La entidad bancaria CaixaBank se alza como la indiscutible protagonista dentro del sector financiero, consolidando una posición de privilegio que ha captado la atención de los analistas, entre los que destacamos a JP Morgan. Concretamente, el sector bancario está mostrando fortalezas notables, destacando de manera sobresaliente las entidades financieras con bases de depósitos sólidas y a su vez diversificadas.
En este sentido, la capacidad de la entidad catalana, CaixaBank, para navegar con éxito los ciclos macroeconómicos responde a una estrategia meticulosamente trazada que combina el liderazgo comercial en su mercado doméstico con una disciplinada gestión de capital.
«La sólida generación de capital orgánico debería permitir a CaixaBank devolver más de 17.000 millones de euros a los accionistas a partir de los beneficios estimados para el periodo de entre 2026 y 2028, con un 19% de la capitalización bursátil, manteniendo eso sí, al mismo tiempo, la opción de capital excedente, de aproximadamente 1.500 millones de euros de capital excedente sobre un objetivo del 12,5%», afirman los expertos de JP Morgan encabezados por Marta Sánchez Romero.

Fuente: Agencias
CaixaBank goza de una base de depósitos sin rival en el sector bancario
En este contexto, el éxito actual de CaixaBank viene gracias a su excepcional estructura de captación de recursos. Si bien controlar la red de depósitos más barata y extensa de España, con una cuota de mercado que oscila entre el 25 y el 40% en el segmento de las nóminas, otorga así a la entidad catalana una ventaja competitiva estructural inalcanzable para la mayoría de competidores del sector bancario.
La fortaleza comercial de la entidad bancaria le permite capitalizar de forma óptima las oportunidades de crecimiento en un mercado en expansión, impulsado por una demografía favorable y un mercado laboral robusto. Asimismo, este dominio absoluto del mercado de nóminas no solo asegura una financiación sumamente económica y estable, sino que también alimenta un ecosistema de venta cruzada de productos de alto valor añadido, como fondos de inversión, seguros y soluciones de financiación avanzada.
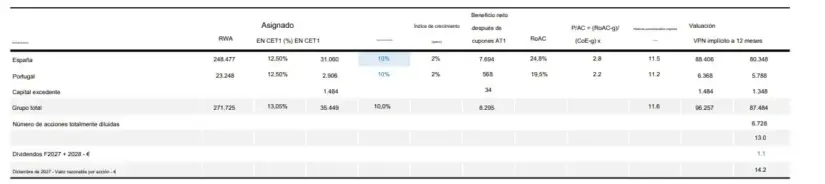
«Otorgamos a CaixaBank una recomendación de sobreponderar con un precio objetivo a diciembre de 2027 de 14,2 euros»
JP Morgan
Sin ir más lejos, los expertos de JP Morgan subrayan que la dinámica posiciona a CaixaBank en una trayectoria de crecimiento financiero que tildan como ‘sobresaliente’; estimando así que el beneficio por acción de la entidad financiera logrará una tasa de crecimiento anual compuesta del 16% durante el periodo comprendido entre 2025 y 2028. Por otro lado, la rentabilidad sobre el capital tangible proyectada para CaixaBank refleja una eficiencia operativa envidiable.
Las estimaciones de los expertos apuntan a que los niveles de ROTE escalarán hasta el 22,9% en 2027 y alcanzarán el 24,2% en 2028, impulsados decisivamente por el crecimiento orgánico de los volúmenes de negocio y la progresiva renovación de la cartera de cobertura estructural de bajo rendimiento. Estamos ante unos indicadores que sitúan a CaixaBank muy por encima de la media europea, atrayendo flujos significativos de inversión global.
Fuente: JP Morgan
CaixaBank y una retribución récord al accionista
El segundo pilar que sustenta la recomendación por parte de JP Morgan de Sobreponderar es gracias a la formidable capacidad de CaixaBank para generar capital de forma orgánica. Esta fortaleza financiera no solamente garantiza el cumplimiento holgado de los requerimientos regulatorios más exigentes, sino que habilita una política de retribución al accionista sin precedentes dentro del sector financiero español.
La sólida generación de recursos propios permitirá a la entidad retornar más de 17.000 millones de euros a sus accionistas procedentes de los beneficios acumulados entre 2026 y 2028, lo que equivale aproximadamente al 19% de su capitalización bursátil actual. Adicionalmente, esta generosa política de dividendos y recompra de acciones se ejecuta manteniendo un colchón de capital excedentario de aproximadamente 1.500 millones de euros por encima de su objetivo del 12,5%, lo que representa cerca de un 2% adicional de su valor en bolsa y otorga a la directiva una opcionalidad estratégica inigualable.

Asimismo, los expertos de JP Morgan han elevado recientemente el precio objetivo de CaixaBank hasta los 14,20 euros por acción. Si bien el modelo de negocio de la entidad catalana se presenta como un caso de estudio sobre cómo la combinación de escala, la disciplina en costes, el control de riesgos y una gestión prudente del capital puede traducirse en una creación de valor excepcional para el inversor.
No obstante las optimistas perspectivas y sólidos fundamentales, es inevitable contemplar los riesgos asociados al perfil de inversión de CaixaBank. Entre los principales factores de vulnerabilidad destacan la exposición a posibles cambios regulatorios adversos e impuestos extraordinarios al sector bancario en España, la eventual volatilidad macroeconómica global que pudiera desacelerar el mercado crediticio y el riesgo de una compresión en los márgenes de intermediación superior a la prevista en caso de recortes de tipos de interés por parte del Banco Central Europeo más agresivos de lo anticipado.