Rally Zcash 2026: ZEC sube 30% tras inversión de Multicoin

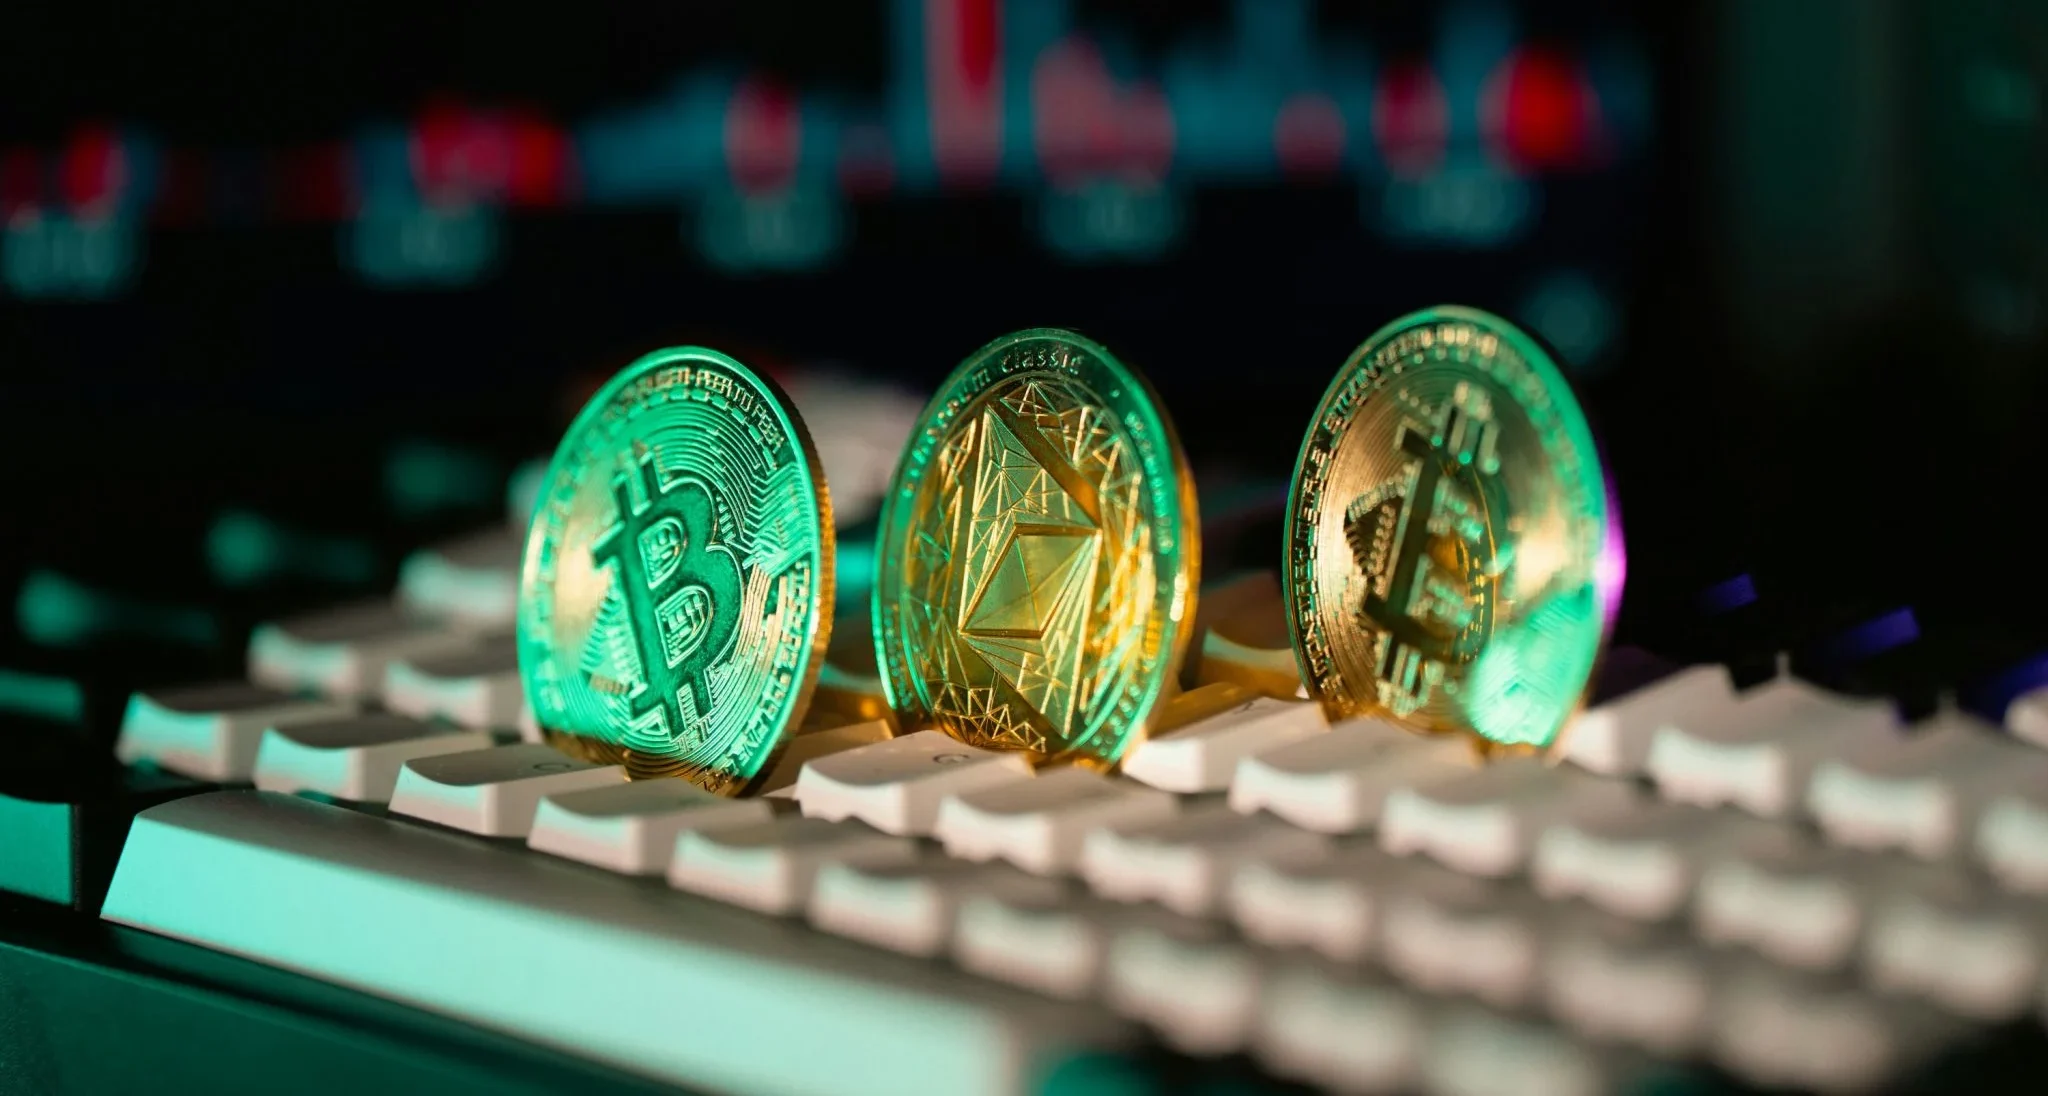
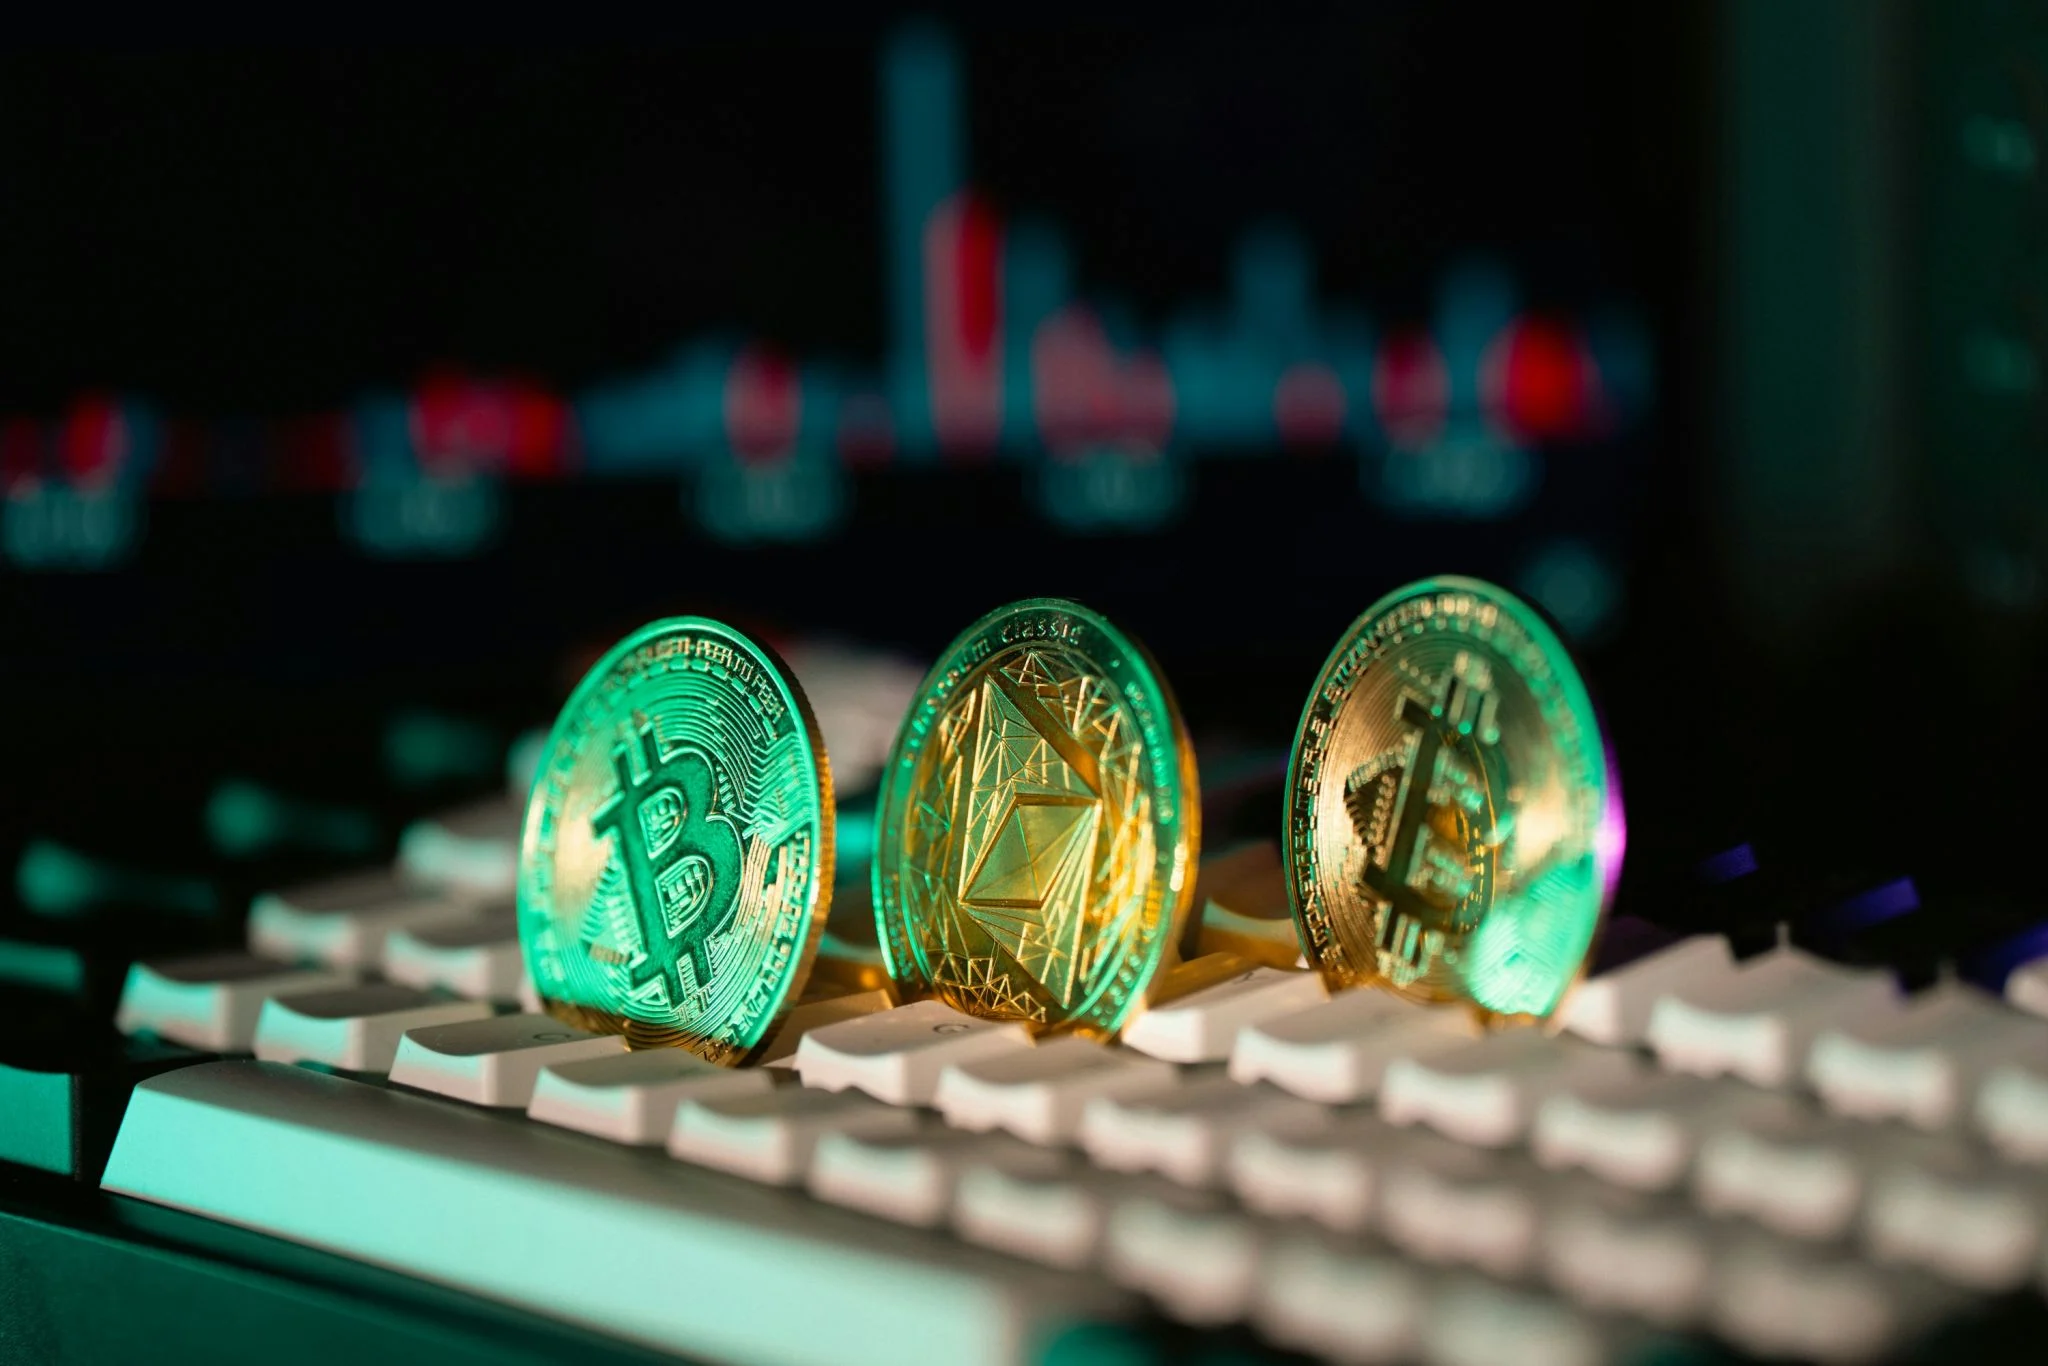
Zcash (ZEC) ha protagonizado este miércoles el mayor rally entre las cien criptomonedas más grandes. El token, conocido por permitir transacciones completamente privadas, se disparó un 30% en las últimas 24 horas y superó los 550 dólares, su nivel más alto en lo que va de año. La subida se produjo después de que la firma de inversión Multicoin Capital revelara una posición de gran tamaño en ZEC, argumentando que los activos con capacidad de proteger la identidad del usuario serán cada vez más valiosos en un mundo de creciente vigilancia financiera.

Más de 2.000 millones de dólares han entrado al mercado de Zcash en cuestión de horas. El volumen de negociación se multiplicó por cinco, según los principales intercambios. La sacudida recuerda a otros episodios en los que una criptomoneda de nicho pasa a estar en el radar del gran público de la noche a la mañana. Pero, ¿qué hay detrás de este movimiento y qué puede significar para quien tiene ahorros en cripto o simplemente lo observa desde la barrera?

El salto de ZEC: un rally del 30% que rompe barreras

La subida del 30% no es un simple rebote. Zcash ha pasado de rondar los 420 dólares a tocar los 550 dólares en apenas una sesión, según los datos agregados de varios mercados. Este nivel no se veía desde enero de 2025. El repunte colocó a ZEC como la criptomoneda más rentable del Top 100 durante el día, seguida de Monero (XMR), que registró un avance cercano al 12%. Los tokens de privacidad en su conjunto sumaron más de 6.000 millones de capitalización de mercado en pocas horas.

Para entender el dato sin perderse en decimales, vale la pena recordar qué hace distinto a Zcash. A diferencia de bitcoin, donde las transacciones son públicas y cualquiera puede rastrear el movimiento de los fondos, Zcash ofrece la opción de transacciones blindadas (shielded transactions). Este mecanismo oculta el emisor, el receptor y la cantidad enviada, utilizando una tecnología criptográfica llamada pruebas de conocimiento cero, detallada en la documentación oficial de Zcash. Es como un sobre digital cerrado: el mensajero puede verificar que el envío es válido sin conocer el contenido. Esta característica lo convierte en un activo atractivo para quienes quieren separar sus finanzas del escrutinio oficial.

El detonante: Multicoin Capital apuesta por la privacidad financiera

El catalizador de esta tempestad en el mercado de la privacidad ha sido una revelación de Multicoin Capital, uno de los fondos de inversión cripto más reconocidos por su gestión en la última década. Según adelantó el medio especializado Decrypt, la firma comunicó a sus inversores que había acumulado una posición relevante en ZEC durante los últimos meses. En la carta, Multicoin señaló el riesgo de confiscación de riqueza y la erosión del secreto bancario como razones de fondo para apostar por activos con privacidad intrínseca. La filosofía es clara: si los Estados endurecen el control sobre las cuentas bancarias, la demanda de refugios digitales blindados crecerá.

No se trata de una ocurrencia aislada. La fuente CriptoNoticias había informado en febrero de este mismo año que una entidad no identificada —que ahora todo apunta a que era Multicoin— llevaba semanas acumulando Zcash en monederos fríos. Aquella noticia pasó desapercibida para la mayoría, pero hoy cobra sentido. El movimiento de la firma estadounidense es la confirmación de una tendencia que algunos analistas venían señalando: en un entorno donde los impuestos sobre el patrimonio se debaten en varias economías y la trazabilidad de cada euro se convierte en norma, el apetito por activos que devuelvan el anonimato al ahorrador va al alza.

Según estimaciones que circulan en el sector, la posición de Multicoin podría rondar los 300 millones de dólares, aunque la firma no ha confirmado la cifra exacta. Con este movimiento, la capitalización total de Zcash superó los 2.800 millones de dólares, según el agregador CoinGecko, una señal de que el dinero institucional no está mirando solo a bitcoin.
ZEC precio

¿Qué implica para el inversor? Lecciones del pasado y riesgos a futuro

Quien sigue este mercado ya ha vivido otros capítulos de euforia con las criptomonedas privadas. En 2017, Monero y Zcash se multiplicaron por diez en cuestión de meses. Pero aquel ciclo acabó con el cerco regulatorio a los intercambios: múltiples plataformas eliminaron de su oferta estos tokens por miedo a sanciones de los organismos antifraude. Eso redujo la liquidez y hundió los precios. Hoy la situación es diferente en varios sentidos. En primer lugar, la regulación es más madura y los exchanges han aprendido a trabajar con las autoridades manteniendo listados de tokens de privacidad bajo ciertas condiciones. En segundo lugar, la demanda no proviene tanto de foros anónimos como de inversores institucionales que buscan diversificar sus carteras con activos descorrelacionados del sistema financiero tradicional. Sin embargo, el riesgo regulatorio no ha desaparecido. Una directriz más estricta de la Unión Europea o un giro en la política de Estados Unidos podría volver a ahogar el mercado de la noche a la mañana.

En opinión de esta redacción, el movimiento actual tiene visos de ser más sólido que las fiebres pasajeras de 2017, pero el factor regulación sigue siendo la espada de Damocles. Los datos de contratos abiertos en futuros y el aumento del volumen en mercados descentralizados sugieren que el interés va más allá de un simple juego especulativo. Aun así, conviene no perder de vista la historia: Zcash perdió el 90% de su valor entre 2018 y 2020, lo que sirve de recordatorio, de que estos activos exigen nervios de acero. La incógnita ahora es si la visión de Multicoin se hará realidad y arrastrará a más gestores de fondos hacia la privacidad cripto o si, por el contrario, el manto regulador terminará por enfriar una de las promesas más antiguas del sector.
El petróleo se desploma mientras Irán analiza un acuerdo con EE.UU.

El petróleo ha vivido este miércoles una jornada de fuertes descensos, lastrado por una posible distensión entre Estados Unidos e Irán que Wall Street interpretó con un alivio inmediato. La esperanza de que un acuerdo ponga fin al conflicto que ha tensionado el estrecho de Ormuz y disparado los costes energéticos globales está moviendo los mercados más deprisa que los propios diplomáticos. En su última edición de Balance of Power, Bloomberg Television ha desmenuzado los contornos de una negociación que, por ahora, descansa sobre una hoja de ruta muy preliminar.

Trump ve un pacto “muy posible” y Wall Street reacciona

Según explicó el corresponsal jefe de la cadena en la Casa Blanca, Josh Wingrove, el presidente Donald Trump manifestó anoche un optimismo notable: Irán estaría listo para renunciar a las armas nucleares y el acuerdo se antoja “muy posible”. Esas declaraciones bastaron para que los futuros del crudo se deslizaran con fuerza y las bolsas neoyorquinas rebotaran al cierre europeo. Wingrove advirtió, sin embargo, que este tipo de euforia no es nueva: ya en otras ocasiones Trump había expresado confianza justo cuando la presión económica sobre su administración se hacía más visible.

Un memorando de una página: ¿optimismo o territorio inexplorado?

El documento que circula entre bambalinas, según detalló el reportero, es apenas un esbozo de una página. Recoge compromisos genéricos: Irán no desarrollará un arma nuclear y se reabrirá el paso por el estrecho de Ormuz, cuya interrupción ha estrangulado el comercio marítimo durante la operación Epic Fury. Bloomberg Television subrayó que aún no está claro si Washington y Teherán se encuentran “en la yarda cinco o en la cuatro” de la negociación, una metáfora que evidencia la opacidad del proceso y el peligro de vender la piel antes de cazar el oso.

Para arrojar luz sobre lo que podría venir, el programa entrevistó a Jack Lew, quien fue secretario del Tesoro con Obama y embajador en Israel con Biden. Lew valoró que la reapertura inmediata del estrecho sería fundamental para la economía global, pero centró el foco en los flecos nucleares del eventual pacto. “Si se logra que Irán vaya a un enriquecimiento cero, sería un paso adelante”, afirmó, recordando que en el JCPOA de 2015 solo se consiguió rebajar la pureza del uranio al 3,6 %.

“Un enriquecimiento cero y la salida del material enriquecido serían la base para devolver la confianza, pero el diablo estará en los detalles del acuerdo a largo plazo.”

— Jack Lew, exsecretario del Tesoro

Verificación, plazos y el fantasma del JCPOA

El ex alto cargo insistió en que cualquier pacto duradero requerirá inspecciones diarias, visitas regulares y la capacidad de restaurar sanciones si Teherán vuelve a enriquecer uranio por encima de lo pactado. El JCPOA, que tardó veinte meses en cerrarse, ofrecía un horizonte de quince años; ahora se baraja un período de doce. Para Lew, la diferencia es menor si se garantiza una visibilidad completa del programa iraní. El problema, admitió, es que una hoja de ruta preliminar no puede contener toda esa arquitectura de control.

La figura de Israel sobrevoló toda la conversación. Lew, que conoce bien al gobierno de Netanyahu, señaló que el Estado judío necesita la certeza de que Irán no avanza hacia una bomba. En su opinión, si se elimina el material fisible y se alcanza el enriquecimiento cero, la presión sobre Israel para aceptar el acuerdo será muy fuerte, sobre todo con la relación estrecha que mantienen Trump y Netanyahu. No obstante, evitó hacer pronósticos: “Ya pensé que el JCPOA iba a generar más confort del que generó; ahora soy más cauto”.

El alivio inmediato: gasolina y crédito más baratos

El análisis de Bloomberg Television puso el acento en la traducción doméstica de estas negociaciones. Los precios de la gasolina en Estados Unidos habían escalado hasta niveles que incomodaban a una administración en año electoral, y los costes de financiación, reflejo del miedo geopolítico, también cedieron con las noticias del posible acuerdo. Si la distensión se confirma, el consumidor americano podría ver un respiro en el surtidor y en las hipotecas, dos variables que históricamente han moldeado la popularidad presidencial a las puertas de las mid‑terms.

Con todo, la incógnita central sigue siendo la misma que hace meses: ¿estamos ante un verdadero avance diplomático o ante una nueva iteración del optimismo sin ancla? Los mercados celebran hoy, pero la historia enseña que los pactos con Irán se cuecen a fuego muy lento y con sobresaltos constantes. Mientras la hoja de una página viaja entre despachos, el crudo se desploma y los estrategas recomiendan no lanzar las campanas al vuelo.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Cine y documentales por 4,99 euros al mes: así es la nueva oferta de Movistar Plus+

¿Y si la guerra del streaming en España la estuviera ganando Movistar justo ahora mismo? Mientras todo el mundo mira a Netflix o Disney+, la plataforma española acaba de mover una ficha que pocos esperaban: una suscripción de 4,99 euros al mes para acceder a cine, series y documentales sin deporte, sin permanencia y sin importar con qué operadora tengas contratado el móvil o la fibra.

El movimiento llega en un momento en que los españoles revisan cada euro de sus facturas digitales. Movistar ha decidido segmentar su oferta y crear un plan específico para los amantes del cine que no ven fútbol: una propuesta directa, sin relleno y con un precio que ya es difícil de ignorar.

El nuevo plan de Movistar que cuesta menos que un café con leche al día

Youtube video

Desde el 5 de mayo de 2026, Movistar Plus+ tiene disponible su ‘Plan Libre: Cine y Series’, una suscripción mensual de 4,99 euros centrada íntegramente en ficción, cine de estreno, documentales y entretenimiento. Sin eventos deportivos, sin letra pequeña y sin compromiso de continuidad.

Lo que diferencia este plan de otras ofertas del mercado es su apertura total: cualquier persona en España puede contratarlo, sea cliente de Movistar, Orange, Vodafone o cualquier otra compañía. No se necesita tener fibra ni línea móvil con Telefónica para disfrutar del catálogo completo desde el primer día.

Qué incluye exactamente la nueva suscripción de Movistar Plus+

El Movistar ‘Plan Libre: Cine y Series’ da acceso a estrenos de cine, series originales de producción propia, documentales, programas de entretenimiento y canales internacionales temáticos. Todo en una sola suscripción mensual que se puede cancelar en cualquier momento sin penalización.

La propuesta de streaming de Movistar se articula ahora en tres niveles: el Plan Gratuito (sin coste, contenido limitado), el nuevo Plan Libre: Cine y Series por 4,99 €/mes, y el Plan Libre: Cine, Series y Deporte por 9,99 €/mes para quienes sí quieren ver fútbol, Euroliga, tenis, golf, rugby y pádel. Cada usuario elige según lo que realmente consume.

Por qué este precio cambia las reglas del streaming en España

Youtube video

El mercado del streaming en España nunca había visto a una plataforma con catálogo propio bajar de los 5 euros mensuales para un plan con contenido premium. Movistar ha roto una barrera psicológica que el resto de plataformas —Netflix, Disney+ o Max— ni siquiera se habían planteado cruzar en sus planes básicos con publicidad.

La estrategia es clara: capturar al espectador que paga por ficción de calidad pero que no tiene ningún interés en el deporte. En lugar de obligarle a subvencionar retransmisiones que no ve, Movistar le ofrece exactamente lo que busca al precio más competitivo del mercado hasta la fecha.

Movistar compite directamente con las grandes plataformas internacionales

La jugada de Movistar no es solo de precio: es también de posicionamiento. Sus series originales compiten en calidad con las producciones de las grandes plataformas internacionales, y el catálogo de cine de estreno es uno de los más actualizados disponibles en España. A 4,99 euros, el argumento para no probarlo es cada vez más difícil de sostener.

Además, la plataforma cuenta con producción propia que ha acumulado prestigio en festivales europeos, lo que convierte a este plan en una alternativa real —no de segunda fila— para quienes buscan contenido de calidad sin pagar el coste del deporte en vivo.

PlanPrecio mensualIncluye deporteSin permanencia
Plan Gratuito0 €ParcialSí
Plan Libre: Cine y Series4,99 €NoSí
Plan Libre: Cine, Series y Deporte9,99 €SíSí
Netflix Estándar con anuncios5,99 €NoSí
Disney+ Estándar5,99 €NoSí

El futuro del streaming pasa por la personalización y Movistar lo sabe

La tendencia en el streaming global apunta sin freno hacia la segmentación de planes: pagar solo por lo que se consume, sin paquetes inflados. Movistar ha llegado a esta lógica con un paso firme, y es probable que el resto de plataformas presionen sus precios a la baja durante los próximos meses como respuesta directa a esta movida.

Para el consumidor español, el consejo es aprovechar este momento. El plan de Movistar a 4,99 euros tiene todas las características de una oferta de lanzamiento pensada para ganar base de usuarios: sin permanencia, con catálogo premium real y acceso desde cualquier dispositivo. Suscribirse ahora y evaluar durante el primer mes es, a este precio, una decisión sin riesgo.

Marc Armengol Sabadell abre la puerta a compras pequeñas

Marc Armengol, nuevo consejero delegado de Banco Sabadell, ha abierto la puerta a posibles compras de negocios pequeños. Una declaración que modifica la estrategia de una entidad que acaba de salir de la mayor batalla corporativa de su historia.

Tras meses de tensión por la opa lanzada por BBVA, el acuerdo de paz sellado a finales de 2025 y el cese de César González-Bueno en abril, Sabadell inicia un camino que pocos habían anticipado. El banco ha pasado de la defensa férrea a la iniciativa. Ahora el nuevo timonel habla de crecer, aunque de forma muy selectiva.

Un giro estratégico tras la opa fallida

El enfrentamiento con BBVA marcó un antes y un después. La entidad defendió su independencia con todos los recursos a su alcance. Ahora, lejos del acoso corporativo, el consejo ha optado por un perfil ejecutivo muy distinto. Armengol representa la apuesta por la tecnología y la banca transaccional. Su predecesor, González-Bueno, había centrado la gestión en la rentabilidad comercial y la contención de costes.

La junta de accionistas del pasado 22 de abril respaldó el relevo sin fisuras. Según fuentes cercanas al banco, el mandato es claro: acelerar la digitalización y fortalecer el segmento de empresas. El mercado asumía una transición más pausada, pero el consejo ha querido imprimir velocidad.

El acuerdo de paz con BBVA incluyó la desinversión mutua de participaciones y un período de tregua de dos años. Esta estabilidad ha permitido al consejo centrarse en la estrategia sin distracciones. Algunos accionistas de referencia, como los mexicanos de la familia Del Valle, habían presionado para que el banco acelerara la búsqueda de rentabilidad tras el desgaste de la opa.

Pequeñas compras, un mensaje contundente

Las palabras de Armengol, recogidas por el diario Expansión, rompen el guion. El directivo ha insinuado que estudian adquisiciones de caracter complementario en áreas muy específicas. No ha puesto cifras ni sectores, pero el mensaje es claro: Sabadell no se repliega. Sale a buscar oportunidades.

Analistas del mercado de renta fija interpretan que podrían ser fintech de análisis de datos, gestoras de activos medianas o boutiques de banca privada. Cualquiera de estas opciones encaja con la hoja de ruta aprobada. Una operación de 100 millones de euros sería suficiente para marcar un hito sin tensionar el balance. El banco dispone de liquidez tras la venta de activos no estratégicos en los últimos dos años.

La inteligencia artificial como palanca

La nueva Sabadell ha puesto el foco en la inteligencia artificial. El plan de transformación tecnológica prevé una inversión de 50 millones de euros hasta 2027. El objetivo es automatizar la gestión de riesgos y personalizar la oferta a empresas medianas. La entidad ya cuenta con un laboratorio de innovación y un equipo de más de 300 ingenieros, pero la competencia aprieta.

La banca de empresas, que ya aporta más del 30% del margen de intermediación, se considera la joya de la corona. Armengol quiere reforzarla con herramientas predictivas y un modelo de servicio híbrido. Las adquisiciones pequeñas aportarían talento y tecnología de forma más rápida que el desarrollo orgánico.

Análisis: entre la prudencia y la necesidad de sorprender

La banca mediana española vive un momento de dualidad. Entidades como Unicaja e Ibercaja han buscado fusiones defensivas. Sabadell elige un camino distinto: crecimiento orgánico con inyecciones tácticas. Es una estrategia que minimiza el riesgo de integración, pero también diluye el impacto.

La consolidación bancaria en España ha sido profunda. Desde la creación de Bankia y su posterior integración en CaixaBank, el mapa se ha reducido a un puñado de entidades. Sabadell, que absorbió la CAM en su día, conoce bien los riesgos de una adquisición grande. Por eso la vía de las compras pequeñas resulta tan atractiva: se gana en nichos sin asumir lastres. No obstante, el reto de escala sigue presente. Competir con gigantes como Santander o el propio BBVA en tecnología requiere inversiones que no se cubren con una compra de 100 millones.

El mercado sigue de cerca cada movimiento. La cotización del banco acumula un descuento cercano al 15% respecto a su valor en libros. Los inversores quieren ver crecimiento en comisiones netas y reducción de costes operativos. Las compras pequeñas pueden ser un parche eficaz, aunque difícilmente moverán el múltiplo de valoración a corto plazo. Neobancos como Revolut o N26 ya están captando clientes empresariales con plataformas ultrarrápidas. Sabadell no puede permitirse perder ese tren. Si la inflación de gastos tecnológicos se acelera, la rentabilidad podría resentirse justo cuando más se necesita mostrar músculo.

A mi juicio, la decisión de abrir esa puerta tiene más de comunicación que de estrategia real. Armengol necesita transmitir que el banco no está paralizado. El peligro es que el mercado acabe descontando estas compras como movimientos cosméticos, sin capacidad para transformar el perfil financiero. La verdadera prueba de fuego serán los resultados del segundo trimestre, previstos para julio. Si las comisiones netas no repuntan, la presión volverá a acechar. Y entonces la independencia del Sabadell volverá a estar sobre la mesa. Esta vez no será una opa externa quien la ponga en duda, sino la propia cuenta de resultados.

Okupas en locales comerciales: el vacío legal que desespera a los pequeños comerciantes y arruina sus negocios

¿Creías que la nueva ley antiokupas aprobada en 2025 había resuelto el problema de la ocupación ilegal en España? Para miles de pequeños comerciantes y propietarios de naves industriales, esa ley ni existe. Los okupas que invaden un local comercial o una nave vacía entran en un limbo legal donde las reglas son radicalmente distintas —y mucho más favorables para los intrusos.

Mientras el desalojo exprés de una vivienda puede resolverse ahora en apenas 15 días, recuperar un local comercial o nave industrial usurpada puede llevarse entre 5 y 10 meses de batalla judicial. La Confederación Española de Comercio lleva meses alertando de que las mafias han encontrado en estos inmuebles vacíos su nuevo negocio: almacenes ilegales sin coste, sin riesgo inmediato y con protección involuntaria del propio sistema.

Okupas en naves y locales: el negocio ilegal que nadie frena

Youtube video

La mecánica es sencilla y brutal. Una red organizada detecta una nave industrial o local comercial vacío —muchos llevan meses o años cerrados por la crisis del pequeño comercio— y lo ocupa en horas. Una vez dentro, lo reconvierten en almacén ilegal de mercancía falsificada, material de construcción robado o productos de contrabando, sin pagar alquiler ni suministros.

El propietario o comerciante que descubre la ocupación se encuentra con una paradoja kafkiana: la policía no puede intervenir de inmediato porque no se trata de su vivienda habitual, y la vía judicial para un desalojo de local comercial arranca en mínimo cinco meses. Ese tiempo es todo lo que las mafias necesitan para vaciar, rotar y desaparecer.

El vacío legal que los okupas explotan en cada local comercial

El problema central es que la Ley Orgánica 1/2025 —la llamada ley antiokupas— fue diseñada para proteger viviendas habitadas, no inmuebles comerciales ni industriales. Cuando los okupas toman un local vacío, el proceso entra por la vía civil ordinaria de desahucio por precario, donde no existen los plazos urgentes de 15 días que sí aplican en el caso residencial.

La diferencia no es menor: en una vivienda con la nueva ley, el juez puede ordenar el lanzamiento en tres semanas; en un local comercial, la media real supera los ocho meses, con posibilidad de recursos que alargan el proceso hasta el año y medio. Los abogados especializados coinciden en que ese diferencial de protección jurídica es el verdadero salvoconducto de las organizaciones criminales que operan en este segmento.

Cómo actúan las mafias para burlar el desalojo

Youtube video

Las organizaciones que explotan este negocio no improvisan. Identifican naves industriales en polígonos con escasa vigilancia, locales en bajos de edificios con fachadas tapiadas o comercios cerrados en zonas de baja rotación comercial. Entran de madrugada, cambian las cerraduras y en 48 horas el inmueble ya está operativo como almacén clandestino.

Para cuando el propietario presenta la denuncia y el juzgado admite el procedimiento, la mercancía ya ha rotado varias veces. En muchos casos, cuando llega la orden de desalojo, la nave está vacía de nuevo y los ocupantes han desaparecido, dejando destrozos, suministros contratados a nombre de terceros y una deuda de servicios que recae sobre el titular del inmueble.

La desesperación del comerciante: meses sin poder usar su propio local

Más allá de las mafias organizadas, existe una segunda oleada de ocupaciones: propietarios de pequeños comercios que cierran temporalmente un local —por reformas, cambio de actividad o dificultades económicas— y regresan semanas después para encontrarlo tomado. Para ellos, el calvario no es solo económico. El coste emocional y financiero de un proceso judicial de 6 a 10 meses puede significar el cierre definitivo de su negocio.

La Confederación Española de Comercio estima que entre el 20% y el 25% del tejido de pequeños comercios españoles ya estaba en riesgo de cierre antes de que este fenómeno se agravara. Añadir meses de indefensión legal ante una ocupación ilegal puede ser el golpe definitivo para negocios que ya operaban al límite de su viabilidad.

Tipo de inmuebleVía legal aplicablePlazo medio de desalojo
Vivienda habitual (ley 2025)Penal — juicio rápido15 a 20 días
Vivienda sin ley exprésCivil — desahucio exprés6 a 8 meses
Local comercial vacíoCivil — desahucio por precario5 a 10 meses
Nave industrial vacíaCivil ordinaria8 a 18 meses
Local con deuda de alquilerCivil — desahucio por impago5 a 10 meses

¿Llegará la protección legal a los locales comerciales y sus propietarios?

La presión de asociaciones empresariales y confederaciones comerciales empieza a calar en el debate político. Varios grupos parlamentarios han planteado la necesidad de extender las medidas de la Ley Orgánica 1/2025 al ámbito de los inmuebles comerciales e industriales, equiparando los plazos de desalojo con los que ya existen para la vivienda habitual. El camino legislativo es lento, pero la dirección parece clara.

Mientras esa reforma llega, los expertos recomiendan a propietarios de locales y naves no dejarlos completamente desatendidos: visitas periódicas documentadas, alarmas conectadas, cámaras con grabación en la nube y colaboración con asociaciones de comerciantes locales son las medidas más efectivas para detectar una ocupación en sus primeras horas —el único momento en que la policía puede actuar con mayor rapidez antes de que el proceso entre en la vía judicial ordinaria.

Pago del paro de mayo 2026: qué bancos ya han ingresado y cuáles son los plazos

Hoy 6 de mayo de 2026 arranca el pago de la prestación por desempleo de mayo. El SEPE ya ha comenzado a transferir los importes y algunos bancos han ingresado el dinero esta misma mañana, mientras que otros lo harán a lo largo de los próximos días. Vamos al grano: aquí te contamos qué entidades suelen adelantarse, cómo confirmar el ingreso y qué hacer si aún no ves reflejada la cuantía en tu cuenta.

El pago de la prestación contributiva por desempleo se efectúa entre el día 10 y el 15 de cada mes, salvo que esos días caigan en fin de semana o festivo. Este año, el día 10 de mayo cae en domingo, por lo que el SEPE ha adelantado las transferencias al miércoles 6, como ocurre en otras ocasiones similares. Si eres beneficiario del paro, lo habitual es que el ingreso esté disponible hoy mismo en los bancos que procesan las órdenes en tiempo real.

¿Qué bancos aparecen como los más rápidos? Lo que sabemos

Aunque el Servicio Público de Empleo Estatal no publica una lista oficial con el orden de los pagos, la experiencia de meses anteriores y la información que comparten plataformas sindicales y asociaciones de consumidores permite identificar una pauta: los bancos con sistemas de domiciliación más ágiles suelen reflejar la transferencia el mismo día que el SEPE la emite. En la práctica, los grandes grupos bancarios —como Santander, BBVA, CaixaBank, Sabadell o Bankinter— procesan el pago de forma inmediata en la mayoría de los casos, mientras que las entidades más pequeñas o las cajas rurales pueden tardar uno o dos días hábiles adicionales.

No hay una garantía absoluta, porque la fecha exacta en la que ves el importe en tu extracto depende también del horario en el que tu banco ejecuta las órdenes de transferencia y del tipo de cuenta que tengas contratada. Si revisas la app de tu banco y aún no aparece nada, lo mejor es esperar hasta las 14:00 horas: muchos bancos centralizan las operaciones durante la mañana y las abonan al mediodía.

Cómo confirmar si tu pago está en camino y cuándo lo recibirás

Puedes hacer tres cosas sencillas para salir de dudas:

  • Consultar tu extracto bancario. El concepto de la transferencia suele incluir la referencia “SEPE” o “INEM” junto a las primeras letras de tu nombre o tu NIF. Si la transferencia está pendiente, en algunos bancos aparece como “operación en proceso”.
  • Acceder a tu área personal en la Sede Electrónica del SEPE (con certificado digital o Cl@ve). Allí encontrarás un apartado de “Mis pagos” o “Historial de prestaciones” donde el SEPE indica el día en que se emitió la orden de transferencia. Si está emitida a partir del 5 de mayo, el dinero está en camino.
  • Comparar con otros meses. Si en abril cobraste el día 8, lo más probable es que en mayo el ingreso llegue en una fecha muy similar, salvo que hayas cambiado de entidad o el SEPE haya detectado alguna incidencia en tu expediente.

Si aun así el pago no se refleja en los dos días hábiles siguientes, puedes llamar al 060 o pedir cita previa en tu oficina de prestaciones para que revisen si hay algún bloqueo administrativo. Pero no te alarmes de más: la mayoría de los retrasos se deben a que tu banco procesa los pagos con un día de diferencia y el ingreso acaba apareciendo sin que tengas que hacer nada.

SEPE paga mayo

Análisis: ¿Por qué este mes el pago se adelanta? La clave está en el calendario

El adelanto a día 6 de mayo responde a una lógica que el SEPE aplica siempre que el día 10 del mes cae en fin de semana o festivo. Esto ya ocurrió en mayo de 2024 (el día 10 fue viernes, pero el 9 fue festivo en algunas comunidades) y en enero de 2025, cuando el día 10 cayó en sábado y la transferencia se adelantó al viernes 8. La diferencia esta vez es que el adelanto es mayor: al caer el domingo 10 de mayo, el SEPE ha optado por lanzar los pagos el miércoles 6, algo que no sucedía desde hace varios años y que supone un alivio para quienes tienen recibos domiciliados en los primeros días del mes.

En la redacción hemos comprobado que prácticamente todos los grandes bancos ya han realizado el ingreso a lo largo de la mañana. Esto, unido al compromiso que el SEPE mantiene con las entidades financieras desde 2023 —un protocolo para anticipar los pagos siempre que sea posible—, es una buena noticia para los más de 1,7 millones de personas que hoy dependen de esta prestación. El cobro temprano evita desfases con la devolución de recibos del 1 al 5 de mayo y reduce la ansiedad de miles de familias que a menudo ven cómo su banco les aplica comisiones por descubierto.

Dicho esto, conviene tener presente que la prontitud del ingreso no modifica en absoluto la obligación de mantener actualizada la demanda de empleo. Si no has renovado tu tarjeta de demandante (el popular “sello del paro”) en la fecha que te corresponde, el pago se suspende de forma automática hasta que regularices la situación, y el SEPE no te avisa previamente. Así que, aunque hoy tengas el dinero en la cuenta, revisa cuándo te toca el próximo sellado; un despiste con las fechas es el motivo más frecuente de corte en la prestación.

Guía rápida del trámite

  • 📅 Plazos: El pago de mayo de 2026 se inicia el 6 de mayo. La mayoría de los bancos lo abonan hoy mismo; otros pueden tardar hasta el 8 de mayo.
  • ✅ Requisitos clave: Tener la prestación aprobada y la cuenta bancaria correctamente comunicada al SEPE. Mantener la demanda de empleo renovada en plazo.
  • 🌐 Dónde consultarlo: En la Sede Electrónica del SEPE (https://sede.sepe.gob.es) con Cl@ve o certificado digital, o llamando al 060. También puedes comprobarlo en la app de tu banco.
  • 💰 Importe: La prestación se calcula según tu base reguladora. Como referencia, la cuantía mínima para 2026 podría ser similar a la de 2025: 540,41 € mensuales para beneficiarios sin cargas familiares (pendiente de confirmación oficial).
  • ⚠️ Error a evitar: Descuidar la renovación mensual de la demanda de empleo. El SEPE suspende el pago automáticamente si no has sellado en la fecha indicada.

La Casa Blanca confirmará detalles de la reserva estratégica de Bitcoin en las próximas semanas

Ayer, Patrick Witt, asesor de activos digitales de la Casa Blanca, confirmó lo que el sector llevaba meses aguardando: en las próximas semanas se anunciarán nuevos detalles sobre la Reserva Estratégica de Bitcoin de Estados Unidos. Lo hizo en el escenario de Consensus Miami, uno de los encuentros más influyentes del mundo cripto. No habló de plazos lejanos. Habló de semanas. Y ese simple matiz temporal ha bastado para que inversores de todo el mundo empiecen a recalcular sus expectativas.

La Reserva Estratégica de Bitcoin es, en esencia, el plan del gobierno estadounidense para acumular bitcoin como un activo de reserva nacional, al estilo de las reservas de oro o de petróleo. La diferencia es radical: por primera vez, un Estado reconocería a la mayor criptomoneda no como un experimento o una amenaza, sino como una pieza estratégica para blindar su posición financiera. Patrick Witt no ofreció cifras ni detalles concretos, pero sus palabras en Miami fueron suficientes para que el mercado interpretara que el proceso avanza sin pausa.

Lo que sabemos hasta ahora

Estados Unidos ya posee más de 200.000 bitcoins, según datos de la consultora Glassnode, procedentes en su mayoría de incautaciones a actores ilícitos. Hasta ahora, el gobierno los ha subastado puntualmente. La idea de la reserva estratégica daría un vuelco a esa política: en lugar de vender, acumular. Patrick Witt, que ocupa el cargo de Principal Deputy Director del Consejo Nacional de Economía con foco en activos digitales, aseguró que la administración está ultimando los detalles operativos para institucionalizar esa posesión.

Según Witt, los anuncios incluirán tanto la gobernanza de la reserva como el mecanismo de custodia, un punto clave para disipar temores sobre la seguridad de los fondos. Aunque no despejó la gran incógnita —si el gobierno comprará bitcoin en el mercado abierto—, su tono dejó claro que la Casa Blanca quiere que el programa sea un legado de esta administración. Las declaraciones llegan apenas unos meses después de que la SEC aprobara los fondos cotizados (ETFs) al contado de bitcoin, en enero de 2024, un antecedente que allanó el camino institucional.

Por qué importa: más allá del precio

La noticia tiene el potencial de cambiar la narrativa sobre el bitcoin a escala planetaria. Si el gobierno estadounidense sella su respaldo con una reserva formal, otros países —sobre todo aquellos con economías emergentes o alta dependencia del dólar— podrían seguir sus pasos. De hecho, El Salvador ya dio el primer paso en 2021 al adoptar bitcoin como moneda de curso legal, pero el respaldo de la mayor economía del mundo es de otro calibre.

Para el inversor medio, la implicación es doble. Por un lado, legitima al activo de una manera que ni los ETFs habían conseguido: ahora no se trata solo de que Wall Street lo compre, sino de que el propio Estado lo considera valioso. Por otro lado, anticipa una posible reducción de la oferta disponible en el mercado. Si el gobierno estadounidense deja de vender los bitcoins incautados y pasa a acumular, la presión vendedora desaparece. En un mercado donde el próximo halving —la reducción a la mitad de las recompensas de minería— está previsto para 2028, cada bitcoin retenido cuenta.

Análisis: Entre la innovación y la prudencia

Conviene no dejarse llevar por la euforia. La historia del sector está llena de anuncios prometedores que luego se diluyen en trámites burocráticos o en cambios de ciclo político. El ecosistema regulatorio global es muy heterogéneo, y lo que hoy parece un paso firme puede toparse con obstáculos legales en el Congreso o con la oposición de organismos como la Reserva Federal, que tradicionalmente ha visto con recelo la competencia del bitcoin con el dólar.

Esta redacción cree que la Reserva Estratégica de Bitcoin tiene el potencial de ser un punto de inflexión comparable a la aprobación de los ETFs, pero con un matiz: su impacto real dependerá de cómo se ejecute. Si el plan se limita a custodiar las monedas ya incautadas sin comprar más, el efecto neto sobre el precio podría ser modesto. Si, por el contrario, se abre la puerta a adquisiciones periódicas —como sugieren algunas filtraciones—, la dinámica de oferta y demanda cambiaría por completo. Las próximas semanas definirán cuál de esos escenarios toma cuerpo.

Bitcoin está infravalorado según Coinbase: la señal que no puedes ignorar

Bitcoin está infravalorado. Y quien lo dice no es un foro anónimo, sino uno de los exchanges más regulados del mundo: Coinbase. Su división de análisis, Coinbase Research, acaba de publicar un informe que califica a la criptomoneda líder como ‘materialmente infravalorada’, apoyándose en dos patas: el apetito comprador que reflejan los fondos cotizados en bolsa (los ETF al contado) y ciertas métricas de su propia red. La afirmación resuena con fuerza en un mercado donde demasiadas veces las valoraciones se toman a pulso. ¿Pero qué significa exactamente que Bitcoin esté barato? ¿Y por qué Coinbase ve menos motivos para el entusiasmo en Ethereum?

La señal de Coinbase: los datos que respaldan la tesis

El informe, conocido a través de Yahoo Finance este martes, no se limita a un pronóstico. Pone números y contexto sobre la mesa. El principal: los flujos de entrada a los ETF de bitcoin al contado en Estados Unidos, que llevan semanas mostrando una presión compradora constante. Estos instrumentos —fondos que cotizan en bolsa y permiten exponerse al precio del bitcoin sin necesidad de custodiarlo directamente— actúan como un termómetro del interés institucional. Cuando más de 2.400 millones de dólares netos entran en un solo mes, no hablamos de cuatro entusiastas: son grandes gestoras y tesorerías empresariales las que mueven ese dinero.

A ese flujo se suman las métricas on-chain. Dicho de forma sencilla, son los datos que cualquiera puede consultar en la propia blockchain de Bitcoin: cuántas monedas cambian de manos, cuánto tiempo llevan quietas o cuánta actividad hay en la red. Los analistas de Coinbase detectan que cada vez hay menos bitcoins disponibles en los exchanges (las plataformas de compraventa), lo que históricamente ha precedido a subidas de precio. La lógica es de manual: si la oferta a la venta se reduce y la demanda no cesa, el ajuste llega por precio. No es una garantía, pero sí un patrón que se ha repetido en ciclos anteriores.

Flujos récord y métricas on-chain: una combinación difícil de ignorar

Conviene traducir el concepto de ‘infravaloración’ que maneja Coinbase. No significa que Bitcoin vaya a duplicar su valor mañana. Significa que, según los modelos que cruzan la demanda institucional y la actividad real de la red, el precio actual no refleja su valor razonable. Algo así como una vivienda en una zona con alta demanda que, por un exceso de cautela momentáneo, se vende por debajo de su tasación objetiva.

El informe pone el foco en dos métricas concretas. La primera es el flujo acumulado de los ETF, que ya supera los 100.000 millones de dólares desde su lanzamiento en enero de 2024. La segunda, el porcentaje de oferta ilíquida: monedas que llevan más de un año sin moverse. Cuando ese indicador alcanza máximos, suele indicar que los tenedores con convicción no están vendiendo. Coinbase ve ambos factores alineados. Y eso, insisten, es una señal que el mercado aún no ha descontado del todo.

En paralelo, la red Bitcoin acaba de superar los 1.200 millones de direcciones activas acumuladas, un hito que la firma de análisis Glassnode destacaba hace apenas unas semanas. Para el inversor de a pie, esta cifra puede sonar abstracta, pero refleja una adopción creciente que no depende de titulares ni de tuits. Es simplemente gente usando la red.

informe Coinbase Research

¿Por qué Ethereum no convence del todo?

La lectura de Coinbase sobre Ethereum es más matizada. Aunque la red ha completado con éxito varias mejoras técnicas (la última, la actualización Electra prevista para este mismo año), el informe señala que la demanda de sus ETF al contado no ha mostrado la misma fuerza que en bitcoin. Los flujos han sido más erráticos y, en conjunto, más bajos de lo esperado. Además, la competencia de otras cadenas —como Solana o Avalanche— en el segmento de las finanzas descentralizadas (DeFi) ha diluido parte del relato de Ethereum como única alternativa programable.

No obstante, el informe no descarta a ETH. Simplemente lo sitúa en una fase distinta: mientras bitcoin se beneficia de su narrativa como ‘oro digital’, Ethereum aún necesita demostrar que su ecosistema es capaz de atraer aplicaciones con uso masivo. No es un ‘no’, pero tampoco un ‘sí’ rotundo. Y esa cautela, viniendo de una casa tan cercana al sector, dice tanto como los datos.

El contexto que no puedes obviar

Conviene recordar que los informes de valoración, por muy sólidos que sean, no son profecías. El mercado de criptoactivos ha demostrado una y otra vez que puede divorciarse de los fundamentales durante periodos largos. En 2022, por ejemplo, la caída de Terra y el colapso de FTX arrastraron a bitcoin muy por debajo de lo que los modelos on-chain sugerían, y tardó meses en recuperar el paso. La historia no se repite, pero rima.

Dicho de otro modo: que bitcoin esté infravalorado según Coinbase no significa que no pueda bajar más. Significa que, en su análisis, la relación entre riesgo y recompensa es ahora más favorable. Pero el riesgo sigue ahí: la regulación en Estados Unidos aún no ha terminado de aclararse del todo, la Reserva Federal mantiene los tipos de interés altos y la liquidez global no es la de 2021. Son factores que cualquier inversor, por novato que sea, debería anotar.

Mi lectura personal —entendiendo que los datos mandan, pero la intuición también cuenta— es que este tipo de informes, más que provocar un giro inmediato del precio, cambian el tono de la conversación. Cuando una entidad como Coinbase afirma que bitcoin está barato, la idea empieza a calar entre asesores financieros y gestores que hasta ahora se mantenían al margen. Y ese goteo, a medio plazo, puede pesar más que cualquier volantazo diario.

El interes de los inversores institucionales ha crecido, y eso es un hecho. Pero conviene no confundir infravaloración con oportunidad garantizada. La paciencia, como siempre, será la asignatura pendiente de muchos.

Tubos Reunidos entra en concurso de acreedores y teme el cierre

Con la liquidez bajo mínimos y sin capacidad para atender los pagos corrientes de este mismo mes de mayo, Tubos Reunidos ha formalizado su solicitud de concurso voluntario de acreedores. La compañía alavesa, controlada por el grupo industrial Condesa, ha advertido al comité de empresa de que apenas genera ingresos suficientes para cubrir las nóminas y los suministros de las próximas semanas, lo que aboca a la planta de Amurrio a un parón total si no aparece un inversor que inyecte capital de forma inminente. Según la información remitida a la CNMV, la empresa arrastra una deuda financiera neta superior a los 150 millones de euros, de los que cerca de la mitad corresponden a préstamos participativos concedidos por la SEPI y a líneas de crédito sindicadas con la banca acreedora.

La factura de una crisis sin ingresos

Los números que maneja la dirección son elocuentes: en lo que va de ejercicio, la facturación ha caído más de un 30% respecto al año anterior, mientras que los costes fijos —energía, personal y mantenimiento— apenas han cedido. La falta de pedidos en firme para la segunda mitad del año ha sido el detonante que ha llevado al consejo a presentar el preconcurso hace apenas quince días y, ahora, el concurso formal. Fuentes conocedoras de las negociaciones señalan que la empresa ha tratado de renegociar los plazos de amortización con la SEPI y con entidades como Santander y BBVA, pero la ausencia de un plan de viabilidad convincente ha frenado cualquier acuerdo. Mientras tanto, los trabajadores se enfrentan a la posibilidad real de un cierre que dejaría a más de 600 familias sin empleo directo en la comarca de Ayala.

Una huelga enquistada y sin visos de solución

El comité de empresa mantiene la huelga convocada hace dos semanas en protesta por los impagos de la paga extra de marzo y por el bloqueo en las negociaciones del convenio. Ayer mismo, los representantes sindicales se concentraron a las puertas de la factoría para exigir una reunión urgente con la propiedad. La dirección ha ofrecido un encuentro para el próximo lunes, pero los sindicatos lo condicionan a que la empresa presente un plan de continuidad que garantice los puestos de trabajo. De fondo, subyace un conflicto más profundo: la plantilla desconfía de que la entrada en concurso sea una vía para facilitar un recorte traumático de plantilla sin contrapartidas. La experiencia de otras siderúrgicas en procesos similares —como la de Sidenor en 2022— no invita al optimismo.

cierre Tubos Reunidos

El laberinto legal de la deuda pública

Uno de los aspectos más espinosos de este concurso es la posición de la Sociedad Estatal de Participaciones Industriales (SEPI). El holding público inyectó 40 millones de euros en Tubos Reunidos en 2021 a través de un préstamo participativo con condiciones ventajosas, pero la naturaleza de este instrumento dificulta su cobro en un escenario de liquidación. Al no ser considerados estrictamente deuda bancaria, los préstamos participativos se sitúan en un escalón de prelación más bajo que otros créditos, lo que reduce las posibilidades de recuperar el dinero sin un acuerdo extrajudicial. Además, la banca privada —Santander, BBVA y CaixaBank, entre otros— suma otros 60 millones en líneas de crédito que también quedarían en riesgo si no se articula un convenio de acreedores. La laguna legal en el cobro de esta deuda, señalada ya por algunos analistas, deja al Ministerio de Industria en una posición compleja: cualquier quita significativa sería un precedente peligroso para futuros rescates, pero exigir el reembolso íntegro en esta coyuntura abocaría a la empresa a la liquidación inmediata.

El dilema industrial: cerrar o reinventarse

Visto con cierta perspectiva, el drama de Tubos Reunidos no es un caso aislado. La siderurgia europea sufre desde hace años los efectos de la sobrecapacidad global, los costes energéticos disparados y la competencia asiática en productos de bajo valor añadido. La planta de Amurrio, especializada en tubos sin soldadura para el sector del petróleo y gas, se ha quedado sin un nicho de mercado claro tras la rápida transición energética. A mi juicio, el concurso de acreedores, más que una amenaza, debería ser la palanca para forzar una reconversión que la empresa ha evitado durante una década. Pero el tiempo juega en contra: cada día de huelga y cada semana sin pedidos consume la liquidez que aún queda en caja.

Creo que hay dos escenarios posibles, y ninguno es sencillo. El primero pasa por la entrada de un socio industrial que aporte capital y cartera de clientes; algo que se intentó sin éxito con dos fondos de inversión hace un año. El segundo, más doloroso, implicaría una liquidación ordenada con recolocación parcial de la plantilla en otras empresas del entorno, como la cercana Aceros Inoxidables Olarra. Lo que no parece viable, a estas alturas, es mantener la estructura actual sin cambios. Como sucedió con la vizcaína Nervacero hace tres lustros, la negación del problema sólo conduce a un cierre caótico. Mientras, las 600 familias de la comarca miran al lunes con la esperanza puesta en una reunión que podría decidir el futuro de la siderurgia alavesa.

Salida a bolsa de TSK: órdenes al 100% de las acciones y debut el 13 de mayo

La OPS de TSK ha recibido órdenes por el 100% de las acciones al precio máximo de 5,05 euros. La noticia, adelantada esta mañana por la propia compañía, despeja el camino para el debut bursátil de la ingeniería asturiana el próximo 13 de mayo. El apetito inversor contradice, al menos momentáneamente, las dudas que planeaban sobre el mercado de OPV en España.

Cobertura total y precio máximo en la salida a bolsa de TSK

La oferta pública de suscripción de TSK se ha colocado íntegramente en la parte alta del rango fijado inicialmente, que iba de 4,45 a 5,05 euros por acción. Eso supone que la demanda ha absorbido toda la emisión sin necesidad de recortar precio, una señal poco habitual en los estrenos bursátiles europeos de los últimos trimestres. Los inversores institucionales y minoristas que acudieron a la operación han validado el relato de crecimiento de la compañía.

Las cifras concretas del montante total de la operación no se han hecho públicas aún, pero la Bolsa de Madrid espera la incorporación de la empresa para el próximo martes. La CNMV, que aprobó el folleto de la OPS semanas atrás, ve en este movimiento un espaldarazo para la reactivación del mercado primario español, hasta ahora contenido por las tensiones geopolíticas y los repuntes de tipos.

Del césped retráctil del Bernabéu a la expansión global

TSK no es un nombre desconocido para el gran público, aunque su presencia hasta ahora era más industrial que mediática. La firma diseña, construye y opera proyectos de ingeniería eléctrica, de control y de automatización. Su proyecto más célebre, el césped retráctil del estadio Santiago Bernabéu, le otorga un argumento de venta diferencial. Pero la compañía tiene una cartera diversificada: plantas de energía solar, subestaciones eléctricas y sistemas de manejo de materiales en puertos y minas.

El grupo factura cerca de 400 millones de euros anuales, con presencia en sectores como energía, telecomunicaciones, infraestructuras y minería. La empresa, fundada en Asturias en 1986, ha sabido convertir su experiencia en proyectos singulares en un activo reputacional. La visibilidad que le aportó el Real Madrid ha acelerado el interés de los inversores, que ahora valoran la capacidad de exportar ese conocimiento a otros estadios y grandes infraestructuras en Oriente Medio y América Latina.

Análisis: ¿Por qué TSK convence en un contexto incierto?

La coyuntura no favorece las ofertas públicas. En lo que va de año, varias empresas pospusieron sus planes de salida a bolsa ante la volatilidad, la guerra comercial latente y los movimientos erráticos de los bancos centrales. Sin embargo, TSK ha encontrado demanda suficiente. A mi juicio, el factor determinante no es solo el proyecto icónico del Bernabéu, sino el perfil de la compañía: una ingeniería con ingresos recurrentes, deuda controlada y un plan de internacionalización que no depende de una sola geografía.

Cabe recordar que el mercado español llevaba meses sin una OPV de tamaño mediano. La última referencia comparable fue la de una firma tecnológica en 2024, y aquella operación tuvo un recorrido más errático. Ahora, el éxito de la colocación de TSK podría animar a otras empresas del sector industrial a probar suerte en el parqué. Los fondos de inversión que han participado en la OPS interpretan que la combinación de infraestructuras y transición energética es un vector que seguirá atrayendo capital.

Dicho esto, la prueba real llegará el día 13. Una sobresuscripción inicial no garantiza un comportamiento bursátil alcista. Los inversores minoristas, a menudo los más sensibles ante correcciones de corto plazo, pueden verse tentados a recoger beneficios. Por eso creo que la estabilidad de la cotización en las primeras sesiones será el verdadero termómetro. Si la acción aguanta cerca del precio de salida, el mensaje para el resto del mercado será nítido: hay apetito por historias industriales sólidas, incluso cuando el entorno macro asusta.

Resultados Endesa 2026: beneficio de 725 millones de euros, un 24% más que hace un año

Endesa ha comenzado 2026 con fuerza. La eléctrica ganó 725 millones de euros entre enero y marzo, una cifra que supera en un 24% el beneficio del mismo periodo del año anterior. Sin embargo, los ingresos de la compañía retrocedieron, según los datos trimestrales presentados a la Comisión Nacional del Mercado de Valores.

La evolución del beneficio contrasta con la caída de la facturación, lo que apunta a una mejora significativa de los márgenes operativos. A falta de conocer el detalle pormenorizado de la cuenta de resultados, la propia Endesa ha atribuido este comportamiento a la contención de costes y a la normalización de algunas partidas no recurrentes que lastraron ejercicios anteriores.

Beneficio al alza, ingresos a la baja: las claves del trimestre

El contexto de precios energéticos más bajos ha marcado el arranque de 2026. Los precios del mercado mayorista de electricidad, que en 2025 ya iniciaron una senda descendente, han seguido corrigiendo en el primer trimestre. Ese entorno presiona a la baja los ingresos de las empresas con generación de ciclo combinado o nuclear, pero Endesa parece haber compensado el efecto con una gestión más eficiente de su cartera de comercialización y de la generación renovable.

El resultado neto de 725 millones de euros se sitúa por encima de las previsiones de algunos analistas que esperaban un crecimiento más moderado. La eléctrica no ha detallado aún la evolución del EBITDA, pero todo indica que la mejora de la rentabilidad ha sido notable. La compañía ha fijado para 2026 un objetivo de EBITDA de aproximadamente 5.000 millones de euros y un capex de 2.500 millones, según las previsiones que manejan los analistas. La confirmación de estas cifras, en un contexto de precios débiles, es una muestra de confianza en el plan estratégico.

¿Puede Endesa mantener el ritmo de crecimiento en 2026?

La confirmación de los objetivos anuales ha sido el mensaje más repetido por Endesa durante la presentación de resultados. Las acciones de Endesa cotizaron con ligeras subidas en la sesión posterior a la publicación, aunque sin grandes sobresaltos. Históricamente, el primer trimestre supone entre un 22% y un 25% del beneficio anual de Endesa, por lo que los 725 millones de euros encajan con un beneficio total para 2026 que podría superar los 3.000 millones de euros.

Ahora bien, los meses de invierno, con más demanda de calefacción y menos horas de sol, no siempre son representativos de lo que ocurrirá en los trimestres más cálidos. La pregunta que flota en el sector es si esta tendencia de mejora del beneficio se puede sostener si los precios de la electricidad siguen a la baja durante la primavera y el verano.

Inversión, regulación y el precio de la luz: la apuesta de futuro

Endesa se enfrenta a un dilema clásico en el sector energético: necesita invertir miles de millones de euros en redes y renovables para cumplir con los objetivos climáticos, pero la rentabilidad de esas inversiones depende, en parte, de unos precios de la electricidad que ahora están cayendo. La compañía, participada mayoritariamente por la italiana Enel, ha presentado un plan inversor ambicioso que apuesta por la digitalización, las inversiones estratégicas en renovables y la eólica marina.

El entorno regulatorio en España es otro factor crítico. Las revisiones de la retribución de las redes y la normativa sobre almacenamiento energético serán claves para que los números cuadren. Endesa ha mostrado su disposición a colaborar con el Gobierno para acelerar las inversiones —tal y como recogen algunos medios de comunicación que han tenido acceso al mensaje institucional de la compañía— pero la letra pequeña de la regulación marcará la diferencia.

En mi opinión, la ratificación de los objetivos es una señal de fortaleza, pero no elimina los riesgos. Los recortes en los precios mayoristas podrían erosionar los márgenes más de lo esperado si el crecimiento de la demanda no acompaña. Además, la competencia en el segmento de clientes residenciales e industriales se ha intensificado con la entrada de nuevos comercializadores.

Las cuentas públicas hoy muestran una Endesa más rentable y focalizada, pero el verdadero test llegará con la presentación de los resultados del segundo semestre, cuando se verá si la apuesta inversora y la disciplina de costes se traducen en un crecimiento sostenible. El reto no es tanto repetir beneficios trimestrales como construir una base sólida para afrontar la transición energética sin sobresaltos financieros.

Iberia, Vueling y Volotea: vuelos de verano sin cancelar pese a la crisis

El precio del queroseno de aviación subió un 40% en el último año, pero las principales aerolíneas españolas no van a cancelar vuelos este verano. Iberia, Vueling y Volotea han asegurado que mantendrán toda su programación estival, según ha podido confirmar Cinco Días. EasyJet, por su parte, ha ido un paso más allá y se ha comprometido a no aplicar recargos en los billetes ya comprados aunque el combustible siga encareciéndose. La noticia llega en un momento en el que los costes operativos de las aerolíneas están en niveles comparables a los de la crisis de 2008.

La promesa de Iberia, Vueling y Volotea

Iberia y Vueling, ambas integradas en el grupo IAG, descartan por completo interrupciones en su oferta de vuelos para los meses de mayor demanda. La dirección de las compañías ha trasladado a sus equipos que los planes de verano están blindados. Volotea, la aerolínea con base en Asturias, también ha confirmado que no habrá cancelaciones atribuibles al coste del combustible. El compromiso abarca toda la red de rutas, tanto nacionales como europeas, y se sustenta en una política de coberturas que ha permitido fijar el precio de una parte importante del queroseno necesario para los próximos meses.

No es un gesto menor. La confianza de estas aerolíneas se produce mientras otros operadores europeos han comenzado a recortar frecuencias o a introducir tarifas variables ligadas al precio del crudo. EasyJet, en cambio, ha optado por una estrategia de fidelización: los billetes emitidos no verán incrementos posteriores por la subida del queroseno. Una decisión que busca proteger la demanda en un mercado muy sensible al precio.

El impacto del queroseno en los costes operativos

El combustible representa habitualmente entre el 20% y el 30% de los costes operativos de una aerolínea. Cuando el jet fuel escala, los márgenes se comprimen con rapidez. Según el monitor de combustible de la IATA, el precio medio del queroseno en abril de 2026 superó los 120 dólares por barril, un nivel que no se veía desde mediados de 2014. Para Iberia, ese incremento supuso un desembolso adicional de más de 200 millones de euros en el primer trimestre, aunque la empresa no ha desglosado la cifra con exactitud.

A pesar del golpe, las aerolíneas españolas han podido absorber parte del sobrecoste gracias a sus programas de cobertura. Vueling, por ejemplo, tiene fijado el precio del 60% del combustible que consumirá entre junio y agosto. Volotea ha declarado que su exposición al precio spot es reducida. Esta planificación financiera les permite ofrecer certidumbre en un entorno que, para otras compañías, resulta muy adverso.

Análisis: Entre la precaución y la necesidad comercial

El discurso oficial de las aerolíneas es tranquilizador, pero conviene leerlo con una dosis de escepticismo. La historia reciente del sector está llena de promesas que se desvanecieron cuando el crudo se desbocó. En 2008, con el petróleo a 147 dólares, varias compañías tuvieron que cancelar rutas y aplicar recargos de emergencia pocas semanas después de haber negado esa posibilidad. Ahora, el contexto es distinto: las flotas son más eficientes y los sistemas de cobertura, más sofisticados. Pero la volatilidad geopolítica que empuja los precios puede anular cualquier previsión.

Creo que las aerolíneas están atrapadas entre la necesidad de no alarmar a los inversores y el miedo a perder un verano que es vital para sus cuentas. El margen operativo del sector en España ronda el 5%, según los últimos informes de la Asociación de Líneas Aéreas (ALA). Una caída del 15% en la demanda por temor a subidas de precios sería más dañina que asumir un combustible algo más caro. Por eso, la decisión de no cancelar tiene tanto de estrategia comercial como de confianza en los instrumentos financieros.

No obstante, hay un factor que escapa al control de cualquier aerolínea: el suministro. Si las refinerías europeas redujeran su producción o si se produjeran cuellos de botella logísticos, ni la mejor cobertura evitaría cancelaciones puntuales. De momento, todos los operadores aseguran que el abastecimiento está garantizado. Pero la pregunta no es si pueden mantener los vuelos hoy, sino si podrán hacerlo en agosto si el barril de queroseno supera los 140 dólares.

La verdadera prueba llegará a mediados de junio, cuando las programaciones de verano alcancen su pico. Hasta entonces, la promesa de Iberia, Vueling y Volotea se sostiene sobre números y coberturas que, en este mercado, pueden cambiar en una semana.

La DGT confirma que no hay marcha atrás: Por qué tienes que comprar la baliza obligatoria Help Flash por 49,95 €

¿Cuándo fue la última vez que la DGT cambió una norma de tráfico y no hubo vuelta atrás? Pues ha vuelto a ocurrir. Desde el 1 de enero de 2026, los triángulos de emergencia dejaron de ser válidos en todo el territorio nacional y la baliza V16 conectada pasó a ser el único dispositivo legal para señalizar una avería o accidente.

No es una recomendación ni una medida provisional. El Real Decreto que regula los servicios de auxilio en carretera es explícito: sin baliza V16 homologada y conectada a la plataforma de la DGT, un conductor se expone a una sanción de hasta 200 euros. Y eso solo si tiene suerte de no sufrir un atropello en el arcén.

La DGT lo deja claro: sin baliza V16 conectada, multa directa

Youtube video

El organismo ha sido contundente desde su nota oficial de noviembre de 2025: la baliza V16 conectada es el único medio legal de señalización de vehículos inmovilizados en vías interurbanas. No vale llevar triángulos, no vale una baliza sin conectividad y tampoco una que no esté homologada por la DGT, por mucho que lleve años guardada en el maletero.

El argumento de seguridad es irrefutable. En España fallecen alrededor de 25 personas al año atropelladas en carretera tras bajarse del vehículo a colocar triángulos. La nueva normativa elimina ese riesgo de raíz: el conductor activa la baliza desde dentro del coche, la coloca en el techo sin pisar el asfalto y el sistema envía automáticamente su geolocalización a la DGT.

Por qué la DGT solo acepta balizas conectadas con su plataforma

Desde su puesta en vigor, la DGT registra ya más de 3.000 conexiones diarias a través de balizas activas en carretera. El sistema funciona así: en cuanto se activa una baliza V16 homologada, sus coordenadas llegan en tiempo real a la plataforma DGT 3.0, que alerta a otros conductores mediante pantallas de tráfico y aplicaciones de navegación GPS como Waze o Google Maps.

Este flujo de datos no requiere que el conductor haga nada más allá de encender el dispositivo. No hay app que instalar, no hay registro previo, no hay número de teléfono que marcar. La baliza se conecta sola, de forma anónima y automática, lo que la convierte en el sistema de seguridad más sencillo y fiable que ha impulsado la DGT en su historia reciente.

Help Flash IoT: qué tiene que otras balizas V16 no tienen

Youtube video

La Help Flash IoT de Netun Solutions no es una baliza V16 más. Su gran diferencial es que incluye conectividad integrada con datos prepagados garantizados hasta el 31 de enero de 2038, sin cuotas ni renovaciones. Mientras otras marcas pueden dejar de funcionar si el fabricante quiebra o abandona el servicio, Help Flash asegura cobertura durante más de una década desde la compra.

Técnicamente, destaca por su visibilidad de más de 70 candelas, resistencia IP54 al agua e impactos, autonomía de 2,5 horas en modo emergencia y base magnética para fijación segura en cualquier techo. La DGT tiene su modelo en la lista oficial de dispositivos homologados, lo que elimina cualquier duda legal sobre su validez ante una inspección o accidente.

El precio de 49,95 €: qué incluye y cómo se compara

El coste de la Help Flash IoT puede parecer alto comparado con balizas de 20 o 30 euros, pero la diferencia es legal y técnica a partes iguales. Los modelos baratos que circulan en plataformas de venta online no siempre están homologados por la DGT ni conectados a DGT 3.0, lo que los convierte en inútiles desde el punto de vista normativo.

A esos 49,95 € hay que sumar que la conectividad está incluida de por vida hasta 2038, sin costes adicionales. No hay suscripción mensual, no hay SIM que activar por separado. En términos prácticos, el precio real se amortiza en el primer año si se evita una sola multa de 200 euros por señalización inadecuada.

CaracterísticaHelp Flash IoTBaliza sin conectividadTriángulo tradicional
Homologada DGT 3.0✅ Sí❌ No❌ No válido desde 2026
Conectividad incluida✅ Hasta 2038❌ No aplica❌ No aplica
Válida legalmente en 2026✅ Sí❌ No❌ No
Precio orientativo49,95 €20-30 €< 10 €
Riesgo de multa (200 €)✅ Sin riesgo❌ Alto❌ Alto

La baliza V16 y el futuro de la seguridad vial en España

La DGT ya trabaja en la expansión del ecosistema de vehículo conectado. La plataforma DGT 3.0 está diseñada para integrar progresivamente más datos en tiempo real, y la baliza V16 es solo la primera pieza obligatoria de un sistema que en los próximos años incluirá alertas predictivas, gestión de incidentes automatizada y coordinación directa con servicios de emergencias.

Comprar hoy una Help Flash IoT no es solo cumplir con la normativa actual: es invertir en un dispositivo que seguirá siendo compatible con la infraestructura digital que la DGT está construyendo para la próxima década. Con 49,95 € y un solo gesto desde el interior del vehículo, cualquier conductor puede salvar su vida y la de quienes viajan en su coche.

Funcas alerta: la guerra en Irán eleva la inflación en España al 4% en 2026

El think tank de las antiguas cajas de ahorros acaba de lanzar un aviso que conviene no trivializar. Funcas ha recortado su previsión de crecimiento para España en 2026 hasta el 2,2%, apenas dos décimas menos de lo que esperaba hace tres meses. El verdadero salto está en la inflación: si la guerra en Irán se prolonga más allá del verano, el IPC medio anual se irá al 4%, el doble de lo que proyectaba antes del conflicto.

La rebaja del PIB y el nuevo escenario de inflación

La revisión, contenida en el último Panel de Previsiones de la Fundación, parte de un supuesto central relativamente benévolo. El impacto de la guerra sobre el crecimiento español sería transitorio: una ralentización en el segundo y tercer trimestre, con un repunte a final de año si las hostilidades remiten. Pero la nota de cautela es explícita. La previsión de PIB al 2,2% se sostiene solo si el conflicto no se enquista. Una extensión más allá del periodo estival cambiaría el escenario por completo.

Los números hablan solos. Con el barril de Brent cotizando por encima de los 90 dólares y los futuros del gas natural TTF reflejando primas de riesgo, la traslación a los precios internos es casi mecánica. España, que importa más del 70% de la energía que consume, es particularmente sensible a estos sobresaltos. Las últimas cifras del INE ya mostraban un repunte del IPC armonizado en abril, antes incluso de que la escalada bélica en Oriente Medio apretara de lleno.

El factor geopolítico y el colchón del turismo

Hay otro vector que Funcas incorpora con realismo. El conflicto en Irán está desviando flujos turísticos que en condiciones normales elegirían destinos del Mediterráneo oriental o del Golfo. España, junto con Italia y Grecia, se beneficia de esa recolocación. La propia nota del panel estima que el repunte de visitantes «suavizará» el impacto negativo sobre el sector servicios y, por extensión, sobre el empleo. No es un rescate, pero sí un amortiguador.

La pregunta incómoda es si ese colchón será suficiente cuando la factura energética se coma el margen de hogares y empresas. La experiencia del trienio 2021-2023 dejó claro que la inflación importada erosiona rápido la confianza del consumidor, incluso con buenos datos de afiliación a la Seguridad Social. Ahora, de acuerdo con las previsiones de Funcas, el riesgo es un estancamiento plano del PIB durante dos trimestres consecutivos si el barril no cede.

Funcas

Análisis: Una crisis puntual que prueba la resistencia de la economía española

Conviene no perder perspectiva. El escenario central de Funcas sigue siendo de crecimiento, con un PIB que avanzaría al 2,2% tras el 2,5% de 2025. No se atisba una recesión técnica. Pero el aviso del 4% de inflación no es un adorno retórico: equivale a regresar de golpe a la dinámica de 2022, cuando el BCE todavía no había iniciado las subidas de tipos y la palabra «energía» monopolizaba los titulares. Hoy, con los tipos oficiales en el 2,5% y una economía española que depende del crédito para sostener el consumo, un repunte inflacionario de esa magnitud obligaría a repensar la senda de bajadas que Fráncfort había deslizado para la segunda mitad del año.

El factor diferencial es la calidad del ajuste. En 2022, la inflación vino acompañada de una revisión al alza de los salarios y de los márgenes empresariales. Ahora, los convenios colectivos firmados hasta marzo reflejan subidas medias del 3,1%, por debajo del IPC previsto si el escenario adverso se materializa. Eso significa pérdida de poder adquisitivo, menor capacidad de ahorro y, probablemente, una desaceleración del consumo privado más intensa de lo que los modelos de Funcas capturan en su escenario central.

Hay margen para absorber el choque. La posición exterior neta de la economía española es más saneada que hace tres años y los balances de los hogares muestran una tasa de ahorro que todavía ronda el 7% de la renta disponible. Pero un conflicto que se alargue más allá de septiembre pondría a prueba esa línea de flotación. La resiliencia del turismo, que el año pasado aportó 190.000 millones de euros, se enfrentaría al dilema de un viajero internacional cada vez más sensible al precio. Y ahí, el diferencial de inflación con los competidores mediterráneos importa, y mucho.

Creo que la prudencia de Funcas es acertada al calificar el impacto de «puntual» sin caer en la complacencia. La guerra en Irán no es la pandemia, pero tampoco es una sacudida que se disipe en un trimestre. La clave no está tanto en si el PIB crece al 2,2% o al 1,8%, sino en si el tejido productivo español puede asumir un repunte inflacionario sin que eso deteriore irreversiblemente la inversión empresarial. Esa es la variable que los mercados aún no están descontando, y la que merece más atención en los próximos meses.

Hacienda envía 130.000 cartas para corregir tu Renta

A partir de mediados de mayo, Hacienda empezará a enviar 130.000 cartas a contribuyentes que hayan cometido algún error en su declaración de la Renta 2025. Tendrás diez días hábiles desde la recepción para corregir los datos y evitar la sanción. Es un aviso en toda regla: quien lo ignore puede acabar pagando entre 150 y 300 euros de multa.

Los fallos más comunes que Hacienda ha detectado

La Agencia Tributaria cruza los datos de tu declaración con los que ha recibido de terceros (bancos, empresas, Seguridad Social). El 70 % de los errores que detecta este año están en deducciones familiares mal aplicadas, como la desgravación por maternidad o los mínimos por descendientes. También disparan la alarma los ingresos no declarados: rendimientos de trabajo de un segundo pagador, alquileres olvidados o ganancias patrimoniales de criptomonedas que no habías incluido.

El patrón es claro. Hacienda no se fija tanto en el importe devuelto como en las incoherencias: una deducción de vivienda sin el NIF del arrendador, un cambio de comunidad autónoma que reduce la cuota o un número de hijos que no casa con los datos fiscales. Si recibes la carta, revisa sobre todo esos puntos antes de aceptar la corrección.

Cómo corregir la declaración sin recargo (y sin salir de casa)

La carta que te llegue incluirá un código seguro de verificación, el error concreto que Hacienda ha encontrado y la diferencia de cuota que te propone. Desde que la recibes tienes diez días hábiles para responder a través de la sede electrónica de la AEAT, accediendo con certificado digital, Cl@ve o número de referencia. Si estás conforme con los datos que te proponen, basta con confirmar la liquidación y el expediente se cierra sin sanción. Si no estás de acuerdo, puedes presentar alegaciones documentadas en el mismo plazo; si no respondes, el procedimiento se convierte en un acta de disconformidad y las multas ya no se evitan.

El detalle que cambia todo: aceptar la corrección sin comprobarla puede arrastrar errores a tus futuras declaraciones, porque Hacienda toma la rectificación como un dato consolidado. Si el fallo viene de un dato que también se usa en años posteriores (por ejemplo, un inmueble alquilado), mejor pide cita en tu administración o consulta con un asesor antes de dar el OK.

¿Por qué Hacienda avisa antes de sancionar?

No es una gracia, es un cambio de estrategia. En campañas anteriores, la Agencia Tributaria solía saltar directamente a la comprobación limitada con sanción incorporada, lo que dejaba al contribuyente con poco margen. La experiencia de la Renta 2023, cuando empezó a enviar cartas informativas a 80.000 declarantes, demostró que el 60 % de los errores se subsanaban sin abrir un expediente sancionador, ahorrando tiempo y recursos a ambas partes.

Traduciendo: Hacienda prefiere corregir 130.000 declaraciones en dos semanas que gestionar 130.000 recursos y reclamaciones. Para el contribuyente, el aviso es una oportunidad real de evitar una multa, siempre que actúe rápido. Pero cuidado: si el error detectado implica defraudación (ingresos ocultos superiores a 3.000 euros), la carta no exime de una posible inspección posterior, así que no la tomes como un borrón y cuenta nueva sin más.

La medida llega en un año en el que el 40 % de las declaraciones presentadas contenía alguna discrepancia con los datos fiscales, según cálculos internos de la AEAT. El foco está puesto en los pequeños desajustes —los que más duelen al bolsillo— y en la idea de que una corrección temprana evita el recargo del 5 % que se aplica si la deuda se liquida fuera de plazo.

Si te llega la carta, ábrela el mismo día, revisa la cuantía y compárala con el borrador que guardaste. Solo tienes dos semanas laborables para decidir, y el silencio cuesta dinero.

Guía rápida del trámite

  • 📅 Plazos: Las cartas se envían desde mediados de mayo de 2026. Una vez recibida, dispones de 10 días hábiles para responder.
  • ✅ Requisitos clave: Ser el titular de la declaración de Renta 2025 y recibir una carta de Hacienda con un error detectado. No se requiere solicitud previa.
  • 🌐 Dónde corregirlo: En la sede electrónica de la AEAT, con certificado digital o Cl@ve. También puedes personarte en tu administración de Hacienda con cita previa.
  • 💰 Importe o coste: Corregir a tiempo no tiene coste y evita multas de entre 150 y 300 euros. Si la rectificación implica una devolución menor, Hacienda te la ajustará automáticamente.
  • ⚠️ Error a evitar: No responder en el plazo de 10 días hábiles convierte el aviso en un procedimiento sancionador. Si no estás seguro de la corrección, presenta alegaciones con documentación, pero no dejes pasar el plazo.

Hut 8 sella contrato IA de 9.800M: acciones a nuevo máximo

Hut 8, una de las mayores empresas de minería de bitcoin —la actividad de usar ordenadores potentes para validar transacciones y recibir bitcoins a cambio—, ha anunciado hoy la firma de un contrato de arrendamiento para un campus de inteligencia artificial por 9.800 millones de dólares. La noticia ha disparado sus acciones más del 30% durante la sesión y las ha llevado a un nuevo máximo histórico, duplicando en unas horas todo el valor que la compañía había generado en sus años de historia cotizada.

Un campus de IA de casi 10.000 millones que cambia el perfil de la empresa

El acuerdo cubre la primera fase de un enorme complejo en el condado de Nueces (Texas), un centro de datos hiperscala —capaz de crecer masivamente según la demanda— que originalmente estaba pensado para albergar equipos de minería de criptomonedas. Según el documento presentado a la SEC, el contrato es de arrendamiento puro, lo que significa que Hut 8 no financia la construcción pero sí gestionará la infraestructura y los servicios asociados durante años. La cifra de 9.800 millones no es un pago único: refleja los ingresos esperados durante toda la vida del contrato, lo que da a la compañía una visibilidad de negocio que jamás había tenido en el volátil mundo del bitcoin.

No es el primer movimiento de Hut 8 en esta dirección. Ya en 2025 cerró otro acuerdo similar, aunque de menor tamaño, para un datacenter de IA en otra ubicación. Este segundo hito, mucho mayor, consolida a la empresa como uno de los nombres más serios en la convergencia entre minería y computación avanzada.

Por qué Wall Street ha reaccionado con tanto entusiasmo

Las acciones de Hut 8, que cotizan en el Nasdaq, superaron sus anteriores registros y alcanzaron una capitalización de mercado que ronda los 4.000 millones de dólares, un nivel impensable para una minera hace solo un par de años. El motivo no es solo el tamaño del contrato: los inversores están premiando la transformación del modelo de negocio. La minería de bitcoin depende del precio de la criptomoneda, de la dificultad de la red y del coste de la electricidad, tres variables que pueden castigar las cuentas en trimestres malos. La infraestructura de IA, en cambio, ofrece ingresos más predecibles y está en plena explosión de demanda por parte de grandes tecnológicas que necesitan alojar modelos de lenguaje cada vez más grandes.

Hut 8 no es la única minera que sigue este camino. Empresas como Core Scientific o IREN ya habían reorientado parte de sus centros hacia cargas de trabajo de inteligencia artificial. Pero la contundencia del acuerdo —9.800 millones de dólares— sitúa a Hut 8 en una liga distinta, al menos por ahora, y explica que sus títulos hayan saltado tan fuerte en un solo día.

Más allá del titular: convergencia, riesgos y precedentes

La mezcla de minería de bitcoin y centros de datos para IA no es nueva. Durante la gran sequía de ingresos que trajo el halving de abril de 2024 —el evento que redujo a la mitad las recompensas por minar cada bloque— muchas empresas del sector se vieron forzadas a buscar fuentes alternativas. Aquel momento, que hace dos años puso a prueba la viabilidad de decenas de mineras, está detrás del giro estratégico que hoy recoge sus frutos.

Sin embargo, conviene leer la foto con cierta cautela. Un contrato de arrendamiento de 9.800 millones garantiza ingresos recurrentes, pero también exige ejecución impecable: los clientes de IA son extremadamente exigentes con la disponibilidad, la refrigeración y la conectividad de los centros, y Hut 8 deberá demostrar que puede cumplir esos estándares sin descuidar su base de minería de bitcoin, que sigue representando una parte relevante de su balance. A eso se suma que la competencia por captar estos macrocontratos es feroz y que el actual apetito por infraestructura de IA podría moderarse si las previsiones de crecimiento del sector no se materializan al ritmo esperado.

Pese a ello, la operación tiene un valor simbólico indudable: confirma que las mineras de bitcoin pueden ser mucho más que fábricas de monedas digitales. La capacidad de reconvertir centros con alta potencia eléctrica y sistemas de refrigeración avanzados las convierte en candidatas naturales para alquilar computación a la industria que más crece del planeta. El mercado, con esta subida histórica, está diciendo que Hut 8 ha llegado antes y con más fuerza. Ahora la pelota está en su tejado.

Marc Vidal advierte: crisis energética global en seis semanas por el Estrecho de Ormuz

Hay conflictos que el ciclo informativo digiere a toda velocidad y otros, como el bloqueo del Estrecho de Ormuz, que se convierten en ruido de fondo. Pero el ruido no desaparece: se acumula. Marc Vidal, en su último análisis, avisa de que las consecuencias reales de este pulso geopolítico están empezando a llegar, aunque los gobiernos prefieran mirar hacia otro lado. El Brent ha superado los 126 dólares por barril, las reservas estratégicas de queroseno en Europa apenas alcanzan para cuatro semanas y nadie ha desplegado una solución creíble.

Vidal subraya que por ese estrecho, de apenas 33 kilómetros en su punto más angosto, circula habitualmente el 20% del consumo mundial de petróleo. Desde hace dos meses el flujo está prácticamente parado. Las alternativas —los llamados bypass terrestres— apenas pueden redirigir un millón y medio de barriles adicionales al día, una cifra irrisoria frente a los 7 millones de barriles diarios que han quedado atrapados entre Irán y los países del Golfo. El resto del mundo consume 105 millones. La aritmética no deja margen.

La ‘zona gris’ que ninguno de los actores quiere resolver

El programa explica que el pulso de Ormuz opera en lo que los analistas llaman una zona gris: un escenario que no es guerra declarada, pero tampoco paz. Irán sostiene que ha expulsado destructores estadounidenses; Washington niega la confrontación. Falta una verificación independiente. Esa ambigüedad, lejos de ser un accidente, resulta funcional para quienes juegan a la disuasión sin disparar. Vidal recuerda la operación Earnest Will de 1987, cuando escoltas navales estadounidenses protegían petroleros rebautizados con bandera americana, y que entonces también la tensión desembocó en errores trágicos, como el derribo de un avión civil iraní. El paralelismo, matiza, no es exacto, pero ilustra un coste estructural: la hegemonía naval que garantiza el comercio global se sostiene con narrativas, no solo con destructores.

El analista resalta que Irán aplica con coherencia un principio que ya anticipó Sun Tzu: quebrar la resistencia del enemigo sin librar combate. No necesita ganar una guerra imposible; le basta con hacerla demasiado costosa de ignorar. Y mientras Estados Unidos intenta afirmar la libertad de navegación, los capitanes de los petroleros calculan si compensa pagar la prima de seguro de guerra o desviarse por el Cabo de Buena Esperanza añadiendo semanas de tránsito.

La zona gris es cómoda para quien la genera y costosa para quien la padece.

— Marc Vidal

Cuando el queroseno se acaba

Vidal pone cifras concretas a la parte silenciosa de la crisis. La Agencia Internacional de Energía había estimado que Europa disponía de reservas de queroseno para seis semanas. Han pasado dos y el estrecho sigue cegado. Italia ya raciona el repostaje: los aviones solo cargan el combustible mínimo para el siguiente vuelo. España, de momento, produce suficiente para sus aerolíneas, pero las rutas internacionales necesitan reabastecerse en destino. El analista recuerda que algunas aerolíneas de bajo coste estadounidenses ya entran en números rojos por la escasez.

En paralelo, el gasóleo en España roza los 1,70 euros por litro con las rebajas fiscales aplicadas en marzo; sin ellas estaríamos ya por encima de los dos euros. Es, advierte Vidal, la fase uno de la crisis energética: precios altos que los consumidores todavía pueden pagar. La fase dos, que llegaría con restricciones voluntarias o forzosas, está «a cuatro días», según su cronómetro. Países como Bangladesh o Myanmar viven ya la tercera fase, con días de circulación alterna según matrícula y racionamiento por litros.

Un vacío que no se llena con buenas noticias

La OPEP ha anunciado un incremento de 188.000 barriles diarios. Vidal lo califica de «gota en el océano» frente a los 7 millones que faltan. Los Emiratos, recién salidos del cártel para vender con más libertad, pueden añadir medio millón de barriles por su bypass. Pero la brecha sigue abierta. Mientras, Japón, que compraba petróleo en el Golfo, está pujando por el crudo nigeriano y angoleño que antes llegaba a España, encareciendo aun más el precio para los consumidores europeos. La cadena de suministro se tensa a escala global.

El creador del canal insiste en que lo que está en juego no es solo el precio de la gasolina: es el principio mismo de libre tránsito marítimo. Si Ormuz queda condicionado por un único actor, el precedente se extendería a Malaca, Suez o Taiwan. Y ahí, los Estados Unidos no pueden ceder sin erosionar su hegemonía naval.

Ventanas cada vez más estrechas

Las estimaciones más prudentes hablan de semanas, no de meses, para que las restricciones alcancen de lleno a Europa occidental. Vidal reconoce que la capacidad individual frente a un terremoto geopolítico es limitada, pero propone una defensa al alcance de cualquiera: desconfiar de los relatos oficiales que presentan como hechos verificados lo que en realidad es gestión de la percepción. «Lo único que podemos hacer —sostiene— es informarnos en todas las fuentes posibles, tener un sentido crítico y prepararnos para una situación compleja de inflación y frenazo económico.»

Con esa honestidad sin dramatismos, Marc Vidal deja claro que la crisis no será un estallido súbito, sino una cadena de señales que quien quiera ver, puede ver. Como él mismo dice a su audiencia: «Tenemos la suerte de que vamos a verlo venir. Otros no lo harán, porque pasan». Al final, la zona gris seguirá siendo cómoda para unos pocos, y muy costosa para quienes llenan el depósito, cogen un avión o pagan la factura de la luz. La pregunta —incómoda, inevitable— es cuánto tiempo más aguantarán las economías sin que los gobiernos se vean forzados a decir en voz alta lo que los mercados ya están descontando.

El análisis completo de Marc Vidal puede verse en el siguiente vídeo:

Telecos: las nuevas directrices de fusiones de la Comisión Europea apenas cambian lo esencial

El 30 de abril, la Comisión Europea publicó su borrador de directrices sobre fusiones. Las nuevas directrices parecen fomentar las operaciones en la UE y fuera de ella, pero los detalles son escasos. Desde el punto de vista del sector europeo de las telecos, no parece que haya cambiado gran cosa, explican en Berenberg.

Aunque las directrices buscan ser algo más favorables a las fusiones, no modifican de forma significativa los criterios clave como las cuotas de mercado o el índice HHI, ni las reglas sobre remedios (que siguen priorizando soluciones estructurales). Por eso, el impacto práctico en sectores como el de telecomunicaciones es limitado.

Además, las directrices siguen centradas en los posibles “daños” de las fusiones, como el aumento de precios, la concentración de mercado o problemas en la cadena de suministro, manteniendo un enfoque similar al de normativas anteriores.

La principal novedad es que se da más importancia a los efectos positivos de las fusiones, especialmente el tamaño (escala), la innovación, la inversión y la resiliencia, considerándolos factores clave para la competitividad de la UE.

Las telecos suben más del 70% desde el 24 de enero ¿renace el sector?

“En el sector europeo de las telecomunicaciones, no nos interesa la perspectiva de una expansión global —salvo la posible operación entre Deutsche Telekom/T-Mobile US—, sino que nos centramos más en las operaciones dentro de los seis mercados europeos, que consideramos un motor mucho más potente de los rendimientos del sector”, explica Nick Lyall, analista de Berenberg y uno de los autores de la nota.

Las directrices sobre fusiones no proponen cambios significativos en los umbrales de cuota de mercado o del índice Herfindahl-Hirschman (HHI), pero, para ser justos, estos se han superado y no han impedido fusiones en el sector de las telecomunicaciones en el pasado, explican.

En cambio, nos decepciona que no se propongan cambios a las normas de la CE de 2004 sobre medidas correctoras aceptables, que siguen centrándose en medidas correctoras estructurales. Sin embargo, creemos que la amenaza de nuevos operadores se ve atenuada por la saturación del mercado y la falta de nuevos operadores potenciales de envergadura en los principales mercados.

“Consideramos que el contexto general es favorable y tenemos esperanzas de que se produzcan operaciones en el sector móvil en Francia, Alemania, Italia, Suecia, Dinamarca y (posiblemente) España a su debido tiempo. La UE recabará comentarios hasta el 26 de junio antes de finalizar su proceso de revisión en el cuarto trimestre de 2026”.

Las telecos europeas se enfrentan a la mayor ola de fusiones y adquisiciones en décadas

El contexto general es favorable y tenemos esperanzas de que se produzcan operaciones en el sector. Imagen: Merca2
Pros y contras de las directrices para las telecos europeas

Lyall señala que el proyecto de directrices sustituye a las anteriores directrices de 2004 sobre fusiones horizontales y de 2008 sobre fusiones no horizontales, por lo que no es directamente comparable con ningún documento concreto.

Las normas anteriores sobre fusiones horizontales se habían centrado en gran medida en el impacto potencial de la concentración sobre los precios en los mercados de consumo, mientras que la UE consideraba que las fusiones no horizontales tenían un menor impacto en la competencia y se centraba, en cambio, en las cadenas de suministro y en el potencial de exclusión y coordinación. Las nuevas directrices propuestas reiteran estas preocupaciones.

Por otro lado, la nota de Berenberg apunta: “en nuestra opinión, uno de los principales cambios de las nuevas directrices es el énfasis que se pone en la necesidad de alcanzar una cierta escala”.

“Las anteriores directrices horizontales y no horizontales hacían una breve referencia a los posibles beneficios de las fusiones para la I+D y la innovación, pero las nuevas normas propuestas van mucho más allá y establecen que «la evaluación de las fusiones debe, por lo tanto, otorgar la importancia adecuada a la escala, la innovación, la inversión y la resiliencia como factores favorables a la competencia», siendo la escala y la innovación «importantes para la competitividad de la UE”.

Por último, Lyall habla de las implicaciones de estas nuevas directrices sobre las telecos europeas: el proceso de fusiones ha comenzado en Francia (Bouygues, Iliad y Orange presentaron una nueva oferta conjunta por SFR el 23 de abril) y creemos que existe la posibilidad de que se produzcan operaciones de reducción de cuatro a tres operadores en el mercado móvil en otros mercados, entre ellos Alemania, Italia, Dinamarca, Suecia y (posiblemente) España.

Los datos sobre cuota de mercado y el índice HHI de las operaciones de reducción de cuatro a tres operadores sugerirían posibles «perjuicios» para la competencia según las últimas directrices de la UE, pero creemos que el potencial de un impacto significativo por parte de nuevos operadores es ahora menor que en el pasado debido a la estructura del mercado y a la falta de posibles candidatos sólidos para aplicar las medidas correctoras en muchos mercados europeos.

Estée Lauder anuncia 10.000 despidos para impulsar los márgenes

La compañía de maquillaje y cosmética de lujo Estée Lauder cerró un tercer trimestre sólido, superando significativamente las expectativas del mercado con un beneficio por acción de 0,91 dólares, frente a los 0,65 dólares previstos por los expertos. Este resultado fue impulsado por una notable expansión del margen operativo.

En este sentido, los resultados del tercer trimestre consolidan el sólido desempeño acumulado en lo que va del año, impulsado eso sí, ‘Beauty Reimagined’. En los primeros nueve meses del ejercicio fiscal, las ventas orgánicas de fragancias crecieron a dos dígitos medios, mientras que tres de las cuatro regiones experimentaron un crecimiento liderado por China Continental.

Tal y como apuntan los expertos de Jefferies, «la posible transacción de Puig sigue siendo un saliente de sentimiento, dada su escala, complejidad e implicaciones para la estrategia de cartera de productos. Esto, combinado con un telón de fondo macro aún desafiante, incluido el riesgo geopolítico y la demanda regional desigual, creemos que seguirán limitando la voluntad de los inversores de volver a calificar las acciones a pesar de la fuerte ejecución de este trimestre».

Puig y Estée Lauder negocian un salto de escala con más de 18.000 millones en ventas conjuntas

Fuente: MERCA2

EL DESEMPEÑO FINANCIERO DE ESTÉE LAUDER

En este contexto, Estée Lauder ha presentado unos resultados financieros para el tercer trimestre del año fiscal 2026 marcados por un crecimiento resiliente y una profunda transformación interna, logrando un aumento del 5% en sus ventas netas hasta alcanzar los 3.700 millones de dólares.

Siguiendo esta línea, el comportamiento por sectores dentro de la compañía mostró contrastes claros. Mientras que la categoría de fragancias consiguió un crecimiento orgánico del 10%, el cuidado de la piel, que representa la mitad del negocio de Estée Lauder, quedó por debajo de las estimaciones de los analistas a pesar del éxito de marcas como ‘La Mer’.

Las interrupciones en el negocio de la Compañía debido al conflicto en Medio Oriente tuvieron un impacto dilutivo en las ganancias netas diluidas ajustadas por acción común, reportadas en $0,01 y $0,02, respectivamente

«El maquillaje mostró brotes verdes tempranos, incluida la estabilización de MAC, pero aún no lo suficiente como para indicar una recuperación sostenida de la categoría. Contra la intensificación de la competencia, incluidas las ganancias de K-beauty en la especialidad de EE. UU., la falta de mejoras amplias en el cuidado de la piel y el maquillaje limita la confianza en una trayectoria de crecimiento sostenible de dígito medio simple, a pesar de una mejor ejecución en otros lugares», apuntan desde Jefferies.

A nivel regional, China continental sorprendió positivamente con un aumento del 6% en ventas orgánicas, compensando la desaceleración en el resto de la región Asia-Pacífico (APAC). No obstante, la dirección de Estée Lauder advirtió que las tensiones en Oriente Medio seguirán afectando el sector de ‘Travel Retail’ durante el cuarto trimestre, lo que podría frenar el sentimiento alcista de los inversores.

Estée Lauder
Fuente: Estée Lauder

Por otro lado, Estée Lauder ha decidido redoblar su apuesta por la rentabilidad mediante una actualización agresiva de su Plan de Recuperación y Crecimiento de Beneficios. Estée Lauder ahora espera generar beneficios brutos anuales de hasta 1.200 millones de dólares para el año fiscal 2027, aunque esto implica elevar los costes de reestructuración hasta los 1.700 millones de dólares.

El cambio más drástico se observa en el recorte de plantilla. La compañía ahora planea eliminar entre 9.000 y 10.000 puestos de trabajo (una cifra muy superior a los 7.000 estimados inicialmente), enfocándose principalmente en reducir roles de demostración en puntos de venta físicos que han perdido productividad.

Esta reducción neta tiene en cuenta la eliminación de puestos tras la recapacitación y reubicación de ciertos empleados en áreas específicas. Se espera que las aprobaciones para iniciativas específicas dentro de este programa de reestructuración, en su totalidad, se completen para finales del año fiscal 2026.

PREVISIONES Y LA SITUACIÓN CON PUIG

Estée Lauder ha elevado sus previsiones para todo el año fiscal, proyectando ahora un EPS ajustado de entre 2,35 y 2,45 dólares. A pesar del optimismo por las cifras generales, las ventas orgánicas crecieron un modesto 2%, lo que mantiene una nota de cautela en el ambiente financiero.

«El año fiscal 2026 se perfila como el año clave que habíamos previsto, en el que recuperaremos el crecimiento orgánico de las ventas y ampliaremos nuestro margen operativo ajustado por primera vez en cuatro años. De cara al año fiscal 2027, confiamos en nuestra trayectoria de mejora y en la materialización de los beneficios de One ELC, especialmente de su ecosistema operativo único, que estará plenamente implementado», afirma el presidente y director ejecutivo de Estée Lauder, Stéphane de la Faverie.

Si bien, Estée Lauder está elevando sus previsiones para el ejercicio fiscal 2026, mantiene la cautela ante la actual incertidumbre geopolítica y macroeconómica, incluidas las interrupciones en la actividad empresarial en Oriente Medio y las continuas dificultades en mercados clave, especialmente en Occidente.

Puig fortalece márgenes y dispara beneficios en maquillaje y cuidado de la piel, mientras Albesa emerge en la cúpula directiva
Puig renueva su cúpula con Albesa al mando en pleno frenazo del sector
Fuente: Puig

En cuanto a las operaciones con Puig, la Comisión Nacional del Mercado de Valores (CNMV) y BME han despejado el camino técnico para una de las operaciones más ambiciosas del sector lujo: la integración entre Puig y Estée Lauder. Según fuentes financieras, los reguladores españoles ya han confirmado a ambas compañías la existencia de tres vías legales y operativas para permitir una cotización simultánea en España y Estados Unidos.

Asimismo, dicho movimiento regulatorio responde al deseo de mantener el arraigo de Puig en el IBEX 35 mientras se accede a la enorme liquidez de los mercados estadounidenses, un paso vital para consolidar el crecimiento de la nueva entidad resultante. 

Samsung alcanza una valoración de un billón de dólares por los chips de la IA

El mercado ha hablado con una cifra que hasta hace poco parecía ciencia ficción: Samsung Electronics ha rebasado el billón de dólares de capitalización bursátil, espoleada por la demanda imparable de semiconductores para inteligencia artificial. A cierre de la sesión en Seúl, sus acciones se dispararon lo suficiente para convertirla en la segunda empresa asiática en alcanzar ese hito, tras TSMC. Y el mérito no es menor: la coreana ha tenido que remar contra un ciclo bajista de memorias y contra los vaivenes geopolíticos de su mercado doméstico. Sin embargo, el dinero, siempre pragmático, ha preferido mirar el futuro de los centros de datos.

Claves de la operación

  • Samsung se une al club del billón de dólares: La demanda de chips para IA ha llevado su valoración hasta máximos históricos, secundando a TSMC como única firma asiática por encima de esa cota.
  • La batalla con TSMC por los contratos de fabricación: Ambas compañías compiten por ser el socio preferente de NVIDIA, AMD y los gigantes del cloud, en un duelo que se recrudece con cada nueva generación de aceleradores.
  • España y Europa, fuera del tablero del billón: Ninguna empresa europea alcanza hoy una valoración similar, lo que subraya la dependencia del Viejo Continente respecto a los chips asiáticos.

Observamos un movimiento que trasciende lo anecdótico. Hace apenas dos años, Samsung atravesaba una crisis de confianza con sus inversores por el estancamiento en memorias y los problemas de rendimiento de sus fundiciones. Hoy, el apetito insaciable por los procesadores de IA ha dado la vuelta a su cotización, con una subida acumulada que roza el 70% desde enero de 2025, según los datos de la Bolsa de Seúl. La pregunta que nos hacemos en esta redacción es si ese impulso tiene suelo firme o si, una vez más, la euforia tecnológica está inflando una burbuja de expectativas.

El pulso por el dominio de la IA se libra en las fábricas

La valoración de Samsung no es un mero número. Refleja el convencimiento de que la inteligencia artificial generativa necesitará, durante años, un suministro masivo de chips de alto rendimiento. Y ahí aparecen dos nombres: NVIDIA, que diseña, y TSMC, que fabrica la mayoría. Samsung ha conseguido arañar parte de ese pastel con sus procesos avanzados de 3 nanómetros y, sobre todo, con sus memorias HBM (High Bandwidth Memory), imprescindibles para entrenar los modelos. Los analistas de Citigroup proyectan que el mercado de memorias para IA se multiplicará por cinco hasta 2028, y Samsung es líder indiscutible en ese segmento.

De hecho, la compañía ha sabido aprovechar el cuello de botella que sufre TSMC en sus plantas de Taiwán. Aunque la taiwanesa mantiene la delantera tecnológica, su cartera de pedidos está tan saturada que muchos clientes han empezado a diversificar. Samsung, con fábricas en Corea y Texas, se ha convertido en el plan B preferido, una posición incómoda para quienes sueñan con destronar al número uno.

No obstante, los números no bastan para dormir tranquilo. La guerra comercial entre Estados Unidos y China añade una capa de incertidumbre, con sanciones que amenazan con romper las cadenas de suministro a ambos lados del Pacífico. Y ahí está el matiz.

¿Puede Europa aspirar a tener un gigante del chip?

Mientras la capitalización de Samsung engorda, Europa observa con cierta envidia y no poca inquietud. El Viejo Continente no cuenta con ningún fabricante integrado de semiconductores que se acerque a esa escala. ASML, la joya holandesa, es vital porque sus máquinas de litografía fabrican los chips de todos los demás, pero su valor ronda los 300.000 millones de euros, muy lejos del billón. La dependencia de la tecnología asiática, señalada año tras año por Bruselas, vuelve a quedar en evidencia con este nuevo hito.

En España, el PERTE Chip movilizó más de 12.000 millones de euros con el objetivo de atraer inversiones y crear un ecosistema de microelectrónica. Hasta ahora, los frutos son discretos. Indra, la empresa más cercana al sector en el IBEX 35, apenas capitaliza 3.200 millones de euros, una cifra que cabría 312 veces en Samsung. La distancia entre la ambición comunitaria y la realidad de los mercados es abismal, y el billón coreano solo sirve para recordarlo.

Samsung IA chips

Lo que enseñan las crisis pasadas y lo que espera el mercado

Samsung no es ajena a los ciclos de auge y caída de los semiconductores. Quienes llevamos años siguiendo al sector recordamos bien la crisis de 2018-2019, cuando sus beneficios se desplomaron un 60% por un exceso de oferta de memorias. Entonces, como ahora, la narrativa era la misma: la demanda de datos es infinita, los centros de datos no paran de crecer, la IA lo transforma todo. La historia no se repite, pero rima, y conviene leer la letra pequeña del balance.

La deuda neta de Samsung, aunque controlada, ha aumentado en los últimos trimestres por las inversiones necesarias para ampliar capacidad. Además, la guerra de precios con TSMC y la reciente entrada de Intel en el negocio de fundición amenazan con erosionar márgenes. Los inversores parecen dispuestos a ignorar esas señales mientras los pedidos de NVIDIA sigan llegando. Pero la pregunta es inevitable: ¿cuánto de este rally descuenta ya un futuro perfecto y cuánto margen queda para la decepción?

Nuestra lectura es que Samsung ha recuperado el timón en el momento justo, pero la sostenibilidad de su valoración depende de que se cumplan dos condiciones: que la IA no se convierta en otra burbuja inversora y que la geopolítica no estrangule el comercio de chips. Si falla alguna, el billón podría durar menos de lo que tardó en llegar. Y eso sería un golpe no solo para los inversores coreanos sino para toda la cadena de suministro tecnológico global, incluida la europea.

Seguiremos de cerca la próxima conferencia de resultados de Samsung, prevista para el 28 de julio de 2026. En ella, la compañía deberá detallar las previsiones de ingresos de su división de semiconductores. Esa cita será, sin duda, la prueba de fuego para ver si el billón es solo un espejismo o el inicio de una nueva era.

La energía nuclear podría ser el gran amortiguador a la crisis de Oriente Próximo

La energía nuclear, pese a los vaivenes de la política nacional española, se ha consolidado a nivel internacional en un auténtico revival. Los países entienden el valor estratégico de las energías nucleares, no solo prorrogando la vida de las ya existentes, sino creando más; debido a su aporte en la estabilidad del sistema energético especialmente en tiempos de incertidumbre. Por ello el último informe de PwC analiza cómo la energía nuclear podría ser un colchón económico frente a la volatilidad del gas que estamos viviendo en Europa por el conflicto de Irán.

La energía nuclear ofrece resiliencia y confianza

La guerra de Irán ha impactico económicamente en Europa, en particular, en el precio del gas natural con un incremento muy significativo, llegando incluso a duplicarse en algunos momentos. Dado que en muchos países europeos, incluida España, el precio de la electricidad está estrechamente vinculado al coste de las tecnologías marginales, como los ciclos combinados de gas. Por lo que esta subida se ha trasladado directamente al mercado eléctrico, encareciendo la factura para consumidores domésticos, pymes e industria.

En este contexto, el informe destaca una diferencia estructural clave entre el gas y la energía nuclear. Mientras que en las centrales de ciclo combinado el combustible representa aproximadamente el 50% o más del coste total de generación, en las centrales nucleares el coste del combustible (uranio) es inferior al 10%. Además, el precio del uranio ha mostrado históricamente una mayor estabilidad, incluso en escenarios de tensión geopolítica. Esto implica que la generación nuclear es mucho menos sensible a las fluctuaciones de los mercados internacionales de materias primas, actuando como un elemento estabilizador dentro del mix energético.

De Almaraz a Ascó: Endesa e Iberdrola continúan con su pugna por la prórroga de las nucleares 

Para ilustrar este efecto, el informe plantea un escenario hipotético centrado en España: el cierre de la central nuclear de Almaraz en un contexto de precios elevados del gas. Según los cálculos de PwC, si esta instalación no hubiera estado operativa en 2025, el precio medio del mercado eléctrico habría aumentado en unos 47 €/MWh, lo que representa un incremento cercano al 68% respecto al escenario real. Este encarecimiento se explicaría principalmente por la necesidad de sustituir la generación nuclear, que es constante y libre de emisiones, por generación mediante ciclos combinados, mucho más dependientes del precio del gas.

Las consecuencias no serían únicamente económicas, sino también medioambientales. El mayor uso de centrales de gas implicaría un aumento estimado de hasta 4,9 millones de toneladas de CO2, lo que conllevaría además un coste adicional asociado a los derechos de emisión. Este doble impacto (mayores precios y mayores emisiones) refuerza la idea de que la energía nuclear no solo contribuye a la estabilidad económica, sino también a los objetivos de descarbonización.

Central nuclear. Fuente: Agencias

En términos de impacto directo sobre los consumidores, el informe estima que, en ese mismo escenario, la factura eléctrica habría aumentado en torno a un 24% para hogares y pymes, y hasta un 35% para el sector industrial. Traducido a cifras concretas, esto supondría un incremento aproximado de 144 euros anuales por hogar, así como un impacto agregado cercano a los 8.800 millones de euros al año en el conjunto de la economía española.

A futuro, el documento advierte que la vulnerabilidad del sistema podría incrementarse si se reduce la capacidad nuclear sin que existan alternativas plenamente gestionables. Aunque las energías renovables continuarán ganando peso, su carácter intermitente hace necesario el desarrollo de soluciones de almacenamiento a gran escala para garantizar la seguridad del suministro. En ausencia de estas, el sistema seguiría dependiendo en gran medida del gas para cubrir la demanda en momentos críticos, manteniendo la exposición a crisis geopolíticas como la actual.

En definitiva, el informe de PwC concluye que la energía nuclear desempeña un papel clave como amortiguador frente a la volatilidad de los mercados energéticos internacionales. Su estabilidad de costes, su baja exposición a conflictos geopolíticos y su contribución a la reducción de emisiones la posicionan como un elemento estratégico dentro del sistema energético, especialmente en el momento tan delicado que se está experimentando en Irán.

Strategy vender bitcoin: Saylor se rinde tras 14.500M pérdidas

Strategy, la empresa que convirtió la acumulación de bitcoin en su razón de ser, está reconsiderando su principio más sagrado: nunca vender. Michael Saylor, su presidente ejecutivo y principal evangelista de esta filosofía, admitió ayer que la compañía podría desprenderse de parte de su tesoro de bitcoin para ‘inocular el mercado’, según los resultados trimestrales presentados ante la SEC. Un giro tan simbólico como inesperado que llega después de que la firma registrara 14.500 millones de dólares en pérdidas durante el primer trimestre de 2026.

La noticia sacude a un sector que llevaba seis años escuchando a Saylor repetir que no vendería ni un solo satoshi. Strategy —antes MicroStrategy— posee cerca de 250.000 bitcoins, valorados en más de 30.000 millones de dólares al precio actual. Hasta ahora, la estrategia era simple: comprar y mantener, incluso cuando el mercado se desplomaba. La sola posibilidad de que ese muro de contención empiece a vender ha encendido las alarmas de inversores y analistas.

De ‘nunca vender’ a contemplar la venta

La frase de Saylor sobre ‘inocular el mercado’ no es casual. Con ella sugiere que cualquier venta sería puntual y quirúrgica, pensada para sanear balances, no para abandonar la apuesta por bitcoin. Las acciones de Strategy cayeron más de un 4% tras conocerse los números, reflejando el miedo a que la empresa que más bitcoin atesora del mundo se convierta en un vendedor neto. Sin embargo, el documento presentado a la SEC no detalla plazos ni cantidades. Se trata, de momento, de una puerta que se entreabre, no de una orden de venta masiva.

Cabe recordar que Strategy se transformó en los últimos años en una suerte de bitcoin treasury company: una empresa cuyo principal activo son sus reservas de bitcoin, mucho más que sus operaciones tecnológicas tradicionales. Esta metamorfosis fue posible gracias a emisiones de deuda y ampliaciones de capital, lo que elevó el endeudamiento a niveles muy superiores a los de una compañía de software convencional. Cuando el precio de bitcoin retrocede, las pérdidas contables son multimillonarias y la presión sobre la acción se multiplica.

Los números que han forzado el giro

Las pérdidas de 14.500 millones durante el primer trimestre equivalen a casi el triple de lo que Strategy ganó en todo el ejercicio 2024. El batacazo se debe a la normativa contable que obliga a reflejar la caída del valor de los bitcoins en cartera, incluso si no se han vendido. Es un golpe sobre el papel, pero con consecuencias muy reales: los acreedores empiezan a pedir más garantías y los accionistas, cansados de ver caer la cotización, presionan para que la compañía haga algo más que esperar.

De hecho, la deuda a largo plazo de Strategy ronda los 4.200 millones de dólares y buena parte está respaldada precisamente por los bitcoins que posee. Si el precio sigue a la baja, podría activarse un círculo vicioso: las llamadas al margen obligarían a vender activos justo cuando menos conviene. En ese contexto, la ‘venta de inoculación’ que menciona Saylor suena más a medida preventiva que a cambio de filosofía.

Michael Saylor nunca vender

¿El fin de un dogma? Lo que significa para el mercado

Michael Saylor no es un CEO cualquiera en el ecosistema cripto. Durante años ha sido la voz más reconocible del maximalismo bitcoin, con frases como ‘bitcoin es la única propiedad digital que no te pueden quitar’ o ‘nunca venderé mis bitcoins’. Por eso, su giro genera tanta incertidumbre: si quien predicaba el HODL a ultranza empieza a vender, ¿quién va a confiar en la permanencia de las reservas corporativas?

Dicho de otro modo: Strategy no es un exchange, es un holding. Su decisión de vender, por pequeña que sea, tiene un componente simbólico que puede arrastrar al resto de empresas cotizadas y fondos institucionales que han seguido su estela. El precedente más cercano fue la liquidación forzosa de Three Arrows Capital en 2022, aunque entonces se trataba de un fondo de cobertura altamente apalancado, no de una empresa de software reconvertida en alcancía de bitcoin. Si Strategy vende, otros gestores podrían interpretarlo como un cambio de ciclo y acelerar las salidas.

No obstante, también es posible leer la noticia desde un ángulo menos alarmista. La simple admisión de que la venta es una opción puede calmar a los acreedores sin necesidad de ejecutarla de inmediato. Y si el mercado entiende que la empresa está saneando su balance para aguantar mejor futuras turbulencias, el efecto neto podría ser incluso positivo a largo plazo. La falta de detalles concretos, eso sí, deja el escenario abierto a la interpretación.

Creemos que lo más prudente es observar los próximos movimientos de liquidez en las carteras etiquetadas de Strategy en los exploradores de blockchain. Si empiezan a aparecer transferencias hacia exchanges, la señal será inequívoca. Mientras tanto, el mantra del ‘nunca vender’ se tambalea y eso, en un espacio construido sobre narrativas, ya es un cambio importante.

Uber celebra dividendos y avanza en sus planes para eliminar a los conductores

La presentación de resultados del primer trimestre de Uber ha dejado dos cosas muy claras: por un lado, la empresa sigue bien encaminada en cuanto a ingresos y beneficios, superando sus previsiones y alcanzando un dato de viajes trimestrales que rompe todos los récords previos de la empresa, alcanzando los 3.600 millones de viajes reservados en la aplicación a nivel global, un 20% más que en el mismo periodo del año previo.

Es un dato que se ha traducido en un crecimiento del 10% en los ingresos en términos de divisa constante hasta los 13.200 millones de dólares, ligeramente por debajo de los 13.310 millones de dólares que esperaba Wall Street. Las reservas brutas, un indicador clave del gasto total en la plataforma de Uber, crecieron un 21% en términos de divisa constante. Son motivos para celebrar en la empresa de transporte, como lo ha querido hacer saber su director ejecutivo, Dara Khosrowshahi.

«Uber ha tenido un comienzo excepcional en 2026, con reservas brutas y ganancias por acción (EPS) no GAAP iguales o superiores al límite superior de nuestras previsiones, a pesar de un contexto macroeconómico complejo marcado por perturbaciones climáticas, tensiones geopolíticas y volatilidad en los precios de la gasolina. Generamos un crecimiento de más del 21% en reservas brutas por tercer trimestre consecutivo, respaldado por un aumento del 17% en nuestra audiencia global, lo que refleja una vez más la solidez de nuestra plataforma. El crecimiento fue equilibrado entre movilidad y entregas, y se extendió geográficamente, con señales tempranas de mejora en el transporte de mercancías, que volvió a crecer por primera vez en casi dos años», ha señalado el directivo, pero lo cierto es que las bases de la empresa, los conductores y repartidores, tienen poco para celebrar.

Uber electrico cargando. Fuente: Agencias

En el mensaje a los inversores, la empresa anunció que mantendría y expandirá sus apuestas en el mundo de la inteligencia artificial y los vehículos autónomos. «Anunciamos diez nuevas alianzas y ampliamos las existentes en el ámbito de los vehículos autónomos, y lanzamos ‘Uber Autonomous Solutions’ para ayudar a nuestros socios a construir, desplegar y comercializar vehículos autónomos a gran escala», ha sentenciado el directivo, que también ha asegurado que las próximas semanas lanzarán una serie de herramientas de inteligencia artificial diseñadas para que los conductores eduquen también el software que operarán estos vehículos.

Es un movimiento que sigue matando uno de los principales argumentos de la empresa para protegerse de los reguladores en España y Europa: la creación de empleo. Aunque no debería ser una sorpresa que Khosrowshahi sueñe con robotaxis, ha señalado en el pasado que en 20 años conducir un coche no será diferente a montar a caballo, y que no espera que siga siendo un puesto de empleo común. Aun así, la información incluida en la presentación de resultados es un nuevo aviso para los conductores.

EL CASO DE UBER ESPAÑA

Lo cierto es que en España el aviso de la llegada de los robotaxis, y su efecto en el empleo, está más que presente hace tiempo. La empresa ha avisado de que espera que este mismo año sus vehículos autónomos empiecen a operar en Madrid y ya ha iniciado pruebas en Europa, aunque de momento mantiene un conductor en los vehículos por motivos de seguridad. En un momento en el que la empresa y sus competidores en el sector, como Cabify y Bolt, se aferran al argumento del empleo ante regulaciones como la catalana, es un problema evidente.

Según publicaba la empresa por su décimo aniversario en el país, Uber emplea unos 100.000 conductores anuales en España y hay unos 7.000 taxistas en el país registrados en la aplicación. Son trabajadores que se quedarían sin su espacio si se cumple el sueño que Khosrowshahi vuelve a repetir; además, recortar estos trabajadores puede servir para aumentar sus ingresos, incluso con el precio que puede tener la inversión en los robotaxis y su mantenimiento.

EL AVISO DEL CASO CHINO PARA UBER

Es llamativo que Khosrowshahi repita estos argumentos solo unas semanas después de que el gobierno del Partido Comunista Chino haya prohibido los vehículos autónomos de Pony.ai, uno de los socios de Uber, en todo el país. Un fallo informático en Wuhan acabó generando problemas de tráfico en toda la ciudad, además de pasajeros encerrados en sus vehículos varias horas. Pero la prohibición en el gigante asiático no ha cambiado la estrategia a medio plazo de la plataforma de transporte.

Uber en Madrid. Fuente: Agencias

El problema es que, si bien hay países donde la regulación ha funcionado a su favor, como el caso de Estados Unidos, en otros pueden no tener la misma suerte. En esta situación, el caso español es evidente, pues las normativas para las VTC dependen de cada una de las comunidades autónomas, y en algunas se han expresado preocupaciones sobre el efecto de las empresas de la llamada «nueva movilidad».

Además, con la influencia de los taxistas en las regulaciones locales, como se ha demostrado en el caso catalán, es difícil pensar que no haya una reacción contra esta tecnología. Por ahora, Uber tiene mucho que celebrar, los datos son indiscutibles, pero su apuesta a futuro puede ser demasiado controvertida para que pueda funcionar en todos los territorios donde operan.

Trump Irán crisis: fin de misión en Ormuz y amenaza de bombardeos

Apenas 48 horas después de anunciar el ‘Proyecto Libertad’, la operación para escoltar buques en el estrecho de Ormuz, el presidente Donald Trump sorprendió al mundo al cancelarla. En un mensaje en su red social, el mandatario estadounidense dio por cerrada la misión y lanzó una advertencia directa a Irán: ‘empezará el bombardeo’ si no cumple con los términos del cese al fuego. El giro, analizado esta semana por DW Español, deja más preguntas que certezas sobre la estrategia de Washington en Oriente Medio.

Una operación relámpago que nació muerta

Según el análisis de José Díaz Fiseño, corresponsal en Washington, el ‘Proyecto Libertad’ fue presentado por el secretario de Estado Marco Rubio como la herramienta para liberar a los más de 1.550 buques atrapados en el Golfo Pérsico. Sin embargo, en dos días apenas tres embarcaciones lograron salir, y la operación amenazaba con dinamitar el frágil alto el fuego que la Casa Blanca intenta preservar. Díaz Fiseño sostiene que la decisión de cancelarla muestra a un Trump ‘cansado de la guerra’ y bajo una presión política interna cada vez más intensa.

Las presiones internas que doblegaron a Trump

El corresponsal detalló que la presión doméstica ha sido determinante. Con un conflicto que comenzó el 28 de febrero, las encuestas y el desgaste legislativo pasan factura. El Pentágono confirmó que el cese al fuego seguía técnicamente vigente pese a los ataques iraníes contra buques y las represalias contra lanchas rápidas. En ese entorno explosivo, Rubio promovió el operativo al mediodía y, esa misma noche, Trump lo enterró. ‘El presidente busca una salida política antes de que el coste electoral sea irreversible’, explicó Díaz Fiseño.

Negociaciones en el horizonte: un memorando de una página

De acuerdo con filtraciones citadas por el medio Axios, se está negociando un memorando de entendimiento de una sola página. El documento incluiría una fase de negociación de 30 días en Islamabad o Ginebra, donde se abordarían el programa nuclear iraní, las reservas de uranio enriquecido y el doble bloqueo en Ormuz. La periodista Maya Siminovic, desde Jerusalén, advirtió que Israel ‘no forma parte de estas negociaciones’ y que la diplomacia estadounidense mantiene al margen a su principal aliado en la región. El gobierno israelí, según Siminovic, aún no se ha pronunciado oficialmente sobre la cancelación de la operación.

Israel, al margen de la diplomacia y atrapado en el frente libanés

Siminovic recordó que la población israelí mayoritariamente se opone al fin de la guerra, convencida de que un Irán humillado pero con más misiles representa un peligro aún mayor. Además, la ofensiva en Líbano no cesa: las comunidades del norte de Israel reciben bombardeos diarios y el ejército ha emitido órdenes de evacuación en zonas situadas 30 kilómetros al norte, donde hasta ahora no había tropas terrestres. ‘Aquí no ha cambiado nada, seguimos al borde de una diplomacia fallida’, afirmó la periodista.
‘Empezará el bombardeo’ si Irán no cumple, advirtió Trump al anunciar la cancelación del ‘Proyecto Libertad’.

— Donald Trump, presidente de Estados Unidos

El control del estrecho: una partida sin ganador claro

Trump calificó el bloqueo como una ‘jugada maestra’ para asfixiar las finanzas del régimen de Teherán, pero los hechos no acompañan. Díaz Fiseño señaló que los puertos iraníes siguen operativos y que la resistencia iraní ha sido mayor de lo previsto. A pesar de la presencia de tres portaviones y un despliegue naval estadounidense sin precedentes, el flujo de petróleo apenas se ha alterado para Irán. ‘Solo tres buques escoltados en dos días demuestran que la operación no iba a liberar la presión en el corto plazo’, concluyó el analista. El 20% del crudo mundial que transita por Ormuz sigue siendo un arma de doble filo, y Europa ya ha expresado duras críticas por el impacto en sus economías.

Implicaciones para la credibilidad de Washington

La decisión errática de Trump ha dejado ‘alguna bolladura’ en las alianzas internacionales, en palabras de Díaz Fiseño. Alemania e Italia han mostrado su malestar, y la influencia estadounidense en la región se resiente. Aunque Trump insiste en que Estados Unidos es autosuficiente energéticamente, la inestabilidad en Oriente Medio golpea a sus socios y debilita su posición como garante de la seguridad marítima. ‘Se percibe que la política exterior se conduce de forma impredecible’, remarcó el corresponsal.

El futuro inmediato depende de la respuesta iraní al memorando, que se espera en las próximas 48 horas. Mientras, Irán sigue enriqueciendo uranio (más de 400 kg, según reconoció el propio Trump) e Israel se prepara para una escalada en Líbano. La guerra quizá esté suspendida sobre el papel, pero el polvorín sigue encendido. ¿Logrará la diplomacia de una sola página lo que no consiguieron los portaviones?

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

¿Qué sucedió con el rescate bancario español que se ejecutó en 2012?

Hace ya más de 15 años que en España se ejecutó un rescate bancario que permitió evitar el colapso del sistema financiero, pero que tuvo un coste público elevado. Y ¿qué paso con todo aquel dinero público? Te lo contamos.

Cuando hablamos del“rescate bancario” español hablamos de ese apoyo financiero que recibió el sistema tras la crisis financiera de 2008 (Lehman Brothers) especialmente a partir de 2012.

Ese año, el gobierno de España (en manos del PP de Mariano Rajoy) solicitó ayuda a la Unión Europea para sanear su sistema bancario. Se aprobó una línea de crédito de hasta 100.000 millones de euros, aunque finalmente se utilizaron ‘sólo’ unos 41.300 millones.

Ese dinero público se canalizó a través del Mecanismo Europeo de Estabilidad (MEDE), y se destinó sobre todo a bancos con problemas por el estallido de la burbuja inmobiliaria: básicamente a Bankia (antes CajaMadrid más Bancaja), Catalunya Banc y Novagalicia Banco.

En aquel entonces (2012), se dijo por activa y por pasiva que: «el rescate no costará ni un euro a los contribuyentes» para justificarlo.

Casualmente, o no, estas tres entidades nacieron de la fusión de antiguas cajas de ahorros, fueron nacionalizadas debido a sus problemas financieros y, finalmente, acabaron siendo absorbidas por grandes bancos privados.

Las millonarias multas que el ICAC aplicó a Deloitte por la auditoría de las cuentas de Bankia de 2011

¿Qué fue de estas entidades? Pues bien, Bankia es hoy parte de CaixaBank después de recibir en 2012 una inyección de 22.000 millones de euros. Ella fue la entidad más grande creada tras la fusión de siete cajas (lideradas por Caja Madrid y Bancaja) y desapareció en marzo de 2021 al fusionarse con CaixaBank.

El dinero se destinó sobre todo a bancos con problemas por el estallido de la burbuja inmobiliaria: Bankia, Catalunya Banc y Novagalicia Banco.
El dinero se destinó sobre todo a bancos con problemas por el estallido de la burbuja inmobiliaria: Bankia, Catalunya Banc y Novagalicia Banco. Imagen: Agencias

Con esta operación, la marca Bankia dejó de existir y todos sus clientes pasaron a formar parte del nuevo grupo CaixaBank, que hoy es el banco más grande de España.

Catalunya Banc / CatalunyaCaixa es hoy parte de BBVA. La entidad nació de la fusión de Caixa Catalunya, Tarragona y Manresa y fue intervenida por el Estado a través del FROB (Fondo de Reestructuración Ordenada Bancaria) debido a su alta exposición al sector inmobiliario.

Tras varios intentos de venta, en 2014 el BBVA compró la entidad en una subasta.

Por último, Novagalicia Banco es hoy parte de Abanca tras una subasta celebrada en 2013. Nació de la fusión de las dos grandes cajas gallegas: Caixa Galicia y Caixanova y fue adquirida por el grupo venezolano Banesco.

Tras la compra, el banco cambió su nombre comercial y se convirtió en lo que hoy conocemos como Abanca, que opera de forma independiente y tiene su sede principal en Galicia.

¿Se ha recuperado el dinero del rescate bancario español?

Toda esta historia está muy bien, pero la clave es si se ha recuperado todo el dinero que se utilizó para rescatar a estas entidades bancarias. Pues bien, no, no se ha recuperado todo el dinero.

Según el Banco de España, se ha perdido una parte muy importante de las ayudas públicas que se concedieron. De los más de 60.000 millones de euros de ayudas públicas totales (incluyendo otros mecanismos), solo se ha recuperado una fracción (alrededor de 10.000–20.000 millones, dependiendo de cómo se calcule).

Recordemos que el Estado español (a través del FROB) inyectó unos 58.000 millones de euros de dinero público directamente en el capital de las cajas rescatadas (como Bankia, Catalunya Banc o Novagalicia).

Sareb obtiene un saldo positivo de 1,8 millones al subsanar el contrato de transmisión de activos con Catalunya Banc

De todos esos millones, según los últimos datos del Banco de España y el FROB (con datos actualizados a 2025-2026) se han recuperado unos 7.000 millones de euros (apenas un 12% del total inyectado), procedente principalmente de la venta de los bancos nacionalizados (Novagalicia y Catalunya Banc) y de los dividendos que pagó Bankia al Estado.

En aquel entonces se dijo por activa y por pasiva que el rescate no costará ni un euro a los contribuyentes"
En aquel entonces se dijo por activa y por pasiva que el rescate no costará ni un euro a los contribuyentes». Imagen: Pexels

¿Y el resto del dinero público? Cuando el Estado inyectó dinero en Bankia o en las cajas gallegas, lo hizo comprando acciones o participaciones para que el banco no quebrara. Pero el agujero era tan grande que, al vender esas entidades a otros bancos, el precio de venta fue mucho menor que el dinero que se puso para salvarlas.

Además, muchos de los activos inmobiliarios (pisos y suelos) que tenían los bancos se pasaron al Sareb (el famoso «banco malo»). El Sareb todavía tiene una deuda enorme que el Estado ha tenido que computar como deuda pública propia.

¿Y el dinero prestado por Europa? La Unión Europea prestó a España unos 41.300 millones de euros en 2012 para que el Gobierno pudiera hacer esas inyecciones de capital. España ha estado devolviendo este dinero por plazos y se espera que el pago total de este préstamo termine en 2027.

En conclusión, el rescate bancario de 2012 generó un agujero para las arcas públicas de más de 60.000 millones de euros que todavía se siguen pagando porque se debe dinero a la UE y porque el Banco Malo (Sareb) sigue teniendo activos que es incapaz de vender.
Publicidad