¿Qué sucedió con el rescate bancario español que se ejecutó en 2012?

Hace ya más de 15 años que en España se ejecutó un rescate bancario que permitió evitar el colapso del sistema financiero, pero que tuvo un coste público elevado. Y ¿qué paso con todo aquel dinero público? Te lo contamos.

Cuando hablamos del“rescate bancario” español hablamos de ese apoyo financiero que recibió el sistema tras la crisis financiera de 2008 (Lehman Brothers) especialmente a partir de 2012.

Ese año, el gobierno de España (en manos del PP de Mariano Rajoy) solicitó ayuda a la Unión Europea para sanear su sistema bancario. Se aprobó una línea de crédito de hasta 100.000 millones de euros, aunque finalmente se utilizaron ‘sólo’ unos 41.300 millones.

Ese dinero público se canalizó a través del Mecanismo Europeo de Estabilidad (MEDE), y se destinó sobre todo a bancos con problemas por el estallido de la burbuja inmobiliaria: básicamente a Bankia (antes CajaMadrid más Bancaja), Catalunya Banc y Novagalicia Banco.

En aquel entonces (2012), se dijo por activa y por pasiva que: «el rescate no costará ni un euro a los contribuyentes» para justificarlo.

Casualmente, o no, estas tres entidades nacieron de la fusión de antiguas cajas de ahorros, fueron nacionalizadas debido a sus problemas financieros y, finalmente, acabaron siendo absorbidas por grandes bancos privados.

Las millonarias multas que el ICAC aplicó a Deloitte por la auditoría de las cuentas de Bankia de 2011

¿Qué fue de estas entidades? Pues bien, Bankia es hoy parte de CaixaBank después de recibir en 2012 una inyección de 22.000 millones de euros. Ella fue la entidad más grande creada tras la fusión de siete cajas (lideradas por Caja Madrid y Bancaja) y desapareció en marzo de 2021 al fusionarse con CaixaBank.
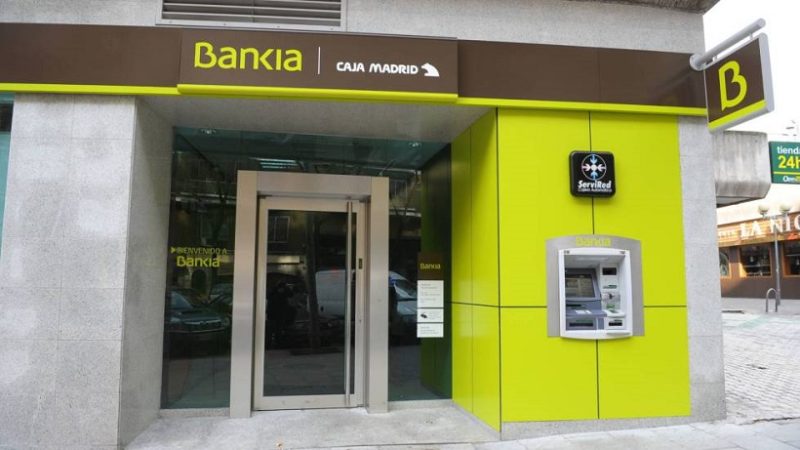
El dinero se destinó sobre todo a bancos con problemas por el estallido de la burbuja inmobiliaria: Bankia, Catalunya Banc y Novagalicia Banco.
El dinero se destinó sobre todo a bancos con problemas por el estallido de la burbuja inmobiliaria: Bankia, Catalunya Banc y Novagalicia Banco. Imagen: Agencias

Con esta operación, la marca Bankia dejó de existir y todos sus clientes pasaron a formar parte del nuevo grupo CaixaBank, que hoy es el banco más grande de España.

Catalunya Banc / CatalunyaCaixa es hoy parte de BBVA. La entidad nació de la fusión de Caixa Catalunya, Tarragona y Manresa y fue intervenida por el Estado a través del FROB (Fondo de Reestructuración Ordenada Bancaria) debido a su alta exposición al sector inmobiliario.

Tras varios intentos de venta, en 2014 el BBVA compró la entidad en una subasta.

Por último, Novagalicia Banco es hoy parte de Abanca tras una subasta celebrada en 2013. Nació de la fusión de las dos grandes cajas gallegas: Caixa Galicia y Caixanova y fue adquirida por el grupo venezolano Banesco.

Tras la compra, el banco cambió su nombre comercial y se convirtió en lo que hoy conocemos como Abanca, que opera de forma independiente y tiene su sede principal en Galicia.

¿Se ha recuperado el dinero del rescate bancario español?

Toda esta historia está muy bien, pero la clave es si se ha recuperado todo el dinero que se utilizó para rescatar a estas entidades bancarias. Pues bien, no, no se ha recuperado todo el dinero.

Según el Banco de España, se ha perdido una parte muy importante de las ayudas públicas que se concedieron. De los más de 60.000 millones de euros de ayudas públicas totales (incluyendo otros mecanismos), solo se ha recuperado una fracción (alrededor de 10.000–20.000 millones, dependiendo de cómo se calcule).

Recordemos que el Estado español (a través del FROB) inyectó unos 58.000 millones de euros de dinero público directamente en el capital de las cajas rescatadas (como Bankia, Catalunya Banc o Novagalicia).

Sareb obtiene un saldo positivo de 1,8 millones al subsanar el contrato de transmisión de activos con Catalunya Banc

De todos esos millones, según los últimos datos del Banco de España y el FROB (con datos actualizados a 2025-2026) se han recuperado unos 7.000 millones de euros (apenas un 12% del total inyectado), procedente principalmente de la venta de los bancos nacionalizados (Novagalicia y Catalunya Banc) y de los dividendos que pagó Bankia al Estado.
En aquel entonces se dijo por activa y por pasiva que el rescate no costará ni un euro a los contribuyentes"
En aquel entonces se dijo por activa y por pasiva que el rescate no costará ni un euro a los contribuyentes». Imagen: Pexels

¿Y el resto del dinero público? Cuando el Estado inyectó dinero en Bankia o en las cajas gallegas, lo hizo comprando acciones o participaciones para que el banco no quebrara. Pero el agujero era tan grande que, al vender esas entidades a otros bancos, el precio de venta fue mucho menor que el dinero que se puso para salvarlas.

Además, muchos de los activos inmobiliarios (pisos y suelos) que tenían los bancos se pasaron al Sareb (el famoso «banco malo»). El Sareb todavía tiene una deuda enorme que el Estado ha tenido que computar como deuda pública propia.

¿Y el dinero prestado por Europa? La Unión Europea prestó a España unos 41.300 millones de euros en 2012 para que el Gobierno pudiera hacer esas inyecciones de capital. España ha estado devolviendo este dinero por plazos y se espera que el pago total de este préstamo termine en 2027.

En conclusión, el rescate bancario de 2012 generó un agujero para las arcas públicas de más de 60.000 millones de euros que todavía se siguen pagando porque se debe dinero a la UE y porque el Banco Malo (Sareb) sigue teniendo activos que es incapaz de vender.
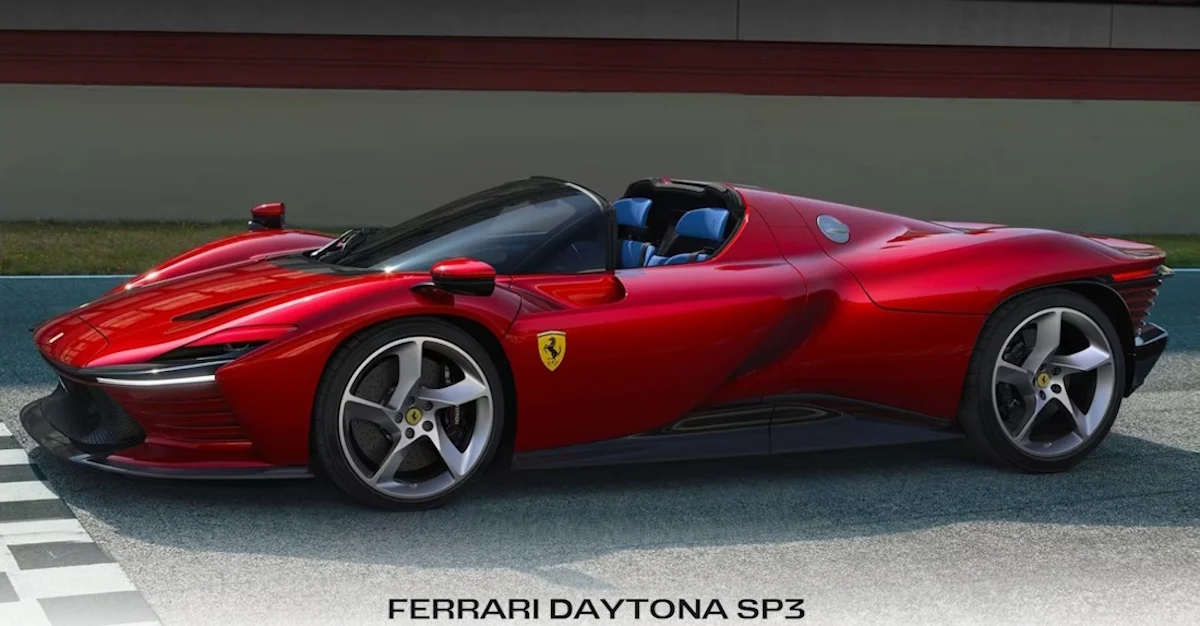
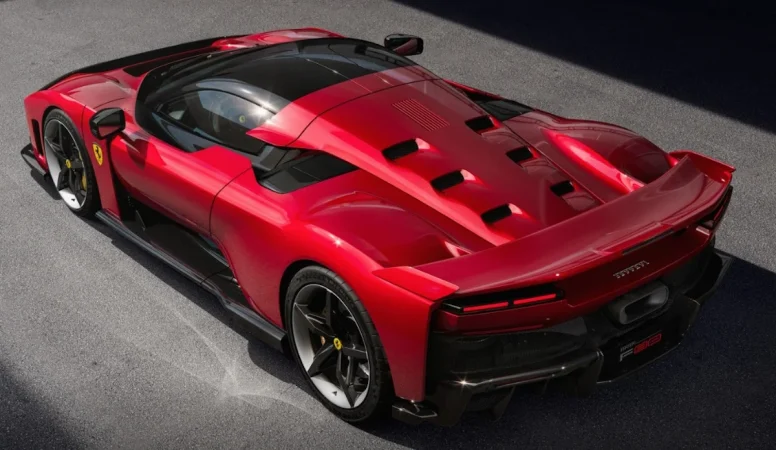
Claves para entender los resultados del primer trimestre de la italiana Ferrari

Tom Narayan, analista de RBC resume para Merca2 los principales puntos de la Conference Call con analistas que tuvo lugar tras los resultados de Ferrari.

RBC Europe Limited tiene sobre la automovilística italiana una recomendación de Sobre ponderar con un precio objetivo de 430 euros.

1) ¿El comentario de la dirección sobre el primer trimestre, en el que se beneficiaron de la composición por países y los cambios en las entregas, significa que el EBIT del segundo trimestre será peor que el del primero? No. Y este es un punto clave. La composición por países y los cambios en las entregas se produjeron del segundo semestre al primero, no del segundo trimestre al primero. Creemos que esto podría significar que el EBIT del segundo trimestre podría incluso ser superior al del primero.

2) ¿Ha dicho la dirección que el EBIT del segundo semestre será equivalente al del primero? Sí, y creemos que esto tiene más que ver con la combinación de países del segundo semestre y los cambios en las entregas hacia el primer semestre que con una contribución limitada del F80 en el segundo semestre. Probablemente por eso se ha producido hoy una venta masiva de acciones.

Ferrari: entre el sector del lujo y el de la automoción, un valor que acelera en Bolsa

¿Ha indicado Ferrari las entregas del F80 en el primer trimestre? Imagen: Ferrari F80

3) ¿Ha indicado Ferrari las entregas del F80 en el primer trimestre? No directamente, pero sí ha dicho que los superdeportivos representaron el 1% de las 3.436 entregas, lo que sugiere que se entregaron unas 34 unidades en el trimestre.

4) ¿Qué nos dice el primer trimestre sobre las entregas del F80 para el resto del año? Sabemos que la empresa tiene como objetivo 800 F80 en tres años, y se espera que el aumento sea gradual y no se concentre en un solo año o trimestre. Creemos que esto podría sugerir unas 200 unidades en 2026, unas 300 en 2027 y unas 300 en 2028. El hecho de que en el primer trimestre se entregaran unas 34 unidades del F80 sugiere que, a medida que avance el año, las entregas del F80 deberían aumentar de forma significativa hasta alcanzar nuestra estimación total de 200 unidades.

5) ¿Cambió la dirección sus previsiones sobre el tipo de cambio dada la evolución del euro frente al dólar? No, y esto es importante. Ferrari parte de un tipo de cambio de 1,20, aunque hoy está en 1,17 y en el primer trimestre de 2026 estaba en 1,15. Creemos que esto podría suponer un margen de mejora respecto a los 200 millones de euros de impacto negativo del tipo de cambio que se asumen en las previsiones de la empresa.

6) ¿Debemos suponer una personalización del 20% para el F80? No, la personalización del F80 será mucho menor, ya que este dato mide el porcentaje del PVP que se destina a la personalización. Dado que el F80 tiene un precio de varios millones de euros, un nivel de personalización del 20% sería excesivo en términos absolutos.

7) ¿No debería suponer el aumento de la producción del F80 un importante impulso para el EBIT del segundo semestre? Sí, pero no debemos olvidar que el SF90XX dejará de fabricarse en el segundo semestre, lo que genera una difícil comparación con el primer semestre. Además, Amalfi está aumentando su producción y esto conlleva márgenes más bajos.

8) ¿Qué hará Ferrari para compensar los nuevos aranceles estadounidenses sobre los automóviles de la UE? Ferrari sigue vigilando la situación, pero es capaz de tomar medidas de precios similares a las que tomó en 2025.

AlphaValue recorta el precio de Ferrari un 4%, pero reitera su nota de Comprar

Ferrari: ¿un mejor primer trimestre a costa de una segunda mitad más sólida?

Por otro lado, Nicolai Kempf, analista de Deutsche Bank tiene una recomendación e Comprar en Ferrari en base a un precio objetivo de 460 euros. Para él, Ferrari ha registrado un sólido comienzo de año, superando las expectativas y ofreciendo una actualización alentadora sobre la evolución actual del negocio. Impulsada por una sólida combinación de países y productos, la rentabilidad ya está superando las previsiones para todo el año.

Anticipamos un segundo semestre más sólido, respaldado por el lanzamiento continuado del F80. La dirección ha destacado que la situación en Oriente Medio está bien controlada y espera una distribución más equilibrada de los beneficios a lo largo del año. Creemos que estos comentarios fueron el factor clave del bajo rendimiento de las acciones, ya que existe la preocupación de que un mejor primer trimestre se produzca a costa de un segundo semestre más sólido.

Destacamos especialmente la fuerte demanda generada por el evento de lanzamiento del primer coche totalmente eléctrico, el Luce. También esperamos que la empresa revise al alza sus previsiones con los resultados del segundo o tercer trimestre.

Equipo F1 de Ferrari. Imagen: Ferrari

Tesis de inversión de Berenberg en Ferrari

Por último, Michael Filatov, analista de Berenberg tiene sobre Ferrari una recomendación de Comprar en base a un precio objetivo de 386 euros. Según su tesis de inversión:

Aunque prevemos un crecimiento del volumen bastante moderado, creemos que los inversores en Ferrari aún pueden obtener una rentabilidad atractiva a largo plazo gracias al crecimiento de los beneficios y del flujo de caja libre impulsado por los precios y la gama de productos.

El emblema del caballo encabritado se asocia de inmediato con la exclusividad, el rendimiento y el estatus, gracias a la historia de Ferrari en la Fórmula 1 y a su filosofía de limitar la producción a «un coche menos de lo que demanda el mercado». La empresa mantiene una cartera de pedidos de entre 18 y 24 meses y una elevada fidelidad de los clientes, lo que respalda su poder de fijación de precios a largo plazo y un crecimiento duradero de los beneficios.

Con unos beneficios menos cíclicos, márgenes de alrededor del 30%, una conversión de flujo de caja libre superior al 75% y un ROIC superior al 30%, Ferrari se distingue del sector del automóvil como una empresa de lujo de crecimiento compuesto al estilo de Hermès, lo que, en nuestra opinión, justifica la continua disposición de los inversores a pagar una prima.

ACS: el mercado tiene una visión positiva del crecimiento y confianza en el largo plazo

Los analistas consultados por Merca2 (CIMD Intermoney y Renta 4) tienen una visión positiva del crecimiento de ACS, especialmente en EBITDA (12%) y beneficio neto (20%), apoyado en áreas como Turner y la actividad de construcción y confianza en el posicionamiento a largo plazo.

Se destaca en ambos casos que la compañía está bien posicionada para beneficiarse de tendencias estructurales (como centros de datos o macrotendencias globales), lo que apoya una visión positiva a futuro.

ACS publicará sus resultados del primer trimestre el próximo martes 12 de mayo, con la conferencia de analistas prevista a las 14.00 horas.

Por un lado, Guillermo Barrio, analista de CIMD Intermoney eleva su precio objetivo de ACS a 90 desde 84 euros y confirma su recomendación de Mantener.

Barrio recuerda que, en la presentación de ACS, casi todas las cifras relevantes a nivel operativo serán entonces ya conocidas tras la publicación de Hochtief el día anterior.

ACS: equilibrio entre el futuro por los DC y el presente por el dólar, Thiess y Dornan

“En estos resultados esperamos una deceleración del crecimiento interanual del EBITDA debido a un fuerte efecto base y a un Forex desfavorable, pero aun registrando crecimientos dentro del doble dígito”.
En conjunto pues, esperamos un incremento de EBITDA del 12%, hasta el entorno de los 785 millones de euros, incluyendo un 13% en Soluciones Integrales. Por debajo del EBITDA no hemos considerado partidas extraordinarias, lo que conduciría a un resultado neto de 230 millones, 20%. Tras las cifras anuales de 2025 elevamos en esta nota nuestras previsiones de EBITDA 26e-28e una media del 5%, principalmente por la pujanza de Turner. 

Si bien reconocemos lo adecuado de la estrategia de crecimiento en centros de datos, tanto para terceros como desarrollos propios, y así lo reconocemos en nuestro precio de ACS, creemos que éste se encuentra ya más que reconocido a los precios de mercado. Incrementamos de nuevo en esta nota nuestras previsiones de EBITDA a nivel consolidado, gracias de nuevo a Turner principalmente, lo que impacta directamente en nuestra valoración.

En lo que se refiere a márgenes, nuestra perspectiva es que sigan mejorando, tanto en Turner como en I&C Imagen: ACS

Renta 4 no es tan optimista como Intermoney en ACS

Por su parte, Ángel Pérez Llamazares, CIIA – Equity Research Analyst en Renta 4, espera que los resultados sigan reflejando un sólido crecimiento previsto en términos comparables gracias a Turner y la actividad de Ingeniería y Construcción, si bien se verán afectados por la evolución de las divisas, principalmente el dólar estadounidense. Además, en el caso de Cimic, los ingresos se verán condicionados por la desinversión en UGL.

En lo que se refiere a márgenes, nuestra perspectiva es que sigan mejorando, tanto en Turner como en I&C por la tipología de los proyectos en cartera, junto a que en Cimic, la finalización de proyectos antiguos con baja aportación a margen permita una mejora adicional. Esta evolución esperamos que se traslade al beneficio neto ordinario y sitúe su crecimiento dentro del rango objetivo de 20%-25%.

El potencial de revalorización de ACS es limitado tras subir un 70% en 2025

esperamos que la deuda neta refleje la estacionalidad habitual del circulante y las inversiones

 En la conferencia veremos qué novedades podría haber respecto a la comercialización de los centros de datos en desarrollo, cuyo anuncio está previsto para la primera parte del año. Veremos cómo sigue evolucionando la cartera, y si hay novedades en cuanto a la contratación de nuevos proyectos de centros de datos y otros segmentos.

No esperamos novedades en lo que refiere a las managed lanes, añade Pérez, cuyos procesos siguen su curso habitual y será más adelante cuando conozcamos las adjudicaciones.

La cotización de ACS se encuentra cotizando en niveles exigentespor lo que habría que tener cierta cautela en el corto plazo, si bien, su excelente posicionamiento a nivel global para aprovecharse de macrotendencias es previsible que siga apoyando el comportamiento positivo a largo plazo.

Blue Banana: una realidad que brilla más en Instagram

El imparable fenómeno textil fundado por dos jóvenes emprendedores madrileños siempre ha vendido al gran público una impecable narrativa de éxito continuo e incontestable. Analizar sus balances demuestra que la brutal realidad contable del negocio minorista resulta mucho menos glamurosa que las fotos de Instagram. Tras alcanzar una cifra de facturación histórica, la compañía se ha visto obligada a someterse al implacable escrutinio de los censores independientes. Y es que vender millones de sudaderas requiere hoy una disciplina financiera absolutamente milimétrica y exhaustiva.

Rastrear minuciosamente la documentación legal de este imperio juvenil exige separar el ruidoso marketing de la más cruda matemática financiera. Resulta fascinante comprobar cómo el crecimiento físico de los puntos de venta ha obligado a los revisores a multiplicar sus temidas alertas corporativas. Aunque la sociedad aprueba el exigente examen legal, la densa letra pequeña del texto oculta fricciones importantes en su tesorería. Vamos a destripar lo que de verdad esconde hoy esta famosa marca en su última auditoría disponible.

La cara B de los 24 millones y el beneficio evaporado

La cúpula directiva de la enseña puede alardear orgullosamente de haber firmado un espectacular incremento del veinticuatro por ciento en su última cifra de negocios. Sin embargo, la verdad indiscutible es que los inmensos costes operativos han devorado vorazmente casi toda la rentabilidad generada durante el duro ejercicio. Semejante facturación récord de 24 millones de euros esconde un durísimo peaje en materia de gastos fijos y nuevas nóminas. La ansiada expansión ha supuesto un auténtico terremoto para la caja registradora.

El dramático contraste entre el enorme volumen de ingresos brutos y la ganancia final real resulta francamente preocupante para cualquier analista del sector retail. Los fríos datos revelan que el beneficio neto cayó drásticamente hasta los 472.982 euros, alejándose peligrosamente de los dos millones obtenidos el año anterior. Facturar muchísimo más para terminar ganando menos de la cuarta parte confirma que la estrategia omnicanal resulta carísima. Mantener viva esta agresiva hoja de ruta comercial está exprimiendo las cuentas al máximo límite permitido.

El auditor avisa: el riesgo en la imputación de ventas

El informe oficial firmado rigurosamente por el experto auditor Luis Felipe Suárez-Olea abandona las formalidades para apuntar directamente a un problema muy específico. Los analistas de la consultora advierten que el reconocimiento y devengo de los propios ingresos constituye el principal área de significativa incorrección material detectada. Al abrir agresivamente numerosas tiendas y operar con grandes almacenes externos, cuadrar milimétricamente cuándo se cobra cada prenda se vuelve caótico. Es una vulnerabilidad técnica que los censores jamás pasan por alto fácilmente.

Contabilizar debidamente los millones de tickets fragmentados exige una disciplina extrema para no asignar ventas en meses que contablemente no corresponden en absoluto. Semejante vigilancia extrema pretende evitar que la adecuada imputación temporal de las operaciones comerciales sirva para desvirtuar los resultados del cierre definitivo del año. Registrar prematuramente una sola sudadera para acelerar sobre el papel las cifras de crecimiento podría desencadenar graves problemas legales y fiscales. Por este exacto motivo, los inspectores han focalizado ahí todo su esfuerzo investigador preventivo y profesional.

El riguroso marcaje documental sobre el negocio

Para poder validar y bendecir una facturación tan voluminosa, los especialistas financieros han tenido que arremangarse y destripar pacientemente los sistemas internos. La intensa auditoría externa confiesa que la comprobación exhaustiva mediante justificantes de cobro reales resultó totalmente imprescindible para avalar la fiabilidad del grupo. Si un revisor independiente exige revisar manualmente miles de operaciones cruzadas, demuestra que la maquinaria administrativa corporativa genera ciertas dudas razonables y lógicas. El riesgo de reconocimientos anticipados siempre sobrevuela a estas empresas de crecimiento exponencial explosivo.

Este farragoso proceso de verificación contable se ha centrado especialmente en examinar con dureza el denominado corte de operaciones del ciclo anual. Los inspectores del despacho madrileño confirmaron que analizar detalladamente los controles del proceso de facturación es la única barrera frente al descontrol. Afortunadamente para los socios, los comprobantes bancarios terminaron cuadrando correctamente con las enormes proyecciones de su agresivo departamento comercial. Pero este estrecho y asfixiante marcaje legal evidencia que los tiempos de contabilidad amateur terminaron para siempre.

La gestión directiva frente al espejo normativo

El informe paralelo de gestión redactado por los dueños de la enseña funciona siempre como un vistoso panfleto publicitario para tranquilizar a los mercados. Rápido y sin excesivos titubeos burocráticos, el censor huye rápidamente del entusiasmo comercial oficial aclarando que su labor jamás cubre esa literatura escrita. Únicamente cruzan rutinas mecánicas básicas para garantizar que las excusas esgrimidas sobre inversiones y talento encajen numéricamente. Protegerse legalmente ante posibles excesos retóricos de unos ejecutivos demasiado optimistas representa la regla vital básica.

Tras realizar este simple y rudo contraste de datos financieros internos, los examinadores respiran aliviados al confirmar la obligatoria coherencia documental exigida siempre. Los meticulosos auditores ratifican que el voluminoso contenido escrito concuerda con las duras cifras, cumpliendo así la pesada normativa mercantil española. Aunque aprueben formalmente este obligado trámite técnico, avalar su cuidada redacción corporativa jamás garantiza el éxito internacional prometido en México o Portugal. La implacable realidad mercantil demuestra siempre que las alegres proyecciones escritas lucen muchísimo más complacientes.

La viabilidad de la marca y el dictamen final

Aterrizando de lleno en la inevitable conclusión legal del estricto escrito analizado, el texto evalúa fríamente si la compañía sobrevivirá operativa sin hundirse. A pesar del innegable e imponente tirón comercial, la habitual advertencia sobre futuros imprevisibles hechos económicos aparece nuevamente como un férreo e indispensable escudo. Esta archiconocida cláusula exime inmediatamente de todo castigo a los reputados firmantes si el gigante textil tropezara inesperadamente por asfixia de costes. Representa indudablemente la gran cota de puro cinismo preventivo en nuestro feroz sector empresarial.

Dia se enfoca en recuperar sus antiguos clientes y colarse otra vez en los hogares

La cadena de distribución española Dia quiere volver a estar entre las opciones favoritas para la elección de unos clientes que cada vez tienen un panorama más complejo en el momento de elegir en qué supermercado realizar su cesta de la compra. Sin ir más lejos, la preocupación por el cliente y la escucha llevan a la compañía a la creación de una nueva campaña

En este sentido, la nueva campaña publicitaria no es un hecho aislado, ya que viene de una serie de reflexiones de la compañía de distribución durante los últimos meses para poder llegar a un territorio de conveniencia para los clientes. Una campaña que tiene tres significados, cercanía física, Dia aliado en tus decisiones, y penetrar al cliente de forma más emocional.

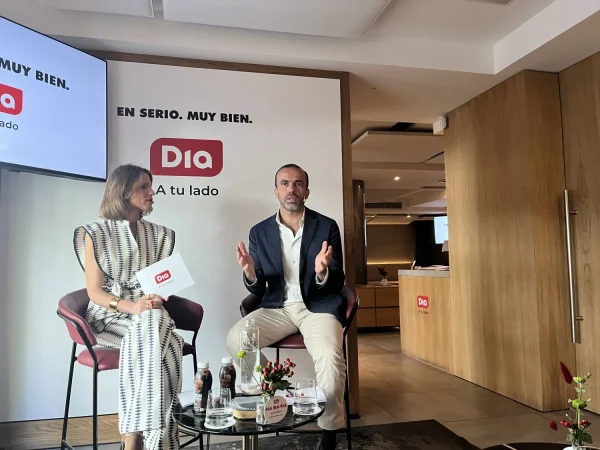
«Todo parte de la simplicidad. Cada vez es mucho más difícil elegir qué comprar en los supermercados. En Dia vimos una oportunidad para ayudar a los clientes, para facilitar la vida. No queremos tener miles de productos, queremos entender lo que es realmente necesario para el cliente, y llevar eso a los lineales«, expresa el director de Growth de Dia España, Pedro Devesa.

Dia supermercado
Fuente: MERCA2

DIA PONE AL CLIENTE EN EL CENTRO DE SU NUEVA CAMPAÑA

La cadena de distribución española inicia una nueva etapa estratégica con el lanzamiento de una campaña de marca de gran alcance en España, concebida más como una inversión a largo plazo que como una acción orientada a resultados inmediatos. Se trata de la mayor inversión realizada por la compañía en los últimos tiempos, aunque no han desvelado el coste.

En términos de percepción, la evolución entre los clientes actuales ya es ‘espectacular’, según fuentes internas. El reto ahora es cerrar la brecha existente entre esa experiencia real y la imagen que mantienen antiguos clientes o quienes no compran habitualmente en la cadena, que no han podido redescubrir los cambios que ha ido realizando Dia.

La campaña, bajo el concepto «En serio. Muy bien», marca un punto de inflexión en la forma de comunicarse con el consumidor. Frente a enfoques más tradicionales, en un mercado donde compite con operadores como Mercadona, DIA apuesta por un tono más emocional, cercano y basado en ‘insights’ cotidianos.

«ESTAMOS TAN SEGUROS DE QUE SOMOS LOS MEJORES QUE INVITAMOS A QUE LOS CLIENTES LO VEAN Y LO COMPRUEBEN»

Director de Growth de Dia España, Pedro Devesa

Desde Dia reconocen que el impacto en ventas y cuentas será ‘difícil de medir’ en el corto plazo, ya que este tipo de iniciativas centradas en marca requieren tiempo para materializarse. Por ello, evitan fijar objetivos estrictos a corto plazo y ponen el foco en la captación de nuevos clientes y en la mejora de la percepción. «Estamos convencidos de que la campaña funcionará», señala Pedro Devesa, subrayando que no existe una presión financiera inmediata asociada a la inversión.

Aunque no se han revelado cifras, la empresa destaca que se trata de una apuesta inédita en su historia reciente, con una duración prevista de tres años y centrada exclusivamente en el mercado español. Esta iniciativa llega tras un profundo proceso de transformación de tiendas y surtido acometido en los últimos cuatro años.

Campaña publicitaria Dia
Campaña publicitaria
Fuente: Dia

Pedro Devesa, enmarca esta estrategia en una propuesta de valor centrada en «hacer la vida más fácil al cliente». La compañía reivindica un modelo de compra sencillo, basado en un surtido equilibrado, tiendas de tamaño adecuado y procesos rápidos, tanto en tienda física como en el canal online, donde asegura ofrecer uno de los servicios más ágiles del mercado, con entregas en el mismo día en el 90% de los pedidos.

LOS ARGUMENTOS COMERCIALES DEL CAMBIO

El posicionamiento de la nueva campaña de Dia pivota sobre tres ejes. Dichos ejes son el ahorro, la calidad y por último, la libertad de elección por parte del cliente. Bajo esta premisa, la cadena de distribución española busca consolidarse como un aliado en la toma de decisiones de compra, combinando cercanía física, conveniencia y conexión emocional.

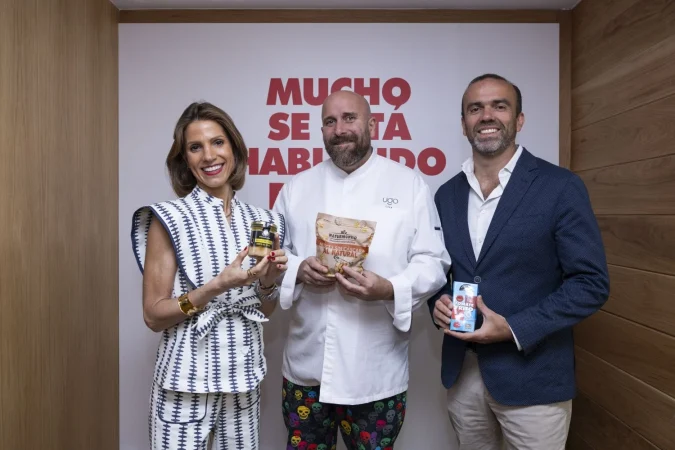
Entre los principales argumentos comerciales sobre el cambio de la compañía, destacan la renovación de más de 2.400 productos, una amplia capilaridad de tiendas, el refuerzo del e-commerce y el impulso de su programa de fidelización Club Dia, orientado al ahorro del cliente siempre.

Dia campaña publicidad
Fuente: Dia

La campaña publicitaria tendrá un despliegue 360º, con una fuerte presencia en medios, espacios urbanos especialmente en ciudades como Madrid, con el claro objetivo de conseguir generar notoriedad y despertar la curiosidad tanto de los clientes habituales, como de potenciales nuevos compradores.

Además, la estrategia creativa pone especial énfasis en la marca propia, utilizando mensajes directos, humor y ejecuciones que buscan cuestionar percepciones tradicionales sobre calidad. También se reforzará la comunicación en categorías clave como productos frescos, destacando su origen y la frecuencia de reposición. En una segunda fase, la compañía contempla incorporar campañas con marcas nacionales, ampliando así el alcance de la iniciativa.

Con este movimiento, Dia no solo aspira a recuperar relevancia en el mercado, sino a reposicionarse como una opción preferente en un contexto en el que los consumidores demandan cada vez más simplicidad, ahorro de tiempo y decisiones de compra más fáciles.

El crecimiento de los pedidos de Talgo abre la posibilidad de un nuevo embudo

La situación de Talgo sigue siendo interesante. La empresa se acerca a una presentación de resultados la semana que viene en la que podrán presumir de un crecimiento de sus ingresos que se deriva de los nuevos pedidos que han asumido desde la llegada del nuevo grupo accionarial, encabezado por José Antonio Jainaga. Desde el nombramiento de la nueva directiva, han cerrado tres acuerdos clave fuera de España, con pedidos en Uzbekistán, Arabia Saudí y Suecia.

El problema es la capacidad de la empresa para entregar los trenes y vagones solicitados a tiempo. Es un riesgo que aumenta a medida que siguen sumando pedidos a su lista de pendientes, y que en el pasado ya ha tenido consecuencias, como la deuda de más de 100 millones de euros con Renfe por la sanción derivada de los retrasos en la entrega de los trenes Avril, que operan tanto sus servicios low cost como la ruta de alta velocidad del norte de España, que conecta con Galicia.

Para los analistas de Renta 4, esto presenta una situación de contrastes para la próxima presentación de resultados. Por un lado, esperan que sus ingresos y beneficios sigan creciendo, y no descartan algún nuevo pedido antes de la presentación que se espera se realice el próximo jueves 14 de mayo. De hecho, el banco de inversión asume que la empresa debe presentar un nuevo plan estratégico ese día para asegurar a los posibles clientes que tienen la capacidad de entregar sus pedidos a tiempo, y que se hable del estado de la negociación de la deuda con Renfe.

Cartel de la sede de Talgo. Fuente: Agencias

El problema para Talgo es que, si esta situación se alarga, pueden volver a tener el problema que los obligó a buscar un nuevo comprador. De momento, todo apunta a que el plan es reforzar las fábricas que ya tiene la empresa para que sus pedidos se puedan entregar en el tiempo solicitado por las operadoras, y evitar situaciones como las de la empresa pública española y el caso de Deutsche Bahn, en el que tuvieron que renegociar el pedido para reducir la cantidad de trenes por entregar.

TALGO PUEDE MORIR DE ÉXITO

Lo cierto es que Talgo se encuentra en una situación delicada. La realidad es que la empresa debe seguir buscando pedidos para tener buenos números, pero también debe ser capaz de entregarlos a tiempo si quieren evitar que sus problemas se sigan repitiendo. Lo cierto es que perder la confianza de algunos de sus clientes habituales puede ser un problema a largo plazo, y ya hay señales de que esto empieza a ocurrir, al menos en España.

El caso del nuevo pedido de Renfe para conseguir sus trenes de «muy alta velocidad», en el que han marcado desde la licitación que la entrega puntual de los trenes es clave para conseguir el contrato, ha sido un buen ejemplo de los problemas que puede tener la empresa. De momento, tanto la operadora pública como el Ministerio de Transportes y Movilidad Sostenible, que dirige Óscar Puente, han señalado que hay interés en revisar opciones tanto de CAF como de fabricantes fuera de España, en Asia y el resto de Europa.

En este panorama, seguir acumulando pedidos sin una solución clara puede solo empeorar el problema. Si siguen sin entregar los trenes a tiempo, puede traducirse en perder clientes a futuro y nuevas sanciones, y ya hay preocupación también entre los empleados de que esto se traduzca en un riesgo para sus puestos de trabajo, una situación de la que ya avisaban antes de la compra por parte de Sidenor de las acciones que controlaba Trilantic.

LAS VENTAJAS DE LOS MODELOS DE TALGO SIGUEN PRESENTES

En cualquier caso, Talgo sigue teniendo una importante ventaja competitiva frente a sus rivales en el sector. El fabricante sigue teniendo el único modelo de trenes de alta velocidad que puede operar en vías de ancho variable, un dato clave sobre todo para el desarrollo del sistema local, pero que también los hace deseables para países que se encuentran desarrollando sus propios sistemas de alta velocidad y que pueden ver la opción de los Avril como una que también les da algo de libertad a la hora de diseñar sus vías de tren.

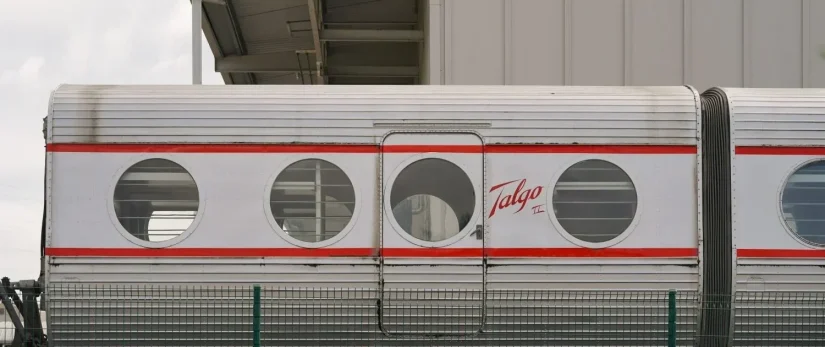
Tren de Talgo en su sede. Fuente: Agencias

En cualquier caso, el problema es que la acumulación de pedidos hace que incluso las dos operadoras de alta velocidad privadas en España, Ouigo e Iryo, vean con suspicacia la posibilidad de encargar nuevos trenes al fabricante. Si bien ambas están interesadas en sumarse a la segunda etapa de la liberalización de las vías una vez que Adif presente todos los detalles, la posibilidad de que los trenes no estén a tiempo ha generado dudas a la hora de realizar la inversión necesaria.

Repsol desafía al consenso: podría sostener unos márgenes de refino elevados todo 2026

Repsol presentó sus resultados del primer trimestre del año y estos fueron especialmente positivos, sobre todo por la parte del refino, que impulsó en gran medida al negocio industrial con un rendimiento de hasta 440 millones de euros. Estos resultados no han pasado inadvertidos por parte de los analistas de Berenberg, que han analizado con detalle la particular situación de los márgenes de refino de Repsol, que no solo son históricamente los más altos de la compañía; sino que acorde con sus previsiones, la compañía tiene capacidad para sostenerlos por encima del consenso durante 2026. Por ello, los teutones recomiendan Comprar con un precio objetivo de 28 euros la acción.

Repsol está trabajando con márgenes históricamente altos

El informe de Berenberg parte de una premisa muy clara para justificar su tesis inversora respecto a Repsol: el mercado está infravalorando el escenario positivo en el que se enmarca la petrolera. En este sentido, el banco de inversión apunta a que durante el primer trimestre de 2026, la compañía petrolera alcanzó unos niveles de refino muy elevados, llegando en marzo a un margen total de 30 dólares el barril. Por otro lado, datos del banco alemán apuntan a que estos márgenes se están sosteniendo en el tiempo, ya que en abril estos registraron un nivel medio de 27 dólares el barril.

Repsol mejora sus cuentas por el entorno geopolítico y los analistas esperan que este impulso continúe

A pesar de que estos márgenes pudieran bajar a lo largo del año, que ya se está demostrando con una diferencia de 3 dólares de marzo para abril, Berenberg sostiene que, aun con un entorno normalizado de precios, Repsol seguiría siendo capaz de sostener un margen de refino de hasta 14 dólares para 2026, un 30% más que las previsiones del consenso.

Josu Jon Imaz presidente ejecutivo de Repsol Merca2
Josu Jon Imaz, CEO de Repsol. Fuente: Agencias

Detrás de este optimismo está la estructura industrial de Repsol, basada en un sistema de refino flexible que le permite ajustar su producción y exposición a productos más rentables. En este sentido, los teutones han detectado que la compañía ha aumentado la producción de queroseno en 25%, llegando a niveles de 95.000 barriles diarios. Toda una estrategia de producción que se adapta y saca partido al actual escenario de escasez de este producto refinado por los bloqueos en el estrecho de Ormuz, que está dando pie a unos elevados diferenciales tanto en jet fuel como en el queroseno.

A esta situación se le añade el buen comportamiento que está teniendo Repsol en su división de biocombustibles con unos márgenes de 1.450 dólares la tonelada, superando también los niveles previstos previamente y reflejando el buen pulso del sector industrial de la compañía.

Repsol se enfrenta a un trimestre y un medio plazo complicado por el refino, pero el mercado ya lo descuenta
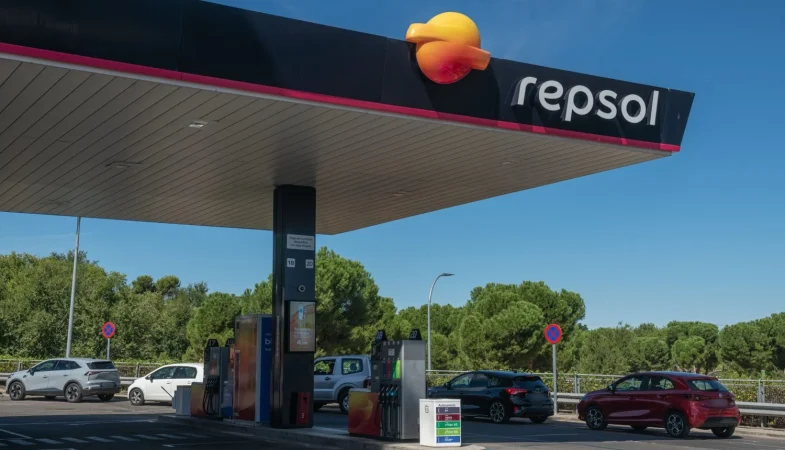
Gasolinera de Repsol. Fuente: Repsol

Con este entorno positivo para la compañía, respaldado por unos buenos resultados durante el primer trimestre, Berenberg se ve obligado a elevar sus previsiones financieras. Datos del banco apuntan a que para 2026 esperan que el beneficio por acción crezca para este año un 12% (3,85 euros por acción) y el flujo de caja operativo se expanda un 15%, situándose en torno a los 7.300 millones de euros. El optimismo del banco también se extiende al beneficio neto y EBITDA de Repsol, con unas renovadas expectativas de 4.168 millones y 9.400 millones de euros, respectivamente.

Por otro lado, del mismo modo que crece la caja, también los teutones prevén el mismo comportamiento para la retribución del accionista. En este sentido, Berenberg ha elevado su previsión de recompras de acciones para 2026 con hasta 1.000 millones de euros, frente a los 7.000 millones previstos anteriormente. Lo que da pie a una rentabilidad total para el accionista en torno al 9%, consolidándose como una de las compañías más atractivas del sector.

Por ello, Berenberg estima que el mercado está siendo demasiado conservador con las previsiones de crecimiento de la compañía, ya que cuenta con una infraestructura industrial que le permite beneficiarse de este entorno particularmente positivo para la compañía. Por ello recomiendan desde el banco de inversión Comprar con un precio objetivo de 28 euros la acción.

La pareja profesional de Cristina Pardo encara una nueva etapa

Las principales cadenas de televisión ya se encuentran diseñando el arranque de la próxima temporada, y uno de los movimientos más significativos se produce en Atresmedia, donde Cristina Pardo prepara un cambio de rumbo tras dos décadas vinculada a La Sexta. La periodista dejará la cadena en la que se consolidó como uno de sus rostros más reconocibles para iniciar una nueva etapa en Antena 3.

Según fuentes televisivas, Cristina Pardo liderará un formato semanal ligado a la actualidad, producido internamente por el propio grupo. Este movimiento refuerza la estrategia de Atresmedia de potenciar contenidos informativos con sello propio en su canal principal.

La pareja profesional de Cristina Pardo estrenará etapa

El cambio implica también su salida de Más Vale Tarde, el magacín vespertino que ha copresentado durante los últimos cinco años junto a Iñaki López. La marcha de Pardo abre un nuevo escenario para el programa, que previsiblemente continuará en parrilla con una nueva pareja profesional para López.

Cristina Pardo
Iñaki López seguirá en La Sexta.

Este relevo simboliza también un cambio en la propia trayectoria de la periodista, que pasa de un formato diario a uno semanal con mayor peso editorial. En Antena 3, el reto será consolidar una propuesta capaz de competir en el terreno de la actualidad en prime time con Cristina Pardo, que recientemente se ha negado a desvelar su ideología tras ser relacionada con la izquierda en su etapa en Al rojo vivo y con la derecha como contertulia de El Hormiguero.

Mientras tanto, el resto del panorama televisivo también se mueve. En RTVE, uno de los formatos que seguirá formando parte de la oferta es La Revuelta, que ha asegurado su continuidad tras renovar por dos temporadas más.

El programa, además, cambiará de escenario: dejará el Teatro Príncipe, en plena Gran Vía madrileña, con capacidad para unas 600 personas, para trasladarse al Teatro Albéniz, ubicado en la calle Paz. Este movimiento responde tanto a necesidades logísticas como a la intención de adaptar el formato a un espacio con nuevas posibilidades escénicas.

Sin embargo, no todo está cerrado de cara a la próxima temporada. En el mercado televisivo persisten algunas incógnitas relevantes. Una de ellas afecta a Josep Pedrerol, cuya continuidad en Atresmedia podría resolverse en las próximas semanas, pese a las tensiones que han trascendido públicamente en los últimos meses. Su figura sigue siendo clave en el ámbito de la información deportiva, y cualquier decisión tendrá impacto en la oferta del grupo.

A estas dudas se suma la irrupción de un nuevo canal de TDT. El Gobierno estudia la adjudicación de esta licencia a un grupo de accionistas minoritarios del entorno de PRISA, liderados por Andrés Varela Entrecanales.

Este proyecto podría alterar el equilibrio competitivo si finalmente se concreta, especialmente si logra atraer a rostros conocidos de la televisión pública. De hecho, algunas informaciones apuntan a que este nuevo canal podría contar con figuras procedentes de RTVE, lo que añadiría presión tanto a las cadenas privadas como a la propia corporación pública en la lucha por la audiencia e influencia.

Movimientos primaverales

Antes incluso de que arranque la próxima temporada, las cadenas ya están moviendo ficha de cara a esta primavera, afinando sus parrillas en una batalla constante por la audiencia. En Telecinco, la estrategia pasa por hacer cambios en el access prime time con la recuperación de First Dates de lunes a miércoles. Este movimiento implica retrasar ligeramente los inicios de formatos clave como La Isla de las Tentaciones y Supervivientes.

Además, la cadena prepara un nuevo espacio para las tardes del fin de semana que podría estar presentado por Paz Padilla y que estará producido por Raúl Prieto, ex director de Sálvame. Por su parte, RTVE ya calienta motores para el Mundial que se disputará el próximo mes, cuya cobertura compartirá con Movistar Plus+, que estrena CEO tras el cambio de Daniel Domenjó por Alfonso Gómez Palacio. Mientras tanto, Atresmedia intensifica la promoción de sus nuevas propuestas de prime time en La Sexta, de la mano de Marc Giró, Aimar Bretos o Alberto Chicote.

Ser autónomo en familia ya no es lo que era: la nueva cuota de 435 euros que pone en jaque contratar a tu hijo o pareja

Contratar a un familiar para el negocio propio parece, a primera vista, la solución perfecta: alguien de confianza, dinero que se queda en casa y una gestión más cómoda. Sin embargo, esa ecuación se complicó. La figura del autónomo colaborador, que permite a cónyuges, hijos y hermanos trabajar en una empresa familiar con un régimen especial, estrena una subida de cuotas que obliga a recalcular si sigue siendo la mejor opción.

La novedad afecta directamente al bolsillo. La base mínima de cotización para estos colaboradores salta en 2026 hasta los 1.361,20 euros mensuales, lo que se traduce en una cuota aproximada de 435 euros al mes, casi 1.400 euros más al año que antes. Una subida del 38% que no pasa desapercibida para ningún negocio familiar.

Qué es exactamente el autónomo colaborador y qué exige la ley

Qué es exactamente el autónomo colaborador y qué exige la ley
Fuente: agencias

El autónomo colaborador es una figura con doble naturaleza, algo híbrida por definición. Para la Seguridad Social funciona como un autónomo más: debe darse de alta en el RETA y pagar su cuota mensual. Para Hacienda, en cambio, opera como un asalariado. No emite facturas, no presenta el IVA trimestral y recibe una nómina del titular del negocio con su correspondiente retención de IRPF.

El Estatuto del Trabajo Autónomo establece que pueden acogerse a esta figura el cónyuge y los parientes hasta segundo grado: hijos, padres, hermanos, cuñados, abuelos y nietos. Pero hay más condiciones. El familiar debe convivir con el titular o depender económicamente de él, trabajar en el negocio de forma habitual y no puntual, no estar dado de alta como asalariado en otra empresa y no haber sido autónomo en los últimos cinco años.

Un ejemplo ayuda a entenderlo. Si Manolo tiene un taller mecánico y su hijo Javi empieza a reparar coches todos los días, puede darlo de alta como autónomo colaborador. Javi paga su cuota mensual, Manolo le abona una nómina y Javi solo refleja ese sueldo en su declaración de la renta. Sin facturas, sin trimestrales, sin complicaciones fiscales adicionales.

Cuándo compensa y cuándo es mejor un contrato ordinario

Youtube video

Con la cuota en 435 euros mensuales, la pregunta que todo autónomo con familia trabajando en su negocio debería hacerse es si esta figura sigue siendo rentable. La respuesta depende del caso concreto, pero hay algunas pautas claras.

Para cónyuges o hijos mayores de 30 años, el autónomo colaborador suele seguir siendo la opción más flexible. La gestión es sencilla, la cuota es un gasto deducible para el titular y, además, la cotización por una base más alta mejora los derechos de pensión futura del colaborador. A eso se añade que, si es la primera vez que el familiar se da de alta o no ha sido autónomo en los últimos cinco años, existen bonificaciones relevantes: un 50% de descuento durante los primeros 18 meses, lo que deja la cuota en unos 217 euros, y un 25% en los seis meses siguientes.

Para hijos menores de 30 años que conviven con el titular, la ley permite contratarlos como asalariados en el régimen general. Si el trabajo es a tiempo parcial o el sueldo es bajo, puede resultar más económico que la cuota fija del colaborador, que no varía independientemente de las horas trabajadas. El inconveniente es que estos contratos no generan derecho a prestación por desempleo ni acceso al FOGASA.

Para formalizar el alta, el trámite pasa por presentar el modelo TA0521/2 ante la Seguridad Social, ya sea online o en oficina con cita previa. Hace falta el DNI del titular y del colaborador, el libro de familia u otro documento que acredite el parentesco, un certificado de empadronamiento que justifique la convivencia y los datos de la actividad del negocio.

La decisión de incorporar a un familiar al negocio familiar tiene más aristas de lo que parece. Antes de dar el paso, conviene sentarse con un asesor, hacer los números con la nueva cuota y valorar qué figura encaja mejor con cada situación concreta.

Por qué invertir en Dubai 2026 es más seguro que en España

La inflación ruge en España, las hipotecas asfixian y la seguridad jurídica cojea. Mientras, a miles de kilómetros, Dubái se consolida como un refugio para el capital que muchos inversores ya han empezado a pisar. En su último análisis, el canal Wall Street Wolverine pone la lupa sobre el mercado inmobiliario emiratí y lanza una afirmación que remueve conciencias: hoy, proteger el dinero en Emiratos puede ser más seguro que dejarlo en España.

La tormenta perfecta que empuja hacia Dubái

Desde el canal, el inversor describe un panorama de inflación desbocada con ejemplos muy gráficos. En Andorra, donde reside parte del año, la gasolina subió un 50% en apenas tres semanas. En España, señala que no solo las hipotecas, sino también los alimentos y el carburante se han disparado. Es un daño a nivel mundial», matiza, y aunque Emiratos Árabes tampoco escapa del todo al conflicto cercano, su ecosistema económico aguanta el chaparrón con más músculo del que muchos imaginan.

El creador del vídeo insiste en que la incertidumbre geopolítica salpica a todo el planeta. Sin embargo, recuerda que Emiratos no está en guerra y que el impacto del conflicto ya lo sufren igual los bolsillos europeos. La diferencia es que Dubái ha construido un entorno pensado para blindar la inversión extranjera, mientras en España las políticas migratorias y fiscales, a su juicio, van en dirección contraria.

Pero hay un matiz que muchos inversores están interiorizando. El creador de Wall Street Wolverine admite que Andorra, pese a ser su elección para vivir, ya está recibiendo un toque de atención en el sector inmobiliario. Esa es la razón de peso por la que, desde hace año y medio, empezaron a pivotar sus inversiones hacia Emiratos. «Si ni siquiera el Pirineo te da ya la seguridad que buscas, toca volar más lejos», parece ser la lectura tácita.

Inmigración: el espejo en el que España no quiere mirarse

Uno de los puntos más incómodos del análisis es el contraste entre los modelos migratorios. Wall Street Wolverine sostiene que Emiratos es un país de inmigrantes, pero con niveles de inseguridad ínfimos. «No es cuestión de inmigración, es el tipo de inmigración que atraes y cómo la gestionas», apuntan. Ponen el ejemplo de las duras consecuencias legales: un simple robo puede costar la pérdida total de los bienes.

La conclusión que extraen es que en España se podría haber copiado esa mano dura sin renunciar a la inmigración, pero las políticas actuales estarían reventando servicios como la sanidad y las pensiones a marchas forzadas. Una tesis que, se comparta o no, subraya el hartazgo de muchos empresarios que ya han empezado a mover sus activos hacia jurisdicciones donde el Estado pisa con más firmeza.

‘Al final diversificar, considero que no es de mal español ni de mala persona’

— Wall Street Wolverine

Y aquí llega la defensa más personal del vídeo. El interlocutor recuerda que mantiene empresas y empleados en España, pero que también ha apostado por Andorra y Emiratos. Diversificar no es de mal español», repite, y apunta directamente al gobierno como responsable del deterioro que obliga a buscar cobijo fuera. No es un grito ideológico: es un diagnóstico de alguien que ya ha movido ficha.

Inversión inmobiliaria con blindaje legal

Cuando el foco se posa sobre el ladrillo, el mensaje se vuelve quirúrgico. El canal detalla que cada promoción en Dubái opera con una cuenta de comiso independiente: la promotora primero pone su dinero y luego los inversores depositan el suyo, que no se puede tocar a discreción. «Eso hace que las cosas vayan mejor que en otros países», afirman, y recuerdan que la unidad de banca privada de UBS califica el mercado como ‘muy seguro’.

Además, mencionan proyectos con respaldo gubernamental donde se garantizan rentabilidades de hasta el 10% por contrato. Ponen como ejemplo colaboraciones con cadenas hoteleras de alto standing que blindan la inversión con unidades inmobiliarias ya lanzadas al mercado. Si se venden esos activos, la rentabilidad puede alcanzar el 30%, una cifra que en el mercado español suena a ciencia ficción. El propio inversor revela que ha comprometido siete unidades en una promoción junto a Tony Lamborghini en Merced, un proyecto a tres años vista que ya ejerce de imán para el capital con más apetito.

De pescadores de perlas a potencia tecnológica

Más allá del ladrillo, el canal hace un recorrido por la evolución histórica de Dubái. Hace setenta años eran pescadores de perlas; los chinos les copiaron el producto y casi los arruinan. Encontraron petróleo y, con una visión que ya quisieran otros países rentistas, decidieron prepararse para el día en que el crudo dejara de ser el motor. Ese día ya ha llegado y hoy el PIB se apoya en tecnología: inteligencia artificial, software, Bitcoin o salud avanzada llevan la batuta.

Para el creador, esta progresión «espectacular» coincide con un mundo que en muchos rincones va «francamente mal». Dubái se ha convertido en un imán no solo por fiscalidad, sino por la posibilidad de hacer networking de calidad en un entorno jurídico predecible. No lo vende como un destino para vivir —Andorra, insiste, sigue siendo mucho mejor para el día a día— pero sí como una plaza estratégica para proteger y hacer crecer el patrimonio.

La pregunta que sobrevuela todo el análisis no es si Dubái es seguro para invertir; es si España lo sigue siendo para conservar lo ganado. Mientras la inflación siga devorando la renta disponible y las reglas del juego cambien cada legislatura, los inversores seguirán mirando hacia el golfo. Y, a juzgar por la experiencia que relata Wall Street Wolverine, allí el reloj corre a otro ritmo.

Puedes ver el análisis completo en el vídeo original:

Hacienda aclara la deducción de cotizaciones del sistema especial en IRPF

Si trabajas como empleada de hogar o en otro sistema especial de la Seguridad Social, puedes restar las cotizaciones que pagas de tu base imponible en el IRPF. La Agencia Tributaria lo ha confirmado en una consulta vinculante, disipando dudas que arrastraban muchos contribuyentes. La aclaración es un respiro para miles de trabajadores que, hasta ahora, temían meter la pata en la declaración.

La deducción aplica siempre que seas la persona que cotiza, no el empleador. Es decir, la parte de la cuota que te descuentan de la nómina (o que pagas directamente si eres empleado de hogar con varios empleadores) se considera gasto deducible. Vamos a ver quién entra en este grupo y cómo plasmarlo en la Renta.

A quién afecta y qué dice exactamente Hacienda

La consulta de la AEAT se refiere a los trabajadores encuadrados en los sistemas especiales de la Seguridad Social. Los más conocidos son el sistema especial de empleados de hogar y el agrario, pero también hay otros como los artistas o los profesionales taurinos. Todos ellos, siempre que coticen como trabajadores por cuenta ajena, pueden llevar esas cotizaciones al apartado de rendimientos del trabajo.

Hacienda ya lo había reconocido en anteriores consultas, pero la más reciente —publicada a principios de 2026— zanja cualquier ambigüedad. La cotización del trabajador es un gasto deducible y no requiere justificación adicional si la empresa ha declarado correctamente los datos en el modelo 111.

Así se aplica la deducción en tu declaración de la Renta

La buena noticia es que el borrador de la Renta ya suele incluir este ahorro. Cuando el empleador comunica las cotizaciones a la AEAT, el sistema calcula automáticamente el importe a restar. Pero, como siempre, conviene revisar.

Pasos prácticos:

  • Comprueba el borrador: Accede a la sede electrónica de la AEAT con certificado digital, Cl@ve PIN o el número de referencia del borrador. Busca en los rendimientos del trabajo la casilla que refleja las cotizaciones a la Seguridad Social.
  • Si no aparecen, añade el dato: si eres empleado de hogar y tienes nómina, las cotizaciones deben figurar en el resumen anual de retenciones. Si no, tendrás que incorporarlas manualmente, sumando las cuotas que efectivamente hayas pagado durante el año.
  • No te olvides de la casilla: en el caso de trabajadores con varios empleadores, si alguno no ha declarado bien, pierdes la deducción correspondiente a ese periodo.

Importante: Esta deducción no aplica si estás dado de alta como autónomo, aunque trabajes en el mismo sector. Muchos confunden el sistema especial de empleados de hogar con el régimen de autónomos, pero son dos mundos fiscales distintos.

No hay un límite máximo; se descuenta el total cotizado. Eso sí, recuerda que esta deducción reduce la base imponible, no la cuota. Es decir, pagarás menos IRPF en proporción a tu tipo marginal.

Una buena noticia, pero con letra pequeña

Comparado con la situación previa, cuando reinaba la incertidumbre, el comunicado de Hacienda es un alivio. Sin embargo, no podemos olvidar que el sistema especial de empleados de hogar sigue siendo un rompecabezas burocrático. Muchos trabajadores ni siquiera saben que tienen derecho a esta deducción y, en muchas ocasiones, la administración no lo comunica proactivamente.

En Moncloa.com creemos que la claridad es un derecho del contribuyente. Aunque la AEAT publique consultas vinculantes, pocos ciudadanos las conocen o entienden. Por eso, si estás en alguno de estos regímenes especiales, vale la pena echar un vistazo a tu borrador antes de confirmar. Podrías recuperar entre 200 y 600 euros dependiendo de tu salario y tipo impositivo.

De cara al futuro, ¿debería la administración enviar un aviso específico a este colectivo? La tecnología lo permite, pero de momento toca estar atento. Si tienes dudas, puedes pedir cita en la AEAT o en una oficina de la Seguridad Social para que te orienten.

Guía rápida del trámite

  • 📅 Plazos: Se aplica en la declaración anual del IRPF, cuyo plazo finaliza el 30 de junio de cada año. No hay fecha límite especial para esta deducción.
  • ✅ Requisitos clave: Ser trabajador por cuenta ajena en un sistema especial (empleo del hogar, agrario, etc.) y haber cotizado efectivamente. No importa el número de empleadores.
  • 🌐 Dónde solicitarlo: No es un trámite aparte. Revisa el borrador en la sede electrónica de la AEAT o pide cita previa en tu delegación. Teléfono de información de Renta: 901 33 55 33.
  • 💰 Importe o coste: La cantidad exacta varía según lo cotizado; no hay tope. Puede suponer un ahorro de varios cientos de euros en la cuota final.
  • ⚠️ Error a evitar: No compruebes las casillas de cotizaciones. Si tu empleador no envió los datos correctamente, tendrás que reclamar o añadirlas manualmente.

Cox completa una emisión histórica de 2.000 millones de dólares en EE.UU.

Cox ha cerrado con éxito una colocación de 2.000 millones de dólares en el mercado estadounidense bajo formato 144A/Reg S, tras ampliar el tamaño inicial previsto de 1.500 millones ante una demanda que alcanzó aproximadamente los 8.000 millones. La fuerte respuesta inversora ha permitido no solo incrementar el volumen de la operación, sino también mejorar el precio en ambos tramos, consolidando una de las emisiones más destacadas recientes por parte de la compañía.

La transacción ha generado un interés sin precedentes, con una sobresuscripción superior a cinco veces y la participación de más de 200 inversores institucionales de primer nivel, principalmente estadounidenses y con perfiles long only. Este respaldo del mercado americano refuerza la adquisición de Iberdrola México y valida la estrategia de Cox, así como su disciplina financiera y sus perspectivas de crecimiento.

Apenas dos semanas después de completar dicha adquisición, la compañía logra además refinancizar la totalidad del crédito puente de 2.650 millones de dólares, sustituyendo deuda a corto plazo por financiación a largo plazo —entre cinco y diez años— alineada con la generación de caja del negocio. Con esta operación, Cox fortalece su estructura financiera y da un paso clave en la consolidación de su proyecto internacional.

Cox alcanza los 1.000 millones de capitalización tras cerrar la compra de Iberdrola México

Cox informa al mercado

Cox ha completado con éxito su primera emisión de bonos en el mercado estadounidense por un importe de 2.000 millones de dólares. Esta operación supone la entrada de Cox en el mercado de deuda estadounidense en formato 144A/Reg S, uno de los más selectivos y exigentes a nivel global, donde el acceso está reservado a emisores con escala, credibilidad y capacidad de ejecución contrastada. 

Cox ha incrementado el tamaño de la emisión de los 1.500 millones de dólares iniciales hasta los 2.000 millones
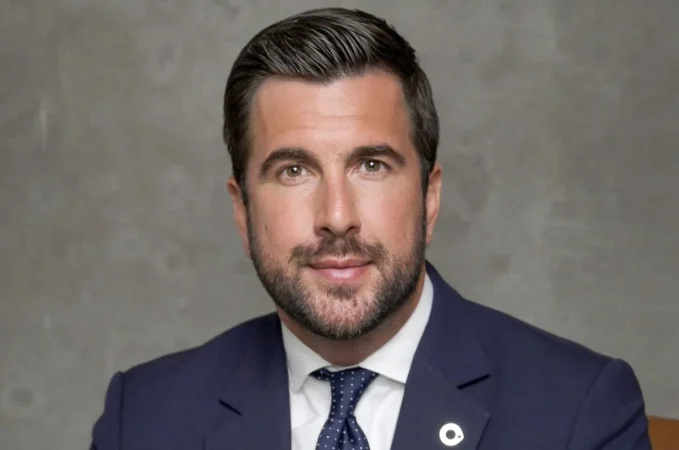
Cox ha incrementado el tamaño de la emisión de los 1.500 millones de dólares iniciales hasta los 2.000 millones Imagen: Enrique Riquelme, fundador de Cox

Dada la gran demanda recibida, Cox ha incrementado el tamaño de la emisión de los 1.500 millones de dólares iniciales hasta los 2.000 millones; con bonos con vencimientos a 5 y a 10 años y con cupones de 7,125% y 7,75%, respectivamente. La emisión en su tamaño inicial ha tenido una sobresuscripción por encima de cinco veces, con la participación de más de 200 inversores institucionales de primer nivel, principalmente americanos y long only. Tras la asignación de órdenes, quedan aproximadamente 6.000 millones de dólares de demanda pendientes de satisfacer, lo que demuestra el sólido soporte de la comunidad inversora americana.  

Cox cierra la compra de Iberdrola México por 4.000 millones

La profundidad del libro de órdenes, la calidad de los inversores participantes y la capacidad de la compañía para aumentar el tamaño de la operación reflejan el fuerte respaldo del mercado a la estrategia y al perfil financiero de Cox. Además, este nivel de demanda, en un mercado altamente selectivo y en un entorno geopolítico de alta volatilidad, pone de manifiesto el posicionamiento diferencial de Cox y el atractivo de su perfil de crecimiento y generación de caja. La operación generó un interés sin precedentes, siendo una de las emisiones de mayor tamaño sobre activos de América Latina en la historia del mercado estadounidense de bonos corporativos. 

Con esta emisión, Cox refinancia aproximadamente dos tercios del crédito puente de 2.650 millones de dólares utilizado para la adquisición de Iberdrola México. El tercio restante se encuentra ya totalmente asegurado y garantizado mediante un préstamo a largo plazo (Term Loan), en el que ya participan las siete entidades financieras que lideraron la financiación inicial, con un vencimiento aproximado de cinco años. 

De este modo, apenas dos semanas después del cierre de la adquisición de Iberdrola México (24 de abril de 2026), la compañía habrá sustituido íntegramente una financiación puente de corto plazo por una estructura de deuda a entre 5 y 10 años, plenamente alineada con la generación de caja y la capacidad de desapalancamiento del negocio. 

Cox México: una plataforma diferencial con crecimiento y visibilidad 

La adquisición de Iberdrola México ha sido reconocida por el mercado como una oportunidad singular para Cox, al incorporar una de las plataformas energéticas más completas y mejor posicionadas del país. 

Se trata de la única utility verticalmente integrada en México, que combina una plataforma de generación de primer nivel —con 3,9 GW diversificados tecnológica y regionalmente y una vida media de los activos superior a 27 años— con el principal suministrador cualificado del país, con más del 25% de cuota de mercado, permitiendo una integración real entre generación y suministro. 

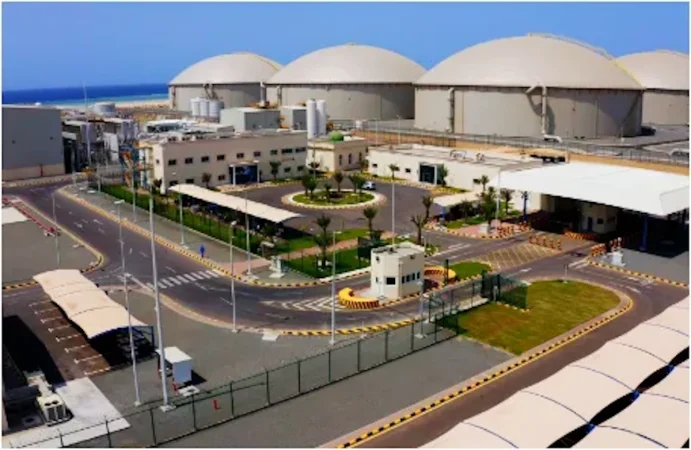
Imagen: Cox Rabigh, en la costa del Mar Rojo de Arabia Saudita
Imagen: Cox Rabigh en la costa del Mar Rojo de Arabia Saudita

Este modelo integrado permite optimizar los márgenes en el negocio de generación y suministro, eliminando los riesgos inherentes al mercado. Es único en México y supone una diferencia competitiva frente al resto de participantes, presentando además altas barreras de entrada, tanto en el negocio de generación como en el de suministro. 

La plataforma de suministro cuenta además con una base comercial de más de 500 clientes, mayoritariamente con grado de inversión (investment grade), con tasas de renovación superiores al 99%, niveles de morosidad inferiores al 0,2% y contratos con una vida media superior a 7 años, lo que se traduce en una elevada visibilidad de ingresos. 

Todo ello en el contexto de un mercado eléctrico mexicano con fundamentos especialmente sólidos, caracterizado por una demanda creciente —con previsión de duplicarse hacia 2039— y una situación de oferta estructuralmente limitada. 

Este posicionamiento, junto con un equipo operador y gestor altamente experimentado y una política financiera estricta, permite a Cox contar con una plataforma con generación de caja estable y predecible, capaz de sostener de forma orgánica su proceso de desapalancamiento y de capturar nuevas oportunidades de crecimiento. 

Una transformación de escala, visibilidad y ambición 

La refinanciación del crédito puente y la integración de Iberdrola México marcan un punto de inflexión en la evolución de Cox hacia un modelo de utility integrada. La compañía combina ahora una plataforma de generación de energía de escala relevante con su negocio de concesiones de agua, consolidando un perfil de ingresos más diversificado, visible y recurrente. 

En términos proforma, Cox habría alcanzado un EBITDA de 750 millones de euros en 2025, frente a aproximadamente 225 millones de euros sin la adquisición, reflejando la incorporación de los activos mexicanos. Tras la operación, el negocio de activos representa más del 90% del EBITDA proforma, reforzando el posicionamiento de Cox como operador de infraestructuras de energía y agua con flujos de caja recurrentes y de alta visibilidad. 

Enrique Riquelme, Presidente Ejecutivo de Cox, señaló: «La incorporación de Iberdrola México y la nueva estructura de capital refuerzan significativamente nuestro perfil operativo y financiero. Contamos con una base de capital sólida para ejecutar nuestro plan estratégico con disciplina y seguir generando valor a largo plazo.» 

Los más ricos de España en 2026: Amancio Ortega lidera, Escribano y Pérez se disparan

El patrimonio conjunto de las cien mayores fortunas de España ha alcanzado un récord histórico de 373.450 millones de euros tras crecer un 14,3% en el último año. El tirón bursátil y la consolidación de sectores tecnológicos y renovables han elevado el número de milmillonarios hasta los 76, casi el doble que hace una década.

Claves de la operación

  • El Ibex 35 actúa como gran multiplicador de riqueza. La subida del 50% en un solo año ha disparado el valor de las participaciones de los empresarios con compañías cotizadas.
  • La tecnología y las renovables impulsan ascensos inéditos. Fortunas como la de los hermanos Escribano (+370%), Florentino Pérez (+156%) o David Ruiz de Andrés (+214%) reflejan el cambio de patrón en la élite económica española.
  • 76 familias ya son milmillonarias, pero el listón de entrada sube. El patrimonio mínimo para entrar en la lista ha pasado de 420 a 765 millones de euros en diez años, concentrando aún más la riqueza en los tramos altos.

La Bolsa como multiplicador: cuando el Ibex 35 se convierte en la gran fábrica de riqueza

En 2026, el principal indicador bursátil español se revalorizó un 50%, un movimiento que ha servido de ascensor patrimonial a los empresarios con participaciones cotizadas. El caso más destacado es el de Amancio Ortega, cuya fortuna creció un 4,9%, hasta consolidar una posición que sigue siendo inalcanzable para el resto.

Observamos que el fundador de Inditex no ha necesitado grandes sobresaltos para mantenerse en lo más alto. Su cartera inmobiliaria, reordenada en Luxemburgo, le ha permitido diversificar el riesgo más allá del retail textil. De hecho, la mitad de sus activos en Europa, Estados Unidos y Canadá ya pasan por el Gran Ducado, una estructura que comparte con otras grandes sagas como los Del Pino o los Daurella.

La subida más llamativa, sin embargo, no está en la cima, sino en los escalones intermedios. Ahí reside la gran transformación de este ranking.

El asalto de las tecnológicas y las renovables al podio de los milmillonarios

La familia Escribano Ruiz, que controla un 14,3% de Indra, ha multiplicado por casi cinco su patrimonio en doce meses. El pasado año su fortuna ascendía a 250 millones de euros; ahora supera los 1.175 millones, un incremento del 370%. La entrada en el accionariado de la tecnológica estatal y la consiguiente lucha por el poder en el consejo de administración han catapultado su valoración de forma extraordinaria.

En paralelo, ACS ha vivido un pico bursátil que ha beneficiado directamente a Florentino Pérez. El presidente del Real Madrid ha visto cómo su patrimonio se disparaba un 156% gracias al bum de la construcción de centros de datos. En apenas cuatro años, Pérez ha multiplicado por cuatro su fortuna personal, acercándose al top 10 del listado.

David Ruiz de Andrés, fundador de Grenergy, protagoniza otro salto espectacular. Su empresa, que lidera la construcción de una gigabatería de 11.000 MW en Atacama, impulsó su patrimonio un 214%, hasta los 1.825 millones.

La nueva riqueza española no se construye sobre acero y ladrillo, sino sobre cables de fibra, aerogeneradores y centros de datos.

Más milmillonarios, pero también más concentración: ¿un síntoma de la nueva economía española?

Analizamos el fenómeno con una perspectiva histórica. En 2012, España contaba con solo una treintena de milmillonarios y la mayoría procedían del ladrillo o de la distribución. Hoy, las cien mayores fortunas suman el equivalente al 28% del PIB español. El peso de las empresas familiares no cotizadas, como Mercadona o Mango, también ha contribuido a este auge, pero el patrón dominante es otro.

Escribano simboliza el giro hacia la economía de la defensa y la tecnología de seguridad, un sector que depende en gran medida de la contratación pública. Esa dependencia introduce un riesgo de concentración que no existía en los imperios tradicionales del retail, mucho más diversificados geográfica y sectorialmente.

De hecho, la comparativa con Indra —competidor de referencia en el IBEX 35— es reveladora. La compañía presidida por Marc Murtra ha visto cómo el valor de sus acciones se beneficiaba del mismo ciclo de inversión en ciberseguridad y digitalización de las administraciones. Sin embargo, el músculo financiero de los hermanos Escribano es ya comparable al de muchos directivos del selectivo, lo que plantea interrogantes sobre el equilibrio de poder en el sector.

Nos preguntamos si este auge es sostenible. El crecimiento de las energías renovables y los centros de datos podría moderarse si los tipos de interés se mantienen elevados. Mientras, el listón de entrada al club de los más ricos no deja de encarecerse: hace diez años bastaban 420 millones para ser uno de los 100 mayores patrimonios; hoy se necesitan 765. La puerta se estrecha para las nuevas fortunas digitales que aspiren a escalar posiciones en un ecosistema donde la inercia bursátil es un arma de doble filo.

La gran cita para evaluar la resistencia de estos patrimonios será la próxima presentación de resultados semestrales de las cotizadas, prevista para julio de 2026. Ahí comprobaremos si la velocidad de crucero se mantiene o si, por el contrario, la corrección borra parte de estas plusvalías récord.

IA agita mercados de bonos: Alphabet capta miles de millones

Hay días en los que el mercado decide mirar hacia otro lado. Ignora el petróleo, ignora la geopolítica, y se aferra a un solo motor: la inteligencia artificial. Este 6 de mayo de 2026 es uno de esos días. Mientras el estrecho de Ormuz sigue paralizado y la diplomacia entre Washington y Teherán da otro giro inesperado, las bolsas asiáticas rompen récords y los bonos corporativos viven una euforia de emisiones nunca vista.

En su programa ‘Insight’, Bloomberg Television lo dejó claro esta mañana: los inversores apuestan estructuralmente por la IA y respaldan esa convicción con cifras. La presentadora Haslinda Amin subrayó que la ralentización del conflicto con Irán apenas sirvió de contexto; el verdadero catalizador del rally fue la tecnología. Alphabet, la matriz de Google, se ha llevado todos los titulares al colocar su mayor emisión de deuda en euros y sus primeros bonos en dólares canadienses, captando cerca de 17.000 millones de dólares.

Una emisión histórica lejos del dólar

Según los datos que maneja Bloomberg Television, Alphabet puso en el mercado 9.000 millones de euros en bonos y otros 8.500 millones de dólares canadienses. Ambas operaciones resultaron más baratas que si hubiera optado por emitir en dólares estadounidenses, gracias a la caída de los swaps de divisas cruzadas. Salman Niaz, responsable regional de renta fija global en Goldman Sachs Asset Management, explicó durante la entrevista que esta decisión responde a una lógica empresarial: los programas de inversión de los hiperscaladores son globales y necesitan calzar financiación en las mismas monedas en las que gastan.

Niaz detalló que en lo que va de año, los grandes nombres del sector —Meta, Microsoft, Amazon y la propia Alphabet— han emitido ya más de 150.000 millones de dólares en deuda. De esa cifra, aproximadamente un tercio se ha colocado fuera del dólar. El directivo de Goldman Sachs cree que esta tendencia se acelerará a medida que las mesas de sindicación detecten oportunidades de financiación más barata en plazas como el euro, el dólar canadiense e, incluso, el yen japonés.

¿Demasiada deuda? El mercado responde

Con los cinco hiperscaladores planeando invertir hasta 725.000 millones de dólares en centros de datos y equipamiento para IA solo este año, la pregunta resulta inevitable: ¿puede el mercado absorber semejante aluvión de papel? La respuesta que dio Niaz a Bloomberg Television fue contundente: ‘Cuando el mercado está abierto, el mercado tiene una opinión y quiere ese papel’.

‘Cuando el mercado está abierto, el mercado tiene una opinión y quiere ese papel.’

— Salman Niaz, Goldman Sachs Asset Management

Goldman Sachs ha analizado los últimos 25 años de emisión neta en el mercado de grado de inversión y la conclusión es que no existe correlación negativa con los retornos posteriores. De hecho, los años de mayor oferta neta de bonos también registraron excesos de rentabilidad positivos. Para Niaz, esto significa que las emisiones actuales —que ascienden a unos 250.000 millones de dólares sumando alto rendimiento y grado de inversión— se están digiriendo sin problemas.

Un factor clave que alimenta este apetito es el nivel de los rendimientos. Con las tires del grado de inversión rondando el 5,25%, muy por encima del 4% que históricamente ha marcado un punto de inflexión para los asignadores de activos, la renta fija corporativa vuelve a ser atractiva. El gestor de Goldman Sachs recordó que, en los últimos 25 años, solo en un ejercicio se obtuvo una rentabilidad negativa a 12 meses cuando los rendimientos de partida superaban ese umbral. ‘Los inversores miran eso y se inclinan claramente por la clase de activo’, explicó.

El retorno de la inversión, la gran incógnita

Aunque desde el punto de vista crediticio la absorción de deuda no inquieta, el auténtico debate está en el retorno que generará toda esta inversión. La propia Haslinda Amin recordó que las guías de capex de los hiperscaladores no dejan de aumentar: hace un año, los 725.000 millones actuales habrían parecido una exageración. Niaz admitió que todavía hay mucha incertidumbre sobre cómo se materializará el ROI, pero destacó que empiezan a aparecer señales iniciales en la información que publican las compañías. ‘Incluso sin crecimiento, si descartamos cualquier retorno de este capex, la estructura de capital de estas empresas de grado de inversión sigue siendo sólida’, afirmó.

Esa visión prudente desde la renta fija contrasta con la euforia de los inversores en renta variable, que celebran cada nuevo hito de valoración. Samsung superó hoy la barrera del billón de dólares de capitalización, convirtiéndose en una compañía más valiosa que Berkshire Hathaway. Taiwán, según el análisis del programa, ya había rebasado a Reino Unido y Canadá en términos de capitalización bursátil agregada. ‘El mensaje de los inversores es alto y claro: apuestan por una tecnología que cambiará el mundo’, resumió Avril Hong desde la mesa de mercados de Bloomberg.

Lectura editorial: ¿Y ahora qué hace el inversor español?

Para el lector de este medio, esta dinámica tiene implicaciones prácticas. La primera es que la diversificación geográfica de la deuda corporativa de máxima calidad se convierte en un vector de rentabilidad adicional. Las emisiones en euros de Alphabet ofrecen una oportunidad de acceder a un papel de primer nivel con un diferencial favorable frente a sus equivalentes en dólares, sin asumir riesgo divisa para carteras denominadas en la moneda única. La segunda lectura es que el ciclo de emisiones no parece cerca del agotamiento. Si el mercado sigue queriendo papel, las próximas ventanas de financiación —quizá en yenes o dólares australianos— serán igualmente absorbidas, y conviene estar atentos a esos momentos de sobreoferta, porque históricamente no han penalizado la rentabilidad.

Al mismo tiempo, la ausencia de embotellamientos en la colocación de deuda sugiere que la calidad crediticia de los hiperscaladores sigue intacta. Eso permite a los inversores conservadores dormir tranquilos, mientras los más agresivos se preguntan si este tsunami de capex terminará generando los ingresos que justifiquen las valoraciones actuales. La historia enseña que los ciclos tecnológicos que empiezan con euforia casi siempre acaban con una selección natural de ganadores. Pero, por ahora, la fiesta en los bonos sigue.

La desconexión entre la tensión geopolítica en Oriente Medio y la alegría de los mercados es, cuando menos, llamativa. Con más de 1.500 buques mercantes y 22.000 marineros atrapados en el golfo Pérsico y el estrecho de Ormuz prácticamente cerrado al tráfico comercial, los precios de la energía deberían presionar las primas de riesgo. Sin embargo, la inteligencia artificial se ha convertido en ese escudo narrativo que todo lo puede. Queda por ver si la realidad acaba imponiéndose o si, como sostiene Goldman Sachs, hay apetito para seguir comprando.

Puedes ver el debate completo con Salman Niaz y el análisis del equipo de Bloomberg Television aquí:

El «marcado silencioso» en portales de Madrid: el aviso de los cerrajeros de que tu casa ya está vigilada.

¿Realmente crees que la cerradura de doble escudo es suficiente para mantener a salvo los portales si los ojos de quienes vigilan ya saben cuándo entras y sales? Esa falsa sensación de invulnerabilidad se desmorona cuando entendemos que el asalto no empieza con una palanca, sino con un testigo silencioso colocado días antes de la intrusión física.

El dato es escalofriante porque el ochenta por ciento de los robos con fuerza registrados este trimestre en la capital comenzaron con una inspección previa de los portales. No buscan la cerradura más débil, sino la rutina más predecible, utilizando métodos que pasan desapercibidos para el vecino que llega cansado de trabajar.

El rastro invisible del pegamento en los accesos

Youtube video

Muchos vecinos de Madrid ignoran que un simple hilo de pegamento termofusible entre la hoja y el marco de los portales es el cronómetro más preciso de los delincuentes. Si el hilo permanece intacto tras cuarenta y ocho horas, el mensaje es claro: la vivienda está vacía y el camino está despejado para el robo.

Los especialistas en cerrajería alertan de que estas marcas se sitúan a alturas poco comunes para evitar que la limpieza diaria de los portales las elimine por accidente. Es una vigilancia pasiva que no requiere cámaras ni tecnología, solo paciencia y una observación meticulosa de los movimientos de la comunidad.

Testigos de plástico y señales de ocupación

Otra técnica que está ganando terreno en los portales es la inserción de pequeñas cuñas de plástico transparente, casi invisibles al ojo no entrenado por su tamaño reducido. Al abrir la puerta, el testigo cae al suelo, indicando a los ojeadores que hay actividad reciente en esa unidad familiar específica de los bloques.

Esta metodología permite a las bandas organizar rutas de actuación en diferentes portales de un mismo barrio, optimizando sus tiempos de intervención. Si el plástico sigue en su sitio al caer la noche, la probabilidad de que la vivienda sea asaltada en las próximas horas aumenta exponencialmente.

La vulnerabilidad de los sistemas automáticos

A menudo confiamos ciegamente en que los portales se cierran solos tras nuestro paso, pero los mecanismos hidráulicos son los grandes olvidados del mantenimiento preventivo actual. Un muelle mal ajustado permite que la puerta quede abierta unos milímetros, facilitando el acceso de extraños que no necesitan forzar nada.

El problema radica en que los delincuentes sabotean discretamente estos cierres en los portales para asegurar una huida rápida o una entrada sin ruidos metálicos sospechosos. La seguridad física empieza por comprobar manualmente que el pestillo ha encajado correctamente cada vez que salimos al rellano o a la calle.

Marcas de tiza y simbología en el mobiliario

Aunque parece un método del siglo pasado, los grafismos en los marcos de los portales siguen siendo una herramienta de comunicación vital para los grupos organizados. Un pequeño círculo o una cruz apenas visible puede indicar desde la presencia de un perro hasta la proximidad de una comisaría.

Estas señales suelen ubicarse en la parte inferior de los portales o cerca de los buzones, donde la vista raramente se detiene de forma consciente durante el día. Borrar cualquier marca sospechosa y comunicarlo a la comunidad es la primera barrera de defensa proactiva que cualquier ciudadano debería implementar hoy mismo.

Método de MarcadoMaterial UtilizadoObjetivo del Delincuente
Hilo de pegamentoPolímero transparenteConfirmar ausencia prolongada
Testigo de plásticoPVC rígido 2mmDetectar apertura de puerta
Marcado con tizaCarbonato cálcicoClasificar tipo de residente
Sabotaje de muelleManipulación mecánicaFacilitar entrada sin llave

Previsiones de seguridad para el próximo bienio

Youtube video

El mercado de la seguridad residencial prevé un incremento del quince por ciento en la instalación de cámaras inteligentes con reconocimiento de patrones en los portales. La tendencia apunta a sistemas que detectan merodeadores recurrentes antes de que logren colocar los testigos de plástico o el pegamento en las puertas.

Como consejo final, los expertos sugieren que la colaboración vecinal en los portales es más efectiva que cualquier blindaje si se mantiene una comunicación activa. No basta con mirar, hay que observar los pequeños detalles que rompen la normalidad estética de nuestras entradas compartidas para evitar sorpresas desagradables.

El compromiso de la vigilancia compartida

La seguridad de nuestros portales no puede depender exclusivamente de la tecnología si descuidamos la atención humana sobre los elementos más básicos del edificio. Un portal bien iluminado y con vecinos concienciados es un entorno hostil para quienes buscan el anonimato que ofrece la gran ciudad.

Recordemos que la prevención en los portales es una inversión en tranquilidad que repercute directamente en el valor y la integridad de nuestro patrimonio. Mantener los ojos abiertos ante lo imperceptible es, en última instancia, el método más eficaz para disuadir a quienes pretenden vulnerar nuestra intimidad.

La inmunología predictiva permite anticipar la enfermedad

0

La medicina avanza hacia un modelo cada vez más orientado a la predicción y la prevención, en el que es posible identificar riesgos de enfermedad antes de que se manifiesten clínicamente. Este enfoque complementa el modelo tradicional, centrado en el tratamiento una vez aparecen los síntomas, y abre nuevas posibilidades para una atención más temprana y precisa.

En este contexto, el estudio del sistema inmunitario está contribuyendo a mejorar la capacidad de anticipación en distintas patologías. «Estamos en un momento en el que podemos identificar el riesgo de algunas enfermedades autoinmunes o inmunodeficiencias primarias graves antes de que el paciente presente síntomas. Esto amplía nuestras opciones de prevención y tratamiento», afirma la Silvia Sánchez Ramón, jefa de Servicio de Inmunología Clínica del Hospital Ruber Internacional.

Uno de los elementos clave son los biomarcadores inmunológicos, que permiten detectar alteraciones del sistema inmunitario con antelación. «En enfermedades como la diabetes tipo 1, la identificación precoz de autoanticuerpos está ayudando a comprender mejor la evolución de la enfermedad y a valorar intervenciones más tempranas», señala la especialista.

Asimismo, el desarrollo del concepto de inmunofenotipo —la caracterización detallada de las poblaciones celulares del sistema inmunitario— permite no solo apoyar el diagnóstico, sino también estratificar riesgos, prever posibles complicaciones y orientar la respuesta a tratamientos en ámbitos como el cáncer, las infecciones o las enfermedades autoinmunes.

«Hoy no solo tratamos enfermedades, sino que empezamos a anticipar su posible aparición. Podemos identificar qué pacientes tienen mayor probabilidad de desarrollar determinadas patologías o de responder a un tratamiento concreto», explica la Dra. Sánchez Ramón. «Esto contribuye a una medicina más personalizada y ajustada a cada paciente».

Este enfoque tiene implicaciones en áreas como la inmunoterapia, los trasplantes o el manejo de pacientes inmunodeprimidos, donde la anticipación de la evolución clínica puede influir de forma relevante en el pronóstico.

La incorporación de estos avances plantea también retos, especialmente en su aplicación en la práctica clínica y en la gestión de grandes volúmenes de datos, aunque su potencial para mejorar la atención sanitaria es significativo.

«Estamos evolucionando hacia una medicina que tiene más en cuenta el riesgo y la prevención. El objetivo es intervenir antes de que el daño se produzca», concluye la especialista.

La inmunología aporta herramientas relevantes para avanzar hacia un modelo asistencial más preventivo, preciso y centrado en el paciente.

Verisure inicia 2026 con un fuerte crecimiento rentable y flujo de caja libre positivo

0

Verisure ha comenzado 2026 con unos resultados sólidos, rentables y por encima de las expectativas, impulsados por el crecimiento sostenido de su cartera de clientes, la mejora de márgenes y la generación de caja positiva. La compañía registró en el primer trimestre unos ingresos de 1.019 millones de euros, lo que supone un incremento interanual del 10,3%, mientras que su EBIT ajustado ascendió a 277 millones de euros, un 19,3% más que en el mismo periodo del año anterior.

La compañía generó 39 millones de flujo de caja libre positivo, reflejando la fortaleza de su modelo de negocio, la mejora del flujo operativo y la disciplina en la inversión.

Verisure cerró el trimestre con unos Ingresos Recurrentes Anualizados (ARR) de 3.533 millones de euros, un 12,2% más interanual, impulsados por el crecimiento disciplinado de su cartera. La compañía confirma además su posición como líder mundial en seguridad profesional monitorizada por tamaño de cartera, con cerca de 6,3 millones de clientes en los 18 mercados en los que opera. En el periodo, Verisure realizó 222.900 nuevas instalaciones, lo que representa el segundo mejor trimestre de su historia.

En palabras de Austin Lally, CEO de Verisure, “hemos comenzado 2026 de forma positiva, ampliando nuestra cartera de clientes y mejorando márgenes, al tiempo que mantenemos un flujo de caja libre positivo. Con una cartera cercana a los 6,3 millones de clientes, somos ya la mayor compañía de seguridad monitorizada profesional del mundo por tamaño de cartera. Seguimos centrados en la captación de clientes de alta calidad y en la creación de valor a largo plazo».

La evolución de la cartera siguió mostrando una elevada resiliencia. El ingreso medio por usuario (ARPU) se situó en 48,3 euros, un 2,2% más interanual, apoyado en las actualizaciones anuales de precio y en el avance del upselling de productos y servicios. Por su parte, el EBITDA por cliente (EPC) alcanzó los 35,5 euros, un 2,8% más, mientras que el margen de EBITDA ajustado mejoró hasta el 73,7%, reflejando la elevada contribución recurrente y el valor generado por cliente.

Asimismo, la compañía mantuvo estable su nivel de rotación (attrition), con una tasa anualizada del 7,5% en el trimestre, en línea con el año anterior, lo que pone de manifiesto la fortaleza de su base de clientes y la calidad de la propuesta de valor de Verisure.

De cara al conjunto del ejercicio, Verisure ha confirmado sus previsiones para 2026, con un crecimiento del ARR de alrededor del 10%.

La alianza entre Intel y Apple para fabricar chips dispara las acciones en bolsa un 10%

Una alianza entre Intel y Apple para la fabricación de chips disparó la acción de Intel un 10% en la sesión bursátil de hoy, 6 de mayo de 2026. La noticia, adelantada por Bloomberg, coloca a la compañía de Cupertino en el centro de una decisión que podría alterar el statu quo de la industria de los semiconductores. La mera posibilidad de que Apple se aleje de TSMC ha bastado para revalorizar al fabricante estadounidense. El índice SOX, que agrupa a los principales fabricantes de semiconductores, subió un 3% en la misma jornada, arrastrado por el optimismo sectorial.

Los detalles de la posible alianza

Apple ha sido el socio más fiel de TSMC en los últimos años. La taiwanesa fabrica la totalidad de los procesadores que equipan los iPhone, iPad y Mac. Sin embargo, según fuentes cercanas a las negociaciones citadas por Bloomberg, la empresa de Tim Cook está evaluando seriamente la opción de diversificar su cadena de suministro. Las conversaciones incluyen tanto a Intel como a Samsung, dos gigantes capaces de competir en los nodos de fabricación más avanzados.

La maniobra no es trivial. Implicaría un giro estratégico de enorme calado, ya que Apple ha mantenido una relación de exclusividad con TSMC desde hace más de una década. De concretarse, la alianza con Intel podría abarcar la producción de los nuevos chips de la serie A o incluso los M para ordenadores. Fuentes del sector apuntan a que la decisión final no llegará antes del otoño, aunque las conversaciones avanzan a buen ritmo. Un movimiento de este calibre podría erosionar la cuota de mercado de TSMC en los nodos más avanzados, justo cuando la empresa finaliza la ampliación de su fábrica en Arizona.

El impacto en el mercado y los números

La reacción bursatil no se limitó a Intel. TSMC experimentó una leve presión bajista en la sesión, mientras que Samsung apenas se movió. Las acciones de TSMC cedieron un 2% en la bolsa de Taiwán, evidenciando el temor del mercado a perder al mayor cliente de chips avanzados del mundo. El valor de mercado de Intel superó los 500.000 millones de dólares, según las cifras que recogía Bloomberg Línea. Se trata de una cota que la compañía no alcanzaba desde el año 2000, cuando el auge de las puntocom la situaba en el liderazgo indiscutible del sector. El movimiento refleja un voto de confianza del mercado hacia una posible colaboración con Apple, un cliente históricamente esquivo para la división de fabricación por contrato de Intel, conocida como IFS (Intel Foundry Services).

Los analistas de Wall Street no tardaron en reaccionar. Firmas como Morgan Stanley y Goldman Sachs elevaron sus precios objetivo para Intel, citando el posible contrato con Apple como un catalizador de doble dígito. Según los datos publicados por la propia compañía, Intel ha invertido más de 30.000 millones de dólares en ampliar su capacidad de fundición en los últimos dos años, un esfuerzo que ahora cobra sentido estratégico.

Apple fabrica chips

Análisis: el tablero de los semiconductores se reconfigura

La noticia no puede entenderse sin el actual contexto geopolítico. La concentración de la producción de chips avanzados en Taiwán —donde TSMC fabrica más del 90% de ellos— ha encendido todas las alarmas en Washington. La administración estadounidense, amparada en la CHIPS Act, lleva meses incentivando la construcción de fábricas en suelo propio. Intel es el principal beneficiario de esas ayudas, con miles de millones ya comprometidos para nuevas plantas en Ohio y Arizona. Que Apple, el mayor diseñador de chips del mundo, elija a Intel como socio validaría precisamente esa estrategia de soberanía tecnológica.

Hay precedentes que invitan a la cautela. La división de fundición de Intel acumula retrasos competitivos frente a TSMC en los litografías más punteras. De hecho, Apple abandonó el uso de procesadores Intel en sus Mac hace ya siete años precisamente por su incapacidad para avanzar en eficiencia energética. Volver ahora sería un voto de confianza en su nueva hoja de ruta, pero también una apuesta con riesgos considerables. Si la cadencia de producción falla, los retrasos en el lanzamiento de un nuevo iPhone o un Mac podrían costar miles de millones.

Samsung, por su parte, no es un actor menor. La coreana ya fabrica algunos componentes para Apple, como las pantallas OLED. Incluirla en la terna de posibles proveedores de chips avanzados añade presión a TSMC y diversifica el riesgo para la compañía de Cupertino. La dependencia de Taiwán, en un momento de tensiones con China, es un factor que pesa cada vez más en las decisiones sobre la cadena de suministro global. La estrategia de Apple parece clara: reducir la concentración excesiva en un solo proveedor y ganar poder de negociación. No se trata de sustituir por completo a TSMC —sería inviable a corto plazo— sino de añadir capacidad en otro hemisferio.

Mientras tanto, TSMC no se queda quieta. La taiwanesa está construyendo su propia fábrica en Arizona, aunque los retrasos y los sobrecostes han generado dudas sobre su viabilidad. La entrada de Intel en escena podría acelerar la presión competitiva incluso dentro del territorio estadounidense.

En mi opinión, esta posible alianza con Intel va más allá de lo industrial. Es una pieza en un puzzle geoeconómico que también involucra a los gobiernos de Estados Unidos y Corea del Sur. Si Intel logra cumplir con los estándares de calidad y los plazos que exige Tim Cook, el tablero de la fundición de chips podría cambiar de forma permanente. La pregunta que queda en el aire es si Intel está realmente preparada. La respuesta podría conocerse cuando la propia Apple o Intel hagan pública su decisión, algo que los analistas sitúan, como pronto, en la segunda mitad de este mismo año.

Dos de cada tres españoles rechaza la regularización de inmigrantes: el motivo real no es el que anuncian los políticos

¿Por qué seguimos pensando que el rechazo a la regularización de inmigrantes es una cuestión puramente ideológica cuando los datos apuntan a una angustia material mucho más mundana? El último barómetro del CIS rompe el espejismo al mostrar que incluso en sectores progresistas el «no» se impone, no por xenofobia, sino por una gestión de recursos que ha tocado techo.

Los números no mienten y sitúan la oposición en un rotundo 66,7% de la población, una cifra récord que contrasta con la baja prioridad que se le otorga al fenómeno migratorio como problema personal. La clave reside en que el ciudadano medio no teme al extranjero, sino a la incapacidad del Estado para garantizar servicios mínimos ante un aumento poblacional súbito.

Regularización de inmigrantes: El muro invisible de los servicios públicos

Youtube video

La percepción ciudadana sobre la regularización de inmigrantes ha mutado desde el debate moral hacia el puramente logístico en apenas dos años. El colapso sistemático en la atención primaria y las listas de espera interminables han generado una asociación directa entre el crecimiento demográfico descontrolado y la pérdida de calidad de vida.

No se trata de un rechazo al individuo, sino de un pánico colectivo ante la escasez de recursos que ya son insuficientes para la población actual. La sensación de que el sistema se está desbordando sin una inversión proporcional en infraestructuras es el motor real del descontento en las grandes urbes.

La vivienda como epicentro del conflicto

El acceso a la vivienda se ha convertido en el verdadero factor determinante que explica el rechazo a cualquier proceso de regularización de inmigrantes a gran escala. Con los precios del alquiler en máximos históricos, la entrada de miles de nuevos demandantes legales al mercado tensiona todavía más una oferta que es prácticamente inexistente.

Los barrios populares sienten que compiten por un techo digno en una batalla donde siempre pierden los más vulnerables, independientemente de su origen. Esta competencia habitacional es la que nutre las estadísticas de rechazo, transformando un problema administrativo en una crisis de convivencia vecinal diaria.

La desconexión entre el discurso político y la calle

Mientras los despachos oficiales venden la regularización de inmigrantes como un imperativo humanitario y económico, la calle lo percibe como una carga adicional sin plan de contingencia. Los políticos insisten en el aporte al PIB, pero el ciudadano solo ve que el autobús llega más lleno y el médico tarda meses en recibirle.

Esta brecha de percepción está alimentando un desapego institucional peligroso que los partidos tradicionales no terminan de gestionar con honestidad. El discurso de la multiculturalidad fracasa cuando no va acompañado de una memoria económica que explique cómo se financiarán los nuevos servicios necesarios.

Datos comparativos de la percepción ciudadana 2026

Youtube video
Factor de PreocupaciónNivel de Impacto percibidoRelación con la Regularización
ViviendaMuy Alto (88%)Competencia directa por alquileres
SanidadAlto (75%)Saturación de urgencias y primaria
SeguridadMedio (42%)Percepción de degradación urbana
EconomíaMedio-Bajo (30%)Aporte incierto a corto plazo

Previsión de mercado y consejo final de experto

La tendencia indica que, a menos que se vincule la regularización de inmigrantes con un plan masivo de construcción de vivienda pública, el rechazo social seguirá escalando de forma lineal. Las empresas del sector inmobiliario ya descuentan que la presión demográfica mantendrá los precios al alza, convirtiendo la integración en un objetivo casi imposible de alcanzar.

El consejo para el inversor y el ciudadano es observar las políticas locales de zonificación y capacidad de carga de los distritos más afectados. No se debe ignorar el sentimiento popular, pues este acabará dictando cambios legislativos restrictivos que podrían revertir los procesos de regularización actuales en el medio plazo.

El desafío de la cohesión social en España

El rechazo mayoritario a la regularización de inmigrantes es un síntoma de una sociedad que se siente desprotegida por sus propios gobernantes ante cambios estructurales. La paz social depende de reconocer que las preocupaciones materiales son legítimas y no deben ser etiquetadas preventivamente como intolerancia o falta de solidaridad.

Si el Gobierno no logra equilibrar la balanza de recursos, el dato del 66,7% será solo el principio de una fractura social difícil de reparar. La solución no pasa por más decretos, sino por gestionar la realidad de los barrios donde el asfalto y el alquiler marcan el ritmo de la tolerancia.

El Real Madrid impugna los acuerdos entre la RFEF y LALIGA sobre la comercialización de los derechos audiovisuales de la Copa del Rey

0

El Real Madrid ha denunciado los acuerdos entre la Real Federación Española de Fútbol (RFEF) y LALIGA sobre la producción y comercialización conjunta de los derechos audiovisuales de la Copa del Rey, que abarcan desde la edición reciente hasta la temporada 2031-2032.

Según los responsables de estas entidades, el objetivo de los acuerdos es incrementar el valor del fútbol español, garantizando una producción audiovisual de calidad y alineada con estándares internacionales, lo que reforzaría la proyección global de la competición, con lo que defienden un modelo diseñado para impulsar el crecimiento sostenible del fútbol español.

Este acuerdo ha permitido a la RFEF recaudar cinco millones más de lo previsto. Rafael Louzán, presidente de la RFEF, anunció la medida en septiembre de 2025. La decisión retoma el modelo de venta de derechos que se aplicaba antes de 2018, cuando Luis Rubiales asumió la presidencia de la RFEF y estableció un sistema de venta individualizada de los derechos. El acuerdo se enmarca dentro de una etapa de diálogo entre la RFEF y LALIGA, que comenzó después de la llegada de Louzán al cargo.

LALIGA defiende la legalidad de la producción audiovisual centralizada y señala que ha sido validada por los tribunales. Según la organización, este sistema no supone una apropiación indebida de competencias, sino que asegura la calidad de las retransmisiones, la coherencia del producto y protege el valor del torneo. Además, subraya que la comercialización conjunta de los derechos es un modelo consolidado que favorece un reparto más equilibrado de los ingresos entre los clubes, evitando desigualdades.

Desde LALIGA, se afirma que defenderán la validez de estos acuerdos en los tribunales, en beneficio de todos los clubes y del desarrollo del fútbol en España.

SAP invierte 1.160M en IA: apuesta por NemoClaw de Nvidia

SAP destina 1.160 millones de euros a la mayor apuesta de IA empresarial. El gigante alemán, proveedor de software de gestión para buena parte del IBEX 35, ha anunciado la compra de Prior Labs, un laboratorio de inteligencia artificial de apenas año y medio de vida, y la decisión de restringir los agentes de IA de sus clientes a un puñado de modelos seleccionados, encabezados por el NemoClaw de Nvidia.

La start-up aleman, con sede en Berlín, se ha convertido en apenas 18 meses en uno de los focos de innovación en modelos fundacionales para entornos empresariales. Fundada por investigadores del Max Planck Institute, ha desarrollado técnicas de fine-tuning específicas para procesos de negocio. La cifra de 1.160 millones de euros triplica las mejores valoraciones del sector para una compañía de IA de ciclo temprano, lo que subraya la urgencia de SAP por no ceder terreno.

El movimiento, desvelado a través de un comunicado corporativo el 5 de mayo, va más allá de la pura adquisición. SAP impondrá por contrato que los agentes de IA que se construyan sobre su plataforma utilicen exclusivamente modelos de una lista blanca en la que NemoClaw será el referente principal. Otros modelos de la propia compañía y, posiblemente, de socios estratégicos completarán esa selección.

Claves de la operación

  • SAP blinda su apuesta por la IA generativa con una inversión récord. La cifra de 1.160 millones de euros, una de las más altas en adquisiciones de IA empresarial en Europa, posiciona a la compañía en la primera línea de un sector donde Microsoft y Oracle ya han tomado fuerte ventaja.
  • El cierre del ecosistema a modelos como NemoClaw redefine la competencia. Al limitar los agentes de IA a un número reducido de modelos validados, SAP sacrifica parte de la flexibilidad abierta a cambio de garantizar rendimiento y seguridad, un movimiento que presiona a sus grandes rivales en la nube.
  • El mercado español, dependiente de SAP, entra en una nueva era. Casi la totalidad de las empresas del IBEX 35 utilizan soluciones de SAP en sus procesos críticos. La capacidad de integrar agentes de IA sobre esa base será determinante para la competitividad empresarial nacional en los próximos dos años.

La batalla por el agente copiloto en el software empresarial

Microsoft ha posicionado su Copilot como la gran apuesta para convertir Office y Dynamics en plataformas de IA generativa. Oracle, por su parte, integra capacidades de aprendizaje profundo en su nube. SAP no quiere ser un supermercado de modelos ajenos, sino el dueño del canal, una postura que recuerda a la de Apple en el mundo del smartphone. Al imponer qué modelos pueden ejecutarse, la aleman se asegura ingresos recurrentes ligados a licencias de NemoClaw y un control férreo sobre el rendimiento y la seguridad.

Esta restricción ha provocado ya reacciones divididas entre los socios implementadores, especialmente en España, donde firmas como everis o Accenture construyen soluciones a medida sobre SAP. El temor de los integradores es que la nueva política limite la personalización que los clientes demandan, obligándoles a pasar por el filtro de los modelos preseleccionados. Sin embargo el mercado español, donde la digitalización de los grandes conglomerados ha sido capitaneada por consultoras tecnológicas bajo paraguas de SAP, observa con atención.

En la práctica, la decisión beneficia directamente a Nvidia, que suministra a SAP no solo el modelo, sino también el hardware de inferencia. El acuerdo convierte a NemoClaw en el estándar de facto para las tareas de IA integradas en el ERP más extendido del mundo, un golpe para otros modelos como GPT-5 o Claude, que aspiraban a un papel similar en entornos corporativos. De hecho, la apuesta de SAP no busca competir con la IA de consumo, sino crear un corredor seguro para las operaciones financieras y logísticas de sus clientes.

SAP cede apertura a cambio de un rendimiento y una seguridad que solo un puñado de modelos ofrecen hoy.

El peso de Nvidia en el ERP del futuro

Nvidia lleva años escalando posiciones desde los centros de datos hacia la capa de software. Su adquisición de Run:ai y el dominio de los chips de entrenamiento han convertido a la compañía en un actor sistémico. Ahora, con NemoClaw, se cuela en el núcleo transaccional de miles de empresas. Para SAP, el riesgo de depender de un solo socio tecnológico en IA se compensa con la garantía de un rendimiento probado y una hoja de ruta estable. No obstante, cualquier movimiento de precios o de disponibilidad de hardware por parte de Nvidia repercutiría directamente en la cuenta de resultados de SAP.

Ninguno de los grandes del IBEX 35 puede permitirse un error en la migración a agentes de IA, ya que sus sistemas de producción, nóminas y logística se apoyan en módulos de SAP. Por ello, la estandarización forzada podría ser bien recibida en los departamentos de IT, aunque suponga un encarecimiento a corto plazo.

Prior Labs

Lo que el movimiento de SAP revela sobre la soberanía digital europea

La operación se produce en un momento en el que Bruselas refuerza el debate sobre la dependencia tecnológica de los gigantes estadounidenses. SAP, con sede en Walldorf, es uno de los pocos campeones europeos del software. Sin embargo, su alianza con Nvidia para el modelo NemoClaw traslada una parte crítica de la inteligencia artificial fuera del control europeo. La contradicción no es menor: la empresa que representa la autonomía digital del Viejo Continente ata su futuro de IA a un proveedor de Silicon Valley.

Desde una perspectiva histórica, SAP ha sido el pegamento del tejido empresarial español desde la década de 2000. Grandes bancos, aseguradoras, fabricantes y aerolíneas migraron sus procesos a sus soluciones. La apuesta por Prior Labs, una compañía germana, mantiene el sello de origen, pero el modelo NemoClaw introduce una variable estadounidense que, si bien no es nueva, cobra ahora una dimensión estratégica. Los reguladores europeos tendrán que decidir si permitir este tipo de exclusividades en el software de misión crítica o si, por el contrario, exigirán interoperabilidad obligatoria.

En esta redacción entendemos que la jugada de SAP es defensiva, pero también un intento de crear un jardín vallado que le devuelva el control sobre la capa de IA que sus clientes consumen. A corto plazo, la compañía se protege de la canibalización de modelos genéricos. A largo, la rigidez del ecosistema podría espantar a los clientes más innovadores. El próximo hito será la integración efectiva de Prior Labs en la plataforma SAP S/4HANA, prevista para finales de 2026; entonces se verá si el mercado paga por seguridad o por flexibilidad.

España exige acceso a Claude Mythos, la IA que temen los gobiernos

El Gobierno español exige a la Unión Europea un acceso coordinado al modelo de inteligencia artificial Claude Mythos ante las vulnerabilidades que podría explotar en sistemas financieros y críticos. El temor no es una hipótesis de laboratorio: la capacidad del modelo para hallar puertas traseras en software ha disparado todas las alarmas en el sector bancario. Carlos Cuerpo, vicepresidente y ministro de Economía, ha pedido que Bruselas lidere la solicitud ante Anthropic, la empresa creadora del modelo.

Claves de la operación

  • Riesgo financiero y sistémico. Mythos puede identificar puertas traseras en sistemas bancarios y de infraestructura, lo que representa una amenaza para la estabilidad de cualquier economía moderna.
  • División geopolítica del acceso a la IA. Estados Unidos y Reino Unido ya colaboran en pruebas del modelo, mientras Europa queda rezagada por sus propias restricciones regulatorias.
  • Bruselas valora retrasar la IA Act. La Comisión Europea estudia aplazar hasta diciembre de 2027 los requisitos de alto riesgo, única vía para que modelos como Mythos operen en el continente.

Anthropic ha mantenido Mythos bajo llave desde su desarrollo, argumentando que su capacidad de análisis podría ser utilizada por actores maliciosos. Esta precaución, sin embargo, ha generado suspicacias en los mercados: algunos analistas creen que la compañía podría estar inflando los riesgos para justificar una falta de capacidad de cómputo real.

El modelo que da miedo a la banca española

Carlos Cuerpo fue tajante este martes: “Europa no puede ser una región de segunda”. El ministro advirtió de que la amenaza de Mythos va mucho más allá de las entidades financieras. Infraestructuras críticas como redes eléctricas, telecomunicaciones o sistemas de defensa están igualmente expuestas a vulnerabilidades que la IA podría detectar en cuestión de horas. “Afecta a prácticamente todos los sectores”, subrayó.

El sector financiero fue el primero en dar la voz de alarma, pero la preocupación se ha extendido a otros ámbitos. De hecho, el propio Eurogrupo y el Banco Central Europeo ya están analizando el alcance del peligro en colaboración con supervisores nacionales. El Gobierno español considera que la única forma de anticiparse es obtener acceso al modelo antes de que caiga en manos hostiles.

La tensión es comprensible. Los sistemas financieros operan sobre arquitecturas complejas y a menudo antiguas, donde una puerta trasera inadvertida podría desencadenar pérdidas millonarias. Cuerpo insiste en que la petición debe ser coordinada por la Comisión Europea, porque “no podemos los Estados miembros ir cada uno por nuestra cuenta de manera descoordinada”. Lo que está en juego no es menor: la confianza en la solvencia de la economía digital europea.

Pero los números no mienten. Anthropic no ha revelado cifras concretas, pero los expertos apuntan a que el modelo supera en varios órdenes de magnitud a sus predecesores en tareas de ciberseguridad ofensiva.

La misma ley que protege a Europa de los riesgos de la IA es la que le impide acceder a la herramienta que necesita para blindarse.

Bruselas contra su propia ley: ¿un retraso necesario?

La IA Act europea, aprobada hace dos años, clasifica a sistemas como Mythos como de alto riesgo y exige estrictas auditorías antes de su despliegue. Pero ahora la Comisión Europea estudia retrasar hasta diciembre de 2027 la entrada en vigor de esos requisitos, consciente de que la regulación podría dejar al continente fuera de la carrera tecnológica. Una decisión que muchos interpretan como un reconocimiento implícito de que la ley fue un tiro en el pie.

El debate no es nuevo. La Eurocámara ha recibido presiones de empresas tecnológicas y de algunos estados miembros que ven en la IA Act un freno a la innovación. En España, la Agencia Española de Supervisión de Inteligencia Artificial (AESIA) ha abogado por un equilibrio entre seguridad y desarrollo, pero la realidad es que la burocracia avanza a un ritmo mucho más lento que la tecnología. Lo reconoció la propia Unión Europea en un informe reciente.

acceso temprano IA

Soberanía digital, la batalla que se libra en Bruselas

La petición de Cuerpo tiene un trasfondo geopolítico imposible de ignorar. En los últimos años, la Unión Europea ha intentado construir una capa de soberanía digital que no dependa exclusivamente de proveedores estadounidenses. La negativa de Anthropic a compartir su modelo con Europa, cuando Reino Unido sí ha obtenido acceso, ahonda la brecha transatlántica y confirma que la IA avanzada se ha convertido en una herramienta de influencia. En España, compañías como Indra llevan años trabajando en blindar las infraestructuras críticas, pero la amenaza de un modelo externo tan potente desborda cualquier previsión.

Hay quien ve en todo esto una maniobra de marketing. Varias voces críticas citadas por El Mundo sugieren que Anthropic estaría utilizando el miedo a su propio modelo para ocultar un problema de capacidad de cómputo: la compañía no tendría recursos suficientes para atender una demanda masiva, por lo que opta por restringir su acceso alegando riesgos desmedidos. Si efectivamente Mythos es tan letal, la AI Act no es el problema, sino la solución; si no lo es, Europa estaría cediendo ante un bluff comercial. La inteligencia artificial europea está en juego.

La contrarreloj regulatoria es clara. Bruselas debe decidir si cede a la presión y aplaza las exigencias de la IA Act o si se mantiene firme y pierde la oportunidad de evaluar una tecnología que ya circula entre aliados. Mientras, la AESIA prepara su propio marco supervisor, que se espera para el próximo año. La junta general de accionistas de Anthropic prevista para este otoño podría aclarar si el secretismo responde a miedo real o a cálculos de mercado.

Un millón de bajas semanales y subiendo: el colapso silencioso del que nadie habla en las oficinas de Madrid.

¿De verdad crees que la productividad de tu empresa depende solo de los objetivos trimestrales cuando el ritmo de las bajas semanales está reescribiendo las reglas del juego laboral en Madrid? Lo que muchos directivos consideran una mala racha estadística es, en realidad, un cambio estructural en la resistencia física y mental de una fuerza laboral que ha llegado al límite de sus capacidades.

La cifra no es un error de cálculo: el volumen de ciudadanos que se apartan del puesto de trabajo cada lunes está rozando un umbral que los servicios de salud no pueden digerir. El impacto económico de estas bajas semanales se cuenta ya por miles de millones en lucro cesante, afectando directamente a la viabilidad de las pymes que sostienen el tejido económico madrileño.

La realidad detrás del incremento de las bajas semanales

Youtube video

El repunte de las bajas semanales no responde a un único factor, sino a una tormenta perfecta donde la salud mental y el agotamiento crónico son los protagonistas. Las plantillas madrileñas están sufriendo las consecuencias de una presión constante por la eficiencia en un entorno de inflación persistente.

No se trata de falta de compromiso, sino de una incapacidad física real para sostener ritmos de producción obsoletos. Cuando analizamos las bajas semanales, observamos que los procesos de recuperación se están alargando un 15% respecto a la media de la década anterior, bloqueando la rotación de puestos.

El impacto en el sector servicios y la hostelería

La capital vive de sus servicios, y es precisamente aquí donde el volumen de bajas semanales golpea con más fuerza a las cuentas de resultados. La falta de relevos garantizados obliga a los empleados activos a asumir cargas dobles, alimentando un círculo vicioso de agotamiento.

Muchas empresas están operando con servicios mínimos de facto debido a la recurrencia de las bajas semanales. Esta situación degrada la atención al cliente y acelera la fuga de talento hacia sectores con menos presión presencial o mejores condiciones de conciliación.

Salud mental y el diagnóstico de la nueva era

Ya no es el dolor de espalda el rey de los partes médicos; ahora son los cuadros de ansiedad generalizada los que disparan las estadísticas. Las bajas semanales por motivos psicológicos han pasado de ser algo residual a representar casi el 40% del total de las ausencias prolongadas.

El sistema de salud madrileño se encuentra desbordado por esta demanda de atención que requiere tiempo y especialistas. El resultado es un trabajador que permanece en el limbo de las bajas semanales esperando una terapia que tarda meses en llegar, cronificando su estado.

Teletrabajo y presencialismo en el punto de mira

Existe una correlación directa entre el fin del trabajo remoto total y el repunte de las bajas semanales en los grandes centros de negocios. La vuelta obligatoria a las oficinas ha disparado los niveles de estrés hídrico y la conflictividad laboral en las zonas periféricas de la capital.

El conflicto entre la dirección y el empleado por la flexibilidad se traduce, a menudo, en un aumento de las bajas semanales. Aquellas organizaciones que han optado por modelos de gestión rígidos están pagando el precio en forma de absentismo imprevisto y malestar general.

Indicador 2026Impacto EstimadoTendencia Mensual
Coste IT Empresa2.400€/empleadoCreciente
Duración Media18 díasEstable
Sector CríticoLogísticaMuy Alta

Previsión de mercado y consejo final de experto

Youtube video

Los analistas predicen que la tendencia de las bajas semanales no se estabilizará hasta que se implementen reformas estructurales en la jornada laboral. Las empresas que ignoren la ergonomía emocional verán cómo sus costes operativos se disparan por encima del margen de beneficio neto.

Mi consejo para el tejido empresarial es claro: dejen de monitorizar el minuto y empiecen a medir el bienestar. Invertir en prevención activa es hoy mucho más barato que gestionar el vacío legal y humano que dejan las bajas semanales en una estructura de producción ajustada.

Hacia un nuevo modelo de sostenibilidad laboral

El colapso silencioso de las oficinas madrileñas es un aviso para navegantes que no admite más demoras ni parches temporales. Si no se aborda el origen del malestar, las bajas semanales seguirán siendo el principal freno económico de una región que aspira a liderar el sur de Europa.

La solución pasa por una colaboración real entre mutuas, empresas y administración para agilizar los procesos de alta y baja. Solo reduciendo la burocracia y humanizando el entorno laboral conseguiremos que el contador de las bajas semanales deje de ser una amenaza para nuestra prosperidad colectiva.

Casa ISDIN acoge una exposición de la AEDV que reinterpreta obras clásicas para concienciar sobre las enfermedades dermatológicas

0

ISDIN acoge en su espacio del Paseo de Gracia de Barcelona ‘Piel y Luz’, la colección de obras clásicas reinterpretadas con una mirada dermatológica a través de IA. La muestra, organizada por la Academia Española de Dermatología y Venereología (AEDV), se podrá visitar hasta el 23 de mayo, coincidiendo con el Día Mundial del Melanoma.

La iniciativa forma parte de la alianza entre ISDIN y la AEDV para impulsar la divulgación y la concienciación social en torno a la salud dermatológica, reforzando el compromiso compartido de ambas entidades con la prevención del cáncer de piel y la promoción de hábitos de fotoprotección. A través de la unión entre arte, ciencia y tecnología, la exposición busca acercar la dermatología al gran público con una propuesta innovadora y pedagógica.

La exposición reúne siete obras pictóricas inspiradas en cuadros de grandes maestros clásicos, creadas mediante inteligencia artificial. Así, las piezas incorporan manifestaciones visibles de distintas enfermedades dermatológicas presentes a lo largo de la historia, que se complementan con elementos de modernidad. ‘La joven de la perla’, bajo la atenta mirada de un dermatólogo, o ‘El consuelo de la curación’, representada con un paciente aquejado de lupus tuberculoso, son algunas de las obras que acogerá Casa ISDIN.

“En ISDIN trabajamos cada día con la convicción de que la fotoprotección y el cuidado de la piel deben formar parte de la rutina de salud de las personas. Acoger una iniciativa como ‘Piel y Luz’ en Casa ISDIN nos permite seguir acercando este mensaje a la sociedad mediante una propuesta innovadora, cultural y con gran capacidad de concienciación”, señaló Juan Naya, CEO de ISDIN.

Por su parte, José Manuel Carrascosa, vicepresidente segundo de la AEDV, destacó el valor divulgativo de la muestra: “La piel ofrece señales visibles de muchas enfermedades dermatológicas que, en ocasiones, pasan desapercibidas para la población general. Esta exposición nos ayuda a educar la mirada del ciudadano y a entender mejor la importancia de observar, cuidar y proteger nuestra piel”.

Iniciativas por el Día Mundial del Melanoma

El melanoma es el tipo de cáncer de piel más agresivo, responsable de entre el 75 y el 80% de las muertes relacionadas con esta enfermedad, según datos del Observatorio del Cáncer de la Asociación Española Contra el Cáncer. La exposición a la radiación ultravioleta es el principal factor de riesgo, por lo que los expertos recomiendan aplicarse fotoprotección de forma habitual.

Para seguir concienciando en esta materia, y con motivo del Día Mundial del Melanoma, a lo largo del mes de mayo ISDIN impulsa diferentes proyectos, más allá de la exposición de AEDV. Love Your Skin, por un futuro sin cáncer de piel, que informa a la población de los efectos nocivos de la radiación solar, y la campaña escolar sobre fotoprotección, que desde hace más de 30 años enseña a los más pequeños a cuidarse de los efectos nocivos del sol, completan el programa de acciones.

El Instituto Coordenadas señala que el Ministerio de Sanidad retrasa y restringe el acceso a medicamentos innovadores

0

El Instituto Coordenadas de Gobernanza y Economía Aplicada (ICGEA) señala en un análisis elaborado sobre el acceso a la innovación terapéutica que el sistema español de acceso a medicamentos innovadores presenta un retraso estructural significativo respecto a los estándares europeos.

El ICGEA indica que el tiempo medio desde la aprobación por la Agencia Europea del Medicamento (EMA) hasta su financiación efectiva en el Sistema Nacional de Salud se sitúa en torno a los 600 días, muy por encima de los 180 días establecidos como referencia en la Unión Europea.

Añade que esta diferencia sitúa a España en una posición claramente desfavorable frente a países como Alemania, Francia o Dinamarca, donde los pacientes acceden a las nuevas terapias en plazos sustancialmente más cortos, donde en determinadas patologías más de un año puede arrojar situaciones irreversibles.

Asimismo, sostiene que «desde el nombramiento de la ministra Mónica García se agravó esta brecha de forma exponencial» y agrega que, aunque se han producido mejoras puntuales en procedimientos administrativos, «los datos consolidados siguen reflejando demoras prolongadas en la incorporación de innovación terapéutica. Como consecuencia, los pacientes españoles acceden a tratamientos avanzados con uno o incluso dos años de retraso respecto a otros ciudadanos europeos».

Según el Instituto Coordenadas, a pesar de que España termina financiando una parte relevante de los medicamentos aprobados en Europa «—en torno al 65% – 70% según distintos informes—», este dato «oculta una limitación clave: más de la mitad de estos fármacos llegan con restricciones de uso.

«Estas restricciones afectan a criterios clínicos, subgrupos de pacientes, líneas de tratamiento o condiciones hospitalarias, reduciendo de facto el acceso real. En comparación, países como Alemania presentan niveles de restricción prácticamente inexistentes, mientras que en España se han convertido en un mecanismo habitual de control del gasto farmacéutico. El resultado es que muchos medicamentos están disponibles solo para una fracción de los pacientes que, según la autorización europea, podrían beneficiarse de ellos», afirma.

Continúa apuntando que «junto a los retrasos y restricciones, se han producido rechazos explícitos de financiación de medicamentos innovadores ya aprobados en la Unión Europea. Casos recientes incluyen terapias para el Alzheimer en fases iniciales, tratamientos oncológicos avanzados o medicamentos dirigidos a enfermedades raras y pediátricas. El impacto de estas decisiones es especialmente relevante en áreas con alta carga de enfermedad. En España, cientos de miles de pacientes conviven con Alzheimer, millones están afectados directa o indirectamente por el cáncer y aproximadamente tres millones padecen enfermedades raras. En estos colectivos, el acceso temprano a terapias innovadoras puede ser determinante en la evolución clínica y la calidad de vida».

Los medicamentos huérfanos, relata, constituyen la categoría más afectada, con una proporción significativa sin financiación o con demoras superiores a tres años. Esta situación contrasta con países de referencia de la Unión Europea, donde el acceso es más rápido y amplio.

«El conjunto de retrasos, restricciones y rechazos configura un escenario de desigualdad efectiva entre pacientes españoles y europeos. Aunque el sistema español no bloquea de forma generalizada la innovación, sí establece barreras temporales y criterios clínicos que limitan su impacto real», sostiene.

«Bajo la responsabilidad del Ministerio de Sanidad, dirigido por Mónica García, el modelo actual prioriza el control del gasto y la evaluación económica sobre la indicación terapéutica, lo que tiene como consecuencia una incorporación más lenta y restrictiva de las nuevas terapias. Esta orientación, si bien responde a criterios económicos, genera una brecha de acceso que sitúa a los pacientes españoles en una posición de desventaja relativa dentro de la Unión Europea. En términos prácticos, esto se traduce en una forma de desigualdad farmacéutica: los ciudadanos españoles acceden más tarde, y o en condiciones más limitadas, a tratamientos que ya están disponibles para otros ciudadanos europeos. La corrección de esta brecha constituye uno de los principales retos del sistema sanitario en materia de innovación terapéutica», continúa.

«España no puede permitirse consolidar un modelo en el que la innovación terapéutica llegue tarde o de forma restringida. El acceso equitativo y en tiempo a los medicamentos innovadores es un elemento esencial de calidad asistencial y de cohesión social que incide especialmente a las clases con menos capacidad material. La actual situación genera una brecha inaceptable con Europa y exige una revisión profunda de los procesos de evaluación y financiación para garantizar que los pacientes españoles no queden atrás», señaló Jesús Sánchez Lambás, vicepresidente ejecutivo del ICGEA.

Publicidad