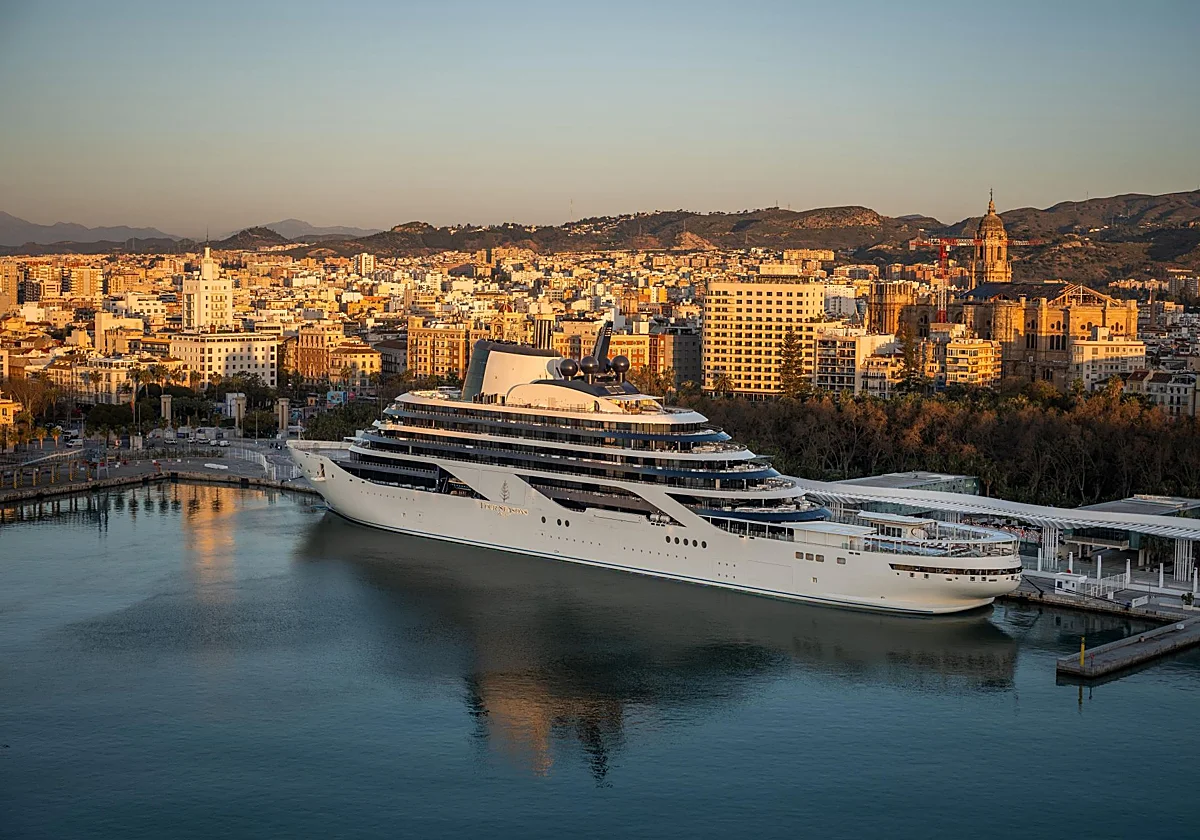
He seguido la apertura de Four Seasons Cartagena con la misma atención que prestaría a una colocación privada: importa menos la fiesta que el precio al que se cruza el primer título. El hotel ha abierto sus 131 habitaciones en Getsemaní, a pocos minutos a pie del recinto amurallado, y lo ha hecho con un fin de semana de invitados internacionales que opera como señal de mercado para todo el segmento prime de la ciudad.
La propiedad no nace sobre suelo virgen. El acceso ocupa el solar del antiguo Club Cartagena, una pieza Beaux-Arts que fue epicentro de la alta sociedad local, y el conjunto integra claustros del siglo XVI y un patio bajo cuatro banianos centenarios. Para quien mira el activo con criterio financiero, esa arqueología no es decoración: es la razón por la que el producto no se puede replicar y, por tanto, la razón por la que su tarifa no compite con la del resto de la oferta local.
El programa del fin de semana admite una lectura que va más allá de la crónica social. Con Lauren Santo Domingo, directora de marca de Moda Operandi, como anfitriona, la propiedad acogió una selección de firmas colombianas —Silvia Tcherassi, Johanna Ortiz, Mercedes Salazar, CANO o Baobab— articulada desde una suite de la plataforma, con cena en The Grand Grill de Mario Carbone, spa Umari, coctelería en Bar Lelarge y cierre en la Catroux Presidential Suite. Cada uno de esos espacios es un generador de ingresos por metro cuadrado. Cuando una casa internacional firma ese despliegue, el mercado residencial del entorno deja de mirar la media de la ciudad y empieza a mirar la tarifa del hotel.
Getsemaní y el casco amurallado: el nuevo mapa de precios del real estate prime
La ubicación es la tesis. El inmueble se sitúa en Getsemaní, el barrio de murales tendido entre la puerta de la ciudad y la zona hotelera consolidada, con el recinto amurallado de Cartagena de Indias —declarado Patrimonio Mundial por la Unesco— como telón de fondo. Ese corredor concentra hoy la mayor tensión de oferta de la ciudad: suelo limitado, altura restringida por la normativa patrimonial y una cartera de casas coloniales que, en buena parte, exige rehabilitación integral antes de poder comercializarse.
Ahí está el dato que de verdad mueve la aguja. No es el número de habitaciones, sino la incapacidad estructural del casco histórico para producir oferta nueva equivalente. Cartagena no puede replicar un Four Seasons porque no puede replicar su parcela. Y cuando la oferta rígida se cruza con una demanda internacional que acaba de descubrir el destino a través de una marca de primer nivel, el ajuste se produce en precio, no en cantidad.
El suelo del casco histórico, no el hotel, es el verdadero activo escaso: por eso el ajuste llega vía precio y no vía nueva oferta.
Qué implica para el inversor: suelo escaso, licencias y horizonte a diez años
Mi lectura para una cartera patrimonial se reparte en tres capas. La primera es la residencia de lujo dentro del perímetro histórico, donde el comprador internacional paga prima por servicio, seguridad y gestión delegada, no solo por metros cuadrados. La segunda es el producto hotelero y de marca, que captura la subida de tarifas sin asumir el riesgo de ejecución de una obra nueva. La tercera es el suelo con licencia en trámite, el eslabón con mayor retorno potencial y también el de mayor riesgo regulatorio.
No obstante, conviene separar el efecto anuncio del efecto caja. Una inauguración eleva la expectativa de precio en el mercado secundario local durante los primeros trimestres; la consolidación depende de la ocupación real y del ritmo de llegada de vuelos directos. En paralelo, el coste de restauración patrimonial en el Caribe colombiano sigue siendo alto y con plazos difíciles de comprimir, lo que actúa como freno natural a la sobreoferta.
El efecto ancla de una marca hotelera: precedente y riesgo de liquidez
Llevo años observando el mismo patrón en mercados prime del Caribe y del Mediterráneo: la llegada de una enseña internacional no revaloriza el destino, revaloriza el perímetro. El radio de influencia es corto —habitualmente el entorno caminable del hotel— y el diferencial se abre con rapidez entre lo que queda dentro de ese radio y lo que queda fuera. Cartagena no debería ser una excepción.
Eso sí, el inversor debe distinguir entre preservación y revalorización. Un residencial en el casco histórico comprado a precio actual no es una apuesta de rendimiento rápido: es una posición de preservación de capital con componente de disfrute, cuya liquidez de salida depende de un comprador internacional muy específico y de una ventana temporal que rara vez baja de cinco años. La revalorización agresiva está más en el suelo y en la reconversión de casas coloniales con licencia aprobada que en la compra de obra terminada.
La marca hotelera no revaloriza el destino: revaloriza cuatro o cinco manzanas caminables y deja el resto del mapa intacto.
El siguiente hito a vigilar es el comportamiento de la tarifa media del hotel en la temporada alta de diciembre y enero, junto a la apertura de la tienda que Johanna Ortiz prepara en la ciudad, que funcionará como termómetro del consumo de lujo local. Si ambas variables se sostienen, la prima de precio en Getsemaní dejará de ser una expectativa y pasará a ser un hecho contrastado.
💎 Veredicto Wealth
Four Seasons Cartagena favorece la preservación de capital con horizonte superior a cinco años, no la rentabilidad rápida. El riesgo a vigilar es la liquidez de salida de las casas coloniales rehabilitadas, donde el comprador final tarda meses en aparecer.