AP institute | Universidad Nebrija ha abierto la convocatoria de la segunda edición de su Executive Master en Asuntos Públicos, un programa orientado a perfiles directivos y profesionales que buscan fortalecer capacidades de análisis político, inteligencia regulatoria y gestión institucional aplicadas a la toma de decisiones corporativas.
Tras una primera edición que reunió a profesionales procedentes de compañías, consultoras, asociaciones e instituciones públicas, el programa consolida una propuesta académica orientada a responder a las nuevas necesidades de organizaciones que operan en sectores hiperregulados y entornos de alta exposición política y regulatoria.
El Executive Master mantiene un formato híbrido —presencial y online— compatible con la actividad profesional y la vida personal. Además, apuesta por grupos reducidos para favorecer el intercambio de experiencia entre perfiles senior, el acceso directo al claustro y la creación de una red profesional especializada. La segunda edición dará comienzo el próximo 16 de octubre de 2026.
Dirigido académicamente por Reyes Zárate, el programa contará con perfiles como Joaquín Almunia, Jordi Sevilla, Ruth Ferrero, José Luis Ayllón, Edelmira Barreira o Joan Navarro, además de representantes de algunas de las principales consultoras y compañías del país, entre ellas Atrevia, H/Advisors, Estrategos, Rud Pedersen, LLYC, Silverback o &Comunicas.
Para Reyes Zárate, “la segunda edición de nuestro Executive Master en Asuntos Públicos mantiene su claro compromiso: profesionalizar los Asuntos Públicos con rigor, realidad y cercanía. Hemos ampliado la formación hasta las 280 horas lectivas porque creemos que la teoría sin práctica no transforma. Nuestras alumnas y alumnos no solo aprenderán: vivirán los Asuntos Públicos desde dentro, con visitas a instituciones y encuentros reales con gobiernos y legisladores”.
“Este máster no es un programa académico al uso. Nuestros alumnos y alumnas aprenden a desarrollar Planes de Acción 360º, trabajando con casos reales, narrativa, grupos de interés y tiempos políticos. Aquí buscamos la mejor estrategia para cada caso. Por eso, desde el AP institute no formamos académicos, formamos estrategas del cambio.” señaló Reyes Zárate.
El programa aborda cuestiones vinculadas a la geopolítica, los ecosistemas institucionales, la inteligencia regulatoria, la estrategia de incidencia, el liderazgo, la ética, la narrativa pública o la gestión de sectores hiperregulados, combinando análisis técnico y aplicación práctica mediante simulaciones, estudios de caso, visitas institucionales e inmersiones corporativas.
Para Joan Navarro, la consolidación de este tipo de perfiles responde a una transformación profunda dentro de las organizaciones: “Durante muchos años, los asuntos públicos se entendieron como una función periférica. Hoy forman parte de la capacidad estratégica de las empresas para anticipar riesgos regulatorios, comprender el contexto político y relacionarse con instituciones y grupos de interés en entornos de alta complejidad. Contar con profesionales preparados en este ámbito es ya una cuestión vinculada a la competitividad, la estabilidad reputacional y la capacidad de adaptación de las organizaciones”.
La apertura de esta segunda edición se produce en un momento de expansión y sofisticación del ecosistema de los asuntos públicos en España, marcado por una creciente demanda de perfiles especializados desde empresas, consultoras, asociaciones y organizaciones con alta exposición regulatoria.
En este contexto, AP institute indicó que continúa reforzando su posicionamiento como «uno de los principales espacios de formación y conexión profesional del sector, integrando academia, práctica profesional y acceso directo a redes institucionales y corporativas de alto nivel». El 96 % de los estudiantes y alumni de los programas de AP institute se encuentran trabajando o mejoran su posición profesional tras su paso por el instituto, según destacó.
El plan de AWS en Aragón, que consumirá más energía que toda la comunidad, revela la tensión a la que se enfrenta la red eléctrica española ante la avalancha de centros de datos para IA.
Claves de la operación
La inversión de AWS en Aragón supera los 15.000 millones de euros. El consumo eléctrico previsto por los nuevos centros alcanza los 10.800 GWh anuales, más que toda la demanda actual de la comunidad autónoma.
Los centros FLAP-D están saturados y la oportunidad se traslada al sur. Fráncfort, Londres, Ámsterdam, París y Dublín ya no pueden absorber más centros, lo que coloca a España como alternativa, pero la red se ha convertido en el cuello de botella crítico.
Red Eléctrica alertó en el BOE del riesgo de colapso por huecos de tensión. El operador del sistema advierte que las instalaciones que no resisten perturbaciones breves pueden provocar apagones, lo que frena la conexión de nuevos grandes consumidores.
Aragón se ha convertido en el epicentro de la expansión de la inteligencia artificial en España, pero los límites físicos de la red amenazan con frenar ese sueño. Los tres centros de datos que Amazon Web Services proyecta en la comunidad suman una demanda eléctrica que triplica la de toda la industria actual de la región y que, según los cálculos de Red Eléctrica de España, obligará a reforzar las líneas de transporte de forma urgente. Sin embargo, la capacidad de evacuación de la red peninsular ya está en niveles críticos debido al auge simultáneo de las renovables. Observamos con preocupación que se repite la paradoja de siempre en el sector energético español: la infraestructura llega tarde a la fiesta de la demanda.
El caso de Dinamarca es un espejo donde mirarse. Energinet, el operador estatal danés, suspendió todas las nuevas conexiones a gran escala en marzo tras recibir solicitudes por 60 GW, nueve veces la demanda máxima del país. La moratoria danesa no es un capricho regulatorio, sino la admisión explícita de que la red no está preparada para la voracidad de los centros de datos. Y aquí en España, el fantasma del apagón ya ha sobrevolado el Boletín Oficial del Estado, donde se reconoció que el aumento de instalaciones que no son capaces de soportar huecos de tensión supone un riesgo altísimo para la estabilidad del sistema. Cosas que pasan en 2026.
La paradoja de la soberanía digital es evidente: cuanto más rápido se despliega la IA, más dependemos de una red que no se ha diseñado para este ritmo de consumo. Las renovables —eólica y solar— son la bandera de la transición europea, pero los centros de datos necesitan un suministro continuo y, en los picos de computación, hasta las nucleares y el gas tienen que entrar en juego. Los países del sur como España, con abundante recurso solar, creían tener la baza ganadora. No obstante, la intermitencia de las renovables sin suficiente almacenamiento deja un agujero que, por ahora, solo se tapa con fósiles o con importaciones de Francia. Y ambas opciones encarecen el megavatio.
Las cifras marean: Dublín ya dedicaba el 80% de su consumo eléctrico a los centros de datos en 2024, lo que llevó a Irlanda a imponer una moratoria de facto hasta 2028. Mientras tanto, los mercados FLAP-D están cediendo protagonismo a los países nórdicos y a la Península Ibérica. Pero la competencia no es solo por el suelo o los incentivos fiscales: es una competición por el enchufe. El propio mandamás de SMIC, la firma china de semiconductores, advirtió que las Big Tech están levantando en uno o dos años la infraestructura que necesitarán para la próxima década, creando un tapón energético mundial que puede retrasar las conexiones hasta diez años. Dejémoslo en un ‘ya veremos’.
La paradoja es evidente: cuanto más rápido se despliega la IA, más dependemos de una red que no se ha diseñado para este ritmo de consumo.
El pulso por la infraestructura eléctrica en el sur de Europa
Más allá del ruido mediático, la cuestión es quién paga la factura de la actualización de la red. Red Eléctrica (ahora Redeia) maneja un plan de inversión de más de 6.000 millones de euros hasta 2030, pero los plazos de ejecución de nuevas líneas de alta tensión chocan contra la urgencia de las tecnológicas. No es casualidad que proyectos como el de AWS en Aragón hayan tenido que negociar acuerdos de conexión por fases y con compensaciones por interrumpibilidad. La red española, construida para un mix de generación dispersa con renovables, no estaba pensada para mega-consumidores concentrados de 300 MW enchufados a un solo nudo.
Mientras, la Comisión Europea insiste en que la soberanía digital no es negociable. Pero el comisario Thierry Breton dejó caer en una comparecencia reciente que la escasez de conexión puede obligar a racionalizar la asignación de permisos. En la práctica, eso significa que las administraciones nacionales tendrán que elegir entre un hospital, una fábrica de baterías o un centro de datos de Microsoft cuando todos llamen a la misma puerta. Analizamos este escenario como el verdadero campo de batalla de la década, y no nos sorprende que la patronal digital española haya empezado a pedir una mesa de diálogo con el Ministerio de Transición Ecológica.
Lo que la red dice sobre el futuro industrial de España
Si echamos la vista atrás, España ya vivió una tensión similar a finales de los años 90, cuando la liberalización del sector eléctrico coincidió con el boom de la construcción masiva de centrales de ciclo combinado y la expansión de las renovables. Entonces, la red de transporte se quedó corta y hubo que acometer un plan de refuerzo acelerado que llevó una década. Aquel precedente histórico nos muestra que los operadores tienden a reaccionar, no a anticipar. Hoy, el desafío de de la red eléctrica no es menor: se prevé que la demanda de los centros de datos en España se multiplique por seis en los próximos cinco años, según la Asociación Española de Centros de Datos.
La pregunta que nos hacemos en esta redacción es si el regulador será capaz de seleccionar los proyectos que realmente aportan valor económico frente a los que simplemente consumen megavatios. Porque no todos los centros de datos son iguales: los dedicados al entrenamiento de modelos de IA requieren densidades de potencia que pueden duplicar las de un centro convencional. La inversión en almacenamiento energético y en redes inteligentes se convierte, por tanto, en la verdadera llave de la competitividad. De hecho, ya vemos cómo empresas como Iberdrola y Endesa aceleran sus planes de baterías a gran escala en zonas próximas a los futuros campus de datos. La próxima junta de accionistas de Redeia, prevista para junio de 2026, puede ser el termómetro de hasta qué punto las inversiones están alineadas con esta nueva realidad.
Mientras tanto, en Europa se debate un certificado de eficiencia energética para centros de datos, que podría convertirse en obligatorio a partir de 2027. Aquellas instalaciones que no demuestren un consumo responsable de agua y electricidad se arriesgarán a perder los incentivos públicos. En la práctica, eso puede redibujar el mapa de los centros en España, donde municipios como El Burgo de Ebro o Villanueva de Gállego se juegan buena parte de su futuro industrial. El asunto está sobre la mesa de la Secretaría de Estado de Digitalización e Inteligencia Artificial, pero las decisiones tardan más que los anuncios. Si algo hemos aprendido de las grandes inversiones tecnológicas en nuestro país es que entre el BOE y el enchufe suele mediar un abismo.
¿Cuándo fue la última vez que Carrefour ofreció un conjunto completo de muebles de exterior por menos de lo que cuesta una cena para dos? Pues bien, la cadena francesa ha vuelto a sorprender con una rebaja que muchos llevaban semanas esperando: el conjunto Antalya, su modelo más popular, acaba de bajar a 99 euros desde los 159 euros originales.
No es un producto cualquiera ni una liquidación de temporada pasada. El conjunto incluye mesa, banco y dos sillas —tres piezas funcionales y con diseño cuidado— disponible ahora mismo en la web y en tiendas físicas de Carrefour. La ventana de oportunidad suele ser corta, así que conviene actuar rápido.
El conjunto Antalya de Carrefour: qué incluye y por qué se agota
El conjunto Antalya de Carrefour está compuesto por una mesa rectangular, dos sillas y un banco, una configuración pensada para aprovechar al máximo espacios medianos sin sacrificar comodidad ni estética. Su acabado en tono neutro lo hace compatible con casi cualquier decoración de exterior, desde jardines clásicos hasta terrazas urbanas.
Lo que lo diferencia de otros modelos a precio similar es la combinación de resistencia y ligereza: los materiales están tratados para soportar la exposición solar y la lluvia sin deteriorarse en la primera temporada. Carrefour lo tiene disponible con Click&Collect, lo que permite recogerlo en tienda el mismo día del pedido.
Por qué Carrefour lidera las ofertas de muebles de exterior en España
Carrefour lleva años siendo el referente de los españoles cuando se trata de equipar el jardín o la terraza sin hacer un gasto desproporcionado. Su modelo de negocio, que combina gran volumen de compra con fabricación propia o en exclusiva, le permite ofrecer precios que la competencia raramente iguala en la misma franja de calidad.
En 2025 y 2026, la cadena ha intensificado su apuesta por los muebles de exterior rebajando colecciones completas antes del inicio del verano. La estrategia es clara: capturar al comprador que planifica la terraza en primavera, antes de que los precios suban con el calor.
Cómo sacar el máximo partido al espacio exterior con poco presupuesto
Equipar una terraza o jardín funcional no requiere invertir miles de euros si se eligen bien las piezas clave. Un conjunto como el Antalya de Carrefour resuelve de golpe los tres elementos esenciales: superficie para comer, asientos individuales y zona de banco para acomodar a más personas cuando llegan visitas.
El truco está en complementar el conjunto base con cojines y una sombrilla de precio ajustado, elementos que el propio Carrefour también oferta en temporada. Con una inversión total de entre 130 y 150 euros es posible tener una terraza completamente equipada y con personalidad sin recurrir a tiendas especializadas.
El Antalya frente a otros conjuntos de Carrefour: qué cambia
Carrefour tiene en catálogo varios modelos de conjuntos de exterior, pero el Antalya destaca por su relación precio-funcionalidad en la franja por debajo de los 100 euros. Otros modelos, como conjuntos de aluminio con seis sillones, superan los 400 euros y están orientados a jardines de mayor tamaño y uso más frecuente.
La diferencia clave es el público objetivo: el Antalya está pensado para terrazas de piso, patios pequeños o jardines de casa unifamiliar con uso moderado-intenso. Su peso y dimensiones lo hacen fácil de montar y de guardar en invierno, algo que los modelos premium no siempre permiten.
Modelo Carrefour
Piezas
Precio rebajado
Ideal para
Antalya
3 (mesa + 2 sillas + banco)
99 €
Terraza de piso o jardín pequeño
Valencia 4 piezas
4 (sofá + 2 sillones + mesa)
~149 €
Salón exterior con más espacio
Conjuntos aluminio 6 plazas
7+ piezas
+400 €
Jardines grandes, uso intensivo
El verano de 2026 confirma que el exterior es la nueva sala de estar
La tendencia que viene consolidándose desde 2020 no hace más que acelerarse: los españoles cada vez destinan más presupuesto a transformar terrazas y jardines en espacios de vida real, no solo de ocasión. Las marcas de gran distribución como Carrefour lo saben y responden con colecciones más amplias y rebajas más agresivas cada primavera.
Para quien aún no ha renovado su exterior, el consejo de cualquier experto en interiorismo de bajo coste es el mismo: actuar en la ventana de abril-mayo, cuando la oferta es máxima y el precio mínimo. Esperar al verano suele significar encontrarse el stock agotado o los precios de vuelta al nivel original.
El Gobierno ha adjudicado 440 millones de euros de la segunda subasta nacional de hidrógeno renovable a dos grandes grupos energéticos. Un pellizco considerable que se reparte entre tres proyectos en Huelva y Albacete, liderados por Iberdrola y Capital Energy. El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) ha sido el encargado de resolver la puja, marcando un nuevo hito en el despliegue del vector energético en España.
El mayor beneficiario ha sido Iberdrola, que se lleva la parte del león. La compañía presidida por Ignacio Sánchez Galán recibirá apoyo público para dos proyectos en la provincia de Huelva. No es un territorio cualquiera: el polo industrial onubense concentra una demanda de hidrógeno muy relevante para sustituir el gas natural en procesos como el refinado de combustibles o la producción de amoniaco. De hecho, uno de esos polos industriales es uno de los mayores consumidores de hidrógeno gris de toda España.
En paralelo, Capital Energy ha logrado una asignación para un tercer proyecto en Albacete. La empresa, conocida hasta ahora sobre todo por su cartera de renovables eólicas y fotovoltaicas, da así un paso firme hacia la producción de molécula verde. Una diversificación lógica: si ya generas electricidad renovable, producir hidrógeno es una forma de dar salida a esa energía cuando la red está congestionada.
El reparto territorial de los 440 millones: Huelva y Albacete
El detalle de la resolución muestra una concentración geográfica muy marcada. Los dos proyectos de Iberdrola en Huelva absorben la mayor parte de la ayuda. Uno se centrará en la producción a gran escala de hidrógeno verde mediante electrólisis, aprovechando la capacidad eólica y solar de la zona. El segundo está orientado a la conexión directa con un consumidor industrial, usando un modelo de autoconsumo o de suministro dedicado que reduce los costes logísticos. Las cifras exactas por proyecto no se han desglosado, pero fuentes del sector sitúan la inversión conjunta de Iberdrola cerca de los 300 millones de euros.
En el caso de Capital Energy en Albacete, el proyecto se integra en el hub de innovación que la compañía está construyendo en Castilla-La Mancha. Mezcla generación fotovoltaica, almacenamiento con baterías y ahora electrolizadores. Es una apuesta por la generación gestionable y los combustibles sintéticos. La ayuda pública cubrirá una parte sustancial de la inversión necesaria para hacer viable una tecnología que todavía lucha por cerrar sus números sin apoyo fiscal.
La subasta del MITECO: un mecanismo para la demanda industrial real
Esta segunda subasta del MITECO forma parte del plan estratégico de hidrógeno, una iniciativa para ayudar a la descarbonización de sectores difíciles de electrificar. La idea es sencilla: pagas una prima o una subvención directa a los productores para que puedan vender el hidrógeno verde a un precio competitivo frente al gris, que es más barato pero muy contaminante. El comprador industrial no paga de más y el productor no pierde dinero. Al menos sobre el papel.
La clave de esta segunda convocatoria ha sido la exigencia de que los proyectos tuvieran acuerdos de compraventa (off-takers) sólidos o, al menos, cartas de interés muy avanzadas. La demanda no se da por supuesta; tiene que estar ahí. Iberdrola ha sabido jugar bien esa baza, atando a grandes clientes en Huelva antes de presentarse. Capital Energy, con un perfil quizás más innovador que industrial, ha logrado colar su propuesta manchega.
Más allá de la subvención: el hidrógeno como apuesta industrial y no solo energética
Conviene no perder el norte. Estamos hablando de 440 millones de euros de dinero público. Una cantidad nada desdeñable que obliga a preguntarse: ¿estamos ante un simple trasvase de fondos o ante el embrión de una industria real?
Mi impresión es que la política de hidrógeno renovable en España ha entrado en una fase de selección natural. Las primeras subastas y los proyectos faro (como el de Puertollano) eran sobre todo demostrativos. Ahora lo que se premia es la cercanía al consumo masivo. Huelva tiene sentido porque quema hidrógeno a diario desde hace décadas. Albacete es una apuesta de medio plazo donde el valor no está en el consumo inmediato sino en el desarrollo tecnológico y la integración con renovables. No es una frivolidad. En Europa empieza a verse que el hidrógeno, más que un commodity energético para coches o calderas domésticas, será una materia prima industrial para descarbonizar procesos que no tienen otra alternativa: la siderurgia, la química, la refinería, o el transporte marítimo. España, con sus recursos solares y eólicos, está bien posicionada para ser un productor competitivo.
Sin embargo, el riesgo de burbuja existe. Si estas ayudas no se traducen en plantas operando a pleno rendimiento con contratos bilaterales estables, habremos subvencionado un espejismo. El MITECO lo sabe y por eso endureció las condiciones de permanencia y ejecución. De los proyectos financiados en la primera subasta, no todos están en marcha. Algunos acumulan retrasos por los precios de los electrolizadores o por la falta de acuerdos firmes de compra.
El calendario, por tanto, importa. Y mucho. La propia resolución fija hitos temporales de obligado cumplimiento. La pregunta que dejo en el aire, sin pretender responderla hoy, es si en 2030 miraremos estas subastas como el arranque definitivo de una economía del hidrógeno o como otro episodio de entusiasmo inversor que chocó con la realidad de un mercado todavía incipiente.
Telefónica registró en el primer trimestre de este año unas pérdidas de 411 millones de euros, un 68,4% menos que los 1.311 millones de resultado negativo del mismo periodo de 2025, según los resultados publicados este jueves por la compañía.
Las cuentas del grupo volvieron a verse afectadas en el arranque de 2026 por las desinversiones en Latinoamérica. En este caso, por la venta de filiales de Chile, Colombia y México. Sin contabilizar el impacto de estas transacciones, Telefónica logra un beneficio de 386 millones, pero las tres desinversiones le han derivado unas pérdidas de 798 millones de euros, y como consecuencia, el resultado neto de la cotizada entre enero y marzo es de 411 millones en negativo.
Telefónica obtuvo unos ingresos de 8.127 millones, un 0,8% más interanual a precios constantes. La facturación del negocio residencial (el 59% del total) subió un 1,5%, hasta los 4.808 millones, y la de empresas (24% del total), un 5,7% (1.932 millones). Las ventas mayoristas se contrajeron un 7,4%, hasta los 1.387 millones. El Ebitda ajustado (beneficio bruto de explotación) alcanzó los 2.836 millones, un 1,8% más, y el flujo de caja tras arrendamientos mejoró un 2,4%, llegando a los 1.375 millones.
«SÓLIDAS CIFRAS»
La deuda neta del grupo aminoró en 1.500 millones en el trimestre y cerró marzo en 25.342 millones de euros, un 6,3% interanual menos. En España, Telefónica aceleró en ingresos y Ebitda ajustado con un 2% más sobre enero-marzo de 2025 y con unos datos de fuga de clientes a la competencia (churn) en mínimos históricos.
La multinacional que preside Marc Murtra dijo en un comunicado que ”las sólidas cifras del primer trimestre del año sitúan a la compañía en la senda de cumplir los objetivos financieros establecidos para el conjunto del año”, entre ellos un crecimiento de ingresos y Ebitda ajustado del 1,5%-2,5% interanual y un flujo de caja libre de aproximadamente 3.000 millones de euros.
Las cuentas de enero-marzo también llevan a Telefónica a confirmar el dividendo de 0,15 euros por acción en efectivo para 2026, pagadero en junio de 2027. En cuanto al segundo tramo del dividendo de 2025, de 0,15 euros en efectivo por acción y que ya fue aprobado por los accionistas en la Junta celebrada a finales de marzo, se abonará el próximo 18 de junio.
El consejero delegado de Telefónica, Emilio Gayo, señaló que “las cifras del primer trimestre reflejan una ejecución consistente y continua gracias a los sólidos fundamentos de los negocios, el adecuado nivel de inversión y la red diferencial y de alta calidad, junto con una excelente experiencia de cliente. Esto, combinado con nuestra disciplina financiera, ha reducido de forma significativa la deuda en el trimestre”.
La banca privada de JPMorgan ha puesto sobre la mesa tres acciones concretas contra la inflación en un momento en que los precios vuelven a acelerarse. Materias primas, infraestructuras globales e inmobiliarias forman, según su último informe, la tríada defensiva más convincente para preservar el poder adquisitivo en 2026. Así lo recoge Expansión, que ha tenido acceso a la recomendación interna del banco.
No es una sugerencia genérica. El banco estadounidense, a través de su división de banca privada, identifica tres pilares con un denominador común: activos reales que tienden a revalorizarse cuando el dinero pierde valor. La inflación subyacente en la eurozona, según los últimos datos de Eurostat, ronda el 3%, muy por encima del objetivo del 2% del Banco Central Europeo. Ese desfase justifica, a juicio de la entidad, la necesidad de alejarse de la renta fija nominal y buscar coberturas tangibles.
Materias primas, infraestructuras e inmobiliarias: la tríada contra la inflación
JPMorgan Private Bank sitúa a las materias primas en primer lugar. El banco argumenta que los ciclos de precios de la energía, los metales industriales y los alimentos se benefician directamente de la inflación de costes y de las tensiones geopolíticas. Sin ir más lejos, el precio del petróleo Brent ha subido un 18% en lo que va de año, impulsado por los recortes de producción y la incertidumbre en Oriente Medio.
Las infraestructuras globales constituyen el segundo vértice. Autopistas de peaje, aeropuertos, redes de telecomunicaciones y plantas de energía renovable ofrecen flujos de caja vinculados a la inflación, ya que muchos contratos incluyen cláusulas de revisión de tarifas. Es, en esencia, una forma de proteger el rendimiento real de una cartera ante un entorno de precios persistentemente altos.
El tercer activo son los inmobiliarios. La banca privada de JPMorgan prefiere los segmentos residenciales y logísticos, donde la demanda estructural sigue siendo sólida. Aunque la subida de los tipos de interés ha encarecido la financiación, la escasez de oferta en las grandes ciudades y el auge del comercio electrónico sostienen los alquileres. El banco insiste en que la inflación eleva los costes de construcción, lo que a su vez restringe la nueva oferta y apuntala los valores existentes.
Por qué el banco privado insiste en activos reales
La lógica subyacente es sencilla. En un contexto de inflación elevada, la renta fija tradicional apenas cubre la pérdida de poder adquisitivo. Los bonos soberanos a diez años en Europa aún rentan en torno al 3%, lo que deja un rendimiento real plano o negativo una vez descontada la inflación. JPMorgan cree que las carteras diversificadas con un sesgo hacia activos reales ofrecen una protección más robusta que las coberturas sintéticas.
A mi juicio, la insistencia del banco en estos tres sectores revela una convicción que va más allá del ruido coyuntural. No hablamos de una simple rotación táctica, sino de una asignación estratégica que anticipa un cambio de régimen inflacionario. Los activos reales no se limitan a capear el temporal; se benefician de él.
El reto de una inflación que no termina de ceder
El gran riesgo de esta tesis es que un deterioro económico más rápido de lo previsto frene en seco la demanda de materias primas y enfríe el mercado inmobiliario. De hecho, los indicadores adelantados de actividad manufacturera en la eurozona llevan dos meses en contracción. Si la inflación se convierte en estanflación, ni siquiera los activos reales saldrían indemnes.
No obstante, el informe de JPMorgan subraya que la combinación de gasto público en infraestructuras —impulsado por los fondos europeos—, la transición energética y la fragmentación geopolítica mantendrá altos los precios de muchas materias primas y servicios durante años. Esa inercia inflacionista es, precisamente, la que convierte a estos tres sectores en opciones duraderas más allá del corto plazo.
La próxima reunión del Banco Central Europeo, prevista para el 4 de junio, aclarará si Fráncfort mantiene el dedo sobre el gatillo de los tipos. Si los precios no ceden, la recomendación de JPMorgan cobrará aún más sentido. Mientras tanto, la pregunta para el inversor es si está preparado para una inflación que, lejos de ser transitoria, podría volverse estructural.
Compartir una cuenta bancaria con un hijo es una práctica habitual en muchas familias. Sin embargo, Hacienda está prestando cada vez más atención a estas cuentas conjuntas. El motivo: si el dinero que mueve la cuenta acaba beneficiando exclusivamente al hijo, la Agencia Tributaria puede interpretarlo como una donación no declarada. Y eso abre la puerta a sanciones que, en casos graves, pueden superar el 150% del importe no tributado.
No se trata de que tener una cuenta compartida sea ilegal. El problema surge cuando los movimientos de la cuenta demuestran que el hijo usa el dinero como propio y no se ha liquidado el correspondiente Impuesto de Sucesiones y Donaciones. Este es el aviso que deslizan cada vez más inspecciones de Hacienda: el ‘dinero familiar’ también debe pasar por caja si hay un traspaso real de riqueza.
¿Cuándo ve Hacienda una donación detrás de la cuenta compartida?
No basta con que la cuenta esté a nombre de los dos. La clave está en el origen y el destino de los fondos. Si el padre ingresa grandes sumas en la cuenta y el hijo las retira para comprarse un coche, pagar una universidad privada o, simplemente, gestiona ese dinero sin supervisión del titular original, la AEAT tiene pocas dudas: existe un enriquecimiento patrimonial que toca declarar.
Y el papel de progenitor no exime. La Ley del Impuesto sobre Sucesiones y Donaciones (Ley 29/1987) no distingue si el beneficiario es familiar o no. Cualquier transmisión gratuita de bienes o derechos está sujeta, y la cuenta conjunta puede ser la pantalla perfecta para una liberalidad sin papeles. Los inspectores revisan extractos, comprueban la capacidad económica del hijo y comparan ingresos y gastos. Si las cuentas no cuadran, la multa está servida.
El error que más multas está generando (y cómo evitarlo)
Pensar que ‘como es mi hijo, no pasa nada’ es la vía rápida al recargo. Muchos contribuyentes creen que, por tratarse de familiares directos, la donación está exenta o no se persigue. Falso. Hay que presentar el modelo 651 ante la comunidad autónoma correspondiente y liquidar el impuesto en el plazo de 30 días hábiles desde la fecha en que se entienda realizada la donación, que suele coincidir con el ingreso en la cuenta o la retirada de fondos.
Para esquivar el problema, la recomendación de los asesores fiscales es clara: limitar la cuenta conjunta a gastos familiares recurrentes (compra, suministros, colegios) y, si hay un traspaso real de capital, documentarlo y declararlo. Un contrato privado de préstamo entre padres e hijos puede servir, siempre que se registre y se cumplan los plazos de devolución. Pero ojo: un préstamo que no se devuelve también acaba siendo una donación a los ojos de Hacienda.
Análisis: Hacienda afila el lápiz con las donaciones encubiertas
En los últimos años, las comunidades autónomas han ido rebajando los tipos del Impuesto de Sucesiones y Donaciones para transmisiones entre padres e hijos, pero la vigilancia no ha menguado. Al revés: con la digitalización de las cuentas, la AEAT cruza datos automáticamente. Basta con que un hijo declare ingresos bajos y aparezca con un saldo medio alto o con movimientos importantes en una cuenta conjunta para que el sistema salte.
La norma (artículo 618 del Código Civil) define la donación como ‘un acto de liberalidad por el cual una persona dispone gratuitamente de una cosa en favor de otra’. Pues bien: compartir cuenta y que el hijo disfrute del dinero como si fuera suyo encaja de lleno. Las sanciones por no declarar van del 50% al 150% de la cuota defraudada, y los intereses de demora se acumulan desde el día siguiente al vencimiento del plazo. Por eso, la diferencia entre una simple ayuda familiar y un problema fiscal puede estar en una declaración a tiempo.
Guía rápida para no levantar sospechas
📅 Plazos: Si realizas una donación, el modelo 651 debe presentarse en los 30 días hábiles posteriores a la transferencia o entrega del dinero.
✅ Requisitos clave: La cuenta conjunta debe reflejar un uso compartido real (gastos del hogar, no gastos personales exclusivos del hijo). Si hay traspaso de capital, formalízalo como donación o préstamo.
🌐 Dónde regularizarlo: En la sede electrónica de la AEAT (apartado de Sucesiones y Donaciones) o en la oficina liquidadora de tu comunidad autónoma. Necesitarás certificado digital o Cl@ve.
💰 Sanción: La multa por donación no declarada oscila entre el 50 % y el 150 % de la cuota que correspondía pagar, más intereses. Si Hacienda considera que hubo ocultación, el recargo puede agravarse.
⚠️ Error a evitar: No justificar el origen de los fondos de la cuenta conjunta. Si tu hijo tiene ingresos bajos y aparecen 30 000 euros a su nombre, la presunción de donación será difícil de rebatir sin pruebas.
TSMC inyecta 20.000 millones de dólares más en su fábrica de Arizona, pero la escasez de agua ultrapura y de talento cualificado pone en jaque la rentabilidad del proyecto.
Claves de la operación
El consejo de TSMC aprueba 20.000 millones adicionales para Fab 21. La inversión eleva la apuesta estadounidense, pero los sobrecostes amenazan el retorno esperado. La planta, que ya obtuvo 514 millones de beneficio en 2025, necesita duplicar su capacidad para ser viable.
Arizona, el segundo estado más seco de EE. UU., carece del agua ultrapura necesaria. Cada día, una fábrica de chips consume entre 10 y 30 millones de litros de un recurso que apenas existe en la naturaleza y cuyo coste de producción se multiplica.
La falta de técnicos cualificados retrasó la puesta en marcha más de un año. El reto de encontrar personal con la formación adecuada persiste y complica el plan de expansión de 165.000 millones que TSMC anunció en 2025.
¿Puede la escasez de agua ultrapura condenar la independencia de chips de Estados Unidos?
La paradoja es evidente. Arizona alberga la fábrica de semiconductores más avanzada del mayor productor mundial, pero se asienta sobre un desierto. El agua que necesita la litografía de 2 nm no es potable, sino ultrapura, con una resistividad eléctrica de 18,2 megaohmios por centímetro, el límite teórico de pureza a temperatura ambiente. Producirla exige ósmosis inversa, desgasificación, luz ultravioleta y filtros específicos, un proceso que consume energía y químicos.
Según el ministro taiwanés Yeh Chun-Hsien, la Fab 21 obtuvo beneficios en su primer año, algo poco habitual. Sin embargo, el diario Taipei Times detalla que la escasez de agua y de personal mantiene en alerta a la directiva. Cada día, la planta necesita entre 10 y 30 millones de litros de agua ultrapura, equiparable al consumo urbano de una ciudad de entre 50.000 y 150.000 habitantes. Con el estrés hídrico en aumento, el coste de este recurso puede disparar la factura energética y los gastos operativos.
La ampliación aprobada el pasado 12 de mayo por el consejo de TSMC persigue elevar la capacidad para servir a clientes como Apple, que ya recibe SoC A16 desde esta planta. No obstante, sin una solución estructural para el suministro de agua, la inyección de capital corre el riesgo de convertirse en un pozo sin fondo. Los analistas consultados coinciden en que la rentabilidad a largo plazo dependerá de que la la administración local subvencione parte del tratamiento.
La mano de obra: ¿un talón de Aquiles que EE. UU. no logra resolver?
La falta de técnicos cualificados ya provocó casi un año de retraso en el inicio de la producción. El problema no es nuevo: fabricar chips en nodos avanzados requiere ingenieros y operarios con formación específica, un perfil escaso en el mercado laboral estadounidense. TSMC ha tenido que traer personal desde Taiwán para cubrir puestos críticos, lo que añade costes de expatriación y tensiona la logística.
Según los planes de expansión, se necesitarían otros 4.500 empleados para las nuevas líneas. Pero los programas de formación puestos en marcha por el estado de Arizona y las universidades locales aún no alcanzan el ritmo necesario. La dependencia de trabajadores taiwaneses expone a la planta a riesgos geopolíticos y de visados, justo cuando Washington quiere reducir la vulnerabilidad frente a Pekín. En esta redacción observamos una contradicción difícil de ignorar: la misma administración que promete soberanía de chips no asegura las condiciones para producir los chips en casa.
La dependencia de trabajadores taiwaneses y de un recurso hídrico en declive revela que la industrialización de chips en EE. UU. es aún más frágil de lo que los subsidios oficiales reconocen.
Lo que el caso de Arizona revela sobre la fragilidad del suministro global de chips
El proyecto de Arizona es un espejo de las contradicciones del boom de inversiones en semiconductores. Mientras Estados Unidos, la Unión Europea y Japón despliegan miles de millones en subsidios para garantizar la producción local, la realidad física —agua, energía, capital humano— impone límites que los discursos políticos suelen minimizar. TSMC se enfrenta a los mismos desafíos que Intel en Ohio o Samsung en Texas: la promesa de soberanía tecnológica choca con infraestructuras insuficientes.
En España, el PERTE Chip ha movilizado más de 12.000 millones de euros para atraer inversiones y crear un ecosistema de microelectrónica, pero carece de una fábrica de vanguardia como la de Arizona. La dependencia de fundiciones asiáticas para sectores como la automoción o las telecomunicaciones sigue siendo total. Si un gigante como TSMC encuentra dificultades para operar en un país desarrollado, la ambición de levantar una planta equivalente en el sur de Europa tropieza con las mismas incertidumbres sobre los recursos hídricos y la disponibilidad de talento. El agua, recalcamos, no es un detalle menor en un país que sufre sequías recurrentes.
El sobrecoste de 20.000 millones de dólares en Arizona anticipa que la descentralización de la cadena de chips será más cara de lo presupuestado. Aquellos inversores que apuestan por la relocalización deben incorporar en sus modelos el riesgo de que los costes operativos se disparen a medida que los insumos escasean. La próxima junta de accionistas de TSMC, prevista para junio, ofrecerá una radiografía más precisa de cómo el consejo planea mitigar estos riesgos.
La ingeniería asturiana no suele acaparar titulares bursátiles. Pero esta mañana, TSK ha cambiado esa regla. La compañía ha debutado en el Mercado Continuo a 5,05 euros por acción y ha cerrado la sesión a 5,30 euros, un 4,95% por encima del precio de salida. La capitalización al cierre roza los 612 millones de euros.
El arranque ha sido aún más explosivo en los primeros compases. En sus máximos intradía, los títulos llegaron a dispararse un 16,4%, hasta los 5,88 euros. Bastante más de lo que anticipaban los libros de órdenes iniciales.
Una OPV con apetito institucional
La oferta pública de venta (OPV) de TSK ha despertado un interés notable entre inversores cualificados. Según los registros de la CNMV, la demanda institucional superó varias veces la oferta disponible, lo que permitió fijar un precio en la banda alta y una colocación rápida.
La empresa, con sede en Gijón, factura más de 1.000 millones de euros anuales y emplea a cerca de 3.500 personas en más de 40 países. Su cartera de pedidos supera los 2.200 millones de euros, una cifra que da visibilidad a medio plazo.
Electrificación y transición: el motor de la historia
TSK no es un valor industrial clásico. La compañía se ha posicionado como un actor relevante en la electrificación global, con proyectos que van desde plantas solares en Oriente Medio hasta sistemas de transmisión en América Latina. La transición energética no es una promesa: es su cartera actual.
Los informes preliminares de analistas que han seguido el proceso apuntan a un PER estimado de 11 veces para este ejercicio, lo que sitúa al grupo asturiano en valoraciones más propias de utilities que de una ingeniería. ¿Cambio de paradigma o simple reflejo del momento de mercado?
El escrutinio del mercado y los riesgos que nadie menciona
No todo es euforia. La trayectoria de las ingenierías en Bolsa ha sido, históricamente, un cementerio de expectativas. Técnicas Reunidas, Duro Felguera o Abengoa dibujan un paisaje de ciclos volátiles y dependencia casi absoluta de la ejecución de contratos internacionales. La diferencia con TSK es el timing: sale a cotizar cuando la demanda de electrificación es estructural, no cíclica. Aun así, la empresa opera en jurisdicciones con riesgo político elevado y en un sector donde un solo retraso en un proyecto grande puede castigar las cuentas de forma desproporcionada.
En la sesión de debut, el volumen negociado ha sido significativo pero sin sobresaltos. La acción ha encontrado soporte en los 5,20 euros tras la corrección desde máximos, lo que sugiere que hay comprador institucional dispuesto a acumular. No es una mala señal, aunque el verdadero test llegará cuando se publiquen los resultados del primer trimestre como cotizada, previsiblemente en septiembre.
La pregunta incómoda no es si TSK merece estar en Bolsa —los números dicen que sí—, sino cómo gestionará la presión trimestral sobre una cultura empresarial acostumbrada a pensar en ciclos de tres o cuatro años. He visto demasiadas veces cómo el escrutinio bursátil transforma la estrategia de una ingeniería en un ejercicio de relaciones públicas. Dejémoslo en un ‘ya veremos’.
Si tienes más de 65 años y te apetece una escapada a Cantabria esta primavera, el Imserso todavía tiene plazas disponibles para mayo y junio desde 405 euros por persona en su programa de turismo social. Los viajes incluyen alojamiento en habitación doble, pensión completa y actividades, según la información del Instituto de Mayores y Servicios Sociales.
Hablamos de una oportunidad para quienes buscan un viaje organizado sin sorpresas en el precio. Cantabria es uno de los destinos estrella del programa: costa, montaña y una gastronomía que en esta época del año luce especialmente. Y lo mejor es que, a 13 de mayo, todavía quedan plazas para salidas este mismo mes y el que viene.
Qué incluye el viaje del Imserso a Cantabria y cuánto cuesta
El precio de 405 euros es la tarifa de referencia para este destino en la temporada actual, aunque el importe final varía en función de la duración del viaje —normalmente entre 8 y 10 días— y de la comunidad autónoma de origen del viajero. Esa cantidad incluye el alojamiento en hotel, la pensión completa y las actividades programadas, además del seguro de viaje.
El programa de turismo del Imserso funciona por lotes de plazas que se van liberando a lo largo del año. No todos los destinos tienen la misma demanda: Cantabria gusta mucho entre el público sénior por su clima templado y su oferta cultural, pero aún no ha colgado el cartel de completo para las salidas de mayo y junio.
En concreto, los hoteles del programa en Cantabria están situados en enclaves como Santander, Suances o Santoña, zonas con paseos marítimos accesibles y una oferta de ocio pensada para el viajero de más edad. No esperes un todo incluido al estilo caribeño, pero sí un servicio correcto, habitaciones confortables, y una organización que conoce bien a su público.
Cómo reservar una de estas plazas y qué requisitos debes cumplir
Para acceder a los viajes del Imserso hay que estar acreditado como beneficiario del programa. Pueden solicitarlo los jubilados del sistema de Seguridad Social, los mayores de 65 años y los pensionistas que cumplan los requisitos de edad y situación laboral que marca cada convocatoria. Si ya estás inscrito en el programa, el proceso es más rápido: solo tienes que elegir destino y fechas.
La reserva se puede hacer por tres vías. La más directa es la web oficial del Imserso, donde aparece el buscador de plazas disponibles actualizado. También se puede llamar al teléfono de información del programa —el 900 10 10 10— o acudir a las agencias de viaje autorizadas que colaboran con el Imserso en cada provincia.
Un detalle importante: si reservas y luego surge un imprevisto, el Imserso devuelve el 100% del importe si cancelas con más de 30 días de antelación. Entre 15 y 30 días, la devolución es del 50%. Si cancelas con menos de 15 días, pierdes el importe abonado. Conviene tenerlo claro antes de hacer la reserva.
¿Merece la pena el viaje del Imserso a Cantabria esta temporada?
El programa de turismo del Imserso lleva décadas funcionando y se ha convertido en una de las iniciativas públicas mejor valoradas por los jubilados españoles. No solo por el precio, que es competitivo frente a cualquier agencia de viajes, sino porque está pensado específicamente para personas mayores: los hoteles tienen habitaciones adaptadas, los ritmos de las excursiones son tranquilos y el personal está formado para atender a este perfil de viajero.
Ahora bien, conviene poner las expectativas en su sitio. Estos viajes no son vacaciones de lujo, sino estancias organizadas con una relación calidad-precio muy ajustada. En temporadas anteriores, algunos usuarios se han quejado del estado de ciertos hoteles o de la rigidez de los menús. La mayoría de las valoraciones, sin embargo, son positivas, y el hecho de que queden pocas plazas para mayo y junio indica que la demanda sigue siendo alta.
Comparado con el año pasado, los precios han subido ligeramente —el programa se actualiza cada temporada—, pero el incremento está en línea con la inflación del sector turístico. Para un jubilado que viaja solo o en pareja y quiere evitarse la logística de buscar alojamiento, transporte y actividades por separado, el paquete del Imserso sigue saliendo a cuenta.
Si estás pensando en apuntarte, nuestro consejo es que no lo dejes para la semana que viene. Las plazas de mayo y junio se están agotando rápido. Y ya sabes: una vez que reserves, revisa bien las condiciones de cancelación para no llevarte sorpresas si cambian los planes.
Guía rápida del trámite
📅 Plazos: Las plazas para mayo y junio de 2026 están disponibles hasta agotar existencias. No hay una fecha de cierre fija.
✅ Requisitos clave: Ser jubilado del sistema de Seguridad Social, mayor de 65 años o pensionista acreditado en el programa del Imserso.
🌐 Dónde solicitarlo: En la web del Imserso, en el teléfono 900 10 10 10 o en agencias de viaje autorizadas.
💰 Importe o coste: Desde 405 euros por persona, con alojamiento, pensión completa, actividades y seguro incluidos.
⚠️ Error a evitar: No revisar la política de cancelación. Si cancelas con menos de 15 días de antelación, pierdes el importe íntegro.
La falta de visibilidad sobre los activos sigue siendo un problema extendido. Pero nuevas soluciones digitales empiezan a transformar ese vacío en una oportunidad para mejorar la gestión, la financiación y la eficiencia empresarial.
¿Diría usted que su empresa tiene bien inventariados todos sus activos? Si es así, enhorabuena, es usted toda una excepción en el panorama nacional. Si no, quizás le interese seguir leyendo.
En la mayoría de compañías de nuestro país -especialmente pymes- la información sobre maquinaria, vehículos o equipamiento sigue dispersa entre hojas de cálculo, sistemas inconexos o registros que solo se actualizan cuando hay una necesidad concreta: una auditoría, una operación puntual o una venta.
Y esa falta de control tiene consecuencias en forma de activos infrautilizados, oportunidades de financiación desaprovechadas y decisiones que se toman más por intuición que por datos.
La situación es mucho más habitual de lo que parece. Por eso, algunas entidades del sector financiero están empezando a abordar este vacío. Y a hacerlo no como un problema administrativo, sino como una oportunidad de gestión.
Banco Santander, por ejemplo, acaba de lanzar Activo Digital, una nueva funcionalidad 100% digital y gratuita integrada en su banca online para empresas. Su planteamiento parte de una idea sencilla: centralizar en un único entorno toda la información de los activos de una compañía -estén o no financiados con el banco- y convertirla en una herramienta útil para la toma de decisiones.
Activo Digital permite reunir y visualizar datos clave como la localización, el estado, la documentación o la valoración de cada activo. Aunque el punto diferencial de este proyecto no está en el registro, sino en el uso.
Hacer que el activo deje de parecer pasivo
A partir de ese inventario estructurado, los activos dejan de ser una fotografía estática para convertirse en una palanca operativa y financiera. Basada en algo fundamental: una valoración clara del inventario de cada compañía.
Las empresas pueden, por ejemplo, utilizar esa valoración como garantía en operaciones de financiación, como leasings o sales & leasebacks, proteger sus activos con seguros específicos o contar con referencias de valor que faciliten su compraventa.
Y a ello se suman nuevas vías de generación de ingresos vinculadas a la sostenibilidad, como los certificados de ahorro energético asociados a determinados activos.
Más allá de la eficiencia operativa
Además, estas herramientas prometen liberar de carga administrativa a los gestores de la empresa, facilitándoles un inventario más actualizado y mejorando, por tanto,la calidad de sus decisiones.
En un entorno de márgenes ajustados, tipos de interés elevados y mayor exigencia en el acceso a financiación, disponer de una visión precisa de los activos puede suponer una diferencia importante. Y, sin embargo, éste sigue siendo uno de los ámbitos menos desarrollados en muchos procesos de digitalización empresarial, más centrados en la relación con clientes o en la gestión financiera que en el control interno de los recursos.
Una evolución en el modelo bancario
El lanzamiento de soluciones como Activo Digital también refleja un cambio más amplio en el sector financiero: el paso de ofrecer productos aislados a construir plataformas que integran información, gestión y servicios en un mismo entorno.
En este caso, además, con un posicionamiento diferencial. La entidad es la “única en España que ofrece una solución de este tipo, combinado la gestión integral del inventario de activos con el acceso directo a servicios financieros y no financieros asociados”.
El servicio está ya a disposición de todos los clientes empresa de Santander en España -unas 460.000 compañías – con el objetivo de reforzar su vinculación a través de soluciones que impacten en su operativa diaria.
El cambio real no es sólo tecnológico
Aunque la clave de todo esto no está en la herramienta. Como ocurre con buena parte de los procesos de digitalización, el verdadero reto es cultural. Pasar de registrar activos a gestionarlos activamente exige cambiar la forma en la que muchas empresas entienden su propia información.
La gran diferencia no está en tener más datos, sino en saber utilizarlos mejor. Y ahí es donde sigue existiendo una brecha relevante: no entre las empresas que tienen activos y las que no, sino entre las que saben activarlos como ventaja competitiva y las que siguen, simplemente, conviviendo con ellos.
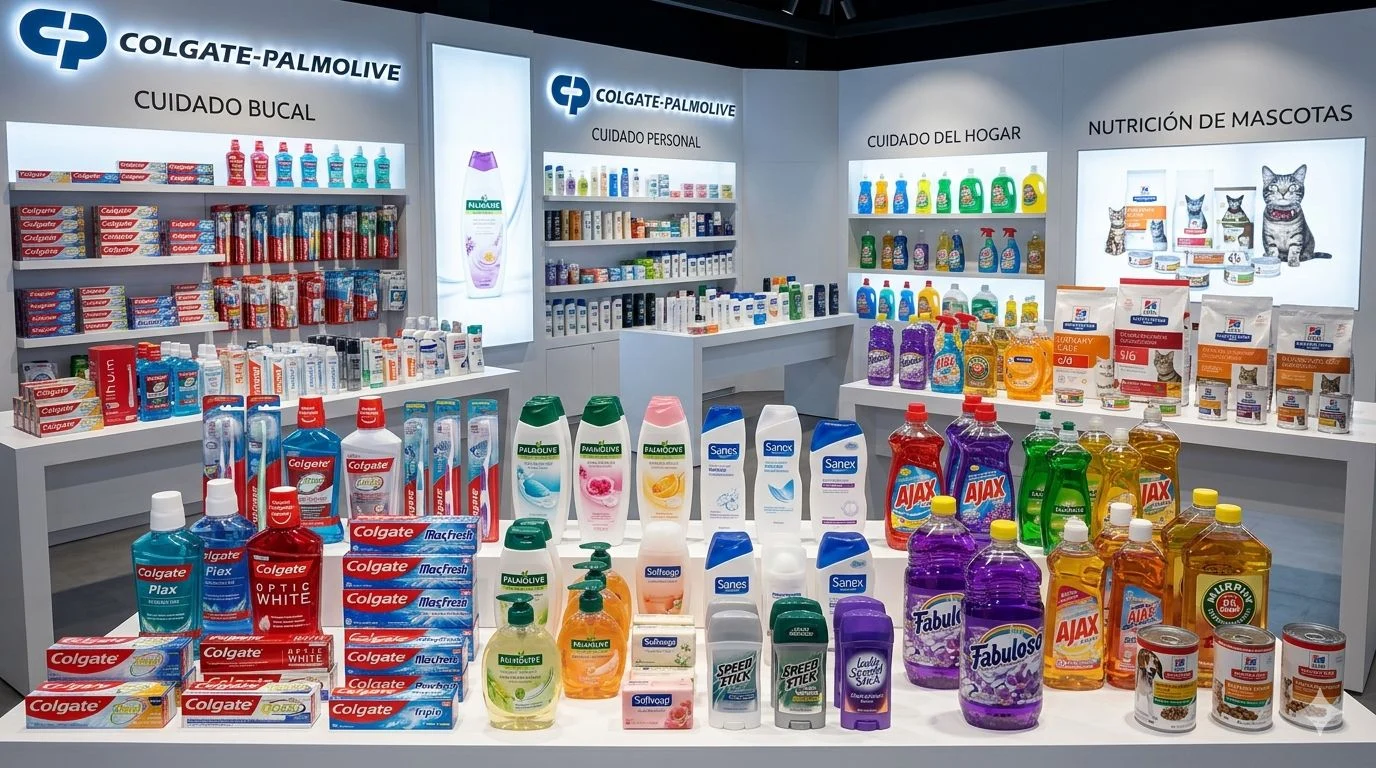
La empresa multinacional Colgate-Palmolive ha logrado un buen comienzo en este 2026, con un crecimiento orgánico y un beneficio por acción que superan las expectativas del mercado. Asimismo, se refuerza, ya que la cartera de la compañía está bien posicionada para resistir entornos macroeconómicos difíciles con amplias estrategias de precios.
En este sentido, el negocio de Colgate se encuentra en buena forma, considerando el difícil contexto externo. Más detalladamente, la división internacional está funcionando bien, se está redefiniendo la estrategia en Norteamérica y el programa de productividad ampliado debería ayudar a compensar el aumento de los costes de las materias primas.
«Hemos tenido un buen comienzo en 2026, con un crecimiento generalizado tanto en ingresos como en beneficios. Las ventas netas y las orgánicas crecieron en todas las categorías, y en cuatro de las cinco divisiones con un buen equilibrio entre el crecimiento del volumen y los precios», expresa el presidente y CEO de Colgate, Noel Wallace.
Fuente: Agencias
COLGATE-PALMOLIVE CRECE POR ASIA-PACÍFICO MIENTRAS NORTEAMÉRICA SE DEBILITA
En este contexto, el crecimiento orgánico de Colgate-Palmolive superó las expectativas del mercado en 100 puntos básicos, gracias a los precios y los volúmenes que fueron mejores de lo previsto. Las tendencias se aceleraron notablemente con respecto al cuarto trimestre y todas las regiones registraron resultados positivos, a excepción de la debilidad en Norteamérica.
Sin ir más lejos, la fortaleza de los mercados internacionales, especialmente en la región Asia-Pacífico, se debe a la debilidad de la categoría en China. No obstante, la mejor ejecución y las intervenciones en el negocio de ‘Hawley & Hazel’ están dando sus frutos; las ventas orgánicas superaron las expectativas en tres puntos porcentuales.
En comparación con el primer trimestre de 2025, la fijación de precios aportó 80 puntos básicos al margen de beneficio bruto de COLGATE-PALMOLIVE
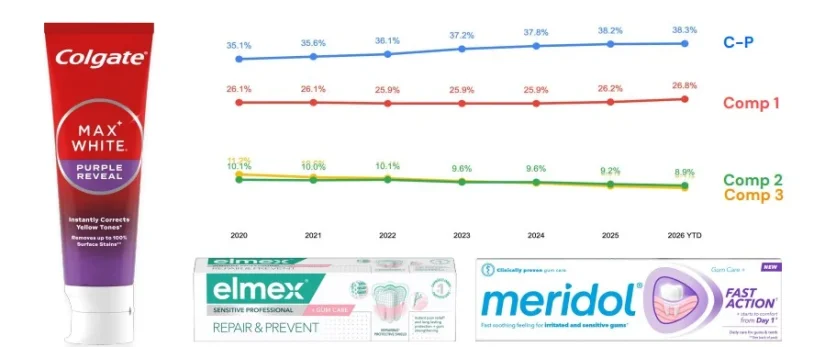
Concretamente, Colgate-Palmolive sigue registrando cifras récord de cuota de mercado en el negocio de pasta de dientes en Europa, gracias a la solidez de innovaciones en Elmex y Colgate. Declaran estar satisfechos con el rendimiento de la cuota de mercado online, ya que se enfocan en la generación de demanda omnicanal que está generando un crecimiento de dos dígitos en el comercio electrónico de pasta de dientes.
No obstante, hay que hablar de los precios. El crecimiento de los precios fue del 2,2% en el primer trimestre, con precios positivos en todas las divisiones y en las cuatro categorías. Las estrategias de gestión del crecimiento de ingresos por parte de Colgate-Palmolive están generando precios sólidos, ya que la compañía busca compensar la inflación de los costes de las materias primas y el packaging, que fue mayor de lo previsto.
Fuente: Colgate-Palmolive
Por otro lado, los expertos de Jefferies han querido remarcar que, «se reiteraron las previsiones para 2026. El programa ampliado de productividad y el RGM deberían ayudar a compensar el aumento de los costes de las materias primas. El negocio parece estar en buena forma a pesar del contexto desafiante».
COLGATE-PALMOLIVE: UNA AUTOGESTIÓN EFICIENTE CON FECHA 2030
Colgate está apostando por la autogestión para afrontar el contexto más complejo, centrándose en la gestión del crecimiento de los ingresos, una redefinición de la estrategia en Norteamérica y la productividad para absorber la presión de los costes sin sacrificar la reinversión ni el impulso.
La empresa se encuentra en buena forma, pero aún existe mucha incertidumbre sobre cómo se desarrollará el resto de 2026, y muchos de los factores que influyen en el resultado están fuera del control de Colgate. La cuota de mercado es fuerte, se está impulsando la innovación, el segmento de mascotas debería seguir contribuyendo más y el nuevo plan de productividad debería acelerar el crecimiento rentable, cumpliendo así la estrategia para 2030.
Fuente: Agencias
Centrándonos en la estrategia de la multinacional para 2030, se están centrando en marcas superiores, innovación de primera calidad, inversión en publicidad y capacidades, y una cultura ganadora, que posiciona a Colgate-Palmolive en una situación favorable para seguir obteniendo resultados en un entorno volátil.
«Las iniciativas ofensivas de Colgate ahora deberían ser beneficiosas en el futuro. Un retorno al crecimiento organizacional del 3-4% y a las ganancias por acción (EPS) del dígito medio simple en los próximos años nos parece razonable. La combinación geográfica y de categorías de Colgate, junto con su enfoque en la reinversión, debería impulsar el crecimiento en los próximos años», apuntan los analistas de Jefferies.
«Nuestro sólido comienzo de año y los planes que estamos implementando nos dan la confianza de que podemos superar esta volatilidad y cumplir con nuestros objetivos de ventas y ganancias por acción en 2026, al tiempo que mantenemos nuestra inversión en nuestras marcas y capacidades», refuerzan desde la multinacional.
El banco estadounidense Wells Fargo ha decidido aumentar su apuesta por Ethereum de forma considerable. Según los datos de su último informe trimestral presentado ante la SEC, la entidad incrementó en un 60% sus tenencias del ETHA, el ETF de ether al contado que gestiona BlackRock. Hablamos de una de las gestoras más influyentes del mundo y de uno de los bancos más grandes de Estados Unidos. La combinación no pasa desapercibida.
El dato, que salió a la luz en el formulario 13F (un documento que los grandes inversores deben enviar a la SEC cada trimestre), ha despertado el interés de los analistas. Lo relevante no es tanto el porcentaje como el perfil del comprador. Wells Fargo no es un fondo de cobertura especializado en activos digitales, sino un banco comercial con más de 1,9 billones de dólares en activos y más de 70 millones de clientes. Que un gigante de este calibre mueva ficha dice mucho del camino que está recorriendo Ethereum para convertirse en un activo financiero más, al nivel del oro o de los bonos del tesoro.
La cifra que ha cambiado el ánimo
En concreto, el banco elevó su posición en ETHA desde aproximadamente 2,5 millones de acciones hasta los 4 millones (cifras que circulan entre los analistas a partir de las presentaciones públicas). Al precio actual del ether, eso supone una inversión adicional de varios millones de dólares. Aunque no se trata de una cantidad descomunal en el balance de Wells Fargo, el movimiento es significativo: es la primera vez que el banco realiza un ajuste tan pronunciado en este ETF desde que comenzó a invertir en criptoactivos a través de vehículos regulados.
Un ETF (exchange-traded fund) de ether al contado funciona como una cesta que replica el precio de la criptomoneda. Al comprar una acción de ETHA, el inversor obtiene exposición directa al ether sin tener que lidiar con claves privadas, monederos digitales o la custodia directa. BlackRock se encarga de todo. Para un banco, es una puerta de entrada sencilla y regulada al universo cripto.
¿Por qué un banco tradicional apuesta por Ethereum?
La respuesta tiene varias capas. En primer lugar, la confianza en el vehículo: BlackRock es el mayor gestor de activos del mundo y su ETF de ether ha acumulado cientos de millones de dólares desde su lanzamiento. Wells Fargo, al igual que otros grandes inversores institucionales, prefiere productos financieros con todas las garantías regulatorias antes que comprar criptomonedas directamente en un exchange.
En segundo lugar, Ethereum se ha consolidado como mucho más que una moneda digital. Sobre su red funcionan las finanzas descentralizadas (DeFi), los contratos inteligentes y un número creciente de aplicaciones empresariales. Invertir en ether es, en parte, apostar por esa infraestructura tecnológica. Dicho de otro modo: quien compra ether no solo apuesta por una reserva de valor; también se posiciona ante la posible tokenización de activos del mundo real, un mercado que podría mover billones en los próximos años.
Además, los flujos hacia los ETF de ether al contado han sido mayoritariamente positivos en lo que va de 2026. El vehículo de BlackRock, en particular, ha logrado atraer capital de manera consistente. La decisión de Wells Fargo encaja en ese contexto: el banco no está improvisando, sino siguiendo una tendencia que ya había detectado en Bitcoin y que ahora traslada a Ethereum.
Un voto de confianza, no un cheque en blanco
Conviene moderar el entusiasmo. La historia reciente de las criptomonedas está llena de episodios en los que el dinero institucional entró con fuerza y salió igual de rápido. El mercado de criptoactivos sigue siendo volátil y la regulación en Estados Unidos, especialmente en lo que respecta al staking dentro de los ETF, está lejos de resolverse. Ethereum no es un activo libre de riesgos.
La SEC aún no ha aclarado si permitirá que los ETF de ether incluyan recompensas por staking (el mecanismo por el que se bloquean monedas a cambio de rendimientos). Si lo hiciera, daría un impulso adicional a estos productos; si no, algunos inversores podrían optar por comprar directamente ether en plataformas DeFi para obtener ese rendimiento extra. Esa incertidumbre pesa.
Por otro lado, Ethereum se enfrenta a competidores como Solana o Avalanche, que ofrecen transacciones más rápidas y baratas. No obstante, la red sigue siendo la más descentralizada y con mayor número de desarrolladores. El gesto de Wells Fargo, en este escenario, es un espaldarazo a su permanencia como activo institucional. Pero como suele decirse en el sector: el mercado siempre tiene la última palabra.
El próximo informe trimestral de Wells Fargo será clave para ver si esta apuesta se consolida o fue solo un ajuste puntual. Mientras tanto, el hecho de que uno de los bancos más grandes de Estados Unidos haya duplicado su apuesta por el ether, aunque sea en términos porcentuales, añade un argumento más a favor de su legitimidad como inversión.
Volkswagen es la automovilística europea más perjudicada por los aranceles adicionales de Estados Unidos, según Gennadij Kremer, director de calificaciones corporativas de Scope Ratings
El plan de la Administración Trump de imponer nuevos aranceles a la importación de automóviles fabricados en la UE reduciría la rentabilidad de la industria automovilística europea, que atraviesa dificultades y cuya perspectiva crediticia ya es negativa.
Gennadij Kremer, director de calificaciones corporativas de Scope Ratings
Los aranceles impuestos anteriormente han tenido un impacto mixto en las ventas de los fabricantes de equipos originales (OEM) europeos expuestos al mercado estadounidense —Volkswagen es especialmente vulnerable—, pero han reducido los márgenes de beneficio.
Estimamos que el impacto global en los márgenes de EBIT —que se verán sometidos a presión en 2025 debido, en parte, a la competencia cada vez más fuerte de los fabricantes de equipos originales chinos— fue de entre 100 y 150 puntos básicos. El margen de EBIT medio en el sector automovilístico europeo descendió hasta situarse en torno al 4% en 2025, frente al 7% aproximadamente del año anterior.
Con la aplicación de aranceles más elevados durante todo el año, es probable que el impacto negativo en los márgenes de beneficio operativo supere los 150 puntos básicos, lo que ejercerá una mayor presión sobre la rentabilidad operativa y los perfiles crediticios de los fabricantes de automóviles más vulnerables al aumento de los aranceles de importación.
Aunque los fabricantes están reduciendo el capital circulante neto para estabilizar el flujo de caja a corto plazo, esta no es una solución sostenible. Las existencias solo pueden reducirse hasta cierto punto, mientras que los fabricantes necesitan mantener relaciones a largo plazo con los proveedores.
La reducción de la rentabilidad acabará limitando el flujo de caja a medio plazo y restringirá la capacidad de financiación. Los fabricantes se verán presionados a recortar aún más los costes, probablemente mediante la reducción de plantilla, ya que los menores volúmenes de producción garantizan que las fábricas en Europa sigan funcionando muy por debajo de su plena capacidad.
El aumento de los aranceles estadounidenses coincidiría con las crecientes presiones sobre la cadena de suministro debido a la crisis de Irán
El margen de EBIT medio en el sector automovilístico europeo descendió hasta situarse en torno al 4% en 2025 Imagen: Volkswagen
En general, los perfiles crediticios de los fabricantes de equipos originales europeos seguirán bajo presión. Además de los aranceles, la crisis de Irán —y el cierre del estrecho de Ormuz— está ejerciendo presión sobre las cadenas de suministro de la industria automovilística al limitar el suministro de materias primas como el helio —importante para las pruebas de fugas en baterías, sistemas de combustible y unidades de aire acondicionado— y las materias primas petroquímicas para plásticos, pinturas y caucho.
Esta nueva presión sobre la cadena de suministro es distinta de las presiones estructurales preexistentes sobre los fabricantes de automóviles europeos y de cualquier impacto de segundo orden de los recientes acontecimientos sobre la demanda de los consumidores.
En cuanto a los nuevos aranceles estadounidenses, el gravamen previsto del 25 % —en contradicción con el acuerdo marco entre EE.UU. y la UE del pasado mes de julio— eximiría a los vehículos producidos en plantas estadounidenses por fabricantes de automóviles europeos, lo que garantizaría que el impacto recayera con mayor intensidad sobre aquellos fabricantes de equipos originales europeos más dependientes de la exportación de vehículos a EE.UU. para satisfacer la demanda local.
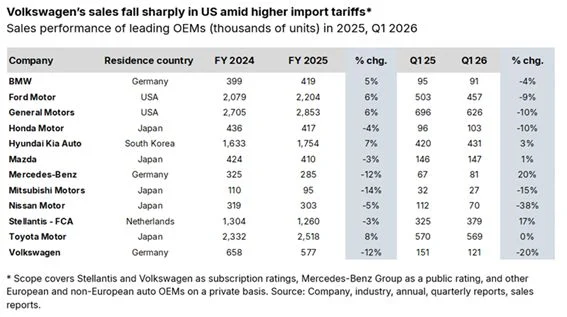
Las ventas de Volkswagen en EE.UU. durante el primer trimestre contrastan con los mejores resultados de Mercedes-Benz y Stellantis
Volkswagen —a través de sus marcas Audi, Porsche y VW— es quien más tiene que perder, dada su falta de capacidad de producción en EE.UU. Los resultados recientes del fabricante alemán han sido relativamente pobres, debido a la desventaja en materia de precios en un mercado automovilístico estadounidense en desaceleración. Gran parte del sector registró un descenso en las ventas el año pasado, antes de una tendencia a la baja más pronunciada en el primer trimestre de 2026.
Imagen: Scope ratings
Mercedes-Benz se desmarca de la tendencia a la baja de las ventas en el mercado estadounidense
Las ventas de Volkswagen en el primer trimestre registraron una caída especialmente acusada, un 20% menos que en el mismo trimestre del año anterior, mientras que Mercedes-Benz y Stellantis aumentaron su volumen de ventas. BMW registró un descenso relativamente moderado del 4 % en su volumen de ventas en EE.UU. durante el primer trimestre, y Mercedes-Benz se benefició de la demanda sostenida de SUV, por lo que es probable que haya ganado cuota de mercado en ese periodo.
Es revelador que los rivales de Volkswagen en la UE cuenten con una importante capacidad de producción en Norteamérica.
BMW opera la mayor planta de vehículos de propiedad europea en EE.UU., situada en Spartanburg, Carolina del Sur, donde produce alrededor de 400 000 vehículos al año. Mercedes-Benz opera una planta en Tuscaloosa, Alabama, donde produce alrededor de 260 000 vehículos al año.
Stellantis —propietaria de las marcas Chrysler, Fiat, Jeep y RAM— depende de fábricas en Canadá y México para gran parte de sus ventas en EE.UU., por lo que, de momento, está protegida del último aumento de aranceles estadounidense.
Aun así, los aranceles estadounidenses llegan en un momento difícil para la industria europea, donde la calidad crediticia se ha deteriorado en todo el sector debido a la caída de los volúmenes y la rentabilidad, y es probable que siga haciéndolo, especialmente si entran en vigor los nuevos aranceles estadounidenses.
El crecimiento del coche eléctrico en España está transformando no solo la movilidad, sino también el consumo energético de los hogares. Cada vez más conductores optan por cargar sus vehículos en casa para reducir costes y ganar comodidad, una práctica que puede tener un efecto directo en la factura de la luz si no se realiza de manera eficiente. Así lo advierte un estudio del experto energético Rafael Loza de Médicos Mediáticos, que analiza cómo la recarga doméstica puede incrementar significativamente el gasto eléctrico mensual. Además de dar consejos de cómo adaptar nuestro hogar a la carga de estos vehículos.
Cargar el coche podría disparar el coste hasta un 60%
Según el informe, una carga doméstica sin planificación puede elevar la factura entre un 30% y un 60%. El motivo principal no es el coche eléctrico en sí, sino los hábitos de consumo asociados a la recarga. El estudio señala que muchos usuarios conectan el vehículo durante las horas de mayor demanda energética, conocidas como horas punta, cuando el precio de la electricidad alcanza sus niveles más altos.
La diferencia de precio entre cargar en hora punta y hacerlo en horas valle puede llegar a duplicar el coste de la energía consumida. Por ello, los expertos consideran fundamental adaptar los hábitos de carga para aprovechar los momentos del día en los que la electricidad resulta más barata.
El análisis calcula que un conductor que recorre unos 1.000 kilómetros al mes incrementa el consumo eléctrico de su vivienda entre 150 y 170 kWhmensuales debido a la recarga del vehículo. Esta cifra representa un aumento considerable en el consumo doméstico y explica por qué muchas familias perciben un encarecimiento de la factura tras adquirir un coche eléctrico.
No obstante, el estudio subraya que existen varias medidas sencillas capaces de reducir notablemente ese impacto económico. La principal recomendación es programar la carga durante la noche, especialmente en los tramos horarios valle, cuando las tarifas eléctricas suelen ser más reducidas.
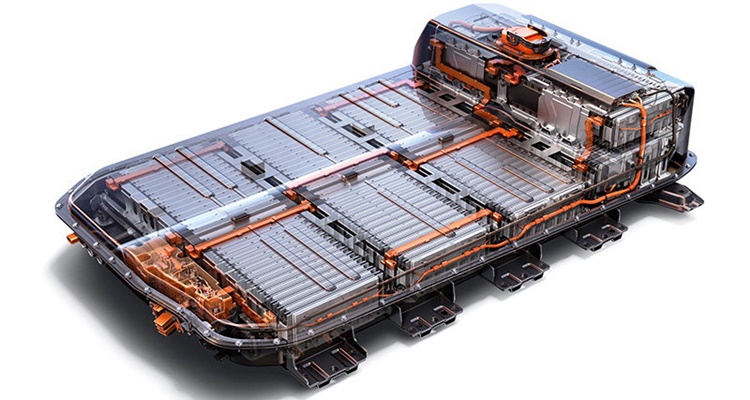
Batería de coche eléctrico. Fuente: Merca2
Por otro lado, según sostiene el informe, la elección de una tarifa eléctrica puede transformar el impacto que puede tener la carga de nuestro vehículo. En este sentido, apunta a que no todas las ofertas del mercado están diseñadas para hogares con coche eléctrico, y en este caso las tarifas con discriminación horaria serían las ideales para estos supuestos ya que pueden generar un ahorro importante a medio y largo plazo.
Además, los expertos recomiendan automatizar la carga del vehículo mediante el propio sistema del coche o a través del punto de recarga instalado en la vivienda. De esta forma no solo el vehículo por si solo se puede cargar en las horas más económicas, sino que, además evita errores humanos.
Por otro lado, muchos hogares mantienen una potencia superior a la realmente necesaria, lo que implica pagar un coste fijo mensual más elevado. Por lo que, el estudio recomienda ajustar correctamente este parámetro para reducir el gasto eléctrico total sin afectar al uso cotidiano del vehículo, ni de otros electrodomésticos.
La investigación concluye que el coche eléctrico no debe entenderse únicamente como un cambio de vehículo, sino como una modificación en la manera en la que las familias gestionan su energía. La planificación del consumo y la adaptación a los nuevos hábitos energéticos se convierten así en factores clave para mantener el ahorro.
Por ello, pese al incremento del consumo eléctrico doméstico, el informe sostiene que el coste total de utilización de un coche eléctrico continúa siendo inferior al de un vehículo de combustión tradicional, especialmente cuando la recarga se realiza de forma eficiente y aprovechando los tramos horarios más baratos.
En definitiva, los expertos consideran que el futuro de la movilidad eléctrica dependerá en buena medida de la capacidad de los usuarios para optimizar sus hábitos de consumo energético.
MasOrange ha anunciado el lanzamiento de su marca Orange Cyberdefense en España, con el objetivo de convertirla en una de las más importantes del sector de la seguridad digital en un momento en el que los vaivenes de la geopolítica y la evolución de la tecnología la hacen clave para cualquier empresa o institución que quiera mantener sus operaciones sin fallos en los próximos años.
«Orange Cyberdefense, líder europeo en servicios de ciberseguridad, y MasOrange, operador líder en España por número de clientes, han anunciado hoy el lanzamiento de Orange Cyberdefense España, empresa española que tiene como objetivo convertirse en el socio de referencia en seguridad digital avanzada para empresas, administraciones públicas y clientes particulares del mercado español», ha afirmado la empresa en un comunicado dirigido a la prensa, donde celebraba el nuevo proyecto en el país.
La llegada de Orange Cyberdefense a España —uno de los mercados más dinámicos y exigentes de Europa— en alianza estratégica con MasOrange, permitirá a organizaciones públicas y privadas beneficiarse de la experiencia, capacidades tecnológicas y conocimiento operativo de un líder internacional en ciberseguridad. Orange Cyberdefense España contará con el mejor talento nacional, la infraestructura más moderna y la tecnología más avanzada.
Es una apuesta a gran escala, con la que esperan que Orange Cyberdefense se consolide como una pieza clave del sector en toda Europa. Además, cuentan con que el mercado español todavía tiene muchos espacios para las inversiones en ciberseguridad, y esperan en los próximos años ser una de las tres empresas más importantes del sector en el país.
MasOrange alcanza en 2025 unos ingresos récord de 7.601M€ (+2,9%)
Y es que, según un estudio de Statista, un 54% de las empresas españolas ha sido víctima de un ciberataque en los últimos años, lo que convierte a España en uno de los países europeos más afectados por este tipo de amenazas. Se estima que el mercado de ciberseguridad en España alcanzó un valor de 2.300 millones de euros en 2025, con un crecimiento del 10% anual. El sector público puede generar más de 400 millones de euros en licitaciones relacionadas con la ciberseguridad en los próximos años. La apuesta por el mercado español forma parte de la estrategia Trust the Future del Grupo Orange y refuerza la ambición de Orange Cyberdefense de alcanzar unos ingresos de 2.000 millones de euros en 2030.
LA OPORTUNIDAD DE LA CIBERSEGURIDAD EN ESPAÑA
Lo cierto es que, además de ser una necesidad para las empresas, desde Orange han señalado que es una gran oportunidad para invertir en el país. Según Germán López, COO de MasOrange: «Hoy, la ciberseguridad ya no es una cuestión tecnológica, sino un reto de negocio y de continuidad operativa. Con Orange Cyberdefense España damos respuesta a esta realidad, poniendo al alcance del mercado español una propuesta única de seguridad digital avanzada, apoyada en la experiencia de un líder europeo y en nuestra capacidad para acompañar a empresas, administraciones y clientes particulares en todo el país».
Por su lado, Hugues Foulon, CEO de Orange Cyberdefense, ha expresado: «En un contexto de guerra digital permanente, la ciberseguridad debe situarse en el corazón de toda estrategia. La ciberseguridad ya no es solo un gasto necesario, sino un pilar que transforma las organizaciones y nuestra resiliencia económica. Las amenazas no dejan de intensificarse y, en consecuencia, las empresas españolas necesitan apoyarse en un socio de confianza, líder en su mercado y reconocido por sus 10 años de experiencia. Nuestra entrada en el mercado español también forma parte del desarrollo de nuestro plan estratégico Trust the Future, con la ambición de que Orange Cyberdefense alcance los 2.000 millones de euros de ingresos en 2030 y participe activamente en la necesaria soberanía digital europea de nuestras empresas».
ORANGE CYBERDEFENSE Y SU EQUIPO DE EXPERTOS
Desde Orange Cyberdefense han señalado que ya están preparados para enfrentar cualquier ataque y amenaza, en un momento en el que ambos se multiplican en Europa. El equipo de Orange Cyberdefense cuenta con amplios conocimientos, experiencia y soluciones en protección digital; además, cuenta con 3.300 profesionales altamente cualificados y formados de forma continua en sus 36 centros de detección de amenazas ubicados en 23 países, y es el primer CERT (Equipo de Respuesta ante Emergencias Informáticas) privado en Europa.
Los equipos de Orange Cyberdefense España estarán inicialmente ubicados en Madrid y Barcelona, y la entidad contará con un Centro de Seguridad (CyberSOC) local para estar cerca de los clientes y garantizar una vigilancia continua y una respuesta rápida a incidentes digitales. Además, Orange Cyberdefense España prevé inicialmente la contratación de 100 expertos en ciberseguridad con perspectivas de crecimiento y colaborará con otras empresas españolas del ecosistema digital de nuestro país.
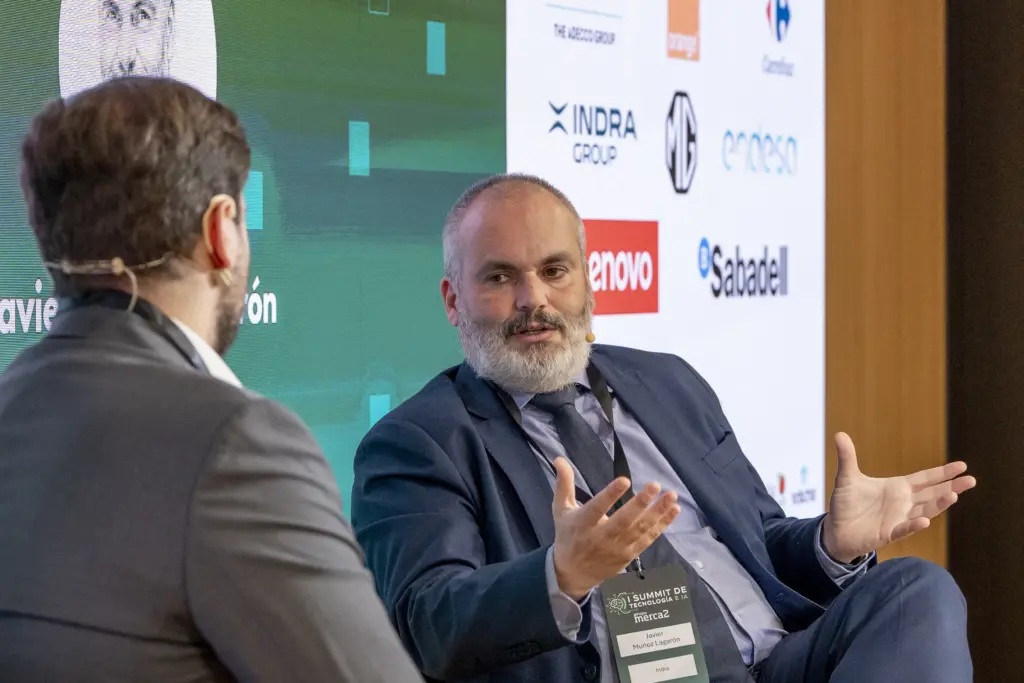
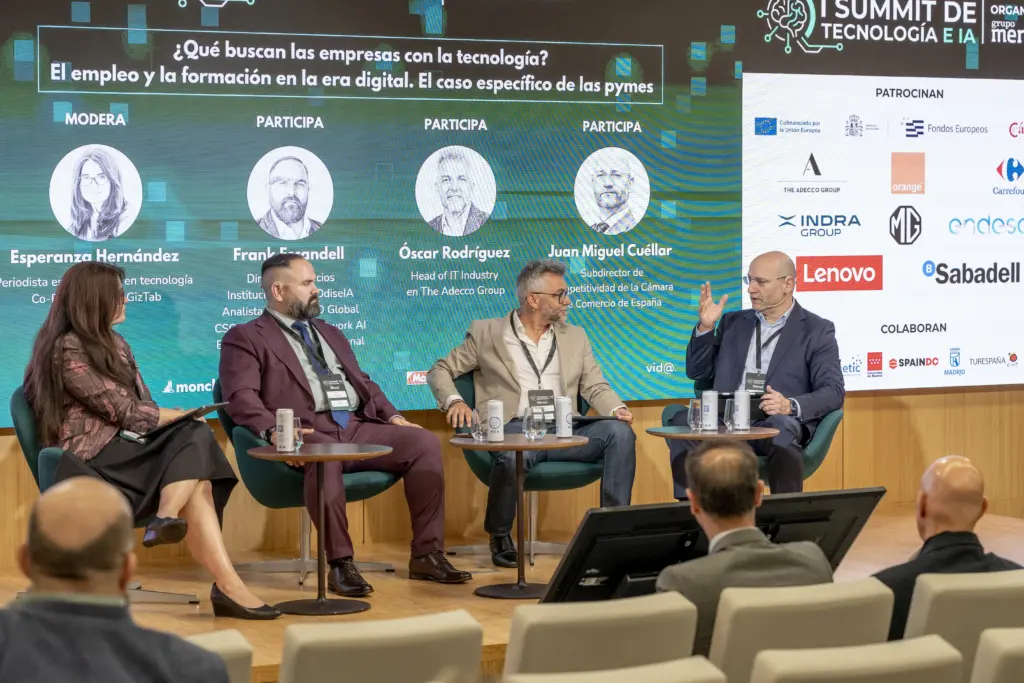
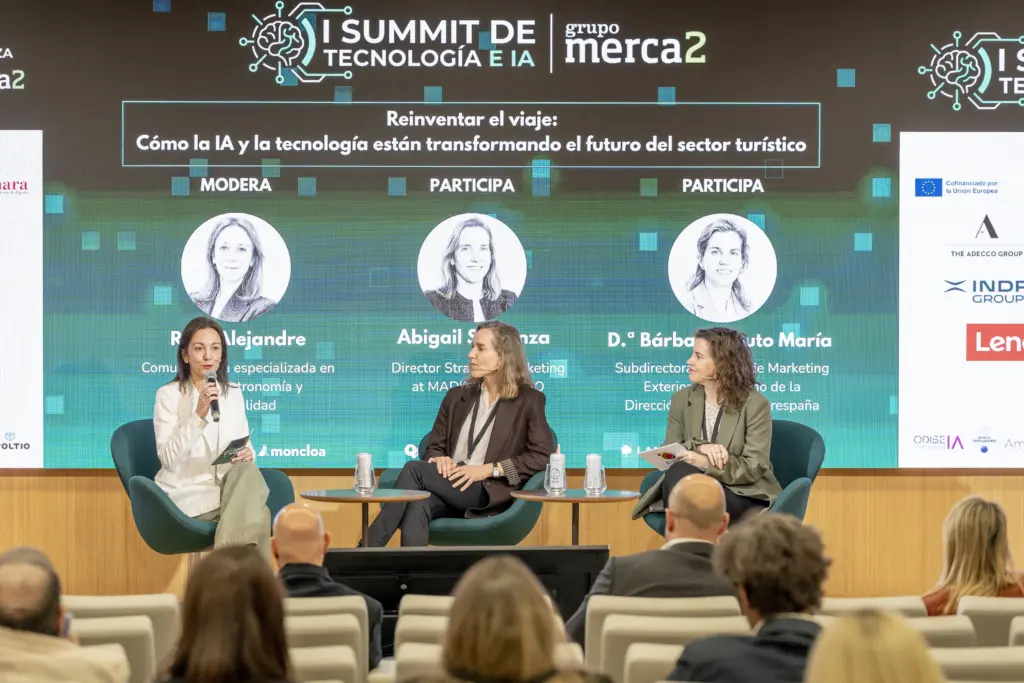
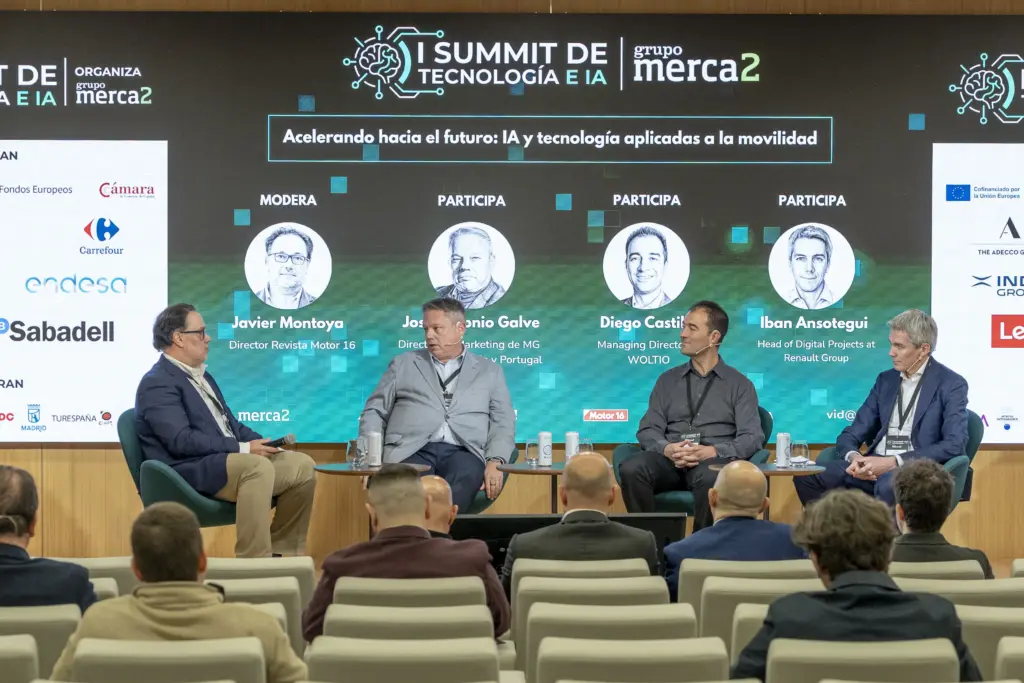
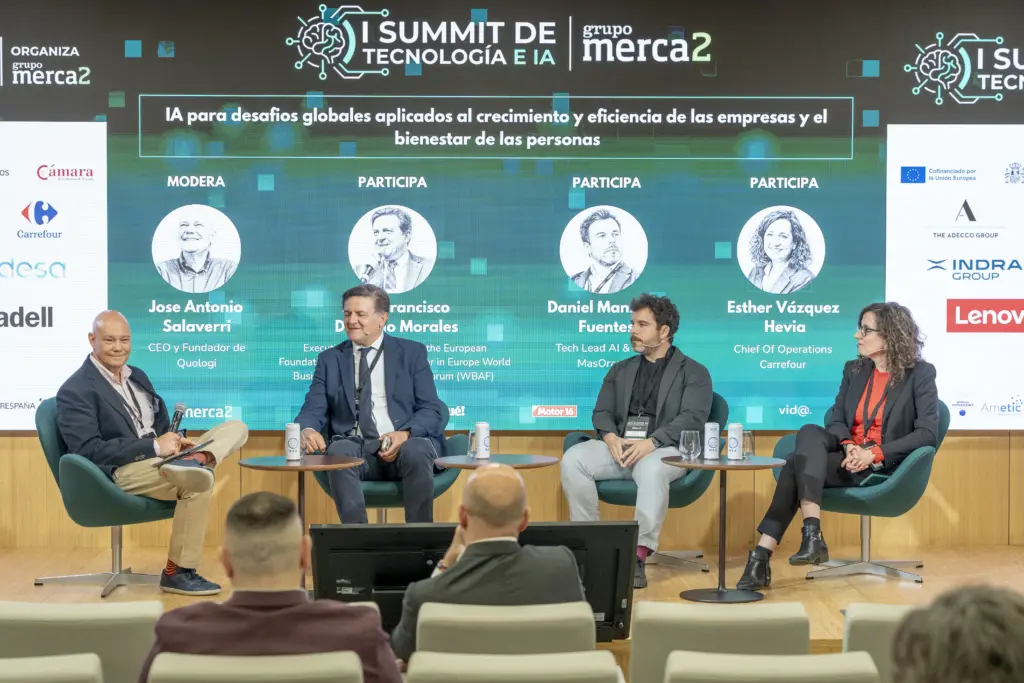
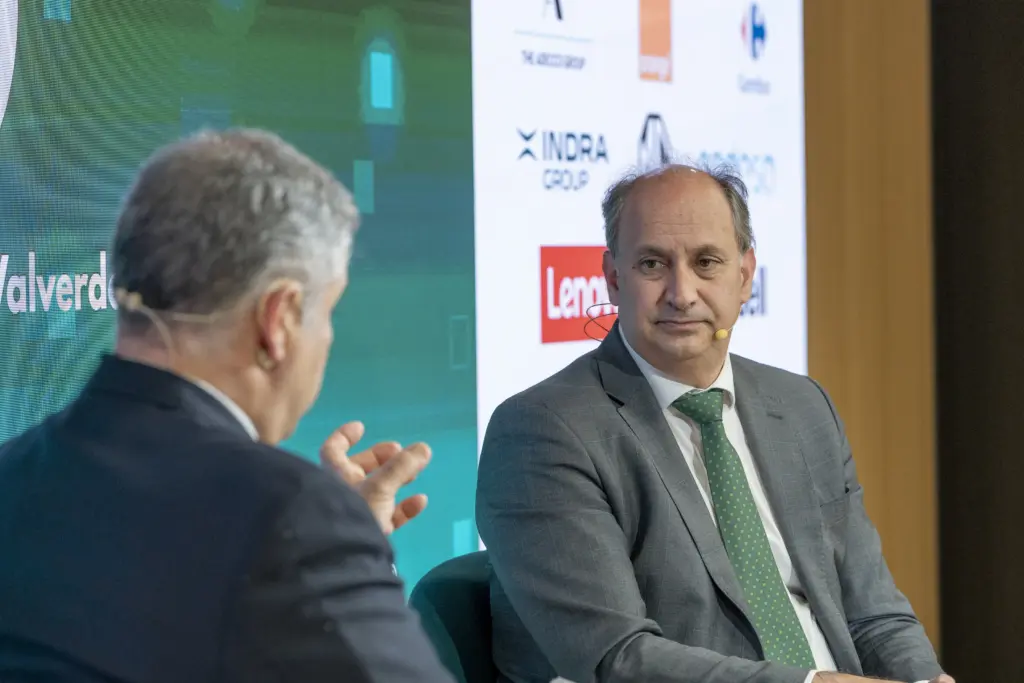
El I Summit de Tecnología e IA 2026 organizado por el Grupo Merca2 reunió en Madrid a directivos, expertos tecnológicos, representantes institucionales y compañías líderes del sector digital para analizar cómo la inteligencia artificial, la digitalización, la ciberseguridad, la movilidad inteligente y la soberanía tecnológica europea marcarán el futuro de las empresas y de la sociedad. El encuentro se convirtió en un espacio de reflexión sobre el papel estratégico que tendrá la innovación en la economía europea durante los próximos años y sobre la necesidad de acelerar la transformación digital para competir en un entorno global cada vez más exigente. El evento contó con el patrocinio de MasOrange, Indra Group, Endesa, The Adecco Group, Carrefour, MG, Cámara de Comercio de España, Lenovo, Banco Sabadell.
La jornada estuvo centrada en uno de los grandes desafíos actuales: cómo impulsar una economía digital sólida sin depender completamente de infraestructuras tecnológicas extranjeras. Los expertos coincidieron en que Europa necesita reforzar su capacidad de innovación, aumentar las inversiones en tecnología y crear un ecosistema capaz de competir con Estados Unidos y China en sectores clave como la computación avanzada, el almacenamiento de datos, el cloud, la automatización y la inteligencia artificial.
Europa y la necesidad de reforzar su soberanía tecnológica
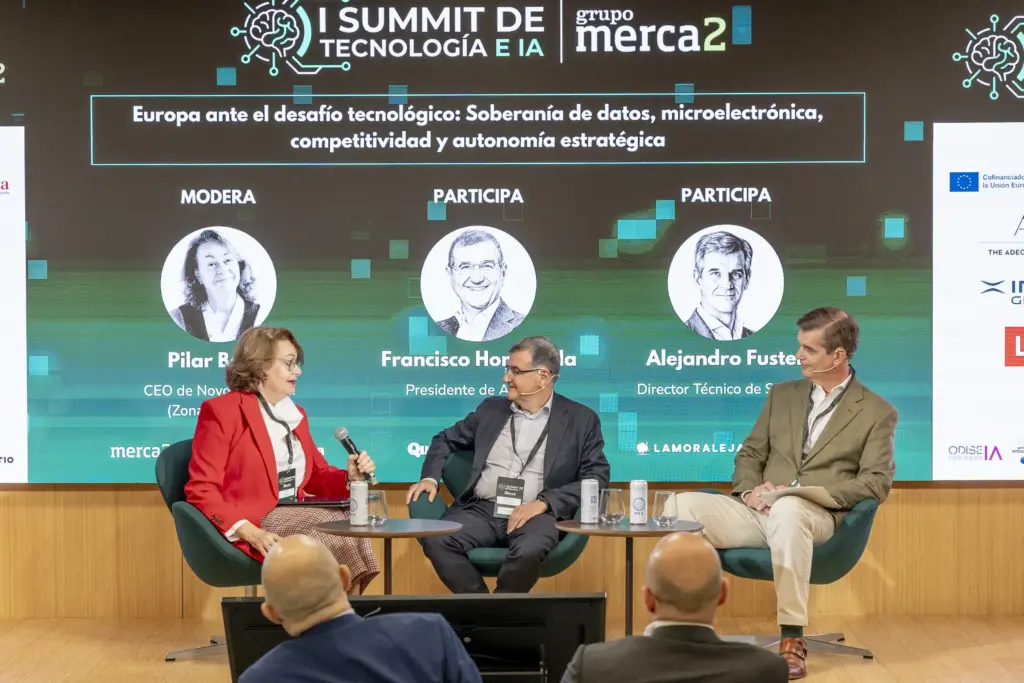
Uno de los principales temas tratados durante el summit fue la necesidad de construir una verdadera soberanía tecnológica europea. Los participantes destacaron que la dependencia tecnológica del continente en áreas estratégicas puede convertirse en un problema para la competitividad y la seguridad económica. En esa mesa intervienieron: Pilar Bernat – CEO de Novocuatro Ed. (Zonamovilidad); Francisco Hortigüela – presidente de AMETIC y Alejandro Fuster – Director Técnico de SpainDC.
Durante las distintas intervenciones se explicó que Europa debe impulsar infraestructuras digitales propias y fomentar el desarrollo de centros tecnológicos capaces de responder a la creciente demanda de procesamiento de datos e inteligencia artificial.
Francisco Hortigüela, defendió la necesidad de apostar por el talento europeo y generar un entorno regulatorio que favorezca la innovación. Por su parte, Alejandro Fuster, director técnico de SpainDC, destacó la importancia de aumentar la capacidad de computación y acelerar el despliegue de centros de datos. Los expertos coincidieron en que la innovación tecnológica será esencial para garantizar la competitividad empresarial europea y remarcaron la necesidad de fomentar la inversión privada y la colaboración público-privada.
Los participantes subrayaron que la transformación digital no puede limitarse únicamente a la implantación de nuevas herramientas tecnológicas. También requiere formación, adaptación empresarial y una estrategia a largo plazo centrada en la innovación.
Pilar Bernat, CEO de Novocuatro Ed. (Zonamovilidad); Francisco Hortigüela, presidente de AMETIC y Alejandro Fuster, Director Técnico de SpainDC, en su intervención en la mesa ‘Europa ante el desafío tecnológico: Soberanía de datos, microelectrónica, competitividad y autonomía estratégica’.
La inteligencia artificial como eje de transformación empresarial
La inteligencia artificial aplicada a los negocios fue otro de los grandes protagonistas del encuentro. Los expertos explicaron que las empresas ya están utilizando soluciones basadas en IA para automatizar procesos, mejorar la productividad y ofrecer experiencias más personalizadas a los clientes.
El desarrollo de asistentes inteligentes, sistemas predictivos y herramientas de automatización está cambiando completamente la manera de trabajar en múltiples sectores. Desde la atención al cliente hasta la gestión logística o el análisis de datos, la inteligencia artificial se está consolidando como una tecnología imprescindible.
Javier Muñoz Lagarón, director de IA, Data y Cloud en Indra, explicó cómo la inteligencia artificial está transformando sectores estratégicos y señaló que la IA debe integrarse en los procesos empresariales de forma gradual y eficiente. Los participantes también destacaron que la automatización no implica necesariamente la desaparición del empleo y defendieron que la clave estará en la adaptación de las empresas y en la formación de nuevos perfiles digitales.
Durante el summit se insistió en que las empresas deben entender la inteligencia artificial no como una moda pasajera, sino como una herramienta estratégica para mejorar la competitividad y acelerar la toma de decisiones.
Alejandro Hernández (periodista) y Javier Muñoz Lagarón (Indra), en su intervención en el diálogo ‘Eficiencia de la IA o escalada real de esta en sectores estratégicos y ámbitos claves de actividad’.
Digitalización y modernización de las empresas
La digitalización empresarial fue otro de los ejes fundamentales del evento. Los especialistas explicaron que muchas compañías todavía se encuentran en fases iniciales de transformación digital y que uno de los principales retos consiste en integrar la tecnología en todos los niveles de la organización. En esta mesa intervinieron: Esperanza Hernández – Periodista especializada en tecnología. Co-Fundadora de GizTab: Frank Escandell– Director de Socios Institucionales de OdiseIA. Analista en UNESCO Global CSO and Academic Network AI Ethics and Policy, International AI Red Lines subgroup; Óscar Rodríguez – Head of IT Industry en The Adecco Group y Juan Miguel Cuéllar– Subdirector de Competitividad de la Cámara de Comercio de España.
La automatización de procesos, la gestión avanzada de datos y el uso de plataformas inteligentes están permitiendo a las empresas optimizar recursos, reducir costes y mejorar la eficiencia operativa. Sin embargo, los participantes señalaron que la verdadera transformación digital requiere un cambio cultural profundo.
Los expertos explicaron que la digitalización debe formar parte de la estrategia empresarial y destacaron la importancia de combinar innovación y experiencia humana. Además, insistieron en que las pequeñas y medianas empresas necesitan más apoyo para acelerar su transformación tecnológica y defendieron la necesidad de crear ecosistemas digitales colaborativos.
La conclusión general fue que las organizaciones que no avancen en digitalización perderán competitividad frente a compañías más ágiles y tecnológicamente preparadas.
Esperanza Hernández, Co-Fundadora de GizTab, Frank Escandell– Director de Socios Institucionales de OdiseIA, Óscar Rodríguez, Head of IT Industry en The Adecco Group y Juan Miguel Cuéllar, Subdirector de Competitividad de la Cámara de Comercio de España, en su intervención de la mesa ‘¿Qué buscan las empresas con la tecnología? El empleo y la formación en la era digital. El caso específico de las pymes‘.
Ciberseguridad y protección de datos en la era digital
La ciberseguridad ocupó un lugar prioritario durante la jornada. El crecimiento de la digitalización y el aumento de sistemas conectados ha multiplicado los riesgos relacionados con ataques informáticos, robo de datos y amenazas digitales. La mesa fue moderada por Antonio Olalla– Redactor y periodista y Javier Prieto – Intel HPC and Service Provider Technical Sales Consultant – ISG Lenovo.
Los especialistas alertaron sobre el incremento de ataques sofisticados impulsados por herramientas de inteligencia artificial y explicaron que las empresas deben reforzar sus estrategias de protección.
Los expertos recomendaron reforzar la seguridad cloud y la protección de infraestructuras críticas, además de insistir en la importancia de proteger los datos empresariales y personales. También destacaron la necesidad de contar con protocolos de respuesta ante incidentes y coincidieron en que la ciberseguridad ya forma parte de la estrategia corporativa.
Además, se explicó que la confianza digital será uno de los factores más importantes para garantizar el crecimiento económico y la adopción de nuevas tecnologías.
Antonio Olalla, periodista, Javier Prieto, Intel HPC and Service Provider Technical Sales Consultant – ISG Lenovo, en su intervención en la mesa ‘Ciberseguridad en la primera línea de defensa en la era digital‘.
La transformación del turismo gracias a la inteligencia artificial
El summit también dedicó parte de sus sesiones a analizar el impacto de la tecnología en el sector turístico. Los expertos explicaron que la inteligencia artificial ya está modificando la forma en la que las personas planifican y disfrutan sus viajes. En esta ponencia estuvieron: como moderadora: Ruth Alejandre – Comunicadora especializada en viajes, gastronomía y hospitalidad; Abigail Sigüenza – Director Strategic Marketing at MADRID DESTINO y Bárbara Couto María – Subdirectora General de Marketing Exterior del Turismo de la Dirección General de Turespaña.
Las nuevas herramientas digitales permiten ofrecer experiencias personalizadas, mejorar la gestión de destinos y optimizar los recursos turísticos. El análisis de datos y la automatización se han convertido en elementos clave para aumentar la competitividad del sector.
Los expertos explicaron que la IA permite personalizar recomendaciones y experiencias de viaje, mientras que el análisis de datos ayuda a mejorar la sostenibilidad turística. Asimismo, señalaron que las plataformas inteligentes facilitan la gestión de reservas y la atención al cliente, aunque defendieron la importancia de mantener el componente humano en el turismo.
Los participantes señalaron que el futuro del turismo dependerá de la capacidad de combinar innovación tecnológica y experiencias personalizadas.
Ruth Alejandre , Comunicadora especializada en viajes, gastronomía y hospitalidad, Abigail Sigüenza , Director Strategic Marketing at MADRID DESTINO y Bárbara Couto María – Subdirectora General de Marketing Exterior del Turismo de la Dirección General de Turespaña, en su intervención en la mesa ‘Reinventar el viaje: Cómo la IA y la tecnología están transformando el futuro del sector turístico‘.
Movilidad inteligente y revolución del automóvil
La movilidad sostenible y el futuro del automóvil también estuvieron presentes en el encuentro. Los especialistas explicaron cómo la tecnología está revolucionando el sector mediante vehículos eléctricos, sistemas de conectividad avanzada y nuevas soluciones de movilidad urbana. Moderó Javier Montoya – Director Revista Motor 16; José Antonio Galve– Director de Marketing de MG Motor para España y Portugal; Diego Castillo – Managing Director at WOLTIO e Iban Ansotegui – Head of Digital Projects at Renault Group España.
La transformación tecnológica del automóvil está impulsando el desarrollo de baterías más eficientes, sistemas de navegación inteligente y plataformas conectadas capaces de mejorar la seguridad y reducir el impacto medioambiental.
Los expertos destacaron el avance de las baterías inteligentes y de los vehículos eléctricos, además de explicar que el automóvil actual incorpora sistemas avanzados de geolocalización y comunicación. Los participantes insistieron en la importancia de desarrollar infraestructuras de carga y presentaron la movilidad sostenible como uno de los grandes retos del futuro.
Además, se destacó que la digitalización del transporte no solo mejorará la eficiencia, sino que también permitirá crear ciudades más sostenibles y conectadas.
Javier Montoya, Director Revista Motor 16, José Antonio Galve, Director de Marketing de MG Motor para España y Portugal; Diego Castillo, Managing Director at WOLTIO e Iban Ansotegui, Head of Digital Projects at Renault Group España, en su intervención en la mesa ‘ Acelerando hacia el futuro: IA y tecnología aplicadas a la movilidad.
El papel de la innovación en el futuro económico europeo
Uno de los mensajes más repetidos durante el summit fue que la innovación tecnológica será decisiva para el crecimiento económico europeo. Los expertos coincidieron en que la capacidad de innovar determinará el liderazgo empresarial y la competitividad de los países. En la mesa estuvo como moderador: José Antonio Salaverri – CEO y Fundador de Quologi; Juan Francisco Delgado Morales –Executive Vicepresident of the European Foundation for Innovation Senator in Europe World Business Angels Investment Forum (WBAF); Daniel Manzano Fuentes – Tech Lead AI & Data MasOrange y Experta: Esther Vazquez Hevia – Chief Of Operations Carrefour.
La inteligencia artificial, la automatización, el análisis de datos y las plataformas digitales están modificando completamente la estructura económica global. En este contexto, Europa necesita acelerar inversiones y fomentar el desarrollo de empresas tecnológicas capaces de competir internacionalmente.
Los participantes defendieron la necesidad de impulsar la inversión en investigación y desarrollo, así como la importancia de crear ecosistemas innovadores. Los expertos señalaron que la colaboración público-privada será esencial y remarcaron que la regulación debe favorecer la innovación sin frenar el crecimiento.
La jornada dejó claro que el desarrollo tecnológico ya no es únicamente una cuestión empresarial, sino también económica, social y estratégica.
José Antonio Salaverri ,CEO y Fundador de Quologi; Juan Francisco Delgado Morales, Executive Vicepresident of the European Foundation for Innovation Senator in Europe World Business Angels Investment Forum (WBAF); Daniel Manzano Fuentes,Tech Lead AI & Data MasOrange y Experta: Esther Vazquez Hevia, Chief Of Operations Carrefour, en su intervención de la mesa ‘IA para desafios globales aplicados al crecimiento y eficiencia de las empresas y el bienestar de las personas’.
Conclusiones del I Summit de Tecnología e IA 2026
El encuentro concluyó con una reflexión compartida por la mayoría de participantes: la inteligencia artificial, la transformación digital y la innovación tecnológica marcarán el futuro de las empresas, de las instituciones y de la sociedad europea. Y fue clausurado por D. Miguel López-Valverde Argüeso –Consejero de Digitalización de la Comunidad de Madrid.
Los expertos coincidieron en que el principal desafío será encontrar un equilibrio entre crecimiento tecnológico, sostenibilidad, seguridad y desarrollo humano. También se destacó que la digitalización debe ir acompañada de formación, inversión y colaboración entre administraciones públicas, empresas y centros educativos.
Jaume Segalés (presentador y periodista), y D. Miguel López-Valverde Argüeso, Consejero de Digitalización de la Comunidad de Madrid, en la clausura del Foto de la clausura del ‘I Summit de Tecnología e IA 2026’. Fuente: Grupo Merca2.
La inteligencia artificial fue presentada como una herramienta clave para la competitividad, mientras que los expertos insistieron en la importancia de reforzar la soberanía tecnológica europea. Asimismo, defendieron la necesidad de impulsar el talento digital y la formación continua, identificando la innovación como uno de los principales motores de crecimiento económico.
El summit dejó patente que la tecnología ya forma parte de todos los ámbitos de la sociedad y que el futuro dependerá de la capacidad de adaptación de empresas, instituciones y profesionales. La inteligencia artificial, la automatización y la digitalización seguirán transformando sectores estratégicos durante los próximos años y abrirán nuevas oportunidades para la economía europea.
La gran conclusión del evento fue que el avance tecnológico no debe centrarse únicamente en crear herramientas más avanzadas, sino en construir un modelo digital sostenible, seguro y centrado en las personas. Esa será la clave para que Europa pueda liderar la próxima gran revolución tecnológica.
Con una tarjeta cashback recuperas parte de lo que ya gastas, sin cambiar tus hábitos de compra. De ahí su éxito. Te contamos qué son estas tarjetas y las mejores ofertas para 2026.
Si utilizas mucho la tarjeta de crédito y pagas a fin de mes para no pagar intereses, o si la utilizas mucho en alguna categoría concreta del tipo gasolina, restaurantes o compras online, una cashback te saldrá rentable.
¿Por qué una cashback? Con una tarjeta de este tipo recibes dinero de vuelta por tus compras, es más fácil seguir el presupuesto mensual, puedes sacar más partido de otras promos (descuentos, cupones o puntos del comercio) y puedes generar un retorno continuo por tus compras habituales (supermercado, gasolina o viajes).
Sin embargo, antes de conocer las mejores ofertas cashback de 2026 en España conviene que sepas que por sí mismo, el cashback no es un criterio para elegir una tarjeta, porque comisiones, intereses, límites y condiciones pesan mucho más y pueden reducir mucho el beneficio real. Por ejemplo, algunas tarjetas pagan cashback solo en comercios concretos o durante un tiempo limitado.
Como idea general, el mercado de tarjetas de este tipo en España ofrece opciones que van desde devoluciones directas en todas las compras hasta programas de ahorro en marcas específicas. La mejor para ti depende de si buscas devoluciones altas en marcas concretas o dinero en todas las compras.
Así, conviene valorar esas tarjetas con cashback que no devuelven dinero en todas las compras, sino que aplican promociones en marcas concretas o condicionan la devolución a un plan de pago. También, esas ofertas que solo duran el primer año, o requieren planes de pago mensuales en sus versiones superiores.
Mejores tarjetas con cashback en España en 2026. Imagen: Merca2
Las mejores tarjetas con cashback en España en 2026
Estas son las mejores opciones por su tipo de beneficio: en todas las compras, en comercios determinados o con beneficios especializados.
Si buscas una tarjeta que devuelva un porcentaje fijo independientemente de dónde gastes tus opciones pasan por Trade Republic Card, que ofrece un 1% en todas las compras. Además, el importe recuperado se invierte automáticamente en un plan de ahorro seleccionado por el usuario.
También, tienes la opción de BBVA Aqua Más, que permite obtener un 2% en todas las compras realizadas; la Revolut Pro, destinada a autónomos y que ofrece un 1% de cashback en todos los gastos y que utiliza el sistema RevPoints para particulares (1 punto por cada 10 euros) canjeables en marcas como Amazon o Nike.
Por último, valora Abanca Visa Proyecta, que te devuelve el 1% de todas las compras y la N26 Business, que ofrece entre un 0,1% y un 0,5% de reembolso en cada compra para perfiles profesionales y autónomos.
Si buscas una tarjeta que devuelva un importe elevado, pero en comercios que coincidan con tus marcas asociadas, puedes mirar la Shopping DB, con hastaun 3% de devolución en grandes superficies; la Imagin, condescuentos y reembolsos de hasta el 20% en una amplia red de comercios como IKEA (5%), Nike (4%) o Booking (hasta 4%); o la ING, con un 3% en gasolineras (Galp y Shell) sin límite de cantidad y descuentos en marcas de moda, hoteles y restauración.
Y si prefieres una tarjeta con beneficios especializados, tus opciones son la Bit2Me, destacada para usuarios de criptomonedas, permitiendo obtener hasta un 9% de cashback, o la Chapo Bank donde todo el cashback generado se devuelve automáticamente en Bitcoin.
Otras tarjetas cashback que tener en el radar
Más allá de esa primera batería de cashback que te hemos presentado, puedes echar un vistazo a la WiZink Me, con un 3% de cashback en dos categorías a elegir (moda, ocio, viajes, alimentación) y sin cuota anual. Es ideal si concentras gasto en pocas categorías.
También, a la Vivid Money, que ofrece un 0,5% general, pero hasta un 25% en marcas seleccionadas que cambian cada mes, lo que resulta muy interesante si aprovechas las marcas promocionadas.
O la Plazo, con hasta un 15% en marcas colaboradoras y un cashback automático desde la app.
La Inteligencia Artificial no está eliminando empleos, sino la necesidad de contratar al mismo rito que en el pasado, explica Morgan Stanley tras evaluar una encuesta entre empresas de todos los sectores.
Para el banco, el dato más potente no es el 4–5% de pérdida neta de empleo. Lo rompedor es que más de una cuarta parte de los puestos desaparecen o no se reemplazan, mientras simultáneamente se crean nuevas posiciones. De ahí, infiera que la empresa del futuro no será “más pequeña”, sino mucho más volátil: menos estabilidad, más reciclaje constante y rediseño continuo de roles.
Por otro lado, la encuesta señala también que el impacto más fuerte ocurre en trabajadores de inicio de carrera, no en seniors. Esto rompe una intuición clásica: la automatización ya no empieza por el trabajo manual repetitivo, sino por tareas cognitivas de entrada (analistas junior, soporte, programación básica, operaciones administrativas). Así, la IA podría romper la escalera tradicional de aprendizaje profesional: si desaparecen los trabajos junior, ¿cómo se forman los futuros expertos?
Por último, Morgan Stanley señala que las empresas reportan casi un 10% de productividad anual gracias a IA, incluso en fases tempranas de adopción. Eso es enorme históricamente. Y ocurre especialmente en Software, Bancos y Semiconductores. Por lo tanto, estamos entrando en una economía donde el crecimiento corporativo puede desacoplarse del crecimiento del empleo. Las empresas podrían aumentar ingresos y beneficios sin aumentar plantilla, algo que redefine salarios, consumo y desigualdad.
Las empresas reportan casi un 10% de productividad anual gracias a IA. Imagen: Merca2
La Inteligencia Artificial (IA) no elimina empleos
Nuestras encuestas indican que la adopción de la IA está transformando la plantilla en todos los sectores. Los encuestados afirmaron que, en el último año, la adopción de la IA había provocado la eliminación del 12% de los puestos de trabajo y que otro 15% no se había cubierto, lo que se vio compensado en parte por un 22% de nuevas contrataciones. Esto supone una pérdida neta de empleo del 5% para las empresas.
La pérdida neta de puestos fue mayor en el sector de los semiconductores, con un 8%, seguido de cerca por el de software, con un 7%; la pérdida neta de puestos fue menor en el sector bancario, con un 3%. En todos los sectores de la segunda oleada, la pérdida neta de puestos fue mayor en Japón, donde las empresas de todos los sectores registraron una pérdida neta del 10% frente a la media del 5% en el conjunto de los países; Las empresas alemanas registraron un ligero aumento neto del empleo, del 1%.
En ambas encuestas, los trabajadores más jóvenes parecen ser un indicador temprano de cómo la IA está transformando la fuerza laboral, ya que el porcentaje de puestos eliminados y no repuestos es mayor entre los empleados que se encuentran al inicio de su carrera y menor entre los empleados con gran experiencia. Esto concuerda con las conclusiones del reciente trabajo de nuestros economistas estadounidenses.
En general, la proporción de puestos eliminados o que no se han vuelto a cubrir fue muy similar entre los empleados fijos y los trabajadores subcontratados, aunque los subcontratados se vieron ligeramente más afectados.
No obstante, se observaron diferencias regionales y sectoriales: los trabajadores subcontratados y deslocalizados fueron los más afectados en las empresas europeas y australianas, mientras que el personal fijo lo fue en Estados Unidos y Japón. Los trabajadores subcontratados y deslocalizados se vieron más afectados en los bancos y las empresas de software.
Una vez más, las empresas informaron de un aumento significativo de la productividad neta gracias a la IA en los últimos 12 meses, del 9,6%. Este porcentaje fue mayor en las empresas de software y los bancos, con un 10,4% y un 10%, respectivamente.
Observamos que los puestos de desarrollo de TI/software y de atención al cliente fueron las dos áreas principales de aumento de la productividad en ambas encuestas.
La constructora ACS acaba de sellar un pacto de sindicación de voto entre dos de sus accionistas históricos: Alberto Cortina y Alberto Alcocer, los Albertos. Su participación conjunta, del 5,3% del capital, será ahora un bloque único en las juntas generales, sumando fuerzas con Florentino Pérez y Criteria Caixa para blindar el control ejecutivo de la compañía. La noticia, adelantada por Expansión y otros medios, añade una pieza clave al puzzle del gobierno corporativo de uno de los mayores grupos de infraestructuras del mundo.
Según los documentos que circulan en el mercado, el acuerdo establece que ambos empresarios votarán en bloque todas las propuestas, desde la aprobación de cuentas hasta el nombramiento de consejeros. La suma de sus títulos a los de Florentino Pérez (12,5%) y Criteria Caixa (cerca del 4%) eleva el núcleo duro por encima del 21% del accionariado, una posición más que suficiente para orientar decisiones en una empresa cuyo free float ronda el 80%. El pacto se produce pocas semanas antes de la junta general de accionistas de junio, donde se renovarán cargos clave.
Una sindicación que apuntala el bloque de control
El movimiento de Cortina y Alcocer no es un simple gesto de coordinación. Han elegido el camino del pacto parasocial, un instrumento que, bajo la ley española, permite a un grupo de accionistas comprometerse a votar en un sentido determinado sin necesidad de lanzar una opa conjunta. En este caso, el horizonte es blindar la estrategia corporativa que lidera Florentino Pérez, presidente de ACS desde 2011, y ofrecer estabilidad frente a posibles presiones externas. Según fuentes próximas al consejo, el acuerdo incluye cláusulas de permanencia y comunicación previa ante cualquier desinversión significativa.
La decisión tiene un marcado carácter defensivo. Tras la reciente desinversión de los propios Albertos (vendieron 78 millones de euros en acciones según El Confidencial), el mercado interpretó que podrían reducir aún más su presencia. Sin embargo, este pacto envía el mensaje contrario: su compromiso es de largo plazo y se alinea con los intereses del presidente. “Es una forma inteligente de mantener influencia con menos capital”, comentan analistas del sector constructor.
Implicaciones para la gobernanza y la junta de 2026
La junta de accionistas que se celebrará en junio será la primera prueba de fuego. Con el bloque sindicado, Florentino Pérez asegura un respaldo casi inquebrantable para las propuestas del consejo, incluida la renovación de su mandato y la política de dividendos. El nuevo equilibrio reduce la capacidad de maniobra de otros fondos institucionales que, pese a tener participaciones relevantes, quedan en minoría.
Para los pequeños accionistas, la sindicación puede generar dudas sobre la independencia del gobierno corporativo. Un 21% de capital afín diluye la eficacia del voto disperso y convierte la junta en un trámite. No obstante, la web de inversores de ACS ya refleja que las últimas votaciones sobre retribuciones y reelecciones superaron el 90% de apoyos, lo que indica que el consenso actual es amplio. Más que un golpe de autoridad, el pacto consolida una realidad preexistente.
En paralelo, cabe recordar que ACS está inmersa en un proceso de simplificación societaria y desinversiones selectivas. La estabilidad de la cúpula es determinante para ejecutar el plan sin sobresaltos. Los Albertos, que han estado ligados a la compañía desde sus inicios, son una pieza de cierre que aporta coherencia histórica al proyecto.
Análisis: el valor de la estabilidad en tiempos de reestructuración
Desde un punto de vista E-E-A-T, este tipo de acuerdos son una espada de doble filo. Por un lado, ofrecen lo que todo inversor institucional busca: previsibilidad. Un núcleo estable facilita la planificación a largo plazo, protege contra opas hostiles y evita guerras de poder que erosionen el valor. Por otro lado, la concentración excesiva puede anquilosar la estrategia y premiar la lealtad por encima del rendimiento. Y aquí radica el riesgo.
He visto situaciones similares en otras cotizadas españolas —recuerdo el caso de Ferrovial antes de su salto a Países Bajos— donde un bloque compacto fue clave para pilotar transiciones delicadas pero también generó críticas por falta de contraste. ACS no es una excepción. Florentino Pérez ha demostrado ser un gestor excepcional, pero el relevo generacional es inevitable. La incógnita que deja este pacto es si prepara una transición ordenada o simplemente retrasa un debate que los mercados han empezado a descontar.
Con todo, la jugada es lógica. En un entorno donde el capital paciente escasea, garantizar apoyos sólidos es casi una necesidad. La próxima junta de junio medirá la temperatura real del accionariado. Hasta entonces, el mensaje es claro: en ACS, el timón no se toca.
El ecosistema competitivo de Teamfight Tactics en España da un paso decisivo con el lanzamiento del TFT Spanish Minor, un formato completamente renovado que sustituye al anterior Spanish Major y que se adapta al nuevo marco competitivo EMEA de la mano de GGTech Entertainment y Riot Games.
Esta transición marca un antes y un después: por primera vez, un torneo nacional permitirá que los dos mejores jugadores españoles viajen a Francia para competir en el Major internacional, con todos los gastos cubiertos.
El Spanish Minor mantiene la esencia accesible del circuito nacional, pero introduce una estructura más clara, continua y alineada con el roadmap europeo. El objetivo es ofrecer un camino competitivo más directo y profesionalizado, sin perder la cercanía que caracteriza a TFT Clubs en España.
El torneo reunirá a los 8 mejores jugadores del país, procedentes de snapshots, clasificatorio abierto y dos plazas Wildcard. Entre estos invitados destacan Reven y Snoodyboo, dos de los nombres más reconocidos del ecosistema TFT español, cuya presencia eleva el nivel competitivo y la expectación del evento.
FECHAS CLAVE
Tras las snapshots del 28 de abril y 5 de mayo, la comunidad se prepara para la última snapshot del 19 de mayo, que terminará de definir parte de los jugadores clasificados. A ello se suma un clasificatorio abierto de tres días (del 15 al 17 de mayo), diseñado para que cualquier jugador Master o superior pueda luchar por una plaza en la fase final.
La fase final del TFT Spanish Minor será el punto culminante del proceso: los dos mejores jugadores obtendrán una plaza para competir en el TFT Major presencial en Francia, convirtiéndose en los primeros representantes españoles en este nuevo formato internacional.
Con la llegada del set Space Gods, TFT Clubs consolida así un camino competitivo más sólido, conectado y ambicioso, ofreciendo nuevas oportunidades para que la comunidad española aspire a lo más alto del escenario europeo.
Shell ha presentado unos resultados relativamente positivos de su ejercicio del primer trimestre del año. Un rendimiento que ha estado marcado por el buen desarrollo del refino. No obstante, el mercado, aunque celebre su éxito en el downstream, considera que está en desventaja frente a homólogos del sector.
Esta situación ha sido identificada por Berenberg, que ha detectado que Shell está empezando a realizar movimientos centrados en la inversión rentable en la exploración y producción de gas y petróleo (upstream) y vendiendo activos de menor peso. Todo un giro de la compañía hacia el upstream y garantizar así la visibilidad de suministros de crudo. Por lo que, desde el banco de inversión alemán, recomiendan Comprar con un precio objetivo de 4.000 peniques.
Shell inicia un renfoque impulsado por la compra de ARC Resources
Pese a que el potencial de crecimiento de Shell ya no esté tanto en el downsteam, Berenberg recuerda que, gracias al buen desempeño del refino, la compañía ha presentado un inicio de año sólido, con unos beneficios ajustados de 6.900 millones de dólares, superando en un 9% a las predicciones del consenso. Además, el flujo de caja operativo subyacente ha alcanzado los 17.200 millones de dólares, el nivel más elevado desde el segundo trimestre de 2022. Unas cifras claramente positivas que se han visto beneficiadas por la fortaleza de los márgenes de refino, que han alcanzado en el primer trimestre cuotas de hasta 16,9 dólares por barril frente a los 13,8 dólares registrados en el trimestre pasado.
Gasolinera de Shell. Fuente: Agencias.
No obstante, los teutones sostienen que la acción de la empresa energética ha quedado rezagada frente a otras competidoras del sector, debido a una percepción de menores oportunidades de expansión futura. Es decir, pese a que el mercado e inversores confíen en que Shell es capaz de generar caja y mantener la retribución al analista, hay empresas dentro del sector que tienen mejores perspectivas de crecimiento.
Debido a ello, Shell ha comenzado a mover ficha con la adquisición de ARC Reources, una empresa de origen canadiense dedicada a la producción de petróleo y gas, por una cifra entre los 13.600 y 16.400 millones de dólares. En este sentido, los analistas de Berenberg apuntan a que esta compra demuestra la intención de Shell de reforzar la producción y las reservas de forma disciplinada desde el punto de vista financiero, mientras vende activos considerados no estratégicos o de menor rentabilidad relativa.
De hecho, por el momento, Shell ya ha vendido Colonial Pipeline (la empresa estadounidense que opera el sistema de oleoductos más grande del país americano) y Jiffy Lube (una empresa de automoción americana). Un proceso de reasignación de capital que, a ojos de los teutones, podría permitir a la compañía británica aumentar progresivamente su generación de flujo de caja libre durante los próximos años.
Nuevo enfoque y nuevas previsiones de crecimiento
Por ello, con este cambio en la hoja de ruta de Shell, Berenberg estima que la producción total de la energética británica pase de 2.616 millones de barriles equivalentes diarios (kboe/d) en 2026 a 2.747 millones en 2027 y 2.803 millones en 2028.
Además, el informe señala que la adquisición de ARC Resources ha provocado un aumento del capex previsto para 2026 en unos 4.000 millones de dólares. Es decir, Shell no solo está comprando reservas, sino que también está aumentando inversión destinada a producción futura. De tal forma que la estrategia de crecimiento de Shell cambia, dejando atrás su enfoque defensivo basado exclusivamente en dividendos y recompras.
Pero no es solo crecimiento bruto, Berenberg proyecta que esta estrategia será rentable para la compañía, esperando que el beneficio del segmento upstream pase de 7.442 millones de dólares en 2025 a 11.112 millones en 2026. Donde a pesar de que parte de esa mejora viene de un mayor precio del Brent, para los analistas también refleja una mayor contribución operativa del upstream dentro del grupo.
Por otro lado, desde Berenberg han apuntado al atractivo que tiene el crecimiento de la división de Shell de GNL (gas natural licuado), donde Shell cuenta con una cartera de proyectos atractiva especialmente en Brasil, que según las previsiones de los analistas podría aumentar el flujo de caja libre hasta 2030.
En definitiva, Shell a pesar de haber tenido un trimestre sólido, no ha convencido a los mercados de que es una compañía con capacidad de crecimiento. Por ello, esta inmersa en un proceso de reenfoque que podría mejorar sus perspectivas a futuro.
La cadena de comida rápida McDonald’s consiguió unas ventas comparables en el primer trimestre en línea con el consenso de los expertos, tanto para Estados Unidos como internacionalmente, a pesar de un entorno tanto volátil como incierto. Asimismo, el beneficio por acción fue de 3,83 dólares, superándose a pesar de la caída del margen.
En este sentido, la compañía de fast food está ganando cuota de mercado en Estados Unidos y a nivel mundial a pesar del difícil entorno para los restaurantes de comida rápida, ya que la cadena de restauración se basa en su valor, marketing, menú y la brecha de escala con respecto a sus competidores como Burger King para impulsar el tráfico.
«McDonald’s cumplió con creces este trimestre. Nuestro crecimiento global del 6% en ventas demuestra nuestra disciplina y nuestra capacidad para generar resultados incluso en un entorno desafiante. Nuestro liderazgo en valor, nuestro marketing innovador y la innovación en nuestro menú continúan ofreciendo lo que los clientes desean«, afirma el presidente y CEO de McDonald’s, Chris Kempczinski.
Fuente: McDonald’s
MCDONALD’S SALVA EL TRIMESTRE
En este contexto, McDonald’s superó las estimaciones de los analistas en el primer trimestre de 2026, con un aumento del 3,8% en ventas comparables globales y un crecimiento del 11% en las ventas del sistema. A pesar de los buenos resultados, las acciones experimentaron caídas debido a la cautela del CEO sobre un entorno de consumo desafiante y la competencia en EE. UU.
Siguiendo esta línea, las ventas comparables en abril fueron ligeramente negativas para McDonald’s en Estados Unidos, debido a la dura vuelta contra la promoción de ‘Minecraft’. No obstante, la renovación a mediados de abril del menú ‘McValue’ y el lanzamiento en mayo de la nueva plataforma de bebidas, entre otros factores, podrían volver a acelerarse.
Las ventas comparables globales aumentaron un 3,8% durante el primer trimestre
Asimismo, las ventas comparables de McDonald’s en Estados Unidos fueron del 3,9%, pero se mantuvieron en línea con las previsiones de los expertos, ya que el difícil entorno para las marcas sesgadas hacia los ingresos más bajos se vio contrarrestado por el impulso en valor, el marketing y otras innovaciones de menú, digital, fidelización y entrega.
Desde Jefferies explican que «las ventas comparables de McDonald’s en abril fueron ligeramente negativas, ya que se superó la popular promoción de la película ‘Minecraft’ (en su día fue motivo de aumento de ventas), y para las ventas comparables del segundo trimestre se prevé una desaceleración significativa».
Aplicación móvil McDonald’s. Fuente: Merca2
Por otro lado, la estrategia de McDonald’s para retener al consumidor sensible al precio se articula en varias capas simultáneas. La compañía lanzó en abril un menú Under 3 dólares, un desayuno por 4 dólares y mantiene sus meal deals de 5 a 6 dólares. El director financiero de la cadena de ‘fast food’, Borden, indicó que los resultados preliminares del menú de 3 dólares, que reemplazó la promoción de compra uno y lleva otro gratis, son alentadores.
LOS EXPERTOS MANTIENEN ESPERANZA PARA EL SEGUNDO TRIMESTRE
Si bien, tras la presentación de los resultados del primer trimestre de McDonald’s, los analistas del mercado redujeron sus estimaciones del segundo trimestre al 1,5% desde el 3%.«Creemos que la plataforma ‘McValue’ renovada, lanzada a mediados de abril, las nuevas opciones y el apoyo publicitario nacional podrían ayudar a que las ventas comparables sean mayores en mayo y el resto del año«, certifican los expertos.
Los márgenes globales en McDonald’s de propiedad compartida y franquiciados serán un enfoque más importante en el futuro
No obstante, hay que destacar que para McDonald’s el conflicto en Oriente Medio no ha tenido un impacto material, pero aún hay cierta volatilidad que lleva a que la guía del segundo trimestre de 2026 sea significativamente menor en comparación con el primer trimestre, y la macroeconomía de China todavía parece ser un obstáculo.
«Otras cadenas como Domino’s y Chipotle ya reportaron caídas de ventas en marzo por ese mismo efecto. La apuesta de McDonald’s es que su posicionamiento de valor la protege mejor que a sus competidores, aunque el propio CEO admitió que espera que las presiones continúen», añaden desde XTB
Just dance con McDonald’s / Fuente: Agencias
«El resto del mundo parece sólido, liderado por el valor y otros impulsores, incluido el aumento de las pruebas de bevs en algunos mercados clave. Reducimos las ventas comparables en el segundo trimestre al 1,5% (desde 3% cada uno), tomamos el 2026 al 2,7% cada uno (desde el 3%), y mantenemos 3% cada uno para el ejercicio fiscal de 2027″, apuntan desde Jefferies.
Abhishek Raval, analista de AlphaValue aporta tres ideas rompedoras sobre la firma de hemoderivados española Grifols. Por un lado, la apuesta por Egipto. Por otro lado, habla del cambio en el negocio premium de las inmunoglobulinas. Y, por último, de que Grifols necesita demostrar tres cosas simultáneamente: que puede generar caja real, bajar deuda y evitar estructuras corporativas polémicas.
Raval considera que Grifols está intentando cambiar la geografía global del suministro de plasma. Hoy depende mucho del plasma estadounidense, caro y competitivo, pero quiere escalar rápidamente la captación desde Egipto. Eso no solo reduce costes; también cambia la estructura industrial del negocio y podría convertirse en una ventaja competitiva difícil de replicar. Para él, la idea de fondo es ‘la expansión de márgenes no vendrá de subir precios, sino de rediseñar la cadena de suministro global’.
La segunda idea de Raval es que la verdadera batalla no es financiera, sino de credibilidad. Para el analista, el mercado parece haber entrado en una fase de exigir hechos y no palabras con Grifols. El EBITDA ya no alcanza para convencer. La nota deja claro que el problema actual no es solo operativo; es psicológico. Los inversores siguen viendo riesgo de ingeniería financiera o maniobras poco transparentes, especialmente tras el debate sobre Haema/BPC y la posible IPO de la filial estadounidense.
Por último, AlphaValue apunta que hay una transición silenciosa dentro del negocio estrella de Grifols: las inmunoglobulinas subcutáneas (SCIG) crecen más lento ahora, pero son mucho más rentables que las intravenosas (IVIG). La empresa necesita aumentar el peso de SCIG en su mezcla para expandir márgenes de forma sostenible. Es una idea rompedora porque, según el analista, el crecimiento de Grifols ya no depende solo de vender más plasma, sino de mover a pacientes hacia formatos terapéuticos más sofisticados y rentables.
AlphaValue tiene sobre Grifols una recomendación de Comprar en base a un precio objetivo de 14,40 euros, que suponen un potencial de más del 58%.
El EBITDA ajustado del primer trimestre superó las previsiones, aunque las ventas se quedaron ligeramente por debajo de lo esperado. Los resultados se vieron impulsados por las proteínas de inmunoglobulina, y la expansión gradual de los volúmenes de plasma procedentes de Egipto es un buen augurio para los márgenes a medio y largo plazo.
Sin embargo, la generación negativa de flujo de caja libre en el primer trimestre deja demasiado trabajo por hacer en los trimestres restantes si Grifols quiere cumplir su objetivo para 2026.
La línea de productos de inmunoglobulina (IG) creció alrededor de un 15% en el primer trimestre Imagen: Grifols
Grifols: las proteínas del plasma mantienen su sólida demanda
La línea de productos de inmunoglobulina (IG) (el mayor contribuyente al segmento de biofarmacia) creció alrededor de un 15% en el primer trimestre, respaldada por la fuerte demanda de IG intravenosa (IVIG; +16 %), que a su vez se vio favorecida por el lanzamiento de Yimmugo.
Sin embargo, las ventas de IG subcutánea (SCIG) solo aumentaron un 5% este trimestre, ya que el crecimiento de dos dígitos de la demanda de Xembify en el mercado se vio parcialmente compensado por la gestión de existencias. Tras crecer más rápido que el mercado estadounidense de IG en 2024-25, la empresa se propone en 2026 hacer crecer su franquicia de IG en EE. UU. en línea con el mercado.
Las IG suelen utilizarse en inmunodeficiencias primarias y secundarias, así como en la CIDP (polineuropatía desmielinizante inflamatoria crónica; un trastorno autoinmune en el que el sistema inmunitario ataca por error a las propias células nerviosas del organismo).
Las IG subcutáneas (SCIG) tienen un precio más elevado que las IG intravenosas (IVIG) y, por lo tanto, es imprescindible que Grifols aumente la cuota de las SCIG (que actualmente representa entre el 7% y el 8% de las ventas de IG) en su cartera, con el fin de ampliar sus márgenes.
Avanzando hacia una expansión estructural de los márgenes
Grifols tiene previsto aumentar gradualmente su abastecimiento de plasma procedente de Egipto, lo que debería reducir la dependencia del plasma sanguíneo de origen estadounidense, relativamente caro. Actualmente, alrededor del 25 % del plasma procedente de EE. UU. se utiliza para ventas fuera de EE. UU.
De hecho, Grifols prevé que los volúmenes de plasma procedentes de Egipto aumenten de 1 millón de litros en 2026 a 3 millones de litros en 2029. Además, el suministro de plasma procedente de fuera de EE. UU. debería más que duplicarse para la empresa entre 2025 y 2029. Esto debería elevar los márgenes de beneficio subyacentes de forma estructural.
Una capacidad de gestión de la deuda digna de elogio
Recientemente, Grifols ha refinanciado todos sus vencimientos de deuda de 2027 y ahora no hay vencimientos significativos hasta octubre de 2028. No se trata de un fenómeno puntual, ya que la empresa también ha sido capaz de aplazar los vencimientos de su deuda en el pasado. Esto debe valorarse positivamente, dado que Grifols ha tenido que lidiar con un apalancamiento desmesurado en los últimos años (lo que dificulta la refinanciación de la deuda) y en el pasado también se temía que la empresa pudiera necesitar una inyección de capital para gestionar sus pasivos de deuda.
Por otra parte, los flujos de caja libre negativos del primer trimestre no refuerzan la confianza de los inversores, especialmente cuando la cifra de -8 millones de euros del primer trimestre se compara con el objetivo de 500-575 millones de euros para todo el año.
Además, en caso de que la empresa decida deshacerse de la controvertida operación en torno a Haema y BPC Plasma (entidades en las que Grifols no tiene participación pero que consolida) en los próximos uno o dos años, una generación interna de flujo de caja libre saludable sigue siendo un indicador innegociable.
En conclusión
Aunque la dirección afirma que va por buen camino para cumplir sus previsiones, un comienzo de año más débil puede sembrar dudas entre los inversores respecto a la capacidad de la empresa para cumplir sus previsiones para todo el año.
Por último, la consideración por parte de la dirección de la salida a bolsa del negocio biofarmacéutico estadounidense parece una emisión de derechos disfrazada de venta de participación en una filial. Esto podría no ser un buen augurio para los tenedores de deuda de la sociedad matriz, así como para los accionistas minoritarios de Grifols (que verían diluida su participación en el activo clave de la empresa).
La situación de los sindicatos de Uber, Cabify y Bolt de cara a las elecciones que deberían llegar este año es complicada. Fuentes sindicales han señalado la presión para que una parte de sus candidatos se retiren de la elección, mientras que otros grupos sindicales señalan que en realidad se trata de problemas en los procesos de registro o, directamente, de la inscripción de candidatos que no estaban bien informados del proceso. Pero en este caso, y sin una fecha oficial de elecciones, se acerca el final del convenio colectivo de los conductores en Madrid, que vence a final de año y que obliga a iniciar negociaciones lo más pronto posible.
Es cierto que el convenio actual, firmado en 2024, está vigente hasta fin de año y que, en caso de no haber uno nuevo antes del 31 de diciembre, podrá seguir siendo aplicado un año más. Al mismo tiempo, esta fecha llega en mitad de otro momento de cambios para la industria del transporte de particulares, con otra comunidad autónoma, Cataluña, preparando una ley que los puede dejar fuera de una ciudad como Barcelona y la propia Madrid recibiendo en los últimos meses unas 800 licencias nuevas de Cabify y esperando los vehículos autónomos de Uber.
Vehículo electrico de Uber. Fuente: Agencias
La falta de un nuevo convenio en medio de cambios puede complicar la situación en Madrid. A esto se suma que, desde UGT y CCOO, se ha señalado que el convenio colectivo en la capital, aceptado en su momento por el mayoritario Sindicato Libre de Transporte (SLT), no contiene todas las reivindicaciones que pedían los trabajadores, como elegir los días festivos que trabajarán, organizar sus propias fechas de vacaciones y horarios nocturnos. Son medidas que se incluyen en algunos convenios de empresas, como Vector o Aurop, pero no en el convenio general.
De momento, las negociaciones con las principales empresas que controlan los contratos del sector o la patronal Unauto VTC no se han anunciado. La apuesta es que debería haber elecciones previamente, como corresponde este año en la capital tras cuatro años desde la última. Es un reto evidente para el sector, pero que no tiene una solución rápida, con el árbitro esperando todavía para convocar una elección. Una vez que se realice la elección, se deben plantear las revisiones esperadas del convenio, pero también es cierto que, mientras haya un acuerdo, este año es de esperar que no haya grandes conflictos, a diferencia de las negociaciones anteriores.
LA ÚLTIMA NEGOCIACIÓN DE CONVENIO DE UBER, CABIFY Y BOLT EN MADRID
Lo cierto es que en 2022 las negociaciones del convenio fueron profundamente complicadas. La realidad es que las visiones de los sindicatos y las patronales eran muy distantes, lo que hizo del proceso algo delicado y marcó tanto una llamada a huelga del sector —que no llegó a materializarse del todo tras el acuerdo con SLT— como conflictos entre los tres principales sindicatos del sector en la comunidad, con UGT y CCOO todavía hoy señalando al mayoritario como un supuesto «sindicato amarillo».
Sin embargo, al final se consiguió la firma de un acuerdo que ciertamente mejoraba las horas de trabajo de los conductores, pero que para algunos sindicatos sigue dejando mucho que desear. En este panorama, será interesante ver qué ocurre con las nuevas negociaciones, pues para UGT y CCOO los acuerdos que han alcanzado van más allá del convenio general con las diferentes empresas del sector en la capital. En cualquier caso, la situación de los conductores sigue variando mucho de una empresa a otra, por lo que es clave revisar el convenio general de la ciudad.
Imagen promocional de Bolt. Fuente: Empresa
Por otro lado, es bueno recordar que, a pesar de que los conductores operan en plataformas como Uber, Cabify y Bolt, en la mayoría de los casos estas plataformas no tienen demasiado poder para exigir condiciones de contrato. La realidad es que, al manejarse con flotas de otras empresas, no definen todos los datos del contrato y dejan mucho más en manos de estas empresas intermediarias, insistiendo en que estas aplicaciones funcionan simplemente como una forma de conectar a los conductores con los usuarios.
LOS BONOS DE FACTURACIÓN ESTARÁN EN EL CENTRO DE LA CONVERSACIÓN
Si un punto marcará las nuevas negociaciones del convenio una vez que empiecen, serán, probablemente, los bonos de facturación de los conductores. Para muchos, las horas necesarias tras el volante para recibir estas bonificaciones no solo son demasiadas, sino que pueden acabar por ser peligrosas. El problema es que la llegada de las nuevas licencias de Cabify y los vehículos autónomos de Uber puede hacer todavía más difícil alcanzar este dato.
Lo esperado es que en el convenio colectivo se insista en un aumento de los sueldos mínimos del sector para evitar que estas bonificaciones sean necesarias para sobrevivir. Es cierto que acuerdos internos de algunas de las empresas del sector, como el de Vecctor, han reducido las exigencias de estos bonos de facturación, pero también hay otras que amarran estas bonificaciones a las calificaciones de los conductores por parte de los usuarios, lo que hace más complicado aún evitar este tipo de problemas.