El CEU se vuelca con el Papa León XIV 

La Fundación Universitaria San Pablo CEU, principal institución educativa privada en España, que cuenta con 28 centros en 10 ciudades, se está volcando con la visita del Papa León XIV. Desde todos sus centros, así como desde la Asociación Católica de Propagandistas (ACdP), profesores, alumnos y padres están participando en las diferentes actividades que preparan a la comunidad educativa en este viaje apostólico. Todas estas iniciativas se han agrupado bajo el nombre CEU con el Papa.

La acción más visual ha sido la instalación de dos lonas de grandes dimensiones que cubren la fachada del Colegio Mayor Universitario de San Pablo, sede de la Fundación Universitaria San Pablo CEU y de la ACdP. El mural, de 468 metros cuadrados, está compuesto por una imagen del Papa rodeada de 300 mensajes realizados por los alumnos de los Colegios CEU.

En total se han recibido más de 5.500 mensajes elaborados por los alumnos de ocho Colegios CEU de las ciudades de Alicante, Madrid, Murcia, Sevilla, Valencia y Vitoria. Estas ilustraciones incluyen dibujos, cartas, oraciones, deseos, reflexiones, agradecimientos y peticiones dirigidas al Papa. Si estos dibujos se colocasen uno detrás de otro en fila, superarían los 1,6 kilómetros de longitud, que equivale a la distancia entre Cibeles y Nuevos Ministerios.

Todo este material elaborado por los escolares de los colegios CEU será encuadernado y se le entregará al Santo Padre como recuerdo de la participación de los alumnos CEU en su visita a España.

El presidente de la Fundación Universitaria San Pablo CEU, Alfonso Bullón de Mendoza y Gómez de Valugera, ha afirmado que «esta iniciativa quiere dar la bienvenida a León XIV desde un lugar con tanta visibilidad como es el Colegio Mayor de San Pablo”. Además, ha añadido: “Hemos utilizado los mensajes de nuestros escolares, que representan la ilusión por su llegada de tantas personas que forman parte de la comunidad del CEU”.

A esta acción se añade la activa colaboración desde la Dirección de Pastoral y Voluntariado del CEU, que coordinan ya a más de 2.700 peregrinos de ciudades como Madrid, Castellón, Elche, Valencia, Vigo, Vitoria, Murcia y Sevilla, además de los voluntarios provenientes de los distintos colegios, universidades y centros de FP.

Asimismo, como preparación de la visita, el Instituto CEU de Humanidades Ángel Ayala ha realizado jornadas académicas en todas las Universidades CEU para preparar a la comunidad universitaria a esta visita, en línea con el lema de la misma Alzad la mirada.

Desde la Facultad de Humanidades y Ciencias de la Comunicación de la Universidad CEU San Pablo se ha cedido el plató de televisión para la retransmisión en streaming de los actos de la visita, que contará con una emisión especial adaptada y pensada para redes. También se ha organizado la participación de alumnos que han colaborado en la creación y difusión de contenidos en redes sociales. La Facultad fue, además, el escenario elegido para celebrar una adoración eucarística el pasado 13 de mayo, día de la virgen de Fátima, de preparación para la visita del Papa.

Además, desde las universidades CEU Cardenal Herrera y CEU Abat Oliba se podrán seguir lo diferentes eventos a través de pantallas gigantes.

En el contexto de la visita, la Universidad CEU San Pablo va a crear un Aula CEU Empresa en la Facultad de Humanidades y Ciencias de la Comunicación que llevará el nombre de Papa León XIV, en la que se impartirá Doctrina Social de la Iglesia.

Por su parte, la ACdP ha cedido a parte de su equipo de comunicación, que se ha integrado en el de la organización de la visita. También se han cedido recursos que la organización dispone con Google para la difusión de contenidos en redes.

SOBRE EL VIAJE APOSTÓLICO DEL PAPA LEÓN XIV A ESPAÑA (6-12 DE JUNIO DE 2026)

El Papa León XIV realizará su primer gran viaje apostólico europeo entre el 6 y el 12 de junio de 2026, acogiendo la invitación de Su Majestad el Rey Don Felipe VI y de la Iglesia en España. La visita a España contará con cuatro etapas: Madrid, Barcelona, Las Palmas de Gran Canaria y Santa Cruz de Tenerife. Su lema, Alzad la mirada, propone una invitación a la sociedad a abrirse a Dios y a los demás, elevando la mirada más allá de lo inmediato.

En su dimensión pastoral y social, la visita se presenta como una invitación a salir de la indiferencia, escuchar al otro y volver a encontrarnos. Un llamamiento a todos aquellos, católicos y no católicos, que buscan esperanza, diálogo y puntos de encuentro en una sociedad cada vez más fragmentada. 

El protector solar de Mercadona por 3,95 € que supera en protección a los de farmacia y vuela cada mañana

Mercadona tiene la solución: ¿Pasas cada mañana minutos buscando el sello de una marca médica en tu bote de crema porque crees que el precio garantiza que no te saldrán manchas? Gastar una fortuna en el cuidado de la piel es una costumbre arraigada en España que los laboratorios de gran consumo acaban de desmontar por completo mediante análisis químicos ciegos. La realidad del sector de la gran distribución demuestra que las formulaciones de alta gama ya no son patrimonio exclusivo de los escaparates verdes.

Un gigante de la distribución como Mercadona ha conseguido desestabilizar el mercado estival al introducir un fluido facial FPS 50+ que clona la experiencia sensorial de los protectores más caros. Los laboratorios que fabrican estas opciones de bajo coste utilizan los mismos filtros orgánicos avanzados que las firmas de prestigio, logrando una estabilidad idéntica ante la radiación ultravioleta.

El secreto químico detrás del éxito de Mercadona en verano

Youtube video

El fenómeno del Fluido FPS 50+ Deliplus no responde a un milagro, sino a una estrategia de compras masivas de materias primas que reduce los costes de producción a niveles mínimos. Este protector de tacto seco utiliza una combinación de filtros solares que absorben la radiación UVB y UVA de forma homogénea, evitando el desagradable efecto de máscara blanca en el rostro.

La firma valenciana ha optimizado la cadena de suministro logrando que el producto llegue desde las plantas de envasado andaluzas hasta los lineales en un tiempo récord, manteniendo los activos intactos. La ausencia de perfumes pesados y la inclusión de agentes hidratantes ligeros permiten que este cosmético se comporte como una prebase de maquillaje de rendimiento profesional.

Por qué la cosmética de supermercado compite con la farmacia

El mito de que los productos de supermercado contienen ingredientes de inferior calidad ha caído ante las normativas de seguridad de la Unión Europea, que exigen idénticos controles para todos. Un fluido que cuesta menos de cuatro euros pasa por los mismos test dermatológicos de tolerancia cutánea en pieles sensibles que un fotoprotector de treinta euros en botica.

La diferencia real en el precio final no reside en la seguridad del líquido, sino en las enormes inversiones en marketing tradicional y los márgenes de distribución de los canales farmacéuticos. Cuando compramos la opción de gran consumo, pagamos estrictamente por una fórmula optimizada que cumple la legislación de etiquetado con una precisión milimétrica.

La textura que imita a los gigantes del cuidado facial

El principal motivo por el cual este producto desaparece de las estanterías a primera hora es su revolucionaria textura fluida con acabado invisible. Históricamente, las cremas económicas eran densas, difíciles de extender y propensas a generar brillos indeseados en zonas conflictivas como la frente o la nariz.

Este desarrollo demuestra que la cosmética actual puede ofrecer un tacto sedoso y una absorción inmediata sin recurrir a siliconas pesadas que obstruyan los poros. Los usuarios de piel mixta o grasa encuentran en este bote una solución diaria que resiste el sudor y la humedad sin alterar la barrera cutánea.

Análisis comparativo de componentes y costes de protección

Parámetro evaluadoFluido Facial Deliplus (Supermercado)Fotoprotector Estándar (Farmacia)
Factor de protección realFPS 50+ verificadoFPS 50+ verificado
Coste medio por 50 ml3,95 euros24,50 euros
Textura y acabadoFluido tacto seco invisibleFluido fusión ultraligera
Compatibilidad piel sensibleTestado dermatológicamenteTestado clínicamente

El impacto en el mercado según los expertos de Mercadona

Youtube video

Las previsiones de ventas para esta temporada indican que el consumo de fotoprotección de gran consumo crecerá un cuarenta por ciento, arrastrado por la recomendación boca a boca. Los expertos del sector aconsejan revisar siempre el número de lote y adquirir el producto al inicio de la estación para garantizar la máxima frescura de los filtros solares.

La democratización del cuidado dermatológico implica que los usuarios ya no dosifican la crema por miedo a gastar el envase, aplicando la cantidad correcta para evitar quemaduras. Mantener una rutina diaria eficiente ya no depende del presupuesto familiar, sino de saber elegir los vehículos cosméticos idóneos para cada tipo de dermis.

La importancia de la fotoprotección diaria sin gastar de más

Incorporar un protector eficaz en la rutina de mañana es el paso más barato y contundente para frenar el envejecimiento prematuro y la aparición de problemas celulares graves. La accesibilidad de las nuevas fórmulas permite que toda la población adopte hábitos preventivos sin que suponga un quebranto económico mensual.

El éxito de ventas en los supermercados confirma un cambio de mentalidad global donde la información científica pesa más que el prestigio de la marca que decora el baño. Proteger la salud de la piel de forma diaria es ahora una realidad al alcance de cualquier bolsillo que busque resultados reales.

NetJets Card: desglose de programas de aviación privada para inversores desde 188.500€

El acceso a la mayor flota de aviación privada del mundo comienza en 188.500 euros. Esa es la tarifa de entrada a la NetJets Card, la tarjeta de horas de vuelo que el operador estadounidense lanzó para viajeros que no superan las 25 horas anuales. Con más de 750 aeronaves operativas, NetJets se ha consolidado como el referente global del sector, pero para el inversor de alto patrimonio, el coste real va mucho más allá del precio de tarifa.

Detrás de esa cifra de entrada conviven tres programas distintos —NetJets Card, NetJets Share (propiedad fraccionada) y NetJets Lease— cada uno con una estructura financiera radicalmente diferente. Elegir mal puede suponer un sobrecoste de decenas de miles de euros al año; acertar, en cambio, transforma la aviación privada en una partida de gasto optimizado dentro de la estructura patrimonial.

He analizado los datos de costes de NetJets que Elite Traveler ha desglosado recientemente y la conclusión es clara: para el inversor que supera las 25 horas de vuelo anuales, la propiedad fraccionada ofrece ventajas de liquidez y protección del capital que convierten el programa en un activo más de la cartera, no solo en un servicio de transporte.

Tarjeta, propiedad fraccionada y leasing: las tres vías de entrada

La NetJets Card es el escalón más accesible: un prepago de 25 horas de vuelo, con acceso garantizado 290 días al año y sin costes de posicionamiento del avión. A partir de ese mínimo, las horas se descuentan según se vuela y se recargan sin compromiso de permanencia. Es la fórmula más flexible, pero también la más cara por hora: el precio mínimo por hora de vuelo en la industria ronda los 6.500 dólares (unos 6.000 euros), aunque la tarjeta, al incluir márgenes de servicio, eleva ese coste real.

Para quienes superan las 25 horas y realizan trayectos de largo radio, la propiedad fraccionada (NetJets Share) cambia la ecuación. El cliente adquiere una participación en una aeronave concreta, que se traduce en un número de horas de uso anual. Tripulación, mantenimiento y combustible están incluidos en el precio de la cuota, y no se aplican recargos por posicionamiento: un diferencial significativo frente a otros operadores.

La propiedad fraccionada elimina el gasto de capital inicial de la compra del jet y añade una cláusula de liquidez garantizada al final del contrato.

Este programa incluye además un mecanismo de salida con valor de recompra definido, lo que protege al propietario de la depreciación del activo físico. En paralelo, NetJets Lease está diseñado para clientes que prefieren evitar el desembolso inicial de la fracción: un contrato de arrendamiento de 36 a 60 meses con tarifas fijas, sin pago inicial, que replica muchos de los beneficios del programa Share.

El músculo operativo: más de 750 jets y el Global 8000

La flota de NetJets supera los 750 aviones y las entregas previstas para 2026 suman otras 80 unidades. Esta escala es el verdadero moat de la compañía: permite ofrecer disponibilidad inmediata, reducir los costes operativos unitarios y, sobre todo, excluir los temidos cargos por reposicionamiento de la aeronave. Un factor que en otros operadores puede disparar la factura en un 15-20%.

En primavera de 2026, NetJets se convirtió en el primer operador en recibir el Bombardier Global 8000, el jet civil más rápido desde el Concorde. La compañía planea una flota de 24 unidades de este modelo, que se añade a la reciente incorporación del Cessna Citation Ascend y la expansión de los modelos Latitude y Longitude. Para el inversor que necesita rutas intercontinentales, este salto tecnológico es relevante: el coste por hora se optimiza al reducir el tiempo de vuelo y aumentar la autonomía.

El coste real de la aviación privada: una lectura de inversión

Al margen del pago por hora, el programa de propiedad fraccionada introduce una variable que merece atención patrimonial: la garantía de liquidez. NetJets ofrece a los propietarios una salida programada al término del contrato con un valor de recompra preacordado. En un mercado donde un jet ejecutivo puede depreciarse un 30% en cinco años, esa cláusula convierte el gasto operativo en una partida de coste cierto, sin la exposición al riesgo de valor residual.

Esta estructura es particularmente eficiente para family offices y patrimonios que vuelan entre 50 y 200 horas anuales. La alternativa —comprar un avión en propiedad— exige un desembolso de varios millones, más tripulación fija, hangaraje y un seguro que puede superar los 100.000 euros anuales. Frente a ese escenario, la fracción de NetJets actúa como una diversificación del gasto en movilidad de alto nivel, protegiendo el balance de la volatilidad del mercado de segunda mano.

Comprar un jet privado es asumir un activo depreciable; adquirir una fracción en NetJets es pagar solo por las horas que se vuelan, con un valor de rescate pactado.

Conviene, sin embargo, mantener un ojo crítico. La tarjeta de 25 horas, aunque tiene la entrada más baja, resulta la opción menos eficiente en coste por hora para quien sobrepase ese umbral con regularidad. El punto de equilibrio financiero entre tarjeta y fracción se sitúa en torno a las 40-45 horas anuales, según estimaciones del sector, y a partir de ahí la propiedad fraccionada ofrece una ventaja de doble dígito en el coste total por hora.

💎 Veredicto Wealth

La propiedad fraccionada de NetJets es la opción más alineada con la preservación del capital para patrimonios que vuelan más de 40 horas al año, gracias a la cláusula de liquidez y la ausencia de costes ocultos. El riesgo a vigilar es el compromiso de permanencia y la evolución de las tarifas en un entorno de alta inflación operativa.

Audemars Piguet Royal Oak Offshore 2026: las nuevas esferas veraniegas que disparan la demanda en el mercado secundario

He seguido la pista del Royal Oak Offshore durante más de una década, y pocas veces he visto a Audemars Piguet romper su propio molde con tanta determinación. Los datos de WatchCharts indican que el Offshore de 42 mm ha subido un 4,3% en el último trimestre, y las seis nuevas referencias que acaban de aterrizar prometen acelerar esa inercia. No es una colección limitada, pero la combinación de calibres inéditos, esferas vibrantes y la creciente escasez de asignaciones está agitando el mercado secundario desde el mismo momento de su presentación.

Seis referencias para revitalizar el ecosistema Offshore

La familia Offshore, apodada ‘La Bestia’ desde 1993, se renueva con tres modelos de 42 mm y otros tres de 37 mm. Los mayores montan el conocido Calibre 4404 flyback, visible a través de un fondo de exhibición, con caja de titanio en los tres casos y esferas en azul hielo, verde intenso y rosa. La estrella de la tanda, sin embargo, se esconde en las variantes de 37 mm.

Por primera vez, la talla reducida estrena el Calibre 6401, un movimiento de manufactura que ha exigido cinco años de desarrollo. Ofrece funciones de horas, minutos, segundero central y fecha a las 6, mejorando la legibilidad. Las tres colorways incluyen una versión de titanio turquesa que evoca el Mediterráneo, una referencia con bisel engastado con diamantes y esfera rosa, y una de oro rosa 18 quilates con esfera azul clara. Todas incorporan correas intercambiables, un detalle que amplía la versatilidad y, por tanto, el atractivo en el canal de reventa.

Impacto en el secundario: el efecto del Calibre 6401

El debut de un calibre inédito en la línea de 37 mm altera las reglas de juego para los inversores. Históricamente, la demanda del Offshore se concentraba en las cajas de 42 mm y 44 mm. El nuevo motor, unido a un perfil ligeramente más delgado y ligero, podría atraer a nuevos compradores que antes se decantaban por el Royal Oak ‘Jumbo’.

Los expertos consultados coinciden en que la versión de titanio turquesa de 37 mm concentrará la mayor expectación en el mercado secundario inmediato. El movimiento interno 6401 es lo que diferencia esta generación, y la estética veraniega encaja con la tendencia actual de esferas coloridas. Para los coleccionistas, la falta de una producción limitada declarada no es un freno: las asignaciones suelen ser tan reducidas que el mercado gris premia las referencias que generan entusiasmo.

La combinación de un calibre inédito, una caja de titanio y una estética mediterránea convierte a la versión de 37 mm en el activo más especulativo de la colección.

Cabe recordar que los Royal Oak Offshore no limitados suelen corregir entre un 10-15% en los primeros seis meses tras el lanzamiento, antes de estabilizarse y comenzar una lenta apreciación a largo plazo. Sin embargo, la introducción de un calibre completamente nuevo podría romper ese patrón, tal como ocurrió con el Calibre 4302 en los Royal Oak más clásicos. Los relojes de oro rosa con bisel de diamantes, por su parte, apuntan a un perfil de inversor más conservador que busca preservación de capital a largo plazo, respaldado por el valor intrínseco del metal precioso y la exclusividad del engaste.

Análisis: la independencia de AP y el valor del ‘ruido’

La maniobra de Audemars Piguet recuerda al impacto del ‘Royal Pop’ y la colaboración con Swatch, que a pesar de las críticas demostró que la manufactura de Le Brassus actúa sin complejos. Este individualismo tiene un valor financiero tangible: cuando una marca independiente genera conversación, el mercado secundario responde con primas sobre el precio de lista. La historia demuestra que los Offshore de ediciones especiales con esferas no convencionales (como las versiones ‘Juan Pablo Montoya’ o ‘Boutique Edition’) han multiplicado su valor en el mercado de segunda mano.

Según el último informe de Knight Frank sobre activos tangibles, los relojes de alta gama con movimientos in-house y cajas de titanio han captado un interés desproporcionado entre los family offices europeos en el último año. No obstante, el riesgo de liquidez en los Offshore de 37 mm con diamantes es mayor, dado el nicho más reducido. El inversor debe vigilar la profundidad del libro de órdenes en plataformas como Chrono24 antes de asumir una posición agresiva. La buena noticia es que el volumen de búsquedas del término “Royal Oak Offshore 37mm” se ha disparado un 28% en la última semana, un indicador adelantado de demanda.

Los Offshore desafían el dogma actual de la relojería fina apostando por la robustez y el color. Una rareza que, bien elegida, suele pagar dividendos en la reventa.

Las correas intercambiables no son un mero accesorio: reducen el coste de personalización y mantienen el reloj actualizado, lo que incrementa su atractivo en el mercado de pre-owned. En un entorno donde cada detalle cuenta, esa flexibilidad añade prima.

💎 Veredicto Wealth

Las seis nuevas referencias del Royal Oak Offshore ofrecen una oportunidad de revalorización agresiva para coleccionistas con horizonte de dos a tres años y tolerancia al riesgo de marca. La variante de titanio turquesa de 37 mm con Calibre 6401 concentra el mayor potencial especulativo a corto plazo.

Coches de inversión: Porsche y Ferrari que superan su precio original y marcan récord de revalorización

El Porsche 911 GT3 RS y el Ferrari LaFerrari se han convertido en dos de los coches de inversión más rentables del mercado secundario de automóviles de alta gama. Mientras que el modelo de Stuttgart supera los 300.000 euros, casi un 13% por encima de su valor original, el hiperdeportivo de Maranello roza el 130% de revalorización desde su lanzamiento, con cotizaciones que rebasan los 3 millones de euros.

Estos dos iconos encabezan una selecta lista de superdeportivos que, lejos de depreciarse, se comportan como auténticos activos alternativos. La combinación de producción limitada, motores de combustión en vías de extinción y el auge del coleccionismo ha disparado sus precios hasta niveles récord.

Del Porsche 911 GT3 RS al Ferrari LaFerrari: las cifras de la revalorización

El Porsche 911 GT3 RS, la interpretación más cercana a un coche de carreras para la calle, salió al mercado español con un precio base de 265.000 euros —antes de opciones y extras. Hoy, las unidades usadas se cotizan en el entorno de los 300.000 euros, un incremento del 13% que, aunque modesto, contradice la lógica depreciativa habitual en el sector. Los ejemplares más cotizados, con poco kilometraje y certificación Porsche Approved, pueden rozar los 369.150 euros, como consta en el portal de reestreno oficial de la marca.

El caso más espectacular lo protagoniza el Ferrari LaFerrari. Presentado en 2013 como el primer hiperdeportivo híbrido de la firma italiana, su producción se limitó a 499 unidades coupé, ampliadas después con 210 del descapotable Aperta. Su precio original ya era estratosférico: más de 1,3 millones de euros. Doce años más tarde, las unidades en venta en el mercado de colección superan los 3 millones de euros, con un ejemplar rojo anunciado por Magna Supercars en Marbella a 3,65 millones. Una revalorización neta que ronda el 130%.

Mercedes-AMG One, Lamborghini y McLaren: el efecto de la exclusividad

Otros modelos de producción limitada siguen la misma estela. El Mercedes-AMG One, con tecnología directamente derivada de la Fórmula 1 y un motor híbrido de 1.063 CV, se lanzó por 2,75 millones de euros. Al tratarse de una serie cerrada y agotada, los precios en el mercado de ocasión ya alcanzan los 3,45 millones, un incremento del 25%.

El Lamborghini Aventador LP 780-4 Ultimae, la despedida definitiva del motor V12 atmosférico puro en la marca del toro, partió de 430.000 euros. Hoy se sitúa en un rango de entre 600.000 y 900.000 euros, dependiendo del estado y del kilometraje. Por su parte, el McLaren P1, con solo 375 unidades fabricadas, ha pasado de un precio de lanzamiento cercano al millón de euros a cotizar por encima de los 2,8 millones en el mercado alemán.

La desaparición de los motores de combustión atmosféricos convierte a los últimos V12 sin electrificación en objetos de colección con una prima de exclusividad que los mercados de segunda mano ya están descontando.

Análisis Wealth: ¿activo alternativo o capricho de coleccionista?

Desde el punto de vista del inversor de patrimonio elevado, estos vehículos comparten varias características con los activos alternativos tradicionales: oferta fija, demanda impulsada por la escasez, horizonte de inversión a largo plazo y un componente emocional que sostiene los precios incluso en ciclos bajistas. El índice HAGI Top 100 de coches de colección ha mostrado rendimientos anuales medios de dos dígitos en la última década, superando a la renta variable europea en varios intervalos.

No obstante, los costes de mantenimiento, seguros, almacenamiento especializado y la iliquidez del mercado los convierten en una opción solo apta para carteras con un horizonte superior a diez años. Además, la sobreoferta en momentos de crisis puede deprimir las cotizaciones, como se comprobó en la corrección del 15% que sufrió el índice global de clásicos entre 2023 y 2024.

Para el family office que busca diversificar con activos tangibles, una selección de modelos con motores extintos —como el V12 del Aventador o el híbrido sin concesiones del LaFerrari— puede funcionar como una apuesta de revalorización agresiva. Pero conviene recordar que el mercado de segunda mano no goza de la transparencia ni de la liquidez de una subasta de arte o de relojes: vender un coche de más de dos millones requiere tiempo y un comprador dispuesto a asumir los gastos asociados.

💎 Veredicto Wealth

Estos hiperdeportivos son adecuados para inversores con horizonte de inversión superior a diez años y capacidad para soportar periodos de iliquidez prolongados. El riesgo principal es la corrección cíclica por sobreoferta en momentos de desaceleración económica, que puede reducir temporalmente las cotizaciones un 15-20%.

La ley de transparencia salarial 2026: las pymes deberán informar del salario en las ofertas desde junio

El próximo 7 de junio entra en vigor la Directiva Europea de Transparencia Retributiva, y con ella llega una vuelta de tuerca para las pequeñas empresas españolas: a partir de ese día, cualquier oferta de empleo que publiques deberá incluir el salario —o al menos una banda retributiva— desde el primer momento.

⚠️ ATENCIÓN: La nueva obligación de transparencia salarial para las pymes comienza el próximo 7 de junio de 2026.

Qué exige exactamente la nueva normativa

La directiva, que España debe incorporar antes de esa fecha, va más allá de pagar igual por igual trabajo. El verdadero cambio está en documentar y demostrar que no hay discriminación en las decisiones salariales. Y no solo eso: también transforma la forma en que contratamos.

Estas son las tres patas del texto europeo:

  • Ofertas de empleo con salario visible. La empresa tendrá que comunicar la remuneración prevista —un importe fijo o una horquilla— antes de la contratación. No valdrá negociarlo en la entrevista final.
  • Prohibido preguntar por el historial salarial. Se acabó lo de pedir la nómina anterior para ajustar la oferta.
  • Criterios salariales documentados. Las decisiones sobre sueldos y promociones deberán apoyarse en parámetros objetivos que la empresa debe tener por escrito. Para muchas pymes que tiran de intuición o de “lo de siempre”, esto es un cambio radical.

Cómo afecta a tu proceso de selección si eres una pyme

El impacto empieza ya mismo. Si tienes pensado contratar, revisa dónde y cómo publicas la vacante. La oferta debe indicar la retribución —no hace falta que sea exacta, basta un rango que refleje lo que realmente puedes pagar. Y si antes solías preguntar “¿cuánto ganabas en tu anterior empresa?”, olvídalo.

Además, deberás definir internamente qué factores influyen en el sueldo de cada puesto: experiencia, formación, responsabilidades… y dejarlo escrito. No es un simple consejo de recursos humanos. Es una exigencia legal que podrá fiscalizarse. Aunque seas un autónomo con un solo empleado, la norma te alcanza en cuanto publiques una oferta de empleo.

Brecha salarial y carga de la prueba: lo que viene para las más grandes (y lo que ya te afecta)

La directiva exige informes periódicos sobre la brecha salarial entre hombres y mujeres. Las empresas de más de 250 empleados lo harán cada año; las de entre 100 y 250, cada tres años. Las de menos de 100, inicialmente, quedan exentas de estos informes. Pero ojo: eso no significa que no estén bajo la lupa.

Cualquier empresa, del tamaño que sea, deberá justificar de forma objetiva una diferencia salarial superior al 5 % entre trabajos equivalentes. Si no puede explicarla con datos, tendrá que poner en marcha medidas correctoras con la representación legal de los trabajadores. Y aquí llega otro punto clave: la carga de la prueba se invierte.

Cuando un empleado presente indicios de discriminación, será la empresa la que tenga que demostrar que paga de forma justa. Para la pequeña empresa que no tiene registros claros, esto puede ser un verdadero quebradero de cabeza.

La buena noticia es que no harás públicos los sueldos individuales; la mala, que tendrás que demostrar por escrito que pagas igual por igual trabajo.

Los retos reales para las pequeñas empresas: burocracia y documentación

Los expertos coinciden en que el principal escollo para las pymes no suele ser una política salarial discriminatoria, sino la falta de trazabilidad sobre cómo se toman las decisiones retributivas. Muchas pequeñas empresa están gestionadas con criterios informales, sin actas ni evaluaciones estructuradas. Ahora toca profesionalizar el departamento que muchas veces ni existe.

La directiva no obliga a igualar salarios de golpe, pero sí a tener clara la justificación de cada diferencia. Eso implica revisar contratos, fichas de puesto y, sobre todo, crear una base documental sólida que respalde cada nivel salarial. Un ejercicio que las pymes deberían empezar a hacer cuanto antes.

Análisis: la transparencia que venía de lejos

España ya contaba con la Ley de Igualdad y registros retributivos obligatorios, pero la directiva europea da un salto cualitativo. Donde antes bastaba con un papel que decía “no hay brecha”, ahora se exige demostrarlo con datos vivos y accesibles. Para los emprendedores que llevan la gestión con un Excel, esto supone un esfuerzo añadido, precisamente en un momento en que las cargas administrativas no paran de crecer.

Dicho esto, la medida tiene un objetivo loable: romper la inercia de los salarios bajos que se arrastran de un empleo a otro, especialmente entre mujeres. La pregunta es si la administración ofrecerá herramientas sencillas para que el autónomo que va a contratar a su primer empleado pueda cumplir sin perderse en un mar de trámites. De momento, la pelota está en el tejado de las pymes.

Lo más sensato es empezar ya a documentar: define las bandas salariales de tu negocio, apóyalas en criterios objetivos y revisa las ofertas que tengas previsto publicar. El 7 de junio no espera.

Guía rápida: cumplir con la transparencia salarial en tu empresa

  • 📅 Plazos: La obligación entra en vigor el 7 de junio de 2026 y afecta a cualquier oferta publicada desde ese día.
  • ✅ Requisitos clave: Incluir salario o banda retributiva en las ofertas; no preguntar por el historial salarial; documentar los criterios de retribución y promoción; justificar brechas salariales superiores al 5 %.
  • 🌐 Dónde informarse: No hay un trámite concreto; la adaptación es interna. La normativa estatal se publicará en el BOE tras la transposición y las autoridad laborales ofrecerán guías en sus sedes electrónicas.
  • 💰 Importe o coste: No hay un coste directo asociado, pero sí un esfuerzo de adaptación de procesos y posible contratación de asesoría para formalizar la documentación.
  • ⚠️ Error a evitar: Pensar que por ser una microempresa no tengo que hacer nada. La obligación de publicar el salario en las ofertas aplica desde el primer empleado.

Metro de Madrid cierra siete estaciones del centro por la misa del Papa el 7 de junio

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Metro de Madrid cerrará siete estaciones del centro el domingo 7 de junio, de 6:00 a 14:00, por la misa del Papa León XIV en Cibeles.
  • ¿Quién está detrás? La Comunidad de Madrid y el Consorcio Regional de Transportes (CRTM) han diseñado el plan de movilidad, con Metro, EMT y autobuses interurbanos.
  • ¿Qué impacto tiene? Los trenes no pararán en esas estaciones y se refuerza el servicio: frecuencia al 125% en líneas clave, EMT gratuita del 3 al 9 de junio y horario ampliado hasta las 2.30 horas la noche del sábado.

La Comunidad de Madrid ha confirmado que Metro cerrará siete estaciones del centro el domingo 7 de junio, desde las 6:00 hasta las 14:00, con motivo de la misa que el Papa León XIV oficiará en la plaza de Cibeles. Las paradas afectadas pertenecen a las líneas 2, 4 y 5 y estarán inoperativas durante toda la franja matinal del evento.

Estaciones cerradas y horario del corte

La medida implica que los trenes circularán sin efectuar parada en Retiro, Banco de España y Sevilla (Línea 2); Velázquez, Serrano y Colón (Línea 4); y Chueca (Línea 5). El cierre se aplicará desde el inicio del servicio, a las seis de la mañana, hasta las dos de la tarde, momento en que se restablecerá la normalidad.

Se trata de un dispositivo pensado para ordenar el flujo de peregrinos y evitar aglomeraciones en el entorno de Cibeles. La Comunidad ha subrayado que la decisión se ajustará en tiempo real en función de la demanda, aunque el esquema base de las siete estaciones sin servicio se mantiene como pilar de la operación.

Cómo moverse: los refuerzos en Metro, autobús y EMT

Para absorber el aumento de viajeros, Metro de Madrid ha programado incrementos de hasta el 125% en la frecuencia de trenes en las líneas con mayor afluencia durante los cuatro días centrales de la visita apostólica. Además, la red ampliará su horario hasta las 2.30 horas del sábado 6 de junio al domingo 7, facilitando así el regreso de los asistentes a la vigilia con jóvenes que se celebrará en la plaza de Lima.

La Empresa Municipal de Transportes (EMT) será gratuita entre el 3 y el 9 de junio, y reforzará tanto las líneas diurnas como la red nocturna con 36 autobuses adicionales. También se incrementará la oferta en las conexiones con el aeropuerto y se adaptarán los recorridos a los desvíos previstos en las zonas de los actos principales.

Hoja de Ruta: Claves del Viaje

El dispositivo no es improvisado: el Consorcio Regional de Transportes de Madrid (CRTM) ha coordinado a Metro, EMT y los autobuses interurbanos, que contarán con hasta 128 vehículos adicionales y darán cobertura especial a más de veinte municipios (Rivas Vaciamadrid, Aranjuez, Fuenlabrada, Leganés, Pozuelo de Alarcón o Collado Villalba, entre otros). El plan completo puede consultarse en la web oficial del CRTM.

La misa del Papa pondrá a prueba la capacidad del transporte público madrileño para absorber un evento masivo sin paralizar el centro.

Históricamente, los grandes actos religiosos en Madrid han obligado a reajustes logísticos similares. La Jornada Mundial de la Juventud de 2011, por ejemplo, ya mostró la necesidad de anticipar cierres selectivos en el viario y en el Metro. En esta ocasión, la decisión de limitar el corte a siete estaciones durante solo ocho horas busca minimizar las molestias a los residentes y visitantes, aunque reconoce que el nudo de Cibeles es ineludible.

La lectura estratégica es inmediata: la gratuidad de la EMT y el refuerzo masivo de frecuencias son el colchón que permitirá al Metro operar con normalidad en el resto de la red mientras el centro asume la presión. Para el viajero habitual, la recomendación es consultar los canales oficiales antes de salir y, en la medida de lo posible, evitar las estaciones cerradas en esa franja. El retorno a la normalidad está previsto a las 14:00, pero cualquier incidencia se comunicará en tiempo real.

El Gobierno autoriza 90,4 millones de euros para un nuevo taller de mantenimiento de Adif en Madrid

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Gobierno autoriza la construcción de un taller de mantenimiento ferroviario en Madrid con una inversión de 90,4 millones de euros.
  • ¿Quién está detrás? El Ministerio de Transportes y Movilidad Sostenible, a través de Adif Alta Velocidad, que licitará el contrato en los próximos meses.
  • ¿Qué impacto tiene? El taller, en Villa de Vallecas, atenderá trenes de alta velocidad y convencionales, reforzando la capacidad de mantenimiento de la red ferroviaria.

El Gobierno ha autorizado este martes, vía Consejo de Ministros, una inversión de 90,4 millones de euros para levantar un nuevo taller de mantenimiento de material rodante de Adif en Madrid, según ha comunicado el Ministerio de Transportes.

La autorización abre la puerta a la licitación de un contrato que Adif Alta Velocidad sacará a concurso en los próximos meses, con un presupuesto de 90,4 millones (sin IVA) y un plazo de ejecución que se definirá en los pliegos.

El nuevo taller de Villa de Vallecas: qué albergará exactamente

El proyecto se levantará en la zona sur de Madrid, en el entorno de Villa de Vallecas, un punto donde confluyen infraestructuras de la red convencional y de alta velocidad. Esta ubicación, según el Ministerio, la hace idónea para los trabajos de mantenimiento en los dos anchos de vía.

El contrato contempla la ejecución de un nuevo edificio, dos playas de vías y la urbanización de espacios para tráfico rodado —tanto ligero como pesado—, además de un punto limpio para almacenamiento de residuos. También se prolongará y electrificará por completo la vía de contorno.

La edificación incluirá equipamiento específico para las actividades de mantenimiento de los vehículos: gatos de levante de cajas, baja vías, baja bogies, puentes grúa, agua y aire comprimido, entre otros. Se reserva una zona para oficinas de administración, un almacén general de piezas de parque y un espacio de estacionamiento para dresinas.

La nueva playa de vías sur, incluirá un mango de seguridad o vía estrelladero, y conectará con la línea de alta velocidad. La playa norte, por su parte, se destinará al estacionamiento de trenes y albergará el túnel de lavado, el torno de foso y el cambiador de ancho. La prolongación de la vía de contorno arrancará a la altura del kilómetro 8/198 de la Línea de Alta Velocidad Madrid-Barcelona y enlazará con la línea convencional Vallecas Industrial-Villaverde Bajo.

El taller no solo amplía la capacidad de mantenimiento; conecta dos mundos ferroviarios que hasta ahora operaban por separado y alinea la infraestructura con el crecimiento del parque móvil de Adif.

Por qué es clave para el mantenimiento del AVE y los trenes convencionales

Adif dispone en la actualidad de un parque de más de 600 vehículos ferroviarios destinados a garantizar la explotación de la red y se encuentra inmerso en un proceso de adquisición y mantenimiento integral de nuevo material rodante que se ha ido incorporando en los últimos años.

El nuevo taller reforzará la capacidad de intervención sobre ese parque en un punto neurálgico. Al poder dar servicio a trenes de ancho ibérico y de ancho estándar, se convierte en una infraestructura vertebradora, especialmente relevante para las flotas de auscultación y conservación de la red convencional y de alta velocidad.

Hoja de Ruta: Claves del Viaje

La inversión autorizada va directamente al músculo operativo de la red. El impacto más inmediato es presupuestario y logístico: 90,4 millones que se destinan a mantenimiento, no a nueva línea, y que alivian el cuello de botella de centros que trabajan ya al límite de capacidad.

La zona cero es el sur de Madrid, pero sus efectos se sentirán en el conjunto de la red. El emplazamiento en el nudo de Villa de Vallecas permite optimizar los tiempos de posicionamiento de los trenes taller, reducir kilómetros en vacío y mejorar la disponibilidad del material rodante, una variable crítica cuando se gestionan averías o revisiones programadas.

La cifra clave son los más de 600 vehículos que hoy integran el parque de Adif. A ese número se suman las adquisiciones que se están incorporando paulatinamente, y la garantía de que todo ese material pueda recibir mantenimiento sin saturar otros centros como los que ya operan en Villaverde o Atocha.

En el tablero ferroviario, la decisión refuerza la apuesta por el mantenimiento interno frente a la externalización masiva. Observamos un giro hacia la capacidad propia que conecta con la estrategia del Ministerio de contar con herramientas ágiles de intervención, sobre todo en un momento en el que la red convencional exige tanta atención como la alta velocidad.

Un antecedente cercano es la inauguración del Centro de Tecnología de Vía de ADIF en Antequera. Aquella inversión apuntaló la investigación; esta nueva, el mantenimiento diario. Son dos patas de una misma mesa que intenta sostener una red de más de 13.000 kilómetros con estándares de fiabilidad cada vez más altos.

El riesgo, como siempre en obra pública, es el calendario. La autorización del Consejo de Ministros es el pistoletazo de salida, pero la licitación primero y la ejecución después suelen alargarse. Mientras tanto, el parque de vehículos sigue rodando y el desgaste no espera. El próximo hito será la publicación del pliego de condiciones por parte de Adif Alta Velocidad, que debería llegar antes de final de año si no hay contratiempos administrativos.

BitMine compra Ethereum por $52M mientras Strategy vende Bitcoin

BitMine, la compañía minera liderada por el analista Tom Lee, ha adquirido 52 millones de dólares en ether en una sola operación. La compra eleva sus tenencias totales a 5,42 millones de tokens, un movimiento que contrasta con la estrategia de venta de Bitcoin que ejecuta Strategy, la empresa antes conocida como MicroStrategy.

El desembolso, confirmado por la propia firma el lunes, supone la mayor compra puntual de ether por parte de una empresa cotizada en lo que va de 2026. BitMine, que también gestiona grandes granjas de validación en Ethereum, ha decidido aumentar su exposición al activo pese a la incertidumbre que rodea al mercado de las criptomonedas.

La tesorería de ether de BitMine alcanza los 5,42 millones de tokens

La adquisición se realizó a través de una compra directa en el mercado spot, según fuentes cercanas a la operación, y se llevó a cabo en un momento en el que el precio del ether ronda los 5.200 dólares. Eso situaría el coste total en torno a los 52 millones de dólares, una cifra que la empresa ha confirmado sin desglosar el precio exacto de compra.

Con este movimiento, BitMine se consolida como uno de los mayores tenedores corporativos de ether a nivel mundial. Sus 5,42 millones de tokens representan una inversión acumulada de más de 28.000 millones de dólares al precio actual, y la sitúan por delante de muchas tesorerías tradicionales que aún no han dado el paso hacia Ethereum.

El giro de Strategy: vender Bitcoin mientras otros acumulan ether

La decisión de BitMine cobra especial relevancia al producirse la misma semana en que Strategy, la empresa de Michael Saylor, ha vendido otros 380 millones de dólares en Bitcoin. La antigua MicroStrategy fue durante años el mayor defensor corporativo del bitcoin, pero desde finales de 2025 viene reduciendo su exposición de forma paulatina.

No se trata de un hecho aislado. Otras empresas como SharpLink Gaming o Bit Digital llevan meses acumulando ether en sus balances. El gesto de Tom Lee, sin embargo, destaca por la cuantía y por el contraste frontal con uno de los iconos del maximalismo de Bitcoin.

Por primera vez, una empresa que mina y valida Ethereum compra masivamente mientras la mayor reserva corporativa de Bitcoin liquida posiciones.

Qué busca BitMine: más allá del precio del ether

La estrategia de BitMine no es puramente alcista en términos de precio. La compañía opera nodos validadores en la red Ethereum desde hace más de dos años y obtiene rendimientos recurrentes por el staking, el mecanismo por el que se bloquean 32 ether para validar transacciones y recibir recompensas. Aumentar sus tenencias de ether le permite aumentar el número de validadores que puede operar y, con ello, los ingresos pasivos que genera.

Eso explica en parte la compra. No se trata solo de una apuesta a que el activo suba, sino de una inversión que refuerza su negocio principal: la validación de la red.

Además, BitMine ha participado activamente en el restaking —un mecanismo que permite reaprovechar los ether bloqueados para dar seguridad a otros protocolos—, lo que multiplica el rendimiento potencial de esos tokens. Con la nueva remesa de ether adquiridos, la empresa podrá ampliar su presencia en plataformas como EigenLayer.

Una tendencia que se acelera: el ether como activo de tesorería corporativa

El movimiento de BitMine se enmarca en una corriente más amplia que empezó a tomar forma a mediados de 2024, cuando los ETF spot de ether recibieron luz verde en Estados Unidos. Desde entonces, la exposición institucional al activo no ha dejado de crecer.

Firmas como Bit Digital o BTCS Inc. ya habían dado el paso antes. Pero el respaldo de un perfil tan mediático como Tom Lee —conocido por sus análisis en Fundstrat y sus predicciones de precio— da un impulso adicional a la narrativa de que Ethereum puede competir con Bitcoin como reserva de valor en los balances empresariales.

La decisión de Strategy de vender Bitcoin, mientras tanto, introduce una variable de contraste que el mercado no ha pasado por alto. Aunque Saylor insiste en que la compañía no abandona su tesis sobre bitcoin del todo sus últimas operaciones apuntan a una rotación progresiva hacia otros activos o a una necesidad de liquidez.

Tom Lee ETH

Análisis: ¿apuesta coyuntural o cambio de paradigma?

Conviene no precipitarse. La compra de BitMine es relevante, pero no transforma el mapa corporativo por sí sola. La compañía ya tenía una exposición muy alta a Ethereum, y esta operación incrementa sus tenencias en un porcentaje modesto. Lo llamativo no es tanto el volumen como el momento y el mensaje.

Por primera vez, un nombre propio del ecosistema de validación de Ethereum compra en el mercado abierto justo cuando la mayor reserva corporativa de Bitcoin vende. Ese cruce de señales es inédito. Refleja la maduración de Ethereum como activo capaz de respaldar tesorerías corporativas, algo que hasta hace poco parecía reservado al bitcoin.

Ahora bien, el riesgo no ha desaparecido. La concentración del staking en pocos proveedores, los interrogantes regulatorios sobre los rendimientos del restaking y la propia volatilidad del ether —que en ciclos bajistas puede perder un 80% de su valor en meses— recomiendan prudencia. La estrategia de BitMine tiene sentido en un entorno alcista, pero no es inmune a un cambio de ciclo.

La pregunta que queda en el aire es si otras empresas cotizadas seguirán el mismo camino o si el movimiento de Tom Lee quedará como una anécdota en el historial de las tesorerías cripto. Lo que parece claro es que, por primera vez, Bitcoin no es la única opción sobre la mesa.

Bruselas aprueba el mecanismo de capacidad de 9.000 millones para garantizar el suministro eléctrico en España

La Comisión Europea ha dado este lunes luz verde al mecanismo de capacidad español, un esquema de pagos por disponibilidad que movilizará 9.000 millones de euros para reforzar la seguridad de suministro eléctrico en la península. La autorización, que se ajusta a las normas comunitarias de ayudas de Estado, supone un espaldarazo político a un modelo que llevaba años gestándose en el Ministerio para la Transición Ecológica y que ahora podrá empezar a desplegarse en los próximos meses.

Así funciona el mecanismo de capacidad: pagar por estar disponible, no por producir

Los mecanismos de capacidad no son nuevos en Europa. Países como Reino Unido, Francia o Italia llevan años utilizando subastas de capacidad para garantizar que, incluso en las horas de menor generación renovable, haya centrales o sistemas de almacenamiento listos para entrar en operación. La gran diferencia es que, hasta ahora, España no contaba con un instrumento similar tras la desaparición de los antiguos pagos por capacidad a las centrales de carbón y gas.

El nuevo esquema retribuirá a los participantes con un pago fijo por cada megavatio de capacidad que se comprometan a tener disponible durante un periodo determinado, generalmente varios años. A cambio, deberán responder cuando el operador del sistema, Red Eléctrica, lo requiera. No se paga por la electricidad que generen, sino por el compromiso de estar ahí si hace falta.

Según el diseño preliminar, podrán participar centrales de ciclo combinado de gas natural, instalaciones de almacenamiento —incluidas baterías y bombeos hidroeléctricos— y también la demanda gestionable, es decir, grandes consumidores industriales capaces de reducir su carga de forma rápida y predecible a cambio de una compensación económica. El objetivo es diversificar al máximo las tecnologías que aportan firmeza al sistema.

Las subastas serán organizadas por Red Eléctrica y supervisadas por la Comisión Nacional de los Mercados y la Competencia. Se prevé que la primera ronda de adjudicaciones arranque en 2027 y que los contratos se extiendan por periodos de entre cinco y diez años, lo que permitirá a los inversores recuperar los costes fijos de mantener activas las instalaciones.

Pagar por estar listo tiene sentido, pero el verdadero riesgo es que ese pago frene la transición hacia un sistema sin emisiones.

El impacto en la factura y en el ‘mix’ energético

subasta capacidad eléctrica

El coste del mecanismo, esos 9.000 millones de euros a repartir entre los adjudicatarios a lo largo de la próxima década, se repercutirá íntegramente sobre los consumidores a través de los peajes de acceso a la red eléctrica. Los analistas del sector calculan que el sobrecoste podría rondar los 15 euros anuales para un hogar medio, una cifra modesta pero que, sumada a otras partidas, presiona una factura que ya acumula incrementos en los últimos ejercicios.

La factura eléctrica del consumidor medio absorberá el coste del mecanismo, que se estima en unos 15 euros al año por el hogar. Las grandes industrias, por su parte, verán un impacto proporcionalmente mayor en función de su consumo, aunque también podrán beneficiarse de los pagos si participan como demanda gestionable, un equilibrio que la nueva regulación intenta alcanzar.

Desde el punto de vista del mix de generación, el mecanismo supone un balón de oxígeno para las centrales de gas natural, que en los últimos años habían visto reducir drásticamente sus horas de funcionamiento debido a la fuerte penetración de renovables. Sin embargo, también abre una ventana de oportunidad para el almacenamiento, que podrá competir en las subastas con costes cada vez más ajustados, acelerando la integración de baterías a gran escala.

Análisis: ¿seguro necesario o peaje constante hacia la descarbonización?

La luz verde de Bruselas llega en un momento delicado para el sistema eléctrico español. Con el cierre programado de las centrales nucleares entre 2027 y 2035 y la desaparición definitiva del carbón, la garantía de suministro dependerá de manera creciente de la gestión de la demanda y del almacenamiento. Mientras esas tecnologías no alcancen la madurez suficiente, las centrales de gas seguirán siendo el respaldo último. Por eso, el mecanismo de capacidad se presenta como un seguro colectivo que evite apagones y volatilidad extrema de precios en las horas de escasez.

Pero el diablo está en los detalles. La Comisión Europea ha autorizado el esquema con condiciones medioambientales: solo podrán participar instalaciones con emisiones inferiores a 550 gramos de CO2 por kilovatio-hora y que presenten un plan de descarbonización creíble. En la práctica, eso excluye a las plantas de carbón y fija un estándar que las centrales de ciclo combinado pueden cumplir con relativa facilidad, como ya ocurre en otros países.

A mi juicio, el mecanismo es inevitable en el corto plazo. Sin él, el sistema correría el riesgo de sufrir tensiones de suministro en los próximos inviernos y los inversores no financiarían nueva capacidad firme. Sin embargo, el verdadero reto no es encender las centrales de gas cuando faltan renovables, sino evitar que los pagos por capacidad se conviertan en un subsidio perpetuo a tecnologías fósiles que retrase la transición. La clave estará en cómo evolucione la senda de emisiones exigida en futuras subastas y en la capacidad del almacenamiento —especialmente baterías y bombeos— para desplazar al gas del papel de respaldo.

El Gobierno tendrá que vigilar de cerca esta cuestión. De lo contrario, corremos el riesgo de pagar dos veces: una, en la factura de hoy, por mantener centrales que emiten CO2; y otra, mañana, en forma de inversiones adicionales para desmantelarlas antes de tiempo porque la descarbonización exigía otra cosa. La primera subasta, prevista para 2027, será la mejor radiografía de hacia dónde se inclina realmente la balanza energética.

Iberdrola se adjudica 50M€ para electrificar ocho proyectos industriales con 150 MW renovables

Iberdrola ha resultado adjudicataria de ocho proyectos de la Comisión Europea para descarbonizar el calor industrial, por un importe de 50 millones de euros. Es la primera subasta europea del Innovation Fund centrada en la electrificación directa del calor, un paso decisivo para sustituir combustibles fósiles por electricidad renovable en sectores intensivos.

España domina la subasta con 24 proyectos, casi el 40% del total

La subasta, gestionada por la Agencia Ejecutiva Europea de Clima, Infraestructuras y Medio Ambiente (CINEA), seleccionó 65 proyectos en diez países, con una dotación global cercana a los 400 millones de euros en ayudas. España se llevó 24 de las 65 adjudicaciones, liderando con claridad la convocatoria. En el caso de Iberdrola, los ocho proyectos elegidos suman unos 50 millones, lo que representa aproximadamente el 35% del total concedido a España.

“Con esta adjudicación, Iberdrola refuerza su papel como socio estratégico de la industria en su proceso de electrificación”, ha señalado la compañía en un comunicado. El objetivo es ofrecer soluciones que reduzcan la exposición a la volatilidad de los combustibles fósiles y avancen en los objetivos de sostenibilidad y reducción de emisiones exigidos por la regulación europea.

Ocho proyectos, 150 MW renovables y PPAs a largo plazo

Los proyectos se basan en calderas eléctricas alimentadas por fuentes renovables. En total, movilizarán 150 MW de capacidad renovable y requerirán aproximadamente 240 GWh anuales de electricidad verde. Las empresas participantes, de sectores como alimentación y bebidas, química, neumáticos y manufactura, firmarán contratos de suministro a largo plazo (PPAs) que garantizan estabilidad y visibilidad sobre el coste del calor descarbonizado.

“La electrificación directa del calor industrial es una de las palancas más efectivas para recortar emisiones en el corto plazo, y la subasta europea demuestra que existe una cartera sólida de proyectos viables para desplegarse desde ahora”, ha afirmado Fernando Mateo, responsable de descarbonización industrial de Iberdrola.

Estos ocho proyectos se añaden a otros dos PPAs que Iberdrola tiene en España con empresas metalúrgicas y de centros de datos, sumando otros 90 MW renovables. La energética ofrece una solución integral que abarca diseño, construcción, operación y suministro de la energía, minimizando el impacto en la operativa de las fábricas.

ayudas europeas renovables

Con 240 MW renovables firmados en PPAs industriales, Iberdrola se consolida como la referencia en la descarbonización del calor en España.

La electrificación del calor: la vía más rápida hacia la descarbonización industrial

El calor industrial representa más del 20% de las emisiones de CO₂ de Europa. Tradicionalmente se ha generado quemando gas natural, fuelóleo o carbón. La electrificación con renovables no solo elimina esas emisiones, sino que reduce costes operativos a largo plazo y protege a la industria de la volatilidad de los combustibles fósiles. En un momento en que el precio del gas europeo sigue dando bandazos, fijar el coste del calor mediante un PPA renovable es también una decisión de gestión de riesgos.

La apuesta de Bruselas por esta vía es contundente. Los 400 millones del Innovation Fund son solo un anticipo de lo que puede venir. Iberdrola, con esta cartera de ocho proyectos, demuestra que la tecnología está madura y que las empresas industriales están dispuestas a electrificar siempre que tengan certidumbre regulatoria y acceso a energía renovable a precios competitivos. España parte con ventaja: su cuota de generación renovable supera ya el 60% en el mix, lo que abarata la electricidad limpia y facilita estos acuerdos.

Sin embargo, el reto no está solo en la generación. La electrificación masiva del calor industrial demandará redes de distribución más robustas y procesos de tramitación ágiles para conectar nuevas plantas. El cuello de botella puede estar en los plazos administrativos, no en la tecnología. Iberdrola, que integra el suministro de energía con la operación de las calderas, puede acelerar los plazos, pero la escalabilidad de este modelo dependerá de unos marcos regulatorios que no se enreden en trámites interminables.

La subasta ha revelado un apetito real del sector. Casi dos tercios de los proyectos seleccionados están en España, lo que habla bien de nuestra industria y de la capacidad de grandes eléctricas como Iberdrola para articular estas soluciones. Pero el camino hasta los 240 GWh anuales que requerirán estas ocho fábricas no es trivial. Hará falta nueva capacidad eólica y fotovoltaica asociada a esos PPAs, y que los plazos de construcción se cumplan.

Yo creo que la electrificación del calor industrial es uno de los vectores de descarbonización más infravalorados por el debate público, que suele centrarse en el turismo eléctrico o en las bombas de calor domésticas. El ahorro de emisiones por euro invertido es muy superior en estas calderas industriales, y el impacto sobre la competitividad de sectores expuestos a la competencia internacional es directo. Veremos si las próximas subastas del Innovation Fund mantienen este ritmo y si España sabe capitalizar su puesto de salida.

OHLA renegocia su deuda tras el verano para eliminar el corsé operativo y el veto al dividendo

OHLA se sentará en agosto con los titulares de los 327 millones de euros en bonos vivos para renegociar una deuda que arrastra desde la reestructuración de emergencia de febrero de 2025. El objetivo es claro: eliminar las restricciones operativas y el veto al dividendo que, según la compañía, frenan su capacidad de desplegar la cartera de construcción y apostar por el negocio concesional.

La herencia de la reestructuración de emergencia

Aquella operación, firmada en plena tensión accionarial, inyectó estabilidad pero a un precio alto. Los bonos, con un saldo de 327 millones de euros, incluyen cláusulas que limitan la autonomía operativa de la constructora. Además, pagan un cupón del 4,65% hasta enero de 2027, se encarecen al 6,15% hasta enero de 2028 y escalan al 8,95% hasta su vencimiento a finales de 2029. El coste financiero, creciente, resta margen a la compañía.

Ahora, con la ventana de negociación que se abre en agosto, OHLA quiere pasar página.
Las fuentes financieras consultadas señalan que la refinanciación explorará la vía del crédito sindicado, más flexible y barato que los bonos actuales. El objetivo inmediato es liberar a la empresa del corsé operativo que condiciona, por ejemplo, la firma de grandes contratos o la gestión de su caja.

Las palancas: cartera, beneficios y desinversiones

La situación de partida ha mejorado sensiblemente. OHLA volvió a beneficios en 2025, con 1,7 millones de euros, y el primer trimestre de 2026 cerró con 7,8 millones de resultado neto. El margen de ebitda supera el 6% en construcción y la cartera de obra contratada rebasa los 10.000 millones de euros, con una ratio de contratación sobre ingresos de 1,3 veces.

El consejero delegado, Tomás Ruiz, ha logrado además sofocar los conflictos internos. El pulso entre los hermanos Amodio y el inversor José Elías quedó zanjado, lo que ha permitido a la compañía centrarse en la operativa y en la Bolsa: la acción acumula una revalorización del 32,4% en lo que va de 2026.

OHLA

Antes de tantear el mercado financiero, OHLA prepara tres desinversiones para reforzar su caja. La más avanzada es Ingesan (Servicios), para la que se esperan ofertas vinculantes a final de año. La división facturó 573 millones en 2025 y dobló su resultado de explotación. La venta, que llegó a negociarse con Serveo en 2023, aspira a superar los 100 millones de euros.

La refinanciación no es solo una cuestión de coste financiero: OHLA necesita recuperar la autonomía operativa para desplegar su cartera de 10.000 millones sin ataduras.

El segundo activo es la galería comercial Canalejas, en Madrid, tras la segregación del hotel Four Seasons al grupo Mohari. OHLA retiene el espacio comercial y el aparcamiento, y ultima un acuerdo con Aire Ancient Baths para instalar un wellness center en la planta -1. Con el spa, la galería ganará atractivo para futuros compradores. Por último, la filial de prefabricados de hormigón Pacadar también se pone en el escaparate, aunque encaja mejor con el negocio constructor.

Qué gana OHLA con la refinanciación y qué riesgos persisten

El presidente, Luis Amodio, ha reiterado en México que el dividendo podría restaurarse a corto plazo, quizás ya con cargo al ejercicio 2027, siempre que antes se cierre la refinanciación. La empresa no reparte dividendo desde mayo de 2018, y ese regreso sería un potente catalizador para el valor. Sin embargo, el consejo deberá decidir si prioriza esa retribución o la inversión en el negocio concesional, que es la gran apuesta estratégica.

La reestructuración de deuda mediante crédito sindicado reduciría el coste financiero y simplificaría la gobernanza, eliminando los covenants restrictivos. Pero la operación depende de la disposición de los bonistas actuales y de la banca a refinanciar en un contexto de tipos todavía elevados. Además, las desinversiones todavía no están cerradas, por lo que la generación de caja adicional no es inmediata.

En el sector constructor español, precedentes como la reestructuración de OHL (ahora OHLA) en 2015 o la de Abengoa muestran que el éxito de una refinanciación depende tanto de las condiciones de mercado como de la credibilidad del plan industrial. La ventaja hoy es que OHLA llega con una cartera saneada, sin litigios y con el accionariado estabilizado. La refinanciación podría ser el último paso para que el mercado deje de mirar al pasado y descuente el crecimiento futuro.

📊 Las Claves para el Inversor

  • Qué vigilar: El arranque de las negociaciones en agosto y, sobre todo, si se concreta el paso a crédito sindicado antes de fin de año.
  • Reacción del valor: La acción ya ha subido un 32% en 2026, pero la eliminación del veto al dividendo y la mejora del coste financiero podrían dar otro impulso, si el mercado percibe que la empresa recupera plena libertad operativa.
  • Precedente sectorial: La reestructuración de OHLA en 2015 acabó con éxito tras una refinanciación profunda; si se repite la fórmula, la cotización podría aspirar a niveles previos a la crisis de deuda de 2024.

GPF compra la antigua Páginas Amarillas por la mitad del precio que pedían sus dueños

GPF Capital ha adquirido el 95% de Beedigital —la sociedad que opera la histórica marca Páginas Amarillas— en una operación que valora la compañía en cerca de 100 millones de euros, la mitad de los 200 millones a los que aspiraron sus anteriores dueños en dos procesos de venta que nunca llegaron a cerrarse.

La gestora española de capital privado toma el control de un activo icónico del tejido empresarial en un momento en que el mercado de fusiones y adquisiciones atraviesa uno de sus periodos más lentos. La operación, adelantada por El Confidencial y confirmada por fuentes financieras, supone la salida de Metric Capital Partners y Evolvere Capital, que controlaban la sociedad desde 2017.

La operación y sus cifras

La valoración final contrasta de forma abrupta con los 200 millones de euros que los vendedores pusieron sobre la mesa en 2024, cuando encargaron el proceso primero a GP Bullhound y después a Arma Partners, la unidad de banca de inversión de Mediobanca. Ninguno de los dos intentos cristalizó. Dos años después, el precio se ha ajustado a la realidad del negocio.

El deterioro operativo explica el desplome. Los ingresos de Beedigital cayeron de 58,7 a 48,2 millones de euros en 2025, un recorte del 17,9% que la compañía atribuye a la retirada progresiva de las ayudas europeas del Kit Digital. El ebitda se desplomó hasta los 9,4 millones de euros, frente a los aproximadamente 20 millones que MergerMarket citaba en el proceso anterior. La mitad de beneficio operativo para la mitad de valoración: el múltiplo apenas se ha movido.

MagnitudProceso anterior (2024)Operación actual (2026)Variación
Valoración~200 millones de euros~100 millones de euros-50%
EBITDA~20 millones de euros9,4 millones de euros-53%
Múltiplo EV/EBITDA~10x~10,6xSimilar
Ingresos58,7 millones (2024)48,2 millones (2025)-17,9%

El 5% restante del capital quedará en manos del consejero delegado, Alejandro Martínez Peón, exCEO de PRISA Noticias, que continuará al frente de la compañía. En la operación, GPF ha contado con el asesoramiento de Uría Menéndez y EY, mientras que Mediobanca y Cuatrecasas han trabajado para la parte vendedora.

Pese al deterioro de las cifras, la operación no es una compra a ciegas. En los dos últimos años, Beedigital ha desarrollado Beesible, una plataforma SaaS que automatiza tareas de marketing digital para pequeñas empresas. La herramienta ha sido seleccionada por Mastercard como solución digital para titulares de tarjetas de empresa en Latinoamérica, un contrato que GPF considera estratégico de cara a la expansión internacional y que podría cambiar la trayectoria de ingresos en los próximos ejercicios.

GPF y su estrategia a contracorriente

La operación es también una señal del apetito inversor de GPF Partners en un momento en que el mercado de M&A en España atraviesa un periodo de baja actividad. La gestora, fundada en 2015 por Martín Rodríguez-Fraile, Ignacio Olascoaga, Lorenzo Martínez de Albornoz y Guillermo Castellanos, ha mantenido un ritmo de compras relevante cuando otros fondos han frenado. No es un inversor que espere a que el ciclo se despeje: ejecuta cuando el precio se ajusta.

Páginas Amarillas

En los últimos meses, GPF ha entrado en el grupo textil JHK T-Shirt y ha dado entrada a Quercus Global —el family office del empresario Eusebio Rubio, cofundador de Ahorramás— en Tansley, el grupo de retail deportivo y de ocio que aspira a doblar su facturación hasta los 500 millones de euros en tres años. La gestora maneja más de 1.500 millones de euros entre su fondo de capital privado y el vehículo inmobiliario Inbest-GPF.

Comprar un activo a mitad de precio no es un éxito automático: el múltiplo sobre ebitda se mantiene estable porque el beneficio operativo también se ha reducido a la mitad.

La cartera de GPF incluye nombres tan diversos como Rafa Nadal Academy o Grupo Palacios, aunque en los últimos meses también ha ejecutado desinversiones —Gestair y Somos— antes de reactivar las compras con esta adquisición. El movimiento encaja con la filosofía de la gestora: entrar en compañías en procesos de transformación tecnológica donde el valor aún no está reflejado en los múltiplos que paga.

Lo que la operación dice sobre el mercado de M&A español

La compra de Beedigital por la mitad del precio inicial ilustra una dinámica que se repite en el middle market español: vendedores que anclan sus expectativas en múltiplos de un ciclo anterior y compradores que descuentan el deterioro operativo con rapidez. Metric y Evolvere mantuvieron el cartel de venta durante dos años, y el precio se ajustó a la realidad del negocio. No hubo mejora de la oferta: hubo deterioro del activo.

El caso guarda paralelismos con otras operaciones del sector tecnológico español donde la retirada de estímulos públicos —como el Kit Digital— ha dejado al descubierto la dependencia de ingresos no recurrentes. GPF apuesta aquí por la capacidad de Beesible y el contrato con Mastercard para revertir la tendencia, pero lo hace pagando un múltiplo de 10,6 veces ebitda que no difiere sustancialmente del que pedían los vendedores hace dos años. La diferencia es que el ebitda de referencia es ahora la mitad. La operación es barata en términos absolutos, no en términos relativos.

Para el capital privado español, la transacción tiene un valor de señal. En un entorno de tipos aún elevados y con la financiación de adquisiciones más cara que en el ciclo 2021-2022, GPF demuestra que hay producto si el precio se ajusta. La cuestión es cuántos vendedores están dispuestos a aceptar ese ajuste sin esperar a que el mercado vuelva a valorar sus compañías con los múltiplos de otra época.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de los ingresos de Beedigital en 2026, especialmente la capacidad de Beesible para compensar la caída de la división tradicional de directorios una vez agotado el Kit Digital.
  • Reacción del valor: Al ser una operación privada, no hay cotización que monitorizar, pero el múltiplo pagado —10,6 veces ebitda— servirá de referencia para otras transacciones en el sector de servicios digitales a pymes.
  • Precedente sectorial: La compra de Beedigital recuerda a otras adquisiciones de activos tecnológicos maduros donde el valor reside en la reconversión del modelo de negocio, no en el legado de la marca.

Liderazgo Cisco CEO: la lección de Chuck Robbins sobre decisiones rápidas

Escalar un equipo sin perder la cultura ni la velocidad de decisión es uno de los mayores retos a los que se enfrenta cualquier founder. Cuando la organización pasa de cinco a veinte personas, los silencios cómplices y las decisiones tibias empiezan a costar caro. Chuck Robbins, CEO de Cisco desde hace más de once años, conoce bien ese terreno y ha destilado una filosofía de liderazgo que pone el foco en la rapidez y en erradicar el comportamiento pasivo-agresivo: una lección práctica para emprendedores que empiezan a crecer.

Robbins pilota una compañía valorada en unos 475.000 millones de dólares y con más de 86.000 empleados repartidos por el mundo. Durante su mandato, Cisco ha virado desde el hardware hacia los servicios software y las suscripciones, y él no ha tenido reparo en reconocer los tropiezos del pasado, como haber llegado tarde a la primera ola de la nube o una adquisición de 320 millones de dólares en chips que tardó seis años en dar retorno. Estos números no son solo anécdotas de gran corporación: reflejan la dureza de tomar decisiones estratégicas bajo presión.

El enemigo silencioso: la cultura pasivo-agresiva que mata equipos

Robbins no se anda con rodeos: su línea roja en la cultura corporativa es el pasivo-agresivo. “Lo único que es como la muerte en una organización es el comportamiento pasivo-agresivo”, declaró en una entrevista reciente. El riesgo, explica, aparece cuando un líder parece estar de acuerdo con una estrategia en público pero, a puerta cerrada, la sabotea y la desacredita.

Para evitarlo, aplica el marco “disagree and commit” que popularizó Amazon: da espacio para el debate sincero, pero una vez tomada la decisión, todos reman en la misma dirección. Esta práctica no es exclusiva de las grandes tecnológicas; cualquier startup que escala rápido se enfrenta al mismo dilema cuando incorpora perfiles que, por no confrontar, asienten y luego actúan por libre.

Robbins suele esperar a escuchar la opinión de todos antes de de intervenir en las reuniones. “El truco para mí y para mi equipo es saber cuándo deben involucrarme en algo y cuándo debo apartarme”, señala. Incluso llega a preguntar si prefieren reunirse con él o sin él para ciertos temas. Esa claridad de rol evita que el liderazgo se convierta en un cuello de botella y que el pasivo-agresivo encuentre refugio en la confusión.

La cultura pasivo-agresiva es la muerte de una organización, porque corroe la confianza desde dentro sin que casi nadie alce la voz.

Decidir rápido aunque se equivoque: la máxima de Robbins que vale millones

decisiones rápidas

El contrapunto a la parálisis por consenso es la velocidad de decisión. Robbins lo resume con una regla de oro: “Una mala decisión que se revierte es mejor que una decisión pospuesta”. La frase condensa once años al frente de una empresa que tuvo que pivotar tras gastar más de mil millones de dólares en construir su propia nube pública para competir con Amazon y Microsoft, una iniciativa que acabó cerrando y que le obligó a recomponer relaciones durante años.

“Cuando me convertí en CEO y empezamos a reconstruir esas relaciones, tenías que escuchar mucho y dejar que te dijeran lo malo que habías sido durante una larga temporada”, confiesa Robbins. Ese bucle de escucha-rectificación es justo lo que defiende: si te equivocas, lo reconoces rápido y corriges el rumbo. La decisión no tiene por qué ser perfecta; sí tiene que ser oportuna.

El mercado da pocas treguas. Cisco despidió al 5% de su plantilla mundial —más de 4.000 personas— para reasignar recursos hacia la inteligencia artificial, un movimiento que Robbins calificó de necesario para “ganar en el área de IA”. La decisión, por dura que sea, ilustra que la gestión del talento no admite dilaciones: “Siempre esperamos demasiado para tomar medidas con alguien que no es la persona adecuada”, reconoce.

Lo que Cisco enseña a los founders que escalan equipos

Cuando un founder se enfrenta a su primera gran contratación errónea, la tentación de posponer la salida es enorme. Se aducen razones como el coste del reemplazo, el miedo a desestabilizar al equipo o la incomodidad de una conversación difícil. Pero la lección de Robbins es nítida: el coste real de no actuar es mucho mayor, porque un perfil que no encaja no solo lastra su propia área, sino que puede instalar una cultura de mediocridad o pasivo-agresividad que se extiende como una mancha de aceite.

Además, el gigante tecnológico recuerda que la formación continua no es un lujo. Cisco está invirtiendo en “universidades de IA” y en campamentos de entrenamiento para todos sus empleados y miembros del consejo. Un founder que escala puede adaptar esta idea con bootcamps internos, sesiones semanales de upskilling o revisiones trimestrales de competencias. La clave es que el equipo no se estanque mientras la empresa crece.

En ecosistemas como Silicon Valley o Israel, la velocidad a la que se recicla el talento marca la diferencia entre escalar o quedar fuera. La sincronización entre formación y ejecución es uno de los atributos menos visibles de los unicornios.

Estos principios no requieren un presupuesto millonario; basta con una cultura de feedback honesto y decisión rápida, dos palancas que están al alcance de cualquier fundador. Robbins, desde la cima de Cisco, no deja de recordar que la autenticidad y la transparencia son los cimientos de un liderazgo que escala.

🚀 Hoja de Ruta para Emprender

  • Adopta el “disagree and commit”: Fomenta el debate abierto en tu equipo, pero exige compromiso total una vez que la decisión esté tomada. Evitarás el sabotaje silencioso.
  • Decide rápido y corrige sin miedo: Una decisión imperfecta que se ajusta sobre la marcha genera más aprendizaje que el parálisis por análisis. Revertir a tiempo es mejor que no decidir nunca.
  • Corta de raíz el pasivo-agresivo: Señala con claridad que los acuerdos simulados no se toleran. El daño a la confianza del equipo es corrosivo y difícil de reparar.
  • Actúa sin demora con los perfiles que no rinden: Revisa trimestralmente si cada persona está en el rol adecuado. Alargar una salida necesaria perjudica al resto del equipo y desgasta tu liderazgo.

Talgo y Renfe cierran un acuerdo que evita la multa y asegura las entregas de los trenes Avril

Talgo y Renfe cerrarán en las próximas semanas un acuerdo que despeja el mayor riesgo operativo del fabricante ferroviario: la multa de 116,6 millones de euros impuesta por los retrasos en la entrega de los trenes Avril. El presidente de Talgo, José Ignacio Jainaga, confirmó el pacto durante la junta general de accionistas celebrada el 2 de junio en Vitoria, la primera desde que el grupo vasco liderado por Sidenor tomó el control de la compañía. El entendimiento permite a Talgo alejar la incertidumbre financiera que arrastraba y asegura el calendario de entregas de los convoyes de alta velocidad.

La sanción original de 116,6 millones de euros, junto con la retención de al menos 22 millones que Renfe aplicó por las demoras, había lastrado las cuentas de un fabricante que acumuló pérdidas de 100 millones de euros en 2025. Jainaga afirmó que el acuerdo “dejará totalmente despejada cualquier incertidumbre financiera”, sin dar más detalles sobre las condiciones finales. La firma del pacto, prevista para las próximas semanas, tranquiliza a los acreedores y accionistas de Talgo, que veían en este contencioso una amenaza para la viabilidad de la compañía.

Un contencioso que ponía en jaque el riesgo financiero

El conflicto se remonta a los plazos de entrega de los trenes Avril, el buque insignia de Talgo para la alta velocidad. Renfe no solo impuso la sanción millonaria, sino que también retuvo pagos por los retrasos. La resolución del contencioso era una condición indispensable para que el fabricante recuperase la confianza del operador público y pudiera optar en igualdad de condiciones a los próximos concursos de material rodante que prepara el Ministerio de Transportes. El mensaje de Jainaga al Gobierno fue claro: “los ciudadanos no entenderían que el regulador, el operador y, en última instancia, el Gobierno, no consideren las soluciones tecnológicas de Talgo como las mejor adaptadas a las prioridades de la sociedad española”. Esta declaración, acompañada de referencias a la ligereza y seguridad de sus trenes tras el accidente de Adamuz, refleja la voluntad de la empresa de posicionarse como socio estratégico para el futuro de la alta velocidad nacional.

El plan estratégico tras el verano: duplicar capacidad y mirar a Europa del Este

El acuerdo con Renfe no es un fin en sí mismo, sino el paso previo a una profunda transformación industrial. Talgo anunció que presentará su nuevo plan estratégico después del verano, con el objetivo de duplicar la capacidad productiva antes de finales de 2028. Las inversiones previstas en las fábricas de Rivabellosa (Álava) y Las Matas (Madrid) permitirán acelerar los ritmos de entrega. Además, la compañía creará una nueva unidad de investigación en el País Vasco, Talgo TeknoRail, integrada en la Red Vasca de Ciencia, Tecnología e Innovación, para desarrollar la próxima generación de soluciones ferroviarias.

Talgo dispone de una cartera de pedidos en máximos, valorada en 6.300 millones de euros, un colchón que avala la viabilidad del nuevo rumbo. A pesar de las pérdidas de 2025, la liquidez actual y la reestructuración financiera completada tras la entrada de Sidenor proporcionan el músculo necesario para ejecutar el plan.

El desbloqueo del litigio con Renfe y el plan de duplicar la producción sitúan a Talgo ante una ventana de oportunidad que no se veía desde los tiempos previos a la OPA húngara.

Cartera récord y presión de los minoritarios

A pesar del optimismo directivo, los pequeños accionistas expresaron su malestar durante la junta. Con la acción cotizando a 2,70 euros, recordaron que la fallida OPA húngara valoraba los títulos en 5 euros. “Queremos una salida digna a un precio adecuado”, reclamaron. La cotización sigue lastrada por la desconfianza acumulada, pero el acuerdo con Renfe y el plan de expansión podrían ser catalizadores para una recuperación si Talgo demuestra ejecución.

La compañía cuenta ahora con una dotación de liquidez muy significativa y una estructura financiera diversificada que, según Jainaga, le permitirá acometer con garantías los numerosos contratos que se ejecutarán en los próximos años.

Un lastre que Talgo no podía pagar dos veces

La eliminación de la contingencia de la multa no es un hecho aislado; elimina un riesgo que los inversores institucionales descuentan como parte del precio actual. En el sector ferroviario, los contratiempos en las entregas suelen traducirse en sanciones que penalizan la confianza durante años. Casos como el de CAF en Reino Unido o el de Alstom en Italia muestran que la rapidez en resolver estos litigios es clave para mantener el acceso a los grandes operadores. Para Talgo, que encara licitaciones millonarias en el AVE español y en mercados emergentes, el pacto con Renfe es la única forma de presentar una ficha limpia ante los comités de adjudicación.

La decisión de duplicar capacidad antes de 2028, con inversiones en fábricas y la creación de Talgo TeknoRail, revela una apuesta estratégica por la innovación y la escala. Si la demanda de trenes de alta velocidad repunta como prevén los fondos europeos, Talgo podría multiplicar sus ingresos recurrentes y recuperar rentabilidad de forma sostenible. La clave estará en la ejecución del plan y en la capacidad de cerrar alianzas industriales en Europa del Este, donde la competencia de los gigantes asiáticos es feroz.

📊 Las Claves para el Inversor

  • Qué vigilar: La firma definitiva del acuerdo con Renfe en las próximas semanas y la presentación del plan estratégico tras el verano. Cualquier detalle sobre las condiciones pactadas marcará la evolución de la acción.
  • Reacción del valor: Con la multa neutralizada, el mercado podría empezar a descontar la ejecución del plan de expansión. La acción, en mínimos, tiene margen de revalorización si la compañía demuestra capacidad de entrega.
  • Precedente sectorial: Operadores como Alstom o Stadler han superado crisis similares con acuerdos comerciales y reestructuraciones drásticas; Talgo sigue ese guion y el éxito dependerá de recuperar la confianza de los reguladores.

Ana Duato caso Nummaria: ‘Hacienda nos usa de ejemplo’ tras la anulación

La Audiencia Nacional anula la absolución y ordena un nuevo juicio

La Sala de Apelación de la Audiencia Nacional ha anulado la sentencia que el pasado año absolvía a Ana Duato y a su marido, el productor Miguel Ángel Bernardeau, de un delito de fraude fiscal en el marco del caso Nummaria. El tribunal estima que la resolución inicial no justificó de forma lógica y suficiente la ausencia de dolo, por lo que ordena repetir el juicio ante un magistrado distinto.

La decisión vuelve a poner en el centro del debate la responsabilidad penal de quienes utilizaron estructuras societarias para rebajar sus cuotas del IRPF. En el caso de Duato, la acusación señalaba que ingresó a través de una sociedad instrumental cantidades que le habrían supuesto un ahorro fiscal indebido. La primera sentencia absolvía al considerar que la actriz se limitó a seguir el asesoramiento de su consultor fiscal, Fernando Peña, sin ánimo de defraudar.

Ahora, la Sala de Apelación censura que aquellos argumentos no explicaran “ni justificaron adecuadamente por qué no hubo fraude u ocultación”. En apenas once meses, el tablero judicial gira por completo para la protagonista de Cuéntame cómo pasó.

En un comunicado difundido tras conocerse la anulación, Ana Duato ha expresado su “perplejidad” y ha denunciado un trato ejemplarizante. “La Agencia Tributaria no podía dejar que mi sentencia sentara jurisprudencia. A las personas públicas, como le ocurrió a Lola Flores, nos han utilizado para meter miedo al resto de contribuyentes”, afirma. La actriz recalca que pagó todos sus impuestos y que espera que el nuevo proceso confirme el mismo resultado absolutorio.

El precedente de Lola Flores y la sombra del uso ejemplarizante

La mención a Lola Flores no es anecdótica. En marzo de 1989, la icónica cantante se sentó en el banquillo acusada de no haber presentado la declaración de la renta durante cuatro ejercicios. Aquel juicio, que inicialmente terminó con absolución y luego con una condena del Tribunal Supremo a una multa de 28 millones de pesetas, se convirtió en un hito mediático.

De hecho, durante la vista oral Lola Flores pronunció una frase que todavía resuena: “Si una peseta diera cada español, quizás saldaría la deuda”. Tres décadas después, el fiscal de aquel proceso, Luis Jordana de Pozas, admitió que la artista fue “escogida como ejemplo”, aunque con razones suficientes para ser denunciada.

La lucha contra el fraude fiscal necesita sentencias sólidas, no famosos en el banquillo como única prueba de contundencia.

La conexión con el caso Duato es inmediata. La actriz interpreta que Hacienda está repitiendo la estrategia de elegir un perfil de alto impacto mediático para enviar un mensaje disuasorio al conjunto de la sociedad. Su comunicado trasluce la misma sensación de indefensión que atenazó a La Faraona.

fraude fiscal actriz

¿Por qué Hacienda persigue a las caras conocidas? Análisis

Detrás de la decisión de recurrir una absolución unánime hay más que una discrepancia jurídica. Desde la Agencia Tributaria, las causas contra famosos tienen un valor simbólico doble: por un lado, refuerzan la percepción de que la ley se aplica con independencia del estatus; por otro, disuaden a miles de pequeños contribuyentes que ven que ni siquiera las personas con recursos evitan el peso de la justicia.

Esta estrategia, sin embargo, tiene un reverso delicado. El propio fiscal Jordana de Pozas admitió que Lola Flores fue escogida como ejemplo, y el Tribunal Supremo, pese a confirmar la condena, redujo la multa inicial en más de un 80%. Eso revela que el impacto perseguido no siempre coincide con la gravedad objetiva del incumplimiento.

En el caso Nummaria, el contraste con Imanol Arias es elocuente. El actor, compañero de reparto y amigo de Duato, pactó con la Fiscalía Anticorrupción, aceptó una condena de dos años y dos meses de prisión y abonó más de 2,2 millones de euros al fisco. Su perfil, aunque popular, no despertó el mismo interés mediático que el de ella. Mientras Arias optó por cerrar el capítulo, Duato ha mantenido una defensa firme que ahora se convierte en un pulso con la propia Administración.

Para la acepción común, el mensaje está claro: si Hacienda no duda en perseguir a la querida Merche de Cuéntame, cualquier ciudadano debe saber que no hay impunidad. Pero la pregunta que planea es si la anulación de la absolución obedece a una flaqueza real de la sentencia anterior o a la voluntad de no permitir que un tribunal absuelva a quien el fisco considera culpable.

Todo apunta a que el nuevo juicio será un termómetro de la independencia judicial en asuntos donde la Agencia Tributaria ha mostrado un interés estratégico. Ana Duato confía en que “se repita el mismo resultado”, pero el camino se ha alargado y el coste reputacional no tiene marcha atrás.

Supervivientes 2026 marca su tercer mejor dato: 13,1% de share y 979.000 espectadores

El dato de audiencia del domingo 31 de mayo no admite discusión: Supervivientes 2026 logró su tercer mejor registro de la temporada con un un gran 13,1% de cuota de pantalla y 979.000 espectadores. La gala de Conexión Honduras, conducida por Sandra Barneda, volvió a demostrar que el directo punzante y una buena dosis de drama controlado siguen siendo el imán más potente para la noche televisiva. Telecinco encadena así otra semana en cabeza y saca una ventaja de 3,5 puntos a su inmediato perseguidor.

La expulsión de Borja Silva y las ajustadas victorias de Claudia Chacón y Aratz Lakuntza tensaron la cuerda emocional hasta el cierre del programa. El formato subió 1,4 puntos respecto a la semana anterior y sumó 66.000 televidentes, una mejora que llega justo en el tramo decisivo de la edición. Semejante tirón no es flor de un día: el reality ha demostrado una resiliencia notable a lo largo de la temporada, con picos de 14,2% en marzo y un suelo que rara vez ha perforado el 10%.

La pugna por la plata se vuelve táctica

Mientras Telecinco volaba en solitario, el duelo por la segunda plaza se decidió con cifras casi idénticas. La 1 programó la película El especialista, que anotó un 9,6% de share y 976.000 espectadores, una mejora sustancial respecto a la semana anterior, cuando Barrio Esperanza se despidió con un tibio 8,3%. El cine de prime time devuelve a la cadena pública a una posición competitiva, aunque con menor fidelización que los formatos de producción propia.

Antena 3, por su parte, apostó por la continuidad. Una nueva vida repitió exactamente el mismo dato que siete días atrás: 9,5% y 795.000 seguidores. La serie mantiene un suelo fiel, pero la incapacidad para crecer más allá de esa cota sugiere un techo de audiencia que la cadena deberá romper si quiere disputarle a TVE ese segundo puesto.

La noche del domingo se ha partido en tres bloques: el directo imbatible, el cine de gran consumo y la ficción que resiste. Cada uno con su estrategia y sus limitaciones.

En la tercera línea, laSexta y Cuatro midieron fuerzas con dos formatos muy distintos. Anatoma de…, con Mamen Mendizbal al frente, escal hasta un 6,9% y 768.000 espectadores, un avance significativo respecto al programa dedicado a Jess Gil la semana anterior. Cuarto milenio, con Iker Jimnez, empat en cuota (6,9%) pero con 673.000 espectadores, menos volumen pero una audiencia mordanz y fiel que se mantiene estable en la franja.

Qu dicen estos datos sobre el mercado televisivo

Conviene mirar ms all del dato puro del da. Supervivientes 2026 no solo lidera: est elevando la temperatura de toda la noche con un formato que exige directo, participacin social en redes y un relato narrativo que se extiende durante semanas. El hecho de que el debate haya recuperado ms de un punto de share en siete das, en un panorama audiovisual cada vez ms fragmentado, sugiere que el value del entretenimiento en vivo sigue teniendo un papel central en la estrategia de las cadenas generalistas.

En paralelo, el segundo bloque refleja un estancamiento que merece atencin. La pelcula de La 1 mejora porque hereda una base baja, no porque consiga expandir su pblico. Antena 3, con su oferta de serie, ofrece estabilidad pero sin capacidad de atraer a nuevos espectadores. Y los temticos de pago, liderados por el ftbol, se llevaron el 14,7% del total del domingo, superando a todas las cadenas en abierto. El consumo televisivo espaol est mutando hacia un modelo hbrido donde el contenido premium en directo sigue mandando, pero el pago se desliza con fuerza.

En el medio horizonte, la gran pregunta no es si Telecinco seguir liderando los domingos con Supervivientes hasta la final. Es si el resto de operadores pueden construir una alternativa que compita no por el segundo puesto, sino por el prime time de verdad. Las audiencias estn dejando una seal: el directo de calidad y la vida en pantalla an tienen margen; el cine, la serie cerrada y la tertulia ms reposada pierden fuelle frente a un espectador que busca emociones inmediatas.

Torrente presidente recauda 28 millones y llega a Netflix en junio

Con 28 millones de euros en taquilla, ‘Torrente, presidente’ no solo es la cuarta película más taquillera del cine español: es la consagración de un modelo de negocio que desdeña las campañas tradicionales y cabalga sobre la fidelidad de 3,7 millones de espectadores. Santiago Segura ha logrado, con cero tráiler y cero pases de prensa, un hito financiero que pocas producciones nacionales igualan.

28 millones en taquilla sin necesidad de enseñar un solo fotograma

Según los últimos datos del Ministerio de Cultura, recogidos por ABC, la sexta entrega de la saga acumula más de 28 millones de euros de recaudación hasta el 17 de mayo. La cinta arrancó con casi 8 millones en su primer fin de semana, firmando el cuarto mejor estreno de la historia del cine español. Solo la superan ‘Ocho apellidos vascos’ (55,3 millones), ‘Lo imposible’ (42,4) y ‘Ocho apellidos catalanes’ (35,4).

Segura decidió no publicar tráiler, cartel ni hacer pases de prensa. La película se mantuvo prácticamente en secreto hasta el día del estreno en salas, el pasado 13 de marzo. «La película tiene tantas sorpresitas que verla a ciegas es divertido», confesó el director. Esa escasez calculada de información convirtió cada rumor en publicidad gratuita.

El reparto cargado de cameos sorpresa —Kevin Spacey, Carlos Herrera, Pablo Motos— funcionó como un multiplicador del boca a oreja. Los espectadores salían del cine comentando las apariciones, y las redes hicieron el resto. Una estrategia arriesgada que, a la vista de las cifras, le ha salido redonda.

Netflix estrena ‘Torrente, presidente’ el 26 de junio y refuerza su apuesta por el cine español

La película da el salto al streaming de la mano de Netflix. La plataforma ha fijado el 26 de junio como fecha de estreno mundial en su catálogo. Diego Ávalos, vicepresidente de contenido de Netflix para España, Portugal y Turquía, aseguró que «no dudamos ni un segundo en embarcarnos» cuando Segura presentó el proyecto. Netflix lleva meses integrando la cinta en su estrategia de verano, consciente de que el recorrido comercial en salas aún alarga el interés.

Santiago Segura confirmó en su cuenta de X que la película vería la luz en Netflix en verano de 2026, después de que una seguidora con discapacidad auditiva le pidiera opciones con subtítulos. El anuncio convirtió un gesto de accesibilidad en un notición de agenda.

Cuando una saga recupera el trono sin un solo avance, es que el producto es la marca y el boca a oreja su único tráiler.

recaudación Torrente presidente

El valor estratégico de una ventana de estreno «a ciegas»

El éxito de ‘Torrente, presidente’ no es solo un triunfo de taquilla. Pone en cuestión el paradigma de las campañas de promoción millonarias que dominan la industria. Segura ha demostrado que la expectación generada por la ausencia de información puede ser más rentable que saturar al público con avances que a menudo desvelan la mitad de la película.

Esta estrategia, sin embargo, no es extrapolable a cualquier producción. Funciona porque la saga acumula 25 años de marca y un personaje que conecta con varias generaciones. Sin ese pedigrí, la invisibilidad habría sido suicida. El ‘caso Torrente’ es un caso de manual de marketing inverso: cuanto menos das, más desean entrar los que ya confían en ti.

El acuerdo con Netflix añade otra capa. La ventana de estreno en salas de poco más de tres meses hasta el debut en streaming es corta, pero la recaudación en cines no se ha resentido. Al revés, los datos sugieren que la inminencia del estreno digital no ha canibalizado la taquilla, sino que ha mantenido viva la conversación. Un indicio de que el público español diferencia bien entre la experiencia de la sala y el consumo doméstico.

El reto ahora es ver si otras producciones españolas se atreven a explorar este modelo de promoción contenida. Los grandes estudios seguirán confiando en sus campañas masivas, pero las productoras medianas con un nicho fiel podrían encontrar aquí una vía para ahorrar costes de marketing y dejar que el contenido hable por sí solo. El precedente deja una pregunta abierta: ¿cuántos millones se ahorró Segura al no hacer publicidad y cuánto de ese ahorro fue directamente a la cuenta de resultados?

Aciturri historia: el tornero que fundó un gigante de 500 millones

En 1977, Ginés Clemente era el único empleado de un pequeño taller de mecanizado en Miranda de Ebro. Cuarenta y nueve años después, la compañía que nació de aquella iniciativa, Aciturri, factura más de 500 millones de euros al año y emplea a 3.500 personas en varios países. La historia del tornero que se convirtió en referente de la aeronáutica europea acaba de sumar un nuevo capítulo: la elección de Sevilla como sede de Govera Inversiones, su nueva firma de capital industrial.

Esa mudanza estratégica sorprende, pero el empresario burgalés la explica con una mezcla de afecto y pragmatismo que define su trayectoria. “Varias razones. Hay una emocional, que mi padre es andaluz y yo llevo el nombre de mi abuelo, que era almeriense”, relató en una entrevista con ABC. La conexión familiar se refuerza con su hija, residente en la ciudad desde hace quince años, y con el recuerdo imborrable del viaje de novios que hizo a la capital hispalense hace casi medio siglo.

La anécdota de aquel primer contacto tiene color sevillano. Preguntó a una pareja de la Guardia Civil de Tráfico por el Hotel Madrid y, al saber que eran de Miranda, los agentes les escoltaron —motocicleta delante, otra detrás— hasta la puerta, entre algunos sustos. “Desde entonces siempre me he encontrado muy bien en Sevilla”, rememora. Le basta caminar para sentirse guiado, como en un “pueblo grande”, y que la gente le llame por su nombre.

De un taller en Miranda a proveedor aeronáutico europeo

El crecimiento de Aciturri ha sido silencioso pero constante. El grupo participa en programas de primer nivel de la aviación comercial y ha diversificado su presencia internacional con una plantilla que supera las 3.500 personas. La facturación, por encima de 500 millones de euros, lo convierte en uno de los proveedores españoles de referencia del sector, aunque su nombre apenas suene fuera de los círculos industriales.

La clave, según quienes conocen a Clemente, está en la cultura del taller. “Nosotros tenemos la buena costumbre de no pedir a las instituciones nada que no debamos pedir”, sostiene. Esa máxima explica también por qué Govera Inversiones no se limita a replicar el modelo de Miranda en otro punto del mapa. Necesitaba un espacio más amplio, pero sin renunciar a la cercanía que le ha dado resultado.

La elección de Sevilla no fue casual. “En España, bajo mi punto de vista, sólo había tres posibilidades: Madrid, Barcelona o Sevilla. Y no tuve ninguna duda en elegir Sevilla”, afirma. La decisión de de apostar por el sur tiene, además, un trasfondo económico: en Andalucía encuentra un ecosistema que escucha y apoya iniciativas industriales, algo que valora tras décadas de tratar con administraciones.

“Sólo había tres posibilidades: Madrid, Barcelona o Sevilla. Y no tuve ninguna duda.”

Govera Inversiones: la apuesta sevillana

Con Govera Inversiones, Ginés Clemente busca identificar nuevos nichos de mercado en el sector industrial, complementando así el músculo de Aciturri sin solaparlo del todo. La sede andaluza le proporciona un escaparate distinto, más próximo al sur de Europa y con conexiones institucionales que, hasta ahora, no había explorado de forma directa.

El empresario insiste en que no se trata de un desarraigo: “A Miranda nunca renunciamos ni renegamos”. De hecho, la ciudad burgalesa mantendrá el centro de gravedad del grupo aeroespacial. Pero la diversificación geográfica responde a una lectura práctica del mercado: si quieres crecer, a veces hay que salir del aula para encontrar nuevos alumnos.

El perfil de Clemente, forjado a base de mecanizado y contratos con los grandes fabricantes, encaja con una Sevilla que viene apostando por la industria aeronáutica —con plantas como las de Airbus— y que ofrece costes operativos y calidad de vida competitivos. “Sevilla tiene un clima perfecto, si quitamos julio y agosto”, bromea, aunque la frase esconde una valoración real: el entorno favorece la retención de talento y la estabilidad de los equipos.

Un modelo que desafía la centralidad de los grandes núcleos

La trayectoria de Ginés Clemente invita a repensar algunos clichés sobre la empresa industrial española. No todo se decide en Madrid o Barcelona; la competitividad puede construirse desde Miranda de Ebro, con 35.000 habitantes, y ahora se refuerza con un nuevo anclaje en la periferia dinámica que representa Andalucía.

En un país donde la concentración de sedes empresariales en la capital es apabullante, elegir Sevilla como plataforma de inversión es un gesto que tiene algo de declaración. No es la primera vez que un empresario con raíces provinciales opta por mantenerse alejado de los centros de poder, pero pocos lo hacen con una facturación de 500 millones a las espaldas y con la intención de crear más empresa.

El reto para Govera Inversiones será transformar la intuición industrial en operaciones concretas. Clemente no necesita levantar otro Aciturri —ya lo ha hecho—, sino demostrar que su método puede replicarse en otros sectores sin perder la esencia de taller que le ha permitido sumar contratos con los principales fabricantes aeroespaciales. La pregunta que deja abierta esta nueva etapa es si habrá encontrado en Sevilla la misma “brújula” que siempre le guió en Miranda.

Mientras tanto, el tornero sigue allá donde lo reconocen por el nombre, encantado de que un autobús de paisanos de su ciudad venga a visitar la Feria de abril sin otro propósito que sentirse en casa.

Juan Ramón Rallo desmonta a Gustavo Petro: los 5 escándalos que hundieron su gobierno en Colombia

Contra todo pronóstico de las encuestas, Iván Cepeda, el heredero político de Gustavo Petro, quedó segundo en la primera vuelta presidencial colombiana. Convencido de arrasar, rechazó participar en los debates y vaticinaba una victoria con más del 50% de los votos. Al final no solo no ganó sino que perdió el liderazgo frente a Belardo de la Espriella, que capitalizó el descontento con un discurso de firmeza. Como analiza Juan Ramón Rallo en su último vídeo, estos comicios fueron un referéndum sobre la gestión petrista, y el veredicto fue un suspenso rotundo.

El estancamiento económico que ahogó al país

Rallo desgrana los datos: la renta per cápita de Colombia apenas creció un 1,8% entre 2022 y 2025. Tres años de gobierno para un avance residual, impropio de un país en vías de desarrollo. La inversión privada, motor del crecimiento sostenido, se desplomó como porcentaje del PIB hasta niveles históricamente bajos. Las políticas intervencionistas y antiempresariales espantaron a los empresarios, que dejaron de inmovilizar capital en el país. El clima de negocios, según el economista, se volvió arbitrario y asfixiante.

Y para disimular esta parálisis, Petro infló el déficit público. Recibió un deficit del 3% del PIB y lo multiplicó por más de dos, llevándolo a cifras propias de la pandemia. Sin ese estímulo artificial, la economía habría entrado en decrecimiento.

De hecho, según Rallo, si se descuenta el impulso fiscal, la economía colombiana habría mostrado una contracción neta. La caída de la inversión ha sido tan severa que compromete el crecimiento a largo plazo.

La ‘paz total’ que solo benefició a los violentos

La gran apuesta de Petro en seguridad fue la paz total, una estrategia que, según recuerda Rallo, buscaba la connivencia e incluso la rendición ante los grupos terroristas con los que el propio mandatario estuvo vinculado en su juventud. Los resultados no acompañaron: la tasa de homicidios, lejos de mejorar, se mantuvo estancada en torno a los 25 por cada 100.000 habitantes, según datos citados por Rallo. Colombia, que había reducido los secuestros de forma continua desde 2012, vio cómo la tendencia se quebró nada más llegar Petro a la presidencia.

En 2025 se contabilizaron 700 secuestros, casi cuatro veces más que antes de su mandato y más del doble que en los años 2010-2012. Rallo denuncia que la impunidad para los violentos se convirtió en la marca de la casa. De ahí que Belardo de la Espriella, el candidato que promete mano dura contra guerrilleros y terroristas, haya captado tanto voto en esta primera vuelta.

El contraste con la política de mano dura que abandera de la Espriella ha sido determinante para movilizar a un electorado harto de la inseguridad.

‘De ahí que alrededor del 60% de colombianos le hayan dado la espalda a su heredero en esta primera vuelta’

— Juan Ramón Rallo

Los escándalos de corrupción que derrumbaron su imagen

Rallo enumera hasta cuatro grandes casos que salpicaron al Gobierno. Primero, los sobrecostos en la compra de carro-tanques de la UNGRD, que llevaron a prisión preventiva a los exministros de Hacienda y del Interior y a los presidentes del Congreso. Segundo, la presunta financiación irregular de la campaña de 2022, con superación de topes electorales. Tercero, las investigaciones contra Nicolás Petro por lavado de activos y enriquecimiento ilícito. Y cuarto, la red de corrupción dentro del Ministerio de Justicia dedicada a la venta de certificados ilegales.

El índice de percepción de la corrupción de Transparencia Internacional, que hasta 2022 mostraba una cierta mejoría, se desplomó a partir de 2023 hasta mínimos históricos, borrando cualquier atisbo de imagen de político honesto que Petro pudiera haber cultivado.

El deterioro institucional fue tan grave que incluso los sectores que confiaban en la bandera ética del petrismo se sintieron traicionados.

El veredicto de las urnas: un ‘no’ contundente al petrismo

Rallo explica que Petro llegó al poder en 2022 gracias a la nefasta gestión de Iván Duque y a una oposición desunida que presentó como rival a un outsider octogenario, Rodolfo Hernández. Quienes entonces votaron contra Duque han castigado ahora a su sucesor. Con el 60% del electorado en contra y los votos pendientes mayoritariamente de centro-derecha y derecha, las casas de apuestas otorgan a de la Espriella más de un 90% de probabilidades de ganar la segunda vuelta.

Así, la continuidad del proyecto petrista parece sentenciada. El próximo presidente heredará un país estancado, con la inversión privada hundida, un déficit público disparado y una corrupción sistémica. El reto de enderezarlo es monumental.

La segunda vuelta, salvo un giro inesperado, se presenta como un trámite que confirmará el cambio de ciclo político en Colombia.

El suspenso de los colombianos a la presidencia de Petro ha sido rotundo. Su heredero no solo perdió la primera vuelta, sino que se dejó por el camino la Casa de Nariño. La pregunta que flota en el ambiente es si el próximo mandatario tendrá la capacidad de revertir un legado que, según el análisis de Rallo, ha sido un fracaso en toda regla. Colombia necesita recuperar la confianza perdida, y el camino no será sencillo.

Puedes ver el análisis completo en el vídeo de Juan Ramón Rallo. En él, Rallo profundiza en cada uno de estos datos.

Youtube video

OpenAI busca un director de marketing para impulsar su negocio publicitario

OpenAI ha abierto un proceso de selección para incorporar un director de marketing que lidere la estrategia publicitaria de la compañía ante grandes anunciantes, agencias y compradores de medios, según la oferta publicada por la propia firma. El nuevo rol será responsable de construir la narrativa de OpenAI como plataforma publicitaria y de escalar su presencia en el sector.

El perfil buscado: un puente hacia las grandes marcas

La persona seleccionada deberá definir y ejecutar la estrategia global de marketing para anunciantes empresariales y agencias, con el objetivo de que comprendan, evalúen y adopten las soluciones publicitarias de la compañía. Además, tendrá que representar a OpenAI en los principales foros del sector, como Cannes Lions, CES, Advertising Week, Possible o DMEXCO, para ganar visibilidad entre las grandes cuentas publicitarias.

La producción de contenidos, casos de éxito y materiales comerciales que apelen a potenciales anunciantes será otra de sus funciones clave. Esta búsqueda se enmarca en el rápido crecimiento del piloto publicitario de ChatGPT y en la necesidad de la empresa de diversificar sus fuentes de ingresos de cara a una eventual salida a bolsa.

Expansión del piloto publicitario de ChatGPT

El programa piloto de anuncios en ChatGPT ha ampliado recientemente su alcance geográfico. Tras operar inicialmente en Estados Unidos, Canadá, Australia y Nueva Zelanda, ahora también está disponible en Reino Unido, Japón, Corea del Sur, Brasil y México. La rápida expansión responde a la urgencia de generar nuevas vías de ingresos ante los costes crecientes de dar servicio a casi 1.000 millones de usuarios semanales.

Esta escala de usuarios y la proyección de crecimiento convierten a OpenAI en un actor potencialmente disruptivo para el mercado de la publicidad digital, en el que gigantes como Google y Meta dominan la inversión de los anunciantes.

El movimiento confirma la apuesta de OpenAI por consolidar un negocio publicitario que compense los elevados costes operativos y allane el camino hacia la bolsa.

Colin Fleming, nuevo director de marketing de la unidad de negocio

Como parte de la construcción de su estructura comercial, OpenAI ha contratado recientemente a Colin Fleming como director de marketing de su unidad de negocio. El ejecutivo sustituye a Kate Rouch, quien dejó el cargo por motivos de salud hace algunas semanas.

La trayectoria de Colin Fleming incluye los siguientes hitos:

  • ServiceNow: Ocupó el puesto de director de marketing de plataforma y soluciones.
  • Salesforce: Desarrolló una carrera de 13 años, donde llegó a ser vicepresidente de marketing, liderando iniciativas estratégicas de gran escala.
  • Nueva responsabilidad en OpenAI: Desde su nuevo cargo, impulsará el marketing de la unidad de negocio, incluida la oferta publicitaria en ChatGPT.

Preparación para la salida a bolsa y presión competitiva

OpenAI acelera sus preparativos para presentar las mejores cuentas posibles ante una eventual salida a bolsa, un objetivo que comparte con Anthropic. Su principal rival acaba de sobrepasar a OpenAI como la startup de inteligencia artificial más valiosa del mundo y acredita unos ingresos anualizados de 47.000 millones de dólares, casi el doble del último dato ofrecido por OpenAI sobre esa métrica.

En este contexto, la consolidación del negocio publicitario se vuelve estratégica. La incorporación de un director de marketing para grandes cuentas y la expansión del piloto a nuevos mercados apuntalan la hoja de ruta de la compañía para diversificar sus fuentes de ingresos más allá de las suscripciones y las licencias de API, reduciendo así la dependencia de sus modelos de pago tradicionales.

📡 El Radar del Sector

  • El vacío que llena: La compañía carecía de un perfil dedicado a construir relaciones con grandes anunciantes y agencias, limitando su potencial como plataforma publicitaria.
  • El reto por delante: Convencer a los anunciantes de que ChatGPT es un canal eficaz, compitiendo con plataformas consolidadas como las de Google y Meta.
  • El tablero competitivo: La entrada de OpenAI en el mercado publicitario añade presión a los grandes actores digitales y abre nuevas posibilidades a las agencias de medios.

Yakovenko exige acelerar la desinflación de SOL: la SIMD-0547 que resucita el debate

Anatoly Yakovenko ha vuelto a encender la mecha de la política monetaria de Solana. El cofundador de la red exige un nuevo intento de acelerar la desinflación de SOL —la reducción de la emisión neta de tokens— y lo hace justo cuando se debate la SIMD-0547, una propuesta que quema por completo la tarifa base de cada transacción en función de los recursos que consuma. Mientras tanto, el precio de SOL ronda los 81,41 dólares, un nivel que pone presión sobre la tokenómica del proyecto.

El debate no es nuevo: la gobernanza de Solana arrastra la asignatura pendiente de hacer que SOL sea menos inflacionario sin romper el delicado equilibrio de los validadores. Ahora, con dos frentes abiertos —una quema más agresiva y un recorte de emisiones—, la comunidad vuelve a medir fuerzas.

Así funciona la SIMD-0547: el nuevo intento de quemar más SOL

Publicada en el repositorio oficial de propuestas de mejora (SIMD) de la Solana Foundation, la SIMD-0547 parte de una realidad incómoda: la cantidad de SOL que se destruye hoy (lo que en cripto se llama quemar, es decir, retirar tokens de circulación para siempre) es minúscula. Según sus autores, con 259 millones de transacciones al día a 3.000 TPS, apenas se queman 648 SOL diarios por tarifa base, y mucho menos si solo contamos las operaciones que no son votos de validadores.

En lugar de subir la tarifa base sin más —lo que, argumentan, castigaría a los validadores y a los creadores de mercado que envían millones de transacciones—, la propuesta introduce una cuota de 0,1 lamports por unidad de cómputo solicitada, que se quemaría íntegramente. Cada transacción en Solana ya tiene un coste en unidades de cómputo (compute units) según la memoria que carga, las escrituras que hace y otros parámetros. La idea es cobrar y destruir una cantidad proporcional a esos recursos reales.

Los ejemplos incluidos en la SIMD-0547 muestran impactos muy desiguales. Un simple intercambio de Shekel a SOL en OKX, que hoy paga 5.000 fracciones de SOL de tarifa base y otra prioritaria, subiría un 60% adicional en quemado. Una transacción de Pump sin prioridad podría encarecerse un 639%. En contraste, una actualización de oráculo de Zerofi apenas se encarecería un 3%, y una operación con mucha prioridad y poca carga de recursos apenas notaría diferencia. Con bloques que piden entre 50 y 300 millones de unidades de cómputo, se estima que la quema diaria oscilaría entre 1.080 y 6.480 SOL, con una cifra más probable de 2.160 SOL al día, según los cálculos del proponente.

Del fracaso de la SIMD-0228 a la desinflación en dos frentes

Para entender la presión actual hay que recordar la SIMD-0228, que en marzo de 2025 no alcanzó los dos tercios necesarios para aprobarse. Esa propuesta quería vincular la emisión de SOL a la participación en staking, una idea de mercado que muchos, sobre todo validadores pequeños, vieron como una amenaza a su rentabilidad. El rechazo —61,6% de apoyo, frente al 66,67% requerido— dejó claro que la comunidad no acepta cualquier recorte de emisiones sin garantías.

Con ese precedente, la SIMD-0547 (la quema por recursos) y la SIMD-0411 (que duplica la tasa de desinflación anual del 15% al 30% hasta alcanzar la emisión terminal del 1,5% en 2029, en lugar de 2032) intentan avanzar con mecanismos más acotados. Yakovenko ha mostrado su respaldo a ambos frentes: primero, con su «+1» en el hilo de la SIMD-0547, y después pidiendo explícitamente «otra propuesta para doblar el ritmo de desinflación», a lo que el CEO de Helius, Mert Mumtaz, respondió señalando la SIMD-0411.

La desinflación no es un lujo: con 60.000 SOL nuevos al día, cada propuesta que acelere la quema o reduzca la emisión tiene un impacto directo sobre la dilución del inversor.

Esa doble vía —quemar más con la tarifa basada en recursos y recortar la emisión más rápido con la SIMD-0411— es la que ahora se somete al escrutinio de los validadores. La SIMD-0547 busca equilibrar el interés de los tenedores con la sostenibilidad de la red, evitando que los creadores de mercado huyan por costes fijos descontrolados.

Por qué importa (y por qué ahora): el precio de SOL lo dice todo

Con SOL cotizando en torno a 81 dólares, muy lejos de sus máximos históricos, la conversación sobre la tokenómica adquiere una urgencia nueva. Una quema de hasta 6.480 SOL al día sigue siendo pequeña frente a la inflación diaria de 60.000 SOL (que solo se reduciría al 0,1% de deflación si la demanda de red se multiplicase por diez), pero manda una señal: Solana está dispuesta a usar sus propias métricas de consumo para retirar oferta del mercado.

El riesgo, como siempre, está en la gobernanza. La comunidad tendrá que decidir si estas propuestas, por sí solas o combinadas, merecen el coste para los validadores más pequeños y los protocolos que mueven millones de operaciones con márgenes ajustados. La memoria de la SIMD-0228 —y la fractura que provocó— obliga a los proponentes a construir consenso con más pedagogía que antes.

Yo mismo creo que el camino de la desinflación lenta pero constante, con herramientas como la tarifa basada en recursos y una reducción programada de emisiones, es el más sensato para que SOL compita como reserva de valor sin descuidar a quienes mantienen la red en pie. Pero que funcione dependerá de que los validadores no vean la quema como una confiscación encubierta de sus ingresos. Ese es el verdadero debate que vuelve a estar sobre la mesa.

El Racing recibe la certificación de AENOR y LALIGA que acredita la excelencia formativa de las canteras del fútbol profesional

0

El Real Racing Club ha recibido la certificación ‘Excelencia en el Modelo Formativo Integral de Canteras de Fútbol’, otorgada por AENOR, y se ha convertido en el primer club de fútbol profesional de España en obtener este reconocimiento desarrollado y actualizado entre AENOR y LALIGA.

El certificado reconoce el trabajo del club cántabro en la formación deportiva, educativa y humana de sus jugadores y jugadoras de cantera, dentro de un modelo que evalúa procesos estratégicos, operativos y de seguimiento vinculados al desarrollo integral de los menores. La entrega del reconocimiento tuvo lugar en los Campos de Sport de El Sardinero, durante el descanso del partido entre el Racing y el Cádiz CF, tras el que el conjunto cántabro se proclamó campeón de Segunda División.

David de Pastors, director general de AENOR Confía, entregó la certificación a Gonzalo Colsa, director de Fútbol Educativo del Real Racing Club. En el acto participaron también Manolo Higuera, presidente del club; Sebastián Ceria, presidente de la Fundación; Juan Florit, responsable de Proyectos Deportivos de LALIGA, y los capitanes de todos los equipos de la cantera racinguista.

La certificación ‘Excelencia en el Modelo Formativo Integral de Canteras de Fútbol’ busca acompañar a los clubes en la mejora continua de sus estructuras de formación, mediante un enfoque basado en procesos y en el cumplimiento de más de 50 indicadores. El objetivo es reforzar la contribución de las canteras al desarrollo humano, académico y deportivo de los futbolistas menores de edad.

Esta certificación tiene su origen en 2024 con el trabajo impulsado por AENOR junto al Club Atlético Osasuna para certificar la excelencia de su cantera con una certificación ad hoc, un hito inicial que fue la base del posterior desarrollo. A partir de esa experiencia, LALIGA impulsó el desarrollo de un modelo para todos los clubes hasta su versión actual, apoyada en su Plan Nacional de Mejora y Optimización de Canteras.

Con la certificación concedida ahora al Real Racing Club, AENOR y LALIGA consolidan un estándar de excelencia y buenas prácticas en la gestión de canteras, con especial atención a la profesionalización de los procesos, la comunicación, los sistemas de control y la protección del menor.

Desde LALIGA se ha subrayado que este tipo de acreditaciones contribuyen a reforzar la confianza en toda la cadena de valor, desde los clubes hasta las familias y potenciales socios, al dejar en manos de una certificadora externa la evaluación del cumplimiento de los estándares definidos para los modelos formativos de cantera.

Las estaciones de Andorra impulsan la temporada de verano con nuevas experiencias familiares, más circuitos de BTT y una oferta ‘outdoor’ en crecimiento

0

Grandvalira Resorts ha presentado su oferta de actividades familiares, ‘outdoor’, deportivas y gastronómicas para la temporada de verano 2026 en un acto celebrado en el edificio del Funicamp, en Encamp.

La presentación ha contado con la participación del director de marketing de Grandvalira Resorts, David Ledesma; el director de Ordino Arcalís, Israel Ramonet; y el director de servicios de montaña de Grandvalira Soldeu-El Tarter y Pal Arinsal, Toni Rodríguez. Explicaronq ue la temporada llega marcada por el impulso de nuevas experiencias familiares, el crecimiento de la oferta vinculada a la bicicleta y la consolidación de los dominios andorranos como destino de montaña activa durante todo el año.

Entre las principales novedades destacan las dos nuevas pistas del Bike Park y Bike World de Pal Arinsal, además de la remodelación de una tercera; la ampliación de los circuitos Grandvalira e-bike hasta los 114 kilómetros; la nueva escultura de la Osa de Encamp en la parte alta del Funicamp; el nuevo Laberinto en la plataforma de Soldeu; el Big Jump Park de El Tarter; y nuevas experiencias culturales y digitales en las distintas estaciones.

“En Andorra contamos con la oferta más completa, variada e interesante de la historia. Muchas iniciativas han surgido desde las estaciones de montaña, pero debemos reconocer también las propuestas impulsadas por los comunes y las instituciones”, ha señalado Ledesma, en una temporada en la que el objetivo es “superar la cifra de 176.000 visitantes y fidelizar a nuestro cliente con estancias más largas”.

El verano comenzará oficialmente este sábado 6 de junio con la apertura de los accesos al Mirador Solar de Tristaina en Ordino Arcalís. Pal Arinsal iniciará la temporada el 20 de junio coincidiendo con el ANDbike Festival y la prueba de la Copa Catalana de Descenso “Trofeo Warriors 2.0”, mientras que Grandvalira abrirá sus principales actividades el mismo 20 de junio con el Mon(t) Magic Family Park de Canillo, el Golf Soldeu y la puesta en marcha de gran parte de la oferta familiar y e-bike. Los alojamientos singulares de Las Cabanas by Serras Collection estarán disponibles a partir del 19 de junio; el Restaurante Refugio del Lago de Pessons abrirá el 4 de julio, mientras que el Funicamp entrará en funcionamiento el 11 de julio.

PAL ARINSAL

La estación de La Massana seguirá siendo este verano uno de los grandes centros neurálgicos del ciclismo de montaña en los Pirineos, con nuevas incorporaciones al Bike Park y un calendario deportivo internacional de primer nivel. Entre las novedades destaca la nueva pista Blavet, una pista de nivel azul que complementa la amplia oferta de circuitos del Bike Park, uno de los más prestigiosos del mundo con más de 60 km de recorridos. Además, se ha adaptado la pista Commencal Inferior para mejorar aún más el trazado que llega hasta el pueblo de La Massana.

Por otro lado, el Bike World, la gran novedad del verano pasado como herramienta principal para el desarrollo y la formación en BTT, presenta como novedad la zona Green Gravity Descent, que conecta la parte alta del Bike Park con la base y refuerza la oferta pensada tanto para usuarios expertos como para público familiar y de iniciación. Esta zona se complementa con las opciones de aprendizaje de ciclismo que ofrece la estación, con la escuela, los diferentes campus de verano y el Club Furious, que busca potenciar el talento joven de las dos ruedas en el país.

Paralelamente, La Massana volverá a acoger grandes citas deportivas como la Copa Catalana Trofeo Warriors 2.0 y el ANDbike Festival (20-21 de junio), la Andorra MoraBanc Clàssica (21 de junio), la Andorra Epic (2-5 de julio) y, especialmente, la Copa del Mundo UCI de BTT del 9 al 12 de julio, “que consolidan el posicionamiento internacional de Pal Arinsal como capital de la bicicleta de montaña de los Pirineos”, ha indicado Rodríguez.

ORDINO ARCALÍS

La estación de Ordino volverá a ser el primer dominio de Grandvalira Resorts en ponerse en marcha este verano con la apertura de los accesos al Mirador Solar de Tristaina este sábado 6 de junio. La estación mantiene su apuesta por» vivir la naturaleza desde la tranquilidad y la conexión con el entorno», con el mirador como eje neurálgico de la oferta estival, reforzando el vínculo familiar. “Desde su apertura en 2021 ha recibido más de 460.000 visitantes y esperamos superar el medio millón este verano”, ha destacado Ramonet.

Como novedad, el dominio incorpora el forfait digital para acceder a los remontes, de manera que los clientes podrán adquirir las entradas a través de canales digitales y acceder directamente al telesilla de Creussans y la telecabina de Tristaina. Esto supondrá un ahorro de más de 80.000 soportes físicos de plástico. Asimismo, se ha instalado un nuevo punto de acceso wifi en el Mirador Solar de Tristaina, a 2.701 metros de altitud, y se ha facilitado el acceso a la fotografía de recuerdo del telesilla de Creussans mediante un código QR que permitirá descargar la imagen directamente en el dispositivo móvil.

Además, Ordino Arcalís seguirá potenciando las experiencias guiadas con Grandvalira Mountain Guides, con actividades como las salidas de sol al Mirador Solar, la ruta circular de los lagos de Tristaina o la tradicional observación del fenómeno solar en el pico de Tristaina el 7 de agosto.

OFERTA FAMILIAR

Una de las principales incorporaciones es el nuevo Laberinto de Soldeu, una experiencia inmersiva integrada en la naturaleza que convertirá la plataforma de Soldeu en un gran espacio de exploración, juego y aventura. El nuevo recorrido interactivo de madera propone retos de orientación, pistas escondidas, zonas secretas y una gincana familiar en pleno entorno natural de montaña. La actividad, pensada para todas las edades, ofrece entre 30 y 45 minutos de experiencia inmersiva y está concebida para evolucionar con futuras temáticas, actividades nocturnas y búsquedas del tesoro.

Otra novedad será el Big Jump Park de El Tarter, una gran zona hinchable outdoor de más de 800 m² situada en el aparcamiento del sector. El espacio combinará saltos, obstáculos, retos físicos y circuitos dinámicos pensados especialmente para familias, adolescentes y grupos de amigos. Con música, ambiente festivo y zonas muy visuales, el Big Jump Park quiere convertirse en uno de los puntos más animados del verano en los dominios.

Estas dos novedades se suman a la amplia oferta familiar y de aventura de Grandvalira, con otras propuestas como el Mon(t) Magic Family Park de Canillo o las excursiones guiadas con los Grandvalira Mountain Guides al lago de Pessons o al estanque de Abelletes, entre otras.

Asimismo, el Golf de Soldeu, el campo de 9 hoyos situado a mayor altitud de Europa, incorpora un nuevo green flotante en medio del lago de prácticas, que aportará una dimensión lúdica y competitiva, ofreciendo a los jugadores el reto único de conseguir un espectacular hole in one rodeado de agua.

El Funicamp incorporará este verano una nueva propuesta cultural vinculada a la figura de la Ossa de Encamp, reconocida como Patrimonio Cultural Inmaterial de la UNESCO. La principal novedad será una nueva escultura situada en la parte alta del Funicamp, que representará una osa y tendrá unos 3 metros de altura. La nueva escultura será el punto final de la nueva ruta “Petjades enlairades” (huellas elevadas), que reforzará el relato de la leyenda y convertirá la visita en un circuito experiencial vinculado al territorio y la cultura local. Este proyecto ha sido desarrollado conjuntamente con el Comú de Encamp.

Además, Grandvalira reforzará los servicios de movilidad con dos nuevos vehículos 4×4 con capacidad para 21 personas que operarán las rutas entre Grau Roig y Pessons y entre Solanelles y el Orri de Cubil.

La apuesta por el ciclismo sigue siendo uno de los grandes ejes del verano en Grandvalira. Este año amplía hasta los 114 km su red de circuitos e-bike, sumando 9 km nuevos y tres recorridos adicionales. Entre las novedades destacan el Cabirol Loop, un circuito verde familiar situado en el Pla d’Espiolets con juegos interactivos de madera; el Molleres Loop, en el Forn de Canillo; y el nuevo Tamarro Flow Trail, una pista azul de cerca de 6 km que conectará la zona de Llosada con el pie de El Tarter mediante un descenso fluido y accesible. Los circuitos seguirán conectando los sectores de Canillo, Soldeu, El Tarter, Encamp y Grau Roig, consolidando Grandvalira como uno de los mayores territorios e-bike de los Pirineos.

GASTRONOMÍA

La gastronomía seguirá siendo uno de los grandes pilares de la experiencia de verano en Grandvalira Resorts, con una oferta que combina cocina de calidad, producto de proximidad y ubicaciones singulares en plena naturaleza. Los diferentes dominios refuerzan así una propuesta gastronómica concebida para que la restauración sea también un motivo para visitar la montaña durante los meses de verano.

En Grandvalira, el sector de Soldeu volverá a contar con el Wine & Meat Bar by Jean Leon, uno de los espacios gastronómicos más diferenciales del dominio, con una propuesta basada en carnes a la brasa, vinos seleccionados y una terraza con vistas privilegiadas. La oferta se complementará con el minigolf de la terraza Petroni, consolidándose como un punto de encuentro para familias y grupos.

En el sector Encamp, el Racó de Solanelles seguirá ofreciendo servicio de cafetería y restauración en la parte alta del Funicamp, con una propuesta centrada en carnes a la brasa y gastronomía informal en pleno valle de los Cortals. En Grau Roig, el Refugio del Lago de Pessons volverá a posicionarse como uno de los espacios gastronómicos más emblemáticos del país, rodeado de lagos y paisaje de alta montaña, accesible tanto a pie como mediante los nuevos vehículos 4×4. Además, quienes busquen una experiencia completa podrán disfrutar de un alojamiento privilegiado en Las Cabanas by Serras Collection.

En Ordino Arcalís, el restaurante La Coma y el Fast Food La Coma, operativos desde el 16 de mayo, continúan siendo uno de los grandes puntos de restauración del verano, con una oferta adaptada tanto a los visitantes del Mirador Solar de Tristaina como a excursionistas y ciclistas que recorren la zona. Paralelamente, el Refugio de Sorteny mantiene el servicio de restauración y alojamiento en uno de los entornos naturales más singulares del Principado, el Parque Natural de Sorteny, que el verano pasado recibió más de 22.000 visitantes.

Pal Arinsal completará la oferta gastronómica con espacios como el Xiringuito de la Caubella o el Expresso, consolidando una propuesta pensada para complementar las jornadas de Bike Park, actividades familiares y competiciones internacionales de BTT.

La oferta gastronómica se reivindica como uno de los principales polos de atracción turística dentro de una oferta de verano con la que Grandvalira Resorts continúa reforzando su apuesta para que la restauración sea también una parte esencial de un destino de montaña de referencia durante la temporada estival.

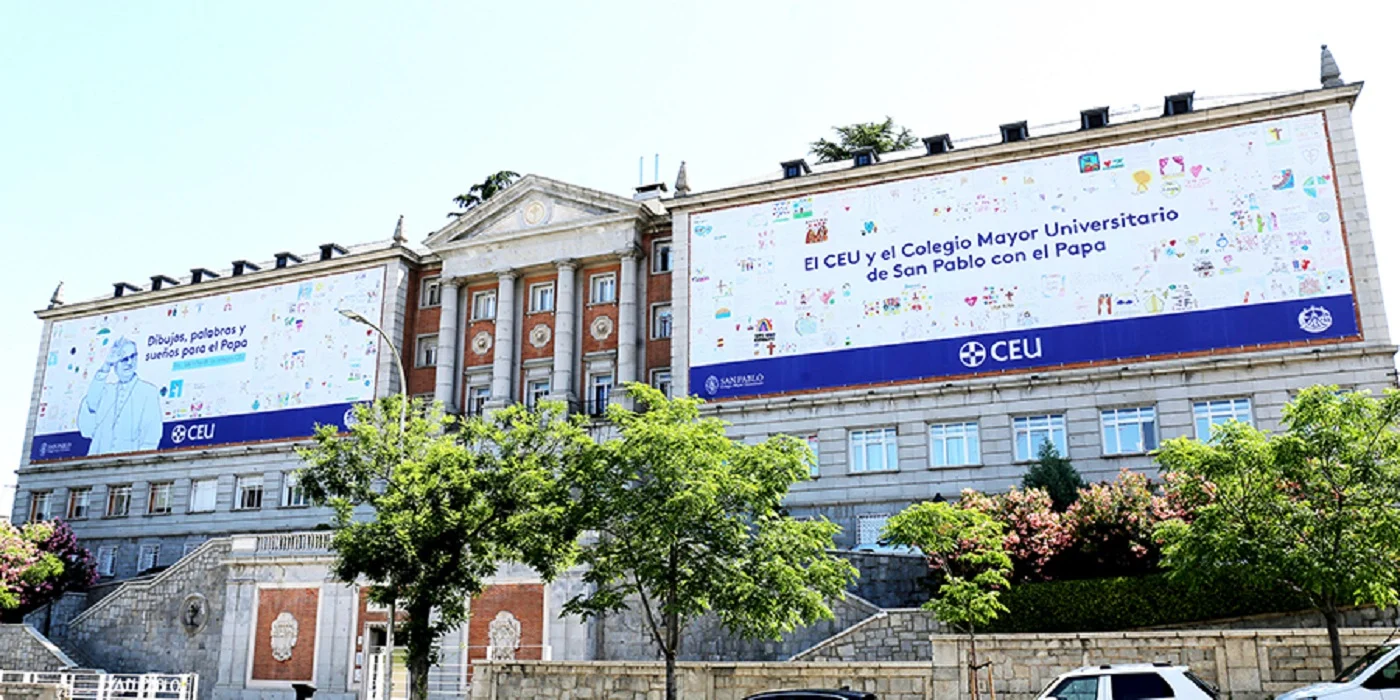
El paro en mayo cae a su nivel más bajo en 19 años, 2,32 millones de parados

El número de desempleados registrados en las oficinas de empleo bajó en 36.323 personas durante mayo, un descenso del 1,5% que sitúa el total de parados en 2.320.721, la cifra más baja para este mes desde 2007. El Ministerio de Trabajo y Economía Social destacó que es el menor nivel en 19 años.

La reducción intermensual confirma la resistencia del mercado laboral español, aunque con matices. El retroceso ha sido el más débil para un mayo desde 2012 si se excluye el año de la pandemia, cuando el desempleo aumentó en 26.573 personas. En mayo de 2025, por ejemplo, el paro bajó en 57.835 personas, un recorte casi un 60% superior al actual.
Servicios lidera la caída del desempleo

El sector servicios concentró tres cuartas partes del descenso, con 29.829 parados menos (−1,7%). Le siguieron la industria (−2.665), la construcción (−2.304) y la agricultura (−1.628). Solo en el colectivo sin empleo anterior, formado mayoritariamente por jóvenes que buscan su primera oportunidad, se registró un leve incremento de 98 desempleados (+0,04%).

El paro retrocedió en ambos sexos, aunque con más intensidad entre las mujeres: 20.316 desempleadas menos frente a 16.007 hombres. Al cierre de mayo, 1.404.110 mujeres estaban inscritas como paradas, la menor cifra en este mes desde 2008. Los varones sumaban 916.611.

Todas las comunidades autónomas redujeron su desempleo. Andalucía (−9.125), Cataluña (−6.900) y Madrid (−3.834) capitanearon los descensos. Solo cuatro provincias vieron aumentar el paro, con Castellón (+281) a la cabeza. En términos desestacionalizados, sin embargo, el paro subió en 9.755 personas respecto a abril, un detalle que pondera el efecto calendario y que invita a no bajar la guardia.

Mínimo histórico de paro juvenil y récord de cobertura

Uno de los datos más llamativos lo deja el desempleo entre los menores de 25 años. Por primera vez se rompió la barrera de los 165.000 parados, con 164.955 jóvenes, un nuevo suelo de la serie comparable. La tasa de cobertura frente al desempleo también marcó un máximo en abril, al alcanzar el 80,9%, casi siete puntos más que un año antes. Más de 1,78 millones de personas recibieron alguna prestación.

La contratación en mayo reflejó un leve retroceso global (−0,4% interanual) hasta los 1.323.719 contratos, pero con un avance significativo en la modalidad indefinida. Los contratos fijos crecieron un 3,5% hasta 572.061, lo que elevó su peso al 43,2% del total. Dentro de ellos, los de tiempo completo subieron un 5% y los de tiempo parcial un 9,1%; los fijos discontinuos, en cambio, cedieron un 1,5%. En paralelo, los contratos temporales cayeron un 3,2%.

afiliación Seguridad Social

El mercado laboral firma en mayo un doble récord: paro en mínimos de 19 años y afiliación por encima de 22,3 millones.

La afiliación a la Seguridad Social sumó 232.000 ocupados en mayo, superando por primera vez los 22,3 millones de cotizantes. La cifra engrosa un ritmo de creación de empleo que, en lo que va de año, acumula un incremento de más de 3,8% respecto al mismo periodo de 2025.

Lectura de fondo: ¿consistencia o resistencia menguante?

Los datos de mayo son, a simple vista, sólidos: el paro baja, la afiliación sube y la contratación indefinida gana terreno. Pero bajo la superficie asoman preguntas incómodas. El descenso del paro en mayo ha sido el segundo más débil de la serie histórica para este mes, solo por delante del registrado en 2012, hace catorce años. Y la subida en términos desestacionalizados indica que, una vez corregida la estacionalidad típica de la primavera, el mercado dio un paso atrás.

A mi juicio, lo que vemos es un patrón de convergencia: el empleo sigue creciendo, pero la intensidad de la mejora se modera a medida que la economía se acerca al pleno empleo técnico. Con una tasa de paro que ronda el 9,5% —casi la mitad de la que había en 2013—, los bolsillos más fáciles de generar ocupación ya están prácticamente copados. Los próximos avances dependerán de sectores de mayor valor añadido y de la capacidad de la economía para absorber a parados de larga duración y jóvenes, colectivos donde el stock sigue siendo elevado.

El récord de cobertura —más del 80% de los desempleados cobra prestación— es una buena noticia social y un paliativo para el consumo, pero también refleja que el gasto en prestaciones sigue creciendo: 2.040,9 millones en abril, un 5% más interanual. En un momento en que Bruselas aprieta las tuercas fiscales, la factura del desempleo es un foco de atención para los inversores en deuda española.

El mercado laboral ha sido un motor clave de la recuperación española pospandemia. Ahora, el reto es otro: que la creación de empleo se traslade a ganancias de productividad y a una mejora estable del poder adquisitivo. Sin eso, los récords de afiliación serán efímeros si la demanda flojea.

Veredicto Merca2

Cotización al cierre: El IBEX 35 subía un 0,35% a media sesión y se instalaba en los 13.320 puntos. La bolsa española reaccionó con un moderado optimismo, impulsada por los valores vinculados al turismo y al consumo ante la fortaleza de la contratación en servicios.

Clave técnica: El desempleo se consolida por debajo de los 2,33 millones, confirmando el suelo de los 2,3 millones como soporte psicológico. Si la afiliación mantiene el ritmo de 230.000 altas mensuales que promedia en lo que va de año, el umbral de los 22,5 millones de cotizantes podría alcanzarse antes del cuarto trimestre.

Apunte macro: La prima de riesgo española cotizaba en 72 puntos básicos al cierre de la sesión, sin apenas reacción al dato de empleo. Con todo, una inflación de servicios aún por encima del 4% mantiene la atención del BCE, que en su reunión de julio volverá a evaluar si la resistencia del mercado laboral presiona los salarios y retrasa nuevas bajadas de tipos.

Publicidad