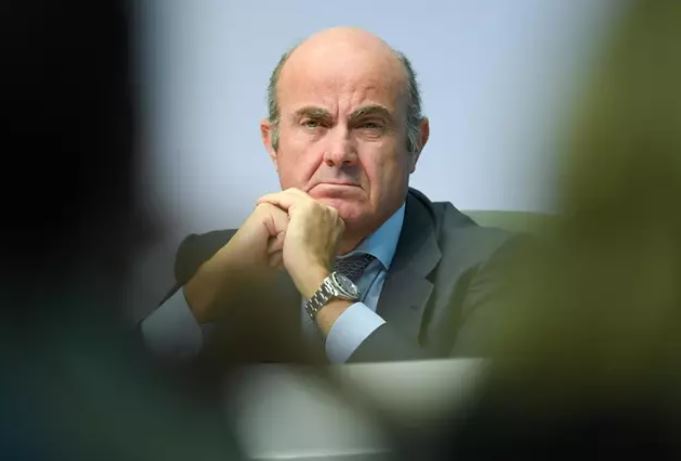
El croata Boris Vujcic relevó ayer a Luis de Guindos como vicepresidente del Banco Central Europeo (BCE), poniendo fin a ocho años de mandato del español en la cúpula de Fráncfort. La toma de posesión, celebrada el lunes 1 de junio, marca un relevo generacional y estratégico en plena fase de ajuste de la política monetaria.
Un halcón con 25 años de experiencia en el banco central croata
Vujcic no es un recién llegado a los pasillos del BCE. Atesora 25 años de experiencia entre los roles de gobernador y subgobernador del Banco de Croacia, y jugó un papel decisivo en la adopción del euro por parte de su país hace apenas tres años. Desde entonces, ha sido miembro del Consejo de Gobierno del BCE, el órgano que fija los tipos de interés cada seis semanas.
La presidenta Christine Lagarde le dio una bienvenida pública: “Su liderazgo en la integración de Croacia al euro refleja su firme compromiso con nuestra moneda única”. En el seno del Consejo, se le considera un halcón, es decir, un banquero central que prefiere condiciones financieras más estrictas para mantener la inflación bajo control, aunque sin caer en el extremismo de otras voces del ala dura.
La herencia de Guindos: carteras y el factor español
De entrada, Vujcic hereda las dos carteras que pilotaba su antecesor: la dirección general de Política Macroprudencial y Estabilidad Financiera y la de Gestión de Riesgos. Pero no son responsabilidades blindadas; Lagarde puede redistribuir las competencias del Comité Ejecutivo del BCE en cualquier momento, como ya hizo con el portugués Vítor Constâncio.
De hecho, el propio Guindos, aseguró en su entrevista de despedida con EXPANSIÓN que “España recuperará la silla en la Ejecutiva del BCE en los próximos trimestres”. Una frase que conecta directamente con las aspiraciones españolas a la futura presidencia del organismo.
Vujcic llega a la vicepresidencia con 25 años de experiencia y el aval de haber metido a Croacia en el euro; un perfil que le da peso en el Consejo de Gobierno.
Su perfil de halcón, combinado con la experiencia acumulada, puede ser una carta valiosa para los intereses españoles. Históricamente, los equilibrios internos del BCE han dependido tanto de las carteras como de la orientación doctrinal de sus miembros. Un vicepresidente con sensibilidad hacia la estabilidad de precios puede compensar las presiones de las palomas cuando la economía flaquea.
El factor español: ¿presidencia del BCE en el horizonte?
La designación de Vujcic encaja en una estrategia de largo plazo de Madrid. La vicepresidencia ocupada ahora por un croata deja expedito el camino para que España reivindique la presidencia cuando Lagarde complete su mandato —algo que varios analistas sitúan en 2028— sin cargar con el lastre de haber copado el número dos. La paradoja es que un vicepresidente halcón puede allanar esas aspiraciones: demuestra que no hay bloques nacionales monolíticos y que la experiencia pesa más que la bandera.
A corto plazo, la llegada de Vujcic no alterará de inmediato las decisiones de tipos —la próxima reunión es en julio—, pero sí añade un contrapeso en el debate que podría endurecer el tono del comunicado si la inflación repunta. Los mercados, siempre atentos a los matices del Consejo, ya están reajustando sus expectativas de recortes para el segundo semestre.
Bizum Pay apenas ha tenido tres semanas para demostrar sus bondades. El pasado 12 de mayo, la plataforma de pagos sin tarjeta lanzó su servicio en España con la ambición de convertirse en la alternativa definitiva a Visa y Mastercard en los comercios. Ahora, la expansión se frena.
Fuentes del sector confirman que el despliegue comercial, previsto para junio, se ha pospuesto mientras Bizum —la sociedad participada por una treintena de bancos españoles— ultima los acuerdos de integración con las propias redes de tarjetas. La paradoja es notable: para que Bizum Pay funcione en los terminales de pago (TPV) de los comercios, necesita contar con la colaboración tecnológica de Visa y Mastercard, cuyos sistemas de aceptación son dominantes.
El lanzamiento de mediados de mayo, que permitía pagar en establecimientos escaneando un código QR o mediante NFC, fue recibido con optimismo por el sector bancario. Pero al expandirse a miles de comercios adheridos, el servicio se ha topado con la realidad de las redes de tarjetas, que controlan la inmensa mayoría de las transacciones con tarjeta en España, según los datos que maneja el propio sector.
Tres semanas de actividad y un frenazo en seco
Tras un piloto inicial con buena aceptación, Bizum Pay tenía previsto escalar su presencia a nivel nacional en junio. Sin embargo, la falta de acuerdos claros con los gigantes del pago ha obligado a posponer esa segunda fase. Los bancos propietarios de Bizum —entre ellos CaixaBank, Santander, BBVA y Sabadell— presionan para que la integración se realice sin ceder el control de las comisiones.
Bizum, que nació en 2016, ha logrado conectar a más de 25 millones de usuarios en España para transferencias instantáneas. El salto a los pagos en tienda era el siguiente paso lógico para capturar una porción del mercado de los 200.000 millones de euros que se mueven anualmente en pagos con tarjeta en el país.
“Nos encontramos en un punto muerto”, reconoce una fuente cercana a la negociación, citada por Xataka Móvil. Las diferencias se centran en las tarifas que Visa y Mastercard exigen por utilizar su infraestructura de tokenización y autenticación, necesaria para que los pagos con Bizum Pay sean aceptados en los datáfonos actuales.
El modelo de negocio de Bizum Pay se basa en eliminar a las redes de tarjetas como intermediarias, reduciendo las comisiones para los comercios y aumentando el margen de los bancos. Pero ese mismo planteamiento choca con los intereses de las tecnológicas estadounidenses, que obtienen ingresos multimillonarios por cada transacción.
La paradoja es que Bizum Pay necesita a quienes quiere dejar fuera del negocio. Sin Visa y Mastercard no hay pago, pero con ellas el ahorro se esfuma.
El choque con Visa y Mastercard: una guerra por las comisiones
La tensión no es nueva. En 2024, la Comisión Nacional de los Mercados y la Competencia (CNMC) ya advirtió de las dificultades regulatorias de un sistema de pagos alternativo que dependa de los mismos actores que pretende sustituir. El conflicto actual se ha intensificado porque Visa y Mastercard, según fuentes del sector, estarían imponiendo condiciones que diluyen el ahorro prometido por Bizum Pay. En la práctica, los bancos tendrían que pagar a las redes casi lo mismo que ya pagan por la emisión de tarjetas tradicionales.
El desencuentro tiene además una dimensión legal. El diario ABC informó la semana pasada de que los servicios jurídicos de ambas partes están analizando si el modelo de Bizum Pay infringe los contratos de licencia de las marcas de tarjetas, que obligan a utilizar sus redes para cualquier pago con sus logos. Bizum Pay no muestra esos logos, pero sí requiere la tecnología subyacente de tokenización de las redes.
Desde Bizum han declinado hacer comentarios oficiales, aunque confirman que “las conversaciones continúan”. Mientras tanto, los comercios que ya habían integrado el sistema notan la incertidumbre. Las asociaciones de comerciantes han mostrado su preocupación por la falta de claridad sobre las tarifas finales.
¿Hay futuro para Bizum Pay sin las redes de tarjetas?
La pregunta que sobrevuela el sector es si Bizum Pay puede prosperar sin una integración plena con Visa y Mastercard. La respuesta corta es que no, al menos a corto plazo. El 95% de los TPV en España están conectados a las redes de tarjetas. Crear una infraestructura paralela llevaría años y una inversión que los bancos no parecen dispuestos a asumir por ahora.
Algunos analistas apuntan a una solución híbrida: que Bizum Pay funcione como una capa adicional sobre los rieles de Visa y Mastercard, pero con tarifas negociadas a la baja. Otros, sin embargo, ven difícil que las redes acepten rebajar sus márgenes sin una intervención regulatoria de Bruselas, que ya ha abierto expedientes a Visa por prácticas anticompetitivas en otros mercados.
El tiempo juega en contra. Cuanto más se demore la expansión, más riesgo hay de que los comercios pierdan interés y los consumidores vuelvan a las tarjetas y al Bizum tradicional de transferencias entre particulares. La banca española, que ha invertido varios millones de euros en el desarrollo de Bizum Pay, necesita un desenlace rápido.
De momento, la pelota está en el tejado de las negociaciones. La próxima reunión entre las partes está prevista para mediados de junio. Si entonces no hay fumata blanca, el proyecto estrella de la banca digital española podría quedarse en un experimento fallido.
La inflación de la eurozona ha dado un salto incómodo en mayo. El dato interanual escala dos décimas hasta el 3,2%, su nivel más alto desde 2023, según los datos preliminares publicados por Eurostat. El repunte noquea la esperanza de un alivio rápido y sienta al Banco Central Europeo en una silla incómoda de cara a su reunión del 19 de junio en Fráncfort.
El repunte no es un accidente aislado. La inflación subyacente, que excluye la energía y los alimentos frescos por su volatilidad, también ha subido una décima, hasta el 2,9%. Es la tercera subida consecutiva de este indicador, el más vigilado por el BCE porque muestra la inercia de los precios internos. Las rebajas de tipos que el mercado daba por seguras hace seis meses se alejan.
El cuadro macro mete presión a un BCE que lleva meses pidiendo paciencia. La presidenta Christine Lagarde insistió la semana pasada en que la senda desinflacionaria no se ha roto, pero el dato de mayo obliga a matizar. El mercado de futuros descuenta ahora casi 50 puntos básicos de endurecimiento adicional antes de final de año.
España encabeza el repunte
Entre los grandes países del euro, España se lleva la peor nota. El IPC armonizado español subió al 3,8% en mayo, nueve décimas por encima del promedio de la eurozona. Es la tasa más alta desde el verano de 2023 y coloca a la economía española como el principal foco de presión inflacionista entre las grandes economías del euro.
Los precios de la energía han vuelto a girar al alza tras dos meses de respiro. El Brent ronda los 92 dólares por barril y el gas natural licuado vuelve a tensionar las facturas eléctricas. A eso se suma una temporada turística adelantada que ha disparado el coste de los servicios: restauración, ocio y alojamiento suben con fuerza en las costas y las grandes capitales.
Alemania, en cambio, ha contenido el dato en el 2,7%, cinco décimas por debajo de España. Francia se queda en el 2,5%. La brecha periferia-centro vuelve a abrirse, y eso nunca es neutro políticamente en el Eurosistema.
El doble filo del crecimiento español
La economía española crece más que la media europea y crea empleo a buen ritmo. Pero justo ese dinamismo es lo que alimenta la espiral de precios en los servicios. Es la cara B de un mercado laboral que roza los 21 millones de ocupados y una demanda interna que no da señales de fatiga. Los márgenes empresariales en hostelería y comercio aprovechan la corriente.
El BCE lleva meses observando la inflación de los servicios españoles como si fuera un termómetro roto. Mayo confirma que no lo está.
El Banco de España lleva dos informes consecutivos alertando del riesgo de segunda ronda: los salarios suben por convenio a ritmos del 5% en algunos sectores y eso presiona los costes laborales unitarios. Si el BCE endurece el tono, el crédito se encarecerá para empresas que necesitan inversión para crecer sin inflación.
Las opciones sobre la mesa de Fráncfort
El 19 de junio, el Consejo de Gobierno del BCE tiene una papeleta incómoda. Subir tipos enfriaría la demanda pero castigaría a los países más endeudados. Mantenerlos inyecta más inflación en una economía que crece al 0,8% intertrimestral. El margen es estrecho.
Los analistas de Goldman Sachs y BNP Paribas han elevado su previsión de tipos terminales al 3,75%. Eso implica al menos una subida de 25 puntos básicos en junio y otra en julio. La gran duda es si Lagarde se atreverá a mandar una señal explícita de endurecimiento o volverá a la fórmula de «reunión a reunión» que tan bien le ha funcionado para ganar tiempo.
Hay quien sostiene que el dato de mayo es puntual, contaminado por los precios de la Semana Santa tardía y por el tirón turístico. Pero la inflación subyacente, que descuenta esos efectos estacionales, también ha subido.
Por eso creo que la opción más probable es un mensaje más duro sobre los tipos, aunque sin llegar a subirlos de inmediato. Lagarde intentará calmar al ala dura, representada por Isabel Schnabel, sin poner en riesgo la ya frágil recuperación industrial alemana.
El riesgo real no está en la subida de tipos, sino en lo que viene después: un euro más fuerte que penaliza exportaciones, una prima de riesgo que sube en la periferia y un BCE que se queda sin herramientas si la inflación se resiste a bajar del 2,5%. Ese es el escenario que nadie quiere nombrar en voz alta, pero que está en las notas de los analistas.
España, por su parte, necesita que el dato de mayo sea un pico y no una meseta. Si los precios siguen creciendo al 2,8% o más en junio, el BCE no tendrá más remedio que actuar, y entonces la economía española notará el golpe en hipotecas, inversión y empleo. Sería una paradoja cruel: castigar el crecimiento por miedo a la inflación, que es hija del propio crecimiento.
El Tesoro Público ha colocado 6.482 millones de euros en Letras a 6 y 12 meses en la subasta de este lunes, la primera de junio. La rentabilidad marginal para la referencia a seis meses se ha situado en el 2,4%, el nivel más alto desde enero de 2025. A doce meses, sin embargo, el interés ha cedido ligeramente hasta el 2,567%, tres décimas por debajo del registrado en la puja anterior.
El Tesoro capta 6.482 millones con tipos al alza en el corto plazo
Los inversores particulares mantienen el apetito por la deuda pública española. La demanda total alcanzó los 13.257 millones de euros, más del doble de lo adjudicado, lo que refleja la búsqueda de rentabilidad segura en un entorno de tipos aún elevados. El desglose de la operación muestra que 4.125 millones correspondieron a las Letras a seis meses y 2.357 millones a las de doce.
El repunte del tramo corto se produce tras semanas de incertidumbre sobre la senda de tipos del Banco Central Europeo. Aunque Fráncfort ha iniciado un ciclo de recortes del precio del dinero, lo hace a un ritmo más lento del esperado. La inflación subyacente en la zona euro se mantiene pegajosa y el mercado descuenta que el BCE será cauto, lo que sostiene las rentabilidades de los activos a corto plazo.
El Tesoro vuelve a pagar más por las Letras a seis meses que por las de un año, una anomalía que los inversores interpretan como señal de desconfianza sobre el corto plazo.
Las Letras a seis meses, de hecho, han superado este lunes en rentabilidad a las de nueve meses emitidas la semana pasada (2,38%) y se acercan a los tipos que ofrecen algunos bonos a dos años. La curva de tipos en los plazos más cortos está lejos de normalizarse: el dinero sigue cotizando con prima de incertidumbre para los vencimientos inferiores a un año.
La demanda roza los 13.300 millones y duplica lo finalmente colocado
El apetito por el papel español sigue siendo notable. En la subasta de hoy, el ratio de cobertura —demanda sobre oferta adjudicada— se situó en 2,05 veces, una cifra que recuerda a los momentos más calientes de finales de 2024. Buena parte de ese interés procede de inversores minoristas, que llevan meses acudiendo en masa a las subastas del Tesoro a través de la web oficial.
Este comportamiento responde a varios factores: los depósitos bancarios apenas remuneran más del 1,5% en el mejor de los casos, mientras que las Letras ofrecen casi un punto porcentual adicional sin penalización fiscal directa. Además, la Agencia Tributaria no retiene sobre los rendimientos de Letras, lo que las convierte en un producto fiscalmente más eficiente para muchos ahorradores.
Análisis: por qué las Letras vuelven a ser ‘el nuevo depósito’ y los riesgos que conllevan
Desde principios de 2023, las Letras del Tesoro han vivido una transformación que pocos anticipaban. De ser un activo casi olvidado, gestionado únicamente por inversores institucionales, han pasado a ser un producto de gran consumo entre ahorradores particulares. La combinación de tipos altos y escasa competencia bancaria en remuneración de pasivo ha creado el caldo de cultivo perfecto.
El fenómeno no es exclusivo de España, pero aquí ha adquirido una dimensión particular. Según los últimos datos del Banco de España, las familias españolas mantienen más de 36.000 millones de euros en Letras del Tesoro, una cifra que prácticamente cuadruplica la de finales de 2022. Los inversores han entendido que, mientras los bancos sigan sin trasladar los tipos del BCE a sus depósitos, las subastas del Tesoro son la única vía para obtener una rentabilidad decente sin asumir riesgo de crédito.
Sin embargo, esta narrativa tiene fisuras. La más relevante es que las Letras no son un activo libre de riesgo de precio. Aunque el inversor las mantenga hasta vencimiento, la reinversión está expuesta a la evolución de los tipos futuros. Si el BCE acelera las bajadas en la segunda mitad de 2026, los ahorradores que hoy compran Letras a 2,4% se encontrarán en 2027 con la necesidad de reinvertir a tipos posiblemente inferiores al 2%.
Además, el rendimiento real —descontando la inflación— sigue siendo modesto. Con un IPC que ronda el 2,3% en España, el tipo real a seis meses apenas supera el 0,1%. Es decir, la ganancia en poder adquisitivo es casi nula. Para un ahorrador que busca preservar capital, es aceptable; para quien aspira a hacer crecer su dinero, sigue siendo insuficiente.
En este contexto, la decisión de acudir a la próxima subasta del Tesoro, prevista para el 16 de junio, dependerá de cuánto tiempo crea cada inversor que se mantendrán las actuales condiciones de tipos. La historia reciente demuestra que, cuando el BCE gira, lo hace rápido. Y los ahorradores que lleguen tarde pueden encontrarse con que la ventana de rentabilidad que hoy parece razonable ya se ha cerrado.
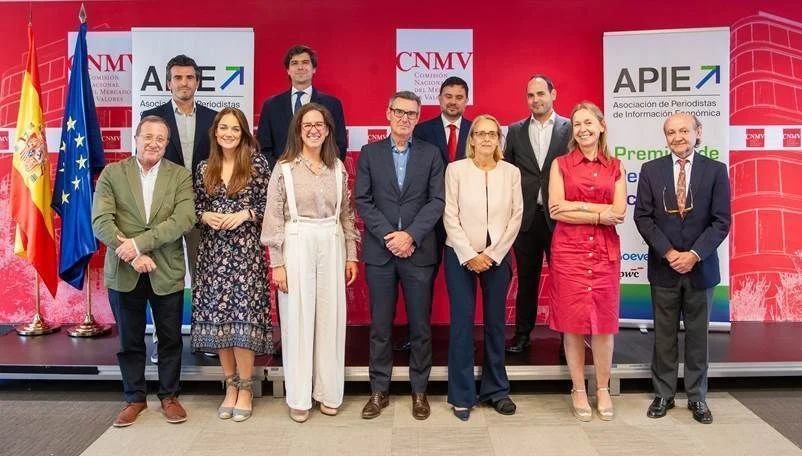
La Asociación de Periodistas de Información Económica (APIE) ha anunciado este martes a los ganadores de la IV edición de sus Premios de Periodismo Económico. En esta ocasión, los galardonados han sido Carmen Monforte (Cinco Días / El País), en la categoría principal de Periodismo, y Andrés Stumpf (Expansión), en la categoría de Periodismo Joven.
Estos premios, creados en 2023 con motivo del 50 aniversario de la asociación, tienen como objetivo reconocer la excelencia en la información económica y promover valores fundamentales en la profesión como la independencia, la claridad, la pedagogía y el espíritu crítico.
Dos trayectorias premiadas por su rigor y exclusivas
El jurado ha decidido otorgar el galardón principal a Carmen Monforte en reconocimiento a su consolidada carrera periodística como referente indiscutible en la información sobre el sector energético, destacando su capacidad para «conjugar análisis con exclusivas».
Por su parte, el Premio Joven ha recaído en Andrés Stumpf por su sobresaliente trayectoria como periodista especializado en política monetaria. El fallo del jurado subraya su excelente labor ampliada en su etapa como corresponsal en Bruselas, valorando su destreza para «aunar rigor y capacidad para dar noticias».
Ambos premios cuentan con una dotación económica de 10.000 euros por categoría y han sido organizados gracias a la colaboración y patrocinio de Banco Santander, Moeve, Mutua Madrileña y PWC.
Un jurado de primer nivel y finalistas de altura
El jurado encargado de elegir a los ganadores se reunió este martes en la sede de la Comisión Nacional del Mercado de Valores (CNMV). Estuvo presidido por Macarena Muñoz, presidenta de la APIE, y contó con representantes clave de las principales instituciones económicas del país: José Luis Escrivá (Gobernador del Banco de España, a través de Inés Calderón), Carlos San Basilio (Presidente de la CNMV), Inés Olóndriz (Presidenta de la AIReF), Miguel Bordiú (en representación de la presidencia de la CNMC) y Alfredo Arahuetes (Catedrático de la UAX). También participaron periodistas galardonados en ediciones previas (Carlos Sánchez, Alejandra Olcese y Arturo Lopo) y miembros de la Junta Directiva de la APIE.
El alto nivel de las candidaturas recibidas se reflejó en una ajustada lista de finalistas. En la categoría absoluta quedaron finalistas Amanda Mars, Amparo García Pérez, Carlos Segovia, Marialuz Vicondoa, Pilar Blázquez y Roberto Casado. En la categoría joven destacaron Cristina Dolz, Emilio Sánchez Hidalgo, Laura Olías, Pablo Anzola y Pablo Sempere.
La Junta Directiva de la APIE ha querido hacer pública su enhorabuena a los premiados y agradece la participación de todos los candidatos, animando a sus asociados a celebrar esta gran cita del periodismo el próximo 13 de julio en el Banco de España.
Santander ha puesto toda su maquinaria de banca de inversión a trabajar en la mayor salida a Bolsa de la historia. La compañía presidida por Ana Botín ha movilizado a 50 banqueros top de sus equipos europeo y estadounidense para colocar la OPV de SpaceX, la empresa aeroespacial de Elon Musk. Según fuentes del mercado citadas por Expansión, el banco español logró un puesto en el sindicato de colocadores gracias a su capilaridad en Europa, Latinoamérica y Estados Unidos, una ventaja que busca explotar para captar los 75.000 millones de dólares que SpaceX aspira a recaudar.
50 banqueros ‘top’ para una colocación sin precedentes
SpaceX se prepara para debutar en el Nasdaq el próximo 12 de junio, una fecha que marcará un antes y un después en los mercados bursátiles. La empresa de cohetes, valorada en 1,75 billones de dólares, se convertirá en la mayor salida a Bolsa de la historia, superando con creces los 25.600 millones que recaudó Saudi Aramco en 2019. Para lograrlo, Musk ha reclutado a un consorcio de 23 entidades financieras, entre ellas Santander, Goldman Sachs, Morgan Stanley y JPMorgan.
El banco español ha desplegado a 50 profesionales de su división de mercados de capitales (ECM, por sus siglas en inglés), repartidos a partes iguales entre el equipo liderado desde Nueva York y el que opera desde Londres. Al frente de ambos está Felipe Portillo, responsable global de ECM, fichado de Credit Suisse en 2024 con el objetivo de escalar posiciones en el negocio de las OPV. «Es la operación bursátil más importante de Santander y la prueba de fuego para un equipo construido para competir con los grandes», señalan fuentes del sector.
El equipo que ha llevado a Santander al ‘top 10’ de Wall Street
El desembarco de Portillo y su equipo de exCredit Suisse ha transformado la banca de inversión de Santander. En 2025, el banco entró por primera vez en el top 10 de Estados Unidos en asesoramiento de fusiones y adquisiciones (M&A) y en salidas a Bolsa, un hito que la entidad busca repetir en 2026. De hecho, en los rankings del primer trimestre de este año, Santander ya ocupa esa posición, gracias en parte a su participación en operaciones como la de Google en 2004 y Alibaba en 2014, donde varios de los actuales banqueros del grupo intervinieron cuando estaban en Credit Suisse.
Portillo coordina ahora un frente unido entre Europa y Estados Unidos, con la vista puesta en cubrir todos los flancos de la colocación. La banca privada de Santander, a través de su división Wealth Management, también participará activamente, ofreciendo a los grandes patrimonios la oportunidad de invertir en SpaceX. Esta colaboración entre banca de inversión y banca privada es uno de los puntos fuertes de la propuesta del banco, que ve en la distribución a inversores de todos los tamaños su principal ventaja competitiva.
Una red global que cubre Europa, Latinoamérica y Estados Unidos
La capacidad de Santander para llegar a cualquier rincón inversor fue decisiva para su inclusión en el sindicato. «No hay otro banco con el tamaño y las interconexiones de Santander en la suma de Latinoamérica y Europa», explican fuentes del mercado. La entidad agrupa a seis bancos europeos en la lista (incluidos Barclays, Deutsche Bank y UBS) y es el único que cubre también Latinoamérica, lo que permitió la entrada de BTG Pactual como representante de la región.
Además, Santander es el número uno mundial en financiación de proyectos (project finance), un negocio que refuerza su perfil ante los grandes inversores institucionales. En el proyecto de SpaceX, esa red será clave para alcanzar a inversores minoristas, family offices e instituciones de todo el mundo, especialmente en los mercados fuera de Estados Unidos, donde la OPV de Musk necesita generar confianza. La lista de colocadores incluye a otros representantes globales como Wells Fargo, Raymond James, RBC y Mizuho, pero Santander destaca por su presencia única en tres continentes.
La operación, valorada en 1,75 billones de dólares, triplica el récord y pondrá a prueba la distribución global.
Santander se consolida en la élite de la banca de inversión mundial
La inclusión en esta OPV no es casualidad. Desde 2023, Santander ha contratado a más de un centenar de banqueros de Credit Suisse y otros gigantes de Wall Street, una apuesta que empieza a dar frutos. En el primer trimestre de 2026, la entidad ya aparece en el top 10 global de asesores de M&A y salidas a Bolsa, según Dealogic y Bloomberg. La operación de SpaceX, aunque no garantiza el éxito, sitúa a Santander en una posición de privilegio para futuras megaoperaciones.
Con una valoración que supera el billón de euros, la OPV de SpaceX desafía las convenciones del mercado. La cifra de 75.000 millones que busca levantar equivale aproximadamente a la capitalización bursátil de todo el IBEX 35. Para el banco español, acostumbrado a moverse en el terreno de las fusiones y adquisiciones europeas, representa un salto de escala que define su nueva ambición: competir de tú a tú con Goldman Sachs y Morgan Stanley en su propio terreno.
El Boletín Oficial del Estado (BOE) ha registrado la nueva modificación del Reglamento General de Circulación que endurece las sanciones por superar los límites de velocidad en ciudad: las multas pueden ascender hasta 600 euros y restar hasta seis puntos del carnet de conducir. La Dirección General de Tráfico (DGT) ya aplica el régimen sancionador actualizado, que deja claro que cualquier exceso será considerado, como mínimo, una infracción grave.
Qué cambia y a quién afecta la nueva normativa
La reforma, que se incorpora al Reglamento General de Circulación, afecta directamente a la circulación urbana. El límite genérico de 30 km/h en calles con un único carril por sentido, vigente desde mayo de 2021, se mantiene, pero ahora la respuesta sancionadora es mucho más contundente. Superar esa velocidad, incluso en tramos que hasta hace poco eran de 50 km/h, puede considerarse infracción grave o muy grave en función de la velocidad registrada y del tipo de vía.
En la práctica, la DGT distingue dos tipos de vías urbanas: las de entrada y salida de la ciudad y los grandes ejes de distribución, que permanecen blindados a 50 km/h, y el resto de calles —las que usamos para llegar a destino—, donde el límite es de 30 km/h. ‘El modelo se basa en que el 20% de la longitud de las calles soporta el 80% del tráfico urbano’, recuerda la DGT. Fuera de esos grandes ejes, la velocidad baja para proteger a todos los usuarios.
Cuándo entra en vigor y cómo se aplican las sanciones
La publicación en el BOE el pasado 1 de junio de 2026 hizo efectiva la reforma desde ese mismo día. No hay periodo de adaptación: los radares móviles y fijos de la DGT y de las policías municipales ya calibran la sanción con los nuevos baremos. ‘No respetar los nuevos límites de velocidad en ciudad será considerado como infracción grave o muy grave y supondrá una multa de entre 100 y 600 euros y la pérdida de hasta seis puntos en el carnet de conducir, en función de la velocidad de circulación’, detallan fuentes oficiales del organismo.
La graduación es la siguiente: los excesos leves, de hasta 20 km/h por encima del límite, se castigan con 100 euros, sin pérdida de puntos. A partir de ahí, la sanción económica y los puntos van escalando: entre 21 y 40 km/h de exceso sube a 300 euros y dos puntos; entre 41 y 50 km/h, son 400 euros y cuatro puntos; y a partir de 51 km/h, la multa alcanza los 600 euros y resta seis puntos. Si el exceso supera en 60 km/h el límite, la infracción pasa a ser delito.
Cómo evitar la multa: respeta los límites de velocidad en ciudad
La mejor forma de esquivar la sanción es, sencillamente, no pisar el acelerador más de lo permitido. Pero más allá del consejo obvio, la DGT insiste en que el calmado del tráfico salva vidas. Según la Organización Mundial de la Salud (OMS), a 50 km/h la probabilidad de fallecer en un siniestro de tráfico es del 80%, mientras que a 30 km/h se reduce al 10%. Los patinetes, las bicicletas y los peatones conviven mucho mejor a baja velocidad.
La publicación en el BOE no es un mero recordatorio: impone multas de hasta 600 euros y la retirada de hasta seis puntos por exceder la velocidad en ciudad.
En los paneles informativos de la DGT ya se advierte de que los controles se intensificarán durante los próximos meses. Los radares de tramo urbano, los drones y los coches camuflados vigilarán el cumplimiento de los límites. Cualquier conductor que circule por ciudad en 2026 debe asumir que superar los 30 km/h en una calle de un solo carril puede salirle muy caro.
Análisis: una medida que salva vidas y penaliza con contundencia
La reforma del Reglamento General de Circulación es coherente con la estrategia de seguridad vial que España viene desplegando desde 2021. Fijar los 30 km/h como velocidad máxima en el 80% de las calles ya redujo un 17% las víctimas mortales en zona urbana durante su primer año de aplicación. Ahora, la administración pone el foco en el bolsillo y los puntos del conductor porque entiende que sin una consecuencia real, la norma se diluye.
El matiz más relevante es que la multa no se limita a los excesos flagrantes: cualquier superación moderada ya resta puntos a partir de 21 km/h de exceso. En la práctica, un conductor que pase de 30 a 51 km/h en un tramo donde las bicicletas circulan a un metro puede perder seis puntos de golpe, lo que deja a un novel sin carnet. La DGT recuerda que la velocidad solo es un factor de riesgo cuando se combina con otras infracciones, pero la nueva norma no distingue: sanción económica y pérdida de puntos van de la mano.
Está por ver si los ayuntamientos sincronizan las ordenanzas municipales con el régimen sancionador estatal. La mayoría de las Zonas de Bajas Emisiones ya obligan a reducir la velocidad, pero las multas locales suelen ser inferiores. Con el BOE recién regado, la pelota pasa al tejado de los consistorios.
🚨 Ficha de la Normativa
Infracción / Novedad: Superar los límites de velocidad en vías urbanas (30 o 50 km/h según el tipo de calle) se sanciona con la nueva escala de multas y puntos aprobada por el Reglamento General de Circulación.
Sanción económica: De 100 a 600 euros, en función del exceso de velocidad.
Puntos del carnet: Hasta 6 puntos (2, 4 o 6 según el rango de exceso).
Entrada en vigor: El 1 de junio de 2026, tras su publicación en el BOE.
La Guardia Civil intensifica los controles para multar con 200 euros y 3 puntos del carné a los conductores que usan el teléfono móvil mientras están detenidos en un semáforo en rojo.
Qué conducta se sanciona exactamente
La infracción se ampara en el artículo 18.2 del Reglamento General de Circulación, que considera cualquier manipulación del móvil —leer un mensaje, cambiar de canción o desbloquear la pantalla— como una distracción grave. La norma no distingue entre un vehículo en movimiento y uno detenido con el motor encendido: si el coche está parado en un semáforo y el conductor toca el dispositivo, se aplica la misma sanción. Tampoco importa que el teléfono vaya sujeto en un soporte homologado; la manipulación activa del aparato mientras se conduce (o se está detenido con el motor en marcha) está expresamente prohibida y se castiga con 200 euros y la pérdida de 3 puntos.
Desde cuándo está vigente y por qué se ha reforzado la vigilancia
La reforma de la Ley de Seguridad Vial que entró en vigor el 21 de marzo de 2022 ya recogía esta infracción. Sin embargo, la Guardia Civil ha intensificado la la vigilancia en los semáforos de las ciudades durante las últimas semanas, coincidiendo con el inicio de la temporada estival, cuando los desplazamientos aumentan y el riesgo de distracciones se multiplica. El objetivo, según fuentes del cuerpo, es disuadir a los conductores de un hábito muy extendido que muchos creen inofensivo.
El descuento por pronto pago y otras multas por distracción
Como en la mayoría de las sanciones de tráfico, el pago de la multa en los primeros 20 días naturales reduce el importe a la mitad: 100 euros. Los 3 puntos, sin embargo, se descuentan íntegramente del saldo del carné. Además de la manipulación del móvil, la Guardia Civil recuerda que cualquier conducta que desvíe la atención del volante puede ser sancionada con 200 euros. Discusiones acaloradas con el copiloto, rebuscar en la guantera o incluso comer mientras se circula pueden acabar en multa si el agente aprecia que ha provocado una conducción negligente.
El motor encendido convierte al semáforo en una trampa: el coche sigue en marcha y la manipulación del móvil se equipara a la conducción, sin excepciones.
Análisis: ¿es proporcionada la sanción?
La medida es coherente con la línea de endurecimiento que persigue la DGT desde hace años para combatir las distracciones, primera causa de accidentes mortales en carretera. Mirar el móvil durante apenas dos segundos mientras se conduce equivale a recorrer más de 50 metros a ciegas a velocidad de ciudad. Que el coche esté detenido en un semáforo no elimina el riesgo: el conductor puede tardar en reaccionar cuando la luz se ponga verde o no percibir a un peatón que cruza. La sanción de 200 euros y 3 puntos es idéntica a la que se impone por no llevar el cinturón de seguridad o por usar el teléfono en marcha, lo que la coloca en la franja media de las infracciones graves. Algunos conductores la consideran desproporcionada cuando no hay movimiento, pero la Guardia Civil insiste en que la distracción existe desde el momento en que la atención se desvía de la carretera. Con los nuevos refuerzos de vigilancia, el mensaje es claro: pagar 200 euros y perder puntos por mirar el móvil en un semáforo no merece la pena.
🚨 Ficha de la Normativa
Infracción / Novedad: Manipular el teléfono móvil, incluso detenido en un semáforo con el motor encendido, se considera conducción activa y constituye una falta grave.
Sanción económica: 200 euros (reducida a 100 euros si se paga en los primeros 20 días).
Puntos del carnet: 3 puntos.
Entrada en vigor: Ya vigente desde el 21 de marzo de 2022; la vigilancia específica en semáforos se ha intensificado a partir de junio de 2026.
El grupo catalán Mango ha cerrado 2025 con más de 260 aperturas de tiendas, el equivalente a una por día laboral, mientras que su gran rival Inditex reduce su red en 780 locales desde 2022. Dos estrategias opuestas que están redibujando el mapa de la moda y, sobre todo, la experiencia de compra del consumidor.
Mango acelera su expansión: una tienda nueva cada día laboral
La compañía que lidera Toni Ruiz ha duplicado su objetivo inicial. Donde antes se marcaba abrir un establecimiento cada dos días, en 2025 han inaugurado más de 260 puntos de venta, lo que supone una apertura por jornada laboral. El ejercicio se cierra con una red de más de 2.900 tiendas y cerca de 900.000 m² de superficie comercial, una apuesta firme por el canal físico que contrasta con la tendencia general del sector.
El propio presidente de Mango ha señalado que la firma va “a contracorriente” de una competencia que lleva años cerrando locales. La intención, según fuentes de la empresa, es reforzar la cercanía con el cliente y ganar capilaridad en mercados donde hasta ahora no tenía tanta presencia.
Además de las aperturas, la catalana ha reformado 86 tiendas durante el año, un esfuerzo extra para modernizar el parque y hacer la experiencia de compra más atractiva. El movimiento sitúa a Mango como la compañía con más inauguraciones del sector en 2025, según los datos presentados esta semana.
Inditex y el repliegue estratégico: 780 cierres desde 2022
En la otra orilla, Inditex ha perdido 780 tiendas entre octubre de 2022 y el cierre de 2025. La red pasó de 6.307 a 5.527 establecimientos, con Zara como la marca más afectada: 460 locales menos. Estos números no reflejan una crisis, sino un plan deliberado de optimización que busca menos puntos de venta pero mucho más eficientes.
El dato es claro: Inditex no pierde tiendas por caída de ventas, las cambia por superficies de mayor facturación y mejor experiencia de compra.
El grupo gallego cierra establecimientos pequeños y medianos para concentrar la oferta en grandes flagship stores, capaces de aglutinar todas sus marcas y ofrecer una experiencia más premium. Mientras tanto, otros gigantes europeos como H&M y Benetton también reducen parque, aunque por motivos más ligados a sus dificultades financieras: entre 2020 y 2025 han perdido 2.265 tiendas, con Benetton cediendo 1.290 locales y H&M 975.
📊 Dos modelos de tienda enfrentados
Estrategia
Mango (2025)
Inditex (desde 2022)
Aperturas / Cierres
+260 tiendas
-780 tiendas
Tiendas totales
Más de 2.900
5.527
Objetivo
Cercanía y expansión
Eficiencia y macrotiendas
¿Qué cambia para el comprador de moda?
El tira y afloja de tiendas no es solo una cuestión corporativa: tiene consecuencias directas en el bolsillo y en la comodidad de quien busca ropa. Por un lado, el comprador que vive en una ciudad media puede notar que su Zara de barrio ya no está y que, en cambio, ha aparecido un Mango a la vuelta de la esquina. La cercanía se reequilibra, pero no siempre de forma completa.
Mango gana terreno en ubicaciones secundarias y refuerza el canal físico que muchos clientes todavía prefieren para tocar la prenda antes de pagar. Inditex, en paralelo, concentra inversión en bulevares comerciales y grandes centros urbanos, donde sus flagship stores ofrecen tallas completas, colecciones más amplias y un entorno más cuidado.
Esta dualidad beneficia sobre todo al comprador que vive cerca de una gran ciudad o que se desplaza con frecuencia. En cambio, en zonas rurales o periferias mal comunicadas, la pérdida de un local de Inditex puede traducirse en más kilómetros hasta la tienda más cercana si Mango no ha ocupado ese hueco.
La competencia entre ambos grupos mantiene los precios bajo presión: ni Mango ni Inditex se pueden permitir grandes diferencias de ticket en sus segmentos medios. El consumidor percibe un surtido muy similar en relación calidad-precio, con ligeras variaciones de estilo entre las dos marcas. Al final, la decisión de compra pivota más sobre la disponibilidad física que sobre la rebaja de precios.
🛒 El Veredicto de Compra
Consulta el mapa de tiendas antes de salir: Si tu Inditex habitual ha cerrado, verifica si Mango o una flagship cercana cubren tus necesidades sin alargar el desplazamiento.
No subestimes la flagship: Las macrotiendas de Inditex suelen tener colecciones completas y más tallas, lo que puede ahorrarte devoluciones y segundas visitas.
Compara online antes de viajar: Tanto Mango como Inditex ofrecen inventario por tienda en sus webs. Revisa qué tienes cerca para no hacer kilómetros en balde.
El Ayuntamiento de Cádiz ha activado oficialmente su Zona de Bajas Emisiones (ZBE) y la multa por acceder sin permiso se ha encarecido un 30% respecto a los 200 euros de base. Quienes circulen por el centro histórico o el paseo marítimo sin la etiqueta adecuada se enfrentan a una sanción que puede alcanzar los 260 euros si reinciden en menos de un año.
La ordenanza municipal, publicada en el Boletín Oficial de la Provincia el 27 de mayo de 2026, pone en marcha un sistema de 33 cámaras que vigilan cada acceso. Durante los seis primeros meses no se impondrán multas; el Consistorio lo considera un periodo informativo para que ciudadanos y visitantes se adapten. Sin embargo, la advertencia es clara: a partir del sexto mes, quien entre sin autorización pagará 200 euros, y la factura subirá un 30% si comete la misma infracción de nuevo dentro de los doce meses siguientes.
Qué vehículos pueden circular y cuáles quedan excluidos
La norma distingue entre residentes y foráneos. En 2026, todos los vehículos cuyos dueños tengan el domicilio fiscal en Cádiz pueden circular sin restricciones, incluso si carecen de etiqueta ambiental. Esta excepción de por su carácter transitorio: el Consistorio pretende dar margen a los vecinos mientras se completa la renovación del parque automovilístico local.
Para los conductores que llegan de otras poblaciones, la situación es distinta. Solo se permite el acceso a los vehículos con etiqueta Cero, Eco o C. Quedan fuera, por tanto, los turismos con etiqueta B y aquellos sin distintivo ambiental.
El recargo del 30 % solo se activa si el mismo coche vuelve a infringir la ZBE en menos de un año; una primera multa ocasional no lo dispara.
Además, el Ayuntamiento ha anunciado un endurecimiento progresivo. A partir de 2027, los conductores no empadronados en Cádiz solo podrán entrar al centro si portan etiqueta Cero o Eco; los coches con etiqueta C también quedarán restringidos. La medida acelerará la exclusión de miles de vehículos diésel y gasolina matriculados antes de 2017 que hoy aún acceden con normalidad.
Cuándo empiezan las multas y cómo se llega a los 260 euros
La sanción por incumplir la ZBE parte de 200 euros. Pero la ordenanza incluye un recargo por reincidencia del 30%, que eleva el importe a 260 euros. Se aplica si un mismo vehículo vuelve a ser captado por las cámaras violando la restricción en un plazo inferior a un año. No es una multa automática a la primera; el conductor tiene que haber sido sancionado previamente y repetir la conducta.
Las cámaras leen la matrícula y cruzan los datos con el padrón del Impuesto de Vehículos de Tracción Mecánica (IVTM) para verificar el origen fiscal. Por tanto, un coche de fuera con etiqueta B será fotografiado y sancionado, pero si su propietario demuestra residencia en Cádiz, la multa no se cursará.
El periodo de seis meses sin sanciones arrancó con la publicación en el BOP, y las primeras multas no se emitirán hasta mediados de noviembre de 2026. Hasta entonces, los consultores que accedan sin autorización recibirán un aviso informativo pero ninguna penalización económica.
Análisis: una ZBE progresiva pero con trampa para los despistados
A diferencia de otras ciudades que desplegaron restricciones de un día para otro, el Ayuntamiento de Cádiz ha optado por un calendario escalonado que empieza con un periodo de gracia de seis meses y una primera fase indulgente con los residentes. La intención es clara: evitar el caos inicial y permitir que los comerciantes y vecinos se adapten sin multas. Sin embargo, la letra pequeña del recargo por reincidencia introduce un riesgo para los conductores foráneos que visitan la ciudad de forma ocasional: una sola distracción en noviembre de 2026 y otra en abril de 2027 podría costar ellos 260 euros en lugar de 200. Para quienes circulan con coches de empresa o vehículos compartidos, resulta difícil seguir el historial de sanciones del mismo bastidor.
En términos comparativos, la multa base de 200 euros se sitúa en la media de las ZBE nacionales, pero el 30% de recargo es una de las penalizaciones más altas entre las ordenanzas municipales consultadas. Barcelona o Madrid también prevén sanciones de hasta 200 euros, aunque no incorporan un mecanismo automático de incremento por reincidencia dentro de un año natural. En la práctica, el conductor foráneo que circule con etiqueta B y no tenga la costumbre de consultar las ZBE se enfrenta a un coste mayor si reincide sin saber que ya había sido sancionado previamente.
La decisión de dejar fuera a los vehículos con etiqueta C a partir de 2027 es coherente con el endurecimiento que la DGT lleva anunciando en muchas ciudades. Pero también es un aviso para los propietarios de coches diésel matriculados entre 2014 y 2017: la ventana de entrada se cierra en un plazo de poco más de un año. Para los residentes en Cádiz, la exención actual es un alivio, aunque puede generar agravio comparativo cuando los foráneos con el mismo coche sí sean multados. El Consistorio deberá comunicar con transparencia el cambio para que nadie se lleve una sorpresa.
🚨 Ficha de la Normativa
Infracción / Novedad: Acceso no autorizado a la Zona de Bajas Emisiones de Cádiz (centro histórico y paseo marítimo peatonalizado).
Sanción económica: 200 euros, con recargo del 30% (hasta 260 euros) si el mismo vehículo reincide en menos de un año.
Puntos del carnet: No aplica.
Entrada en vigor: Publicada en el BOP el 27 de mayo de 2026. Periodo informativo de seis meses; las primeras multas se emitirán a partir de mediados de noviembre de 2026.
La Agencia Española de Seguridad Alimentaria y Nutrición (AESAN) ha ordenado la retirada inmediata de queso fresco de vaca de cinco marcas tras detectar la presencia de Listeria monocytogenes en varios lotes. La alerta, comunicada a través del Sistema Coordinado de Intercambio Rápido de Información (SCIRI), afecta a productos distribuidos inicialmente en seis comunidades autónomas, aunque no se descartan redistribuciones a otras zonas. Cualquier consumidor que tenga uno de estos quesos en casa debe abstenerse de consumirlo y devolverlo al punto de venta.
Los productos afectados y su distribución
Las marcas implicadas son ‘Al pie de la vaca’, ‘Cabrera’, ‘Haciendita de Liri’, ‘De la vaca’ y ‘La Buona Mucca’. Todos los formatos envasados de estas firmas —presentaciones de 2 kilogramos, 250 gramos, 300 gramos y 320 gramos— están bajo sospecha cuando su fecha de caducidad es anterior al 1 de agosto de 2026. La bacteria se identificó durante un control rutinario de las autoridades sanitarias de Aragón, que activaron el protocolo de alerta.
📊 Mapa de la retirada
Marca
Formatos afectados
Lotes bajo alerta
Al pie de la vaca
2 kg, 250 g, 300 g, 320 g
Caducidad previa al 1 de agosto de 2026
Cabrera
2 kg, 250 g, 300 g, 320 g
Caducidad previa al 1 de agosto de 2026
Haciendita de Liri
2 kg, 250 g, 300 g, 320 g
Caducidad previa al 1 de agosto de 2026
De la vaca
2 kg, 250 g, 300 g, 320 g
Caducidad previa al 1 de agosto de 2026
La Buona Mucca
2 kg, 250 g, 300 g, 320 g
Caducidad previa al 1 de agosto de 2026
La distribución inicial ha sido confirmada en Aragón, Castilla y León, Cataluña, Madrid, Murcia y Comunidad Valenciana. La AESAN advierte de que el producto podría haber llegado a otras comunidades a través de redistribuciones posteriores, por lo que la cautela debe extenderse a todo el territorio nacional.
Recomendaciones de la AESAN y qué hacer si lo tienes en casa
Lo primero: no consumir. Si has comprado alguno de estos quesos, devuélvelo al supermercado donde lo adquiriste. La ley ampara la devolución de productos afectados por alertas sanitarias —incluso sin el tique de compra—, ya que el establecimiento está obligado a retirarlo y a reembolsar el importe.
En caso de haber consumido el producto, la AESAN pide estar atento a la posible sintomatología de listeriosis: vómitos, diarrea o fiebre. Si aparecen estos síntomas, se debe acudir a un centro de salud e informar de la ingesta del queso. Para las mujeres embarazadas, la alerta adquiere un matiz adicional: la infección por Listeria puede tener consecuencias graves para el feto, por lo que la agencia recuerda la importancia de extremar la higiene alimentaria y consultar las guías de consumo durante el embarazo publicadas en su web.
No basta con retirar el queso: la bacteria puede sobrevivir en superficies y utensilios, así que toca limpiar a fondo la nevera y cualquier tabla o cuchillo que haya estado en contacto con el alimento.
La AESAN también insiste en la prevención de contaminación cruzada. Aunque el producto ya no esté en la cocina los utensilios o estantes que lo tocaron pueden ser un vector de transmisión. Basta con lavar con agua caliente y jabón y, a ser posible, desinfectar con lejía de uso alimentario.
Análisis de consumo: por qué las alertas de listeria nos ponen a prueba
La listeriosis no es una desconocida en el historial de alertas alimentarias españolas. El brote de 2019 asociado a carne mechada dejó un balance de fallecidos y puso en jaque los sistemas de control de calidad. Aquella crisis aceleró los protocolos de intercambio de información entre comunidades y la AESAN, y hoy vemos una respuesta más rápida y transparente: en cuestión de horas, las cinco marcas han saltado a los medios y se han dado instrucciones claras al consumidor.
Para el comprador, la clave está en la información. Saber qué producto tiene en la nevera, comprobar la marca y el lote —algo que la etiqueta muestra con claridad— y actuar sin pánico pero con diligencia. La devolución es un derecho, y los supermercados están preparados para gestionarla sin discusiones. Además, la OCU y FACUA recomiendan guardar siempre el tique de compra durante al menos dos semanas, especialmente en productos frescos de corta duración, para facilitar la trazabilidad en caso de incidencia.
Esta alerta también recuerda un principio básico del consumo inteligente: los productos sin pasteurizar o de leche cruda tienen un riesgo microbiológico mayor. Aunque los quesos frescos de vaca industriales suelen estar pasteurizados, la contaminación puede producirse en fases posteriores de la manipulación. La conclusión es simple pero efectiva: comprueba la fecha de caducidad, mantén la cadena de frío y, ante la mínima duda, pregunta en el punto de venta.
🛒 El Veredicto de Compra
Revisa la nevera ahora mismo: localiza cualquier envase de las marcas mencionadas con caducidad anterior al 1 de agosto. No hace falta esperar a tener síntomas.
Devuélvelo y recupera tu dinero: el establecimiento debe aceptar la devolución y reembolsarte el importe íntegro sin exigir el tique, aunque presentarlo ayuda a agilizar la gestión.
Limpia todo lo que haya estado en contacto: además de retirar el queso, lava tablas, cuchillos y estantes con agua caliente y jabón; si hay superficies no porosas, utiliza unas gotas de lejía de uso alimentario.
En apenas dos semanas, el volumen de trading en los exchanges descentralizados (DEX) de Solana se ha desplomado un 82%. Según los datos de DefiLlama, pasó de 104.300 millones de dólares semanales a solo 18.800 millones. La caída tiene nombre y apellidos: las memecoins, cuyo frenazo ha apagado el principal motor especulativo de la red, y un grupo de holders veteranos que ha empezado a vender justo cuando la actividad on-chain se reducía. ¿Qué significa esto para Solana y para cualquiera que tenga SOL en cartera?
El desplome en cifras: de 104.300 a 18.800 millones de dólares
El dato es contundente. En la semana del 11 de mayo, el volumen semanal combinado de todos los DEX de Solana rondaba los 104.300 millones de dólares. La mayor parte, unos 93.100 millones, procedía de Meteora, el exchange descentralizado que se erigió en el principal patio de juego de las memecoins. Dos semanas después, en la semana del 25 de mayo, el total se hundió hasta los 18.800 millones, y Meteora apenas alcanzó los 9.200 millones. Eso supone una contracción del 82% en apenas catorce días.
No es solo un resbalón puntual: desde enero, el volumen semanal en los DEX de Solana ya acumulaba una caída superior al 50%. Pero el colapso de las últimas dos semanas ha sido especialmente brusco, y coincide con una desaceleración generalizada de los lanzamientos de nuevas memecoins.
El motor de las memecoins se frena en seco
Para entender lo ocurrido conviene recordar cómo funcionaba el ciclo. Los launchpads —plataformas como PumpFun o el propio Meteora— permitían crear tokens meme en minutos. Los traders entraban en busca de la siguiente moneda viral, los bots de trading automatizaban las compras y ventas, y los DEX gestionaban ese flujo especulativo. Ese engranaje, que llegó a competir en volumen con Ethereum, se ha detenido casi por completo. Los datos on-chain muestran que los nuevos lanzamientos de memecoins se redujeron a la mitad a principios de 2026. Con menos historias que perseguir, el combustible del volumen se evaporó.
Meteora, en el centro de ese ciclón, perdió más de 80.000 millones de dólares en volumen semanal de la noche a la mañana. No es un síntoma aislado: es la prueba de que el volumen inflado de los DEX dependía de una narrativa altamente especulativa. Cuando los launchpads enmudecieron, la fiesta terminó.
Que el 82% del volumen de los DEX dependiera de un solo protocolo como Meteora y de una narrativa tan voluble como las memecoins es el verdadero dato que ancla este desplome.
Los holders que aguantaron dos años ahora liquidan posiciones
La otra pieza del puzle la aportan las HODL Waves de Glassnode, una métrica que agrupa el suministro de SOL según el tiempo que llevan los tokens sin moverse. El grupo de inversores que acumuló SOL durante el boom de actividad de 2024 a 2025, y que llevaba entre uno y dos años sin vender, ha cambiado de comportamiento. A mediados de mayo, ese grupo controlaba el 16,049% del suministro; para el 1 de junio, su participación había caído al 15%. La venta arrancó exactamente en la misma ventana temporal del colapso del volumen en los DEX.
No se puede afirmar que la caída del volumen obligara a estos holders a vender, pero la coincidencia temporal es notable. A medida que desaparecía la actividad que había alimentado la economía de trading de Solana, un segmento de inversores que había confiado en el ecosistema durante ese periodo empezó a reducir posiciones. Son dos señales on-chain que, juntas, dibujan un cambio de ciclo.
La dependencia de las memecoins: ¿motor agotado o pausa saludable?
Esta no es la primera vez que Solana se monta en un tren especulativo que luego descarrila. Desde el furor de los meme tokens en 2024 hasta el actual desplome, la red ha mostrado una capacidad única para atraer capital caliente, pero también para sufrir cuando la marea se retira. Los volúmenes de los DEX se inflaban con operaciones de bajo valor real, a menudo impulsadas por bots y lanzamientos de tokens sin más utilidad que el hype. Una parte del ecosistema considera que esta purga es saludable: elimina ruido y deja espacio para proyectos DeFi y DePIN más sólidos. Otra parte, en cambio, ve un síntoma de debilidad estructural, porque si el motor especulativo se para, la actividad on-chain se resiente en todos los frentes.
Solana sigue teniendo fundamentos técnicos potentes: el segundo cliente validador Firedancer, la integración con gigantes de pagos como Visa y PayPal, y un ecosistema DeFi que, aunque ahora golpeado, cuenta con protocolos como Jupiter o Jito capaces de generar volumen real. Pero los datos de esta semana recuerdan que la red sigue siendo muy sensible a las narrativas de moda. Los próximos meses dirán si la caída del volumen es solo una corrección pasajera o el principio de un reequilibrio más profundo. Mientras tanto, los holders que han vendido ya han tomado su decisión, y el resto observa los gráficos con la prudencia de quien sabe que en cripto, dos semanas pueden cambiar todo.
Lograr un buen registro en la milla es uno de los termómetros más fiables para calibrar tu capacidad cardiovascular a cualquier edad. A partir de los 50, optimizar tu rendimiento con series de velocidad y fuerza puede recortar varios minutos del cronómetro y, sobre todo, mantener una energía y resistencia notables.
El benchmark de la milla a los 50: dónde te sitúas
La milla (1.609 metros) sigue siendo una prueba de esfuerzo exigente que combina resistencia y velocidad punta. Las cifras de referencia que publica Running Level clasifican los tiempos medios para hombres en la cincuentena en cinco categorías:
Principiante: entre 10:42 y 11:08 minutos.
Novato: entre 8:51 y 9:13 minutos.
Intermedio: entre 7:31 y 7:49 minutos.
Avanzado: entre 6:33 y 6:49 minutos.
Élite: entre 5:50 y 6:04 minutos.
Bajar de los 8 minutos en la milla pasados los 50 te coloca holgadamente por encima de la media, mientras que moverte en torno a los 6 minutos y 30 segundos te sitúa en el grupo avanzado. Estas marcas son una guía, no un veredicto: proceden de corredores recreativos y competitivos que registran sus entrenos, lo que suele sesgar los datos hacia un perfil más activo. Tu historial de lesiones, los años que llevas sin correr o el tipo de trabajo físico que realizas afectan tanto o más que la edad pura.
Cómo mejorar tu marca con entrenamiento de velocidad
La milla premia a quien mantiene un ritmo duro sin dejarse llevar por el exceso inicial. Si tu tiempo actual está en las categorías de principiante o novato, tienes margen de mejora real sin necesidad de duplicar los kilómetros semanales. El entrenador Ben Parkes insiste en que, con los años, el trabajo de calidad se vuelve más decisivo que el volumen.
Introducir series de alta intensidad en una carrera suave es el atajo más eficaz para acelerar sin romperte.
📊 La pauta en cifras
Fartlek semanal: Sobre una rodaje cómodo, mete 3 o 4 acelerones de 60-90 segundos a un esfuerzo exigente, recuperando otros 90-120 segundos al trote.
Series en cuesta: Busca una pendiente moderada y completa 4-6 repeticiones de 60-90 segundos subiendo fuerte, bajando andando para recuperar.
Frecuencia ideal: Una sesión de velocidad a la semana basta para empezar. Si aguantas bien, añade una segunda sesión más corta separada al menos 72 horas.
A tener en cuenta: No empieces a tope en la primera repetición; guarda algo de energía para las últimas. El estímulo se construye en la fatiga controlada, no en reventarse al inicio.
Junto a las cuestas y los cambios de ritmo, Ben Parkes recomienda incluir una sesión de fuerza específica una o dos veces por semana. La clave no está en levantar grandes pesos, sino en trabajar los grupos musculares implicados en la zancada: gemelos, cuádriceps, glúteos y core. Con 20-30 minutos por sesión, ejercicios como zancadas, sentadillas, elevaciones de talones y planchas mejoran la potencia y reducen el riesgo de molestias. La ciencia del ejercicio confirma que la fuerza protege las articulaciones y mejora la economía de carrera, sobre todo cuando la masa muscular tiende a disminuir con la edad.
¿Es la milla el mejor test a los 50? Lo que dice la evidencia
La prueba de la milla mide capacidad aeróbica, tolerancia al lactato y control del ritmo. Resulta más completa que un test de Cooper (12 minutos) para evaluar la velocidad pura, y más breve que un 5K, lo que facilita repetirla cada cierto tiempo. Sin embargo, los valores de referencia no diferencian entre personas con distinto historial deportivo; un exatleta de fondo que vuelve a correr puede estar en la categoría avanzada sin ser un indicador fiable de su forma actual respecto a su potencial genético.
Por eso conviene tomar el dato como un punto de partida personal y no compararlo con baremos universales. Apuntar tu tiempo cada 4-6 semanas y valorar la evolución es más útil que obsesionarse con una cifra concreta. Además, la milla se puede adaptar: si prefieres trabajar en pista, sobre asfalto o en cinta, las tres opciones sirven mientras mantengas las mismas condiciones de medición.
La tendencia de poner a prueba el rendimiento con distancias cortas es positiva: da objetividad, obliga a planificar y motiva. Pero recuerda que un día malo (sueño escaso, estrés, alimentación inadecuada) puede alterar el cronómetro tanto como un descenso real de forma. La constancia en el entrenamiento, no un solo test, es lo que de verdad mueve la aguja.
⚡ Rutina de Optimización Diaria
Introduce velocidad un día fijo: Elige una jornada laboral tranquila, calienta 10 minutos al trote y añade 4 acelerones de 75 segundos, con recuperación completa. Repite cada semana.
Refuerza la fuerza en casa: Dedica 20 minutos a zancadas, sentadillas y planchas dos días a la semana. No hace falta gimnasio: con tu peso corporal es suficiente.
Registra tus marcas sin obsesión: Apunta tu tiempo de milla una vez al mes, siempre en condiciones similares. El progreso real se mide en meses, no en días.
La factura de la luz subirá este junio para millones de hogares españoles. A medianoche del 1 de junio, caducaron las rebajas fiscales sobre la electricidad y el gas natural que el Gobierno venía aplicando desde 2022. El IVA de la electricidad y del gas natural salta del 10% al 21% en un contexto de elevada inflación subyacente. La vicepresidenta segunda, Yolanda Díaz, ha reaccionado exigiendo un nuevo decreto ley que prorrogue esas medidas y amplíe la protección a los alquileres. Una demanda que introduce tensión política y que el mercado, de momento, encaja con moderadas caídas en las utility del IBEX 35.
El paquete de ayudas se remonta al Real Decreto-ley 6/2022, aprobado de urgencia en marzo de 2022 tras el estallido de la guerra en Ucrania y el consiguiente shock energético. En origen, el IVA aplicable a la electricidad y al gas natural se redujo incluso al 5%, y en sucesivas revisiones se fue elevando. La última etapa, vigente desde principios de 2025, fijaba un tipo reducido del 10%, que expiró el pasado domingo. La vuelta al 21% era un desenlace anunciado, pero llega en un momento en el que la inflación general se sitúa en el 3,2% y los salarios pactados en convenio apenas avanzan un 2,9%, según datos del INE. Es decir, el poder adquisitivo de los trabajadores sigue lastrado justo cuando sube el coste de la energía.
En la práctica, el fin de esta tarifa reducida supone un un encarecimiento inmediato del recibo para los hogares con tarifa regulada (el denominado PVPC). Aunque el consumo residencial medio no se dispara, cada punto porcentual de IVA añade presión sobre las familias. La vicepresidenta Díaz, desde el Congreso, ha calificado de “urgente” la aprobación de un nuevo decreto que recupere las rebajas y, de paso, extienda las medidas a los contratos de alquiler, una iniciativa que ya fue rechazada en la Cámara hace meses. La portavoz de Sumar, Lara Hernández, secundó el reclamo subrayando que la guerra de Oriente Próximo sigue teniendo “clarísimos efectos en los bolsillos de todas las familias españolas”.
La reacción de los mercados ha sido contenida pero inequívoca. Iberdrola cedía un 0,9% a media mañana, Endesa se dejaba un 1,5% y Naturgy un 0,6%. En el Mercado Continuo, valores vinculados a la comercialización de energía, como Audax Renovables, sufrían caídas superiores al 2%. El IBEX 35, por su parte, se movía plano con una ligera tendencia bajista del 0,2%. La lectura de los operadores es doble: por un lado, la vuelta al IVA general no reduce los ingresos de las compañías —el impuesto se repercute al consumidor final— pero sí añade incertidumbre regulatoria sobre futuras intervenciones del Gobierno en el sector energético.
Desde distintas mesas de análisis se recuerda que medidas fiscales como las rebajas del IVA han sido habituales en Europa, pero su caducidad abrupta y los pulsos políticos que genera incrementan la prima de riesgo regulatorio que el mercado asigna a las utilities españolas. Un economista de una firma internacional consultado por este diario señala que “más que el impacto inmediato en resultados, preocupa que el Gobierno se sienta legitimado para intervenir en los precios finales cuando la coyuntura política lo aconseje”. La estabilidad normativa es un factor determinante para las inversiones en renovables, un segmento en el que las grandes eléctricas españolas tienen comprometidos miles de millones.
El IVA de la electricidad salta al 21% este 1 de junio
El fin de la moratoria fiscal responde a un calendario preestablecido. El decreto ley que mantenía el IVA reducido no fue prorrogado, y al entrar en junio caducó automáticamente. La electricidad, el gas natural, las briquetas, pellets y la leña pasan a tributar al tipo general del 21%. Lo mismo ocurre con el impuesto especial de la electricidad, que recupera su gravamen habitual. Para un consumidor medio con un consumo mensual de 300 kWh en tarifa PVPC y una factura de unos 55 euros, el incremento del IVA podría suponer unos 6 euros adicionales al mes. Una cifra menor en términos absolutos, pero que se acumula al alza de la cesta de la compra.
No obstante, el regreso al 21% no es un shock por sí mismo. Las asociaciones de consumidores llevaban semanas alertando de que la medida no se renovaría. La sorpresa, si la hubo, fue la rapidez con la que Yolanda Díaz planteó un nuevo decreto. No es la primera vez que la ministra de Trabajo intenta forzar la agenda social del Gobierno; ya lo hizo con la subida del salario mínimo y con los ERTE durante la pandemia. Su petición, sin embargo, necesita el visto bueno del Ministerio de Hacienda y del de Transición Ecológica, y probablemente del presidente del Gobierno, que deberá evaluar el coste fiscal (la reducción del IVA deja de recaudar unos 1.200 millones de euros al año, según cálculos de la AIReF) en un momento en el que Bruselas reclama mayor consolidación presupuestaria.
El pulso político y la reacción de los mercados
La división en el seno del Gobierno es palpable. Mientras la vicepresidenta segunda exige una prórroga, fuentes socialistas deslizan que no hay un acuerdo cerrado y que se estudiará en los próximos días. El factor principal es el coste de las arcas públicas. Mantener el IVA al 10% para electricidad y gas supone renunciar a más de mil millones de euros de ingresos anuales. Sumar insiste en que la compensación debe venir de una mayor tributación de las empresas energéticas, recuperando el conocido como “impuestazo” a las eléctricas que decayó en 2025. De nuevo, la amenaza de una fiscalidad extraordinaria sobre el sector planea sobre las cotizadas.
En el mercado, analistas de renta variable señalan que Endesa e Iberdrola ya descuentan parcialmente ese riesgo en sus múltiplos. Endesa, con una exposición mayor al negocio regulado en España, es la más sensible. La acción de Endesa cotiza en el entorno de los 18 euros, lejos de los máximos de 2025, y con un PER que ronda las 11 veces, por debajo de la media histórica. Iberdrola, más diversificada internacionalmente, resiente menos la incertidumbre doméstica; su revalorización en lo que va de año supera los dos dígitos. Naturgy, con flujos de caja estables y un foco claro en la retribución al accionista, ve cómo el ruido político frena un mayor recorrido alcista.
La vuelta al IVA del 21% no castiga directamente las cuentas de las eléctricas, pero añade un riesgo regulatorio que los inversores internacionales odian.
La reacción de las empresas hasta ahora ha sido cautelosa. Ni Endesa ni Iberdrola han emitido comunicados oficiales. Portavoces del sector recuerdan que las medidas fiscales sobre la factura afectan al consumidor, no al margen operativo, y que la demanda de electricidad apenas varía con cambios moderados en el precio final. Sin embargo, reconocen en privado que el ruido político constante erosiona la percepción de seguridad jurídica, un intangible que pesa en las decisiones de inversión a largo plazo.
Análisis E-E-A-T: ¿Fiscalidad imprevisible o golpe pasajero a las utility?
Despojada del ruido mediático, la cuestión fiscal sobre la electricidad y el gas es un síntoma de algo más profundo. España arrastra un déficit de credibilidad regulatoria en el sector energético, agravado en los últimos años por intervenciones ad hoc. Primero fue el recorte de los cargos y peajes en 2014, luego el impuesto del 7% a la generación, después el recorte de la retribución a las renovables, y más recientemente el intento de gravar los beneficios extraordinarios. Cada episodio ha sido una cicatriz en la confianza inversora. Esta nueva disputa, aunque menor en cuantía, se inserta en esa misma dinámica. El mercado descuenta que la probabilidad de que Yolanda Díaz consiga su objetivo es baja —el Ejecutivo busca no agitar a las empresas antes de las elecciones generales de 2027— pero no nula.
A mi juicio, el riesgo real es otro. Si finalmente el Gobierno cede y prorroga el IVA reducido, lo hará bajo la presión de la izquierda del Ejecutivo, lo que podría abrir la puerta a otras cesiones más costosas para el sector, como la recuperación del impuesto a las eléctricas o la extensión de los topes al precio del gas. En ese escenario, utility como Endesa podrían ver recortes en sus valoraciones de entre el 5% y el 10% según simulaciones de casas de análisis. A corto plazo, la clave es si el decreto ve la luz antes del verano. Si la propuesta se diluye en negociaciones internas, las acciones recuperarán terreno.
Llama la atención que la prima de riesgo española, que en muchas ocasiones actúa como termómetro de la confianza institucional, no se haya inmutado en esta ocasión. En los 82 puntos básicos, lejos de los 65 que llegó a tocar en mayo, el bono español sigue bien anclado. Esto sugiere que los inversores internacionales, por ahora, entienden que la batalla de Díaz es más gesto político que un verdadero cambio de rumbo. No obstante, si la situación se enquista, la historia nos dice que las utility españolas son las primeras en sufrir las primas de riesgo país cuando el ruido político escala.
La otra lectura, más micro, es que el encarecimiento de la factura por el IVA puede reducir el consumo marginalmente, sobre todo en hogares vulnerables acogidos al bono social. Un retroceso de la demanda eléctrica del 0,5% —plausible si se mantienen los tipos altos— restaría apenas dos décimas al crecimiento del EBITDA de las comercializadoras. Suficiente para que las cifras no se vean alteradas, pero insuficiente para precipitar ventas. La verdadera espada de Damocles sigue siendo la futura regulación de la tarifa regulada PVPC, que el Gobierno quiere reformar para desvincularla parcialmente del mercado mayorista; un cambio que sí tendría implicaciones relevantes para los márgenes.
Veredicto Merca2
Cotización al cierre o apertura: Endesa se deja un 1,5% en la apertura del lunes, mientras Iberdrola cede el 0,9% y Naturgy el 0,6%. El IBEX 35, plano, resta solo un 0,2%. Movimientos que reflejan más cautela que pánico.
Clave técnica: Endesa lucha por mantener el soporte de los 18 euros, nivel que ha respetado en las últimas semanas. Una ruptura a la baja podría acelerar caídas hacia los 17,20 euros. Iberdrola, en cambio, sigue en tendencia alcista de largo plazo y la noticia apenas araña su cotización.
Apunte macro: La prima de riesgo española se sitúa en 82 puntos básicos, sin reflejar tensión adicional. La subasta del Tesoro de esta semana será un buen termómetro para medir si la disputa fiscal contamina la confianza en la deuda soberana.
La Organización de Consumidores y Usuarios (OCU) ha puesto la lupa sobre los helados de palo tipo bombón que llenan los lineales y el veredicto es demoledor: solo cuatro marcas cumplen los criterios de calidad y composición saludable. El análisis, difundido por la organización, revela que la mayoría de estos productos se alejan de la receta tradicional a base de leche, manteca de cacao y huevo, y apuestan por fórmulas industriales cargadas de azúcares, grasas de baja calidad y aditivos poco recomendables. La próxima vez que abras el congelador, mira la etiqueta antes de elegir.
El examen de la OCU: qué esconden los helados de supermercado
La OCU se centró en los helados de palo tipo bombón, una de las variedades más populares del verano. Su análisis descubre que muchas opciones se alejan bastante de la receta artesanal basada en ingredientes como leche, manteca de cacao, huevo y azúcar. En el lineal, lo que abunda son fórmulas industriales con grasas vegetales, jarabes de glucosa o fructosa y aditivos que conviene revisar.
Según la organización, un helado de calidad no se mide solo por el sabor. El aire, el agua, los azúcares, las grasas y las proteínas determinan su textura y su perfil nutricional. El aire puede representar hasta el 50% del volumen, aportando ligereza y cremosidad. El agua, que forma los cristales de hielo, supone entre el 50% y el 60% de la parte sólida. Las proteínas, que rondan entre el 3% y el 5%, ayudan a mantener la estructura homogénea. Y luego están las grasas y los azúcares, el verdadero campo de batalla.
El punto crítico, advierte la OCU, aparece cuando la lista de ingredientes se alarga. Muchos fabricantes no utilizan únicamente azúcar, sino mezclas con jarabes de glucosa y fructosa. Estos ingredientes abaratan el producto, pero no mejoran su calidad nutricional ni su sabor.
Los tres filtros para distinguir un helado de calidad
Para no caer en el marketing de «bombón», «almendrado» o «chocolate intenso», la OCU propone fijarse en tres puntos que marcan la diferencia. La próxima vez que vayas al súper, aplica estos filtros antes de meter la caja en el carrito.
1. Azúcares: el punto crítico
Los azúcares no solo endulzan; también evitan que se formen grandes cristales de hielo. Sin embargo, la OCU alerta de que muchos helados incorporan jarabes de glucosa y fructosa en lugar de azúcar común. El resultado: más dulzor y peor perfil nutricional. Lo ideal es que el azúcar aparezca como tal y que no ocupe los primeros puestos de la lista.
2. Grasas: no todas son iguales
Las grasas influyen en la textura y la estabilidad del helado. Pueden representar entre un 5% y un 15% del producto. Las más habituales son las lácteas, pero también aparecen grasas vegetales como coco, palma, colza, cacao, girasol o karité. La OCU recomienda mirar el tipo de grasa empleado, porque no todas tienen el mismo perfil nutricional. La grasa de palma, por ejemplo, se repite en muchas referencias y conviene moderarla.
3. Aditivos bajo la lupa
La OCU ha señalado varios aditivos que no considera recomendables: el E-442, el E-476 y, sobre todo, el E-471. Este último, según el análisis, aparece en todos los helados estudiados. «Más que dejarse llevar por el reclamo de la caja, hay que comparar etiquetas y elegir las opciones con menos aditivos», insisten desde la organización.
📊 Los parámetros de calidad en un vistazo
Parámetro
Valor recomendado
A evitar
Aire (overrun)
Hasta el 50% del volumen
Exceso que hinche el producto
Agua (parte sólida)
50% – 60%
Demasiada, que resta cremosidad
Proteínas
3% – 5%
Menos del 3%, señal de baja calidad
Azúcares
Azúcar común, en cantidad moderada
Jarabes de glucosa, fructosa
Grasas
Preferible láctea
Grasa de palma, mezclas vegetales
Un helado de calidad se mide por los ingredientes que no tiene, no por el envase de chocolate que lo envuelve.
Qué implica este análisis para tu cesta de la compra
La OCU ya ha advertido en otras ocasiones sobre el exceso de ultraprocesados en la cesta media. Con los helados, el verano dispara el consumo y, con él, la factura. El estudio confirma que solo un puñado de referencias (apenas cuatro marcas) superan el filtro de calidad. La mayoría son productos que, a igualdad de precio, ofrecen peor composición que un helado casero hecho con plátano, leche y cacao.
Eso no significa que un helado de supermercado esté prohibido. «Puede formar parte de una dieta equilibrada si se consume de forma puntual y se elige con criterio», matizan. La clave está en dedicar diez segundos a leer la etiqueta: buscar una lista corta de ingredientes, que empiece por leche o huevo, sin jarabes ni aceite de palma, y con aditivos solo cuando sean estrictamente necesarios.
En el plano económico, la OCU no ha entrado a comparar precios, pero sí deja una idea clara: no siempre el helado más caro es el mejor. A veces, una opción de marca blanca con buena composición puede superar a una de fabricante cargada de aditivos. Merece la pena invertir dos minutos extra en el pasillo de los congelados para salir con un producto que de verdad merezca el capricho.
Además, el análisis de la OCU conecta con una tendencia de fondo: el consumidor está cada vez más atento a lo que come. El dato del estudio lo confirma: cuatro helados pasan el examen, y eso demuestra que la industria tiene margen para mejorar. Mientras tanto, la receta casera sigue siendo la alternativa más saludable y, a menudo, más barata, con ingredientes como yogur natural, fruta congelada y un toque de cacao puro. Sin aditivos.
🛒 El Veredicto de Compra
Lee la etiqueta, no el envase: Fíjate en los tres primeros ingredientes. Si aparecen jarabe de glucosa, aceite de palma o aditivos como el E-471, mejor busca otra opción.
El precio no siempre es sinónimo de calidad: Compara la lista de ingredientes entre marcas y elige la que tenga la composición más limpia, aunque cueste 30 céntimos menos.
El helado casero es imbatible: Congela plátano maduro, tritúralo con un poco de leche o yogur y añade cacao puro. Un polo cremoso, sano y sin letra pequeña.
Mañana 3 de junio arranca una convocatoria unificada de empleo público que agrupa vacantes en la Administración General del Estado, las comunidades autónomas y las entidades locales. Es una de las ventanas de contratación más amplias del año para quienes buscan estabilidad laboral en el sector público.
El proceso se canaliza a través del Punto de Acceso General (administracion.gob.es), la sede electrónica única desde la que los aspirantes pueden registrarse y presentar su solicitud. El plazo para apuntarse es corto: del 3 de junio al 1 de julio de 2026. Aunque la fecha límite es orientativa —depende de los festivos nacionales y autonómicos—, conviene no dormirse.
Motivos de esta macroconvocatoria
La Administración española lleva años renovando sus sistemas de selección. Esta convocatoria conjunta, publicada en el portal de empleo público estatal, responde a la necesidad de cubrir tanto jubilaciones previstas como nuevos perfiles vinculados a la digitalización y los fondos europeos. Se estima que se ofertan puestos de varios cuerpos y categorías, aunque los detalles concretos se irán desplegando en los próximos días.
La centralización del proceso no es casual: permite a los candidatos aplicar a puestos de diferentes administraciones con un único registro, reduciendo trámites burocráticos.
¿Qué perfiles se buscan y qué condiciones ofrecen?
A fecha de hoy, la convocatoria es genérica y abarca varias escalas de la administración: desde auxiliares administrativos (grupo C2) hasta técnicos superiores (grupo A1). Suelen aparecer vacantes en áreas como gestión administrativa, tecnologías de la información, servicios jurídicos y económicos.
Las condiciones laborales son las propias del empleo público: contrato indefinido como funcionario de carrera o personal laboral fijo, jornada completa en la mayoría de los casos y un salario de entrada que, dependiendo del puesto, oscila entre 1.200 y 2.500 euros netos mensuales. Además, se accede a un sistema de promoción interna y a beneficios como planes de pensiones y horarios razonablemente estables.
La inscripción no exige el pago de tasas para muchas plazas, aunque sí es imprescindible disponer de sistema de identificación electrónica: Cl@ve permanente, DNI electrónico o certificado digital. Sin eso, no se puede completar el trámite.
La Administración pública sigue siendo un refugio de estabilidad en un mercado laboral cada vez más volátil. El plazo ajustado de un mes obliga a moverse con agilidad.
Análisis: ¿es una buena oportunidad en el contexto actual?
El desempleo en España se mantiene en el entorno del 11% en 2026 —todavía alto—, pero la demanda de empleo público no cede. La ratio de candidatos por plaza suele superar las decenas e incluso los cientos. Por eso, una convocatoria agrupada con plazo comprimido puede ser una ventaja para quienes estén preparados: menos tiempo para competidores y menor saturación del sistema en los primeros días.
Las condiciones que ofrecen estos puestos, incluyen estabilidad total, progresión salarial por antigüedad y complementos específicos, así como una jornada laboral que rara vez supera los 37,5 horas semanales. Eso sí, el proceso de selección suele ser exigente: puede incluir pruebas de conocimiento, baremación de méritos y, en algunos casos, entrevistas.
Un punto a vigilar: el carácter orientativo de la fecha límite. La Administración aclara que para los procesos de entidades locales y autonómicas se aplican también los festivos propios de la comunidad, por lo que el cierre real puede adelantarse ligeramente. Es conveniente presentar la solicitud cuanto antes.
📝 Cómo enviar el currículum
La inscripción se realiza íntegramente en línea, a través del Punto de Acceso General. Solo necesitas tu DNI electrónico o tu usuario y contraseña de Cl@ve.
Paso 1: Entra en administracion.gob.es y busca la convocatoria de empleo público 2026. Suele aparecer en el apartado ‘Ofertas de empleo público’ o en el buscador de la sede.
Paso 2: Pulsa en ‘Inscripción’ y selecciona el método de identificación: certificado digital o Cl@ve. Introduce tus credenciales.
Paso 3: Una vez dentro, el sistema te mostrará las plazas disponibles agrupadas por administración. Marca aquellas en las que estés interesado.
Paso 4: Adjunta la documentación que se solicite: currículum actualizado, títulos académicos o certificados de servicios prestados, según el caso.
Paso 5: Revisa todos los datos, confirma el envío y descarga el justificante. Recibirás un correo de confirmación en la dirección que hayas registrado.
Plazo de inscripción: del 3 de junio al 1 de julio de 2026 (fecha orientativa sujeta a festivos). Requisito mínimo: contar con un sistema de identificación electrónica vigente (Certificado digital, DNIe o Cl@ve).
Optimizar el flujo sanguíneo es una de las estrategias más prometedoras para mejorar el rendimiento en el gimnasio, y los suplementos de óxido nítrico apuntan directamente a este mecanismo. La L-citrulina y la L-arginina, sus precursores, prometen aumentar la llegada de oxígeno y nutrientes a los músculos, lo que podría traducirse en una mayor resistencia y una recuperación más rápida. La evidencia científica, sin embargo, es mixta y depende en gran medida del nivel de forma del usuario.
Cómo actúa el óxido nítrico en tu cuerpo durante el ejercicio
El óxido nítrico (NO) es un gas que el cuerpo produce de forma natural a partir del aminoácido L-arginina. Su función principal es la vasodilatación: relajar y ensanchar los vasos sanguíneos para que la sangre fluya con menos resistencia. Durante el entrenamiento, muchos capilares permanecen inactivos hasta que la frecuencia cardíaca sube, y el óxido nítrico permite que se activen, llevando más oxígeno y nutrientes a los músculos que trabajan. Este efecto puede traducirse en una sensación de mayor resistencia y un mejor bombeo muscular.
Además de regular el flujo sanguíneo, el óxido nítrico participa en la señalización nerviosa y en la relajación de los vasos, factores que influyen en la percepción del esfuerzo y en la eficiencia de cada contracción. Pero el organismo solo sintetiza una cantidad limitada, de ahí el interés por aumentar su disponibilidad mediante precursores externos.
Qué contienen realmente los suplementos ‘de óxido nítrico’
La mayoría de los productos etiquetados como “suplementos de óxido nítrico” no contienen NO en sí, sino los aminoácidos L-arginina y L-citrulina. Estos compuestos son las materias primas que el cuerpo utiliza para fabricar su propio óxido nítrico. La L-citrulina, en particular, se convierte en L-arginina en los riñones y consigue elevar los niveles de arginina en sangre de forma más sostenida que tomar arginina directamente.
El mecanismo es sencillo: aportas los bloques de construcción y el cuerpo decide cuánto óxido nítrico produce según la demanda. Sin embargo, el vínculo entre ingerir estos precursores y obtener una mejora medible en el rendimiento no es tan lineal como parece. Las investigaciones muestran resultados dispares, algo que detallamos a continuación.
La clave está en la dosis y en el nivel de entrenamiento: los suplementos de óxido nítrico parecen ayudar más a quien empieza o se ejercita de forma moderada que a un atleta de élite.
¿Funcionan? Dosis, evidencia y resultados mixtos
Algunos estudios indican que la suplementación con L-arginina mejora el rendimiento de corredores, ciclistas y nadadores. Otros, en cambio, no encuentran diferencias significativas. Una revisión de varios trabajos concluyó que los precursores de óxido nítrico pueden aumentar la tolerancia al ejercicio aeróbico y anaeróbico en personas desentrenadas o con un nivel medio, pero no aportan ventajas claras en deportistas altamente entrenados.
Un pequeño ensayo con L-citrulina observó un incremento del rendimiento aeróbico y una reducción del dolor muscular posterior al esfuerzo. La dosis más frecuente en las investigaciones se sitúa entre 6 y 13 gramos al día, rango que la mayoría de las personas tolera bien, según los expertos consultados.
📊 La pauta en cifras
Dosis eficaz: De 6 a 13 gramos al día de L-citrulina o L-arginina, divididos en una o dos tomas.
Cuándo y cómo: Entre 45 y 60 minutos antes del entrenamiento, preferiblemente en ayunas o con una comida ligera para acelerar la absorción.
Calidad a buscar: L-citrulina en polvo pura, sin mezclas con cafeína u otros estimulantes que puedan enmascarar el efecto o generar sobreestimulación.
A tener en cuenta: Los beneficios son más notorios en personas con un nivel de forma bajo o moderado; en atletas avanzados la mejora puede ser marginal.
Como efecto secundario, las molestias gastrointestinales (náuseas, diarrea) son las más comunes. Un consumo excesivo podría provocar una vasodilatación masiva, bajada de tensión y mareos, por lo que conviene ceñirse a las dosis recomendadas y, si se tiene alguna circunstancia de salud particular, consultar con un especialista antes de empezar a tomarlos.
La alternativa más inteligente: nitratos en la comida
Antes de gastar dinero en suplementos, los expertos coinciden en que los alimentos ricos en nitratos son la vía más sensata para elevar la producción de óxido nítrico. La remolacha, las espinacas, la rúcula y otras verduras de hoja verde aportan nitratos que el organismo convierte en NO, y además suman antioxidantes y vitaminas que los suplementos no incluyen.
Un estudio con ciclistas mostró que beber zumo de remolacha dos o tres horas antes del ejercicio aumentaba la potencia máxima y la cadencia de pedaleo. Otra revisión confirmó que el zumo de remolacha mejora la resistencia y la potencia en atletas. La ventaja añadida es que los alimentos no presentan los riesgos de contaminación o desviación de dosis que sí pueden aparecer en los suplementos, que no están regulados como los medicamentos.
El veredicto: ¿merecen la pena los suplementos de óxido nítrico?
En la mayoria de los estudios revisados, la mejora del rendimiento atribuible a los precursores del óxido nítrico es modesta y muy dependiente del estado de forma. Para alguien que se inicia en el gimnasio o retoma el entrenamiento después de un parón, un aporte extra de L-citrulina puede ayudar a notar más energía durante la serie y a acortar la sensación de fatiga entre sesiones.
Para un deportista consolidado que ya entrena cinco o seis días por semana, la suplementación probablemente no mueva la aguja. En ese perfil, el mayor margen de mejora está en la planificación de las cargas, el descanso y una dieta que ya incluya nitratos de forma habitual. Antes de abrir el bote, vale la pena revisar si el plato tiene suficiente verde y proteína de calidad.
En cualquier caso, la L-citrulina y la L-arginina se consideran seguras dentro de las dosis mencionadas. Si se decide probarlas, lo recomendable es optar por presentaciones monocomponente, sin mezclas propietarias, y comprobar que el producto especifica claramente la cantidad de principio activo por toma.
⚡ Rutina de Optimización Diaria
Introduce la L-citrulina en tu pre-entreno: Toma entre 6 y 13 gramos unos 45-60 minutos antes de la sesión. Elige un formato en polvo puro y mézclalo con agua.
Refuerza con nitratos naturales: Añade un puñado de espinacas o un vaso de zumo de remolacha a tu comida previa al entrenamiento. Los nitratos de los alimentos optimizan el flujo sanguíneo sin necesidad de suplementos.
Evalúa tu progreso: Registra cómo te sientes en series largas o en ejercicios de resistencia durante al menos tres semanas. Si no notas diferencias, probablemente tu nivel de forma ya no dependa de un extra de óxido nítrico.
El Tesoro Público ha iniciado el mes de junio con una subasta de letras en la que ha colocado 6.481,6 millones de euros, en el rango medio previsto, ofreciendo rentabilidades mixtas: sube ligeramente el tipo a seis meses pero lo recorta en el plazo de un año. La operación, celebrada este martes, ha despertado un gran interés entre los inversores, con una demanda que ha rozado los 12.300 millones de euros, más del doble del importe finalmente adjudicado.
Resultados detallados: el papel a seis meses se encarece, el de un año se abarata
En la referencia a seis meses, el Tesoro ha vendido 1.981,6 millones de euros, frente a una demanda de 4.622,4 millones. El tipo marginal se ha fijado en el 2,398%, apenas 0,9 puntos básicos por encima del 2,389% registrado en la subasta anterior del mismo papel. Aunque el encarecimiento es leve, rompe la tendencia de recortes sucesivos que veníamos observando desde el arranque del año.
En la referencia a doce meses, la adjudicación ha ascendido a 4.500 millones de euros, el máximo previsto, mientras la demanda superaba los 7.675 millones. Aquí la rentabilidad ha dado un respiro al emisor: ha descendido al 2,567%, lo que supone un alivio de 8,4 puntos básicos frente al 2,651% de la última colocación del mismo plazo. Es la primera vez desde marzo que el coste a un año se sitúa por debajo del 2,6%.
Con estos números, el ratio de cobertura conjunta se sitúa en 1,9 veces, un indicador de la fortaleza de la demanda que no se veía en una subasta de letras desde principios de 2025. El mensaje del mercado es claro: la deuda española sigue siendo un activo refugio en un contexto en el que los tipos de la eurozona apuntan a nuevos recortes.
Las peticiones no competitivas —típicamente de pequeños inversores— representaron casi un 15% del total, señal de que la deuda a corto plazo sigue atrayendo ahorro minorista pese a la bajada progresiva de remuneraciones.
El Tesoro vuelve a sacar partido del apetito inversor, pagando menos a un año mientras cede unas décimas en el tramo más corto, justo cuando las expectativas de recortes del BCE se consolidan.
Próxima subasta: bonos y obligaciones el jueves
El Tesoro no descansa. Este mismo jueves 4 de junio volverá a los mercados con una emisión de bonos y obligaciones del Estado, con un objetivo de colocación de entre 4.750 y 6.250 millones de euros. En concreto, subastará bonos a 3 años (cupón 2,35%), obligaciones con vida residual de 5 años y 2 meses (cupón 3,10%), obligaciones del Estado a 15 años (cupón 3,50%) y obligaciones indexadas a la inflación europea a 15 años (cupón 2,05%). Los tipos de interés marginales de referencia para estos activos se sitúan en el 2,680%, 2,917%, 3,851% y 1,502%, respectivamente.
Análisis: una curva de tipos que anticipa el giro del BCE
El comportamiento de las rentabilidades en esta subasta no es casual. La leve subida a seis meses y la caída más pronunciada a un año dibujan una curva que empieza a aplanarse, aunque sin llegar a invertirse. A cortísimo plazo, el Tesoro asume un coste ligeramente mayor, pero a un año vista ya se beneficia de un recorte de casi diez puntos básicos, un ahorro nada desdeñable cuando se emiten 4.500 millones de papel. Detrás está la expectativa de que el Banco Central Europeo ejecute al menos dos bajadas adicionales de tipos este año, situando la facilidad de depósito en torno al 2% a finales de 2026. Ese escenario reduce la factura de las emisiones a plazo medio y explica la fuerte demanda de los inversores, que quieren asegurar cupones antes de que sigan cayendo.
España llega a este punto en una posición de fortaleza relativa. Las necesidades de financiación neta para 2026 ascienden a 55.000 millones de euros, la misma cifra que en 2025, y la vida media de la deuda se mantiene en niveles récord de 7,93 años. Es decir, el Tesoro no se ve presionado por un calendario de vencimientos abultados y puede permitirse modular el coste según la ventana del mercado. La economía crece por encima de la media de la eurozona, el déficit público continúa su senda de reducción gradual y la prima de riesgo española se ha estabilizado en la banda de los 70 puntos básicos, lejos de los niveles que atenazaron al Tesoro durante la crisis del euro. Todo ello se traduce en una ratio de cobertura que roza las dos veces y en tipos marginales que, pese a los repuntes puntuales, están más de 100 puntos básicos por debajo de los máximos de 2023.
El riesgo, como casi siempre, viene de fuera. Si la Reserva Federal mantiene los tipos altos más tiempo del previsto y arrastra al BCE a un ritmo más cauto, las rentabilidades podrían dejar de caer e incluso repuntar, encareciendo las próximas subastas. No es un escenario base, pero sí un recordatorio de que la política monetaria europea no opera en el vacío. La cita del jueves con los bonos a 15 años será un test más exigente: vencimientos largos exigen convicción sobre la desinflación a largo plazo.
Veredicto Merca2
Cotización al cierre o apertura: El tipo marginal de la letra a un año cerró en el 2,567%, lo que supone una caída de 8,4 puntos básicos respecto a la subasta anterior de mayo.
Clave técnica: La ratio de cobertura de 1,9 veces es la más alta en una subasta de letras desde inicios de 2025. Refleja una demanda institucional robusta que anticipa un entorno de tipos a la baja.
Apunte macro: La prima de riesgo española se mantuvo anclada en torno a los 70 puntos básicos durante la sesión, sin cambios significativos. El próximo jueves, la emisión de deuda a largo plazo pondrá a prueba la confianza del mercado.
La química detrás de la estabilidad: por qué el formato importa
La creatina en gominolas ha irrumpido con fuerza en el mercado de la suplementación deportiva, pero antes de dejarse seducir por su formato golosina conviene entender qué ocurre con la molécula dentro de ese caramelo. La creatina —el compuesto que ayuda a regenerar ATP durante esfuerzos intensos y repetidos— es químicamente estable en su formato seco. El polvo puede guardarse durante años sin degradación, siempre que se mantenga alejado de la humedad. El verdadero desafío arranca con las gominolas, porque la creatina, en presencia de agua y de un pH ácido, tiende a transformarse en creatinina: un metabolito sin la misma actividad sobre el rendimiento muscular.
Para que una gominola funcione como vehículo de creatina activa, el fabricante tiene que controlar la acidez del medio —muchas fórmulas requieren un pH bajo para conseguir la textura deseada— y, al mismo tiempo, minimizar el agua libre que acelera la hidrólisis de la creatina a creatinina. Es un detalle que muchos pasan por alto, pero que marca la diferencia entre un suplemento efectivo y un caramelo caro. Si la formulación no está bien resuelta, el usuario puede estar ingiriendo menos creatina de la que aparece en la etiqueta y, en el peor de los casos, una buena parte ya convertida en el compuesto de desecho.
Esta cuestión es relevante porque la dosis eficaz de creatina monohidrato está bien documentada: entre 3 y 5 gramos diarios mejoran la fuerza, la potencia y la capacidad de trabajo en entrenamientos de alta intensidad, sin necesidad de fase de carga que aporte un beneficio adicional sustancial. Si la gominola no entrega esa cantidad íntegra, el efecto sobre el rendimiento se diluye. Por tanto, la estabilidad química del formato es el primer criterio de compra, por encima del sabor o la presentación.
Gominolas de creatina: entre la comodidad y la incertidumbre de la dosis
Las gominolas ganan en adherencia: son cómodas, no requieren mezcla ni batidora y se integran con facilidad en la rutina diaria del profesional que entrena antes del trabajo o en el descanso del mediodía. La literatura sobre suplementación reconoce que la constancia es uno de los factores que más mueve la aguja en los resultados, y en ese terreno el formato golosina puede tener ventaja psicológica sobre el polvo insípido.
Sin embargo, la biodisponibilidad solo es comparable si el proceso de fabricación está pulido. Un análisis reciente en comunidades especializadas (r/Supplements) apunta a que cuando la gominola se elabora con un pH suficientemente neutro, agentes aglutinantes que no alteren la molécula y un secado que limite la humedad residual, la creatina se absorbe de forma casi idéntica a la del polvo. El matiz está en que muy pocos fabricantes publican datos de estabilidad o estudios de degradación que respalden esos parámetros; el consumidor, por tanto, compra a ciegas a menos que busque marcas con análisis de terceros.
La letra pequeña de la etiqueta ayuda: un buen producto detalla los miligramos de creatina monohidrato, no solo la masa de la gominola. Muchas unidades contienen apenas 1 o 2 gramos de creatina, de modo que alcanzar los 3-5 gramos efectivos obliga a tomar varias piezas, con el consiguiente aumento de azúcares libres o edulcorantes que las acompañan. En productos de menor calidad, el azúcar oculto o los acidulantes añadidos para realzar el sabor pueden degradar parte del activo durante la propia fabricación, creando una brecha entre lo que se declara en el frontal y lo que llega al músculo.
📊 La pauta en cifras
Dosis diaria eficaz: Entre 3 y 5 gramos de creatina monohidrato, según la evidencia en fuerza y potencia. Menos cantidad no genera el mismo estímulo.
Estabilidad química: La creatina en polvo es estable de forma indefinida si se mantiene seca. En gominola, la humedad y el pH ácido pueden convertirla en creatinina inactiva.
Biodisponibilidad comparable: Solo las gominolas con pH controlado y baja humedad libre permiten una absorción similar a la del polvo.
Coste por gramo activo: Las gominolas suelen resultar más caras y, a menudo, obligan a tomar varias unidades para llegar a la dosis útil.
La conveniencia, por tanto, tiene un precio y un riesgo de infradosificación que hay que evaluar. Apostar por el formato gominola sin verificar este punto puede traducirse en un mes de entrenamiento sin el soporte ergogénico esperado, algo que la ciencia del rendimiento atribuye no a la creatina en sí, sino a no haberla tomado en la cantidad necesaria.
La comodidad no debería costar la dosis efectiva de creatina.
El coste de la comodidad y el valor de la adherencia
La discusión entre polvo y gominola no es una cuestión de eficacia absoluta, sino de ingeniería de producto y de hábitos. La creatina monohidrato en polvo sigue siendo la opción más económica por gramo efectivo y la que menos incertidumbre genera, porque la molécula no se enfrenta a los retos químicos del formato blando. Además, se mezcla con agua o con un batido de proteína y se absorbe sin interferencias, lo que permite estandarizar la dosis con total precisión.
Sin embargo, para ese perfil de persona que entrena cuatro o cinco días por semana, viaja a menudo o sencillamente aborrece el ritual del polvo, una gominola de calidad que supere los controles de estabilidad puede marcar la diferencia entre abandonar la suplementación a las dos semanas y mantenerla todo un ciclo de entrenamiento. La práctica diaria demuestra que el mejor suplemento es el que se toma de forma constante, y ahí la industria de la suplementación ha encontrado un filón en la conveniencia.
Al final, la decisión inteligente pasa por mirar más allá del marketing y exigir transparencia sobre la dosis real. Si la etiqueta no especifica los gramos de creatina monohidrato por unidad y no hay un certificado de análisis que acredite la ausencia de degradación, lo más sensato es optar por el polvo. Si, por el contrario, la gominola está fabricada por un laboratorio que publica sus tests de estabilidad y el cómputo de piezas permite llegar a los 3-5 gramos diarios sin un aporte excesivo de azúcares, el formato puede cumplir su función sin mermar el rendimiento.
⚡ Rutina de Optimización Diaria
Apuesta por la transparencia: Siempre que compres creatina en cualquier formato, revisa que la etiqueta detalle los gramos de creatina monohidrato por dosis, no solo el peso total del producto.
Calcula la dosis real: Si eliges gominolas, suma los gramos de creatina que aportan las unidades necesarias para alcanzar los 3-5 gramos diarios; ajusta así el consumo y evita la infradosificación.
Prioriza la constancia: Si el polvo te resulta incómodo y reduces la frecuencia de toma, una gominola de calidad puede ser la herramienta que mantenga la suplementación sin sacrificar la dosis eficaz.
Telefónica ve cómo el lote de ciberseguridad del megacontrato CORA, valorado en 63 millones de euros sin impuestos, queda en suspenso por la pérdida sobrevenida de la cobertura presupuestaria. La Mesa de Contratación de los servicios consolidados de telecomunicaciones de la Administración General del Estado (AGE) ha acordado anular la exclusión de la operadora presidida por Marc Murtra y, acto seguido, dejar constancia de que los fondos necesarios han desaparecido, lo que paraliza de facto la adjudicación definitiva.
La cronología del lote de ciberseguridad del contrato CORA
El contrato CORA, en su tercera edición, centraliza las comunicaciones de más de 85 organismos públicos con una dotación total de 340 millones de euros para 3,7 años. En julio de 2025, el lote 3 —ciberseguridad e interconexión de datos— recayó en una UTE formada por Orange, TRC y Mnemo. Telefónica recurrió al Tribunal Administrativo Central de Recursos Contractuales (TACRC) alegando que Mnemo carecía del preceptivo plan de igualdad. El tribunal le dio la razón en septiembre de 2025 y anuló la adjudicación.
En la fase de formalización, la mesa de contratación exigió a Telefónica acreditar el cumplimiento del requisito en toda su cadena de subcontratación. La operadora defendió que la ley permite ajustar dicha estructura, pero en noviembre de 2025 la mesa la excluyó al considerar que su proveedor Govertis no cumplía, y declaró desierto el lote. Telefónica recurrió de nuevo, y el TACRC, en una resolución fechada hace unas semanas, estimó el recurso, anuló la exclusión y ordenó retrotraer las actuaciones al momento anterior a la exclusión. En la práctica, la resolución nº 781/2026 del TACRC dejaba a Telefónica como la única oferta válida sobre la mesa.
Mientras tanto, la operadora ha seguido prestando el servicio desde diciembre de 2025 mediante una prórroga forzosa. En paralelo, la Administración lanzó una licitación negociada sin publicidad, exclusiva con Telefónica, por nueve meses prorrogables. La compañía presentó su oferta en marzo de 2026 y su entrada en vigor estaba prevista para el 1 de junio de 2026, justo el día en que la mesa ha comunicado la suspensión.
El giro inesperado llega en el acta de la mesa del Ministerio para la Transformación Digital y de la Función Pública. En ella se deja “expresa constancia” de la pérdida sobrevenida de la cobertura presupuestaria del expediente, provocada por la anulación de los documentos contables de Retención de Crédito (RC) por parte de los organismos cofinanciadores: Imserso, Ingesa y DGRCC. Sin esos RC, el lote no puede tramitarse y queda en suspenso.
El TACRC devolvió a Telefónica la condición de único licitador válido, pero el presupuesto se evaporó durante el proceso.
Un suspenso administrativo que impacta en los ingresos de Telefónica
El lote 3, de ciberseguridad e interconexión de datos, supone unos ingresos esperados de 63 millones de euros para Telefónica, una cifra modesta frente a los más de 40.000 millones de facturación anual del grupo, pero relevante en el segmento de empresas y administraciones públicas. Fuentes del sector consultadas por este medio señalan que la pérdida de este contrato –aunque sea temporal– podría restar unos tres puntos básicos al crecimiento orgánico de la división en España durante el presente ejercicio.
Como se puede consultar en los últimos Hechos Relevantes remitidos a la CNMV, Telefónica no ha comunicado todavía ningún impacto contable derivado de esta suspensión. Sin embargo, la compañía ya viene arrastrando una presión en el margen operativo de su negocio doméstico, y cualquier contrato público de larga duración se convierte en un estabilizador de ingresos muy valioso para los analistas.
Análisis: ¿bloqueo puntual o síntoma de un problema mayor en la contratación pública?
Desde una lectura estrictamente administrativa, la pérdida sobrevenida de cobertura presupuestaria es un mecanismo previsto en la Ley de Contratos del Sector Público: si los organismos cofinanciadores anulan sus retenciones de crédito, el expediente queda sin respaldo y debe suspenderse. No obstante, sorprende que tres organismos –Imserso, Ingesa y la DGRCC– retiren sus RC precisamente en el momento en que el TACRC respalda por segunda vez a Telefónica.
A mi juicio, la secuencia alimenta más de una lectura. La primera, la más técnica, apunta a un desajuste presupuestario en los citados entes, que podrían haber redirigido esos fondos a otras partidas durante los largos meses de litigio. La segunda, más especulativa, sugiere que la Administración aprovecha la rendija presupuestaria para esquivar una adjudicación que, aunque ajustada a derecho, llegaba envuelta en una ejecución compleja. En cualquier caso, Telefónica ha recibido un trato administrativo errático: fue excluida por un defecto subsanable, el tribunal le dio la razón, luego se la volvió a excluir y, cuando por fin se reconoce su oferta válida, no hay dinero.
El precedente no es baladí. En el lote 2 del mismo CORA, adjudicado a MasOrange sin apenas incidencias, el servicio funciona con normalidad. La diferencia de trato entre ambos operadores en un mismo megacontrato añade ruido a la relación de Telefónica con la Administración, justo cuando la ‘teleco’ está inmersa en la renegociación de otros contratos públicos vinculados a la digitalización de la AGE.
El inversor debe vigilar dos fechas. La primera, la próxima presentación de resultados semestrales de Telefónica, prevista para finales de julio, donde el mercado espera alguna actualización sobre el guidance de la división de empresas. La segunda, la posible reapertura del expediente si los organismos cofinanciadores reponen los créditos retenidos, algo que, de acuerdo con fuentes cercanas al Ministerio, no se descarta antes de septiembre.
La pregunta de fondo es si este episodio es un accidente administrativo o el reflejo de unas finanzas públicas que aprietan el gasto discrecional en plena normalización de las reglas fiscales. Con una prima de riesgo que ronda los 68 puntos básicos y un Tesoro que no tiene problemas para colocar deuda, la respuesta más probable es que se trate de un problema de coordinación presupuestaria, no de una restricción de liquidez. Pero para Telefónica, el daño reputacional y la interrupción de un contrato de tres años ya están hechos.
Veredicto Merca2
Cotización al cierre o apertura: La acción de Telefónica retrocede un 1,2% en los primeros compases de la sesión hasta los 3,86 euros, lastrada por la incertidumbre sobre este contrato y pese a que el mercado descuenta en buena medida la recuperación del servicio por la vía de la prórroga forzosa.
Clave técnica: La cotización se mantiene dentro del rango lateral entre 3,80 y 4,00 euros que arrastra desde hace dos meses. La pérdida de este contrato reforzaría la resistencia en los 3,80 euros como suelo y podría retrasar cualquier intento de ruptura al alza hacia los 4,10.
Apunte macro: La prima de riesgo española se sitúa en 68 puntos básicos, sin impacto directo de esta noticia. En el sector, MasOrange, adjudicatario del lote 2 del CORA, cotiza plano en el Mercado Continuo, lo que sugiere que el mercado no extrapola el problema al conjunto de las telecos españolas.
Navantia UK, la filial británica de Navantia, ha puesto sobre la mesa una propuesta que podría redefinir la escolta naval en el siglo XXI. El LASV75, un buque autónomo de 75 metros y más de 1.000 toneladas, aspira a formar parte de la futura marina híbrida de la Royal Navy como plataforma sin tripulación capaz de acompañar a fragatas y destructores en misiones de alto riesgo.
Claves de la operación
Inversión de 157 millones de libras en astilleros británicos. La filial de Navantia despliega el mayor plan industrial de su historia en el Reino Unido para automatizar la construcción naval.
Buque modular de 75 metros pensado para operar sin tripulación. El LASV75 se concibe como escolta reconfigurable con cargas útiles intercambiables bajo estándar OTAN.
Posicionamiento en el nicho emergente de la marina híbrida. La apuesta por plataformas autónomas de gran tonelaje aspira a capturar contratos de la Royal Navy antes que sus competidores europeos.
La propuesta, presentada recientemente en el Combined Naval Event de Farnborough, añade un eslabón nuevo a la estrategia naval británica. No se trata de un dron pequeño, sino de un escolta de gran porte diseñado desde la quilla para operar de forma autónoma con cargas útiles intercambiables.
Un casco modular para que cada misión tenga su propio LASV75
Con 75 metros de eslora y un desplazamiento superior a las 1.000 toneladas, el LASV75 se aleja de la imagen del vehículo no tripulado ligero. Navantia UK lo concibe como una plataforma robusta, preparada para aguantar condiciones severas como las del Atlántico Norte y sostener presencia prolongada sin apoyo humano a bordo.
La modularidad es el eje del diseño. En la maqueta mostrada en Farnborough se apreciaba una cubierta preparada para distintas cargas útiles, sensores intercambiables y un mástil configurable. Todo ello bajo interfaces estándar de la OTAN, lo que facilita la interoperabilidad con las fuerzas aliadas.
Simon Jones, responsable de la compañía, lo resumió con un ejemplo: para tener una capacidad persistente y creíble en las aguas heladas del Atlántico Norte, hace falta un buque de este tamaño. La apuesta es clara: no basta con añadir autonomía a plataformas pequeñas; hay que escalar el concepto para misiones reales.
La propuesta no es un barco para una tarea, sino un lienzo sobre el que la Royal Navy podría pintar distintas misiones.
157 millones de libras para que cuatro astilleros fabriquen el futuro
Para que el LASV75 no se quede en un modelo de salón, Navantia UK está invirtiendo 157 millones de libras (unos 181 millones de euros) en sus cuatro centros británicos —Appledore, Arnish, Belfast y Methil— con el objetivo de convertirlos en instalaciones de vanguardia.
La joya del plan es una línea automatizada de paneles de acero en Belfast, pensada para acelerar la construcción de grandes bloques con mayor precisión y menos errores. La compañía aplica aquí el concepto Shipyard 5.0 que ya despliega en su matriz española, y apunta a reducir hasta un 30% los plazos habituales de diseño y construcción de grandes buques.
¿Está la Royal Navy lista para un escolta de 1.000 toneladas sin tripulación?
El salto de los drones navales pequeños a un buque autónomo de este porte plantea preguntas aún sin respuesta. La más inmediata: ¿confía un mando militar en una plataforma sin marineros para operar en un entorno de amenaza híbrida, con guerra electrónica y riesgo de colisión? Navantia sostiene que la clave está en integrar sistemas de decisión autónoma con supervisión humana desde el buque nodriza, pero el concepto aún debe ser validado por la Royal Navy.
Desde la industria se insiste en que el coste y la velocidad de producción pueden inclinar la balanza. Un buque no tripulado se construye con menos sistemas de soporte vital, menor dotación y plazos más cortos. Si, como promete Navantia, el LASV75 se puede fabricar en un 30% menos de tiempo que un escolta tradicional, el argumento económico puede ser más convincente que el tecnológico.
De la F-100 al LASV75: la carta española en la industria naval británica
Navantia UK juega con dos bazas heredadas de su matriz española. Por un lado, la experiencia acumulada en programas complejos como las fragatas de la serie F-100 —exportadas a Australia y Noruega— o los submarinos S-80, que han requerido dominar sistemas de combate, integración de sensores y construcción modular. Por otro, la capacidad industrial de un grupo público que, bajo el paraguas de la SEPI, ha mantenido astilleros competitivos en un sector dominado por gigantes como BAE Systems.
En el ecosistema español de defensa, Indra —la única cotizada del IBEX 35 con presencia relevante en guerra electrónica y sistemas de misión naval— complementa este tejido industrial. Aunque la competencia directa del LASV75 en Reino Unido vendrá de actores como BAE o Babcock, Navantia apuesta por un nicho aún no copado: los grandes autónomos de superficie.
El recorrido del LASV75 depende de cómo evolucione el programa de buques autónomos de la Royal Navy, que aún está en fase de concepto. Si Londres decide incorporar escoltas no tripulados de gran tonelaje, la propuesta española tendrá una ventana de oportunidad. Pero convertirse en proveedor de referencia requerirá superar una fase de prototipado y pruebas en mar real. El camino no ha hecho más que empezar.
Hace unos días, París amaneció con la resaca de una noche que muchos prefieren olvidar. 22.000 policías y gendarmes desplegados en una sola noche, solo en Francia, para que la gente pudiera celebrar la victoria de su equipo sin que hubiera muertos. Marc Vidal, en su último análisis, desgrana por qué esa cifra no es un dato de seguridad aislado, sino la radiografía de una fractura que recorre Europa entera y que casi nadie quiere mirar de frente.
El detonante fue la final de la Champions League, con el Paris Saint-Germain levantando su segundo título europeo consecutivo. Lo que en otras capitales habría quedado en fiesta y resaca, en París se saldó con cargas policiales, mobiliario ardiendo y 79 detenidos. La Torre Eiffel iluminada con los colores del club mientras a sus pies se libraba una batalla que ya es casi ritual. Vidal insiste: cuando un dispositivo de esta escala se convierte en protocolo previsible, deja de ser una emergencia y se transforma en un síntoma de que el Estado ha renunciado a gobernar y se limita a contener.
El Estado que ya no gobierna y solo contiene
El análisis de Vidal recorre las capas de este primer fuego, el estructural, que va mucho más allá del fútbol. Nos recuerda los chalecos amarillos de 2018, que empezaron por una subida del impuesto al combustible y acabaron con meses de protestas cada sábado. O la reforma de las pensiones de 2023, cuando el gobierno francés esquivó el parlamento con el célebre artículo 49.3 de su Constitución. Incluso la muerte de Nahel, el adolescente baleado en un control de tráfico, que incendió los suburbios. El patrón es siempre el mismo: un Estado que responde con fuerza porque perdió hace tiempo la capacidad de generar consenso.
Vidal subraya que los protagonistas de cada estallido no comparten edad, origen ni ideología. Un trabajador rural enfadado por el diésel, un sindicalista septuagenario, un adolescente de la periferia, un ultra del PSG. Por eso, dice, se caen las dos explicaciones fáciles: la derecha extrema que lo achaca todo a la inmigración y la izquierda que ve cada incendio como una insurrección legítima. “La rabia explica el fuego, pero no lo justifica”, apunta el creador. Francia, según su tesis, ha confundido orden con control: el orden lo impone con 22.000 uniformes una noche; el control nace cuando la gente por sí sola no quiere quemar nada.
Una deuda de integración de 70 años
Para entender por qué se perdió ese control, Vidal nos lleva siete décadas atrás. Recuerda un dato que parece técnico pero que lo ilumina todo: en Francia las estadísticas étnicas están prohibidas por ley. El universalismo republicano desde 1789 niega las comunidades y solo reconoce ciudadanos idénticos ante la ley. Pero esa noble idea, advierte, tiene un efecto perverso: el Estado se prohíbe ver las diferencias y, por tanto, no puede medir la desigualdad que sufren unos y otros. Un país que por decreto decide que la discriminación no existe, termina siendo incapaz de demostrar si realmente es así.
A esa primera capa se superpone la colonial. En los años 60, tras la guerra de Argelia, llegaron trabajadores del Magreb para alimentar las fábricas y se alojaron en bloques de hormigón levantados a las afueras de las grandes ciudades. Periféricos por diseño, pensados como vivienda temporal para una mano de obra que se suponía algún día volvería, no volvió. Cuando en los 80 la industria se marchó, quedaron los bloques sin fábricas, guetos verticales sin economía. Y luego llegó la promesa: Francia dijo a esa segunda y tercera generación que si se asimilaban serían franceses de pleno derecho. Millones lo hicieron y chocaron con un ascensor social averiado. Alemania nunca prometió igualdad a sus trabajadores turcos, Francia sí, y por eso el agravio es mayor.
Un país que por principio decide que la discriminación no debería existir termina siendo incapaz de demostrar si existe.
— Marc Vidal
El segundo fuego que recorre Europa
Pero junto a ese incendio estructural, Vidal identifica un segundo fuego, completamente distinto, que se confunde con el primero en los titulares y que ya ha prendido en Bruselas, Ámsterdam, el Reino Unido y también en España. Aquí la mecha es el fútbol como acto de afirmación identitaria de las diásporas, o como reacción nativa. Dos direcciones opuestas que la prensa mete en el mismo saco y que distinguirlas lo cambia todo.
La primera dirección es la diáspora que celebra. Nos recuerda noviembre de 2022: en Bélgica, tras un gol de Marruecos en el Mundial de Qatar, un centenar y medio de jóvenes salieron a destrozarlo todo en Bruselas. Días después, en Francia, los triunfos marroquíes provocaron incidentes en varias ciudades y un atropello que dejó a un niño entre la vida y la muerte. Aquí el detonante no fue la frustración sino el éxtasis: la victoria del país de los padres o los abuelos vivida como una revancha simbólica frente al país donde se ha nacido pero en el que no se acaba de pertenecer. La segunda dirección, explica Vidal, es la reacción nativa. El ejemplo más sistémico fue el verano del 24 en el Reino Unido: en Southport, una multitud atacó una mezquita convencida de que el autor de un apuñalamiento masivo era un inmigrante musulmán. Luego ardieron comisarías y hoteles de solicitantes de asilo en Sunderland. Y en Ámsterdam, en noviembre de ese mismo año, los incidentes entre aficionados del Ajax y del Maccabi Tel Aviv mostraron cómo dos odios importados chocaban en una cancha ajena.
Por qué Francia es el epicentro europeo
Francia arde más que nadie, según Vidal, porque es el único país que junta los dos fuegos a la vez. Sufre el vector estructural del Estado que ya no gobierna y el vector identitario de la diáspora más numerosa de Europa. A eso le suma cuatro agravantes únicos: el centralismo extremo que concentra todo el poder en París; una doctrina policial de confrontación que no se ha revisado como sí hizo el Reino Unido tras los disturbios de 2011; una crisis de representación que ha vaciado el centro político y normalizado gobernar por decreto; y una mitología nacional que convierte la toma de la calle casi en un derecho heredado.
Pero el segundo fuego no es exclusivamente francés, insiste Vidal, es demográfico. Francia es el país europeo con mayor proporción de inmigrantes de origen marroquí, seguido muy de cerca por España e Italia. Y hay un dato futbolístico que lo ilumina: de los 26 jugadores que Marruecos llevó al Mundial de Qatar, 14 habían nacido fuera del país. Ese equipo era el espejo de las comunidades magrebíes crecidas en Francia, Bélgica, Países Bajos y España. Por eso cada victoria de Marruecos se vive como una reivindicación identitaria de millones de personas repartidas por el continente. El equipo nacional de un país se ha convertido en la bandera emocional de las diásporas de otros cinco.
España y el Mundial 2030: la convergencia
El relato cómodo en España, advierte Vidal, es que todo esto es un problema francés, exótico y ajeno. Pero los hechos cuentan otra historia. Recuerda que en el Mundial de 2022, cuando España se enfrentó a Marruecos, se desplegaron más de 200 agentes de unidades especiales en ciudades como Alicante o Elche, con el foco en los barrios de mayor concentración magrebí. No pasó nada, sí, pero el dispositivo existió porque el riesgo se consideró real. La mecha de la diáspora está ahí, latente. Y el segundo vector, la reacción nativa, ya no está latente: en julio de 2025 la fiscalía abrió diligencias para investigar incidentes con el mismo patrón de Southport pero en suelo español.
Y luego, el detonante del futuro. En 2030, España coorganiza el Mundial de fútbol junto a Portugal y Marruecos. Los dos vectores que hemos descrito, la diáspora que celebra y la reacción nativa que responde, van a confluir en el mismo territorio, en el mismo torneo, con el país coanfitrión siendo precisamente uno de los que encienden la identidad de la mayor comunidad inmigrante del nuestro. Vidal no es pesimista, pero subraya que el cóctel está servido y basta con leer el calendario.
Decía Renan en 1882 que una nación no es una raza, una lengua o una geografía, sino un plebiscito cotidiano de voluntad renovada de seguir viviendo juntos. Lo que arde en las calles europeas, en cualquiera de los dos vectores, es exactamente eso: gente que ha dejado de votar que sí en ese plebiscito diario. Unos porque el país les prometió un sitio que no existía, otros porque sienten que el país que conocían se les ha llenado de gente que no reconocen. Y un evento futbolístico enciende la chispa sobre una mecha que llevaba años seca. Ahora, tras distinguir las piezas, la pregunta que Vidal lanza al lector es tan incómoda como necesaria: mira a tu alrededor, a tu barrio, a tu ciudad y dime con honestidad cuáles de esas piezas reconoces ya cerca de casa. Porque el incendio nunca empieza el día del incendio.
SAIC, el primer fabricante chino por volumen, ha elegido Galicia para instalar una de las banderas más relevantes de la nueva automoción global. La planta, que prevé ensamblar 120.000 vehículos al año, coloca a España en el centro de la estrategia industrial china para Europa. El anuncio, aún pendiente de las autorizaciones administrativas, marca un punto de inflexión que puede desencadenar una cascada de proyectos similares. La noticia, adelantada esta semana por varios medios, confirma que España se ha convertido en el principal imán para la inversión china en automoción dentro de la Unión Europea.
SAIC aterriza en Galicia con 120.000 vehículos al año
El grupo, con sede en Shanghai, facturó más de 740.000 millones de yuanes en 2025 y controla marcas como MG, Roewe y Maxus. Su expansión internacional ha sido fulgurante: MG ya es el cuarto fabricante de coches eléctricos en Europa, con una cuota cercana al 6%. La capacidad prevista de 120.000 vehículos anuales sitúa el proyecto entre los más ambiciosos de la automoción en España en la última década.
La operación está condicionada a que Xunta, Gobierno y los concellos implicados aprueben tres procedimientos urbanísticos y medioambientales. Los plazos, según fuentes cercanas a la negociación, apuntan a que el visto bueno llegue antes de 2027. Cualquier retraso podría hacer tambalear los tiempos, aunque todas las partes coinciden en la voluntad de acelerar.
La red de proveedores de Vigo se ha puesto a disposición del gigante chino. El ecosistema, que abastece a la vecina fábrica de Stellantis, cuenta con más de 200 empresas capaces de suministrar desde componentes electrónicos hasta piezas de carrocería. Es una ventaja competitiva que ni Marruecos ni el este de Europa pueden igualar en el corto plazo, y que SAIC valora como factor decisivo para acelerar la producción. Además, el puerto de Vigo ofrece una plataforma logística ideal para la exportación de vehículos terminados hacia el norte de África y el Mediterráneo.
La oleada china: España, puerta de entrada a Europa
En los últimos dos años, la inversión china en el sector automovilístico europeo ha superado los 10.000 millones de euros, con España absorbiendo más del 30% de ese flujo, según estimaciones del sector. Los aranceles comunitarios a los vehículos eléctricos importados y las tensiones comerciales con Estados Unidos están empujando a los fabricantes a buscar localizaciones dentro del mercado único. Galicia ofrece un mix único: un puerto de aguas profundas en Vigo, una mano de obra con décadas de experiencia en la cadena de montaje y una administración autonómica que ha mostrado una actitud favorable.
La llegada de SAIC podría ser solo el principio. Otras marcas como BYD o Chery ya han evaluado emplazamientos en la Península, y la existencia de un clúster de proveedores consolidado es un argumento de peso para futuras decisiones de inversión. El propio presidente de la Xunta, en declaraciones recientes, ha asegurado que mantienen contactos con media docena de grupos asiáticos interesados en replicar el modelo.
El verdadero valor de SAIC para Galicia no está solo en los 120.000 coches; está en la señal que manda a todo el tablero chino: España es un socio industrial fiable y escalable.
Un movimiento que redefine el mapa industrial de la automoción española
El impacto va más allá de la creación de empleo directo e indirecto. Su instalación obliga a repensar el equilibrio de fuerzas en un sector que ha orbitado históricamente en torno a las plantas de Stellantis en Vigo y Seat-Volkswagen en Martorell. La irrupción de un fabricante chino con músculo financiero y tecnológico puede acelerar la electrificación de la cadena de suministro, pero también genera incertidumbres sobre el encaje de los suministradores locales, que deberán adaptarse a nuevos estándares y exigencias de plazos.
La mayoría de los analistas consultados considera que el movimiento es un voto de confianza en la competitividad española, aunque advierten de la necesidad de que las administraciones coordinen los permisos sin dilaciones. La experiencia de otros grandes proyectos industriales en España, como la gigafactoría de Navalmoral o la fábrica de baterías de Sagunto, demuestra que los retrasos burocráticos pueden erosionar la ventana de oportunidad. No obstante, el factor geopolítico no es menor: las relaciones entre Pekín y Bruselas pueden enfriarse y complicar futuras expansiones, aunque el pragmatismo económico suele imponerse.
La pelota está ahora en el tejado de las administraciones. Si los trámites avanzan según lo previsto, Galicia podría convertirse en la cabecera de un nuevo corredor industrial chino-europeo que saque partido de la experiencia acumulada por la automoción española durante décadas. El cronómetro ya está en marcha.
¿Qué ha pasado? La Audiencia Provincial de Cantabria ha revocado un desahucio y dictaminado que el alquiler de una habitación está sujeto a la Ley de Arrendamientos Urbanos (LAU) cuando se destina a residencia habitual, lo que otorga al inquilino derecho a prórrogas obligatorias de hasta cinco o siete años.
¿Quién está detrás? El fallo proviene de la Sección de la Audiencia Provincial de Cantabria y afecta a la propietaria que intentó desalojar a una inquilina de una habitación en un piso compartido en Santoña.
¿Qué impacto tiene? A partir de este criterio judicial, los propietarios de habitaciones en régimen de alquiler deben asumir que, si el inquilino la usa como vivienda estable, la LAU se aplica con todas sus garantías, incluidas las prórrogas forzosas. Para los inquilinos, supone un blindaje legal frente a desahucios sin causa justificada.
La Audiencia Provincial de Cantabria ha tumbado el desahucio de una inquilina que ocupaba una habitación en un piso compartido, y ha sentado un precedente que afecta de lleno a un mercado —el del alquiler de habitaciones— en plena expansión pero con una notable inseguridad jurídica. La sentencia, dictada el pasado 10 de marzo, aclara que la calificación de un contrato de alquiler no depende de la etiqueta que le pongan las partes, sino del uso real que le da el inquilino.
El conflicto se originó en Santoña tras la firma de un contrato por una habitación con destino exclusivo a uso residencial, con prohibición de actividades comerciales o de alojar a terceros. Tras vencer el plazo, la propietaria se negó a renovar y demandó el desahucio. El Juzgado de Primera Instancia de Santoña le dio la razón al considerar que este arrendamiento se regía solo por el Código Civil, sin derecho a las prórrogas que protege la Ley de Arrendamientos Urbanos (LAU). Sin embargo, la Audiencia ha corregido ese criterio.
El caso: por qué la Audiencia de Cantabria tumbó el desahucio
La clave está en el artículo 2.1 de la Ley 29/1994, de Arrendamientos Urbanos, que protege los arrendamientos destinados a satisfacer la necesidad permanente de vivienda. La sala considera que la habitación, aunque no sea una vivienda completa, cumplía esa función: la inquilina estaba empadronada, llevaba meses residiendo allí y el contrato prohibía cualquier otro uso. Para el tribunal, el hecho de compartir cocina y baño no excluye la aplicación de la LAU, ya que el artículo 5 de la misma ley no hace depender la protección de la exclusividad en el uso de las zonas comunes.
El tribunal subraya que la estipulación del contrato —«la habitación se destinará exclusivamente a uso residencial» y se prohíbe alojar a otras personas— refuerza la evidencia de que se trataba de una residencia habitual. En su razonamiento, si se alquila una habitación para vivir de forma permanente, la LAU entra en juego con toda su artillería, incluidas las prórrogas obligatorias que blinda el artículo 9 de la norma.
Los criterios del tribunal: empadronamiento, uso real y la trampa del ‘alquiler temporal’
El fallo también destierra una práctica cada vez más común: camuflar contratos de larga duración como ‘alquiler temporal’. Según la Audiencia, no basta con que el documento diga «temporal» si el inquilino lo usa como vivienda estable. La estancia prolongada, el empadronamiento y la inexistencia de una causa temporal real —como estudios o un desplazamiento laboral— pueden llevar a los jueces a recalificar el contrato como arrendamiento de vivienda y, por tanto, blindarlo con las prórrogas.
La sentencia de Cantabria deja claro que el etiquetado contractual importa mucho menos que la realidad de quien vive allí: si se destina a vivienda habitual, la LAU ampara al inquilino.
La consecuencia práctica es demoledora para el propietario: una vez que el tribunal aplica la LAU, el inquilino puede permanecer en la habitación durante un mínimo de cinco años si el arrendador es persona física, o siete si es una persona jurídica, salvo que que concurran causas legales tasadas —como la necesidad de la vivienda para el propio arrendador o para familiares directos, y siempre que se acredite una necesidad real y suficiente—. De lo contrario, el desahucio se frustra y, como en este caso, el dueño acaba condenado a pagar las costas de ambas instancias.
Para los miles de propietarios que alquilan habitaciones —muchos, pequeños ahorradores—, el aviso es claro: no pueden confiar en un contrato temporal o en el mero hecho de compartir piso para esquivar la LAU. Una revisión jurídica previa se antoja imprescindible, sobre todo al redactar cláusulas de duración o al plantear un eventual desalojo.
La Ficha del Inversor
Desde el punto de vista del inversor patrimonial o del pequeño rentista que financia su jubilación con el alquiler de habitaciones, esta sentencia cambia las reglas del tablero. La métrica clave es la duración blindada de la relación contractual: pasar de un régimen de ‘libre voluntad’ a uno con prórrogas obligatorias de hasta siete años reduce la flexibilidad para rotar inquilinos, subir rentas o vender en un momento óptimo. En un escenario de tipos de interés aún elevados, esa rigidez puede encarecer la financiación o restar atractivo a la inversión.
La tendencia a seis meses apunta a que otros tribunales autonómicos adopten criterios similares, ya que la doctrina de la LAU —protección de la vivienda habitual— está muy consolidada. El mercado de habitaciones, que ha crecido un 22% en oferta en el último año según portales, podría experimentar una corrección en los precios de alquiler si los propietarios, para mitigar el riesgo, endurecen los requisitos de solvencia o elevan las fianzas.
El perfil recomendado para este tipo de contratos es ahora muy distinto: los inversores que busquen alta rotación o alquiler por temporadas reales (estudiantes con causa acreditada) seguirán pudiendo operar, pero aquellos que pretendan colocar a largo plazo a un inquilino como si fuera un piso de protección oficial deben asumir la estabilidad que impone la LAU. Los fondos de Build to Rent (construcción para alquilar), que suelen operar con contratos largos, no se verán afectados; el impacto recae de lleno sobre el arrendador individual que alquilaba habitaciones sin asesoría legal.
En el pulso entre la propiedad y el inquilino, este fallo deja claro que los tribunales se fijan en el uso real, no en el papel. El riesgo para el pequeño inversor es evidente: una sentencia adversa como la de la Audiencia de Cantabria puede convertir una habitación en un activo muy poco líquido y con costes judiciales adicionales. La lectura a largo plazo es que la LAU seguirá engullendo figuras contractuales que antes se consideraban al margen, a medida que los jueces refuercen la protección de la vivienda habitual.
Por último, conviene recordar un precedente: ya en 2018, el mismo tribunal (en sentencia de 12 de diciembre) apuntó la posibilidad de aplicar la LAU a arrendamientos de habitaciones cuando el uso residencial era permanente. Aquella doctrina, sin embargo, no había sido tan explícita ni tan contundente hasta ahora. Con esta resolución, el mensaje es meridiano para propietarios y para el mercado de habitaciones: la necesidad permanente de vivienda es un imán que atrae la LAU sin remedio.
Diego García del Río anunció hace apenas dos meses el lanzamiento de Urbion Capital ETP, un producto de inversión cotizado en la Bolsa de Viena y gestionado por Alveo Wealth Management, para el que desarrolla la estrategia de inversión junto a su equipo de analistas a través de su consultora.
Desde su lanzamiento, el vehículo acumula ya 7.2 millones de dólares en activos bajo gestión y registra un rendimiento neto para el inversor del 14.02%, consolidando una fase inicial marcada por la captación de capital y la evolución positiva de la estrategia en el mercado.
El producto está dirigido a inversores acreditados e institucionales y ofrece exposición a una cartera dinámica compuesta principalmente por renta variable e instrumentos derivados, con especial atención a sectores de alto crecimiento estructural como tecnología, semiconductores y biotecnología.
“La rentabilidad no aparece cuando el mercado está cómodo, sino cuando se tensa. Nuestro enfoque no busca evitar la volatilidad, sino integrarla como una variable más dentro de un proceso de gestión basado en disciplina, control del riesgo y asignación eficiente del capital”, explica Diego García del Río, responsable de la estrategia de inversión del vehículo.
Urbion Capital ETP combina distintas aproximaciones de inversión orientadas a aprovechar ineficiencias derivadas de eventos de mercado, cambios en las expectativas de los inversores y episodios de volatilidad, manteniendo un enfoque activo en la gestión del riesgo.
Cómo invierte el fondo
La estrategia de Urbion Capital ETP se basa en una asignación predominante a renta variable global, complementada con el uso selectivo de instrumentos derivados con fines de cobertura, optimización de la exposición y mejora de la eficiencia del capital. La construcción de cartera prioriza sectores estructuralmente vinculados a la innovación y al crecimiento secular, con especial presencia en tecnología, semiconductores y biotecnología.
Desde el punto de vista geográfico, la exposición se concentra principalmente en Estados Unidos, el principal mercado global de capitales y núcleo de las compañías tecnológicas y biotecnológicas líderes, manteniendo asimismo posiciones selectivas en Europa y Latinoamérica con el objetivo de capturar oportunidades específicas en mercados desarrollados y emergentes.
Adicionalmente, la estrategia incorpora estructuras con derivados y gestión activa de volatilidad, orientadas a mejorar la eficiencia del capital en entornos de mercado no direccionales. Estas estrategias permiten ajustar dinámicamente la exposición, mitigar el impacto de episodios de estrés de mercado y generar fuentes adicionales de rentabilidad mediante la monetización de la volatilidad implícita a lo largo de distintos regímenes de mercado.
Este enfoque traslada al vehículo cotizado la metodología que Diego García del Río ha venido aplicando en su propia operativa en los mercados, donde la estrategia ha sido desarrollada y contrastada antes de su implementación en Urbion Capital ETP.