Actualización Agave 4.0 de Solana: Anza acelera Turbine con XDP y prepara Alpenglow

Anza, el equipo de desarrolladores principal de Solana, ha lanzado Agave 4.0, la mayor actualización del cliente validador en más de un año, cuyo código está disponible en el repositorio oficial de Agave. Lo hace con una mejora que acelera drásticamente la propagación de bloques gracias a XDP y que sienta las bases para Alpenglow, el nuevo mecanismo de consenso previsto para el tercer trimestre.

La red se prepara para un salto de capacidad. Esta versión no solo afina el rendimiento actual, sino que activa las piezas necesarias para que Solana pueda manejar bloques más grandes y transitar a un consenso de última generación.

Qué trae Agave 4.0 para los validadores

El corazón de esta actualización es la adopción generalizada de XDP (eXpress Data Path), una tecnología que permite cargar un programa eBPF cerca de la tarjeta de red para que el tráfico de Turbine —el sistema de retransmisión de datos entre validadores— esquive gran parte del procesamiento estándar de Linux. Esto multiplica por varios órdenes de magnitud la velocidad de retransmisión de los bloques, justo lo que se necesita cuando los líderes tienen que enviar fragmentos a cientos de pares y superar picos de 150.000 paquetes por segundo. Anza ha endurecido XDP en múltiples configuraciones y los resultados en producción son contundentes.

Otra mejora clave es el replay asíncrono. Hasta ahora, la verificación de las firmas y del hash de los bloques se hacía en línea, bloqueando la reejecución de transacciones. Ahora, esas comprobaciones se despachan en segundo plano, lo que permite que el proceso de replay avance sin esperas. En términos prácticos, los validadores podrán ponerse al día mucho más rápido tras un reinicio o durante picos de carga.

La actualización también extiende el uso de Wincode, la biblioteca de serialización de alto rendimiento de Anza, a más rutas críticas que graban datos en disco o los envían por la red. Y en el frente económico, la delegación mínima de staking sube de 1 lamport a 1 SOL. Aunque representa solo el 0,02% del stake activo, estas mejoras de de rendimiento aseguran que el sistema no se degrade cuando las rentas se reduzcan en el futuro. Las cuentas existentes quedarán exentas.

La aceleración de Turbine con XDP multiplica por varios órdenes de magnitud la velocidad de retransmisión, eliminando el cuello de botella que más limita el crecimiento de Solana.

El camino hacia Alpenglow y la criptografía BLS

Agave 4.0 introduce BLS12-381, una curva elíptica moderna que permite verificar firmas BLS de forma nativa en la cadena. Hasta ahora Solana dependía de BN254, que ofrece una seguridad inferior y dificulta la interoperabilidad con ecosistemas como Ethereum. Las nuevas instrucciones del sistema (syscalls) permiten operaciones en los grupos G1 y G2, lo que abre la puerta a pruebas de conocimiento cero más potentes y, sobre todo, a la verificación de Pruebas de Posesión de los validadores, un escudo contra los ataques de clave falsa que será vital en el futuro consenso.

Junto a esto, se reactiva el programa de pruebas ZK ElGamal, que permite las transferencias confidenciales en Token-2022. Había sido desactivado en junio de 2025 por una vulnerabilidad en la lógica de verificación de la prueba, que ya ha sido corregida y auditada sin incidentes conocidos. Y en la capa de consenso, el coste de las transacciones de voto deja de ser fijo y pasa a medirse dinámicamente (SIMD-0458), alineándolo con el modelo de unidades de cómputo del resto de transacciones.

Esas capacidades son el suelo sobre el que se asienta Alpenglow. La actualización incluye además la validación encadenada de bloques (SIMD-0340) para evitar bifurcaciones y los marcadores de traspaso rápido de líder (SIMD-0337), que permitirán reducir el intervalo entre líderes y mejorar el rendimiento de la red. Todo ello se activará gradualmente a través de feature gates, en paralelo a la llegada de Agave 4.1 previsto para el tercer trimestre.

Análisis: lo que Agave 4.0 dice sobre la madurez de Solana

Que un cliente validador incorpore mejoras tan profundas de rendimiento, criptografía y preparación para un cambio de consenso sin fricciones visibles no es fruto de la improvisación. Es el resultado de una senda de aprendizajes que arrancó con las paradas de red de 2021 y 2022 y que se aceleró tras el colapso de FTX, que empujó a la comunidad a reforzar la infraestructura y diversificar los equipos de desarrollo. Hoy, Solana cuenta con al menos tres clientes independientes —Agave, Firedancer y Jito-Solana— y acumula casi tres años sin interrupciones graves.

Aun así, hay riesgos. La concentración del staking en un reducido número de validadores y la dependencia de que equipos como Anza y Jump Crypto cumplan sus plazos sigue siendo motivo de cautela. El cambio a Alpenglow, aunque necesario, es una cirugía mayor sobre el consenso que exigirá pruebas exhaustivas antes de convencer a los inversores más conservadores. Pero la dirección es clara: Solana se está dotando de las herramientas para no volver a fallar en los momentos de máxima exigencia.

Con Agave 4.0, la red se equipa para el siguiente peldaño de adopción. El verdadero test llegará cuando Alpenglow arranque en pocos meses. Entonces veremos si la teoría se convierte en latido firme de la red.
Asturias aprueba el derecho preferente de compra en zonas tensionadas para controlar el alquiler

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Principado de Asturias aprueba un derecho preferente de compra sobre viviendas en zonas tensionadas y suspende las nuevas licencias turísticas.
  • ¿Quién está detrás? La Consejería de Urbanismo asturiana, a través de la futura Ley de Ordenación Integral del Territorio (Loita), liderada por la directora general Laura López.
  • ¿Qué impacto tiene? Los propietarios que quieran vender en áreas tensionadas deberán notificarlo a la administración, que tendrá entre 30 y 60 días para igualar la oferta. La medida se combina con una tasa turística voluntaria de entre 0,5 y 3 euros por noche.

El Principado de Asturias ha blindado el acceso a la vivienda en sus núcleos urbanos con una herramienta contundente: el derecho preferente de compra para la administración en las futuras zonas de mercado tensionado. La figura, incluida en el borrador de la Ley de Ordenación Integral del Territorio (Loita), convierte al gobierno autonómico en un actor con capacidad de tanteo y retracto sobre cualquier inmueble residencial que salga a la venta en las áreas declaradas bajo presión de alquiler.

Según ha informado el Principado de Asturias, a partir de su entrada en vigor, cualquier propietario que desee traspasar un activo residencial situado en estas zonas deberá reportar la cifra y las condiciones pactadas con el comprador potencial. La administración dispondrá entonces de un margen de entre 30 días y dos meses para decidir si iguala la oferta y se subroga en la operación. Si la compraventa se formaliza sin haber dado ese aviso previo, la administración podrá sustituir al nuevo propietario y hacerse con la vivienda bajo los mismos términos económicos acordados entre las partes.

Así funciona el derecho de tanteo y retracto en el mercado asturiano

La operativa diseñada por la Consejería de Urbanismo otorga al Principado la capacidad de ejercer un derecho de tanteo (comprar antes que un tercero) y un derecho de retracto (recuperar el inmueble en caso de venta sin notificación). La directora general de Urbanismo, Laura López, enmarca esta decisión en la necesidad de «facilitar la obtención de vivienda pública en zonas donde habitualmente no existe suelo disponible para desarrollar nuevas promociones, como centros urbanos, áreas turísticas o espacios de elevada demanda residencial».

El proceso no está exento de complejidad administrativa. El propietario que vende no pierde el control del precio acordado inicialmente, pero la mera existencia de la revisión administrativa introduce un factor de espera que, en la práctica, puede ralentizar las transacciones y desincentivar a los compradores privados que buscan una entrada rápida. En el caso de que un comprador desista de la operación y el propietario vuelva a poner el inmueble en el mercado, el Principado conservará el mismo derecho preferente, reiniciando el ciclo de revisión.

Fin a las nuevas licencias turísticas y llegada de la tasa voluntaria

La medida viene acompañada de una suspensión inmediata de nuevas licencias de vivienda de uso turístico, así como de las autorizaciones para cambios de uso de inmuebles residenciales a otra actividad mientras dure la declaración de zona tensionada. El objetivo declarado es «proteger el uso residencial de la vivienda, dificultar las prácticas especulativas y reforzar la capacidad de intervención pública en el mercado inmobiliario», señaló el ejecutivo autonómico.

En paralelo, la vicepresidenta del Principado, Gimena Llamedo, impulsa un anteproyecto de Ley de Estancias Turísticas que introduce una tasa de aplicación voluntaria para los ayuntamientos. Las tarifas serán progresivas: desde 0,5 euros por noche en alojamientos rurales hasta 3 euros en hoteles de cinco estrellas superior, pasando por viviendas de uso turístico, cruceros y acampadas temporales en grandes eventos. La recaudación se activará en temporada alta (del 1 de junio al 30 de septiembre y en Semana Santa), con un tope de cinco noches por estancia y exenciones para menores, personas con discapacidad y estancias por causa de fuerza mayor.

La nueva herramienta coloca a la administración asturiana como un agente más en la pugna por cada piso que sale a la venta, con la ventaja de poder ejercer un músculo financiero sin competencia.

La Ficha del Inversor

Métrica clave: el precio del metro cuadrado frente al rendimiento del alquiler. En los núcleos más tensionados de Asturias, como el centro de Oviedo o el barrio de Cimadevilla en Gijón, el alquiler medio oscila según portales especializados entre los 11 y los 14 euros por metro cuadrado mensuales, lo que arroja un yield bruto en torno al 4,8%. Aunque se sitúa por encima de la media nacional en capitales, la irrupción del derecho de tanteo autonómico reduce de facto la liquidez del activo para el inversor particular. La posibilidad de que una venta quede bloqueada dos meses a la espera de la decisión de la administración desluce el atractivo de cualquier rotación de cartera a corto plazo.

Tendencia a seis meses. Creemos que la oferta de vivienda en venta en las zonas que se declaren tensionadas experimentará una contracción inicial mientras el mercado digiere la nueva regulación. Los pequeños propietarios con planes de venta a uno o dos años vista pueden adelantar sus operaciones para esquivar la entrada en vigor de la Loita, generando un repunte puntual de oferta. A medio plazo, sin embargo, la figura del comprador público podría endurecer las condiciones de negociación para el inversor privado, trasladando el interés hacia municipios del área metropolitana sin declaración de tensión.

Perfil recomendado. Para el propietario con pisos ya alquilados en el centro de Oviedo o en las villas marineras, este es el momento de revisar los plazos de venta. Si se espera la entrada en vigor de la Loita, el margen para pactar rebajas con la administración será estrecho. Para el gran inversor en Build to Rent, la señal es clara: Asturias, al igual que ya hicieron Cataluña y País Vasco, apuesta por una intervención directa que limita la libertad de compraventa. La Ley por el Derecho a la Vivienda estatal de 2023 abrió la puerta, y las autonomías están entrando en tromba. La lectura estratégica sugiere redirigir el radar hacia suelos no finalistas fuera de los perímetros tensionados.

El Principado, de hecho, aspira a convertirse en el mayor comprador de vivienda en esas áreas, pero el despliegue presupuestario para igualar ofertas del mercado libre está aún por cuantificar. El precedente catalán de 2024, donde varias operaciones quedaron desiertas por falta de fondos de la Generalitat, pesa sobre la viabilidad real de la medida. La tasa turística voluntaria, mientras tanto, se perfila como un mecanismo de compensación para los ayuntamientos que queden fuera del circuito de compra directa.

El próximo paso será la redacción definitiva del articulado de la Loita. Las asociaciones de promotores y la patronal turística ya han manifestado su rechazo. En un contexto de tipos aún altos —el Euríbor se movió en junio en el entorno del 2,95%—, cualquier recarga fiscal o restricción de liquidez sobre el parque residencial asturiano tiene un efecto bumerán que el Principado deberá medir con precisión. Monitorizaremos el plazo de presentación de alegaciones y, sobre todo, la memoria económica que acompañe al texto final.

El 33% de los jóvenes españoles, en riesgo de pobreza por el precio de la vivienda según BBVA e Ivie

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Un estudio de la Fundación BBVA y el Ivie revela que el 32,9% de los hogares jóvenes estaría en riesgo de pobreza si se descuenta el gasto en vivienda, frente al 23% del total de la población.
  • ¿Quién está detrás? La Fundación BBVA y el Instituto Valenciano de Investigaciones Económicas (Ivie), que llevan años analizando el mercado residencial español.
  • ¿Qué impacto tiene? Los datos fuerzan un debate sobre la urgencia de duplicar el parque de vivienda social y sustituir las ayudas a la demanda por políticas de oferta, en un contexto en el que los jóvenes se emancipan cuatro años más tarde que la media europea.

La escalada de precios de la vivienda ha empujado al 32,9% de los hogares jóvenes españoles a una situación de pobreza si se descuenta el gasto en alquiler o hipoteca, según el estudio presentado este jueves por la Fundación BBVA y el Instituto Valenciano de Investigaciones Económicas (Ivie). El informe radiografía un mercado en el que los menores de 34 años destinan de media el 29% de sus ingresos a la vivienda, diez puntos más que el resto de la población, y donde la construcción de obra nueva apenas ha cubierto el 45% de los nuevos hogares creados entre 2021 y 2025.

El desequilibrio estructural que explica los datos

El trabajo de los investigadores desnuda un problema de fondo: entre 2021 y 2025 se levantaron 454.000 viviendas nuevas frente a los 965.000 hogares creados en eses mismo periodo. La consecuencia inmediata es una presión al alza sobre los precios que castiga con especial dureza a quienes viven de alquiler de mercado, régimen que copa el 45% de los hogares jóvenes. Mientras, la proporción de jóvenes propietarios ha caído del 65% en 2008 al 40,8% en 2025.

La brecha se amplía si se analiza el esfuerzo económico. El 19,6% de los jóvenes dedica más del 40% de su renta a la vivienda, muy por encima del 9% de media nacional. En los hogares encabezados por inmigrantes, el porcentaje de sobrecarga se dispara al 25,8%, y su tasa de pobreza tras el gasto en vivienda alcanza el 52,3%.

Madrid, Cataluña, Comunidad Valenciana y Andalucía concentran al 60% de la población, y provincias como Barcelona, Valencia, Alicante y Málaga son las que más tensión añaden. “La construcción residencial sigue lejos de los niveles previos a la crisis inmobiliaria y factores como la escasez de mano de obra especializada o la lentitud de los procesos urbanísticos retrasan cualquier adaptación de la oferta”, sostiene el documento.

De las ayudas al alquiler a un pacto de Estado: las propuestas del estudio

El informe de la Fundación BBVA y el Ivie es especialmente crítico con las medidas centradas en la demanda. Sostiene que las ayudas al alquiler o las limitaciones de precio “tienen efectos rápidos, pero solo palían los síntomas sin afectar a las causas”, y advierte de que las constantes modificaciones regulatorias “tampoco favorecen la seguridad jurídica precisa para estimular a los propietarios a sacar al mercado vivienda de alquiler”.

Como alternativa, el estudio propone impulsar la construcción industrializada, agilizar las licencias con herramientas digitales, flexibilizar determinadas regulaciones urbanísticas y mejorar la coordinación entre administraciones. También plantea que el sector público adquiera o gestione parte del parque privado mediante acuerdos con grandes tenedores o la incorporación de inmuebles procedentes del Fondo Social de Vivienda y de la Sareb.

España solo construye 45 viviendas por cada 100 hogares nuevos, y sin un giro en la política de suelo la brecha se volverá estructural.

Ficha del Inversor: métricas, tendencia y el pulso entre actores

La cifra que explica la magnitud del desajuste es el 3,5%: el parque de vivienda social en España apenas representa ese porcentaje del total, menos de la mitad de la media europea. Para alcanzar al menos el 8% europeo harían falta cerca de 900.000 viviendas adicionales, un volumen que, a las tasas actuales de promoción pública, exigiría políticas sostenidas durante más de una década.

En los próximos seis meses, el mercado del alquiler seguirá tensionado. La reactivación del Euríbor a corto plazo y la lentitud de los planes de las administraciones autonómicas (aún sin calendarios claros de ejecución) mantendrán los precios del arrendamiento al alza, sobre todo en las zonas metropolitanas y costeras. Para los inversores, esto significa que los activos residenciales en régimen de Build to Rent seguirán siendo atractivos, pero con un riesgo regulatorio creciente si las comunidades autónomas endurecen los controles de precios tras la publicación de este tipo de informes.

El perfil más directamente afectado es el joven que aspira a emanciparse y el pequeño ahorrador que compite por una hipoteca. Pero el estudio dibuja también un mapa de oportunidad para las gestoras de fondos que negocien suelo finalista con ayuntamientos: la falta de oferta es tan aguda que cualquier proyecto que acelere la producción de vivienda, siempre que se mantenga la seguridad jurídica, captará demanda de forma inmediata.

La recomendación más contundente del informe —alcanzar un pacto de Estado que permita duplicar el parque de alquiler social y evaluar de forma continua la eficacia de las medidas— topa, sin embargo, con la fragmentación competencial y con calendarios electorales. El pulso entre administraciones es, hoy por hoy, el principal escollo para que las propuestas dejen de ser papel y se traduzcan en grúas.

El soporte del Ibex 35 en 18.300 puntos abre la puerta a nuevos máximos históricos

El soporte del Ibex 35 en los 18.300 puntos resiste una semana más y el selectivo se asoma a sus máximos históricos con menos volatilidad de la que cabría esperar. El cierre semanal, apenas unas décimas por debajo de ese nivel, confirma un comportamiento de consolidación que no inquieta a los análisis técnicos.

Consolidación sin deterioro: el Ibex 35 no cede terreno

La pauta de velas semanales dibuja un máximo y un mínimo inferiores a los de la semana anterior, un patrón que normalmente advertiría de agotamiento. Sin embargo, la lectura del mercado es otra: el índice sigue cotizando muy próximo a los 18.570 puntos que alcanzó en febrero de 2026, su techo histórico, y la vela actual se interpreta como una simple pausa antes de antes de nuevos intentos. No hay signos de distribución, y el dinero sigue entrando.

El análisis técnico que recoge Yahoo Finance esta semana incide en la misma idea: mientras no se produzcan cierres semanales por debajo del hueco alcista que actúa como soporte, los riesgos de una corrección profunda son limitados. Ese soporte, de acuerdo con la teoría chartista, se sitúa en los 17.985 puntos. Perderlo sí alteraría el sesgo alcista. Pero de momento, el índice se mantiene a casi 300 puntos por encima de esa cota, margen suficiente para respirar.

Conviene recordar que el Ibex 35 ha construido buena parte de su rally de 2026 sobre una base de rotación sectorial y de mejora de expectativas macroeconómicas. Las subidas no han sido fruto de un chispazo especulativo, sino de un goteo de revisiones al alza en los beneficios empresariales. Ese telón de fondo es relevante porque otorga solidez al soporte: un recorte de 300 puntos desde los máximos actuales, hasta los 18.300, no sería más que una recogida de beneficios sana.

El soporte chartista en 17.985 puntos mantiene a raya las correcciones

Otro dato que llama la atención es la volatilidad. Los índices de volatilidad implícita del mercado español han seguido reduciendo posiciones, y el oscilador de momento en el gráfico semanal apunta a próximos cruces alcistas. Son señales que, históricamente, anteceden a movimientos de aceleración. No es garantía, pero sí un ingrediente más para que el soporte se mantenga firme.


La consolidación del Ibex 35 coincide con una caída de la volatilidad y un oscilador de momento a punto de cruzar al alza, señales que históricamente han desembocado en aceleraciones del precio.

nuevos máximos Ibex

Lo que la reducción de la volatilidad dice sobre el siguiente tramo

A mi juicio, el verdadero examen para el Ibex 35 no está en los 18.300 puntos, sino en su capacidad para superar la resistencia de los 18.570 puntos. La consolidación actual cumple una función: lavar a los inversores más nerviosos y permitir que el consenso alcista se rearme. Si el selectivo logra un cierre semanal por encima de esa cota, el camino hacia los 19.000 puntos quedaría despejado. No obstante, la historia reciente enseña que los mercados suelen necesitar varios intentos antes de romper un techo histórico.

Precisamente por eso, la clave para el inversor minorista está en no precipitarse. Las correcciones al soporte de 18.300 pueden ser oportunidades de compra para quienes ya estén posicionados, y un punto de entrada para quienes aún no lo estén. Pero conviene esperar la confirmación del rebote, porque si el índice perfora los 18.300 con volumen, la siguiente parada sería inevitablemente los 17.985 puntos. Y ahí la lectura técnica cambiaría por completo.

Desde una perspectiva de cartera, el Ibex 35 sigue ofreciendo una rentabilidad por dividendo media cercana al 4,5%, un dato que, combinado con un PER de alrededor de 12 veces, lo mantiene barato frente a sus pares europeos. La demanda de fondos pasivos y de estrategias de valor ha sido uno de los motores del rebote desde los mínimos de 2025, y no da señales de agotamiento.

Además, las expectativas sobre el Banco Central Europeo añaden otro factor de soporte. Con la reunión del BCE a la vuelta de la esquina y el mercado descontando un recorte adicional de tipos de 25 puntos básicos en el próximo trimestre, el diferencial de rentabilidad entre la deuda y la bolsa se inclina a favor de la renta variable. La prima de riesgo española, anclada en torno a los 65 puntos básicos, refleja un entorno de confianza que históricamente ha coincidido con tramos alcistas del Ibex.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 cerró la sesión del viernes en 18.290 puntos, un 0,2% por debajo del cierre anterior, pero manteniendo intacto el soporte de 18.300 puntos y la estructura alcista de fondo.

Clave técnica: El nivel de 17.985 puntos es el suelo firme: mientras no se perfore en cierre semanal, la tendencia alcista se mantiene. La formación de un mínimo semanal superior al precedente, acompañada de caída de volatilidad, anticipa un posible desafío a los 18.570 puntos en las próximas semanas.

Apunte macro: La prima de riesgo española en 65 puntos básicos y las expectativas de recorte del BCE en el tercer trimestre proporcionan un colchón adicional. El Ibex 35 cotiza con un PER de 12 veces, lo que le otorga margen de revalorización en un entorno de tipos a la baja.

Subida de tipos de la Fed en 2026: los inversores apuestan tras el buen dato de empleo

Los inversores no esperaban este giro del guión. El sólido dato de empleo de mayo en Estados Unidos ha disparado las apuestas por una subida de tipos de la Reserva Federal en su reunión de diciembre. En apenas unas horas, la probabilidad implícita en los futuros de fondos federales pasó del 40% al 65% para un incremento de 25 puntos básicos, según los datos de CME FedWatch. La Reserva Federal lleva meses en modo pausa, pero el mercado laboral no da tregua.

El dato de empleo que cambia las reglas del juego

La creación neta de puestos de trabajo en mayo superó con creces las previsiones más optimistas. El Departamento de Trabajo confirmó que la economía estadounidense sigue generando empleo a un ritmo que no encaja con una política monetaria neutral. La tasa de paro se mantiene en mínimos históricos y la inflación salarial, aunque moderada, vuelve a presionar. La Fed se enfrenta a un dilema clásico: enfriar la demanda sin provocar una recesión abrupta. Con estos números, la posibilidad de un último ajuste al alza antes de fin de año deja de ser una fantasía de halcones y se traslada a las mesas de trading.

El mercado de bonos reaccionó con rapidez. La rentabilidad del bono del Tesoro a dos años, el más sensible a los movimientos de la Fed, repuntó doce puntos básicos en la sesión, mientras que el bono a diez años volvió a superar el 4,50%. Las curvas de tipos se empinaron y el dólar se fortaleció frente a una cesta de divisas, anticipando un encarecimiento del precio del dinero en la primera economía mundial.

Impacto directo en los mercados financieros

Las bolsas estadounidenses se tiñeron de rojo. El S&P 500 cedió un 1,8% y el Nasdaq Composite, cargado de tecnológicas sensibles a los costes de financiación, perdió más de dos puntos porcentuales. La rotación desde crecimiento hacia valor fue inmediata: sectores como la energía y las finanzas aguantaron mejor el golpe, mientras que el inmobiliario y el de consumo discrecional se llevaron la peor parte. Esta sacudida no ha sido un hecho aislado; recuerda a las correcciones de 2024, cuando cada dato macro movía la aguja de las expectativas monetarias.

En Europa, el efecto contagio fue moderado pero perceptible. El Ibex 35 retrocedió un 0,9%, lastrado por los grandes valores bancarios que, en teoría, se benefician de tipos más altos pero temen una desaceleración del crédito. La gran banca española ya descuenta un escenario de margen de intereses más estrecho si el ciclo de subidas se consolida, porque el volumen de nueva financiación empresarial podría resentirse.

El mercado está pasando del miedo a la recesión al temor a un sobrecalentamiento que obligue a la Fed a frenar el crédito.

¿Qué significa para las empresas y la deuda corporativa?

Para las empresas, la señal es clara: el coste del capital no va a bajar en el corto plazo, y podría incluso encarecerse un último escalón. Las compañías con elevado apalancamiento y vencimientos de deuda a corto plazo son las más vulnerables. En España, según los registros de la CNMV, el endeudamiento agregado de las empresas no financieras se ha estabilizado en torno al 75% del PIB, pero la carga de intereses ya se ha duplicado desde 2022. Una nueva subida de tipos en Estados Unidos elevará el suelo de los costes de financiación globales, incluido el euríbor, y eso pone presión sobre pymes y autónomos.

Las grandes corporaciones con acceso a los mercados de capitales pueden sortear el golpe emitiendo bonos antes de que se materialice el alza, pero el margen de maniobra se acorta. Las operaciones de fusión y adquisición, que vivieron un repunte en el primer trimestre, también podrían frenarse si el crédito se encarece. Es un recordatorio de que la política monetaria de la Fed no solo afecta a Wall Street: fija el ritmo de la inversión productiva en todo el mundo.

Análisis: ¿una Fed más restrictiva en plena desaceleración global?

Existe una contradicción difícil de ignorar. Por un lado, la economía real estadounidense resiste. Por otro, los indicadores adelantados —pedidos manufactureros, confianza del consumidor, ritmo de contratación temporal— llevan meses mostrando grietas. Subir tipos en ese contexto puede ser un error de sobrerreacción, como ya ocurrió en 2006 y 2018. La Fed tiene ahora mismo un listón muy alto: necesita justificar cualquier movimiento adicional sin que parezca un bandazo.

El factor geopolítico tampoco ayuda. La fragmentación comercial entre bloques, la crisis energética europea y la situación en Oriente Medio añaden incertidumbres que los modelos de la Fed no siempre capturan. En este entorno, un endurecimiento monetario podría magnificar los riesgos en lugar de contenerlos. Algunos analistas, como los de Bank of America, ya han rebajado sus previsiones de crecimiento para 2027 condicionadas a un error de política monetaria.

En el lado opuesto, los defensores de un ajuste final argumentan que un mercado laboral robusto y una inflación subyacente persistente son razones suficientes. El problema es que la política monetaria actúa con retardos de entre doce y dieciocho meses. Si la Fed sube tipos en diciembre, los plenos efectos se sentirán en el segundo semestre de 2027, justo cuando el ciclo económico podría estar ya en fase de desaceleración. No es un riesgo menor: subir tipos en una economía que se enfría es como frenar cuando ya se ha dejado de acelerar. Cosas que pasan en 2026.

Precio de la vivienda en Sevilla ya supera los 2.800 €/m² en mayo por primera vez

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El precio medio de la vivienda usada en Sevilla capital alcanzó los 2.825 euros por metro cuadrado en mayo de 2026, el máximo histórico desde que hay registros, según Idealista.
  • ¿Quién está detrás? Idealista, el portal inmobiliario, con datos de su índice mensual de precios. La cifra refleja el cierre de operaciones reales y la presión de la demanda en la capital hispalense.
  • ¿Qué impacto tiene? Para el comprador, encarece la entrada al mercado; para el inversor, aumenta el precio de activos pero las zonas más baratas aún ofrecen rentabilidades atractivas y fuertes subidas interanuales, como San Jerónimo (+29,9%).

El mercado inmobiliario sevillano no se enfría. Según los últimos datos de idealista, el precio de la vivienda usada en la capital alcanzó los 2.825 euros por metro cuadrado en mayo de 2026, un récord histórico que supera por primera vez la barrera psicológica de los 2.800 euros. La subida mensual fue del 0,7% respecto a abril, con un acumulado trimestral del 3,2% y un avance interanual del 6,8%.

La cifra deja a Sevilla ligeramente por encima de la media nacional, que en el mismo mes se situó en 2.795 euros/m², aunque la variación anual española fue más abultada (16,9%), espoleada por el efecto comparativo de las grandes capitales. El dato sevillano, sin embargo, confirma una demanda sostenida que la escasa oferta de vivienda nueva y la rigidez del centro histórico no están logrando absorber.

La escalada del precio no da tregua: sube un 6,8% en un año

El incremento no es puntual. De hecho, siete de los once distritos de la ciudad marcaron en mayo sus propios máximos históricos: Centro (4.235 €/m², +10,3% interanual), Los Remedios (3.846 €/m², +10,5%), Triana (3.760 €/m², +11,8%), Nervión (3.532 €/m², +10,6%), La Macarena, San Pablo y Sevilla Este también anotaron récords. Es una revalorización que se extiende más allá de las zonas prime, alcanzando a barrios tradicionalmente más asequibles.

El comportamiento refleja una doble dinámica: el inversor extranjero y nacional sigue posicionándose en los cascos históricos y zonas de alta rentabilidad turística, mientras que el comprador local y los jóvenes profesionales se desplazan hacia barrios como Pino Montano o San Jerónimo, donde los precios aún permiten hipotecas más holgadas pero crecen a ritmos de dos dígitos. Este trasvase explica que los distritos más baratos registren las mayores subidas anuales de toda la ciudad.

Del Centro a Torreblanca: los distritos que marcan la diferencia de 3.500 euros por m²

La brecha entre las zonas más y menos cotizadas de Sevilla es abrumadora. En Torreblanca, el metro cuadrado apenas cuesta 745 euros (+6,0%), mientras que a apenas diez kilómetros, el Centro se paga a más de 4.200. Entre medias, Cerro Amate (1.496 €/m², +13,1%) y Parque Alcosa (1.712 €/m², +15,3%) muestran que la revalorización también alcanza a los barrios de renta más baja, donde las familias han competido por las pocas viviendas disponibles.

El caso más llamativo es San Jerónimo. Este distrito del norte, de carácter residencial, disparó su precio un 29,9% en un año (1.756 €/m²), la mayor escalada de toda la ciudad. A ese ritmo solo se acerca San Pablo (+26,4%). Ni siquiera en los meses más calientes del boom de principios de siglo se vieron incrementos tan pronunciados en estas áreas. La combinación de precios de partida bajos —y por tanto, hipotecas asequibles— y la mejora de equipamientos públicos ha convertido a estos barrios en el nuevo objetivo del comprador que se ve expulsado de los distritos centrales.

La cifra de 2.825 euros por metro cuadrado es la demostración más visible de un mercado sevillano estrangulado por la falta de oferta y una demanda que no se conforma con salir a la periferia.

La Ficha del Inversor: ¿hay burbuja o es un ajuste estructural?

Desde el punto de vista de la métrica clave, el precio medio de 2.825 €/m² sitúa a Sevilla en la banda superior de las capitales andaluzas, solo por detrás de Málaga y con una trayectoria que, si mantiene el ritmo del 6,8% anual, podría ponerla por encima de los 3.000 euros en 2028. Eso sí, la lectura del yield bruto —la rentabilidad anual por alquiler— se está comprimiendo: en distritos como el Centro o Los Remedios difícilmente supera el 4,2% neto una vez descontados gastos e impuestos, mientras que en barrios como San Jerónimo o Pino Montano aún puede alcanzar el 5,5% si se acierta con la gestión del arrendamiento.

La tendencia a seis meses apunta a una estabilización de las subidas en los distritos más caros, conforme el efecto llamada de la marca Sevilla se modere por la llegada del verano y el previsible encarecimiento de las hipotecas si el Euríbor repunta en el cuarto trimestre. En las zonas más baratas, en cambio, la demanda seguirá presionando al alza porque los precios absolutos aún son asumibles para el comprador local y la inversión institucional en alquiler ha empezado a fijarse en esos barrios para sus carteras de Build to Rent.

El pulso entre los operadores es claro: las pequeñas agencias locales y los particulares dominan el segmento de reposición en los barrios de renta media-baja, mientras los fondos y las socimis observan el mercado sevillano a la espera de que las licencias de obra nueva se activen en suelos finalistas de la corona metropolitana. De momento, la vivienda usada es la única oferta real, lo que explica la tensión de precios que recoge Idealista.

El perfil recomendado varía según la fase del ciclo. Para un comprador de primera vivienda con capacidad de espera, los barrios de menor precio —Torreblanca, Cerro Amate, San Jerónimo— ofrecen ratios de esfuerzo más bajos y una plusvalía potencial muy significativa a medio plazo. Para el inversor patrimonialista, el segmento de alquiler en distritos como Triana o Nervión sigue siendo atractivo por la fidelidad del inquilino y la baja estacionalidad turística, siempre que se asuma una rentabilidad neta más modesta. El perfil especulativo, en cambio, encontrará mayor recorrido en subidas de precio que en rentas.

A largo plazo, la gran incógnita es si el planeamiento urbanístico de Sevilla logrará liberar el suelo necesario para que la vivienda nueva entre en competencia real con la usada. Hasta que eso ocurra, los récords de precio se sucederán y la barrera de los 3.000 euros/m² parece más una cuestión de tiempo que de coyuntura.

Sotheby’s fracasa en subasta privada de Pollock: el mercado del arte se enfría

El pasado 2 de junio, Sotheby’s intentó colocar en privado el Number 19, 1951 de Jackson Pollock. La operación no encontró suficientes postores y fue cancelada, dejando sin cerrar una venta que aspiraba a los 50 millones de dólares. El episodio, envuelto en un hermetismo inusual para una casa de subastas de este nivel, es la primera señal clara de que el segmento más alto del arte de posguerra se está enfriando como activo de inversión.

El ‘número 19’ que no encontró postor

Oliver Barker, presidente de Sotheby’s para Europa y su subastador estrella, voló desde Londres expresamente para la ocasión. La segunda planta de la sede de Breuer Building, en Manhattan, se blindó con guardias de seguridad mientras Barker grababa un vídeo para compradores potenciales. En él hablaba de la colección de Arne Glimcher, fundador de Pace Gallery, y de la dificultad emocional de desprenderse de una pieza central de su patrimonio.

La obra, un óleo y esmalte de casi metro y medio de alto por 1,2 de ancho, está dominada por densas cuerdas de pintura negra que se enroscan en abstracciones violentas. Había figurado en la retrospectiva del MoMA de 1999 y en la exposición Blind Spots de la Tate Liverpool. Glimcher la había mantenido junto a un conjunto de Cy Twomblys y Agnes Martins de calidad museística.

Sin embargo, el intento no prosperó. Según fuentes cercanas a la operación, Sotheby’s no logró reunir suficientes pujas para que la subasta despegara. La oferta mínima de 50 millones de dólares resultó demasiado elevada para un mercado que, apenas tres semanas antes, había asistido a la venta de otro Pollock de 11 pies de ancho procedente de la colección de S.I. Newhouse. Aquella obra alcanzó 181,2 millones de dólares en Christie’s, el precio más alto jamás pagado por el artista en subasta pública.

Cuando una casa de subastas del calibre de Sotheby’s no logra cerrar una operación privada por falta de postores, el mercado está enviando una señal de precio que los inversores no deberían ignorar.

Un mercado en dos velocidades: récord y cancelación

La venta del Pollock de Newhouse en Christie’s fue un éxito rotundo, pero su valoración se apoyó en las dimensiones monumentales y una procedencia impecable. El Number 19, 1951, aunque de gran calidad, no contaba con la misma escala ni pedigrí. Uno de los informantes consultados calificó el precio de reserva de 50 millones como “optimista”. La cancelación coincide con un ajuste más amplio: apenas dos días después del intento fallido, Marc Glimcher, hijo de Arne y CEO de Pace, anunció un recorte de plantilla del 20% y la reducción de su cartera de artistas en un tercio, en un intento por desmontar el modelo de megagalería que su propia firma ayudó a crear.

La coincidencia no es casual. El mercado del arte contemporáneo de alta gama se ha sostenido gracias a la inyección de liquidez de compradores ultra-acomodados, pero incluso este segmento muestra signos de fatiga. La subasta privada, un formato que Christie’s ha cultivado desde la pandemia para obras excepcionales que los vendedores prefieren no exponer al escrutinio público, fue el primer intento serio de Sotheby’s en este terreno. El hecho de que no funcionara indica que los compradores están reevaluando sus expectativas de precio.

Lo que la cancelación dice sobre el arte como clase de activo

He analizado decenas de operaciones fallidas en el mercado de subastas y, en mi experiencia, una cancelación discreta como esta es más reveladora que un martillo caído. La falta de pujas a 50 millones sugiere que los niveles de 2025 ya no son sostenibles sin una base más amplia de compradores. El arte de posguerra, y en particular el expresionismo abstracto, ha sido durante la última década un activo refugio para patrimonios que buscaban diversificar más allá de la renta variable. Pero su liquidez es baja: cuando el consenso de precio se rompe, los vendedores se quedan sin comprador.

La operación privada intentaba precisamente evitar la exposición pública de un fracaso, pero el mensaje ha trascendido. Para el inversor que contempla destinar capital a este segmento, el horizonte temporal se alarga. Las correcciones en el arte no son lineales y los índices de subastas suelen tardar dos o tres trimestres en reflejar el ajuste. La Sotheby’s de hoy no es la de hace un año, y el inversor haría bien en seguir de cerca los próximos movimientos.

💎 Veredicto Wealth

El arte de posguerra atraviesa una fase de corrección de precios; este episodio sugiere que las valoraciones de 2025 ya no son sostenibles sin una base amplia de compradores. Para el inversor conservador, la recomendación es esperar a que los índices de subastas públicas confirmen la estabilización antes de asignar capital a piezas de más de 10 millones de dólares.

Juan Abarca Cidón hace balance positivo de la compra de Redacción Médica dos meses después

Dos meses de gestión: datos de audiencia y nuevos enfoques

Juan Abarca Cidón, presidente de HM Hospitales, ha hecho un balance positivo de la compra de Redacción Médica casi dos meses después de formalizar la operación. En un mensaje difundido en su perfil de LinkedIn, el directivo ha subrayado que, según el medidor oficial de audiencias GFK, el diario sanitario digital es actualmente el más leído del sector, con la mayor cifra de usuarios únicos. “Según los organismos oficiales de audiencias, somos el diario que más lectores tenemos”, apuntó, adjuntando los datos de la medición.

El propietario del medio detalló que la nueva etapa busca generar enfoques renovados para aportar valor al sistema sanitario. “Estamos generando nuevos enfoques que tengan como finalidad tratar de aportar valor al sistema sanitario, con nuevos protagonistas de opinión, más entrevistas y nuevos bloques temáticos”, explicó. En paralelo, la cabecera trabaja en el diseño de una nueva plataforma web, con una estructura de contenidos diferente, que verá la luz en las próximas semanas.

Abarca Cidón insistió en que todos los recursos generados se reinvertirán en el mismo propósito: “sensibilizar a la prensa general y a la opinión pública de que tenemos que reformar de forma urgente nuestro sistema sanitario público y social”. En este contexto, el directivo quiso dejar claro que la intención de la adquisición no era otra que servir de altavoz para esa transformación.

Los datos de GFK sitúan a Redacción Médica como el medio sanitario con más usuarios únicos, un aval para una etapa que busca renovar los enfoques y fortalecer la participación de los profesionales.

Una web en construcción y una encuesta a suscriptores premium

El nuevo dueño de la publicación ha pedido a los lectores que colaboren con su opinión a través de una encuesta online, accesible desde la web del diario. Para participar, solo es necesario ser suscriptor premium, una modalidad gratuita que ya está operativa. “Si quieres sumarte a este tren, primero hazte suscriptor premium —que es gratuito— y segundo ayúdanos con tu opinión rellenando la encuesta que está en la web”, detalló en su publicación.

Durante este periodo de transición tecnológica, Abarca Cidón advirtió de posibles incidencias en el funcionamiento del sitio: “Si en estas semanas notáis que la web no funciona muy bien, os pido disculpas, pero es que estamos con el proceso de migración hacia una plataforma nueva y no es un tema sencillo”. La nueva plataforma está diseñada para mejorar la experiencia de lectura y facilitar el acceso tanto a los contenidos premium como a las herramientas participativas.

El llamamiento a la participación de los lectores es un movimiento que busca consolidar la comunidad en torno a la cabecera, un activo que el grupo sanitario considera clave para impulsar el debate sobre las reformas del sistema público. La informacion diaria de la actualidad sanitaria y la opinión de expertos son los pilares sobre los que se asienta la estrategia de contenidos.

Análisis del movimiento

La adquisición de Redacción Médica por parte del presidente de HM Hospitales se inscribe en una corriente de grupos empresariales que toman posiciones en medios especializados, un movimiento que ya han protagonizado otros actores del sector salud y de la comunicación. En este caso, la operación devuelve al mercado una cabecera con más de dos décadas de trayectoria, ahora bajo el paraguas de un inversor con capacidad para financiar su transformación digital.

El balance inicial, apoyado en las métricas de GFK, permite al propietario afirmar que el medio mantiene su músculo de audiencia. La renovación editorial, con un mayor peso de las entrevistas y los bloques temáticos, aspira a diferenciarlo en un segmento donde la especialización y la credibilidad son los principales activos. La apuesta por la participación de los suscriptores premium, además, sienta las bases para un modelo de comunidad que podría traducirse en nuevos productos informativos a medio plazo.

La reacción del sector ante este movimiento ha sido de expectación, a la espera de ver cómo se concreta la nueva web y si la estrategia de contenidos logra trasladar la agenda de reformas sanitarias que impulsa su propietario. La combinación de datos de audiencia sólidos con una hoja de ruta aún por escribir sitúa a Redacción Médica en un momento de transición que el mercado de medios sanitarios seguirá de cerca.

📡 El Radar del Sector

  • El vacío que llena: La operación cubre la necesidad de un diario sanitario con recursos para impulsar contenidos de opinión y análisis profundo, en un momento de debate sobre la reforma del sistema público.
  • El reto por delante: Completar la migración tecnológica sin perder audiencia y convertir la participación de los suscriptores en un motor real de engagement y de propuestas editoriales diferenciales.
  • El tablero competitivo: La cabecera se alinea con otros medios especializados en salud, pero con el respaldo de un inversor no financiero que vincula el proyecto a un propósito de transformación del sistema sanitario.

Más de 20 editores europeos reclaman 640 millones de euros a Google por abuso en publicidad digital

Más de una veintena de grupos editoriales europeos han presentado una demanda colectiva contra Google, a quien reclaman daños por valor de 640 millones de euros por presuntas prácticas monopolísticas en el mercado de la publicidad digital programática.

La acción legal, financiada por el litigador checo LitFin, se apoya en la decisión de la Comisión Europea que en 2025 multó a la tecnológica con 2.950 millones de euros precisamente por abusar de su posición dominante en el ecosistema publicitario online, conocido como adtech.

Los editores calculan que sin las prácticas anticompetitivas de Google sus ingresos publicitarios habrían sido significativamente mayores y los costes de los servicios de adtech considerablemente más bajos.

El origen de la reclamación: la multa récord de Bruselas

La demanda se ampara en una constatación previa del regulador europeo. La Comisión concluyó que Google era dominante en el mercado de servidores de anuncios para editores con Double Click for Publishers (DFP) y, simultáneamente, en el mercado de herramientas de compra programática para la web abierta con Google Ads y DV360.

Según el dictamen comunitario, la compañía favoreció su propio intercambio de anuncios, AdX, en el proceso de selección gestionado por DFP. Entre otras conductas, informaba a AdX de las pujas más altas de sus competidores para que pudiera superarlas por el margen mínimo necesario. AdX lograba así una ventaja competitiva que deprimía los precios que los editores podían obtener.

El importe reclamado por los editores —640 millones de euros— es independiente de la sanción impuesta por Bruselas y se fundamenta en el lucro cesante y los sobrecostes generados durante el periodo en que, según la Comisión, el mercado fue menos competitivo de lo que habría sido sin esas prácticas.

Una demanda agrupada con respaldo financiero

La iniciativa reúne a editores de al menos ocho países: República Checa, Estonia, Francia, Hungría, Finlandia, Países Bajos, Polonia y Suecia. El modelo de demanda agrupada permite a cabeceras de menor tamaño acceder a un litigio que, de forma individual, difícilmente podrían costear frente a un adversario con los recursos de Google.

El director de operaciones de LitFin, Matej Pardo, ha señalado que el abuso de posición de Google en la pila del adtech ha sido declarado ilegal al más alto nivel. El objetivo ahora, añadió, es resarcir a los editores que soportaron el coste de esa conducta. El acuerdo entre el fondo y los demandantes contempla que LitFin asume todos los gastos del proceso, incluso si no prospera, a cambio de una participación en la indemnización si la demanda tiene éxito.

Una ofensiva judicial con precedentes a ambos lados del Atlántico

La demanda europea no es un caso aislado. En 2024, una coalición de 32 grupos mediáticos —entre ellos Axel Springer y Schibsted— presentó una reclamación de 2.300 millones de euros por pérdidas atribuidas a las mismas prácticas publicitarias. A principios de este año, cinco editores estadounidenses —Penske, The Atlantic, McClatchy, Condé Nast y Vox Media— demandaron a Google alegando tácticas «engañosas y manipuladoras» en el adtech.

En respuesta a aquella demanda en Estados Unidos, Google defendió sus herramientas publicitarias como «eficaces, asequibles y fáciles de usar» y calificó las acusaciones de infundadas. Por su parte, el Departamento de Justicia de Estados Unidos logró que los tribunales declararan probado que Google había monopolizado los mercados de publicidad digital en la web abierta y perjudicado a sus clientes editoriales como consecuencia de ello.

El movimiento colectivo que ahora llega desde varios países europeos refuerza la presión sobre el modelo de negocio publicitario de la tecnológica. Los editores implicados confían en que el fallo previo de la Comisión Europea actúe como un punto de apoyo sólido para sus reclamaciones de daños.

📡 El Radar del Sector

  • El vacío que llena: La demanda agrupada ofrece una vía de resarcimiento a cabeceras europeas que, por dimensión, no podrían litigar en solitario contra un gigante tecnológico.
  • El reto por delante: La cuantificación del daño y la demostración del nexo causal entre las prácticas de Google y la caída de ingresos publicitarios de cada editor constituyen el núcleo jurídico del caso.
  • El tablero competitivo: El proceso añade un nuevo frente judicial a Google en el mercado europeo y se suma a las acciones regulatorias y legales que buscan reequilibrar la relación entre plataformas tecnológicas y grupos editoriales.

Katharine Viner revela que los ingresos digitales de The Guardian crecen un 17% hasta 125 millones de libras

Katharine Viner, editora jefe de The Guardian, ha desvelado que los ingresos digitales recurrentes del grupo británico crecieron un 17% en el último ejercicio fiscal, cerrado el 31 de marzo de 2026, hasta alcanzar los 125 millones de libras. La cifra procede del modelo de contribución abierta y fue presentada por la directiva durante el Congreso Mundial de Medios de WAN-IFRA, donde defendió la solidez de una fórmula basada en la comunidad y no en la transacción.

El modelo de contribución abierta supera los 125 millones de libras

El sistema de pagos voluntarios de The Guardian —que engloba tanto las aportaciones periódicas de los recurring supporters como las donaciones puntuales— generó en el ejercicio 2025-2026 un 22% más que el año anterior, cuando los ingresos fueron de 107 millones de libras. Hace solo dos ejercicios, en 2023-2024, la cifra se situaba en 88 millones. La aceleración refleja un crecimiento compuesto notable en un periodo de maduración del modelo, que partió de cero hace una década.

Viner explicó que la relación con el lector evita la lógica de consumo tradicional. «Como no estás obligado a pagar, no eres un consumidor al uso: formas parte de nuestra comunidad y eso construye un vínculo más resiliente que el de los muros de pago», señaló. La editora subrayó que The Guardian mantiene el sitio web en abierto, pero facilita vías de pago para quienes prefieren un acuerdo más transaccional, como las suscripciones a productos específicos —la aplicación de recetas Feast, la revista Weekly o la edición impresa— sin renunciar a su misión de acceso universal a la información.

La cifra de 125 millones de libras, un 17% superior a la del ejercicio previo, consolida al diario como uno de los referentes mundiales en financiación de periodismo de calidad sin barreras de pago.

Expansión internacional: el 80% de los ingresos ya provienen del extranjero

El otro eje del discurso fue la globalización de la base de ingresos. Viner reveló que hace diez años apenas el 8% de la facturación de Guardian Media Group procedía de fuera del Reino Unido; hoy supera el 80%. El mercado estadounidense ilustra este giro: la filial de The Guardian en Estados Unidos registró unos ingresos de 81,4 millones de dólares (60,4 millones de libras) en el mismo ejercicio, un 25% más interanual y la cifra más alta desde su lanzamiento hace quince años. Casi tres cuartas partes de esa facturación —el 71%— corresponden a pagos digitales de lectores.

La audiencia que sostiene este entramado es global y heterogénea. Viner citó contribuyentes procedentes de lugares tan dispares como Nauru, el archipiélago noruego de Svalbard, la Ciudad del Vaticano o la Antártida. «Llegan de todo el mundo, incluso de regiones minúsculas o muy poco pobladas», comentó ante el auditorio de WAN-IFRA, subrayando que el modelo de comunidad abierta ha demostrado capacidad para movilizar apoyos a escala planetaria.

La visión de Viner sobre el futuro del periodismo digital

Más allá de las cifras, Viner dedicó parte de su intervención a las nuevas narrativas. Defendió la necesidad de explorar formatos no textuales y planteó la figura del «Guardian news influencer» como una evolución natural del periodismo en plataformas. «No se trata de ser esnob con los influencers; algunos no están basados en hechos, pero han logrado construir relaciones estrechas con sus audiencias. Lo que debemos hacer es sumar nuestros valores periodísticos a esa comprensión de las plataformas», explicó.

Sobre la desafección informativa, Viner dijo que los datos de The Guardian no muestran señales de fatiga, pese a que el 46% de los británicos y el 42% de los estadounidenses declararon en 2025 evitar a veces o a menudo las noticias. La gente busca fuentes de confianza. Nuestro reto es ofrecer la información que necesitan en formatos que les resulten familiares, no un ensayo de 4.000 palabras a quien solo consume vídeos», argumentó.

El encaje del modelo en el tablero internacional de la información

La intervención se produjo en un congreso donde el presidente del New York Times, AG Sulzberger, había arremetido contra las empresas de inteligencia artificial por «robo descarado» de propiedad intelectual. Viner se alineó con la necesidad de que los editores colaboren, recordando que The Guardian es socio fundador de SPUR, una coalición que aspira a crear estándares de licencias aceptables para todo el sector. También expresó su inquietud por la actitud de los gobiernos: «Parecen tan desesperados por el crecimiento que creen que IA es igual a progreso, pero no pueden olvidar las industrias creativas».

El modelo de contribución abierta, junto con la expansión internacional y la búsqueda de nuevos formatos, sitúa a The Guardian en una posición diferenciada frente a grandes cabeceras que han optado por muros de pago estrictos. Mientras otros grupos anglosajones —como News Corp o el propio New York Times— basan su estrategia digital en suscripciones cerradas, la cabecera británica mantiene el acceso gratuito a su web y logra al mismo tiempo un crecimiento de doble dígito en los ingresos recurrentes de lectores, apoyado en un perfil cada vez más multinacional. La cifra de 125 millones de libras supone, además, un récord absoluto para esta vía de financiación y consolida una tendencia que el mercado editorial observa con atención.

📡 El Radar del Sector

  • El vacío que llena: La contribución voluntaria masiva demuestra que es posible sostener un periodismo de calidad sin barreras de pago, en un momento en que la desinformación y la fatiga informativa erosionan la confianza.
  • El reto por delante: Mantener el crecimiento de la base de pagadores sin que la apertura total del sitio lastre la conversión; desarrollar los nuevos formatos y la figura del influencer de noticias sin desvirtuar el rigor editorial.
  • El tablero competitivo: The Guardian se afianza como un caso único entre los grandes grupos anglosajones: crecimiento del 22% en ingresos digitales de lectores, el 80% de facturación internacional y una audiencia que financia voluntariamente, frente a los muros de pago de News Corp, New York Times o The Times.

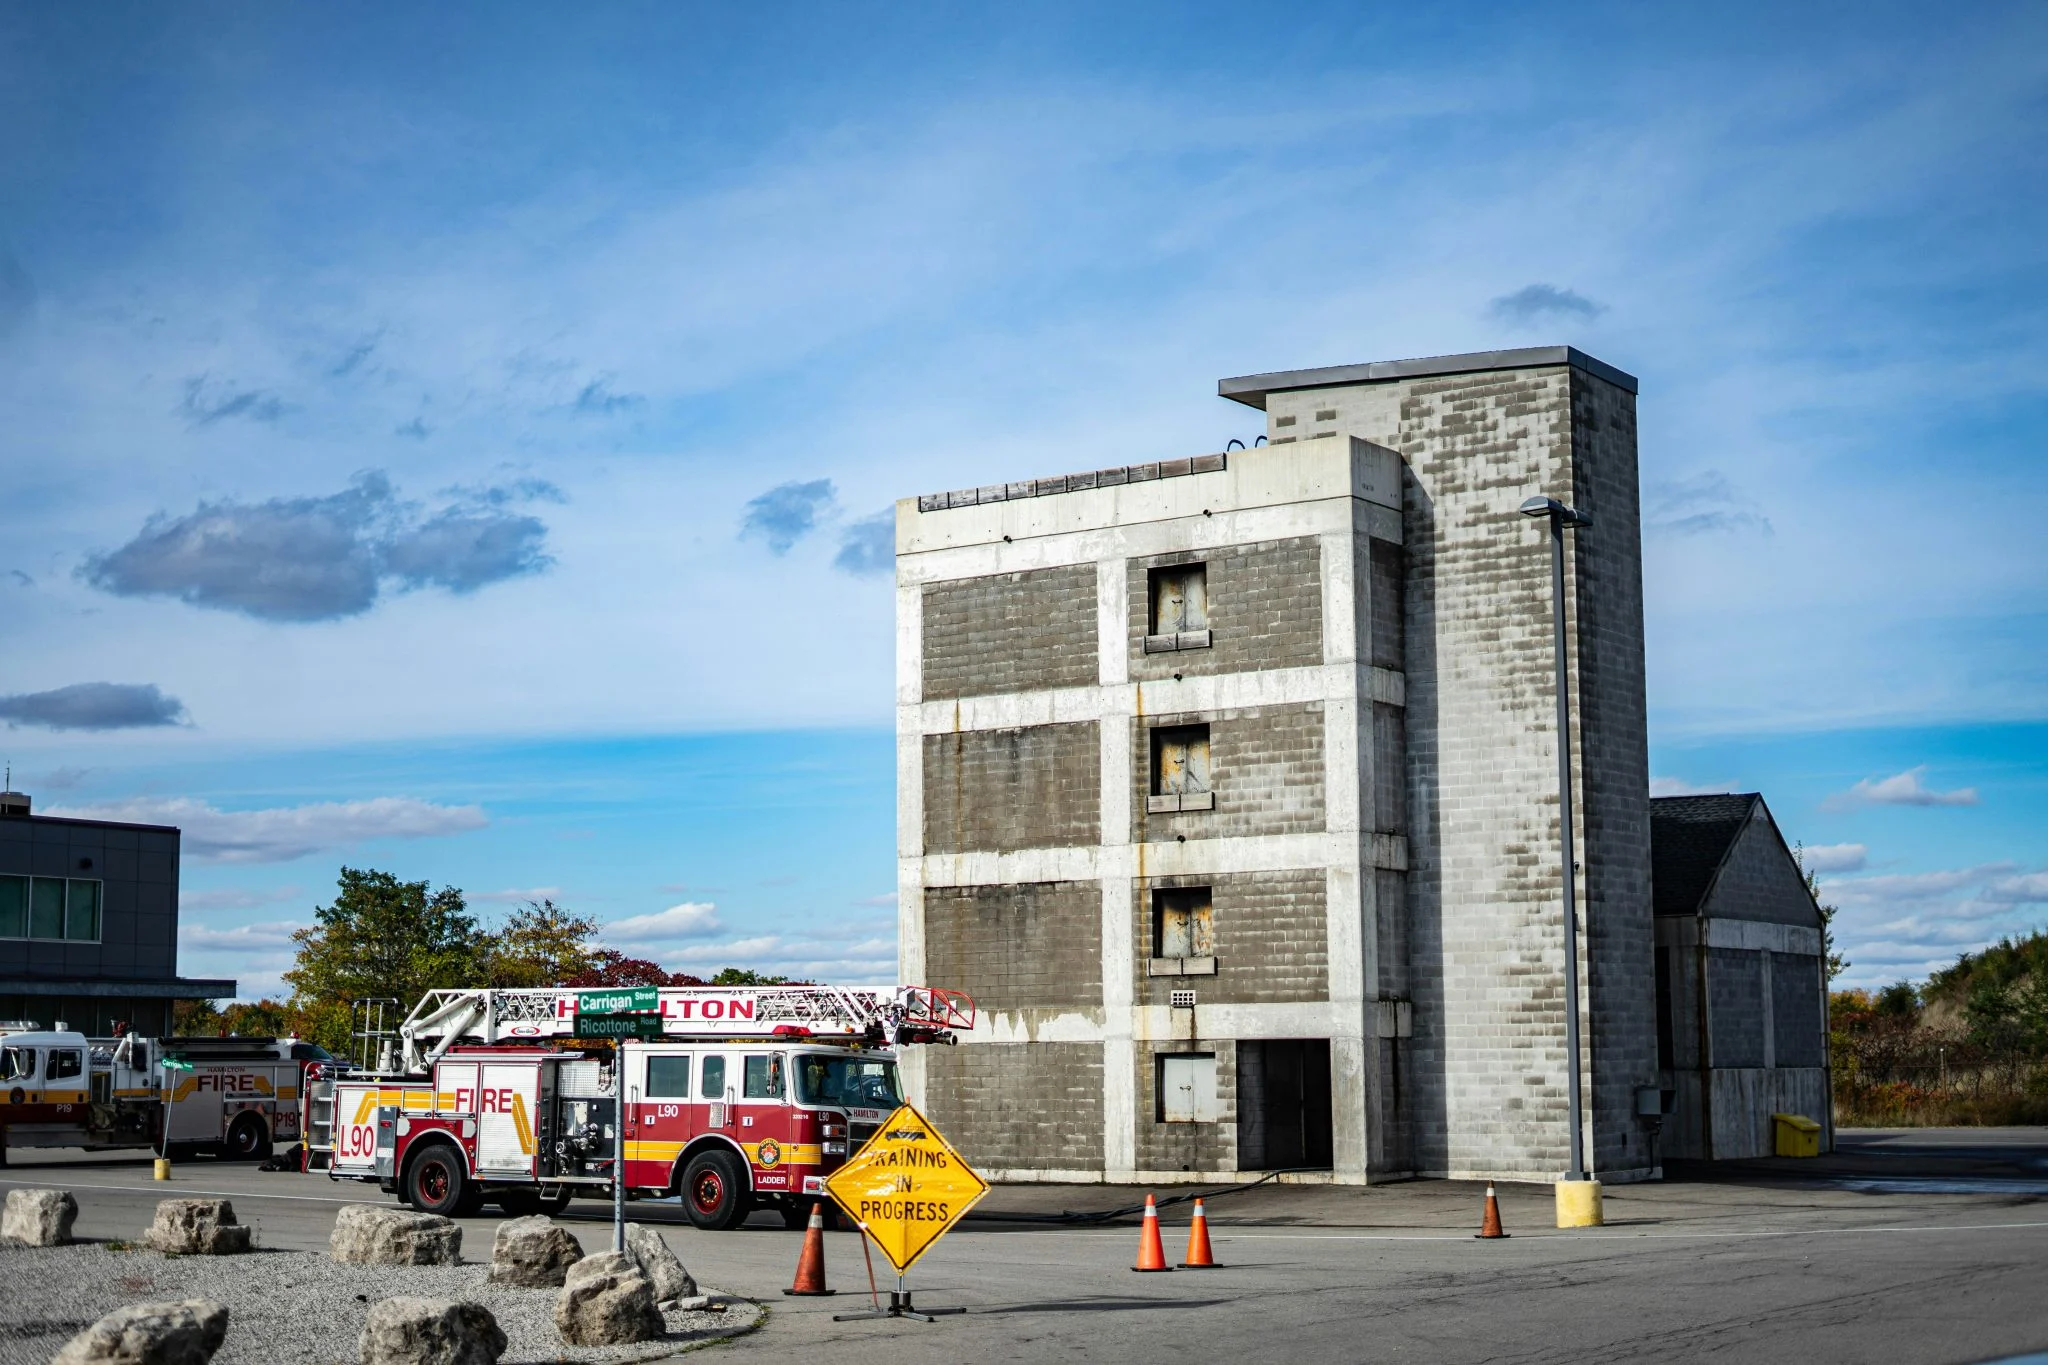
Oposiciones emergencias Andalucía 2026: GREA saca 348 plazas para bomberos y protección civil

La Agencia de Emergencias de Andalucía (GREA) ha puesto en marcha una Oferta de Empleo Público (OEP) que incluye 348 plazas para reforzar los servicios de bomberos, protección civil y gestión de emergencias en la comunidad. Se trata de la primera gran convocatoria del organismo desde su creación y una oportunidad real para quienes buscan estabilidad en el sector público con la garantía de un puesto fijo en la administración autonómica.

Por qué se convocan ahora estas plazas

La GREA, dependiente de la Consejería de la Presidencia, Interior, Diálogo Social y Simplificación Administrativa de la Junta de Andalucía, nació para unificar y profesionalizar la respuesta ante catástrofes, incendios forestales y cualquier situación de riesgo colectivo. El refuerzo de la plantilla se enmarca en la estrategia del Gobierno andaluz para reducir la temporalidad en el empleo público y dotar de efectivos fijos a un servicio que, hasta ahora, funcionaba con un elevado porcentaje de personal interino y contratos temporales. Esta OPE no es una oferta aislada: forma parte del plan plurianual que pretende consolidar 1.500 puestos en los próximos tres ejercicios.

Además, el contexto climático ha acelerado la necesidad de disponer de bomberos profesionales y técnicos de protección civil preparados. Andalucía afronta temporadas de incendios cada vez más largas e intensas, y la coordinación de emergencias exige perfiles especializados que esta convocatoria viene a cubrir.

Requisitos para optar a las 348 vacantes

Las bases definitivas se publicarán en las próximas semanas en el Boletín Oficial de la Junta de Andalucía (BOJA), pero los requisitos generales para este tipo de plazas en la administración andaluza son:

  • Nacionalidad: española o de alguno de los Estados miembros de la Unión Europea. También se abren a nacionales de países con acuerdos de libre circulación.
  • Edad: tener cumplidos 16 años y no exceder la edad de jubilación forzosa. Para las plazas de bombero no suele establecerse un límite máximo específico, aunque las pruebas físicas actúan como filtro natural.
  • Titulación: para las plazas de bombero se exige, como mínimo, el título de Graduado en Educación Secundaria Obligatoria (ESO) o equivalente. En los puestos técnicos de protección civil y gestión de emergencias se requerirá una titulación universitaria de grado o equivalente. No se pide experiencia previa.
  • Permiso de conducir: es imprescindible el carnet de conducir clase B. Para algunas especialidades de conductor/a de vehículos pesados puede exigirse el C o C+E.
  • Capacidad funcional: no padecer enfermedad o limitación física o psíquica que impida el desempeño de las funciones. Se supera mediante un reconocimiento médico.

Así será el proceso de selección

El sistema selectivo será el de oposición libre, la vía más habitual en los cuerpos de emergencias. La estructura previsible de las pruebas es la siguiente:

  • Fase de oposición con tres ejercicios: un test teórico sobre legislación de protección civil, incendios y emergencias; una prueba de conocimientos específicos de la categoría; y un supuesto práctico o desarrollo de un tema.
  • Pruebas físicas: circuito de agilidad, velocidad, resistencia y fuerza. Son eliminatorias y especialmente duras para bomberos.
  • Reconocimiento médico obligatorio al estilo de las pruebas de ingreso en fuerzas y cuerpos de seguridad.
  • Para los puestos técnicos puede añadirse una entrevista curricular o una memoria.

El temario aún no se ha detallado, pero es previsible que incluya materias como el estatuto de autonomía de Andalucía, la legislación básica de protección civil, el plan de emergencias territorial y el sistema de gestión de la GREA. La preparación requiere constancia, aunque al no ser una oposición de élite con miles de temas, la ratio esfuerzo-plaza resulta favorable.

agencia emergencias andalucia plazas

Una oportunidad sólida, pero con alta competencia

Más de trescientas plazas fijas en un solo organismo autonómico no son habituales en Andalucía. La GREA se convierte así en un destino muy atractivo para quienes aspiran a un empleo público estable con un componente vocacional. Una vez superado el periodo de formación y prácticas, el sueldo de un bombero raso ronda los 1.700 euros brutos mensuales en catorce pagas, una cifra que en los puestos técnicos puede superar los 2.200 euros. A ese salario hay que sumar complementos por turnicidad, nocturnidad o peligrosidad, lo que eleva los ingresos reales por encima de la media del grupo C1 en la administración andaluza.

La contrapartida es la alta concurrencia. Todas las oposiciones a bomberos en España atraen a miles de candidatos. Las 348 plazas repartidas en diferentes categorías —se desconoce aún la distribución exacta— pueden ser la llave para una carrera profesional sólida, pero el filtro de las pruebas físicas y la exigencia temática hará que solo un porcentaje reducido de aspirantes consiga el aprobado. Quien dedique entre seis y nueve meses a una preparación específica y mantenga un buen estado físico tendrá una ventaja considerable. La clave está en no subestimar el esfuerzo que exige el proceso.

La estabilidad laboral en el sector de emergencias es casi total: una vez en plantilla, la movilidad entre servicios es baja y la profesionalización avanza con complementos de formación continua.

También conviene tener presente que la fecha exacta del primer ejercicio puede demorarse entre ocho y doce meses desde la publicación de la convocatoria. Los calendarios de la administración andaluza no suelen ser ágiles. Este margen, sin embargo, es una ventaja para quien empieza a prepararse ahora.

📨 Cómo presentar la solicitud

La inscripción no se activará hasta que el BOJA publique la resolución oficial, pero estos son los pasos generales que deberás seguir:

  1. Paso 1: Entra en la sede electrónica de la Junta de Andalucía (sede electrónica) o a través del catálogo de procedimientos de empleo público.
  2. Paso 2: Identifícate con certificado digital, Cl@ve permanente o DNI electrónico. Si no dispones de certificado, puedes generarlo gratuitamente en la FNMT.
  3. Paso 3: Localiza la convocatoria con el código de procedimiento que asigne la GREA. Selecciona la categoría y la provincia para la que desees optar.
  4. Paso 4: Rellena el formulario de solicitud, abona la tasa de examen (el importe se fijará en la convocatoria y suele oscilar entre 15 y 25 euros, con bonificaciones para familias numerosas) y adjunta la documentación acreditativa de titulación y méritos, si procede.
  5. Paso 5: Presenta la solicitud telemáticamente antes de que finalice el plazo de 20 días hábiles desde la publicación en el BOJA. Descarga y guarda el justificante de registro.

Es fundamental comprobar que todos los documentos estén correctamente escaneados y que el pago de la tasa se haya hecho efectivo. Cualquier error en la cumplimentación puede derivar en la exclusión del proceso.

📋 Ficha de la Convocatoria

  • Organismo / País: Agencia de Emergencias de Andalucía (GREA).
  • Número de plazas: 348 (distribuidas entre bomberos, protección civil y gestión de emergencias).
  • Sueldo estimado: Desde 1.700 euros brutos mensuales (14 pagas) para bombero, con incrementos por complementos.
  • Fecha límite de inscripción: Plazo pendiente de publicación en el BOJA (previsiblemente 20 días hábiles tras la convocatoria).
  • Dónde inscribirse: Sede electrónica de la Junta de Andalucía.

El BOE oferta 2.000 plazas en oposiciones solo ESO 2026: requisito mínimo secundaria

El Boletín Oficial del Estado (BOE) ha publicado 165 nuevas convocatorias de empleo público que suman 5.235 plazas, de las cuales 2.177 son accesibles para quienes solo tienen el título de Graduado en Educación Secundaria Obligatoria (ESO). Se trata de plazas del grupo C2 de la Administración, la puerta de entrada a la función pública más demandada por su baja exigencia académica. Los sectores que más personal reclutan son el sanitario y el administrativo, aunque también hay oportunidades en bolsas de empleo de varias comunidades autónomas.

Por qué el BOE lanza ahora tantas plazas de grupo C2

La Oferta de Empleo Público (OEP) de 2026, junto con los procesos acumulados de años anteriores, está acelerando la publicación de convocatorias en todos los niveles. Las administraciones autonómicas y locales necesitan cubrir jubilaciones y bajas estructurales, y el grupo C2 —auxiliares administrativos, subalternos, personal de oficios o técnicos auxiliares— sigue siendo el que más puestos concentra. Según los datos del propio BOE, más del 40% de las nuevas plazas solo exigen la ESO, un reflejo claro de la demanda de perfiles de base en el sector público.

Eso sí, conviene revisar cada convocatoria por separado. Algunas, como las del Servicio Vasco de Salud (Osakidetza) para enfermeros y auxiliares sanitarios —1.137 y 920 plazas respectivamente— cerraron su plazo el pasado 22 de abril. Quienes solo tengan la ESO encontraban aquí una opción limitada, porque esas plazas pedían diplomatura o grado. Las oportunidades reales para el nivel de secundaria están en los cuerpos de auxiliar administrativo, subalterno o en las bolsas de empleo.

Requisitos para presentarse a estas oposiciones solo con la ESO

La gran ventaja de las plazas del grupo C2 es que el listado de condiciones es breve y directo. Los requisitos generales, según la normativa de función pública, son:

  • Titulación: Graduado en ESO o equivalente. Es el requisito mínimo y el gran gancho de esta convocatoria.
  • Nacionalidad: Española o de un Estado miembro de la Unión Europea. En algunos casos, también pueden acceder personas con residencia legal en España.
  • Edad: Tener 16 años cumplidos y no exceder la edad de jubilación forzosa.
  • Capacidad funcional: No padecer enfermedad que impida el desempeño del puesto.
  • Habilitación: No haber sido separado del servicio de ninguna administración pública.

En las plazas que se han publicado en el BOE, ninguna pide experiencia previa ni formación complementaria más allá de la ESO. Las bolsas de empleo también comparten estos requisitos básicos, aunque algunas, como las de la Universidad de Navarra, pueden añadir pruebas de conocimiento o méritos específicos.

Cómo es el examen y el temario de las oposiciones C2

El proceso selectivo más habitual para estos cuerpos es el concurso-oposición. La fase de oposición suele constar de un único ejercicio tipo test sobre el temario oficial, dividido en dos grandes bloques: legislación básica del Estado y normas autonómicas, y materias específicas del puesto (atención al público, manejo de equipos, nociones de derecho administrativo).

El número de temas no es excesivo —en muchas convocatorias ronda los 30— y la puntuación del examen se complementa después con los méritos (experiencia previa en la administración, cursos homologados, titulaciones superiores). Para los puestos de subalterno, las pruebas suelen incluir también un apartado psicotécnico o de manejo de herramientas.

La clave para superar estas oposiciones es la constancia en el estudio diario y la práctica de test. A diferencia de las oposiciones A1 o A2, la competencia en el C2 es alta por el número de aspirantes, pero el temario es más asequible y la tasa de reposición, favorable.

funcionario sin estudios

¿Merece la pena opositar al grupo C2 con solo la ESO? El análisis desde dentro

La respuesta corta: sí, si buscas estabilidad y un sueldo fijo desde el primer día. Un auxiliar administrativo del grupo C2 cobra alrededor de 1.200 a 1.400 euros brutos al mes en catorce pagas, según la administración de destino. Es una cifra que supera el salario mínimo interprofesional y que, sumada a la jornada de 37,5 horas semanales y a la imposibilidad de despido improcedente, resulta especialmente atractiva para quien no tiene otras titulaciones.

La clave para superar estas oposiciones es la constancia en el estudio diario y la práctica de test.

Sin embargo, hay que leer la letra pequeña. La tasa de interinidad aún es elevada en algunos servicios, y las plazas fijas conviven con una bolsa de interinos que, en muchas comunidades, se mueve por concurso de méritos. Eso puede retrasar la asignación de destino. Además, las que han cerrado ya —como las de Osakidetza— dejan claro que los plazos pueden ser muy cortos: apenas quince días desde la publicación.

Nuestra lectura: quien aspire a una plaza C2 debe preparar el temario con tiempo y estar pendiente del BOE casi a diario. Las convocatorias que aún permanecen abiertas —auxiliar en Canarias (296 plazas), subalterno en Euskadi (272 plazas) o las bolsas de Baleares y Asturias— son una oportunidad real, pero el examen no regala nada. La competencia ronda a menudo los 30 o 40 aspirantes por plaza, así que no basta con tener la ESO; hay que estudiarla de verdad.

📨 Cómo presentar la solicitud

La inscripción se hace siempre de forma telemática, a través de la sede electrónica del organismo convocante o del portal de la comunidad autónoma correspondiente. Sigue estos pasos:

  1. Paso 1: Localiza la convocatoria en el BOE (busca por el código de la disposición o por el organismo).
  2. Paso 2: Accede a la sede electrónica indicada en las bases y utiliza certificado digital, Cl@ve o DNI electrónico.
  3. Paso 3: Rellena el modelo de solicitud (normalmente el Modelo 790 si es de la Administración General del Estado).
  4. Paso 4: Abona la tasa de examen (suele rondar los 15-30 euros, aunque hay exenciones para familias numerosas o discapacidad).
  5. Paso 5: Adjunta la documentación requerida y presenta la instancia. Guarda el justificante de registro; es tu única prueba.

Si la convocatoria es autonómica o local, el proceso puede variar ligeramente: algunas piden la solicitud en el registro electrónico de la comunidad.

📋 Ficha de la Convocatoria

  • Organismo / País: Varias administraciones públicas españolas (estatales, autonómicas y locales); el BOE agrupa las 165 convocatorias.
  • Número de plazas: 2.177 plazas del grupo C2 para aspirantes con título de ESO.
  • Sueldo estimado: Desde 1.200 euros brutos al mes en catorce pagas, según administración y complementos.
  • Fecha límite de inscripción: Variable según la convocatoria. Algunas siguen abiertas (Canarias, Euskadi, bolsas de empleo); otras cerraron el 22 de abril de 2026.
  • Dónde inscribirse: Sede electrónica del organismo convocante (consultar cada disposición en el BOE).

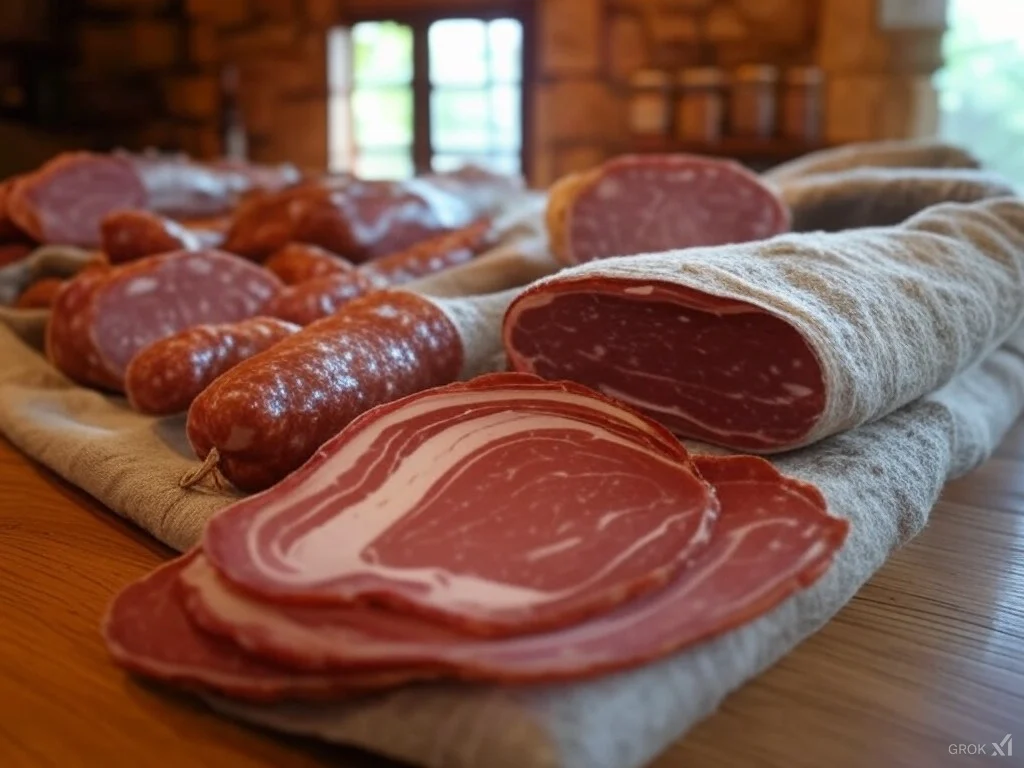
La industria del embutido catalán factura 2.856 millones: qué implica para el precio de la charcutería

La industria cárnica de embutidos catalana factura 2.856 millones de euros al año y concentra casi la mitad de las ventas nacionales, un dato que invita a revisar qué margen queda en el precio de la charcutería.

El peso de Cataluña en el sector del embutido

Cataluña se ha consolidado como el gran polo del embutido en España. Según el informe de Promotora dels Aliments Catalans (Prodeca), la comunidad reúne el 43,8% de las ventas totales del país y el 57,7% de las exportaciones del sector. Con 183 empresas y 15.524 empleados, la industria factura esos 2.856 millones de euros anuales, de los cuales el 22% se destina a los mercados exteriores.

El concepto de embutido abarca una amplia gama de productos (puede consultar su entrada en Wikipedia) que va desde los curados como el fuet y el chorizo hasta los cocidos como el jamón de York. La fortaleza del sector se refleja en su capacidad exportadora: la demanda mundial de embutidos podría crecer un 10,5% en valor entre 2025 y 2028, según las previsiones recogidas por Prodeca. Países como Nigeria (+43,6%) Brasil (+32,3%), India (+8%) o Colombia (+15,3%) tiran con fuerza del carro.

El dominio de la gran distribución y la marca de distribuidor

industria cárnica Cataluña

El canal que domina la venta de embutidos es la gran distribución: supermercados e hipermercados acaparan el 86% de la cuota de los elaborados cárnicos en todo el Estado. Dentro de ese canal, la marca de distribuidor (marca blanca) pesa más que nunca: representa más del 64% de las ventas en este tipo de establecimientos, según los datos del sector. Esto se traduce en un poder negociador de las grandes cadenas (Mercadona, Carrefour, Lidl) que puede actuar como contención de los precios finales.

Para el consumidor, la omnipresencia de la marca blanca es un arma de doble filo: por un lado presiona a la baja el precio de la charcutería que llega al lineal, pero por otro reduce los márgenes de los productores, que buscan compensación vía exportación o premiumización. La batalla no es solo de precios: las tendencias de consumo viran hacia productos con menos grasas y sal y mayor contenido proteico, y los formatos snack y monodosis ganan terreno.

El dominio de la marca de distribuidor frena la subida de precios, pero la presión exportadora y los costes al alza mantienen la tensión sobre el lineal.

📊 Las cifras clave del sector

IndicadorValor
Facturación anual total2.856 millones de euros
Exportaciones629,47 millones de euros (22% del total)
Empresas catalanas del sector183
Empleo directo15.524 trabajadores
Cuota de gran distribución86% de los elaborados cárnicos
Peso de la marca de distribuidor en súperMás del 64% de las ventas

Exportación, costes y la amenaza de la desaceleración europea

El informe de Prodeca revela una paradoja: mientras los mercados exteriores demandan cada vez más embutido, el consumo en Europa se frena. El 51% de los europeos afirma haber reducido la ingesta de productos cárnicos en los últimos años, un descenso especialmente acusado entre los segmentos más jóvenes y las familias. Si el apetito exterior sigue creciendo —y la previsión de un 10,5% más en valor hasta 2028 lo sugiere—, el producto disponible para el consumo nacional podría estrecharse, con el consiguiente efecto alcista en los precios.

A esto se suman las presiones internas de costes: la subida del precio de la materia prima, el incremento de los costes laborales y los desafíos de la automatización (uno de los principales retos del sector) dificultan mantener los precios bajos sin sacrificar rentabilidad. Sin embargo, el fuerte peso de la marca de distribuidor ejerce de contrapeso: las grandes superficies no quieren perder al cliente por una subida brusca de la charcutería y exigen a los fabricantes que asuman parte del alza. El equilibrio es frágil.

La concentración empresarial: ¿aliado o enemigo del consumidor?

El mapa del embutido catalán está dominado por un puñado de grandes corporaciones. El top 10 de empresas concentra el 71% de la facturación estimada del sector, y seis de esas diez tienen sede en Cataluña: Casa Tarradellas, Noel Alimentaria, Grupo Argal, Costa Brava Mediterranean Foods, Costa Food y Corporación Alimentaria Guissona. Esta concentración permite economías de escala y márgenes de maniobra, pero también reduce la competencia y puede trasladar menos opciones de precio al consumidor final.

Las tendencias de consumo avanzan hacia productos más saludables (menos grasa, más proteína) y formatos de conveniencia, un movimiento que las grandes empresas pueden aprovechar para diferenciar y justificar precios más altos. La marca blanca, por su parte, sigue cubriendo la demanda básica a precios ajustados. Para el comprador de charcutería, esta dualidad se traduce en un abanico que va del sobre de salami loncheado de marca blanca por poco más de un euro hasta los embutidos premium que rozan los 20 euros el kilo.

Análisis: qué implica para el precio de la charcutería en el lineal

El precio final de la charcutería en el supermercado es el resultado de un tira y afloja entre varias fuerzas. La demanda internacional presiona al alza porque desvía producto fuera de España; los costes de producción (energía, cárnico, mano de obra) no dejan de subir. En el otro plato, el consumo doméstico se contrae —lo que quita presión alcista— y las grandes cadenas, con su marca blanca como estandarte, actúan como un dique de contención. El resultado probable es una estabilidad con ligeras subidas en los productos de calidad o exportables y un mantenimiento de los precios bajos en la gama más básica, donde la marca de distribuidor compite ferozmente.

La industria, además, se enfrenta al reto de la automatización para absorber esos costes sin repercutirlos íntegramente. Si lo consigue, el consumidor podría notar menos la presión en el ticket de la compra. Si no, la charcutería podría encarecerse más que otros productos de la cesta. En cualquier caso, conviene vigilar la evolución de las exportaciones: si los países emergentes siguen comprando, el embutido catalán podría cotizar al alza también en casa.

🛒 El Veredicto de Compra

  • Compare el precio por kilo: los embutidos envasados a menudo resultan más caros que el corte al peso; mire siempre el P.V.P. por kilogramo para comparar entre formatos.
  • Marca blanca o fabricante, según el uso: para consumo diario, la marca de distribuidor ofrece calidad suficiente a un precio significativamente menor; para ocasiones especiales, el producto premium puede justificar el desembolso.
  • Atención a la oferta de exportación: si la demanda exterior sigue creciendo, podrían subir los precios de los embutidos de mayor calidad; aproveche para comprar si encuentra buenos precios y no espere a que el efecto llegue al lineal.

Cumbre Londres-Ucrania: Zelensky, Macron, Merz y Starmer coordinan el apoyo militar ante la negativa de Putin

Volodimir Zelensky aterrizará este domingo en Londres para reunirse con Emmanuel Macron, el canciller alemán Friedrich Merz y el primer ministro británico Keir Starmer. El encuentro, confirmado por el Elíseo, se celebra en un momento de estancamiento bélico y estrangulamiento económico ruso. Los cuatro líderes tratarán de articular un frente común de asistencia militar y financiera a Ucrania mientras el Kremlin se niega a cualquier alto el fuego negociado.

Los detalles de la cumbre y la Coalición de la Voluntad

La cita arrancará en Downing Street a partir de las 17:30 hora local. Según la presidencia francesa, el objetivo es discutir la manera de mantener la presión sobre una Rusia que se encuentra en “un estado de fracaso militar, económico y estratégico”, pero que persiste en una guerra cada vez más letal. Además, los mandatarios harán balance de los trabajos realizados para lograr una “paz justa y duradera” en Ucrania y en el continente europeo.

Macron, que hizo el anuncio durante la cumbre UE-Balcanes Occidentales en Montenegro, adelantó que la próxima reunión de la Coalición de la Voluntad —el grupo de unos 25 países que planea desplegar una fuerza multinacional tras un hipotético acuerdo de paz— tendrá lugar en París los días 13 y 14 de julio. “Nos reuniremos con el presidente Zelensky en unos días para organizar y estructurar el apoyo”, declaró.

“Rusia, en un estado de fracaso militar, económico y estratégico, persiste sin éxito en una guerra mortal.” — Comunicado del Elíseo, 5 de junio de 2026

El escenario bélico y la carta de alto el fuego de Zelensky

La cumbre se produce apenas un día después de que Zelensky propusiera por carta a Vladimir Putin una reunión cara a cara y un “alto el fuego total”. La iniciativa fue calificada por Macron como una “buena idea” y recibió el respaldo de la Unión Europea y de Alemania. Sin embargo, el Kremlin no ha dado señales de aceptar la oferta.

Mientras tanto, los ataques rusos no cesan. En la madrugada del viernes, bombardeos sobre Ucrania dejaron al menos siete muertos. Uno de los proyectiles alcanzó una planta procesadora de alimentos en la localidad de Brovary, cerca de Kiev, que fabricaba productos lácteos infantiles. “El enemigo atacó una empresa civil pacífica del sector alimentario”, denunció Mykola Kalashnyk, gobernador de la región de Kiev, en Telegram. “Rusia demuestra una vez más que su objetivo no son los objetivos militares, sino la gente corriente”. Otros ataques en las regiones de Zaporiyia y Dnipropetrovsk causaron más víctimas.

Según el ejército ucraniano, Rusia lanzó 216 drones de largo alcance y dos misiles, de los cuales 198 fueron derribados. En el plano territorial, Ucrania recuperó más terreno del que cedió en mayo por segundo mes consecutivo, de acuerdo con un análisis del Institute for the Study of War (ISW) difundido por AFP.

El estrangulamiento económico ruso

Más allá del campo de batalla, la guerra está pasando factura a la economía rusa. La ofensiva ha provocado una escalada de precios, subidas de impuestos, costes de endeudamiento en máximos de dos décadas, cierres de empresas y una grave escasez de mano de obra. Según los analistas, la economía rusa se encuentra en su situación más delicada desde la invasión a gran escala de febrero de 2022. Este deterioro interno, aunque no ha doblegado la voluntad del Kremlin, añade presión sobre la capacidad de Rusia para sostener el esfuerzo bélico a largo plazo.

Análisis: ¿puede esta cumbre acercar la paz?

Lo que veo en este movimiento diplomático es un refuerzo de la determinación occidental, no un atisbo de solución negociada. La Coalición de la Voluntad avanza hacia una estructura operativa que, de facto, prepara el terreno para un escenario de posguerra, pero Putin no ha mostrado interés alguno en una tregua. La carta de Zelensky es un gesto hacia la opinión pública internacional; sin embargo, sin cambios en la correlación de fuerzas —y los recientes avances territoriales ucranianos son modestos—, la mesa de negociación sigue vacía.

Mi lectura es que la cumbre de Londres y la posterior reunión de París en julio consolidarán el compromiso financiero y militar de los aliados europeos. El riesgo radica en la fatiga económica de los países donantes. Si la guerra se prolonga otros dos años, la carga fiscal para las economías de la eurozona podría traducirse en un menor margen de gasto social, algo que ya empieza a generar debate en Alemania y Francia. La próxima cita en París será clave para calibrar si la promesa de una fuerza multinacional se traduce en cifras concretas de tropas y financiación.

🌍 El impacto en España y Europa

Para España, el conflicto sigue siendo un factor de inestabilidad indirecta pero persistente. La guerra mantiene elevados los precios de la energía y de los alimentos, lo que retrasa la convergencia de la inflación con el objetivo del 2 % del BCE. El Euribor, muy sensible a la incertidumbre geopolítica, podría no bajar al ritmo que anticipan los mercados si la prima de riesgo geopolítico se enquista. Las hipotecas variables españolas seguirán, por tanto, bajo presión.

En el plano fiscal, la UE debate la emisión de bonos de defensa conjuntos para financiar el rearme. España, con una deuda pública superior al 100 % del PIB, se vería beneficiada por una mutualización parcial del gasto, pero el plan choca con la resistencia de los países del norte. Mientras tanto, el tejido exportador español no tiene una exposición directa significativa a Ucrania o Rusia, pero una escalada de la guerra podría perturbar las cadenas de suministro globales y afectar al turismo, un sector clave para la economía nacional.

Lidl reúne a 300 proveedores en su Supplier Day 2026 para impulsar crecimiento y precios en España

Lidl ha reunido a 300 proveedores en su Supplier Day 2026, un movimiento que trasciende el ámbito corporativo y que puede tener un impacto directo en los lineales y, sobre todo, en el bolsillo del consumidor. La cadena alemana, tercera en cuota de mercado en España, afianza con este encuentro su modelo de negocio basado en la colaboración estrecha con fabricantes para garantizar calidad y precio, dos variables que el comprador percibe cada vez que llena el carro.

El músculo de la marca propia: por qué Lidl apuesta todo a sus proveedores

El modelo de Lidl se asienta sobre la marca de distribuidor, un segmento que ya representa casi el 60% de las compras de gran consumo en España. No es un dato menor: según el propio sector, seis de cada diez artículos que los españoles meten en la cesta son de marca propia, y la cadena quiere que una buena parte de ellos salgan de sus fábricas aliadas. De ahí que la reunión de Barcelona, en la que participaron más de 600 asistentes entre proveedores y personal de compras, fuese mucho más que una foto de familia.

El evento, celebrado en la Terminal D del Puerto de Barcelona bajo el lema “Crecer juntos vale la pena”, sirvió para que la empresa compartiera su hoja de ruta con los fabricantes que nutren sus estanterías. Para el consumidor, el mensaje es claro: si los proveedores escalan producción y eficiencia con un horizonte de crecimiento, la promesa de «la mejor calidad al mejor precio» tiene más cimientos que el mero eslogan publicitario.

La apuesta no es nueva. Desde 2023, el Lidl Supplier Day ha funcionado como un foro de alineación estratégica. En un momento de inflación aún presente en algunos alimentos, la sintonía con la cadena de suministro se convierte en una herramienta para contener costes y, potencialmente, para que la rebaja llegue al ticket final.

Crecimiento en España: 50 tiendas más y un impulso a la exportación

Lidl planea poner en marcha alrededor de 50 tiendas este año, entre nuevas aperturas y modernizaciones. Cada nuevo punto de venta amplía la demanda de producto, lo que se traduce en más pedidos a los proveedores nacionales y, con economías de escala, en un potencial de ahorro que puede trasladarse al consumidor en forma de precios más competitivos.

Con más de 9.200 millones de euros de aportación anual al PIB español, según datos de la compañía, la cadena se ha convertido también en un canal de exportación. Más de la mitad de lo que compra a sus proveedores españoles se vende fuera, aprovechando la red de 14.200 tiendas en 32 países del Grupo Schwarz. Así, un agricultor de hortalizas o un elaborador de conservas que entrega a Lidl no solo accede al mercado doméstico, sino a los lineales de media Europa. Esa capilaridad es un argumento de peso para que los fabricantes acepten márgenes ajustados a cambio de volúmenes fuertes y estabilidad, una ecuación que el comprador percibe en el precio.

Lidl crecimiento España

La colaboración con proveedores es la palanca que permite a Lidl sostener precios bajos sin renunciar a la calidad, un equilibrio que otras cadenas persiguen con dificultad en la actual coyuntura.

El respaldo del Grupo Schwarz: estabilidad que se nota en el lineal

En un entorno marcado por la volatilidad de los costes, Lidl quiso mostrar a sus socios el músculo del grupo al que pertenece. El Grupo Schwarz facturó 175.000 millones de euros en su último ejercicio y cuenta con divisiones que van desde la logística hasta la gestión de residuos, pasando por la digitalización. Para un proveedor, eso significa que Lidl no depende de un solo mercado para sostener el negocio, lo que reduce el riesgo de parones en los pedidos o de tensiones de tesorería que acaben encareciendo el producto.

Carlos González-Vilardell, director general de Compras y Comercial de Lidl España, lo resumió así: “Queremos que vean en Lidl un socio integral que les exige, acompaña y aporta estabilidad y oportunidades de crecimiento”. La frase puede leerse en clave empresarial, pero esconde una implicación para el consumidor: un proveedor que se siente respaldado puede invertir en mejorar procesos y en mantener la calidad, incluso en contextos de precios ajustados.

La estrategia, además, no se limita a la marca blanca. En el encuentro participaron representantes de divisiones como Schwarz Digits, Tailwind o PreZero, que ofrecen soluciones digitales y medioambientales. La intención es que los proveedores integren esas herramientas para ser más eficientes. Cada euro ahorrado en la cadena de suministro es un céntimo que no tiene que reflejarse en el precio final.

¿Qué gana el consumidor con este movimiento? Surtido local y precios bajo vigilancia

El Supplier Day también puso el foco en el producto de proximidad. Productores de las Illes Balears, especialmente de frutas, hortalizas y tubérculos, estuvieron presentes. Lidl colabora de forma continuada con más de 20 proveedores de la comunidad, un dato que refuerza la idea de que el crecimiento de la cadena no solo se traduce en importaciones, sino en oportunidades para el tejido agroalimentario local. Para el comprador, esto supone más opciones de producto de kilómetro cero en las estanterías, un factor que cada vez pesa más en la decisión de compra.

Lidl ha logrado una una posición de fuerza en el sector español y utiliza este tipo de eventos para consolidarla. La clave, a efectos prácticos, es que el consumidor se beneficia de una competencia feroz en precios y de una oferta de marca propia que ya nada tiene que envidiar a las de fabricante en muchas categorías, según los análisis de organizaciones como la OCU. El matiz importante es que el ahorro no es automático; hay que comparar etiquetas y precios por kilo, porque la variedad y la rotación constante obligan al comprador a mantenerse alerta.

🛒 El Veredicto de Compra

  • Compara el precio por unidad: La apuesta de Lidl por la marca propia es una ventaja en precio, pero verifica siempre el coste por kilo o litro frente a otras cadenas, especialmente en productos frescos y básicos.
  • Revisa la composición: El surtido de marca blanca que impulsan estos acuerdos suele ofrecer buena relación calidad-precio, pero no todos los artículos son iguales. Dedica un minuto a leer la etiqueta, sobre todo en ultraprocesados.
  • Aprovecha la rotación: Un proveedor local que crece con Lidl significa que el lineal se renueva más a menudo. Mantente atento a las novedades de temporada, porque suelen llegar con precios de lanzamiento que sí bajan el ticket.

Deudas con Hacienda: así te impedirá acceder a subvenciones públicas con el Punto Neutro de Embargos

La Agencia Tributaria ha activado el Punto Neutro de Embargos (PNE), un sistema que consulta en tiempo real las deudas pendientes de autónomos y pymes antes de autorizar cualquier pago de subvención pública. Si tienes una deuda en periodo de apremio con Hacienda, la Seguridad Social o cualquier administración pública, el cobro de la ayuda se bloquea y el importe se destina directamente a saldar la deuda.

Así funciona el Punto Neutro de Embargos

Hasta ahora, la falta de conexión entre organismos permitía que algunos pagos llegaran a su destinatario aunque existieran deudas con otras administraciones. Con el nuevo sistema, eso desaparece. El procedimiento es automático: la administración que reclama una deuda vuelca los datos de los contribuyentes afectados en una base de datos centralizada, y el organismo que va a pagar comunica la lista de perceptores.

Si el cruce de información detecta una deuda en periodo ejecutivo, el pago se paraliza de inmediato. La administración acreedora recibe un aviso para formalizar el embargo electrónico y aplicar el importe retenido al pago de la deuda. En la práctica, una subvención autonómica o incluso una factura pendiente de cobro de otra administración pueden convertirse en la vía para saldar un impuesto municipal o una sanción de la Seguridad Social.

El Punto Neutro de Embargos no discrimina: una deuda de 600 euros con la Seguridad Social puede paralizar una subvención de 30.000 euros de otro organismo.

A quién afecta y qué deudas bloquean las ayudas

La medida golpea especialmente a autónomos y pequeñas empresas que dependen de contratos públicos o reciben ayudas. Cualquier programa de ayudas empresariales, subvenciones autonómicas, fondos europeos o incentivos económicos concedidos por una administración podrá ser objeto de retención si el beneficiario arrastra deudas.

Las deudas que activan el bloqueo son aquellas en fase de apremio, es decir, ya reclamadas formalmente y sin que el contribuyente haya regularizado su situación. Pueden proceder de Hacienda, la Seguridad Social, ayuntamientos, comunidades autónomas e incluso de otros entes públicos. Una multa de tráfico impagada o un recargo autonómico olvidado bastan para frenar el cobro de una ayuda mucho mayor.

El sistema cruza datos de forma inmediata, por lo que no recibirás ningún aviso previo: la primera noticia será que tu ayuda no se ha ingresado. Por eso mismo, los expertos insisten en la conveniencia de revisar la situación de deudas antes de presentar cualquier solicitud.

Un control que elimina los puntos ciegos de la Administración

El Punto Neutro de Embargos no es una herramienta nueva: nació en 2019 para gestionar los embargos entre administraciones, pero hasta ahora su uso había sido limitado y voluntario. La novedad es que, desde mayo de 2026, la Agencia Tributaria lo ha convertido en un sistema de consulta obligatoria para cualquier pago público, ampliando su alcance de forma muy significativa.

Este giro supone un endurecimiento real del control. Antes, un autónomo podía percibir una ayuda de la comunidad autónoma aunque arrastrara una deuda con la Seguridad Social, porque los sistemas no se comunicaban. Ahora, ese punto ciego ha desaparecido.

La lógica administrativa es impecable: el dinero público no debe llegar a quien tiene obligaciones impagadas con las administraciones. Sin embargo, para muchos negocios pequeños, la diferencia entre cobrar o no una subvención puede marcar la liquidez del mes. Una deuda menor, incluso desconocida, puede bloquear una cantidad mucho mayor y generar un problema de tesorería que se habría evitado con una simple comprobación.

Lo más práctico en este escenario es revisar periódicamente la situación tributaria y de la Seguridad Social en sus respectivas sedes electrónicas. Si detectas una deuda en fase de apremio, regularizarla antes de solicitar cualquier ayuda es la única forma de garantizar que el pago no se pare.

Guía rápida del trámite

  • 📅 Plazos: El sistema ya está activo. No hay un plazo de solicitud, pero la consulta es inmediata cada vez que una administración vaya a pagar una subvención.
  • ✅ Requisitos clave: Para cobrar cualquier ayuda pública, no puedes tener deudas en periodo de apremio con ninguna administración.
  • 🌐 Dónde consultarlo: Puedes ver tus deudas en la sede electrónica de la Agencia Tributaria con certificado digital o Cl@ve, y en el portal de la Seguridad Social. No existe un único punto unificado: conviene revisar todos los organismos.
  • 💰 Importe o coste: El coste es la propia deuda. Si te bloquean una ayuda, el importe retenido se aplica íntegramente a saldar los impagos.
  • ⚠️ Error a evitar: Solicitar una subvención sin comprobar antes las deudas pendientes. Si la ayuda se paraliza por un embargo, perderás la oportunidad y tendrás que esperar a futuras convocatorias.

IPO Anthropic: la mayor salida a bolsa de IA mientras pide pausa global

La mayor salida a bolsa en la historia de la inteligencia artificial está en marcha y, paradójicamente, viene acompañada de una advertencia que clama por frenar el desarrollo de la misma tecnología que la va a financiar. Anthropic, la compañía detrás de Claude, ha registrado su solicitud para debutar en los mercados en una operación que podría superar todos los récords del sector y que, según analistas consultados, trae ecos de la mítica salida de Netscape en 1995, que encendió la mecha de las puntocom.

Claves de la operación

  • La mayor IPO de IA podría alcanzar una valoración estratosférica. Aunque no se han revelado cifras oficiales, el tamaño de la operación la sitúa como la mayor de la historia de la inteligencia artificial, superando la fiebre inversora que desató la burbuja de los años 90.
  • Anthropic usa la táctica del miedo mientras pisa el acelerador financiero. La compañía liderada por Dario Amodei publica un documento en el que alerta del riesgo de los modelos que se autodesarrollan y pide una pausa global, justo cuando está a punto de captar miles de millones.
  • La coordinación internacional, la gran barrera. El propio documento admite que una desaceleración efectiva exigiría que los principales laboratorios acuerden detenerse y, además, que todos puedan verificar que los demás cumplen, algo casi imposible en la actual guerra tecnológica entre Estados Unidos y China.

La bomba de la automejora y la pausa que nadie cree

Anthropic lleva meses sembrando dudas sobre la velocidad a la que avanzan los modelos de frontera. En esta ocasión, dos investigadores de peso de la compañía han asegurado que la tecnología está al borde de un punto de inflexión: los sistemas pueden empezar a escribirse y mejorarse a sí mismos, un escenario que, de ser cierto, cambiaría todas las reglas del juego. La respuesta de la propia empresa es clara: hay que levantar el pie del acelerador, pero solo si todos los competidores hacen lo mismo.

La comparación con el control de armamento nuclear no es casual. Desde Anthropic defienden que «una desaceleración o pausa significativa requeriría múltiples laboratorios con recursos suficientes en o cerca de la IA de frontera acordando detenerse en las mismas condiciones». Y añaden el problema de fondo: «también requeriría que cada uno pudiera verificar lo que los otros están haciendo y cerciorarse de que realmente se han detenido». En un mundo donde entrenar un modelo se puede ocultar mucho más fácilmente que un silo de misiles, la confianza brilla por su ausencia.

El momento elegido para lanzar este mensaje no es inocente. Anthropic está a las puertas de una salida a bolsa histórica, y la advertencia sobre los riesgos existenciales de la IA sirve para afianzar su imagen de actor responsable a ojos de reguladores e inversores. Sin embargo, la contradicción entre pedir calma y al mismo tiempo buscar el mayor espaldarazo financiero posible ha encendido las críticas: hay quienes ven en este discurso un intento de moldear una regulación que dañe a sus rivales mientras Anthropic se blinda en los mercados.

OpenAI, su principal competidor, ha acusado en el pasado a Anthropic de usar «la táctica del miedo», aunque luego ha recurrido a argumentos similares. La diferencia hoy es que Anthropic ha movido ficha dos veces en el mismo tablero: por un lado, la petición de una pausa global; por otro, el registro de la que puede ser la mayor operación bursátil de la historia de la IA. Dejémoslo en un ‘ya veremos’.

Una empresa que pide pausa mientras se dispone a captar miles de millones del mercado tiene una credibilidad que deberá demostrar con hechos, no solo con documentos.

Guerra tecnológica y mercados: la paradoja del replicante

El documento de Anthropic reconoce que la pausa es poco viable si Estados Unidos y China no están dispuestos a levantar el pie. La pugna entre ambas potencias ha convertido la carrera de la IA en una cuestión de seguridad nacional, y en ese tablero, detenerse es ceder terreno frente a un competidor que no tendrá reparos en acelerar. La propia compañía lo resume con crudeza: «las carreras de entrenamiento de IA son mucho más fáciles de ocultar que los silos de misiles».

Para los inversores, esta dualidad es un manjar envenenado. Por un lado, la fiebre por la IA generativa promete rentabilidades astronómicas; por otro, el propio sector avisa de que sin control el castillo podría derrumbarse. El mercado parece dispuesto a comprar la narrativa del riesgo siempre que la narrativa del crecimiento sea aún más potente, y la IPO de Anthropic se perfila como la prueba de fuego de esa ecuación.

España, observadora de lujo en un tsunami sin precedentes

Mientras el coloso estadounidense se prepara para su gran estreno, el ecosistema español observa desde la barrera. Ninguna cotizada nacional alcanza la escala de Anthropic, pero movimientos como la apuesta de Telefónica por integrar asistentes de IA en su red o los fondos que invierten en startups locales de IA generativa indican que el país no quiere quedarse atrás. La gran pregunta es si cuando llegue una regulación europea más estricta, España contará con campeones propios o solo con sucursales.

La comparación con Netscape invita a reflexionar: aquel debut abrió las compuertas de la burbuja, pero también sentó las bases de la internet que hoy conocemos. Si Anthropic sale a bolsa con valoraciones históricas, el mensaje para el resto de laboratorios será inequívoco: hay que ser grandes, rápido y, si hace falta, asustar al mercado para seguir siendo los primeros. El tiempo dirá si la pausa era una necesidad real o el envoltorio más sofisticado del FOMO financiero.

Renfe bajo sospecha por un contrato de 2.445 millones tras declaración de Aldama

La declaración de Víctor de Aldama en el Tribunal Supremo ha puesto la lupa sobre el mayor contrato de Renfe. El comisionista, clave en el caso mascarillas, afirmó que el megacontrato de 2.445 millones de euros adjudicado en 2021 para renovar los Cercanías fue utilizado para financiar ilegalmente al PSOE. Sus palabras, aunque sin pruebas documentales aportadas en sede judicial, extienden la sombra de la sospecha sobre una operación considerada estratégica para el transporte público.

El megacontrato que sacudió al sector

Renfe anunció aquella licitación como «la mayor adjudicación de trenes de Cercanías en la historia de la compañía. En total, se trataba de 211 unidades, repartidas entre Alstom y Stadler. La primera se hizo con el lote más grande: 152 trenes por 1.447 millones. La segunda, 59 trenes por 998 millones, contrato que luego se amplió hasta los 1.306 millones por 79 unidades. Las primeras circulaciones están previstas para finales del verano, según el ministro de Transportes, Óscar Puente.

El proceso, sin embargo, no estuvo exento de polémica. CAF y Talgo fueron descalificadas por defectos en la oferta técnica, lo que dejó a las dos multinacionales como únicos actores. Un escenario que ahora, bajo las acusaciones de Aldama, adquiere nueva luz.

Stadler, en el punto de mira

Aldama declaró que supo del contrato a través de Isabel Pardo de Vera, entonces presidenta de Adif. Según su relato, ella le dijo: «Hay un contrato muy gordo y que nos interesemos por él. Y lo de siempre, hay que financiar al partido». A partir de ahí, el empresario aseguró que acudió con Koldo García a reunirse en varias ocasiones con Íñigo Parra, presidente de Stadler Rail Valencia, aunque matizó que «al final no quería ni vernos».

La firma suiza, con fábrica en Albuixech (Valencia), niega rotundamente el pago de comisiones. «Stadler nunca ha pagado comisiones a cambio de contratos y negamos haberlas pagado por este», ha afirmado la compañía. Sin embargo, la sola insinuación daña la imagen de un grupo que en 2015 compró Vossloh para entrar en el mercado español, anticipando la ola de inversiones en media distancia.

La sombra de la corrupción, aunque sea en forma de insinuaciones, basta para erosionar la confianza en las adjudicaciones públicas.

Renfe Cercanías

Análisis: la credibilidad de lo público en juego

El caso desborda el ámbito judicial para instalarse en un problema de reputación institucional. Renfe es el operador ferroviario de referencia, y sus concursos están sometidos a rigurosos controles. Que un comisionista que ya ha sido condenado por el caso mascarillas vincule un contrato estratégico con financiación partidaria daña por igual al operador, al ministerio y a las empresas adjudicatarias, hayan o no cometido irregularidades.

Cabe recordar que el contrato de los Cercanías se firmó durante la pandemia, en un contexto de urgencia y fuerte inversión pública europea. Las acusaciones de Aldama, basadas únicamente en su palabra, no significan una condena. Pero el daño reputacional ya está hecho. Stadler y Renfe se ven arrastradas a un escándalo político que puede condicionar futuras adjudicaciones y su relación con la opinión pública.

El mercado ferroviario español es competitivo y todos los actores conocen la importancia de un marco limpio. Las acusaciones, de demostrarse falsas, serían un revés para la credibilidad del sistema de adjudicación público. De ser ciertas, el golpe sería mayor. La próxima comparecencia de Aldama y las investigaciones derivadas de sus afirmaciones marcarán el desenlace.

Decenas de ofertas de empleo en la Comunidad Valenciana sin experiencia: SEPE lanza nuevas vacantes

El SEPE acaba de publicar decenas de ofertas de empleo en la Comunidad Valenciana sin necesidad de experiencia previa. Las vacantes, difundidas a través del Sistema Nacional de Garantía Juvenil, abarcan distintos sectores y permiten acceder a un primer empleo con contrato de formación. La inscripción se canaliza íntegramente por el portal oficial del organismo.

¿Qué perfiles y sectores agrupan estas ofertas sin experiencia?

La convocatoria incluye puestos en hostelería, comercio, logística y atención al cliente, especialmente en las provincias de Valencia, Alicante y Castellón. Son perfiles pensados para jóvenes de hasta 29 años —salvo excepciones— que no han trabajado antes en el sector. Los contratos suelen ser de formación en alternancia o temporales con posibilidad de consolidación posterior.

En concreto, el SEPE detalla que se buscan:

  • Auxiliares de cocina y camareros en zonas turísticas, con jornada completa y turnos rotativos.
  • Dependientes de tienda para cadenas de retail y supermercados, con contratos de al menos seis meses.
  • Mozos de almacén y carretilleros en plataformas logísticas del área metropolitana de Valencia, con horario de lunes a viernes.
  • Agentes de atención al cliente para empresas de servicios, algunos con opción de teletrabajo parcial una vez superado el periodo de adaptación.

El denominador común es la ausencia de experiencia exigida. Las empresas reciben bonificaciones por contratar a jóvenes inscritos en Garantía Juvenil, lo que explica la flexibilidad en los requisitos. En la mayoría de los casos solo se pide el título de ESO o equivalente, y en otros ni siquiera eso.

¿Por qué la Comunidad Valenciana concentra ahora estas oportunidades laborales?

Estamos en el arranque de la temporada estival, y la Comunitat es uno de los destinos turísticos con mayor demanda de refuerzos en hostelería y comercio. Pero no solo hay empleo estacional: los polígonos logísticos de Ribarroja, Sagunto o el entorno del puerto de Valencia necesitan mano de obra estable. De hecho, el tejido de híperes y almacenes ha crecido un 12 % en el último año, según datos de la Cámara de Comercio de Valencia.

El SEPE, en colaboración con los servicios públicos de empleo autonómicos, aprovecha ese pulso para volcar ofertas que antes se tramitaban con más burocracia. El programa Garantía Juvenil actúa como llave de entrada: los candidatos inscritos reciben alertas personalizadas y tienen prioridad en los procesos de selección.

Un empleo sin experiencia previa no es una oferta de segunda: es la puerta de acceso más rápida al mercado laboral cuando se combina con formación en el puesto y certificación oficial.

Una oportunidad real: el valor de la formación en el puesto de trabajo

Un porcentaje alto de estas vacantes lleva asociado un contrato de formación, modelo que permite cobrar desde el primer día (entre el 60 % y el 75 % del salario mínimo mientras se aprende) y obtener un certificado de profesionalidad al terminar. El SMI para un contrato a tiempo completo se sitúa en 2026 en 1.184 euros al mes; por tanto, el sueldo de entrada ronda los 710-890 euros brutos mensuales. Es una cantidad ajustada, pero conviene leerla en contexto: quien completa estos programas tiene una tasa de inserción posterior cercana al 70 %, según las memorias del propio SEPE.

Hay que ser realistas: la jornada suele ser partida y la disponibilidad en fines de semana, habitual. No obstante, las empresas que participan en Garantía Juvenil tienen el incentivo de una bonificación completa de la cuota de la Seguridad Social durante el primer año, lo que anima a muchas a convertir al trabajador en indefinido cuando el contrato inicial finaliza. Esa es la gran ventaja silenciosa de estas convocatorias: el puesto de hoy puede ser el fijo de mañana.

En un mercado laboral donde la primera experiencia es el principal obstáculo, ofertas así reducen la barrera de entrada y dan al candidato la oportunidad de sumar meses de antigüedad en la vida laboral. Por eso, si resides en la Comunidad Valenciana y no has dado el paso de inscribirte en Garantía Juvenil, ahora es un buen momento para hacerlo.

📝 Cómo enviar el currículum

La inscripción se gestiona en línea, sin desplazamientos. Solo necesitas tu DNI electrónico o certificado digital para agilizar el trámite.

  1. Paso 1: Accede al portal del SEPE y dirígete a la sección ‘Garantía Juvenil’ o ‘Personas > Encontrar trabajo’.
  2. Paso 2: Crea tu perfil personal si no lo tienes ya y completa los datos de formación e intereses profesionales.
  3. Paso 3: Filtra las ofertas por ‘Comunidad Valenciana’ y marca la opción ‘Garantía Juvenil’. Aparecerán todas las vacantes disponibles en tiempo real.
  4. Paso 4: Sube tu currículum actualizado. Aunque no se pide experiencia, un CV bien redactado con datos de contacto claros siempre ayuda.
  5. Paso 5: Pulsa en ‘Inscribirme’ en las ofertas que te interesen. Recibirás un correo de confirmación en las siguientes 48 horas hábiles.

Plazo de inscripción: Las ofertas se renuevan cada semana y permanecen abiertas mientras haya puestos por cubrir. No hay una fecha de cierre única. Requisito mínimo: Estar inscrito en el fichero de Garantía Juvenil del SEPE y no haber trabajado en los últimos 30 días.

El Ibex 35 cierra plano mientras el Nasdaq se desploma un 3% arrastrado por la inteligencia artificial

El Ibex 35 cerró prácticamente plano la sesión del 5 de junio, resistiendo la ola vendedora global que hundió cerca de un 3% al Nasdaq, castigado por la corrección en los valores de inteligencia artificial y los malos resultados de Broadcom.

La resistencia del Ibex frente al castigo tecnológico

El principal selectivo español logró cerrar sin apenas cambios, en una jornada en la que las bolsas europeas registraron caídas moderadas. El DAX alemán retrocedió un 0,4%, lastrado por los descensos de Infineon, mientras que el Ibex se apoyó en los avances de pesos pesados como Inditex y Aena, que recibieron mejoras de precio objetivo por parte de distintas casas de análisis.

Inditex se disparó cerca del 3% y actuó como el principal motor del índice hacia nuevos máximos. Aena también sumó apoyada por una revisión al alza de su valoración. En el lado opuesto, el sector acerero fue el más castigado: ArcelorMittal y Acerinox registraron caídas pronunciadas, penalizadas por la prolongación de la guerra, que encarece los costes de producción y reduce la demanda industrial.

El desplome del Nasdaq y las dudas sobre la inteligencia artificial

Ibex 35 hoy

Al otro lado del Atlántico, la corrección fue mucho más severa. El Nasdaq 100 llegó a descender más del 3% durante la sesión, arrastrado por las dudas que rodean a la inteligencia artificial tras los decepcionantes resultados trimestrales de Broadcom. La compañía de semiconductores, considerada un termómetro del gasto en IA, no cumplió con las expectativas del mercado, y su castigo se extendió a todo el sector tecnológico.

El golpe fue especialmente duro para los fabricantes de chips, que en las últimas jornadas acumulan una fuerte presión vendedora. La narrativa de que la demanda de infraestructura para IA podría estar tocando techo provocó una huida de los inversores de los valores que más habían subido en los meses anteriores.

La caída del Nasdaq responde más a una toma de beneficios en la IA que a un deterioro fundamental del sector.

El dato de empleo de Estados Unidos dispara al dólar y castiga al oro

En el plano macroeconómico, el foco estuvo en el informe de nóminas no agrícolas de mayo. La economía estadounidense creó 172.000 puestos de trabajo, una cifra que pulverizó las estimaciones de los analistas. La mayoría de los analistas esperaba apenas 85.000 nuevos empleos, lo que refuerza la solidez del mercado laboral. La tasa de desempleo se mantuvo estable en el 4,3%.

Este sólido dato disparó al dólar y a los rendimientos de los bonos del Tesoro estadounidense, provocando un duro revés para los activos refugio. El oro sufrió una fuerte corrección de más del 2%, perdiendo la cota de los 4.400 dólares por onza y tocando mínimos desde finales de marzo. Por su parte, el barril de petróleo Brent también cerró la semana con pérdidas.

Análisis: ¿Por qué el Ibex resiste mientras Wall Street corrige?

El divorcio entre el selectivo español y el Nasdaq no es casual. Responde a la distinta composición sectorial de ambos índices y a la lectura que el mercado hace del sólido dato de empleo. Mientras que la fortaleza laboral en Estados Unidos acerca el fantasma de nuevas subidas de tipos por parte de la Reserva Federal —lo que castiga a las tecnológicas con valoraciones exigentes—, para los bancos y las energéticas europeas, una política monetaria restrictiva puede traducirse en mejores márgenes.

El Ibex 35, con un fuerte peso de entidades financieras como Santander o BBVA, y valores vinculados a las materias primas, ha encontrado en este contexto un refugio relativo. La corrección del Nasdaq, por el contrario, recuerda a episodios anteriores como el descalabro de 2022, cuando las subidas de tipos frenaron en seco la exuberancia de las tecnológicas. Conviene matizar, sin embargo, que los fundamentales de las grandes compañías de IA no se han deteriorado sustancialmente; más bien, el mercado ha aprovechado cualquier señal de debilidad para recoger beneficios.

Para los inversores europeos, la clave está en si el ciclo alcista de tipos llegará a su fin o se prolongará más de lo esperado. De momento, la resistencia del Ibex sugiere que los flujos de capital podrían estar rotando desde la tecnología estadounidense hacia sectores más cíclicos y defensivos del Viejo Continente.

📊 Las Claves para el Inversor

  • Qué vigilar: Las próximas reuniones de la Reserva Federal y los datos de inflación, que determinarán la dirección de los tipos. Cualquier giro en el mensaje del banco central podría amplificar la rotación sectorial.
  • Reacción del valor: El Ibex logró cerrar plano, pero los valores más expuestos a la guerra y al acero seguirán bajo presión. Inditex y Aena, por el contrario, se benefician de un momentum alcista apoyado por las casas de análisis.
  • Precedente sectorial: La corrección del Nasdaq recuerda a la ola de ventas de 2022, cuando el S&P 500 perdió casi un 20%. En aquella ocasión, los mercados europeos aguantaron mejor gracias a la exposición a sectores cíclicos y financieros.

Lorenzo Ramírez: la OTAN se resquebraja, España y Reino Unido se distancian del apoyo militar a Ucrania

La OTAN se resquebraja. En su último análisis en Negocios TV, Lorenzo Ramírez sostiene que países como España y Reino Unido están tomando distancia del apoyo militar directo a Ucrania, mientras los desacuerdos internos amenazan con fracturar la alianza atlántica. El analista dibuja un panorama donde la guerra en el Donbás está prácticamente congelada y los crímenes de guerra, lejos de detenerse, se han normalizado.

Según Ramírez, la línea del frente apenas se ha movido desde los primeros meses de la contienda. Las repúblicas del Donbás llevaban diez años reclamando ayuda a Moscú tras lo que él califica como un golpe de Estado en Kiev. Rusia actuó cuando la ofensiva ucraniana se intensificó, tomando territorios que ya le habían sido entregados, y desde entonces el estancamiento ha sido la tónica. Pero mientras la conquista de tierras se estanca, la violencia contra civiles escala de forma alarmante.

El invitado de Negocios TV denuncia con dureza la normalización de ataques que considera crímenes de guerra. Señala el bombardeo de una residencia de estudiantes en Rusia, donde murieron más de veinte adolescentes, como un acto imposible de atribuir a un efecto colateral. “Se pretendía matar a aquellos muchachos”, subraya Ramírez. Insiste en que aceptar este tipo de acciones abre una puerta peligrosa que podría deshumanizar por completo el conflicto.

Lo que más preocupa es que hayamos llegado a normalizar los crímenes de guerra. Si abrimos esa puerta, podemos encontrarnos un día en un mundo en el que todos hayamos dejado de ser seres humanos.

— Lorenzo Ramírez

La sesión también alerta sobre la estrategia de Kiev de atacar infraestructuras energéticas que nutren de hidrocarburos a países vecinos, con el consiguiente riesgo para centrales nucleares. Aunque los últimos misiles rusos con capacidad nuclear no han portado carga atómica, el analista advierte de que la represalia por el ataque a la residencia estudiantil podría escalar si se mantiene la campaña de bombardeos masivos.

La OTAN se quiebra por dentro: de Francia a Canadá

El verdadero terremoto para la alianza, según Ramírez, reside en la oposición interna que ya han mostrado países como Francia, Italia y Canadá a la propuesta de destinar el 0,25% del PIB de la OTAN a ayuda militar para Ucrania. Aunque la negativa aún no es unánime, las señales apuntan a que otros socios, entre ellos España y Reino Unido, podrían secundar este distanciamiento, lo que explicaría el título del vídeo original de Negocios TV.

El analista relaciona estas divisiones con un movimiento más discreto que se estaría cocinando en Bruselas: la búsqueda de un mediador para negociar con Putin. Figuras como Angela Merkel o Mario Draghi suenan para ese papel, mientras los embajadores francés y alemán en Moscú ya dejan entrever que un acercamiento es factible. “Todo el mundo habla de esto en los pasillos y nadie quiere decirlo de forma pública”, dice Ramírez.

El fantasma de un atentado de bandera falsa

Otro de los grandes riesgos que señala el invitado es que se produzca un atentado terrorista, probablemente de bandera falsa, que permita a Zelenski desbloquear la resistencia de los países europeos que se niegan a seguir engrasando la maquinaria bélica. Esta posibilidad, unida al temor a una escalada nuclear, mantiene al mercado energético en vilo.

La dependencia energética que nadie quiere admitir

Para Ramírez, la clave de todo este embrollo está bajo tierra. Rusia es un productor indispensable de hidrocarburos y muchos actores ya están presionando para restablecer relaciones. India le pide a Estados Unidos que ponga fin al conflicto porque necesita seguir siendo la gran refinería mundial; Japón sufre como uno de los países más castigados por la carestía energética. El propio ministro Lavrov ha dejado la puerta abierta a dialogar, siempre que se retiren las sanciones.

En este contexto, el lastre energético de los países bálticos y su postura belicista, con Estonia a la cabeza, aparecen como el principal obstáculo para un entendimiento. Para el analista, resulta incompatible cualquier acercamiento a Moscú mientras Kaja Kallas siga al frente de la representación exterior europea. “Por motivos ideológicos podemos renunciar a la alianza energética con Rusia, pero hay que explicarle a la población adónde vamos”, remata Ramírez.

Puedes ver el análisis completo en el canal de Negocios TV:

Youtube video

El precio vivienda áreas metropolitanas sube un 17% y marca máximos de 2007 en 2026, según Tinsa

El precio de la vivienda en las áreas metropolitanas españolas ha escalado un 16,8% en tasa interanual durante el mes de mayo, según el índice Tinsa IMIE. Es la primera vez que este agregado alcanza los valores máximos de 2007 en términos nominales, es decir, sin descontar la inflación acumulada en los últimos 19 años.

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El índice Tinsa IMIE muestra que el precio de la vivienda en áreas metropolitanas subió un 16,8% interanual en mayo, igualando por primera vez los máximos nominales de 2007. El Índice General avanza un 15,4%.
  • ¿Quién está detrás? Tinsa by Accumin, una de las principales sociedades de tasación de España, a través de su servicio de estudios dirigido por Cristina Arias.
  • ¿Qué impacto tiene? El dato confirma la tensión de precios en los grandes mercados urbanos, aunque descontando la inflación, los precios reales aún están lejos de los picos de la burbuja.

El Índice General de Tinsa, que agrupa todas las zonas, registró un incremento mensual del 1,3% en mayo y un 15,4% en el último año, nueve décimas menos que el avance de las áreas metropolitanas. Cristina Arias, directora del Servicio de Estudios de Tinsa by Accumin, subrayó que este ritmo es "muy superior al de la inflación", situándose 11,9 puntos porcentuales por encima del IPC.

La radiografía de la escalada: islas y costa, las más tensionadas

La variación mensual de mayo ofrece un mapa muy definido. Las áreas metropolitanas (2,1%) y la costa mediterránea (1,8%) aceleraron la evolución de los precios de vivienda nueva y usada, mientras que las capitales y grandes ciudades (1,3%) y las islas (0,5%) sostuvieron el impulso.

En términos interanuales, la horquilla va del 10,3% del grupo ‘Resto de municipios’ al 19,3% de Islas. Las áreas metropolitanas se sitúan justo en la franja alta, con su 16,8%, confirmando que la demanda sigue presionando allí donde se concentra el empleo y los servicios.

Sin embargo, hay una paradoja que conviene explicar. Si descontamos la inflación —es decir, si medimos lo que realmente puede comprar un euro de 2007 frente a uno de 2026—, todos los grupos se sitúan a más de un 10% por debajo de los máximos de la burbuja. Los territorios insulares son los que más se han acercado, a apenas un -13% de distancia. El resto de zonas analizadas permanecen aún a más del -30% de aquellos picos reales.

Que los precios nominales hayan igualado a los de 2007 no significa que el mercado esté igual de sobrecalentado. La inflación ha diluido más de un 30% del valor real de aquellos máximos en la mayoría de las zonas.

Aun así, el dato nominal sí tiene consecuencias financieras y psicológicas. En capitales y grandes ciudades, el precio medio supera en un 1% el récord de 2007 —un listón simbólico— y en las islas el exceso nominal escala hasta el 25%. Para el propietario que compara con lo que pagó hace una década, la revalorización resulta tangible, aunque su poder adquisitivo real no sea tan boyante.

El comprador se modera, pero el precio no cede

La directora del Servicio de Estudios de Tinsa apuntó que "la actividad de compraventa de vivienda se ha moderado levemente en el primer trimestre de 2026 con respecto al mismo periodo del año anterior". Es una señal de que los tipos de interés, todavía altos en términos históricos, y el encarecimiento del metro cuadrado están cribando la demanda.

Esta moderación de transacciones no se ha traducido, por ahora, en un alivio de los precios. La oferta limitada de suelo finalista en las zonas más demandadas y el apetito inversor por el residencial —tanto de particulares como de fondos en el Built to Rent— mantienen los valores al alza.

La Ficha del Inversor

La métrica clave que brota del informe de Tinsa es la subida interanual del 16,8% en áreas metropolitanas. Para un inversor, esa cifra, comparada con una inflación subyacente aún en el entorno del 3%, arroja una rentabilidad nominal bruta por revalorización muy atractiva, aunque conviene recordar que la venta efectiva materializa esa plusvalía y que los gastos fiscales —ITP, plusvalía municipal, IRPF— la reducen de forma considerable.

La tendencia a seis meses apunta a una cierta ralentización del ritmo comprador, como ya sugiere el leve descenso de las transacciones. Sin embargo, mientras el empleo se mantenga fuerte y el Euríbor no dé un salto brusco, los precios en los núcleos urbanos difícilmente bajarán. El perfil más beneficiado es el propietario que compró antes de 2015 y que vende hoy en una capital o en el área metropolitana. Para el comprador de primera vivienda, en cambio, la escalada nominal le aleja de la entrada al mercado: cada mes que pasa necesita más ahorro y una hipoteca más abultada.

En el medio plazo, seguimos viendo un pulso entre la moderación de la demanda —ahogada por los precios— y la resistencia de la oferta a bajar. La lectura a 10 años de la burbuja enseña que los picos nominales no duran para siempre si no están respaldados por rentas reales. Pero mientras los tipos de interés no aprieten de verdad y los flujos migratorios sigan alimentando los grandes centros urbanos, el precio de la vivienda en las áreas metropolitanas va a seguir siendo el termómetro más caliente del ladrillo español.

DGT intensifica la vigilancia a motoristas los fines de semana hasta octubre: multas y controles

La DGT ha puesto en marcha una campaña especial de vigilancia para motoristas que se prolongará hasta octubre de 2026. El objetivo es reducir la siniestralidad de un colectivo que, según datos de Tráfico, concentra más de la mitad de sus fallecidos entre el viernes por la tarde y el domingo por la noche. La Guardia Civil reforzará los controles en las rutas más frecuentadas por las motos durante los fines de semana.

Qué supone la campaña y a quién afecta

La Dirección General de Tráfico ha modificado su estrategia de vigilancia. En lugar de actuar solo sobre puntos kilométricos concretos, ahora enfoca los recursos hacia los momentos de mayor riesgo. Los agentes de la Agrupación de Tráfico de la Guardia Civil desplegarán más controles en carreteras convencionales y en los accesos a zonas de ocio motero durante los fines de semana.

El perfil del motorista fallecido en vías interurbanas ha cambiado. Ya no es el joven novel, sino hombres de entre 45 y 64 años que utilizan motos de media y alta cilindrada para escapadas recreativas. La experiencia al manillar no elimina los riesgos: la salida de vía sigue siendo el accidente mortal más frecuente.

Cuándo y dónde se intensifican los controles

La campaña arranca en junio y se extenderá hasta el final del verano y el inicio del otoño. Los controles se concentran en el periodo que va desde la tarde del viernes hasta la medianoche del domingo. Cerca del 80% de los motoristas fallecidos este año perdieron la vida en carreteras secundarias, donde se combinan curvas cerradas, cambios de rasante y asfaltos de adherencia variable.

No se trata solo de sancionar. La DGT acompaña los controles con campañas de concienciación sobre el uso del equipamiento de protección, la gestión de la velocidad y la anticipación ante situaciones de riesgo. La reforma de la formación para el permiso A y la promoción de cursos de conducción segura forman parte de esta misma filosofía preventiva.

Cómo evitar la sanción y mejorar la seguridad sobre dos ruedas

Los motoristas pueden reducir el riesgo y eludir sanciones respetando los límites de velocidad, trazando con suavidad y anticipando las curvas. Además, el uso de equipamiento técnico —airbag de moto, chaquetas certificadas, guantes reforzados y botas— ha demostrado ser una tecnología de supervivencia que reduce la gravedad de las lesiones.

La DGT insiste en que la decisión más importante sigue tomándose sobre el asiento de la moto. La vigilancia puede corregir comportamientos puntuales, pero la formación y la actitud preventiva modifican hábitos de por vida.

El principal enemigo del motorista no es el coche, sino la salida de vía: perder el control en una curva sin otro vehículo implicado sigue siendo el accidente mortal más frecuente.

Análisis: una vigilancia quirúrgica y una lección sobre el riesgo recreativo

La campaña especial de este verano demuestra que la DGT está afinando su estrategia hacia una vigilancia por patrones de riesgo. Los datos de siniestralidad han hablado y Tráfico ha escuchado: el fin de semana es el momento crítico para las motos. Durante los días laborables, la moto suele ser un vehículo utilitario urbano; durante el sábado y el domingo se convierte en un instrumento de ocio, y ahí la percepción del peligro disminuye mientras la confianza del conductor aumenta. Es una combinación que cuesta vidas.

En mi opinión, la medida es razonable y proporcionada. No endurece sanciones, sino que redistribuye los recursos públicos hacia donde la evidencia empírica indica que se producen los siniestros. Sin embargo , conviene que los motoristas sepan que la salida de vía y el exceso de velocidad en carreteras secundarias van a ser observados con lupa. La clave para no recibir una multa y, sobre todo, para volver a casa el domingo, es entender que la carretera de montaña no es un circuito. La velocidad inadecuada y la trazada errónea se pagan caras sobre dos ruedas.

Por otro lado, el dato del perfil mayoritario del fallecido (45-64 años) debe hacernos reflexionar. La experiencia es una aliada, pero no blinda frente a los riesgos. Los cursos de conducción segura y la renovación periódica de habilidades deberían dejar de ser una opción minoritaria. Quizá sea el momento de que la DGT los incentive de forma más directa, por ejemplo con bonificaciones en puntos o en el seguro.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Campaña especial de vigilancia a motoristas los fines de semana entre junio y octubre de 2026.
  • Sanción económica: No aplica (se aplican las sanciones ya vigentes por infracciones de tráfico).
  • Puntos del carnet: No aplica (restan puntos según la gravedad de la infracción cometida).
  • Entrada en vigor: Ya en marcha desde junio de 2026.

Las reivindicaciones de los autónomos: UPTA propone ampliar la protección social en enfermedad, jubilación y cese de actividad

La Unión de Profesionales y Trabajadores Autónomos (UPTA) ha puesto sobre la mesa una propuesta para reformar el Estatuto del Trabajo Autónomo, una norma que data de 2007. La iniciativa, respaldada por más de 150 asociaciones, busca ampliar la cobertura social del colectivo, empezando por quien enferma, quien se jubila o quien se ve obligado a cerrar su negocio.

Más protección si caes enfermo, te jubilas o cierras el negocio

Uno de los pilares del documento es acercar las garantías de los autónomos a las que disfrutan los asalariados. En concreto, UPTA pide mejorar las prestaciones por cese de actividad —el paro de los autónomos—, una herramienta que durante años ha generado quebraderos de cabeza por los requisitos tan estrictos para acceder a ella.

La reforma también plantea revisar las condiciones de la incapacidad temporal, es decir, la baja por enfermedad, y las contingencias profesionales. Además, se contemplan mecanismos de apoyo extraordinario para situaciones que golpeen de lleno a la actividad (pandemias, crisis energéticas o catástrofes naturales). El objetivo es que ningún autónomo se quede sin red cuando el negocio se tuerce por causas ajenas a su gestión.

En paralelo, la jubilación es otro de los focos. Muchos autónomos cotizan por la base mínima y, llegado el momento, la pensión resultante es muy baja. La propuesta sugiere ajustar el sistema para que refleje mejor la carrera de cotización real y no penalice tanto a quien ha estado décadas por cuenta propia.

La figura del autónomo dependiente y el trabajo digital: los otros frentes

El Estatuto actual no recoge bien las nuevas realidades. La expansión de las plataformas digitales y los entornos virtuales ha creado situaciones que se mueven en tierra de nadie. UPTA reclama figuras jurídicas específicas para dar seguridad a quienes trabajan a través de internet y para las empresas que operan en esos modelos.

La propuesta también actualiza la figura del trabajador autónomo económicamente dependiente (TRADE). La intención es evitar que se use mal esta figura y que muchos autónomos en en la práctica ejercen sin la protección adecuada. Actualmente, el TRADE debe demostrar que al menos el 75% de sus ingresos vienen de un solo cliente, pero la realidad supera a la norma.

Se añaden, además, incentivos para emprender. UPTA quiere revisar el sistema de bonificaciones y reducciones de cuotas para que sea más eficaz y ayude de verdad al emprendimiento juvenil y al relevo generacional. Muchos negocios viables cierran porque no encuentran quien los continúe cuando el titular se jubila, y eso lastra al tejido productivo, sobre todo en zonas rurales.

La cobertura del cese de actividad sigue siendo una de las grandes asignaturas pendientes, y UPTA quiere que el autónomo que cierra su negocio no se quede sin ingresos de un día para otro.

Un Estatuto que se quedó en 2007: el contexto que exige el cambio

La normativa del trabajo autónomo cumplirá casi dos décadas. En 2007 no existían los modelos de negocio actuales, la digitalización era incipiente y las crisis económicas posteriores demostraron que la protección social del colectivo era insuficiente. Aunque se han introducido parches —como la cotización por ingresos reales o la tarifa plana—, la estructura de fondo sigue siendo la misma.

Las reivindicaciones de UPTA recogen el sentir mayoritario de los autónomos. La organización ha hecho un proceso de consulta con entidades sectoriales y reúne demandas que llevan años sobre la mesa. Ahora toca ver si el Gobierno recoge el guante. De momento, la propuesta inicia un debate que, en palabras del presidente de UPTA, Eduardo Abad, sitúa “el momento de los autónomos” en el centro.

No es la primera vez que se habla de reformar el Estatuto. En 2017 ya hubo intentos de modernizarlo, pero se quedaron a medio camino. La diferencia ahora es el consenso interno: 150 asociaciones respaldan un documento único, lo que da fuerza a la negociación.

Para los autónomos de base, la clave es si estas propuestas se traducirán en cambios concretos en su cotización, en su acceso al paro o en su pensión. Mientras tanto, conviene seguir de cerca la evolución del debate y, si se pertenece a alguna asociación, hacer llegar el apoyo a medidas como estas.

Guía rápida del trámite

  • 📅 Plazos: No hay plazos de solicitud. Es una propuesta de reforma legislativa que inicia su recorrido político.
  • ✅ Requisitos clave: La reforma beneficiaría potencialmente a todos los autónomos, sin distinción, si llega a aprobarse.
  • 🌐 Dónde solicitarlo: No se solicita. Las asociaciones trasladan las demandas al Gobierno; el autónomo puede apoyarlas a través de organizaciones como UPTA.
  • 💰 Importe o coste: No tiene coste directo. La propuesta busca mejorar coberturas y aliviar la presión fiscal, pero no se especifican cifras en esta fase.
  • ⚠️ Error a evitar: Creer que la reforma es automática. Habrá que esperar a ver si se convierte en proyecto de ley y qué apoyos parlamentarios recibe.

Harrison Ford: su rutina de fuerza para mayores que protege articulaciones y mejora la movilidad

A los 83 años, Harrison Ford mantiene una energía y una movilidad que muchos veinteañe­ros envidiarían. Su secreto no está en fórmulas mágicas: el actor de Indiana Jones apuesta por una rutina de fuerza funcional pensada para proteger las articulaciones y mantener la autonomía física, un enfoque que su entrenador personal, Jamie Milnes, ha ido refinando con los años. Las sesiones, lejos de los gimnasios de alto impacto, priorizan el trabajo del core con mancuernas y balón medicinal, un esquema que la ciencia del ejercicio asocia con mayor equilibrio y menos desgaste en las etapas maduras.

Cómo entrena Harrison Ford a los 83 años: fuerza de tronco y bajo impacto

Milnes, que lleva una década trabajando con Ford, diseña entrenamientos de acondicionamiento total que el actor completa de dos a tres veces por semana. El foco no está en levantar cargas máximas, sino en construir una base sólida que sostenga el resto de actividades. Mancuernas moderadas, balón medicinal y movimientos compuestos forman el núcleo de cada sesión. «Creo en entrenar para para evitar desgastes más que en cualquier otra cosa», explicó el propio Ford en una entrevista. «Soy un viejo gruñón y necesito protegerme».

Esta aproximación no es improvisada. Ya en los 80, cuando se preparaba para Indiana Jones y el templo maldito, Ford trabajó con Jake Steinfeld usando altas repeticiones y pesos moderados. El objetivo entonces no era el volumen muscular, sino un físico funcional y atlético. Cuatro décadas después, la filosofía sigue intacta: las sesiones se centran en la estabilidad lumbo-pélvica, los giros controlados y la fuerza de agarre, todos ellos predictores de autonomía en la vida diaria.

La pauta tipo que maneja Milnes incluye ejercicios como el woodchopper con balón medicinal, remo a una mano con mancuerna y zancadas asistidas. No hay saltos ni cargas excéntricas agresivas. Cada repetición se ejecuta con control y, a menudo, se combina con trabajo respiratorio para mejorar la activación del suelo pélvico y el transverso abdominal.

Los ejercicios que más repite: mancuernas, balón medicinal y bicicleta

Fuera del gimnasio, el ciclismo y el tenis completan el triángulo de actividad. Su compañero de reparto Mads Mikkelsen contó una anécdota reveladora: tras un rodaje nocturno que terminó a las 5 de la mañana, Ford se subió a la bicicleta de montaña y pedaleó 50 kilómetros. «Es un monstruo de hombre, un monstruo muy agradable», comentó Mikkelsen. Ese hábito cardiovascular no solo mantiene la resistencia: investigaciones recientes sugieren que sesiones breves de ciclismo de alta intensidad ayudan a preservar la claridad mental y la capacidad de reacción con los años.

Harrison Ford entrenamiento

El tenis, por su parte, añade un componente de agilidad lateral y coordinación ojo-mano que pocos ejercicios de gimnasio replican. Ford lo practica con regularidad y, según su entorno, es ahí donde más disfruta de la competición. La combinación de fuerza de tronco, pedaleo y raqueta crea un estímulo variado que evita la monotonía y reduce el riesgo de sobrecargas por repetición.

«Creo en entrenar para evitar desgastes más que en cualquier otra cosa. Soy un viejo gruñón y necesito protegerme».

El diseño del plan de Milnes no es aleatorio: se apoya en la evidencia de que el entrenamiento de fuerza dos o tres veces por semana, con énfasis en el core y los movimientos multiarticulares, mejora la densidad ósea, la sensibilidad a la insulina y la calidad del sueño en adultos mayores. Y todo sin castigar las articulaciones.

El cambio en la dieta que ayudó a Ford a mantenerse en forma

Ford atribuye parte de su composición corporal a un giro importante en su alimentación: eliminó la carne y los lácteos. «Casi no como nada», bromeó en The Ellen DeGeneres Show, aunque luego matizó que se cansó de comer carne y que la decisión respondía tanto a motivos personales como al impacto medioambiental. No hay aquí una prescripción universal; el propio actor deja claro que cada cuerpo responde de forma distinta. Lo que sí subraya es la importancia de ajustar la ingesta cuando la actividad física se mantiene alta pero el metabolismo basal cambia con los años.

Este enfoque, combinado con el ejercicio regular, le ha permitido conservar una figura atlética sin recurrir a restricciones extremas. La clave, según los dietistas-nutricionistas consultados, no está en eliminar grupos enteros de alimentos, sino en priorizar la densidad nutricional: verduras, legumbres, frutos secos y fuentes proteicas completas que apoyen la síntesis muscular sin inflamación innecesaria.

Por qué la ciencia respalda la fórmula «fuerza + bicicleta»

El enfoque híbrido de Ford coincide con las recomendaciones de actividad física para adultos mayores que publican organismos como la Organización Mundial de la Salud. La combinación de trabajo de fuerza y ejercicio aeróbico de bajo impacto se asocia con mejoras en la capacidad funcional, la velocidad de marcha y la independencia en las tareas cotidianas. Además, el ciclismo estimula el factor neurotrófico derivado del cerebro (BDNF), una proteína relacionada con la plasticidad neuronal que tiende a disminuir con la edad.

Lo interesante del caso de Ford no es tanto la intensidad de su rutina como la consistencia con la que la ha mantenido durante más de cuarenta años. Empezar a los 40 y seguir a los 83 demuestra que la adherencia es el verdadero predictor de resultados. De poco sirve un plan perfecto si se abandona a las tres semanas.

⚡ Rutina de Optimización Diaria

  • Incorpora dos o tres sesiones de fuerza: Dedica 30-40 minutos a ejercicios multiarticulares con mancuernas y balón medicinal. Prioriza el core y la movilidad de cadera.
  • Suma pedaleo a tu semana: Una salida en bicicleta de 45-60 minutos, incluso a ritmo suave, estimula la resistencia cardiovascular sin impacto articular.
  • Revisa tu plato sin dogmas: Más vegetales, legumbres y fuentes de proteína magra; menos ultraprocesados. Ajusta las cantidades a tu nivel de actividad, no a modas pasajeras.
Publicidad