Las ventas de Inditex crecen un 22% en tres años con un 6% menos de tiendas, y el negocio online ya supera una cuarta parte de los ingresos. El grupo gallego cambia escaparates por metros cuadrados.
Cerrar para crecer: 103 tiendas menos y 70.128 metros cuadrados más
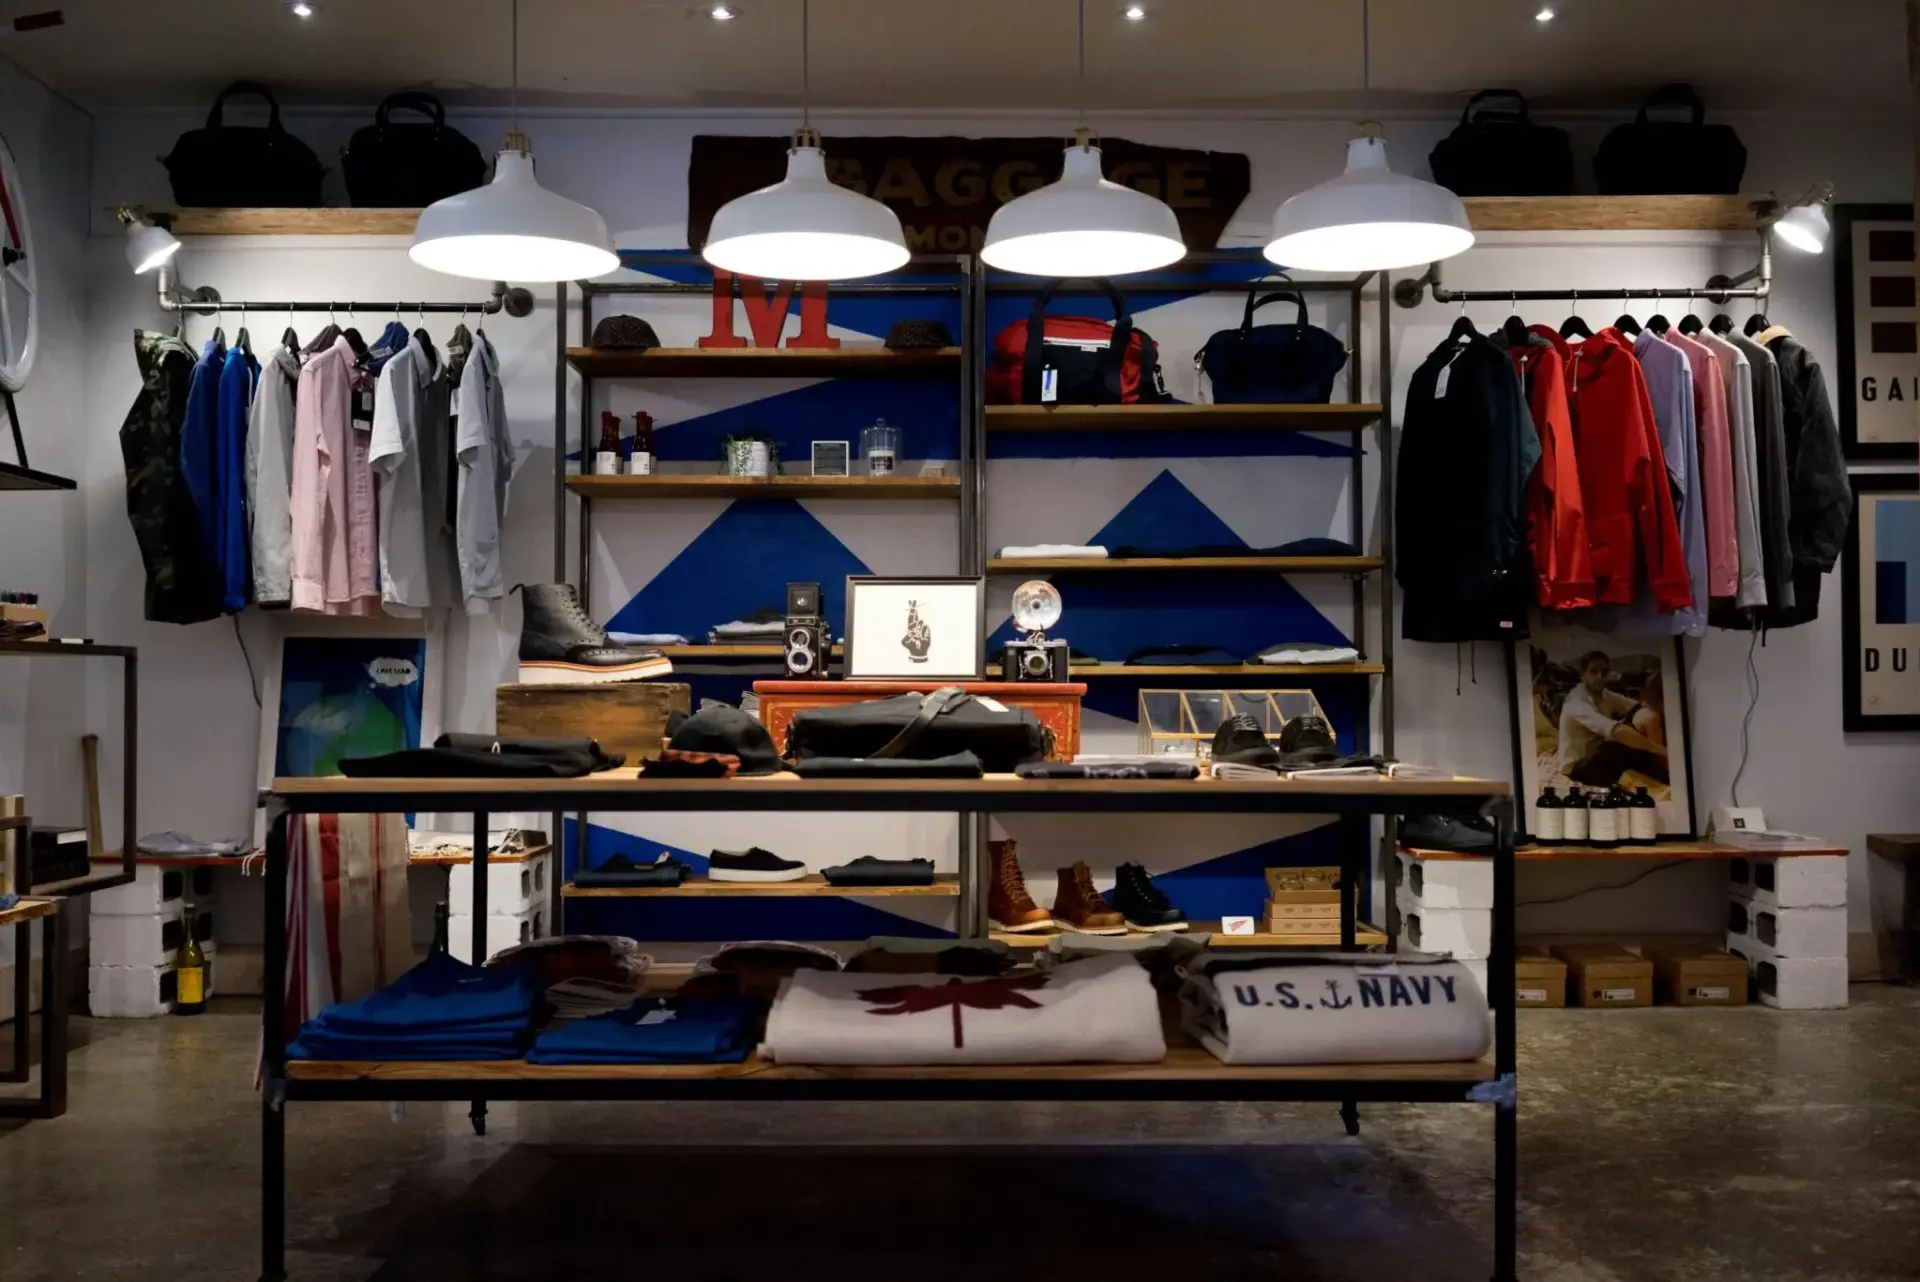
El titular se entiende mejor con las tres cifras juntas: ventas un 22% más en los últimos tres años, tiendas un 6% menos y superficie comercial neta un 6% más. El grupo vende más con menos puertas porque cada puerta es más grande. La compañía cerró el ejercicio 2025 con 5.460 establecimientos en todo el mundo, 103 menos que un año antes, y una superficie total de 4,72 millones de metros cuadrados, 70.128 metros más, un 1,5% de subida, según recoge su memoria anual.
La consecuencia directa está en el tamaño medio del local: pasa de 836 a 865 metros cuadrados en apenas doce meses, un 3,4% más. Es la lógica que la compañía bautizó como Retail Optimisation: menos persianas, pero cada una con más producto, más tallas y más servicios dentro.
El movimiento de la red durante el año fue intenso: 190 aperturas en 41 mercados, 217 reformas —96 de ellas ampliaciones— y 293 absorciones. La mayoría de los cierres no son salidas de un país, sino operaciones en las que un local se come al de al lado. A eso se suma el canal digital, que ya aporta más de una cuarta parte de los ingresos y que se apoya en la red física como almacén y punto de recogida y devolución.
Ahí está el nudo del modelo. La tienda ha dejado de ser solo el sitio donde se paga y se ha convertido en la infraestructura logística del comercio electrónico de la marca. Sin un local cerca, el envío se encarece y la devolución se complica, dos costes que acaban pagando o el cliente o la cuenta de resultados.
Zara concentra la mitad de los cierres y Lefties es la única que abre
La poda no reparte por igual. Zara pasó de 1.550 a 1.500 tiendas: sus 50 locales menos son prácticamente la mitad de la reducción neta de todo el grupo. Le siguieron Zara Home y Massimo Dutti, con 17 cierres cada una (374 y 511 establecimientos), y Oysho, que terminó en 383 tras dejar 13 por el camino.
La marca ya no se mide por cuántas persianas enciende en el mapa, sino por cuántos metros cuadrados y cuántos pedidos mueve con cada una.
📊 La comparativa de un vistazo
| Cadena | Tiendas (antes → después) | Superficie comercial |
|---|---|---|
| Zara | 1.550 → 1.500 | +1,3% (agrupada con Zara Home y Lefties) |
| Massimo Dutti | 528 → 511 | 215.323 m² (-2%) |
| Oysho | 396 → 383 | +3,1% |
| Pull&Bear | 800 → 791 | +2,7% |
| Lefties | 209 → 215 | +1,3% (agrupada) |
La excepción tiene nombre: Lefties acabó el año con 215 tiendas, seis más que el ejercicio anterior, y es la única de las ocho cadenas que amplió red. En superficie, Massimo Dutti es la única enseña que reduce por los dos lados: pierde 17 locales y baja de 219.611 a 215.323 metros cuadrados, un 2% menos.
El resto gana metros aunque tenga menos puertas: Oysho crece un 3,1% en superficie, Pull&Bear un 2,7%, Stradivarius un 2,6% y Bershka un 2,5%. Zara, Zara Home y Lefties, cuyos datos van agrupados en la memoria, suman un 1,3% más hasta los 3,18 millones de metros cuadrados.
Qué gana y qué pierde el comprador con este modelo
Esto no es nuevo, pero sí es la primera vez que el resultado se ve con esta claridad en un documento oficial. El cierre del histórico Zara de Juan Flórez, en A Coruña, es la fotografía más visible de un patrón que lleva años en marcha: absorciones, ampliaciones y reformas en lugar de aperturas dispersas.
Conviene separar lo que la memoria dice de lo que no dice. Dice que la superficie crece, que el ticket medio se apoya en tiendas más grandes y que el canal digital pesa ya más de una cuarta parte. No dice que ese ahorro de estructura se esté trasladando al precio de la prenda. No hay en el documento ningún indicio de que la reducción de red haya servido para bajar precios: el crecimiento se explica por reorganización y por online, no por una política de precios más agresiva.
Para el comprador, el efecto tangible es otro. Si tu tienda de referencia cierra y la más cercana queda a media hora, el coste real es el tiempo y el transporte, no el PVP de la etiqueta. Si tiras de la web, entra en juego el envío y, sobre todo, la devolución: el derecho de desistimiento de 14 días naturales está protegido por el texto refundido de la Ley General para la Defensa de los Consumidores, pero cada cadena fija sus condiciones de recogida.
El riesgo del modelo también se puede nombrar. Concentrar la venta en menos puntos y depender del online significa que cualquier fricción logística —un pico de pedidos, una huelga de transporte, una devolución mal gestionada— golpea directamente la experiencia de compra. La tienda grande lo amortigua; la tienda cerrada, no.
Para el conjunto de 2026 la compañía prevé mantener la política, con un crecimiento estimado de alrededor del 5% de su superficie comercial bruta. Traducido: más metros, no necesariamente más locales. La compañía insiste en en que el negocio ya no depende del número de puertas, y las cifras de 2025 le dan la razón.
🛒 El Veredicto de Compra
- Comprueba tu tienda de referencia: si entra en el plan de absorciones, calcula el coste real de desplazarte antes de dar por hecho que sigues comprando igual.
- Revisa las condiciones de devolución online: los 14 días de desistimiento son legales, pero la recogida gratuita en tienda no lo es en todas las cadenas.
- Mira el surtido, no la fachada: una tienda más grande suele concentrar más tallas y más colección; una tienda más pequeña puede quedarse con lo básico.