Prescripción fiscal autónomos: cuándo Hacienda puede reclamar impuestos después de cuatro años

Si eres autónomo y llevas un tiempo con una deuda fiscal en el cajón, no asumas que ya ha prescrito. El plazo general de prescripción es de cuatro años, pero cualquier actuación de Hacienda o tuya puede reiniciar el contador sin que te enteres.

Cuatro años: el plazo que se reinicia fácilmente

La norma dice que el derecho de la Agencia Tributaria a reclamar impuestos, sanciones o liquidaciones prescribe a los cuatro años. Pero ese periodo solo corre si no ocurre nada que lo interrumpa. Si se interrumpe, el tiempo pasado se borra y empieza de nuevo de cero.

Muchos autónomos toman como referencia la fecha en que presentaron la declaración, y se confían. Sin embargo, si después Hacienda inició una comprobación o tú presentaste alguna gestión, el plazo puede haberse alargado.

El contador no avanza si alguien lo para: una inspección, un recurso o incluso una carta con efectos formales devuelven los cuatro años completos.

Qué actuaciones de Hacienda reinician el contador

No todas las notificaciones de la Agencia Tributaria paralizan la prescripción. Para que haya interrupción real, el contribuyente debe tener conocimiento formal de la actuación y esta debe estar vinculada a la gestión, comprobación, liquidación o recaudación de la deuda.

Entre los procedimientos que devuelven el plazo a cuatro años están:

  • Comprobaciones limitadas.
  • Inspecciones fiscales.
  • Liquidaciones practicadas por la Administración.
  • Actuaciones dirigidas al cobro de cantidades pendientes.

La sede electrónica de la AEAT permite consultar el historial de notificaciones para saber si alguna de estas acciones ha tenido lugar.

Lo que haces tú también puede reiniciar la prescripción

Uno de los errores más comunes es pensar que solo Hacienda puede interrumpir el plazo. Presentar una declaración complementaria, interponer un recurso administrativo o una reclamación económico-administrativa también vuelve a poner el contador a cero.

De hecho, la mayoría de los autónomos desconoce que, sin querer, puede estar alargando los años durante los que la Agencia Tributaria mantiene la potestad de reclamar. Por eso, antes de dar cualquier paso conviene analizar las consecuencias fiscales completas.

Cosas de la burocracia.

No todas las cartas tienen efectos legales

Otro despiste clásico: creer que cualquier carta de Hacienda reinicia la prescripción. Las comunicaciones meramente informativas, los avisos generales o las notificaciones sin efecto directo sobre la gestión de una deuda no interrumpen el plazo.

Distinguir entre un simple aviso y una actuación formal dentro de un procedimiento tributario puede marcar la diferencia entre una deuda viva y una que ya ha prescrito de verdad.

Revisa el historial para evitar sorpresas

La mejor defensa es revisar toda la documentación y comprobar si en los últimos años ha habido alguna actuación con capacidad de interrumpir la prescripción. Un único requerimiento, una inspección o la presentación de un recurso pueden cambiar totalmente las cuentas.

Con la herramienta de notificaciones de la Agencia Tributaria y el historial de declaraciones, puedes hacerte una idea clara de la situación real de cada deuda.

Por qué conviene no confiarse: el aviso del historial real

He visto decenas de casos de autónomos que, convencidos de que su deuda del IVA de hace cinco años había prescrito, se llevaron un susto al recibir una reclamación con recargos. Resulta que, tres años atrás, una liquidación paralela interrumpió el plazo y nadie lo recordaba. A efectos prácticos, el reloj se había reiniciado.

La prescripción no es un escudo automático. Hacienda tiene medios para detectar esas interrupciones y los autónomos, a menudo, no guardan el rastro de todas las comunicaciones. La clave está en mantener un archivo ordenado de cada carta y en revisar periódicamente la sede electrónica, sobre todo cuando hay deudas pendientes.

Si tienes dudas sobre si una obligación ha caducado, no des por hecho nada: mira el historial, comprueba las notificaciones y, si algo no cuadra, busca asesoramiento antes de que el plazo vuelva a correr en tu contra.

Guía rápida del trámite

  • 📅 Plazos: El plazo general de prescripción es de cuatro años, pero se reinicia por cualquier actuación administrativa o del contribuyente vinculada a la deuda.
  • ✅ Requisitos clave: Para que una deuda haya prescrito, no debe haberse producido ninguna interrupción durante los cuatro años. Hay que revisar el historial completo.
  • 🌐 Dónde solicitarlo: Se puede consultar el historial de notificaciones en la sede electrónica de la AEAT con Cl@ve o certificado digital. No existe un procedimiento de solicitud de prescripción, sino que se alega cuando Hacienda reclama.
  • 💰 Importe o coste: Si una deuda no ha prescrito, Hacienda puede exigir el principal más recargos e intereses. No hay tarifa por consultar.
  • ⚠️ Error a evitar: Confiar en que la deuda ha caducado solo por el paso del tiempo, sin comprobar si hubo notificaciones, recursos o comprobaciones que reiniciaron el plazo.
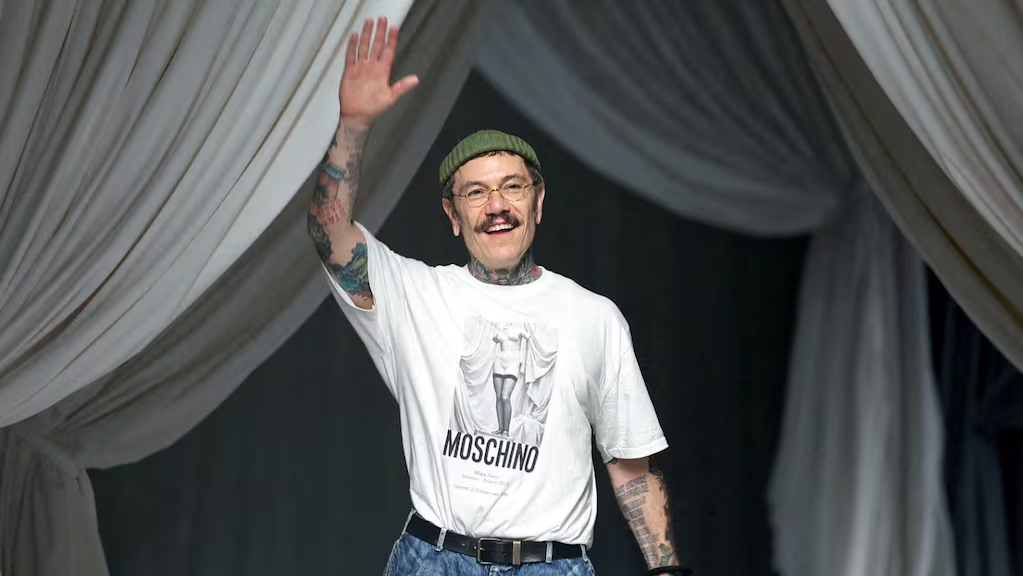
Salida de Adrian Appiolaza de Moschino: implicaciones para el inversor en lujo y el valor de marca

He analizado los últimos movimientos corporativos del sector del lujo y la salida de Adrian Appiolaza de la dirección creativa de Moschino encierra una lectura de mercado que va más allá del desfile. La decisión se produce tras dos años y medio de mandato y en plena reestructuración del grupo propietario, Aeffe, cuyo último dato de ingresos refleja una contracción del 24,5% interanual hasta septiembre de 2025.

El contexto financiero no es menor. Aeffe Group, dueño de Alberta Ferretti y Pollini, aplazó la aprobación de sus cuentas anuales en noviembre de 2025 como paso previo a un proceso preconcursal. La llegada de Riccardo Bagolin como director general el 3 de junio de 2026 —apenas dos semanas antes del anuncio de Appiolaza— confirma que la propiedad ha activado un plan de saneamiento con calado estratégico. La pregunta para el inversor en lujo es si Moschino puede recuperar su atractivo como activo de marca en este nuevo escenario.

La herencia creativa de Appiolaza y el reto comercial

Appiolaza aterrizó en Moschino en enero de 2024 tras una década como director de prêt-à-porter en Loewe, donde trabajó bajo la dirección de Jonathan Anderson. Su paso por Chloé, Louis Vuitton y Miu Miu le dotó de un pedigrí de diseño sólido. Su propuesta para la casa italiana buscó moderar la ironía extrema de su predecesor, Jeremy Scott, con una sastrería más digerible que la crítica especializada definió como «excéntrica pero real».

Sin embargo, la evolución comercial no ha respaldado esa apuesta. Los resultados del grupo muestran que la marca no logró ampliar su base de consumidores al ritmo necesario. En un mercado del lujo donde la polarización entre los gigantes —LVMH, Hermès— y los actores medianos se ha acentuado, Moschino ha quedado en tierra de nadie: demasiado nicho para competir en volúmenes y demasiado masivo para aspirar al estatus de culto que sí conservan otras firmas italianas como Bottega Veneta.

Restructuración financiera y valor de marca

La salida del director creativo se enmarca en un plan de reestructuración que incluye la figura de un nuevo chief restructuring officer, Stefano Falliti, y la recapitalización del grupo. Los inversores de Aeffe, que cotiza en la Bolsa de Milán, han visto cómo el valor bursátil de la compañía se ha erosionado más de un 60% en los últimos tres años. La clave no es solo recortar costes, sino recuperar la deseabilidad de Moschino entre los consumidores con capacidad de gasto elevado.

En este sentido, los rumores que apuntan a Loris Messina y Simone Rizzo, fundadores de la firma milanesa Sunnei, como posibles sucesores de Appiolaza sugieren una apuesta por la frescura conceptual y la conexión con el comprador joven, un segmento que ha impulsado el crecimiento de otras maisons de lujo contemporáneo. De confirmarse, la elección indicaría que Aeffe busca un revulsivo creativo sin renunciar a la herencia lúdica de la casa.

La caída de ingresos del 24,5% en Aeffe Group no es una cifra aislada: refleja la dificultad de Moschino para conectar con un consumidor de lujo que exige autenticidad y escasez.

La lectura del inversor: entre el riesgo y la oportunidad

En mi trayectoria siguiendo activos alternativos del lujo, he comprobado que las reestructuraciones con cambio de liderazgo creativo pueden generar valor si se ejecutan con disciplina financiera y un reposicionamiento claro. El caso de Gucci bajo la dirección de Alessandro Michele primero y la posterior corrección con Sabato De Sarno demuestra que los ciclos creativos repercuten directamente en las ventas y en el múltiplo de valoración del grupo.

Para un family office o un inversor de alto patrimonio que observe el sector, Moschino es hoy un activo de alto riesgo. La incertidumbre sobre la identidad creativa futura, la falta de resultados auditados recientes y la presión sobre la liquidez del grupo desaconsejan una entrada inmediata. Sin embargo, una vez que el nuevo director creativo presente una colección con recepción favorable y los ingresos se estabilicen, el valor de la marca podría revalorizarse notablemente desde los niveles actuales.

Cuando un director creativo abandona una marca en pleno proceso de reestructuración, la señal para el inversor es clara: el mercado anticipa un reposicionamiento de la propuesta de valor.

El próximo hito a seguir será la comunicación oficial del sustituto. Ese nombramiento dará la primera pista sobre la dirección estratégica de Aeffe y permitirá afinar el cálculo del riesgo. Mientras tanto, la prudencia es la mejor asignación para este activo.

💎 Veredicto Wealth

La salida de Appiolaza, unida a la reestructuración en curso, convierte a Moschino en un activo de alto riesgo pero con potencial de revalorización si el nuevo liderazgo acierta con el reposicionamiento. El inversor conservador debe monitorizar la estabilización de ingresos antes de asignar capital; el horizonte de inversión razonable es superior a tres años.

La estructura 3D del genoma humano confunde a los modelos de IA

El genoma humano no es un código limpio. Es una maraña física, tridimensional y cambiante que, según un reciente artículo de Quanta Magazine, podría confundir a los modelos de inteligencia artificial diseñados para interpretarlo. La idea, respaldada por investigadoras como Karen Adelman (Harvard) y Wendy Bickmore (Universidad de Edimburgo), sacude la visión lineal del ADN que ha dominado la biología molecular desde los años cincuenta.

El espejismo del código lineal

Desde que Francis Crick y James Watson desentrañaron la doble hélice, la metáfora del ADN como ‘manual de instrucciones’ caló hondo. Pero apenas el 2% del genoma humano codifica proteínas. El resto, durante décadas tachado de ‘ADN basura’, alberga una complejísima maquinaria de regulación que decide qué genes se encienden, cuándo y en qué tipo de célula. ‘Nuestro genoma no es lo que diseñaríamos si nos sentáramos a dibujarlo’, explicó Adelman.

En bacterias, la regulación es binaria: un factor de transcripción abre o cierra un gen. En humanos, la lógica es ‘Y’: múltiples señales deben coincidir para que un gen se active. Esa sutil combinatoria permite a nuestras células — músculo, neurona, piel — especializarse a partir del mismo material genético. Pero también vuelve el sistema increíblemente difícil de predecir.

Potenciadores, bucles y condensados: la coreografía tridimensional

Los genes no se regulan solos. Dependen de potenciadores, fragmentos de ADN que pueden estar a millones de letras de distancia y que, mediante enormes bucles de cromatina, se aproximan físicamente a su diana. La responsable de extrudir esos bucles es una proteína motora llamada cohesina. ‘Es como un ovillo de lana que una máquina va enrollando y desenrollando sin parar’, ilustra Bickmore. En cada célula, la maraña se reordena de manera distinta.

Los potenciadores no actúan en solitario. Forman centros de transcripción, condensados moleculares donde decenas de proteínas se agrupan débilmente para decidir el destino de un gen. ‘Es un comité, no un interruptor’, dice Bickmore. Además, el genoma se empaqueta en dominios topológicos (TADs) que mantienen grupos de genes coregulados, como barrios donde las casas se pintan del mismo color. Las marcas epigenéticas añaden otra capa: pequeños grupos químicos sobre las histonas —las proteínas que envuelven el ADN— que anotan el genoma sin cambiar la secuencia y se heredan de una célula a otra.

ADN 3D

Por qué los modelos de IA no pueden con esta complejidad

Los grandes modelos de lenguaje (LLM) y las redes neuronales profundas han irrumpido en la genómica con promesas de descifrar el código de la vida. Evo 2, Genos, AlphaGenome y otros ‘modelos fundacionales’ se entrenan con cantidades ingentes de secuencias de ADN para predecir cómo una mutación afectará al riesgo de enfermedad o a la expresión génica. Son cajas negras que, en teoría, sustituyen la comprensión por la correlación. El problema, señala el análisis de Quanta, es que el genoma no es una cadena de texto que se pliega dócilmente a un modelo de Markov.

La estructura 3D rompe la linealidad que la IA asume. Un potenciador puede saltar sobre otros genes para activar uno concreto; el mismo tramo de ADN puede estar silenciado o activado dependiendo de si la cromatina está compactada o laxa. Y todo esto cambia de una célula a otra, incluso entre dos fibroblastos idénticos. La IA procesa promedios, no singularidades dinámicas. Por eso, como advierte Bickmore, ’25 años después del Proyecto Genoma Humano, aún no sabemos dónde están todos los potenciadores ni qué genes controlan’.

El genoma no es un programa. Es una maraña física que cambia en cada célula. La IA que lo lee como un texto lineal se enfrenta a un problema de dimensionalidad.

Esto no significa que los modelos sean inútiles. Pueden identificar patrones que los biólogos pasaríamos por alto y acelerar el descubrimiento de fármacos. Pero un modelo que solo ve secuencias se parece a un crítico literario que juzgara una novela contando letras y no leyendo las frases. Además, algunos algoritmos incorporan ya datos de interacciones 3D (Hi-C) para mejorar sus predicciones. Aun así, la esperanza de que una IA nos entregue algún día ‘la fórmula de la vida’ choca con la realidad de un genoma que se desordena a propósito.

El trabajo de laboratorios como los de Adelman y Bickmore sugiere que entender la regulación génica exigirá no solo más datos, sino también nuevos marcos conceptuales. Quizá necesitemos una IA que modele sistemas dinámicos fuera del equilibrio, en lugar de clasificar secuencias. Mientras tanto, la humildad es la única certeza.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La estructura tridimensional del genoma añade un nivel de complejidad que los modelos de inteligencia artificial actuales, basados en secuencias lineales, no pueden capturar.
  • Dónde: Investigación de los laboratorios de Karen Adelman (Harvard Medical School) y Wendy Bickmore (Universidad de Edimburgo), entre otros.
  • Institución responsable: Síntesis divulgativa publicada por Quanta Magazine en junio de 2026, basada en estudios revisados por pares.
  • Cuándo: Publicación el 18 de junio de 2026.
  • Impacto a futuro: Obligará a replantear los modelos fundacionales de genómica para incorporar la dinámica 3D y la regulación combinatoria, abriendo una nueva frontera en la interpretación del genoma.

Moody’s tokeniza las calificaciones crediticias en Solana: el salto de Wall Street a los RWA

Moody’s Ratings ha dado un paso que va más allá del titular: ha llevado por primera vez su motor de integración de calificaciones crediticias a una blockchain pública sin permisos. Y la elegida ha sido Solana. A través de la plataforma de tokenización de renta fija Alphaledger, la agencia de calificación permite ahora que los datos de rating de activos tokenizados se incrusten directamente en la cadena, de forma legible por máquina. No se trata de una calificación de la propia red Solana, sino de una pieza de infraestructura que conecta el mundo de los bonos y la deuda corporativa con un entorno onchain. Es un movimiento institucional concreto, casi silencioso, pero que refuerza una narrativa que lleva meses ganando tracción: la de los activos del mundo real, o RWA, sobre Solana.

El motor que cierra la brecha entre el rating y el activo

Cuando un inversor institucional evalúa un bono tokenizado, suele necesitar información que hasta ahora residía fuera de la cadena. El rating crediticio podía estar en un PDF, una base de datos externa o un terminal de mercado tradicional, lo que obligaba a salir del entorno onchain para tomar una decisión. El Token Integration Engine de Moody’s está diseñado para justo lo contrario: incrustar esa calificación, de manera estandarizada y legible por máquina, en el propio activo tokenizado.

La integración, desplegada a través de Alphaledger, no califica a Solana como red. Evalúa los instrumentos de renta fija —por ejemplo, bonos corporativos o deuda municipal— que se tokenizan mediante esa plataforma. La diferencia es sutil pero crucial: convierte el dato de riesgo en una capa nativa del instrumento financiero, reduciendo la fricción para cualquiera que opere con activos tokenizados.

Por qué Solana y no una red privada

Moody’s ya había probado su motor en Canton Network, una blockchain institucional de acceso restringido. Llevarlo ahora a una cadena pública y sin permisos como Solana cambia la escala y la audiencia. Los activos tokenizados sobre Alphaledger se benefician de la velocidad y los bajos costes de Solana, pero también de una exposición pública que puede atraer a nuevos participantes.

Para Solana, la noticia supone un contrapeso a su imagen histórica, más asociada a la velocidad de transacciones, las aplicaciones de consumo y la actividad memecoin. Tener a Moody’s integrando inteligencia crediticia directamente en activos nativos de la red añade una capa de seriedad que quizá, los inversores tradicionales estaban esperando.

No se está calificando a Solana: se están empotrando las calificaciones de los activos que se tokenizan sobre ella. El matiz es tan fino como potente.

Lo que este movimiento no es (y por qué también importa)

Conviene ser precisos: esta integración no significa que los bonos tokenizados vayan a sustituir al mercado de renta fija tradicional de la noche a la mañana. La liquidez, la custodia, el encaje regulatorio y la participación de brókeres y entidades depositarias siguen siendo barreras enormes. Lo que sí demuestra es que la infraestructura financiera está madurando.

El dato clave es que las calificaciones crediticias, una señal de riesgo imprescindible para cualquier asignación institucional de capital, se acercan cada vez más al activo que califican. Si la deuda tokenizada aspira a convertirse en una clase de producto real, los inversores necesitarán herramientas de riesgo conocidas montadas sobre raíles nuevos. Moody’s y Alphaledger dan un paso en esa dirección, con Solana como la capa pública que lo soporta.

Análisis: una llamada a la credibilidad, no al precio

El movimiento tiene poco que ver con una subida inmediata de SOL y mucho con la construcción paciente de credibilidad. Solana lleva meses acumulando hitos institucionales —las pruebas de Visa, la integración de Stripe, los incipientes ETFs al contado— y esta incorporación de Moody’s le añade un ladrillo a esa estructura.

El inversor minorista quizá espere titulares más llamativos, pero en mi opinión, es precisamente este tipo de noticias, sin estridencias, lo que puede inclinar la balanza a largo plazo. Un fondo de pensiones o una aseguradora no entrará en un ecosistema de activos tokenizados sin saber quién y cómo evalúa el riesgo. Moody’s ha puesto su firma en la puerta de Solana, y eso, en finanzas tradicionales, pesa.

Sin embargo, el camino por recorrer sigue siendo largo. Los marcos regulatorios para los valores tokenizados aún no están completamente definidos en las principales jurisdicciones, y la liquidez de los bonos tokenizados en Solana es, hoy por hoy, testimonial. Pero lo que ha cambiado es que alguien con la reputación de Moody’s ha decidido que una red pública merece ser la base de su infraestructura de datos crediticios. Y eso, en este sector, es un sí rotundo.

El trabajo remoto, no la IA, es la causa del desempleo juvenil en EE.UU., según estudio

Un nuevo estudio del Banco de la Reserva Federal de Nueva York apunta a que el trabajo remoto, y no la inteligencia artificial, es el principal responsable del incremento del desempleo juvenil en Estados Unidos. La investigación, publicada el 15 de junio, concluye que las empresas se muestran más reacias a contratar a recién graduados en puestos que pueden desempeñarse a distancia, ya que la formación en remoto resulta más costosa y menos efectiva.

El estudio que culpa al teletrabajo, no a la IA

Según el informe, la tasa de desempleo de los jóvenes graduados universitarios en ocupaciones compatibles con el teletrabajo aumentó en un punto porcentual entre los periodos 2017-2019 y 2022-2024. Mientras, los trabajadores de 29 años o más en esos mismos campos vieron reducirse ligeramente su tasa de paro. El trabajo remoto explicaría casi dos tercios del aumento total del paro juvenil universitario desde la pandemia, señalan los investigadores.

El estudio, liderado por Natalia Emanuel, detalla que el patrón no se repite en empleos presenciales, donde apenas hay diferencias entre las tasas de desempleo de jóvenes y adultos. Además, descarta que la IA sea la causa: el repunte del paro juvenil es anterior a la aparición de herramientas como ChatGPT, y los sectores más expuestos a la automatización no muestran un impacto significativo.

Un hallazgo revelador surge del análisis anónimo de una empresa tecnológica del Fortune 500. Cuando sus oficinas estaban cerradas y el personal trabajaba a distancia, la compañía redujo la contratación de perfiles júnior y se decantó por profesionales con experiencia que necesitaban menos supervisión. Al reabrir las oficinas, volvió a contratar a jóvenes, aunque mantuvo su preferencia por veteranos en los equipos con opción remota.

¿Qué implica esto para los jóvenes en España?

Aunque el estudio se ciñe a Estados Unidos, el mercado laboral español también ha vivido una expansión del teletrabajo desde 2020. Sectores como el desarrollo de software, la consultoría o los centros de atención al cliente han adoptado modelos híbridos o totalmente remotos. Si las empresas españolas replican el comportamiento observado por la Fed de Nueva York, los recién titulados que aspiren a estos puestos podrían enfrentarse a un filtro adicional: la desconfianza hacia su capacidad de integrarse sin un acompañamiento presencial.

De hecho, la tasa de paro juvenil en España es ya estructuralmente alta (superó el 28% en 2025, según la EPA). El sesgo contra la contratación remota de jóvenes añadiría una barrera extra en un segmento del mercado que, paradójicamente, se presenta como una oportunidad de inserción laboral.

Por qué el presencialismo sigue siendo clave al empezar

El estudio pone el foco en un aspecto que a menudo se olvida: el aprendizaje informal que se produce en la oficina. Observar a un compañero resolver un problema, recibir una corrección en tiempo real o participar en una reunión improvisada son microinteracciones que el teletrabajo dificulta. Para una persona que acaba de titularse, esos momentos aceleran la curva de aprendizaje y generan la confianza que los empleadores buscan.

En mi lectura, esta dinámica no invalida el teletrabajo, pero sí exige que los candidatos júnior se preparen de forma distinta. Las empresas que contratan en remoto necesitan perfiles con alta autonomía, habilidades digitales contrastables y, sobre todo, capacidad para aprender rápido sin un supervisor al lado. Quienes demuestren estas competencias tendrán ventaja, pero el camino será más exigente.

Cabe vigilar, además, la letra pequeña de algunas ofertas de empleo juvenil que se publicitan como 100% remotas. A veces esconden expectativas de disponibilidad total, horarios sin regular o una rotación alta. Para un recién titulado, aceptar un puesto sin un plan de mentoría puede lastrar su desarrollo profesional a medio plazo.

📝 Cómo enviar el currículum

Si buscas tu primer empleo en remoto, adapta tu candidatura para destacar las habilidades que las empresas valoran en el teletrabajo:

  1. Paso 1: Crea un CV enfocado a la autonomía: incluye ejemplos de proyectos que hayas gestionado solo o en equipo virtual.
  2. Paso 2: Añade un apartado de competencias digitales donde menciones tu manejo de herramientas de comunicación y colaboración (Teams, Slack, Trello, Notion…).
  3. Paso 3: En plataformas como LinkedIn o Infojobs, filtra por ‘teletrabajo’ y personaliza cada candidatura con una breve carta de presentación que explique por qué encajas en un entorno remoto.
  4. Paso 4: Prepárate para la entrevista con ejemplos concretos de cómo has aprendido algo nuevo sin ayuda presencial, ya sea un curso online o un proyecto personal.
  5. Paso 5: Revisa la letra pequeña de la oferta: pregunta por el plan de onboarding, las herramientas que facilitan y si existe un mentor asignado para los primeros meses.

Plazo: No hay fecha límite, ya que es una tendencia general del mercado, pero las ofertas se renuevan constantemente. Requisito mínimo: Demostrar capacidad de autogestión y ganas de aprender en entornos virtuales.

SpaceX lanza una emisión de deuda de 17.500 millones, la mayor del sector aeroespacial

SpaceX ha iniciado los preparativos para lanzar una emisión de bonos por importe de hasta 20.000 millones de dólares (unos 17.500 millones de euros al cambio actual), la mayor colocación de deuda en la historia de la industria aeroespacial. La operación, que arrancará con una ronda de reuniones con inversores la próxima semana, servirá para refinanciar un préstamo puente que vence en septiembre de 2027, y llega apenas siete días después de que la compañía de Elon Musk culminase la mayor oferta pública inicial (OPI) de la historia.

El mayor pagaré del espacio

La maniobra financiera busca reemplazar el pasivo más voluminoso de la empresa. A cierre de marzo, la deuda a largo plazo de SpaceX ascendía a 29.100 millones de dólares, de los cuales exactamente 20.000 millones correspondían a un préstamo puente concedido por un sindicato de bancos de inversión. Ese crédito puente fue suscrito por Bank of America, Citigroup, JPMorgan Chase, Goldman Sachs y Morgan Stanley, las mismas entidades que ahora coordinarán la emisión de bonos.

La refinanciación era previsible. La compañía había anticipado en los folletos registrados ante la Comisión de Bolsa y Valores (SEC) que buena parte de la liquidez captada con la OPI se destinaría a reducir el apalancamiento más oneroso a corto plazo. Con la nueva emisión, SpaceX dilata los vencimientos y se beneficia de un coste financiero potencialmente más bajo, gracias a un perfil crediticio que las agencias ya consideran de grado de inversión.

En la escala de crédito, Moody’s asigna un rating de ‘Baa1’, tres escalones por encima del umbral especulativo, mientras que Fitch Ratings otorga ‘BBB+’ y S&P Global califica a SpaceX con ‘BBB’. Estas notas colocan a la firma espacial en terreno sólido para colocar bonos corporativos a tipos competitivos, algo nada habitual en una empresa que registra pérdidas operativas multimillonarias.

Finanzas bajo la lupa: pérdidas millonarias y rating de inversión

Las cuentas de la compañía reflejan la enorme presión inversora que exige su plan de negocio. Durante el primer trimestre de 2026, SpaceX incurrió en unas pérdidas netas de 4.276 millones de dólares (3.695 millones de euros), multiplicando por ocho los números rojos de 528 millones del mismo periodo de 2025. Los ingresos, sin embargo, crecieron un 15,4%, hasta los 4.694 millones de dólares (4.056 millones de euros), sostenidos por el acelerado despliegue de Starlink y los contratos de lanzamiento institucionales.

El conjunto del ejercicio 2025 ya había mostrado una dinámica similar: pérdidas de 4.937 millones de dólares (4.266 millones de euros), frente a las ganancias de 791 millones de 2024. No obstante, la facturación anual escaló un 33,2%, rozando los 18.674 millones de dólares (16.137 millones de euros). La capacidad de generar caja operativa aún no cubre el enorme volumen de gasto en I+D y en infraestructura orbital, pero el mercado, por ahora, está dispuesto a financiar ese desfase.

La OPI de la compañía, ejecutada la semana pasada, aportó a las arcas 85.700 millones de dólares (73.855 millones de euros) tras ejercer las entidades suscriptoras la totalidad de la opción de sobreasignación. Esa cifra récord facilitó un balón de oxígeno que ahora permite a los bancos presentar la emisión de deuda con un balance menos tensionado.

SpaceX sale al mercado de deuda con la misma ambición con la que debutó en Bolsa: necesita ingentes cantidades de capital para sostener su expansión, y los inversores, de momento, se lo están dando.

bonos SpaceX
ConceptoPréstamo puenteNueva emisión de bonos
Importe20.000 M$ (17.500 M€)Hasta 20.000 M$ (17.500 M€)
VencimientoSeptiembre de 2027Por determinar (bonos a varios años)
Calificación crediticiaNo aplica (crédito sindicado)Baa1 (Moody’s) / BBB+ (Fitch) / BBB (S&P)
Bancos gestoresBank of America, Citigroup, JPMorgan, Goldman Sachs, Morgan Stanley

La lógica de un gigante sediento de capital

La magnitud de la colocación no tiene precedentes en el sector. Para encontrar una operación comparable en el ámbito industrial, habría que remontarse a las grandes emisiones de las telecos o de los fabricantes de chips durante la anterior década. La diferencia es que SpaceX opera en una industria con retornos aún inciertos, altamente intensiva en capital y sometida a la volatilidad tecnológica.

El hecho de que las tres grandes agencias le hayan otorgado la etiqueta de «investment grade» a pesar de los números rojos se explica por la visibilidad de sus flujos de ingreso recurrentes —Starlink ya cuenta con millones de suscriptores— y por la confianza en los contratos de lanzamiento con la NASA y el Departamento de Defensa estadounidense. La banca de inversión, además, asume que la compañía seguirá contando con un acceso privilegiado a los mercados de capitales, avalado por el respaldo bursátil reciente.

No obstante, el calendario de refinanciación es ajustado. Si la emisión de bonos no alcanzara el objetivo completo de 20.000 millones de dólares, SpaceX tendría que negociar una extensión del préstamo puente o recurrir a líneas de crédito adicionales, algo que elevaría la factura financiera en un año ya cargado de inversiones. El movimiento, por tanto, es una pieza clave en la estrategia de estructura de capital del grupo.

📊 Las Claves para el Inversor

  • Qué vigilar: La ronda de reuniones con inversores que arranca la próxima semana y el tipo de interés final al que se coloquen los bonos, especialmente si la Reserva Federal mantiene los tipos altos.
  • Reacción del valor: La emisión puede aliviar la presión sobre la deuda a corto plazo y favorecer una compresión del diferencial de crédito de SpaceX, aunque el mercado ya descuenta la operación tras el éxito de la OPI.
  • Precedente sectorial: Ninguna otra empresa aeroespacial ha sondeado una emisión similar, por lo que el resultado marcará un test de estrés para la capacidad de financiación del sector en un entorno de elevado apetito por el riesgo corporativo.

Ecoener cierra el ejercicio con ingresos de 85 millones e inicia nueva fase de crecimiento

Ecoener cierra el ejercicio 2025 con unos ingresos de 85 millones de euros y un margen de ebitda del 50%, al tiempo que abre una nueva fase de crecimiento. Así lo ha anunciado su presidente, Luis de Valdivia, durante la junta general de accionistas, celebrada telemáticamente, donde la compañía ha aprobado todas las propuestas del consejo.

La cifra de negocio, todavía modesta en términos absolutos, se apoya en una plataforma de generación renovable que ha multiplicado por seis su tamaño operativo desde la salida a bolsa en 2021. Ecoener alcanza ya 815 megavatios (MW) en operación y construcción, frente a los algo más de 135 MW con los que debutó.

Los números del cierre del ejercicio: 85 millones y un margen del 50%

El resultado de explotación (ebitda) se sitúa en torno a los 42,5 millones de euros, lo que confirma un perfil de rentabilidad elevada gracias a los contratos de venta de energía a largo plazo. La generación de caja se ha convertido en el eje del discurso del presidente: «Hemos completado una etapa de fuerte expansión e inversión, construyendo una plataforma internacional sólida y diversificada», subrayó ante los accionistas.

El balance sale reforzado por la visibilidad de ingresos. La cartera de contratos PPA (acuerdos de compraventa de energía) acumula cerca de 2.610 millones de euros (3.000 millones de dólares), con una duración media de 18 años. Más de 880 MW están asegurados bajo estos esquemas, incluido el éxito de la última subasta en Guatemala.

La plataforma internacional y los contratos PPA

Ecoener obtiene ya el 63% de su facturación de los mercados internacionales, una diversificación que reduce la dependencia del mercado español y que De Valdivia califica como «clave» para la nueva fase. La presencia en Hispanoamérica (República Dominicana, Guatemala, Colombia) y los primeros pasos en Rumanía dentro de la Unión Europea marcan el perímetro actual.

La tabla siguiente resume cómo ha evolucionado la compañía desde su debut bursátil hasta el cierre de 2025.

Magnitud2021 (salida a bolsa)2025 (cierre)Variación
Capacidad operativa y en construcción (MW)~1358156x
Ingresos (millones de euros)~14 (estimado)856x
Margen ebitda (%)n.d.50%–
Cartera PPA (millones de euros)n.d.2.610–

El salto cuantitativo es evidente. El free float (capital que cotiza libremente) se ha mantenido estable, lo que facilita una futura refinanciación o posibles ampliaciones si el plan de crecimiento lo requiere.

Ecoener ingresos

Gobierno corporativo y supervisión: KPMG, reelegida auditora

La junta reeligió a Rafael Canales Abaitua como consejero dominical por un nuevo mandato de dos años y designó a KPMG Auditores como auditor de cuentas para los ejercicios 2026, 2027 y 2028. Además, se aprobó con carácter consultivo el informe anual sobre remuneraciones de los consejeros correspondiente a 2025, un trámite que no ha generado controversia.

En el capítulo de control interno, la continuidad de KPMG aporta estabilidad a un momento en el que la compañía prepara la construcción de 372 MW adicionales en Rumanía, Colombia y Guatemala. La transparencia en la gobernanza refuerza la capacidad de Ecoener para atraer socios financieros.

La cartera de contratos PPA por 2.610 millones da al grupo una visibilidad de ingresos que muy pocas renovables de su tamaño pueden ofrecer.

El nuevo ciclo: eólica, almacenamiento y mercados de la OCDE

Luis de Valdivia ha fijado tres prioridades. La primera, llevar a fase de construcción (ready to build) los 372 MW mencionados. La segunda, explorar alternativas de financiación que optimicen la estructura de capital de Ecoener, bajo criterios de creación de valor. Y la tercera, desarrollar tecnologías con alto potencial, en particular la eólica y las soluciones híbridas con almacenamiento.

En este último punto, la compañía ya suma 177 MWh en ejecución en la República Dominicana y en Canarias, y acaba de recibir 8,4 millones de euros de los fondos Next Generation para modernizar sus centrales hidroeléctricas en Galicia e incorporar sistemas de baterías.

El foco en mercados de la Unión Europea y la OCDE, combinado con el mantenimiento de la posición en Hispanoamérica, busca un equilibrio entre rentabilidad y seguridad regulatoria. La intención es clara: replicar el modelo de contratos PPA a largo plazo en entornos con marcos normativos predecibles.

El encaje en un sector renovable madurando

Ecoener no compite por tamaño con los grandes utility españoles (Iberdrola, Endesa, Naturgy) ni con los fondos de infraestructuras que han copado los grandes parques europeos. Su espacio es el de los proyectos de tamaño medio con contratos bilaterales cerrados antes de la construcción, lo que le proporciona una rentabilidad elevada y reduce la exposición a los precios volátiles del mercado mayorista.

El riesgo reside en la ejecución de los proyectos ready to build y en la capacidad de la compañía para refinanciar su deuda en un entorno de tipos de interés aún elevados. La junta no ha detallado ratios de apalancamiento, pero De Valdivia ha insistido en la necesidad de «seguir optimizando la estructura financiera». Cualquier emisión de bonos verdes o ampliación de capital será examinada de cerca por el mercado.

📊 Las Claves para el Inversor

  • Qué vigilar: El avance de los permisos y la financiación para los 372 MW ready to build, con el punto de mira en Rumanía como puerta de entrada a la UE.
  • Reacción del valor: La acción, que ha estado lateral en los últimos meses, podría descontar una mejora del guidance de ebitda si la capacidad contratada entra en operación según lo previsto.
  • Precedente sectorial: Otras renovables cotizadas como Solaria o Grenergy han vivido procesos de crecimiento agresivos con fuerte apalancamiento; Ecoener apuesta por los PPA para moderar el riesgo financiero.

La misión Swift Boost despega: un satélite robótico reanimará al observatorio de la NASA

Un avión modificado con cuatro décadas de historia, un cohete que se enciende en caída libre y un satélite robótico capaz de acoplarse sin intervención humana. La NASA acaba de poner en marcha una de las misiones de rescate más singulares de la exploración espacial reciente: la misión Swift Boost.

El pasado 18 de junio de 2026, desde las instalaciones de vuelo de Wallops (Virginia), despegó el Stargazer, un veterano L‑1011 modificado por Northrop Grumman. Adosado a su panza llevaba un cohete Pegasus XL con un pasajero muy especial: LINK, una nave robotizada diseñada para reanimar al observatorio espacial Neil Gehrels Swift.

El motivo: Swift, un telescopio de rayos gamma sin sistema de propulsión propio, está perdiendo altura a un ritmo alarmante. La fricción con la tenue atmósfera terrestre, agravada por el actual ciclo de alta actividad solar, lo ha arrastrado a una órbita más baja de lo previsto. Sin intervención externa, la veterana plataforma científica se precipitaría hacia una reentrada incontrolada antes de que termine la década.

Katalyst Space, una empresa emergente puntera en servicios robóticos orbitales, aceptó el reto. «Diseñamos LINK para acoplarse de forma autónoma a Swift y elevarlo de nuevo a una altitud segura», explicó la compañía. El contrato con la NASA se cerró en tiempo récord, y la misión pasó del concepto al lanzamiento en apenas dos años.

Un salvavidas orbital para un telescopio sin motor

El observatorio Swift no fue diseñado para recibir visitas. Sin sistemas de anclaje normalizados ni combustible para corregir su trayectoria, alargar su vida útil exige una tecnología de acoplamiento extremadamente precisa. LINK se acercará al telescopio, lo capturará con un brazo robótico y utilizará sus propios propulsores para remolcarlo a una órbita unos 50 kilómetros más alta, donde la resistencia atmosférica es casi nueve veces menor.

Esta operación de servicio no solo salva un activo científico de valor incalculable, sino que sienta un precedente para futuras misiones de mantenimiento de satélites que, como Swift, nacieron sin capacidad de ser reparados en el espacio. «Demostrar que podemos alargar la vida de un observatorio sin moverlo de su órbita es una carta de presentación para toda una industria», comentó Katalyst.

Para comprender la urgencia: Swift llevaba perdiendo altitud de forma natural desde su lanzamiento en 2004, pero a partir del ciclo solar 25, que alcanzó su pico máximo en 2025 y ha prolongado su actividad durante este 2026, la densidad de la termosfera se incrementó, y el ritmo de deterioro orbital se multiplicó. Cada mes contaba.

La misión Swift Boost es la primera vez que un satélite comercial robótico intenta elevar la órbita de un observatorio científico sin tripulación.

De Wallops a Kwajalein: la ruta de un lanzamiento desde el aire

El Stargazer, con el Pegasus XL y LINK a bordo, abandonó las instalaciones de vuelo de la NASA en Wallops y puso rumbo al atolón de Kwajalein, en las Islas Marshall, realizando escalas técnicas en California y Hawái. La elección de este remoto enclave del Pacífico no es caprichosa: las trayectorias orbitales de Swift y las limitaciones del cohete exigían un punto de lanzamiento cercano al ecuador.

A finales de este mismo mes de junio de 2026, el Stargazer ascenderá a 12.000 metros de altitud —unos 40.000 pies— y liberará el Pegasus XL. Tras unos segundos de caída libre, la primera de sus tres etapas se encenderá, y en apenas diez minutos LINK quedará insertado en la órbita baja terrestre para iniciar su persecución silenciosa.

satélite LINK

Una vez alcanzado el espacio, LINK activará sus sistemas de navegación autónoma para localizar a Swift. «La precisión es crítica: el telescopio tiene apenas 5,4 metros de largo y 1,8 de diámetro, no es una estación espacial con puertos de acople universales», recordó la NASA en el comunicado. Si todo sale bien, el encuentro orbital se producirá en las semanas siguientes y el reimpulso comenzará de inmediato.

Lo que está en juego: dos décadas de caza de los fenómenos más violentos del universo

Desde que Neil Gehrels Swift se encendió por primera vez, ha revolucionado la astronomía de altas energías. Se diseñó para detectar y localizar estallidos de rayos gamma (GRB, por sus siglas en inglés), las explosiones más energéticas del cosmos desde el Big Bang. Su capacidad para girar sobre sí mismo en cuestión de segundos y apuntar sus tres instrumentos —BAT, XRT y UVOT— sigue siendo insuperable.

Perder Swift ahora cerraría una ventana única. El telescopio ha capturado más de 1.300 GRB, rastreado kilonovas que confirmaron fusiones de estrellas de neutrones y servido como brújula para observatorios como el James Webb o el Very Large Telescope. Un solo destello captado por Swift en 2025 permitió a los astrónomos medir la composición de una galaxia a más de 1200 millones de años luz. Sin este vigilante, las próximas detecciones de fuentes transitorias —de supernovas a misteriosas ráfagas rápidas de radio— quedarían huérfanas de seguimiento inmediato.

No obstante, la misión Swift Boost no está exenta de riesgos. LINK es un prototipo que nunca ha volado en una misión real, y el acoplamiento a un objeto no cooperativo —sin reflectores ni ayudas al posicionamiento— supone un desafío sin precedentes para la robótica espacial comercial. Un fallo en la sincronización podría incluso dañar al observatorio. La NASA, consciente de ello, ha mantenido un margen de seguridad considerable y dará luz verde al acercamiento final solo cuando todas las comprobaciones previas hayan sido validadas desde tierra.

Si LINK completa con éxito este rescate orbital, la astronomía ganará no solo unos años extra de operaciones con Swift, sino la certeza de que la obsolescencia por falta de propulsión ya no es una sentencia firme para los satélites científicos. Y, de paso, nos recuerda que en el espacio, a veces, la heroica misión de mantener vivo un instrumento puede ser tan fascinante como el hallazgo que ese instrumento está por hacer.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: no se trata de un hallazgo, sino del lanzamiento de la misión Swift Boost, un satélite robótico (LINK) diseñado para elevar la órbita del observatorio Neil Gehrels Swift.
  • Dónde: despegue desde las instalaciones de vuelo de Wallops (Virginia) y lanzamiento previsto desde el atolón de Kwajalein (Islas Marshall), en el Pacífico.
  • Institución responsable: NASA, con Northrop Grumman como proveedor del cohete Pegasus XL y Katalyst Space como desarrolladora del satélite LINK.
  • Cuándo: el avión portador (Stargazer) despegó el 18 de junio de 2026; el lanzamiento del cohete está previsto para finales de este mismo mes de junio.
  • Impacto a futuro: si tiene éxito, la misión no solo alargará la vida de Swift, sino que validará una tecnología de servicio robótico que podría aplicarse a otros satélites sin propulsión.

Por qué el rover ERNEST de NASA podría recorrer Marte 10 veces más rápido

El rover ERNEST de la NASA acaba de demostrar que moverse por la superficie de otro mundo no tiene por qué ser una carrera a paso de tortuga. En una prueba en el desierto californiano de Colorado, el prototipo recorrió 26 kilómetros con una velocidad de crucero que multiplica por diez la agilidad de los vehículos que hoy recorren Marte, como Perseverance o Curiosity.

Un desierto californiano como laboratorio lunar

El experimento, llevado a cabo en marzo de 2026, puso a ERNEST —cuyas siglas significan Exploration Rover for Navigating Extreme Sloped Terrain— a circular durante 37 horas de conducción real a lo largo de siete jornadas de pruebas intermitentes. Lo hizo con intervención mínima de los ingenieros que lo supervisaban, alcanzando velocidades punta de 1 kilómetro por hora (0,6 mph). Puede parecer modesto, pero es un orden de magnitud por encima de lo que consiguen los todoterreno marcianos de seis ruedas que han explorado el planeta rojo.

El equipo del Laboratorio de Propulsión a Chorro (JPL) de la NASA eligió el desierto de Colorado, al sur de California, por sus bruscos cambios de luz. Condujeron el rover al amanecer, al anochecer y en plena noche, simulando las sombras alargadas y el contraste extremo que se espera encontrar en las regiones polares de la Luna. La intención no era pulir un simple prototipo; los datos recogidos nutrirán el diseño de un futuro rover lunar de largo alcance capaz de recorrer distancias hasta ahora impensables, según explica el comunicado de la agencia.

La suspensión activa que desbloquea la velocidad

El secreto de ERNEST no está solo en sus motores, sino en una suspensión activa de cuatro ruedas direccionales que rompe con tres décadas de herencia mecánica. Cada rueda puede levantarse de forma independiente para sortear obstáculos que detendrían a un vehículo pasivo. El rover puede cambiar de marcha, arrastrarse, caminar sobre ruedas e incluso moverse lateralmente; una flexibilidad que le permite adaptar el gasto energético al terreno y mantener una velocidad media impensable para sus antecesores.

“Empezamos postulando que podíamos mejorar el diseño de movilidad robótica para superficies planetarias”, recordó Hari Nayar, tecnólogo principal del proyecto. Su equipo probó once configuraciones de suspensión activa antes de decantarse por la actual, escalando desde prototipos de 60 centímetros hasta el actual de 1,2 metros. El esfuerzo culminó en un vehículo que, además, es capaz de aprender: mediante simulaciones aceleradas con inteligencia artificial en los clústeres de computación del JPL, ERNEST adquirió la autonomía suficiente para negociar por sí solo dunas, escalones y pendientes pronunciadas.

Tras meses de entrenamiento virtual, el equipo completó el recorrido en en condiciones de poca luz sin que un operador humano tuviese que dirigir cada movimiento. Las nuevas capacidades integran la decisión inmediata de cuándo y cómo activar la suspensión con una planificación inteligente de rutas: el rover ahora puede sortear un obstáculo insalvable rodeándolo, algo que Perseverance solo podría hacer con instrucciones explícitas desde la Tierra.

prototipo rover

Por qué el salto de velocidad cambia la exploración del Sistema Solar

Multiplicar por diez la velocidad de marcha no solo ahorra tiempo. Permite reimaginar una misión científica como un auténtico viaje por carretera planetario. “Con este vehículo podrías hacer un road trip científico a través de la Luna o de Marte”, ilustró James Keane, científico planetario del JPL implicado en las futuras misiones lunares. La diferencia es abismal: mientras que los rovers actuales se desplazan a pocos metros por hora y apenas han cubierto distancias acumuladas de decenas de kilómetros en años, un vehículo con las prestaciones de ERNEST podría cartografiar regiones enteras en una sola campaña.

La tecnología está pensada para un futuro rover lunar de largo alcance que necesite cubrir grandes extensiones y operar en condiciones de iluminación extremas, como las que reinan en los polos de la Luna. Sin embargo, los sistemas de movilidad y autonomía también son directamente aplicables a Marte: ambos mundos comparten el reto de terrenos abruptos y comunicaciones diferidas que exigen una toma de decisiones a bordo casi instantánea.

Multiplicar por diez la velocidad de un rover no es solo ganar minutos; es poder recorrer regiones enteras de la Luna o Marte en una sola campaña científica.

El desarrollo, que comenzó en 2022 con fondos internos del JPL y cuenta ahora con el respaldo del Programa de Exploración de Marte de la NASA, aspira a convertirse en el estándar de la siguiente generación de vehículos planetarios. Mientras la agencia afina el concepto de un rover lunar capaz de duplicar el tamaño del prototipo y multiplicar su autonomía, el desierto californiano ha dejado de ser solo un erial para transformarse en el banco de pruebas del camino que, quizás muy pronto, pisen las ruedas de un explorador sobre el regolito de otro mundo.

🔬 Ficha del Descubrimiento

  • Qué se ha demostrado: Un prototipo de rover, ERNEST, ha recorrido 26 km de forma autónoma con una velocidad diez veces superior a la de los rovers marcianos activos.
  • Dónde: Desierto de Colorado, sur de California (EE. UU.).
  • Institución responsable: Jet Propulsion Laboratory (JPL) de la NASA.
  • Cuándo: Pruebas en marzo de 2026; el desarrollo comenzó en 2022.
  • Impacto a futuro: La suspensión activa y la autonomía inteligente de ERNEST se perfilan como la base tecnológica para futuros rovers lunares y marcianos de largo alcance.

La misión a Marte 2028 de Relativity Space (Eric Schmidt) revelará los secretos del viento marciano

La NASA acaba de seleccionar a Relativity Space, la empresa liderada por el ex consejero delegado de Google Eric Schmidt, para poner en órbita marciana la sonda Aeolus en 2028. El objetivo: cartografiar por primera vez, día a día y a escala global, los vientos, la temperatura, las nubes y el polvo de la atmósfera de Marte.

El anuncio, hecho público esta semana, supone un espaldarazo para la compañía californiana, que aún no ha alcanzado la órbita con sus cohetes pero que aspira a estrenar su lanzador Terran R a finales de este mismo 2026. Aeolus viajará a bordo de ese mismo vector reutilizable, dentro de una asociación público-privada que la agencia espacial estadounidense define como «un multiplicador de fuerza para la ciencia».

Un mapa diario del viento marciano

La misión, que la NASA empezó a perfilar en 2017, equipa cuatro instrumentos que medirán con precisión las condiciones atmosféricas del planeta rojo durante al menos un año marciano (equivalente a 687 días terrestres). Hasta ahora, ninguna sonda había sido capaz de ofrecer una imagen global y diaria de la circulación atmosférica en Marte.

«Los datos que obtengamos ayudarán a reducir el riesgo de los futuros aterrizajes, tanto tripulados como robóticos», explicó el administrador de la NASA, Jared Isaacman, en un comunicado. El viento marciano, aunque mucho más tenue que el terrestre, levanta tormentas de polvo capaces de oscurecer el planeta entero durante meses y de poner en jaque cualquier misión de superficie.

Para entender la escala del desafío, basta un dato: la velocidad del viento en la alta atmósfera de Marte puede superar los 400 kilómetros por hora en determinadas estaciones. Aeolus tomará el pulso a esos flujos con una cadencia diaria, algo que las misiones anteriores solo conseguían para regiones concretas o con días de retraso.

Relativity Space, de Eric Schmidt, al asalto de Marte

Relativity Space irrumpió en la industria aeroespacial en 2016 con una apuesta rompedora: fabricar componentes de cohetes mediante impresión 3D. Esa tecnología permite reducir el número de piezas, acelerar el ensamblaje y, en teoría, abaratar los lanzamientos. Eric Schmidt tomó las riendas de la empresa en marzo de 2025, con la vista puesta en el contrato marciano.

El Terran R, que debutará a finales de 2026, es un cohete de dos etapas parcialmente reutilizable, diseñado para competir en el segmento de carga media y pesada. Aunque nunca ha volado, la NASA confía en que el calendario se cumpla. El contrato estipula que Relativity Space mantendrá la nave una vez en órbita, mientras la agencia financia los instrumentos científicos.

Relativity Space

Por qué es urgente esta misión: el fantasma de MAVEN

El empuje a Aeolus llega apenas unas semanas después de que la NASA confirmara la pérdida definitiva de contacto con la sonda MAVEN (Mars Atmosphere and Volatile Evolution). Lanzada en 2013, MAVEN empezó a tener problemas de rotación en diciembre de 2025; poco después, la agencia dejó de detectar su señal. «MAVEN era un pilar de la red de comunicaciones marciana y un vigilante constante de la atmósfera», lamentó un portavoz.

Por primera vez, tendremos un mapa diario y global de los vientos, la temperatura y el polvo en Marte, una herramienta indispensable para cualquier intento de aterrizaje tripulado.

La veterana sonda también formaba parte del Mars Relay Network, el sistema conjunto de la NASA y la Agencia Espacial Europea que permite transmitir datos desde los rovers y módulos de superficie. Su ausencia dejaba un vacío que Aeolus, con su mirada diaria y panorámica, está llamada a llenar. La ciencia planetaria no puede permitirse interrupciones cuando se habla de preparar el terreno para una futura presencia humana.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La NASA selecciona a Relativity Space para la misión Aeolus, que proporcionará la primera cartografía atmosférica diaria de Marte.
  • Dónde: Órbita de Marte; el lanzamiento se realizará desde Cabo Cañaveral, Florida.
  • Institución responsable: NASA (instrumentos) y Relativity Space (nave y lanzador), en asociación público-privada.
  • Cuándo: Lanzamiento previsto para 2028; la misión científica durará al menos un año marciano (687 días terrestres).
  • Impacto a futuro: Reducirá los riesgos de futuros aterrizajes tripulados en el planeta rojo y llenará el vacío dejado por la pérdida de la sonda MAVEN.

El James Webb revela todas las etapas de formación estelar en una sola imagen de la nube Orión A

Una sola imagen del telescopio espacial James Webb ha condensado millones de años de evolución estelar en un solo vistazo. El pasado 5 de junio, la NASA y la ESA publicaron la instantánea más detallada jamás obtenida de un fragmento de la nube molecular Orión A, una región donde el gas frío y el polvo cósmico están pariendo estrellas a una escala colosal. La escena, que abarca 150 años luz, contiene todas las fases de la formación estelar: desde los embriones más jóvenes hasta discos protoplanetarios y estrellas recién encendidas. La imagen funciona como un álbum familiar del nacimiento estelar: muestra, en un solo marco, cada paso de la vida temprana de una estrella. Nunca antes se había visto una secuencia tan completa en una sola fotografía astronómica.

Un filamento de polvo y gas que esconde una guardería cósmica

Orión A forma parte de las Nubes Moleculares de Orión, un vasto complejo de gas y polvo que se extiende por cientos de años luz. Esta región, situada a unos 1.350 años luz de la Tierra, es una de las zonas de formación estelar más cercanas a nuestro planeta. Lo que la convierte en un objetivo prioritario para los astrónomos: podemos estudiar el proceso de nacimiento estelar con un nivel de detalle imposible en regiones más lejanas. La nueva imagen del James Webb se centra en un sector pequeño pero extremadamente denso de este filamento, donde la gravedad está comprimiendo la materia hasta encender futuros soles. Los astrónomos llevan décadas intentando captar este mosaico evolutivo con telescopios como el Hubble, pero el polvo frío lo escudaba casi por completo. El Webb, con sus detectores infrarrojos, lo ha vuelto transparente.

Del embrión a la estrella: cada fase en una sola postal

Lo que hace única a esta instantánea es su capacidad para capturar, en una sola toma, la secuencia completa de la formación estelar. El telescopio, gracias a su visión infrarroja, penetra el velo de polvo que ocultaba estas regiones a otros instrumentos. Así, se distinguen con claridad los embriones estelares, nubes densas que aún no han iniciado la fusión nuclear; los protoestrellas, que emiten potentes chorros de gas mientras acumulan masa; los discos protoplanetarios, anillos de materia a partir de los cuales se formarán planetas; y las estrellas de pre-secuencia principal, ya brillantes pero aún no estables. Es la primera vez que se reúne esta diversidad en un mismo campo de visión. La imagen permite, además, contar cuántos objetos de cada tipo hay en esa región, un dato clave para calibrar los modelos de población estelar.

Los colores de la imagen, asignados para resaltar la composición química y la temperatura, revelan la huella de hidrógeno molecular, monóxido de carbono y silicatos. Cada tono es una pista sobre lo que está ocurriendo en esos lugares. Por ejemplo, las zonas más rojizas señalan las estructuras más frías y de de mayor densidad, mientras que los tonos azulados indican gas ionizado por la radiación de estrellas jóvenes y masivas.

Esta combinación de colores no es decorativa: cada tono se ha asignado a una longitud de onda específica del infrarrojo, donde el polvo es menos opaco. La imagen compuesta permite a los científicos trazar mapas de densidad y temperatura que de otro modo requerirían siglos de observación.

La imagen no captura un instante: captura una secuencia. En esos 150 años luz, el reloj cósmico se muestra en todas las horas a la vez.

Por qué Orión A es una ventana al pasado de nuestro propio Sol

Estudiar Orión A con el James Webb no es solo un ejercicio de exploración; es una mirada al pasado de nuestro propio sistema solar. Hace unos 4.600 millones de años, el Sol nació en un entorno muy parecido a esta nube molecular, rodeado de estrellas hermanas y discos protoplanetarios. Observar con todo detalle cómo colapsa el gas, cómo se fragmenta y cómo emergen los discos es observar la receta de nuestro propio origen cósmico. Por eso, esta imagen trasciende la mera belleza.

No obstante, conviene mantener la cautela. La imagen, por extraordinaria que sea, es un solo fotograma de una película que dura millones de años. No nos muestra la dinámica temporal, solo la instantánea. La comunidad científica está ahora combinando estos datos con observaciones espectroscópicas y simulaciones por ordenador para reconstruir la evolución temporal. El propio equipo del Webb, liderado por Tom Megeath, ha señalado en el comunicado que las variaciones de brillo y la distribución de los chorros protoestelares son coherentes con los modelos actuales de formación estelar, pero que algunas estructuras más difusas aún no encajan del todo. En otras palabras: la imagen confirma el guion general, pero deja espacio para sorpresas.

La colaboración internacional que ha hecho posible esta imagen —la ESA, la NASA y la agencia canadiense CSA— planea seguir apuntando a Orión A en las próximas campañas de observación. Los astrónomos esperan que la combinación de los instrumentos NIRCam y MIRI permita trazar un mapa tridimensional de la temperatura y la densidad del gas, algo que revolucionaría nuestra comprensión de cómo se enciende una estrella. Mientras tanto, esta postal de 150 años luz ya se ha convertido en un referente: la imagen que todo libro de texto querrá incluir.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una imagen del telescopio James Webb que muestra todas las etapas de la formación estelar en la nube molecular Orión A.
  • Dónde: Nube molecular Orión A, en la constelación de Orión, a unos 1.350 años luz de la Tierra.
  • Institución responsable: NASA, ESA y CSA; imagen procesada por T. Megeath y M. Zamani (ESA/Webb).
  • Cuándo: Publicada el 5 de junio de 2026.
  • Impacto a futuro: Proporciona una visión sin precedentes de la secuencia de formación estelar, esencial para comprender el origen de sistemas planetarios como el nuestro.

Por qué tu rutina de sueño no funciona y cómo lograr un descanso profundo con una rutina de sueño efectiva

Muchas rutinas de sueño fracasan porque ignoran el ancla que marca el reloj interno: la hora de despertar. Unos ajustes sencillos en horarios, luz y temperatura pueden devolverte el descanso profundo que necesitas para rendir al máximo, según la evidencia sobre higiene del sueño.

El ancla que falta: por qué la disciplina horaria lo cambia todo

La higiene del sueño —esos hábitos y condiciones ambientales que rodean tu descanso— funciona porque entrena al ritmo circadiano, el reloj biológico que determina cuándo sientes energía y cuándo sueño. Pero si hay un error común que vacía su eficacia es pensar que arreglar solo la noche basta: el verdadero regulador es la mañana.

El hábito más potente, según los especialistas en sueño consultados, es levantarse exactamente a la misma hora cada día, incluidos fines de semana. Esa constancia al despertar establece un punto de anclaje que programa la necesidad de sueño de la noche siguiente. Como explica el profesor Eric Zhou, de la Facultad de Medicina de Harvard, cerrar el sueño a una hora fija importa más que acostarse siempre a la misma.

Cuando el reloj interno se ajusta cada mañana, la somnolencia aparece de forma natural al cabo de 16 horas de vigilia. Saltarse ese ancla los sábados o domingos —dormir hasta tarde— confunde al sistema y hace que el lunes te cueste conciliar el sueño. La buena noticia es que basta con mantener la disciplina cinco o seis días a la semana para que el ritmo se estabilice y el descanso profundo vuelva.

El segundo pilar es la ventana de desconexión, ese periodo de 1 a 2 horas antes de apagar la luz en el que le das al cerebro la señal de que toca bajar el ritmo. Evita los estímulos potentes: televisión excitante, redes sociales, juegos o lecturas que generen ansiedad. En su lugar, opta por una meditación guiada, respiraciones profundas o simplemente una ducha tibia. El objetivo es que todo lo que hagas en ese tramo sea calmante, no excitante.

La regularidad al despertar es el mayor ancla para un sueño reparador; sin ella, cualquier otro hábito pierde la mitad de su efecto.

La higiene del sueño no exige una desconexión perfecta cada noche, sino una intención diaria. Empieza por adelantar el momento en que silencias el teléfono y verás cómo el cuerpo responde en menos de una semana.

Los hábitos que sabotean tu descanso (sin que te des cuenta)

Tan importante como lo que haces es lo que dejas de hacer en las horas previas a dormir. Algunos comportamientos aparentemente inocentes pueden arruinar la arquitectura del sueño y robarte la energía del día siguiente. Aquí tienes los tres más frecuentes, según la evidencia recogida:

  • Cenar demasiado o demasiado cerca. Los alimentos tienen un efecto termogénico: el cuerpo genera calor al digerirlos, lo que eleva la temperatura corporal justo cuando necesita bajarla para dormir. Las comidas ricas en proteína agravan ese efecto, así que cena ligero y, si puedes, termina al menos dos horas antes de meterte en la cama.
  • El alcohol como falso aliado. Una copa puede dar somnolencia inicial, pero a medida que el cuerpo metaboliza el alcohol aparecen despertares nocturnos y se suprime la fase REM, la encargada de la recuperación mental. El resultado: te duermes rápido pero te levantas con sensación de no haber descansado. Los especialistas recomiendan dejar el alcohol entre 4 y 6 horas antes de acostarte.
  • Ejercicio intenso a última hora. La actividad física activa el sistema nervioso simpático y eleva la frecuencia cardiaca. Si bien el ejercicio regular mejora la calidad del sueño, hacer sesiones vigorosas a menos de 4 horas de ir a la cama retrasa el inicio del sueño y reduce su profundidad. La solución es sencilla: guarda los entrenamientos fuertes para la mañana o la tarde temprana.
higiene del sueño

📊 La pauta en cifras

  • Hora fija de despertar: 7 días a la semana, incluso los fines de semana.
  • Ventana de desconexión: 1-2 horas antes de dormir, con actividades relajantes.
  • Temperatura del dormitorio: 18-20 °C (entre 65 y 68 °F).
  • Exposición solar matutina: 10-30 minutos al despertar para regular el ritmo circadiano.
  • Separación ejercicio-sueño: mínimo 4 horas entre el fin del entrenamiento y la cama.
  • Separación alcohol-sueño: mínimo 4-6 horas entre la última copa y el momento de dormir.

Construir un santuario de sueño: temperatura, luz y rituales

El entorno en el que duermes es tan determinante como los hábitos. El cerebro necesita señales claras que asocien el dormitorio exclusivamente con el descanso, y dos variables sobresalen por encima de las demás: la temperatura y la luz.

Para iniciar el sueño, la temperatura central del cuerpo debe descender entre uno y dos grados. Un dormitorio fresco —entre 18 y 20 grados— facilita ese proceso. Si tu habitación es demasiado cálida, el organismo tiene que trabajar en contra de sí mismo, alargando el tiempo hasta que te duermes y fragmentando el sueño profundo.

La luz es el sincronizador más potente del reloj biológico. Por la mañana, 10 a 30 minutos de luz solar directa frenan la producción de melatonina y le dicen al cuerpo que ha empezado el día. Eso no solo te despeja; también programa la aparición de la somnolencia nocturna. Por la noche, ocurre lo contrario: la luz azul de las pantallas envía una señal engañosa al cerebro de que aún es de día. Para proteger el sueño, los expertos recomiendan un margen de 30 a 60 minutos sin teléfono ni tablet antes de acostarte, y un dormitorio completamente oscuro, cubriendo cualquier led o dispositivo en carga.

Pequeños pasos, gran retorno: la constancia como motor del cambio

Si hay una lección que la ciencia del sueño repite una y otra vez es que la higiene del sueño es una carrera de fondo, no un milagro de una noche. La mayoría de las personas que sienten que no descansan bien llevan años mandando señales inconsistentes a su reloj interno, y pretender arreglarlo todo de golpe suele acabar en frustración y en el abandono de la rutina.

La evidencia sobre formación de hábitos respalda un camino mucho más realista: elige uno o dos cambios que te resulten fáciles de sostener y mantenlos durante al menos tres semanas. Puede ser fijar la hora de despertar, reducir el brillo de las pantallas por la noche o bajar la calefacción del dormitorio. Ese pequeño éxito genera la confianza necesaria para añadir después otro hábito, y así, paso a paso, el descanso de calidad deja de ser una esperanza y se convierte en un automatismo.

No necesitas una rutina perfecta; necesitas una rutina que puedas cumplir. Y los datos muestran que la constancia, más que la intensidad, es lo que de verdad mueve la aguja del descanso.

⚡ Rutina de Optimización Diaria

  • Fija tu despertador: Levántate a la misma hora todos los días, incluidos fines de semana. Es el ancla que sincroniza tu ritmo circadiano.
  • Desconecta antes de dormir: Una hora antes de apagar la luz, guarda pantallas y haz algo que te calme (leer, meditar, una ducha templada).
  • Acondiciona el entorno: Baja la temperatura del dormitorio a 18-20 °C y exponte a luz natural justo al despertar, aunque solo sean 10 minutos.

El número de voluntarios con implantes cerebrales se duplica y los ensayos de interfaz cerebro-computadora despegan

El número de voluntarios con implantes cerebrales en ensayos clínicos se ha duplicado en apenas dos años, superando los 150 individuos, según una estimación actual de la investigadora Mariska Vansteensel, del Centro Médico Universitario de Utrecht. China acaba de convertirse en el primer país en aprobar el uso médico de una interfaz cerebro-computadora (BCI), y los laboratorios de todo el mundo están refinando dispositivos capaces de devolver la comunicación y la movilidad a personas con parálisis grave.

El mundo de las interfaces cerebro-computadora (BCI), una tecnología que hasta hace poco parecía de ciencia ficción, está viviendo una aceleración sin precedentes. Hace solo dos años, un estudio publicado por Michelle Patrick-Krueger y sus colegas de la Universidad de Houston identificó 67 voluntarios con implantes cerebrales en ensayos desde 1998 hasta finales de 2023. “Desde entonces, esa cifra ha aumentado muchísimo”, afirma Vansteensel. Su estimación actual ronda las 150 personas, un salto que refleja el despegue de una tecnología que durante décadas permaneció confinada a unos pocos laboratorios académicos.

La historia de Casey Harrell: hablar y trabajar con el pensamiento

Uno de esos voluntarios es Casey Harrell, un hombre con esclerosis lateral amiotrófica (ELA) que perdió la capacidad de hablar. En julio de 2023, un equipo de la Universidad de California en Davis le implantó un dispositivo que capta la actividad eléctrica del cerebro durante el habla imaginada. Desde entonces, Harrell ha usado el sistema para comunicarse con fluidez, navegar por internet y seguir ejerciendo su labor como activista climático, todo ello sin depender de otra persona.

El implante, desarrollado dentro del consorcio BrainGate, consta de electrodos insertados en el cerebro y conectados a un ordenador externo mediante dos puertos en la parte superior de la cabeza. Un software decodifica las señales cerebrales en fonemas y predice lo que Harrell quiere decir. Una mirada a un rastreador ocular le permite corregir cualquier error antes de que las palabras se emitan por un altavoz.

“Para mí, esto no es nada menos que revolucionario”, declaró Harrell a MIT Technology Review. El sistema incluye un filtro de lenguaje soez que evita malentendidos cuando habla con su hija y un modo de privacidad. Pero, sobre todo, le ha devuelto la autonomía: ha podido mantener un empleo, reconectar con amigos y leer cuentos a su hija pequeña.

El dispositivo ha permitido a Harrell mantener un empleo, reconectar con amigos y leer a su hija: una autonomía que parecía perdida para siempre.

El equipo de UC Davis, liderado por el neurocirujano David Brandman, ha refinado el sistema durante casi tres años. La gran novedad no es solo la precisión del decodificador de habla —cercana al 97 %—, sino el salto de una comunicación basada en “apuntar y hacer clic” a una voz sintética clonada de la propia de Harrell, generada a partir de grabaciones anteriores a su enfermedad.

Implantes más allá del laboratorio: de Neuralink a la aprobación en China

El caso de Harrell ilustra el potencial, pero la explosión de ensayos va mucho más lejos. En enero de este año, la empresa Neuralink, fundada por Elon Musk, anunció que ha implantado su dispositivo en 21 personas en los últimos dos años. La compañía apuesta por un chip inalámbrico y totalmente implantable, una de las múltiples arquitecturas que compiten hoy.

Otras firmas han tomado caminos distintos. Synchron, con sede en Nueva York, prueba un implante que se introduce a través de los vasos sanguíneos hasta alcanzar la corteza motora, sin necesidad de cirugía abierta. Sus ensayos en Norteamérica y Australia avanzan con decenas de pacientes. Mientras, la empresa china Neuracle obtuvo este año la autorización para usar su BCI fuera del entorno experimental, marcando un hito regulador: China es el primer país que aprueba un uso médico de esta tecnología.

No todas las interfaces exigen perforar el cráneo. Existen desde gorros de electrodos hasta dispositivos que se colocan sobre la superficie del cerebro (ECoG). La regla es sencilla, explica la comunidad científica: cuanto más cerca de las neuronas, mejor es la señal, pero mayor el riesgo quirúrgico. La empresa Precision Neuroscience, cofundada por un exingeniero de Neuralink, apuesta precisamente por una lámina de electrodos en la superficie cerebral, buscando el equilibrio entre seguridad y rendimiento.

implante cerebral

Lo que sabemos y lo que aún ignoramos: las preguntas pendientes

El entusiasmo es comprensible, pero la prudencia científica obliga a recordar qué es lo que aún no sabemos. La mayoría de los voluntarios que hoy llevan un BCI son personas con lesión medular que conservan la capacidad de hablar; su parálisis afecta a las extremidades, pero no al habla. Los beneficios para pacientes con ELA avanzada están mucho menos documentados. De hecho, en algunos casos en los que los dispositivos sí ayudaron inicialmente —incluso a personas en estado de encierro total—, los sistemas dejaron de funcionar sin que los investigadores sepan aún por qué.

Esa incógnita es una de las razones que justifican el actual despegue de ensayos. Se necesitan más voluntarios, más variabilidad clínica y más años de seguimiento para entender cómo se comporta el cerebro con un implante crónico. “Solo así sabremos para quién funcionan y durante cuánto tiempo”, resume Vansteensel. La diversidad de diseños —alámbricos, inalámbricos, superficiales, profundos— ofrece un abanico de posibilidades, pero también multiplica las variables que hay que controlar.

El panorama, con todo, es mucho más esperanzador que hace un lustro. La entrada de empresas como Neuralink y Synchron ha acelerado la inversión, y la decisión de China de saltar a la aprobación médica coloca a la tecnología ante un escrutinio regulatorio que, de superarse con éxito, podría allanar el camino para su uso más amplio. Los próximos dos años serán cruciales para ver si la promesa de devolver la comunicación y la movilidad resiste el paso del tiempo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El número de voluntarios con implantes cerebrales en ensayos clínicos se duplica en dos años, superando los 150, y China aprueba el primer uso médico de una interfaz cerebro-computadora.
  • Dónde: Múltiples centros en Estados Unidos (UC Davis, Neuralink), Europa (Utrecht), China (Neuracle) y Australia (Synchron).
  • Institución responsable: Consorcio BrainGate, Universidad de California en Davis, Neuralink, Synchron, Neuracle y el Centro Médico Universitario de Utrecht, entre otros.
  • Cuándo: Datos actualizados a junio de 2026; el hito chino se produjo en 2026.
  • Impacto a futuro: Acelera la investigación para restaurar la comunicación y la movilidad en personas con parálisis grave, aunque persisten interrogantes sobre la durabilidad y eficacia a largo plazo.

Trump pone en duda el acuerdo Irán EEUU: el petróleo se dispara y el alto el fuego se desvanece

Lo que parecía un hito diplomático se ha desvanecido en apenas 48 horas. El presidente de Estados Unidos, Donald Trump, ha puesto en duda los términos del incipiente acuerdo nuclear con Irán, asegurando que Teherán «no recibirá ni diez centavos». Sus declaraciones, lanzadas mientras los combates se recrudecían en la frontera entre Israel y el Líbano, han disparado el precio del petróleo y han dejado el alto el fuego al borde del colapso.

He analizado la secuencia de los hechos y lo que observo es un movimiento calculado para aplacar a los sectores más hawkish del Partido Republicano, pero con un coste geopolítico inmediato. El memorando de entendimiento firmado a principios de semana contemplaba un fondo de 300.000 millones de dólares para la reconstrucción de Irán, un punto que ha generado un fortísimo rechazo interno en Washington. La respuesta de Trump no se ha hecho esperar.

Negociaciones suspendidas y un alto el fuego de cristal

La crisis se precipitó este viernes. Un ataque de Hezbolá contra un tanque israelí en la aldea libanesa de Kfar Tebnit acabó con la vida de cuatro soldados, incluido un comandante de batallón. Israel respondió con una ofensiva masiva sobre el sur y el este del Líbano que hizo saltar por los aires el clima de distensión. Las consecuencias diplomáticas fueron inmediatas:

  • El vicepresidente estadounidense, JD Vance, pospuso su viaje previsto a Suiza para avanzar en las conversaciones.
  • La delegación iraní, en un gesto de firmeza, ni siquiera llegó a embarcar rumbo a Europa, exigiendo el cese total de las hostilidades en Líbano como condición previa.
  • A última hora del día, y tras una intensa mediación en la que participaron Catar, Irán y el propio Estados Unidos, se anunció un alto el fuego «inmediato» entre Hezbolá e Israel.

Sin embargo, la fragilidad de este cese de hostilidades es absoluta. El gobierno de Benjamin Netanyahu ha dejado claro que mantendrá su zona de amortiguamiento en suelo libanés «el tiempo que sea necesario. Casi al mismo tiempo, el ministro de Seguridad Nacional israelí, el ultraderechista Itamar Ben-Gvir, clamaba en redes sociales que «todo el Líbano debe arder». Es una tregua sostenida con alfileres.

«No nos reunimos por desesperación nuestra, fue por la de Irán. ¡Están acabados! Lo desarrollaremos (el acuerdo) en 60 días. ¡No reciben dinero, ni diez centavos!» — Donald Trump, presidente de Estados Unidos, en su perfil oficial de Truth Social, 19 de junio de 2026

La contradicción estratégica de Trump

En mi opinión, asistimos a un claro ejercicio de equilibrismo político con un altísimo riesgo financiero. Trump se enfrenta a un doble fuego: necesita presentar el acuerdo como una victoria para calmar a los mercados y controlar la inflación antes de las elecciones legislativas de noviembre, pero al mismo tiempo debe aparentar dureza ante unos senadores republicanos que han calificado el pacto como «el peor error de política exterior en décadas».

El verdadero motor de esta aparente contradicción es el precio del petróleo. La guerra prolongada que Trump afirma querer evitar es precisamente el escenario que sus propias palabras y la respuesta militar israelí están alimentando. Las primas de riesgo geopolítico se han disparado en el mercado de futuros del Brent. Lo que está en juego no es solo la diplomacia; es el coste del combustible en las gasolineras estadounidenses a escasos meses de una cita electoral crucial.

El problema de fondo es que Trump parece haber perdido el control de los tiempos. Netanyahu, acorralado por sus propios casos de corrupción y con elecciones en octubre, desoye las peticiones de contención de la Casa Blanca porque su supervivencia política depende de una postura de mano dura. El resultado es un ciclo de acción-reacción que deja cualquier acuerdo preliminar en papel mojado.

🌍 El impacto en España y Europa

La sacudida en Oriente Medio tiene un canal de transmisión directo a la economía española: el precio de la energía. Cualquier escalada que ponga en riesgo el tránsito por el estrecho de Ormuz o simplemente prolongue la inestabilidad regional se traduce en un encarecimiento inmediato del barril de crudo.

  • Presión sobre el Euríbor: Un barril de petróleo persistentemente al alza reintroduce presiones inflacionistas en la eurozona que el BCE creía estar domando. Si la inflación repunta por el efecto de segunda ronda de los carburantes, el margen para nuevos recortes de tipos se estrecha, manteniendo el Euríbor más alto de lo deseado durante más tiempo y encareciendo las hipotecas variables.
  • Impacto en el consumidor: España, como gran importador neto de energía, sufre de forma directa. La gasolina y el gasóleo suben, erosionando la capacidad de compra de los hogares justo en un contexto de tímida recuperación del consumo interno.
  • Tejido empresarial: Las grandes compañías del IBEX con intereses en el sector energético pueden ver alzas puntuales en sus valoraciones, pero la industria manufacturera y el transporte afrontan un incremento inmediato de sus costes operativos que podría trasladarse a la inflación subyacente.

Irán exige autorización en el estrecho de Ormuz y amenaza el 20% del crudo mundial

He analizado el documento que la Autoridad del Estrecho del Golfo Pérsico ha hecho público esta semana, y su contenido es inequívoco: todos los buques que pretendan cruzar el estrecho de Ormuz deberán obtener una autorización previa y contratar un seguro obligatorio. Por ahora, la cobertura es gratuita, pero el organismo se reserva el derecho de introducir tarifas en el futuro. La medida amenaza directamente el tránsito del 20% del crudo mundial y añade una nueva capa de tensión a un corredor marítimo que ya era el escenario de una compleja partida geopolítica.

Las nuevas reglas de Ormuz

El documento, publicado en la web oficial de la autoridad, establece tres exigencias concretas:

  • Seguro obligatorio: toda embarcación debe contratar una póliza que, por el momento, no tiene coste pero que podría convertirse en un gasto recurrente.
  • Ruta controlada: los buques deben seguir un trazado previamente definido que discurre pegado a la costa iraní; cualquier alternativa está prohibida.
  • Autorización previa: las navieras han de presentar una solicitud formal y recibir un permiso de paso.

Lo que más inquieta a los armadores y a los gobiernos aliados es la posibilidad de que el seguro gratuito se convierta en un peaje permanente. La Autoridad del Estrecho del Golfo Pérsico, un organismo creado por Irán durante el conflicto y sancionado posteriormente por Estados Unidos, advierte de que los costes actuales los asume la República Islámica, pero se reserva explícitamente el derecho a trasladarlos a los propietarios de las embarcaciones.

Tarifas futuras: el nudo de la controversia

La frase que ha encendido las alarmas en las cancillerías occidentales aparece en el propio texto iraní:

“Por el momento, este seguro se proporciona gratuitamente al propietario de la embarcación, con todos los gastos cubiertos por la República Islámica de Irán. La Autoridad del Estrecho del Golfo Pérsico se reserva el derecho de introducir tarifas de seguro en el futuro, que serán determinadas por la aseguradora correspondiente.” — Autoridad del Estrecho del Golfo Pérsico, comunicado oficial.

La cláusula abre la puerta a que Irán convierta el libre tránsito por Ormuz —garantizado hasta ahora por el derecho internacional— en un negocio de peajes que podría añadir costes millonarios a los fletes de crudo. Aliados de Estados Unidos encabezados por Reino Unido están presionando a la administración Trump para que no normalice este intento de cobro y mantenga la postura de que la Autoridad del Estrecho carece de legitimidad internacional.

Un escenario geopolítico cada vez más tenso

En mi opinión, lo que se juega en Ormuz va mucho más allá de un simple trámite administrativo. Irán está tratando de consolidar una posición de control de facto sobre un estrecho vital para el comercio energético global, algo que ningún país había conseguido desde que la Convención de las Naciones Unidas sobre el Derecho del Mar consagró el principio de paso inocente. La oposición de los vecinos del Golfo y la negativa de Estados Unidos a reconocer a la Autoridad del Estrecho añaden una dosis de incertidumbre jurídica y operativa que los armadores no pueden ignorar.

Los datos visibles de tráfico reflejan ya una ralentización preocupante. El pasado viernes, la marina paquistaní informó de la detección de una mina en la costa de Omán, lo que eleva los riesgos de navegar fuera de la ruta exigida por Teherán. Los grupos navales occidentales ya han distribuido mapas alternativos que recomiendan rutas cercanas a la costa omaní, pero la presencia de minas y la baja demanda de fletes desde el Golfo Pérsico indican que los operadores prefieren no arriesgarse. Los corredores marítimos confirman que la contratación de buques para cargar crudo en la región es muy limitada, y muchos transportes se realizan con los transpondedores apagados para evitar el control iraní.

🌍 El impacto en España y Europa

España depende casi por completo del petróleo importado, y la mayor parte de las rutas que abastecen el mercado europeo cruzan el estrecho de Ormuz. Cualquier perturbación en este corredor —ya sea por un atasco burocrático, la imposición de tarifas o una escalada militar— dispararía la cotización del Brent, lo que se traduciría de inmediato en un encarecimiento de los carburantes en las estaciones de servicio españolas. A su vez, el alza del precio del crudo alimenta la inflación subyacente a través de los costes de transporte y podría obligar al Banco Central Europeo a mantener una política monetaria más restrictiva durante más tiempo, manteniendo el dovish en segundo plano. El Euríbor, principal referencia para las hipotecas variables en España, ya ha mostrado sensibilidad en el pasado a episodios de tensión petrolera: si el barril supera los 100 dólares de forma sostenida, los futuros monetarios empezarían a descontar menos recortes de tipos, lo que endurecería las condiciones financieras para familias y empresas.

Para el tejido empresarial español, especialmente las compañías del sector químico, de la automoción y del transporte, unos fletes más caros y un entorno de tipos elevados reducirían la competitividad y erosionarían los márgenes. En definitiva, el órdago de Irán sobre Ormuz no es solo un problema de geopolítica lejana: es un riesgo inflacionista con consecuencias directas para el bolsillo de los consumidores y para la estabilidad del crédito en la eurozona.

El Foro Económico Mundial advierte: la transición energética mundial 2026 se fragmenta y pierde impulso

El Índice de Transición Energética 2026 del Foro Económico Mundial (WEF) ha puesto sobre la mesa una paradoja incómoda: mientras el año pasado la inversión global en energía limpia alcanzó los 3,3 billones de dólares, la transición energética mundial se fragmenta y pierde ímpetu por primera vez en una década.

El informe, elaborado en colaboración con Accenture, evalúa el desempeño de los sistemas energéticos de 120 países a través del ETI, un indicador que mide la seguridad, la sostenibilidad y la equidad del acceso a la energía, junto con la preparación habilitadora: políticas, infraestructuras e innovación. La puntuación media global apenas varió, pero la componente de seguridad energética y la de preparación para la transición cayeron por primera vez desde 2014, contrarrestando los avances en sostenibilidad.

El resultado es una transición a dos velocidades. Solo uno de cada cuatro países logró mejorar simultáneamente en las tres dimensiones, y el progreso está cada vez más condicionado por la capacidad de cada economía para garantizar suministro firme y redes eléctricas robustas.

El mapa global de la transición: líderes nórdicos, China al frente y América Latina a la baja

Los países nórdicos se mantienen al frente de la clasificación, con sistemas energéticos muy equilibrados. Entre los mayores avances destaca Singapur, que subió diez posiciones gracias a una nueva regulación y un mayor compromiso político. Las economías avanzadas ocupan 14 de los 20 primeros puestos, pero su mejora media fue de apenas un 0,2% interanual, prácticamente plano.

Dentro del G20, Alemania ocupa el noveno puesto, seguida de Francia (décimo), Reino Unido (undécimo), China (decimocuarto), Brasil (decimoséptimo) y Estados Unidos (decimonoveno). China siguió ampliando la inversión en energía limpia a niveles récord, mientras que India registró una de las mayores mejoras en preparación para la transición. En cambio, América Latina y Oriente Medio retrocedieron por la pérdida de compromiso político y la baja inversión en infraestructuras.

Tres billones de dólares no bastan: el cuello de botella de la demanda y las redes

La demanda mundial de electricidad creció un 3% en el último año, impulsada por la electrificación, la refrigeración y la la inteligencia artificial. Las economías emergentes concentran alrededor del 80% de ese crecimiento, pero afrontan costes de financiación más elevados y déficits de infraestructura que frenan el despliegue renovable.

A pesar de la cifra récord de inversión, el capital destinado a energía limpia sigue muy concentrado: cerca del 75% fluye hacia un grupo reducido de economías, ampliando la brecha entre los mercados que reciben inversión y aquellos donde la demanda energética aumenta con mayor rapidez. El propio informe cita la interrupción del estrecho de Ormuz como ejemplo de vulnerabilidad para los países importadores de energía.

El WEF plantea tres prioridades para sostener el progreso: integrar la seguridad y la resiliencia desde el diseño inicial de los sistemas, acelerar la expansión de redes y la capacidad de integración, y recuperar la capacidad de atraer inversión mediante marcos políticos estables, especialmente en las economías que impulsarán la mayor parte de la demanda futura.

Por primera vez en una década, la preparación para la transición cayó, mientras la inversión en limpio batía récords. Esa brecha es la mayor amenaza silenciosa para la descarbonización global.

Índice de Transición Energética

La asignatura pendiente de España: renovables sí, pero sin resiliencia

Leer el informe desde España produce una sensación agridulce. Nuestro país, líder europeo en generación eólica y solar, ni siquiera figura entre los 20 primeros del índice. La razón no es la falta de viento o de sol, sino la débil puntuación en resiliencia y equidad. La Comisión Europea ya ha advertido que la dependencia del gas importado —especialmente a través de regasificadoras— y la escasa interconexión eléctrica con Francia nos pasan factura en momentos de tensión geopolítica.

Además, el precio de la electricidad sigue siendo un lastre para la dimensión de equidad. Aunque contamos con una matriz de generación muy descarbonizada, los altos costes regulados y la falta de almacenamiento a gran escala provocan vertidos de energía renovable en horas valle y precios altos en punta. El nuevo PNIEC marca objetivos ambiciosos, pero sin una red más mallada y baterías, corremos el riesgo de desperdiciar el potencial verde.

En mi opinión, el informe del WEF debería servir de toque de atención al sector y a la administración. La inversión récord es un punto de partida, no de llegada. Sin las infraestructuras físicas que transformen electrones limpios en seguridad de suministro, la transición energética será un castillo de naipes.

La transición no se mide solo en megavatios instalados. Se mide en la capacidad de un país de mantener las luces encendidas cuando el gas se encarece o un estrecho se bloquea. El índice de 2026 nos dice que, pese a los avances, todavía estamos lejos de ese equilibrio.

La UE estudia impuestos a criptoactivos y juego online: qué cambia para autónomos y pymes en 2026

La Comisión Europea explora nuevas fuentes de ingresos para el presupuesto comunitario y ha puesto el foco en los criptoactivos y las apuestas digitales. La recaudación potencial de estos nuevos tributos ronda los 11.000 millones de euros anuales, según las discusiones que mantienen los líderes de la UE. Para los autónomos que operen con criptomonedas o gestionen negocios de juego online, esta propuesta adelanta cambios que podrían llegar a corto plazo.

El debate, todavía en fase de exploración, busca gravar operaciones con criptoactivos y las transacciones de plataformas de juego digital con una armonización comunitaria. Hoy en día, la fiscalidad de estos sectores difiere mucho entre Estados miembros, y Bruselas quiere homogeneizar la tributación con nuevos impuestos propios que engrosen las arcas de la Unión. Si eres autónomo y manejas criptomonedas o tienes un negocio de apuestas, esto te toca directamente.

¿Por qué la UE busca nuevos impuestos y cuánto recaudaría?

La propuesta, según la información facilitada por EFE, incluye varias patas: una tasa sobre las multinacionales digitales, impuestos a los criptoactivos y un gravamen específico a las apuestas online. En conjunto, la Comisión estima que estos recursos propios adicionales podrían alcanzar los 11.000 millones de euros al año. Aunque las grandes tecnológicas concentrarían una parte importante de esa cifra, los criptoactivos y el juego digital también aportarían su parte.

El objetivo es diversificar las fuentes de financiación de la UE y reducir su dependencia de las transferencias nacionales. Para ello, se analizan fórmulas como una tasa plana por transacción en criptomonedas o un porcentaje sobre los ingresos de las plataformas de apuestas, medidas que recuerdan a la tasa Tobin pero adaptada al ecosistema digital.

¿Cómo afectaría a los autónomos con criptoactivos o negocios de juego?

Para los profesionales por cuenta propia, la posible llegada de un impuesto europeo sobre criptoactivos significa más obligaciones de declaración y, probablemente, una subida del tipo efectivo. Si la propuesta prospera, los autónomos que inviertan en Bitcoin o Ethereum, o que desarrollen una actividad de trading como negocio, tendrían que incorporar un nuevo gravamen en sus facturas o declaraciones trimestrales. Además, deberían adaptar su contabilidad para distinguir entre las operaciones ya gravadas a nivel nacional y el nuevo recargo comunitario.

En el caso del juego online, la situación es similar. Los pequeños negocios de apuestas y casinos digitales también pasarían a tributar un canon que se sumaría a las licencias y tasas nacionales. Esto podría restar margen a los autónomos que han encontrado en este sector un nicho de mercado, aunque la armonización también simplificaría el comercio intracomunitario al eliminar diferencias fiscales entre países.

Ojo con el calendario: el debate está en fase inicial y los cambios no llegarán antes de 2027, como mínimo. Pero eso no significa que puedas ignorarlo. Cuanto antes adaptes tus procesos fiscales, menos sobresaltos tendrás cuando la directiva sea una realidad.

Lecciones de experiencias anteriores: del modelo 721 a la tasa digital

Este movimiento recuerda a la introducción del modelo 721 en España, que obliga a declarar los criptoactivos en el extranjero y que pilló por sorpresa a muchos autónomos. Aquella norma, nacida de la ley de lucha contra el fraude, se implementó en 2023 y provocó que Hacienda cruzara datos con plataformas de intercambio. Muchos profesionales tuvieron que regularizar sus tenencias y pagar recargos por no haberlas declarado antes.

Algo parecido ocurrió con la tasa digital europea: al final, cada país acabó creando su propio impuesto sobre grandes empresas tecnológicas porque el consenso comunitario no cuajó. La diferencia aquí es que Bruselas quiere que los criptoactivos y el juego online tributen como recurso propio de la UE, lo que exigiría una norma común y obligatoria. Para el autónomo, esto implicaría un único marco fiscal europeo en lugar de veintisiete normas distintas.

Aunque la propuesta aún está verde, el autónomo que maneje criptoactivos debería seguir de cerca este debate: los 11.000 millones son un objetivo firme de Bruselas.

Los expertos consultados por EFE apuntan a que, si se aprueba, la recaudación se dedicaría a financiar políticas europeas como la digitalización o la transición ecológica. De ser así, una parte del dinero recaudado podría volver en forma de subvenciones o programas de apoyo a pymes y autónomos, aunque aún no hay ningún compromiso al respecto. No descartes que, a medio plazo, este impuesto acabe repercutiendo en tu negocio de forma positiva o negativa.

Si tienes un negocio de apuestas o criptomonedas, la recomendación es que revises con tu asesor fiscal qué implicaciones tendría un gravamen de entre el 0,1% y el 1% sobre las transacciones, cifra que se baraja como posible rango. Asimismo, conviene tener listos los registros contables por si Hacienda empieza a pedir información cruzada antes de que la norma entre en vigor. Y recuerda: la mayoría de las sanciones llegan por omisión, no por mala fe.

Guía rápida del trámite

  • 📅 Plazos: No hay fecha definida; la Comisión Europea debate la propuesta en 2026. Los cambios no se esperan antes de 2027.
  • ✅ Requisitos clave: Afectará a autónomos que operen con criptoactivos o gestionen plataformas de juego online, con independencia de su facturación.
  • 🌐 Dónde solicitarlo: No se solicita; se trata de un futuro impuesto que gestionarían las agencias tributarias nacionales. Mantente al tanto de las publicaciones del BOE y de la sede electrónica de Hacienda.
  • 💰 Importe o coste: La UE estima una recaudación total de 11.000 millones de euros anuales, aunque el tipo concreto para criptoactivos y juego aún no se ha fijado.
  • ⚠️ Error a evitar: Ignorar la evolución de la normativa. Preparar desde ya los registros contables y estar al corriente de las obligaciones actuales (como el modelo 721) evita sustos posteriores.

Oposiciones para docentes en Canarias 2026: 8.000 aspirantes compiten por 955 plazas este sábado

Un total de 8.235 aspirantes se disputan este sábado las 955 plazas de docentes convocadas por la Consejería de Educación del Gobierno de Canarias. Las pruebas abarcan los cuerpos de Maestros, Secundaria, Escuelas Oficiales de Idiomas, Artes Plásticas y Diseño y Conservatorios, y movilizarán 323 tribunales en 25 centros educativos de cinco islas.

La mayor bolsa de plazas, con 686 vacantes, corresponde al cuerpo de Maestros: es el perfil donde más opciones reales de plaza tiene un aspirante en esta convocatoria.

Un proceso descentralizado en cinco islas y con tres centenares de tribunales

La convocatoria se ha diseñado como un macroproceso descentralizado que activa sedes en Gran Canaria, Tenerife, Lanzarote, Fuerteventura y La Palma. El Gobierno canario persigue reducir la tasa de interinidad en el sistema educativo autonómico y consolidar plantillas estables, especialmente en un contexto de relevo generacional acelerado.

No es una oposición menor. Del total de plazas, 932 corresponden a los procedimientos ordinarios de reposición y nueva creación. Las 23 restantes proceden del procedimiento extraordinario de estabilización de Conservatorios, que afecta a los cuerpos de Profesores y Catedráticos de Música y Artes Escénicas.

Distribución de las 955 plazas por cuerpos docentes

  • Cuerpo de Maestros: 686 plazas, con 6.686 aspirantes.
  • Cuerpo de Profesores de Enseñanza Secundaria: 192 plazas, con 833 aspirantes.
  • Escuelas Oficiales de Idiomas: 7 plazas, con 162 aspirantes.
  • Escuelas de Artes Plásticas y Diseño: 15 plazas, con 180 aspirantes.
  • Procedimiento de estabilización de Conservatorios: 23 plazas (9 de Catedráticos y 14 de Profesores de Música y Artes Escénicas), con 374 aspirantes.

Requisitos para presentarse a las oposiciones docentes en Canarias

La consejería de Educación ha habilitado los 323 tribunales con los requisitos que fija la normativa estatal y autonómica para el acceso a los cuerpos docentes. Estos son los fundamentales:

  • Titulación universitaria: grado, diplomatura o equivalente para Maestros; máster de formación del profesorado y grado afín para Secundaria y el resto de cuerpos.
  • Nacionalidad: española o de un Estado miembro de la UE. También pueden participar cónyuges y descendientes de ciudadanos comunitarios.
  • Capacitación lingüística: dominio del español y, en su caso, acreditación del conocimiento de lengua cooficial según la normativa canaria.
  • Edad y capacidad: no haber alcanzado la edad de jubilación forzosa y cumplir los requisitos psicofísicos habituales.

Así es el examen: fase de oposición y fase de concurso

El sistema selectivo es el de concurso-oposición, común en todas las comunidades. La nota final combina la fase de oposición (que suele pesar entre un 60% y un 70%) y la fase de concurso (méritos).

En la fase de oposición los aspirantes se enfrentan a dos pruebas escritas. La primera suele consistir en un desarrollo por escrito de un tema del temario oficial. La segunda es una prueba práctica que evalúa la programación didáctica y la resolución de supuestos en el aula.

Una vez superada la fase de oposición, se bareman los méritos de la fase de concurso: experiencia docente previa, formación académica de posgrado y otros cursos homologados. La suma de ambas puntuaciones determina la plaza.

Tu oportunidad docente en Canarias: las claves de la convocatoria

Leída en frío, la convocatoria canaria deja varias reflexiones útiles para quien se plantee presentarse. La primera es el ratio de aspirantes por plaza en cada cuerpo. En Maestros la proporción es de aproximadamente 9,7 aspirantes por vacante: una cifra que, sin ser baja, está lejos de las ratios que se ven en oposiciones de Secundaria (4,3 aspirantes por plaza) o, sobre todo, de Artes Plásticas (12 aspirantes por plaza).

La segunda clave es geográfica. La descentralización en cinco islas obliga a los aspirantes a desplazarse a la sede que les haya correspondido. Quienes hayan marcado como preferencia las islas no capitalinas verán reducida la competencia en sus tribunales, pero deben asumir el coste y la logística del viaje.

Hay además un factor de oportunidad que no conviene pasar por alto: el procedimiento de estabilización de Conservatorios mantiene vivas 23 plazas extra que no volverán a convocarse en esta vía extraordinaria. Para los perfiles de Música y Artes Escénicas es una ventana que se cierra.

📩 Cómo presentar la solicitud

La inscripción se ha gestionado a través de la sede electrónica del Gobierno de Canarias siguiendo las bases que publicó la consejería en su momento. Aunque el plazo de instancias ya cerró, estos fueron los pasos del proceso para que sirvan de referencia en futuras convocatorias:

  1. Paso 1: Accede a la sede electrónica del Gobierno de Canarias.
  2. Paso 2: Identifícate con Cl@ve, DNI electrónico o certificado digital.
  3. Paso 3: Selecciona la convocatoria correspondiente al cuerpo docente al que optas y la isla de examen.
  4. Paso 4: Abona la tasa de examen estipulada en las bases y adjunta la documentación de méritos que quieras baremar en la fase de concurso.
  5. Paso 5: Registra la solicitud, guarda el justificante y confirma la fecha y sede del tribunal en la resolución definitiva de admitidos.

📋 Ficha de la Convocatoria

  • Organismo / País: Gobierno de Canarias. Consejería de Educación, Formación Profesional, Actividad Física y Deportes.
  • Número de plazas: 955 (932 de reposición y 23 de estabilización de Conservatorios).
  • Sueldo estimado: Pendiente de actualizar según tablas salariales autonómicas de 2026. Un docente de Secundaria sin trienios parte de unos 2.400–2.500 euros brutos al mes en Canarias.
  • Fecha límite de inscripción: El plazo de instancias ya cerró. Las pruebas se celebran este sábado.
  • Dónde inscribirse: Sede electrónica del Gobierno de Canarias (sede.gobiernodecanarias.org).
oposiciones maestros Canarias

Israel y Hezbolá acuerdan un alto el fuego en Líbano que reduce la prima de riesgo del petróleo

He analizado el anuncio que Estados Unidos hizo público en la tarde del jueves: Israel y Hezbolá alcanzaron un alto el fuego inmediato en el Líbano. La tregua entró en vigor a las 15:00 hora peninsular española del 19 de junio y, aunque los ataques no cesaron por completo en las horas posteriores, el acuerdo representa un respiro para la estabilidad regional y, sobre todo, para los mercados de crudo.

Los términos del alto el fuego y las reacciones de las partes

El pacto fue tejido por los negociadores de Estados Unidos y Qatar con la ayuda de Irán, según informó una fuente oficial estadounidense a la agencia Reuters. Un alto funcionario israelí confirmó la entrada en vigor del cese de hostilidades, pero advirtió de que Tel Aviv mantendrá sus tropas en el sur del Líbano y responderá si Hezbolá incumple lo acordado.

La reacción del presidente estadounidense, Donald Trump, no se hizo esperar. En declaraciones al medio Axios, afirmó con su habitual retórica: “Yo soy el jefe. Israel me respeta mucho y hará lo que yo diga. Si no fuera por mí, Israel no existiría hoy”. Además, deslizó que su relación con el primer ministro israelí, Binyamín Netanyahu, es “buena, pero tenemos que mantenerlo un poco cuerdo”.

«Si Hezbolá ataca, Israel responderá. Seguiremos frustrando las amenazas contra Israel.» — alto funcionario israelí, 19 de junio de 2026

Sobre el terreno, la realidad fue más compleja. Drones, artillería y bombardeos continuaron golpeando el sur del Líbano una hora después del inicio formal del alto el fuego, dejando al menos 47 muertos y 97 heridos en el lado libanés, según el Ministerio de Salud del país. En el bando israelí, cuatro soldados perdieron la vida en un ataque de Hezbolá horas antes de la tregua.

«Respetaremos el alto el fuego si Israel lo respeta. El grupo se reserva el derecho a responder a cualquier ataque israelí.» — Ibrahim Mouassoui, diputado de Hezbolá, a Al Arabiya

El alivio inmediato en el mercado del petróleo

La prima de riesgo geopolítico que los mercados habían incorporado al crudo durante las últimas semanas se desinfló con el anuncio. Los futuros del Brent, referencia en Europa, cedieron alrededor de un 1,5 % en las primeras horas tras conocerse la noticia, devolviendo el barril a la zona de los 80 dólares. Los analistas consultados coinciden en que, mientras no se reactive una escalada bélica en Oriente Próximo, la presión sobre los precios de la energía se moderará.

Un respiro para el riesgo geopolítico global

Lo que veo en este acuerdo es una descompresión temporal de un riesgo sistémico que afectaba a las previsiones de crecimiento global. La tensión en el Líbano había añadido entre 4 y 6 dólares de prima al barril, según estimaciones de varias casas de análisis. No es un factor baladí: en un entorno de inflación aún pegajosa en Europa y con los bancos centrales vigilando cada décima del IPC, cualquier alivio en la energía se traduce en margen para la política monetaria.

Sin embargo, el episodio deja una lección: la geopolítica sigue siendo un factor de volatilidad de primer orden. El propio hecho de que las conversaciones entre EE.UU. e Irán —previstas para el mismo jueves en Suiza— se cancelaran por la renovada ofensiva israelí sobre Líbano demuestra la fragilidad del tablero. El éxito del alto el fuego dependerá del cumplimiento mutuo y de que los intermediarios —Washington, Doha, Teherán— mantengan el diálogo. La próxima gran prueba de fuego será la firma del acuerdo de paz más amplio que Trump ha prometido para este domingo.

🌍 El impacto en España y Europa

Para los consumidores y empresas españolas, un Brent más contenido es una noticia positiva en el corto plazo. La energía sigue siendo uno de los componentes más volátiles de la cesta de la compra y un lastre para los márgenes de las compañías del IBEX con intensidad energética. Además, un petróleo más barato alivia la factura de las importaciones de la eurozona y reduce la presión sobre el IPC general, lo que facilita la hoja de ruta del BCE hacia la estabilización de tipos. Aunque el Euríbor no se moverá directamente por este anuncio, un entorno de menor riesgo geopolítico y costes energéticos a la baja refuerza el escenario de recortes graduales que descuenta el mercado para 2027.

Cuba aprueba 176 reformas económicas en tiempo récord: apertura total a la inversión extranjera

He seguido de cerca el proceso que ha llevado a Cuba a aprobar en apenas siete días el mayor paquete de reformas económicas en al menos tres lustros. La Asamblea Nacional del Poder Popular (ANPP) ratificó este jueves un total de 176 medidas que, sobre el papel, suponen un punto de inflexión en el sistema estatista y centralizado de la isla.

La velocidad del trámite no tiene precedentes. El presidente Miguel Díaz-Canel anunció por sorpresa las reformas hace una semana, el pleno del Comité Central del Partido Comunista las respaldó y una sesión extraordinaria de la ANPP las convirtió en ley. Todo ello en un contexto de asfixia energética por el bloqueo petrolero impuesto por la Administración Trump desde enero, y con protestas sociales pequeñas pero cada vez más frecuentes en las calles.

Las claves del paquete reformista

El plan toca prácticamente todos los resortes del modelo económico cubano. A continuación, las líneas maestras que más me han llamado la atención:

  • Apertura a la inversión extranjera directa, especialmente dirigida a los cubanos no residentes, y fomento de “nuevos actores” y “nuevas modalidades” en el sector turístico.
  • Reforma del sistema monetario para acabar con la distorsión de dos monedas y tres tipos de cambio oficiales, que conviven con una tasa informal dominante.
  • Eliminación de los subsidios universales a productos básicos y transición hacia ayudas focalizadas exclusivamente en los colectivos más vulnerables.
  • Descentralización de la toma de decisiones, dotando de mayor autonomía a empresas estatales y municipios.
  • Dinamización de la agricultura, el comercio exterior y el sector inmobiliario, con el objetivo de aumentar la oferta interna en una economía exhausta.

El primer ministro, Manuel Marrero, insistió ante la cámara en que las medidas “no pervierten el carácter socialista del sistema económico cubano, sino que son condición para su preservación”. Y Díaz-Canel, en un discurso encendido, dejó claras la urgencia y la determinación del régimen.

“Cuba vive las horas más difíciles de este siglo. Es tiempo de cambiar todo lo que tiene ser cambiado. ¡Cuba cambia para levantarse! ¡Cuba cambia para vivir mejor! ¡Cuba cambia para seguir siendo libre!” — Miguel Díaz-Canel, presidente de Cuba, discurso ante la Asamblea Nacional del Poder Popular, 19 de junio de 2026

¿Un giro hacia el modelo chino o vietnamita?

Lo que veo aquí es un intento de replicar, con matices, las trayectorias de economías que mantuvieron el monopolio político comunista mientras abrían espacios al capital privado y a la inversión extranjera. China lo hizo a partir de 1978; Vietnam, con el Doi Moi de 1986. En ambos casos, el resultado fue un crecimiento acelerado. Pero la gran diferencia es que aquellas reformas se implementaron con un Estado fuerte y un partido disciplinado. En Cuba, el riesgo de que la burocracia asfixie las medidas es real, como ya ocurrió con los anuncios reformistas de la era de Raúl Castro.

Hay, sin embargo, señales que sugieren una voluntad política más firme esta vez. Díaz-Canel ha creado un grupo de expertos —que incluye a economistas no oficialistas e incluso críticos— para que propongan nuevas medidas más allá de las ya aprobadas. La presión externa, con el bloqueo petrolero y la orden ejecutiva estadounidense que amenaza con sanciones secundarias a cualquier empresa que mantenga vínculos con el Estado cubano, deja muy poco margen para los gestos simbólicos.

Por eso creo que el verdadero test no será la aprobación del paquete, sino su aplicación en los próximos seis meses. Si la inversión privada comienza a fluir —algo difícil mientras Washington castigue a los inversores—, el experimento podría sentar las bases de una economía más resistente. Si no, el riesgo de una desestabilización aún mayor se incrementa.

🌍 El impacto en España y Europa

Para España, las reformas tienen una doble lectura. Por un lado, las hoteleras españolas —Meliá Hotels International, Iberostar, NH— siguen siendo los principales actores turísticos en la isla. La entrada de “nuevas modalidades” podría abrirles la puerta a reestructurar sus contratos o a asociarse con capital privado para sortear las sanciones secundarias de Estados Unidos. Pero la Administración Trump no ha dado señales de que vaya a distinguir entre una empresa europea que hace negocios con el Estado cubano y otra que lo hace con un operador privado autorizado por La Habana. Por tanto, el riesgo legal y reputacional sigue siendo alto.

Para el resto de Europa, el impacto macro es limitado; el peso de Cuba en los flujos comerciales europeos es mínimo. Sin embargo, un colapso de la economía cubana aceleraría los flujos migratorios hacia Canarias y, por extensión, hacia la península, lo que añade un ángulo de preocupación política que Bruselas no puede ignorar. De momento, el Euríbor y las hipotecas españolas no se mueven por lo que ocurre en La Habana; esta es una historia de geopolítica local con consecuencias humanitarias potencialmente graves.

Solana pone a prueba el soporte clave de $60: ¿ruptura o rebote?

Solana (SOL) cotiza esta semana en la frontera de los 60 dólares, un nivel que no visitaba desde principios de año y que ahora se ha convertido en la línea divisoria entre una corrección ordenada y un deterioro técnico más profundo. Tras un fuerte rechazo en la zona de 76-78 dólares, el token estrella de la red de alto rendimiento se enfrenta a una prueba de fuego que todos los operadores observan con atención.

El último tramo bajista se desencadenó después de que los vendedores impidieran a SOL recuperar impulso más allá de los 76-78 dólares, una banda que ahora actúa como resistencia clara en el corto plazo. Desde entonces, la presión vendedora ha empujado al activo de vuelta al soporte de 60-65 dólares, una zona que separa la volatilidad ordinaria de una posible rotura estructural.

El nivel de 63-65 dólares es el primero que los alcistas deben defender, porque se sitúa justo por encima de la barrera psicológica de los 60. Aunque los mercados suelen reaccionar ante cifras redondas, la cuestión más relevante es si esas reacciones van acompañadas de demanda real. Una mecha rápida por debajo del soporte seguida de una fuerte recuperación tendría un significado muy distinto al de un cierre diario lento bajo la zona, con escaso volumen y sin rebote apreciable.

Los analistas que siguen el par SOL/USDT en TradingView destacan que el volumen de negociación y el interés abierto muestran cautela. No se ha visto todavía una avalancha de compras institucionales ni un repunte significativo de las posiciones largas, lo que sugiere que el mercado prefiere esperar antes de comprometerse en un sentido u otro.

La corrección de Solana, además, no es un hecho aislado. Llega en medio de un evento de desapalancamiento generalizado en el mercado de criptomonedas, con Bitcoin y Ethereum luchando por estabilizarse y un sentimiento de riesgo golpeado por la incertidumbre macro y geopolítica. Cuando dos activos del calibre de BTC y ETH flaquean, incluso las altcoins más sólidas tienen dificultades para mantener sus rangos.

El valor de un soporte no lo da el número redondo, sino la demanda real que aparece cuando se pone a prueba. Y es ahí donde los alcistas de Solana tienen que dar la cara esta semana.

La zona de soporte de 60-65 dólares bajo la lupa

La franja de 60-65 dólares no es un suelo cualquiera. En los gráficos de los últimos meses, este nivel ya había funcionado como piso en varias ocasiones, lo que le otorga una relevancia técnica que va más allá de lo simbólico. Si los compradores consiguen mantenerlo, la estructura de consolidación tras la sacudida macro se mantendría intacta.

Pero la defensa no puede ser un espejismo. Los operadores necesitan ver un cierre diario convincente por encima de los 65 dólares y, preferiblemente, una vela con volumen que indique que el dinero institucional ha entrado con convicción. Sin esa señal, cualquier rebote corre el riesgo de ser tratado como un simple alivio pasajero, aprovechado por los cortos para volver a atacar.

Por qué el nivel de 60 dólares es más que un número redondo

La importancia psicológica de los 60 dólares se amplifica porque, por debajo de esa cifra, es muy probable que se activen multitud de órdenes de stop-loss colocadas por inversores que han utilizado los 60 bajos como punto de invalidación. Eso, a su vez, invitaría a los vendedores en corto a presionar aún más la caída, sobre todo si Bitcoin y Ethereum continúan débiles.

Un escenario así arrastraría a SOL a buscar el siguiente cajón de liquidez, probablemente en la zona de los 55 dólares o incluso en los 50. En ese caso, el reciente rechazo en los 76-78 dólares quedaría como el techo de un intento fallido de recuperación, no como una simple pausa temporal.

Más allá del gráfico: la tesis de inversión de Solana en 2026

A medio y largo plazo, los fundamentales de Solana pintan un cuadro mucho más matizado. La red sigue procesando miles de transacciones por segundo gracias a su innovador mecanismo de Prueba de Historia (Proof of History), y la inminente llegada del segundo cliente validador, Firedancer, promete reforzar la descentralización y la resistencia a paradas. Estos avances, junto con el crecimiento imparable de los proyectos DePIN como Helium o Render, han consolidado a Solana como uno de los ecosistemas más activos del mundo cripto.

No obstante, el precio a corto plazo se mueve por dinámicas de mercado puramente especulativas y por correlaciones con Bitcoin. Es ahí donde la historia de Solana ofrece perspectiva: tras el colapso de FTX, el token llegó a cotizar por debajo de los 8 dólares, y solo unos meses después escaló hasta superar los 100. La red no había cambiado su tecnología, pero el sentimiento del mercado sí. Ese precedente recuerda que los gráficos no siempre reflejan el progreso técnico.

El principal riesgo, como siempre, es que una rotura del soporte de 60 dólares se produzca en un entorno de pánico generalizado, con la liquidez secándose y los compradores institucionales al margen. En ese contexto, Solana podría sufrir más que otras altcoins más establecidas. Por el contrario, si la zona aguanta y el mercado de criptomonedas empieza a estabilizarse, SOL tiene argumentos para liderar la recuperación cuando regrese el apetito por el riesgo.

La pelota está en el tejado de los compradores. Necesitan demostrar que el último tramo bajista ha servido para atraer demanda, no solo para pausar las ventas. Sin esa confirmación, el soporte de los 60 dólares podría acabar siendo la puerta de entrada a una corrección más profunda de la que muchos inversores esperan.

ETF Solana salidas 2026: flujos mixtos mientras Bitcoin sufre 13 jornadas consecutivas de reembolsos

Los ETF al contado de Solana registraron salidas netas de 12,74 millones de dólares entre el 3 y el 4 de junio, en un contexto donde los fondos cotizados de bitcoin acumulaban ya trece jornadas consecutivas de reembolsos por valor de 4.370 millones de dólares. El contrapunto lo pusieron los ETF ligados a HYPE, que captaron dinero fresco en esas mismas sesiones y dejaron un mapa de flujos mucho más selectivo de lo que sugiere la etiqueta “rotación a altcoins”.

Los números: cuánto capital salió de los ETF de Solana y a quién encontró comprador

El goteo en los productos cotizados de bitcoin no fue un episodio aislado. Los datos diarios de CoinDesk para el 3 y 4 de junio muestran que los ETF spot de Solana perdieron 12,74 millones de dólares netos y los de XRP otros 5,34 millones. Mientras tanto, el vehículo 21Shares THYP, que sigue una cesta de tokens de alta velocidad vinculados a los mercados de futuros perpetuos, ingresó 2,99 millones de dólares en las mismas dos jornadas. Desde su lanzamiento el 12 de mayo, los ETF de la familia HYPE acumulaban ya 139,51 millones de dólares en entradas netas y gestionaban cerca de 192 millones.

Conviene ampliar la lupa. El informe semanal de CoinShares correspondiente a la última semana de mayo reflejó la la salida de 1.470 millones de dólares de los productos de inversión en activos digitales, de los que 1.315 millones procedían de vehículos referenciados a bitcoin. Es decir, el apetito institucional no estaba rotando: se estaba replegando.

“Altcoin rotation” es una de esas narrativas que siempre llegan antes que la liquidez real. Los flujos de finales de primavera indican que las mesas grandes no están moviendo capital hacia exposiciones alternativas, sino reduciendo posiciones de riesgo mientras exploran algunas apuestas muy concretas en el segmento más especulativo, como los índices de perpetuos que envuelve el paraguas HYPE.

Los flujos de ETF no mienten: el dinero no está rotando hacia las altcoins, sino desapalancándose de forma selectiva.

Qué significa esto para la tesis de inversión en SOL

Los ETF al contado de Solana amplían la base de compradores potenciales al permitir que fondos de pensiones, asesores y plataformas de inversión accedan al activo desde cuentas de corretaje y vehículos de jubilación. Pero transformar ese acceso en demanda duradera requiere algo más que un ticker en la pantalla. Las salidas puntuales de dos días no invalidan la tesis de largo plazo, aunque sí dejan un mensaje claro: los ‘asignadores’ todavía no están cómodos con el riesgo altcoin cuando el entorno macro aprieta.

Los reembolsos en los ETF de SOL y XRP coinciden con un periodo en el que bitcoin tampoco encontraba comprador. Ese patrón conjunto suele responder más a una desinversión táctica —recorte de exposición al ecosistema cripto en general— que a un traspaso ordenado de capital desde el activo más líquido hacia los que le siguen en capitalización.

La rotación hacia las altcoins: una señal que aún no se enciende

Un proceso genuino de rotación a altcoins se reconocería por entradas netas positivas y sostenidas durante varias semanas en, al menos, tres o cuatro vehículos cotizados de distintas blockchains, acompañadas de una mejora de la profundidad de mercado y de una mayor participación on-chain. Los datos disponibles hasta el 4 de junio no cumplen ese guion: solo HYPE captó flujos, mientras que SOL, XRP y BTC perdían dinero.

La experiencia con los ETF de bitcoin enseña que los flujos diarios pueden ser engañosos. Una sola operación de bloque o la gestión de inventario por parte de un participante autorizado distorsionan la foto de una sesión. Por eso las lecturas aisladas no sirven para proclamar un cambio de tendencia. Sin embargo, cuando se encadenan dos semanas de reembolsos en el producto de referencia y se superponen rescates en los fondos más jóvenes, la hipótesis de la rotación pierde fuerza.

Dicho de otro modo, el mercado está palpando las costuras de la demanda institucional sin comprometerse. HYPE funciona como un satélite de alta beta donde el inversor puede buscar rentabilidades rápidas sin tener que elegir un solo token. Pero para que el dinero fluya con convicción hacia Solana y otras capas 1 hará falta que los diferenciales se estrechen, que la volatilidad de precios no ahuyente a los comités de inversión y que el ruido regulatorio no añada incertidumbre.

Mientras tanto, las salidas de junio en los ETF de Solana son un aviso prudente: la infraestructura de acceso ya existe, pero el convencimiento de los grandes inversores aún se está construyendo. Seguir la pista de los flujos durante las próximas semanas será más revelador que cualquier titular aislado.

India sufre una ola de calor extrema con 46ºC y la crisis hídrica dispara el precio de los alimentos

He estado siguiendo muy de cerca los partes meteorológicos que llegan desde Nueva Delhi esta semana, y la situación es más inquietante que nunca. La ola de calor extrema que abrasa India desde finales de abril no solo ha dejado imágenes de termómetros al borde del colapso: está activando una bomba de relojería en los precios de los alimentos que el mundo ya empieza a sentir.

El calor extremo que asfixia al subcontinente

Según el reportaje de France 24, a finales de abril 98 de las 100 ciudades más calurosas del planeta se localizaban en territorio indio, con máximas que rebasaron los 46 °C. Las autoridades han reconocido decenas de fallecidos por golpes de calor, pero organizaciones independientes denuncian un posible subregistro de víctimas. La escasez de agua agrava el drama: millones de personas carecen de acceso a fuentes seguras, mientras los acuíferos se vacían a un ritmo alarmante.

La crisis hídrica es particularmente grave en las regiones agrícolas del norte y el centro del país, donde los canales de riego están secos y los agricultores dependen de pozos cada vez más profundos. La ola de calor, que se recrudeció en mayo, ha coincidido con la fase crítica de los cultivos de trigo de invierno y de las siembras tempranas de arroz de verano, lo que multiplica su impacto económico.

Los precios de los alimentos se disparan y amenazan la inflación global

Los primeros informes de campo que manejo, procedentes de los estados de Punjab, Uttar Pradesh y Maharashtra, apuntan a rendimientos que podrían caer entre un 10 % y un 20 % en cereales y legumbres. El efecto ya se ha trasladado a los mercados mayoristas: en las últimas dos semanas, los precios del trigo panificable han subido un 12 % en las principales mandis y los de las legumbres —alimento básico en la dieta india— un 18 %, según datos recabados por las cooperativas agrícolas locales. El arroz, cuyo cultivo necesita grandes volúmenes de agua, podría registrar una escalada similar si los monzones no llegan con la intensidad esperada.

“La ola de calor está poniendo a prueba nuestra seguridad alimentaria y necesitamos medidas urgentes de gestión hídrica.” — Shivraj Singh Chouhan, ministro de Agricultura de India, según recoge la prensa local, junio de 2026

El fenómeno de El Niño, que se ha intensificado en el Pacífico tropical durante 2026, está detrás de esta ola de calor prolongada. Históricamente, los episodios de El Niño han provocado sequías en India y reducido la producción agrícola, con picos de inflación alimentaria que han llegado a superar el 10 % interanual. Lo que me preocupa ahora es que el Gobierno de Nueva Delhi, presionado por la carestía interna, podría imponer restricciones a la exportación de arroz —como ya hizo en 2023— con un efecto dominó inmediato en los mercados internacionales.

🌐 El efecto dominó en Occidente

El riesgo para las economías europeas es muy concreto. India es el mayor exportador mundial de arroz y un proveedor relevante de especias, algodón y textiles que acaban en los lineales comunitarios. Un repunte sostenido de los precios de los alimentos básicos en Asia añadiría décimas a la inflación general de la eurozona, justo cuando el Banco Central Europeo confía en haber domado la espiral inflacionista. Estos son los canales de impacto más directos para España:

  • Inflación alimentaria. España importa alrededor del 15 % del arroz que consume de países asiáticos, con India como quinto proveedor. Un alza del 20 % en el precio internacional del arroz podría traducirse en un encarecimiento de entre 0,1 y 0,2 puntos en el IPC de alimentos durante el segundo semestre.
  • Costes industriales. El algodón indio, encarecido por la merma de la cosecha, elevaría los costes de las empresas textiles españolas que trabajan con este insumo. Las cadenas de moda rápida ya vigilan los futuros en la lonja de Mumbai.
  • Efecto de segunda ronda sobre el Euríbor. Si la inflación de los alimentos se mantiene alta más tiempo del previsto, el BCE podría ralentizar los recortes de tipos. Cualquier revisión al alza de las expectativas de inflación retrasaría la bajada del Euríbor, encareciendo las hipotecas variables de las familias españolas.

En definitiva, lo que está ocurriendo en India no es un problema climático lejano. Es un recordatorio de que la dependencia global de la agricultura asiática convierte las olas de calor en vectores directos de inflación para Europa. Y la siguiente prueba de fuego será el monzón de julio: si falla, la factura alimentaria la pagaremos todos.

FACUA denuncia a la operadora de Bertín Osborne por vulnerar hasta cinco leyes de consumo

FACUA ha presentado una denuncia contra Española de Telefonía, la operadora de telecomunicaciones lanzada por el cantante Bertín Osborne, por vulnerar hasta cinco leyes relacionadas con la publicidad, la transparencia y los derechos de los consumidores. La asociación, que representa a miles de consumidores en España, considera que la empresa incurre en prácticas que confunden a los usuarios y omiten información clave, lo que podría acarrear sanciones administrativas tras la correspondiente investigación.

La denuncia de FACUA: cinco leyes en el punto de mira

Según el escrito presentado por FACUA, Española de Telefonía habría incumplido normas como la Ley General de Publicidad, la Ley de Competencia Desleal y el texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios. La asociación denuncia que la publicidad de la operadora no ofrece información clara sobre las tarifas, las condiciones de permanencia o las velocidades reales de conexión, y que utiliza un discurso que apela a sentimientos nacionalistas para captar clientes sin detallar los servicios contratados.

Además, FACUA señala que falta información sobre la identidad del operador de red que presta el servicio, un requisito obligatorio desde la entrada en vigor del nuevo marco regulador de las telecomunicaciones. La denuncia ha sido remitida a las autoridades de consumo autonómicas y a la Secretaría de Estado de Telecomunicaciones, organismos que ahora deberán determinar si abren un expediente sancionador.

Española de Telefonía: una marca polémica desde su lanzamiento

La operadora, que se presenta como «100% marca España», llegó al mercado hace apenas unas semanas con una campaña protagonizada por Bertín Osborne y el lema «Las cosas a derechas». El mensaje va dirigido, según sus responsables, a «personas que amen a su país», un posicionamiento que generó críticas en redes sociales por su posible carga ideológica, pero que también atrajo a un segmento de consumidores que buscaban una alternativa a las grandes telecos.

La polémica se intensificó cuando varios expertos en derecho de consumo advirtieron que la comunicación comercial de la empresa podría estar rozando los límites legales. Ahora, la denuncia de FACUA materializa esas advertencias y pone a Española de Telefonía en el foco de las autoridades de consumo, justo cuando intentaba ganar cuota en un mercado dominado por Movistar, Vodafone y Orange.

No es la primera vez que FACUA actúa contra operadoras de telecomunicaciones. En los últimos tres años ha impulsado denuncias contra varias compañías por cláusulas abusivas y falta de transparencia, logrando resoluciones favorables en un alto porcentaje de los casos. Esto otorga a la denuncia actual un peso que la empresa de Osborne no puede ignorar.

El lema ‘Las cosas a derechas’ no solo es una declaración de intenciones: es el eje de una estrategia de marketing que, según FACUA, se ha construido sobre la omisión de información básica que exige la ley.

Española de Telefonía

El análisis de Merca2: marketing, polémica y los límites de la legalidad

La denuncia de FACUA llega en un momento en que el sector de las telecomunicaciones en España está especialmente vigilado por las autoridades de consumo y competencia. La llegada de nuevas marcas con mensajes rupturistas siempre genera revuelo, pero cuando ese mensaje choca con la normativa, la estrategia se convierte en un riesgo reputacional y económico difícil de gestionar.

El caso de Española de Telefonía es un ejemplo de libro de cómo una campaña de marketing que busca diferenciarse puede traspasar la línea roja de la legalidad sin que la empresa sea plenamente consciente. La apelación al patriotismo o a valores sociales no excusa del cumplimiento de las obligaciones de transparencia y protección al consumidor; de hecho, en un entorno hiperregulado como el de las telecomunicaciones, cualquier omisión puede dar lugar a multas que van desde los 10.000 hasta los 600.000 euros, dependiendo de la gravedad y de la facturación de la empresa.

Yo creo que, más allá de la posible sanción, lo que está en juego es la credibilidad de un proyecto empresarial que ha querido irrumpir con fuerza apelando a un sentimiento de pertenencia. Si FACUA consigue demostrar que la empresa ocultó deliberadamente condiciones contractuales, el daño a la imagen de marca será difícil de reparar. Y en un mercado donde la confianza es el principal activo, empezar con el pie izquierdo no es precisamente la mejor carta de presentación.

Habrá que esperar a ver cómo responde Española de Telefonía y si las autoridades abren expediente. Mientras tanto, los consumidores harían bien en revisar con lupa cualquier oferta que no ofrezca la claridad que exige la ley. Porque, parafraseando el lema de Osborne, las cosas se hacen a derechas cuando se cumplen las normas, no cuando se ignoran.

Ibex 35 sube un 3,1% en su mejor semana desafiando a la Fed y la tensión con Irán

El Ibex 35 cierra la semana con un ascenso del 3,1% que lo sitúa en los 19.400 puntos, su nivel más alto desde abril. La subida desafía dos focos de tensión: el tono restrictivo de la Reserva Federal y el conflicto abierto con Irán.

Claves de la mejor semana del Ibex 35 desde abril

La última vez que el selectivo español firmó un avance semanal superior al 3% fue hace dos meses. Entonces, el impulso vino de un giro en las expectativas de tipos. Ahora, el contexto es el opuesto. La Fed ha reiterado que no tiene prisa por recortar, y el petróleo se mantiene por encima de los 85 dólares por el temor a un bloqueo en Ormuz. Sin embargo, el Ibex 35 ha logrado escalar.

El viernes, el índice cedió un 0,09% en una jornada de consolidación, pero se mantuvo por encima de la barrera de los 19.400 puntos. Las fuertes caídas de Indra y ArcelorMittal no impidieron que la semana se saldara en positivo. Indra perdió un 4% al conocerse un retraso en un contrato de defensa, y ArcelorMittal cedió un 3,5% por la desaceleración china. La clave estuvo en la banca y las energéticas, que absorbieron el castigo de valores más cíclicos.

BBVA y Santander ganaron más de un 5% en el acumulado semanal mientras Repsol e Iberdrola sumaban alrededor del 4%. La banca se beneficia de unos tipos altos que mantienen el margen de intereses, y las energéticas se han visto impulsadas por la tensión geopolítica que presiona al alza el crudo.

El bono español a diez años se mantuvo estable en torno al 3,5%, sin grandes sobresaltos, y el euro se movió plano frente al dólar. Esa calma ayudó a la renta variable al no añadir presión a las exportadoras.

El mercado español ha encontrado en estos sectores un refugio relativo. Los inversores castigan a compañías expuestas a la demanda global, pero premian a las que tienen ingresos más domésticos y visibles. Buena parte del movimiento, además, fue un short squeeze en banca: las apuestas bajistas acumuladas se deshicieron al filtrarse solidez en los resultados del sector, forzando recompras que aceleraron la subida.

La bolsa española está viviendo una desconexión: la geopolítica y la política monetaria adversa no están frenando a los sectores más expuestos a tipos de interés.

¿Qué esperar del Ibex 35 tras esta subida?

La pregunta ahora es si el rally tiene recorrido o si estamos ante un espejismo de verano. Desde un punto de vista técnico, el Ibex 35 ha superado resistencias relevantes y el siguiente objetivo serían los 19.800 puntos. Pero las valoraciones empiezan a tensionarse.

El PER del índice ronda las 12 veces, en línea con la media histórica. Sin embargo, el crecimiento de beneficios esperado para 2027 se ha moderado. Si la Fed mantiene los tipos altos hasta bien entrado ese año, como sugieren las últimas actas, el coste de financiación se mantendrá elevado y erosionará los márgenes de las compañías más endeudadas.

En paralelo, el conflicto con Irán sigue siendo una variable imprevisible. Cualquier escalada en el estrecho de Ormuz dispararía el petróleo por encima de los 100 dólares, y ese escenario golpearía a economías dependientes de la energía como la española. La banca y la energía no serían inmunes entonces.

Mi impresión es que el mercado está valorando un escenario de «guerra fría» en Oriente Medio sin interrupción del suministro. Esa apuesta es frágil. El rally de esta semana es un recordatorio de que los mercados pueden ignorar el ruido geopolítico durante un tiempo, pero no para siempre. La euforia actual merece cautela.

Publicidad