Core sin abdominales: la rutina funcional de Michelle Monaghan para un abdomen fuerte a los 50

Por qué los abdominales tradicionales pierden fuelle con los años

Los encogimientos y crunches repiten un patrón de flexión que, con el tiempo, puede castigar la columna sin aportar la estabilidad que el cuerpo necesita. A partir de los 50, la prioridad no es marcar tableta, sino construir un core funcional que proteja la espalda y transfiera fuerza en cada movimiento del día a día.

Michelle Monaghan, que preparó su papel en ‘The White Lotus’ a los 48 años, apostó por un enfoque muy distinto. Su entrenadora, Jacqui Kingswell, fundadora de The Pilates Class, diseñó una rutina donde los abdominales jamás se trabajan de forma aislada. El resultado: un abdomen firme y una postura abierta y poderosa, sin una sola repetición de crunch.

El método Pilates Class: activar el core en cada movimiento

La filosofía de Kingswell se basa en entrenamientos de cuerpo completo que exigen al core de manera constante. «Siempre está contrayendo esos músculos», explicó a ‘Today’. «Si se mueve en rotación, aprieta los abdominales; al final, toda la sesión es trabajo de core». Este abordaje convierte cada ejercicio en una oportunidad para fortalecer el centro, sin necesidad de dedicar bloques específicos a los abdominales.

Además del abdomen, el plan incluye trabajo de brazos, glúteos y, sobre todo, postura. La idea es que cuando Monaghan llegaba al set, su presencia fuera el reflejo de un cuerpo fuerte y alineado, no solo de un vientre plano.

entrenamiento funcional

El verdadero trabajo de core ocurre cuando dejas de contar repeticiones y empiezas a sentir la activación en cada gesto cotidiano.

La señal mental que activa todas las capas del abdomen

Hay una instrucción que Monaghan repite como un mantra durante las sesiones y que, según Kingswell, «te cambia la vida»: lleva el ombligo hacia la columna y, después, desciende las costillas hacia las caderas. Esta doble indicación recluta de inmediato el recto abdominal, los oblicuos y, sobre todo, el transverso abdominal, la capa más profunda y la que más influye en la estabilidad postural.

La clave no está en la fuerza bruta, sino en la atención plena. Kingswell insiste en que una vez que interiorizas esas señales, la activación se vuelve automática, también fuera de la esterilla: cocinando, preparando un té o jugando con los niños.

📊 La pauta en cifras (mentales)

  • Señal 1: Lleva el ombligo hacia la columna.
  • Señal 2: Desciende las costillas hacia las caderas.
  • Frecuencia: Repite la doble instrucción en cada repetición y extiéndela a las tareas cotidianas.
  • Objetivo: Activar el transverso abdominal, la capa más profunda y determinante para la postura.

Para entender a a fondo la activación, imagina que tratas de abrochar un pantalón una talla más pequeña sin contener la respiración. Ese ligero “hundimiento” controlado del vientre es la contracción que buscas.

Cuatro ejercicios para un core funcional (sin crunch)

La entrenadora de Monaghan propone estos movimientos, que trabajan todas las porciones del abdomen sin flexionar repetidamente la columna:

  • Alcance de pierna estirada y descenso: Tumbada boca arriba, eleva una pierna recta y llévala hacia el suelo de forma controlada mientras mantienes la pelvis quieta.
  • Bicicletas: Desde la misma posición, alterna la rodilla al pecho con un ritmo lento, girando ligeramente el tronco sin tirar del cuello.
  • Doble descenso de piernas: Baja ambas piernas extendidas hasta donde puedas sin que la zona lumbar se despegue del suelo; la tensión debe sentirse en el abdomen, no en la espalda.
  • Escaladores cruzados: En plancha, lleva la rodilla hacia el codo contrario despacio, centrándote en la contracción oblicua y evitando balanceos.

Todos los ejercicios se ejecutan con control máximo y sin inercia. El objetivo no es sumar repeticiones, sino mantener la conexión de las señales de activación durante toda la serie.

¿Entrenar el core de forma integrada es más efectivo que aislarlo?

La evidencia en ciencias del ejercicio apunta a que un core fuerte no depende de músculos hipertrofiados, sino de la capacidad del sistema nervioso para reclutar el transverso abdominal y los oblicuos de manera anticipada. Movimientos funcionales como los que propone el método Pilates Class enseñan al cuerpo a estabilizar la columna en situaciones reales: cargar la compra, jugar con un niño o mantener una postura erguida frente al ordenador.

El entrenamiento integrado tiene otra ventaja: distribuye la fatiga entre varios grupos musculares y reduce la probabilidad de tensiones repetitivas en las vértebras lumbares, algo frecuente cuando se abusa de los crunches. Además, mejora el rendimiento en gestos deportivos que requieren transferencia de fuerza desde el centro, como correr, nadar o levantar peso.

Monaghan es un ejemplo de cómo la constancia con un método que prioriza la calidad del movimiento sobre el volumen de repeticiones da resultados visibles y funcionales. No se trata de un milagro de seis semanas, sino de un hábito mantenido porque, como ella misma dice, disfruta sintiéndose bien.

⚡ Rutina de Optimización Diaria

  • Practica la señal fuera del entrenamiento: Mientras esperas el café o caminas hacia el coche, activa el core repitiendo mentalmente “ombligo a columna, costillas a caderas”.
  • Añade 2-3 ejercicios funcionales al final de tu sesión: Completa cualquier entrenamiento con dos rondas de bicicletas, escaladores cruzados o doble descenso de piernas, sin superar las 10 repeticiones controladas.
  • Integra la estabilidad como norma: Sustituye los crunches por planchas, bird-dogs o ejercicios que exijan mantener el tronco firme mientras mueves las extremidades.

Este artículo es divulgativo y no sustituye el consejo de un profesional del ejercicio. Ante cualquier circunstancia personal, consulta con un especialista antes de modificar tu rutina.

Ver vídeos de naturaleza acelera la recuperación del estrés, según un estudio con 959 participantes

Diez minutos de naturaleza digital que recuperan el ánimo

Un bosque en calma, el discurrir de un arroyo o la inmensidad de un desierto —observados durante solo diez minutos en una pantalla— aceleran la recuperación tras un pico de estrés y devuelven el equilibrio emocional con una eficacia que el paisaje urbano no iguala. Un nuevo estudio publicado en el Journal of Environmental Psychology ha replicado y ampliado un hallazgo clásico de 1991 con 959 participantes, monitorizados con tecnología actual de medición fisiológica.

Los investigadores de la Universidad de Twente y la Vrije Universiteit Amsterdam expusieron a los voluntarios a un vídeo estresante de accidentes laborales durante 10 minutos. Justo después, de manera aleatoria, cada persona observó otros 10 minutos de escenas de entornos naturales —un bosque o un arroyo— o de varias zonas urbanas —calles peatonales tranquilas o concurridas y tráfico rodado—. El objetivo: medir cómo de rápido se recomponía el sistema nervioso según el tipo de paisaje.

El resultado salta a la vista. Quienes vieron vídeos de naturaleza mostraron un aumento mayor del afecto positivo y una reducción más marcada de la ira y la agresividad, en comparación con quienes contemplaron escenas urbanas. La recuperación emocional fue más profunda y veloz. Y aunque el bosque y el arroyo funcionaron de manera similar, ningún entorno urbano logró ese efecto reparador.

Lo que mide el cuerpo cuando te relajas de verdad

Además del cuestionario psicológico, el equipo científico registró las respuestas del sistema nervioso en tiempo real mediante un dispositivo portátil (VU-AMS). Así capturaron la conductancia de la piel —indicador de activación simpática— y la variabilidad de la frecuencia cardiaca, un marcador de activación parasimpática relacionado directamente con la capacidad de recuperación y el descanso profundo.

Los datos fisiológicos confirmaron lo que los voluntarios sentían: la naturaleza visual calmó el sistema nervioso simpático —el que se dispara ante una amenaza— y activó la rama parasimpática, responsable de la regeneración y la calma. En cambio, las escenas de tráfico o de zonas peatonales mantuvieron un nivel de alerta más alto. La diferencia no fue solo subjetiva; el cuerpo habló claro.

Este detalle es crucial porque conecta con la experiencia diaria de cualquier profesional que encadena reuniones, plazos y notificaciones. Tras una situación tensa, el cuerpo puede tardar más de una hora en volver a su línea base si el entorno que lo rodea sigue siendo agresivo. Un paréntesis de diez minutos con imágenes de naturaleza acorta ese tiempo de forma significativa.

📊 La pauta en cifras

  • Duración eficaz: 10 minutos de exposición a vídeos de naturaleza tras una situación estresante.
  • Entornos más efectivos: bosque y arroyo; ambos rindieron de manera similar en la recuperación emocional y fisiológica.
  • Respuesta corporal: se observó una mejora en la variabilidad de la frecuencia cardiaca y una reducción de la activación simpática.
  • A tener en cuenta: el efecto sobre el afecto positivo y la reducción de la ira fue claro, aunque no se registraron diferencias significativas en la disminución de tristeza o miedo.
reducir estrés

Los autores no ocultan las limitaciones del diseño. Se trató de una visualización pasiva, sin experiencias sensoriales completas —ni sonido ambiente uniforme ni interacción multisensorial— y con una muestra de edad media joven, 22 años. Aun así, la réplica a gran escala del estudio de 1991 consolida una evidencia que ya estaba en el aire: la teoría de reducción del estrés (SRT) funciona, y no necesita un bosque real al lado de la oficina.

Un simple vídeo de un bosque o de un arroyo logra lo que el tráfico urbano no puede: devolver el equilibrio al sistema nervioso en apenas diez minutos.

Una piedra angular de la psicología ambiental que cobra nueva fuerza

Hace más de tres décadas, un trabajo seminal sentó las bases de lo que hoy conocemos como Teoría de Reducción del Estrés (SRT). Aquella investigación pionera demostró que la contemplación de escenas naturales reducía la activación fisiológica y mejoraba el ánimo tras un estímulo tenso. El nuevo experimento, publicado en el Journal of Environmental Psychology, no solo replica aquel hallazgo sino que lo amplía con tecnología de monitorización ambulatoria que no existía entonces.

La repetición era necesaria. Muchos de los estudios posteriores sobre el poder restaurador de la naturaleza habían recurrido a muestras pequeñas o a entornos artificiales poco controlados. Esta vez, con casi un millar de participantes y una metodología aleatoria sólida, el mensaje se consolida: ver naturaleza, aunque sea en vídeo, acelera la recuperación psicológica y reequilibra el sistema nervioso.

La implicación práctica se alinea con lo que varias organizaciones ya están implantando: descansos visuales con imágenes naturales en hospitales, oficinas y espacios públicos. No sustituye el contacto real con el medio ambiente —el olor de la tierra mojada, la brisa en la piel—, pero sí ofrece una herramienta inmediata y accesible para momentos de alta exigencia. En un contexto de jornadas laborales cargadas y sobreestimulación digital, la «naturaleza de bolsillo» puede marcar la diferencia entre terminar el día con la batería emocional agotada o con margen de energía.

Los investigadores subrayan otro matiz: la recuperación no dependió del tipo concreto de escena natural —bosque o arroyo dieron resultados equivalentes—, lo que sugiere que el factor clave es la presencia de elementos orgánicos, no amenazantes y con una complejidad visual ordenada. Esa cualidad, denominada soft fascination en psicología ambiental, capta la atención de manera suave y permite que la mente divague sin esfuerzo, liberando recursos cognitivos y facilitando la vuelta a la calma.

Para quienes no tienen tiempo de escaparse al campo, el hallazgo es un aval: diez minutos de pantalla con paisajes naturales pueden ser un botón de reseteo eficaz. Y lo mejor, respaldado por datos fisiológicos que cualquiera puede medir con un pulsómetro de muñeca.

⚡ Rutina de Optimización Diaria

  • Programa un descanso visual de diez minutos: justo después de una reunión tensa o un pico de actividad, reproduce un vídeo de un bosque, un río o un paisaje calmado sin interrupciones ni notificaciones.
  • Apóyate en apps o canales sin publicidad: elige material con planos largos y sonido ambiente neutro; evita los videoclips con música estridente que puedan interferir en el efecto de soft fascination.
  • Haz una comprobación rápida con tu pulsómetro: antes y después del vídeo, observa si bajó tu frecuencia cardiaca o aumentó la variabilidad; ese simple marcador te indicará cuánto te ha servido el paréntesis natural.

Negocios TV: Irastorza alerta sobre el cierre del estrecho de Bab el Mandeb por el ataque en Yemen que dispara el petróleo

La tensión en Oriente Medio escala a un nuevo nivel. El ataque de Arabia Saudí contra objetivos en Yemen, denunciado como una «declaración de guerra abierta» por los hutíes, reabre la amenaza más temida por el comercio mundial: el cierre del estrecho de Bab-el-Mandeb. En su último analisis en Negocios TV, el profesor de OBS Business School Eduardo Irastorza dibujó un escenario de «otoño caliente» para Europa si las milicias proiraníes deciden bloquear este paso marítimo vital.

El Bab-el-Mandeb, la llave del comercio mundial

Con apenas 32 kilómetros de ancho en su punto más angosto, el estrecho que separa el mar Rojo del golfo de Adén es un cuello de botella por el que transita cerca del 12% del tráfico marítimo global. Cualquier interrupción obligaría a los buques a rodear el cabo de Buena Esperanza, añadiendo diez días de navegación y costes millonarios. Los hutíes, que desde noviembre de 2023 han atacado decenas de mercantes en represalia por la guerra de Gaza, ya demostraron que poseen misiles y drones capaces de alcanzar objetivos en el mar Rojo. Ahora, con la nueva ofensiva saudí, la amenaza de un cierre total se vuelve más real que nunca.

Irastorza: «Europa se enfrenta a un otoño caliente»

Para Irastorza, el bombardeo saudí no es un hecho aislado. “Este ataque supone un enorme riesgo de escalada, y no solo militar, sino económica para Occidente”, explicó en Negocios TV. Recordó que por el Canal de Suez —estrechamente vinculado al Bab-el-Mandeb— no solo pasa el 20% del petróleo mundial, sino la práctica totalidad del comercio entre Asia y Europa. Si el estrecho se bloquea, los fletes se dispararían y las pólizas de seguro marítimo se encarecerían de forma exponencial. “Nos encontraríamos con un otoño realmente caliente, complicado para las economías europeas”, sentenció.

Arabia Saudí entra en escena y aviva la llama de la guerra regional

La intervención de Riad añade una pieza más al volátil tablero de Oriente Próximo. Antonio Alonso Marcos, director del máster de análisis de inteligencia de la Universidad San Pablo, enmarcó el ataque en la lucha por la hegemonía mundial entre Estados Unidos y China. “No estamos hablando solo de Arabia Saudí y los hutíes; esto es una guerra de fractura más de las muchas que ya están en marcha”, apuntó. Alonso recordó que hace apenas año y medio China medió para sentar a saudíes e iraníes a dialogar, pero aquel frágil entendimiento ha naufragado. La entrada de Washington en el conflicto desde el pasado 28 de febrero, agregó, está forzando a sus aliados —Jordania, Catar, los países del Golfo— a elegir bando, lo que multiplica el riesgo de una conflagración generalizada.


De Ormuz a Suez: la guerra de los estrechos

El analista de seguridad y defensa Juan Belicof profundizó en la dimensión estratégica. Parafraseando a Graham, citó: “El viejo orden se está muriendo, el nuevo todavía no nació, y en el interín están asomando todos los monstruos”. Belicof relató la espiral de agresiones que llevó hasta aquí: la interceptación de tres tanqueros en el estrecho de Ormuz la semana pasada, la respuesta iraní con 85 ataques, la réplica estadounidense con 140 bombardeos durante el fin de semana —varios de ellos contra infraestructuras no militares— y la ambigüedad del memorando de desentendimiento entre Teherán y Washington que, según el experto, ha convertido Ormuz en un polvorín. Si a ese polvorín se suma el cierre del Bab-el-Mandeb, el suministro energético global quedaría asfixiado.

Europa, el eterno pagano

Irastorza fue contundente al señalar a los principales damnificados. “En esta ocasión, los que más preocupados debemos estar somos los europeos, porque realmente nos vamos a ser los paganos de toda esta historia”. Las sanciones, las rutas alternativas y la dependencia energética convierten al Viejo Continente en el eslabón más débil. Un encarecimiento del crudo y de los fletes marítimos golpearía de lleno a una economía ya renqueante, mientras que China —a pesar de sufrir también la disrupción— dispone de reservas de petróleo gigantescas acumuladas durante años y un margen de maniobra comercial que Europa no puede igualar.

“Si los hutíes cierran el estrecho, nos encontramos con un otoño realmente caliente y complicado para las economías europeas”.

— Eduardo Irastorza, profesor de OBS Business School

¿Hacia un nuevo orden mundial sin reglas?

Antonio Alonso sentenció que el multilateralismo de la ONU y la OSCE ha muerto. “Ese tiempo ya pasó. Ahora la única regla es la ley de la fuerza”, afirmó. En un mundo en el que las superpotencias se disputan cada rincón del planeta, los países medianos como España se ven forzados a elegir. El analista sugirió que el presidente Sánchez parece apostar por Pekín, una elección que, de confirmarse, podría acarrear consecuencias diplomáticas y económicas de gran calado. La fractura mundial, añadió, no se limitará a bases militares: el tránsito hacia un nuevo orden suele ser mucho más violento.

Mientras el mundo aguarda el pitido final del Mundial de Fútbol —fecha que varios expertos señalan como el verdadero detonante de la próxima escalada—, la región se adentra en un verano de máxima tensión. Con los arsenales estadounidenses mermados, Irán atado al tambor de la supervivencia hídrica y Arabia Saudí dispuesta a jugar su baza, el fantasma de un cierre de los estrechos ya no es un ejercicio de simulación. Es una posibilidad que, como los monstruos de la frase de Graham, acecha desde las profundidades de un orden mundial que agoniza.

Puedes ver el análisis completo en el vídeo de Negocios TV:

Youtube video

Volkswagen ejecuta un recorte de 50.000 empleos en Alemania: el plan de Oliver Blume

El grupo Volkswagen ha confirmado lo que muchos temían: un nuevo recorte de 50.000 empleos se suma al ajuste en marcha. En una entrevista interna difundida por DW Español, Oliver Blume, consejero delegado de la compañía, reconoció que los costes laborales representan casi la mitad de los gastos generales y urgió a actuar. La cifra total de puestos suprimidos alcanzaría los 100.000 hasta 2030, la mayor reestructuración que haya vivido nunca la industria automovilística.

Un tijeretazo histórico: 100.000 empleos menos

Según informó DW Español, el recorte adicional de 50.000 puestos ―filtrado previamente en la prensa― fue confirmado por Blume en el canal interno de la empresa. Se sumaría a los otros 50.000 acordados para todo el grupo en el plan de ahorro vigente. De materializarse, hablaríamos de la supresión de 100.000 empleos, una cifra que ni los escenarios más pesimistas habían contemplado hasta ahora.

La dirección de Volkswagen no ha detallado qué regiones o países resultarán más afectados, aunque la preocupación en Alemania es máxima. La cadena subraya que, por el momento, el consejo de vigilancia ha rechazado el drástico plan de ahorro, pero el miedo ya se ha instalado en todos los centros de producción.

Los costes laborales, en el punto de mira

DW Español recalca que Oliver Blume fue tajante: los costes de personal suponen casi el 50% de los costes generales de Volkswagen. Además, señaló que los gastos por empleado son un 20% más altos que los de la competencia. Reducir plantilla y también el coste unitario por trabajador se ha convertido en la prioridad del grupo.

“De los costes generales, la mitad se debe a los costes laborales”, habría asegurado Blume en esa entrevista interna, recogida por la televisión alemana. Una afirmación que deja poco margen para la negociación y que explica la magnitud de los números que se manejan.

Los sindicatos ya han reaccionado y prometen un otoño caliente. La posibilidad de que se cierren fábricas completas ―diez plantas estarían en la cuerda floja, según el reportaje de DW Español― ha encendido las alarmas en un país donde el automóvil es seña de identidad.

Volkswagen se enfrenta a la mayor reestructuración de la historia del sector automotriz, con un recorte total de 100.000 puestos de trabajo.

— DW Español

Zwickau, el epicentro del temor

El reportaje se detiene en la fábrica de vehículos eléctricos en Zwickau, Sajonia. Allí, 9.000 empleados producen coches a batería que no están encontrando salida comercial, sobre todo en China. El cierre de esta planta, apuntan los expertos citados por DW Español, sería una señal inequívoca de los profundos problemas del grupo para transitar hacia la movilidad eléctrica.

Los trabajadores se enteraron por la prensa de que su centro figura entre los cuatro que podrían clausurarse. “Tu mundo se te viene abajo”, confiesa un operario. La rabia y la incertidumbre se han apoderado de una plantilla que, según el canal, se siente traicionada tras años de esfuerzo.

El efecto dominó en la comunidad

DW Español muestra cómo la crisis de Volkswagen impacta mucho más allá de los muros de la factoría. No solo los empleados temen por su futuro; comercios y servicios dependen de su actividad. La panadería familiar que abastecía a los trabajadores del turno de noche ya ha tenido que despedir a dos de sus 15 empleados. La perfumería local nota una brusca caída en la venta de productos de lujo, las primeras compras que se posponen cuando hay miedo al desempleo.

La alcaldesa de la localidad reconoce que el consumo se está contrayendo y que el sector de la construcción podría ser el siguiente en resentirse si la gente deja de invertir en vivienda. “Cada mala noticia termina repercutiendo en nuestro negocio”, lamentan los propietarios de un comercio de la zona, recogiendo el sentir de toda una región.

¿Soluciones más inteligentes o simple maquillaje?

En una entrevista con un diario alemán citada por DW Español, Blume afirmó que existen “soluciones más inteligentes que el cierre de fábricas”. Sin precisar a qué se refiere, medios germanos especulan con la posibilidad de destinar capacidad industrial a la producción de armamento o de asociarse con marcas chinas para ensamblar sus modelos en suelo alemán y conservar empleo.

Ninguna de esas alternativas está confirmada, y el mensaje de la dirección sigue siendo el de un ajuste sin precedentes. Mientras, el otoño sindical promete movilizaciones y la comunidad de Zwickau se prepara para lo peor.

Lectura en clave europea

El caso Volkswagen no es aislado. La automoción europea se enfrenta a una tormenta perfecta: caída de la demanda de eléctricos, competencia china feroz y unos costes estructurales que asfixian la rentabilidad. Si el mayor fabricante del continente se ve obligado a prescindir de 100.000 trabajadores y a cerrar plantas, el efecto contagio sobre el empleo industrial y la estabilidad política de regiones enteras puede ser devastador.

Para el lector español, la señal es clara: las decisiones que se tomen en Wolfsburgo resonarán en Martorell y Pamplona. La crisis de Volkswagen anticipa un redimensionamiento del sector que ningún país productor podrá esquivar.

El vídeo completo, a continuación

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

Youtube video

Mizuho advierte que la aprobación bancaria de Circle no resuelve los problemas de USDC ni la presión de Open USD

Circle ha conseguido un hito: crear un banco fiduciario nacional en Estados Unidos con la bendición de la OCC (Oficina del Contralor de la Moneda). Pero Mizuho no se impresiona: el banco de inversión japonés mantiene su recomendación neutral sobre la empresa, porque la caída de USDC y la irrupción de Open USD le restan brillo al logro regulatorio.

La autorización para crear el First National Digital Currency Bank ha sido un balón de oxígeno inicial para las acciones de Circle, que llegaron a subir un 5% el viernes posterior al anuncio. Sin embargo, el lunes siguiente la cotización ya había cedido un 4,7% hasta los 63,03 dólares. Según el análisis de Mizuho que recoge CoinDesk, el mercado sobrevaloró la noticia.

La sangría de USDC: 7.000 millones menos desde marzo

USDC, la stablecoin de Circle que replica el valor del dólar, ha visto cómo su suministro circulante se contraía en unos 7.000 millones de dólares desde su pico de marzo de 2026. En julio ronda los 74.000 millones. Las redenciones han superado la nueva emisión, y la empresa pierde combustible en su principal fuente de ingresos: los intereses generados por las reservas que respaldan la moneda.

Circle ha defendido en en varias ocasiones que su stablecoin es la más regulada del mercado. Sin embargo, los datos muestran que la actividad on-chain sigue siendo robusta pero el saldo total baja mes a mes. Esa paradoja enciende las alarmas de Mizuho, que duda de la capacidad de la compañía para cumplir sus proyecciones financieras si la sangría no se frena.

Open USD: un consorcio de 140 empresas aprieta las tuercas

Mientras USDC pierde tracción, una nueva stablecoin respaldada por dólares se asoma con fuerza. Open USD está impulsada por un consorcio de más de 140 empresas financieras y tecnológicas entre las que figuran Mastercard, Stripe y Coinbase. Cumple con la Ley GENIUS, un marco regulatorio estadounidense en gestación, y su objetivo es ofrecer una alternativa con el sello de pesos pesados de la industria.

La mayoría de las empresas del consorcio tiene ya productos de pago establecidos y redes de clientes que podrían acelerar la adopción de la stablecoin. Mizuho advierte de que esto puede comoditizar el sector: si varias monedas estables ofrecen características similares y cumplen con los mismos estándares, diferenciarse será cada vez más difícil para Circle.

Con USDC en retroceso y un gigante colectivo en frente, una licencia bancaria no compra la paz.

Licencia bancaria: no es oro todo lo que reluce

La aprobación de la OCC es un avance regulatorio que ninguna empresa cripto había logrado hasta ahora. Le da a Circle la posibilidad de operar como banco fiduciario nacional y ofrecer servicios integrados en el sistema financiero tradicional. Pero el análisis de Mizuho pone el foco en algo más mundano: el negocio principal. Si USDC no crece y la competencia aprieta, la nueva entidad puede convertirse en un cascarón vacío.

No es la primera vez que una licencia bancaria no basta para apuntalar a un emisor de stablecoins. La experiencia demuestra que los usuarios valoran más la utilidad, la liquidez y las integraciones que el paraguas regulatorio. Circle necesita convencer a los mercados de que su banco fiduciario atraerá nuevos flujos, y los próximos trimestres serán la prueba de fuego.

Mizuho prefiere quedarse al margen. La calificación neutral refleja una postura de «esperar y ver» que encaja con un escenario donde las buenas noticias normativas aún no se traducen en mejores cifras de negocio. Para los inversores, el debate está servido: ¿será la licencia el salvavidas que impulse a Circle o solo un sello más en una industria donde el producto manda?

Bitwise: ‘lo más oscuro antes del amanecer’ – el suelo de Bitcoin se confirma con miedo extremo e institucionales

Bitcoin lleva nueve meses cayendo, pero para Bitwise Asset Management lo peor ya ha pasado. El gestor de fondos cripto con 9.000 millones de dólares bajo gestión acaba de publicar su revisión del tercer trimestre de 2026 y, en ella, su director de inversiones Matt Hougan asegura que el mercado ha tocado fondo. Su argumento: el miedo es extremo, las compras institucionales no se detienen y el sector es mucho más robusto que en el último ciclo bajista.

Las cifras dan idea del castigo. Bitcoin cerró el segundo trimestre con una caída del 13,4% y acumula un descenso del 32,9% en lo que va de año. En junio llegó a bajar de los 60.000 dólares por primera vez desde 2024, tras haber cotizado por encima de los 126.000 el pasado octubre. La corrección, de hecho, extiende a nueve meses lo que Bitwise denomina criptoinvierno, su racha más prolongada de pérdidas trimestrales desde 2022.

Las cifras del desplome: bitcoin resiste mejor que las altcoins

Pese al golpe, bitcoin ha aguantado mucho mejor que el resto de grandes criptoactivos. Mientras la moneda líder perdía un 32,9% en el año, Ethereum se dejaba un 46,9%, Solana un 40,6% y Cardano un 56,5%. La cuota de bitcoin sobre el mercado total —cerca de 1,88 billones de dólares— ha escalado hasta el 64,2%, un refugio relativo dentro del propio universo cripto.

Los productos cotizados (ETP) al contado en Estados Unidos, sin embargo, sufrieron su peor trimestre desde su lanzamiento en enero de 2024: salieron 4.900 millones de dólares en el segundo trimestre. Aun así, los activos bajo gestión suman 72.400 millones y los flujos netos acumulados desde el inicio ascienden a 53.400 millones. Los asesores de inversión controlan alrededor del 43% de las participaciones profesionales, y los hedge funds otro 28%, con nombres como Jane Street (1.800 millones) y Millennium (1.000 millones) a la cabeza.

Los institucionales no se rinden: compras que triplican la oferta minada

Esa aparente contradicción —salidas récord de los ETP pero posiciones muy relevantes— es una de las claves del informe. Bitwise calcula que, desde que llegaron los fondos cotizados, los ETP y las empresas públicas han comprado aproximadamente 3,6 veces los bitcoin recién creados por la minería. Un apetito insaciable que ha absorbido 1,55 millones de BTC frente a una oferta nueva de solo 455.416 monedas.

Las tesorerías corporativas, mientras, suman ya 1,28 millones de bitcoin, un 11,3% más que el trimestre anterior y equivalentes al 6,11% del suministro total. Strategy sigue siendo el mayor tenedor con 846.842 BTC. En el trimestre, sin embargo, la compañía vendió parte de sus reservas —218 millones de dólares— para cubrir obligaciones de dividendo. Fue la primera venta desde 2022. Aún así, la firma conserva 52.300 millones en bitcoin y una caja de 2.550 millones. Otros nombres como Metaplanet (40.177 BTC) y MARA Holdings (35.303) continúan acumulando sin pausa.

La destrucción de precio no ha borrado la demanda estructural: el dinero profesional sigue entrando a un ritmo que triplica la nueva oferta.

Miedo extremo, industria más grande: por qué Bitwise espera el rebote

Matt Hougan no oculta el sentimiento. Describe el clima actual como “uno de los peores que he visto en mis ocho años en cripto”. Pero ahí está la paradoja: la industria, medida en infraestructura, usuarios y capital, es ahora el doble de grande que en el fondo del último ciclo bajista. La regulación avanza —la CFTC acaba de aprobar los primeros futuros perpetuos de bitcoin en suelo estadounidense, y Schwab y E*Trade extienden el acceso a la inversión minorista—, mientras que la ley de estructura de mercado CLARITY Act, por el contrario, se ha atascado en el Senado y sus probabilidades de aprobación en 2026 han caído del 75% al 20% en los mercados de predicción.

Ese atasco legislativo no frena a Hougan. Su planteamiento es que, con o sin ley, el sector sigue construyendo sobre bases más sólidas. De hecho, la estacionalidad histórica de bitcoin ofrece un modesto alivio: julio ha promediado subidas del 10,7% desde 2014. Y los modelos de cartera de Bitwise muestran que una asignación del 5% a bitcoin habría mejorado el rendimiento de una cartera 60/40 en el 100% de las ventanas de tres años desde ese mismo año.

Lo que Bitwise dibuja no es euforia. Es la lectura fría de un inversor que ve dolor, pero apuesta por la resiliencia. “El mercado está poniendo precios de mercado bajista para una industria que es el doble de grande que en el último suelo”, escribe Hougan. Queda por ver si la primavera que espera llega antes del próximo invierno.

Santander allana el acuerdo de prejubilaciones con el 95% de la pensión

Banco Santander ha allanado el camino para cerrar un acuerdo de prejubilaciones con los sindicatos al aceptar asumir el coste del convenio especial hasta los 63 años y seis meses, lo que permitirá a los trabajadores alcanzar casi el 95% de la pensión. La mejora, anunciada en la cuarta reunión de la mesa negociadora, ha sido recibida con una valoración positiva por parte de Comisiones Obreras (CCOO), que ahora analiza la letra pequeña antes de dar el sí definitivo.

La entidad, ha mejorado su oferta tras las presiones sindicales y en plena ola de beneficios récord del sector financiero. Santander no ha fijado un cupo concreto de salidas, pero el nuevo marco, que sustituye la negociación individual por un acuerdo colectivo, busca reducir el gasto fijo en personal sin recurrir a despidos forzosos.

Qué incluye la nueva propuesta de Santander

Además de la cobertura del convenio especial hasta los 63,5 años y la posibilidad de ampliar hasta los 64 mediante el prorrateo de la asignación, la propuesta garantiza el mantenimiento del seguro colectivo de vida, las condiciones ventajosas del convenio especial y las aportaciones al plan de pensiones de empleo por importe de 1.000 euros anuales.

El banco también ha aceptado revalorizar anualmente el convenio especial hasta un máximo del 4%, conservar las ayudas por discapacidad y mantener el derecho al premio por antigüedad. En conjunto, se trata de un paquete que supera con creces las condiciones del ERE de 2020, cuando Santander ofrecía solo el 75% del salario para los empleados de 55 a 57 años y el 76% para los mayores de 58.

Un pulso heredado del ERE de 2020

El punto de partida fue la propuesta inicial, casi idéntica a la de hace seis años. Entonces, 3.572 empleados se acogieron al plan y se produjeron más solicitudes que plazas. Esta vez, los sindicatos rechazaron aquella réplica por el aumento del coste de la vida y porque la banca está en máximos de beneficios.

En la segunda reunión, CCOO planteó reducir la edad mínima a 50 años, elevar las compensaciones hasta un 86% para los mayores de 58 e incluir una prima de antigüedad de entre 19.000 y 30.000 euros. El principal escollo fue precisamente la edad de acceso y las condiciones económicas.

La asunción del convenio especial supone un salto cualitativo respecto al ERE de 2020 y responde a las demandas de los sindicatos en un contexto de máximos históricos de beneficios.

Santander ERE

Récords de beneficio y el coste de la cuenta de resultados

Santander cerró marzo de 2026 con 1.607 oficinas en España, un recorte de 185 sucursales en solo un año. Hace una década, en 2016, el banco contaba con 3.433 puntos de venta en el país. La transformación digital y la contención de costes explican parte de esa reducción, pero un nuevo plan de salidas voluntarias permite aligerar la base de gasto sin traumas.

A nivel grupo, la entidad cerró más de 1.000 oficinas en el mismo periodo, reflejo de una estrategia global que prima la rentabilidad sobre el número de sucursales. El ajuste de plantilla, que será voluntario y sin objetivo numérico, se suma a otras iniciativas de eficiencia como la digitalización de procesos y la centralización de servicios.

El beneficio récord que acumula el sector —Santander ganó más de 5.000 millones en el primer semestre de 2025, según los últimos datos— da margen para abonar prejubilaciones atractivas sin que el cargo minore significativamente el resultado neto. Los analistas de Jefferies y Goldman Sachs ya apuntaron en sus informes que cualquier medida de ahorro estructural se traduce en una mejora de entre 0,3 y 0,5 puntos porcentuales en el margen de intereses.

Desde el punto de vista del inversor, el coste asumido por Santander —convenio especial, revalorizaciones y el mantenimiento del seguro— es un desembolso puntual que se compensa con la reducción permanente de los gastos de personal. Además, que el banco no renuncie a elegir qué salidas acepta evita la descapitalización de áreas estratégicas.

BBVA y CaixaBank también han implementado planes similares en los últimos años, y el mercado suele descontar estos movimientos como una señal de disciplina en el control de la base de costes. Si el acuerdo se cierra el próximo 17 de julio, la ejecución del plan se dilatará varios meses, pero la fotografía del margen de explotación mejorará de forma estructural a medio plazo.

📊 Las Claves para el Inversor

  • Qué vigilar: La nueva reunión del viernes 17 de julio será determinante para saber si CCOO acepta o si exige más concesiones, como una rebaja de la edad mínima.
  • Reacción del valor: El mercado ya descuenta que la banca mantiene control de costes; un acuerdo sin desgaste laboral prolongado podría dar soporte a la cotización.
  • Precedente sectorial: El ERE de 2020 de Santander y los planes de salidas de BBVA y CaixaBank marcan la pauta: las entidades optan por salidas voluntarias generosas para reducir plantilla sin conflictividad.

SK Hynix advierte: la crisis de chips de memoria será ‘apocalíptica’ en 2027 y durará más allá de 2030

La memoria se ha convertido en el nuevo petróleo de la economía digital y, como ocurre con las materias primas críticas, tres proveedores controlan el grifo del 90% del suministro mundial. Samsung, SK Hynix y Micron han redirigido su producción a los chips de alta velocidad que demandan los centros de datos de inteligencia artificial. El resultado es un mercado de consumo asfixiado y una advertencia que acaba de lanzar el CEO de SK Hynix, Kwakk Noh-jung: 2027 traerá la peor crisis de chips de memoria de la historia y la escasez se prolongará más allá de 2030.

Claves de la operación

  • El CEO de SK Hynix califica 2027 de ‘apocalíptico’ para la memoria. Kwakk Noh-jung ha roto el silencio corporativo para advertir que la demanda superará a la oferta de forma estructural durante al menos tres años más.
  • Micron solo cubre el 60% de los pedidos de sus clientes. La estadounidense ha elevado su plan de inversión a 250.000 millones de dólares, pero admite que la brecha entre oferta y demanda sigue ampliándose.
  • Los precios de consumo no volverán a los niveles previos a la crisis. Los tres gigantes priorizan los contratos de IA, más rentables, y han abandonado la producción de memoria para el mercado de consumo masivo.

El cuello de botella de la IA que estrangula al consumidor

La paradoja es tan simple como brutal. La inteligencia artificial necesita cantidades ingentes de memoria de alto ancho de banda para entrenar modelos cada vez más grandes, y los tres fabricantes que dominan el mercado han encontrado en esos contratos un filón más lucrativo que el de abastecer a fabricantes de portátiles, consolas o teléfonos. Sanjay Mehrotra, CEO de Micron, lo verbalizó en la presentación de resultados de junio: la compañía apenas puede atender al 60% de la demanda de sus clientes actuales.

El efecto dominó ya se nota en los lineales. Apple subió un 20% de media los precios de iPad y Mac, y el mercado espera un movimiento similar con los iPhone 18 Pro. Dispositivos como la Steam Deck han llegado a encarecerse casi 300 euros en algunos mercados europeos, un sobreprecio que no es temporal sino estructural. Las marcas han interiorizado que la memoria no bajará y ajustan sus catálogos en consecuencia.

SK Hynix, que compite con Samsung por el liderazgo en chips HBM —los más avanzados que emplea Nvidia para sus GPU—, ha confirmado que está evaluando la apertura de nuevas fábricas en Estados Unidos, Japón y el sudeste asiático. Nada está decidido aún. Y sin fábricas nuevas, la ecuación oferta-demanda no se resuelve.

Inversiones milmillonarias que no llegan a tiempo

El Gobierno surcoreano ha movilizado 266.000 millones de dólares para que Samsung y SK Hynix dupliquen su capacidad de producción en cinco años. En paralelo, Micron ha ampliado su plan de inversión de 200.000 a 250.000 millones de dólares, con la vista puesta en la planta de Clay, en el estado de Nueva York, que se perfila como uno de los centros de fabricación de semiconductores más grandes de la historia del país.

Pero levantar una sala limpia desde cero lleva entre tres y cinco años. Aunque los anuncios suenen ambiciosos, el tiempo juega en contra. La demanda de memoria para IA se duplica cada ciclo de producto, y los hyperscalers —AWS, Azure, Google Cloud— están reservando capacidad de producción con años de antelación. Esa práctica, conocida como pre-booking, deja fuera a los fabricantes de electrónica de consumo, que compiten por las migajas del suministro restante.

Las tres empresas que controlan el 90% de la memoria mundial han abandonado el mercado de consumo para alimentar la IA. Y no hay plan B.

Las alternativas son escasas y arriesgadas. Apple estaría explorando la memoria de la china CXMT, un fabricante sancionado por Washington y con una capacidad de producción ínfima frente a los gigantes coreanos. Huawei, por su parte, está levantando su propia planta de memoria RAM, otro movimiento que tardará años en dar frutos. Mientras tanto, la escasez sigue su curso y los precios minoristas no tocan techo.

El fantasma de la fijación de precios y el antecedente que pesa sobre el sector

No es la primera vez que los tres grandes fabricantes se enfrentan a sospechas de manipulación del mercado de la memoria DRAM. A principios de siglo, Samsung, SK Hynix y Micron fueron investigadas por presunta fijación de precios abusivos. Las dos surcoreanas terminaron multadas; Micron se libró al cooperar con las autoridades. Entre 2016 y 2018, China reabrió pesquisas por un caso similar con las mismas protagonistas.

Ahora, en Estados Unidos se cocina una demanda colectiva contra las tres compañías por haber restringido de forma coordinada la producción para inflar los precios. El contexto no ayuda a despejar las dudas: en plena crisis de suministro, los tres fabricantes están registrando beneficios de récord trimestre tras trimestre. Es un patrón que los reguladores ya han visto antes y que, en esta ocasión, se escuda bajo la coartada legítima —pero no exenta de opacidad— de la demanda explosiva de IA.

Desde la redacción de Merca2.es, seguimos de cerca el desarrollo de esta demanda colectiva porque puede reconfigurar la estructura de precios del mercado de semiconductores en Europa. Las autoridades comunitarias ya han mostrado sensibilidad ante prácticas oligopolísticas en el suministro de componentes críticos, y aunque no hay una causa abierta en Bruselas, la jurisprudencia norteamericana suele marcar el camino regulatorio.

La recomendación de los propios fabricantes es tan cruda como pragmática: quien necesite renovar equipo electrónico debería hacerlo ya. El sobreprecio actual puede parecer alto, pero palidecerá frente al que se espera en los próximos meses. Algunas voces del sector apuntan a que los precios nunca volverán a los niveles anteriores a la crisis, simplemente porque el coste de oportunidad de fabricar para consumo cuando la IA paga más no tiene vuelta atrás.

El reloj corre. Y, por ahora, la única certeza es que 2027 se perfila como el annus horribilis de la memoria. Más allá de esa fecha, el CEO de SK Hynix no ve alivio. Nosotros tampoco.

Substrate AI cancela la salida a Bolsa de su filial 4D Médica en la Bolsa de Londres

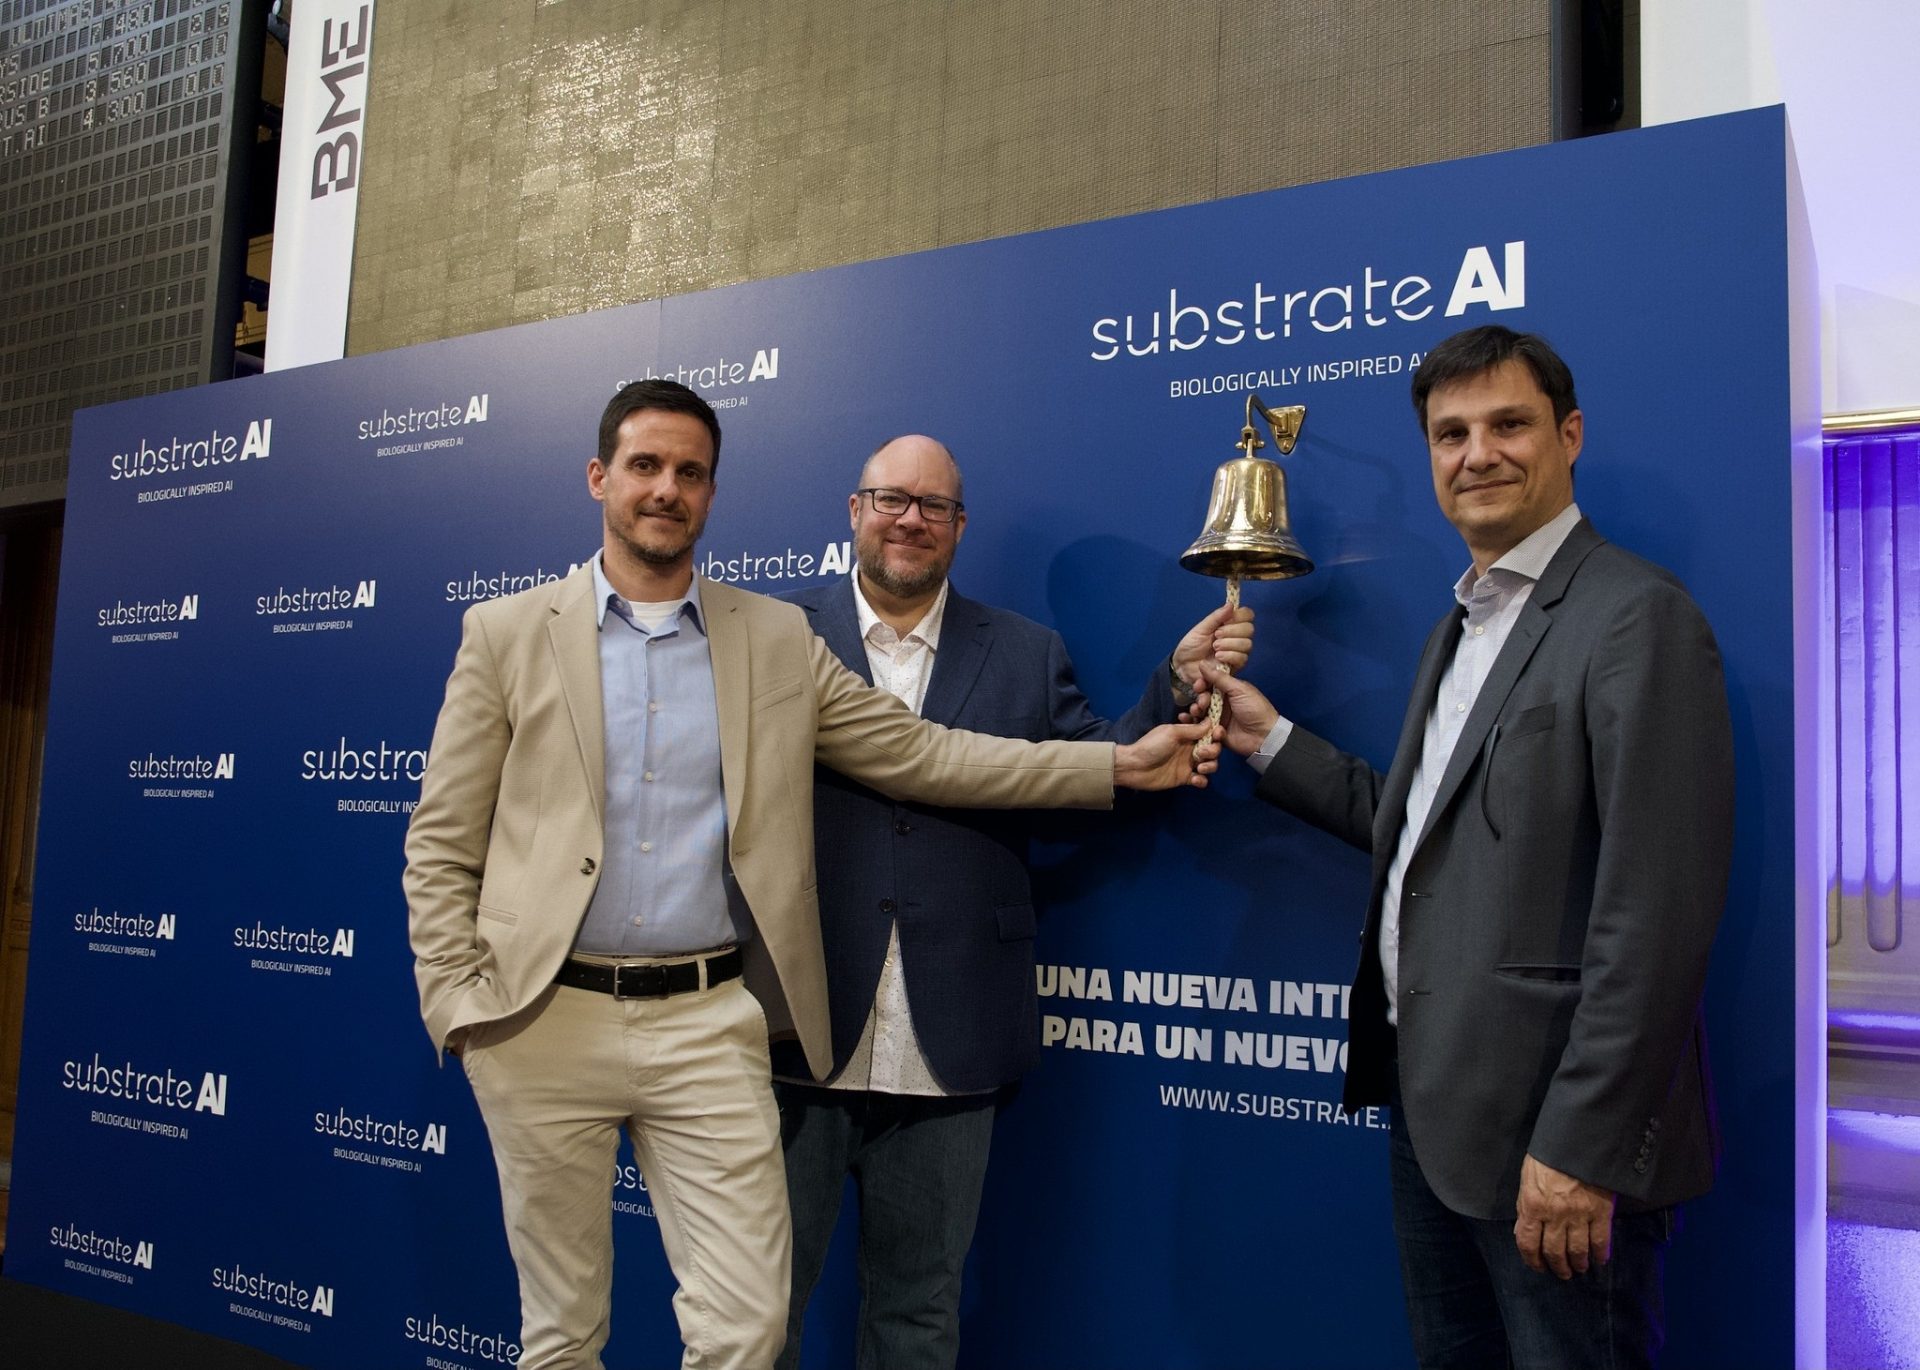
Substrate AI, la compañía tecnológica cotizada en el BME Growth, ha comunicado al mercado que paraliza el debut bursátil de su filial sanitaria, 4D Médica, en la Bolsa de Londres. La decisión, anunciada este lunes 13 de julio a través del sistema de información del BME Growth, frena una operación de reverse takeover (RTO) que valoraba la sociedad de salud en 33,3 millones de libras (39 millones de euros) y que se había acordado con la cotizada británica Seed Capital Solutions.

Una operación de ‘reverse takeover’ que no llegará a cerrarse

La operación, avanzada al mercado el 28 de mayo de 2025, consistía en que Seed Capital Solutions PLC —una compañía creada expresamente para este fin y que ya cotizaba en el segmento LSE de Londres— adquiriera 4D Médica. De esta forma, los accionistas de la filial de Substrate AI se habrían convertido en los propietarios mayoritarios de la sociedad resultante, un mecanismo conocido como RTO que permite evitar los trámites de una OPV convencional. El acuerdo fijaba una valoración de la empresa de salud en 33,3 millones de libras (unos 39 millones de euros al cambio) frente a los 3,7 millones de libras (4,3 millones de euros) en que se valoraba Seed Capital.

Sin embargo, este lunes la matriz comunicó al BME Growth que no continuará con esos planes. Aunque el hecho relevante no detalla una causa financiera o regulatoria directa, sí ofrece una argumentación basada en el nuevo entorno geopolítico.

Por qué Substrate AI da marcha atrás: soberanía tecnológica e inversión de la SETT

En el comunicado, Substrate AI vincula la decisión a la “profunda transformación que está experimentado el panorama tecnológico internacional, donde la inteligencia artificial se ha consolidado como un activo estratégico para la seguridad económica, la competitividad industrial y la autonomía tecnológica de los Estados”. La Unión Europea, añade, ha intensificado las iniciativas para reforzar la soberanía digital, promoviendo la retención de capacidades en ámbitos como la IA, los semiconductores, la biotecnología y la salud digital.

Un elemento clave en este giro es la participación de la Sociedad Española para la Transformación Tecnológica (SETT), que recientemente inyectó 19,1 millones de euros en Substrate AI. La empresa considera que preservar dentro de España y la UE la propiedad intelectual, el talento y los activos generados por 4D Médica es “una decisión alineada con las prioridades estratégicas europeas y con los intereses de sus accionistas”. Además, al no segregar los ingresos de la filial de salud, Substrate AI refuerza su estructura financiera consolidada, evitando la descapitalización parcial que habría supuesto la escisión y salida a Bolsa en Londres.

La soberanía tecnológica deja de ser un concepto teórico para convertirse en un condicionante real de las decisiones corporativas de las cotizadas europeas.

Substrate AI 4D Médica

Qué implica para Substrate AI y el ecosistema del BME Growth

La cancelación del proyecto londinense tiene una lectura doble. Por un lado, Substrate AI renuncia a una palanca de visibilidad y financiación internacional que habría podido acelerar el desarrollo de 4D Médica. Por otro, envía una señal de compromiso con el tejido tecnológico español y europeo en un momento en el que Bruselas despliega instrumentos como la Ley de Chips, Gaia‑X o el reglamento de IA para atraer y retener empresas estratégicas dentro de sus fronteras.

El hecho de que la SETT, un vehículo público de inversión dependiente del Ministerio para la Transformación Digital, sea un socio relevante añade una capa de influencia institucional. La entrada de este tipo de inversores suele ir acompañada de ciertas condiciones implícitas sobre el arraigo de los activos y la gobernanza, algo que encaja con el argumento de “intereses de los accionistas” que esgrime la compañía.

Para el BME Growth, mercado donde Substrate AI debutó en 2022, la noticia tiene un efecto ambivalente. Retener en casa los activos tecnológicos de una de sus cotizadas más mediáticas puede leerse como un refuerzo del atractivo del ecosistema español en plena pugna por la soberanía digital. No obstante, el precedente de cancelar una salida a Europa —incluso con razones de peso— podría enfriar los planes de otras compañías del segmento que estudian cotizaciones en mercados extranjeros para escalar sus negocios.

En términos prácticos, Substrate AI mantendrá íntegramente el control de 4D Médica y, con ello, todos los ingresos y sinergias que esta pueda generar. La operación abortada no dejará cicatrices en el balance —no había penalizaciones económicas previstas— y el grupo podrá destinar los 19,1 millones de la SETT a sus proyectos de IA y salud digital sin la distracción de una cotización paralela en Londres.

📊 Las Claves para el Inversor

  • Qué vigilar: La reacción del valor de Substrate AI en el BME Growth en las próximas sesiones y posibles comunicaciones adicionales sobre el uso de los fondos de la SETT.
  • Reacción del valor: La cancelación no altera el negocio subyacente, pero elimina una expectativa de segregación y revalorización de la filial. El mercado probablemente descuente una menor visibilidad internacional a corto plazo.
  • Precedente sectorial: El movimiento recuerda a otras decisiones empresariales recientes condicionadas por la presión regulatoria europea sobre la propiedad de activos tecnológicos, como el control de inversiones extranjeras en sectores estratégicos.

Family office compra el apartahotel Murmuri en Paseo de Gracia por 8,2 millones

Un family office local ha adquirido el apartahotel Murmuri Residence Concepció, situado en el número 13 del Passatge de la Concepció de Barcelona, por 8,2 millones de euros. La operación vuelve a poner de relieve el apetito inversor por los activos hoteleros ubicados en las zonas más exclusivas de la capital catalana, a escasos metros del Paseo de Gracia.

El inmueble, de tres plantas de altura, alberga apartamentos de uno y dos dormitorios, algunos de ellos con terraza privada, y el restaurante Petit Comité, dirigido por el chef con estrella Michelin Carles Gaig, en la planta baja. La combinación de una localización ultraprime, un inmueble singular y contratos de alquiler vinculados a un operador hotelero de referencia despertó un elevado interés entre inversores, dando lugar a un proceso de venta muy competitivo.

El edificio está explotado por Majestic Hotel Group, uno de los operadores más consolidados de la ciudad, lo que aporta estabilidad a los ingresos. Según fuentes del mercado, el family office local que ha protagonizado la compra ha preferido mantener su identidad en el anonimato, práctica habitual en este tipo de transacciones.

El inmueble y su ubicación estratégica

El Passatge de la Concepció comunica con el Paseo de Gracia, el eje comercial y turístico más cotizado de Barcelona. Este enclave convierte al Murmuri en un activo difícil de replicar, de esos que los inversores denominan trophy assets. La escasez de oferta en esta zona eleva la competencia cada vez que sale al mercado una propiedad.

El edificio cuenta con tres plantas de altura y apartamentos de uno y dos dormitorios, algunos con terraza privada. Su explotación como apartahotel permite una rentabilidad estable gracias a la demanda turística de alto poder adquisitivo que frecuenta la zona.

La presencia del restaurante Petit Comité, con la firma de Carles Gaig, añade un componente gastronómico que refuerza la propuesta de valor del inmueble. No se trata solo de un hotel; es un concepto de hospitalidad integral que atrae a un perfil de cliente exigente.

La combinación de un activo único, un operador de prestigio y una ubicación ultraprime convierte este tipo de operaciones en un seguro contra la volatilidad del mercado hotelero.

El family office que ha adquirido el inmueble no ha trascendido, pero los expertos señalan que este perfil de inversor privado valora especialmente la discreción y la gestión patrimonial a largo plazo, lejos del escrutinio de los mercados públicos.

Inversión hotelera en Barcelona: el apetito no decae

El mercado hotelero español mantiene un elevado ritmo de actividad durante 2026. Durante el primer trimestre, se movilizaron alrededor de 1.000 millones de euros en inversión hotelera, una cifra que confirma el interés de los inversores por este segmento y que apunta a un ejercicio con un elevado volumen de operaciones.

Barcelona concentra una parte significativa de esa inversión, especialmente en el segmento prime. A pesar del contexto regulatorio y los debates sobre la tasa turística, los activos bien posicionados siguen encontrando comprador. La clave está en la ubicación y en la solidez del operador.

Análisis: el valor refugio de los ‘trophy assets’ en tiempos de regulación

Los analistas coinciden en que Barcelona sigue atrayendo capital para inmuebles considerados trophy assets: propiedades únicas, difíciles de replicar y con contratos de explotación a largo plazo. La regulación municipal sobre licencias turísticas añade presión, pero precisamente por eso, los activos existentes y legalizados ganan valor.

Sin embargo, no todo son certezas. El endurecimiento normativo podría restringir futuras operaciones o limitar la rentabilidad de los nuevos proyectos. Pero para los family offices, que suelen invertir con horizontes temporales de diez años o más, la solidez del activo y la ubicación pesan más que las incertidumbres a corto plazo.

El cierre de esta operación en pleno verano de 2026 sugiere que el capital privado no está esperando a que se clarifique el marco regulatorio. Prefiere asegurarse ahora los pocos inmuebles singulares disponibles. La pregunta es si este ritmo se mantendrá cuando la oferta de este tipo de activos, por definición limitada, se agote. Por ahora, el apetito sigue intacto.

El autotest del melanoma que debes hacerte en la ducha: la regla ABCDE para lunares peligrosos antes de ir a la playa

El melanoma es el tipo de cáncer de piel más agresivo que existe, pero también uno de los más fáciles de vigilar en casa. España registró más de 9.000 casos nuevos en 2024, una cifra que no deja de crecer año tras año, y buena parte de esos diagnósticos llegan tarde simplemente porque nadie sabía qué buscar en un lunar.

La buena noticia es que no hace falta ser médico para hacer una primera criba. Con la piel mojada y buena luz, un autoexamen mensual en la ducha —el momento en que más te ves el cuerpo desnudo— puede ser el hábito que marque la diferencia entre pillarlo a tiempo o no. La Academia Española de Dermatología y Venereología lo recomienda desde hace años a través de su campaña Euromelanoma.

La regla ABCDE del melanoma, paso a paso

Youtube video

Nació en 1985 en la Universidad de Nueva York, cuando un grupo de dermatólogos buscaba una herramienta tan sencilla que cualquiera pudiera usarla sin formación médica. Funciona con cinco letras: Asimetría (una mitad del lunar no es igual a la otra), Bordes irregulares o mal definidos, Color desigual con varios tonos en la misma mancha, Diámetro superior a 6 milímetros y Evolución, el criterio que más peso tiene de todos.

De hecho, cuando en 2004 se añadió la E de Evolución a la regla original (que solo era ABCD), los estudios demostraron que tiene una especificidad del 90%. Es decir: si un lunar cambia, la probabilidad de que algo no vaya bien es alta, y ese cambio es la señal más fiable que puedes detectar tú mismo sin ningún instrumento.

Por qué revisar los lunares cada mes, no solo antes del verano

El melanoma se origina en los melanocitos, las células de la piel encargadas de producir melanina, el pigmento que nos protege del sol. Cuando estas células mutan y empiezan a multiplicarse sin control, el resultado puede ser una lesión que a simple vista parece un lunar más, pero que biológicamente es muy distinta.

Por eso la revisión no debería limitarse a mayo o junio, cuando pensamos en la playa. Los dermatólogos insisten en que la autoexploración debe hacerse un día fijo al mes, todo el año, incluyendo zonas que se nos olvidan: cuero cabelludo, espalda, plantas de los pies y entre los dedos.

Cómo hacer el autoexamen bien hecho

Youtube video

La ducha es un buen momento porque ya estás desnudo y con la piel visible sin ropa que estorbe, pero conviene rematar la revisión frente a un espejo grande con buena luz. Repasa el cuerpo de frente y de espaldas, y luego los costados con los brazos levantados.

Para las zonas difíciles —espalda, nuca, detrás de las orejas— pide ayuda a alguien de confianza o usa un espejo de mano. Fotografiar los lunares que te generan duda es una estrategia sencilla: así tienes una referencia visual para comparar mes a mes sin depender solo de la memoria.

Qué hacer si detectas un cambio

Si notas que un lunar cumple dos o más criterios del ABCDE, o simplemente ha cambiado de forma, tamaño o color respecto a como lo recordabas, lo correcto es consultar con un dermatólogo cuanto antes, sin esperar a que «se pase» o a tener más síntomas. No todo lunar que activa una alarma es un melanoma, pero solo un especialista puede confirmarlo con dermatoscopia o, si hace falta, una biopsia.

Hay otra señal de alerta menos conocida que conviene tener en el radar: una herida en la piel que no cicatriza en unas tres semanas. Es un signo al que muchas personas, sobre todo mayores, no dan importancia hasta que ha pasado demasiado tiempo.

Otros motivos para no demorar la consulta:

  • Un lunar nuevo que aparece después de los 30-40 años
  • Picor, sangrado o formación de costras en una lesión que antes no molestaba
  • Un lunar que se ve claramente distinto a todos los demás que tienes (el llamado «signo del patito feo»)
  • Antecedentes familiares de melanoma, que multiplican la importancia de la vigilancia

El futuro de la detección precoz: dermatología al alcance del móvil

La buena noticia es que la detección temprana ya no depende solo del ojo entrenado del especialista. Cada vez más consultas de dermatología incorporan mapeo corporal digital, fotografías de alta resolución que permiten comparar un lunar con la imagen que tenía el año anterior, milímetro a milímetro.

Esto no sustituye al autoexamen mensual en casa, pero sí lo complementa: cuando el melanoma se detecta en fase localizada, la supervivencia a cinco años ronda el 100%. Ese dato, más que cualquier susto, es el que debería animarte a dedicar dos minutos al mes a mirarte la piel antes de salir corriendo hacia la toalla y la playa.

La familia Amodio incrementa su participación en OHLA al 28,8% tras invertir 44 millones

La familia Amodio ha elevado su participación en OHLA hasta el 28,8% del capital, tras invertir 44 millones de euros en la compra de 100 millones de acciones a Inmobiliaria Coapa Larca, sociedad vinculada al también mexicano Julián Holzer. El movimiento, comunicado a la CNMV, refuerza su posición de control en la constructora y llega a un precio un 10% inferior a la cotización actual.

Una operación en dos tramos con precio descontado

La transacción se ha estructurado en dos fases. Las sociedades Forjar Capital, propiedad del presidente Luis Amodio, y Solid Rock Capital, controlada por el vicepresidente Mauricio Amodio, adquirirán cada una 50 millones de títulos. El precio unitario se ha fijado en 0,43956 euros por acción, un descuento de aproximadamente el 10% frente al valor de mercado de OHLA en el momento del anuncio.

El desembolso se realizará en dos pagos: 32,6 millones de euros se abonarán una vez que el vendedor ponga a disposición de los compradores los fondos provenientes de la financiación pactada, mientras que los 11,3 millones restantes se liquidarán en un plazo de dieciocho meses desde la firma del acuerdo. Esta estructura permite a la familia Amodio financiar la operación sin recurrir de forma inmediata a una salida de caja que presionara su liquidez.

Un mapa accionarial que apuntala el control

Con este incremento del 7,2%, los hermanos Amodio consolidan una posición que ya venían reforzando desde su entrada en la compañía. Antes de la operación, su participación conjunta rondaba el 21,6%. Ahora, el 28,8% les otorga un peso decisivo en la junta de accionistas, en un contexto donde otros accionistas significativos —como los fondos BlackRock o Sand Grove— mantienen posiciones relevantes pero muy atomizadas.

La constructora, que preside Luis Amodio,, ha visto mejorar su salud financiera en los últimos trimestres, con una cartera de pedidos internacional superior a los 5.000 millones de euros. La operación, además, se produce con un descuento sobre la cotización, lo que sugiere un pacto entre partes con intereses alineados y no una pugna por el control.

La operación traslada un mensaje de confianza interna, con un precio pactado por debajo de mercado y una estructura que evita vender acciones directamente al público.

Ingeniería financiera para blindar el proyecto

La adquisición incorpora un componente de ingeniería financiera sofisticado. Forjar y Solid Rock han suscrito con JP Morgan sendos contratos de derivados (collar agreements) sobre las acciones. El banco estadounidense realizará un proceso de colocación acelerada dirigida a inversores institucionales, con el objetivo de gestionar su propia exposición sin necesidad de que las sociedades de los Amodio desembolsen la totalidad del efectivo por adelantado.

Este mecanismo, habitual en operaciones de compra de paquetes accionariales relevantes, evita el impacto directo sobre la cotización de OHLA y permite a la familia mantener su posición de referencia sin provocar turbulencias. La CNMV deberá revisar la operación, aunque al tratarse de una compraventa pactada a un precio inferior al de mercado no se esperan objeciones regulatorias.

El movimiento se alinea con la estrategia de los Amodio de afianzar su control en una compañía que, pese a los avatares del sector de la construcción, ha logrado estabilizar su balance. Competidores como Sacyr o ACS también están viendo cómo sus principales accionistas refuerzan posiciones, una tendencia que el mercado interpreta como síntoma de confianza a medio plazo.

📊 Las Claves para el Inversor

  • Qué vigilar: El folleto de la colocación acelerada que JP Morgan ejecutará en los próximos días y cualquier comunicación adicional a la CNMV sobre los derivados suscritos.
  • Reacción del valor: Las acciones de OHLA apenas reaccionaron al anuncio, al tratarse de una operación pactada y conocida por el mercado. El valor descuenta ya una estructura accionarial estable.
  • Precedente sectorial: En los últimos meses, tanto Sacyr como FCC han visto movimientos accionariales de consolidación por parte de sus núcleos duros. La operación de OHLA se suma a una tendencia de blindaje de control en el sector constructor español.

Un juez de Oviedo anula una multa de 200 euros de la DGT por la ITV caducada y sienta precedente para recurrir multas

El Juzgado de lo Contencioso-Administrativo número 3 de Oviedo ha dictado una resolución que anula una multa de 200 euros impuesta por la DGT a un vehículo con la ITV caducada. La razón es contundente: el coche estaba estacionado y no circulando. El magistrado Miguel Ángel Carbajosa concluye que la legislación sanciona el acto de circular sin la inspección en vigor, no el simple hecho de tener el coche aparcado. La sentencia, aunque no crea jurisprudencia vinculante, se convierte en un sólido precedente para recurrir sanciones similares en todo el país.

El fallo del juez: por qué anula la multa de 200 euros

La Ley sobre Tráfico, Circulación de Vehículos a Motor y Seguridad Vial (texto consolidado) asocia la sanción por ITV caducada al riesgo generado por la circulación sin la revisión técnica superada. Sin embargo, el vehículo sancionado se encontraba estacionado en la vía pública, sin conductor al volante. El juez subraya que la conducta sancionada “no encajaba con el supuesto previsto en la normativa de tráfico”, aplicando los principios de legalidad y tipicidad. Esta interpretación choca con la postura habitual de la DGT, que sostiene que la obligación de tener la ITV en vigor es permanente para cualquier vehículo matriculado.

En el programa ‘Poniendo las Calles’ de COPE, el experto en motor Alfonso García ‘Motorman’ explicaba que el argumento se centra en que “la sanción solo se puede aplicar cuando el vehículo está en movimiento”. El tribunal lo avala: sin desplazamiento, el riesgo vial desaparece y la multa no procede.

Cómo recurrir una multa de ITV caducada con el coche aparcado: los pasos a seguir

El mero estacionamiento no pone en riesgo la seguridad vial, así que la sanción de 200 euros carece de base legal si el coche no circulaba.

Para impugnar una sanción de este tipo, es fundamental no pagar la multa con el descuento por pronto pago. Hacerlo supone renunciar al derecho a presentar alegaciones. El conductor dispone de 20 días naturales desde la notificación para redactar un escrito de alegaciones ante la Jefatura Provincial de Tráfico correspondiente. En él, conviene invocar el principio de tipicidad y citar la sentencia del Juzgado de lo Contencioso-Administrativo número 3 de Oviedo como precedente administrativo.

La pieza clave son las pruebas que demuestren que el vehículo estaba inmóvil. Son válidas:

  • Imágenes del vehículo estacionado, con metadatos de fecha y hora.
  • El propio boletín de denuncia, si en él consta que el coche se encontraba aparcado.
  • Testimonios, capturas de pantalla de aplicaciones de aparcamiento o cualquier otro indicio que acredite la inmovilidad.

Aunque este fallo abre una vía de recurso, ‘Motorman’ recuerda que “es obligatoria pasarla en el plazo que corresponde”. La seguridad en carretera exige cumplir con las revisiones periódicas, pero la legalidad obliga a que las sanciones se ajusten exactamente a lo que dice la norma.

Análisis: ¿qué significa este precedente para los conductores?

Las sentencias de los juzgados de lo contencioso no crean jurisprudencia, pero sí generan un precedente persuasivo. Un conductor que reciba una multa similar puede aportar este fallo para reforzar su alegación, y es muy probable que el órgano administrativo o, en última instancia, un tribunal, lo tenga en cuenta. La DGT tendrá que revisar sus criterios de imposición: si se mantiene en multar a vehículos estacionados, se arriesga a una cascada de recursos.

El principio de tipicidad es la pata fundamental. La Administración no puede sancionar comportamientos que no estén claramente tipificados. Al distinguir entre circular y estacionar, el juez de Oviedo nos recuerda que el derecho sancionador debe interpretarse de forma restrictiva. Esta decisión, junto a otras anulaciones por radares o líneas continuas, evidencia una tendencia judicial a poner límites a las sanciones automáticas.

Eso sí, conviene no perder de vista el mensaje de fondo: la ITV no es un trámite caprichoso. Circular sin ella pone en peligro tu seguridad y la de los demás. Pero si tu coche está aparcado y la inspección ha caducado, la multa de 200 euros carece de respaldo legal. Un fallo que iguala el terreno para el conductor.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Sanción por circular con la ITV caducada, aplicada a un vehículo estacionado.
  • Sanción económica: 200 euros (anulada en este caso por no ajustarse a la conducta tipificada).
  • Puntos del carnet: No aplica (esta infracción no resta puntos).
  • Entrada en vigor: La sentencia es inmediata, aunque no vinculante. La normativa sancionadora de la DGT sigue vigente.

Ingresos de trading en Wall Street alcanzan 39.000 millones pese a incertidumbre regulatoria

Cuando los gigantes de Wall Street presenten sus cifras del segundo trimestre, la cifra que más resonará será la de 39.000 millones de dólares. Esa es la estimación que maneja Bloomberg Television para los ingresos conjuntos por trading de los grandes bancos estadounidenses, en un trimestre que define como “excepcional” para los mercados de capitales. El análisis, que anticipa una subida interanual del 25% en banca de inversión y un crecimiento del 15% en resultados de trading, dibuja un sector que está batiendo todas las previsiones. Sin embargo, la pregunta que sobrevuela cada línea de ingresos es: ¿cuánto de este dinamismo es sostenible de cara al segundo semestre y a 2027?

Un trimestre excepcional para la banca de inversión

El analista de Bloomberg Television detalla que todos los grandes bancos han ido ajustando al alza sus guías y que, en conjunto, superarán con holgura las expectativas del consenso. No es solo trading: la banca de inversión está viviendo un momento dulce, con las comisiones disparadas y un apetito por las operaciones que recuerda a ciclos pasados. Pero, como él mismo advierte, “la clave es si esto se puede sostener”. Los inversores empiezan a descontar la parte alta del ciclo y cualquier señal de ralentización podría castigar las valoraciones.

La batalla por los depósitos en un entorno de tipos altos

El otro gran tema es el impacto del “higher for longer” sobre la financiación. Con los tipos altos instalados, la competencia por los depósitos se ha recrudecido. La firma señala que entidades como Fifth Third hablan de un Medio Oeste muy competitivo, y otros actores mencionan el Sureste como un campo de batalla por la demografía. “Puedes captar depósitos, pero la cuestión es cuánto tienes que pagar por ellos”, sintetiza el experto. Esto erosiona los márgenes de interés neto, que aún se encuentran en máximos de quince años.

Pese a esa tensión, los datos de la Fed (el informe H8) revelan un crecimiento de los préstamos de un dígito medio-alto, y Wells Fargo, una vez liberado del límite de activos, ha entrado de lleno en modo crecimiento. El mercado crediticio se mueve, pero los bancos deben demostrar que pueden financiar esa expansión de manera rentable.

M&A: una pausa estratégica que no tardará en reactivarse

El ritmo de fusiones y adquisiciones se ha ralentizado en la primera mitad del año. Las entidades que más compraron en 2025 están en plena fase de integración, asimilando lo adquirido. Pero Bloomberg Television lanza una idea que cala: “Es un mercado en auge, podemos retrasar una fusión”. Si los márgenes de interés neto se vuelven más difíciles de defender al planificar 2027, las conversaciones para vender compañías se reavivarán. Las fichas están colocadas para una segunda oleada de consolidación cuando el entorno apriete.

“La clave para la segunda mitad del año está en el margen de intereses y en cómo financian su crecimiento”.

— Analista de Bloomberg Television

Un entorno regulatorio transformado

La administración actual ha cambiado las reglas del juego de forma radical, según el análisis del vídeo. Las fusiones ya no se eternizan: se aprueban y cierran en tres o cuatro meses, frente al año que podían llevar antes. “La certidumbre es un factor descomunal” comenta el experto, porque permite retener el talento y ejecutar con agilidad. Además, las reglas de capital, el marco de la FED para el estrés test y la simplificación de Basilea III se están moviendo en la dirección que el sector reclamaba. No todo lo que pedían, pero sí una buena parte.

Esa claridad regulatoria se traduce en opacidad estratégica —en el sentido positivo—: los bancos disponen de flexibilidad para crecer orgánicamente, aumentar dividendos, recomprar acciones o ir de compras sin las ataduras de ciclos anteriores. “Las ratios de capital están en máximos de dos décadas”, subraya el análisis, lo que dota al sistema de un colchón que no existía antes de la gran crisis financiera.

La apuesta por Citigroup y Morgan Stanley

Entre las menciones individuales, Citigroup ocupa un lugar destacado. El presentador admite que históricamente se la ha agrupado con los pesos pesados por inercia, pero la realidad actual es diferente. Jane Fraser ha logrado enderezar el rumbo con un plan creíble para elevar la rentabilidad sobre el capital tangible de un rango del 10‑11 % al 14‑15 %. La valoración es una ganga comparada con JPMorgan: una vez tangible para Citi frente a tres veces para JPMorgan. “Nos encanta Citi. Nos encanta Morgan Stanley”, sentencia la fuente. Son los dos extremos del espectro: valor profundo y crecimiento de calidad, con Morgan Stanley presumiento de márgenes de riqueza del 30 % y un ROE del 20‑25 %.

La conversación deriva hacia la calidad del retorno. Antes de la crisis de 2008, las rentabilidades del 25 % se conseguían sobre balances muy apalancados y con poco capital real; ahora, porcentajes de entre el 15 % y el 20 % se generan sobre niveles de capital jamás vistos. “La calidad del ROE es mucho mayor”, zanja el experto, lo que convierte estos resultados en un argumento sólido frente a quien añore las cifras artificiales del pasado.

El vídeo también aborda la sombra de los bancos más débiles, como Zion’s Bank Corp, pero recuerda que en 2023 solo quebraron tres o cuatro entidades de las más de 4.000 que operan en Estados Unidos. Con ratios de capital en máximos, la resistencia del sistema parece probada. Aún así, el mercado seguirá vigilando a los eslabones más frágiles.

En definitiva, Wall Street encara la segunda mitad de 2026 con los deberes de ingresos más que hechos, pero con la incógnita de si podrá defender los márgenes cuando la competencia por la financiación apriete de verdad. La nueva regulación da aire y la pausa en M&A parece solo cuestión de tiempo. Para el inversor, el menú ofrece tanto gangas con potencial de revalorización como apuestas por la excelencia operativa. La pelota está ahora en el tejado de la sostenibilidad.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Deutsche Bank prevé una subida de tipos del BSP en dos ocasiones hasta el 5,25% en 2026 y alerta de la inflación importada a Europa

Acabo de revisar el último informe de Deutsche Bank Research sobre Filipinas y la lectura es directa: la inflación subyacente sigue calentándose y forzará al Bangko Sentral ng Pilipinas (BSP) a aplicar dos subidas más de tipos este año. El banco alemán, que sigue de cerca la economía del archipiélago, anticipa incrementos consecutivos de 25 puntos básicos en las reuniones del 27 de agosto y del 22 de octubre, lo que situaría la tasa de referencia en el 5,25% – su nivel más elevado desde abril de 2025.

Los indicadores que lo explican

El informe, fechado el 10 de julio, resume así el panorama de precios a junio de 2026:

  • Inflación general: 6,4% interanual, la más baja en tres meses, pero aún lejos del objetivo del 3% del BSP.
  • Inflación subyacente: 4,4%, su sexta subida mensual consecutiva y un nuevo máximo de casi tres años.
  • Trayectoria de tipos: tras las alzas de abril y junio, la tasa se sitúa en el 4,75%. Si se materializan los dos movimientos previstos por Deutsche Bank, el policy rate alcanzará el 5,25% en octubre, igualando el nivel de junio de 2025.

El economista de la casa, Junjie Huang, subraya que “las medidas de inflación subyacente muestran que el proceso de ampliación de las presiones sobre los precios todavía está en marcha”. A su juicio, la moderación reciente de la inflación general no refleja una mejora estructural, sino una pausa puntual en los componentes más volátiles, mientras los efectos de segunda ronda siguen propagándose por la economía.

“Aunque la inflación general ha cedido en los dos últimos meses, los efectos de segunda ronda continúan filtrándose a través de la economía, como se aprecia en los indicadores de inflación subyacente.” — Junjie Huang, economista de Deutsche Bank Research, informe del 7 de julio de 2026

Análisis: el dilema entre crecimiento e inflación

Lo que observo en estos datos va más allá del caso filipino. El BSP se enfrenta a un clásico dilema de política monetaria en economías emergentes: atacar una inflación que se enquista sin asfixiar un crecimiento ya renqueante. El PIB filipino se desplomó hasta el 2,8% en el primer trimestre, su peor registro desde la pandemia, y cada nuevo ajuste al alza resta oxígeno a la demanda interna.

Pero la presión de los costes no da tregua. La subida del salario mínimo aprobada para la región metropolitana —85 pesos filipinos en dos tramos, con 60 pesos adicionales desde el próximo 25 de julio— añade leña al fuego de una inflación de costes que Metrobank ya ha cuantificado: según sus cálculos, un alza salarial de 100 pesos a escala nacional podría restar hasta 0,4 puntos porcentuales al crecimiento del PIB. Aun así, el impacto macroeconómico de la medida sería manejable porque solo afecta al 2% de la fuerza laboral, como subraya la analista de la entidad Marian Monette Florendo-Obias.

A ese riesgo interno se suma un factor externo con mayúsculas: El Niño. La agencia meteorológica filipina prevé un episodio “fuerte” entre septiembre y noviembre, y otro potencialmente más severo de octubre a enero de 2027. Si los precios de los alimentos se disparan como ya ocurrió en otros países de la ASEAN, el BSP tendrá aún menos margen para frenar su ciclo de endurecimiento.

Además, el peso filipino acumula dos meses por encima de las 61 unidades por dólar, castigado por la guerra en Oriente Medio. Un tipo de cambio débil encarece las importaciones energéticas y de materias primas, alimentando aún más la espiral inflacionista. De ahí que el gobernador del BSP, Eli M. Remolona Jr., haya insistido en que hay espacio para una tercera subida consecutiva si la economía muestra cierto rebote en el segundo semestre.

🌐 El efecto dominó en Occidente

Las cadenas de suministro no entienden de fronteras nacionales. Filipinas es un eslabón relevante en la producción de componentes electrónicos, semiconductores empaquetados y autopartes que llegan a las fábricas europeas. Si la escalada de costes laborales y energéticos se traslada a los precios de exportación, la factura que pagarán las empresas alemanas o españolas aumentará. En especial, España importa de Filipinas aceites vegetales, circuitos integrados y maquinaria eléctrica; un encarecimiento de estos bienes intermedios añadiría décimas a la inflación de los productos industriales en la península.

La señal que manda el BSP es, además, una advertencia para el Banco Central Europeo. El endurecimiento monetario en varias economías asiáticas, desde Filipinas hasta Indonesia, refleja que las presiones de precios en la región no son pasajeras. Para la eurozona —que compite por los mismos contenedores de importación ante un dólar fuerte— esto significa que la moderación de la inflación por el lado de los bienes podría ser más lenta de lo anticipado. En el momento en que las fábricas filipinas repercutan los costes salariales y climáticos, el IPC europeo sentirá el eco de un El Niño que, aunque lejano en el mapa, golpea directamente en la cadena de suministro global.

Taiwán crecerá al ritmo económico más rápido en años por la demanda de chips e IA y agrava la dependencia tecnológica occidental

He leído con atención el último informe de Academia Sinica y la conclusión es contundente: la economía taiwanesa se encamina hacia su ritmo de expansión más rápido en más de una década, impulsada por una demanda global de infraestructura de inteligencia artificial que no da señales de agotamiento. La previsión de crecimiento del PIB para este año se dispara al 10,16%, una revisión al alza de más de seis puntos porcentuales desde el 3,71% que la misma institución proyectaba en diciembre del año pasado.

Los datos clave del informe de Academia Sinica

  • PIB real: +10,16% (frente al 3,71% estimado previamente), el mayor avance en más de diez años.
  • Contribución de la demanda externa: 5,13 puntos porcentuales; demanda interna: 5,03 puntos.
  • Exportaciones de bienes y servicios: se prevé un crecimiento del 23,02%; importaciones: +21,91%.
  • Inversión privada: +9,79%, acelerada por las ampliaciones de capacidad de las empresas extranjeras.
  • Consumo privado: +3,6% (tras un avance interanual del 4,74% en el primer trimestre).
  • IPC: +1,95% (con una aceleración al 2,6% en el último mes); IPP: +10,69%.

El núcleo de esta revisión es la demanda de semiconductores avanzados y servidores para IA, que ha dejado de ser una recuperación cíclica típica. Lin Chang-ching, investigador del Instituto de Economía de Academia Sinica, lo resumió así durante la presentación en Taipéi:

“La actualización refleja un fuerte impulso de la demanda interna y externa.” — Lin Chang-ching, investigador, Academia Sinica, 14 de julio de 2026

La propia Academia Sinica subraya que esta tendencia “ha evolucionado más allá de una recuperación cíclica y está cada vez más vinculada a la inversión global a largo plazo en infraestructura de nube y computación de alto rendimiento”. Los pedidos de chips avanzados no solo se mantienen robustos para la segunda mitad del año, sino que están arrastrando a toda la cadena de componentes.

Análisis: Taiwán como nodo crítico de la cadena tecnológica global

Lo que veo en estas cifras es una doble lectura. Por un lado, Taiwán consolida su papel como el eslabón más irremplazable de la cadena de suministro mundial. El 10,16% de crecimiento no es un simple repunte exportador: refleja una posición de monopolio tecnológico en la fabricación de chips de vanguardia que Occidente no ha logrado diversificar. Por otro, esa misma dependencia extrema introduce un riesgo sistémico que los números del PIB no miden: cualquier interrupción —geopolítica, climática o de infraestructura— en la isla puede congelar la producción de semiconductores en horas y propagarse a las fábricas de automóviles, equipos médicos o defensa en Europa y Estados Unidos.

El informe también deja entrever una inflación de costes productivos que las empresas taiwanesas están empezando a trasladar al consumidor. Con un IPP que supera el 10% y un IPC que en junio tocó el 2,6%, la presión sobre los márgenes podría acabar encareciendo los chips que importa el Viejo Continente. A medio plazo, el crecimiento explosivo de Taiwán no es gratis para el resto del mundo.

🌐 El efecto dominó en Occidente

La revisión al alza del PIB taiwanés tiene consecuencias directas para la industria europea y española:

  • Dependencia de semiconductores: La eurozona importa más del 60% de sus chips avanzados de Taiwán. Un crecimiento tan acelerado concentra aún más la oferta en manos de unos pocos fabricantes, elevando el riesgo de disrupciones y aumentando la presión para que la UE acelere sus planes de reshoring.
  • Precios de importación: El avance del IPP taiwanés (+10,69%) y la fortaleza de la demanda global pueden traducirse en un encarecimiento de los componentes electrónicos que afecte a los fabricantes de automóviles, maquinaria y electrodomésticos europeos, con un impacto estimado de entre 0,2 y 0,4 puntos porcentuales adicionales en la inflación de bienes duraderos de la eurozona.
  • Ciclo inversor en Europa: A corto plazo, la bonanza taiwanesa refuerza la urgencia de proyectos como la planta de TSMC en Alemania y las inversiones en chips contempladas en la Ley Europea de Chips. A largo, pone a prueba la capacidad de la UE para reducir una vulnerabilidad estratégica sin cerrar sus mercados.

En España, donde la industria automovilística representa una parte sustancial del PIB, la concentración del suministro de semiconductores en Taiwán es un riesgo latente que el nuevo ciclo de crecimiento solo acentúa. La próxima cita que vigilaré: la publicación de los datos de producción industrial china, porque si Pekín captura parte de la demanda de IA, el equilibrio de poder en la cadena de chips se volverá aún más complejo.

68.260 millones de dólares Solana: Circle dispara una liquidez global récord

La emisión acumulada de USDC en Solana en 2026

Circle ha batido su propio récord de emisión de USDC en Solana durante 2026. Según los datos del rastreador Onchain Lens, la compañía acuñó otros 750 millones de dólares en la stablecoin sobre la red de capa 1 el pasado 13 de julio, elevando el total acumulado desde enero hasta los 68.260 millones de dólares. La operación se realizó desde una única dirección (7VHUFJHWu2CuExkJcJrzhQPJ2oygupTWkL2A2For4BmE, verificable en el explorador Solscan).

No es un hecho aislado. Ya en abril, Cryptopolitan informó de que Circle había emitido 3.250 millones de USDC en una sola semana a través de trece tramos de 250 millones cada uno. A lo largo del año, la actividad de emisión se ha mantenido constante, lo que indica una demanda sostenida de dólares digitales sobre la red de Solana.

Qué significa realmente el dato de los 68.260 millones

Conviene aclarar un matiz crucial: la cifra de 68.260 millones de dólares es el total emitido a lo largo de 2026, no el saldo circulante actual. Los tokens recién creados pueden redimirse por dólares fiduciarios, quemarse o trasladarse a otras blockchains en cuestión de minutos. La foto fija del circulante la da DefiLlama: en estos momentos, la cantidad de USDC que realmente permanece en Solana ronda los 7.300 millones de dólares, apenas el 10,7% de lo que se ha creado este año. En el conjunto de todas las blockchains, USDC suma unos 73.500 millones.

Esta diferencia entre emisión bruta y circulante real es, paradójicamente, una buena noticia. Significa que el capital no se estanca; se recicla a gran velocidad. Casi nueve de cada diez dólares digitales acuñados en Solana en 2026 ya han salido, lo que convierte a la red en una autopista de liquidez, no en una caja fuerte. Dicho de otro modo, los inversores no están aparcando dólares aquí para guardarlos: los están utilizando para operar, liquidar posiciones y mover garantías.

El capital institucional no está aparcando dólares en Solana; los está moviendo a una velocidad que ningún otro ecosistema iguala este 2026.

Qué dice este flujo sobre Solana y el dinero institucional

La emisión masiva de USDC no es casual. Solana se ha consolidado como la plataforma favorita para el trading descentralizado de alto volumen. Los DEX nativos, como Jupiter, Raydium y Orca, mueven miles de millones de dólares al día. Un colchón amplio de stablecoins reduce los diferenciales y facilita operaciones de gran tamaño sin impacto en el precio, exactamente lo que busca el capital institucional.

Circle está tejiendo además los puentes necesarios con la banca tradicional. En junio, BNY Mellon se convirtió en el primer custodio institucional en ofrecer servicios de emisión y reembolso directo de USDC. La alianza con Standard Chartered permitirá que inversores institucionales accedan a la red con las garantías propias de un banco sistémico. A los hechos nos remitimos que son un círculo virtuoso: más infraestructura institucional, más demanda de USDC, más liquidez usable en los DEX de Solana.

Cabe recordar que USDC sigue siendo la segunda stablecoin por capitalización, por detrás de USDT, y está respaldada íntegramente por efectivo y bonos del Tesoro estadounidense de alta liquidez, según las páginas de transparencia de Circle. Esa seguridad atrae a tesorerías corporativas y gestoras que no se fían de otros activos más opacos.

Mi lectura es que el patrón de emisión-velocidad que vemos en Solana dibuja un ecosistema que funciona más como cámara de compensación global que como depósito de valor. Mientras el volumen en los DEX siga creciendo y Circle mantenga sus alianzas bancarias, lo previsible es que las emisiones sigan a buen ritmo. El riesgo, como siempre, está en la otra cara de la moneda: una caída del trading descentralizado reduciría la necesidad de dólares digitales, y entonces la cifra de emisión podría frenarse tan rápido como ha subido. Por ahora, los datos no muestran signos de agotamiento; el 13 de julio, otros 750 millones de dólares acababan de entrar en la red.

SIMD-550: Solana propone duplicar la desinflación para recortar 18,9 millones de SOL

Solana está inmersa en una nueva revisión de su política monetaria. La SIMD-550, una propuesta de mejora del protocolo, plantea duplicar el ritmo al que se reduce la emisión anual de nuevos SOL. Según el análisis de Helius, la medida recortaría 18,9 millones de SOL en emisiones durante los próximos seis años, un ahorro de aproximadamente 1.510 millones de dólares al precio actual del token.

¿Qué propone exactamente la SIMD-550?

La inflación actual de Solana sigue un programa diseñado en sus inicios: parte de un 8% anual y se reduce un 15% cada año hasta alcanzar una tasa terminal del 1,5%. A día de hoy, la inflación ronda el 3,82% y, a este ritmo, tardaría unos cinco años y medio en estabilizarse. La SIMD-550 simplemente duplica esa velocidad de desinflación: en lugar de un descenso del 15% anual, propone un -30%. Así, la tasa terminal se alcanzaría en apenas 2,8 años, ya en el primer semestre de 2029.

Se trata, por tanto, de modificar un único parámetro del código. «Es el cambio de protocolo más sencillo que consigue una reducción significativa de la inflación», explica el equipo de Helius. La propuesta hereda el espíritu de la antigua SIMD-411 y se enmarca en un paquete más amplio que incluye también la SIMD-553 (quema parcial de comisiones) y el sistema de Validador Admission Tickets (VAT), cuyo detalle puede consultarse en el repositorio público de SIMD.

Impacto en las emisiones y el staking de SOL

Los números de Helius son elocuentes. Con la tasa de desinflación doblada, la oferta total de SOL sería 2,6% inferior al final de seis años: 708,54 millones frente a los 727,44 millones que se alcanzarían con la trayectoria actual. Esa diferencia de 18,9 millones de SOL equivale, a los precios de hoy, a más de 1.510 millones de dólares que no se pondrán en circulación y que, por tanto, no ejercerán presión vendedora adicional.

Reducir las emisiones en 1.510 millones de dólares sin tocar la mecánica de seguridad de la red es uno de los movimientos más limpios que puede hacer Solana en este momento.

Para quienes tienen sus SOL en staking (es decir, delegados para ayudar a asegurar la red a cambio de recompensas), el ajuste se traduce en rendimientos nominales algo más bajos. Con una participación del 68% del suministro en staking —el rango medio que ha mostrado Solana en los últimos tiempos— la rentabilidad pasaría de una estimación actual del 5,84% anual a aproximadamente un 4,34% en el primer año, un 3,00% en el segundo y alrededor del 2,25% en el tercero. Son cifras que siguen siendo positivas, pero que podrían animar a algunos participantes a buscar otras alternativas con más rendimiento.

En cuanto a los validadores, el impacto es bastante contenido. Según las mismas simulaciones, solo 2 de los 738 validadores actuales pasarían de rentables o equilibrados a no rentables durante el primer año con la nueva tasa. La cifra subiría a 13 en el segundo año y a 30 en el tercero. El ecosistema no se desestabilizaría, aunque sí es un recordatorio de que el margen de pequeños validadores puede ser ajustado.

Análisis: ¿por qué reducir la inflación ahora y qué riesgos tiene?

La justificación que aporta la comunidad es clara: Solana ya no necesita una inflación alta para arrancar. Aquella etapa de incentivos agresivos para atraer validadores y stakers ha terminado. Hoy es una red madura, con presencia institucional y desarrolladores que piden estabilidad, no dilución constante. Cada SOL emitido innecesariamente presiona el precio a la baja y distorsiona las comparaciones con otros activos.

Uno de los argumentos más potentes es el del “cubo con fugas” (leaky bucket). Buena parte de las recompensas de staking acaban vendiéndose para pagar impuestos —en algunas jurisdicciones se gravan como renta ordinaria— o se quedan en manos de intermediarios como exchanges y custodios. Con una reducción de la emisión, se pierde menos valor por el camino. La propia SIMD-550 se diseñó para ser predecible y sencilla: no introduce mecanismos dinámicos que puedan generar debates eternos, como ocurrió con la fallida SIMD-228.

Los riesgos existen. Una caída pronunciada de los rendimientos del staking podría desincentivar la tenencia delegada y reducir la seguridad económica de la red, aunque los datos de Helius indican que el efecto sobre los validadores rentables es muy limitado. Además, hay un componente de urgencia: cada mes que pasa sin adoptar esta propuesta se pierde la oportunidad de ahorrar más SOL. La SIMD-411 anterior habría recortado 22,3 millones de SOL; ahora, con el retraso, la cifra baja a 18,9 millones. La gobernanza debe moverse si quiere maximizar el beneficio.

En paralelo, la SIMD-550 no va sola. Otras iniciativas, como la quema de una parte de las comisiones (SIMD-553) y la introducción de los VAT, dibujan un horizonte donde las emisiones netas podrían ser aún más bajas. Es un momento de reforma profunda de las tokenomics de Solana, y esta propuesta es la pieza que más rápido puede entrar en vigor.

La votación de la SIMD-550, si sigue los cauces previstos, podría activarse para mediados del otoño. De aprobarse, Solana daría un paso simbólico y práctico hacia una política monetaria más acorde con su estatus actual. Para los holders de SOL, la promesa de una menor dilución a largo plazo es un argumento poderoso, aunque, como siempre, el equilibrio con la seguridad de la red seguirá siendo el fiel de la balanza.

Wall Street: las comisiones de banca de inversión se disparan con SpaceX y las megafusiones

La banca de inversión estadounidense cierra el segundo trimestre con cifras de comisiones que no se veían desde 2021. Según datos compilados por Bloomberg, los cinco grandes —JPMorgan, Goldman Sachs, Morgan Stanley, Bank of America y Citigroup— registrarán un incremento interanual del 27%, hasta alcanzar los 11.100 millones de dólares en ingresos por comisiones de banca de inversión. Un registro que devuelve a Wall Street a la senda de los máximos históricos.

Gran parte de este impulso llega desde los mercados de capitales. La salida a bolsa de SpaceX ha generado 500 millones de dólares en honorarios repartidos entre 23 bancos. Goldman Sachs y Morgan Stanley se embolsaron 100 millones cada uno, según fuentes cercanas a la operación. “Fue una operación tan enorme que esperamos un impacto considerable en todos los implicados”, afirmó Brian Mulberry, estratega jefe de Zacks Investment Management.

El boom de las megafusiones ha sido el segundo gran catalizador. Las comisiones por operaciones de fusión y adquisición superarán los 4.000 millones de dólares, un 30% más que en el mismo trimestre de 2025, y alcanzarán por primera vez desde 2021 tres trimestres consecutivos por encima de esa cota. Tras meses de parálisis, las grandes operaciones corporativas han vuelto a la agenda, con transacciones que superan los 10.000 millones de dólares.

El optimismo en torno a la inteligencia artificial y la resiliencia del consumo han sido el telón de fondo. Las acciones estadounidenses vivieron su mejor trimestre en seis años, a pesar de la volatilidad derivada de la guerra en Irán y la subida inicial del petróleo. Las bajadas de tipos y los precios del crudo más estables terminaron de alimentar la recuperación.

Pero no solo las OPV han brillado. Las salidas a bolsa de empresas tecnológicas como OpenAI y Anthropic se perfilan como las próximas candidatas a engrosar las comisiones, mientras que las desinversiones de firmas de capital privado en compañías medianas han sido más discretas por el entorno de tipos todavía elevados.

La operación de SpaceX no solo es la mayor OPV por comisiones; es la señal de que el apetito inversor por las grandes tecnológicas sigue intacto a pesar de las tensiones geopolíticas.

Los inversores conocerán las cifras oficiales esta semana. JPMorgan, Goldman Sachs y Morgan Stanley presentan sus cuentas el martes; Bank of America y Citigroup harán lo propio el miércoles. En conjunto, los seis grandes —incluido Wells Fargo— podrían reportar beneficios trimestrales de 44.000 millones de dólares, un 18% más que en 2025, impulsados también por el vigor de las divisiones de negociación de acciones.

La euforia, sin embargo, no está exenta de cautelas. Las cotizaciones bancarias han superado al mercado en los dos últimos años y algunos analistas, como Saul Martinez de HSBC, advierten de que el potencial alcista podría estar ya descontado. “El listón está más alto. Este debería ser un buen trimestre, pero el mercado ya cuenta con ello”, señaló.

¿Reflejan las cotizaciones toda la euforia?

El análisis de Merca2.es coincide en que los múltiplos de valoración de la banca de inversión se han comprimido tras el rally, pero el momentum de ingresos aún ofrece margen si el ciclo de fusiones se mantiene. El verdadero riesgo, a nuestro juicio, está en el consumidor. Los balances de los bancos muestran aún una morosidad contenida, pero los aranceles, el conflicto en Oriente Medio y el encarecimiento energético podrían erosionar esa resistencia.

La clave está en si las megafusiones y las OPV de la nueva hornada tecnológica serán capaces de compensar un posible deterioro de la cartera de préstamos. Hasta ahora, los inversores han confiado, pero la prima de riesgo real no se reflejará hasta que los defaults empiecen a repuntar. Un escenario que, hoy por hoy, parece lejano pero no descartable.

Por lo pronto, los números del trimestre serán rotundos. La gran incógnita es si el rally bursátil ha descontado ya la bonanza o si aún queda recorrido para quienes apuesten por el sector financiero. La respuesta la tendremos cuando, tras los resultados, los mercados reaccionen a lo que ya se espera y a lo que aún no se ha visto.

Deducción IBI de una vivienda heredada: Hacienda aclara cómo restarlo al vender

Si has heredado una vivienda y estás pensando en venderla, seguro que te has preguntado si los recibos del IBI que pagaste durante la herencia pueden ayudarte a reducir la ganancia en el IRPF. La respuesta, según la Dirección General de Tributos (DGT), es un no rotundo: el IBI no se considera un gasto deducible para calcular la ganancia patrimonial. Sin embargo, otros impuestos y gastos sí se tienen en cuenta, y conocerlos es clave para no pagar más impuestos de la cuenta.

El IBI no reduce la ganancia: esto es lo que dice Hacienda

Al vender un inmueble heredado, la base del IRPF es la diferencia entre el valor de transmisión (lo que cobras) y el valor de adquisición (el valor asignado en la herencia más los gastos asociados). Muchos autónomos creen que los pagos del IBI realizados mientras eran propietarios se pueden restar, ya que son un desembolso real. Pero la Dirección General de Tributos ha vuelto a recordarlo: el IBI no es un gasto necesario para la compra ni para la venta, sino un tributo periódico por la propiedad. Por tanto, no puede incluirse ni en el valor de adquisición ni en el de transmisión.

El criterio es firme desde hace años. La DGT insiste en que el IBI no guarda relación directa con la operación de transmisión. Así que por mucho que te hayan recomendado lo contrario, intentar deducirlo puede provocar una inspección y un recargo inesperado.

Gastos que sí puedes deducir (y los que no)

Hay otros gastos, eso sí, que sí están permitidos. Para el cálculo del valor de adquisición del inmueble heredado se pueden sumar:

  • Gastos de notaría, gestoría y asesoría necesarios para la aceptación de la herencia.
  • Inscripción en el Registro de la Propiedad.
  • Plusvalía municipal si la pagó el heredero (no el fallecido).
  • El Impuesto sobre Sucesiones y Donaciones abonado.
  • El coste de obras de mejora o ampliación que incrementaron el valor del piso.

Y en el valor de transmisión puedes restar:

  • Gastos de notaría, gestoría, y registro derivados de la venta.
  • Certificados de eficiencia energética o habitabilidad obligatorios.
  • Plusvalía municipal pagada por el vendedor.
  • Honorarios de la inmobiliaria que haya intermediado.

En cambio, el IBI, los gastos de comunidad, el seguro del hogar o las pequeñas reparaciones de mantenimiento no se pueden deducir, ya que la ley los considera gastos corrientes y no vinculados a la transmisión.

La Dirección General de Tributos es clara: el IBI no forma parte del coste de adquisición ni de transmisión del inmueble heredado.

Por qué esta aclaración llega tarde (y te puede costar caro)

La confusión no es nueva. Muchos autónomos que heredan la casa de sus padres y luego la venden, asesoran mal y acaban incluyendo el IBI en su declaración de IRPF. Al hacerlo, reducen artificialmente la ganancia y, meses después, reciben una liquidación complementaria con intereses y, en el peor de los casos, una sanción. La DGT ya se pronunció hace años, pero cada poco revive la polémica, sobre todo en las herencias entre generaciones.

Es comprensible: cuando has pagado cientos de euros en IBI durante dos años de trámites sucesorios, duele no poder restarlo. Pero la normativa del IRPF es taxativa. Mientras el legislador no modifique el concepto de gasto deducible, Hacienda seguirá aplicando este criterio. Lo más práctico es asumirlo y centrarte en recopilar todas las facturas de los gastos que sí son válidos: notarios, registradores, abogados, impuestos de sucesiones y plusvalía.

Si estás cerca de vender una propiedad heredada, revisa bien los documentos y pide asesoramiento especializado. Un gestor experto en fiscalidad inmobiliaria puede cuadrar los números para que pagues lo justo, sin arriesgarte a un ajuste posterior.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo específico; la venta se declara en el IRPF del año en que se produce la transmisión.
  • ✅ Requisitos clave: Ser propietario del inmueble (inscrito en el Registro), haber aceptado la herencia y liquidado los impuestos correspondientes.
  • 🌐 Dónde solicitarlo: La declaración se presenta por vía telemática en la sede electrónica de la AEAT o a través de un gestor autorizado. Necesitarás certificado digital, Cl@ve o número de referencia.
  • 💰 Importe o coste: El ahorro fiscal depende de los gastos deducibles. Incluir gastos como la plusvalía o los honorarios notariales puede reducir la ganancia en varios miles de euros.
  • ⚠️ Error a evitar: No incluyas el IBI ni los recibos de comunidad como gasto. Hacienda lo detecta con facilidad al cruzar datos catastrales.

Sanciones de la UE y Reino Unido a Rusia por ciberataques: el impacto en las infraestructuras europeas

He seguido de cerca la escalada de ciberataques que ha puesto en jaque a varios Gobiernos europeos y la respuesta coordinada que la Unión Europea y el Reino Unido han lanzado este lunes: un paquete de sanciones sin precedentes contra el servicio de inteligencia ruso FSB, al que acusan de dirigir una campaña de ciberespionaje sobre infraestructuras críticas de al menos diez países. Bruselas sanciona a nueve personas y cuatro entidades vinculadas al Centro 16 del FSB, mientras que Londres ha impuesto medidas a 24 individuos y entidades adicionales en una acción casi simultánea. Es la primera vez que ambas potencias actúan al unísono en el terreno del ciberespionaje, un salto cualitativo que eleva la presión sobre Moscú.

Lo que me parece más relevante no es tanto el número de sancionados como la decisión de apuntar directamente al FSB, el principal servicio de inteligencia ruso, algo que las capitales occidentales habían evitado hasta ahora por temor a una escalada en el terreno físico. La alta representante de la UE para Asuntos Exteriores, Kaja Kallas, lo ha dejado claro: «Los ciberataques rusos están aumentando en escala y severidad», ha declarado, y ha calificado este movimiento como «el mayor paquete de sanciones de la UE contra ciberataques jamás aprobado». El tono en Londres ha sido igual de duro: la ministra británica de Exteriores, Yvette Cooper, ha denunciado que «tanto si se trata de dirigir a delincuentes contra empresas como de atacar la red energética polaca en pleno invierno, el Estado ruso alcanza nuevas cotas de indignidad».

Un historial de ataques que abarca desde Francia hasta Polonia

El Centro 16 del FSB, según la inteligencia europea, ha estado detrás de operaciones de espionaje contra Gobiernos y empresas estratégicas desde al menos 2010. El catálogo de agresiones recopilado por la UE es amplio y detallado:

  • Francia: ciberespionaje contra entidades gubernamentales estratégicas desde 2010 y contra la industria de defensa desde 2025.
  • Alemania: ataques a organismos gubernamentales.
  • Polonia: intentos de sabotaje de infraestructuras ferroviarias.
  • Países Bajos, Austria, Eslovaquia, Rumanía, Finlandia y Chipre: infiltraciones en redes gubernamentales e infraestructuras críticas.

También la OTAN ha condenado estas actividades, que considera «una amenaza para la seguridad de los aliados». La dimensión temporal destaca: en el caso francés, la intrusión en la industria de defensa comenzó en 2025, lo que sugiere que Moscú acelera el espionaje para acceder a los programas de rearme europeos.

«Los ciberataques rusos están aumentando en escala y severidad. Este es el mayor paquete de sanciones de la UE contra ciberataques jamás aprobado». — Kaja Kallas, Alta Representante de la UE para Asuntos Exteriores, 13 de julio de 2026

De hecho, la UE también ha incluido en este paquete a la red social rusa VK Company (Vkontakte), junto con otras cuatro personas y cinco entidades, por violaciones de derechos humanos y por utilizar nuevas tecnologías para restringir la libertad de expresión y el acceso a la información en Rusia. Con ello, Bruselas amplía el foco hacia un ecosistema digital que considera instrumental para la represión interna.

Un punto de inflexión en la lucha contra el cibercrimen estatal

ciberespionaje FSB

Lo que observo en esta acción es un salto cualitativo en la doctrina de sanciones de Occidente. Durante la última década, los ciberataques rusos se movían en una zona gris difícil de atribuir; las respuestas solían limitarse a condenas diplomáticas o a sanciones económicas genéricas. Ahora, la UE y el Reino Unido señalan directamente a los servicios de inteligencia y a empresas con sede en Moscú, rompiendo el tabú de golpear a la burocracia de seguridad de Putin. El hecho de que Francia, Finlandia y Alemania hayan convocado al embajador ruso en los próximos días —además de la propia UE— multiplica la presión política.

Me parece que esta unidad europea en ciberseguridad contrasta con la dificultad de los Veintisiete para cerrar el 21.º paquete de sanciones económicas a Rusia, bloqueado por la falta de acuerdo sobre el endurecimiento al gas natural licuado. En materia de ciberataques, no obstante, el consenso ha sido rápido porque ningún Estado miembro se siente a salvo. El riesgo es que Moscú interprete esta coordinación como una provocación y responda con una intensificación del espionaje contra infraestructuras energéticas o financieras. Por eso, las empresas europeas deberían revisar sus protocolos de ciberseguridad con urgencia; la amenaza ya no es teórica.

🌍 El impacto en España y Europa

El efecto directo sobre España es limitado: las investigaciones no identifican a las infraestructuras españolas como objetivo específico de esta campaña. Sin embargo, el coste de la confrontación cibernética se traslada a toda la economía europea. Para las empresas españolas, especialmente las que operan en sectores de defensa, energía o telecomunicaciones, el endurecimiento de las ciberamenazas exige mayores inversiones en protección y, muy probablemente, un encarecimiento de las primas de seguro cibernético. A nivel de mercados, la tensión geopolítica añade un factor de volatilidad que puede penalizar al Ibex 35 y al Euro Stoxx 50, sobre todo si los inversores descuentan un repunte de ciberataques disruptivos en los próximos meses. A más largo plazo, España, que asumirá la presidencia del Consejo de la UE en julio de 2027, tendrá que colocar la ciberseguridad entre sus prioridades si quiere mantener el consenso europeo en esta materia. El mensaje de hoy es claro: la guerra híbrida rusa ha escalado un peldaño, y la respuesta ya no es por separado.

Trump reimpone el bloqueo al estrecho de Ormuz y un peaje del 20%: tercera noche de ataques

Hace apenas unas horas, la madrugada del 14 de julio, el Mando Central de Estados Unidos (CENTCOM) ha confirmado la tercera noche consecutiva de bombardeos sobre territorio iraní. Pero lo que ha sacudido los mercados y las cancillerías esta mañana no es esa escalada ya anticipada, sino el anuncio paralelo del presidente Donald Trump: «Estados Unidos reinstaura el bloqueo naval contra Irán en el estrecho de Ormuz e impondrá un peaje del 20% a todo cargamento que lo atraviese». La medida, comunicada en un mensaje en redes sociales, redibuja de un golpe la arquitectura de seguridad del Golfo Pérsico y amenaza con disparar el precio del crudo justo cuando la economía global intenta digerir tres años de inflación elevada.

Bloqueo, peaje y bombardeos: una triple escalada en 24 horas

El restablecimiento del bloqueo tiene un objetivo inmediato: impedir que buques iraníes — y cualquier naviero que comercie con ellos — entren o salgan de los puertos de la República Islámica. En su mensaje, Trump escribió que Estados Unidos será en adelante «el guardián del estrecho de Ormuz» y que, «por equidad, será reembolsado al 20% de toda la carga transportada» por los servicios de seguridad que preste. La base jurídica es endeble, pero la ejecución militar ya tiene fecha: CENTCOM ha comunicado que el bloqueo entrará en vigor a la medianoche CET de este 14 de julio (16:00 horas EDT). Todos los capitanes han sido advertidos de que deberán contactar con las fuerzas navales estadounidenses por el canal 16 de emergencia al aproximarse al golfo de Omán y al estrecho.

Paralelamente, la maquinaria militar no se ha detenido. Durante la noche del lunes al martes, el Pentágono ejecutó su tercera oleada de ataques aéreos sobre objetivos en Irán. Según CENTCOM, la operación incluyó por primera vez el uso de drones navales de superficie —tres unidades Corsair— contra una base de mantenimiento de submarinos y buques en el puerto de Bandar Abbás. El comunicado castrense habla de «imponer un coste elevado a las fuerzas iraníes y degradar su capacidad de atacar a civiles inocentes y al transporte marítimo comercial en el estrecho de Ormuz».

La respuesta de Teherán no se ha hecho esperar. El ministro de Exteriores iraní, Abbas Araghchi, respondió en la misma red social con una mezcla de sorna y desafío: «POTUS tiene toda la razón. Quien proporcione paso seguro a los buques comerciales a través del estrecho de Ormuz debería ser compensado por ese servicio» —insinuando la pretensión histórica de Irán de cobrar ese peaje. Añadió que «Irán siempre ha sido el guardián del estrecho y lo seguirá siendo para siempre». Las hostilidades no se limitan a la boca del Golfo: esta misma mañana, Baréin y Kuwait han activado sus defensas antiaéreas ante la entrada de misiles iraníes, y Jordania ha informado de que interceptó cuatro proyectiles lanzados desde territorio persa. El secretario general de la ONU, António Guterres, ha expresado su «profunda preocupación por la grave escalada de la confrontación militar en la región del Golfo».

Lo que veo: una disrupción calculada del flujo energético global

Si algo me ha enseñado la historia de las crisis del Golfo es que el estrecho de Ormuz es el barómetro más fiable del riesgo geopolítico. Por esta vía de apenas 33 kilómetros de ancho circula una quinta parte del suministro mundial de petróleo y gas. El anuncio del peaje del 20% no es una medida arancelaria al uso: es una intervención directa sobre la libertad de navegación que, de materializarse, puede encarecer el flete, elevar las primas de seguro de guerra y —sobre todo— obligar a las petroleras a desviar rutas. El Brent ya ha reaccionado en la apertura asiática con un repunte superior al 3%, y los analistas de materias primas que consulto esta mañana no descartan que supere los 100 dólares por barril si el bloqueo se mantiene más de dos semanas.

Sin embargo, el verdadero riesgo no está solo en el precio del barril. Una interrupción prolongada del tráfico en Ormuz asfixiaría las refinerías asiáticas, que dependen del crudo de Oriente Medio, y generaría un efecto cascada en los mercados de gas natural licuado, donde Catar es un proveedor clave. Los precedentes —la guerra de los petroleros de los años ochenta o las amenazas de cierre de 2012— fueron disruptivos pero nunca combinaron un bloqueo naval formal con un peaje explícito. La novedad es que ahora Estados Unidos se apropia del rol de guardián y, por tanto, se arroga el derecho a cobrar por él. Es un movimiento que, más allá de la crisis iraní, sienta un precedente incómodo para el derecho marítimo internacional.

“EE.UU. será, a partir de ahora, conocido como ‘El guardián del estrecho de Ormuz’, pero como tal, y por una cuestión de equidad, será reembolsado, a razón del 20% de toda la carga transportada, por todos los costes necesarios para proporcionar seguridad a esta zona tan volátil del mundo” — Donald Trump, presidente de Estados Unidos, mensaje en redes sociales, 14 de julio de 2026

🌍 El impacto en España y Europa

El consumidor español notará esta crisis en dos frentes. Primero, el precio del surtidor: aunque España importa poco crudo de Oriente Medio, el Brent es la referencia global y cualquier escalada en Ormuz se traslada a los carburantes en cuestión de días. Segundo, el Euríbor a doce meses, que descuenta expectativas de inflación, podría frenar su senda de descenso si el repunte del petróleo mantiene la inflación subyacente por encima de lo previsto. Para las empresas del IBEX con presencia en infraestructuras energéticas —como Repsol o Técnicas Reunidas— la volatilidad en la región suele traducirse en retrasos de proyectos y aumento de primas de riesgo. En Bruselas, la Comisión sigue la situación con «extrema preocupación», según fuentes comunitarias, porque un Ormuz cerrado pondría en jaque la seguridad de suministro de gas justo cuando la UE completa el desacople definitivo del gas ruso.

Comparativa de helados de marca blanca: quién los fabrica en Mercadona, Lidl, Carrefour, Aldi y Día

El verano dispara el consumo de helados y la batalla entre las marcas clásicas y las alternativas de marca blanca se recrudece. Mientras las tarrinas de fabricante pueden rozar los 8 euros, las de distribuidor se mueven entre los 3 y los 5 euros en la mayoría de lineales. La pregunta del consumidor ya no es solo cuánto cuesta, sino quién está detrás de etiquetas como Hacendado, Gelatelli, Mucci o Día Temptation, y si la calidad que ofrecen justifica el ahorro.

Quién fabrica los helados de marca blanca en cada cadena

Mercadona confía toda su gama de helados Hacendado a un único proveedor: Helados Estiu S.A., una empresa valenciana con más de 40 años de trayectoria. La compañía produce más de cuatro millones de helados al día y mueve más de 46 millones de litros anuales, según sus propios datos. Su catálogo abarca desde los mini helados en caja hasta los mochis o el sorbete de mango.

En Lidl, los helados Gelatelli salen de las fábricas del grupo catalán Farga, el mismo que elabora la conocida marca Farggi. La firma distribuye a toda Europa, Estados Unidos y varios países de Asia y Oriente Medio. Entre sus referencias más populares destacan el Gelatelli Tropical Smoothie o los mochis de chocolate.

Aldi comercializa sus helados bajo la marca Mucci, pero a diferencia de otras cadenas no identifica de forma clara al fabricante. La compañía asegura que el 80% de sus productos de marca propia proviene de proveedores nacionales, aunque no desglosa quién elabora cada referencia. Entre sus productos más buscados están las tarrinas veganas y el sorbete de horchata de chufa.

Carrefour trabaja con varios proveedores para su surtido de helados de marca blanca. En los envases figuran empresas como Lacrem S.A.U., Penalva Alimentación S.A., Interdis TSA 91431 y Casty S.A.. Los conos de sabores y el helado de chocolate y menta son algunos de los favoritos del lineal.

En Día, los productos de la gama Día Temptation no tienen un fabricante único. Los bombones almendrados los elabora Froneri Iberia S.L. en Álava, mientras que las tarrinas son responsabilidad de Crestas La Galeta S.A., situada en Alcobendas (Madrid).

📊 La comparativa de un vistazo

CadenaFabricante principalPrecio orientativo tarrina vainilla 900 ml
Mercadona (Hacendado)Helados Estiu S.A.3,79 €
Lidl (Gelatelli)Grupo Farga (Farggi)3,49 €
Aldi (Mucci)No especificado3,29 €
CarrefourLacrem / Penalva / Interdis / Casty3,99 €
Día (Día Temptation)Varios (Froneri, Crestas, etc.)3,59 €

quién fabrica helados mercadona

¿Calidad de fábrica a precio de súper?

El dato que tranquiliza a muchos compradores es que buena parte de los helados de marca blanca salen de las mismas instalaciones que producen marcas de fabricante reconocidas. Estiu lleva décadas suministrando a Mercadona y domina la producción a gran escala. Grupo Farga fabrica tanto los helados Farggi como los Gelatelli de Lidl; la diferencia suele estar en la personalización del etiquetado, no en la línea de producción. Incluso Froneri Iberia, que elabora los bombones de Día, es un gigante internacional que fabrica para multinacionales.

Muchas marcas blancas de helado comparten la misma receta base que las de fabricante; el ahorro no viene de rebajar ingredientes, sino de eliminar costes de publicidad y distribución.

Ahora bien, la calidad no es uniforme. La materia prima —el porcentaje de nata, leche o fruta real— marca la diferencia. La normativa no exige que las marcas especifiquen el fabricante exacto en todos los formatos, por lo que el consumidor tiene que aprender a leer la etiqueta. El precio por litro o por kilo es el indicador más fiable, y en helados la horquilla de precios por debajo de 4 euros el litro suele estar copada por las marcas blancas, con una calidad satisfactoria para la mayoría de los paladares.

La OCU ha señalado en repetidas ocasiones que, en categorías como los lácteos, las marcas de distribuidor obtienen puntuaciones muy próximas a las de fabricante. Los helados no son una excepción: en análisis internos de calidad, las diferencias suelen reducirse a matices de sabor o textura, pero rara vez justifican un sobrecoste del 50 % o más. Con el IPC alimentario aún elevado, el ahorro que ofrece la marca blanca supera con frecuencia los 2 euros por tarrina, un colchón que muchas familias agradecen en verano.

🛒 El Veredicto de Compra

  • Mira el fabricante, no solo la etiqueta: si en el envase aparece Estiu, Farga o Froneri, estás comprando producción de gran escala. La calidad de partida es equiparable a la de marca de fabricante; el ahorro oscila entre 1,5 y 3 euros por tarrina.
  • Compara el precio por litro: muchos helados de marca blanca cuestan entre 3 y 4 euros el litro, mientras que los de fabricante se van a 6 euros o más. Ese es el verdadero termómetro del ahorro.
  • Lee los ingredientes sin prisa: busca el porcentaje de nata o leche en los lácteos, y de fruta en los sorbetes. Si los primeros ingredientes son agua y azúcar, la ganga esconde un producto inferior. La información está en el mismo lineal, solo hay que fijarse.

La NASA lanza la Soyuz MS-29: Anil Menon despega a la ISS este martes

La NASA lanza este martes la Soyuz MS-29 con el astronauta Anil Menon a bordo rumbo a la Estación Espacial Internacional. Un viaje de apenas seis horas desde el cosmódromo de Baikonur que convierte a este médico de vuelo y oficial de la Fuerza Aérea estadounidense en el primer miembro de la promoción Artemis en volar al espacio.

Anil Menon, de médico de vuelo a la órbita terrestre

La trayectoria de Menon no es la de un piloto de pruebas moldeado en la cúpula del reactor. Llegó al cuerpo de astronautas en 2021 por la puerta de la medicina operativa y la gestión de emergencias. Antes de enfundarse este traje presurizado Sokol, trabajó como cirujano de vuelo de la NASA para la tripulación de la SpaceX Crew-1. También fue el primer médico en desplegarse con las fuerzas especiales de EE. UU. en misiones de rescate en zonas de conflicto.

Su selección como candidato a astronauta, dentro de la primera hornada de la nueva era lunar, respondía a un perfil que la agencia buscaba deliberadamente: alguien capaz de estabilizar a un compañero en una misión de larga duración o de improvisar una telemedicina desde la órbita de Marte. Ahora, ese perfil se pone a prueba en un vuelo real.

La Soyuz MS-29 y la Expedición 74: ciencia en microgravedad

A las 16:44 hora peninsular española, los motores de la Soyuz MS-29 romperán el silencio de la estepa kazaja. Acompañan a Menon dos cosmonautas de Roscosmos: Pyotr Dubrov, que ya acumula 355 días en el espacio, y Anna Kikina, la única mujer del cuerpo de cosmonautas ruso en activo. El trío se acoplará al módulo Rassvet tras cuatro órbitas y media alrededor de la Tierra.

Una vez a bordo, se integrarán en la tripulación de la Expedición 74, que ya ocupa el complejo orbital. La agenda de experimentos incluye estudios sobre el comportamiento de fluidos en microgravedad, pruebas de nuevos materiales para escudos térmicos y una batería de análisis fisiológicos para monitorizar cómo responde el sistema cardiovascular a la ingravidez prolongada. Todo con un denominador común: preparar el cuerpo humano para los trayectos a la Luna y, más adelante, a Marte.

Por primera vez en dos décadas, un médico de vuelo de la NASA prueba en su propio cuerpo las consecuencias de la microgravedad que antes solo diagnosticaba desde tierra.

El papel de la colaboración internacional en la estación

La misión de Menon se produce en un momento en que la cooperación espacial entre Washington y Moscú sobrevive a los terremotos geopolíticos. El intercambio de asientos entre la NASA y Roscosmos —un astronauta estadounidense vuela en una Soyuz, un cosmonauta en una Crew Dragon— es uno de los pocos canales diplomáticos que siguen funcionando sin interferencias. La propia Kikina viajó en una nave de SpaceX en 2022, y ahora Menon devuelve el gesto desde Baikonur.

No obstante, el programa presenta limitaciones evidentes. La Soyuz sigue siendo una nave fiable pero anclada en tecnología de los años sesenta, mientras que la ISS encara su última década de vida operativa. La ciencia que se haga en estos años determinará, en buena medida, el ritmo al que las agencias podrán transitar hacia las estaciones comerciales que planean sucederla. Menon lo sabe. Durante su entrenamiento en la Ciudad de las Estrellas, cerca de Moscú, insistió en que “cada minuto en órbita es un minuto que nos acerca a entender si el cuerpo humano puede realmente vivir fuera de la Tierra”.

Esa pregunta sigue sin respuesta. Y mientras la Soyuz MS-29 asciende esta tarde, el reloj de la exploración humana vuelve a ponerse en marcha con un tripulante que lleva el instrumental de médico en la mochila.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: No es un descubrimiento, sino el lanzamiento de la misión tripulada Soyuz MS-29 con el astronauta de la NASA Anil Menon, que marca su debut espacial.
  • Dónde: Cosmódromo de Baikonur, Kazajistán, con destino a la Estación Espacial Internacional.
  • Institución responsable: NASA y Roscosmos.
  • Cuándo: Martes, 14 de julio de 2026.
  • Impacto a futuro: Integra a un médico de vuelo en la tripulación para avanzar en experimentos que allanen el camino a misiones lunares y marcianas de larga duración.

El Hubble confirma el primer agujero negro de masa estelar en Omega Centauri

Tras más de dos décadas de observaciones infructuosas, un equipo internacional de astrónomos acaba de confirmar el primer agujero negro de masa estelar en Omega Centauri, el cúmulo globular más brillante del firmamento. Lo han logrado combinando la paciencia de 20 años de datos del telescopio espacial Hubble con la mirada infrarroja del James Webb, y el resultado, publicado ayer lunes 13 de julio en The Astrophysical Journal Letters, abre por fin la caza de los miles de agujeros negros que los modelos teóricos exigen en esta colmena de estrellas.

El enigma de los agujeros negros desaparecidos

Omega Centauri reúne unos 10 millones de estrellas unidas por la gravedad y es, con diferencia, el cúmulo globular más masivo de la Vía Láctea. Las teorías de evolución estelar predicen que, a lo largo de sus 12.000 millones de años de historia, debería haber generado cerca de 10.000 agujeros negros de masa estelar, los cadáveres de estrellas masivas que explotaron como supernovas. Sin embargo, hasta ahora nadie había podido encontrar ni uno solo. Los barridos con el método de velocidad radial y las búsquedas de emisiones en radio o rayos X —la firma habitual cuando un agujero negro engulle materia de una compañera— regresaban siempre con las manos vacías.

El motivo es la propia naturaleza de estos sistemas. La mayoría de estos agujeros negros vagan en solitario o forman parejas tan apretadas que resulta imposible aislar su influencia gravitatoria. Faltaba una técnica capaz de percibir el sutilísimo baile que provocan en las estrellas visibles. Esa técnica es la astrometría de alta precisión, y dos telescopios espaciales la han llevado al extremo.

Medir lo invisible: así delató la astrometría al agujero negro

El hallazgo, bautizado como oMEGACat BH-2, es un sistema binario situado a 18.000 años luz, formado por una estrella de secuencia principal de apenas 0,78 masas solares y un compañero oscuro que resultó tener 4,46 masas solares. Durante más de dos decenios, el Hubble registró la posición de la estrella con una precisión de fracciones de píxel. Cuando los astrónomos superpusieron esos datos con las observaciones recientes del Webb, vieron algo inequívoco: la estrella se movía en una pequeña elipse, respondiendo a la atracción de un objeto invisible. «La precisión de estas mediciones es increíble», explica Matthew Whitaker, de la Universidad de Utah y autor principal del estudio. «Sin la combinación de ambos telescopios jamás habríamos detectado este agujero negro».

La masa del compañero descartó de inmediato que se tratara de una estrella de neutrones. Los modelos estelares indican que un remanente de ese tipo no puede superar las 2,2 masas solares; los 4,46 de oMEGACat BH-2 lo convierten, sin lugar a dudas, en un agujero negro. Pero la cifra trajo también una sorpresa: en un entorno tan pobre en metales como Omega Centauri, los astrónomos esperaban agujeros negros más pesados. «Es un valor más bajo de lo previsto, y eso es excitante», señala Anil Seth, coautor del trabajo. «Ahora sabemos que una estrella pobre en metales puede producir un agujero negro así, y toca averiguar cómo».

Hubble

La estrella visible y el agujero negro tardan 94 años en completar una órbita, el periodo más largo jamás medido en una binaria de agujero negro.

Esa órbita, de hecho, es otro récord: la pareja tarda 94 años en darse una vuelta completa, el periodo más largo conocido en un sistema binario de agujero negro. La lentitud del baile sugiere, además, que no nacieron juntos. Lo más probable es que la estrella y el agujero negro se encontrasen dentro del cúmulo en un proceso dinámico, un dato que encaja con los modelos de formación de binarias en entornos tan densos. Las simulaciones predicen que oMEGACat BH-2 tiene los días contados: en menos de mil millones de años, los encuentros con otras estrellas acabarán desgarrando el sistema.

El primer ladrillo de una nueva astronomía gravitacional

Encontrar un solo agujero negro no resuelve el puzle, pero sí valida la herramienta. Durante años, los astrofísicos han debatido si los cúmulos globulares como Omega Centauri albergan realmente las poblaciones de agujeros negros que la teoría reclama. Este hallazgo demuestra que sí, que ahí están, y que la astrometría desde el espacio puede sacarlos del anonimato. La siguiente etapa será rastrear más sistemas binarios con la misma técnica y, con suerte, empezar a reconstruir el censo real. «Con Hubble y Webb podemos seguir explorando Omega Centauri y extender la búsqueda a otros cúmulos», afirma Whitaker, que ya mira al futuro: «El telescopio Nancy Grace Roman, que cartografiará el bulbo galáctico con una cadencia y un campo de visión inéditos, será clave para encontrar más ejemplos como este».

El impacto va más allá de la estadística. La frecuencia con la que estos agujeros negros forman binarias y acaban fusionándose influye directamente en la interpretación de las ondas gravitacionales que detectan LIGO, Virgo y KAGRA. Cada nueva binaria encontrada en un cúmulo afina los modelos de las señales que llegan a los interferómetros y ayuda a distinguir qué fusiones ocurrieron en el vacío interestelar y cuáles nacieron en el corazón caótico de un cúmulo. De momento, el trabajo publicado tiene las limitaciones propias de un primer avistamiento: una sola detección no basta para trazar una estadística firme. Pero el camino que abre es rotundo, y la comunidad astronómica lo ha recibido como la llave que necesitaba para empezar a contestar una pregunta que llevaba décadas sobre la mesa.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El primer agujero negro de masa estelar en el cúmulo globular Omega Centauri, con 4,46 masas solares y un periodo orbital de 94 años.
  • Dónde: En Omega Centauri, a 18.000 años luz de la Tierra, en la constelación de Centauro.
  • Institución responsable: NASA y ESA (telescopios Hubble y James Webb), investigación liderada por Matthew Whitaker (Universidad de Utah).
  • Cuándo: Publicado el 13 de julio de 2026 en The Astrophysical Journal Letters.
  • Impacto a futuro: Valida la técnica de astrometría espacial para encontrar agujeros negros en cúmulos globulares, permitirá censar miles de ellos y mejorará los modelos de formación estelar y de ondas gravitacionales.
Publicidad