Euríbor de julio: cae al 2,716% y da un respiro a las hipotecas variables

El Euríbor a 12 meses ha arrancado julio con un descenso que dejará un respiro a las hipotecas variables. La media provisional del mes –tras cuatro sesiones cotizadas– se sitúa en 2,716%, ocho centésimas por debajo de la referencia de junio, mientras el dato diario cerró este lunes en el 2,693%.

Cotización diaria y evolución reciente

El indicador bajó 0,016 puntos respecto al viernes , con lo que la referencia para revisar las cuotas de julio ya se conoce. En lo que va de mes, las cotizaciones diarias han sido: 2,727% (1 de julio), 2,733% (2 de julio), 2,709% (3 de julio) y 2,693% (6 de julio).

La media mensual se sitúa por debajo del 2,798% de junio y del 2,804% de mayo, pero aún supera el nivel de abril (2,747%) y está muy por encima del 2,079% de julio de 2025. Hace justo un año, el Euríbor cotizaba más de 60 puntos básicos más bajo, por lo que el alivio no llega a todas las revisiones por igual.

Impacto en las cuotas de las hipotecas variables

Las hipotecas que se revisen con el dato de julio –ya sea de forma semestral o anual– compararán el nuevo índice con el que tuvieron en el periodo anterior. Quienes revisen ahora con el 2,716% frente al 2,798% de junio verán una pequeña rebaja. Para un préstamo tipo de 150.000 euros a 25 años con un diferencial del 1%, el descenso equivale a un ahorro de unos 9 euros al mes.

En cambio, los hipotecados que arrastren referencias de hace más de un año seguirán pagando más. La cuota media de quienes actualizaron en el primer semestre de 2026 todavía es un 30% más alta que la que tenían en 2021, cuando el Euríbor estaba en terreno negativo. El respiro es real, pero incompleto.

El alivio es real, pero el Euríbor sigue un punto por encima de los mínimos de 2021. Los que revisan ahora pagan casi el doble de intereses que entonces.

Análisis: ¿se consolida la tendencia bajista?

El descenso del Euríbor no es una sorpresa: los mercados descuentan que el Banco Central Europeo continuará recortando los tipos de interés en la segunda mitad de 2026. El índice a 12 meses suele anticipar la trayectoria de la tasa de depósito, y ahora mismo cotiza con una diferencia de apenas 40 puntos básicos sobre el nivel actual del BCE, lo que apunta a que el suelo de esta bajada podría estar cerca.

A mi juicio, si la inflación subyacente no repunta, el Euríbor podría rondar el 2,5% en otoño, pero difícilmente volverá a los niveles negativos de hace cinco años. La normalización monetaria ha llegado para quedarse. Según el Instituto Europeo de Mercados Monetarios (EMMI), el Euríbor refleja el coste al que un panel de bancos se presta dinero en la zona euro y es la referencia para la mayoría de hipotecas en España.

El verdadero alivio para los hipotecados llegaría si el Euríbor perfora de forma sostenida el 2,5%. Eso dependerá de que la inflación en la eurozona no dé sorpresas al alza durante el verano y de que el BCE mantenga el guion bajista. Por ahora, las cuotas bajan, pero a cuentagotas.

BOE publica 61 convocatorias de oposiciones para funcionario (solo con la ESO)

61 nuevas convocatorias de oposiciones para funcionario ha publicado el Boletín Oficial del Estado (BOE) en la última semana de julio de 2026. La mayoría de ellas pueden tramitarse con el título de Graduado en Educación Secundaria Obligatoria (ESO) o equivalente, sin exigir formación universitaria.

El volumen de procesos abiertos es poco habitual: entre las 61 convocatorias se suman más de 5.800 plazas de empleo público si se cuentan las ayudas económicas para opositores y los programas extraordinarios como el de Defensa. La estabilidad del puesto fijo de funcionario se ha convertido en un imán para miles de aspirantes que no tienen una carrera universitaria pero sí voluntad de preparar un proceso selectivo.

Por qué el BOE acumula tantas convocatorias en julio

Julio es tradicionalmente el mes en que las administraciones cierran sus planes de empleo público antes del parón estival. Según el propio portal de la Administración del Estado, los boletines oficiales de julio concentran procesos cuyas bases se aprobaron en primavera y que necesitan ejecutarse antes de agosto. En esta ocasión, el bloque de 61 convocatorias incluye ofertas de ámbito estatal, autonómico e incluso local.

No es solo cantidad. También hay diversidad de cuerpos, categorías y requisitos. Abundan plazas de auxiliar administrativo, técnico de servicios, personal de mantenimiento o subinspector de determinadas escalas. La clave común es que muchas piden solo el graduado escolar como nivel mínimo.

Requisitos para presentarse: qué necesitas en cada caso

El requisito de titulación varía en función de la convocatoria. Estos son los niveles más habituales que se encuentran entre las 61 publicadas esta semana:

  • Sin titulación específica: empleados de servicio para la embajada de España en Luanda. El Ministerio de Exteriores no exige estudios mínimos en las bases del proceso.
  • Graduado en ESO o equivalente: es el listón más común. Lo piden las 18 plazas de Técnico Auxiliar de Servicios en la Universidad de Murcia, los empleos de Tropa y Marinería de Defensa (35.423 plazas) y muchas de las de Paradores.
  • Bachillerato, técnico o equivalente: exigido para las 36 plazas de administrativo de la Universidad de Murcia (grupo C1) y para la bolsa de la UAM.
  • Grado universitario: minoritario en este bloque, aunque aparece en investigación e informática de la Universidad de Murcia y en los puestos de subinspector de agentes rurales en Cataluña.

Además de la titulación, algunas convocatorias piden edad mínima (18 años para Tropa y Marinería), nacionalidad española o de un Estado miembro de la UE y, en ciertos casos, el carnet de conducir B. Las bases completas se consultan en el boletín oficial correspondiente (BOE, BORM o DOGC).

Cómo son los procesos de selección y cuáles destacan

Las 61 convocatorias se reparten entre varios modelos de acceso: oposición pura, concurso-oposición y concurso de méritos sin examen.

Paradores tiene abiertas 645 plazas de personal laboral fijo en establecimientos de toda España. El proceso es un concurso de méritos para distintas categorías (limpieza, cocina, recepción, mantenimiento) y el plazo de instancias varía por puesto. Muchas de ellas solo piden la ESO y experiencia en hostelería, que puntúa pero no excluye.

En paralelo, Defensa mantiene activas 4.523 plazas para Tropa y Marinería con requisitos muy accesibles: tener entre 18 y 29 años, nacionalidad española y el graduado en ESO. El proceso incluye pruebas físicas, test psicotécnico y reconocimiento médico. La demanda es alta y los ciclos de selección se renuevan periódicamente.

La Universidad de Murcia acapara varios procesos destacados. Los 36 puestos de administrativo (grupo C1) exigen Bachillerato y el plazo está abierto hasta el 31 de julio de 2026. Las bases se publican en el BORM. Para los 18 puestos de técnico auxiliar de servicios, con solo la ESO, el plazo también vence el 31 de julio.

oposiciones solo ESO

En Cataluña, el Departamento de Interior ha lanzado 14 plazas de subinspector de la escala ejecutiva de agentes rurales. Hay que darse prisa: el plazo cierra el 14 de julio. Requiere titulación de Grado y conocimientos de catalán. Por último, la Universidad Autónoma de Madrid (UAM) ha abierto una bolsa de empleo para la Escala Especial Básica de Laboratorios, con contratación como funcionario interino y plazo hasta el 27 de julio.

Convocatorias como las de la Universidad de Murcia demuestran que la ESO basta para opositar como funcionario de carrera si se elige bien el cuerpo.

¿Son accesibles estas oposiciones o esconden una gran competitividad?

Que el BOE publique 61 convocatorias con la ESO como requisito común no significa que obtener la plaza sea fácil. El hecho de que no se exija titulación universitaria amplía el número de aspirantes potenciales, lo que eleva la competencia en la fase de oposición. En cuerpos como los de la Universidad de Murcia, la relación entre plazas y aspirantes puede superar con facilidad el ratio de 1 por cada 40 solicitantes.

Aun así, hay oportunidades reales para quienes estén dispuestos a preparar el temario con método. Los procesos de concurso de méritos, como el de Paradores, benefician a perfiles con experiencia profesional previa en la hostelería, aunque no cierran la puerta a nuevos candidatos. Las bolsas de empleo de la UAM o las plazas de Defensa ofrecen la ventaja de contratos temporales o plazas de acceso rápido que pueden servir de puente hacia una posición más estable.

Un aspecto que conviene no perder de vista es la tasa de examen. En muchas de estas convocatorias hay que abonar entre 15 y 30 euros por derechos de inscripción, además del coste del certificado digital o Cl@ve si no se dispone de él. No es un obstáculo insalvable, pero conviene tenerlo en cuenta si se opta a varios procesos a la vez.

El sueldo tampoco es homogéneo. Los administrativos C1 de la Universidad de Murcia parten de unos 1.400 euros brutos al mes en catorce pagas, mientras que los puestos de agente rural en Cataluña superan los 2.200 euros. En Tropa y Marinería, los ingresos empiezan en unos 1.100 euros pero con alojamiento y manutención incluidos durante la formación. Cada convocatoria tiene su propio convenio o estatuto retributivo, y conviene revisarlo antes de decidirse.

📨 Cómo presentar la solicitud

Al tratarse de procesos distintos, el canal de inscripción varía según la plaza. Sin embargo, la mayoría de pasos son similares en todas las administraciones:

  1. Paso 1: Accede al portal de la administración convocante: para las de la Universidad de Murcia, la sede electrónica de la UMU; para las de Cataluña, la web de Gencat; para las bolsas de la UAM, el portal de la universidad. Los procesos estatales se tramitan en la sede electrónica del Gobierno de España.
  2. Paso 2: Consigue el certificado digital o el sistema Cl@ve si no lo tienes. Es imprescindible para firmar solicitudes en sede electrónica.
  3. Paso 3: Descarga las bases de la convocatoria desde el boletín oficial correspondiente (BOE, BORM, DOGC) y el modelo de solicitud (normalmente el Modelo 790).
  4. Paso 4: Abona la tasa de examen correspondiente. El importe exacto figura en las bases. Guarda el justificante de pago.
  5. Paso 5: Presenta la solicitud firmada digitalmente dentro del plazo indicado. Para las plazas de la Universidad de Murcia, el límite es el 31 de julio; para la bolsa de la UAM, el 27 de julio; para los agentes rurales, el 14 de julio.

📋 Ficha de la Convocatoria

  • Organismo / País: Varios: Universidad de Murcia, Paradores, Defensa, Generalitat de Catalunya, UAM, Ministerio de Exteriores.
  • Número de plazas: 61 convocatorias que suman varios miles de plazas (36 administrativos UMU, 18 técnicos UMU, 14 agentes rurales, 35.423 de Tropa y Marinería, 645 de Paradores, bolsa UAM, entre otras).
  • Sueldo estimado: Variable según cuerpo y administración: desde 1.100 euros (Tropa) hasta más de 2.200 euros (agentes rurales).
  • Fecha límite de inscripción: Varía: 14 de julio (agentes rurales), 27 de julio (UAM), 31 de julio (Universidad de Murcia).
  • Dónde inscribirse: Sedes electrónicas de cada organismo (sede.administracion.gob.es para procesos estatales, web de la UMU, Gencat o UAM).

Mark Bertolini: lecciones de liderazgo emprendedor para gestionar crisis y apostar por la IA

Gestionar la incertidumbre sin quebrar la cultura del equipo es la asignatura pendiente de muchos emprendedores. Mark Bertolini, CEO de Oscar Health y exdirectivo de Aetna y Bridgewater, comparte las claves que aplicó en entornos de alto riesgo: curiosidad, transparencia extrema y apuesta por la inteligencia artificial. Estas lecciones de liderazgo emprendedor son un manual para cualquier founder que quiera escalar sin perder el control.

La responsabilidad de liderar en la tormenta

Bertolini asumió el mando de Oscar Health en 2023 con un objetivo ambicioso: arreglar un sistema sanitario quebrado. “Tenemos una oportunidad real de hacer que la sanidad funcione para todos los estadounidenses”, explica. Y la primera norma que impuso fue asumir la responsabilidad sin dilaciones.

En sus propias palabras, los líderes deben “dar las malas noticias pronto y en persona para ponerse a resolver cuanto antes”. Es un mantra que suena obvio, pero que en las startups se entierra bajo la presión de las métricas. Bertolini lo convierte en proceso: en las reuniones mensuales de operaciones revisa los números clave y ajusta el rumbo con transparencia radical.

Este estilo de dirección nace de una convicción: el éxito prematuro puede generar complacencia. Por eso obliga a su equipo a incorporar en todos los planes estratégicos lo que él denomina “cosas que golpean en la noche”, es decir, los riesgos que pocos quieren mirar de frente. La lección para el founder: construir un sistema de alertas tempranas y un protocolo de comunicación de crisis es tan importante como levantar la siguiente ronda.

Curiosidad como motor de la mentalidad de crecimiento

Otra de las patas del liderazgo de Bertolini es la curiosidad. No como rasgo de personalidad, sino como metodología de empresa. Para él, la curiosidad es lo que permite resolver retos grandes como la asequibilidad sanitaria, y la refuerza con procesos. “Debemos preguntarnos: ¿qué está intentando enseñarme esta persona que yo aún no entiendo?”, repite a sus equipos.

Esta filosofía recuerda al growth mindset de Satya Nadella en Microsoft o a los principios de liderazgo de Amazon. Lo relevante para el emprendedor es que la curiosidad se puede institucionalizar: revisar los números sin sesgos, asumir intención positiva en competidores y reguladores, y premiar al equipo que hace preguntas, no solo al que trae respuestas.

curiosidad

Bertolini ha llevado esta mentalidad hasta el ADN de Oscar Health. La compañía, fundada en 2012 por Joshua Kushner, Kevin Nazemi y Mario Schlosser, construye redes de proveedores a medida de cada comunidad, en lugar de apoyarse en las grandes redes comerciales de las aseguradoras tradicionales. Ese enfoque quirúrgico, combinado con una base tecnológica, le ha dado un control de costes que muchos unicornios envidiarían.

La transparencia no es una opción blanda: es la herramienta más contundente para evitar que el equipo se instale en la autocomplacencia.

La IA como palanca real en un sector regulado: el caso Oscar Health

Uno de los movimientos más audaces de Bertolini fue introducir Oswell, un asistente de salud impulsado por modelos de OpenAI. Esta IA no es un adorno de marketing; ayuda a los pacientes a gestionar medicación, seguir citas e interpretar análisis, y da soporte a los clínicos para revisar opciones de tratamiento. En un sector hiperregulado, la jugada demuestra que la inteligencia artificial puede ser un diferenciador real si se aplica a un problema concreto.

Además, Oscar lanzó a principios de 2026 Lucie Health Marketplace, una plataforma que Bertolini ha definido como “el Airbnb de la sanidad”. La idea es conectar oferta y demanda de servicios médicos de forma más eficiente, eliminando fricciones heredadas. Las cifras avalan el plan: desde su llegada, la membresía ha pasado de un millón a tres millones de afiliados, y los ingresos del primer trimestre de 2026 se dispararon un 53% hasta los 4.600 millones de euros, con la previsión de alcanzar rentabilidad ese mismo año.

Para una startup española que opere en salud, logística o finanzas reguladas, el patrón es claro: la IA no sustituye al negocio, lo acelera. Pero el verdadero truco está en la integración temprana con los procesos clínicos, no en un chatbot periférico.

📦 Caso de estudio: Oscar Health

  • El reto: Transformar un seguro médico deficiente usando tecnología, sin alienar a reguladores ni pacientes.
  • La jugada: Redes de proveedores locales, IA integrada (Oswell) y un marketplace para democratizar el acceso.
  • El resultado: Triplicó la membresía, elevó los ingresos un 53% en un trimestre y se encamina a ser rentable.
  • La lección: Convierte la regulación en barrera de entrada: si logras que la IA funcione dentro de las normas, tienes una ventaja difícil de copiar.

Por qué los founders españoles deben mirar más allá del software

El manual de Bertolini no es exclusivo de Silicon Valley. En España, cada vez más startups de deep tech, agrotech y salud digital se enfrentan a la misma disyuntiva: cómo innovar en mercados regulados sin morir en el intento. La respuesta de Bertolini es doble: planes con riesgo incorporado y una cultura que no castiga el error, sino que lo procesa rápido. La experiencia del directivo en Aetna —donde pilotó la venta a CVS Health por 69.000 millones de euros— y en el hedge fund Bridgewater le enseñó a gestionar la complejidad sin perder el foco en el usuario final.

El dato que más importa a efectos prácticos: Oscar ha doblado el valor de su acción este mismo año a pesar de la extinción de los subsidios del Affordable Care Act. Supo reaccionar lanzando productos de bajo coste durante la inscripción abierta de 2026 para retener a los beneficiarios que perdían los créditos fiscales. Agilidad en regulación es, quizá, la lección más urgente para el ecosistema español.

🚀 Hoja de Ruta para Emprender

  • Da las malas noticias en persona y rápido: Crea un protocolo semanal de revisión de riesgos y comparte los desvíos con el equipo antes de que los detecte el mercado.
  • Institucionaliza la curiosidad: Incluye en tus reuniones mensuales al menos una pregunta abierta sobre lo que no estás viendo; premia a quien formule la hipótesis, no solo a quien la resuelva.
  • Integra la IA para resolver un problema real: No hagas un chatbot para la web; identifica un cuello de botella operativo (gestión de citas, trazabilidad, soporte) y aplica modelos como Oswell con datos reales y cumplimiento normativo desde el día uno.
  • Asume la intención positiva del regulador: En vez de esquivarlo, conviértelo en socio informado: comparte datos que demuestren eficiencia y seguridad, y construye un relato de confianza que acelere los permisos.

Microsoft despide a 4.800 empleados e invierte 190.000M en IA mientras sube el precio de Xbox

Microsoft vuelve a sacudir el tablero esta semana con cifras que combinan luces y sombras. La compañía anunció el despido de 4.800 empleados, el 2% de su plantilla mundial, al mismo tiempo que se compromete a invertir 190.000 millones de dólares en infraestructura de inteligencia artificial este año. Pero en su división de entretenimiento la historia es otra: Xbox pierde fuelle, pierde empleos y hasta sube el precio de su consola estrella a pesar de la débil demanda.

La IA devora recursos: 190.000 millones y 4.800 despidos

Según el análisis difundido por DW Español, el recorte supone el enésimo ajuste de una gigante tecnológica que creció como la espuma durante el confinamiento y ahora se enfrenta a un cóctel de costes disparados y transición hacia la IA. La corresponsal financiera en Nueva York, Ana, detalló que antes de esta ronda Microsoft ya había ofrecido paquetes de salida voluntaria que afectaron a casi el doble de trabajadores. En abril y durante el verano del año pasado también hubo oleadas similares, en un sector que acumula 120.000 despidos en los últimos meses por la presión sobre el negocio de la nube y la inteligencia artificial.

Con todo, la apuesta por la IA es apabullante: los 190.000 millones previstos para centros de datos y chips este mismo año eclipsan cualquier prudencia financiera. Pero ese gasto inflaciona los microprocesadores y, según la corresponsal, encarece todo el ecosistema, incluido el hardware de videojuegos.

Xbox, el ajuste más duro: más de 2.800 empleos perdidos entre 2026 y 2027

La división de videojuegos se lleva la peor parte. Durante la emisión, se concretó que Xbox perderá 1.600 puestos este año y otros 1.200 el próximo. La responsable de la división, citada por DW Español, justificó la poda: la plantilla de videojuegos crece, pero ni los jugadores ni el tiempo que dedican al juego lo hacen al mismo ritmo. ‘Hay que replantearse cómo se trabaja’ fue el mensaje.

Esa paradoja se ha agravado tras la pandemia. Las ventas han caído y las tendencias de juego han mutado. Por eso, Microsoft decidió subir el precio de la consola Xbox, a pesar de que la demanda no acompaña. Una medida que, lejos de ser una anécdota, muestra la tensión entre la inversión multimillonaria en nube y la necesidad de rentabilizar cada segmento.

‘Hay que replantearse cómo se trabaja’

— Mensaje de la directiva de Xbox, recogido por DW Español

Reestructuración en los estudios: segregaciones, ventas y el peso de Activision Blizzard

El canal detalló además el futuro de los estudios internos: de los Xbox Games Studios, dos serán segregados con gestión independiente, otros dos se venderán y el futuro del resto aún no está definido. Incluso Activision Blizzard, el estudio comprado en 2023 por 69.000 millones de dólares y responsable de franquicias como Call of Duty y Candy Crush, sufrirá recortes.

‘La empresa tiene que ser sostenible’, habría afirmado el consejero delegado de Microsoft, Satya Nadella, en línea con esa recalibración estratégica. Y aunque la compañía intenta transmitir que la IA es la nueva locomotora, lo cierto es que sus servicios en este ámbito no lideran el mercado, lo que genera dudas entre los inversores. La acción ha caido un 18% en lo que va de año, lastrada por la incertidumbre y la erosión del negocio tradicional de software.

¿Adiós al software tal como lo conocemos? La IA generativa como amenaza existencial

La cuestión de fondo que sobrevuela todos los movimientos de la compañía es el futuro del propio software. DW Español apuntó que la inteligencia artificial generativa puede automatizar cada vez más tareas que hasta ahora requerían código humano, y recordó que otros gigantes tecnológicos también están recortando plantillas para redirigir fondos a la IA. Microsoft tiene presencia en este campo, pero no es líder absoluto, y su apuesta masiva —190.000 millones en un año— sugiere que prefiere quemar naves antes que quedarse atrás. Mientras, los empleados que sobran y las consolas más caras son la cara visible de una transición que duele.

El precio que pagamos los consumidores

Para quienes esperaban una Xbox más asequible o un Game Pass con más contenidos, el mensaje es claro: el coste de la inteligencia artificial se traslada al usuario. La subida de precio de la Xbox es un termómetro de un sector que ya no puede sostener los márgenes del pasado con inversiones faraónicas en centros de datos. Y si Microsoft, con sus 240.000 empleados y un imperio de software, necesita sangrar para pivotar, el resto del ecosistema tecnológico puede contagiarse.

Mientras el gigante se vacía por un lado y se llena de chips por el otro, cabe preguntarse si la inteligencia artificial llegará a tiempo de justificar los sacrificios. De momento, todo apunta a que 2026 será un año de vértigo, con más despidos, más consolas caras y muchas preguntas sin respuesta.

Puedes ver el análisis completo de DW Español en el siguiente vídeo:

Youtube video

Trump acelera el declive de la UE: la crisis histórica que Europa no puede ignorar

Trump no solo ha abierto una brecha transatlántica. Está acelerando el declive de una Europa que lleva décadas delegando su seguridad y su futuro en Washington. Así lo advierten los analistas de Negocios TV en un debate que desnuda la crisis histórica del viejo continente.

El esperpento de la FIFA como espejo de la descomposición global

El programa arrancó con una anécdota que para muchos pasaría inadvertida: la polémica suspensión y posterior perdón de un jugador en el Mundial tras una entrada violenta. Emiliano, uno de los tertulianos, cargó contra la decisión de Infantino y lanzó una lectura más profunda. «Es otro apaño más de la FIFA, como nos tiene acostumbrados desde Qatar», señaló. Para él, el gesto de amañar un premio de la paz para Trump y luego cerrar los ojos ante el arbitraje disciplinario no es más que la punta del iceberg de una corrupción que ya es sistémica. La geopolítica del fútbol se alinea con los intereses de los grandes patrocinadores y los derechos televisivos, y Europa asiste impotente a esa degradación institucional.

Dependencia militar: el error que Europa pagará caro

El debate derivó pronto hacia la seguridad continental. Christian, otro de los analistas, fue tajante: «Europa debe aspirar a tener un liderazgo fuerte que vele por sus propios intereses». Llevamos 80 años confiando nuestra defensa a un socio que hoy, con Trump en la Casa Blanca, nos ve como un mercado al que exprimir. Emiliano añadió que la guerra de Ucrania ha dinamitado cualquier atisbo de autonomía: la voladura del Nord Stream eliminó de un plumazo la ventaja energética europea y nos dejó más dependientes del gas estadounidense. La famosa cooperación armamentística se topa con el muro de las disputas entre los gigantes del continente; el Eurofighter se ha convertido en el símbolo de una Europa que no consigue caminar unida.

Europa se enfrenta a una crisis histórica. Trump es el clavo en el ataúd de la UE.

— Negocios TV

Cuando París y Berlín no se ponen de acuerdo

La división entre Francia y Alemania sale a relucir una y otra vez en el estudio. Emiliano recordó que si ambos países no pactan, los demás Estados que creen en la autonomía estratégica se verán obligados a avanzar solos. Y eso es, precisamente, lo que más desea Moscú. La falta de una voz común en defensa, economía y política exterior convierte a la UE en un gigante de barro. La cumbre de Ankara, que los líderes europeos abordaban esos días, se presentaba como una oportunidad que, según los participantes, difícilmente se materializará mientras cada capital mire por su clientelismo electoral.

Automoción, IA y el empleo europeo en peligro

Pero la amenaza no es solo militar. El sector del automóvil, antaño punta de lanza de la industria europea, desaparece ante la competencia china. A esto se suma la inteligencia artificial, que según el análisis de Negocios TV borrará cientos de miles de puestos de trabajo en los próximos años. Europa necesita invertir ya, advertía Emiliano, en toda una panoplia de sectores que garanticen la supervivencia del proyecto comunitario y el estado de bienestar. Sin una estrategia conjunta, los países por separado «no van a ningún lado o estamos muertos».

Ankara, Meloni y la ilusión de un ‘puente’ con Trump

El papel de Giorgia Meloni monopolizó otro tramo de la conversación. Los analistas recordaron que Trump la ha caricaturizado pese a ser la líder europea con la que se esperaba una mayor sintonía. «Ese puente está roto», afirmaron. Christian apuntó que Estados Unidos nos ha colocado en una trampa doble: por un lado nos hizo delegar nuestra seguridad y por otro nos vende el miedo al expansionismo ruso para justificar un rearme que beneficia a su industria. Finlandia, que supo cultivar una relación virtuosa con la Unión Soviética manteniendo su neutralidad, aparece hoy como contraejemplo de lo que se está perdiendo al convertir al país báltico en potencial receptor de armas nucleares estadounidenses.

El análisis de Negocios TV no deja resquicio para el optimismo, pero sí para una reacción. Mientras Trump use a Europa como alfombra comercial y Putin juegue con las divisiones internas, el viejo continente se enfrenta a un dilema existencial: o construye una verdadera autonomía política, energética y militar o se resigna a un papel subalterno en el tablero global. Los ciudadanos no pueden seguir viendo cómo desaparecen sus industrias y sus derechos bajo la excusa de una rusofobia que, según los analistas, encubre el saqueo. La pelota está en el tejado de unos líderes que hasta ahora han preferido el clientelismo al liderazgo.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

Coches de ocasión junio 2026: los seminuevos disparan las ventas y los eléctricos crecen un 45,3%

El mercado de coches de ocasión en España ha recuperado el pulso en junio de 2026. Después de varios meses con cifras planas o en retroceso, las matriculaciones de usados volvieron a crecer sin paliativos, impulsadas por dos fuerzas que ya se venían insinuando a lo largo del año: el empuje de los seminuevos y el despegue imparable de los eléctricos de segunda mano. Los datos sectoriales que manejan Ganvam y Faconauto confirman que el cambio no es una simple anécdota estadística: los coches con menos de tres años están tirando del mercado, y los vehículos eléctricos de ocasión crecieron un 45,3% solo en junio, una cifra que multiplica por cuatro la evolución del conjunto del sector.

Los seminuevos, el motor del crecimiento

La patronal de concesionarios detalla que las ventas de turismos usados cerraron el mes con un alza claramente positiva, invertiendo la tendencia de los trimestres anteriores. Pero si se mira con lupa, el verdadero motor está en los vehículos de entre cero y tres años, los llamados seminuevos. Este segmento, que apenas suponía un 10% del mercado hace un lustro, se ha disparado y ya representa más del 18% de las operaciones.

Varias razones explican el fenómeno. Por un lado, el comprador español ha asumido que un coche nuevo, incluso uno de gama generalista, está por encima de los 23.000 euros de media, un precio que para muchos hogares sigue siendo inalcanzable. Los modelos seminuevos, con apenas dos o tres años, ofrecen tecnología actualizada, consumos contenidos y una depreciación que ya asumió el primer dueño. La diferencia de precio puede rondar el 30% o más respecto a la unidad matriculada a estrenar, y eso, en un contexto de tipos de interés que, aunque estables, no han bajado, pesa en la decisión de compra.

También ha influido la renovación de flotas de renting y renting flexible, que durante 2025 y 2026 están devolviendo al mercado un parque de vehículos jóvenes en muy buen estado. Y, por último, la extensión de garantías certificadas por los propios concesionarios está disipando el tradicional recelo hacia el usado. Prácticamente todas las marcas y redes de distribución ofrecen contratos de mantenimiento o garantía ampliada para unidades de menos de 36 meses, lo que equipara en confianza el usado joven con el nuevo para el comprador menos experto.

Junio de 2026 ha sido, en este sentido, un punto de inflexión: el stock de seminuevos se ha ampliado lo suficiente como para responder a una demanda que venía contenida, y el resultado es un crecimiento de doble dígito en este nicho, que contrasta con la atonía del vehículo de más de diez años, cuya cuota, aunque todavía mayoritaria, se contrae mes a mes.

El auge de los seminuevos no es coyuntural: los compradores buscan tecnología reciente a precios que la oferta de vehículos nuevos ya no puede sostener.

El despegue de los eléctricos: un 45,3% más en junio

Si hay un dato que sorprende incluso a los analistas más optimistas es el avance de los coches eléctricos de ocasión. En un solo mes, las transferencias de este tipo de vehículos se dispararon un 45,3% respecto al mismo periodo del año anterior. Es un ritmo que multiplica por cinco la velocidad de crecimiento de los eléctricos nuevos y que demuestra que la electrificación también encuentra recorrido en la segunda mano.

Los motivos son variados: por primera vez, hay una oferta suficiente de eléctricos usados con tres o cuatro años de antigüedad, procedentes de flotas, renting y particulares que cumplen el primer ciclo de leasing. Modelos como el Renault Zoe, el Nissan Leaf o las primeras unidades del Tesla Model 3 están cambiando de manos a precios que empiezan a ser atractivos, a menudo por debajo de los 15.000 euros. Y con ellos, llegan las ayudas oficiales al usado eléctrico que algunas comunidades autónomas mantienen, lo que reduce todavía más la factura.

Frente a este dinamismo, los diésel y gasolina usados pierden terreno. Aunque siguen representando el grueso del mercado, su peso relativo se reduce a medida que los compradores optan por tecnologías más limpias, tanto por conciencia ambiental como por las restricciones crecientes en las zonas de bajas emisiones. De hecho, los concesionarios ya notan una menor salida de los diésel de más de ocho años, mientras que los híbridos y los eléctricos se venden casi tan rápido como entran al stock.

ventas coches usados España

Más de un millón de ventas en el semestre: ¿hacia un mercado maduro?

Con los datos de junio sobre la mesa, el acumulado de los seis primeros meses de 2026 supera ya el millón de unidades vendidas en el mercado de ocasión, una cifra que, en años anteriores, costaba alcanzar hasta bien entrado el otoño. El ritmo es tan alto que, de mantenerse, 2026 podría cerrar con más de 2,1 millones de operaciones, un récord histórico que redefiniría el peso relativo del usado frente al nuevo.

Mi lectura es que estamos asistiendo a una transformación silenciosa pero profunda: el VO deja de ser la opción de quien no puede permitirse un coche nuevo para convertirse en una elección consciente, sobre todo entre los compradores más jóvenes y digitalizados. Las plataformas de intermediación, las herramientas de valoración online y la transparencia del historial de mantenimiento han allanado el camino. Y los eléctricos, en concreto, empiezan a resolver uno de los grandes problemas de la transición energética: la accesibilidad económica. Un Zoe de tres años por menos de 14.000 euros es la puerta de entrada a la movilidad cero emisiones para miles de familias que nunca habrían pagado más de 30.000 por un modelo nuevo.

Eso sí, quedan escollos. La preocupación por la degradación de las baterías sigue presente, y no todos los compradores confían en las certificaciones que los vendedores están empezando a ofrecer. La red de recarga pública, aunque crece, no lo hace al mismo ritmo que el parque de eléctricos, y la financiación de un usado —con tasas más altas que para un nuevo— puede desanimar a algunos perfiles. Aun así, la tendencia está trazada: los diésel cederán espacio, los seminuevos se consolidarán como punta de lanza y los eléctricos de ocasión, ese 45,3% de alza en junio, dejará de ser noticia para ser normalidad.

American Bitcoin supera los 8.000 BTC en tesorería y dispara sus acciones un 7%

American Bitcoin Corp (ABTC), la empresa ligada a la familia Trump, ha superado este fin de semana los 8.000 bitcoins en su tesorería corporativa. La cifra, confirmada por la propia compañía, representa un aumento del 50% respecto a los 5.401 BTC que mantenía al cierre de 2025, y ha impulsado una subida del 7% en el precio de sus acciones.

Un salto del 50% en apenas seis meses

El crecimiento se acelera. A finales del año pasado la firma contaba con unos 5.401 BTC; en poco más de medio año ha añadido unos 2.600 bitcoins, elevando el total por encima de los 8.000. En términos por acción, la reserva casi se ha triplicado desde su debut en el Nasdaq, un dato que la compañía destaca como prueba de su disciplina acumulativa.

Eric Trump, cofundador de American Bitcoin, ha descrito esta trayectoria como «disciplinada y de gran escala». La familia Trump lleva meses intensificando su presencia en el sector, y esta acumulación encaja con un discurso que vincula la imagen de la empresa con el respaldo decidido al bitcóin.

Dos motores: minería propia y compras en mercado

La tesorería se engorda por una vía doble. Durante el primer trimestre de 2026, ABTC obtuvo 817 BTC de su actividad minera y añadió otros 1.620 BTC mediante compras directas, lo que elevó la reserva un 30% en ese periodo. El ritmo parece mantenerse en los meses de verano.

El despliegue de equipos respalda la ambición. En marzo, la empresa instaló 11.298 máquinas ASIC (los ordenadores especializados que resuelven los cálculos de la red) en su centro de Drumheller, en la provincia canadiense de Alberta. Aquella ampliación añadió un 12% de capacidad y 3,05 EH/s de potencia de cálculo. Con ello, el coste de producir un solo bitcoin bajó a unos 36.200 dólares (cerca de 33.000 euros al cambio actual), una reducción del 23% frente a los 46.900 dólares del trimestre anterior.

El mercado premia a quienes acumulan sin desviarse: American Bitcoin elige concentración cuando el sector busca otras vías de ingresos.

No todo es brillo. La compañía registró pérdidas netas de 81,8 millones de dólares en ese mismo primer trimestre, sobre unos ingresos de 62,1 millones. La sangría refleja tanto la caída general del mercado cripto durante ese periodo como el fuerte gasto de expansión. Además, la empresa acaba de ejecutar un split inverso de acciones 1 por 15 (la operación por la que se reduce el número de títulos para elevar su precio unitario), que entró en vigor el 2 de julio y empezó a cotizar con la nueva referencia el 6 de julio. Con más de 8.000 BTC en cartera, ABTC escala posiciones entre los grandes tenedores corporativos y ya ha superado en algún momento a Galaxy Digital. La firma se presenta abiertamente como un vehículo de acumulación pura de bitcoin, un modelo que ofrece exposición pública tanto a la producción minera como a la reserva creciente.

Una apuesta concentrada en un sector que gira hacia la inteligencia artificial

Lo que está haciendo American Bitcoin resulta singular. Mientras muchos mineros destinan recursos a centros de datos para inteligencia artificial —atraídos por contratos predecibles y una demanda al alza—, ABTC redobla la la apuesta por el bitcóin. No es una decisión trivial: ata el destino financiero de la compañía casi por completo al precio del activo que atesora.

El modelo es atractivo sobre el papel. En los periodos en que el bitcoin sube, el efecto palanca sobre las acciones puede ser muy potente, y los inversores que no quieren comprar la criptomoneda directamente encuentran aquí una alternativa. Pero el riesgo es simétrico: si el bitcoin corrige con fuerza, la pérdida en valor de la reserva se refleja de inmediato en los resultados y en la cotización.

De momento, la confianza se mantiene. El incremento del 50% en la tesorería y la subida bursátil del 7% indican que el mercado valora esa coherencia. La pregunta abierta es si la disciplina de gasto aguantará cuando el contexto deje de acompañar. Por ahora, la apuesta de la familia Trump sigue sumando monedas.

Más de 40.000 pisos turísticos desaparecen en España: el Banco de España apunta al fin de la burbuja

España ha perdido más de 40.000 viviendas turísticas en apenas año y medio. El Banco de España, en su informe anual de 2025, y los datos de Fotocasa Research muestran un goteo que reduce el parque de pisos vacacionales de los 400.000 a los 341.000. La lectura de ambas fuentes apunta en la misma dirección: la rentabilidad menguante y la presión regulatoria están desinflando uno de los negocios más calientes de la última década.

Claves de la operación

  • Hundimiento de la oferta: 59.000 pisos menos en 18 meses. El promedio de 2025 cayó a 355.000 unidades y en mayo de 2026 se anunciaban 341.001, lejos de las 381.837 de mayo de 2025.
  • El inversor se enfría: la demanda de compra para uso turístico baja del 3,4% al 2,8% en dos años. En paralelo, los propietarios que venden para salir del negocio han pasado del 1,8% al 3,1% en el mismo período.
  • La regulación es el catalizador. Las moratorias municipales, el registro único estatal y el veto reforzado de las comunidades de vecinos desde abril de 2025 han hecho mella.

La fuga silenciosa de propietarios: de la fiebre del Airbnb a la retirada estratégica

Los datos de Fotocasa revelan un cambio de tendencia muy significativo en el comprador. En 2024, el 3,4% de quienes buscaban vivienda la querían para alquiler vacacional; en 2025 era el 3% y en la primera mitad de 2026 ha bajado al 2,8%. Aunque la cifra sigue siendo relevante, refleja un enfriamiento progresivo.

En el otro extremo, cada vez más caseros intentan vender. En 2024 solo el 1,8% de las viviendas que salían al mercado procedían del alquiler turístico. Este año el porcentaje se ha disparado al 3,1%. Eso duplica el peso de hace dos años y evidencia una desbandada silenciosa: los propietarios prefieren liquidez antes que aferrarse a un modelo con incertidumbre regulatoria.

María Matos, portavoz de Fotocasa, atribuye el fenómeno a tres factores: los inversores buscan alternativas más estables, la rentabilidad ha caído respecto a hace unos años y la normativa ha cambiado de forma vertiginosa. «La incertidumbre regulatoria ha ido modificando el mapa mes a mes», explica.

El peso regulatorio que inclina la balanza: así se ha puesto coto al alquiler turístico

El Banco de España coincide. En su informe anual, publicado hace unas semanas, los técnicos subrayan que «las limitaciones regulatorias han pasado factura al mercado». Mencionan, entre otras, las moratorias locales que desde 2023 han frenado la concesión de nuevas licencias y el trasvase de viviendas al alquiler de temporada, una categoría que esquiva parte de los controles pero que también se está regulando.

El golpe más duro llegó el año pasado con el registro único de arrendamientos de corta duración, aunque el Tribunal Supremo lo dejó en suspenso meses después. Aun así, el daño reputacional está hecho. Y en abril de 2025 entró en vigor la reforma que refuerza el poder de las comunidades de vecinos para vetar las viviendas turísticas. Basta una mayoría de tres quintos para impedir que un piso opere como alojamiento vacacional. La suma de todas estas medidas ha cambiado las reglas del juego en cuestión de meses.

La regulación no ha sido una escopeta de feria: ha sido una batería coordinada que ha minado la viabilidad del pequeño inversor.

Un mercado inmobiliario que respira: ¿alivio para el alquiler residencial?

Que los pisos turísticos se reduzcan no significa que los precios del alquiler convencional vayan a bajar de forma automática. El Banco de España recuerda que, a nivel nacional, el alquiler vacacional apenas representa un 1,5% del total del parque de viviendas. Sin embargo, en el mercado del alquiler su peso es del 10%, y en zonas turísticas se dispara: en el área urbana de Málaga alcanza el 28,9%, en Las Palmas de Gran Canaria el 12,9% y en Sevilla el 12,1%.

En barrios concretos, la huella es aún mayor. El centro turístico de Málaga llega al 44,6% de la oferta de alquiler, y el de Sevilla al 44,9%. Si esos miles de pisos vuelven al alquiler residencial, la presión sobre las rentas podría moderarse en esas ciudades. Pero no es un trasvase garantizado: muchos propietarios optan por la venta directa o por el alquiler de temporada, que suele ser más caro.

El efecto sobre los actores del sector hotelero tradicional también es relevante. Cadenas como Meliá o NH, que durante años vieron cómo los apartamentos turísticos les robaban cuota, podrían beneficiarse de un mercado que se autorregula. Pero la recuperación de la competencia no compensa el nerviosismo del pequeño inversor, que había hecho de este negocio un pilar de la economía sumergida y del mercado de reformas.

La fotografía final es la de un ciclo que vira. La burbuja del alquiler vacacional no estalla de golpe, sino que se desinfla por goteo. El informe del Banco de España es la señal más nítida de que el sector ha entrado en una fase de contracción. Queda por ver si las administraciones aprovechan esta ventana para devolver vivienda al mercado residencial o si el alivio es solo un espejismo estadístico.

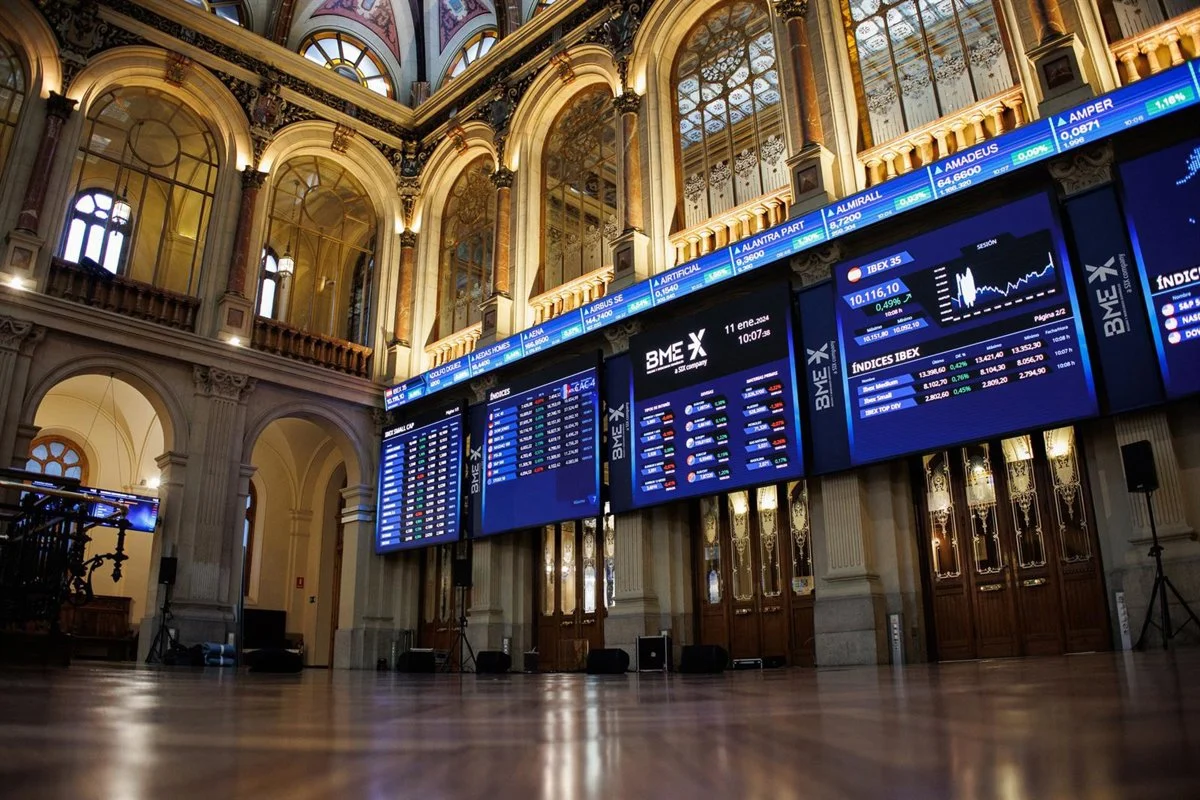
Rally del Ibex 35: once valores cotizan en máximos históricos

Once valores del Ibex 35 —entre ellos Unicaja, Mapfre, BBVA, Bankinter e Iberdrola— cotizan en máximos históricos o a escasa distancia de ellos, en un rally que ha llevado al selectivo español a superar los 19.800 puntos por primera vez en su historia. El pasado viernes 3 de julio, el índice cerró en 19.852,40 puntos, su nivel más alto de todos los tiempos, antes de ceder un 0,83% el lunes hasta los 19.683,80 enteros.

El motor del rally: más de un 13% en lo que va de año

El Ibex 35 acumula una revalorización superior al 13% en 2026, un registro que lo convierte en el segundo índice más alcista de Europa y Wall Street, solo superado por el Ftse Mib italiano. El movimiento se apoya en la rotación sectorial hacia valores cíclicos y financieros, así como en la mejora de las perspectivas de beneficios para las grandes cotizadas españolas.

Detrás de esta escalada hay un puñado de compañías que han roto sus techos históricos. El denominador común es un negocio sólido y, en la mayoría de casos, valoraciones que ya no dejan margen de subida según el consenso de analistas de FactSet. La pregunta para el inversor es si el momentum técnico sostendrá los precios cuando el potencial fundamental parece agotado.

Quiénes son y qué recomiendan los analistas

El sector financiero concentra buena parte de los nombres en zona de máximos. Unicaja tocó este lunes los 3,24 euros, un nivel jamás visto, tras dispararse casi un 17% en el año. La media de analistas sitúa su precio objetivo en 2,85 euros y recomienda vender. Citi acaba de mejorar su valoración hasta 2,98 euros, pero sigue viéndola cara.

Mapfre ronda los 4,44 euros con una subida del 4% en 2026. El consenso también aconseja vender: la cotización supera ya cualquier recorrido al alza estimado. BBVA coquetea con sus altos históricos cerca de 22,7 euros. JP Morgan la sobrepondera y le da un precio objetivo de 23,40 euros, aunque la media del mercado se inclina por mantener.

Bankinter renovó máximos el lunes a media sesión, por encima de 15,28 euros. Los analistas de Deutsche Bank, con precio objetivo de 16,10 euros, destacan el papel de las operaciones internacionales como motor de crecimiento. CaixaBank se queda a menos de un 1% de sus máximos de finales de junio; tampoco aquí el consenso ve potencial adicional y recomienda mantener.

rally Ibex 35 julio 2026

Entre las utilities, Endesa está a solo un 3% de los máximos de 2007, pero su cotización actual supera el precio objetivo del consenso (9,15 euros). La mayoría de analistas recomienda vender, mientras UBS opta por mantener y advierte de riesgos como la volatilidad de las materias primas y los cambios regulatorios. Iberdrola, el valor de mayor capitalización del índice, ha ido renovando máximos casi cada semana. Supera los 142.000 millones de euros de valor bursátil y se mueve cerca de 21 euros, a menos de un 4% de los 21,84 euros que marcó el 30 de junio. Barclays la calificó de utility de patrón oro y elevó su precio objetivo a 22,60 euros, apoyándose en el tirón de la transición energética y la demanda de centros de datos.

Fuera del sector financiero y eléctrico, Inditex necesita apenas un 1,5% para volver a los 57,92 euros de febrero, antes del estallido del conflicto en Oriente Medio. Ha borrado el desplome de marzo y UBS recomienda comprar con un precio objetivo de 62 euros. IAG está a un 1,8% de su máximo de 2015 (5,764 euros), mientras Logista se sitúa a menos del 3% de sus 34,36 euros históricos. Merlin Properties sube más de un 20% en 2026 y los analistas aún le ven un 15% de potencial adicional, lo que la convierte en la excepción optimista del grupo.

Lo que descuenta el mercado y lo que no

El comportamiento de estos once valores muestra un patrón claro: el mercado ha anticipado la mejora de fundamentales y ha llevado las cotizaciones más allá de donde las métricas clásicas sugieren entrar. En seis de los once casos, el consenso de FactSet recomienda vender o, como mínimo, mantenerse al margen. Solo Merlin Properties, Iberdrola e Inditex reciben un respaldo comprador significativo desde las casas de análisis.

La dinámica recuerda a otros episodios de euforia selectiva, como el que vivió el sector bancario europeo en 2023. Entonces, las valoraciones se adelantaron a los beneficios y, cuando la pendiente de mejora se moderó, las correcciones fueron rápidas. Conviene tener presente que una parte relevante del recorrido de este rally se ha construido sobre flujos de inversión pasiva y cobertura de posiciones cortas, dos factores que pueden revertir con la misma velocidad.

Once valores en máximos históricos dibujan un Ibex 35 más caro de lo que el consenso de analistas está dispuesto a pagar.

Al inversor le toca decidir si el momentum técnico justifica ignorar los precios objetivos. La historia de los mercados sugiere que los máximos históricos no son un techo por sí mismos, pero tampoco una invitación automática a comprar cuando la recomendación mayoritaria es vender.

📊 Las Claves para el Inversor

  • Qué vigilar: La presentación de resultados del segundo trimestre, que arrancará en las próximas semanas, y la evolución del conflicto en Oriente Medio, que ya golpeó a valores como Inditex en marzo.
  • Reacción del valor: El mercado descuenta que la mejora de beneficios ya está en precio. Si las guías empresariales no sorprenden al alza, es probable que la presión vendedora aflore sobre los valores más estirados.
  • Precedente sectorial: El rally de la banca europea en 2023, donde las valoraciones se adelantaron a los fundamentales y corrigieron cuando el impulso inicial perdió fuerza, sirve de referencia para anticipar el desenlace.

Accionistas minoritarios de Telefónica Deutschland se rebelan en la junta contra la gestión

Los accionistas minoritarios de Telefónica Deutschland (O2) protagonizaron el pasado 1 de julio una rebelión en la junta general de la filial alemana, donde criticaron con dureza la gestión financiera y los estándares de gobierno corporativo impuestos por la matriz española, Telefónica. La reunión, celebrada de forma virtual y a puerta cerrada, evidenció el malestar de los inversores externos que, pese a perder la condición de cotizada tras el delisting de 2024, mantienen una participación residual en torno al 3%.

El detonante: la gestión centralizada de la tesorería

La tensión se concentró en la política de cash pooling (gestión centralizada de tesorería). Según los estados financieros del grupo, Telefónica Deutschland mantenía 221 millones de euros en el fondo centralizado al cierre del ejercicio, lo que equivale al 95% de su saldo de caja. Las transferencias mensuales a Madrid escalaron de una media de 243 millones al mes en 2024 a un promedio de 320 millones en los cinco primeros meses de 2025, un incremento del 31,7% que los minoritarios consideraron opaco.

La asociación alemana de inversores SdK lideró las intervenciones y calificó de insuficientes las explicaciones del consejo sobre el destino de esos flujos. Fuentes de Telefónica matizaron que las operaciones intragrupo se realizan en condiciones de mercado y están auditadas por un tercero independiente, EY, incluida la remuneración a tipos de interés de mercado. Sin embargo, la respuesta no acalló a los críticos, que ven en esa concentración de liquidez una merma de la autonomía financiera de la filial.

El malestar se tradujo en más de 250 preguntas registradas a lo largo de una junta que se extendió por más de ocho horas. La dirección impidió el acceso a los medios, una práctica poco habitual en las corporaciones alemanas de la envergadura de O2.

Gobierno corporativo: independencia en entredicho

El frente de gobierno corporativo fue el otro gran foco de las críticas. Los minoritarios cuestionaron la independencia de Peter Löscher, presidente del Consejo de Supervisión de la filial alemana y, al mismo tiempo, miembro del consejo de administración de la matriz en Madrid. A esta dualidad se sumó la reciente reorganización impulsada desde España: el 1 de enero de 2026, Santiago Argelich Hesse asumió el cargo de consejero delegado en sustitución del histórico Markus Haas, y a finales de marzo el consejo se redujo de siete a seis miembros.

accionistas minoritarios

La concentración de poder en manos de la matriz, dueña del 97% del capital, hizo que todas las propuestas de la dirección —incluidas las relativas a remuneraciones y a la gestión del fondo de tesorería— fuesen aprobadas sin dificultad. Aun así, la rebelión minoritaria tiene un valor simbólico y estratégico: fuentes financieras señalan que los inversores independientes podrían estar presionando para que Telefónica mejore su oferta de compra por el 3% restante, aprovechando la visibilidad de la junta.

La llamativa escalada de las transferencias mensuales a Madrid, sin una justificación operativa clara, ha encendido las alarmas de unos accionistas que se sienten financieramente exprimidos.

La erosión del negocio alemán y el trasfondo de 1&1

El conflicto accionarial se enmarca en un momento delicado para la división alemana, que aporta alrededor del 23% de los ingresos totales del grupo Telefónica. Los números muestran un doble ritmo: en el conjunto de 2025, la filial facturó 8.172 millones de euros con un EBITDA ajustado de 2.480 millones. Sin embargo, el primer trimestre de 2026 dio señales de frenazo: los ingresos cayeron un 8,6% interanual hasta los 1.880 millones, arrastrados por la pérdida del contrato mayorista con el operador virtual 1&1 y la contracción en la venta de terminales.

La ruptura con 1&1, que ha iniciado la migración de sus clientes a otras redes, ha desatado especulaciones en la prensa financiera alemana sobre una posible operación corporativa. Se habla de que Telefónica podría lanzar una oferta por 1&1 valorada entre 4.000 y 5.000 millones de euros, una adquisición que reforzaría su posición en el mercado alemán y compensaría la pérdida de tráfico mayorista. A ello se suma un contexto competitivo muy duro, donde Deutsche Telekom lidera los segmentos fijo y móvil con infraestructura premium, y Vodafone ocupa una sólida segunda posición gracias a su red de cable fijo.

En la última presentación de resultados, el consejero delegado de la matriz, Emilio Gayo, afirmó que el impacto de la migración de clientes de 1&1 tocó techo en el primer trimestre de 2026 y anticipó una estabilización en la segunda mitad del año, con regreso al crecimiento previsto para 2027. La confianza de la dirección contrasta con el descontento de los minoritarios, que ven cómo la filial pierde tracción comercial —solo 48.000 altas netas de contrato móvil en el trimestre, con un churn del 1,1%— mientras los recursos líquidos fluyen sistemáticamente hacia la matriz.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de los ingresos mayoristas en el segundo trimestre de 2026 medirá la capacidad de O2 para absorber el golpe de 1&1 sin dañar la rentabilidad.
  • Reacción del valor: Al no cotizar la filial, el impacto bursátil recae sobre la matriz: una mejora de la oferta de compra del 3% residual sería una señal de que la presión minoritaria ha surtido efecto.
  • Precedente sectorial: Las tensiones entre matriz y minoritarios recuerdan a lo sucedido en otras filiales europeas de telecos donde el delisting y el control absoluto del cash pooling han sido contestados judicialmente, aunque con alcance limitado.

OPEP+ lucha por sobrevivir: el precio del petróleo 2026 podría caer a 40 dólares

El petróleo podría tocar los 40 dólares en 2026. La OPEP+ ha decidido incrementar la oferta en 188.000 barriles diarios a partir de agosto, una cifra que parece modesta pero que llega en el peor momento para un cártel fracturado por dentro. Las tensiones internas entre Arabia Saudí, Rusia y otros productores menores amenazan con descarrilar la disciplina de cuotas que ha sostenido los precios durante los últimos años. Y España, que importa más del 95 % del crudo que consume, podría ser una de las grandes beneficiadas si el barril se desploma.

El acuerdo, alcanzado este lunes 7 de julio en una reunión extraordinaria de la alianza, representa el primer aumento colectivo de producción desde los recortes históricos de 2020. Los mercados reaccionaron con caídas inmediatas: el Brent, referencia para Europa, cedió un 0,36 % hasta los 71,87 dólares por barril, según datos de EFE. A primera vista, 188.000 barriles adicionales al día ―apenas un 0,2 % de la producción global― no deberían tumbar los precios. Pero el contexto lo cambia todo.

El trasfondo del acuerdo: más producción en un mercado débil

La decisión de la OPEP+ no surge en el vacío. La demanda mundial de crudo se ha ralentizado en 2026, impulsada por la desaceleración de China y la transición energética europea. Por el lado de la oferta, Estados Unidos sigue bombeando a niveles récord, rozando los 13,5 millones de barriles diarios, según la Administración de Información Energética (EIA). En ese escenario, cualquier barril extra inyectado por el cártel puede precipitar un excedente que presione los precios a la baja.

El aumento de 188.000 barriles diarios se aplicará a partir del 1 de agosto y se repartirá entre todos los miembros de forma proporcional, aunque algunos, como Emiratos Árabes Unidos, llevaban meses exigiendo una cuota mayor. Arabia Saudí, que hasta ahora ha ejercido de bombero voluntario recortando su producción más allá de lo acordado, podría estar perdiendo la paciencia. Y cuando Riad levanta el pie del freno, el mercado tiembla.

“Si no hay demanda adicional que absorba ese crudo, el Brent podría visitar los 60 dólares en semanas”, señalaba un analista de una firma europea citado por Reuters. El propio ministro saudí de Energía, Abdulaziz bin Salmán, evitó prometer nuevos recortes unilaterales en la rueda de prensa posterior el lunes, un silencio que los operadores interpretan como una señal de que la disciplina de la alianza está bajo mínimos.

La OPEP+ nunca se rompió tanto. La disciplina de cuotas, clave para sostener los precios desde 2016, muestra grietas que no se tapan con 188.000 barriles.

Guerra de precios: el camino hacia los 40 dólares

OPEP producción 188.000 barriles

El verdadero riesgo no son los 188.000 barriles adicionales, sino la fractura de la alianza. Si Arabia Saudí decide castigar a los países que incumplen sus cuotas ―como Irak o Kazajistán― abriendo sus grifos, el mercado se inundaría de crudo barato. Y no sería la primera vez: en 2014, el cártel abandonó los recortes coordinados para defender su cuota de mercado frente al shale estadounidense, y el Brent se desplomó de 110 dólares a menos de 30 dólares en 18 meses.

Ahora, con una demanda estancada y los inventarios globales en máximos de cinco años, un movimiento similar llevaría el barril a los 40 dólares ―un nivel que el banco de inversión Citi ya ha puesto sobre la mesa como escenario posible para finales de año. La propia Agencia Internacional de la Energía (AIE) ha revisado a la baja sus previsiones de consumo para 2026, en parte por las menores compras de China, que se ha volcado en los vehículos eléctricos.

A eso se suma el factor geopolítico. El estrecho de Ormuz, por donde transita una quinta parte del crudo mundial, sigue siendo un punto caliente. Pero, paradójicamente, las tensiones con Irán no han encarecido el petróleo como en otros ciclos. La razón es que el mercado teme más un exceso de oferta que un corte de suministro. Y ese temor tiene fundamento: los hedge funds acumulan posiciones cortas netas en futuros del Brent por primera vez desde 2020.

España, la gran beneficiada colateral

España es una economía eminentemente importadora de energía. Según datos de CORES (Corporación de Reservas Estratégicas de Productos Petrolíferos), en 2025 el país importó más del 95 % del petróleo que refina. Por tanto, una caída del crudo hasta los 40 dólares supondría un ahorro multimillonario para la balanza comercial española. Cada descenso de 10 dólares por barril reduce la factura energética en unos 3.000 millones de euros anuales, según estimaciones del Banco de España.

El impacto más inmediato se notaría en el surtidor. Con el Brent a 40 dólares, el litro de gasolina podría bajar de los 1,30 euros, un nivel no visto desde la pandemia. Y no solo eso: los costes de transporte y calefacción se desplomarían, aliviando los márgenes de miles de pequeñas empresas. Sin embargo, no todo es positivo. Las grandes inversiones en renovables y el hidrógeno verde, apalancadas en parte en la premisa de que los combustibles fósiles serían cada vez más caros, verían tambalearse su rentabilidad.

España ganaría en el corto plazo, pero una energía barata durante demasiado tiempo diluye los incentivos para descarbonizar la economía. El reto es aprovechar la tregua sin renunciar a la transición.

Desde esta redacción, creemos que el escenario de los 40 dólares no es el más probable, pero sí el más peligroso para la cohesión de la OPEP+. La alianza lleva dos décadas capeando crisis internas, y Riad sabe que una guerra de precios prolongada dañaría sus propios presupuestos, que necesitan un barril por encima de los 80 dólares para cuadrar las cuentas. Aun así, el riesgo de un desliz no es cero. Los próximos datos de inventarios en Estados Unidos y las declaraciones de los ministros de la OPEP+ en las semanas anteriores a agosto serán la clave. Si en septiembre el Brent ronda los 50 dólares, habrá que tomarse los 40 muy en serio.

Celsa inicia su venta por 5.000 millones tras el veto al acero chino que dispara márgenes

Celsa ha puesto en marcha el proceso de venta del grupo siderúrgico, valorado en cerca de 5.000 millones de euros, según han confirmado fuentes financieras. La decisión de los fondos acreedores que tomaron el control en 2023 —Strategic Value Partners (SPV) y Attestor, junto a DWS, Golden Tree y Cross Ocean— se produce en un momento de máximos de rentabilidad para el sector, impulsado por el veto de la Unión Europea a las importaciones masivas de acero chino.

Cómo se articula el proceso de venta

Los actuales accionistas de Celsa han acordado iniciar la selección de un banco de inversión a partir de septiembre, con el objetivo de buscar un comprador para la totalidad del grupo. La operación se asienta sobre una transformación radical: la compañía ha pasado de un agujero patrimonial superior a los 3.000 millones de euros bajo la gestión de la familia Rubiralta a unas proyecciones de EBITDA que se acercarán a los 600 millones en 2026 y a 800 millones en 2027, según las mismas fuentes.

El movimiento es la culminación del plan de salvamento orquestado en 2023, cuando los fondos capitalizaron deuda por cerca de 2.000 millones y reflotaron la siderúrgica tras su concurso. Aquel canje de deuda por capital recibió el visto bueno del Gobierno de Pedro Sánchez con la condición de que se diera entrada a un socio industrial español hasta un 20%. Ni Sidenor, ni el empresario José Manuel Gallardo ni Criteria Caixa —que alcanzó un principio de acuerdo sin llegar a formalizarlo— lograron cubrir ese porcentaje. En todo caso, los fondos consideran que cumplieron el mandato gubernamental de intentarlo.

Citi y Houlihan Lokey, las entidades que han trabajado para Celsa en las últimas desinversiones y en la búsqueda fallida de socio español, parten como favoritas para pilotar la venta. Si bien aún no se ha firmado el mandato, fuentes próximas apuntan a que serán las encargadas de sondeear tanto a fondos de infraestructuras como a grupos industriales europeos con interés en reforzar su capacidad de producción de acero largo. La valoración de 5.000 millones se sustenta en los múltiplos que manejan operaciones similares en el sector, tomando como base un EBITDA esperado de 800 millones en 2027.

El escudo arancelario que dispara los márgenes

El despegue de las proyecciones de Celsa no se entiende sin la reciente ofensiva comercial de Bruselas. Desde este mismo mes de julio, la Comisión Europea ha reducido a la mitad el volumen de acero importado libre de aranceles —hasta unos 18,3 millones de toneladas anuales— y ha elevado al 50% el gravamen para todo lo que supere esa cuota. La medida, pensada para frenar la avalancha china, convierte a los productores comunitarios con capacidad excedentaria en los grandes beneficiados.

Celsa, con una presencia industrial relevante en Polonia y cerca de la frontera con Ucrania, prevé cerrar 2025 con un beneficio operativo de alrededor de 400 millones de euros. Para 2026, la cifra se acercará a los 600 millones, gracias en buena medida a la protección arancelaria. En el horizonte de 2027, la compañía maneja ya un EBITDA cercano a los 800 millones. La evolución es la siguiente:

AñoEBITDA estimadoComentario
2025~400 millonesResultado real
2026E~600 millonesImpulsado por salvaguardas
2027E~800 millonesPrevisión de plena consolidación del arancel

A ese escenario, calificado de realista por las fuentes consultadas, podría sumarse una prima adicional si el conflicto en Ucrania desemboca en un acuerdo de paz. Celsa es propietaria de la siderúrgica más próxima a Kiev, y su planta polaca ya genera unos 120 millones de EBITDA anual. Una eventual reconstrucción del país elevaría de forma significativa los volúmenes de pedidos, reforzando aún más la valoración del grupo.

Celsa fondos venta

Nuevos fichajes para una operación de calado

Con el horizonte de la venta ya fijado, la reciente junta general de accionistas aprobó la incorporación al consejo de dos nombres de primer nivel en la banca de inversión: Enrique Casanueva, actual consejero de BBVA, ex responsable de JP Morgan en España e ingeniero industrial con MBA por el MIT, y Claudio Aguirre, economista, MBA por IE y AMP por Harvard, que dirigió Bank of America en Madrid y asesora a Goldman Sachs. Ambos se suman a Daniel Escondrillas, que trabajó en Citi y fue responsable de Natixis en España, completando un triunvirato de perfil netamente corporativo.

La incorporación de Casanueva y Aguirre es una señal inequívoca del rumbo trazado por los propietarios. El presidente, Rafael Vilaseca, exconsejero delegado de Gas Natural (ahora Naturgy), contará con tres banqueros acostumbrados a moverse en los mercados de capitales de la City londinense. Su misión: preparar a Celsa para el escrutinio de los inversores, maximizar el valor en el proceso competitivo y negociar las condiciones de una eventual salida total de los fondos acreedores.

La venta no es una huida, sino la culminación lógica de un plan de revalorización que ha multiplicado el EBITDA en apenas tres años.

La ventana de oportunidad y las incógnitas pendientes

El sector siderúrgico europeo atraviesa un momento de reordenación que no había visto en décadas. Las salvaguardas al acero chino funcionan como un dique temporal, pero su revisión periódica introduce un factor de incertidumbre que los compradores deberán valorar. A diferencia de otras desinversiones, Celsa no depende de una sola variable: combina producción de acero largo —con aplicación en construcción e infraestructuras— con una huella geográfica que abarca desde España hasta el este de Europa.

La gran cuestión es si la actual ventana comercial se mantendrá el tiempo suficiente para que el proceso cristalice en una oferta atractiva. Los fondos vendedores deben elegir al banco de inversión en septiembre, lanzar el cuaderno de venta en los meses siguientes y recibir ofertas vinculantes en un plazo que probablemente se adentrará en 2027. Para entonces, parte del colchón arancelario podría haberse moderado si China redirige sus excedentes a otros mercados y la presión política en Bruselas se relaja.

Otro riesgo es la ejecución: la familia Rubiralta había descapitalizado la empresa durante años y, aunque los nuevos gestores han saneado el balance, el grupo acumula una historia de tensiones financieras que algunos posibles compradores podrían penalizar en el precio. La presencia de directivos con experiencia en mercados de capitales en el consejo busca precisamente mitigar esa percepción y presentar a Celsa como una plataforma de crecimiento, no como una reestructuración fallida.

Pese a estas advertencias, el sentimiento en el mercado es favorable. La combinación de aranceles, una posible reconstrucción ucraniana y un equipo gestor focalizado en la rentabilidad dibuja un activo atractivo para fondos de infraestructuras y para grupos industriales como los grandes players del acero en Europa central. Si las proyecciones de EBITDA se confirman, los 5.000 millones de valoración —cerca de 6,25 veces el EBITDA de 2027— no parecen un múltiplo excesivo frente a transacciones recientes que han oscilado entre 6 y 8 veces.

Celsa llega al mercado en un punto dulce: beneficios crecientes, protección frente a China y una nueva gobernanza pensada para una gran operación corporativa.

📊 Las Claves para el Inversor

  • Qué vigilar: La contratación del banco de inversión en septiembre y el lanzamiento formal del cuaderno de venta serán las señales de que el proceso arranca de verdad. Mientras, cualquier revisión de las salvaguardas de la UE marcará la valoración.
  • Reacción del valor: Al no cotizar Celsa, el pulso lo medirán las ofertas no vinculantes. El múltiplo de 6,25 veces EBITDA de 2027 será la referencia para calibrar si el precio final convence a los vendedores.
  • Precedente sectorial: La venta de Celsa recuerda a operaciones como la de Aperam o la integración de ArcelorMittal en Europa del Este, donde el atractivo viene dado por la posición geográfica y la protección arancelaria.

ING adquiere el 40% de Singular Bank a Warburg Pincus y acelera en banca privada en España

ING adquiere aproximadamente el 40% de Singular Bank a Warburg Pincus, que sale del capital, en una operación que refuerza su presencia en banca privada española.

La operación: entrada de ING y salida de Warburg Pincus

La transacción, comunicada oficialmente este lunes, supone una inversión estratégica de la entidad holandesa dentro de su plan ‘Growing the difference’. Hasta ahora, Warburg Pincus poseía el 93% de las acciones de Singular Bank a través de su vehículo de inversión. Tras vender la totalidad de su participación, la firma estadounidense abandona el accionariado, abriendo paso a un nuevo reparto de poder en la entidad.

El precio acordado no ha sido revelado, pero las partes han señalado que el impacto en la posición de capital de máxima calidad (CET1) de ING será mínimo. La operación se estructura como una participación minoritaria del 40%, financiada con recursos propios del grupo holandés, lo que no tensiona sus ratios de solvencia.

El nuevo mapa accionarial: los directivos se convierten en segundo socio

Tras el cierre, previsto para el primer trimestre de 2027, Singular Bank pasa a estar controlado por varios bloques accionariales bien definidos:

AccionistaParticipación (%)
ING40,0%
Equipo directivo y empleados15,5%
ProA Capital15,0%
Actinver8,0%
Family offices (Bhavnani, Ruiz Lafita, Comenge)21,5%

El dato más llamativo es que el equipo directivo y los empleados agrupan el 15,5% del capital, consolidándose como el segundo accionista de referencia. Singular Bank seguirá dirigida por Javier Marín, que mantiene el control ejecutivo y refuerza el alineamiento entre gestión y propiedad. La operación también mantiene a ProA Capital (15%) y a las familias Bhavnani, Ruiz Lafita y Comenge —esta última con presencia en el consejo de Coca-Cola— entre los socios estables.

El acuerdo incorpora mecanismos de revisión futura de la estructura accionarial que podrían permitir a ING incrementar su participación. Singular Bank seguirá operando en en el mercado español como entidad independiente, con una oferta de productos de alto valor añadido pensada para clientes que requieren soluciones de inversión sofisticadas y que es complementaria a la base de negocio de ING.

La entrada de ING en Singular Bank no solo diversifica su huella en España, sino que le da un pie en la gestión patrimonial con un socio que ya maneja 19.000 millones en activos.

Qué busca ING con esta apuesta por la gestión patrimonial

Con aproximadamente 19.000 millones de euros en activos de clientes bajo gestión, Singular Bank es una de las principales plataformas independientes de banca privada en España. Para ING, el movimiento es coherente con su estrategia de ampliar la oferta hacia segmentos de mayor margen sin diluir su modelo de negocio masivo. La operación refuerza la relevancia del grupo para clientes de alto patrimonio, un nicho donde la competencia es intensa y donde entidades como Santander, CaixaBank o Sabadell han desplegado sus propias divisiones de banca privada.

Además, el acuerdo no descarta un futuro incremento de la participación de ING más allá del 40%, lo que podría convertir a la entidad en socio de control si las condiciones de negocio lo justifican. La complementariedad de la oferta —soluciones de inversión más complejas y financiación a medida— se presenta como una vía para crecer en activos gestionados sin necesidad de construir una red de banqueros privados desde cero.

El encaje regulatorio y el panorama competitivo

La operación está condicionada a las autorizaciones regulatorias habituales, entre ellas el visto bueno del regulador español (Banco de España y, si procede, CNMV). Dado que ING toma una participación minoritaria y Singular Bank mantiene su independencia jurídica, los expertos no anticipan grandes obstáculos en el proceso de revisión por competencia, aunque la CNMC podría examinar el encaje sectorial una vez se solicite formalmente.

La banca privada en España ha vivido un proceso de concentración en los últimos años. Movimientos como la adquisición de Bankia por CaixaBank o la integración de las divisiones de gestión de patrimonios de Unicaja y Liberbank han modificado el tablero. La apuesta de ING por un perfil independiente, manteniendo la marca Singular Bank, responde a una lógica de capturar clientes que buscan alternativas a los grandes grupos bancarios tradicionales.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre de la transacción está previsto para el primer trimestre de 2027; hasta entonces, cualquier aprobación regulatoria o ajuste en las condiciones de la operación moverá el valor de ING en el mercado.
  • Reacción del valor: El impacto en la cotización de ING es limitado, ya que la inversión es reducida en términos de CET1, pero el mercado seguirá atento a posibles ampliaciones de participación que aceleren la consolidación en banca privada.
  • Precedente sectorial: La apuesta de grandes bancos por plataformas independientes de gestión patrimonial recuerda a la estrategia de Banca March con su filial March Asset Management o la alianza de Sabadell Urquijo con el negocio de alto patrimonio; el éxito de Singular Bank dependerá de su capacidad para atraer nuevo negocio sin perder su estatus de entidad independiente.

Barcelona mejora la movilidad en 15 años: menos contaminación, más transporte público, según el AMB

El área metropolitana de Barcelona ha reducido la contaminación un 37% en dióxido de nitrógeno (NO2) en una década y ha elevado la cuota de desplazamientos en transporte público o modos activos hasta el 75,4%, según el estudio ‘L’AMB en xifres 2026‘ elaborado por el Institut Metròpoli con el apoyo del Área Metropolitana de Barcelona (AMB). Las cifras, que cubren 15 años de transformación, reflejan un avance sostenible real pero también un estancamiento en la movilidad que obliga a preguntarse si el modelo metropolitano necesita un nuevo impulso.

El informe, que analiza cien indicadores, sitúa la calidad del aire por debajo del umbral legal nacional por primera vez en el periodo, aunque todavía lejos de los valores recomendados por la OMS y del objetivo de reducción fijado para 2030. La caída de las partículas PM10 ha sido del 13% en el mismo decenio. En paralelo, la generación de residuos por habitante ha bajado un 18% en dos décadas y la recogida selectiva ha pasado del 20% al 40%, aunque sigue por debajo de la media catalana (56%). El consumo de agua ha menguado un 25%, mientras las fuentes alternativas (subterránea, desalada, regenerada) ganan peso, pero las diferencias entre municipios del AMB en consumo de recursos e impactos ambientales persisten.

La contaminación cae, pero el margen hasta 2030 sigue siendo estrecho

El descenso del 37% en NO2 en la última década es, sin duda, el titular medioambiental más potente del estudio. La contaminación por dióxido de nitrógeno, estrechamente ligada al tráfico rodado, ha respondido a las restricciones de la Zona de Bajas Emisiones (ZBE) y a la renovación del parque móvil. Sin embargo, los técnicos del AMB advierten de que el objetivo 2030 exigirá reducciones adicionales muy significativas, y que el margen de mejora se estrecha a medida que las medidas más sencillas ya están aplicadas.

La lectura en esta redacción es que el AMB ha hecho los deberes en el capítulo más urgente —el de la emergencia sanitaria—, pero se enfrenta ahora a una segunda fase de descarbonización mucho más costosa económica y políticamente. Según los propios indicadores, la mejora se ha producido sobre todo en las estaciones de tráfico, mientras que las de fondo urbano muestran una evolución más lenta.

La estabilización del reparto modal en torno al 75% desde hace más de una década sugiere que las grandes infraestructuras y políticas de los últimos años no han logrado un salto cualitativo en la movilidad metropolitana.

El 75,4% de los viajes ya son en transporte público o modos activos… ¿por qué no avanza más?

El dato de movilidad es, en apariencia, muy positivo: tres de cada cuatro desplazamientos metropolitanos se hacen en transporte público, a pie o en bicicleta. Pero el propio informe matiza que la cifra apenas supera en tres puntos la registrada entre 2015 y 2018, y es similar a la que ya se alcanzaba entre 2011 y 2013. Es decir, el reparto modal lleva más de diez años moviéndose en una banda estrecha que ronda el 75%, sin que las ampliaciones de la red de metro, las nuevas líneas de bus o el impulso de la bicicleta hayan logrado arañar cuota al vehículo privado de manera estructural.

Esa resistencia del coche —aunque haya perdido peso en términos absolutos de contaminación por la electrificación parcial— tiene implicaciones directas sobre la calidad del aire, el ruido y la ocupación del espacio público. En este punto, la comparación con Madrid es inevitable: mientras Barcelona ha priorizado históricamente políticas de pacificación y supermanzanas, Madrid ha optado por un modelo de ZBE más perimetral y una apuesta por el vehículo privado eléctrico. Los resultados de ambos modelos distan de ser concluyentes, pero el estancamiento barcelonés revela que el urbanismo táctico y la ampliación de la oferta de transporte público, por sí solos, no bastan si no van acompañados de medidas de disuasión del coche más contundentes.

Hoja de Ruta: Claves del Viaje

El estudio del AMB deja tres claves para entender el momento de la movilidad metropolitana. La primera es que la mejora ambiental es real y medible: la caída del NO2 es un éxito de las políticas de restricción y renovación del parque, y el aumento del uso de fuentes alternativas de agua muestra que la gestión de recursos funciona cuando se planifica a largo plazo. La segunda, sin embargo, es que la movilidad sostenible ha tocado techo con las herramientas actuales. El 75,4% de desplazamientos en modos activos o colectivos es una cifra excelente en el contexto español —Madrid, por ejemplo, ronda el 54% en modos sostenibles según el último informe del Observatorio de la Movilidad Metropolitana—, pero la falta de progreso en una década indica que se necesitan palancas nuevas.

La tercera clave es la brecha territorial dentro del propio AMB. Los indicadores de consumo de recursos y calidad del aire varían notablemente entre municipios, lo que sugiere que las políticas de sostenibilidad no se están desplegando con la misma intensidad en toda la metrópolis. Esta fractura puede convertirse en un lastre si los ayuntamientos con menos recursos no reciben apoyo técnico y financiero para aplicar medidas equivalentes a las de Barcelona ciudad.

El próximo hito será la revisión de la ZBE metropolitana, prevista para 2027, y la implementación del nuevo plan de movilidad urbana. El AMB tiene ante sí la oportunidad de demostrar que la segunda fase de la transición —la que va más allá de la emergencia y exige cambios culturales— también puede medirse en indicadores. La pregunta es si la voluntad política estará a la altura de los datos.

El BOE cambia la ITV: coches de más de 10 años, inspección cada seis meses desde 2026

La Dirección General de Tráfico ha endurecido la periodicidad de la ITV para las furgonetas camperizadas con más de diez años. La instrucción PROT 2026/04, publicada en el BOE, deja claro que estos vehículos, catalogados como categoría N (derivados del transporte de mercancías), deberán pasar la inspección técnica cada seis meses a partir de la entrada en vigor de la norma. La medida no afecta a los turismos ni a las autocaravanas clásicas, pero sí duplica las visitas al taller para los propietarios de furgones camperizados veteranos.

A quién afecta el cambio obligatorio a la ITV semestral

La nueva interpretación de la DGT se apoya en el Real Decreto 920/2017, que regula las inspecciones en España. La clave está en la clasificación administrativa del vehículo. Las autocaravanas homologadas de fábrica pertenecen a la categoría M (transporte de personas) y mantienen su calendario habitual: exención los cuatro primeros años, ITV cada dos años entre los cuatro y los diez, y revisión anual a partir de los diez. En cambio, las furgonetas camperizadas (categoría N) ya estaban obligadas a pasar la ITV cada año desde el primer día. Ahora, al cruzar la barrera de la década, la frecuencia se reduce a cada seis meses.

  • Furgonetas camperizadas de más de 10 años: ITV semestral.
  • Furgonetas camperizadas de menos de 10 años: ITV anual.
  • Autocaravanas (categoría M): calendario ya conocido (cada 2 años hasta los 10, luego anual).

Así queda el calendario de ITV para campers y autocaravanas

La instrucción aclara definitivamente las dudas de años anteriores. Para que no haya confusión, este es el resumen práctico que todo conductor debe consultar:

  • Autocaravana nueva (hasta 4 años): exenta de ITV.
  • Autocaravana de 4 a 10 años: ITV cada dos años.
  • Autocaravana de más de 10 años: ITV anual.
  • Furgoneta camperizada (cualquier edad): ITV anual.
  • Furgoneta camperizada de más de 10 años: ITV cada seis meses (la gran novedad).

La diferencia radica en la concepción técnica del vehículo. Una autocaravana nace y se homologa como vivienda; una furgo camperización parte de un vehículo industrial y, aunque se destine al ocio, conserva su huella administrativa. La DGT ha decidido aplicar el rigor de la normativa europea sin excepciones.

La ITV cada seis meses duplica el coste anual y la logística para los propietarios de campers veteranos, una exigencia que solo recae sobre los vehículos de categoría N.

Cómo evitar sustos y circular siempre en regla

Con la nueva periodicidad, el margen para olvidos se reduce. Estos son los pasos básicos para evitar multas por circular con la ITV caducada:

  1. Anota las fechas. Ten a mano el último informe de inspección y programa un aviso en el calendario cada seis meses.
  2. Revisa los puntos críticos que más suspenden en vehículos veteranos: emisiones, alumbrado, neumáticos y anclajes de la camperización.
  3. Consulta el saldo de puntos en la sede electrónica de la DGT antes de ir a la ITV; una inspección desfavorable no resta puntos, pero circular sin ella sí.
  4. Aprovecha la cita previa online para planificar viajes largos.

Circular con la ITV caducada supone una multa de 200 euros (100 euros por pronto pago) y, en caso de siniestro, puede acarrear problemas con el seguro. No es una sanción que quite puntos del carnet, pero el riesgo económico es alto.

¿Medida de seguridad o carga económica para los camperistas?

La instrucción de la DGT no ha llegado sin polémica. Muchos propietarios de furgonetas camperizadas con más de una década de vida consideran que la ITV semestral es una carga desproporcionada. El coste medio de una inspección ronda los 50 euros; con dos al año, el gasto fijo se duplica sin que el vehículo haya cambiado sustancialmente su uso.

Sin embargo, la estadística respalda la preocupación de Tráfico. Los vehículos de más de diez años presentan una tasa de defectos graves superior al 30% en las inspecciones, según los últimos datos del sector. En el caso de las campers, el peso añadido de la transformación (mobiliario, baterías, depósitos) puede agravar averías ocultas. La revisión cada seis meses pretende detectar antes esos fallos.

En mi lectura, la norma es coherente desde el punto de vista de la seguridad, pero peca de rigidez administrativa al no distinguir entre un vehículo de reparto que acumula cientos de kilómetros diarios y una furgo camper que hace tres escapadas al año. La única recomendación sensata para los afectados es planificar las inspecciones con antelación y mantener un mantenimiento preventivo que evite sorpresas en la estación.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Obligación de pasar la ITV cada seis meses para furgonetas camperizadas (categoría N) con más de 10 años de antigüedad.
  • Sanción económica: 200 euros por circular con la ITV caducada (100 euros con pronto pago).
  • Puntos del carnet: No aplica (la infracción no conlleva pérdida de puntos).
  • Entrada en vigor: Ya vigente, tras la publicación de la instrucción PROT 2026/04 en el BOE (2026).

EFPA pide mejorar la fiscalidad del ahorro: más planes de pensiones y menos impuestos

EFPA, la asociación que agrupa a los asesores financieros en España, ha lanzado una propuesta que abre un debate necesario: la fiscalidad del ahorro en España es un 57% superior a la media de la Unión Europea. La organización reclama una reforma estructural que eleve los límites de aportación a planes de pensiones, PIAS y SIALP, y corrija lo que considera un lastre para el ahorro a largo plazo.

La cifra, que aparece en los últimos informes comparativos de la UE y que la propia EFPA ha hecho suya, revela que un ahorrador español soporta una carga impositiva un 40% mayor de lo que necesitaría para equipararse al estándar europeo. Esta brecha se repite año tras año y, según el Instituto de Estudios Económicos (IEE), actúa como un desincentivo silencioso para la inversión productiva.

Un 57% más de presión fiscal que Europa: el motivo de la queja

La comparativa es demoledora. Por cada 100 euros de rendimientos del ahorro, un ciudadano español entrega al fisco una cantidad significativamente mayor que un francés, un neerlandés o un portugués. El diferencial del 57% no es anecdótico: se repite en productos tan comunes como los depósitos, los fondos de inversión y los seguros de vida-ahorro.

EFPA pone el dedo en la llaga señalando que, mientras en otros países europeos los límites de aportación a planes de pensiones se actualizan con la inflación, en España llevan años congelados. La última reforma del sistema, en 2021, recortó los topes de las aportaciones empresariales y personales, una decisión que ahora los asesores califican de ‘contraproducente’.

Planes de pensiones, PIAS y SIALP: los productos que EFPA quiere blindar

La petición de la asociación no se limita a una rebaja general de impuestos. Apunta directamente a tres figuras que considera clave: los planes de pensiones individuales y de empleo, los Planes Individuales de Ahorro Sistemático (PIAS) y los Seguros Individuales de Ahorro a Largo Plazo (SIALP).

En los tres casos, EFPA reclama que los límites de aportación se dupliquen respecto al escenario actual. ‘Hoy un trabajador apenas puede desgravar 1.500 euros al año en un plan individual. Es ridículo’, resume una fuente de la asociación, muy consciente del cambio cultural que supondría.

La inercia fiscal de las últimas décadas ha construido un sistema que penaliza el ahorro disciplinado y premia el consumo inmediato, justo lo contrario de lo que recomienda cualquier manual de planificación financiera.

La propuesta llega en un momento en que el ahorro de las familias se ha disparado tras la pandemia, pero la mayor parte reposa en cuentas corrientes sin remunerar o en depósitos de baja rentabilidad, devorados por la inflación y por la propia tributación.

Análisis: la reforma fiscal del ahorro que nunca llega

Llevo años escuchando a la industria financiera pedir una reforma de la fiscalidad del ahorro y sé que el mensaje suele chocar con dos muros: la urgencia recaudatoria y una cierta incomprensión política sobre la función social del ahorro a largo plazo. Cada euro que no tributa hoy parece una renuncia, pero cada euro que no se ahorra es un problema estructural que estallará dentro de quince o veinte años.

El propio IEE, en su último informe, vincula la baja tasa de ahorro financiero con la escasa inversión empresarial, un círculo vicioso que solo se rompe con incentivos claros. Países como Suecia o los Países Bajos llevan décadas demostrando que una fiscalidad amable con el ahorro no penaliza los ingresos públicos: los aumenta a largo plazo porque genera más actividad económica gravable.

Sin embargo, en el contexto político actual, con un gobierno que acaba de prorrogar los Presupuestos Generales y sin mayoría parlamentaria suficiente, una reforma de este calado se antoja improbable a corto plazo. Los asesores lo saben. Por eso la ofensiva de EFPA tiene más de pedagogía de largo alcance que de maniobra táctica.

La pelota está en el tejado del Ministerio de Hacienda. Si el Gobierno opta por no mover ficha, el ahorro seguirá pagando un peaje del 57%, y los asesores seguirán recomendando a sus clientes que diversifiquen en productos financieros más líquidos y, a menudo, con menor tributación efectiva. Esa es, quizás, la conclusión más amarga del informe: que la mejor estrategia de ahorro en España sigue siendo buscar los rincones menos castigados del sistema, no el producto que mejor se adapta a cada horizonte vital.

Este es el tipo de insomnio de verano que la Clínica Mayo relaciona con el cortisol alto

La Clínica Mayo lleva meses insistiendo en algo que muchos españoles están notando en sus propias carnes este verano: cuesta más dormir, y cuando por fin se concilia el sueño, se despierta a media noche sin motivo aparente. No es casualidad ni mala suerte.

Según explican sus propios especialistas en sueño, el calor nocturno y la luz solar prolongada de estos meses alteran directamente el reloj biológico. Y ese desajuste tiene un nombre: insomnio de verano, con el cortisol como protagonista silencioso.

Lo que dice la Clínica Mayo sobre el insomnio de verano

Youtube video

Timothy Morgenthaler y Bhanu Prakash Kolla, especialistas en sueño consultados recientemente por la propia institución, lo explican sin rodeos: las temperaturas nocturnas más altas dificultan conciliar el sueño y mantenerlo, mientras que los episodios de calor extremo añaden una capa extra de estrés que puede derivar en insomnio.

A eso se suma otro factor que en España conocemos bien en julio: los días interminables de luz. La exposición prolongada a la luz solar por la tarde-noche retrasa la producción de melatonina, la hormona que debería estar preparando al cuerpo para el descanso mucho antes de que se ponga el sol.

La relación entre el sueño y el cortisol, según Mayo Clinic

Uno de los mensajes que más repite la Clínica Mayo en sus guías de salud es sencillo: dormir mal no solo es consecuencia del estrés, también es causa de él. El insomnio y el cortisol funcionan como un bucle que se retroalimenta noche tras noche.

Cuando el sueño se acorta o se fragmenta, el cortisol —la hormona que nos despierta cada mañana— no completa su descenso nocturno habitual. Se queda más alto de lo que debería, y ese exceso interfiere, a su vez, con la calidad del sueño de la noche siguiente.

Por qué el verano es la tormenta perfecta para este problema

Youtube video

No hace falta sufrir insomnio crónico para notar el efecto. Basta con acumular varias noches seguidas de mal descanso en pleno verano para que el cuerpo empiece a dar señales: despertares a media noche sin motivo aparente, dificultad para volver a dormirse y una sensación de cansancio que no mejora ni con horas extra en la cama.

Los propios especialistas de Mayo Clinic recomiendan mantener el dormitorio fresco, oscuro y silencioso como primera línea de defensa. Parece obvio, pero en pleno julio, con persianas que no bloquean del todo la luz y habitaciones que no bajan de 26 grados, es precisamente lo que suele fallar primero.

Señales de que tu cortisol está alterado por el calor

El problema es que este tipo de insomnio no siempre se identifica a tiempo, porque se confunde con el cansancio normal de la época estival. Sin embargo, hay patrones que los especialistas en sueño consideran una señal de alarma cuando se repiten varias veces por semana.

Conviene prestar atención sobre todo si estos síntomas se mantienen más de dos o tres semanas seguidas, porque es entonces cuando el cuerpo entra en un círculo más difícil de romper por sí solo.

  • Despertarte de madrugada con la mente acelerada, sin causa externa
  • Necesitar más de 20-30 minutos para volver a conciliar el sueño
  • Sentir cansancio físico aunque hayas dormido las horas «suficientes»
  • Notar mayor irritabilidad o ansiedad durante el día, sin motivo claro

Enlaces que la Clínica Mayo destaca para regular el sueño

Antes de recurrir a suplementos o remedios improvisados, la Clínica Mayo insiste en un orden de prioridades muy claro. La higiene del sueño va primero, y solo después, si el problema persiste, entra en juego la consulta médica.

Entre las recomendaciones más repetidas están evitar pantallas antes de dormir, mantener horarios regulares incluso los fines de semana, y limitar la exposición a la luz en las horas previas a acostarse, algo especialmente complicado en estas fechas por los atardeceres tardíos.

Dentro de esta lógica, las guías recientes también inciden en dos hábitos sencillos: se recomienda cenar ligero y con margen de tres horas antes de dormir, y reservar la cama exclusivamente para dormir, evitando el móvil o la televisión en ese espacio.

Cuándo consultar con un profesional

Si el insomnio se mantiene más de un mes de forma recurrente, la propia Clínica Mayo aconseja acudir a un médico. No se trata de alarmismo: identificar la causa a tiempo evita que el problema se cronifique y se vuelva mucho más difícil de tratar.

El papel de la actividad física

El ejercicio moderado durante el día ayuda a regular el cortisol, pero conviene evitarlo cerca de la hora de dormir, ya que puede tener el efecto contrario y activar el cuerpo justo cuando debería estar relajándose.

Lo que viene: un verano cada vez más caluroso, pero con más herramientas

La buena noticia es que el conocimiento sobre esta relación entre calor, luz y cortisol no ha dejado de crecer en los últimos años. Cada vez hay más consenso médico sobre qué hábitos concretos marcan la diferencia, y eso permite actuar antes de que el problema se instale.

Con las noches cada vez más cálidas por el cambio climático, es probable que este tipo de insomnio de verano se vuelva más frecuente en los próximos años. Pero también es cierto que las soluciones son, en su mayoría, sencillas y accesibles: un dormitorio bien acondicionado y una rutina de sueño constante siguen siendo, según los propios expertos, la primera y más eficaz línea de defensa.

Trump reitera que sus aranceles obligan a los fabricantes asiáticos a construir plantas en EE.UU. y ponen en alerta a la industria europea

He presenciado esta madrugada el discurso del presidente Trump desde la Casa Blanca, y el mensaje es nítido: los aranceles ya no son una amenaza, son un hecho consumado que está redibujando el mapa manufacturero global. La presión arancelaria está obligando ha los fabricantes asiáticos a tomar decisiones de inversión que hace apenas dos años habrían parecido impensables.

En un acto para presentar las nuevas cuentas de inversión ‘Trump Accounts’ para niños, ayer lunes 6 de julio, Trump reiteró que su política de aranceles ha empujado a los fabricantes de automóviles de Corea del Sur, Japón y Alemania a construir plantas en suelo estadounidense. El argumento es simple: si fabrican en Estados Unidos, no pagan aranceles.

Los números detrás de la ofensiva arancelaria

Las cifras concretas empiezan a dar forma a la retórica proteccionista.

  • Hyundai Motor Group anunció el año pasado que invertirá 26.000 millones de dólares en Estados Unidos hasta 2028, el mayor desembolso jamás comprometido por un fabricante asiático en suelo americano.
  • Fabricantes japoneses como Toyota y Honda, que ya cuentan con una red de plantas en el país, evalúan destinar producción adicional a modelos de alta demanda para sortear las barreras arancelarias.
  • Trump aseguró que “nunca hemos construido tantas plantas de automóviles” y que están llegando “de todo el mundo”, mencionando explícitamente a Alemania como otro origen de la inversión.

El trasfondo es un proteccionismo inteligente: el presidente estadounidense ha convertido el arancel en una herramienta de reshoring industrial, forzando a las marcas globales a decidir si pagan la tasa o se instalan a este lado del Atlántico.

“We’ve never built as many automobile plants. They are all over, and they are coming from all over the world. You know why? Because they don’t want to pay tariffs. If they build their cars here, they pay no tariffs. So Japan, instead of making them in Japan … or South Korea … instead of making them in Germany … They are all building plants here now.” — Donald Trump, Presidente de Estados Unidos, 6 de julio de 2026

La geopolítica de los aranceles: un nuevo orden manufacturero

Lo que estamos viendo es una reconfiguración deliberada de la cadena de suministro global del automóvil. Trump usa los aranceles como palanca estratégica; no son meros ajustes fiscales, sino un instrumento para forzar el nearshoring de la producción. Los fabricantes asiáticos están respondiendo con la billetera, y la inversión de Hyundai es la señal más clara de que las empresas tratan estos gravámenes como una realidad permanente, no como un capítulo temporal.

Para la industria europea, el riesgo es doble. Por un lado, los rivales asiáticos ganarán ventaja de costes en el mercado estadounidense al producir localmente y eludir los aranceles. Por otro, las plantas europeas que exportan desde el Viejo Continente se enfrentarán al gravamen completo, lo que podría acelerar decisiones de inversión en EE.UU. por parte de Volkswagen, BMW o Mercedes. La UE, que ya ha activado sus propios aranceles a los vehículos eléctricos chinos, se ve ahora ante la disyuntiva de negociar un acuerdo comercial integral con Washington o arriesgarse a perder cuota de mercado en Norteamérica. Las próximas llamadas de resultados de Toyota y Honda ofrecerán pistas sobre si los gigantes japoneses siguen el camino de Hyundai.

🌐 El efecto dominó en Occidente

El impacto en España es indirecto pero real. SEAT, integrada en el Grupo Volkswagen, podría ver reducida la utilización de sus plantas ibéricas si la matriz decide reubicar producción de algunos modelos en Estados Unidos para esquivar los aranceles. Los proveedores europeos de componentes para las fábricas norteamericanas de Hyundai u otros asiáticos podrían beneficiarse, pero los que atienden a los fabricantes de la UE desde Europa perderían negocio si la producción se desplaza al otro lado del Atlántico.

  • La inflación de los automóviles en España no sufriría un impacto directo inmediato, pero una fragmentación acelerada de las cadenas de suministro globales podría encarecer ciertos bienes importados si la UE responde con contramedidas.
  • El BCE observará estos movimientos de cerca: una recomposición de los flujos comerciales añade incertidumbre a sus modelos de previsión de inflación y podría influir en el calendario de recortes del Euríbor.

El próximo test para Europa llegará cuando las marcas niponas y germanas desvelen sus planes de inversión en los próximos trimestres. La era de la producción globalizada sin barreras ha terminado, y la fábrica de automóviles del futuro se construye allí donde el arancel desaparece.

El PIB de China se ralentiza en el Q2 por la débil demanda y el Nikkei alerta de un efecto dominó en la economía global

He revisado los resultados de la encuesta de Nikkei con detenimiento y la cifra que más me preocupa no es el 4,6% de crecimiento previsto para el segundo trimestre, sino la confirmación de que el consumo interno chino sigue sin traccionar. El gigante asiático afronta una desaceleración que, aunque moderada en términos porcentuales, revela un problema estructural que puede tener consecuencias para la cadena de suministro global.

La encuesta de Nikkei: una foto más débil de lo que sugieren los números

El sondeo realizado entre una veintena de economistas —cuyas conclusiones adelantó Nikkei Asia— sitúa el crecimiento del PIB de China en el 4,6% interanual durante el segundo trimestre, frente al 5,0% del primer trimestre. La desaceleración se produce por dos vías: la persistente debilidad del mercado inmobiliario y los choques energéticos derivados de la incertidumbre en Oriente Medio.

La encuesta de Nikkei apunta a que el crecimiento del PIB del segundo trimestre se habría desacelerado al 4,6%, lastrado por la debilidad del consumo interno y los conflictos geopolíticos», según la propia publicación.

Varios indicadores complementarios respaldan esta fotografía:

  • El PMI Caixin manufacturero de junio se mantuvo por debajo de 50 durante tres meses consecutivos antes de repuntar ligeramente, mientras que la producción industrial de mayo creció menos de lo esperado.
  • Las ventas al por menor, el termómetro del consumo, apenas avanzaron un 2,5% en mayo en términos reales, muy lejos de las tasas superiores al 8% que se registraban antes de la pandemia.
  • La inversión inmobiliaria continuó contrayéndose a doble dígito, con los precios de la vivienda nueva en las 70 principales ciudades bajando por décimo mes consecutivo.
  • Las exportaciones, que habían sostenido el crecimiento en 2025, mostraron signos de fatiga en junio por la menor demanda europea y estadounidense.

Lo que dibujan estos datos parciales es un panorama en el que la demanda externa ya no compensa la anemia del gasto de los hogares, lo que obliga a Pekín a replantear sus estímulos.

Análisis: la demanda interna, el eslabón que se resquebraja

Llevo meses siguiendo la evolución del consumo en China y la situación ha empeorado en 2026. La confianza de los hogares sigue en mínimos históricos. El ahorro por precaución se ha disparado y los consumidores posponen compras de bienes duraderos como coches o electrodomésticos. Aunque el Banco Popular de China ha recortado el LPR a un año en varios movimientos este año, el crédito no fluye hacia las familias porque el problema no es el tipo de interés, sino la percepción de riesgo y la caída de la riqueza inmobiliaria.

La debilidad del gasto interno no solo frena el crecimiento. También genera un exceso de capacidad industrial que China termina exportando al resto del mundo en forma de deflación. Los precios de fábrica (PPI) llevan meses en terreno negativo y el IPC se mantiene plano. Esto presiona a los márgenes de las fábricas y alimenta los temores de que Pekín utilice la deflación como arma competitiva.

El dato oficial del PIB del segundo trimestre se conocerá en las próximas semanas y hay un riesgo real de que confirme una lectura incluso por debajo del 4,5%. Si eso ocurre, el Gobierno se verá forzado a acelerar la emisión de deuda especial para infraestructuras, que hasta ahora ha avanzado a un ritmo lento. El margen de maniobra fiscal existe, pero la ejecución sigue siendo el talón de Aquiles de Pekín.

🌐 El efecto dominó en Occidente

Para Europa y España, esta desaceleración no es inocua. China es el principal proveedor de bienes de consumo y componentes industriales. Una demanda china más débil tiende a contener los precios de importación, lo que refuerza la tendencia desinflacionista en la eurozona. Esto podría acelerar los recortes de tipos del Banco Central Europeo si la inflación subyacente se modera más de lo previsto.

  • Empresas españolas expuestas: firmas del Ibex 35 con presencia en China —como Inditex o las hoteleras— ya notan un menor dinamismo en el consumo local. Las exportaciones de bienes de equipo y componentes de automoción también sufren un menor tirón de la demanda china.
  • Euríbor e hipotecas: si el BCE acelera los recortes porque la desinflación importada de China es mayor de lo esperado, el euríbor a 12 meses podría bajar más rápido, aliviando las hipotecas variables en España, aunque también sería señal de debilidad económica global.
  • Materias primas: el petróleo y los metales industriales ya están corrigiendo. El Brent ronda los 75 dólares, presionado por la menor expectativa de demanda china, lo que abarata la factura energética de Europa pero penaliza a las empresas del sector.

La clave, como siempre con China, es la velocidad de la desaceleración. Un aterrizaje suave es asumible; un frenazo brusco que arrastre a los emergentes asiáticos tendría repercusiones sistémicas. Los próximos datos de actividad en agosto serán determinantes para calibrar si Pekín logra estabilizar la economía o si, por el contrario, asistimos al inicio de un ciclo más prolongado de bajo crecimiento que afectará a la cadena de suministro global durante varios trimestres.

Rejuvenecimiento celular: los hábitos que la ciencia confirma para una longevidad proactiva

El rejuvenecimiento celular ya no es solo un asunto de laboratorio. Tus hábitos diarios —desde lo que comes hasta cómo duermes— influyen directamente en los mecanismos que marcan el ritmo al que envejecen tus células, según decenas de estudios sobre longevidad. La ciencia ha logrado revertir marcadores de edad biológica en experimentos controlados y ahora explora cómo trasladar ese conocimiento a la vida cotidiana con pautas de sueño, nutrición y movimiento.

Cómo la epigenética regula la edad de tus células

La biología del envejecimiento ha dado un giro radical en la última década. Ya no hablamos solo de arrugas o canas; los científicos miden ahora la edad biológica a través de relojes epigenéticos, que evalúan pequeñas marcas químicas sobre el ADN que cambian con el paso del tiempo. Lo fascinante es que esas marcas no son estáticas. Un metaanálisis de 2021 ya señalaba que ciertos hábitos pueden ralentizar ese reloj e incluso, en modelos experimentales, revertirlo parcialmente. La clave está en la reprogramación epigenética: la capacidad de las células para recuperar patrones juveniles de expresión génica sin alterar la secuencia de ADN.

Traducido a la vida real: tus células tienen un “software” que se puede actualizar. Cada noche que duermes bien, cada bocado rico en polifenoles y cada entrenamiento envía señales que mantienen ese software en su versión más joven.

Los tres hábitos que la ciencia vincula a una mayor juventud celular

No hace falta esperar a una pastilla milagrosa. La evidencia acumulada identifica tres pilares que actúan directamente sobre los mecanismos del envejecimiento celular.

1. Sueño de calidad y ritmo constante. Durante el sueño profundo se activan procesos de reparación del ADN y se eliminan desechos metabólicos. Dormir entre 7 y 8 horas con un horario regular se asocia con telómeros más largos, un biomarcador clásico de juventud celular. La melatonina, además de regular el ciclo circadiano, tiene propiedades antioxidantes que protegen los genes.

2. Nutrición rica en polifenoles y omega-3. Los compuestos vegetales como los del té verde, cúrcuma, arándanos y aceite de oliva virgen extra modulan los mismos interruptores epigenéticos que se ven alterados con la edad. Los ácidos grasos omega-3, presentes en pescados azules y semillas de lino, mejoran la fluidez de las membranas celulares y reducen la inflamación de bajo grado que acelera el envejecimiento. Una dieta mediterránea rica en estos nutrientes puede ralentizar el reloj epigenético hasta en 0,5 años por año real según algunos estudios de intervención.

3. Ejercicio combinado. La actividad física regular activa la mitofagia, el proceso por el que las células reciclan mitocondrias dañadas y producen otras nuevas. El entrenamiento de fuerza, en particular, estimula la liberación de factores de crecimiento que mantienen la masa muscular y la función celular. La pauta que más se repite en la literatura de longevidad roza los 150 minutos de movimiento aeróbico moderado a la semana más dos sesiones de fuerza de 30 minutos.

📊 La pauta en cifras

  • Horas de sueño: 7 a 8, con un horario fijo incluso los fines de semana.
  • Ejercicio: 150 min semanales de actividad cardiovascular moderada + 2 sesiones de fuerza.
  • Polifenoles: al menos una ración de frutas rojas, una taza de té verde y verduras de hoja verde diarias.
  • Omega-3: 2-3 raciones de pescado graso a la semana o un suplemento de calidad con EPA/DHA.

La edad cronológica es un número; la biológica, un termómetro que tú mismo regulas con cada elección diaria.

Lo que dice la evidencia (y lo que no dice)

El entusiasmo por la reprogramación epigenética ha disparado un mercado de suplementos y protocolos que prometen rejuvenecer. Conviene ser honestos: la mayoría carecen de estudios en humanos con un seguimiento a largo plazo. Lo que sí está claro es que el estilo de vida actúa como un modulador constante de los mismos interruptores que los laboratorios intentan manipular con tecnología.

Un estudio de cohortes, que siguió a miles de personas durante más de una década, encontró que quienes combinaban los tres hábitos mencionados presentaban una edad epigenética hasta 3 años menor de lo esperado por su fecha de nacimiento. No es magia, sino biología aplicada.

El matiz importante: ni el mejor entrenamiento ni la dieta más cuidada borran décadas de maltrato celular de un día para otro. La constancia y la integración de estos hábitos en la rutina diaria son lo que de verdad mueve la aguja. La ciencia más reciente apunta a que el cuerpo tiene una capacidad innata de regeneración, pero necesita el entorno adecuado para activarla de forma sostenida.

⚡ Rutina de Optimización Diaria

  • Duerme con regularidad: Vete a la cama y despiértate siempre a la misma hora, incluso los fines de semana. Protege tus 7-8 horas de sueño ininterrumpido.
  • Come colorido cada día: Añade a cada comida alguna fruta roja, una cucharada de cúrcuma o un puñado de verduras verdes para asegurarte una buena dosis de polifenoles.
  • Mueve tu cuerpo a diario: Camina 30 minutos y dos veces por semana haz ejercicios de fuerza (sentadillas, flexiones, pesas) para mantener tus mitocondrias activas.

Jupiter token JUP se dispara un 53% en 30 días y desafía la resistencia clave

El token JUP de Jupiter, el agregador de DEX líder en Solana que permite realizar intercambios al mejor precio sin necesidad de pasar por múltiples plataformas, se ha disparado un 53,7% en 30 días y ha superado todas sus medias móviles principales. La subida devuelve la atención a un activo que llegó a valer 1,83 dólares en abril de 2024 y que ahora intenta abandonar la larga travesía bajista.

Sin embargo, los datos del cierre de ayer, 6 de julio, introducen cautela: el precio retrocedió un 4,65% y el volumen diario cayó un 11,7% respecto a la media de los últimos 30 días. Aunque el token JUP se mantiene por encima de las medias móviles simples de 50 y 200 días (SMA-50 y SMA-200, indicadores que suavizan el precio para mostrar tendencias de medio y largo plazo), la falta de empuje comprador en la recta final del rally deja abierta la pregunta: ¿es esto un simple repunte técnico o la antesala de un cambio de ciclo?

El precio de JUP ronda los 0,2372 dólares y la resistencia clave está en los 0,2488 dólares, el máximo alcanzado ayer antes de la corrección. Por debajo, el soporte inmediato lo marcan los 0,2337 dólares (la SMA-7). Superar esa barrera con volumen significativo sería la señal que esperan los operadores de corto plazo; perder el soporte, en cambio, podría llevar el token hacia los 0,21 dólares.

Qué ha impulsado el rebote del 53,7% en 30 días

La escalada de JUP no responde a una noticia puntual. Lo que ha ocurrido es un cruce técnico poderoso: el token rompió al alza la SMA-200, que durante meses actuó como techo. Ese cruce, en el argot del análisis, se interpreta como un “cambio de régimen”: cuando una criptomoneda muy castigada supera su media de largo plazo, es habitual que los algoritmos de trading y los inversores de momento se activen, generando un rally de velocidad inusual.

A eso se suma la recuperación del ecosistema DeFi de Solana. En 2026, la red ha mostrado un incremento notable en el valor total bloqueado (TVL, la cantidad de capital depositado en sus protocolos) y en el volumen de transacciones, y Jupiter, como puerta de entrada a los intercambios, se beneficia directamente. El token JUP es la herramienta de gobernanza que permite a sus titulares votar sobre comisiones, incentivos y tesorería, y su valor está ligado tanto a la salud del protocolo como a la especulación sobre su crecimiento futuro.

Pero la euforia tiene un punto débil: el volumen de negociación diario, situado en 30,96 millones de dólares, es un 11,7% inferior al promedio de 30 días. En otras palabras, el rally ha perdido tracción justo cuando se enfrenta a la resistencia psicológica de los 0,25 dólares. La vela de ayer, una vela roja envolvente que devoró parte de las ganancias, sugiere que algunos inversores han aprovechado para tomar beneficios.

El repunte del 53% es innegable, pero sin volumen que lo acompañe, JUP permanece vulnerable a una corrección brusca que lo devuelva a la zona de 0,21 dólares.

Los niveles a vigilar son claros. Por arriba, 0,2488 dólares —el máximo del 6 de julio— y luego el número redondo de 0,25 dólares. Si JUP logra un cierre diario por encima de esas marcas con volumen creciente, el camino hacia los 0,28-0,30 dólares quedaría expedito. Por abajo, la línea de soporte más inmediata está en 0,2337 dólares (SMA-7); perderla podría acelerar el retroceso hasta los 0,21 dólares, donde confluyen la SMA-15 y niveles de soporte que, de ser violados, pondrían en duda la estructura alcista.

Conviene recordar que JUP cotiza aún un 87% por debajo de su máximo histórico de 1,83 dólares marcado en abril de 2024, poco después de su lanzamiento. El fuerte descenso desde entonces ha dejado cicatrices en los inversores que entraron en los momentos de euforia, y cualquier nueva subida desencadena la presión vendedora de quienes buscan recuperar parte de lo perdido.

Para un inversor de medio plazo, la estructura de soportes crecientes resulta alentadora, pero la escasez de volumen es un obstáculo real. Sin compradores que empujen de forma consistente, el repunte corre el riesgo de convertirse en una trampa para alcistas: un movimiento rápido hacia arriba que atrae capital fresco y luego se desinfla por falta de fundamento.

Análisis: ¿inicio de un nuevo ciclo o trampa técnica?

Quien haya seguido el ecosistema Solana en los últimos años sabe que todo rebote tras una crisis profunda debe leerse con lupa. Esta red ha sufrido las paradas de 2021 y 2022, el colapso de FTX en noviembre de 2022 —que arrastró a SOL y a sus tokens asociados a mínimos— y una lenta pero persistente reconstrucción en 2024 y 2025. El rally de JUP encaja en un momento de mayor confianza en la DeFi de Solana, reflejada en un TVL que, según los paneles públicos, ha superado los niveles previos al descalabro de FTX. Pero las métricas en cadena del propio protocolo Jupiter —volumen de transacciones, comisiones generadas, número de usuarios activos— son los datos que de verdad sustentarían un cambio de ciclo, y esos aún no están disponibles en el análisis a corto plazo.

Mi lectura es prudente: la señal técnica es positiva, pero la ausencia de un catalizador fundamental y la historia de descensos del 87% desde máximos aconsejan no precipitarse. Los inversores con posición deberían ajustar sus órdenes de protección (stop-loss) en los 0,21 dólares, y quienes estén considerando entrar por primera vez probablemente encuentren una relación riesgo-beneficio más atractiva si esperan un retroceso hacia la zona de 0,21-0,22 dólares. Comprar ahora, con el token en plena vorágine especulativa y a solo unos centavos de la resistencia, es apostar a que el escenario más favorable se materializará de inmediato.

Queda una incógnita relevante: el cronograma de liberación de tokens (vesting). Como muchos proyectos jóvenes, Jupiter tiene previstos desbloqueos futuros que pueden diluir el suministro circulante y presionar el precio. Si ese calendario fuera inminente, cualquier rally se toparía con un techo de ventas programadas. Conviene consultar los datos oficiales antes de tomar decisiones.

En definitiva, JUP ha dado un paso adelante hacia una posible recuperación, pero necesita superar la resistencia de 0,2488 dólares con un volumen convincente para que el mercado lo tome en serio. Hasta entonces, la recomendación es observar, no perseguir el precio. En criptomonedas, las oportunidades suelen regresar, y la paciencia es una de las pocas ventajas que tiene el inversor minorista frente a los grandes fondos.

Helius adquiere Light Protocol y crea la capa de privacidad Solana canónica

El mayor proveedor de infraestructura de Solana, Helius, ha anunciado hoy la adquisición de Light Protocol, la startup que ha sentado las bases técnicas de la privacidad en la red. La operación busca crear una capa de privacidad programable sobre la que construir pagos y mercados encriptados, un movimiento que apunta directamente a la adopción institucional.

Por qué la privacidad es la última frontera de escalado en Solana

Para que una blockchain pública y sin permisos como Solana compita con las redes financieras tradicionales en pagos, tokenización o liquidaciones, la privacidad no es opcional. Hasta ahora, la red había demostrado que las criptomonedas podían ser rápidas y baratas, pero el historial de transacciones seguía siendo completamente transparente para cualquiera que consultase un explorador. Eso ahuyenta a cualquier entidad que necesite proteger saldos, importes o contrapartes por exigencias regulatorias o de negocio.

La adquisición de Light Protocol cambia ese paradigma. La compañía ha estado construyendo infraestructura de privacidad nativa para Solana durante cuatro años, justo cuando el consenso general era que la privacidad programable era técnicamente imposible en esta red. Ahora, con el músculo de Helius —y sus relaciones institucionales—, la promesa es convertir la privacidad en un componente de primera clase del ecosistema.

El legado técnico de Light: las syscalls ZK que hicieron posible la magia

Cuando Light Protocol empezó, la máquina virtual de Solana (SVM) carecía de las primitivas necesarias para ejecutar pruebas de conocimiento cero (ZK), la herramienta criptográfica que permite demostrar que una información es cierta sin revelarla. Así que los fundadores las escribieron ellos mismos. Sus contribuciones incluyen la syscall de la función hash sol_poseidon y las operaciones de emparejamiento y compresión sobre curvas elípticas alt_bn128 (adición, multiplicación y compresión de puntos G1/G2). En términos más llanos: crearon las instrucciones de bajo nivel que permiten a cualquier aplicación en Solana usar criptografía ZK de forma eficiente.

«Cada aplicación de conocimiento cero en Solana, incluso aquellas que hoy compiten en el espacio de la privacidad, funciona sobre el trabajo que Light inició y entregó», explica el comunicado de Helius. Después de resolver el problema de los costes de estado en los datos de Solana —mediante la ZK Compression, que reduce hasta en mil veces el coste de almacenar información en la cadena—, el equipo de Light vuelve ahora a su objetivo original: la privacidad a escala.

Con la compra, los ingenieros de Light se integran en Helius y suman su conocimiento a los recursos de infraestructura de la compañía, que ya gestiona algunos de los nodos RPC más utilizados del ecosistema (los puntos de acceso que conectan carteras, intercambios y aplicaciones con la red). La idea es ofrecer saldos encriptados, transferencias de pago encriptadas e incluso mercados enteros que operen con datos ocultos, pero manteniendo la auditabilidad y la divulgación selectiva que exigen los reguladores.

Implicaciones para el ecosistema: preparando la red para las finanzas tradicionales

La llegada de una capa de privacidad canónica a Solana no solo resuelve una carencia técnica: redefine el tipo de actividad que la red puede aspirar a capturar. Hasta ahora, la falta de confidencialidad había sido el principal argumento de los bancos y gestoras para mantenerse alejados de las cadenas públicas. Con esta arquitectura, Solana se postula para albergar transacciones que hoy solo ocurren en redes privadas o en los libros contables internos de los grandes intermediarios financieros.

Helius es un actor central en esta estrategia. La adquisición, que se anunció hoy busca crear un estándar de privacidad bajo el paraguas de @HeliusPrivacy, y la compañía invita a startups e instituciones a colaborar en el desarrollo de la capa. No es un movimiento exento de riesgos: concentrar en un único proveedor las piezas clave de la infraestructura (nodos RPC, APIs y ahora la privacidad) puede generar dependencia. Sin embargo, en un ecosistema acostumbrado a la descentralización progresiva, la apuesta de Helius es pragmática: primero habilitar la funcionalidad que demanda el capital institucional, y después descentralizar su gobernanza.

La apuesta es clara: sin privacidad, Solana corre el riesgo de convertirse en un sistema de vigilancia financiera ultrarrápido. Con ella, aspira a ser la columna vertebral de un sistema financiero nuevo. El tiempo dirá si la audacia técnica de Light, ahora respaldada por la capilaridad de Helius, consigue que la privacidad deje de ser una promesa y se convierta en el estándar por defecto de la red.

Para los equipos que ya construyen sobre ZK Compression no cambia nada, salvo que el equipo de mantenimiento ahora cuenta con más ingenieros. Los que usaban el Light Token SDK verán cómo esas funcionalidades se retiran progresivamente. Y para los desarrolladores de privacidad, Helius ha abierto un proceso de contratación para escalar el equipo. La hoja de ruta está trazada y el código, disponible en el repositorio oficial de Light Protocol.

Desayuno rico en omega 3: las semillas de chía, un superalimento con casi tanto omega 3 como el salmón

Por qué la chía rivaliza con el salmón en omega-3

Las semillas de chía concentran más de 5 gramos de ácido alfa-linolénico (ALA) por cada 28 gramos, una cantidad que supera los 1,83 gramos combinados de DHA y EPA que aporta un filete de salmón de piscifactoría o los 1,57 gramos del salvaje. Aunque nuestro organismo convierte solo una pequeña parte del ALA en los famosos EPA y DHA, esta cifra coloca a la chía como una de las fuentes vegetales más densas en omega-3, ideal para quienes buscan energía sostenida sin depender del pescado.

Ese perfil de ALA, sumado a su contenido en fibra, magnesio y calcio, explica por qué cada vez más deportistas y profesionales de alto rendimiento apuestan por ella en el desayuno. Los ácidos grasos omega-3 de cadena corta contribuyen a mantener una circulación eficiente y una respuesta inflamatoria equilibrada tras el esfuerzo físico, lo que se traduce en menos pesadez y una recuperación más rápida entre entrenamientos o jornadas intensas.

El desayuno saciante que evita el picoteo

superalimento desayuno

El secreto está en el remojo. Al mezclar las semillas con líquido (agua, leche, bebida vegetal o yogur) y dejarlas reposar entre 15 y 20 minutos —o mejor, toda la noche en la nevera—, liberan un mucílago transparente que multiplica su volumen hasta diez veces. Esta fibra soluble hincha el estómago y envía señales de saciedad que retrasan la necesidad de picar hasta bien entrada la mañana.

Esa liberación gradual de energía evita los altibajos de glucosa que tantas veces nos empujan al capricho dulce a media jornada, un beneficio que los profesionales con agendas exigentes valoran al máximo. Además, la chía aporta una proteína completa, con todos los aminoácidos esenciales, que refuerza la masa muscular y mantiene la concentración sin picos ni caídas.

📊 La pauta en cifras

  • Dosis diaria: 15-30 gramos (1-2 cucharadas soperas).
  • Remojo mínimo: 20 minutos; ideal dejarlo en la nevera de un día para otro.
  • Hidratación: mezcla 1 parte de semillas con 5 partes de líquido para conseguir un gel suave.
  • Precaución: nunca las consumas secas; en contacto con la humedad de la garganta o el estómago se expanden rápido y pueden resultar molestas.

Las semillas de chía también funcionan como espesante natural para salsas saladas, sopas o incluso como sustituto del huevo en recetas veganas. Si te gusta innovar, espolvoréalas sobre una crema de verduras o mézclalas con fruta troceada para un postre saciante.

Más omega-3 ALA que el salmón y una fibra que calma el hambre: una combinación difícil de superar en un solo alimento.

¿Sustituto del salmón? El veredicto desde la ciencia del rendimiento

La conversión de ALA a EPA y DHA ronda el 5 % en el mejor de los casos, lo que significa que para alcanzar los niveles de estos ácidos grasos de cadena larga que ofrece el pescado harían falta cantidades muy elevadas de semillas. Sin embargo, el propio ALA tiene efectos directos sobre la fluidez de las membranas celulares y una menor fragilidad capilar, lo que se nota en una piel más elástica, músculos menos rígidos tras el esfuerzo y una mejor gestión del estrés oxidativo diario.

Por eso, la chía no reemplaza al salmón, pero sí es un complemento extraordinario especialmente para quienes siguen dietas vegetarianas o quieren diversificar sus fuentes de grasa. De hecho, la fibra y los minerales que la acompañan —magnesio, calcio, zinc— convierten a esta semilla en una herramienta de nutrición deportiva que muy pocos alimentos concentran en una sola cucharada. Y a a efectos prácticos, añadirla al desayuno te permite reducir el picoteo y mantener un flujo de energía constante sin los inconvenientes digestivos que a veces provoca el pescado por la mañana.

⚡ Rutina de Optimización Diaria

  • Prepara la noche anterior: mezcla 15 g de semillas de chía con 100 ml de bebida vegetal o yogur. Deja reposar en la nevera y tendrás un pudding listo para llevar.
  • Combina con fuentes de DHA: si buscas máximo rendimiento cognitivo, acompaña tu desayuno con un suplemento de aceite de algas marinas o una ración de pescado azul uno o dos días a la semana.
  • Ajusta la dosis según tu actividad: en días de entrenamiento intenso o jornadas maratonianas, sube a 30 g para prolongar la saciedad y evitar parones por hambre.

Canadá adjudica a Alemania el mayor contrato de submarinos de su historia y refuerza la OTAN en el Ártico

He seguido muy de cerca la pugna que mantenía Canadá por renovar su flota de submarinos y la decisión, anunciada este 6 de julio por el primer ministro Mark Carney, ha confirmado lo que ya anticipaban los mentideros de la industria naval: el consorcio alemán TKMS se ha llevado el mayor contrato de defensa de la historia canadiense. La adjudicación contempla hasta 12 submarinos de última generación y llega en un momento geopolítico en el que el Ártico se ha convertido en un tablero prioritario para la OTAN.

Un pedido récord que refuerza a la OTAN

El acuerdo, que las fuentes oficiales aún no han cuantificado pero que los analistas sitúan en varios miles de millones de dólares, sustituirá a los vetustos submarinos de segunda mano que Canadá opera con crecientes problemas de mantenimiento. La elección no es casual: TKMS se ha impuesto al astillero surcoreano Hanwha Ocean en una licitación que Ottawa ha considerado estratégica desde el primer minuto. La decisión llega apenas unos días antes de la cumbre de la OTAN que se celebra esta misma semana, y desde Ottawa se ha querido leer como una señal inequívoca de compromiso con el flanco norte de la Alianza.

Carney, que compareció personalmente para anunciar la adjudicación, ha enmarcado la operación en un esfuerzo por modernizar las fuerzas armadas canadienses y garantizar la soberanía en el Ártico, donde Rusia multiplica sus ejercicios militares y China ha empezado a asomar con intereses científicos y logísticos. No es un detalle menor: la clase Victoria que debe reemplazarse apenas consigue mantener operativos uno o dos buques al mismo tiempo, lo que convierte a Canadá en uno de los aliados de la OTAN con menor capacidad submarina efectiva pese a su enorme litoral septentrional.

Se trata de la mayor inversión en defensa de nuestra historia y un compromiso inequívoco con la OTAN y la seguridad del Ártico.» — Mark Carney, Primer Ministro de Canadá, 6 de julio de 2026

El análisis: lo que este contrato dice sobre la seguridad ártica

Lo que realmente me llama la atención de esta adjudicación no es la cifra —que será astronómica cuando se cierre la fase de diseño y construcción—, sino la apuesta estratégica de un miembro del G7 por un proveedor europeo en un segmento tan sensible. Canadá tenía sobre la mesa la oferta surcoreana, técnicamente competitiva, pero ha optado por Alemania y Noruega, socios de la OTAN que ya colaboran con Berlín en el desarrollo de submarinos de la clase 212CD. La lectura que hago es doble: por un lado, Ottawa refuerza la integración industrial de la Alianza en un momento en que las tensiones comerciales con Estados Unidos aconsejan diversificar proveedores y, por otro, envía un mensaje claro a Moscú y Pekín de que el Ártico seguirá siendo un espacio bajo control aliado.

Los submarinos prometidos por TKMS incorporan propulsión independiente del aire, lo que multiplica su discreción bajo el hielo y permite patrullas prolongadas sin necesidad de emerger. Ese salto tecnológico es vital para quien quiera vigilar el Paso del Noroeste y las rutas marítimas que el deshielo está abriendo. No obstante, el contrato también plantea riesgos: los plazos de entrega se medirán en años —probablemente más de una década para las primeras unidades— y la dependencia de un único proveedor europeo expone a Canadá a tensiones en la cadena de suministro que ya conocemos tras la pandemia. Aun así, el paso es coherente con la senda de gasto en defensa que Ottawa viene acelerando desde 2022.

🌍 El impacto en España y Europa

Para la industria europea de defensa, el contrato canadiense es una inyección de credibilidad y de carga de trabajo que beneficia directamente a los astilleros de Kiel, pero que también puede arrastrar oportunidades hacia España. Aunque TKMS sea el contratista principal, la envergadura de un programa de 12 submarinos requerirá subcontratistas y socios tecnológicos; Navantia, con experiencia en el programa S-80 y una reputación creciente en sistemas de propulsión anaerobia, podría pujar por paquetes de equipos o mantenimiento si Bruselas y Ottawa enmarcan la cooperación dentro del Fondo Europeo de Defensa o de la Cooperación Estructurada Permanente (PESCO). De momento, el impacto directo en España es limitado, pero la señal es poderosa: la OTAN apuesta por sus proveedores europeos para vigilancia oceánica, y eso revaloriza los presupuestos de I+D+i en todo el continente. Las empresas españolas con presencia en defensa deben leer este movimiento como un indicador de hacia dónde van los futuros contratos multinacionales.

Mientras el Euríbor y la política monetaria del BCE siguen su propia hoja de ruta, esta adjudicación recuerda que la seguridad y la economía están cada vez más entrelazadas. La próxima cumbre de la OTAN dará más pistas sobre cómo los aliados planean financiar colectivamente la protección de sus flancos estratégicos, y Alemania, con este contrato, se consolida como el gran polo industrial de la defensa europea.

Invesco: La bolsa española con recorrido en bancos y eléctricas pese a incertidumbre

Con el IBEX 35 rozando máximos históricos tras un rally de varios años, la gestora estadounidense Invesco sostiene que la bolsa española todavía tiene recorrido. Su apuesta se concentra en dos sectores con peso en el índice: los bancos y las eléctricas.

Bancos y tipos: «aún hay margen»

En una presentación ante inversores, Fernando Fernández-Bravo, responsable de distribución activa en Iberia de Invesco, explicó que «nos siguen gustando los bancos españoles en un entorno que aún tiene margen para hacerlo bien, con los tipos de interés en el 2,25%«. Añadió que España crece por encima de la media europea y que los grandes bancos tienen exposición fuera del país, lo que diluye el riesgo local.

La entidad cree que el entorno de tipos, aunque por debajo de los picos de 2023, sigue siendo favorable para el margen de intereses. Además, la fortaleza de la economía española —que el Banco de España sitúa entre las más dinámicas de la eurozona— respalda la calidad crediticia y la demanda de financiación.

Eléctricas: el viento de cola de la electrificación

Respecto a las utilities, la firma es positiva porque la electrificación de la economía —impulsada por el coche eléctrico, los centros de datos y la descarbonización— beneficia a compañías que, además, están «muy diversificadas», según Fernández-Bravo. Este factor, subrayó, cobró importancia después de que la crisis del estrecho de Ormuz pusiera de manifiesto la necesidad de diversificar las fuentes de energía.

Invesco también mantiene una visión favorable hacia los mercados emergentes, aunque con matices. Aunque Corea del Sur y Taiwán se han beneficiado del boom de los semiconductores y las exportaciones, la gestora ha empezado a reducir posiciones. «Hemos empezado a reducir un poco porque las exportaciones están duplicando y triplicando su nivel de los últimos años. Creemos que eso no es sostenible en el corto plazo, este tipo de compañías las estamos viendo un poco caras», explicó.

Diversificar con oro, inmobiliario y crédito privado

La estrategia de diversificación de la gestora no se limita a la renta variable. Invesco recomienda complementar las carteras con activos reales: préstamos corporativos, inmobiliario y, especialmente, oro. El metal precioso se vería favorecido por la debilidad del dólar que anticipa la firma y por las compras de los bancos centrales. «Muchos están comprando oro pero no lo reportan», apuntó Macarena Velasco, miembro del equipo de ETF de Invesco.

Bancos y eléctricas aún tienen gasolina, pero el verdadero seguro de cartera está en el oro y los activos reales.

Sobre el crédito privado, Invesco restó importancia a los problemas de liquidez observados en Estados Unidos, limitándolos a segmentos concretos y descartando un riesgo sistémico. «No creemos que llegue a ser un problema para la economía», afirmaron.

Análisis: ¿hasta cuándo dura la fiesta?

Conviene poner en contexto el optimismo. Los bancos españoles han escalado con fuerza desde los mínimos de 2020, impulsados por la subida de tipos y la mejora de la calidad crediticia. Sin embargo, con el BCE en ciclo de recortes, el margen de intereses podría moderarse. Invesco asume que los tipos se mantendrán en niveles que aún permiten rentabilidad, pero cualquier aceleración bajista cambiaría las tornas.

Las eléctricas, por su parte, cotizan con la expectativa de una demanda sostenida de electricidad durante la próxima década. Pero las valoraciones actuales ya descuentan buena parte de ese crecimiento. La diversificación geográfica y de negocio —como la que exhiben las grandes utilities españolas— es una ventaja, pero no un blindaje contra vaivenes regulatorios o una desaceleración económica.

En mi opinión, la tesis de Invesco es sólida siempre que el escenario macro se mantenga estable. La debilidad del dólar y el apetito por el oro son apuestas de largo plazo que soportan ciclos. En cambio, la reducción en emergentes tecnológicos sugiere disciplina: el mercado castiga el exceso de optimismo.

El inversor que siga esta hoja de ruta encontrará en la bolsa española un pilar, pero nunca el único. La pregunta clave es si, tras varios años de subidas, el diferencial de rentabilidad entre el IBEX 35 y otros índices periféricos puede mantenerse. Yo no lo daría por seguro.

Publicidad