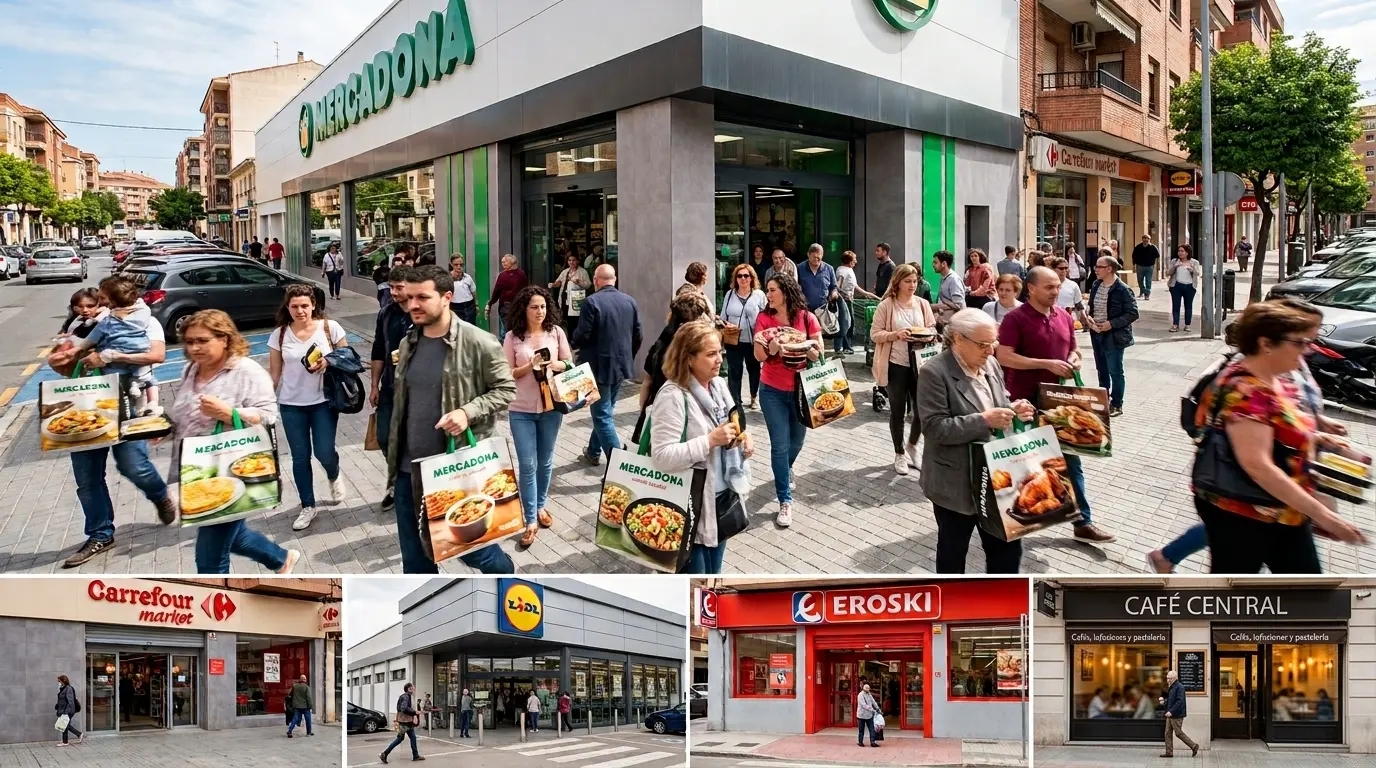
Carrefour, Lidl y Eroski no consiguen afianzarse en el mercado español de comidas preparadas, donde Mercadona reina por encima incluso de la propia restauración independiente, cafeterías e incluso bares. Mercadona, Carrefour y las cadenas de distribución regionales han invertido en gamas de comidas preparadas de marca blanca, para conquistar y satisfacer la demanda de platos preparados pero de calidad a precios competitivos.
En este sentido, en valor, el mercado de gran consumo ha crecido en un 1,7%, impulsado sobre todo por la alimentación, que crece tanto dentro del hogar con un 2,3% como fuera del hogar con un 1,3%, aunque caen otros gastos discrecionales como la perfumería en un -3,6%. Sin ir más lejos, el sector de platos y comidas preparadas en España alcanzó una facturación de 4.308 millones de euros en el cierre del último ejercicio completo, lo que representa un crecimiento del 5% respecto al año anterior.
«Los platos preparados son cada vez más populares porque son fáciles y rápidos de preparar, manteniendo sabor y calidad gracias a la conservación en frío. Son ideales para quienes tienen poco tiempo, poca práctica en cocina o buscan comodidad. Las empresas de la Asociación de Platos Preparados de España ofrecen una amplia variedad de platos que responden a las nuevas tendencias y ayudan a mantener una alimentación equilibrada», afirman desde la Asociación Española de Fabricantes de Platos Preparados, ASEFAPRE.
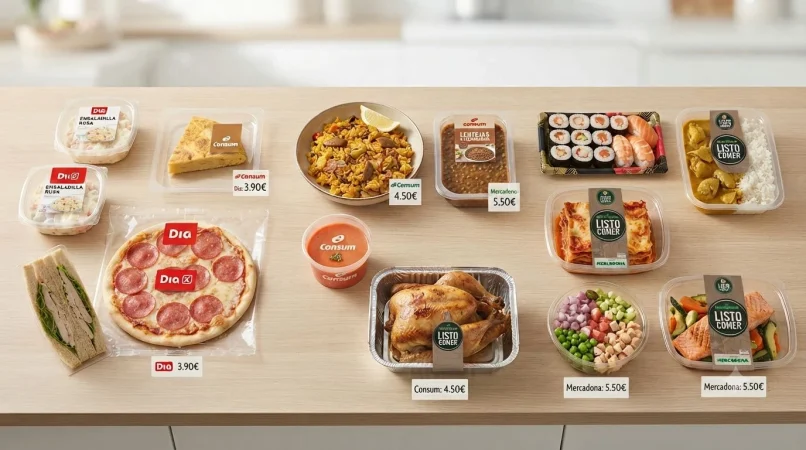
Fuente: IA
Cuando la cocina de casa le roba terreno al bar del barrio
En este contexto, históricamente la barra del bar y la mesa de la terraza han sido extensiones naturales del salón de casa. No obstante, las dinámicas de consumo en el sector de la alimentación y las bebidas han iniciado un cambio estructural profundo. La frontera entre el consumo dentro del hogar y fuera del hogar es cada vez más difusa, configurando un escenario donde las grandes cadenas de supermercados compiten directamente con la hostelería tradicional por cada euro del presupuesto familiar.
A la cabeza de esta transformación se sitúa Mercadona, consolidando una posición dominante con una cuota de valor total del 19,8%. Esta cifra cobra especial relevancia cuando se compara directamente con el canal hostelero tradicional, donde la combinación de bares, cafeterías y terrazas representa un 11,0% del presupuesto global, mientras que los restaurantes tradicionales e independientes ostentan un 8,8%.
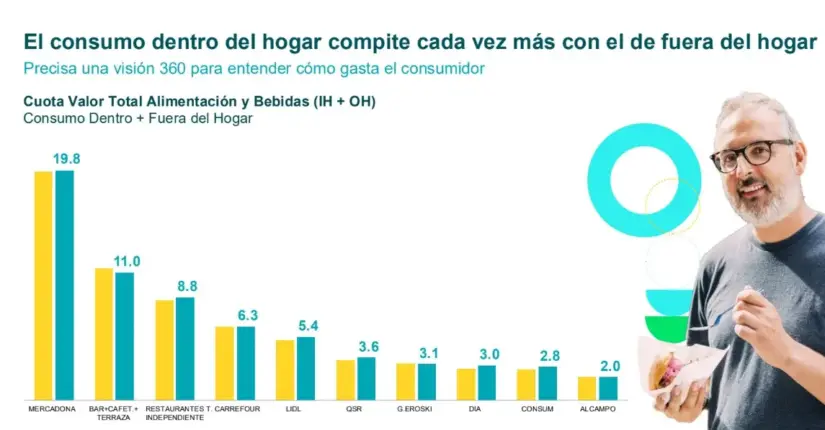
Si bien el hecho de que una sola cadena de supermercados, en este caso Mercadona, supere holgadamente a todo el sector de bares y cafeterías juntos refleja no solo el tamaño del gigante valenciano, sino también el éxito de sus estrategias para capturar momentos de consumo que antes pertenecían en exclusiva a la hostelería. Ofertas como las secciones de Listo para Comer han convertido al supermercado en un sustituto directo del menú del día de los restaurantes e incluso al picoteo de fin de semana.
Detrás de las posiciones de cabeza, el resto de actores del gran consumo y la restauración organizada configuran un tablero altamente competitivo. En cuarto lugar, nos encontramos con la cadena de distribución francesa Carrefour, que sostiene una cuota del 6,3%, impulsada por su apuesta de comida lista para consumir, pero tan solo en sus modelos de hipermercado; este servicio todavía no está disponible en su modelo ‘Express’.
El consumo fuera del hogar de Mercadona consigue superar con creces a la restauración tradicional
Por su parte, la cadena alemana Lidl sigue de cerca a Carrefour, con una cuota en platos preparados de 5,4%, además de apoyarse en una política de precios competitivos y constantes novedades en su surtido. Asimismo, el segmento QSR, comida rápida, alcanza un 3,6% del valor total, mostrando resistencia gracias a la digitalización y al auge del delivery. En la mitad inferior de la tabla, los distribuidores regionales y cadenas de proximidad continúan disputando su espacio: Grupo Eroski (3,1%), Dia (3,0%), Consum (2,8%) y Alcampo (2,0%).
La gran variedad en Mercadona, Carrefour, Dia, Eroski y Consum
Dia, Consum y Mercadona ya no solo han entrado en las neveras o despensas de los consumidores, también en el tupper o en el menú semanal. La falta de tiempo, el teletrabajo, las jornadas laborales partidas y el aumento de los hogares unipersonales han impulsado un hábito que hasta hace poco parecía reservado a situaciones puntuales, comprar comida preparada en el supermercado.

En este sentido, lo que comenzó con una oferta limitada de ensaladas, pizzas o lasañas congeladas se ha convertido en un negocio estratégico para las principales cadenas de distribución: Dia, Consum y Mercadona. Hoy es posible encontrar desde tortillas recién hechas hasta paellas, pollo asado, sushi, pasta, arroces, platos vegetarianos e incluso recetas internacionales listas para consumir en cuestión de minutos.