La compañía de reciclaje de polvo de acería Befesa se encuentra en el buen camino para cerrar el ejercicio 2026 alcanzando la parte alta de su guía de EBITDA ajustado (entre 250 y 270 millones de euros).
Según las previsiones compartidas por su consejero delegado, Asier Zarraonandia, el repunte en los precios del zinc y unas condiciones de mercado favorables en Europa están compensando la subida de los costes energéticos, mientras que el negocio en Estados Unidos consolida un sólido crecimiento de volumen impulsado por la producción local de acero.
Lasse Stueben, el analista de Berenberg que sigue a Befesa, establece para la española una recomendación de Comprar en base a un precio objetivo de 40,0 euros.
En una reciente conferencia celebra en Munich, el consejero delegado de Befesa, Asier Zarraonandia, ofreció una visión general de los principales factores que impulsan el negocio de reciclaje de polvo de acero de la empresa y, a su vez, presentó una perspectiva sobre las inversiones en hornos de arco eléctrico (EAF) en Europa y Estados Unidos.
Befesa: Deutsche Bank reitera Mantener y rebaja su precio objetivo a 35 euros
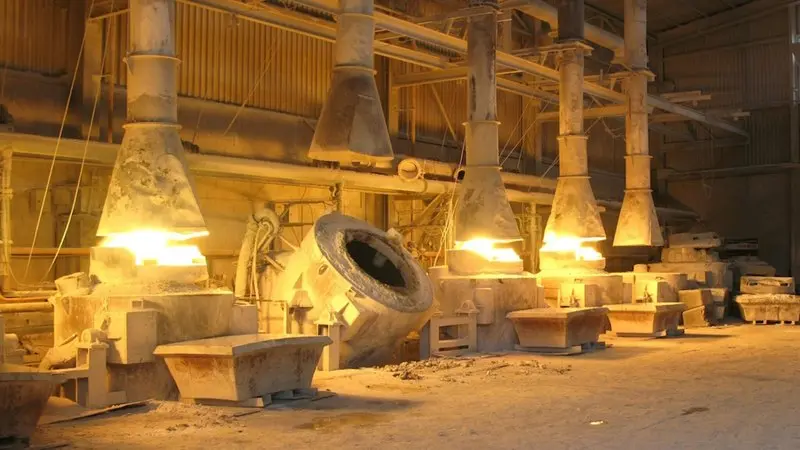
Tesis de inversión de Berenberg en Befesa
- Previsiones al alza: Befesa reafirma su guía de EBITDA ajustado para 2026 entre 250 y 270 millones de euros, apuntando a la parte alta del rango gracias al impacto positivo del zinc.
- El rally del zinc compensa costes: La subida en el precio del zinc y unas condiciones de mercado favorables neutralizan el incremento de los costes energéticos, además de permitir ampliar las coberturas financieras hasta 2029.
- Crecimiento sostenido en EE. UU.: La compañía se beneficia de las políticas proteccionistas y del auge de los hornos de arco eléctrico, con un aumento previsto de volumen de 50.000 a 60.000 toneladas tanto en 2026 como en 2027.
- Inversión en Francia pendiente para 2028: El proyecto de expansión brownfield en la planta de Recytech (Francia) se aplaza a 2028, a la espera de que los clientes siderúrgicos aceleren sus inversiones en descarbonización.
- Reducción de deuda y menor capex: Con un gasto de capital (capex) limitado en 2027 a unos 45-50 millones de euros en mantenimiento, Befesa prevé reducir su apalancamiento por debajo de 2 veces, abriendo la puerta a futuras recompras de acciones.
En 2026, Befesa se ha beneficiado de tarifas favorables por el tratamiento del zinc y de unos precios más elevados de este metal, así como del crecimiento del volumen de negocio en EE. UU. impulsado por las inversiones de sus clientes en acero producido en hornos eléctricos de arco (EAF).
La dirección ha reafirmado sus previsiones para el ejercicio fiscal 2026, con un EBITDA ajustado de entre 250 y 270 millones de euros; el reciente repunte del precio del zinc compensa con creces el aumento de los precios de la energía, lo que sitúa a la empresa en camino de alcanzar la mitad superior de su rango de previsiones.
Befesa: los ingresos del primer trimestre disminuirían un 5% interanual
Más allá de 2026, Befesa sigue centrándose en el desapalancamiento del balance, ayudada por una mayor generación de efectivo derivada del aumento de los beneficios, así como por unas necesidades de inversión más limitadas. La inversión para 2027 podría limitarse a entre 45 y 50 millones en concepto de gastos de mantenimiento, allanando el camino para una mayor reducción del apalancamiento y una posible recompra de acciones.
Además, Berenberg apunta que es probable que en 2028 se ponga en marcha una planta en un emplazamiento ya existente en Francia: El consejero delegado reafirmó la intención de la empresa de invertir en un horno de reciclaje de polvo de acero en las instalaciones francesas de Befesa, Recytech.
Estados Unidos pinta bien para Befesa
Befesa sigue estando en condiciones de captar un nuevo crecimiento en volumen procedente de los productores de acero estadounidenses, beneficiándose de las políticas proteccionistas y de la ventaja económica que supone la producción con hornos eléctricos de arco (EAF) en EE. UU. Befesa prevé un crecimiento incremental del volumen de entre 50 y 60 kt en 2026, con otros 50-60 kt en 2027.
La dirección ha aprovechado el reciente repunte del precio del zinc para ampliar su cartera de cobertura hasta 2029, situándose ahora las coberturas para 2027-29 entre 3.000 y 3.200 USD/t. Esto aporta visibilidad a los resultados y proporciona un EBITDA incremental en los próximos años.
Además, el aumento de los precios del zinc está compensando con creces el incremento de los costes energéticos y de los insumos, lo que supone un impulso para los beneficios a corto plazo.
Por último, Stueben apunta que la reducción de la inversión en activos fijos permitirá un mayor desapalancamiento: la inversión en activos fijos de Befesa sigue una tendencia a la baja, y es posible que en 2027 se limite a entre 45 y 50 millones de euros en gastos de mantenimiento, mientras que es probable que las nuevas inversiones de crecimiento en Francia no se produzcan hasta 2028.
En conclusión, Befesa se encuentra en una sólida posición operativa y financiera de cara al cierre de 2026. A pesar de las presiones inflacionarias en los costes energéticos, la compañía está logrando compensarlas con creces gracias al favor de los precios del zinc y al dinamismo de su mercado en Estados Unidos, lo que le permite apuntar a la parte alta de su guía de EBITDA.
A medio plazo, la estrategia de la empresa pasa por una disciplina estricta de capital —limitando el capex y posponiendo proyectos como el de Francia hasta 2028— para acelerar la reducción de su endeudamiento por debajo de 2 veces el EBITDA y preparar el terreno para una mayor retribución al accionista.