Confirman por primera vez un exoplaneta rocoso con atmósfera en la zona habitable: LHS 1140b

Un planeta rocoso situado a 40 años luz ha revelado el primer indicio firme de una atmósfera en un mundo similar a la Tierra. El hallazgo, capitaneado por astrónomos del Centro de Astrobiología del CSIC y otras instituciones, aparece esta semana en Science y convierte a LHS 1140b en el exoplaneta con mayor potencial para cazar huellas de vida fuera del sistema solar.

La señal de helio que delató la atmósfera

El planeta orbita una enana roja fría y antigua cada 24,7 días. Tiene 5,6 veces la masa de la Tierra y un radio 1,7 veces mayor, lo que lo sitúa en el límite de los mundos rocosos. Recibe solo el 42 % de la radiación que la Tierra obtiene del Sol, una cantidad casi ideal para mantener agua líquida en la superficie si el resto de condiciones acompañan.

La pieza que faltaba era la envoltura gaseosa. «Lo hemos intentado muchas veces sin éxito. LHS 1140b cargaba con todas las papeletas para ser el primero», explica José Antonio Caballero, investigador del Centro de Astrobiología y coautor del estudio. Y esta vez los espectros hablaron claro: un débil pero persistente escape de helio cruza el disco de la estrella.

Ese helio es el rastro directo de una atmósfera real, no la envoltura profunda de hidrógeno que lucen los gigantes gaseosos. «Hasta ahora habíamos visto atmósferas en planetas tipo Neptuno o más grandes; en un candidato a mundo templado y rocoso, nunca», subraya Caballero.

El helio que escapa de LHS 1140b es la prueba más sólida de que los planetas pequeños y templados pueden conservar una envoltura gaseosa durante miles de millones de años.

Un mundo a medio camino entre la Tierra y un gigante helado

Los investigadores no pueden aún dictaminar si la superficie es un océano global de cientos de kilómetros de profundidad o una corteza helada de tipo neptuniano. Las lecturas del espectro dejan abiertas las dos puertas, aunque la masa y el radio encajan mejor con un planeta oceánico muy húmedo.

«Creemos que LHS 1140b es un mundo a medio camino entre un mundo océano y un gigante helado parecido a Urano», detalla Caballero. No hay certeza absoluta: la frontera de composición es delicada. Pero la mera existencia de una atmósfera no dominada por hidrógeno convierte al sistema en un laboratorio natural de primer orden.

Una atmósfera real en un planeta rocoso: lo que frena y lo que acelera la búsqueda de vida

La detección se encarama sobre el hombro de un instrumento veterano: el espectrógrafo del telescopio Magellan Clay, en el Observatorio de Las Campanas (Chile). Fue allí, en 2024, donde los astrónomos vieron por primera vez las trazas de helio. Repetir las observaciones y refinar los modelos les ha llevado dos años, hasta la confirmación que Science recoge esta semana.

La atmósfera de LHS 1140b no es una biosfera. Pero su existencia refuta la idea de que las enanas rojas —las estrellas más abundantes de la galaxia— erosionan sin remedio las envolturas gaseosas de los planetas pequeños que las orbitan. Si un mundo como este puede retener helio durante eones, también podría retener agua, nitrógeno o, quizá, compuestos biológicos.

Lo que entusiasma a la comunidad es la cercanía: 40 años luz son, en términos astronómicos, la puerta de al lado. Una sonda como Voyager 1, a su velocidad actual, tardaría 720 000 años en llegar. Pero para telescopios como el James Webb o el futuro Extremely Large Telescope, esa distancia es óptima para diseccionar químicamente la luz que filtra su atmósfera.

El principal freno es técnico. La señal del helio es muy tenue y fue necesaria la potencia del Magellan para aislarla. Repetir el truco con moléculas más complejas —vapor de agua, metano, oxígeno— exigirá decenas de horas de observación y una calibración impecable. «Este es solo el primer gol tempranero; luego llegarán muchos más goles a lo largo del partido», afirma Caballero, que confía en anunciar nuevas atmósferas en menos de una década.

El siguiente paso será apuntar los grandes telescopios a LHS 1140b durante tránsitos sucesivos y medir si el espectro cambia de forma estacional. Una atmósfera dinámica —con nubes, tormentas o ciclos de evaporación— delataría un planeta geológicamente vivo. Por ahora, la sola presencia de una envoltura gaseosa en la zona habitable reescribe las expectativas de la astronomía moderna.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La primera atmósfera detectada en un exoplaneta rocoso situado en la zona habitable de su estrella.
  • Dónde: Sistema LHS 1140, en la constelación de Cetus, a 40 años luz de la Tierra.
  • Institución responsable: Equipo internacional liderado por el Centro de Astrobiología (CAB CSIC-INTA), con participación de universidades de EE.UU., Chile y Europa.
  • Cuándo: Publicación en la revista Science el 16 de julio de 2026; las observaciones clave datan de 2024.
  • Impacto a futuro: Confirma que los planetas templados alrededor de enanas rojas pueden conservar atmósferas, multiplicando los escenarios donde buscar señales de vida con telescopios de nueva generación.

Púlsar en la Nebulosa del Faro: IXPE mide sus campos magnéticos por primera vez

Un equipo de la NASA ha logrado por primera vez cartografiar directamente los campos magnéticos de un púlsar, el cadáver estelar que gira a toda velocidad en el interior de la Nebulosa del Faro (Lighthouse Nebula). El hallazgo, publicado en The Astrophysical Journal el 9 de julio de 2026, desvela la arquitectura oculta de uno de los objetos más extremos del cosmos.

El púlsar, bautizado como PSR J1101−6101, se encuentra a unos 23.000 años luz de la Tierra, en la constelación de Carina. Su existencia se conocía desde hace décadas gracias a los pulsos regulares de radiación que emite, como un faro interestelar. Pero hasta ahora su campo magnético —un ingrediente clave para entender cómo estas estrellas muertas aceleran partículas a velocidades cercanas a la de la luz— había permanecido invisible.

Un púlsar en la Nebulosa del Faro

La Nebulosa del Faro debe su nombre a la apariencia de su estrella central: un púlsar que barre el espacio con haces de rayos X y ondas de radio en cada rotación. El nuevo retrato del sistema se ha construido combinando tres miradas distintas. El observatorio Chandra de la NASA captó los rayos X en tonalidades púrpura, mientras que los datos del telescopio IXPE (Imaging X-ray Polarimetry Explorer) aparecen en azul intenso. A todo ello se suman las emisiones de radio recogidas por el Australia Telescope Compact Array (ATCA), coloreadas en verde.

La estrella de neutrones tiene un campo magnético billones de veces más intenso que el terrestre, comprimido en una esfera de apenas 20 kilómetros de diámetro. Gira sobre sí misma a una velocidad vertiginosa y, al hacerlo, arrastra consigo las líneas de fuerza magnética. Hasta este trabajo, nadie había podido medir directamente la orientación de esas líneas; solo se inferían a partir de modelos teóricos.

IXPE: la brújula de rayos X

El instrumento que ha roto la barrera es IXPE, lanzado por la NASA en diciembre de 2021 y especializado en medir la polarización de los rayos X. Cuando la luz de estos púlsares atraviesa un campo magnético fuerte, su plano de vibración se tuerce. Analizando ese retorcimiento, los científicos pueden reconstruir la forma y la dirección del campo magnético, como un navegante que usa una brújula cósmica.

El equipo, liderado por investigadores de la Universidad de Stanford, analizó las emisiones polarizadas del púlsar PSR J1101−6101 y encontró que el campo magnético se retuerce de una manera que los modelos predecían pero que jamás se había confirmado de forma empírica. «Es como pasar de ver una foto borrosa a obtener un mapa topográfico de alta resolución», explicó Jack Dinsmore, autor principal del estudio.

Por primera vez, la polarización de los rayos X ha pintado el campo magnético de un púlsar, revelando su estructura torcida tal y como se predijo pero nunca se había visto.

Los datos muestran que las líneas de campo no son radiales ni perfectamente ordenadas, sino que presentan una configuración en espiral, coherente con la idea de que el púlsar actúa como un dínamo que acelera partículas hacia el exterior. La publicación oficial de la NASA recoge que el estudio, aparecido en The Astrophysical Journal, supone un antes y un después en la física de estrellas de neutrones.

Chandra nebula

Por qué importa este ‘mapa magnético’

Comprender la geometría de los campos magnéticos de los púlsares es fundamental para descifrar algunos de los fenómenos más energéticos del universo. Estas estrellas muertas son los aceleradores de partículas más potentes que conocemos; entender cómo canalizan la energía a través de sus campos magnéticos puede ayudar a resolver el origen de los rayos cósmicos de ultra alta energía que bombardean constantemente la Tierra.

Además, la técnica empleada con IXPE abre la puerta a cartografiar los campos magnéticos de otros púlsares, e incluso de agujeros negros. La misión, que ya ha cumplido más de cuatro años en órbita, se confirma así como una herramienta única para la astronomía de altas energías, capaz de mirar lo que antes era invisible.

Eso sí, los propios investigadores advierten de que este es solo el primer paso. El púlsar PSR J1101−6101 es relativamente joven y brillante en rayos X; falta por ver si la misma técnica funciona con púlsares más viejos o más débiles. La campaña de observación continuará durante los próximos meses, con el objetivo de ampliar la muestra y confirmar si la estructura magnética observada es una norma o una excepción.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Primera medición directa del campo magnético de un púlsar, revelando una configuración en espiral.
  • Dónde: Púlsar PSR J1101−6101, en la Nebulosa del Faro, constelación de Carina, a unos 23.000 años luz de la Tierra.
  • Institución responsable: NASA, con datos de IXPE, Chandra y ATCA; estudio liderado por la Universidad de Stanford.
  • Cuándo: Publicado en The Astrophysical Journal el 9 de julio de 2026.
  • Impacto a futuro: Permite estudiar cómo los púlsares aceleran partículas y abre la posibilidad de cartografiar campos magnéticos de otros objetos extremos del cosmos.

Vacuna experimental contra KRAS logra respuesta inmune que persiste dos años en alto riesgo de cáncer de páncreas

Por primera vez en humanos, una vacuna dirigida a las mutaciones del gen KRAS ha conseguido despertar una respuesta inmunitaria capaz de persistir al menos dos años. El ensayo clínico de fase 1, publicado hoy en Cancer Discovery, demuestra que mKRAS-VAX es segura y que las células T generadas permanecen activas, abriendo la puerta a una estrategia preventiva frente al cáncer de páncreas en personas de alto riesgo.

Una respuesta inmunitaria que dura dos años

El adenocarcinoma ductal de páncreas suele gestarse durante años a partir de lesiones precursoras como los quistes pancreáticos. Las mutaciones del oncogén KRAS están presentes en la inmensa mayoría de estos quistes y de los tumores, así que el equipo del Centro Oncológico Kimmel de Johns Hopkins diseñó una vacuna basada en péptidos que cubre las seis mutaciones más frecuentes del gen. El objetivo: enseñar al sistema inmune a reconocer y eliminar esas células anómalas antes de que el cáncer aparezca.

El ensayo reclutó a 20 personas con predisposición hereditaria al cáncer de páncreas y anomalías pancreáticas detectadas por imagen. Recibieron cuatro dosis entre abril de 2022 y febrero de 2026. Los resultados son contundentes en lo inmunológico: 18 de los 20 participantes desarrollaron una respuesta significativa, con un aumento medio de 18,2 veces en las células T específicas frente al KRAS mutante.

La persistencia de las células T se mantuvo elevada durante todo el seguimiento, hasta dos años después de la última dosis. En inmunología, esa memoria celular suele ser el requisito para una protección duradera.

La vacuna fue bien tolerada: los efectos adversos relacionados con el tratamiento se limitaron a reacciones en el lugar de la inyección, fatiga, escalofríos y síntomas gripales leves o moderados. En los 16,5 meses de seguimiento medio, ningún participante desarrolló cáncer de páncreas ni lesiones de alto riesgo que requirieran cirugía.

Por primera vez, la inmunología preventiva logra dirigirse con precisión a la raíz genética del cáncer de páncreas.

Quistes que desaparecen y un dato que pide cautela

De forma exploratoria, los investigadores observaron la desaparición completa de pequeños quistes pancreáticos en cinco participantes y una regresión parcial en otros tres. El resto permanecieron estables. Aunque el hallazgo resulta esperanzador, los propios autores subrayan que el ensayo estaba diseñado para evaluar seguridad y respuesta inmune, no eficacia clínica. El reducido tamaño muestral y el tiempo de seguimiento impiden aún extraer conclusiones sobre si la vacuna puede prevenir realmente la enfermedad.

Esta vacuna ya había mostrado resultados prometedores en otro contexto: pacientes operados de cáncer de páncreas con alto riesgo de recaída. En aquel estudio, quienes desarrollaron una respuesta inmunitaria intensa permanecieron libres de enfermedad durante al menos cinco años. Ahora, el equipo de Johns Hopkins ha puesto en marcha un nuevo ensayo en pacientes con quistes pancreáticos de alto riesgo sometidos a cirugía, con el fin de analizar directamente cómo actúan las células inmunitarias sobre el tejido precanceroso.

inmunoterapia

Por qué este ensayo es un giro en la prevención del cáncer de páncreas

Hasta hace poco, el oncogén KRAS era considerado un objetivo casi imposible para los fármacos. Su proteína, lisa y sin bolsillos accesibles, desafiaba cualquier inhibidor. La inmunoterapia preventiva, en cambio, no necesita atacar al gen directamente: basta con entrenar al sistema inmune para que reconozca sus fragmentos mutados. El ensayo de Johns Hopkins es la primera prueba en humanos de que esa estrategia puede funcionar.

Los datos inmunológicos son sólidos: la expansión de linfocitos T superó las 18 veces y se mantuvo estable durante dos años. Esa magnitud de respuesta, en un grupo de riesgo tan definido, no es anecdótica. Sin embargo, el estudio tiene las limitaciones propias de una fase 1: solo 20 participantes, ningún grupo placebo y un diseño no pensado para demostrar protección clínica. La desaparición de quistes, aunque sugestiva, podría deberse al azar o a la evolución natural de las lesiones.

El próximo paso –el ensayo en pacientes quirúrgicos– es decisivo. Por primera vez se podrán examinar muestras de tejido extirpado y medir si la vacuna logra infiltrar y destruir células precancerosas. Si los resultados respaldan el mecanismo, estaríamos ante un cambio de paradigma: vacunar para prevenir el cáncer de páncreas, una enfermedad que hoy apenas da margen de maniobra. Como apuntan los propios autores, aún es pronto para hablar de éxito clínico, pero la biología que emerge de esta fase temprana es la más esperanzadora en décadas para las familias con riesgo hereditario.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La vacuna experimental mKRAS-VAX induce una respuesta de células T frente a las mutaciones de KRAS que persiste hasta dos años en personas con alto riesgo de cáncer de páncreas.
  • Dónde: Centro Oncológico Kimmel de la Universidad Johns Hopkins, Baltimore (EE.UU.).
  • Institución responsable: Johns Hopkins Medicine, en colaboración con el Centro Skip Viragh para el Cáncer de Páncreas.
  • Cuándo: Ensayo reclutado entre abril de 2022 y febrero de 2026; resultados publicados el 18 de julio de 2026 en Cancer Discovery.
  • Impacto a futuro: Abre la vía de la vacunación preventiva contra el cáncer de páncreas, una enfermedad con escasas opciones terapéuticas.

La UE fija la electrificación del 46% de la economía para 2040 con rebaja de impuestos a la electricidad

La Comisión Europea ha puesto esta semana sobre la mesa un objetivo ambicioso: electrificar el 46% del consumo energético de la Unión de aquí a 2040. La medida, que incluye una rebaja de impuestos a la electricidad, busca reducir la dependencia de combustibles fósiles y ahorrar 260.000 millones de euros al año a las economías del bloque. He analizado el plan y lo que veo es una apuesta por un cambio estructural que, aunque ambicioso, cuenta con el respaldo de datos y una hoja de ruta que la Comisión considera realista.

La propuesta en cifras: 46% de electrificación y 260.000 millones de ahorro anual

Actualmente, más de la mitad de la energía que consume la UE procede de combustibles fósiles, lo que representa una vulnerabilidad estratégica. Bruselas quiere que esa dependencia se reduzca drásticamente duplicando la tasa de electrificación —del 23% actual al 46%— en solo 14 años.

El objetivo se apoya en varios pilares concretos que detallo a continuación:

  • Principio fiscal vinculante: los Estados miembros deberán asegurar que el impuesto especial sobre la electricidad no sea superior al del gas. La Comisión deja claro que los gobiernos mantienen libertad para diseñar sus sistemas tributarios, pero tendrán que respetar esta regla.
  • Fin de los subsidios a los combustibles fósiles: la Comisión identifica 97.000 millones de euros anuales en subvenciones a estos recursos y señala su eliminación como una necesidad ineludible. En los próximos meses se revisará cómo retirarlas.
  • Reducción del coste de las redes: mediante incentivos para un uso más eficiente de la infraestructura eléctrica y la promoción del intercambio de datos para soluciones de inteligencia artificial que optimicen el consumo.
  • Apoyo a la demanda de opciones eléctricas: desde leasing social para camiones y autobuses eléctricos hasta el uso de fondos comunitarios para ayudar a hogares de ingresos bajos y medios que apuesten por bombas de calor o vehículos eléctricos.

El impacto económico calculado por los técnicos comunitarios es relevante: alcanzar el 46% de electrificación podría recortar 260.000 millones de euros anuales en la factura energética del bloque en 2040.

Un diagnóstico claro y las barreras a derribar

La presidenta de la Comisión, Ursula von der Leyen, ha sintetizado la filosofía del plan con una frase que me parece clave:

“La mejor manera de reducir la dependencia de Europa de los combustibles fósiles es impulsar nuestra economía con electricidad procedente de fuentes limpias y de producción nacional”. — Ursula von der Leyen, presidenta de la Comisión Europea, comunicado del 17 de julio de 2026

El comisario de Energía, Dan Jorgensen, ha puesto cifras a la magnitud del reto: “Nos ha llevado desde la Edad de Piedra hasta ahora alcanzar el 23%, y ahora queremos duplicarlo en 14 años. Pero es necesario y, además, creemos que es posible y realista”.

A mi juicio, lo más significativo de esta propuesta no es tanto el objetivo numérico —que ya estaba implícito en la senda de descarbonización— sino la identificación explícita de las distorsiones fiscales que han frenado la electrificación. Durante años, los sistemas tributarios de la mayoría de los Estados miembros han gravado más la electricidad que el gas, mientras los combustibles fósiles recibían cuantiosas subvenciones. Jorgensen lo ha descrito con una metáfora muy gráfica al referirse a los 97.000 millones en ayudas a los combustibles contaminantes: “Es un poco como el médico que intenta ayudar a un paciente con diabetes recetándole azúcar”.

Bruselas reconoce además que la brecha de costes no es solo fiscal: las bombas de calor y los vehículos eléctricos siguen siendo más caros que sus alternativas fósiles. Por eso el plan incluye instrumentos de demanda y financiación, aunque la Comisión admite que el despliegue de infraestructuras de recarga y la adaptación de las redes eléctricas siguen siendo asignaturas pendientes.

El principio vinculante de no gravar la electricidad por encima del gas es, sin duda, el elemento de mayor calado regulatorio. Obligará a varios países, España entre ellos, a revisar su fiscalidad energética. Sin embargo, la puesta en práctica dependerá de la negociación con los gobiernos, y ahí la historia reciente enseña que la unanimidad en materia fiscal no es sencilla.

🌍 El impacto en España y Europa

Para el consumidor español, la rebaja de impuestos a la electricidad podría traducirse en un alivio directo en la factura de la luz, siempre que el Gobierno traslade el principio vinculante al IVA o al impuesto especial. Esto tendría un efecto moderador sobre la inflación subyacente, facilitando la tarea del BCE y, por extensión, conteniendo las subidas del Euríbor que tanto afectan a las hipotecas variables.

Además, España parte de una posición favorable: con una alta penetración de renovables, una electrificación acelerada refuerza su ventaja competitiva y puede atraer inversiones en sectores como el vehículo eléctrico o la producción de hidrógeno verde. Las empresas del IBEX con exposición a las energías limpias y a la digitalización de redes se beneficiarían de un marco europeo que incentiva la demanda eléctrica. Eso sí, el plan exige que España acelere el despliegue de puntos de recarga y la modernización de las redes de distribución, dos áreas donde todavía existen cuellos de botella.

Renfe permite perros de hasta 40 kilos en todos sus trenes desde el 21 de julio: precio y requisitos

EN 30 SEGUNDOS

  • ¿Qué ha cambiado? Renfe amplía a toda su red el billete para perros de hasta 40 kg. A partir del 21 de julio de 2026, viajarán junto a su dueño en un asiento junto a la ventanilla en AVE, Avlo, Alvia, Euromed, Intercity, Avant y Media Distancia. Antes solo estaba disponible en determinados trayectos de alta velocidad.
  • ¿Cuánto cuesta? El suplemento es de 40 euros en los servicios comerciales de larga distancia y alta velocidad. En Avant y Media Distancia se aplica la tarifa general del billete. El sistema asigna automáticamente dos plazas contiguas.
  • ¿Qué necesito? El perro debe llevar correa corta de 1,5 metros y bozal durante el embarque. Hay que presentar la cartilla de vacunación o pasaporte europeo. Se recomienda llevar un kit de limpieza, aunque en los comerciales se entrega una funda para el asiento.

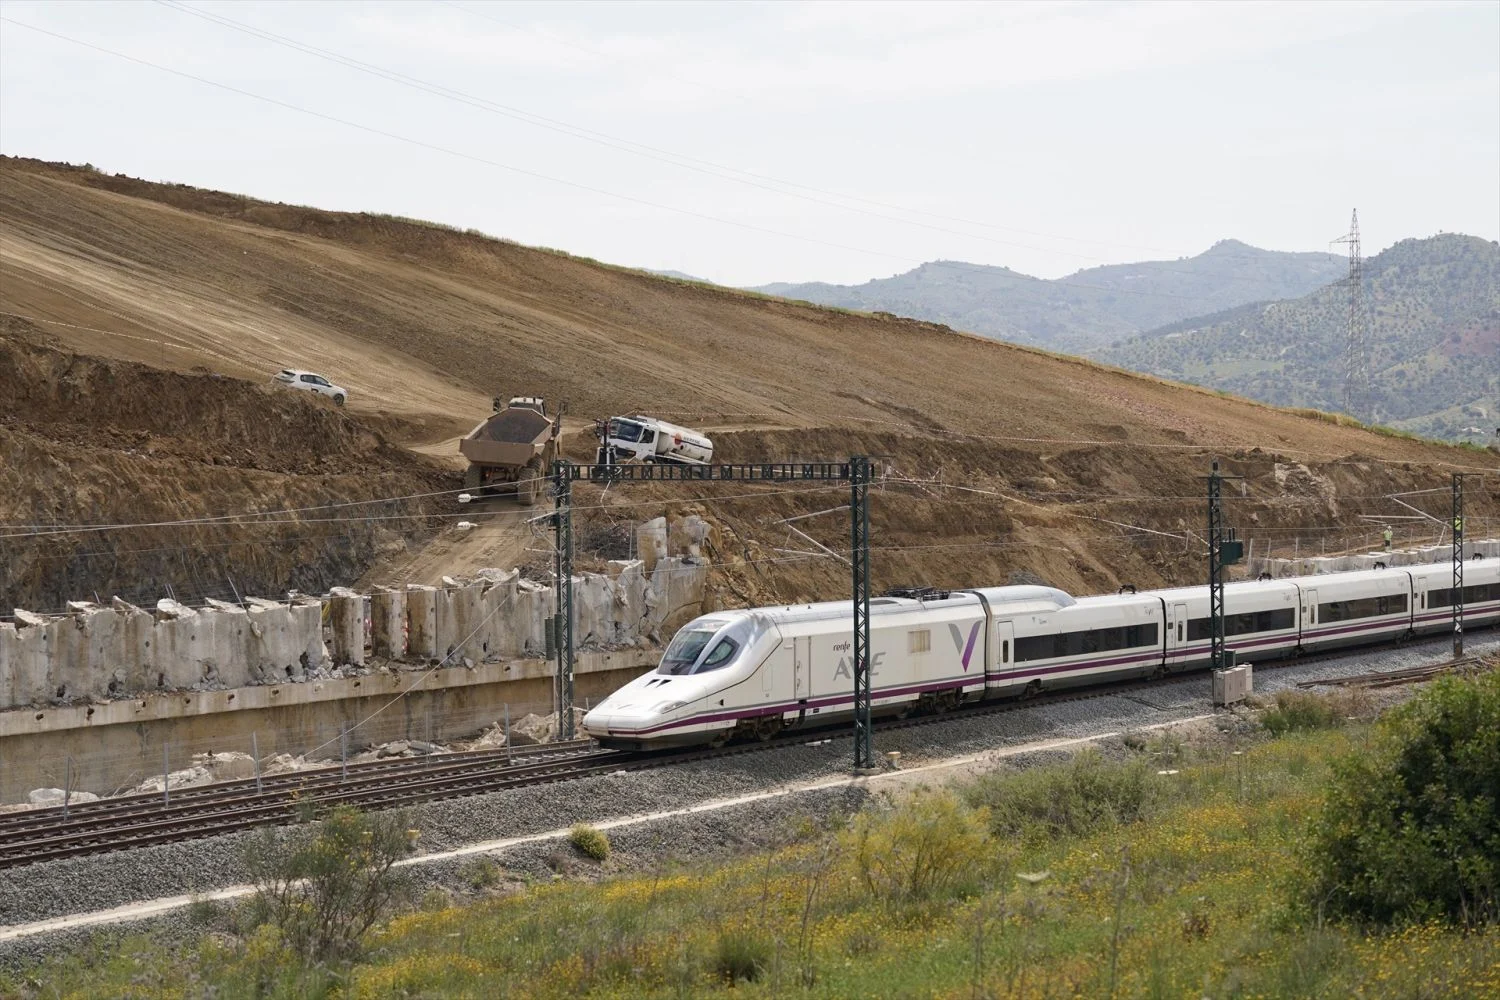
A partir del 21 de julio, Día Mundial del Perro, Renfe permite que cualquier ejemplar de hasta 40 kilos pueda subir a bordo de todos sus trenes. Hasta ahora, la opción de viajar con perros grandes fuera del transportín solo existía en un puñado de corredores AVE como Madrid-Barcelona o Madrid-Alicante. La empresa pública extiende la medida a los más de 7.000 trenes diarios de su red y da respuesta a una demanda histórica de los viajeros con mascota.

El movimiento no es menor: la red comercial de larga distancia y alta velocidad, así como los servicios públicos de media distancia, movilizan a diario a cientos de miles de pasajeros. Hasta ahora, quienes necesitaban desplazarse con un perro de más de 40 kg solo podían hacerlo en transportín (como si fuera una maleta) o directamente estaban excluidos. La nueva política elimina esa barrera.

Cómo viajar con perro de hasta 40 kg en los trenes de Renfe: plazas, precio y documentación

La compra del billete incluye un suplemento específico, identificado con una huella de perro, que se adquiere por los canales habituales: web, app o agencias. Al seleccionar el complemento, el sistema asigna automáticamente dos asientos contiguos: uno para el dueño y otro para el animal, que ocupará la plaza interior junto a la ventanilla. El precio del suplemento es de 40 euros en AVE, Avlo, Alvia, Euromed e Intercity; en los servicios Avant y Media Distancia se paga la tarifa general del billete, una cantidad sensiblemente inferior.

Para embarcar es imprescindible la cartilla de vacunación actualizada o el pasaporte europeo de animales de compañía. Además, Renfe recomienda a los dueños llevar un kit de limpieza con empapador, toallitas, bolsas y espray desinfectante y antiolor. En los trenes comerciales, el personal de a bordo entrega una funda de asiento y una alfombrilla para colocar en el asiento del perro, que deberán retirarse al final del trayecto.

Durante todo el viaje, el perro debe permanecer con una correa no extensible de 1,5 metros y con el bozal puesto tanto en la estación como en en el momento del embarque y desembarque. Una novedad importante es que ya no es necesario subir al tren exclusivamente en la estación de origen: la ampliación permite acceder con el perro en cualquier parada intermedia del recorrido.

El giro de Renfe rompe la barrera que obligaba a millones de dueños de perros grandes a elegir entre viajar en coche o dejar a su mascota en casa. Y lo hace con una logística que prima la convivencia con el resto del pasaje.

Dónde se aplica la nueva norma: rutas, excepciones y el final de las limitaciones geográficas

La medida alcanza a la práctica totalidad de los servicios comerciales de Renfe —AVE, Avlo, Alvia, Euromed e Intercity— y a los servicios públicos de Avant y Media Distancia. Esto significa que los perros de hasta 40 kg podrán viajar en los corredores de alta velocidad que unen Madrid con Barcelona, Valencia, Alicante, Sevilla, Málaga, Granada y Zaragoza, entre otros, así como en los trayectos de media distancia de toda la península. Quedan fuera, por el momento, los trenes de Cercanías y Feve, que no figuran en la comunicación oficial de la operadora.

Pese a la ambición del plan, existen excepciones concretas. No podrán subir a bordo cachorros menores de un año, razas de perro potencialmente peligrosas según la normativa vigente ni hembras en celo. Tampoco se permite viajar con estos perros en trenes con enlace, en aquellos que operen con planes alternativos de transporte programados o en las denominadas plazas sinergiadas, aquellas que se habilitan en convoyes comerciales pero se venden a tarifa de servicio público.

Hoja de Ruta: Claves del Viaje

La decisión de Renfe trasciende la anécdota. Supone un alineamiento con las políticas de otros operadores europeos —SNCF en Francia, por ejemplo, lleva años permitiendo perros grandes con correa y bozal— y responde a una sensibilidad social creciente hacia el bienestar animal. El billete pet friendly puede ser también una vía para captar nuevos segmentos de viajeros que, hasta ahora, optaban por el coche ante la imposibilidad de subir a su perro al tren.

El peaje de 40 euros en la red comercial no es menor: equivale al precio de muchos billetes promocionales de AVE o Avlo. Sin embargo, en Media Distancia la tarifa general —habitualmente entre 10 y 20 euros— resulta mucho más asequible. El verdadero cuello de botella puede ser la oferta: solo dos perros por tren, una cifra que en temporadas altas o en rutas muy demandadas puede quedarse corta. Renfe no ha especificado si revisará ese cupo a medio plazo.

La clave está en la convivencia: al ubicar a los perros en un único coche identificado como “pet friendly”, Renfe intenta garantizar la comodidad del resto de los viajeros, pero también limita el número de plazas disponibles. La obligatoriedad de bozal y correa corta, así como el kit de limpieza, buscan neutralizar las reticencias de quienes temen olores o molestias. Es una apuesta por la coexistencia que, si funciona, podría extenderse a Cercanías en el futuro.

La medida llega en un contexto normativo más amplio: la reciente Ley de Bienestar Animal y un fallo del Tribunal Supremo que recordó que las empresas de transporte no pueden prohibir de forma arbitraria el acceso de animales de compañía. Renfe se anticipa así a posibles reclamaciones y se sitúa en la vanguardia del transporte pet friendly en España. La hoja de ruta incluye ahora observar la demanda y medir el impacto real de estos primeros meses.

Vuelos final Mundial 2026: precios disparados y entradas desde 7.000 dólares para ver a España en Nueva York

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Los precios de vuelos y entradas para la final del Mundial España-Argentina, este domingo 19 de julio en Nueva York, se han disparado. Las entradas de reventa arrancan en 7.000 dólares.
  • ¿Quién está detrás? El mercado secundario (TickPick, StubHub) refleja una demanda récord. Iberia y Air Europa han añadido vuelos extra para los aficionados españoles.
  • ¿Qué impacto tiene? Un viaje de última hora desde España supera los 1.000 euros en vuelo, más alojamiento y la entrada, con un coste total que puede rozar los 13.000 euros.

La final del Mundial 2026 entre España y Argentina ha desatado una tormenta de precios para los aficionados que quieran estar en el MetLife Stadium de Nueva York. A solo 48 horas del pitido inicial, las entradas se mueven en plataformas de reventa a partir de 7.000 dólares (unos 6.122 euros al cambio actual) y los vuelos desde España se han encarecido hasta un 30%, según los datos recabados por MERCA2.ES.

El mercado oficial de la FIFA apenas conserva localidades asequibles, así que la mayoría de los rezagados recurren a TickPick, StubHub o SeatGeek, donde los precios son dinámicos. La horquilla más común ronda los 8.000 dólares, pero las ubicaciones VIP superan los 30.000 dólares (más de 26.200 euros). Un fenómeno que, de acuerdo con Forbes, convierte esta final en el evento deportivo más caro de la historia estadounidense.

Entradas desde 7.000 dólares: el mercado de reventa se vuelve loco

El interés de los españoles por la final ha disparado las búsquedas de vuelos un 367% respecto al mismo periodo de 2025, según la agencia eDreams. La demanda se concentra en los aeropuertos neoyorquinos de JFK, Newark y LaGuardia entre el 17 y el 20 de julio.

Para responder, Iberia ha programado un vuelo extra el mismo domingo con un Airbus A321XLR —que se suma a sus tres frecuencias diarias y al código compartido con American Airlines— y Air Europa ha dispuesto un Boeing 787-9 Dreamliner con 339 plazas, que despegará de Madrid a las 05:45 horas y regresará esa misma noche.

Vuelos a Nueva York: Iberia y Air Europa refuerzan rutas, pero precios se duplican

A pesar de los refuerzos, los billetes de última hora no bajan de los 1.000 euros. El comparador Skyscanner muestra opciones de ida y vuelta sin escala que, según horarios, pueden llegar a 1.700 euros. “La combinación de vuelos regulares más los chárter apenas contiene la escalada”, apuntan fuentes del sector.

La factura del alojamiento tampoco ayuda. Los datos de Booking.com revelan un incremento del 132% en las búsquedas de hoteles para el fin de semana, y las opciones más baratas en Manhattan parten de 600 euros por dos noches, con precios frecuentes por encima de 800 euros. A esto se suman el permiso ESTA (40 dólares), la camiseta oficial (unos 100 euros) y los gastos diarios.

La combinación de entrada, vuelos y hotel sitúa el coste total cerca de los 13.000 euros para el aficionado que se decide a última hora.

Hoja de Ruta: Claves del Viaj

El impacto es directo sobre el bolsillo del hincha español que quiera acompañar a la Selección. Las agencias tradicionales han reaccionado: Ávoris, a través de B travel y Halcón Viajes, ofrece un pack de 8.900 euros por persona que incluye entrada, vuelos, seguro y tasas, lo que da una idea del precio de mercado.

La zona cero es el corredor Madrid – Nueva York. El MetLife Stadium está en East Rutherford, Nueva Jersey, y la demanda se reparte entre los tres aeropuertos del área metropolitana. Las aerolíneas españolas han volcado su capacidad en el domingo, pero los slots y la disponibilidad de aviones limitan la oferta adicional.

El dato resume la fiebre: entradas desde 7.000 dólares y vuelos desde 1.000 euros. O, traducido al aficionado medio, la posibilidad de ver a España en una final mundialista fuera de casa se ha convertido en un lujo solo apto para los más madrugadores. La lectura estratégica es clara: el mercado secundario y la aviación comercial han sabido capitalizar un evento único, mientras el consumidor español asiste a la mayor escalada de precios en un gran acontecimiento deportivo desde, al menos, la final de la Champions 2019.

El Mundial 2026 ha puesto números a un fenómeno que se repite cada vez que un equipo nacional avanza: la elasticidad de la demanda deportiva dispara los costes hasta límites insospechados. La próxima cita, el domingo, dictará sentencia sobre cuántos aficionados han podido permitirse el viaje.

UBS eleva su apuesta: rally del 8% en el EuroStoxx 50

UBS acaba de subir el listón. El banco suizo ha elevado hoy su objetivo para el EuroStoxx 50 hasta los 5.600 puntos, lo que implica un recorrido alcista del 8% desde los niveles actuales. La decisión coloca a la entidad entre las voces más optimistas del mercado europeo, en un momento en el que las grandes firmas de inversión compiten por anticipar el próximo tramo del ciclo.

El índice de referencia continental cotizaba esta mañana en torno a los 5.185 puntos, con una ganancia acumulada cercana al 10% en lo que va de año. La mejora de la previsión de UBS, contenida en su último informe de estrategia para clientes institucionales al que ha tenido acceso Yahoo Finance, se apoya en dos pilares concretos: un crecimiento de los beneficios empresariales más robusto de lo esperado y un incremento sustancial del gasto público en Alemania y el sur de Europa.

Los analistas del banco subrayan que la temporada de resultados del segundo trimestre ha superado las previsiones en más de un 60% de las compañías del EuroStoxx, con márgenes que resisten mejor de lo anticipado pese a la presión salarial. A esto se suma el efecto dinamizador de los fondos europeos Next Generation y el reciente plan de estímulo fiscal alemán, que movilizará hasta 150.000 millones de euros en infraestructuras y defensa en el próximo lustro.

No es una apuesta aislada. Goldman Sachs, Morgan Stanley y Société Générale han revisado al alza sus propias proyecciones para la renta variable europea en las últimas semanas. Destacan el atractivo de los sectores cíclicos —banca, energía e industria— como principales beneficiarios de ese mayor gasto público y de un euro que se mantiene competitivo frente al dólar.

La rotación de flujos también respalda la tesis. Según datos de EPFR Global, las entradas netas en fondos de acciones europeas alcanzaron los 12.400 millones de dólares en junio, el mayor volumen mensual desde enero de 2023. El inversor global empieza a ver Europa como alternativa de diversificación, especialmente tras el encarecimiento de la bolsa estadounidense y la incertidumbre sobre los aranceles.

El consenso ha dejado de ser cauto: las cinco mayores casas de análisis coinciden en que los beneficios europeos crecerán a doble dígito en 2026.

Los catalizadores concretos que respaldan el rally

Más allá de las cifras agregadas, el nuevo objetivo de UBS descansa sobre una mejora tangible de las condiciones de financiación corporativa. La estabilización de los tipos de interés por parte del Banco Central Europeo ha reducido el coste de la deuda para las compañías más apalancadas, liberando flujo de caja libre que está yendo directamente a inversión y retribución al accionista.

También pesa el factor político. La Comisión Europea ha acelerado los desembolsos de los fondos de cohesión y recuperación, con España e Italia liderando la ejecución. En paralelo, el Gobierno alemán ha dado luz verde a un paquete extraordinario de gasto que rompe con años de ortodoxia presupuestaria, algo que los estrategas de UBS califican como un “cambio de régimen fiscal” capaz de impulsar el PIB de la eurozona entre tres y cuatro décimas adicionales cada año hasta 2028.

Qué sectores concentran la apuesta

El informe desglosa la exposición recomendada. La banca europea aparece como la gran favorecida: unos tipos de referencia estabilizados y una curva de tipos con pendiente positiva mejoran el margen de intermediación sin disparar la morosidad. Empresas como BNP Paribas, Intesa Sanpaolo o BBVA aparecen señaladas como valores con potencial al alza de doble dígito en los próximos doce meses.

El sector industrial y el de materiales básicos también salen reforzados. La reactivación de la construcción residencial e infraestructuras —apuntalada por el gasto público— beneficia a cementeras, siderúrgicas y firmas de ingeniería. En conjunto, los analistas estiman que los beneficios del EuroStoxx podrían crecer un 11,5% en 2026, frente al 9% que descuenta el mercado a día de hoy.

El contexto que matiza el optimismo

Conviene no perder de vista varios riesgos. El primero es Estados Unidos: una desaceleración más brusca de la esperada en la economía estadounidense arrastraría las exportaciones europeas, sobre todo en automoción y bienes de equipo. Además, la reciente escalada de tensiones comerciales con China introduce incertidumbre en las cadenas de suministro que el informe de UBS apenas cuantifica.

El segundo factor es la propia geopolítica europea. El incremento del gasto en defensa refleja un entorno de inestabilidad que, si se materializa en nuevos conflictos o sanciones, puede penalizar la confianza empresarial. Por último, la resistencia de la inflación subyacente podría forzar al BCE a mantener los tipos altos más tiempo del previsto, erosionando el atractivo de la renta variable frente a la renta fija.

Pese a esos contrapesos, el mensaje de UBS es rotundo. El banco cree que la combinación de beneficios al alza y políticas fiscales expansivas ofrece una ventana de oportunidad que los inversores no deberían desaprovechar. Como suele ocurrir, el consenso alcista es más frágil de lo que parece. Pero por ahora, los datos le dan la razón.

El Ibex 35 cierra la semana con una caída del 0,87% hasta los 19.216 puntos

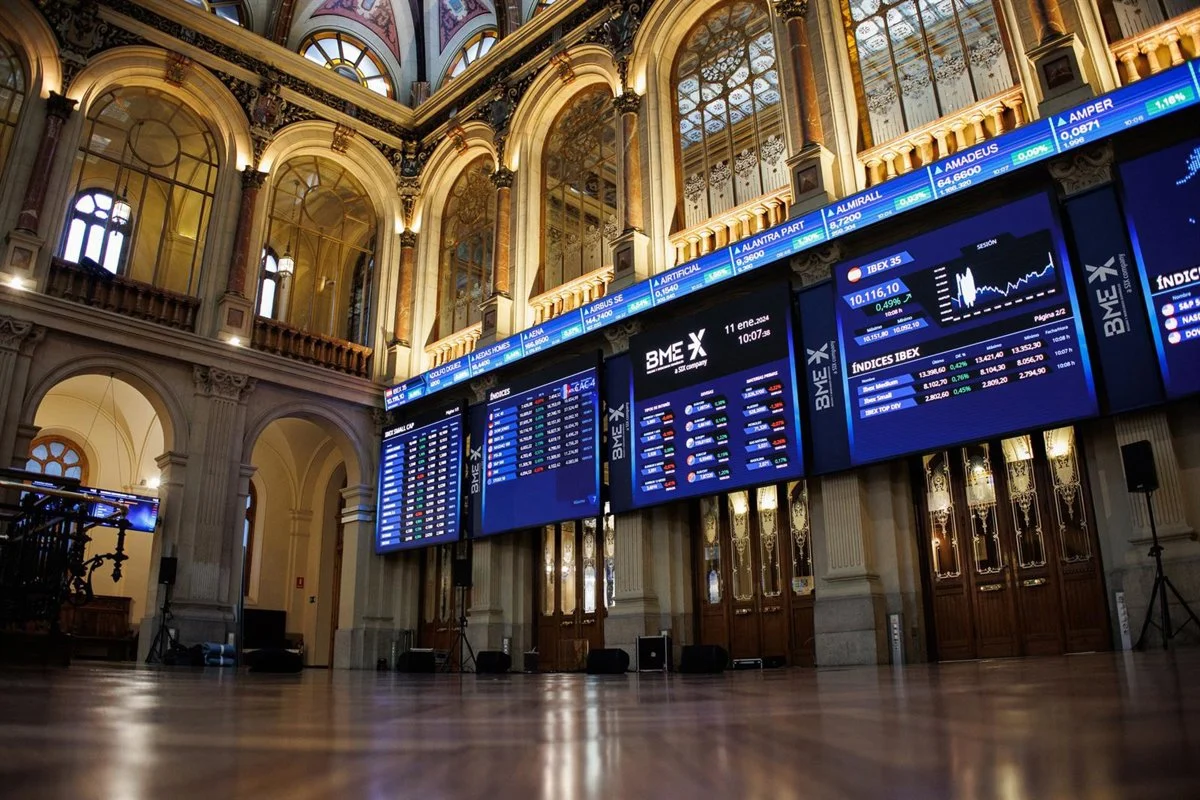
El Ibex 35 cerró la semana del 13 al 17 de julio con un descenso acumulado del 0,87%, situándose en los 19.216 puntos. El selectivo español resistió la presión vendedora global —tecnología y petróleo como focos— y aguantó por encima de los 19.000, un nivel clave que aleja, de momento, el riesgo de una corrección más severa.

El Ibex 35 mantiene el tipo por encima de los 19.000 puntos

La caída semanal fue limitada gracias al tirón de valores como Repsol, Endesa y Telefónica. Pese a todo, el índice cede un 0,87% desde el viernes anterior, pero en el acumulado del año conserva una subida cercana al 11%, lo que le mantiene como la segunda mejor bolsa europea del año solo por detrás de Milán.

Joan Cabrero, analista y estratega de Ecotrader, advierte que «todavía tiene la amenaza de emprender una vuelta atrás a su antigua resistencia de los 18.570 puntos, convertida en soporte del índice». El experto subraya que solo un cierre por encima de los 19.450 y 19.640 puntos alejaría ese riesgo. «El hecho de que a corto plazo el Ibex siga aguantando sobre los 19.000 puntos podría advertirnos de que si hay algún momento de tensión, podría conformarse con caer a los 18.800 enteros», añade.

La doble amenaza: Trump, Irán y la corrección de los chips

El principal foco de incertidumbre sigue siendo la evolución de las negociaciones de paz entre Estados Unidos e Irán. La tensión en el estrecho de de Ormuz —ni completamente abierto ni cerrado, según las fuentes— ha impulsado el precio del petróleo: el barril de Brent se ha acercado a los 85 dólares, niveles máximos de las últimas cinco semanas. El oro, por su parte, ha llegado a perder los 4.000 dólares por onza, mínimos desde noviembre.

En paralelo, la corrección en los fabricantes de chips ha golpeado con dureza al sector tecnológico mundial. TSMC se dejó más de un 7% en la sesión del viernes y el Nasdaq 100 cedió cerca de un 4% en la semana, arrastrando a bolsas como las de Japón y Corea. El revés ha permitido que Apple volviera a igualar a Nvidia en capitalización bursátil e incluso la superara durante media hora, al renovar máximos históricos.

El soporte de los 19.000 puntos es la línea roja que los inversores vigilan para medir la fortaleza del rebote del Ibex 35 tras una semana de alta tensión.

En las principales plazas europeas el tono fue similarmente negativo, aunque contenido. El DAX alemán cedió un 0,94%, mientras que el CAC 40 parisino logró cerrar plano. El EuroStoxx 50, referencia continental, se dejó un 0,62%.

ÍndiceVariación semanal
Ibex 35-0,87%
DAX (Alemania)-0,94%
CAC 40 (Francia)0,00%
EuroStoxx 50-0,62%
caída Ibex 35 tecnología

Repsol, Endesa y Telefónica lideran las alzas en un Ibex mixto

Dentro del selectivo español, los movimientos más destacados de la semana llegaron de la mano del sector energético y de telecomunicaciones. Repsol repuntó cerca del 6% al calor de la subida del crudo. Endesa e Indra sumaron un 3,3% cada una, mientras que Telefónica avanzó un 2,6% tras publicarse que reanuda la venta de su cable submarino.

En el polo opuesto, el debut bursátil de la filial española de Digi resultó accidentado: la compañía sufrió una caída del 8% en su primera sesión, pérdida que compensó parcialmente con un rebote el viernes. La jornada reflejó el apetito selectivo de los inversores en un entorno de volatilidad.

La visión técnica: Una corrección latente, pero dentro de un mercado aún alcista

Más allá del ruido semanal, la estructura técnica sigue ofreciendo señales mixtas. Cabrero insiste en que el EuroStoxx 50 mantiene su primera línea de soporte en los 6.180 puntos, antigua resistencia. «Si pierde con claridad esa zona sí podríamos asistir a una corrección más amplia, que en el peor de los casos llevaría al índice hacia los 5.750-5.800 puntos», advierte, lo que supondría un ajuste cercano al 7% sobre los niveles actuales.

Mientras, al otro lado del Atlántico, los inversores digieren los últimos datos de inflación en Estados Unidos —mejores de lo esperado—, pero descuentan una posible subida de tipos antes de que acabe el año bajo la presidencia de Warsh. El S&P 500 cedió un 1,2% semanal y el Dow Jones apenas un 0,34%, evidenciando la rotación desde los valores tecnológicos hacia sectores más defensivos.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre del Ibex sobre los 19.450 puntos como señal de consolidación del rebote, y la resistencia del EuroStoxx 50 en los 6.180 puntos.
  • Reacción del valor: El Ibex ha contenido las caídas por debajo del 1% gracias al músculo de las utilities y petroleras, pero un deterioro adicional del Nasdaq podría arrastrar a las bolsas europeas con mayor contundencia.
  • Precedente sectorial: La caída del 4% semanal del Nasdaq 100 recuerda ajustes tecnológicos de veranos anteriores; la clave reside en si los resultados empresariales del segundo trimestre en Europa destensan el ambiente.

Deuda pública España se modera al 100,2% del PIB en mayo, hasta 1,72 billones

La deuda de las administraciones públicas españolas se moderó en mayo al 100,2% del PIB, según los datos publicados por el Banco de España el viernes. El saldo absoluto alcanzó los 1,729 billones de euros, un crecimiento interanual del 4%, aunque cayó un 0,58% desde el máximo histórico de marzo (1,739 billones). La ratio deuda/PIB retrocede dos puntos porcentuales respecto a mayo de 2025, un alivio en un contexto de crecimiento económico todavía modesto.

La cifra es abultada. Casi 1,8 billones de euros. Pero la dirección es la correcta.

Datos del Banco de España: desglose por administraciones

El Estado concentra la mayor parte del pasivo, con 1,575 billones de euros, equivalentes al 91,2% del PIB y un avance interanual del 4,4%. Las comunidades autónomas deben 343.000 millones de euros (19,9% del PIB), tras crecer un 2,1% en el último año, mientras que las corporaciones locales redujeron su deuda un 9,4%, hasta los 21.000 millones (1,2% del PIB). La Seguridad Social acumula un pasivo de 136.000 millones (7,9% del PIB), un 7,9% más que hace doce meses. Otras unidades de la Administración Central suman 33.000 millones (1,9% del PIB), con una caída del 6,3%. En conjunto, la consolidación —la deuda en poder de los diferentes subsectores— fue de 379.000 millones, un 22% del PIB y un aumento del 3,4% interanual. Respecto a diciembre de 2025, el total aumentó en 31.200 millones, liderados por los 26.100 millones de nueva deuda estatal.

Evolución instrumental y reacción del mercado

Todos los instrumentos de deuda registraron crecimientos interanuales positivos. Los valores a largo plazo avanzaron un 3,4%, los préstamos con vencimiento superior a un año lo hicieron un 5,6%, y los instrumentos a corto plazo mostraron un repunte del 9,3%. Esta última cifra sugiere una mayor emisión de Letras del Tesoro para financiar necesidades a corto plazo, una práctica que reduce el coste medio cuando los tipos a más largo plazo se mantienen altos. La reacción del mercado fue discreta. El viernes, el bono español a 10 años rendía un 3,1%, y la prima de riesgo se movía en torno a los 72 puntos básicos. Los inversores institucionales ya habían descontado una mejora gradual del ratio de deuda, y la sesión veraniega pasó sin sobresaltos.

PIB España

El peso de la deuda: una lectura estructural

A mi juicio, la moderación del ratio hasta el 100,2% es positiva, pero en absoluto definitiva. La deuda en términos absolutos creció 66.400 millones de euros en doce meses. La reducción de la ratio se debe enteramente a que el PIB nominal crece más rápido que la deuda, no a un descenso del saldo vivo. Para que la senda sea sostenible, el crecimiento nominal debe mantenerse por encima del 3% y los presupuestos futuros no pueden relajar la disciplina fiscal. En la eurozona, el ratio medio deuda/PIB ronda el 88%. España sólo mejora a Italia y Grecia. Nuestra prima de riesgo es inferior a la italiana, pero el stock de pasivo nos ata las manos en caso de una recesión profunda.

El verdadero test llegará cuando el BCE intensifique la reducción de su balance y el mercado deba absorber un mayor volumen de bonos soberanos. Entonces se verá si España ha ganado credibilidad estructural o si las cifras de hoy son solo un espejismo temporal.

El descenso de dos puntos en la ratio deuda/PIB es una buena noticia, pero el incremento interanual de 4% en términos absolutos recuerda que el problema de fondo sigue sin resolverse.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 cerró el viernes con un leve repunte del 0,2% y la prima de riesgo se mantuvo estable en torno a los 72 puntos básicos. La publicación de los datos de deuda apenas movió el mercado porque estaba ampliamente descontada.

Clave técnica: El bono español a 10 años ha consolidado un soporte en la zona del 3,00%, y los 72 puntos básicos de prima de riesgo actúan como resistencia dinámica. De superarlos a la baja, la señal sería muy positiva para la deuda soberana, aunque los volúmenes de negociación en verano son reducidos.

Apunte macro: La prima de riesgo ronda los 72 pb y el rating de España (A3/BBB+) goza de perspectiva estable según las principales agencias. Una mejora del rating es posible si la deuda/PIB baja del 100% en los próximos dos ejercicios, un escenario que el consenso comienza a cotizar pero que aún no está en precio.

Carlos Alsina se despide de ‘Más de uno’ y Rafa Latorre tomará las riendas en septiembre

Carlos Alsina cerró este viernes, 17 de julio, su etapa de once años como conductor principal de ‘Más de uno’ en Onda Cero, la emisora de Atresmedia. Fue con su último monólogo matinal, un formato que ha marcado el pulso político del espacio. A partir de septiembre, Rafa Latorre tomará las riendas del tramo informativo, mientras Alsina se mantendrá en la parrilla con un perfil más relajado.

Un adiós en el monólogo final

El periodista puso punto final a una etapa que suma más de 2.500 ediciones del programa despertador de la emisora. Según el propio Alsina, su regreso en la nueva temporada será en un segundo tramo de la mañana, liberado del análisis político diario y con un enfoque más distendido. El movimiento se enmarca en la estrategia de la cadena de Atresmedia para renovar sus mañanas radiofónicas y reforzar el espacio ante un escenario de intensa competencia.

El último monólogo no fue solo una despedida: el comunicador aprovechó para repasar los hitos de una década de cobertura política, recordando a compañeros como Juan Ramón Lucas, con quien compartió parte de esa andadura. La decisión de apartarse del primer plano informativo ya había sido adelantada por el propio Alsina semanas atrás, subrayando su voluntad de seguir vinculado al proyecto pero desde otro ángulo.

Once años de ‘Más de uno’

La trayectoria de Carlos Alsina al frente del programa se resume en los siguientes hitos:

  • Conducción de ‘Más de uno’: Desde su estreno en 2015 hasta julio de 2026, como principal referencia informativa de la mañana de Onda Cero.
  • Monólogos y análisis político: Más de una década interpretando la actualidad con un estilo personal que convirtió al espacio en un referente de la radio matinal.
  • Compañeros de viaje: Ha compartido micrófono con figuras como Juan Ramón Lucas, con quien alternó la conducción en distintas etapas.

El relevo recae en Rafa Latorre, periodista que asumirá la conducción de la parte informativa de ‘Más de uno’ a partir de septiembre. El movimiento sitúa a Latorre como máximo exponente del bloque de análisis político y actualidad, coincidiendo con un momento de cambios profundos en las parrillas matinales de las grandes cadenas españolas. Onda Cero apuesta así por renovar su oferta informativa sin prescindir de una voz consolidada como la de Alsina, que mantendrá su presencia en la antena.

Rafa Latorre

Este relevo se produce en un contexto de reacomodo general. La Cadena SER ya ha anunciado que Aimar Bretos debutará en las mañanas tras la salida de Ángels Barceló, mientras que otras emisoras como la COPE refuerzan su apuesta por la continuidad en sus equipos titulares. ‘Más de uno’, con esta doble maniobra –Alsina en un segundo tramo y Latorre en la primera línea–, busca blindar a su audiencia fiel y afianzar su posición en un tablero radiofónico en plena reconfiguración.

La salida de Alsina del primer plano informativo y la entrada de Latorre redefinen el reparto de pesos en el matinal más escuchado de Onda Cero, en un momento en que todas las grandes cadenas mueven sus fichas.

Una radio matinal en plena reconfiguración

La jugada de Atresmedia Radio no es un movimiento aislado. Las mañanas de la radio en España viven un relevo generacional y estratégico que afecta a los tres grandes grupos. La Cadena SER estrenará nuevo rostro en otoño, y la COPE apuesta por la estabilidad de su equipo. En este marco, Onda Cero decide redistribuir sus activos: conserva a Alsina, uno de sus comunicadores más reconocibles, pero le da un giro hacia la tertulia y la entrevista sosegada, mientras cede el espacio de máxima exigencia informativa a Latorre.

El reto para la emisora de Atresmedia es doble: por un lado, garantizar que el relevo no erosione la audiencia construida durante once años; por otro, demostrar que el nuevo formato con Alsina fresco y Latorre como analista político puede competir de tú a tú con sus rivales. La temporada que arranca en septiembre será, sin duda, el banco de pruebas de esta apuesta.

📡 El Radar del Sector

  • El vacío que llena: Rafa Latorre cubre el hueco informativo que deja Alsina como conductor principal, mientras el veterano periodista se desplaza a un tramo con menor carga política.
  • El reto por delante: Mantener la fidelidad de la audiencia en las mañanas frente a los cambios en la SER y la consolidación de la COPE.
  • El tablero competitivo: Onda Cero reposiciona sus mañanas con una fórmula mixta que pretende sumar la autoridad de Alsina y el rigor de Latorre en plena guerra de matinales radiofónicos.

BOE oposiciones julio 2026: el sumario del 18 de julio trae nuevas convocatorias de empleo público

El Boletín Oficial del Estado (BOE) de hoy, 18 de julio de 2026, incluye un abanico de convocatorias de empleo público que ningún aspirante debería pasar por alto. Decenas de ayuntamientos y universidades publican resoluciones para cubrir plazas mediante sistemas de concurso, oposición o concurso de acceso, en localidades que van desde grandes capitales como Getxo hasta pequeños municipios como Tavèrnoles o San Martín de Oscos.

La información completa está disponible en el sumario del BOE, y la naturaleza oficial de estas ofertas garantiza procesos transparentes y estabilidad laboral. Sin embargo, la dispersión geográfica y la variedad de perfiles exige una consulta minuciosa para no dejar escapar la oportunidad que mejor se adapte a cada candidato.

Por qué el BOE de hoy es una ventana de empleo público

El sumario del 18 de julio concentra un volumen considerable de convocatorias de distintas administraciones locales y de instituciones académicas. La mayoría corresponden a puestos de trabajo por el sistema de concurso, lo que significa que la valoración de méritos —experiencia, formación y antigüedad— es el criterio principal, sin necesidad de exámenes teóricos en muchos casos. Esto puede agilizar la incorporación de profesionales que ya cuentan con trayectoria en la administración.

En paralelo, universidades como la Politécnica de Cartagena o la de Salamanca lanzan concursos de acceso a cuerpos docentes universitarios. Se trata de plazas de profesorado que requieren una alta cualificación, pero que ofrecen condiciones salariales y de estabilidad muy por encima de la media, en un contexto donde la carrera universitaria sigue siendo un destino prioritario para investigadores.

Consultar el BOE a diario no es solo una rutina de opositores: es la forma más directa de acceder a plazas que nunca aparecerán en portales privados de empleo.

Perfiles y convocatorias destacadas del 18 de julio

Las resoluciones publicadas hoy cubren más de una veintena de municipios, distribuidos por toda la geografía española. Destacan, por su tamaño o por la singularidad de los puestos:

  • Ayuntamiento de Getxo (Bizkaia): dos resoluciones con varias plazas, que pueden incluir perfiles administrativos, técnicos o de servicios municipales.
  • Ayuntamiento de Tías (Las Palmas): convocatoria para proveer una plaza, probablemente en el ámbito administrativo o de servicios.
  • Ayuntamiento de Oliva (Valencia): una plaza, con detalles en las bases específicas publicadas en su sede electrónica.
  • Ayuntamiento de Algete (Madrid): varias plazas, con posibilidad de estabilización de empleo temporal.
  • Ayuntamiento de Tordesillas (Valladolid): varias plazas, que podrían estar vinculadas a la oferta de empleo público local.
  • Universidad Politécnica de Cartagena: dos resoluciones para concursos de acceso a plazas de cuerpos docentes universitarios (profesor titular y catedrático).
  • Universidad de Salamanca: corrección de errores sobre una convocatoria anterior, señal de que el proceso sigue activo y abierto a nuevos aspirantes.

Además, otros municipios como Cehegín (Murcia), Cabildo Insular de Tenerife, Benahavís (Málaga), Berga (Barcelona), Santa Marta de Tormes (Salamanca), Torreblanca (Castellón) o Consuegra (Toledo) también han publicado sus respectivas convocatorias. La variedad es tal que hay opciones para perfiles muy distintos, desde personal de oficios hasta técnicos de administración general.

Para conocer el número exacto de plazas y los requisitos concretos —titulación, experiencia, temario— es imprescindible acudir al texto íntegro de cada resolución en el BOE o en el boletín oficial de la provincia correspondiente.

El valor de la estabilidad: por qué merece la pena presentarse

Las plazas de empleo público, incluso las que se cubren por concurso, representan una de las pocas vías que quedan para alcanzar un contrato indefinido con condiciones salariales predecibles y protección frente al despido. En un mercado laboral donde la temporalidad roza el 25% y los salarios del sector privado a menudo no superan el SMI, una plaza en un ayuntamiento o en una universidad es un activo profesional y vital.

Eso sí, conviene no subestimar la competencia. Muchas de estas convocatorias atraen a decenas o cientos de aspirantes, y la baremación de méritos puede ser muy estricta. Preparar la documentación con antelación —certificados de servicios prestados, títulos académicos, cursos de formación— es clave para no quedar fuera por un error administrativo.

Además, es recomendable revisar el historial de cada corporación local: algunos ayuntamientos acumulan retrasos en la resolución de concursos, mientras que otros son ágiles y ofrecen incorporación en semanas. La transparencia ha mejorado con la digitalización, pero el candidato debe ser proactivo y, si es necesario, recurrir al derecho de acceso a la información.

📝 Cómo enviar el currículum

El BOE solo publica las resoluciones; la inscripción se realiza a través de la sede electrónica de cada administración convocante. Sigue estos pasos para no perder ninguna oportunidad:

  1. Paso 1: Accede al sumario del BOE del 18 de julio de 2026 y localiza la sección ‘Autoridades y personal’. Dentro de ella, busca ‘Nombramientos, situaciones e incidencias’ o ‘Oposiciones y concursos’.
  2. Paso 2: Identifica la convocatoria que te interesa (por municipio o universidad) y descarga el PDF del anuncio completo. Allí encontrarás las bases, el plazo de presentación de instancias y los requisitos.
  3. Paso 3: Prepara la documentación obligatoria: DNI, titulación académica que se exija, certificados de méritos (si se trata de un concurso) y el modelo de instancia que suele acompañar a la resolución.
  4. Paso 4: Presenta la solicitud preferentemente a través de la sede electrónica del organismo convocante (cada ayuntamiento o universidad tiene la suya). Conserva el justificante de presentación.
  5. Paso 5: Sigue el proceso en el tablón de anuncios de la entidad y en los boletines oficiales de la provincia o comunidad autónoma. Si no recibes respuesta en el plazo estipulado, contacta con el negociado de personal.

Plazo de inscripción: Varía según cada convocatoria. Normalmente oscila entre 10 y 20 días hábiles desde la publicación en el BOE. Consulta la fecha exacta en el texto de la resolución. Requisito mínimo: Estar en posesión del título académico que solicite la plaza, y no haber sido separado del servicio de ninguna administración pública.

DAX encadena tres días de caída por el temor tecnológico y arrastra al Ibex 35

0

El DAX 40 alemán encadenó este viernes su tercera sesión consecutiva a la baja al ceder un 0,5% y situarse en los 24.800 puntos, arrastrado por una brusca venta en el sector tecnológico y por el repunte de la tensión en Oriente Medio. El selectivo germano, que en la semana acumula un descenso superior al 1%, lastró al resto de plazas europeas, incluido el Ibex 35, que cerró con una caída del 0,4% hasta los 12.500 puntos.

La presión vendedora se concentró en los fabricantes de semiconductores y en las empresas vinculadas a infraestructuras de inteligencia artificial, dos segmentos que hasta hace pocas semanas lideraban las subidas en Fráncfort. La escalada de los precios del petróleo, alimentada por el cruce de ataques entre Estados Unidos e Irán en el Golfo, añadió un factor inflacionista que los inversores no pasaron por alto.

El castigo a las tecnológicas alemanas lastra al DAX por tercera sesión

Infineon Technologies se desplomó un 5%, la mayor caída del índice, en una jornada en la que los inversores reaccionaron con ventas al temor de una desaceleración de los pedidos de chips para automoción y para centros de datos. La compañía, que ya había revisado a la baja sus previsiones el trimestre pasado, volvió a estar en el punto de mira de los analistas.

Siemens Energy perdió un 2,6% y Hochtief un 2,5%, dos valores muy expuestos a los proyectos de electrificación y construcción ligados a la inteligencia artificial. El giro bajista de las últimas sesiones ha pillado a muchos gestores con las carteras largas en tecnológicas.

El sector bancario también sufrió recortes. Deutsche Bank cedió un 1,5% y Commerzbank un 1,4%, en un entorno de tipos aún altos pero con crecientes dudas sobre la calidad crediticia si la economía alemana se enfría más de lo previsto.

La caída acumulada del DAX en estos tres días supera ya el 2%, con la tecnología como principal lastre, y el petróleo en máximos de tres meses añade presión a las perspectivas de inflación.

En el lado positivo, unas pocas compañías lograron esquivar las ventas. Deutsche Telekom subió un 2,5%, E.ON un 1,7% y SAP un 1,6%, tres pesos pesados del índice que amortiguaron parcialmente el golpe.

La escalada de la violencia en Oriente Próximo mantuvo el crudo Brent por encima de los 86 dólares, el nivel más alto desde abril, mientras las aseguradoras marítimas elevaban las primas por los riesgos en el estrecho de Ormuz. El mercado descuenta ya que el BCE mantendrá los tipos de interés sin cambios en su reunión de la próxima semana, aunque una eventual bajada en septiembre sigue sobre la mesa.

El Ibex 35 cede arrastrado por la aversión al riesgo

El Ibex 35 no fue ajeno a la corriente vendedora. El selectivo español se dejó un 0,4% en la sesión y quedó al filo de los 12.500 puntos, con la mayoría de los blue chips en números rojos. Los bancos domésticos, como Santander y BBVA, retrocedieron en línea con sus pares alemanes, mientras que valores energéticos como Iberdrola y Endesa apenas consiguieron mantenerse planos.

En el conjunto semanal, el DAX acumula una pérdida superior al 1%, mientras que el Ibex recorta unos 0,8 puntos porcentuales, rompiendo una racha de dos semanas al alza. El volumen de negociación fue moderado, lo que sugiere que muchos inversores han optado por esperar a la reunión del BCE antes de tomar posiciones más claras.

bolsa alemana

Análisis: ¿un susto puntual o el inicio de una corrección más profunda?

La corrección del DAX tiene poco de accidental. El índice alemán había corrido más de un 15% en lo que iba de año, impulsado en buena medida por el mismo sector que ahora lidera las caídas. La rotación que se está viendo huele a recogida de beneficios y a un reposicionamiento defensivo ante un escenario macro más incierto. Si el BCE deja entrever en su comunicado que los riesgos inflacionistas derivados del petróleo caro pueden retrasar los recortes de tipos, el golpe sería más serio.

A mi juicio, hay tres vectores que determinarán si este movimiento es técnico o estructural. El primero, cómo evolucione la prima de riesgo geopolítica en el Golfo en las próximas dos semanas. El segundo, si la temporada de resultados del segundo trimestre que arranca en Fráncfort en agosto confirma o no la desaceleración de pedidos que el mercado ya está descontando en Infineon. Y el tercero, la respuesta de los bonos soberanos: si el bund alemán a diez años se mantiene por debajo del 2,75%, el soporte técnico del DAX en los 24.500 puntos podría aguantar.

En España, el Ibex tiene un componente más bancario y energético que, en teoría, debería protegerlo en un entorno de tipos altos y petróleo caro. Sin embargo, la banca española cotiza ya a múltiplos que descuentan un escenario de tipos muy favorable, y cualquier señal de debilidad macro podría penalizarla con rapidez. El inversor minorista haría bien en vigilar de cerca el diferencial de la deuda española respecto al bund, que se ha ensanchado ligeramente hasta los 90 puntos básicos, muy lejos aún de los niveles de alarma pero con tendencia al alza por primera vez en tres meses.

Veredicto Merca2

Cotización al cierre o apertura: El DAX cerró en los 24.800 puntos (-0,5%), mientras que el Ibex 35 lo hizo en 12.500 puntos (-0,4%). En la semana, ambos índices acumulan pérdidas superiores al 1% y al 0,8%, respectivamente.

Clave técnica: El DAX ha perforado el soporte de los 25.000 puntos y se acerca a la zona de los 24.500, donde confluyen la media móvil de 50 sesiones y un nivel de Fibonacci relevante. Una ruptura de esa cota con volumen abriría el camino hasta los 23.800 puntos.

Apunte macro: La prima de riesgo española se situó al cierre del viernes en 90 puntos básicos, con el bono a diez años en el 3,65% y el bund alemán en el 2,75%. El repunte del diferencial coincide con el alza del crudo y la incertidumbre previa al BCE.

Indra intentó subir un 30% el precio del contrato con Valencia, según el Ayuntamiento

Indra intentó incrementar un 30% el precio del contrato de 12 millones de euros firmado con la Empresa Municipal de Transportes (EMT) de Valencia para condicionar su finalización, según un informe del Ayuntamiento de Valencia. La maniobra, rechazada por el consistorio, ha desencadenado un conflicto contractual que se dirige al juzgado y amenaza con sanciones diarias de 100.000 euros.

El contrato de 12 millones y la pretensión de sobrecoste

El contrato, suscrito en 2023, contemplaba el desarrollo de una plataforma tecnológica de gestión de datos de movilidad financiada con fondos Next Generation EU. Indra resultó adjudicataria por 12 millones de euros dentro del proyecto Ciudades Conectadas, que agrupa a Valencia, Valladolid, Gijón, Fuenlabrada, Vitoria‑Gasteiz y Logroño. La fecha original de entrega, octubre de 2024, fue incumplida sin penalización alguna; la EMT concedió una prórroga de un año que tampoco se cumplió. A principios de 2025, según el informe del responsable de tecnologías de la información de la EMT, la compañía presidida por Ángel Simón vinculó la finalización del sistema a un aumento presupuestario que superaba el 30% del precio inicial.

El Ayuntamiento califica la pretensión de jurídicamente inviable y contraria a los principios de contratación pública, especialmente en un proyecto con fondos europeos. “El adjudicatario era plenamente conocedor de la criticidad de los plazos y de las consecuencias que un incumplimiento podría generar para la entidad beneficiaria”, detalla el documento. La respuesta municipal fue contundente: se negó cualquier incremento y se mantuvo la exigencia de entrega, que expiró el 25 de octubre sin que el sistema estuviera operativo en producción.

Sanciones diarias, una reclamación de nueve millones y posible multa europea

La EMT ya ha iniciado el procedimiento para contratar al bufete Andersen Tax & Legal y emprender acciones judiciales contra Indra por incumplimiento contractual. La reclamación económica podría ascender a nueve millones de euros, cantidad que incluye los perjuicios derivados del retraso y la pérdida de funcionalidades prometidas. Además, el pliego de condiciones administrativas establece penalizaciones diarias de 100.000 euros, con un tope legal de diez días, es decir, hasta un millón de euros por jornada de demora, según fuentes municipales.

sobrecoste Indra

El informe técnico subraya que “no consta la existencia de acta de recepción ni validación técnica que acredite la correcta puesta en marcha del sistema” y que “el incumplimiento se mantiene con posterioridad a la fecha comprometida”. Por si fuera poco, la financiación con cargo a los fondos Next Generation introduce un riesgo adicional: la Comisión Europea podría sancionar a la EMT por uso indebido de ayudas si se acredita que el proyecto no se ejecutó, un escenario que eleva la tensión sobre la entidad municipal y, de rebote, sobre la cotizada.

El impacto sobre Indra: reputación, litigios y la sombra de la CNMC

Indra ha negado cualquier incumplimiento. En su versión, “ha cumplido en todo momento con el contrato, entregando sus trabajos en tiempo y forma”, y achaca los retrasos a cambios relevantes solicitados por la EMT que hubieran requerido un incremento de precio que el Ayuntamiento finalmente no aceptó. Sin embargo, el relato del técnico municipal desmonta esos argumentos: el proyecto pasó de un horizonte de 18 meses a 36 meses sin ejecutarse, y la empresa condicionó la entrega a una subida del 30% que la normativa no permite.

El sobrecoste del 30% exigido por Indra para cerrar el contrato choca de lleno con los principios de contratación pública y con las reglas de los fondos europeos.

Más allá del litigio concreto, la situación pone en entredicho la capacidad de Indra para gestionar proyectos públicos de gran calado y abre un flanco reputacional ante otras administraciones que contratan con la compañía. En el plano bursátil, la noticia no ha provocado un castigo inmediato porque el mercado aún no descuenta el impacto de una posible sentencia adversa, pero los analistas consultados señalan que un agujero de hasta 9 millones más el riesgo de multa europea podría reflejarse en la cotización si las acciones judiciales prosperan.

A la espera de que el consejo de administración de la EMT formalice la contratación del despacho Andersen –la decisión se ha pospuesto para recabar más documentación–, lo cierto es que Indra se enfrenta a un frente judicial que podría arrastrar penalizaciones millonarias y, lo que es estratégicamente más delicado, a una pérdida de confianza en un segmento de negocio clave para la firma.

📊 Las Claves para el Inversor

  • Qué vigilar: la decisión del consejo de la EMT sobre la contratación de Andersen y el inicio formal de acciones judiciales, previsiblemente en las próximas semanas.
  • Reacción del valor: por ahora el mercado no ha penalizado las acciones de Indra, pero un fallo adverso que cifre la indemnización en los 9 millones reclamados podría generar volatilidad.
  • Precedente sectorial: otras compañías tecnológicas con contratos públicos bajo fondos europeos están expuestas a riesgos similares si no cierran los proyectos en plazo; el caso valenciano marca un estándar de tolerancia cero.

DGT multa con 100 euros a copilotos con los pies en el salpicadero o postura incorrecta

Si viajas de copiloto y tienes la costumbre de estirar las piernas apoyando los pies sobre el salpicadero, esta conducta te puede costar una multa de 100 euros. La Dirección General de Tráfico (DGT) recuerda que esta postura, además de ser peligrosa, está prohibida por el Reglamento General de Circulación. Con el inicio de los desplazamientos masivos del verano, los agentes prestan especial atención a este gesto tan común como arriesgado.

Qué dice exactamente el Reglamento y a quién sanciona

El artículo 18.1 del Reglamento General de Circulación establece que «el conductor de un vehículo está obligado a mantener su propia libertad de movimientos, el campo necesario de visión y la atención permanente a la conducción, que garanticen su propia seguridad, la del resto de los ocupantes del vehículo y la de los demás usuarios de la vía. A estos efectos, deberá cuidar especialmente de mantener la posición adecuada y que la mantengan el resto de los pasajeros, y la adecuada colocación de los objetos o animales transportados para que no haya interferencia entre el conductor y cualquiera de ellos».

La DGT interpreta que colocar los pies en el salpicadero quebranta esa obligación, ya que la postura del copiloto puede obstaculizar la visión del conductor o su libertad de movimientos. Por eso, los agentes de tráfico pueden imponer una sanción de 100 euros al pasajero que viaje de esta manera, aunque no supone pérdida de puntos del carnet. La infracción se considera grave porque compromete la seguridad vial.

Conviene aclarar que la multa recae sobre el adulto que adopta la postura incorrecta, no sobre el conductor, aunque este último es responsable de velar por la posición adecuada de todos los ocupantes. Es decir, si el copiloto va con los pies arriba, será él quien pague los 100 euros.

El peligro real que esconde una postura aparentemente cómoda

Más allá del importe económico, la DGT alerta de los riesgos físicos de esta mala costumbre. En caso de frenazo brusco o colisión, el cuerpo tiende a deslizarse hacia delante. Si las piernas están estiradas y apoyadas en el salpicadero, se puede producir el llamado «efecto submarino»: el pasajero se desliza por debajo del cinturón de seguridad y golpea violentamente contra el salpicadero.

Además, si el vehículo equipa airbag frontal de pasajero, su activación se convierte en una amenaza. El sistema pirotécnico se despliega a más de 200 km/h y está diseñado para impactar en el torso, no en las extremidades. Con los pies en el salpicadero, el airbag puede provocar fracturas de cadera, lesiones en las rodillas o torsiones severas de las articulaciones. La DGT insiste en que «esta postura resta eficacia al cinturón» y multiplica el peligro de sufrir lesiones graves.

El airbag se despliega a más de 200 km/h; un golpe así sobre las piernas estiradas puede causar fracturas de cadera o lesiones en las articulaciones.

Cómo evitar la sanción y viajar de forma segura

La solución es tan simple como mantener los pies en el suelo del vehículo. Ajusta el asiento para que el cinturón de seguridad quede ceñido sobre el hombro y la cadera, y comprueba que el respaldo no está excesivamente reclinado. El fabricante ha homologado el puesto del pasajero pensando en que el airbag actúe contra un torso erguido, no contra unas piernas estiradas.

Recuerda que cualquier postura que reduzca la eficacia del sistema de retención está prohibida, y no solo la del copiloto: los pasajeros de las plazas traseras también deben viajar con los pies en el reposapiés y el cinturón correctamente abrochado. Un vistazo al manual del coche puede aclarar la distancia mínima recomendada hasta el salpicadero (normalmente 25 centímetros).

Análisis Merca2: Una sanción baja, pero con un mensaje claro

La multa de 100 euros sin pérdida de puntos tiene un carácter más educativo que recaudatorio. La DGT no busca llenar las arcas: pretende que los pasajeros tomen conciencia de que la seguridad vial no depende solo de quien conduce. Es la misma filosofía que subyace a otras sanciones por comportamientos aparentemente inocuos, como apoyar objetos sueltos en la bandeja trasera o llevar la mascota sin sujeción.

Desde un punto de vista práctico, resulta difícil sorprender al infractor, porque los pies en el salpicadero son visibles desde el exterior. Sin embargo, el objetivo no es sancionar por sorpresa, sino disuadir antes incluso de arrancar el motor. La recomendación es inequívoca: cualquier postura que no sea la prevista por el fabricante puede convertir un accidente leve en uno grave. Y si, además, te ahorras 100 euros, mejor para tu bolsillo.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Viajar de copiloto con los pies apoyados en el salpicadero o en una postura que obstaculice la libertad de movimientos o la visión del conductor.
  • Sanción económica: 100 euros.
  • Puntos del carnet: No aplica (no conlleva pérdida de puntos).
  • Entrada en vigor: Ya vigente (recogida en el artículo 18.1 del Reglamento General de Circulación).

Uber compra Delivery Hero por 13.000M y vende Glovo a fondo estadounidense

Uber ha lanzado hoy una oferta pública de adquisición (OPA) por el 100% del grupo alemán Delivery Hero, propietario de la plataforma española Glovo, valorada en 13.000 millones de euros. Como parte de la operación, la filial de reparto a domicilio Glovo será vendida al fondo estadounidense SSW Partners, un movimiento diseñado para sortear los previsibles obstáculos de competencia que Bruselas habría interpuesto de mantenerse bajo el mismo paraguas.

La estructura de la operación, confirmada por ambas compañías, responde a una estrategia de Uber para consolidar su presencia en el mercado europeo del delivery sin chocar frontalmente con la Comisión Europea. Delivery Hero, dueña de marcas como Foodora, Yemeksepeti y la propia Glovo, se integrará en el ecosistema de Uber Eats, mientras que la unidad española cambia de manos para mantener la competencia en la Península y otros mercados donde la suma de cuotas habría sido excesiva, según fuentes de de la operación.
La OPA de 13.000 millones que reconfigura el delivery europeo

La oferta de Uber por Delivery Hero supone una prima cercana al 20% respecto al cierre del viernes en la Bolsa de Fráncfort y eleva la valoración del grupo alemán muy por encima de los 10.000 millones en los que cotizaba antes de conocerse la noticia. El pago se realizará en efectivo y en acciones de la propia Uber, un formato habitual en las grandes operaciones del sector tecnológico.

Delivery Hero, fundada en 2011 en Berlín, había escalado hasta convertirse en el principal actor local tras la salida de Just Eat Takeaway de varios mercados. Su cartera abarca más de cuarenta países y una facturación anual superior a los 4.500 millones de euros. Con esta compra, Uber Eats se coloca como el líder indiscutible del reparto a domicilio en Europa, Asia Central y Oriente Medio, regiones donde hasta ahora competía en desventaja con el grupo alemán.

Glovo, el activo español que cambia de manos por exigencias regulatorias

La venta de Glovo a SSW Partners es la pieza clave para despejar el camino regulatorio. La Comisión Europea ya había mostrado su preocupación por la concentración de mercado en el sector de las plataformas digitales y esta desinversión voluntaria evita un veto similar al que frustró la fusión de Uber Eats y Glovo en 2020.

SSW Partners, un fondo estadounidense vinculado a un ex secretario del Tesoro de la administración Obama, asumirá el control de la plataforma española con todas sus operaciones en el sur de Europa. El fondo ha evitado comentar los planes futuros, pero fuentes cercanas indican que podría buscar sinergias con otros activos logísticos en Europa o preparar una futura salida a bolsa una vez consolidado el negocio.

La presión regulatoria está forzando a las grandes tecnológicas a elegir entre crecer con cautela o desinvertir para convencer a Bruselas.

El movimiento ha sido recibido con cautela por los representantes de los trabajadores. FSC-CCOO anunció ayer que exigirá “la protección y mejora de los derechos laborales de los repartidores” en Glovo tras conocerse la venta, recordando los conflictos judiciales que la compañía mantiene abiertos por la relación laboral de sus riders. El sindicato teme que un cambio de propietario pueda diluir las responsabilidades adquiridas por la empresa en los últimos años.

Por su parte, UBS ha rebajado la recomendación de Delivery Hero a neutral y advierte de que “los obstáculos regulatorios no desaparecen por completo” a pesar de la venta de Glovo, ya que la operación principal seguirá bajo el escrutinio de las autoridades de competencia de varios países durante los próximos meses.

Análisis: el pulso entre concentración y competencia en el reparto a domicilio

La compra de Delivery Hero por Uber es la mayor operación de consolidación en el sector del delivery desde la fusión de Just Eat y Takeaway.com en 2020, y refleja una realidad incómoda para los reguladores: las plataformas necesitan escala para ser rentables, pero esa misma escala las convierte en un oligopolio. Uber, que perdió dinero durante años en su división de reparto, ha optado por comprar volumen y cuota de mercado en lugar de crecer orgánicamente, un atajo que la Comisión Europea observa con lupa.

La venta de Glovo a un tercero es un guiño deliberado a Bruselas y repite la estrategia que la propia Uber utilizó en 2020 cuando vendió su negocio en Rusia para aprobar la fusión con Yandex Taxi. Aquella operación se cerró con condiciones similares y estableció un precedente que ahora se replica. Lo relevante es si la Comisión acepta esta vez una desinversión sin imponer restricciones adicionales, como la obligación de no recomprar el activo en un plazo determinado o la apertura de los datos a terceros.

Para España, la operación tiene una lectura dual. Por un lado, Glovo mantiene su identidad y su sede en Barcelona, al menos por ahora, y pasa a manos de un inversor financiero que podría inyectar capital fresco. Por otro, la plataforma queda descolgada de la matriz tecnológica de Uber, lo que podría ralentizar su innovación y su capacidad para competir en precios. Como en toda operación financiera de este calibre, la clave no está solo en quién compra hoy, sino en quién querrá vender mañana.

El Día Mundial del Caviar reivindica la producción sostenible de una de las grandes joyas de la gastronomía

0

El Día Mundial del Caviar, que se celebra este sábado, 18 de julio, reivindica una de las ‘delicatessen’ más exclusivas de la gastronomía internacional y pone el foco en «la necesidad de apostar por modelos de producción sostenibles que permitan preservar una especie cuya obtención requiere décadas de espera y un elevado compromiso con el bienestar animal y la conservación».

En este contexto, Caviar Riofrío, primer productor de caviar ecológico del mundo, acaba de presentar la segunda edición de su caviar beluga ecológico, una de las variedades más valoradas por chefs y expertos debido a su extraordinaria escasez y a la complejidad de su producción.

El caviar beluga procede del esturión Huso huso, la mayor especie de esturión del planeta. A diferencia de otras variedades, este animal necesita más de 20 años para alcanzar la madurez sexual y producir sus primeras huevas, circunstancia que convierte cada nueva cosecha en un acontecimiento excepcional dentro del sector.

Explicó que, en el caso de Caviar Riofrío, los ejemplares se crían en las aguas de manantial de la Sierra de Loja (Granada), «bajo un modelo de acuicultura ecológica que prioriza la calidad del agua, el bienestar animal, la trazabilidad y la sostenibilidad».

«Más allá de su producción, el caviar continúa consolidándose como uno de los ingredientes más apreciados de la alta gastronomía. Cada vez son más los restaurantes que lo incorporan a propuestas contemporáneas que combinan tradición e innovación, utilizándolo para aportar matices de sabor y textura a diferentes elaboraciones», explicó.

Es el caso de Zuma Madrid, que incluye el caviar oscietra en algunas de sus creaciones de temporada, como el tartar de gamba con aderezo de kizami, lima y caviar oscietra, dentro de una propuesta de cocina japonesa contemporánea que también reúne especialidades de sushi, sashimi y robata.

La ciencia confirma que entrenar en ayunas perjudica tu rendimiento muscular y retrasa la recuperación

Empezar a entrenar con el estómago vacío tras 8-12 horas de ayuno nocturno puede comprometer tu capacidad para rendir en sesiones de fuerza y alargar la recuperación posterior, un efecto que los últimos estudios relacionan con la falta de glucógeno muscular. La creencia de que hacer deporte sin comer potencia la quema de grasa y mejora la adaptación está siendo revisada por la ciencia más reciente.

Qué le pasa a tu cuerpo cuando entrenas sin comer

Cuando el organismo lleva entre 8 y 12 horas sin ingerir nutrientes —un ayuno típicamente nocturno— las reservas de glucógeno muscular y hepático están mermadas. El glucógeno es la forma en que el cuerpo almacena los hidratos de carbono dentro del músculo y el hígado; sin él, los esfuerzos de alta intensidad se resienten. Los tres sistemas energéticos del movimiento (fosfocreatina, glucólisis y vía oxidativa) dependen en distinta medida de este combustible. En un entrenamiento en ayunas, el músculo tira de grasas desde el inicio, pero la capacidad para generar potencia en series pesadas o en intervalos explosivos disminuye.

Durante un ejercicio anaeróbico —pensemos en un HIIT, un circuito con cargas o sprints— el músculo necesita hidratos disponibles. Si no llegan, la fatiga aparece antes. Las fibras rápidas, responsables de la fuerza, se quedan sin su principal sustrato energético y la percepción del esfuerzo se dispara. El resultado es que movemos menos kilos, completamos menos repeticiones y nos recuperamos peor.

La evidencia: por qué rendir en ayunas ya no es la mejor estrategia

Los estudios de los últimos años han sembrado dudas sobre la idea de que entrenar sin comer es más eficaz para ganar músculo, mejorar la capacidad oxidativa o perder peso. Un trabajo de 2023 con mujeres practicantes de CrossFit no encontró diferencias claras entre hacer los ejercicios en ayunas o alimentadas cuando se midieron la fuerza, la potencia y la velocidad tras 24 horas sin ingesta. Sin embargo, los propios autores reconocen que se trataba de una muestra pequeña y que 24 horas de ayuno no reflejan la realidad de quien entrena tras saltarse el desayuno.

Otra investigación publicada en 2025 en Nature Communications siguió a 13 personas que ayunaron durante siete días mientras mantenían su actividad laboral y su rutina de ejercicio. Los participantes conservaron la fuerza pero su capacidad de resistencia alta cayó de forma notable: el VO2 máx. se redujo y la percepción del esfuerzo se desajustó, empujándoles a sobreesforzarse sin ser conscientes. Además, la falta de combustible alargaba la ventana de recuperación.

Cuando hablamos de fuerza e hipertrofia, el consenso de los especialistas es claro: tomar proteína e hidratos antes de entrenar permite mover más carga, y esa sobrecarga mecánica es el principal estímulo para que el músculo crezca. Sin ese aporte, el entrenamiento pierde calidad y los aminoácidos que necesita la síntesis proteica tardan más en llegar.

comer antes de entrenar

Entrenar sin combustible puede convertir una sesión de fuerza en un esfuerzo ineficaz; la energía que no tienes se traduce en menos kilos movidos y una recuperación más lenta.

Cómo afecta al cardio y a la resistencia prolongada

Las sesiones aeróbicas de baja intensidad y corta duración —un trote suave de 30 minutos, una caminata en bicicleta— son las únicas que podrían beneficiarse de un enfoque en ayunas de forma puntual. En ese escenario, la proporción de grasa utilizada como combustible aumenta durante el ejercicio, y el cuerpo puede estimular ciertas adaptaciones metabólicas relacionadas con la oxidación de grasas. Pero, ojo, esos cambios enzimáticos no se traducen en una mejora significativa de la composición corporal ni del rendimiento a largo plazo si la ingesta total no acompaña.

Para esfuerzos de más de 90 minutos, entrenar en ayunas perjudica claramente el rendimiento. La percepción del esfuerzo se distorsiona y la capacidad de mantener el ritmo se hunde. La evidencia en maratonianos lo corrobora: los hidratos, las proteínas y los electrolitos son insustituibles para preservar la masa muscular y la hidratación durante los entrenamientos largos. Un déficit energético mantenido puede alterar procesos fisiológicos clave, como la función hormonal y la adaptación al entrenamiento, sin necesidad de que exista ninguna patología previa.

El mito de la pérdida de peso: ¿realmente se adelgaza más en ayunas?

Varias investigaciones han asociado el ayuno intermitente con la práctica de ejercicio moderado a una mayor pérdida de peso a corto plazo. Un estudio de 2025 observó que personas con sobrepeso que combinaban ayuno intermitente y ejercicio perdían más kilos que quienes solo restringían calorías. A las 12 semanas, el grupo que ayunaba mantenía mejor el peso perdido. Sin embargo, la traducción a poblaciones con normopeso o a deportistas que buscan rendimiento no está clara.

Un metaanálisis de 2021 concluyó que emparejar ayuno intermitente con entrenamiento de resistencia podía reducir la masa corporal, el índice de masa corporal y el porcentaje graso sin sacrificar músculo. Pero la letra pequeña es importante: ninguno de estos trabajos demuestra que entrenar en ayunas sea superior a un déficit calórico bien pautado con una distribución adecuada de nutrientes. El equilibrio energético total y la consistencia diaria pesan más que el momento puntual de la ingesta.

El déficit calórico manda, pero si vacías el depósito de glucógeno justo antes de un entrenamiento intenso, el músculo no rinde y la sesión se convierte en tiempo malgastado.

Cuándo sí puede tener sentido entrenar sin comer (y para quién)

La única ventana en la que el ayuno pre-entreno podría encajar es en sesiones de baja exigencia: un paseo en bici, una sesión de movilidad o un trote de recuperación por debajo del umbral ventilatorio. En estos casos, el cuerpo prioriza la grasa como combustible y no se ve comprometida ni la fuerza ni la capacidad de generar potencia. Aun así, los beneficios metabólicos de esta práctica son modestos y no compensan los posibles perjuicios si se abusa de ella.

Para quien busque mejorar su composición corporal, saltarse la comida antes de entrenar puede ser una herramienta puntual dentro de un plan de ayuno intermitente, siempre que el entrenamiento sea moderado y se controle la ingesta total del día. Pero si el objetivo es ganar fuerza, masa muscular o mejorar marcas en resistencia, la recomendación es clara: llega al entrenamiento con el depósito lleno.

Análisis E‑E‑A‑T: lo que sabemos hoy y lo que toca aplicar

La ciencia del ejercicio ha ido refinando su discurso. Durante años se defendió que el entrenamiento en ayunas era una vía rápida para quemar grasa y forzar adaptaciones metabólicas. Los datos recientes matizan ese mensaje: la quema de grasa durante la sesión no se traduce automáticamente en una pérdida de peso superior a largo plazo, y el coste en rendimiento y recuperación puede ser alto. El consenso actual, respaldado por especialistas en fisiología del ejercicio, es que una ingesta previa de proteína e hidratos de carbono optimiza la calidad del entrenamiento, permite mover más carga y acelera la reparación muscular.

Para el lector que se levanta a las seis de la mañana y duda si desayunar o no, la balanza se inclina hacia un pequeño aporte: un plátano, un yogur con fruta o una tostada con miel son suficientes para llenar el glucógeno hepático y muscular sin provocar molestias digestivas. Si el entrenamiento se alarga más de una hora, la recarga se vuelve obligatoria. Y si el objetivo es la fuerza pura, la evidencia recomienda separar la ingesta del ejercicio al menos una hora y priorizar alimentos con índice glucémico medio-alto. Mantener esta estrategia de forma consistente es lo que de verdad mueve la aguja del rendimiento.

⚡ Rutina de Optimización Diaria

  • Come al menos 60 minutos antes del ejercicio: Una pieza de fruta madura, un yogur griego con copos de avena o una tostada con mermelada bastan para llenar los depósitos de glucógeno y evitar la fatiga precoz.
  • Adapta la ingesta a la intensidad: Para sesiones de fuerza o HIIT, elige hidratos de digestión rápida; para tiradas largas, incluye una fuente de proteína que sostenga la energía y proteja el músculo.
  • No olvides el post‑entreno: En los 45 minutos siguientes, combina proteína e hidratos —un batido de leche con plátano o un sándwich de pavo— para acelerar la síntesis proteica y reponer el glucógeno perdido.

Finlandia busca profesores de Educación Infantil: más de 3.000 euros al mes y vivienda garantizada

El Ayuntamiento de Helsinki busca docentes de Educación Infantil con un contrato indefinido y 3.224 euros brutos al mes. Sin experiencia previa ni dominio del finés al arranque, la capital finlandesa lanza una campaña de captación internacional que incluye alojamiento asegurado, curso gratuito de idioma y la oportunidad de vivir en uno de los países con mejor sistema educativo del mundo.

Por qué Helsinki necesita profesores de Infantil

Finlandia es un referente en educación infantil gracias al modelo educare, que integra cuidado, enseñanza y juego. Cada docente tiene un máximo de siete niños y cuenta con un adulto de apoyo, lo que permite personalizar el aprendizaje. El consistorio explica que estos profesionales son “reconocidos como profesionales de plena confianza” y se les anima a desarrollarse continuamente.

La alta demanda de plazas de educación infantil en la capital ha llevado al Ayuntamiento a buscar talento fuera del país desde 2024. La combinación de buenas condiciones laborales y una calidad de vida muy alta convierte la oferta en una oportunidad real para maestros españoles que quieran dar el salto al extranjero.

Requisitos para optar

La convocatoria es abierta, pero exige ciertos mínimos. Los detallamos:

  • Titulación universitaria en Educación Infantil, Magisterio o una disciplina afín (la convalidación se gestiona con las autoridades finlandesas).
  • Sin experiencia previa requerida: se aceptan tanto recién graduados como profesionales veteranos.
  • Nacionalidad abierta. No hay restricciones por pasaporte.
  • Inglés funcional para el día a día. El finés o el sueco no son necesarios al postular, ya que el Ayuntamiento financia la formación lingüística.
  • Disposición para mudarse a Helsinki en el momento acordado.

Cómo es el trabajo y el proceso de selección

El proceso no es una oposición clásica. Se trata de una selección directa mediante formulario y entrevista. Tras rellenar los datos de contacto en la web oficial del Ayuntamiento de Helsinki, los candidatos preseleccionados pasan una entrevista, probablemente en línea, donde se valora la motivación y el encaje con la filosofía educare.

Una vez seleccionado, el docente recibe un contrato indefinido en el sector público finlandés y el Ayuntamiento gestiona un apartamento para que llegue con vivienda garantizada. Además, se ofrece atención médica ocupacional privada y acceso al sistema sanitario público.

Las condiciones laborales incluyen entre 23 y 28 días de vacaciones anuales retribuidas (cinco adicionales para titulados superiores), bajas remuneradas y un complemento salarial del 3 al 8 % según la experiencia, que sitúa el sueldo neto entre 2.400 y 2.700 euros aproximadamente. También se asigna un adulto de apoyo por aula y se respetan ratios muy bajas de alumnos.

profesores infantil Finlandia

Análisis: una oportunidad de oro con letra pequeña

Comparado con los 2.000-2.200 euros netos que cobra un maestro de Infantil en muchas comunidades autónomas españolas, la oferta finlandesa supone un salto notable. Si añadimos que el alojamiento está cubierto –un gasto que en Helsinki puede rondar los 800-1.000 euros al mes en un apartamento pequeño–, el poder adquisitivo real mejora de manera sensible.

El consistorio además financia un curso de finés antes de la llegada y mantiene entre dos y tres horas semanales de formación en horario laboral durante los primeros seis meses. Esto rebaja la barrera del idioma, aunque conviene saber que en Helsinki se habla inglés de forma casi universal (Finlandia está en el top 5 mundial de dominio de inglés).

Un sueldo bruto de 3.224 euros y vivienda pagada en Helsinki cambia las reglas para un docente español.

La otra cara es el clima. Helsinki en invierno puede ser duro para quien no esté acostumbrado a pocas horas de luz y temperaturas bajo cero. Y aunque el idioma no sea un obstáculo inicial, integrarse plenamente exige voluntad para aprender finés. Por último, la oferta está focalizada en la capital: quienes sueñen con los paisajes de Laponia quizá deban esperar a otras convocatorias.

En resumen, es una puerta atractiva para docentes con ganas de vivir una experiencia internacional, estabilidad contractual y un sueldo que, en términos netos, supera con creces la media española del sector. Quien se tome en serio el aprendizaje del finés tendrá una ventaja real en el día a día del aula.

📨 Cómo presentar la solicitud

El procedimiento es sencillo y totalmente en línea. Sigue estos pasos:

  1. Paso 1: Accede a la web oficial del Ayuntamiento de Helsinki y localiza la sección de empleo o reclutamiento para docentes internacionales.
  2. Paso 2: Rellena el formulario de contacto con tus datos personales, formación y experiencia (si la tienes).
  3. Paso 3: Adjunta una carta de motivación en inglés explicando por qué quieres trabajar en un jardín de infancia finlandés.
  4. Paso 4: Si eres preseleccionado, participarás en una entrevista por videollamada con el equipo de Recursos Humanos del Ayuntamiento.
  5. Paso 5: Una vez aceptado, coordinarás la llegada a Helsinki, el curso de finés y la entrega de llaves de tu vivienda. Guarda en un lugar seguro el contrato y el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Helsinki (Finlandia).
  • Número de plazas: Oferta abierta y continua, sin cupo fijo de plazas.
  • Sueldo estimado: 3.224 euros brutos al mes. Con complementos, el neto oscila entre 2.400 y 2.700 euros mensuales.
  • Fecha límite de inscripción: Sin plazo concreto. La campaña permanece activa mientras haya vacantes.
  • Dónde inscribirse: Formulario en la página oficial del Ayuntamiento de Helsinki (sin enlace directo confirmado).

La fórmula de un entrenador de 62 años para construir fuerza real después de los 60

Michael Mason, un preparador y artista marcial de 62 años, demuestra que la fuerza no se evapora con la edad: solo requiere la dosis justa de movimientos compuestos, constancia diaria y un suplemento con evidencia científica, la creatina.

La filosofía de la constancia: por qué el mejor programa es el que puedes repetir

A sus 62 años, Mason entrena con una intensidad que la mayoría abandona décadas antes. Sin embargo, su secreto no está en el equipamiento ni en los protocolos de última moda. ‘Lo importante es la consistencia de algo que puedas repetir. La vida cambia, hay presiones, trabajo, familia… pero tienes que tener la mentalidad de centrarte en lo fundamental’, explica. Su mensaje corta con la sobreinformación: en lugar de perseguir el programa perfecto, propone hacer algo cada día, sin esperar al lunes ni a enero.

Esa filosofía nace de una época anterior a las redes sociales, cuando el gimnasio era un sitio con un entrenador y un plan claro. Ahora lees una cosa y al día siguiente la contraria; los expertos discuten entre sí y la gente acaba paralizada. Al final, la mayoría piensa que es demasiado difícil y lo deja’, lamenta. Por eso su receta es tan simple como efectiva: sentadilla, levantar algo del suelo y empujar algo por encima de la cabeza. Tres movimientos que cubren todo el cuerpo y que, bien dosificados, construyen fuerza funcional.

La constancia de un gesto repetible vale más que la persecución del plan perfecto.

Los tres movimientos maestros: sentadilla, peso muerto y press

Para Mason, aprender a hacer una sentadilla, un peso muerto y un press es el punto de partida innegociable. ‘Si entiendes lo básico, puedes hacer cualquier cosa porque has construido los cimientos’, dice, trazando un paralelismo con las artes marciales. No se trata de cargas máximas ni de competición, sino de pedirle al cuerpo un esfuerzo genuino. El estímulo que genera un peso que te hace pensar ‘esto pesa de verdad’ activa el sistema nervioso central y envía una señal hormonal que, a partir de los 50, marca la diferencia en la composición corporal y la energía.

En su propia rutina, combina estos ejercicios con variaciones que solo cambian la posición, nunca el patrón. ‘A veces la gente ve mis vídeos y dice que nunca ha visto algo así, pero para mí son movimientos básicos hechos desde ángulos distintos’, aclara. La clave es la progresión, no la complejidad. Si hoy haces una sentadilla con tu propio peso, mañana puedes añadir una mancuerna ligera; la mejora viene de repetir y avanzar sin prisa.

📊 La pauta en cifras

  • Frecuencia ideal: De 2 a 3 sesiones de fuerza por semana, complementadas con actividad diaria (caminar, estiramientos).
  • Ejercicios base: Sentadilla, peso muerto (o bisagra de cadera) y press (vertical o de banca).
  • Suplemento clave: 3-5 gramos diarios de creatina monohidrato, con respaldo en salud mitocondrial y mantenimiento muscular.
  • A tener en cuenta: La carga debe desafiarte, pero sin fallar en cada serie; la prioridad es acumular trabajo de calidad semana tras semana.
levantamiento de pesas mayores

El papel de la mentalidad y la resiliencia física

Mason insiste en que el verdadero motor es la resiliencia mental. ‘He roto casi de todo: un hombro en un accidente de esquí en 2017, la espalda de joven… pero nunca he permitido que esas cosas se convirtieran en barreras’, recuerda. Esa actitud se traduce en un principio práctico: si tienes cinco minutos al día para respirar con atención, los tienes. La excusa perfecta no existe, y el cuerpo responde cuando se le exige de forma regular, no cuando se le protege en exceso.

Otro de los puntales de su enfoque es ignorar la obsesión por las métricas. ‘No sigo nada. La gente pregunta cuál es el indicador más importante y yo creo que es la pregunta equivocada. Sal fuera, muévete, levanta pesos, toma el sol. Si tienes sobrepeso, probablemente ya sabes que hay algo que debes abordar’, afirma con rotundidad. Para él, la acción gana a la medición.

Análisis con criterio propio: la evidencia detrás de la sencillez

Cuando se revisan estudios sobre entrenamiento en adultos maduros, los resultados coinciden con la hoja de ruta de Mason: la combinación de ejercicios de fuerza con un estímulo de alta intensidad relativa mantiene la masa muscular y la densidad ósea, dos factores que se traducen directamente en más autonomía y menos fatiga en el día a día. La literatura respalda además la suplementación con creatina no solo para el rendimiento, sino para la salud celular y la energía mitocondrial, aunque el propio entrenador advierte que sin una buena alimentación, descanso y plan de entrenamiento, ningún suplemento obra milagros.

La postura honesta de Mason desmonta también el mito de que levantar peso es peligroso con la edad. Al contrario, cuando se progresa con cabeza y se dominan los patrones básicos, el riesgo de lesión es mucho menor que en un estilo de vida sedentario que atrofia musculatura y reduce la capacidad de reacción. Por tanto, el mensaje no es ‘levanta todo lo que puedas’, sino ‘encuentra un peso que te desafíe y repítelo semana tras semana’. La constancia es la variable que más pesa en la ecuación.
⚡ Rutina de Optimización Diaria

  • Fuerza en la agenda: Bloquea 2-3 huecos de 30-45 minutos a la semana para practicar sentadilla, peso muerto y press; si hoy no puedes, al menos camina 20 minutos.
  • Creatina sin excusas: Incorpora 3-5 gramos de creatina monohidrato en tu desayuno o batido post-entreno; los estudios la avalan para energía y mantenimiento muscular.
  • Respiración consciente: Dedica 5 minutos al final del día a respirar con calma, alejando el ruido mental; esa pausa entrena la resiliencia que necesitas mañana.

Jubilación anticipada sin penalización: quiénes pueden retirarse 10 años antes al 100%

He estado revisando la actualización del Real Decreto 1851/2009 que acaba de publicar el Gobierno y, créeme, es de esas noticias que alivian a miles de personas. La Seguridad Social amplía la lista de patologías que permiten la jubilación anticipada sin penalización: retirarse hasta 10 años antes de la edad legal y cobrar el 100 % de la pensión.

La medida beneficia a unas 50.000 personas con una discapacidad reconocida igual o superior al 45 %. Si estás en ese grupo o conoces a alguien, estos cambios en la letra pequeña del sistema de pensiones pueden cambiar por completo sus cuentas.

Las 11 nuevas patologías y el alivio para 50.000 cotizantes

El Real Decreto 1851/2009 llevaba años pidiendo a gritos una revisión. El Gobierno ha sumado once enfermedades al listado oficial, entre ellas la esclerosis múltiple, el trastorno bipolar, la ELA o el párkinson, según la información publicada por medios como La Provincia. El objetivo es claro: facilitar el retiro anticipado a quienes padecen dolencias que convierten la jornada laboral en un sobreesfuerzo insostenible.

Con esta ampliación, la Seguridad Social estima que 50.000 trabajadores más podrán solicitar la jubilación anticipada sin que su pensión mensual sufra el habitual recorte de los coeficientes reductores. Un respiro económico para quienes llevan años lidiando con una enfermedad crónica que condiciona su día a día.

Los requisitos que no puedes pasar por alto

profesiones de riesgo

Ahora bien, no basta con tener el diagnóstico médico en la mano. La normativa exige cumplir tres condiciones que conviene repasar sin prisas:

Jubilarse diez años antes sin perder un euro de pensión es posible, pero solo si acreditas cinco años de trabajo con la discapacidad ya reconocida y un total de 15 años de cotización.

  • Haber cotizado un mínimo de 15 años a lo largo de la vida laboral.
  • Al menos 5 de esos años cotizados trabajando ya con la discapacidad reconocida del 45 %.
  • Encontrarse en situación de alta o asimilada al alta en el momento de presentar la solicitud.

Traduciendo: no es un retiro automático por el mero hecho de tener una enfermedad grave. Hace falta demostrar que has trabajado un mínimo de tres lustros y que, además, cinco de esos años fueron conviviendo con la patología ya calificada por el tribunal médico.

Por qué no se aplica el coeficiente reductor y cuánto cobras

El gran alivio es que esta jubilación anticipada no aplica el hachazo de los coeficientes reductores. En el sistema general, jubilarse antes de la edad legal suele significar perder entre un 5 % y un 21 % de la pensión, dependiendo de los años de anticipo y las cotizaciones acumuladas. Aquí la Seguridad Social hace una excepción: el tiempo que adelantas el retiro se cuenta como cotizado a todos los efectos, de manera que accedes al 100 % de la base reguladora que te correspondería.

Pongamos un ejemplo sencillo: un trabajador al que la enfermedad le impide seguir en activo a los 56 años y que ha cotizado durante 30 años. Sin esta medida, si quisiera jubilarse anticipadamente tendría que asumir un recorte permanente en su pensión. Con el nuevo real decreto, se va con la pensión íntegra, sin penalización.

El laberinto administrativo y el riesgo de las listas de espera

Ahora toca hablar de la realidad burocrática. La valoración del grado de discapacidad la realizan los equipos de las comunidades autónomas, y los tiempos de espera pueden alargarse meses. Eso significa que, aunque cumplas los requisitos médicos, sin el reconocimiento oficial del 45 % no puedes solicitar la jubilación anticipada.

Además, hay que estar dado de alta o en situación asimilada al alta. Si has dejado de trabajar y no estás cobrando el paro ni en situación especial, el camino se complica. No es un trámite automático: exige planificación y, en muchos casos, asesoramiento especializado.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa si tienes reconocido un grado de discapacidad del 45 % o superior y comprueba el nuevo listado de patologías. Si estás cerca de cumplir los 15 años cotizados, planifica ya los cinco años con la enfermedad calificada.
  • Qué vigilar: El ritmo de las valoraciones en tu comunidad autónoma. Los retrasos administrativos pueden alargar meses la resolución y conviene iniciar el papeleo con antelación.
  • El error a evitar: Dar por hecho que la pensión se calcula sin descuento automáticamente. La Seguridad Social solo aplica la exención de coeficientes si acreditas exactamente los cinco años cotizados con la discapacidad ya reconocida.

Madrid escala al puesto 20 mundial en calidad de vida, según Idealista

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Madrid se mantiene en el top 20 del ranking global de calidad de vida de Deutsche Bank, con el puesto 20, superando a París, Londres y Nueva York.
  • ¿Quién está detrás? El informe ‘Mapping the World’s Prices 2026’ de Deutsche Bank Research Institute, basado en seguridad, infraestructuras, movilidad y nivel salarial.
  • ¿Qué impacto tiene? La mejora de 15 puestos desde 2019 refuerza el atractivo para el talento y la inversión, pero el alquiler medio de 2.493 euros al mes y el precio de la vivienda, un 94% más alto que hace una década, lastran la competitividad.

Madrid se consolida en el grupo de cabeza de las ciudades con mayor calidad de vida del planeta. El informe Mapping the World’s Prices 2026, elaborado por Deutsche Bank Research Institute, coloca a la capital española en el puesto 20 del ranking global, quince posiciones por encima de la clasificación de 2019, aunque el estudio de 2025 la situó dos puestos más arriba. La mejora refleja un salto competitivo sostenido en seguridad, infraestructuras y movilidad, pero el documento advierte de que el coste de la vivienda se ha convertido en el principal lastre para el futuro de la ciudad.

Barcelona, por su parte, se sitúa en el puesto 42 y comparte con Madrid el mismo desafío: el acceso a un techo asequible condiciona ya la capacidad de ambas metrópolis para retener talento joven y atraer inversión empresarial a largo plazo.

Los pilares del salto: seguridad, movilidad y salarios al alza

El estudio de Deutsche Bank Research Institute valora 56 indicadores agrupados en cinco categorías —poder adquisitivo, seguridad, sanidad, coste de la vida y relación entre precio de la vivienda e ingresos— para elaborar una clasificación que lidera por segundo año consecutivo Luxemburgo. Madrid ha escalado posiciones gracias a la percepción de seguridad ciudadana, una red de transporte público que el informe califica de «muy eficiente» y una mejora sustancial de los niveles salariales: el sueldo neto medio alcanza los 2.200 euros mensuales, un 45% más que en 2016.

La ciudad también se beneficia de un atractivo internacional creciente. El turismo de alto poder adquisitivo y la llegada de nómadas digitales han dinamizado barrios como Chamberí, Salamanca o el eje de Castellana, donde la demanda de alquiler de calidad ha disparado los precios. Ese flujo de capital humano, sin embargo, tiene una contrapartida directa en el mercado inmobiliario.

La sombra del ladrillo: precios de la vivienda disparados y alquileres en máximos

El mapping de Deutsche Bank no oculta la brecha que se ha abierto entre ingresos y coste residencial. El precio medio del metro cuadrado en la capital se sitúa en 8.013 euros, un 94% superior al de hace una década. El alquiler mensual de un piso de tres habitaciones ha seguido una trayectoria paralela: con una media de 2.493 euros al mes, el incremento acumulado en diez años roza el 77%.

Tras descontar ese alquiler, la renta disponible neta por hogar se reduce a unos 1.908 euros mensuales, lo que sitúa a Madrid en el puesto 40 de ese indicador concreto. Es decir, la ciudad mantiene músculo económico, pero el esfuerzo para pagar la vivienda erosiona de forma creciente la capacidad de consumo y ahorro de los madrileños.

El mercado inmobiliario madrileño ha absorbido una década de revalorización récord. A partir de ahora, la pregunta no es cuánto más puede subir, sino cuánto está dispuesto a pagar el talento que la ciudad quiere atraer.

La Ficha del Inversor

Desde la óptica patrimonial, Madrid ofrece una ecuación compleja. El yield bruto del alquiler residencial en los distritos prime roza el 3,8%, según los últimos datos de Sociedad de Tasación, una rentabilidad modesta si se compara con el 6,1% de Lisboa o el 7,4% de Dubái. Sin embargo, la expectativa de revalorización del activo —respaldada por la escasez de suelo finalista dentro de la M-30 y la demografía favorable— sigue atrayendo a family offices y fondos internacionales que buscan exposición al ladrillo europeo con divisa euro.

La tendencia a seis meses apunta a una estabilización de precios en el segmento de obra nueva, donde promotoras como Aedas Homes y Metrovacesa compiten por suelo en los desarrollos del sureste y en bolsas de suelo finalista como El Cañaveral o Los Berrocales. En el mercado de alquiler, la entrada en vigor de los índices de referencia estatales —aplicados ya en Cataluña y pendientes de desarrollo en la Comunidad de Madrid— podría moderar las rentas en zonas tensionadas, aunque el impacto real sobre el yield neto de las carteras institucionales está aún por calibrar.

El perfil de inversor que mejor encaja en este escenario es el patrimonialista con horizonte temporal superior a siete años, dispuesto a sacrificar rentabilidad inmediata a cambio de plusvalías por escasez de oferta. El pequeño ahorrador que aspire a comprar para alquilar en el centro de la ciudad debe calcular con cuidado el LTV (la proporción de hipoteca sobre el precio de compra) y asumir que la cuota mensual difícilmente se cubrirá solo con la renta del inquilino.

El precedente histórico más cercano lo ofrece el ciclo 2014-2019, cuando el mercado madrileño absorbió subidas anuales superiores al 8% sin que la demanda se retrajera. La diferencia ahora es que los tipos de interés, aunque a la baja, se mantienen por encima del 2% y el Euríbor ronda el 2,7%, lo que encarece la financiación respecto al dinero casi gratuito de la década pasada. La próxima reunión del BCE, prevista para septiembre, será clave para confirmar si la senda de recortes se acelera o si, por el contrario, la inflación subyacente obliga a mantener la cautela.

El Ayuntamiento de Madrid ha comprometido para 2027 la aprobación definitiva del nuevo Plan General de Ordenación Urbana, un texto que puede liberar suelo para casi 100.000 viviendas en los próximos quince años. Si ese calendario se cumple, la presión sobre los precios podría aliviarse y el ranking de calidad de vida ganaría un refuerzo estructural. Si se retrasa, como ha ocurrido en cada revisión desde 1997, Madrid corre el riesgo de expulsar a los mismos profesionales que la han aupado al puesto 20. La competitividad de la ciudad, en definitiva, se juega tanto en la oficina de Deutsche Bank como en la mesa de planeamiento de Cibeles.

¿Por qué Viena mantiene su vivienda asequible frente al resto de Europa? El 60% vive en pisos sociales

Las ciudades europeas se asfixian. Londres, París, Barcelona, incluso Berlín, han visto cómo el alquiler devoraba salarios y expulsaba a las familias de sus barrios de toda la vida. Sin embargo, mientras la vivienda se convierte en una mercancía de lujo para la mayoría, Viena desafía la lógica del mercado con un dato contundente: más del 60% de sus habitantes residen en viviendas municipales o subvencionadas. El reportaje de DW Español explica por qué la capital austriaca sigue ofreciendo alquileres asequibles y de calidad frente al desbocado encarecimiento del resto del continente.

Una herencia centenaria que blinda el parque público

La clave del modelo vienés, según recoge el medio, se remonta al final de la Primera Guerra Mundial. La ciudad se comprometió entonces a proporcionar viviendas suficientes, seguras y de alta calidad para sus habitantes, una decisión política que nunca se revirtió. Aquel legado ha permitido que hoy el 60% de los vieneses viva en pisos públicos o subvencionados, una proporción que otorga al ayuntamiento una capacidad de influencia real sobre el mercado inmobiliario.

DW Español presenta el caso de la familia Boskovic, que acaba de mudarse a un flamante complejo residencial en pleno centro, construido sobre los terrenos de un antiguo hospital. Pagan unos 1.000 euros al mes por 90 metros cuadrados, con unos ingresos netos de aproximadamente 5.500 euros. Pertenecen a la clase media y siempre dieron por hecho que nunca conseguirían una vivienda así. Sin embargo, el sistema vienés concibe la vivienda social como un derecho universal, no exclusivo de rentas bajas.

La necesidad de la familia era acuciante: su hijo mayor, Neemanja, padece epilepsia grave y necesitaban una habitación extra para que el pequeño Teo no presenciara las crisis nocturnas. “El verano pasado fue terrible, nuestro hijo no toleró bien el calor”, cuentan a la cámara. Hoy disfrutan de un balcón donde montar una piscina infantil y de un entorno con parque, guardería y centro de mayores integrados en el edificio.

Seestad, el barrio que convenció al metro antes que al coche

Uno de los ejemplos más ambiciosos es Seestad, un barrio de nueva planta a 15 kilómetros del centro donde antes solo había un aeródromo. Durante más de una década se han levantado viviendas para 24.000 personas, junto a un lago artificial y todos los servicios esenciales. El reportaje subraya que dos tercios de los apartamentos son promovidos por inmobiliarias sin ánimo de lucro, mientras que el tercio restante corresponde a capital privado, una fórmula deliberada para que convivan distintos niveles de renta.

Un urbanista consultado por DW Español insiste en que el diseño del barrio buscó desde el principio influir en los hábitos de movilidad. “Llévense lo que necesiten, pero dejen el coche en casa; piénsenlo, el metro ya está ahí”, ilustra. La conexión directa con el transporte público fue una condición previa a la llegada de los vecinos, una estrategia que contrasta con la expansión suburbana de otras capitales.

“La vivienda no debería dejarse en manos del mercado”

La concejala de vivienda de la ciudad, Elke Hanel-Torsch, defiende ante las cámaras del medio alemán que el acceso a un techo digno es una necesidad humana básica y que, por tanto, no puede quedar a expensas de la especulación. Recuerda que la ciudad siempre ha mantenido la vivienda pública lejos de las operaciones de privatización que sí han sufrido otras urbes.

‘Vemos en otras ciudades lo que sucede cuando no hay intervención. En algunos casos los alquileres se han vuelto inasequibles’, afirma Hanel-Torsch como advertencia.

— DW Español, citando a Elke Hanel-Torsch

Las grietas del modelo: el alquiler sube también en el paraíso social

El sociólogo Christoph Reinprecht, también entrevistado por DW Español, se encarga de matizar la postal idílica. Los costes del suelo, la construcción y los gastos operativos han escalado también en la capital austriaca, y eso se nota. En los últimos diez años, el alquiler público ha subido cerca de un tercio; en el mercado privado, la mitad. La edificación de nuevas viviendas asequibles se está frenando porque la construcción ya no sale a cuenta, un fenómeno que reduce la oferta y tensa la demanda.

Además, el acceso a un alquiler bajo depende en parte de la suerte. El reportaje recoge el testimonio de un inquilino de Herman Gasse que paga 475 euros por 100 metros cuadrados, una renta que heredó en 1982. “No envidio a los jóvenes que buscan piso”, confiesa. Esa brecha generacional es la rendija por la que el mercado se cuela incluso en la modélica Viena.

La lección que puede exportarse: mantener la vivienda al margen del mercado

Pese a los problemas, DW Español concluye que la capital austriaca sigue siendo una referencia. La gran enseñanza, según los expertos, es clara: hay que conservar la mayor cantidad posible de parque residencial fuera de la lógica especulativa. Construir esas reservas lleva décadas, pero una vez creadas, entregarlas al mercado sería un error irreversible. Es el camino que han seguido Londres o Nueva York, donde la vivienda social se ha convertido en una condena estigmatizada.

Las políticas de Viena demuestran que es posible modelar el mercado inmobiliario si existe voluntad política para tratar la vivienda como un pilar del Estado del bienestar y no como una simple mercancía. Mientras media Europa discute límites al alquiler o ayudas puntuales que se diluyen en pocos meses, la Ciudad del Danubio recuerda que las soluciones duraderas exigen décadas de inversión pública y un replanteamiento profundo de quién debe beneficiarse del suelo urbano.

Para entender todos los matices de este modelo, nada mejor que recorrer las calles de Viena. Puedes ver el reportaje completo de DW Español a continuación:

El primer convenio estatal del textil: ¿cómo afectará a los precios de la ropa en Inditex, Mango y Primark?

El Ministerio de Trabajo ha dado luz verde al primer convenio colectivo estatal del comercio textil, que unificará las condiciones laborales de más de 120.000 empleados de Inditex, Mango, Primark, H&M y otras grandes cadenas. La gran pregunta para el consumidor es si los mayores costes que puede acarrear este acuerdo acabarán reflejándose en el precio de la ropa.

Qué cambia realmente con el nuevo convenio

El acuerdo, firmado el pasado 2 de junio por la patronal ARTE —que agrupa a las principales distribuidoras— y los sindicatos CCOO Servicios y Fetico, rompe con décadas de fragmentación normativa. Hasta ahora, cada provincia o comunidad autónoma aplicaba sus propias reglas. El nuevo marco homogeneiza aspectos como la jornada laboral, la conciliación familiar y las condiciones retributivas, según destacan los firmantes.

Además de la parte salarial y organizativa, el texto incorpora herramientas para impulsar políticas de igualdad, diversidad e inclusión, incluyendo la protección de personas LGTBI y la integración laboral de personas con discapacidad. Para que se entienda: con este convenio colectivo estatal, una dependienta de Inditex en una ciudad pequeña tendrá las mismas garantías que su compañera en Madrid. Eso, en un sector que emplea a 120.000 personas, supone un cambio de calado.

La tramitación está ya en su recta final: la Dirección General de Trabajo ha ordenado la inscripción del texto y solo falta su publicación en el Boletín Oficial del Estado (BOE), prevista para los próximos días. Una vez en vigor, España contará por primera vez con un marco laboral común para el comercio de moda.

La gran incógnita: ¿subirán los precios?

Aquí está la clave que afecta de verdad al bolsillo. El nuevo convenio mejorará las condiciones en territorios donde los acuerdos provinciales eran más laxos, y eso conlleva inevitablemente un incremento de los costes laborales para las empresas. Pero traducir ese aumento a una subida directa de los precios no es automático. Vamos a los números.

Según estimaciones del sector, los salarios y las cotizaciones sociales representan entre el 10% y el 15% del precio final de una prenda de vestir. Si, como escenario probable, los costes de personal suben un 5% con la homogeneización, el impacto sobre el ticket se movería entre el 0,5% y el 0,75%. En una camiseta de 10 euros, estaríamos hablando de 5 a 7 céntimos adicionales. Un matiz que apenas se percibe en el lineal.

La uniformización de las condiciones laborales puede suponer un incremento de la masa salarial, pero el verdadero termómetro es la presión competitiva. Gigantes como Inditex, con su modelo de rotación rápida y márgenes amplios, históricamente han preferido absorber sobrecostes para no perder tráfico. Primark, con su política de precios bajísimos, juega con márgenes aún más ajustados, pero tampoco puede permitirse ahuyentar a su cliente principal.

La presión competitiva en el comercio textil es tan intensa que una subida generalizada de precios parece poco probable. Lo más plausible es que las cadenas ajusten márgenes o ganen eficiencia para proteger al consumidor.

El precedente de otros sectores y la batalla por el cliente

No es la primera vez que un sector con alta competencia asume costes laborales sin repercutirlos de inmediato. En la hostelería, la subida del salario mínimo se tradujo en un encarecimiento moderado de los menús, pero muchas cadenas de comida rápida absorbieron el golpe para no perder clientes. En el textil, la guerra de precios es aún más feroz, y el comercio electrónico añade una capa extra de transparencia que hace muy difícil justificar subidas sin motivo aparente.

La digitalización ha dejado el coste de la mano de obra en una porción cada vez más reducida del negocio, mientras que el alquiler, la logística y el marketing pesan más. Por eso, aunque el nuevo convenio colectivo suponga un hito sindical, su traslado al precio final dependerá de la estrategia comercial de cada cadena y de su capacidad para compensar el gasto con mejoras de productividad.

🛒 El Veredicto de Compra

  • Vigila el precio por prenda, no la etiqueta del escaparate: Un alza del 0,5% es inapreciable. Si ves subidas superiores al 2%, el motivo no será solo laboral.
  • Compara entre enseñas antes de asumir un cambio: La uniformidad laboral no implica automáticamente que todas las marcas reaccionen igual. Inditex, Mango y Primark tienen estrategias de precios muy distintas.
  • No descartes que los costes se diluyan: La historia demuestra que en retail de moda, la competencia suele premiar al consumidor. Un nuevo convenio no tiene por qué romper esa dinámica.

Por qué el euro digital del BCE es clave para el futuro de los pagos según Cipollone

El dinero es, en esencia, una convención social. Lo recordó Piero Cipollone, miembro del comité ejecutivo del Banco Central Europeo, en un discurso en Roma este 17 de julio de 2026 ante la Federación de Bancos Cooperativos de Italia (Federcasse). El euro digital no es solo una cuestión técnica: para el BCE, representa la única vía para que la autoridad monetaria siga sirviendo al interés público en una economía donde los pagos se están digitalizando a toda velocidad.

Cipollone citó a Aristóteles, quien ya consideraba el dinero como “nomisma”, la expresión de la ley. “Sin confianza en que será aceptado mañana igual que hoy, el dinero sería solo un trozo de metal, un papel o una cadena de código”, afirmó. Esa confianza, sostuvo, es la base del proyecto del euro digital.

La urgencia de un euro digital: adaptarse a la nueva realidad de pagos

La digitalización está transformando los hábitos de pago y, con ellos, la infraestructura que los sostiene. El uso de efectivo cae, mientras los pagos móviles ya superan el 10% de las transacciones en punto de venta en países como Irlanda, Países Bajos y Finlandia. “Si no ofrecemos una forma digital de efectivo en una economía cada vez más digitalizada, podemos preguntarnos si seguimos cumpliendo nuestro mandato”, advirtió Cipollone.

El problema va más allá de la comodidad. Dos tercios de los pagos con tarjeta en la zona euro se procesan con esquemas no europeos, una dependencia que crece. 13 de los 21 países del euro carecen de un sistema nacional de tarjetas y más de la mitad no tiene solución doméstica para el comercio electrónico. La resiliencia del sistema de pagos está en juego. Para la banca, el riesgo es perder datos de transacciones clave que alimentan su capacidad de evaluar créditos y mantener relaciones con los clientes.

“Si los bancos van viendo cómo su huella en los servicios de pago se encoge en beneficio de plataformas u otros operadores, los efectos negativos podrían alcanzar la actividad principal de préstamo a la economía”, dijo Cipollone. Las entidades más pequeñas, como las cooperativas de crédito, son las más expuestas.

La banca cooperativa, cimentada en la confianza mutua, puede ser la gran aliada del euro digital, pero su rol dependerá de que abrace la digitalización sin perder su esencia.

El espíritu cooperativo y el papel de la banca en la distribución

Cipollone recordó al fundador de la primera banca cooperativa italiana, Leone Wollemborg, que en 1883 creó en Loreggia un banco propiedad de los propios prestatarios. “El BCE se guía por un principio similar”, dijo: “El dinero público no sirve a ningún interés privado”. El euro digital seguiría esa lógica: sería distribuido por los bancos comerciales, no por el Eurosistema, y mantendría la relación directa entre entidad y cliente.

El funcionamiento es sencillo. Un cliente solicita una cuenta en euros digitales a su banco y puede pagar sin comisiones en toda la zona euro, con o sin conexión a internet, incluso mediante una tarjeta co-badged. Los estándares abiertos permitirán que soluciones de pago nacionales escalen a nivel europeo sin necesidad de convencer a cada comercio. Y la privacidad es comparable a la del efectivo: el Eurosistema solo verá un código cifrado, sin identificar a pagador ni beneficiario.

Los bancos, además, conservarán los datos necesarios para cumplir con la normativa de prevención de blanqueo y para análisis de crédito. Subrayó que los los datos de pago son el pegamento que mantiene unidas las relaciones con los clientes. El euro digital no pagará intereses y tendrá límites de tenencia calibrados para no afectar la estabilidad financiera, según el análisis del BCE.

¿Un euro digital que fortalece la soberanía europea?

El proyecto trasciende la eficiencia: es una apuesta por la soberanía monetaria. Si Europa sigue dependiendo de infraestructuras extranjeras para sus pagos cotidianos, su capacidad de decidir sobre su propio dinero se diluye. Cipollone lo planteó como una cuestión de mandato: si el banco central no emite dinero digital, otros lo harán, y probablemente sin las garantías de una institución que vela por el interés público.

Para la banca cooperativa, el reto es enorme pero también la oportunidad. Los costes se estiman entre 4.000 y 5.800 millones de euros para toda la zona euro en cuatro años, alrededor del 3,4% del presupuesto tecnológico anual de los bancos significativos. Los grupos de banca cooperativa y de ahorro, con proveedores informáticos centralizados, podrían beneficiarse de economías de escala. “La inversión es manejable y los beneficios, duraderos”, insinuó Cipollone.

Lo que está en juego no es menor. Hace dos décadas, la banca parecía imbatible; hoy, las fintech y las grandes tecnológicas muerden sus márgenes. El euro digital puede ser el dique que frene esa erosión o, si los bancos no lo adoptan con decisión, un paso más hacia su irrelevancia en los pagos. La cooperación, como la que fundó Wollemborg, puede volver a ser la clave. Pero esta vez en código abierto y con el BCE como garante.

Ayudas a pymes: abierto el plazo para proyectos colaborativos con startups

La Junta de Extremadura ha abierto el plazo para solicitar ayudas de hasta 25.000 euros por proyecto destinadas a impulsar la colaboración en innovación entre pymes y startups. La convocatoria, dotada con 500.000 euros, financia el 100% de los gastos subvencionables y permanecerá abierta hasta el 18 de agosto.

¿En qué consisten estas ayudas y quién puede solicitarlas?

Estas subvenciones, promovidas por la Consejería de Economía, Empleo y Transformación Digital, buscan que pequeñas y medianas empresas con centro de trabajo en Extremadura resuelvan retos empresariales concretos mediante la innovación abierta. Para acceder a ellas, la pyme tractora debe formalizar un acuerdo de colaboración con una startup o empresa de base tecnológica (EBT), en el que se definan el reto empresarial planteado, los objetivos previstos, los resultados esperados y los servicios de innovación asociados.

Cómo funciona el proyecto de innovación abierta y qué se financia

El modelo de innovación abierta permite que una pyme que necesita mejorar su actividad, productos o procesos se asocie con una empresa emergente especializada para desarrollar soluciones a medida. La ayuda cubre el 100% de los costes subvencionables del proyecto, con un tope de 25.000 euros sin IVA por iniciativa. Entre los gastos que pueden incluirse están los servicios de consultoría, el desarrollo de prototipos, las pruebas de concepto y la adaptación tecnológica, siempre que estén directamente vinculados al reto planteado y se detallen en el acuerdo.

La dotación total de la convocatoria asciende a 500.000 euros, lo que supone un incremento de 200.000 euros respecto a la edición anterior. Estas ayudas están cofinanciadas en un 85% por el Programa Operativo FEDER Extremadura 2021-2027, según ha informado el Ejecutivo regional.

proyectos innovación abierta

Criterios de valoración y claves para no quedarse fuera

La concesión de las ayudas se realiza mediante concurrencia competitiva, por lo que no basta con cumplir los requisitos: hay que presentar un proyecto sólido. Los evaluadores tendrán en cuenta la adecuación del reto a la estrategia de la empresa tractora, el grado de innovación de la propuesta, el nivel de madurez técnica y de mercado del proyecto, así como su impacto socioeconómico y medioambiental.

Además, aquellos proyectos cuya solución sea desarrollada por una startup que cuente con la certificación de empresa emergente otorgada por ENISA recibirán una puntuación adicional. Esta bonificación puede ser decisiva en un proceso con muchos aspirantes.

Con 500.000 euros de presupuesto y hasta 25.000 euros por proyecto, esta convocatoria puede financiar una veintena de iniciativas ambiciosas, lo que eleva la competencia.

De los proyectos que ya han funcionado a la nueva convocatoria: qué esperar

No es la primera vez que Extremadura apuesta por esta fórmula de colaboración. La edición anterior de estas ayudas permitió financiar iniciativas con un elevado componente tecnológico en sectores estratégicos para la economía regional, como la energía, la industria, la agroalimentación, la salud o la transformación digital. Entre los proyectos desarrollados hubo soluciones para almacenamiento energético y movilidad eléctrica, sistemas de visión artificial para monitorización industrial, agricultura de precisión, plataformas de escaneo y modelado 3D, herramientas de análisis biomecánico para el ámbito sanitario y tecnologías vinculadas al reciclaje y la economía circular.

El perfil de los beneficiarios deja claro que la innovación abierta no es exclusiva de grandes corporaciones: las pymes extremeñas pueden acceder a tecnología de vanguardia sin necesidad de tener un departamento de I+D propio. El principal riesgo que se repite en este tipo de convocatorias es que el reto empresarial no esté bien definido o que el acuerdo con la startup no sea lo suficientemente concreto, lo que puede llevar a que el proyecto no se considere elegible. Por eso, antes de lanzarse, conviene trabajar con detalle los objetivos medibles y los entregables.

El aumento del presupuesto hasta medio millón de euros es una buena noticia, pero no garantiza que todos los proyectos de calidad reciban financiación. La concurrencia competitiva obliga a cuidar la presentación y, sobre todo, a demostrar que hay un verdadero encaje entre el desafío de la pyme y la solución tecnológica propuesta. Si tu empresa tiene un problema concreto y encuentras la startup adecuada, el momento para preparar la solicitud es ahora.

Guía rápida del trámite

  • 📅 Plazos: Solicitud abierta hasta el 18 de agosto de 2026.
  • Requisitos clave: Ser pyme con centro de trabajo en Extremadura. Formalizar un acuerdo de colaboración con una startup o EBT. Definir un reto empresarial concreto y servicios de innovación.
  • 🌐 Dónde solicitarlo: A través de los canales oficiales de la Junta de Extremadura (sede electrónica). Se recomienda consultar la convocatoria completa en el portal de la Consejería de Economía, Empleo y Transformación Digital.
  • 💰 Importe o coste: Hasta 25.000 euros por proyecto (sin IVA), financiando el 100% de los gastos subvencionables. La dotación global es de 500.000 euros.
  • ⚠️ Error a evitar: No definir con claridad el reto o los entregables en el acuerdo con la startup. Un proyecto mal perfilado será descartado en la evaluación competitiva.
Publicidad