La IPO del NSE de India cierra con 10.000 millones de demanda y reordena el mayor mercado de derivados del mundo

He seguido el cierre de la IPO NSE India y el dato que me interesa no es su tamaño. Los inversores institucionales pidieron 12,68 veces las acciones reservadas para ellos, una proporción que dice más sobre el futuro del mayor mercado de derivados del mundo que los 10.000 millones de dólares registrados en el libro de órdenes. El lunes, al término de la tercera jornada, la colocación quedó sobresuscrita 5,71 veces.

La operación asciende a 2.300 millones de dólares y es la mayor de India después de la de Hyundai Motor India, de 3.300 millones. Llega además con el mercado primario indio en plena aceleración: la plataforma Jio Platforms, del multimillonario Mukesh Ambani, podría debutar antes de que acabe el año en la que sería la mayor salida a bolsa de la historia del país.

El precio se fijó entre 1.700 y 1.785 rupias por acción, lo que otorga al operador una valoración de hasta 46.000 millones de dólares. Es entre un 15% y un 20% menos de lo que la compañía buscaba en las presentaciones previas a la colocación, y ese ajuste explica buena parte del apetito institucional.

Una sobresuscripción de 5,71 veces con un minorista que se queda atrás

Los números del libro de órdenes dejan un reparto muy desigual, y ahí está la clave de la operación:

  • Inversores institucionales cualificados: 12,68 veces la parte reservada.
  • Inversores no institucionales: 6,55 veces.
  • Minoristas: 1,39 veces.
  • Total: 505,81 millones de acciones demandadas frente a 88,64 millones ofertadas.

En el grey market, ese mercado no regulado donde se negocian acciones antes del estreno oficial, se descuenta una prima de entre el 2% y el 5% para el jueves. No es euforia. Es una expectativa moderada que encaja con el descuento de valoración aceptado por el vendedor.

“La caída del volumen de derivados es un fenómeno que viene desarrollándose desde 2024… Desde una perspectiva de largo plazo, los volúmenes deberían seguir subiendo y los negocios del NSE fuera del segmento de derivados también deberían contribuir de forma material a los beneficios.” — Vipul Bhowar, director ejecutivo y responsable de renta variable de Waterfield Advisors, Mumbai

El retroceso de los brókers propietarios reordena el negocio

El negocio que sostiene buena parte de la valoración está bajo presión. El endurecimiento regulatorio del SEBI, los cambios fiscales y la nueva subasta de cierre han enfriado la negociación de derivados, y las mesas propietarias —los prop shops que operaban con capital propio— se han ido retirando de un segmento que mueve alrededor de 2 billones de dólares en nocionales.

Los datos de la propia NSE dibujan un mercado de contado que controla al 93% y una cuota cercana al 75% en opciones, con 129,09 millones de inversores registrados al cierre de marzo, un 40% más que dos años antes. Ese colchón explica por qué el inversor institucional ha entrado con tanta fuerza pese al frenazo del derivado.

Lo que veo aquí es un vendedor que cambia valoración por certeza: los accionistas existentes aceptan precios entre un 15% y un 20% más bajos de los que pedían en la carretera para asegurar el cierre del libro. Es una decisión racional en un mercado donde el minorista apenas se ha movido, pero deja al valor sin colchón si el volumen de derivados no se recupera. Ese es el riesgo que la sobresuscripción no resuelve, y el que se pondrá a prueba a partir del jueves, cuando las acciones empiecen a cotizar. Si la caída del derivado continúa, el negocio de datos, licencias de índices y servicios de colocación tendrá que sostener en solitario la tesis de inversión.

🌐 El efecto dominó en Occidente

La salida a bolsa del NSE no mueve el IBEX por sí sola, pero sí dos palancas que acaban notándose en Europa: el peso de India en los índices emergentes y la competencia global por el negocio de derivados, donde los parqués europeos llevan años perdiendo cuota.

  • Para los fondos europeos indexados al MSCI Emerging Markets, una mayor capitalización india obliga a recomponer carteras: cada revisión de índices traslada flujos hacia Mumbai y la futura OPV de Jio Platforms puede acelerar ese efecto.
  • En derivados, la consolidación de Mumbai como mayor plaza mundial refuerza la presión sobre operadores europeos que compiten por el mismo tipo de producto y por los mismos clientes institucionales.
  • Para el inversor español, el impacto directo es limitado. Lo relevante es indirecto: una India que capta capital en bolsa crece más y sostiene la demanda de energía y materias primas que sí llegan a la cesta de la compra europea. No hay transmisión directa al Euríbor ni a la política del BCE.
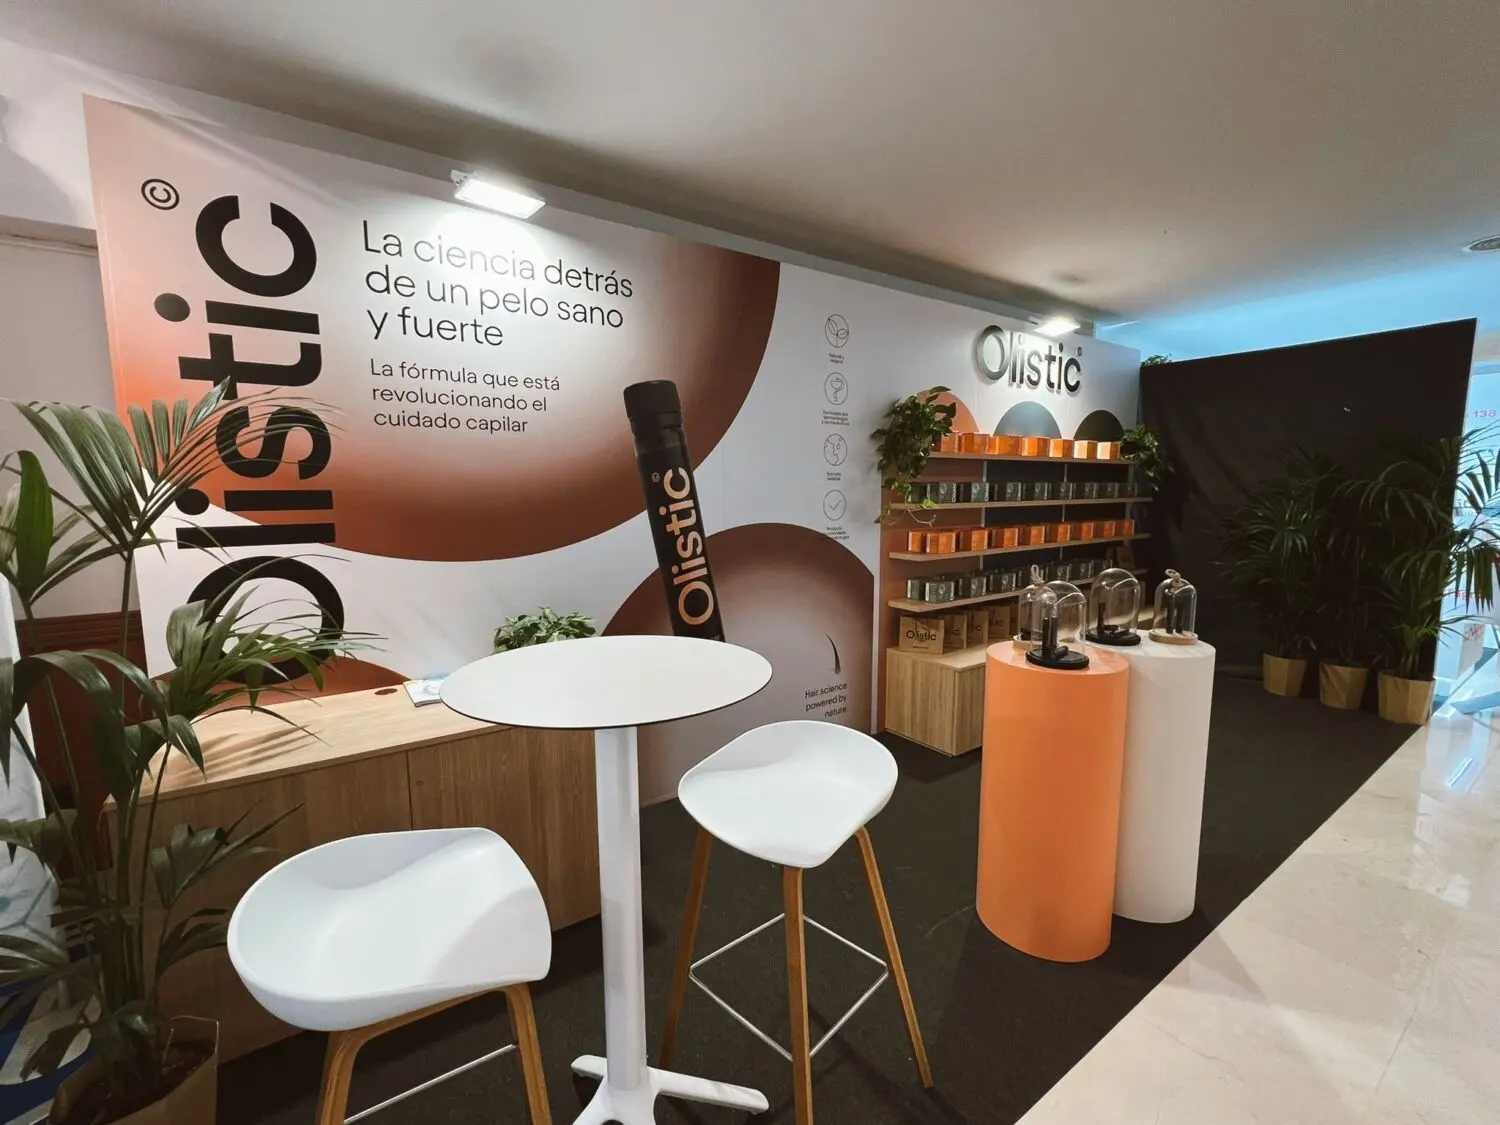
Olistic: luces y sombras del fenómeno que desafía a las grandes farmacéuticas

Olistic Research Labs ha logrado hacerse un hueco en un mercado, el de los tratamientos contra la caída del cabello, que durante años parecía estar copado por los grandes laboratorios farmacéuticos. Cuando la compañía se constituyó en 2020, marcas como ISDIN, Pilexil o Ducray formaban parte de una especie de oligopolio que imponía unas barreras de entrada muy elevadas, tanto en términos de inversión como de reconocimiento de marca. Aun así, la startup barcelonesa ha conseguido hacerse un nombre en el sector, aunque ahora deberá afrontar una nueva fase para consolidar todo lo alcanzado.

Uno de los principales puntos fuertes de Olistic durante los últimos años ha sido su capacidad para alejarse del guion tradicional del sector farmacéutico. Su propuesta pasó por desarrollar una fórmula holística bebible, que combina vitaminas, antioxidantes y adaptógenos, y llevarla directamente al consumidor (Direct-to-Consumer o DTC) mediante una intensa estrategia de marketing con influencers en Instagram y TikTok. A partir de ahí, la compañía ha conseguido multiplicar de forma notable sus ingresos.

Olistic: una evolución financiera meteórica

La estrategia de apoyarse en la imagen de creadores de contenido catapultó a la marca a una velocidad poco habitual. Las cuentas anuales de la compañía son un claro reflejo de esta evolución. En su primer año completo, 2021, la facturación de Olistic apenas alcanzó los 680.000 euros. Un año después, el boca a boca digital y la inversión publicitaria multiplicaron esta cifra hasta los 9,76 millones de euros.

Aquello no era más que el principio. En 2023, la facturación creció hasta rozar los 27 millones de euros, coincidiendo con la expansión del negocio B2B y la entrada de la marca en farmacias. Finalmente, en 2025 superó los 42,5 millones de euros, impulsada por nuevas palancas de crecimiento como la internacionalización hacia Alemania y Portugal, un test de lanzamiento en Italia y la presencia en más de 3.500 farmacias activas.

Esta evolución no pasó desapercibida. A finales de 2024, Exea Capital, el family office de la familia Puig, entró en el accionariado de Olistic con una participación del 2,17%. Su entrada, realizada mediante una ampliación de capital con una prima de emisión cercana a los 5 millones de euros, no solo permitió inyectar liquidez para sanear la deuda bancaria a corto plazo, sino que también supuso un respaldo a Olistic como actor relevante dentro de la industria cosmética global.

La otra cara del crecimiento de Olistic

Pero las cuentas de Olistic también ponen de manifiesto uno de los grandes retos de las marcas nacidas en redes sociales: la dependencia de la publicidad de pago. El Coste de Adquisición de Clientes (CAC) tiende a aumentar a medida que el mercado se vuelve más competitivo y se satura. Para generar la percepción de que «todo el mundo toma Olistic», la compañía ha tenido que destinar importantes cantidades de capital a publicidad y marketing.

Solo en la partida de «Publicidad, propaganda y relaciones públicas», la empresa gastó 13,03 millones de euros en 2024 y 12,07 millones en 2025. Esto supone destinar cerca de un tercio de sus ingresos a campañas publicitarias, anuncios e influencers. Sin embargo, esta situación no debería mantenerse indefinidamente. En teoría, una marca de éxito nacida en redes sociales debería alcanzar un punto de inflexión en el que el reconocimiento de marca permita reducir progresivamente la inversión publicitaria mientras las ventas continúan creciendo de forma orgánica.

Esa es precisamente la llamada segunda fase, en la que Olistic parece tener uno de sus principales retos. Las cuentas de 2025 muestran que, al reducir su presupuesto publicitario un 7,3% —casi un millón de euros menos que el año anterior—, el crecimiento de las ventas, que hasta entonces había registrado ritmos de doble y triple dígito, se frenó hasta el 4,4%.

Este fenómeno, conocido en el sector como Paid Treadmill o ‘cinta de correr de pago’, sugiere que una parte importante de la facturación de Olistic continúa dependiendo de la inversión publicitaria recurrente. Cuando se reduce ese motor, la tracción comercial también se resiente de forma significativa.

Olistic se apoya en las farmacias para revertir la situación

Por este motivo, la dirección de Olistic ha impulsado un nuevo canal de venta: las farmacias tradicionales. Así, lo que comenzó como una marca prácticamente exclusiva del entorno digital cuenta ahora con presencia en más de 3.500 puntos de venta físicos.

Las farmacias aportan credibilidad, capilaridad y acceso a un nuevo canal de adquisición, donde el Coste de Adquisición de Clientes puede ser menor y la rentabilidad por cliente, potencialmente mayor. De hecho, la propia compañía reconoce en sus informes de gestión que el mercado B2B en España constituye un pilar que aporta estabilidad y solidez al modelo de negocio.

Por último, para sostener unos resultados positivos, la compañía también ha recurrido a otras palancas financieras y contables. Entre ellas se encuentran la activación de determinados proyectos de I+D y los créditos fiscales a su favor, mecanismos que han contribuido a mejorar el resultado frente a las pérdidas que habría registrado sin estos efectos. A ello se suma su expansión internacional, que por el momento no parece estar aportando al negocio todo el potencial esperado.

El reto para Olistic durante los próximos años no será únicamente descubrir nuevos mercados como Alemania o Italia, sino demostrar que sus clientes actuales continúan comprando sus productos por la percepción de valor y los resultados que obtienen, y no únicamente porque su influencer de referencia se los recuerda cada día en Instagram.

El calendario de OPV se anima: estas son las próximas empresas que preparan su salto al mercado

El calendario de OPV encara las últimas semanas de 2026 con varias operaciones ya fechadas, aunque el grueso de las salidas previstas se concentra todavía en septiembre, según estimaciones de firmas como TradingView.

  • Septiembre concentra la actividad: Amaero, Bamboo Insurance, NSE y Siyata PTT tienen previstas sus salidas a bolsa entre el 23 y el 30 de septiembre, con operaciones de distinto tamaño.
  • La gran OPV es la NSE: la Bolsa Nacional de India prepara una oferta de unos 2.200 millones de euros, mientras Bamboo Insurance podría captar hasta 700 millones de dólares.
  • Grandes OPV aún sin fecha: Anthropic, Altera y SB Energy preparan operaciones potencialmente multimillonarias, aunque todavía no han fijado todos los detalles de sus ofertas.

El miércoles 23 de septiembre está previsto el debut de Amaero, compañía que cotizará en Nasdaq con el símbolo AMRO. La operación contempla 7,46 millones de acciones a un precio de 7,06 dólares, lo que supone un volumen aproximado de 52,6 millones de dólares.

Ese mismo día está prevista la salida a bolsa de Bamboo Insurance Services, que llegará a la Bolsa de Nueva York con el símbolo BMB. La aseguradora plantea colocar 35 millones de acciones en un rango de entre 18 y 20 dólares, lo que sitúa el tamaño de la operación entre 630 y 700 millones de dólares, aproximadamente.

Las salidas a Bolsa que podrían marcar 2026 por tamaño, impacto y expectativas

OPV/IPO. Salidas a Bolsa. Imagen: Agencias

El 24 de septiembre está prevista además una operación de especial relevancia en India: la salida a bolsa de National Stock Exchange of India (NSE). La oferta contempla un precio de entre 1.700 y 1.785 rupias por acción y un tamaño estimado de unos 220.316 millones de rupias, alrededor de 2.200 millones de euros al cambio aproximado. La operación está estructurada como una venta de acciones existentes. La misma fecha concentra otras operaciones indias, entre ellas Sonaselection India, cuya oferta contempla un rango de 94 a 99 rupias y un tamaño aproximado de 1.380 millones de rupias.

El 30 de septiembre figura Siyata PTT, que tiene previsto debutar en Nasdaq con el símbolo PTT. La operación contempla 6,11 millones de acciones a 7 dólares, con un tamaño aproximado de 42,8 millones de dólares. Algunas bases de datos sitúan la cotización el 1 de octubre, por lo que existe una pequeña discrepancia de calendario entre las distintas fuentes.

Menos actividad de OPV en los meses de octubre y noviembre

A partir de octubre, el calendario se vuelve mucho menos poblado y las fechas tienen un grado de confirmación inferior. Entre las operaciones que aparecen con fecha concreta destaca Anthropic, la compañía de inteligencia artificial, para la que algunos calendarios sitúan el 23 de octubre de 2026 como fecha prevista de salida a Nasdaq. La operación todavía no tiene fijados ni el precio de la oferta ni el número definitivo de acciones, por lo que el tamaño de la OPV tampoco está determinado.

La agencia de noticias Reuters, a través de TradingView, ha informado de que la compañía está preparando su salida a bolsa y de que el calendario manejado apunta hacia octubre, aunque la fecha puede desplazarse.

Para noviembre, algunos calendarios sitúan el 27 de noviembre de 2026 como fecha prevista para la salida a bolsa de OpenAI, también en Nasdaq. Al igual que sucede con Anthropic, no existen todavía un precio definitivo, número de acciones o tamaño de la operación que permitan cuantificar la OPV. Por lo tanto, debe considerarse una fecha indicativa, no una operación cerrada en los mismos términos que las OPV estadounidenses que ya cuentan con folleto y rango de precios.

Las empresas europeas preparan sus OPIs, con defensa e industria a la cabeza

Grandes OPV sin fecha: Anthropic, Altera y SB Energy

Entre las grandes OPV que todavía no tienen una fecha concreta asignada destaca especialmente Anthropic, cuya salida a bolsa podría convertirse en una de las mayores operaciones del mercado: Reuters señala que la compañía de inteligencia artificial podría alcanzar una valoración de hasta 2 billones de dólares, aunque todavía no existe un tamaño definitivo para la oferta y su calendario apunta, de momento, a octubre.

Anthropic ClaudeTag. Imagen: Anthropic

Otra operación de gran tamaño es Altera, fabricante de chips respaldado por Intel y Silver Lake, que ha presentado confidencialmente la documentación para salir a bolsa y podría captar más de 2.000 millones de dólares; la compañía aspira a debutar este año, pero tanto el importe como la fecha pueden cambiar.

También figura SB Energy, desarrolladora de centros de datos respaldada por SoftBank, aunque en este caso todavía no se ha comunicado el tamaño total de la OPV estadounidense; la compañía prevé captar hasta 500 millones de dólares de inversores japoneses dentro de la operación y SoftBank podría buscar una valoración de unos 50.000 millones.

Por último, OpenAI, que anteriormente aparecía entre las grandes candidatas a salir a bolsa, debe excluirse ya de esta lista para 2026: Sam Altman ha confirmado que la compañía no realizará la OPV este año.

En conjunto, el calendario deja un otoño de OPV marcado por dos grandes nombres tecnológicos —Anthropic y OpenAI— y por una operación financiera de gran tamaño en India, la de la NSE, mientras que septiembre concentra varias salidas de menor tamaño en Estados Unidos.

Giro imprevisto en el transporte: el taxi frena a Uber y Cabify y vuelve a ganar licencias por primera vez en el año

El dato de licencias de las plataformas de VTC como Uber, Cabify y Bolt sigue creciendo, pero, por primera vez desde inicios de año, el taxi ha sabido recortar distancias en el mes de agosto. Así lo muestran los datos del más reciente informe del Ministerio de Transportes y Movilidad Sostenible, que se ha publicado con datos hasta el 1 de septiembre.

En total, el sector ha sumado unas 522 licencias de taxi frente a las 359 licencias de VTC que se han sumado durante el mes de agosto en el territorio nacional. Es cierto que el dato no es suficiente para cambiar la tendencia del resto del año, pues desde el informe del 1 de enero de este año se han sumado 2.848 licencias de plataformas como Uber, Cabify y Bolt, mientras que el taxi ha perdido unas 3.400, por lo que se espera ver si el dato de septiembre se repite en los próximos meses.

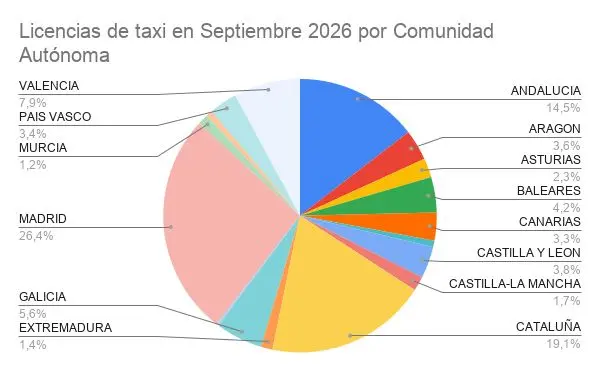
Licencias de taxi en septiembre 2026 por comunidad autónoma. Creado en Excel

Hay varios motivos que los taxistas pueden señalar para justificar la caída en el número de licencias durante el año. Por un lado, el alto precio de los seguros para sus vehículos, que sigue subiendo no solo por la inflación, sino porque el sector insiste en que la siniestralidad de las plataformas de VTC ha marcado este incremento en los costes. Se suman los problemas con el precio de los carburantes, afectado por la crisis de Oriente Medio, y la mayor competencia para mejorar su rentabilidad.

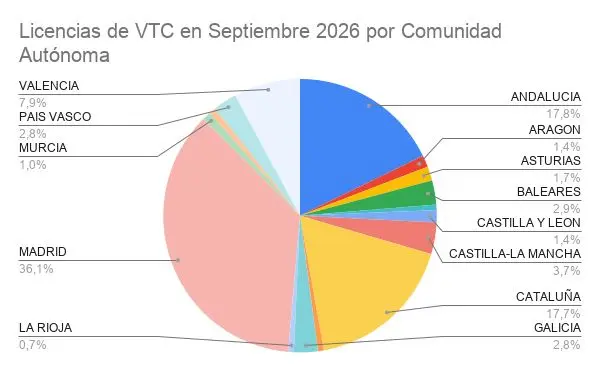
Licencias de VTC en Septiembre 2026 por Comunidad Autonoma Merca2
Licencias de VTC en septiembre 2026 por comunidad autónoma. Creado en Excel

En esta situación, la sangría ha durado varios meses. Todavía queda por ver si la mejora del dato en septiembre se debe solo a un pico del verano o si se mantendrá en los próximos meses. Es cierto que se suman factores como la nueva ley catalana para vehículos de hasta nueve plazas, conocida como «ley taxi» o «ley Tito», o la necesidad de reforzar el transporte en ciudades como Madrid, marcadas por los grandes eventos como la Fórmula 1 o la residencia de Shakira en las últimas semanas.

¿Dónde hay más taxistas y más licencias de Uber, Cabify y Bolt?

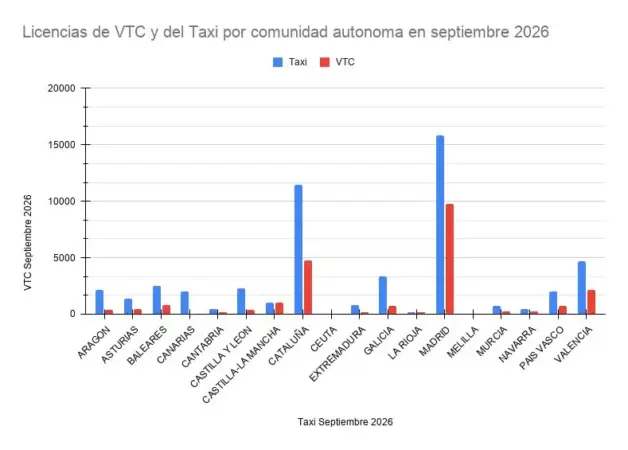
De momento, Madrid sigue siendo la comunidad autónoma con más licencias, tanto del taxi, con 15.843, como de las plataformas de VTC, con 9.792. Por otro lado, Cataluña alcanza el segundo puesto en cuanto al total de taxistas, con 11.460, pero solo ocupa el tercer puesto en el total de licencias de Uber, Cabify y Bolt, con 4.788.

Licencias de VTC y del Taxi por comunidad autonoma en septiembre 2026

El segundo puesto en el total de las plataformas de VTC lo ocupa Andalucía, con un total de 4.822; mientras tanto, ocupa el tercer puesto en el total de taxistas, con 8.738 licencias. Otras comunidades con un gran número de licencias de taxi incluyen a la Comunidad Valenciana, con 4.720, Galicia, con 3.344, y Baleares, con 2.514.

Mientras tanto, solo hay dos comunidades fuera de las tres primeras que ya han superado las 1.000 licencias de VTC: la Comunidad Valenciana, con 2.137, y Castilla-La Mancha, con 1.014. Pero a diferencia del taxi, que ha fluctuado en la mayoría de las comunidades, generalmente reduciendo su número, el de las plataformas como Uber, Cabify y Bolt sigue subiendo.

¿En qué comunidades crece más el número de taxis?

En cualquier caso, los datos muestran que las comunidades donde más ha crecido el número de taxistas vuelven a ser Cataluña, con 187 licencias nuevas, y Madrid, con 105. A las dos grandes comunidades, que suelen ser las que requieren más opciones de transporte para los turistas —tanto del servicio público como de plataformas como Uber, Cabify y Bolt— les siguen Andalucía, con 92 nuevas licencias, y Baleares, con apenas 22.

En el caso de las VTC, la comunidad que más licencias ha sumado es Cataluña, donde, a pesar de la nueva ley que las podría expulsar del territorio autonómico, se han sumado 196 licencias, siendo de las pocas comunidades autónomas donde se crearon más licencias de las plataformas que del taxi en el mes de agosto. Le siguen Castilla-La Mancha, con 62, y, en tercer lugar, Aragón, una de las más complejas para el sector, donde se han sumado 48.

Es llamativo que, en tres comunidades donde la llegada de las plataformas ha sido especialmente compleja, se sumen más licencias de VTC. No hay una explicación clara al respecto, pero el final de algunos procesos legales puede haber eliminado algunas limitaciones a las licencias y a los vehículos de Uber, Cabify y Bolt en esas regiones.

Banco Santander se juega mucho menos en Brasil de lo que parece: Citi ve 556 millones de impulso neto al beneficio en 2028

La entidad presidida por Ana Botín, Banco Santander, viene arrastrando un comportamiento bursátil atípico. Desde finales de febrero de 2026, sus acciones han registrado una ‘underperformace’ de aproximadamente nueve puntos porcentuales en comparación con sus competidores europeos e incluso españoles.

En este sentido, esta brecha en el rendimiento cotizado ha generado interrogantes en el mercado, alimentados principalmente por el recelo de los analistas hacia la coyuntura macroeconómica y política de Brasil, un mercado que representa cerca del 15% de las ganancias de Banco Santander, y por el posicionamiento cauteloso de los fondos de inversión.

No obstante, los expertos de Citi Research han salido al paso con un diagnóstico tajante, «el mercado está castigando en exceso a Santander por el ‘factor brasileño’, ignorando la sólida resistencia de su beneficio por acción, la favorable evolución de los tipos de interés en sus geografías clave y el valor generado por sus recientes adquisiciones estratégicas en EE. UU. y el Reino Unido».
Banco Santander. Agencias
Banco Santander. Fuente: Agencias

Las turbulencias de Banco Santander en Brasil

En este contexto, aunque es cierto que Brasil presenta un entorno operativo complejo, donde cada subida de tipos de interés en la tasa SELIC erosiona levemente el margen neto de intereses, este impacto negativo es ampliamente compensado por el viento a favor que suponen los tipos elevados en el euro, la libra esterlina y el dólar estadounidense. Desde febrero de 2026, las curvas de tipos de interés a futuro en las regiones centrales de Santander han experimentado ascensos de entre 100 y 160 puntos básicos.

Siguiendo esta línea, en Citi explican que «según los cálculos, un incremento paralelo de 100 puntos básicos en euros, libra esterlina y dólar estadounidense genera incrementos del margen neto de intereses de Banco Santander de 450 millones, 200 millones y entre 100 y 130 millones de euros, respectivamente. En contraposición, el mismo repunte en el real brasileño solo restaría entre 50 y 100 millones de euros».

«Prevemos un impulso neto directo de 556 millones de euros tras impuesto al beneficio neto de 2028, es decir, 2,8% sobre Banco Santander»

Citi

No obstante, el foco de incertidumbre que mantiene en vilo al mercado es la antesala de las elecciones presidenciales de Brasil el próximo cuatro de octubre. Si bien, para tranquilizar a los inversores, el informe de Citi realiza un análisis de sensibilidad sobre Santander Brasil, con tres puntos concretos. En primer lugar, señalan que el coste de riesgo reduciría el beneficio por acción del grupo en un -1,7%; el crecimiento de crédito en -1 punto porcentual mellaría el beneficio por acción en un -0,9%; y, por último, el tipo de interés impactaría en apenas un -0,3% en el beneficio por acción.

Asimismo, «incluso bajo un escenario de morosidad bajo presión, con un coste de riesgo en torno a los 420 puntos básicos, la dirección del banco ha reforzado sus estándares de admisión de riesgos, orientando la cartera corporativa hacia la financiación del comercio en divisas fuertes y el crédito minorista hacia rentas altas«, certifican los expertos de Citi.

Banco Santander
Ana Botín

Fuente: Banco Santander

Sin ir más lejos, el consenso que maneja la firma estadounidense, apunta a que Banco Santander alcanzará de forma holgada su meta de superar los 20.000 millones de euros en beneficio neto para el ejercicio fiscal de 2028, sustentado en una tasa de crecimiento anual compuesto del beneficio por acción cercana al 18% entre 2026 y 2028, una de las más elevadas entre las grandes entidades bancarias europeas.

Los movimientos estratégicos de Banco Santander

Tras cerrar operaciones de calado como la adquisición de Webster Financial en Estados Unidos y la integración de TSB en el Reino Unido, Banco Santander ha alcanzado una cuota de mercado superior al 10% en depósitos transaccionales en prácticamente todas sus regiones principales. En el mercado estadounidense, la franquicia ha dado un salto cualitativo al lograr autofinanciarse al 100% mediante depósitos minoristas, reduciendo sensiblemente su histórica dependencia de los mercados de financiación mayorista más costosos.

Concretamente, el despegue de la plataforma digital Openbank en Estados Unidos, que ya acumula 11.000 millones de dólares en depósitos, unido a la incorporación del balance de Webster, ha reducido el ratio préstamos/depósitos de la filial norteamericana del 109% a niveles del 100%, conteniendo el coste del pasivo.

Por su parte, la combinación de Santander UK y TSB eleva la cuota de depósitos en el Reino Unido al 10%, convirtiendo al banco en la tercera franquicia de cuentas corrientes del país. Con unas sinergias de costes que situarán el ratio de eficiencia británico en un excelente 40% para 2028 y un rendimiento sobre activos de entre 70 y 80 puntos básicos, la filial británica se posiciona en la cúspide de la banca del país.

El golpe maestro de Botín en EE. UU.
La compra de Webster Bank dispara al Santander. Fuente: IA

En cuanto a los riesgos clave, desde Citi citan tres riesgos clave para el precio objetivo de Banco Santander. En primer lugar, un deterioro macroeconómico y unos movimientos adversos en las tasas de interés en los mercados de la entidad presidida por Ana Botín. Pasando al segundo riesgo, creen que puede haber un reavivamiento de la crisis de deuda soberana en Europa tras el endurecimiento monetario.

Sin ir más lejos, el tercer riego al que se enfrenta Banco Santander es la dependencia de los mercados latam en la economía estadounidense, lo que podría causar que la entidad sufriera un deterioro del entorno macro y político. «Si el impacto en la empresa de cualquiera de estos factores resulta ser más o menos negativo de lo que anticipamos, el precio de las acciones podría desviarse significativamente de nuestro precio objetivo«, añaden desde Citi.

Devolución de la Renta: por qué Hacienda no paga aún y cuándo abona intereses de demora

Hacienda tiene hasta el 30 de diciembre de 2026 para pagar tu devolución de la Renta o abrir una comprobación. Si se pasa de esa fecha y el retraso es suyo, empiezan a correr los intereses de demora, y no hace falta que los reclames: se abonan de oficio sobre la cantidad que te corresponda.

Vamos al grano. Si presentaste la declaración dentro de plazo, el reloj no arrancó el día que enviaste el borrador, sino el 30 de junio, cuando cerró la campaña. Seis meses después se agota el plazo de la Agencia Tributaria para devolverte el dinero o iniciar una revisión.

¿Y si el ingreso sigue sin aparecer? Hay que distinguir dos escenarios: que Hacienda esté tardando dentro de su plazo o que haya un problema real con tu declaración.

El primer paso es consultar el estado del expediente en la sede electrónica de la AEAT, con certificado digital o con Cl@ve. Ahí se ve si la declaración está en fase de comprobación o si falta algún dato por tu parte.

El plazo de seis meses y cuándo se activan los intereses de demora

La regla es sencilla: la Agencia Tributaria dispone de seis meses para practicar la devolución. Ese plazo se computa desde el final del periodo de presentación, que este año terminó el 30 de junio. En fechas: el plazo vence el 30 de diciembre de 2026.

Ojo con el matiz que se lleva por delante a más de uno. Los seis meses no corren desde el día en que presentaste, salvo que lo hicieras fuera de plazo. En ese caso, el contador sí arranca en la fecha de presentación.

El plazo de seis meses es un máximo legal, no una fecha de pago garantizada: dentro de esa ventana Hacienda puede devolver, comprobar o reclamarte papeles.

El segundo matiz son los requerimientos. Si Hacienda te pide documentación para aclarar un dato, la devolución se queda a la espera de tu respuesta. Hasta que la aportes, no hay orden de pago.

Y si llega el 30 de diciembre sin ingreso ni resolución, entra en juego el interés de demora. Se calcula sobre la cantidad que finalmente se devuelva y se devenga desde el día siguiente al vencimiento de esos seis meses. No hay que presentar ninguna solicitud: si el retraso es imputable a la Administración, se abona de oficio.

Cinco motivos por los que tu devolución sigue parada

Un error en la propia declaración es el motivo más habitual: una casilla mal marcada, una deducción sin justificar, unos rendimientos que no cuadran con los datos que ya tiene Hacienda. Cuando algo no encaja, Hacienda paraliza el pago y abre una revisión. Cosas del cruce de datos.

Hacienda no devuelve Renta

Detrás aparece el número de cuenta: un IBAN con un dígito cambiado, una cuenta cerrada o una cuenta que no admite abonos devuelve el pago a la casilla de salida, y hasta que se corrige no se vuelve a intentar.

También frena el pago un requerimiento sin contestar. Si Hacienda te ha pedido documentación, el expediente no avanza hasta que la aportes. Y si tienes activadas las notificaciones electrónicas, el aviso aparece en tu carpeta de la sede, no en papel.

Hay un cuarto supuesto que pilla por sorpresa: la devolución compensada. El dinero no llega a tu cuenta si tienes deudas pendientes con Hacienda, con la Seguridad Social o con otro organismo público, porque se destina a cubrir esa deuda. Entre los autónomos, las deudas con la TGSS en periodo ejecutivo son la causa más repetida.

Y luego está el volumen de trabajo. Las declaraciones más complejas, con gastos deducibles, varias actividades y retenciones, pasan por más controles que una nómina con un único pagador.

Un aviso para quien mezcla conceptos: esta es la devolución del IRPF. La del IVA va por otro procedimiento y con otros plazos. Aquí no hay atajo.

Más revisiones esta campaña: qué está pasando con las devoluciones

Esta campaña no ha sido como las anteriores. La Agencia Tributaria ha enviado comunicaciones para revisar determinados datos de la declaración, y buena parte de los contribuyentes afectados ha tenido que modificar o rectificar lo presentado. En la práctica: más expedientes abiertos y devoluciones más lentas.

No es un fenómeno nuevo: en campañas anteriores ya hubo picos de revisiones cruzadas con datos de terceros que retrasaron pagos hasta el otoño. Lo que cambia ahora es el volumen.

Para un autónomo, el problema no es solo la espera. Ese dinero suele ser el colchón de un trimestre flojo y se contaba con él para pagar el IVA o la cuota de la Seguridad Social. Un retraso de tres meses descoloca la tesorería de cualquier negocio pequeño.

¿Qué se puede hacer mientras tanto? Comprobar el estado del expediente una vez a la semana, revisar que el IBAN es correcto, contestar cualquier requerimiento en plazo y, si el 30 de diciembre pasa sin pago, mirar que los intereses de demora se hayan incluido en la liquidación. Revisarlo es cosa tuya.

Guía rápida del trámite

  • 📅 Plazos: El plazo de Hacienda para pagar o comprobar vence el 30/12/2026, contado desde el cierre de la campaña el 30/06/2026.
  • ✅ Requisitos clave: Haber presentado la Renta con resultado a devolver y tener un IBAN válido. Los autónomos deben estar al día con Hacienda y con la Seguridad Social para que el dinero no se compense.
  • 🌐 Dónde solicitarlo: No se solicita: la devolución se ordena de oficio. El estado se consulta en la sede electrónica de la AEAT con certificado o Cl@ve, o por teléfono.
  • 💰 Importe o coste: La cantidad que salió a devolver más los intereses de demora, al tipo vigente, si el retraso supera el plazo legal y es imputable a la Administración.
  • ⚠️ Error a evitar: Dar por perdido el dinero: un IBAN erróneo o un requerimiento sin contestar bloquean el pago, pero se puede corregir.

La Seguridad Social sube la edad de jubilación de los autónomos: exigirá 38,5 años cotizados y retrasa la anticipada

La edad de jubilación de los autónomos sube en 2027: quien no acredite 38,5 años cotizados tendrá que esperar a los 67 años.

Qué cambia en 2027: 67 años o 65 según lo que hayas cotizado

La jubilación ordinaria vive en 2027 su último ajuste. La escalada viene de la reforma de las pensiones de 2011, la Ley 27/2011, que empezó a aplicarse en 2013 y ha ido subiendo la edad y el requisito de cotización cada año hasta cerrar el ciclo justo en 2027. Y no se esperan más cambios: la norma deja ahí su valor definitivo. A partir de entonces, dos puertas.

  • 67 años para quien no llegue a 38 años y 6 meses cotizados.
  • 65 años para quien alcance esos 38 años y 6 meses de cotización.

El filtro es ese umbral de 38,5 años. Si lo superas, te jubilas a los 65; si te quedas corto, la edad se estira hasta los 67. Y el corte no distingue entre asalariado y autónomo: los años cotizados en el RETA cuentan igual que los del régimen general.

La clave está en el tiempo, no en el importe. Un autónomo que cotiza por la base mínima acumula años igual que el que paga por la máxima; lo que cambia con la base es la cuantía de la pensión, no la edad a la que puedes pedirla.

Las carreras mixtas también cuentan. Si has trabajado por cuenta ajena antes de darte de alta en el RETA, o si compaginas las dos actividades, los años de uno y otro régimen se suman para calcular la edad de acceso. Lo que no suma son los periodos sin alta ni convenio especial: esos no cotizan y no acortan el camino.

El sistema de cotización por ingresos reales, en vigor desde 2023, no toca este calendario. Determina cuánto pagas cada mes y sobre qué base, pero el requisito de años para acceder a cada edad es idéntico en todos los tramos.

El corte no entiende de cuotas ni de regímenes: entiende de tiempo acumulado, y el tiempo perdido no se recupera al final.

La letra pequeña de la jubilación anticipada

La jubilación anticipada se calcula como un adelanto sobre la edad ordinaria, de modo que el tirón de la edad de referencia la arrastra también. Hay dos modalidades y cada una tiene su propio tope.

jubilación anticipada 2027

En la jubilación anticipada voluntaria el adelanto llega hasta dos años. Traducido: con menos de 38,5 años cotizados la edad mínima son 65 años, y con esos 38,5 años o más se puede pedir a los 63.

La involuntaria funciona igual, pero con un adelanto de hasta cuatro años. Ahí, con menos de 38,5 años cotizados la edad mínima son 63 años, y quien llegue a esa cotización puede solicitarla a los 61.

Ojo con la diferencia entre las dos. La involuntaria exige acreditar que el cese se produjo por causas ajenas a tu voluntad; la voluntaria, no. Y los coeficientes que recortan la pensión por adelantar la edad no son los mismos en un caso y en otro.

Por qué esta subida pesa más en la mochila del autónomo

Conviene mirar esta reforma con perspectiva. La Ley 27/2011 se aprobó con un horizonte de quince años y un objetivo claro: retrasar la salida del mercado laboral para sostener el sistema. El problema es que se diseñó sobre carreras laborales continuas, y la del autónomo rara vez lo es. Años de baja, temporadas sin actividad, negocios que arrancan, y se frenan: cada paréntesis deja un hueco en la cotización que ahora pesa doble, porque el umbral de 38,5 años no admite atajos.

Y ahí está el detalle que más duele. Quien se queda a un año del corte pierde dos. La distancia entre los 65 y los 67 se decide por muy poco, y muchas veces por decisiones tomadas hace una década. Revisar el informe de vida laboral en la sede de la Seguridad Social es el primer paso, gratis y en pocos minutos. Saber si vas por encima o por debajo del corte cambia por completo la planificación de los últimos años de actividad.

Guía rápida del trámite

  • 📅 Plazos: En 2027, cuando la edad de jubilación alcanza su valor definitivo: 67 años sin 38,5 cotizados y 65 con ellos.
  • ✅ Requisitos clave: Acreditar 38 años y 6 meses cotizados para jubilarse a los 65; sin ese umbral, la edad ordinaria son los 67.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la Seguridad Social (Importass), con certificado digital o Cl@ve; el informe de vida laboral se descarga ahí mismo.
  • 💰 Importe o coste: No hay coste asociado. Lo que está en juego es la edad de acceso: 65 o 67 años, y entre 61 y 65 en la anticipada.
  • ⚠️ Error a evitar: No revisar el informe de vida laboral y descubrir tarde que no llegas a los 38,5 años cotizados.

El pago de impuestos municipales sigue abierto hasta el 30 de noviembre: después llega el recargo

El Ayuntamiento de Huelva mantiene abierto hasta el 30 de noviembre el pago de impuestos municipales y tasas del ejercicio en curso. Si tienes un negocio, ahí entran el IAE, los vados y las basuras.

La prórroga busca dar más margen a los contribuyentes y alinear el calendario de la capital con el del resto de la provincia, según ha informado el Consistorio. Pasada esa fecha, el recibo entra en vía ejecutiva y llega el recargo.

Qué se paga y hasta cuándo

Hasta el 30 de noviembre puedes abonar sin recargo estos recibos, siempre que correspondan al ejercicio actual:

  • El impuesto sobre vehículos de tracción mecánica, el conocido sello del coche.
  • El IBI en sus tres versiones: urbana, rústica y bienes inmuebles de características especiales.
  • El impuesto sobre actividades económicas (IAE).
  • Las tasas por entrada de vehículos, reserva de aparcamientos y ocupación de la vía pública con kioscos, puestos fijos, aparatos automáticos, surtidores, cajeros, y mesas y sillas con fin lucrativo.
  • Las tasas de higiene pública, con y sin IAE.
  • La conservación y el mantenimiento del cementerio municipal.

El listado es amplio y mezcla impuestos con tasas, algo que conviene tener claro. Un impuesto grava una capacidad económica; una tasa, un aprovechamiento concreto: tener un coche o una casa no es lo mismo que ocupar la acera con una terraza. El recibo llega igual, pero a la hora de reclamar un cobro no es lo mismo.

El abono se realiza en las entidades bancarias que figuran en el aviso enviado al domicilio. Las ventanillas atienden de 9:00 a 13:00 en días hábiles, con los sábados excluidos.

Quien no haya recibido la comunicación puede recogerla en las oficinas recaudatorias del Servicio de Gestión Tributaria mientras el plazo siga abierto. También hay opciones de fraccionamiento y pago personalizado a través de la Agencia Tributaria de la Provincia de Huelva, en la calle San Salvador, y de su web.

La prórroga alivia el calendario, pero no perdona la deuda: el 30 de noviembre es la última fecha para pagar sin recargo.

Si tienes un negocio: vados, basuras y mesas y sillas

Aquí está la letra pequeña que de verdad interesa a los autónomos. El impuesto sobre actividades económicas (IAE) aparece en la lista, pero las personas físicas están exentas por regla general, así que el trabajador por cuenta propia suele verlo reflejado solo cuando factura por encima de determinados umbrales o cuando opera a través de una sociedad. Las demás tasas, en cambio, sí llegan.

periodo voluntario IAE

Si tu negocio tiene un local con vado, entrada de vehículos o reserva de aparcamiento, esa cuota va en el recibo. Lo mismo ocurre con la ocupación de la vía pública: una terraza con mesas y sillas, un kiosco, un cajero o una máquina expendedora generan su propia tasa municipal. Y la tasa de basuras o higiene pública se cobra con independencia de que estés o no sujeto al IAE.

No es un importe fijo ni igual para todos. La tasa de mesas y sillas varía según los metros ocupados, y la de basuras se calcula por la actividad y la superficie del local. Antes de dar el recibo por bueno, merece la pena comprobar que los datos de tu negocio siguen siendo los correctos.

El error más común no es calcular mal, es no enterarse. Muchos de estos recibos son de pago periódico y llegan por correo postal; si has cambiado la dirección fiscal y no lo has comunicado, el aviso se pierde y el plazo se agota sin que nadie te avise. A partir de ahí, el recargo y los intereses de demora corren por tu cuenta.

Si el importe total te descuadra, el aplazamiento se pide dentro del periodo voluntario, no después. Una vez que el recibo entra en vía ejecutiva, el margen se estrecha y el recargo ya está sumado.

Una prórroga pensada para cuadrar el calendario

Que Huelva estire el plazo hasta el 30 de noviembre responde a una lógica concreta: coordinar el calendario de la capital con el del resto de la provincia. El detalle no es menor para quien tiene recibos en varios municipios —una sede en la ciudad, un almacén en un pueblo, una segunda actividad—, porque hasta ahora cada ayuntamiento iba por su lado y la previsión de tesorería se complicaba.

En la redacción hemos hecho los números: una prórroga así solo sirve si el contribuyente la conoce. El Ayuntamiento mantiene abierta la recogida de avisos en las oficinas recaudatorias y ofrece fraccionamiento a través de la Agencia Tributaria de la Provincia de Huelva. Para un negocio con un pico de pagos en el último trimestre —el IAE, los vados y la vía pública suelen caer juntos—, esa vía puede marcar la diferencia entre pagar a tiempo o arrastrar el recargo.

La pelota está ahora en el tejado del contribuyente. La administración ha puesto el margen; toca revisar los recibos, comprobar que la dirección de notificación está actualizada y, si el importe pesa, pedir el fraccionamiento dentro del periodo voluntario. Después del 30 de noviembre no hay margen de negociación: queda pagar con el recargo encima.

Guía rápida del trámite

  • 📅 Plazos: Periodo voluntario abierto hasta el 30/11/2026; después arranca el recargo.
  • ✅ Requisitos clave: Tener recibos girados del ejercicio (IAE, vados, basuras, vía pública); las personas físicas suelen estar exentas del IAE.
  • 🌐 Dónde solicitarlo: En las entidades bancarias del aviso, en las oficinas recaudatorias y en la Agencia Tributaria de la Provincia de Huelva.
  • 💰 Importe o coste: El de cada recibo; fuera de plazo se suma el recargo y los intereses de demora.
  • ⚠️ Error a evitar: No actualizar la dirección de notificación y perder el aviso; el recibo llega igual y el plazo no se detiene.

Trabajo prepara ayudas a la contratación en pymes y autónomos para menores de 25 y mayores de 45

El Ministerio de Trabajo prepara ayudas a la contratación para pymes y autónomos que fichen a parados menores de 25 años o mayores de 45. La medida sigue en negociación: no hay importes, ni plazo, ni tipo de contrato cerrado.

El Ministerio de Trabajo y Economía Social ya ha sentado a patronal y sindicatos en una primera reunión para consensuar la reforma de las oficinas de empleo. Era un compromiso del Plan Anual de Fomento del Empleo Digno, y la negociación arranca con retraso sobre el calendario previsto.

El objetivo que se ha marcado el Gobierno es cerrar 2028 con una tasa de paro del 8,5%. Hoy España registra un 9,9% según los últimos datos del INE, y es el segundo país con más desempleo, solo por detrás de Finlandia.

Ahora mismo hay unos 2,5 millones de personas buscando trabajo. El plan pone el foco en los dos extremos de la edad: los más jóvenes y los más veteranos.

A quién van dirigidas: parados menores de 25 y mayores de 45

El primer colectivo prioritario son los desempleados de 18 a 24 años. Son unas 460.000 personas y su tasa de paro alcanza el 23,7%, más del doble de la media. Los sindicatos quieren ir más allá y extender ese trato prioritario hasta los 30 años, lo que sumaría otras 283.000 personas.

El segundo grupo son los parados de 45 años o más. Hay alrededor de un millón de personas sin empleo en esa franja, con una tasa del 8,2%. No es una proporción alta, pero sí especialmente dura: muchos llevan mucho tiempo sin trabajar y, por la edad, les cuesta volver a engancharse.

Jóvenes hasta 24 años y parados desde 45 suman casi un millón y medio de personas sin empleo, los dos frentes del nuevo plan.

Sin importes ni plazo: qué queda por cerrar

Aquí está la letra pequeña. De esa primera reunión no ha salido ni un euro: Trabajo ha puesto el marco, pero no ha concretado el presupuesto, los años que durará el plan ni el tipo de ayuda. Las patronales se han mostrado sorprendidas por la poca concreción de los primeros documentos y por la ausencia de una memoria económica.

CCOO, por su parte, recela de la definición ambigua que le ha trasladado el Ministerio sobre el empleo de calidad. Nadie sabe todavía si la ayuda exigirá un contrato indefinido o temporal, a jornada completa o parcial, ni si entrarán los contratos de formación.

El coste de equivocarse es alto. Un autónomo o una pyme que ajusta su plantilla a una ayuda que luego no llega se queda con un trabajador que no puede pagar. Por eso estos incentivos suelen publicarse con la cuantía cerrada y un plazo de solicitud concreto antes de que nadie firme nada.

subvención contratar jóvenes

Bonificaciones o subvención al salario: los mecanismos que baraja Trabajo

Los incentivos a la contratación se mueven, casi siempre, por dos vías. Una es la bonificación de cuotas, que rebaja lo que la empresa paga a la Seguridad Social por cada contrato nuevo. La otra es una subvención directa equivalente a todo o parte del salario durante un tiempo. Trabajo no ha decidido cuál usará ni si combinará ambas.

Conviene no mezclar las dos figuras. La bonificación no ingresa dinero en tu cuenta: reduce lo que pagas a la Seguridad Social por ese trabajador. La subvención sí es un pago que recibe el negocio, y las ayudas públicas de este tipo suelen exigir mantener el empleo un tiempo mínimo y justificar el gasto.

En el caso de las bonificaciones, el ahorro se aplica mes a mes en la cotización mientras dura el incentivo. Es dinero que la empresa deja de pagar, no dinero que recibe. En la subvención, el negocio adelanta el coste del salario y luego cobra la ayuda, normalmente por tramos y con justificación documental.

Lo que ya existe y por qué el detalle decide

No se parte de cero. Los parados de 45 años o más ya tienen la consideración de colectivo prioritario en las oficinas de empleo, una decisión que adelantó la ministra de Trabajo, Yolanda Díaz, desde los 50 hasta los 45. Y las bonificaciones a la contratación llevan años en el catálogo de incentivos al empleo.

El problema es que las pymes y los autónomos no pueden planificar una contratación con un marco sin cifras. Saber cuánto se rebaja la cuota o qué parte del salario se subvenciona cambia por completo la decisión. Y saber si el contrato tiene que ser indefinido o vale uno temporal decide si el incentivo compensa el riesgo.

UGT confía en cerrar un acuerdo ‘durante el próximo trimestre’ con el diagnóstico, las medidas y la financiación. Después, la pelota pasa a las comunidades autónomas, que tienen transferidas las competencias de empleo y aterrizarán el plan.

Lo que está claro es que no hay fecha a la vista. La negociación acaba de empezar, los sindicatos piden ampliar la cobertura joven hasta los 30 años y las patronales quieren más peso de la empresa privada de colocación. Con ese pulso por delante, sin fecha ni importe, ninguna contratación puede esperar esta ayuda.

Guía rápida del trámite

  • 📅 Plazos: Aún sin fecha de apertura. Las negociaciones con patronal y sindicatos acaban de arrancar y UGT confía en cerrarlas en el próximo trimestre.
  • ✅ Requisitos clave: Pymes y autónomos que contraten a parados menores de 25 o mayores de 45. El tipo de contrato exigido no está definido.
  • 🌐 Dónde solicitarlo: Todavía no se puede pedir. La gestión dependerá de las comunidades autónomas y de las oficinas de empleo del SEPE.
  • 💰 Importe o coste: Sin cuantía. No hay presupuesto asignado ni se ha decidido si será bonificación de cuotas o subvención del salario.
  • ⚠️ Error a evitar: Contratar contando con una ayuda que aún no existe. Sin fecha ni importe, hoy no hay nada que solicitar.

Bruselas estudia abrir los datos ciudadanos de Europa a las grandes tecnológicas de IA

Europa se plantea entregar los datos ciudadanos a las grandes tecnológicas de IA sin pedir consentimiento al usuario. Un documento de la presidencia irlandesa del Consejo, adelantado por EL PAÍS y obtenido por la organización Noyb, propone que el tratamiento de datos personales para entrenar modelos sea interés legítimo automático. Si el texto sale adelante, OpenAI, Google, Meta o Anthropic podrían explotar información recogida durante décadas.

Claves de la operación

  • El artículo 88 bis elimina el consentimiento previo. El borrador declara interés legítimo el tratamiento de datos ‘en el contexto del desarrollo u operación de un sistema o modelo de IA’, lo que exime a la empresa de pedir permiso al usuario.
  • El archivo histórico pasa a coste cero. Google y Meta llevan dos décadas acumulando interacciones de europeos que podrían reutilizar sin negociar licencias ni compensar a nadie, mientras las alternativas europeas parten con corpus mucho menores.
  • La vigilancia española pierde recorrido. La AEPD coordina criterios con el resto de autoridades vía EDPB, pero si el reglamento declara lícito el entrenamiento por defecto, medio centenar de procedimientos abiertos se quedan sin base jurídica.

El borrador no es todavía una norma cerrada. Circula entre los Estados miembros para preparar consensos de cara a la ley ómnibus digital, el paquete con el que Bruselas quiere simplificar el RGPD, el Reglamento Europeo de IA y la normativa de plataformas. Dublín pretende cerrarlo antes del 31 de diciembre, cuando expira su presidencia de turno.

La pieza más delicada es el nuevo artículo 88 bis, que declara interés legítimo el tratamiento de datos personales ‘en el contexto del desarrollo u operación de un sistema o modelo de IA’. Traducido al lenguaje de empresa: la compañía no necesita pedir permiso al ciudadano. La puerta se abre, además, a información de personas que nunca han sido clientes, a conversaciones antiguas y a contenidos publicados hace una década.

Max Schrems, el jurista austriaco que litigó contra Facebook y fundador de la organización Noyb, califica el movimiento de ‘expropiación digital en toda regla’. Anabel Arias, experta en derechos digitales de la Federación de Consumidores y Usuarios (CECU), sostiene que bajo el argumento de simplificar se están planteando cambios que debilitan la protección de los consumidores.

Irlanda no es un actor neutral. La mayoría de las grandes tecnológicas estadounidenses y chinas tiene su sede europea en el país, con un régimen fiscal favorable mediante, y eso convierte a su autoridad de protección de datos en la supervisora de facto de medio sector. La administración que impulsa el texto es la misma que después lo interpretará.

Dublín firma la propuesta y, además, sería el árbitro que la interpreta para buena parte de Silicon Valley.

El calendario aprieta. Este viernes 25 de septiembre está prevista una votación informal sobre el nuevo texto y, según Schrems, Alemania, Polonia e Italia se inclinan por respaldarlo. El activista añade que varios gobiernos consideran que los intereses de Musk, Google, Meta u OpenAI deben pesar más que la protección de datos.

El 88 bis convierte el consentimiento en un trámite prescindible

La distancia entre consentimiento e interés legítimo no es semántica. El texto vigente del RGPD obliga a documentar ese interés y permite al ciudadano oponerse. Convertir el entrenamiento de modelos en interés legítimo por defecto traslada al usuario la carga de defenderse, porque el responsable no tiene que acreditar nada de antemano.

Quien sale mejor parado son las compañías con mayor archivo. Google y Meta acumulan dos décadas de interacciones de europeos; OpenAI y Anthropic, años de conversaciones. Las alternativas europeas, como Mistral o Aleph Alpha, también se beneficiarían, pero parten con un corpus mucho menor. La norma iguala por arriba a quien ya iba primero.

La anonimización a la carta del artículo 25a

AI Act datos

El segundo frente es el artículo 25a, que crea una categoría nueva: los datos anonimizados. No se toca la definición de dato personal, pero se vacía por la vía de los hechos, porque identificadores de usuario o de dispositivo quedarían fuera del paraguas del RGPD. Es la materia prima del rastreo publicitario y de buena parte del negocio digital.

Lo que más incomoda a los juristas es quién decide. El texto deja en manos de las propias compañías la calificación de si un dato sigue siendo personal. Schrems lo resume en una idea: son enmiendas ‘típicas de cualquier despacho de abogados que defienda a las grandes tecnológicas’, y anticipa más litigios y una regulación aún más compleja e inaplicable para el regulador.

Quién gana y quién pierde si Europa cede el terreno

Para calibrar el alcance conviene mirar al mercado español. Telefónica y el resto de grandes operadores europeos llevan años reclamando que las plataformas que concentran el tráfico financien las redes que lo transportan. Aquel pulso por el reparto de costes se parece bastante a este: quien controla el dato controla la negociación. La diferencia es que ahora la discusión no va de precios mayoristas, sino de la base legal que sostiene el negocio publicitario y el de modelos. En España, la Agencia Española de Protección de Datos coordina criterios con el resto de autoridades a través del Comité Europeo de Protección de Datos (EDPB) y mantiene procedimientos abiertos sobre tratamientos que, con el nuevo artículo, pasarían a ser lícitos de forma automática. Ese es el punto incómodo: el interés legítimo por defecto convierte en legal lo que hoy se persigue. Ninguna autoridad nacional podrá sostener un expediente contra algo que el propio reglamento declara permitido.

El argumento de la competitividad europea tiene una grieta. La UE quiere campeones de IA y afloja los límites al entrenamiento, pero los mayores corpus son estadounidenses y el texto no impone contrapartidas a cambio. En paralelo, el propio sector habla de autorregularse y la Casa Blanca ya ha dejado claro que no piensa intervenir en las operaciones de esta industria. Europa cede suelo regulatorio sin garantizarse suelo industrial.

Queda una secuencia concreta que seguir: la votación informal del 25 de septiembre en el Consejo, el cierre de la presidencia irlandesa antes del 31 de diciembre y el trámite posterior con el Parlamento Europeo, donde la reforma no tiene el camino allanado. Observamos un patrón conocido: cuanto más se simplifica una norma de datos, más se judicializa.

IA en la banca española: el pánico al regulador desborda todos los planes del sector

La banca española reescribe sus modelos de IA contra reloj: el BCE exige los planes antes del 31 de octubre. BBVA, Sabadell y Bankinter ya han reorganizado sus cúpulas. El detonante no es un fallo propio, sino el pánico que recorrió al sector financiero europeo tras la irrupción de Mythos, el modelo de inteligencia artificial de Anthropic.

Aquella sacudida puso en marcha la maquinaria supervisora. El debate sobre los riesgos de la inteligencia artificial ha dejado de ser una conversación entre laboratorios y se ha convertido en una carpeta que los consejos de administración revisan cada semana. Las alertas de Dario Amodei, Sam Altman o Elon Musk han hecho el resto.

No todos reman en la misma dirección. Donald Trump y Mark Zuckerberg rechazan frenar el ritmo de los avances, mientras los grandes bancos españoles observan el cruce de versiones con cautela. Desde una de las entidades cotizadas admiten que el debate se libra en un plano que no controlan, dominado por compañías tecnológicas e inversores con intereses cruzados.

En privado, los equipos directivos repiten la misma tesis: la banca decide cómo implanta desarrollos que le vienen dados. Las entidades no diseñan los modelos, los integran. De ahí un doble movimiento: adoptar la IA donde genera productividad y blindarse frente a lo que esa misma tecnología puede desatar en forma de incidente.

Claves de la operación

  • El BCE pone fecha al examen. Los bancos deben tener listos sus programas de acción frente a la IA antes del 31 de octubre.
  • Seis organigramas en ebullición. BBVA, Sabadell, Santander, Bankinter, CaixaBank y Unicaja han creado áreas, oficinas o programas específicos en pocos meses.
  • El riesgo entra por la financiación. La exposición inquietante no es directa a los modelos, sino al crédito a compañías del Ibex 35 que levantan hubs de datos en Estados Unidos.

El 31 de octubre, la prueba de fuego que el BCE ha puesto a la banca

La secuencia regulatoria es conocida. Tras la aparición de Mythos, el Banco Central Europeo reclamó a las entidades regionales planes de contingencia y un análisis de las vulnerabilidades detectadas en sus sistemas. En julio envió una carta a la banca europea para que replanteara sus modelos de ciberseguridad bancaria.

El texto era explícito: ese enfoque podía complementarse con herramientas de IA siempre que su implementación fuera precedida de una evaluación de beneficios y riesgos y quedara sujeta a salvaguardas, supervisión humana y una gestión de riesgos sólida. El regulador no prohíbe la IA, la condiciona. La IA deja de ser un proyecto de innovación y pasa a ser una línea del mapa de riesgos.

El regulador no ha pedido a los bancos que dejen de usar inteligencia artificial. Les ha pedido que puedan demostrar, por escrito, cómo la vigilan.

Los bancos españoles alinean desde entonces sus mecanismos de defensa. Fuentes del sector describen dos capas: la tradicional, cerrar mejor las puertas y actualizar los parches de los programas, y otra que usa la IA de forma controlada, con protocolos de evaluación, autonomía acotada y supervisión humana continua.

El diagnóstico técnico que comparten es incómodo. Los ataques se orientan sobre todo a los parches que van aplicando los programas y a la gestión de vulnerabilidades, de manera que las empresas más expuestas serán aquellas que no actualicen sus sistemas al ritmo al que se publican las correcciones. El eslabón débil no es el modelo, es el mantenimiento.

De blindar el perímetro a desplegar la IA con freno de mano

La traducción operativa varía por entidad. Unicaja prevé en su plan estratégico hasta 2027 una inversión de casi 250 millones de euros para su transformación tecnológica, una cifra que en la banca mediana equivale a varios ejercicios de presupuesto. Bankinter ha lanzado IA First, un programa de gobernanza que dirige la propia consejera delegada, Gloria Ortiz. CaixaBank abrió una oficina de la IA para todo el grupo.

En los grandes, el movimiento ha sido estructural. BBVA ha creado AI Transformation, un área global cuyo reto es industrializar la creación, el despliegue y la gestión de agentes inteligentes en todo el grupo. Banco Sabadell alumbró el área de Transformación Corporativa e Inteligencia Artificial. Santander ha fichado perfiles específicos para potenciar la tecnología en su estructura.

banca IA riesgos

Seis entidades, seis respuestas organizativas para un mismo mandato. Lo llamativo es la coincidencia temporal: todas estas áreas se han puesto en marcha después de la carta de julio y a las puertas del plazo de octubre.

Productividad contra gobernanza: lo que se juega la banca española

La comparación entre BBVA y Santander resulta ilustrativa. El primero ha optado por un área global con mandato transversal, lo que concentra el mando pero también el desgaste interno si los resultados tardan en llegar a la cuenta de explotación. El segundo avanza con fichajes y equipos distribuidos, una vía más lenta de coordinar y menos visible para el mercado.

La mayoría de las entidades ha optado por nombrar un responsable único de IA, aunque el alcance real de esa figura depende de si controla presupuesto o solo coordina comités.

Hay un riesgo mayor, y no es tecnológico. Varias entidades cotizadas admiten que su preocupación no viene de una exposición directa a los modelos, sino de su papel como financiadoras de compañías del Ibex 35 que ya han solicitado capital para levantar centros de datos en Estados Unidos. La frase que resume ese temor circula en privado: si hubiera una crisis de apoyo a las inversiones en IA al otro lado del Atlántico, eso sí sería un problema.

Conviene recordar de dónde venimos. La irrupción de Mythos obligó al BCE a llamar a filas a los bancos regionales en tiempo récord, un episodio que muchos leyeron como una anécdota de laboratorio y que hoy funciona como primer capítulo de una secuencia regulatoria. Del susto tecnológico al expediente de supervisión hay menos de un año.

La banca española llega a este examen con una ventaja y un lastre. La ventaja es de escala organizativa: los grupos citados ya tienen un dueño interno para la IA. El lastre es la dependencia de proveedores estadounidenses, tanto de modelos como de nube, sobre cuyas hojas de ruta las entidades no tienen ni voz ni voto. El BCE vigila el uso; no controla la cadena de suministro.

El calendario aprieta. Los programas deben estar listos antes del 31 de octubre y, a partir de ahí, la supervisión entra en la fase incómoda: comprobar que lo escrito en el papel se sostiene en la operación diaria. Seguimos de cerca los próximos resultados anuales de la banca española, porque ahí se verá si la inversión en gobernanza de IA aparece en las cuentas o se ha quedado en el organigrama.

Plan de IA en España: gigafactorías, contrato social y asistente en Mi Carpeta Ciudadana

El plan IA España del Gobierno movilizará hasta 5.000 millones en cómputo y 600 millones en bonos para pymes.

Claves de la operación

  • Gigafactoría europea con 5.000 millones en juego. España compite en la convocatoria de EuroHPC, cuyo plazo termina el 12 de noviembre de 2026, para albergar una instalación con 100.000 aceleradores operativos en 2028 o 2029.
  • Bono de 600 millones para 25.000 pymes. La dotación no financiará suscripciones, sino proyectos de desarrollo, integración y tratamiento de datos, con un piloto previsto en el primer semestre de 2027.
  • Asistente de IA en Mi Carpeta Ciudadana. La plataforma, con 40,34 millones de accesos entre enero y agosto, incorporará un asistente a lo largo de 2027 y sumará WhatsApp 060 como canal de atención.

La hoja de ruta se llama IA360 y aspira a algo más que sumar potencia de cálculo. El Ejecutivo quiere extender la inteligencia artificial a las empresas, las aulas y la propia relación del ciudadano con la Administración. El punto de partida es una séptima posición mundial en el índice de dinamismo de Stanford de 2024, y el objetivo declarado es colarse en el top 5 global.

A diferencia de otros anuncios centrados en comprar tarjetas gráficas, el plan reparte sus metas entre infraestructura, tejido productivo y servicios públicos, según detalla la información oficial de La Moncloa. El presidente del Gobierno ha pedido ir más allá de la autorregulación de los modelos más avanzados, un mensaje que sitúa a España en la órbita regulatoria europea. Los próximos doce meses concentrarán la primera batería de acciones, aunque no cierran la estrategia.

El pulso por la gigafactoría europea y sus 100.000 aceleradores

El grueso inversor se concentra en la candidatura española para albergar una gigafactoría europea de inteligencia artificial. El proyecto prevé movilizar hasta 5.000 millones de euros de inversión público-privada y alcanzar los 100.000 aceleradores operativos entre 2028 y 2029, una escala pensada para entrenar y desplegar modelos avanzados.

La instalación todavía no está adjudicada. El consorcio español compite en una convocatoria de la Empresa Común EuroHPC cuyo plazo termina el 12 de noviembre de 2026. Si la candidatura sale adelante, IA360 fija el inicio de la construcción en febrero de 2027 y la apertura en 2028. El calendario real depende del veredicto europeo y de la competencia con otros países.

Ese condicionante importa más de lo que parece. La gigafactoría no es una obra que España pueda financiar en solitario, y buena parte del relato oficial se apoya en fondos comunitarios. Sin adjudicación, los 100.000 aceleradores son una meta sin fecha firme.

España no compite por tener el superordenador más grande, sino por que la inteligencia artificial llegue al trámite de una nómina o de una beca.

Del bono a las pymes al asistente en Mi Carpeta Ciudadana

IA360

La segunda pata es empresarial. El plan diseña la Red NEURONA, una red de centros donde las pymes podrán probar soluciones con sus propios datos, y un bono dotado con 600 millones de euros. El bono no servirá para pagar una suscripción: deberá financiar servicios que transformen procesos mediante desarrollo, integración o tratamiento de datos.

La meta es alcanzar 25.000 empresas, con un piloto previsto en el primer semestre de 2027 antes de la convocatoria general. En paralelo, el asistente de IA para Mi Carpeta Ciudadana llegará a lo largo de 2027. La plataforma acumuló 40,34 millones de accesos entre enero y agosto, de modo que no se trata de un servicio residual. El documento no concreta qué modelo sostendrá el asistente ni qué operaciones podrá ejecutar.

El Ejecutivo prevé además sumar WhatsApp 060 como canal de atención. La referencia internacional no es casual: Corea del Sur quiere ofrecer este año a toda su población un chatbot gratuito, y Reino Unido ya desplegó GOV.UK Chat desde mayo para resolver consultas sobre servicios públicos. España llega más tarde a esa conversación, pero con la base de usuarios más grande.

El contrato social que España quiere pactar antes de que la IA toque el empleo

El despliegue tecnológico viene acompañado de una pata menos tangible. El Gobierno quiere impulsar un contrato social para la inteligencia artificial que aborde sus efectos sobre el trabajo y otros ámbitos de la sociedad. Para ello prevé convocar en octubre a los agentes sociales, crear mesas sectoriales y poner en marcha un observatorio permanente sobre el impacto en el mercado laboral.

El texto incorpora también medidas para integrar esta tecnología en secundaria y Formación Profesional, en coordinación con las comunidades autónomas, junto a otras dirigidas a reforzar la ciberseguridad y la supervisión de los modelos más avanzados. Aquí es donde el plan se juega su credibilidad, porque los anuncios de cómputo se miden en euros y los sociales, en años.

Las grandes tecnológicas del IBEX 35 miran con atención este giro. Indra, el principal contratista español de defensa y ciberseguridad, aparece como socio natural en la supervisión de modelos y en la seguridad de la gigafactoría, mientras Telefónica y los operadores pujan por la conectividad que alimentará esos centros de datos. El riesgo del plan es la dependencia de fondos europeos y de proveedores extranjeros para los aceleradores, un cuello de botella que ya frena a media Europa.

España parte séptima del mundo y segunda de Europa, pero la distancia con el top 5 se mide en capacidad de cómputo, no en discursos. El próximo hito verificable es la adjudicación de EuroHPC y, antes, la convocatoria de octubre con los agentes sociales. Ahí se verá si el contrato social es algo más que una declaración de intenciones.

El calendario, por ahora, manda.

Moeve arranca en Huelva su planta de hidrógeno verde y Wood dirigirá el Valle del Hidrógeno

0

Moeve arranca las obras de su planta de hidrógeno verde en Palos de la Frontera (Huelva) con 1.000 millones de euros de inversión. La compañía que dirige Maarten Wetselaar pone la primera piedra del Valle Andaluz del Hidrógeno y, en paralelo, adjudica la ingeniería de la propiedad a la británica Wood, que pasa a ser el interlocutor único ante más de 400 empresas y pymes implicadas en la construcción y la puesta en marcha.

Onuba, 300 MW y nueve campos de fútbol en Palos de la Frontera

El proyecto bautizado como Onuba arranca con 300 megavatios (MW) de capacidad de electrólisis, ampliables en otros 105 MW, sobre una superficie equivalente a nueve campos de fútbol. La instalación producirá 45.000 toneladas anuales de hidrógeno renovable, que Moeve destinará a fabricar combustibles sostenibles para automoción, aviación y transporte marítimo y a descarbonizar procesos industriales propios, especialmente en el sector químico.

La compañía cifra en 250.000 toneladas anuales de CO2 el ahorro de emisiones asociado a ese volumen de hidrógeno. El término de comparación que utiliza la energética es doméstico: equivale a lo que registran en un año las ciudades de Huelva, Cádiz y Jaén en su conjunto.

El aterrizaje de Wood añade una capa de gestión a una obra de enorme complejidad. La ingeniería británica actuará como representante de Moeve ante el entramado de proveedores, una figura que en proyectos de esta escala decide sobre la marcha qué se construye, cómo y en qué orden. Moeve estima que el conjunto generará 8.000 empleos directos e indirectos.

Se trata de un complejo único de 2 gigavatios (GW) de capacidad de electrólisis repartidos a partes iguales entre dos polos industriales. El primero es Onuba, en Palos de la Frontera; el segundo es Carteia, en San Roque (Cádiz), en pleno Campo de Gibraltar. La infraestructura se levantará en dos fases y con calendarios distintos.

El hidrógeno verde de Moeve no nace para vender moléculas: nace para sostener el negocio de combustibles sostenibles de la compañía en un mercado que todavía no tiene precio de referencia.

La elección de Wood no ha sorprendido al sector, que la interpreta como un paso sobre seguro. La ingeniería británica compró Amec Foster Wheeler en 2017 y con ella asumió la filial española Foster Wheeler Iberia, además de licencias de procesos de refino como las unidades de vacío y la coquización retardada. Con Moeve ya había trabajado en la modernización de ‘fondo de barril’ y de las unidades de vacío de la refinería de La Rábida, en Huelva, un proyecto valorado en 800 millones de euros, y en la planta de aromáticos y benceno de San Roque.

La ingeniería de la propiedad es la pieza menos visible y más decisiva: quien firma los planos de detalle termina fijando el coste real de la planta.

Wood y Moeve se conocen desde hace años, y no solo por vía española. La ingeniería mantiene una alianza estratégica con Abu Dhabi National Oil Company (Adnoc) para todo el entramado industrial del emirato, ha dirigido la expansión de las instalaciones gasistas de Habshan por 2.800 millones de dólares y ha aportado consultoría tecnológica a Adnoc Refining para evaluar su capacidad en la producción de combustible sostenible de aviación. El accionista de referencia de Moeve, el fondo soberano Mubadala, conoce bien a la firma por esa vía. El cambio de propiedad de Wood, cerrado en marzo de 2026 con la compra por parte de Sidara por unos 2.000 millones de euros, no ha alterado la relación.

La británica llega al proyecto onubense con la cartera cargada. Además de la modernización de La Rábida, desarrolló para la energética la ingeniería básica de la planta de isopropanol renovable de Huelva y trabajos de actualización de activos industriales en varias filiales internacionales del grupo. En el golfo Pérsico, su relación con Adnoc incluye la expansión de Habshan, valorada en unos 2.438 millones de euros al cambio actual, y trabajos de ingeniería a largo plazo en el proyecto marino de Lower Zakum.

Un conocido de la casa.

Un accionariado de tres patas y 304 millones de fondos europeos

El Valle Andaluz del Hidrógeno no es una obra en solitario. Moeve controla el 51% del vehículo, Hy24 —el mayor fondo mundial especializado en hidrógeno renovable— y Cofides suman el 29%, y Enagás Renovable junto a Alter Enersun cierran el 20% restante. Cofides está participada por ICEX, el ICO, Santander, BBVA, CaixaBank, Sabadell y el Banco de Desarrollo de América Latina y el Caribe (CAF).

Bruselas ha reconocido la infraestructura como Proyecto de Interés Común (PCI) y ha aportado 304 millones de euros desembolsados por el Gobierno de España a través del Plan de Recuperación, Transformación y Resiliencia y de los fondos NextGenerationEU. La financiación pública convive con una inversión privada que Moeve eleva ya a 2.400 millones de euros acumulados en Andalucía dentro de su estrategia ‘Positive Motion.

Valle del Hidrógeno Palos de la Frontera

A esa cifra se añade la planta de biocombustibles 2G desarrollada por Técnicas Reunidas, que empezará a producir combustible sostenible de aviación (SAF) y diésel renovable HVO durante 2027. Ambas rutas —combustibles sostenibles e hidrógeno— comparten cliente y comparten discurso: descarbonizar el transporte que no puede electrificarse.

El cuello de botella no está en la electrólisis

La pregunta que el sector se hace no es si Moeve puede construir Onuba, sino quién va a comprar su hidrógeno. España acumula anuncios de electrólisis que superan con holgura los objetivos del PNIEC, pero la distancia entre proyecto anunciado y decisión final de inversión sigue siendo enorme, según coinciden los recuentos que manejan los propios promotores. La mayoría de los proyectos apunta a un comprador cautivo, el propio dueño de la planta, y eso es exactamente lo que hace Moeve: reserva su producción para transformarla en SAF, metanol o amoniaco en instalaciones propias antes de venderla a terceros.

El hidrógeno no se vende solo.

El modelo tiene lógica industrial y también una servidumbre. Si el marco regulatorio europeo afloja el ritmo de los mandatos de combustible sostenible o encarece la electricidad renovable, el hidrógeno de Palos de la Frontera compite contra el gas natural reformado con una desventaja de coste difícil de cerrar. La ventaja se jugará en la fotovoltaica de autoconsumo asociada y en el precio del mercado mayorista, no en la tecnología de electrólisis, disponible ya en el mercado global.

Para Andalucía, el cálculo político es sencillo: la comunidad acumula la mayor concentración de proyectos de hidrógeno del país y necesita anclar carga industrial que justifique las infraestructuras. Para Moeve, el cálculo es financiero. Cada euro destinado a electrólisis compite con el capital que va a biocombustibles, y ambas rutas aspiran al mismo mandato europeo de descarbonización del transporte.

Hay un segundo riesgo, menos comentado. Wood actúa como ingeniería de la propiedad ante más de 400 empresas, lo que en la práctica convierte a la británica en el acelerador o en el cuello de botella del calendario. Los proyectos de esta escala rara vez fracasan por la química: fracasan por la logística de proveedores.

Nadie firma un offtake por decreto.

Queda la parte difícil.

El primer examen llegará en 2027, cuando la planta de biocombustibles 2G deba arrancar y absorber el hidrógeno de Onuba. Si los plazos se cumplen, el Valle Andaluz se convertirá en el primer complejo español que integra electrólisis y combustibles sintéticos a escala industrial. Si se estiran, Moeve habrá levantado una planta de hidrógeno con un destino menos claro del que sugiere su folleto.

Art Basel Paris 2026 reúne 211 galerías: por qué el mercado del arte francés bate récords

0

Art Basel Paris 2026 reunirá a 211 galerías bajo la cúpula del Grand Palais. La feria abrirá al público del 23 al 25 de octubre y ninguna edición reciente había llegado con una arquitectura de mercado tan definida. He seguido este calendario durante una década: la cita ha dejado de ser una escala para convertirse en el termómetro del coleccionismo europeo.

El mercado francés de arte roza los 4.500 millones y retiene el 8% global

La edición parisina se sostiene sobre una realidad que trasciende la propia feria. Francia cerró 2025 con 4.500 millones de dólares en ventas de arte, el 8% del mercado global, según el Art Basel & UBS Global Art Market Report 2026. Es el primer mercado de Europa y el segundo del mundo tras Estados Unidos, una posición que el Brexit reforzó al desplazar hacia el continente parte del flujo que antes captaba Londres.

La infraestructura local sostiene esa hegemonía. De las 211 galerías confirmadas, 64 operan en Francia, incluidas Petrine y The Pill, que este año ascienden desde la sección Emergence al programa principal. Un total de 32 firmas debutan en la feria y un número récord de 24 ha optado por compartir stand, señal de que el coste de exposición pesa cada vez más en las cuentas de las galerías medianas.

El tráfico también importa. La edición anterior recibió a más de 73.000 visitantes y a representantes de más de 240 museos, una masa crítica que convierte el Grand Palais en el mercado más líquido de Europa durante cuatro días. Para el coleccionista, esa concentración de compradores institucionales y privados en un mismo espacio acorta el tiempo medio de transacción.

Philippine Leroy-Beaulieu y un programa público ampliado para atraer al comprador

La organización apuesta por el gancho cultural para sostener la afluencia. La actriz Philippine Leroy-Beaulieu, conocida por su papel en Emily in Paris, ejerce como directora artística invitada del programa Oh La La!, dedicado este año al tema ‘Myths and Legends’. La iniciativa invita a las galerías a reconfigurar sus stands durante el último fin de semana para forzar una segunda visita del comprador.

El acceso Avant-Première vuelve por segundo año el 20 de octubre, un día antes del pase VIP convencional y con invitación personal de galería. Es la vía diseñada para los patrimonios más altos, que negocian antes de la apertura oficial. En paralelo, el programa de arte público se amplía con esculturas de gran formato de Tracey Emin instaladas en el Trocadéro, frente a la Torre Eiffel.

Un mercado que reúne a 240 museos en cuatro días no es una feria: es el mecanismo de fijación de precios más eficiente que tiene el arte europeo.

La feria también amplía su sección Premise, dedicada a montajes curatoriales inusuales, hasta 12 galerías, nueve de ellas nuevas. A ello se suma la comisión de Miu Miu en el Palais d’Iéna, firmada este año por la cineasta Alice Diop, que refuerza el vínculo entre moda, cine y mercado del arte.

La lectura del inversor: profundidad de mercado no equivale a rentabilidad

Mi lectura es que la fortaleza francesa responde menos al ciclo económico que al diseño institucional. Cuando los presidentes del Centre Pompidou y del Louvre debaten en público el futuro de sus museos en el propio auditorio del Grand Palais, el mensaje para el inversor es que el ecosistema no depende de un puñado de fortunas privadas. Esa densidad museística genera un valor de reventa estable que plazas emergentes como Dubái o Seúl todavía no igualan.

Conviene, sin embargo, no confundir un mercado profundo con un mercado rentable. El arte como clase de activo exige horizontes superiores a los cinco años y soporta costes de almacenamiento, seguro y comisión que erosionan el retorno bruto. Para un family office, la función razonable de una pieza adquirida en París no es la revalorización agresiva, sino la diversificación de un patrimonio concentrado en activos financieros.

La ventaja real está en la correlación. El arte tiende a desacoplarse de las bolsas en los ciclos de estrés, y esa cualidad se paga con menor liquidez. La consecuencia práctica es que una pieza comprada en el Grand Palais debe entenderse como un activo de refugio, no como una posición táctica.

La pieza adquirida en París cumple la función de un refugio patrimonial, no la de una posición táctica de corto plazo.

El hito que conviene seguir llega el 20 de octubre. Si el pase Avant-Première vuelve a saturarse, como apuntó la organización el año pasado, quedará confirmado que la demanda de primer nivel no se ha resentido pese a la corrección de las subastas de arte contemporáneo. Será la señal más fiable para decidir si se asigna capital nuevo a este segmento en 2027.

💎 Veredicto Wealth

La plaza parisina es un activo de diversificación para patrimonios con horizonte superior a cinco años, no una apuesta de rentabilidad rápida. El riesgo a vigilar es la liquidez fuera de la ventana ferial, cuando el mercado secundario se estrecha y el comprador tarda meses en aparecer.

Cómo Catalyxx convierte el bioetanol en químicos renovables y compite en coste con el fósil

Competir en coste con el derivado fósil es el muro de la química verde. Catalyxx químicos renovables lo ha tomado como tesis: bioetanol convertido en butanol y hexanol idénticos, con una planta de 120 millones en Sines.

El modelo de negocio detrás de Catalyxx: moléculas idénticas, no promesas verdes

La compañía nació en 2017 en Andalucía. Su fundador, Joaquín Alarcón, había dirigido durante años el desarrollo de esta plataforma tecnológica dentro de Abengoa Bioenergía y, al salir, decidió no dejar el proyecto en un cajón: creó su propia empresa y negoció con Abengoa la compra de los derechos de la tecnología.

El argumento industrial es fácil de explicar y endiabladamente difícil de ejecutar. El bioetanol, una materia prima renovable y disponible en el mercado global, entra en un proceso catalítico y sale convertido en butanol, hexanol, octanol y otros compuestos químicamente equivalentes a los que hoy se obtienen del petróleo.

Esos compuestos acaban en cosmética, pinturas adhesivos, lubricantes, detergentes y plásticos. Y aquí está el detalle que cambia todo: el cliente no rediseña su producto, no modifica sus instalaciones y no renuncia a prestaciones. Cambia el origen del carbono, no la molécula. Es la diferencia entre vender sostenibilidad y vender un producto que, además, es sostenible.

A efectos prácticos, manda el precio. Una gran compañía química no cambia una materia prima crítica porque la tecnología sea elegante: exige garantías de calidad, disponibilidad, coste y fiabilidad de suministro. La ambición declarada por el fundador es competir en coste con el fósil, no solo en huella de carbono.

Ninguna química verde escala si el cliente paga más por ella: el precio abre la puerta y la sostenibilidad, solo después, la mantiene abierta.

De La Rinconada a Sines: cómo se industrializa una tecnología de 120 millones

Antes de hablar de la planta comercial conviene mirar atrás. Catalyxx lleva años operando su planta demostrativa de La Rinconada, en Sevilla, acumulando datos que ninguna presentación captura: funcionamiento continuo, estabilidad del catalizador, rendimientos, calidad de producto, eficiencia energética, separación y seguridad. La lección del fundador es incómoda para cualquier perfil técnico: industrializar no es escalar una reacción química.

Una reacción impecable en laboratorio puede no valer nada en planta: el conocimiento industrial se compra con horas de operación real.

El salto llega ahora. La compañía construirá su primera planta comercial en Sines (Portugal), un proyecto de 120 millones de euros reconocido como Proyecto de Interés Nacional por el Gobierno portugués. La instalación podría evitar alrededor de 105.000 toneladas de CO₂ al año y será la base de su expansión internacional.

📦 Caso de estudio: Catalyxx

  • El reto: Producir butanol, hexanol y octanol sin petróleo y sin que el cliente note la diferencia en precio o prestaciones.
  • La jugada: Adquirir los derechos de una tecnología propia, validarla durante años en una planta demostrativa en La Rinconada y financiar el desarrollo por hitos.
  • El resultado: Una primera planta comercial de 120 millones de euros en Sines, declarada Proyecto de Interés Nacional por Portugal.
  • La lección: Vende equivalencia, no revolución: si tu producto no obliga al cliente a cambiar nada, la adopción deja de ser un acto de fe.

Lo que este caso enseña: financiar por hitos y no por relato

Hay un precedente que pesa en toda esta historia y que ningún fundador industrial español debería ignorar: Abengoa. La compañía andaluza que fue referente mundial en bioenergía terminó en concurso de acreedores y arrastró con ella a proveedores, plantilla y buena parte del relato español de la innovación industrial. Catalyxx nace de ese material: una tecnología desarrollada dentro de una gran empresa que sobrevive porque alguien decide sacarla y darle una estructura mucho más pequeña y manejable.

La lectura del inversor es esta: en industria no se financia una historia durante diez años, se financia una sucesión de hitos que retiran riesgo. Primero la química, después el catalizador, luego el proceso continuo, la calidad del producto, la economía y, al final, la capacidad de construir.

Cada hito desbloquea un tipo de capital distinto. En las fases tempranas hace falta capital capaz de tolerar riesgo tecnológico; más tarde entran los programas públicos de innovación —en España, instrumentos como los del CDTI o ENISA—, los socios industriales y, cuando el proyecto madura, la deuda y la financiación de infraestructuras.

Esto tiene una consecuencia directa para quien emprende en industria: el pitch no se construye sobre la visión, sino sobre la evidencia acumulada en cada etapa. Y sobre el control. Alarcón lo plantea sin épica: mantener el control no es hacerlo todo uno mismo, es identificar qué decisiones no se delegan —propiedad intelectual, tecnología, conocimiento— y rodearse de ingeniería, proveedores y especialistas de primer nivel para el resto.

Para un fundador de deep tech industrial que hoy esté en fase de planta piloto, el caso deja una pregunta útil: ¿qué hito concreto de tu proyecto reduce el riesgo para el siguiente inversor que quieres sentar en la mesa? Si no hay respuesta, no hay ronda.

🚀 Hoja de Ruta para Emprender

  • Vende equivalencia, no revolución: diseña tu producto renovable para que el cliente no tenga que cambiar nada. Cada cambio que le exijas es una barrera de adopción.
  • Construye tu planta demostrativa: antes de pedir capital para la escala industrial, acumula datos operativos reales. Sin ellos, tu tecnología es una hipótesis de laboratorio.
  • Financia por hitos, no por relato: define qué riesgo retira cada etapa y qué tipo de capital desbloquea. El capital público y los socios industriales llegan cuando hay evidencia.
  • Protege dónde está el valor: no delegues la propiedad intelectual ni el conocimiento técnico. Para todo lo demás, rodéate de socios mejores que tú en su especialidad.

La repotenciación eólica de Endesa: cambia 40 aerogeneradores de 1998 por 4 turbinas de 7 MW

0

La repotenciación eólica de Endesa en Coriscada cambia 40 aerogeneradores de 1998 por cuatro turbinas de 7 MW. La operación se concentra en los municipios de Mañón y Ortigueira, en la provincia de A Coruña, y moviliza una inversión de 36,3 millones de euros.

No es un ajuste menor. Las 40 máquinas retiradas suman 24 megavatios. Las cuatro que llegan instalan 28. Sin embargo, la evacuación se mantiene en los 24 megavatios de siempre, un detalle técnico que revela hasta qué punto la red existente condiciona el diseño del proyecto.

La compañía prevé cerrar la obra a lo largo de 2027, con fase de pruebas a finales de ese año y plena operación en marzo de 2028.

De 40 máquinas de 1998 a cuatro turbinas de 7 MW: los números del parque Coriscada

El salto de producción es el argumento central. El parque pasará de generar 47 gigavatios hora anuales a 83,9, un incremento del 78,5% sobre el mismo punto de conexión.

La clave está en la tecnología. Los aerogeneradores instalados en 1998 operaban con potencias unitarias muy inferiores; los nuevos, de 7 megavatios cada uno, multiplican la captura de viento por máquina. Menos molinos, más energía.

La repotenciación permite casi duplicar la producción eólica sin añadir un solo kilómetro de red, pero la evacuación sigue marcando el techo del negocio.

Los 40 equipos originales totalizaban 24 megavatios, lo que arroja una media de 600 kilovatios por máquina. Un aerogenerador actual de 7 megavatios rinde, en igualdad de condiciones, más de diez veces esa potencia. La diferencia no es cosmética: define cuánta energía se extrae de cada metro de viento disponible.

El parque viejo sumaba 40 molinos para generar 47 gigavatios hora; el nuevo lo hará con cuatro y entregará casi el doble de electricidad.

Endesa describe la actuación como una mejora simultánea en eficiencia y en seguridad operativa. El desmontaje de los 40 equipos dará paso a cuatro unidades de última generación, con menos elementos móviles que mantener y una reducción clara del impacto visual sobre el paisaje.

El destino de los aparatos retirados también entra en el cálculo. Una parte se reaprovechará como repuesto en otros parques de la compañía, otra se venderá a terceros y los componentes que no admitan una segunda vida se revalorizarán en su totalidad.

Por qué la repotenciación gana peso en Endesa renovables Galicia

parque eólico Coriscada

Galicia es terreno abonado para esta estrategia. La comunidad concentra algunos de los parques más antiguos de España, levantados en el boom eólico de finales de los noventa, y buena parte de ellos afronta ya el final de su vida útil técnica.

Repotenciar sale más barato que construir desde cero. El emplazamiento está concedido, el punto de evacuación existe y la tramitación es más liviana que la de un proyecto nuevo. Con una inversión de 36,3 millones, la producción se acerca al doble.

El atractivo financiero explica el interés. El dinero se concentra en el equipo y en la obra civil, no en abrir un frente nuevo. Por eso los promotores miran, los parques antiguos como una cartera de oportunidades y no como un lastre contable.

El calendario marca los tiempos. Entre el desmontaje, el montaje y las pruebas, el parque no estará a pleno rendimiento hasta marzo de 2028. La agenda aprieta.

La operación encaja en la tendencia que ya se observa en la red eléctrica española: menos instalaciones, más potentes y mejor integradas. El mercado premia la energía que llega sin necesidad de nuevas subestaciones.

Una década de repotenciación: qué revela el caso Coriscada sobre el futuro eólico

El proyecto de Endesa no es un caso aislado, sino la punta visible de un proceso que va a marcar la próxima década. España instaló buena parte de su eólica entre 1998 y 2008. Esas máquinas, diseñadas para durar veinte o veinticinco años, empiezan a cumplir su ciclo. La pregunta ya no es si se sustituirán, sino a qué ritmo y con qué reglas.

Lo que hace singular a Coriscada es el factor multiplicador. Con un 90% menos de aerogeneradores, la producción sube un 78,5%. Ese es el dato que el sector mira con atención, porque demuestra que la repotenciación puede elevar la energía generada sin ocupar un metro más de terreno ni añadir un solo kilómetro de línea.

El riesgo evidente está en la evacuación. Endesa mantiene la conexión en 24 megavatios aunque instale 28. Es una decisión conservadora, condicionada por la capacidad de la red en la zona, pero revela el cuello de botella que atenaza al sector: la potencia instalada crece más rápido que la infraestructura que debe transportarla.

La segunda incógnita es industrial. Reutilizar componentes y vender repuestos suena bien sobre el papel, pero depende de que exista un mercado secundario real para máquinas de los años noventa. La economía circular en la eólica todavía está en construcción.

Otros mercados europeos llevan ventaja. Alemania y Dinamarca repotencian desde hace años y han convertido el recambio de máquinas en una industria propia. España, con un parque algo más joven pero igualmente maduro, llega con retraso a esa fase.

Hay también una lectura territorial. Galicia ha sido escenario de tensión entre promotores y vecinos, y la repotenciación llega con un argumento difícil de rebatir. Menos molinos en el horizonte.

El otro frente es el empleo. Desmontar y volver a montar exige mano de obra especializada, grúas de gran tonelaje y una logística que no todas las comarcas pueden absorber. Ahí se juega Endesa parte de la aceptación social del proyecto.

Queda por ver cómo responde la Administración. La repotenciación comparte con los proyectos nuevos buena parte de los trámites ambientales, y esa carga puede frenar a los promotores que dudan entre mantener una máquina vieja o afrontar un expediente completo. El marco regulatorio de la próxima década decidirá si el proceso se acelera o se atasca.

Lo que ocurra en Coriscada servirá de referencia. Si el calendario se cumple y el parque arranca en marzo de 2028 con la producción prevista, el caso se convertirá en el modelo a copiar por el resto del sector. Si los plazos se estiran o la evacuación se queda corta, la repotenciación perderá parte del atractivo que hoy exhibe.

De momento, 40 máquinas de 1998 tienen fecha de retirada. Su relevo son cuatro. La cuenta sale.

Chang Dai-chien: el Met compra 38 obras y revaloriza el mercado del maestro de la tinta china

0

El mercado de Chang Dai-chien acaba de recibir el aval institucional que llevaba dos décadas esperando. El Metropolitan Museum of Art ha incorporado 38 obras del pintor chino en una operación mixta —parte donación, parte compra— cerrada con su hija, Sing Sheng Chang, y respaldada por una lista amplia de patronos. Para quien sigue la pintura de tinta china como clase de activo, la cifra importa menos que el hecho: un museo de primer nivel ha decidido que este autor es patrimonio, no género decorativo.

El lote cubre medio siglo de producción. Incluye estudios de su etapa en Dunhuang, el complejo budista en el borde del desierto de Gobi donde trabajó en los años cuarenta, y obras de los sesenta y posteriores, cuando sus paisajes y bodegones se desintegraron en abstracciones luminosas. Hay también un autorretrato pintado en Hong Kong en 1951. El recorrido del artista, nacido en China, autoexiliado en 1949 y con estancias en India, Japón y Taiwán antes de instalarse en California, explica por qué su obra circula hoy en tres mercados distintos a la vez.

Max Hollein, director de la institución, describió a Chang como uno de los pintores más importantes de la era moderna y subrayó su capacidad para unir el conocimiento de la cultura clásica china con una perspectiva transnacional. No es una fórmula de cortesía. La guóhua, la pintura de tinta china del siglo XX, ha sido durante años la asignatura pendiente de las grandes colecciones occidentales.

Las 38 obras del Met: de Dunhuang a la abstracción tardía

La operación tiene una particularidad que conviene retener: no es una compra cerrada en una sola transacción, sino una estructura de donación y adquisición acordada con la familia del artista. Ese diseño reduce el riesgo de que el mercado lea la operación como una liquidación. Chang murió en Taipéi en 1983, a los 83 años, y su legado ha estado gestionado desde entonces por herederos y fundaciones, no por un mercado disperso.

Lo que el Met ha hecho, en términos de mercado, es retirar oferta. Treinta y ocho obras salen de la circulación privada de forma permanente. El efecto es idéntico al que se observa en cualquier activo escaso: menos unidades disponibles, misma demanda, y un comprador de referencia que fija un suelo implícito de valoración. La diferencia frente a un fondo o un family office es que el museo no vende nunca.

Cuando un museo compra 38 obras de un mismo autor, no está coleccionando: está publicando un precio de referencia para todo el mercado.

El respaldo institucional reordena el mercado de la tinta china

La obra de Chang Dai-chien se ha negociado históricamente en un circuito muy concentrado. Hong Kong funciona como plaza de referencia y los compradores de la región dominan el segmento alto. Esa concentración da profundidad a las piezas excepcionales, pero deja el tramo medio expuesto a la sequía de compradores cuando el ciclo asiático se enfría.

La validación occidental cambia ese perfil. Un museo no compra para revender, y eso introduce un comprador de naturaleza distinta: paciente, indiferente al ciclo y dispuesto a sostener precios en el segmento de obra singular. Para el inversor patrimonial, la lectura práctica es que el arte chino moderno deja de ser una apuesta puramente regional.

Eso sí, conviene distinguir entre el artista y su producción. El respaldo institucional eleva el suelo de las obras de calidad museística, con procedencia documentada y periodo reconocible. No eleva todo lo que lleva su firma. En un mercado donde la atribución ha sido históricamente un problema, la diferencia entre una pieza de los sesenta y un trabajo de taller puede ser de un orden de magnitud.

La prima de la procedencia institucional se paga en el tramo alto y casi nunca llega al mercado de obra menor.

Análisis: qué compra realmente un inversor en arte chino moderno

He revisado el comportamiento de este segmento en los últimos ciclos y el patrón es consistente: los artistas asiáticos de posguerra que entran en colecciones occidentales de referencia se revalorizan por suelo antes que por techo. Primero se estabiliza el precio de las obras importantes, después llega la demanda institucional cruzada y solo al final se contagia el tramo medio. El proceso se mide en años, no en trimestres.

Para un patrimonio que busca preservación de capital, este es un activo razonable pero exigente. Requiere criterio de selección, acceso a asesores con red en Asia y tolerancia real a la iliquidez: una obra de Chang de calidad no se vende en una semana. Quien busque revalorización agresiva a corto plazo encontrará aquí el vehículo equivocado.

El horizonte natural es de cinco a diez años, y el calendario institucional ofrece dos hitos que conviene seguir. Una parte de las obras adquiridas se exhibirá en los próximos meses, antes de que cierre el ejercicio. Y la exposición que el Met dedicará a la pintura de tinta china del siglo XX tiene fijada su apertura en 2028. Es en ese intervalo donde suele producirse el ajuste de valoración, no en el anuncio de la compra.

💎 Veredicto Wealth

La compra del Met convierte a Chang Dai-chien en un activo de preservación de capital para horizontes superiores a cinco años, no en una apuesta de revalorización rápida. El riesgo a vigilar es la atribución: sin procedencia documentada, la prima institucional no llega a la pieza.

Airtificial activa su alianza con Indra con los primeros pedidos en la aviación de defensa

Airtificial ha recibido los primeros pedidos de Indra en aviación de defensa, con los que materializa la alianza estratégica sellada en octubre de 2025 y abre la puerta a nuevos proyectos que siguen en negociación.

La compañía ha trasladado el hito al mercado a través de la comunicación remitida este lunes a la Comisión Nacional del Mercado de Valores, en la que concreta el alcance de los trabajos adjudicados y confirma que existen otros proyectos y acuerdos en negociación. El acuerdo marco firmado por ambas partes articula la colaboración en tres líneas de actuación.

  • Robótica y automatización de procesos industriales.
  • Diseño y fabricación de estructuras en materiales compuestos para aplicaciones aeroespaciales, navales, terrestres, aeronáuticas y de defensa.
  • Desarrollo de equipos electromecánicos embarcados para plataformas aéreas y terrestres.

Jerez, Sevilla y Lugo: dónde se ejecuta cada pedido

El primer bloque de trabajos se ejecuta desde la planta de Jerez, donde Airtificial fabrica fairings, piezas estructurales en fibra de vidrio destinadas a conformar las carenas del radar del A400M. Hasta la fecha ha entregado alrededor de 770 piezas para este programa, un volumen que sitúa la colaboración en fase industrial y no en un piloto de laboratorio. Se trata de piezas de geometría compleja cuyo curado y control dimensional marcan el coste final de cada unidad.

De esa misma factoría salen los radomos en fibra de carbono para el Centro de Ensayos en Vuelo que Indra opera en Lugo. Los radomos son las cubiertas que protegen la antena de radar sin interferir en la señal, un producto con requisitos de homogeneidad dieléctrica que exige control de proceso. El segundo pedido adjudicado se desarrollará, en cambio, en la planta de Sevilla y se centra en adaptadores TPS (Test Program Sets), con hardware y software específicos para los bancos de prueba universales orientados a potencia y radiofrecuencia de Indra.

Los adaptadores TPS permiten simular la operativa real y validar en tierra el funcionamiento de sistemas tecnológicos complejos —aviones, carros de combate o radares— antes de su integración o puesta en servicio. Es un eslabón de validación previo a la entrega, con un perfil de negocio menos intensivo en capital que la fabricación de estructuras de gran tamaño.

El primer pedido convierte la alianza en carga de trabajo real: Airtificial deja de ser un socio potencial y pasa a ser proveedor industrial de Indra en defensa.

Qué aporta cada pedido a la cartera industrial

Airtificial pedidos Indra

El consejero delegado de Airtificial, Guillermo Fernández de Peñaranda, ha defendido que los pedidos reflejan la confianza de Indra en la compañía como socio tecnológico e industrial para programas de alta complejidad. Ha subrayado que combinar fabricación avanzada en materiales compuestos con soluciones de ensayo y validación convierte a la firma en un aliado de referencia en las distintas etapas de un programa aeroespacial o de defensa.

La compañía no ha desglosado el importe de los pedidos, el calendario de entregas ni cuántos acuerdos permanecen abiertos. Tampoco ha precisado si alguno de ellos exigirá inversión adicional en capacidad industrial o en certificaciones.

El encaje de Airtificial en la cadena de suministro de defensa

Airtificial opera como proveedor de segundo nivel en la cadena de suministro de defensa, un eslabón que depende del ritmo de adjudicación de los contratistas principales. Indra, Airbus Defence and Space, ITP Aero, Sener o Escribano Mechanical & Engineering marcan ese calendario, y sus carteras determinan el volumen de trabajo que llega a los talleres de materiales compuestos. En el caso del A400M, el programa se gestiona a través de Airbus y del organismo europeo de adquisiciones, con cadenas de aprovisionamiento largas y certificaciones específicas por pieza.

Indra actúa como contratista principal e integrador de sistemas de defensa y ha convertido esa división en una de sus principales palancas de crecimiento en los últimos ejercicios, lo que arrastra demanda hacia proveedores de componentes y de validación como Airtificial. El contexto de demanda acompaña: los presupuestos de defensa europeos acumulan varios ejercicios al alza y España mantiene su compromiso de elevar el gasto militar en el marco de la OTAN.

El primer pedido es, sobre todo, un hito de credibilidad. Sin importe público, no hay forma de calibrar cuánto de esos trabajos se traducirá en ingresos reconocibles este ejercicio ni en el siguiente. Lo relevante para la tesis de inversión es otro dato: la alianza pasa de memorando a ejecución, y eso reduce el riesgo de que quedara en un acuerdo sin recorrido industrial.

Conviene acotar el perímetro. Airtificial mantiene negocios en infraestructuras, automoción y aeronáutica civil que condicionan su cifra de negocio agregada, de modo que un pedido de defensa no altera por sí solo el perfil del grupo hasta que alcance volumen recurrente. La barrera de entrada en defensa es alta —certificaciones, plazos plurianuales y capacidad acreditada— y superarla es precisamente lo que acaba de empezar a ocurrir.

📊 Las Claves para el Inversor

  • Qué vigilar: La conversión de los acuerdos que siguen en negociación en pedidos firmes y la próxima actualización de resultados de la compañía, sin fechas confirmadas por el momento.
  • Reacción del valor: El anuncio llega sin cifras económicas, por lo que el impacto en cotización dependerá de la magnitud que finalmente trascienda de cada contrato.
  • Precedente sectorial: Las adjudicaciones de Indra y los programas aeronáuticos como el A400M marcan el ritmo de trabajo que llega a los proveedores de composites.

Citi ve más recorrido en Santander tras un rebote del 26,67% en el Ibex 35

Santander acumula un rebote del 26,67% en el Ibex 35 y Citi ve recorrido adicional: el banco cotiza a unas 10 veces el PER estimado para 2028, un múltiplo que no recoge su crecimiento de beneficio por acción.

Qué ve Citi en la valoración de Santander

Borja Ramírez Segura, analista de Citi, sostiene que ‘el crecimiento superior del BPA y la resiliencia de Santander no se reflejan en su valoración de aproximadamente 10 veces el PER estimado para 2028’. La entidad cotiza en 12,73 euros tras anotarse un 1,68% en la jornada y acumula una revalorización del 26,67% desde enero, la novena más alta del selectivo.

El argumento de la firma neoyorquina se apoya en el giro de las tasas. Desde febrero, los tipos forward en los principales mercados donde opera el banco —euro, libra y dólar— han subido entre 100 y 160 puntos básicos. Citi calcula que ese movimiento elevaría el beneficio neto estimado para 2028 en unos 550 millones de euros, cerca de un 3%. Brasil juega en dirección contraria, pero el impacto positivo del resto de geografías lo compensa a escala de grupo.

Sobre esa base, la casa proyecta un crecimiento anual compuesto del beneficio por acción cercano al 18% entre 2026 y 2028 y espera que Santander supere los 20.000 millones de euros de beneficio neto en el último ejercicio del periodo. La recomendación es comprar, con un precio objetivo de 14,50 euros por acción.

El consenso, UBS y el lastre de Brasil

Santander bolsa

UBS comparte la tesis. Los analistas Ignacio Cerezo y Álvaro Fernández Garayzábal calculan que Brasil aporta en torno al 15% de los beneficios consolidados, frente al 35%-40% que llegó a representar. Incluso en el escenario de que los recortes de tipos brasileños se detuvieran, estiman que el beneficio del grupo en 2028 caería alrededor de un 3% frente a su escenario base. ‘Reconocemos riesgos tácticos alrededor de las elecciones de Brasil, pero seguimos siendo compradores de Santander’, señalan. Su precio objetivo es de 14,30 euros.

La menor dependencia de Brasil ha dejado de ser un riesgo de balance para convertirse en una discusión de múltiplo.

El consenso recopilado por Bloomberg respalda esa lectura: el 81,5% de los analistas recomienda comprar, el 14,8% mantener y solo el 3,7% vender. El precio objetivo medio a doce meses se sitúa en 13,75 euros, lo que implica un potencial del 7,9% sobre la cotización actual, por debajo del margen que conceden las dos casas citadas.

ReferenciaPrecio objetivoPotencial sobre 12,73 euros
Citi14,50 euros+13,9%
UBS14,30 euros+12,3%
Consenso Bloomberg13,75 euros+7,9%

Webster, TSB y una base de ingresos más diversificada

La transformación del perímetro explica parte del interés. Bloomberg Intelligence destaca que la compra de Webster convierte a Santander en uno de los diez mayores bancos minoristas y comerciales de Estados Unidos, con 327.000 millones de dólares en activos, 185.000 millones en préstamos y 172.000 millones en depósitos. La operación aporta banca para empresas medianas, el sector sanitario, clientes de rentas altas y depósitos de menor coste. TSB amplía la escala en Reino Unido.

Los analistas de Bloomberg Intelligence Rubén Benavides y Jeroen Julius consideran que el objetivo de rentabilidad tangible sobre capital superior al 20% para 2028 ‘parece alcanzable’. Tras Webster y TSB, el grupo alcanza cuotas de depósitos de al menos el 10% en la mayoría de sus regiones, un colchón de financiación que Citi sitúa entre las fortalezas del valor.

Openbank acumulaba unos 136.000 millones de euros en depósitos al cierre del segundo trimestre, el 13% del total del grupo. A esa base se suma la ofensiva comercial sobre el inversor joven: fondos indexados desde 10 euros, 15 ETF vinculados a criptoactivos y una tarifa de 1 euro por operación en acciones y ETF para menores de 30 años.

Por qué Santander rinde menos que sus pares españoles

El detalle incómodo del ejercicio es el diferencial frente a la competencia. Desde febrero, Santander ha rendido unos nueve puntos porcentuales menos que sus pares españoles, según Citi. El resto de la gran banca cotizada —BBVA, CaixaBank, Sabadell— comparte la exposición al ciclo de tipos del BCE, pero el mercado ha penalizado de forma específica al banco por Brasil y por el posicionamiento de los inversores, no por un deterioro de las perspectivas de beneficios.

Ese diferencial es, precisamente, la oportunidad que señalan Citi y UBS: si el beneficio por acción compone cerca del 18% anual hasta 2028, el múltiplo de 10 veces se comprime solo y el descuento frente frente a comparables deja de tener justificación. El riesgo está identificado y no es menor: Brasil aporta todavía el 15% de los beneficios y la calidad crediticia del país es la variable que el mercado vigilará en cada publicación trimestral. La integración de Webster y TSB es la otra pata del caso.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de los tipos en Brasil y la calidad crediticia del país, además de la próxima publicación de resultados trimestrales del grupo.
  • Reacción del valor: La acción cotiza en 12,73 euros y el consenso descuenta un potencial del 7,9%, inferior al que otorgan Citi y UBS tras el rebote del 26,67%.
  • Precedente sectorial: Webster replica el patrón de otras compras de escala en la banca minorista estadounidense, donde el mercado exige sinergias de depósitos y rentabilidad tangible superior al 20%.

Repsol firma su nuevo marco laboral hasta 2028 con mejoras para 14.000 empleados

Repsol ha firmado con los sindicatos CC.OO. y UGT el XI Acuerdo Marco, un marco laboral que fija las condiciones de la compañía hasta el 31 de diciembre de 2028 y que da cobertura a unos 14.000 trabajadores en España.

Se trata de un convenio colectivo que refuerza el compromiso con el empleo de calidad, la protección del poder adquisitivo, la flexibilidad laboral, la inclusión y el bienestar de los empleados, según la información difundida por la compañía. La firma dota de estabilidad al grueso de la plantilla española de la energética para los próximos ejercicios.

Qué fija el nuevo marco laboral de Repsol

La actualización de las tablas salariales se realizará conforme al IPC real anual. Es, en la práctica, la cláusula que blinda el poder de compra de la plantilla frente a los vaivenes de la inflación y la que más peso tiene en la negociación de cada ejercicio.

El acuerdo amplía además la jornada intensiva, que se prolongará desde el 1 de junio hasta el 30 de septiembre. Son unas tres semanas adicionales respecto al calendario vigente hasta ahora, un margen que se concentra en los meses de mayor actividad administrativa del grupo.

En materia retributiva, la compañía abonará una cantidad no consolidable equivalente al 3% del salario anual de referencia, a efectos de retribución variable en cada sociedad incluida en el acuerdo. Repsol justifica el pago en el sólido desempeño de sus negocios durante 2026.

Con la revisión atada al IPC y la jornada intensiva ampliada, Repsol envía a su plantilla una señal de estabilidad en un sector expuesto al ciclo del crudo.

El texto incorpora también medidas de conciliación de la vida profesional y personal, además de avances en inclusión, según la compañía. El objetivo declarado es sostener la competitividad sin tensionar el coste laboral.

Sindicatos y encaje sectorial

El pacto ha sido suscrito por CC.OO. y UGT, los dos sindicatos mayoritarios en el sector energético español. La firma afecta al conjunto de los negocios que Repsol opera en España, desde el refino y la química hasta la comercialización y las áreas corporativas.

El acuerdo se produce en un contexto en el que las grandes utilities españolas —Iberdrola, Endesa, y Naturgy— negocian periódicamente sus marcos laborales para retener perfiles técnicos. La pugna por ingenieros y operadores especializados en renovables y redes ha elevado el valor de las condiciones sociales dentro de la retribución total.

Repsol 2028

Para Repsol, el marco laboral es una pieza de gestión de costes fijos. La masa salarial de sus 14.000 empleados en España es un capítulo relevante en la cuenta de resultados, aunque de menor peso que la exposición del grupo al precio del crudo y del gas. La compañía opera en toda la cadena de valor, desde la exploración hasta la venta al cliente final.

El calendario juega a favor de la dirección. Con la vigencia extendida hasta finales de 2028, la compañía despeja la negociación colectiva durante dos ejercicios completos y concentra el esfuerzo en la ejecución operativa.

Qué implica el acuerdo para la plantilla y para el inversor

Un convenio de cuatro años con revisión salarial ligada al IPC aporta previsibilidad a las dos partes. La compañía se asegura paz laboral en un periodo de transformación hacia el negocio bajo en carbono y la plantilla se protege de la pérdida de poder adquisitivo.

Conviene matizar el alcance. La retribución ligada al IPC es un aval para el trabajador, pero traslada a la empresa el riesgo de una inflación persistente. En un ejercicio de inflación contenida, el coste para Repsol es acotado; en un escenario de repunte, la cláusula actúa como un lastre sobre el margen.

La lectura del mercado

La comparación con el sector deja una lectura clara. La banca y las utilities han blindado la revisión salarial al IPC como respuesta a la espiral de precios de los últimos años, y las energéticas no son una excepción. El XI Acuerdo Marco de Repsol se inscribe en ese patrón.

El precedente sectorial ayuda a leer el movimiento. Las energéticas han convertido los marcos plurianuales en la norma en lugar de la excepción, y la jornada intensiva ampliada se ha extendido como moneda de cambio ante la falta de margen para subidas lineales.

El pago no consolidable del 3% apunta en la misma dirección. Es una fórmula que premia el desempeño sin consolidar estructura salarial, un instrumento cada vez más común para retribuir sin comprometer el coste fijo a futuro.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del IPC en los próximos ejercicios, porque marca directamente la revisión salarial y, con ella, el coste laboral del grupo hasta 2028.
  • Reacción del valor: Un acuerdo de cuatro años introduce previsibilidad laboral, un factor que el mercado suele leer como neutro o ligeramente positivo para el valor.
  • Precedente sectorial: Los marcos plurianuales de Iberdrola y Endesa sirven de referencia para calibrar el estándar retributivo de la gran energética española.

El precio de la vivienda protegida sube otro 5% y marca un nuevo récord histórico, según Idealista

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El valor tasado de la vivienda protegida escala a 1.247 euros por metro cuadrado en el segundo trimestre, un 2% más que en los tres meses anteriores y un 5% más que hace un año. Es el dato más alto de una serie que arranca en 2005.
  • ¿Quién está detrás? La estadística la elabora el Ministerio de Vivienda y Agenda Urbana (MIVAU) y la publica y analiza el portal Idealista, con las comunidades autónomas revisando al alza los módulos de precio.
  • ¿Qué impacto tiene? Siete trimestres consecutivos de subidas tensionan el coste de la promoción protegida y restan atractivo a los proyectos para los promotores, con márgenes ya comprimidos por el encarecimiento de la construcción.

El precio de la vivienda protegida marca un nuevo récord: 1.247 euros por metro cuadrado en el segundo trimestre, un 5% más interanual, el nivel más alto de una serie que arranca en 2005.

La VPO encadena siete trimestres de subidas y Madrid ya supera los 1.500 euros por metro cuadrado

El importe acumula ya siete trimestres consecutivos de ascensos interanuales. Frente a los tres primeros meses del ejercicio, el valor tasado de la vivienda protegida sube un 2%; frente al mismo periodo de 2025, un 5%. La estadística del Ministerio de Vivienda y Agenda Urbana no registraba una cota así desde su primera entrega, hace más de dos décadas.

El mapa provincial deja un dato revelador: Madrid es la única provincia donde la VPO rebasa los 1.500 euros por metro cuadrado. Le siguen Barcelona (1.342,6), Málaga (1.299,3), Girona (1.272) y Almería (1.271,4). Por encima de la media nacional se colocan también Tarragona (1.260,8), Santa Cruz de Tenerife (1.252,6), Granada (1.251,2) y Sevilla (1.250,9).

En el otro extremo, solo Cáceres y Badajoz registran un metro cuadrado protegido por debajo de los 1.000 euros. La estadística, eso sí, no incluye datos actualizados de una docena larga de provincias, entre ellas Teruel, Ávila, Burgos, León, Cuenca, Ourense o Navarra, ni de las ciudades autónomas de Ceuta y Melilla.

Por qué el encarecimiento de la VPO está enfriando nuevos proyectos

El sector consultado por Idealista coincide en un diagnóstico incómodo: cada vez que las comunidades autónomas actualizan los módulos, el suelo y el producto se encarecen, pero el margen del promotor no acompaña. La construcción industrializada, la falta de mano de obra y el coste de los materiales hacen el resto.

Las recetas que se repiten en las mesas del sector son cuatro. Limitar el precio del suelo priorizando cesiones públicas y modelos cooperativos. Rebajar la fiscalidad con el IVA al 4%, la supresión del Impuesto de Actos Jurídicos Documentados (IAJD) o bonificaciones en el IBI. Agilizar la burocracia urbanística, hoy el principal cuello de botella. Y elevar la edificabilidad y la densidad, de las promociones protegidas.

La vivienda protegida española se encarece por el mismo motivo por el que lo hace la libre: el suelo y la burocracia pesan más que cualquier receta fiscal.

Hay una petición transversal que llama la atención: abrir los concursos públicos de suelo a cooperativas y autopromociones. Es la vía que países como Países Bajos o Dinamarca llevan años usando para contener el precio y que en España apenas arranca.

La Ficha del Inversor

La métrica que resume el momento está clara: 1.247 euros por metro cuadrado de valor tasado medio nacional, un 5% por encima del año pasado y un 2% por encima del trimestre anterior. Para un promotor, ese precio es a la vez tope de venta y suelo de coste. Cualquier desviación en el módulo autonómico se come directamente el margen, y ahí está el problema.

La tendencia a seis meses apunta a más de lo mismo. Los expertos no ven techo a corto plazo y esperan nuevos máximos a medida que las comunidades vayan actualizando sus módulos, un proceso que en la mayoría de los casos llega con retraso y tensión política. La lectura estratégica es que el módulo protegido ha dejado de ser un refugio anticíclico: durante la crisis de 2008-2014 la VPO actuó como colchón del sector; ahora camina pegada al mercado libre.

El perfil al que interpela este escenario es doble. Por un lado, el comprador de vivienda habitual que busca una VPO y ve cómo el precio tasado sube sin que su capacidad de endeudamiento lo haga al mismo ritmo. Por otro, el inversor institucional y el family office que miran el suelo finalista destinado a protección oficial como activo de largo plazo en Madrid, Barcelona y Málaga.

Queda un precedente para el contexto: la Ley de Vivienda de 2023 prometió elevar el parque protegido, pero no ha resuelto el nudo de fondo, que es el coste de producirlo. Sin rebaja del suelo y sin agilización urbanística, cada actualización de módulos aleja un poco más el objetivo. La próxima entrega de la estadística del Ministerio de Vivienda, correspondiente al tercer trimestre, medirá si el séptimo trimestre de subidas se convierte en el octavo.

Ismael Clemente (de Merlin) carga contra la regulación que ‘destruye’ los centros de datos en España

El consejero delegado de Merlin Properties, Ismael Clemente, sostiene que España está regulando para destruir el negocio de los centros de datos. Lo ha dicho este lunes en el foro económico de Forbes, donde ha calificado de contrasentido el proyecto de real decreto que prepara el Gobierno para ordenar la actividad de los data centers.

Qué exige el real decreto que Clemente considera un tiro en el pie

El texto en tramitación fija requisitos de sostenibilidad energética, ambientales, de resiliencia, y de soberanía digital. El punto que más incomoda al sector es el cómputo renovable: cada centro tendría que respaldar con nueva generación verde, hora a hora, al menos el 80% de su consumo. No sirve comprar garantías de origen de plantas que ya estaban en el sistema. Se exige potencia adicional, construida para el centro y conectada a la red.

Clemente lo resume con una idea simple: ‘si quieres pertenecer al primer mundo tienes que ser consecuente con las necesidades de este’. En su lectura, la digitalización y el salto de productividad que promete la inteligencia artificial necesitan infraestructura física para existir. ‘Es, en realidad, la industria del siglo XXI’, ha subrayado.

Añade un argumento que desmonta la excusa energética: a España ‘le sobra producción de electricidad por un tubo’. El problema no es la generación, sino la normativa. El pulso tampoco es exclusivamente español: Irlanda restringió las conexiones de nuevos centros en la región de Dublín, Países Bajos aplicó moratorias en Ámsterdam y Alemania ha fijado por ley una senda que llega al 100% de renovables en los centros nuevos a partir de 2027. Un pulso en toda regla.

El diagnóstico no es menor para Merlin. Los centros de datos figuran entre las líneas de crecimiento que Merlin Properties presenta ante la CNMV, junto a oficinas, centros comerciales y logística. La socimi los ha situado en el centro de su relato inversor por su perfil de rentas largas y estables. Si el marco regulatorio encarece la conexión y obliga a construir generación propia, el calendario se estira y la rentabilidad se estrecha.

Clemente no discute el marco verde: discute quién paga la prima de la soberanía digital y si España puede imponerla antes que sus vecinos europeos.

El suelo público y el residencial: el otro diagnóstico del jefe de Merlin

La crítica de Clemente no se limita a los centros de datos. Sobre el residencial, apunta a la acumulación de parches normativos: ‘lo que se lo ha cargado es, básicamente, que ha toqueteado en su regulación un montón de gente que no sabía ni qué estaba tocando. El símil que utiliza es el de una central nuclear: quien pulsa botones de encendido y apagado sin saber qué hace acaba provocando el estallido.

Su receta pasa por movilizar suelo público. ‘Se podrían hacer muchísimas más viviendas si se movilizaran un montón de suelos públicos que como mínimo están infrautilizados, por no decir no utilizados’, ha señalado. Detrás de esa frase está el debate sobre los patrimonios públicos de suelo finalista en municipios con demanda acreditada y con licencias que dependen de convenios urbanísticos tramitados a cuentagotas.

La Ficha del Inversor

La métrica que ordena el debate es doble: el umbral del 80% horario con generación nueva y el yield (la rentabilidad anual de un activo, calculada dividiendo los ingresos que genera entre el precio de adquisición) que exige el capital institucional. En Europa, los yields prime de los centros de datos se mueven en una horquilla del 5% al 7% que manejan las grandes consultoras, frente al entorno del 4% que se atribuye a las oficinas prime de Madrid. Ese diferencial es lo que ha llevado a las socimis patrimonialistas a competir por suelo industrial con conexión eléctrica garantizada. Colonial juega una partida distinta, más expuesta al ciclo de oficinas.

La tendencia a seis meses es de espera normativa. El real decreto debe superar la audiencia pública y los informes preceptivos antes de llegar al Consejo de Ministros, y las alegaciones se concentrarán en el cómputo horario y en la exigencia de potencia adicional. Si el umbral no se modula, los proyectos en cartera en Aragón, Madrid y Castilla-La Mancha se reordenarán por disponibilidad de red y no por demanda de clientes. El pulso recuerda a 2021 y 2022, cuando la volatilidad del pool eléctrico enfrió la inversión en suelo industrial de gran consumo.

El perfil al que interpela este movimiento no es el comprador de vivienda habitual, sino el inversor patrimonial con horizonte largo y el accionista de socimi que busca rentas estables. También el industrial que decide entre España, Irlanda y Portugal según el coste de la energía garantizada. En el otro lado del discurso, la misma crítica sirve al residencial: cualquier movilización real de suelo de SEPES y la Sareb cambiaría el calendario de lanzamientos de promotoras como Aedas o Metrovacesa. Ahí está la contradicción. El sector pide menos regulación energética y, a la vez, más suelo público en el mercado.

El hito a vigilar es la próxima publicación trimestral de Merlin ante la CNMV y el trámite de audiencia del real decreto. Hasta entonces, el pulso entre soberanía digital y rentabilidad del suelo sigue abierto, con una advertencia que el sector repite en privado: España no puede permitirse regular primero y conectar después.

El diésel sale un 70% más caro: el transporte exige prorrogar las ayudas al gasóleo y avisa de paros

El transporte exige prorrogar las ayudas al gasóleo: el diésel acumula una subida cercana al 70% desde el conflicto con Irán. Froet y la Plataforma en Defensa del Transporte coinciden en el diagnóstico —el carburante se ha comido el margen— aunque discrepan en el método: la patronal murciana pide mantener la ayuda directa; la Plataforma reclama que se reconozcan todos los costes que soporta el transportista efectivo.

Froet reclama la prórroga y el transporte valenciano alerta de ayudas sin cobrar

Froet ha trasladado al Gobierno una petición concreta: que se prorrogue el sistema de ayudas al gasóleo profesional. La organización murciana sostiene que la subida del carburante ya está expulsando del mercado a las empresas más pequeñas y que el margen que queda no permite absorber ni una décima más de coste, según recoge Cadena SER.

El transporte valenciano ha puesto cifras a esa tensión. De acuerdo con lo publicado por ABC, las patronales de la Comunidad Valenciana advierten de que hay pequeñas empresas en riesgo por una doble vía: un diésel que no baja y unas ayudas del Gobierno que siguen sin cobrarse en muchos casos.

Fetracal habla directamente de ‘asfixia’ económica del sector ante la escalada de los carburantes, en unas declaraciones recogidas por Europa Press. El término no es retórico: para una flota de tres camiones, el gasóleo profesional es el primer capítulo de gasto y el que menos se puede negociar.

El dato que ordena todo lo demás es el precio. Desde el estallido del conflicto con Irán, el diésel se ha encarecido en torno a un 70%, un porcentaje que convierte cada repostaje en una factura difícil de repercutir al cliente final con la misma velocidad con la que sube el surtidor.

La clave está en cómo se reparte ese coste a lo largo de la cadena. El transportista paga el carburante hoy, pero cobra su servicio a 30, 60 o 90 días, y en muchos contratos firmados con grandes cargadores la revisión del precio no está automatizada. Ahí es donde se rompe el equilibrio.

El gasóleo sube en el surtidor el mismo día; el contrato que debería pagarlo tarda meses en firmarse. Ese desfase elimina a los pequeños.

De momento, las informaciones publicadas en las últimas horas no recogen una respuesta del Ministerio de Transportes y Movilidad Sostenible sobre la prórroga. Las patronales, mientras tanto, han movido ficha en dos direcciones: pedir la continuidad de la ayuda y advertir de lo que puede pasar si no llega.

El aviso de paros y el pulso por la cláusula del combustible

Froet advierte de posibles paros en el transporte si la prórroga no se materializa. El aviso se apoya en un dato incómodo: la ayuda llega con retraso, si llega, y el precio del gasóleo no espera a nadie. La Plataforma en Defensa del Transporte va un paso más allá y exige al Ejecutivo que contemple todos los costes que soporta el transportista efectivo, no solo el carburante, según Onda Cero.

Las dos grandes sensibilidades del sector tampoco van de la mano. La CETM y la Plataforma mantienen posiciones enfrentadas sobre la cláusula del combustible, el mecanismo que debería trasladar automáticamente al cargador la variación del gasóleo. Sin acuerdo interno, la negociación con el Gobierno siempre sale más cara.

La subida del 70% que revela un problema estructural

La prórroga aliviaría el corto plazo, pero no toca el fondo del asunto. El transporte español depende del gasóleo para mover buena parte de lo que se consume, y esa dependencia convierte cualquier shock internacional en una subida inmediata del carburante. Un 70% acumulado no es una anécdota estadística: es un cambio de escenario para un sector con márgenes muy estrechos y poca capacidad de reacción.

Hay además una contradicción difícil de tapar: se pide ayuda pública para un combustible fósil mientras la Unión Europea empuja la descarbonización del transporte pesado. La electrificación de la última milla avanza; la del camión de largo recorrido, no. En ese hueco temporal, el gasóleo sigue siendo la única opción real para miles de autónomos que no pueden renovar flota con los precios actuales.

El problema de fondo no se resuelve con una prórroga, sino con un mecanismo de revisión automática de precios que funcione y se cumpla. Mientras la cláusula del combustible sea una recomendación y no una obligación contractual, cada vez que el diésel se dispare volveremos a esta misma conversación. Y la próxima vez, el punto de partida será peor.

La prueba de fuego llegará cuando el Ministerio convoque al Comité Nacional del Transporte por Carretera, el foro donde se negocian habitualmente estas medidas. Si la prórroga no está sobre esa mesa antes del cierre del ejercicio, las patronales ya han dejado claro qué viene después.

Meta lanza Meta One, su suscripción unificada para consolidar el negocio de pago

Meta ha anunciado Meta One, su suscripción unificada que agrupa servicios para usuarios, creadores y empresas, y que consolida el modelo de pago del grupo frente a su tradicional negocio publicitario.

Meta One: hasta nueve planes en un mismo ecosistema

La matriz de Facebook, Instagram y WhatsApp da un nuevo paso en su estrategia de ingresos digitales. La compañía reúne bajo el paraguas de Meta One una oferta amplia de servicios dirigida a usuarios corrientes, a creadores y a empresas, y la presenta como un agrupador de iniciativas que ya estaban en marcha por separado. La inteligencia artificial funciona como palanca clave del nuevo modelo, que mantiene el uso cotidiano gratuito y reserva al pago las capacidades adicionales.

La arquitectura comercial se despliega en hasta nueve planes. Los tres primeros son los ya estrenados en mayo —WhatsApp Plus, Instagram Plus y Facebook Plus—, que por 2,49 o 2,99 euros al mes ofrecen funciones de personalización, organización y otras opciones adicionales. Los complementa un conjunto nuevo que arranca con Meta One Core y Meta One Premium: ambos incluyen lo que ofrecen los planes específicos y lo enriquecen con inteligencia artificial, con la salvedad de que el primero opera con límites más bajos. De ahí la horquilla de precio, de 6,99 a 20,99 euros al mes. Nueve planes, un solo paraguas.

Del plan individual al negocio profesional

La parte alta del catálogo confirma el giro de Meta hacia un conjunto de servicios para gestionar la presencia comercial de profesionales y empresas en Facebook, Instagram y WhatsApp. Son cuatro niveles.

  • Essential: orientado sobre todo a creadores y empresas, con un precio base de 16,99 euros al mes.
  • Advanced: un conjunto de herramientas accesible desde 54,99 euros al mes.
  • Expert: capacidades de mayor envergadura a partir de 169 euros al mes.
  • Max: desde 549 euros al mes, con máxima capacidad y automatización plena.

Estos planes incorporan verificación y protección contra suplantaciones, analítica más completa y mejoras que potencian las plataformas como canal de atención al cliente. Además, el crecimiento orgánico en Facebook, Instagram y WhatsApp ya empieza a estar condicionado por la contratación de uno de estos planes.

Las suscripciones aún representan una porción menor de las cuentas del grupo, pero avanzan a un ritmo muy superior al del negocio publicitario.

El movimiento llega después de años en los que los ingresos de Meta procedían en su práctica totalidad de la publicidad. En el segundo trimestre la compañía acreditó 60.801 millones de dólares en ingresos, de los que casi el 98% correspondían a su negocio tradicional de anuncios. La partida que completa el total, sin embargo, creció un 73% frente al año anterior, un ritmo que Meta atribuyó entonces a la mensajería de pago en WhatsApp y a las suscripciones reunidas ahora bajo el paraguas de Meta One.

En paralelo, las grandes plataformas digitales han ido incorporando capas de pago sobre sus servicios gratuitos, y el mercado español,, no es ajeno a esa tendencia. La diferencia, en este caso, es la escala del catálogo y su vocación de cubrir tanto al usuario final como al negocio.

Cómo se mide el éxito del modelo de pago

Las iniciativas reunidas ahora en Meta One han alcanzado 15 millones de suscripciones y periodos de prueba. La compañía describe una retención sólida en los primeros productos lanzados, aunque no ha desglosado los ingresos asociados a cada plan.

El detalle financiero no es público.

El precedente inmediato está en los planes estrenados en mayo. WhatsApp Plus, Instagram Plus y Facebook Plus abrieron el camino con precios de 2,49 y 2,99 euros al mes y, pocos meses después, ya forman parte de una estructura mucho más amplia. La paquetización en nueve opciones responde a una tarea concreta: delimitar la combinación precisa de funciones exclusivas e inteligencia artificial que minimice los abandonos.

El equilibrio entre ambas partidas será clave.

La lectura de negocio apunta a un modelo que, de momento, acompaña al negocio publicitario en lugar de sustituirlo. La publicidad sigue sosteniendo las cuentas del grupo, mientras la partida no publicitaria crece a doble dígito. El crecimiento orgánico condicionado por el pago introduce, además, un incentivo nuevo para los perfiles profesionales que utilizan Facebook, Instagram y WhatsApp como canal comercial. El reto es convertir los periodos de prueba en suscripciones estables y sostener el ritmo sin tensionar la base gratuita.

📡 El Radar del Sector

  • El vacío que llena: Meta One ordena en un único producto nueve planes dispersos y da coherencia comercial a un modelo de pago que funcionaba por separado.
  • El reto por delante: Convertir los 15 millones de suscripciones y pruebas en ingresos recurrentes sin tensionar la base gratuita ni el negocio publicitario.
  • El tablero competitivo: El movimiento estrecha la competencia con las plataformas que ya comercializan suscripciones y amplía la presión sobre el mercado digital.

El Perseverance descubre en Marte el agua antigua más compleja y duradera de lo esperado en el cráter Jezero

Perseverance halla en el cráter Jezero un registro de agua antigua en Marte más complejo y duradero de lo esperado. Las rocas de la llamada Margin Unit no hablan de un solo lago: conservan las huellas de al menos tres episodios distintos de agua, cada uno con una química propia.

El hallazgo, publicado este lunes en la revista Communications Earth & Environment, cambia la historia hídrica del borde interior del cráter y, con ella, parte del relato sobre el Marte primitivo. La hipótesis de partida apuntaba en otra dirección.

Tres episodios de agua en una roca que no debía estar ahí

Cuando el rover alcanzó el borde interior de Jezero en septiembre de 2023, el equipo científico esperaba encontrar sedimento. La Margin Unit se extiende a lo largo de lo que fue la orilla de un lago marciano antiguo, y los orbitadores habían detectado allí señales intensas de carbonatos, minerales que en la Tierra suelen formarse en aguas someras capaces de sostener vida. La lógica parecía impecable: arena apilada durante milenios, arcilla, limo, y quizá rastros de microorganismos.

La realidad fue otra. Bajo el polvo apareció roca ígnea, la que se forma a partir de magma en profundidad o de actividad volcánica en superficie. Y ahí surgió la sorpresa: esos cristales, que registran con enorme precisión el instante en que se formaron, conservaban al menos tres episodios de interacción con el agua. Cada uno alteró la química y el aspecto de la piedra.

El primero consistió en aguas subterráneas ricas en dióxido de carbono que reaccionaron con el olivino y dejaron crestas de carbonato dentro de las fracturas. Hoy esas venas minerales sobresalen del terreno porque el material blando de alrededor se ha ido desgastando. El segundo pudo estar ligado al lago que un día ocupó el cráter: en las rocas que quedaron por debajo de la línea de agua aparece más sílice.

Tres veces regresó el agua al mismo tramo de roca, y cada vez dejó una firma química distinta en los cristales.

El tercer evento fue hidrotermal. En un punto del este de la Margin Unit, el agua formó venas de unos 25 centímetros de grosor con sulfato de calcio y fluorita, un mineral que suele aparecer cuando el agua caliente circula entre rocas volcánicas. Tres visitas, tres químicas distintas.

Un láser de 6,5 metros para leer la química de la piedra

La herramienta que hizo posible esta lectura se llama SuperCam y va montada en el mástil del rover. Cuando el equipo detecta una roca interesante, envía la orden y el instrumento dispara su láser hasta a 6,5 metros de distancia; el espectro del plasma resultante revela la composición química del objetivo. Con ese método, Perseverance ha analizado más de 185 objetivos de roca a lo largo de la unidad geológica.

El recorrido tampoco fue simbólico: el rover exploró la Margin Unit a lo largo de unos 265 metros de desnivel, casi la altura de la Torre Eiffel sin contar sus antenas. Arriba encontró roca de grano grueso y cristalino, con marcas de olivino y casi ninguna señal de agua: un cuerpo de magma que se enfrió despacio bajo tierra hasta que la erosión dejó al descubierto lo que tenía encima. Abajo, sobre el antiguo lecho del lago, los granos de olivino aparecen fracturados, con sílice entre ellos.

Carbonatos y sílice son dos de las pistas más buscadas en la búsqueda de vida antigua. Cuando el agua reacciona con el olivino, el proceso libera hidrógeno —un alimento para ciertos microorganismos— y deja atrás esos dos minerales, capaces de atrapar rastros de su presencia. Jezero se asienta además sobre una de las mayores exposiciones de carbonato de todo Marte, así que lo aprendido en la Margin Unit trasciende el cráter. La científica principal del estudio, Candice Bedford, de la Universidad de Purdue, lleva una década trabajando con rovers marcianos y admite que rara vez el terreno coincide con lo que anticipan los datos orbitales.

La secuencia sin fechas y las preguntas abiertas sobre el agua en Marte

Hay una limitación que el propio equipo reconoce sin rodeos: puede ordenar la secuencia de los episodios de agua, pero no ponerles fecha. Sabe que primero hubo aguas subterráneas ricas en CO₂, que después llegó el agua asociada al lago y que al final circuló fluido caliente. La cronología sigue abierta. Esa escala temporal es precisamente lo que convertiría un relato geológico en un calendario climático del Marte primitivo.

El segundo matiz es de alcance interpretativo. Que aparezcan carbonato, sílice y fluorita no equivale a haber encontrado vida: son condiciones que en la Tierra favorecen su conservación, no una prueba de que existiera. Los autores lo plantean como un paso para reconstruir el clima y la habitabilidad del planeta, nunca como una respuesta cerrada. Y la sorpresa del sedimento ausente obliga a revisar qué se puede deducir desde la órbita: la geología vista desde arriba, reconocen, difiere a menudo de lo que hay al pisar el suelo.

Aun así, la solidez del trabajo es alta. Ha pasado revisión por pares en una revista del grupo Nature, se apoya en cientos de mediciones espectroscópicas y encaja con la geología conocida del cráter. No hay indicios de un error de calibración ni de una interpretación forzada de los espectros. Lo que viene ahora es la parte lenta. Perseverance sigue sellando testigos de roca que podrían datarse en laboratorios terrestres, con técnicas imposibles de transportar a Marte. Hasta entonces, Jezero seguirá contando su historia a trozos, y cada trozo, como este, llega con más preguntas de las que resuelve. Puedes seguir el trabajo del rover en la página oficial de la misión Mars 2020, y más contexto sobre el mineral protagonista en la entrada dedicada al olivino.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: rocas del borde interior del cráter Jezero con registro de al menos tres episodios distintos de agua, más complejos y duraderos de lo que predecían los datos orbitales.
  • Dónde: la Margin Unit, en el borde interior del cráter Jezero, Marte.
  • Institución responsable: NASA y JPL (Caltech); estudio liderado por la Universidad de Purdue, con SuperCam codirigido por Purdue, Los Alamos National Laboratory, IRAP y CNES.
  • Cuándo: datos recogidos por el rover a partir de septiembre de 2023; resultados publicados en la revista Communications Earth & Environment.
  • Impacto a futuro: refuerza el valor de las muestras selladas por Perseverance para fechar la historia del agua en Marte y evaluar su antigua habitabilidad.
Publicidad