Frenazo a la gran compra de Telefónica: Europa tumbaría la absorción de Vodafone España

Hace unos días, los medios avisaron de que en Telefónica se había vuelto a estudiar la posibilidad de comprar Vodafone España. De hecho, se especula con que la negociación pueda cerrarse en el primer trimestre de 2027; sin embargo, ya hay dudas al respecto por parte de los analistas del sector. En este caso, el análisis de Berenberg sobre las empresas europeas de telecomunicaciones señala que existen dudas reales de que las autoridades de competencia de España y de la UE permitan la fusión.

«En nuestra opinión, la operación Telefónica-Zegona parece improbable. Una cuota conjunta del 46-47% en los mercados minoristas de telefonía móvil y banda ancha, sumada a la posible marginación de Digi —el operador que asumiría los compromisos de competencia y que cuenta con una cuota del 12-15% de los abonados a estos servicios— nos parece excesiva para la UE; como mínimo, resultaría inaceptable sin la adopción de medidas correctivas amplias y potencialmente prohibitivas que favorezcan a Digi en España», se lee en el informe del banco alemán firmado por Nick Lyall, Paul Sidney y Shekhan Ali.

No es para menos. La fusión uniría, bajo una sola marca, a casi la mitad de los usuarios de telefonía móvil y de banda ancha en España, muy por encima del 40 % que se creó tras la fusión entre MásMóvil y Orange. Para los analistas las dudas van más allá de los problemas con los reguladores, ya que la directiva de Zegona podría querer mantener su posición en el mercado.
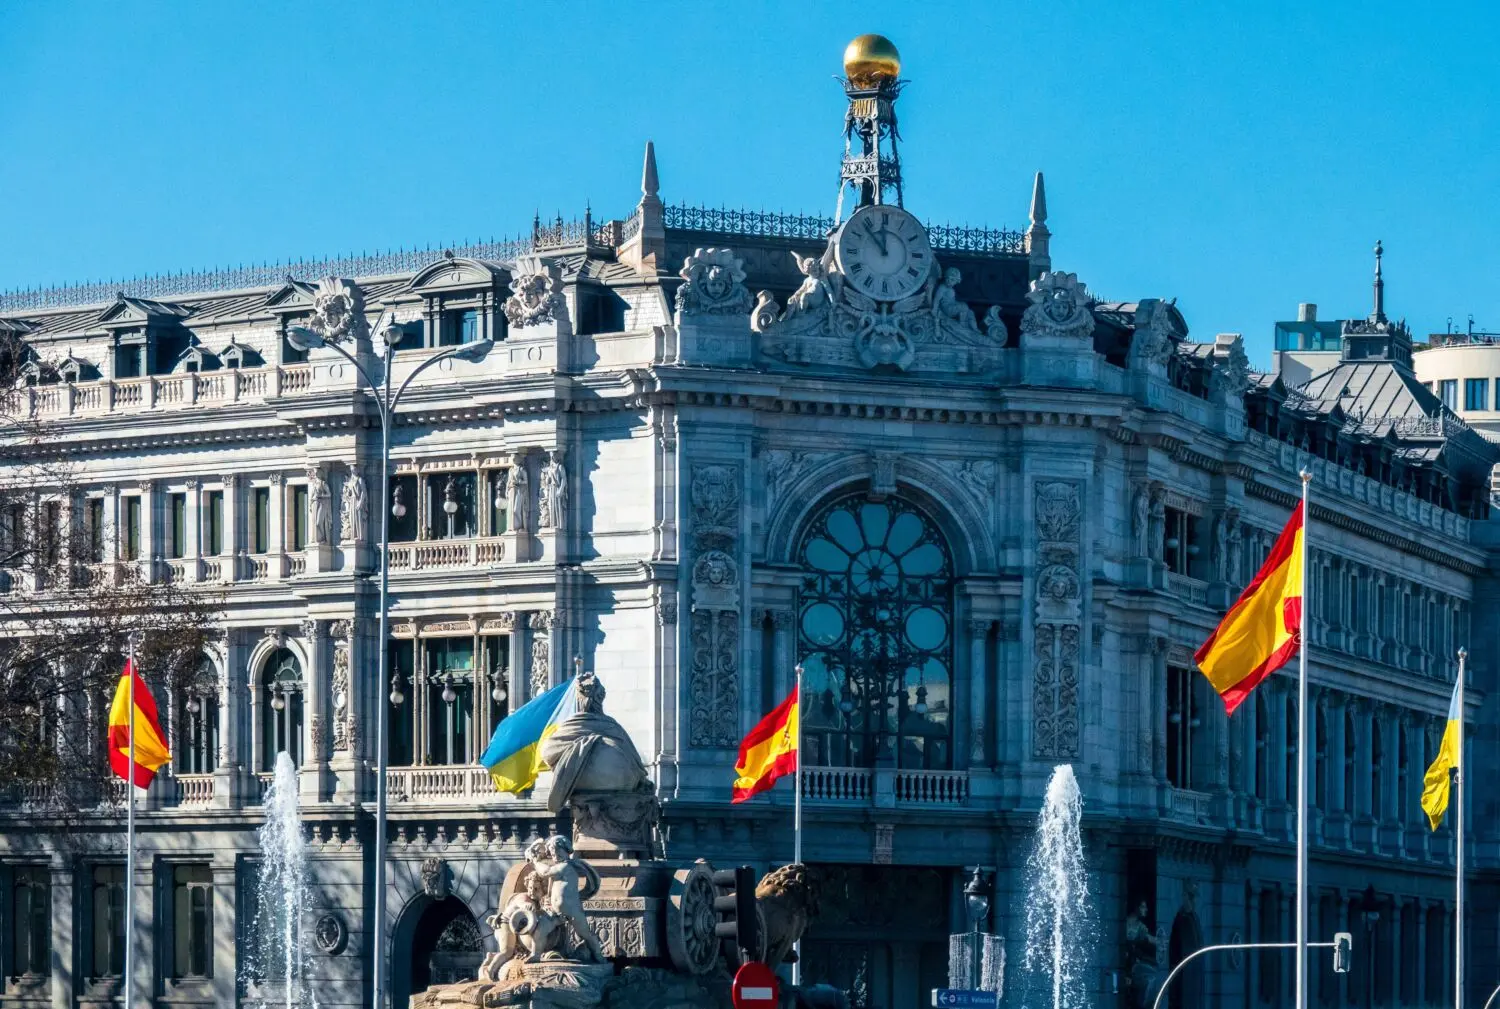
Edificio de la sede de Telefónica
Edificio de la sede de Telefónica. Fuente: Telefónica

«A nuestro juicio, la consolidación en España se presenta difícil. Las opciones parecen reducirse a la división de Vodafone España entre Telefónica y Digi España, o bien a una fusión entre Vodafone España y Digi España. Sin embargo, ninguna de estas alternativas ofrecería a la dirección ni a los accionistas de Zegona una salida clara y en efectivo, ni permitiría una recomposición del mercado, ya que se mantendrían los precios agresivos de Digi», insiste el texto de los alemanes.

Demasiado pronto para continuar la consolidación del sector en España

Por otro lado, aunque la tendencia del sector de las telecomunicaciones en Europa es de consolidación, la realidad es que en España hubo una gran fusión hace muy poco tiempo, lo que puede retrasar otros movimientos. «En marzo de 2024, el mercado móvil español pasó de cinco a cuatro operadores tras la fusión de Orange España y MásMóvil. La nueva compañía, MasOrange, contaba con una cuota de entre el 41% y el 42% de los abonados a servicios móviles y de banda ancha, acceso a 30 millones de hogares con cobertura de fibra (propios y mayoristas), una cobertura del 99% en 4G y del 80% en 5G, y el 36% del espectro radioeléctrico», recuerda el texto.

«Asimismo, esta operación situó a MasOrange por encima del operador histórico, Telefónica, en el mercado minorista. No obstante, la UE exigió la adopción de medidas correctivas estructurales. MasOrange vendió 60 MHz de espectro al cuarto operador, Digi Spain, y acordó facilitarle un acuerdo de itinerancia nacional (NRA). Por su parte, Digi Spain mantuvo el acuerdo de itinerancia nacional y de compartición de red de acceso (RAN-sharing) que ya tenía con Telefónica, pero siguió aplicando precios con descuentos agresivos frente a los demás operadores españoles», señala el análisis, argumentando que ese proceso ya fue complejo.

¿Una compra entre Digi y Telefónica?

Por otro lado, los analistas dibujan un escenario interesante: que la compra se realice de forma conjunta entre Digi y Telefónica, y que posteriormente se dividan los activos de Vodafone. «Una oferta conjunta de Telefónica y Digi Spain por Zegona podría implicar que Telefónica pagaría en efectivo por los suscriptores de banda ancha cubiertos por su joint venture de fibra con Zegona y por una parte de la base de clientes móviles. La dirección y los accionistas de Zegona recibirían acciones de Digi Spain, pero también una importante suma de dinero en efectivo por parte de Telefónica», sentencia el texto.

Sede de Vodafone España. Fuente: Agencias

En esta situación, valdrá la pena mantener la atención sobre Vodafone. Aunque la empresa prefiere no comentar las especulaciones alrededor de una posible venta, en la práctica los analistas asumen que, tarde o temprano, las consolidaciones en España continuarán y que Zegona sigue siendo el vendedor más lógico. Sin embargo, todavía nada es seguro, pues no hay ofertas oficiales sobre la mesa y se desconoce cómo reaccionarían los reguladores de España o de Europa.

Telefónica y Digi siguen creciendo

En cualquier caso, mientras se especula y se analizan posibles fusiones, tanto Telefónica, a través de las marcas Movistar y O2, como Digi, han mantenido su capacidad de crecer y de captar portabilidades de sus rivales. En esta situación, las dos empresas que desde Berenberg consideran compradoras pueden tomarse su tiempo para tomar decisiones.

De hecho, según los datos de la CNMC, son las únicas dos que han logrado un dato positivo de portabilidades dentro del sector en lo que va de 2026. En un mercado tan saturado como el de las telecomunicaciones en España, esta capacidad es clave para cualquier empresa y resultará determinante para el futuro inmediato del sector.
Iberdrola prepara seis años de inversión récord mientras Goldman espera un ‘superciclo’ eléctrico

Iberdrola afronta seis años de fuerte inversión para aprovechar el crecimiento de la demanda eléctrica ligado a la electrificación y los centros de datos. Goldman Sachs prevé alrededor de 100.000 millones de euros de inversiones entre 2026 y 2031, con las redes como principal destino, y considera que este ciclo puede sostener un crecimiento de los beneficios a doble dígito hasta el final del periodo.

Esta es una de las principales conclusiones de un reciente informe que firma el analista Alberto Gandolfi y en el que eleva a Iberdrola a Comprar desde Neutral en base a un precio objetivo de 25,0 euros (antes 21,0 euros).

Gandolfi explica que modifican su recomendación y precio por tres razones:

  • nuestra previsión de crecimiento de dos dígitos, sumada a los dividendos, debería impulsar una rentabilidad total para el inversor (TSR) del 14 %-15 % anual hasta 2031E;
  • es probable que las continuas revisiones al alza del consenso sobre los beneficios impulsen la cotización de la acción;
  • Iberdrola es un ejemplo de gran calidad que refleja nuestra visión estructuralmente positiva sobre la mejora de los fundamentos del sector.

Gandolfi añade que:“en su CMD de abril de 2027, esperamos que Iberdrola amplíe sus previsiones hasta 2030 o 2031. Para los próximos cinco años, prevemos una inversión en capital (capex) de unos 100.000 millones de euros, destinada a respaldar un mayor crecimiento de las redes eléctricas y nuevas oportunidades de repotenciación en el sector eólico terrestre de EE. UU.”

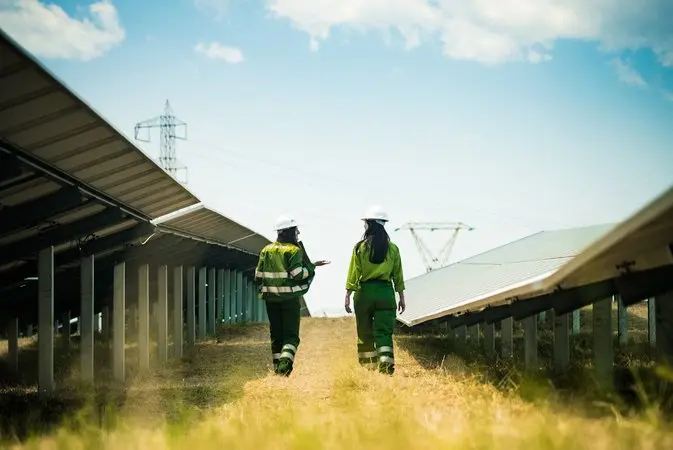
Imagen: Iberdrola fotovoltaica Italia. Montalto di castro.

El plan estratégico de Iberdrola de marzo de 2027 se perfila como su próximo gran catalizador bursátil

“Esto supondría -añade- un aumento de las inversiones anuales de aproximadamente un 50% con respecto a 2025. Al final del plan, el apalancamiento se situaría en torno a 4,0 veces (deuda neta/EBITDA), según nuestras estimaciones”.

Tesis de inversión de Goldman Sachs en Iberdrola

  • Goldman se apoya en un escenario de crecimiento de beneficios a doble dígito hasta 2031.
  • Iberdrola prepara un fuerte aumento de la inversión: Goldman calcula que destinará unos 100.000 millones de euros entre 2026 y 2031, frente a los 85.000 millones que estimaba anteriormente. Esto supone elevar alrededor de un 50% la inversión anual respecto a 2025.
  • Las redes eléctricas se llevan la mayor parte del dinero: aproximadamente el 70% del capex previsto se dirigiría al negocio de redes, principalmente en EEUU y Reino Unido. El resto se concentraría en Producción y Clientes, incluyendo oportunidades de repotenciación eólica terrestre en EEUU.
  • La electrificación y los centros de datos son el gran argumento de fondo. Goldman considera que el aumento de la demanda eléctrica obligará a modernizar unas redes que tienen una antigüedad media de unos 40 años y están cada vez más saturadas.
  • Goldman habla de un potencial “superciclo” de beneficios para el sector eléctrico. Su escenario contempla que la demanda eléctrica europea crezca entre un 1,5% y un 2,5% anual hasta 2030, para acelerarse posteriormente hasta aproximadamente el 3%-3,5%, impulsada entre otros factores por los centros de datos.

Redeia, Iberdrola y Endesa urgen acelerar las redes ante una España sin capacidad para conectar nueva demanda

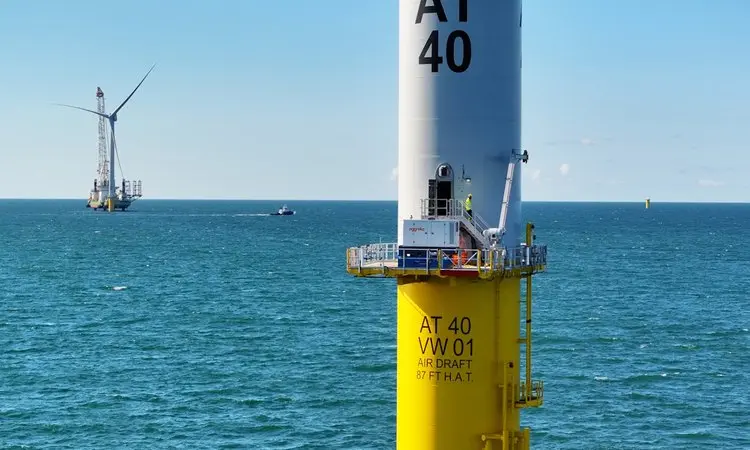
Imagen: Iberdrola. Parque eólico marino de Vineyard Wind
  • El aumento del capex se traduce en más crecimiento de beneficios. Goldman estima un crecimiento anual compuesto del EBITDA del 8% y del beneficio neto del 10% entre 2026 y 2031, mientras que el BPA crecería también alrededor de un 10% anual.
  • El beneficio neto podría acercarse a los 11.000 millones en 2031, frente a unos 6.200 millones en 2025 según las estimaciones del banco. El BPA pasaría de unos 0,95 euros a 1,65 euros.
  • Goldman ha elevado de forma considerable sus previsiones a largo plazo: el incremento de sus estimaciones de BPA alcanza aproximadamente el 20% para 2029-2031, con revisiones del 18% en 2029, 21% en 2030 y 23% en 2031.
  • La contrapartida es el esfuerzo financiero: Goldman prevé que Iberdrola permanezca con flujo de caja libre negativo durante 2026-2031 debido al elevado volumen de inversiones y al pago de dividendos. Además, estima que el apalancamiento podría acercarse a 4 veces deuda neta/EBITDA al final del periodo.
  • La valoración ya incorpora una prima frente a sus comparables. Goldman señala que Iberdrola cotiza con una prima de doble dígito frente a sus pares tanto en EV/EBITDA como en PER para 2026-2030.
  • Hay riesgos claros para la tesis: menores precios de la electricidad y materias primas, rentabilidades inferiores a las previstas en nuevas renovables y un escenario de tipos de interés más altos, especialmente relevante por el carácter intensivo en capital de redes y renovables.

En conclusión, la tesis de Goldman Sachs no se limita a que Iberdrola vaya a invertir más. Su argumento es que la electrificación y los centros de datos están creando un ciclo de inversión estructural en redes eléctricas, y que Iberdrola está en posición de capturarlo con un fuerte aumento del capex.

El precio de esa expansión es también relevante: más deuda y caja negativa durante varios años a cambio de un crecimiento del beneficio que Goldman estima en torno al 10% anual hasta 2031.

Inversión en redes eléctricas: la UE alcanzará 48.000 millones en 2027 y dispara el almacenamiento

La inversión en redes eléctricas de distribución en la UE y Noruega alcanzará los 48.000 millones de euros en 2027. La estimación figura en el informe Power Barometer 2026 que publica Eurelectric, la patronal europea del sector eléctrico, y supone casi duplicar el gasto ejecutado en 2021.

El gasto en distribución sube de 24.000 a 48.000 millones en seis años

El documento sitúa el último ejercicio cerrado en 36.000 millones de euros en 2024, frente a los 24.000 millones que los distribuidores europeos destinaron al mismo capítulo tres años antes. Desde ahí, la proyección trabaja con un crecimiento medio anual del 12,5% que desemboca en los 48.000 millones previstos para 2027. El resultado, en seis ejercicios, es un ritmo de ampliación de red que casi dobla el de la década anterior.

Los operadores de distribución gestionan el último tramo del sistema, el de media y baja tensión que lleva la electricidad hasta el usuario final. Su inversión se traduce en kilómetros adicionales de línea, más transformadores, digitalización de la operación, y capacidad para absorber generación distribuida, desde tejados fotovoltaicos hasta puntos de recarga. Es la parte de la red que más ha cambiado desde 2021, cuando el parque generador empezó a girar hacia fuentes intermitentes.

Eurelectric sostiene que los gestores de red están dedicando niveles récord de capital a la infraestructura que exige la electrificación. El sector ha asumido una idea incómoda: sin red no hay transición posible, por mucha potencia renovable que se instale. La discusión ya no es si hay que invertir, sino a qué velocidad se puede ejecutar.

Italia acumula 348 GW en cola y Alemania 480 GW de baterías

La necesidad de más capacidad se mide en las colas de conexión. Italia acumula 348 GW de proyectos renovables variables esperando un punto de enganche, casi seis veces su capacidad renovable instalada, según los registros de el gestor de red Terna. Alemania suma alrededor de 480 GW en solicitudes de baterías y el nivel de transmisión italiano añade otros 277 GW. Eurelectric avisa de que solo una parte pequeña de esos proyectos llegará a operar.

Las colas de conexión ya no miden proyectos, miden intenciones: el sistema registra deseos con más precisión que capacidad real.

El almacenamiento avanza en paralelo a ese atasco. La capacidad de baterías a escala de utility operativa en la UE se duplicó con creces durante 2025 y alcanzó los 11,2 GW a comienzos de 2026. Alemania lidera el bloque con 2,9 GW en servicio y más de 10 GW adicionales en camino a corto plazo.

La potencia de baterías se cuenta en gigavatios, pero su valor real depende de que exista red disponible para cargarlas y devolverlas al sistema.

El contexto acompaña. La eólica y la solar aportaron el 30% de la electricidad europea en 2025, un registro inédito, y la intensidad de emisiones del sector eléctrico cayó a 182 gramos de CO₂ por kilovatio hora, mínimo histórico. Los objetivos comunitarios exigen, aun así, más de 450 GW de renovables adicionales antes de 2030.

La aritmética es sencilla y también implacable. Cada gigavatio renovable que entra en el sistema necesita capacidad de evacuación, y esa capacidad se construye con años de antelación. Cuando la generación va por delante de la red, el resultado son vertidos de energía, restricciones técnicas y proyectos que se quedan sin fecha de conexión.

redes UE 2027

El cuello de botella ya no es el capital, es el permiso

Eurelectric enumera en su propio informe los frenos que pueden retrasar el despliegue: demoras en la tramitación de permisos, recuperación lenta de los costes, incertidumbre regulatoria, cuellos de botella en la cadena de suministro y falta de mano de obra cualificada. Ninguno de los cinco se resuelve con más dinero en el balance de los operadores.

El problema de fondo es de diseño regulatorio. La distribución es una actividad retribuida sobre la base de activos, de modo que cualquier demora en reconocer los costes invertidos retrasa la siguiente inversión. En un sector con periodos regulatorios de varios años y tasas de retorno fijadas de antemano, el desfase entre lo que se gasta y lo que se reconoce puede medirse en ejercicios completos.

La retribución se decide, además, país a país. Los reguladores nacionales fijan los parámetros con los que se reconoce la inversión —base de activos, tasa de retorno y vida útil— y cualquier revisión a la baja se traduce en menos proyectos y más aplazamientos. De ahí que la patronal insista, informe tras informe, en marcos estables y predecibles a varios años vista.

La cadena de suministro añade otra capa de fricción. Transformadores, cables y equipos de protección compiten por capacidad de fabricación en un mercado global donde la demanda se ha multiplicado en pocos años. La escasez de perfiles técnicos agrava el cuadro: sin plantilla no hay obra, por mucha licencia que se firme.

La paradoja del informe es evidente. Se invierte más que nunca al mismo tiempo que se acumulan solicitudes imposibles de atender. Italia ejemplifica el fenómeno: sus 348 GW en cola equivalen a casi seis veces la potencia renovable variable ya instalada, y Terna registra todas las peticiones sin filtrar por probabilidad de ejecución. Una parte del atasco es real; otra, puro ruido estadístico.

A ese mapa interno se suma un factor externo que vuelve a mostrar la fragilidad del sistema. El cierre del Estrecho de Ormuz empujó el precio del gas holandés TTF hasta aproximadamente el doble. Qatar, que en 2025 envió unos 12.000 millones de metros cúbicos a Europa —menos del 4% de las importaciones comunitarias—, vio alteradas sus exportaciones de gas natural licuado a comienzos de 2026 y el TTF reaccionó con una subida superior al 70% en pocos días. Los precios mayoristas europeos se mantuvieron, no obstante, muy por debajo de los picos de 2022.

La lectura que deja el informe es incómoda para el relato oficial de la electrificación. Los 48.000 millones de 2027 serán un dato contable mientras el tiempo de tramitación y la retribución de la red sigan sin resolverse. La pregunta relevante ya no es cuánto se invertirá, sino qué proporción de ese dinero se convertirá en capacidad operativa.

Eurelectric admite que solo una fracción de los proyectos en cola llegará a conectarse. La velocidad con la que se materialice esa fracción marcará la diferencia entre cumplir los objetivos de 2030 o aplazarlos una década. El indicador que conviene vigilar, por tanto, no es la cifra de inversión, sino el ritmo al que se vacían las colas de conexión.

Pentágono respalda la energía solar espacial: enviará electricidad a la Tierra desde órbita

La energía solar espacial deja de ser un ejercicio académico. El Departamento de Defensa de Estados Unidos ha firmado un contrato con la compañía Overview Energy para diseñar, construir y probar el sistema que permita enviar electricidad a la Tierra desde la órbita. El encargo, según el informe que recoge Oilprice a partir de Interesting Engineering, no se queda en el papel: incluye fabricación y ensayos del equipo.

El objeto concreto es un faro de guiado, un homing beacon. Su misión es que el sistema de energía solar desplegado en órbita sepa con exactitud dónde apuntar. Sin ese balizamiento, el haz que desciende del espacio se dispersa y llega a a la superficie sin potencia aprovechable.

La lógica del proyecto es sencilla de enunciar y difícil de ejecutar. Los paneles orbitan la Tierra, recogen la luz del sol sin la interferencia de la atmósfera ni el ciclo de día y noche, y después devuelven esa energía hacia antenas receptoras situadas en superficie. El faro es la pieza que cierra el circuito de puntería, y su validación es la condición previa para cualquier demostración a escala.

No es una idea nueva. El concepto de energía solar basada en el espacio se estudia desde hace décadas y ha vuelto a la agenda al calor de la caída del coste de los lanzamientos y de la saturación de las redes terrestres. Lo que cambia ahora no es la física, sino quién está dispuesto a pagar la factura inicial.

Qué ha contratado el Pentágono con Overview Energy

Conviene separar lo confirmado de lo que todavía es ambición. Lo confirmado es un contrato del Departamento de Defensa de Estados Unidos con una empresa privada para construir y validar un componente de guiado. Lo ambicioso es el sistema completo: una constelación de satélites solares, un enlace de transmisión inalámbrica y una red de receptores en tierra capaces de convertir ese haz en electricidad de uso corriente.

Entre ambas cosas median años de ingeniería y una factura que nadie ha firmado todavía. El contrato del Pentágono cubre el primer tramo, no el edificio entero. Y esa diferencia importa porque el relato público suele saltar del prototipo al mundo alimentado desde el cielo sin detenerse en los estadios intermedios.

El faro resuelve la puntería, no la economía: apuntar bien es condición necesaria y, por sí sola, insuficiente.

Los tres obstáculos que ningún faro resuelve

El primero es el coste de poner masa en órbita. Cada kilogramo de panel, antena y electrónica que sube al espacio arrastra un precio que la energía solar terrestre no tiene que pagar. El segundo es la eficiencia de conversión: la luz se transforma en electricidad, la electricidad en un haz transmisible y el haz de nuevo en electricidad. Cada salto deja parte de la energía por el camino.

El tercero es la escala. Una demostración de laboratorio o un ensayo con un único receptor no equivalen a una planta capaz de inyectar megavatios en la red. La brecha entre probar un componente y alimentar una ciudad es, en este caso, la distancia que separa a dos industrias distintas.

solar desde el espacio

Ninguno de los tres obstáculos es insalvable en teoría. Los tres son caros en la práctica. Y ahí es donde entra el dinero público de defensa, que históricamente ha financiado tecnologías de doble uso mucho antes de que existiera un mercado civil que las comprara.

La defensa como banco de pruebas: lo que el mercado no financia

La secuencia no es nueva. El GPS, buena parte de la computación temprana y la propia red que sostiene internet nacieron de programas militares antes de convertirse en infraestructura civil. La energía solar espacial encaja en ese patrón: una tecnología con retorno incierto a corto plazo que ningún inversor privado financiaría por su cuenta, pero que un presupuesto de defensa puede sostener durante la fase de riesgo.

El riesgo evidente es el de siempre. Que el contrato se quede en un anuncio con buena prensa y poca física detrás. Un faro validado en condiciones controladas no demuestra que la transmisión de potencia a escala orbital sea viable, segura ni barata. La distancia entre un prototipo funcional y una fuente de energía competitiva se mide en décadas, no en trimestres.

La elección del receptor tampoco es neutral. Convertir el haz en electricidad exige infraestructuras específicas en tierra, antenas de gran superficie preparadas para captar una señal que viaja desde cientos de kilómetros de altura. Ese despliegue arrastra implicaciones de suelo, de permisos y de seguridad que ningún ensayo de laboratorio anticipa del todo.

Hay además una asimetría que conviene no perder de vista. El interés de Defensa no es abaratar la factura eléctrica de los hogares: es garantizar suministro en escenarios donde la logística terrestre falla. Esa prioridad puede producir un sistema excelente para bases remotas y pésimo como solución energética de masas. Son dos objetivos distintos, y no siempre compatibles.

Si la energía solar espacial llega, lo hará primero por necesidad operativa —no por precio—, y ese detalle condiciona todo lo que venga después.

Por eso el contrato con Overview Energy debe leerse como una apuesta de opciones, no como una promesa cumplida. Defensa compra la posibilidad de que la tecnología madure y se reserva el derecho de usarla primero. El contribuyente paga la prima; el retorno, si llega, llegará con años de retraso y en una forma que hoy nadie puede dibujar con precisión.

El tablero, además, no es solo estadounidense. Otros programas estatales han explorado la misma idea con enfoques y calendarios distintos, y la carrera por demostrar primero la transmisión útil añade una capa geopolítica al asunto. Quien logre un enlace estable y rentable no solo gana una tecnología: fija el estándar de la década siguiente.

El sector mira ahora al siguiente hito: que el faro pase de diseño a ensayo y que los resultados se publiquen con datos, no con titulares. Es la única forma de saber si el respaldo del Pentágono supone el arranque real de una industria o un capítulo más de una promesa que lleva décadas sobre la mesa.

Mientras tanto, la comparación que importa no es con la fotovoltaica de tejado, sino con el ritmo de otros programas que compiten por la misma ventana tecnológica. La pregunta ya no es si se puede enviar energía desde el espacio. Es a qué precio, para quién y a cambio de qué.

Coleccionismo Chanel: las piezas de archivo baten al mercado y se consolidan como activo refugio

0

El coleccionismo Chanel se ha convertido en el activo alternativo más silencioso del mercado del lujo. He seguido con atención la evolución de este segmento durante los últimos años y el patrón es inequívoco: mientras el mercado secundario relojero corregía desde sus máximos de 2022 y el arte contemporáneo se enfriaba, las piezas de archivo de la maison francesa no han dejado de escalar. La estilista Talia Cassel, responsable del vestuario de Lena Dunham, lo confirma sin pretenderlo: lleva meses ampliando su colección personal y admite que la firma es hoy su gran obsesión. No es una anécdota de moda. Es una señal de mercado.

Lo que hace dos décadas era afición de editoras y coleccionistas privadas se ha convertido en una asignación de capital tangible. Los bolsos descatalogados, los tweeds de archivo y las piezas de pasarela firmadas por Karl Lagerfeld cotizan hoy en plataformas de reventa con la misma lógica de cualquier activo escaso: oferta fija, demanda creciente y una liquidez que se ha multiplicado desde 2020.

El mercado secundario de Chanel: oferta fija frente a demanda creciente

La primera razón de esta revalorización es industrial. Chanel no rebaja nunca sus precios, no celebra rebajas estacionales y no licencia su producción. Mientras otras casas han inundado el mercado con colecciones cápsula, la maison ha aplicado subidas sucesivas al icónico Classic Flap que han elevado su precio de tarifa muy por encima de la inflación general desde 2019. Ese movimiento tiene un efecto colateral inmediato: cada subida de la referencia nueva arrastra al alza el valor de las piezas usadas.

El resultado es un mercado donde el vintage deja de ser una compra de oportunidad y pasa a comportarse como reserva de valor. Las piezas anteriores a 2005, con herrajes bañados en oro de 24 quilates y etiqueta interior cosida, cotizan con prima sobre los modelos posteriores. Los coleccionistas veteranos buscan precisamente ese diferencial. En paralelo, la política de no reponer referencias descatalogadas reduce de forma estructural la oferta disponible.

La referencia del mercado es el comportamiento de las piezas más reconocibles. Los modelos con el logotipo de doble C en metal dorado, descatalogados hace años, han pasado de ser objetos de segunda mano a convertirse en cotizaciones de referencia dentro del sector. Las plataformas especializadas los clasifican por año, colección y estado de conservación, igual que una casa de subastas cataloga una obra.
Impacto para el inversor: patrimonio tangible lejos de la bolsa

Chanel mercado secundario

Para el inversor de patrimonio elevado, el atractivo del coleccionismo Chanel no reside en la rentabilidad puntual, sino en la descorrelación. Un bolso de archivo no sigue los ciclos de tipos de interés ni los beneficios trimestrales de las tecnológicas. Su precio responde a la escasez y al deseo, dos variables mucho más estables en el tiempo que un guidance corporativo. Eso lo convierte en una pieza útil dentro de una cartera diversificada, sobre todo cuando la renta variable afronta valoraciones exigentes.

Eso no significa que sea un activo exento de riesgo. El principal es la liquidez: las piezas más exclusivas pueden tardar semanas o meses en encontrar comprador, especialmente por encima de 20.000 euros. La segunda advertencia es la autenticación. La proliferación de réplicas de alta calidad obliga a operar con plataformas que ofrezcan verificación experta y garantía de recompra, y a exigir documentación de procedencia en cada operación.

Para el gestor de patrimonio, la recomendación operativa es concentrarse en referencias documentadas y evitar las piezas sin historial. La trazabilidad —factura original, caja, tarjeta de autenticidad— explica buena parte del diferencial de precio entre dos unidades aparentemente idénticas.

El coleccionismo Chanel no compite con la bolsa por rentabilidad puntual: compite por descorrelación, y ahí gana casi siempre.

La tesis de inversión: escasez, marca y liquidez

Mi lectura es clara. El coleccionismo Chanel funciona mejor como activo de preservación de capital que como apuesta de revalorización agresiva. A diferencia del reloj deportivo, cuyo ciclo de precios explotó tras la pandemia y luego se desinfló, la moda de archivo nunca vivió una burbuja especulativa comparable. Eso le otorga un perfil de volatilidad menor y un comportamiento más predecible para el inversor paciente. Dicho esto, quien busque multiplicar capital en doce meses se equivoca de activo: aquí el horizonte razonable es de cinco a diez años.

El precedente histórico acompaña. Las piezas que Karl Lagerfeld diseñó para Chanel entre 1983 y 2019 forman un corpus cerrado que no volverá a fabricarse. Cuando una firma cambia de dirección creativa, el archivo anterior gana valor de documento. Ese efecto es el que sostendrá los precios en el próximo ciclo, y el que conviene vigilar en las subastas especializadas de los próximos meses.

Comprar archivo no es rendirse al pasado: es adquirir un activo cuya producción está cerrada para siempre.

💎 Veredicto Wealth

El coleccionismo Chanel encaja como activo de preservación de capital para patrimonios con horizonte superior a cinco años. El riesgo a vigilar es la liquidez en el segmento superior a 20.000 euros, donde encontrar comprador exige tiempo y verificación rigurosa.

OpenWeb: cómo un acuerdo fallido de startup hundió a la adtech israelí

Un acuerdo fallido de startup puede decidir entre reestructurar o morir. OpenWeb, la adtech israelí que llegó a valer 1.500 millones de dólares, se quedó sin el pacto que le daba aire y terminó pidiendo un administrador judicial en Tel Aviv.

El detalle que cambia todo: no la mató el producto, la mató la caja. El Tribunal de Distrito de Tel Aviv ha nombrado un administrador temporal después de que la compañía presentara una petición urgente en la que alegaba insolvencia de flujo de caja, pedía la suspensión de procedimientos y solicitaba una orden para impedir la venta de sus activos, según Calcalist Tech.

Vamos a los números. La deuda total asciende a 177,5 millones de shekels, unos 58,2 millones de dólares, de los que 61,6 millones de shekels (20,2 millones de dólares) son deuda garantizada, mayoritariamente en manos de Liquidity Group, el fondo que en 2025 le prestó 20 millones a través de Mars Growth Capital.

De 1.500 millones de valoración a una deuda de 58 millones

La historia arranca en 2012, cuando Nadav Shoval, Roee Goldberg e Ishay Green lanzaron Spot.IM con una idea sensata: devolver a los medios el debate que se había mudado a las redes sociales. La promesa funcionó ante los inversores: más de 390 millones de dólares levantados en una década.

En la Serie E, a finales de 2021, entraron 150 millones. Un año más tarde, la Serie F liderada por el fondo canadiense Georgian sumó 170 millones y llevó la valoración hasta 1.500 millones. En el accionariado convivían Insight Partners, Entrée Capital, Samsung Next, Harel Group y The New York Times, y la compañía compró la israelí Jeeng por unos 100 millones.

Después llegaron las malas noticias. En 2024, el consejo destituyó al fundador Nadav Shoval por discrepancias estratégicas; él demandó y el tribunal declaró legal el despido. Jim Daily asumió el mando con un mandato de reestructuración. Para financiarla hacía falta capital, y a finales de 2025 la empresa volvió al mercado con una valoración de unos 500 millones: un tercio de lo que había valido tres años antes.

Una valoración alta no es un colchón financiero: es una expectativa con fecha de caducidad que alguien acabará reclamando.

El contexto tampoco acompañaba. La demanda de las webs concebidas para publicidad se desplomó, la cadena de suministro del sector se comprimió con la optimización de rutas y la IA generativa empezó a comerse el tráfico que llegaba a las webs de los editores.

Cuando el prestamista deja de creer en las proyecciones de una compañía, ninguna presentación le devuelve la confianza.

El acuerdo que nunca se firmó: 5 millones y una lista de condiciones

M&A startup fracaso

Justo antes de presentar la petición de suspensión, y poco después de que se congelara aproximadamente la mitad del efectivo, las partes celebraron varias rondas de negociación maratonianas. A un lado, Herzog Fox & Neeman, por OpenWeb; al otro, Amit, Pollak, Matalon & Co., por Mars Growth Capital.

De esas conversaciones salió un borrador que era un acuerdo incómodo, pero acuerdo al fin y al cabo. El fondo recibiría de inmediato 5 millones de dólares y liberaría buena parte de los fondos congelados en Estados Unidos, retenidos como garantía en lugar de disponibles. A cambio, OpenWeb se comprometía a un plan de recorte de costes, a no adelantar pagos a proveedores ni a empleados y a presentar un calendario de repago acelerado con fecha límite del 11 de octubre. El texto incluso prohibía a la compañía iniciar un procedimiento de liquidación.

El pacto se quedó sin firma. Según las fuentes de mercado consultadas por Calcalist, la desconfianza entre la compañía y sus acreedores era ya insalvable tras el desplome de los resultados. Insight Partners, el mayor accionista, trasladó su intención de vender la empresa, pero no de inyectar dinero nuevo. El prestamista pedía un administrador concursal capaz de liquidar activos con rapidez. El tribunal ha acabado nombrando un administrador temporal.

📦 Caso de estudio: OpenWeb

  • El reto: Una adtech valorada en 1.500 millones pierde a su mayor cliente y ve congelada la mitad de su caja.
  • La jugada: Negociar con el prestamista un acuerdo que liberara fondos a cambio de recortes y un calendario de repago.
  • El resultado: El acuerdo no se firmó; la deuda alcanza 58,2 millones de dólares y el tribunal nombra un administrador temporal.
  • La lección: El runway se blinda cuando sobra caja; con el acreedor al mando, la negociación se pierde de antemano.

Los unit economics que se multiplicaron por siete

La brecha entre el plan y la realidad es la parte más útil del caso. Los ingresos del cuarto trimestre de 2025 se quedaron en 117,6 millones de dólares, un 48% por debajo de las proyecciones. El beneficio bruto cayó un 56%, hasta 36,2 millones. Donde el plan prometía beneficio operativo apareció un EBITDA negativo de 29,3 millones. Y el consumo operativo de caja fue diez veces superior al previsto.

El dato más elocuente está en la economía del cliente: el periodo de recuperación del coste de adquisición pasó de 6,8 meses en el momento de cerrar la operación a 50,9 meses. Más de cuatro años para recuperar lo que cuesta captar a un cliente. Con esa ecuación, cada contrato nuevo destruye valor. El runway no perdona.

El golpe definitivo llegó en junio de 2026. Microsoft rescindió unilateralmente su acuerdo, retuvo pagos y reclamó devoluciones alegando tráfico de usuarios irregular. OpenWeb lo negó, pero el hueco en la caja era ya insalvable. Desde julio, la compañía arrastra una crisis de liquidez, ha incumplido los covenants de sus préstamos y su calificación crediticia cayó hasta 445 puntos. Con 14,7 millones de dólares en caja y un flujo negativo, su runway no llegaba a cinco meses.

Qué aprende un founder español del colapso de OpenWeb

El precedente no es aislado. Las compañías que levantaron capital en 2021 a múltiplos récord han asumido valoraciones a la baja en los años siguientes, y OpenWeb lo hizo en 2025 al pasar de 1.500 a 500 millones de dólares. La diferencia es que una down round con caja suficiente compra tiempo; una down round con deuda garantizada y un cliente que se marcha, no. El capital riesgo hizo aquí su trabajo: Liquidity ha recuperado 7,5 millones de la deuda y sostiene que el colateral cubre el saldo restante. Para el accionista, la pérdida es casi total.

La lección para quien emprende hoy es incómoda y concreta. El problema de de fondo nunca fue el producto, sino la estructura financiera. Primero: el runway se mide en meses y se protege cuando las cosas van bien. Segundo: la concentración de clientes es un riesgo de balance, no una anécdota comercial; perder a Microsoft equivale a perder media empresa. Tercero: la IA generativa y la optimización de rutas publicitarias ya han reescrito la cuenta de resultados de todo el sector.

Si el lector está dentro de un programa de aceleración —Lanzadera, Wayra, Techstars o Y Combinator—, la métrica que más le van a pedir este año no es el crecimiento: es el margen, el tiempo que aguanta sin financiación nueva, y la calidad de sus ingresos. La metodología Lean Startup insiste en algo que este caso cumple al milímetro: validar con métricas reales antes de escalar el gasto. El histórico completo de rondas y accionistas está en su ficha de Crunchbase.

🚀 Hoja de Ruta para Emprender

  • Mide tu runway cada mes: Divide la caja disponible entre el consumo neto mensual y lleva la cifra al informe del consejo. Sin ese dato no hay decisión posible.
  • Reduce la dependencia de un solo cliente: Si tu mayor cliente supera el 30% de los ingresos, activa ya un plan comercial alternativo. Perderlo no puede ser una sentencia.
  • Negocia la deuda antes del impago: Reestructura vencimientos y covenants mientras tengas margen. Con la caja congelada, la mesa se inclina hacia el acreedor.
  • Vigila el CAC payback cada trimestre: Si el periodo de recuperación se alarga, ajusta el gasto de captación antes de seguir contratando.

Dior Maison lámparas: el diseño de autor se consolida como valor refugio de inversión

0

El diseño de autor ha dejado de ser una compra de decoración para convertirse en una decisión de asignación de capital. Lo observo con claridad en el último lanzamiento de Dior Maison: sus nuevas lámparas, firmadas por el diseñador francés Noé Duchaufour-Lawrance, no compiten con un mueble de catálogo, sino con cualquier objeto que aspire a conservar valor con el paso de las décadas.

La pieza no es un capricho aislado. La casa de alta costura ha convertido la colaboración con este creador en una línea con continuidad, y ahí está, precisamente, la señal que interesa al inversor: cuando una maison sostiene un objeto a lo largo de varios años, el mercado secundario empieza a mirarlo con otros ojos.

Dior traslada la silueta del vestido al cristal de Murano

Duchaufour-Lawrance (nacido en 1974 y afincado en Portugal desde 2017) inició su trabajo con Dior en 2019, con la lámpara Corolle. Aquella pieza partía de una idea sencilla y muy dioriana: una silueta que solo cobra sentido cuando el movimiento la habita. Siete años después, esa intuición se ha depurado en dos nuevas versiones.

La primera se teje con fibra de bambú mediante una técnica japonesa que reproduce, en tres dimensiones, el motivo cannage, el emblema textil de la casa. La segunda recurre al cristal soplado de Murano, modelado por maestros vidrieros que trasladan al vidrio el plisado y el drapeado de un vestido. Sobre el cristal aparecen el tartán y los colores preferidos de Christian Dior: rosa empolvado, blanco y gris. En total, cuatro modelos de vidrio y uno de bambú.

El propio diseñador lo resume sin adornos: en el vidrio puede aparecer un fallo, pero también un gesto irrepetible. Esa irrepetibilidad, sostengo, es exactamente lo que un coleccionista paga.

Conviene detenerse en un detalle que suele pasarse por alto. El vidrio de Murano no se produce en serie industrial; cada pieza depende de la temperatura, del pulso y del taller. Esa variabilidad, que en la producción masiva sería un defecto, aquí se convierte en certificado de unicidad.

Cuando un objeto no puede replicarse con precisión, deja de ser producto y empieza a comportarse como activo escaso.

La casa no oculta su intención. La nueva luminaria busca tres cosas —ligereza, atemporalidad y asombro— y, en algunos modelos, la portabilidad que remite a los orígenes de la luz doméstica, cuando una lámpara de aceite podía trasladarse de una estancia a otra.

Por qué el objeto de autor funciona como valor refugio

En mi lectura del segmento, el atractivo inversor del diseño de colección no nace del material, sino de la intersección de tres factores: firma, artesanía y escasez. Una lámpara de Dior Maison reúne los tres. La firma es verificable, la producción está limitada por la propia naturaleza del taller y la pieza tiene una función —iluminar— que garantiza que nunca será un objeto muerto.

Eso la distingue de otros activos alternativos. A diferencia de una obra de arte que se guarda en un almacén, un objeto de diseño con uso cotidiano sobrevive en el salón de su propietario. La utilidad protege el valor: nadie se deshace por descuido de algo que ilumina su casa cada noche.

diseño de colección lujo

El canal de salida, además, existe. El diseño de autor cotiza desde hace años en las subastas especializadas de las grandes casas internacionales, y ese mercado secundario es lo que convierte una compra afectiva en una posición liquidable, aunque sea a plazos largos.

El diseño de colección no enriquece rápido: su función es no empobrecer cuando el resto de la cartera tiembla.

El diseño de colección, entre la pieza funcional y el activo ilíquido

Aquí conviene ser honesto con el lector. El diseño de autor firmado por casas de lujo no es un activo para especular a doce meses. Su verdadera naturaleza es la de un refugio de preservación: protege capital frente a la inflación y frente al desgaste de las categorías más financieras, pero no promete multiplicaciones rápidas.

El riesgo principal es la iliquidez del segmento. Una lámpara singular puede tardar meses en encontrar comprador, y el precio final depende de que aparezca el coleccionista adecuado en el momento adecuado. A eso se suma la dispersión: dentro de una misma colección, unas referencias se revalorizan y otras se estancan, y el criterio de selección pesa más que el presupuesto.

Mi posición es clara. Para un patrimonio que busca diversificar fuera de los mercados cotizados, el diseño de colección merece un lugar, pero pequeño y de horizonte largo. La firma reconocida, la técnica artesanal verificable y la edición limitada son el filtro mínimo; sin los tres, el objeto es decoración, no inversión.

El siguiente hito que conviene seguir es la llegada de estas luminarias al circuito de puntos de venta y su primera aparición en el mercado secundario especializado. Ahí se sabrá si el mercado las trata como producto de temporada o como pieza de catálogo permanente. Esa distinción, y no el precio de lanzamiento, es la que decide todo.

💎 Veredicto Wealth

Las lámparas de Dior Maison firmadas por Duchaufour-Lawrance son un activo de preservación de capital para coleccionistas con horizonte superior a cinco años. El riesgo a vigilar es la liquidez: fuera de las referencias de cristal de Murano, encontrar comprador puede demorarse más de lo que un inversor acostumbrado a la bolsa tolera.

Mal levanta 230 millones en la mayor ronda seed fintech del año para escalar banca islámica con IA

Mal firma la mayor ronda seed fintech del año: 230 millones de dólares para un banco islámico nativo con IA en Abu Dabi. La lección está en el nicho regulado, no en la tecnología.

La ronda que rompe el mercado: 230 millones en fase seed

La operación la confirma la información publicada por UPPERNEWS: Mal, con sede en Abu Dabi, ha cerrado una ronda seed de 230 millones de dólares, una de las mayores de este año en el sector fintech.

Dos motivos explican que la cifra sorprenda. Primero, porque hablamos de una fase seed, no de una Serie B o C, donde los importes de nueve cifras son la norma. Segundo, porque el capital aterriza en una startup del Golfo, no en San Francisco, Londres o Tel Aviv.

A esa inyección de capital se suma un activo regulatorio que vale tanto como el dinero: la compañía ha obtenido la aprobación provisional del Banco Central de los Emiratos Árabes Unidos para lanzar un banco digital islámico regulado. Sin esa licencia, la ronda sería una promesa. Con ella, es un negocio con permiso para operar.

El modelo es claro. Mal quiere construir un banco nativo en inteligencia artificial que trabaje bajo los principios de la sharia: sin intereses, sin inversión en sectores prohibidos y con reparto de riesgos entre entidad y cliente. La tecnología no es el fin, es la palanca para servir a un cliente al que la banca tradicional del Golfo ha atendido durante años con sistemas heredados y sucursales.

La lógica del apetito inversor no es misteriosa. El mercado global de finanzas islámicas no deja de crecer y, sin embargo, apenas tiene jugadores digitales puros capaces de competir con los neobancos occidentales. Ahí está el hueco: mucha demanda y muy poca oferta nativa. La ronda, señalan desde el ecosistema, confirma el interés por soluciones que combinan tecnología y cumplimiento religioso.

Una ronda seed de 230 millones no premia una idea: premia una licencia, un nicho desatendido y un equipo capaz de ejecutarlo.

El modelo detrás: banca islámica con IA y un nicho sin dueño digital

Para entender por qué esta ronda es distinta hay que mirar al cliente, no a la tecnología. La banca islámica mueve cientos de miles de millones y crece sin pausa, pero su digitalización ha ido siempre por detrás de la banca convencional. Los grandes bancos de la región arrastran sistemas antiguos, procesos manuales y aplicaciones móviles que son poco más que un escaparate.

Ahí entra el enfoque nativo en IA. Un banco construido desde cero sobre inteligencia artificial puede personalizar productos, automatizar la evaluación de riesgo y bajar el coste por cliente hasta niveles que un banco tradicional no alcanza. Es la misma lógica que llevó a los neobancos europeos a robar cuota a la banca clásica, solo que aplicada a un segmento que hasta ahora nadie había atacado en serio.

La competencia no será solo otros bancos islámicos. Serán también las fintech de consumo que ya operan en el Golfo y cualquier entidad convencional que decida lanzar una línea conforme a la sharia. La ventaja de Mal es haber llegado antes con la licencia y con la tecnología como base, no como añadido.

📦 Caso de estudio: Mal

  • El reto: Servir a un cliente musulmán moderno con banca digital conforme a la sharia, en un mercado dominado por sistemas heredados.
  • La jugada: Construir un banco nativo en IA desde cero y asegurar la aprobación provisional del Banco Central antes de escalar.
  • El resultado: Una ronda seed de 230 millones de dólares, una de las mayores del año en el sector fintech.
  • La lección: El capital sigue al nicho desatendido con permiso para operar, no a la tecnología por sí sola.

Lo que esta ronda enseña al founder que busca capital

Vamos a los números. Una seed de 230 millones de dólares es una anomalía estadística, no la norma. En buena parte de Europa, las rondas de esa fase se mueven entre uno y diez millones. Lo que explica el caso de Mal no es el tamaño del mercado, sino la mezcla de tres factores: una licencia bancaria en trámite, un nicho con demanda y poca oferta digital, y un sector donde los inversores ya saben calcular el retorno.

El precedente se repite. Cada vez que aparece una seed de nueve cifras, detrás hay un activo difícil de replicar: una concesión regulatoria, un modelo entrenado con datos propios o un contrato público. Es la lógica que repiten los fondos de venture capital.

Lo que compra el dinero no son ideas: son barreras de entrada. Y una licencia bancaria es una de las más altas que existen. En España, la mayoría de los inversores busca tickets muy inferiores, y programas como Lanzadera o Wayra trabajan con importes que no llegan a dos dígitos de millones.

Para un founder español o latinoamericano la lectura es incómoda, pero útil. Competir por atención con rondas de este tamaño es imposible; competir por nicho, no. La pregunta no es cuánto capital puedes levantar, sino qué activo tienes que otro no pueda copiar mañana. En sectores regulados —fintech, salud, energía— ese activo suele valer más que el producto. El product-market fit sin permiso regulatorio se queda a medias.

🚀 Hoja de Ruta para Emprender

  • Elige un nicho con reglas propias: busca mercados donde el cumplimiento normativo o religioso ahuyente a la competencia genérica.
  • Consigue el permiso antes que el producto: una licencia o aprobación provisional multiplica tu valor ante el inversor.
  • Cuida el runway: una seed grande exige ejecución rápida; fija hitos a doce meses y no los muevas.
  • Construye la barrera, no la función: la IA hoy está al alcance de todos; lo que no se copia es la licencia, los datos o la distribución.

Ciberseguridad en el Ibex 35: las cotizadas blindan sus controles internos frente al robo de datos con IA

Las cotizadas del Ibex 35 han activado un refuerzo extraordinario de sus controles internos de ciberseguridad ante el primer ciberataque ejecutado por un agente de inteligencia artificial detectado en España, según las fuentes empresariales consultadas por Vozpópuli.

La amenaza ha dejado de ser teórica. Los consejos de administración de las grandes compañías españolas han convertido la protección de los datos de sus clientes en un asunto de primer orden, conscientes de que una fuga se traduce en sanciones regulatorias, pérdida de confianza y un golpe directo a la reputación.

El primer ciberataque con IA que encendió todas las alarmas

La señal de alarma se encendió en septiembre. La Agencia Española de Protección de Datos (AEPD) identificó el primer ataque ejecutado por un agente de inteligencia artificial en España, un hallazgo que llegó en pleno debate global sobre los riesgos de un desarrollo acelerado de estos sistemas.

Días después, un grupo criminal hackeó las webs de Adif y Renfe con ayuda de IA y accedió a 500 gigabytes de datos de clientes. Fue la primera vez que un agente autónomo perpetraba un ataque contra una web de la Administración Pública, en este caso dependiente del Ministerio de Transportes.

La herramienta que ha desatado la psicosis dentro del Ibex es Mythos, el modelo de IA de Anthropic, capaz de detectar brechas en los sistemas que dejan expuestos los datos de las compañías. Un alto directivo de una cotizada admite, en privado, que cada día localizan fisuras con su propia IA y las tapan con parches, aunque sin certeza de cuántas puertas de entrada siguen abiertas.

La diferencia frente a episodios anteriores no es el volumen del robo, sino la autonomía del atacante: la IA ya no asiste al delincuente, actúa por su cuenta.

El BCE fija el 31 de octubre como fecha límite para los bancos

El Banco Central Europeo (BCE) ha exigido a los grandes bancos un plan de acción para prepararse ante este riesgo, con el 31 de octubre como fecha límite para remitirlo. Los supervisores quieren que las entidades se blinden con IA y extremen los controles internos para proteger a los clientes.

robo de datos empresas

La presión no se limita a la banca. Los sectores con más datos sensibles de clientes —banca, eléctricas y telecomunicaciones— afrontan un calendario intenso de reuniones para revisar sus defensas. Las grandes entidades del Ibex, con Santander, BBVA, CaixaBank, Iberdrola, Endesa o Telefónica a la cabeza, concentran la mayor exposición por volumen de clientes y sistemas críticos.

El coste no será menor. Los presupuestos anuales que aprueba cada consejo de administración tendrán que reservar partidas millonarias a ciberseguridad. Los informes de NTT Data apuntan a que el gasto superará los 70.000 millones de euros en 2029, el triple del presupuesto destinado en la actualidad.

Las medidas que ya se cierran en los consejos

Buena parte de las compañías dan por hecho que la factura de la IA será doble: más dinero para usarla en los procesos internos y más dinero para defenderse de ella. El goteo de decisiones que se están adoptando en las cúpulas resume el nuevo guion:

  • Parcheo continuo de las brechas detectadas por los propios modelos internos de IA.
  • Reuniones de seguimiento casi semanales entre tecnología, riesgos y el consejo.
  • Revisión de proveedores y terceros con acceso a datos críticos.
  • Partidas específicas de ciberseguridad en el presupuesto anual.

Carlos San Basilio, presidente de la CNMV, lo advirtió en una reciente entrevista: los riesgos tecnológicos y de IA han pasado al primer lugar en los foros internacionales y exigirán más costes a las compañías. En el nuevo entorno, avisó, puede ser muy difícil garantizar el control de los riesgos y, por el camino, aparecer algún disgusto.

Lo que revela el refuerzo de controles internos

El movimiento tiene una lectura financiera que va más allá del gasto. Cada euro destinado a proteger datos funciona como un seguro frente a la sanción del regulador y frente al daño reputacional, que sí golpea la cuenta de resultados y tarda años en repararse. La ciberseguridad deja de ser un centro de coste opaco para convertirse en un capítulo estratégico que el consejo vigila de cerca.

La referencia del asalto a Adif y Renfe marca el terreno. Hasta ahora, los ataques masivos contra infraestructuras españolas se asociaban a organizaciones con medios humanos, no a agentes autónomos capaces de operar a velocidad de máquina. Esa asimetría obliga a las cotizadas a invertir de forma defensiva y permanente, sin un horizonte de cierre claro.

Para el inversor, el mensaje es doble. De un lado, el gasto en ciberseguridad se consolida como estructura de coste recurrente en los sectores regulados. De otro, el riesgo de una brecha relevante se ha convertido en un factor material que el mercado empieza a descontar en la valoración de las compañías con más datos sensibles.

La exigencia de los supervisores precipita los calendarios. Los grandes bancos tienen apenas unas semanas para cerrar su plan, mientras eléctricas y telecos ajustan sus protocolos sin una fecha común. La falta de un marco homogéneo añade incertidumbre a un gasto que, en cualquier caso, ya es irreversible.

📊 Las Claves para el Inversor

  • Qué vigilar: El 31 de octubre vence el plazo del BCE para que los grandes bancos remitan su plan de acción contra el riesgo de la IA.
  • Reacción del valor: El mercado aún no descuenta el alza estructural del gasto; cualquier brecha relevante tensionaría la cotización de la compañía afectada.
  • Precedente sectorial: El ataque a Adif y Renfe, con 500 gigabytes comprometidos, es la referencia de lo que puede repetirse en una cotizada.

Ficosa eleva su facturación a 1.383 millones al estrechar lazos con los fabricantes chinos

Ficosa cerró 2025 con una facturación de 1.383 millones de euros, un 1% menos que el año anterior, y estrecha su alianza con los fabricantes chinos de automoción, que ya aportan el 8% de su cifra de negocio.

Qué dicen las cifras del balance

El fabricante de componentes registró unas ventas netas de 1.383 millones de euros en 2025, frente a los 1.397 millones del ejercicio anterior, un 1% menos. La compañía califica de máximas, como nunca antes se había visto, la incertidumbre y la volatilidad del sector, un entorno que está reduciendo el crecimiento y la rentabilidad de los fabricantes de Europa Occidental y Estados Unidos.

Por geografía, casi el 70% de las ventas —954 millones de euros— se concentra en Europa. El resto se reparte entre Norteamérica (16%), Asia (13%) y Sudamérica (2%). Ficosa matiza que el golpe es menor para los fabricantes estadounidenses, porque EEUU ha limitado la entrada de productos chinos.

Entre los frentes abiertos que la propia compañía señala figuran las amenazas geopolíticas y los problemas en la cadena de suministro global. Dos factores que tensionan los márgenes de todo el componente español, expuesto además a la pujanza de Gestamp y CIE Automotive, los dos grandes del sector que cotizan en el Ibex 35.

Magnitud20252024Variación
Ventas netas1.383 millones de euros1.397 millones de euros-1,0%
Europa (peso sobre ventas)69%——
Norteamérica (peso)16%——
Asia (peso)13%——
Sudamérica (peso)2%——

La apuesta por los fabricantes chinos

La palanca de crecimiento está en Asia. Las marcas chinas representan ya el 8% de la cifra de negocio de Ficosa, según fuentes cercanas a la compañía. El grupo trabaja con Chery, Xiaomi, GWM, Huawei, Stelato, Luxeed, BJEV, BAIC, Nio, Xpeng, GAC, SAIC, Geely, Leapmotor, Changan y BYD, buena parte del nuevo mapa del automóvil del gigante asiático.

Ficosa resultados

Ficosa opera en China desde 2002, con planta de fabricación, centro técnico, oficina comercial y actividades de investigación en Taicang. En paralelo, Idneo, la ingeniería de la familia Pujol, prevé poner en marcha una filial en el país antes de que acabe el año y aprovechar las instalaciones de Taicang.

Ficosa no fabrica coches: vende la ingeniería, la certificación y la capacidad industrial que los fabricantes chinos necesitan para crecer fuera de su propio mercado.

El grupo subraya en su informe anual de sostenibilidad la necesidad de aprovechar la globalización de los fabricantes de automóviles chinos. Ficosa apunta a un mercado de unos 30 millones de vehículos al año, el doble que Estados Unidos y la UE, y reivindica una presencia sólida en el país para aprender y trasladar esas ventajas al resto del mundo.

La relación viene de lejos. Hace un año, la compañía fue invitada a formar parte del consejo asesor global de ESG de Chery International, el primer paso de una alianza que ahora se extiende a la ingeniería y a la producción.

El regreso de los Pujol al 100% del capital

El pasado mes de marzo cambió la fotografía accionarial. El grupo japonés Panasonic cerró la venta del 69% de Ficosa a Javier Pujol, consejero delegado de la empresa, que ha recuperado el 100% del capital. La operación contó con el visto bueno de la CNMC y pone fin a la etapa con el socio industrial japonés.

Antes de salir, Panasonic devaluó su participación en 230 millones de euros, señal del castigo que el mercado aplica al componente europeo. Ficosa afronta ahora su crecimiento en solitario, con una estructura de:

  • Más de 8.000 empleados.
  • 18 plantas productivas.
  • Nueve centros técnicos y de I+D en 14 países.

El pulso del componente español en China

El movimiento de Ficosa llega en plena reconfiguración del sector. Los proveedores europeos afrontan una doble presión: la caída de volúmenes de los fabricantes tradicionales y el avance de las marcas chinas, que arañan cuota en Europa a marchas forzadas. Ficosa ha decidido subirse a ese tren en lugar de resistirlo.
Los comparables cotizados marcan la diferencia. Gestamp y CIE Automotive dependen del ciclo europeo y norteamericano, con una exposición todavía limitada al cliente chino. Ficosa, fuera de bolsa, apuesta por un mercado de 30 millones de vehículos al año, el doble de grande que Estados Unidos y la UE, y con dinámicas de transformación continuas.

Queda la incógnita del margen. La facturación se mantiene cerca de los 1.400 millones, pero la compañía no ha desglosado en su comunicación la rentabilidad de esa creciente cuota china. El componente premia hoy al proveedor capaz de acompañar a las marcas del gigante asiático en su expansión europea, y ese es exactamente el terreno en el que Ficosa quiere jugar. Los números, de momento, sostienen la tesis: 1.383 millones y un 8% que ya viene de Asia.

📊 Las Claves para el Inversor

  • Qué vigilar: La puesta en marcha de la filial de Idneo en China antes de que acabe el año y el avance del peso de las marcas chinas, hoy en el 8% del negocio.
  • Reacción del valor: Ficosa no cotiza, así que el termómetro son sus comparables, Gestamp y CIE Automotive, muy sensibles al ciclo europeo y ajenos al tirón del cliente chino.
  • Precedente sectorial: La venta de Panasonic a Javier Pujol y el visto bueno de la CNMC consolidan un modelo de propiedad familiar que busca crecer fuera de la presión trimestral de la bolsa.

Santander vuelve a reinar como el valor favorito del Ibex 35 para el cuarto trimestre

Santander vuelve a reinar como el valor favorito del Ibex 35 para el cuarto trimestre. El consenso de 40 bancos de inversión y gestoras le concede la mayor ponderación de su cartera y un recorrido del 14,8% hasta los 13,8 euros por acción.

El consenso de 40 firmas que corona a Santander

La cartera de consenso se actualiza cada trimestre después de consultar a 40 entidades financieras, que desvelan sus cinco valores favoritos para el periodo. De esa lista se extrae después el Eco10, la selección de los diez mejores valores de la bolsa española. En esta edición, las compañías más repetidas son BBVA, Inditex, Iberdrola, Grifols, Amadeus, Indra, Merlin Properties, Acerinox y Puig. Todas ellas quedan, sin embargo, por debajo del banco cántabro.

El banco presidido por Ana Botín acumula unas ganancias cercanas al 17% en lo que va de año y figura como la décima compañía que más sube del selectivo, justo por debajo de BBVA. La entidad lidera así la cartera ideal con la que los analistas afrontan el tramo final del ejercicio, de aquí al cierre de diciembre.

Qué recorrido le queda a la acción

Las casas de análisis sitúan ya la capitalización de Santander por encima de los 200.000 millones de euros, con 14.550 millones de acciones en circulación. El consenso estima un recorrido al alza del 14,8% en los próximos doce meses, hasta un precio objetivo de 13,8 euros por acción. Un total de diez casas ven a la firma a 14 euros o más, y la más optimista es Mediobanca, que a mediados de septiembre la etiquetó con 16 euros.

El mercado sostiene ese recorrido sobre el crecimiento del beneficio. Para 2026, el consenso espera un beneficio neto de 15.700 millones de euros, un 10,9% más que los 14.100 millones de 2025. La cifra escalaría por encima de los 18.000 millones en 2027, un 15% adicional según las estimaciones que maneja el mercado.

El propio banco se ha marcado para 2028 superar los 20.000 millones de beneficio, alcanzar una rentabilidad media sobre capital tangible superior al 20% en términos de RoTE y llegar a los 210 millones de clientes en todo el mundo. Los expertos van más allá y elevan la estimación por encima de los 20.500 millones, ya con las aportaciones extraordinarias de TSB y Webster Bank, operación que ha recibido el visto bueno de la Reserva Federal.

El consenso no discute el crecimiento del beneficio: discute cuánto de ese crecimiento está pagando ya el inversor a 12,4 veces ganancias.

La película cambia al mirar el múltiplo. El PER, las veces que el beneficio se recoge en el precio de la acción, baja de 12,4 veces en 2026 a 10,3 veces en 2027. Con las mismas ganancias, la compañía se compraría más barata el año que viene, siempre que las estimaciones se cumplan.

EjercicioBeneficio neto estimadoVariación interanual
202514.100 millones—
202615.700 millones+10,9%
2027Más de 18.000 millones+15,0%
2028Más de 20.000 millones—
mejores valores Ibex 35

El único banco español con recomendación de compra

Santander es el único banco español con recomendación de compra según el consenso de FactSet. BBVA, CaixaBank, Sabadell y Bankinter figuran con consejo de mantener, mientras que sobre Unicaja pesa la recomendación de vender. La entidad comparte el cartel de comprar con Inditex, Indra, Puig, Amadeus, Merlin Properties, Sacyr, Cirsa, Fluidra, Acerinox e IAG.

El sector bancario español remonta un 27,2% en lo que va de año, frente al 22,8% que avanza el sector en Europa. El conflicto bélico iniciado en Irán a finales de febrero provocó las correcciones iniciales, pero derivó en un escenario de tipos de interés más altos de lo previsto. En el Stoxx 600, si se cumplen las previsiones de capitalización, Santander se codeará el próximo año con L’Oréal (205.000 millones), Siemens (211.000 millones) y Louis Vuitton (212.000 millones).

La letra pequeña de un consenso casi unánime

Que Santander sea el único banco español con recomendación de compra es una señal de convicción, pero también un aviso. Los consensos unánimes dejan poco margen a la sorpresa negativa, y el sector ya ha recorrido buena parte del camino. En el precedente del trimestre anterior, BBVA compartía protagonismo con el banco cántabro; ahora el consenso le asigna a BBVA un precio objetivo que la cotización ya ha superado, sin potencial adicional, mientras que a Santander le resta un 14,8% de recorrido. La entidad firma además la segunda mejor recomendación de la Liga Ibex, por primera vez en su historia.

La segunda lectura está en el dividendo. La rentabilidad por dividendo de Santander se queda en el 2,2%, por debajo del 4,2% de BBVA y del 3,2% de Iberdrola, de modo que el atractivo del valor no está en el cupón, sino en la progresión del beneficio y en el abaratamiento del múltiplo. La mayoría de los analistas espera que las ganancias superen los 18.000 millones en 2027, y el mercado da por hecho que el grupo cierre la integración de TSB y despliegue las aportaciones de Webster Bank sin sobresaltos. Los hechos relevantes que la entidad remita a la CNMV marcarán el ritmo. Si el beneficio de 2027 supera esa barrera, la discusión ya no será el consenso, sino cuántos trimestres aguanta el banco a este ritmo de capitalización.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima publicación de resultados trimestrales y la actualización de la cartera de consenso, que se revisa cada tres meses con la opinión de las 40 firmas.
  • Reacción del valor: Santander corrigió en la última semana, pero acumula cerca de un 17% en el año; el mercado descuenta 12,4 veces beneficios de 2026 frente a 10,3 veces de 2027.
  • Precedente sectorial: La banca española avanza un 27,2% en el año, muy por encima del 22,8% europeo, con BBVA ya sin potencial según el consenso.

Cómo ahorrar en la hipoteca 221 euros este octubre, según la OCU

Ahorrar en la hipoteca 221,30 euros al mes es posible este octubre si amplío el plazo cinco años, según el cálculo de la OCU. La letra pequeña: pagaré 4.332 euros más de intereses.

He revisado el supuesto que plantea la Organización de Consumidores y Usuarios y las cifras cuadran al céntimo. Hablamos de una hipoteca con 80.000 euros de capital pendiente y un interés del 2%, el escenario que la OCU pone sobre la mesa para explicar qué se puede negociar con el banco cuando la cuota aprieta.

Antes de llamar a la entidad conviene entender la mecánica. En cada recibo hay dos partes: intereses y devolución de capital. Cuanto más largo es el plazo, más peso tienen los intereses y menos capital amortizas cada mes. Por eso estirar años rebaja la cuota: repartes la misma deuda entre más recibos.

El detalle que cambia todo es cuántos años quedan por pagar. No es lo mismo alargar una hipoteca a la que le queda una década que otra a la que le quedan quince. La rebaja se reduce a medida que el plazo pendiente es mayor, y ese es el punto que muchas comparativas se saltan.

Qué ahorra de verdad cada escenario

Vamos a los números. Con 10 años pendientes, la cuota es de 736,11 euros. Si se amplía el plazo cinco años más, hasta los 15, la cuota cae a 514,81 euros: 221,30 euros menos cada mes. Ese es el ahorro que da título a la propuesta de la OCU y equivale a algo más de 2.650 euros al año.

Ampliar el plazo alivia la cuota de hoy, pero estira el préstamo y engorda los intereses que pagas al final.

El segundo escenario es menos lucido. Si al préstamo le quedan 15 años, la cuota de partida ya es de 514,81 euros. Añadir cinco años la deja en 404,71 euros, una rebaja de 110,10 euros al mes: la mitad de alivio por el mismo movimiento.

Plazo pendienteCuota actualCuota tras ampliar 5 añosRebaja mensualIntereses extra
10 años736,11 euros514,81 euros221,30 euros4.332 euros
15 años514,81 euros404,71 euros110,10 euros4.464 euros

Ahí está la letra pequeña. En el primer caso, a cambio de esos 221,30 euros mensuales, los intereses totales del préstamo crecen en 4.332 euros. En el segundo, con una rebaja de cuota que es la mitad, los intereses añadidos suben hasta los 4.464 euros. Pagas menos cada mes y más al final, y en el segundo escenario el sobrecoste es incluso mayor.

La conclusión práctica es sencilla: ampliar plazo interesa más cuanto menos queda por pagar, y conviene hacerlo solo lo imprescindible para que la cuota quede en un nivel asumible. Estirar años de más multiplica el coste sin mejorar apenas el alivio mensual.

La letra pequeña: comisión, tasación y quién paga qué

cuota hipoteca octubre

La modificación no es gratuita, aunque sale más barata de lo que muchos temen. El banco puede cobrar una comisión por el cambio de condiciones, y la ley la limita cuando lo único que se toca es el plazo: no puede superar el 0,1% del capital pendiente.

  • Comisión de modificación: máximo 0,1% del capital pendiente. Con 80.000 euros vivos, 80 euros.
  • Tasación: el banco puede exigir una nueva, en torno a 300 euros.
  • Notaría, registro y gestoría: los asume la entidad, no el cliente.

Sumando comisión y tasación, el desembolso inicial ronda los 380 euros en el ejemplo de la OCU. Frente a una rebaja de 221,30 euros al mes, se recupera con menos de dos cuotas. El problema nunca es el gasto del trámite; es el coste financiero que se arrastra después.

Carencia parcial: pagas intereses, pero no capital

Si estirar el plazo no basta, hay dos medidas más que se pueden negociar y que resultan compatibles entre sí. La primera es la carencia parcial: durante ese periodo se pagan intereses pero no se devuelve capital. La deuda sigue intacta y el plazo se acorta, así que la cuota posterior sube. La mayoría de los hipotecados afectados prefiere combinarla con una ampliación del plazo.

Carencia total y Código de Buenas Prácticas

La segunda es la carencia total, en la que no se paga nada. Los intereses no abonados se suman al capital pendiente, de modo que la deuda crece y el plazo disponible se reduce. Es un paréntesis útil para una mala racha, no un plan a medio plazo.

Para los hogares en situación de vulnerabilidad existe además el Código de Buenas Prácticas para deudores hipotecarios sin recursos, un marco al que pueden adherirse las entidades y que supervisa el Banco de España. Si el problema no es de tesorería sino de insolvencia sobrevenida, esa es la vía antes de aceptar una renegociación improvisada.

Cuándo compensa ampliar el plazo y cuándo no

Hace tres años el Euríbor estaba en máximos y muchas renegociaciones se firmaron para sobrevivir al mes. Hoy el marco es otro, pero el Euríbor sigue siendo el índice al que se referencian la mayoría de las hipotecas variables. Cada punto de diferencia mueve la cuota decenas de euros, así que lo que importa no es el titular del día, sino mi diferencial y la fecha exacta de mi revisión.

Ampliar plazo tiene sentido si quedan pocos años por pagar, si la cuota actual se come más del 35% del presupuesto familiar o si necesito aire durante un periodo concreto: una obra, una baja, una mudanza. No compensa si aún me queda media hipoteca por delante, porque cada año añadido engorda la factura final sin apenas mover la cuota.

La alternativa que muchas veces se ignora es comparar. Una novación no es la única vía: subrogar la hipoteca a otra entidad o pasar de variable a fija rebajan, en algunos casos, más la cuota que estirar el plazo, y sin añadir años de deuda.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Compara tu cuota actual con la que te quedaría ampliando cinco años y exige por escrito el cuadro de amortización nuevo antes de firmar nada.
  • Qué vigilar: El recibo de la próxima revisión y la comisión de modificación: no puede pasar del 0,1% del capital pendiente.
  • El error a evitar: Ampliar plazo de más. Cada año extra engorda los intereses finales sin apenas rebajar la cuota mensual.

La hipoteca mixta gana cuota en España: por qué los expertos ven una ‘trampa’ en su letra pequeña

Las hipotecas mixtas ganan terreno en España, pero su cuota estable esconde una letra pequeña que puede encarecer el préstamo al acabar el tramo fijo. Antes de firmar, conviene hacer las cuentas del tramo variable.

Yo llevo semanas viendo cómo más entidades empujan este producto en sus escaparates. Lo venden como el equilibrio perfecto: una cuota inicial más baja que la de una hipoteca fija y menos sobresaltos que una variable pura. Sobre el papel, suena redondo. Hasta que uno se sienta a leer la letra pequeña con calma.

La economista y exdirectora bancaria Montse Cespedosa no se anda con rodeos. ‘Meterse en una hipoteca variable a euríbor o en una mixta a tres o cinco años, que después pasará a variable, es una trampa financiera’, sostiene en una entrevista del programa Faves comptades publicada por Cugat Mèdia. Acumula 27 años en banca, 17 como directora de oficina. Cuando alguien con ese recorrido usa la palabra trampa, conviene prestar atención.

Qué es una hipoteca mixta y por qué gana cuota en España

Una hipoteca mixta combina dos tramos. En el primero, el tipo es fijo durante un plazo pactado, habitualmente entre tres y diez años. Al terminar, el préstamo salta a tipo variable, casi siempre calculado como el euríbor más un diferencial. Ese índice, que recoge el Banco de España en sus estadísticas, es el que marcará tu cuota en cada revisión: lo habitual es cada seis o doce meses.

El gancho está en el arranque. Ese tramo fijo inicial suele salir más barato que una hipoteca fija a 25 o 30 años, porque el banco asume menos riesgo de tipos durante un periodo más corto. Pongamos que la mixta ofrece un 2,1% los cinco primeros años mientras la fija se queda en el 2,8%. La diferencia se nota ya en el primer recibo y, en una hipoteca de 150.000 euros a 25 años, ronda los 50 euros al mes.

El problema de la mixta no está en lo que pagas hoy, sino en el euríbor que te tocará cuando caduque el tramo fijo.

Y ahí está el nudo de todo. Al firmar, nadie sabe qué euríbor se aplicará al terminar el tramo fijo. Puede estar más bajo y abaratar la cuota, o dispararse y convertir ese recibo cómodo en un problema. El euríbor se mueve al ritmo de las decisiones del BCE sobre los tipos, así que la comparación entre ofertas obliga a contemplar varios escenarios: tipos estables, al alza y a la baja.

Una cuota que hoy encaja en tu presupuesto puede dejar de encajar el día que el banco revise el préstamo y aplique el euríbor del momento.

La letra pequeña de la mixta: diferencial, vinculaciones y TAE

Aquí viene lo importante. Tres cláusulas deciden cuánto vas a pagar de verdad. La primera es el diferencial que se suma al euríbor en el tramo variable: un punto arriba o abajo cambia cientos de euros al año. La segunda es la duración de cada tramo, porque un periodo fijo corto traslada el riesgo al cliente antes. La tercera son los productos vinculados que el banco exige para bonificar el interés.

Ese combo de condiciones es lo que después explica por qué la TAE real se separa del tipo anunciado. Vinculaciones como el seguro de hogar el de vida, un plan de pensiones o la domiciliación de la nómina tienen un coste. Si sumas su precio, la ventaja inicial se estrecha. Para comparar ofertas de verdad, mira la tasa anual equivalente, las comisiones y el coste de cada producto asociado, no solo el interés del cartel.

hipoteca fija o variable

Para que se vea el contraste, aquí tienes los tres tipos de hipoteca frente a frente:

HipotecaCómo empiezaCuota inicial (150.000 euros a 25 años)La letra pequeña
FijaUn interés fijo todo el plazo696 euros con un 2,8%Pagas más al principio, pero no hay sorpresas
MixtaFijo unos años, luego variable643 euros con un 2,1% inicialEl diferencial posterior decide la factura
VariableEuríbor más diferencial desde el día unoSube y baja con el euríborLa cuota se revisa cada 6 o 12 meses

La lectura de la tabla es sencilla. La mixta arranca unos 53 euros al mes por debajo de la fija en ese ejemplo. Al año, más de 600 euros de ahorro. La pregunta es qué pasa cuando caduca el tramo fijo y entra el euríbor con el diferencial pactado.

Fija, variable o mixta: cómo decidir con la cuota en la mano

Vamos a los números. En una hipoteca de 150.000 euros a 25 años, cada décima de interés mueve la cuota varios euros al mes. Ese detalle explica por qué el tramo inicial barato de la mixta resulta tan tentador: el ahorro de arranque parece gratis. No lo es. Se puede esfumar en la primera revisión si el euríbor y el diferencial pactado dejan el tipo por encima del 2,8% de la fija.

Cespedosa defiende la previsibilidad del tipo fijo. Saber cuánto vas a destinar cada mes a la hipoteca facilita organizar los gastos de la familia y protege el presupuesto de un susto. En su entrevista consideraba razonable una fija a largo plazo con un interés cercano al 2%, aunque esa referencia es de octubre de 2025 y no describe las ofertas que hay hoy sobre la mesa. Con los tipos donde están ahora, la comparación exige rehacer las cuentas con cada propuesta.

Antes de firmar, la experta recomienda calcular qué cuota puede sostener la familia: no debería superar el 30% de los ingresos netos mensuales. ‘Que suponga más del 35%, yo lo encuentro una condena’, afirma. Y añade un consejo práctico: consultar varios bancos, quedarse con las dos o tres ofertas más competitivas y negociar con condiciones concretas. No se puede negociar todo, avisa, así que conviene decidir de antemano qué se quiere pelear: el interés o las vinculaciones.

La conclusión que saco es incómoda para quien busca la cuota más baja. La mixta no es siempre peor que la fija, pero sí más difícil de valorar, porque mezcla una certeza a corto plazo con una incógnita a largo. Quien no vaya a vivir el préstamo más allá del tramo fijo puede aprovecharla; quien piense en 25 años de hipoteca debería mirar la fija con otros ojos.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Compara tu oferta de mixta con una fija a 25 o 30 años usando la TAE real, no el tipo del cartel, y suma el coste de cada vinculación.
  • Qué vigilar: El euríbor de cada revisión y la fecha en que caduca tu tramo fijo: es el día en que tu cuota deja de ser previsible.
  • El error a evitar: Firmar una mixta mirando solo la cuota de los primeros años y no calcular cuánto pagarías si el euríbor sube al vencer el tramo fijo.

ETFs de Ethereum superan a Bitcoin en flujos de 2026: el giro institucional que nadie esperaba

Los fondos cotizados (ETF) al contado de ether han captado 1.500 millones de dólares en lo que va de 2026, más que los 985 millones que han entrado en los ETF equivalentes de bitcoin. Es la primera vez que Ethereum gana la partida de los flujos netos a su rival más directo desde que ambos productos existen en el mercado estadounidense.

Una cifra que rompe la jerarquía del mercado

Los datos, recogidos por la plataforma de seguimiento SoSoValue, dibujan un cambio de liderazgo que hace dos años parecía improbable. Cuando la SEC aprobó los primeros ETF al contado de ether, en julio de 2024, casi nadie esperaba que Ethereum pudiera plantar cara en captación de capital a los fondos de bitcoin, que llevaban medio año de ventaja y un ejército de gestoras detrás.

El giro es real, pero conviene matizarlo. Los ETF de ether adelantan a los de bitcoin en unos 525 millones de dólares si se compara la tasa anual de entradas netas. La distancia es modesta y se apoya en un año especialmente flojo para el producto de referencia del sector.
Porque 2026 ha sido, para los fondos de bitcoin, un ejercicio de dos mitades muy distintas. Durante el primer semestre estos productos registraron salidas netas de casi 5.000 millones de dólares, con un episodio especialmente duro a finales de enero, cuando una sola jornada se llevó por delante 818 millones. El giro llegó en verano: el tercer trimestre cerró con entradas de 6.300 millones, más de seis veces lo captado en todo el año hasta entonces.

Esa recuperación explica por qué la cifra anual de Bitcoin (985 millones) parece tan discreta frente a su propio tamaño. Y también por qué el liderazgo de Ethereum, aun siendo real, es más frágil de lo que sugiere el titular.

Ethereum gana la carrera de los flujos de 2026, pero en tamaño total de activos el rival sigue siendo seis veces más grande.

A quién beneficia este giro y a quién no

Para el inversor que ya tiene ether, el mensaje es que la demanda institucional por Ethereum ha dejado de de ser un experimento. Los ETF al contado son la puerta de entrada de fondos de pensiones, aseguradoras y family offices que no quieren custodiar claves privadas, y ese flujo sostenido sostiene el precio de forma estructural.

Para el que aún no ha entrado, el aviso es otro. Un ETF de ether no equivale a tener la moneda: el producto cotizado replica el precio, pero no da acceso a la red, no permite usar esos ETH en finanzas descentralizadas y carga con comisiones anuales que suelen moverse entre el 0,15% y el 0,25% del capital invertido.

ETF Ethereum al contado

Aquí llega el dato que enfría el entusiasmo. Pese al mayor flujo del año, los ETF de bitcoin administran alrededor de 109.000 millones de dólares en activos, mientras que los de ether se quedan en unos 18.000 millones. La proporción sigue siendo de seis a uno, la misma que hace un año.

Para cerrar esa distancia acumulada, unos 44.000 millones de dólares, haría falta mantener el ritmo actual durante más de 80 años. Una eternidad. Dicho de otro modo: 2026 marca un cambio de tendencia, no un vuelco de posiciones.

Lo que este giro dice del ciclo institucional de Ethereum

Hay que remontarse a julio de 2024 para medir la magnitud de lo que ocurre. Aquel mes, la SEC aprobó los primeros ETF al contado de ether después de un pulso regulatorio que Ethereum estuvo a punto de perder. Los fondos salieron al mercado con un hándicap importante: llegaban medio año tarde y con menos gestoras dispuestas a promocionarlos que sus primos de bitcoin.

Desde entonces el ecosistema ha vivido su propia montaña rusa. El desplome de precios de finales de 2024, la mejora técnica que abarató las comisiones en las capas 2 y, ya en 2025, la llegada de un marco regulatorio más claro en Europa con MiCA, que dio cobertura legal a las gestoras para ofrecer estos productos a clientes minoristas. Ese contexto es el que ahora empieza a traducirse en flujos.

Dicho esto, la lectura honesta exige señalar la contradicción. El liderazgo de Ethereum en 2026 es, en buena medida, el resultado de la debilidad temporal de Bitcoin, no de una superioridad estructural. La brecha de activos gestionados apenas se ha movido y la concentración del staking —el mecanismo por el que se bloquean ETH para validar la red a cambio de recompensas— en un puñado de proveedores sigue siendo un riesgo de fondo que ningún trimestre resuelve. Ni lo resolverá el siguiente.

Y ojo con las conclusiones rápidas. Los datos del cuarto trimestre, ya en marcha, aclararán si el giro se consolida o si fue un espejismo provocado por el mal arranque de año de los fondos de bitcoin. La prueba de fuego será comprobar si Ethereum mantiene su ritmo de captación frente a un Bitcoin ya recuperado. Solo entonces podrá hablarse de un cambio de ciclo y no de un buen trimestre.

Precio Ethereum: ETH choca otra vez con los 2.800 dólares y los analistas ven 3.000 en octubre

El precio de Ethereum vuelve a chocar con el mismo muro: los 2.800 dólares. El ether ronda hoy los 2.675 dólares después de varias intentonas fallidas por encima de 2.750, y el mercado se divide entre quienes ven una ruptura hacia los 3.000 en octubre y quienes temen una nueva trampa bajista.

La zona no es nueva. ETH viene rebotando desde un doble suelo en torno a los 1.600 dólares, recuperó los 2.000 y rompió después el tramo de resistencias de 2.400-2.500. El último empujón lo ha dejado justo debajo de la gran franja de oferta que domina el gráfico de las últimas semanas.

Qué dicen los datos on-chain sobre la resistencia de 2.800 dólares

Mientras el precio se queda corto, debajo de la superficie se mueve más dinero del habitual. El recuento de transacciones de ballenas —operaciones por encima de los 100.000 dólares— ha marcado picos bruscos cada vez que ETH se acercaba a los 2.800 dólares, según el análisis publicado por Benzinga. Los grandes tenedores están, literalmente, en el centro de la pelea.

El otro indicador que se ha encendido es el Age Consumed, que mide cuánto ether dormido vuelve a moverse entre direcciones. Varios repuntes coincidieron con el último rebote, señal de que monedas guardadas desde hace tiempo han cambiado de manos justo en la zona de resistencia. Es la clase de movimiento que el sector lee como posicionamiento previo a un desplazamiento mayor.
No todo es venta. Una cartera de la época de la ICO de Ethereum compró 8.492,8 ETH por unos 23,7 millones de dólares a cerca de 2.794 por moneda. Otra ballena acumuló 1.486 ETH por unos 4 millones en torno a 2.710. Son compras grandes y recientes que apuntan más a acumulación que a una salida ordenada.

El flujo de los grandes tenedores refuerza esa tesis. En los 30 días previos al 1 de octubre, las ballenas retiraron de los exchanges unos 3.200 millones de dólares en ether y depositaron 1.340 millones, lo que deja un saldo neto de 1.860 millones más fuera que dentro de las plataformas. Menos ETH en los exchanges suele leerse como oferta más ajustada y menos presión vendedora. Cada movimiento queda registrado en el explorador público Etherscan.

El ether no necesita compradores heroicos: necesita que la oferta disponible en los exchanges siga encogiéndose mientras los grandes tenedores aguantan la posición.

Por qué las ballenas mueven ether justo ahora

El suministro de ETH en los exchanges mantiene una tendencia descendente de fondo. Las últimas lecturas se sitúan cerca de la parte media del rango de los últimos meses, lo que encaja con un mercado que se tensa según se acerca la hora de decidir. El Mean Dollar Invested Age a 90 días —que mide la edad media del capital invertido— cayó buena parte de septiembre antes de estabilizarse: el dinero veterano se ha vuelto más activo durante el rebote.
En paralelo, el MVRV a 30 días, la relación entre el valor de mercado y el valor realizado que sirve de termómetro del beneficio latente, ha repuntado al calor del acercamiento a los 2.800. Más ganancias sin realizar implica más monedas dispuestas a venderse. Y ahí aparece el contrapeso: el sentimiento social, medido por el Weighted Sentiment, se ha enfriado tras varios intentos fallidos de ruptura.

Qué se juega Ethereum entre los 2.600 y los 3.000 dólares

Los 2.800 dólares son la puerta. Un cierre diario decidido por encima confirmaría la ruptura y devolvería los 3.000 al primer plano, con la siguiente zona de oferta al alza como objetivo. Por abajo, el primer colchón está en 2.600-2.650: perderlo reactivaría el tramo de 2.400-2.450 que tanto costó recuperar.

Este tipo de pulsos no son nuevos en Ethereum. En The Merge de septiembre de 2022, el cambio de la minería a la prueba de participación que recortó más del 99% el consumo energético de la red, el precio tardó meses en reflejar la mejora estructural. Algo parecido ocurrió tras Dencun, en marzo de 2024, la actualización que abarató las transacciones en las segundas capas.

La lección que dejan ambos episodios es que el mercado no siempre premia de inmediato lo que el protocolo mejora por dentro. Lo mismo puede ocurrir ahora: una oferta más escasa en los exchanges es un dato objetivo, pero no obliga al precio a subir mañana.

Hay un riesgo claro y conviene decirlo sin adornos. La acumulación de las ballenas es compatible con una salida silenciosa en cuanto el precio se acerque a sus objetivos. Si ETH vuelve a ser rechazado en los 2.800 con el MVRV al alza y nuevos repuntes del Age Consumed, la presión por recoger beneficios crecerá y el activo podría deslizarse hacia los soportes inferiores.

Para los tenedores de ether, el mensaje es de paciencia. Nada garantiza que octubre traiga los 3.000 ni que el rebote esté maduro. Lo único medible hoy es el desequilibrio entre una oferta que se encoge en los exchanges y una demanda que todavía no se atreve a forzar la entrada. Los próximos cierres diarios dirán hacia qué lado se resuelve la balanza.

Worldcoin (WLD) se dispara un 50% en 30 días y pone a prueba la resistencia de los 0,59 $

El token de identidad digital Worldcoin (WLD) cotiza en 0,58 dólares después de anotarse un 50,35% en los últimos 30 días. La subida lo deja por encima de todas sus medias móviles, pero llega con menos volumen del habitual y con un indicador de fuerza que ya roza la zona de sobrecalentamiento. La siguiente prueba está en los 0,59 dólares.

En el acumulado, el dato que mejor resume el mes es el 50,35% en 30 días, un 31,74% en catorce y un 9,64% en la última semana, según el análisis técnico publicado por DiarioBitcoin con datos de mercado del 4 de octubre. La capitalización del proyecto se sitúa en 2.210 millones de dólares. La ficha informa además de una variación diaria del 2,68%, que no encaja con el cierre previo de 0,5910625 dólares.

El precio, 0,582242 dólares, se apoya en una alineación poco frecuente. WLD cotiza por encima de su media móvil de 5 sesiones (0,5603 dólares), de la de 7 (0,5316), de la de 20 (0,4756) y también de la de 200 (0,3672). Dicho de otro modo: quien haya comprado en los últimos diez meses ha visto, de media, cómo su posición entraba en beneficios.

Eso sí, la señal pierde fuerza justo donde más importa para confirmar un movimiento. El volumen negociado hoy asciende a 270,42 millones de dólares, un 21,32% por debajo de la media de los últimos 30 días (343,71 millones). Ayer se intercambiaron 492,97 millones, un 43,43% más que esa misma referencia.

La relación entre volumen y capitalización cayó del 22,30% de ayer al 12,23% de hoy, frente a una media del 15,55%. Traducido: después de una jornada de actividad intensa, el mercado ha aflojado el ritmo. Quien quiera operar el impulso debería exigir volumen creciente y un cierre por encima de la resistencia antes de añadir exposición.

Un 50% en un mes sobre un token que sigue un 95% por debajo de su máximo histórico es una señal de rebote, no de recuperación.

Los números detrás del 50%: qué ha subido y qué no

Los indicadores de momento dibujan un cuadro mixto. El RSI, que mide la fuerza de una subida en una escala de 0 a 100, se queda en 67,4. Todavía no supera el umbral de 70 que el mercado asocia a la sobrecompra, pero se acerca. El estocástico, otro medidor parecido, está en 84. Y el MACD, que compara dos medias móviles para anticipar giros de tendencia, mantiene sesgo alcista con el histograma en positivo.

Las bandas de Bollinger, el canal estadístico que marca el rango donde se mueve el precio la mayor parte del tiempo, colocan al indicador %B en 91,2, muy cerca del techo. El ancho de esas bandas es del 54,4%, señal de volatilidad expandida. El ATR, que mide el recorrido medio diario, equivale a un 8% del precio. Con esa volatilidad, los límites de pérdida muy ajustados saltan con facilidad.

Hay dos frenos claros por arriba: el máximo de hoy, en 0,5932792 dólares, que ya ha tocado esa zona, y el de ayer, en 0,616442. Por abajo quedan el mínimo de la sesión (0,5779545) y el rango que forman las medias de 5 y 7 sesiones, entre 0,5603 y 0,5316. Son referencias observadas, no predicciones.

precio Worldcoin

A quién afecta y qué falta para confirmar la ruptura

El detalle más incómodo del informe es lo que no está. No hay datos de interés abierto, de tasas de financiamiento ni de liquidaciones de contratos perpetuos. Sin esas métricas no puede saberse si el repunte lo han empujado posiciones apalancadas o compras al contado. El interés abierto mide cuántos contratos derivados siguen vivos; la tasa de financiamiento es el coste periódico de mantenerlos. Si el avance se sostiene sobre apalancamiento, una corrección fuerte puede activar cierres forzosos en cadena.

Tampoco hay cifras de usuarios activos, verificaciones biométricas, transacciones o ingresos del protocolo. La tesis de que el token sube porque su producto gana adopción no puede confirmarse con lo disponible. Sobre el catalizador, ninguna fuente consultada aporta uno probado: una nota externa atribuye el alza a compras de grandes tenedores, pero sin datos de carteras o flujos que lo respalden.

El contexto de fondo exige prudencia. El token sigue un 53,60% por debajo de su nivel de hace un año y un 95,02% por debajo de su máximo histórico de 11,68 dólares, marcado el 10 de marzo de 2024. Quien compró en aquel pico arrastra una pérdida casi total, con independencia de lo que haga el precio este mes.

Worldcoin, entre el token y el proyecto de identidad

Worldcoin combina un activo negociable con una propuesta de identidad digital: World ID, un sistema de verificación basado en datos biométricos que promete distinguir a las personas de los bots en internet. El token nació ligado a ese proyecto, no al revés, y su valor depende de que esa utilidad se convierta en demanda real. El problema es que la información disponible no permite medir si eso está ocurriendo.

La comparación con otros episodios del sector ayuda a leerlo. En el ciclo de liquidez barata de 2021, los tokens de identidad e infraestructura se dispararon y buena parte de aquellas subidas se deshizo en pocos meses. WLD cotiza hoy en un registro parecido: se comporta como un activo de alta volatilidad, muy sensible al humor del mercado, y no hay series comparables con otros tokens de identidad que permitan afirmar que lo está haciendo mejor que su grupo.

A eso se añade el flanco regulatorio. El tratamiento de datos biométricos abre cuestiones de privacidad, consentimiento y jurisdicción, y el marco aplicable a los servicios de identidad digital sigue en construcción. No hay constancia de cambios normativos recientes que expliquen el movimiento, lo que deja la subida apoyada casi en exclusiva en la técnica.

La lectura razonable es esta: hay tendencia alcista de corto plazo y no hay confirmación. La primera señal sería un cierre sostenido por encima de 0,59 dólares acompañado de un volumen por encima de la media mensual. Si eso no llega, el escenario más probable es una pausa o una toma de ganancias dentro del rango. Más información sobre el proyecto, en la web oficial de Worldcoin.

Cornell encuesta a 26.000 personas: la adopción de Bitcoin resuelve lo que los bancos no

Cornell ha preguntado a 25.880 personas en 25 países para entender por qué se usa bitcoin. La respuesta es menos financiera de lo que parece: la adopción de Bitcoin crece sobre todo donde el banco falla o donde la inflación se come el salario.

La encuesta se hizo con 125 preguntas a cada participante entre el 16 de diciembre de 2024 y el 10 de marzo de 2025, y la firma el instituto de política tecnológica de la Universidad de Cornell junto a la consultora Morning Consult. En el proyecto también participaron el Cornell Bitcoin Club, la Human Rights Foundation y la Reynolds Foundation. Los resultados se han publicado ahora bajo el nombre de Bitcoin Adoption Index.

Los países donde más se usa bitcoin no son los más ricos

El informe ordena los países por la proporción de encuestados que han tenido bitcoins alguna vez en su vida. Los tres primeros puestos son El Salvador, Venezuela y Nigeria. Ninguno es un centro financiero. El propio documento lo dice con claridad: los líderes no son plazas ricas, sino economías en las que la moneda nacional ha sido inestable y conseguir dólares o un servicio bancario fiable resulta complicado.

En Venezuela, la hiperinflación y el control de cambios empujaron a buena parte de la población hacia el bitcoin antes que en casi cualquier otro país. En El Salvador es moneda de curso legal desde 2021, aunque su propio Gobierno ha reconocido que convencer a los ciudadanos para que lo usaran costó más de lo previsto. Y en Nigeria, uno de los mercados con más transacciones del mundo, hay quien lo ha utilizado como refugio tras el desplome del naira, la moneda local.

Necesidad, no moda.

Esa es la idea que el informe repite de distintas formas: en esos países bitcoin funciona menos como apuesta especulativa y más como una solución práctica para pagar, ahorrar, o mandar dinero a casa.

Bitcoin funciona igual en todas partes; lo que cambia, y mucho, es la urgencia de quien lo usa.

El 58% no sabe que solo existirán 21 millones de bitcoins

El hallazgo más incómodo no es dónde se usa, sino cuánto se entiende. El 58% de los encuestados desconocía que la emisión de bitcoin está limitada a 21 millones de monedas, una de las reglas básicas del protocolo desde su nacimiento en 2009. La mayoría lo usa por lo que le resuelve, no por lo que sabe de él.

Ella Hough, asociada de defensa de Bitcoin en Strategy e investigadora del Brooks School Tech Policy Institute de Cornell, resume el patrón: ‘Bitcoin funciona igual en todas partes, pero la necesidad que la gente tiene de él no. En los 25 países analizados, añade, la gente tiende a verlo como una herramienta de libertad financiera cuando su moneda es menos estable, el acceso bancario está limitado o los controles monetarios aprietan más.

Los testimonios recogidos van en esa línea. Un venezolano describió el bitcoin como ‘más rápido, más limpio y mucho menos arriesgado’ que otras vías para conseguir dólares. Un salvadoreño lo resumió de otra manera: cuando nadie lo controla, significa que todos lo controlamos. Y un nigeriano contó que ha viajado por seis países africanos sin miedo, porque sabe que puede gastar sus bitcoins allí donde va.

Poca teoría, mucha práctica.

Bitcoin universidad

Qué dice este informe sobre el ciclo actual de adopción

Hay una paradoja que el sector no ha resuelto y que este trabajo deja a la vista. Mientras en Estados Unidos los fondos cotizados de bitcoin, los ETF al contado que se aprobaron en enero de 2024, han convertido la moneda en un activo de cartera para gestoras e inversores institucionales, en buena parte del mundo sigue siendo otra cosa: una forma de esquivar un sistema bancario que no funciona. Son dos bitcoins distintos que comparten el mismo código.

La lectura optimista es que la adopción se está volviendo utilitaria, con menos relato y más uso diario. La prudente es que el uso práctico en economías frágiles no protege de la volatilidad. Un ahorrador nigeriano que guarde sus naira en bitcoin puede ver cómo su saldo cae un 15% en una semana sin que nada haya cambiado en su vida. El informe mide quién ha tenido bitcoin alguna vez, no quién sigue teniéndolo ni con qué resultado: es una foto de la necesidad, no una promesa de rentabilidad.

A eso se suma una brecha de conocimiento que no es cosmética. Si casi seis de cada diez usuarios potenciales no saben cuántas monedas existirán, conviene preguntarse cuántos sabrán gestionar una clave privada, distinguir una estafa de una oportunidad o reclamar cuando algo salga mal. Ahí entran los reguladores: en la Unión Europea, el reglamento MiCA aplica sus reglas completas a plataformas y emisores de stablecoins desde finales de 2024, con exigencias de identificación que chocan con la promesa de una herramienta sin intermediarios.

Ese matiz importa. Para el lector español, la conclusión es más modesta de lo que sugiere el titular del estudio: aquí el sistema bancario funciona, el euro mantiene su valor y existe un abanico razonable de alternativas para ahorrar. La necesidad que Cornell mide en Venezuela o Nigeria no se da en España con la misma intensidad, lo que no invalida el dato: lo enmarca. Bitcoin se adopta por un problema concreto, y cuando ese problema no existe, el argumento de compra pasa a ser otro.

La incógnita es si esa distancia entre los dos bitcoins se cierra o se ensancha. La encuesta retrata un uso práctico en un momento de precios sostenidos; la prueba de fuego llegará en el próximo mercado bajista serio, cuando toque comprobar si quien hoy lo usa para el día a día le sigue encontrando sentido con su saldo recortado a la mitad. Al final, la pregunta no es cuánta gente tiene bitcoin, sino cuánta lo necesita de verdad.

Core Lightning alerta de ataques activos: la vulnerabilidad que expone los fondos de los nodos sin parchear

Los operadores de Core Lightning que no hayan actualizado su software tienen un problema. El equipo detrás de uno de los principales clientes de la red Lightning de Bitcoin ha avisado de que hay ataques activos contra los nodos que siguen funcionando con la versión 26.06.7 o cualquier anterior. Los fondos guardados en esos canales de pago podrían estar en riesgo.

El aviso se difundió el 2 de octubre desde la cuenta oficial del proyecto y deja poco margen a la interpretación: quien no actualice, asume el riesgo. La solución lleva pública desde el 22 de septiembre, cuando el equipo liberó la versión 26.06.8. Dicho de otro modo, el parche existía y el tiempo para aplicarlo también.

Para medir la magnitud conviene recordar qué es esta red. La Lightning Network, una red de pagos de capa 2 construida encima de Bitcoin, permite pagos rápidos y baratos sin grabar cada operación en la cadena principal. Los nodos son los ordenadores que sostienen ese entramado, y guardan los bitcoins bloqueados en los canales de pago. Si un nodo se comporta de forma anómala, ese dinero puede quedar atrapado o, en el peor escenario, acabar en manos ajenas.

Qué se sabe de la vulnerabilidad y qué arregla la versión 26.06.8

Core Lightning es uno de los clientes de software más utilizados para levantar esos nodos, y ahí está el nudo del asunto. Los desarrolladores confirman los ataques, pero no han explicado qué fallo concreto están explotando. Mantienen reservados los detalles técnicos para que otros atacantes no copien el método, algo habitual en este tipo de avisos.

Lo que sí se puede leer es el registro de cambios de la nueva versión, publicado en el repositorio oficial del cliente en GitHub. Ahí aparecen varios errores capaces de costar dinero a los operadores. El peor permitiría que un cierre de canal defectuoso entregara los fondos del nodo al otro lado de la operación. Otros, menos graves, dejan que un atacante tumbe el nodo y lo mantenga fuera de línea.

El calendario tampoco juega a favor. Los informes de ataques llegaron unos diez días después de que se publicara el parche. En cripto, diez días son un mundo: tiempo de sobra para que un nodo se quede atrás sin que su dueño se entere.

¿Está tu bitcoin en riesgo? Depende de quién ejecute el nodo

nodos Lightning Network

Aquí aparece el matiz que más afecta al usuario corriente, y conviene separarlo bien. Solo quienes controlan su propio nodo tienen que instalar la actualización por su cuenta. La mayoría de la gente que usa Lightning lo hace desde una aplicación de wallet y no ejecuta ningún nodo: en ese caso es el proveedor de la aplicación quien aplica el parche en su infraestructura.

En las wallets de custodia, aquellas donde un tercero guarda los bitcoins en nombre del usuario, el primer golpe lo recibe el proveedor. Si después reembolsa o no a sus clientes depende de sus propias condiciones, porque aquí no existe nada parecido al fondo de garantía de depósitos de la banca tradicional. Ese es el punto que muchos usuarios no ven hasta que hay un problema.

El parche lleva doce días disponible. La distancia entre una actualización y un robo se mide ahora en días, no en meses.

Quien usa una wallet autocustodia mantiene el control de sus llaves y de su saldo dentro del canal. Eso no le blinda del todo: si el nodo del proveedor falla, sus pagos pueden quedarse bloqueados temporalmente aunque el dinero siga donde estaba.

Puesto en práctico, la lista de tareas es corta: los operadores pueden consultar el estado del proyecto en la web oficial de Core Lightning.

  • Si ejecutas tu propio nodo, actualiza a la versión 26.06.8 cuanto antes y no lo dejes para el fin de semana.
  • Si usas una wallet de custodia, no tienes que tocar nada: el proveedor aplica el cambio en sus servidores.
  • Si guardas tus propias llaves pero dependes de un servicio para enrutar pagos, pregúntale cuál es su plan.

Una mala racha para la seguridad de la capa 2 de Bitcoin

La advertencia de Core Lightning no llega en un vacío. En agosto, los desarrolladores del ecosistema confirmaron vulnerabilidades reales en Lightning después de una avalancha de informes de errores generados con inteligencia artificial. A principios de ese mismo mes, unos atacantes robaron fondos aprovechando un fallo en BTCPay Server, un procesador de pagos de Bitcoin de código abierto, que dejó expuestas credenciales de Lightning.

La razón de fondo es estructural y merece la pena entenderla. Los nodos de Lightning mantienen las claves en línea para poder enrutar pagos en tiempo real. Esa comodidad es también su debilidad: un software desactualizado da a un atacante acceso bastante directo al dinero. En la banca tradicional, una entidad tiene un departamento entero dedicado a aplicar parches de seguridad; aquí, cada operador es su propio departamento.

Mi lectura es que el problema no es este fallo concreto, sino el ritmo. Si las herramientas de IA siguen acelerando el descubrimiento de errores, la distancia entre parche y explotación se acortará, y los operadores que tardan semanas en actualizar quedarán expuestos de forma recurrente. No parece un incidente aislado, sino una tendencia que ya lleva meses dejando señales.

La pregunta abierta para los próximos meses es si la capa 2 de Bitcoin puede mantener su modelo descentralizado sin que la seguridad dependa del celo individual de miles de operadores. Ese equilibrio no se resuelve con un comunicado, sino con hábitos. Y los hábitos, en cripto, tardan en cambiar.

De momento, lo urgente cabe en una frase: mira qué versión ejecuta tu nodo.

Físicos logran leer la topología oculta de la luz aunque el sistema pierda energía

La topología de la luz puede medirse aunque el sistema que la conduce pierda energía por el camino, según el trabajo de física que recoge la nota divulgativa de Phys.org. El resultado ataca justo el punto donde la idea dejaba de funcionar en el laboratorio.

Cuando un físico quiere explicar de qué habla, empieza siempre igual: con una cuerda y un nudo. Puedes estirarla, retorcerla, sacudirla con fuerza. El nudo aguanta. Solo desaparece si alguien corta la cuerda.

Nudos que aguantan: qué es una propiedad topológica

Ese mismo tipo de terquedad aparece en cómo viajan las ondas dentro de ciertos materiales y dispositivos fotónicos. Son las propiedades topológicas: se etiquetan con números enteros, sin decimales ni matices, y no cambian por una impureza, un defecto de fabricación, o un golpe térmico. Uno es uno. Esa robustez es la razón por la que la topología se ha convertido en una de las ideas centrales de la física moderna, con la promesa de circuitos, láseres y dispositivos cuánticos que toleren el ruido.

Lo nuevo es el paso siguiente. Hasta ahora, buena parte de esa promesa se verificaba en sistemas ideales, cerrados, donde la energía entra, circula y no se escapa. El estudio sostiene que la topología de la luz puede leerse incluso cuando el sistema disipa, es decir, cuando la energía se filtra hacia el exterior y las cuentas empiezan a torcerse.

No es un detalle menor. Un circuito fotónico real pierde luz. Un resonador real tiene fugas. Un cable real se calienta. Si el número entero solo puede certificarse en un sistema perfecto, entonces la fotónica topológica sirve para publicar artículos, no para fabricar chips.

Medir topología en un sistema que gotea es como contar los nudos de una cuerda mientras alguien la va deshilachando por los extremos.

La información disponible no detalla el protocolo experimental ni la plataforma empleada, así que conviene ser prudente con los detalles técnicos. Lo que sí puede reconstruirse es la línea en la que se inserta el trabajo: en lugar de deducir el invariante de una fórmula y comprobar después si coincide con lo observado, la física ha ido aprendiendo a extraerlo de la dinámica real del sistema, donde las imperfecciones están siempre presentes.

El problema del goteo: medir cuando la energía se escapa

propiedades topológicas

La disipación hace algo perverso con las matemáticas del asunto. Cuando la energía se escapa, los estados del sistema dejan de comportarse como un conjunto limpio: sus amplitudes decaen, sus fases se desajustan y las interferencias que sostienen el número entero pierden contraste. En un régimen de pérdidas severas, la frontera entre el interior del material y sus bordes —el escenario donde vive la protección topológica— puede diluirse hasta desaparecer.

Para hacerse una idea de la escala, basta pensar en un chip fotónico del tamaño de una lenteja, con guías de onda de una micra de ancho, cien veces más finas que un cabello humano. Ahí dentro, la luz rebota, interfiere y se organiza en patrones que se comportan casi como partículas. Que alguien pueda certificar un número entero en ese laberinto, y hacerlo mientras el chip se está dejando luz por las juntas, es el tipo de resultado que separa una curiosidad teórica de una herramienta.

Por qué importa (y qué sigue sin estar claro)

La fotónica topológica no nació ayer. Desde hace más de una década, distintos grupos han fabricado aislantes topológicos para luz, han observado estados de borde que viajan sin retroceder ante un defecto y han usado esos canales para proteger señales. La promesa industrial es atractiva: ordenadores ópticos que no se estropean por una mota de polvo, enlaces cuánticos menos frágiles, láseres más estables. El cuello de botella nunca ha sido la idea, sino la certificación: cómo demostrar que el canal que estás usando es topológico y no una coincidencia afortunada.

Aquí es donde conviene bajar el tono. Un resultado de este tipo se apoya en una plataforma concreta, con un modelo concreto y un nivel de pérdidas concreto. La pregunta que queda abierta es si el método de medida aguanta cuando las pérdidas crecen hasta el extremo, cuando el sistema pasa a dos dimensiones con geometrías más sucias o cuando compiten varios invariantes a la vez. Tampoco consta, con la información disponible, que el experimento se haya replicado de forma independiente. Son condiciones habituales antes de dar por consolidado cualquier avance en física de sistemas abiertos.

No soy ajeno al entusiasmo: la idea de que un patrón de luz conserve su identidad como un nudo mientras el soporte se deshilacha es de esas que reconcilian la elegancia matemática con la fontanería del laboratorio. Pero el entusiasmo no sustituye a la réplica. El hito que conviene vigilar no es otro anuncio, sino que otros grupos reproduzcan la medida en plataformas distintas, con pérdidas más altas y, si es posible, en dos dimensiones. Ahí sabremos si la topología de la luz está lista para salir del papel, tal y como se explica en la entrada de Wikipedia sobre topología para quien quiera fijar el concepto básico.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: que la topología de la luz, los nudos que resisten imperfecciones, puede medirse aunque el sistema disipe energía.
  • Dónde: en un sistema fotónico de laboratorio; la información disponible no especifica la plataforma concreta.
  • Institución responsable: equipo de físicos cuyo trabajo recoge Phys.org; la referencia completa del artículo no estaba disponible al redactar esta pieza.
  • Cuándo: octubre de 2026.
  • Impacto a futuro: certificar la protección topológica en dispositivos con pérdidas reales es el paso previo a chips fotónicos y enlaces cuánticos tolerantes al ruido.

RTVE renueva el plató de ‘D Corazón’ y recupera a una tertuliana para afianzar el giro temático

RTVE ha renovado el plató de ‘D Corazón’ y ha recuperado a la periodista Laura Fa para la tertulia del magacín, un movimiento con el que La 1 afianza el giro del programa hacia la actualidad.

Un plató renovado con realidad aumentada

El nuevo decorado de ‘D Corazón’ se estrenó este domingo 4 de octubre. La transformación llega año y medio después de la anterior renovación del escenario y busca reforzar la posición del magacín en la parrilla de fin de semana de La 1.

El escenario es más amplio que el anterior gracias al uso de la realidad aumentada. Esta técnica añade un espacio anexo en la parte superior, a modo de doble piso, que aporta amplitud y profundidad a la imagen. El diseño mantiene la paleta de colores de las últimas temporadas.

La cabecera, la sintonía, y el diseño gráfico no se han modificado en esta ocasión. La renovación es, por tanto, escenográfica, dentro de un proceso de actualización que el programa aplica de forma periódica. El cambio afecta al continente, no a la identidad sonora del formato.

El nuevo plató combina realidad aumentada y una paleta continuista: la renovación es escenográfica, sin cambios en la sintonía ni en el diseño gráfico del formato.

La transformación no se limita al decorado. El guion del programa ha incorporado en las últimas emisiones temas de actualidad de interés general, entre ellos las inundaciones que afectan al litoral mediterráneo, uno de los asuntos abordados este fin de semana.

El regreso de Laura Fa y el giro temático

El equipo de colaboradores mantiene su estructura habitual, con una novedad relevante. La periodista Laura Fa se ha reincorporado a la tertulia tras un tiempo sin participar en el formato. Su regreso se enmarca en el refuerzo del debate de actualidad dentro del magacín.

programación RTVE

Los ejes del movimiento son los siguientes:

  • Nuevo plató: escenario ampliado con realidad aumentada y un espacio anexo a modo de doble piso.
  • Regreso de talento: reincorporación de Laura Fa a la tertulia del programa.
  • Giro temático: incorporación de asuntos de actualidad general al guion del formato.

El magacín acumula varias etapas de rediseño en los últimos años, un patrón frecuente en los formatos de fin de semana de las cadenas generalistas. En paralelo a esos cambios, el programa ha ido desplazando su foco desde la crónica social hacia la información de actualidad, una línea que RTVE mantiene dentro de la programación de La 1.

El programa forma parte de la oferta diurna de fin de semana de La 1, un tramo en el que la cadena pública combina magacines de actualidad y entretenimiento. La incorporación de temas de interés general al guion responde a esa lógica de parrilla, orientada a ampliar el perfil de espectador del formato.

En el mapa televisivo, el fin de semana concentra una competencia intensa entre la oferta pública y las apuestas de Atresmedia y Mediaset en sus cadenas principales. La renovación del decorado y la recuperación de una colaboradora conocida forman parte de esa competencia por la audiencia en las franjas de mayor consumo.

Audiencia y encaje en la parrilla

La renovación se apoya en un dato de negocio: la evolución de la cuota de pantalla del magacín. El programa pasó del 5,8% de cuota que promedió en agosto de 2024 al 11,6% que logró en julio, según los datos de audiencia del propio formato. En términos relativos, prácticamente duplicó su peso en la franja.

Los registros se han moderado en las últimas semanas. Es un comportamiento frecuente cuando un formato asienta su base de espectadores tras un cambio de imagen. Aun así, el magacín se mantiene entre las apuestas más estables de La 1 para el fin de semana.

El precedente dentro del propio programa aporta contexto: la anterior transformación del decorado coincidió con una mejora sostenida de sus registros hasta situar la cuota cerca del doble de la que registraba en los meses previos. Si esa relación se repite, el nuevo plató permitiría sostener el crecimiento sin alterar la identidad del formato, una estrategia de continuidad que la cadena pública aplica a otras marcas consolidadas de su parrilla.

En el tablero competitivo, el programa convive en la parrilla del fin de semana con los magacines de las principales cadenas privadas, entre ellas Atresmedia y Mediaset. Para RTVE, consolidar un formato que ha duplicado su cuota en dos temporadas refuerza su posición en un tramo de la programación en el que las privadas concentran buena parte de su oferta.

📡 El Radar del Sector

  • El vacío que llena: El nuevo plató y el regreso de Laura Fa buscan afianzar el giro del magacín hacia la actualidad dentro de La 1.
  • El reto por delante: Sostener la cuota tras la moderación de las últimas semanas sin alterar la identidad sonora del formato.
  • El tablero competitivo: RTVE compite en el fin de semana con las apuestas de Atresmedia y Mediaset en sus cadenas principales.

Desaparición de la marca Seat: Moncloa, Alemania y la industria auxiliar, en jaque

La desaparición de la marca Seat es hoy el mayor riesgo industrial del automóvil español. La decisión última se toma en Wolfsburgo, pero sus consecuencias se miden en Martorell, en los cientos de proveedores que dependen de la factoría y en los despachos de Moncloa.

El grupo Volkswagen lleva años empujando su negocio español hacia Cupra. Lo que nació como una marca deportiva derivada se ha convertido en la enseña que concentra las ventas rentables, la electrificación y los lanzamientos. Seat se queda con los modelos de acceso y con un mercado cada vez menos generoso en márgenes.

El desplazamiento de Seat hacia Cupra

Ese trasvase no es una anécdota de catálogo. Volkswagen ha convertido Cupra en su palanca de crecimiento en el sur de Europa y ha dejado a la enseña histórica con un papel secundario dentro de la estructura. Que la desaparición de la marca Seat acabe confirmándose, o que quede reducida a un apellido residual, es una hipótesis que el sector da por plausible y que la compañía no se molesta en desmentir con rotundidad.

La marca arrastra una paradoja incómoda. Es la más reconocida de España por notoriedad espontánea, pero también la que menos margen aporta al grupo. Cupra vende menos unidades y gana más por coche. En un consorcio que debe financiar una transición eléctrica de miles de millones de euros, ese diferencial pesa más que cualquier consideración sentimental.

La consecuencia directa se llama Martorell. La planta barcelonesa produce buena parte de los modelos de ambas enseñas y es la instalación de referencia del grupo en el sur de Europa. Su futuro depende de las inversiones que se decidan en Alemania, y ahí se concentra toda la incertidumbre.

La industria auxiliar, mientras tanto, no mira el logo tanto como la carga de trabajo. Miles de empleos directos e indirectos dependen del complejo, y los proveedores de componentes, muchos de ellos pymes catalanas y valencianas, ajustan sus plantillas al volumen de pedidos que llega de la factoría.

Seat puede sobrevivir como símbolo, pero lo que sostiene Martorell no es un logo: son pedidos, turnos y contratos de proveedores firmados a cinco años.

Ese es el punto que más inquieta a los fabricantes de piezas. La desaparición de la marca Seat no implicaría necesariamente el cierre de la planta, pero sí una reorganización de la producción que podría concentrar volúmenes en menos líneas y, con ellos, menos proveedores.

Martorell y el pulso entre Moncloa y Alemania

Seat Alemania

El Gobierno sigue el asunto con atención creciente. Moncloa confía en que el grupo alemán mantenga la marca como activo industrial y no la diluya en una operación puramente financiera. El Ejecutivo ha vinculado en el pasado ayudas públicas y fondos europeos a la continuidad de la producción en España, aunque no dispone de una palanca directa sobre una decisión que pertenece a los accionistas de Volkswagen y a la dirección de Wolfsburgo.

Alemania mira su propio tablero. La matriz afronta presión de costes, competencia china y un exceso de capacidad en Europa que obliga a recortar. En ese contexto, mantener una marca con volúmenes modestos y márgenes ajustados es una decisión que cuesta defender ante los inversores.

La industria auxiliar se juega su futuro en el exterior

Aquí está la clave que casi nadie subraya. La industria auxiliar española lleva años preparándose para un escenario sin Seat, y lo hace mirando hacia fuera. Los grandes proveedores de componentes han diversificado su cartera de clientes y han internacionalizado su producción para no depender de una sola planta ni de una sola marca. Gestamp, CIE Automotive o Grupo Antolin operan hoy en decenas de países y facturan más fuera de España que dentro. Esa estrategia es su red de seguridad.

Sobre el papel, la jugada tiene lógica financiera. Cupra ofrece márgenes superiores y una imagen más joven, justo lo que un grupo con decenas de miles de millones comprometidos en electrificación necesita. Seat aporta escala y reconocimiento, pero también canibaliza parte del mercado que el consorcio quiere cubrir con su enseña premium. Dos marcas para un mismo cliente es un lujo que pocas automovilísticas pueden permitirse en el actual ciclo.

Eso sí, la internacionalización protege a los grandes, no necesariamente a la base. Las pymes que trabajan en exclusiva para Martorell tienen menos margen de maniobra. Si la desaparición de la marca Seat se traduce en menos pedidos, serán ellas las primeras en notarlo, y muchas no tienen ni la estructura ni el capital para salir a buscar clientes en Marruecos, México o Europa del Este.

Conviene recordar de dónde venimos. Seat no ha sido nunca una marca ajena a las crisis: entró en el grupo Volkswagen en 1986 tras una travesía complicada, y desde entonces ha vivido varias reorganizaciones. La diferencia es que ahora el propietario tiene alternativas más rentables dentro de su propia casa. Ese es el verdadero riesgo.

La pregunta que queda abierta no es si Seat desaparece, sino a qué ritmo y con qué red de seguridad. Un hito concreto ayudará a medirlo: los planes de inversión que Volkswagen detalle para sus plantas españolas en los próximos meses marcarán si Martorell sigue siendo central o si empieza a ser periferia. Los proveedores, mientras, siguen fabricando para una marca que quizá ya no exista cuando renueven sus contratos.

Spinosaurus mirabilis: describen una nueva especie de espinosáurido de 8 metros en Níger

Una nueva especie de espinosáurido, Spinosaurus mirabilis, ha sido descrita en el Cretácico de Níger. El holotipo es un subadulto de unos ocho metros de longitud, y sus huesos no aparecieron junto a un litoral, sino enterrados en sedimentos de río. La descripción formal, firmada en 2026 por el equipo del paleontólogo Paul Sereno, amplía el género Spinosaurus con un segundo linaje y lo empuja tierra adentro: a entre 500 y 1.000 kilómetros de la costa marina más próxima de su tiempo.

Un depredador de ocho metros en una llanura fluvial del Cretácico

Los fósiles proceden de dos puntos separados por cientos de kilómetros. Uno está en Jenguebi, en el centro de Níger; el otro, en Iguidi, en el oeste del país. Ambos pertenecen a la Formación Farak, un paquete de rocas sedimentarias depositadas hace unos 95 millones de años, durante el Cenomaniense, la etapa del Cretácico en la que los niveles del mar alcanzaron máximos históricos.

El material recuperado incluye huesos del cráneo, elementos postcraneales y dientes. No es un esqueleto completo ni mucho menos: se trata de una asociación de restos que, según la descripción, reúne caracteres anatómicos suficientes como para justificar una especie nueva. Los autores identificaron varias autapomorfías, es decir, rasgos exclusivos que no aparecen en ninguna otra especie conocida del grupo.

Hay un rasgo especialmente llamativo en la cabeza. Sobre el hocico, S. mirabilis luce una cresta estrecha y curvada en forma de cimitarra, formada por los huesos prefrontal y nasal. Es un apéndice parecido al de su pariente egipcio, Spinosaurus aegyptiacus, pero con una geometría propia. A eso se suma otra diferencia: sus patas parecen proporcionalmente más largas que las del linaje del noreste africano, un detalle que algunos autores interpretan como una adaptación para moverse por aguas someras sin hundirse.

Dos yacimientos, un subadulto y una talla adulta aún sin confirmar

nueva especie dinosaurio

Reconstruir el animal no ha sido sencillo. El holotipo es un individuo subadulto, y el resto del material fósil también corresponde a ejemplares inmaduros. Eso significa que nadie ha medido todavía un S. mirabilis adulto, y que cualquier cifra sobre su talla máxima es una extrapolación. Las estimaciones publicadas hablan de entre diez y doce metros para un adulto, pero conviene tomarlas como hipótesis de trabajo y no como medición. Los ocho metros del holotipo, el dato firme, equivalen a dos coches familiares aparcados parachoques con parachoques.

La otra sorpresa es ecológica. Hasta ahora, los espinosáuridos africanos se asociaban a ambientes costeros: deltas, esteros, lagunas marinas. Los nuevos yacimientos cuentan otra cosa. Junto a los huesos del depredador aparecieron esqueletos parciales y bien articulados de dinosaurios de cuello largo, todos sepultados por sedimentos fluviales. El conjunto dibuja un paisaje de bosque interior atravesado por ríos, a una distancia del mar equivalente a la que hoy separa Madrid de Barcelona.

Cada hueso de este espinosáurido obliga a rehacer el mapa: el mismo grupo que cazaba en deltas cazaba también a cientos de kilómetros río adentro.

Lo que una cresta en forma de cimitarra cambia en el relato

La pregunta de fondo es qué significa encontrar un Spinosaurus en el interior. Hace dos décadas, el grupo se imaginaba como un animal casi anfibio, atado a las orillas y a las grandes presas de agua dulce y salada. Los sedimentos de la Formación Farak no niegan esa imagen, pero la matizan: sugieren que estos terópodos podían explotar los sistemas fluviales alejados de la costa, con una flexibilidad ecológica mayor de la que se les atribuía.

Ahí está, creo, el valor real del hallazgo. La descripción anatómica es detallada y las autapomorfías están bien argumentadas, pero el trabajo arrastra incertidumbres que conviene decir en voz alta. La primera, la talla: sin un adulto completo, el rango de diez a doce metros es un cálculo. La segunda, la correlación exacta entre los niveles fosilíferos de Jenguebi y de Iguidi. Y la tercera, la más interesante, si los rasgos de la cresta y de las extremidades bastan para separar dos especies o si estamos ante variación dentro de una misma línea evolutiva.

El contexto ayuda a situarlo. El Cenomaniense fue un mundo cálido, con el Atlántico aún abriéndose y buena parte de lo que hoy es el Sáhara cubierto de ríos y vegetación. Los espinosáuridos ocupaban allí un nicho parecido al de las garzas actuales: acechaban en aguas poco profundas, y capturaban peces grandes con una dentición cónica preparada para sujetar presas resbaladizas. Que uno de ellos viviera en el interior profundo encaja con ese guion. El siguiente paso será buscar más material, idealmente de un individuo adulto, en los mismos niveles de la Formación Farak.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una nueva especie de dinosaurio espinosáurido, Spinosaurus mirabilis, a partir de restos craneales, postcraneales y dientes.
  • Dónde: Formación Farak, en Jenguebi (centro de Níger) e Iguidi (oeste del país), en el norte de África.
  • Institución responsable: Equipo internacional liderado por el paleontólogo Paul Sereno, con la descripción formal firmada en 2026.
  • Cuándo: Descripción publicada en 2026; los fósiles proceden de sedimentos del Cenomaniense, hace unos 95 millones de años.
  • Impacto a futuro: Amplía el género Spinosaurus a un segundo linaje y demuestra que estos depredadores ocuparon ambientes fluviales del interior, no solo costeros.

RTVE lanza los nuevos episodios de ‘Valle Salvaje’ del 5 al 9 de octubre en La 1

RTVE emite desde el lunes 5 y hasta el viernes 9 de octubre una nueva tanda de capítulos de su serie diaria ‘Valle Salvaje’ en La 1, dentro de la estrategia de ficción de franja de la corporación pública.

Nueva tanda de capítulos en La 1

La cadena pública —canal principal de Radio Televisión Española— programa cinco entregas nuevas, de la 499 a la 503, a lo largo de la semana, según la información publicada por RTVE. La emisión se mantiene en la franja de tarde, el tramo en el que la corporación concentra buena parte de su apuesta por la ficción diaria y en el que la serie se ha asentado como un contenido fijo de lunes a viernes. La parrilla no cambia.

El martes 6 de octubre la serie alcanza el capítulo 500, un hito de continuidad para el formato en la parrilla de la cadena pública, que sostiene la emisión diaria del título de lunes a viernes.

La serie estructura su relato en capítulos diarios de lunes a viernes, el formato que la cadena ha mantenido en la franja de tarde. La entrega de esta semana mantiene la continuidad narrativa del título en la parrilla de La 1.

La serie diaria se consolida como un pilar de continuidad en la parrilla de tarde de La 1, con emisión de lunes a viernes.

Los cinco capítulos avanzan en los arcos argumentales de la ficción, con la trama de la deuda de los personajes y los conflictos familiares como hilos conductores de la semana, según el avance difundido por la corporación.

La ficción diaria como eje de la tarde

La ficción diaria es un género con lógica de negocio propia. Los formatos de emisión de lunes a viernes se apoyan en tramas de largo recorrido y en un volumen elevado de capítulos, lo que permite amortizar la producción a lo largo de meses, y fidelizar a una audiencia recurrente en la franja de tarde. La continuidad del relato y la regularidad del horario son los dos pilares de este modelo de programación. El modelo es estable.

En ese terreno, La 1 compite con las apuestas de ficción de las principales cadenas generalistas privadas, entre ellas Atresmedia y Mediaset, que también sostienen series de emisión diaria en sus parrillas. La corporación pública refuerza así su presencia en un tramo horario de competencia estable entre operadores. La franja de tarde agrupa una oferta estable de ficción que las generalistas mantienen a lo largo del año.

La emisión diaria exige un ritmo de producción sostenido, con rodajes organizados por semanas y una planificación de guiones de largo plazo. Ese esquema industrial permite a las cadenas mantener un episodio nuevo cada día laborable durante meses y alimentar una parrilla estable.

Estas son las entregas previstas para la semana:

  • Lunes 5 de octubre: capítulo 499.
  • Martes 6 de octubre: capítulo 500.
  • Miércoles 7 de octubre: capítulo 501.
  • Jueves 8 de octubre: capítulo 502.
  • Viernes 9 de octubre: capítulo 503.
ficción diaria RTVE

El encaje de la estrategia de ficción

El volumen de capítulos de la serie permite leer su emisión en clave de negocio. Una ficción que supera las 500 entregas funciona como un activo de continuidad para la cadena: garantiza contenido estable en la franja de tarde y reduce la dependencia de estrenos puntuales para sostener el tramo.

La ventana lineal se complementa con la distribución en streaming a través de RTVE Play, un esquema de doble explotación que la corporación aplica a sus contenidos de ficción. El consumo en streaming amplía la vida útil de cada capítulo más allá de su emisión lineal y permite recuperar episodios fuera del horario de emisión. Las ventanas son dos.

El grupo público incluye su oferta de ficción entre los contenidos que distribuye en sus distintos canales y ventanas digitales, una estrategia orientada a rentabilizar cada producción en varios soportes durante un periodo prolongado.

En términos competitivos, la franja de tarde concentra una competencia estable entre las cadenas generalistas. La continuidad de ‘Valle Salvaje’ refuerza la posición de La 1 en ese tramo y mantiene la serie en el circuito de la ficción diaria española, un segmento en el que la producción nacional ocupa la práctica totalidad de la oferta.

La corporación pública mantiene la ficción como uno de los ejes de su programación, con formatos de emisión recurrente que complementan su oferta informativa y de entretenimiento. La serie encaja en esa línea y conserva presencia tanto en la parrilla lineal como en el catálogo digital del grupo. La apuesta es de largo plazo.

📡 El Radar del Sector

  • El vacío que llena: La ficción diaria da a La 1 contenido estable y recurrente para la franja de tarde, un tramo de alta competencia entre las generalistas.
  • El reto por delante: Sostener la fidelidad de la audiencia en la emisión lineal y trasladar ese consumo a RTVE Play como ventana complementaria.
  • El tablero competitivo: La corporación pública compite en el segmento con las series diarias de Atresmedia y Mediaset, que mantienen sus propias apuestas en la misma franja.

RTVE fija para el 5 de octubre el quinto programa de ‘MasterChef Celebrity Legends’

RTVE fija para el 5 de octubre la emisión del quinto programa de ‘MasterChef Celebrity Legends’, una cita de parrilla que consolida el formato de entretenimiento de la corporación en La 1, según la información publicada por la propia corporación.

Una cita fija en el prime time de La 1

La corporación pública sitúa el quinto programa de esta edición en la franja de mayor audiencia de La 1. La emisión se fija para el 5 de octubre de 2026 dentro de la oferta de entretenimiento que RTVE despliega en su parrilla de otoño, según RTVE.es.

El movimiento de parrilla responde a la estrategia de la corporación de apoyar su programación generalista en formatos de marca ya reconocidos por la audiencia. El entretenimiento funciona como eje complementario de la oferta informativa y cultural del grupo público.

La cita refuerza la continuidad semanal de la edición Legends. La marca ‘MasterChef’ se mantiene así como uno de los pilares del entretenimiento de La 1, junto al resto de la oferta de la cadena pública.

La marca de cocina sigue siendo uno de los activos más estables de la parrilla de La 1 en su franja de mayor audiencia.

El detalle de la emisión figura en la información de programación difundida por la corporación. La franja elegida, el prime time, es la de mayor valor comercial y de audiencia en la televisión generalista.

Con esta emisión, la cadena pública ordena su parrilla nocturna alrededor de un formato de cocina que combina concurso y entretenimiento. La apuesta se produce en un contexto de de competencia intensa por la atención del espectador en la televisión lineal.

El peso del entretenimiento en la estrategia de La 1

La familia ‘MasterChef’ se ha convertido en una marca estable de la parrilla de La 1. Su estructura incluye varias versiones y ha funcionado como ancla del entretenimiento de la cadena pública a lo largo de distintas temporadas. Los hitos principales del formato son los siguientes:

  • Formato de origen: adaptación del concurso de cocina internacional, incorporado a la parrilla de La 1 como apuesta de entretenimiento.
  • Versión celebrity: variante con concursantes conocidos que amplía la marca hacia un público distinto.
  • Extensión de marca: suma de ediciones y versiones que mantienen el formato activo en distintas temporadas.

La corporación pública compite en el entretenimiento con los grandes grupos privados. Atresmedia, con Antena 3, y Mediaset España, con Telecinco, apoyan buena parte de su prime time en formatos de talent, concurso y entretenimiento en directo, un segmento en el que la marca de cocina de RTVE ocupa un lugar propio.

La pugna por la franja nocturna entre cadenas generalistas y plataformas ha reordenado el mercado del entretenimiento en España. Los formatos de cocina, talent y concurso se han convertido en piezas recurrentes de las parrillas de otoño.

RTVE entretenimiento

La competencia por la franja nocturna se ha intensificado con la consolidación de las plataformas de streaming, que han reordenado los hábitos de consumo televisivo. En este contexto, los formatos de marca funcionan como activos estables para las cadenas generalistas.

El valor de las marcas de entretenimiento

Los formatos de marca son, para las cadenas generalistas, uno de los activos más estables de la parrilla. Un programa con audiencia consolidada reduce el riesgo de cada estreno y sostiene la continuidad semanal, un factor decisivo para la planificación publicitaria de las cadenas.

En el caso de RTVE, el entretenimiento cumple además una función de servicio público. La corporación equilibra su oferta entre información, cultura y ocio, y la emisión del quinto programa de ‘MasterChef Celebrity Legends’ encaja en esa lógica de programación variada.

La marca de cocina también se extiende a otros soportes del grupo, como RTVE Play, donde la corporación despliega su estrategia digital. La convivencia entre emisión lineal y catálogo bajo demanda es hoy una constante en los grandes grupos audiovisuales.

La comparativa con los grupos privados resulta ilustrativa. Atresmedia y Mediaset han construido sus parrillas nocturnas sobre una combinación de formatos de entretenimiento, ficción y directos, mientras RTVE mantiene una oferta más diversificada por su condición de servicio público.

El calendario de emisión semanal permite a la cadena planificar su parrilla y a los anunciantes ordenar sus campañas. La recurrencia, en la televisión generalista, es un valor de negocio tan relevante como el dato puntual de audiencia.

La evolución del sector apunta a que las cadenas mantengan sus apuestas de entretenimiento como ancla de la parrilla mientras refuerzan sus plataformas digitales. El movimiento de RTVE se inscribe en esa tendencia y mantiene la marca de cocina en el centro de su oferta de otoño.

📡 El Radar del Sector

  • El vacío que llena: El quinto programa mantiene cubierta la franja de prime time de La 1 con un formato de entretenimiento de marca reconocida por la audiencia.
  • El reto por delante: La corporación debe sostener el ritmo semanal de emisión y conservar la fidelidad del público ante la competencia de las plataformas.
  • El tablero competitivo: RTVE refuerza su entretenimiento frente a las apuestas de Atresmedia y Mediaset en la franja nocturna de la televisión generalista.

Inflación España septiembre se dispara al 4,9%: los carburantes desatan la tercera mayor subida del siglo

El 4,9% que alcanza la inflación en septiembre deja a España ante la tercera mayor subida de precios del siglo. El detonante tiene un nombre que al Gobierno le incomoda pronunciar: los carburantes.

Las cifras del Instituto Nacional de Estadística dejan el índice de precios de consumo en su cota más alta del año y desmienten la idea de que la escalada se hubiera agotado. Veníamos de una tregua que parecía confirmarse. Septiembre la ha roto sin contemplaciones, y lo ha hecho por la vía que menos margen de actuación deja a cualquier Ejecutivo: el precio de la energía.

El IPC escala al 4,9% empujado por los carburantes

La subida de los carburantes explica el grueso del repunte. El precio de los combustibles ha arrastrado al alza el conjunto del índice y ha convertido lo que muchos presentaban como una corrección pasajera en una tendencia incómoda. La cifra supera con holgura el objetivo del 2% que persigue el Banco Central Europeo: lo duplica y lo desborda.

Los analistas que recogen los medios económicos coinciden en calificarla como la tercera mayor subida de precios del siglo. No hay muchos precedentes peores, y ninguno de ellos con la economía funcionando a pleno rendimiento como la actual. Eso es lo que inquieta: no es una crisis con recesión de fondo, sino un repunte en plena actividad.

El patrón se repite con una insistencia que ya debería haber encendido todas las alertas. Cada vez que el petróleo y sus derivados se tensan, el índice español acusa el golpe más que el de sus vecinos europeos. La razón es conocida y vieja: una dependencia energética que no se ha corregido en dos décadas de promesas.

La comparación con el entorno europeo no deja bien parada a la economía española. Francia y Alemania, con estructuras energéticas más diversificadas, registran repuntes más contenidos cuando el crudo se mueve. La brecha se ensancha cada vez que hay una sacudida en los mercados de materias primas, y septiembre ha vuelto a demostrarlo.

El problema no es que los precios suban, sino que lo hagan por el flanco que ningún plan de choque controla: la energía del surtidor.

Hay otro motivo para la preocupación. Los economistas avisan de que esto solo acaba de empezar y de que las medidas que se anuncian llegan tarde. La sensación que trasladan es que todo son parches sobre un problema de fondo que nadie quiere nombrar en voz alta.

El golpe al coste de vida y el efecto de segunda ronda

El encarecimiento afecta de lleno a las familias. La cesta de la compra, los desplazamientos al trabajo y la factura energética del hogar notan el tirón de un índice que no concede tregua. Para las rentas medias y bajas, el efecto es acumulativo y golpea justo donde más duele.

Las empresas tampoco escapan. Los márgenes se estrechan en los sectores más intensivos en transporte y logística, donde el coste del carburante es una partida que no admite recortes. ¿Cuánto tiempo pueden absorber ese golpe antes de trasladarlo al precio final?

Conviene no perder de vista a los autónomos y a las pequeñas empresas, el tejido que más sufre cuando el carburante se encarece. Un transportista o un repartidor absorbe la subida sin capacidad de negociar precios. Son los primeros en notar el golpe y los últimos en recibir cualquier ayuda.

IPC 4,9%

La gran incógnita es el efecto de segunda ronda. Si los salarios empiezan a reclamar la compensación de la subida, la espiral puede enquistarse y convertirse en una inflación estructural que el BCE tardará meses en domar. Ahí es donde el asunto deja de ser coyuntural y pasa a ser un problema de país.

Un problema político disfrazado de dato estadístico

Lo escribo con la convicción de quien lleva años siguiendo estas series: España tiene un problema de inflación que se disfraza de dato mensual, pero que responde a una dependencia energética que no se corrige con anuncios. La subida de los carburantes es el síntoma, no la enfermedad.

El contexto histórico ayuda a entender la dimensión del asunto. Las grandes subidas de precios de las últimas décadas casi siempre han tenido origen energético: las crisis del petróleo de los setenta, el encarecimiento del gas tras 2021. Cuando el disparador es el coste de la energía, la política monetaria tarda en hacer efecto y la fiscal apenas lo disimula.

Hay, no obstante, una contradicción que conviene señalar. El Gobierno presume de empleo y de crecimiento mientras la inflación se le escapa por arriba. Ambas cosas pueden ser ciertas al mismo tiempo, pero no se sostienen indefinidamente. Los expertos lo repiten: da igual lo que haga el Ejecutivo, porque todo son parches.

Queda una pregunta abierta, y conviene no cerrarla a la ligera. La próxima publicación del IPC y la siguiente reunión del Banco Central Europeo serán las dos citas que marquen el paso en los próximos meses. Si el 4,9% se queda en un pico, la historia será otra. Si se consolida, septiembre de 2026 pasará a los libros como el mes en que la inflación dejó de ser un susto.

Publicidad