Mejor subastas coches Europa para negociantes B2B que exportan fuera de la UE

Comprar vehículos en subastas coches Europa para negociantes B2B sin conocer bien la plataforma es una apuesta arriesgada. El estado real del coche rara vez coincide con lo que se ve en las fotos, y cuando se añaden los trámites aduaneros, fiscales y de matriculación entre países, el margen que parecía atractivo puede evaporarse rápidamente. Las barreras idiomáticas complican todavía más operar en plataformas de distintos mercados europeos. Tras analizar en profundidad las principales opciones disponibles, esta guía recoge las cinco plataformas más sólidas para negociantes que quieren comprar fuera de su mercado local con criterio y seguridad.

La metodología de selección de este ranking

Cada opción se evaluó a partir de información pública disponible: valoraciones de usuarios, historial operativo, páginas de producto y datos verificables en directorios y plataformas de reseñas especializadas. Solo se incluyeron plataformas con trayectoria demostrada en subastas de vehículos de ocasión a escala europea.

→ Ver el desglose completo de la metodología

  • eCars Trade – Ideal para subastas de coches de ocasión y remarketing de vehículos
  • Ayvens – Ideal para subastas internacionales de coches de segunda mano
  • CaixaBank – Ideal para financiación y gestión bancaria vinculada a compras en subasta
  • VP Auto – Ideal para subastas de vehículos usados con décadas de experiencia
  • Go Bid – Ideal para subastas judiciales y concursales de activos de automoción

Por qué las subastas de coches en Europa importan de verdad para tu negocio

Acceder a las subastas correctas puede marcar la diferencia entre un negocio rentable y uno que apenas cubre costes. Sin una plataforma fiable, el negociante se enfrenta a algo frustrante: pujar sobre un vehículo cuyo estado real no puede verificar antes de adjudicárselo, asumir el riesgo a ciegas.

A eso hay que sumar la complejidad de los trámites aduaneros, fiscales y de matriculación cuando se importa entre países europeos, que pueden encarecer el coste total de adquisición de forma considerable.

La plataforma adecuada resuelve esos dos problemas de raíz: ofrece informes de inspección detallados antes de la puja y gestiona la logística internacional de forma integrada.

El impacto directo se nota en los números que realmente importan: el margen bruto por vehículo después de comisiones y costes logísticos, el ratio entre precio de adjudicación y precio de mercado local, y la cantidad de vehículos adquiridos por mes. Elegir bien desde el principio evita sorpresas costosas.

Comparativa de las 5 mejores subastas de coches en Europa para negociantes B2B

Nota: todos los datos de esta tabla proceden de plataformas de reseñas y de los sitios web oficiales de las empresas listadas.

EmpresaAños en operaciónSede central
eCars TradeDesde 2016Bruselas, Bélgica
AyvensDesde 1985Rueil-Malmaison, Francia
CaixaBankDesde 2011Valencia, España
VP AutoDesde 1982Caudan, Bretaña, Francia
Go BidSin datosMálaga, España

1.  eCars Trade – Ideal para subastas de coches de ocasión y remarketing de vehículos

eCars Trade
eCarsTrade

¿Qué hace eCarsTrade?

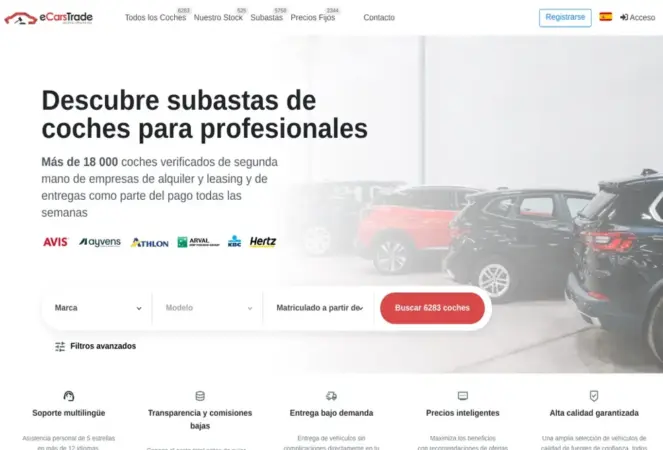
eCarsTrade es una plataforma de subasta online especializada en el remarketing de vehículos procedentes de flotas de renting y empresas de alquiler. Opera en cinco países de la Unión Europea (Bélgica, Francia, Alemania, Luxemburgo y Países Bajos) y pone a disposición más de 18.000 coches verificados cada semana, con modalidades de compra tanto por subasta como a precio fijo. Quienes buscan acceso a subastas de coches para profesionales con inspecciones detalladas y precios transparentes encuentran en eCarsTrade una propuesta clara: comisiones fijas, soporte en más de doce idiomas y logística de entrega en toda la UE y más allá.

¿Por qué destaca eCarsTrade en las subastas de coches en Europa para negociantes B2B?

eCarsTrade da a los negociantes información fiable sobre el estado real de cada vehículo antes de pujar, gracias a su sistema de inspección y verificación disponible en la mayoría de los lotes. Su modelo de comisiones fijas y soporte multilingüe facilita operar en mercados extranjeros, incluso para un negociante que empieza a exportar fuera de su mercado local.

Resumen de valoraciones de usuarios reales:

La plataforma mantiene una puntuación de 4,8 sobre 5 basada en miles de valoraciones de negociantes. Los patrones que se repiten en las reseñas destacan la transparencia del proceso de compra y la fiabilidad de los informes de calidad del vehículo. Honestamente, ese nivel de consistencia en las valoraciones es difícil de mantener a esa escala y dice mucho sobre cómo gestionan la experiencia postventa.

2.  Ayvens – Ideal para subastas internacionales de coches de segunda mano
Ayvens Merca2
Ayvens

¿Qué hace Ayvens?

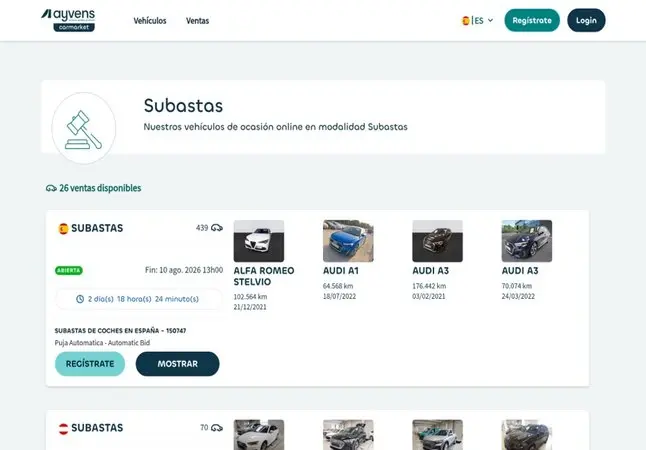
Ayvens Carmarket es una plataforma internacional de subastas de coches usados con presencia en 38 países repartidos en cuatro continentes. Ofrecen vehículos procedentes de la actividad de renting de Ayvens, con historial de mantenimiento del fabricante y reportes detallados de daños para cada unidad. Las opciones de compra incluyen subasta, licitación cerrada y compra inmediata, lo que da mucha flexibilidad a los negociantes según su estrategia de adquisición. Con más de dos millones de coches vendidos, su escala es difícil de igualar.

¿Por qué destaca Ayvens en las subastas de coches en Europa para negociantes B2B?

El punto fuerte de Ayvens es su cobertura geográfica: pocas plataformas permiten acceder a lotes en 38 países desde una sola cuenta, con toda la documentación de mantenimiento incluida de fábrica. Para un negociante que quiere diversificar mercados de origen y acceder a modelos escasos en su país, esa amplitud de acceso marca una diferencia real en la tasa de rotación del inventario adquirido.

Resumen de valoraciones de usuarios reales:

No hay suficientes datos públicos de reseñas verificadas para extraer patrones claros sobre la experiencia de usuario en Ayvens Carmarket. Lo que sí respalda su reputación es el volumen de operaciones acumulado y el respaldo institucional de Société Générale, que da confianza operativa a los negociantes más cautelosos.

3.  CaixaBank – Ideal para financiación y gestión bancaria vinculada a compras en subasta
Caixabank Merca2
Caixabank

¿Qué hace CaixaBank?

CaixaBank es el segundo banco de España por capitalización bursátil, con 5.397 sucursales y más de 15,8 millones de clientes. Ofrece servicios financieros completos: banca minorista, gestión patrimonial, banca de empresas y financiación corporativa. Para los negociantes de automoción, su relevancia no está en la subasta en sí, sino en la capacidad de estructurar la financiación de compras de vehículos a gran escala con el respaldo de una entidad de primer nivel.

¿Por qué destaca CaixaBank en las subastas de coches en Europa para negociantes B2B?

CaixaBank cubre una necesidad que las plataformas de subasta puras no resuelven: el acceso a financiación estructurada para negociantes que compran volumen y necesitan optimizar su flujo de caja entre la adjudicación y la reventa. La red de 5.397 oficinas y sus herramientas digitales permiten gestionar los movimientos financieros vinculados a importaciones intracomunitarias con más agilidad que la mayoría de alternativas bancarias.

Resumen de valoraciones de usuarios reales:

CaixaBank acumula reconocimientos sostenidos durante más de una década: once años consecutivos como mejor banco de España según Global Finance y el premio a la banca digital privada más destacada de Europa por parte de Professional Wealth Management. Desde los datos disponibles, esa consistencia en los premios refleja una gestión sólida más que una campaña de imagen puntual.

4.  VP Auto – Ideal para subastas de vehículos usados con décadas de experiencia
VP Auto Merca2
VP Auto

¿Qué hace VP Auto?

VP Auto lleva más de cuarenta años especializándose en subastas de vehículos usados, atendiendo tanto a particulares como a profesionales del sector, entre ellos concesionarios y agentes. Su inventario abarca desde camiones comerciales hasta vehículos eléctricos y automóviles de lujo, con opciones de puja presencial y online. Con varias sedes activas en Europa y la integración reciente bajo el paraguas de CAT GROUP, la plataforma sigue creciendo y modernizando sus procesos operativos.

¿Por qué destaca VP Auto en las subastas de coches en Europa para negociantes B2B?

Cuatro décadas de actividad en subastas de vehículos no se improvisan: VP Auto aporta procesos consolidados y un conocimiento del mercado europeo que las plataformas más recientes todavía no han tenido tiempo de desarrollar. Para los negociantes que valoran la estabilidad operativa por encima del volumen de lotes disponibles, ese historial es un argumento de peso.

Resumen de valoraciones de usuarios reales:

No se dispone de suficientes reseñas verificadas públicamente para ofrecer un análisis detallado de la experiencia de usuario en VP Auto. Aun así, su longevidad en el sector y la expansión activa de centros de venta en Europa son señales que hablan por sí solas sobre la confianza que generan entre los profesionales que los han elegido durante décadas.

5.  Go Bid – Ideal para subastas judiciales y concursales de activos de automoción
Go Bid
Go Bid

¿Qué hace Go Bid?

Go Bid opera como plataforma de subastas judiciales y concursales a través de gobid.es, orientada al mercado español como parte del grupo internacional Gobid International Auction Group Srl, con sede en Milán. Su inventario proviene de procedimientos de insolvencia, liquidaciones privadas y empresas de renting, e incluye también marcas comerciales, patentes, participaciones societarias y maquinaria. El modelo combina subastas tradicionales y canales de venta por anuncio, con licencia de subastador autorizado.

¿Por qué destaca Go Bid en las subastas de coches en Europa para negociantes B2B?

Go Bid cubre un segmento muy concreto que otras plataformas no abordan directamente: los activos de automoción procedentes de procesos concursales, donde los precios de adjudicación suelen estar por debajo del mercado precisamente porque el contexto legal condiciona la venta. Para un negociante con experiencia en valoración de vehículos y paciencia para seguir el proceso judicial, el ratio entre precio de adjudicación y precio de mercado local puede ser especialmente favorable.

Resumen de valoraciones de usuarios reales:

Las reseñas públicas verificadas de Go Bid son escasas, lo que dificulta extraer conclusiones sobre la experiencia general del usuario. Lo que sí está claro es que su doble presencia en España e Italia y su condición de plataforma autorizada les dan un marco operativo regulado, algo que no todas las plataformas del sector pueden acreditar.

Metodología de investigación y proceso de selección

La construcción de este ranking partió de un proceso sistemático pensado para garantizar que cada opción incluida tuviera respaldo real en el mercado de subastas profesionales de vehículos en Europa.

Recopilación inicial de datos

El punto de partida fue un rastreo amplio de plataformas activas en el ámbito de las subastas de coches B2B en Europa. Las fuentes consultadas incluyeron directorios del sector, plataformas de valoraciones de usuarios, registros de actividad empresarial y sitios web oficiales de las plataformas candidatas. El objetivo en esta fase era construir una lista de opciones suficientemente amplia antes de aplicar ningún filtro.

Fase de preselección

Con el listado inicial disponible, se descartaron las opciones sin actividad verificable, aquellas con reseñas de usuarios insuficientes para extraer patrones fiables, y las que no mostraban evidencia clara de operar en el segmento profesional B2B. Las plataformas con historial inconsistente o con información contradictoria entre su web oficial y las valoraciones externas también quedaron fuera en esta etapa.

Verificación de las afirmaciones

Cada plataforma que superó la preselección fue sometida a una revisión cruzada entre lo que declara en su sitio web y lo que reflejan las valoraciones reales de los usuarios. Se comprobó que los volúmenes de vehículos, los métodos de compra y los servicios logísticos descritos fueran consistentes con la experiencia reportada por negociantes y profesionales del sector.

Capa de autoridad y contribución sectorial

Más allá de las reseñas de usuarios, se consideró la presencia de cada plataforma en publicaciones especializadas del sector, reconocimientos externos, premios sectoriales y menciones en medios con trayectoria en el ámbito de la automoción y las finanzas. Esta capa permite distinguir entre plataformas con notoriedad real y aquellas que simplemente tienen presencia digital.

Evidencia específica en subastas de coches en Europa para negociantes B2B

La validación final se centró en comprobar que cada opción tuviera evidencia tangible de servir al perfil concreto del negociante B2B europeo: páginas de producto específicas para profesionales, reseñas verificadas de compradores recurrentes, casos de uso documentados con vehículos de flotas o renting, y cobertura geográfica suficiente para ser relevante más allá de un único mercado nacional.

Cómo elegir la subasta de coches en Europa adecuada para tu negocio B2B

No todas las plataformas sirven igual para todos los perfiles de negociante. Antes de registrarse en cualquiera de ellas, conviene evaluar algunos criterios concretos que marcan la diferencia entre una compra rentable y una con más costes ocultos de los previstos.

  • Experiencia en el sector y especialización: Una plataforma centrada exclusivamente en el mercado profesional de vehículos de ocasión entiende las necesidades del negociante de forma distinta a una que también gestiona activos genéricos. Busca evidencia de años operando con flotas de renting o leasing.
  • Características y servicios disponibles: Comprueba si ofrecen informes de inspección detallados antes de la puja, opciones de compra flexibles (subasta, precio fijo, licitación cerrada) y logística internacional integrada. Esos tres elementos reducen el riesgo por vehículo de forma significativa.
  • Estructura de precios y comisiones: Las comisiones variables pueden hacer que un precio de adjudicación aparentemente bajo se encarezca más de lo esperado. Prefiere plataformas con comisiones fijas y transparentes desde el inicio.
  • Métricas y seguimiento de resultados: Una buena plataforma te permite medir el coste total de adquisición por vehículo, el porcentaje de lotes ganados sobre el total de pujas realizadas y el tiempo medio desde la adjudicación hasta la disponibilidad para reventa.
  • Conocimiento normativo y homologación: La normativa IVA intracomunitario, la directiva de vehículos de fin de vida útil y las regulaciones GDPR afectan directamente a las operaciones transfronterizas. Las plataformas con experiencia real en exportaciones fuera de la UE ya tienen esos procesos integrados.

Conclusión

Las plataformas de subastas de coches en Europa para negociantes B2B no son todas equivalentes, y elegir bien desde el principio ahorra tiempo, dinero y fricciones operativas. La cobertura geográfica, la transparencia en las comisiones y la calidad de los informes de inspección son los factores que más pesan a la hora de comparar opciones. El mercado europeo de vehículos de ocasión sigue creciendo, y los negociantes que trabajen con las plataformas más adecuadas a su perfil estarán mejor posicionados para aprovecharlo.
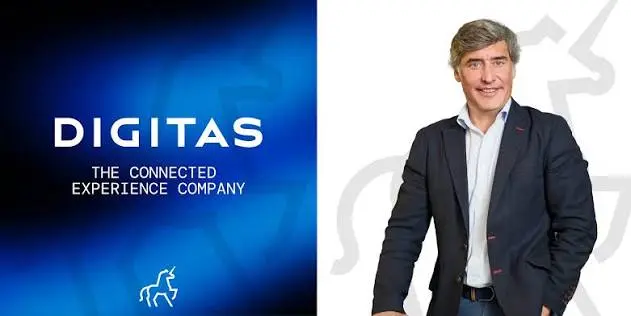
Publicis relanza Digitas España como área estratégica y nombra a Antonio Bermúdez de Castro CEO

Publicis Groupe España ha relanzado Digitas como área estratégica integrada y ha nombrado a Antonio Bermúdez de Castro consejero delegado de la firma digital. El movimiento refuerza la apuesta del grupo por el dato y el negocio digital.

Digitas se integra en la estrategia de crecimiento del grupo

La nueva etapa convierte a Digitas en un área de negocio transversal dentro de Publicis Groupe España, según el comunicado del grupo. La firma articulará su propuesta en torno a tres ejes: CRM & Technology Consulting, Client Experience e Intelligent Analytics. El objetivo es integrar consultoría, datos y tecnología para acompañar a los clientes en su crecimiento digital.

El área de CRM & Technology Consulting se orienta a la consultoría en torno al dato y a la infraestructura tecnológica, mientras que Client Experience pone el foco en la relación con el cliente y Intelligent Analytics aporta la capa avanzada de medición. Juntas conforman una solución escalable que recorre el ciclo de vida completo del consumidor.

El modelo operativo se apoya en equipos multidisciplinares que combinan consultoría en data y tecnología con la implementación y gestión de las operaciones. De este modo, Digitas propone soluciones conectadas, escalables y orientadas a acelerar el crecimiento digital, en línea con el modelo Power of One de Publicis Groupe.

El relanzamiento sitúa el dato en el centro de la propuesta de Digitas y refuerza la posición de Publicis Groupe en el negocio digital.

Bermúdez de Castro defiende una propuesta integrada que conecta información, tecnología y experiencia de cliente bajo un mismo modelo. A su juicio, el marketing entra en una nueva era y el objetivo del área es convertir esa oportunidad en crecimiento real de negocio para los clientes del grupo.

Roberto Santos, COO de Publicis Groupe Iberia y CEO de Connected Media Iberia, sitúa el relanzamiento como una apuesta más conectada y estratégica para responder a la transformación de los clientes. La dirección del grupo traslada así su respaldo explícito al nuevo consejero delegado.

Trayectoria de Antonio Bermúdez de Castro y contexto del grupo

Antonio Bermúdez de Castro asume el liderazgo de Digitas tras una trayectoria de más de 25 años en el sector, 20 de ellos en Publicis Groupe. Llega al cargo desde la posición de Chief Integration Officer, responsabilidad desde la que ha coordinado la integración de capacidades del grupo en el mercado español.

La trayectoria de Bermúdez de Castro incluye los siguientes hitos:

  • Experiencia en Publicis Groupe: 20 años en distintas posiciones del grupo, con visibilidad directa sobre el modelo de integración de servicios.
  • Posición anterior: Chief Integration Officer de Publicis Groupe España, vinculada a la conexión de data, tecnología y experiencia de cliente.
  • Trayectoria global: más de 25 años en marketing y comunicación, con foco en soluciones digitales y de negocio.

El relanzamiento se produce en un contexto de transformación de las grandes redes de comunicación. Mientras WPP, Omnicom o Dentsu refuerzan sus divisiones de datos y CRM, Accenture Song amplía su presencia en consultoría de experiencia. Publicis Groupe responde con la integración de Digitas, un movimiento alineado con la estrategia global del holding (contexto corporativo).

En el ámbito ibérico, la reorganización de Digitas busca que los clientes actuales del grupo tengan acceso a una capa integrada de transformación digital sin depender de proveedores externos. El objetivo no es solo ampliar servicios, sino simplificar la interlocución y acelerar la puesta en marcha de proyectos de dato y CRM.

El dato y la tecnología como palanca de negocio en el sector

El movimiento de Publicis Groupe España se alinea con la evolución global del holding. En los últimos ejercicios, la compañía ha consolidado capacidades propias de dato y tecnología a través de Epsilon y Publicis Sapient, configurando una oferta transversal que ahora se completa en España con la nueva orientación de Digitas. Estos activos permiten al grupo reducir su dependencia de terceros en la gestión del dato.

Desde una lectura de negocio, la elección de un perfil con dos décadas de trayectoria en el grupo refuerza la continuidad del proyecto y reduce el riesgo de integración. Frente a las consultoras tecnológicas y a los grandes holdings competidores, la propuesta busca diferenciarse por la conexión end-to-end entre datos, tecnología y experiencia de cliente.

La apuesta de Bermúdez de Castro pasa por convertir esa propuesta integrada en crecimiento real de negocio para los clientes actuales y por ampliar la base de cuentas en el mercado español. El grupo confía en que Digitas opere como vector estratégico de crecimiento, tanto en el perímetro existente como en el de nuevos clientes.

En conjunto, el relanzamiento convierte a Digitas en una de las palancas más relevantes del negocio digital de Publicis Groupe en España, con recorrido tanto en grandes cuentas como en el segmento medio del mercado.

📡 El Radar del Sector

  • El vacío que llena: Digitas se consolida como área estratégica integrada que conecta CRM, experiencia de cliente y analítica avanzada dentro de la oferta del grupo.
  • El reto por delante: Traducir la propuesta end-to-end en crecimiento real de negocio para los clientes actuales y en nuevas cuentas.
  • El tablero competitivo: Publicis Groupe refuerza su posición frente a WPP, Omnicom, Dentsu y Accenture Song en el segmento de datos y transformación digital.

El almacenamiento de petróleo en Asia se acelera ante un conflicto prolongado en Ormuz: Brent cerca de 95 dólares

He estado repasando las cifras de reservas de crudo que se han publicado en las últimas semanas y hay un salto cualitativo en el almacenamiento de petróleo en Asia que conviene explicar con calma. Seis meses después del estallido de la guerra de Estados Unidos e Israel contra Irán, la región más dependiente del crudo del Golfo ya no improvisa restricciones de consumo: está construyendo la infraestructura física para mitigar el riesgo de Ormuz.

El Brent se mueve en el entorno de los 95 dólares por barril y el tráfico por el Estrecho de Ormuz sigue limitado por los ataques iraníes y el bloqueo naval estadounidense. Lo que hace unos meses eran medidas de emergencia —días alternos de circulación, topes de precios o teletrabajo obligatorio para funcionarios— empieza a sustituirse por decisiones de largo plazo.

El desglose de reservas y plazos críticos

Las cifras muestran cuánto margen de seguridad tenían algunos países cuando estalló la crisis. La Agencia Internacional de la Energía recomienda un mínimo de 90 días de reservas; casi nadie en el Sudeste Asiático se acercaba a esa cifra.

  • Vietnam: solo cinco a siete días de reservas nacionales; los inventarios comerciales y otras fuentes extendían el suministro hasta 65 días más.
  • Tailandia: unas 61 jornadas entre sector público y privado, por encima del mínimo obligatorio de 25 días.
  • Filipinas: entre 50 y 60 días de suministros privados; un panel parlamentario aprobó en agosto una ley para crear una reserva pública de 60 días.
  • India: unas 74 jornadas de existencias, más del 90 % en manos de empresas públicas.

La respuesta de Tokio es quizá la más estructural. La primera ministra japonesa, Sanae Takaichi, anunció en abril la iniciativa POWERR Asia, dotada con 10.000 millones de dólares para ayudar al Sudeste Asiático a adquirir crudo y, a largo plazo, construir reservas estratégicas. Japón resiste mejor la crisis precisamente porque conserva una de las mayores reservas estratégicas del mundo.

Nueva Delhi también mueve ficha. La estatal Oil and Natural Gas Corporation anunció en julio una reserva de 1,75 millones de toneladas métricas (13 millones de barriles) en el sur del país, que se suma a la ampliación de existencias ya prevista de 6,5 millones de toneladas métricas.

«: la geopolítica del crudo en tierra propia

Lo que veo en estos movimientos no es solo una reacción defensiva. Hay una negociación regional de nuevo cuño con los productores del Golfo. Emiratos Árabes Unidos y su petrolera ADNOC ya guardan crudo en Singapur, India, Corea del Sur y Japón. Ahora Abu Dabi quiere elevar su capacidad de almacenamiento en India hasta 30 millones de barriles y Nueva Delhi estudia guardar parte de sus reservas estratégicas en Fujairah, un puerto emiratí situado más allá del cuello de botella de Ormuz.

Seúl sopesa ampliar sus reservas, hoy en torno a 146 millones de barriles, en entre 30 y 40 millones adicionales, por encima de la expansión inicial de 20 millones prevista. Pekín, por su parte, ha reforzado su plan quinquenal de petróleo y gas para 2026-2030 con más gasoductos, más almacenamiento de GNL y perforación en aguas profundas. El interés por la resiliencia encaja con los programas que monitoriza el Banco Asiático de Desarrollo.

La contradicción que dejan estos datos es evidente. La infraestructura tarda años en construirse y no elimina la demanda de crudo del Golfo; la reduce o la redistribuye. Tampoco queda resuelto quién pagará el coste fiscal de mantener reservas paradas durante décadas. El hito que seguiré es la decisión final de India sobre el almacenamiento en Fujairah y los anuncios de capacidad de ADNOC antes de que cierre 2026.

🌐 El efecto dominó en Occidente

Para la eurozona y, en concreto, para España, el Brent en 95 dólares tiene un recorrido directo por los carburantes y los costes logísticos.

  • En la apertura europea, las refinerías y las aerolíneas descuentan la prima de riesgo del crudo; el transporte marítimo y los fletes pueden contagiarse si la tensión persiste.
  • Para la inflación española, la traslación a gasolina y gasóleo es inmediata en la cadena de distribución; el IPC de carburantes presionará al alza.
  • Las empresas del IBEX con negocio de refino pueden defender márgenes, pero las químicas, navieras y aéreas ven cómo se encarece su base de costes.
  • Para el BCE, un Brent estancado cerca de 95 dólares retrasa el anclaje de la inflación en el 2 %; el Euríbor podría tardar más en relajarse.

OKX y los depósitos de apuestas: el nuevo control AML que puede bloquear tu cuenta en 15 días

OKX ha dado un nuevo giro en su política de prevención de lavado de dinero (AML, por sus siglas en inglés). Los depósitos de criptomonedas procedentes de casas de apuestas o de redes de garantía sospechosas pueden quedar retenidos durante 15 días o más, según confirmó el miércoles su fundador y consejero delegado, Star Xu.

La medida responde a una pregunta directa de un usuario en X, que detectó cómo una plataforma de apuestas enviaba fondos directamente a wallets del exchange. Xu explicó que los fondos procedentes de canales de alto riesgo pasarán por una revisión antilavado. Durante ese periodo, las funciones de la cuenta y los fondos pueden quedar restringidos. Si la actividad se confirma como ilícita, el exchange eliminará el acceso por completo.

Qué ha confirmado OKX

Xu identificó dos focos rojos principales. El primero son los servicios de garantía gestionados a través de grupos de Telegram. El segundo es una red que denominó Huiwang, el nombre en pinyin de Huione Guarantee. Este marketplace de Telegram procesó más de 27.000 millones de dólares en transacciones antes de que los reguladores actuaran contra la plataforma en 2025. Plataformas sucesoras como Tudou Guarantee han absorbido gran parte de ese volumen, según reportes sobre redes de lavado de dinero en idioma chino.

Según el mensaje de Xu, cualquier fondo que llegue desde servicios de garantía gestionados en Telegram o desde redes similares tendrá que demostrar un origen limpio. La advertencia es clara: si la revisión concluye que los fondos provienen de actividades ilícitas, la cuenta se elimina por completo.

El AML, o prevención del lavado de dinero, es el conjunto de controles que obligan a los exchanges a vigilar el origen de los fondos que reciben. Funciona un poco como los controles de seguridad de un aeropuerto: la gran mayoría de pasajeros pasa sin problema, pero algunos deben someterse a revisiones adicionales.

El contexto: por qué ahora

La decisión no es aislada. En octubre de 2025, la FinCEN, el organismo del Departamento del Tesoro de Estados Unidos encargado de combatir el lavado de dinero, desconectó a Huione del sistema financiero estadounidense. OKX ya había marcado wallets relacionadas con ese marketplace para revisiones de cumplimiento el año pasado.

Endurecer los controles antilavado responde a una lógica clara: OKX ya ha pagado multas millonarias por no vigilar lo suficiente el origen de los fondos.

El año pasado también obligó a OKX a pagar más de 500 millones de dólares en multas relacionadas con AML en Estados Unidos. Ahora, un informe de CertiK, una firma de seguridad blockchain, señala que la aplicación de la ley antilavado supera a los casos de valores como el mayor riesgo regulatorio para el sector cripto.

El precedente más conocido es el de Huione Guarantee, un marketplace que operaba en Telegram y procesó miles de transacciones de dudosa legalidad antes de que los reguladores lo desconectaran en 2025. La red dejó una estela de plataformas sucesoras que ahora están en el radar de los exchanges.

Qué significa para los usuarios en España

Para el usuario medio la lección es doble. Primero: los depósitos desde plataformas de apuestas han dejado de ser un canal neutro. Segundo: incluso usuarios legítimos pueden verse atrapados por los controles. Xu ha reconocido que una pequeña parte de usuarios legítimos queda marcada por los controles contra el fraude. En julio de 2025, OKX enfrentó críticas públicas cuando varios usuarios reportaron cuentas congeladas por banderas falsas de fraude.

La experiencia de esos usuarios sirve de advertencia. Si recibes fondos desde una casa de apuestas o desde un grupo de Telegram que opera como garantía, conviene documentar el origen de cada transferencia antes de depositarla en OKX. El exchange no ofrece un camino rápido para resolver estas revisiones.

La contrapartida es que los controles más estrictos pueden frenar la entrada de usuarios nuevos. Un inversor que compra bitcoin por primera vez no quiere enfrentarse a una revisión de 15 días por haber apostado en una casa de apuestas online legal. La confianza del usuario medio depende de que el sistema distinga entre riesgo real y uso cotidiano.

De momento, el mensaje es sencillo: los depósitos desde casas de apuestas ya no pasan desapercibidos en OKX. Y una cuenta bloqueada 15 días no es una sanción menor para quien necesita liquidez.

ETFs de Ethereum: nueve días de entradas netas y ETH sube más de un 30% en agosto pese a la tensión con Irán

Los ETFs de Ethereum encadenan nueve jornadas consecutivas de entradas netas. El precio de ether cerró agosto con una subida superior al 30%, impulsado por la acumulación de grandes inversores. La tensión con Irán, sin embargo, mantiene la cotización cerca de los 2.400 dólares.

El 1 de septiembre, ether cotizaba en torno a 2.415 dólares, con un avance marginal del 0,08% en el día, según datos de mercado recogidos por medios especializados. El activo se topó en esa sesión con la resistencia de los 2.483-2.487 dólares, una zona que ya había rechazado dos veces. El movimiento se produce tras un retroceso del 2,22% en la víspera, lo que dibuja una pausa lógica después de un rally intenso.

Los ETFs de Ethereum encadenan nueve días de entradas netas

Un ETF spot de Ethereum es un fondo cotizado que replica el precio de ether y permite comprar exposición a la criptomoneda sin necesidad de gestionar claves privadas ni monederos. Desde que la SEC dio luz verde a estos productos en 2024, los flujos se han convertido en un termómetro del interés institucional. Que durante nueve jornadas consecutivas hayan predominado las compras sobre los reembolsos indica que los grandes gestores no están reduciendo posiciones, sino todo lo contrario.

Esta racha de entradas netas contrasta con la cautela geopolítica. La escalada de tensión con Irán ha inyectado volatilidad en todos los mercados, y las criptomonedas no han sido la excepción. Aun así, el capital ha seguido fluyendo hacia los vehículos cotizados de ether, una señal de convicción que va más allá del trading de corto plazo.

El comportamiento de los flujos encaja con la acumulación de ballenas que apuntan los datos on-chain: inversores con carteras grandes han aprovechado los recortes para aumentar su exposición. De hecho, el volumen diario de la criptomoneda se situó en unos 13,67 mil millones de dólares, un 11,5% por encima del promedio de treinta días, lo que confirma una participación creciente en la subida.

El apetito institucional no se ha apagado con la tensión geopolítica; se ha mantenido mientras el precio consolida.

El precio de ETH cierra agosto con una subida superior al 30%

entradas ETF Ethereum

El balance mensual es contundente. Ether avanzó un 30,12% en 30 días y un 26,4% en las dos últimas semanas, según el mismo informe. El activo opera por encima de todas sus medias móviles relevantes, desde la SMA-15 (la media de las últimas quince sesiones) hasta la SMA-200 (la de doscientas sesiones), una estructura que los analistas técnicos leen como tendencia de fondo positiva.

A pesar del rebote, la distancia con el máximo histórico sigue siendo amplia. Ethereum alcanzó su récord de 4.948 dólares en agosto de 2025 y hoy cotiza alrededor de un 51% por debajo. Ese margen explica por qué muchos inversores mantienen la tesis de que la red todavía puede atraer capital institucional a largo plazo, sin que ello elimine el riesgo de una corrección previa.

Un episodio ilustra cómo la infraestructura puede añadir presión puntual. Coinbase registró el pasado 1 de septiembre un error de precio en su token de ether en staking, cbETH (un derivado que representa ether depositado en la plataforma), lo que provocó liquidaciones por cerca de 1,8 millones de dólares. Los analistas consultados lo consideran acotado y sin riesgo sistémico para el precio de ether.

La subida convence, pero la resistencia de 2.500 dólares sigue marcando el ritmo

La situación recuerda a otras fases de acumulación de la era post-fusión. En abril de 2023, tras desbloquearse los ethers en staking, Ethereum vivió una toma de beneficios que no rompió la tendencia de adopción. Algo parecido ocurrió con la aprobación de los ETFs en julio de 2024: el precio no reaccionó de inmediato, pero sentó las bases para que los flujos institucionales empezaran a importar más que el ruido de corto plazo.

Ahora la resistencia de 2.483 dólares es la línea que separa una simple pausa de una ruptura alcista. Los informes técnicos señalan que una superación con volumen de los 2.490 dólares daría paso al rango de 2.700-3.000. En cambio, si el soporte de 2.360 dólares se pierde, la historia cambiaría. Dicho de otro modo: el mercado ha comprado tiempo, no un pase libre.

Un riesgo estructural es la dependencia de un grupo reducido de proveedores de staking y cámaras de liquidación. La concentración en torno a grandes plataformas, como el propio incidente de cbETH demuestra, puede añadir volatilidad cuando menos se espera. Por eso la lectura más equilibrada no pasa por perseguir el rally, sino por entender que la incorporación de ether a las carteras institucionales es un proceso lento.

La mirada queda puesta en las próximas semanas. Si las entradas a los ETFs mantienen el ritmo y la tensión con Irán no escala, la ruptura de los 2.500 dólares parece el siguiente examen. Si falla, el activo seguirá consolidando. Ningún escenario, hoy por hoy, invalida la tesis de largo plazo de Ethereum como capa de liquidación de activos digitales.

Crisis del queroseno: Ryanair recorta a 214 millones su previsión de pasajeros para 2027 y reduce vuelos en invierno

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ryanair recorta su previsión de pasajeros del ejercicio fiscal 2027 de 216 a 214 millones para reducir su exposición al queroseno sin cubrir.
  • ¿Quién está detrás? La propia aerolínea, con el jet fuel en torno a 140 dólares por barril y el 80% del consumo cubierto a unos 67 dólares.
  • ¿Qué impacto tiene? Menos vuelos entre noviembre y marzo y un aviso claro: si el petróleo sigue alto hasta el verano de 2027, las tarifas aéreas europeas subirán de forma significativa.

Ryanair rebaja a 214 millones su previsión de pasajeros para 2027 y recortará vuelos el próximo invierno para esquivar el queroseno sin cobertura.

La aerolínea irlandesa explicó en su comunicado de prensa que el jet fuel cotiza en torno a 140 dólares por barril y que conserva cubierto el 80% de sus necesidades para el ejercicio fiscal 2027 a unos 67 dólares por barril. El recorte se concentrará en el programa de invierno, entre noviembre y marzo, periodo en el que el tráfico quedará prácticamente plano frente al año anterior.

Según Ryanair, este ajuste puntual de capacidad podría reducir entre 70 y 100 millones de euros las pérdidas del invierno 2026. La compañía admite que el ejercicio seguirá siendo rentable, aunque con un beneficio después de impuestos inferior al récord que marcó en 2026.

El movimiento llega después de que Ryanair transportara en agosto 22,2 millones de pasajeros, un 6% más interanual, con una ocupación del 96%. En los doce meses hasta agosto el tráfico alcanzó 214,4 millones de viajeros, un 5% más.

El 20% del queroseno sin cubrir: por qué Ryanair volará menos en invierno

Ryanair descartaba en abril recortar vuelos pese al encarecimiento del queroseno. Entonces defendía que tenía alrededor del 80% del consumo comprado por adelantado hasta marzo de 2027 a unos 67 dólares por barril; ese escudo, sin embargo, dejó expuesto aproximadamente el 20% del consumo.

Entre abril y junio, el combustible no cubierto llegó a duplicarse y contribuyó a que el beneficio trimestral cayera un 34%. Luego, con la moderación del mercado, la aerolínea amplió coberturas para 2028, pero ha acabado recortando el objetivo de pasajeros ante el riesgo del invierno sin cobertura.

Ryanair no está cancelando billetes: está retirando capacidad allí donde el queroseno a 140 dólares convierte cada vuelo sin cobertura en una pérdida segura.

La compañía añadió que, si los precios del petróleo se mantienen altos hasta el verano de 2027, las tarifas aéreas europeas podrían aumentar de forma significativa. La razón es simple: ningún operador absorbe un coste energético que, según IATA, llegó a duplicarse tras el estallido de la guerra en Oriente Medio, el pasado 28 de febrero.

Europa ha quedado especialmente expuesta por su dependencia de las importaciones de combustible aéreo. IAG, Lufthansa, y Air France-KLM han registrado un deterioro desigual de resultados, pese a una demanda resistente, y varias compañías han moderado capacidad o expectativas.

Más pasajeros en agosto, menos en invierno: la advertencia de tarifas al alza

Ryanair, con su modelo de altos volúmenes y costes ultrabajos, decide moderar la oferta antes que asumir pérdidas invernales. Es un síntoma de disciplina operativa que ya han mostrado otras aerolíneas: en mayo al menos 19 compañías aplicaron subidas de precios o recargos para trasladar parte del encarecimiento del queroseno al pasajero.

Ese giro no afecta por igual a toda la red. Las rutas vacacionales y los aeropuertos de costa serán los primeros en notar menos frecuencias durante el invierno, aunque Ryanair no ha detallado todavía qué bases asumirán la mayor parte del ajuste.

Hoja de Ruta: Claves del Viaje

El impacto es directo para el viajero español que planifica vuelos entre noviembre y marzo: habrá menos frecuencias en las rutas de menor ocupación y, si el petróleo no se modera, tarifas más altas en el conjunto del sector. La zona cero se sitúa en los aeropuertos europeos vacacionales y en los corredores de alta competencia de precios, donde Ryanair es el primer operador y la sensibilidad a cualquier recargo es máxima. El dato que resume la decisión es la doble cifra de la cobertura: 80% protegido a 67 dólares y un 20% expuesto al barril a 140 dólares. Ahí está la lógica: Ryanair prefiere renunciar a dos millones de viajeros antes que producir billetes con margen negativo. Si el queroseno se mantiene por encima de los 100 dólares, la disciplina de Ryanair acabará contagiando al resto del sector. Habrá que seguir el precio del fuel y la próxima actualización de capacidad de la aerolínea antes del verano de 2027.

El gas casi duplica su precio desde junio: ¿cuánto subirá la factura de la luz en invierno?

0

La factura de la luz de invierno se encarece: el gas duplica su precio y el Brent supera 95 dólares.

El bloqueo estadounidense de los puertos iraníes, los ataques de la República Islámica a embarcaciones en el estrecho de Ormuz, y las represalias de Washington contra Teherán han desatado una escalada bélica que tensa el mercado energético. El precio del gas TTF en el hub holandés cerró ayer en 73,5 euros por megavatio hora, casi el doble de los niveles de junio y el más alto desde diciembre de 2022. El Brent superó los 95 dólares por barril, con un alza de más del 10% en la última semana.

La subida del crudo se nota ya en el surtidor. La gasolina 95 ha pasado de 1,53 euros por litro a finales de junio a 1,85 euros, y el gasóleo ha subido de 1,51 a 1,78 euros. No todo es el petróleo: la retirada progresiva de las bonificaciones fiscales también empuja. El gasóleo mantiene un descuento de 15 céntimos por litro que vence en octubre, mientras que la gasolina conserva apenas una bonificación simbólica de 5 euros por litro.

La retirada del apoyo fiscal ya está detrás de parte del repunte. El gasóleo subió un 15,3% anual en julio, según el Índice de Precios de Consumo del INE. Cuando el descuento expire en octubre, el encarecimiento se hará más visible. El invierno energético se ha adelantado.

La mayor escalada se ha producido en el gas. El TTF cerró en 73,5 euros/MWh y su impacto en la factura de la luz es directo, porque los ciclos combinados marcan cada vez más el precio del mercado mayorista. Ese mercado alcanza 118,25 euros por megavatio hora, tras una subida del 24% en las últimas ocho semanas. El recibo eléctrico ya lo nota.

La crisis de Ormuz no es un ruido pasajero: es un shock de suministro que llega con los inventarios europeos en mínimos casi históricos.

El problema de fondo es que el bloqueo del estrecho de Ormuz se produce con los almacenes bajo mínimos. Los países de la OCDE han tirado de reservas durante seis meses y sus inventarios de petróleo se sitúan en mínimos de casi 40 años. Los almacenes de gas en Europa están al 67,3% de su capacidad, 16,7 puntos por debajo de la media de los últimos cinco años. La Comisión Europea fija como objetivo cerrar agosto por encima del 80% para afrontar el invierno con garantías de suministro. No se llega.

Con los inventarios tan bajos, cualquier interrupción prolongada del tránsito en Ormuz se traduce en precios de invierno estructuralmente elevados.

Los futuros de electricidad y gas en Europa anticipan un invierno con precios altos. El mercado descuenta que la tensión en Ormuz persistirá y que los ciclos combinados seguirán marcando el precio marginal en las horas punta. La curva de futuros del gas TTF para el primer trimestre de 2027 se sitúa por encima de los 70 euros/MWh. Las comercializadoras ya trasladan esa señal alcista a las renovaciones de tarifas y a los contratos de precio fijo.

precio del gas hoy

Tendencias, precedentes y la contradicción de fondo

La escalada de 2026 guarda paralelismos con la crisis energética de 2022, pero con una diferencia importante: entonces los almacenes europeos estaban razonablemente llenos al comienzo del otoño. Hoy no. La dependencia de los ciclos combinados para cubrir los huecos de las renovables y de la nuclear hace que cada euro de gas se traslade casi automáticamente a la factura eléctrica. El precedente de 2022 demuestra que los mercados pueden permanecer tensionados durante meses si falla una ruta clave de suministro.

La contradicción del sistema europeo es evidente. La Comisión Europea pide cierres de agosto por encima del 80% de almacenamiento, pero la regulación no obliga a los Estados miembros a blindar los flujos de GNL si el tránsito por Ormuz se interrumpe. La política energética europea sigue diseñada para un escenario de normalidad geopolítica que ya no existe. El invierno 2026-2027 pondrá a prueba la resiliencia de ese diseño.

La próxima reunión del BCE, la semana que viene, será la primera señal concreta de cómo la autoridad monetaria asimila este repunte inflacionista. Si sube tipos, enfriará la demanda y descargará algo de tensión sobre los precios. Si opta por esperar, el mensaje será otro: la prioridad pasa a ser no dañar el crecimiento. Sea cual sea, la factura de la luz de invierno ya está decidida en los mercados de futuros. No hay margen para sorpresas optimistas.

La gasolina a 1,73 euros: la subida de carburantes en septiembre dispara el diésel a máximos desde marzo

0

La subida de los carburantes en septiembre encadena ya nueve semanas consecutivas de repuntes y deja el precio medio del diésel en 1,865 euros por litro. La gasolina de 95 octanos escala a 1,732 euros, según el Boletín Petrolero de la Unión Europea correspondiente a la semana del 25 al 31 de agosto. Son máximos desde la tercera semana de marzo, justo antes de que entraran en vigor las primeras medidas fiscales para contener la escalada del crudo.

El repunte semanal ha sido del 0,52% en gasolina y del 0,21% en gasóleo. En términos acumulados desde que decayó la rebaja del IVA al 10% a principios de julio, el diésel se ha encarecido un 24% y la gasolina un 20,4%.

Con estos precios, llenar un depósito medio de 55 litros de diésel cuesta ahora 102,57 euros, 25,13 euros más que hace un año. En gasolina, la factura asciende a 95,26 euros, casi 14 euros por encima de los 81,29 euros que se pagaban doce meses atrás.

El precio de la gasolina hoy: lo que muestra el Boletín Petrolero de la UE

El boletín recoge los precios medios pagados entre el 25 y el 31 de agosto, por lo que no incorpora todavía la rebaja del impuesto especial de hidrocarburos aplicada desde el 1 de septiembre. El alza semanal de la gasolina ha sido del 0,52% y la del gasóleo del 0,21%.

El diésel se queda a las puertas de los 1,883 euros por litro que marcó la semana anterior a la entrada en vigor, en marzo, de las primeras medidas fiscales del Gobierno. La gasolina también se acerca a los 1,733 euros de aquel momento.

Pese al repunte, España sigue claramente por debajo de la media de la Unión Europea. La gasolina de 95 se paga en la UE a 1,949 euros y en la eurozona a 2,030, mientras que el diésel se sitúa en 2,039 y 2,099 euros, respectivamente.

Nueve semanas seguidas de alzas no son un ajuste puntual: son la factura de la retirada fiscal y de un mercado de refino que no se ha relajado.

La subida de los carburantes en septiembre y el arrastre de la fiscalidad

precio gasolina hoy

El 29 de junio, un Consejo de Ministros extraordinario aprobó el real decreto ley que dejó caer la rebaja del IVA al 10% de los carburantes. Para compensar, se articuló una reducción del impuesto especial de hidrocarburos: 15 céntimos por litro en julio, 10 a partir del 1 de agosto y 20 céntimos para el gasóleo desde el 1 de septiembre, una cifra más alta de la prevista inicialmente.

Esta última rebaja responde a la fuerte subida del diésel en julio. Antes del actual ciclo alcista, la fiscalidad reducida había provocado cinco caídas consecutivas y un descenso acumulado del 11% en el diésel, con mínimos anuales para la gasolina. Todo eso se ha revertido en las últimas nueve semanas.

La evolución del precio de los carburantes no es un espejo inmediato del barril de crudo. Intervienen la cotización específica de cada producto, los impuestos, la logística, la materia prima y los márgenes brutos. El resultado final en el surtidor llega con decalaje temporal respecto al movimiento del mercado mayorista.

Nueve semanas consecutivas. Eso no es ruido, es tendencia.

El diésel, más caro que la gasolina: un desajuste con consecuencias

El gasóleo supera a la gasolina en 13,3 céntimos por litro, una brecha que altera la lógica tradicional del mercado español. Para el transporte profesional, el impacto es directo: cada repostaje de 55 litros supone 102,57 euros y dispara la presión sobre las flotas.

El encarecimiento del gasóleo tiene una segunda lectura: encarece la cadena logística interna. El transporte por carretera traslada el coste del combustible a los bienes que mueve. En un mes en el que los precios de la alimentación o los servicios mantienen tensiones, cualquier deriva del diésel añade presión a la inflación subyacente.

El gasóleo ha dejado de ser la opción barata del surtidor español, y esa inversión de papeles se paga en cada kilómetro recorrido por carretera.

La demanda de gasóleo sigue firme en Europa, mientras la gasolina atraviesa una fase de estacionalidad menos favorable. Esa composición de producto explica por qué los surtidores españoles replican la tensión del diésel incluso cuando el petróleo no escala con la misma fuerza.

La distancia entre ambos combustibles no es exclusiva del mercado nacional. En la zona euro, el diésel se paga a 2,099 euros y la gasolina a 2,030, lo que amplía la brecha. La fiscalidad española mantiene los precios por debajo de la media europea, pero no elimina la percepción de que repostar se ha vuelto sensiblemente más caro en apenas dos meses.

El matiz está en los márgenes. La rebaja del IEH de 20 céntimos aplicada desde el 1 de septiembre no aparece aún en los datos del boletín, que corresponde a la semana del 25 al 31 de agosto. Si los operadores trasladan la rebaja al surtidor, el próximo boletín podría mostrar una moderación. Si no la trasladan, y los precios siguen subiendo, quedará evidencia de que la fiscalidad no ha contrarrestado la escalada.

La primera fotografía del nuevo régimen fiscal llegará con los datos de la semana del 1 al 7 de septiembre. Habrá que observar si el diésel vuelve a situarse por debajo de la gasolina o si, por el contrario, la inercia del mercado de refino mantiene la anomalía. Tampoco hay un techo a la vista.

UBS reduce su participación en Indra por debajo del 3% y deja de ser accionista significativo, según la CNMV

UBS ha reducido su participación en Indra por debajo del 3% y deja de ser accionista significativo, según los registros de la CNMV consultados este jueves.

La entidad suiza ha rebajado su posición hasta el 2,61% del capital, frente al 3,009% que declaró el pasado martes. El movimiento se produce después de que UBS figurara como accionista significativo durante apenas dos días, lo que confirma el carácter táctico de su posición en la compañía de defensa.

Dejar de ser significativo tiene implicaciones regulatorias menores: se atenúa la obligación de notificación reforzada que exige la CNMV a quienes superan el 3% en una cotizada. Aun así, el registro de participaciones permanece actualizado y permite seguir la huella del banco suizo en tiempo real.

Del 2,61% actual, un 0,465% corresponde a derechos de voto atribuidos a las acciones, mientras que el 2,146% restante se articula mediante instrumentos financieros. La combinación de ambos vehículos mantiene a UBS por debajo del umbral del 3% que establece la CNMV para registrar participaciones significativas.

La posición de UBS en Indra, en cifras

Tras el ajuste, el banco suizo controla 4,6 millones de acciones de Indra. A un precio aproximado de 58,2 euros por título en torno a las 13.00 horas de este jueves, ese paquete tiene un valor de mercado de unos 268 millones de euros. La cifra refleja la exposición directa que UBS mantiene en la antigua tecnológica reconvertida en campeón de la defensa.

La posición se ha desinflado más de un punto porcentual desde el arranque del año, muy lejos del 8,214% que UBS llegó a controlar en 2025.

La participación de UBS en Indra ha oscilado entre el 3,171% registrado a comienzos de 2026 y el 2,61% actual, cerca de los mínimos del ejercicio. El dato sigue lejos del 8,214% que el banco suizo llegó a ostentar en 2025, su máximo histórico en la cotizada, lo que evidencia una retirada progresiva a lo largo de los últimos trimestres.

FechaParticipación declarada
Máximo histórico 20258,214%
Comienzos de 20263,171%
Pasado martes3,009%
Jueves 3 de septiembre2,61%

Cómo reacciona Indra en bolsa

Las acciones de Indra acumulan un ascenso del 19,86% desde el inicio de 2026 y suben un 81,24% en los últimos doce meses. La evolución respalda la tesis de un valor estratégico del selectivo por su negocio de defensa, uno de los que más interés ha despertado entre los inversores institucionales.

accionistas significativos CNMV

Sin embargo, en la la sesión de este jueves el mercado dio una respuesta mixta. Los títulos de la compañía dirigida por Josep María Recasens corregían alrededor del 3,6% a la una de la tarde, lo que convertía a Indra en el peor valor del Ibex 35 en una jornada alcista para el selectivo.

La caída no es directamente atribuible a la decisión de UBS. Más bien coincide con una recogida de beneficios después de la fuerte escalada acumulada, y con el ajuste de posiciones tácticas de banca de inversión que aprovechan la liquidez del valor en el mercado español.

Qué lecturas deja la desinversión de UBS

La salida de UBS del capital significativo no altera la posición estratégica de Indra, pero sí aporta información sobre el apetito de la banca de inversión en el sector de defensa europeo. La reducción desde el 8,214% de 2025 hasta el 2,61% actual muestra un goteo continuado del banco suizo en un valor que, paradójicamente, no ha dejado de revalorizarse.

En términos comparados, la corrección bursátil de este jueves fue puntual: el valor sigue cotizando con una revalorización de dos dígitos en el año, muy por encima del promedio del selectivo. La decisión de UBS no parece responder a un deterioro de fundamentales, sino a una gestión táctica de cartera tras la fuerte escalada acumulada.

La composición sintética de la posición residual

El detalle relevante para el inversor es la composición de la participación residual: más de dos tercios del peso se mantiene vía derivados e instrumentos financieros, lo que otorga al banco flexibilidad para volver a incrementar exposición sin ejecutar compras directas en mercado. Esa estructura sintética reduce el impacto visible de sus compras en el valor y le permite entrar y salir sin cruzar el umbral de notificación con la misma facilidad.

Queda la incógnita de si UBS volverá a cruzar el umbral del 3% en próximas sesiones, como hizo durante dos días esta semana. Los registros de la CNMV mostrarán en tiempo real cualquier reactivación de la posición. La mayoría de los inversores institucionales observa estos movimientos como una señal de posicionamiento táctico más que de convicción a largo plazo.

📊 Las Claves para el Inversor

  • Qué vigilar: Los próximos registros de participaciones significativas de la CNMV por si UBS reactiva su posición por encima del 3%.
  • Reacción del valor: Indra cotizaba con una caída del 3,6% en la sesión en que se conoció el movimiento, pese a acumular una subida del 19,86% en el año.
  • Precedente sectorial: La fluctuación de UBS recuerda a las posiciones tácticas de banca de inversión en valores de defensa europeos tras los máximos del sector en 2025.

Volkswagen estudia eliminar Seat como marca en 2029

Volkswagen estudia eliminar Seat como marca en 2029 dentro del ajuste global del grupo alemán, aunque la filial española asegura que el consejo de supervisión no ha adoptado ninguna decisión. La noticia, adelantada por El Confidencial, abre un nuevo frente en la reestructuración del mayor fabricante europeo de automóviles.

La publicación alemana ‘Wirtschafts Woche‘ va más allá y da por hecho que el grupo dejará de invertir en la marca Seat para concentrar todos los recursos en Cupra. Según ese escenario, la enseña española desaparecería en 2029 y la planta de Martorell quedaría al servicio casi exclusivo de la división deportiva.

Fuentes de Seat S.A. consultadas por Europa Press rechazan dar por cerrado ese horizonte. ‘No se ha tomado ninguna decisión al respecto’, insisten, y recuerdan que cualquier movimiento estratégico que afecte a la compañía depende del análisis que se aborde en las reuniones del consejo de supervisión del grupo alemán.

La respuesta oficial de la empresa contextualiza el momento. ‘Toda la industria, incluido el Grupo Volkswagen y, por supuesto, Seat S.A., estamos inmersos en una profunda transformación, basada en nuestro compromiso con la electrificación’, explican las mismas fuentes. El contexto global, aseguran, ‘ha cambiado significativamente’ y ha impactado con dureza en el sector del automóvil durante el último año.

La próxima cita del consejo de supervisión se celebra este viernes en Alemania, una reunión en la que según ‘Wirtschafts Woche‘ quedaría refrendado el fin de la inversión en Seat. A falta de una comunicación oficial, el mercado ya lee este encuentro como el punto cronológico en el que la marca española se jugará su continuidad.

La desaparición de la marca Seat supone un giro industrial para Martorell y para toda su red de proveedores.

El plan de transformación de Volkswagen

Volkswagen lleva meses desplegando un plan de transformación del negocio orientado a reforzar la competitividad y la eficiencia de todas sus compañías. El objetivo declarado por el grupo, según trasladan desde Seat, es que cada unidad sea ‘más eficiente y ágil’ y que el consorcio pueda aprovechar de forma sistemática las sinergias tecnológicas en plena transición eléctrica.

El encaje de Seat en esa arquitectura es delicado. La compañía comparte plataformas, redes de distribución y centros productivos con Cupra, una marca que ha acaparado en los últimos años los lanzamientos, la inversión en eléctrico y el margen comercial. En contraste, la enseña Seat se ha ido quedando con un papel más utilitario y con una gama menos renovada, lo que la expone ante cualquier decisión de racionalización.

Seat, la marca que el grupo ya no prioriza

El hecho de que el debate llegue al máximo órgano de gobierno alemán no es anecdótico. La filial española no cotiza de forma independiente y su futuro está ligado por completo a la estrategia de asignación de plataformas, modelos y ciclos de inversión que decide Volkswagen. Si se confirma el fin de la inversión en la marca Seat, la producción de Martorell pasaría a depender exclusivamente del calendario de Cupra.

Seat S.A. cierra filas, al menos en el plano comunicativo. ‘Informaremos de cualquier decisión estratégica que afecte a Seat S.A. llegado el momento’, señalan desde la empresa. Mientras tanto, el mensaje oficial mantiene la hoja de ruta de electrificación y la defensa del proyecto industrial, sin aclarar si la marca Seat tendrá cabida en el catálogo más allá de 2029.

Seat 2029

Lo que está en juego más allá de la marca Seat

El precedente más directo es el propio nacimiento de Cupra. Lo que empezó como una subdivisión deportiva de Seat se ha convertido en el principal motor de crecimiento de la compañía española dentro del grupo. La apuesta por Cupra tiene lógica industrial: producto de mayor precio, mayor margen y mejor posicionamiento ante la electrificación. La cara menos amable es que la marca Seat, con un posicionamiento más asequible, queda expuesta a ser sacrificada en el camino.

El sector europeo del automóvil está inmerso en un ajuste de capacidad con pocos precedentes. Los grandes fabricantes revisan plantas, plataformas y gamas para responder a la caída de la demanda de vehículos eléctricos y a la presión de los competidores chinos en el mercado europeo. Lo que decida el consejo de supervisión de Volkswagen sobre Seat se inscribe en ese proceso más amplio.

La reacción del ecosistema industrial catalán será el termómetro real del impacto. El empleo, la red de proveedores y la continuidad de la planta de Martorell dependen de que el grupo asigne nuevos modelos y plataformas en los próximos años. La marca es relevante; la fábrica lo es más.

📊 Las Claves para el Inversor

  • Qué vigilar: La comunicación oficial del consejo de supervisión de Volkswagen tras la reunión del viernes 4 de septiembre. Cualquier confirmación de fin de inversión en Seat marcará el horizonte 2029.
  • Reacción del valor: Seat S.A. no cotiza de forma independiente, por lo que el impacto directo se reflejará en la confianza industrial y en la cadena de proveedores; Volkswagen sí puede acusar el coste reputacional del ajuste.
  • Precedente sectorial: El reposicionamiento de Cupra y los planes de ajuste de otros grandes fabricantes europeos, como Stellantis, muestran que las marcas pequeñas suelen ser las primeras en diluirse en las concentraciones industriales.

Airbus pide una pausa en la mediación del SIMA mientras la huelga mantiene paradas sus líneas comerciales en España

Airbus ha solicitado una pausa en la mediación ante el Servicio Interconfederal de Mediación y Arbitraje (SIMA) para analizar el conflicto laboral, una decisión que se produce mientras la huelga mantiene paradas todas sus líneas comerciales en España.

La petición de pausa y la fragmentación de la mesa

Según han confirmado fuentes del fabricante a Europa Press, la compañía ha invitado a todos los sindicatos a participar en la negociación, con el objetivo de alcanzar a toda la representación legal de los trabajadores.

La decisión llega un día después de que Airbus cerrara la mesa de negociación con los representantes convocantes de la huelga, CGT, UGT y ÚTIL, y continuara por un segundo cauce con el resto de organizaciones no vinculadas a las movilizaciones: CCOO, SIPA y ATP.

La fragmentación de la mesa es el punto de partida de una negociación que acumula ya dos huelgas desde julio. La dirección subrayó este miércoles en un comunicado su compromiso con la negociación y con la consecución de la ‘paz social’ para superar el conflicto en sus plantas españolas.

La compañía también insistió en que su prioridad estratégica sigue siendo preservar la estabilidad del negocio y asegurar el futuro de su actividad industrial y de su peso dentro de la estructura global del grupo. Para la empresa, la duración del conflicto ha provocado una situación ‘crítica’ para el negocio, con mensajes claros de preocupación de clientes y otras partes interesadas que exigen continuidad y fiabilidad.

Este jueves tenía lugar una nueva reunión de mediación en el contexto de la mesa restante, en la que fuentes sindicales afirmaron que Airbus presentaría una nueva oferta. La petición de pausa no anula ese canal, sino que lo suspende para analizar el conflicto tras la votación del lunes.

Airbus ha optado por congelar la mediación después de constatar que 1.000 empleados mantienen el pulso y que la cadena de clientes no puede esperar.

El estado de la huelga y la respuesta de la plantilla

El lunes, los centros de Getafe (Madrid), San Pablo y Tablada (Sevilla) decidieron no suspender los paros con el 81,2% de los votos presenciales en las asambleas, lo que supone el respaldo de unos 1.000 empleados de un total de 15.000 en España. Un 16,4% optó por lo contrario y un 2,4% se abstuvo.

Los trabajadores de Albacete y Cádiz no votaron, pero afirmaron que se sumarían al resultado de la mayoría. En cambio, la planta de Illescas (Toledo) ya votó el pasado 28 de agosto a favor de pausar la movilización.

La propuesta económica que sigue encima de la mesa, presentada la semana pasada, vincula los salarios al IPC real e incluye una recuperación del poder adquisitivo del 7,6%, además de mantener íntegro el acuerdo de teletrabajo. El detalle relevante es que Airbus no ha cuantificado el impacto directo de los paros, pero sí ha admitido que el conflicto se ha cobrado ya una factura en términos de confianza industrial.

conflicto laboral Airbus

El coste industrial y los mensajes del Gobierno

Desde el Gobierno, el secretario de Estado de Industria, Jordi García Brustenga, se mostró este martes ‘preocupado’ por la situación. Su advertencia fue contundente: ‘No podemos jugar con el pan de los próximos 30 años’. El Ejecutivo avanzó la posibilidad de una mediación propia, a cargo del ministerio o del propio ministro Jordi Hereu, si el conflicto no avanza, y reclamó celeridad para resolverlo cuanto antes.

La continuidad de las líneas comerciales es lo que está en juego. Airbus reconoció haber recibido mensajes de clientes y partes interesadas que necesitan continuidad de negocio y fiabilidad, una presión que explica la solicitud de pausa en la mediación para reordenar la estrategia negociadora con el conjunto de la representación sindical.

Lo que está en juego para la industria auxiliar aeronáutica

El conflicto laboral no se limita a las plantas de Airbus en España. La industria auxiliar aeronáutica, con cientos de proveedores y empresas subcontratistas en torno a los centros de Getafe, Sevilla, Illescas y Cádiz, depende de la continuidad de la cadena de ensamblaje. Cualquier parada en la fabricación comercial se traduce en paradas de contratación y en una pérdida de certidumbre para una red que emplea a decenas de miles de trabajadores indirectos.

El peso de España en la estructura global del fabricante da una dimensión estratégica al pulso. Mantener la producción en la red de plantas españolas no solo es un asunto de relaciones laborales; es una decisión industrial que condiciona futuras cargas de trabajo y la posición del país en los programas comerciales. La pausa en la mediación responde, precisamente, a la necesidad de no improvisar una salida con una parte de la mesa sindical y dejar fuera a la otra.

Con dos huelgas desde julio y una plantilla que ha refrendado mantener los paros, el tiempo corre en contra. La dirección ha optado por ensanchar la negociación para recomponer una mesa fragmentada, pero el coste de oportunidad es alto: cada semana de paros consolida la percepción de falta de fiabilidad ante los clientes, un activo que la compañía no puede permitirse erosionar en plena competencia con Boeing por la cadena global de pedidos.

📊 Las Claves para el Inversor

  • Qué vigilar: La reanudación de la mediación y si los sindicatos no convocantes aceptan la invitación de Airbus a sumarse a la mesa de negociación.
  • Reacción del valor: La atención del mercado se centra en si los paros alteran el calendario de entregas y en el coste para la cadena de suministro; un acuerdo rápido diluiría el riesgo.
  • Precedente sectorial: Los conflictos laborales en la industria aeronáutica europea han solido cerrarse con acuerdos que ligan salarios al IPC real, el esquema que Airbus ya ha puesto sobre la mesa.

Subida de las cotizaciones de autónomos en 2027: cuánto pagarás si tu base es alta

La Seguridad Social sube en 2027 las cotizaciones de los autónomos por tres vías: el MEI, la cuota de solidaridad y la base máxima. El MEI pasa del 0,90% al 1%, la cuota de solidaridad alcanza el 1,75% en el tramo superior y la base máxima queda ligada al IPC más 1,2 puntos.

Las tres modificaciones aparecen en la Ley General de la Seguridad Social y ya tienen calendario cerrado. La primera afecta a todos los autónomos, con independencia de su facturación; las otras dos solo golpean a quienes cotizan por bases elevadas o por la base máxima. A efectos prácticos, si tu base está cerca o por encima del tope, conviene hacer números antes de que cierre el año.

Los tres cambios que llegan en 2027

El Mecanismo de Equidad Intergeneracional (MEI) es una cotización finalista destinada a engrosar la hucha de las pensiones. En 2026 se aplica un 0,90% sobre la base de cotización, repartido entre la empresa (0,75%) y el trabajador (0,15%). En 2027 subirá al 1%, con un reparto del 0,83% a cargo del empresario y del 0,17% del trabajador. El MEI le costará un 1% de lo que cotice a un autónomo sin asalariados, ya que concentra los dos lados del reparto.

La cuota de solidaridad es otra cosa. No la paga todo el mundo: solo aparece cuando la base de cotización supera la base máxima anual que la Seguridad Social fija cada ejercicio. Y no se calcula sobre toda la base, sino sobre el tramo que excede ese tope. Es una figura aprobada para mejorar la contributividad del sistema y estará vigente, al menos, hasta 2045.

En 2027, el tipo sube en los tres escalones. Entre la base máxima y un 10% adicional, la cuota será del 1,38%; entre el 10% y el 50% adicional, del 1,5%; y a partir del 50% adicional, del 1,75%. El reparto entre empresario y trabajador sigue la proporción de las contingencias comunes, lo que en el caso del autónomo supone, de nuevo, asumir la totalidad.

El tercer cambio es la base máxima de cotización. Desde 2024 y hasta 2050, sube cada año en función del IPC más una cuantía fija de 1,2 puntos porcentuales, según la disposición transitoria trigésima de la Ley General de la Seguridad Social. La base máxima sube con el IPC más 1,2 puntos. El dato exacto para 2027 no se conocerá hasta finales de diciembre de 2026, cuando se publique el IPC de los doce meses previos al mes de diciembre.

La cuota de solidaridad no sube la base reguladora: es un recargo sobre el tramo más alto que recauda para el sistema y no mejora la pensión futura.

Quién paga más y cómo revisar tu tramo si tienes la base alta

cuota autónomos 2027

Quienes más notarán el golpe son los autónomos con ingresos elevados que cotizan por encima de la base máxima o justo por debajo. Si tu base está por debajo del tope, el MEI es el único de los tres cambios que te afecta. Si está por encima, debes sumar además la cuota de solidaridad según el tramo en el que caiga tu exceso.

Un ejemplo sin cifra oficial: si tu base supera en 500 euros la base máxima, esos 500 euros son el exceso sobre el que se aplica el 1,38%, lo que da unos 6,90 euros al mes de cuota de solidaridad. Si el exceso llega al 10% de la base máxima, el porcentaje pasa al 1,5%, y si sobrepasa el 50%, salta al 1,75%. Son cuentas rápidas antes de que la Seguridad Social publique las tablas definitivas.

El error clásico de cada reforma es dejar la base de cotización como estaba y descubrir la subida en el primer recibo del año. La base se puede ajustar antes del 1 de enero, y conviene hacer una simulación con las las tablas definitivas en cuanto se publiquen. Si no revisas tu tramo, puedes acabar pagando una cuota de solidaridad más alta de la que correspondería si hubieras ajustado tu base.

Por qué llega la subida y qué conviene hacer antes de enero

La subida de 2027 no es un susto aislado. El sistema lleva desde 2024 elevando gradualmente el MEI y destopando la base máxima para reforzar la caja de la Seguridad Social ante la jubilación de la generación del baby boom. En 2026, el MEI ya se incrementó hasta el 0,90% y ahora vuelve a subir. Es el mismo patrón que se repetirá al menos hasta 2030, con subidas anuales pequeñas que acumulan una carga creciente sobre la base de cotización.

El objetivo declarado por el Ministerio de Inclusión, Seguridad Social y Migraciones es sostener el sistema de pensiones ante la jubilación masiva del baby boom. Por eso, más que un ajuste puntual, estas subidas graduales son una vía estructural de financiación que llegará, como mínimo, a 2030 en el MEI y a 2045 en la cuota de solidaridad. Para el autónomo, el margen de maniobra está en revisar su base una vez al año.

Visto desde el bolsillo del autónomo, la reforma mantiene la lógica de concentrar el esfuerzo en las bases más altas. Es una forma de contener la factura para la mayoría, pero tiene un efecto secundario en autónomos con facturación elevada: pagar más sin que eso se traduzca en una pensión proporcionalmente mayor, porque la cuota de solidaridad no genera derechos. La mayoría de los autónomos con bases altas paga más sin obtener una prestación futura más alta.

Lo que toca ahora es vigilar dos fechas: la publicación del IPC de noviembre, a finales de diciembre, y la orden de cotización con las nuevas bases. Con esos dos datos sobre la mesa, puedes hacer la simulación real y decidir si te conviene ajustar la base antes de que arranque el año.

Además, conviene no confundir el MEI con la cuota de solidaridad: el primero se aplica a la base entera y el segundo solo al exceso. Esa distinción cambia mucho la factura final.

Guía rápida del trámite

  • 📅 Plazos: Cambios en vigor el 01/01/2027. La base máxima de 2027 se conocerá a finales de diciembre de 2026, tras el IPC de noviembre.
  • ✅ Requisitos clave: El MEI afecta a todos los autónomos. La cuota de solidaridad solo si tu base supera la base máxima.
  • 🌐 Dónde solicitarlo: No es una solicitud: se aplica de oficio en tu recibo. Revisa tu base en la sede electrónica Importass con Cl@ve o certificado.
  • 💰 Importe o coste: MEI del 1% sobre la base total; cuota de solidaridad del 1,38% al 1,75% solo sobre el exceso. Base máxima sin cuantía definitiva todavía.
  • ⚠️ Error a evitar: No revisar el tramo antes de enero y descubrir la subida en el primer recibo del año.

Arthur Ashe: renovación de lujo de 800 millones que revaloriza el US Open como activo premium

0

La renovación de lujo del Arthur Ashe Stadium moviliza 800 millones de dólares y revaloriza el US Open como activo premium. No es una simple puesta al día: la obra avanza por fases sin interrumpir el torneo y concentra capital en el hospitality de mayor margen.

El estadio, con 23.771 asientos, es la pieza central del Billie Jean King National Tennis Center desde 1997. La United States Tennis Association (USTA) encargó a HOK+ROSSETTI Architects un rediseño que amplía los niveles de suites y reordena la experiencia para todo tipo de entradas.

Un plan de 800 millones en tres fases para no frenar la taquilla

El proyecto se estructura en tres fases. La primera concluyó antes del US Open de 2025 con trabajos estructurales y de cimentación. La segunda, ya en curso, sustituye el anillo de pista y los niveles de palcos por un nuevo courtside bowl y dos plantas dedicadas a suites de lujo. La capacidad del anillo de pista pasa de 3.000 a 5.000 espectadores, con el consiguiente aumento de asientos de alto valor.

La segunda fase ha incluido además la cimentación del Player Performance Center en el lado oeste del recinto, junto a las pistas de entrenamiento. Quienes acuden al torneo no perciben apenas rastro de obra activa, pero ya notan el mayor aforo courtside. Esa es la clave financiera: incrementar inventario premium sin sacrificar una sola jornada de ingresos.

La tercera fase se ejecutará entre la edición de este año —cuyas finales se disputan el 12 y 13 de septiembre— y el US Open de 2027. Incluirá una nueva entrada principal diseñada con Daniel Libeskind, una explanada de mayor recorrido, más opciones de restauración y mejor accesibilidad. El estadio quedará terminado antes del torneo de 2027.

Hospitality deportivo: lo que cambia para el inversor

El contexto de asistencia justifica el desembolso. El US Open registró el año pasado 1.144.562 espectadores, un 9% más que en la edición anterior, según la USTA. Cuando un evento supera el millón de visitantes por edición, cada mejora de experiencia se traduce en mayor capacidad para fijar precios en entradas, paquetes corporativos y servicios de hospitalidad.

Para el inversor en hospitality deportivo, la reforma refuerza una tesis clara: los activos premium con escasez estructural —suites, asientos próximos a la pista, salones de acceso limitado— funcionan como flujos semicautivos de ingresos. No se adquiere el estadio; se compra derecho de uso, visibilidad de marca o paquetes de hospitalidad ligados a una demanda que no cotiza en bolsa. La ampliación de suites eleva el precio medio por transacción y reduce la dependencia de las entradas generales.

En el mercado secundario de entradas, el courtside ampliado debería aumentar la oferta de asientos VIP sin diluir la prima: la demanda finalista suele superar a la oferta disponible, y el US Open ha registrado incrementos anuales de asistencia. La clave para el inversor no es el volumen, sino la capacidad de mantener precios altos mientras crece el inventario.

Ampliar el anillo de pista de 3.000 a 5.000 asientos no es una obra: es multiplicar el inventario de mayor rentabilidad sin esperar a construir un estadio nuevo.

Lectura de wealth: escasez, liquidez y horizonte temporal

He analizado recintos deportivos y activos de ocio como cobertura de ciclo; esta operación encaja en la infraestructura de experiencias. A diferencia de una villa de lujo o de un reloj de colección, el Arthur Ashe Stadium no se compra como activo físico. Su valor se materializa en contratos de hospitalidad plurianuales, en visibilidad de marca y en la revalorización del asiento premium en el mercado secundario de entradas.

El riesgo principal es la concentración temporal. El US Open genera la mayor parte de los ingresos en dos semanas al año, y una caída de la demanda turística o corporativa golpearía el retorno esperado. No obstante, la inversión no persigue una revalorización agresiva a corto plazo: busca consolidar al torneo como el gran escenario del tenis estadounidense y capturar el gasto empresarial en un entorno de tipos más estables. El horizonte razonable es la próxima década, con el ciclo de 2027 como primera prueba visible.

💎 Veredicto Wealth

La renovación del Arthur Ashe Stadium favorece la preservación de capital y la captura de ingresos recurrentes vía hospitality premium, no la revalorización especulativa del activo físico. El horizonte recomendado supera los cinco años y el riesgo a vigilar es la alta dependencia del calendario anual del US Open.

Los 5 cambios normativos y de seguridad de la DGT que más dinero o multas van a costar a los conductores este año

0

Ahora que casi todos los españoles hemos vuelto a la normalidad en septiembre, conviene recordar que 2026 ha venido con una batería de cambios normativos que afectan directamente al bolsillo de quien se pone al volante. Desde la sustitución definitiva de los triángulos de emergencia por las balizas V-16 conectadas hasta la nueva regulación de los patinetes eléctricos, la DGT ha puesto en marcha medidas que endurecen sanciones y amplían las obligaciones de los conductores.

Esta lista recoge los cinco cambios que más dinero o puntos pueden costar este año, pero con un criterio de verificación estricto: solo se incluye lo que está confirmado o en trámite avanzado, evitando dar por cierto lo que no consta en ninguna orden oficial. Así, al margen cero que se atribuye a los radares no se le ha encontrado respaldo normativo, mientras que la rebaja de la tasa de alcoholemia a 0,2 mg/l figura como propuesta aún no aprobada. El resto de medidas, como la multa por sujetar el móvil o la obligación de llevar la baliza V-16, sí están en vigor o tienen fecha de aplicación inminente.

La DGT multará con 200 € no llevar la nueva luz V-16 conectada

La DGT confirma que no hay marcha atrás: Por qué tienes que comprar la baliza obligatoria Help Flash por 49,95 €
Todo lo que necesitas saber sobre la baliza V16 conectada Help Flash, el dispositivo que la DGT ha convertido en obligatorio en España.

Desde el 1 de enero de 2026, la baliza V-16 conectada es el único sistema de preseñalización válido en las carreteras españolas: el clásico triángulo, obligatorio desde 1999, ya no sirve para señalizar una avería ni un accidente, y bajarse del coche para colocarlo se ha convertido en un gesto sancionable. La obligación afecta a turismos, furgonetas, camiones, autobuses y vehículos mixtos, un parque de unos 30 millones de coches. Circular sin la baliza es una infracción leve de 80 euros (40 con pronto pago), pero el desembolso serio llega cuando el vehículo queda inmovilizado: si la luz no está encendida y fijada en el punto más alto del coche, la Guardia Civil, por orden expresa de la DGT ya superado el periodo de adaptación de la primera mitad del año, tramita una infracción grave de 200 euros (100 por pronto pago), sin retirada de puntos.

El motivo por el que este cambio se cuela entre los que más costarán al conductor es que grava a casi todo el parque y no solo a los infractores. La baliza homologada y conectada a la plataforma DGT 3.0 cuesta unos 50 euros, una compra obligatoria que las estaciones de ITV ya verifican: si el dispositivo no figura en el listado oficial de la DGT, el vehículo puede ser rechazado en la inspección. Además, las sanciones se acumulan: quien se baje sin chaleco reflectante o porte una luz no certificada puede sumar hasta 280 euros, y una señalización deficiente puede pesar sobre la responsabilidad civil si otro coche alcanza al vehículo parado. El despliegue sigue a medio camino —el sector calcula entre 13 y 16 millones de balizas vendidas frente a los 32 millones de vehículos obligados—, lo que ha llevado a Tráfico a intensificar los controles este verano, cuando las activaciones diarias superan ya las 2.500 avisos de incidencias en carretera.

Cero margen en los radares: multará desde el primer kilómetro/hora de exceso

La DGT activa nuevos radares de tramo que multan con 600 euros desde hoy
Un mes de aviso gratuito ha terminado. Ahora cada exceso en estos tramos se traduce en una sanción real que puede llegar a los 600 euros.

Conviene aclararlo de entrada: no consta ninguna orden que fije un “margen cero” ni que obligue a multar desde el primer kilómetro por hora de exceso, y la DGT insiste en que la tolerancia es un requisito metrológico, no un colchón para el conductor. El endurecimiento real camina en esa dirección: desde 2025 quedó superada la histórica regla del “5 y 7” y los cinemómetros recién calibrados trabajan con un margen de 3 km/h (o el 3% por encima de 100 km/h) los fijos y de 5 km/h los móviles. El umbral de denuncia se ha acercado así al límite de la vía: en una autovía de 120, un radar fijo puede dispararse en torno a 124-125 km/h, cuando hasta hace poco dejaba pasar los 126 y los móviles rozaban los 128. A ese recorte se añade la sentencia del Tribunal Supremo conocida en agosto de 2026, que asimila al margen de los fijos (5%) todo radar móvil instalado en un vehículo parado, frente al 7% que se venía aplicando.

La traducción en el bolsillo es inmediata: quien siga circulando a las velocidades que hasta ahora se consideraban libres de riesgo pasa a ser sancionable. En una vía de 120, mantener 128 km/h ya supera el umbral de los nuevos fijos y, según la tabla vigente, un exceso de hasta 20 km/h sobre el límite se castiga con 100 euros, que se quedan en 50 si se abona en los 20 días del pronto pago. La jurisprudencia reciente agrava además los casos límite: en el ejemplo difundido tras la sentencia, un conductor detectado a 138 km/h en una carretera de 100, que con la tolerancia del 7% se saldaba con 100 euros y 0 puntos, pasa a pagar 300 euros y perder 2 puntos al aplicársele el 5%. Sin llegar a multar desde el primer kilómetro, el recorte de márgenes se ha convertido en uno de los cambios que más dinero costará este año a quienes confiaban en el antiguo colchón de 6 o 7 km/h.

Multa de 500 euros y 6 puntos por usar el móvil: el doble de la sanción anterior

Uso del móvil en el coche

Que sujetar el móvil siga siendo en 2026 la conducta que más puntos arranca de un solo gesto explica que encabece cualquier cálculo de lo que cuesta despistarse al volante. La detracción se duplicó con la última reforma de la Ley de Tráfico, de 3 a 6 puntos, y basta sostener el terminal con la mano —sin escribir, sin hablar— para perder el equivalente a media licencia de un conductor novel, que parte de 8. La sanción no se limita a quien circula: también se aplica con el coche detenido en un semáforo, en un atasco o en doble fila, porque el reglamento considera que el vehículo sigue en conducción. Las distracciones están detrás de cerca del 30% de los siniestros mortales, y ese peso explica que la DGT haya reforzado la vigilancia este verano con cámaras de inteligencia artificial que detectan el gesto sin intervención de un agente.

La cuantía económica es la que convierte el gesto en una de las sanciones más caras del catálogo. Por sujetar el teléfono la multa base es de 200 euros, reducible a 100 con pronto pago, pero cuando el agente aprecia que ese uso implicó conducción negligente o temeraria la infracción pasa de grave a muy grave y el importe salta a 500 euros, más del doble; abonándola en los 20 días queda en 250. La recalificación se apoya en el artículo 18 del Reglamento General de Circulación, que exige libertad de movimientos y atención permanente, y no depende de la velocidad: la Guardia Civil la ha aplicado este verano a conductores que circulaban muy por debajo del límite, porque se castiga el riesgo creado, no el velocímetro. En supuestos extremos, con un accidente o peligro serio para terceros, puede incluso superar los 1.000 euros. Los 6 puntos, eso sí, no se recuperan pagando.

La tasa máxima de alcoholemia baja a 0,2 mg/l; superarla costará 1.000 euros y 6 puntos

Camarero sirviendo alcohol
Foto de Ulvi Safari en Unsplash

La medida más polémica del paquete que la DGT lleva meses negociando es, con diferencia, la que más puede golpear el bolsillo del conductor medio. La propuesta consistía en rebajar el límite general de alcohol de 0,5 g/l en sangre (0,25 mg/l en aire espirado) a 0,2 g/l, el equivalente a 0,1 mg/l y la tasa que hoy ya se exige a profesionales y conductores noveles. Con un margen tan estrecho, una sola caña o copa de vino podría dejar a cualquier conductor por encima del máximo y disparar los positivos en los controles. El plan incluía además una nueva escala con un tramo leve de 200 euros y 2 puntos para quien superara la tasa reducida sin llegar a 0,25 mg/l, mientras que sobrepasar los 0,51 mg/l seguiría costando 1.000 euros y 6 puntos, la cifra que ha hecho de esta reforma sinónimo de multa máxima. De salir adelante, España se colocaría a la altura de Suecia o Polonia, los países europeos con menor tolerancia.

Eso sí, conviene no dar la norma por hecha: el texto que fijaba el máximo en 0,2 g/l fue rechazado el 18 de marzo de 2026 en la Comisión de Interior del Congreso por 19 votos en contra y 18 a favor (ver noticia), de modo que a la fecha de esta actualización sigue sin estar en vigor y los límites se mantienen en 0,25 mg/l para el conductor general y 0,15 mg/l para noveles y profesionales. El revés parlamentario no resta capacidad económica al asunto: superar hoy entre 0,25 y 0,5 mg/l ya cuesta 500 euros y 4 puntos, rebasar los 0,5 mg/l eleva la sanción a 1.000 euros y 6 puntos, y desde los 0,6 mg/l el caso deriva a la vía penal, con prisión de tres a seis meses y retirada del carné de uno a cuatro años. Con el alcohol detrás de alrededor del 30% de los fallecidos en carretera, la presión para retomar la rebaja sigue viva y la medida conserva su puesto entre los cambios que más pueden costar al conductor.

Patinetes: casco, seguro y registro obligatorios en 2026, con multas de hasta 500 euros

Personas en patinete
Foto de Maria Lupan en Unsplash

Desde enero de 2026 ningún patinete eléctrico puede circular legalmente en España sin estar inscrito en el Registro de Vehículos Personales Ligeros de la DGT ni sin un seguro de responsabilidad civil. Lo fija el Real Decreto 52/2026, publicado en el BOE el 30 de enero, que obliga a obtener certificado de circulación, placa o etiqueta identificativa y a abonar una tasa de 8,67 euros por el trámite. A ese desembolso puntual se suma la póliza obligatoria —derivada de la Ley 5/2025—, que el sector sitúa entre 30 y 80 euros anuales para la cobertura básica a terceros y que hasta ahora era voluntaria en la mayoría de las ciudades. Además, el casco homologado deja de ser una recomendación: la reforma del Reglamento General de Circulación que entra en vigor el 1 de octubre de 2026 lo hace obligatorio en todo el país, junto con la edad mínima de 15 años, el chaleco reflectante nocturno y el alumbrado permanente. Es un cambio de calado porque convierte un vehículo que circulaba casi sin costes en un gasto anual recurrente para millones de usuarios, incluidos los repartidores que lo usan a diario como herramienta de trabajo.

El grueso del coste, sin embargo, está en las sanciones. No llevar casco, carecer de registro o de la etiqueta identificativa se castiga con multas municipales de entre 50 y 500 euros, el tramo más alto reservado a patinetes manipulados o alterados, como ya aplican ciudades como Sevilla o Valladolid. Pero la factura más cara llega por el seguro: conducir sin póliza se considera infracción grave con sanciones de 250 a 800 euros, a las que se suma la inmovilización del vehículo en el acto; tenerlo sin asegurar se mueve entre 200 y 610 euros, y quien sea sorprendido sin registro ni cobertura puede acumular ambas multas. El riesgo no termina en el boletín: quien provoque un atropello sin seguro responde con su patrimonio de las indemnizaciones. Y con la moratoria para modelos no certificados cerrada el 22 de enero de 2027, los propietarios de patinetes comprados antes de 2024 deberán renovar vehículo, un desembolso que supera con creces el importe de cualquier sanción.

Hallan una tumba intacta de 4.000 años oculta detrás de una puerta falsa en Saqqara, Egipto

La necrópolis de Saqqara ha devuelto a la superficie una tumba intacta de 4.000 años oculta tras una puerta falsa. El hallazgo, anunciado por el Ministerio de Turismo y Antigüedades de Egipto y recogido por Smithsonian Magazine, perteneció a un alto funcionario del Imperio Antiguo llamado Sekhentio-Ptah. Y no apareció vacía: trae ajuares, sarcófagos sellados y más de un centenar de ushabtis.

El descubrimiento se localiza en el Sector A, al oeste de Bubasteion, una zona de acantilados consagrada a la diosa gata Bastet. Es un punto estratégico de la necrópolis, donde las capillas excavadas en la roca conviven con pozos funerarios de distintas épocas. Por eso, cada hallazgo en ese sector sirve para explicar no solo una tumba concreta, sino la evolución completa del cementerio.

La capilla funeraria que asomó tras la puerta falsa

El equipo encontró los restos de una capilla funeraria y una puerta falsa conservada en su ubicación original. Junto a ella aparecieron una mesa de ofrendas y una losa de alabastro, además de una pila de purificación. Era un ajuar de culto, no un simple depósito: cada objeto tenía un papel en el ritual de ofrendas al difunto. Los jeroglíficos grabados en la piedra permitieron identificar al propietario.

Los títulos de Sekhentio-Ptah impresionan por la acumulación de poder: chambelán real, supervisor de todas las obras del rey, supervisor de los documentos reales, guardián de los secretos de los decretos reales, sacerdote de la diosa Maat y supervisor de los escribas. No era un noble decorativo. Era un hombre situado en el centro administrativo del Estado faraónico, con acceso a los documentos y a los secretos de la corte.

La puerta falsa no era una entrada funcional. En la arquitectura funeraria egipcia cumplía una función ritual: marcaba el punto por el que el espíritu del difunto podía cruzar al mundo de los vivos para recibir ofrendas. Encontrarla in situ, sin que los saqueadores la arrancaran, añade un valor arqueológico difícil de exagerar. Durante la primera temporada de excavaciones en el Sector A, ese fue el hallazgo que reorganizó todas las prioridades del equipo.

La puerta falsa no era una salida de emergencia simbólica: era el umbral por donde el difunto volvía a recibir ofrendas.

Un sistema de pozos con tres sarcófagos sellados

puerta falsa tumba

El hallazgo no se agota en la capilla. Los arqueólogos documentaron un sistema interconectado de pozos funerarios que comunicaba varios enterramientos humanos. En su interior aparecieron restos de cartonaje funerario pintado y más de cien ushabtis de loza. Cada ushabti debía responder por el difunto en el más allá, como un pequeño trabajador simbólico.

Entre los objetos destacan tres sarcófagos de piedra sellados e intactos, una estatua de madera con forma de halcón y una colección de vasijas de cerámica. Algunos pozos muestran huellas de saqueos antiguos, pero el núcleo principal conserva su disposición original. Eso permitirá estudiar cómo se organizaba el espacio funerario y cómo se distribuían los enterramientos a lo largo del tiempo.

La cifra de ushabtis, superior al centenar, no es un detalle decorativo: en la creencia egipcia, cada figura estaba destinada a trabajar en lugar del difunto en el reino de Osiris. La estatua de halcón, por su parte, remite al repertorio religioso vinculado a Horus y a la realeza. Ninguna de estas piezas apareció aislada, lo que refuerza la impresión de un contexto funerario coherente.

Por qué importa que todo siga en su sitio

El valor de la tumba no radica en el oro. Radica en la posición. Que el conjunto completo haya aparecido en su ubicación original ofrece una fotografía excepcional de la disposición de los elementos funerarios y de la relación entre la capilla, los pozos y los ajuares. No es habitual: muchas tumbas egipcias llegan a los investigadores desmontadas, saqueadas o recompuestas por intervenciones posteriores.

El director general del yacimiento, Amr El-Tibi, ha explicado que la investigación se centrará ahora en la documentación, el análisis y el estudio comparativo de los restos. La meta declarada es doble: comprender los ritos funerarios y los métodos de entierro del Periodo Tardío y rastrear las fases de reutilización del cementerio. Es una advertencia metodológica saludable: no basta con excavar, hay que leer el contexto.

Aquí aparece una de las limitaciones. Los datos proceden de comunicados oficiales y de una primera campaña en el Sector A. Aún no hay una publicación académica con revisión que detalle la cronología de cada pozo. La atribución a Sekhentio-Ptah se apoya en los jeroglíficos de la puerta falsa, pero la relación exacta entre la capilla del Imperio Antiguo y los enterramientos posteriores sigue abierta. En arqueología, la prisa es el peor enemigo.

Saqqara lleva siglos alimentando la arqueología con mastabas, pirámides y pozos sellados. Este descubrimiento confirma que la necrópolis aún no ha dicho su última palabra. La diferencia es que esta vez el relato no se reconstruye a partir de fragmentos dispersos, sino desde un contexto que permanece en pie. Las próximas campañas tendrán que confirmar si todas las piezas encajan en la cronología que sugieren los títulos.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una capilla funeraria intacta de 4.000 años con puerta falsa, ajuares rituales y un sistema de pozos con tres sarcófagos sellados.
  • Dónde: Necrópolis de Saqqara, Sector A, al oeste de Bubasteion, Egipto.
  • Institución responsable: Ministerio de Turismo y Antigüedades de Egipto.
  • Cuándo: Durante la primera temporada de excavaciones en el Sector A; la antigüedad estimada del conjunto ronda los 4.000 años.
  • Impacto a futuro: Aporta una instantánea de la disposición original de un conjunto funerario y puede aclarar los ritos del Periodo Tardío y la reutilización de la necrópolis.

Ibex 35 hoy: sube un 0,23% y recupera los 19.800 puntos mientras el Brent cede de los 95 dólares

El Ibex 35 sube un 0,23% en la apertura y recupera los 19.800 puntos.

El selectivo arranca la sesión de este jueves en 19.819,7 enteros, según los datos preliminares difundidos por Europa Press, tras cerrar el miércoles con una caída del 0,23% que lo dejó en 19.779 puntos. El Brent se gira a la baja un 1,2% y pierde la barrera de los 95 dólares que había reconquistado con el repunte provocado por los ataques entre Estados Unidos e Irán.

La sesión gira en torno a Oriente Próximo. El presidente de Estados Unidos, Donald Trump, afirmó el miércoles que el último ataque contra Irán había sido ‘duro’ y que destruyó nuevo equipamiento militar que Teherán intentaba instalar a lo largo del estrecho de Ormuz. También amenazó con nuevos ataques, aunque vaticinó que la ofensiva no se prolongará en el tiempo.

El secretario de Energía estadounidense, Chris Wright, declaró en una entrevista con CNBC que hasta 17 millones de barriles cruzaron el estrecho de Ormuz el pasado lunes, un récord desde el inicio de la ofensiva en febrero. Si se suman los oleoductos alternativos, el volumen supera al que salía de la región antes del conflicto.

Las autoridades de Kuwait activaron sus defensas antiaéreas ante misiles y drones atribuidos a Irán, sin noticias de víctimas ni daños materiales. Teherán no ha reivindicado estos bombardeos.

La caída del crudo hasta 94,6 dólares no elimina la prima geopolítica: la modera lo justo para que el Ibex recupere los 19.800 enteros.

Apertura del Ibex 35: 19.819,7 puntos y rotación sectorial

En los primeros compases, Acerinox lidera las subidas con un 1,7%, seguida de Arcelormittal (+1,3%). IAG suma un 0,61% tras la reanudación de los vuelos directos entre Madrid y Caracas, e Inditex avanza un 0,57%. En el lado negativo, Acciona Energía cae un 1,1%; Puig se deja un 0,33%, y Ferrovial e Iberdrola recortan un 0,18%.

En Europa, Fráncfort avanza un 0,1%; Londres y París ceden cerca del 0,1%, y Milán cotiza en tablas. El euro se aprecia a 1,1613 dólares.

En el plano empresarial, Dia ha dado por finalizado su segundo programa de recompra tras alcanzar 405.000 títulos, el 0,697% del capital social. Iberia, del holding IAG, restablece hoy los vuelos con Caracas después de los terremotos del pasado junio.

El Brent cede por debajo de 95 dólares pese a los ataques en Ormuz

El petróleo Brent cotiza en 94,6 dólares por barril, con una caída del 1,2%. El West Texas Intermediate (WTI), de referencia en Estados Unidos, pierde un 1% hasta los 90,1 dólares. Los operadores relativizan la escalada entre Washington y Teherán, sobre todo después de que el tránsito por Ormuz demostrara capacidad logística incluso en plena hostilidad.

En el terreno macro, la agenda trae una batería de PMI en Europa y la segunda subasta del Tesoro español de septiembre. El organismo intentará captar entre 5.250 y 6.750 millones de euros en bonos y obligaciones del Estado, una prueba para medir la profundidad de la demanda institucional.

Ibex 35 apertura

Análisis: por qué la geopolítica aún no descarrila al selectivo

A mi juicio, la reacción del Ibex 35 es coherente con un mercado que ya ha interiorizado la volatilidad de Oriente Próximo como un factor recurrente. El crudo por debajo de 95 dólares alivia a sectores intensivos en energía y concede margen a las valoraciones, sobre todo en industria y turismo.

Sin embargo, conviene leer el dato de Ormuz con cautela. Que 17 millones de barriles cruzaran el estrecho en una sola jornada no convierte la ruta en segura; convierte la respuesta logística en eficaz. Una interrupción parcial, aunque breve, dispararía la prima de flete y devolvería al Brent a la zona de 100 dólares. Ese es el riesgo de cola que el selectivo apenas descuenta.

La deuda tampoco está pasando factura. El bono español a diez años modera su rendimiento hasta el 3,814%, una señal de que el inversor no exige más rentabilidad por el repunte energético. La subasta del Tesoro medirá este jueves si esa calma tiene profundidad suficiente en el mercado primario. Colocar 6.750 millones, el rango alto, sería una prueba exigente.

En mi lectura, el selectivo mantiene una lógica de rotación: las acereras rebotan por la expectativa de que la tensión no interrumpa el comercio, mientras valores defensivos como Iberdrola ceden ligeramente. La próxima referencia será el cierre del viernes. Un cierre por encima de 19.800 puntos consolidaría el rebote; perder esa cota devolvería el protagonismo al escenario de corrección.

El euro a 1,1613 dólares acompaña esa lectura: una divisa europea firme abarata la factura energética y reduce la presión inflacionista. No hay, por ahora, señales de un repunte de la prima de riesgo asociado al conflicto.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 cotiza en los 19.819,7 puntos al arranque del jueves, un 0,23% por encima del cierre del miércoles en 19.779 enteros.

Clave técnica: Recuperar los 19.800 puntos aleja la presión sobre el soporte de 19.700. Un cierre diario por encima de 19.850 reforzaría el rebote de corto plazo.

Apunte macro: El bono español a diez años modera su rendimiento al 3,814% y la prima de riesgo sigue contenida antes de la subasta del Tesoro de entre 5.250 y 6.750 millones de euros.

EEUU, Musk y Zuckerberg se alían para frenar en el G20 la regulación de la inteligencia artificial: Europa, en jaque

Estados Unidos se ha aliado con Elon Musk y Mark Zuckerberg para frenar en el G20 la regulación de la inteligencia artificial. La reunión de ministros de Comercio que se celebra esta semana en Carolina del Norte se ha convertido en la plataforma desde la que Washington presiona a las grandes economías para que eviten nuevas normas sobre IA generativa.

He seguido la información publicada por El Periódico y, más allá del hecho, lo que subraya es una coordinación explícita entre el Gobierno estadounidense y Silicon Valley. La Casa Blanca está promoviendo los denominados Principios de Carolina entre potencias como China, Brasil, Alemania, Japón, Francia o Arabia Saudita. El objetivo es conseguir un compromiso para no elaborar leyes que limiten el desarrollo de modelos de IA generativa.

No es una posición unánime. En la primera jornada entre el sector y los ministros del G20, Demis Hassabis, de Google DeepMind, pidió pruebas de seguridad antes de comercializar sistemas. Tom Brown, cofundador de Anthropic, Sam Altman, de OpenAI, y Jensen Huang, de Nvidia, también han tenido presencia en la agenda de esta semana. Aun así, la balanza visible está inclinada hacia quienes defienden menos reglas.

La ofensiva de Washington, con Musk y Zuckerberg al frente

Los dos nombres más visibles de la presión estadounidense son Elon Musk y Mark Zuckerberg. Musk ha reiterado sus críticas a la normativa tecnológica de la Unión Europea y ha acusado a Bruselas de frenar el progreso de las nuevas tecnologías.

«Es necesario contar con un entorno relativamente libre de regulaciones, lo que significa que, por defecto, las novedades deben ser legales y no ilegales.» — Elon Musk, consejero delegado de Tesla y SpaceX, encuentro del G20 en Carolina del Norte, septiembre de 2026

Zuckerberg, por su parte, ha pedido a los países del G20 que no adopten leyes que restrinjan el lanzamiento de modelos de IA de pesos abiertos. Es una posición alineada con el interés de Meta por posicionar sus sistemas de código abierto frente a competidores cerrados. No es solo ideología: es estrategia de mercado.

Mientras tanto, la delegación estadounidense ha contado con Howard Lutnick, secretario de Comercio, para articular el mensaje ante los ministros. El argumento económico de fondo es que el liderazgo estadounidense en IA depende de no repetir errores regulatorios que, según esta corriente, han frenado otras tecnologías.

El frente europeo: el AI Act en el punto de mira

El movimiento del G20 tiene un destinatario claro: la Unión Europea y su marco regulatorio europeo de la inteligencia artificial. El AI Act europeo se ha convertido en la referencia normativa más ambiciosa y, para muchos actores estadounidenses, en un obstáculo a la competitividad global.

Lo que me llama la atención es que Washington no se limita a defender a sus empresas en casa. Trata de exportar un estándar de no intervención antes de que la regulación europea se consolide como referente mundial. Si el G20 compra los Principios de Carolina, Bruselas quedará aislada en su apuesta por la supervisión preventiva.

Hay una contradicción relevante. Mientras Musk y Zuckerberg piden menos normas, Hassabis reclama exactamente lo contrario para la seguridad pública. Los ministros están escuchando dos relatos opuestos dentro de la propia industria estadounidense.

G20 inteligencia artificial

Qué implica este pulso para el ciclo regulatorio global

He analizado este movimiento como una extensión de la guerra comercial y tecnológica que Estados Unidos lleva meses librando con la Unión Europea. La diferencia es que ahora el terreno no son los aranceles ni los chips: es la arquitectura normativa de la inteligencia artificial.

El precedente no es nuevo. Estados Unidos ya utilizó foros multilaterales para suavizar reglas financieras internacionales en ciclos anteriores. Lo específico de 2026 es que el sector privado participa con nombre y apellido, no como lobista de fondo, sino como actor visible en la agenda ministerial.

Veo un riesgo para Europa: si la UE se queda sola en la defensa del control preventivo, sus empresas podrían sufrir desventajas competitivas sin conseguir a cambio un estándar de seguridad global. Pero también veo una oportunidad: la demanda de sistemas de IA auditables y seguros no desaparece por la ausencia de norma; sencillamente puede trasladarse a los compradores institucionales.

La condición que seguiré de cerca es la declaración final del G20. Si incluye una cláusula de no regular la IA generativa, la disputa entre Washington y Bruselas dejará de ser bilateral para convertirse en una división formal entre bloques.

🌍 El impacto en España y Europa

El impacto directo sobre el Euríbor y las hipotecas variables españolas es, por ahora, prácticamente nulo: no hay una decisión de política monetaria detrás de este movimiento. La conexión financiera llegaría solo si la tensión regulatoria escala hasta afectar a los flujos de inversión o a las expectativas de inflación global.

  • Para las empresas españolas que desarrollan o utilizan IA, la presión de Washington puede retrasar la armonización europea y alargar la incertidumbre sobre qué modelo seguir.
  • Para los consumidores, una menor supervisión global no abarata productos; simplemente transfiere riesgos de seguridad y privacidad a los usuarios.
  • Para el BCE, el riesgo inflacionista derivado de un choque comercial por la regulación tecnológica es limitado, pero no despreciable si se traduce en aranceles sobre servicios digitales.

Broadcom chips de IA: prevé duplicar sus ventas dos años seguidos y desafía a Nvidia

Broadcom ha lanzado un mensaje que resuena con fuerza en el sector: sus ingresos por chips de IA se duplicarán el próximo año y volverán a hacerlo el siguiente. La afirmación, recogida por Bloomberg Television en su programa The Pulse, coloca a la compañía californiana en una posición de desafío directo al dominio que Nvidia ejerce en el negocio de los semiconductores para inteligencia artificial. La noticia reavivó el debate sobre si el sector asiste a una redistribución del poder entre los grandes proveedores de silicio.

La presentadora Lizzy Burden abrió el análisis con una pregunta directa a sus invitados: ¿está Broadcom realmente retando a Nvidia? La respuesta, según el estratega senior Neil Campling, es más matizada de lo que parece.

Un cambio de clientes que redefine el negocio de Broadcom

Campling explicó que la parte más interesante de los resultados no fue la cifra en sí, sino el mapa de clientes que impulsará ese crecimiento. Broadcom ha trabajado principalmente con Google en el desarrollo de chips personalizados, una alternativa más barata al ecosistema de Nvidia. Sin embargo, en los próximos dos años el mapa de clientes dará un vuelco: Google, hoy su mayor cliente, pasará a ser el tercero. Meta se convertirá en el primero y OpenAI en el segundo.

Este movimiento, según Campling, refleja un cambio de dinámica relevante. La demanda de IA es inevitable y beneficia a todos, pero también existen ecosistemas alternativos que se buscan, en parte por problemas de suministro y en parte por los costes.

¿Rivalidad con Nvidia o una marea que levanta todos los barcos?

La cadena citó a Bloomberg Intelligence, cuyos analistas sostienen que no hay que ver a Broadcom y Nvidia como rivales. La IA es una marea que levanta todos los barcos. Campling matizó que ambas lecturas pueden ser ciertas: la demanda levanta al conjunto del sector, pero las alternativas ganan tracción por razones concretas de precio y disponibilidad.

El estratega también vinculó la reacción del mercado a un entorno de volúmenes bajos y a la espera de señales que llegarán con la temporada de conferencias de la próxima semana. Señaló mensajes mixtos desde Taiwán y una preocupación persistente por los precios de la memoria, que no muestran señales de freno.

Google, hoy el mayor cliente de Broadcom, pasará a ser el tercero en dos años: Meta se convertirá en el primero y OpenAI en el segundo.

— Neil Campling, estratega senior

El G20 acuerda una regulación ligera para la IA

El programa también abordó el frente regulatorio. La editora de tecnología Sho explicó que los líderes del G20, reunidos en Carolina del Norte, acordaron los conocidos como principios de Carolina, una propuesta estadounidense para un enfoque ligero sobre la inteligencia artificial. No son reglas obligatorias, aclaró, sino un acuerdo teórico cuyo desarrollo habrá que observar en la práctica.

La esencia de estos principios es no regular antes de que exista un problema, no crear organismos nuevos —un guiño crítico al modelo europeo— y facilitar el desarrollo tecnológico. Incluye fomentar la construcción de centros de datos y flexibilizar el régimen de derechos de autor, algo que en Estados Unidos permite entrenar modelos de IA con mayor facilidad que en Europa.

El dato más llamativo, apuntó Sho, es que China se ha sumado a los principios pese a contar ya con sus propias normas de IA en vigor. Habrá que ver qué ocurre en la práctica una vez que los países firmantes conviertan el acuerdo en acciones concretas.

Aranceles a los chips: la advertencia estadounidense a Asia

En el plano geopolítico, la administración estadounidense estudia una nueva ronda de aranceles sobre las importaciones de semiconductores para intentar devolver la fabricación al país. El secretario de Comercio, Howard Lutnick, lo resumió con un mensaje claro: construye aquí y no pagarás aranceles.

La editora de tecnología de Bloomberg Television consideró que los fabricantes asiáticos serían los más afectados. Samsung, SK Hynix y TSMC tienen inversiones en Estados Unidos, pero la cuestión no es solo tener instalaciones, sino qué se fabrica exactamente en ellas: si el empaquetado de los chips o la tecnología central. Los aranceles golpearían precisamente a quienes mantienen gran parte de su producción en el extranjero.

Qué significa esto para el lector

El desarrollo de la IA ha convertido a los semiconductores en un recurso estratégico de primera magnitud. Nvidia ha sido hasta ahora el gran ganador de esta ola: sus GPU concentran la mayor parte del entrenamiento de modelos. Broadcom, por su parte, ha apostado por los chips personalizados para las grandes nubes, un segmento que crece al calor de los presupuestos millonarios de los hiperescaladores.

El anuncio de Broadcom llega en un momento en que la infraestructura de IA se ha convertido en el campo de batalla industrial más relevante del año. La dependencia de Nvidia ha sido total durante los últimos trimestres y, en mi lectura, la entrada de alternativas más baratas introduce una presión competitiva que podría traducirse en precios más razonables y en una diversificación del suministro.

El dato de que Google pase a ser el tercer cliente no es menor: significa que Broadcom deja de depender de un único socio y que la personalización de silicio se extiende más allá de los hiperescaladores tradicionales. OpenAI es un caso particular, una empresa que ha concentrado su entrenamiento en hardware de Nvidia y que ahora apuesta por diversificar. Ese movimiento, de confirmarse, sería una señal potente para todo el sector.

Para el inversor, el mensaje de Campling es claro: la demanda de IA no se está agotando, pero el mapa de ganadores empieza a complicarse. La regulación ligera acordada en el G20, si se materializa, favorecería la expansión del sector en Estados Unidos, aunque el riesgo arancelario sobre los fabricantes asiáticos mantiene la incertidumbre en la cadena de suministro.

La frase de Lutnick —invierte en Estados Unidos y te librarás del arancel— define el tono de la política industrial del momento: acceso al mayor mercado del mundo a cambio de producción local. Es una apuesta que podría reconfigurar el sector en los próximos años.

El programa cerró su análisis con una mirada a los mercados, donde los futuros se mantenían al alza tras el vaiven de la sesión, y con la vista puesta en la temporada de conferencias. La pregunta que queda en el aire es si Broadcom conseguirá en dos años lo que hoy parece un salto ambicioso: duplicar sus ingresos dos ejercicios seguidos en el negocio más competitivo del planeta.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

El margen de error de los radares de la DGT: del 3% al 7% antes de la multa

La DGT aplica un margen de error de entre el 3% y el 7% antes de multar con un radar. No todos los cinemómetros sancionan a la misma velocidad: la tolerancia legal cambia según el tipo de dispositivo que haya captado el exceso.

Qué cambia y a quién afecta

En las carreteras españolas conviven radares fijos, móviles y de tramo controlados por la DGT. Ese margen no es un capricho administrativo: la normativa de metrología obliga a descontar un error de medición antes de imponer una sanción, porque ningún instrumento ofrece una lectura exacta al cien por cien.

Traducido a la carretera, el descuento se aplica sobre la velocidad real captada por el radar. La velocidad corregida es la que determina si hay denuncia. Por eso, en una autovía limitada a 120 km/h, un conductor puede ser sancionado a una velocidad distinta según el radar que le haya registrado.

Estos son los márgenes que aplica cada dispositivo:

  • Radar fijo: 5 km/h de tolerancia con límites inferiores a 100 km/h, o el 5% cuando el límite es superior. Los equipos de última generación homologados con criterios más estrictos reducen ese margen al 3%.
  • Radar móvil: 7 km/h o el 7%, el margen más amplio por tratarse de dispositivos portátiles con mayor incertidumbre de medición.
  • Radar de tramo: entre 3 km/h y el 3%, el margen más ajustado, porque no mide una velocidad instantánea sino la velocidad media entre dos puntos kilométricos.

Dicho de otro modo, un turismo que circula a 126 km/h por una autovía puede entrar en sanción con un radar fijo antiguo, mientras que un radar de tramo empezará a denunciar antes, ya desde una media de 123,6 km/h, y un móvil lo hará por encima de 128 km/h. Son cifras orientativas, porque el exceso sancionable depende del límite concreto de cada vía.

El margen del radar no es un permiso para correr: es la corrección técnica que evita sanciones por errores de medición.

Cuándo entra en vigor y qué excepciones tiene

a qué velocidad multa un radar

No hay una reforma pendiente de publicación: estos márgenes ya están vigentes en los cinemómetros desplegados por la DGT. La novedad es más bien de convivencia con equipos de precisión creciente, ya que Tráfico renueva radares fijos con tolerancias que bajan del 5% al 3%.

A la hora de calcular a qué velocidad multa un radar, conviene sumar el margen al límite de la vía:

  • En ciudad a 50 km/h con un radar fijo, la sanción puede llegar desde 55 km/h; con un móvil, desde 57 km/h.
  • En carretera convencional limitada a 90 km/h, un fijo empieza en 95 km/h y un móvil en 97 km/h.
  • En autovía a 120 km/h, un fijo de nueva generación sanciona desde 124 km/h, un fijo estándar desde 126 km/h, un móvil desde 128 km/h y un tramo desde 124 km/h en términos de velocidad media.

Eso sí, no todas las sanciones por exceso de velocidad son firmes. La normativa admite la anulación de un boletín de denuncia por defectos técnicos o de tramitación, no por haber superado el margen.

Cuándo no se aplica el margen

El margen de error se descuenta siempre antes de formular la denuncia. En la práctica, la excepción más relevante es el error humano en el cálculo: si la Administración no resta bien el porcentaje o los kilómetros por hora, el boletín puede caer en un recurso.

Cómo evitar la multa y recurrir con garantías

La primera regla es no dar por supuesto que se puede circular por encima del límite. Los márgenes son estrechos, sobre todo en radares de tramo y en fijos de última generación. Basta un descuido de 2 o 3 km/h para entrar en zona sancionable.

Si ya ha llegado una multa, merece la pena revisar estos frentes:

  • errores en el cálculo del margen de tolerancia;
  • falta de homologación o de verificación metrológica del cinemómetro;
  • defectos en la notificación, plazos incumplidos o direcciones incorrectas;
  • errores de identificación del vehículo o del conductor;
  • defectos de forma en el boletín, con ausencia de datos sobre lugar, hora o características técnicas;
  • prescripción de la infracción por retrasos de la Administración.

La pregunta de fondo sigue siendo la misma: no conviene convertir el margen de error en un colchón para correr.

El margen de error es una garantía, no un impulso a la velocidad

Desde una lectura editorial, los márgenes del 3%, 5% o 7% tienen una doble cara. Protegen al conductor frente a mediciones defectuosas, pero también marcan la frontera real de la sanción. En los radares de tramo el margen es tan bajo que la velocidad media deja poco espacio para errores; frenar al ver el pórtico no sirve de nada, porque la medición empieza antes y termina después del control.

La reducción progresiva del margen en los radares fijos de nueva generación, del 5% al 3%, es coherente con una visión más rigurosa de la seguridad vial. No obstante, exige al conductor un ajuste fino del velocímetro y del control de crucero, especialmente en flotas de empresa y vehículos de alquiler. Una lectura más honesta de la norma evita multas y, sobre todo, protege al resto de los usuarios de la vía.

La recomendación es clara: circule al límite legal y deje que el margen trabaje a su favor solo como garantía técnica. Si recibe una multa, revise el tipo de radar, el cálculo de la tolerancia y la notificación antes de pagar.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Exceso de velocidad sancionado después de descontar el margen de error homologado del radar.
  • Sanción económica: No aplica en este análisis; depende del exceso ya corregido y del límite de la vía.
  • Puntos del carnet: No aplica en este análisis; dependen del exceso ya corregido.
  • Entrada en vigor: Ya vigente.

Chips propios contra Nvidia: Microsoft, Amazon y Alphabet ponen en riesgo el 40% de sus ingresos

Nvidia arriesga el 40% de sus ingresos: Microsoft, Amazon y Alphabet fabrican chips propios. La directora financiera de la compañía, Colette Kress, cuantificó la dependencia en la conferencia de resultados del segundo trimestre fiscal 2027.

Claves de la operación

  • Los tres mayores clientes concentran el 44% de la facturación. Bloomberg identifica a Microsoft, Amazon y Alphabet como la nómina que sostiene la mayor parte del negocio de Nvidia.
  • El gasto de capital de los hiperescaladores roza los 200.000 millones. Las inversiones en infraestructura de IA alimentan hoy a Nvidia y mañana a los chips internos.
  • Los chips propios reducen la brecha competitiva. Amazon y Alphabet obtienen ya una parte relevante de su capacidad de cómputo de silicio interno, y Microsoft aprieta con Maia 200.

Según las estimaciones de Bloomberg, los tres mayores clientes concentran unos 110.000 millones de dólares anualizados. La directora financiera, Colette Kress, elevó la cifra al 44% de la facturación del primer semestre del año fiscal. Nvidia no desveló los nombres en su comunicación oficial, pero la agencia atribuye el gasto a Microsoft, Amazon y Alphabet.

El desglose coloca a Microsoft como el principal comprador, con el 22% de los ingresos totales y cerca de 60.000 millones de dólares. Le siguen Amazon (38.200 millones) y Alphabet (13.200 millones). SuperMicro aporta el 9,5% y Meta el 4,1%, muy lejos de la terna que sostiene al fabricante de semiconductores.

La contrapartida empieza a moverse. Según los datos de Epoch AI recogidos por The Economist, Amazon obtiene casi la mitad de su capacidad de cómputo de chips propios y Alphabet, la mayor parte de su capacidad para IA. El movimiento no es menor: reduce la factura que pagan a Nvidia y, al mismo tiempo, convierte al proveedor en un competidor en el margen. Amazon afirma que sus chips generan ya 25.000 millones de dólares anualizados, con un crecimiento superior al 100% interanual.

La dependencia de tres clientes que ya son rivales

Jean-Paul van Oudheusden, analista de eToro, explica que la escala de AWS permite amortizar el coste de diseñar un chip avanzado entre un volumen enorme de cargas de trabajo. El modelo de Amazon camina hacia un esquema mixto: chips propios para tareas predecibles y las GPU de Nvidia para cargas de máximo rendimiento.

Microsoft protagoniza la transición más abrupta. Entre 2022 y 2025, prácticamente toda su capacidad de IA procedía de Nvidia. Ahora, con Maia 200, busca reducir esa dependencia: el chip ofrece un 30% más de rendimiento por dólar y ya opera en Microsoft Foundry, Microsoft 365 Copilot y los modelos de OpenAI, según la misma fuente.

La paradoja es incómoda: los clientes que sostienen a Nvidia están pagando al mismo tiempo por dejar de necesitarla.

El silicio propio comprime el margen de Nvidia

Los resultados del segundo trimestre fiscal 2027 muestran que el fabricante aún no sufre el impacto. La cifra de ventas de Nvidia, que supera los 96.200 millones de dólares, equivalen a un aumento interanual del 106%. El beneficio neto crece un 126% hasta los 53.900 millones, por encima del consenso.

La guía para el próximo ejercicio contempla un aumento de los ingresos del 70%, y el año fiscal 2028 supera las estimaciones con un crecimiento del 45%. La señal es doble: los pedidos actuales sostienen a Nvidia, pero el gasto futuro ya no tiene un destino único. El gasto de capital de los hiperescaladores roza los 200.000 millones de dólares, una cifra que, por ahora, sostiene a Nvidia pero que al mismo tiempo financia a sus competidores internos.

La paradoja de un monopolio financiado por sus rivales

Observamos una contradicción de fondo. Nvidia bate récords de facturación y beneficio, pero su dependencia de tres clientes que ya son competidores introduce un riesgo de concentración difícil de gestionar. El IBEX 35 no tiene fabricante alternativo de chips de IA, lo que deja al mercado español expuesto a la evolución de estos gigantes estadounidenses. Las inversiones en Aragón y Madrid no fabrican chips, pero consolidan la demanda que alimenta el negocio de Nvidia.

El antecedente más cercano es el de la industria de servidores y centros de datos, donde el poder de compra de los grandes operadores acabó comiendo márgenes a los fabricantes de equipo. El riesgo de concentración es la principal grieta de la tesis en Nvidia. Si Amazon, Microsoft y Alphabet logran trasladar cargas de trabajo a sus propios procesadores, la curva de ingresos del líder cambiará de pendiente.

Las próximas guías trimestrales serán el hito. No se trata de si Nvidia seguirá creciendo, sino de cuánto del gasto de capital de sus principales clientes se escapará hacia el silicio interno. La valoración por encima de los cinco billones de dólares deja poco margen para sorpresas.

Microsoft, por la IA, separa su negocio en dos y desvelará por primera vez los ingresos Azure Microsoft

Microsoft reorganiza su reporting financiero y desglosará por primera vez los ingresos de Azure. El movimiento busca trasladar a los inversores el peso real de la IA en las cuentas del gigante de Redmond.

El grupo ha publicado hasta ahora su información en tres segmentos: Productivity and Business Processes, Intelligent Cloud y More Personal Computing. A partir del próximo ejercicio fiscal, esa estructura se simplifica en dos: Agents and Infra, y Devices and Consumer. Según ha adelantado The Verge, el cambio busca reflejar cómo la IA está redefiniendo la operativa del grupo.

Claves de la operación

  • Microsoft abandona sus tres segmentos históricos. Los negocios de productividad, nube y dispositivos se reorganizan en dos divisiones que agrupan las líneas de agentes de IA y la relación con el consumidor.
  • Azure desglosará sus ingresos por primera vez. Los inversores dispondrán de una línea específica para la facturación del negocio cloud, el principal vector de crecimiento del grupo.
  • El cambio responde al impacto de la IA en la operativa. La simplificación no es solo contable: revela cómo Microsoft gestiona internamente sus divisiones tras la irrupción de la IA generativa.

Microsoft desmonta su contabilidad clásica: adiós a los tres segmentos

La reorganización implica la desaparición de la división Intelligent Cloud, que hasta ahora englobaba Azure, servidores y servicios empresariales. Su lugar lo ocupa Agents and Infra, la nueva división que agrupa la infraestructura de nube y los servicios de agentes impulsados por inteligencia artificial.

En paralelo, Devices and Consumer recogerá los ingresos de búsqueda y publicidad, incluida la facturación de LinkedIn y de la publicidad en el buscador, además de las líneas de dispositivos y consumo. La fusión reduce la dispersión de lo que antes aparecía repartido entre Productivity and Business Processes y More Personal Computing.

La simplificación contable rompe con una inercia de más de una década en la que Microsoft reportaba tres segmentos. Detrás del movimiento hay una lógica de transparencia: los inversores llevan años pidiendo visibilidad directa sobre Azure sin tener que cruzar datos de Intelligent Cloud.

La transparencia no es un gesto de cortesía con el inversor; es la única moneda que el mercado acepta cuando el ciclo de la IA se endurece.

Lo que los inversores ganan con el desglose de Azure

El desglose de Azure elimina la principal zona de sombra de las cuentas de Microsoft. Hasta ahora, la facturación de la nube se presentaba diluida en un segmento que además integraba licencias de servidores y otros servicios empresariales. El nuevo dato permitirá medir con precisión la tracción de la nube frente a Amazon Web Services y Google Cloud.

Según el texto publicado por The Verge, el cambio se comunicará junto a los próximos resultados trimestrales. Microsoft no ha precisado si el desglose incluirá Azure puro o si desagregará también las capas de servicios superpuestos. El portal de inversores de Microsoft es la referencia oficial para los próximos anuncios.

La expectación es máxima. Los analistas llevan años descontando que Azure rinde mejor de lo que Microsoft comunica. La nueva desagregación puede leerse como una concesión al mercado en un momento en que la narrativa de la IA exige datos, no promesas.

Microsoft y la credibilidad del cloud frente a AWS

La reorganización llega en un momento en que Microsoft compite con AWS y Google Cloud por los contratos cloud de las grandes corporaciones europeas. La mayoría de los inversores tiene depositada en Azure la esperanza de que la IA monetice más allá del software de productividad. En España, la compañía mantiene presencia desde hace más de tres décadas y su ecosistema de nube sustenta operaciones de banca, telecomunicaciones y sector público.

El riesgo de la nueva estructura es que el mayor desglose exponga flaquezas. Si la facturación de Azure crece a un ritmo menor que el descontado, la narrativa de la IA podría corregirse con rapidez. Microsoft ha sostenido en los últimos trimestres tasas de crecimiento de Azure superiores al 30%, según sus presentaciones a inversores, aunque sin separar el consumo real de nube del resto de servicios.

No obstante, la decisión de desagregar Azure también puede leerse como una declaración de confianza. Solo una empresa que espera que su división cloud siga expandiéndose a doble dígito se atreve a exponerla sin red contable. La lectura final dependerá del primer trimestre reportado con la nueva estructura, que previsiblemente será el siguiente cierre fiscal.

Analizamos la jugada como un giro coherente con la presión del mercado. Los inversores no se conforman con que la IA sea una promesa de futuro; exigen trazabilidad entre la inversión y la facturación. Para más contexto sobre la plataforma cloud, la entrada de Wikipedia sobre Microsoft Azure resume su evolución desde el lanzamiento en 2010.

La IA española Multiverse lanza Quasar 438B, el ‘modelo más inteligente de Europa’, pero sería un clon del chino GLM-5.2

La IA española Multiverse Computing presenta Quasar 438B como el modelo más avanzado de Europa tras captar 189 millones en 2025.

Claves de la operación

  • Multiverse captó 67 millones públicos en febrero de 2025. El Gobierno de España invirtió en la compañía y en CompactifAI, su tecnología de compresión de modelos de IA.
  • La ficha del modelo en Artificial Analysis revela su origen. Quasar 438B aparece como basado en GLM-5.2, el modelo chino de Zhipu.AI lanzado en junio de 2026.
  • La soberanía tecnológica europea queda en entredicho. El modelo se registra como propietario aunque deriva de un modelo chino de pesos abiertos.

La promesa de un campeón europeo que no resiste el origen

Quasar 438B es un modelo de razonamiento con 438.000 millones de parámetros y una ventana de contexto de un millón de tokens. Sus 43 puntos en el Intelligence Index de Artificial Analysis superan claramente los 35 de Mistral Medium 3.5, el modelo más avanzado de la startup francesa que compite por el liderazgo europeo. La distancia con los modelos frontera sigue siendo amplia: Fable 5.1 alcanza 66 puntos en ese mismo índice.

La trayectoria de Multiverse explica por qué este lanzamiento importa más allá del laboratorio. En febrero de 2025, el Gobierno de España invirtió 67 millones de euros en la compañía y en su tecnología de compresión. Poco después levantó 189 millones adicionales de diversos inversores. En febrero de 2026 ya negociaba otra ronda para superar los 1.500 millones de valoración, un salto que consolidaría su posición como referente español en IA.

El origen de Quasar es la pieza que desmonta la narrativa oficial. La ficha que la propia empresa presenta en Artificial Analysis aclara que está basado en GLM-5.2. En la documentación previa de CompactifAI, Quasar apareció en fase beta asociado directamente a dicho modelo y con capacidades técnicas idénticas. El anuncio oficial no menciona relación alguna con el modelo chino ni un proceso de preentrenamiento desde cero.

Conviene precisar el dato técnico para no caer en el error fácil. GLM-5.2 suma 753.000 millones de parámetros, con 40.000 millones activos durante la inferencia. Quasar reduce el total a 438.000 millones. Esa compresión resulta razonable si se asume la tesis de CompactifAI: hacer los grandes modelos más manejables sin perder demasiada capacidad. La puntuación cae de 53 a 43, coherente con una versión comprimida de un original superior.

El mejor modelo de Europa no es europeo: es una versión comprimida y cerrada de un modelo chino de pesos abiertos.

La paradoja de los pesos abiertos añade otra capa. GLM-5.2 está publicado con pesos abiertos, de modo que cualquiera puede descargarlo y estudiarlo. Sin embargo, Quasar 438B aparece como modelo propietario en los principales registros. No hay nada ilegítimo en esa práctica, pero chirría con el discurso de soberanía que Multiverse quiere capitalizar.

La compresión como negocio, no como máscara

La especialidad histórica de Multiverse no es entrenar LLM gigantescos, sino hacerlos más pequeños y eficientes. El menor tamaño de Quasar favorece la velocidad de inferencia: 183 tokens por segundo frente a los 68 de GLM-5.2. Esa mejora en en la velocidad es una de las principales bazas que destaca el sitio oficial de CompactifAI.

Si la empresa confirmara que Quasar es una versión comprimida de GLM-5.2, estaríamos ante una realidad incómoda: el mejor modelo europeo no sería europeo, sino chino. Multiverse Computing no ha respondido a los intentos de este medio ni ha aclarado el origen exacto del modelo. Esa ausencia de transparencia se convierte en un riesgo reputacional que puede condicionar su próxima valoración.

Lo que está en juego para la soberanía digital europea

Esta operación recuerda a la apuesta española por crear campeones nacionales en sectores estratégicos, con Indra como espejo en defensa y ciberseguridad. En plena carrera por la IA, España necesita demostrar que su inversión pública genera tecnología propia, no solo adaptaciones de modelos ajenos. La mayoría de los analistas coincide en que el diferencial de Multiverse es la compresión, no la arquitectura originaria.

El riesgo no es técnico, es de posicionamiento. Comprimir un modelo chino abierto y venderlo como propietario puede ser legal, pero alimenta a los escépticos de la soberanía europea. Lo que está sobre la mesa es la credibilidad del ecosistema deep tech español ante los fondos internacionales. La próxima ronda de Multiverse, todavía sin fecha confirmada, será la primera prueba pública de si el mercado castiga la ambigüedad.

Registro de patinete eléctrico en la DGT: obligatorio antes de un mes para evitar la multa

La obligación de registrar el patinete eléctrico en la DGT está a punto de activarse de forma definitiva. Los conductores de vehículos de movilidad personal (VMP) que no hayan completado el alta en el Registro de Vehículos Personales Ligeros se exponen a sanciones económicas en menos de un mes. El plazo exacto sigue pendiente de confirmación oficial por parte de Tráfico.

Qué cambia y a quién afecta

La DGT ha establecido que todos los patinetes eléctricos que cumplan la definición de vehículo de movilidad personal (VMP) deben inscribirse de forma obligatoria en el Registro de Vehículos Personales Ligeros. Esta obligación nace del Real Decreto 52/2026, publicado en el BOE el 30 de enero de 2026. La norma define VMP como “vehículos de una o más ruedas, dotados de una única plaza y propulsados exclusivamente por motores eléctricos que puedan proporcionar al vehículo una velocidad máxima comprendida entre 6 y 25 km/h”.

La inscripción se aplica a todos los patinetes que circulen por vía pública en España. Quedan fuera los juguetes que no alcanzan los 6 km/h y los vehículos de otras categorías, como ciclomotores o vehículos para personas con movilidad reducida. Si tu patinete entra dentro de la definición, tendrás que darlo de alta para obtener el certificado de inscripción y la etiqueta identificativa.

Requisitos técnicos que ya se exigen

Además del registro, todos los VMP deben cumplir unos estándares técnicos mínimos recogidos en el Manual de características de los vehículos de movilidad personal. Entre ellos se incluyen:

  • Sistema de frenado.
  • Dispositivo de advertencia acústica (timbre).
  • Luces y reflectantes delanteros y traseros.
  • Certificado de circulación emitido por laboratorio autorizado por la DGT.
  • Seguro de responsabilidad civil.

Los patinetes que no cuenten con el certificado de circulación pueden inscribirse como “vehículo no certificado” y podrán circular hasta el 22 de enero de 2027. Eso sí, a partir de esa fecha quedarán fuera de circulación.

Registrar el patinete no es un trámite opcional: sin la etiqueta visible, cualquier control de la DGT o de la policía local puede terminar en sanción.

Cuándo entra en vigor y qué excepciones tiene

La obligación de registro lleva meses sobre la mesa, pero la aplicación práctica de sanciones está pendiente de un hito final. Según las últimas informaciones, la DGT activará las multas en menos de un mes, aunque la fecha exacta no ha sido confirmada oficialmente. El Real Decreto 52/2026 ya está en vigor desde enero, pero se ha mantenido un periodo transitorio de información que está a punto de cerrarse.

Este periodo de adaptación no exime del registro: el registro es obligatorio desde principios de 2026, tal y como recoge la norma. Lo que cambia en menos de un mes es la intensificación de los controles y las sanciones para quienes circulen sin el certificado de inscripción o sin la etiqueta identificativa visible.

No hay excepciones significativas: solo los patinetes de juguete de menos de 6 km/h y los vehículos para personas con movilidad reducida quedan fuera de la obligación. Los menores de edad pueden circular, pero el registro debe realizarlo su tutor legal.

Atención: los patinetes no certificados que se inscriban como “vehículo no certificado” podrán circular hasta el 22 de enero de 2027. Después de esa fecha, solo podrán circular los patinetes plenamente homologados.

multa patinete sin registrar

Cómo registrar el patinete y evitar la multa

El trámite se puede hacer de forma presencial o telemática. En ambos casos, necesitas identificarte con certificado digital, DNI electrónico o Cl@ve. También deberás aportar la ficha técnica del patinete con número de certificado y una fotografía de la placa con el número de serie.

El coste del alta es de 8,67 euros, que puedes pagar antes o en el momento del registro. Al finalizar, obtendrás el certificado de inscripción digital en PDF. Con ese documento podrás acudir a un centro autorizado de expedición de placas de matrícula para conseguir la etiqueta identificativa que debes colocar en el patinete.

El registro no solo sirve para cumplir con la norma: es también el requisito previo para contratar el seguro de responsabilidad civil obligatorio. Sin el registro, no podrás asegurar tu VMP, y circular sin seguro es otra infracción. Puedes iniciar el alta en la sede electrónica de la DGT.

Análisis: una medida de orden necesaria

La proliferación de patinetes eléctricos ha obligado a las autoridades a poner orden. El registro permite identificar al titular en caso de accidente, sanción o robo, y facilita el control del seguro obligatorio. Sin embargo, la aplicación práctica de la norma llega tarde y con cierta confusión: la obligación está en vigor desde enero, pero muchos usuarios aún no la conocen o no le han dado prioridad. El hecho de que la DGT no haya concretado la fecha exacta de inicio de las multas contribuye a una sensación de provisionalidad.

En mi lectura, la medida es proporcionada: registrar un patinete cuesta menos de 9 euros y se puede hacer online. Eso sí, el proceso exige cierta competencia digital y puede suponer una barrera para personas mayores o usuarias poco habituadas a trámites electrónicos. La DGT debería garantizar canales presenciales ágiles para quienes no puedan hacerlo por internet.

Otro punto a vigilar es la situación de los patinetes no homologados: podrán circular hasta enero de 2027, pero a partir de ahí quedarán fuera. Si tu patinete es antiguo o comprado en un mercado gris, conviene comprobar cuanto antes si está certificado. Circular con un VMP no registrado o sin seguro cuando comiencen los controles masivos será un regalo para el bolsillo.

La recomendación práctica es clara: no esperes a que la DGT anuncie la última semana. Si usas patinete a diario, haz el registro hoy. El coste es bajo y evita riesgos. Y si tu patinete no está homologado, plantéate sustituirlo antes de 2027.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular con un patinete eléctrico sin inscripción en el Registro de Vehículos Personales Ligeros o sin etiqueta identificativa visible.
  • Sanción económica: Pendiente de confirmación oficial por la DGT.
  • Puntos del carnet: No aplica (la sanción no resta puntos del permiso de conducir).
  • Entrada en vigor: La obligación de registro está en vigor desde enero de 2026; la activación de multas se espera en menos de un mes, sin fecha exacta confirmada.

Sprint para la longevidad: el entrenamiento de potencia que maximiza tu capacidad física con los años

El sprint entrena la potencia, la capacidad de aplicar fuerza a alta velocidad, y es una de las herramientas que mejor preservan tu funcionalidad física con los años. Un entrenador con casi dos décadas de experiencia lo puso a prueba con resultados medibles.

La potencia no es solo cosa de velocistas. Es la cualidad que te permite reaccionar rápido, saltar, cambiar de dirección o levantarte del suelo con agilidad. Con el paso del tiempo, la fuerza máxima y la resistencia cardiovascular importan, sí, pero la capacidad de aplicar esa fuerza en milisegundos es lo que marca la diferencia en el día a día.

Ese es el punto de partida de la experiencia compartida por un preparador físico con más de una década de práctica profesional y casi veinte años de entrenamiento intenso. En su observación, la movilidad, la fuerza y el cardio eran los pilares de un envejecimiento funcional. Hasta que decidió incorporar el sprint hace 18 semanas.

Por qué la potencia mueve la aguja de tu capacidad física con los años

La lógica es sencilla: la potencia es fuerza por velocidad. Un músculo fuerte pero lento no te ayuda a reaccionar cuando pierdes el equilibrio, a esprintar para cruzar una calle o a subir escaleras con energía. Los ejercicios explosivos, y el sprint entre ellos, entrenan precisamente la comunicación entre tu sistema nervioso y tus fibras musculares.

El entrenador confiesa que durante nueve años no prestó atención a la capacidad de sus clientes para saltar o esprintar. Le bastaba con la fuerza y el cardio. El giro llegó cuando empezó a ver el sprint en todos los contenidos de rendimiento que consumía.

Y entonces aplicó el método que todo buen preparador repite: probarlo primero en uno mismo. Empezó con una rutina simple de 70 metros de A-skips, 70 de B-skips y 70 de sprint, repitiendo la secuencia dos veces, con dos a tres minutos de pausa entre bloques. Dos sesiones por semana.

La potencia es fuerza por velocidad, y esa combinación es justo la que te mantiene ágil cuando el cuerpo acumula años de entrenamiento o de pausa.

La rutina de sprint que produjo una mejora medible en 12 semanas

Sin experiencia previa en sprint, con 35 años, 1,75 metros y 80 kilos, el protagonista fijó su línea de base a las seis semanas: 13,36 segundos en 100 metros. Seis semanas después repitió la prueba y marcó 12,98 segundos.

Puede parecer una mejora discreta. Son 38 centésimas. Pero en velocidad pura es un salto relevante para alguien que nunca había corrido con esa intensidad. Y llegó con dos sesiones semanales, sin sacrificar el resto del entrenamiento.

El sprint no es solo correr más rápido. Es una sensación totalmente distinta al running convencional. El protagonista lo describe como sentir que pedalea cuesta abajo cuando la técnica se alinea. Y añade un matiz que muchos comparten: la percepción de sentirse como un crío durante y después de cada sesión.

📊 La pauta en cifras

  • Frecuencia: Dos días a la semana, con descansos de dos a tres minutos entre bloques.
  • Protocolo: 70 metros de A-skips, 70 de B-skips y 70 de sprint, repetido dos veces.
  • Progreso medido: De 13,36 a 12,98 segundos en 100 metros tras seis semanas de mejora entre pruebas.
  • Matiz honesto: El sprint es exigente para isquiotibiales, tendón de Aquiles y flexores de cadera; conviene adaptar el volumen.

entrenamiento de potencia

No todo fue euforia. Al principio entrenaba cuatro rondas de tres series de 70 metros en cada sesión. El volumen le dejaba agotado al día siguiente. La solución no fue entrenar menos, sino repartir mejor: redujo el volumen por sesión y mantuvo el volumen semanal.

También notó que el sprint exige mucho a los tejidos. Sobre todo al tendón de Aquiles, a la parte distal de los isquiotibiales, a los flexores de cadera y, en ocasiones, al tendón rotuliano. Eso le llevó a incluir trabajo específico de acondicionamiento, como elevaciones isométricas de gemelos para fortalecer el tendón.

A cambio, detectó una ligera hipertrofia en los isquiotibiales y en el vasto medial del muslo, más allá de lo que ya ganaba con su rutina de pierna. Y una motivación extra para moverse con más soltura en el día a día, saltando un obstáculo en lugar de rodearlo.
El análisis honesto: ¿el sprint es la mejor vía para tu longevidad activa?

Aquí viene el quiebro con la narrativa de los gurús. El propio entrenador, especializado en longevidad, no coloca el sprint en su top 3 de modalidades. El beneficio cardiovascular de un trabajo de 10 a 15 segundos con descansos largos es casi nulo frente al de los intervalos de 1 a 4 minutos.

La mejora en capacidad elástica y reactividad es comparable a la de la pliometría tradicional. La activación muscular y del sistema nervioso es similar a la que genera la halterofilia olímpica. Y todas esas opciones pueden realizarse dentro de un gimnasio convencional, sin desplazarte a una pista.

¿Esto invalida el sprint? Para nada. El factor lúdico, la conexión al aire libre y la adherencia que genera en quienes lo disfrutan son un activo que ningún protocolo puede imponer. Pero si tu tiempo es limitado y entrenas en interiores, hay caminos más eficientes para obtener adaptaciones similares.

La conclusión práctica es doble. El sprint es una herramienta excelente si encaja en tu contexto, tu logística y tu gusto. Y la potencia, entrenada de cualquier forma —sprint, pliometría, halterofilia—, merece un hueco en tu plan si tu objetivo es mantener funcionalidad con el paso de los años.

⚡ Rutina de Optimización Diaria

  • Introduce dos minutos de potencia: Tras tu calentamiento, añade tres salidas de 20 metros a ritmo vivo dos días por semana.
  • Adapta el volumen a tu recuperación: Si un día te sientes pesado, reduce una ronda; mantén la calidad por encima del total.
  • Combina con fuerza: Mantén dos sesiones de fuerza y usa el sprint o la pliometría como complemento, no como sustituto.

DGT: adelantar a ciclistas con solo 20 km/h de margen sobre el límite será infracción desde el 1 de octubre de 2026

Desde el 1 de octubre, adelantar a un ciclista exige reducir 20 km/h y arriesga multa. La nueva obligación, recogida en el Reglamento General de Circulación, afecta a todos los conductores y se suma a la separación lateral mínima de 1,5 metros que ya estaba en vigor. La DGT busca reducir los atropellos y las caídas provocadas por el golpe de viento que genera un coche al sobrepasar a una bicicleta.

La regla es clara: si la vía está limitada a 90 km/h, el adelantamiento deberá realizarse a no más de 70 km/h. Si el límite es de 100 km/h, no se podrá superar los 80. No se trata de una recomendación. Es una obligación cuyo incumplimiento conlleva sanción económica y pérdida de puntos, aunque la DGT todavía no ha detallado las cuantías concretas.

Qué cambia exactamente en el adelantamiento a ciclistas

La modificación del Reglamento General de Circulación exige que cualquier vehículo que pretenda adelantar a una bicicleta reduzca su velocidad en al menos 20 km/h por debajo del límite máximo permitido en ese tramo. La maniobra mantiene la obligación previa de dejar 1,5 metros de separación lateral o invadir el carril contiguo cuando la calzada disponga de varios carriles.

Con esta doble exigencia, Tráfico quiere acabar con los adelantamientos agresivos y apresurados en tramos estrechos. La diferencia de masa entre un coche y una bicicleta hace que una ráfaga de viento desestabilice al ciclista. Reducir la velocidad del automóvil antes de la maniobra mejora el control y la capacidad de reacción ante un imprevisto.

Desde cuándo se multa y qué excepciones existen

La norma entra en vigor el 1 de octubre de 2026. A partir de ese día, la Guardia Civil y el resto de autoridades de tráfico podrán sancionar a los conductores que no aminoren durante el adelantamiento. Los controles se centrarán en las rutas más frecuentadas por ciclistas.

La obligación afecta a todos los conductores. La norma no contempla periodos de adaptación ni excepciones por tipo de vehículo: turismos, motocicletas, furgonetas y camiones deberán reducir la velocidad antes de rebasar a una bicicleta. En carreteras limitadas a 90 km/h, el adelantamiento se realizará a 70; en tramos a 100, a 80.

multa adelantar ciclista

Frenar al ver al ciclista y volver a acelerar tras el adelantamiento no basta: la reducción de 20 km/h debe producirse durante toda la maniobra de rebasamiento.

Cómo cumplir la norma y evitar la sanción

La clave es anticiparse. Antes de llegar al ciclista, levanta el pie del acelerador y comprueba el velocímetro. No sirve con frenar en el último metro. El margen de 20 km/h por debajo del límite debe mantenerse mientras el coche está a la altura de la bicicleta.

Además, conserva la separación lateral de 1,5 metros. En carreteras de doble sentido, la reducción de velocidad no sustituye esa distancia: hay que esperar a que no vengan coches de frente y rebasar con seguridad. Si no es posible, la bicicleta marca el ritmo. Para consultar las novedades de la reforma, puedes visitar el sitio web de la DGT.

Conviene recordar que los velocímetros de fábrica suelen marcar una velocidad ligeramente superior a la real. Si el cuentakilómetros marca 70 km/h en una vía de 90, la velocidad real suele rondar los 67 o 68. Ese desfase no te libra de la obligación: lo importante es circular por debajo del umbral legal. Revisar los neumáticos y la presión no influye en esta norma, pero ayuda a frenar con seguridad antes del adelantamiento.

La letra pequeña: una norma razonable pero difícil de controlar

La medida tiene una lógica de seguridad vial sólida. El golpe de viento que produce un coche a alta velocidad puede tirar a un ciclista al suelo y provocar un atropello. Obligar a reducir 20 km/h por debajo del límite es una forma razonable de mitigar ese riesgo, y su coste para el conductor es bajo: apenas unos segundos de viaje.
En mi lectura, el punto débil es el control efectivo. Multar por no reducir en el momento exacto de un adelantamiento exige una medición precisa de la velocidad en un tramo muy corto. Un radar de tramo no sirve: mide la velocidad media y no distingue si el coche frenó solo por el ciclista o si redujo antes por otra causa. Los radares puntuales tampoco discriminan con facilidad si el vehículo sancionado estaba adelantando a una bicicleta.
Por eso, conviene no fiarse de la impunidad. En carreteras secundarias, la Guardia Civil puede utilizar cinemómetros móviles y controles con patrulla aérea. Y aunque no haya radar, la sanción existe. La falta de cuantías publicadas no la hace menos real: se aplicará una multa económica y una retirada de puntos aún por concretar.

En comparación con otras infracciones de adelantamiento, esta nueva exigencia eleva el listón de la prudencia. No respetar la distancia lateral ya era sancionable. Ahora la velocidad añade una segunda comprobación a una maniobra que muchos conductores realizan en pocos segundos. No conviene relajarse: en vías con arcén estrecho, el margen de error se reduce y la sanción puede llegar acompañada de responsabilidad civil en caso de accidente.

El riesgo práctico es otro: los conductores que pisan el freno de forma brusca al detectar al ciclista tarde pueden provocar un alcance. La norma exige anticipación, no una frenada de emergencia. Por tanto, la lectura accionable es levantar el pie al ver al ciclista, no esperar al último segundo.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Adelantar a un ciclista reduciendo la velocidad al menos 20 km/h por debajo del límite de la vía.
  • Sanción económica: Multa económica de cuantía aún no detallada por la DGT.
  • Puntos del carnet: Retirada de puntos del permiso, aún sin número concreto confirmado.
  • Entrada en vigor: 1 de octubre de 2026.
Publicidad