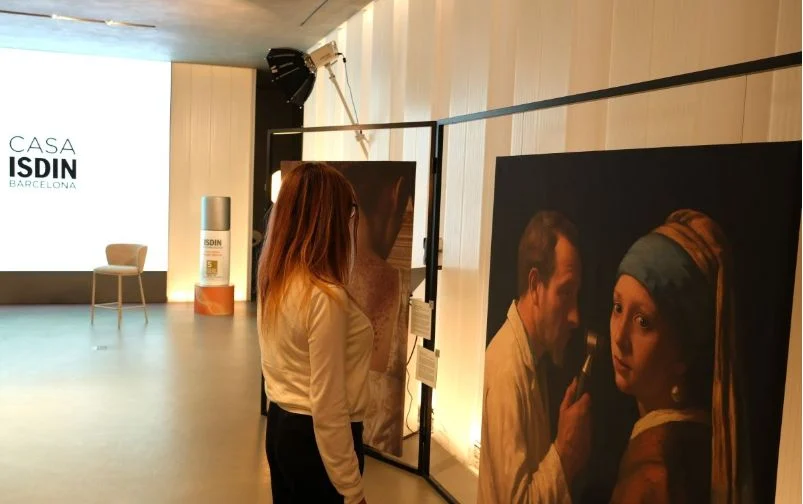
ISDIN acoge en su espacio del Paseo de Gracia de Barcelona ‘Piel y Luz’, la colección de obras clásicas reinterpretadas con una mirada dermatológica a través de IA. La muestra, organizada por la Academia Española de Dermatología y Venereología (AEDV), se podrá visitar hasta el 23 de mayo, coincidiendo con el Día Mundial del Melanoma.
La iniciativa forma parte de la alianza entre ISDIN y la AEDV para impulsar la divulgación y la concienciación social en torno a la salud dermatológica, reforzando el compromiso compartido de ambas entidades con la prevención del cáncer de piel y la promoción de hábitos de fotoprotección. A través de la unión entre arte, ciencia y tecnología, la exposición busca acercar la dermatología al gran público con una propuesta innovadora y pedagógica.
La exposición reúne siete obras pictóricas inspiradas en cuadros de grandes maestros clásicos, creadas mediante inteligencia artificial. Así, las piezas incorporan manifestaciones visibles de distintas enfermedades dermatológicas presentes a lo largo de la historia, que se complementan con elementos de modernidad. ‘La joven de la perla’, bajo la atenta mirada de un dermatólogo, o ‘El consuelo de la curación’, representada con un paciente aquejado de lupus tuberculoso, son algunas de las obras que acogerá Casa ISDIN.
“En ISDIN trabajamos cada día con la convicción de que la fotoprotección y el cuidado de la piel deben formar parte de la rutina de salud de las personas. Acoger una iniciativa como ‘Piel y Luz’ en Casa ISDIN nos permite seguir acercando este mensaje a la sociedad mediante una propuesta innovadora, cultural y con gran capacidad de concienciación”, señaló Juan Naya, CEO de ISDIN.
Por su parte, José Manuel Carrascosa, vicepresidente segundo de la AEDV, destacó el valor divulgativo de la muestra: “La piel ofrece señales visibles de muchas enfermedades dermatológicas que, en ocasiones, pasan desapercibidas para la población general. Esta exposición nos ayuda a educar la mirada del ciudadano y a entender mejor la importancia de observar, cuidar y proteger nuestra piel”.
Iniciativas por el Día Mundial del Melanoma
El melanoma es el tipo de cáncer de piel más agresivo, responsable de entre el 75 y el 80% de las muertes relacionadas con esta enfermedad, según datos del Observatorio del Cáncer de la Asociación Española Contra el Cáncer. La exposición a la radiación ultravioleta es el principal factor de riesgo, por lo que los expertos recomiendan aplicarse fotoprotección de forma habitual.
Para seguir concienciando en esta materia, y con motivo del Día Mundial del Melanoma, a lo largo del mes de mayo ISDIN impulsa diferentes proyectos, más allá de la exposición de AEDV. Love Your Skin, por un futuro sin cáncer de piel, que informa a la población de los efectos nocivos de la radiación solar, y la campaña escolar sobre fotoprotección, que desde hace más de 30 años enseña a los más pequeños a cuidarse de los efectos nocivos del sol, completan el programa de acciones.
El Instituto Coordenadas de Gobernanza y Economía Aplicada (ICGEA) señala en un análisis elaborado sobre el acceso a la innovación terapéutica que el sistema español de acceso a medicamentos innovadores presenta un retraso estructural significativo respecto a los estándares europeos.
El ICGEA indica que el tiempo medio desde la aprobación por la Agencia Europea del Medicamento (EMA) hasta su financiación efectiva en el Sistema Nacional de Salud se sitúa en torno a los 600 días, muy por encima de los 180 días establecidos como referencia en la Unión Europea.
Añade que esta diferencia sitúa a España en una posición claramente desfavorable frente a países como Alemania, Francia o Dinamarca, donde los pacientes acceden a las nuevas terapias en plazos sustancialmente más cortos, donde en determinadas patologías más de un año puede arrojar situaciones irreversibles.
Asimismo, sostiene que «desde el nombramiento de la ministra Mónica García se agravó esta brecha de forma exponencial» y agrega que, aunque se han producido mejoras puntuales en procedimientos administrativos, «los datos consolidados siguen reflejando demoras prolongadas en la incorporación de innovación terapéutica. Como consecuencia, los pacientes españoles acceden a tratamientos avanzados con uno o incluso dos años de retraso respecto a otros ciudadanos europeos».
Según el Instituto Coordenadas, a pesar de que España termina financiando una parte relevante de los medicamentos aprobados en Europa «—en torno al 65% – 70% según distintos informes—», este dato «oculta una limitación clave: más de la mitad de estos fármacos llegan con restricciones de uso.
«Estas restricciones afectan a criterios clínicos, subgrupos de pacientes, líneas de tratamiento o condiciones hospitalarias, reduciendo de facto el acceso real. En comparación, países como Alemania presentan niveles de restricción prácticamente inexistentes, mientras que en España se han convertido en un mecanismo habitual de control del gasto farmacéutico. El resultado es que muchos medicamentos están disponibles solo para una fracción de los pacientes que, según la autorización europea, podrían beneficiarse de ellos», afirma.
Continúa apuntando que «junto a los retrasos y restricciones, se han producido rechazos explícitos de financiación de medicamentos innovadores ya aprobados en la Unión Europea. Casos recientes incluyen terapias para el Alzheimer en fases iniciales, tratamientos oncológicos avanzados o medicamentos dirigidos a enfermedades raras y pediátricas. El impacto de estas decisiones es especialmente relevante en áreas con alta carga de enfermedad. En España, cientos de miles de pacientes conviven con Alzheimer, millones están afectados directa o indirectamente por el cáncer y aproximadamente tres millones padecen enfermedades raras. En estos colectivos, el acceso temprano a terapias innovadoras puede ser determinante en la evolución clínica y la calidad de vida».
Los medicamentos huérfanos, relata, constituyen la categoría más afectada, con una proporción significativa sin financiación o con demoras superiores a tres años. Esta situación contrasta con países de referencia de la Unión Europea, donde el acceso es más rápido y amplio.
«El conjunto de retrasos, restricciones y rechazos configura un escenario de desigualdad efectiva entre pacientes españoles y europeos. Aunque el sistema español no bloquea de forma generalizada la innovación, sí establece barreras temporales y criterios clínicos que limitan su impacto real», sostiene.
«Bajo la responsabilidad del Ministerio de Sanidad, dirigido por Mónica García, el modelo actual prioriza el control del gasto y la evaluación económica sobre la indicación terapéutica, lo que tiene como consecuencia una incorporación más lenta y restrictiva de las nuevas terapias. Esta orientación, si bien responde a criterios económicos, genera una brecha de acceso que sitúa a los pacientes españoles en una posición de desventaja relativa dentro de la Unión Europea. En términos prácticos, esto se traduce en una forma de desigualdad farmacéutica: los ciudadanos españoles acceden más tarde, y o en condiciones más limitadas, a tratamientos que ya están disponibles para otros ciudadanos europeos. La corrección de esta brecha constituye uno de los principales retos del sistema sanitario en materia de innovación terapéutica», continúa.
«España no puede permitirse consolidar un modelo en el que la innovación terapéutica llegue tarde o de forma restringida. El acceso equitativo y en tiempo a los medicamentos innovadores es un elemento esencial de calidad asistencial y de cohesión social que incide especialmente a las clases con menos capacidad material. La actual situación genera una brecha inaceptable con Europa y exige una revisión profunda de los procesos de evaluación y financiación para garantizar que los pacientes españoles no queden atrás», señaló Jesús Sánchez Lambás, vicepresidente ejecutivo del ICGEA.
¿De verdad crees que necesitas sudar una hora en el gimnasio para que caminar 30 minutos sirva de algo o es solo una excusa de tu cerebro para no moverse hoy? La realidad es que el mito de los diez mil pasos fue una estrategia de marketing japonesa y no un hallazgo médico, lo que ha invalidado la percepción de miles de personas sobre lo que significa estar sano.
Un estudio reciente del European Journal of Preventive Cardiology revela que el riesgo de mortalidad empieza a desplomarse mucho antes de lo que te han contado. Al caminar 30 minutos, el cuerpo entra en una fase de optimización cardiovascular que reduce el riesgo de infarto en un porcentaje que dejaría obsoleta a cualquier pastilla de farmacia.
El interruptor metabólico que se activa al caminar 30 minutos
Cuando decides caminar 30 minutos, tu cuerpo no solo quema calorías, sino que inicia una cascada de señales químicas que mejoran la gestión de la glucosa. Las células musculares se vuelven más receptivas a la insulina, evitando esos picos de azúcar que te agotan a media tarde.
A nivel circulatorio, la presión sobre las paredes arteriales se estabiliza gracias a la liberación de óxido nítrico. Este gas actúa como un vasodilatador natural que permite que la sangre fluya sin resistencia, protegiendo tus órganos vitales del desgaste diario que impone el estrés.
La neurociencia detrás de un paseo diario
No es solo una cuestión de piernas, ya que al caminar 30 minutos tu cerebro recibe un baño de factores neurotróficos que estimulan la plasticidad neuronal. El hipocampo, la región encargada de la memoria y el aprendizaje, experimenta un crecimiento real frente al sedentarismo prolongado.
Esta actividad rítmica ayuda a procesar el cortisol, la hormona del estrés que se acumula tras horas frente a una pantalla. El balance neuroquímico se inclina hacia la dopamina, proporcionando una claridad mental que difícilmente conseguirás sentado en un sofá intentando relajarte.
La protección invisible de tus articulaciones
Muchos temen el impacto, pero lo cierto es que al caminar 30 minutos estás engrasando tus cartílagos mediante un proceso llamado difusión de nutrientes. Al no ser un ejercicio de alto impacto, fortaleces los tejidos conectivos sin arriesgar la integridad de tus rodillas o tobillos.
La densidad ósea también se ve beneficiada por este estímulo constante que obliga al esqueleto a remineralizarse. Es una inversión a largo plazo contra la osteoporosis que, curiosamente, funciona mejor cuando la intensidad es moderada y la constancia es absoluta durante la semana.
El impacto real en la longevidad celular
Parámetro
Impacto Sedentario
Tras caminar 30 minutos
Glucosa en sangre
Tendencia al alza
Optimización inmediata
Tensión Arterial
Rigidez vascular
Flexibilidad arterial
Estado de Ánimo
Acumulación de cortisol
Liberación de endorfinas
Quema Calórica
Mínima / Basal
Gasto activo sostenido
Tendencias de bienestar y el consejo del experto
El mercado del fitness en 2026 se está alejando de la intensidad extrema para abrazar el movimiento funcional como base de la longevidad. Los expertos coinciden en que la clave no es la velocidad, sino mantener un ritmo que te permita hablar pero te impida cantar durante el recorrido.
Para maximizar el éxito, mi recomendación es que integres el hábito de caminar 30 minutos justo después de la comida principal del día. Esto no solo mejora la digestión, sino que corta de raíz la respuesta glucémica postprandial, convirtiendo un simple paseo en una herramienta médica de precisión.
Por qué mañana será más fácil que hoy
La verdadera magia ocurre cuando la constancia convierte el esfuerzo en una necesidad biológica que el cuerpo reclama cada mañana. Al caminar 30 minutos, estás reconfigurando tu termostato interno y mejorando la calidad del descanso nocturno de forma automática.
No subestimes el poder de la sencillez en un mundo diseñado para complicarnos la salud con soluciones costosas. El cuerpo humano está diseñado para el desplazamiento, y al caminar 30 minutos simplemente le estás devolviendo la función original para la que fue creado hace milenios.
Hay una paradoja que Agustín Peralt asegura que dedicamos más tiempo a quejarnos de que no nos alcanza el día que a aprender cómo organizarlo. Peralt es el creador del método FASE y autor de Lidérate, un libro sobre productividad personal que va ya por su décima edición.
«El periodo medio de atención plena hoy es de menos de dos minutos», dice con una calma que no oculta la preocupación. No lo dice como curiosidad estadística. Lo menciona como el diagnóstico de algo que se ha deteriorado en silencio y que muy pocos han notado.
Cuando tocar fondo se convierte en método
La historia de Peralt no empieza en una consultoría ni en una conferencia TED. Empieza en 2012, cuando fue despedido tras diez años como directivo en la misma empresa. España atravesaba entonces su peor momento de desempleoen décadas y él tenía que reinventarse desde cero. Lo que siguió fue un proceso que él mismo describe como autoliderarse: aceptar la realidad, dejar de lamentarse y asumir que nadie iba a sacarlo de ahí.
Fue entonces cuando empezó a leer sobre productividad personal. GTD, Brian Tracy, Tim Ferriss. Encontró ideas brillantes pero dispersas, métodos rigurosos pero difíciles de aplicar. Ninguno le resultó del todo redondo. Así que decidió construir el suyo propio, más sencillo y más estructurado, basado en tres pilares: saber priorizar, alinear la agenda con esas prioridades y mantener la intención a lo largo del día sin desviarse.
El proceso lo cambió a él y acabó convirtiéndose en su profesión. Hoy trabaja con equipos directivos de grandes compañías, y dice que todos, sin excepción, empiezan la conversación igual: explicando por qué en su empresa, su sector o con su jefe el problema es distinto. «Perfecto», les responde Peralt. «Me acabas de decir lo mismo que los cincuenta clientes anteriores», recuerda. Lo que sigue siempre es la misma verdad incómoda: el mayor obstáculo no viene de fuera. Viene de uno.
El enemigo no es la falta de tiempo, sino la falta de atención
Fuente: agencias
Peral desmonta mitos con la misma facilidad con que los instala. El de levantarse a las cinco de la mañana, por ejemplo. «Si para ser productivo necesitas levantarte a las cinco, ya vamos mal», dice. El concepto que hay detrás no es la hora: es lograr un bloque de atención sin interrupciones antes de que el mundo se active. A qué hora ocurra eso depende de cada persona.
Lo mismo con la concentración. Se repite mucho que nadie puede mantener la atención más de cuarenta y cinco minutos seguidos. Peraltlo niega. Recuerda a ingenieros que pasaban tres horas resolviendo problemas de física en una biblioteca sin levantar la vista. La capacidad existía. Lo que ha ocurrido es que la hemos ido perdiendo, de forma silenciosa y progresiva, a medida que los móviles, los popups y las notificaciones han colonizado cada minuto del día.
El cerebro tiene dos sistemas que compiten constantemente: el córtex prefrontal, que razona y planifica, y el sistema límbico, que busca placer, novedad y gratificación inmediata. Cuando el móvil está sobre la mesa, el límbico gana casi siempre. No porque seamos débiles, sino porque no hay fuerza de voluntad que sostenga esa batalla durante horas. La solución, dice Peralt, es más simple y más radical: eliminar la tentación del entorno antes de empezar a trabajar.
«No nos falta tiempo: nos sobran distracciones», repite. Y añade algo que sus clientes tardan en aceptar pero que acaba calando: «La calidad de tus ‘sí’ depende de la cantidad de tus ‘no’.» Saber decir que no no es descortesía ni frialdad. Es la condición para que la atención vaya donde de verdad importa.
Hay otro hábito que Peralt considera tan básico como ignorado: escribir las prioridades. La mente, por muy clara que parezca, no puede manejar cuarenta asuntos simultáneos y elegir entre ellos con criterio. «Lo que no está escrito no existe», dice. Priorizar solo en la cabeza no es priorizar. Es ilusión de control.
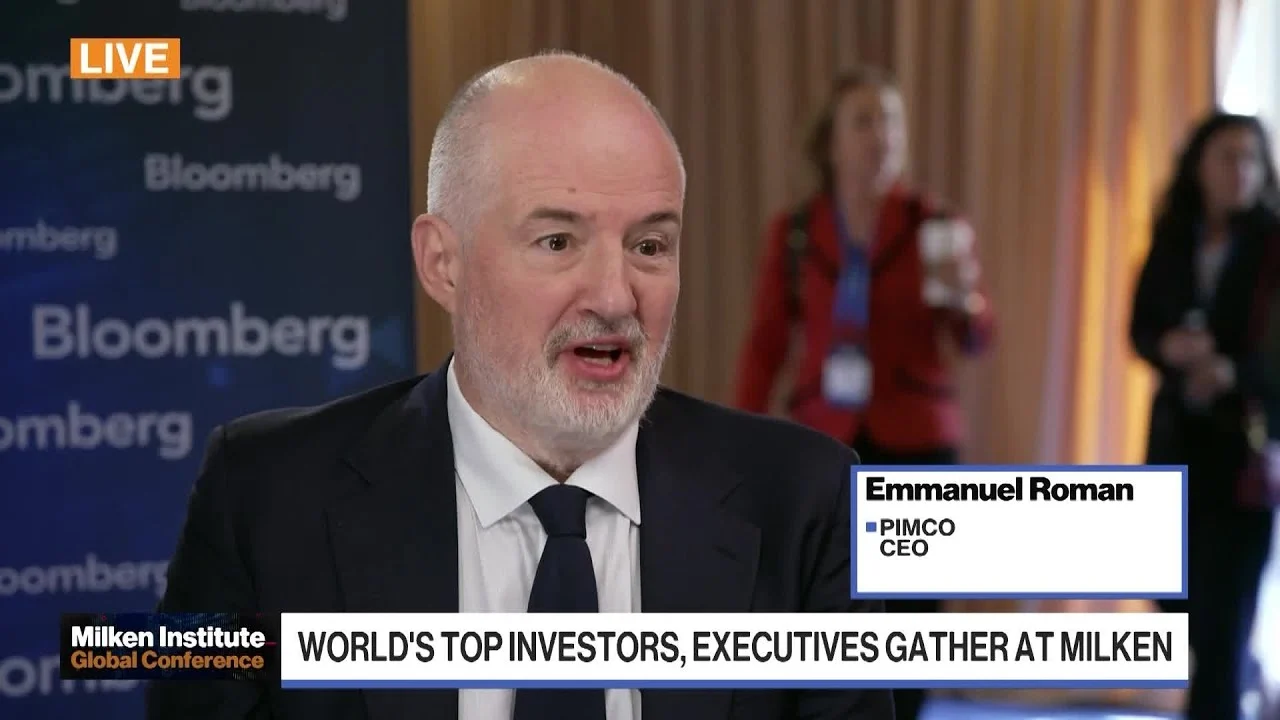
He visto la entrevista que Emmanuel Roman, consejero delegado de Pimco, concedió a Bloomberg Television y no puedo evitar pensar que estamos ante un punto de inflexión en el mercado de deuda privada. El directivo más importante de la gestora de renta fija más grande del mundo desveló, con una mezcla de confianza y cautela, cómo están navegando el tsunami de inversión en infraestructura digital para inteligencia artificial.
Un mercado de capitales sediento de infraestructura digital
Roman comenzó su intervención recordando la enorme cantidad de capital que necesita desplegarse. La construcción de centros de datos para alimentar modelos de IA, desde los gigantes tecnológicos como Meta u Oracle, demanda una financiacion de dimensiones colosales. La deuda emitida resultó increíblemente atractiva para sus inversores, gracias a una estructura que combinaba capital privado, deuda sénior y seguros, con puntos de adhesión y coberturas diseñados a medida.
El CEO subrayó que no todas las grandes empresas tecnológicas necesitan este tipo de ingeniería financiera: ‘Algunas de las Siete Magníficas pueden salir directamente al mercado público a emitir, y eso también nos beneficia a nosotros como gestores’. La flexibilidad de Pimco para adaptarse a distintos formatos —ya sea una emisión pública tradicional o una transacción estructurada con tramos a medida— es, en sus palabras, una ventaja competitiva.
Deuda privada y estructuras a medida: la ventaja de Pimco
Durante la entrevista, Roman detalló el enfoque artesanal de la gestora. No basta con prestar dinero: hay que calibrar el perfil de liquidez de cada cliente, desde aseguradoras que solo pueden comprar pagarés con calificación hasta fondos de pensiones que buscan rentabilidad ajustada al riesgo. ‘Miramos el mundo entero y comparamos cualquier operación de infraestructura con otras oportunidades que tenemos en cartera’, explicó.
El directivo puso como ejemplo reciente las emisiones de deuda soberana en Oriente Medio. Con la tensión geopolítica, varios emisores con rating triple A han recurrido a la financiación rápida, y Pimco ha actuado como ancla en esas colocaciones. ‘Son papeles muy atractivos para nosotros’, afirmó, dejando claro que la firma no actúa como un banco que distribuye deuda para cobrar comisiones, sino como un coinversor a largo plazo.
‘Encontramos la deuda de estos centros de datos increíblemente atractiva para nuestros inversores’, explica Roman.
— Emmanuel Roman, CEO de Pimco
Pero el optimismo no es ciego. Roman reconoció que hay riesgos latentes que la gestora monitoriza con lupa. El más evidente es la velocidad de obsolescencia de los propios centros. ‘Hay que pensar en cuánto duran los equipos, qué se hace con el centro al final y cómo se vende’, advirtió. En operaciones con arrendatarios de primer nivel como Meta, el riesgo crediticio es casi nulo —la compañía tiene una capitalización billonaria—, pero en proyectos más especulativos la ecuación cambia radicalmente.
Obsolescencia rápida y transacciones complejas: las sombras del negocio
El CEO de Pimco recordó que algunas de estas estructuras son más complejas, con mayor retorno esperado, pero también con mayor probabilidad de que ‘no funcionen tan bien’. Mencionó que, dentro de cinco, siete o diez años, algunas operaciones habrán salido mal porque se habrán recortado esquinas o porque los inversores estaban desesperados por colocar capital. ‘Será fascinante ver cómo se desarrolla la historia’, comentó, evocando las primeras fases de la revolución industrial para contextualizar la magnitud del cambio.
Esta dualidad entre oportunidad y riesgo no se limita a los centros de datos. La volatilidad geopolítica, según Roman, ha abierto otras puertas. La necesidad de liquidez rápida por parte de soberanos bien calificados y la posibilidad de anclar emisiones han generado rentabilidades que la gestora califica de ‘muy atractivas’. El ejecutivo evitó cualquier comentario sobre presiones a la administración estadounidense, pero sí deslizó un análisis sutil sobre la Reserva Federal.
Más allá de los data centers: el atractivo de la deuda soberana emergente
Roman explicó que, con el contexto actual —y la situación en el Golfo—, es poco probable que la Fed pueda recortar tipos. ‘Si cortas ahora, la parte larga de la curva subiría y eso no ayudaría, porque los tipos hipotecarios están vinculados al largo plazo, no al corto’, argumentó. En cambio, señaló que el margen de maniobra podría venir del balance del banco central y de lo que decida Kevin Warsh, posible nuevo responsable, sobre los MBS. El directivo de Pimco, cuyo socio proviene del mundo hipotecario, adelantó que una liberación bien gestionada de esos activos podría ayudar a bajar los costes de las hipotecas y dinamizar la economía.
La charla también derivó hacia el uso interno de la inteligencia artificial en Pimco. Roman reveló que la gestora está invirtiendo grandes sumas en sistemas de IA para mejorar la detección de fraudes y el análisis de documentos. Puso un ejemplo concreto: ante una alerta de fraude, la IA puede revisar sistemáticamente todos los contratos y transacciones vinculadas para identificar patrones sospechosos de forma mucho más rápida y fiable que un humano. ‘Es increíblemente potente’, afirmó, y añadió que están entrenando modelos propios con décadas de experiencia para obtener mejores capacidades predictivas.
La IA como herramienta defensiva y de inversión interna
Este uso dual de la tecnología —como factor deflacionario en la economía y como herramienta operativa— refuerza la tesis de Roman: la IA no solo crea burbujas de inversión, sino que también reduce costes estructurales. ‘Hemos sido grandes usuarios de IA y es una inversión en capex muy relevante para nosotros’, señaló. En su opinión, el abaratamiento que trae consigo la nube y los modelos entrenados podría contrarrestar parcialmente las presiones inflacionistas a largo plazo, dando algo de oxígeno a los bancos centrales.
Fondos semilíquidos y el debate de los 401(k)
Respecto a la polémica sobre la inclusión de activos privados en los planes de jubilación 401(k), Roman fue cauto. Separó tres conceptos que, a su juicio, suelen mezclarse: valoración, liquidez y tolerancia al reembolso. ‘Si atacas al mercado minorista, cada inversor compra y vende a diario, por lo que la valoración es críticamente importante‘, subrayó. Defendió que los productos semilíquidos pueden ser una opción si se marca correctamente el precio y se ajusta el perfil de riesgo, pero recordó que los fondos indexados de bajo coste siguen siendo una buena alternativa para el ahorro a largo plazo.
Al final, la lección es clara: en un mundo con tipos altos y disrupciones tecnológicas, la deuda privada de centros de datos no es una apuesta ciega, sino una operación que exige rigor analítico y mucha paciencia. Como el propio Roman recordó, a veces el juego más inteligente es quedarse en el banquillo esperando mejores oportunidades.
Kraken ha dado un paso que podría cambiar la forma en que gastamos las criptomonedas. La plataforma se ha aliado con MoneyGram para permitir a sus usuarios convertir sus activos digitales en efectivo y retirarlo en cualquiera de los 500.000 puntos de venta que la red de pagos tiene repartidos por todo el mundo. En otras palabras, ahora puedes vender tus bitcoins desde la app de Kraken y recoger el dinero en euros, dólares o la moneda local en un supermercado, una tienda de conveniencia o una oficina de cambio asociada a MoneyGram.
El acuerdo acerca de golpe el cripto al día a día. Hasta ahora, gastar criptomonedas exigía pasar por una tarjeta de débito, un exchange o un cajero automático especializado; opciones que no están al alcance de todos. La red de MoneyGram, presente en más de 100 países, simplifica el proceso y lo hace tan familiar como ir a cobrar un giro postal.
Cómo convierte Kraken tus criptomonedas en efectivo
El mecanismo es sencillo. Un usuario de Kraken que quiera hacerse con dinero fiat (el emitido por los bancos centrales, como el euro o el dólar) solo tiene que vender sus criptoactivos en la propia plataforma, elegir la opción de retiro por MoneyGram y acudir a uno de los locales asociados con un código de verificación. Allí recibirá los billetes, igual que si hubiera hecho una transferencia internacional o un envío de remesas.
La funcionalidad está integrada directamente en la app de Kraken y, según el anuncio publicado en el blog oficial de Kraken, empezará a desplegarse de forma progresiva en los próximos meses. De momento, la compañía no ha detallado el listado completo de criptomonedas compatibles, pero ha confirmado que al menos bitcoin y ethereum estarán entre las primeras.
La noticia, ha llegado en un momento clave para Kraken. El exchange, uno de los más veteranos del sector, lleva meses preparando su salida a bolsa en Estados Unidos y este movimiento se interpreta como un guiño a los inversores tradicionales: la empresa no quiere ser solo un lugar para comprar y vender cripto, sino un puente real entre el mundo digital y el físico.
Por qué esta alianza importa más allá de la comodidad
Más de 500.000 establecimientos son muchas puertas. Para ponerlo en contexto, eso equivale a multiplicar por diez la red de sucursales de los cuatro mayores bancos españoles juntos. La capilaridad de MoneyGram —presente en pequeñas tiendas, farmacias y supermercados de países donde la banca tradicional apenas llega— convierte el acuerdo en una herramienta potencial de inclusión financiera.
Además, la alianza llega apenas un día después de que otros exchanges, como Binance, anunciaran alianzas similares con procesadores de pago regionales. El sector parece haber entendido que, para dar el salto al gran público, necesita resolver el último kilómetro de la experiencia: hacer que el cripto se pueda gastar como cualquier otra moneda, sin complicaciones técnicas ni tiempos de espera.
Eso sí, conviene recordar que el cash out (la conversión a efectivo) no es gratuito. Aunque Kraken aún no ha publicado las tarifas definitivas, este tipo de servicios suele incluir comisiones por la venta del activo, por el envío a través de MoneyGram y, en algunos casos, por el cambio de divisa si la moneda local no coincide con la del depósito. El detalle será determinante para que la propuesta gane tracción entre los usuarios que buscan una alternativa barata a las remesas tradicionales.
El análisis: ¿puerta abierta al uso masivo o paso prudente?
Desde esta redacción creemos que la jugada de Kraken va en la dirección correcta. Cuando en 2022 el colapso de Terra y la quiebra de FTX enfriaron el interés minorista, el sector entendió que sin utilidad cotidiana no habría adopción sostenible. Tres años después, iniciativas como esta demuestran que los exchanges están pasando de las palabras a los hechos.
Sin embargo, hay riesgos que no conviene ignorar. El primero es la volatilidad: el valor de las criptomonedas puede oscilar entre el momento en que se venden en la app y el instante en que se recoge el efectivo, lo que en jornadas muy movidas puede jugar una mala pasada al usuario. El segundo tiene que ver con la propia MoneyGram, una compañía que ya ha enfrentado problemas regulatorios en el pasado y cuya capilaridad global también supone un reto de cumplimiento normativo difícil de gestionar de forma homogénea.
Aun así, el movimiento es coherente con el momento que vive Kraken. La compañía presentó en marzo de este año la documentación preliminar para su OPI (Oferta Pública Inicial, la salida a bolsa) ante la SEC estadounidense, y cada anuncio que refuerce su perfil de empresa de servicios financieros —y no solo de exchange especulativo— suma puntos ante los futuros accionistas. Si el despliegue del cash out se ejecuta sin fricciones y las comisiones son razonables, la alianza con MoneyGram podría convertirse en el primer eslabón de una estrategia más amplia que acerque el cripto a los hogares de medio planeta.
El Ibex 35 se anotó un rebote del 1,8% en la sesión de hoy y reconquistó los 17.600 puntos, su nivel más alto en dos semanas, mientras el petróleo Brent se dejaba más del 3% tras los avances en la tregua con Irán. La constructora ACS encabezó las subidas del selectivo con un salto próximo al 10%, que solo se explica en parte por la menor aversión al riesgo.
El movimiento alcista fue generalizado: 30 de los 35 valores cerraron en verde. Los bancos, grandes beneficiados del repunte de los tipos a largo plazo, sumaron cerca de dos puntos porcentuales, con BBVA y Santander avanzando más del 2%. Las utilities, que suelen sufrir con la caída del crudo, mantuvieron el tipo gracias a las perspectivas de menor presión inflacionista a corto plazo. El volumen de negociación en el mercado continuo superó los 1.200 millones de euros, un 15% por encima de la media mensual.
El Ibex 35 recupera los 17.600 puntos con ACS al frente
Los títulos de ACS se dispararon un 9,8%, su mayor subida desde marzo de 2020, impulsados, según la propia compañía, por la confirmación de varios contratos de infraestructuras en Norteamérica que suman una cartera superior a los 2.500 millones de euros. No obstante, el rally también bebe del alivio geopolítico: una constructora con exposición a Oriente Medio y a los precios de las materias primas se beneficia de cualquier señal de distensión en la región. Junto a ACS, otros valores vinculados al ciclo económico, como ArcelorMittal y Acerinox, subieron más del 4%. El resto de plazas europeas también se tiñó de verde, con el Euro Stoxx 50 subiendo un 1,5%, y Wall Street abría al alza en los primeros compases.
El petróleo Brent cede más de un 3% tras las palabras de Trump sobre Irán
El barril de Brent, referencia en Europa, cayó un 3,2% hasta los 68,5 dólares por barril en el ICE de Londres, su nivel más bajo desde principios de abril. El detonante fue el mensaje del presidente estadounidense Donald Trump, quien aseguró haber logrado ‘grandes progresos’ hacia un acuerdo final con Irán. La posibilidad de que Teherán reabra sus exportaciones al mercado internacional aliviaría uno de los focos de presión que ha sostenido el precio del crudo por encima de los 75 dólares durante meses. Según fuentes del sector, la prima de riesgo geopolítico incorporada al precio rondaba los 5-8 dólares. La noticia pilló por sorpresa a unos mercados que todavía asimilaban la última ronda de sanciones contra el régimen iraní y las amenazas de represalia lanzadas desde Teherán.
La reacción en los mercados de materias primas fue inmediata: los futuros del West Texas Intermediate (WTI) cayeron en paralelo, y la estructura de la curva de futuros dio señales de normalización. De consolidarse la tregua con Irán, el Brent podría estabilizarse en la banda de los 65 dólares, un rango que no se veía desde los momentos más duros de la pandemia. Los grandes consumidores de crudo, desde aerolíneas hasta fabricantes de plásticos, celebraron la noticia, y los futuros de la gasolina en Estados Unidos bajaron más de un 4% en la sesión.
Un espejismo temporal en un entorno aún cargado de riesgos
La tregua geopolítica —así, sin tilde— ha permitido este respiro, pero la historia reciente enseña que los acuerdos con Irán han demostrado ser frágiles. En 2015, el Plan de Acción Integral Conjunto (JCPOA) trajo un alivio similar que se esfumó tres años después. Los mercados están aprendiendo a desconfiar de los anuncios que no vienen acompañados de plazos concretos y compromisos verificables. Además, la reacción de Arabia Saudí y de otros productores del Golfo ante un posible retorno de Irán al mercado sigue siendo una incógnita.
A mi juicio, el rebote del Ibex 35 responde más a un alivio del sentimiento que a una mejora estructural de los fundamentales. La economía española arrastra lastres de demanda interna y la exposición bancaria al riesgo inmobiliario no ha desaparecido. La subida de ACS, por ejemplo, tiene más que ver con la propia dinámica de la compañía que con un cambio de ciclo para el sector constructor europeo. En el caso del petróleo, la caída erosiona los márgenes de las grandes petroleras, pero, al mismo tiempo, reduce el riesgo de una escalada inflacionista que obligue a los bancos centrales a mantener los tipos elevados durante más tiempo. La subida de la banca, que arrastra una revalorización cercana al 40% en el año, podría encontrar un techo si el petróleo barato acaba por deprimir las expectativas de inflación y, con ellas, la pendiente de la curva de tipos.
La verdadera prueba llegará cuando se concreten las condiciones del pacto con Irán. Sin plazos ni detalles sobre el alivio de sanciones, el rebote del Ibex y el desplome del crudo podrían no ser más que un ensayo de lo que está por venir. Y en mayo de 2026, el calendario político estadounidense añade una capa adicional de incertidumbre: estamos a apenas seis meses de unas elecciones que podrían alterar cualquier equilibrio diplomático.
La escuela de negocios internacional GBSB Global Business School ha organizado en el Hub Bstartup de Banc Sabadell una nueva edición del G-Club Hackaton 2026, una iniciativa orientada a impulsar el talento emprendedor y acelerar el desarrollo de nuevas ideas de negocio.
GBSB Global impulsa esta plataforma de captación de talento y scouting de nuevos proyectos emprendedores, una alianza que refuerza el papel de la escuela de negocios como centro activo de emprendimiento y agente conectado con el ecosistema startup catalán.
El encuentro ha reunido a 60 participantes, entre estudiantes, fundadores en fase inicial y profesionales interesados en el emprendimiento, en un formato dinámico que ha combinado mentoría, networking y presentación de proyectos.
G-Club Hackaton se ha concebido como una experiencia intensiva de incubación en formato breve, donde los participantes han podido contrastar sus proyectos de emprendimiento con expertos del sector y avanzar en su desarrollo a través de sesiones prácticas.
A lo largo de la jornada, los asistentes han trabajado sus proyectos en distintas mesas de mentoría especializadas con el objetivo de transformar ideas incipientes en propuestas con potencial real. Alice Chazelas, Country Marketing Manager en Vistaprint, ha desarrollado una mesa sobre marketing; Garance Lequeurre, Product Manager en Fourthline, ha liderado un panel sobre producto; Ana Guasch, emprendedora y cofundadora de TheShakersLab y Showusyourtype, ha protagonizado una mentoría sobre Agritech.
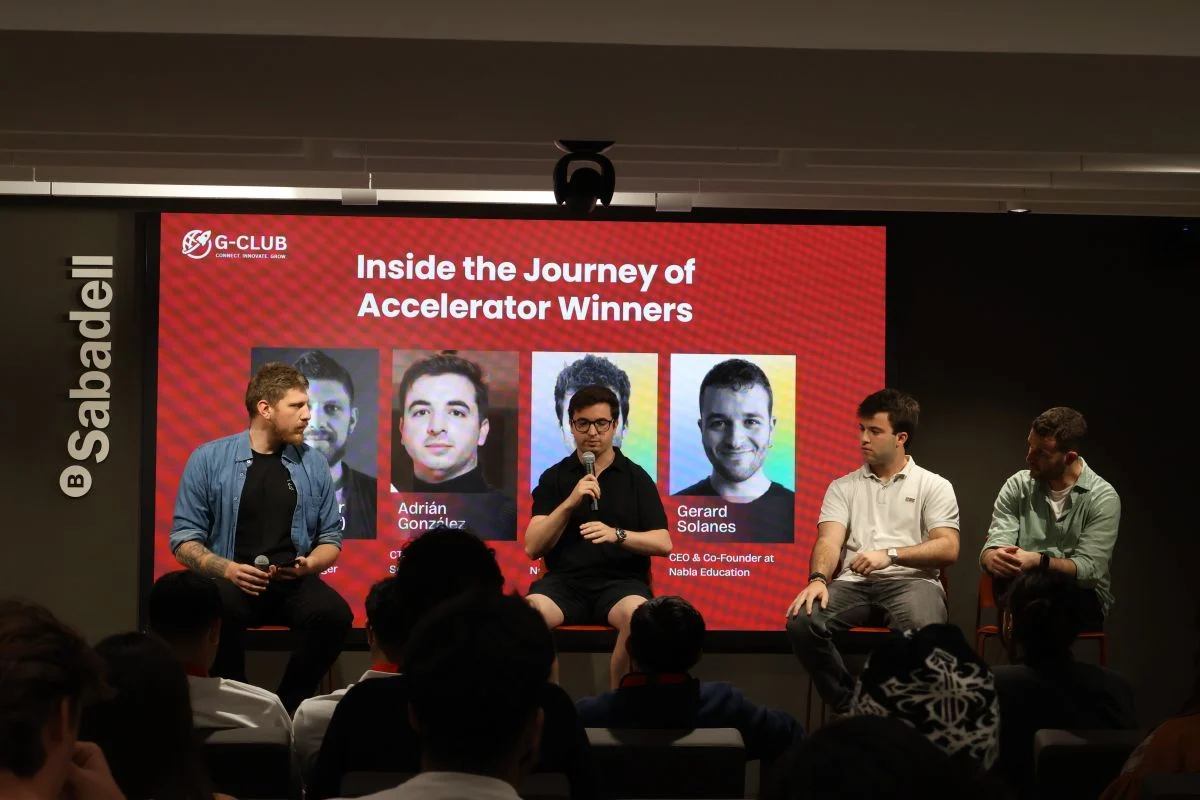
El evento también ha contado con un panel especial, ‘Inside the Journey of Accelerator Winners’, reuniendo a los anteriores ganadores de G-Accelerator Synestec y Nabla Education para analizar qué se necesita para convertir una startup en fase inicial en una empresa en expansión. El panel ha sido moderado por Joe Gaymer, International Key Account Manager, y ha contado con la participación de Adrián González, CTO y cofundador de Synestec; Èric Terrisse, CTO y cofundador de Nabla Education; y Gerard Solanes, CEO y cofundador de Nabla Education.
El gran aliciente del evento ha sido la posibilidad de acceder directamente a la convocatoria de 2026 de G-Accelerator Impact Call, el programa de preaceleración de startups impulsado por la escuela de negocios GBSB Global en colaboración con la UVic – UCC Universitat Central de Catalunya y el Instituto de Innovación Social e Impacto (ISSI) de la Universidad de Northampton (Reino Unido). La convocatoria está financiada por el Departament d’Empresa i Treball de la Generalitat de Catalunya y cofinanciada por el Fondo Social Europeo Plus.
Se trata de un programa de preaceleración de seis meses de duración dirigido a proyectos en fase inicial y preinicial con un claro compromiso con la creación de empresas de triple impacto en Catalunya. Aunque está abierto a todos los estudiantes y alumni de GBSB Global, el programa también acoge a emprendedores ajenos a la institución, siempre que estén dispuestos a establecer su negocio en Catalunya y a participar activamente en el programa en Barcelona.
Como parte de la sesión de clausura, varios fundadores presentaron sus ideas y fueron seleccionados para pasar a la siguiente fase del proceso G-Accelerator Impact Call. Podrán seguir desarrollando sus proyectos a través del programa, además de recibir una auditoría y una estrategia GEO completas de Growthino, una agencia de optimización de motores generativos con sede en Barcelona, que ayuda a las startups a ser visibles, citadas y recomendadas en las respuestas de IA.
Xavier Arola, director de Careers and and Entrepreneurship Services en GBSB Global, ha destacado el valor del encuentro como escenario estratégico para nuevos proyectos y ha explicado que “el G-Club Hackathon refleja nuestra forma de entender el emprendimiento: crear espacios donde las ideas se contrastan, evolucionan y encuentran conexiones reales con el mercado. Buscamos activar talento y acompañarlo en sus primeros pasos dentro del ecosistema startup”.
Hacienda ha empezado a enviar cartas a autónomos por errores en la declaración de la Renta 2025. Si presentas una complementaria antes de recibir la notificación, evitas los recargos que arrancan en el 1% mensual. Vamos al grano: qué fallos busca la Agencia Tributaria, cómo corregirlos ahora y de cuánto hablamos si esperas sentado.
Errores que disparan las alarmas de Hacienda
La campaña de IRPF de este año (modelo 100) cruza los datos del autónomo con los modelos trimestrales 130 y 303, las cotizaciones y la información de terceros. Los despistes más comunes que generan cartas de aviso son:
Ingresos no declarados o mal reflejados. Hacienda compara tus facturas emitidas (modelo 347) con lo declarado en renta. Si olvidaste alguna, salta.
Gastos deducibles inflados o sin justificar. El 5% de gastos de difícil justificación en estimación directa tiene un límite de 2.000 euros anuales; superarlo sin documentación es un clásico.
Deducciones mal aplicadas: maternidad, familia numerosa, vivienda… La Agencia cruza con la Seguridad Social y el Catastro; un dato erróneo en el NIF del hijo o en el uso de la casa y el sistema pita.
Cotizaciones a la Seguridad Social no cuadradas. La cuota de autónomos es deducible, pero si no coincides con los importes que comunica la TGSS, la máquina lo detecta.
El detalle que cambia todo: muchos avisos llegan por discrepancias entre lo que pagaste a cuenta (modelo 130) y el rendimiento neto final. Si los pagos fraccionados son muy bajos respecto al beneficio anual, Hacienda puede iniciar una revisión.
Cómo corregir la declaración antes de que te llegue la notificación
Si has detectado un error o has recibido un “aviso” en tu bandeja de sede electrónica, puedes presentar una declaración complementaria sin esperar a la carta formal. El procedimiento es sencillo y te evita la sanción posterior. Lo que importa es esto: la complementaria sustituye a la original y solo pagas la cuota que falta, sin recargo si lo haces de forma voluntaria antes de la comunicación de Hacienda.
Pasos:
Accede a la sede electrónica de la Agencia Tributaria con certificado digital, Cl@ve o número de referencia del borrador.
Busca tu declaración presentada y pulsa en “Modificar/Complementaria”.
Corrige las casillas afectadas (gastos, ingresos, deducciones) y presenta de nuevo.
Si la complementaria sale a devolver a tu favor, también puedes hacerla; Hacienda te ingresará la diferencia en pocas semanas.
Un aviso importante: si ya tienes una notificación en tu buzón electrónico o en papel, el plazo para reaccionar es de diez días hábiles desde la recepción. Pasado ese plazo sin presentar alegaciones ni complementaria, la liquidación se vuelve firme y llegan los recargos y, en casos más graves, la sanción.
¿Por qué ahora y qué consecuencias tiene una carta de Hacienda?
La Agencia Tributaria ha reforzado el control sobre los rendimientos de actividades económicas, tras incorporar herramientas de cruce masivo de datos (modelos 347, 190, 303 y cuentas bancarias). Ya en la campaña anterior se duplicaron los requerimientos a contribuyentes en estimación directa. Este año la campaña de avisos arranca antes, en mayo, con el objetivo de dar oportunidad de corregir voluntariamente.
A efectos prácticos, una carta de Hacienda no significa necesariamente una multa: a menudo es un requerimiento para que aclares una incongruencia. Pero si ignoras el aviso y la Administración termina emitiendo una liquidación complementaria de oficio, el recargo mínimo es del 1% por cada mes de retraso sobre la cuota dejada de ingresar, que puede llegar hasta el 20% y sumar intereses de demora. En la práctica, un desajuste de 500 euros en cuota puede convertirse en más de 600 si esperas a la notificación formal y no actúas a tiempo.
Lo he visto en la redacción: quienes corrigen, en cuanto detectan el fallo, se ahorran bastante disgusto. La recomendación es clara: revisa ahora tu declaración, comprueba las casillas de rendimientos de actividades económicas y verifica que los gastos y las deducciones cuadran con la documentación que tienes. La campaña de renta 2025 está abierta hasta el 30 de junio, pero para corregir una declaración ya presentada no hay fecha límite; puedes hacer la complementaria durante cuatro años, aunque cada mes que pase sin pagar la cuota correcta encarece el resultado.
Guía rápida del trámite
📅 Plazos: No hay un plazo fijo para la complementaria voluntaria, pero si has recibido notificación, dispones de diez días hábiles para contestar. La campaña de renta 2025 sigue abierta hasta el 30 de junio de 2026.
✅ Requisitos clave: Ser autónomo con declaración de IRPF presentada y tener un error u omisión. Puede corregirse desde el primer día de presentación.
🌐 Dónde solicitarlo: Sede electrónica de la AEAT con certificado digital o Cl@ve. También en oficinas de Hacienda con cita previa. Teléfono de información general: 901 33 55 33.
💰 Importe o coste: La complementaria supone la diferencia de cuota a ingresar (o a devolver). Si se presenta antes de una notificación, no hay recargo. Tras notificación, se suma un recargo del 1 % mensual sobre la cuota no ingresada.
⚠️ Error a evitar: No revisar los datos fiscales que Hacienda incorpora automáticamente; muchos autónomos confían en ellos y olvidan incluir gastos deducibles que sí les corresponden.
El 7 de junio las ofertas de empleo dirán adiós al ‘sueldo a convenir‘. Desde ese día, las empresas tendrán que indicar el salario —o una banda salarial— antes de que envíes el currículum. La obligación de informar de la retribución desde la primera oferta ya tiene fecha en toda la Unión Europea y cambia por completo la primera conversación entre candidato y empresa.
Vamos al grano: la directiva de transparencia retributiva (Directiva UE 2023/970) se aplica en España a partir del 7 de junio de 2026. Todavía quedan unos días para que entre en vigor, pero las empresas deben empezar a prepararse ya. Afecta a todas las compañías, independientemente de su tamaño, y también te protege si trabajas en el sector público. La norma prohíbe preguntar por tu salario anterior y obliga a corregir las diferencias salariales si superan el 5 % entre puestos equivalentes.
Qué cambia en las ofertas de empleo a partir del 7 de junio
La publicidad de los puestos vacantes debe incluir el sueldo inicial o una horquilla salarial antes de cualquier entrevista. Ya no valen fórmulas como «salario según valía» o «remuneración acorde al perfil». El objetivo es que sepas cuánto paga la empresa desde el minuto uno y decidas si te interesa seguir con el proceso.
Además, la empresa no podrá preguntarte cuánto cobrabas antes ni utilizar tu historial salarial para fijar la futura retribución. Esta práctica arrastra brechas y perjudica sobre todo a las mujeres, pero también a cualquier persona que haya estado en un empleo peor pagado. Si te hacen esa pregunta a partir del 7 de junio, la empresa incumple la directiva.
El derecho a la información también funciona hacia dentro: cualquier empleado podrá pedir por escrito los datos salariales de puestos similares, desglosados por sexo, y la empresa tendrá un máximo de dos meses para responder. No hace falta demandar; basta una solicitud formal para que las cifras dejen de ser opacas.
Las empresas que tendrán que publicar sus brechas salariales
La directiva fija un calendario progresivo según plantilla. Las empresas con más de 250 trabajadores serán las primeras: deberán reportar anualmente sus diferencias salariales a partir de junio de 2027. Las que tengan entre 150 y 249 empleados lo harán cada tres años desde esa misma fecha. Las compañías de 100 a 149 trabajadores tienen más margen: empezarán a informar antes de junio de 2031, también con periodicidad trienal.
Pero la obligación de informar el salario en las ofertas no espera: esa regla entra en vigor el 7 de junio de 2026 para todas las empresas, sin excepción por tamaño.
Si en los informes se detecta una brecha salarial media de al menos un 5 % entre empleados que hacen el mismo trabajo, la empresa debe intervenir. Tiene seis meses para revisar internamente su política retributiva y, si persiste la diferencia, debe negociar una corrección con los representantes de los trabajadores. No basta con publicar los datos; hay que arreglar las desigualdades y documentar cómo se ha hecho.
Una directiva que pisas en terreno firme: el precedente español
España ya tenía normas de igualdad retributiva desde 2019 —el Real Decreto 902/2020 obligaba a las empresas desde 2022 a llevar un registro salarial y a justificar diferencias superiores al 25 %—, pero la directiva europea eleva la exigencia. El listón del 5 % es más ambicioso que el antiguo 25 % y, sobre todo, introduce la transparencia desde la oferta, algo que el registro interno no resolvía. Además, invierte la carga de la prueba: en caso de conflicto, será la empresa quien demuestre que no discrimina, no el trabajador. Eso ahorra años de pleitos y da más fuerza a las reclamaciones individuales.
Cabe preguntarse si la norma es suficiente. Con un 5 % de brecha tolerable, muchas diferencias pequeñas pero sistemáticas seguirán sin disparar la alarma. Sin embargo, el simple hecho de que la oferta muestre el salario ya elimina la asimetría que más tiempo hacía perder a los candidatos: esa primera llamada donde nadie hablaba de dinero. Ahora las reglas del juego estarán sobre la mesa antes de la primera cita.
Guía rápida del trámite
📅 Plazos: 7 de junio de 2026: entra en vigor la obligación de publicar salario en ofertas. Reportes de brecha: 2027 para más de 250 empleados, 2031 para 100-149.
✅ Requisitos clave: Afecta a todas las empresas y empleados públicos. Cualquier trabajador puede solicitar los salarios de puestos equivalentes.
🌐 Dónde solicitarlo: La solicitud de información salarial se presenta por escrito a la empresa. Para reclamar por incumplimiento, vía Inspección de Trabajo o juzgado (no detallado en la fuente oficial).
💰 Importe o coste: No hay tasa para el trabajador. Las empresas que incumplan pueden enfrentar multas y restricciones de contratación pública.
⚠️ Error a evitar: Seguir aceptando ofertas sin salario visible a partir del 7 de junio. Si no aparece, la empresa está incumpliendo.
El CBAM (Mecanismo de Ajuste en Frontera por Carbono) consiste en una política de la Unión Europea diseñada para poner un precio al carbono de los productos importados, de esta forma se evita la llamada “fuga de carbono”, por el que las empresas para ahorrarse costes por normas climáticas más laxas y proteger a la producción e industrias europeas. Es decir, es una forma que tiene la Unión Europea de fomentar la transición energética desincentivando la importación de materiales o productos elaborados con una alta producción de C02. Desde BloombergNEF apuntan a que la implantación de este sistema está cambiando las normas de los mercados.
El CBAM es mucho más que una política climática
A partir de 2026, el CBAM empieza a funcionar, con implicaciones reales para los importadores. Estos deberán adquirir certificados equivalentes a las emisiones de CO2 incorporadas en los productos que introducen en el mercado europeo, tomando como referencia el precio del carbono en el sistema de comercio de emisiones de la UE. Esto supone que el coste final de los bienes importados deja de depender únicamente de factores tradicionales como la mano de obra o la energía, y pasa a estar directamente condicionado por la intensidad de carbono del proceso productivo. En la práctica, dos productos idénticos en precio pueden divergir significativamente en coste final si uno ha sido producido con mayores emisiones.
El mecanismo afecta inicialmente a sectores intensivos en carbono como el acero, el aluminio, el cemento, los fertilizantes, el hidrógeno y la electricidad, que concentran una parte relevante de las emisiones industriales globales. Según el análisis de BloombergNEF, estos sectores presentan grandes diferencias en intensidad de carbono entre países exportadores, lo que genera un nuevo mapa competitivo. Es decir, productores con procesos más eficientes o acceso a energías limpias parten con ventaja, mientras que aquellos con matrices energéticas más dependientes de combustibles fósiles afrontan costes adicionales significativos al exportar a la UE.
Industria de acero. Fuente: Merca2.
No obstante, el CBAM contempla también un sistema de medición de emisiones para garantizar la proliferación de productos bajos en carbono. En este sentido, las empresas que no puedan demostrar con datos verificables la huella de carbono de sus productos estarán sujetas a valores por defecto establecidos por la UE, que tienden a ser conservadores y, en muchos casos, más elevados que las emisiones reales de los productores más eficientes. BloombergNEF destaca que en determinados escenarios estos valores pueden incrementar el coste hasta niveles muy elevados en relación con el valor del producto, lo que introduce un fuerte incentivo para mejorar la transparencia y la trazabilidad de las emisiones en las cadenas de suministro.
El impacto del CBAM no se limita a un ajuste de costes, sino que está empezando a reconfigurar los flujos comerciales internacionales. Países con industrias más intensivas en carbono podrían perder cuota de mercado en la Unión Europea frente a competidores más limpios. El informe subraya casos como el del acero, donde diferencias en intensidad de emisiones entre regiones pueden traducirse en desventajas competitivas claras. Esto favorece una reasignación de exportaciones y puede impulsar inversiones en descarbonización en países terceros que deseen mantener acceso al mercado europeo.
Además, el mecanismo introduce un alto grado de incertidumbre en el corto plazo. El coste final dependerá de variables dinámicas como el precio del carbono en la UE, la evolución de las normativas y la capacidad de las empresas para reportar datos fiables. BloombergNEF señala que, en este contexto, muchas compañías aún no tienen visibilidad completa sobre su exposición financiera al CBAM, lo que complica la planificación estratégica y las decisiones de inversión.
En definitiva , el CBAM marca un cambio estructural en el comercio internacional al integrar el coste del carbono de forma explícita en las transacciones. Más allá de su función como herramienta climática, actúa como un mecanismo de política industrial que redefine la competitividad global, incentivando la producción baja en emisiones y acelerando la transición hacia cadenas de suministro más sostenibles. Por lo que, puede afectar al bolsillo de quien compre esta clase de recursos por importación, además de industrias o sectores difíciles de descarbonizar.
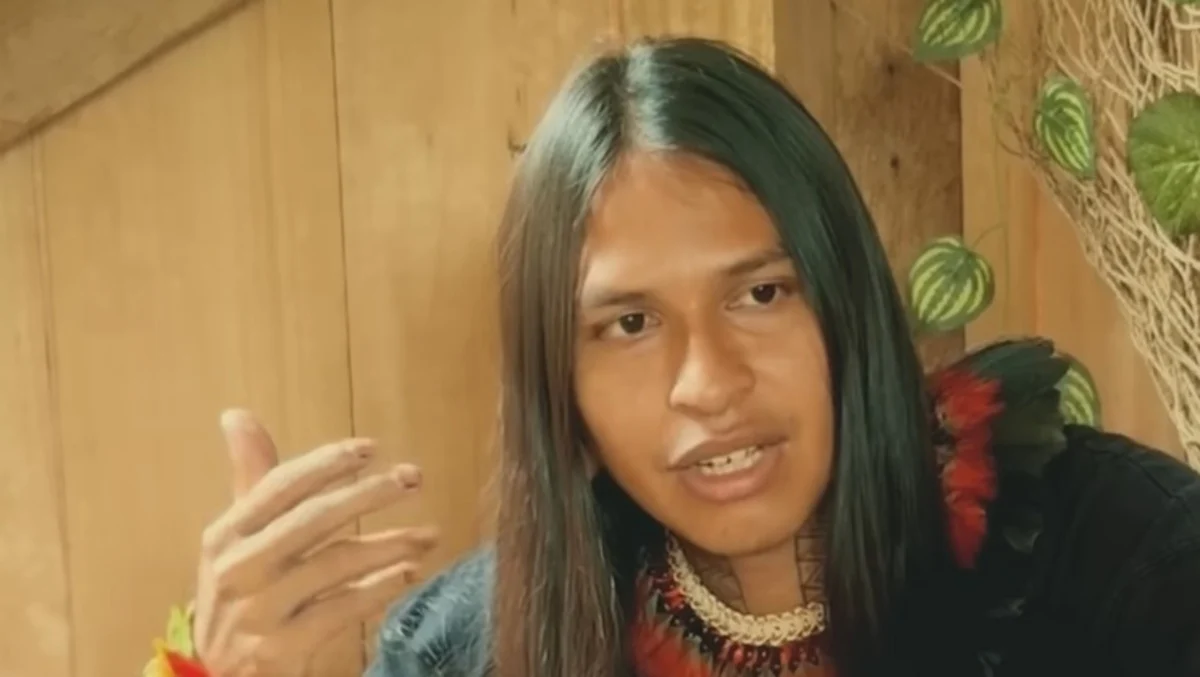
Hay territorios en la Amazonía ecuatoriana que llevan más de un siglo en disputa. No entre países ni entre ejércitos, sino entre comunidades indígenas que llevan generaciones habitando la selva y empresas petroleras que quieren lo que hay debajo de ella. Moi Guiquita es waorani, activista y nieto de la primera persona de su pueblo en tener contacto con el mundo occidental.
«El territorio waorani no está en venta: la vida se respeta, no es sacrificable», dice con una calma que no esconde la firmeza. Su historia personal y la historia de su pueblo son casi inseparables, y las dos tienen que ver con lo mismo: quién decide qué pasa con la tierra.
Una historia que empieza con la abuela y termina con las petroleras
Fuente: agencias
Para entender lo que ocurre hoy en territorio waorani hay que retroceder al menos hasta los años sesenta, cuando el Instituto Lingüístico de Verano —vinculado a misiones evangélicas estadounidenses— estableció contacto con el pueblo. La primera persona de la comunidad en relacionarse con el mundo exterior fue la abuela de Moi. Sobreviviente de una batalla entre clanes, huyó selva adentro, vivió escondida durante siete días en una laguna y acabó siendo comprada en una hacienda donde esclavizaban indígenas. Desde allí la llevaron a la casa de los misioneros, donde pasó décadas siendo adoctrinada, aprendió inglés, viajó por el mundo y regresó al Amazonascon una nueva conciencia y una misión evangélica.
Lo que siguió fue una cadena de consecuencias que Moi narra sin dramatismo pero sin eufemismos. Los misioneros murieron a manos de la comunidad cuando intentaron entrar al territorio. La noticia recorrió el mundo. La abuela volvió. Una enfermedad que trajeron los recién llegados mató a más de la mitad de los que quedaban. Parte del grupo decidió desaparecer en la selvapara no volver a tener contacto con nadie. Son los no contactados de hoy.
Las petroleras llegaron antes que los misioneros, ya desde 1920, y siempre encontraron resistencia. Durante décadas no pudieron abrir carreteras ni meter maquinaria porque los waorani las atacaban. Fue precisamente ese contacto con el mundo exterior lo que abrió la puerta a su entrada definitiva, señala Moi, sin acusar directamente a su abuela, pero trazando la línea con precisión.
Firmar con el dedo y perder el río
La contaminación no llegó de golpe. Llegó durante generaciones, acumulándose en los ríos que son la principal fuente de alimento de las comunidades. Las petroleras operaban sin registros sanitarios ni protocolos de residuos. Los desechos iban al agua. La gente empezó a perder el cabello, a que se les partiera la piel. «Las petroleras llevan más de cien años contaminando ríos, la principal fuente de vida indígena», dice Moi.
La manipulación también tuvo sus métodos más directos. En 2012 llegó un helicóptero a una comunidad con un médico que ofreció atención sanitaria. Nadie sabía leer. Todos pusieron el dedo. Meses después empezaron a llegar helicópteros para construir túneles para las petroleras. Lo que la gente había firmado era un permiso de entrada. «Nos hicieron firmar con el dedo prometiendo medicina, pero era permiso para que entraran las petroleras», recuerda Moi.
Frente a eso, las comunidades aprendieron a usar otras herramientas: demandas internacionales, presión mediática, movilizaciones. En 2019 se descubrió que jueces habían recibido sobornos de hasta 200.000 dólares para fallar contra los pueblos indígenas. El escándalo, sumado a años de presión social, logró frenar temporalmente la expansión de nuevas petroleras en la zona.
Pero Moi no vende optimismo fácil. Reconoce que muchos miembros de su comunidad trabajan hoy para esas mismas empresas porque el Estado lleva décadas sin aparecer. «Las petroleras ofrecen escuelas y casas a cambio de un desastre ambiental irreversible», dice, y añade algo que él mismo pudo estudiar gracias a una beca de una de ellas. No lo cuenta como contradicción sino como retrato de un sistema donde las opciones son escasas y el daño ya está hecho.
Su apuesta hoy es más pequeña y más concreta: ayudar a sus padres, a sus tíos, a los niños de la comunidad. Y confiar en que hay otros como él creciendo en territorios donde el arte y las redes sociales están construyendo una voz que antes no existía.
China ha bloqueado la adquisición de la startup de inteligencia artificial Manus AI por parte de Meta. La operación, valorada en 2.000 millones de dólares, se desvanece en el último momento. Pekín aprieta el acelerador del proteccionismo tecnológico y la decisión sacude el tablero mundial de la IA.
Claves de la operación
Un veto de 2.000 millones que frena a Meta en Asia. La negativa de las autoridades chinas impide la compra de Manus AI, una de las firmas más prometedoras del país en modelos de lenguaje.
China blinda su ecosistema de inteligencia artificial. El bloqueo envía un mensaje a sus propias empresas emergentes: la salida al exterior está sometida al interés nacional.
Meta pierde un atajo en la carrera de la IA generativa. Tras la inversión fallida, la compañía de Zuckerberg deberá buscar alternativas para reforzar su presencia en el mercado asiático y sus capacidades técnicas.
La noticia, adelantada por Bloomberg, confirma el endurecimiento de la política industrial china en un sector estratégico como la inteligencia artificial. Seguimos su evolución desde esta redacción con preocupación. No es un caso aislado, sino el último episodio de una serie de vetos que reconfiguran el comercio tecnológico global.
El cerrojo regulatorio que entierra la operación
La adquisición de Manus AI por parte de Meta se topó con un muro infranqueable en el último escalón burocrático. Las autoridades chinas no han detallado públicamente los argumentos, pero el trasfondo es evidente. Las empresas de inteligencia artificial se han convertido en activos estratégicos casi al nivel de los semiconductores. La protección de la tecnología nacional prima sobre cualquier otra consideración. En este contexto, la entrada de un gigante estadounidense como Meta se habría interpretado como una fuga de talento y propiedad intelectual.
Las cifras de inversión extranjera directa en sectores tecnológicos en China llevan meses a la baja. Según datos del Ministerio de Comercio chino, en el primer trimestre de 2026 los flujos hacia I+D se contrajeron un 14% interanual. La operación de Meta, de haberse cerrado, habría sido la mayor entrada de capital estadounidense en IA china del año. El veto la borra del mapa. El mercado no ha tardado en reaccionar: las acciones de Meta registraron una caída del 2,3% en las primeras horas de negociación.
La decisión recuerda en su forma a otros bloqueos previos: desde la imposibilidad de que Qualcomm absorbiera NXP hace casi una década, hasta el veto a la venta de Grindr por parte de sus propietarios chinos a inversores estadounidenses. Son piezas de un mismo mosaico de desacoplamiento entre las dos grandes potencias.
El veto chino a la compra de Manus AI no es solo un problema para Zuckerberg; es la constatación de que la inteligencia artificial ya se construye con pasaporte.
Meta se queda sin su gran apuesta china por la IA generativa
Para Meta, la pérdida es doble. Por un lado, se esfuma la oportunidad de integrar un equipo de alto nivel en procesamiento de lenguaje natural, una de las áreas más competitivas en la actualidad. Manus AI había desarrollado un modelo multimodal que competía en eficiencia con las propuestas de OpenAI y Anthropic, según filtraron fuentes cercanas a la compañía. La compra habría permitido a Meta acortar distancias en el mercado asiático, donde la familia de modelos Llama aún no termina de despegar.
Por otro lado, el bloqueo agota una vía de expansión que parecía viable tras meses de intentos de acercamiento. La compañía de Menlo Park llevaba más de un año explorando adquisiciones en China, en un giro respecto a su política de contención de los años anteriores. Ahora, el camino parece cerrado.
Los rivales de Meta observan el desenlace sin sorpresa. Google ha optado por la colaboración académica con universidades chinas en lugar de adquisiciones directas. Microsoft, con una presencia consolidada en el país desde hace décadas, tampoco ha intentado compras de este calibre. La lectura del sector es clara: el veto a Meta aleja aún más a las startups chinas de un salto al mercado global, pero las protege a costa de aislarlas. No es un buen presagio para la innovación abierta.
Análisis: la fragmentación del mercado mundial de la inteligencia artificial
Observamos un patrón preocupante. Cada vez que una empresa emergente china despuntaba, el apetito comprador extranjero chocaba con la razón de Estado. El caso de Manus AI no es una excepción, sino la regla de un mundo que se balkaniza a velocidad de vértigo. La inteligencia artificial se está convirtiendo en una industria de bloques, con estándares, infraestructuras y talentos cada vez menos permeables. España y Europa, mientras tanto, tratan de ocupar un espacio propio sin caer en el seguidismo.
Conviene recordar que España también ha vivido episodios de tensión en la relación entre grandes tecnológicas y soberanía nacional. Telefónica, durante su etapa de expansión asiática, redujo su presencia en China a principios de los 2000 tras chocar con barreras regulatorias y estratégicas similares. Aquella experiencia, aunque menor en escala, dejó clara una lección: el mercado chino exige contrapartidas que no siempre son asumibles. Ahora, el veto a Meta subraya que las reglas se han endurecido aún más.
La gran pregunta que queda abierta es cómo se capitalizará el talento de Manus AI en adelante. La empresa retendrá a su equipo, pero su valoración futura probablemente se resentirá. Sin la posibilidad de una salida internacional, el interés de los fondos de capital riesgo extranjeros en startups chinas de IA podría enfriarse. Lo contrario también es cierto: el propio ecosistema chino podría optar por un desarrollo endogámico que, a largo plazo, reste competitividad frente a los modelos anglosajones.
El equipo de esta redacción considera que el desenlace del caso Manus AI es un termómetro fiable de hacia dónde se dirige la gobernanza mundial de la tecnología. Habrá que estar muy atento a la próxima reunión bilateral sobre intercambio tecnológico prevista para el otoño de 2026. Allí podría redefinirse el margen para operaciones transfronterizas. Hasta entonces, la dinámica de veto y bloqueo se perfila como la nueva normalidad.
Bitcoin ha dado un nuevo salto. La mayor criptomoneda del mundo superó los 81.500 dólares este lunes, un nivel que no veía desde enero pasado. El repunte de abril —un rally del 12%— se ha visto espoleado por dos catalizadores: una lluvia de dinero en los fondos cotizados al contado y un guiño político desde Washington.
En concreto, los ETF de bitcoin en Estados Unidos registraron entradas netas de 532 millones de dólares en una sola jornada, según datos recopilados por varios rastreadores del sector. Esa cifra se suma a un abril en el que los flujos institucionales habían sido más tímidos. De repente, los grandes inversores volvieron a comprar.
12% de subida en abril: los ETF reavivan la demanda
El precio de Bitcoin se mueve, en buena parte, al ritmo que marcan los ETF al contado desde que se aprobaron a principios de 2024. Esos vehículos, que permiten a inversores de bolsa tradicional exponerse a bitcoin sin tener que gestionar claves ni monederos digitales, acumulan hoy miles de millones de dólares en activos. Y cuando reciben grandes entradas de capital, la criptodivisa suele reaccionar al alza.
En abril, el balance fue positivo: un rebote del 12% que corregía las caídas de febrero y marzo. Pero fue la jornada del lunes, con esos 532 millones netos, la que dio el empujón definitivo. Para ponerlo en perspectiva, basta recordar que los ETF absorbieron más de 2.000 millones en todo marzo.
Ley CLARITY: ¿un antes y un después?
El otro motor del día llegó del Capitolio. Un grupo de senadores se comprometió a desbloquear la conocida como Ley CLARITY. Se trata de una propuesta legislativa que busca, por fin, establecer reglas claras para la emisión, custodia y, comercialización de criptoactivos en Estados Unidos. Durante meses la ley había estado paralizada, y su avance ahora devuelve la esperanza de un marco seguro para el sector.
La falta de certidumbre jurídica ha sido uno de los lastres más citados por empresas y fondos. Si la Ley CLARITY sale adelante, las plataformas y los inversores podrían operar con menos miedo a sanciones imprevistas. Eso explicaría el optimismo súbito.
¿Qué significa para el inversor? Una lectura con cautela
En esta redacción hemos vivido ya varios episodios en los que el precio se dispara con noticias políticas y fiscales. La diferencia con respecto al ciclo de 2024 es que hoy el mercado cuenta con un colchón institucional sólido. O eso parece. Los ETF no son solo un canal de entrada: también amplifican las caídas si giran las tornas.
Con todo, ver a Bitcoin por encima de los 80.000 dólares siempre se interpreta como una señal de fortaleza. Pero los próximos meses están cargados de incógnitas: el ritmo al que la Reserva Federal mueva los tipos de interés, el desenlace de la Ley CLARITY o la evolución real de la adopción en pymes. Es como si un sector entero estuviera esperando las reglas del juego para salir a la cancha.
Un riesgo a vigilar es la concentración de la demanda. Más de la mitad de esos flujos de ETF se canalizan a través de dos o tres grandes gestoras. Si ese dinero se retira, la corrección podría ser rápida. No obstante, los datos apuntan a que el apetito por exposición regulada no se ha desvanecido.
En resumen, el rally tiene fundamentos (flujos netos positivos y un horizonte regulatorio que podría despejarse), pero no está exento de volatilidad. El inversor pequeño hará bien en no dejarse llevar solo por el titular y en recordar que, incluso en días de máximos, bitcoin sigue moviéndose a un ritmo que puede restar horas de sueño.
¿De verdad creías que si un okupa entraba en tu casa ibas a pasarte años peleando en los juzgados? Eso ya no tiene por qué ser así. La Ley Orgánica 1/2025, en vigor desde el 3 de abril de 2025, ha reescrito las reglas del juego para millones de propietarios en España.
La clave está en un detalle que cambia todo: las primeras 48 horas. Si actúas antes de que ese umbral pase, las Fuerzas de Seguridad pueden intervenir sin necesidad de orden judicial. Pasado ese plazo, el camino sigue siendo rápido, pero exige que conozcas exactamente qué documentación presentar y ante quién.
Qué cambia con la nueva ley contra el okupa
Hasta abril de 2025, el proceso para echar a un okupa podía extenderse hasta dos años. La nueva normativa incorpora los delitos de allanamiento de morada y usurpación de vivienda al sistema de juicios rápidos penales, lo que obliga a los juzgados a resolver en un máximo de 15 días desde que el caso llega al tribunal.
La reforma introduce además una medida cautelar inmediata: el juez puede señalar ya en la primera resolución la fecha y hora exacta del desalojo. Esto elimina los trámites intermedios que antes convertían cada okupa en un calvario burocrático de meses, y en algunos casos, de años.
Qué documentación necesitas para sacar al okupa de tu propiedad
No basta con llamar a la policía. Para activar el okupa procedimiento exprés, el propietario debe acreditar ante el juzgado su titularidad registral mediante nota simple del Registro de la Propiedad, además de aportar pruebas que demuestren la ocupación ilegal: fotografías, testigos, informe policial o cualquier documento que acredite que el inmueble fue tomado sin consentimiento. El desalojo exprés no se activa de manera automática; hay que solicitarlo expresamente al presentar la denuncia.
La diferencia entre obtener el desalojo en 15 días o esperar meses puede reducirse a si el propietario ha presentado la documentación correcta desde el primer momento. Un abogado especializado en propiedad inmobiliaria puede marcar la diferencia, pero lo esencial es actuar con rapidez y sin improvisar.
Los pasos exactos si detectas a un okupa en tu vivienda
Si descubres la ocupación en las primeras 48 horas, llama de inmediato al 112. En ese margen, la Policía Nacional o la Guardia Civil tienen potestad para actuar sin esperar a que un juez emita una orden. Es el escenario más favorable para el propietario y el que más rápido devuelve la vivienda sin trámites judiciales.
Si han pasado esas 48 horas, el camino pasa por presentar denuncia penal ante el juzgado de guardia o la comisaría, solicitando expresamente la tramitación como desalojo exprés. Desde ese momento, el okupa tendrá que demostrar que tiene algún derecho sobre el inmueble; si no puede, el juez ordena el desalojo en el plazo fijado por la nueva ley.
Cuándo el desalojo exprés puede fallar o retrasarse
La nueva ley no es infalible. Si el okupa acredita una situación de vulnerabilidad social reconocida, el juez puede solicitar un informe a los servicios sociales antes de ejecutar el desalojo, lo que introduce un margen de espera adicional que puede alargarse varias semanas. Este es el principal punto de fricción de la norma y el que más críticas ha recibido desde los colectivos de propietarios.
Otro escenario complicado es cuando el okupa lleva meses en el inmueble y ha conseguido empadronarse antes de la entrada en vigor de la ley. Aunque desde abril de 2025 el empadronamiento en vivienda ocupada ilegalmente está expresamente prohibido, los casos anteriores pueden generar disputas procesales que dilaten el procedimiento más allá de los 15 días previstos.
Situación
Plazo estimado
Vía legal
Ocupación detectada en menos de 48 h
Desalojo inmediato
Intervención policial directa
Denuncia presentada con documentación completa
15 días
Juicio rápido penal
Okupa acredita vulnerabilidad social
30–60 días
Juicio rápido + informe social
Okupa con empadronamiento previo a 2025
Variable
Proceso civil o penal ordinario
Sin titularidad registral acreditada
Indefinido
No aplica desalojo exprés
El futuro del okupa en España: más presión legal y menos margen de maniobra
La tendencia legislativa en España apunta a un endurecimiento progresivo. La Ley Orgánica 1/2025 es el paso más concreto dado en décadas, pero el debate político anticipa nuevas reformas orientadas a blindar aún más la propiedad privada y a agilizar la colaboración entre juzgados, policía y servicios sociales para reducir los casos que hoy quedan fuera del desalojo exprés.
El consejo más valioso de cualquier experto en derecho inmobiliario es el mismo: no esperes a que te pase. Tener una nota simple actualizada del Registro de la Propiedad, una alarma conectada y el número de un abogado especializado en ocupación ilegal a mano puede marcar la diferencia entre recuperar tu vivienda en dos semanas o iniciar una batalla judicial que se extienda durante meses.
El plazo máximo para que Hacienda te pague la devolución de la renta 2025 es el 30 de diciembre de 2026. Si llegada esa fecha no te ha ingresado el dinero, la Agencia Tributaria está obligada a pagarte intereses de demora, y lo hace de oficio siempre que tus datos bancarios sean correctos. Vamos al grano con los plazos, el cálculo de los intereses y los errores que más retrasos provocan.
¿Hasta cuándo tiene Hacienda para devolverte?
La norma es clara y Hacienda la ha recordado estos días: el plazo para efectuar la devolución del IRPF es de seis meses desde el fin de la campaña de renta. La campaña de la renta 2025 acaba el 30 de junio de 2026, con lo que la fecha límite es el 30 de diciembre de 2026. Si has presentado la declaración con resultado a devolver, el dinero debe llegar a tu cuenta antes de esa fecha, contado desde el día siguiente al cierre de la campaña.
Esto aplica tanto si hiciste la declaración por internet en abril como si la presentaste en los últimos días de junio. No hay distinción por cuantía: da igual que te devuelvan 50 euros o 2.500. Los seis meses se cuentan siempre desde el 30 de junio. La referencia legal es el artículo 103 de la Ley del IRPF y el artículo 31 de la Ley General Tributaria, que además fija los intereses de demora.
Qué intereses pagará Hacienda si se retrasa
A partir del 31 de diciembre de 2026, cada día de retraso suma intereses a tu favor. El tipo de interés de demora para 2026 es del 4,0625% anual, según lo establecido en los Presupuestos Generales del Estado. Traducción: si la devolución pendiente es de 1.000 euros, por cada año de demora Hacienda te abonaría 40,62 euros (proporcionalmente a los días exactos).
No te asustes si ves el ingreso separado en tu cuenta: Hacienda suele transferir la devolución principal y, unas semanas después, el pago de los intereses con el concepto «intereses de demora». Es completamente automático siempre que el IBAN declarado sea el correcto. Si cambiaste de banco y no actualizaste los datos, el pago puede rebotar y ahí empiezan los problemas, porque la Agencia Tributaria lo intenta una sola vez y después te pedirá que reclames manualmente.
El error que más retrasos acumula
El fallo más frecuente es no comprobar el estado de la devolución más allá del clásico ‘su declaración está siendo tramitada’. Muchos autónomos dan por hecho que el dinero llegará sin más y no entran en la sede electrónica a verificar si hay alguna incidencia. Si el pago no se ha producido a mediados de diciembre, conviene revisar el expediente en la web de la AEAT con certificado digital o Cl@ve. También puedes llamar al teléfono de información de Renta (901 33 55 33) o acudir a la oficina de Hacienda.
Otro despiste común: marcar la casilla de domiciliación bancaria y después introducir un número de cuenta erróneo. La Agencia Tributaria envía la transferencia a esa cuenta y, si falla, deja de intentarlo. Te tocará presentar una solicitud de pago manual con el modelo de «solicitud de devolución no efectuada», lo que alarga el trámite otros dos meses como mínimo.
Análisis: por qué Hacienda se demora y cómo adelantar el cobro
En la práctica, casi el 70% de las devoluciones se pagan en el primer mes tras la presentación, según los datos de campañas anteriores. Pero las declaraciones que incluyen determinadas deducciones (maternidad, familia numerosa, alquiler de vivienda en ciertas comunidades) o las que son objeto de comprobación limitada pueden demorarse hasta el final del plazo legal. No es mala voluntad, sino un colapso administrativo que se repite año tras año, sobre todo en junio.
Para autónomos con módulos o estimación directa, la revisión de Hacienda puede alargarse si los datos fiscales no cuadran con los modelos trimestrales. Si quieres acelerar el cobro, presenta la declaración cuanto antes (la campaña arranca en abril) y asegúrate de que todos los borradores son correctos antes de confirmar. Si el retraso supera los seis meses, el contribuyente no tiene que hacer nada para recibir los intereses, salvo que la devolución haya sido denegada o anulada por un error de datos, en cuyo caso tendrás que presentar un escrito de rectificación.
Guía rápida: devolución de la renta 2025
📅 Plazos: La devolución debe pagarse antes del 30 de diciembre de 2026. La campaña finaliza el 30 de junio de 2026.
✅ Requisitos clave: Haber presentado la declaración con resultado a devolver, IBAN correcto y sin incidencias de comprobación.
🌐 Dónde consultarla:Sede electrónica de la AEAT con Cl@ve o certificado, teléfono 901 33 55 33 u oficina presencial de Hacienda.
💰 Interés de demora: 4,0625% anual sobre el importe pendiente, abonado automáticamente si Hacienda supera el plazo.
⚠️ Error a evitar: No revisar el estado de la devolución en diciembre y asumir que el ingreso llegará solo; un IBAN incorrecto puede hacer que el pago rebote y Hacienda no vuelva a intentarlo.
¿Por qué hay gente que consigue cita en la Seguridad Social en cuestión de minutos mientras tú llevas semanas mirando una pantalla en blanco? La respuesta no está en la suerte ni en ningún enchufe: está en el reloj.
El sistema informático del INSS libera cada día laboral un cupo fijo de citas presenciales, y ese cupo se agota en minutos. Quien no está conectado en el momento exacto, simplemente no encuentra nada. Y lo peor: mientras el ciudadano de a pie fracasa, los bots de las redes de reventa ya han arrasado con todos los turnos disponibles.
La Seguridad Social y el colapso silencioso que nadie oficialmente admite
La OCU lo documentó en marzo de 2026 con datos demoledores: en más de la mitad de las ciudades analizadas, fue imposible obtener cita en la Seguridad Social en ninguno de los intentos realizados. En capitales como Granada, Tarragona o Zaragoza, la plataforma digital simplemente devolvía cero resultados.
Lo que la institución no explica de manera oficial es que el colapso no es solo de demanda: es también un problema de infraestructura tecnológica que genera una carrera contrarreloj cada mañana laboral entre ciudadanos reales y sistemas automatizados diseñados para acaparar turnos.
Cómo funciona el sistema de cita previa en la Seguridad Social
Para entender el truco de la madrugada, hay que entender primero cómo opera la plataforma. La Seguridad Social gestiona las citas presenciales a través de su sede electrónica, donde cualquier ciudadano puede solicitar una cita previa sin necesidad de certificado digital, solo con DNI, teléfono y correo electrónico.
El problema es que el sistema no mantiene una reserva continua de huecos: libera un cupo diario fijo que se activa durante la madrugada o a primera hora de la mañana de cada día laborable. En cuanto ese cupo aparece, la plataforma lo muestra como disponible durante apenas un puñado de minutos antes de que se agote por completo.
El truco que circula entre usuarios: la hora exacta para conectarse
Usuarios en foros especializados y comunidades de Reddit llevan meses compartiendo la misma experiencia: las citas aparecen entre las 6:00 y las 8:00 de la mañana, con especial concentración entre las 7:30 y las 8:00 horas en muchas provincias. No es una garantía absoluta, pero multiplica exponencialmente las posibilidades frente a intentarlo a media mañana o por la tarde, cuando el cupo ya está agotado desde hace horas.
El segundo consejo que acompaña a este truco es seleccionar la opción «primera cita disponible en cualquier centro de la provincia», en lugar de filtrar por una oficina concreta. Ampliar el radio de búsqueda a toda la provincia permite que el sistema explore más huecos y aumenta notablemente la tasa de éxito, especialmente en ciudades grandes donde una única oficina colapsa más rápido.
El mercado negro: cómo los bots han convertido la Seguridad Social en un negocio ilegal
La UGT denunció formalmente en octubre de 2025 que redes organizadas utilizan bots y sistemas automatizados para bloquear masivamente todas las citas disponibles en la Seguridad Social en el instante en que se liberan. Acto seguido, esos turnos se revenden a ciudadanos desesperados por precios que pueden superar los 100 euros por gestión que debería ser completamente gratuita.
La Policía Nacional ya tiene investigaciones abiertas en varias provincias, habiendo desarticulado entramados que operaban con decenas de teléfonos y múltiples cuentas bancarias para cobrar y blanquear los pagos. El programa «Y ahora Sonsoles» de Antena 3 lo destapó en directo en septiembre de 2025, generando una ola de indignación ciudadana que todavía no ha encontrado respuesta institucional suficiente.
Ciudad
Espera media para cita
Disponibilidad
Granada
Sin cita disponible
❌ Imposible en todos los intentos
Zaragoza
Sin cita disponible
❌ Imposible en todos los intentos
Bilbao
28 días de media
⚠️ Moderadamente aceptable
Murcia
20 días de media
⚠️ Moderadamente aceptable
Málaga
23 días de media
⚠️ Moderadamente aceptable
Qué puede pasar con la Seguridad Social y las citas previas en los próximos meses
El piloto que la Policía Nacional inició en febrero de 2026 en L’Hospitalet —asignando citas de forma automática para evitar que los bots las acaparen— ofrece la primera señal real de que algo puede cambiar. Si el modelo escala a todo el sistema del INSS, la liberación manual de cupos quedaría obsoleta y el truco de la madrugada dejaría de ser necesario.
Mientras ese cambio llega, el consejo práctico es claro: programa una alarma para las 7:30 de la mañana de un lunes o martes (los días con mayor liberación de cupos), accede directamente a sede.seg-social.gob.es, selecciona cualquier centro de tu provincia y ten los datos del DNI a mano. Esos minutos de diferencia pueden ahorrarte semanas de espera y, desde luego, el dinero que ninguna mafia merece cobrar.
Hay profesiones que no aparecen en los folletos de orientación vocacional. Salvador Badillo lo sabe bien. Con más de dos décadas de experiencia en negociaciones, pasó de las artes marciales y la policía a convertirse en uno de los perfiles más singulares del mundo: un experto en negociar que ha hablado con mafias, criminales y personas al borde del suicidio.
Su herramienta principal no es un arma. Es la palabra. «En la vida tienes lo que negocias, no lo que mereces», dice Badillo, citando una frase que le resonó profundamente cuando la escuchó por primera vez. No es un eslogan motivacional. Es, según él, la descripción más honesta de cómo funciona el mundo.
De las artes marciales a la mesa de negociación
La historia de Badillo no empieza en un despacho ni en una academia para emprender a negociar. Empieza en una infancia marcada por la violencia—psicológica, física, verbal— que lo empujó, con catorce años, a entrenar artes marciales. «Mi objetivo era defender al que no se puede defender, porque yo quería que me defendieran y nadie lo hizo», recuerda. Esa búsqueda de protección lo llevó a hacerse policía, convencido de que ahí podría usar sus capacidades de forma útil. La realidad fue otra.
El funcionariado, la jerarquía rígida, las normas sin margen: nada de eso encajaba con él. Pero antes de salir, algo cambió su mirada para siempre. Atrincheramientos, tentativas de suicidio, situaciones donde la violencia era la respuesta automática. Badillo empezó a preguntarse si había otra forma de resolverlo. La encontró en la negociación.
Uno de sus primeros casos fue precisamente en ese entorno. Un ciudadano, indignado tras un enfrentamiento con compañeros, salió a la calle con una katana. Badillo llegó fuera de servicio, se separó del chaleco para mostrar que no iba armado y le preguntó, directamente: «¿Qué te han hecho estos idiotas?» La pregunta funcionó porque era lo que el hombre estaba pensando. No hubo gritos, no hubo columna táctica. Hubo conversación. Hubo que negociar. «Le pedí que me lo explicara más despacio. Y no puedes gritar despacio», explica. La adrenalina bajó. La situación se resolvió.
Negociar cuando la vida está en juego
Fuente: agencias
Badillolleva años trabajando en contextos donde negociar no es una metáfora. Ha asesorado a empresas bajo extorsión de mafias de Europa del Este, ha participado en casos de secuestro y ha formado parte del equipo de Traspet Agency, considerado uno de los grupos de negociadores de élite a nivel mundial. Pero el caso que más lo marcó fue reciente y ocurrió un domingo por la tarde, desde su sofá.
Un familiar lo llamó para contarle que una persona había decidido pegarse un tiro a las seis de la tarde. No quería hablar con nadie. Badillo pidió que lo pusieran en altavoz y empezó a hablar hacia el silencio. «Le dije que no tenía ni idea de por lo que estaba pasando, que debía ser muy duro, y que mi misión no era disuadirlo sino aprender de él para poder ayudar a otros que sí pudieran ser salvados». Le dio, en suma, una misión.
La estrategia para negociar tiene nombre técnico —prolepsis, anticipación de los agravios— pero su lógica es más simple: no puedes decirle a alguien en crisis que la vida es bonita o que se calme. Eso es antipatía, negar el derecho a sentir lo que se siente. La empatía, tal como la entiende Badillo, no es ponerse en el lugar del otro —eso, dice, es imposible— sino reconocer, validar y verbalizar la emoción ajena sin contagiarse de ella.
Hora y media después de esa llamada, recibió un mensaje: la persona estaba ingresada y fuera de peligro. «A día de hoy sudo cuando lo pienso», admite.
Negociar, en su visión, no es un talento innato ni una técnica de ventas. Es un proceso que empieza por escuchar —el ochenta por ciento del tiempo, dice— y que solo permite influir cuando existe confianza real. «La confianza es predictibilidad: saber cómo me voy a comportar». Sin eso, no hay negociación posible. Hay, en el mejor de los casos, imposición. Y la imposición, como aprendió desde los catorce años, no resuelve nada.
La Comisión Europea ha activado una prohibición que expulsa a los inversores chinos de las renovables financiadas con fondos comunitarios a partir de noviembre. La medida apunta al corazón de la transición energética española, donde el 70% de los equipos instalados llevan la firma de Huawei o Sungrow. En esta redacción vemos el movimiento como un giro estratégico que obliga a repensar la soberanía de la red eléctrica y deja en el aire contratos millonarios.
Claves de la operación
El veto comunitario entra en vigor en noviembre y bloquea cualquier proyecto que use inversores de China, Rusia, Irán o Corea del Norte. Las entidades financieras tienen hasta el 15 de mayo para notificar los proyectos en cartera; a partir del 1 de noviembre la prohibición será total para nuevas instalaciones que aspiren a recibir dinero del BEI u otros instrumentos europeos.
Huawei y Sungrow dominan el 66,2% del mercado español de inversores en 2023. El Consejo Europeo de Fabricación Solar (ESMC) cifra en un 70% la cuota de equipos chinos en nuestro país, lo que hace que el impacto de la medida sea mucho mayor que en el resto de la Unión.
La Generalitat de Cataluña ya ha visto como un contrato de 127 millones de euros se tambalea. La alianza Sirt-Huawei para la red pública XCAT ha quedado paralizada por el temor a que la infraestructura tenga que desmantelarse en menos de un año para cumplir con Bruselas.
El Ejecutivo comunitario basa su decisión en informes de inteligencia que alertan de la posibilidad de un ‘apagado remoto’: los inversores, conectados a internet y con acceso a datos críticos de la red, podrían ser desactivados a distancia por actores hostiles. La portavoz Siobhan McGarry lo resumió sin rodeos: «en la práctica, esto podría provocar apagones a nivel nacional». No es una hipótesis abstracta: el gran apagón que sufrió España y Portugal el 28 de abril de 2025, aunque no se atribuyó a un sabotaje, estuvo directamente relacionado con una oscilación de tensión provocada por la desconexión inesperada de inversores fotovoltaicos.
El sector renovable se enfrenta, por tanto, a una paradoja incómoda. El sobrecoste de sustituir la tecnología china es mínimo, apenas un 2% del presupuesto total de un parque solar, según un informe de Wood Mackenzie recogido por Euronews. Eso sí, la capacidad de producción europea, que según el ESMC supera los cien gigavatios anuales frente a una demanda de sesenta y cinco, aún no está escalada para cubrir una sustitución masiva sin cuellos de botella. Además, la Comisión señala a Japón, Corea del Sur, Suiza y Estados Unidos como proveedores alternativos, pero la cadena de suministro está lejos de ser inmediata.
En España, la tensión es mayor. Nuestro parque solar fotovoltaico ha crecido un 35% en los últimos dos años, un ritmo que sólo se ha sostenido gracias a los precios agresivos de los fabricantes asiáticos. Los grandes promotores —Iberdrola, Endesa, Naturgy— tienen ahora un problema de aprovisionamiento que puede ralentizar sus planes de inversión. La competencia en el sector se redibuja: quien logre asegurar inversores homologados antes de noviembre tendrá una ventaja competitiva temporal, mientras que los pequeños promotores que dependan de financiación pública pueden quedarse fuera del mercado. Es un acelerón hacia la diferenciación tecnológica que pocos habían previsto.
La red eléctrica española tiene más caja china de lo que los ingenieros querrían admitir, y Bruselas acaba de retirar la financiación para ese modelo.
El veto es, además, un primer aviso de lo que está por venir. La inminente revisión del Reglamento de Ciberseguridad (CSA 2) y la aplicación de la Directiva NIS2 sobre infraestructuras críticas terminarán por imponer restricciones vinculantes a todos los equipos, independientemente de que el proyecto reciba o no fondos europeos. Aquí España acumula un retraso notable: la transposición de la NIS2 lleva meses atascada y la Comisión ya ha abierto un expediente por incumplimiento. La vulnerabilidad no está solo en los inversores; está también en la lentitud del regulador.
Desde la óptica de Pekín, la medida se interpreta como un ataque político. La Cámara de Comercio de China en la UE reclama «neutralidad tecnológica» y advierte de que la «sobre-segurización» dañará la confianza inversora. Sin embargo, los movimientos de las grandes tecnológicas chinas apuntan a una respuesta clara: Huawei y otras empresas están acelerando el registro de patentes propias en fotolitografía para fabricar chips sin depender de ASML. Europa cierra la puerta comercial, pero empuja a China hacia un ecosistema autónomo que a largo plazo puede ser un competidor aún más duro.
El precedente ibérico que nadie quiere recordar
El 28 de abril de 2025 la península ibérica se quedó a oscuras y la investigación de ENTSO-E señaló a los inversores como origen de la oscilación. Aunque no se probó sabotaje, el incidente hizo añicos la confianza en la electrónica de potencia conectada a la red. A partir de ahí, el debate técnico se convirtió en un asunto de seguridad económica, y la Comisión ha atado cabos más rápido de lo esperado. Observamos un cambio de paradigma similar al que ya vivieron las telecos con el 5G: entonces se arrinconó a Huawei y ZTE; ahora se hace lo mismo con los ‘cerebros’ de las plantas solares.
La pregunta que deja el veto es si España y el resto de estados miembros serán capaces de replicar la directiva en sus licitaciones públicas nacionales. Bruselas no puede prohibir que una empresa privada compre tecnología china con su propio dinero, pero sí puede cortar el grifo comunitario. El verdadero alcance de la medida dependerá de cuántos proyectos renuncien a la financiación europea para mantener sus actuales proveedores. Si las grandes utilities calculan que el sobrecoste de cambiar de inversor supera los beneficios de la subvención, la prohibición se quedará en papel mojado. Pero si, como apuntan los datos, el sobrecoste es asumible, estamos ante el inicio del fin del monopolio chino en la energía solar europea.
Y ahí está el matiz. La transición ecológica no consiste solo en instalar más paneles; consiste en no cambiar la dependencia del gas ruso por la dependencia del silicio asiático. El interruptor de la luz no puede estar a diez mil kilómetros.
El grupo chino Geely negocia la compra de una parte de la planta de Ford en Almussafes (Valencia) para fabricar dos modelos. La operación aún no esta cerrada. Pero las conversaciones, según ha adelantado Levante-EMV y ha confirmado El Economista, están muy avanzadas.
La idea es que Geely adquiera una sección relevante de la factoría, donde ensamblará un vehículo con su propia marca y otro para la propia Ford. Se trata de una fórmula inédita en la historia industrial valenciana: un fabricante chino instalándose en una planta de un gigante estadounidense para producir coches de ambas enseñas.
La noticia ha provocado un seísmo en el sector. La posibilidad de que el mayor centro productivo de automóviles de España pase a operar bajo un esquema de coinversión con capital chino despierta tantas esperanzas como recelos.
Una historia que nadie quería cerrar
Desde que Ford inauguró la factoría de Almussafes en 1976, la planta ha sido un motor económico para la Comunidad Valenciana. En sus mejores años, llegó a emplear a más de 8.000 trabajadores directos y a ensamblar modelos como el Fiesta o el Focus. Sin embargo, la transición al vehículo eléctrico y la reestructuración global de Ford han ido vaciando sus líneas de producción.
En 2024, la producción cayó por debajo de las 150.000 unidades anuales, un nivel que apenas cubre costes fijos. La dirección de la multinacional estadounidense lleva meses buscando alternativas que eviten un cierre traumático. La entrada de Geely, con una inversión que aún no se ha cuantificado, permitiría mantener la actividad y dar un giro tecnológico a un complejo que, de otro modo, se encaminaba a la irrelevancia.
Un esquema de producción compartida
Según las fuentes consultadas, el acuerdo implicaría que Geely invierta en la adecuación de líneas de montaje. A cambio, produciría un modelo propio —aún sin identificar— y otro que Ford comercializará bajo su firma. No se descarta que este último sea un SUV compacto eléctrico, segmento en el que la compañía china tiene ventaja tecnológica.
Ni Geely ni Ford han emitido declaraciones oficiales sobre la negociación. La discreción es absoluta. Pero fuentes del sector aseguran que los contactos se remontan a finales de 2025. La fórmula, según estas mismas fuentes, evita una venta total que habría chocado con la compleja estructura de propiedad de Ford Europa.
La operación, de concretarse, permitiría a la planta valenciana superar el umbral de las 200.000 unidades anuales en el medio plazo. Un volumen que devolvería cierta estabilidad financiera al centro.
El impacto laboral y sindical
La plantilla actual de Almussafes ronda los 4.000 empleados, pero hay otros 8.000 en la industria auxiliar que dependen directamente de la actividad. La amenaza de deslocalización ha sido constante desde que Ford anunció el fin del Mondeo en 2022. Un acuerdo con Geely daría estabilidad al empleo durante un nuevo ciclo de producción, aunque con incógnitas sobre la distribución de puestos y condiciones.
Los sindicatos mayoritarios, UGT y CCOO, no han sido informados oficialmente pero siguen las conversaciones con cautela. “Cualquier fórmula que mantenga carga de trabajo es bienvenida, pero necesitamos garantías sobre las condiciones laborales y la titularidad de los puestos”, señalan fuentes sindicales consultadas por esta redacción. La necesidad de formación para manejar tecnologías chinas añade otro elemento a la negociación. Los representantes de los trabajadores han solicitado una reunión urgente con la dirección de Ford para abordar el alcance del acuerdo.
China acelera su desembarco industrial en Europa
La operación Geely-Ford no es un hecho aislado. El fabricante chino ya está presente en el Viejo Continente a través de Volvo, Polestar y Lotus. Comprar capacidad en Almussafes le permitiría esquivar aranceles y acelerar su penetración en el mercado europeo, justo cuando Bruselas debate restricciones adicionales a la importación de coches eléctricos desde China.
He cubierto reestructuraciones industriales en Valencia durante más de una década y, sinceramente, esta opción me parece una de las más pragmáticas que he visto en años. No es la primera vez que la región recibe inversión china —pensemos en la antigua fábrica de Nissan en Barcelona, ahora en manos de Chery— pero la fórmula de coinversión con un fabricante histórico como Ford añade una capa de complejidad inédita.
Es verdad que esta solución plantea riesgos. La dependencia tecnológica de un socio externo, la posible competencia interna por recursos y la reacción de los consumidores europeos a un coche fabricado en Valencia pero con ADN chino son incógnitas que no se resolverán en un día. Aun así, para una planta que en 2024 produjo apenas 150.000 unidades, lejos de su capacidad, cualquier alternativa viable merece ser explorada. La propia Generalitat Valenciana, a través de fuentes de la conselleria de Industria, ha transmitido su disposición a facilitar el aterrizaje de la inversión, consciente de que el empleo industrial está en juego.
El calendario es la clave. Si las conversaciones se concretan antes del verano, el primer modelo de Geely podría salir de las líneas valencianas a finales de 2027. Hasta entonces, la plantilla mantendrá una mezcla de esperanza y escepticismo. La operación, si llega a buen puerto, cambiará el mapa de la automoción en España durante los próximos diez años.
Hacienda ha cambiado el criterio sobre la pensión compensatoria en el IRPF y quien la paga ya no puede deducirla. La Agencia Tributaria califica ahora estos pagos como rendimiento del trabajo para quien los recibe, lo que eleva la factura fiscal en la declaración de la Renta. Vamos al grano.
El cambio afecta a miles de divorciados y separados. A partir de la próxima campaña del IRPF, la pensión compensatoria deja de ser deducible para el pagador y, al mismo tiempo, quien la cobra tributará por ella como si fuera un salario. Hasta ahora, el criterio extendido —y aplicado por muchos contribuyentes— trataba la pensión compensatoria como una renta exenta o, al menos, como un gasto deducible para quien la transfería. La nueva interpretación de Hacienda da un giro de 180 grados.
¿Qué cambia exactamente con el nuevo criterio de Hacienda?
La pensión compensatoria es la cantidad que un excónyuge paga al otro tras una separación o divorcio para compensar el desequilibrio económico que la ruptura genera. No hay que confundirla con la pensión de alimentos que se destina a los hijos. Esa sigue teniendo un tratamiento fiscal más favorable. La novedad está solo en la pensión compensatoria entre excónyuges.
Antes, muchas declaraciones de Renta se presentaban con la pensión como gasto deducible en la base imponible del pagador, mientras el receptor solía declararla como ganancia patrimonial o, en algunos casos, no la declaraba. Ahora Hacienda unifica: la considera rendimiento del trabajo para el receptor y elimina la deducibilidad para el pagador. El resultado práctico es que Hacienda recauda más por ambos lados del divorcio.
Un ejemplo para que se entienda: un autónomo o asalariado que paga 500 euros al mes de pensión compensatoria (6.000 euros al año) perdía la deducción por ese importe. Con el nuevo criterio, además, su expareja tributa por esos 6.000 euros como si fueran ingresos del trabajo. En una comunidad como Madrid, eso puede añadir más de 200 euros al año para el pagador y más de 1.000 para el receptor, dependiendo de sus tramos marginales.
Quién sale perdiendo y cómo te afecta en la declaración de la Renta
El perjudicado directo es el excónyuge que paga la pensión compensatoria. Pierde la deducción y, como el pago se hace con dinero ya tributado, siente un doble mordisco. El receptor también pierde porque pasa de una exención práctica a tributar por el total recibido. En plata: los dos pierden y Hacienda gana.
¿Quién está afectado? Cualquier persona con una sentencia de divorcio o separación que establezca el pago de una pensión compensatoria y que esté presentando o vaya a presentar la declaración del IRPF. El cambio es efectivo para la campaña de Renta del próximo año, según El Correo, que recoge la instrucción interna de la Agencia Tributaria.
El error más común con este tipo de cambios es aplicar el nuevo criterio a la pensión de alimentos. Cuidado: la pensión alimenticia para los hijos sigue un régimen distinto y no tributa en el IRPF del progenitor que la recibe, siempre que se cumplan los requisitos legales. Mezclar ambos conceptos puede llevarte a pagar de más o a declarar mal.
Otro aviso: si en años anteriores aplicaste la deducción y Hacienda te abre una comprobación, puedes enfrentarte a una regularización con intereses de demora. La Agencia Tributaria puede revisar los cuatro últimos ejercicios no prescritos.
Un cambio de criterio que llega sin cambio legal
Lo que hace especialmente indigesto este nuevo criterio es que no viene de una reforma legal debatida y publicada en el BOE. Es una interpretación administrativa de la Ley del IRPF que modifica expectativas fiscales consolidadas. El artículo 55 de la Ley del IRPF indica que las pensiones compensatorias a favor del cónyuge y las anualidades por alimentos no son deducibles para el pagador, salvo las de alimentos a favor de los hijos. Pero muchos contribuyentes las venían declarando como reducción en la base imponible amparados en consultas anteriores y en resoluciones de tribunales económico-administrativos regionales, que admitían matices.
Ahora, la Agencia Tributaria zanja la discusión a golpe de instrucción interna y aprieta la recaudación. No es la primera vez que ocurre. En 2024 ya intentó endurecer la tributación de los divorcios en el Impuesto sobre Sucesiones y Donaciones, aunque aquello acabó en una corrección rápida. Pero esta vez el foco está en el IRPF, el impuesto que toca el bolsillo cada año.
El resultado es que miles de divorciados se van a encontrar con una casilla distinta en el borrador o con un requerimiento de Hacienda si mantienen el criterio anterior. Lo sensato es anticiparse, revisar la sentencia de divorcio y, si procede, ajustar la declaración antes de que la Agencia Tributaria llame a la puerta.
La medida castiga fiscalmente dos veces una misma renta —primero al pagador, que ya tributó por ella, y después al receptor—, lo que colisiona con el principio de capacidad económica del artículo 31 de la Constitución. Seguro que el asunto acaba en los tribunales, pero mientras tanto, quien paga pensión compensatoria debe saber que la deducción ha muerto.
Guía rápida del trámite
📅 Plazos: La nueva interpretación aplica a partir de la campaña del IRPF que comienza en abril de 2027. No hay plazo de alegaciones específico porque no es una norma, sino una instrucción interna.
✅ Requisitos clave: Afecta a quienes pagan o reciben pensión compensatoria fijada en sentencia judicial. No aplica a la pensión de alimentos para los hijos.
🌐 Dónde solicitarlo: La información oficial está en la sede electrónica de la AEAT. El acceso requiere Cl@ve, certificado digital o DNIe. También puedes consultar en la oficina de Hacienda con cita previa.
💰 Importe o coste: El pagador pierde la deducción total de la pensión en la base imponible. El receptor tributa por ella como rendimiento del trabajo, lo que incrementa su IRPF final. El golpe fiscal puede superar los mil euros para algunos receptores.
⚠️ Error a evitar: Seguir restando la pensión compensatoria como gasto deducible cuando ya no está permitido. Hacienda puede regularizar los últimos cuatro años con intereses.
Fluidra informó de que ha registrado un buen desempeño en el primer trimestre de 2026, en línea con las expectativas para el ejercicio, al mismo tiempo que sigue ejecutando sus pilares estratégicos, centrados en acelerar el crecimiento, impulsar la diferenciación competitiva y mejorar la excelencia operativa.
Las ventas alcanzaron los 564 millones de euros en el primer trimestre, lo que supone un incremento del 5,4% interanual a tipo de cambio constante, con crecimiento en todas las regiones y una contribución positiva tanto del volumen como del precio.
El EBITDA ajustado se situó en los 124 millones de euros, un incremento interanual del 1,8% a tipo de cambio constante, lo que supone un margen del 22,0%. El margen se vio afectado por el mix geográfico y de producto, así como por la inflación y las inversiones estratégicas, siendo parcialmente compensado por la contribución positiva del precio y los ahorros del plan de eficiencia.
A tipo de cambio constante, el Beneficio Neto aumentó un 6,4% hasta los 46 millones de euros, mientras que el Beneficio Neto ajustado alcanzó los 61 millones de euros, un 1,8% más interanual.
La generación de caja fue «sólida, gracias a una excelente gestión del capital circulante. La deuda neta se situó en 1.278 millones de euros a finales de marzo, 57 millones de euros menos que en el mismo periodo del año anterior, mientras que el apalancamiento mejoró hasta las 2,6x, frente a las 2,7x en marzo de 2025».
La compañía registró uncrecimiento positivo en todas las regiones a tipo de cambio y perímetro constantes. Norteamérica registró un aumento orgánico de las ventas del 5%, reflejando el incremento continuo de cuota de mercado y la fortaleza del modelo centrado en el cliente de Fluidra. El sur de Europa creció un 6%, con un momentum positivo en Francia y España, mientras que el resto de Europa aumentó un 4%. El resto del mundo también creció un 5%, impulsado por el sólido comportamiento del negocio de Piscina Comercial.
Por otra parte, Fluidra completó la adquisición de VarioPool, reforzando su posición en Piscina Comercial y ampliando su oferta en soluciones de alto valor añadido. La compañía también firmó recientemente un acuerdo para adquirir Riaan Pool, un distribuidor de Sudáfrica.
Por su parte, Aiper continúa obteniendo buenos resultados, en línea con lo previsto, confirmando el potencial de esta plataforma de crecimiento.
AGENDA DIGITAL
La compañía también avanzó en su agenda digital, con el lanzamiento de PoolTrackr SaaS en Estados Unidos, y siguió progresando en su cartera de innovación. El nuevo centro global de I+D en China avanza conforme a lo previsto e incrementará la agilidad y la eficiencia de costes en el desarrollo de productos.
Fluidra implementó subidas de precios y recargos de transporte a partir de mayo para ayudar a compensar la presión inflacionista. La compañía también ha llevado a cabo medidas de reducción de costes fijos para generar ahorros durante el resto del año.
Los trabajos para optimizar la huella industrial avanzan según lo previsto, incluida la consolidación de la fabricación en Norteamérica, la apertura de una nueva instalación en Tánger y el cierre de un centro en China. Estas iniciativas mejorarán la competitividad y la resiliencia de Fluidra.
Eloi Planes, presidente ejecutivo de Fluidra, afirmó que registran «n buen comienzo de año, con crecimiento en todas las regiones y un sólido margen bruto, a la vez que seguimos ejecutando nuestras prioridades estratégicas en un entorno dinámico. Seguimos confiando en nuestras perspectivas y mantenemos nuestras previsiones para el conjunto del ejercicio. Al mismo tiempo, nos centramos en aquello que podemos controlar, mientras seguimos monitorizando de cerca los desarrollos geopolíticos y macroeconómicos».
«De cara al futuro, nuestra prioridad es clara: ejecutar nuestra estrategia consistentemente, impulsar tanto el crecimiento orgánico como el inorgánico y ofrecer una mejora de los retornos sobre el capital a medio plazo. Apoyados por el atractivo estructural de nuestro sector, esto sustenta nuestra confianza en una creación de valor continuada”, destacó.
Strategy, la empresa antes conocida como MicroStrategy, cerró el primer trimestre de 2026 con una cifra difícil de ignorar: más de 100.000 bitcoins adquiridos en solo 90 días. La agresiva compra ha disparado el valor de sus acciones (MSTR) un 50% en ese mismo periodo, según los datos hechos públicos por la compañía. No es un simple coletazo alcista; es la constatación de que la firma que preside Michael Saylor sigue apostando sin reservas por la criptomoneda más famosa del mundo.
La compañía, que ya era la mayor tenedora corporativa de bitcoin, ha elevado su tesorería a niveles que rozan el medio millón de unidades. Al precio actual del bitcoin, que en estos meses ha rondado los 120.000 dólares, la pila acumulada por Strategy supera los 60.000 millones de dólares. Una cifra mareante que la convierte, de facto, en un fondo de inversión apalancado en el activo digital.
Compras récord en el primer trimestre de 2026
El ritmo de adquisición ha sido febril. Para financiar estas compras, la empresa ha recurrido a una combinación de emisiones de deuda convertible, venta de acciones y flujo de caja operativo de su negocio de software. Las notas convertibles —un instrumento que permite a los inversores transformar su préstamo en acciones si la cotización sube— han sido la herramienta favorita de Saylor. Durante este trimestre, la demanda de esos bonos ha sido tan alta que la compañía ha conseguido condiciones muy favorables.
Los analistas señalan que esta estrategia financiera recuerda a una rueda que se retroalimenta: a más bitcoins, más sube la acción; a más sube la acción, más barato le resulta emitir deuda o acciones para comprar más bitcoins. Por ahora, el mecanismo ha funcionado a la perfección. Pero no está exento de riesgos: si el precio del bitcoin diera un vuelco, la deuda contraída podría pesar como una losa.
La acción MSTR como proxy del bitcoin
¿Por qué un inversor tradicional compra acciones de Strategy en lugar de bitcoins directamente? La respuesta está en la facilidad de acceso. Comprar MSTR es tan sencillo como adquirir cualquier título en bolsa, sin necesidad de abrir una cuenta en un exchange de criptomonedas ni de lidiar con claves privadas. La acción se ha convertido en un proxy —un sustituto— que replica, e incluso amplifica, los movimientos del bitcoin.
En este trimestre, mientras el bitcoin subía algo más de un 15%, las acciones de Strategy se disparaban el triple. Los inversores parecen dispuestos a pagar una prima por esa exposición apalancada. Sin embargo, ese diferencial también opera a la baja: cuando el bitcoin corrige, MSTR suele caer con más virulencia. Aun así, la demanda por parte de fondos institucionales y pequeños ahorradores ha sido notable, alimentada por la narrativa de que la escasez de bitcoin —solo existirán 21 millones— hará imparable su revalorización a largo plazo.
Michael Saylor y la apuesta corporativa más grande del mundo
Esta redacción cree que estamos ante una de las jugadas empresariales más audaces de la historia reciente. Desde que en agosto de 2020 anunciase su primera compra de bitcoin, Michael Saylor ha transformado una compañía de software de análisis de datos en el mayor vehículo de inversión en criptoactivos del planeta. Ha soportado mercados bajistas, críticas feroces y la quiebra de gigantes como FTX sin vender ni un solo satoshi.
No obstante, conviene no idealizar. La estrategia concentra un riesgo enorme en un único activo. Si una recesión global o un cambio regulatorio adverso golpearan el precio del bitcoin, los titulos de la empresa —y la propia solvencia de Strategy— podrían verse seriamente dañados. De hecho, algunos analistas apuntan a que las emisiones de deuda perpetúan un esquema que requiere que el bitcoin siga subiendo para no descarrilar. ¿Es sostenible? Nadie lo sabe con certeza.
Lo que sí sabemos es que Saylor ha creado un precedente. Otras empresas como Tesla o Block (antes Square) también tienen bitcoin en sus balances, pero ninguna al nivel de Strategy. El experimento sienta las bases para una posible adopción corporativa masiva… o para un aviso a navegantes si la marea cambia. De momento, el mensaje de Saylor sigue siendo el mismo: bitcoin es la mejor reserva de valor jamás creada, y él está dispuesto a demostrarlo con la chequera de su propia compañía. El tiempo y la volatilidad dictarán sentencia.
¿De verdad estás convencido de que tu banco está cuidando tu dinero mejor que tú? La mayoría de los españoles mantiene sus ahorros en cuentas que apenas generan un 0,5% TAE mientras la inflación erosiona silenciosamente su poder adquisitivo. Vale la pena que investigues tu situación actual antes de asumir que todo está en orden.
En mayo de 2026, hay una brecha enorme entre la banca tradicional y los operadores digitales. Entidades como Trade Republic, Cajamar Wefferent o Banco Sabadell ofrecen hasta un 3% TAE con liquidez inmediata, sin comisiones de mantenimiento y sin necesidad de domiciliar nómina. Eso es seis veces más que el promedio de la banca de toda la vida.
Por qué deberías investiga tu cuenta ahora mismo y no esperar más
Si el Banco Central Europeo lleva meses revisando sus tipos de interés y las entidades digitales han trasladado esa mejora a sus clientes, la pregunta lógica es: ¿por qué tu banco tradicional no ha hecho lo mismo? La respuesta es sencilla y algo incómoda: porque no tiene incentivo para hacerlo mientras tú no investigues tu cuenta y compares opciones.
El coste de la inercia financiera es real y calculable. Un ahorrador con 20.000 euros en una cuenta al 0,5% TAE ingresa 100 euros al año. Ese mismo dinero en una cuenta al 3% TAE genera 600 euros anuales, una diferencia de 500 euros limpios que simplemente desaparecen por no haber buscado alternativas.
Investiga tu perfil de ahorrador antes de elegir cuenta remunerada
No todas las cuentas de alta rentabilidad funcionan igual, y antes de moverte conviene que investigues tu propio perfil financiero: cuánto saldo tienes, si necesitas liquidez diaria y si aceptas alguna condición de vinculación. La TAE es el indicador clave porque normaliza el rendimiento real anual independientemente de cómo se paguen los intereses —mensual, trimestral o anual—.
Un error frecuente es fijarse solo en la cifra nominal que anuncia el banco sin revisar el saldo máximo remunerado ni los requisitos de vinculación. Trade Republic paga 2,02% TAE sin límite de saldo, mientras que Cajamar Wefferent alcanza el 3% TIN pero puede exigir condiciones específicas que reduzcan el atractivo real de la oferta para muchos perfiles.
Las tres cuentas que mejor TAE ofrecen sin letra pequeña trampa
La primera opción que merece atención es la Cuenta Online de Trade Republic, con un 2,02% TAE sobre saldo ilimitado, intereses abonados cada mes, IBAN español desde 2025 y compatibilidad con Bizum. Es la más sencilla de gestionar como cuenta principal porque no exige ningún requisito de vinculación ni volumen mínimo de operaciones.
La segunda alternativa destacada es la Cuenta Online de Banco Sabadell, que ofrece un 2,53% TAE durante el primer año para saldos de hasta 50.000 euros, sin necesidad de domiciliar nómina. Para quienes buscan el máximo rendimiento a corto plazo sin compromisos, el salto sobre Trade Republic es significativo si el capital supera los 10.000 euros.
Qué hace diferente a la banca digital frente a la tradicional en 2026
La ventaja estructural de los operadores digitales está en sus costes operativos radicalmente inferiores: sin red de oficinas físicas, sin miles de empleados de atención presencial y con procesos 100% automatizados, pueden trasladar al cliente una rentabilidad que el banco tradicional simplemente no puede igualar sin dañar su margen. Esa no es una promesa publicitaria, es un modelo de negocio contrastable.
A esto se suma que la banca digital lleva años perfeccionando la experiencia de usuario en móvil: apertura de cuenta en menos de diez minutos, identificación por videollamada o DNI electrónico y acceso inmediato al saldo remunerado desde el primer día. Las fricciones que antes disuadían al ahorrador conservador han desaparecido casi por completo.
Entidad
TAE mayo 2026
Saldo máximo remunerado
Sin condiciones
Cajamar Wefferent
Hasta 3,00%
Sin límite indicado
✅
Banco Sabadell Online
2,53% (1er año)
50.000 €
✅
Trade Republic
2,02%
Sin límite
✅
Revolut (plan Ultra)
2,27%
100.000 €
✅
Banca tradicional media
~0,50%
Variable
Variable
El futuro del ahorro en España: investiga tu dinero o la inflación lo hará por ti
Las proyecciones del mercado para el segundo semestre de 2026 apuntan a que el BCE podría ajustar de nuevo sus tipos, lo que en la práctica significa que las rentabilidades actuales pueden no durar para siempre. Quien actúe ahora fija condiciones favorables mientras el ciclo todavía las permite; quien espere puede encontrarse con que esa ventana se ha estrechado considerablemente.
El consejo práctico de cualquier analista financiero independiente es siempre el mismo: investiga tu posición de partida con datos reales, compara al menos tres productos con la misma TAE como metro, verifica el fondo de garantía de depósitos y, si el producto es de un banco europeo con IBAN reconocido, toma la decisión sin miedo. El ahorro rentable en 2026 no requiere ser experto, solo requiere no quedarse quieto.
TSK debutará en bolsa el 13 de mayo con una valoración de hasta 615 millones de euros. La ingeniería rompe así una sequía de 15 meses en el mercado continuo español, el más relevante del parqué nacional. La Comisión Nacional del Mercado de Valores (CNMV) ha aprobado el folleto de la Oferta Pública de Venta (OPV), según consta en los registros del supervisor.
La compañía es mundialmente conocida por el cesped retractil del estadio Santiago Bernabéu, pero su cartera de proyectos abarca desde plantas industriales hasta infraestructuras energéticas en más de 30 países. El grupo de ingeniería asturiano, fundado en 1986, ha sabido diversificar su actividad más allá del contrato estrella con el Real Madrid.
Un estreno que rompe la sequía del mercado continuo
El mercado continuo no recibía un nuevo valor desde febrero de 2025, cuando una pequeña empresa de servicios protagonizó la última incorporación. La falta de apetito inversor, la volatilidad de los tipos y la incertidumbre geopolítica habían congelado las salidas a bolsa en España. Incluso operaciones esperadas, como las de varias socimis o compañías del sector renovable, se pospusieron sin fecha.
La luz verde de la CNMV a TSK, confirmada este lunes, despeja el camino para el primer gran estreno en más de un año. La empresa fijará el precio definitivo de sus acciones en los próximos días, previsiblemente en la banda alta, lo que situaría su capitalización bursátil en torno a los 600 millones.
Valoración de 615 millones: el precio de un icono industrial
La horquilla de valoración, de entre 590 y 615 millones de euros, no es desorbitada para un grupo con una facturación consolidada que ronda los 400 millones anuales. Eso sí, su dependencia de grandes contratos —como el del césped retráctil— y la elevada competencia en los mercados internacionales introducen ciertos interrogantes sobre el recorrido en bolsa.
Los analistas consultados por esta redacción señalan que el múltiplo implícito se sitúa en línea con el de ingenierías europeas comparables, aunque reconocen que la visibilidad de la marca Bernabéu puede actuar como un catalizador adicional durante las primeras sesiones de cotización.
¿Cambio de ciclo o simple espejismo?
Yo creo que esta operación es más una prueba de resistencia que un punto de inflexión para el mercado español de OPVs. La demanda real de los inversores institucionales y el comportamiento del valor en sus primeras semanas serán los termómetros que indiquen si hay apetito para nuevos estrenos. Un revés en TSK podría retrasar aún más otras salidas previstas para el segundo semestre.
Mientras tanto, el continente europeo sí ha visto un repunte moderado en las colocaciones durante 2026, con Londres y Ámsterdam liderando la recuperación. España llega tarde a esa tendencia, y el éxito de TSK podría animar a otras empresas medianas que llevan meses esperando su oportunidad. Pero la cautela sigue mandando: el mercado no perdona valoraciones hinchadas ni narrativas débiles, y TSK deberá demostrar que su historia de crecimiento es algo más que un césped de fama mundial.