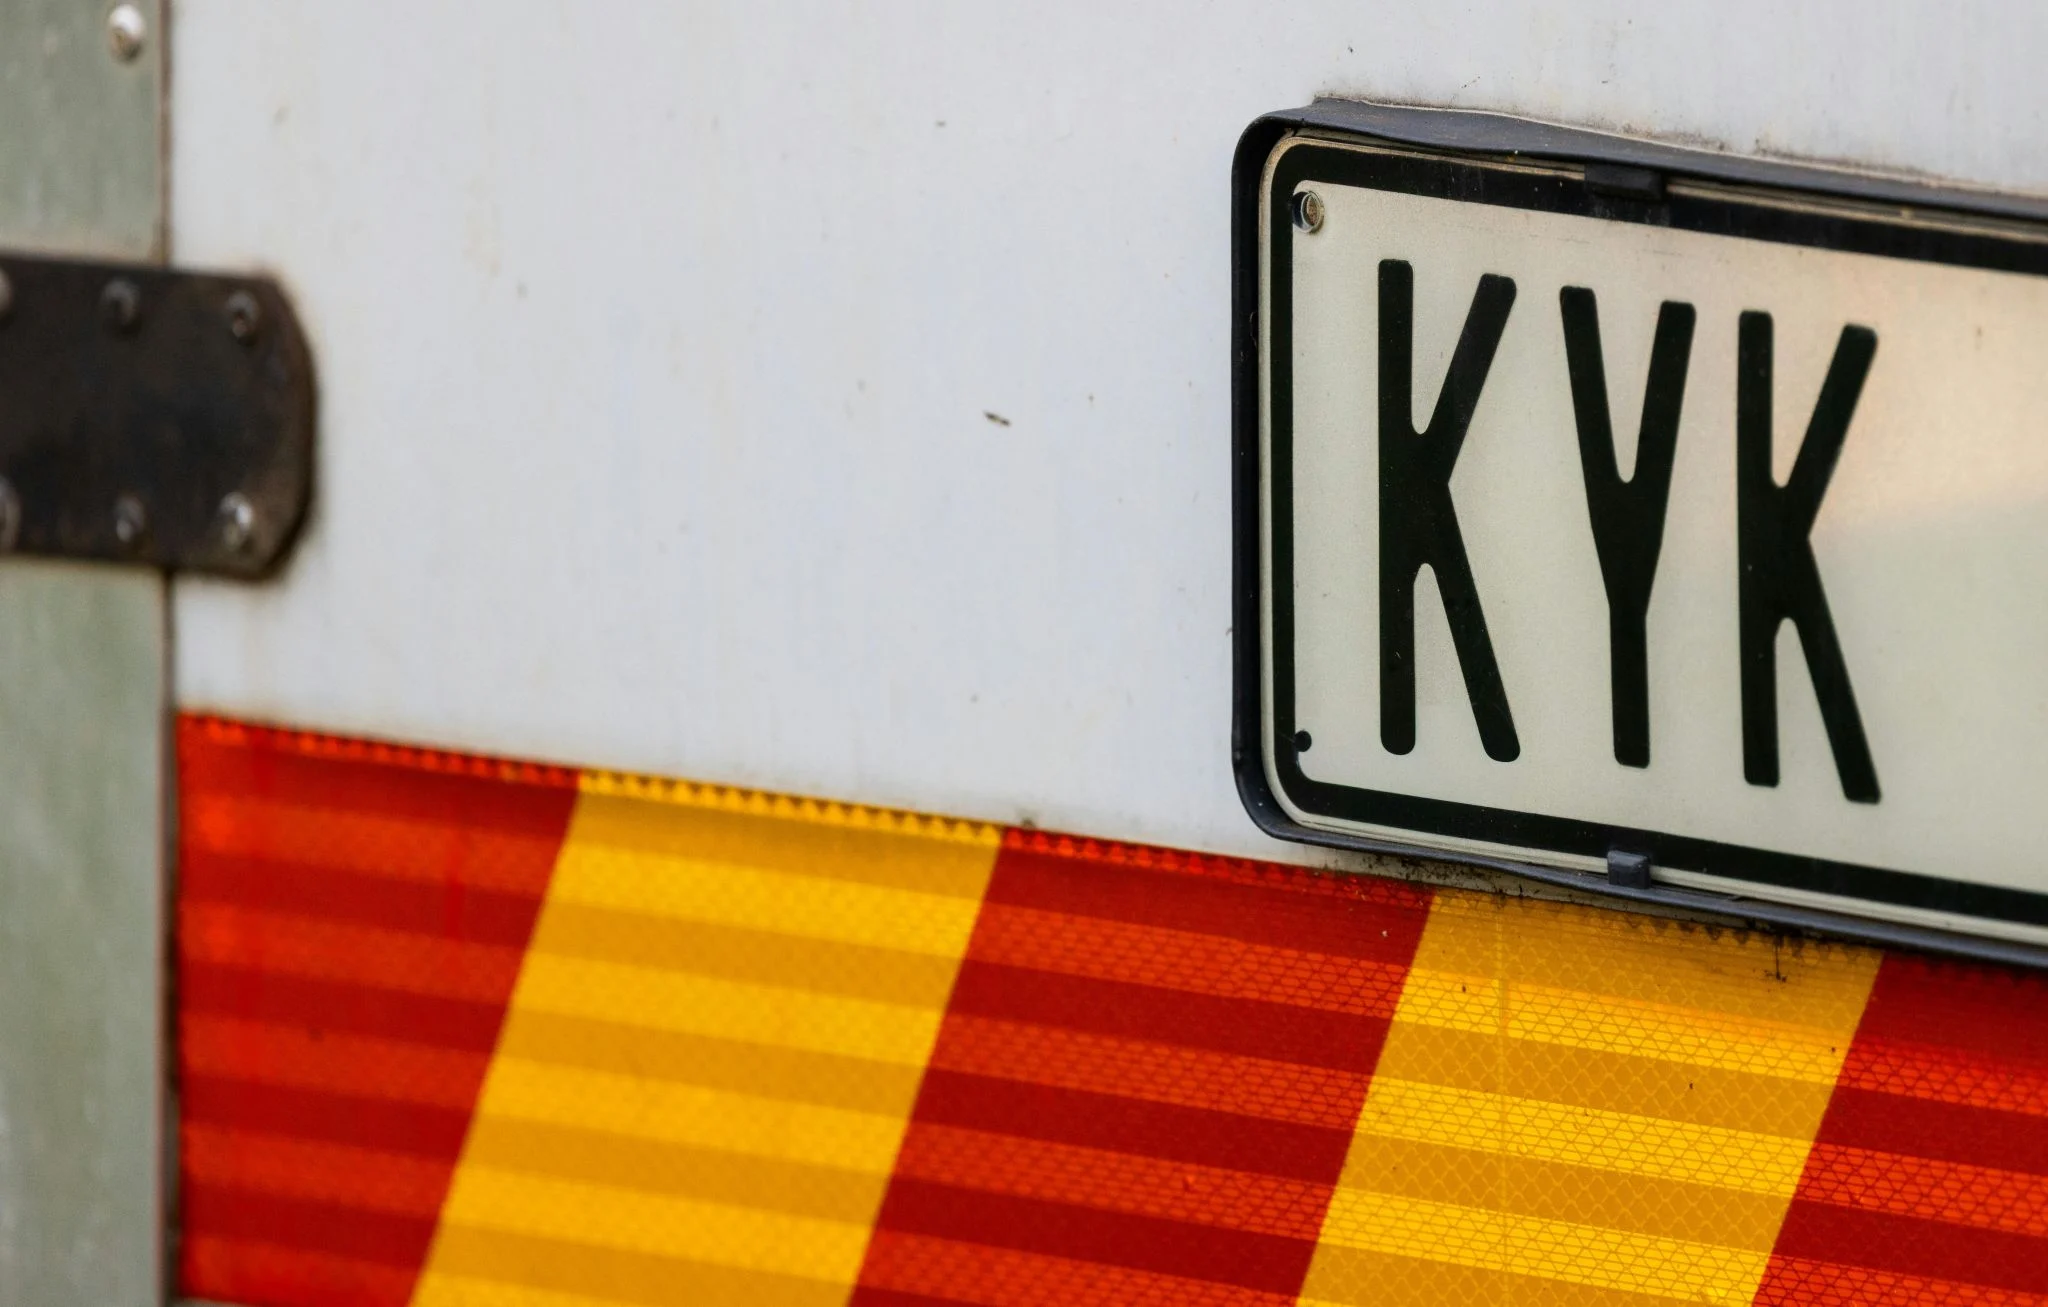
España incorpora un nuevo color a su parque automovilístico. Y no es una campaña de marketing. La Dirección General de Tráfico (DGT) ha puesto en marcha este año la implantación de las matrículas rosas, una herramienta pensada para combatir el fraude y reforzar el control de los vehículos que circulan con un registro temporal. Las primeras ya se ven en las carreteras y, aunque no sustituyen al sistema de placas blancas con caracteres negros, sí suponen un cambio relevante para importadores, concesionarios y conductores.
Qué son y a qué vehículos afectan las matrículas rosas
Estas nuevas matrículas no son una ocurrencia estética. Se trata de un formato obligatorio para coches con registro temporal procedentes de otros países de la Unión Europea. Según la información difundida por la propia DGT, deberán llevarlas los vehículos nuevos que aún no han completado la matriculación definitiva, aquellos que están en proceso de importación, los destinados a la exportación y los que se encuentren en pruebas. El color rosa permite a los agentes de tráfico identificarlos a simple vista, incluso a cierta distancia, y comprobar que cumplen con las condiciones legales.
La medida no surge de la nada. Francia ya las incorporó a principios de 2026 para sustituir sus matrículas provisionales clásicas. La DGT, sin modificar el sistema nacional de placas, ha decidido adoptarlas en España para seguir el ritmo de sus socios europeos. El objetivo es claro: reducir los fraudes vinculados a coches que circulan con un registro temporal vencido o irregular. Las placas rosas funcionan como una alerta visual y administrativa que facilita la labor de vigilancia.
Por qué la DGT las implanta a lo largo de 2026
La implantación no será inmediata. Las autoridades de tráfico prevén un despliegue progresivo a lo largo de este año, de modo que los ciudadanos verán cada vez más vehículos con esta nueva placa rosa. El calendario responde a la necesidad de que los concesionarios, las gestorías y los propios conductores se adapten sin costes extra ni trámites apresurados. Además, el flujo de coches con registro temporal desde otros países de la UE crece año tras año, y la experiencia francesa ha demostrado que la identificación rápida reduce los engaños.
Con esta iniciativa, la DGT añade una capa de seguridad sin necesidad de cambiar el sistema de matriculación ordinario. Las placas rosas convivirán con las blancas para los vehículos ya matriculados y no generan ninguna obligación adicional para el conductor particular que compra un coche nuevo en España, siempre que la matriculación se haga de forma definitiva desde el primer momento. El foco está puesto en los coches en tránsito: importaciones, exportaciones y unidades de prueba que suelen ser la vía más común de irregularidades.
Impacto en el mercado de automoción y en la seguridad vial
Para concesionarios e importadores, la llegada de las matrículas rosas supone un control más estrecho, pero también una herramienta de transparencia. Quienes operan dentro de la ley no verán ningún perjuicio; al contrario, dispondrán de un sello visual que acredita que el vehículo está en proceso legal de registro. Las asociaciones del sector han recibido la medida con cautela: reconocen que ayudará a limpiar de prácticas fraudulentas el mercado de ocasión, pero reclaman que los plazos de adaptación no generen cuellos de botella en las jefaturas de tráfico.
La DGT sostiene que el sistema está diseñado para ser ágil. La identificación inmediata del vehículo por parte de la policía reduce el tiempo de verificación en carretera y evita paradas innecesarias. A medio plazo, la medida podría traducirse en un menor número de coches circulando con registros caducados, lo que mejoraría la fiabilidad de las estadísticas de siniestralidad y la calidad del parque móvil.
La matrícula rosa no es una moda pasajera: es el aviso visible de que un coche aún tiene cuentas pendientes con la administración.
En términos empresariales, la medida afecta sobre todo a las gestorías y a los operadores de comercio intracomunitario de vehículos. Aquellos que trabajan con volúmenes altos de importaciones temporales tendrán que ajustar sus procesos para que cada unidad lleve la placa rosa en los plazos establecidos. El coste adicional de la chapa metálica –apenas unos euros– es insignificante, pero la gestión administrativa asociada exigirá una actualización de protocolos que, en algunos despachos pequeños, llevará semanas.
La seguridad vial también gana. La DGT insiste en que muchas de las infracciones graves detectadas en controles rutinarios proceden de coches con registro temporal mal gestionado. Contar con una señal externa que distinga estos vehículos permite a los radares y a las patrullas discriminar mejor a qué unidad están siguiendo. Es, en el fondo, una forma sencilla de poner orden sin invertir millones en tecnología nueva.
La implantación completa llevará todo el año, y el ritmo dependerá de la colaboración entre los estados miembros. España se suma a una práctica que ya da resultados en Francia y que, previsiblemente, se extenderá a otros países de la UE en los próximos ejercicios. Mientras tanto, el conductor español notará el cambio al ver pasar un coche con placa rosa por la autovía: sabrá que ese vehículo está de paso, en pruebas o pendiente de papeles. Y ese simple conocimiento, basado en un color, es la primera barrera contra el fraude.
La Comisión Europea ha puesto en la diana el recibo de la luz de casi 9 millones de hogares en España. Bruselas exige al Gobierno español que elimine el Precio Voluntario para el Pequeño Consumidor (PVPC), la tarifa regulada de la electricidad que permite a los consumidores más modestos sortear los vaivenes del mercado mayorista. El argumento: el sistema actual distorsiona la competencia y obstaculiza la eficiencia del mercado interior de la energía.
La petición, trasladada en los últimos contactos bilaterales, representa un golpe directo para los hogares que aún se benefician de este mecanismo, que fija el precio de la electricidad bajo supervisión estatal. Según los cálculos de la Organización de Consumidores y Usuarios (OCU), la factura anual media con PVPC se sitúa ahora en 708 euros para una potencia baja y un consumo de 3.500 kWh al año. Si la tarifa desaparece, ese coste subiría hasta los 814 euros, un incremento de 106 euros que golpearía especialmente a los hogares con menos recursos.
La exigencia de Bruselas: temporalidad y focalización en los vulnerables
La Comisión Europea, a través de su dirección general de Energía, considera que las tarifas reguladas como el PVPC deben ser excepcionales y limitarse a los consumidores realmente vulnerables. En su opinión, mantener un precio administrado para casi un tercio de los contratos domésticos de electricidad en España altera las señales de precios y frena la entrada de nuevas comercializadoras en el mercado minorista. La normativa comunitaria solo permite estas tarifas «por un período limitado» y para garantizar un servicio universal básico.
El Gobierno español ha defendido hasta ahora la figura del PVPC como un colchón ante la volatilidad del ‘pool’ eléctrico, especialmente tras la crisis de precios de 2022. No obstante, fuentes comunitarias insisten en que el contexto actual, con precios mayoristas más estables y un despliegue renovable que ha abaratado la generación, ya no justifica una intervención tan amplia. La presión de Bruselas se produce, además, en un momento en que España ha empezado a armonizar su fiscalidad energética con las directrices europeas.
El impacto en la factura: 106 euros más y el efecto bono social
El sobrecoste no es trivial. Para un hogar medio con PVPC, la subida de 106 euros al año representa un 15% más en el recibo de la luz. Pero el verdadero problema es que la eliminación de la tarifa regulada arrastraría, según advierte la OCU, al propio bono social eléctrico, que está vinculado al PVPC. Casi 9 millones de hogares, muchos de ellos en situación de vulnerabilidad, podrían perder no solo la tarifa más económica, sino también el descuento que reduce su factura entre un 25% y un 40%.
El debate no es solo técnico: si España elimina el PVPC sin reforzar el bono social, la factura de la luz se convertirá en un factor más de desigualdad.
La periodista económica Pilar García de la Granja, en el programa Herrera en COPE, apuntó que España cuenta con un número creciente de consumidores vulnerables debido a la caída de de salarios y poder adquisitivo y la subida de impuestos. No va a quedar más remedio que acatar la decisión de Bruselas», afirmó, al tiempo que recordó que este cambio llega justo con el inicio de la temporada de aire acondicionado, cuando el consumo eléctrico se dispara.
La tensión entre competencia y protección social
La petición de Bruselas abre un debate que va más allá de los dígitos de una factura. España es uno de los socios de la UE con mayor penetración de tarifas reguladas en el sector eléctrico, un diseño heredado de la liberalización del año 2000 que siempre ha generado fricciones con la doctrina comunitaria de mercado interior. Mientras la Comisión defiende que la electricidad debe comerciarse en condiciones de libre competencia para fomentar la innovación y reducir precios a largo plazo, la realidad socioeconómica de muchos hogares españoles tensiona ese principio.
El temor de las asociaciones de consumidores no es infundado: en un escenario sin PVPC, los hogares con menor consumo —que son, en muchos casos, los de menor renta— se enfrentarían a un mercado en el que las ofertas más baratas suelen penalizar los consumos bajos. El sector energético español, muy concentrado en tres grandes grupos, podría ver en la desregulación una oportunidad para captar clientes, pero la falta de un comparador público y la complejidad de las ofertas lastrarían la capacidad de elección del consumidor. Además, la dispersión geográfica y la falta de cultura energética harían que muchos usuarios terminasen en tarifas por defecto más caras, sin capacidad de comparar. La propia Comisión Europea es consciente de este riesgo y en sus recomendaciones insiste en la necesidad de acompañar cualquier desregulación con políticas sociales robustas.
Sin embargo, la experiencia de otros países como Reino Unido o Italia, que eliminaron las tarifas reguladas y posteriormente reintrodujeron protecciones ante la subida de precios, demuestra que la vuelta atrás es costosa y políticamente delicada. En Italia, la eliminación del mercado tutelato en 2024 provocó una oleada de reclamaciones y llevó al gobierno a reintroducir subvenciones directas; en Reino Unido, el price cap, aunque distinto, es en sí mismo una forma de tarifa regulada que Bruselas no cuestiona. El Gobierno español, que ahora recibe el requerimiento, tiene poco margen para negociar una excepción permanente, pero sí puede articular una transición que blinde el bono social y cree un nuevo mecanismo de precios limitados para los hogares vulnerables, separando claramente la protección social de la intervención general del mercado. La pelota está en el tejado de la Secretaría de Estado de Energía.
Lo que está en juego no es solo el recibo de la luz de 2026, sino el modelo de acceso a un bien esencial para casi nueve millones de familias. La apuesta de Bruselas es clara: un mercado más líquido y competitivo generará beneficios a medio plazo. Pero mientras llega ese futuro, la cuesta de este verano —con el aire acondicionado a pleno rendimiento— podría ser más empinada de lo esperado. El calendario es incierto, pero Bruselas espera una respuesta antes del próximo otoño.
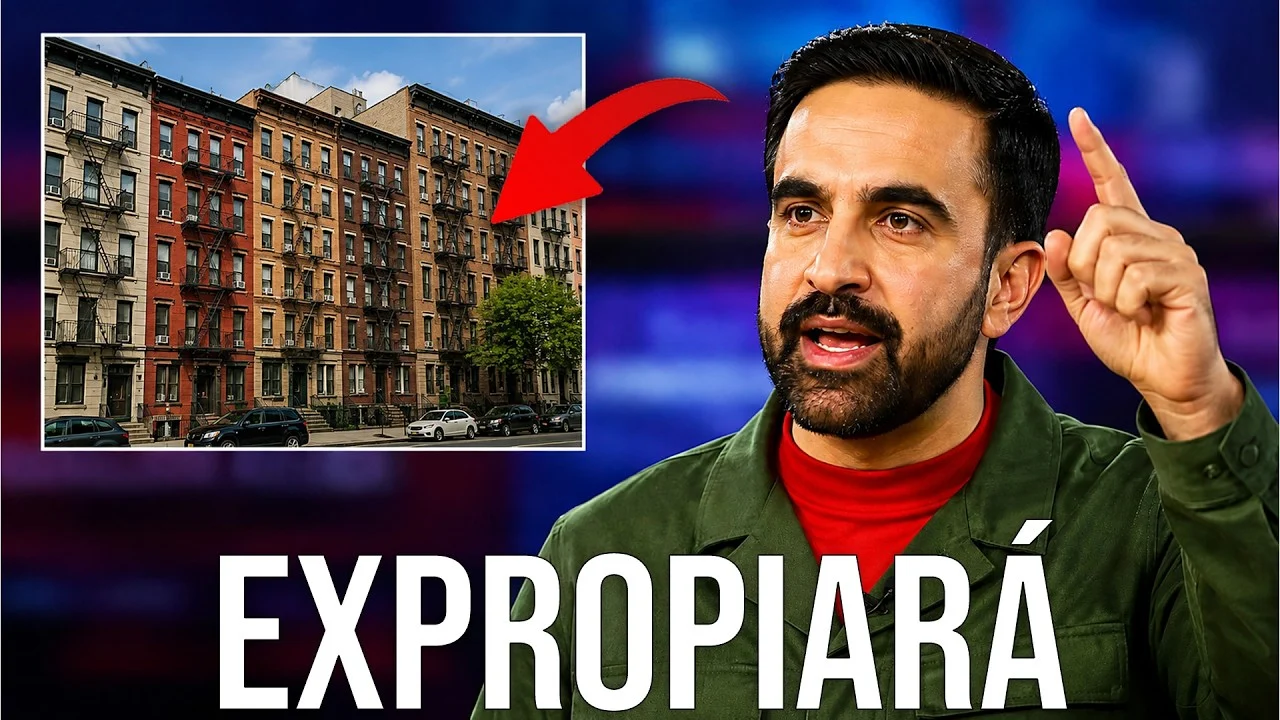
Zoran Mandani ha lanzado un órdago que pocos se esperaban. En un discurso reciente, el alcalde socialista de Nueva York amenazó con expropiar los edificios de aquellos caseros a los que califica de “negligentes”. La noticia corrió rápido y muchos creyeron que la medida se limitaba a inmuebles vacíos o abandonados. Pero no. La cosa es mucho más grave, porque Mandani apunta directamente a viviendas que ya están alquiladas, pero que, según su criterio, no reciben suficiente inversión en mantenimiento. Esa es la excusa perfecta para un nuevo zarpazo estatal.
En su último análisis, Juan Ramón Rallo disecciona esta amenaza y la conecta con una secuencia política que, sostiene, se repite en todas partes. No es un caso aislado. La aparente defensa del inquilino es, a su juicio, una fachada para acumular poder mientras se ignoran las causas reales del deterioro. Y las causas apuntan a una ley aprobada en 2019 por el estado de Nueva York.
La amenaza: expropiar por negligencia, no por abandono
El grito de guerra de Mandani fue claro: «Cuando sea necesario, tomaremos medidas legales agresivas para expulsar a propietarios y gestores negligentes. Y en los edificios que hayan sufrido abandono crónico, trabajaremos para transferir la propiedad a quien sea responsable». Rallo advierte que aquí no se habla de edificios vacíos. Son inmuebles con inquilinos dentro, donde el alcalde considera que los propietarios no gastan lo bastante en conservación. Y esa supuesta negligencia se ha convertido en la coartada para la expropiación.
Pero, ¿por qué un propietario dejaría que su edificio se deteriore? Rallo recuerda que un inmueble mal mantenido pierde valor de mercado. La única lógica que explica ese comportamiento es que el propietario no pueda recuperar el dinero que invierte. Eso es exactamente lo que ocurre desde que entró en vigor la Ley de Estabilidad de la Vivienda y Protección del Inquilino de 2019.
La ley de 2019 que congeló la inversión
Antes de esa norma, los dueños de viviendas con alquiler regulado podían repercutir en la renta las mejoras que hacían en el edificio. Además, cuando un inquilino se marchaba, podían actualizar el precio para rentabilizar las inversiones realizadas. Pero la ley de 2019 eliminó ambas posibilidades. Si ahora inviertes en mantenimiento, no puedes subir el alquiler; y si cambia el inquilino, el precio sigue anclado. El resultado, explica Rallo, es que el retorno de cualquier mejora se vuelve negativo.
Desde entonces, los propietarios han ido dejando de reinvertir. Las viviendas se degradan porque el sistema impide que la inversión sea rentable. No es casualidad que los problemas de infraconservación se concentren en los inmuebles con alquiler regulado, mientras que los de alquiler libre mantienen un estado mucho mejor. La estadística es demoledora: las quejas por condiciones de inhabitabilidad en viviendas reguladas se han más que duplicado en los últimos cinco años.
«Querías proteger al inquilino contra las subidas del alquiler, y lo que has conseguido es un deterioro generalizado de las viviendas que habitan».
— Juan Ramón Rallo
El ciclo intervencionista: crear el problema y ofrecer más control
Aquí está la trampa. Según Rallo, los políticos aprueban una ley que incentiva la desinversión, y cuando los edificios empiezan a caerse a pedazos, culpan a los propietarios y se presentan como salvadores con soluciones aún más intervencionistas. Mandani no rectifica la norma que causó el estropicio; al contrario, amenaza con expropiar. Así, de paso, amplía su poder sobre la ciudad. Rallo lo resume con una ironía: el alcalde provoca el desastre, señala a otros y recibe más poder a cambio.
Para el economista, este ciclo no es un error. Responde a una lógica de acumulación de control que va mucho más allá de la vivienda. Si el objetivo real fuera facilitar el acceso a un techo digno, bastaría con derogar las regulaciones que frenan la oferta y encarecen la construcción. Pero el poder político, insiste, se alimenta de las crisis que él mismo genera.
El espejo español: la misma receta fallida
Rallo traza un paralelismo evidente con la ley de vivienda española. Aquí también se aprobó una normativa supuestamente protectora que ha reducido la oferta de alquiler y ha disparado los precios. Y, en lugar de dar marcha atrás, los impulsores de esa ley insisten en más intervención. La secuencia es idéntica: se interviene el mercado, se degrada, y se exige más intervención para arreglar lo roto. Un bucle que, advierte, solo beneficia a quienes viven de mangonear el sector inmobiliario.
El verdadero problema, tanto en Nueva York como en España, es la falta de vivienda asequible. Y eso se arregla levantando obstáculos, no añadiendo más capas de regulación. Construir más y más barato debería ser la prioridad. Pero eso no otorga poder a los políticos; al revés, lo limita. Por eso, concluye Rallo, prefieren el relato de la expropiación redentora.
La pregunta que queda en el aire es hasta qué punto este tipo de discursos calan entre una ciudadanía harta de los precios. Mandani se envuelve en la bandera del inquilino mientras prepara el mayor ataque a la propiedad privada en décadas. Y, de paso, silencia cualquier crítica tachándola de bulo. Denunciar estas mentiras se ha vuelto tan urgente como complicado, porque los que las fabrican controlan también el altavoz.
El presidente de Huawei, Xu Zhijun, subió al escenario del Simposio Internacional IEEE en Shanghái y, lejos de quejarse, lanzó un «gracias» a Estados Unidos por cinco años de sanciones. La presión comercial y tecnológica —que vetó a ASML vender sus máquinas de litografía ultravioleta extrema (UVE) a fundiciones chinas— ha acelerado una hoja de ruta paralela que busca chips con una densidad equivalente a 1,4 nanómetros para 2031. Una paradoja que tensiona el tablero global de los semiconductores.
Claves de la operación
Un agradecimiento que escuece en Washington. Xu Zhijun reconoció que, sin el bloqueo, no habrían alcanzado este ritmo de innovación en tecnologías de encapsulado alternativas al estándar de ASML.
La Ley de Escalado Tau como atajo forzoso. Huawei reduce el tiempo de desplazamiento de las señales dentro del chip en lugar de miniaturizar los transistores, logrando densidades equivalentes a nodos avanzados sin usar litografía UVE.
Primeros Kirin mejorados a finales de este año. La compañía prevé lanzar chips para móviles construidos con esta arquitectura antes de 2027, mientras apunta a la paridad con los 1,4 nm en la próxima década.
La Ley de Escalado Tau: cuando el cerco comercial rediseña la ingeniería de chips
La imposibilidad de acceder a las máquinas de litografía ultravioleta extrema de la neerlandesa ASML ha forzado a los ingenieros de Huawei a repensar la miniaturización desde sus fundamentos. La denominada Ley de Escalado Tau no encoge los transistores, sino que acorta las distancias internas que recorre la señal eléctrica, reduciendo la latencia y aumentando la densidad efectiva del chip. Es una vía más compleja y con menor recorrido histórico, pero los resultados preliminares —según la compañía— apuntan a rendimientos que emulan nodos de 3 nanómetros.
Durante el simposio celebrado en Shanghái, Xu Zhijun explicó que llevan años probando este enfoque en lotes piloto. «Si Estados Unidos no hubiera presionado a nuestro país, no habríamos conseguido esto. Les estamos agradecidos», afirmó ante una audiencia técnica.
Un camino sin UVE: el reto de alcanzar los 1,4 nm sin las máquinas de ASML
El salto generacional que Huawei describe no está exento de escepticismo. Analistas del sector recuerdan que los avances en densidad de transistores mediante trucos de interconexión chocan con límites físicos, como la disipación de calor o la integridad de la señal. Sin embargo, la industria china ha demostrado una capacidad de ejecución acelerada cuando las restricciones exteriores cierran otras puertas: el caso del Kirin 9000S, producido por SMIC con un proceso de 7 nm a pesar de las sanciones, ya sorprendió a Occidente.
La hoja de ruta presentada fija 2031 como horizonte para alcanzar una densidad equiparable a los 1,4 nm, un nodo que TSMC y Samsung planean dominar antes de 2028 mediante litografía UVE. La diferencia de calendario es notable, pero la estrategia china apuesta más por la autonomía que por la velocidad absoluta.
El impacto en España: la red de Huawei y la incertidumbre de los operadores
Huawei lleva más de dos décadas en España, donde ha desplegado más del 60% de la infraestructura de acceso de fibra óptica —según datos de la CNMC— y ha participado en las primeras pruebas de 5G con Telefónica y Vodafone. La renovación de la red móvil hacia el 5G avanzado depende, en buena medida, de equipos cuya cadena de suministro está condicionada por las sanciones estadounidenses. Si la tecnología de chips propietaria de Huawei se consolida, los operadores españoles podrían verse ante un socio más independiente de los vaivenes geopolíticos, aunque también ante un mayor riesgo de fragmentación con los estándares europeos.
En paralelo, el mensaje de Xu Zhijun es una señal para Bruselas: las restricciones tecnológicas, lejos de doblegar a Pekín, aceleran la construcción de un ecosistema paralelo. El último plan quinquenal chino ya marca la soberanía en semiconductores como prioridad nacional, y los aranceles y vetos a la exportación de equipos de litografía han reforzado esa determinación.
Las sanciones no han frenado a China: han despertado un competidor que ya no necesita la cadena de suministro occidental para avanzar.
Desde Merca2.es observamos que la apuesta de Huawei trasciende lo industrial: es un movimiento geopolítico que reconfigura la dependencia mutua entre Asia y Occidente. La pregunta ya no es si China puede fabricar chips avanzados, sino a qué coste y con qué margen de error. El mercado espera los análisis de terceros sobre los primeros Kirin con nueva arquitectura para calibrar si el salto técnico es real o una declaración de intenciones.
La inteligencia artificial amenaza con automatizar tareas que antes eran exclusivas de los humanos. Los avances de modelos como Gemini y AlphaFold generan incertidumbre sobre el futuro del empleo. Pero hay un consejo directo desde la cúpula de Google DeepMind para quienes buscan formación: enfócate en definir los problemas, no solo en ejecutar soluciones. Pushmeet Kohli, vicepresidente de ciencia de la compañía, lo tiene claro: ‘lo más importante ahora es ser capaz de plantear mejores “qués”. Especificar un problema de forma nítida y precisa es extremadamente difícil’.
Claves de la operación
Plantear el ‘qué’ será la habilidad competitiva. Mientras la IA acelera la resolución de problemas, la capacidad humana para identificar retos relevantes y validar soluciones seguirá siendo irremplazable.
La hiperespecialización técnica pierde fuelle frente a la visión integral. Kohli recomienda una formación más transversal y menos enfocada en nichos muy concretos, que son precisamente los terrenos donde la IA puede aprender más rápido.
El peligro no está en la máquina, sino en no entender sus límites. Sobreestimar o subestimar la IA son los extremos que más daño pueden hacer en el mercado laboral y en la sociedad.
La revolución de la ‘calculadora’ y el miedo a ser sustituido
Kohli se apoya en una analogía sencilla para explicar su visión. La invención de la calculadora no significó que la gente dejara de saber sumar o multiplicar’, recuerda. De la misma manera, la llegada de sistemas de IA no supondrá el fin de las habilidades humanas, sino un reequilibrio. ‘Seguiremos necesitando promover habilidades humanas’, insiste, aunque admite que la sociedad debe reflexionar sobre el uso que damos a estas herramientas.
El directivo, que lidera los esfuerzos científicos de Google DeepMind, habla desde la experiencia directa con AlphaFold, el sistema que predijo la estructura de las proteínas y aceleró investigaciones en biología. Ese trabajo, quevalió el Nobel de Química en 2024 a Demis Hassabis y John Jumper, demuestra cómo la IA amplifica la capacidad de resolver preguntas complejas. Pero la idea original y la validación final recayeron en científicos humanos.
La cuestión clave, según Kohli, es dónde reside el talento diferencial. ‘La parte de búsqueda de la solución se acelera, pero la definición del problema y las pruebas en el mundo real siguen siendo humanas’. El científico remata con un dato personal: usa Gemini para explicar temas complejos a su hijo de once años con el prompt ‘explícalo como si tuviera 12 años’, demostrando que la herramienta sirve para democratizar el conocimiento, no para sustituir al profesor.
La IA será la mejor calculadora de la historia, pero la ecuación que hay que resolver la seguimos escribiendo nosotros.
Ciencia a velocidad de vértigo: del laboratorio al mercado
Kohli no oculta su ambición: ‘la fusión nuclear ya no está a 20 años de distancia. Va a ocurrir pronto’, afirmó en la entrevista. La IA está acelerando el desarrollo de imanes superconductores, baterías y células fotovoltaicas. Los agentes científicos, capaces de leer cientos de miles de artículos y conectar disciplinas, acortan plazos que antes parecían insalvables. ‘Verás una amplificación dramática de lo que un individuo es capaz de hacer’, vaticina, aunque matiza que la validación en el mundo real siempre necesitará colaboración.
Este optimismo contrasta con la cautela que impone el mercado laboral. La promesa de startups unicornio manejadas por una sola persona, como sugiere Sam Altman, es factible en ciertos nichos. Pero Kohli insiste en que la ciencia y la educación seguirán exigiendo equipos y, sobre todo, una mirada humana que sepa discernir qué merece la pena investigar.
En la pasada conferencia I/O, Google presentó ‘Gemini for Science’, un asistente diseñado para investigadores que conecta agentes inteligentes con bases de datos científicas. El objetivo: liberar al científico de tareas mecánicas y permitirle centrarse en la hipótesis. Esta orientación práctica refuerza el mensaje de Kohli: la formación debe pivotar hacia la capacidad de interrogar a los datos más que a la mera recopilación de conocimientos.
El desafío para la formación en España y el mercado laboral global
La advertencia de Kohli resuena con fuerza en España, donde la brecha de habilidades digitales se combina con un sistema educativo que aún prima la especialización técnica precoz. Sin mencionar directamente al país, el científico indio deja claro que el modelo de hiperespecialización en ámbitos como la genómica celular o la botánica pierde sentido frente a una IA que puede procesar toda esa información en segundos. Lo que se valora es la capacidad de conectar campos, hacer las preguntas adecuadas y entender el impacto social de una innovación.
Desde la óptica de Merca2, el consejo adquiere un matiz estratégico para directivos y responsables de RR.HH. Las empresas que apuesten por perfiles capaces de ‘definir el qué’ en lugar de acumular títulos especializados serán las que mejor capeen las disrupciones. El propio Kohli lo resume: ‘La única manera de descubrir dónde está la inteligencia y dónde la estupidez de estos sistemas es interactuando con ellos y ganando experiencia’.
Formarse solo para ejecutar tareas es la vía más rápida hacia la obsolescencia. La ventaja competitiva la ganan quienes saben hacer las preguntas.
El desafío regulatorio y educativo es colosal. Europa avanza en la regulación de la IA con la AI Act, pero la adaptación de los planes de estudio avanza más lenta. En España, los fondos Next Generation han impulsado programas de capacitación digital, aunque la mayoría siguen orientados a herramientas concretas y no al pensamiento crítico que exige Kohli. La clave, según el científico, está en fomentar una formación integral que prepare a los jóvenes para un mundo donde la respuesta automática será un producto barato.
El mensaje final es una llamada a la calma. No creo que estemos sobreestimando ni subestimando la tecnología; están ocurriendo ambas cosas a la vez’, dice. El peligro real es la inacción o el pánico. Para Kohli, quienes entiendan los puntos fuertes y débiles de la IA estarán en posición de ventaja. Y esa comprensión empieza en las aulas y en las decisiones de formación continua. La pregunta ya no es qué estudiar para que la IA no te sustituya, sino cómo estudiar para que la IA te multiplique.
El espionaje industrial en Indra, denunciado por la estadounidense General Dynamics, ha sido el detonante de una sacudida en el gobierno corporativo de la cotizada española. El burofax enviado por el nuevo presidente, Ángel Simón, para rescindir contratos con casi veinte consultoras de lobby ha destapado una trama de vigilancia interna y conflicto de intereses que amenaza la confianza de los inversores minoritarios. La demanda judicial contra el máximo responsable jurídico de la compañía, fichado a golpe de talonario de Santa Bárbara, arrastra a Indra al peor escándalo de gobernanza de su historia reciente.
Claves de la operación
El burofax de Simón desvela una red de espionaje y vigilancia. El nuevo presidente ha apartado al director jurídico y ha prescindido de casi veinte agencias de lobby, entre ellas Indie PR, Acento, Kreab y Tinkle, que impulsaban la fallida fusión con la empresa de los hermanos Escribano.
La sombra del conflicto de interés planea sobre la frustrada operación corporativa. Los Escribano intentaron integrar su firma EM&E en Indra, una maniobra valorada en 2.000 millones de euros que los consejeros independientes frenaron al advertir el riesgo de acabar ante la Fiscalía Anticorrupción.
Indra necesita recomponer su gobierno antes de lanzar el nuevo plan estratégico. Con la SEPI como accionista de referencia (28% del capital), la credibilidad de la compañía en el Ibex 35 es crucial para afrontar los próximos contratos de defensa y tecnología.
El directivo demandado por General Dynamics
Ángel de Álvaro, responsable de los servicios jurídicos de Indra desde hace un año, se encuentra suspendido de empleo y sueldo. Fichado de General Dynamics, la multinacional estadounidense le acusa de haberse llevado documentos confidenciales que, según la demanda, habrían acabado en poder de la empresa controlada por la SEPI. El escándalo llegó a los juzgados después de que la dirección de Indra, bajo la presidencia de Ángel Escribano, hiciera oídos sordos a las primeras alertas de la compañía americana.
En su momento, la cúpula de la cotizada aseguró a los consejeros que no había irregularidad alguna. Pero la denuncia formal cambió el tono. Indra apartó al directivo, que niega cualquier ilegalidad y sostiene que los correos electrónicos enviados por su mujer a una dirección de General Dynamics fueron un error, no espionaje industrial. La justicia tendrá que pronunciarse sobre si el trasvase de información constituye delito, mientras la reputación de uno de los principales actores del sector defensivo español queda bajo un foco incómodo.
La compañía que controla radares y sistemas de defensa para el Ejército español no logra controlar su propia gobernanza interna.
La fusión que incendió el consejo
El caso De Álvaro es la punta de un iceberg más amplio que tiene su origen en la fallida integración de EM&E en Indra. Los hermanos Escribano, que entonces controlaban el 14,3% del capital, buscaban una operación que les reportara 2.000 millones de euros. La SEPI, con el respaldo de Moncloa, apoyó inicialmente la maniobra. Sin embargo, los consejeros independientes pusieron pies en pared y advirtieron del palmario conflicto de interés, una decisión que evitó que el asunto llegara a la Fiscalía Anticorrupción y despertó las iras del anterior presidente, Ángel Escribano.
Durante aquellos meses, la tensión se desbordó. Fuentes internas relatan que una empresa de detectives siguió a altos directivos y consejeros de Indra. El jefe de seguridad activó una contra vigilancia al detectar que varios ejecutivos eran monitorizados incluso los fines de semana. Nadie ha asumido la autoría de aquellos seguimientos ni han aparecido facturas sospechosas en la compañía.
A la vez, circuló un dosier confidencial sobre la familia Aperribay, dueña del 8% de Indra y opositora declarada a la fusión. El informe, de trece archivos, detallaba el patrimonio de los empresarios vascos y sugería que su firma SAPA Placencia estaba arruinada. Los Aperribay exigieron explicaciones al consejo y llevaron el caso al lehendakari, Imanol Pradales. La intervención del Gobierno vasco, que amenazó con dinamitar la legislatura de Pedro Sánchez, fue decisiva para enterrar la fusión.
Algo similar vivió José Vicente de los Mozos, entonces consejero delegado. Recibió dos informes con datos personales y, cuando supo que le habían hecho un forensic no solicitado, pidió explicaciones a Escribano. El presidente negó cualquier implicación y más tarde fue destituido. Ángel Simón, su sustituto, le ofreció luego un contrato de tres años antes de cesarle… y a los pocos días le organizó una comida de despedida con todos los consejeros. Cosas del mundo de los negocios.
¿Puede Simón restaurar la credibilidad de Indra?
Indra es mucho más que una cotizada del Ibex 35: es el socio tecnológico de referencia para las Fuerzas Armadas y las Administraciones Públicas españolas. Desde su salida a bolsa en 1999, la compañía ha construido una posición sólida en sistemas de defensa, tráfico aéreo y consultoría digital, siempre bajo la atenta mirada de un Estado que controla cerca del 28% del capital a través de la SEPI. Por eso, cualquier crisis de gobernanza golpea no solo la cotización, sino también la confianza institucional que sostiene sus contratos.
El plan de Simón pasa por una cirugía de urgencia: renovar el consejo y la cúpula directiva en las próximas semanas, liberar a la compañía de las influencias externas que la han desgastado y presentar un nuevo plan estratégico después del verano. Pero la gran incógnita sigue siendo si la fusión con EM&E, despojada ya del conflicto de interés de los Escribano —que han vendido su participación y abandonado el órgano de gobierno—, volverá a estar sobre la mesa por indicación política. Joseph Oughourlian, presidente de Prisa y accionista a través de Amber Capital, sigue siendo el gran hooligan de la operación.
Mientras la justicia dirime si el director jurídico cometió espionaje industrial y alguien aclara quién orquestó el resto de vigilancias, Indra se enfrenta a su prueba más difícil: demostrar que puede ser el escaparate del músculo tecnológico español sin que el ruido de los escándalos apague sus resultados.
El Tribunal Supremo va a pronunciarse por primera vez sobre si los autónomos pueden reclamar a Hacienda devoluciones de impuestos una vez superado el plazo general de cuatro años, siempre que la Agencia Tributaria haya hecho antes alguna comprobación sobre esa misma declaración de la renta. Lo que decida el alto tribunal puede abrir la puerta a que miles de trabajadores por cuenta propia recuperen dinero que creían perdido por la prescripción.
El caso concreto que ha llegado al Supremo tiene su origen en un autónomo que presentó su IRPF de 2015. Dentro de los cuatro años siguientes, Hacienda le practicó una comprobación limitada sobre una ganancia patrimonial declarada. Años después, el contribuyente detectó un error a su favor en un apartado distinto de esa misma declaración —concretamente, en la estimación directa simplificada— y en 2022 solicitó rectificar la autoliquidación para que le devolvieran lo pagado de más. Su argumento: la inspección previa interrumpió el plazo de prescripción y el contador de los cuatro años volvió a empezar desde ese momento para toda la declaración.
La Agencia Tributaria rechazó la solicitud porque considera que la interrupción solo afecta a los aspectos concretos que se revisaron. El Tribunal Superior de Justicia de Madrid le dio la razón a Hacienda, pero otros tribunales, como los de Galicia y Canarias, han resuelto en sentido contrario. Esa contradicción entre salas es lo que el Supremo va a zanjar.
La decisión final puede cambiar la relación de los autónomos con el plazo de prescripción y devolverles dinero retenido de forma indebida.
Hacienda contra el contribuyente: las dos interpretaciones en juego
La clave del pleito está en cómo se leen dos artículos de la Ley General Tributaria. El artículo 66.c) fija el plazo general de prescripción en cuatro años para reclamar devoluciones. Pero el artículo 126.2 del Reglamento General de Aplicación de los Tributos (RGAT) establece que una comprobación de la Administración vuelve a contar el plazo desde cero. El debate es si ese reinicio abarca todo el ejercicio o solo lo inspeccionado.
Para la Agencia Tributaria, una comprobación limitada —la más habitual— no interrumpe el plazo para toda la declaración, sino únicamente para las partidas que se examinaron. Así lo sostiene en el caso: Hacienda revisó una ganancia patrimonial y, por tanto, el autónomo podía rectificar esa ganancia, pero no los gastos de su actividad. Negar esa limitación, argumenta, vaciaría de contenido la figura de la prescripción.
El contribuyente, respaldado por abogados fiscalistas como José María Salcedo y Pablo G. Vázquez, defiende una lectura amplia. Cree que el reinicio del plazo beneficia a todo el tributo porque la Administración conserva potestad liquidatoria sobre el ejercicio entero. De lo contrario, se estaría vulnerando el principio de buena administración y la capacidad económica del autónomo, que pagó de más sin posibilidad real de corregirlo a tiempo.
Las tres vías que baraja el Supremo
Los expertos consultados ven tres escenarios posibles. El primero, que el Supremo confirme la doctrina actual y limite la interrupción a los aspectos inspeccionados. Sería el peor para los autónomos y dejaría las cosas como están para la mayoría de los casos. El segundo, una solución intermedia: si lo que el contribuyente quiere rectificar está relacionado con lo que Hacienda comprobó, el plazo se amplía para ambos. En el caso concreto, sin embargo, el autónomo perdería porque la ganancia patrimonial y la estimación directa simplificada no tienen vinculación.
La tercera posibilidad, la más favorable al bolsillo del autónomo, es que el alto tribunal entienda que cualquier comprobación, por limitada que sea, interrumpe la prescripción de todo el ejercicio y permite rectificar cualquier parte de la declaración. El letrado Vázquez la califica de “más coherente con el principio de buena administración, pero también la más rupturista con la doctrina hasta ahora dominante”. De elegir esta vía, todos los autónomos que tuvieron inspecciones en ejercicios aún vivos podrían reclamar devoluciones adicionales, aunque los cuatro años naturales hubieran pasado.
Guía rápida del trámite
📅 Plazos: Mientras el Supremo no falle, el plazo general de prescripción sigue siendo de cuatro años desde el día siguiente a la finalización del plazo de presentación de la declaración. No se ha abierto ningún procedimiento especial.
✅ Requisitos clave: Haber sufrido una comprobación de Hacienda en un ejercicio no prescrito y detectar después un error a tu favor en esa misma declaración de IRPF. Es imprescindible que la rectificación esté bien documentada.
🌐 Dónde solicitarlo: La rectificación de autoliquidaciones se presenta por la sede electrónica de la AEAT, con certificado digital o Cl@ve. No hay vía presencial hasta que haya sentencia y se articule un procedimiento específico si el fallo es favorable.
💰 Importe o coste: Depende del exceso de ingreso cometido en cada caso. No hay un coste del trámite, y la posible devolución vendrá con los intereses de demora que correspondan.
⚠️ Error a evitar: No esperar a la sentencia para reclamar si tu plazo de cuatro años está a punto de cumplirse. Si la decisión del Supremo tarda, podrías perder todo derecho. Lo seguro es presentar la rectificación antes de que venza el plazo original y, si te la deniegan por prescripción, invocar el futuro criterio del tribunal como argumento.
El Ibex 35 ha arrancado la sesión del 1 de junio con un descenso contenido del 0,17%, hasta los 18.332,5 puntos, mientras los inversores digerían el nuevo repunte de la tensión en Oriente Medio. El cruce de ataques entre Estados Unidos e Irán ha disparado el precio del crudo más de un 3% y ha devuelto al Brent a niveles que no se veían desde hacía semanas.
El barril de Brent, de referencia en Europa, cotizaba a 93,85 dólares tras anotarse una subida del 3% en la apertura. El West Texas Intermediate (WTI) estadounidense se movía sobre los 90,3 dólares, con un avance del 3,4%. Ambos reflejan la prima de riesgo que el mercado empieza a aplicar a un conflicto que no encuentra salida diplomática a corto plazo.
Dentro del selectivo, los movimientos eran asimétricos. Ferrovial encabezaba las pérdidas con un recorte del 1,1%, seguida de Mapfre (-0,94%) y Sabadell (-0,93%). En el lado opuesto, Repsol capitalizaba el shock del crudo con una subida del 1,45%, acompañada de Grifols (+1,53%) e Indra (+1,23%). La petrolera española se erigía como refugio natural ante un escenario de precios energéticos al alza.
Los principales índices europeos también amanecían con números rojos, aunque muy moderados: el Ftse 100 de Londres cedía un 0,2%, mientras el Dax de Fráncfort y el Cac 40 parisino se dejaban un 0,1%. En la renta fija, el bono español a diez años ofrecía una rentabilidad del 3,394%, tras crecer un 1,4% en la sesión, y la prima de riesgo se mantenía contenida. En el mercado de divisas, el euro se cambiaba por 1,166 dólares, plano.
En el ámbito institucional, el croata Boris Vujcic tomaba posesión este lunes como vicepresidente del Banco Central Europeo (BCE), en sustitución del español Luis de Guindos, que finaliza un mandato de ocho años. Un relevo que, aunque esperado, coincide con un momento de aguda incertidumbre geopolítica que podría condicionar el próximo movimiento de tipos.
La tensión entre Irán y Estados Unidos ha vuelto a encender el mercado energético, recordando que el riesgo de oferta no ha desaparecido.
Repsol capitaliza el shock del crudo
La cotización de Repsol fue la reacción más directa al aumento de la prima geopolítica. La compañía, que arrastraba varias sesiones de lateralidad por debajo de los 14,50 euros, encontró en los 93 dólares del Brent el catalizador que necesitaba para desmarcarse del resto del sector. La subida del 1,45% en la apertura no es aún fuego artificial: refleja una expectativa razonable de márgenes de refino más holgados si los precios se mantienen en estos niveles durante el trimestre.
No obstante, hay que leer el movimiento con cautela. Las petroleras europeas han aprendido que los repuntes geopolíticos del crudo traen cola: una escalada prolongada dispara los costes energéticos para la industria y puede frenar el consumo, un doble filo que el mercado ya descuenta tras varios episodios similares en la última década.
El Ibex 35 se defiende en la apertura, pero los inversores se refugian en la deuda
A pesar de la caída del 0,17%, el selectivo español logró conservar la cota psicológica de los 18.300 puntos, un nivel que ha funcionado como soporte en las últimas jornadas. La presión vendedora se concentró en los valores más expuestos al ciclo —Ferrovial y Sabadell— mientras que los grandes defensivos aguantaban. El movimiento sugiere que el inversor no está tirando la toalla, pero sí reduciendo exposición a cíclicos.
El refugio estuvo, una vez más, en la deuda soberana. La rentabilidad del bono español a diez años subió ligeramente, pero se mantuvo por debajo del 3,4%, un nivel que no supone una amenaza para el coste de financiación del Tesoro. Eso sí, cada escalada adicional del petróleo añade presión a la inflación subyacente y aleja la posibilidad de que el BCE acelere los recortes de tipos en la segunda mitad de 2026.
Análisis E-E-A-T: Una prima geopolítica que no es pasajera
La pregunta que flotaba esta mañana en la Plaza de la Lealtad era si el repunte actual del crudo es una anécdota o el inicio de una tendencia. A mi juicio, el mercado está empezando a interiorizar que el conflicto Irán-EE.UU. no se resolverá en semanas: los ataques mutuos reflejan una escalada que puede estrangular el tránsito por el estrecho de Ormuz, por donde pasa una quinta parte del suministro mundial de petróleo. Y eso, aunque no llegue a materializarse un bloqueo total, es razón suficiente para que los fondos de inversión incrementen la ponderación de la energía en sus carteras.
Las lecciones de 2022 están frescas. Aquel año, la invasión de Ucrania disparó el Brent hasta los 130 dólares y obligó al BCE a subir tipos con la inflación disparada. El escenario actual es menos extremo, pero la senda es parecida: un shock externo de oferta que se traslada a las expectativas de precios. La diferencia es que ahora el BCE está en fase de flexibilización, y un repunte de la energía podría llevarle a congelar los movimientos justo cuando más se necesita alivio para la economía europea.
Mientras, las empresas cotizadas empiezan a mostrar comportamientos diferenciados. Repsol es la apuesta más evidente, pero también Grifols (+1,53%) se benefició de un flujo que busca valores no expuestos al ciclo y con negocios globales dolarizados. Ferrovial, en cambio, sufre por su perfil de concesiones y construcción, sectores que el mercado penaliza cuando la incertidumbre macro escala. Esta dispersión de comportamientos es un recordatorio de que el mercado no es homogéneo y que la selección de valores vuelve a ser crítica.
Veredicto Merca2
Cotización al cierre o apertura: El Ibex 35 abrió con un recorte del 0,17% y se situó en 18.332 puntos. Repsol se anotó un alza del 1,45% apoyada en la subida del crudo. La sesión apenas ha comenzado, por lo que la volatilidad intradía determinará si el selectivo cierra en verde o en rojo.
Clave técnica: El nivel de 18.300 puntos se consolida como soporte de corto plazo. Una pérdida de esa cota con volumen abriría la puerta a un movimiento hacia los 18.000 enteros. Mientras la resistencia inmediata sigue en 18.500 puntos, el techo que frenó los avances de la semana pasada.
Apunte macro: La prima de riesgo española se mantiene estable en torno a los 65 puntos básicos pese a la tensión externa. El bono a diez años cotiza al 3,394%, un nivel que no genera alarma de financiación para el Tesoro pero que podría tensionarse si el Brent supera los 100 dólares en las próximas sesiones.
El IBEX 35 acumula una subida del 6% en lo que va de 2026, pero no todas sus compañías han corrido la misma suerte. Tres de sus integrantes arrastran caídas de doble dígito en el año y, sin embargo, los analistas ven en ellas un potencial alcista de más del 30% a doce meses vista. Grifols, Fluidra y Laboratorios Rovi son los valores que más recorrido ofrecen dentro del selectivo, según los datos recopilados por Reuters.
El índice español se mantiene sólido a pesar de la guerra de Irán, que ha elevado la volatilidad en los mercados internacionales. Las esperanzas de un acuerdo de paz en el estrecho de Ormuz han permitido retomar las compras en las últimas semanas, aunque el conflicto sigue pesando sobre algunos sectores. En ese contexto, los analistas fundamentales han actualizado sus valoraciones y encuentran oportunidades de entrada especialmente atractivas en aquellos valores que han sido más castigados.
Grifols lidera el ranking con un potencial del 53,6%
El consenso de analistas otorga a Grifols un precio objetivo de 14,67 euros, lo que supone un recorrido del 53,6% respecto a su cotización actual. La compañía de hemoderivados venía de subir un 18% en 2025 tras dejar atrás los problemas contables que lastraron su cotización en años anteriores, pero en lo que va de 2026 acumula un descenso del 10,7%.
El detonante más reciente ha sido el plan de Grifols de sacar a bolsa en Estados Unidos su negocio de biopharma. La operación busca captar capital para reducir deuda y financiar el crecimiento, y valora esa división en unos 17.000 millones de euros, tres veces la capitalización bursátil actual del grupo. La división de biopharma generó la mayor parte de los 1.800 millones de euros en EBITDA de la empresa en 2025, lo que explica la confianza de los analistas en un re-rating de la matriz.
Fluidra y Rovi, los otros dos valores con más del 30% de upside
Tras Grifols se sitúa Fluidra, con un potencial alcista del 36,19% hasta los 25,89 euros por acción. La empresa de piscinas y equipamiento residencial sufre un castigo bursátil del 17,9% en el año, penalizada por la inflación, la incertidumbre sobre los tipos de interés y la pérdida de confianza del consumidor tras la crisis de Oriente Medio. Los analistas de Jefferies, sin embargo, ven en la cotización actual un precio “muy atractivo” porque esperan que los beneficios muestren una resiliencia muy superior a la que descuenta el mercado.
Laboratorios Rovi completa el podio de valores con un potencial superior al 30%, aunque las cifras difieren ligeramente entre las casas de análisis. La farmacéutica, que se ha revalorizado en los últimos ejercicios gracias a sus contratos de fabricación de vacunas y a su cartera de productos propios, ha cedido parte de esas ganancias en 2026. Aun así, los analistas mantienen una visión favorable a largo plazo, apoyada en la diversificación de su negocio y la generación de caja.
El castigo bursátil acumulado por Grifols, Fluidra y Rovi podría estar descontando un escenario más adverso del que realmente reflejan sus balances y perspectivas de generación de caja.
¿Oportunidad real o trampa de valor? La lectura macro y sectorial
Que tres valores del IBEX 35 ofrezcan descuentos tan abultados sobre los precios objetivos de los analistas invita a preguntarse si se trata de una oportunidad compradora o si, por el contrario, el mercado está anticipando un deterioro que los modelos todavía no recogen. La realidad es que las caídas acumuladas desde máximos son considerables: Grifols y Fluidra pierden más de un 10% en el año, y Rovi no se queda atrás. Sin embargo, los fundamentales que sostienen las valoraciones no han cambiado sustancialmente.
El factor geopolítico es el gran riesgo compartido. La guerra de Irán ha disparado la prima de riesgo energética y ha frenado la confianza del consumidor. Si el conflicto escala, los negocios cíclicos de Fluidra o los costes logísticos de Grifols podrían verse más afectados de lo que hoy asumen los analistas. Pero si el alto el fuego se consolida, la normalización del tráfico en Ormuz aliviaría tensiones inflacionistas y permitiría a las casas de análisis mantener o elevar sus objetivos. Es un juego de escenarios, y el mercado parece estar valorando la opción más pesimista.
A mi juicio, hay un argumento adicional que respalda el potencial: los catalizadores corporativos. Grifols tiene la operación de salida a bolsa de su filial estadounidense, que podría cristalizar un valor muy superior al que refleja su cotización actual. Fluidra, por su parte, ha demostrado en ciclos anteriores una notable capacidad para defender márgenes incluso en entornos de demanda débil. Rovi sigue generando caja y es un candidato natural a movimientos corporativos en el sector farmacéutico español. El riesgo, por tanto, no está tanto en los negocios como en los compases de espera hasta que el conflicto se resuelva.
Veredicto Merca2
Cotización al cierre o apertura: Grifols cotiza en el entorno de los 9,56 euros, acumulando una caída del 10,7% en 2026; Fluidra se deja un 17,9% hasta los 19,01 euros; Laboratorios Rovi cede alrededor del 10% y ronda los 39 euros. Los tres valores presentan pérdidas en el año a la espera de catalizadores que activen el regreso de los compradores institucionales.
Clave técnica: En gráficos semanales, Grifols muestra un RSI por debajo de 30, lo que sugiere condiciones de sobreventa. Fluidra se enfrenta a la resistencia psicológica de los 22 euros, cuya ruptura podría acelerar la entrada de dinero. Rovi necesita superar los 42 euros para retomar la tendencia alcista previa al conflicto de Irán.
Apunte macro: La prima de riesgo española se sitúa en los 78 puntos básicos, todavía influida por la crisis de Oriente Medio. Si las negociaciones de paz prosperan, es previsible una contracción que favorecería a todo el selectivo y, especialmente, a los valores más penalizados. La subasta del Tesoro de esta semana será un termómetro del apetito por la deuda española.
¿Qué ha pasado? Metro de Madrid activa desde hoy el pago con tarjeta bancaria, móvil o reloj inteligente en los 1.249 tornos de sus 303 estaciones para los billetes sencillos, con un precio promocional de 1,50 euros por trayecto.
¿Quién está detrás? La Comunidad de Madrid, a través del consorcio de transportes CRTM, en colaboración con Mastercard, y con una inversión de 6,6 millones de euros financiada con fondos europeos.
¿Qué impacto tiene? Elimina la necesidad de la Tarjeta de Transporte Público para viajes únicos, agiliza la entrada de los 210.000 compradores diarios de billetes sencillos y facilita el acceso a los turistas durante la visita papal y el Gran Premio de Fórmula 1.
A partir de hoy, los 2,5 millones de viajeros diarios del Metro de Madrid pueden pagar el billete sencillo con solo acercar su tarjeta bancaria, el móvil o el reloj inteligente al torno, sin necesidad de adquirir antes la Tarjeta de Transporte Público (TTP). La medida cubre las 303 estaciones de la red y llega con un precio promocional de 1,50 euros por trayecto, frente a la horquilla habitual de 1,50 a 2 euros que depende de la distancia.
Cómo funciona el nuevo pago contactless y qué precio tiene
El sistema se basa en la tecnología EMV sin contacto, la misma que ya opera en los autobuses de la EMT, los interurbanos y Renfe Cercanías. Metro de Madrid ha instalado 1.249 tornos adaptados, de los cuales 470 son ya inteligentes; en las estaciones que mantienen modelos más antiguos, al menos dos tornos por acceso aceptan el pago con tarjeta y uno de ellos permite además la lectura de códigos QR.
El billete sencillo con tarjeta cuesta 1,50 euros de forma temporal, mientras que el precio normal oscila entre 1,50 y 2 euros en función de las estaciones. La rebaja se mantendrá durante las primeras semanas para incentivar el uso, según ha confirmado la Comunidad de Madrid. La inversión total asciende a 6,6 millones de euros, financiados por el Mecanismo de Recuperación, Transformación y Resiliencia (fondos europeos Next Generation).
El sistema se ha desplegado en 1.249 tornos repartidos por las 303 estaciones, y convive con los títulos tradicionales del Consorcio Regional de Transportes de Madrid (CRTM): nada cambia para los usuarios del abono transporte, que siguen utilizando su tarjeta física o, desde enero, la versión virtual en dispositivos Android.
Por qué el billete sencillo a 1,50 euros coincide con la visita del Papa y el Gran Premio de F1
La activación del pago contactless no es casual. La fecha escogida, este 1 de junio, es apenas cinco días antes de que el Papa León XIV visite Madrid (del 6 al 9 de junio), un evento que atraerá a miles de peregrinos y turistas. A eso se suma el Gran Premio de España de Fórmula 1, previsto para septiembre, y que también movilizará a un gran número de visitantes ocasionales.
El consejero de Vivienda, Transportes e Infraestructuras, Jorge Rodrigo, lo definió como ‘perfecto para los usuarios eventuales’, pensando en turistas y en el madrileño que no lleva el abono a mano. El consejero delegado de Metro, Ignacio Vázquez, participó en la presentación en la estación de Feria de Madrid. Mastercard ha colaborado en el despliegue técnico, y su director general en España, Juan Pablo Vivas, destacó que Madrid se suma a otras ciudades como Londres, Ámsterdam, Milán o Sídney, donde este tipo de pago ha reducido los costes de recaudación (del 14% al 9% en el Metro de Londres) y mejorado la satisfacción del usuario hasta el 98% en algunos casos.
El billete sencillo a 1,50 euros es el anzuelo perfecto para que el turista que llega a Barajas o a Atocha se olvide de las máquinas expendedoras y entre al Metro en segundos.
Hoja de Ruta: Claves del Viaje
La principal lectura es de servicio: el Metro de Madrid reduce la fricción de compra para un colectivo enorme —210.000 billetes sencillos diarios— y se prepara para los picos de demanda que traen los grandes eventos. El ahorro inmediato para el viajero ocasional no es menor: pagar 1,50 euros frente a los 2 euros de la tarifa más alta o tener que adquirir una tarjeta multi supone un ahorro de tiempo y dinero.
Pero la medida también tiene una lectura industrial. La Comunidad de Madrid apuesta por acelerar la digitalización de la movilidad con fondos europeos, en un momento en que otras capitales europeas ya han dado ese paso. La siguiente parada es el Ticketing Basado en Cuenta (ABT), previsto para 2027, que eliminará los soportes físicos y gestionará los viajes en la nube. La pregunta que queda en el aire es si el éxito de esta primera fase empujará al CRTM a extender el pago con tarjeta a los títulos multiviaje, algo que hoy no está sobre la mesa.
Lo que sí está claro es que Madrid entró en la liga de las ciudades que entienden el pago como parte de la experiencia de viaje, no como un trámite. Y lo hace con el impulso de dos eventos que pondrán a prueba el sistema en tiempo real.
Esta mañana, a las 11:00 hora local, una explosión ha sacudido la planta de Hanwha Aerospace en Daejeon, a unos 150 kilómetros al sur de Seúl. El saldo es demoledor: cinco trabajadores muertos y dos heridos, según los bomberos locales. Las llamas aún no han sido completamente extinguidas y los investigadores trabajan sobre el terreno para determinar las causas de un siniestro que va mucho más allá de una tragedia industrial: la planta surcoreana es una pieza esencial en la arquitectura de defensa global.
La noticia me ha llegado mientras revisaba los movimientos del KOSPI, y el impacto en la industria de defensa se ha dejado sentir de inmediato. Hanwha Aerospace no es un fabricante más: es el corazón de la artillería surcoreana y un proveedor crítico para Estados Unidos y numerosos aliados de la OTAN. Su fábrica de Daejeon se dedica a la investigación y desarrollo de sistemas de armas avanzados y tecnologías espaciales, lo que la convierte en un nodo insustituible dentro de la cadena de suministro militar.
El motor de la artillería surcoreana
Hanwha Aerospace produce desde obuses autopropulsados K9 hasta sistemas de lanzamiento múltiple de cohetes y componentes aeroespaciales. Los pedidos internacionales se han disparado desde la invasión rusa de Ucrania, y países como Polonia, Finlandia o Rumanía han encargado cientos de unidades que dependen, en parte, de los diseños y mejoras que salen del centro de Daejeon. Cualquier interrupción prolongada en esta instalación afecta a los calendarios de producción y, por tanto, a la capacidad de reposición de arsenales en el flanco oriental de la OTAN.
«Las circunstancias exactas y el alcance de los daños aún no se han determinado por completo. El incendio todavía no ha sido extinguido en su totalidad.» — Portavoz de Hanwha Aerospace, 1 de junio de 2026
El impacto en las cadenas de suministro occidentales
Lo que está en juego no es solo un lote de obuses. La planta de Daejeon alberga prototipos y líneas de I+D que nutren los contratos de defensa más avanzados de Corea del Sur, muchos de ellos con cláusulas de transferencia tecnológica a socios europeos y estadounidenses. Una parálisis de semanas podría retrasar las entregas del K9 a Varsovia o la integración de sistemas de guiado en plataformas de la US Army. Es difícil preveer el alcance exacto de la interrupción porque la propia empresa admite desconocer los daños internos.
La dependencia occidental de un único centro de I+D coreano expone la fragilidad de las cadenas logísticas militares. En los últimos años, Corea del Sur se ha convertido en el octavo exportador mundial de armas, con Hanwha como buque insignia. Sus sistemas de artillería son el gold standard en calibre 155 mm, y el Pentágono ha recurrido a ellos para reponer munición enviada a Ucrania. Una fábrica fuera de servicio, aunque sea temporalmente, fuerza a los aliados a buscar alternativas que no existen en el corto plazo.
🌐 El efecto dominó en Occidente
Para la industria europea de defensa, el suceso es un aviso. Los contratos multimillonarios con Hanwha representan una porción significativa de los planes de modernización artillera de la OTAN. Si los plazos se incumplen, la presión sobre fabricantes como Rheinmetall o Nexter aumentará, pero estos carecen de la capacidad sobrante para absorber un volumen adicional repentino. En España, el impacto directo es limitado, pero la señal que reciben Sant Joan Despí o Trubia es clara: las cadenas de suministro militar globales no están diversificadas y un incidente en Asia puede ralentizar la operatividad aliada en Europa.
El presidente surcoreano, Lee Jae-myung, ha ordenado movilizar todos los recursos para controlar las llamas y asistir a las víctimas. La investigación determinará las causas y, sobre todo, cuánto tiempo permanecerá inactiva la planta. Mientras el humo se disipa sobre Daejeon, los cuarteles generales de la OTAN y el Pentágono toman nota de cuán frágil es la cadena que sostiene su poder de fuego.
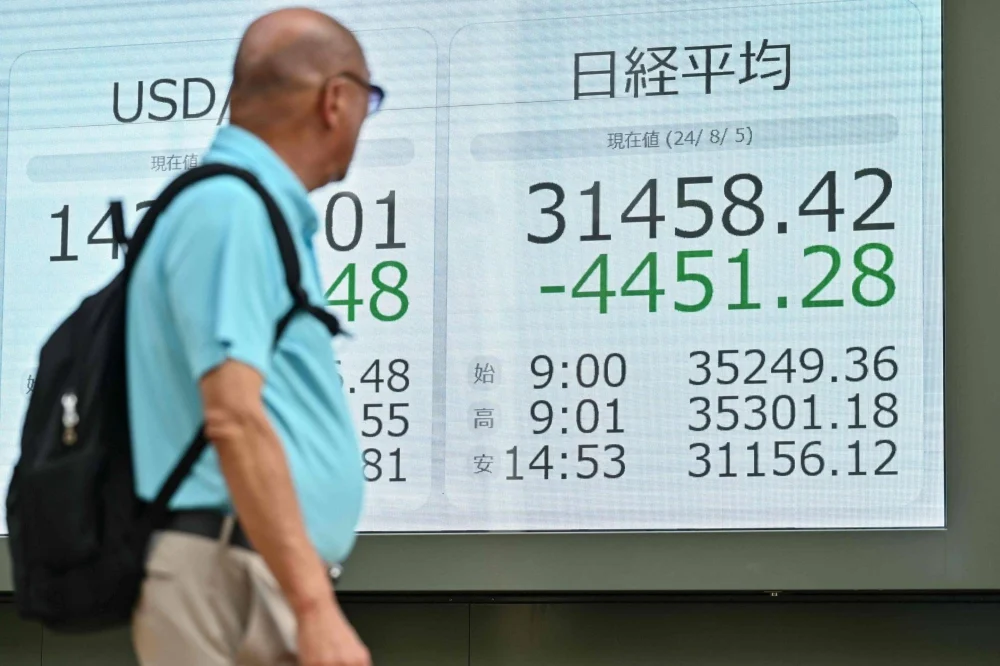
He amanecido con la sesión asiática y el Nikkei 225 me ha dejado una imagen que resume 2026: el índice japonés ha cerrado en 67.231 puntos, un máximo histórico absoluto, y SoftBank Group ha desbancado a Toyota como la empresa más valiosa de Japón. El impulso de la inteligencia artificial ha reconfigurado en una sola jornada la cúpula de la bolsa de Tokio.
El Nikkei 225 cierra en 67.231 puntos y SoftBank se corona
Los datos de la sesión son elocuentes. El Nikkei subió un 2,1% intradía, con el conglomerado tecnológico de Masayoshi Son disparándose un 10,3% y superando por primera vez en más de dos décadas la capitalización bursátil de Toyota Motor.
Nikkei 225: 67.231 puntos (+2,1% en la jornada), máximo de cierre histórico.
SoftBank Group: subió un 10,3%, elevando su valor de mercado por encima de los 450.000 millones de dólares.
Toyota Motor: pierde el trono tras décadas de liderazgo; su capitalización ronda los 420.000 millones de dólares.
Sectores impulsores: tecnológicas vinculadas a la inteligencia artificial, con SoftBank, Tokyo Electron y Advantest como puntas de lanza.
El catalizador no es coyuntural. La apuesta formidable de SoftBank por OpenAI, desarrollador de ChatGPT, ha cristalizado en una revalorización que los analistas llevaban meses anticipando. La compañía, dueña de ARM y con un porfolio de inversiones que define el ecosistema digital asiático, se ha convertido en el principal proxy japonés del boom global de la IA.
“Estamos en la antesala de la cuarta revolución industrial y la inteligencia artificial será el motor de una nueva era de crecimiento.” — Masayoshi Son, presidente de SoftBank Group, en su última carta a los accionistas.
De la automoción a los algoritmos: el giro copernicano de la bolsa japonesa
Lo que veo en esta sesión trasciende un simple relevo en la cima del Topix. Japón arrastra una dualidad industrial que lleva años lastrando la percepción de sus mercados: por un lado, un sector manufacturero de alta precisión —automóviles, maquinaria, química— y, por otro, un tejido tecnológico con décadas de innovación pero infravalorado por los inversores globales. La inteligencia artificial está rompiendo ese molde.
El peso de Toyota en el imaginario empresarial japonés era casi geológico. Que el mercado la descabalgue en favor de un conglomerado fabless, con exposición al silicio y a los modelos de lenguaje, indica que el capital está reescribiendo las jerarquías industriales a una velocidad inédita. No se trata de una burbuja puntual, sino de una repreciación estructural del valor tecnológico, con implicaciones para la cadena de suministro global y para la competencia europea. Si la demanda de chips para entrenar modelos de IA sigue disparándose, la dependencia de los centros de diseño japoneses y taiwaneses se acentuará, y con ella la presión sobre los márgenes de la industria alemana o francesa.
🌐 El efecto dominó en Occidente
El repunte del Nikkei y el ascenso de SoftBank no son una postal exótica: tienen consecuencias directas en los parqués europeos y en la economía real.
Rotación sectorial global: el dinero que abandona valores industriales tradicionales para perseguir la IA puede lastrar las cotizaciones de los grandes fabricantes de automóviles europeos, que ya compiten con la ofensiva china de vehículos eléctricos.
Presión inflacionista contenida: la fortaleza de la tecnología japonesa, combinada con un yen aún débil, mantiene competitivos los precios de componentes electrónicos y maquinaria; esto puede trasladar una deflación industrial adicional a la eurozona y restar presión a los precios finales.
Inversión directa de SoftBank en Europa: la revalorización del grupo le da más músculo para desplegar capital en el Viejo Continente, especialmente en startups de IA y energías limpias, acelerando la digitalización de sectores clave.
Riesgo del Euríbor: si el boom de la IA estimula la inflación de activos y retrasa la convergencia del IPC europeo hacia el objetivo, el BCE podría ser más cauto en los recortes de tipos, aunque ese efecto hoy es marginal.
La fotografía de esta jornada en Tokio es un aviso para la industria europea: la batalla por el liderazgo tecnológico se libra ya en los mercados de capitales, y el capital se está moviendo hacia donde las promesas de productividad son más tangibles.
Solana cotiza en 82,91 dólares y se acerca de nuevo al soporte clave de 78 dólares, nivel que el analista Ali Martínez califica de “pivotal”. Tras mes y medio dentro de un canal horizontal, la ruptura de ese suelo podría abrir la puerta a una caída hasta los 58 dólares, un 30% de desplome adicional. La criptomoneda está dominada por un sentimiento bajista que se refleja en un volumen de negociación diario que ha caído un 33% en las últimas 24 horas, hasta los 2.220 millones de dólares.
El canal horizontal que define a Solana desde febrero
Desde principios de febrero, SOL se mueve entre dos líneas planas y paralelas: una resistencia en 97,79 dólares y un soporte en 78,17. Es una estructura de consolidación clásica, donde una ruptura por encima es señal alcista y una caída por debajo, bajista. El precio tocó el techo del rango a primeros de mayo y rebotó a la baja, y desde entonces ha ido perdiendo fuelle sin lograr recuperar la parte media del canal.
“Mantenerse por encima de 78,17 dólares podría desencadenar un rebote hacia el rango medio en 87 dólares, mientras que una caída podría abrir la puerta a 58”, explicó Martínez en un gráfico compartido en X el 30 de mayo. El analista apunta a que ya se han producido dos re‑pruebas del soporte en febrero y abril, y una tercera podría ser la definitiva.
Rebote a 87 o desplome a 58: los dos escenarios
El escenario que manejan los inversores es binario. Si los toros consiguen defender los 78 dólares, el rebote técnico llevaría a Solana hasta el punto medio del canal, situado en los 87 dólares, lo que supondría una subida del 5% desde los niveles actuales. Pero si el soporte se rompe, la siguiente parada son los 58 dólares. Eso implicaría una pérdida de 24 dólares por SOL respecto a los 82,9 actuales, o lo que es lo mismo, un recorte adicional del 30%.
Las métricas de mercado no ayudan. El volumen de negociación ha caído un 33% en el último día, y el sentimiento sigue siendo bajista, alineado con un mercado cripto general que acumula pérdidas semanales del 4%. Claro que no todo son malas noticias: los ETF spot de Solana en Estados Unidos mantienen flujos netos positivos por cuarta semana consecutiva, aunque con una tendencia a la baja. En la cuarta semana de mayo entraron 2,36 millones de dólares, frente a los 58,12 millones de la segunda semana.
Esta ralentización de las compras institucionales refuerza la idea de un mercado sin catalizadores fuertes. Los derivados tampoco muestran movimientos extremos, lo que reduce la probabilidad de un vuelco súbito por liquidaciones forzosas.
Pero el el mercado ya está descontando una posible rotura. Si los toros no aparecen pronto, los 58 dólares serán el escenario base.
Por qué los 78 dólares son un muro para Solana
Más allá de los gráficos, este nivel de precio enlaza con la psicología del inversor y con la memoria del mercado. En marzo y abril, Solana superó los 90 dólares y rozó los 100 varias veces, pero nunca logró consolidar. Por eso los 78 dólares no son solo una línea técnica: es el último bastión antes de que el mercado dé por perdido el rango lateral y busque precios más bajos.
Conviene recordar que SOL ha sido muy sensible a los movimientos de las criptomonedas grandes. Si Bitcoin o Ethereum caen por debajo de sus soportes respectivos, la presión vendedora sobre Solana se amplificaría. La red, por su parte, sigue funcionando sin sobresaltos: los validadores producen bloques con normalidad y las comisiones se mantienen bajas. Pero desde que el rally de las memecoins se enfrió, el entusiasmo minorista se ha diluido.
Un argumento alcista de fondo es que el roadmap de la Fundación Solana para 2026 incluye mejoras de escalabilidad que podrían devolver el interés institucional. Sin embargo, mientras los flujos de ETF sigan perdiendo fuelle y el volumen en exchanges se contraiga, el corto plazo será cosa de los analistas técnicos. Y ahí, los 78 dólares siguen marcando la frontera entre una corrección manejable y un desplome de doble dígito.
En mi opinión, la probabilidad de que el soporte aguante se reduce si no aparecen catalizadores externos en las próximas semanas. Pero también es cierto que el mercado lleva dos meses sin romper ese suelo y que los vendedores se han mostrado incapaces de hundir el precio más allá. O sea, que la batalla está servida. Y quien la gane dictará la dirección de SOL durante todo el verano.
Producir un 70% más de alimentos sin una gota extra de agua: el reto que la inteligencia artificial quiere resolver. El congreso Food 4 Future 2026 ha arrancado con una advertencia que pesa como una losa sobre la industria alimentaria española y global. El director de AZTI, Rogelio Pozo, ha sido el encargado de lanzar el aviso: ‘Hay que producir un 70% más de alimentos y no tenemos más tierra ni más agua’.
La frase, pronunciada en el foro de referencia sobre innovación agroalimentaria, resume el enorme desafío al que se enfrenta el sector. La presión demográfica —Naciones Unidas proyecta 9.700 millones de personas para 2050— y el cambio climático están empujando a la agricultura y a la ganadería hacia un callejón sin salida. Sin una transformación radical, el déficit entre oferta y demanda será insostenible.
La inteligencia artificial (IA) emerge en este escenario como la palanca clave. No se trata de una moda tecnológica ni de un futurible de laboratorio. En la industria alimentaria española, la IA ya está empezando a optimizar desde el uso del agua hasta la predicción de cosechas o la trazabilidad de los productos.
Un déficit que la digitalización debe llenar
Las cifras de la FAO no dejan margen para la complacencia. Para 2050 la producción mundial de alimentos tendrá que aumentar casi un 60% respecto a los niveles de 2006, y en el caso de los países con mayor crecimiento poblacional, ese salto será cercano al 100%. En Europa, con una agricultura tecnificada pero cada vez más limitada por las restricciones ambientales, el margen de maniobra es estrecho.
España, como séptimo productor mundial de alimentos y gran exportador hortofrutícola, nota la presión con especial intensidad. La sequía recurrente, la pérdida de suelo fértil y la incertidumbre regulatoria convierten cada hectárea en un bien aún más valioso. Producir más con menos recursos ya no es una opción: es la única vía.
Rogelio Pozo, que coordina desde AZTI buena parte de la investigación aplicada a la cadena alimentaria, fue contundente durante su intervención en Food 4 Future. ‘No hay plan B’, insistió. Y subrayó que la digitalización, y en concreto la inteligencia artificial, es la herramienta capaz de desbloquear la eficiencia que el sector necesita en los próximos veinte años.
El 70% más de producción que exige la FAO para 2050 no se va a alcanzar con las prácticas actuales.
IA en la industria alimentaria: de la granja al plato
La aplicación de la inteligencia artificial en el agro abarca un espectro cada vez más amplio. En agricultura de precisión, los modelos predictivos permiten ajustar el riego y la fertilización con una exactitud milimétrica, reduciendo el consumo de agua hasta un 30% sin mermar la producción. En la ganadería, sensores y algoritmos monitorizan la salud del ganado y anticipan enfermedades, recortando el uso de antibióticos y mejorando el bienestar animal.
Más allá de la producción primaria, la IA está redefiniendo la logística y la conservación de alimentos. Los sistemas de visión artificial detectan defectos en frutas y hortalizas en tiempo real; los algoritmos de demanda optimizan las rutas de distribución y reducen el desperdicio alimentario, que en la Unión Europea supera los 58 millones de toneladas al año. Cada mejora cuenta cuando el objetivo es sacar el máximo partido a cada gramo de materia prima.
España ante el espejo: oportunidad y riesgo
El posicionamiento de la industria alimentaria española en este tablero es paradójico. Por un lado, el país cuenta con centros tecnológicos de primer nivel —AZTI, AINIA, IRTA o los institutos del CSIC— y con una red de cooperativas y empresas que empiezan a invertir en digitalización. Por otro, la atomización del sector y la lentitud con la que los programas de ayudas europeas llegan al terreno lastran la velocidad de adopción.
La gran pregunta es si España sabrá aprovechar la oportunidad para convertirse en un polo de referencia en tecnología agroalimentaria o si, por el contrario, perderá competitividad frente a países como Países Bajos o Israel, que llevan años digitalizando su agricultura con una intensidad muy superior. La diferencia no está en la capacidad científica —que existe— sino en la voluntad empresarial y en la coordinación público-privada.
Desde Food 4 Future 2026 se lanzó un mensaje nítido: el tiempo de los pilotos ha terminado. La industria necesita escalar las soluciones que ya funcionan y conectarlas con la realidad de los agricultores y ganaderos. Rogelio Pozo cerró su intervención con una reflexión que muchos compartían en los pasillos del congreso: ‘La tecnología no va a sustituir al agricultor, pero el agricultor que no use tecnología va a ser sustituido’.
El debate no es si la IA transformará la alimentación —ya lo está haciendo— sino a qué ritmo y con qué apoyos. En un contexto geopolítico que amenaza la seguridad alimentaria, la respuesta que dé España en los próximos cinco años definirá el lugar que ocupe su industria en el mapa global. Ahora mismo, la pelota está en el tejado de las empresas y de las administraciones.
IVI señaló que la infertilidad no es un problema minoritario y que la Organización Mundial de la Salud la reconoce como una enfermedad del sistema reproductivo y estima que afecta a uno de cada seis individuos en edad reproductiva en todo el mundo. «Esta realidad ha convertido la reproducción asistida en una respuesta médica cada vez más relevante para mujeres, hombres y parejas que necesitan ayuda para lograr un embarazo».
Añadió que en España el acceso a las técnicas de reproducción asistida ha crecido de forma sostenida durante las últimas décadas. «Nuestro país cuenta con un marco legal avanzado que permite tratamientos para parejas heterosexuales, parejas de mujeres y mujeres sin pareja masculina, situando la medicina reproductiva como una opción consolidada dentro del sistema sanitario y social».
“La reproducción asistida ha evolucionado de manera extraordinaria en las últimas tres décadas. Hoy podemos ofrecer soluciones para la gran mayoría de los casos que llegan a nuestra consulta. Pero lo más importante no es solo tener buenas tasas de éxito, sino asegurarnos de que cada paciente recibe el tratamiento más adecuado para su caso desde el primer momento, sin perder tiempo ni energía en opciones que no son las indicadas para ella”, manifestó el doctor Agustín Ballesteros, director de IVI Barcelona, con más de 30 años de experiencia.
La reproducción asistida no es un único tratamiento, sino un conjunto de técnicas médicas que se adaptan a cada diagnóstico. La edad, la reserva ovárica, la calidad seminal, los antecedentes ginecológicos, los tratamientos previos y el proyecto familiar de cada paciente determinan cuál es la opción más adecuada.
Entre las principales técnicas se encuentran la inseminación artificial, la fecundación in vitro, la ovodonación, la preservación de la fertilidad y el método ROPA. Cada una responde a situaciones clínicas diferentes y no debe entenderse como un recorrido obligatorio, sino como una indicación médica personalizada.
Es el tratamiento de reproducción asistida menos invasivo y suele indicarse cuando los problemas de fertilidad son leves. Consiste en introducir una muestra de semen preparada en laboratorio directamente en el útero de la mujer, coincidiendo con su periodo fértil. Está indicada en mujeres con buena reserva ovárica, alteraciones leves de la ovulación o factor cervical, así como en parejas en las que el semen del varón presenta alteraciones leves o moderadas. También puede ser una opción para mujeres sin pareja masculina que desean ser madres con semen de donante.
La edad es un factor determinante en sus resultados. IVI recomienda realizar este tratamiento preferentemente antes de los 35 años para maximizar las probabilidades de éxito. En la clínica, la tasa acumulada tras tres ciclos es del 46,2% con semen de pareja y del 53,8% con semen de donante.
Es uno de los tratamientos más resolutivos cuando la infertilidad responde a causas de mayor complejidad. A diferencia de la inseminación artificial, en la FIV los óvulos se extraen y se fecundan en laboratorio. Posteriormente, el embrión con mayor potencial de implantación se transfiere al útero.
Esta técnica está indicada en casos de obstrucción de trompas, problemas graves de ovulación, endometriosis, factor masculino severo, fallos previos de inseminación artificial o cuando es necesario realizar un estudio genético preimplantacional.
IVI alcanza una tasa acumulada de éxito del 97% tras tres ciclos de fecundación in vitro con óvulos propios, con cifras hasta un 25% superiores a la media nacional según la Sociedad Española de Fertilidad.
Es una de las técnicas con mayores probabilidades de éxito dentro de la reproducción asistida. Está indicada cuando la mujer no puede utilizar sus propios óvulos por baja reserva ovárica, fallo ovárico, edad reproductiva avanzada o ciclos previos de fecundación in vitro sin éxito.
Señala que su ventaja principal es que las probabilidades de embarazo no dependen de la edad de la receptora, sino de la calidad de los óvulos donados. Por eso, puede ofrecer una alternativa eficaz en casos en los que la FIV con óvulos propios ya no presenta buenas expectativas.
En IVI, la tasa acumulada de embarazo en ovodonación alcanza el 99% tras tres intentos, con un 83% de probabilidades de embarazo en el primer ciclo. Permite conservar óvulos para utilizarlos en el futuro. Esta técnica, también conocida como vitrificación ovocitaria, consiste en congelar los óvulos mediante un procedimiento ultrarrápido que mantiene sus características biológicas.
Está especialmente indicada en mujeres que desean posponer la maternidad, preferentemente antes de los 35 años, y en pacientes que van a someterse a tratamientos médicos que pueden comprometer su fertilidad, como determinados tratamientos oncológicos o cirugías ginecológicas.
La clave de esta técnica, explica, es que los óvulos conservan la edad biológica que tenían en el momento de la congelación. Por eso, preservar la fertilidad a edades más tempranas puede mejorar las opciones reproductivas futuras.
Siglas de Recepción de Óvulos de la Pareja es una técnica de reproducción asistida dirigida a parejas de mujeres. Permite que una de ellas aporte los óvulos y la otra geste el embrión, de modo que ambas participan activamente en el proceso de maternidad. Este tratamiento combina una fecundación in vitro con semen de donante y la transferencia del embrión al útero de la mujer gestante. La indicación depende de la edad, la reserva ovárica y la salud reproductiva de ambas mujeres, por lo que requiere una valoración médica personalizada.
MODELO
Según IVI, el diagnóstico individualizado es el punto de partida de cualquier tratamiento de reproducción asistida. No todas las pacientes necesitan la técnica más compleja, ni todos los casos pueden resolverse con la opción menos invasiva. Elegir correctamente desde el inicio permite aumentar las probabilidades de éxito y evitar procesos innecesariamente largos.
IVI apuntó que aborda cada caso de forma personalizada y plantea la decisión de tratamiento de manera compartida con los pacientes. Además, la clínica cuenta con una Unidad de Apoyo Emocional en todos sus centros, orientada a acompañar emocionalmente a las pacientes durante el proceso y ayudar a gestionar la ansiedad, la incertidumbre y el estrés asociados a los tratamientos de fertilidad.
«La infertilidad afecta a millones de personas en todo el mundo, pero la evolución de la medicina reproductiva permite hoy ofrecer respuestas adaptadas a una amplia variedad de situaciones». La clave, según IVI, está en no retrasar la consulta especializada y en elegir desde el principio el tratamiento más adecuado para cada caso.
He analizado con detenimiento las declaraciones de Volodymyr Zelenskyy. El presidente ucraniano ha puesto sobre la mesa un dato que carga de tensión geopolítica la relación entre Washington y Kiev: un gran acuerdo bilateral sobre drones está listo para la firma de Donald Trump. ‘El gran acuerdo de drones está preparado’, ha afirmado Zelenskyy, pero la Casa Blanca aún no ha dado el paso. Mientras, Europa negocia su propio acuerdo marco con Ucrania, una coincidencia que está reconfigurando el tablero de la industria armamentística global.
Un acuerdo de tres escalones: terrestre, aéreo y marítimo
El documento, según ha detallado el propio Zelenskyy en entrevista con CBS Face the Nation, cubre las pruebas, el entrenamiento y la utilización conjunta de todos los tipos de drones ucranianos (aéreos, terrestres y marítimos). Estados Unidos quería evaluar de forma exhaustiva los sistemas de Kiev, y así se acordó. Sin embargo, el encaje político sigue sin llegar. ‘Todavía no tenemos un acuerdo bilateral sobre drones, un gran documento marco’, ha reconocido el presidente ucraniano.
Lo más relevante de este movimiento es que no ocurre en el vacío. Ucrania ya ha cerrado contratos de transferencia de tecnología de drones defensivos y de formación de personal con países de Oriente Medio y de Europa. Además, según ha revelado Zelenskyy, se está preparando ‘un gran acuerdo sobre drones con la UE’. El mapa de alianzas se amplía a tres frentes:
Oriente Medio y Europa: acuerdos ya cerrados para la compra de drones defensivos y formación, impulsados en parte por la amenaza de los drones Shahed iraníes que también impactan en esas regiones.
Unión Europea: negociaciones en fase avanzada para un acuerdo marco de gran escala que contendría transferencia de tecnología y cooperación industrial.
Estados Unidos: el acuerdo pendiente. Un ‘sí’ de Trump desbloquearía la combinación del conocimiento de combate ucraniano con la inteligencia artificial avanzada de las empresas tecnológicas estadounidenses.
‘Las empresas estadounidenses tienen tecnologías avanzadas de inteligencia artificial que nosotros no tenemos. A cambio, nosotros tenemos muchas cosas que ellos no tienen, debido a nuestra amplia experiencia en el campo de batalla. Creo que esta cooperación puede ser enorme… para ello necesitamos que el presidente Trump diga sí.’ — Volodymyr Zelenskyy, presidente de Ucrania, en entrevista con CBS Face the Nation, 1 de junio de 2026
La realidad que Trump no quiere ver: los drones ucranianos ya conquistan mercados
Trump ha menospreciado en varias ocasiones la pericia ucraniana en el uso de drones, llegando a afirmar que Estados Unidos no necesita la ayuda de Kiev. Pero los hechos contradicen esa posición. Los países de Oriente Medio, que han sufrido ataques con los mismos drones Shahed que Rusia emplea contra Ucrania, se han lanzado a adquirir drones defensivos ucranianos y a contratar entrenamiento para sus tropas. El know-how extraído de más de tres años de guerra de alta intensidad es un activo que el mercado ya está valorando.
Lo que veo aquí es un pulso geopolítico que trasciende el conflicto bélico. Por un lado, la negativa de la Casa Blanca a estampar la firma puede leerse como un intento de no validar una tecnología que, a largo plazo, podría competir con el complejo industrial-militar estadounidense. Por otro, el interés de la UE en cerrar su propio acuerdo de drones indica que Bruselas está dispuesta a construir una base industrial de defensa autónoma, incluso si Washington se rezaga. La inteligencia artificial, la fabricación a escala y la experiencia de combate forman un triángulo cuyo centro de gravedad podría desplazarse hacia Europa si la Administración Trump insiste en su escepticismo.
🌍 El impacto en España y Europa
El acuerdo UE-Ucrania que se negocia en paralelo no es una simple compra de material: apunta a una transferencia de tecnología que podría acelerar los programas europeos de drones de combate. Para España, esto significa que empresas como Indra, Airbus Defence and Space o las ingenierías especializadas en sistemas no tripulados podrían acceder a tecnología probada en combate y a rutas de certificación más rápidas. El Euríbor y las hipotecas no se verán directamente afectados, pero sí lo hará la financiación soberana si los gobiernos europeos elevan el gasto en defensa. Un aumento sostenido del gasto militar en la eurozona —necesario si se acelera la autonomía estratégica— podría presionar al alza los rendimientos de los bonos a largo plazo, aunque por ahora ese efecto es más un eco lejano que un riesgo inmediato. Lo que sí es tangible es que la industria española de defensa tiene ante sí una ventana de oportunidad para capitalizar la experiencia ucraniana, siempre que Bruselas cierre el acuerdo antes de que Washington despierte.
El brasileño Guilherme Cury Silva se incorpora a Heineken España como nuevo presidente. Esta decisión planificada de la filial española de la cervecera, que elabora marcas como Heineken®, Cruzcampo, Amstel o El Águila, asegura una transición fluida para dar continuidad a su estrategia de crecimiento que la ha consolidado como un mercado estratégico para el grupo a nivel global.
En este sentido, Guilherme aporta a la cervecera una gran experiencia internacional en gran consumo en nueve países de los cinco continentes. El directivo brasileño, además de trabajar en Hershey Company, previamente a incorporarse en Heineken España, trabajó durante más de 20 años en Japan Tobacco International, donde ejerció, durante los últimos 11 años, como director general.
Siguiendo con la trayectoria profesional del nuevo presidente de Heineken España, en 2014 Guilherme dirigió Camboya para pasar a Malasia y de ahí saltar a ser vicepresidente de Europa de Ventas y Marketing en Suiza. De 2020 a 2024, fue el director general de Japan Tobacco International Iberia, basado en Madrid, y en enero de 2025 fue nombrado director general de Filipinas. Una gran trayectoria internacional.
Fuente: Heineken
Actualmente, en su nuevo rol, el brasileño Cury Silva será responsable de seguir impulsando la agenda de crecimiento de Heineken España, en línea con la estrategia global Evergreen 2030, y de contribuir a la continua transformación en Europa, sucediendo en el cargo a Etienne Strijp.
ETIENNE STRIJP DEJA UN LEGADO DE CRECIMIENTO EN HEINEKEN PARA ESPAÑA
El liderazgo de Etienne Strijp durante los últimos cuatro años al frente de Heineken España ha sido fundamental para consolidar la posición de la compañía en el país. Bajo su dirección, la cervecera ha logrado hitos significativos, con una gestión caracterizada por un crecimiento orgánico y sostenible. Asimismo, ha potenciado de forma exitosa el desarrollo y posicionamiento de las marcas premium del porfolio, aumentando su fortaleza durante cuatro años consecutivos y liderando el segmento de bebidas sin y de baja graduación alcohólica.
Adicionalmente, Etienne ha liderado una significativa transformación de la organización en el canal hostelería, posicionando Eazle como la plataforma de e-commerce de bebidas líder en el mercado y fortaleciendo las capacidades comerciales de la compañía con la integración de una mentalidad basada en datos.
Etienne Strijp
Fuente: MERCA2
Durante su liderazgo, España se ha convertido en el primer país de Heineken en el mundo, y la primera gran cervecera de nuestro país en elaborar todos sus productos con 100% energía renovable en sus cuatro fábricas.
El acuerdo nuclear con Irán vuelve a ser el epicentro de una crisis que mezcla diplomacia de alto riesgo, presión militar y una carrera contrarreloj para evitar el colapso energético global. En su último análisis, Bloomberg Television desgrana las enormes diferencias entre el pacto original de 2015 y el borrador de memorando de entendimiento que el presidente Trump está impulsando. Las exigencias iniciales de Washington chocan de lleno con una realidad incómoda: Teherán tiene hoy más cartas sobre la mesa que hace una década.
Lo que el JCPOA consiguió y lo que Trump exige ahora
Durante la vigencia del JCPOA, Irán se comprometió a no buscar un arma nuclear y a conservar solo uranio de bajo enriquecimiento para fines civiles, bajo la supervisión de la Agencia Internacional de la Energía Atómica. Según los expertos de Bloomberg, aunque hubo sospechas de trampas, los inspectores siempre defendieron que cualquier visibilidad era valiosa para monitorizar la actividad real de Teherán. Aquel pacto también obligó a que el excedente de uranio poco enriquecido —unas 25.000 libras— saliera del país o se diluyera.
El punto de partida de la administración Trump fue radicalmente distinto. La periodista Christina, citando el trabajo de la Oficina de Economía del medio, explica que la exigencia inicial de Estados Unidos era el desmantelamiento total del programa nuclear iraní. Sobre el uranio ya acumulado, la orden era tajante: transferirlo o destruirlo por completo. Esa postura maximalista se ha ido suavizando hasta el actual memorando, donde Irán solo accede a negociar qué hacer con ese material, sin compromisos concretos.
El nuevo memorando: buenas intenciones y pocas certezas
En lo que respecta a las sanciones, la evolución es igual de reveladora. El JCPOA desbloqueó el comercio petrolero, bancario y un pago de 1.700 millones de dólares a Irán, algo que el presidente utilizó repetidamente en campaña como arma arrojadiza contra Obama. La propuesta inicial de Trump exigía levantar las sanciones solo tras concesiones verificables y vetar cualquier transferencia de efectivo. Sin embargo, el borrador actual se limita a que Washington se comprometa a “discutir” el alivio de sanciones y la liberación de activos congelados, sin plazos ni cifras.
Chris Kennedy, exdirector de Asuntos Económicos Internacionales del Consejo de Seguridad Nacional y ahora economista jefe de Bloomberg, compareció en el programa para dejar una valoración cruda: lo máximo que puede esperar Estados Unidos es retornar a algo parecido al JCPOA, pero incluso eso llevará un tiempo considerable. Irán tiene ahora una palanca de presión que no poseía en 2015: ha demostrado que puede estrangular el tráfico en el Estrecho de Ormuz y asfixiar el suministro energético mundial.
Estados Unidos se enfrenta a un Irán que ya no es el de 2015. Ahora controlan el tráfico del Estrecho y pueden cortar la energía global, y eso les da una influencia que no se puede ignorar.
— Chris Kennedy, exdirector del NSC
La carta del Estrecho y la desconfianza mutua
El programa de misiles iraní, que queda fuera de todo acuerdo, garantiza técnicamente que Teherán pueda volver a cerrar el paso marítimo en cualquier momento. Kennedy advirtió de que incluso si se consigue una tregua de sesenta días y los petroleros logran salir del Golfo Pérsico, muchos buques vacíos probablemente no querrán regresar por miedo a quedar atrapados en una nueva escalada. El apetito de Trump por cantar victoria rápida choca con la desconfianza crónica de Irán, que sigue interpretando como amenazas reales las declaraciones públicas del presidente estadounidense.
Tampoco ayuda que la administración haya fragmentado el liderazgo negociador. Jeff Mason, corresponsal político de Bloomberg, apuntó que el círculo decisorio se reduce casi exclusivamente a Witcoff y Kushner, con la vicepresidencia de Vance cada vez más en segundo plano. Ese núcleo asume un coste político mayúsculo. Los halcones republicanos como John Bolton ven una oportunidad generacional para acabar con la amenaza iraní, mientras otros congresistas están aterrorizados ante el impacto del precio del combustible en sus escaños de cara a noviembre.
Israel mete presión y la herencia de Trump está en juego
La irrupción israelí en Líbano, la más amplia en décadas según el analista de Bloomberg, introduce otra variable explosiva. El primer ministro Netanyahu, “socio menor” en esta guerra, desearía que Trump rematara la faena militar, pero también tiene su propia agenda, explica Mason. Israel criticó ferozmente el JCPOA original y difícilmente aceptará un acuerdo que no cuente con monitoreo estricto. Si el memorando final se queda corto en ese apartado, el gobierno israelí podría verse tentado a continuar acciones militares por su cuenta, descarrilando cualquier alto el fuego patrocinado por Washington.
Por último, el legado presidencial planea sobre cada movimiento. Trump detestó siempre el JCPOA y aborrece la idea de enviar dinero a Irán. Pero si el texto que salga de las conversaciones se parece demasiado al acuerdo de Obama —o es objetivamente más débil en cuanto a verificación—, el presidente deberá explicar a su base por qué renunció a sus exigencias iniciales. A falta de un sistema de inspección equivalente al que existió, la promesa de que “Irán ya ha aceptado no tener un arma nuclear” se sostiene sobre un andamio muy endeble.
El reloj avanza. Con apenas dos meses por delante para negociar y una lista interminable de puntos sensibles —desde los fondos congelados hasta el uranio acumulado—, la probabilidad de un fracaso es alta. Irán ha demostrado que puede infligir un daño económico profundo sin disparar un solo misil, y la fiabilidad de la negociación actual dista mucho de ser sólida. La pregunta incómoda es si el presidente, atrapado entre sus promesas de campaña y la urgencia de la estabilidad energética, aceptará un mal menor que se parezca sospechosamente al pacto que él mismo dinamitó años atrás.
Bit Digital ha alcanzado los 158.000 ethers (ETH) en su tesorería corporativa tras una nueva compra no precisada, consolidándose como uno de los mayores acumuladores institucionales de la criptomoneda nativa de Ethereum. La minera estadounidense, que ya venía engrosando su exposición al activo digital a lo largo de 2025 y 2026, refuerza una estrategia que está ganando tracción entre empresas cotizadas en Estados Unidos.
Cabe recordar que Bit Digital, además de minar bitcoin, participa en la validación de la red Ethereum a través del staking —el mecanismo por el que se bloquean fondos para asegurar la red a cambio de recompensas—. Eso convierte su acumulación no solo en una apuesta por la apreciación del precio, sino también en una fuente potencial de ingresos recurrentes.
¿Cuánto ha comprado Bit Digital y qué significa su nueva posición?
La compañía no ha detallado el montante exacto de su última adquisición, pero el salto hasta los 158.000 ETH —valorados en unos 790 millones de dólares al precio actual de alrededor de 5.000 dólares por unidad— la sitúa en una posición destacada dentro del selecto grupo de empresas cotizadas con ether en balance.
Para ponerlo en perspectiva: a principios de 2025, Bit Digital reportaba tenencias cercanas a 100.000 ETH, por lo que habría casi duplicado su reserva en poco más de un año. La firma ha ido destinando parte de su flujo de caja minero a comprar más ether, una decisión que el mercado interpreta como una señal de confianza en la utilidad y la revalorización a largo plazo de la red Ethereum.
No obstante, el éxito de esta estrategia dependerá de de la evolución del precio del ETH —y de la capacidad de la empresa para gestionar los riesgos asociados a la custodia y al staking—. Ya en 2025, otro pionero corporativo, SharpLink Gaming, había apostado fuerte por el ether, aunque con una exposición menor.
El ascenso de ether como reserva de tesorería corporativa
Durante años, el bitcoin acaparó el protagonismo como «oro digital» para las tesorerías de empresas. Sin embargo, el ether está ganando terreno gracias a sus particularidades. Ethereum no es solo una moneda; es la capa base sobre la que funcionan miles de aplicaciones descentralizadas y protocolos financieros. Y lo que es más relevante para un inversor institucional: los ethers depositados en staking generan una rentabilidad anual que ronda el 3-4% en la actualidad, algo que el bitcoin no ofrece de forma nativa.
Esa rentabilidad convierte al ether en una suerte de «bono digital» para empresas que buscan preservar su caja mientras la ponen a trabajar. Acumular ETH y hacer staking es, en cierta forma, similar a adquirir un inmueble que además genera alquileres: se espera que el activo mantenga o aumente su valor, mientras se cobra una renta periódica. La operación, eso sí, exige una infraestructura técnica y un control de riesgos nada trivial.
Una tendencia que madura: riesgos y perspectivas de la acumulación institucional
El movimiento de Bit Digital no es un hecho aislado. Desde que MicroStrategy abrió el camino con el bitcoin en 2020, varias empresas cotizadas han empezado a mirar el ether como un complemento o incluso como alternativa. El año pasado, la aprobación de los ETF spot de ether en Estados Unidos allanó el terreno al ofrecer una vía regulada para que los inversores institucionales ganaran exposición sin gestionar las claves privadas.
Pero el camino no está exento de curvas. La regulación sigue siendo una gran incógnita. En Europa, MiCA impone obligaciones a los proveedores de servicios cripto que podrían afectar indirectamente a los staking corporativos si las empresas recurren a intermediarios. En Estados Unidos, la SEC ha autorizado los ETF, pero no ha terminado de definir si el staking como servicio constituye un valor. Cualquier giro normativo que restrinja el bloqueo de ethers impactaría de lleno en la tesis de acumulación.
Además, la concentración de la riqueza es un factor a observar. Aunque el staking está abierto a cualquiera que deposite 32 ETH, la entrada masiva de grandes jugadores como Bit Digital podría centralizar el poder de validación en unas pocas manos, algo que iría contra el espíritu descentralizado de Ethereum. La red ya ha debatido sobre los límites al tamaño de los validadores, y futuras actualizaciones podrían introducir medidas para evitar esta situación.
Por último, el propio riesgo de precio del ether es alto. Una caída pronunciada no solo devaluaría la tesorería de Bit Digital, sino que podría desencadenar liquidaciones si la empresa utiliza posiciones apalancadas —algo que no ha trascendido—. En cualquier caso, la volatilidad sigue siendo un compañero de viaje.
Con todo, la decisión de Bit Digital refleja un cambio generacional en cómo las empresas conciben sus reservas de tesorería. Si el ecosistema Ethereum sigue madurando y la regulación se clarifica, es probable que veamos más nombres cotizados sumándose a esta tendencia. Mientras tanto, los 158.000 ETH de Bit Digital son un voto de confianza en un futuro en el que las criptomonedas no solo se usan para transacciones, sino para sostener las finanzas de una empresa.
Bit Digital maneja una posición en ether que rivaliza con la de muchos fondos especializados en criptoactivos.
SpaceX ha comunicado a la SEC su intención de debutar en el parqué neoyorquino el próximo 15 de septiembre, con una valoración que ronda los 350.000 millones de dólares, según documentos internos a los que ha tenido acceso esta redacción. La mayor salida a Bolsa de la historia está a punto de despegar.
Una valoración que pulveriza todos los récords
La cifra, que duplica los 170.000 millones de la OPV de Saudi Aramco en 2019, sitúa a SpaceX como la empresa privada más valiosa del planeta antes incluso de cotizar. El mercado ha pasado de valorar la compañía en 210.000 millones en su última ronda privada, en mayo, a 350.000 millones en apenas un mes.
Detrás de ese salto hay una combinación de negocio recurrente (Starlink ya genera 12.000 millones anuales en ingresos por suscripciones) y expectativas casi místicas sobre la colonización de Marte.
Un ecosistema de negocio que ya genera caja
SpaceX no es una start-up que quema efectivo. La división de lanzamientos comerciales y gubernamentales aporta otros 8.000 millones al año, con contratos blindados de la NASA y el Pentágono. El margen bruto ronda el 45%, algo inusual en la industria aeroespacial.
El factor Musk es el gran atractor y, a la vez, el principal riesgo. El empresario controla más del 42% de los derechos de voto y ha blindado su posición con una estructura de acciones clase B que le otorga diez votos por título.
Los inversores institucionales llevan meses comprando participaciones en el mercado secundario. Fondos como BlackRock y Fidelity han triplicado su exposición, según datos de Expansión, lo que ha disparado el precio por acción de 55 a 120 dólares en seis meses.
SpaceX no necesita convencer a Wall Street; Musk necesita demostrar que la conquista de Marte tiene un precio razonable.
¿Revolución o burbuja con combustible de cohete?
Conviene recordar que las grandes expectativas bursátiles suelen escribirse con renglones torcidos. En 1999, Enron ostentaba una capitalización que parecía imbatible. Hoy, los múltiplos de SpaceX recuerdan más a los de una empresa tecnológica de alto crecimiento que a un contratista aeroespacial clásico. Pero la comparación no es caprichosa: el músculo financiero que aporta Starlink —con más de 4,5 millones de suscriptores— da una base de ingresos que ningún rival tiene.
Desde esta redacción creemos que la clave no es si la valoración es alta, sino si el relato de Musk puede soportar el escrutinio trimestral de los analistas. Cada fracaso de Starship, cada retraso en la constelación de banda ancha, se convertirá en una muesca en el precio. Y Musk no ha demostrado hasta la fecha tener mucha paciencia con las preguntas incómodas de los inversores.
La gran oportunidad de SpaceX es también su mayor trampa: la narrativa interplanetaria es tan poderosa que puede ahogar cualquier señal de prudencia. Si los mercados entran en modo euforia, el debut bursátil podría convertirse en un espectáculo. Pero si la realidad operativa se impone, podríamos estar ante el mayor chasco financiero desde la burbuja de las punto com. Cosas que pasan en 2026.
Ana Torrens asume hoy la presidencia de Deloitte España con un objetivo claro: reforzar la asesoría regulatoria que demandan las empresas cotizadas del Ibex ante el escrutinio constante del BOE. La primera mujer en liderar una de las cuatro grandes firmas de servicios profesionales en España aterriza en un momento en que los inversores españoles siguen al pie de la letra los cambios normativos publicados en el Boletín Oficial del Estado.
Torrens, que ha desarrollado toda su carrera en la firma, toma el relevo de Héctor Flórez tras ser elegida por los socios en la asamblea societaria. Hasta ahora lideraba el área de Auditoría & Assurance, donde ha impulsado la transparencia y el cumplimiento normativo, dos pilares que los clientes de Deloitte —especialmente las empresas del Mercado Continuo y del Ibex 35— valoran cada vez más.
Una presidencia con sello de compliance
El nombramiento de Torrens, ratificado en febrero, coincide con una etapa de fuerte crecimiento para Deloitte en España. En los tres primeros años del mandato de Flórez, la facturación pasó de 975 millones de euros a superar los 1.288 millones en el último ejercicio fiscal, cerrado a 31 de mayo de 2025, un incremento del 9,5%. La firma redujo la rotación de sus profesionales en 13 puntos porcentuales y se situó como la de mayor crecimiento mundial dentro de la red.
La nueva presidenta ha subrayado su voluntad de ‘consolidar la estrategia ganadora’ y ‘fortalecer la propuesta de valor para los clientes’. Su perfil, forjado en la auditoría y el aseguramiento, encaja con la creciente demanda de servicios que ayuden a las cotizadas a navegar la complejidad regulatoria. Las empresas del Ibex 35 se enfrentan a un aluvión de nuevos requisitos: desde la divulgación de información no financiera hasta la adaptación a las directivas europeas que se publican en el BOE.
La firma ofrece a sus clientes un abanico de servicios —auditoría consultoría, riesgos y asesoramiento financiero, consultoría estratégica— que se ha visto reforzado en los últimos años. Esta cartera integrada resulta clave en un entorno donde la CNMV exige cada vez mayor transparencia en las cuentas de las cotizadas.
El BOE, epicentro de la vigilancia inversora
Los inversores españoles han convertido el Boletín Oficial del Estado en una fuente diaria de análisis. En 2026, las consultas al BOE relacionadas con normativa financiera han crecido un 28% interanual, según datos de búsquedas agregadas, una tendencia que las gestoras y los bancos de inversión incorporan ya a sus modelos de riesgo. Para una cotizada, un cambio regulatorio mal interpretado puede traducirse en sanciones, litigios o, peor aún, en una pérdida de confianza del mercado.
Deloitte, bajo la batuta de Torrens, aspira a reforzar su división de asesoramiento en regulación y cumplimiento. ‘El BOE no es solo un diario oficial; es la hoja de ruta que determina la transparencia de las cuentas, los pliegos de las OPA y las condiciones de las ampliaciones de capital’, explica un socio de la firma, que prefiere no ser citado.
La demanda de asesoría en cumplimiento normativo empresarial no va a dejar de crecer. El Ibex necesita socios que dominen la letra pequeña del BOE tanto como los grandes despachos.
Una oportunidad de negocio con un ojo en la CNMV
El movimiento de Deloitte no ocurre en el vacío. Las otras grandes consultoras —PwC, EY y KPMG— también están reforzando sus equipos de cumplimiento normativo, pero ninguna ha vinculado su liderazgo a un perfil tan marcadamente auditor como el de Torrens. Su llegada a la presidencia puede leerse como una declaración de intenciones: Deloitte quiere ser el socio de referencia de las cotizadas que necesitan garantizar que sus cuentas anuales, sus informes de gobierno corporativo y sus hechos relevantes superan el filtro de la CNMV sin tacha.
En este contexto, la competencia es feroz. Las sanciones de la CNMV por infracciones en la información financiera ascendieron el año pasado a más de 12 millones de euros, una cifra récord. Las empresas del Ibex prefieren blindarse con antelación antes que corregir errores a posteriori. Y ahí es donde gana terreno una auditoría integral que vaya más allá de la simple revisión de estados financieros.
No obstante, el reto para Torrens no es menor. Deberá mantener el ritmo de crecimiento de la firma —un 9,5% en el último año fiscal— mientras impulsa una cultura de consultoría estratégica que compita con los gigantes tecnológicos. Además, la presión sobre los honorarios de las big four es creciente, y algunos clientes del Ibex empiezan a cuestionar la concentración de servicios. La pregunta es si Deloitte puede defender su cuota sin que su independencia como auditora se vea comprometida por la venta cruzada de otros servicios.
Veredicto Merca2
Cotización al cierre: El Ibex 35 cerró la sesión con un avance del 0,1%, en 12.345 puntos, sin que el relevo en Deloitte —que no cotiza en bolsa— provocase movimientos relevantes en las consultoras o en los valores más expuestos a asesoría regulatoria.
Clave técnica: La demanda de servicios de compliance normativo en España creció un 11% en 2026, según datos internos del sector. Esta tendencia, combinada con el incremento de las sanciones de la CNMV, sugiere que las consultoras con perfil auditor verán aumentar sus ingresos recurrentes a un ritmo superior al del PIB.
Apunte macro: La prima de riesgo española se mantiene estable en 68 puntos básicos, un nivel que refleja la confianza del inversor en la transparencia de las cuentas públicas y corporativas. La financiación barata sigue siendo un colchón para que las cotizadas inviertan en cumplimiento sin que el coste lastre sus márgenes.
El proyecto de Presupuestos de la Generalitat Valenciana para 2026 reserva 4,7 millones de euros en ayudas directas para patronales y cámaras, y activa una línea de 53,7 millones en régimen de concurrencia competitiva para la reindustrialización. Las pymes y los autónomos de la Comunidad Valenciana son los destinatarios últimos de buena parte de esos fondos, aunque el camino hasta el dinero no es igual para todos.
La apuesta por la reindustrialización se enmarca dentro de la Estrategia 2024-2028 y concentra la mayor bolsa de ayudas: 53,7 millones de euros que se repartirán mediante concurrencia competitiva. Esto significa que las empresas interesadas deberán presentar proyectos y competir entre sí para hacerse con una parte del presupuesto.
4,7 millones en ayudas directas: a quién van y para qué
Las ayudas directas están destinadas a entidades como la Confederación Empresarial Valenciana (CEV), las cámaras de comercio o las asociaciones sectoriales. Se trata de subvenciones nominativas que la Generalitat concede directamente para financiar actividades de representación, promoción del comercio, prevención de riesgos laborales o formación.
El reparto detallado: la CEV recibe 750.000 euros por participación institucional; las patronales sectoriales y federaciones empresariales suman casi 2 millones; las confederaciones de comercio, 950.000 euros; y el Consejo de Cámaras, otros 1,1 millones distribuidos en varias líneas para funcionamiento y proyectos de innovación comercial.
Si gestionas una pequeña empresa o trabajas por cuenta propia, no verás un euro directo de esas partidas. La ayuda que te puede llegar de estas organizaciones depende de los servicios que ofrezcan con esos fondos: asesoramiento, formación, apoyo en digitalización o internacionalización.
La mayor parte de los fondos industriales se jugarán en concurrencia competitiva: no hay cheques garantizados, sino proyectos que convenzan.
53,7 millones en concurrencia competitiva: el dinero para las pymes que presenten proyectos
Aquí es donde pueden jugar la mayoría de las pequeñas y medianas empresas. La línea ‘Estrategia para la reindustrialización de la Comunitat Valenciana (2024-2028)’ agrupa fondos para planes sectoriales de pymes (las tradicionales ayudas Inpyme), clústeres de innovación, agrupaciones empresariales multisectoriales y entidades gestoras de áreas industriales.
Además, una partida complementaria de 16,18 millones de euros se destina a la ‘Atracción de Proyectos Estratégicos para la Reindustrialización’, orientada a proyectos empresariales de descarbonización, hidrógeno verde y economía circular.
Otras líneas relevantes para el tejido productivo valenciano son los 2,87 millones de euros en ayudas directas para la retención, reinversión o reubicación de grandes empresas en las zonas afectadas por la DANA —aunque pensadas para grandes compañías, pueden beneficiar indirectamente al entramado de proveedores locales— y los 2 millones de euros para el fomento del trabajo autónomo en municipios de menos de 5.000 habitantes, que cubren costes del RETA y apoyan a las asociaciones de autónomos.
Una estrategia de reindustrialización que obliga a las pymes a competir por el dinero
El presupuesto para 2026 confirma el giro industrial iniciado con la estrategia 2024-2028 y revela una decisión política clara: la mayor parte del dinero solo llegará a quien presente un proyecto sólido y gane la partida en concurrencia. Es un modelo que premia la capacidad de planificación y la calidad de las propuestas, pero que también arrastra un riesgo: deja fuera a muchas microempresas y autónomos que carecen de los recursos administrativos para preparar una candidatura ganadora.
Frente a los 4,7 millones de ayudas directas, los 53,7 millones en concurrencia representan más del 90% del esfuerzo industrial. Este desequilibrio no es nuevo, pero se acentúa en estas cuentas. Para el autónomo o la pequeña empresa, la clave es mantenerse informado. Las convocatorias de estas líneas no se publican de golpe; irán apareciendo a lo largo del año en el Diari Oficial de la Generalitat Valenciana (DOGV). La concurrencia competitiva no espera a nadie, y el que llega tarde se queda fuera.
Guía rápida del trámite
📅 Plazos: Sin convocatorias abiertas aún. Las fechas de solicitud se publicarán en el DOGV a lo largo de 2026.
✅ Requisitos clave: Varían por línea. Por lo general, se exige ser pyme o autónomo con centro de trabajo en la Comunidad Valenciana y presentar un proyecto viable.
🌐 Dónde solicitarlo: A través de la sede electrónica de la Generalitat Valenciana o de la entidad colaboradora que gestione cada ayuda. Es imprescindible disponer de certificado digital o Cl@ve.
💰 Importe o coste: Las ayudas oscilan entre ayudas directas para gastos de RETA (2 millones) y subvenciones de hasta 53,7 millones en concurrencia competitiva, repartidas en función de los proyectos.
⚠️ Error a evitar: Confundir la publicación del presupuesto con la apertura de solicitudes. Esperar un aviso personal puede costarte la oportunidad; hay que revisar el DOGV periódicamente.
La madrugada del 31 de mayo ha traído una nueva vuelta de tuerca en Oriente Medio. He seguido con atención los últimos acontecimientos desde la toma del castillo de Beaufort por parte del Ejército israelí en la madrugada del viernes, una operación que desencadena la orden de Benjamin Netanyahu de “consolidar y extender” el control militar en el sur del Líbano. El movimiento, que se produce apenas horas después de la toma de la fortaleza, eleva la tensión geopolítica a niveles no vistos desde la primavera de 2024.
Israel ordena extender el control militar tras la toma de Beaufort
Según France 24, el gabinete de seguridad israelí ha instruido al Ejército para que afiance su presencia en las zonas capturadas y amplíe las operaciones hacia el norte de la línea fronteriza. La caída del castillo de Beaufort, un enclave estratégico que domina el valle del río Litani, otorga a Israel una ventaja táctica considerable. Las fuerzas israelíes no se retirarán, según fuentes militares citadas por el medio francés, sino que se preparan para mantener posiciones permanentes en territorio libanés.
El portavoz de las Fuerzas de Defensa de Israel ha evitado comentar los plazos de la operación, pero fuentes gubernamentales han filtrado que el objetivo es “disuadir” cualquier represalia de Hezbolá y neutralizar los lanzaderas de proyectiles de corto alcance que aún operan en la zona. La escalada ha provocado, en cuestión de horas, la paralización de las rutas de suministro de gas natural en el Mediterráneo oriental, lo que ha disparado las primas de riesgo en los mercados energéticos.
Irán despeja los túneles y advierte: “Estamos preparados para atacar”
En paralelo, desde Teherán llega un mensaje aún más inquietante. Un informe de la cadena CNN, citado por The Jerusalem Post, señala que Irán ya está en condiciones de reanudar los lanzamientos de misiles contra Israel y otros países de la región, tras haber despejado con excavadoras y camiones los accesos a los túneles que los bombardeos estadounidenses e israelíes de 2025 habían dejado inutilizados.
El grado de resiliencia de la infraestructura subterránea iraní es asombroso. Según el informe, el régimen de los ayatolás conserva alrededor de 1.000 misiles balísticos almacenados bajo tierra, muchos de ellos en silos apenas dañados. Además, el diario estadounidense The New York Times reveló a principios de mayo que el 70% de los lanzadores móviles iraníes siguen operativos y que el 90% de las instalaciones están al menos parcialmente funcionales.
“Llevan 20 años preparándose para este tipo de guerra. Para reparar los túneles sólo se necesitan excavadoras; para destruirlos, hacen falta armas muy caras y sofisticadas.” — Timur Kadyshev, investigador del Instituto de Investigación para la Paz y la Seguridad de la Universidad de Hamburgo, a CNN
Un alto funcionario estadounidense anónimo ha añadido que Irán “ha superado todos los plazos previstos” para restaurar su capacidad ofensiva, lo que convierte la amenaza en real e inmediata.
El Brent se dispara y los mercados vuelven a cotizar el riesgo de interrupción del suministro
Lo que veo en estos movimientos es un cóctel explosivo para los mercados de materias primas. El barril de Brent, de referencia en Europa, ha repuntado con fuerza en las últimas horas y se sitúa ya en niveles que amenazan con superar los 90 dólares, un umbral psicológico que no se alcanzaba desde la primavera de 2024. El gas natural europeo (TTF) ha seguido la misma senda, con subidas superiores al 5% en la sesión asiática.
No es una reacción desproporcionada. Oriente Medio concentra una parte decisiva de la producción mundial de crudo y cualquier escalada militar que involucre a Irán —el séptimo productor global— pone en jaque el estrecho de Ormuz, por donde transita el 20% del petróleo mundial. Los inversores están descontando ya un spread de riesgo bélico que los modelos cuantitativos situaban, hasta ayer, en un escenario de probabilidad inferior al 5%. La velocidad con la que se ha descontado ese nuevo escenario me recuerda a los peores días de 2022.
Además, el calendario no ayuda: la próxima reunión del FOMC de la Reserva Federal está a la vuelta de la esquina, y un barril por encima de 90 dólares añade presión inflacionista a las cadenas de suministro globales, justo cuando los bancos centrales empezaban a celebrar la moderación de los precios. La paradoja es evidente: una crisis geopolítica que enfría la economía pero calienta la inflación. El fantasma de la estanflación vuelve a asomar.
Mientras tanto, la reacción de la Casa Blanca ha sido tibia. Washington ha pedido contención a ambas partes, pero sin condenar explícitamente la toma de Beaufort. Pekín, por su parte, ha instado a “evitar acciones que escalen la tensión”, un mensaje que suena más a advertencia que a condena.
🌍 El impacto en España y Europa
La traducción para el bolsillo español es inmediata. Un barril de Brent por encima de los 90 dólares encarece la gasolina y el gasóleo, eleva la factura energética de las empresas y retrasa la senda de bajada del Euríbor. Si la tensión persiste, la inflación subyacente —que ya se resiste a cruzar el umbral del 2%— podría repuntar en la eurozona, dando al BCE argumentos para ralentizar los recortes de tipos que el mercado daba por descontados para la segunda mitad de 2026.
Para las familias españolas con hipoteca variable, esto significa que la cuota mensual podría dejar de bajar e, incluso, repuntar ligeramente antes de fin de año. Las exportadoras españolas con exposición a Oriente Medio —desde componentes de automoción hasta bienes de equipo— verán encarecidas las primas de seguro de crédito y los fletes marítimos. En conclusión, la escalada en Oriente Próximo no es sólo un problema geopolítico: es un shock económico que llega justo en el peor momento del ciclo.
Marruecos ya no es solo la puerta de África. En los últimos cinco años, el reino alauí ha desplegado una estrategia energética que le ha convertido en un competidor directo de España en la carrera por la energía limpia. Con más de 4.000 megavatios (MW) de renovables en operación y un objetivo del 52% de electricidad limpia para 2030, Rabat está construyendo un nuevo perfil de potencia exportadora que mira fijamente a Europa.
Hasta hace muy poco, el país dependía de los combustibles fósiles para más del 90% de su consumo primario, con el carbón supliendo en torno al 60% de la generación eléctrica, según los datos de la Agencia Internacional de la Energía. Pero ese modelo ha entrado en fase de extinción acelerada. La alta irradiación solar —alrededor de 3.000 horas de sol al año en muchas zonas— y los vientos constantes del Atlántico están atrayendo inversión privada como no se veía desde la liberalización del sector de las telecomunicaciones.
El despegue solar y eólico que cambia el mapa energético
El buque insignia de esta transformación es el complejo Noor Ouarzazate, una de las mayores plantas termosolares del mundo, con 580 MW de capacidad y un sistema de almacenamiento en sales fundidas que permite generar electricidad hasta siete horas después de la puesta de sol. A su lado, parques eólicos como Tarfaya (300 MW) y Taza (150 MW) han ido sumando gigavatios a una cartera que ya supera los 4.000 MW instalados.
La apuesta por la tecnología fotovoltaica ha sido especialmente agresiva. Según la Agencia Marroquí de Energía Sostenible (MASEN), el país ha licitado más de 2.000 MW en nuevos proyectos solares solo entre 2024 y 2026, atrayendo a operadores internacionales como ACWA Power, EDF Renouvelables e Iberdrola. Esta inyección de capital privado, en alianza con el Estado, ha permitido multiplicar por diez la capacidad instalada en los últimos diez años.
La costa atlántica alberga algunos de los mejores emplazamientos eólicos del mundo, con factores de capacidad superiores al 45% en zonas como Essaouira y Laayoune. El proyecto Koudia Al Baida (50 MW), ampliado en 2024 hasta 100 MW, ha demostrado que la hibridación eólica-solar permite factores de planta cercanos al 60%, un umbral que pocos países pueden alcanzar.
El marco regulatorio marroquí, con contratos de compraventa de energía a largo plazo y un apoyo decidido de la monarquía, ha generado la certidumbre que los inversores exigen. En paralelo, la inversión privada en renovables ha superado los 5.000 millones de dólares en el último bienio, y el país ha avanzado en la liberalización parcial del mercado eléctrico y en la construcción de nuevas líneas de muy alta tensión para unir el sur productor con el norte consumidor.
Marruecos ha pasado de importador neto de energía a planificar exportaciones masivas de electricidad verde e hidrógeno a Europa en apenas una década.
Hidrógeno verde: el nuevo filón del Estrecho
La gran baza con la que Rabat aspira a disputar el liderazgo de España no está solo en los electrones. El hidrógeno verde se ha convertido en el vector estratégico sobre el que pivota la política industrial del país. Con una de las curvas de coste más bajas del mundo gracias a la combinación de sol y viento, Marruecos podría producir hidrógeno renovable a menos de 2 euros por kilogramo en la próxima década, según estimaciones del consorcio público-privado IRESEN.
El plan alcanza dimensiones colosales. El Grupo OCP, mayor exportador mundial de fosfatos y uno de los grandes consumidores de amoniaco, ha anunciado una inversión de 13.000 millones de euros para sustituir su consumo de amoniaco gris por amoniaco verde de producción propia. Para 2032, OCP quiere abastecer el 100% de sus necesidades a partir de hidrógeno limpio, lo que convertirá al país en uno de los mayores electrolizadores del mundo.
Junto a OCP, el consorcio Total Eren-Grupo Nareva ha presentado el proyecto ‘Amun’, una gigafactoría de electrolizadores de 10 GW que utilizaría exclusivamente energía renovable. Si sale adelante, Amun podría producir hasta 1,2 millones de toneladas de hidrógeno verde al año, destinadas en su mayor parte a la exportación por gasoducto o barco, y competiría directamente con los planes del hidroducto H2Med que España y Portugal defienden ante Bruselas.
El puerto de Tánger Med, ya convertido en el principal centro logístico del Mediterráneo, aspira a ser el gran hub de suministro de amoniaco verde para la flota marítima europea, aprovechando los nuevos requerimientos de la Organización Marítima Internacional sobre combustibles limpios. Mientras España debate la instalación de electrolizadores en sus puertos, Marruecos está ejecutando.
Competencia y cooperación con España: la partida no es a suma cero
La irrupción de Marruecos como superpotencia renovable ha encendido algunas alarmas en el sector energético español. Después de años liderando el ranking europeo de penetración de eólica y solar, España ve cómo su vecino del sur pasa de ser un mercado potencial a un competidor real por el mismo cliente: la industria alemana, francesa y belga ávida de energía descarbonizada.
La infraestructura que lo cambiará todo está bajo el mar. La interconexión eléctrica entre España y Marruecos, actualmente limitada a dos cables de 700 MW cada uno, se ampliará con un tercer enlace de 700 MW que entrará en servicio previsiblemente en 2028, y se estudia un cuarto que podría llegar hasta los 1.000 MW adicionales. En total, la capacidad de intercambio podría superar los 2.800 MW en menos de diez años, equivalente a dos reactores nucleares completos.
Mientras tanto, España no se queda quieta: con más de 68.000 MW de renovables instalados —entre eólica, solar e hidráulica— y un objetivo de 160 GW para 2030, el país ha generado hasta el 58% de su electricidad a partir de fuentes limpias en 2025. Pero la demanda interna no crece al mismo ritmo, y la opción de exportar a Europa choca con las limitaciones de la interconexión pirenaica, que apenas supera los 3.000 MW. Marruecos, con menor mercado interior, puede dedicar un porcentaje mayor de su producción a la venta exterior.
Las exportaciones netas ya se han invertido en algunos meses de alta generación renovable: en abril de 2026, Marruecos envió a España más electricidad de la que importó, según los registros de Red Eléctrica. Para España, el riesgo de un “dumping” renovable es real, pero la complementariedad puede ser mayor. Las horas de sol marroquíes coinciden en parte con los picos de demanda europeos, y los vientos del Atlántico soplan cuando en la Península Ibérica hay calmas anticiclónicas. Además, el hidrógeno verde puede almacenarse y transportarse, configurando un mercado de futuros que aún no existe.
Sin embargo, las incertidumbres no son menores. La certificación del hidrógeno renovable en la UE exigirá trazabilidad rigurosa y el cumplimiento de los criterios de adicionalidad, algo que Marruecos aún no ha cerrado. El consumo de agua para electrólisis en un país con estrés hídrico crónico es otro punto de fricción, y la estabilidad política regional, con Argelia al este y el Sáhara Occidental como frente abierto, introduce primas de riesgo que los inversores no pueden ignorar.
A largo plazo, el escenario más probable es el de una intensa cooperación bilateral con picos de fricción comercial. Marruecos no desplazará a España del mapa renovable europeo, pero sí le obligará a acelerar sus propias inversiones y a no dormirse en la ventaja regulatoria. La partida no es a suma cero: Europa necesita toda la energía limpia que ambos puedan generar, y el estrecho de Gibraltar podría convertirse en el nuevo mar del Norte de la energía verde, con dos orillas compitiendo por ser el socio preferente.
España superó en 2025 la cifra récord de 85 millones de turistas internacionales, según datos de Turespaña, y una abrumadora mayoría concentró sus días en Barcelona y Madrid. Ambas capitales son magníficas, pero el país merece más. Esta guía reúne más de veinticinco lugares imprescindibles en nueve ciudades que muestran la diversidad de paisajes, historia y sabores de la Península. Desde los vestigios romanos hasta los diseños vanguardistas, desde el Atlántico bravo hasta el Mediterráneo luminoso, aquí encontrará un itinerario para un primer viaje —o para repetir— que huye del tópico y abraza la autenticidad.
Barcelona, el hechizo modernista y más allá
Barcelona deslumbra a primera vista. La Sagrada Familia, el templo inacabado de Gaudí que empezó a construirse en 1882, sigue siendo el monumento más visitado de España, con colas que obligan a reservar entrada con semanas de antelación. Una vez dentro, el bosque de columnas y la luz filtrada por las vidrieras justifican la espera. Pero la ciudad no se detiene ahí. El Barrio Gótico, con su catedral y el Puente de los Suspiros, esconde plazas diminutas donde tomar un café entre naranjos. A pocos pasos, el Mercado de la Boquería, en La Rambla, explota de color y bullicio; el de Santa Caterina, con su cubierta de cerámica, más íntimo, es el favorito de los vecinos.
Las obras de Gaudí marcan un recorrido de cuento: el Park Güell, con su banco de trencadís y las dos casas de portería que parecen de pan de jengibre; la Casa Milà, cuya azotea semeja un ejército de guerreros petrificados; y la Casa Batlló, un dragón dormido en el paseo más señorial. Sin embargo, el carácter barcelonés se saborea lejos de las aglomeraciones: el barrio de Gracia, con sus plazas como la de la Virreina o la del Sol, donde los niños juegan al atardecer; la Barceloneta, con sus chiringuitos de pescado frito; y la montaña de Montjuïc, que alberga el Museu Nacional d’Art de Catalunya y ofrece, desde el Palau Nacional, una de las postales más completas de la ciudad. Subir andando hasta el castillo al final del día regala un silencio insólito junto a la fortaleza.
Madrid, pulso de la meseta
Madrid, con más de tres millones de habitantes, es una capital que nunca duerme. El Palacio Real, la Plaza Mayor y la Puerta del Sol —con el kilómetro cero de las carreteras radiales— son la foto obligada, pero la ciudad se revela caminando sin prisa. El Museo del Prado, que atesora más de 8.000 obras, justifica una mañana entera con sus Velázquez, Goya y El Greco; el cercano Thyssen-Bornemisza y el Reina Sofía, con el Guernica de Picasso, convierten el Paseo del Arte en una cita ineludible.
El Parque del Retiro es el pulmón de la villa: se puede remar en su estanque, perderse entre los setos del Parterre o visitar el Palacio de Cristal, joya de hierro y vidrio. Al caer la tarde, el Templo de Debod, un obsequio de Egipto por la ayuda en la construcción de la presa de Asuán, brinda un crepúsculo mágico. En Madrid, cada barrio imprime un carácter distinto: Malasaña y Chueca son territorio de terrazas y tapeo; La Latina, feudo del vermú de grifo los domingos; y Lavapiés, el barrio mestizo, transporta al visitante a Senegal, India o Nepal con solo cruzar una calle. A apenas media hora en tren, Alcalá de Henares, cuna de Cervantes y ciudad universitaria Patrimonio de la Humanidad, añade una escala cultural que pocos turistas incluyen en su itinerario.
Toledo, tres culturas en un cerro
A menos de treinta minutos en tren de alta velocidad desde Madrid, Toledo despliega su perfil amurallado sobre un meandro del Tajo. El Greco vivió y pintó aquí la luz que corona el caserío. Dentro de las murallas, la mezquita del Cristo de la Luz, la catedral gótica y dos sinagogas —Santa María la Blanca y el Tránsito— narran una convivencia de siglos entre musulmanes, cristianos y judíos. Recorrer sus calles empinadas al caer la tarde, cuando los autocares regresan a la capital, permite escuchar el eco de los pasos y oler el mazapán recién horneado en los obradores de Santo Tomé. El Alcázar, la iglesia de Santo Tomé con el célebre lienzo del Entierro del Conde de Orgaz y el Monasterio de San Juan de los Reyes, cuyo claustro es un remanso de paz, completan una visita que merece, al menos, una noche.
Bilbao, de gris industrial a meca cultural
La llegada del Museo Guggenheim en 1997 cambió la mirada sobre Bilbao. Hoy, la ría Nervión se ha llenado de paseos y arquitectura de autor, pero el alma de la ciudad se refugia en sus calles de piedra. El Casco Viejo, con sus siete calles gremiales, es un ir y venir de pintxos: desde la clásica gilda hasta creaciones de alta cocina en miniatura. El Mercado de la Ribera, el mayor mercado cubierto de Euskadi, reúne puestos de producto fresco y barras donde picar. El puente Zubizuri, obra de Calatrava, y el cercano San Juan de Gaztelugatxe —el islote con una ermita en la cima que inspiró Rocadragón en Juego de Tronos— invitan a explorar la costa vizcaína. Para los amantes del arte, el Bellas Artes y el centro Azkuna Zentroa, una antigua alhóndiga reconvertida, amplían la oferta cultural.
Más allá del centro, el funicular de Artxanda proporciona una vista panorámica de diez minutos que abarca la ría y los montes. Y si se dispone de un día extra, la costa de Vizcaya esconde tesoros como el puente colgante de Portugalete, Patrimonio de la Humanidad, o los acantilados de la playa de Plentzia.
San Sebastián, la bahía perfecta
San Sebastián se despliega alrededor de La Concha, una bahía que forma un hemiciclo casi perfecto. La playa, a los pies de la ciudad, es el escenario de paseos y baños, pero la verdadera fiesta está en la Parte Vieja, donde cada bar exhibe su barra cuajada de pintxos que parecen pequeñas obras de arte. Hacer un txikiteo —recorrido de bar en bar, cada uno con un pintxo y un zurito— es un ritual ineludible. El Área Romántica, con sus edificios de la Belle Époque, y el paseo hasta el Peine del Viento de Chillida, donde el oleaje golpea con furia, crean una atmósfera que combina cultura, naturaleza y alta gastronomía. Los festivales de cine y jazz, según la temporada, añaden banda sonora a la visita.
Para una tarde de relax, la playa de Zurriola, más frecuentada por surfistas, completa el abanico costero. Los más activos pueden recorrer los senderos del monte Urgull, donde el castillo de la Mota ofrece una lección de historia junto a un faro mirador. Y si el tiempo lo permite, subir al monte Urgull o tomar el funicular a Igeldo regala panorámicas de la costa vasca que quedan grabadas.
Santiago de Compostela, el abrazo del peregrino
El Camino de Santiago es una red de itinerarios que confluyen en la capital gallega. El más transitado, el Camino Francés, recorre 800 kilómetros desde Saint-Jean-Pied-de-Port, aunque cada peregrino decide la distancia que su tiempo le permite. Al llegar a la Plaza del Obradoiro, la fachada barroca de la catedral provoca una emoción difícil de describir. La ciudad vieja, Patrimonio de la Humanidad, es un laberinto de soportales de granito, iglesias románicas, pazos históricos y el bullicioso mercado de Abastos. El Colegio San Jerónimo, el Monasterio de San Martín Pinario y los callejones de la Rúa do Franco, repletos de tascas donde probar pulpo á feira, pimientos de Padrón y empanada, convierten la estancia en un remanso para los sentidos.
La tradición del botafumeiro se puede consultar en la web del cabildo; su balanceo llena la nave de incienso durante las misas solemnes. Fuera de la ciudad, la Costa da Morte, con sus faros y leyendas de naufragios, o las Rías Baixas, con sus bateas de mejillón, invitan a prolongar la estancia. La misa del peregrino, a las 12:00, suele ser el mejor momento para presenciar el vuelo del incensario gigante.
Sevilla, hechizo de azahar y plata
Sevilla se saborea con los cinco sentidos. La catedral, la mayor gótica del mundo, y la Giralda, que fue alminar, dominan un casco antiguo de dimensiones laberínticas. El Real Alcázar, con sus jardines de arrayanes y surtidores, evoca el refinamiento nazarí. Pero la ciudad se despliega en los detalles: un patio de Triana florido de geranios, un tablao donde la guitarra y el taconeo rasgan la noche, las tapas en la Alameda de Hércules. Coincidir con la Semana Santa, en primavera, es sumergirse en una explosión de fervor, arte y cirios; la Feria de Abril, apenas unas semanas después, convierte el recinto en una fiesta de casetas, farolillos y sevillanas.
La experiencia sevillana se completa con un paseo en calesa por el parque de María Luisa o una visita a la Casa de Pilatos, un palacio que mezcla gótico y mudéjar. Y para el sabor más auténtico, un desayuno de churros con chocolate en la confitería La Campana, junto a la calle Sierpes. Cruzar el río hasta Triana al atardecer añade la postal imprescindible.
Málaga, la renacida frente al mar
Málaga ha dejado de ser solo la puerta de la Costa del Sol. En los últimos años, la ciudad ha apostado por la cultura: el Museo Picasso, la casa natal del pintor y el Centre Pompidou Málaga —sucursal del parisino— se suman al Museo Thyssen-Bornemisza y al Museo Ruso. La Alcazaba y el castillo de Gibralfaro, herencias árabes, ofrecen vistas del puerto y del Mediterráneo. La zona portuaria, renovada con el cubo de cristal del Centre Pompidou y el paseo del Muelle Uno, invita a caminar al anochecer. El Mercado de Atarazanas, con su vidriera historiada, es el lugar ideal para un desayuno de churros o un almuerzo a base de pescaíto frito. Y para refrescarse, las playas de la Malagueta están a un paseo del centro.
Los aficionados a la naturaleza tienen una cita en el Caminito del Rey, a una hora de la ciudad, un paso colgado de paredes verticales recuperado para el turismo activo. Y los que busquen vanguardia, la terminal del puerto acoge con frecuencia exposiciones temporales que enriquecen la oferta cultural.
Granada, el sueño nazarí
Ningún primer viaje a España debería omitir Granada. La Alhambra, que se visita con reserva previa (la entrada general cuesta 19 euros), es un palacio de cuento rodeado por el Generalife y sus jardines de agua. Desde el mirador de San Nicolás, en el barrio del Albaicín, se abraza la postal más fotografiada del país: la fortaleza rojiza con Sierra Nevada al fondo. El Sacromonte, con sus cuevas de flamenco perfumadas de jazmín, y el tapeo gratuito que acompaña a cada bebida —una tradición aún viva en el centro— convierten la visita en una experiencia inolvidable. La Catedral y la Capilla Real, donde reposan los Reyes Católicos, y el Monasterio de la Cartuja, con su sacristía barroca, completan una ciudad que siempre sabe a poco.
Reservar la Alhambra con meses de antelación es casi imprescindible; los días festivos las entradas se agotan con rapidez. Una alternativa gratuita es pasear por los jardines del Carmen de los Mártires o subir hasta la ermita de San Miguel Alto para una panorámica menos concurrida. Y para el viajero que disponga de tiempo, una excursión a los pueblos alpujarreños o a la estación de esquí de Sierra Nevada añade otra dimensión al destino.
España no se agota en nueve ciudades. Cada una de estas paradas abre la puerta a otras muchas —Córdoba, Valencia, Oviedo, Cáceres—, pero este primer recorrido deja la certeza de que el país merece muchas más visitas. Los más de veinticinco lugares aquí reunidos son un buen punto de partida para empezar a soñar el próximo viaje.