
La compañía de bebidas y licores francesa Pernod Ricard ha vivido un primer trimestre complicado en un situación donde se marcó el pico de liquidación. Concretamente, la liquidación ha sido el arrastre dominante en las ventas reportadas de la compañía durante los últimos trimestres, y el primer trimestre fiscal no ha sido una excepción. No obstante, el arrastre del inventario debería moderarse a partir de segundo trimestre.
En este sentido, los indicios de recuperación, las comparaciones más favorables y la menor presión sobre las reducciones de inventario deberían hacer del primer trimestre de Pernod Ricard el punto más bajo. La autogestión y la liquidez respaldan esta postura, y la opción de una salida a bolsa en India añade potencial alcista. Una mayor confianza en el fin de las rebajas de calificación debería impulsar una revalorización, o eso creen los expertos del mercado.
Tal y como detallan los expertos de AlphaValue liderados por Théodore Duval-Segard, «los consumidores estadounidenses siguen bajo presión y los ajustes de inventario continúan enturbiando el panorama en ambos mercados principales de Pernod Ricard. Los indicios son alentadores, pero aún se necesita confirmar un retorno al crecimiento sostenible Si bien el primer trimestre ofrece cierto optimismo, aún no justifica una aceleración significativa en nuestras previsiones de crecimiento, por lo que nuestra tesis de inversión general se mantiene prácticamente sin cambios.
Fuente: Agencias
India puede rescatar las cifras de Pernod Ricard
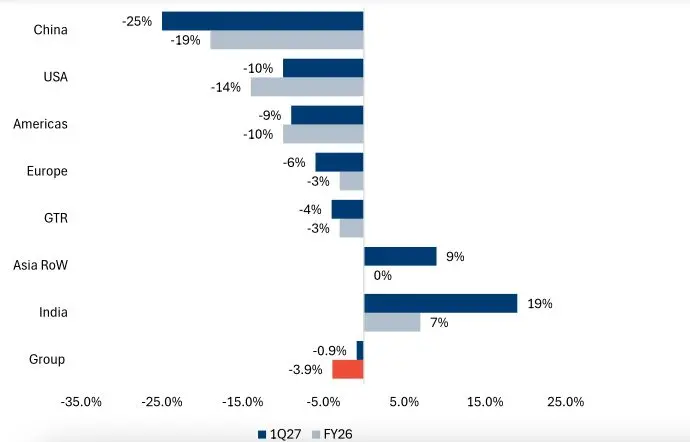
En este contexto, Pernod Ricard reportó ventas ligeramente mejores de lo esperado en el primer trimestre del año fiscal 2027, con un crecimiento orgánico del -0,9 %. El experto de AlphaValue, Théodore Duval-Segard señala que, «no hay razón para celebrar todavía, pero el trimestre ofrece cierta esperanza de aliviar la resaca«. Asimismo, el crecimiento del volumen con un 6% se compensó con un efecto precio/mezcla significativamente negativo.
Siguiendo esta línea, la propia directiva de Pernod Ricard explica que la caída de las ventas y el crecimiento del volumen fue impulsado en gran medida por la mezcla geográfica en lugar de una pérdida de poder de fijación de precios, con precios ampliamente estables. La contribución más débil de los mercados altamente rentables de Estados Unidos y China, combinada con un fuerte crecimiento en la India, amplificó este efecto.
«la relajación de las existencias podrían devolver las ventas del segundo trimestre hacia el crecimiento»
Jefferies, Edward Mundy
Concretamente, India, es el segundo mercado más grande para Pernod Ricard, y sigue disfrutando de un fuerte impulso de consumo y de la prima, aunque el crecimiento del 19% se halagó por comparaciones más fáciles después de los cambios de impuestos especiales del año pasado en ‘Maharashtra’ y los efectos temporales vinculados a los preparativos para una posible salida a bolsa. El gran problema con la posible salida a bolsa es que «convertir de una empresa privada a una pública también significa volver a solicitar licencias en cada estado cada año. El listado tardaría unos meses, sujeto a las condiciones del mercado.
No obstante, el crecimiento subyacente sigue siendo de un solo dígito alto. El acuerdo comercial entre el Reino Unido e India también debería apoyar el whisky escocés importado a través de una mejor asequibilidad. Sobre la salida a bolsa, no se ha tomado ninguna decisión. La junta ha pedido a la gerencia que continúe con los pasos preparatorios para que el negocio esté listo en caso de que se tome una decisión en los próximos meses. Los argumentos a favor son la valoración y la flexibilidad futura, por ejemplo, las acciones locales que cotizan en bolsa que podrían financiar adquisiciones. Los argumentos en contra son complejidad añadida, cumplimiento, informes y burocracia.
Fuente: Jefferies
India está aportando aire fresco al grupo de licores franceses, pero sin una recuperación en sus dos pilares principales, Estados Unidos y China, un retorno sostenible al crecimiento sigue siendo difícil de prever. En el caso de Estados Unidos, sigue siendo la principal preocupación de Pernod Ricard, con unas ventas que disminuyeron un 10%, una vez más afectadas por los ajustes de inventario, con una caída de ventas del 6%. Y, China por su parte, vive un entorno macroeconómico difícil, mientras que la represión regulatoria sigue pesando desproporcionadamente sobre el canal comercial de cognac.
Europa, el eslabón débil de Pernod Ricard
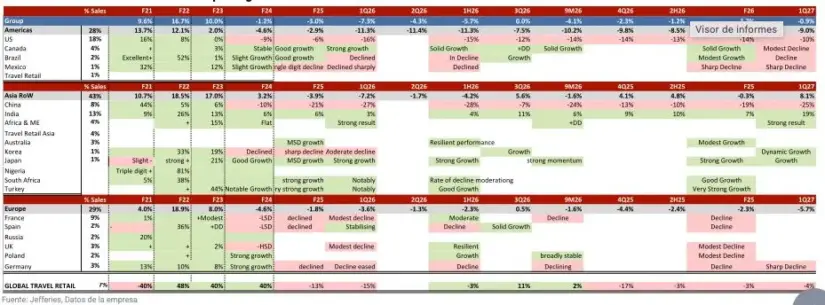
Europa ha disminuido un 6% en el primer trimestre, demostrando un comienzo suave que refleja la fase en algunos mercados y la continua presión en el comercio. Concretamente, en Europa occidental, Francia y España disminuyeron, mientras que el declive más brusco de Alemania persiste. Francia y el Reino Unido estaban a la baja de medio dígito, y España a la baja de dígito bajo, aunque el declive de España se está relajando en comparación con los últimos años.
Parte de la brecha del primer trimestre debería revertirse, especialmente en Polonia, donde las negociaciones con los clientes se reanudan en el segundo trimestre, y en Francia, donde el declive se estaba deteriorando en su mayoría. No obstante, la recuperación del Reino Unido ha sido más lenta de lo esperado y Alemania sigue siendo débil. «Los aumentos de los impuestos especiales de enero en Alemania y Polonia deberían atraer la venta al segundo trimestre a expensas del tercer trimestre», apuntan desde Jefferies.
Fuente: Jefferies
Europa sigue siendo una base relativamente estable, pero parece una compensación más débil para el ejercicio fiscal de 2027 de lo que habían asumido los expertos, y esperan un ligero descenso para todo el año.