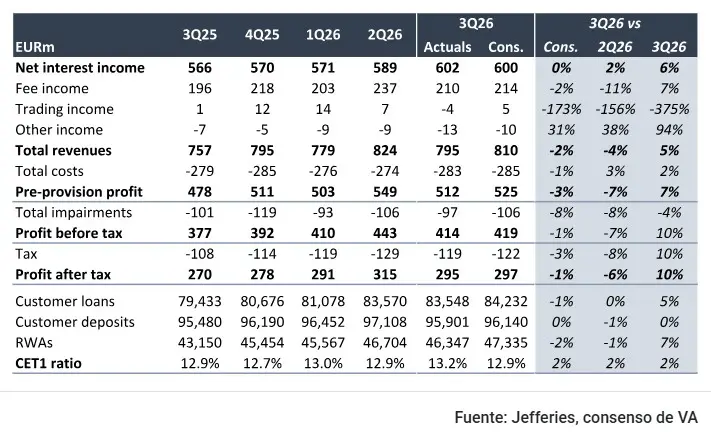
La entidad financiera española Bankinter ha logrado durante la presentación de resultados del tercer trimestre un beneficio neto que se ha mantenido en línea con las previsiones, pero con una caída de los ingresos del 2% debido a la disminución de otros ingresos, compensada por una mejora tanto en los costes como por la calidad de los activos. Sin ir más lejos, se trata de unos beneficios en línea con las expectativas gracias a una dinámica trimestral estable.
En este sentido, la dinámica de Bankinter se mantuvo estable trimestre a trimestre en términos de volumen de préstamos y margen, pero con algunas salidas estacionales leves de depósitos. La entidad se desempeñó en línea con las previsiones del ejercicio fiscal completo de 2026 en los primeros nueve meses del año, con un aumento del 5% en el volumen y un aumento del 13% en las comisiones interanuales.
No obstante, la analista de Renta 4, Nuria Álvarez, espera que «Bankinter cuente con una reacción negativa de la cotización al mostrar unas cifras sin sorpresas en cuanto a la evolución operativa vista en trimestres anteriores, y unas cifras del trimestre que no han conseguido cumplir con lo que realmente esperaban tanto el banco como nosotros. Los resultados del tercer trimestre de 2026 se han situado en línea con nuestras estimaciones y las de consenso en margen de intereses».
Fuente: Bankinter
La evolución operativa de Bankinter
En este contexto, el dinamismo de los ingresos en Bankinter se mantuvo intacto una vez excluidas las comisiones por éxito del segundo trimestre, y la calidad de los activos no mostró signos de deterioro, lo que permitió a la dirección reiterar sus previsiones. La acumulación de capital fue sólida a pesar del cierre de la adquisición de Tulp. La corrección actual del precio de las acciones sitúa la valoración en un nivel interesante, tal y como añaden desde AlphaValue.
«El ratio CET1 aumentó 27 puntos básicos intertrimestrales hasta el 13,2%. La generación orgánica de 42 puntos básicos (beneficios retenidos y menores activos ponderados por riesgo) compensó con creces el impacto de 16 puntos básicos derivado de Tulp«, certifican los expertos.
Siguiendo esta línea, los préstamos crecieron un 5,6% interanual. El crecimiento provino de los mercados internacionales, y si desglosamos, observamos cómo Portugal crece un 9% e Irlanda un 23%. Los préstamos corporativos en España también registraron un sólido desempeño del 7,6% frente al 4,1% del sector. Las hipotecas españolas, por el contrario, se mantuvieron estables interanualmente.
«Bankinter consigue un crecimiento constante, impulsado por empresas y socios internacionales»
David Grinsztajn, AlphaValue
Las pérdidas por deterioro de préstamos en Bankinter fueron casi un 7% inferiores a las expectativas del consenso. El costo del riesgo aumentó 3 puntos básicos inter trimestrales, hasta los 36 puntos básicos, según los indicadores de AlphaValue. Asimismo, el índice de morosidad disminuyó 8 puntos básicos inter trimestrales, hasta el 1,84 %, gracias a un mayor número de cancelaciones (51% interanual). La cobertura se redujo ligeramente hasta el 67% y la dirección de Bankinter reiteró su previsión de costo del riesgo para todo el año de 33 puntos básicos.
No obstante, desde Renta 4 destacan el margen de intereses del 6% interanual, nuevamente apoyado por las dinámicas de crédito. En los primeros nueve meses de 2026, el margen de intereses avanza en un 5,7%. Sin ir más lejos, el margen de clientes se mantiene estable en el trimestre con un 2,71% frente al entorno que cuenta con un 2,7%, y recoge tanto un efecto de repreciación positivo en la cartera de crédito como un aumento del coste del pasivo minorista.
«A pesar de la continua presión competitiva en el sector de préstamos hipotecarios en España, esperamos que Bankinter continúe ofreciendo préstamos con tasas de interés de un dígito medio. El crecimiento en los próximos años está impulsado por tipos de interés del euro relativamente estables, así como por el crecimiento orgánico de sus filiales extranjeras. Desde 2021, Bankinter, escindida de Línea Directa, ha alcanzado sus objetivos de ingresos por comisiones y ha superado a sus competidores bancarios españoles en operaciones fuera de balance«, añaden los analistas de RBC Capital Markets encabezados por Pablo de la Torre Cuevas.
Los expertos miran hacia el cierre fiscal de 2026
De cara al futuro, las perspectivas para Bankinter apuntan a que la entidad mantendrá un crecimiento de los préstamos de un dígito medio en los próximos años, impulsado por unos tipos de interés en euros estables y el crecimiento orgánico en sus filiales internacionales, a pesar de la presión competitiva en el mercado hipotecario español. Asimismo, los analistas de RBC señalan que el excelente dinamismo en las comisiones está siendo excesivamente descontado por el mercado y valoran positivamente la integración a largo plazo de recientes operaciones corporativas como Plenium Partners, Access Capital Partners y Tulp, para potenciar la diversificación de Bankinter.
Sin ir más lejos, los directivos de Bankinter prevén que el ingreso neto por intereses continúe creciendo ligeramente por encima de la tasa de la cartera de préstamos, impulsado por la continua ampliación del margen de interés neto en un entorno de tipos de interés favorables.
Fuente: Jefferies
En el plano de la rentabilidad y la eficiencia, Bankinter continuará apoyándose en unas mandíbulas operativas positivas, derivadas de un riguroso control de costes y de una sólida calidad de activos con métricas de morosidad favorables, para entregar una rentabilidad sobre el capital tangible (ROTE) ajustada superior al 20%, situándose por encima de la media del sector.
Estas fortalezas, unidas al cumplimiento de sus objetivos financieros para el ejercicio 2026, como un ratio de eficiencia inferior al 35% y a una atractiva política de retribución al accionista que mantiene un dividendo con un objetivo de pay-out en torno al 50%, consolidan una sólida y continuada generación orgánica de capital para la entidad.