Leyes de restitución en Irlanda: el nuevo riesgo legal para el mercado del arte de lujo

El pasado mes de mayo, un comité asesor del Gobierno irlandés presentó un informe que podría alterar las reglas del juego en el mercado del arte de lujo. La recomendación: legislar para facilitar la restitución de bienes culturales expoliados durante el colonialismo y el régimen nazi. Para los inversores con obras de arte en cartera, este aviso no es una anécdota museística. Es un nuevo riesgo legal que amenaza con erosionar la liquidez de piezas con procedencia opaca.

Un sistema de procedencia con grietas profundas

El informe, elaborado por el Advisory Committee on the Restitution and Repatriation of Cultural Heritage, revela carencias estructurales. Nueve de cada diez instituciones culturales irlandesas carecen de catálogos digitales accesibles. Solo un 23% del personal tiene formación en investigación de procedencia. La mayoría de los archivos están sin digitalizar y los proyectos de investigación rara vez se comparten con el público.

Según el documento, estas deficiencias constituyen “impedimentos prácticos y legales” que bloquean la tramitación justa de reclamaciones, tanto de la era colonial como del expolio nazi. El comité, presidido por Donnell Deeny —también copresidente del panel británico de resolución de reclamaciones de la era nazi— propone un plan en dos fases: primero, establecer una base de evidencia sobre el estado de las colecciones; segundo, aprobar una ley que otorgue al ministro de Cultura la capacidad de actuar según el asesoramiento experto para “facilitar resultados justos y equitativos”.

El 90% de las instituciones irlandesas carece de catálogos online completos: una opacidad que es una bomba de relojería para cualquier obra con procedencia incompleta.

Cómo afecta al inversor en arte de lujo

La posible legislación irlandesa no es un hecho aislado. Sigue la estela de otros países europeos que han endurecido sus políticas de restitución. Pero la novedad radica en el déficit documental que el propio informe destapa. Cuando el rastreo de la procedencia es tan limitado, cualquier obra que haya pasado por colecciones irlandesas o que esté vinculada al tránsito de bienes culturales en el Reino Unido —con quien Irlanda comparte un mercado fluido— puede verse bajo sospecha.

Para los family offices que invierten en arte como activo alternativo, este escenario introduce un factor de riesgo no despreciable. Las obras de arte con vacíos de procedencia entre 1933 y 1945, o aquellas adquiridas en contextos coloniales, podrían enfrentar reclamaciones de restitución que congelen su venta o deprecien su valor de mercado. En un segmento donde la liquidez ya es limitada, una duda sobre la legalidad de la titularidad puede traducirse en descuentos de entre el 15% y el 30%, según precedentes en jurisdicciones similares.

Además, el propio informe recomienda destinar fondos públicos a la investigación de procedencia, lo que sugiere que, sin ese respaldo, la carga recaerá sobre los propietarios privados que quieran vender. Para un coleccionista con una obra irlandesa significativa, financiar una investigación completa podría costar entre 5.000 y 20.000 euros, dependiendo de la complejidad.

La incertidumbre sobre la titularidad se descuenta directamente del precio. En el mercado del arte, ese recorte puede alcanzar el 30%.

Riesgo regulatorio: una llamada de atención para el coleccionista de élite

He analizado movimientos legislativos en el mercado del arte durante la última década y pocas veces una recomendación de un comité asesor tiene implicaciones tan directas para el inversor. Más allá del caso irlandés, la tendencia global hacia la repatriación es imparable. Los compliance officers de los grandes patrimonios ya están incorporando la procedencia como un vector de riesgo equivalente al blanqueo de capitales o a las sanciones internacionales.

En este contexto, el inversor sofisticado debe actuar. La revisión exhaustiva de la procedencia de cada obra en cartera, con el apoyo de investigadores especializados, se convierte en una obligación de due diligence. Aquellas piezas con lagunas insalvables en su historial deberían ser evaluadas con un descuento por riesgo regulatorio o, directamente, liquidadas antes de que el marco legal se endurezca. Al mismo tiempo, las obras con una procedencia impecable —documentada desde su creación— podrían beneficiarse de una prima de seguridad, atrayendo a un comprador más institucional.

La historia del mercado del arte enseña que los riesgos jurídicos se descuentan por anticipado, y que el que se adelanta gestiona mejor las pérdidas. El próximo paso será observar si el Gobierno irlandés traslada estas recomendaciones a un proyecto de ley durante el segundo semestre de 2026. Mientras tanto, los inversores harían bien en tratar cualquier obra con un pasado irlandés incierto como un activo bajo sospecha.

💎 Veredicto Wealth

Para los inversores con obras de procedencia europea incierta, el riesgo de restitución ha crecido significativamente y recomienda revisar la documentación de procedencia ahora. El horizonte de acción es inmediato: liquidar posiciones en piezas con lagunas anteriores a 1945 es la estrategia prudente.

Grandes farmacéuticas y oncología: la compra de Nuvalent por GSK apunta a una reevaluación de la relación riesgo-beneficio

Sabrine Boudella, directora de calificaciones corporativas de Scope Ratings, revisa en Merca2 la actualidad del sector farmacéutico.

La oncología continúa siendo una de las áreas más arriesgadas de la industria farmacéutica, pero también la más importante y con mayor potencial de crecimiento. La compra de Nuvalent por GSK indica que las grandes farmacéuticas consideran que las oportunidades de innovación y rentabilidad a largo plazo justifican asumir un mayor riesgo, siempre que exista una estrategia selectiva y disciplinada.

  • La adquisición de Nuvalent refleja una nueva visión sobre la oncología
  • El beneficio potencial de los tratamientos oncológicos ha aumentado significativamente
  • La innovación tecnológica está mejorando las perspectivas del sector
Sabrine Boudella, directora de calificaciones corporativas de Scope Ratings

El sector farmacéutico innovador es, por naturaleza, un sector de alto riesgo y alta rentabilidad, con elevadas tasas de abandono en todas las fases de desarrollo. Entonces, ¿por qué GSK acaba de arriesgar 10.600 millones de dólares por un segmento especialmente complejo —la oncología— al adquirir Nuvalent?

Al fin y al cabo, se estima que alrededor del 80 % de las moléculas fracasan entre el ensayo de fase I y la comercialización, lo que refleja la complejidad científica y los obstáculos normativos que conlleva el desarrollo de fármacos. Dentro de este universo de riesgo, la oncología destaca como un segmento aún más desafiante, normalmente asociado a plazos de desarrollo más largos, mayores costes de ensayos clínicos y elevadas tasas de fracaso.

En este contexto, algunas grandes empresas farmacéuticas han reducido o reequilibrado, en ocasiones, su exposición al sector oncológico como parte de unos esfuerzos más amplios por optimizar sus carteras de medicamentos (Gráfico 1). La propia GSK vendió su cartera oncológica a Novartis en 2014 por unos 16.000 millones de dólares.

El acuerdo alcanzado por GSK para la adquisición de Nuvalent, la incorporación más significativa de la empresa británica a su renovada línea de tratamiento contra el cáncer, podría indicar un cambio más amplio en el sector, lo que sugiere que el cálculo de riesgo-beneficio en el ámbito de la oncología está cambiando.

ASCO 2026 presentará importantes innovaciones en cáncer de pulmón, hígado, mama, páncreas y mieloma

Las ventajas subyacentes del segmento del tratamiento del cáncer se ven con nuevos ojos

La oncología ofrece ventajas claras en términos de escalabilidad e innovación. Los activos oncológicos de éxito pueden ampliarse a múltiples tipos de tumores y líneas terapéuticas, mientras que los enfoques combinados y las tecnologías de plataforma crean vías adicionales de crecimiento y prolongación del ciclo de vida.

Buenos ejemplos de ello son los mega éxitos de ventas como Keytruda, de Merck, que generó alrededor de 31.700 millones de dólares en 2025, y Darzalex, de Johnson & Johnson, con unas ventas que superaron los 10.000 millones de dólares. Ambos tratamientos han pasado de tener una única indicación a convertirse en amplias plataformas terapéuticas que abarcan múltiples líneas de tratamiento. Su éxito en diferentes tipos de tumores, en líneas de tratamiento más tempranas y en regímenes combinados demuestra cómo los medicamentos oncológicos pueden alcanzar una amplitud comercial y una longevidad excepcionales, lo que refuerza la atractiva dinámica de riesgo-beneficio del sector a pesar del riesgo de desarrollo intrínsecamente elevado.

Entonces, ¿qué ha cambiado? La respuesta no radica tanto en una reducción del riesgo, sino más bien en un aumento del beneficio potencial. En el pasado, reducir la exposición a la oncología permitía a las empresas farmacéuticas reducir el riesgo de ejecución al limitar la I+D de alto riesgo y evitar acuerdos costosos y destructivos para el valor en un segmento altamente competitivo. También favoreció un giro hacia áreas terapéuticas con rendimientos más predecibles y plazos de desarrollo más cortos. Sin embargo, a medida que han aumentado las ventajas derivadas de la innovación exitosa en oncología, esta compensación se ha vuelto menos favorable.

Gráfico 1. GSK parece estar recuperando terreno en oncología con su última adquisición. Ingresos por oncología de una selección de empresas farmacéuticas líderes (miles de millones de euros, 2025)

Fuente: informes de las empresas, Scope Ratings

Es probable que las técnicas de I+D impulsadas por la IA, contribuyan al atractivo de la inversión en oncología

Es probable que la reevaluación actual refleje la evolución de los modelos de I+D, con un cambio gradual que se aleja de los enfoques mayoritariamente empíricos de «prueba y error» hacia estrategias más específicas, como el desarrollo basado en biomarcadores y la medicina de precisión. Una mejor selección de los pacientes aptos y unos ensayos mejor diseñados, especialmente en oncología, están mejorando las tasas de éxito, aunque estas sigan siendo estructuralmente bajas y haya mucha incertidumbre en todas las fases de desarrollo.

Paralelamente, muchos en el sector esperan que los avances en el análisis de datos y la inteligencia artificial respalden el descubrimiento y el desarrollo de fármacos, aunque aún no haya pruebas convincentes de su impacto en la productividad y las tasas de éxito.

La oncología es la categoría terapéutica más importante del sector en términos de ingresos

Cabe recordar que la oncología ha adquirido una importancia estratégica cada vez mayor, ya que representa entre 215.000 y 250.000 millones de dólares en ventas anuales y aproximadamente entre el 18 % y el 20 % de los ingresos farmacéuticos totales a nivel mundial, lo que la convierte en la categoría terapéutica más importante.

En comparación, otras áreas terapéuticas importantes, como la inmunología, la diabetes, el sistema nervioso central y las enfermedades cardiovasculares, son más pequeñas, a menudo más fragmentadas o están sujetas a mayores presiones competitivas y de precios.

En este contexto, el equilibrio entre reducir el riesgo y aprovechar el crecimiento se ha vuelto menos sencillo para las grandes empresas farmacéuticas. Limitar la exposición a la oncología puede seguir favoreciendo la visibilidad y la disciplina a corto plazo, pero también puede restringir el acceso a una de las principales fuentes de innovación y expansión a largo plazo del sector. Aumentar la exposición puede ayudar a completar las carteras de I+D y mejorar las perspectivas de crecimiento, aunque con un mayor riesgo de ejecución de la I+D, tanto a nivel interno como externo.

El mercado oncológico está muy consolidado y sigue siendo difícil lograr una participación significativa. En nuestra opinión, el reto estratégico no requiere necesariamente una escala absoluta ni una presencia en todos los tipos de tumores. Por el contrario, se basa en una comprensión clara de dónde puede una empresa crear valor diferenciado, junto con la disciplina necesaria para aprovechar oportunidades de forma selectiva a lo largo de ciclos de innovación a largo plazo.

A medida que cambia el equilibrio entre riesgo y beneficio en las distintas áreas terapéuticas, el posicionamiento estratégico en oncología se convierte cada vez más en una cuestión de calibración, más que en una elección binaria.

Securitas quiere transformar el 80% de sus contratos: de un solo servicio a seguridad integrada

En la Jornada del Mercado de Capitales, celebrada el 16 de junio de 2026, Securitas presentó su estrategia para 2030 y actualizó sus objetivos financieros. La estrategia 2030 confirma la trayectoria a largo plazo del grupo. Se centra en la continua evolución hacia servicios de alto valor, respaldados por tecnología, gestión de riesgos e inteligencia, junto con la expansión de servicios múltiples y, en última instancia, soluciones integradas con los clientes globales existentes.

En este sentido, la compañía sueca de servicios de seguridad, Securitas, plantea una estrategia que, si se ejecuta con éxito, debería impulsar el crecimiento orgánico y una mejora gradual del margen operativo antes de la amortización. Si bien la reanudación de adquisiciones estratégicas y controladas debería aportar una contribución positiva moderada al crecimiento del beneficio por acción.

«Securitas se ha fijado como objetivo un flujo de caja operativo equivalente al 80-90% de los ingresos operativos antes de la amortización, cifra superior al rango anterior del 70-80%. Por último, la relación deuda neta/EBITDA se sitúa por debajo de 2,5 veces. La compañía mantiene su política de dividendos, con un ratio de reparto del 50-60% del beneficio neto, lo que indica que el capital excedente podría devolverse a los accionistas si se cumplen las prioridades de crecimiento«, apuntan los analistas de AlphaValue

Dentro de la base global de clientes de Securitas, que representa el 20% de las ventas del grupo, la cartera sigue estando compuesta mayoritariamente por servicios individuales con un 80%. La prioridad estratégica es avanzar progresivamente hacia contratos multiservicio y, en última instancia, hacia servicios de seguridad totalmente integrados.

Sede de Securitas
Estocolmo, Suecia
Sede de Securitas
Estocolmo, Suecia /Fuente: Securitas

Los expertos explican que Securitas está bien posicionada para aprovechar esta transición, ya que combina los tres pilares fundamentales necesarios para las ofertas integradas. Esta evolución debería impulsar las ventas mediante la venta cruzada y mantener la mejora del margen operativo.

Los factores que impulsan los objetivos financieros

En este contexto, Securitas prevé un crecimiento medio anual del beneficio por acción del 10% a lo largo del tiempo, impulsado principalmente por un crecimiento orgánico de las ventas del 4-6% y una mejora progresiva del margen operativo de 0,2-0,3 puntos porcentuales anuales. La previsión de crecimiento de las ventas se basa en el crecimiento subyacente del mercado y la ganancia de cuota de mercado. 

«Marcamos una dirección clara para Securitas de cara a 2030, reforzando nuestra posición como socio de confianza en seguridad basada en inteligencia. Al combinar nuestra presencia y profunda experiencia en seguridad con datos, análisis y tecnología avanzados, ofreceremos soluciones más proactivas y basadas en información que generarán mayor valor para nuestros clientes», señala el director ejecutivo de Securitas, Magnus Ahlqvist.

Securitas prevé un crecimiento medio anual del beneficio por acción del 10 % hasta 2030

No obstante, se espera que la mejora del margen operativo se deba a una combinación de servicios favorable y al apalancamiento operativo sobre la base de costes. Desde Securitas también destacaron la reanudación de adquisiciones estratégicas, centradas en transacciones que incrementen el BPA en tecnología, gestión de riesgos de seguridad y regiones donde la compañía sueca tiene una presencia limitada.

«Con los objetivos financieros actualizados y un fuerte enfoque en la calidad, la innovación y la generación de efectivo, estamos acelerando nuestra transformación y confiamos en nuestra capacidad para impulsar un crecimiento sostenible de las ganancias y un mayor valor para los accionistas a largo plazo«, afirma el presidente de Securitas, Ahlqvist.

Media Bank Block Desktop NL 220907 1031 jpg37 Merca2
Centros de operaciones de Securitas/ Fuente: Agencias

Los mercados en crecimiento y la gestión de riego a la que se enfrenta Securitas

Securitas opera en tres segmentos de seguridad en crecimiento y fragmentados, lo que ofrece oportunidades para ganar cuota de mercado. Se espera que los servicios de seguridad tradicionales, valorados en 119.000 millones de dólares para 2030, crezcan a un ritmo moderado del 3% de CAGR entre 2025 y 2030, lo que refleja un mercado final maduro pero resiliente.

En contraste, el segmento de tecnología (que incluye detección de intrusiones, control de acceso, detección de incendios, videovigilancia, monitorización con IA, drones y robótica) se estima en 90.000 millones de dólares para 2030 y se espera que se expanda más rápidamente a un CAGR del 4-5 %, impulsado por la continua adopción de soluciones de seguridad electrónica.

«La oportunidad de crecimiento más dinámica reside en la gestión de riesgos e inteligencia, un mercado de 21.000 millones de dólares para 2030, que se espera que crezca a un CAGR superior al 10% durante el período. Los márgenes operativos varían significativamente entre los segmentos: entre el 3% y el 10% en servicios de seguridad, entre el 8% y el 15% en tecnología y entre el 6% y el 20% en gestión de riesgos e inteligencia», apuntan desde Alpha Value.

Code Generated Image 1 Merca2
Fuente: IA

Por otro lado, el nombramiento de Matt Ellis como presidente de Gestión de Riesgos de Seguridad, con efecto a partir del 1 de abril de 2026, tras su cargo como director de Seguridad Corporativa Global en Amazon, ilustra la ambición del grupo por fortalecer su posicionamiento en este sector de rápido crecimiento, alto valor y mayor diferenciación.

Un agujero de 11.000 millones: IATA pide actuar ya contra el colapso de piezas aéreas

Los problemas de la cadena de suministro en el sector aéreo no son una novedad. Aunque la IATA ha decidido dedicar buena parte de sus esfuerzos de los últimos años a los problemas de abastecimiento de combustible, hay problemas que han ido empeorando precisamente por el crecimiento de la demanda alrededor de la aviación comercial. Entre ellos, la capacidad de fabricar piezas de aviones y nuevas aeronaves, que tiene años rezagada frente al crecimiento de la demanda.

Los fallos en la cadena de suministro fueron un tema central en la reciente Asamblea General Anual de la IATA. «La cartera de pedidos de aeronaves supera las 18.000 unidades. Y la edad media de la flota ha alcanzado un récord de 15,2 años. Además, la falta de más de 5.000 aeronaves de reemplazo más eficientes en consumo de combustible, con las que contaban las aerolíneas, implica la pérdida de mejoras en la eficiencia, sin mencionar las tarifas de arrendamiento más altas y el aumento de los costes de mantenimiento», ha explicado Willie Walsh, director general de la IATA, en su Informe sobre la Industria del Transporte Aéreo.

«En total, los fallos en la cadena de suministro costarán a las aerolíneas al menos 11.000 millones de dólares en 2025. Los precios actuales del combustible, más elevados, no harán sino empeorar la situación», sentenció el directivo de la IATA. «Además de los retrasos en la entrega de aeronaves, los problemas de durabilidad de los motores, la escasez de materiales y repuestos, y la limitada capacidad de mantenimiento están afectando a las operaciones de las aerolíneas. Para afrontar estos desafíos se requerirán medidas prácticas y la cooperación de toda la cadena de valor de la aviación«, declaró por su lado Stuart Fox, director de Operaciones Técnicas y de Vuelo de la IATA.

Las recomendaciones de la industria para arreglar el problema

El propio Fox ha presentado varias soluciones posibles para intentar reducir el problema en los próximos años. Según el directivo de la IATA, son decisiones que deben tomarse rápidamente para evitar que las empresas de la aviación sufran justo mientras hay un pico alto en la demanda de billetes para la aviación.

aerolíneas España 2026
  • Mayor visibilidad de la cadena de suministro: La IATA fomentó que los fabricantes proporcionaran a las aerolíneas información más temprana y fiable sobre retrasos en las entregas, tiempos de reparación, disponibilidad de piezas y cuellos de botella conocidos, para que las aerolíneas pudieran planificar mejor las operaciones de sus redes globales.
  • Apertura del mercado de posventa: La IATA instó a más fabricantes a comprometerse con los principios clave incluidos en el acuerdo IATA-CFM para fomentar una mayor competencia en el mercado de posventa, reforzando el acceso a servicios de mantenimiento, reparación y revisión (MRO) de terceros, piezas alternativas y reparaciones aprobadas. Las restricciones comerciales de larga data sobre las instrucciones de reparación, las herramientas, las redes de reparación aprobadas y la distribución de repuestos pueden limitar la capacidad de las aerolíneas para utilizar alternativas seguras y certificadas. Esto reduce las opciones y la competencia, contribuye a mayores tiempos de espera y aumenta los costes.
  • Aprovechamiento de datos, digitalización e IA: La IATA solicitó una mejor integración entre los sistemas de mantenimiento de las aerolíneas y la inteligencia de mercado externa para mejorar la gestión de inventarios, identificar la disponibilidad y la escasez de materiales, respaldar las decisiones de reparación o reemplazo y fortalecer las reclamaciones de garantía. La IA puede respaldar aún más estos procesos prediciendo la demanda, identificando la escasez y reduciendo el trabajo manual.
  • La IATA instó a revisar los procesos de reclutamiento, capacitación y certificación de técnicos de mantenimiento para reducir los plazos, ampliar el alcance y mejorar la estabilidad laboral: Se prevé que la demanda de técnicos de mantenimiento aumente, como lo demuestra la estimación de Boeing de que se necesitarán 710.000 nuevos técnicos en los próximos 20 años. Incrementar la capacidad de capacitación, reducir los obstáculos innecesarios en la cualificación y promover un mayor reconocimiento internacional de las habilidades contribuirá a paliar esta situación.

Reducir la presión sobre la cadena de suministros

Para el directivo la clave es tomar decisiones de forma rápida: «La cadena de suministro está bajo una presión considerable, pero esto no es motivo de pesimismo, sino de acción. Estas cuatro prioridades por sí solas no constituyen soluciones completas, pero sí un paso importante para que los fabricantes de equipos originales, los proveedores, las empresas de mantenimiento, reparación y revisión (MRO), los arrendadores, los reguladores y las aerolíneas colaboren para lograr las cadenas de suministro aeroespaciales resilientes que la conectividad global requiere», afirmó Fox.

Donaciones DE criptomonedas en Venezuela: 3 millones en USDT como salvavidas tras los terremotos

Los terremotos del 24 de junio de 2026 en Venezuela sacudieron no solo el centro-norte del país, sino también la capacidad de respuesta humanitaria. El balance oficial de la ONU es desolador: 920 fallecidos, más de 3.300 heridos y unos 50.000 desaparecidos. En medio de esta tragedia, las criptomonedas —y en particular las stablecoins como USDT y USDC— se han convertido en el carril más rápido para canalizar ayuda. La donación de 3 millones de dólares en USDT anunciada por Binance y el despliegue de otras iniciativas comunitarias confirman que el ecosistema cripto puede ser un salvavidas cuando los sistemas tradicionales se atascan.

Las transacciones cripto cruzan fronteras en minutos, sin depender de sucursales bancarias ni de horarios. Esto resulta crítico en un país con una crisis financiera prolongada y limitaciones internacionales que ralentizan las transferencias fiat. Las stablecoins —tokens anclados al valor del dólar— evitan la volatilidad y permiten que los fondos se conviertan rápidamente en alimentos, medicinas o equipos de rescate.

Por qué las criptomonedas se han convertido en la vía más rápida para enviar ayuda

La urgencia sobre el terreno lo explica todo. La Guaira, una de las zonas más castigadas, quedó con apartamentos colapsados y rescatistas cavando a mano por falta de maquinaria pesada. Las interrupciones de electricidad, agua y comunicaciones multiplican las dificultades. Mientras tanto, la ayuda internacional prometida por países como República Dominicana, México, El Salvador, España, Suiza, India y Colombia avanza, pero los mecanismos bancarios habituales tardan días en materializarse.

En ese contexto, la velocidad de las cripto marca la diferencia. Enviar 200 USDT desde cualquier parte del mundo a un wallet en Venezuela puede completarse en segundos. Para una familia que necesita comprar agua o vendas, la inmediatez es literalmente vital. Por suerte, varias plataformas reaccionaron rápido.

Binance, el mayor exchange mundial por volumen, fue el primero en dar un paso corporativo. Anunció una donación de 3 millones de dólares en USDT destinada a los usuarios de las zonas afectadas, junto con cupones de 20 USDT y la eliminación temporal de comisiones en su plataforma P2P. La medida cubre siete estados venezolanos y es una muestra de cómo un exchange puede usar su infraestructura para aliviar una catástrofe.

El exchange P2P latinoamericano El Dorado también habilitó envíos sin comisiones hacia Venezuela para quienes están fuera del país. La plataforma, muy extendida entre la diáspora venezolana, entendió que la rapidez es fundamental para que los familiares giren dinero a sus seres queridos.

En una emergencia, la diferencia entre un banco y una criptomoneda se mide en horas, no en días.

Otras iniciativas comunitarias han seguido el mismo camino. La abogada venezolana Criptolawyer, una voz reconocida en la comunidad cripto latinoamericana, unió fuerzas con la plataforma Decaf para canalizar donaciones internacionales. Decaf Pay permite contribuir en USDC, con tarjeta o transferencia bancaria, y luego convierte los fondos a pagos locales mediante la infraestructura de Airtm. Toda la recaudación es públicamente visible. «Cada donante puede ver adónde va su dinero», explica la campaña.

La Academia Bitcoin y Criptomonedas de la Universidad Católica Andrés Bello (UCAB) abrió un Fondo de Emergencia Sismo Venezuela 2026, con custodia institucional y trazabilidad on-chain. Quien done en BTC, USDT o Binance Pay podrá verificar cada movimiento en la blockchain. Las ONG globales Mercy Corps y World Vision también reciben donaciones cripto a través de The Giving Block, y el usuario de X LIVRE recolecta fondos en varias criptomonedas para comprar guantes, gasas, alcohol, comida, agua y herramientas de rescate. La solidaridad en cadena, no conoce burocracias.

USDT ayuda humanitaria

Riesgos y precauciones al donar con criptomonedas en emergencias

Sin embargo, la misma rapidez que hace útiles a las cripto también entraña peligros. Las transacciones son irreversibles; si se copia una dirección errónea o se cae en un timo, el dinero se pierde para siempre. Tras cada desastre natural proliferan campañas fraudulentas que se aprovechan de la urgencia emocional. Por eso, conviene verificar siempre los enlaces oficiales, revisar las publicaciones originales de los organizadores y preferir plataformas con trazabilidad pública.

La diversidad de opciones permite que cada donante elija según su confianza: desde campañas comunitarias de impacto directo en La Guaira, hasta fondos institucionales con supervisión académica o grandes ONG con presencia en decenas de países. En todos los casos, la clave es la verificación.

Del activo especulativo al puente humanitario: lo que esta crisis deja claro

La respuesta solidaria en Venezuela añade un nuevo capítulo a la historia de las criptomonedas como herramienta humanitaria. No es la primera vez: ya vimos donaciones masivas en Bitcoin durante la guerra de Ucrania o en terremotos anteriores. Pero cada episodio refuerza una realidad: las cripto no son solo un activo para especular; son infraestructura. Infraestructura que funciona las 24 horas del día, sin pedir permisos y con un coste mínimo.

Claro que quedan retos. La volatilidad de otros activos puede desanimar a las ONGs más conservadoras, y la falta de regulación hace que algunos gobiernos recelen. Pero la criptoeconomía está aprendiendo a pulir esos bordes: las stablecoins ya resuelven el problema de las fluctuaciones, y los sistemas de verificación on-chain mejoran la transparencia.

Lo ocurrido en Venezuela deja una lección clara: cuando un estado falla, la red no falla. Millones de dólares han llegado en cuestión de horas a familias que lo han perdido todo, y eso no tiene precio. La pregunta ya no es si las criptomonedas sirven para ayudar, sino cómo asegurar que lleguen a quienes más las necesitan, sin intermediarios que se queden con una parte y sin que la prisa abra la puerta a estafadores.

PHotoESPAÑA 2026 en Fundación Mapfre: las mejores fotos del verano hasta el 30 de agosto

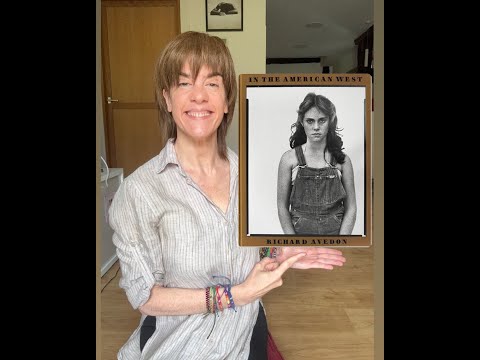
Este verano, si estás en Madrid y no pasas por el Paseo de Recoletos, es posible que te pierdas dos de las exposiciones más importantes del año en España. PHotoESPAÑA 2026 ha convertido la Sala Recoletos de Fundación Mapfre en la dirección obligatoria de la temporada, con dos muestras que llevan meses agotando las conversaciones entre aficionados a la imagen: «In the American West» de Richard Avedon y «Ground Rules» de Alejandro Cartagena. La entrada general cuesta 5 euros, pero los lunes no festivos, de 14:00 a 20:00 horas, es completamente gratuita para todo el público.

Lo que hace especial esta edición de PHotoESPAÑA no es solo el nombre —aunque Avedon ya es razón suficiente para ir—, sino la rareza del momento. Las 110 copias de referencia que el propio autor seleccionó para «In the American West» nunca antes habían podido verse en España, y llegan organizadas en colaboración con la Fondation Henri Cartier-Bresson de París. Tienes hasta el 30 de agosto para verlas en persona.

PHotoESPAÑA y una leyenda llamada Richard Avedon

Youtube video

PHotoESPAÑA cumple en 2026 su XXIX edición bajo el lema Volver a imaginar, con casi un centenar de exposiciones repartidas por toda la ciudad del 13 de mayo al 13 de septiembre. Pero dentro de ese programa inmenso, la apuesta de Fundación Mapfre es la que más expectación ha generado: traer a Madrid la serie más influyente de Richard Avedon, ese fotógrafo que inventó el retrato moderno mientras fotografiaba para Vogue y que un día lo dejó todo para buscar la verdad en el Oeste americano.

Durante cinco años, entre 1979 y 1984, Avedon recorrió 189 pueblos de 17 estados con una cámara de gran formato y un fondo blanco desplegable. Su misión era retratar a los perdedores del sueño americano: mineros, vagabundos, empleados de matadero, familias de clase trabajadora. El resultado son imágenes que incomodan y fascinan a partes iguales, sin artificios, sin maquillaje, sin mentiras.

PHotoESPAÑA 2026: Alejandro Cartagena, el otro gran protagonista

La segunda exposición que acoge Fundación Mapfre dentro de PHotoESPAÑA es la primera gran retrospectiva en España de Alejandro Cartagena, un fotógrafo de origen dominicano afincado en Monterrey cuya obra lleva décadas poniendo el dedo en la llaga sobre la frontera, la migración y la expansión urbana descontrolada. La muestra se titula «Ground Rules» y reúne más de veinte años de trabajo, incluyendo sus series más celebradas como Suburbia Mexicana y Carpoolers. Si el nombre de Richard Avedon lleva consigo el peso del canon fotográfico del siglo XX, Cartagena representa la urgencia del presente y las preguntas sin respuesta del siglo XXI.

Lo interesante de la decisión curatorial de PHotoESPAÑA es que estas dos exposiciones dialogan sin necesidad de explicaciones: ambas miran a América con los ojos bien abiertos, una desde el pasado de los márgenes del sueño americano, la otra desde el presente de la frontera y la ciudad sin fin. Ver las dos en el mismo recorrido multiplica lo que cada una te dice por separado.

Lo que Richard Avedon entendió que nadie más veía

Youtube video

Cuando Richard Avedon comenzó «In the American West», ya había fotografiado a Marilyn Monroe, a Truman Capote y a Audrey Hepburn. Tenía todas las razones para quedarse en los estudios de lujo de Nueva York. En cambio, eligió montar su fondo blanco al aire libre, en pleno sol del desierto, y esperar a que el sujeto mostrara lo que normalmente nadie querría mostrar ante una cámara: el cansancio, la edad, la dignidad áspera de quien trabaja con las manos.

La técnica era sencilla en apariencia: sesiones largas, luz natural, fondo neutro. Pero la metodología era casi intimidatoria. Avedon podía dedicar hasta cuatro horas a una misma persona hasta obtener el momento en que la pose se rompía y la persona real aparecía. El resultado son 110 fotografías que el Amon Carter Museum de Fort Worth consideró desde el primer día una obra maestra del retrato contemporáneo, y que cuarenta años después siguen siendo igual de incómodas de sostener la mirada.

Cuándo ir y cómo aprovechar la visita

La Sala Recoletos de Fundación Mapfre, en el Paseo de Recoletos 23 de Madrid, abre de martes a sábado de 11:00 a 20:00 horas, los domingos y festivos de 11:00 a 19:00, y los lunes no festivos de 14:00 a 20:00 con acceso completamente gratuito para todo el mundo. La audioguía está incluida en el precio de la entrada y es accesible desde el móvil mediante código QR. Las exposiciones de PHotoESPAÑA 2026 en Fundación Mapfre permanecerán abiertas hasta el 30 de agosto.

Datos prácticos para la visita

  • Precio: 5 € general | 3 € reducida | Gratuita lunes no festivos de 14:00 a 20:00 h
  • Dirección: Paseo de Recoletos 23, Madrid (junto al Museo del Prado y el Thyssen)
  • Audioguía: incluida en la entrada, disponible por QR con el móvil; hay wifi gratuita en sala
  • Duración recomendada: entre 60 y 90 minutos para ver bien las dos exposiciones

Lo que no te puedes perder dentro

  • Los retratos de trabajadores anónimos del Oeste americano de Avedon sobre fondo blanco
  • La trilogía sobre la frontera México-Estados Unidos de Alejandro Cartagena
  • La serie Carpoolers, en la que Cartagena fotografió obreros desde una pasarela sobre una autopista de Monterrey

PHotoESPAÑA como tendencia: la fotografía vuelve a ser urgente

PHotoESPAÑA lleva casi tres décadas siendo la cita de referencia de la imagen en España, pero la edición de 2026 tiene algo diferente: la sensación de que la fotografía ha recuperado su capacidad de molestar, de interpelar, de hacer preguntas que no tienen respuesta fácil. La elección de Avedon y Cartagena como grandes apuestas de la sección oficial no es casual. Ambos trabajan, o trabajaron, con personas reales en situaciones reales, sin idealizaciones.

La tendencia que marca esta XXIX edición de PHotoESPAÑA apunta hacia un regreso a lo esencial: menos espectáculo técnico y más honestidad visual. Si tienes pensado visitar Madrid este verano, o ya vives en la ciudad, la combinación de la entrada gratuita los lunes y la calidad excepcional de estas dos exposiciones convierte la visita en una de esas cosas que, dentro de diez años, te alegrarás de haber hecho.

¿Qué son las zonas de electrificación acelerada y por qué podrían ser claves para la industria?

Las zonas de electrificación aceleradas o EAAs son unas áreas con conexiones eléctricas más agiles diseñadas pata la electrificación e la industria, un sector conocido por ser especialmente difícil de fomentar su transición eléctrica. Esta es la nueva propuesta de la patronal de las energéticas europeas Eurelectric para hacer a la industria un sector mucho más respetuoso con el medio ambiente y cumplir los objetivos de independencia energética establecidos por la Unión Europea

Zonas de electrificación acelerada para electrificarlos a todos

Según el ultimo informe de Eurelectric, la electrificación de la economía europea lleva años estancada en torno al 23%, una cifra que refleja las dificultades que siguen existiendo para sustituir los combustibles fósiles por electricidad en determinados sectores. Entre ellos destaca especialmente la industria, responsable de cerca de una quinta parte de las emisiones totales de Europa y todavía muy dependiente del gas natural y otros combustibles fósiles para desarrollar gran parte de su actividad.

Para revertir esta situación, Eurelectric plantea la creación de las denominadas Electrification Acceleration Areas (EAAs), unas zonas especialmente preparadas para atraer proyectos industriales electrificados. La idea es sencilla: concentrar en determinados emplazamientos la capacidad de red disponible, la generación de electricidad limpia y unos procedimientos administrativos más rápidos para que las empresas puedan acometer sus inversiones sin enfrentarse a años de espera.

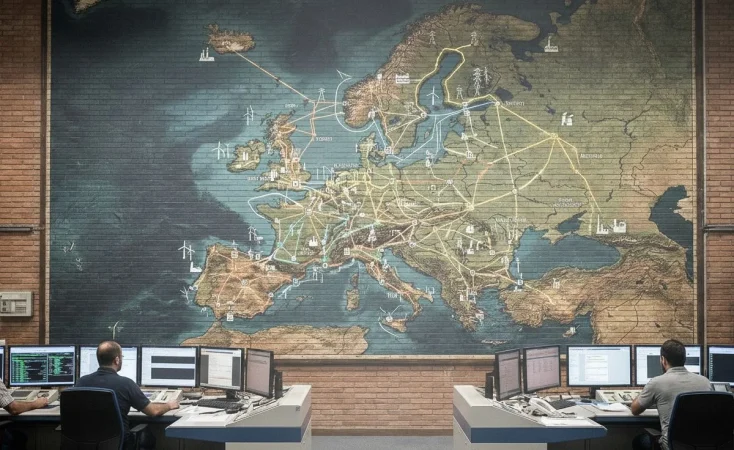
Redes electricas europeas Fuente Merca2 Merca2
Redes eléctricas europea. Fuente: Merca2

La patronal eléctrica considera que uno de los principales obstáculos para la electrificación industrial son precisamente los retrasos en las conexiones a la red y la complejidad de los permisos necesarios para poner en marcha nuevos proyectos. En muchos casos, las empresas desconocen durante largos periodos cuándo podrán disponer de suministro eléctrico suficiente para sus instalaciones, una incertidumbre que dificulta la toma de decisiones y la llegada de nuevas inversiones.

Las EAAs pretenden resolver este problema mediante una planificación coordinada entre administraciones, operadores de red e industria. De esta forma, las compañías interesadas en electrificar sus procesos podrían instalarse en zonas donde ya exista capacidad eléctrica suficiente o donde las ampliaciones de red estén previstas con antelación.

¿Qué son las zonas de electrificación acelerada y por qué podrían ser claves para la industria?

La propuesta también busca reforzar la competitividad de la industria europea. Según Eurelectric, la dependencia de combustibles fósiles importados ha demostrado ser un riesgo económico y estratégico para Europa, especialmente tras las recientes crisis energéticas. Apostar por la electricidad producida dentro del continente permitiría reducir la exposición a la volatilidad de los mercados internacionales del gas y del petróleo, además de mejorar la seguridad energética de los Estados miembros.

Frenazo al coche eléctrico: los expertos denuncian que faltan políticas públicas coherentes en Europa
Coche eléctrico. Fuente: Merca2.

Otro de los aspectos destacados del informe es el gran potencial de electrificación existente en numerosos procesos industriales. Sectores como el químico, el papelero, el alimentario, el siderúrgico o el de materiales de construcción concentran buena parte del consumo energético europeo. Sin embargo, una gran proporción de sus procesos térmicos funciona a temperaturas relativamente bajas o medias, donde las tecnologías eléctricas ya están disponibles y son competitivas frente a las alternativas basadas en combustibles fósiles.

Eurelectric también plantea que estas zonas de aceleración se sitúen preferentemente cerca de áreas con abundante generación renovable. Esta estrategia permitiría acercar la demanda industrial a las fuentes de energía limpia, reduciendo costes de transporte, mejorando el aprovechamiento de las redes eléctricas y favoreciendo el desarrollo de nuevos proyectos renovables.

La organización considera que estas áreas podrían complementar otras iniciativas impulsadas por Bruselas para acelerar la transición energética y la descarbonización industrial. En este sentido, las EAAs se sumarían a otros instrumentos ya existentes destinados a agilizar el despliegue de energías renovables, infraestructuras eléctricas y tecnologías limpias.

Con esta propuesta, Eurelectric defiende que la electrificación industrial debe convertirse en uno de los pilares de la política energética europea durante los próximos años. El objetivo final es reducir emisiones, fortalecer la competitividad de las empresas y disminuir la dependencia energética exterior, todo ello mediante una mayor utilización de electricidad limpia producida en Europa.

Meta se lanza a los mercados de predicción con ‘Arena’ para competir con Polymarket y Kalshi

Los mercados de predicción han superado los 130.000 millones de dólares en volumen en lo que va de año y Mark Zuckerberg no quiere quedarse fuera. Meta prepara Arena, una aplicación independiente para apostar sobre eventos reales con un sistema de puntos, aún sin dinero real.

Claves de la operación

  • 130.000 millones en apuestas disfrazadas de trading. Polymarket y Kalshi lideran un mercado que triplica las cifras de 2025, atrayendo a pequeños inversores y a traders profesionales.
  • Meta prueba con puntos, no con dinero, por ahora. Arena evita regulación de juego, pero la apuesta real es construir un perfil de expectativas de sus 3.500 millones de usuarios.
  • Una app heredera del fracaso de Forecast. En 2020, Meta ya intentó crear un mercado de predicción que cerró en meses; ahora, con un ecosistema maduro, el timing podría ser mejor.

El proyecto, aún en fase experimental, ha sido calificado internamente como de alta prioridad, según fuentes cercanas a la compañía citadas por The New York Times. La aplicación funcionaría de forma independiente a Facebook, Instagram o WhatsApp y su mecánica se basa en un sistema de puntos canjeables por recompensas, pero no por dinero real: un guiño a los juegos sociales que evita, de momento, la fricción con las estrictas leyes del juego.

La normalización de las apuestas disfrazadas de trading

Polymarket y Kalshi han sabido sortear el estigma del juego al presentar sus plataformas como herramientas de predicción financiera. Han movido más de 130.000 millones de dólares en volumen de transacciones en lo que va de 2026, una cifra que duplica con creces la de 2025 y que atrae tanto a aficionados como a fondos institucionales.

Sin embargo, los números esconden una realidad incómoda: la inmensa mayoría de los usuarios pierde dinero, mientras que los traders profesionales se reparten la mayor parte de los beneficios. Un esquema que recuerda más a las casas de apuestas que a un mercado de valores, pero con una capa de sofisticación que ha sido anunciada en eventos como la Super Bowl o los Globos de Oro.

En España, Polymarket ya sufrió un duro correctivo: la Dirección General de Ordenación del Juego (DGOJ) bloqueó su acceso en mayo de 2026 por carecer de licencia de juego. La legislación española es clara: cualquier plataforma que permita apostar dinero en eventos necesita autorización, y los mercados de predicción no escapan a esa norma.

Arena, al usar puntos, sortea momentáneamente ese escollo, pero la verdadera jugada de Meta podría ser otra. Con 3.500 millones de usuarios en sus plataformas, la compañía no solo capturaría ingresos vía comisiones o publicidad, sino que accedería a un flujo de datos inédito sobre las expectativas y creencias de sus usuarios. Cruzar lo que una persona ve, publica y ahora apuesta le permitiría perfilar con un nivel de detalle sin precedentes su mapa de confianza en gobiernos, empresas o eventos.

Y ese dato, en manos de una de las mayores compañías de publicidad del mundo, tiene un valor que va mucho más allá de una apuesta ganada o perdida.

La verdadera moneda de Arena no son los puntos: es la capacidad de predecir lo que millones de personas creen que va a pasar.

Forecast, el antecedente fallido que Arena pretende resucitar

No es la primera vez que Meta se adentra en los mercados de predicción. En 2020, en plena pandemia, lanzó Forecast, una aplicación exclusiva para Estados Unidos y Canadá que también funcionaba con puntos y permitía hacer predicciones sobre eventos reales, desde la evolución del COVID-19 hasta elecciones. El objetivo entonces era fomentar conversaciones racionales, según explicó Rebeca Kossnick, líder del proyecto. Pero Forecast no sobrevivió ni un año: en octubre de 2020 la cerraron.

Entonces, los mercados de predicción eran un nicho casi desconocido. Ahora, con 130.000 millones de dólares en juego y una audiencia global que ha abrazado este formato, el contexto es radicalmente distinto. Arena podría ser el intento de Meta de capitalizar un fenómeno cultural que ha pasado de los foros especializados a los grandes anuncios televisivos.

Polymarket 130.000 millones

Fuentes internas señalan que la aplicación sigue en fase experimental, pero la prioridad alta asignada sugiere que la compañía mueve ficha rápido. Si Arena lograse enganchar a una fracción de los usuarios de Facebook o Instagram, el volumen transaccionado se multiplicaría exponencialmente, incluso antes de introducir dinero real.

El reto regulatorio y la apuesta por los datos de expectativas

La llegada de Meta a los mercados de predicción no solo tensa la competencia con Polymarket o Kalshi. Plantea un desafío regulatorio de gran calado, especialmente en Europa, donde la DSA y las leyes del juego son particularmente estrictas. Si Arena algún día muta hacia dinero real, deberá obtener licencias país por país, y en mercados como el español, donde el regulador ya ha mostrado músculo, el camino no será fácil.

Además, la experiencia de Forecast demuestra que no basta con tener tecnología y usuarios: la confianza en Meta para manejar un producto tan sensible como las apuestas es baja, tras los escándalos de Cambridge Analytica o la gestión de la desinformación. La compañía lleva años intentando diversificar sus ingresos más allá de la publicidad —desde el metaverso hasta la IA—, pero ninguna iniciativa ha alcanzado la escala de su negocio principal. Arena podría ser otra apuesta arriesgada, o el primer paso hacia un nuevo modelo donde lo que la gente cree valga tanto como lo que compra.

Mientras tanto, el sector español del juego, que movió más de 8.000 millones de euros en 2025 según datos de la DGOJ, observa con atención. Si Meta normaliza los mercados de predicción entre sus miles de millones de usuarios, el impacto en las casas de apuestas tradicionales y en la regulación será inevitable. Por el momento, Arena es solo puntos y experimentación, pero, como bien saben en Polymarket, en este negocio lo imprevisible es la norma.

Multa de 200 euros en Valencia: patinetes deberán llevar luz diurna y chaleco reflectante desde octubre

A partir de octubre de 2026 circular en patinete eléctrico por Valencia sin la luz de posición encendida, incluso de día, o sin chaleco reflectante de noche se sancionará con una multa de 200 euros. La Dirección General de Tráfico ha endurecido las obligaciones de visibilidad y el Ayuntamiento de Valencia ha confirmado que aplicará las sanciones desde el primer día.

Esta medida no es una recomendación, sino una obligación que deriva de la reforma del Reglamento General de Circulación y que el consistorio valenciano asume con firmeza. La intención es reducir la siniestralidad de los vehículos de movilidad personal (VMP) en una ciudad donde los accidentes con patinete han aumentado en los últimos meses.

Qué cambia para los patinetes eléctricos en Valencia

La nueva ordenanza municipal adapta tres novedades principales de la norma estatal. La más llamativa es la obligación de que los patinetes circulen siempre con la luz de posición encendida, incluso a plena luz del día y con buena visibilidad. La DGT justifica este requisito como una protección adicional para el usuario vulnerable, haciéndolo más visible ante conductores y peatones.

En segundo lugar, durante la noche o en condiciones de escasa visibilidad será obligatorio portar un chaleco reflectante. Hasta ahora era solo una recomendación de seguridad; desde octubre se convierte en un elemento sancionable. Junto al casco, que sigue siendo obligatorio y no sufre cambios, se completa el triángulo de la protección pasiva.

Además, la edad mínima para manejar un patinete eléctrico se reduce de los 16 a los 15 años . La modificación responde a una realidad social: la Policía Local de Valencia intercepta cada semana a menores que circulan argumentando que el vehículo es de un familiar. A partir de los 15 años será legal, pero los padres seguirán siendo responsables de cualquier infracción cometida por sus hijos.

Por último, el reglamento refuerza las obligaciones de los trabajadores del reparto a domicilio, los denominados riders. Para ellos, el uso del casco y del chaleco reflectante será permanente, sin excepciones por horario o meteorología, y se aplica tanto en patinete como en bicicleta. La multa por saltarse esta norma también asciende a 200 euros.

El chaleco reflectante pasa de ser un consejo de seguridad vial a una obligación cuya infracción cuesta 200 euros. La visibilidad nocturna ya no es optativa.

Cuándo entra en vigor y qué consecuencias tiene el incumplimiento

La fecha marcada en el calendario es octubre de 2026. Desde ese momento, cualquier control policial podrá sancionar con 200 euros por cada conducta infractora: circular sin la luz de posición encendida de día o sin chaleco reflectante de noche. La multa es uniforme y no hay periodo de gracia anunciado.

La DGT recuerda que los agentes podrán inmovilizar el patinete si se circula sin los elementos de seguridad exigidos, lo que añade un componente disuasorio a la sanción económica. Además, los padres de menores serán los responsables del pago de las multas, un aspecto especialmente relevante con la nueva edad mínima.

Cómo evitar la multa de 200 euros: luz fija y chaleco siempre a mano

Adaptarse a la norma es sencillo desde el punto de vista práctico. Basta con incorporar una luz de posición fija en el patinete, que quede encendida de manera permanente durante todo el trayecto. Muchos modelos ya la incluyen de serie, pero conviene revisar que cumpla los requisitos de intensidad y homologación.

En cuanto al chaleco reflectante, la solución es llevarlo en la mochila, bajo el asiento o en un compartimento accesible y ponérselo en cuanto anochezca o la luz disminuya. La inversión es mínima —unos pocos euros— comparada con los 200 euros de sanción, y la diferencia en visibilidad para los demás conductores es enorme.

Para los riders, la disciplina debe ser total: casco y chaleco puestos desde que se inicia el turno, sin excepción. La DGT ha detectado que muchos repartidores usan el patinete como herramienta de trabajo sin los elementos de seguridad adecuados, a menudo forzando los tiempos de entrega. A partir de octubre, esa práctica se perseguirá con contundencia.

Análisis: visibilidad como prioridad y una multa contundente

La obligación de luz diurna y chaleco nocturno se suma al seguro obligatorio y a la matriculación de los patinetes que ya impuso la DGT. El cerco legal se cierra progresivamente y Valencia se sitúa entre las primeras ciudades en anunciar que aplicará las sanciones desde el primer día, siguiendo la estela de Barcelona o Madrid, que ya cuentan con medidas similares.

Desde el punto de vista de la seguridad vial, la medida tiene un sólido respaldo: en Valencia los accidentes con patinetes implicados han crecido y la falta de elementos reflectantes aparece en muchos partes. Hacer visible al usuario vulnerable reduce atropellos y colisiones, y la educación en este aspecto es clave. Sin embargo, la multa de 200 euros por una luz apagada durante el día puede resultar desproporcionada si no va acompañada de una campaña informativa intensa. Será interesante observar si la administración local apuesta por avisar antes de sancionar o si aplica la norma con rigidez desde el minuto uno.

La próxima publicación definitiva en el BOE y las ordenanzas municipales complementarias perfilarán los detalles. Mientras tanto, la fecha clave sigue siendo octubre de 2026: a partir de entonces, olvidar encender la luz o prescindir del chaleco en un trayecto nocturno costará 200 euros. La visibilidad deja de ser un consejo para convertirse en una obligación sancionable con una suma que invita a no arriesgarse.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular en patinete eléctrico en Valencia sin luz de posición encendida (incluso de día) o sin chaleco reflectante de noche; obligaciones reforzadas para riders.
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica (los patinetes no restan puntos al permiso de conducir).
  • Entrada en vigor: Octubre de 2026.

Mythos: poder y situación actual de la inteligencia artificial

Thomas Mucha, estratega geopolítico en Wellington Management, explica qué es Mythos y sus implicaciones geopolíticas

El lanzamiento de Mythos simboliza una nueva etapa en la evolución de la inteligencia artificial: deja de ser solo una tecnología de productividad para convertirse en un elemento central del poder estatal, la seguridad nacional y la competencia geopolítica. Este cambio tendrá profundas consecuencias para los gobiernos, las empresas y los mercados financieros durante los próximos años.

  • La IA pasa de ser una herramienta económica a un activo de seguridad nacional
  • Los laboratorios de IA ganan poder frente a los gobiernos
  • La IA intensifica la rivalidad geopolítica entre Estados Unidos y China
Thomas Mucha 6 2 Merca2
Thomas Mucha, estratega geopolítico en Wellington Management

En abril de 2026, la empresa de seguridad e investigación en inteligencia artificial (IA) Anthropic dio a conocer Mythos, uno de sus modelos más avanzados y que forma parte de un sistema más amplio, Claude. En la práctica, Mythos se ha diseñado para descubrir, razonar sobre y operacionalizar las vulnerabilidades y la resiliencia del software de forma autónoma, a una escala y con una profundidad que supera con creces a los sistemas controlados por humanos o basados en reglas.

Lo que distingue a Mythos de otros modelos de IA es su capacidad para analizar problemas desconocidos y generar estrategias de ataque y defensa novedosas, abriendo la puerta a aplicaciones claras en ciber operaciones, protección de infraestructuras críticas, análisis de inteligencia y otros ámbitos de alto riesgo.

Sin embargo, la importancia de Mythos no radica en qué puede hacer, sino en qué implica su existencia. Desde mi punto de vista, Mythos no es otro modelo potente, va más allá de un gran avance en el ámbito de las herramientas de ciberseguridad. Es una señal clara de que la IA ha evolucionado de ser principalmente una tecnología económica a convertirse, por encima de todo, en un instrumento de seguridad nacional.

Es posible que, para la actual Administración estadounidense, el lanzamiento de Mythos también sea algo similar a un punto de inflexión. Al parecer, el presidente está estudiando la posibilidad de que las autoridades públicas supervisen la IA, lo cual supondría un cambio radical respecto a su enfoque de laissez-faire hacia las empresas tecnológicas que están construyendo los modelos.

La IA como infraestructura de seguridad nacional

Durante una gran parte de la última década, las propuestas de leyes en materia de IA se han ocupado de la ética, los sesgos, la alienación y la seguridad. Y, por supuesto, si ampliamos el foco, en la productividad, el impacto en los salarios, las implicaciones para la estructura industrial y cuestiones similares.

Todos ellos son debates necesarios, pero incompletos. Mythos lo pone en evidencia, pues, cuando los sistemas de IA comienzan a descubrir y operacionalizar de forma autónoma la resiliencia de un sistema a gran escala, dejan de ser herramientas que contribuyen al poder nacional para convertirse en componentes del propio poder nacional.

Por todo ello, pienso que la IA se parece cada vez más a una infraestructura estratégica que a un software. Como sucede con las constelaciones de satélites, los cables submarinos, los centros logísticos o las redes de inteligencia, vigilancia y reconocimiento (ISR, por sus siglas en inglés), su valor para la seguridad nacional reside en la escala, la continuidad y el control.

El cambio de paradigma: laboratorios líderes en IA y Estado

La segunda implicación fundamental de Mythos es de carácter institucional más que técnico. Los laboratorios más punteros en IA poseen hoy capacidades que los gobiernos apenas pueden replicar, evaluar o siquiera comprender plenamente en tiempo real.

Hasta ahora, a la hora de regular, los gobiernos asumían que iban ligeramente por detrás de la innovación, pero que, con el tiempo, serían capaces de ponerse al día. Este supuesto ya no es válido. El ritmo al que avanzan los modelos más punteros es tal que los ciclos de desarrollo se acortan mucho más rápido que los tiempos de respuesta legislativos, normativos y burocráticos. Nos encaminamos hacia un mundo en que el factor limitante ya no será la innovación, sino la gobernanza — y, hasta ahora, la gobernanza está perdiendo la carrera.

La relación entre los gobiernos y los laboratorios líderes se está invirtiendo: los Estados necesitan cada vez más a estas empresas que viceversa; no por los ingresos, sino por su capacidad estratégica. Es probable que Mythos también acelere este cambio y dé paso a una nueva economía política de la gobernanza de la IA. Los laboratorios ganan influencia, no ejerciendo presión contra la regulación, sino volviéndose indispensables. Los gobiernos, por su parte, pasan de intentar controlar la IA a procurarse un acceso preferente a ella. Es, en definitiva, un cambio discreto pero profundo.

Esa tensión constituye el eje central de mi argumento sobre la seguridad nacional: la IA ya no queda solo bajo el control del Estado; en cambio, cada vez se negocia más con ella, aun cuando se está convirtiendo en una de las principales herramientas del propio poder del Estado.

La competencia entre Estados Unidos y China es la principal dinámica organizativa del sistema internacional. Imagen: Claude Opus 4.8
La competencia entre EE. UU. y China es la principal dinámica organizativa del sistema internacional. Imagen: Claude Opus 4.8

Implicaciones geopolíticas

Con respecto a la geopolítica, mi mensaje principal es que la competencia entre Estados Unidos y China es la principal dinámica organizativa del sistema internacional. La IA ha sido durante mucho tiempo un campo de batalla estratégico entre ambas superpotencias, pero los modelos más desarrollados e innovadores como Mythos exacerban esa rivalidad. De ser una carrera abstracta por el liderazgo tecnológico, se ha convertido en una auténtica pugna para conseguir ventajas de seguridad nacional.

Fruto de ello, parece probable que Washington y Pekín intensifiquen sus esfuerzos para proteger a los sectores críticos relacionados con la IA de sus dependencias externas, al tiempo que invierten recursos en el desarrollo de sus capacidades nacionales.

Esta presión quizá no se limite a los modelos y se extienda al conjunto de factores de producción necesarios para entrenar e implantar la IA del futuro: semiconductores avanzados, tierras raras, materiales especiales, generación de energía y fiabilidad de la red eléctrica, así como infraestructuras físicas y digitales que sustenten la capacidad informática a gran escala. Reducir la vulnerabilidad en estas áreas dejará de formar parte del marco de la política industrial para convertirse en un objetivo fundamental de seguridad nacional.

Implicaciones para la inversión de Mythos

Desde el punto de vista de la inversión, el «momento Mythos» refuerza la necesidad de mantener una actitud abierta y adoptar un enfoque interdisciplinario en lo que se refiere a la IA y abandonar los planteamientos binarios. Los efectos de la IA, lejos de concentrarse en un pequeño grupo de beneficiarios, se harán sentir en todos los sectores y clases de activos. Y, una vez que los sistemas de IA superen ciertos umbrales clave de capacidad, la sustitución de puestos de trabajo, los ajustes de las valoraciones y las reestructuraciones de la competencia pueden sucederse rápidamente.

 La inteligencia en sí misma puede abaratarse, pero la capacidad para generarla, ampliar su escala e implantarla tiene limitaciones físicas. Imagen: Pexels
La inteligencia en sí misma puede abaratarse, pero la capacidad para generarla, ampliar su escala e implantarla tiene limitaciones físicas. Imagen: Pexels

Algunos de los temas de inversión esenciales que me resultan más atractivos son:

  • Las infraestructuras siguen siendo fundamentales. La inteligencia en sí misma puede abaratarse, pero la capacidad para generarla, ampliar su escala e implantarla tiene limitaciones físicas. Los semiconductores, los equipos de red, los centros de datos, la generación de energía, la refrigeración y la capacidad de la red siguen siendo cuellos de botella, y la demanda sigue superando a la oferta en gran parte de los componentes de esta estructura.
  • El sector del software no está acabado, pero se está revisando su valor. Las perspectivas para la industria del software no han conocido hasta ahora un momento más delicado, ya que los inversores están reevaluando su valor residual, las ventajas competitivas sostenibles (moats competitivos) y la sostenibilidad de los márgenes ante el acelerado avance de los modelos de IA. Los probables beneficiarios serán empresas que utilicen la IA para impulsar los ingresos y ampliar los márgenes al mismo tiempo, frente a aquellos que la tratan como un argumento defensivo o una mera herramienta de recorte de costes.
  • Los efectos de segundo orden son al menos tan importantes como los de primer orden. La adopción de la IA no solo viene determinada por las limitaciones técnicas, sino también por la gobernanza, el cumplimiento normativo, el ajuste de la plantilla y las opiniones de la ciudadanía. La resistencia que provocan el desplazamiento laboral, la proliferación de centros de datos o los usos de alto riesgo pueden frenar la implantación de la IA, incluso aunque sus capacidades subyacentes sigan avanzando.
  • La competencia sostenida en la IA desde el punto de vista geopolítico impulsará aún más la inversión en temas de seguridad nacional. Para mí, esta es una cuestión esencial de mi modelo geopolítico general y puede brindar enormes oportunidades de inversión estructural.

A medida que la IA se integre en la recopilación de información, la ISR, las ciber operaciones, los sistemas espaciales y el desarrollo de armas, la competencia entre las grandes potencias hará aumentar la demanda de gasto militar tradicional y de innovación en la defensa. Esto afectará a, entre otros, los siguientes ámbitos: sistemas militares definidos por software; infraestructuras espaciales y satelitales; ciber resiliencia; tecnologías autónomas; logística; seguridad energética; y la base industrial necesaria para hacerlos posibles.

En resumen, no creo que la IA deba considerarse una burbuja ni que su impacto en la economía esté escrito. Más bien, es probable que se trate de una fuerza duradera y desigual que está reconfigurando los mercados en un contexto geopolítico en constante evolución y cada vez más fragmentado, así como de un factor disruptivo que seguirá creando oportunidades diferenciadas en el panorama inversor.

Hermès desafía la crisis del lujo: escala posiciones frente a Louis Vuitton y se convierte en el refugio favorito de los inversores

Louis Vuitton sigue siendo el líder en ingresos, con EssilorLuxottica ascendiendo al puesto número dos, y Hermès ganando dos posiciones hasta el número 6. Asimismo, dentro del panorama del sector del lujo, Hermès no solo sobrevive, sino que escala posiciones, convirtiéndose así en el refugio favorito de la gran mayoría de inversores. Esto encaja perfectamente con la preferencia de los analistas de RBC Capital Markets por Hermès, LVMH y Burberry dentro del sector de lujo.

En este sentido, las principales empresas de artículos de lujo han mantenido su cuota de mercado en un 47% en 2025, registrando un aumento de 12 puntos porcentuales desde 2015, aunque se han mantenido prácticamente sin cambios entre los últimos tres y cuatro años. Si desglosamos en detalle, Belleza aporta el 24% de los ingresos; sigue siendo la categoría más importante, que también se ha mantenido bastante estable en los últimos años, seguida de los relojes y joyería en un 13%.

«Desde la perspectiva de la capitalización de mercado, la evolución de la participación es en gran medida coherente con la evolución de la participación en los ingresos. La ropa de alta gama ganó 1 punto porcentual de participación hasta alcanzar el 4%, mientras que los artículos de lujo perdieron 2 puntos porcentuales y los relojes y joyas una caída de 1 punto porcentual«, añaden desde RBC Capital Markets.

Louis Vuitton y Dior aceleran su estrategia de lujo: menos productos baratos y más bolsos de alta gama
Louis Vuitton y Dior aceleran su estrategia de lujo: menos productos baratos y más bolsos de alta gama. Fuente: IA, MERCA2

Según el informe ‘Global Consumer and Retail’ realizado por RBC Capital Markets, el lujo sigue siendo un pilar estratégico, donde grupos como LVMH mantienen su liderazgo en ingresos, consolidando su relevancia en un entorno macroeconómico que exige máxima eficiencia. Este escenario se ve reforzado por el auge de nuevas categorías, como el sector de las gafas, que ha logrado capturar un 10% de la cuota de capitalización de mercado gracias al desempeño sobresaliente de jugadores clave como EssilorLuxottica.

La estrategia de la escasez: el activo financiero más atractivo de Hermès

A diferencia de otros actores que dependen del ciclo acelerado de las tendencias, la fortaleza de Hermès reside en una estrategia basada en la escasez y el control absoluto de su exclusividad. El informe Global Consumer and Retail, elaborado por RBC Capital Markets, subraya que el éxito de la marca no es casualidad, sino el resultado de un modelo que resiste las fluctuaciones del poder de fijación de precios que tanto ha afectado a otros bienes de consumo tras el fin de la era inflacionaria.

«Al situarse en la parte alta de la jerarquía junto a LVMH y Burberry, Hermès demuestra que, en 2026, la verdadera ventaja competitiva radica en mantener un «foso» de marca impenetrable. Para el inversor, la firma no solo representa un activo de lujo, sino una apuesta de crecimiento defensivo en un mercado que castiga severamente la falta de diferenciación», certifican los expertos.

Mientras los consumidores busquen símbolos de estatus inalterables ante la volatilidad, Hermès seguirá siendo la joya de la corona del consumo de lujo a nivel mundial

Sin ir más lejos, la lección que arroja el desempeño de Hermès en este año es contundente. Concretamente, en un mundo saturado de ofertas digitales y promociones constantes, la diferenciación extrema sigue siendo el activo más rentable. Mientras que sectores como el de bebidas o productos para el hogar en Estados Unidos han visto cómo el crecimiento de su volumen se estanca, Hermès continúa operando bajo sus propias reglas, donde el valor no se negocia y la demanda se gestiona a través de la aspiración y el tiempo de espera.

Hermès
Fuente: Hermès

Por otro lado, lo particularmente interesante del informe de RBC Capital Markets observado durante el primer semestre de 2026 es la reconfiguración del valor dentro de esta industria, donde sectores adyacentes como las gafas han ganado una tracción significativa, capturando una mayor cuota de capitalización de mercado, impulsados principalmente por el desempeño estelar de EssilorLuxottica.

No obstante, dicho cambio sugiere que el consumidor moderno no solo busca la marca por su prestigio histórico, sino que valora cada vez más la especialización técnica y la calidad intrínseca del producto, una tendencia que está obligando a los grandes conglomerados a reevaluar sus estrategias operativas para no perder relevancia ante competidores más ágiles.

Hermès frente a Louis Vuitton y Burberry

Sin ir más lejos, mientras que la casa de lujo Louis Vuitton lidera el sector por volumen total de ingresos, Hermès destaca por su gran capacidad de mantener un margen y una sensación de deseo por parte del consumidor constante, posicionándose así junto a Burberry como una de las elecciones estratégicas favoritas de los analistas, donde destacamos a RBC Capital Markets, entre otras.

Una de las grandes ventajas y de la que realmente sí saca provecho Hermès es la gestión de exclusividad en algunos productos. A diferencia de las marcas de lujo que han dependido de una expansión acelerada, la casa de lujo Hermès sigue manteniendo su estrategia de ‘escasez controlada’, lo cual le permite aislarse de la volatilidad que sufren otros segmentos del retail y otras casas de lujo.

Bolsos Hermès
Bolsos Hermès Fuente: Hermès

No obstante, además de la comparativa con otras casas de lujo, hay que entender que, mientras que el mercado de artículos deportivos está sufriendo una fragmentación, donde marcas más técnicas, como es el caso de On Running o Amer Sports, capturan cuota de mercado, el sector del lujo se mantiene estable, con Hermès consolidando así su estatus como un activo de refugio para los inversores frente a la competencia de nuevas categorías emergentes.

Audax sigue pagando el impacto del apagón, a pesar de que su negocio siga creciendo

Más de un año después del histórico apagón que afectó a la península Ibérica en abril de 2025, sus efectos todavía siguen dejando huella en algunas compañías eléctricas. Es el caso de Audax Renovables, cuyos resultados del primer trimestre de 2026 reflejan una situación llamativa: el negocio continúa creciendo en clientes, energía suministrada y capacidad renovable, pero los márgenes siguen bajo presión por el incremento de los costes del sistema eléctrico surgidos tras aquel episodio.

Audax enfrenta un trimestre con una menor rentabilidad

La compañía cerró el trimestre con un aumento del 6,2% en el número de puntos de suministro (CUPS), alcanzando los 483.000 clientes. Además, la energía suministrada creció un 2,8% hasta los 5,1 TWh, impulsada principalmente por el buen comportamiento de los mercados ibéricos y neerlandeses. Estos datos muestran que Audax sigue ganando cuota comercial en un entorno altamente competitivo, manteniendo una tendencia de crecimiento que ya venía observándose en ejercicios anteriores.

También avanzó el negocio de generación renovable, de hecho, la producción de energía aumentó un 9,1% interanual hasta los 75,2 GWh gracias a la entrada en operación de nuevos activos fotovoltaicos en España. La potencia operativa alcanzó los 259 MW, frente a los 201 MW del mismo periodo del año anterior, mientras que la compañía mantiene más de 500 MW adicionales en cartera de desarrollo.

Sin embargo, este crecimiento operativo no se ha trasladado todavía a la cuenta de resultados. El EBITDA descendió un 14,9% hasta los 28,3 millones de euros y el margen bruto cayó un 15,7%. Según el análisis elaborado por Lighthouse, detrás de esta caída se encuentra principalmente el fuerte incremento de los costes de operación del sistema eléctrico español registrado tras el apagón de abril de 2025.

Apagon Fuente Merca2 Merca2
Apagón. Fuente: Merca2

Estos costes, que históricamente se situaban en torno a los 8 o 9 euros por MWh, llegaron a aproximarse a los 20 euros por MWh tras los cambios introducidos para reforzar la estabilidad del sistema. El problema para comercializadoras como Audax es que una parte de su cartera estaba compuesta por contratos firmados antes de estos cambios regulatorios, lo que limitó su capacidad para trasladar inmediatamente el aumento de costes a los clientes finales. Es decir, la operación reforzada ataca directamente a la rentabilidad de la compañía.

De hecho, Lighthouse estima que el impacto extraordinario de estos costes ascendió a unos 5,2 millones de euros durante el trimestre. Sin este efecto, el EBITDA habría alcanzado los 33,4 millones de euros, ligeramente por encima del registrado un año antes. La lectura es relevante porque sugiere que el deterioro de la rentabilidad no responde a una pérdida de actividad o de competitividad comercial, sino a una circunstancia extraordinaria derivada del nuevo entorno operativo del sistema eléctrico.

¿Hemos aprendido del apagón? La transición energética es mucho más que solo renovables

Por este motivo, la firma de análisis mantiene una visión relativamente constructiva sobre la evolución de la compañía. En este sentido, apuntan a que, conforme vayan venciendo los contratos antiguos y sean sustituidos por otros que incorporen mecanismos para repercutir estos costes, los márgenes deberían comenzar a normalizarse. En otras palabras, Audax sigue creciendo, pero todavía está pagando la factura de un cambio de reglas que llegó después de haber firmado parte de sus contratos.

A ello se suma un movimiento relevante en el plano financiero, ya que tras el cierre del trimestre, la compañía completó una emisión de bonos por 350 millones de euros con vencimiento en 2031 y obtuvo calificaciones crediticias por parte de S&P y Fitch, reforzando así su acceso a financiación a largo plazo.

En definitiva, los resultados dejan una imagen dual. Por un lado, una empresa que continúa ampliando su base de clientes, desarrollando nueva capacidad renovable y consolidando su estructura financiera; y por otro, unos márgenes todavía condicionados por las consecuencias regulatorias y operativas derivadas del apagón de 2025. La evolución de esa presión sobre costes será probablemente uno de los factores clave para determinar la velocidad de recuperación de la rentabilidad durante los próximos trimestres

Paradoja de la alta velocidad: el fabricante de Iryo está a un paso de quitarle a Talgo los nuevos trenes de Renfe

El cierre de la recepción de ofertas para la licitación de los nuevos trenes de «muy alta velocidad» de Renfe ha dejado un dato claro: incluso tras alargar los plazos para darles espacio a CAF y Talgo para participar en el concurso por el nuevo contrato, que tiene un valor por encima de los 4.000 millones de euros, lo cierto es que todo parece pensado para que el fabricante japonés Hitachi Rail sea el que se pueda posicionar como encargado de los nuevos trenes de la operadora pública. Y es que las exigencias del nuevo contrato ponen la victoria de los dos fabricantes vascos en una posición difícil.

Entre las exigencias de Renfe y del ministro de Transportes y Movilidad Sostenible, Óscar Puente, se encuentra la de que estos trenes puedan operar a 350 kilómetros por hora, aunque las vías españolas solo alcanzan los 300 y las limitaciones impuestas por Adif desde el accidente en Adamuz los mantienen entre 200 y 250 kilómetros por hora. Además, se ha subrayado la necesidad de que los nuevos trenes no se retrasen en su fecha de entrega, un problema que ya ha tenido Talgo.

Por supuesto, entre los cuatro fabricantes que han participado en la licitación, CAF no lo ha intentado finalmente; según informa El Economista, solo uno cumple con ambas condiciones. Hitachi Rail cuenta con el modelo ETR 1000, que ya alcanza los 360 kilómetros por hora, y tiene la homologación para demostrarlo. Esto haría que el fabricante japonés fuese la opción clara para los nuevos trenes, por encima de las empresas españolas.

Tren de Renfe en su taller de Fuencarral. Fuente: Agencias

Es una idea con la que el propio Puente ya había coqueteado. El ministro realizó una gira el año pasado por las fábricas de trenes de varias empresas asiáticas, incluida la de Hitachi. No solo alabó la capacidad de entregas de la empresa, sino que además señaló que sus trenes no son un prototipo, sino que pueden operar a su velocidad soñada para el sistema español sin atravesar los procesos de homologación que se les exigirán a las españolas, y que además tendrían que realizarse fuera del territorio ibérico.

Hitachi se haría con dos de los tres operadores de la alta velocidad

Para los usuarios españoles, Hitachi Rail no es una desconocida. De hecho, una versión de su modelo ETR 1000 ya opera en España: las flechas rojas de Iryo. La empresa ítalo-española ha conseguido un espacio clave en el mercado gracias a los trenes de la empresa japonesa, que además tienen un color que los distingue claramente de sus competidores y en los que sus usuarios ya han depositado confianza.

De momento, la empresa ítalo-española ha tenido buena suerte con estos trenes. Han cumplido sus funciones y han servido para que ocupen un espacio destacado en el crecimiento del sector desde su liberalización. Pero al mismo tiempo, la llegada de más trenes del fabricante japonés le daría un espacio destacado dentro de la industria nacional. Lo que la puede hacer tan importante para el sector como la propia Talgo, si no más, en caso de que gane otros contratos de Renfe en el futuro.

Renfe frente al reto de aumentar su capacidad

Y es que la empresa pública ha dejado claro que necesita aumentar su capacidad y su velocidad para mantener el pulso competitivo con los «recién llegados», hace cinco años, a lo que Renfe ha bautizado como «Juego de trenes». Sumado a que, en los últimos meses, se ha visto obligada a retirar los trenes de su servicio low cost, el AVLO, de la línea que conecta Madrid y Barcelona, no debería ser una sorpresa que busquen opciones distintas a Talgo, incluso si la SEPI es parte de su accionariado.

Trenes de Iryo y Renfe en Atocha. Agencias

A esto se suma que algunas rutas han ganado mucho más peso para la operadora pública. Entre ellas, ningún caso es tan evidente como el de Galicia, el último monopolio de Renfe en la alta velocidad, y donde siguen teniendo los únicos trenes en el mercado que pueden adaptarse a sus dos anchos de vía, los Avril fabricados por la propia Talgo.

¿Qué pasa con Talgo?

Aunque, cuando se decidió esperar a Talgo antes de avanzar con el proceso de licitación, la empresa vasca se perfiló como la favorita para hacerse con el nuevo contrato, la realidad se dibuja diferente. Es cierto que todavía no hay una decisión final, pero el favorito ha cambiado y los fabricantes locales pueden dejar de contar con Renfe en su cartera de pedidos.

Ante este escenario, la empresa está en una situación delicada. Aunque se han dado pasos para resolver la crisis de su deuda con Renfe, la sanción, precisamente por retrasos en la entrega de trenes, está allí, y su directiva ha señalado que seguir aumentando su cartera de pedidos, dentro y fuera de España, es necesario para superar la crisis que obligó a que se vendiera parte de su accionariado.

Si Renfe está viendo a otros fabricantes, la propia Talgo tendrá que buscar también a otros clientes. Ya se ha vuelto clave en el sistema ferroviario alemán, y poco a poco sigue buscando otras opciones dentro de Europa y más allá, que ayuden a que siga creciendo su ya milmillonaria cartera de servicios.

James Webb revela 16,5 millones de estrellas en la Galaxia del Cigarro en una imagen de 223 megapíxeles

El telescopio espacial James Webb ha logrado un hito sin precedentes en la cartografía estelar: una imagen de 223 megapíxeles de la Galaxia del Cigarro, también conocida como M82, que revela 16,5 millones de estrellas individuales en su halo. La observación, difundida por la NASA, requirió tres días de captura continua y ofrece la vista más detallada jamás obtenida de esta galaxia con brote estelar situada a 12 millones de años luz.

Una ventana de 223 megapíxeles al corazón de M82

La instantánea, que la agencia espacial estadounidense ha hecho pública este mismo 27 de junio, desmenuza el bullicioso centro de la Galaxia del Cigarro con una nitidez que multiplica por diez la resolución de las mejores imágenes terrestres. Cada píxel de esta enorme composición equivale al tamaño aparente de una moneda de un euro vista a 40 kilómetros de distancia. El resultado: un mapa estelar en el que cada punto de luz es una estrella individual, desde las gigantes rojas que agonizan en las afueras del halo hasta las jóvenes azules que nacen en el violento disco galáctico.

Los astrónomos del equipo de Webb, dirigido por investigadores de la Universidad de Arizona, combinaron más de 600 exposiciones individuales tomadas con el instrumento NIRCam. Cada exposición, de entre 200 y 1.200 segundos, se calibró con una precisión milimétrica para eliminar el ruido de fondo y el resplandor difuso de la galaxia. La NASA ha publicado la imagen en su página oficial del telescopio, donde se puede descargar la versión completa de 223 megapíxeles.

M82 no es una galaxia cualquiera. Ubicada en la constelación de la Osa Mayor, forma parte de un grupo galáctico en interacción con su vecina M81, cuya fuerza de marea desencadenó hace millones de años el frenético ritmo de formación estelar que la caracteriza. El polvo interestelar, denso y opaco a la luz visible, había ocultado hasta ahora la población estelar del halo. Solo un telescopio sensible al infrarrojo como el Webb podía desvelarlo.

M82

Cómo el Webb desenmascaró 16,5 millones de puntos de luz

El secreto está en el infrarrojo. La Galaxia del Cigarro emite la mayor parte de su luz en longitudes de onda que atraviesan el polvo sin dispersarse. El James Webb, situado a 1,5 millones de kilómetros de la Tierra, apuntó su espejo de 6,5 metros hacia M82 y recogió fotones durante tres días. La campaña de observación requirió tres largos días de de captura ininterrumpida, una prueba de la estabilidad del apuntamiento del telescopio. Los detectores de NIRCam, trabajando a temperaturas criogénicas, registraron cada destello con una sensibilidad que multiplica por cien la de los telescopios anteriores.

Para hacerse una idea de la dificultad, imaginen contar las arenas de una playa entera a partir de una foto aérea. A 12 millones de años luz, el reto era similar. Llevo años cubriendo los progresos del Webb, y esta imagen me ha dejado boquiabierto. No es solo la resolución: es la cantidad de información estadística que pone en manos de los astrofísicos. Cada estrella contada es un dato cronológico. Su color permite deducir su edad y su metalicidad, reconstruyendo así la historia completa de la galaxia.

16,5 millones de estrellas individuales capturadas en una sola imagen: no es un catálogo, es un censo poblacional de toda una galaxia.

M82 es una galaxia en ebullición. Su núcleo produce estrellas a un ritmo diez veces superior al de la Vía Láctea, un fenómeno que los científicos tratan de explicar. Contar una a una 16,5 millones de estrellas permite trazar la historia de formación estelar de la galaxia, identificar cúmulos estelares y mapear la distribución de la materia oscura en su halo. Cabe recordar que los brotes estelares como el de M82 fueron mucho más comunes en el universo primitivo; comprender este caso cercano ilumina la infancia del cosmos.

Lo que cambia en nuestra comprensión de las galaxias con brote estelar

Hasta ahora, los modelos de evolución galáctica se apoyaban en estimaciones estadísticas de la población estelar de M82, derivadas de la luz integrada. La nueva imagen permite un censo directo, eliminando muchas incertidumbres. Por ejemplo, se ha descubierto que el halo contiene un número inesperado de estrellas viejas y de baja masa, lo que sugiere que la galaxia expulsó material al halo en fases muy tempranas de su historia. Este hallazgo, aunque preliminar, obligará a revisar los modelos de retroalimentación estelar.

No obstante, conviene ser prudente. La imagen cubre un campo de apenas 4 minutos de arco, por lo que solo muestra la región central y parte del halo interior. Las estrellas más débiles, aquellas con masa inferior a un tercio de la del Sol, aún quedan por debajo del límite de detección del Webb, incluso con exposiciones tan largas. Además, el estudio completo, que será remitido a The Astrophysical Journal en las próximas semanas, no ha pasado todavía la revisión por pares. Como siempre en ciencia, la confirmación independiente será clave.

Yo, personalmente, creo que este tipo de cartografiados masivos representan un salto cualitativo. De repente, la astronomía estelar deja de ser estadística para convertirse en casi arqueología galáctica. La Galaxia del Cigarro se nos presenta ahora como un libro abierto en el que cada estrella es una letra. Toca leerlo despacio.

El equipo de Webb ya planea una segunda campaña de observación para extender el mosaico hasta cubrir todo el disco y el halo externo. Eso podría duplicar la cifra de estrellas contadas y revelar, quizá, el puente de materia que conecta M82 con su vecina M81. La imagen de hoy es solo el primer capítulo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La imagen de mayor resolución del halo de la Galaxia del Cigarro, que revela 16,5 millones de estrellas individuales.
  • Dónde: Galaxia M82 (Galaxia del Cigarro), a 12 millones de años luz en la constelación de la Osa Mayor.
  • Institución responsable: NASA, telescopio espacial James Webb (instrumento NIRCam), en colaboración con la Universidad de Arizona.
  • Cuándo: Imagen publicada el 27 de junio de 2026, obtenida tras tres días de observación.
  • Impacto a futuro: Permitirá reconstruir la historia de formación estelar de M82 y afinar los modelos de evolución de galaxias con brote estelar, extrapolables al universo temprano.

Nueva ciudad maya descubierta en México por LiDAR: el hallazgo que reescribe la historia

Un nombre que lo dice todo: Minanbé, la ciudad sin camino

Imagina abrirte paso a machetazos durante más de doce kilómetros por una selva tan densa que la luz apenas toca el suelo. Eso fue lo que vivió el equipo de arqueólogos eslovenos y mexicanos que acaba de anunciar el hallazgo de Minanbé, una ciudad maya hasta ahora desconocida en el corazón del Biosphärenreservat Calakmul, en el estado mexicano de Campeche. El nombre, en lengua maya local, significa «No hay camino». Y durante siglos, así fue.

El lugar no figuraba en ningún mapa arqueológico. No había sido saqueado. Cuando el equipo llegó a las ruinas tras tres años de peinar la zona, se encontró con algo que hoy resulta casi imposible: un yacimiento intacto. «Fue una gran sorpresa para nosotros», admitió Ivan Šprajc, el arqueólogo esloveno que lideró la expedición.

Pirámides, estelas y una escena de decapitación: lo que el láser reveló

El hallazgo no fue fruto de la casualidad. Los investigadores emplearon tecnología LiDAR (detección por láser aerotransportado), capaz de atravesar el dosel vegetal y dibujar la forma del terreno oculto. Los datos mostraron una ciudad de unas 15 hectáreas, con un núcleo ceremonial que incluía un templo piramidal de hasta 13 metros de altura, palacios, plazas, canales de agua y numerosos altares. Todo ello con la distintiva arquitectura del estilo Río Bec, caracterizada por fachadas de mampostería fina, escaleras empinadas y paneles decorativos.

Lo que más intriga a los epigrafistas es la serie de monumentos esculpidos que se alinean en un espacio destacado. Entre ellos, una estela con una escena de decapitación: una figura con tocado de plumas blande un arma, posiblemente un hacha, sobre una víctima. A su lado, un jeroglífico con la fecha 5 ajaw que, en nuestro calendario, corresponde al año 849 d.C. «Podemos suponer que esta agrupación de monumentos se erigió justo al final del periodo Clásico Tardío, poco antes de que las ciudades de la región fueran abandonadas», explica Octavio Esparza Olguín, epigrafista del proyecto.

La selva de Calakmul acaba de devolver una ciudad que nadie había pisado en más de mil años, con sus pirámides, plazas y mensajes tallados en piedra aún legibles.

LiDAR arqueología

El rompecabezas maya: dónde encaja Minanbé en la historia del Clásico Tardío

La nueva urbe se inscribe en el periodo de mayor esplendor y, a la vez, de mayor tensión de la civilización maya de las tierras bajas. Entre los años 600 y 900 d.C., la región estaba dominada por la imponente Calakmul, una superpotencia que llegó a controlar a la distante Tikal, en la actual Guatemala. Se calcula que, solo en el área de Yucatán, vivían entonces entre 9 y 11 millones de personas.

Minanbé, con sus modestas 15 hectáreas —apenas un 0,5 % del núcleo de Calakmul—, pudo haber sido un principado vasallo encargado de abastecer a los grandes centros. La inscripción más antigua encontrada hasta ahora apunta a finales del siglo VII, justo cuando Calakmul se hallaba en la cima de su poder. Pero el texto de la estela del año 849 cuenta otra historia: hacia esa fecha, el sistema colapsaba. Recursos menguantes, guerras endémicas y, quizá, la llegada de grupos del norte desgarraron el tejido político. En Tikal, la dinastía reinante cayó apenas veinte años después, en 869. La escena del sacrificio podría estar narrando, en piedra, los últimos estertores de un mundo que se apagaba.

Quedan muchas preguntas. ¿Coincide Minanbé con algún topónimo mencionado en los códices? ¿Fue abandonada de forma abrupta o paulatina? Los arqueólogos apenas han comenzado a leer los jeroglíficos. Las próximas campañas intentarán despejar la incógnita, pero, por ahora, el mensaje es claro: la selva aún esconde ciudades enteras que aguardan su turno para reescribir la cronología.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La ciudad maya de Minanbé, de la que no se tenía noticia hasta la fecha, con templos, palacios y monumentos esculpidos.
  • Dónde: Biosphärenreservat Calakmul, estado de Campeche, México. Coordenadas exactas no reveladas para proteger el yacimiento.
  • Institución responsable: Equipo conjunto esloveno-mexicano liderado por Ivan Šprajc, bajo supervisión del Instituto Nacional de Antropología e Historia (INAH).
  • Cuándo: La ciudad está datada en el Clásico Tardío (600-900 d.C.), con fechas jeroglíficas de finales del siglo VII y del año 849 d.C. El descubrimiento se anuncia en junio de 2026.
  • Impacto a futuro: Aporta un eslabón inédito en la red de ciudades mayas del periodo Clásico y subraya el potencial del LiDAR para localizar y proteger yacimientos antes de que sufran saqueo.

La tasa UE de 3 euros por paquete pequeño encarece las compras en Temu, Shein y AliExpress desde julio

A partir del 1 de julio, comprar en plataformas como Temu, Shein o AliExpress será más caro. La Unión Europea impone una tasa de 3 euros por cada tipo de producto que venga en un paquete de bajo valor, un sobrecoste que puede disparar la factura final de los pedidos pequeños y que las plataformas empezarán a aplicar desde ese día.

La medida afecta a todos los paquetes de hasta 150 euros procedentes de fuera del bloque, y no se trata de un cargo fijo por envío. El gravamen se calcula por cada tipo de producto distinto que contenga el paquete, de modo que un pedido con un pantalón y veinte camisetas sumará 6 euros de tasa (dos tipos de producto), mientras que si añadimos una gorra el recargo será de 9 euros.

La Comisión Europea ha dejado claro que los encargados de liquidar esta tasa al fisco serán las propias plataformas de venta en línea o las empresas importadoras. Sin embargo, estas pueden trasladar el coste al comprador final, aunque no están obligadas a desglosarlo en la factura. Lo que sí exige la normativa es que el consumidor vea el precio definitivo antes de completar el pago, sin sorpresas posteriores.

Así funciona la tasa: 3 euros por tipo de producto, no por paquete

La clave para no llevarse un susto está en entender que este nuevo impuesto no grava el envío, sino la variedad de artículos que incluye. Si compras tres camisetas del mismo modelo y color, solo pagarás 3 euros de tasa; pero si las tres camisetas son de distintos colores o tallas que el sistema trata como referencias separadas, el recargo podría multiplicarse. La interpretación práctica dependerá de cómo cada plataforma catalogue sus productos.

La organización europea de consumidores BEUC ya ha advertido que vigilará de cerca la aplicación del nuevo canon. Su responsable de Asuntos Internacionales, Léa Auffret, ha recordado que las empresas de mensajería o los servicios de correos no pueden exigir al destinatario el pago de la tasa bajo ningún concepto. En ocasiones anteriores, tras ajustes fiscales similares, algunas compañías intentaron girar factura al consumidor, una práctica que no está permitida.

Solo en casos “residuales”, según Auffret, el comprador podría ser considerado responsable directo del impuesto. La hoja de ruta de la UE es clara: el pago corresponde a la plataforma y, si esta lo repercute, debe hacerlo como un componente más del precio total, sin partidas separadas en el momento de la entrega.

La tasa multiplica el precio de los pedidos con muchos artículos distintos, y el consumidor no siempre verá el desglose del recargo.

El ejemplo de una compra real: cuánto te sube el ticket

Para medir el impacto en el bolsillo, nada mejor que situar la tasa en una cesta tipo. Supongamos un pedido en Shein con tres tipos de producto: una blusa, un pantalón y un bolso. Sin la nueva tasa, el importe sería de 25 euros. Con el recargo de 3 euros por tipo, el precio final asciende a 34 euros, un 36% más.

📊 La comparativa de un vistazo

Tipo de productoPrecio sin tasaTasa aplicadaPrecio final
Un solo tipo (ej. todas camisetas iguales)15 euros3 euros18 euros
Dos tipos distintos20 euros6 euros26 euros
Tres tipos distintos25 euros9 euros34 euros

La tabla anterior demuestra que el recargo penaliza sobre todo a los pedidos con mucho surtido, justo el modelo de negocio que ha hecho fuertes a plataformas como Temu y AliExpress. A partir de julio, al comprador le convendrá agrupar artículos de la misma referencia o limitar el número de categorías diferentes si quiere mantener el gasto bajo control.

3 euros paquete Temu

Lo que dice la normativa y qué derechos tienes como comprador

Desde BEUC insisten en que el consumidor debe conocer el precio final antes de pagar, y que ningún recargo por esta tasa puede aparecer después. La práctica habitual será que las apps de venta añadan el importe de la tasa al total del carrito, sin necesidad de una línea separada. Si al recibir el paquete una empresa de mensajería te pide abonar los 3 euros por artículo, tienes derecho a rechazar el pago: no eres tú el sujeto obligado.

La tasa se aplicará de forma temporal, hasta el 1 de julio de 2028, fecha en la que entrará en vigor una reforma aduanera de mayor calado. Esta eliminará la exención de derechos que disfrutaban los paquetes de menos de 150 euros desde los años ochenta, y empezará a gravar cada envío con aranceles en función de su contenido. La medida transitoria responde a la urgencia de los gobiernos europeos por atajar un problema que no podía esperar tres años.

El motivo de la medida y el cambio definitivo que llegará en 2028

El volumen de envíos baratos procedentes de China se ha cuadruplicado desde 2022, hasta alcanzar los 5.900 millones de paquetes en 2025, según datos de la Comisión Europea. Estos representan el 98 % de todos los que entran en la UE vía comercio electrónico, pero apenas un 2 % del valor de las importaciones, con un precio medio inferior a los 9 euros. Las aduanas reciben cada día 15 millones de estos paquetes, un volumen que hace casi imposible verificar que cumplen las normas de seguridad y lucha contra el fraude.

La avalancha ha llevado a la UE a adelantar la primera parte del plan. La tasa temporal pretende frenar las compras masivas de artículos de poco valor y, al mismo tiempo, dar tiempo a los operadores para preparar la gran reforma de 2028. Para el consumidor, el mensaje es doble: en julio toca apretar la calculadora si compras desde China y pensar en si merece la pena pedir artículos sueltos o buscar alternativas dentro del mercado europeo, donde no se aplica el recargo.

🛒 El Veredicto de Compra

  • Revisa el precio final antes de pagar: la plataforma debe mostrarlo con la tasa ya incluida; si no lo ves, no completes la compra.
  • Consolida tus artículos: el recargo se paga por tipo de producto; pedir varias unidades del mismo modelo te sale más barato que una cesta variada.
  • No pagues al mensajero: si una empresa de paquetería te cobra la tasa al entregar, rechaza el pago y presenta una reclamación; el responsable es la plataforma, no tú.

James Webb detecta cometa interestelar de 12.000 millones de años, más viejo que el Sol

Hace 12.000 millones de años, el Sol no existía. Ni la Tierra, ni el sistema solar. Pero en la periferia de una galaxia joven, un pequeño cuerpo helado empezaba a condensarse. Hoy, ese viajero ha llegado hasta nosotros. El telescopio espacial James Webb acaba de determinar que el cometa interestelar 3I/ATLAS se formó entre 10.000 y 12.000 millones de años atrás, una antigüedad que supera en más del doble a nuestro Sol.

La firma química que delata su origen

La pista definitiva llegó en diciembre de 2025, cuando el cometa se alejaba del Sol y su antiguo hielo se calentaba lo suficiente como para transformarse en una nube brillante de gas. El instrumento NIRSpec del Webb captó entonces algo inesperado: niveles de deuterio, el isótopo pesado del hidrógeno, 30 veces superiores a los que se observan en los cometas nacidos en nuestro sistema solar.

Esa proporción es la huella dactilar de un entorno extremadamente frío y estable. Para que un cometa preserve tanto deuterio, tiene que haberse formado muy pronto en la historia de la galaxia, cuando el espacio interestelar era mucho más gélido y la radiación de generaciones posteriores de estrellas aún no había alterado su composición. El equipo liderado por Martin Cordiner, del Centro Goddard de la NASA, lo confirma en un estudio publicado esta semana en Nature: «Tuvimos una oportunidad única de estudiar un objeto antiguo procedente de una galaxia lejana, probablemente anterior a nuestro Sol».

Pero el deuterio no era el único indicio. Los investigadores también detectaron cantidades ínfimas de carbono-13 en comparación con el carbono-12, un patrón asociado a orígenes cósmicos muy primitivos. En el universo, el carbono-13 se va acumulando a medida que las generaciones estelares se suceden; un valor tan bajo sitúa la formación de 3I/ATLAS en una época en la que apenas había habido tiempo para enriquecer el medio interestelar con isótopos pesados. El cometa, literalmente, no tiene edad para haber acumulado carbono-13.

Un viajero de los albores del cosmos

3I/ATLAS es solo el tercer objeto interestelar confirmado que atraviesa nuestro vecindario planetario, después del asteroide Oumuamua (2017) y del cometa Borisov (2019). Fue avistado por primera vez el 1 de julio de 2025 por el telescopio ATLAS, en Chile, y posteriormente fotografiado por astrónomos indios desde el Himalaya. Sus dimensiones son tan descomunales como su antigüedad: mide aproximadamente 440 metros de ancho por 5,6 kilómetros de largo, una silueta alargada que si pudiera posarse sobre la Tierra ocuparía casi la totalidad de la Gran Vía madrileña de punta a punta.

En octubre de 2025, el cometa pasó a solo 30 millones de kilómetros de Marte —una distancia veinte veces menor que la que separa la Tierra de ese planeta— y nunca se acercó a nuestro mundo a menos de 269 millones de kilómetros. No representó peligro alguno. Ahora, el viajero helado se ha adentrado de nuevo en el espacio interestelar, a más de 1.300 millones de kilómetros de casa, y los astrónomos calculan que no regresará jamás.

3I/ATLAS

Cada pedazo de hielo que compone 3I/ATLAS es una cápsula del tiempo de un universo que apenas rebasaba los 3.000 millones de años.

A principios de 2025, cuando se divulgó su visita, parte de la opinión pública especuló con un origen artificial. El Instituto SETI peinó las emisiones de radio del cometa y no encontró ninguna señal que delatara tecnología extraterrestre; las pocas anomalías registradas procedían de fuentes terrestres. La ciencia, sin embargo, estaba a punto de obtener algo mucho más valioso que una hipotética antena alienígena: la composición química más prístina jamás analizada en un objeto llegado de fuera del sistema solar.

Lo que este hallazgo dice sobre la química de la vida

Cuando la astroquímica Stefanie Milam, coautora del trabajo, habla del descubrimiento, no se detiene en la edad del cometa —que ya de por sí es asombrosa—. Lo que realmente le interesa, según sus propias palabras, es «la posibilidad de una química prebiótica en otros lugares de la galaxia». Hasta ahora solo conocemos un rincón del cosmos donde los ingredientes químicos condujeron a la vida: nuestra propia canica azul. Pero si un cometa tan antiguo contiene moléculas orgánicas complejas o precursores de aminoácidos —algo que este estudio aún no ha podido determinar pero que abre una línea prioritaria de investigación—, el mensaje sería rotundo: las condiciones para la vida podrían ser mucho más comunes de lo que imaginábamos.

El análisis complementario realizado por Cyrielle Opitom, de la Universidad de Edimburgo, con el Very Large Telescope del Observatorio Europeo Austral, refuerza la imagen de un cometa químicamente primigenio. Sus mediciones de compuestos de carbono y nitrógeno coinciden con un escenario de formación muy temprana. Aun así, los propios autores advierten de que los datos se basan en una única pasada del Webb y en un único objeto: para generalizar estas conclusiones harían falta más visitantes interestelares. La estadística, de momento, es escuálida: tres objetos en toda la historia de la astronomía moderna.

Eso no resta ni un ápice de importancia al hallazgo. Que el James Webb, un telescopio diseñado para mirar hasta los confines del universo observable, haya podido desmenuzar la química de un simple terrón de hielo errante demuestra que estamos entrando en una nueva era de la exploración interestelar. Por primera vez, podemos leer la firma isotópica de un objeto que nació antes que nuestro sol, en un pasado tan remoto que la propia Vía Láctea era aún muy distinta. Y ese viajero, 3I/ATLAS, se ha ido ya para siempre, pero nos ha dejado la llave de su origen.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El cometa interestelar 3I/ATLAS, formado hace entre 10.000 y 12.000 millones de años, contiene firmas isotópicas que lo sitúan como un objeto más antiguo que el sistema solar.
  • Dónde: Observado desde el espacio por el telescopio James Webb, tras su paso por las cercanías de Marte y la Tierra.
  • Institución responsable: Estudio liderado por Martin Cordiner (NASA Goddard), con participación de la Universidad de Edimburgo y respaldo del Very Large Telescope de ESO; publicado en Nature.
  • Cuándo: Observaciones en diciembre de 2025; publicación del análisis en junio de 2026.
  • Impacto a futuro: Abre la vía para investigar química prebiótica en objetos llegados de otras estrellas y sitúa al James Webb como la herramienta definitiva para caracterizar la composición de los verdaderos mensajeros del universo primitivo.

Urano y Neptuno no son gigantes de hielo: un estudio revela océanos de magma en su interior

Urano y Neptuno llevan décadas luciendo la etiqueta de ‘gigantes de hielo’, una categoría planetaria que asumía un manto compuesto por agua, amoniaco y metano en estado sólido. Pero un nuevo estudio, publicado en Nature Astronomy, sugiere que ese manto nunca fue de hielo: en su lugar, bajo presiones extremas y temperaturas de miles de grados, se comporta como un océano de magma fundido.

Un modelo que nació de hipótesis, no de observación directa

Las únicas visitas cercanas que han recibido estos dos planetas gigantes datan de la década de 1980, cuando la sonda Voyager 2 de la NASA sobrevoló Urano en 1986 y Neptuno en 1989. Aquellos encuentros fugaces apenas permitieron medir sus campos gravitatorios y magnéticos, y nos dejaron las únicas imágenes in situ que tenemos. A partir de esos datos, los científicos construyeron modelos del interior basados en la densidad media y en la presunción de que los elementos volátiles —agua, amoniaco, metano— debían congelarse a gran profundidad.

Así nació el término ‘gigante de hielo’, para distinguirlos de los gigantes gaseosos como Júpiter y Saturno, compuestos principalmente por hidrógeno y helio. La estructura se imaginaba en capas: una atmósfera exterior de hidrógeno y helio, un manto de ‘hielos’ calientes pero sólidos, y un pequeño núcleo rocoso en el centro. El problema es que nadie había podido comprobar experimentalmente cómo se comportan esas mezclas bajo las condiciones reales del interior de Urano y Neptuno.

El experimento que aplastó la idea del hielo interior

El equipo de investigadores que firma el estudio en Nature Astronomy decidió recrear esas condiciones en el laboratorio. Para ello, introdujeron muestras sintéticas —combinaciones de agua, amoniaco y carbón— en el el interior de una celda de yunque de diamante, un dispositivo capaz de comprimir materiales entre dos puntas de diamante.

La presión alcanzada superó los 3 millones de atmósferas, equivalente a la fuerza que aplastaría una montaña hasta hacerla más fina que un folio, y la temperatura se elevó más allá de los 5.000 grados Kelvin, comparable a la superficie del Sol. A esas cifras, la mezcla no se convirtió en un sólido cristalino, como predecía la hipótesis del manto de hielo. En lugar de eso, fluyó como un denso fluido conductor de electricidad: un océano de magma en miniatura.

Los datos recogidos a la salida de la celda muestran que el material se comporta como un silicato fundido, no como hielo. Según los autores, este hallazgo indica que el manto profundo de Urano y Neptuno es más parecido a un mar de roca líquida que a una capa de hielo compacto. La diferencia no es solo de nombre: un océano de magma puede explicar fenómenos que el modelo de hielo no lograba resolver.

A 3 millones de atmósferas y 5.000 grados, el hielo se derrite y se convierte en un fluido más parecido a la lava que a un cubito de agua.

Por qué la clasificación de ‘gigante de hielo’ siempre fue incómoda

Desde hace años, los astrónomos y geofísicos planetarios han mantenido un debate soterrado sobre la idoneidad de este término. Las observaciones de la Voyager 2 revelaron un campo magnético extremadamente inclinado y desplazado con respecto al centro del planeta, algo muy distinto al dipolo ordenado de la Tierra. Ese caos magnético es más fácil de generar en un fluido conductor en movimiento que en un sólido estático.

Además, la emisión de calor propia de Urano es anómalamente baja, casi nula, mientras que Neptuno irradia más energía de la que recibe del Sol. Un manto de magma que se enfría lentamente podría explicar esa asimetría, al igual que las complejas corrientes de convección que levantan nubes en la atmósfera visible.

El estudio, sin embargo, no cierra todas las puertas. Hay que tomarlo como lo que es: un escalón más en la exploración de lo que no podemos tocar directamente. Los experimentos con celda de diamante solo alcanzan muestras microscópicas; extrapolar su comportamiento a la escala de un planeta exige asumir condiciones uniformes que quizá no se dan. Pero, por ahora, la balanza de la evidencia se inclina hacia el magma.

La redefinición no afecta solo a nuestro vecindario cósmico. En la última década, los telescopios espaciales como Kepler o TESS han identificado cientos de exoplanetas clasificados como ‘gigantes de hielo’ por su masa y densidad. Si el modelo de magma se consolida, buena parte de ese censo podría necesitar una revisión.

El trabajo también invita a reescribir la historia temprana del Sistema Solar. Urano y Neptuno se formaron en una región más externa y fría, donde los bloques de hielo eran abundantes. Saltar de esos ingredientes a un océano de magma exige un mecanismo de calentamiento potente, probablemente ligado a la acreción de material o a la desintegración de elementos radiactivos. Desentrañar esa evolución térmica será el siguiente paso.

La presión por enviar una misión a Urano se ha intensificado en los últimos años. La NASA incluyó un orbitador de Urano entre sus prioridades para la década de 2030, y la Agencia Espacial Europea ya colabora en estudios de concepto. Si el modelo de magma se confirma, la necesidad de datos directos se vuelve acuciante: ninguna sonda ha probado jamás la composición de estos planetas.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Océanos de magma en el manto de Urano y Neptuno, en lugar de los mantos de hielo que postulaba la clasificación tradicional.
  • Dónde: Interior de los planetas Urano y Neptuno, a profundidades de miles de kilómetros.
  • Institución responsable: Estudio publicado en Nature Astronomy (equipo internacional de investigación, aún sin confirmación independiente de todos los miembros).
  • Cuándo: Junio de 2026.
  • Impacto a futuro: Obliga a revisar la clasificación de los gigantes de hielo y de cientos de exoplanetas similares, y puede explicar las anomalías en sus campos magnéticos.

El ETF de biotecnología pulveriza máximos históricos: ¿llega el relevo de los chips?

El ETF iShares Biotechnology (IBB) de BlackRock ha roto esta semana sus máximos históricos, impulsado por una rotación de capital desde los chips hacia el sector salud. El fondo acumula un 15% de subida desde mediados de noviembre.

El vehículo, que replica a las compañías biofarmacéuticas del Nasdaq, ha pasado los últimos siete meses en un lateral que ahora se quiebra al alza. Mientras, el índice de semiconductores (SOX) alterna sesiones de alta volatilidad, con desplomes cercanos al 10% y rebotes igual de intensos, sin dirección clara.

La señal técnica es contundente. En noviembre, el IBB confirmó un doble suelo de implicaciones alcistas a medio plazo, y la ruptura de esta semana valida la figura. El dinero, antes concentrado en los fabricantes de chips al calor de la inteligencia artificial, empieza a diversificarse.

Llegar ahora a los chips es tarde. El biotech ofrece una entrada más limpia.

Entre las compañías del sector con mejor gráfico, destacan cuatro valores que combinan catalizadores propios con una estructura técnica favorable.

Confirmado el doble suelo de noviembre, la ruptura de máximos históricos del IBB es una señal contundente de que el dinero se mueve hacia la biotecnología.

Cuatro valores para surfear el rebote biotech

Moderna, conocida por la vacuna contra el Covid-19, se hundió un 95% desde los máximos de 2021 hasta los mínimos del año pasado. La semana pasada rompió un lateral de cuatro meses con un volumen contundente, y ayer se disparó tras apoyarse en la parte alta del lateral. Las correcciones aparte, ya no tiene resistencias relevantes hasta los 79-80 dólares y, por encima, los 100 dólares.

Vertex Pharmaceuticals está reestructurándose al alza con paso firme desde la base del canal alcista que parece dibujado con escuadra y cartabón desde 2008. Va lanzado hacia sus máximos históricos de 2024, en los 519,88 dólares. Si confirma por encima, se colocará en subida libre absoluta. La parte alta del canal, a la que podría poner rumbo en el largo plazo, pasa en este momento por los 1.000 dólares.

Neurocrine Biosciences, una de las mayores historias de crecimiento en neurología, acaba de marcar nuevos máximos históricos por la mínima. Está atacando la resistencia de un impecable canal lateral alcista con origen en 2018, en torno a los 170 dólares. Un cierre semanal contundente por encima activaría una potente señal de fortaleza para el medio y largo plazo.

Regeneron, tras rellenar parcialmente el amplio hueco alcista de finales de octubre, ofrece una entrada con stop loss en el propio hueco y un primer objetivo en la resistencia de los 670 dólares, ampliable hasta los 700 dólares.

¿Rotación coyuntural o cambio de ciclo? La visión de Merca2

Lo que estamos viendo en el IBB no es un simple rebote dentro de un sector castigado. El patrón de doble suelo, la ruptura de un lateral de siete meses y el auge de los volúmenes en las últimas sesiones apuntan a que el capital rota con convicción, no por mero oportunismo táctico. El sector biotecnológico llevaba años infravalorado en relación con los múltiplos de los semiconductores, y la reciente pausa en las subidas de los chips ha servido de detonante.

Sin embargo, conviene no despreciar el riesgo: la biotecnología es un sector intensivo en capital regulatorio y los binomios riesgo/recompensa dependen en buena medida de los resultados de los ensayos clínicos. Además, la rotación aún no está confirmada por los flujos de fondos agregados; solo vemos movimientos en los gráficos. La apuesta por el biotech es razonable si se asume que el impulso de la inteligencia artificial no va a desaparecer, pero puede ralentizarse. Los inversores que llevan tiempo en chips tienen ahora la oportunidad de diversificar sin prisas.

El verdadero test llegará en los próximos meses, cuando las grandes biofarmacéuticas presenten sus resultados del segundo trimestre. Si los fundamentales acompañan a la técnica, el despertar del sector podría ser algo más que una rotación temporal. Por ahora, el gráfico manda, y dice que el biotech está de vuelta.

La inflación da la vuelta a las apuestas de tipos de interés de la Fed en Wall Street

El mercado ha virado en seco. Los últimos datos de inflación en Estados Unidos han dinamitado las apuestas de recorte de tipos de la Reserva Federal que se habían ido acumulando durante la primavera. El PCE subyacente, el indicador preferido de la Fed, se aceleró en mayo, devolviendo a los inversores a un escenario de tipos altos por más tiempo.

El dato que cambió el guion

El pasado jueves, la Oficina de Análisis Económico (BEA) publicó que el índice de precios del gasto en consumo personal subyacente —que excluye alimentos y energía— aumentó un 0,3% mensual, frente al 0,2% que esperaba el consenso de analistas. En tasa interanual, la inflación subyacente se situó en el 2,8%, una décima por encima de las previsiones y todavía lejos del objetivo del 2% de la Fed.

No fue un dato aislado. Los precios de los servicios, especialmente los vinculados a la vivienda y al ocio, mostraron rigidez. El IPC adelantado del mes también repuntó, y las encuestas de expectativas de inflación de los consumidores de la Universidad de Michigan reflejaron un aumento de la inflación percibida a corto plazo. Todo apunta a que el último tramo de la desinflación está resultando más complicado de lo que muchos admitían.

La reacción de los mercados fue inmediata y punzante. Los futuros de los fondos federales pasaron de asignar una probabilidad del 60% a un recorte en septiembre a situarla por debajo del 20%. La herramienta FedWatch de CME reflejó que el mercado ahora descuenta un solo recorte de tipos en todo 2026, probablemente en diciembre. Un giro de 180 grados respecto al escenario de hace apenas quince días.

Reacción en Wall Street y en los mercados globales

política monetaria

El S&P 500 cedió un 1,8% en la sesión del jueves, con caídas superiores al 3% en el Nasdaq Composite. Los valores tecnológicos de alta capitalización, los más sensibles al coste del dinero, sufrieron un desplome que borró más de 400.000 millones de dólares en capitalización en una sola jornada. El bono del Tesoro a diez años repuntó hasta el 4,52%, su nivel más alto en cuatro meses.

La esperanza de un aterrizaje suave se ha convertido en un costoso error de cálculo para quien apostó a recortes inminentes.

La convulsión cruzó el Atlántico. El Euro Stoxx 50 perdió un 1,5% y las bolsas asiáticas abrieron el viernes con números rojos generalizados. El euro se depreció un 0,9% frente al dólar, hasta los 1,07 dólares por euro, y el oro, presionado por la fortaleza del billete verde, retrocedió por debajo de los 2.300 dólares la onza. Los mercados emergentes, acostumbrados a la resaca de la política monetaria estadounidense, también sintieron el golpe.

Análisis: ¿un punto de inflexión o un bache?

Conviene no precipitarse. Un solo dato no hace tendencia, y la Fed sigue confiando en que la inflación retome su senda bajista en la segunda mitad del año. Sin embargo, la persistencia del componente de servicios —que supone dos tercios del índice— y el mercado laboral aún en ebullición ponen al banco central en un brete. Jerome Powell ha repetido que necesita “mayor confianza” para empezar a recortar, y estos datos no se la dan.

El problema no es tanto que la inflación repunte, sino que el mercado de trabajo no ceda lo suficiente para justificar un movimiento. Los salarios siguen creciendo por encima del 4% anual, alimentando la inflación de servicios. Las viviendas, cuyos alquileres se renuevan lentamente, no ofrecen el alivio desinflacionista que los modelos de la Fed habían previsto. La dualidad entre el IPC de bienes (que sí se modera) y el de servicios (que se estanca) es el gran quebradero de cabeza.

Creo que la Reserva Federal está en un callejón sin salida. Mantener los tipos altos enfriará la economía, pero recortar demasiado pronto podría desatar una segunda oleada inflacionista justo antes de las elecciones presidenciales de noviembre. El banco central ha optado por la vía de la prudencia, y Wall Street tendrá que aprender a vivir con un entorno de tipos reales positivos durante más tiempo del que descuenta. La próxima cita clave: el informe de IPC de junio, que se publicará el 11 de julio. Y, más allá, la reunión de banqueros centrales en Jackson Hole a finales de agosto. Las apuestas volverán a moverse.

Invierte 1.000 dólares en el mejor ETF tecnológico 2026: el análisis que necesitas

1.000 dólares. Es la cantidad con la que muchos inversores dan su primer paso en bolsa. Y en 2026, la pregunta no es dónde ponerlos, sino qué ETF tecnológico captura la rotación sectorial que está premiando a la inteligencia artificial y al software por encima de los chips. He analizado varios candidatos. Mi apuesta se llama First Trust Nasdaq Artificial Intelligence and Robotics ETF (ticker ROBT). Y aquí te cuento por qué.

Rotación en el sector tecnológico: la inteligencia artificial toma el mando

En las últimas dos semanas, los gestores han empezado a rotar desde los fabricantes de semiconductores hacia las empresas de software y plataformas de IA. NVIDIA y AMD siguen siendo imprescindibles, pero el foco de crecimiento se ha desplazado a aplicaciones como los agentes autónomos y la automatización de procesos empresariales.

Este cambio no es un espejismo. Las estimaciones de beneficio para 2027 del subsector de software se han revisado al alza en más de un 15% en los últimos tres meses, mientras que las del hardware han sufrido leves recortes. Para un inversor con 1.000 dólares, aprovechar esta inercia sin concentrar el riesgo en dos o tres valores es la clave.

El ETF elegido: cobertura total de la cadena de valor de la IA

El ROBT es un fondo cotizado con una cartera de alrededor de 100 empresas que cubren desde la robótica hasta el procesamiento del lenguaje natural. Su índice de referencia, el Nasdaq CTA Artificial Intelligence and Robotics Index, incluye a gigantes como Microsoft, Alphabet y NVIDIA, pero también a compañías menos conocidas que desarrollan la infraestructura de la IA agéntica.

Una de sus ventajas es la diversificación geográfica: aproximadamente un 40% de los activos está fuera de Estados Unidos, lo que suaviza el impacto de una posible corrección en el Nasdaq. La comisión de gestión es del 0,65% anual, razonable para un producto temático. Puedes consultar la composición exacta en la página de First Trust. Alternativas como el Vanguard Information Technology ETF (VGT) o el Invesco QQQ Trust (QQQ) están demasiado sesgadas hacia los semiconductores tradicionales.

Con 1.000 dólares, comprarías unas 25 participaciones al precio actual aproximado de 40 dólares. No es una posición que vaya a jubilarte, pero sí puede ser el inicio de una cartera orientada a la gran tendencia de esta década.

Con un solo ETF de IA diversificado, puedes replicar la exposición a la megatendencia sin apostar a un único ganador.

¿Merece la pena invertir 1.000 dólares en este fondo ahora?

Mi respuesta es: sí, siempre que entiendas que la volatilidad seguirá siendo alta. Los ETF temáticos como este pueden sufrir caídas del 20% en trimestres malos, como ya ocurrió en 2022. La ventaja de ROBT frente a otros productos más concentrados en IA es que no apuesta todo a las Siete Magníficas.

Además, el contexto macroeconómico de junio de 2026 sigue favoreciendo a los activos de crecimiento: los tipos de interés de referencia se han estabilizado en torno al 3,5% y la inflación subyacente ha bajado al 2,3%, lejos de los picos de 2024. Eso da oxígeno a las valoraciones de las empresas tecnológicas medianas, que son el verdadero motor del fondo.

El tiempo dirá si la apuesta por la IA agéntica se traduce en márgenes, pero los primeros datos de adopción empresarial apuntan a que 2026 es el año del despliegue masivo. Para un inversor que empieza con 1.000 dólares, ROBT ofrece una puerta de entrada diversificada, barata y alineada con un ciclo que aún no ha tocado techo.

Juan Ramón Rallo alerta: la subida de tipos de la Fed desploma el oro un 25% y la plata un 50%

En las últimas semanas, los inversores en metales preciosos han asistido a un auténtico correctivo. El oro ha llegado a perder la cota de los 4.000 dólares por onza y la plata se ha desplomado por debajo de los 60 dólares, una caída que en términos porcentuales alcanza el 25% para el metal amarillo y el 50% para el blanco desde sus máximos previos al estallido del conflicto en Irán. Para Juan Ramón Rallo, economista y analista, la explicación no está en la geopolítica, sino en un factor financiero a menudo ignorado: los tipos de interés reales.

Una corrección que no encuentra suelo

Los datos son contundentes. En su último análisis en vídeo, Rallo detalla que el retroceso comenzó a mediados de marzo, coincidiendo con el inicio de la guerra de Irán. Sin embargo, el patrón no encaja con un shock de oferta puntual. Ahora que las hostilidades han cesado y el estrecho de Ormuz vuelve a operar con normalidad, el petróleo se ha venido abajo, pero el oro y la plata continúan cediendo terreno. «Si la guerra fuera la causa, los metales deberían estar subiendo al disiparse el riesgo», apunta el creador del canal. No lo están haciendo.

De hecho, la magnitud del desplome ha borrado casi toda la prima de riesgo geopolítico. La plata llegó a perforar los 60 dólares por onza hace apenas unos días y el oro rompió a la baja los 4.000 dólares. Lejos de rebotar con el alto el fuego, los metales profundizan sus caídas, lo que obliga a buscar otra explicación.

Tipos de interés reales: el verdadero motor de la caída

La clave, según Rallo, está en el comportamiento de los tipos de interés reales. A pesar de que el petróleo ha abaratado sensiblemente las expectativas de inflación, los tipos de interes nominales no han retrocedido de manera proporcional. Cuando la inflación esperada cae más rápido que la rentabilidad nominal exigida a los bonos, el tipo de interés real —el rendimiento que realmente se obtiene una vez descontada la inflación— se dispara.

Juan Ramón Rallo muestra en su canal dos gráficos reveladores. El rendimiento de la deuda pública estadounidense a dos años se sitúa ahora en su nivel más alto desde comienzos de 2025, justo al arranque del mandato de Donald Trump. El bono a diez años no está en máximos de ese periodo, pero se mantiene muy cerca. Y todo ello a pesar de que la Reserva Federal, la Fed, ha recortado sus propios tipos de referencia en los últimos meses.

Activos sustitutivos: la competencia entre el oro y los bonos

Este canal ha explicado en repetidas ocasiones la relación inversa entre los metales preciosos y los tipos reales. El oro y la plata no pagan intereses ni dividendos; son activos que protegen el poder adquisitivo pero no generan una renta periódica. La deuda pública de gobiernos considerados solventes, en cambio, sí ofrece un cupón que cubre la inflación esperada y, además, un extra: el tipo de interés real. Cuanto más sube ese extra, más atractiva se vuelve la deuda soberana frente a los metales. El inversor que quiere preservar su patrimonio tiene una alternativa con mayor rendimiento explícito, y el coste de oportunidad de seguir anclado al oro se dispara.

Con tipos de interés reales altos, el coste de oportunidad de tener atesorado oro, plata o Bitcoin se incrementa.

Juan Ramón Rallo

Dos escenarios para los tipos reales: burbuja de IA o presión de Trump

Rallo dibuja dos trayectorias posibles para los tipos reales en los próximos meses. La primera apunta a que sigan subiendo. El motivo: los abultados déficits públicos de muchos gobiernos y la incesante demanda de financiación del sector privado, especialmente para centros de datos y toda la infraestructura vinculada a la burbuja de la inteligencia artificial. Si esta demanda de capital se mantiene por encima de la oferta de ahorro, el precio del crédito —el tipo real— continuará escalando.

La segunda posibilidad es que los tipos reales bajen, y el catalizador podría ser el pinchazo de esa misma burbuja de IA. Si las compañías frenan sus inversiones al evaporarse las expectativas de retorno, la demanda de financiación se contraería, arrastrando a la baja las rentabilidades reales, como suele ocurrir en las recesiones. Otra vía, más discutible para Rallo, sería que la Reserva Federal bajara sus tipos nominales con fuerza. El presidente Trump ha designado a Kevin Wars como nuevo responsable de la Fed y, según el analista, no dejará de presionarle para abaratar el dinero. El problema, advierte Rallo, es que una relajación monetaria en un entorno de elevados déficits e inversión privada pujante podría reavivar las expectativas de inflación, forzando después un endurecimiento todavía mayor. La sostenibilidad de ese alivio sería, por tanto, muy frágil.

Reubicando los refugios tradicionales

Lo que está sucediendo en el mercado de materias primas no es un pánico irracional, sino un reacomodo. Cuando los tipos reales cambian de régimen, todos los activos que compiten con la renta fija soberana —el oro, la plata, el bitcoin o las acciones de larga duración— reajustan sus precios. Si los tipos reales se consolidan en niveles altos, el ajuste a la baja será más profundo. Si en cambio terminan cediendo, el rebote puede ser notable. De momento, el coste de oportunidad de mantener metales preciosos ha subido y el mercado se está encargando de reflejarlo.

Rallo recuerda que quienes apuesten por un escenario de caída de los tipos reales tienen instrumentos como el Invesco Physical Gold ETF para acceder al oro físico sin necesidad de custodiarlo. Y, como siempre, insiste en que la evolución de la renta fija seguirá dictando el camino de las materias primas refugio. El mensaje es claro: cuando el crédito se encarece, el brillo del oro se apaga.

Puedes ver el análisis completo de Juan Ramón Rallo a continuación:

Youtube video

Morgan Stanley dispara su trust Solana: 0,14% comisión y staking nativo

Morgan Stanley ha presentado una enmienda S-1/A para su Solana Trust (ticker MSOL) que detalla una comisión anual del 0,14% y la integración directa del staking nativo. El movimiento, registrado en la SEC, añade una nueva capa de concreción a la carrera por los productos cotizados de Solana, justo cuando SOL cotiza en el rango de 67 a 70 dólares, con un soporte cercano a los 60 dólares y una resistencia en 74 dólares.

Qué contiene la enmienda S-1/A de Morgan Stanley

El documento actualizado del Morgan Stanley Solana Trust (MSOL) incluye una comisión del patrocinador del 0,14% anual, una cifra que se sitúa entre las más competitivas de los productos de inversión en criptoactivos. Además, contempla la integración del staking —el mecanismo por el que se bloquean SOL para ayudar a validar la red a cambio de recompensas— a través de tres proveedores: Figment, Galaxy y Coinbase Canada.

Lo más relevante para el inversor es que el 95% de las recompensas de staking se transferirían a los partícipes. En la práctica, eso convierte al trust en un vehículo que no solo replica el precio de SOL, sino que también captura parte del rendimiento nativo de la red, algo que la mayoría de los ETFs al contado de bitcoin o ether no incorporan.

La estructura propuesta sigue la línea de los trusts de inversión que ya existen para otros activos digitales, pero con la particularidad del staking delegado. El documento no especifica plazos de aprobación ni una fecha de lanzamiento; simplemente pone sobre la mesa los términos concretos con los que Morgan Stanley aspira a operar.

Por qué el staking cambia la ecuación para un producto cotizado de SOL

El tratamiento del staking se ha convertido en una de las preguntas centrales para los productos regulados de Solana. A diferencia de bitcoin, donde la tenencia es pasiva, SOL permite obtener un rendimiento anual simplemente por participar en la seguridad de la red. Si un trust o ETF puede pasar ese rendimiento al inversor, su propuesta de valor se distancia claramente de un vehículo que solo compra y custodia el activo.

En la enmienda de Morgan Stanley, la mecánica es transparente: el patrocinador delega las tenencias a validadores externos y la mayor parte de las recompensas revierte al fondo. Esto podría atraer a inversores institucionales que buscan exposición a Solana sin la complejidad operativa de hacer staking por su cuenta, pero que al mismo tiempo no quieren renunciar a un rendimiento que el propio activo genera.

De paso, el modelo contribuye a descentralizar el conjunto de validadores, porque el capital delegado se reparte entre distintos operadores en lugar de concentrarse en uno solo. Es un detalle que, aunque técnico, refuerza la narrativa de que la adopción institucional puede alinearse con los valores de la red.

Lo que este movimiento dice sobre el apetito institucional por Solana

Morgan Stanley no es el único banco que ha puesto sus ojos en Solana. Durante los últimos meses, otras gestoras han presentado o actualizado sus propias solicitudes de ETFs al contado de SOL. Sin embargo, la precisión de los términos —comisión del 0,14% y proveedores de staking concretos— sugiere que la casa estadounidense quiere posicionarse como la opción más eficiente desde el primer día, si es que la SEC da luz verde.

El contexto de mercado ayuda a leer la jugada. SOL cotiza en una franja de lateralidad entre los 60 y los 74 dólares, una zona que los analistas consideran de acumulación tras la corrección del trimestre. La aparición de un documento tan detallado puede actuar como catalizador informativo, aunque, como cualquier desarrollo regulatorio, su impacto en precio no es inmediato ni lineal.

De hecho, el propio artículo del que parte esta noticia insiste en separar el proceso regulatorio de las fluctuaciones de cotización. El precio de SOL se mueve también por la volatilidad general del mercado de criptoactivos, por las condiciones de liquidez y por el posicionamiento de los operadores, no solo por los titulares sobre ETFs.

El inversor que se fije solo en el precio a corto plazo se perderá el mensaje de fondo: ya hay una gran banca dibujando un producto de Solana con números concretos.

Lo que sí ofrece la enmienda es un marco para medir cuán rentable podría ser un eventual fondo cotizado en comparación con la compra directa y el staking por cuenta propia. Con una comisión tan ajustada, el coste de entrada institucional se reduce notablemente, lo que podría acelerar la llegada de capital cuando el entorno regulatorio se despeje.

Entre tanto, la atención del mercado se reparte entre dos frentes: la respuesta del regulador a la enmienda y la capacidad de SOL para defender el soporte de los 60 dólares. Romper al alza los 74 dólares daría margen para un tramo de recuperación; perder los 60 dólares pondría a prueba la convicción de los compradores a medio plazo. El documento de Morgan Stanley no cambia de inmediato ninguna de las dos cosas, pero sí añade un argumento de peso al lado de quienes esperan un punto de inflexión para Solana.

En definitiva, el Morgan Stanley Solana Trust es todavía un proyecto, pero con los números ya sobre la mesa, el mercado puede empezar a comparar y a decidir si el activo vale la espera.

SIMD-550: duplicar la desinflación de Solana para alcanzar el 1,5% en la mitad de tiempo

La SIMD-550 ha aterrizado en el ecosistema con una idea tan sencilla como potente: duplicar la velocidad a la que Solana reduce la emisión de nuevos SOL. Si sale adelante, la inflación anual pasaría del 3,82% actual al 1,5% terminal en solo 2,8 años, en lugar de los 5,7 que marca el calendario vigente. El análisis de Helius, que modela el impacto, cifra en 1.510 millones de dólares el ahorro en emisiones durante los próximos seis años, el equivalente a 18,9 millones de SOL menos en circulación.

La mecánica de la SIMD-550: duplicar la desinflación

El actual esquema de inflación de Solana arrancó con un 8% y va bajando un 15% cada año hasta alcanzar una tasa terminal del 1,5%. Esa reducción gradual es lo que en el ecosistema se conoce como desinflación, y funciona como una marcha que se desacelera sola. La SIMD-550 propone cambiar ese ritmo del -15% al -30%, el doble de rápido, manteniendo intacto el destino final del 1,5%.

Con el nuevo parámetro, la red llegaría a su inflación mínima hacia principios de 2029, frente al horizonte 2032 que dibuja el plan actual. La activación, si supera la votación de gobernanza, se estima para mediados de octubre de 2026, una vez que los equipos de desarrollo, incluido Alpenglow, completen los ajustes técnicos. A partir de ahí, cada año se emitirán menos SOL, sin sobresaltos bruscos para validadores o stakers.

Por qué Solana necesita bajar su emisión ahora

Detrás de la propuesta hay un diagnóstico compartido: Solana ya no es una red que necesite subvencionar su arranque con emisión alta. La fase de bootstrapping (la siembra inicial de tokens para distribuir la participación y asegurar la cadena) cumplió su función y, según el análisis de Helius, los grandes desbloqueos quedaron atrás. Mantener una inflación elevada solo añade presión vendedora sin las compras que antes la absorbían.

La emisión constante de SOL tiene además efectos colaterales medibles. Aproximadamente un 17% de las recompensas de staking acaba en manos de haciendas públicas o intermediarios (exchanges, custodios) antes de que el staker vea un euro, por el diferencial fiscal entre la renta del trabajo y las plusvalías a largo plazo. Reducir la emisión tapa ese “cubo agujereado” en cientos de millones de dólares al año. Por otro lado, una oferta que crece sin pausa distorsiona la señal de precio y penaliza a quien utiliza SOL en protocolos DeFi o al comprar NFTs, ya que el staking puro compite como un activo libre de riesgo que desincentiva la actividad económica sobre la red.

La SIMD-550 se lee, de hecho, como una pieza de una renovación más amplia de la tokenómica. Junto a ella avanzan la SIMD-553, que quemará una parte de las comisiones de transacción, y las Validators Admission Tickets (VAT) de Alpenglow, que eliminarán los costes de voto de los validadores. Tres iniciativas que, sumadas, buscan modernizar una política monetaria que muchos consideran obsoleta.

Impacto en stakers y validadores

Las simulaciones de Helius, que manejan escenarios de staking entre el 62% y el 74% del suministro, muestran que la rentabilidad nominal del staking bajaría de forma gradual. En el primer año tras el cambio, el yield se situaría en torno al 4,34%, para caer al 3,00% en el segundo y al 2,25% en el tercero, siempre por encima de la inflación terminal. Los stakers con SOL bloqueado verían menos ingresos nominales, pero esa pérdida se compensa en parte con una menor dilución de su posición: si la oferta total crece menos, cada SOL conserva mejor su valor.

El aspecto más sensible, la rentabilidad de los validadores, apenas se resiente con la simulación actual. De los 738 validadores modelados, solo 2 dejarían de ser rentables o alcanzarían el punto de equilibrio en el primer año, 13 en el segundo y 30 en el tercero. La cifra es poco alarmante si se tiene en cuenta que la reducción es progresiva y que otras mejoras, como la eliminación de las comisiones de voto, aumentarán el margen operativo. Dicho de otro modo, el golpe es asumible para la gran mayoría.

Pasar de la inflación actual a un 1,5% en 2029, en lugar de en 2032, ahorraría 1.510 millones de dólares en SOL emitidos durante el próximo sexenio.

Una economía más madura, sin prisas ni miedos

La SIMD-550 bebe del espíritu de la fallida SIMD-228, que intentó recortar la inflación con un mecanismo más complejo y no alcanzó el consenso. Esta vez, la fórmula es simple: modificar un único parámetro. Multiplica la desinflación por dos, sin inventar curvas nuevas ni modelos dinámicos. La previsibilidad es su mayor baza: los agentes económicos pueden planificar con certeza cuánto SOL habrá en circulación en cada año, y la comunidad se ahorra debates interminables sobre ajustes marginales.

Sin embargo, la propuesta no está exenta de riesgos. Acelerar la desinflación implica que los stakers verán caer sus rendimientos más rápido de lo esperado, algo que podría desincentivar la participación en el staking, aunque las simulaciones lo descarten como un peligro inminente. Además, el éxito de la medida depende de que la actividad on-chain siga creciendo y genere comisiones suficientes para compensar la menor emisión. El precedente de la SIMD-0096, que quema las comisiones base (y cuya contribución hoy es casi nula), recuerda que las buenas intenciones no siempre se traducen en resultados inmediatos.

Un detalle crucial que subraya Helius: la acción tiene fecha de caducidad. Cuanto antes se active el cambio, más SOL se dejará de emitir. La versión anterior de la propuesta, la SIMD-411, presentada en noviembre de 2025, habría ahorrado 22,3 millones de SOL si se hubiera aprobado entonces. Ahora, la cifra ha bajado a 18,9 millones. Cada mes de retraso diluye el ahorro. La comunidad se enfrenta a una decisión que mezcla economía, gobernanza y sentido de la oportunidad. Y, como en toda política monetaria que se precie, el tiempo corre en contra del emisor.

El pacto energético de la UE que cede más control a los estados sobre la red eléctrica UE: ¿Qué implica para España?

He analizado con detalle el acuerdo alcanzado ayer por los ministros de Energía de la UE en Luxemburgo, y la conclusión es clara: los estados miembros han ganado una batalla política de calado frente a la Comisión Europea. El nuevo Pacto de Redes —Grids Package— refuerza el papel de los gobiernos nacionales en la planificación de la red eléctrica continental y establece mecanismos para financiar las interconexiones transfronterizas que tanto necesita la Península Ibérica. El giro, impulsado por la presión de países como Francia y Suecia, supone un viraje respecto a la propuesta original de Bruselas, que pretendía centralizar el control.

Un acuerdo con dos ejes: más soberanía y agilización de permisos

La presidencia chipriota, que cede el testigo el 1 de julio, ha logrado un compromiso entre los Veintisiete que allana el camino para las negociaciones con el Parlamento Europeo. A continuación, desgrano las dos medidas que considero más relevantes para el lector español.

  • Redirección de los ingresos por congestión: a partir de enero de 2028, los operadores de transporte como RTE (Francia) o REN (Portugal) deberán destinar al menos el 10 % de los ingresos anuales por congestión no utilizados en inversiones de red a proyectos de la UE que reduzcan los cuellos de botella en las interconexiones. Este porcentaje subirá progresivamente hasta alcanzar el 25 % en 2031. Es una fuente de financiación directa para nuevas líneas entre países, como la interconexión eléctrica con Francia a través de los Pirineos.
  • Permisos exprés: el acuerdo introduce portales digitales únicos de tramitación, la presunción de que las redes eléctricas y los proyectos renovables son de interés público superior, la posibilidad de aprobación tácita y procedimientos simplificados para infraestructuras renovables. El objetivo es acortar unos plazos que hoy se miden en lustros —entre 5 y 10 años según la Comisión— y que son el verdadero cuello de botella de la transición energética.

Además, se blinda la participación nacional en el escenario de planificación centralizada: los gobiernos verificarán los datos y supuestos utilizados, se incorporarán los planes climáticos nacionales y se realizarán análisis de sensibilidad cada dos años para evitar un enfoque uniforme.

“Me alegra decir que hoy el Paquete de Redes parece aterrizar en un área completamente diferente. Esto incluye una gran victoria para Europa, ya que los estados miembros conservan más poder sobre dónde van sus ingresos por congestión y también sobre el tipo de inversiones pesadas que se hacen en el sistema de red.” — Ebba Busch, ministra de Energía de Suecia, Luxemburgo, 26 de junio de 2026

Por qué España sale ganando: interconexión y precios

Lo que veo en este acuerdo es un cambio de enfoque largamente demandado por los países periféricos, España incluida. La red eléctrica europea lleva años siendo un tapón. Mientras se multiplicaban los parques eólicos y solares, las infraestructuras de transporte no han crecido al mismo ritmo. El resultado es conocido: hay mucha generación limpia, pero no siempre llega a donde se necesita ni cuando los precios son competitivos. Con el nuevo Pacto, los estados ganan capacidad para priorizar interconexiones que hoy son meros proyectos sobre el papel. Para la Península, con una tasa de interconexión aún lejos del objetivo del 15 %, esto significa que proyectos como el refuerzo de la línea España-Francia por los Pirineos podrían recibir financiación europea de forma mucho más ágil. No es una solución inmediata —el comisario Jørgensen lo admitió al señalar que “la mayoría de lo que decidimos hoy no se verá en la realidad mañana”—, pero sienta las bases de una planificación a medio y largo plazo que reducirá los sobrecostes que pagan los consumidores cuando la red no absorbe toda la producción renovable.
🌍 El impacto en España y Europa

Un acuerdo que da más voz a los estados en la red eléctrica europea tiene consecuencias concretas para el bolsillo de los españoles y para las grandes empresas del país:

  • Euríbor e hipotecas: una red más interconectada y permisos más rápidos implican, en el medio plazo, precios de la electricidad más bajos y estables. Una inflación energética contenida da margen al BCE para mantener un tono más dovish, lo que se traduce en un Euríbor a 12 meses con menos presiones al alza y cuotas hipotecarias más previsibles.
  • Tejido empresarial: los grandes consumidores industriales y las empresas del IBEX con fuerte peso exportador —como las del sector acero, químico o automoción— se beneficiarán de un mix energético más limpio y barato. Además, las constructoras y utilities españolas con experiencia en obra civil e ingeniería de redes (Iberdrola, ACS o Ferrovial) verán nuevas oportunidades de negocio en los proyectos de interconexión que se aceleren.
  • Relación con Francia: la nueva gobernanza facilita que los ingresos por congestión en las líneas existentes se dediquen a reforzar la capacidad de intercambio con el país vecino. España lleva años pidiendo mayor flexibilidad en este punto, y el texto acordado ayer da pasos claros en esa dirección.

El próximo 1 de julio, la comisión de Industria del Parlamento Europeo votará el Pacto de Redes. Si todo avanza sin sobresaltos, la negociación interinstitucional comenzará bajo la presidencia irlandesa. El mensaje que extraigo de Luxemburgo es inequívoco: sin redes a la altura, la transición energética se atasca. Y en esa carrera, España tiene ahora una oportunidad real de dejar de ser una isla energética.

Publicidad