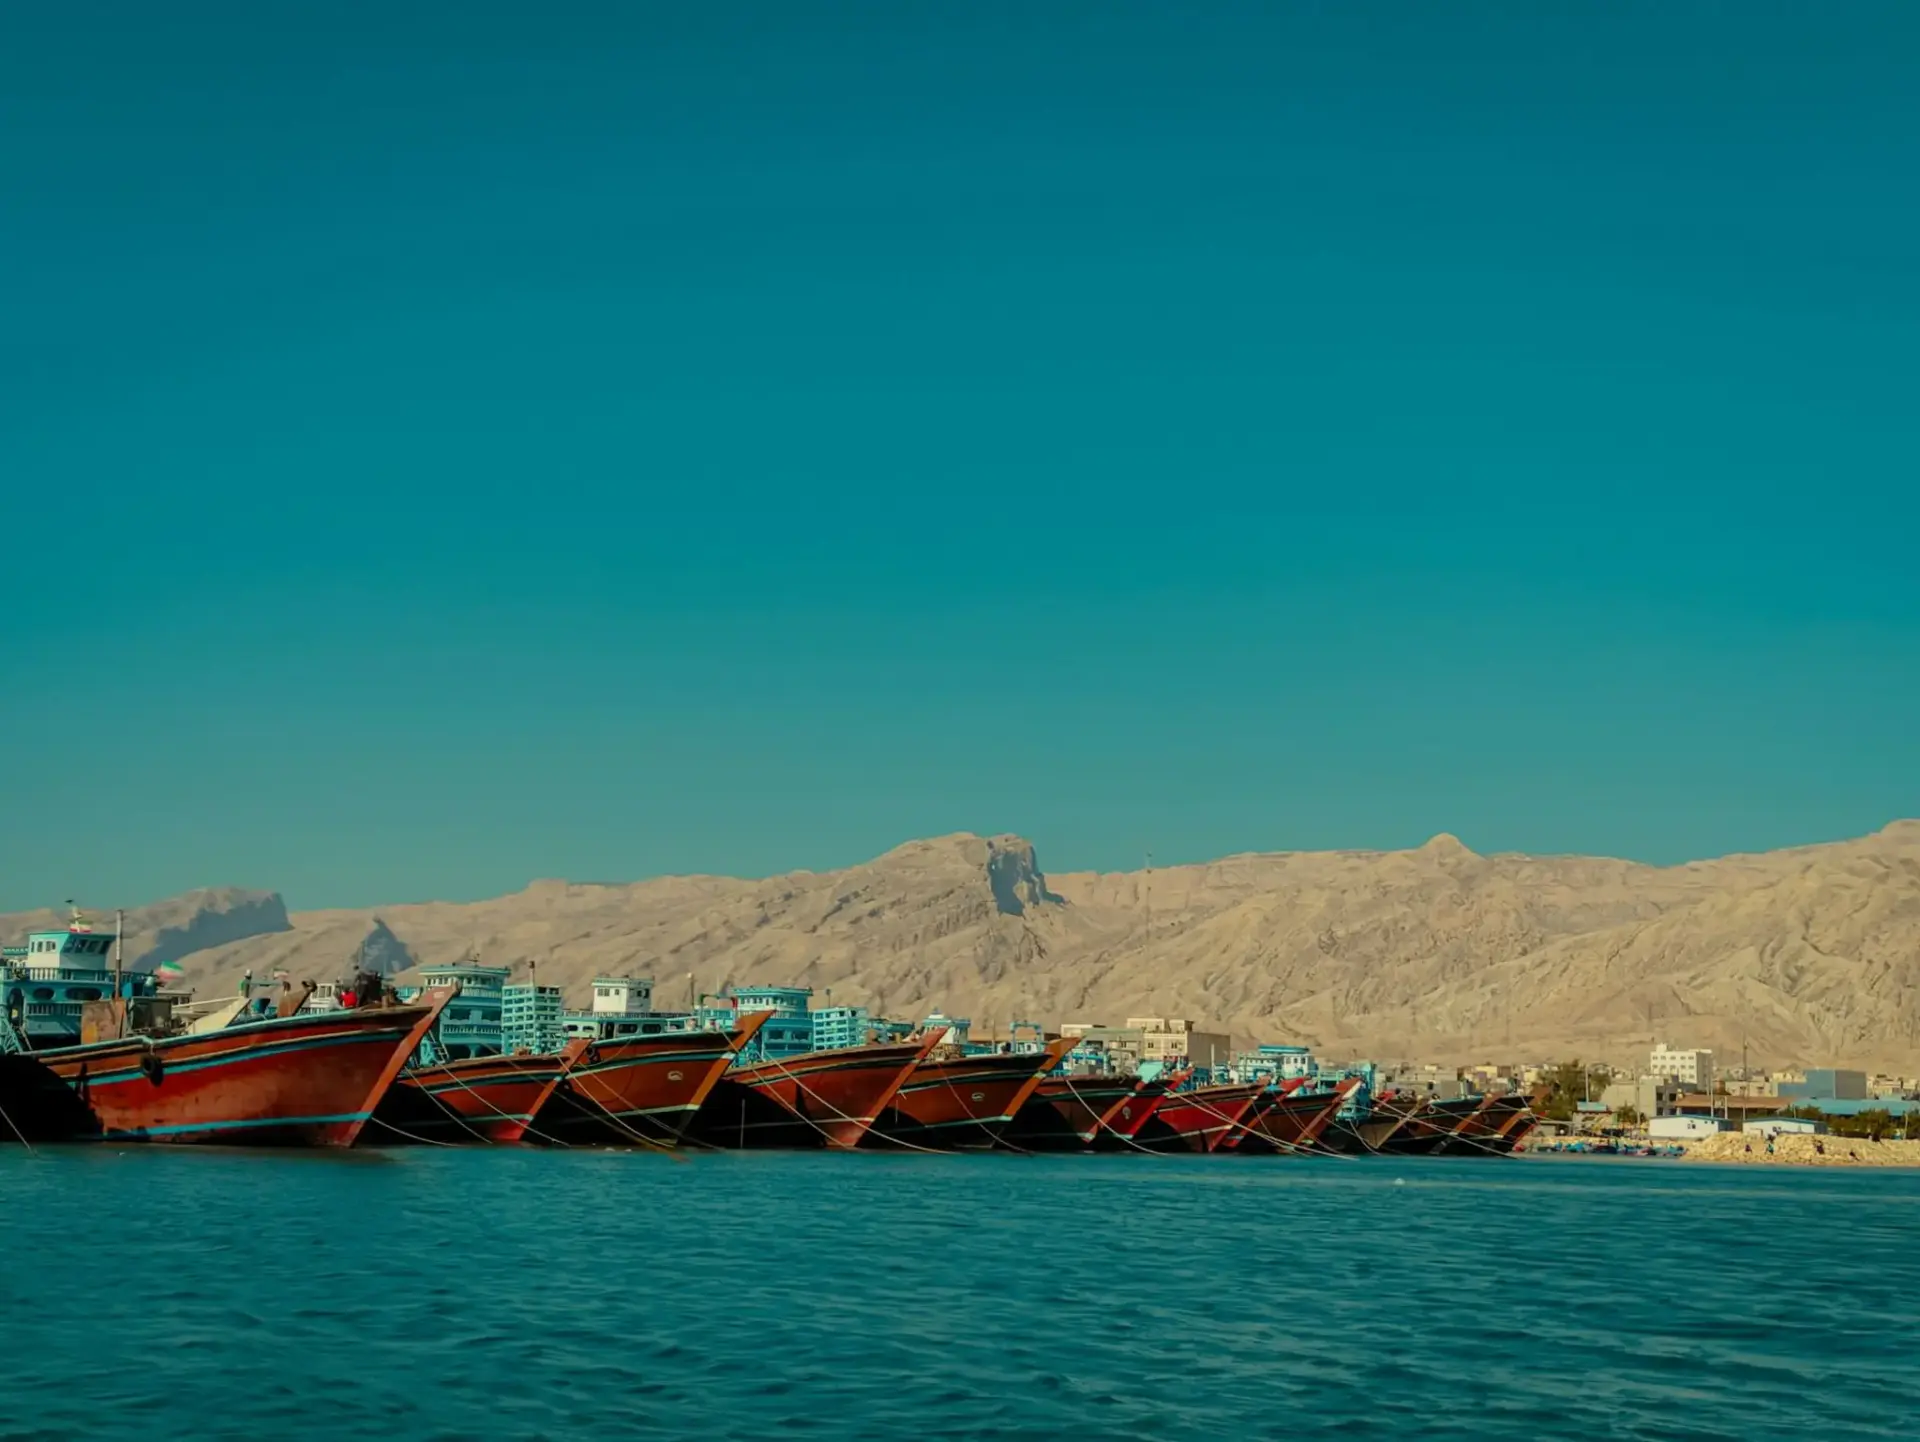
He tardado en confirmarlo: la Guardia Revolucionaria confirma ya el impacto de una mina en el Estrecho de Ormuz. No hay comunicado sobre el pabellón del buque, su carga ni el estado de la tripulación, y esa ausencia explica por qué el mercado se ha movido más rápido que la información. El Brent amplía las subidas por segunda sesión, con el riesgo de suministro como argumento dominante en Singapur y Londres.
Pekín movió ficha el lunes. La portavoz del Ministerio de Asuntos Exteriores, Mao Ning, condenó los ataques de los hutíes contra aeropuertos e infraestructuras energéticas saudíes y expresó una «seria preocupación» por la intensificación del conflicto entre Riad y el grupo yemení.
El minado, el Brent y dos frentes abiertos en el Golfo
La secuencia de los últimos seis días ayuda a entender por qué el impacto de una mina sobre un petrolero mueve el precio del crudo en cuestión de horas:
- Domingo 11 de octubre: un ataque contra el aeropuerto internacional de Riad causa un muerto y once heridos.
- Sábado 10 de octubre: otro ataque reivindicado por el grupo yemení obliga a suspender las operaciones en el mismo aeropuerto y se convierte en el más mortífero en suelo saudí en más de una década.
- Jueves 8 de octubre: tres personas mueren en el aeropuerto de Riad en un tercer bombardeo.
Los hutíes han golpeado además instalaciones petrolíferas saudíes y buques en el mar Rojo, una escalada que deja de ser un asunto periférico para el mercado.
«Condenamos los ataques que han causado víctimas mortales y expresamos seria preocupación por la intensificación del conflicto. Pedimos a las partes implicadas que eviten acciones que eleven la tensión regional.» — Mao Ning, portavoz del Ministerio de Asuntos Exteriores de China, rueda de prensa del 12 de octubre de 2026
Quién depende del estrecho: China, India y Japón
Por el Estrecho de Ormuz transita alrededor de una quinta parte del petróleo que se mueve en el mundo, y la cuota asiática de ese flujo resulta determinante. China, la India y Japón figuran entre los mayores importadores de crudo del planeta y no disponen de una alternativa logística que pueda activarse en días: los oleoductos que evitan el paso tienen capacidad limitada y los inventarios estratégicos se miden en semanas, no en trimestres.
Esa es la razón por la que el mercado reacciona antes a un incidente que a un comunicado oficial. El tráfico del Golfo no se detiene por decreto, pero sí se encarece: cada incidente eleva la prima de riesgo de guerra que las aseguradoras aplican a los buques, un sobrecoste que termina trasladándose al flete y al precio del barril entregado en Asia.
Lo que veo: una prima de riesgo, no un problema de barriles
Conviene separar dos cosas que el mercado tiende a mezclar. Lo que se paga hoy es prima de riesgo geopolítico, no escasez física de crudo: los inventarios globales siguen siendo razonables y la oferta no ha dejado de fluir. La diferencia importa, porque una prima se desinfla tan rápido como se hincha cuando el conflicto se contiene.
Dicho esto, el patrón de la última semana apunta en dirección contraria. El ataque del sábado contra el aeropuerto de Riad fue el más mortífero en suelo saudí en más de una década, y los hutíes ya han demostrado capacidad para golpear instalaciones energéticas y buques en el mar Rojo. Si ese umbral se traslada a la infraestructura petrolera del Golfo, la prima deja de ser un ajuste financiero y se convierte en una revisión de las expectativas de suministro.
Queda una contradicción que los datos no resuelven: Pekín condena la escalada mientras sigue siendo el primer comprador del crudo saudí, y Teherán, cuyo brazo militar confirma el incidente, tiene incentivos contrapuestos.
Vigilo tres señales: si Pekín pasa de la condena verbal a la mediación diplomática con Teherán, si las aseguradoras marítimas vuelven a subir la prima de riesgo de guerra en el Golfo y si el flujo de petroleros hacia el mar Rojo se desvía por el cabo de Buena Esperanza, lo que añadiría días de navegación y coste a cada barril destinado a Asia.
🌐 El efecto dominó en Occidente
Para el lector europeo la vía de transmisión es directa: crudo más caro en Asia encarece el crudo en todas partes, porque el Brent es una referencia global y ningún comprador de la eurozona escapa del arbitraje.
- Energía e inflación: una subida sostenida del Brent llega con retardo a los carburantes y complica los cálculos del BCE en un trimestre en el que la desinflación europea dependía del componente energético.
- Empresas expuestas: las compañías del IBEX con negocio en Asia y los fabricantes que importan componentes por vía marítima verán encarecerse los fletes si las navieras alargan tránsitos.
El impacto directo en España es limitado mientras el estrecho siga abierto al tráfico comercial, pero refuerza la presión al alza sobre los precios energéticos en la eurozona. La clave es cuánto aguanta esa prima de riesgo.