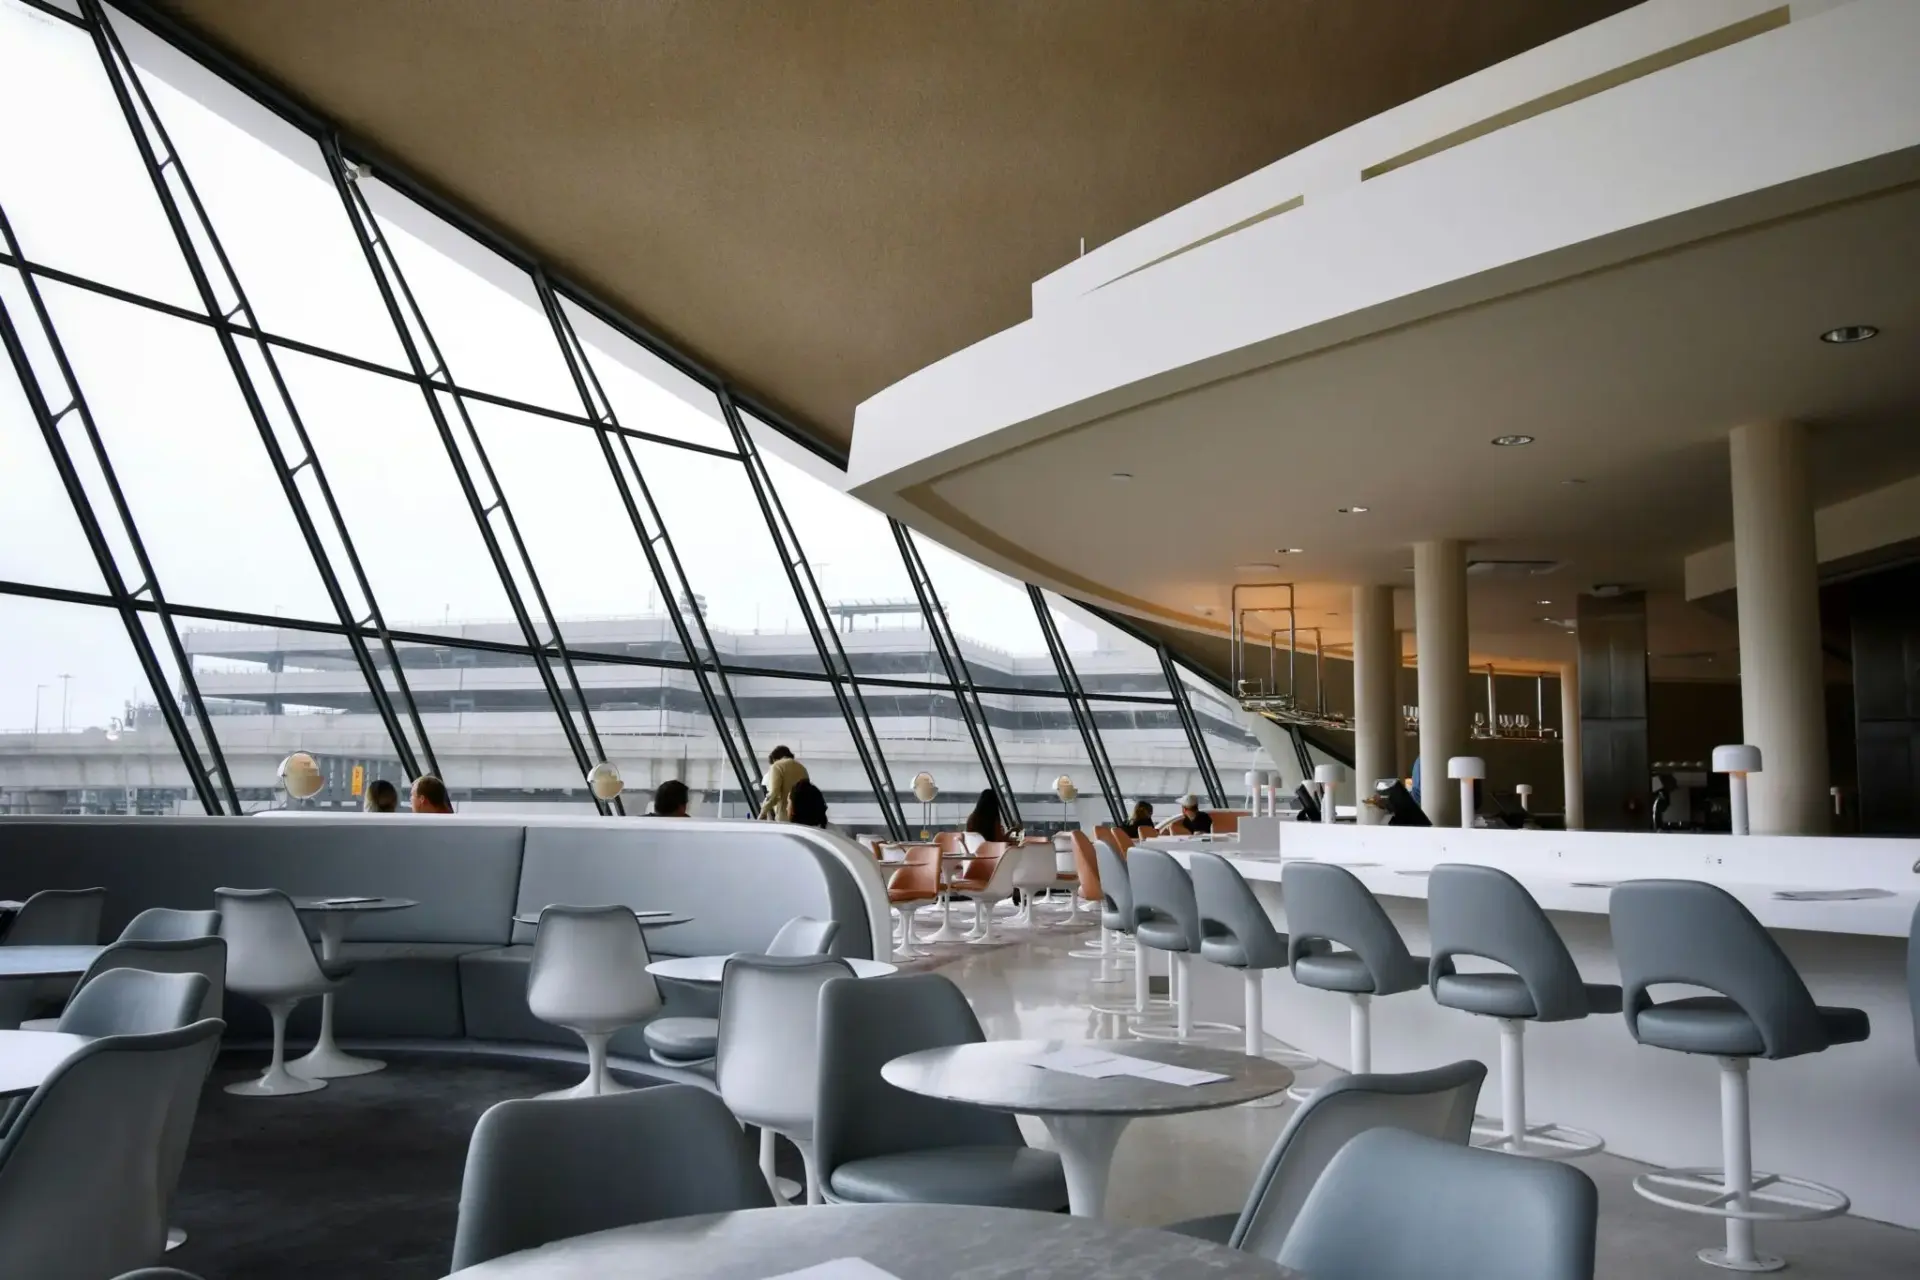
PAI Partners prepara la salida de Áreas tras cerrar el mejor ejercicio de su historia. El fondo francés, dueño del líder español de la restauración en aeropuertos, autopistas y estaciones de tren desde 2019, ya sondea a los grandes bancos de inversión que operan en España para elegir al asesor que colocará la compañía en el mercado, según ha adelantado Expansión.
La empresa, con sede en Barcelona y fundada en 1968, acaba de cerrar su ejercicio fiscal 2025/2026 —concluido en septiembre— con unas ventas netas por encima de los 3.000 millones de euros y un ebitda ajustado superior a los 350 millones. Son cifras récord en la trayectoria del grupo. Y llegan justo cuando el accionista ha completado su ciclo de inversión.
Un activo que ha duplicado su valor en siete años
Cuando PAI Partners tomó el 100% de Áreas a mediados de 2019, la valoración —deuda incluida— fue de 1.542 millones de euros. Por entonces la compañía facturaba 1.800 millones con un ebitda cercano a los 200, herencia de su etapa dentro del grupo francés Elior. Hoy la facturación ha subido cerca de un 70% y el ebitda casi un 80%, en un periodo que atravesó el desplome total de la actividad durante la pandemia.
Con esas cifras sobre la mesa, varias fuentes sitúan la valoración actual por encima de los 3.500 millones y con margen para acercarse a los 4.000. Es decir, más del doble de lo desembolsado. La deuda neta del grupo ronda ahora los 1.700 millones de euros, un dato que cualquier comprador tendrá que digerir junto al precio.
La decisión de activar o no el proceso se tomará previsiblemente en enero. Si se confirma, la transacción no llegará al mercado hasta comienzos de 2027, siempre que el entorno macroeconómico acompañe. Tanto PAI como Áreas han declinado hacer comentarios.
El equipo directivo que lidera Óscar Vela participa en esas conversaciones con los bancos de inversión. Su continuidad es una de las piezas del relato que el vendedor quiere construir ante los posibles compradores.
El valor de Áreas no está en sus marcas ni en sus locales, sino en las concesiones que le garantizan el tráfico durante décadas.
Fondos de infraestructura y un posible fondo de continuación
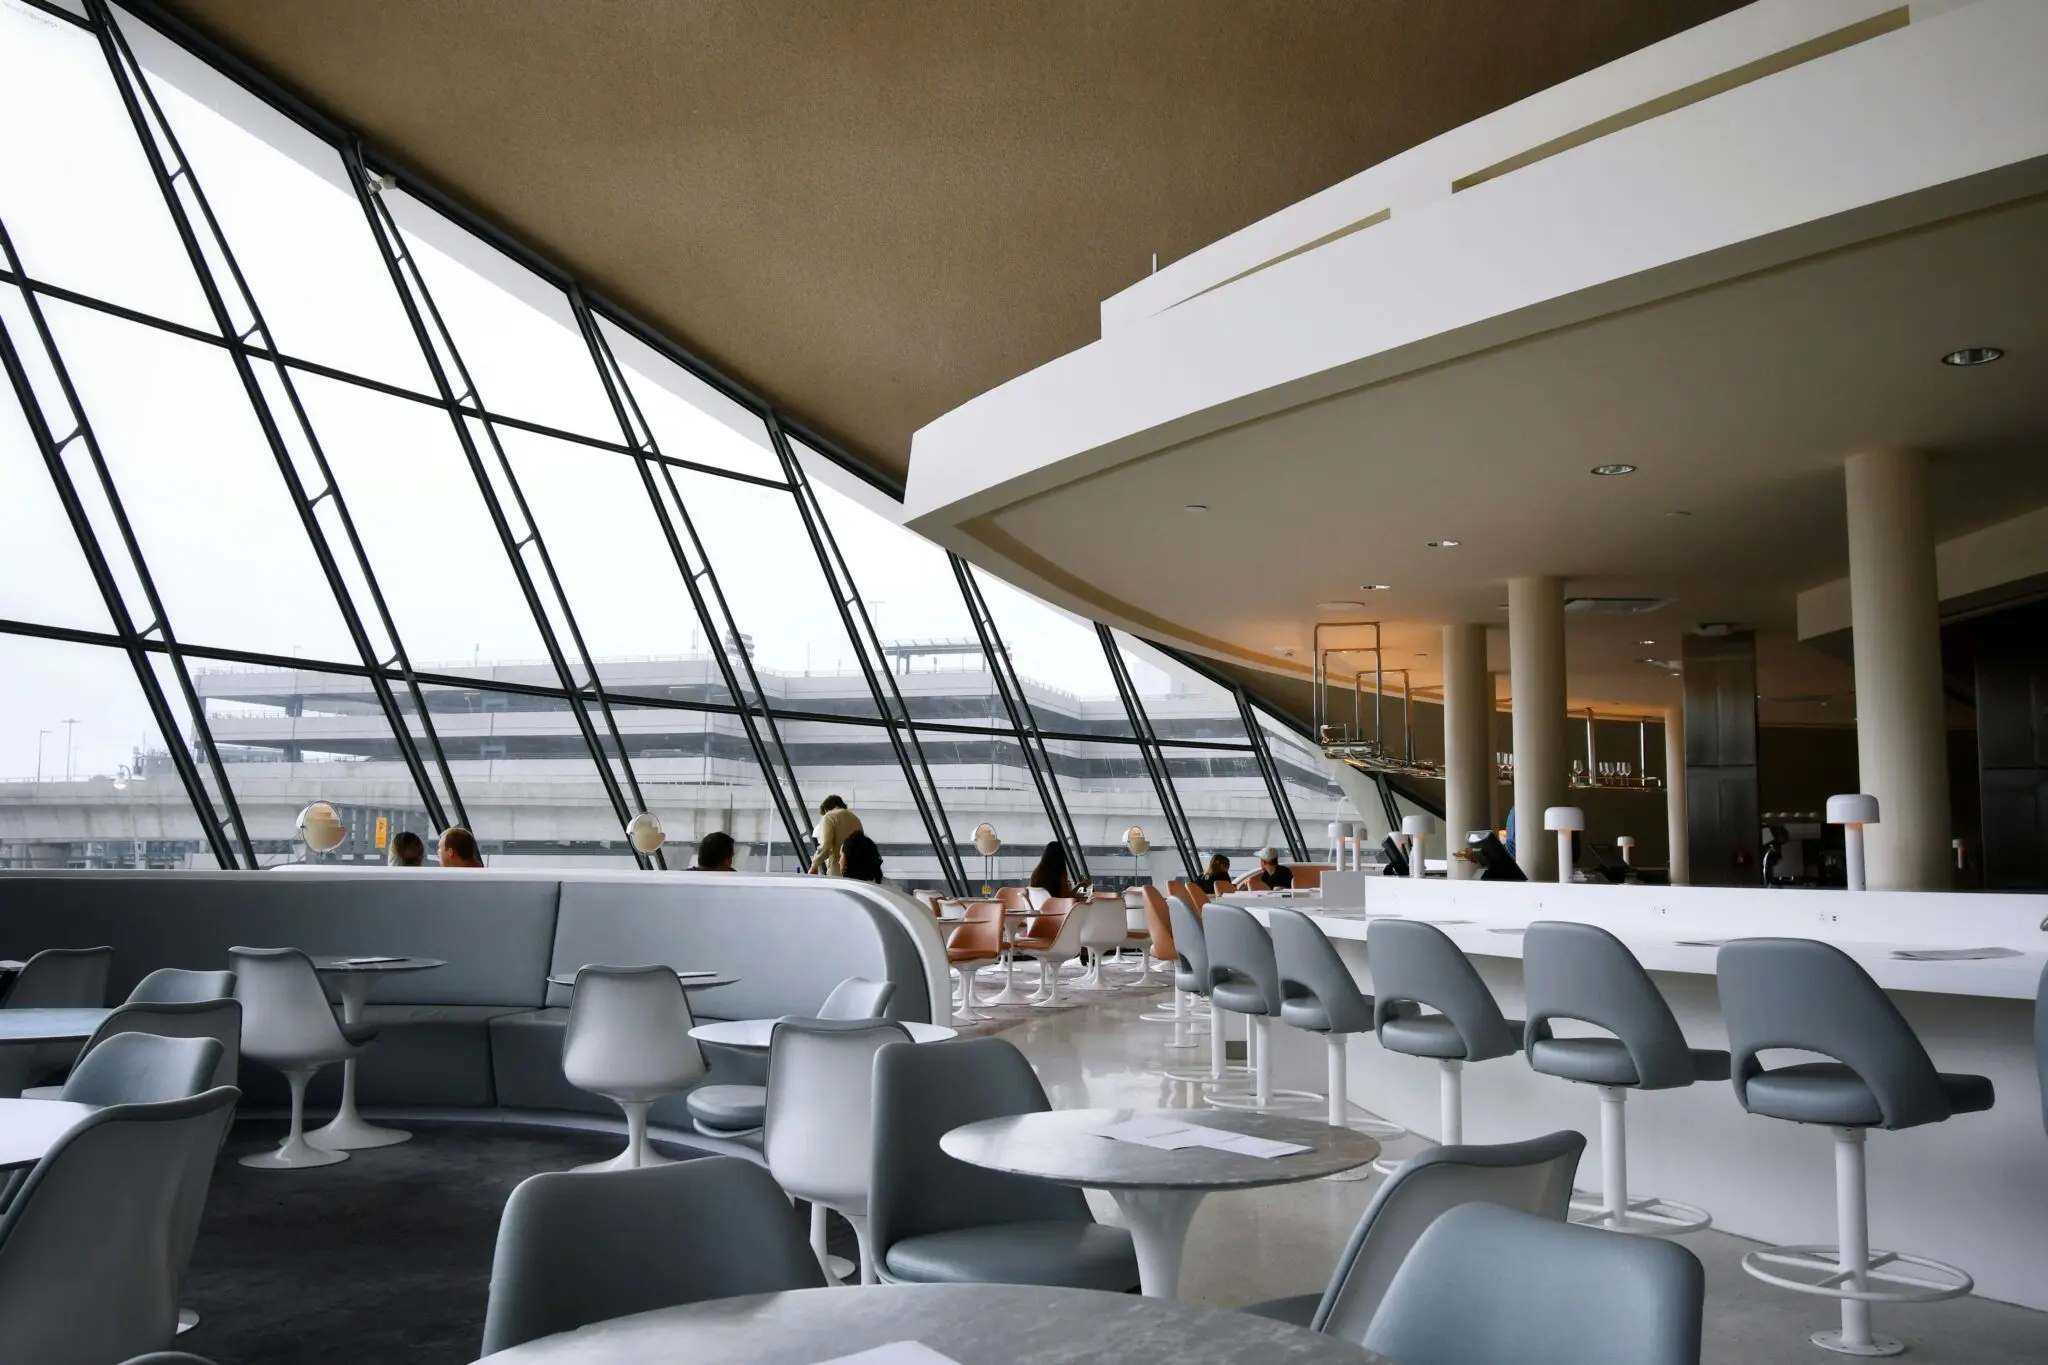
El perfil del activo invita al optimismo. Áreas no es propietaria de los aeropuertos, autopistas o estaciones donde opera, pero explota los establecimientos mediante contratos de concesión de larga duración. Su modelo presenta rasgos propios de las infraestructuras: altas barreras de entrada, ingresos ligados al tráfico de viajeros y una visibilidad de caja poco habitual en el negocio de la restauración.
Eso explica el interés que despierta entre fondos de infraestructuras. No es un caso aislado: Blackstone y EQT acaban de comprar Urbaser por 5.600 millones de euros, un activo igualmente infra-like. Con más de 2.200 establecimientos en doce países, Áreas es el tercer operador global del sector, solo por detrás de la suiza Avolta y de la británica SSP.
Cabe también la posibilidad de que PAI decida reinvertir a través de un fondo de continuación, fórmula con la que prolongaría su presencia en la compañía. La alternativa no está descartada, aunque las fuentes consultadas anticipan un proceso competitivo si finalmente sale al mercado.
El reto americano y la sombra del ciclo
Áreas concentra el 75% de sus ingresos en tres mercados: Estados Unidos, Francia e Iberia. En España y Portugal es el operador número uno, posición que también ocupa en Francia y México. En Estados Unidos, sin embargo, pese a ser el segundo operador, su cuota apenas alcanza el 6%. Ahí está la gran palanca de crecimiento, y ahí estuvo la lógica de la compra de Travel Hospitality Services y de la británica TRGC, que le abrió las puertas de Reino Unido.
El modelo tierra-aire diversifica la exposición: el 60% del negocio procede de aeropuertos, el 23% de autopistas y el 17% de estaciones de tren. Es una cartera menos dependiente del turismo puro que la de sus rivales más volcados en aeródromos, pero no inmune al ciclo. El presupuesto para el ejercicio 2026/2027, que arrancó en octubre, prevé elevar los ingresos de forma orgánica hasta los 3.100 millones y situar el ebitda entre 380 y 390 millones.
La pregunta de fondo es qué comprador está dispuesto a pagar múltiplo de infraestructura por un negocio de restauración. Los fondos especializados han demostrado apetito por activos concesionales, pero son también los más sensibles al coste de la deuda. Un entorno de tipos altos encarece el apalancamiento y enfría las pujas.
Si el proceso sale adelante en 2027, el resultado dependerá menos del atractivo de Áreas —que nadie discute a estas alturas— y más de cómo esté el mercado de financiación en ese momento. Ahí está la verdadera incógnita, y ahí se decidirá si la salida de PAI se cierra cerca de los 4.000 millones o se queda en el suelo de la horquilla.