El FMI ha puesto este martes las primas de riesgo en el epicentro de su alerta financiera. En su Informe sobre la estabilidad financiera mundial, el organismo que dirige Kristalina Georgieva advierte de que un rebrote de la inflación o un susto fiscal pueden disparar de golpe la rentabilidad de los bonos soberanos. La deuda de los gobiernos está en máximos y hay que refinanciarla.
El aviso del FMI: rentabilidades al alza con la deuda en máximos
Su diagnóstico es explícito. ‘Un resurgimiento de la inflación o las preocupaciones fiscales podrían provocar un aumento brusco de las rentabilidades de los bonos soberanos y desencadenar turbulencias de mayor alcance en los mercados’, señala el documento. Los mercados financieros han encajado un año de sobresaltos geopolíticos, pero la renta fija de las grandes economías avanzadas ya descuenta una preocupación creciente por las cuentas públicas.
Ninguna cifra resume mejor ese giro que la deuda acumulada durante la pandemia y la crisis energética. Las economías desarrolladas necesitan crédito a espuertas y arrastran un riesgo de refinanciación, el rollover risk de la jerga, que se agrava porque los tipos actuales son mucho más altos que los de hace una década. En 2016 el dinero llegó a valer menos que nada en Europa: los depósitos bancarios pagaban intereses negativos.
El punto de partida no ayuda. Tras las emisiones de la pandemia y de la crisis energética, los vencimientos se han ido acumulando y toca renovarlos a precios de mercado. Varios gobiernos han tirado por la vía corta —emitir a plazos menores para aliviar la factura inicial de intereses—, una estrategia que han aplicado Estados Unidos, Reino Unido y Japón. Abarata el corto plazo y deja más títulos expuestos al mercado justo cuando llega la hora de refinanciarlos.
Francia roza el 5% y la IA le roba demanda al bono soberano
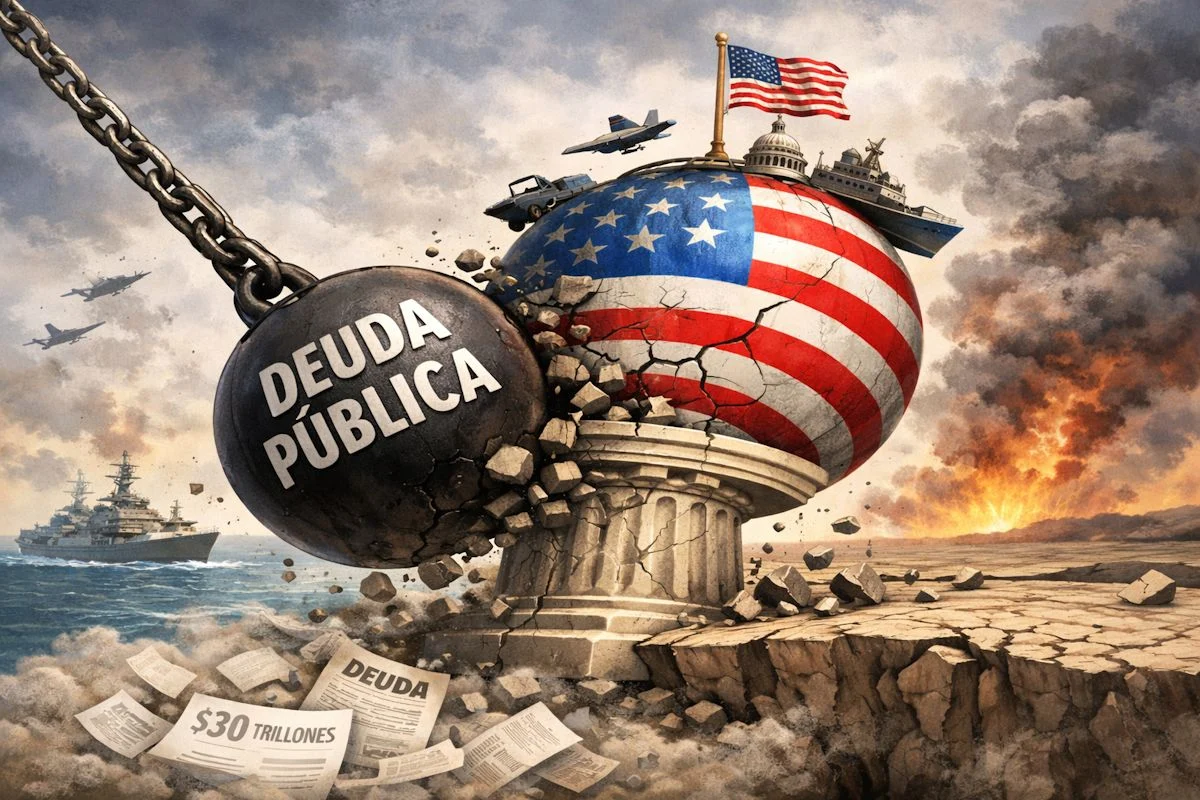
Francia es el caso más visible. La rentabilidad de su deuda soberana se acerca al 5%, niveles que no se veían desde hace casi dos décadas. El aumento del déficit y el volumen de emisiones pendientes han llevado a los inversores a exigir más por comprar bonos franceses, y la falta de avances en la consolidación fiscal pesa.
Hay un competidor nuevo en la puja. El auge de la inteligencia artificial y la transición energética absorben capital a un ritmo desconocido. Las grandes tecnológicas ya firman cerca del 10% de las emisiones corporativas globales con grado de inversión y, según el Fondo, ‘pueden competir con los bonos soberanos por la demanda de los inversores. El Estado ya no es el único que puja por el ahorro mundial.
El soberano ya no compite solo contra otro soberano: compite contra la inteligencia artificial, que financia su expansión con la misma bolsa de ahorro global.
El informe también evalúa la resistencia de la banca. En un escenario adverso, con tipos altos, energía cara e inflación elevada, la proporción de bancos vulnerables subiría del 18% registrado en 2025 al 22% en 2026.
Asia concentraría las mayores pérdidas de capital, con una caída de nueve puntos en su ratio de solvencia; Europa sufriría por el encarecimiento de los hidrocarburos y Estados Unidos y Canadá, por el valor de sus bonos. En el peor de los casos, las entidades más tensionadas representarían el 7% de los activos bancarios del mundo y necesitarían 68.000 millones de dólares para recuperar el capital exigido.
Los colchones de capital y liquidez del sector, insiste el Fondo, absorberían buena parte de esas pérdidas sin desembocar en una crisis sistémica. La banca aguantaría. Lo que no está garantizado es que aguante sin cerrar el grifo del crédito a hogares y empresas justo cuando financiarse cuesta más que en la última década.
España aguanta en 61 puntos básicos: el cortafuegos de la deuda común
España aparece en el informe como la excepción que refuerza el argumento europeo. El diferencial entre el bono español y el alemán a diez años —la prima de riesgo— se mantiene en torno a los 61 puntos básicos, sin sobresaltos, gracias al dinamismo del crecimiento, la fortaleza del empleo y una ratio de deuda pública por debajo del 100% del PIB por primera vez desde la pandemia.
El Fondo aprovecha ese contraste para defender la mutualización. Los fondos Next Generation y la emisión conjunta redujeron con fuerza las diferencias de rentabilidad entre el bono alemán y los del sur de Europa. ‘Al introducir endeudamiento común y transferencias a los Estados miembros, estos programas han reforzado la percepción de riesgo fiscal compartido’, sostiene el documento. Traducido: cuando Alemania firma, el mercado se lo piensa dos veces antes de castigar a Grecia, Italia, Portugal o España.
Conviene no confundir el cortafuegos con la cura. La emisión común amortigua el contagio, pero no reduce una sola décima de déficit. Si algo enseña la última década de tipos es que los mercados toleran los desequilibrios mientras haya crecimiento; el día que se apague, el diferencial español volverá a mirar a su propia cuenta de resultados. Y ese día no avisa. La próxima edición del informe del Fondo, prevista para la próxima primavera, dirá si España sigue siendo la excepción o empieza a convertirse en la norma.