Luces y sombras del triunfo de La 1 en junio: la letra pequeña de la victoria futbolera

RTVE está de enhorabuena. La 1 ha conseguido cerrar junio como la cadena más vista de la televisión española, poniendo fin a una racha de 22 meses consecutivos de liderazgo de Antena 3. Es una victoria importante para la corporación pública y confirma el excelente momento que atraviesa la cadena, que lleva varios meses creciendo en audiencia y ha firmado su mejor temporada en catorce años.

La pública lideró junio con un 14,3% de cuota de pantalla, por delante del 12,5% de Antena 3. Por detrás quedaron Telecinco (8,3%), Cuatro (6,4%),  La Sexta (5,5%) y La 2 (3,5%). Se trata del mejor junio de La 1 en quince años y de su primera victoria mensual desde el verano de 2024, cuando coincidieron la Eurocopa y los Juegos Olímpicos de París.

El triunfo supone además un espaldarazo para una RTVE que ha conseguido fortalecer su oferta diaria durante la temporada y que afronta el futuro con mejores perspectivas que hace apenas dos años. Sin embargo, la fotografía completa requiere un análisis más pausado porque detrás del liderazgo existen varios matices que ayudan a explicar qué ha ocurrido realmente en el mercado televisivo.

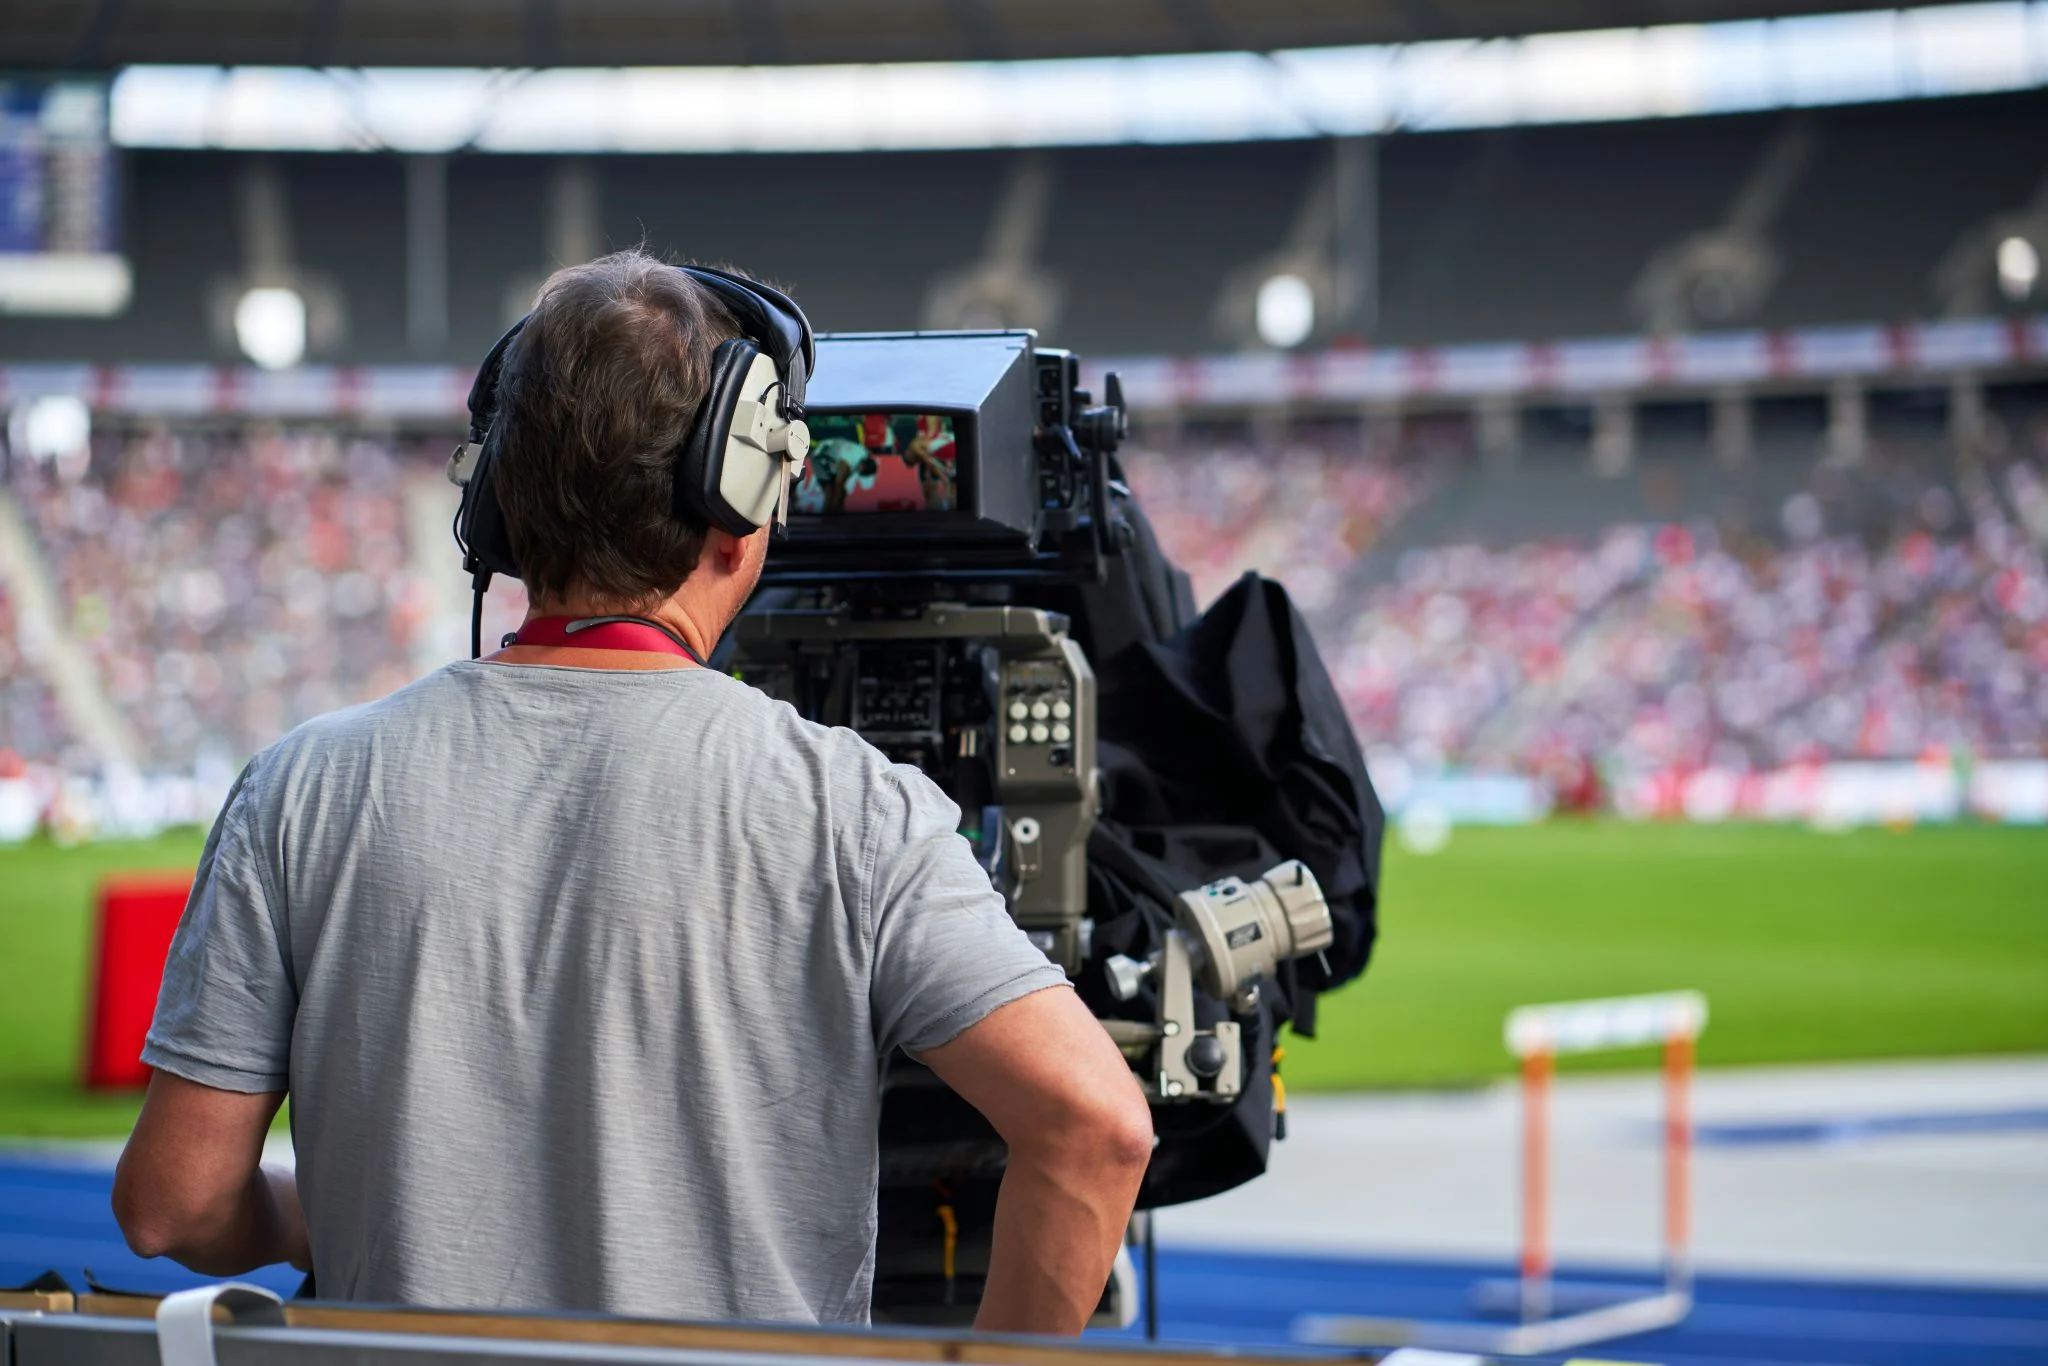
El gran protagonista de junio ha sido el Mundial de fútbol. Como ocurre siempre con este tipo de acontecimientos deportivos, la cadena que posee los derechos obtiene una ventaja competitiva enorme durante el mes de emisión. La 1 ha sabido aprovechar ese escaparate y los partidos han disparado sus audiencias hasta devolverla al primer puesto.

Eso no resta mérito al trabajo realizado por RTVE durante toda la temporada, pero sí obliga a contextualizar el resultado. El campeonato ha supuesto un impulso extraordinario para la cadena pública, tanto por la audiencia directa de los encuentros como por el conocido «efecto arrastre», que mejora el rendimiento de los programas emitidos antes y después de los partidos.

Precisamente por ello, la diferencia final con Antena 3 tampoco refleja un desplome de la cadena de Atresmedia. Al contrario. Pese a competir contra uno de los mayores eventos deportivos del mundo, Antena 3 consiguió mantenerse en cifras muy similares a las que viene registrando durante toda la temporada. Es decir, La 1 ganó junio, pero Antena 3 apenas perdió terreno.

Antena 3 mantiene intacta su fortaleza

La derrota mensual rompe una racha histórica de 22 liderazgos consecutivos, pero difícilmente puede interpretarse como un cambio de tendencia.

La cadena principal de Atresmedia concluye la temporada con un 12,8% de cuota media, mejora incluso dos décimas respecto al curso anterior y suma ya cinco temporadas consecutivas como la televisión más vista de España.

Los datos reflejan un dominio difícil de discutir. Antena 3 lideró cerca de tres de cada cuatro días de la temporada y concentró la inmensa mayoría de las emisiones más vistas y de los denominados «minutos de oro». Ninguna otra cadena presenta actualmente una estructura tan sólida durante toda la jornada.

Su éxito continúa apoyándose en una parrilla extraordinariamente estable. Antena 3 Noticias enlaza ocho temporadas como informativo líder; Pasapalabra mantiene un rendimiento sobresaliente incluso tras la sustitución de El Rosco por la nueva prueba AlaZ; El Hormiguero, La ruleta de la suerte, Sueños de libertad, Cocina abierta con Karlos Arguiñano y Tu cara me suena siguen siendo referencias absolutas en sus respectivas franjas.

La 1
Pasapalabra.

En otras palabras, solo un acontecimiento extraordinario como un Mundial ha sido capaz de impedir que Antena 3 firmara una nueva temporada perfecta.

RTVE confirma que vuelve a competir

Si el liderazgo de junio tiene una lectura positiva para RTVE, esa no es únicamente la victoria mensual, sino la consolidación de una tendencia que comenzó hace meses.

La 1 termina el curso con un 12,2% de cuota, su mejor resultado en catorce años y el mayor crecimiento de todas las cadenas generalistas, con casi dos puntos más que la temporada anterior.

Especialmente llamativo ha sido el fortalecimiento de sus mañanas. Silvia Intxaurrondo ha convertido La Hora de La 1 en uno de los espacios informativos más competitivos de la televisión, mientras que Mañaneros 360, con Javier Ruiz y Adela González, ha terminado por consolidarse como una de las referencias de la franja.

Las tardes también han encontrado estabilidad gracias al bloque de ficción formado por La Promesa y Valle Salvaje, dos series que han permitido recuperar una franja históricamente complicada para la cadena pública.

En prime time, La Revuelta ha contribuido a reforzar el access, aunque es evidente que el programa ha perdido parte del impulso inicial durante los últimos meses.

Telecinco sigue instalada en la crisis

Si La 1 representa el crecimiento y Antena 3 la estabilidad, Telecinco simboliza la gran preocupación del sector. La cadena de Mediaset ha firmado el peor junio de toda su historia con apenas un 8,3% de cuota y también cierra la peor temporada de su trayectoria con un 8,9%.

Los datos reflejan una crisis estructural que ya no puede atribuirse únicamente a circunstancias puntuales ni a la competencia del fútbol. Ni siquiera acontecimientos tradicionalmente muy potentes como la final de Supervivientes o el desenlace de La isla de las tentaciones han conseguido evitar nuevos mínimos históricos.

Durante la temporada también han acusado el desgaste otras marcas históricas como Gran Hermano, GH Dúo, Got Talent o Hay una cosa que te quiero decir. El resultado es especialmente preocupante porque Telecinco ya acumula un año completo sin alcanzar el doble dígito en ningún mes, algo inédito en su historia.

Cuatro consolida su remontada

Dentro de Mediaset, las mejores noticias llegan desde Cuatro. La cadena cerró junio con un 6,4% y culmina una temporada en la que ha logrado superar a La Sexta por primera vez en muchos años. Su crecimiento coincide con una apuesta mucho más marcada por la actualidad política y las tertulias de línea conservadora, con formatos como Horizonte, En boca de todos, Todo es mentira o Código 10 ganando protagonismo.

Especialmente llamativa ha sido la evolución de los programas centrados en la información política, que han aprovechado el interés generado por los casos que afectan al PSOE para aumentar su seguimiento. 

La Sexta pierde fuerza

El panorama es bastante diferente para la cadena verde de Atresmedia. La Sexta terminó junio con un 5,5%, su peor dato para este mes desde 2012, y cerró la temporada ligeramente por detrás de Cuatro. El crecimiento de las mañanas de La 1 ha restado protagonismo a la oferta informativa de La Sexta, mientras que su prime time continúa siendo la gran asignatura pendiente.

BBVA vende más de la mitad de su participación en Telefónica y roza máximos del año

BBVA ha vendido más de la mitad de su participación en Telefónica, una posición que en los últimos años se había convertido en una de las más vigiladas del Ibex 35. La entidad ha pasado de controlar un 3% del capital de la operadora a quedarse con un 1,96%, según confirmaron varios medios este miércoles. La acción del banco, lejos de acusar el golpe, se mueve en la sesión rozando sus máximos anuales.

El movimiento se ha producido a través de una colocación acelerada entre inversores cualificados, cuyo comprador o compradores no han trascendido. Fuentes del mercado apuntan a que la operación se cerró con un descuento inferior al 2% sobre el precio de cierre del martes, lo que refleja un apetito notable por el papel de la teleco.

Con este ajuste, BBVA diluye una posición que arrastraba desde hace más de dos décadas y que en los últimos tiempos generaba más preguntas que certezas estratégicas. El banco presidido por Carlos Torres siempre defendió que se trataba de una participación financiera, pero su peso —cercano al 3%— le otorgaba una voz relevante en el accionariado de Telefónica, justo en un momento de reordenación del núcleo duro de la operadora.

La venta deja a BBVA aún con un 1,96%, un paquete valorado en cerca de 400 millones de euros a precios actuales. Ese remanente mantiene al banco como accionista de referencia, aunque ya sin la capacidad de influencia que se le presuponía con el 3%. De hecho, la operación aleja el fantasma de una posible irrupción del banco como un nuevo gran accionista estable, un escenario que el mercado llevaba meses descartando.

BBVA en bolsa: a las puertas de sus techos del año

La reacción en el parqué ha sido favorable para el vendedor. Las acciones de BBVA cotizan este miércoles con ligeras subidas y se sitúan a menos de un 1% de su máximo anual, marcado a finales de mayo. La interpretación mayoritaria entre analistas pasa por valorar el movimiento como una liberación de recursos que refuerza la posición de capital del banco.

“No es una venta por necesidad, sino por oportunidad. BBVA está en un momento dulce de generación de capital y aprovechar la recuperación del precio de Telefónica para monetizar parte de la inversión encaja con su discurso de asignación eficiente de recursos”, señala una voz del sector consultada por Merca2.es.

La venta masiva de BBVA no despeja la gran duda: ¿quién ha comprado ese 1% de Telefónica y con qué intención?

La cotización de Telefónica, por su parte, apenas ha reaccionado a la baja. El valor se mueve plano en una jornada en la que el mercado parece haber digerido sin sobresaltos el goteo de salida de uno de sus accionistas históricos. La operadora mantiene su capital muy fragmentado, sin un accionista que supere el 10%, lo que sigue dejando espacio para movimientos corporativos futuros.

El eterno interrogante: ¿quién compra Telefónica?

El misterio del comprador añade una capa especulativa que no pasa desapercibida. En los últimos años, Telefónica ha visto cómo el capital saudí a través de STC tomaba un 9,9% y cómo el propio Estado español, mediante la SEPI, adquiría otro 10%. La entrada de un nuevo inversor institucional con un 1% no altera los equilibrios de poder, pero sí demuestra que el valor sigue despertando interés.

BBVA era el tercer mayor accionista declarado, por detrás de la SEPI y STC. Con su retirada parcial, el mapa accionarial de la teleco se difumina aún más, justo cuando la compañía intenta ejecutar su plan estratégico de fibra y empresa digital. No es descartable que el comprador sea otro banco de inversión o un fondo soberano que vea en Telefónica un activo con potencial de revalorización en un entorno de tipos a la baja.

La decisión de BBVA tiene lógica de manual: monetizar una participación que ya no aporta ventaja estratégica cuando el precio del activo se ha recuperado. Pero lo hace en un contexto en el que la propia entidad está creciendo con fuerza en México y Turquía, y necesita asignar capital a sus negocios principales de banca minorista y digital en esas geografías.

El vestido de rayas que llevan todas las francesas cuesta 29,99€ en Parfois: rebajado 13 euros

Tu armario de verano está a punto de tener un fichaje seguro: el vestido de rayas Parfois ha bajado de precio en las rebajas de la firma portuguesa. De 45,99 € ha pasado a 29,99 €, un 35% menos, y eso son 16 euros que te quedas en el bolsillo.

No es una rebaja cualquiera. Esta prenda, confeccionada en 100% algodón, es de esas piezas que funcionan en cualquier plan: playa, oficina informal o una comida con amigas. Y ahora mismo, con la rebaja activa, es el momento de echarle un ojo.

El vestido de rayas Parfois que triunfa en las rebajas de verano

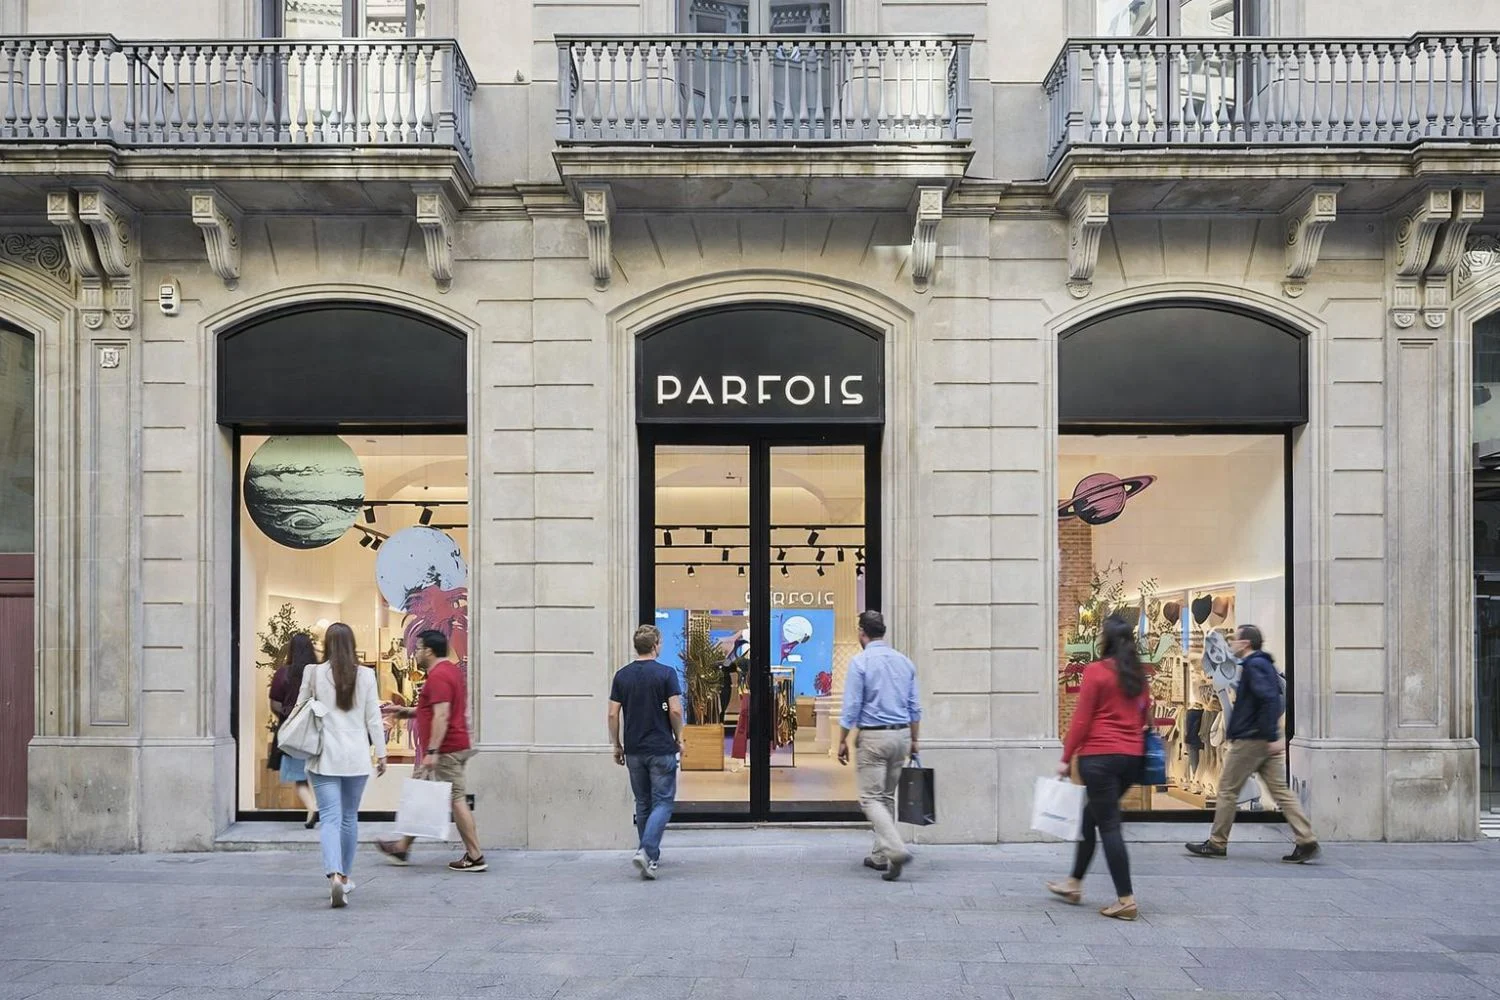
Se trata de un vestido camisero corto, con cuello de solapa y escote en pico, manga corta con dobladillo y bolsillos laterales delanteros. La modelo que lo luce en la web mide 1,78 m y usa la talla S, así que puedes hacerte una idea bastante fiel de cómo cae la prenda sobre el cuerpo.

Ahora mismo el vestido de rayas Parfois está disponible como artículo exclusivo online, y el stock ya empieza a ajustarse: las tallas S y L están agotadas, y solo quedan últimas unidades en talla M. Si te ha convencido, no conviene dejarlo para la semana que viene.

Por qué el vestido de rayas Parfois tiene un aire de estilo marinero

El estampado de rayas horizontales, sobre todo en combinaciones de blanco con azul o negro, lleva más de un siglo asociado a Francia. Este vestido de rayas Parfois bebe precisamente de esa herencia visual: el patrón nació en la marina, con el llamado estilo marinero, y desde ahí saltó al armario cotidiano hasta convertirse en un clásico que cruza generaciones sin pasar de moda.

No hace falta ser una experta en moda para notarlo: las rayas horizontales, bien combinadas, estilizan y aportan ese punto desenfadado que caracteriza al estilo marinero clásico. Parfois ha sabido trasladar ese código a un formato camisero cómodo y actual, sin perder la esencia del original.

Cómo llevar el vestido de rayas Parfois esta temporada

Youtube video

La gracia del vestido de rayas Parfois está en su versatilidad. Con unas sandalias planas y un bolso de rafia, el look queda perfecto para un paseo de mañana o una escapada a la playa. Si prefieres algo más arreglado, unas cuñas o unos mocasines lo transforman en una opción válida para la oficina o una comida informal.

También puedes jugar con capas: una chaqueta vaquera fina por encima si refresca al atardecer, o un cinturón fino en la cintura si buscas marcar más la silueta. Es de esas prendas que, una vez la tienes, no dejas de sacarle partido durante toda la temporada.

Tallas, tejido y disponibilidad del vestido de rayas Parfois

El vestido está confeccionado en 100% algodón, un tejido natural, transpirable y fácil de cuidar, ideal para los días de más calor. Antes de decidirte, conviene repasar dos aspectos prácticos.

Composición y cuidado

Al ser 100% algodón, se recomienda lavado suave y evitar el secado en secadora para mantener la forma y el color del estampado a rayas el mayor tiempo posible.

Tallas disponibles ahora mismo

En el momento de escribir este artículo, la única talla con stock es la M. S y L figuran agotadas en la web, así que si tu talla no está disponible hoy, merece la pena revisar de nuevo en los próximos días por si hay reposición.

Con qué combinar el vestido de rayas Parfois

Si ya lo tienes en el carrito, aquí van algunas ideas rápidas para sacarle el máximo partido:

  • Sandalias planas de cuero y bolso de rafia para un look de día playero.
  • Cuñas y bolso bandolera para una comida informal entre semana.
  • Chaqueta vaquera y zapatillas blancas para un plan más relajado.
  • Cinturón fino y sandalias de tacón para una cena de verano.

El estilo marinero, una tendencia que no pasa de moda

Las rayas horizontales llevan décadas entrando y saliendo de las pasarelas, pero nunca desaparecen del todo. Es una de esas tendencias que se reinventan temporada tras temporada sin perder su esencia, y este vestido es un buen ejemplo de cómo una prenda con raíces clásicas puede sentirse completamente actual.

Si buscas invertir en una pieza que te dure varios veranos, este vestido de rayas cumple con lo esencial: buen precio, tejido natural y un diseño que no caducará en dos temporadas. A este precio, y con el stock ya ajustado, es de esas rebajas que conviene no dejar pasar.

El paraíso secreto de Ávila con cascadas cristalinas donde la temperatura veraniega baja diez grados

Ávila guarda un secreto que muchos madrileños ya conocen pero pocos comparten en voz alta. Se llama Cuevas del Valle y, mientras el resto de la provincia suda bajo temperaturas de más de 35 grados, aquí el termómetro respira distinto gracias a un fenómeno geográfico muy concreto.

La razón está en la propia orografía: el pueblo queda resguardado tras la muralla natural de Gredos, lo que genera un microclima que combina frescor con una vegetación casi mediterránea. El resultado es un oasis donde se puede caminar, bañarse y comer a la sombra sin necesidad de aire acondicionado.

Ávila esconde un pueblo con nombre de cueva

Youtube video

Cuevas del Valle apenas supera los 500 habitantes, pero su fama crece cada verano entre quienes buscan escapar del calor sin alejarse demasiado de Madrid. El pueblo, situado a los pies del Puerto del Pico, forma parte del Barranco de las Cinco Villas, una comarca declarada Paisaje Pintoresco.

Su nombre no es casualidad: muchas casas tradicionales conservan cuevas naturales en su planta baja, usadas antaño como bodega o despensa. Ese detalle arquitectónico, sumado al entorno de castañares y huertas, define la identidad de este rincón de Ávila poco masificado.

El agua cristalina que convierte el calor en un mal recuerdo

Este pueblo de Ávila forma parte de la vertiente sur de Gredos, una de las sierras más extensas del Sistema Central español. Esa posición geográfica es la que explica por qué aquí el verano se vive de otra manera.

Las gargantas de agua que bajan desde la montaña forman pozas naturales como los Pozos de Felipe o El Pontón, donde el agua se mantiene fría incluso en pleno agosto. Son el destino perfecto para quienes buscan un chapuzón sin colas ni sombrillas ajenas.

Rutas familiares con recompensa incluida

Youtube video

Caminar por Cuevas del Valle no exige gran preparación física, lo que lo convierte en un plan ideal para ir con niños o mayores. Los senderos discurren entre castaños centenarios y terminan, casi siempre, junto a alguna charca donde refrescarse.

La combinación de sombra abundante y agua accesible hace que las rutas se puedan completar incluso en las horas centrales del día, algo impensable en otros puntos de Castilla y León durante julio y agosto.

Historia bajo los pies: la calzada que atravesó siglos

Además del agua, Cuevas del Valle guarda un patrimonio que sorprende por su conservación. La calzada romana que asciende hacia el Puerto del Pico sigue mostrando tramos originales en zigzag, testigos de dos milenios de trashumancia entre Castilla y Extremadura.

Pasear sobre estas piedras es, según cuentan los vecinos más mayores, como caminar sobre la memoria del valle. Cada verano, además, la localidad recupera esa tradición ganadera con fiestas populares que atraen a curiosos de toda la provincia.

Qué ver en un fin de semana

  • Los Pozos de Felipe y la piscina natural de El Pontón
  • La calzada romana del Puerto del Pico
  • Las calles con balconadas de madera de la Calle Real
  • Los castañares centenarios de la Ruta del Castañar de las Huertas

Por qué este destino ganará terreno en los próximos veranos

Con las olas de calor cada vez más frecuentes en la meseta, destinos como Cuevas del Valle se perfilan como alternativa real frente a las playas masificadas. El microclima de Ávila en esta zona concreta no es una promesa turística, sino un fenómeno documentado desde hace generaciones.

Si el plan es evitar multitudes y encontrar agua fresca sin cruzar medio país, este rincón de Gredos merece estar en la lista antes de que deje de ser un secreto tan bien guardado.

Osborne saca músculo en el sector del lujo

El Grupo Osborne es sinónimo de tradición. El toro de Osborne, su icónica figura, lleva décadas formando parte del paisaje español. Sin embargo, el propio conglomerado hunde sus raíces en 1772, cuando Thomas Osborne Mann llegó a España —al Puerto de Santa María (Cádiz)— para comercializar vinos. Pese a esa larga trayectoria, ha sido en los últimos años cuando Osborne ha acometido su transformación más profunda. Un cambio que ha reforzado la posición del grupo frente a dos amenazas que están sacudiendo el mercado de las bebidas alcohólicas.

Las cuentas de Grupo Osborne reflejan ese tránsito, desde una sociedad que funcionaba principalmente como holding hacia una matriz con actividad comercial directa, una cartera cada vez más orientada al lujo gastronómico y una elevada dependencia del capital circulante. La estrategia de Osborne pasa por vender menos volumen y más valor, apoyándose en marcas capaces de defender precios y márgenes.

Aunque esa transformación se ha desarrollado a lo largo de la última década, el gran cambio societario se produjo en 2021 con la absorción de Osborne Distribuidora. Hasta entonces, la matriz registraba una cifra de negocios de apenas 4,4 millones de euros. Tras integrar la distribución y un patrimonio neto de activos de 53,9 millones, la facturación pasó a situarse en torno a los 202 millones de euros en el ejercicio cerrado en enero de 2022.

Osborne y su cambio de identidad

El cambio societario no ha sido ni el único ni el más importante. La compañía, que comenzó dedicada al vino local, se ha transformado en un auténtico transatlántico tanto por la amplitud de su catálogo como por los mercados en los que opera. Osborne ha reforzado su crecimiento mediante la compra de empresas en categorías donde el origen, la exclusividad y el reconocimiento de marca pesan más que el precio.

En 2021 adquirió el 100% de Riofrío 1963 por 6,07 millones de euros, una empresa especializada en la producción de caviar. La operación generó un fondo de comercio de 5,84 millones de euros, una cifra que revela que casi todo el valor pagado descansaba sobre activos intangibles: la marca, su posicionamiento y su capacidad esperada para generar beneficios. Dos años después, Osborne compró el 70% que todavía no controlaba de Galician Original Drinks, propietaria de la ginebra Nordés, pasando así a controlar el 100% de la compañía.

Ambas operaciones han reforzado la presencia de Osborne en el segmento super premium. La misma lógica explica la incorporación de marcas propias, como el vermut Domingo, y los acuerdos para distribuir productos de terceros, entre ellos el vodka Roberto Cavalli. La distribución de marcas de terceros permite al grupo aprovechar su red comercial y ampliar el catálogo sin asumir necesariamente toda la inversión industrial.

Los nuevos riesgos a los que se enfrenta Osborne

Al final, la estrategia de Osborne resulta evidente: crear un ecosistema sólido de marcas que le otorgue una mayor capacidad para trasladar al precio el incremento de los costes. Además, le sirve como vía de entrada a distintos mercados. Su jamón de bellota Cinco Jotas actúa como su gran embajador internacional. Al introducir este producto en restaurantes con estrella Michelin de Nueva York o Shanghái, Osborne abre la puerta para comercializar sus vinos generosos de Jerez, sus tintos de Rioja (Montecillo) y sus brandis premium (Carlos I).

Este posicionamiento también permite a Osborne hacer frente a algunos de los principales riesgos que afectan actualmente al sector de las bebidas alcohólicas. El primero es la caída del consumo de este tipo de productos. El segundo consiste en diferenciarse de una competencia que compite cada vez más en volumen y precio, erosionando los márgenes. Sin embargo, esta estrategia también abre un nuevo desafío: financiar una compañía con un ciclo de comercialización especialmente largo. Los jamones ibéricos de Cinco Jotas requieren amplios periodos de curación, mientras que los vinos generosos y otros productos envejecidos mediante añadas, criaderas y soleras pueden permanecer años en las bodegas antes de salir al mercado.

Así, al cierre de enero de 2024, los inventarios ascendían a 218,7 millones de euros, equivalentes al 49,4% de un activo total de 442,8 millones. Prácticamente uno de cada dos euros invertidos por Osborne se encontraba en productos almacenados o todavía en proceso de elaboración. Esto significa que la empresa debe asumir el coste de materias primas, salarios, energía, mantenimiento y almacenamiento mucho antes de cobrar por el producto terminado. El resultado es un importante desfase de capital circulante que, si no se gestiona adecuadamente, puede generar tensiones financieras. De hecho, para los auditores la valoración de estas existencias constituye una de las áreas de mayor sensibilidad.

Las cuentas dibujan una compañía que ha elegido competir en el terreno de la marca, la exclusividad y el valor añadido. El gran desafío de Osborne consiste, en última instancia, en conseguir que el tiempo juegue a su favor. En las bodegas y secaderos del grupo, la espera puede multiplicar el valor de un producto. En el balance, sin embargo, cada año de maduración también tiene un coste.

Heineken llega al límite tras años de caída del consumo y tendrá que tomar medidas ‘sin alcohol’

La segunda marca de cerveza a nivel mundial, Heineken, presentará los resultados del primer semestre el próximo 5 de agosto. Si bien la cervecera ya va dejando señales de un buen desempeño del negocio en Asia y África. Y además, señales tempranas de recuperación en Europa, a pesar de las dificultades en el sector de la hostelería en el sur de Europa y la persistencia de obstáculos en América debido a la difícil situación del mercado estadounidense.

En este sentido, el pasado 23 de junio, tal y como explicamos en MERCA2, Heineken anunció el nombramiento de Rafa Oliveira como CEO. Este nombramiento del nuevo CEO elimina por completo la incertidumbre en torno a la gestión, y debería impulsar una mejor ejecución y una cultura de alto rendimiento. Oliveira debería consolidar la estrategia existente para 2030.

Sin ir más lejos, «Heineken podría reforzar de forma significativa su posición global aprovechando la expansión geográfica y la diversificación de producto; o, al menos, esa es la principal tarea del nuevo CEO, Rafael Oliveira, ante el declive estructural a largo plazo de la demanda de cerveza», explica la directora asociada de ratings corporativos de Scope Ratings, Anne Grammatico.

Rafael Oliveira como nuevo Presidente del Consejo Ejecutivo y consejero delegado

Fuente: Heineken

El giro de guion en Heineken con el nombramiento de un nuevo CEO

En este contexto, Oliveira aporta más de dos décadas de experiencia en liderazgo transformacional tanto en mercados desarrollados como emergentes. Anteriormente, fue CEO de JDE Peet’s, proveedor internacional líder de té y café, donde redefinió la estrategia de la compañía, volvió a poner el foco en el crecimiento rentable y logró sólidos resultados, además de una creación significativa de valor para los accionistas.

Sin ir más lejos, teniendo en cuenta esta trayectoria, parece bien posicionado para acelerar la expansión de la cervecera en los mercados asiáticos y africanos, así como para impulsar una reorganización más eficiente de la cartera de Heineken en estas regiones. Desde Scope Ratings apuntan a que «su experiencia debería respaldar las ambiciones de Heineken de optimizar la presencia en mercados de mayor crecimiento, donde el aumento de la población y la creciente demanda de cerveza presentan oportunidades atractivas».

El éxito en este ámbito, medido en mayores volúmenes de ventas y una mejora de los flujos de caja a medio plazo, compensaría en parte el estancamiento estructural observado en mercados más maduros como Europa y Norteamérica. Asimismo, este estancamiento hizo que el año pasado los volúmenes de líderes del sector como AB InBev y Heineken fueran incluso peores que antes de la pandemia de Covid. Lograrlo también ofrecería la oportunidad de mejorar la rentabilidad operativa y reducir la brecha con AB InBev, líder del mercado.

Grafico Mercados Emergentes Merca2
Ligera exposición a mercados emergentes: ingresos de Heineken por región
Fuente:  Scope Ratings

No obstante, hay que tener en cuenta que el giro estratégico de Heineken con un nuevo CEO en cabeza, dirigiendo la compañía hacia los mercados emergentes, también conlleva sus propios riesgos. Concretamente, la expansión en los mercados asiáticos y africanos expone a la cervecera a una mayor volatilidad macroeconómica, incertidumbre regulatoria y fluctuaciones de divisas.

«cumplir la promesa de esta estrategia dependerá de una implementación disciplinada y de la capacidad del grupo para sortear estos retos externos y operativos»

Scope Ratings

La intensificación de la competencia, tanto por parte de actores globales como locales, así como los cambios en las preferencias de los consumidores, podrían lastrar las perspectivas de crecimiento. Los esfuerzos de reasignación de la cartera también podrían implicar riesgos de ejecución, incluidas posibles dificultades de integración, ventas de activos a valoraciones desfavorables o presiones sobre los márgenes a corto plazo.

Las presiones regulatorias y la demanda de cervezas sin alcohol

Al contar con un nuevo CEO y una nueva guía, la estrategia de diversificación de Heineken pone el acento en el segmento de la cerveza sin alcohol. La inversión y la innovación continuadas en esta categoría permiten abordar los retos derivados de una caída estructural marcada por el descenso del consumo del alcohol a escala mundial, al tiempo que respaldan la resiliencia de los márgenes.

Este cambio en el mix de producto busca aprovechar las bebidas premium sin alcohol, que ofrecen mayores márgenes, el poder de fijación de precios de Heineken y los impuestos especiales, normalmente más bajos, aplicados a las bebidas sin alcohol. Además, la expansión en este segmento debería mejorar el apalancamiento operativo y la eficiencia en la fabricación, con las consiguientes mejoras de rentabilidad.

 Heineken
Fuente: Heineken

La demanda de alternativas bajas en alcohol y sin alcohol está aumentando en todo el mundo, impulsada por consumidores más conscientes de la salud y por cambios en los hábitos sociales. Heineken estima que el mercado de bebidas sin alcohol ofrece un potencial de crecimiento hasta cinco veces superior al de la categoría tradicional de cerveza. Heineken está ampliamente considerada como líder mundial en el segmento de la cerveza sin alcohol, con una cuota de mercado estimada del 40%, impulsada en gran medida por el éxito de su producto estrella, Heineken 0.0″, afirman desde Scope Ratings.

Esta sólida posición sitúa a la compañía neerlandesa en una situación favorable para capitalizar cualquier nuevo repunte de la demanda de alternativas sin alcohol, que representan una de las principales fuentes de crecimiento estructural en una industria, por lo demás, madura y sometida a presión. No obstante, con todo, las difíciles condiciones de negocio a las que se enfrenta Heineken van más allá del descenso gradual del consumo de cerveza en los mercados maduros.

Una regulación más estricta, unos impuestos especiales más elevados y la evolución de las normas sociales en torno al consumo de alcohol siguen pesando de forma estructural sobre la demanda de cerveza. Desde el punto de vista cíclico, el sector está expuesto a presiones macroeconómicas, incluida la inflación, el aumento de los costes de los insumos (energía, materias primas y envases) y el debilitamiento del poder adquisitivo de los consumidores, lo que reduce la demanda de marcas premium y favorece un menor consumo en el canal de hostelería.

RBC eleva el atractivo de Repsol: ve un potencial del 50% por el impulso del refino y fija un precio objetivo de 32 euros

La entidad financiera canadiense RBC considera que Repsol atraviesa uno de sus mejores momentos de generación de caja gracias al negocio de refino, mantiene una política muy favorable para el accionista (dividendos y recompras) y cree que el mercado está infravalorando la compañía, de ahí su precio objetivo de 32 euros, con un potencial cercano al 50%.

Estas ideas proceden de la reunión de la compañía con el director general de Transición Energética, Tecnología, Institucional y Adjunto al CEO en Repsol, Luis Cabra, en Londres.

Las claves de la nota de Biraj Borkhataria pasan no sólo por el hecho de que RBC es muy positivo con Repsol sino por:

  • El refino sigue siendo el principal motor
  • Europa podría cambiar su política energética
  • Venezuela sigue siendo una opción de crecimiento
  • Prioridad al accionista
  • EE. UU. será el gran motor del negocio upstream
  • Renovables: crecimiento más selectivo
  • ¿Por qué cree RBC que la acción está barata?
RBC mantiene una recomendación muy positiva sobre Repsol con una recomendación de Sobreponderar y un precio objetivo de 32 euros por acción. Imagen: Repsol
RBC mantiene una recomendación muy positiva sobre Repsol con nota de Sobreponderar y objetivo de 32 euros. Imagen: Repsol

Más sobre el informe de RBC sobre Repsol

RBC mantiene una recomendación muy positiva sobre Repsol con una recomendación de Sobreponderar y un precio objetivo de 32 euros por acción, frente a un precio de mercado de 22,10 euros, lo que implica un potencial de revalorización cercano al 50%.

El mensaje más importante de RBC es que los márgenes de refino serán más altos durante más tiempo. Según RBC y la dirección de Repsol la demanda de combustibles sigue siendo resistente, las interrupciones en Oriente Medio mantienen tensionado el mercado, esperan que los elevados márgenes continúen hasta 2027 y, en concreto, RBC estima márgenes del segundo trimestre de unos 22 dólares por barril, aunque considera que el margen «real» podría acercarse a 30 dólares.

La nueva estrategia de Repsol que reduce su enfoque hacia la transición energética podría salirle cara

Por otro lado, la nota señala que Luis Cabra, trasladó varias ideas a destacar tales como que desde 2009 han cerrado 35 refinerías en Europa, el Viejo Continente ya importa aproximadamente el 25% de los productos refinados que consume y que tanto la UE como la OTAN están empezando a dar más importancia a la seguridad energética, lo que podría frenar nuevos cierres de capacidad de refino.

Con respecto a Venezuela y si sigue siendo una opción de crecimiento, RBC considera que las nuevas condiciones ofrecidas por el Gobierno venezolano son «un buen paso, pero todavía insuficientes». Así, en la entidad esperan nuevas negociaciones antes de un acuerdo definitivo. Lo consideran una opcionalidad positiva, aunque de desarrollo lento. Además, Repsol ha firmado un memorando para estudiar el desarrollo del área de Horcón.

Borkhataria destaca que la petrolera dará prioridad al accionista, pues mantiene su política de capital: destinar entre 30% y 40% del flujo de caja operativo (CFFO) a los accionistas, reducir deuda y solo después aumentar inversiones. Esto respalda, a juicio del analista, un crecimiento del dividendo, recompras de acciones y una política financiera estable.

Repsol dará prioridad al accionista, pues mantiene su política de capital. Imagen: Gasolinera de Repsol

Repsol desafía un informe encargado por el Departamento de Energía de EE. UU. que advierte de los riesgos de invertir en Venezuela

Otro asunto tratado en la reunión londinense es que 6. EE. UU. será el gran motor del negocio upstream. Así, RBC destaca que el 80% del capex de exploración y producción entre 2026 y 2028 irá a Estados Unidos.  Estima que, en 2028, EEUU representará aproximadamente el 40% de la producción del grupo y señala que el proyecto Pikka (Alaska) irá aumentando producción durante los próximos años.

En cuanto a las renovables, Repsol ha moderado algunos objetivos. Ahora reduce ligeramente su objetivo de descarbonización para 2030 y rebaja la capacidad renovable prevista de 15 GW a 11 GW. El motivo es la saturación del mercado español y un entorno regulatorio menos favorable en EE. UU.

En conclusión, RBC cree que Repsol está barata porque cotiza con un FCF yield del 15% para 2026, superior a la media del sector, aproximadamente a 4,5 veces beneficios, un múltiplo muy inferior al de muchas comparables. Y considera que el mercado no está valorando adecuadamente la fortaleza del negocio de refino ni la generación de caja.

Como puntos en contra de su tesis de inversión, RBC identifica tres riesgos: retrasos en proyectos clave como Pikka (Alaska); una guerra prolongada en Oriente Medio que termine provocando una recesión y destrucción de demanda y que Venezuela avance más lentamente de lo esperado.

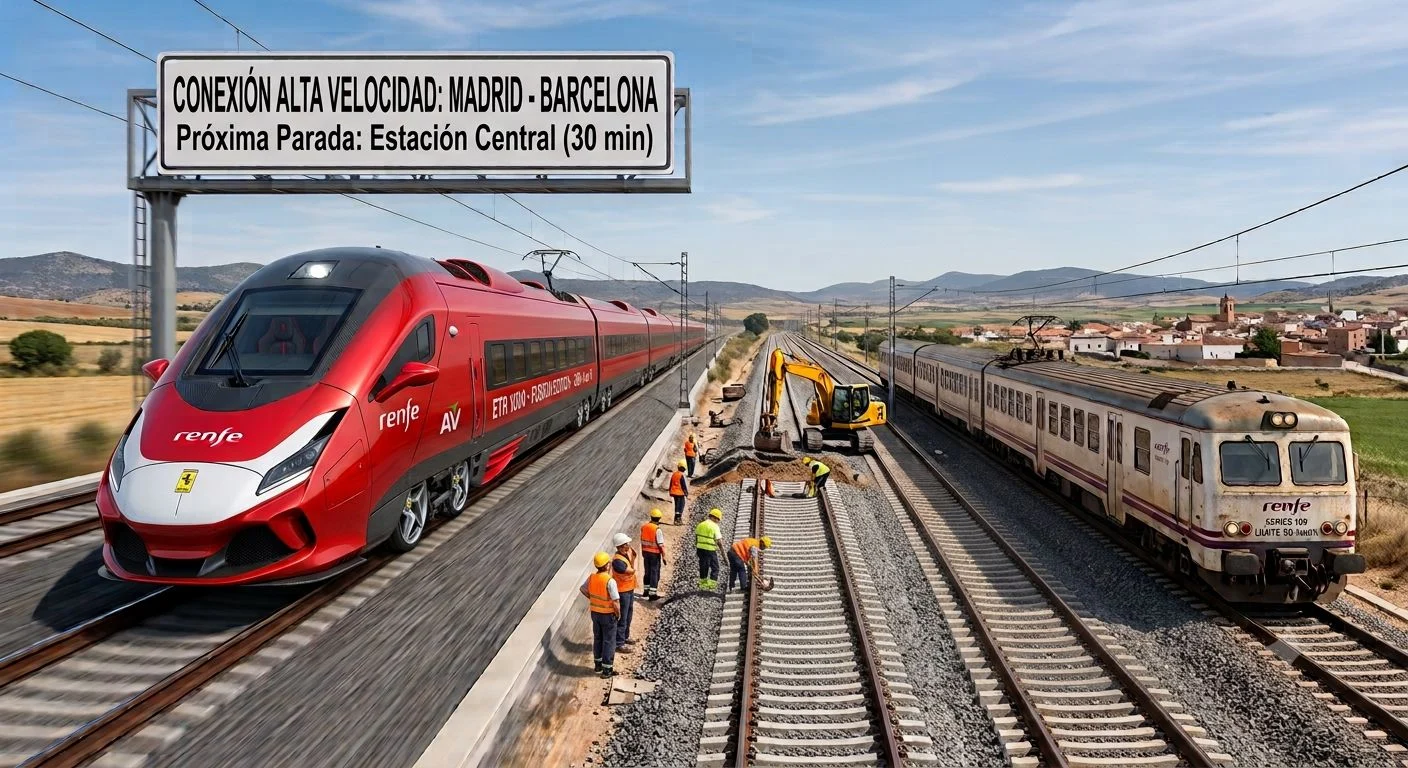
Comprar un Ferrari para circular por el pueblo: el parón que sufrirán los nuevos trenes de Renfe

Los ojos de la alta velocidad, en España y el resto de Europa, están puestos sobre el nuevo encargo de Renfe. La licitación fue abierta por la empresa pública española, que ya ha recibido las ofertas iniciales y espera abrir las ofertas económicas de los supervivientes en el concurso, Hitachi y Siemens, en septiembre. Esto da unos meses para cerrar el proceso de licitación; el problema es que puede pasar un tiempo entre que se entreguen los trenes y que se puedan usar en España a los 350 kilómetros por hora soñados por el ministro de Transportes y Movilidad Sostenible, Óscar Puente.

Y es que, si bien Renfe ha exigido que la empresa que consiga la licitación deba empezar a entregar los 30 nuevos trenes —que pueden sumar otros 10— cuarenta meses después del cierre del proceso, la adaptación de las vías puede tardar algo más. Si la licitación consigue realizarse en los tiempos ideales y no hay problemas en la fabricación de los trenes, se deberían empezar a entregar entre 2029 y 2030, pero la adaptación completa de las vías de alta velocidad para alcanzar estos nuevos límites de velocidad en la ruta más importante del país, la que conecta Madrid con Barcelona, puede tardar hasta 2033, según la información recogida por El Economista en enero.

Tren de Renfe en su taller de Fuencarral. Fuente: Agencias

Lo que ocurre es que Adif ha diseñado el proceso de adaptación de las vías para no interrumpir el servicio de alta velocidad en el país. Esto hace que el proyecto sea más lento, aunque lo ideal es que haya tramos adaptados a la velocidad correcta para poder homologar los nuevos trenes que se adquieran en la licitación. Esta situación puede obligar a ambas partes a adaptar sus calendarios, de forma que Renfe no acabe con trenes nuevos que no puedan cumplir con la velocidad para la que han sido diseñados.

Es cierto que todavía queda mucho para que ambas partes se enfrenten a estos problemas. Aunque es posible que los trenes estén listos en 2029, Renfe ha señalado que la entrega de los vehículos de forma puntual es una de las exigencias clave para ser elegidos como adjudicatarios del contrato. No es un dato menor, y la decisión de dejar a Talgo fuera de la competencia final por entregar tarde los documentos recuerda lo estricto que ha sido la operadora pública en este proceso.

La capacidad de Hitachi para entregar los trenes pedidos por Renfe

Lo cierto es que, más allá de las dudas en el calendario, es evidente que Hitachi tiene muchas opciones de ser la encargada de fabricar los nuevos trenes de la empresa pública. Aunque no hay nada seguro y desde Siemens seguramente se ven con buenas opciones para hacerse con el contrato —que tiene un valor máximo de 1.777 millones de euros— lo cierto es que el fabricante japonés se ha perfilado como la opción más clara.

No es solo que sus trenes ETR 1000 ya se muevan por las vías de alta velocidad españolas (ya que son los fabricantes de los trenes de Iryo), sino que la empresa ha sido alabada por el propio Óscar Puente y ya tiene trenes en funcionamiento en Japón que cumplen con la velocidad que se espera de los nuevos vehículos. Esto les pone en una posición privilegiada, aunque la empresa alemana tiene todavía mucho que decir.

El Velaro Nova de Siemens está pensado para alcanzar velocidades de hasta 360 kilómetros por hora y en las pruebas ha superado los 400 kilómetros por hora. Son trenes de confianza, pero el ganador dependerá también de las ofertas económicas de cada uno de los fabricantes. Por tanto, habrá que esperar al menos hasta después del verano para saber quién se encargará de reemplazar los trenes más antiguos de la flota de Renfe.

La necesidad de preparar un espacio para la homologación

Pero no es solo que sea necesario adaptar las vías para que los trenes puedan operar a la velocidad soñada por el ministerio, sino que debe haber zonas listas para que puedan realizarse los procesos de homologación. La experiencia francesa de Renfe recuerda que este paso, en ocasiones, puede ser más largo de lo esperado, aunque lo normal es que los trenes puedan operar previamente, incluso si no es a la velocidad correcta.

Un tren de Iryo en la estación de Chamartín-Clara Campoamor, a 2 de enero de 2025, en Madrid (España).. Fuente: EP

Lo cierto es que hay motivos para renovar tanto la flota como las vías, incluso sin los nuevos trenes o sin que estos puedan funcionar a la velocidad deseada. La serie 100, que será sustituida por los nuevos vehículos, presta servicio desde principios de los años 90; por otro lado, las vías que deben adaptarse a las nuevas velocidades acumulan problemas de mantenimiento y avisos por parte de los maquinistas.

De este modo, Renfe no solo ha encargado trenes que pueden ir más rápido de la velocidad a la que se circula hoy en día, sino que en este momento el AVE está operando por debajo de los 300 kilómetros por hora para los que fue diseñado. La realidad es que esta compra ocurre mientras Adif mantiene los límites de velocidad que impuso por motivos de seguridad tras el accidente de Adamuz, lo que hace urgentes las obras de las vías, incluso sin los nuevos trenes en el horizonte.

Noruega, el gran beneficiado de las guerras: su fondo supera los 2 billones de euros y su gas sustituye a Rusia

He analizado los últimos datos del Fondo de Pensiones del Gobierno de Noruega y no dejan lugar a dudas: la crisis energética europea ha convertido al país nórdico en el suministrador de gas de referencia del continente. Con un fondo soberano que ya supera los 2 billones de euros y una producción de gas a pleno rendimiento, Noruega se consolida como el gran beneficiado del nuevo tablero geopolítico.

La revolución energética noruega en cifras

El corazón del milagro financiero noruego late en Stavanger. Allí, la refinería de Kårstø canaliza el 25% del gas que el país exporta a Europa. Las tuberías trabajan sin descanso porque, cuando el gas ruso dejó de fluir y las tensiones en Oriente Medio amenazan otras rutas, Oslo se ha convertido en el proveedor obvio y fiable. El Gobierno noruego ya ha anunciado su intención de explorar nuevos yacimientos e incluso de reabrir antiguos campos en el Mar del Norte.

La magnitud de la transformación se resume en tres datos:

  • El fondo soberano alcanzó en junio los 22 billones de coronas (2,02 billones de euros al cambio actual), una cifra que equivale a cuatro millones de coronas por cada noruego.
  • Su valor ha crecido un 13% en el último año, impulsado por la revalorización de los activos de renta variable y la persistente entrada de ingresos petroleros extraordinarios.
  • Noruega suministra ya cerca del 30% del gas que consume la Unión Europea, un salto de diez puntos porcentuales desde 2021.

Estos números reflejan un supply shock inverso: mientras Europa sufría el corte del grifo ruso, Noruega aceleraba sus inversiones en offshore para cubrir el hueco. Las declaraciones del sector trasladan optimismo.

“Observamos una mayor urgencia y un alto nivel de actividad en alta mar”. — Svein Kristiansen, director ejecutivo de una subcontratista de la industria offshore en Stavanger, en declaraciones recogidas por La Razón el 1 de julio de 2026

La paradoja del bienestar y la transición verde

Lo que veo detrás de estas cifras es una paradoja que define el momento actual de la economía global. Por un lado, el petróleo y el gas noruegos están sosteniendo la seguridad energética europea y generando una riqueza soberana casi inédita. Por otro, la presión climática no desaparece: la industria petrolera sigue siendo el mayor emisor del país. Karoline Andaur, presidenta de WWF Noruega, advierte que “no cabe duda de que el petróleo ha enriquecido a Noruega, pero al mismo tiempo es una industria con grandes emisiones y debemos hacer la transición a las energías verdes si queremos alcanzar los objetivos del Acuerdo de París”.

Esta tensión entre el presente fósil y el futuro renovable se ha vuelto más aguda ahora que el fondo soberano dedica apenas una pequeña fracción a inversiones en transición ecológica —pese a que su cuantía total permitiría acelerar la descarbonización de forma inmediata—. Eso sí, el Gobierno noruego insiste en que la prioridad es el bienestar general, y los números le dan la razón a corto plazo.

El riesgo que los datos no resuelven es sencillo de enunciar: ¿qué ocurrirá con la economía noruega cuando la demanda europea de gas finalmente decline? Por ahora, la señal del mercado sigue siendo alcista, con el precio del TTF oscilando por encima de los 35 €/MWh y pocos incentivos para una caída estructural mientras las alternativas al gas ruso sigan sin estar plenamente operativas.

🌍 El impacto en España y Europa

Para el consumidor español, la ecuación es directa. Aunque España apenas importa gas ruso y cuenta con una capacidad de regasificación privilegiada, el precio del gas se fija en el mercado mayorista TTF, donde Noruega es ahora el actor marginal que determina el equilibrio. Cada euro que sube el megavatio hora en el hub neerlandés se traslada a la factura de la luz y al coste de los carburantes. Además, el encarecimiento de la energía presiona al alza la inflación subyacente, lo que mantiene al BCE en alerta. El Euríbor a doce meses, que ya descuenta pocos recortes adicionales de tipos este año, podría repuntar entre 10 y 15 puntos básicos si las tensiones energéticas persisten durante el verano.

  • Hipotecas variables: un Euríbor más alto encarecería las cuotas mensuales en unos 20-30 euros por cada 100.000 euros de préstamo, justo cuando el stock hipotecario español se enfrenta a revisiones concentradas en el tercer trimestre.
  • Industria exportadora: las empresas del IBEX con gran consumo de gas —químicas, siderúrgicas, papeleras— ven cómo los costes energéticos siguen erosionando sus márgenes, lo que frena la inversión y puede lastrar la creación de empleo.
  • Poder adquisitivo: el gas noruego, aunque fiable, no es barato. La factura energética media de los hogares españoles podría subir un 5% adicional si el TTF repunta hasta los 40 €/MWh, una hipótesis que los analistas ya no descartan.

En definitiva, Noruega se ha convertido en el nuevo guardián energético de Europa, pero su papel de proveedor dominante también introduce un riesgo de concentración que el Viejo Continente parecía querer evitar. Mientras el fondo petrolero sigue batiendo récords, la factura energética de los hogares y empresas españolas seguirá pendiente de lo que ocurra en Kårstø.

Ryanair alerta: el EES causará colas ‘pesadilla’ en los aeropuertos españoles este verano

Ryanair ha lanzado una durísima advertencia sobre la implantación del nuevo Sistema de Entrada y Salida (EES) de la UE en los aeropuertos españoles: el verano de 2026 será «una pesadilla» para los pasajeros que viajen fuera del espacio Schengen. La aerolínea pide al Gobierno que aplace su entrada en funcionamiento, prevista para este mismo julio o ya en vigor, hasta septiembre para evitar colas interminables y la pérdida de vuelos.

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ryanair alerta de que el EES está colapsando los controles fronterizos en plena temporada alta, con largas colas en Tenerife Sur, Palma, Alicante y Málaga.
  • ¿Quién está detrás? Ryanair, con Neil McMahon, director de Operaciones, al frente de la denuncia, y el Ministerio del Interior español como destinatario de la petición de aplazamiento.
  • ¿Qué impacto tiene? Riesgo real de perder el vuelo por las esperas, recomendación de acudir con más antelación al aeropuerto y presión para que el Gobierno retrase el sistema hasta septiembre.

El EES, un sistema que ralentiza los controles

El Sistema de Entrada y Salida de la UE, conocido por sus siglas EES, obliga desde este verano a registrar las huellas dactilares y una imagen facial de todos los viajeros de terceros países que entren o salgan del espacio Schengen, además del escaneo del pasaporte. La norma, que afecta especialmente a los aeropuertos con alto tráfico vacacional desde Reino Unido, complica un proceso que, según Ryanair, ya está ralentizando los filtros y generando incidentes antes incluso de los días de mayor afluencia.

La aerolínea low cost insiste en que los aeropuertos no están preparados para gestionar el volumen de pasajeros esperado. Falta personal, hay pocos terminales de autoservicio y el sistema no ha sido probado a escala real con la presión del verano. “Los pasajeros y sus familias no deberían ser utilizados como conejillos de indias para un sistema de control de pasaportes a medio hacer”, ha criticado Neil McMahon en declaraciones recogidas por la información de Preferente.com.

Ryanair pide posponerlo hasta septiembre y señala a Marlaska

La petición de Ryanair ya está sobre la mesa del ministro del Interior, Fernando Grande-Marlaska, a quien la compañía ha trasladado formalmente su exigencia de retrasar la implantación hasta septiembre. La aerolínea sostiene que julio y agosto concentran la punta de demanda y que cualquier atasco en el control de pasaportes se traduce en “largas y evitables colas” que pueden arruinar las vacaciones de miles de familias españolas.

Además de los cuatro aeropuertos españoles mencionados, la compañía identifica Milán Bérgamo, Cracovia y París Beauvais como otros puntos críticos donde la congestión crecerá a medida que avance la operación salida. Ryanair recomienda a sus clientes acudir con más antelación de lo habitual al aeropuerto para no poner en riesgo el vuelo, una sugerencia que deja entrever la escasa confianza en una solución inmediata.

Los pasajeros pasan más tiempo en el control fronterizo que en el propio vuelo, y eso convierte el aeropuerto en un embudo sin salida para el turismo.

Hoja de Ruta: Claves del Viaje

El conflicto con el EES no es nuevo, pero estalla en el peor momento para el sector turístico español. En 2023, las pruebas piloto en varios aeropuertos ya habían mostrado retrasos significativos cuando los volúmenes de pasajeros eran bajos. Ahora, con la temporada alta activa, la falta de personal suficiente para operar los nuevos equipos convierte la teoría del control sin fricciones en un cuello de botella real para vuelos al Reino Unido y otros destinos fuera del espacio Schengen.

El impacto se concentra en los aeropuertos con mayor tráfico vacacional. Tenerife Sur, Palma de Mallorca, Alicante y Málaga combinan una elevada dependencia del turismo británico con una plantilla de control ajustada. Que Ryanair haya incluido en su aviso a aeródromos como Milán Bérgamo o París Beauvais demuestra que el problema tiene escala europea, no solo española. La lectura de la aerolínea es clara: si el Gobierno no mueve ficha antes de agosto, el sistema de control de pasaportes puede colapsar justo cuando el sector necesita demostrar agilidad postpandemia.

En este contexto, la posición de Ryanair también tiene una capa estratégica. La low cost irlandesa opera cientos de rutas con Reino Unido y perder la ventaja del embarque rápido por los nuevos controles erosiona su modelo de negocio. Por eso su presión sobre Marlaska es firme y pública. El tiempo de reacción del Ministerio del Interior será la clave: si se confirma el aplazamiento a septiembre, el verano de 2026 respirará; de lo contrario, los pasajeros españoles tendrán que prepararse para las colas más largas de los últimos años.

MITECO dispara las bombas de calor CAE: nueva norma para sustituir calderas de gas

El MITECO ha puesto en marcha hoy el trámite de audiencia para una propuesta que promete disparar el uso de bombas de calor en los hogares españoles, utilizando el novedoso sistema de Certificados de Ahorro Energético (CAE). La medida establece coeficientes de corrección que incrementan el valor de los ahorros obtenidos al sustituir calderas de combustibles fósiles por equipos de climatización renovable, y busca acelerar la descarbonización del parque residencial.

Qué incluye exactamente la propuesta

La Propuesta de resolución, colgada este jueves en el portal de transparencia del ministerio, introduce coeficientes de corrección para las actuaciones de eficiencia energética que impliquen el reemplazo de calderas de gas o gasóleo por bombas de calor aerotérmicas o geotérmicas. Estos coeficientes multiplican los kilovatios hora equivalentes reconocidos, de manera que el certificado generado tiene un valor económico mayor. El texto se somete ahora a consulta pública para recoger alegaciones del sector, un paso necesario antes de su publicación definitiva en el BOE. La fecha límite de la consulta no se ha detallado, aunque fuentes ministeriales indican que permanecerá abierta durante las próximas semanas.

En la práctica, cada sustitución de caldera generará un CAE más cuantioso. Por ejemplo, si una familia cambia su vieja caldera de gas por una bomba de calor de alta eficiencia, los ahorros reconocidos se multiplicarán por un factor superior a 1, según se desprende de la propuesta. Los detalles concretos de los coeficientes se conocerán cuando se publique el texto final, pero el objetivo es claro: hacer más atractiva la inversión tanto para los usuarios finales como para los actores del mercado de la eficiencia.

sustitución calderas MITECO

Cómo funcionan los CAE y por qué este cambio es relevante

El sistema de Certificados de Ahorro Energético, heredero del modelo francés de certificados blancos, fue introducido en España por el Real Decreto 36/2023 y constituye una de las herramientas más novedosas de la política energética. Las empresas comercializadoras de energía están obligadas a conseguir un volumen anual de ahorros; para cumplir, pueden ejecutar ellas mismas medidas de eficiencia o adquirir certificados generados por otros sujetos obligados, empresas de servicios energéticos o incluso particulares. Las bombas de calor ya estaban incluidas en el catálogo de medidas estandarizadas, pero sin los nuevos coeficientes su contribución al CAE era limitada.

Con la propuesta del MITECO, el valor de un certificado generado por una sustitución de caldera se incrementará sensiblemente. Esto significa que las empresas energéticas, los instaladores o los agregadores de demanda podrán ofrecer a los hogares paquetes de financiación más competitivos, descontando del precio de la máquina el importe que esperan recuperar con la venta del CAE. El mecanismo, en teoría, funciona como una subvención de origen privado sin coste presupuestario directo, una circunstancia que el ministerio ha destacado en anteriores ocasiones.

El MITECO apuesta por un mercado de certificados de ahorro que premia a quien elige la bomba de calor, un incentivo más escalable que las ayudas directas.

El parque de calderas de gas: un lastre de millones de toneladas

España cuenta con más de siete millones de calderas de gas natural en servicio, según la patronal Sedigas. El consumo conjunto de estos equipos representa cerca de un tercio del gas que se quema en el país y una proporción relevante de las emisiones difusas del sector residencial. El Plan Nacional Integrado de Energía y Clima (PNIEC) prevé que para 2030 el parque de bombas de calor alcance los 2,5 millones de unidades, frente a los algo más de 700.000 equipos operativos al cierre de 2025. La brecha es enorme, y los ritmos actuales de instalación –impulsados fundamentalmente por obra nueva– no bastan para llegar a ese objetivo.

La barrera principal no es tanto el rendimiento energético, donde la aerotermia triplica la eficiencia de la combustión, sino el desembolso inicial. Un equipo completo de aerotermia con instalación suele superar los 10.000 euros, mientras que una caldera de condensación de gas puede costar un tercio. El nuevo golpe de tuerca a los CAE puede reducir de un 15% a un 30% el coste neto para el consumidor, según estimaciones preliminares del sector, y acortar los plazos de amortización de doce a ocho o nueve años.

Análisis: un paso en la buena dirección, pero insuficiente sin medidas paralelas

Resulta difícil no aplaudir una iniciativa que, sin gastar un euro de los Presupuestos Generales, consigue acercar las bombas de calor a un segmento más amplio de la población. Sin embargo, el éxito de la medida dependerá de que el mercado de CAE consiga liquidez y profundidad. Hasta la fecha, los volúmenes negociados han sido modestos y el precio del certificado, variable. Si el valor final de un CAE de aerotermia se sitúa por debajo de lo que el sector espera, el efecto incentivador se diluirá. Además la falta de instaladores cualificados es un cuello de botella que ralentiza la adopción y que la propuesta no aborda directamente.

El movimiento del MITECO debe leerse también en clave europea: la Directiva de Eficiencia Energética de los Edificios (EPBD) exige a los Estados miembros presentar una hoja de ruta para la eliminación progresiva de las calderas de combustibles fósiles antes de 2040. Varios países del entorno ya han prohibido la instalación de calderas nuevas en obra nueva o incluso han implantado un calendario de retirada para las existentes. En España, comunidades como Cataluña o Baleares han dado los primeros pasos, pero una señal de ámbito nacional era necesaria. La propuesta del ministerio puede ser el germen de una prohibición futura y, mientras tanto, la herramienta menos dolorosa para ir convenciendo a la industria y a los ciudadanos.

Creo que la medida va en la dirección correcta porque evita la subvención clásica, lenta y burocratizada, y porque pone el foco en el precio final que paga el usuario, no en la prima que recibe el fabricante. No obstante, habrá que vigilar de cerca la respuesta de las comercializadoras de gas, como Nedgia, que podrían ver en estos coeficientes una amenaza directa a su base de clientes. El trámite de audiencia apenas ha comenzado y es previsible que lleguen observaciones de todo el sector. Conviene no celebrar antes de tiempo, pero estamos ante el tipo de medidas que luego, cuando se echa la vista atrás, se considera el punto de inflexión.

McMurtry Spéirling Pure: por qué el hypercar de 1,3 millones es la próxima inversión en automóviles de colección

Cuando un hypercar eléctrico es capaz de generar más de 4.400 libras de carga aerodinámica estando parado, no estamos ante una simple evolución técnica: estamos ante un posible punto de inflexión en el mercado de los automóviles de colección. El McMurtry Spéirling Pure, con una producción limitada a 100 unidades y un precio de partida de 1,3 millones de dólares (aproximadamente 1,2 millones de euros), no solo busca reventar cronómetros en circuito, sino que podría convertirse en uno de los activos más codiciados para los inversores en automóviles de alta gama durante la próxima década.

Tecnología que dobla las reglas: la clave del Spéirling Pure

McMurtry Automotive ha pasado de ser una desconocida start-up británica a protagonizar los vídeos más virales del mundo del motor gracias a su prototipo Spéirling. La versión de producción, denominada Pure, hereda el sistema de ventiladores de carga aerodinámica activa, capaz de succionar el coche contra el asfalto con más de 2.000 kilogramos de downforce desde parado. Este sistema —redundante con dos ventiladores de alta velocidad— permite alcanzar fuerzas laterales y de frenada de hasta 3g, un registro reservado a monoplazas de competición.

La mecánica también apunta alto: dos motores eléctricos traseros entregan 986 CV, suficientes para catapultar al Spéirling Pure de 0 a 100 km/h en apenas 1,55 segundos y de 0 a 200 km/h en menos de 5 segundos. La batería de 100 kWh proporciona una autonomía en circuito de entre 25 y 31 millas (40-50 km) a ritmo de un LMP2, con recargas que pueden completarse en 20 minutos en condiciones óptimas. Todo ello envuelto en un monocasco de fibra de carbono que cumple estándares de competición global y deja espacio para un conductor de dimensiones reales, una mejora frente al prototipo.

Sin embargo, lo que realmente diferencia al Spéirling Pure de cualquier otro hypercar de producción limitada es su propuesta de uso exclusivo en circuito. No está homologado para carretera, lo que reduce su base potencial de compradores a aquellos coleccionistas que frecuentan tandas privadas, eventos como el GT1 Sports Club o series de Time Attack. Lejos de ser una desventaja, esta exclusividad podría actuar como un filtro adicional de demanda, concentrando el interés en los 100 afortunados que consigan una unidad.

Escasez y precio: el cóctel del inversor en hypercars

La ecuación para un activo de revalorización agresiva en el segmento de los hypercars suele reunir tres variables: tirada muy limitada, tecnología disruptiva y un rendimiento demostrado en pista. El Spéirling Pure las cumple todas. Solo 100 coches saldrán de la factoría de McMurtry, y cada uno de ellos tendrá un precio base de 1,3 millones de dólares. La firma británica ofrecerá además soporte opcional de fábrica para competición, lo que añade un componente de custodia técnica muy valorado por los coleccionistas de alto patrimonio.

Históricamente, los automóviles de producción ultracorta con prestaciones extremas han seguido una curva de valoración ascendente casi inmediata. Modelos como el Aston Martin Vulcan (24 unidades), el Ferrari FXX K (40 unidades) o el más reciente Bugatti Bolide (40 unidades) experimentaron revalorizaciones de entre el 30% y el 60% en el mercado secundario durante sus primeros dos años de vida. El Spéirling Pure añade un factor adicional: la tecnología de carga aerodinámica activa por ventiladores, que hasta ahora solo había visto aplicaciones marginales en el Gordon Murray T.50 o en conceptos extremos como el Fanhunter. Esa singularidad técnica podría disparar el interés de los coleccionistas una vez que las primeras unidades empiecen a cambiar de manos.

El riesgo de liquidez, no obstante, no es despreciable. Un coche de circuito requiere un ecosistema de mantenimiento y logística que no todos los compradores potenciales están dispuestos a asumir. Sin embargo, los eventos globales como el Festival de la Velocidad de Goodwood (donde el Spéirling Pure se presentará en breve) y la Monterey Car Week en Estados Unidos —donde llegará a suelo americano en agosto de 2026— son escaparates capaces de catalizar el interés de inversores que buscan el próximo unicornio sobre ruedas.

hypercar eléctrico

Comprar un Spéirling Pure hoy no es adquirir un coche para disfrutarlo en carretera, sino apostar por el activo mecánico más radical y limitado del mercado eléctrico actual.

Análisis E-E-A-T: ¿preservación de capital o revalorización agresiva?

En mis casi dos décadas siguiendo el mercado de los automóviles de colección, pocas veces he visto una propuesta que combine de forma tan extrema la limitación de unidades con una tecnología que ni siquiera los grandes fabricantes se han atrevido a llevar a producción. El Spéirling Pure no es un hypercar más: es una apuesta de ingeniería que, si McMurtry logra mantener la fiabilidad del sistema de ventiladores a largo plazo, podría convertirse en el referente de una nueva categoría de activos.

La pregunta para el inversor es si este coche encaja mejor como activo de revalorización agresiva a corto plazo o como elemento de preservación de capital a medio-largo. Dada la novedad del fabricante y la juventud del proyecto, creo que el perfil de riesgo es claramente especulativo durante los primeros tres años: las primeras reventas en el mercado secundario probablemente reflejarán primas importantes —quizá del 20% al 40% sobre el precio original—, pero cualquier problema de fiabilidad en el sistema de carga aerodinámica o en las baterías podría enfriar ese entusiasmo.

Para horizontes de cinco a diez años, si McMurtry consolida su presencia en competiciones de club y demuestra la robustez técnica del Spéirling Pure, el coche podría transitar hacia un perfil más defensivo, al estilo de los Ferrari XX o los McLaren Senna GTR, que hoy día se venden con valoraciones estables y una demanda constante entre coleccionistas especializados. La clave estará en la documentación de fábrica, el historial de competición y el soporte de mantenimiento que McMurtry sea capaz de garantizar a largo plazo. Este último factor es especialmente crítico para un fabricante de nicho que apenas está dando sus primeros pasos comerciales.

El verdadero activo no es solo el coche, sino la exclusividad de pertenecer al selecto grupo de 100 propietarios que poseerán el hypercar eléctrico más rompedor de la década.

El próximo hito para seguir de cerca será la llegada del Spéirling Pure a Estados Unidos durante la Monterey Car Week en agosto de 2026, donde se podrán calibrar las reacciones de los compradores estadounidenses, tradicionalmente los más activos en el segmento de hypercars de uso en pista.

💎 Veredicto Wealth

El McMurtry Spéirling Pure es un activo de revalorización agresiva a corto plazo para inversores dispuestos a asumir el riesgo técnico de un sistema de carga aerodinámica pionero. El horizonte de inversión recomendado es de 3 a 5 años, con una liquidez limitada pero potencialmente explosiva en el mercado secundario de hypercars de circuito.

Eduardo Pastor se reúne con Kamal Arifi, cónsul general del Reino de Marruecos en Madrid

 Eduardo Pastor, presidente de Cofares, ha recibido en Welnia, su sede central, al cónsul general del Reino de Marruecos en Madrid, Kamal Arifi, y a la vicecónsul, Asmae Derkaoui. Se trata de la segunda visita en pocos meses de mandatarios internacionales –tras el encuentro con el Gobierno de Ecuador–, para conocer de primera mano el exitoso modelo de distribución farmacéutica de Cofares.

La reunión ha servido, además, para intercambiar experiencias entre ambos países, abordar asuntos de interés común y explorar futuras oportunidades de colaboración. Esto refuerza el compromiso de Cofares con la internacionalización de su expertise y conocimiento del sector, así como la promoción de un acceso equitativo y seguro a los medicamentos.

En el encuentro también han estado presentes: el director general de Cofares, Rubén Orquín; el director de Marcas Propias, Miguel Poblet; y su director Internacional,Marouane Boutami Messari. Asimismo, la reunión ha contado con la participación del presidente de Dawa Maghreb, el Dr. Mohamed Laghdaf Rhaouti; y la Dra. Mouna Kharmach, del Hospital Universitario Internacional Cheikh Zaid de Rabat.

“Nuestro liderazgo se basa en un modelo de distribución de medicamentos y productos de salud sólido, eficiente, seguro y ampliamente reconocido tanto dentro como fuera de España, por lo que estamos muy satisfechos de poder compartir nuestro expertise con representantes de otros países”, ha destacado Eduardo Pastor.

Así ha evolucionado WAH hasta el cierre de su quinta temporada

El próximo 25 de julio, WAH bajará el telón de su quinta temporada. Lo hará después de cinco años de evolución constante, en los que el proyecto ha dejado de ser únicamente un espectáculo para convertirse en uno de los grandes referentes del entretenimiento en Europa.

Cinco temporadas después, WAH ya no es el mismo que abrió sus puertas por primera vez. Y esa era precisamente la idea.

Un espectáculo que nunca ha dejado de evolucionar

La historia de WAH comenzó mucho antes de abrir sus puertas. En 2015, dos creadores procedentes de mundos muy distintos decidieron unir fuerzas para romper las reglas del espectáculo tradicional. Así nació Music Has No Limits (MHNL), una producción revolucionaria que encontró su proyección internacional gracias a su presencia en grandes eventos corporativos, convenciones y escenarios icónicos de todo el mundo —desde el Lincoln Center de Nueva York hasta los Carnavales de Venecia—, fusionando en un mismo escenario estilos tan opuestos como el barroco y el heavy metal, el flamenco y el funk o el jazz y la electrónica.

WAH actuaciones Merca2
Actuaciones Music Has No Limits

Años después, esa visión evolucionó hasta convertirse en WAH Show, un concepto mucho más ambicioso que trasladó esa misma filosofía a una experiencia de gran formato donde la música, la gastronomía y la emoción conviven en un mismo lugar. Desde su estreno en IFEMA Madrid, WAH nació con una premisa clara: no conformarse nunca. Lejos de repetir una fórmula de éxito, cada temporada ha supuesto una oportunidad para evolucionar, sorprender y volver a emocionar.


La resistencia nunca dejó de sonar

Desde el primer día, WAH fue concebido como mucho más que un espectáculo. La experiencia nació dentro de un universo distópico donde la Nación Omega había prohibido la música y WAH se convertía en el último reducto donde todavía podía celebrarse, invitando al público a formar parte de esa resistencia que busca salvar la música en cada sesión de WAH.

Ese relato también trascendió el escenario a través de acciones de comunicación que sorprendieron al público y reforzaron el imaginario del proyecto, como la icónica falsa portada de El Mundo que anunciaba la prohibición de la música. Años después, cuando el futuro de WAH pareció ponerse en duda, la historia continuó con una segunda portada bajo el mensaje: «Después de prohibir la música, ahora amenazan con cerrar WAH».

Pero la historia terminó escribiéndose de otra manera.

Cinco temporadas después, WAH no solo sigue en pie, sino que es más grande, más ambicioso y más espectacular que nunca. Porque si la Nación Omega pretendía silenciar la música, WAH ha se convertía en el último reducto donde todavía podía celebrarse, invitando al público a formar parte de esa resistencia que busca salvar la música en cada sesión de WAH.

Cuando un reto dio lugar al nuevo WAH

Uno de los capítulos más importantes de esa evolución llegó en la tercera temporada. La construcción de las futuras instalaciones vinculadas al FORMULA 1 TAG HEUER GRAN PREMIO DE ESPAÑA 2026 llevó a WAH a trasladar su experiencia a un nuevo espacio. Lo que podía haber sido un simple cambio de ubicación se convirtió en la oportunidad perfecta para reinventar el entorno, ampliar sus posibilidades y llevar la experiencia a una nueva dimensión.

Así nació el nuevo Espacio WAH: una apuesta sin precedentes que supuso una inversión superior a los 20 millones de euros y más de 5.000 metros cuadrados completamente rediseñados para dar vida a una experiencia totalmente nueva. Desde su icónica fachada presidida por un espectacular piano gigante —convertido ya en una de las nuevas imágenes de Madrid— hasta un Food Hall renovado, un teatro de mayor formato, nuevos espacios y una infraestructura tecnológica de última generación, todo fue concebido para llevar WAH a una nueva dimensión.

No fue solo una mudanza. Fue el comienzo de un nuevo WAH

Un proyecto que ha conquistado Madrid

La evolución de WAH también se refleja en su impacto. Más de medio millón de espectadores han vivido ya la experiencia, consolidándola como una de las propuestas de ocio más relevantes de la capital.

Durante estos cinco años, WAH ha ampliado además su alcance convirtiéndose en escenario de grandes eventos corporativos, presentaciones institucionales y colaboraciones con algunas de las principales marcas nacionales e internacionales, demostrando la versatilidad de un espacio concebido para emocionar a través de la música, la gastronomía y el espectáculo.

WAH. actuacion Merca2

A este recorrido se suma el reciente reconocimiento de Tripadvisor, que ha situado a WAH entre el 10 % de las mejores experiencias del mundo, un galardón otorgado a partir de miles de opiniones reales de viajeros y visitantes.

Ese mismo ADN continúa viajando por el mundo de la mano de Music Has No Limits (MHNL), que sigue transformando grandes eventos en experiencias musicales inolvidables.

Las últimas funciones de la quinta temporada

Con el cierre de temporada previsto para el próximo 25 de julio, WAH afronta las últimas oportunidades para vivir una edición que ha seguido consolidando un proyecto en constante evolución.

Una despedida que no representa un final, sino el cierre de un nuevo capítulo en la historia de WAH. Porque si estos cinco años han demostrado algo, es que cada temporada deja su propia huella.

Ahora llega el momento de disfrutar de esta edición por última vez antes de dar paso a una nueva temporada con nuevas propuestas y sorpresas. Una oportunidad para descubrir WAH por primera vez o para volver a vivir una experiencia que nunca deja de emocionar.

Muchos ya lo llaman el show más espectacular del mundo. Pero realmente nadie te lo podrá explicar. Tienes que vivirlo.

Actuaciones de WAH

Horarios, entradas y cómo las últimas sesiones.

Hasta el próximo 25 de julio, WAH Show ofrecerá sus últimas funciones de la temporada con los siguientes horarios:

  • Jueves, viernes y sábados: apertura a las 19:30 h
  • Sábados matinal: apertura a las 13:30 h

Las entradas están disponibles desde 41 €, con experiencias VIP desde 91 €, además de opciones especiales para grupos, empresas y todo tipo de celebraciones.

Para quienes prefieran regalar una experiencia, WAH también dispone de la Tarjeta Regalo WAH, una forma diferente de sorprender con momentos que permanecen para siempre.

Las entradas están disponible en www.wahshow.com o en el teléfono +34 910 736 201 (de lunes a viernes de 9:00 a 22:00 h; sábados, domingos y festivos de 9:00 a 21:00

SINOPSIS WAH Show

“Creen que nos pueden prohibir la música, quieren que dejemos de soñar, amar, disfrutar, compartir y vivir. Jamás dejaremos que esto ocurra”.

WAH Show es una experiencia inmersiva de gran formato que fusiona música en directo, gastronomía internacional y una espectacular puesta en escena en un universo único. A través de una narrativa inspirada en un futuro donde la música ha sido prohibida, los asistentes se convierten en miembros de la resistencia WAH y emprenden un viaje lleno de emoción, talento y sorpresas. Mucho más que un espectáculo, WAH es una experiencia 360º que transforma al público en protagonista y ha conquistado ya a más de medio millón de espectadores en Madrid.

Calor extremo golpea la economía: reduce la productividad y encarece la factura eléctrica

Por cada grado que el termómetro supera los 30, una fábrica pierde alrededor del 3% de su producción horaria. Marc Vidal abre así su último análisis en YouTube y no es un dato cualquiera: las aseguradoras y los bancos centrales ya lo incorporan a sus modelos. Lo que viene después es una radiografía económica del calor extremo que huye tanto del alarmismo como de la negación, porque el dinero, insiste Vidal, no se evapora: se traslada.

Productividad, la primera víctima del termómetro

El canal cita el gran informe conjunto de la Organización Mundial de la Salud y la Organización Meteorológica Mundial, el primero en más de medio siglo. La conclusión es física, no ideológica: la capacidad de trabajo cae entre un 2% y un 3% por cada grado que supera los 20 ºC. Y eso afecta a 2.400 millones de trabajadores, el 70% de la fuerza laboral del planeta. Cada año se registran 23 millones de lesiones laborales por calor, una cifra que Vidal califica de “condición de trabajo de la mayoría de la humanidad”. Menos ingresos y, al mismo tiempo, más costes.

La factura eléctrica, el segundo mordisco

Cuando el mercurio aprieta, la demanda de electricidad crece en torno a un 1,2% por cada grado adicional. Todos encendemos el aire acondicionado a la vez y ahí está la trampa que describe Marc Vidal: una empresa produce menos horas útiles y paga más para mantener las máquinas frías. Escalado a nivel continental, las estimaciones de pérdidas para las empresas se cuentan en cientos de miles de millones de dólares hasta 2030. El dinero no arde en una hoguera, pero cambia de manos.

Adiós al turismo de sol: las ‘vacaciones frías’ se imponen

El análisis da un giro geográfico. Un estudio de la Comisión Europea de Turismo revela que el 81% de los europeos ya modifica sus hábitos de viaje exclusivamente por el clima. El fenómeno tiene incluso nombre comercial: ‘vacaciones frías’. Mientras los destinos mediterráneos ven cómo su temporada alta se convierte en una caldera, Finlandia, Noruega, Polonia o Islandia crecen a doble dígito. El viajero que antes buscaba la playa más caliente en agosto ahora planea un fiordo en junio. El dinero sigue ahí, solo cambia de mes y de código postal. Vidal lanza una pregunta incómoda para economías como la española: ¿y si buena parte del modelo turístico mundial estuviera montado sobre una condición climática que está dejando de cumplirse?

El calor no está destruyendo la economía mundial, la está moviendo de sitio.

— Marc Vidal

La destrucción creativa del calor

Quien pierde no se lo traga la tierra. Las aseguradoras venden modelos de riesgo climático, la industria del aire acondicionado factura récords y las empresas de eficiencia energética han encontrado un mercado que hace una década no existía. Vidal lo enmarca en el concepto de Schumpeter: “cada transformación económica derriba posiciones asentadas y levanta otras nuevas”. Pero advierte de que el capital se mueve rápido y las personas lo hacen con dolor. El albañil que pierde horas bajo el sol no se convierte de golpe en recepcionista de un hotel nórdico. Ese desajuste, dice, es donde de verdad duele el calor.

Adaptarse o quedarse atrás: la lección de la historia

El vídeo dedica un tramo a desmontar la idea de que el calor actual “no tiene precedentes”. Vidal recuerda el verano de 1540 en Europa, con once meses sin lluvia y temperaturas entre 4,7 y 6,8 grados por encima de la media del siglo XX, sin centrales térmicas ni coches. Y más cerca, la ola de 2003 que mató a decenas de miles de personas. La ciencia, recoge el creador, señala que hoy son más frecuentes e intensas, pero el relato del “nunca visto” empuja al pánico en lugar de a la planificación. Singapur, París o Los Ángeles ya despliegan islas de frescor; el Coliseo de Roma abre de noche; las marquesinas del sur de Europa se transforman en refugios climáticos con tecnología romana. Cada una es una inversión con retorno, porque una ciudad que se puede pisar en agosto sigue facturando.

Un mismo sol, distinta capacidad de respuesta

El Banco Interamericano de Desarrollo calcula que en América Latina podrían perderse 2,5 millones de empleos concentrados en agricultura, construcción y manufactura. Donde hay estados fuertes se plantan árboles y se cambian horarios; donde el margen fiscal es estrecho, el mismo calor es un problema de supervivencia. El termómetro marca casi lo mismo para todos, pero la capacidad de respuesta, subraya Vidal, es la que realmente mide el coste. “La desigualdad no la crea el sol, solo la revela”.

La tercera vía

Marc Vidal cierra con una tesis difícil de viralizar. De aquí a diez años habrá economías que trataron el calor como una fatalidad, otras que lo negaron cada invierno, y una tercera que ajustó horarios, destinos y redes energéticas. La primera pagará la factura entera; la segunda no tendrá ni la oportunidad de contarlo. La pregunta ya no es cuándo subirá el termómetro, sino qué bando vamos a elegir. Y esa decisión, insiste, no se toma en los platós ni en las redes: se mide en sombras, toldos y marquesinas refrigeradas.

Puedes ver el análisis completo en el vídeo de Marc Vidal:

Snøhetta presenta el masterplan del Sanatorio Paimio: la oportunidad de inversión hospitality de lujo en Finlandia

El estudio noruego Snøhetta ha desvelado el masterplan que convertirá el Sanatorio Paimio, la obra maestra de Alvar y Aino Aalto en Finlandia, en un resort de lujo con hotel de alta gama, spa y centro de diplomacia. La fundación que custodia el edificio busca 30 millones de euros de inversión privada para sumar a los 10 millones ya comprometidos por el gobierno finlandés. Una cifra que, en el contexto de la inminente decisión de la Unesco sobre su inscripción como Patrimonio Mundial, convierte al proyecto en uno de los activos hospitality más singulares del norte de Europa.

Hotel, diplomacia y cultura para reactivar un icono de la arquitectura

El plan traslada el espíritu funcionalista del edificio original, terminado en 1933 como sanatorio antituberculoso, a un modelo de negocio con tres pilares. Las antiguas habitaciones de los pacientes se transformarán en un hotel de colección: diez se restaurarán fielmente a su estado original de 1933, con lavabos de cerámica diseñados por Aalto, mientras el resto se combinarán en suites más amplias con módulos de baño contemporáneos de madera. En la antigua ala quirúrgica, una ampliación posterior, se vaciarán los interiores no originales para albergar una sala de exposiciones y un auditorio con capacidad para 700 personas.

El complejo se completa con un spa en el nivel inferior —jacuzzis, baños de inmersión fría y saunas finlandesas— con salida directa al pinar. La ubicación aislada y el entorno de máxima seguridad son la base del tercer eje: la celebración de cumbres de diplomacia discreta para líderes globales. Una apuesta que diferencia al proyecto de otros desarrollos hoteleros de lujo y que añade un flujo de ingresos recurrente difícil de replicar.

Inversión de 30 millones y el factor Unesco como catalizador

La necesidad de financiación privada asciende a 30 millones de euros. “Empezaremos a reunirnos con operadores hoteleros premium e inversores para asegurar la financiación”, ha señalado Mirkku Kullberg, presidenta de la Fundación Sanatorio Paimio. La declaración de Patrimonio Mundial, que la Unesco decidirá a finales de este mismo mes de julio, añade un factor de escasez y prestigio difícil de sobrevalorar: Paimio forma parte de una candidatura seriada de trece obras de Aalto. La concesión no solo protegería el edificio, sino que actuaría como palanca para atraer capital y disparar la visibilidad del destino.

La intervención arquitectónica, ejecutada con los estudios locales ALA Architects y Mustonen Architects, ha sido elogiada por su contención. “Una construcción de esta magnitud exigía poner a Snøhetta en segundo plano y a Aalto en primero”, explica Kjetil Trædal Thorsen, cofundador del estudio. Las protecciones patrimoniales impiden alterar la esencia del edificio, pero los cambios son inevitables cuando la función original ha desaparecido. El proyecto recupera las terrazas curvas y los espacios umbral entre interior y exterior que caracterizaban el diseño de los Aalto.

La combinación de un activo hotelero boutique con un centro de diplomacia y el respaldo de la Unesco convierte a Paimio en una oportunidad de inversión sin comparación directa en los países nórdicos.

Análisis E-E-A-T: ¿hotel refugio o revalorización agresiva en el Báltico?

He seguido durante años las operaciones de hospitality de lujo en destinos secundarios y pocas veces un proyecto reúne tantos vectores de creación de valor como Paimio. La firma Snøhetta —Arquitectos del Año en los Monocle Design Awards 2023— aporta un pedigrí de diseño que reduce el riesgo de ejecución, mientras la posible declaración de la Unesco ofrece un catalizador de demanda de corto plazo y un suelo de valoración a largo plazo. En un entorno donde las family offices europeas buscan activos tangibles con narrativa cultural y retornos ajustados a inflación, la ecuación es atractiva.

Sin embargo, el inversor debe entender el horizonte temporal y los riesgos. La conversión de un edificio protegido implica costes de construcción más elevados y plazos de obra sujetos a autorizaciones patrimoniales. Además, Paimio se encuentra en una zona rural del suroeste de Finlandia, con buenos accesos pero alejada de los grandes aeropuertos internacionales, lo que condiciona la captación de clientes de alto poder adquisitivo. La propuesta de valor reside en la exclusividad y la diplomacia, no en el volumen de habitaciones. Eso limita la liquidez de la inversión: no es un activo que se pueda empaquetar y vender rápidamente en el mercado secundario hotelero tradicional.

La clave está en la ejecución operativa. El plan depende de un operador hotelero que entienda el segmento ultra-luxury y tenga capacidad para comercializar estancias con un precio por noche que justifique la inversión. El precedente de otros sanatorios reconvertidos —como el Paimio de Aalto, que ya fue hospital general antes de quedar vacío en la década de 2010— muestra que la transición a hotel de lujo es factible si se mantiene la integridad arquitectónica. El verdadero multiplicador de valor no está en la operación hotelera, sino en el valor de marca como destino diplomático: si el proyecto consigue posicionarse como sede recurrente de encuentros internacionales, los ingresos por alquiler de espacios y la revalorización del activo podrían superar con creces las proyecciones iniciales. La próxima decisión de la Unesco, a finales de julio, marcará el ritmo: un sí convertiría a Paimio en un activo difícil de replicar.

Veredicto Wealth

Paimio es una oportunidad de revalorización agresiva para inversores con horizonte superior a siete años y tolerancia al riesgo de ejecución en activos protegidos. El factor Unesco puede comprimir el ciclo de retorno si el plan de diplomacia se consolida en los primeros veinticuatro meses de operación.

La IA provoca 11.000 despidos en el mayor call center de España con 1.000 millones de deuda

La inteligencia artificial está vaciando de empleos el sector del call center en España. Konecta, el mayor operador del país controlado por el fondo británico ICG, ha ejecutado cerca de 11.000 despidos mientras su deuda de casi 1.000 millones de euros cotiza con un descuento superior al 40% en el mercado secundario.

Claves de la operación

  • 11.000 despidos y otros 10.000 previstos. La mayoría de los recortes se han concentrado en Latinoamérica, pero también afectan a centros españoles como Güeñes, Elche y La Carolina. La compañía justifica los ajustes por la necesidad de adaptarse a la IA generativa.
  • Una deuda de casi 1.000 millones con un descuento del 44%. El préstamo que financió la compra y la fusión con la italiana Comdata ha perdido casi la mitad de su valor en el mercado secundario. La agencia S&P ha rebajado la perspectiva a negativa por la débil generación de caja.
  • El plan Katalyst 2028 apuesta por la IA para salvar el negocio. Konecta confía en alcanzar 2.500 millones de facturación en 2028 mediante servicios de inteligencia artificial desarrollados con Google Cloud y Uniphore. De que la transformación llegue a tiempo depende la refinanciación de su deuda en 2029.

La IA se cobra 11.000 puestos en Konecta, y aún quedan otros 10.000 por delante

Los recortes no han pasado desapercibidos. El 24 de junio, los trabajadores del centro de Güeñes (Vizcaya) se concentraron ante la Torre Iberdrola, cliente al que prestan servicio. A esa protesta se suman los expedientes en Elche y La Carolina, reflejo de un ajuste que ya ha afectado a aproximadamente el 30% del negocio en España. Konecta ha confirmado que prevé recortar otros 10.000 puestos adicionales, según fuentes del sector.

La paradoja es que la compañía sigue creciendo. Según el Registro Mercantil, facturó 1.991 millones de euros en 2024, un 5,6% más que el año anterior, y elevó su resultado de explotación de 21 a 55 millones. Sin embargo, el coste de los despidos y la inversión en tecnología han disparado los gastos extraordinarios hasta 56 millones en 2025, lo que ha lastrado la caja.

Una deuda de 1.000 millones que el mercado ya no cree que se pague a la par

El termómetro más fiable de la salud de Konecta es su deuda. Al no cotizar en bolsa, el préstamo sindicado de 945 millones de euros es la única ventana a su valoración de mercado. Tras alcanzar la par a finales de 2022, ha perdido un 44% de su precio, con dos fuertes caídas en 2024 y un descenso continuo en 2025 y el primer semestre de 2026. En lo que va de año, ha bajado de los 66 puntos de enero a los 57 actuales.

S&P Global Ratings rebajó la perspectiva de la compañía a negativa el pasado 3 de marzo, manteniendo la calificación en ‘B’ (grado especulativo). La agencia destacó la pobre generación de caja: el flujo de caja libre operativo fue negativo en 7 millones en 2025, y la cobertura de intereses cayó a 1,7 veces, muy por debajo del umbral de 2 veces que mantenía desde 2022.

Ese deterioro está directamente vinculado a la inversión en automatización. S&P detalla que Konecta destinó 56 millones a costes extraordinarios en 2025, principalmente para indemnizaciones y adaptación a la IA generativa. Sin esos gastos, el margen de ebitda ajustado habría sido del 14,2%, pero con ellos se quedó en el 11,4%. La empresa también cerró centros poco eficientes y abrió nuevos en Egipto e India, donde la legislación laboral es menos exigente.

11.000 despidos

Konecta no cotiza, pero su deuda habla: un descuento del 44% es un voto de desconfianza del mercado sobre su capacidad de refinanciar en 2029.

La deuda ya no está en manos de los bancos que la concedieron. Según datos de titularidad de Bloomberg, los mayores acreedores son fondos CLO, con Invesco (6,2%), Jubilee (6,1%) y Sound Point (5,5%) a la cabeza. El propio ICG posee cerca de un 2% a través de su gestora de CLO. De los cuatro bancos que financiaron la compra en 2019 (JP Morgan, BNP Paribas, Deutsche Bank y Crédit Agricole), solo BNP Paribas aparece aún entre los tenedores identificados.

El calendario aprieta: los 945 millones vencen en octubre de 2029 y la línea de crédito revolving de 200 millones lo hace en abril de ese año. Cuanto más se acerque ese muro sin una mejora clara de la caja, mayor será el riesgo de refinanciación, advierte S&P.

Del espejo de Atento al plan Katalyst: ¿puede Konecta esquivar el destino de los call centers clásicos?

Konecta no es la primera gran empresa de atención telefónica en España que se enfrenta a un tsunami tecnológico. Hace tres años, Atento, la antigua filial de call centers de Telefónica, sufrió una durísima reestructuración que incluyó despidos masivos y una refinanciación agónica. El sector del BPO español se ha visto golpeado por la digitalización y, ahora, por la IA generativa que puede atender consultas sin intervención humana. El desplome bursátil de gigantes como Teleperformance y Concentrix el pasado 30 de junio –con caídas de hasta el 24%– muestra que el mercado ya descuenta un futuro difícil.

La respuesta de Konecta es Katalyst 2028, un plan para alcanzar 2.500 millones de facturación en 2028 apoyándose en servicios de inteligencia artificial de la mano de Google Cloud y Uniphore. La dirección confía en elevar los márgenes y reducir gradualmente la plantilla. Sin embargo, el margen operativo ajustado sigue por debajo de lo que exigen los acreedores. El verdadero desafío no es la tecnología, sino si los ahorros llegarán a tiempo para convencer a los tenedores de deuda antes de 2029.

En esta redacción, observamos que el plan Katalyst es tan ambicioso como arriesgado. Si los clientes (grandes corporaciones como Iberdrola o las entidades financieras) aceleran la migración hacia chatbots y soluciones de IA propias, la externalización tradicional perderá volumen. Konecta tendrá que demostrar que puede vender IA, no solo reducir costes con ella. La próxima gran cita será la refinanciación: si el precio de la deuda sigue por debajo de 60 puntos, cualquier operación será costosa y pondrá presión sobre ICG para inyectar más capital. El tiempo corre.

OCX nombra a Héctor Ibarra director general en España

OCX (Omnicom Content Experience) ha nombrado a Héctor Ibarra nuevo director general en España, un cargo desde el que reportará al CEO de OCX para la región EMEA y liderará la estrategia de la agencia de contenidos del grupo Omnicom en el mercado nacional. La llegada de Ibarra coincide con la promoción de Audrey Amselli, quien hasta ahora pilotaba la operación en el país, a la estructura global de gestión de clientes de lujo del holding.

El perfil del nuevo director general

Héctor Ibarra atesora más de 25 años de trayectoria en consultoría de diseño, innovación y experiencia de marca. En su etapa más reciente, dirigió Accenture Song Design Iberia, donde lideraba una comunidad de más de 150 profesionales dedicados a desarrollar soluciones de diseño de experiencias para clientes de múltiples sectores. Con anterioridad, ocupó puestos de dirección en Fjord, la consultora de diseño e innovación que Accenture integró en su división Song. Desde Lisboa, Madrid y Barcelona impulsó el crecimiento de la práctica de diseño y gestionó proyectos de gran alcance para compañías internacionales.

Trayectoria de Héctor Ibarra

  • Accenture Song Design Iberia: director, responsable de una comunidad de más de 150 profesionales y de la estrategia de diseño de experiencias.
  • Fjord (Accenture Song): puestos de dirección en las oficinas de Lisboa, Madrid y Barcelona, impulsando el negocio de diseño e innovación.
  • Formación y base profesional: más de dos décadas y media forjadas en la intersección entre creatividad, estrategia y tecnología.

El CEO de OCX EMEA, Mariusz Urbanczyk, destacó en el comunicado del nombramiento la combinación de creatividad, visión estratégica y capacidad para desarrollar equipos de alto rendimiento que aporta el nuevo directivo. «Su experiencia desempeñará un papel clave para ofrecer soluciones transformadoras y acelerar nuestro impulso en España», añadió.

La incorporación de Ibarra responde al interés de OCX por reforzar su liderazgo creativo y operativo en un mercado que el grupo considera estratégico dentro de la región EMEA.

Audrey Amselli da el salto al lujo global de Omnicom

El movimiento en la cúpula de OCX España viene acompañado de la promoción de Audrey Amselli, quien hasta ahora lideraba el equipo local. La directiva pasa a la estructura global de gestión de clientes de Omnicom, donde asumirá la responsabilidad de liderar y desarrollar la cartera internacional de clientes del sector del lujo. Su labor fue determinante en la consolidación del equipo español, que se ha convertido en un referente para la red.

Sergio López, Global CEO de Omnicom Production, subrayó que Amselli ha sido clave para posicionar a OCX España como un referente global y destacó su profundo conocimiento del marketing de lujo. «Es la persona idónea para ayudar a las marcas de belleza y lujo a transformar sus experiencias de contenido», afirmó.

Una agencia que evoluciona hacia un modelo más conectado

El doble movimiento directivo se enmarca en la evolución que OCX está impulsando en la región EMEA hacia un modelo de operación más unificado. La agencia integra talento de mercados como España, Reino Unido y Polonia para fomentar una colaboración más fluida entre equipos y ofrecer contenidos de alta calidad a gran escala. La llegada de Ibarra y la salida de Amselli hacia una función global son dos piezas de esa reordenación.

Con este nombramiento, OCX refuerza su presencia en el negocio de los contenidos y la producción creativa, un ámbito en el que compite con otras redes como LLYC, Atrevia o los grandes holdings de comunicación. La incorporación de un perfil con experiencia en diseño estratégico y consultoría tecnológica, como el de Ibarra, apunta a una apuesta por soluciones que integren creatividad, producción y tecnología, una tendencia que gana peso en el sector.

📡 El Radar del Sector

  • El vacío que llena: OCX España necesitaba un liderazgo único tras la promoción de Amselli a la estructura global; Ibarra cubre esa función con un perfil de consultoría creativa y tecnológica.
  • El reto por delante: Impulsar el crecimiento de la agencia en un mercado competitivo, conectando la operación local con la red de talento de la región EMEA y desarrollando soluciones integradas para los clientes.
  • El tablero competitivo: OCX compite con agencias de contenido y experiencia de grandes grupos publicitarios; la incorporación de un directivo procedente de Accenture Song refuerza su capacidad para abordar proyectos de transformación digital y diseño de experiencias.

Corte en el Trambesòs de Barcelona desde el 3 de julio: T4, T5 y T6 afectadas con alternativas en bus y metro

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Desde el viernes 3 de julio y durante todo el verano, las líneas T4, T5 y T6 del Trambesòs quedan parcialmente cortadas por las obras de duplicación de vía en la Gran Via de Barcelona. El corte se prolonga, con afectaciones parciales, hasta la primavera de 2027.
  • ¿Quién está detrás? El Ayuntamiento de Barcelona y la Autoritat del Transport Metropolità (ATM) ejecutan un proyecto de 32,54 millones de euros para transformar las Glòries y conectar el tranvía por la Diagonal.
  • ¿Qué impacto tiene? Se interrumpe el servicio en tramos clave de las tres líneas. Se habilitan autobuses lanzadera que replican los recorridos y se refuerzan las alternativas en metro y autobuses de TMB. La L4 de metro cubre el eje litoral, aunque la estación de Verdaguer permanecerá cerrada del 6 de julio al 30 de agosto por obras de accesibilidad.

Desde este viernes 3 de julio, los 45.000 viajeros diarios del Trambesòs se encontrarán con el primer gran corte veraniego. Las obras para duplicar la vía en la Gran Via y rematar la conexión tranviaria por la Diagonal obligan a interrumpir el servicio en las líneas T4, T5 y T6 durante todo el verano, con restricciones que se extenderán, de forma progresiva, hasta la primavera de 2027.

El tramo cortado y el calendario de obras

El proyecto, dotado con 32,54 millones de euros, afecta al nudo de las Glòries y a su entorno inmediato. La duplicación de la plataforma tranviaria en la Gran Via busca ganar espacio para el peatón y mejorar la fluidez del transporte público, pero mientras duren los trabajos, el mapa del Trambesòs queda partido en dos.

Durante los meses de verano, la T4 deja de circular entre Verdaguer y El Maresme. Las líneas T5 y T6 pierden el tramo entre Ciutadella | Vila Olímpica y Sant Martí de Provençals. A partir del 14 de septiembre, la T4 recuperará el servicio completo hasta Estació de Sant Adrià, y la T5 y la T6 volverán a conectar Ciutadella | Vila Olímpica con Glòries. Sin embargo, seguirán cortadas entre Glòries y Sant Martí de Provençals. A finales de septiembre esa afectación se reducirá aún más, limitándose al recorrido entre Glòries y Can Jaumandreu, y así se mantendrá hasta la primavera del próximo año.

El Ayuntamiento y la ATM insisten en que la operación es imprescindible para culminar la reforma de las Glòries y para que el tranvía pueda circular por la Diagonal sin estrangulamientos en la Gran Via. La factura, para el viajero, son más de ocho meses con trayectos interrumpidos.

Las alternativas: autobuses lanzadera y refuerzos de metro

Para cubrir los vacíos que deja el tranvía, se han diseñado dos líneas de autobús especiales que funcionarán con el mismo horario que el Trambesòs. Una cubre el recorrido de la T4 entre Verdaguer y El Maresme; la otra, el de las T5 y T6 entre Marina y Besòs. Ambas son la primera opción para quien se mueve en el corredor afectado.

Además, la L4 de metro se convierte en la columna vertebral para los desplazamientos longitudinales entre Besòs, Maresme, Selva de Mar y Ciutadella. Eso sí, con un matiz importante: la estación de Verdaguer de la L4 cerrará del 6 de julio al 30 de agosto por obras de accesibilidad, justo en el periodo de máxima demanda estival. Quienes necesiten combinar tranvía y metro deberán buscar estaciones alternativas como Girona o Tetuan. La línea V21 de TMB también absorberá parte de la demanda entre Marina y Ciutadella | Vila Olímpica.

Otras opciones menos directas pero útiles para esquivar el corte son las líneas de metro L1 y L2, los autobuses H12 y 7, y la línea R1 de Rodalies entre Sant Adrià y El Clot. La ATM recomienda consultar los planos actualizados en su web antes de planificar cualquier trayecto.

La L4 se perfila como el salvavidas del verano, pero la inhabilitación de Verdaguer le resta capacidad justo cuando más falta hace.

Hoja de Ruta: Claves del Viaje

Impacto. El corte afecta de lleno a la movilidad de los barrios del litoral norte y del Eixample. Para los vecinos de Sant Martí, el Maresme o la Vila Olímpica, el autobús lanzadera será el sustituto más fiel, pero el trayecto se alargará inevitablemente por el tráfico de superficie. La L4 mantiene la conexión rápida, aunque con la estación de Verdaguer fuera de juego durante casi dos meses. La inversión de 32,54 millones busca un beneficio de largo plazo —un tranvía más ágil y un entorno urbano más amable—, pero el coste inmediato lo pagan los viajeros en tiempo de viaje.

Zona cero. El perímetro crítico se concentra en el nudo de las Glòries y su prolongación hacia la Gran Via. Las estaciones que pierden servicio —Verdaguer, El Maresme, Ciutadella | Vila Olímpica y Sant Martí de Provençals, entre otras— son nodos de intercambio con metro y autobús. El Ayuntamiento de Barcelona asume el riesgo de una obra que se solapa, además, con el cierre de la parada de Verdaguer de la L4, lo que tensa aún más la red en ese punto.

El dato. 32,54 millones de euros de inversión para duplicar la vía, y 45.000 viajeros diarios que verán alterada su rutina durante al menos ocho meses. Las obras coinciden con el verano, el periodo de menor afluencia en el transporte público metropolitano, pero la extensión hasta primavera de 2027 garantiza que los estudiantes y trabajadores también sufrirán las restricciones durante buena parte del curso. La recuperación progresiva del servicio a partir de septiembre es la única concesión a la paciencia del usuario.

El pulso entre el ritmo de la obra y la movilidad cotidiana se resolverá, como siempre en Barcelona, en los andenes y en las paradas de autobús. La próxima cita es el 14 de septiembre, cuando la T4 recupere su trazado completo y se restablezca el servicio entre Ciutadella y Glòries. Hasta entonces, toca lanzadera y metro.

El Supremo anula 3,5 millones de multas por las ZBE en Madrid: El Ayuntamiento no devuelve ni un euro

El Tribunal Supremo ha cerrado la puerta al Ayuntamiento de Madrid y, con su auto del pasado 15 de abril, confirma la anulación de las ordenanzas que regulaban las Zonas de Bajas Emisiones de Centro y Plaza Elíptica. El fallo deja sin efecto más de 3,5 millones de multas impuestas desde 2021, pero el Consistorio se niega a devolver un solo euro de los casi 700 millones de euros recaudados. La sentencia, que ya es firme, abre la puerta a miles de reclamaciones individuales, aunque el camino no será automático.

Qué ha decidido el Tribunal Supremo

La decisión no es nueva. En 2024 un tribunal madrileño anuló parcialmente la normativa de las ZBE de Centro y Plaza Elíptica al considerar que el Ayuntamiento no justificó correctamente el impacto económico de las restricciones sobre los conductores. El Ayuntamiento recurrió al Supremo, pero el 15 de abril de este año la Sala de lo Contencioso-Administrativo inadmitió el recurso por falta de argumentos de peso. Al no examinar el fondo, el Supremo dejó firme la anulación inicial, aunque no se pronunció sobre la cuestión de fondo: si la norma era o no proporcionada.

En la práctica, esa inadmisión significa que las sanciones impuestas bajo aquellas ordenanzas carecen de cobertura legal válida. Automovilistas Europeos Asociados (AEA) calcula que entre septiembre de 2021 y noviembre de 2025 se pusieron 3,3 millones de multas por importe superior a 650 millones de euros. Añadiendo lo recaudado en 2026, la cifra roza los 3,5 millones de sanciones y los 700 millones de euros.

A qué multas afecta exactamente la anulación

La anulación no es universal. Madrid tiene tres ZBE: la general, que cubre todo el término municipal, y dos más restrictivas: Centro (antes Madrid Central) y Plaza Elíptica. La sentencia solo afecta a las multas de Centro y Plaza Elíptica. Las sanciones de la ZBE general no están anuladas y, según el propio Ayuntamiento, no pueden recurrirse por esta vía.

Además, solo pueden reclamarse las multas impuestas antes del 6 de abril de 2026, fecha en la que entró en vigor la ordenanza nueva que sustituyó a la anulada. A partir de ese día, las sanciones ya se rigen por una norma distinta y no se ven afectadas por el fallo.

El Ayuntamiento se escuda en que la sentencia no tiene efecto retroactivo, pero la regla general en derecho administrativo es la contraria: la nulidad de una norma sí alcanza a los actos previos, salvo excepciones.

Cómo reclamar la devolución de tu multa

Lo que puedas hacer depende del estado de tu expediente. Si aún estás en plazo de alegaciones o recurso, este es el momento de presentar un escrito citando la sentencia del TSJ de Madrid y el auto del Supremo de 15 de abril. Si ya recurriste y no tienes respuesta, insiste con los mismos argumentos. Si pagaste sin recurrir, las posibilidades se reducen, pero no son nulas: ya hay más de 560 conductores que han ganado recursos individuales por esta causa, según datos recogidos por asociaciones de conductores.
La Organización de Consumidores y Usuarios (OCU) ha pedido que se revisen de oficio los expedientes aún abiertos. La AEA, por su parte, ha solicitado formalmente la anulación masiva de las sanciones y la paralización de los embargos que la Agencia Tributaria de Madrid sigue aplicando sobre deudas de estas multas.

El trámite no es automático. Hay que dirigirse al Ayuntamiento de Madrid, preferiblemente con asesoramiento jurídico, y argumentar que la sanción se impuso con base en una ordenanza declarada nula. Si el Consistorio no responde o lo hace negativamente, la vía judicial sigue abierta.

¿Devolverá Madrid el dinero? La postura del Ayuntamiento y los precedentes

El Ayuntamiento ya ha advertido que no hará una devolución general porque, según su interpretación, la sentencia no tiene efectos retroactivos. Pero esa lectura es discutible. En derecho sancionador, la nulidad de una norma suele implicar la invalidez de los actos dictados a su amparo, siempre que no sean firmes. Lo que sostiene el Consistorio es su postura política y jurídica, no un pronunciamiento judicial que la avale.

Hay un precedente muy cercano. La Zona de Bajas Emisiones de Barcelona también fue anulada por los tribunales entre 2019 y 2023. El Ayuntamiento de Barcelona perdió en el Supremo y acabó revisando de oficio unas 150 000 multas que no estaban firmes o pagadas. Si la presión de AEA y la OCU surte efecto, Madrid podría verse obligada a seguir ese mismo camino.

Mientras tanto, los conductores que recibieron una multa en Centro o Plaza Elíptica antes del 6 de abril tienen una ventana abierta para reclamar. La cantidad media de cada sanción ronda los 200 euros, de modo que el impacto económico para quien logre la devolución no es menor.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Anulación de las multas de las ZBE de Centro y Plaza Elíptica de Madrid por ordenanza declarada ilegal.
  • Sanción económica: No aplica (se trata de la devolución de sanciones ya impuestas, de unos 200 euros de media).
  • Puntos del carnet: No aplica (las multas de ZBE no conllevan pérdida de puntos).
  • Entrada en vigor: La anulación es firme desde el auto del Tribunal Supremo del 15 de abril de 2026.

NASA revela con Chandra y XMM-Newton que los brazos espirales de la Vía Láctea son un 10% más anchos

Un equipo de astrónomos, empleando los telescopios espaciales Chandra (NASA) y XMM-Newton (ESA), acaba de corregir el atlas de la Vía Láctea: los dos brazos espirales más externos se extienden un 10% más lejos del centro galáctico de lo que las cartas estelares daban por seguro. El hallazgo, publicado ayer en Astronomy & Astrophysics, no es un incremento menor: obliga a revisar la masa total de nuestra galaxia y a replantear cómo encajan sus piezas.

Ecos de luz: cómo medir distancias sin asumir la rotación galáctica

Medir la anchura de la Vía Láctea desde dentro es como calcular el tamaño de una habitación sin poder salir de ella. Hasta ahora, la mayoría de los métodos dependían de suposiciones sobre la velocidad de rotación de la galaxia, que se vuelven cada vez más inciertas en las regiones exteriores. El nuevo trabajo elude por completo ese problema gracias a un fenómeno llamado ecos de luz.

Cuando un estallido de rayos gamma —el fogonazo más luminoso del universo, nacido del colapso de una estrella masiva o de la fusión de estrellas de neutrones— se produce más allá de nuestra galaxia, sus rayos X viajan en todas direcciones. Al chocar con nubes de polvo en los brazos espirales, la radiación rebota y forma anillos concéntricos en rayos X. El diámetro de de los anillos revela, por pura geometría, la distancia a la nube: los círculos más grandes proceden de nubes más próximas a la Tierra.

“Este es un método muy directo, basado únicamente en la geometría, para medir con precisión las distancias a los brazos espirales de la Vía Láctea”, explica Beatrice Vaia, autora principal del estudio. “La mayoría de los otros métodos se apoyan en suposiciones sobre la rotación galáctica, que son cada vez más inciertas en los confines de nuestra galaxia”.

Los brazos que se expanden: Perseo, Exterior y Scutum-Centaurus Exterior

Chandra

Los investigadores seleccionaron tres potentes estallidos de rayos gamma, cada uno iluminando un brazo espiral distinto. En orden de distancia creciente desde el centro galáctico, los brazos son Perseo, el brazo Exterior y el brazo Scutum-Centaurus Exterior. Al analizar los ecos generados por uno de estos destellos, el equipo descubrió que tanto el brazo Exterior como el Scutum-Centaurus Exterior se sitúan aproximadamente un 10% más lejos de lo que se pensaba.

Los anillos de rayos X son una cinta métrica geométrica que no necesita suposiciones sobre cómo gira nuestra galaxia.

Las diferencias pueden parecer pequeñas, pero cualquier revisión de estas distancias es fundamental para entender la estructura de la galaxia. “Esto podría significar que los astrónomos tengan que revisar las estimaciones de masa de la Vía Láctea”, apunta Ilaria Fornasiero, coautora del artículo, “porque la masa influye en cuánto se estiran los brazos”.

Además, los datos de Chandra permitieron estimar que la nube de polvo situada en el brazo más lejano tiene aproximadamente 3.500 años luz de grosor. Esta cifra confirma que la medición no corresponde a un grumo aislado, sino que representa la extensión real de todo el brazo espiral.

Un mapa galáctico que se reescribe con cada eco

El trabajo, publicado el 1 de julio de 2026, es un paso firme hacia una cartografía más precisa de nuestro hogar cósmico. Sin embargo, la técnica tiene una limitación importante: los estallidos de rayos gamma lo bastante brillantes como para atravesar el plano de la galaxia son extremadamente raros. En más de 25 años, los astrónomos solo han reunido un puñado de eventos utilizables.

“Dependemos del universo para que nos proporcione estos eventos”, reconoce Andrea Tiengo, también de la Scuola Universitaria Superiore IUSS Pavia. “Seguiremos al acecho de más”. La próxima generación de observatorios de rayos X, como el futuro NewAthena de la ESA, podría multiplicar las oportunidades y permitir que el mapa de la Vía Láctea deje de ser una estimación para convertirse en una medición directa brazo a brazo.

Por ahora, el hallazgo nos recuerda que incluso la galaxia que habitamos guarda sorpresas a escala de cientos de miles de años luz. Cada eco de luz es una regla que el propio cosmos coloca sobre la mesa.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Los brazos espirales Exterior y Scutum-Centaurus de la Vía Láctea son un 10% más lejanos del centro galáctico de lo estimado.
  • Dónde: En las regiones externas de la Vía Láctea, midiendo nubes de polvo en los brazos espirales visibles desde la Tierra.
  • Institución responsable: Observatorio Chandra (NASA) y misión XMM-Newton (ESA), con investigación liderada por la Scuola Universitaria Superiore IUSS Pavia y la Universidad de Trento.
  • Cuándo: Publicado el 1 de julio de 2026 en la revista Astronomy & Astrophysics.
  • Impacto a futuro: Obliga a revisar la masa total de la galaxia y a recalibrar los modelos de formación de la Vía Láctea.

Un tribunal de EE.UU. ejecuta el laudo renovable contra España por 24,7 millones en el caso BayWa

España afronta la ejecución del laudo renovable del caso BayWa en Estados Unidos, donde un tribunal federal ha reconocido un crédito de 28,2 millones de dólares (24,7 millones de euros) a los inversores, que se incrementará con intereses hasta el pago completo. La resolución, dictada por el juez Amit P. Mehta del Distrito de Columbia, abre una nueva fase en el litigio de las renovables que acumula ya más de 30 laudos firmes impagados por el Reino de España.

La sentencia y sus implicaciones inmediatas

La ‘Final Judgment’ llega apenas un día después de que el Tribunal Supremo de Estados Unidos rechazara el recurso de España (petición de certiorari), despejando definitivamente la vía para que los tribunales federales ejecuten este y otros laudos del Ciadi. La decisión transforma un debate jurisdiccional que duraba años en un proceso de ejecución directa: Blasket Renewable Investments, el vehículo acreedor, ya puede proceder a localizar y embargar activos soberanos españoles en territorio estadounidense.

El crédito reconocido suma 24,7 millones de euros, pero la cifra crecerá al acumular intereses de demora posteriores a la sentencia, lo que incrementa la presión financiera sobre un Estado que acumula 27 laudos internacionales vinculantes pendientes de pago. La rapidez del fallo refleja la trascendencia práctica del varapalo del Supremo: “Lo que hasta ahora era una disputa sobre jurisdicción es desde hoy una carrera por la ejecución efectiva”, apuntan fuentes próximas a los acreedores.

El frente judicial renovable: 700 millones en siete sentencias

El caso BayWa no es un hecho aislado. Durante las últimas semanas, distintos inversores han registrado en tribunales estadounidenses siete sentencias federales derivadas de laudos renovables, por un importe conjunto que ronda los 700 millones de euros. Las compañías afectadas incluyen a NextEra Energy, 9REN, Cube Infrastructure, InfraRed y Rreef Infrastructure, todas damnificadas por el recorte retroactivo de las primas renovables.

Los avances no se limitan a Estados Unidos. En Bélgica permanecen bloqueados aproximadamente 250 millones de euros en cuentas bancarias intervenidas; en los Países Bajos se han iniciado procedimientos para el embargo y eventual liquidación del inmueble que alberga la sede del Instituto Cervantes en Utrecht; en Australia los tribunales ya han reconocido más de cuatro laudos por un total superior a 400 millones de euros, y el Tribunal Supremo de Singapur ha dictado resoluciones favorables por indemnizaciones que superan los 300 millones de euros. Es una estrategia coordinada que busca ampliar el número de jurisdicciones desde las que perseguir activos españoles.

BayWa

La cuestión ya no es si los laudos pueden ejecutarse en Estados Unidos, sino cuántos acreedores seguirán esta vía y con qué rapidez lo harán.

Análisis: la presión internacional y la erosión de la imagen de España

El cambio de fase judicial tiene una lectura corporativa y soberana clara: la estrategia de los acreedores, liderada por fondos como Blasket, es ahora puramente ejecutiva. Tras agotar la vía del arbitraje ante el Ciadi, el foco se desplaza a los activos comerciales y financieros del Reino de España en terceros países. El precedente que sienta BayWa —un laudo relativamente modesto— puede acelerar la ejecución de los 700 millones ya sentenciados en EE.UU. y de los cientos de millones bloqueados en Europa y Asia.

Desde el punto de vista del inversor institucional, esta cascada de sentencias incrementa el riesgo país y deteriora la percepción de seguridad jurídica. Las agencias de calificación y los mercados de deuda observan con atención: cada nuevo embargo o bloqueo de cuentas eleva la prima de riesgo y encarece la financiación del Tesoro. Los costes reputacionales son difíciles de cuantificar, pero el mensaje que transmiten los acreedores es rotundo: “España debe zanjar de una vez esta bochornosa controversia que erosiona de forma devastadora su imagen y credibilidad internacional”.

En el ámbito interno, el Gobierno español se enfrenta a un laberinto sin salida fácil. Negociar indemnizaciones con decenas de fondos podría disparar el déficit; ignorar las sentencias solo alimenta más embargos. El caso de las renovables, que nació de un cambio regulatorio drástico, se ha convertido en un lastre jurídico global que amenaza con bloquear operaciones y activos estratégicos durante años.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima oleada de ‘discovery’ en tribunales estadounidenses, donde los acreedores buscarán activos comerciales y cuentas bancarias del Reino de España.
  • Reacción del valor: Los bonos soberanos españoles podrían resentirse si se materializan embargos de calado; los fondos de litigación, en cambio, cotizan al alza ante cada sentencia favorable.
  • Precedente sectorial: La estrategia de ejecución global recuerda al asedio judicial contra Argentina tras el default de 2001, aunque España aún dispone de un margen de negociación mayor.

Las renovables lideran el suministro energético mundial en 2025: la solar crece un 30% y supera al petróleo

Las energías renovables lideraron en 2025 el aumento del suministro energético mundial por primera vez fuera de una recesión. La energía solar, con un crecimiento interanual del 30%, aportó el 71% de ese incremento y superó al petróleo como principal motor del sistema. El dato lo recoge la 75ª edición del Statistical Review of World Energy, elaborada por el Energy Institute junto a Ember, KPMG y Kearney, y marca un antes y un después en la forma de entender el abastecimiento global.

Un cambio estructural con la fotovoltaica como protagonista

El informe cifra en 3,3 exajulios (EJ) la energía adicional que las renovables inyectaron al suministro global durante el pasado ejercicio. El petróleo añadió 2,5 EJ, el gas natural 2,4 EJ y el carbón apenas 1,1 EJ. Son números que rompen la inercia histórica: hasta ahora, solo las crisis económicas habían situado a las tecnologías limpias por delante del crecimiento fósil. Ahora lo han hecho en plena expansión económica, con un avance del suministro total del 1,7%.

Dentro de las renovables, la energía solar acaparó el 71% del aumento. Ese salto del 30% es el mayor entre todas las fuentes y consolida a la fotovoltaica como la tecnología de generación que más rápido se expande a escala planetaria. La eólica creció un 8,2%, un ritmo sano pero claramente inferior. La distancia entre ambas se ha estrechado tanto que, por primera vez, la solar superó a la eólica en participación sobre la producción eléctrica global: 8,7 % frente al 8,4 %.

La energía nuclear, con un 8,8 %, queda apenas una décima por encima de la solar. Es decir, la fuente que hasta hace poco era un complemento intermitente se codea ya con la generación de base por excelencia. Y no es solo una cuestión de porcentajes: la demanda mundial de electricidad creció un 3% en 2025, impulsada por la movilidad eléctrica, los centros de datos y la inteligencia artificial, y todo ese aumento se cubrió con fuentes de bajas emisiones. No hizo falta quemar más gas ni más carbón para atender el nuevo consumo eléctrico.

Almacenamiento y electrificación, las dos palancas silenciosas

El informe subraya que este despliegue renovable sería inviable sin el almacenamiento. La capacidad instalada de baterías se disparó un 66% en un solo año hasta alcanzar los 302 GW. Cada vez es más frecuente que los nuevos proyectos solares incluyan baterías, lo que permite desplazar la generación a las horas de mayor demanda y reducir la dependencia de las centrales de gas como respaldo. La combinación fotovoltaica-almacenamiento empieza a funcionar como una alternativa real de suministro firme.

Asia-Pacífico es el epicentro de esta transformación. Mientras sigue siendo la región que más combustibles fósiles consume, también es la que más rápido está electrificando su economía. En China, la penetración del vehículo eléctrico está empezando a estabilizar la demanda de petróleo para transporte. Más de una cuarta parte de los coches nuevos vendidos en el mundo ya son eléctricos, y la tendencia se acelera. Este giro no es solo medioambiental: la factura energética de muchos países asiáticos, altamente dependientes de las importaciones de crudo y gas, convierte la generación doméstica en una cuestión de soberanía.

Precisamente ahí reside la lectura más interesante del Statistical Review. La seguridad energética ha desplazado a la descarbonización como argumento principal para instalar renovables. Ember, coautor del estudio, lo resume con claridad: el concepto tradicional de seguridad —diversificar proveedores de gas y petróleo— está dando paso a la reducción directa de esa dependencia mediante tecnologías eléctricas que, además, multiplican por dos o tres la eficiencia de los sistemas basados en combustión.

Eso sí, el informe no oculta las contradicciones. Los combustibles fósiles todavía representan el 86 % del suministro energético mundial. Las emisiones de CO₂ del sector energético crecieron un 1,1% en 2025 hasta alcanzar los 35.800 millones de toneladas, con Estados Unidos concentrado la mayor parte del incremento absoluto y Europa rompiendo temporalmente su senda bajista con un repunte del 0,5 %. El crecimiento de las renovables convive con un consumo fósil que aún no ha tocado techo.

La solar ha pasado de ser una promesa a convertirse en el motor del crecimiento energético global, y lo ha hecho sin necesidad de una crisis que frene a los combustibles fósiles.

La red como cuello de botella de la transición

Con estos datos sobre la mesa, la discusión ya no es si las renovables pueden seguir creciendo —pueden—, sino si el sistema eléctrico será capaz de absorber ese crecimiento. El informe señala directamente a las redes de transporte y distribución, al almacenamiento de larga duración y a los mecanismos de flexibilidad como los tres grandes desafíos para los próximos años. Sin inversiones masivas en estos eslabones, el riesgo de vertidos y de congestión se dispara, y con ellos la tentación de ralentizar las autorizaciones de nuevos parques.

Creo que ese es el verdadero examen de madurez para la transición. Estamos ante una fase en la que la tecnología ya ha demostrado su competitividad en costes y su velocidad de despliegue; ahora toca integrarla. La combinación de sol y baterías es imbatible en precio en la mayoría de las regiones soleadas, pero sin unas redes capaces de evacuar la producción, la ecuación se rompe. Y no se trata solo de infraestructura física: la digitalización de la operación, los mercados de flexibilidad y los marcos retributivos adecuados son igual de importantes.
El dato de que, por primera vez, las renovables lideran el crecimiento del suministro energético mundial fuera de una recesión es un hito que merece ser celebrado. Pero también es una llamada de atención. La velocidad a la que se instalan paneles y baterías supera con creces la velocidad con que los países planifican sus redes. Si esa brecha no se cierra, estaremos desperdiciando la energía más barata de la historia. El siguiente informe del Energy Institute dirá si hemos empezado a salvar esa distancia.

crecimiento renovables mundial

La Justicia europea confirma la multa de 4.000 millones a Google por abuso de posición dominante

Google (Alphabet) tendrá que pagar de manera definitiva la multa de 4.125 millones de euros que le impuso la Comisión Europea en 2018 por abuso de posición dominante con su sistema operativo Android. El Tribunal de Justicia de la Unión Europea (TJUE) ha desestimado este jueves el recurso de la multinacional estadounidense y ha confirmado la sanción, cerrando así siete años de litigio que marcan un hito en la regulación de los mercados digitales.

Qué estaba en juego: las restricciones a fabricantes y operadores

La investigación de Bruselas arrancó en 2015 y culminó con una multa de 4.340 millones de euros, posteriormente rebajada en un 5% por el propio TJUE en 2022, hasta los 4.125 millones actuales. La Comisión consideró probado que Google obligaba a los fabricantes de dispositivos móviles a preinstalar sus aplicaciones de búsqueda y navegación –Google Search y Chrome– como condición indispensable para obtener la licencia de la Play Store. Además, les prohibía vender terminales con versiones alternativas de Android no autorizadas por la compañía.

Estos contratos, según la Comisión, cerraban el mercado a sistemas operativos competidores y reforzaban la posición de Google en búsquedas online y navegación móvil. La sentencia de hoy da la razón a Bruselas y fija doctrina sobre cómo evaluar los abusos en la economía digital.

El TJUE establece que no es necesario demostrar que un competidor igual de eficaz haya sido expulsado; basta con probar que las prácticas restringen la competencia.

El argumento del tribunal y el ‘sesgo de statu quo’

El fallo rechaza la tesis de Google de que su dominio en móviles se debía solo a la calidad de sus servicios. El TJUE considera acreditado que existe un “sesgo de statu quo” a favor de las aplicaciones preinstaladas, lo que empuja a los usuarios a no buscar alternativas. Por tanto, las restricciones contractuales constituían una ventaja ilegal.

Además, el tribunal desmonta los llamados “acuerdos contra la fragmentación”, por los que Google exigía a los fabricantes que no comercializaran dispositivos con versiones modificadas de Android. La sentencia concluye que estas cláusulas limitaban de forma indebida las oportunidades comerciales de los sistemas operativos rivales y las califica como una infracción única y continuada.

De la sanción total, 1.520 millones de euros se atribuyen a Alphabet en concepto de responsabilidad solidaria como matriz del grupo. Al tratarse de una resolución del máximo órgano judicial de la Unión, no cabe recurso alguno, y el pago es firme.

TJUE Google

Google se defiende y recuerda los cambios de 2018

Tras conocerse el fallo, un portavoz de Google ha lamentado la decisión y ha subrayado que la compañía adaptó sus contratos para cumplir con la decisión inicial ya en 2018. La firma sostiene que Android “ofrece más opciones para todos y apoya a miles de empresas”, y que la sentencia “no reconoce la importante inversión” realizada para mantener el sistema operativo abierto, interoperable y gratuito.

No obstante, el tribunal ha sido tajante: las justificaciones objetivas presentadas por la multinacional no desvirtúan la naturaleza restrictiva de las prácticas, por lo que la calificación de abuso de posición dominante se mantiene en su totalidad. Con esta resolución, Google suma ya más de 8.000 millones de euros en multas comunitarias por tres casos de competencia (Android, Shopping y AdSense) en los últimos ocho años.

Un precedente mayor para la economía digital europea

El fallo de este 2 de julio afianza el poder sancionador de Bruselas sobre las grandes tecnológicas y llega en un momento de plena aplicación de la Ley de Mercados Digitales (DMA), que busca prevenir precisamente este tipo de abusos. La decisión del TJUE refuerza la jurisprudencia sobre el concepto de abuso en mercados con efectos de red y blinda el camino para futuros expedientes, como los que afectan a otras compañías que controlan sistemas operativos, tiendas de aplicaciones o navegadores.

Más allá del importe económico –significativo pero manejable para una compañía que factura más de 250.000 millones anuales–, el verdadero impacto para Alphabet está en la obligación de mantener abierto el ecosistema Android sin las restricciones que le garantizaban el dominio de la búsqueda móvil y la navegación. Los cambios introducidos en 2018 ya obligaron a los fabricantes a ofrecer pantallas de elección de buscador y navegador en Europa, pero la confirmación judicial impide cualquier marcha atrás y envía un mensaje claro a todo el sector: las condiciones contractuales que encierren a los usuarios en los servicios propios del operador dominante serán perseguidas.

📊 Las Claves para el Inversor

  • Qué vigilar: Si la Comisión Europea abre nuevos expedientes por prácticas similares en otros productos de Alphabet, como Maps, YouTube o los servicios de inteligencia artificial integrados en Android.
  • Reacción del valor: La acción de Alphabet apenas ha reaccionado en la sesión; el mercado ya descontaba la confirmación de una multa que, aunque millonaria, no compromete las previsiones de flujo de caja de la matriz.
  • Precedente sectorial: La sentencia sienta doctrina para los casos abiertos contra Apple y Meta en la Unión Europea, donde las restricciones contractuales a desarrolladores y fabricantes están bajo lupa.

Iberdrola ratifica el dividendo complementario de 0,425 euros: 4.500 millones para accionistas

Iberdrola ha ratificado este jueves el reparto de 4.500 millones de euros entre sus accionistas mediante un dividendo complementario de 0,425 euros por acción, una cifra que consolida a la eléctrica como uno de los mayores pagadores del Ibex 35 y que supone un incremento del 12% sobre la retribución del año anterior.

El dividendo complementario y la retribución total con cargo a 2025

El pago anunciado forma parte de la política de retribución flexible (scrip dividend) que Iberdrola mantiene desde hace más de una década. Con cargo al ejercicio 2025, la retribución total al accionista se eleva a 0,685 euros brutos por acción, lo que equivale a un desembolso global de 4.500 millones de euros. De esa cantidad, 0,26 euros corresponden al dividendo a cuenta abonado en enero y los 0,425 euros actuales completan la remuneración anual.

En la práctica, los accionistas recibirán 0,427 euros por título durante el mes de julio, ya que al complementario de 0,425 euros se suma un dividendo de ajuste de 0,002 euros brutos para cuadrar el reparto con las acciones nuevas procedentes de la ampliación de capital liberada que la compañía ejecuta en paralelo.

Según el comunicado oficial remitido por la empresa, el número de derechos necesarios para recibir una acción nueva es de 50, y el dividendo de ajuste de 0,002 euros se abonará a todos los accionistas con independencia de la alternativa que elijan entre las tres disponibles: recibir acciones liberadas, cobrar el efectivo o vender los derechos de asignación gratuita en el mercado.

La cifra global de 4.500 millones de euros contrasta con los aproximadamente 4.018 millones abonados con cargo a 2024, lo que representa un crecimiento del 12% interanual que la compañía atribuye a la evolución del beneficio y del flujo de caja operativo. Este incremento sitúa a Iberdrola muy por delante de otras utilities europeas como Enel o Engie, cuyas políticas de retribución han sido más conservadoras en el actual ciclo de tipos.

Calendario y opciones para el accionista

El road show del dividendo complementario arranca con un calendario muy concentrado en el mes de julio. El 3 de julio es el último día en el que las acciones se negocian con derecho a participar en el sistema de dividendo (cum-date). A partir del 6 de julio (fecha ex-date) los títulos ya cotizan sin ese derecho y comienzan los periodos de negociación de los derechos de asignación gratuita y el plazo común de elección, que finalizarán el 24 de julio.

Las tres alternativas que el accionista puede combinar a su conveniencia son las siguientes:

  • Recibir acciones nuevas de forma gratuita, sin retención fiscal inmediata, lo que diluye ligeramente el beneficio por acción pero permite reinvertir el dividendo sin coste.
  • Cobrar el dividendo en efectivo —0,427 euros por título—, una opción que la mayoría de los inversores institucionales y minoritarios suelen elegir porque genera liquidez inmediata.
  • Vender los derechos de asignación gratuita en el mercado, una alternativa híbrida que permite monetizar el derecho sin esperar al pago en efectivo tradicional.

El 27 de julio se procederá al pago del dividendo complementario y del dividendo de ajuste. Un día antes, el 26 de julio, se habrá cerrado el periodo de negociación de derechos y la compañía comunicará el número definitivo de acciones nuevas emitidas. Finalmente, el 29 de julio está previsto que arranque la contratación ordinaria de esos nuevos títulos en el Mercado Continuo español.

Iberdrola dividendo complementario

Los 4.500 millones que Iberdrola destina a remunerar al accionista este año son la cifra más alta de su historia y un 12% superiores a los del ejercicio anterior.

Un dividendo que anticipa el compromiso de la hoja de ruta hasta 2026

La ratificación del complementario no solo cierra la retribución con cargo a 2025, sino que adelanta el suelo que la propia compañía se había fijado en su plan estratégico. Iberdrola se había comprometido a establecer un dividendo de entre 0,61 y 0,66 euros por acción para el año 2026, y los 0,685 euros actuales —aunque corresponden al ejercicio 2025— pulverizan esa horquilla antes de tiempo.

Este mensaje tiene un destinatario muy concreto: los grandes fondos institucionales que sostienen el free float de la eléctrica. BlackRock, Vanguard y Norges Bank figuran entre los principales accionistas de la compañía y la previsibilidad del dividendo es una variable crítica en sus modelos de valoración. El hecho de que Iberdrola pague un dividendo flexible, pero con opción de efectivo siempre garantizada, reduce la volatilidad del valor en torno a las fechas de reparto y envía una señal de solidez financiera que pocas utilities europeas pueden igualar.

En el contexto del Ibex 35, la rentabilidad por dividendo de Iberdrola ronda el 4,5% al precio actual de cotización, un nivel que solo superan Endesa (cerca del 6%) y Enagás (por encima del 8%), aunque con estructuras de negocio menos diversificadas. La diferencia con Naturgy y Repsol se ha estrechado en los últimos trimestres, pero la eléctrica presidida por Ignacio Sánchez Galán mantiene una ventaja competitiva clave: el 80% del beneficio procede de negocios regulados o con contratos a largo plazo, lo que otorga una visibilidad de caja de la que carecen sus rivales.

Las Claves para el Inversor

  • Qué vigilar: El grado de aceptación de la opción en efectivo frente a la de acciones. Si un porcentaje elevado de accionistas elige títulos, la dilución podría presionar el beneficio por acción en 2026.
  • Reacción del valor: Históricamente, Iberdrola corrige ligeramente en la semana posterior al ex-date por el ajuste técnico del dividendo, pero la tendencia de fondo sigue siendo alcista mientras el flujo de caja operativo se mantenga por encima de los 11.000 millones de euros.
  • Precedente sectorial: Enel y Engie han optado por subidas de dividendo más moderadas este año, lo que refuerza la posición de Iberdrola como la utility europea con mayor crecimiento de la retribución al accionista en el trienio 2024-2026.
Publicidad