Las ‘pruebas cuánticas’ demuestran que la complejidad cuántica es ineludible, según Quanta Magazine

La complejidad cuántica es ineludible. Cuatro investigadores —Mark Zhandry, John Bostanci, Jonas Haferkamp y Chinmay Nirkhe— han demostrado, mediante un elaborado tour de force matemático, que ciertos problemas requieren obligatoriamente pruebas (o testigos) cuánticos. El trabajo, galardonado con el premio al mejor artículo en el congreso STOC 2026 y recogido por Quanta Magazine, resuelve una cuestión abierta de la teoría de la complejidad que llevaba más de dos décadas sin respuesta.

El quid de la cuestión es si una computadora cuántica podría verificar una solución con un «certificado» clásico —un documento, un procedimiento— en lugar de un estado cuántico complejo. Hasta ahora, se sospechaba que no, pero demostrarlo de forma rigurosa era endiabladamente difícil. Los investigadores han dado con un problema, la forrelación espectral, cuyo único certificado válido es cuántico. Cualquier intento clásico conduce a una contradicción.

El problema de las sombras cuánticas

Imaginen un objeto tridimensional iluminado desde dos ángulos distintos. Cada iluminación proyecta una sombra. El problema de la forrelación espectral consiste en, dadas dos sombras, decidir si proceden del mismo objeto. Sin pistas adicionales, incluso un ordenador cuántico lo encuentra difícil. Pero si se dispone de una copia del estado cuántico del objeto, la verificación es sencilla: ese estado es la prueba cuántica.

La clave está en la fragilidad del testigo. Medir un estado cuántico lo altera irreversiblemente. Una hipotética prueba clásica, en cambio, sería un procedimiento escrito que cualquiera podría ejecutar una y otra vez, generando copias frescas del estado cuántico. Mark Zhandry, experto en criptografía cuántica, intuyó que esa reutilización escondía una contradicción profunda.

El equipo demostró que si existiera una prueba clásica para el problema, cualquiera con acceso a ella podría usarla para adivinar las sombras con muy poca información, una tarea que se sabe imposible incluso con la ayuda del mejor ordenador clásico. Esa contradicción forzó la conclusión: la prueba clásica no puede existir. «Fue un año que dominó nuestras vidas —recuerda Bostanci—. Prácticamente no hicimos otra cosa».

Si una prueba clásica para el problema existiera, cualquiera podría adivinar las sombras con sólo un puñado de datos, una hazaña que la teoría prohíbe.

computación cuántica

Un hito oracular que redefine los límites

Formalmente, el equipo ha demostrado una separación oracular entre las clases de complejidad QMA (problemas con prueba cuántica verificable por un ordenador cuántico) y QCMA (problemas con prueba clásica verificable cuánticamente). Aunque la demostración se apoya en ciertos supuestos (el oráculo), es el indicio más sólido jamás obtenido de que las pruebas cuánticas son intrínsecamente más poderosas que las clásicas.

La idea partió de la criptografía. Zhandry y su equipo explotaron la perturbación de la medida, un fenómeno que en los protocolos cuánticos de seguridad impide que un espía lea un mensaje sin ser detectado. Aquí sirvió para demostrar que un testigo clásico reutilizable genera copias que acaban por quebrar la imposibilidad de adivinar las sombras. El trabajo, de casi 100 páginas, combina ideas de la teoría del aprendizaje cuántico, la matemática de bosones y la propia criptografía.

El hallazgo no significa que los ordenadores cuánticos vayan a destronar a los clásicos mañana, pero sí traza una frontera fundamental. Incluso en un mundo donde los ordenadores cuánticos fuesen omnipresentes, ciertas verificaciones seguirían necesitando testigos cuánticos. La naturaleza cuántica de la información es, en ese sentido, ineludible.

Poco después de que el preprint viera la luz en noviembre de 2025, un estudiante del MIT, Andrew Huang, y su asesor Vinod Vaikuntanathan construyeron una segunda separación oracular basada en otro problema, confirmando la robustez del resultado. Con dos demostraciones independientes, la comunidad acepta ya que QMA y QCMA son genuinamente distintos.

«Es un resultado hermoso —declaró Anand Natarajan, teórico de la información cuántica del Instituto Tecnológico de Massachusetts (MIT)—. Aporta un montón de ideas frescas». La pregunta que ahora se abre es si, eliminando las asunciones oraculares, se podrá demostrar la separación sin apelar a ellas, un desafío que, admiten los autores, requeriría una revolución en la teoría de la complejidad.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una demostración de que las pruebas cuánticas son estrictamente más poderosas que las clásicas (separación oracular entre QMA y QCMA).
  • Dónde: Ciberespacio (preprint en arXiv) y presentación en el congreso STOC 2026.
  • Institución responsable: Equipo internacional liderado por Mark Zhandry (Stanford), John Bostanci (Simons Institute), Jonas Haferkamp (Ruhr-Universität Bochum) y Chinmay Nirkhe (Universidad de Washington).
  • Cuándo: Publicado en noviembre de 2025; galardonado en junio de 2026.
  • Impacto a futuro: Redefine los límites de lo que se puede verificar eficientemente con ordenadores cuánticos y consolida la necesidad de testigos cuánticos en criptografía y teoría de la computación.
Decathlon dispara sus rebajas de verano hasta el 44%: así puedes equiparte para la playa y la piscina antes de que se agote el stock

Las rebajas de verano de Decathlon ya están aquí, y esta vez el catálogo rebajado es más amplio de lo habitual. La cadena francesa ha activado descuentos de hasta el 44% en ropa, calzado y material deportivo, con el foco puesto en todo lo necesario para la playa, la piscina y el entrenamiento en casa.

No se trata de una liquidación de cuatro modelos sin salida. Estas rebajas de verano cubren categorías tan distintas como natación, montaña, fitness o deportes de agua, y participan tanto las marcas propias de Decathlon como firmas externas como Adidas, Puma o Asics. El stock más popular, además, ya empieza a escasear en tienda física.

Decathlon dispara sus rebajas de verano hasta el 44% en toda España

Youtube video

Quien lleva años comprando en Decathlon sabe que cada verano ocurre lo mismo: la cadena vacía estanterías a precios que cuesta creer. Esta campaña de rebajas de verano ha arrancado con descuentos de entre el 5% y el 44%, junto con rebajas de importe fijo en artículos seleccionados de mayor valor.

Las tallas más demandadas —38-42 en calzado, M y L en ropa— son las primeras en desaparecer en tienda física. La experiencia de temporadas anteriores lo confirma: quien madruga en las rebajas de Decathlon sale con lo mejor en el carro, y quien espera se conforma con lo que queda.

Qué esconden estas rebajas de verano y por qué duran hasta el 31 de julio

Detrás de estas rebajas de verano hay una empresa que cerró 2025 con 84 millones de euros de beneficio en España y un crecimiento de ventas del 8%. Ese margen le permite absorber parte del golpe de los descuentos sin renunciar a la rentabilidad, algo que no todas las cadenas de moda deportiva pueden permitirse.

Para la playa, el protagonismo se lo llevan los accesorios pequeños pero prácticos: toallas, neveras portátiles y la clásica sombrilla, que este año sale de las tiendas a precios que rondan la mitad de su valor habitual. Es, junto al bañador, uno de los artículos que más rota cada julio.

Así puedes equiparte para la playa y la piscina sin gastar de más

Youtube video

Si lo tuyo es entrenar en casa mientras dura el calor, las rebajas de verano también han llegado a las cintas de correr y máquinas de fitness, con descuentos que en algunos modelos superan el 30%. Es un buen momento para pensar en equipamiento que normalmente se paga a precio completo el resto del año.

Antes de comprar, conviene mirar bien las especificaciones: no todas las cintas de correr sirven para lo mismo, y una pensada para caminar no rendirá igual si el objetivo es correr varias veces por semana. El vídeo anterior repasa justo esos criterios básicos.

Los productos estrella de estas rebajas de verano

Entre la avalancha de artículos rebajados, hay cuatro categorías que concentran la mayoría de las búsquedas esta semana. Todas están relacionadas con el buen tiempo y con planes de playa, piscina o entrenamiento en el jardín.

  • Material de playa: toallas, neveras, esterillas y accesorios de baño con descuentos de hasta el 40%.
  • Sombrillas y protección solar: modelos plegables y de gran tamaño rebajados casi a mitad de precio.
  • Ropa deportiva de verano: camisetas técnicas, bañadores y ropa transpirable para running o pádel.
  • Cintas de correr y equipamiento fitness: máquinas para seguir entrenando en casa sin depender del gimnasio.

Cómo sacarle el máximo partido a las rebajas de verano

No todo lo que está rebajado merece la pena, y conviene comprar con cabeza incluso en plena euforia de descuentos. Estas rebajas de verano premian a quien planifica la compra, no a quien se deja llevar por el porcentaje más llamativo del cartel.

Comparar antes de decidir sigue siendo el mejor truco, sobre todo porque no todas las promociones se aplican igual según el canal.

Compra en tienda o compra online

En tienda física puedes probarte el producto, pero el stock se agota antes en tallas populares. Online, en cambio, el catálogo suele ser más amplio y algunas ofertas del marketplace no están disponibles en el lineal físico.

Revisa la política de devoluciones

Las marcas propias de Decathlon —Quechua, Domyos, Kalenji— ofrecen hasta 60 días de devolución desde la recepción, incluso en productos rebajados, algo que no todas las cadenas garantizan durante la campaña de descuentos.

Qué esperar de las próximas rebajas y consejo de experto

El resultado financiero de Decathlon en España —ventas al alza y beneficio en máximos de un lustro— apunta a que la compañía seguirá apostando por rebajas de verano amplias y sostenidas en el tiempo, en lugar de descuentos puntuales y agresivos de 48 horas.

El consejo de quien compra deporte cada temporada es sencillo: prioriza lo que vas a usar de forma recurrente —calzado, ropa técnica, material de playa— antes que artículos de capricho, por muy tentador que parezca el porcentaje de descuento en el cartel.

12 millones por un ático en Manhattan: los Bieber apuestan por el prime real estate

He seguido de cerca las transacciones de super-prime en Manhattan durante la última década y pocas señales reflejan mejor el pulso del mercado que la decisión de un celebrity investor con acceso a asesoramiento fiscal y patrimonial de primer nivel. Justin y Hailey Bieber acaban de cerrar la compra de un ‘ático’ en el West Village por 12 millones de dólares, una operación que va más allá del titular: 260 metros cuadrados, una pared de cristal de 36 metros con vistas al Hudson y un precio por pie cuadrado de aproximadamente 4.300 dólares. En un momento en el que los mercados financieros globales enfrentan incertidumbre, esta apuesta inmobiliaria ofrece una lectura clara sobre hacia dónde fluye el capital de los grandes patrimonios.

Un ‘ático’ de 260 metros con muro de cristal sobre el Hudson

La residencia se ubica en un codiciado condominio del West Village, fruto de la colaboración entre el hotelero Ian Schrager y el estudio de arquitectura Herzog & de Meuron. El edificio, de 14 plantas, se inspira en las curvas de Oscar Niemeyer y su perfil de hormigón y vidrio es ya un icono del skyline bajo de Manhattan. La unidad adquirida por los Bieber suma cuatro dormitorios y cuatro baños y medio en una distribución que se vertebra en torno a un salón diáfano con muro cortina de más de 36 metros lineales que inunda de luz natural los suelos de alerce escandinavo.

La cocina principal, abierta a la zona social, y otra auxiliar para servicio equipada con electrodomésticos Sub-Zero, Wolf, Gaggenau y Miele, reflejan el estándar de acabados que exige un comprador de este perfil. El dormitorio principal, con vistas al río Hudson, incorpora un baño con bañera exenta y vestidores independientes. Además, el edificio ofrece una batería de amenidades —piscina de 21 metros, estudio de yoga, pilates, sauna, cocina de catering y zona infantil— que, para una pareja con un hijo de apenas dos años, elevan la funcionalidad sin renunciar a la exclusividad.

El precio por pie cuadrado supera los 4.300 dólares: ¿está sobrevalorado el West Village?

La cifra de 12 millones sobre 2.800 pies cuadrados arroja un valor unitario de 4.286 dólares por pie cuadrado, que se sitúa en la banda alta del segmento super-prime de Manhattan. Los informes de mercado sitúan el precio medio de las unidades de lujo en el West Village entre 3.000 y 5.000 dólares por pie cuadrado, aunque las escasas operaciones con vistas directas al Hudson y en edificios de arquitectura de autor suelen romper esa horquilla al alza.

Comprar en el West Village a 4.300 dólares el pie cuadrado es pagar una prima por la escasez: apenas un puñado de unidades con estas vistas salen al mercado cada año.

La transacción confirma la resistencia del prime real estate neoyorquino frente al enfriamiento de otros mercados globales. Mientras ciudades como Londres o Hong Kong han registrado ajustes de precios en el segmento alto, la demanda por activos trophy en Manhattan —limitados por una oferta prácticamente congelada en barrios históricos como West Village— mantiene los precios estables. La presencia de un comprador mediático añade, además, un componente de notoriedad que suele acelerar la decisión de otros inversores de perfil similar.

Lecciones para el inversor: por qué Manhattan sigue siendo un refugio de capital

Llevo años analizando el comportamiento del prime real estate como clase de activo, y pocas plazas han demostrado la resiliencia histórica de Manhattan. En las crisis de 2008 y 2020, los precios en ubicaciones prime como West Village o TriBeCa corrigieron menos de un 10% y recuperaron los niveles previos en un plazo de 12 a 18 meses, según datos de Miller Samuel. La clave es la demanda internacional: Nueva York sigue percibiéndose como un puerto seguro para el capital que huye de la inestabilidad regulatoria o fiscal en sus países de origen.

Manhattan ha demostrado una resiliencia histórica que pocos activos tangibles pueden igualar: en las crisis, su prime real estate corrige menos y se recupera más rápido.

La adquisición de los Bieber pone de relieve una tendencia que los family offices llevan meses señalando: la diversificación hacia inmuebles trophy en ciudades globales como complemento a las carteras tradicionales. Con una inflación que, aunque moderada, sigue erosionando la renta fija, los activos tangibles con restricciones de oferta —como un ático frente al Hudson en un edificio de Herzog & de Meuron— ofrecen un perfil de rentabilidad-riesgo difícil de replicar. Eso sí, el inversor debe interiorizar la iliquidez inherente: los elevados costes de transacción y la dependencia de compradores ultrarricos recomiendan horizontes de permanencia superiores a los diez años.

El verdadero valor de esta operación para el gran patrimonio no está en el titular de los 12 millones, sino en la validación que supone de Manhattan como activo refugio. La próxima gran cita para calibrar el termómetro será la publicación del informe de Douglas Elliman del tercer trimestre, cuyas cifras de inventario en el segmento de ultra lujo darán la medida real de esta tensión entre oferta y demanda.

💎 Veredicto Wealth

El residencial prime en Manhattan, y en enclaves como West Village, es una opción de preservación de capital a largo plazo para patrimonios que busquen diversificación geográfica y protección frente a la inflación. El riesgo principal a vigilar es la iliquidez derivada de los altos impuestos de transmisión y la dependencia de compradores internacionales.

ING compra el 40% de Singular Bank a Warburg Pincus y refuerza su banca privada en España

ING ha puesto un pie firme en la banca privada española con la adquisición de aproximadamente el 40% del capital de Singular Bank, una de las principales entidades independientes de gestión patrimonial del país, hasta ahora controlada por Warburg Pincus. El fondo de capital riesgo estadounidense, que poseía el 93% de las acciones, vende la totalidad de su participación y abandona el accionariado, dejando paso al gigante holandés.

La operación, anunciada ayer por la propia ING y valorada en un importe no desvelado, responde a la estrategia del grupo ‘Growing the difference’, con la que pretende ampliar su oferta de productos y profundizar en segmentos de mayor margen en los mercados donde ya opera. Singular Bank, con 19.000 millones de euros en activos de clientes bajo gestión, se mantendrá como entidad independiente, aunque trabajará de forma coordinada con ING para explotar sinergias comerciales.

Un accionariado que se reordena por completo

La entrada de ING desencadena una reestructuración significativa del capital. Tras la salida total de Warburg Pincus, el banco holandés se convierte en primer accionista con el 40%. El equipo directivo y los empleados, liderados por Javier Marín, pasan a ser el segundo colectivo de mayor peso con el 15,5% de las acciones, reforzando su compromiso con el proyecto. Marín continuará al frente de la entidad.

El resto del capital queda repartido entre ProA Capital con un 15%, el grupo financiero mexicano Actinver con un 8% y varios family offices que suman el 21,5% restante. Entre estos últimos figuran la familia india Bhavnani, los Ruiz Lafita y los Comenge —con presencia histórica en el consejo de Coca-Cola—, lo que da una idea de la red de relaciones con la que cuenta Singular Bank.

Una apuesta a largo plazo por el mercado ibérico

ING ha recalcado que la transacción tendrá un impacto mínimo en su coeficiente de capital CET1, lo que indica que la inversión, aunque relevante estratégicamente, es modesta en términos relativos frente al balance del grupo. El cierre de la operación está previsto para el primer trimestre de 2027, a la espera únicamente de las autorizaciones regulatorias habituales.

Ambas entidades han identificado ya oportunidades comerciales conjuntas para crecer en base de clientes y activos gestionados. Singular Bank seguirá operando de manera autónoma, con una oferta complementaria a la de ING —productos de inversión más sofisticados, alternativas de financiación y servicios de alto valor añadido— pensada para grandes patrimonios. ING, de momento, no tomará el control ni integrará operaciones, pero el acuerdo incluye mecanismos de revisión que podrían permitirle aumentar su participación en el futuro.

banca privada España

La salida de Warburg Pincus tras una década refuerza la idea de que la banca privada independiente española ha alcanzado una madurez que atrae a compradores industriales de primer nivel.

¿Golpe sobre la mesa o movimiento defensivo?

A mi juicio, esta operación debe leerse en una doble clave. Por un lado, ING se posiciona con fuerza en un nicho —la banca privada ibérica— donde entidades como CaixaBank, Santander o BBVA llevan años reforzando sus divisiones. Con 19.000 millones en activos bajo gestión, Singular Bank no es un actor menor: ocupa un espacio sólido entre las entidades independientes que más han crecido en la última década. Dar el salto desde la banca minorista de ING —muy centrada en la oferta digital y de bajo coste— hacia la gestión de altos patrimonios supone una diversificación clara de sus fuentes de ingresos, buscando clientes con un mayor ticket y menor elasticidad al precio.

Pero la operación también tiene un punto defensivo. En un entorno de tipos a la baja —con el BCE encadenando recortes desde mediados de 2024— y márgenes de intermediación presionados, la banca privada y la gestión de activos se han convertido en el refugio de ingresos recurrentes por comisiones. No es casual que otros bancos europeos como BNP Paribas o UBS hayan acelerado sus movimientos en gestión patrimonial en los últimos trimestres. ING, con esta adquisición, evita quedarse fuera mientras sus competidores locales avanzan.

Sin embargo, hay que vigilar los riesgos. Singular Bank seguirá operando con independencia y con una cultura muy distinta a la de la matriz holandesa. La experiencia demuestra que encajar dos modelos sin fricciones lleva tiempo y exige que la estructura de gobierno sea flexible. Además, el hecho de que ING no haya tomado el control absoluto sugiere que prefiere testear el encaje antes de dar un paso definitivo. El propio comunicado deja la puerta abierta a aumentar la participación con mecanismos revisables en el futuro, pero sin un calendario concreto.

Veredicto Merca2

Cotización al cierre o apertura: Al tratarse de un acuerdo entre accionistas privados sin vehicular a través de los mercados, no se espera un impacto inmediato en la cotización de ING (que no cotiza en el Mercado Continuo español) ni en el IBEX 35. La acción de ING en Ámsterdam cerró ayer con una leve subida del 0,3%, apenas inapreciable, reflejo de que la inversión es minoritaria y no altera su perfil de riesgo a corto plazo.

Clave técnica: El foco está en la evolución futura de la participación de ING. Si el banco holandés decide elevar su peso más allá del 40% —algo previsto en los acuerdos—, Singular Bank podría convertirse en un activo consolidable por puesta en equivalencia y más tarde por integración global. Eso, con 19.000 millones en activos bajo gestión, alteraría las métricas de negocio de ING en España, añadiendo un flujo de comisiones que hoy no tiene. Pero mientras la estructura de control no cambie, es una apuesta a largo plazo sin catalizadores inmediatos.

Apunte macro: La prima de riesgo española se sitúa esta mañana en los 72 puntos básicos, un nivel que sigue favoreciendo fusiones y adquisiciones transfronterizas en el sector financiero. La calificación soberana mantiene el grado de inversión y el coste de financiación de las empresas españolas está en mínimos, lo que facilita operaciones como la de ING y da fuelle a la banca privada, que se beneficia de un entorno patrimonial favorable.

Google enciende la apuesta por la fusión europea con una inversión que dispara a Proxima Fusion hasta los 2.700 millones

La startup alemana Proxima Fusion ha captado 411 millones de euros en una ronda que la valora en 2.700 millones de dólares y convierte a Google en su primer gran respaldo europeo en fusión nuclear.

La operación acelera la carrera por desarrollar reactores comerciales capaces de suministrar la energía que demandará la próxima generación de inteligencia artificial y centros de datos.

Uno de los aspectos más destacados de la ronda es la entrada de Google como inversor estratégico, marcando su primera apuesta en una empresa europea de fusión nuclear. El movimiento refleja el creciente interés de las grandes tecnológicas por asegurar fuentes de energía sostenibles que puedan abastecer la creciente demanda derivada de la inteligencia artificial y los centros de datos.

La Justicia europea confirma la multa de 4.000 millones a Google por abuso de posición dominante

La financiación ha sido liderada por XTX Ventures y East X Ventures, y ha contado también con la participación de la energética alemana RWE, junto a otros inversores especializados en tecnologías profundas (deeptech).

Google respalda a Proxima Fusion. Imagen: Google

Google, Proxima Fusion y stellarator

Proxima Fusion tiene como objetivo posicionarse como líder europeo en el desarrollo de reactores de fusión mediante tecnología stellarator, una alternativa al diseño tokamak que promete mayor estabilidad operativa en la generación de energía. La compañía plantea una ambiciosa hoja de ruta que incluye la construcción de un reactor demostrador, denominado “Alpha”, a principios de la década de 2030, y el desarrollo de una planta comercial, “Stellaris”, en Alemania hacia finales de esa misma década, con el objetivo de inyectar electricidad de fusión en la red.

El proyecto combina financiación privada con apoyo institucional. La empresa aspira a obtener hasta 1.200 millones de euros del Gobierno alemán y ya cuenta con un compromiso de 400 millones de euros por parte del estado de Baviera para impulsar su desarrollo.

Google raciona Gemini a Meta por escasez de cómputo: la IA se queda sin chips

La operación se enmarca en la creciente competencia global entre Europa, Estados Unidos y China por liderar la comercialización de la fusión nuclear, una tecnología considerada clave por su potencial para generar energía limpia, abundante y sin emisiones, aunque aún no ha demostrado viabilidad comercial a gran escala.

El respaldo de Google subraya además una tendencia más amplia: las grandes tecnológicas están diversificando sus inversiones energéticas para garantizar el suministro necesario ante el auge de la inteligencia artificial, complementando sus apuestas previas en fusión y otras tecnologías nucleares avanzadas.

Strategy vende 3.588 bitcoins y pierde 55 millones de dólares

Strategy, el mayor tenedor corporativo de bitcoin, ha vendido 3.588 unidades de la criptomoneda por 216 millones de dólares y ha asumido una pérdida contable de 55 millones. La transacción marca un giro forzoso en su modelo de acumulación pura y confirma que incluso las ballenas cripto necesitan liquidez.

Claves de la operación

  • Liquida 3.588 BTC con minusvalías de 54,8 millones. La cifra se enmarca en un plan para vender hasta 1.250 millones de dólares en bitcoin.
  • Necesidad de caja para pagar dividendos y cubrir gastos. Las acciones preferentes STRC cotizan con un descuento del 12%, dificultando la financiación externa.
  • La retirada del mayor comprador corporativo añade presión bajista. JPMorgan estima que Strategy ha representado el 70% de los flujos de bitcoin en el año.

La necesidad de efectivo resquebraja el dogma de Saylor

La compañía, rebautizada este año como Strategy, se había convertido en el símbolo de la adopción empresarial del bitcoin. Su presidente, Michael Saylor, defendía la acumulación perpetua: comprar y no vender. Sin embargo, la realidad financiera ha forzado a la tesorería a romper esa promesa. La venta de estos 3.588 bitcoins se produjo en dos tramos: 1.363 unidades a un precio medio de 59.256 dólares y otras 2.225 a 60.773 dólares. El coste medio de adquisición de la empresa se sitúa en los 75.476 dólares por bitcoin, lo que arroja una pérdida contable de 54,8 millones de dólares.

La necesidad de liquidez responde a una estructura financiera bajo presión. Strategy arrastra costes operativos (sueldos, infraestructura) y, sobre todo, el pago de dividendos de sus acciones preferentes perpetuas (STRC). Estas emisiones, que en en su momento permitieron captar capital para seguir comprando bitcoin, ahora cotizan con un descuento cercano al 12% en el mercado secundario. Eso impide a la compañía colocar nuevas emisiones en el primario y la obliga a buscar caja en su cartera de criptoactivos.

El giro de Strategy no es repentino. Ya en mayo, el propio Saylor abrió la puerta a las ventas al afirmar que «sería absurdo» no hacerlo, argumentando que las agencias de calificación valoraban sus tenencias en cero si no se materializaban. Un mes después, la tesorera se desprendió de 32 bitcoins, un gesto para «inocular al mercado». Y la semana pasada, el consejo aprobó un plan de venta de hasta 1.250 millones de dólares en bitcoin. El lunes, la máquina se puso a funcionar a pleno rendimiento.

La estrategia de Saylor se ha topado con la realidad del flujo de caja. Strategy no genera beneficios operativos y su única fuente de ingresos recurrentes es la actividad de software empresarial, insuficiente para cubrir sus gastos. La dependencia de la financiación externa se ha vuelto una losa en el actual entorno de tipos altos y aversión al riesgo cripto.

Strategy compró la narrativa de la reserva de valor perpetua, pero el flujo de caja ha dictado otra cosa.

El mercado siente la ausencia de su principal ballena

El impacto no se ha limitado a las cuentas de Strategy. El bitcoin cayó un 2% en los minutos posteriores al anuncio, llegando a retroceder un 3,9% antes de rebotar y cerrar la sesión europea en torno a los 63.500 dólares, un 1,5% al alza. La reacción instantánea del mercado refleja la dependencia que el ecosistema cripto ha generado hacia las compras de la antigua MicroStrategy. Según JPMorgan, Strategy ha adquirido este año 13.700 millones de dólares en bitcoin, lo que supone más del 70% de los flujos de capital que la criptomoneda ha recibido en 2026.

La retirada del mayor comprador corporativo da argumentos a quienes dudan de la sostenibilidad del precio del bitcoin cuando la demanda institucional no está respaldada por fundamentales de uso. En un mercado bajista que ya acumula nueve meses, la pérdida de ese soporte añade un factor de incertidumbre. Strategy aún conserva 843.775 bitcoins en cartera, y el mercado observa con lupa si las ventas continuarán para cumplir con el plan de 1.250 millones de dólares.

La situación de Strategy también plantea interrogantes sobre el papel del bitcoin como activo de reserva corporativo. Si la empresa que más ha hecho por legitimar esa tesis se ve forzada a vender en un entorno de precios deprimidos, otras compañías que hayan replicado el modelo —a menor escala— podrían enfrentarse a presiones similares. El riesgo de un desapalancamiento forzoso en cascada añade nerviosismo a un mercado ya de por sí frágil tras un largo invierno cripto.

MicroStrategy pérdidas

La venta de Strategy y el espejo para el ecosistema español

El caso de Strategy es un recordatorio de los riesgos de utilizar el bitcoin como activo de tesorería corporativa. Desde 2020, cuando la empresa comenzó a acumular, su apuesta se convirtió en un fenómeno global que inspiró a pequeños inversores e, incluso, a algunas empresas europeas a explorar la vía cripto. En España, sin embargo, ninguna compañía del IBEX 35 ha replicado ese modelo. El regulador, la CNMV, ha reiterado en sus comunicados la extrema volatilidad de los criptoactivos y la falta de protección al inversor. El interés institucional ha crecido, pero lo ha hecho de forma muy cautelosa, a través de productos regulados y con exposición limitada.

Las minusvalías de 55 millones de Strategy, aunque pequeñas frente a sus 15.000 millones en tenencias totales, ponen de manifiesto la fragilidad de un modelo basado en la apreciación perpetua del activo. En un entorno español donde la inversión en cripto sigue concentrada en el segmento minorista y fondos cotizados, la noticia refuerza las voces que abogan por la prudencia. La posibilidad de que Strategy acelere sus ventas y desencadene una espiral bajista es, hoy por hoy, un escenario que los analistas no descartan.

Cosas que pasan en 2026.

Ethereum logra un rebote del 11% semanal y rompe racha bajista con volumen récord

Ethereum ha puesto fin a una racha bajista con un rebote del 11,61% en siete días y un volumen de compras que supera en un 45% la media de los últimos 30 días. El ether se acerca a los 1.800 dólares, aunque los inversores se preguntan si este rebote tiene piernas.

Según los datos recogidos por DiarioBitcoin este 7 de julio de 2026, el precio de Ethereum ronda los 1.770 dólares. En el acumulado semanal, la criptomoneda ha borrado buena parte de las pérdidas recientes, pero la fotografía anual sigue en rojo: desde enero, ETH acumula una caída superior al 40%.

La gran protagonista de la semana está siendo, sin embargo, la actividad negociadora. El volumen diario se ha disparado hasta los 17.160 millones de dólares, un 45% por encima del promedio de los 30 días previos. En lenguaje llano: se está moviendo mucho más dinero del habitual, una pista que suele indicar la entrada de inversores grandes, posiblemente institucionales, que aprovechan los precios bajos para acumular.

Para el inversor de a pie, esta métrica importa. Cuando el volumen crece con fuerza en un rebote, da más credibilidad al movimiento. No es lo mismo que el precio suba con poco dinero detrás —algo que suele desinflarse rápido— a que lo haga con un torrente de órdenes de compra.

El dato se complementa con un salto en la relación volumen/capitalización, un indicador que mide qué porcentaje del valor total de la red se negocia a diario. Esta ratio ha pasado del 5,5% al 8,04%, una cifra inusualmente alta que refuerza la idea de que hay manos fuertes moviendo ficha.

La cobertura de cortos y el papel del volumen institucional

Los repuntes abruptos en mercados bajistas suelen tener detrás un short squeeze: cuando muchos operadores han apostado a la baja y el precio sube de golpe, se ven obligados a comprar para cerrar sus posiciones, lo que acelera aún más la subida. Todo apunta a que algo así está ocurriendo con Ethereum. El ether ha rebotado desde la zona de 1.650 dólares y entró en en la resistencia de los 1.780, donde los vendedores siguen agazapados.

El volumen récord sugiere que, al menos, hay manos fuertes comprando. Pero mientras el ether no supere los 1.804 dólares, la tendencia bajista de largo plazo sigue intacta.

Lectura técnica: ¿un espejismo o el inicio de una recuperación?

Las medias móviles, que suavizan el precio para mostrar la tendencia, dan pistas claras. La de 30 días (SMA-30) ya ha sido superada, una señal positiva para el corto plazo. Pero la verdadera prueba está en la SMA-50, situada en 1.804 dólares, que ha funcionado como techo durante todo el desplome. Mientras el precio no cierre varios días por encima de ella, el rebote puede ser solo un espejismo.

Las medias de más largo plazo (SMA-90 y SMA-200) están mucho más arriba, en 2.025 y 2.263 dólares, y su pendiente sigue bajando. Es decir, la estructura general del mercado es bajista. El ether necesitaría un cambio de narrativa profundo para romper al alza de forma sostenible.

Hay que recordar que el precio actual está todavía un 64% por debajo de su máximo histórico de 4.948 dólares, alcanzado en agosto de 2025. Para los que llevan cartera en rojo, este rebote alivia pero no cura.

Qué niveles vigilar para no pillarse los dedos

Con este panorama, la prudencia sigue siendo la mejor compañera. Los inversores más activos podrían plantearse entradas solo si el precio supera los 1.804 dólares con volumen, con un objetivo inicial en 1.875 dólares y un stop de protección en torno a 1.770. Los que apuestan por el largo plazo pueden ver los niveles actuales como una zona de acumulación, siempre con un plan de promediado y sin arriesgar más del 2% del capital por operación.
En cualquier caso, este rebote demuestra que el interés institucional por Ethereum no ha desaparecido. Cuando el ruido baja y los precios caen, los grandes tienden a comprar. La pregunta no es si lo harán, sino cuándo el resto del mercado los seguirá.

Tres valores financieros del Ibex 35 que llegan a resultados con el potencial agotado, según Yahoo Finanzas

Mapfre, Banco Sabadell y Unicaja se quedan sin recorrido. Al menos, si uno atiende a las últimas revisiones de precios objetivo emitidas por JB Capital Markets y Citi, que apenas mejoran sus estimaciones y mantienen la recomendación neutral. Los tres valores del Ibex 35 afrontan la publicación de sus resultados del segundo trimestre con la cotización por encima de las valoraciones de los analistas, una situación que no se veía con tanta rotundidad desde antes de la crisis de 2023.

Revisiones al alza que no alcanzan al mercado

JB Capital Markets ha sido la primera en mover ficha. Eleva el precio objetivo de Mapfre desde 4,50 hasta 4,55 euros por acción. Con la aseguradora cotizando en torno a 4,45 euros, el potencial de revalorización implícito apenas roza el 2,2%. Un margen muy limitado que deja poco espacio para sorpresas positivas en su informe semestral del 24 de julio.

En el caso de Banco Sabadell, Citi ha subido el precio objetivo de 3,00 a 3,15 euros, aunque sigue recomendando ‘neutral’. La acción, sin embargo, se intercambia a 3,19 euros, lo que sitúa la valoración del banco estadounidense un 1,3% por debajo del mercado. Es decir, el mercado ya ha descontado unas perspectivas más halagüeñas que las que recoge el propio analista. Sabadell acumula una revalorización del 10,7% en lo que va de año.

Unicaja es el caso más extremo. Citi eleva su precio objetivo de 2,75 a 2,98 euros, pero las acciones de la entidad andaluza cotizan en 3,24 euros. La diferencia supone un descuento del 8% sobre el precio de mercado. Y aun así, Unicaja es la que mejor comportamiento bursátil registra de las tres, con un alza cercana al 16% en 2026.

La cita del 24 y 31 de julio: la banca se examina

Banco Sabadell y Mapfre presentan sus cuentas el próximo 24 de julio; Unicaja, una semana después, el 31 de julio. Son fechas clave porque las valoraciones actuales descuentan, en buena medida, un trimestre impecable en márgenes, morosidad y volúmenes de crédito. Cualquier desviación —ya sea por un estrechamiento del margen de intereses, una subida inesperada de las provisiones o una guía conservadora— puede desencadenar correcciones rápidas. Históricamente, las sesiones posteriores a resultados en la banca española han mostrado movimientos de doble dígito cuando las cifras se desvían del consenso, lo que amplifica el riesgo.

Los analistas, con sus precios objetivo prudentes, están enviando un mensaje de cautela. No es que esperen malos resultados; es que el listón está demasiado alto. El consenso de mercado ha venido revisando al alza las estimaciones de beneficio para la banca española desde finales de 2025, apoyado en un entorno de tipos altos durante más tiempo del previsto y una morosidad contenida. Pero esos mismos argumentos llevan meses descontados.

Los precios de las acciones ya recogen un trimestre sin mácula. Basta un solo dato que no guste para que la corrección sea fulminante.

resultados bancos Ibex 35

¿Por qué el mercado aplaude antes de que suene la campana?

Lo que vivimos estas semanas es un claro ejemplo de comportamiento anticipatorio. El Ibex 35 ha subido con fuerza en el primer semestre, impulsado precisamente por los valores financieros, que se han beneficiado de la rotación sectorial global hacia la banca europea. Sin embargo, a estos precios, el margen de seguridad es prácticamente nulo. Una decepción en las cuentas de Sabadell o Mapfre, —por ejemplo, un guidance de margen de intereses para el segundo semestre por debajo de lo que espera el consenso— podría provocar una rápida recogida de beneficios. Hay que recordar que el sector financiero del Ibex cotiza ya con un PER medio por encima de 10 veces, niveles no vistos desde 2018, y cualquier recorte en las proyecciones de beneficios desinflaría esos múltiplos.

A mi juicio, la postura neutral de Citi y JB Capital no es un mero trámite. Refleja que, incluso con un escenario macro benigno, las valoraciones han corrido más que los fundamentales. El caso de Unicaja es paradigmático: la la cotización supera en más de un 8% al precio objetivo que un banco de inversión de primer nivel considera justo. Si los resultados del 31 de julio no traen un ‘beat’ significativo, será difícil justificar la prima actual.

Invertir en banca ahora exige un análisis más fino. Los tres valores tienen negocios sólidos, con ratios de capital holgados y exposición controlada al sector inmobiliario. Pero el mercado ya ha puesto precio a esa solidez. Como advertían esta semana desde una mesa de intermediación nacional, ‘la temporada de resultados servirá para calibrar cuánto de exuberancia hay en las cotizaciones’. Una forma elegante de decir que el potencial alcista está agotado y que el riesgo de decepción es alto.

Por tanto, el inversor debe preguntarse si quiere estar en estos valores pensando en el largo plazo, con rentabilidades por dividendo atractivas (Mapfre ronda el 4,5%, Sabadell y Unicaja superan el 5%), o si prefiere esperar a una posible corrección. La historia muestra que, cuando las recomendaciones neutrales se generalizan, suele ser un indicador adelantado de techo de mercado.

Veredicto Merca2

Cotización al cierre: Mapfre cerró este lunes en 4,45 euros, Banco Sabadell en 3,19 euros y Unicaja en 3,24 euros. Las tres cotizan por encima de los precios objetivo revisados.

Clave técnica: Sabadell perfora la resistencia de los 3,20 euros que coincidía con la media móvil de 200 sesiones. Un cierre por debajo de 3,15 euros activaría una señal de debilidad técnica.

Apunte macro: La prima de riesgo española cotiza en 85 puntos básicos, con el bono a diez años en el 3,20%. El coste de financiación de la banca sigue contenido, pero cualquier repunte del diferencial tras los resultados podría presionar las valoraciones.

Ryanair denuncia 17.000 vuelos retrasados en tres meses y exige a Enaire soluciones urgentes

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ryanair denuncia 17.000 vuelos retrasados en la red de Aena desde el 1 de abril, un 47% más que en el mismo periodo del año anterior.
  • ¿Quién está detrás? La aerolínea irlandesa culpa a Enaire, el gestor de navegación aérea español, de falta de controladores.
  • ¿Qué impacto tiene? 3,1 millones de pasajeros han visto alterados sus planes de viaje, y España se convierte en el país con peor desempeño de control aéreo en Europa, superando a Francia.

Ryanair ha lanzado este martes una advertencia directa al Gobierno y a Enaire: o se actúa de inmediato para solucionar los retrasos en el control aéreo español o el verano puede convertirse en un caos para millones de viajeros. La aerolínea de bajo coste ha contabilizado 17.000 vuelos retrasados en los aeropuertos de Aena desde el pasado 1 de abril, lo que ha afectado a 3,1 millones de pasajeros en apenas tres meses. Según los datos que ha hecho públicos, la puntualidad de sus operaciones se ha deteriorado un 47% respecto al mismo periodo del año anterior.

El deterioro no se limita a las cifras globales. Ryanair señala que España ha sobrepasado a Francia como el proveedor de control aéreo con peor rendimiento de Europa. De hecho, los retrasos imputables a la gestión de Enaire son ya un 18% más altos que los que registran los controladores galos. La low cost insiste en que no existe un problema de tráfico imprevisto, sino una incapacidad crónica de planificación.

Enaire defiende 70 medidas, pero Ryanair replica: ‘Los pasajeros no ven ningún beneficio’

Desde el gestor de navegación aérea se argumenta que el incremento de la demanda se ha abordado con más de 70 actuaciones, entre ellas la contratación de 79 nuevos controladores. Sin embargo, la aerolínea irlandesa considera que esas medidas no se traducen en mejoras tangibles. ‘Nuestros pasajeros no ven ningún beneficio‘, ha subrayado en un comunicado. La compañía recuerda que los horarios de vuelo se publicaron con meses de antelación y que el pico de verano era perfectamente previsible.

La baja de programación de personal es el centro de la crítica: ‘Enaire no logró contratar, programar ni desplegar un número suficiente de controladores para satisfacer la demanda‘, denuncia Ryanair. La queja se alinea con una realidad que los sindicatos de controladores llevan meses señalando: la escasez de efectivos y la falta de inversión en formación arrastran al sistema a cuellos de botella cada temporada alta.

Moncloa guarda silencio mientras el turismo aguanta el golpe

Hasta el cierre de esta edición, el Ministerio de Transportes y Movilidad Sostenible no se ha pronunciado oficialmente sobre las acusaciones de Ryanair. Mientras, cada día de retraso en pleno mes de julio supone miles de pasajeros esperando en las terminales y un daño difícil de cuantificar para la imagen de los aeropuertos españoles. La aerolínea pide al Ejecutivo que ‘deje de aceptar excusas y exija acciones inmediatas‘ para garantizar un servicio eficiente.

Los horarios de vuelo se publican con meses de antelación. Si Enaire no despliega suficientes controladores para atender la demanda, el problema no es de tráfico, sino de planificación.

El colectivo de controladores, a través de USCA, ha apuntado en otras ocasiones a la sobrecarga de trabajo y a la necesidad de reforzar la plantilla de forma estructural. La bronca de Ryanair, aunque ruidosa, pone el dedo en la llaga de un sistema que arrastra déficits sin resolver.

Hoja de Ruta: Claves del Viaje

El impacto de los retrasos va mucho más allá del enfado de una aerolínea. Los 3,1 millones de pasajeros afectados representan conexiones perdidas, vacaciones truncadas y una cadena de incidencias que se replica en hoteles, touroperadores y destinos turísticos. La zona cero del problema abarca prácticamente toda la red de aeropuertos de Aena, con especial incidencia en los grandes centros vacacionales: Palma de Mallorca, Málaga, Alicante, Barcelona y Madrid son los puntos donde cada minuto de demora tiene un coste económico y reputacional más alto.

El dato que resume la crisis es el 47% de incremento de los retrasos respecto al mismo trimestre de 2025. Ryanair, que opera una flota de más de 100 aviones con base en España, depende en gran medida de la fluidez del espacio aéreo para mantener su modelo de rotación rápida. Cada parón en tierra dispara sus costes y erosiona la confianza del viajero.

La batalla entre Enaire y la aerolínea reproduce una tensión que no es nueva. En verano de 2019 ya hubo voces que alertaron del desfase entre la oferta de slots y la capacidad real de control, y más atrás, en 2010, el cierre masivo del espacio aéreo por el conflicto de controladores dejó una cicatriz que quince años después sigue sin sanar del todo. La lectura estratégica es que cada temporada alta se aplican parches —contrataciones de última hora, reorganización de turnos— pero no se aborda la planificación a largo plazo que demandan aerolíneas y sindicatos.

Observamos un riesgo claro: a pocas semanas de que el tráfico alcance su pico estival, la credibilidad del gestor español está bajo mínimos a los ojos de las compañías que mueven millones de turistas. Ryanair ya ha puesto el foco público. Si otros operadores como Vueling o easyJet se suman a la protesta, el Gobierno podría verse forzado a una intervención política que hoy esquiva. La ventana de julio y agosto determinará si las 70 medidas de Enaire empiezan a notarse en el panel de salidas o si el verano de 2026 se convierte en una cronica anunciada de retrasos y perjudicial para la marca España.

MITECO somete a audiencia el real decreto que impulsa renovables, autoconsumo y almacenamiento

El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) ha lanzado por la vía de urgencia la audiencia pública del proyecto de real decreto renovables autoconsumo. La norma, aún en borrador, busca reforzar la integración de renovables, dar un empujón al autoconsumo industrial y al almacenamiento energético, y agilizar los procedimientos de acceso y conexión a la red eléctrica. El movimiento llega en un momento en que miles de megavatios de proyectos renovables esperan luz verde administrativa, y en el que la tensión entre los objetivos del Plan Nacional Integrado de Energía y Clima (PNIEC) y la realidad burocrática es cada vez más evidente.

El sector llevaba meses pidiendo señales. La tramitación proyectos renovables se ha convertido en uno de los principales cuellos de botella de la transición energética española. Según fuentes cercanas al Ministerio, los plazos para obtener los permisos de acceso y conexión pueden alargarse más de tres años en algunas zonas saturadas. El nuevo texto propone medidas para acortar esos plazos, aunque sin renunciar a las garantías ambientales y de seguridad jurídica.

De hecho, el borrador que ahora se somete a consulta no es una mera actualización técnica. Es una apuesta política por destrabar la inversión en un momento en que las empresas energéticas, sobre todo las más pequeñas, empiezan a replantearse proyectos por la incertidumbre regulatoria. Y el Gobierno lo sabe. Por eso ha elegido la vía de urgencia: quiere tener el real decreto aprobado antes de que termine el año.

El documento, del que solo se conocen las líneas maestras, también pone el foco en el almacenamiento energético España. Hasta ahora, los proyectos de baterías y centrales de bombeo han sufrido una tramitación casi artesanal, a caballo entre varias normativas. El nuevo real decreto aspira a darles un marco específico que reconozca su papel como pieza imprescindible para gestionar la variabilidad de las renovables. En un sistema que ya supera el 55% de generación verde en horas punta, el almacenamiento deja de ser una opción para convertirse en una necesidad operativa.

El autoconsumo industrial es otro de los grandes beneficiados sobre el papel. Aunque el autoconsumo doméstico ha crecido con fuerza en los últimos años, el segmento industrial sigue lejos de su potencial. Las razones son múltiples: desde la falta de incentivos claros hasta la complejidad de las autorizaciones para instalaciones de cierta potencia. El borrador introduce figuras como el autoconsumo colectivo en polígonos industriales y facilita la conexión de plantas de gran tamaño sin pasar por los mismos filtros que una central de generación al uso.

Aquí es donde el proyecto se la juega. El gran reto no es escribir un real decreto ambicioso, sino conseguir que los trámites que se agilizan sobre el papel se agilicen de verdad en las oficinas de las comunidades autónomas y en las distribuidoras. La historia reciente está llena de normas que prometían simplificar y acabaron añadiendo nuevos requisitos. Los agentes del sector miran el texto con una mezcla de esperanza y escepticismo.

El gran reto no es escribir un real decreto ambicioso, sino conseguir que los trámites se agilicen de verdad en las oficinas de las comunidades autónomas.

En ese sentido, el éxito del real decreto dependerá en buena medida de cómo se articule la coordinación con las autoridades autonómicas, que son quienes otorgan gran parte de los permisos ambientales y urbanísticos. El Ministerio confía en que la urgencia y las metas del PNIEC –que obliga a duplicar la potencia renovable instalada en menos de una década– sirvan como argumento para vencer resistencias locales.

El cuello de botella del acceso y la conexión

No hay conversación sobre renovables en España que no acabe hablando de los permisos de acceso y conexión. El sistema actual, basado en colas gestionadas por Red Eléctrica, ha generado una acumulación de solicitudes que, en algunos nudos de la red, supera en varias veces la capacidad disponible. El resultado son años de espera, proyectos que caducan y especuladores que reservan capacidad sin intención real de construir.

El borrador conocido este lunes propone mecanismos para filtrar esas solicitudes, dando prioridad a quienes demuestren una madurez real del proyecto. También establece plazos máximos para las respuestas de los gestores de red y sanciones en caso de incumplimiento. Son medidas que llevaban tiempo sobre la mesa de la Comisión Nacional de los Mercados y la Competencia (CNMC) y que ahora el MITECO las mete en un texto con rango de real decreto.

Los promotores medianos, los que no tienen el músculo financiero de una gran utility, son los más interesados en que estas reglas funcionen. Si el real decreto logra reducir la incertidumbre, podríamos ver un repunte de proyectos de origen local, con financiación de fondos especializados en renovables, que hasta ahora miraban a España con recelo por la lentitud administrativa.

almacenamiento energético España

Análisis: entre la urgencia climática y el realismo burocrático

Desde esta redacción llevamos años contando la misma historia: España tiene sol, viento y ambición climática, pero la burocracia se come las buenas intenciones. El real decreto que ahora entra en audiencia no va a resolver todos los problemas de un plumazo, pero sí puede marcar un punto de inflexión si se implementa con determinación.

Hay que reconocerle al MITECO una virtud: la vía de urgencia indica que el Ejecutivo es consciente de que el tiempo se acaba. Los objetivos del PNIEC para 2030 no se alcanzarán sin un ritmo de instalación de renovables muy superior al actual. Y ese ritmo no llegará si cada proyecto tiene que sortear una carrera de obstáculos que va desde el ayuntamiento hasta el Ministerio, pasando por la distribuidora eléctrica y el organismo de cuenca.

Ahora bien, el diablo está en los detalles. La audiencia pública es el momento en que los distintos actores –grandes eléctricas, asociaciones de renovables, grupos ecologistas, comunidades autónomas– intentarán moldear el texto a su favor. Las presiones serán intensas. El riesgo de acabar con un decreto descafeinado es real. Y si eso ocurre, la señal para los inversores será peor que no haber hecho nada: será la confirmación de que, por más urgencia que se declare, la transición energética española sigue atrapada en los mismos bloqueos de siempre.

En mi opinión, el verdadero test no será la aprobación del real decreto. Será el día después. ¿Cuántos proyectos que hoy duermen en un cajón administrativo consiguen su conexión en menos de un año? ¿El almacenamiento va a tener un tratamiento fiscal específico o se quedará en una declaración de buenas intenciones? Hasta que no veamos esas respuestas sobre el terreno, el entusiasmo debe medirse con cautela.

Mientras tanto, los focos se centrarán en las alegaciones que se presenten durante el periodo de audiencia. Los plazos son ajustados, y el Ejecutivo quiere un texto definitivo antes del otoño. Si lo consigue, habrá dado un paso relevante. Si no, la brecha entre la retórica verde y la realidad burocrática se habrá ensanchado un poco más.

El verano de 2026 se presenta caliente en el frente energético. Las temperaturas, como siempre, serán solo un indicador más de que el tiempo se acaba.

Técnicas Reunidas en la bolsa: el rebote que enamora al mercado

La acción de Técnicas Reunidas ha encadenado seis sesiones consecutivas al alza, superando la media móvil de 50 días y despertando el interés de los inversores en el Mercado Continuo. La presión compradora, impulsada por fondos institucionales, ha devuelto al valor a niveles no vistos desde finales de 2024, cuando la compañía empezó a dejar atrás su particular travesía del desierto.

El rebote técnico ha venido acompañado de un volumen de negociación que duplica la media diaria del último año. En la sesión del 7 de julio, los títulos intercambiados superaron las 300.000 acciones, una cifra que los analistas de Traders Union interpretan como una clara señal de acumulación. Según Técnicas Reunidas, la empresa no ha comunicado ningún hecho relevante que justifique este movimiento, lo que añade morbo a la revalorización.

Un rebote con fundamentos técnicos sólidos

La acción de la ingeniería española cotiza por encima de las medias móviles de 50 y 200 sesiones desde hace ya tres semanas, una señal que los gráficos definen como de cambio de tendencia consolidado. La media móvil de 50 ha cruzado al alza la de 200, formando lo que se conoce como cruce dorado, un indicador que suele anticipar fases alcistas prolongadas. En paralelo, el indicador de fuerza relativa (RSI) no alcanza niveles de sobrecompra, lo que sugiere que aún hay margen de recorrido.

El análisis de Bolsamania apunta a que la ruptura de la resistencia de los 6 euros —zona donde la acción había encontrado freno en tres ocasiones a lo largo de 2025— ha sido el detonante para que los algoritmos de trading activen órdenes de compra automáticas. “Ahora la clave es que el valor mantenga ese suelo como soporte”, señalan desde la publicación especializada.

El contexto sectorial y los nuevos contratos

No todo es técnica. Técnicas Reunidas es un valor altamente cíclico, atado a los ciclos de inversión energética. Tras años de penalización por el desplome del petróleo y el parón de los megaproyectos de refino, la compañía ha logrado recomponer su cartera con contratos en Arabia Saudí, Emiratos Árabes y, más recientemente, en el ámbito de la transición energética. Según datos de la propia firma, la contratación acumulada en el primer semestre de 2026 supera los 1.200 millones de euros, un 35% más que en el mismo periodo del año anterior.

Los últimos anuncios de inversión en hidrógeno verde y captura de carbono por parte de las grandes petroleras han colocado a Técnicas Reunidas en una posición favorable. La ingeniería madrileña ha participado en proyectos piloto de estas tecnologías, y el mercado espera que en los próximos trimestres se concreten adjudicaciones de mayor envergadura. Si se materializan, el valor fundamental de la acción podría estar muy por encima de los niveles actuales.

Hay que señalar, sin embargo, que la dependencia de grandes contratos puntuales hace que el período entre firma y ejecución sea un riesgo real. La propia compañía advirtió en su último informe anual que la cartera no es lineal y que la visibilidad más allá de doce meses sigue siendo limitada. Esa dualidad entre potencial y riesgo es la que hace que Técnicas Reunidas sea un valor apasionante y, a la vez, incómodo para los inversores más conservadores.

La recuperación de un valor cíclico como Técnicas Reunidas siempre despierta más dudas que la estabilidad de un defensivo, pero también mayor potencial.

Los fondos de inversión han aumentado su exposición al sector de la ingeniería en las últimas semanas, y Técnicas Reunidas figura entre las preferidas. Según el último dato de la CNMV, la participación de los institucionales en el capital ha subido hasta el 24%, frente al 19% de principios de año.

Por qué la recuperación de Técnicas Reunidas puede ser más que un espejismo

La historia de Técnicas Reunidas es un buen reflejo de cómo las crisis de un sector pueden destrozar una buena compañía y cómo la recuperación, cuando llega, suele hacerlo con una fuerza inesperada. Entre 2018 y 2022, el valor perdió más de un 80% de su capitalización bursátil, castigado por los retrasos en el pago de contratos en Oriente Medio y por la parálisis inversora en el refino. Hoy, con los precios del petróleo estabilizados por encima de los 70 dólares y con los países del Golfo acelerando sus planes de diversificación económica, el escenario es radicalmente distinto.

Creo que la clave no está tanto en lo que ya se ha recuperado como en lo que aún puede llegar. La compañía cotiza a un PER estimado de 9 veces para los beneficios de 2027, muy por debajo de la media sectorial, y su ratio precio/valor en libros apenas supera las 0,8 veces. Para un valor cíclico que, además, ha demostrado capacidad de sanear sus balances y diversificar negocio, estos múltiplos resultan difíciles de ignorar.

Eso sí, conviene no perder de vista que el mercado descuenta expectativas, no realidades. El hecho mismo de que el rebote se haya producido sin un catalizador concreto deja espacio para la decepción si los próximos resultados trimestrales no confirman la mejora operativa que el precio ya está anticipando. La cita con las cuentas semestrales, prevista para finales de julio, será la verdadera piedra de toque.

En cualquier caso, que el valor del Continuo esté generando consenso positivo entre publicaciones tan dispares como El País, Bolsamania y Traders Union es un indicio difícil de pasar por alto. Cuando las medias móviles y las portadas de los periódicos coinciden, suele ser buena idea prestar atención.

Estudio: mantener nucleares hace inviable el objetivo renovable del PNIEC del 81% para 2030

La probabilidad de que España alcance en 2030 el 81% de generación eléctrica renovable que marca el Plan Nacional Integrado de Energía y Clima (PNIEC) es de apenas un 9%. Así lo revela un estudio que ha lanzado esta semana la Barcelona School of Economics (BSE) y el Institut de Recerca en Energia de Catalunya (IREC), tras ejecutar 10.000 simulaciones Monte Carlo sobre el sistema eléctrico ibérico.

Los investigadores, cuyo trabajo aparece en la revista Energy for Sustainable Development, construyeron un modelo probabilístico del mercado eléctrico ibérico calibrado con datos horarios entre 2020 y 2024. Sobre él lanzaron miles de proyecciones que incorporan las incertidumbres reales del sistema: ritmo de despliegue renovable, evolución de la demanda, precios de combustibles, meteorología y desarrollo del almacenamiento. El resultado medio del escenario base es un 73,75% de generación renovable, lejos del objetivo.

Cinco escenarios para medir la viabilidad de la transición

El modelo evaluó cinco situaciones distintas: un escenario base, otro con prolongación de las nucleares más allá de 2030, uno optimista con mayor almacenamiento y renovables, un cuarto con efectos del cambio climático reduciendo la hidroeléctrica y aumentando la refrigeración, y un quinto sin desarrollo de baterías. Los resultados no dejan lugar al optimismo oficial.

En el escenario base, la probabilidad de alcanzar el 81% renovable se queda en el 9,06%. Incluso en el mejor de los casos —más baterías, más flexibilidad y despliegue acelerado— apenas sube al 14,5%. El conteo es claro: la inmensa mayoría de los futuros posibles no cumplen con el PNIEC.

El problema se agrava con las nucleares. Si los 7,1 GW actuales siguen operando después de 2030, el sistema eléctrico español obtiene los precios mayoristas más bajos (61,5 €/MWh de media) y las emisiones más reducidas (3,81 millones de toneladas de CO₂). Sin embargo, la cuota renovable cae al 70,07% y la probabilidad de éxito es exactamente del 0%. Los reactores, por su inflexibilidad, desplazan la eólica y la fotovoltaica en los momentos de mayor generación, reduciendo el espacio para integrarlas.

Mantener las nucleares garantiza precios bajos y menos CO₂, pero hace imposible alcanzar la meta renovable. La transición española se enfrenta a una disyuntiva de hierro.

El almacenamiento importa, pero no es la panacea

cierre nucleares España

La investigación también midió qué ocurre si se eliminan los sistemas de almacenamiento con baterías (BESS). La cuota renovable bajaría al 72,75% y la probabilidad de éxito apenas rozaría el 4,5%. Además, los vertidos de energía solar y eólica se dispararían y la volatilidad de precios crecería al desaparecer la capacidad de guardar los excedentes del mediodía para la punta de la tarde. Pero los autores subrayan que, aunque el almacenamiento ayuda, no es el factor decisivo.

El escenario de cambio climático, con menos agua para hidroeléctrica y más demanda de refrigeración en verano, reduce la cuota renovable al 71,2%, dispara el precio medio a casi 80 €/MWh y hunde la probabilidad de éxito hasta el 3,8%. A pesar de estos números, el estudio destaca que ningún escenario compromete la seguridad de suministro: los ciclos combinados de gas siguen como respaldo y los indicadores LOLE y EENS permanecen en cero.

Más megavatios, no menos incertidumbre: el despliegue lo es todo

El análisis descubre que las diferencias entre los escenarios que logran el objetivo y los que no dependen casi exclusivamente del volumen de nueva potencia renovable instalada. Las simulaciones exitosas alcanzan una media de 65,8 GW de fotovoltaica y 57,5 GW de eólica, frente a los 51,1 GW y 50,9 GW de los escenarios fallidos. En cambio, variables como el precio del gas, el coste de los derechos de emisión o el crecimiento de la demanda apenas alteran las probabilidades.

Así, el cumplimiento del PNIEC dependerá mucho más de que el despliegue de nuevas renovables llegue al extremo más optimista de las previsiones. Cualquier retraso en la tramitación administrativa, la conexión a la red o la ejecución de los proyectos reduciría aún más unas probabilidades que ya de por sí son bajas, advierten los autores.

La planificación energética española, entre el realismo y el deseo

El estudio de la BSE y el IREC no es un ataque a las energías limpias ni un manifiesto pronuclear. Es una llamada de atención sobre los supuestos con los que se construyen las hojas de ruta oficiales. El PNIEC asume un despliegue de renovables que, según los investigadores, solo ocurrirá si todo sale excepcionalmente bien. Pero en el mundo real hay retrasos burocráticos, conflictos con el territorio, volatilidad financiera y cuellos de botella industriales. La historia reciente de la fotovoltaica y la eólica en España, con parones y acelerones, no invita al optimismo lineal.

Al mismo tiempo, el dilema nuclear es real y tiene consecuencias. Prolongar los reactores más allá de 2030 ofrecería un colchón de potencia firme y bajas emisiones, pero estrangularía el hueco para que las renovables crezcan hasta el 81%. Es un trade-off que obliga a decidir: ¿queremos más renovables o preferimos un sistema descarbonizado pero con menos presencia renovable? El PNIEC dice que los dos a la vez no son posibles, y ahora la ciencia lo confirma con datos.

La buena noticia es que la seguridad del suministro no está en juego. Incluso en el escenario más adverso, los ciclos combinados de gas garantizan el respaldo. Eso da margen para ser ambiciosos en el despliegue renovable. Pero la ambición debe traducirse en proyectos reales, no en documentos.

Alcanzar el 81% renovable en 2030 es un objetivo ambicioso y, según este estudio, improbable si no se acelera el despliegue. Las nucleares no ayudan; tampoco el cambio climático. Pero tampoco son un peligro. La transición, en realidad, se juega en los despachos de las administraciones que tramitan los proyectos y en las fábricas que producen paneles y aerogeneradores. Ahí está la clave.

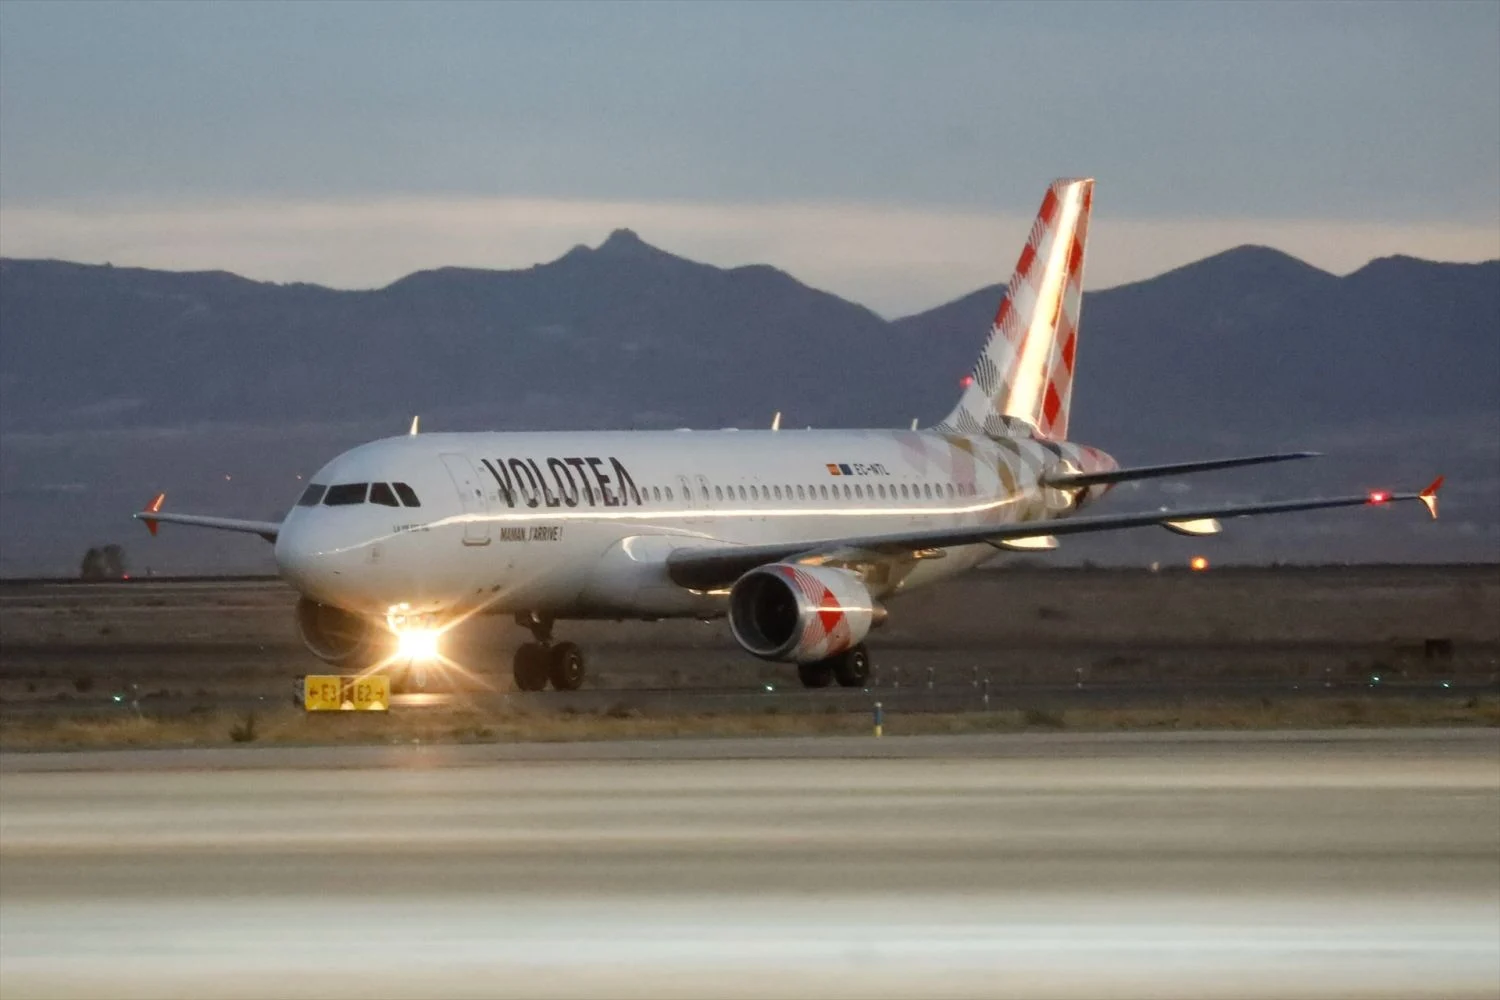
Volotea busca su tercera reestructuración de deuda con la SEPI y los bancos acreedores

Volotea ha dado mandato a FTI Consulting para negociar la tercera reestructuración de su deuda en cuatro años, con la SEPI y la banca acreedora como interlocutores. La aerolínea, que recibió 200 millones de euros del fondo de solvencia público en 2022, busca aliviar un pasivo de 315 millones que incluye un préstamo participativo de vencimiento bullet en 2029. El movimiento confirma que los números rojos acumulados desde 2019 siguen lastrando la viabilidad financiera de la compañía.

La tercera reestructuración en cuatro años

La operación se activa con la contratación de FTI Consulting, firma especializada en reestructuraciones complejas con experiencia en el trato con la SEPI, y la inminente firma de un despacho de abogados. Fuentes financieras indican que la banca también ha contactado con asesores para dar mandatos durante este mes de julio. La aerolínea con sede en Asturias busca recalendarizar el pago de su deuda con la entidad pública y sus acreedores privados por tercera vez, después de dos acuerdos previos que solo sirvieron para aplazar vencimientos sin resolver el desequilibrio de fondo.

El historial de renegociaciones es revelador. En el verano de 2024 consiguió retrasar el pago de 36,9 millones de euros, correspondientes a capital e intereses que vencían ese año y el siguiente. Del total, solo 14,5 millones quedaron para 2025, mientras que los 22,4 millones restantes se difirieron al periodo 2026-2028. La segunda recalendarización, firmada a mediados de 2025, aplazó 15,4 millones en intereses de julio de 2025 a abril de 2026 y un desembolso de capital de 10,9 millones, que se repartió entre 2026 y 2028. A pesar de esos parches, las obligaciones para este 2026 ascienden a 31,3 millones, según las últimas cuentas depositadas.

El laberinto de la deuda con la SEPI

La dificultad principal radica en la naturaleza del préstamo de la SEPI. A diferencia de los créditos con aval del ICO, el préstamo participativo público se considera crédito público en las reestructuraciones. Eso significa que el organismo dependiente del Ministerio de Hacienda se niega a cualquier quita de deuda y solo acepta recalendarizaciones con límites estrictos. Pero la banca privada y los fondos acreedores rechazan asumir pérdidas sin que la SEPI comparta el sacrificio, lo que ha provocado situaciones en las que se pactan reestructuraciones privadas al margen de la entidad estatal.

El préstamo principal, de 200 millones de euros inyectados en 2022 a través del Fondo de Ayuda a la Solvencia de Empresas Estratégicas, tiene un vencimiento bullet en 2029. Hasta entonces, la deuda con la SEPI y la banca acumula 315 millones, de los cuales 42 millones vencen en 2027, una cantidad similar en 2028, y el grueso —más de 200 millones— en 2029. Los dos ejercicios inmediatos, 2026 y 2027, concentran pagos de 31,3 y 42 millones, respectivamente.

Volotea SEPI

Las anteriores reestructuraciones estuvieron condicionadas a una ampliación de capital mediante un préstamo participativo convertible en acciones. En aquella ocasión, fue la aerolínea griega Aegean, junto al fondo PAR Capital y el equipo directivo encabezado por el fundador y CEO Carlos Muñoz, quienes inyectaron 71 millones de euros. Sin embargo, el mercado dudó entonces de la solidez del plan y la propia tentativa de salida a bolsa de Volotea quedó aparcada por esas mismas incertidumbres.

Pérdidas acumuladas y un ebitda que no convence

Las cuentas oficiales conocidas no ofrecen tregua. Desde 2019, Volotea ha depositado pérdidas en todos los ejercicios cerrados. El último disponible, el de 2024, arroja unos números rojos acumulados que rondan los 500 millones de euros. La compañía no ha hecho públicos aún los datos de 2025, aunque en octubre de ese año —cuando quedaban tres meses para el cierre— anticipó un incremento del ebitda del 29% y una facturación de aproximadamente 840 millones, un 4% superior, y calificó ese ejercicio como «el mejor resultado financiero de su historia». El comunicado no especificó si la última celda de la tabla de resultados sería finalmente positiva.

Con más de 500 millones de pérdidas acumuladas, la mejora del ebitda en 2025 es un alivio, pero no resuelve la asfixia de una deuda que exige salidas de caja inmediatas.

La aerolínea basada en Asturias opera en un entorno de costes elevados y fuerte competencia, donde Ryanair y otras low cost presionan los precios. Volotea ha aprovechado el repliegue de algunas rutas de la irlandesa para aumentar su oferta en España en un 16%, pero ese crecimiento no basta para equilibrar un balance lastrado por un servicio de deuda que se come la generación operativa. La incógnita de si 2025 fue realmente un año de beneficio neto será clave para la credibilidad ante los acreedores.

El presidente Ejecutivo de Volotea, Carlos Muñoz, se enfrenta a la paradoja de una aerolínea con vuelos llenos pero incapaz de transformar la ocupación en beneficios sostenibles. La necesidad de una tercera reestructuración en solo cuatro años muestra la fragilidad de una estructura de capital que ni las ampliaciones de capital ni los aplazamientos han conseguido enderezar.

Análisis: un rescate con trampa

El caso de Volotea es un ejemplo de cómo los rescates públicos de la pandemia, lejos de ser una solución definitiva, pueden convertirse en un cepo cuando la empresa no recupera la rentabilidad. La protección del crédito SEPI impide reestructuraciones profundas y disuade a inversores privados de entrar en el capital. La entrada de Aegean y PAR Capital en 2024 fue una tabla de salvación temporal, pero el dinero fresco se evaporó en pagar vencimientos en lugar de financiar una transformación operativa. La realidad contable —pérdidas continuadas desde 2019— erosiona la tesis de que se trata de un problema de calendario.

Si los números de 2025 no muestran un giro real en la rentabilidad neta, será difícil que bancos y fondos acepten otro aplazamiento sin contrapartidas más duras. Y si la SEPI se mantiene intransigente, la aerolínea podría abocarse a un escenario en el que la reestructuración se fragmente, con acreedores privados forzados a un acuerdo a sus espaldas. El precedente de casos como Losán o Duro Felguera, en los que FTI ya intervino, demuestra que el desenlace puede ser largo e incierto.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de las negociaciones con la banca y la SEPI durante el verano de 2026, y si la aerolínea publica las cuentas de 2025 antes de septiembre. Sin ese dato, la reestructuración carece de anclaje.
  • Reacción del valor: Al no cotizar en bolsa, el termómetro es la capacidad de atraer nuevos inversores. Si la SEPI sigue sin aceptar quitas, será muy complicado que entre capital fresco.
  • Precedente sectorial: El rescate de Air Europa con la SEPI en 2021 acabó en una integración en Iberia tras no lograr viabilidad autónoma. Volotea, sin un socio industrial del mismo peso, afronta un camino más estrecho.

El BCE exige a los bancos europeos un plan de ciberseguridad frente a la IA avanzada antes del 31 de octubre de 2026

El Banco Central Europeo (BCE) ha fijado el 31 de octubre de 2026 como fecha límite para que las principales entidades de la zona euro presenten un plan de acción integral frente a las amenazas de ciberseguridad relacionadas con los modelos de inteligencia artificial (IA) de vanguardia. La decisión, comunicada hoy por carta a los consejeros delegados de las instituciones significativas, responde a la capacidad de sistemas como Mythos, desarrollado por Anthropic, para identificar vulnerabilidades y generar exploits funcionales a una velocidad sin precedentes.

Qué exige exactamente el BCE y con qué plazo

La misiva, firmada por Claudia Buch, presidenta del Consejo de Supervisión del BCE, advierte de que la irrupción de estos modelos supone “un cambio a largo plazo en el panorama de amenazas, más que un fenómeno temporal”. Por eso, el supervisor pide a los bancos que evalúen sin demora el impacto y desarrollen un plan que aborde tanto prioridades inmediatas como reformas estructurales.

En el corto plazo, el BCE exige acelerar la gestión de vulnerabilidades y parches a gran escala, mejorar las capacidades de monitorización y detección basadas en IA, y reforzar la gestión de riesgos de terceros, especialmente ante la dependencia de proveedores de servicios TIC en cadenas de suministro críticas. En una segunda capa, el supervisor reclama el fortalecimiento de la defensa en profundidad, la higiene cibernética y la modernización de infraestructuras que dependan de tecnologías obsoletas, sin soporte o al final de su ciclo de vida.

Los modelos de IA no introducen riesgos desconocidos, pero amplifican la velocidad y la escala con la que se materializan las amenazas existentes.

El plan deberá entregarse al Equipo Conjunto de Supervisión (ECS) correspondiente antes del 31 de octubre. Ese mismo equipo evaluará los documentos y el BCE realizará después un análisis transversal para identificar tendencias, desafíos y áreas de mejora que compartirá con el sector.

Mythos, el detonante de la alerta regulatoria

La presentación de Mythos a principios de abril de 2026 actuó como acelerador. La capacidad del modelo para detectar fallos de software llevó a la propia Anthropic —dirigida por Dario Amodei— a limitar cautelarmente su despliegue. A principios de junio, la compañía amplió el acceso a su versión Claude Mythos Preview a unas 150 nuevas organizaciones de más de 15 países, entre ellas España, dentro del Proyecto Glasswing, una iniciativa colaborativa con socios iniciales que ya incluía a autoridades estadounidenses y empresas del país.

La amenaza no es un ataque masivo, sino la posibilidad de que herramientas generativas identifiquen fallos sin parchear en los sistemas de los bancos europeos más rápido que sus equipos de seguridad. Por eso, el supervisor subraya la urgencia de abordar las vulnerabilidades pendientes, que ahora adquieren mayor relevancia.

Supervisión reforzada y la computación cuántica en el radar

plan ciberseguridad bancos

El BCE ya adelantó a finales de mayo, durante la presentación del Informe de Estabilidad Financiera que sirvió de despedida al entonces vicepresidente Luis de Guindos, que la inversión en ciberseguridad pasaría a ser prioritaria para los mercados financieros. La carta confirma esa línea de actuación y anticipa que la computación cuántica será el siguiente frente: el supervisor publicará próximamente una comunicación aparte sobre el riesgo que estas tecnologías suponen para los métodos de cifrado tradicionales.

Para los bancos, la exigencia se traducirá en un incremento de las partidas de seguridad informática. Quienes ya hayan modernizado sus sistemas y mantengan controles de terceros sólidos partirán con ventaja; el resto se verán obligados a acelerar inversiones que, a medio plazo, el supervisor medirá de forma comparada.

Implicaciones para el sector y para la supervisión

La capacidad de la IA para explotar brechas a velocidad de máquina convierte la ciberseguridad en un factor de riesgo sistémico. La decisión del BCE, aunque no introduce una nueva regulación, sí marca un estándar de facto que los bancos competidores —Santander, BBVA, CaixaBank, Deutsche Bank o BNP Paribas— deberán cumplir si quieren superar sin fricciones las siguientes revisiones supervisoras.

Además, el hecho de que el BCE vaya a cruzar datos de todos los planes presentados convierte el ejercicio en una comparativa sectorial que puede influir en la reputación de cada entidad —y, por extensión, en su percepción por parte de inversores y agencias de rating como Moody’s, S&P o Fitch.

📊 Las Claves para el Inversor

  • Qué vigilar: El 31 de octubre es la fecha en que los bancos deben entregar sus planes. A partir de ahí, el BCE analizará y publicará conclusiones que podrían diferenciar a las entidades más avanzadas frente a las rezagadas.
  • Reacción del valor: Las entidades con sistemas más modernos —y, por tanto, menor necesidad de inversión extra— podrían recibir una lectura favorable del mercado, mientras que los retrasos forzarán acelerones de gasto que presionen márgenes.
  • Precedente sectorial: El listón que fija el BCE para la IA servirá de molde cuando llegue la comunicación sobre computación cuántica. La anticipación en ciberseguridad se convierte en una ventaja competitiva tangible.

Volkswagen plantea un ajuste de 100.000 empleos y el cierre de cuatro fábricas en Alemania

Volkswagen se prepara para una reestructuración sin precedentes. El consejo de supervisión del grupo automovilístico alemán votará el próximo jueves, 9 de julio, un plan que contempla el despido de hasta 100.000 empleados y el cierre de cuatro fábricas en Alemania con el objetivo de recortar costes y ganar competitividad de cara a 2030.

El ajuste, que aún debe recibir el visto bueno del órgano de gobierno, supone la mayor sacudida laboral en la historia reciente del fabricante. Según adelantaron medios alemanes a finales de junio y confirma ahora Europa Press, la compañía planea una reducción masiva de plantilla en los próximos cinco años, un movimiento que redefine por completo su estructura industrial y su modelo de negocio.

Las instalaciones que figuran en la diana son las plantas de Hannover, Zwickau y Emden, además de la factoría de Audi en Neckarsulm. Se trata de centros de producción emblemáticos, pero lastrados por unos costes que la dirección considera insostenibles en el actual entorno de transición al vehículo eléctrico y de presión competitiva desde China.

Junto a los recortes de empleo y los cierres, el plan incluye la eliminación del actual sistema de bonificaciones variables para los directivos. Hasta ahora, el bonus se vinculaba al desempeño individual evaluado por los propios empleados; el nuevo esquema, según ha trascendido, anularía ese pago variable y reforzaría una cultura de contención interna. La compañía ya había manifestado públicamente que su modelo de negocio actual “ya no funciona para todas las marcas: desarrollar coches en Alemania, fabricarlos en Europa y exportarlos al resto del mundo”.

Un ajuste que duplica el plan de marzo

El movimiento llega apenas cuatro meses después de que la compañía anunciara un recorte de aproximadamente 50.000 puestos de trabajo en Alemania hasta 2030, con el objetivo de lograr un ahorro neto anual de más de 6.000 millones de euros. La nueva propuesta no solo duplica esas cifras de empleo, sino que añade el cierre de plantas y una poda de inversiones del 15%, lo que evidencia que la dirección considera insuficiente el primer ajuste.

PlanRecorte de empleoFábricas cerradasAhorro previsto
Marzo 202650.000No especificado6.000 millones anuales
Julio 2026Hasta 100.0004 (Hannover, Zwickau, Emden, Neckarsulm)Adicional, en línea con el objetivo global de ahorro

La firma alemana ha dejado claro que “para seguir teniendo éxito necesitamos evolucionar. Todo el Grupo debe aumentar significativamente su competitividad. Esto requiere un enfoque más preciso, así como una disciplina más estricta en materia de costes e inversiones”. Las palabras, recogidas en declaraciones recientes, reflejan una urgencia que los inversores llevan meses demandando.

De confirmarse, será la mayor reestructuración laboral de Volkswagen en décadas, equivalente a casi el 15% de su plantilla global.

Las fábricas en la diana y el fin del bonus a directivos

Las cuatro plantas señaladas cubren desde la producción de modelos como el ID.4 hasta la fabricación de componentes y la gama premium de Audi. Su cierre afectaría de forma directa a miles de trabajadores y transformaría el mapa industrial del grupo en Alemania. La elección de Neckarsulm, históricamente asociada a la división de lujo, subraya que ni siquiera las marcas de alto margen escapan a la tijera.

La supresión de las bonificaciones a la alta dirección es un gesto simbólico pero relevante: la compañía quiere transmitir que el ajuste se reparte, aunque la negociación con los representantes sindicales se prevé extremadamente tensa. El sindicato IG Metall, con fuerte presencia en el consejo de supervisión, ya había advertido en marzo que cualquier cierre de fábricas sería una línea roja.

cierre fábricas Volkswagen

Análisis: la presión del mercado obliga a Volkswagen a romper el tabú

La reestructuración de Volkswagen no es un hecho aislado. Toda la industria automovilística europea lidia con el mismo cóctel: costes energéticos elevados, pérdida de cuota frente a los fabricantes chinos de eléctricos y una demanda que no termina de despegar. Marcas como Mercedes-Benz y BMW también han anunciado ajustes, pero ninguno con la magnitud del que ahora se plantea en Wolfsburgo.

El plan de VW rompe décadas de consenso con los trabajadores. La cultura del “diálogo social” alemán había evitado hasta ahora medidas traumáticas, pero la dirección parece haber llegado a la conclusión de que la supervivencia pasa por una reconversión industrial acelerada. La clave estará en cómo se financie el ajuste: los costes de despido y de reindustrialización de las zonas afectadas serán multimillonarios, y el mercado estará muy atento a si el ahorro neto prometido se materializa sin dañar la capacidad de innovación.

El precedente más cercano es el plan de reducción de costes de Ford en Europa, que incluyó el cierre de la planta de Saarlouis y miles de despidos, pero a una escala menor. La ambición del recorte de Volkswagen sugiere que el grupo está dispuesto a adelgazar su estructura de forma estructural, incluso a riesgo de un conflicto laboral que podría paralizar la producción durante semanas. Los inversores, sin embargo, llevan tiempo reclamando una hoja de ruta creíble que devuelva la rentabilidad a los niveles anteriores a la pandemia.

📊 Las Claves para el Inversor

  • Qué vigilar: La reacción de los mercados el 10 de julio, una vez se conozca la decisión del consejo de supervisión y se detallen los costes del ajuste.
  • Reacción del valor: La cotización de Volkswagen podría repuntar si el plan se percibe como creíble y ambicioso, pero un posible conflicto sindical introduciría volatilidad a corto plazo.
  • Precedente sectorial: La reestructuración de Ford en Europa generó ahorros, pero lastró temporalmente la producción; el precedente recuerda que ejecutar estos planes con rigor es tan importante como anunciarlos.

Nueva organización sin ánimo de lucro busca acelerar la adopción institucional de Ethereum

El ecosistema de Ethereum suma un nuevo actor con la vocación de tender puentes entre la tecnología descentralizada y las finanzas tradicionales. Se llama Ethereum Institutional, una organización sin ánimo de lucro recién creada, independiente de la Ethereum Foundation, y nace con un objetivo claro: ayudar a bancos, gestoras y grandes empresas a utilizar Ethereum para tokenizar activos, emitir stablecoins y operar con finanzas descentralizadas (DeFi).

La noticia, recogida en un análisis de Kitco este lunes, llega en un momento en que el interés corporativo por la cadena de bloques de segunda generación se ha disparado. Y detrás del proyecto hay nombres de peso. Joseph Lubin, cofundador de Ethereum, figura entre los impulsores de la iniciativa, junto a otros líderes del sector.

Quién respalda Ethereum Institutional y cómo funciona

La nueva entidad se presenta como un ‘gateway’ o puerta de entrada para que las instituciones financieras den el salto al mundo on-chain sin necesidad de navegar por sí mismas la complejidad técnica de la red. Su propuesta incluye orientación en tokenización de activos reales, emisión de stablecoins reguladas y acceso a los protocolos DeFi más consolidados.

Aunque Ethereum Institutional opera de forma independiente, el respaldo de Lubin —también fundador de ConsenSys, una de las empresas de infraestructura más relevantes del ecosistema— le otorga credibilidad ante un sector que todavía mira con recelo la descentralización. Según el análisis de Kitco, la organización pretende reforzar la posición de Ethereum como pilar de las finanzas institucionales, en un escenario en el que la competencia con otras blockchains como Solana o Avalanche es cada vez más intensa.

El movimiento no se produce en el vacío. En la Unión Europea, el reglamento MiCA (Markets in Crypto-Assets) ya está plenamente en vigor, lo que obliga a las empresas de criptoactivos a obtener una licencia pero, a cambio, proporciona un marco jurídico transparente y estable. Eso ha permitido que gigantes bancarios como Crédit Agricole lancen su propia stablecoin en euros, EURXT, con 20 millones de tokens en circulación inicial y ya utilizada para suscribir un fondo monetario tokenizado de Amundi. La página de Ethereum para empresas recoge precisamente este tipo de casos de uso corporativo.

Más señales de un desembarco institucional

El lanzamiento de Ethereum Institutional encaja en una ola más amplia. La misma semana se ha conocido que más de cien entidades —entre ellas Visa, Stripe, BNY Mellon, BlackRock y Coinbase— se han unido a la iniciativa Open Standard para lanzar una nueva stablecoin respaldada por el dólar este mismo año. El objetivo: construir una infraestructura de pagos interoperable que acelere la adopción empresarial.

El verdadero puente no lo construye la tecnología, sino la confianza que el marco regulatorio y la infraestructura técnica generan en los grandes inversores.

Mientras tanto, en Estados Unidos, la SEC ha abierto una consulta pública de 60 días para modernizar la regulación de los ETFs, lo que podría ampliar la elegibilidad a criptoactivos. El mercado estadounidense de ETFs ha pasado de 4 billones de dólares en 2019 a 12 billones en 2025, un dato que ilustra la magnitud de la oportunidad si finalmente se autorizan productos al contado sobre ether con staking.

En este contexto, la iniciativa sin ánimo de lucro se alinea con la estrategia de varios actores del ecosistema por crear una capa de acceso regulada y amigable para los grandes inversores. No se trata solo de tecnología, sino de confianza.

Por qué importa (y los riesgos que persisten)

Que surja una organización específicamente diseñada para atraer capital institucional es un síntoma de madurez. Ethereum ya no es solo una plataforma para desarrolladores y entusiastas cripto; aspira a convertirse en la capa de liquidación de las finanzas globales. Sin embargo, la historia reciente enseña que la adopción masiva no es un camino lineal.

El principal escollo sigue siendo la escalabilidad. Aunque la red ha mejorado su capacidad con actualizaciones como Dencun (marzo de 2024) y la reciente Pectra (que elevó el límite de stake por validador), los picos de demanda siguen congestionando las capas 2 y encareciendo las comisiones en momentos críticos. Para un banco que quiera liquidar miles de operaciones por minuto, esa imprevisibilidad es un problema.

Tampoco hay que subestimar la fragmentación regulatoria. Mientras Europa avanza con MiCA, en Estados Unidos el debate sobre si ether es un valor o una materia prima sigue abierto, y la SEC no ha dado señales definitivas. Iniciativas como Ethereum Institutional tendrán que navegar este doble rasero, y su éxito dependerá en buena medida de que los reguladores norteamericanos ofrezcan reglas claras para la tokenización y las stablecoins.

En el ámbito de la seguridad, los riesgos no desaparecen. Los protocolos DeFi y los contratos inteligentes siguen expuestos a vulnerabilidades de manipulación de precios, como recordó esta semana el ataque a Edel Finance, que generó 403.000 dólares en deuda incobrable al inflar el valor de un token sintético de acciones de Google. Para las entidades financieras, cualquier incidente de este tipo, por pequeño que sea, puede traducirse en daño reputacional y sanciones.

Con todo, la creación de Ethereum Institutional es una noticia positiva para el ecosistema. Refleja que hay capital humano y financiero dispuesto a trabajar en la capa institucional y que el sector está dejando atrás la fase puramente especulativa. El verdadero test llegará cuando los primeros grandes fondos empiecen a tokenizar carteras completas sobre Ethereum. Por ahora, el puente está tendido.

James Webb detecta un exoplaneta gigante orbitando una enana blanca a 12.000 años luz, anticipando el futuro de Júpiter

El telescopio espacial James Webb ha captado por primera vez la atmósfera de un planeta gigante que orbita los restos de una estrella muerta. La enana blanca WD 1856+534, situada a apenas 80 años luz en la constelación de Draco, alberga un mundo ligeramente más grande que Júpiter que sobrevivió a la violenta fase de gigante roja de su sol. El hallazgo, publicado esta semana en Nature, anticipa con una nitidez insólita el destino que aguarda a los gigantes gaseosos de nuestro propio sistema cuando el Sol se apague dentro de miles de millones de años.

Un planeta siete veces mayor que su estrella muerta

El sistema WD 1856+534 alberga una enana blanca del tamaño de la Tierra que comprime en su interior una masa similar a la del Sol. Junto a ella gira WD 1856b, un planeta con un radio de 0,9 veces el de Júpiter y una masa que, según las estimaciones, oscila entre 4,3 y 10,9 masas jovianas. La desproporción es tan extrema que el planeta es siete veces más ancho que su estrella, un contraste imposible de imaginar en nuestro vecindario cósmico. Descubierto en 2020 por los telescopios espaciales TESS y Spitzer, este mundo se ha convertido ahora en el primer planeta en tránsito alrededor de una enana blanca del que se analiza su envoltura gaseosa.

“La mayoría de las estrellas, incluido el Sol, terminarán sus días como enanas blancas —explica Ryan MacDonald, astrónomo de la Universidad de St Andrews y autor principal del estudio—. Sin embargo, apenas estamos empezando a comprender cómo afecta ese proceso a los planetas que las orbitan”. Hasta ahora, los candidatos planetarios detectados en torno a cadáveres estelares confirmaban que algunos mundos pueden resistir el colapso de su sol, pero nadie había conseguido leer la composición química de su atmósfera.

La huella química que Webb desveló

El instrumento NIRSpec del James Webb apuntó hacia WD 1856b durante varios tránsitos y detectó las firmas inconfundibles de hidrocarburos, en especial metano, y de aerosoles formados por pequeñas partículas en suspensión. Además, los datos revelaron emisión térmica procedente del lado nocturno del planeta, lo que permitió calcular una temperatura atmosférica de entre 390 y 412 kelvin (unos 117-139 °C), muy por encima de los 160 K esperados para un gigante gaseoso alejado de su estrella. “Es la primera vez que vemos una atmósfera en un planeta que transita una estrella muerta”, subraya Victoria Boehm, de la Universidad de Cornell.

Ese calor extra desconcierta a los investigadores. Una explicación plausible es que el planeta migró hacia el interior del sistema entre 3.000 y 5.500 millones de años después de que la estrella se convirtiera en enana blanca. Al acercarse al campo gravitatorio extremo del cadáver estelar, el rozamiento de marea habría calentado el planeta hasta temperaturas superiores a las actuales, y desde entonces se estaría enfriando lentamente. La hipótesis casa con la idea de que WD 1856b comenzó su vida en una órbita amplia, lo bastante lejos como para esquivar la expansión de la estrella durante su fase de gigante roja.

Por primera vez, un telescopio nos permite mirar hacia adelante en el tiempo para atisbar el futuro de los planetas exteriores de un sistema solar parecido al nuestro.

Los modelos barajan dos caminos para explicar cómo el planeta acabó donde está hoy. “Una posibilidad es que la estrella moribunda engullera al planeta y éste consiguiera sobrevivir en su interior —detalla Christopher O’Connor, de la Universidad Northwestern—. La otra es que la migración fuera provocada por la influencia gravitatoria de otros cuerpos del sistema”. WD 1856+534 forma parte de un sistema estelar triple; las compañeras estelares bien pudieron alterar la trayectoria del gigante gaseoso y precipitarlo hacia la enana blanca.

James Webb

Lo que este mundo nos dice sobre el futuro del Sistema Solar

Dentro de aproximadamente 5.000 millones de años, el Sol agotará el hidrógeno de su núcleo y se hinchará hasta convertirse en una gigante roja más de cien veces mayor que ahora. Mercurio, Venus y, con toda probabilidad, la Tierra serán destruidos durante esa expansión. El destino de los planetas exteriores, en cambio, sigue siendo una incógnita. Júpiter y Saturno, situados mucho más lejos, tienen altas probabilidades de sobrevivir, pero nadie sabe en qué condiciones quedarían sus atmósferas tras el cataclismo. El caso de WD 1856b proporciona la primera verificación observacional de que un gigante gaseoso puede conservar una envoltura rica en metano y aerosoles después de la muerte de su estrella.

“Estamos acostumbrados a mirar hacia atrás en el tiempo con los telescopios, pero esta es la primera ocasión en que podemos asomarnos a lo que podría ocurrirles a los planetas en torno al remanente de una estrella similar al Sol —afirma MacDonald—. Es como usar una máquina del tiempo para espiar el futuro lejano de nuestro propio sistema planetario”. La comparación con Júpiter no es exacta: la enana blanca de Draco es mucho más masiva que el futuro cadáver solar y la arquitectura de ambos sistemas difiere. Sin embargo, la firma química detectada demuestra que los hidrocarburos pueden mantenerse estables incluso bajo la radiación ultravioleta y los vientos de partículas que emite una enana blanca.

El estudio, publicado en Nature con el título “Aerosols and hydrocarbons in the atmosphere of a white dwarf planet”, deja preguntas abiertas. Los autores ya han programado cuatro tránsitos adicionales con el Webb para profundizar en la química atmosférica y refinar la temperatura. También queda por determinar cuál de las dos teorías migratorias —supervivencia dentro de la estrella o interacción gravitatoria con las compañeras— es la correcta. Mientras tanto, la imagen de un mundo gaseoso abrazando un rescoldo estelar del tamaño de la Tierra se consolida como la estampa más nítida del futuro que la Vía Láctea reserva a los gigantes como Júpiter.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La atmósfera de WD 1856b, un exoplaneta gigante que orbita una enana blanca, con presencia confirmada de metano y aerosoles.
  • Dónde: En el sistema WD 1856+534, a 80 años luz en la constelación de Draco.
  • Institución responsable: Equipo liderado por la Universidad de St Andrews, con participación de Cornell y Northwestern, usando el telescopio James Webb.
  • Cuándo: El hallazgo se publica esta semana (julio de 2026) en la revista Nature.
  • Impacto a futuro: Proporciona la primera ventana observacional al destino de Júpiter cuando el Sol muera dentro de 5.000 millones de años.

El bitcoin no es solo para inversores: por qué el consumidor español ya lo usa en su día a día

Durante años, la conversación sobre bitcoin en España giró casi exclusivamente en torno a la especulación. Subidas vertiginosas, caídas bruscas, titulares de bolsa. Ese relato dominó tanto el espacio mediático que ocultó algo relevante: una parte de la población española ya utiliza criptomonedas para pagar, no para especular.

El cambio de enfoque es significativo. Bitcoin y otras criptomonedas han dejado de ser un activo reservado a entusiastas tecnológicos o inversores con alta tolerancia al riesgo. Hoy, aparecen en compras online, suscripciones digitales, servicios de ocio y pagos entre particulares. La pregunta ya no es si bitcoin tiene futuro, sino qué papel ocupa en el presente del consumidor español.

Bitcoin en el consumo: más allá de la bolsa

El primer obstáculo para entender este fenómeno es conceptual. Mucha gente asocia bitcoin con el trading, con gráficas y con exchanges. Pero la realidad es que la infraestructura para usarlo como medio de pago lleva años madurando, y el usuario español ya la está aprovechando.

Plataformas de comercio electrónico, servicios de suscripción internacional y sectores de ocio digital aceptan pagos en criptomonedas de forma cada vez más habitual. Mercados de NFTs, plataformas de streaming musical independiente y torneos de esports han normalizado el uso de bitcoin como método de pago estándar. Los mejores casinos con Bitcoin — elegidos por la amplitud de su catálogo de juegos, la ausencia de límites de depósito y la compatibilidad con múltiples wallets — representan uno de los segmentos más consolidados de esta adopción práctica, que va mucho más allá del mercado financiero tradicional. 

Sectores donde el pago cripto ya es real

El comercio digital es el terreno donde la adopción criptográfica avanza con más solidez. Tiendas online, mercados peer-to-peer, plataformas de software y servicios cloud ya integran pasarelas de pago en bitcoin o stablecoins vinculadas a él. La experiencia del usuario es, en muchos casos, tan fluida como cualquier pago con tarjeta.

Según datos del Banco de España publicados en 2025, el 19% de los tenedores de criptoactivos en España declara utilizarlos como instrumento de pago. No es una mayoría, pero sí una señal clara: hay un segmento activo que ya ha dado el paso de pasar del almacenamiento a la transacción. Ese porcentaje tiene más peso si se considera que estamos hablando de un comportamiento todavía incipiente a escala masiva.

El ocio digital impulsa la adopción masiva

El sector del entretenimiento digital merece atención especial. Videojuegos, plataformas de streaming, contenidos premium, servicios de gaming competitivo y espacios de ocio online han sido pioneros en aceptar criptomonedas. La razón es pragmática: sus usuarios son digitalmente activos, valoran la privacidad y están cómodos con la tecnología de pagos no tradicionales.

Un análisis del Boletín Económico del Banco de España señala además que un 20% de los tenedores de criptoactivos en España los usa de forma mixta: tanto para inversión como para pago. Este dato es revelador porque muestra que la dicotomía «inversor vs. consumidor» no es real. Muchos usuarios combinan ambos usos sin contradicción, gestionando su cartera digital como cualquier otro medio de pago disponible en su día a día.

Quién lidera el uso cotidiano en España

El perfil del usuario español que ya paga con bitcoin no encaja con el estereotipo del especulador obsesionado con el precio. Se trata, en general, de personas con conocimientos tecnológicos intermedios o avanzados, activas en el entorno digital, que valoran la autonomía en sus transacciones y la velocidad de los pagos internacionales sin intermediarios bancarios.

El marco regulatorio europeo también está empujando en la misma dirección. La normativa MiCAR ordena el ecosistema de proveedores de servicios cripto en la UE, y el Banco de España ha aclarado en 2025 el encaje regulatorio de quienes operan con tokens de dinero electrónico bajo PSD2. Esta maduración normativa no es un detalle menor: genera confianza en el consumidor, reduce la incertidumbre jurídica y facilita que más plataformas ofrezcan pagos cripto con garantías claras. España está, en definitiva, transitando de un modelo donde bitcoin era sinónimo de inversión a otro donde también forma parte del ecosistema de consumo cotidiano.

Juan Ramón Rallo desmonta los datos falsos de elDiario.es sobre el alquiler vivienda

De tanto en tanto, los datos hacen un agujero en el relato. Y cuando la fuente es un medio de izquierdas que se dirige a una audiencia progresista, el efecto es devastador. El economista Juan Ramón Rallo, en su último vídeo, analiza un reportaje de elDiario.es que, según él, pulveriza todas las tesis habituales sobre la vivienda. La paradoja es sabrosa: el mismo periódico que alimenta la indignación contra los fondos buitre ha publicado unas estadísticas que dejan al desnudo la verdadera anatomía del mercado del alquiler.

Los fondos buitre y el mito del 12%

Rallo arranca con un dato que dinamita una de las consignas más repetidas. En 2025, los inquilinos españoles pagaron 28.000 millones de euros en alquileres, un 1,7% del PIB. La narrativa de la izquierda sostiene que los fondos y grandes tenedores acaparan ese pastel y por eso suben los precios. Pero el gráfico del propio elDiario.es muestra otra cosa: apenas el 12% de ese dinero fue a parar a empresas y sociedades. ‘¿Cómo va el 12% del mercado a encarecer el 100%?’, se pregunta Rallo. Una pregunta que él mismo contesta: no tiene sentido señalar a los fondos como causa de una crisis generalizada.

La realidad de los pequeños caseros

El análisis baja al detalle y lo confirma: el 44,5% de las rentas por alquiler las cobraron personas físicas con un solo inmueble. Si añadimos a los propietarios con dos o tres viviendas, la cifra supera el 70%. Para Rallo, la imagen del mercado está dominada por pequeños ahorradores que, quizá por herencia o inversión modesta, pusieron un piso en arrendamiento. ‘Los grandes tenedores ni están ni se les espera’, subraya en su canal. El gráfico, dice, desmonta la idea de una tarta acaparada por poderes financieros.

Ser rico en España: con un piso en alquiler basta

Otro dato que la izquierda ha aplaudido en redes es que el 45% de los ingresos por alquiler recae en el 10% de los hogares más ricos. Rallo no lo niega, pero le da una vuelta demoledora: si ese 10% más rico está compuesto en buena medida por quienes tienen una, dos o tres propiedades, el umbral de riqueza es bajísimo. En un país como España, explica, tener un piso alquilado te coloca en la cima estadística. No hay lucha de clases entre desposeídos y grandes capitalistas; hay pequeños patrimonios que, vistos con la lente de la renta, parecen fortunas.

El propio reportaje muestra también que los pagadores de alquiler se reparten de forma equilibrada entre todos los deciles de renta: el 10% de los hogares más pobres aporta lo mismo que el 10% más rico. Así que la foto es mucho más compleja que la del explotador y el explotado, apunta el economista.

“¿Cómo va el 12% del mercado a encarecer el 100%?”

— Juan Ramón Rallo

Inmigración y demanda: el gráfico que la izquierda no quiere ver

El dato que Rallo considera más revelador va de paisanaje y presión demográfica. El 56% de todos los pagos por alquiler en 2025 los abonaron inquilinos nacidos en el extranjero. Más de la mitad. Rallo lo vincula directamente con el fuerte incremento de la inmigración durante los últimos años del Gobierno de Pedro Sánchez. Mientras la oferta de vivienda apenas ha crecido, la demanda se ha disparado por la vía de los recién llegados. Así, la subida de los alquileres se explica por un desequilibrio elemental entre oferta y demanda, no por la codicia de unos pocos fondos.

Oferta y demanda: la única variable que explica las subidas

Para Rallo, el reportaje de elDiario.es vuelve una y otra vez a lo mismo sin pretenderlo: hay una escasez estructural de vivienda, y meter más habitantes sin construir más es inflar precios automáticamente. Si el 56% de los contratos los firman extranjeros, la presión sobre el parque de alquiler es obvia. Y si además el 70% de los caseros son pequeños propietarios, culpar a grandes tenedores es un atajo ideológico inútil. Con todo, admite que el diario no saca conclusiones políticas, pero los números están ahí.

El vídeo también insinúa que el propio periódico, con sus titulares, contribuye a alimentar la ira contra los fondos mientras sus propias infografías desmienten esa ira. Una contradicción que Rallo subraya con ironía, como quien señala a un ilusionista explicando su propio truco sin darse cuenta.

Las implicaciones son profundas. Si el problema de fondo es un exceso de demanda en relación con una oferta rígida, medidas como el control de rentas o la penalización de los fondos no solo no resolverán nada, sino que podrían empeorar la situación al desincentivar la puesta de viviendas en alquiler. Rallo, fiel a su enfoque liberal, sugiere que la prioridad debería ser acelerar la construcción y liberalizar el suelo, en lugar de estigmatizar a quienes arriendan una o dos propiedades.

El debate sobre la vivienda está demasiado intoxicado de eslóganes. Quizá el mayor servicio de este reportaje, como bien apunta Rallo, sea recordarnos que los datos tienen la mala costumbre de no respetar las trincheras políticas. Quién lo iba a decir: un medio progresista desmontando, sin pretenderlo, la propaganda de sus propios lectores.

Puedes ver el análisis completo a continuación:

Youtube video

Samsung controla el 93% del mercado de móviles plegables en España

El mercado español de móviles plegables sigue siendo un fortín para Samsung. La compañía surcoreana acapara el 93% de las ventas de esta categoría, según ha confirmado David Alonso, vicepresidente de Mobile Experience de Samsung Electronics Iberia, en una entrevista publicada por Xataka. La cifra, correspondiente al cierre del primer trimestre de 2026, no muestra erosión alguna pese a la proliferación de alternativas de fabricantes como OPPO, Motorola o Google. Samsung ha construido un foso competitivo basado en la confianza de marca y en siete generaciones de dispositivos que cubren desde la productividad del Galaxy Z Fold hasta el formato compacto del Galaxy Z Flip.

Claves de la operación

  • El dominio de Samsung en plegables roza el monopolio en España. Con un 93% de cuota de mercado, la compañía no solo lidera la categoría, sino que la define. El dato sirve como punto de partida para entender su estrategia futura.
  • La confianza del usuario premium se ha ganado generación tras generación. Samsung ha pasado de explicar por qué doblar una pantalla puede tener sentido a defender su territorio frente a competidores que ya ven oportunidad en el segmento.
  • La llegada de rivales es leída como una señal de madurez, no como una amenaza inmediata. Para Samsung, tener más actores en el terreno valida la apuesta original y obliga a la compañía a moverse.

La trampa de una cuota del 93%:¿punto de partida o techo?

La cifra del 93% es, sin duda, un dato de dominio que pocas marcas pueden exhibir en cualquier segmento tecnológico. Pero conviene leerla con prudencia. No describe el futuro de la categoría, sino el presente de un mercado que Samsung ayudó a crear desde 2019. La compañía ha invertido siete generaciones de producto en construir una familia reconocible, con caminos diferenciados para distintos perfiles de usuario. El Fold apunta a la productividad; el Flip, a un formato compacto con usos más sociales. Esa amplitud de catálogo le da una ventaja competitiva difícil de replicar a corto plazo.

Sin embargo, el riesgo de una cuota tan concentrada es doble. Por un lado, cualquier enfriamiento del mercado de plegables afectará a Samsung de forma desproporcionada. Por otro, la llegada de alternativas de calidad —con precios que empiezan a situarse por debajo de los 1.500 euros— puede erosionar la base de usuarios que la compañía ha cultivado. Samsung ya no compite solo contra la duda inicial del usuario, sino contra alternativas que intentan apropiarse de parte del relato, como reconoció el propio Alonso en la entrevista.

Hablar de plegables en España es hablar de Samsung, pero sostener ese dominio en un mercado que madura exigirá algo más que inercia de marca.

El directivo de Samsung lo planteó como un desafío bienvenido: «Para nosotros, el siguiente hito es seguir manteniéndonos como referente… la competencia ha llegado, que para nosotros es importantísimo». La lectura del fabricante es que tener más marcas en el mismo terreno indica que hay oportunidad real. Es una tesis razonable, aunque implica que Samsung deberá acelerar la evolución de sus plegables para no ceder terreno.

El factor confianza y la presión del precio

Samsung ha construido su discurso sobre la idea de que la confianza no estaba dada, había que ganarla. Es un argumento sólido: hablamos de una categoría de producto cara, con una pantalla flexible como elemento diferencial, cuyo historial inicial estuvo marcado por dudas muy concretas sobre durabilidad y utilidad. Alonso recordó que el aprendizaje ha sido acumulativo durante siete generaciones. La confianza del consumidor se traduce en decisión de compra en un segmento donde el precio supera los 1.500 euros, precisamente el rango que más crece, según los datos internos de la compañía.

No obstante, esa confianza es un activo frágil. Los teasers que Samsung ha empezado a publicar en redes sociales apuntan a un próximo movimiento en el terreno del formato, con un posible cambio de diseño para los Galaxy Z Fold8. La incógnita está en si esa evolución será suficiente para mantener la distancia con fabricantes chinos que han demostrado capacidad de innovación rápida en pantallas, batería y relación calidad-precio. Mientras Samsung sigue anclada a los 1.500 euros como punto de entrada, rivales como OPPO o HONOR ofrecen propuestas plegables por debajo de esa barrera psicológica.

La confianza es el verdadero foso competitivo de Samsung, pero mantenerla exige seguir invirtiendo hasta que el resto del mercado se canse de esperar.

El contexto español añade otra capa de análisis. España ha sido históricamente un mercado fiel a Samsung, con una cuota general en smartphones que ronda el 30%. El dato del 93% en plegables sugiere que los usuarios que dan el salto a esta categoría premium se quedan en el ecosistema de la marca. Pero también revela que el mercado de plegables en España es aún pequeño: si la base fuera amplia, la cuota sería más difícil de sostener frente a la presión competitiva.

El gigante surcoreano y el espejo de Apple en el IBEX 35

Conviene situar a Samsung en el tablero español más amplio. Aunque la compañía no cotiza en el IBEX 35, su presencia en el mercado de consumo español es comparable a la de pesos pesados como Inditex o Telefónica en sus respectivos sectores. Samsung es un actor central en la vida digital de millones de españoles, y su apuesta por los plegables funciona como un termómetro de hacia dónde se dirige la gama alta del móvil. En este sentido, la competencia no es solo contra OPPO o Motorola, sino contra la capacidad de Apple para entrar en la categoría —algo que los analistas llevan años anticipando y que, de materializarse, cambiaría el tablero de forma radical.

Desde esta redacción entendemos que Samsung está jugando bien sus cartas, pero su posición de dominio casi absoluto es más vulnerable de lo que sugiere la cifra del 93%. La compañía se ha beneficiado de un periodo de monopolio de facto gracias a su apuesta temprana y a la lentitud de sus rivales. Ahora que esos rivales empiezan a desplegar catálogos competitivos, Samsung necesita demostrar que su ventaja no era solo temporal, sino estructural. La próxima generación de Galaxy Z Fold y Flip, que todo apunta a que se presentará en verano de 2026, será la prueba de fuego para ver si la inercia de marca es suficiente o si el mercado empieza a fragmentarse.

La reflexión que dejamos abierta es si Samsung podrá mantener un porcentaje tan abrumador ahora que la categoría ha sido validada por más actores. El aterrizaje de Apple en plegables —si llega— sería el verdadero test de estrés para esa cuota del 93%. Mientras tanto, Samsung tiene la palabra y el mercado, pero también el peso de ser el referente que todos los demás persiguen.

Nueva regulación china de IA: Doubao y Qwen desactivarán sus agentes personalizados

China acaba de golpear la línea de flotación de los chatbots de compañía con una normativa que obliga a ByteDance y Alibaba a desactivar sus agentes personalizados antes del 15 de julio. La medida, contenida en las nuevas Medidas Provisionales para la Administración de Servicios de Interacción Antropomórfica con IA, convierte a Pekín en el primer gran regulador que no persigue la potencia de los modelos, sino los vínculos emocionales que generan.

Claves de la operación

  • Doubao y Qwen apagan sus agentes de compañía este mes. ByteDance desconecta sus personajes virtuales el 15 de julio y Alibaba el día 10. Tres meses después se eliminarán las conversaciones almacenadas.
  • La norma prohíbe explotar la dependencia emocional del usuario. China señala directamente a sistemas que simulan personalidad y fomentan relaciones sentimentales o de amistad con la IA.
  • El golpe financiero es secundario: el verdadero impacto es de modelo de negocio. Limitar la fidelización por vía afectiva cercena una de las vías de monetización más rentables de la IA de consumo.

El apagón inminente de los agentes de compañía

Doubao, el asistente de ByteDance que rivaliza con ChatGPT en el mercado chino, ya comunicó a sus usuarios que los agentes personalizados desaparecerán el 15 de julio por «ajustes de producto». Alibaba, con su modelo Qwen, adelantó la fecha al 10 de julio. Yuanbao, la apuesta de Tencent, cesó antes esas funciones.

La velocidad de ejecución revela que el regulador chino no ha abierto un periodo de consulta ni ha dado margen para adaptaciones progresivas. Las plataformas están borrando de un plumazo una funcionalidad que, según datos de analistas locales, concentraba más del 25% del tiempo de uso en Doubao entre jóvenes de 16 a 24 años.

Ese segmento es precisamente el que más preocupa a las autoridades. La dependencia emocional que generan estos agentes, con memoria y personalidad fija, se asemeja más a una red social que a una herramienta productiva. La regulación no toca los asistentes para trabajar, estudiar o atender clientes, solo a aquellos que «simulan rasgos de personalidad y patrones de pensamiento humanos para proporcionar una interacción emocional sostenida».

Una norma coral contra la adicción digital

El texto de las medidas provisionales introduce obligaciones que van más allá de la simple desconexión. Exige que la propia IA detecte estados emocionales extremos en el usuario y active protocolos de emergencia, además de avisar tras dos horas de conversación continua y recomendar descansos.

La protección se extiende a dos colectivos especialmente vulnerables: menores de edad y personas mayores. Se prohíben las relaciones virtuales íntsimas —parejas o familiares artificiales— y se requiere consentimiento paterno para los adolescentes. Con los seniors, el foco está en la soledad crónica que puede convertirlos en blanco de manipulación.

China no está regulando la potencia de la IA, sino su capacidad para crear adicción y falsa intimidad.

¿Llegará este modelo regulatorio a Europa?

En el mercado europeo, la IA antropomórfica apenas está empezando a generar debate legislativo. La AI Act de la UE establece requisitos de transparencia para sistemas que interactúen con personas, pero no aborda de forma explícita los riesgos de dependencia emocional. Bruselas ya ha recibido alertas del Supervisor Europeo de Protección de Datos sobre aplicaciones de compañía virtual como Replika, pero la respuesta normativa sigue pendiente.

España, a través de la Agencia Española de Supervisión de la IA (AESIA), está monitorizando el fenómeno con especial atención a la protección de menores, pero sin un calendario de actuación. La norma china se convierte así en un laboratorio regulatorio que Occidente observará con lupa durante los próximos dos años.

Desde el punto de vista de los inversores, la decisión de Pekín añade un nuevo factor de incertidumbre sobre las valoraciones de las divisiones de IA de los gigantes chinos. ByteDance y Alibaba compiten ferozmente en un mercado donde la monetización por suscripción y publicidad depende de altos niveles de retención. Perder el gancho emocional podría restar atractivo a sus asistentes frente a alternativas más neutras como ChatGPT o Gemini.

Sin embargo, el riesgo reputacional de no cumplir era mayor. La Administración del Ciberespacio de China ya había advertido de que la psicoadicción digital era uno de sus focos para 2026, y la velocidad de respuesta de las tres tecnológicas indica que prefieren un golpe controlado a un expediente sancionador.

En Merca2.es consideramos que esta regulación marcará un punto de inflexión en la forma en que los desarrolladores diseñan experiencias de IA. El modelo de «amigo artificial» con personalidad propia está bajo escrutinio, y las compañías que operan en China tendrán que reorientar sus productos hacia la productividad o perderán el acceso al mercado doméstico más grande del mundo. Queda por ver si Europa y Estados Unidos seguirán la misma senda o permitirán que la competencia se juegue también en el terreno de los afectos.

Activan una multa de 200 euros para coches con etiqueta B y C en nuevas ZBE

Los ayuntamientos de más de 150 ciudades españolas están endureciendo las restricciones en sus Zonas de Bajas Emisiones (ZBE), y los coches con etiqueta B y C empiezan a quedarse fuera del centro sin permiso. La multa por incumplir la prohibición asciende a 200 euros.

Hasta ahora, los vetos se centraban en los vehículos sin etiqueta ambiental, pero la hoja de ruta de las administraciones locales apunta directamente a los casi 20 millones de coches que lucen los distintivos amarillo (B) y verde (C). La infracción ya está tipificada como grave en el Reglamento General de Circulación y se aplica sin pérdida de puntos.

Los coches con etiqueta B, los primeros afectados: fechas y ciudades

La DGT establece la clasificación ambiental de los vehículos —puedes consultar el distintivo de tu coche en la web oficial de la DGT—, pero son los ayuntamientos quienes deciden qué etiquetas pueden circular por sus ZBE. Y el calendario de prohibiciones para los etiqueta B ya está trazado.

  • Málaga: a partir del 30 de noviembre de 2026 los vehículos con etiqueta B no podrán entrar en su ZBE. Solo se permitirá el acceso a los residentes domiciliados antes de esa fecha.
  • Palma: desde el 1 de enero de 2027, prohibición total para los B en su Zona de Bajas Emisiones.
  • Área metropolitana de Barcelona: las 36 ciudades que la integran aplicarán el veto a los etiqueta B a partir de 2028, según el nuevo Plan de Movilidad Urbana 2025-2030. Se calcula que el 17 % de los turismos y motos de esta zona llevan ese distintivo.
  • Reus: finales de 2027.
  • San Sebastián: 2028.
  • Valencia y Torremolinos: endurecerán próximamente su calendario de restricciones.
  • Bilbao, Madrid, Getafe, Estepona, San Fernando o Huelva ya han confirmado limitaciones para los B que se irán ampliando.
Zonas Bajas Emisiones 200 euros

Las restricciones también alcanzarán a los coches con etiqueta C

En una segunda fase, los vehículos con etiqueta verde se enfrentarán a vetos similares. Cádiz ya ha anunciado que desde 2027 les prohibirá el paso a la ZBE, salvo a los residentes. En Huelva, a lo largo de 2026 los conductores de etiqueta C necesitarán una autorización previa para circular por el área protegida. Getafe limitará su acceso a partir de 2029: solo podrán entrar para aparcar en un estacionamiento y, en 2030, la prohibición será total. Valladolid ha fijado el 1 de enero de 2030 como fecha de entrada en vigor de la restricción para los C. Las Palmas de Gran Canaria y Estepona también tienen previstas fases de prohibición. En Palma, los coches con etiqueta C no podrán circular a partir de 2030.

  • Cádiz: veto para C en ZBE desde 2027, excepto residentes.
  • Getafe: solo parking en 2029; prohibición total en 2030.
  • Valladolid: 1 de enero de 2030.
  • Palma: 2030.
  • Huelva: autorización obligatoria ya en 2026.
  • Las Palmas de Gran Canaria y Estepona: fechas próximas por confirmar.

La etiqueta ambiental no impide circular ahora, pero a partir de 2027 miles de conductores se enfrentarán a una multa de 200 euros si entran sin permiso en la ZBE.

¿Medida ambiental o afán recaudatorio? Un análisis necesario

La proliferación de sanciones ha disparado la recaudación municipal. Barcelona ingresa alrededor de 100 millones de euros al año por las multas de la ZBE, mientras que Madrid supera el millón de euros diario,, según los datos que manejan los consistorios. En Málaga, las primeras semanas de funcionamiento de su Zona de Bajas Emisiones dejaron más de 35.000 denuncias, un volumen que sorprendió al propio ayuntamiento.

Estas cifras alimentan el debate: ¿estamos ante una herramienta de mejora de la calidad del aire o ante un nuevo impuesto encubierto? Lo cierto es que la Ley de Cambio Climático y Transición Energética obliga a los municipios de más de 50.000 habitantes a disponer de ZBE, pero la norma no fija un calendario único de restricciones. Cada ciudad elige a qué vehículos penaliza y cuándo, lo que genera un mosaico de reglas que desconcierta al conductor. Quien hoy atraviesa sin problemas el centro de una ciudad puede encontrarse mañana con una multa de 200 euros simplemente por cambiar de término municipal.

La ausencia de periodo de adaptación en muchos casos agrava la situación. En Málaga, por ejemplo, la prohibición para los etiqueta B entra en vigor el 30 de noviembre y apenas se han habilitado exenciones más allá del residente empadronado. Para los casi 20 millones de conductores que poseen un coche con etiqueta B o C, la única salida pasa por planificar cada desplazamiento con antelación o plantearse la renovación del vehículo hacia modelos ECO o Cero emisiones, cuyo coste sigue fuera del alcance de muchas familias.

En cualquier caso, la DGT ya ha dejado claro que las restricciones locales se refuerzan con la señal vertical R-120, y que incumplirla constituye una infracción grave sancionada con 200 euros. La pregunta no es si habrá más multas, sino cuánto tardaremos en ver la primera oleada de notificaciones.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular sin autorización por una Zona de Bajas Emisiones con un vehículo de etiqueta B o C en los municipios que hayan activado la restricción.
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica (no conlleva pérdida de puntos).
  • Entrada en vigor: Variable según el municipio; primeras prohibiciones relevantes desde noviembre de 2026.

Ferrero Rocher ya tiene nuevo helado: así es la novedad que llega este verano

Grupo Ferrero incorpora un nuevo formato inspirado en la icónica barrita de Kinder Bueno y refuerza su estrategia de crecimiento en el mercado de los helados con nuevas inversiones en España.

En este sentido, Grupo Ferrero ha ampliado su catálogo de helados con el lanzamiento de una tarrina de Kinder Bueno, un nuevo formato que traslada el sabor característico de la popular barrita a una versión pensada para compartir. La incorporación llega coincidiendo con la temporada estival y se suma a la oferta de helados que la marca ya comercializa en formato cono.

La nueva tarrina reproduce algunos de los elementos más reconocibles de Kinder Bueno. El helado combina una base cremosa con sabor a avellana, una cobertura superior inspirada en el gusto de la barrita y un interior con trozos de Kinder Bueno y pequeñas bolitas de galleta crujiente recubiertas de chocolate con leche, con el objetivo de ofrecer una experiencia marcada por el contraste de texturas.

El producto estará disponible en un formato de 455 mililitros (285 gramos) y contará con un precio de venta recomendado de 5,99 euros.

25 26 KB IC POT CLASSIC SIDE.jpg.png Merca2
Fuente: Agencias

Con este lanzamiento, Ferrero continúa ampliando su presencia en la categoría de helados, donde en los últimos meses también ha introducido novedades como la tarrina de Nutella, los sticks de Raffaello y las referencias Ferrero Collection de chocolate blanco con pistacho y chocolate negro con naranja, además de los conos de Kinder Bueno Classic y Kinder Bueno White.

La apuesta por esta categoría forma parte de una estrategia de crecimiento más amplia. La compañía está impulsando el desarrollo de su negocio de helados mediante la modernización de la planta Ice Cream Factory Comaker (ICFC), ubicada en Alzira (Valencia), que aspira a convertirse en el centro tecnológico europeo de Ferrero para el desarrollo y producción de helados.

El proyecto contempla la incorporación de nuevas líneas de producción antes de 2030 y el desarrollo de nuevas referencias propias que se fabricarán en estas instalaciones para su distribución en distintos mercados europeos. Con ello, Ferrero busca reforzar la capacidad productiva de la planta valenciana y consolidar su expansión en un segmento que gana peso dentro de su estrategia de crecimiento.

Alemania incluye la tributación de criptomonedas en su presupuesto de 2027 y elimina la exención fiscal

El gobierno alemán ha metido la tributación de las criptomonedas en el borrador del presupuesto federal de 2027, con la intención de eliminar la exención fiscal que ahora disfrutan quienes mantienen sus monedas más de un año. El propio Ministerio Federal de Finanzas lo ha incluido en su informe mensual como una de las medidas de consolidación acordadas por la coalición de gobierno. Si sale adelante, cada venta, permuta o pago con cripto activaría un hecho imponible, sin importar cuánto tiempo llevases acumulando esos activos.

Hoy la ley alemana trata las criptomonedas como un bien privado, según la Sección 23 de la Ley de Impuestos sobre la Renta. En la práctica, eso significa que las ganancias están libres de impuestos si has mantenido las monedas más de doce meses. Si vendes antes, tributan al tipo marginal del IRPF, que puede llegar hasta el 45%, aunque las plusvalías totales inferiores a 1.000 euros al año quedan exentas. Esta regla convirtió a Alemania en uno de los países europeos más amables para el inversor de bitcoin a largo plazo.

Cómo funciona ahora la fiscalidad cripto en Alemania

La norma actual tiene una lógica similar a la que se aplica a otros objetos de colección: si compras una obra de arte y la revendes al año, Hacienda lo mira con lupa; si esperas más de doce meses, el beneficio es tuyo. Con las criptomonedas pasa igual. Un inversor que compró bitcoin en 2023 y vende en 2026 no tiene que declarar la plusvalía, por abultada que sea. Esa ventaja comparativa ha atraído a numerosos particulares y, sobre todo, a empresas que prefieren tener su tesorería en un entorno fiscal predecible.

Sin embargo, la presión política para cambiar esta regla ha ido en aumento desde finales de 2025. El ala más ortodoxa del Partido Socialdemócrata (SPD), a través del Seeheimer Kreis, exigió en un documento de posición que «las ganancias de capital deberían tributar de forma uniforme sin importar el tiempo de holding». El debate se ha enconado especialmente tras la aprobación del marco de gasto para 2027, que fija un endeudamiento neto de 110.800 millones de euros y obliga a buscar ahorros estructurales de unos 4.000 millones de euros al año.

El plan de Berlín: adiós a la exención y un agujero de 4.000 millones

El paquete de consolidación que maneja la coalición incluye, además del cambio en la tributación de las criptomonedas, nuevos aranceles al plástico y al azúcar, impuestos más altos al alcohol y al tabaco, y una lucha reforzada contra el fraude fiscal. La partida de las criptos no es la más cuantiosa, pero sí la que más está haciendo ruido en el ecosistema. El miembro de la junta del Bitcoin Bundesverband, Matthias Steger, advirtió de que gravar cada venta convertiría «cada pago cotidiano en un evento fiscal» y llevaría a las empresas a mudarse a países más amistosos, como Portugal.

El Bundestag ya rechazó una propuesta similar en mayo de 2026, cuando el Comité de Finanzas tumbó una iniciativa del Partido Verde que también pedía eliminar la exención. El hecho de que ahora sea el propio gobierno quien impulse la medida cambia el tablero: no es una ocurrencia de la oposición, sino una decisión de la coalición gobernante incluida en el anteproyecto presupuestario. La pelota está ahora en el tejado del Parlamento, que deberá debatir el texto en los próximos meses.

Alemania apuesta por recaudar más sin tocar los impuestos generales, y el holding cripto de largo plazo es el primer sacrificio en la lista.

Alemania marca el paso en la UE: el efecto contagio

El movimiento alemán tiene lecturas que van más allá de sus fronteras. Junto con Portugal, Alemania era uno de los dos únicos países de la UE que eximían por completo las ganancias en criptomonedas tras un año de tenencia. Austria eliminó su período de holding en 2022 y ahora grava las nuevas posesiones con una tasa fija del 27,5%. Si Berlín sigue ese camino, el mapa fiscal para el inversor europeo se estrecha aún más.

Como mayor economía de la Unión y líder en la concesión de licencias bajo el reglamento MiCA, Alemania suele marcar tendencia. Las nuevas normas de reporte fiscal CARF y DAC8, ya en vigor, obligan a intercambiar información sobre criptoactivos entre estados miembros. Si la mayor economía de la zona adopta un modelo más duro, es probable que otros países miren con otros ojos la posibilidad de endurecer también sus propias reglas. Por ahora, la medida sigue siendo un borrador, y el debate en el Bundestag determinará si el holding a largo plazo conserva, o no, su última ventaja fiscal en el corazón de Europa.

El precio de la vivienda en Valencia marca un récord en junio, según Idealista

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El precio de la vivienda usada en Valencia se situó en 3.370 euros por metro cuadrado en junio, apenas un 0,2% por debajo del récord histórico de mayo (3.378 euros/m²).
  • ¿Quién está detrás? El portal inmobiliario Idealista publica su índice mensual de precios de vivienda usada, que refleja una fuerte presión alcista en la ciudad.
  • ¿Qué impacto tiene? Los compradores se enfrentan a un mercado tensionado, con revalorizaciones de doble dígito en la periferia y un precio medio que supera en 547 euros la media nacional.

Valencia ha cerrado el mes de junio con un precio medio de 3.370 euros por metro cuadrado, según los datos del índice de precio de vivienda usada que publica Idealista. La cifra representa un ligero retroceso del 0,2% frente a mayo, cuando el metro cuadrado marcó 3.378 euros, el máximo de la serie histórica del portal. Sin embargo, la lectura interanual sigue siendo alcista: el precio acumula una subida del 9,9% respecto a junio de 2025 y del 0,9% en el último trimestre.

La presión sobre los precios en Valencia no es un fenómeno aislado. La ciudad, con más de 800.000 habitantes, sigue atrayendo demanda tanto de compradores locales como de inversores nacionales e internacionales, en un contexto de tipos hipotecarios que, aunque altos, no han frenado la actividad. La escasez de obra nueva en el centro empuja a los compradores hacia la vivienda usada, donde el stock disponible se reduce mes a mes.

Un mercado por encima de la media nacional

Con 3.370 euros/m², Valencia supera en 547 euros el promedio nacional de 2.823 euros/m². La subida interanual del 9,9% en la ciudad es inferior al 15,8% de la media española, pero hay que recordar que Valencia ya partía de un precio más alto que la mayoría de capitales. En el último trimestre, la variación ha sido de apenas un 0,9%, lo que sugiere una cierta estabilización en los distritos más consolidados.

Dónde se pagan más de 5.000 euros y dónde aún resisten los 2.400

La horquilla de precios en la ciudad es muy amplia. L’Eixample sigue siendo el distrito más caro, con 5.155 euros/m² y un incremento interanual del 13,2%. Le siguen Ciutat Vella (4.862 euros/m², +12,1%) y El Pla del Real (4.176 euros/m², +7,7%). En el otro extremo, los distritos más asequibles son Rascanya, con 2.409 euros/m², L’Olivereta (2.696 euros/m²) y Benicalap (2.805 euros/m²).

Lo más llamativo del informe son las revalorizaciones de dos dígitos que se concentran en la periferia y en barrios tradicionalmente más económicos. L’Olivereta se dispara un 21,1% en un año, seguida de Patraix (+18,7%) y Benimaclet (+18,3%). Els Poblats Marítims, que incluye el Cabanyal y la Malvarrosa, alcanza un nuevo máximo histórico tras una subida del 16,1%, reflejo del tirón de la zona marítima tanto para residencia habitual como para alquiler turístico.

La revalorización de los barrios periféricos de Valencia a ritmos superiores al 18% está desplazando a los compradores de rentas medias y alimenta la demanda de alquiler en el centro.

Este fenómeno no es exclusivo de Valencia. En otras ciudades españolas como Málaga o Palma, los distritos históricamente más baratos también lideran las subidas. Sin embargo, la capital valenciana destaca por la velocidad de absorción de la vivienda usada, que apenas dura unas semanas en el mercado, según agentes de la zona consultados por este medio.

La Ficha del Inversor

Para el comprador particular, la métrica clave es el precio por metro cuadrado y su evolución interanual. Los 3.370 euros/m² de junio suponen un desembolso de unos 337.000 euros para una vivienda tipo de 100 metros cuadrados, sin contar gastos de compraventa (ITP, notaría y registro). Con un préstamo hipotecario a tipo variable medio en torno al 3,2% (Euríbor + diferencial), la cuota mensual rondaría los 1.200 euros a 25 años.

A seis meses vista, el escenario más probable es de estabilización con ligeras subidas. La demanda sigue fuerte, pero los tipos del BCE —que hoy mantienen una pausa— y la posible desaceleración económica podrían moderar el ritmo de revalorización. Si el Euríbor baja en la segunda mitad del año, el mercado podría recibir un nuevo impulso; si no, la subida de cuotas hipotecarias seguirá lastrando la capacidad de compra de los hogares.

Esta configuración favorece al inversor patrimonialista que busca un activo refugio con una rentabilidad por alquiler aún atractiva. El yield bruto en Valencia se sitúa entre el 4,5% y el 5,5% según el barrio, por encima de la rentabilidad de la deuda pública española. Los perfiles más activos son los pequeños inversores locales y los fondos familiares que adquieren pisos en el centro histórico o en Poblats Marítims para alquiler de larga temporada o, en menor medida, turístico. El riesgo inmediato es un endurecimiento de la regulación del alquiler que reduzca el margen de beneficio, como ya ha sucedido en otras capitales.

Lo que sí parece claro es que Valencia ha entrado en una fase de madurez del ciclo alcista. Con precios rozando máximos y revalorizaciones anuales todavía de dos dígitos, el margen para nuevas sorpresas al alza es limitado. La próxima cita con los datos la marcará el informe de julio, que permitirá ver si el ligero retroceso de junio se consolida o si la ciudad vuelve a batir su propio récord.

Publicidad