La IA para el emprendimiento: crear una empresa sin código ya es posible, según CNBC

Durante dos décadas, la distancia entre una buena idea y un producto real se midió en meses de aprendizaje técnico, contrataciones que casi nadie podía pagar y presupuestos agotados antes de la primera versión. En el último episodio de The Tech Download, el espacio de tecnología de CNBC International, esa distancia se aborda como algo que empieza a desmoronarse. Su invitado, Anton, consejero delegado de la firma sueca Lovable, sostiene que la inteligencia artificial ya permite convertir un boceto en una empresa en marcha sin escribir una sola línea de código.

Del ‘vibe coding’ al negocio completo

El programa define primero el fenómeno. El ‘vibe coding’ consiste en construir software —una web, una aplicación— describiendo en lenguaje natural lo que uno quiere y afinando después lo que devuelve la máquina. Anton admite que buena parte de ese movimiento nació de su empresa y añade que hoy casi cualquier persona que desarrolla software trabaja con agentes que le asisten en la tarea.

Lovable se fundó en 2023, lanzó su plataforma al año siguiente y su última ronda de financiación la valoró en 13.300 millones de dólares, según los datos que maneja el espacio de CNBC. La ambición, explica su CEO, ya no es solo generar un sitio web: pasa por acompañar al usuario en los cobros, el correo, el dominio y la promoción.

De ahí las herramientas de crecimiento que la compañía presentó hace unos días, pensadas para que un negocio sea encontrado en internet, con publicidad de pago y con agentes capaces de indexar lo que hace el proyecto para que aparezca cuando alguien lo busca. La lógica que describe Anton es simple: si la inteligencia es abundante, lo natural es conectar todas las piezas en un mismo lugar.

La motivación de fondo, según contó, no era tecnológica. Era comprobar cuántos proyectos prometedores mueren por la incapacidad de dar el salto técnico. Un cuello de botella que arrastramos desde hace dos décadas.

El mayor motivo por el que empecé fue ver cuántas ideas brillantes se quedan sin terminar por la falta de capacidad para dar el salto técnico, y esa barrera se está derrumbando.

— Anton, CEO de Lovable, en The Tech Download (CNBC International)

Quién puede usarlo y quién no

Preguntado por el perfil del usuario que funciona, Anton no habla de ingenieros. Habla de gente curiosa, con experiencia en su propio sector, aunque nunca haya programado. Una web sencilla, asegura, puede sacarla adelante alguien sin ningún conocimiento técnico; un producto complejo exige otra disposición: constancia y ganas de aprender haciendo. En cuestión de semanas o meses, dice, esos perfiles se vuelven muy productivos.

¿Y los errores? Su recomendación es tratar la herramienta como un socio de pensamiento: plantearle el problema, trocearlo y revisar por partes en lugar de pedir el resultado entero de golpe.

El discurso no se limita al emprendedor solitario. El directivo menciona clientes corporativos como Deutsche Telekom, Adidas y Zendesk, donde personas cercanas al problema construyen aplicaciones que ya sirven a usuarios reales sin esperar turno en la cola de ingeniería.

Un millón de proyectos nuevos por semana

Las métricas que maneja la compañía son difíciles de digerir: casi mil millones de visitas mensuales a aplicaciones construidas en Lovable y más de un millón de proyectos nuevos cada semana, con una variedad de usos que no deja de crecer. Hay negocios, sí, pero también juegos hechos con los hijos o presentaciones interactivas para comunicar ideas.

Sobre la tecnología que hay debajo, Anton explica que la apuesta es lo que llama ingeniería de agentes: para cada tipo de petición se recupera la información que mejor ayuda al usuario y se elige el modelo más adecuado. No cree que el futuro sea mayoritariamente de pesos abiertos. Reconoce los avances de los modelos abiertos, pero defiende que la frontera sigue siendo necesaria para según qué tareas.

El desarrollador no desaparece, cambia de trabajo

Anton asegura que a los desarrolladores que contrata les repite que su trabajo es hacer que la empresa funcione, no escribir código. Con la IA, ese mandato se vuelve más urgente y, a la vez, más amplio. Ve una ventaja clara en ellos: llevan años pensando en sistemas y eso les permite diseñar arquitecturas nuevas en lugar de limitarse a programar.

Lo que no compra es la fantasía de la automatización total. Todavía hace falta mucha supervisión para entender los requisitos y para pulir esos pequeños puntos de fricción que cualquier usuario de software conoce. Ese trabajo, dice, sigue siendo profundamente humano. Hasta dónde llegue el reparto final es algo que tambien está por ver, admite.

Seguridad, regulación y el foso de la compliance

En el terreno de la seguridad, el CEO de Lovable se declara crecientemente optimista. Su tesis es que la misma inteligencia que crea problemas sirve para construir defensas: las vulnerabilidades del software caen a gran velocidad porque los modelos las encuentran y las corrigen, aunque el pulso con los atacantes sigue siendo inestable. En su plataforma, el escaneo de riesgos del código recién generado es gratuito para que nadie lo evite por comodidad.

Su mayor preocupación no son los modelos que se descontrolan y a los que se puede apagar. Es la prisa humana. Puso como ejemplo el desarrollo de armamento autónomo en el contexto de la guerra entre Ucrania y Rusia, donde la lógica de vida o muerte empuja a acelerar, y reclamó diplomacia internacional para esos escenarios.

En materia regulatoria, su posición es matizada: escucha a quienes piden más normas, pero defiende regular la frontera y evitar que el cumplimiento normativo se convierta en un foso que solo las grandes puedan pagar. La innovación distribuida, insiste, es lo que mantiene vivo el ecosistema.

Europa y el complejo del underdog

Sobre el continente donde nació la empresa, detecta un renacimiento. Hay talento, hay orgullo y hay una mentalidad de underdog que empuja a trabajar más para recortar distancia con Estados Unidos. Lo que falta, apunta, es capital europeo dispuesto a financiar los modelos de frontera, aunque confía en que esa brecha se cierre.

La anécdota que mejor resume su discurso es doméstica: una reunión de trabajo celebrada en el comedor de un Ikea. Nada de cenas lentas en restaurantes caros. Pragmatismo, diseño funcional y la idea de que lo sencillo también puede ser bonito.

Lo que esto significa para quien emprende

La conversación invita a revisar una creencia muy extendida: que una idea solo vale si alguien con perfil técnico la ejecuta. Si la barrera de entrada al software cae, lo que diferencia a un proyecto vuelve a ser lo de siempre, el conocimiento del cliente y la capacidad de resolverle un problema concreto. Eso abre la puerta a perfiles que antes ni se lo planteaban y reduce el coste de probar.

Conviene, eso sí, no confundir facilidad con ausencia de riesgo. Construir rápido no elimina la deuda técnica, las obligaciones de protección de datos ni la dependencia de un proveedor que decide qué modelos usa y a qué precio. Y la supervisión humana que el propio Anton reivindica no es un detalle: es lo que separa un prototipo resultón de un negocio que aguanta usuarios reales. La herramienta acerca el punto de partida, no garantiza el recorrido.

Lo más sugerente del episodio no es la cifra de valoración ni el ritmo de proyectos creados. Es la constatación de que el argumento técnico, ese que durante años funcionó como excusa razonable para no intentarlo, empieza a no sostenerse. Quien tenga una idea y conozca a su cliente ya no puede escudarse en que no sabe programar. ¿O sí?

Puedes ver la conversación completa en el vídeo original de CNBC International en YouTube.

Youtube video

El hackeo de SOL Binance: mueven el 81% de los 970.522 SOL robados y lavan vía THORChain

Los atacantes del hackeo a Binance han movido ya cerca del 81% de los 970.522 SOL robados. En las carteras que la plataforma de datos on-chain Arkham atribuye al grupo quedan 182.443 SOL, unos 16,9 millones de dólares, y el rastro del dinero apunta cada vez más a THORChain, el protocolo de intercambio entre cadenas donde el botín acaba convertido en bitcoin.

Del SOL al bitcoin: así se está lavando el botín

El recuento, actualizado con datos de Arkham, plataforma que etiqueta direcciones y sigue movimientos on-chain, deja tres cifras que resumen el caso. Se robaron 970.522 SOL. Ya han salido de las carteras originales alrededor de 786.000, es decir, el 81% del total. Y quedan 182.443 SOL sin mover, un 18,8% que la fuente valora en 16,9 millones de dólares.

Lookonchain, firma de análisis on-chain, documentó el recorrido. El patrón se repite: dividir el SOL en varias carteras para no llamar la atención, venderlo por USDC (una stablecoin, un token diseñado para valer un dólar), cruzar a Ethereum, mediante un puente para comprar ether y, desde ahí, saltar a bitcoin a través de THORChain. El destino no es casual: el bitcoin concentra la mayor liquidez global del sector y se mueve con facilidad en mercados extrabursátiles, fuera de los libros de órdenes visibles.

Conviene detenerse en el papel de THORChain, cuyo diseño está descrito en el sitio oficial del protocolo. Permite intercambiar un activo por otro entre cadenas distintas sin pasar por un exchange centralizado ni por un proceso de identificación previo. La información publicada este miércoles añade un matiz clave: los atacantes reanudaron el lavado después de que el protocolo volviera a habilitar los swaps. La puerta volvió a abrirse.

El 18,8% restante es la parte que todavía puede moverse. Si se toma la valoración que da la propia fuente —16,9 millones de dólares para 182.443 SOL—, el precio implícito ronda los 93 dólares por SOL. Ese bloque puede tardar semanas en salir o puede partirse en cientos de transferencias pequeñas. El ritmo al que salgan dirá mucho de la prisa del atacante.

Hay una pregunta técnica que separa el mito del dato: si el dinero es trazable, por qué no se congela. La respuesta está en las rampas de salida. Bloquear fondos exige que alguien con capacidad de custodia tenga el activo en sus libros, y THORChain no funciona así: ejecuta el intercambio entre carteras y entrega el equivalente en otra cadena. El rastro no desaparece. Pero pasa a depender de que el siguiente servicio que reciba esos bitcoin aplique controles.

Qué significa para quien tiene SOL y por qué no es un fallo de Solana

Lo primero que conviene aclarar es dónde se rompió la cadena de confianza. El SOL robado estaba bajo custodia de un exchange: no falló el consenso de la red, no se explotó el contrato de un protocolo DeFi de Solana y los validadores siguieron produciendo bloques con normalidad. El riesgo que se materializó es el de tercero: el mismo que asume cualquiera que deje sus tokens en una plataforma centralizada en vez de en una wallet propia.

Un exchange hackeado no habla mal de la red que sostiene los tokens, sino de la capa de custodia que se construye encima.

Eso no exime de la lectura incómoda. Los puentes entre cadenas son el punto donde la trazabilidad se rompe, y THORChain se ha consolidado como la autopista preferida por quien necesita convertir cantidades grandes sin papeleo. Para un ecosistema como Solana, que ha hecho de la velocidad y de las comisiones ridículas su bandera comercial, la eficiencia tiene doble filo: la misma infraestructura que liquida miles de operaciones por segundo permite reciclar un botín de casi 800.000 SOL en cuestión de semanas.

La lección que Solana ya aprendió a golpes

Solana tiene cicatrices propias en seguridad, aunque de naturaleza muy distinta. Entre 2021 y 2022 la red sufrió paradas que la dejaron sin producir bloques durante horas, episodios que aceleraron el desarrollo de Firedancer, el segundo cliente validador que evita depender de una sola implementación de software. Y en el frente de las wallets, el ecosistema arrastra un problema endémico de drainers: webs y contratos falsos que logran que el usuario firme una transacción maliciosa y vacíe su cuenta en segundos. Ahí el vector es el usuario; aquí, la custodia de un tercero.

La diferencia importa porque define el tipo de riesgo que asume cada perfil de inversor. Quien tiene SOL en staking o en una wallet propia depende de la salud del protocolo; quien lo tiene en un exchange depende, además, de la salud operativa de ese exchange. El colapso de FTX en noviembre de 2022 fue la demostración más cara de esa asimetría, y explica la migración del ecosistema hacia monederos de autocustodia y hacia el staking líquido, donde el SOL delegado rinde sin salir de tu control.

Queda la parte que puede cambiar el escenario a corto plazo. Si los 182.443 SOL restantes se mueven en bloque, el rastro será mucho más visible para los analistas on-chain y para cualquiera que revise las direcciones etiquetadas en el explorador Solscan. Si se fragmentan, el seguimiento dependerá de que THORChain mantenga los swaps abiertos o vuelva a suspenderlos. Y en paralelo, la presión regulatoria sobre los puentes sin identificación no ha hecho más que empezar.

Las subastas de noviembre en Nueva York: Christie’s y Sotheby’s apuestan por el blue-chip con procedencia impecable

0

Las subastas de noviembre en Nueva York apuestan por el blue-chip con una fórmula simple: 40 de los 79 lotes de la sesión del siglo XX de Christie’s llegan con consignador identificado. El dato no es anecdótico. Es el nuevo estándar del mercado.

He revisado el recuento de consignadores que publica ARTnews y la lectura es inequívoca. Donde antes había una macroventa de propietario único por temporada —los 1.500 millones de dólares de Paul Allen en 2022 son el último gran referente—, ahora el nombre propio se reparte por todo el catálogo. En la sesión del siglo XXI de Christie’s, 35 de los 58 lotes tienen consignador declarado. En The Now and Contemporary Evening Auction de Sotheby’s, 22 de 53.

El contexto explica el giro. Noviembre de 2025 cerró con el Retrato de Elisabeth Lederer de Gustav Klimt adjudicado por 236,4 millones de dólares en Sotheby’s. Las ventas de mayo de 2026 superaron los 2.500 millones sumando Christie’s, Sotheby’s y Phillips, prácticamente el doble de los 1.300 millones de mayo de 2025.

Christie’s sube la apuesta: Kandinsky, Rothko y Lam con nombre propio

El lote de portada de la sesión del siglo XX es Betonte Ecken (1922-23), de Wassily Kandinsky, consignado por los Nahmad, la dinastía de marchantes y coleccionistas, con una estimación de 60 a 80 millones de dólares. Es la obra que una casa pone en portada cuando quiere garantizar la conversación antes de la puja.

Debajo hay más. Un acrílico sobre papel de Mark Rothko de 1968, sin título, sale con estimación de 10 a 15 millones y apunta a Ed Rabin, expresidente de Hyatt Hotels, y a su mujer, Jackie.

Dos lotes etiquetados como Surrealist Masterpieces from an Important American Collection remiten a Clarissa y Edgar Bronfman Jr.: el Ogue Orisa de Wifredo Lam, de 1943, tasado en 10-15 millones, y un Matta de 1944 en 5-7 millones.

En la sesión del siglo XXI aparecen un Ed Ruscha de 1987 en 4-6 millones y un Vija Celmins, Night Sky #21, en 3-5 millones, que el catálogo razonado vincula a Emmanuel Roman, consejero delegado de PIMCO.

La procedencia ha dejado de ser una nota al pie del catálogo para convertirse en la prima de liquidez del mercado del arte.

Sotheby’s y el rastro de las colecciones: de George Weiss a Magnum Opus

En Sotheby’s el patrón es distinto y, a mi juicio, más interesante. La sesión moderna solo declara 13 consignadores de 50 lotes, pero otros 11 llegan bajo la etiqueta «Shaping Modernity». Esa colección apunta a George Weiss, fundador de un hedge fund en bancarrota que selló un acuerdo con la casa para vender más de una docena de obras y amortizar un préstamo de Bank of America. El autorretrato de Francis Bacon de 1972 sale en 10-15 millones.

El resto del catálogo moderno es una lección de procedencia institucional. Signac con Collioure. Les Balancelles (Opus 167) en 12-18 millones; Matisse con La Jetée à Collioure en 5-7 millones; Cézanne con L’Oncle Dominique en 3-5 millones. Dos Agnes Martin llevan la etiqueta «Property from a Distinguished European Collection» y un historial expositivo que conduce a la Fundación Froehlich de Stuttgart.

Christie's Sotheby's 2026

La operación más opaca es «Magnum Opus: A Private Collection of Exceptional Art and Objects Through the Ages», con cuatro obras en la sesión moderna y una en la contemporánea. Más de 900 objetos, de los que más de 600 se ofrecieron en octubre en cuatro ventas con estimación conjunta superior a los 60 millones de dólares. Un dibujo de Degas de 1882 conduce hasta el Frederick Iseman Art Trust.

Hay también salidas institucionales: la escultura de Lee Bontecou (1,2-1,8 millones) sale de una institución «Mid-Atlantic» que la exhibió trece años en Bryn Athyn College, y el retrato de Grace Jones de Keith Haring (3,5-5 millones) pasó por el Museum MACAN de Yakarta.

Cuando la casa prefiere no publicar el nombre del consignador, el mercado lo descuenta: la prima de procedencia solo se paga cuando el nombre suma.

Qué compra el inversor cuando paga por un nombre

La procedencia siempre ha importado. Lo nuevo es su función financiera. En un mercado que aún digiere la resaca post-pandemia, el nombre del consignador actúa como garantía implícita: reduce la asimetría de información y permite sostener estimaciones altas sin que el martillo decepcione. La asesora Meredith Darrow lo plantea en términos parecidos cuando señala que las casas harán todo lo posible por promocionar el valor de las obras.

Eso no elimina el riesgo. Un consignador en bancarrota, una deaccessión institucional o un litigio familiar introducen presión de oferta que no se lee en el catálogo. Mi lectura es que el blue-chip con procedencia documentada funciona hoy como activo de preservación de capital a cinco o diez años, no como vehículo de revalorización rápida.

La prueba llega en dos semanas, cuando abran las ventas vespertinas en Christie’s y Sotheby’s. Si los lotes anónimos se adjudican por debajo de la estimación baja mientras los firmados remontan, el mercado habrá confirmado que la prima de procedencia es estructural y no un argumento de marketing.

💎 Veredicto Wealth

El arte blue-chip con procedencia documentada es hoy un activo de preservación de capital, con la prima pagada en la entrada y recuperada en la salida. El riesgo a vigilar es la liquidez de los lotes sin nombre, donde el comprador secundario exige un descuento que rara vez aparece en la estimación.

La salud abre a participación pública el anteproyecto sobre atención paliativa y final de vida

0

El Departamento de Salud de Navarra ha abierto a participación pública el anteproyecto de Ley Foral de derechos y garantías de la persona en la atención paliativa y en el proceso de final de vida. La propuesta busca responder a los retos relacionados con la atención a personas con enfermedades avanzadas, en situación de vulnerabilidad o al final de la vida.

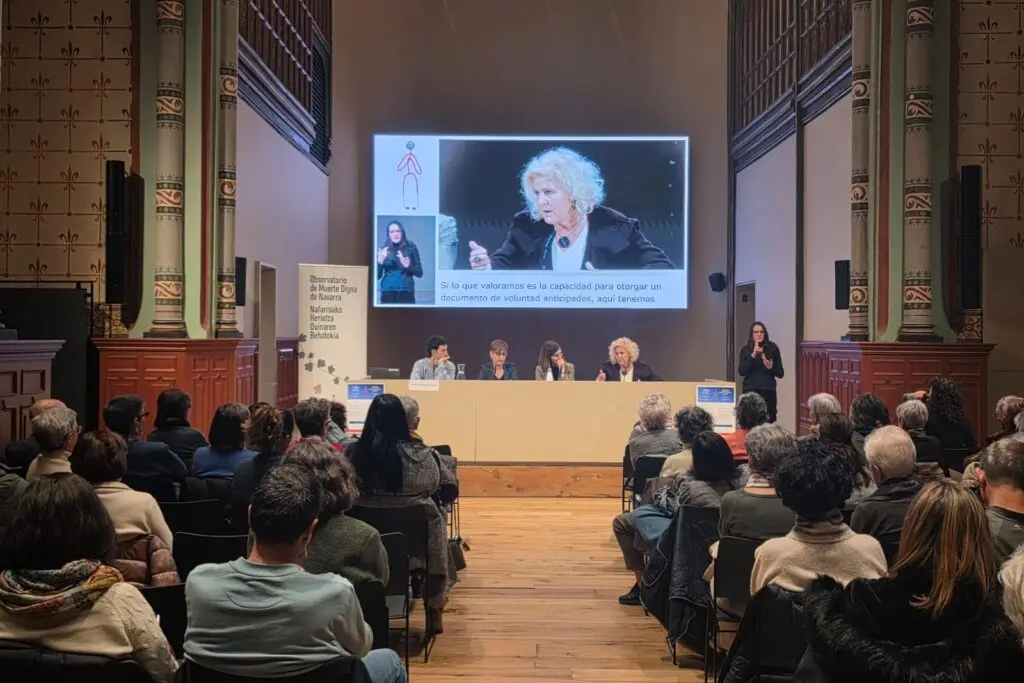
El texto se presentó a la ciudadanía en la jornada «Humanizar el final de la vida», celebrada en Pamplona y a la que asistió un centenar de personas. Al día siguiente tuvo lugar otro encuentro, dirigido a profesionales de la salud, en el Hospital Universitario de Navarra.

Derechos y garantías previstos en el anteproyecto

Según la información difundida, la propuesta es la primera ley estatal que incluye los derechos establecidos para la cronicidad avanzada y la etapa final de la vida. El anteproyecto prevé una atención paliativa integral, multidisciplinar y de acceso universal y equitativo en Navarra, con prioridad para los cuidados en el domicilio o en centros residenciales.

La norma también contempla a menores y personas con discapacidad, refuerza la autonomía del paciente y recoge el derecho a rechazar o retirar tratamientos de soporte vital. Asimismo, promueve herramientas como la Planificación de Decisiones Anticipadas y el Documento de Voluntades Anticipadas.

El texto regula la prestación de ayuda para morir como un derecho y establece deberes para los profesionales, el procedimiento de solicitud y la objeción de conciencia. También prevé obligaciones para las administraciones en materia de recursos y formación, asigna al Observatorio de Muerte Digna de Navarra la evaluación de la ley y propone derogar la legislación anterior, de 2011.

Elaboración y participación pública

Desde principios de año, el Servicio de Humanización del Departamento de Salud lidera el grupo motor que ha redactado el anteproyecto junto con el Observatorio de Muerte Digna, profesionales y asociaciones. En el grupo participan responsables asistenciales, comités de ética de varios hospitales y de la Clínica Universidad de Navarra, representantes de la UPNA y de la Universidad de Navarra, DMD y PaliaN, además de equipos vinculados a las estrategias navarras de cuidados paliativos y cronicidad y a la coordinación sociosanitaria.

La Fundación Grifols aportó colaboración técnica y jurídica en el marco de la cátedra de Bioética de la Universidad de Vic, dirigida por Nuria Terribas. También colaboraron Francesc Jose Maria y Miriam Méndez.

Tras una primera fase concluida en septiembre, con una propuesta que incluía el preámbulo y el índice del articulado, el grupo motor trabajó el texto completo entre septiembre y octubre. La propuesta se someterá a aportaciones ciudadanas a través de la web entre el 16 de noviembre y el 24 de diciembre de 2026; después, una vez recogidas las aportaciones, continuará su tramitación administrativa.

Una jornada para dar a conocer la propuesta

El Servicio de Humanización, Aseguramiento y Coordinación Interdepartamental del Departamento de Salud organizó el encuentro celebrado en Pamplona, con participación de ciudadanía y asociaciones. La jornada buscó abrir un debate sobre los derechos médicos, éticos y legales en la última etapa de la vida, con especialistas en bioética, medicina paliativa y sociología.

La directora del Servicio de Humanización, Geno Ochando Ortiz, abrió el acto. La jurista Nuria Terribas i Sala, directora de la Fundación Grifols i Lucas, abordó el acompañamiento al final de la vida; María Ruiz Castellano, jefa de Medicina Interna del Hospital Universitario de Navarra, defendió los cuidados paliativos como un derecho básico. Por último, el doctor en Sociología por la UPNA Pablo Echeverría Esparza presentó las conclusiones de un estudio sobre el impacto y el despliegue de la Ley de Regulación de la Eutanasia en Navarra, cinco años después de su aplicación.

Coque 50 aniversario: la cena irrepetible que convierte la alta cocina en activo escaso

El Coque 50 aniversario ya tiene fecha: el 9 de noviembre. Esa noche, Mario Sandoval y sus hermanos Rafael y Juan Diego recibirán en su restaurante de Madrid a Quique Dacosta, Albert Adrià y Gastón Acurio para servir un menú concebido para no volver a repetirse.

Llevo tiempo sosteniendo que el lujo experiencial se analiza con los mismos criterios que un activo tangible: oferta limitada, demanda concentrada y una fecha de caducidad que actúa como el mejor argumento comercial. Aquí los tres elementos coinciden en una sola mesa.

No es una cumbre sectorial ni una feria. Es una cena privada que conmemora cinco décadas de historia familiar y que, en la práctica, opera como una emisión cerrada: una noche, un menú y ningún reestreno. Ese es el atributo que sostiene el interés del coleccionista.

El menú como pieza única: de la leche de tigre al árbol de la vida

La estructura está pensada como un recorrido por sensibilidades distintas. Las tapas abren con el pan con tomate y jamón ibérico de Dacosta, siguen con la leche de tigre de espárragos blancos con erizo, navaja y vieira de Acurio —acompañada de chicharrones de espárrago verde— y cierran con el tuétano con caviar y lentejas de Adrià.

Los pases principales suben la ambición. Acurio firma un tiradito de salmonete almendrado con salsas de albahaca y almendras y chips de maíz morado. Sandoval responde con dos intervenciones: un erizo de mar con salsa de callos a la madrileña y un bocata de cochinillo lacado. Entre ambas, Dacosta sirve un arroz de marisco creado en exclusiva para la cena.

El cierre dulce mantiene la dualidad. Adrià propone kaki con naranja, achiote y escamas de coco; Sandoval firma El árbol de la vida, una creación de chocolate. Dos escuelas, un mismo relato.

Un menú que solo existe una noche no se valora por lo que cuesta producirlo, sino por lo que cuesta conseguirlo.

La sala y el maridaje: donde se decide el valor de la experiencia

Rafael Sandoval ha diseñado un maridaje con añadas seleccionadas para cada pase, un trabajo de bodega que en este formato pesa tanto como la cocina y que en muchas ocasiones explica por sí solo el precio final de la experiencia.

En sala, Juan Diego Sandoval estará acompañado por Xavi Alba, jefe de sala de Enigma, y Mariana Suárez, directora de sala de El Celler de Can Roca. La elección no es cosmética. La hospitalidad de precisión es el componente que convierte una sucesión de platos en un producto defendible ante un cliente que ha cenado en todo.

Ahí está la clave operativa que distingue a la alta cocina del resto del sector servicios. El producto es perecedero por definición, pero el protocolo de servicio es replicable, escalable y, sobre todo, exportable a otras unidades del grupo. La sala es infraestructura; el chef, el activo de marca.

Cinco décadas dan para mucho más que una efeméride. La familia Sandoval empezó cuando la alta cocina española aún no era un producto exportable y la ha visto convertirse en industria, escuela y objeto de deseo. Esa trayectoria, comprimida en una sola noche, es el mejor argumento de marca que un restaurante puede exhibir.

Qué compra realmente el inversor cuando paga una experiencia irrepetible

Aquí conviene ser explícito. Una cena de este tipo no es un activo financiero. No genera cupones, no cotiza, no tiene mercado secundario formal y su valor de reventa es exactamente cero. Quien la adquiere compra reputación, acceso y una posición relacional que no aparece en ningún balance.

Dicho eso, la marca que la organiza sí tiene valor de empresa. Cincuenta años de historia familiar, un restaurante con dos estrellas Michelin y una estructura de tres hermanos con responsabilidades repartidas entre cocina, bodega y sala configuran un negocio con moat real: el coste de replicar esa trayectoria es prohibitivo. En mi lectura, es ahí donde está la inversión, no en el ticket de la noche.

El riesgo, como en todo el lujo experiencial, es la dilución. Si el formato se repite cada temporada, el relato de la irrepetibilidad se agrieta y la prima de escasez desaparece. Si se mantiene como pieza única, el activo se revaloriza solo con el paso del tiempo, igual que una vertical de champán de añada limitada. La disciplina de no repetir es, paradójicamente, la decisión financiera más importante.

La experiencia gastronómica no paga cupones: paga reputación, y la reputación solo se monetiza cuando el restaurante vuelve a abrir al día siguiente.

El horizonte razonable para evaluar el retorno de esta operación es de tres a cinco años, y se mide en ocupación sostenida, poder de fijación de precios y capacidad de atraer talento de sala. La cena del 9 de noviembre es el escaparate; la cuenta de resultados se verá después.

💎 Veredicto Wealth

La cena del 9 de noviembre es un activo de preservación reputacional, no una posición financiera: aporta capital relacional y ninguna liquidez. El inversor debe mirar la marca Coque a cinco años, no el ticket de una sola noche.

Mercedes-AMG CLE Ultimate: el V8 de cigüeñal plano que revaloriza el coleccionismo alemán

0

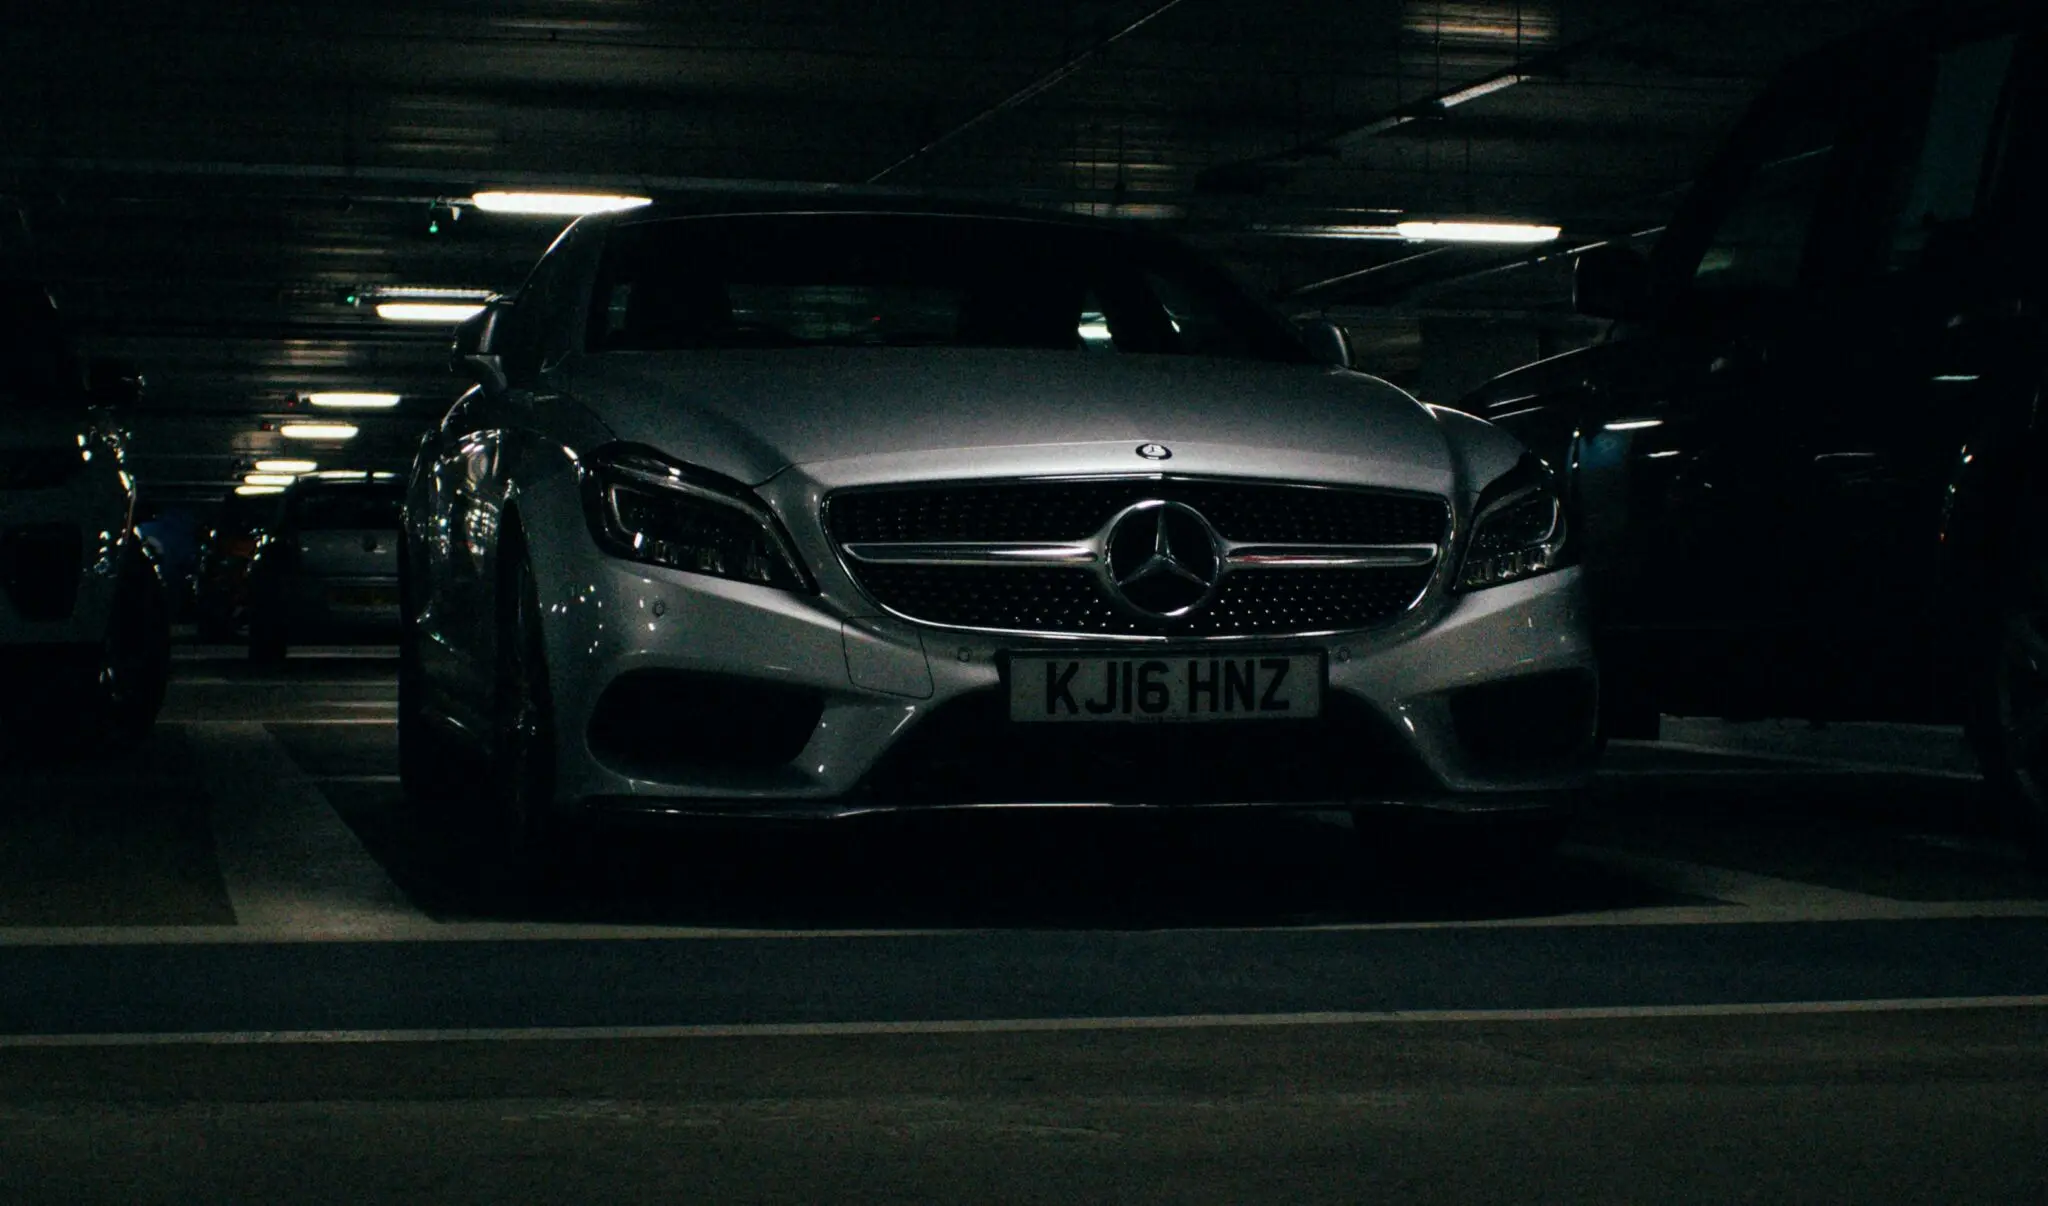
Treinta unidades y ninguna disponible. El Mercedes-AMG CLE Ultimate —designación oficial CLE 646 Spezialanfertigung— se agotó antes de que Affalterbach confirmara su presentación oficial y ahora rueda en Nürburgring con paneles de carrocería sin pintar para cerrar su puesta a punto. La señal para el coleccionista es inequívoca: la escasez ya no se diseña en el catálogo, se diseña en la lista de espera.

646 CV, tracción trasera y 170 kilos menos: la ficha que sostiene la prima

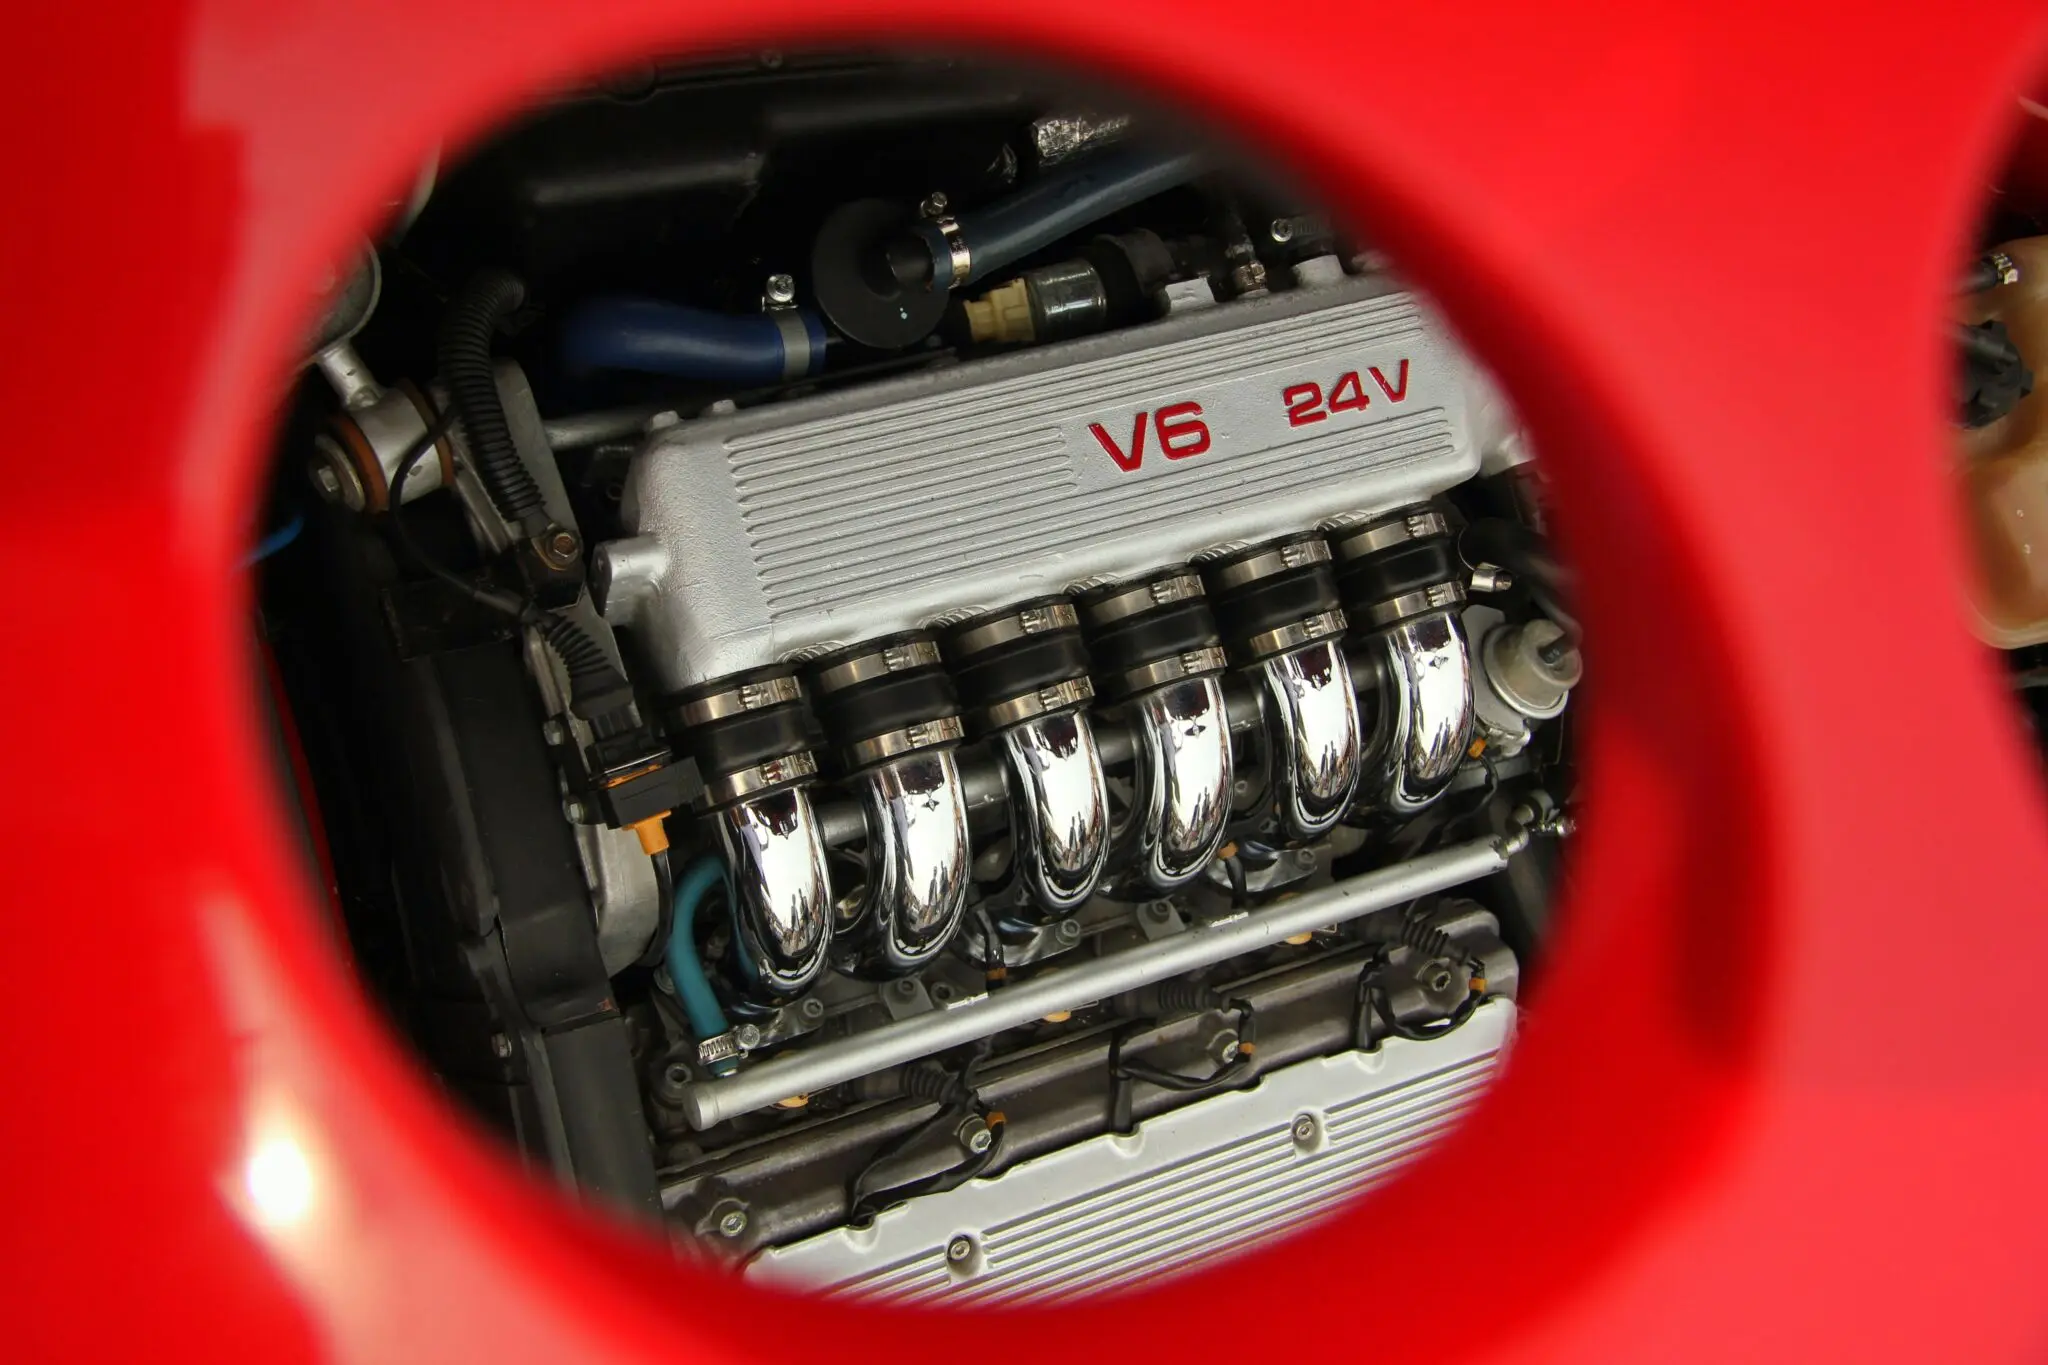
El corazón del coche es un V8 biturbo de 4,0 litros derivado del bloque M177 EVO: 646 CV y 850 Nm de par. Lo determinante no es la potencia, sino el cigüeñal plano, una arquitectura que gana vueltas con una respuesta que ningún V8 europeo de cross-plane entrega a este nivel. Mercedes-AMG suma un escape firmado con Akrapovič, descarta la tracción total del CLE 53 y opta por propulsión trasera con cambio automático de nueve relaciones.

El adelgazamiento es la parte que más pesa en términos de colección: 170 kilos menos que el modelo donante hasta quedarse en 1.895 kilogramos, con carrocería de fibra de carbono, suspensión KW ajustable en cuatro vías y un paquete aerodinámico de reglaje manual que genera más de 250 kilos de carga aerodinámica a velocidad punta. Las cifras acompañan: 3,9 segundos de 0 a 100 km/h, 11,4 segundos hasta 200 km/h y 310 km/h de velocidad máxima.

Hay un detalle que explica por qué este coche importa más como activo que como máquina. En 2026 las normas de emisiones y ruido asfixian de forma progresiva los grandes motores de combustión, y AMG responde con un coupé sin plazas traseras, sin buena parte del aislamiento acústico y con jaula antivuelco integrada. Es un producto deliberadamente anacrónico. Y lo anacrónico, en el mercado de colección, se paga.

Treinta unidades y un precio sin publicar: así se forma la prima antes de la entrega

La serie Mythos es la etiqueta con la que AMG agrupa sus ediciones ultralimitadas, y este CLE es su segundo integrante. Las 30 unidades globales sitúan al coche en otro territorio: no es un deportivo de producción corta, es un objeto de colección con matrícula. La consecuencia práctica para el inversor es que la prima se forma antes de la entrega, no después.

AMG no ha desvelado el precio oficial de las 30 unidades y la prensa especializada lo describe como desorbitado. En este segmento, la tarifa es el dato menos relevante. Lo que define el retorno es la relación entre unidades fabricadas, mercados donde se homologa y existencia de una genealogía técnica verificable. El cigüeñal plano cumple esa última función mejor que cualquier tapicería firmada.

Un coupé de 30 unidades con cigüeñal plano no compite con los eléctricos: compite con los GT3 RS de las subastas de 2040.

Conviene no confundir escasez con liquidez. Un coche de 1.895 kilogramos con jaula, sin asientos traseros y con reglajes de competición es un objeto de uso ocasional, y su coste de propiedad —consumibles, mantenimiento de suspensión, neumáticos de alto rendimiento— rara vez aparece en las conversaciones sobre revalorización. Quien lo adquiera debería presupuestarlo como lo que es: un activo que exige gasto para conservar su condición.

El circuito aporta el otro dato que el coleccionista debe mirar: la referencia. El AMG One firmó 6 minutos y 29,090 segundos en Nordschleife, y el GT Black Series precedente cerró el trazado completo en 6 minutos y 48 segundos. Nadie debería esperar que el CLE se acerque a esas marcas, pero cualquier registro por debajo del minuto siete lo situaría en la conversación correcta. En paralelo, Affalterbach desarrolla un Black Series sobre el AMG GT que reordenará la jerarquía de la gama.

V8 cigüeñal plano

Dónde está el retorno y dónde aparece el riesgo de liquidez

Mi lectura es que este coche pertenece a la categoría de revalorización agresiva y no a la de preservación tranquila. Un V8 de cigüeñal plano con 30 unidades y tracción trasera no compite con los eléctricos de su generación: compite con los GT3 RS y los 911 de edición limitada en las subastas de la próxima década.

El V8 de cigüeñal plano tiene los días contados por normativa, y esa cuenta atrás es exactamente lo que sostiene su precio.

La prima inicial no equivale a rentabilidad. En series de este tamaño, el precio de salida descuenta ya los tres primeros años de apreciación, y quien entra en el mercado secundario paga por anticipado el relato.

El riesgo tiene nombre y es la liquidez. Un universo de treinta coches repartidos entre mercados con normativas urbanas cada vez más restrictivas puede tardar meses en encontrar comprador, y en un activo de precio alto eso se traduce en descuento.

Cabe recordar que la retención de valor de los deportivos alemanes producidos por debajo de las 500 unidades ha sido sólida en la última década, siempre que el coche conserve historial, kilometraje bajo y trazabilidad de mantenimiento. El hito que conviene seguir no es una subasta: es si AMG decide lanzar un CLE 63 de gran serie con V8, porque ese movimiento ampliaría la base de coleccionistas y arrastraría al alza a toda la familia.

💎 Veredicto Wealth

El CLE 646 es un activo de revalorización agresiva: con 30 unidades vendidas antes del debut, la prima se juega en los dos primeros años de mercado secundario. El riesgo es la liquidez: un universo de compradores tan estrecho tarda meses en aparecer.

Endesa la baterías de litio: 25,2 millones y Masdar para hibridar tres plantas solares

0

Endesa ha iniciado la construcción de sus primeras baterías de litio hibridadas con plantas fotovoltaicas en la Península Ibérica. Lo hace junto a Masdar, su socio en el perímetro solar español, y con una inversión conjunta de 25,2 millones de euros. En total, tres sistemas que suman 60,16 MW de potencia y 120,34 MWh de capacidad entre Badajoz y Málaga.

No se trata de un piloto ni de una instalación aislada. Los equipos se montarán dentro de tres parques solares que ya están en operación y que ya tienen su punto de acceso a la red concedido. Esa es la diferencia sustancial frente a un proyecto de almacenamiento independiente: la batería aprovecha la infraestructura existente, comparte evacuación y evita la cola de nuevas conexiones.

La cartera de la eléctrica contaba hasta ahora con almacenamiento en otros formatos y en otros mercados. Estos tres proyectos son los primeros de la compañía diseñados específicamente para hibridar generación fotovoltaica en la península.

Tres proyectos, dos provincias y 120,34 MWh de almacenamiento

El mayor es Ardila, en Fregenal de la Sierra (Badajoz). Lo promueve Furatena Solar 1 y añadirá 36,10 MW de potencia y 72,20 MWh de capacidad a una planta fotovoltaica de 44 MWp que la compañía ya opera en el mismo término municipal. El sistema se distribuye en 12 contenedores de 6,02 MWh cada uno, equipados con baterías de litio ferrofosfato (LFP) e inversores con capacidad grid-forming. La inversión asignada asciende a 14,3 millones de euros.

Los otros dos se concentran en Teba (Málaga). La Vega I y La Vega II los promueven Enel Green Power España Solar 1 y Baylio Solar, respectivamente, y cada uno aporta 12,03 MW y 24,07 MWh. Cuatro contenedores de 6,017 MWh, y cuatro inversores por instalación. En conjunto, 24,06 MW y 48,14 MWh con una factura de 10,9 millones de euros.

Los tres están configurados a dos horas de duración, el estándar que se ha impuesto en la primera ola de hibridación española. Ni sobredimensionados ni pensados para arbitraje de varios días: la función es desplazar la energía solar de las horas centrales hacia la tarde, cuando el precio del mercado mayorista repunta.

La hibridación no añade un solo megavatio de generación. Añade horas de venta en los tramos en que el pool paga.

Baterías LFP, respuesta rápida y 9 millones de ayudas del IDAE

La química elegida es litio ferrofosfato, hoy dominante en el almacenamiento estacionario por su ciclo de vida y su menor exposición al cobalto y al níquel. El componente diferenciador es el inversor. La tecnología grid-forming permite que el sistema no se limite a seguir la onda de la red, sino que contribuya a formarla, aportando inercia sintética y tensión estable ante huecos o variaciones bruscas. Un activo útil para un sistema eléctrico con menos generación síncrona y más electrónica de potencia.

Los tres proyectos han sido seleccionados en la primera convocatoria de ayudas para proyectos innovadores de almacenamiento hibridado con generación renovable, dentro del Plan de Recuperación, Transformación y Resiliencia y cofinanciada con fondos FEDER 2021-2027. La gestión corresponde al Instituto para la Diversificación y Ahorro de la Energía. De los 25,2 millones de inversión total, 9 millones son financiación pública: 4,6 en Ardila y 4,4 en las dos instalaciones malagueñas. Algo más de un tercio del coste.

Un tercio de la inversión llega de fondos públicos. Sin esa palanca, la cuenta de una batería de dos horas sigue sin cerrar en el mercado ibérico.

Las obras arrancaron en octubre de 2026 y la entrada en operación está prevista para finales de 2027. La validación tecnológica se hará con CIRCE y con el Instituto de Investigación Tecnológica de la Universidad Pontificia de Comillas, que ejecutarán ensayos en planta y estudios sobre el comportamiento de los equipos en modo grid-forming. No es un detalle menor: la literatura sobre estabilidad con inversores se apoya todavía más en simulación que en operación real a escala comercial.

El marco societario es la alianza con Masdar. La compañía emiratí adquirió en 2024 el 49% del capital de un perímetro de activos fotovoltaicos de Endesa en España, y el acuerdo preveía precisamente la hibridación con almacenamiento. Los tres sistemas se construyen bajo ese paraguas: la eléctrica mantiene la operación y el socio aporta capital a un vehículo con activos ya en producción. Puede consultarse el detalle de la actividad de la compañía en su página corporativa.

hibridación fotovoltaica

El atajo al cuello de botella y la factura pendiente de la estabilidad

La lectura de fondo es que la hibridación se ha convertido en la vía más rápida para meter almacenamiento en el sistema español sin pasar por la cola de acceso a la red. Los nudos con capacidad disponible escasean y los concursos de conexión funcionan como embudo. Añadir baterías detrás del contador de una planta existente sortea ese trámite y aprovecha una infraestructura ya amortizada. Endesa no compite por un punto de conexión: lo reutiliza.

El riesgo está en la economía del activo. Una batería de dos horas gana dinero con el diferencial entre horas baratas y horas caras, y ese diferencial depende de la penetración solar. Cuanta más fotovoltaica entre en el sistema, más se deprimen los precios del mediodía y más se ensancha el spread; pero también más se comprime la ventana en la que la batería puede capturar valor, porque todas las instalaciones híbridas harán lo mismo a la misma hora. El patrón ya se ha visto en otros mercados europeos. La canibalización no es una hipótesis.

Hay una segunda tensión. Los sistemas híbridos comparten red y comparten mercado con las baterías independientes, que sí pueden ofrecer servicios de ajuste, reserva y control de tensión de forma dedicada. Si la retribución de esos servicios no se diseña bien, la hibridación podría desplazar a los activos que aportan flexibilidad cuando no hay sol. El debate sobre el mercado de capacidad y sobre el pago por firmeza sigue abierto en España, y es el que decidirá si estos proyectos son un modelo replicable o una operación apoyada en subvención.

De hecho, el dato más elocuente del anuncio no es el megavatio. Es que el 36% de la inversión sea ayuda pública. Con esa estructura, la decisión de replicar el esquema en el resto del perímetro solar de la alianza depende menos de la tecnología que del calendario de convocatorias del IDAE y de las condiciones que fije la próxima edición.

El primer examen real llegará a finales de 2027, cuando los tres sistemas entren en operación y Comillas y CIRCE publiquen los resultados de sus ensayos. Ahí se sabrá si el grid-forming a escala comercial responde como promete la simulación. Y si el mercado paga la estabilidad que aporta.

Miguel Stilwell dejará de ser CEO de EDP en 2027 y la energética ya busca sucesor

0

Miguel Stilwell dejará de ser consejero delegado de EDP tras la junta general de accionistas de 2027. El primer ejecutivo de la energética portuguesa ha comunicado al consejo que no se presentará a la reelección para un nuevo mandato y la compañía ha activado ya el mecanismo para designar a su sucesor.

No hay ruptura ni salida traumática. Stilwell seguirá al frente de la dirección hasta la celebración de la junta y se ha comprometido a garantizar la continuidad del plan de negocio y el cumplimiento de los compromisos adquiridos con accionistas, empleados, clientes y el resto de grupos de interés.

La trayectoria del directivo en la compañía suma 25 años. Quince de ellos como miembro del consejo de administración y los seis últimos como máximo responsable ejecutivo, con dos mandatos consecutivos al frente de la energética lusa. EDP atribuye a ese periodo un papel determinante en la configuración del grupo tal y como opera hoy.

Un relevo con protocolo de gobernanza

La búsqueda no la pilotará el propio consejero delegado saliente. El comité de Gobierno Corporativo y Sostenibilidad supervisará el proceso con el respaldo de una firma internacional independiente de selección de ejecutivos, y el abanico queda abierto tanto a candidatos internos como externos, según la información trasladada por la compañía.

El presidente del consejo de administración y supervisión, António Lobo Xavier, ha cerrado filas en torno al saliente: ‘Quiero agradecer a Miguel Stilwell de Andrade su dedicación a EDP durante 25 años y su liderazgo como CEO’. En su mensaje, Lobo Xavier sostiene que los dos mandatos del directivo propiciaron un crecimiento notable de la compañía y consolidaron una organización preparada para los retos del sector energético.

La salida se resuelve sin conflicto visible, pero deja al próximo consejero delegado la ejecución de un plan de negocio que ya está en marcha.

Stilwell ha explicado la decisión en clave de ciclo. ‘No fue una decisión fácil, pero es la correcta: mientras EDP celebra su 50 aniversario, en una posición sólida, con un equipo excepcional y un futuro prometedor, es momento de cerrar este capítulo’, ha señalado. El hasta ahora primer ejecutivo reivindica haber convertido el grupo en ‘una compañía energética más limpia, más fuerte y verdaderamente global, con ganancias récord y un balance sólido’.

La lectura oficial es, por tanto, de salida por convicción y no por presión accionarial. Ninguna de las partes ha aludido a discrepancias de estrategia, y el calendario —junta de 2027, sin fecha inmediata— encaja con una transición planificada con meses por delante.

Ese margen temporal es, a la vez, una ventaja y un riesgo. Da tiempo a buscar fuera y dentro, a comparar perfiles y a negociar condiciones sin urgencia. También obliga a convivir durante más de un año con dos centros de gravedad en la dirección: quien decide hoy y quien heredará las consecuencias mañana.

Qué se juega EDP con el relevo

Para el mercado, el primer mensaje que llega es de continuidad. La compañía mantiene el plan de negocio y el perímetro inversor hasta que se celebre la junta, y el proceso de selección se somete a los mecanismos de gobierno corporativo previstos en su marco interno. EDP opera en generación eólica y solar en la península ibérica, además de sus posiciones en otros mercados, de modo que cualquier cambio de rumbo en la cúpula afecta a una cartera de activos relevante en España y Portugal.

EDP sucesión CEO

El riesgo no está en la salida, sino en el hueco de mando. Una transición de más de un año es cómoda para ordenar la sucesión y, a la vez, alarga la etapa en la que las decisiones de inversión más costosas se toman con un CEO que ya tiene la vista puesta en la puerta de salida. Cada trimestre sin sucesor confirmado añade ruido a la interlocución con socios industriales y con la banca que financia los proyectos.

El perfil del elegido será la verdadera señal. Un candidato interno garantiza continuidad en la estrategia de crecimiento renovable y en la relación con los mercados. Un candidato externo abre la puerta a una revisión del perímetro, del ritmo de inversión o del reparto geográfico. La compañía insiste en que ambos escenarios están contemplados sin preferencia declarada.

Análisis: la sucesión como test de gobernanza

EDP llega a este relevo en una posición que muchas utilities europeas envidian y que pocas pueden permitirse: crecimiento en renovables, resultados récord según la propia empresa y un balance que el saliente describe como sólido. Ese es el argumento que explica que la noticia se haya leído como una decisión de calendario y no como una alerta. Pero el mismo argumento esconde la trampa. Los buenos balances también invitan a revisar la estrategia, y un consejo que ya no debe lealtad al CEO saliente tiene margen para replantear prioridades.

El sector lleva dos años en una fase distinta a la de 2021. El coste del capital dejó de ser un viento de cola, los proyectos renovables compiten por primas, y por contratos de compraventa de energía a precios que ya no son los de la burbuja, y las redes han pasado a ser el cuello de botella de cualquier plan de crecimiento. En ese contexto, la pregunta relevante no es quién sustituye a Stilwell, sino con qué mandato llega. Un CEO de continuidad hereda el plan; un CEO de transición hereda la obligación de revisarlo.

Hay además un factor de gobernanza que conviene mirar con lupa. Que la búsqueda la supervise el comité de Gobierno Corporativo y Sostenibilidad, con una firma internacional y con candidatos externos sobre la mesa, es una buena práctica. También es la forma más elegante de decir que el consejo no da por descontada la continuidad. La diferencia entre ambas lecturas se verá en el nombre del elegido, no en el comunicado.

El momento elegido tampoco es neutro. Cerrar un ciclo coincidiendo con el 50.º aniversario de la compañía permite al consejo presentar el relevo como una refundación ordenada, con relato incluido. Las empresas suelen usar los hitos redondos para resetear su discurso ante inversores, y esta vez el hito y la sucesión se han alineado sin necesidad de forzar el guion.

Un relevo ordenado no elimina la incertidumbre estratégica: la traslada del calendario al perfil del elegido.

El precedente ibérico tampoco ayuda a la calma. Las grandes energéticas de la península han renovado sus cúpulas en plena fase de inversión en redes y almacenamiento, y cada cambio ha venido acompañado de una promesa de continuidad que el mercado ha terminado descontando con el tiempo. La diferencia, en el caso de EDP, es que la empresa se juega la ejecución de su cartera renovable en un momento en el que la presión sobre los precios de la electricidad condiciona la rentabilidad de cada megavatio instalado.

Tampoco conviene ignorar el coste interno. Un consejero delegado con dos mandatos a la espalda deja una organización acostumbrada a su criterio, y los equipos intermedios suelen leer los procesos de sucesión como un test de poder antes que como un trámite. La firma internacional que asesora la búsqueda tendrá tanto trabajo de selección como de gestión política dentro de la casa.

La referencia para medir el éxito de la operación es doble. Primero, la presentación de resultados anuales, donde el consejo deberá explicar cómo encaja el calendario de sucesión con las guías de inversión. Segundo, la convocatoria de la junta de 2027, que será el escenario formal del cambio y, a la vez, la primera prueba de fuego del nuevo primer ejecutivo. Hasta entonces, la compañía tiene un argumento sólido: continuidad garantizada por contrato. Después, la respuesta la dará el mercado.

Revolut cambia Claude Code por GLM 5.3 y reduce su factura de IA 10 veces

Revolut ha cambiado Claude Code por GLM 5.3 y paga por la IA una décima parte de lo que pagaba. La fintech, con más de 80 millones de clientes, ha convertido el modelo abierto de la china Z.ai en el asistente por defecto de sus 2.000 ingenieros.

Claves de la operación

  • La factura se hunde hasta 30 céntimos por millón de tokens. Revolut sirve el modelo en 56 GPUs de Nvidia propias, con un coste fijo que no crece con cada petición y que ronda una décima parte de los modelos de frontera.
  • Claude Code y Codex no desaparecen, pero pierden el trono. Las herramientas de Anthropic y OpenAI quedan como opción reservada, con un presupuesto pequeño, para los problemas técnicos más duros.
  • El ahorro no estaba en escribir código. Con tokens ilimitados, los ingenieros los gastan en buscar en Confluence, gestionar Jira o rastrear Slack: el cuello de botella era el trabajo alrededor del código.

Del asiento mensual al coste fijo: la aritmética que rompe el modelo de suscripción

El responsable de operaciones e infraestructura de IA de la compañía, David Abitbol, explicó el giro durante su intervención en la GTC de Nvidia en Berlín, cuyos contenidos recoge la web oficial del fabricante. Su mensaje fue inequívoco: las herramientas de Anthropic y OpenAI siguen vivas en la casa, pero con un presupuesto pequeño y reservadas a los problemas más difíciles. El trabajo diario lo asume un modelo de pesos abiertos que Revolut ejecuta en servidores propios.

La aritmética explica la decisión. Revolut sirve GLM 5.3 a sus ingenieros con 56 GPUs de Nvidia y un coste combinado de unos 30 céntimos por millón de tokens. La factura es fija: no sube con cada petición. El contraste con el escalón anterior es brutal, porque Claude Code se desplegó con 300 dólares al mes por ingeniero, una asignación que según Abitbol no aguantaba el mes entero en la mayoría de los casos.

Los resultados que puso sobre la mesa el directivo: el tiempo de programación cayó alrededor de un 60% y el tiempo de entrega, un 70%. La comparación con el paso previo ayuda a dimensionar el salto. Revolut había introducido Gemini en enero y aquello mejoró la entrega un 10% y la programación un 20%. Con Claude Code el incremento fue aún más discreto, precisamente porque el presupuesto se agotaba antes de cerrar el ciclo. Ahí está el dato.

La puesta en marcha no fue un despliegue de fin de semana. En junio, con la primera configuración, los tiempos de respuesta superaban los 10 segundos con cuatro solicitudes por segundo. Tras ajustar el despliegue sobre el mismo número de GPUs, la compañía sostiene más de ocho solicitudes por segundo con una latencia por debajo de 1,8 segundos. Los trucos que comparte Abitbol son fontanería fina: limitar la ventana de contexto a 256.000 tokens y trabajar en FP4 en lugar de FP8, lo que libera cerca del 40% de la capacidad de las GPUs. Y resistir la tentación de comprar hardware cada vez que sube el tráfico. El resto es oficio.

El cuello de botella no era el código: el aviso que llega a Anthropic y OpenAI

Aquí aparece la parte incómoda para el relato de moda. Con tokens ilimitados, los ingenieros no los dedicaron a escribir más código. Los dedicaron a buscar en Confluence, a gestionar incidencias en en Jira y a rastrear conversaciones en Slack. El cuello de botella real no era programar, sino todo el trabajo que rodea al código. Ninguna sorpresa para quien haya mirado una plantilla técnica por dentro.

Un modelo más barato no acelera a quien ya escribía rápido: acelera a quien perdía el tiempo en la antesala del código.

Para las compañías que venden modelos de frontera, el caso Revolut señala un suelo incómodo. La tarifa por asiento y mes se sostiene mientras el cliente no tenga una alternativa propia, y aquí el cliente tiene 2.000 ingenieros, capacidad de infraestructura y un proveedor de pesos abiertos dispuesto a ceder el modelo. Anthropic y OpenAI conservan la ventaja en los problemas duros, pero ese tramo es mucho más estrecho de lo que sugiere su facturación.

El riesgo chino, la banca del IBEX 35 y la factura que nadie quiere enseñar

Usar un modelo chino dentro de una entidad financiera regulada arquea cejas, y Abitbol lo reconoce. La defensa es técnica: Revolut solo utiliza los pesos del modelo, publicados por Z.ai, y los aloja en su propia infraestructura o con un proveedor europeo o estadounidense, de modo que ningún dato viaja a un servicio chino. El directivo sostiene incluso que esto es mejor para la privacidad que enviar el código a OpenAI o Anthropic. Los agentes corren en un entorno aislado que permite unos comandos y bloquea otros, siempre con una persona en el bucle. GLM es solo texto, así que las tareas de imagen se desvían a un modelo más barato, tipo Gemini Flash.

La comparación con la banca española del IBEX 35 resulta inevitable. Santander, BBVA y CaixaBank han construido buena parte de sus pilotos generativos sobre licencias empresariales de modelos cerrados, con contrato por asiento y proveedor único. Es la vía cómoda para cumplimiento normativo, pero deja al banco en manos del precio que fije su proveedor y del calendario de versiones que decida. Revolut compra libertad de uso a cambio de asumir la fontanería, que es exactamente lo que un banco tradicional delega desde hace una década. Con DORA en vigor desde enero de 2025, el debate sobre el tercero crítico dejó de ser teórico en Europa.

Conviene no vender la moto. Autohospedar exige talento que no abunda, un equipo capaz de tunear latencias, cachés y precisión numérica como el que Revolut ha puesto detrás de estas 56 GPUs. Sin ese músculo interno, el coste fijo se convierte en coste hundido. Aquí no hay atajos. La prueba de fuego llegará a finales de enero, cuando la banca española publique sus cuentas anuales y detalle cuánto pesa de verdad la partida de IA en el margen. Si nadie la desglosa, seguiremos discutiendo sobre demos.

Las bandas organizadas se llevan 100 millones en robos de componentes para centros de datos

El robo de componentes para centros de datos suma ya 110,6 millones de dólares desde el pasado 3 de junio en Estados Unidos. La fiebre de la IA ha convertido la cadena de suministro de hardware en un objetivo rentable y perfectamente organizado.

Claves de la operación

  • Las pérdidas superan los 110 millones de dólares desde junio, con robos individuales que oscilan entre 2 y 38 millones según los registros de la industria logística.
  • La escasez de memoria DDR5 dispara el valor del botín: el precio subió entre un 93% y un 98% en el primer trimestre de 2026, según TrendForce.
  • El eslabón más débil es el transportista: el FBI alerta de bandas que suplantan a empresas logísticas con correos y ofertas falsas.

El nuevo Lejano Oeste del hardware de IA

Hay minas de oro, que son los centros de datos. Hay buscadores de fortuna con los bolsillos llenos comprando servidores y chips de memoria. Faltaban los asaltantes de caminos. Ya han llegado, y el botín se elige mucho antes de que el camión salga del almacén.

Los números describen un fenómeno más grande de lo que parece. Desde el 3 de junio, los robos conocidos de carga tecnológica suman 110,6 millones de dólares, con pérdidas por incidente que van de los 2 a los 38 millones. En el condado de Cook, Illinois, el sheriff recuperó dos remolques con 1,3 millones en cobre y equipos para centros de datos. No es una anécdota aislada.

Verisk CargoNet registró 677 incidentes en el segundo trimestre de 2026, un 26% menos que un año antes. La paradoja es que las pérdidas por carga robada pasaron de 135,7 a 304,6 millones de dólares. Menos robos, pero mucho más caros. Un menor volumen de incidentes no equivale a un menor riesgo, insiste Keith Lewis, vicepresidente de operaciones de la firma.

El FBI advirtió en abril de que las bandas suplantan a los transportistas con correos y enlaces falsos. Se infiltran en los sistemas de las agencias logísticas, publican ofertas falsas en las bolsas de carga y aceptan envíos reales a nombre de la empresa legítima. Cambian el destino. La mercancía acaba en conductores que forman parte del grupo. No hay asalto en ruta: la propia distribuidora carga el camión del ladrón.

Cuando la carga vale más que el camión, el protocolo salta por los aires. En junio, un coche embistió a propósito a la escolta de un transporte con destino a un centro de datos y 13 millones en hardware a bordo. El camión logró escabullirse. Semanas más tarde, otro convoy en Texas vivió el mismo guion con 10 millones. Los conductores no habían sido debidamente investigados, apunta Scott Cornell, presidente de TAPA Americas.

El edificio más avanzado del mundo sigue dependiendo de una caja que viaja por carretera sin más blindaje que un camión de ventiladores.

La logística es el eslabón débil. Y nadie lo discute.

La escasez de memoria convierte el hardware en oro

Lo de los cuatreros de la RAM tiene una lógica económica impecable. Los fabricantes priorizan el suministro para servidores, lo que ha generado una escasez que dispara precios y reduce disponibilidad. TrendForce calculó que la memoria DDR5 para servidores subió entre un 93% y un 98% en el primer trimestre de 2026. Para el cuarto trimestre prevé otro alza del 10% al 15% en la DRAM convencional.

cadena suministro IA

Shakil Barkat, vicepresidente de Google, admitió que nunca se había visto una subida de precios de la memoria como la actual. Lo poco que se fabrica se reserva en contratos a largo plazo. Cornell lo resume sin rodeos: la mercancía se puede camuflar falsificando el papeleo. Entre seis y siete de cada diez cargas robadas en Estados Unidos salen del país y acaban en centros de datos extranjeros.

El eslabón más débil del edificio digital

Estados Unidos construye a marcha forzada los centros de datos que sostienen la IA, y cada megaproyecto multiplica los convoyes que cruzan el país. España tampoco es ajena. La península se ha consolidado como uno de los polos de inversión de centros de datos del sur de Europa, con Aragón y Madrid como epicentros. Para operadores como Telefónica, que gestiona infraestructura crítica en todo el país, la seguridad física de la cadena de suministro entra en la ecuación de costes.

Existe una contradicción que el mercado todavía no ha digerido. Los presupuestos de seguridad tecnológica se concentran en el plano digital —cortafuegos, cifrado, detección de intrusiones— mientras el agujero está en el muelle de carga. El hardware más caro del planeta viaja con la misma protección que una caja de tornillos. La seguridad física es la partida que nadie quiere inflar, y el ladrón lo sabe.

El hito a vigilar es el cierre de año. Si las previsiones de TrendForce se cumplen y la DRAM vuelve a subir entre un 10% y un 15%, el precio del botín crecerá a la vez que la capacidad de de la industria para escoltarlo. La próxima temporada de resultados de los grandes fabricantes de memoria y de los operadores de centros de datos dirá si el sector empieza a presupuestar seguridad física o si sigue financiando, sin querer, a las bandas organizadas.

Apple empieza a escanear los enlaces públicos de iCloud para detectar contenido dañino en iOS 27.3

Apple empezará a buscar contenido dañino en los enlaces públicos de iCloud con iOS 27.3. La compañía lo confirma en un documento de soporte recogido por 9to5Mac y The Verge, y el detalle importa más que el anuncio: todo archivo compartido con el permiso ‘Cualquiera con el enlace’ deja de estar cifrado de extremo a extremo y pasa a ser accesible para Apple. El texto no define qué considera ‘dañino’.

Claves de la operación

  • El cifrado solo cae en los enlaces abiertos. Los archivos compartidos con personas concretas mantienen el cifrado de extremo a extremo; los que cualquiera puede abrir con la URL, no. La diferencia es la misma que separa una carta certificada de un tablón de anuncios.
  • Apple no publica qué entiende por contenido dañino. El documento de soporte no enumera categorías, umbrales ni procedimiento de revisión. Sin definición pública no hay forma de auditar el criterio ni de recurrir una decisión.
  • El negocio de servicios mira de reojo. La privacidad es el argumento con el que Apple vende hardware, almacenamiento y suscripciones, y cualquier fisura en ese relato llega directa a la línea de ingresos que más crece del grupo.

El escaneo empieza donde el cifrado ya se había rendido

A partir de la versión 27.3, disponible para iOS, iPadOS, macOS y visionOS, cualquier elemento que el usuario comparta con acceso por enlace queda expuesto a la revisión de la compañía, que lo hará ‘para comprobar si hay contenido dañino’, según la redacción del documento. No es una función que el usuario active: viene con el sistema.

La consecuencia técnica es inequívoca. Un archivo compartido por enlace deja de estar cifrado de extremo a extremo, porque Apple necesita poder leer el contenido para poder clasificarlo. El cifrado de extremo a extremo deja así de ser una propiedad del servicio y pasa a ser una excepción que se activa cuando el usuario elige el modo de compartición más restrictivo.

El hueco está en la definición. El documento no dice qué es dañino ni detalla si hay revisión humana, no concreta plazos de conservación y no explica qué ocurre si el sistema se equivoca. Tampoco aclara el estatus de los enlaces creados antes de actualizar, un punto que cualquier empresa con material antiguo en iCloud Drive querrá conocer antes de tocar el botón de actualizar.

Conviene recordar que la compartición por enlace ya era la opción menos segura de iCloud. Cualquiera con la URL podía abrir el archivo, y esa URL se reenvía con la misma facilidad con la que se reenvía un correo. La novedad no es que el contenido fuera accesible: es que ahora el acceso deja de ser un asunto entre el usuario y quien recibe el enlace.

Un enlace público nunca fue un secreto. Convertirlo en material revisable es otra cosa: cambia quién tiene derecho a mirar, no cuánta gente puede hacerlo.

La privacidad deja de ser el argumento de venta y pasa a ser el coste

Apple lleva una década construyendo su discurso comercial sobre la privacidad con una idea simple: lo que ocurre en el dispositivo no sale del dispositivo. Ese relato ha funcionado en campañas, en presentaciones de producto y, sobre todo, en la venta de almacenamiento y suscripciones, la línea que sostiene la revalorización del grupo cuando el hardware madura. Meter revisión de contenido en iCloud abarata ese relato.

La comparación con sus rivales directos no la deja en mejor posición. Google lleva años moderando contenido en Drive con herramientas automáticas y sin apenas ruido público; Meta ha convertido la moderación en un capítulo permanente de fricción con Bruselas. Apple llegaba a ese terreno con la ventaja de no estar en él. Ahora comparte suelo, con la diferencia de que no ha explicado las reglas del juego.

Para el usuario corporativo el cálculo es otro. Estudios de diseño, agencias y equipos de prensa usan enlaces de iCloud para distribuir material a clientes: es barato, rápido y no exige cuentas adicionales. Si el enlace deja de ser una vía neutra, la migración a servicios con cifrado gestionado por el cliente deja de ser paranoia y pasa a ser una decisión de compras.

Lo que Apple se juega y por qué la letra pequeña llegará antes a Madrid que a Cupertino

Apple ya intentó algo parecido y se dio de bruces con su propia clientela. En 2021 anunció un sistema para detectar material de abuso infantil en las fotos antes de subirlas a iCloud; la reacción técnica y política fue tan contundente que la compañía fue posponiendo el despliegue hasta enterrarlo en diciembre de 2022. El episodio dejó una lección que ahora reaparece: el problema no es el objetivo, es el método y quién lo audita.

El contexto regulatorio tampoco invita a improvisar. Bruselas propuso en mayo de 2022 un reglamento para obligar a las plataformas a detectar y notificar material de abuso infantil, y ese expediente sigue siendo la referencia de cualquier debate sobre escaneo de contenidos en Europa. En España la conversación llega por la vía de la protección de datos: la Agencia Española de Protección de Datos lleva años insistiendo en que la seguridad no puede construirse a costa de la minimización, y cualquier revisión automatizada de archivos personales entra de lleno en ese terreno.

En el IBEX 35 no hay un competidor directo de Apple, pero sí un espejo útil. Telefónica montó su Cuarta Plataforma sobre la promesa de datos con consentimiento explícito y el negocio publicitario no ha llegado a tener el peso que el grupo anticipó en 2018. Monetizar la confianza es más difícil que predicarla, y Apple acaba de añadir una arista a esa cuenta.

La pregunta que queda abierta no es si Apple puede revisar contenido, sino con qué criterio y con qué consecuencias. La compañía tiene una ventana clara para responder: el despliegue definitivo de la versión 27.3 y las notas que lo acompañen. Si para entonces sigue sin definir qué es dañino, el debate no será sobre moderación, sino sobre opacidad. Y ahí la privacidad deja de venderse sola.

Dimisión en la cúpula de Adif: Luis Pedro Marco renuncia ante Carlos Cuerpo tras la salida de Óscar Puente

El presidente de Adif, Luis Pedro Marco de la Peña, ha presentado este miércoles su dimisión formal ante el vicepresidente primero y ministro de Economía, Comercio y Empresa, Carlos Cuerpo, quien ha asumido de forma transitoria las competencias del Ministerio de Transportes tras el grave accidente ferroviario de Urda (Toledo).

La salida del máximo responsable de Adif se produce apenas 24 horas después de la dimisión de Óscar Puente al frente de Transportes. Según informan fuentes gubernamentales, Marco de la Peña ya había trasladado a Puente su intención de dejar la cúpula del gestor de infraestructuras antes de reunirse con Cuerpo.

En este primer encuentro institucional de toma de contacto, al que también ha asistido el secretario de Estado de Transportes, José Antonio Santano, el ministro de Economía ha aceptado la renuncia y ha expresado su agradecimiento a Marco de la Peña por la labor desempeñada desde su nombramiento en septiembre de 2024. Anteriormente, el directivo ejercía como viceconsejero de Infraestructuras y Transportes del Gobierno vasco.

La crisis ferroviaria en la agenda de Cuerpo

Carlos Cuerpo asume la tutela temporal del departamento con el objetivo prioritizing aplacar la crisis de confianza en el sistema ferroviario y gestionar la sustitución en la cúpula de Adif. Esta misma semana, el Consejo de Ministros ha aprobado un paquete de ayudas de 30 millones de euros y nuevas medidas destinadas a reforzar la seguridad en la red de alta velocidad.

Por su parte, el presidente del Gobierno, Pedro Sánchez, ha respaldado la labor del ministro de Economía al destacar su «enorme capacidad de gestión, integridad y talante», confiando en que dará continuidad a la hoja de ruta trazada en el ministerio.

Turismo de Fuerteventura se reúne con empresas en el WTM de Londres

0

El Patronato Insular de Turismo de Fuerteventura mantuvo reuniones bilaterales en el World Travel Market (WTM) de Londres. La vicepresidenta del Patronato y consejera de Turismo del Cabildo, Marlene Figueroa, se reunió con representantes de British Airways, Grupo Galaxi, Jet2 Holidays, Karpaten Rumanía y Bravo Tours Dinamarca.

La participación de Fuerteventura se desarrolló bajo el paraguas de Turismo Islas Canarias, en el stand institucional de Promotur Canarias. También acudieron los municipios turísticos de Antigua, La Oliva y Pájara, además de empresarios locales del sector turístico de la isla.

Conexión aérea con Londres

Esta temporada, Fuerteventura contará con una nueva conexión aérea: la ruta de British Airways entre Londres Heathrow y la isla, cuyo inicio está previsto para el 13 de diciembre, con dos frecuencias semanales.

Figueroa señaló que la feria permite mantener contacto directo con empresas que comercializan Fuerteventura y con las aerolíneas que la conectan, y que ese trabajo sirve para preparar y orientar la promoción de cada temporada.

Promoción conjunta

La consejera también destacó que el Patronato acudió a Londres junto a los municipios turísticos y empresarios de la isla, y afirmó que la promoción del destino se construye de forma conjunta.

La agenda del Patronato en el WTM continuará mañana, en la última jornada de la feria.

Solana Microscope: la herramienta open-source que audita cada operación on-chain

La Solana Foundation ha presentado Microscope, una herramienta de código abierto con la que los equipos que operan programas e infraestructura crítica pueden inspeccionar, casi en tiempo real, lo que ocurre dentro de sus contratos on-chain. No es un producto de consumo ni un antivirus para wallets. Es utilidad de ingeniería, y precisamente por eso importa: buena parte de la confianza institucional en una red se construye con herramientas que nunca aparecen en un titular de portada.

El anuncio lo ha descrito la propia Solana Foundation como un enfoque de monitorización, no como un escudo automático frente a ataques. La distinción no es menor. Microscope permite a los operadores revisar instrucciones, transacciones y alertas, y conectar lo que ven con los flujos de trabajo habituales de un equipo de guardia. Lo que no hace es arreglar un programa vulnerable ni revertir una transferencia ya ejecutada.

Qué hace Microscope y por qué un explorador no basta

En una aplicación blockchain compleja, la actividad relevante suele esconderse dentro de instrucciones técnicas que un panel genérico no explica bien. Piensa en el explorador on-chain como el extracto de una cuenta bancaria: te enseña los movimientos, pero no te dice si el cargo de las 3:14 de la madrugada lo hizo tu proveedor de confianza o alguien que ha entrado con tus llaves. Microscope intenta cubrir ese hueco. Decodifica los eventos, los convierte en señales comprensibles y los enruta a las personas que pueden responder.

El kit es self-hostable, es decir, cada equipo puede instalar su propia instancia y controlar el acceso, la disponibilidad y el envío de avisos. Eso tiene ventajas claras para tesorerías, administración de contratos y detección de comportamientos operativos anómalos. También tiene un coste: si el servidor se cae o la integración se rompe, las alertas dejan de llegar. Nada de esto es plug-and-play.

A quién afecta: de la tesorería al equipo de DeFi

La herramienta apunta a tres perfiles concretos. El primero es la tesorería de un proyecto que mueve fondos de forma programada: un único movimiento erróneo puede ser irreversible. El segundo es el equipo de un protocolo DeFi —Jupiter, Kamino, Drift o cualquier otro— que necesite detectar comportamientos anómalos antes de que el problema crezca. El tercero es el operador de infraestructura, ese rol cada vez más común que mantiene nodos RPC, bots y servicios periféricos.

Para los tres, la propuesta es la misma: visibilidad de la instrucción completa, no solo del resultado final. Una operación que aparece correctamente en el balance puede haber pasado por una ruta que nadie autorizó. Detectarlo en segundos y no en días es la diferencia entre un susto y un quebranto.

Ver el dato no es lo mismo que entenderlo. La distancia entre ambas cosas se paga, casi siempre, en dinero perdido.

La lección de los drainers: avisar no es lo mismo que proteger

La historia reciente de la red ofrece un argumento incómodo a favor de Microscope. En los últimos años, los drainers —programas maliciosos que vacían wallets mediante firmas engañosas— se han convertido en uno de los vectores de pérdida más repetidos en Solana. La mayoría de esos incidentes no explotaron una vulnerabilidad del protocolo. Explotaron la incapacidad del usuario o del equipo de detectar que una firma autorizaba algo distinto de lo que parecía.

Hay un punto en el que la fundación resulta especialmente clara: una alerta no es un muro. Microscope avisa, pero no detiene la transacción. Si el umbral está mal calibrado, el equipo recibirá ruido hasta ignorarlo. Si la integración se rompe, el aviso no llegará. Y si no existe un procedimiento probado para responder, la alerta se queda en un mensaje sin consecuencias.

Existe otro precedente que ayuda a contextualizar. Tras el colapso de FTX en noviembre de 2022, el sector aprendió una lección sencilla: la transparencia on-chain no equivale a comprensión operativa. Los movimientos de fondos eran públicos y, aun así, muy pocos supieron leerlos a tiempo.

Las paradas de red de septiembre de 2021 y febrero de 2022 dejaron una enseñanza paralela: la velocidad de una cadena no sustituye la robustez de sus procedimientos. Firedancer, el segundo cliente validador de Solana que Jump Crypto desarrolla en C++, está llamado a mejorar la resiliencia técnica de la red. La resiliencia operativa, en cambio, se construye capa a capa, herramienta a herramienta.

El otro lado de la balanza es igual de relevante. Una herramienta autoalojable concentra en el propio equipo la responsabilidad de mantener su disponibilidad, su seguridad y sus credenciales. Mal configurada, puede convertirse en un punto único de fallo. En un ecosistema donde los bridges y los custodios han sufrido brechas serias, añadir un panel más a la pila operativa sin gobernanza detrás es una invitación al descuido.

Lo que queda por ver es la adopción real. El mejor indicador no será cuántos dashboards se desplieguen, sino cuántos equipos pueden demostrar que han reducido el tiempo de detección y que han cerrado incidentes antes de que escalaran. La documentación pública, los ejemplos de integración y los casos de uso verificables valdrán más que cualquier nota de prensa. Ahí se sabrá si Microscope es una capa operativa de verdad o un gesto de transparencia.

Para el inversor en SOL, el mensaje de fondo no es técnico, sino estratégico. Las redes que aspiran a custodiar capital institucional no se juzgan solo por sus transacciones por segundo, sino por la madurez de su capa de operación. Ese terreno se gana despacio, con utilidades discretas como esta. Y se pierde, también despacio, cuando alguien confunde publicar datos con entenderlos.

El empleo en Airbus Albacete: 200 puestos digitales en el Digital Campus hasta 2029

0

El empleo de Airbus en Albacete tiene un horizonte concreto: 200 personas en plantilla a finales de 2029. Hoy trabajan en su Digital Campus unas 35.

Su sede ocupa un edificio del Parque Científico y Tecnológico de Castilla-La Mancha. Arrancó su actividad en enero de 2026 y se inauguró oficialmente el 17 de junio. No fabrica helicópteros: desarrolla las herramientas y tecnologías digitales que después usan las áreas de la división de helicópteros del grupo.

La hoja de ruta la puso sobre la mesa Mónica Sánchez Ruiz, desarrolladora de automatización robótica de procesos (RPA) en Airbus Helicopters España: «la idea es que a finales de 2029 haya unas 200 personas incorporadas en plantilla». De 35 a 200 en cuatro años. Ese es el recorrido pendiente.

Conviene precisar lo que la propia compañía subraya: ese objetivo no significa que existan hoy 200 puestos disponibles. La ampliación es progresiva y se publica por tandas, ligada a los proyectos que el campus asume.

Hay un dato que interesa a quien acaba de terminar sus estudios. Según la responsable de RPA, un 60% de las vacantes que salen están destinadas a jóvenes recién titulados. Airbus mantiene una colaboración con la Universidad de Castilla-La Mancha (UCLM), aunque la empresa confirma procesos de selección externos a esa vía.

El 60% de las vacantes publicadas se dirige a recién titulados, pero el objetivo de 200 personas es de 2029: la incorporación va por tandas.

Por qué Airbus concentra aquí su actividad digital

El campus asume trabajo que hasta hace poco se desarrollaba en Francia y Alemania. Un ejemplo son los desarrollos propios con las gafas Microsoft HoloLens 2, que superponen modelos tridimensionales sobre los helicópteros en operaciones de pintura y colocación de soportes eléctricos.

Antes, esas tareas eran manuales y exigían muchos operarios. Ahora se guían con imágenes superpuestas. La automatización va en la misma dirección: robots de software programados con UiPath que recopilan datos de SAP, los procesan en Excel y envían el resultado por correo durante la noche, sin nadie delante.

La ciberseguridad completa el mapa. Desde Albacete, los equipos colaboran con áreas de Airbus Helicopters en otros países para localizar vulnerabilidades en sistemas corporativos y ayudar a corregirlas. No tocan el software embarcado en los aparatos, que depende de otras áreas.

Perfiles que busca Airbus en Albacete y cómo son las vacantes

Las oportunidades no se limitan a la ingeniería aeroespacial. Sánchez Ruiz habla de «perfiles bastante diversos», especialidades que no pasan por diseñar ni fabricar aeronaves:

  • Business analysts.
  • Arquitectos de soluciones.
  • Especialistas en inteligencia artificial.
  • Desarrolladores de software.
  • Automatización RPA con UiPath.
  • Ciberseguridad y transformación digital con realidad mixta.

trabajar en Airbus

Sobre el contrato y el salario, la información pública no concreta bandas: cada vacante se publica con sus condiciones en el portal de la compañía y ahí toca leerlas una por una. Las ofertas aparecen también en LinkedIn, filtrables por Albacete, aunque la candidatura se formaliza en el sitio corporativo.

Análisis: qué significa este empleo tecnológico en Albacete

Pocas veces un proyecto tecnológico aterriza en una capital de provincia con un calendario tan explícito. Albacete compite con Madrid, Barcelona, Valencia o Málaga por los mismos perfiles de datos, inteligencia artificial y desarrollo. Su baza no es el sueldo bruto: es el coste de vida y esa idea de ciudad de quince minutos que Airbus usa como argumento en sus ofertas.

La letra pequeña tiene tres puntos. El ritmo: pasar de 35 a 200 personas en cuatro años depende de que los proyectos lleguen, y quien aplique ahora entra en fase temprana, con más margen para crecer. El perfil: con un 60% de vacantes para recién titulados, la puerta de entrada será junior y el salario de partida, el de un primer empleo cualificado. Y la presencialidad: el campus está en el Parque Científico y Tecnológico y la actividad descrita incluye teletrabajo, como en el resto de Airbus en España, con un mínimo del 60% de presencialidad en la oficina.

Trabajar con equipos en Francia y Alemania convierte el inglés en un requisito de facto, aunque no encabece la oferta. Quien llegue con un proyecto de automatización o de análisis de datos bajo el brazo tendrá más opciones.

La demanda existe. El filtro, también.

📝 Cómo enviar el currículum

La inscripción se gestiona a través de el portal de empleo de Airbus, donde cada vacante puede filtrarse por ubicación.

  1. Paso 1: Entra en Airbus Careers, la web corporativa de empleo.
  2. Paso 2: Crea un perfil de candidato con tu CV actualizado.
  3. Paso 3: Filtra las vacantes por la ubicación Albacete o busca las referencias del Digital Campus.
  4. Paso 4: Elige la oferta que encaje con tu perfil (datos, IA, RPA, ciberseguridad o arquitectura) y envía la candidatura.
  5. Paso 5: Confirma el envío y guarda el acuse. Si no hay respuesta en dos semanas, aplica a otra referencia del centro.

Plazo de inscripción: abierto de forma continua mientras el campus mantenga vacantes publicadas, con incorporaciones progresivas hasta finales de 2029. Requisito mínimo: formación técnica o universitaria acorde a cada puesto; el 60% de las vacantes publicadas se dirige a recién titulados.

El MITECO somete a consulta ayudas de 65 millones para eficiencia energética en universidades y centros de investigación públicos

0

El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) ha sometido a audiencia pública el proyecto de orden que establecería las bases de unas ayudas para proyectos innovadores de eficiencia energética y climatización en universidades y centros de investigación públicos. También ha publicado para consulta el proyecto de resolución de la primera convocatoria, disponible en este enlace.

El programa INNOVAE UNIVERSIDAD prevé destinar 65 millones de euros del Fondo Nacional de Eficiencia Energética (FNEE) a iniciativas con soluciones tecnológicas innovadoras y potencial para reducir el consumo de energía final en campus universitarios y centros de investigación. La convocatoria busca impulsar tanto el ahorro energético como la innovación científico-técnica mediante la aplicación simultánea de tecnologías en condiciones reales.

Proyectos y entidades que podrían optar a las ayudas

La línea se orienta a actuaciones demostradoras, soluciones avanzadas y nuevos modelos de gestión energética en el ámbito académico y científico. Podrían concurrir las entidades públicas catalogadas como agentes de ejecución del Sistema Español de Ciencia, Tecnología e Innovación, incluidas las universidades y los organismos y centros de investigación con personalidad jurídica propia, así como las empresas de servicios energéticos.

El Instituto para la Diversificación y Ahorro de la Energía (IDAE), adscrito al MITECO y gestor del FNEE, concedería las ayudas mediante concurrencia competitiva, como subvenciones a fondo perdido para los proyectos mejor valorados. Entre las actuaciones que podrían financiarse figuran mejoras de eficiencia en edificios, instalaciones y alumbrado exterior, medidas para reducir las necesidades energéticas de laboratorios y áreas de investigación, y tecnologías inteligentes para adaptar la gestión del suministro y el consumo.

Requisitos y cuantías previstos

Los proyectos que contemplen rehabilitaciones energéticas en profundidad de edificios existentes, con intervenciones en envolventes o instalaciones térmicas, deberían acreditar ahorros mínimos del 60 % en el consumo de energía primaria y del 20 % en energía final. Además, el consumo anual total de los edificios rehabilitados tendría que cubrirse únicamente con energías renovables instaladas en el lugar o en sus proximidades. La ponderación también tendría en cuenta criterios socioeconómicos en proyectos situados total o parcialmente en zonas de reto demográfico y transición justa.

El coste elegible mínimo por proyecto sería de un millón de euros y la ayuda máxima podría alcanzar los tres millones. El plazo máximo de ejecución de las actuaciones subvencionadas sería de 24 meses desde la notificación de la resolución favorable en la sede electrónica del IDAE.

Consulta pública hasta el 25 de noviembre

Según la información del MITECO, la primera convocatoria contribuiría al objetivo de ahorro acumulado de energía final establecido para España conforme al artículo 8 de la Directiva (UE) 2023/1791, mediante la movilización del presupuesto aprobado por el Plan de Actuación 2026 del FNEE. La línea también se enmarca en los objetivos de eficiencia energética del Plan Nacional Integrado de Energía y Clima (PNIEC) 2023-2030.

Las personas interesadas pueden enviar comentarios y alegaciones hasta el 25 de noviembre a bzn-SGH@miteco.es, con el asunto “Alegaciones_ Orden_Procedimiento_Gestión_GdO”.

Explorium, la startup cerrada tras ronda de 127 millones: por qué el capital no basta

Explorium es la última startup cerrada tras ronda millonaria: 127 millones de dólares levantados y ningún negocio sostenible que los justificara. La lección para cualquier founder que prepara su ampliación de capital es incómoda, y llega desde Israel.

La ronda de 127 millones que no compró el product-market fit

Vamos a los números. La compañía israelí, fundada en 2017 por Omer Har, Or Tamir y Maor Shlomo, cerró su historial de financiación con más de 127 millones de dólares en cuatro tramos: 3,6 millones de ronda seed, 15,5 millones de Series A en septiembre de 2019 liderados por Zeev Ventures, 31 millones de Series B en julio de 2020 y 75 millones de Series C en mayo de 2021 con Insight Partners como inversor principal. Emerge, F2 Capital y 01 Advisors completaron el capital.

Con ese dinero se construyó una plataforma de enriquecimiento de datos que conectaba a las empresas con miles de fuentes externas para mejorar sus predicciones de machine learning: churn de clientes, riesgo de crédito, detección de oportunidades comerciales. La compañía llegó a unos 130 empleados y a operar en Israel y Estados Unidos. En 2021, el relato se sostenía solo.

El suelo se movió después. El machine learning se commoditizó y capacidades que antes solo vendían proveedores especializados pasaron a estar al alcance de cualquiera con una API y una tarjeta de crédito. Cuando el núcleo de tu producto se convierte en una función más de la nube, el margen se evapora y el burn rate empieza a pesar más que la narrativa del pitch deck.

Del dato enriquecido a los agentes de IA: el pivote que llegó antes, pero no lo bastante

La reacción fue rápida, hay que reconocerlo. Har asumió el cargo de CEO y la compañía viró hacia la IA generativa con una tesis razonable: los agentes de IA serían una nueva categoría de usuario empresarial y necesitarían datos B2B de calidad para trabajar. En 2025 lanzaron AgentSource, después una solución de enriquecimiento basada en el Model Context Protocol y, más tarde, Vibe Prospecting, una aplicación de prospección dentro del propio chat.

Un pivote bien argumentado no arregla un modelo de negocio que no cierra: solo alarga la cuenta atrás.

El producto funcionó en captación: más de 350.000 usuarios registrados. Y aun así no bastó. Los fundadores lo reconocieron en su carta de despedida: la empresa siguió creciendo durante el último año, en plena sacudida del mercado, pero ese crecimiento nunca se convirtió en un negocio sostenible. Esa frase resume buena parte de los cierres que veremos en 2027.

Crecer en usuarios no es crecer en negocio. La distancia entre registro gratuito y facturación recurrente es exactamente donde mueren las startups.

A efectos prácticos, Explorium tenía producto, tenía marca, y tenía tracción. Le faltaba lo único que sostiene a una empresa cuando el mercado se pone feo: unos unit economics que aguanten el escrutinio de una due diligence. Eso no se compra con una Series C.

📦 Caso de estudio: Explorium

  • El reto: vender datos enriquecidos para machine learning cuando esa capacidad se estaba commoditizando en toda la industria.
  • La jugada: pivote temprano hacia agentes de IA con AgentSource, MCP y Vibe Prospecting, apoyado en su infraestructura previa.
  • El resultado: más de 350.000 usuarios registrados y crecimiento durante el último año, insuficientes para sostener la estructura tras 127 millones invertidos.
  • La lección: el pivote tecnológico sin pivote de modelo de negocio solo compra tiempo, y el tiempo se paga con runway.

burn rate

Por qué el capital no basta: las señales que Explorium no pudo convertir en negocio

El ecosistema israelí es el mejor laboratorio del mundo para estudiar esto. Start-Up Nation produce compañías de ciberseguridad y deep tech que dominan rondas globales, pero también acumula casos de startups que levantaron capital en el régimen de valoraciones de 2021 y se quedaron sin mercado cuando ese régimen desapareció.

Ojo con la interpretación: el capital riesgo financia una hipótesis, no certifica que sea cierta. Insight Partners y Zeev Ventures no fallaron por falta de análisis, fallaron por algo más simple: nadie paga por un futuro que el mercado todavía no sabe comprar. El historial completo está en la ficha de la compañía en Crunchbase: cuatro rondas y ningún dato público de rentabilidad.

Hay un detalle que duele y que casi nadie ha señalado. Maor Shlomo, cofundador de Explorium, dejó la compañía para centrarse en Base44, el proyecto que Wix acabó comprando. El mismo equipo, dos resultados opuestos. La diferencia no fue el talento ni el acceso a capital, sino la velocidad a la que cada proyecto encontró a alguien dispuesto a pagar.

1. El capital levantado no valida el mercado

Una ronda dice que un grupo de inversores cree en una hipótesis, no que exista demanda dispuesta a pagar. En España, el paso por Lanzadera o Wayra y el sello de Y Combinator abren puertas, pero ninguno sustituye a las diez primeras facturas cobradas. Si tu métrica de validación es la ronda y no la retención, tienes un problema de definición.

2. Un pivote necesita criterio de corte por escrito

Explorium pivotó rápido hacia los agentes de IA. El problema no fue la dirección, fue la ausencia de una fecha límite: ¿qué métrica tenía que alcanzar Vibe Prospecting para justificar la estructura? Sin un umbral pactado con el consejo —MRR, retención a 90 días, coste de adquisición—, un pivote se convierte en una huida hacia delante que consume el runway que queda.

3. Usuarios registrados no son ingresos recurrentes

350.000 registros suenan a tracción. Pero un registro gratuito en una herramienta de prospección no dice nada sobre disposición a pagar. La metodología Lean Startup lo llama validación: cobrar antes de escalar. Aplicado a un negocio tangible, es la diferencia entre llenar la tienda el día de la inauguración y tener cola un martes de febrero.

Para un founder que está ahora mismo preparando una seed o una Serie A, la lectura es directa: el dinero de 2021 ya no existe, los inversores miran el product-market fit con lupa y el margen importa más que el crecimiento bruto. Si tu negocio necesita otra ronda para demostrar que el negocio funciona, probablemente el negocio no funcione. Esa es la parte incómoda de la historia de Explorium, y también la única útil.

🚀 Hoja de Ruta para Emprender

  • Define tu métrica de validación: elige una sola, retención a 90 días o MRR, y ponle umbral antes de contratar. El capital compra tiempo, no demanda.
  • Firma un criterio de corte: pacta con tu consejo qué resultado obliga a matar un pivote. Sin fecha límite, todo pivote se convierte en huida.
  • Cuenta clientes que pagan: separa registros gratuitos de ingresos recurrentes en tu reporting mensual. Confundir ambos mata compañías.
  • Estira el runway antes de necesitarlo: recorta coste fijo cuando el mercado cambia, no cuando la caja se agota. La eficiencia se negocia mejor desde la fuerza.

‘De seda y hierro’ recibe el segundo accésit de los Premios SUPERCUIDADORES en medios de comunicación

0

El programa de La 2 ‘De seda y hierro’ ha obtenido el segundo accésit en la categoría de Medios de Comunicación de los XII Premios Internacionales SUPERCUIDADORES, otorgados por UNIR (Universidad Internacional de La Rioja). La ceremonia tuvo lugar el pasado viernes en el Auditorio de la Fundación Rafael del Pino, en Madrid.

El jurado reconoció la labor del espacio al visibilizar la discapacidad, la dependencia, la salud mental y los cuidados mediante testimonios personales, así como su continuidad, enfoque inclusivo y accesibilidad de los contenidos emitidos.

Reconocimientos y asistentes

Recogieron el galardón Patricia Martínez, directora de ‘De seda y hierro’; Carlos Serrano, productor ejecutivo, y Beatriz Chicharro, subdirectora del programa. Les entregó el premio Aurelio López-Barajas, fundador y CEO de SUPERCUIDADORES.

El primer premio de la categoría fue para Dependencia.info, por su periodismo especializado en personas mayores, dependencia y cuidados. El primer accésit recayó en ConSalud.es -Mediforum-, por su información sobre cuidados, pacientes y familias.

La ceremonia, presentada por Francisco García Cabello, fundador y CEO del Foro de los Recursos Humanos, reunió a cuidadores, familias, profesionales, empresas, entidades sociales y representantes institucionales. Asistieron Mercedes Marín García, directora general de Formación de la Comunidad de Madrid; Carmen González Paz, directora general de Coordinación Sociosanitaria; Mirian González Rogado, subdirectora general de Cualificación y Acreditación Profesional, y Wilma Andrade Muñoz, embajadora de Ecuador en España.

Premios SUPERCUIDADORES

Los galardones se crearon en 2015 para reconocer la dedicación de los cuidadores y las iniciativas que mejoran la vida de las personas que necesitan cuidados. Distinguen iniciativas de España, Chile, Ecuador y Argentina.

SUPERCUIDADORES, entidad impulsada por la Universidad Internacional de La Rioja (UNIR), trabaja en la formación, la acreditación de competencias y el acceso al empleo de los cuidadores, con el propósito de profesionalizar y dignificar su labor.

Salud contará en 2027 con 1.456,7 millones de euros, 141 millones más que en 2026

0

El presupuesto de Salud de Cantabria para 2027 asciende a 1.456.718.091 euros, 141 millones más que en 2026 y un 10,75% de incremento en términos homogéneos, excluidos los fondos del Mecanismo de Recuperación y Resiliencia. El consejero César Pascual presentó las cuentas y señaló que prácticamente 40 de cada 100 euros del presupuesto regional se destinan a Salud.

Según explicó, casi la mitad del incremento presupuestario del Gobierno para el próximo año se dirige a este departamento. Frente a 2023, el presupuesto de Salud aumenta un 36,67%; además, de cada 100 euros adicionales distribuidos entre las consejerías en 2027, más de 47 corresponden a Salud.

El Servicio Cántabro de Salud y la atención primaria

El Servicio Cántabro de Salud (SCS) dispondrá de 1.418 millones de euros, un 9,89% más que en 2026 y el 35,22% del gasto total del Gobierno regional. La partida de personal alcanza los 721 millones, 98 millones más que este año, con un aumento del 13,56%. El presupuesto contempla cubrir previsiones retributivas y acuerdos de carrera profesional, consolidar efectivos y atender necesidades permanentes de los centros, además de medidas para captar y fidelizar profesionales. Los gastos corrientes suman 424 millones, un 6,31% más.

La Gerencia del SCS tendrá un presupuesto global de 302 millones de euros, un 4,4% más que en 2026. Atención Primaria contará con 239 millones, un 11,77% más. Su partida de personal asciende a 192 millones, con un aumento del 17,29%, y las inversiones crecerán un 83,15%, hasta 1,084 millones. Estas incluyen avanzar en la redacción de proyectos para los centros de salud de Piélagos Norte y Suances, reformas en Covadonga y Gama, mejoras en otros centros, equipamiento y un estudio integral de climatización.

Se reservan asimismo 200.000 euros para colaborar con los ayuntamientos en obras de consultorios. La planificación incluye actuaciones en Villaverde de Pontones, Tudanca, Puente Viesgo, Oreña, Valle de Villaverde, Miengo y Santiurde de Reinosa. El gasto corriente de Atención Primaria baja un 13%, tras redistribuirse entre las distintas gerencias.

Presupuesto hospitalario e inversiones

Valdecilla contará con 648 millones de euros, un 11,24% más. De esa cantidad, 371 millones se destinan a personal, un 16,85% más, y las inversiones aumentan un 15%. Sierrallana-Tres Mares dispondrá de 144 millones, un 11,09% más, con 91 millones para personal y un aumento del 14,15%; los gastos corrientes subirán casi un 10%.

El Hospital de Laredo tendrá 84 millones, un 13,67% más: 55 millones para personal, con un incremento del 17,66%; 25 millones para gastos corrientes, un 7,97% más, y 3 millones para inversiones, un 33,5% por encima de lo presupuestado este año.

Las grandes inversiones no se incluyen en los presupuestos desglosados de cada hospital y se financiarán con cargo a la Gerencia del SCS. Esta contará con 70 millones para inversiones reales y otros 2,84 millones en transferencias de capital para financiar el proyecto de ampliación de Sierrallana. Se mantienen los compromisos de financiación de Valdecilla para Protonterapia y la nueva Unidad de Endoscopias. También se prevén casi 5 millones para equipamiento, entre otros, un nuevo equipo de tomografía computarizada con fotones, material para Endoscopias y equipos de esterilización.

Investigación y programas de salud

Para Sierrallana se contempla financiación destinada a concluir el hospital de día oncohematológico, dotarlo de mobiliario, incorporar ecógrafos para Ginecología y Reumatología y avanzar en la renovación de su infraestructura física. En Laredo, las cuentas incluyen recursos para adquirir una resonancia magnética, mejorar Anatomía Patológica, dotar el área de Endoscopias y tramitar la reforma y ampliación del Servicio de Urgencias.

La investigación y la innovación en salud cuentan con 17,43 millones de euros. La partida incluye 4 millones para el Parque de Innovación en Salud, 10,5 millones para continuar las actuaciones en la antigua Residencia Cantabria y 1,5 millones para el proyecto Campus Tecnológico del Centro de Datos Altamira. La aportación de la Consejería al IDIVAL será de 2,2 millones y se incorporan 80.000 euros para que el Hospital Virtual Valdecilla desarrolle un espacio de experimentación digital aplicada a la investigación sanitaria.

El presupuesto también destina cerca de 280.000 euros al gobierno del dato sanitario y prevé modernizar la gestión de la incapacidad temporal y mejorar la coordinación entre Atención Primaria, hospitales e inspección médica. La Consejería de Salud, en sentido estricto, contará con 37,966 millones de euros, un 2,85% más. La Dirección General de Salud Pública dispondrá de 23,56 millones para vacunación, cribados, vigilancia epidemiológica, seguridad alimentaria y prevención y promoción de la salud. Sus cuentas incluyen tramitar una unidad móvil de mamografía, ampliar los cribados neonatales y elaborar un nuevo plan de salud mental.

Farmacia, humanización y apoyo a pacientes

El área de Farmacia, Humanización y Coordinación Sociosanitaria registra el mayor crecimiento relativo, con un 26,86%. Se mantienen las actuaciones en humanización, gestión de reclamaciones y difusión de voluntades previas, y aumenta hasta 90.000 euros la ayuda a asociaciones de pacientes. La aportación a CanELA asciende a 44.000 euros, un 10% más.

También continúan los programas de atención integral al médico enfermo y al profesional de enfermería, así como el apoyo a los sistemas personalizados de dosificación en zonas con riesgo de despoblamiento. Pascual presentó el presupuesto como un esfuerzo cuya responsabilidad, según indicó, es utilizar adecuadamente los recursos y mejorar la asistencia sanitaria.

Sentra cierra una ronda de 150 millones para la seguridad de los datos que ya tocan los agentes de IA

La ronda de seguridad para agentes de IA ya se mide en cientos de millones: Sentra levanta 150 millones de dólares y confirma que el negocio está en los datos que esos agentes tocan, no en los agentes.

La operación la lidera Capital One Ventures, el brazo inversor del banco estadounidense, y eleva el capital acumulado de la compañía israelí por encima de los 250 millones de dólares. En la ronda repiten los fondos que ya estaban dentro: Bessemer Venture Partners, Zeev Ventures, Standard Investments, Munich Re Ventures y Key1 Capital. Un representante de Capital One se incorpora al consejo de administración.

Los números: 150 millones, valoración triplicada y un unicornio a la vista

Vamos a los números. Sentra no ha desvelado la valoración exacta, pero su consejero delegado, Yoav Regev, asegura que se ha triplicado respecto a la ronda anterior. La compañía no alcanza todavía los 1.000 millones de dólares de valoración, aunque las estimaciones del sector la sitúan muy cerca de esa frontera.

La estructura incluye un pequeño tramo secundario para que los empleados vendan parte de sus acciones; el grueso del capital entra directo en la caja de la empresa. Ese detalle importa: en rondas de este tamaño, el founder debe vigilar qué porcentaje va al balance y cuánto se destina a dar liquidez al equipo sin financiar el crecimiento.

El crecimiento declarado es del 300% interanual, con alrededor de un centenar de grandes clientes corporativos en Estados Unidos y Europa y unos ingresos que la compañía sitúa en decenas de millones de dólares. La plantilla es de 130 personas, 65 de ellas en la sede de Tel Aviv.

Una ronda estratégica no se mide por el importe, sino por el mercado que abre el inversor: Capital One no aporta solo dinero, aporta acceso a un sector regulado.

El modelo de negocio detrás: proteger el dato, no perseguir al agente

Regev sostiene que la IA es, antes que nada, un problema de datos. Su argumento: decenas de miles de agentes operan ya dentro de grandes organizaciones y perseguirlos uno a uno es inviable; lo que se puede gobernar es la información a la que acceden. Esa tesis ha convertido la seguridad de datos en una categoría con presupuesto propio, separada del antivirus y del cortafuegos de siempre.

El agente no es el enemigo: es una identidad más que hereda permisos humanos y multiplica el daño de un descuido administrativo.

Sentra financiación

El problema tiene tres capas. La presión por adoptar Copilot, asistentes y servicios cloud antes que el resto del mercado. La dispersión del dato sensible entre aplicaciones SaaS, almacenes de datos y servidores locales. Y los agentes autónomos, que heredan permisos concedidos a personas y operan a velocidad de máquina.

  • Antes del incidente: clasifica el dato sensible, mapea qué usuario, cuenta de servicio o agente puede acceder y aplica el principio de mínimo privilegio.
  • Durante el incidente: detecta patrones de acceso anómalos, revoca permisos y retira comparticiones de riesgo de forma automática.
  • Después: reconstruye qué información pudo ver un agente y entrega la evidencia que necesitan los equipos legal y de compliance.

📦 Caso de estudio: Sentra

  • El reto: los agentes de IA heredan permisos humanos y acceden a datos sensibles sin que el CISO lo sepa.
  • La jugada: proteger el dato en reposo y gobernar accesos por identidad, humana o máquina, en vez de inspeccionar cada petición.
  • El resultado: 150 millones levantados, más de 250 acumulados y un crecimiento del 300% en un año.
  • La lección: vende control y evidencia, no alarmas; el comprador de seguridad paga por saber qué pasó y quién lo vio.

Con el capital nuevo, Sentra quiere duplicar plantilla en Israel y Estados Unidos, abrir oficina en Londres y entrar en el mercado federal estadounidense, con ventas previstas para el segundo semestre de 2027. También estudia comprar alguna compañía para acelerar en prevención de pérdida de datos y gestión de identidades. El objetivo declarado: 100 millones de dólares de ventas.

La plataforma combina cuatro disciplinas que el comprador corporativo ya empieza a exigir por separado: gestión de la postura de seguridad del dato (DSPM), detección y respuesta (DDR), gobierno de accesos (DAG) y prevención de pérdida de información (DLP). Todo el procesamiento ocurre dentro del entorno del cliente, de modo que la información sensible no se transmite a Sentra.

Unit 8200, Cyera y el liderazgo libre: la lección para el ecosistema español

El precedente israelí pesa tanto como la cifra. Sentra nació en 2021 de la mano de Regev, excomandante del Centro Cibernético de la Unidad 8200, y de Asaf Kochan, excomandante de la unidad y hoy presidente. Ron Reiter, CTO, dirigió el centro de desarrollo de Oracle en Tel Aviv; Yair Cohen, responsable de producto, pasó por Microsoft y Datadog. Inteligencia militar, multinacional y producto: la combinación que ha hecho de Israel la cantera de ciberseguridad más productiva del mundo.

El mercado, eso sí, no está cerrado. Regev reconoce la competencia de Cyera y Varonis y defiende que el liderazgo del segmento sigue vacante. La categoría no la ganará quien tenga el modelo más grande, sino quien consiga que el CISO confíe en una sola capa de control sobre todo su dato disperso.

Para un founder español que construya en ciberseguridad, la comparación es dura y útil a la vez. Aquí una Serie A de 20 millones se celebra; en Israel es una ronda de crecimiento liderada por el brazo inversor de un banco. El ecosistema local tiene cantera técnica y programas como Lanzadera o Wayra, pero el capital sigue siendo el cuello de botella para vender en Estados Unidos.

La lección más útil no está en el importe, sino en el foco. Sentra no vende ‘IA’ ni promete detener agentes: vende visibilidad y control sobre el dato que ya existe. En un mercado donde la mayoría de los equipos de seguridad dedica el presupuesto a parchear urgencias, esa claridad de categoría es lo que sostiene precios y márgenes.

🚀 Hoja de Ruta para Emprender

  • Mide el tramo secundario: si tu ronda incluye liquidez para empleados, calcula qué porcentaje no llega al balance y rehaz el runway con ese dato.
  • Define tu categoría: nombra el problema que resuelves, no la tecnología de moda. Sentra protege datos, no ‘hace IA’.
  • Elige al inversor que abre puertas: un fondo con cartera en tu vertical vale más que un cheque un 10% mayor sin red comercial.
  • Anticipa el listón siguiente: si tu valoración se triplica, los ingresos que te exigirán en la próxima ronda suben en la misma proporción.

La campaña puerta a puerta para mejorar la recogida de vidrio en El Carrascal

El Ayuntamiento de Leganés y Ecovidrio están desarrollando en El Carrascal la campaña «EcoBarrios», con visitas puerta a puerta en más de 4.100 domicilios. El análisis con herramientas de inteligencia artificial identificó esta zona como un lugar donde podía mejorar la recogida de vidrio.

Más de 11.500 vecinos de El Carrascal están recibiendo una carta y la visita de un equipo de educación ambiental, que informa sobre la iniciativa, resuelve dudas y explica la importancia del reciclaje de envases de vidrio.

Campañas anteriores y nuevas medidas

El año pasado se llevaron a cabo campañas similares en Leganés Norte y Zarzaquemada. Según la información municipal, seis meses después de su finalización la recogida de envases de vidrio había aumentado un 7,8% en esos barrios, donde también se instalaron 20 contenedores verdes.

En El Carrascal está previsto instalar un nuevo contenedor verde, complementario a los que ya hay en la calle, para ampliar la infraestructura disponible.

Análisis de datos para identificar zonas prioritarias

La concejala de Medio Ambiente, Violeta Bonet, ha señalado que el análisis de datos permitió identificar barrios donde podía mejorar la recogida y que las campañas han llegado ya a más de 43.000 vecinos. De ese total, 32.000 corresponden a Leganés Norte y Zarzaquemada.

Ecovidrio desarrolla estas campañas en el marco de su Plan de Transformación Digital. Para detectar las zonas prioritarias, analiza los datos diarios de recogida y los relaciona con variables sociodemográficas, como la densidad de población o el consumo; después compara los resultados con los de otras ciudades españolas.

Reciclaje de envases de vidrio

El vidrio depositado en los contenedores se recicla para fabricar nuevos envases, sin perder sus propiedades originales. La información de la campaña indica que en España se reciclan siete de cada diez envases de vidrio.

Ecovidrio es un sistema colectivo de responsabilidad ampliada del productor especializado en la gestión de la recogida y el reciclaje de vidrio. Trabaja desde 1998 y cuenta con el compromiso de casi 6.000 compañías envasadoras.

Descargar el folleto de la campaña

Canva despide a 1.271 personas: el manual de gestión del cambio para los despidos en startups

Los despidos en startups ya no distinguen entre compañías que queman caja y unicornios rentables: Canva recorta 1.271 puestos, el 22% de su plantilla, para rehacer equipos y contener el coste de la IA.

El recorte que Canva presenta como una refundación

La plataforma de diseño Canva anunció el 3 de noviembre la primera gran ronda de despidos de sus 13 años de historia. Técnicamente no es un ERE al uso: de esas 1.271 personas, una parte sale de la empresa, otra cambia de rol y otra tendrá que reubicarse en la sede central de Sídney. El comunicado lo firma Melanie Perkins, cofundadora y consejera delegada, y no incluye la explicación de negocio que suele acompañar a este tipo de anuncios.

Ahí está el primer detalle que un fundador puede copiar. En lugar de un mensaje defensivo, Canva publicó una carta con firma, diagnóstico y destino: fusionar los equipos de producto, crecimiento y plataforma en una sola unidad, reducir el número de subespecialidades y devolver la capacidad de decisión a equipos pequeños. Perkins lo justificó así: los cambios pequeños no bastaban y tocaba refundar la compañía. Menos capas, menos silos y menos cargos intermedios.

Ese envoltorio importa tanto como la cifra. Cuando una empresa de 13 años recorta un 22% y lo llama refundación, admite que el problema no era solo el gasto, sino la estructura que lo generaba. Y el momento no es casual: el anuncio llega mientras la compañía arrastra dudas sobre el calendario de una posible salida a bolsa. La diferencia entre un ajuste y una operación de gestión del cambio está justo ahí.

El coste por tarea de la IA: la razón económica que no salió en la nota

gestión del cambio

Canva no dio el motivo económico por escrito, pero el rastro está en sus propios números. En agosto comunicó a los inversores una rebaja de la previsión de crecimiento de ingresos para 2026: del 30% al 20%. La razón, trasladada a los accionistas por Perkins, fue que el coste medio de servir una tarea de IA era demasiado alto.

Un recorte del 22% no se explica solo por la IA: se explica porque la IA convirtió a cada usuario gratuito en un coste variable.

Vamos a los números. A cierre de 2025 la plataforma superaba los 265 millones de usuarios activos mensuales y los 31 millones de usuarios de pago. Traducido: buena parte del tráfico de IA que consume cómputo lo generaban cuentas que no pagan. Ahí está el desajuste clásico del software con IA, donde el coste marginal no tiende a cero sino al proveedor del modelo.

La respuesta ha sido sustituir dependencia por ingeniería propia. Desde el lanzamiento de Canva 2.0 en abril, la compañía afirma haber reducido un 90% su coste por tarea; en octubre, con Canva Brush, sumó otro 46% de mejora frente al agente de diseño anterior. Son avances reales. Y, aun así, insuficientes para absorber una demanda que la propia Perkins describió como muy por encima de lo previsto.

El contexto competitivo remata el argumento. En mayo, Anthropic lanzó Claude Design y pilló a contrapié a Adobe y Figma, que llevaban años integrando sus modelos. Canva reconoció entonces que había ayudado a construir ese producto. La era de los frenemies del diseño: tu proveedor de modelos también puede ser tu competidor, y cada consulta servida con su motor le paga el almuerzo.

📦 Caso de estudio: Canva

  • El reto: Crecer en usuarios de IA sin que el coste de servir cada tarea se comiera el margen.
  • La jugada: Reunir producto, crecimiento y plataforma en una sola unidad y recortar subespecialidades.
  • El resultado: 1.271 salidas o cambios de rol sobre el 22% de la plantilla y un coste por tarea hasta un 90% menor.
  • La lección: El organigrama es una palanca de costes; si no se toca, el recorte se repite cada año.

Lo que este ERE enseña a un founder que nunca ha despedido

Hay una fecha que conviene subrayar: entre la rebaja de previsión de agosto y el anuncio del 3 de noviembre pasaron tres meses. Ese margen es el que separa una decisión difícil de una decisión tardía. Cuando el coste unitario se deteriora, cada trimestre de espera se paga con más salidas de las necesarias.

El precedente es reconocible. Las compañías que construyeron producto sobre modelos de terceros afrontan ahora la misma factura que Canva: el coste de servir se convierte en la primera línea del estado de resultados y en el argumento de una reestructuración. Figma y Adobe lo saben. Y las startups españolas que han integrado IA generativa en su producto van a encontrarse el mismo cuello de botella en cuanto la ronda de turno deje de financiar el cómputo.

Para un founder que afronta su primer recorte, la lección no es la empatía del mensaje, sino la separación de dos decisiones que suelen ir mezcladas: quién sale y qué cambia. Canva hizo las dos a la vez y lo llamó refundación. Si solo se ejecuta la primera, acabas reconstruyendo los mismos puestos en menos de un año.

En España hay una capa extra que no conviene improvisar: un despido colectivo obliga a abrir un periodo de consultas con la representación de los trabajadores, tal como recoge el Estatuto de los Trabajadores, y ese calendario condiciona cualquier plan de salida. El coste de hacerlo mal no es reputacional: es financiero.

Queda el equipo que se queda, que es el que sostiene el negocio. La carta de Perkins insiste en devolver autonomía a equipos pequeños. Eso, a efectos prácticos, exige tres cosas: objetivos claros por unidad, un responsable por decisión y métricas de coste por tarea visibles para todos. Sin eso, el organigrama plano es una fotografía, no un sistema.

La lección es incómoda. Canva no recorta porque le vaya mal; recorta porque su modelo de ingresos y su modelo de costes dejaron de crecer al mismo ritmo. Cualquier startup que venda IA a precio plano visitará esa misma encrucijada antes o después.

🚀 Hoja de Ruta para Emprender

  • Mide el coste por tarea antes de escalar: si no sabes cuánto cuesta servir cada acción de IA, no puedes decidir si el plan gratuito te financia o te descapitaliza.
  • Separa la salida del rediseño: define el nuevo organigrama antes de comunicar los despidos o reconstruirás los mismos puestos en menos de un año.
  • Comunica con estructura: una carta con diagnóstico, criterio y destino genera más confianza que diez mensajes de empatía sin plan detrás.
  • Cuida al que se queda: asigna objetivo, responsable y métrica a cada unidad superviviente durante la primera semana.

Castilla y León fija diez fechas de apertura comercial autorizada para 2027

0

La Orden IEM/1154/2026, de 30 de octubre, publicada en el Boletín Oficial de Castilla y León, establece los domingos y festivos de apertura autorizada para los establecimientos comerciales de la comunidad en 2027.

Según la disposición, los comercios podrán abrir al público, con carácter general, en diez fechas:

  • 3 y 10 de enero
  • 25 de marzo
  • 27 de junio y 4 de julio
  • 16 de agosto
  • 5, 12, 19 y 26 de diciembre

Criterios para fijar el calendario

La elaboración del calendario se ajusta al Texto Refundido de la Ley de Comercio de Castilla y León y al Decreto 82/2006, de 16 de noviembre, que regulan el procedimiento y los criterios para determinar cada año los domingos y festivos de apertura autorizada.

Entre esos criterios figuran la inclusión de jornadas coincidentes con la campaña navideña y el inicio del periodo estival, además de días de especial afluencia turística y festivos consecutivos. La información ha sido difundida por la Consejería de Industria, Universidades, Empleo y Comercio.

Resultados Gestamp: el beneficio crece un 35% impulsado por las diferencias de cambio

Gestamp elevó su beneficio neto un 35,6% en los nueve primeros meses del año, hasta los 141 millones de euros, impulsado por las diferencias de cambio y pese a la atonía del mercado del automóvil.

Qué dicen las cifras: más beneficio con menos ventas

El grupo de la familia Riberas, con 115 fábricas de componentes en 24 países, cerró el periodo enero-septiembre con un resultado atribuido de 141 millones de euros, un 35,57% más que en el mismo tramo de 2025. La cifra no nace de un salto del negocio industrial. Las ventas se quedaron en 8.400 millones de euros, con un retroceso del 0,63% interanual, y la compañía defiende ese volumen frente a un mercado que ensambla menos coches que hace un año.

El beneficio bruto de explotación (EBITDA) alcanzó los 936 millones, apenas un 1,2% por encima del registrado entre enero y septiembre del ejercicio anterior, con un margen sobre ventas del 11,1%. El contraste es la noticia: el resultado neto avanza a doble dígito y la caja operativa, medida en EBITDA, se mueve en el entorno del 1%.

Magnitud9M 20269M 2025Variación
Ventas8.400 millones8.453 millones-0,6%
Beneficio neto141 millones104 millones+35,6%
EBITDA936 millones925 millones+1,2%
Margen EBITDA sobre ventas11,1%——

Las magnitudes de 2025 están calculadas a partir de las variaciones comunicadas por la compañía. La explicación de esa brecha está en el calendario del negocio y en la divisa. Un fabricante de componentes cierra pedidos a un precio fijado meses antes de facturarlos, de modo que la conversión a euros de los ingresos cobrados fuera de la eurozona llega con retraso. En 2025 ese desfase penalizó la cuenta de resultados; este ejercicio la diferencia de cambio sopla a favor.

Francisco Riberas, presidente del grupo, atribuyó el avance a un “sólido modelo operativo” que “continúa contribuyendo a optimizar la eficiencia de sus procesos, con avances en regiones clave”. El directivo situó Norteamérica como el mercado de referencia del plan industrial, no como un problema pendiente de resolver.

El beneficio sube un 35% mientras las ventas bajan: la fotografía la firma el tipo de cambio, no el negocio industrial.

Un mercado global que ensambla menos coches

La producción mundial de vehículos ligeros se situó en 62,2 millones de unidades entre enero y septiembre de 2026, un 0,8% menos, según S&P Global Mobility. La consultora estima que el ejercicio cerrará con una caída de 1,5 millones de coches, lo que deja al sector lejos del escenario de recuperación que se manejaba hace doce meses.

Dentro de ese mapa, Gestamp compensa la atonía de Europa y Norteamérica con la subida de matriculaciones en México, Brasil, China e India, mercados donde el grupo ha abierto nuevas plantas dentro de su estrategia de inversión selectiva. La compañía decide capacidad en función del ritmo de cada país y no de una previsión global.

El contraste entre beneficio y facturación tiene una segunda cara. El impacto de las divisas sobre las ventas fue negativo en un 1,4% por la conversión al euro de las monedas de Turquía, Estados Unidos, India y Argentina. El mismo fenómeno que hincha el resultado neto resta ingresos. Es la doble dirección de una compañía con 24 mercados en el balance.

beneficio Gestamp 2026

Plan Phoenix, deuda y caja: la letra pequeña

La deuda financiera neta bajó a 1.908 millones de euros, un 9,44% menos, el nivel más bajo desde su salida a Bolsa en 2017, y equivale a 1,4 veces el EBITDA. El desapalancamiento es el dato más sólido del trimestre porque no depende de la divisa: sale de caja y de disciplina de inversión.

El flujo de caja libre se quedó en 17 millones al cierre del tercer trimestre, sin contabilizar los costes acarreados por el Plan Phoenix. Ese programa, centrado en tres plantas de Estados Unidos, ya eleva el margen sobre ventas del país al 8,7%, con el objetivo de alcanzar el doble dígito en el conjunto del año. La mejora existe, pero todavía está lejos de la media del grupo.

Gestamp frente a sus comparables: el margen manda

El negocio de componentes afronta el cierre del ejercicio con volúmenes a la baja en Europa y Norteamérica y una competencia que aprieta en precios. Magna, Benteler y CIE Automotive operan con la misma presión de producción, aunque la exposición geográfica de cada uno modula el golpe. Gestamp tiene un perfil más internacional que la media del sector y eso, en un año de divisa favorable, se traduce en una ventaja contable que no se repite automáticamente.

La guía para el conjunto de 2026 exige aceleración en el cuarto trimestre. La compañía mantiene un margen EBITDA superior al 11,7%, frente al 11,1% de los nueve primeros meses, y una ratio de conversión de flujo de caja operativa del 35% cuando la caja libre acumulada es de solo 17 millones. La aritmética no deja margen: o el último trimestre aporta el grueso del ejercicio o alguna de las dos metas se queda corta.

Conviene matizar el titular. Un beneficio neto que crece un 35% gracias a la conversión de monedas es una métrica contaminada por un factor no recurrente, y el mercado lo sabe. En 2025 la misma variable jugó en contra y el resultado sufrió; por eso la comparación interanual exige mirar el EBITDA y el margen, no solo el beneficio. La métrica que discrimina es la rentabilidad sobre ventas del 11,1% y su capacidad de sostenerla cuando la divisa deje de ayudar.

Ahí está la prueba de fuego para el equipo de Riberas. La deuda ya está controlada y la generación de caja empieza a acompañar. Falta que el margen industrial, especialmente en Norteamérica, confirme que el Plan Phoenix es una mejora estructural y no un ajuste de dos trimestres.

📊 Las Claves para el Inversor

  • Qué vigilar: El margen EBITDA del cuarto trimestre, que debe cerrar por encima del 11,7% para cumplir la guía anual y sostener la conversión de caja del 35%.
  • Reacción del valor: El mercado descuenta que el grueso del beneficio llega por divisa; cualquier mejora del margen industrial en Norteamérica pesará más en la cotización que la cifra neta.
  • Precedente sectorial: En 2025 las diferencias de cambio restaron y el beneficio se resintió; la comparación con Magna y CIE Automotive sirve para medir si el 11,1% de margen es estructural.

El CICR entrega cuatro camiones con insumos médicos en Taiz

0

El Comité Internacional de la Cruz Roja (CICR) entregó cuatro camiones con insumos médicos en la ciudad de Taiz, Yemen. La carga incluye kits quirúrgicos destinados a ayudar a los hospitales a tratar a pacientes heridos por arma.

La organización señaló que la entrega busca apoyar a los centros de salud, sometidos a una gran carga de trabajo y a una presión extrema por los enfrentamientos continuos.

Atención médica y protección de los centros de salud

«El acceso oportuno a atención médica puede ser una cuestión de vida o muerte para los pacientes con lesiones graves o afecciones médicas críticas, independientemente de dónde vivan o en qué lado de la línea del frente se encuentren», afirmó Christine Cipolla, jefa de la delegación del CICR en Yemen.

En las últimas semanas, el CICR también entregó insumos médicos de urgencia a varios hospitales situados en las líneas del frente o cerca de ellas, pese a las dificultades para llegar a las zonas más afectadas. Entre los centros atendidos figuran el Hospital Al Rahidah, el Hospital Militar de Taiz, el Hospital Hayfan, el Hospital Central de Taiz, el centro de atención primaria Demnat Khadir, el Hospital Al-Dumay Al-Ahkum y la Oficina de Salud de Taiz.

«Instamos a las partes en conflicto a que sigan facilitando un acceso seguro y sostenido para que la ayuda humanitaria imparcial pueda llegar a las personas que la necesitan, estén donde estén», añadió Cipolla. La organización indicó también: «Las instalaciones de salud, así como las personas heridas y enfermas, deben protegerse, y hay que permitir que el personal médico continúe con su labor».

Publicidad