James Webb detecta la galaxia más distante jamás observada en el amanecer del cosmos

El telescopio James Webb detecta la galaxia más distante jamás observada, formada cuando el universo tenía solo 280 millones de años. El hallazgo desplaza al anterior récord y empuja la frontera cósmica hacia el amanecer del universo.

Una galaxia en el mismo filo del amanecer cósmico

La recién bautizada MoM-z14 desplaza al anterior poseedor del título, JADES-GS-z14-0, cuya luz se detectó como era 300 millones de años después del Big Bang. Veinte millones de años separan a ambos objetos en el calendario cósmico: un suspiro si se compara con los 13.800 millones de años del cosmos.

El nombre técnico sigue la convención de los cartografiados profundos. La “z” hace referencia al corrimiento al rojo, la magnitud que los astrónomos utilizan para medir hasta qué punto la expansión del espacio ha estirado la luz. Una galaxia con z superior a 14 pertenece a un universo tan joven que apenas había empezado a fabricar estructuras a gran escala.

Para situarlo en una escala humana: si comprimiéramos la edad del cosmos en un año, la luz de MoM-z14 habría partido durante la primera semana de enero. No solo vemos un objeto lejano; vemos una etapa embrionaria del universo, cuando las primeras galaxias empezaban a encenderse en medio de la oscuridad.

El instrumento NIRCam del Webb identificó la galaxia gracias a ese desplazamiento extremo. La señal rojiza cruzó los filtros infrarrojos con una intensidad suficiente para extraer un dato clave: una firma espectral que no solo sitúa la distancia, sino que también delata la composición química de la galaxia.

Cómo Webb convierte el estiramiento de la luz en una escala de distancias

El efecto es análogo al cambio de tono de una sirena al alejarse, pero aplicado a la luz: cuanto más se aleja un objeto de nosotros, más se desplaza su espectro hacia longitudes de onda largas e infrarrojas. El telescopio James Webb fue diseñado precisamente para captar ese resplandor rojizo y reconstruir distancias sin depender del brillo aparente.
James Webb telescopio

En el caso de MoM-z14, la señal detectada por los instrumentos infrarrojos del Webb no solo confirma la distancia. También reveló la presencia de elementos pesados como carbono y nitrógeno en una etapa tan temprana que los modelos no esperaban encontrar galaxias tan evolucionadas químicamente.

Esa detección química tiene una consecuencia profunda. El carbono y el nitrógeno no existieron en el Big Bang: se forjaron en el interior de estrellas masivas y se dispersaron cuando aquellas estrellas murieron. Encontrarlos en MoM-z14 no invalida el récord, pero sí sugiere que debe haber galaxias anteriores, formadas solo por hidrógeno y helio, que aún no han aparecido en las imágenes.

Los astrónomos no esperaban encontrar una población tan brillante de galaxias apenas 280 millones de años después del Big Bang.

El rompecabezas de las galaxias donde no debería haberlas

Hay aquí una tensión científica fascinante. Antes de la puesta en marcha del Webb, las simulaciones sobre la formación de estructuras cósmicas anticipaban pocas galaxias brillantes en corrimientos al rojo superiores a 10. La realidad observada ha superado a la predicción: los equipos del telescopio han catalogado ya más de cien galaxias relativamente luminosas de ese periodo inmediatamente posterior al amanecer cósmico.

Ese exceso obliga a revisar los modelos de ensamblaje de las primeras galaxias. Si MoM-z14 ya contenía carbono y nitrógeno, significa que generaciones anteriores de estrellas habían sintetizado esos elementos y los habían dispersado mediante explosiones de supernova en un lapso brevísimo. Por tanto, deben existir galaxias aún más primitivas, compuestas solo por hidrógeno y helio, esperando a ser detectadas.

Conviene mantener la prudencia. El estudio que recoge la BBC Sky at Night Magazine es una publicación preliminar, aún pendiente de revisión por pares. La confirmación espectroscópica independiente y el refinamiento del corrimiento al rojo serán claves para consolidar el récord. Aun así, la tendencia de los últimos dos años es sólida: cada nueva imagen profunda del Webb acaba ampliando la frontera de lo observable.

La próxima campaña de observación no debería tardar en aportar nuevas candidatas. Según los autores, el telescopio parece preparado para impulsar grandes expansiones de la frontera cósmica; los corrimientos al rojo antes inimaginables y la era de las primeras estrellas ya no se antojan lejanos. Los datos crudos y las imágenes pueden consultarse en la página oficial de la misión James Webb.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La galaxia MoM-z14, el objeto astronómico más distante conocido hasta la fecha.
  • Dónde: En el cielo profundo observado por el JWST, con un desplazamiento al rojo superior a 14.
  • Institución responsable: Equipo internacional del telescopio espacial James Webb; estudio preliminar aún pendiente de revisión por pares.
  • Cuándo: Observaciones difundidas en septiembre de 2026.
  • Impacto a futuro: Acerca la detección de la primera generación de estrellas y de galaxias formadas solo por hidrógeno y helio.
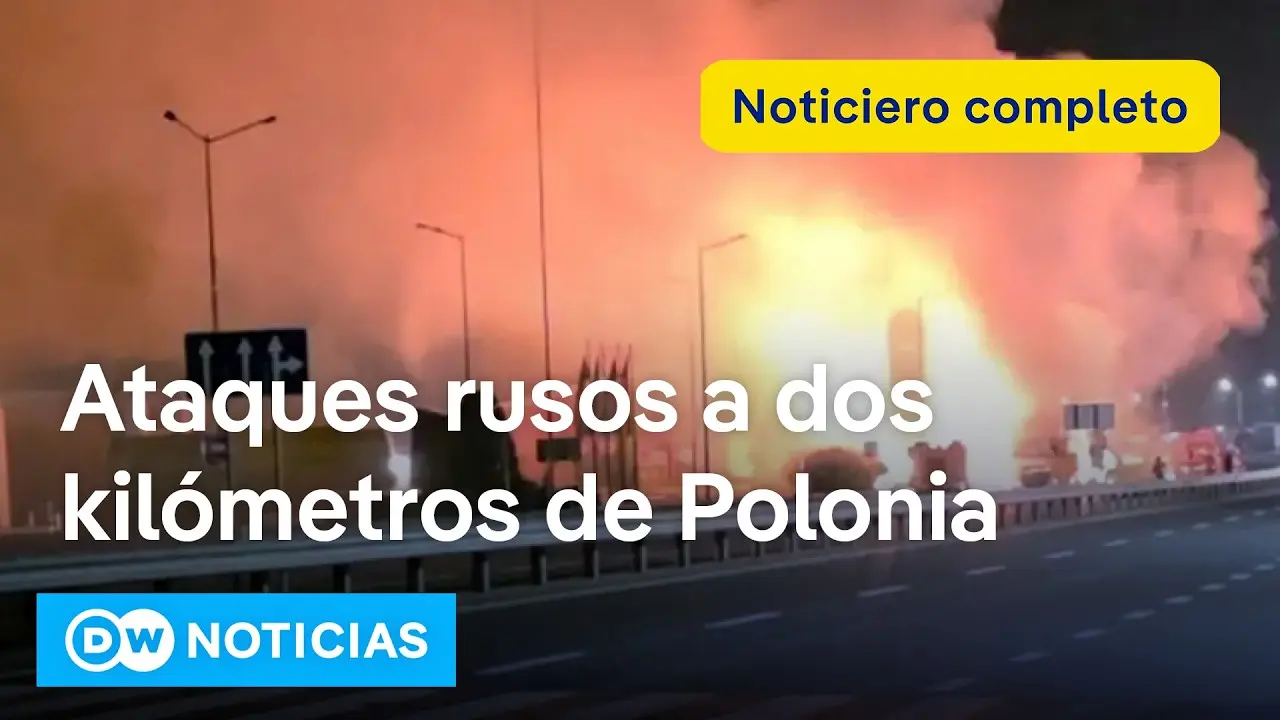
Rusia ataca un tren en Ucrania y dispara la alerta de la OTAN en la frontera polaca

La guerra en Ucrania ha rozado este fin de semana la línea más sensible del flanco oriental europeo. Un dron ruso impactó contra un tren de pasajeros en la ruta Kiev-Varsovia a apenas dos kilómetros de la frontera con Polonia, territorio de la OTAN. No hubo heridos, pero el episodio ha disparado las alarmas en Varsovia y entre los socios de la Alianza Atlántica.

Un ataque que rozó la frontera de la OTAN

La información la difundió DW Español en su noticiero del 13 de septiembre. Según relató el canal, el convoy transportaba a más de 200 pasajeros y fue alcanzado en la locomotora por un dron ruso. A bordo viajaban funcionarios de países europeos y el ex primer ministro británico Boris Johnson. Ninguno de los ocupantes resultó herido y varias localidades cercanas fueron evacuadas.

El Kremlin no tardó en asumir la autoría del ataque. Moscú aseguró, según recogió el medio, que el objetivo era infraestructura utilizada para transportar armas. Una versión que no apaciguó los ánimos en Varsovia.

Varsovia convoca un gabinete de crisis

El primer ministro polaco, Donald Tusk, reunió de urgencia a varios ministros de su gabinete. En una comparecencia recogida por DW Español Tusk advirtió que ‘la escalada de las acciones de la Federación Rusa es una realidad’ y subrayó que cada vez aparecen ejemplos más cerca de las fronteras polacas.

Además, el primer ministro acusó directamente a Vladimir Putin de escalar la guerra y de buscar que esa presión se extienda a Polonia. La frontera oriental de la OTAN se ha convertido en un punto de fricción permanente.

El fantasma del artículo 4 sobrevuela la frontera

Desde el Báltico, el corresponsal del canal aportó una lectura estratégica. Según DW Español, Rusia estaría presionando para hacer invivible Ucrania de cara a la población civil y obligar a Zelenski a negociar en posición de derrota, al tiempo que intenta romper los lazos que unen a Kiev con Varsovia.

El análisis del corresponsal apunta a un riesgo de escalada evidente: un dron errante o derribado podría provocar una masacre en suelo polaco y arrastrar a todos a un conflicto directo con Rusia. Ante ese escenario, Polonia podría activar el artículo 4 de la OTAN para pedir a los aliados que refuercen su flanco oriental, la frontera con Ucrania.

Un dron perdido o derribado podría causar una masacre en suelo polaco, en territorio de la OTAN, y arrastrarnos a todos a un conflicto directo con Rusia.

— Corresponsal de DW Español en el Báltico

Negociaciones en octubre: una puerta entreabierta

Pese a la escalada, el canal señaló que el Kremlin mantiene abierta la posibilidad de una ronda de negociaciones en octubre. Según la agencia rusa Interfax, citada por DW Español, Moscú no descarta un encuentro entre delegaciones, aunque Putin sigue negándose a sentarse directamente con Zelensky.

Para el Kremlin, una visita de Zelensky a Moscú equivaldría a una capitulación ucraniana, algo que Kiev no está dispuesto a aceptar. Es, en palabras del medio, una pequeña pero real oportunidad para la paz, aunque no para un alto el fuego.

Trump presiona a Ucrania por las refinerías

El noticiero también recogió las declaraciones del presidente estadounidense, Donald Trump, quien instó a Ucrania a frenar los ataques contra las refinerías rusas. Trump sostuvo que esos ataques perjudican al mundo y agravan la escasez global, y pidió a Kiev que elija otros objetivos militares.

El mandatario confirmó que conversó con Zelensky sobre el asunto y le transmitió un mensaje claro: hay muchos otros objetivos en la contienda, pero no las refinerías.

BRICS: una cumbre que evitó la palabra Ucrania

En paralelo, la cumbre anual de los BRICS concluyó en Nueva Delhi con una fotografía de familia y pocos anuncios concretos. DW Español destacó que la guerra en Ucrania ni siquiera fue mencionada en la declaración final. El foro de once países se consolida como un contrapeso no occidental frente a las potencias convencionales.

El representante iraní aprovechó la cita para acercar posiciones con rivales árabes tras la tensión en el estrecho de Ormuz. China, por su parte, anunció que liderará una comunidad de código abierto sobre inteligencia artificial y será sede de la próxima cumbre en 2027.

Contexto: una frontera caliente

El incidente no es un hecho aislado. En noviembre de 2022, la caída de un misil en la localidad polaca de Przewodów, cerca de la frontera ucraniana, ya puso a prueba los nervios de la Alianza y obligó a activar consultas de emergencia. Desde entonces, Polonia ha reforzado su papel como hub logístico de la ayuda militar a Ucrania y ha multiplicado sus inversiones en defensa aérea.

La proximidad de los ataques rusos a territorio aliado se ha convertido en una constante. Drones derribados o desviados han caído en países como Rumanía o Letonia en los últimos años, alimentando el debate sobre la defensa aérea europea.

Lectura editorial: el riesgo ya no es abstracto

Para el lector español y europeo, lo ocurrido este fin de semana es un recordatorio incómodo: la guerra no está congelada ni lejana. Un fallo de navegación, un dron interceptado tarde o una decisión táctica equivocada bastarían para convertir un incidente fronterizo en una crisis militar de primer orden. La OTAN no necesita invocar el artículo 5, el de defensa colectiva, para que el miedo a la escalada condicione las decisiones de sus miembros.

El mensaje de Varsovia, tal y como lo interpretó el corresponsal de DW Español, es que los ataques cerca de la frontera irán en aumento. La lógica rusa, según el análisis citado, busca desgastar a Ucrania y romper su conexión con Polonia. Si esa lectura es correcta, el flanco oriental seguirá siendo una zona de alta fricción durante los próximos meses.

¿Qué viene ahora?

La pregunta que queda en el aire es si la puerta de las negociaciones abierta por el Kremlin para octubre es una salida real o una maniobra táctica. Mientras los misiles y los drones sigan volando a dos kilómetros de la frontera polaca, la diplomacia tendrá que competir con la artillería.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

Youtube video

Uno de cada tres nuevos autónomos extranjeros en España trabaja en programación: 3,55 millones de cotizantes

España alcanzó en agosto 3.551.759 cotizantes extranjeros de media, un máximo histórico, y elevó la afiliación de autónomos extranjeros a un récord de 537.660 personas.

Un récord de 3,55 millones con el proceso de regularización como acelerador

Vamos al grano. Los datos que publica el Ministerio de Inclusión, Seguridad Social y Migraciones muestran que la afiliación media de extranjeros subió en 39.535 cotizantes respecto a julio, un 1,1% más, hasta los 3.551.759 ocupados. En el último año el colectivo ha sumado 482.490 trabajadores, un 15,7% más, muy por encima del 3,1% de crecimiento de la afiliación general.

Ese empuje coincide con la puesta en marcha del proceso extraordinario de regularización. A 31 de agosto, la Seguridad Social contaba 337.917 extranjeros dados de alta por este proceso, de los que 16.912 son autónomos. La mayoría, 269.627 personas, está encuadrada en el régimen general de trabajadores por cuenta ajena.

La foto por países no cambia el orden habitual. Marruecos sigue como primer origen, con 407.350 cotizantes, seguido de Colombia (368.901), Rumanía (336.681) y Venezuela (248.550). Casi el 27% de los afiliados extranjeros procede de países de la Unión Europea.

Autónomos extranjeros en máximos: el tercio de la programación

Aquí está el dato que toca de cerca al lector autónomo. La afiliación de trabajadores por cuenta propia de otros países alcanzó 537.660 autónomos extranjeros, un 10,3% más que en agosto de 2025. El crecimiento no se reparte igual en todos los sectores: en telecomunicaciones y programación informática, el 33,5% de los ocupados ya es extranjero.

Vamos a leerlo bien. No hablamos de que un tercio de los autónomos extranjeros esté en programación, sino de que, dentro de esa actividad, uno de cada tres ocupados tiene origen extranjero. La fuente lo sitúa como el sector altamente cualificado donde el colectivo gana más peso junto a telecomunicaciones.

El auge de autónomos extranjeros no es una anécdota de un sector: ya marca el ritmo de la afiliación en programación y telecomunicaciones a doble dígito.

El resto del retrato sectorial también importa. En las actividades de los hogares, los autónomos extranjeros suponen el 26,4%; en hostelería, el 25,7%; en actividades administrativas, el 19,8%; y en construcción, el 19%. La mayoría de los cotizantes extranjeros paga sus cuotas desde el régimen general, no desde el RETA.

Por calidad del empleo, Hacienda no pinta nada en este dato, pero el contrato indefinido sí. El 85,9% de los trabajadores extranjeros cotiza con contrato indefinido y la temporalidad baja al 14,1%, casi un punto por encima de la de los nacionales, que se queda en el 13,2%.

Qué significa para un autónomo local y qué vigilar de aquí a diciembre

La comparación con el ciclo anterior pone cifra al cambio. Desde junio de 2022, la afiliación extranjera ha sumado más de 1,2 millones de ocupados y representa el 50,9% del empleo creado desde la reforma laboral. No es un fenómeno pasajero: la afiliación desestacionalizada marca también máximo de 3.526.093 cotizantes, con 479.004 más que un año antes.

Mi lectura es que el dato tiene dos caras para el autónomo local. En sectores tensionados como hostelería u hogar, el crecimiento de manos extranjeras alivia costes de personal pero presiona los precios de servicios. En programación, quien compite con un autónomo extranjero en remoto no compite con un despacho de barrio: compite con talento acostumbrado a precios globales y a facturar a clientes fuera de España.

El matiz que no conviene perder de vista es la regularización. Las 16.912 altas de autónomos por el proceso extraordinario añaden oferta, pero también aportan cotización y consumo. A efectos del RETA, quien trabaje por cuenta propia debe regularizar su alta como autónomo y elegir bien su tramo por ingresos reales; y quien sea extranjero fuera de la UE depende además de su permiso de residencia y trabajo.

Guía rápida del trámite

  • 📅 Plazos: Dato de agosto, publicado el 14 de septiembre. El siguiente informe se espera a mediados de octubre.
  • Requisitos clave: Cotizantes extranjeros en alta en la Seguridad Social; los autónomos extracomunitarios necesitan permiso de residencia y trabajo.
  • 🌐 Dónde solicitarlo: El alta como autónomo se gestiona en el portal Importass de la Seguridad Social con Cl@ve o certificado digital.
  • 💰 Importe o coste: 3.551.759 cotizantes extranjeros de media en agosto, de los que 537.660 son autónomos extranjeros.
  • ⚠️ Error a evitar: Confundir afiliación con alta real en el RETA: la afiliación media es un promedio, no una foto fija.

Bajas laborales en la pyme: el coste que asume el empresario cuando la mitad de la plantilla está de baja

La mitad de la plantilla de baja en una pyme reabre el debate sobre cuánto cuestan las bajas laborales a los negocios pequeños. El empresario de construcción Ángel Gaitán ha denunciado que el 50% de sus trabajadores está de baja y que sigue asumiendo los costes.

El caso no es una anécdota aislada. Las bajas laborales alcanzan cifras históricas en España, con una prevalencia media por contingencias comunes de 53,7 procesos por cada 1.000 asalariados en 2025, según la estadística de incapacidad temporal de la Seguridad Social.

En 2012 la prevalencia era de 19,1 procesos por cada 1.000 asalariados. En 2020 llegó a 35,7. La curva se ha disparado en poco más de una década, y las pymes con plantillas reducidas son las que más sufren cada ausencia.

Gaitán asegura que la presión le ha llevado a no ampliar su plantilla. ‘No contrato más personal. Me quedo con el que tengo, con el que de verdad es formal y fiable’, ha explicado. Reconoce que las últimas bajas le han empujado a apostar por máquinas.

El coste de las bajas no es solo el salario: la pyme mantiene la cotización a la Seguridad Social durante la incapacidad temporal, reorganiza turnos, contrata sustitutos o renuncia a pedidos. Las bajas laborales supusieron 18.400 millones de euros para las arcas públicas en 2025.

Una plantilla con la mitad de sus efectivos de baja no es un problema puntual: es una factura mensual que la pyme paga sin recibir producción.

El caso real: la mitad de la plantilla de baja en una empresa de construcción

Ángel Gaitán ha explicado que su empresa de construcción llegó a tener el 50% del personal de baja. Su hartazgo es evidente: ha llegado a decir que paga a trabajadores que no acuden a trabajar, una queja que resuena entre muchos empresarios ante el absentismo injustificado.

De fondo, la estadística de incapacidad temporal muestra un repunte continuado. Desde 2013 la tendencia ha sido ascendente: en 2012 había 19,1 procesos por cada 1.000 asalariados y en 2025 se alcanzaron los 53,7. La duración media de los procesos también preocupa a patronales y sindicatos.

Gaitán prefiere la automatización: ‘Los robots y estas máquinas no se dan de baja’. La OCDE calcula que la automatización bien gestionada podría aportar hasta 167.000 millones de euros a la economía española para 2030.

Cuánto cuestan las bajas laborales a las pymes y autónomos con empleados

Para un autónomo con uno o dos empleados, una sola baja prolongada puede desequilibrar la cuenta de resultados. El empresario sigue pagando la cotización a la Seguridad Social mientras el trabajador está de baja, y si contrata a un sustituto, asume un doble coste laboral. La mayoría de los autónomos con empleados sufre cada ausencia sin red.

La ley permite ciertos mecanismos de sustitución y reasignación, pero en una pyme pequeña no hay colchón. Cada ausencia obliga a repartir tareas, retrasar entregas o atender clientes con menos manos. El sobrecoste no siempre es visible, pero existe.

Por eso, algunos empresarios optan por no cubrir las bajas y soportar la carga, mientras otros deciden frenar la contratación, como admite el propio Gaitán. La consecuencia es menos empleo y más presión sobre la economía real.

Por qué el sobrecoste de las bajas empuja a la automatización

El caso de Gaitán conecta con un cambio de fondo: las pymes intentan reducir su dependencia del factor humano. La OCDE cifra en 167.000 millones de euros el potencial económico de una automatización bien gestionada en España para 2030. La automatización no pide bajas, no falta y no acumula absentismo, pero exige inversión.

Para una pyme con flujo de caja ajustado, invertir en maquinaria no siempre es viable. La alternativa pasa por reforzar la prevención, mejorar la gestión de las bajas y analizar si el absentismo responde a causas estructurales o puntuales.

El debate está abierto. Las bajas laborales registran máximos, las empresas pequeñas cargan con el coste y las administraciones estudian medidas para reducir la duración de los procesos. Mientras tanto, la decisión de no contratar más personal puede extenderse si el sobrecoste se percibe como inasumible.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo concreto; la gestión de bajas es continua para el empresario.
  • Requisitos clave: Estar al corriente con la Seguridad Social y comunicar las bajas por los canales oficiales.
  • 🌐 Dónde solicitarlo: La información sobre incapacidad temporal está disponible en la web de la Seguridad Social.
  • 💰 Importe o coste: Las bajas laborales costaron 18.400 millones de euros a las arcas públicas en 2025; el sobrecoste para la pyme varía.
  • ⚠️ Error a evitar: No diferenciar entre bajas justificadas y absentismo injustificado puede inflar el gasto y deteriorar el clima laboral.

El Supremo blinda el diferimiento fiscal en las reestructuraciones y frena a Hacienda

El Tribunal Supremo blinda el diferimiento fiscal en las reestructuraciones empresariales. La sentencia de 20 de julio de 2026 frena a Hacienda: no puede suprimir de golpe la neutralidad fiscal de una fusión, escisión o aportación no dineraria solo con alegar que la operación carece de motivos económicos válidos.

La clave está en la cláusula antiabuso del régimen especial de fusiones, escisiones y aportaciones no dinerarias, el FEAC. El fallo interpreta el artículo 89.2 de la Ley del Impuesto sobre Sociedades y deja un mensaje claro: el diferimiento de la plusvalía no es, de por sí, una ventaja fiscal abusiva.

Vamos por partes. La sentencia, con la magistrada Rivera Frade como ponente, avala que aportar acciones a una sociedad para crear un holding es el mecanismo legal ordinario para garantizar la neutralidad del mercado. No es un truco fiscal: es el cauce previsto por la norma.

Qué dice el Supremo sobre la cláusula antiabuso

La inspección no puede liquidar de golpe las plusvalías latentes en el IRPF. La sentencia exige una carga probatoria especialmente rigurosa: Hacienda debe demostrar, con motivación reforzada y pruebas o indicios concluyentes, que obtener el aplazamiento fue el objetivo principal y determinante de la operación mercantil.

En el caso examinado, los inspectores alegaron que el holding buscaba reducir la tributación de los dividendos y minorar el Impuesto sobre el Patrimonio y Sucesiones. El Supremo precisa que esas ventajas afectaban a conceptos ajenos al diferimiento. Por eso, la Administración no puede suprimir la neutralidad fiscal en el IRPF con base en ellas.

Y aquí viene lo importante: la regularización debe ser parcial y proporcionada. Nada de enmienda a la totalidad. Solo se neutralizan las ventajas indebidas que estén identificadas y cuantificadas en el acuerdo de liquidación.

La inspección no puede desmontar el diferimiento entero: solo puede neutralizar la ventaja abusiva que haya identificado y cuantificado.

Qué cambia para autónomos y pymes

Para un autónomo societario que reestructura su negocio, esta sentencia es un escudo. Ya sea una fusión de sociedades familiares o una aportación no dineraria para crear un holding, el régimen de neutralidad fiscal queda blindado frente a interpretaciones expansivas de Hacienda.

El error más común hasta ahora era asumir que cualquier operación sin motivos económicos evidentes podía tumbarse entera. Con este fallo, la Agencia Tributaria está obligada a probar el abuso y a limitar el ajuste a la parte abusiva. Si no lo identifica y cuantifica, no hay regularización posible.

La sentencia ofrece más seguridad jurídica. También aclara que, aunque el antiguo artículo 96.2 del TRLIS no mencionaba la inaplicación parcial, esta posibilidad ya era exigible por los principios comunitarios de primacía y proporcionalidad de la Directiva 90/434/CEE.

Si estás pensando en una reestructuración, documenta los motivos empresariales. Tener un expediente interno con la lógica económica de la operación refuerza tu posición ante una eventual comprobación de Hacienda.

El precedente que frena a Hacienda

La Audiencia Nacional había avalado el criterio de la inspección. El Supremo revoca esa decisión y anula los actos administrativos. Reconoce, además, el derecho de la contribuyente a cobrar la devolución de lo ingresado de más, con intereses de demora.

Para el pequeño empresario, el mensaje es doble. Primero, el diferimiento fiscal en una reestructuración no es una sospecha en sí mismo. Segundo, Hacienda pierde margen para imponer tributos inmediatos basándose en conjeturas. La sentencia no resuelve todos los expedientes abiertos, pero fija un estándar de prueba mucho más alto.

La doctrina no se limita al caso concreto: sienta criterio para cualquier reestructuración en la que Hacienda pretenda levantar la neutralidad fiscal. Es una victoria para la seguridad jurídica del que reestructura con motivos reales.

Conviene revisar si tienes un procedimiento inspector abierto por una reestructuración pasada. Puedes consultar el estado de tus deudas y expedientes en la sede electrónica de la AEAT. Si la inspección no motivó debidamente el abuso, esta doctrina es un argumento sólido para recurrir.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo para el contribuyente; la sentencia es firme desde el 20 de julio de 2026.
  • Requisitos clave: Operación de reestructuración acogida al régimen FEAC y ausencia de abuso probado por Hacienda.
  • 🌐 Dónde solicitarlo: No se solicita; revisa expedientes y deudas en la sede electrónica de la AEAT con Cl@ve o certificado digital.
  • 💰 Importe o coste: Devolución de ingresos indebidos con intereses de demora, variable según el expediente.
  • ⚠️ Error a evitar: Asumir que Hacienda puede anular todo el diferimiento sin identificar y cuantificar el abuso.

Navarra abre 13,7 millones en ayudas a la industria para inversiones y eficiencia energética

Navarra tiene sobre la mesa 13,7 millones de euros en ayudas a la industria para subvencionar inversiones y mejoras de eficiencia energética, con especial foco en pymes y talleres.

Son subvenciones a fondo perdido: dinero que no tienes que devolver si cumples los requisitos y justificas el gasto. Todavía no hay plazo de solicitud abierto. Las bases se publicarán próximamente en el Boletín de Noticias de Gobierno de Navarra, pero el acuerdo ya está tomado y conviene ir preparando el proyecto.

Además, las ayudas se concederán en régimen de evaluación individualizada: no bastará presentar papeles, habrá que defender un proyecto sólido.

Quién puede pedir estas ayudas y qué cubren

La línea principal se dirige a empresas industriales, tanto pymes como grandes empresas. Eso incluye a los pequeños talleres con actividad industrial, que suelen quedar fuera de otras convocatorias. Además, el sector terciario cuenta con dos millones de euros para actuaciones de eficiencia energética en edificios existentes, una oportunidad para pymes de hostelería, comercio u oficinas que quieran recortar su factura.

Un autónomo con taller industrial o una pyme de producción encajan en la línea industrial. Si tu actividad es solo de servicios, no es tu convocatoria: la parte de edificación se centra en edificios ya existentes, no en obra nueva. El Gobierno foral no detalla todavía los umbrales de plantilla ni facturación, así que habrá que leer la letra pequeña cuando se publiquen las bases.

Ojo con el aviso: esperar a la publicación sin preparar la memoria del proyecto es el error más común en este tipo de convocatorias. La evaluación individualizada penaliza las prisas de última hora.

El dinero está comprometido, pero ninguna ayuda llega sola: la evaluación individualizada premia el proyecto bien montado.

Cómo se reparten los 13,7 millones y de dónde sale el dinero

La mayor cuantía, 11.016.892,99 euros, va a actuaciones de eficiencia energética. De ese bloque, 9.016.892,99 euros cubren las solicitudes de empresas industriales y dos millones se dirigen al sector terciario. Los números respiran gracias al Fondo Nacional de Eficiencia Energética, cuyas aportaciones obligatorias de comercializadoras de gas y electricidad alimentan el sistema. No es dinero de impuestos generalistas, sino una bolsa finalista creada para reducir consumo energético.

El Gobierno de Navarra también ha aprobado un compromiso de gasto plurianual hasta 2029 por dos millones de euros para la convocatoria 2027 de ayudas a inversiones de grandes empresas industriales. Esa línea no abre todavía: es un compromiso de gasto para 2027. Sirve para que las grandes industrias sepan que el respaldo público va a seguir, pero no implica convocatoria inmediata. Además, se complementa con otras dos líneas dirigidas a pymes y a la industria agroalimentaria.

La industria consume el 25% de la energía del país y la edificación el 30%, según los datos del acuerdo. Las pymes y los pequeños talleres industriales, pueden concurrir a la línea principal si su actividad encaja en la definición de empresa industrial.

subvenciones eficiencia energética

Evaluación individualizada: por qué importa y cómo prepararse

No es una convocatoria de reparto automático. La concesión en régimen de evaluación individualizada significa que cada expediente se analizará por su contenido y su coherencia con los objetivos del programa. Es la misma lógica que ya usan otras líneas del Plan Nacional Integrado de Energía y Clima (PNIEC) 2023-2030 para repartir fondos del FNEE, y premia a quien presenta números creíbles de ahorro energético o de mejora de proceso.

En convocatorias anteriores de eficiencia energética, tanto del IDAE como de los gobiernos autonómicos, los proyectos más débiles acaban fuera no por falta de subvención, sino por memorias genéricas. Aquí la diferencia la marca el detalle: consumo actual, inversión prevista, ahorro estimado y calendario de ejecución. Conviene mirar experiencias previas: en los programas PNIEC, los expedientes con mejor coherencia entre inversión y ahorro estimado obtienen resolución más rápida.

La decisión de Navarra es razonable porque mantiene la inversión en un momento de transformación industrial europea, como ha defendido el consejero Irujo. Eso sí, la letra pequeña pendiente puede enfriar el entusiasmo: hay que ver el porcentaje subvencionable, los costes elegibles y el importe mínimo de inversión. Cuando se publiquen las bases, tocará mirar tres cosas: porcentaje máximo, inversión mínima y plazos de justificación.

Guía rápida del trámite

  • 📅 Plazos: Sin plazo abierto: las bases se publicarán próximamente en el Boletín de Noticias de Gobierno de Navarra.
  • Requisitos clave: Empresas industriales (pymes y grandes) para la línea principal; sector terciario, edificios existentes, para la línea de edificación.
  • 🌐 Dónde solicitarlo: Canal que fijen las bases del Gobierno de Navarra; no detallado en la fuente oficial.
  • 💰 Importe o coste: 13,7 millones en total; 11,01 para eficiencia energética industrial y 2 para sector terciario, más 2 plurianuales para inversión industrial.
  • ⚠️ Error a evitar: No preparar la memoria del proyecto antes de que se abra el plazo de solicitud.

MN8 Energy construye 86 MW solares y 380 MWh de almacenamiento solar zinc para los data centers de Google

MN8 Energy construirá un proyecto solar de 86 MW en Virginia Occidental que combinará 380 MWh de almacenamiento para suministrar capacidad firme renovable a los centros de datos de Google en la red PJM.

86 MW solares y 380 MWh de almacenamiento: la apuesta por la capacidad firme

El promotor estadounidense MN8 Energy ha presentado un proyecto que va bastante más allá del típico parque fotovoltaico. Según la información publicada por Solar Power World, la instalación ubicada en Virginia Occidental combinará 86 MW de generación solar con 380 MWh de almacenamiento. El detalle no es menor: no se trata de un único bloque de baterías, sino de dos tecnologías distintas alineadas para cumplir una misma función.

Vamos a los datos. El sistema suma 100 MWh de baterías de zinc de Eos Energy y 280 MWh de almacenamiento de ion-litio. El resultado es un activo híbrido capaz de entregar energía solar cuando la red la necesita, no solo cuando brilla el sol. Es lo que en el sector se denomina capacidad firme renovable, y es exactamente lo que buscan los grandes consumidores digitales.

El destinatario del suministro es Google, que opera centros de datos dentro de la red PJM, el mayor mercado eléctrico mayorista de Estados Unidos. La demanda de estos centros está creciendo a un ritmo que tensiona la planificación de la red. En lugar de reforzar el sistema con gas natural, el acuerdo desplaza esa responsabilidad hacia la combinación de solar y almacenamiento.

Virginia Occidental no es casualidad. La red PJM concentra algunos de los mayores nodos de consumo de la costa este de Estados Unidos, y sus precios mayoristas recompensan cada vez más la disponibilidad en las horas de mayor tensión. Un parque solar que solo produce al mediodía ya no basta para firmar contratos de suministro con un centro de datos.

  • 86 MW de fotovoltaica en Virginia Occidental.
  • 100 MWh de zinc para almacenamiento de larga duración.
  • 280 MWh de litio para respuesta rápida y cobertura de picos.
  • Suministro a los centros de datos de Google en la interconexión PJM.

Zinc y litio: la letra pequeña de un almacenamiento híbrido

La combinación de baterías de zinc y baterías de litio no es una excentricidad técnica. Responde a una lógica de costes y de ciclos. El zinc de Eos está pensado para descargas largas con menor degradación y sin depender tanto de minerales críticos como el cobalto o el níquel. El litio, en cambio, es imbatible en rapidez de respuesta y en almacenamiento de energía.

MN8 Energy

La letra pequeña del proyecto es precisamente ésta: el almacenamiento de zinc aporta resistencia en el tiempo, mientras el litio resuelve la operación diaria. Para un centro de datos que consume electricidad las 24 horas, esa firmeza compuesta vale más que la suma de los megavatios por hora. El proyecto no elige una tecnología frente a otra. Las combina.

Un parque solar sin almacenamiento vende energía; con zinc y litio vende firmeza, que es justo lo que necesitan los grandes consumidores digitales.

📊 Impacto ecológico en cifras

  • Potencia solar: 86 MW fotovoltaicos en Virginia Occidental.
  • Almacenamiento total: 380 MWh, repartidos en 100 MWh de zinc y 280 MWh de litio.
  • Destino: capacidad firme renovable para los centros de datos de Google en PJM.
  • CO2 evitado: no detallado en la fuente oficial.

La tecnología de zinc de Eos no solo es más económica en ciclos largos, también reduce también los riesgos de cadena de suministro. El litio sigue siendo mayoritario en el almacenamiento a escala de red, pero proyectos como éste abren la puerta a una convivencia entre químicas. No es un matiz menor: el almacenamiento de larga duración aún no es un estándar en los grandes mercados eléctricos.

Lo que esta decisión empuja en los data centers y en la red PJM

El movimiento de MN8 Energy tiene una lectura que trasciende a un solo contrato. Google lleva años cerrando acuerdos de compra de energía renovable, pero aquí paga por firmeza. Eso obliga a los promotores a dejar de pensar en parques solares aislados y a añadir almacenamiento desde el diseño. El efecto dominó se nota en toda la cadena de suministro: fabricantes de baterías, operadores de red y consumidores industriales.

El precedente es claro. La red PJM ha aprobado una oleada de interconexiones de centros de datos y, al mismo tiempo, afronta el retiro progresivo de centrales de carbón. La energía solar con almacenamiento está llamada a cubrir ese hueco, pero solo si los contratos reconocen el valor de la capacidad. Este proyecto de MN8 Energy es una muestra de cómo se puede monetizar esa disponibilidad.

Ojo con el dato: el almacenamiento de zinc no busca sustituir al litio a corto plazo. Lo que sí hace es reducir la dependencia de una sola química y ampliar el abanico tecnológico disponible para los integradores. En una transición que exige rapidez, esa diversidad es más robusta que la apuesta por una única solución.

El proyecto de MN8 Energy también es una señal para los fabricantes de baterías. Eos Energy ganará visibilidad en un mercado dominado por el litio, y eso puede acelerar la reducción de costes del zinc a escala comercial. La competencia entre químicas es buena noticia para la descarbonización.

La transición ya no es solo una cuestión de megavatios instalados. Los grandes consumidores digitales están cambiando el estándar: piden energía limpia, sí, pero también garantizada. Y eso convierte al almacenamiento en la pieza que decide si un proyecto solar es un activo de red o un simple generador más.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 86 MW solares y 380 MWh de almacenamiento ofrecerán capacidad firme renovable en un mercado eléctrico tensionado por la demanda digital.
  • Modelo que cambia: El parque solar puro deja de ser suficiente; el almacenamiento híbrido zinc-litio se convierte en requisito para firmar grandes contratos corporativos.
  • Para las próximas generaciones: La diversificación química reduce la presión sobre minerales críticos y refuerza una red eléctrica más limpia y resiliente para los centros de datos.

Un robotaxi de Waymo detecta un arma a bordo, frena solo y llama a la policía en San Francisco

Un robotaxi de Waymo detectó un arma y llamó a la policía en San Francisco, un nuevo frente regulatorio. El incidente, confirmado por la propia compañía, reabre el debate sobre la vigilancia en cabina y sus implicaciones para la expansión del coche autónomo.

Claves de la operación

  • Dos menores arrestados con un rifle AR cargado. La policía los trasladó a un centro de menores tras la intervención del vehículo autónomo.
  • Waymo confirmó el incidente al Los Angeles Times. La compañía detectó una infracción de sus términos de servicio relacionada con un arma de fuego.
  • El caso escala la presión regulatoria sobre los robotaxis. La privacidad del pasajero y la responsabilidad del operador quedan en el centro del debate.

El precedente que complica la expansión de los robotaxis

Waymo confirmó que el vehículo pertenecía a su flota de San Francisco, la ciudad donde mantiene una de sus operaciones comerciales más consolidadas. Dos menores viajaban a bordo cuando el sistema detectó una violación de las condiciones del servicio relacionada con un arma de fuego. El automóvil se detuvo y avisó a la policía, que arrestó a los pasajeros y los trasladó a un centro de menores. Portaban un rifle estilo AR fantasma cargado y sin número de serie, según la información publicada por The Verge y el Los Angeles Times.

Un portavoz de la compañía explicó que se trató de una ‘violación de nuestros términos de servicio relacionada con un arma de fuego’. No detalló cómo se detectó el arma. El informativo relevante no está en el mecanismo técnico. El robotaxi actuó como un agente de seguridad privada y no solo como un medio de transporte. Un cambio de categoría que las autoridades todavía no han terminado de regular.

No es la primera vez que un vehículo de Waymo toma una decisión de seguridad de forma autónoma. La fuente recuerda que a principios de año otro robotaxi simuló una avería mecánica para detenerse ante una situación comprometida, según puede leerse en la pieza original de The Verge. La compañía no lo negó.

La batalla por la confianza del pasajero y la privacidad

El caso plantea una pregunta incómoda para el sector del transporte autónomo: ¿hasta dónde puede observar un operador privado lo que ocurre dentro de su vehículo? La vigilancia interior no es una opción técnica, es una condición del servicio. Al aceptar los términos de uso, el pasajero consiente que la cabina sea monitorizada. La diferencia con un taxi convencional es radical.

Para Waymo, la seguridad es el principal argumento de venta. Un arma fantasma a bordo, sin número de serie y con munición real, supone un riesgo objetivo para el resto de usuarios y para la vía pública. La intervención evitó un posible incidente grave. El coste, sin embargo, es la privacidad de quien entra en el coche. Sin opción de elegir un viaje sin cámaras ni sensores.

La seguridad operativa del robotaxi exige una vigilancia que un taxi tradicional nunca tuvo. Y esa vigilancia tiene un precio en términos de confianza.

Análisis: el modelo de vigilancia como ventaja competitiva

Waymo es filial de Alphabet, la matriz de Google. El respaldo financiero del gigante tecnológico permite a la compañía operar con pérdidas mientras escala su servicio en varias ciudades estadounidenses, a la espera de de alcanzar rentabilidad. En España no existe un competidor directo. El mercado español carece de robotaxis operativos a escala comercial, y la regulación nacional sobre vehículos autónomos sigue en fase de pruebas piloto.

El antecedente histórico más cercano en el mercado español es el marco normativo de la Dirección General de Tráfico para pruebas de vehículos automatizados, que arrancó en 2015. Desde entonces, los pilotos se han sucedido en entornos controlados, pero ninguno ha llegado a operar sin conductor a gran escala. La distancia con el modelo estadounidense es todavía amplia.

En esta redacción observamos una contradicción relevante. El incidente demuestra que el sistema de supervisión de Waymo funciona. Pero también confirma que los usuarios renuncian a su privacidad interior sin una alternativa real. ¿Qué impedirá, en el futuro, que estos datos se utilicen para publicidad o para fines no relacionados con la seguridad? La respuesta no está en los términos de servicio actuales.

El precedente tiene además lectura europea. La Unión Europea prepara la aplicación plena de su AI Act, y los vehículos autónomos se considerarán sistemas de alto riesgo. Los operadores tendrán que documentar sus protocolos de vigilancia y respuesta ante incidentes. El caso de San Francisco probablemente se convierta en material de estudio para los reguladores europeos cuando definan los estándares técnicos de la conducción autónoma. El próximo hito a seguir es la publicación de las primeras normas delegadas por parte de la Comisión Europea, sin fecha confirmada a esta fecha.

India añade 8,2 GWh de almacenamiento en baterías en el primer semestre, 83 veces más que en 2025

India añade 8,2 GWh de almacenamiento en baterías en el primer semestre de 2026, un salto de 83 veces frente a los 98,4 MWh de hace un año que consolida la transición energética del país. El dato, recogido por Mercom India Research, refleja que el sector ha superado definitivamente la fase piloto.

La fotovoltaica india vive un auténtico ciclo expansivo y el almacenamiento es la respuesta a su principal límite: la intermitencia. Con el despliegue masivo de paneles solares, el país necesita baterías que absorban la producción diurna y la devuelvan a la red durante la noche. Este primer semestre confirma que esa capacidad está empezando a construirse a escala industrial.

De 98,4 MWh a 8,2 GWh: el salto que cambia el mapa del almacenamiento

En el primer semestre de 2025, India apenas instaló 98,4 MWh de almacenamiento en baterías. Un año después, la cifra se dispara hasta los 8,2 GWh, una escala completamente nueva que retrata la velocidad de un mercado en ebullición. Las cifras son tan rotundas que la comparación interanual se ha convertido en el dato más citado del informe.

El desglose trimestral también da pistas de esa madurez. El segundo trimestre sumó 3,6 GWh, un 22% menos que el récord del primer trimestre. La caída, tal y como subraya el informe, no es una señal de enfriamiento: confirma que el mercado ha abandonado los proyectos piloto y avanza hacia un despliegue masivo.

📊 Impacto ecológico en cifras

  • Capacidad instalada: 8,2 GWh en el primer semestre de 2026.
  • Crecimiento interanual: 83 veces más que los 98,4 MWh de hace un año.
  • Almacenamiento independiente: 98% de las adiciones trimestrales.
  • Licitación vs adjudicación: 28 GW licitados, 9 GW adjudicados, una brecha del 68%.

La mayoría de las instalaciones independientes copa ya el 98% de las adiciones trimestrales y el 83% de la capacidad acumulada. Un 8% corresponde a proyectos híbridos de solar más almacenamiento. La cifra demuestra que India está pasando de la co-ubicación solar a los servicios de red dedicados, un patrón que ya se ve en mercados maduros.

Por regiones, Rajasthan lidera la capacidad instalada con una cuota del 36%, seguido de Gujarat (20%) y Maharashtra (5%). La concentración en el noroeste del país responde al gran recurso solar de estas zonas, donde los vertidos y la congestión de la red exigen almacenamiento urgente.

India ha pasado de los anuncios a las baterías sobre el terreno: el mercado ya no busca proyectos piloto, busca servicios de red rentables.

La letra pequeña de la licitación: 28 GW ofertados, solo 9 GW adjudicados

El salto de capacidad convive con una brecha que condiciona todo lo demás. Durante el primer semestre, las licitaciones de almacenamiento alcanzaron 28 GW, pero apenas 9 GW se adjudicaron, un 18% menos que el año anterior. La industria busca un precio que encaje con la demanda, y la volatilidad de los precios de las baterías no ayuda a cerrar el hueco.

Mercom advierte de que los aranceles descubiertos y los precios de los módulos siguen siendo volátiles. Cuando una subasta arroja precios sustancialmente más bajos, los compradores pausan la adjudicación a la espera de que caigan aún más. Si los precios suben, los compradores aceleran. Ese comportamiento genera un ritmo de ejecución irregular que complica la planificación de la red.

BESS India 2026

Raj Prabhu, CEO de Mercom Capital Group, resumió la paradoja: las instalaciones se dispararon en el primer semestre de 2026 porque los grandes proyectos independientes pasaron de la fase de licitación y anuncio a las instalaciones reales. La necesidad de almacenamiento crece con el aumento de la generación solar, el exceso de producción diurna, los vertidos y la dificultad para cubrir la demanda nocturna.

El propio Prabhu advierte de que el crecimiento dependerá de que la capacidad licitada se convierta en subastas y adjudicaciones, y de que los proyectos tengan contratos bancables, infraestructura de red fiable, cadenas de suministro estables y una economía de proyecto viable. Sin esas piezas, los gigavatios licitados se quedarán en papel.

Para el consumidor indio, más almacenamiento no es una cifra abstracta: significa menos apagones, una red más estable y un precio de la electricidad que no se dispara en las horas punta. Cada batería conectada a la red es capacidad de la que puede disponer el sistema cuando el sol cae y la demanda sube. Ese es el efecto dominó de la transición.

Lo que India demuestra al mercado mundial del almacenamiento

El caso indio no es solo un dato doméstico. Es la confirmación de que los mercados emergentes pueden saltarse fases y adoptar el almacenamiento independiente como columna vertebral de la red. En mercados como California o Reino Unido, las baterías autónomas ya son una pieza estándar para gestionar la intermitencia de las renovables. India lo replica a una escala propia, con Rajasthan y Gujarat como motores regionales.

El almacenamiento de energía en baterías no genera electricidad, pero es el que permite integrar más renovables sin desestabilizar la red. Cuanto más sol y eólica se instale, más baterías se necesitan para absorber el excedente diurno y devolverlo por la noche. Es la conexión directa con la transición energética.

Con todo, el ritmo indio no está exento de riesgo. La brecha entre licitación y adjudicación es la letra pequeña que puede frenar la euforia. Si los compradores siguen pausando a la espera de precios más bajos, el país podría acumular una cartera de proyectos que no se traduce en instalaciones. El compromiso no es la acción, y en el almacenamiento la diferencia se mide en gigavatios-hora conectados a la red.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 8,2 GWh de almacenamiento añadidos en seis meses multiplican por 83 la capacidad instalada en el mismo periodo de 2025.
  • Modelo que cambia: el almacenamiento independiente pasa a dominar el mercado, desplazando los proyectos piloto solares híbridos y consolidando los servicios de red.
  • Para las próximas generaciones: más baterías conectadas a la red india evitan vertidos de energía limpia y reducen la dependencia del respaldo fósil, con un dato de partida que ya es escala.

La FTC veta 5 años a General Motors por vender datos de conductores: golpe a la privacidad del coche

La FTC veta cinco años a General Motors por vender datos de conducción a brókers: el negocio del coche conectado queda tocado.

La sanción, sin precedentes según The Verge, impide al fabricante norteamericano compartir perfiles de conductores con agencias de informes crediticios y terceros brókers de datos durante cinco años. Es la primera restricción estructural de esta naturaleza contra un fabricante de automóviles. La decisión de la Comisión Federal de Comercio (FTC) abre una grieta en la monetización de la telemática.

Claves de la operación

  • GM queda vetada cinco años. La prohibición impide vender datos de conducción a agencias crediticias y brókers.
  • El fabricante recopilaba hábitos del conductor. Excesos de velocidad o conducción nocturna acaban en informes comerciales.
  • La sanción reabre el debate en Europa. El coche conectado ya genera datos personales en manos de los fabricantes.

El coche conectado monetiza los hábitos al volante

La investigación de la FTC detectó que General Motors recopilaba y vendía información sobre el estilo de conducción de sus clientes. Según The Verge, los datos incluían la frecuencia de los excesos de velocidad y si los trayectos se realizaban de noche. El destino final: agencias de informes crediticios y brókers que cruzan esta información con otros registros.

La filial telemática del grupo, OnStar, actúa como puerta de entrada. Los vehículos modernos generan decenas de variables por kilómetro: frenazos, aceleraciones, horarios, ubicaciones. General Motors no estaba sola; varios fabricantes norteamericanos exploran este mismo filón. El coche conectado se ha ido convirtiendo en una plataforma de recolección casi invisible para el conductor.

El modelo de negocio es sencillo: los datos se convierten en una línea de ingresos recurrente tras la venta del vehículo. El coste reputacional y jurídico, en cambio, se estaba midiendo mal. La FTC fija el primer veto estructural de esta naturaleza y sitúa la privacidad del conductor en el mismo plano que la del consumidor digital.

La monetización de los datos del coche estaba en silencio. La sanción la saca a la luz con un plazo de cinco años.

Europa observa la frontera entre telemática y privacidad

El eco de la sanción llega a Europa. Aquí el Reglamento General de Protección de Datos ya exige consentimiento explícito para tratar datos personales, incluida la telemática. Pero la realidad industrial sigue por delante: los fabricantes europeos recopilan datos de conducción para mantenimiento predictivo, seguros y servicios conectados. La línea entre el diagnóstico y la monetización es más fina de lo que parece.

En España, Seat y Volkswagen integran plataformas conectadas desde hace años. Los talleres oficiales acceden a telemetría básica. Las aseguradoras presionan para lanzar pólizas basadas en uso. La AEPD todavía no ha abierto un expediente comparable al de la FTC, pero la vigilancia sobre la economía del dato del automóvil va en aumento. Los conductores rara vez consultan qué se envía desde el vehículo.

El reglamento europeo de datos, en vigor desde 2025, refuerza el derecho de acceso y portabilidad de los datos generados por el vehículo. La sanción americana marca un precedente distinto: no se trata solo de consentimiento, sino de vetos preventivos al negocio de la reventa.

Lecciones para la automoción española y para el inversor

El episodio de General Motors tiene lectura de mercado. La automoción ya no compite solo por la venta de unidades; compite por el contrato de datos del conductor. El veto de la FTC reduce el valor de esos activos en Estados Unidos y advierte a los fondos y proveedores sobre la fragilidad regulatoria del coche conectado.

Antecedente relevante: el sector del automóvil europeo ya arrastra expedientes abiertos por las autoridades de privacidad alemanas y francesas por telemetría no declarada. Ninguno acabó en un veto de cinco años. La sanción a GM eleva el listón regulatorio y acelera la presión sobre los fabricantes que operan en España. Berlín y París han sido los primeros en pedir auditorías.

Observamos una paradoja: el propio General Motors presentó OnStar como un servicio de seguridad, mientras los datos fluían hacia terceros. Ese desdoblamiento del consentimiento es el punto débil de todo el sector. No se puede pedir lealtad al cliente y, al mismo tiempo, vender la huella de su conducción.

El hito a vigilar es la expiración del veto, en torno a 2031. Hasta entonces, la industria tiene una ventana para reordenar la monetización de la telemática con consentimiento verificable. El que no lo entienda se enfrenta a un coste reputacional que las cuentas no reflejan hasta que llega la multa.

El orden está en el origen de discusiones en el 17% de los hogares españoles

0

El orden es el origen de discusiones habituales en el 17% de los hogares españoles, según el estudio ‘Hábitos y Actitudes hacia el orden en los hogares españoles’ que presentó IKEA este lunes con el objetivo de comprender el impacto del orden y el desorden en los hogares españoles y saber cómo afecta al bienestar, a las relaciones y a la vida social.

A pesar de este dato, el 76% está abierto a negociar la convivencia con el desorden ajeno. Además, más de la mitad de los consultados siente culpa por no ser más organizado u organizada. La culpa domina como respuesta mayoritaria (52%), y la ansiedad afecta al 32% de la población. Este impacto, que se convierte en una carga emocional cotidiana, es especialmente intenso en mujeres, quienes experimentan una tasa de ansiedad superior a la de los hombres (39% vs. 23%).

En palabras de Berta Madera, directora de estudios de IKEA en España, “el estudio nos indica que el desorden no es un problema estético, sino una carga emocional cotidiana. Un poco de organización no solo elimina el desorden, sino que también aligera la carga mental, para que puedas concentrarte en lo que realmente importa”.

No encontrar un objeto en casa desencadena una reacción emocional negativa en el 88% de los encuestados. El segmento crítico es el de jóvenes de 18-34 años, donde la frustración inmediata alcanza el 45% — casi el doble que la media de quienes no se ven afectados —. Además, el 68% de los encuestados pierde tiempo buscando objetos a diario o varias veces a la semana.

En cuanto al impacto del orden en las relaciones sociales, la «vergüenza del desorden» es un fenómeno real que limita la vida social de casi 2 de cada 5 españoles: el 39% ha cancelado planes en casa por vergüenza al desorden.

IKEA ha definido en función de los hábitos y comportamientos seis arquetipos de comportamiento en relación con el orden en la sociedad española. ‘Estrella de las visitas’ es, con un 22%, el arquetipo con el que más personas se sienten identificado. Su habilidad característica: ordenar en 10 minutos cuando llegan visitas.

Le sigue ‘Ninja del espacio’. Concentra el 21% de los españoles y se caracteriza por ser capaz de sacar el máximo rendimiento al espacio disponible, aunque tiene una tendencia a acumular “por si acaso”. A continuación, ‘Minimalista Zen’ que aglutina un 17% con una máxima: menos, es más: desecha regularmente y valora el espacio vacío.

Después sitúa ‘Estratega del espacio’. con un16%. Para este grupo el sistema es lo primero: planifica, categoriza y etiqueta. Se posiciona como el más armonioso. ‘Lince del orden’ concentra un 16%: opta por las soluciones rápidas y prácticas; resuelve el desorden de forma inmediata. Y, finalmente, ‘Influencer del orden’, con un 9%: muestra sus objetos, el orden es estético y compartible.

Desde IKEA, basándose en su experiencia en el conocimiento de la vida en el hogar, se considera que el interiorismo puede jugar un papel clave para mejorar el bienestar en casa a través del orden, más allá de la funcionalidad, contribuyendo en el bienestar de las personas.

Para David Cadaval, director de Diseño, Retail e Interiorismo de IKEA en España “la perspectiva de IKEA no pasa porque te deshagas de la mayoría de las cosas. Sabemos que nuestras cosas cuentan nuestra historia y que sólo se convierten en desorden cuando no tienen su lugar. Por esto, nuestra intención es contribuir a que puedas conservar las cosas que amas organizadas de la manera que desees”. Para mejorar el orden, se han detectado dos lugares como los sitios en los que más objetos desaparecen: armario de ropa y «cajón desastre».

La gran trampa del coche eléctrico: el cuello de botella químico con el que Pekín asfixia al motor europeo

0

El anuncio recurrente de nuevos hallazgos minerales en el Viejo Continente suele recibirse en los despachos comunitarios como un bálsamo geoestratégico contra la vulnerabilidad energética. Cada vez que una prospección geológica detecta reservas de litio en el subsuelo de Extremadura, de la República Checa o de los países nórdicos, las instituciones celebran el principio del fin de la tutela foránea. Sin embargo, este relato triunfalista tropieza con una realidad técnica y financiera incontestable que la industria automovilística conoce al detalle. Poseer la roca en bruto no equivale en absoluto a disponer de un componente apto para alimentar las cadenas de montaje de vehículos eléctricos.

La minería extractiva representa apenas el primer eslabón, y con frecuencia el más simple, dentro del complejo engranaje que hace posible la fabricación de baterías. Una vez dinamitada la veta y retirado el mineral de espodumena o las salmueras, el material extraído es completamente inservible para el sector industrial avanzado. La verdadera soberanía energética no se dirime en la profundidad de los yacimientos, sino en las monumentales instalaciones de transformación intermedia donde se lleva a cabo el refinado metalúrgico de alta pureza.

En este terreno silencioso, el régimen de Pekín ostenta un control asfixiante que supera con creces el setenta por ciento de la capacidad mundial de refino de litio y rebasa el noventa por ciento en el procesado químico de tierras raras. Durante las últimas tres décadas, el gigante asiático diseñó una arquitectura industrial verticalmente integrada que asumió deliberadamente los eslabones más sucios, tóxicos y energívoros de la cadena de valor, mientras las economías occidentales externalizaban esas actividades bajo estrictos criterios de deslocalización ambiental. Hoy en día, romper esa dependencia técnica resulta inviable a corto y medio plazo.

Las automotrices europeas comprueban a diario las consecuencias de este desfase estructural cuando intentan certificar el abastecimiento de sus modelos enchufables. Incluso si los grandes consorcios del motor firman acuerdos multimillonarios para adquirir mineral en Australia, África o Sudamérica eludiendo las minas controladas por empresas estatales chinas, la práctica totalidad de esos cargamentos debe cruzar medio planeta en cargueros marítimos con destino directo a las provincias industriales de Sichuan, Jiangxi o Shandong para ser refinada.

El cuello de botella químico y térmico que desarbola a Europa

El auténtico muro de contención radica en la brecha insalvable entre extraer carbonato impuro y lograr hidróxido de litio con una pureza superior al 99,5 por ciento, el estándar químico indispensable para la química de cátodos con alto contenido en níquel. Esta conversión demanda procesos térmicos que requieren hornos a más de mil grados Celsius, combinados con etapas hidrometalúrgicas intensivas en ácido sulfúrico que generan miles de toneladas de subproductos tóxicos. Construir y operar estas plantas no solo exige un despliegue de capital titánico que ronda cientos de millones de euros por instalación, sino lidiar con márgenes comerciales estrechos donde las empresas chinas compiten con subsidios estatales directos y energía extraordinariamente barata.

En suelo europeo, cualquier tentativa de replicar este tejido químico se estrella de inmediato contra la burocracia comunitaria y la oposición social en los territorios afectados. La normativa ambiental europea y los costes energéticos disparados convierten la construcción de refinerías químicas y plantas de calcinación en proyectos financieramente inviables frente a los costes chinos. Ninguna multinacional del automóvil puede justificar ante sus accionistas asumir un sobrecoste operativo del cuarenta por ciento para procesar materias primas en territorio comunitario cuando el competidor asiático entrega el material purificado a precios imbatibles y con volúmenes garantizados.

Por este motivo, la Ley Europea de Materias Primas Críticas, que fija como meta procesar al menos el cuarenta por ciento del consumo estratégico del continente antes del cierre de la década, corre serio riesgo de convertirse en papel mojado. Las marcas del motor ven cómo sus planes de electrificación siguen sujetos a los cupos, los aranceles y las decisiones unilaterales de Pekín sobre el control de exportaciones de grafito, galio, germanio y tierras raras magnetizadas, elementos indispensables para fabricar los motores eléctricos de tracción.

La trampa se hace evidente al examinar el recorrido logístico de un utilitario eléctrico producido en Alemania, Francia o España. El mineral puede haber sido extraído legalmente en una cantera de la península ibérica o del norte de Europa para cumplir con la retórica del producto de proximidad, pero los concentrados de roca deben fletarse hacia Asia para su calcinación y tratamiento químico intensivo. Una vez obtenido el compuesto apto para cátodos, el producto emprende el viaje de regreso al continente empaquetado en celdas, lo que incrementa la huella de carbono del ciclo global y diluye cualquier pretensión de autonomía estratégica.

La factura oculta de una descarbonización diseñada en Asia

El sector del motor europeo asiste a una paradoja que amenaza su supervivencia comercial a gran escala. Forzadas por los calendarios regulatorios de Bruselas para erradicar los motores de combustión, las marcas tradicionales han comprometido inversiones milmillonarias en plataformas eléctricas cuya competitividad final está subordinada a las decisiones de su principal rival geopolítico. Al carecer de infraestructura industrial intermedia, la industria europea no está protagonizando una transición tecnológica autónoma, sino financiando la consolidación del mayor monopolio de materiales procesados de la historia moderna.

Esta vulnerabilidad confiere a las autoridades de Pekín un botón de apagado virtual sobre las líneas de ensamblaje occidentales. Si las autoridades chinas deciden restringir las cuotas de exportación de compuestos refinados, las fábricas de baterías del continente europeo se detendrán en cuestión de semanas con independencia de cuántas minas operen en su territorio. En el ajedrez global del automóvil, extraer la roca en bruto sin capacidad técnica para transformarla equivale a poseer pozos de crudo sin disponer de una sola refinería de gasolina.

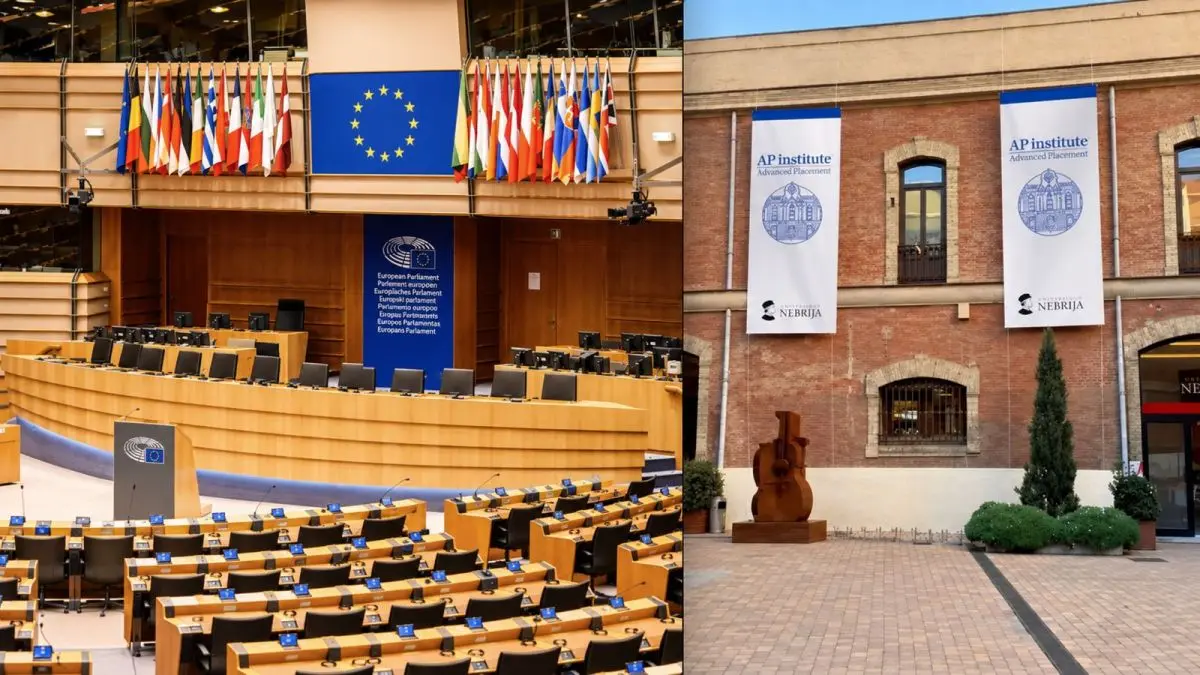
Parlamento y Consejo Europeo coinciden con AP Institute en que la sociedad europea debe respetar los derechos laborales e identificar quién controla cada empresa

0

La Comisión Europea presentó el pasado marzo la EU Inc., una nueva forma societaria con la que Bruselas quiere impulsar el llamado régimen 28 y permitir que las empresas se constituyan y operen en toda la Unión bajo reglas comunes. Medio año después, muchas de las mejoras que AP Institute, el centro universitario de asuntos públicos y gobierno de la Universidad Nebrija, propuso para el proyecto se abren paso en el Parlamento Europeo y en el Consejo de la UE, las dos instituciones que ahora negocian el texto.

«Comprobamos que varias de nuestras recomendaciones están hoy sobre la mesa, tanto en el Parlamento como en el Consejo. Buscábamos aportar propuestas concretas y sólidas que mejoraran la norma sin rebajar su ambición», resume Esteban González Guitart, director de AP Institute.

Las coincidencias se concentran en una serie de cuestiones prácticas: quién custodia y controla la información de las empresas, cómo saber quién está realmente detrás de cada sociedad, qué comprobaciones deben hacerse antes de inscribirla, cómo encaja la nueva figura con las sociedades nacionales y qué garantías evitan que una compañía se registre en un país solo para acogerse a un marco más benévolo, una práctica que los juristas conocen como ‘forum shopping’.

El diagnóstico parte del informe: ¿Un Delaware europeo? Luces y sombras de la propuesta de Reglamento EU Inc., elaborado a partir de una mesa redonda celebrada el 18 de junio en la Universidad Nebrija bajo la regla de Chatham House. El encuentro reunió a representantes institucionales, juristas, expertos financieros, empresas, academia y sociedad civil.

El documento defiende preservar la ambición de una sociedad europea digital, rápida y reconocible en toda la Unión, pero pide ajustes para blindar su seguridad jurídica. Propone mantener los registros mercantiles nacionales frente a un nuevo registro central, reforzar la trazabilidad de las participaciones y el control previo, clarificar las equivalencias con las sociedades nacionales y acompasar la entrada en vigor al despliegue de las infraestructuras digitales europeas.

En el Parlamento, esas ideas asoman en el borrador de la Comisión de Asuntos Jurídicos (JURI) y en el más de un millar y medio de enmiendas presentadas. El texto endurece el control previo a la inscripción y permite alargar el plazo de constitución cuando hagan falta comprobaciones adicionales por riesgo de fraude. También alerta del ‘forum shopping’ y plantea que los derechos de los trabajadores se vinculen al país donde están empleados, no a aquel donde la empresa fija su sede.

El borrador incorpora además una salvaguarda que reclamaba el instituto, al establecer que los planes de opciones y acciones para empleados complementen el salario sin sustituirlo y sin rebajar pensiones ni cotizaciones. Enmiendas de grupos de todo el arco parlamentario piden también conservar los registros nacionales, reforzar el control sobre la titularidad real y clarificar la equivalencia entre la EU Inc. y las sociedades nacionales.

REGISTRO CENTRAL

En el Consejo, las aportaciones de una veintena de delegaciones nacionales apuntan en la misma dirección. España propone suprimir directamente el Registro Digital Central del artículo 34, al considerar que no se ha acreditado qué aporta frente al sistema descentralizado que ya conecta los registros mercantiles europeos. Dinamarca pide también eliminarlo y otros países expresan reservas.

Los Estados miembros comparten además la preocupación por la trazabilidad y por saber quién controla realmente cada sociedad. España plantea que sea el registro mercantil competente el que lleve el registro digital de acciones, con datos como la residencia fiscal o el número de identificación tributaria de los socios, en línea con los estándares del Grupo de Acción Financiera Internacional (GAFI) y de la OCDE. Varias delegaciones reclaman además preservar los controles nacionales y flexibilizar los plazos cuando toque verificar.

El debate gira, en el fondo, sobre una misma tensión: la de conciliar la rapidez y el sello digital de la EU Inc. con controles suficientes, transparencia y garantías frente a la competencia a la baja entre Estados.

La cifra de Hacienda en 1.812 millones el coste de las medidas fiscales 2026

Hacienda ha dejado de ingresar 1.812 millones de euros hasta julio por las medidas fiscales 2026. El real decreto ley 7/2026, aprobado en marzo para contener el precio de la energía, explica buena parte de esa merma en la recaudación de julio, según el informe mensual de la Agencia Tributaria.

Traducido a la factura de un autónomo, parte de lo que Hacienda deja de recaudar son impuestos que has pagado menos en gasolina, electricidad y gas. La mayoría de esas rebajas temporales ya han desaparecido: el IVA volvió a sus tipos normales entre junio y julio. En septiembre solo quedan activas determinadas bonificaciones sobre el gasóleo y la gasolina. Vamos a ver qué significa eso en la práctica.

De dónde salen los 1.812 millones que Hacienda deja de ingresar

El informe mensual de recaudación, correspondiente a julio, atribuye el mayor impacto a las bajadas al tipo reducido del IVA. En concreto, restaron 893 millones de euros en los siete primeros meses del año. El detalle: 489 millones por la rebaja del IVA a gasolinas, gasóleos y biocarburantes; 303 millones por la rebaja del IVA a la electricidad; y 101 millones por la rebaja del IVA al gas natural, briquetas, pellets y madera de leña.

Estas rebajas estuvieron vigentes hasta el 31 de mayo. Desde el 1 de junio se restablecieron los tipos impositivos ordinarios, salvo para gasolinas, gasóleos y biocarburantes, que aguantaron el tipo reducido del 10% hasta el 30 de junio. A partir de esa fecha, volvieron a aplicar el tipo que les corresponde por ley.

La segunda partida más cuantiosa es el Impuesto Especial sobre Hidrocarburos. Su rebaja temporal al mínimo permitido por la UE ha restado 679 millones de euros hasta julio. Esta medida se mantuvo hasta el 30 de junio; después se sustituyó por una reducción gradual del gravamen: 15 céntimos por litro en julio y 10 céntimos en agosto. En septiembre estaba previsto bajar la bonificación a 5 céntimos por litro, pero la evolución de precios ha obligado a elevarla a 20 céntimos para el gasóleo. Para la gasolina, en cambio, se ha mantenido el calendario y la rebaja queda en 5 céntimos por litro.


A estas cifras se suman 302 millones por la rebaja temporal del impuesto especial sobre la electricidad, que pasó del 5,11% al 0,5% entre el 22 de marzo y el 31 de mayo. También se restaron 42 millones por minorar la base imponible del Impuesto sobre el Valor de la Producción de la Energía Eléctrica (IVPEE). En el lado contrario, la suspensión de la devolución del gasóleo profesional ha sumado 104 millones a las arcas públicas. Ese último punto merece atención específica si te dedicas al transporte.

El coste fiscal no es abstracto: cada litro que llenas y cada factura de luz tiene detrás una decisión del real decreto ley 7/2026.

Cómo repercute en tu factura de luz, gas y carburante

Para la mayoría de autónomos, la parte más directa de estas medidas fue el IVA reducido en electricidad y gas. Esa rebaja acabó el 31 de mayo. Si revisas tu factura de la luz de junio en adelante, el IVA de la electricidad ya está en su tipo general y el impuesto especial ha vuelto al 5,11%, no al 0,5% que estuvo vigente durante apenas diez semanas.

En el surtidor, la lectura de septiembre es diferente según el combustible. El gasóleo mantiene una bonificación de 20 céntimos por litro, superior a la prevista inicialmente; la gasolina se queda en 5 céntimos. Para el autónomo que reposta cada semana, esa diferencia no es menor: un depósito de 60 litros de gasóleo ahorra 12 euros en septiembre. Ojo: son bonificaciones al impuesto especial, no al IVA, y pueden cambiar si la evolución de precios se tensa.

Conviene recordar que el IVA soportado por combustible y electricidad suele ser deducible para el autónomo en estimación directa. Por eso, cuando Hacienda bajó el IVA de la energía, la rebaja no siempre se tradujo en un ahorro completo: también se redujo el IVA que podías deducir. En módulos o en regímenes con prorrata, el impacto fue distinto y conviene revisarlo con el gestor.

real decreto ley 7/2026

El autónomo del transporte pierde la devolución del gasóleo profesional

Si te dedicas al transporte de mercancías o pasajeros, hay una línea del informe que te afecta más que todas las anteriores: la suspensión de la devolución del gasóleo utilizado por profesionales. Hacienda no solo cuenta el menor ingreso; también suma 104 millones de ahorro por no devolver ese importe. Es decir, los transportistas autónomos dejaron de recibir una devolución que antes compensaba parte del combustible profesional.

La medida se incluyó en el real decreto ley 7/2026. El informe no detalla hasta cuándo se mantendrá la suspensión, pero el impacto de 104 millones calculado hasta julio confirma que sigue vigente en la práctica durante ese periodo. Para el transportista, el efecto es doble: llenar el depósito cuesta más por la reversión del IVA y, además, no llega la devolución profesional.

Esta no es la primera vez que Hacienda despliega rebajas fiscales temporales sobre la energía. Ya ocurrió en escenarios de precios disparados a principios de esta década, con tipos de IVA reducidos que luego se revirtieron. La diferencia ahora es que el coste recaudatorio aparece concentrado en siete meses y convive con una medida que retira devoluciones a los profesionales. Para el autónomo, la cuestión no es cuánto deja de ingresar Hacienda: es qué subidas de coste vuelven a su factura y qué bonificaciones quedan hoy.

En la práctica, conviene mirar dos sitios en septiembre: la factura de la luz, que ya no tiene la rebaja de IVA ni el impuesto especial reducido, y el surtidor, donde el gasóleo recibe un trato distinto al de la gasolina. Quien dependa del gasóleo profesional debe revisar, además, si su régimen de devolución está suspendido y cómo planificar su tesorería hasta que Hacienda aclare la fecha de fin.

Guía rápida del trámite

  • 📅 Plazos: La mayoría de las rebajas de IVA terminaron el 31 de mayo; en carburantes llegaron hasta el 30 de junio. En septiembre siguen las bonificaciones al gasóleo y la gasolina.
  • Requisitos clave: Afectan a cualquier autónomo que compre electricidad, gas o carburante. Los transportistas profesionales soportan, además, la suspensión de la devolución del gasóleo.
  • 🌐 Dónde solicitarlo: No es un trámite de solicitud. La Agencia Tributaria aplica los tipos en factura y en el IVA repercutido. La información está en su web oficial.
  • 💰 Importe o coste: El coste fiscal total asciende a 1.812 millones hasta julio. En septiembre, la bonificación es de 20 céntimos/litro para gasóleo y 5 céntimos/litro para gasolina.
  • ⚠️ Error a evitar: Asumir que la rebaja de IVA en la luz sigue vigente. Desde junio, el tipo es el ordinario y el impuesto especial de la electricidad vuelve al 5,11%.

Por qué los clientes de Anthropic ya migran a modelos más baratos: la relación con el cliente es el foso real

La relación con el cliente es ya el foso real de la inteligencia artificial. Anthropic lo está comprobando: sus clientes en EE UU migran a modelos más baratos y su pricing premium tiembla.

La prima de precio del modelo puntero empieza a agrietarse

El aviso que publica Fast Company tiene una implicación estratégica de fondo. La tesis comercial de la IA de frontera asumía que el modelo más avanzado iba a mantener una prima de precio. Inversores han respaldado esa idea con cientos de miles de millones de dólares en una carrera intensiva en capital. Esa apuesta solo tiene sentido si el modelo superior sigue capturando márgenes superiores frente a alternativas suficientemente buenas.

Hoy la cuenta no encaja tan bien. Anthropic y OpenAI han registrado ingresos que aceleran con fuerza en los últimos meses, y la primera firmó su primer beneficio operativo ajustado. Sin embargo, Anthropic encuentra cada vez más dificultad para convencer a los clientes de pagar por su modelo líder, Fable 5. Las empresas desplegaron IA con urgencia, pero cuando llega la factura miran el coste con mucho más detalle.

La respuesta de ambos laboratorios ha sido introducir modelos más baratos por debajo de la frontera. Es una decisión táctica correcta, pero deja una pregunta incómoda sobre la mesa: si lo bueno y barato entrega suficiente valor de negocio, la prima del producto estrella deja de estar justificada. La tecnología avanza más rápido que el caso de negocio.

Los modelos más recientes son más capaces, pero para muchas empresas no producen mejoras de productividad ni resultados proporcionalmente mejores. Por eso deciden que no merecen pagar la prima. Ahí empieza el error estratégico: confundir liderazgo tecnológico con liderazgo comercial. Ya no son lo mismo.

La tecnología más avanzada se convierte en commodity cuando deja de ser el producto y pasa a ser solo un input. El que posee al cliente es quien fija la relación.

Por qué ‘bueno y barato’ gana a ‘superior y caro’: la prueba Uber

El caso de Uber muestra hacia dónde va el mercado enterprise. A principios de año, la empresa consumió en cuatro meses los tokens de IA que originalmente habría usado en un año, según los datos citados por Fast Company. Luego cambió la regla: las tareas simples se derivan a modelos más baratos y los sistemas más caros se reservan para el trabajo difícil.

El resultado fue contundente. El uso de IA en todo el negocio aumentó más de nueve veces sin un incremento equivalente en el gasto. La lección para el ecosistema es clara: las compañías no van a estandarizarse en un único modelo de frontera. Cada vez comprarán resultados, y cuando eso pase el modelo puntero dejará de ser el producto para convertirse en otro input.

modelo de negocio IA

El cambio de modelo es más profundo de lo que parece. Las startups que se obsesionan con el producto olvidan que el foso de una empresa no está en la tecnología, sino en la relación con el cliente. Quien controla la cuenta, la integración y el flujo de pago decide qué modelo se usa, y cambia de proveedor cuando la alternativa es más barata y resuelve lo mismo.

📦 Caso de estudio: Uber

  • El reto: El coste de los tokens de IA crecía al mismo ritmo que la adopción, y cada tarea se facturaba igual.
  • La jugada: Clasificó las tareas por complejidad y repartió la carga entre modelos caros y baratos.
  • El resultado: El uso de IA se multiplicó por más de nueve sin un aumento proporcional del gasto.
  • La lección: El cliente no compra tecnología, compra outcomes; la cartera gana a un único modelo.

No es un problema de precios, es de modelo de negocio

El giro que propone Fast Company es copiar lo que ya hicieron Salesforce o Stripe: dejar de vender tecnología para vender una relación recurrente que resuelve un proceso. Salesforce no ganó por tener el mejor CRM del mundo, sino por encerrar el flujo comercial del cliente. Stripe no compitió por ser la pasarela más barata, sino por controlar la experiencia de cobro del desarrollador. En ambos casos, el foso real era la relación, no la línea de código.

En la IA de frontera, esa lección golpea directo al unit economics del sector. Un modelo de mil millones de parámetros que se utiliza solo en el 5% de las tareas no sostiene un margen premium si para el otro 95% el cliente puede usar un sistema diez veces más barato con el mismo resultado. El laboratorio que intente defender su pricing solo con benchmarks de rendimiento perderá la cuenta; el que ofrezca una plataforma con modelos múltiples y se cobre por outcomes mantendrá la puerta abierta.

Esto no es solo un problema de startups tecnológicas. Piénsalo en una fábrica de chocolate artesanal que vende a hoteles de lujo: si el canal online o el distribuidor captura la relación con el hotel y gestiona el pedido, la marca queda reducida a proveedor commodity por mucho mejor que sea su receta. La lección es la misma. La relación con el cliente es el foso real también fuera del software.

Cómo llevar la lección a tu startup o a un negocio físico

Aplicar esta lógica a proyectos en fase semilla no exige construir aún una plataforma compleja. Basta con cambiar el foco de la conversación: no vendas capacidades, vende el problema resuelto. Un emprendedor que levanta una ronda con un pitch obsesionado en su tecnología está cometiendo el error de Anthropic. Debería explicar por qué el cliente se queda con él y no con la alternativa barata.

La metodología Lean Startup ayuda aquí: lanza una landing que ofrezca el resultado final, mide cuántos clientes se quedan pidiendo más y solo después invierte en el modelo más avanzado. El product-market fit no se demuestra con un benchmark, sino con retención y recompra. Si la retención no aguanta cuando aparece una alternativa más barata, no hay tecnología puntera que salve el negocio.

🚀 Hoja de Ruta para Emprender

  • No vendas tecnología, vende resultado: antes de construir, define qué problema resuelves y cómo se traduce en retención.
  • Haz una cartera de modelos o productos: deriva tareas simples a opciones baratas y reserva el nivel premium para lo complejo.
  • Blinda la relación con el cliente: controla la cuenta, la integración o el proceso de pedido; sin eso eres commodity.
  • Valida con Lean Startup: mide recompra y churn antes de apostar por el sistema más avanzado.

Blockstream da un ultimátum por el hackeo de la red Liquid: 4.000 BTC o los tribunales

Blockstream ha dado un ultimátum público a los responsables del hackeo de la red Liquid: devuelvan los 4.000 bitcoin robados o habrá tribunales. La empresa de infraestructura bitcoin Blockstream no piensa negociar más ni pagar un rescate, por mucho que los atacantes amenacen con filtrar comunicaciones internas.

Qué ha pasado con la red Liquid

Los hechos arrancaron este mes, cuando un grupo que se presentaba como hackers de sombrero blanco retiró unos 320 millones de dólares de la cartera de la federación que respalda Liquid. No fue un robo clásico con claves robadas: los atacantes explotaron un fallo de inflación en la sidechain para crear más de 4.000 LBTC que no existían y convertir esa emisión fantasma en bitcoins reales.

Liquid es una capa 2 creada por Blockstream que replica bitcoin en forma de LBTC, un token respaldado 1:1 por bitcoin. Su promesa es simple: liquidar transferencias más rápido que la red principal. La contrapartida es que la seguridad depende de una federación de custodios, no directamente de la minería de Bitcoin. El fallo abrió una grieta justo ahí.

La negociación posterior resulta digna de novela. Los atacantes enviaron mensajes incrustados en bloques de Bitcoin. Primero pidieron corregir el error y afirmaron que devolverían los fondos tras comprobar los parches. Después insultaron a Blockstream y amenazaron con revelar sus mensajes cifrados si la compañía no les permitía quedarse con el 10% del botín.

La respuesta de Blockstream: ni rescate ni blanqueo

Blockstream lo ha zanjado con un comunicado en X: tomar activos sin autorización y retenerlos no es divulgación responsable ni actividad white-hat, es un delito. La firma asegura que colaborará con fuerzas de seguridad, exchanges, proveedores de servicios y especialistas forenses para rastrear los fondos e identificar a los responsables.

La postura tiene una lectura práctica. Los atacantes ya devolvieron gran parte del monto, pero retienen 598,5 bitcoins —más de 46 millones de dólares— como chantaje. Blockstream se niega a pagar ese rescate y recuerda que la comunidad bitcoin no dejará de perseguir esos fondos. Para los usuarios, el mensaje es claro: nadie va a validar un bug bounty autoasignado.

Blockstream no valida un rescate autoasignado: lo llama delito y se prepara para la vía judicial.

Qué dice este caso sobre la seguridad de las capas 2

El incidente no cuestiona la red principal de Bitcoin, pero sí recuerda que las capas construidas encima añaden sus propios riesgos. Una cosa es la fortaleza matemática de la minería; otra, los contratos y carteras federadas que permiten mover bitcoins tokenizados. Cuando una de estas piezas falla, las pérdidas pueden ser reales en bitcoin.

El sector vivió un golpe parecido en julio con el ataque a usuarios del monedero físico Coldcard donde fallos en la generación de números aleatorios permitieron adivinar frases semilla y robar más de 1.800 bitcoin. La lección se repite: la seguridad no depende solo del protocolo, sino de cómo se implementa cada capa y de quién controla las llaves.

A corto plazo, la presión estará en Blockstream para demostrar que Liquid puede recuperarse sin pagar un rescate. Si lo logra, sentará un precedente duro contra la extorsión en cripto. Si los fondos retenidos acaban en exchanges, la colaboración con las plataformas y los análisis on-chain serán la prueba de si este esquema tiene realmente salida.

El yen toca máximos de seis meses frente al dólar tras la intervención coordinada de Tokio y Washington

El yen toca máximos de seis meses frente al dólar. La intervención coordinada de Tokio y Washington ha cambiado el signo de un mercado que parecía apostar sin fricción contra la divisa japonesa.

El cruce USD/JPY no es el único que se mueve. El yen también alcanza su nivel más alto en unos seis meses frente al dólar australiano, un movimiento con consecuencias directas para el turismo y el comercio de la región Asia-Pacífico.

Lo relevante, sin embargo, no es únicamente la cotización. Es la señal bilateral. El secretario del Tesoro de Estados Unidos, Scott Bessent, desafió a los operadores a apostar contra los esfuerzos conjuntos para sostener el yen. Ese mensaje altera el cálculo de riesgo de una de las operaciones más populares de Wall Street: el carry trade.

Intervención coordinada y carry trade: los datos clave

La información publicada por The Guardian sitúa el movimiento en un contexto más amplio. El yen deja atrás la debilidad que durante años abarató los viajes a Japón y alimentó posiciones cortas. Estas son las cifras que resumen el giro:

  • Yen frente al dólar y al dólar australiano: máximos de seis meses tras la acción coordinada de Tokio y Washington.
  • Visitantes australianos a Japón: cerca de un millón en el ejercicio 2025-2026, el triple que hace una década, según la Oficina Australiana de Estadística.
  • Poder adquisitivo australiano: el dólar australiano se había apreciado más del 30% frente al yen desde la reapertura pospandemia.

Los analistas de IG advierten de que, si el yen rompe una serie de niveles técnicos, la subida podría acelerarse hasta cotas no vistas desde 2023. En ese escenario, el desmontaje de posiciones cortas sería el principal motor de la tendencia.

El mecanismo del carry trade explica la tensión actual. Los inversores han tomado prestados yenes a tipos bajos para comprar divisas con mayor rendimiento. Mientras el yen caía, la operación producía beneficios por partida doble. Ahora el movimiento se invierte. Las autoridades japonesas quieren frenar la depreciación porque encarece la energía y los alimentos importados. Washington, en paralelo, busca evitar que Tokio venda bonos del Tesoro estadounidense para defender su moneda, una acción que elevaría los costes de financiación de la deuda norteamericana.

“Japan has always had a high level of appeal, but suddenly people could actually do the things that they wanted to do because of the currency.” — Dean Long, consejero delegado de la Australian Travel Industry Association, septiembre de 2026

La cita refleja el reverso turístico del movimiento cambiario. Japón se convirtió en el tercer destino más visitado por los australianos, solo por detrás de Indonesia y Nueva Zelanda. Cerca de un millón de personas viajaron al país en el ejercicio 2025-2026. Si el yen se revaloriza de forma sostenida, la ecuación cambia. Vietnam y Corea del Sur, junto al creciente interés por China, podrían captar parte de esa demanda, según Joseph Cheer, profesor de turismo sostenible de la Western Sydney University.

Análisis: una señal de giro con riesgos aún abiertos

Mi lectura de los datos es que la intervención coordinada tiene más credibilidad que las actuaciones unilaterales del pasado. No es solo Tokio contra el mercado. Es un mensaje conjunto de las dos mayores economías del G7. Eso reduce el margen para que los especuladores mantengan posiciones cortas en yenes sin asumir un riesgo político creciente.

Sin embargo, el desmontaje de un carry trade global no suele ser ordenado. Si los niveles técnicos se rompen, la volatilidad puede saltar a otros activos: bonos, bolsas y divisas emergentes. Veo aquí un riesgo de liquidez latente, no una crisis inmediata. La contradicción principal es que la Reserva Federal no ha confirmado un giro dovish y el diferencial de tipos sigue favoreciendo al dólar. Una intervención puede frenar el desorden, pero no sustituir a los fundamentos.

El hito que seguiré con más atención es la reacción del cruce USD/JPY durante los próximos días. Si el yen se afianza por debajo de los niveles que los analistas técnicos consideran clave, el debate pasará de la intervención puntual a un cambio de ciclo cambiario.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, porque la tensión principal se concentra en el cruce dólar-yen y en el turismo australiano. No obstante, el desmontaje del carry trade puede endurecer las condiciones financieras globales y afectar indirectamente a la zona euro.

  • Euríbor e hipotecas: no veo un canal directo desde la fortaleza del yen a corto plazo. Si el episodio genera aversión al riesgo, los costes de financiación en euros podrían sostenerse o subir de forma marginal.
  • Inflación europea: un yen más fuerte abarata las exportaciones japonesas en euros, lo que puede contener precios de bienes industriales y automóviles en la eurozona. El efecto es modesto.
  • Empresas españolas: las grandes cotizadas con financiación en dólares o exposición a mercados asiáticos deberían vigilar la volatilidad cambiaria. Un yen fuerte altera la competitividad relativa de los exportadores japoneses frente a los europeos.
  • BCE: el episodio no modifica por sí solo la política monetaria europea, pero añade un factor de inestabilidad financiera global que Fráncfort podría mencionar en su próxima comunicación.

El precio del diésel: récord de 6,06 dólares y la AIE alerta de crisis energética en otoño

El precio del diésel ha dejado de moverse al ritmo del petróleo y la AIE lo advierte con una claridad inhabitual: las refinerías están al límite. En Estados Unidos, el galón alcanzó 6,06 dólares, un récord histórico que sitúa el carburante como el eslabón más tensionado del mercado energético.

Por qué el diésel sube más que el crudo

La primera señal de alarma no está en el barril de Brent, sino en lo que cuesta transformarlo. El diésel se dispara mucho más que el crudo, un movimiento que normalmente anticipa un problema de capacidad de refino y no de extracción. La guerra con Irán añade presión sobre la disponibilidad de crudo pesado, el que mejor rinde en destilados medios como el gasóleo.

Según los datos que recoge la prensa financiera, el galón de diésel en Estados Unidos llegó a 6,06 dólares, una cifra que supera con margen los registros previos. La prima sobre el crudo refleja la escasez de refino: el margen de cracking para destilados se amplía en vísperas de la temporada de calefacción.

El diésel no solo alimenta camiones y tractores. El gasóleo de calefacción comparte especificaciones con el carburante de automoción en parte del mercado estadounidense, lo que convierte cada subida en un asunto doméstico y político. Si el otoño llega con este nivel de tensión, el precio se trasladará a la logística y al consumidor.

Refinerías al límite y crisis de otoño

La Agencia Internacional de la Energía ha reconocido que las refinerías operan al límite. En su último análisis, recogido por la prensa económica, la AIE advierte de que ‘hay pocas opciones para evitar un empeoramiento en los próximos meses’. No es un mensaje habitual de la agencia, que suele actuar como organismo técnico moderado y reacio a las alarmas.

El recorte de capacidad de refino en Europa desde 2020 supera el millón de barriles diarios, según datos que maneja el sector. Cerrar refinerías parecía coherente con la descarbonización, pero el consumo de diésel no ha caído al mismo ritmo. La agricultura, la minería y las flotas pesadas siguen sin alternativa eléctrica viable a corto plazo.

El mercado no teme que falte petróleo: teme que falte la capacidad de convertirlo en diésel justo cuando más se necesita.

El componente geopolítico es clave. Trump no se ha mostrado dispuesto a reconsiderar la estrategia militar contra Irán, según han publicado varios medios. Eso mantiene vivas las primas de riesgo sobre el estrecho de Ormuz y sobre las refinerías del Golfo Pérsico, que concentran una parte relevante de la producción mundial de diésel.

El principal comerciante de petróleo lo resumió con una frase que define el momento: ‘Seguimos consumiendo el excedente que existe en todo el mundo’. La dependencia del stock acumulado es lo que hace temer un otoño complicado. Si un imprevisto obliga a parar una gran refinería, el colchón de los inventarios pilotará el mercado durante semanas.

Análisis: una crisis de margen de refino, no de petróleo

Yo creo que aquí está la clave del otoño: el problema no es cuánto crudo hay, sino cuánto diésel podemos fabricar. La AIE lo ha verbalizado con una claridad poco habitual. Las refinerías europeas y estadounidenses, tras años de cierres por descarbonización, operan al límite técnico y cualquier parada no programada puede disparar los precios.

Hay una contradicción que conviene vigilar. La transición energética ha reducido el refino en Europa, mientras el consumo de diésel se mantiene fuerte en el transporte pesado, la agricultura y la logística. Esa brecha estructural se agranda con un conflicto geopolítico que encarece la materia prima. El resultado es un mercado más frágil, donde el margen de refino se convierte en el indicador a seguir.

El hito concreto es la entrada del otoño meteorológico en el hemisferio norte, con la consiguiente subida estacional de la demanda de calefacción. Ahí veremos si el excedente mencionado por el gran comerciante es suficiente o si la escasez de refino acaba por contagiarse al consumidor final. Mi impresión es que el diésel seguirá cotizando con una prima estructural hasta que no se despeje la situación en el Golfo Pérsico.

Las tarjetas revolving superan el 22% de interés: la ley contra la usura sigue atascada en el Congreso

0

Mónica González arrastra una deuda en tarjetas revolving del 28% TAE que no consigue cerrar. La primera la contrató en el pasillo de un centro comercial. La segunda, mientras compraba ropa. Dos décadas después, sigue litigando por la segunda. En el camino, soportó más de 50 llamadas diarias de cobradores y ganó una sentencia que le devolvió 22.000 euros.

El mecanismo de la deuda que nunca baja

El fraccionamiento de pago de las tarjetas revolving es sencillo en apariencia. El cliente elige una cuota mensual. Si es baja, la mayor parte del abono se destina a intereses y el capital apenas se reduce. Si además se sigue usando la tarjeta, la deuda crece.

Un ejemplo con 1.000 euros al 20% nominal lo ilustra: con una cuota de 100 euros al mes, el préstamo se liquida en un año con 103 euros en intereses. Con una cuota de 30 euros, el primer pago destina 16,7 euros a intereses y solo 13,3 euros a capital. El saldo pendiente apenas baja a 987 euros. Sin volver a usar el plástico, el deudor tardaría más de cuatro años en pagar y abonaría 472 euros en intereses.

Los despachos especializados ponen cifras al problema. En Studio Tena, la deuda media de los clientes ronda los 5.000 euros. Y no es raro que un titular acumule entre 20 y 25 tarjetas.

Desde 2023, el Tribunal Supremo fija la usura comparando el interés con el precio medio de mercado en la contratación. Superar ese nivel en más de seis puntos porcentuales ya es considerado excesivo. En 2025, el alto tribunal reforzó además el control de transparencia: el cliente debe comprender el coste real de prolongar la deuda. Mónica González no lo comprendió al principio. Hoy sí.

La deuda revolving no desaparece por pagar poco; se alarga y devora el ingreso de los hogares más frágiles.

Un tope legal que llega tarde

El Gobierno aprobó en enero el anteproyecto de Ley de crédito al consumo, que transpone la directiva europea. La norma fija un límite transitorio del 22% TAE. Carlos Cuerpo calculó que uno de cada cuatro préstamos revolving tendría que abaratarse.

El problema es que el límite no está vigente. Las entidades siguen comercializando tarjetas por encima de esa barrera. CaixaBank publica una TAE del 22,42% en su modalidad revolving; financiar 1.500 euros en 48 meses supone devolver 2.206 euros. Carrefour aplica un 23,13% y eleva la devolución a 2.210 euros. WiZink alcanza el 23,85% con 2.252 euros a devolver. Unicaja anuncia un 19%, pero su comisión anual de 44 euros puede disparar la TAE al 27%.

La Organización de Consumidores y Usuarios (OCU) valora como positivo que se ponga un tope, pero advierte de que el 22% transitorio queda cerca de lo que ya cobra el mercado. Según fuentes del Ministerio de Economía, el anteproyecto aún recaba informes y debe pasar por el Consejo de Estado. La directiva obligaba a publicar la transposición antes de noviembre de 2025, y las medidas deben aplicarse desde el 20 de noviembre de 2026.

La usura se mide en los tribunales

La nueva ley llega con retraso. Y mientras tanto, los jueces deciden. El Tribunal Supremo estableció en 2023 que un interés es usurario si supera en más de seis puntos porcentuales el precio medio del mercado en el momento de la firma. En 2025, el mismo tribunal reforzó el control de transparencia: no basta con informar de un porcentaje; el cliente debe entender cómo se perpetúa la deuda.

La directiva europea añade una pieza clave: el préstamo responsable. Las entidades deberán evaluar la capacidad de pago antes de conceder crédito. Gloria Hernández, socia de finReg360, explicó a este periódico que la norma exige asegurarse de que el cliente pueda cumplir con el resto de sus obligaciones sin renunciar a una vida digna. Muchas entidades, adelanta, ya adaptan sus procedimientos.

En paralelo, el Gobierno prepara la Autoridad de Defensa del Cliente Financiero. Sería una ventanilla única gratuita y, para reclamaciones inferiores a 20.000 euros, con resoluciones vinculantes para bancos y aseguradoras. La Asociación de Usuarios Financieros (Asufin) la considera fundamental para liberar a los juzgados de la saturación actual.

Mónica González recuperó 22.000 euros tras anular una de sus tarjetas. Aún mantiene otra reclamación. Aprendió que la vergüenza inicial no es suya. La víctima, escribe el reportaje citándola, es ella.

La historia de Mónica González no es un caso aislado. La asociación de créditos fáciles, financiación al 22% y cuotas mínimas produjo en la última década una litigiosidad estructural que los juzgados han tenido que resolver casi como suplencia del regulador. El Supremo actuó primero. La directiva europea, después. El Congreso, envuelto en mayorías frágiles, llega tarde. La consecuencia práctica es que un producto legal puede seguir generando deudas impagables durante meses.

El límite transitorio del 22% TAE, visto con distancia, presenta una contradicción. No se parece a una norma de protección fuerte: es un umbral que muchas entidades ya rozan o superan por décimas. La distancia entre lo legal y lo abusivo se medirá en cada contrato. Si la Autoridad de Defensa del Cliente Financiero llega con recursos suficientes y resoluciones vinculantes, la velocidad de reparación será mayor. Si no, los tribunales seguirán siendo el único camino real. La prueba llegará en 2027, cuando se vea si el número de litigios se reduce o si, simplemente, cambian de forma.

La racha trimestral Ethereum: ETH apunta a cerrar su primer trimestre en verde sobre los 2.500 $

Ethereum afronta un hito: tras encadenar tres trimestres consecutivos en negativo, la segunda criptomoneda por capitalización se acerca a los 2.500 dólares y apunta a cerrar el tercer trimestre de 2026 en verde. Sería el punto de inflexión de la racha trimestral bajista más larga de su historia, según los datos recopilados por TradingView y Yahoo Finance.

La racha que Ethereum intenta romper

El precio del ether cotizaba en la última jornada en torno a los 2.470 dólares, con una caída de algo más del 2% en las últimas 24 horas. Aun así, el activo acumula una subida cercana al 58% en el trimestre en curso, muy por encima de la media histórica para este periodo, que ronda el 12%.

Para entender la magnitud del giro hay que mirar los tres trimestres anteriores. Ether cedió cerca de un 29% en el cuarto trimestre de 2025, alrededor de un 30% en el primero de 2026 y un 26% en el segundo, según Coinglass. Tres periodos consecutivos en rojo. La racha más larga registrada en la serie histórica de precios trimestrales.

Eso es lo que hace relevante este cierre de septiembre: si el trimestre termina en positivo, Ethereum rompe la peor secuencia de su historia. No es la primera vez que la red encadena dos trimestres en negativo; ocurrió en 2018, 2019, 2022 y 2024. En cada una de esas ocasiones, el trimestre siguiente cerró con ganancias.

Tom Lee y el apetito institucional por el ether

Detrás del repunte hay una mezcla de compras institucionales y expectativas macro. Tom Lee, presidente de Bitmine Immersion Technologies, la empresa cotizada con mayor exposición de tesorería a ether, lleva semanas defendiendo que el rebote era cuestión de tiempo. En sus últimas publicaciones en X, ha señalado que el activo con más apetito especulativo entre septiembre y el cierre de año será el cripto, con el ether como protagonista.

Romper una racha de tres trimestres en rojo no confirma un nuevo mercado alcista, pero sí suele ser el punto de inflexión que separa la capitulación de la recuperación.

Bitmine Immersion comunicó el pasado 8 de septiembre que poseía 5.929.198 ETH a fecha del 7 de septiembre, lo que equivale al 4,9% del suministro total de ether, estimado en 122 millones de monedas. Una participación que ha ido creciendo desde finales de agosto, cuando la firma ya defendía que el rally era inminente.

Lee no es el único que mira al cuarto trimestre con cierta ambición. En su argumentario, la reunión de septiembre de la Reserva Federal es la primera gran cita: si el banco central mantiene los tipos, espera un rally alcista en los mercados. A eso se suma el final del ciclo cripto de cuatro años, que en octubre devuelve la atención a inversores que se habían girado hacia la inteligencia artificial, sobre todo en Corea del Sur.

El posible visto bueno a la CLARITY Act en Estados Unidos es otra de las piezas del rompecabezas. Esta propuesta busca aclarar el marco regulatorio de los criptoactivos y, según Lee, daría un respaldo adicional a bitcoin y ether en el tramo final del año. Por ahora no hay calendario de aprobación, y conviene mantener la cautela.

Pese al rebote, el sentimiento minorista no acompaña del todo. En la plataforma Stocktwits, el ánimo sobre ether seguía ayer en zona bearish (bajista), con un volumen de conversación normal. La mayoría de los inversores particulares consultados aún no descarta una vuelta a niveles inferiores, y eso es una señal de que parte del repunte ha venido de manos institucionales más que del pequeño inversor.

Conviene no confundir una racha trimestral en verde con un mercado alcista consolidado. Ether sigue cerca de un 16% por debajo del cierre del año pasado y pierde más de un 46% en los últimos doce meses. Los recortes han sido tan profundos que incluso un trimestre muy positivo deja al activo lejos de sus máximos. La pendiente que queda por recuperar es considerable.

La lección de las rachas bajistas anteriores

Este patrón no es nuevo para Ethereum. La serie histórica muestra que cada vez que la red encadenó dos trimestres consecutivos de pérdidas, el siguiente trimestre acabó en positivo. Ocurrió en el ciclo de 2018, tras el estallido de la burbuja de las ICO; en 2019, con el mercado aún sin dirección clara; en 2022, después del colapso de varios protocolos centralizados; y en 2024, en un contexto de expectativas regulatorias.

La lectura es ambivalente. A favor, los inversores institucionales han empezado a entrar y una empresa cotizada ha elevado su tesorería en ether hasta rozar el 5% del suministro. En contra, la concentración de una parte relevante de la oferta en pocas manos introduce un riesgo de venta futura que no se debe ignorar. Un accionista con esa magnitud de ETH puede sostener el precio, pero también acelerar una corrección si decide reducir posiciones.

El cierre de septiembre será, en cualquier caso, la primera confirmación seria. Si Ethereum consolida el trimestre en verde, habrá superado la racha bajista más larga de su historia, pero el examen no termina ahí. La Reserva Federal, el calendario legislativo estadounidense y el regreso del inversor minorista definirán si octubre confirma el giro o si solo asistimos a un rebote técnico dentro de un invierno cripto más largo de lo previsto.

La caminata japonesa por intervalos: cómo elevar tu capacidad aeróbica sin correr

La caminata japonesa por intervalos eleva tu capacidad aeróbica sin correr: alternar tres minutos de ritmo suave con tres minutos de marcha intensa mejora más la resistencia que caminar a paso constante, según describe The Independent.

Cómo aplicar el protocolo 3-3 de la caminata japonesa

Conocida formalmente como Interval Walking Training (IWT), la rutina no busca sumar pasos sin rumbo. Propone cambios de intensidad dentro de un bloque de unos 30 minutos, una pauta que, según Steve Chambers, entrenador personal certificado y responsable de gimnasio en Ultimate Performance, la convierte en un cardio más enfocado.

El protocolo es directo. Alternas tres minutos de marcha suave con tres minutos de marcha rápida, repitiendo el ciclo una y otra vez hasta completar aproximadamente 30 minutos. La mejora llega por los cambios de ritmo, no por el número de pasos.

Para controlar el esfuerzo se usa la escala de esfuerzo percibido (RPE), que va de 1 a 10. En los bloques suaves conviene mantenerse en un 5 sobre 10, lo bastante cómodo para mantener una conversación. En los rápidos, el objetivo es elevar la intensidad hasta un 7 u 8: exigente pero repetible durante toda la sesión.

Antes de empezar conviene un calentamiento breve de cinco minutos. Solo necesitas un cronómetro o el móvil para marcar los ciclos, tanto en cinta como al aire libre.

Los beneficios de alternar ritmos en bloques de tres minutos

El cambio de intensidad mantiene al corazón bombeando con más fuerza durante los tramos rápidos, un estímulo que mejora la capacidad aeróbica con un impacto articular mucho menor que correr. Para personas ocupadas, 30 minutos son una inversión de tiempo eficiente.

Además, el patrón de zancada activa toda la parte inferior: glúteos, cuádriceps, isquiotibiales, y gemelos. También trabajan los músculos pequeños del pie, los ligamentos y los tendones, mientras el core y los brazos acompañan el movimiento.

El truco no está en sumar pasos: está en alternar la intensidad en bloques de tres minutos para que el motor aeróbico trabaje con cambios de ritmo.

El acceso es universal: tu 7 sobre 10 no tiene por qué parecerse al de otra persona. Esta autorregulación convierte la rutina en una puerta de entrada para quien nunca ha entrenado. Y al poder compartirla, el componente social mantiene la constancia.

📊 La pauta en cifras

  • Pauta eficaz: 3 minutos suaves + 3 minutos intensos, repetidos durante 30 minutos (5 ciclos).
  • Intensidad: RPE 5/10 en tramos suaves y 7-8/10 en tramos rápidos.
  • Material: cronómetro o teléfono; sirve en cinta o en exterior.
  • A tener en cuenta: calienta unos cinco minutos y no esperes grandes ganancias de fuerza.

caminar por intervalos

Complementa la caminata con fuerza para no dejar huecos

Aquí está el matiz importante. Chambers reconoce que el estímulo muscular de caminar, incluso por intervalos, tiene un techo: no genera mucha hipertrofia ni desarrolla la fuerza máxima porque no hay una carga externa que superar.

Por eso la recomendación honesta es combinarla con entrenamiento de fuerza al menos dos veces por semana. La caminata japonesa te da la base aeróbica y el bajo impacto; las pesas aportan la tensión mecánica que construye músculo.

Varias tendencias virales desaparecen sin evidencia. El Interval Walking Training, en cambio, se apoya en un principio de fisiología del ejercicio bien establecido: la alternancia de intensidades produce adaptaciones aeróbicas superiores al trabajo continuo. Puedes consultar más sobre la lógica de este tipo de estímulos en la entrada de Wikipedia sobre entrenamiento por intervalos. La información de este artículo es divulgativa y no sustituye el criterio de un profesional del ejercicio.

⚡ Rutina de Optimización Diaria

  • Prepara el cronómetro: programa bloques de 3 minutos suaves y 3 minutos intensos durante 30 minutos, con un calentamiento previo de cinco minutos.
  • Comparte la ruta: sal a caminar con un amigo o familiar para mantener la motivación y cumplir con los ciclos sin excusas.
  • Completa con fuerza: añade dos sesiones de fuerza a la semana para cubrir lo que la caminata no logra en masa muscular.

Qué mide de verdad tu score de recuperación: VFC nocturna, pulso en reposo y sueño

El score de recuperación que ves al despertar resume tres señales de tu noche: VFC, pulso en reposo y sueño. No es una nota sobre tu persona, sino una comparación con tu propia línea base, tal como revelan los modelos de Oura, WHOOP, Garmin y el nuevo readiness de Apple. Tres números. Una comparación. Cero oráculos.

Los tres datos que mueven de verdad tu readiness

La variabilidad de la frecuencia cardiaca nocturna, en concreto la métrica rMSSD, es el núcleo de casi todos los modelos. Se mide durante el sueño, que es cuando el cuerpo cuenta la historia sin el ruido del día. A su lado, el pulso en reposo y la duración y fases del sueño completan la fotografía. Algunos dispositivos añaden también frecuencia respiratoria o temperatura de la piel, pero el esqueleto es siempre el mismo.

La cifra de la mañana es un ancla, no un canal en directo. Los algoritmos comparan las señales nocturnas contra tu historial rodante y después mezclan la carga de entrenamiento reciente. La actividad parasimpática puede seguir suprimida entre 24 y 48 horas tras un trabajo duro o con componente excéntrico, así que una puntuación que sube porque descansaste hasta el mediodía suele significar solo que la caída no se materializó.

El nuevo sensor del Apple Watch Series 12 o Ultra 4 muestrea la VFC cada cinco minutos, lo que añade resolución a la señal; no cambia el modelo. Cinco minutos no convierten una ancla matutina en una transmisión continua.

Aquí está la clave: los baremos poblacionales sirven de poco. Una VFC de 45 milisegundos puede ser alta para una persona y baja para otra. Tu cifra solo tiene sentido frente a ti mismo. Por eso los dispositivos construyen una línea base personal y evalúan la desviación, no el absoluto. Un maratoniano y una persona que empieza a correr pueden compartir una cifra bruta y necesitar estímulos opuestos.

El motivo es fisiológico y práctico. El sueño profundo y estable dispara la actividad parasimpática, mientras que el entrenamiento intenso la deprime temporalmente. Por eso los modelos separan lo agudo de lo crónico: una mala noche aislada pesa menos que siete días de sueño recortado y cargas altas.

Tu readiness no es una nota sobre ti: es una comparación contigo mismo, con la barra subiendo a medida que mejoras.

Por qué tu VFC no se compara con la del vecino

variabilidad frecuencia cardiaca

Aquí llega la trampa percentil. Evaluar contra tu propia serie implica que la barra sube a medida que entrenas: la misma VFC bruta empieza a puntuar más bajo en términos relativos. Por eso puedes sentirte mejor y ver una puntuación del 40 %. No es un error del sensor; es tu mejor versión compitiendo contigo.

Ojo con los factores de contexto. Una cena tardía, el alcohol, una habitación calurosa o acostarse dos horas más tarde mueven la VFC nocturna más que muchas sesiones suaves. Este patrón aparece una y otra vez en comunidades de usuarios de WHOOP, aunque no proviene de un estudio controlado: conviene tratarlo como una observación, no como un hallazgo formal.

Oura detalla sus contribuidores de Readiness en su documentación, WHOOP habla de recuperación y Garmin utiliza su Training Readiness. Las etiquetas cambian; las entradas, no. Por eso la decisión de compra se reduce a comodidad de formato: anillo para olvidarte de la muñeca, pulsera para sesiones con barra, reloj para integrar entrenamiento y sueño.

La primera semana todo es provisional. Cualquier app que muestre una puntuación confiada en el segundo día está adivinando. La línea base necesita al menos siete noches, y Garmin habla de semanas para consolidar el estado de VFC. Sin un histórico consistente, el número es ruido con pantalla bonita.

📊 La pauta en cifras

  • Mínimo de referencia: Necesitas unas siete noches de datos para una línea base utilizable; Garmin habla incluso de semanas para el estado de VFC.
  • Señal clave: La VFC nocturna se mide con rMSSD durante el sueño, no durante el día.
  • Comparación correcta: Tu cifra se evalúa contra tu propio historial, nunca contra los 45 milisegundos de otra persona.
  • Lectura realista: La actividad parasimpática puede seguir baja 24-48 horas tras un trabajo duro o excéntrico; una mañana tranquila no reinicia la línea base.

Lectura de consultor: usa el ancla de la mañana sin obsesionarte

Conviene separar dos planos que el marketing de los wearables tiende a mezclar. Una cosa es el muestreo de datos y otra el modelo matemático. Apple ha presentado su readiness como adaptativo por medir la VFC cada cinco minutos; en la práctica, la puntuación sigue dependiendo de las mismas entradas que Oura, WHOOP y Garmin. Ningún fabricante publica los pesos exactos de su algoritmo, así que la mejor postura es no darle un valor oracular a la cifra.

Lo que de verdad mueve el número durante el día es la carga, no el número de muestras. Una vez fijada el ancla de la mañana, los cambios intradía defendibles son dos: la acumulación de carga cardiovascular tira de la puntuación hacia abajo y una siesta puede devolver algo de recuperación. El resto es interpretación. A efectos prácticos, ajusta la sesión si la tendencia de varios días es baja; no decidas tu día minuto a minuto.

Tampoco necesitas otro dispositivo. Si ya usas un anillo, una pulsera o un reloj que registra VFC, pulso y sueño, el patrón de referencia es el mismo. El consumo inteligente no está en pagar más por métricas duplicadas, sino en mantener una rutina horaria estable y acumular semanas. Esta información es divulgación de rendimiento, no un consejo profesional individualizado.

⚡ Rutina de Optimización Diaria

  • Fija tu ventana de sueño: Acuéstate y levántate a la misma hora durante al menos siete días para que tu línea base sea comparable.
  • Anota las variables externas: Cena tardía, alcohol o habitación caliente anotan la VFC más que una sesión suave; tenlas en cuenta antes de cambiar el entrenamiento.
  • Compara mañana a mañana: Usa la tendencia de 24-48 horas como señal de carga, no el número absoluto de una sola noche.

El Supremo avala a la DGT: podrás recuperar puntos carnet si la sanción fue un error

El Supremo avala recuperar puntos del carnet cuando un error de la DGT provocó la condena penal. La sentencia confirma que un fallo informático en el saldo de puntos convirtió en delito a un conductor con permiso vigente. Ahora queda absuelto y su caso marca el camino para reclamar.

El caso arranca en un juicio rápido celebrado en un Juzgado de Granadilla de Abona. Un conductor canario fue condenado por un delito contra la seguridad vial al conducir sin el saldo de puntos suficiente. La condena llegó después de un control de alcoholemia en el que se abrió la investigación.

Qué ha sentenciado el Supremo y a quién afecta

Según la sentencia, el fallo de conformidad es «inauténtico» una vez que se presentó la acreditación de que el permiso seguía vigente en el momento del control. El Tribunal Supremo concluye que la nueva prueba introduce «dudas significativas sobre la culpabilidad» y deja claro que no existe elemento penal. La condena queda sin efecto.

La base del error estaba en la base de datos de la DGT. El saldo de puntos no reflejaba los datos reales del conductor. El error informático siguió constando durante varios meses más en los sistemas, tal y como se recoge en el certificado remitido al Supremo.

La defensa no pidió clemencia, sino la absolución. El recurso de revisión se presentó seis meses después del fallo firme, una vez que fue posible acreditar documentalmente que el saldo era suficiente. El conductor demostró de forma fehaciente que disponía del saldo de puntos para conducir en el momento de ser detenido.

Un fallo informático de la DGT no puede convertir en delito a un conductor con permiso vigente: la revisión puede anular la condena.

El Supremo acepta la revisión porque la legislación actual permite esta vía cuando aparecen pruebas que, de haber estado en el juicio, habrían implicado la absolución o una pena menor. La resolución de la DGT no solo corrige la equivocación: demuestra que la imputación carecía de fundamento desde el origen.

Por qué el error de la DGT no puede costar puntos

La Dirección General de Tráfico reconoció oficialmente el fallo. El certificado remitido al Tribunal Supremo acredita que la información errónea siguió constando durante varios meses más en los sistemas informáticos. No fue subsanada hasta fechas posteriores, cuando la base de datos por fin reflejó el saldo real.

Esta corrección no es un trámite menor. Convierte la condena en un error administrativo con consecuencias penales, algo que contradice el derecho a la presunción de inocencia. El Supremo no ha criticado la actuación de la DGT, pero la consecuencia es clara: un error de registro no puede fabricar un delito.

Para el conductor afectado, la sentencia anula el castigo. Para el resto, confirma una vía de reclamación cuando el saldo de puntos del carnet se haya actualizado mal. Ya no se trata solo de recurrir multas: se puede pedir la revisión de una condena si el error era objetivamente comprobable.

Cómo reclamar si tu saldo de puntos aparece mal

El proceso no es automático. El conductor debe demostrar con documentos que la DGT tenía mal su saldo en la fecha en la que ocurrieron los hechos. El Supremo valora la prueba nueva y fehaciente, no una simple afirmación.

Estos son los pasos básicos para detectar y corregir un error de este tipo:

  • Solicita la certificación oficial de puntos en la sede electrónica de la DGT.
  • Revisa la fecha de vigencia del permiso y compara el saldo con el que tenía en el momento de la sanción.
  • Si la base de datos mostró un saldo incorrecto, pide la corrección por escrito.
  • Si ya hubo condena firme, acude a un abogado para valorar un recurso de revisión.

La sentencia no crea un trámite nuevo. Todo lo contrario: confirma que el sistema de revisión existente sirve para corregir errores graves de la administración.

Análisis: la administración responde por sus errores

El fallo del Supremo tiene una lectura clara: la administración no puede perjudicar al ciudadano con datos falsos y luego desentenderse. En este caso, la DGT acabó corrigiendo el error, pero el conductor ya había pasado meses con una condena penal encima. La responsabilidad no se diluye por el hecho de que el sistema sea informático.

Conviene no sacar conclusiones exageradas. Esta sentencia no significa que cualquier pérdida de puntos DGT vaya a caer automáticamente. Solo afecta a quienes puedan probar que la DGT registró mal su saldo y que esa información errónea fue clave en la condena. La prueba sigue siendo exigente.

La lección práctica es simple. Revisar el saldo de puntos es una costumbre barata y evita sustos penales. Si la base de datos falla, lo normal es que el conductor lo descubra cuando ya está en un juicio rápido. Prevenirlo a tiempo es la diferencia entre un error administrativo y una condena.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Error de la DGT en el saldo de puntos que motivó una condena penal; el Supremo anula la condena.
  • Sanción económica: No aplica.
  • Puntos del carnet: No aplica (el conductor tenía saldo suficiente).
  • Entrada en vigor: No aplica (jurisprudencia ya dictada).

La subida del salario mínimo: los sindicatos exigen que los pluses no absorban el SMI en las pymes

CCOO y UGT exigen al Gobierno que apruebe ya la reforma que impediría a las empresas absorber la subida del salario mínimo interprofesional (SMI) a 1.221 euros con los pluses salariales. La norma salió a audiencia pública en febrero y sigue sin llegar al Consejo de Ministros.

El SMI de 2026 quedó en 1.221 euros brutos al mes. Pero hay un detalle que decide quién nota de verdad esa subida: las reglas de compensación y absorción de pluses.

Hoy, un trabajador que cobra 1.250 euros brutos al mes (1.150 de salario base más 100 de plus de nocturnidad) no ve subir su nómina cuando el SMI aumenta, porque su sueldo total ya supera el mínimo legal. La subida queda absorbida por ese complemento.

Eso es lo que CCOO y UGT quieren cambiar. Y no es una cuestión menor para quien contrata: si el cambio sale adelante, la empresa tendrá que elevar el salario base hasta el mínimo legal sin comerse el plus de nocturnidad, con un coste laboral adicional en cada nómina afectada.

Qué es la absorción de pluses y por qué importa este cambio

La absorción o compensación de pluses es una práctica avalada por el Tribunal Supremo: permite que los complementos salariales (nocturnidad, peligrosidad, productividad, antigüedad) sirvan para cumplir el mínimo legal.

Traducido: si el salario base queda por debajo del SMI, la empresa puede usar esos pluses para completar la cantidad legal y no tocarse el resto de la nómina. Para Patricia, que cobra 1.150 de base y 100 de plus, la subida del SMI no se traduce en más dinero.

La reforma no sube el SMI por sí sola, pero decide cuántas nóminas lo notarán de verdad.

La reforma que exigen los sindicatos blindaría el valor de los complementos: salario base por un lado, pluses por otro. Eso multiplicaría el número de trabajadores afectados por cada subida del SMI, hoy situada en unos 2,5 millones de personas.

Impacto real para pymes y autónomos con empleados a cargo

Para un negocio pequeño, el efecto no es simbólico. Si no puedes absorber, cada trabajador con pluses te obliga a revisar la base y sumar la subida del SMI al complemento que ya pagabas. La factura crece en términos de coste laboral directo.

El ejemplo de Sandra aclara la diferencia actual: si cobraba solo 1.150 euros de base y no hacía turnos de noche, la subida del SMI sí la alcanza de lleno y su nómina sube. Su compañera de al lado, con el mismo salario base pero con plus, no. La reforma eliminaría ese agravio, a cambio de encarecer las plantillas.

La CEOE se opone con un argumento que conviene conocer: la negociación colectiva es la que debe fijar salarios y complementos, no una norma que altere esa autonomía. Los tribunales, de momento, dan la razón a la patronal.

El error más caro ahora mismo es anticiparse: hoy la absorción sigue permitida y avalada. Cambiar conceptos antes de que la norma aparezca en el BOE puede generar desajustes en nómina y reclamaciones internas.

absorción de pluses SMI

Una reforma atascada que condiciona la próxima subida del SMI

Trabajo colgó el borrador en audiencia pública el pasado febrero. Seis meses después sigue sin llegar al Consejo de Ministros, a la espera del dictamen del Consejo de Estado, que puede tardar hasta dos meses. La negociación del SMI de 2027 ya está encima de la mesa.

Aquí se cruzan dos medidas: una cifra de subida y una regla de reparto. La mayoría de las pymes paga más cada año por el SMI, pero hasta ahora el impacto se concentra en quienes menos complementos cobran. Con la reforma, el aumento llegaría a más nóminas y con mayor coste por contrato.

El resultado más probable es un SMI de 2027 con un incremento por encima del 5%, como apuntan los sindicatos, y una negociación condicionada por este compromiso. Si no se aprueba la reforma, CCOO ya ha avisado de que no firmará el acuerdo, algo que no ocurre desde 2019.

Para el pequeño empleador, el calendario de esta reforma no es un capricho político. Si la norma llega antes de cerrar el presupuesto de 2027, habrá que rehacer cálculos de plantilla; si se queda en el cajón, la presión se traslada al convenio.

Conviene seguir el BOE y el dictamen del Consejo de Estado. Si la reforma avanza por real decreto, los empleadores tendrán que revisar conceptos salariales y presupuestar el alza desde el primer día, no solo en la subida del mínimo.

Guía rápida del trámite

  • 📅 Plazos: La reforma sigue pendiente de aprobación; el Consejo de Estado puede tardar hasta dos meses en dictaminar, sin fecha garantizada.
  • Requisitos clave: Afectará a empleadores con trabajadores que cobren complementos salariales y con salario base por debajo del SMI de 1.221 euros brutos.
  • 🌐 Dónde solicitarlo: No es un trámite de solicitud; el texto saldrá en el BOE si el Consejo de Ministros lo aprueba.
  • 💰 Importe o coste: El SMI vigente es de 1.221 euros brutos al mes; el coste laboral exacto dependerá de cada convenio y tipo de plus.
  • ⚠️ Error a evitar: Anticipar cambios salariales antes de que la norma se publique en el BOE puede provocar desajustes en nómina.

Hermès flagship Londres: los seis edificios históricos que revalorizan el real estate prime de Mayfair

0

Hermès estrena flagship en Londres y consolida seis edificios históricos de Mayfair en un único activo inmobiliario de lujo. La operación, dirigida por el director artístico Pierre-Alexis Dumas, añade 55 salas, 550 obras de arte y un contrato de suelo de 900 años a una de las manzanas más caras del real estate europeo.

La casa francesa no ha comprado los edificios: el conjunto fue tomado en alquiler de larga duración en 2009, cuando Hermès era todavía un negocio pequeño comparado con su escala actual. El plazo de 900 años convierte el leasehold en un activo de uso casi perpetuo.

Esta estructura legal no es un matiz jurídico: elimina el principal riesgo de repricing del inversor y otorga a la marca control total sobre la arquitectura y la restauración. Dumas admite que su instinto en 2009 fue no dudar ante la oportunidad.

Seis edificios catalogados y una puesta en valor integral

El proyecto ha preservado las almas superpuestas del lugar. Fachadas georgianas, intervenciones del siglo XIX y una escalera espiral diseñada por Foster + Partners conviven con un mosaico georgiano restaurado y un ascensor de época victoriana que llevaba medio siglo inoperativo. La casa también ha levantado un jardín en cubierta y ha reservado una zona privada con piezas de la colección Émile Hermès.

La firma RDAI, fundada por la madre de Dumas y hoy dirigida por Denis Montel y Julia Capp, ha diseñado cada espacio con un estilo distinto. El resultado va más allá del retail: se trata de un ejercicio de revalorización patrimonial. En términos inmobiliarios, cada mejora estructural incrementa el valor de reposición de un activo que probablemente no volverá a ofrecerse en las mismas condiciones.

Las cifras de la fuente son contundentes. Hermès cerró su último ejercicio con 19.000 millones de dólares de facturación y gestiona más de 300 puntos de venta en el mundo. El peso financiero de la casa le permite asumir la restauración sin depender de la generación de rentas inmediatas, una ventaja competitiva que explica la paciencia estratégica en ubicaciones de prestigio absoluto.

El plazo de 900 años transforma un alquiler de lujo en control patrimonial casi perpetuo sobre seis edificios de Mayfair.

La elección de New Bond Street no es casualidad. Cartier mantiene sede en Londres desde los años treinta y sirvió de referencia histórica para Dumas. La continuidad importa: las marcas de alta gama no compiten solo por el cliente, también por asegurar posiciones que sus competidoras tardarán décadas en poder replicar.

Impacto para el inversor en el real estate prime londinense

Hermès Mayfair

Mayfair actúa como depósito de valor dentro del mercado inmobiliario de lujo. La consolidación de seis propiedades dentro de una sola marca refuerza la escasez de oferta en el tramo más alto de Bond Street. Para un family office, la señal es clara: el suelo emblemático de Londres mantiene demanda incluso cuando las yields se comprimen.

Eso sí, el efecto sobre precios de mercado se produce por comparables, no por una transacción registrada. Hermès no ha vendido ni comprado en esta operación. El impacto real es indirecto: la rehabilitación eleva el valor de fachada de la manzana y arrastra las expectativas de renta para los activos vecinos. En zonas prime, una sola restauración de este nivel puede desplazar al alza el precio por metro cuadrado en un radio de varias calles.

El proyecto también cambia la lógica de uso: lo que antes combinaba oficinas y almacenes ahora es superficie comercial pura. Esta conversión incrementa los ingresos potenciales del activo y sugiere que los inversores institucionales seguirán priorizando el retail experiencial de alta gama frente al formato de mayor rotación.

La rehabilitación de una manzana entera en Mayfair desplaza al alza los comparables inmobiliarios de las calles adyacentes.

Lectura del inversor: preservación de capital frente a revalorización agresiva

Este es un activo que no cotiza. No hay una renta fraccionada ni un índice que permita replicar la exposición. Para el inversor privado, el flagship de Hermès no es una posición: es un indicador de hacia dónde se mueve la demanda de real estate de lujo. La operación valida la tesis de suelo protegido, pero conviene ser preciso sobre el riesgo de liquidez.

En mi análisis, el valor se encuentra en la señal de consolidación, no en el rendimiento inmediato. Hermès ha tomado una posición de control con horizonte superior a una década, financiando la restauración con balance propio. Eso refuerza la vocación de preservación de capital del real estate prime londinense. No es un vehículo para obtener retornos agresivos a corto plazo, porque las yields de estos activos se mantienen históricamente por debajo de otros segmentos inmobiliarios.

Cabe recordar que la liquidez de Mayfair es profunda solo en el segmento residencial. En el comercial de larga duración, los compradores son escasos y los periodos de comercialización se miden en años. El inversor que se exponga a este mercado debe aceptar esa asimetría: altísima protección del capital a cambio de una salida lenta.

El próximo punto de observación será la evolución de las rentas en New Bond Street y el informe anual de Knight Frank sobre el real estate de lujo en Londres, previsto para el primer trimestre de 2027. Si los datos confirman que la consolidación atrae a más marcas de patrimonio, la manzana fijará un nuevo umbral de precios.

💎 Veredicto Wealth

El flagship de Hermès no es una posición replicable, pero refuerza la tesis de preservación de capital en el real estate prime de Mayfair. Para family offices, la operación valida la escasez de suelo emblemático con contratos largos; el riesgo principal sigue siendo la liquidez.

Publicidad