Solana impulsa su adopción institucional: nace el Solana Research Institute con Helius, Jito y R3

La adopción institucional de Solana suma un actor nuevo. Helius, una de las principales infraestructuras de la red, se ha convertido en miembro fundador del Solana Research Institute (SRI), un foro suizo sin ánimo de lucro que publica su primera guía para instituciones financieras.

Qué es el Solana Research Institute y quién lo impulsa

El instituto nace impulsado por la Solana Foundation y arranca con Helius, Jito, uno de los protocolos de staking de Solana, y R3, la firma de infraestructura de activos digitales, como socios fundadores. Al frente está Angus Scott, antiguo responsable de Innovación en Euroclear y de Producto en CLS, dos nombres del núcleo de la infraestructura financiera tradicional. El enfoque del foro abarca las cuestiones técnicas, legales, económicas y estructurales que marcarán el traslado de la negociación y los pagos hacia raíles basados en blockchain.

El SRI no se define como una organización de promoción. El propio comunicado de Helius insiste en que su línea editorial dará el mismo peso a los datos de rendimiento y adopción que a los problemas de estabilidad, los riesgos de concentración o las lagunas regulatorias. Dicho de otro modo, busca convencer a profesionales financieros con análisis que no escondan las debilidades de la red.

Las señales que sostienen la adopción institucional

La justificación de fondo es cuantitativa. El USDC, la principal stablecoin (la criptomoneda diseñada para replicar el valor del dólar), circula 15,5 veces más rápido sobre Solana que sobre Ethereum, según el instituto. BlackRock, State Street, Franklin Templeton, Visa y Fidelity tienen ya despliegues activos en la red. No es un detalle menor: la presencia de gestoras tradicionales cambia la conversación desde el experimento hacia la infraestructura.

Hay más señales. La red mantiene disponibilidad total desde febrero de 2024, un periodo inusualmente largo para una blockchain de alto rendimiento. La próxima actualización, Alpenglow, busca reducir la finalidad (el tiempo que tarda una transacción en ser irreversible) hasta 150 milisegundos, más cerca de la infraestructura bursátil tradicional. En paralelo, la SEC y la CFTC han clasificado a SOL como commodity digital o materia prima, no como valor negociable. La Genius Act ha aclarado la emisión de stablecoins en Estados Unidos, y la hoja de ruta Appia del Eurosistema coloca las cadenas públicas sobre la mesa de los bancos centrales.

En ese contexto, Helius aporta una posición poco común. La empresa opera nodos RPC (los puntos de acceso desde los que las aplicaciones leen la cadena), servicios de datos y la infraestructura de aterrizaje de transacciones que usan equipos como Phantom, Jupiter y Coinbase. Además de gestionar su propio validador, el nodo que participa en el consenso de Solana, administra validadores con certificación SOC 2 Tipo II para instituciones como Bitwise, que opera el mayor ETF de staking de Solana (el producto que delega SOL a cambio de recompensas) hasta la fecha.

La adopción institucional de Solana está dejando de ser una narrativa y se está convirtiendo en infraestructura documentada y auditable.

Por qué importa la credibilidad y no la promoción

El lanzamiento del SRI llega en un momento en el que la pregunta ya no es si las cadenas públicas pueden soportar capital institucional, sino quién ofrece la información suficientemente creíble para que los comités de inversión aprueben exposición. Aquí hay un matiz importante. El instituto suizo no nace para vender Solana, sino para ordenar el debate técnico, jurídico y económico con investigaciones públicas. La apuesta es que la confianza, en 2026, pase por investigar los riesgos y no por ignorarlos.

Las contradicciones siguen ahí. La concentración del staking en unos pocos validadores, la dependencia del ecosistema de un puñado de proveedores de infraestructura como Helius y la necesidad de que mejoras como Alpenglow lleguen sin romper la estabilidad son preguntas legítimas. La guía del SRI promete abordarlas. Si lo hace con datos comparables y con la seriedad de un informe de banco central, tendrá valor. Si se queda en un listado de casos de uso, será otra pieza de marketing.

El test llegará con las próximas publicaciones, no con esta primera guía. Una institución que todavía recuerda el colapso de FTX de noviembre de 2022, que arrastró a Solana cerca de mínimos, querrá ver actualizaciones periódicas y contradicciones expresas. Ahí se medirá si el Solana Research Institute se convierte en referencia o en una etiqueta más.

El consenso blinda 11 valores del Ibex: los ‘intocables’ de la bolsa española que ningún analista recomienda vender

El consenso de analistas que congregan Bloomberg y FactSet blinda once valores de la bolsa española: ninguno arrastra una recomendación de venta. Sacyr y Cirsa logran pleno de consejos de compra y al conjunto se le otorga un potencial alcista mínimo del 15% a doce meses.

La fiesta del Ibex no oculta lo que ocurre en la base del parqué. El Índice General de la Bolsa de Madrid supera ya los 2.000 puntos y acumula una revalorización de más del 17% en lo que va de 2026. Con esa inercia, la media de recomendaciones recopilada por Bloomberg y FactSet no contempla órdenes de venta para once cotizadas seguidas al menos por diez casas de análisis.

La lista incluye a Sacyr, Merlin Properties, Fluidra, Almirall, Rovi, HBX, Cirsa, Viscofan, CIE Automotive, Ebro Foods y Ence. No todos forman parte del Ibex 35; algunos cotizan en el Mercado Continuo, pero comparten una señal de fondo: el consenso no encuentra motivos para vender.

Sacyr y Cirsa, los dos plenos de compra

Sacyr es la nueva firma favorita de La Liga Ibex, la combinada que elabora elEconomista.es con la media de recomendaciones. Después de su salida del Ibex en 2016, la compañía estructuró el negocio en tres patas: ingeniería e infraestructuras, agua y concesiones. Esa estrategia busca ingresos estables y recurrentes, aunque el último ejercicio se vio condicionado por la desinversión en tres autopistas en Colombia.

El pleno de compras de Cirsa tampoco es casual. La compañía de juego debutó en el Mercado Continuo hace un año a 15 euros por acción y ya concentra la atención de 14 analistas. Cotiza por debajo de su precio de salida, pero el consenso estima que puede superar los 20 euros, lo que implica un recorrido cercano al 45%.

Merlin, Fluidra y la rotación hacia la inteligencia artificial

mejores valores Ibex 35

Merlin Properties pierde el primer puesto frente a Sacyr, pero conserva el atractivo de su exposición a los centros de datos. Juan Moreno, analista de Bankinter, defiende que los data centers son una oportunidad de crecimiento en resultados, dividendos y valoración de activos. Su estimación contempla un beneficio neto atribuible al alza del 24% anual entre 2025 y 2030, con una rentabilidad por dividendo que subiría del 3% actual al 7%.

El pleno de compras en Sacyr y Cirsa no garantiza subidas inmediatas, pero despeja el riesgo de una recomendación de venta en el momento más eufórico del continuo.

Fluidra, por su parte, es el farolillo rojo del Ibex en 2026, con un descenso del 15% en bolsa. El castigo responde al entorno comercial en Estados Unidos, la debilidad del dólar y el aumento de costes por el conflicto en Oriente Próximo. Para el consenso, la corrección ha sido excesiva: estima un potencial del 30% a doce meses y sitúa el precio objetivo en el entorno de los 26 euros por acción.

La farma aguanta sin consejos de venta

Almirall y Rovi mantienen una posición peculiar: ningún analista recomienda vender, pero no todos compran. Neuberger destaca que ambas ofrecen carteras amplias y reducen la dependencia de un único producto. Renta 4 define a Almirall como un ‘pure player europeo’ y pone el foco en Ebglyss e Ilumetri. En Rovi, el consenso está empatado: seis casas aconsejan comprar y seis mantener, tras recuperar el crecimiento de ingresos del 13% en el segundo trimestre impulsado por el negocio CDMO.

Debutantes castigados y la resistencia industrial

HBX, la dueña de Hotelbeds, recibe el mayor potencial del grupo: un 50% para los próximos meses. El mercado mantiene la convicción en su liderazgo en distribución turística global y en su capacidad de generar caja. La cotizada ha señalado la retribución como prioridad y planea pagar su primer dividendo en el ejercicio fiscal 2026, con un payout del 20%.

El listado lo completan CIE Automotive, Ebro Foods y Ence. La firma de componentes de automoción ganó 191,3 millones de euros en la primera mitad del ejercicio, un 2,9% más interanual, mientras Ebro Foods aporta perfil defensivo y Ence se apoya en el ciclo de la celulosa y su negocio de energías renovables.

Qué dice de verdad el consenso: matices tras el titular

Conviene matizar: ausencia de consejos de venta no equivale a unánime optimismo. Rovi es el caso evidente. Tampoco significa que los once valores vayan a moverse al unísono. La mayoría de los analistas consultados por Bloomberg y FactSet mantiene una visión constructiva porque la selección mezcla concesiones, socimis, farma, alimentación y energía, perfiles poco expuestos a la volatilidad extrema del ciclo.

En términos de composición, no es una cesta diversificada: dos socimis e inmobiliario, dos farmacéuticas, dos industriales y un grupo de consumo. Esa mezcla explica el potencial mínimo estimado del 15% y, a la vez, su carácter defensivo respecto a la banca y a las utilities, que concentran gran parte del flujo alcista del Ibex.

El precedente del mercado es consistente: cuando el consenso elimina las recomendaciones de venta en periodos alcistas, el soporte en caídas tiende a ser mayor. La rotación de Merlin hacia los centros de datos, el giro estratégico de Sacyr y la recuperación del CDMO en Rovi sustentan el relato. Aun así, la valoración de Cirsa y HBX depende de que el mercado mantenga la prima por crecimiento; cualquier deterioro de la confianza en las nuevas cotizadas puede presionar sus múltiplos.

📊 Las Claves para el Inversor

  • Qué vigilar: la temporada de publicación de resultados del tercer trimestre y el guidance de Rovi y Fluidra, los valores con mayor dispersión entre compra y mantener.
  • Reacción del valor: la ausencia de recomendaciones de venta da soporte a los títulos en caídas, pero no evita correcciones adicionales si el dólar o la demanda de Estados Unidos se deterioran.
  • Precedente sectorial: la revalorización de Merlin tras pivotar hacia centros de datos confirma el patrón de los sectores ligados a la inteligencia artificial en el continuo español.

El precio de la luz sube un 35,62% hoy: estas son las horas más baratas y caras

El precio de la luz subirá un 35,62% este lunes 17 de agosto en plena ola de calor. Los hogares españoles afrontan un nuevo repunte del recibo eléctrico justo cuando el aire acondicionado trabaja a pleno rendimiento. La información, adelantada por TarifaLuzHora, confirma otra jornada de tensión en el mercado mayorista.

La subida no es un dato aislado. La ola de calor que atraviesa la Península dispara la demanda de electricidad y reduce la disponibilidad de generación barata, como la eólica y la solar. Ese desequilibrio se traduce directamente en el precio que fija el mercado mayorista y que, a través del PVPC, llega a los hogares con tarifa regulada.

La subida del 35,62% y su reflejo en la factura eléctrica

El incremento, cercano al 36%, se produce después de una jornada dominical con tramos gratuitos, lo que amplifica la sensación de giro brusco. La factura regulada o PVPC sigue indexada al mercado mayorista, así que cada oscilación se traslada con rapidez al consumidor. Quienes tienen contratos con precio fijo no notan el golpe de inmediato, pero sí lo harán si el repunte se mantiene a lo largo de la semana.

El impacto real en el recibo dependerá del tramo horario en el que cada hogar concentre su consumo. Los expertos recomiendan consultar las franjas más económicas antes de programar electrodomésticos de alto consumo, como la lavadora o el lavavajillas. No se trata solo de cuánto se consume, sino de cuándo.

La tarifa regulada deja al consumidor especialmente expuesto a esta volatilidad. El PVPC se actualiza a diario con los precios del mercado mayorista, por lo que un lunes con una subida del 35,62% eleva el precio medio de todo el día. Las tarifas del mercado libre, en cambio, ofrecen estabilidad a cambio de un precio generalmente más alto en el medio plazo.

La lectura práctica es directa: conviene identificar las horas valle. En una jornada de precios altos, desplazar el consumo de la tarde a la madrugada puede amortiguar el impacto de la subida. Es un hábito que exige poca tecnología y que devuelve un ahorro inmediato.

Horas más baratas y caras: la estrategia para amortiguar el recibo

subida luz agosto

La recomendación general es evitar la franja de 20:00 a 22:00, la más cara en la mayoría de jornadas. La madrugada, entre las 00:00 y las 06:00, suele concentrar los precios más bajos. Son pautas que pueden moderar el golpe del 35,62% en la factura mensual.

No obstante, cada jornada es distinta y no conviene fiarlo todo a la intuición. Los precios horarios del mercado diario se publican cada tarde y están disponibles para quien quiera planificar el día siguiente. La consulta es gratuita y no exige conocimientos técnicos.

En cuanto a los electrodomésticos, el lavavajillas y la lavadora admiten programación con facilidad. El termo eléctrico también puede retrasarse a la madrugada. Pequeños gestos que, sumados, reducen la factura sin necesidad de reformar la vivienda.

Con todo, conviene revisar cada día los datos oficiales. En los datos de Esios (Red Eléctrica) se publican los precios horarios del mercado diario. Es la fuente primaria, sin intermediarios, y evita depender de resúmenes que a veces llegan tarde.

La factura eléctrica ya no se discute en euros al mes, sino en franjas horarias que hay que saber leer.

El precio de la luz en perspectiva: qué hay detrás de la subida

La subida del 35,62% es un recordatorio de la fragilidad del sistema eléctrico cuando se cruzan demanda disparada y menor generación renovable. No es una anomalía estadística; es la repetición de un patrón que se observa cada verano, aunque con intensidad variable según la temperatura.

He seguido estas oscilaciones durante años y la lección es que el precio mayorista se comporta como un termómetro de la red. Con olas de calor cada vez más largas, los hogares con tarifa PVPC quedan expuestos a una montaña rusa que no depende de su comportamiento individual.

Algunos analistas señalan que la expansión de la solar reduce los precios al mediodía, pero el descenso se revierte al atardecer, cuando la demanda residencial no cae y la fotovoltaica deja de producir. Ese desfase explica por qué las horas punta siguen siendo tan caras.

La dependencia del gas natural en las horas punta añade otro factor de volatilidad. Cuando la demanda se dispara, las centrales de ciclo combinado fijan el precio marginal y su coste es muy superior al de las renovables. Por eso, aunque la solar haya abaratado el mediodía, la factura regulada no se desploma.

Creo que la factura eléctrica comenzará a estabilizarse cuando el almacenamiento masivo y la gestión activa de la demanda lleguen al mercado minorista. Hasta entonces, la diferencia entre la hora más barata y la más cara seguirá marcando el ahorro posible. No es un problema técnico, es una decisión de inversión. El detalle está en los próximos planes de despliegue de baterías.

La DGT enciende 5 radares nuevos que ya miden en Soria, Segovia y Albacete y en septiembre empiezan a multar hasta con 600 euros

La DGT ha encendido cinco radares nuevos en pleno agosto, y de momento nadie está pagando por ello. Uno es fijo, en Soria; los otros cuatro son de tramo, repartidos entre Segovia y Albacete, y llevan semanas midiendo la velocidad de miles de coches sin emitir ni una sola multa económica.

Eso cambia el 1 de septiembre. A partir de esa fecha, el mismo exceso que hoy solo genera una carta informativa se traduce en sanciones de hasta 600 euros y la pérdida de 6 puntos del carnet. La tregua de verano tiene fecha de caducidad, y muchos conductores todavía no lo saben.

Dónde están los nuevos radares de la DGT

Youtube video

El radar fijo se encuentra en la CL-101 de Soria, en el punto kilométrico 7,02, sentido decreciente, muy cerca de Ólvega. Es el único de los cinco que mide velocidad instantánea en un punto concreto, así que frenar justo antes de llegar sigue siendo la única forma de evitarlo, aunque no es lo que la DGT recomienda.

Los otros cuatro son radares de tramo bidireccionales. Dos vigilan la N-110 de Segovia, entre los kilómetros 158,7 y 161,3, a la altura de Gallegos y Navafría. Los otros dos controlan la CM-412 de Albacete, desde el kilómetro 202,5 hasta el 208,15, entre Villanueva de la Fuente y Almansa.

Por qué el radar de tramo es diferente a los que ya conoces

El DGT ha confirmado que estas ubicaciones ya están señalizadas en carretera y publicadas en su web oficial, y que las coordenadas se han compartido con las aplicaciones de navegación para que nadie alegue sorpresa. Lo interesante es cómo funciona el radar de tramo: no capta un pico de velocidad en un instante, sino que cronometra el tiempo que tarda un vehículo en recorrer varios kilómetros y calcula la media.

Eso significa que frenar de golpe al ver la cámara no sirve de nada. Si has ido rápido durante buena parte del tramo, la media seguirá delatándote aunque cruces la línea de meta a 90. Es la misma tecnología que lleva años usándose en autovías y que ahora llega a estas dos carreteras convencionales.

Qué pasa si te pillan durante agosto

Youtube video

Aquí está la parte que más tranquiliza a los conductores: durante el primer mes de funcionamiento, los cinco radares solo emiten avisos informativos. Si superas el límite, recibirás una notificación en casa, pero no hay multa económica ni resta de puntos. Es el periodo de gracia habitual cada vez que Tráfico estrena un dispositivo nuevo.

Ese margen no es un despiste de la DGT, sino una política deliberada para que los conductores habituales de esas rutas memoricen dónde están las cámaras antes de que empiecen a costar dinero. El problema es que muchos confían en que esa cortesía se mantendrá indefinidamente, y no es así.

Cuánto cuesta un exceso de velocidad a partir de septiembre

Cuando termine agosto, las notificaciones informativas se convierten automáticamente en sanciones reales. La horquilla depende de cuántos kilómetros por hora te hayas pasado del límite, y puede escalar rápido si el exceso es considerable.

  • Multa de 100 a 600 euros, según los km/h de más detectados.
  • Pérdida de hasta 6 puntos del carnet en los excesos más graves.
  • Sin descuento por pronto pago si la infracción se considera muy grave.
  • Posible delito penal si superas el límite en 60 km/h en vía urbana o 80 km/h en interurbana.

Este último punto no es menor: el Código Penal contempla penas de prisión, trabajos comunitarios y retirada del carnet por el tiempo que fije el juez para los excesos más extremos, muy por encima de lo que suele verse en estas carreteras convencionales.

Qué hacer si circulas por Soria, Segovia o Albacete

Si tu ruta habitual pasa por la CL-101, la N-110 o la CM-412, conviene asumir ya que esos tramos están vigilados, aunque todavía no dupliquen tu factura. Mantener la velocidad constante durante todo el tramo, y no solo al final, es la única estrategia que funciona realmente contra un radar de tramo.

La buena noticia es que la propia DGT ha facilitado las cosas: al compartir las coordenadas con los navegadores, cualquier app actualizada te avisará antes de entrar en la zona controlada. Septiembre llegará con las mismas carreteras, pero con un régimen sancionador muy distinto al de estos días de verano.

Cotización de autónomos intermitentes: la grieta del SEPE que deja sin red a actores y trabajadores esporádicos

La actriz Cristina Castaño lleva días intentando pedir cita en el SEPE para solicitar la prestación especial de artistas.

Lo que empezó como un mensaje de auxilio en redes terminó convirtiéndose en una denuncia pública: ‘Me parece una absoluta vergüenza que no haya manera de pedir cita’. Pero detrás del enfado hay una grieta que va más allá de una cita. El sistema que debería atender la intermitencia laboral está diseñado para carreras estables y, cuando no lo consigue, deja sin red a actores y también a autónomos intermitentes.

El SEPE le respondió remitiéndola a a sus canales online, pero la actriz volvió a quejarse: ‘No es normal que el derecho a prestación se vea impedido por un sistema que se supone informatizado y sencillo, pero al que es imposible acceder para la gran mayoría’. Su caso coincide con un problema estructural: ocho de cada diez artistas españoles ingresan menos de 12.000 euros al año y prácticamente la mitad no llega a los 3.000, según el informe sociolaboral de la Fundación AISGE publicado en 2024.

La prestación especial de artistas: requisitos, cuantía y duración

Esta prestación nació precisamente para atender a quienes encadenan rodajes, obras o doblajes con parones. Sobre el papel, exige estar legalmente en situación de desempleo, estar inscrito como demandante de empleo y acreditar cotizaciones específicas. Se puede acceder con 60 días de alta en la Seguridad Social en los 18 meses anteriores o con 180 días en los seis años anteriores, siempre que esas cotizaciones no se hayan usado para reconocer otro derecho.

La ayuda tiene una duración de 120 días. Su cuantía equivale al 80% del Indicador Público de Renta de Efectos Múltiples mensual vigente y puede llegar al 100% en determinados supuestos vinculados a las bases de cotización. Durante su percepción, el SEPE cotiza para la jubilación. No es una subvención a fondo perdido: es una prestación contributiva que se cobra tras cumplir cotizaciones, por eso justo quien cotiza a trompicones tiene más difícil no quedarse fuera.

La prestación existe sobre el papel, pero si la Administración no asume la intermitencia, el derecho se queda en un trámite imposible.

El choque entre la intermitencia y una Administración que no la reconoce

Mariona Terés, actriz con una década de oficio, contaba en el podcast ‘Zodiac’ de Vanitatis que en sus peores años llegó a trabajar únicamente 12 días. ‘Con eso no puedes vivir un año’, explicaba. La fórmula para aguantar combina ahorros, paro y trabajos puntuales. Las altas y bajas diarias en la Seguridad Social son habituales en el trabajo artístico y los periodos sin contrato forman parte de la propia estructura de la carrera.

Guillermo Campra, conocido por ‘Águila Roja’, pasó tres años sin una oportunidad como actor y terminó trabajando como relaciones públicas. ‘Pensé que eso era retroceder, pero me cambió la vida para muchísimo mejor’, contaba. Según AISGE, el 52% de los artistas tiene ya un segundo trabajo para completar ingresos, y tres de cada cuatro lo hacen fuera de su vocación.

Ese desajuste no es exclusivo de los actores. Los autónomos que cotizan según ingresos reales y alternan meses de facturación con meses a cero también chocan con un sistema de prestaciones poco flexible. La Unión de Actores y Actrices reclama que, de igual forma que los artistas cumplen pagando sus cuotas en cada nómina, el SEPE cumpla garantizando el derecho que tanto cuesta generar.

El análisis: la brecha de cotización que comparten artistas y autónomos discontinuos

El informe de AISGE dibuja un escenario más duro de lo que sugiere la alfombra roja. El 46% de los artistas en desempleo no cobra ninguna prestación y solo el 7% supera los 30.000 euros anuales. La inestabilidad se traduce en hipotecas imposibles, como recordaba Terés: sin una continuidad demostrable de ingresos, el banco no concede financiación. La intermitencia no solo complica el presente; condiciona la vivienda, la jubilación y la capacidad de planificar.

Visto en conjunto, el caso de Cristina Castaño no es una anécdota: es el síntoma de una Administración que mide el empleo con patrones estables mientras una parte creciente del mercado trabaja a golpes de contrato. A los actores les cuesta que el SEPE reconozca su realidad; a los autónomos discontinuos les sucede algo parecido con la cotización por ingresos reales. Adaptar las oficinas a ese ritmo intermitente no es un capricho. Es la condición para que el derecho exista de verdad.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo cerrado; la prestación especial de artistas se solicita al quedar en situación legal de desempleo y estar inscrito como demandante.
  • ✅ Requisitos clave: Estar en desempleo legal, cotizar 60 días en 18 meses o 180 días en seis años y no haber usado esas cotizaciones para otro derecho.
  • 🌐 Dónde solicitarlo: En la sede electrónica del SEPE, con certificado digital o Cl@ve; también existe la vía presencial con cita previa.
  • 💰 Importe o coste: 120 días con una cuantía equivalente al 80% del IPREM mensual, hasta el 100% según bases de cotización.
  • ⚠️ Error a evitar: Dejar la solicitud para el último momento y no guardar justificantes de alta y cotizaciones: la cita previa satura y retrasa el cobro.

Gastroenteritis, sarna y tuberculosis en Ceuta obligan a Mónica García a viajar a la ciudad en plena crisis sanitaria

Las Urgencias del único hospital de Ceuta están sometidas a una presión extraordinaria y los médicos alertan del riesgo epidemiológico entre miles de personas sin condiciones adecuadas de salubridad. Tras días de advertencias profesionales y mientras Sanidad niega que exista un colapso, la ministra visita finalmente la ciudad cuya asistencia sanitaria depende directamente de su departamento.

Un brote de gastroenteritis, casos puntuales de sarna y tuberculosis, Urgencias bajo una presión extraordinaria y miles de personas viviendo en condiciones precarias de higiene y salubridad. La crisis migratoria de Ceuta ha abierto un grave frente sanitario que ha terminado llevando a la ministra de Sanidad, Mónica García, a desplazarse este domingo a la ciudad después de días de advertencias de médicos y organizaciones profesionales.

La visita tiene una relevancia especial porque la sanidad pública de Ceuta depende directamente del Ministerio de Sanidad. El Hospital Universitario y la Atención Primaria están gestionados por el Instituto Nacional de Gestión Sanitaria (INGESA), organismo adscrito al departamento que dirige García. A diferencia de lo que sucede en las comunidades autónomas, no existe aquí una Consejería autonómica a la que trasladar la responsabilidad de la gestión sanitaria.

Más de 1.100 asistencias y Urgencias bajo presión

La llegada masiva de inmigrantes de finales de julio disparó la demanda asistencial. Según los datos ofrecidos por el propio secretario de Estado de Sanidad, Javier Padilla, durante la primera jornada de la crisis llegaron a contabilizarse más de 1.100 asistencias sanitarias. Posteriormente, la actividad se habría estabilizado entre 300 y 400 atenciones diarias, mientras profesionales y representantes políticos han denunciado jornadas en las que las Urgencias llegaron a superar los 500 pacientes.

El Colegio Oficial de Médicos ha advertido del agotamiento de los profesionales y reclama refuerzos procedentes de la Península. Su presidente ha resumido la situación con una frase especialmente gráfica: “Los refuerzos no pueden ser que la gente doble o no duerma”.

Gastroenteritis, sarna y tuberculosis

A la presión asistencial se ha sumado durante los últimos días la aparición de enfermedades transmisibles. El jefe de Medicina Preventiva del Hospital Universitario de Ceuta ha confirmado un brote de gastroenteritis y casos puntuales diagnosticados de tuberculosis y sarna.

La preocupación de los especialistas va más allá de los casos ya detectados. Los médicos alertan del riesgo derivado de que miles de personas permanezcan en calles, playas y asentamientos provisionales sin unas condiciones higiénico-sanitarias adecuadas. El responsable de Medicina Preventiva ha advertido de la existencia de “miles de personas sin salubridad” y ha definido la situación como una “crisis humanitaria”.

El Colegio de Médicos ha elevado también sus advertencias sobre el riesgo epidemiológico y reclama medidas preventivas y recursos extraordinarios ante la posibilidad de que las condiciones de hacinamiento y falta de higiene faciliten nuevos contagios.

Los médicos pidieron ayuda directamente a Mónica García

La preocupación de los facultativos llegó directamente al despacho de la ministra. El 7 de agosto, el presidente del Colegio Oficial de Médicos remitió una carta a Mónica García describiendo una situación excepcional que, según la organización profesional, había derivado en una “catástrofe asistencial” y exigía una respuesta inmediata del Ministerio.

Los médicos reclamaron el envío de profesionales desde la Península y denunciaron que una emergencia extraordinaria no podía afrontarse simplemente aumentando las jornadas de las plantillas existentes. Las organizaciones profesionales han pedido además una mayor implicación del Ministerio sobre el terreno.

La presión ha continuado aumentando. CESM reclamó una intervención “directa, inmediata y sobre el terreno” de la ministra ante una situación que calificó de crítica.

Sanidad niega que exista un colapso

El Ministerio ofrece una interpretación distinta. INGESA niega que el sistema sanitario ceutí esté colapsado y sostiene que alrededor de la mitad de las camas del Hospital Universitario permanecen disponibles, que no ha sido necesario habilitar determinadas áreas extraordinarias de emergencia y que la asistencia ordinaria continúa funcionando.

La propia Mónica García ha rechazado expresiones como “crisis sanitaria”, “colapso sanitario” o “catástrofe sanitaria”, aunque su departamento reconoce el fuerte incremento de la actividad asistencial.

El enfrentamiento entre ambas interpretaciones es evidente: mientras el Ministerio rechaza técnicamente el colapso, los médicos denuncian saturación, agotamiento de profesionales y riesgos epidemiológicos derivados de las condiciones en las que permanecen miles de personas.

Mónica García viaja finalmente a Ceuta

La ministra se desplaza finalmente este 16 de agosto a Ceuta para visitar el Hospital Universitario y conocer sobre el terreno la situación sanitaria. La visita se produce 17 días después del comienzo de la entrada masiva del 30 de julio y 16 días después del 31 de julio, cuando terminó aquella primera gran oleada.

García llega después de la petición de ayuda del Colegio de Médicos, de las reclamaciones públicas de refuerzos y de que CESM exigiera su presencia directa en la ciudad. Y lo hace mientras el único hospital ceutí afronta una presión asistencial extraordinaria y los profesionales advierten de las consecuencias sanitarias de mantener a miles de personas sin condiciones adecuadas de higiene.

La crisis migratoria ha colocado así bajo máxima presión a una sanidad que, a diferencia de la gestionada por las comunidades autónomas, depende directamente del Ministerio que dirige Mónica García. La discusión continúa sobre si puede hablarse técnicamente de “colapso”, pero los datos reflejan una situación excepcional: más de 1.100 asistencias en el momento inicial, centenares de atenciones diarias posteriormente, profesionales reclamando refuerzos y un brote de gastroenteritis junto a casos puntuales de tuberculosis y sarna.

Una emergencia que finalmente ha llevado a la responsable política directa de la sanidad pública ceutí a desplazarse a la ciudad en pleno mes de agosto.

Las ventas de ron en España se consolidan en el 15,3% de los espirituosos y ganan tirón en la hostelería

El ron ya representa el 15,3% de las ventas de espirituosos en España y se consolida como la cuarta categoría del mercado, con un papel cada vez más relevante en la hostelería, según datos de Espirituosos España.

Qué hay detrás del 15,3% de cuota

El dato no es una subida puntual ni un pico estacional. Es una fotografía de posición: el ron se mantiene como el cuarto espirituoso más vendido, por detrás de los licores, el whisky y la ginebra, en un sector que en 2025 comercializó 173 millones de litros.

La patronal calcula que las bebidas espirituosas generaron ese ejercicio una aportación económica y fiscal total de 7.050 millones de euros, de los que 4.575 millones correspondieron a la contribución directa, indirecta e inducida. El ron aporta volumen, pero sobre todo imagen: su vinculación con la coctelería refuerza el discurso de calidad de toda la categoría.

El liderazgo de los licores y del whisky no es casual. Ginebra y whisky llevan años disputando la barra al ron en la coctelería de autor, y eso se nota en la carta. El ron defiende su cuota apoyándose en recetas de cóctel universalmente conocidas, lo que le da una rotación constante en hostelería.

Vamos a los números. El 15,3% no dice nada sobre precio. Un espirituoso con cuota alta en hostelería puede encarecer la copa, pero no garantiza que el consumidor pague menos. La patronal insiste en la versatilidad y en el consumo de calidad porque ahí está el argumento de valor, no en el volumen barato.

Este es el matiz que la patronal no explicita: una cuota estable sirve para defender la categoría ante el canal hostelero y para sostener referencias de mayor margen. El cliente, sin embargo, suele encontrar más variedad que rebajas.

  • Cuota: 15,3% de las ventas de espirituosos en España.
  • Posición: cuarta categoría, tras licores, whisky y ginebra.
  • Volumen sectorial 2025: 173 millones de litros comercializados.
  • Aportación total: 7.050 millones de euros, con 4.575 millones de contribución directa, indirecta e inducida.

El ron no gana por precio: gana por variedad y por su anclaje a la coctelería, dos argumentos que la hostelería rentabiliza.

Del mojito al Ronmiel de Canarias: la letra pequeña que sí importa

La fuente cita cuatro cócteles que el ron tiene como base reconocible: el mojito, el daiquiri, la piña colada y el cuba libre. Esto explica el tirón hostelero: el ron no depende de un único formato de consumo, sino que se adapta a la barra y a la mesa. La diversidad de procesos de elaboración y envejecimiento refuerza ese argumento.

En España hay una expresión singular que conviene mirar de cerca. El Ronmiel de Canarias está amparado por una Indicación Geográfica Protegida (IGP) y se elabora a partir de ron, aguardiente de caña o sus destilados, y miel. No todos los rones de miel que se venden fuera de las islas llevan ese sello. La diferencia es de etiqueta, pero también de trazabilidad.

Aquí está la clave de compra. Si la botella no indica IGP, puede ser un ronmiel genérico. No es que sea peor o mejor; es que no está protegido por la misma norma. La mayoría de los consumidores no compara este detalle y, en coctelería, una referencia premium sin identificar se paga a precio de sello sin el control del sello. El consumidor inteligente lee la etiqueta y pregunta por la denominación en carta.

El comprador que quiera un ron de calidad sin pagar de más puede fijarse en el envejecimiento, ya que las referencias añejas suelen costar más, y en el origen, no solo en la marca. La letra pequeña de la carta de coctelería rara vez detalla la calidad del destilado base, lo que convierte al precio en un indicador imperfecto.

ron hostelería España

El matiz que el comunicado de la patronal no subraya

La celebración del Día Internacional del Ron tiene un objetivo comercial: consolidar la categoría como sinónimo de calidad y moderación. Es un marco legítimo, pero conviene leerlo con lupa. La fuente no detalla evolución interanual de las ventas de ron en hostelería ni compara el tíquet de una copa frente a otros espirituosos.

El director ejecutivo de Espirituosos España, Bosco Torremocha, defiende que el ron es mucho más que una categoría: detrás hay materias primas, conocimiento, tradición y empleo. Es cierto. Pero la hostelería premium también traslada ese discurso al precio. Un destilado versátil, con envejecimientos largos y referencias de alta gama, tiende a subir el coste por copa y no tanto a abaratar el lineal.

El riesgo es que la categoría acabe prisionera del mismo discurso premium que encarece la ginebra desde hace una década. Al consumidor le toca separar el relato de la utilidad: un cóctel clásico no necesita la referencia más cara para sostenerse.

El matiz importante es para quién trabaja esta foto. La patronal la utiliza para reforzar su posición ante el canal hostelero y ante los productores. El consumidor gana variedad, sí, pero debe vigilar la relación entre precio, origen y etiqueta. La versatilidad del ron es real; el ahorro no es automático.

La información de este artículo es de carácter divulgativo y no sustituye un asesoramiento personal sobre consumo o inversión. Conviene valorar cada caso con tus propios datos.

🛒 El Veredicto de Compra

  • Mira la etiqueta IGP: si buscas Ronmiel de Canarias, confirma que figure la Indicación Geográfica Protegida; sin ella, no pagas por un origen regulado.
  • Compara el precio por copa en carta: el ron premium puede justificar un tíquet alto en coctelería, pero no confundas versatilidad con mejor relación calidad-precio.
  • No leas el 15,3% como promoción: es una cifra de cuota, no un descuento ni una garantía de que el producto vaya a bajar en el supermercado.

Los 10 céntimos por envase que pagarás en Mercadona: la cadena aclara cómo funcionará antes de que expire el plazo de noviembre

Mercadona acaba de despejar una de las dudas que más está circulando entre sus clientes: los 10 céntimos extra que empezarás a pagar por cada botella o lata no son un impuesto ni una subida de precio encubierta. Es un depósito reembolsable, y la propia cadena lo ha confirmado respondiendo directamente a preguntas de usuarios en redes sociales.

La medida no es una ocurrencia de la compañía valenciana, sino una obligación legal que afecta a todos los supermercados de España por igual. Pero como suele pasar con las noticias que se mueven rápido, la letra pequeña se está perdiendo por el camino, y conviene aclararla antes de que llegue a la caja de tu supermercado habitual.

Mercadona explica cómo funcionará el cobro de los 10 céntimos

Youtube video

Según ha detallado la cadena, el mecanismo es sencillo sobre el papel: cada vez que compres una bebida de un solo uso —agua, refresco, cerveza sin alcohol en lata, entre otras— pagarás 10 céntimos adicionales sobre el precio habitual del producto. Ese importe no se queda en el bolsillo del supermercado, sino que actúa como una fianza recuperable.

Cuando devuelvas el envase vacío en un punto habilitado, recibirás un comprobante que podrás canjear por dinero en efectivo o descontar en tu próxima compra, según cómo termine de perfilarse el modelo definitivo en España. Mercadona ha insistido en que estos detalles operativos todavía están en fase de negociación entre los sectores implicados.

Por qué España necesita este sistema

El origen de la medida está en un incumplimiento claro. Mercadona y el resto de cadenas de distribución llevan años apoyándose en el contenedor amarillo para cumplir los objetivos europeos de reciclaje, pero España se quedó muy lejos de la meta. En 2023 solo se recogió de forma separada alrededor del 42% de las botellas de plástico de un solo uso, frente al 70% que exigía la normativa.

Ese fracaso activó automáticamente el mecanismo previsto en el Real Decreto 1055/2022, que obliga a implantar un SDDR —sistema de depósito, devolución y retorno— en un plazo máximo de dos años desde la notificación oficial del Ministerio para la Transición Ecológica. Ese aviso llegó el 22 de noviembre de 2024, así que el reloj legal termina en noviembre de 2026.

Qué envases entrarán en el nuevo sistema

Youtube video

El modelo español, tal y como está diseñado hasta ahora, contempla botellas de plástico de bebidas de hasta tres litros, latas metálicas de aluminio o acero y envases de cartón para bebidas, conocidos como briks. Quedan fuera, de momento, el vidrio y los productos lácteos, que seguirán gestionándose por las vías de reciclaje habituales.

Lo interesante es que no tendrás que devolver el envase en la misma tienda donde lo compraste. Podrás llevarlo a cualquier punto de recogida habilitado, aunque sea de un supermercado distinto. Si compras un refresco en Mercadona y lo terminas antes de llegar a casa, podrías entregarlo en otra cadena con máquinas de devolución instaladas y recuperar igualmente tu depósito.

Lo que todavía no está confirmado

A pesar de que el reglamento europeo de envases ya es de aplicación desde el 12 de agosto de 2026, eso no significa que el cobro haya empezado. Mercadona ha sido tajante en este punto: no existe todavía una fecha oficial de arranque, y quien afirme lo contrario se está adelantando a los acontecimientos.

El sector logístico avisa, además, de que instalar máquinas de devolución en miles de puntos de venta en apenas unos meses es un reto técnico considerable. Algunas voces del sector calculan que cumplir el plazo de noviembre con total normalidad operativa será complicado, aunque la obligación legal siga en pie.

Entre los aspectos aún por cerrar destacan:

  • La fecha exacta de arranque del sistema en toda España.
  • Si la devolución se hará siempre en efectivo o también mediante vales de descuento.
  • Qué tamaño mínimo de tienda estará obligado a instalar máquinas de retorno.
  • Cómo se coordinará el proceso entre cadenas competidoras como Mercadona, Carrefour, Lidl o Alcampo.

Qué puedes esperar a partir de ahora

Lo razonable, mientras no haya confirmación oficial, es no dar por hecho ninguna fecha concreta ni sorprenderse si el cobro tarda algo más de lo previsto en llegar a tu supermercado. La experiencia de países como Alemania, donde el sistema lleva funcionando con éxito desde hace más de dos décadas, sugiere que una vez rodado, el cambio de hábito es rápido: en pocos meses, guardar la botella vacía para devolverla se convierte en algo tan automático como separar el cartón del plástico en casa.

El consejo más práctico, de momento, es simplemente estar atento a los avisos de tu supermercado habitual. Cuando el sistema arranque de verdad, lo hará con cartelería visible en tienda y probablemente con una campaña informativa a nivel nacional, así que nadie se llevará el susto de pagar de más sin saber por qué.

La UE unifica el carnet de conducir europeo: permiso digital obligatorio en 2028

La UE unifica el carnet de conducir europeo con permiso digital obligatorio y sanciones transfronterizas a partir de 2028. La medida afectará a los 27 millones de conductores españoles y a los 250 millones de ciudadanos europeos con carnet.

El objetivo de la Comisión Europea es corregir una paradoja: millones de conductores comparten carreteras europeas, pero cada país gestiona el permiso de conducción con criterios propios. Los plazos de renovación, los requisitos médicos y la retirada del carné por sanciones varían de un Estado a otro. La movilidad creciente entre países hace que estas diferencias generen desigualdades y vacíos legales.

Qué cambia con el carnet de conducir europeo

La propuesta, todavía en fase de negociación, plantea tres cambios principales. El primero es la creación de un carnet de conducir digital que podrá llevarse en el móvil con plena validez legal en cualquier país de la UE. Esto facilitará los controles y reducirá trámites. El móvil será tu carnet.

El segundo es el reconocimiento automático de las sanciones graves. Hoy, un conductor puede perder el carnet en un país y seguir conduciendo en otro. Con la reforma, la retirada o suspensión del permiso tendrá efecto en toda la Unión Europea. Sin fronteras.

En tercer lugar, la armonización de la vigencia del carnet y los controles médicos. La UE plantea criterios comunes para las renovaciones, especialmente a partir de cierta edad. Aún no hay límites concretos fijados. La seguridad vial gana.

El carnet digital tendrá validez legal plena en toda la UE: las sanciones no se perderán al cruzar la frontera.

Cuándo entra en vigor y qué excepciones contempla

La reforma no se aplicará de forma inmediata. Al tratarse de una directiva europea, el texto debe completarse y después ser adaptado por cada Estado miembro a su legislación nacional. El plazo fijado por la UE sitúa 2028 como fecha límite para que los países incorporen los cambios.

Algunas medidas podrían empezar a aplicarse antes, a partir de 2026, con una implantación progresiva. También se contemplan medidas específicas para los conductores noveles, con periodos de prueba más estrictos durante los primeros años al volante. El calendario no es rígido.

Cómo prepararte para el nuevo carnet digital

Por ahora, los conductores españoles no tienen que realizar ningún trámite. La directiva europea debe negociarse, aprobarse y trasladarse al ordenamiento jurídico español. El calendario completo dependerá de la publicación en el Diario Oficial de la Unión Europea. La Dirección General de Tráfico será el organismo encargado de adaptar los sistemas en España.

Una vez que la norma entre en vigor, el carnet digital convivirá con el formato físico durante un periodo de transición. Eso sí, los conductores que se desplacen entre países de la UE ganarán seguridad jurídica: las sanciones graves de un Estado se aplicarán en todos los demás.

El impacto real para los conductores españoles

La unificación del carnet europeo tiene una lectura práctica inmediata para los conductores españoles. Por un lado, elimina el vacío legal que permite a un conductor sancionado en Francia seguir circulando en España como si nada. Por otro, la armonización de criterios médicos podría endurecer la renovación para conductores de mayor edad en nuestro país. La seguridad vial gana, pero habrá que vigilar dos riesgos.

Primero, el plazo de adaptación. Las directivas europeas suelen acumular retrasos en su trasposición nacional, y no sería extraño que algunas medidas lleguen después de 2028. Segundo, la implementación tecnológica del carnet digital depende de aplicaciones móviles que pueden fallar en zonas sin cobertura o en controles fronterizos con sistemas incompatibles. El formato físico debe convivir con el digital durante un periodo suficiente.

En mi lectura, la reforma acierta al centrar el foco en las sanciones transfronterizas y en la renovación periódica. El carnet digital es una evolución lógica, pero no debe convertirse en un requisito que excluya a conductores sin acceso a un smartphone. Conviene que la DGT prepare una alternativa física y un canal de atención para quienes no usan el móvil como herramienta de conducción.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Carnet de conducir europeo único con permiso digital, sanciones transfronterizas y criterios médicos homogéneos.
  • Sanción económica: No aplica (no es una sanción, sino un cambio normativo).
  • Puntos del carnet: No aplica (no resta puntos por sí misma; refuerza el reconocimiento de retiradas entre países).
  • Entrada en vigor: Fecha límite de 2028 para la adaptación nacional, con posible implantación progresiva desde 2026.

66 EIPs candidatas: el upgrade Hegotá Ethereum define el próximo hard fork

Ethereum ya prepara su próximo gran salto técnico. Los desarrolladores del protocolo han empezado a revisar 66 propuestas de mejora —las llamadas EIP, Ethereum Improvement Proposals— para definir el alcance de Hegotá, la actualización de red que debería ver la luz en 2027. El dato, adelantado por la prensa especializada durante el fin de semana, coloca la privacidad nativa en el centro del debate.

El proceso de recorte acaba de comenzar. De momento, solo una propuesta tiene plaza asegurada en Hegotá: FOCIL, abreviatura de fork-choice enforced inclusion lists. A ella podrían sumarse al menos otras tres iniciativas orientadas a que las aplicaciones de privacidad funcionen sobre Ethereum sin depender de intermediarios, según explicó el colaborador de la Ethereum Foundation Toni Wahrstätter en una publicación en X el domingo.

Un recorte de 66 propuestas para dar forma a Hegotá

El trabajo de selección no es menor. Los equipos de desarrollo deben valorar qué propuestas maduras y de calidad suficiente entran en la versión final, y dejan el resto para actualizaciones posteriores. Ethereum ya vivió un cernido similar en el pasado con Dencun, la actualización de marzo de 2024 que introdujo los llamados blobs, un espacio temporal de datos pensado para abaratar las comisiones de las capas 2.

La lista de partida, con 66 EIPs candidatas, muestra una efervescencia técnica poco habitual. Que la cifra sea tan alta confirma algo que ya se intuía: Hegotá no será una actualización de trámite. Las propuestas descartadas quedarán archivadas para una revisión futura, un mecanismo habitual en la gobernanza de Ethereum que obliga a priorizar con criterios de seguridad y mantenibilidad.

FOCIL, la resistencia a la censura como punto de partida

FOCIL resulta especialmente relevante porque toca una fibra fundacional: la censura. La propuesta permitiría que un comité de validadores —los participantes que proponen y validan bloques en la red con prueba de participación— fuerce la inclusión de transacciones pendientes en los bloques. Dicho de otro modo: dificulta que un validador o un conjunto de validadores pueda descartar transacciones a conveniencia.

La privacidad es la otra gran pata. Las propuestas Frame Transactions (EIP-8141), Keyed Nonces (EIP-8250) y Recent Roots for Frame Transactions (EIP-8272) sumarían primitivas básicas de privacidad al protocolo. Esto permitiría construir aplicaciones privadas que no necesiten un tercero de confianza para proteger datos sensibles, una diferencia enorme respecto a las soluciones actuales que dependen de intermediarios.

La privacidad en Ethereum deja de ser un parche de aplicación para convertirse en una pieza del propio protocolo.

El calendario, eso sí, tiene un escalón previo. Antes de Hegotá, los desarrolladores preparan Glamsterdam, la actualización más relevante de este 2026 según la hoja de ruta pública de Ethereum. Glamsterdam busca mejorar la escalabilidad, endurecer la capa base, y hacer la red más fácil de usar, con lanzamiento previsto para la segunda mitad del año. Tras Fusaka, la etapa que quedó asentada en la ruta previa a Hegotá, el próximo hard fork tomará el relevo.

La próxima cita relevante en este proceso es la llamada de desarrolladores, prevista para el lunes a las 14:00 UTC. Estas reuniones, conocidas en el sector como All Core Devs, marcan el rumbo técnico de Ethereum para los próximos meses. Las propuestas que se queden fuera de Hegotá no desaparecen: podrán ser reconsideradas para la actualización siguiente.

El encaje de la privacidad en el camino de Ethereum

Conviene verlo con la perspectiva de las grandes transiciones de la red. The Merge, en septiembre de 2022, apagó la minería y puso a los validadores a proteger Ethereum. Shanghai, en abril de 2023, permitió por primera vez retirar los ether bloqueados por el staking (el depósito de fondos que da derecho a validar). Dencun, en marzo de 2024, barateó las capas 2 con el espacio de datos que describe su nombre técnico: blobs. Cada actualización expandió un territorio distinto. Hegotá apunta a la privacidad y a la resistencia a la censura.

La pregunta de fondo es si el protocolo puede absorber esos cambios sin romper su neutralidad. La privacidad nativa es técnicamente compleja y conlleva riesgos de implementación. Además, la concentración del staking en pocos proveedores líquidos sigue siendo un debate abierto desde hace años. FOCIL ataca una parte, pero no resuelve la otra. Y recortar 66 propuestas exigirá consensos difíciles en las próximas llamadas.

La ventana ya se vislumbra. Si Hegotá consolida su alcance antes de final de año, 2027 se dibujará como un ejercicio clave para la red. No por un precio concreto o un récord de transacciones, sino porque Ethereum demostrará si es capaz de actualizarse sin ceder ante los intermediarios. Incluso en las capas más silenciosas de su arquitectura.

Helius compra Light Protocol: la privacidad en Solana se abarata hasta 1000x

Helius, la mayor infraestructura de Solana, ha comprado Light Protocol para crear una capa de privacidad nativa en la red. La operación integra al equipo que construyó las llamadas syscalls de conocimiento cero y la compresión ZK, una tecnología que abarata el coste del estado on-chain hasta mil veces.

La tesis de Helius es directa: Bitcoin demostró que el dinero criptográfico era posible; Ethereum, que podía programarse; Solana, que podía escalar para todos. Ahora busca demostrar que una blockchain pública y sin permisos también puede ser privada a escala, según la web oficial de Helius.

Qué aporta Light Protocol a Solana

Light lleva cuatro años construyendo infraestructura de privacidad nativa en Solana. Cuando nació, la privacidad programable era técnicamente imposible porque las primitivas necesarias no existían en el entorno de ejecución de la red. El equipo las escribió: incluyeron funciones de hash y emparejamientos criptográficos directamente en lo que se conoce como Solana Virtual Machine (SVM), la capa que procesa los programas. Esas primitivas son las que hoy utiliza cualquier aplicación de conocimiento cero en Solana.

El siguiente avance de Light fue aplicar principios similares a un problema más mundano: el coste de guardar información en la blockchain. Desarrolló ZK Compression, un sistema de compresión de estado que reduce hasta mil veces el precio de almacenar cuentas y datos on-chain sin perder verificabilidad. Dicho de otro modo, hace que ciertas operaciones en Solana pasen de costar lo que cuesta un café a costar céntimos.

Con la adquisición, el equipo de Light se incorpora a Helius y vuelve a su objetivo original: resolver la privacidad en Solana a escala. La hoja de ruta incluye saldos cifrados, pagos cifrados y mercados cifrados, con la auditabilidad y la divulgación selectiva que instituciones y startups exigen. No se trata solo de esconder transacciones: se trata de decidir quién puede ver qué y cuándo. Su CEO, Jorrit Palfner, resume el cambio: unirse a Helius permite terminar lo que empezaron, con la confianza institucional necesaria para hacer de la privacidad la opción por defecto.

Privacidad para la banca tradicional y los pagos cifrados

La privacidad es, para Helius, la última frontera del escalado de las blockchains. Sin ella, en su lectura, Solana solo aceleraría una tecnología de vigilancia financiera. Con ella, se convierte en una opción viable para la banca tradicional y para gigantes de pagos que hoy no pueden operar con posiciones y contrapartes expuestas en un libro mayor público.

La privacidad no es un añadido cosmético: es la condición para que el sistema financiero tradicional opere sobre Solana sin construir vigilancia masiva.

El análisis de Merca2: una apuesta estructural, no cosmética

La compra de Light Protocol por Helius tiene una lectura industrial. Helius no es solo un proveedor de acceso a la red: es la capa de infraestructura que utilizan miles de aplicaciones, desde carteras hasta protocolos DeFi. Si esa capa integra en su núcleo las herramientas de privacidad, la adopción deja de depender de que cada aplicación las implemente por su cuenta. Es la diferencia entre vender cerraduras y fabricar puertas que ya vienen con cerradura.

La operación también tiene riesgos. La privacidad programable conlleva tensiones regulatorias evidentes, sobre todo en Europa y Estados Unidos, donde los supervisores exigen cada vez más visibilidad sobre flujos ilícitos. Por eso Helius insiste en la auditabilidad y en la divulgación selectiva: no quiere un sistema opaco, sino uno donde el control de la información lo tenga el usuario, no el espectador casual.

Para los desarrolladores que ya usan ZK Compression, nada cambia en lo inmediato, salvo que el equipo de mantenimiento tendrá más ingenieros y un mandato más claro. Las funciones del Light Token SDK, con con una adopción más residual, dejarán de mantenerse. Es el movimiento esperable de una integración que busca concentrar esfuerzos en una sola capa de privacidad.

El precedente que conviene recordar es el de los propios syscalls de Light: cuando el runtime no ofrecía las primitivas necesarias, Light las añadió y todo el ecosistema terminó usándolas. Helius apuesta ahora por repetir ese patrón con la privacidad, con la ventaja de contar con distribución institucional y capacidad de ingeniería para sostenerlo.

TikTok eliminó la protección a millones de usuarios en un test A/B y un menor se quitó la vida

TikTok retiró una salvaguarda algorítmica de seguridad a millones de usuarios en un test A/B; un menor de 16 años se suicidó. El caso, destapado por Bloomberg a partir de un documento confidencial, abre un frente judicial y regulatorio que la plataforma ya no puede aislar.

Claves de la operación

  • El grupo de control sumaba unos 15 millones de cuentas. La red mantuvo el algoritmo antiguo en el 10% de los usuarios estadounidenses mientras el resto recibía la versión mejorada.
  • El adolescente Chase Nasca murió tras quedar atrapado en una burbuja de contenido suicida. Su cuenta fue elegida de forma aleatoria para el grupo sin salvaguardas.
  • La presión reguladora se traslada de Washington a Bruselas. TikTok ya respondió ante el Congreso de EE UU y sigue en el foco de la Unión Europea.

El experimento que dejó sin red a 15 millones de cuentas

Un test A/B divide a los usuarios en dos grupos para comparar versiones de producto. En este caso, TikTok mejoró su algoritmo a principios de 2022 para reducir los bucles de contenido dañino. El grupo de control mantuvo el sistema anterior y agrupó a unos 15 millones de perfiles en Estados Unidos. El resto de la base recibió la versión con nuevas salvaguardas.

La cuenta de Chase Nasca, de 16 años, formaba parte del grupo de control. Sin la mejora activada, su feed sufrió una exposición masiva a vídeos sobre suicidio, autolesiones y depresión. La familia del menor se encuentra inmersa en un proceso judicial contra la plataforma.

Según un documento confidencial al que accedió Bloomberg, en las dos semanas previas a su muerte TikTok le recomendó 7.563 vídeos. El 73% de esas recomendaciones trataba sufrimiento emocional, soledad o depresión. Casi el 10% incumplía las propias Normas de la Comunidad sobre autolesiones y suicidio.

Horas antes de morir, Chase marcó como favoritos varios vídeos sobre suicidio. El algoritmo no solo los mostró; los priorizó tras las señales de angustia.

El análisis interno de TikTok sostiene que el joven buscaba deportes y comedia, pero también canciones sobre sentirse solo. Esas búsquedas activaron el algoritmo y lo dejaron atrapado en una burbuja de filtros. La conclusión más grave del informe es que la ausencia de salvaguardas operó ‘por diseño’. No fue un error puntual del sistema.

La seguridad del menor se trató como una variable más de la prueba, y el resultado expone el coste de experimentar con la salud mental.

De la comparecencia en Washington al frente europeo

En marzo de 2023, el CEO de TikTok compareció ante el Congreso de EE UU. Una de las preguntas escritas consultó si la compañía conocía casos de suicidio vinculados a vídeos deprimentes. La respuesta textual fue que TikTok no cree que el uso de la plataforma haya provocado suicidios. Para entonces, la empresa ya había investigado el caso de Chase Nasca.

La contradicción no es menor: la compañía analizó internamente el recorrido de un menor fallecido y, aun así, negó causalidad ante los legisladores. Tras la publicación de Bloomberg, la respuesta oficial ha cambiado de tono. TikTok asegura ahora que refuerza inversiones en sistemas de detección y equipos de moderación.

La Unión Europea mantiene a TikTok bajo vigilancia por el tratamiento de menores. La normativa de servicios digitales obliga a documentar riesgos sistémicos y mitigar impactos sobre la salud mental. Un expediente con esta evidencia complica la defensa de la plataforma en Europa.

La sanción potencial por incumplir los deberes de mitigación puede alcanzar hasta el 6% de la facturación global anual. Para una plataforma del tamaño de TikTok, la cifra supera cualquier coste reputacional.

El algoritmo admite la burbuja como diseño, no como accidente

El A/B testing es una práctica legítima en productos digitales. Sin embargo, cuando la variable que se mide es la seguridad de menores, el diseño experimental tiene consecuencias que no se pueden corregir con una nota de prensa. El ‘por diseño’ del informe interno convierte la negligencia en decisión.

No es un fallo de código. Es una consecuencia de priorizar la retención y la métrica sobre la protección del usuario. La industria tecnológica ha defendido siempre que los algoritmos no son editores, pero este caso sugiere que son responsables de lo que amplifican.

En España, la Agencia Española de Protección de Datos ha advertido históricamente sobre el tratamiento de datos de menores en plataformas digitales. La supervisión europea apunta en la misma dirección. El historial regulatorio español refuerza el escrutinio sobre este tipo de experimentos.

Los anunciantes también observan la acumulación de riesgos. Ninguna marca quiere aparecer junto a contenido de autolesiones, y los sistemas publicitarios se alimentan del mismo algoritmo que falló con Chase.

El proceso judicial en Estados Unidos decidirá si el grupo de control fue un recurso estadístico aceptable o un patrón de riesgo asumido. La pregunta no es técnica. Es de prioridad: ¿cuántas vidas puede justificar una mejora de algoritmo?

OPV Shein: prepara su salida a bolsa con valoración un 30% inferior al sector retail

Shein prepara su salida a bolsa en Hong Kong con una valoración de entre 22.000 y 25.000 millones de dólares, un descuento cercano al 30% frente al conjunto del sector retail, según publica Bloomberg y confirman fuentes de mercado.

La OPV de Shein en Hong Kong y el descuento del 30%

La firma china de moda online ha intentado cotizar desde 2020, primero en Wall Street y después en Londres. Las reticencias regulatorias de Estados Unidos y los problemas de normativa ESG en el mercado británico frustraron ambos intentos. Ahora Hong Kong aparece como la plaza elegida para el debut, previsto para la semana del 20 de agosto.

En esta travesía, la valoración ha caído un 78% desde los 100.000 millones de dólares que se atribuían a la empresa en 2022. Los expertos consultados por Bloomberg sitúan la capitalización actual en el rango de 22.000 a 25.000 millones. El mercado descuenta una compañía distinta: de crecimiento acelerado a estancamiento.

Los analistas de Bloomberg Intelligence esperan que Shein cotice a un PER de entre 13 y 15 veces los beneficios previstos para 2027. La media del sector se sitúa en 17,6 veces, lo que arroja un descuento de entre el 15% y el 26%. Inditex, matriz de Zara, cotiza a 24,4 veces; H&M a 19,5; y Fast Retailing, dueña de Uniqlo, alcanza 41,3 veces. En el extremo opuesto, JD Sports y Frasers rondan 7,5 veces.

Las cuentas recientes explican ese castigo. Shein registró pérdidas netas de 99 millones de dólares en el primer trimestre de 2026, frente al beneficio de 395 millones del mismo periodo del año anterior. En 2025 las ganancias cayeron un 39%, hasta 2.064 millones, después del récord de 3.365 millones de 2024. La facturación solo aumentó un 1,1%, lejos del 8% del ejercicio precedente. Las ventas en Estados Unidos, su principal cliente, cayeron un 14%.

El descuento del 30% no surge de una infravaloración inexplicada, sino del deterioro visible en ventas, márgenes y beneficios.

Cómo queda Shein frente a Inditex, H&M y el sector retail

El contraste con los líderes del textil es contundente. Inditex cerró 2025 con un beneficio récord de 6.220 millones de euros y los analistas prevén 6.822 millones para 2026, un alza del 9,7%. Fast Retailing alcanzaría 2.720 millones de euros en 2026, un 12% más. Zalando superará los 400 millones en 2027. En cambio, Asos sigue en pérdidas desde 2022 y no volverá a beneficios hasta 2029. AB Foods, matriz de Primark, verá caer sus ganancias un 14,5% en 2026, hasta 1.082 millones de libras.

Shein salida a bolsa

CompañíaPER estimado (veces)Margen neto 2025/2026EBeneficio neto 2025
Shein13-154,9%2.064 M USD (-39%)
Inditex24,415,6% (16% prev. 2026)6.220 M EUR
H&M19,5~5,6% estim. 2026N/d
Fast Retailing41,3<13%2.720 M EUR prev. 2026
Media sector17,6N/dN/d

Los márgenes son otra evidencia. Inditex logró un margen neto histórico del 15,6% en 2025 y FactSet prevé un 16% en 2026. Uniqlo y Next se quedan por debajo del 13%; H&M apenas llegará al 5,6% estimado, JD Sports al 4,4% y Zalando al 2%. Shein pasó de un margen del 8,7% en 2023 y 2024 al 4,9% en 2025, en línea con H&M y JD Sports.

El descuento no es una ganga, es un ajuste de valoración

La OPV de Shein no puede leerse como una repetición de los debuts europeos de Zalando o de la reciente salida prevista de Primark. Zalando salió a bolsa con crecimiento de doble dígito y un posicionamiento claro. Shein llega con caída de beneficios y un modelo de bajo coste cuestionado por la Unión Europea, que ha impuesto tasas a los envíos de menos de 150 euros. El descuento del 30% es, en la práctica, el precio de un negocio con menor visibilidad de recuperación.

Sobre el papel, un PER de 13 a 15 veces puede parecer atractivo frente a las 17,6 del sector. Pero conviene matizar: los beneficios de referencia son los de 2027, no los actuales. Si el deterioro de las ventas en Estados Unidos se mantiene, el múltiplo podría resultar engañoso. Además, la caja neta de Inditex (8.900 millones de euros) y de Zalando (700 millones) contrasta con una Shein sin colchón visible y con márgenes a la mitad del líder español.

Inversores y analistas lo saben: los bancos de inversión recomiendan comprar en Zalando, Fast Retailing e Inditex, mantener en JD Sports, Next y Asos, y vender en AB Foods y H&M. La firma ha presentado el borrador del folleto ante ante la bolsa de Hong Kong, lo que confirma el estado avanzado del proceso.

📊 Las Claves para el Inversor

  • Qué vigilar: La confirmación del debut en la semana del 20 de agosto y el rango definitivo de valoración.
  • Reacción del valor: El mercado descuenta una valoración baja; si el precio se fija en la parte alta del rango, el descuento frente al sector se reduce.
  • Precedente sectorial: La comparación con Inditex y Zalando, con caja neta elevada y márgenes altos, marcará la prima de riesgo exigida a Shein.

La casa prefabricada en Amazon que arrasa en España: dos plantas por menos de 18.000 euros

La casa prefabricada de Amazon con dos plantas y un precio de salida inferior a 18.000 euros se ha convertido en el producto inmobiliario más comentado del verano en España. No es una simple novedad de marketplace: según El Confidencial, el modelo se ofrece como altamente personalizable y ya genera conversación entre compradores y agentes.

El movimiento tiene un punto de paradoja. Amazon no fabrica viviendas: actúa como distribuidor de módulos prefabricados que venden terceros. Aun así, la marca convierte la compra de una casa en una experiencia parecida a la de un electrodoméstico, con publicación, precio visible y envío gestionado por su plataforma logística. No hay datos oficiales de unidades vendidas en España, y la compañía no ha confirmado una estrategia inmobiliaria específica.

Así es la casa modular que Amazon vende por menos de 18.000 euros

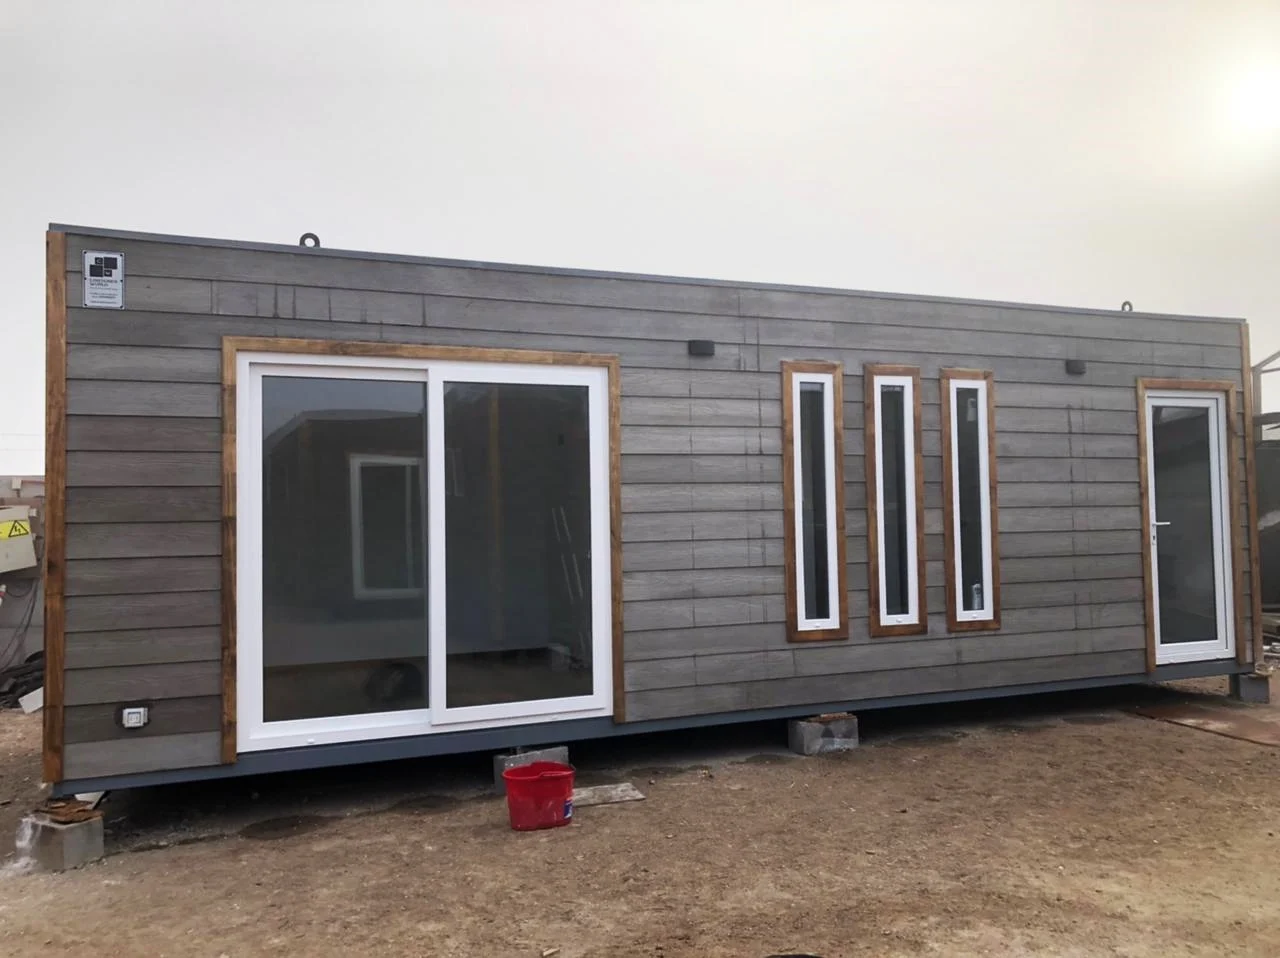
El modelo de dos plantas que circula en la plataforma se apoya en una estructura de acero ligero y paneles modulares, aunque las especificaciones varían según el vendedor. La versión más comentada incluye una distribución flexible de dormitorios: hay referencias de cuatro dormitorios por menos de 8.000 euros y de cinco habitaciones por debajo de 9.000 euros, siempre según los listados recopilados por El Confidencial.

La diferencia entre esas cifras y el precio de dos plantas suele estar en la superficie, el número de módulos y los acabados. Amazon no publica un único fabricante ni un estándar común para todos los anuncios. Eso obliga al comprador a revisar la letra pequeña: qué incluye el kit, qué espesor de aislamiento ofrece y si el precio incorpora puertas, ventanas y revestimientos interiores.

El gancho es evidente: por menos de lo que cuesta un coche nuevo, el comprador tiene la sensación de adquirir una vivienda. Pero la cuenta completa no termina en el carrito. Transporte, cimentación, y montaje suelen cotizarse aparte, y las licencias municipales dependen de cada ayuntamiento.

El precio de catálogo vende la casa; el suelo, los permisos y la instalación deciden si realmente se puede vivir en ella.

Por qué los agentes inmobiliarios piden calma

La irrupción de Amazon en la vivienda modular ha despertado titulares sobre el impacto en los agentes inmobiliarios. En la práctica, su comisión no desaparece cuando el cliente compra un módulo: el verdadero negocio sigue estando en el suelo y en la vivienda ya legalizada. Un agente no vende solo ladrillos; vende localización, seguridad jurídica y financiación.

Un comprador que instale una casa prefabricada en una parcela no urbanizable o sin licencia puede encontrarse con una orden de demolición. Por eso los portales que publicitan estos modelos suelen mostrar la casa como solución de ocio, oficina auxiliar o alojamiento turístico, no siempre como vivienda principal con cédula de habitabilidad.

La comparación con el precio de la vivienda libre en España es tentadora, pero engañosa. La casa modular no incluye el suelo, y el coste de una parcela urbanizada puede superar con facilidad el precio del módulo. Amazon pone el producto; el comprador sigue necesitando ayuntamiento, normativa y financiación.

Lo que Amazon cambia no es la construcción, sino el escaparate

El efecto más visible de esta irrupción no está en las fábricas de casas modulares, sino en la forma de presentar la vivienda. Amazon normaliza el precio cerrado, la comparación entre modelos y la compra en línea de un activo que hasta ahora arrastraba opacidad y trámites sin cuantificar. Eso presiona a los fabricantes locales a explicar mejor sus propios costes.

Hay un riesgo evidente. Un módulo importado puede no cumplir el Código Técnico de la Edificación español, y el ahorro inicial se transforma en gasto si el proyecto necesita adaptaciones. La garantía, la durabilidad de los materiales y el aislamiento térmico exigen auditoría independiente. No basta con que el producto se vea bien en las fotos.

El sector inmobiliario español ya ha vivido ciclos de promesas similares: viviendas industrializadas, unidades desmontables y soluciones de bajo coste. En general, el problema no ha sido el producto, sino la integración con el suelo y la financiación hipotecaria. Los bancos financian inmuebles con cédula de habitabilidad, no kits exportados sin proyecto visado.

Mi impresión es que Amazon no va a sustituir a las promotoras, pero sí puede acelerar la transparencia en un mercado que sigue sin explicar por qué una casa de 80 metros cuadrados cuesta tanto en según qué municipios. El hito a vigilar no será el catálogo, sino si la plataforma incorpora instaladores homologados y financiación al carrito. Ese paso, hoy por hoy, no está confirmado.

Los ataques de Ucrania contra Wildberries dejan fuera de servicio 7 de sus 10 mayores almacenes

Ucrania ha dejado fuera de servicio siete de los diez mayores centros logísticos de Wildberries. Lo he leído esta mañana en la confirmación del Ministerio de Defensa ucraniano y conviene medir el alcance económico: no es un golpe simbólico. La compañía, conocida como el Amazon ruso, ha visto interrumpida su red de distribución en la región de Moscú y en otros puntos del país tras una campaña de drones de largo alcance iniciada a mediados de julio. El último ataque se produjo la pasada noche. En paralelo, al menos doce personas murieron en Rusia y Ucrania en una noche de intercambios de drones y misiles, según Euronews.

El alcance de los daños y las cifras

Según el parte difundido por Defensa en Facebook, el almacén de Domodédovo y el centro situado en el parque industrial Kóledino quedaron fuera de servicio. Este último era el de mayor superficie de la compañía, con 250.000 metros cuadrados. No se ha publicado un balance independiente de los daños, pero las cifras ucranianas dibujan un impacto financiero considerable.

  • Daños declarados: más de 100.000 millones de rublos, equivalentes a 1.051 millones de euros o 1.214 millones de dólares.
  • Escenario pesimista: hasta 200.000 millones de rublos (2.101 millones de euros o 2.428 millones de dólares).
  • Centros destruidos: al menos 14 por incendios y daños materiales desde el inicio de los ataques.
  • Necesidades de financiación estimadas: 1,3 billones de rublos (13.660 millones de euros o 15.780 millones de dólares).

Lo que me parece relevante es la capilaridad del objetivo. Wildberries no es una empresa energética ni un proveedor militar evidente; es la mayor plataforma de comercio electrónico del país. Atacar su red logística equivale a golpear la distribución de bienes de consumo, repuestos y productos de uso cotidiano. Ese es el canal por el que Kiev intenta erosionar la capacidad de la economía rusa para sostener el esfuerzo bélico.

El presidente de Ucrania justifica los ataques con el argumento de que Wildberries almacena suministros militares y componentes para drones. — Volodímir Zelenski, presidente de Ucrania, según el Ministerio de Defensa ucraniano

La economía como frente de la guerra

He repasado los precedentes y la lógica de escalada. Desde julio, la campaña no se ha limitado a refinerías o infraestructuras energéticas; ha incorporado a un operador logístico civil con penetración masiva. Lo que observo es una ampliación del concepto de objetivo legítimo, defendida por Kiev con el argumento del doble uso. La contradicción es evidente: una misma instalación puede ser un almacén de ropa y, al mismo tiempo, un nodo de distribución de componentes electrónicos para la defensa. No hay información independiente que permita verificar el peso de cada uso. Eso introduce una asimetría informativa para los analistas y para los mercados, que deben valorar el riesgo sin acceso a imágenes satelitales forenses. El dato objetivo es el reconocimiento ucraniano de daños; la valoración de los efectos reales dependerá de la capacidad de Wildberries para reordenar su red en un contexto de restricciones financieras. Las necesidades de financiación de 1,3 billones de rublos sugieren que la compañía necesitará apoyo estatal o financiación bancaria en condiciones muy tensas. Habrá que seguir las próximas publicaciones del Ministerio de Defensa ucraniano y cualquier confirmación independiente de la interrupción logística.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, pero no nulo. La red logística de Wildberries no abastece de forma relevante los mercados europeos; sin embargo, la escalada contra infraestructura civil rusa intensifica la prima de riesgo geopolítico en los mercados energéticos y en los fletes marítimos y ferroviarios que conectan Asia con Europa.

  • Euríbor e hipotecas: no espero un movimiento del Euríbor a 12 meses atribuible a este evento concreto; el indicador sigue condicionado por la política del BCE y por la inflación de la eurozona.
  • Inflación y poder adquisitivo: si los ataques se extienden a otros nodos logísticos o energéticos y sube el precio del gas o del petróleo, la inflación europea podría repuntar a finales de año, lo que retrasaría los recortes del BCE.
  • Empresas exportadoras: las compañías españolas con exposición a tránsito a través de Rusia o a cadenas de suministro euroasiáticas pueden enfrentar mayores costes de transporte y retrasos, especialmente en componentes tecnológicos y textiles.

No es una crisis con efecto inmediato en el IBEX, pero es un factor más de incertidumbre.

Richemont gana la batalla del lujo porque los consumidores prefieren joyas antes que otros caprichos

La casa de lujo Richemont ha superado notablemente al sector del lujo últimamente, ya que una demanda de joyería mayor de lo esperado ha desafiado la desaceleración general del mercado. El interés sostenido por Cartier y Van Cleef & Arpels ha impulsado un crecimiento de dos dígitos en América desde el verano de 2024, mientras que las ventas a la clientela china aumentaron un 9 % en el último trimestre, a pesar de la creciente competencia interna.

En este sentido, según Bain & Company, la demanda de artículos de lujo sigue siendo volátil, pero el gasto se concentra cada vez más en categorías con valor perdurable. Tras alcanzar los 358.000 millones de euros en 2025, se prevé que el mercado de artículos de lujo personales crezca entre un 2 % y un 4 % en 2026. La joyería ha sido una de las categorías más resistentes desde la pandemia, manteniendo un crecimiento positivo durante los últimos cinco años, favoreciendo al negocio de Richemont.

Siguiendo esta línea, los expertos de RBC Capital Markets hacen hincapié en que «Richemont está registrando el mayor crecimiento de ingresos en todo el sector del lujo, respaldado por fuertes tendencias en su categoría principal, la joyería, efectos en la creación de riqueza y características específicas de la empresa en la ejecución de sus marcas clave, Cartier y Van Cleef & Arpels«.

Richemont acelera con Cartier y Van Cleef mientras el oro, los aranceles y la guerra aprietan márgenes

Fuente: Cartier

Cartier y Van Cleef le dan la ventaja a Richemont dentro del lujo

En este contexto, Richemont se enfrentaba a grandes expectativas en esta temporada de resultados, ya que los inversores esperaban unánimemente que el grupo confirmara un crecimiento muy sólido en las ventas de joyería. El aumento de las ventas del grupo en un 20 % durante el primer trimestre fiscal, con un notable 24 % en joyería, confirma que, en el contexto general del mercado, el grupo suizo se posiciona como la opción de lujo mejor valorada para la creación de riqueza en capital.

Ante las reiteradas preguntas sobre cómo piensa responder al auge de las marcas de joyería chinas, Richemont ha insistido en que preservar la calidad, la identidad y el atractivo de sus Maisons sigue siendo la mejor defensa frente a la dinámica cambiante del mercado. Los resultados respaldan esta postura. Cartier continúa con un sólido desempeño gracias a colecciones icónicas como Panthère y Trinity, mientras que Van Cleef se beneficia del excepcional impulso de Alhambra.

Séptimo trimestre consecutivo de crecimiento de dos dígitos para el negocio de joyería de Richemont

Richemont

«Ambas marcas siguen ganando cuota de mercado a nivel mundial, incluyendo China. En el último trimestre, las ventas en Asia Pacífico se aceleraron hasta un +21% a tipo de cambio fijo, la Gran China volvió a registrar un crecimiento de dos dígitos y las ventas a la clientela china aumentaron un 9%», expresan desde Alpha Value, ante las dos marcas más valiosas dentro del portafolio de Richemont.

La joyería dentro del mundo del lujo tiene algo que la diferencia del resto de categorías. Asimismo, combina atractivo emocional con significado cultural, durabilidad, exclusividad y valor de inversión. Las joyas pueden conservarse, transmitirse de generación en generación, y algunas de ellas revalorizarse con el tiempo. El aumento del precio del oro ha reforzado aún más su percepción como reserva de valor, especialmente en los consumidores adinerados que compran con menos frecuencia, pero priorizan productos de mayor calidad.

Alpha Value Joyeria Richemont Merca2
Fuente: Alpha Value

Si bien tanto Cartier como Van Cleef siguen figurando entre las marcas de joyería más prestigiosas del mundo, combinando herencia europea con artesanía y un atractivo global excepcional. Su posicionamiento en alta gama, la exclusividad de sus piezas y su sólido valor de reventa contribuyen a su prestigio. Jie Zhang, Alpha Value, cree que «Richemont se encuentra en la mejor posición para superar a sus competidores y capitalizar la solidez estructural del mercado de la joyería de lujo«.

Los grandes beneficios de Richemont en las condiciones actuales del mercado

Si bien, para los expertos hay una gran preocupación que gira en torno a Richemont, la rentabilidad. No obstante, aunque los precios del oro han bajado desde marzo, se mantienen cerca de máximos históricos y es probable que sigan afectando los márgenes durante este año fiscal. La notable caída de los precios del oro desde los máximos de principios de 2026 está reduciendo los riesgos en el margen bruto de la firma de lujo.

La notable caída de los precios del oro

Fuente: Jefferies

Pero lo más importante aún son las acciones, que ya cotizan con una prima respecto al sector de lujo en general. La valoración actual de Richemont parece considerablemente elevada, lo que limita su potencial de crecimiento a pesar de sus excelentes fundamentos. Por lo tanto, desde Alpha Value prefieren esperar una oportunidad de compra todavía más atractiva.

El giro de Óscar Puente en la alta velocidad: por qué Hitachi ganará a Talgo y Alstom los nuevos trenes de Renfe

Aunque Renfe aún dispone de algunos meses antes de anunciar su decisión final, todo apunta a que la japonesa Hitachi Rail será la encargada de fabricar los nuevos trenes de la compañía pública. Se trata, además, de una de las firmas con las que el ministro de Transportes y Movilidad Sostenible, Óscar Puente, ha mantenido acercamientos en los últimos años. Este movimiento supondría un cambio radical en el mapa ferroviario nacional, ya que dos tercios de las operadoras de alta velocidad en España pasarían a rodar con material móvil de la firma nipona.

Y es que, aunque el pliego técnico del nuevo contrato se mantiene en confidencialidad, las exigencias que el propio ministro ha hecho públicas —incluyendo la capacidad de alcanzar los 350 kilómetros por hora, la celeridad en los tiempos de entrega, el número de plazas y la decisión de prescindir de trenes con ancho variable, como los requeridos en el norte del país— parecen describir a la perfección el modelo ETR 1000 de Hitachi Rail, conocido comercialmente en Italia como Frecciarossa 1000 y derivado de la plataforma V300ZEFIRO.

iryo refuerza su propuesta multimodal conectando España con Portugal y sumando opciones de alojamiento a su oferta

Se trata de un vehículo que los usuarios de la alta velocidad en España ya conocen bien, puesto que es el mismo modelo que emplea la compañía italo-española Iryo en el mercado nacional. De confirmarse la adjudicación, el acuerdo situaría a la multinacional japonesa como el proveedor de referencia del sistema ferroviario español, por encima de los dos grandes fabricantes nacionales, Talgo y CAF: un cambio de paradigma histórico fruto del proceso de liberalización.

En paralelo, el titular de Transportes no ha ocultado la pérdida de confianza en Talgo. A pesar de los esfuerzos del Ejecutivo por preservar la españolidad de la compañía cuando irrumpió la opa húngara, los retrasos en la entrega de los trenes Avril a Renfe han marcado, aparentemente de forma irreversible, las relaciones entre ambas entidades.

Un cambio de era en el ferrocarril español y en Renfe

Más allá de la alta velocidad, la operación plantea un giro de 180 grados. Históricamente, Renfe ha nutrido su flota con proveedores de la casa como Talgo o CAF; sin embargo, Óscar Puente abrió progresivamente la puerta a fabricantes internacionales y, en particular, al mercado asiático. Llama la atención la sintonía alcanzada con el fabricante japonés por delante de las firmas chinas, por las que el ministro había mostrado cierta simpatía inicial.

A su vez, este escenario envía una señal clara a Adif sobre la urgencia de modernizar e ir migrando las infraestructuras ferroviarias del norte peninsular. El hecho de que Renfe diversifique sus proveedores exige que los trenes de otros fabricantes puedan operar en los corredores gallegos; sin embargo, hoy por hoy el único vehículo de alta velocidad en el mercado capacitado para circular por esas vías de ancho cambiante es el Avril de Talgo, por lo que los nuevos suministradores no podrán entrar en ese trazado clave para la segunda fase de la liberalización.

Asimismo, la operación sacudirá el negocio del mantenimiento. Renfe mantiene un pulso con la CNMC a cuenta de la insistencia del organismo regulador para que la compañía pública abra sus talleres a la competencia. Lo paradójico del caso es que los vehículos que aguardan esta autorización para ser revisados son, precisamente, los Hitachi de Iryo. No resulta difícil prever que, si Hitachi se adjudica la licitación, la alianza desemboque en nuevas inversiones de la firma japonesa en centros de mantenimiento en España o en contrataciones especializadas por parte de la propia Renfe para dar servicio a los nuevos vehículos.

¿Qué ha ocurrido con Talgo y CAF?

Aunque el contrato parece cortado a la medida del fabricante japonés, las empresas españolas contemplaron su participación en el proceso. Sin embargo, ambas han quedado fuera de la carrera y han volcado sus esfuerzos en oportunidades internacionales en el segmento de la alta velocidad.

Fachada de la sede de Talgo en Madrid. Fuente: Agencias

En el caso de CAF, las especificaciones del pliego fueron suficientes para apartarla de la contienda. Al no haber priorizado históricamente la alta velocidad pura en el mercado nacional, el nuevo contrato representaba un reto de elevada complejidad. Mucho más doloroso ha resultado el desenlace para Talgo, que partía como una de las grandes favoritas del concurso.

Sin embargo, la entrega fuera de plazo de su propuesta formal le ha impedido competir. Con un contrato valorado en más de 4 000 millones de euros según la Plataforma de Contratación del Sector Público, quedar apeado por un retraso administrativo representa un duro revés para la firma, que de momento continúa apoyándose en su cartera de pedidos internacional para sostener el negocio.

Alstom apura sus opciones para competir con Hitachi

Entre tanto, existe una única firma capaz de disputar la victoria a Hitachi: Alstom. El fabricante francés —con una fuerte implantación industrial en España y suministrador de la low cost Ouigo— también concurre a la licitación, aunque con menores opciones a priori, dado que su propuesta técnica difiere de los requisitos prioritarios de Renfe.

Sus composiciones de dos pisos no encajan con la arquitectura de flota tradicional de la operadora pública española ni alcanzan la velocidad comercial de 360 kilómetros por hora en la que opera Hitachi en el mercado japonés. Aun así, en el sector no se descarta ninguna sorpresa hasta el último minuto.

La larga sombra de la ‘ley rider’: Uber tarda un año en cumplirla mientras sus auditores avisan de riesgos millonarios

El proceso de cumplir con la «ley rider» ha sido más largo y complicado de lo que esperaban en Uber Eats. La empresa de reparto de alimentos anunció que se sumaría a Glovo y contrataría a sus repartidores, pero un informe solicitado por su competidora catalana, y recogido por El Periódico, muestra que siguen manteniendo un modelo mixto. El problema es que la compañía se encuentra en una situación especialmente delicada, precisamente por la posibilidad de que su lentitud vuelva a acarrear sanciones por parte del Ministerio de Trabajo.

Pero no debería ser una sorpresa para la firma de reparto. Y es que desde 2024 la auditora de Uber España, PwC, ya le avisaba de que los 17 casos abiertos en su contra por la situación laboral de sus riders podían multiplicarse. Ya en ese momento, el auditor recomendaba dar pasos para evitar que la situación obligara a seguir ampliando la dotación para pagar sanciones, que entonces alcanzaba los 4,8 millones de euros.

Además, los gastos continúan acumulándose a medida que se retrasa el proceso de contratación. Se ha señalado con anterioridad que, en el caso de los riders que llevan tiempo operando como autónomos para las plataformas de delivery, estos tienen derecho a que dicho periodo se considere como antigüedad, lo que implica que mientras sigan operando en la plataforma como autónomos, continúan acumulando meses y, por tanto, prestaciones en la Seguridad Social que pueden acabar siendo responsabilidad de la compañía.

En cualquier caso, la empresa continúa con su proceso de regularización. Han insistido en que esperan que se complete antes de finalizar el año, pero sigue alargándose por el propio modelo de la empresa. A diferencia de Glovo, Uber Eats ha apostado primordialmente por un modelo de flotas, lo que significa que la contratación no depende únicamente de ellos; a esto se suma que, en muchos casos, las empresas que gestionan las flotas no gozan de la mejor reputación entre los repartidores.

¿Por qué Glovo y ahora Uber han tardado tanto en contratar a los riders?

A pesar del deseo de las empresas involucradas y los riesgos legales de la lentitud, lo cierto es que contratar a los riders no es un proceso especialmente rápido. Las plataformas del sector no solo deben convencer a los repartidores, sino que deben adaptar las condiciones para que quieran permanecer en las aplicaciones. A esto se añade que muchos riders nunca estuvieron de acuerdo con la nueva ley y consideran que sus condiciones han empeorado tras el inicio del proceso de contratación.

Un repartidor de Glovo en bicicleta por una calle de Madrid, 29 de agosto de 2025, en Madrid (España). Fuente Agencias
Un repartidor de Glovo en bicicleta por una calle de Madrid, 29 de agosto de 2025, en Madrid (España). Fuente: Agencias

Además, Uber seguramente se ha mirado en el espejo de Glovo. La empresa española ha atravesado varios retos al iniciar el proceso de contratación: desde la sindicalización de sus trabajadores, pasando por una primera huelga en Madrid, un ERE de hasta 436 repartidores y las negociaciones de convenio exigidas por CCOO, sindicato mayoritario de la plataforma en la mayoría de las comunidades autónomas.

Son problemas que en Uber Eats no quieren repetir. La empresa cuenta con un proceso de contratación sensiblemente diferente, marcado por el uso de flotas y la subrogación de los contratos. En este panorama, no debería sorprender que se plantee otra estrategia y que, a pesar de los riesgos legales, prefiera llevar el proceso con cautela.

Cinco años complicados para la «ley rider»

Aunque en su momento la «ley rider» fue vista como una gran victoria para el Ministerio de Trabajo y Economía Social, que dirige Yolanda Díaz, en la práctica su aplicación ha resultado compleja. Más allá de Just Eat, que ya tenía a sus riders contratados antes de la aprobación de la norma, el resto de las plataformas de reparto de alimentos se han resistido a cumplir con el texto legal durante años. Incluso hoy persisten retos evidentes sobre su aplicación, en particular porque aún diseñan los contratos con base en el convenio de mensajería de 2006.

Repartidor de Just Eats en Madrid. Fuente: Agencias

En esta coyuntura, los riders continúan en una posición delicada. La realidad es que no ha sido sencillo para las empresas modificar su operativa histórica y adaptarse al nuevo marco. No solo por los costes extra derivados de la contratación, sino por la necesidad de adaptar sus horarios a la nueva realidad de los trabajadores y buscar estrategias que cubran la demanda en esta situación.

Sin embargo, a pesar de las críticas, resulta difícil afirmar que no ha logrado su cometido. Si bien en el camino empresas de reparto como Stuart y Deliveroo decidieron cesar sus operaciones en España, las compañías restantes han contratado a sus riders o se encuentran en pleno proceso, lo que ha transformado por completo el mapa del sector y ha abierto un debate en toda Europa que puede impactar a empresas de otros países.

Mediaset apuesta por Pedrerol pese a las dudas sobre la rentabilidad de ‘El Chiringuito’ para el grupo

Josep Pedrerol ha admitido al fin que fue Atresmedia la que decidió no renovar ‘El Chiringuito’, tal y como avanzó Merca2, pese a que inicialmente se publicó que la ruptura se había producido «de común acuerdo». «No pongo fin yo, lo pusieron ellos», ha explicado el comunicador catalán a Vertele. Pedrerol se ha visto obligado además a desmentir las informaciones sobre sus supuestas negociaciones con RTVE, una operación que habría sido alimentada desde su entorno para reforzar su posición negociadora ante Mediaset.

El periodista se estrena este lunes a medianoche en Energy con una nueva etapa de su tertulia futbolística, que desembarca en el grupo audiovisual después de trece años en Atresmedia. Lo hace tras aceptar, según fuentes del sector, unas condiciones económicas inferiores a las que disfrutaba anteriormente. Mediaset que sufre la crisis de Telecinco y el desgaste de los operadores en abierto, ha conseguido se hace con el universo televisivo del comunicador catalán sin tener garantizada su amortización.

‘El Chiringuito’ seguirá producido por Radio Sport Plus, la sociedad propiedad del propio periodista, mientras Mediaset multiplica las ventanas de explotación del formato. Energy será su casa de lunes a jueves a partir de medianoche, mientras que los domingos se emitirá en Cuatro después de ‘Cuarto Milenio’, además de las reposiciones en las mañanas de la cadena.

Una salida de Atresmedia que no fue tan amistosa

Durante los últimos días, Pedrerol ha intentado presentar su salida de Atresmedia como el final natural de una relación profesional. Sin embargo, sus propias declaraciones han terminado confirmando que fue el grupo quien decidió no prolongar el vínculo.

«Con Atresmedia ni hablamos de dinero ni hubo un problema de dinero», explicó a Vertele. Según su versión, la aparición de la oferta de Mediaset llevó a la compañía a entender que había llegado el momento de terminar la relación contractual.

La realidad empresarial encaja con el proceso de contención de costes que están aplicando los grandes grupos audiovisuales. Atresmedia ha decidido concentrar sus recursos en determinadas apuestas y revisar contratos de programas y presentadores que habían disfrutado de condiciones especialmente favorables durante los años de mayor crecimiento del mercado.

Pedrerol encontró entonces una salida en Mediaset, aunque no en las mismas condiciones económicas. El periodista, que fue fichad por Atresmedia cuando el grupo necesitaba frenar a los Manolos, en remedo del fichaje de José Mourinho por el Real Madrid para frenar el tiki taka blaugrana de Pep Guardiola, ha tenido que rebajar sus pretensiones para mantener el formato y, sobre todo, el control de una estructura que en los últimos años se ha convertido en un negocio considerable.

La compañía que produce ‘El Chiringuito’, que rondaba apenas un 4% de share, facturó en 2024 cerca de 9,8 millones de euros, según sus cuentas. La clave de su volumen de negocio está en que Pedrerol cuenta con un equipo de marketing que explota las menciones de ‘El Chiringuito’ y la publicidad de formatos digitales como el Inside.

¿Fichaje florentinista?

Según ha sostenido el periodista Siro López, Florentino Pérez habría tenido un papel en el desembarco de Pedrerol en Mediaset. Una versión que no ha sido confirmada oficialmente, pero que añade una nueva dimensión a un fichaje que afecta directamente al mapa deportivo del grupo.

Pedrerol
Florentino Pérez. Foto: Agencias.

El movimiento resulta especialmente llamativo porque Real Madrid TV está producido por una filial vinculada a Mediaset, Supersport, mientras que el grupo acaba de experimentar otro movimiento relevante en su estructura deportiva: la salida de Manu Carreño del accionariado de la citada productora.

El fichaje supone también el final de una larga etapa de Pedrerol en ‘Jugones’. El periodista comenzó a presentar el programa de La Sexta en 2013 y durante más de una década mantuvo una doble presencia televisiva: el informativo deportivo de sobremesa y la tertulia nocturna.

El éxito de ‘Los Manolos’ fue precisamente uno de los motivos que llevó en su día a Atresmedia a apostar por Pedrerol. El grupo buscaba competir con el fenómeno de Cuatro y terminó construyendo una polémica oferta deportiva alrededor de ‘Jugones’ y ‘El Chiringuito’.

Ahora el movimiento se produce en sentido contrario. Pedrerol deja La Sexta y concentra su actividad en Mediaset, mientras el grupo debe reorganizar su área deportiva.

En ese escenario aparece Manu Carreño. El periodista mantiene, previsiblemente, un año más de contrato con Mediaset y continuará vinculado a Cuatro, pero su salida del accionariado de Supersport introduce dudas sobre su futuro a medio plazo.

Carreño podría afrontar en 2027 el final de su etapa en Mediaset después de más de dos décadas de vinculación con la cadena.

Científicos logran clonación CRISPR ratones hembra al eliminar el cromosoma Y del macho original

La clonación CRISPR de ratones produce ya hembras idénticas al macho original tras eliminar el cromosoma Y. El equipo japonés que firma el avance describe la técnica como un paso de ciencia ficción con aplicaciones reales en conservación.

El truco genético: cortar el cromosoma Y sin tocar el resto

Los responsables son Takashi Ishiuchi, biólogo reproductivo de la Universidad de Yamanashi, y Shogo Matoba, del centro RIKEN BioResource Research Center. Ambos diseñaron un sistema basado en CRISPR para extirpar el cromosoma Y de embriones de ratón macho en las primeras fases del desarrollo. El resultado, según la información adelantada el 14 de agosto por MIT Technology Review en su boletín The Checkup, son clones hembra genéticamente idénticos al macho original salvo por la ausencia del cromosoma Y.

Ishiuchi reconoció en la misma información que el experimento se siente cercano a la ciencia ficción. La motivación no es crear ratones de laboratorio raros: es una prueba de concepto para especies en peligro. Si solo queda un puñado de individuos, poder producir hembras a partir de un macho conservado podría restablecer una población viable sin depender de donantes femeninas escasas. Eso sí, los propios autores subrayan que el método está en una fase muy inicial.

De Dolly a los zoológicos congelados: la clonación no nació ayer

edición genética cromosoma Y

La clonación no es nueva. En 1996 nació Dolly, la oveja que demostró que un mamífero adulto podía ser clonado a partir del núcleo de una célula mamaria. Los científicos transfirieron ese núcleo a un óvulo sin núcleo y gestaron el embrión en una madre subrogada. Dolly era genéticamente idéntica a su donante de ADN. Aquel hito abrió la puerta a réplicas de animales con rasgos valiosos para la ganadería y, más tarde, a un mercado controvertido de de mascotas clonadas.

Ese mercado también forma parte de la historia. Empresas especializadas cobran decenas de miles de dólares por clonar perros o gatos mediante células del animal fallecido. Los casos de las mascotas de Barbra Streisand o Tom Brady han popularizado la práctica, aunque no todos la aceptan. La bioeticista Jessica Pierce la describió como la explotación de una subclase canina: se usan óvulos de otras perras y gestantes subrogadas sin necesidad médica ni ambiental que lo justifique.

La justificación ecológica es distinta. Los zoológicos congelados, como el de San Diego, conservan células de más de 1.300 especies a temperaturas criogénicas. Gracias a esos bancos se han logrado clones de animales cercanos a la extinción, como el hurón de patas negras o el caballo de Przewalski. Este es el contexto en el que la nueva técnica de edición del cromosoma Y cobra sentido: no para fabricar mascotas a demanda, sino para ampliar las opciones genéticas de poblaciones al borde de la desaparición.

Eliminar un cromosoma entero y reprogramar el sexo de un embrión deja de ser un truco de laboratorio cuando hay una especie al borde del abismo.

Lo que este hito resuelve y lo que deja abierto

El avance se entiende mejor en paralelo a intentos anteriores de resucitar linajes. En 2009, un equipo español clonó un bucardo, una cabra montés pirenaica extinta, a partir de células de piel criopreservadas una década antes. Obtuvieron 439 embriones y solo nació una hembra; murió minutos después por un defecto pulmonar. Fue la única especie conocida que se extinguió dos veces. La empresa estadounidense Colossal Biosciences persigue ahora la desextinción del tilacino y del mamut lanudo modificando genomas de animales actuales, una vía distinta a la clonación clásica.

La técnica japonesa no resucita nada por sí sola. Lo que demuestra es que se puede forzar una conversión sexual estable mediante edición genética dirigida, generando hembras reproductoras a partir de un macho del que solo se conservan células. Para la conservación, ese matiz es valioso: en especies con un único macho superviviente o con semen congelado de un macho fallecido, permitiría recuperar linajes femeninos sin necesidad de hembras donantes. Sin embargo, la eficiencia real, la viabilidad de las crías y los posibles efectos fuera del cromosoma Y todavía no se han cuantificado. No estamos ante un estudio revisado por pares; la información procede del boletín de MIT Technology Review y de las declaraciones de los propios autores.

El lado incómodo de la clonación también está presente. La posibilidad de clonar humanos, aunque nadie la haya ejecutado, alimenta debates periódicos. Una propuesta reciente de una startup, recogida en marzo por el periodista Antonio Regalado del mismo medio, plantea crear clones humanos sin cerebro como reserva de órganos. La idea, más propia de un ensayo moral que de un protocolo clínico, ilustra hasta dónde puede tensarse la biología reproductiva. Yo no creo que la conversación sea ciencia ficción; ya es una rama de la bioética aplicada.

El siguiente paso lógico sería probar si las hembras obtenidas con esta edición son fértiles durante generaciones y si el procedimiento funciona en especies más complejas. Mientras tanto, el dato esencial queda fijado: la clonación CRISPR de ratones ha logrado hembras genéticamente idénticas al macho original al eliminar el cromosoma Y. Eso ya es un hito reproductivo con doble filo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un sistema CRISPR elimina el cromosoma Y de embriones de ratón macho y genera clones hembra genéticamente idénticos al macho original.
  • Dónde: Laboratorios de la Universidad de Yamanashi y del RIKEN BioResource Research Center, en Japón.
  • Institución responsable: Equipo liderado por Takashi Ishiuchi y Shogo Matoba; información adelantada por MIT Technology Review, sin estudio revisado por pares disponible.
  • Cuándo: Avance dado a conocer el 14 de agosto de 2026.
  • Impacto a futuro: Podría ampliar la reproducción de especies en peligro al crear hembras viables a partir de machos sin donantes femeninas.

Tormentas solares IA NASA: un modelo predice el impacto en la Tierra

Un modelo de inteligencia artificial de la NASA anticipa regiones activas del Sol hasta 12 horas antes de que broten. El sistema, nacido en el proyecto COFFIES, convierte lecturas casi imperceptibles del interior solar en una alerta temprana para tormentas solares y geomagnéticas.

Cuando una región activa atraviesa la superficie solar, se convierte en motor de llamaradas y eyecciones de masa coronal. Esas explosiones lanzan radiación y partículas cargadas que, al alcanzar la Tierra, pueden dañar satélites, interferir las comunicaciones y tensar las redes eléctricas. El riesgo no es teórico.

La firma que delata a una región activa antes de que exista

El hallazgo se centra en regiones activas del Sol, concentraciones intensas de campo magnético que afloran como manchas oscuras. Son la pieza visible de un proceso que empieza en el interior solar. El nuevo modelo, descrito en la página oficial del proyecto COFFIES, detecta patrones en las ondas acústicas que recorren continuamente el astro cuando esas estructuras aún ascienden hacia la superficie.

El equipo no observa directamente el campo magnético enterrado. Según Alexander Kosovichev, co-investigador de COFFIES en el Instituto de Tecnología de Nueva Jersey (NJIT), la única vía es rastrear efectos indirectos: ‘No podemos ver directamente la estructura magnética mientras todavía asciende por el interior solar; en lugar de eso, buscamos cambios muy pequeños en el campo magnético y en el patrón de ondas acústicas que viajan continuamente a través del Sol. La señal es mínima.

COFFIES es uno de los centros de ciencia DRIVE de la NASA, reunidos para juntar modeladores, teóricos, informáticos y observadores. En este caso han confluido el Instituto de Tecnología de Nueva Jersey, la Universidad de Princeton y el Centro de Investigación Ames. Ese cruce de perfiles explica por qué un problema de física solar se ha resuelto con herramientas de aprendizaje profundo.

La arquitectura es la clave. En vez de analizar toda la superficie solar de golpe, como intentaban modelos de aprendizaje profundo anteriores, el sistema mueve una ventana fija a lo largo de una línea temporal larga. La llaman arquitectura transformadora de ventana deslizante. Focaliza los datos recientes sin perder la memoria del patrón general, y así encuentra las diminutas caídas de actividad acústica y del campo magnético que preceden a una mancha.

El Sol no levanta la mancha de golpe: primero cambia su ritmo, y ese susurro es lo que el modelo aprende a leer.

Con todo, el pronóstico aún no es operativo. Antes de integrarse en los boletines de clima espacial, el equipo quiere validar la técnica contra muchos más eventos solares conocidos. Esa prudencia es razonable: una falsa alarma o un aviso perdido tiene coste económico y, en futuras misiones tripuladas, humano. El margen no es ciencia ficción.

Doce horas de ventaja bajo un Sol ruidoso

Los datos provienen del Solar Dynamics Observatory de la NASA, el observatorio que vigila el Sol sin interrupción desde 2010. El modelo aprendió a partir de series temporales largas y se entrenó con recursos de supercomputación del Centro de Investigación Ames de la NASA, en California. El resultado es una alerta con un margen de doce horas, una ventana comparable, salvando las distancias, a la que un meteorólogo tendría para anticipar la rotación de una tormenta antes de que la convección la haga visible.

Hoy los pronosticadores de la NOAA y la Fuerza Aérea estadounidense vigilan regiones activas ya visibles para estimar la probabilidad de llamaradas. El modelo de COFFIES cambia la lógica: en lugar de contar manchas que ya existen, predice aproximadamente dónde aparecerán. Es la diferencia entre reaccionar a una tormenta y escuchar sus primeros compases.

clima espacial predicción

Por qué importa para la Luna y las redes eléctricas

El clima espacial no es una curiosidad de astrónomo. La NASA mantiene oficinas que lo vigilan siete días a la semana, entre ellas la Oficina de Análisis de Clima Espacial de la Luna a Marte. El objetivo declarado es proteger a los astronautas de las misiones Artemis y, en el horizonte, a las primeras tripulaciones que viajen a Marte. El riesgo es real.

Michelangelo Romano, subdirector de esa oficina, describe el cambio: ‘El modelo de IA de COFFIES es apasionante para nuestro equipo porque podría darnos una nueva capacidad para predecir con antelación posibles ubicaciones de llamaradas. Con este aviso, podemos dar soporte adicional a las misiones de la NASA’.

La limitación principal es la validación. El modelo es prometedor pero no está listo para el pronóstico en tiempo real. La revista Journal of Geophysical Research: Machine Learning and Computation recoge el método; lo que falta ahora es la evaluación sistemática contra nuevos eventos solares. En mi lectura, el avance es sólido en su diseño y prudente en sus pretensiones: no promete eliminar la incertidumbre sino reducirla cuando más importa.

El siguiente hito concreto es la validación ampliada. Si el modelo aguanta ese escrutinio, las agencias NOAA y NASA podrían integrarlo como una capa suplementaria de los actuales sistemas de alerta. De hecho, una de las capacidades más valiosas será anticipar regiones activas en la cara oculta del Sol, algo imposible de observar directamente desde la Tierra.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un modelo de inteligencia artificial predice la emergencia de regiones activas del Sol hasta 12 horas antes de que aparezcan.
  • Dónde: Sol, a partir de observaciones del Solar Dynamics Observatory de la NASA.
  • Institución responsable: NASA COFFIES, con el Instituto de Tecnología de Nueva Jersey, la Universidad de Princeton y el Centro de Investigación Ames; publicado en Journal of Geophysical Research: Machine Learning and Computation.
  • Cuándo: Agosto de 2026, según la fuente original de la NASA; el sistema aún se encuentra en fase de validación.
  • Impacto a futuro: Alertas tempranas para proteger satélites, redes eléctricas y misiones tripuladas a la Luna y Marte.

Las estalagmitas de Atapuerca desvelan milenios de clima y presencia humana en Burgos

Cuatro estalagmitas de Atapuerca guardaban láminas negras que nadie había sabido leer hasta ahora. Un equipo del Museo de la Evolución Humana las ha convertido en un archivo natural de milenios de clima y de presencia humana en la sierra de Atapuerca. El hallazgo aparece descrito en la revista Journal of Quaternary Science.

Las láminas oscuras de las estalagmitas de Atapuerca han sido, pese a su valor, muy poco estudiadas. En las galerías de las Estatuas y del Silo, dentro de Cueva Mayor, los investigadores seleccionaron cuatro estalagmitas. Sobre ellas aplicaron una aproximación multidisciplinar que combina dataciones radiométricas, análisis petrográficos y geoquímicos, microscopía electrónica y tomografía computarizada, según informó el Museo de la Evolución Humana en una nota de prensa.

Un archivo climático escondido en capas negras

El método permitió diferenciar cuatro tipos de láminas negras y, sobre todo, distinguir entre las relacionadas con procesos naturales y las que conservan evidencias de actividad humana. No es un matiz menor: hasta ahora la mayoría de estas capas se miraban como una mancha más en la roca.

Algunas láminas erosivas muestran la disolución de la calcita ya formada. En ciertos periodos el crecimiento de la estalagmita se ralentizó o se interrumpió. Otras capas registran lo contrario: el agua arrastró partículas del suelo y del exterior, con minerales, arcillas y materia orgánica que quedaron incorporadas a la superficie mineral.

Esa doble señal tiene una lectura climática directa. Las láminas erosivas más acusadas son compatibles con periodos relativamente áridos y con interrupciones relevantes del goteo. Otras se formaron en condiciones muy húmedas, con un aumento de la infiltración de agua hacia el interior del sistema kárstico.

Las estalagmitas se comportan así como un libro de piedra. Cada lámina negra funciona como una página que registra lo que ocurría fuera y dentro de la cueva, una suerte de anillos de árbol minerales a escala milenaria.

La misma estalagmita guarda dos relatos: el clima que la hizo crecer y el humo de quienes encendieron fuego a su lado.

Lo que el agua y el fuego dejaron escrito en la calcita

clima Atapuerca

El agua contó una parte de la historia. Algunas láminas erosivas presentan evidencias de disolución y erosión de la calcita que ya se había formado, asociadas a periodos en los que el crecimiento de la estalagmita se ralentizó o se interrumpió. Posteriormente, el agua pudo transportar hasta la cueva partículas procedentes del suelo y del exterior, como minerales, arcillas y materia orgánica, que quedaron incorporadas a la superficie de la estalagmita.

Esa doble señal tiene una lectura climática directa. Algunas de las láminas erosivas son compatibles con periodos relativamente áridos y con interrupciones importantes del crecimiento. Otras se relacionan con condiciones muy húmedas y con un aumento de la infiltración de agua. Las estalagmitas se comportan así como un libro de piedra en el que cada lámina funciona como una página de la historia ambiental.

La huella humana llegó en forma de diminutas partículas de hollín y fragmentos de carbón vegetal. Proceden de procesos de combustión en el interior de Cueva Mayor y, en este contexto arqueológico, se interpretan como fuegos encendidos por grupos humanos. Estas capas coinciden con fases ya documentadas de intensa ocupación de las cavidades durante el Neolítico y la Edad del Bronce.

El estudio revela así que una misma estalagmita puede conservar dos tipos de información. Por un lado, la respuesta de la cueva a los cambios ambientales y climáticos; por otro, la huella directa de quienes la habitaron o utilizaron. Las estalagmitas no sustituyen al registro arqueológico tradicional: lo complementan con una señal que los huesos y las herramientas no siempre conservan.

Por qué importa más allá de Atapuerca

El trabajo no se limita a describir láminas. Propone un sistema de clasificación basado en las características microscópicas, mineralógicas y geoquímicas de estas capas. Esa es su principal contribución: ofrecer una plantilla replicable para estudiar otros sistemas kársticos del mundo, incluso allí donde la arqueología apenas ha podido establecer cronologías precisas.

Conviene ser prudente. La interpretación del hollín como fogata humana se apoya en el contexto arqueológico previo de Cueva Mayor y no en un único marcador químico. Sin embargo, la combinación de dataciones radiométricas, microscopía electrónica y tomografía reduce la ambigüedad típica de este tipo de señales sedimentarias.

El subsuelo de Atapuerca se vuelve aún más complejo al revelar que una misma formación mineral puede guardar a la vez la respuesta del clima y la huella de quienes encendieron fuego. Mirar una estalagmita ya no es mirar una roca: es asomarse a dos archivos superpuestos. Y ese enfoque no se queda en Burgos: puede servir para interrogar cuevas de otros continentes.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Las láminas negras de cuatro estalagmitas de Cueva Mayor registran cambios climáticos e hidrológicos y restos de combustión asociados a presencia humana del Neolítico y la Edad del Bronce.
  • Dónde: Galerías de las Estatuas y del Silo, Cueva Mayor, sierra de Atapuerca, Burgos.
  • Institución responsable: Museo de la Evolución Humana, con publicación en Journal of Quaternary Science.
  • Cuándo: Publicado en 2026, con capas estudiadas correspondientes al Neolítico y la Edad del Bronce.
  • Impacto a futuro: Aporta un sistema de clasificación replicable para reconstruir clima y ocupación humana en otros sistemas kársticos.

Por qué envejecemos: un estudio con millones de células halla que es un programa biológico

Por qué envejecemos no es solo una cuestión de desgaste: un programa biológico lo ordena. El biólogo celular Junyue Cao, de la Universidad Rockefeller, lo sostiene tras analizar 21 millones de células de ratón extraídas de 14 tejidos en cinco etapas de la vida.

Su equipo publicó dos estudios en la revista Science, uno en 2025 y otro en 2026, que describen el envejecimiento como un remodelado de la sociedad celular. En lugar de una acumulación lineal de daño molecular, observaron etapas coordinadas de pérdida y expansión de grupos celulares específicos. La destrucción del sistema, afirma Cao, empieza mucho antes de que los órganos fallen.

En humanos, según el investigador, el proceso comenzaría antes de los 30 años. Cao lo explicó esta semana en una entrevista con Quanta Magazine. Su interés por el tema nació en la adolescencia, en la provincia china de Hebei, cuando tomó conciencia de que sus padres y abuelos no vivirían para siempre. Mientras otros canalizan esa certeza con la poesía, él se volcó en la biología.

Un programa de remodelado celular, no un desgaste

El estudio identificó 536 tipos celulares principales y 1.828 subtipos. Solo alrededor de una cuarta parte de esos subtipos mostró cambios pronunciados con la edad; el resto permaneció estable durante toda la vida. Esa cifra, en sí misma, sorprendió al equipo.

El hallazgo discute el modelo clásico del envejecimiento como un desgaste progresivo y aleatorio. Si así fuera, los cambios deberían distribuirse por igual entre todas las células. No ocurre: hay poblaciones concretas que se agotan mientras otras permanecen intactas durante meses.

Entre los 3 y los 6 meses de un ratón (de 20 a 30 años humanos), desaparecen ciertos adipocitos y células musculares, junto a dos tipos celulares inmaduros del cerebro con capacidad regenerativa. La señal es temprana y selectiva, no un fallo generalizado.

Entre los 6 y los 12 meses (de 30 a 40 años en humanos), se desploman los tenocitos que sostienen los tendones, las células que estabilizan los vasos sanguíneos y los epitelios renales que filtran toxinas. También caen células inmunitarias que protegen el intestino.

El sistema no se rompe por azar: reduce la regeneración antes de la mediana edad y después expande células que ya no cooperan.

De los 3 a los 23 meses: qué revelan 21 millones de células

El equipo procesó 21 millones de células de unos 50 ratones machos y hembras en cinco edades: 3, 6, 12, 16 y 23 meses, aproximadamente equivalentes a 20, 30, 50, 60 y 75 años humanos. Para cada célula midieron la expresión de 20.000 genes y definieron su identidad y su dinámica poblacional.

envejecimiento celular

La tecnología empleada, desarrollada por el propio Cao desde su etapa de doctorado, permite observar miles de cambios moleculares en cientos de tipos celulares a la vez. Es una visión sistémica, no la foto de un único tejido.

Lo que vieron es una secuencia por ventanas. En la primera, entre 3 y 6 meses, caen células grasas y musculares, y dos tipos inmaduros del cerebro con capacidad regenerativa. En la segunda, entre 6 y 12 meses, se agotan células de mantenimiento: tendones, vasos colon y riñones, además de células inmunitarias que protegen el intestino.

A partir de los 12 meses (de 40 a 50 años humanos), el agotamiento da paso a la expansión. Primero proliferan células inmunitarias y células pulmonares y renales alteradas por estrés o inflamación. Hacia los 16 meses, surgen células inmunitarias asociadas al envejecimiento descritas como descontroladas, que contribuyen al aumento de enfermedades inflamatorias.

En humanos, el fenómeno de envejecimiento abrupto es consistente con estas dinámicas. Los análisis de proteínas en sangre muestran cambios significativos entre los 40 y 60 años, la misma franja en que las personas notan un declive funcional y crece la susceptibilidad a enfermedades como el cáncer y las patologías neurodegenerativas.

Por qué importa leer el envejecimiento como un programa

La hipótesis programada no es nueva, pero estos datos le dan una base celular masiva. Si el envejecimiento fuera solo daño aleatorio, veríamos cambios genómicos dispersos; sin embargo, Cao y su equipo identificaron 280.000 regiones del genoma que se abren o cierran de forma reproducible en cada etapa.

La comparación que propone Cao es la de un árbol en otoño: las hojas no caen de forma lineal, sino en dos semanas al cambiar la luz. El sistema recibe una señal y responde. Aquí, esa señal incluye tanto programas moleculares internos como citoquinas secretadas al exterior celular.

Hay una limitación que conviene recordar: los hallazgos provienen de ratones. La extrapolación a humanos se apoya en correlaciones indirectas, como los análisis de proteínas sanguíneas, no en una replicación directa. Cabe esperar que otros equipos intenten verificar si las mismas etapas aparecen en biopsias humanas.

Lo más interesante para la intervención es que la capacidad regenerativa del sistema disminuye antes de la mediana edad. Si se confirma en personas, el enfoque del antienvejecimiento dejaría de ser reparar el daño acumulado y pasaría a reprogramar el código antes de que se active. Ya no sería una promesa de fuente de la eterna juventud: sería una ventana de prevención.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El envejecimiento de los mamíferos sigue un programa biológico por etapas, con remodelado coordinado de la población celular.
  • Dónde: Universidad Rockefeller, Nueva York, a partir de muestras de ratones de 14 tejidos.
  • Institución responsable: Laboratorio de Genómica de Células Únicas y Dinámica de Poblaciones, dirigido por Junyue Cao.
  • Cuándo: Descrito en dos artículos publicados en Science en 2025 y 2026.
  • Impacto a futuro: Identifica dianas celulares tempranas para intervenir antes de la mediana edad y reprogramar el envejecimiento.

Pump.fun ingresos Solana generan 12 M$ semanales: tercer protocolo cripto tras Tether y Circle

Pump.fun ya es el tercer protocolo cripto por ingresos semanales, solo por detrás de Tether y Circle. La plataforma de lanzamiento de memecoins sobre Solana ingresa unos 12 millones de dólares cada semana.

Una máquina de ingresos construida sobre la fiebre de las memecoins

Según datos del panel de métricas cripto DefiLlama, la plataforma recaudó aproximadamente 12 millones de dólares en los últimos siete días. La cifra la sitúa por delante de Hyperliquid y de la mayoría de los protocolos de finanzas descentralizadas, aunque todavía lejos de los 111,88 millones de dólares semanales de Tether y de los 44,45 millones de Circle. No es un pico aislado: en las últimas 24 horas ingresó 1,62 millones y en los últimos 30 días acumula 40,51 millones.

El motor de ingresos es simple. Pump.fun cobra por operar en la curva de vinculación, el mecanismo que fija el precio de cada token recién creado según la demanda, y aplica una tarifa de graduación cuando ese token migra a un mercado descentralizado como Raydium. A ello se suma PumpSwap, su mercado secundario interno, que añade comisiones por compraventa. Cualquier usuario puede lanzar una memecoin en menos de dos minutos en la plataforma oficial, y cada paso de ese proceso deja una tarifa en manos del protocolo.

La mitad de esos ingresos se destina a un programa de recompra y quema del token PUMP. Dicho de otro modo, el protocolo usa el 50% de las tarifas para comprar sus propios tokens en el mercado abierto y retirarlos de circulación de forma permanente. Es una mecánica parecida a la recompra de acciones de una empresa tradicional: al reducir la oferta, se busca sostener el precio y atraer a más participantes. Eso sí, con una volatilidad muy superior a la de cualquier compañía cotizada.

La comparación con Tether y Circle sirve para entender por qué este dato importa. Las dos emisoras de stablecoins, criptoactivos diseñados para mantener un valor estable, ganan dinero principalmente con el rendimiento de los bonos del Tesoro que respaldan sus reservas. Son negocios ligados a los tipos de interés y al tamaño de su emisión. Pump.fun, en cambio, vive de la actividad especulativa pura: cada token nuevo, cada compraventa y cada graduación alimentan sus ingresos. Hyperliquid, el gran rival en el comercio de derivados, ha quedado en varias semanas detrás de Pump.fun durante los picos de fiebre por las memecoins.

Para Solana, el auge de Pump.fun refuerza su papel de cadena favorita del comercio minorista. Las comisiones bajas y la confirmación casi instantánea de transacciones son justo lo que permite operar miles de tokens especulativos sin que la red se sature. El efecto se retroalimenta: más memecoins atraen más operadores, más operadores generan más tarifas y más tarifas hacen más atractiva la infraestructura. No es un detalle menor en un ecosistema que todavía pelea por demostrar que su actividad no depende solo del entusiasmo de corto plazo.

La especulación no solo mueve memecoins: también sostiene uno de los motores de ingresos más eficientes del ecosistema Solana.

Qué significa este podio para el holder de SOL

memecoins Solana

El inversor español que mira estos números debería separar dos planos. El primero es la buena noticia para la infraestructura: Solana demuestra que puede alojar un negocio con ingresos recurrentes y volumen real. El segundo es más incómodo. Una parte relevante del valor que fluye por la cadena procede de tokens que nadie usaría fuera de una apuesta de corto plazo. La rentabilidad de Pump.fun depende de que la fiebre no se enfríe, y ese es un riesgo que conviene nombrar.

Doce millones semanales no son poesía. Son comisiones. Y detrás de ellas hay un mensaje que la industria cripto ha repetido durante años: el producto más simple suele ganar. Mientras los protocolos de préstamos pelean por interfaces cada vez más complejas, Pump.fun ofrece un botón de creación de tokens y un mercado donde comprarlos. La experiencia tiene algo de juego, y quizá por eso escala. Aunque, como en todo juego, casi nunca pierde la casa.

La letra pequeña de un éxito que nadie vio venir

El recorrido de Pump.fun no puede entenderse sin recordar cómo cambió Solana tras el colapso de FTX en noviembre de 2022, cuando el ecosistema quedó señalado por su cercanía al exchange hundido. La red sobrevivió, recortó promesas institucionales y encontró refugio en la actividad minorista. Los airdrops de Jito en diciembre de 2023 y de Jupiter en enero de 2024 recompensaron a usuarios tempranos, pero fue la ola de memecoins de 2024 y 2025 la que consolidó a Solana como el lugar donde el comercio de alto riesgo encontraba comisiones bajas y liquidez inmediata. Pump.fun supo leer ese cambio mejor que nadie: convirtió el lanzamiento de tokens en un producto estandarizado y cobró por hacerlo.

Los 1.200 millones de dólares acumulados desde principios de 2024 impresionan, pero no eliminan los riesgos. La plataforma concentra su suerte en un único comportamiento: la especulación con activos sin utilidad. Si el apetito retrocede, los ingresos pueden contraerse con la misma rapidez con la que crecieron. Tampoco conviene ignorar los incentivos perversos. Un lanzador de tokens puede retirar liquidez o vender su posición inicial sin que el comprador tardío lo sepa, y las memecoins se han convertido en un terreno fértil para el fraude y el vaciado de carteras. No es un argumento contra Pump.fun como negocio, pero sí una llamada a no confundir los ingresos del protocolo con la rentabilidad del usuario medio. El ecosistema Solana se ha vuelto más rico y más líquido, pero también más dependiente de un público que entra por el juego y no siempre se queda por la tecnología.

El conflicto Israel Líbano registra su ataque más letal desde junio: 11 muertos y Hezbolá promete represalias

Me detengo en el sur del Líbano. Los bombardeos israelíes sobre Ansar y Deir el Zahrani han dejado al menos 11 muertos y 19 heridos. Es el balance más letal desde el alto el fuego de junio.

Los ataques comenzaron en la noche del viernes y han golpeado dos localidades de la gobernación de Nabatiye. El Centro de Operaciones de Emergencia Sanitaria del Ministerio de Salud Pública libanés, citado por la agencia oficial NNA, ha distribuido así las víctimas.

El balance de los ataques: dos localidades, 11 muertos y 19 heridos

  • Ansar: siete muertos y dos heridos. El Ayuntamiento de Ansar denunció que el bombardeo alcanzó un edificio de dos plantas que albergaba a dos familias desplazadas y que el lugar era “exclusivamente civil”.
  • Deir el Zahrani: cuatro muertos y 17 heridos. Entre las víctimas había un hombre y su hijo, junto con el propietario del apartamento destruido, que se lo había alquilado al padre.

En paralelo, aviones israelíes han atacado la colina de Ali al Taher, a las afueras de Nabatiye al Fauqa. El Ejército de Israel describe ese punto como un “bastión” de Hezbolá, el partido-milicia chií.

El Ejército israelí confirmó en redes sociales que sus ataques aéreos nocturnos se dirigieron contra “infraestructuras de la organización terrorista Hezbolá” en Nabatiye y Ansar. Su justificación llega en un comunicado que reproduzco por su relevancia:

“Los ataques se han llevado a cabo tras una acción de la organización terrorista Hezbolá contra nuestras fuerzas en la zona de Ali al Tahar, que se encuentra dentro de la zona de seguridad en la que operan las tropas del Ejército israelí.” — Ejército de Israel, comunicado oficial, 15 de agosto de 2026

La institución añadió que no permitirá que la milicia “dañe a los civiles” ni a sus fuerzas. No ha detallado objetivos concretos de los bombardeos.

Las autoridades locales han insistido en que el edificio alcanzado en Ansar no contenía ninguna instalación militar. Esa precisión importa, porque traslada el debate desde la lógica militar hasta la protección de civiles en un territorio sometido a un alto el fuego frágil.

El contexto diplomático es delicado. El acuerdo con el Gobierno libanés estipula el desarme de Hezbolá y una retirada gradual del Ejército israelí del sur del Líbano. Sin embargo, los ataques continúan produciéndose pese a ese marco.

La contradicción militar y diplomática que deja el 15 de agosto

Lo que me llama la atención no es solo el recuento de víctimas. Es la convivencia del ataque con un acuerdo de alto el fuego en vigor. Israel justifica nuevas operaciones por la supuesta presencia de infraestructura terrorista, pero no aporta detalles sobre los objetivos alcanzados.

Las autoridades libanesas elevan el contexto: más de 4.300 personas han muerto y otras 12.200 han resultado heridas en ataques del Ejército de Israel contra el país desde el 2 de marzo, cuando se retomaron los combates. No es un dato menor; explica por qué los edificios residenciales con familias desplazadas no son un daño colateral aislado.

Hezbolá ya ha prometido responder “como se merecen”. Esa amenaza introduce un riesgo de escalada que puede frenar las conversaciones sobre desarme y debilitar la supervisión del alto el fuego. En mi lectura, la respuesta de la milicia condicionará la próxima fase de la tregua.

El propio comunicado militar describe la acción como respuesta a una agresión previa de Hezbolá. Esto confirma una lógica de represalia y contención que puede agotarse si ambas partes sostienen sus posiciones.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, pero la escalada eleva el riesgo geopolítico en el Mediterráneo oriental.

  • Euríbor: no hay una relación directa con este episodio; no espero una traslación automática a las hipotecas variables españolas.
  • Energía: si la tensión se extendiera a rutas marítimas o a infraestructura gasística, el precio del gas natural europeo podría reaccionar al alza y encarecer la factura energética de hogares y empresas españolas.
  • Tejido exportador: las empresas españolas con intereses en Oriente Próximo podrían enfrentar mayores primas de riesgo logístico y retrasos en cobros.
  • BCE: una inflación energética derivada de un conflicto más amplio complicaría la estabilización de precios, aunque no modifica por ahora el escenario central de Fráncfort.
Publicidad