Antioxidantes y músculo: por qué el NAC en dosis altas frena tus ganancias de fuerza

Los antioxidantes y el músculo mantienen una relación menos amistosa de lo que sugiere el marketing: el NAC en dosis altas, entre 1.600 y 3.000 miligramos, puede amortiguar las señales que tu entrenamiento necesita para ganar fuerza.

La N-acetilcisteína (NAC) es la forma suplementada de la cisteína, el aminoácido con el que tu organismo fabrica glutatión, uno de los antioxidantes internos más potentes. Por eso se ha vuelto un habitual del biohacking y por eso también ha encendido una duda razonable en los gimnasios: si es tan potente, ¿no estará apagando justo lo que el entrenamiento enciende?

Por qué un poco de estrés oxidativo es imprescindible para ganar fuerza

Cuando levantas pesado, el músculo produce especies reactivas de oxígeno. Durante años se leyeron como un residuo a neutralizar. Hoy la fisiología del ejercicio las interpreta de otra manera: son parte del lenguaje con el que la célula detecta la demanda y decide adaptarse. Ese lenguaje activa rutas como las MAPK y el PGC-1α, implicadas en la respuesta de fuerza y de resistencia. Sin algo de ruido, no hay señal.

La evidencia más citada viene de los ensayos con antioxidantes aislados y en dosis muy por encima de lo que aporta la dieta. Trabajos con vitamina C y vitamina E, en el rango de 1.000 miligramos diarios de la primera combinados con dosis altas de la segunda, registraron una atenuación de las adaptaciones al entrenamiento frente al placebo. No es que los antioxidantes sean malos: es que la dosis y el aislamiento importaban.

El matiz que cambia todo es este: la célula no distingue entre el antioxidante que frena un daño puntual y el que borra una señal de adaptación. Si neutralizas el estrés oxidativo en el momento equivocado y a la dosis equivocada, también neutralizas parte del estímulo que tu sesión acababa de enviar.

El antioxidante no distingue entre el daño que conviene frenar y la señal que tu músculo necesita para crecer.

El NAC y las ganancias musculares: la dosis que ayuda y la que estorba

¿Realmente el NAC frena la hipertrofia? La respuesta honesta es que la evidencia específica sobre NAC y ganancias de fuerza sigue siendo escasa y, en buena parte, indirecta. Lo que sí está documentado es el mecanismo: el NAC eleva la disponibilidad de cisteína y, con ella, la capacidad antioxidante de la célula. A dosis moderadas eso puede traducirse en una recuperación más ordenada; a dosis muy altas, el efecto se vuelve en contra.

La horquilla que maneja la literatura de suplementación sitúa el uso habitual del NAC entre 600 y 1.200 miligramos al día. Las pautas de 1.600 a 3.000 miligramos responden a usos concretos, no a una lógica deportiva, y son las que generan dudas en quien entrena fuerza cinco días por semana. Más no es mejor.
NAC y ganancias musculares

Aquí está la clave: la dosis importa, y el momento del día también. Separar el NAC de la sesión entre cuatro y seis horas evita que el pico antioxidante coincida con la ventana en la que tu músculo lee la señal del esfuerzo.

📊 La pauta en cifras

  • Dosis de mantenimiento: de 600 a 1.200 miligramos diarios de NAC, el rango que no interfiere con la señalización del entrenamiento.
  • Dosis a revisar: de 1.600 a 3.000 miligramos, propias de usos específicos y con las que conviene vigilar el progreso de fuerza.
  • Cuándo y cómo: separado del entrenamiento entre cuatro y seis horas; la toma de primera hora es la menos conflictiva.
  • Calidad a buscar: NAC con declaración de pureza; el activo es el mismo, la etiqueta no.

Cómo ajustar tu protocolo antioxidante sin renunciar al NAC

La estrategia práctica no consiste en eliminar los antioxidantes, sino en dejar de usarlos como un interruptor general. Cuatro ajustes mueven la aguja:

  • Prioriza la comida: fruta, verdura, frutos secos y aceite de oliva aportan polifenoles en matriz alimentaria.
  • Reserva la dosis alta: sin un motivo concreto, quédate entre 600 y 1.200 miligramos diarios.
  • No apiles antioxidantes: sumar NAC a a las megadosis de vitamina C y E multiplica el riesgo de apagar señales adaptativas.
  • Mide lo que importa: registra cargas y repeticiones cada cuatro semanas.

Lo que la evidencia sostiene y lo que todavía no podemos afirmar

El precedente es sólido y viene de lejos. La fisiología del ejercicio lleva más de una década midiendo cómo se comportan los suplementos antioxidantes en dosis que la dieta nunca alcanzaría. Esa línea dejó una idea incómoda para el marketing: el estrés oxidativo no es solo un residuo, es una pieza de la comunicación celular que el músculo usa para adaptarse. La mayoría de los estudios apunta en la misma dirección.

Ahora bien, conviene separar el grano de la paja. Lo bien documentado es el efecto de las dosis altas de vitamina C y E sobre las adaptaciones. Lo documentado de forma indirecta es el mecanismo del NAC a través del glutatión. Y lo que no tiene respaldo sólido es la idea de que el NAC arruine la hipertrofia a cualquier dosis. Precaución razonable, no alarma.

Si tomas NAC por un motivo concreto y entrenas fuerza, mantén la dosis lo más baja que resulte útil y alejada de la sesión. Si lo añadiste al carrito por inercia, probablemente no necesites ese extra: la comida hace ese trabajo mejor. Y si el rendimiento es la prioridad, hay suplementos con más evidencia a favor, empezando por la creatina monohidrato con 3 a 5 gramos diarios.

Recuerda que esto es divulgación y optimización del estilo de vida, no consejo médico.

⚡ Rutina de Optimización Diaria

  • Revisa tu bote: comprueba la dosis diaria de NAC; si estás por encima de 1.200 miligramos sin un motivo concreto, baja al rango de mantenimiento.
  • Reordena los horarios: toma el NAC al despertar o al mediodía y deja al menos cuatro horas de margen hasta tu sesión de fuerza.
  • Cambia el interruptor: sustituye las megadosis de antioxidantes aislados por dos raciones de verdura y una de fruta al día, y vuelve a medir tus cargas al mes siguiente.
Tipo de cuerpo y músculo: el somatotipo no predice tus ganancias, la carga progresiva sí

Tu tipo de cuerpo no decide cuánto músculo ganas. Un estudio preliminar con 40 hombres sin experiencia previa apunta a que el somatotipo apenas predice la respuesta al entrenamiento de fuerza: lo que mueve la aguja es la carga progresiva.

Por qué el somatotipo no predice tu hipertrofia

Vamos por partes. La teoría de los somatotipos lleva décadas circulando por los vestuarios: ectomorfo para las complexiones más delgadas, mesomorfo para quien parece ganar músculo con solo mirar una barra y endomorfo para los cuerpos más anchos. Sobre ese reparto se construyó una promesa muy vendible: tu complexión natural anticiparía lo bien que respondes a las pesas.

El trabajo que desinfla esa idea se difundió como preprint en SportRxiv y todavía no ha pasado la revisión por pares. Los investigadores reclutaron a 40 hombres jóvenes sin experiencia en sala y les asignaron 9 semanas de entrenamiento de fuerza de cuerpo completo, con dos sesiones semanales. El programa incluía prensa de piernas, extensión de piernas, jalón al pecho, press de banca en máquina Smith, curl de bíceps y extensión de tríceps, con series de 8 a 12 repeticiones.

Antes de la primera sesión midieron el grado de mesomorfia de cada participante. Después analizaron los cambios en tamaño muscular con varios métodos, además de la fuerza máxima, la resistencia muscular, la potencia de piernas, y la fuerza de extensión de rodilla.

A primera vista, los más mesomorfos parecían mejorar algo más. El matiz lo cambia todo: esos efectos eran pequeños y quedaban por debajo del umbral que se considera relevante a efectos prácticos. Al ajustar por el resto de componentes del somatotipo, apenas quedó evidencia de que la mesomorfia predijera por sí sola la respuesta al entrenamiento. Solo asomó una excepción que los propios autores califican de exploratoria: una mejora algo mayor en el press de banca a una repetición máxima, pendiente de replicarse.

El mensaje incomoda a quien reparte etiquetas y libera a quien entrena. Una complexión musculosa de partida no garantiza ganancias rápidas; un cuerpo más fino no condena a nadie a ser un ‘hard gainer’ de por vida.

El somatotipo describe cómo empiezas, no cuánto puedes avanzar: la etiqueta no levanta la barra por ti.

La carga progresiva y la proteína: las dos palancas que sí controlas

somatotipo hipertrofia

Si el somatotipo no predice nada útil, la pregunta cambia: ¿dónde mirar? En lo que puedes modificar. La literatura sobre hipertrofia señala dos palancas con respaldo sólido, la sobrecarga progresiva y una ingesta de proteína suficiente.

La sobrecarga progresiva consiste en aumentar la exigencia a lo largo de las semanas: más peso, más repeticiones o más series. Sin ese aumento, el músculo no encuentra motivo para adaptarse. En principiantes, dos sesiones semanales por grupo muscular con series de 8 a 12 repeticiones generan ganancias claras durante los primeros meses.

📊 La pauta en cifras

  • Rango eficaz: Series de 8 a 12 repeticiones con esfuerzo cercano al fallo, agrupadas en 10 a 20 series por músculo a la semana.
  • Progresión: Cuando completes el rango alto en todas las series, sube la carga entre un 2,5% y un 5% y vuelve a empezar por la parte baja.
  • Proteína diaria: Entre 1,6 y 2,2 gramos por kilo de peso corporal, repartidos en 3 o 4 tomas de 25 a 30 gramos.
  • A tener en cuenta: La creatina monohidrato, con 3 a 5 gramos diarios, es el complemento con más respaldo, pero no sustituye ni a la progresión ni a la comida.

El reparto importa casi tanto como el total. Varias revisiones de síntesis proteica muestran que distribuir la proteína en tomas de 25 a 30 gramos estimula mejor la síntesis muscular que concentrarla en una sola comida. Traducido al día a día: desayuno con huevos o lácteos, comida con una fuente de calidad y cena con pescado, legumbre o carne.

La letra pequeña de las etiquetas también cuenta. En los batidos, revisa que la proteína por cada 100 gramos de producto supere los 70 gramos y que la lista de ingredientes no esconda azúcares bajo nombres como jarabe de glucosa, maltodextrina o dextrosa. Menos marketing, más etiqueta.

Hay una forma sencilla de saber si la estrategia funciona: medir. Peso levantado, repeticiones completadas y perímetro de brazo o muslo cada cuatro semanas ofrecen más información sobre tu potencial que cualquier etiqueta de complexión. Si esos números suben, el plan va bien. Mide, no adivines.

Análisis: la letra pequeña del estudio y qué esperar de verdad

Conviene no exagerar lo que dice este trabajo. Es un preprint sin revisión por pares, con 40 participantes, todos hombres jóvenes sin experiencia y solo 9 semanas de entrenamiento. La evidencia previa sobre somatotipos ya venía perdiendo fuerza desde hace años, cuando la clasificación dejó de usarse como herramienta predictiva en la ciencia del ejercicio.

Tampoco significa que la genética no influya. Influye, y bastante, en la velocidad de recuperación, en la respuesta al entrenamiento de fuerza y en el punto de partida. Lo que no sostiene el dato es la etiqueta: saber qué tipo de cuerpo crees tener no anticipa tus ganancias. Lo que sí las anticipa, y está en tus manos, es el registro de tus propios números: cuánto levantas hoy frente a cuánto levantabas hace ocho semanas.

¿Para quién cambia algo esta conclusión? Para quien quiere ganar masa muscular y arrastra la idea de que su complexión le pone un techo. La recomendación práctica es la misma para todos: entrenar con constancia, anotar series, repeticiones y cargas, y dejar que tu respuesta real dicte el plan. Esto lo aplicas mañana, no en enero. Esta información es divulgativa y de optimización del estilo de vida: no constituye consejo médico ni sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Abre un registro simple: Anota en el móvil la carga y las repeticiones de cada ejercicio. Sin ese dato no hay progresión posible, solo sensaciones.
  • Sube un escalón cada dos semanas: Si completas el rango alto en todas las series, añade entre un 2,5% y un 5% de peso en el siguiente entrenamiento.
  • Refuerza el desayuno: Coloca 30 gramos de proteína en la primera comida para repartir mejor el total diario y llegar a la sesión con energía estable.

Moncler Re/Icons: Ruffini relanza el ADN de montaña para revalorizar la acción ante la caída del lujo

0

Moncler Re/Icons recupera cuatro chaquetas del archivo y Remo Ruffini las convierte en argumento de inversión. La firma italiana presenta estos días en París la nueva edición de su proyecto patrimonial, la primera que sale del abrigo para construir una colección completa. Llega en el peor tramo del ciclo del lujo y con la acción necesitada de un relato propio.

He seguido el proyecto desde su primera entrega y hay un detalle que lo separa de la cápsula habitual. Re/Icons no reedita: reinterpreta. El Karakorum, creado para la expedición italiana que coronó el K2 en 1954, vuelve en micro-ripstop de 10 deniers. El Verone recupera el puffer que los Paninari milaneses convirtieron en uniforme en los ochenta. El Tibb rehace un gilet sin mangas de esa misma década y el Himalaya vuelve al diseño de 2009 que después evolucionó en el Maya.

La novedad estructural es el catálogo. Por primera vez, Re/Icons no se agota en la chaqueta de pluma: incorpora cortavientos, camisetas, pantalones, faldas y accesorios. Para una casa que factura fundamentalmente abrigo, ampliar la cesta media por cliente es una vía de crecimiento menos dependiente del volumen de unidades.

El calendario de Il Rifugio a Isetan prueba la demanda

La colección se muestra hoy y mañana en Il Rifugio, el espacio privado recién renovado dentro de la tienda de Moncler en los Campos Elíseos. El pre-launch en ese mismo espacio llega el 8 de octubre. Después, el calendario se despliega por Asia y Estados Unidos: pop-up en Isetan, en Tokio, y preestreno en Moncler Fifth Avenue el 14 de octubre. La llegada global a tiendas seleccionadas y a la web está fijada para el 15 de octubre de 2026.

Ruffini sostiene que el archivo es la única fuente de autoridad que no se compra. «Siempre miro hacia delante, pero nunca quise que Moncler se desconectara de sus raíces», ha declarado el presidente y consejero delegado, que es también el mayor accionista de la compañía. La cita importa menos por lo que dice de diseño que por lo que revela de estrategia.

El archivo no cotiza, pero se nota en el margen: cuando la marca recupera su origen, el cliente deja de pedir descuento.

El consumidor de gama alta ya no premia la novedad por la novedad. Premia aquello que puede justificar ante sí mismo como compra duradera. Un Karakorum reeditado con materiales contemporáneos ofrece exactamente ese relato.

Qué mira el inversor más allá del escaparate

Ninguna cápsula mueve por sí sola la cuenta de resultados de un grupo cotizado. Lo que mueve es el full-price sell-through y la mezcla de producto. Si Re/Icons se vende sin descuento en tienda propia, el efecto es doble: protege el margen bruto y refuerza la percepción de escasez, que es el activo más frágil y más rentable del sector.

Hay un segundo efecto, menos visible. Cuando el mercado castiga cualquier señal de desgaste de marca, el calendario de lanzamientos funciona como comunicación financiera. Ampliar el catálogo más allá del abrigo permite defender la tesis de crecimiento sin recurrir a subidas de precio agresivas, que es lo que otras casas italianas están pagando con caída de tráfico en tienda.

Moncler acciones

El archivo como clase de activo

En los últimos ciclos he visto tres respuestas a una desaceleración. Subir precios y esperar que el cliente aguante. Recortar costes y proteger el beneficio a costa del futuro. Y volver al archivo. Moncler ha elegido la tercera, y la lógica financiera es razonable: el archivo no exige inversión publicitaria proporcional, tiene coste de desarrollo contenido y refuerza el posicionamiento de montaña justo cuando la funcionalidad técnica se ha convertido en código de estatus.

El riesgo es la fatiga nostálgica. Una reedición funciona mientras la referencia sigue siendo deseable; cuando el consumidor la percibe como reciclaje, el efecto se invierte y daña la credibilidad que pretendía reforzar. Cuatro referencias al año, y no veinte, marcan la diferencia entre proyecto patrimonial y explotación indiscriminada del catálogo.

La lectura para el inversor es de horizonte medio. Moncler no es un valor de revalorización rápida, sino una posición de calidad dentro de un sector que ya ha corregido. El múltiplo se reconstruye con trimestres de ejecución, no con una colección.

Ninguna cápsula salva a una cotizada por sí sola; lo que salva es vender a precio completo en un mercado que ya no regala nada.

Lo que se juega esta semana en los Campos Elíseos es la capacidad de la marca de seguir contando una historia que el mercado compre. Con el lujo italiano revisando expectativas ejercicio tras ejercicio, volver a la montaña no es nostalgia. Es estrategia. El primer test real llegará el 15 de octubre, cuando el producto entre en tienda con disciplina de precio o sin ella.

💎 Veredicto Wealth

Moncler Re/Icons refuerza la tesis de calidad más que la de revalorización rápida, en un sector ya corregido. Horizonte de doce a veinticuatro meses; el riesgo a vigilar es la disciplina de precio en tienda durante la campaña de invierno.

Precio Solana hoy: SOL cotiza en 120,47 dólares con señales mixtas y los ETF como soporte

El precio de Solana hoy es de 120,47 dólares y el activo aguanta por encima de sus medias de 7, 30 y 200 días. El volumen, en cambio, no acompaña.

La capitalización de SOL ronda los 70.870 millones de dólares, según los datos de mercado recopilados por DiarioBitcoin. El avance diario reportado es del 1,06%, aunque conviene mirarlo con con lupa: el precio está un 1,10% por encima de la apertura, de 119,16 dólares, y un 0,09% por debajo del cierre anterior, de 120,58. La referencia temporal que se elija cambia el titular.

El volumen diario asciende a 1.950 millones de dólares, un 45,64% por debajo del promedio de 30 días, que ronda los 3.600 millones. La relación entre volumen y capitalización se queda en el 2,76%, cuando su media es del 5,08%. Traducido al lenguaje del mercado: hay menos manos empujando el movimiento y eso resta fiabilidad a cualquier ruptura.

Qué dicen los indicadores técnicos de SOL

El RSI, el oscilador que mide la fuerza del precio en una escala de 0 a 100, se coloca en 62,2 puntos: zona de impulso positivo, todavía lejos de la sobrecompra clásica. El estocástico, en 69, apunta en la misma dirección. Sin embargo, el MACD —un indicador que compara dos medias móviles para detectar giros de tendencia— está en negativo: su línea (5,1) queda por debajo de la señal (5,38) y el histograma marca -0,278. La cotización también opera un 0,69% bajo el VWAP intradía, el precio medio ponderado por volumen, situado en 121,31 dólares. Ese nivel funciona como filtro de fuerza durante la sesión.

Las medias móviles simples —el promedio del precio en un número determinado de días— dibujan un mapa claro. La de 7 días está en 119,80 dólares y la de 10 en 119,99, así que la franja de 119,80 a 119,99 funciona como primer soporte. Perder la apertura de 119,16 deterioraría el impulso intradía. Al alza, el primer escollo llega en el rango de 121,31 a 122,14 dólares, y por encima aparece el nivel de Fibonacci de 90 días en 124,58.

Los ETF de Solana, el sostén fundamental

Solana SOL

Al margen del ruido del gráfico, el respaldo institucional sigue creciendo. Los ETF de Solana han acumulado 1.910 millones de dólares en activos y han adelantado a los de XRP en ese segmento, según la cobertura sectorial más reciente. Son cifras de interés institucional, no un flujo diario confirmado: un dato de activos bajo gestión no implica compras automáticas del token, pero sí describe quién está mirando la red con otros ojos.
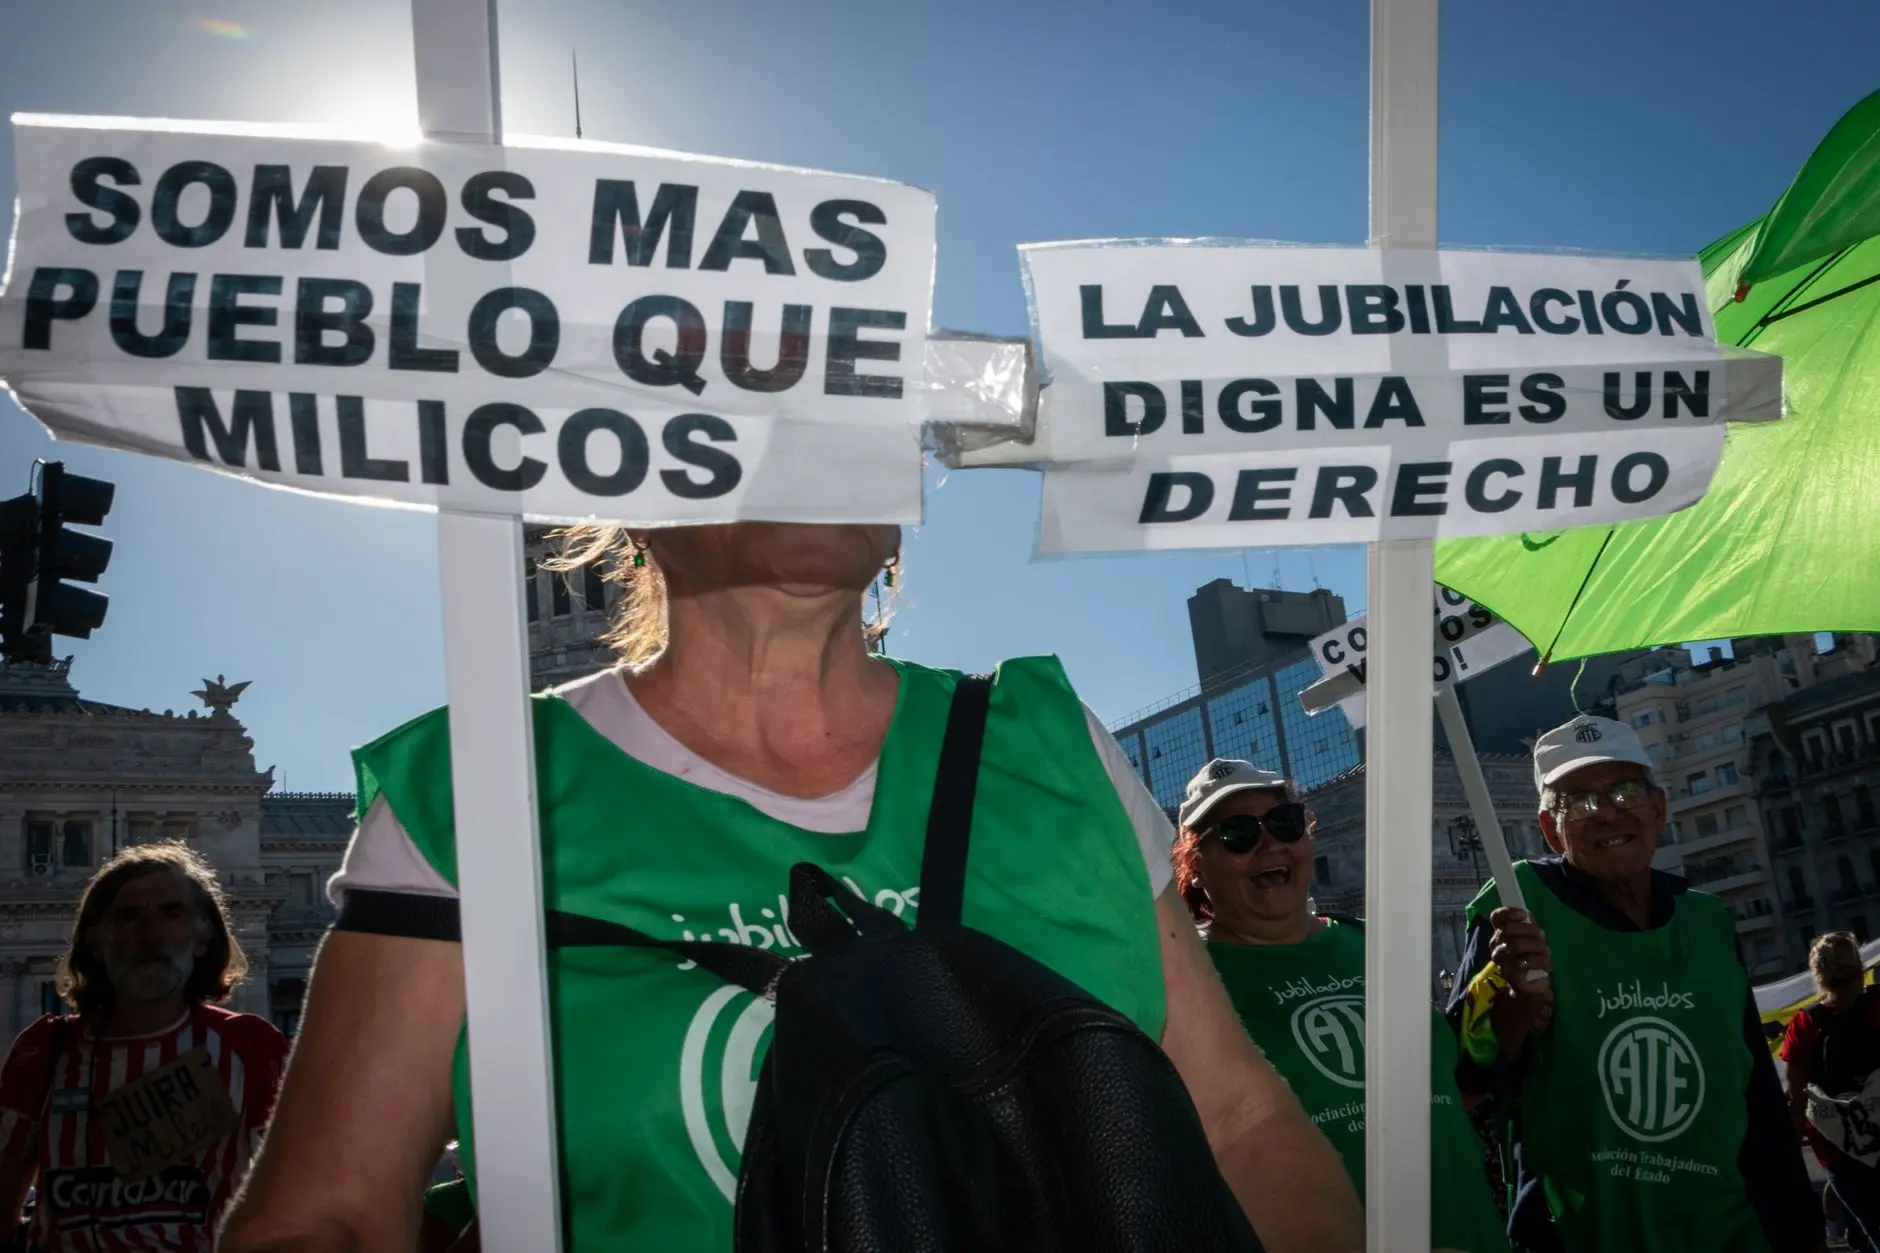
El mercado premia a Solana por lo que hace su red. Los ETF son el termómetro; el volumen, el veredicto.

La parte de uso tampoco se queda atrás. Solana lideró los ingresos en cadena durante septiembre y sus aplicaciones alcanzaron un máximo en lo que va de 2026, siempre según los datos difundidos por el sector. Lo que no hay son cifras cerradas de comisiones, usuarios activos ni valor total bloqueado. Quien quiera verificar la magnitud real de esa actividad puede consultar el panel de DefiLlama para la red.

Análisis: una recuperación incompleta con deberes pendientes

Conviene poner el dato en perspectiva. SOL cotiza un 58,94% por debajo de su máximo histórico de 293,41 dólares, registrado el 19 de enero de 2025. Desde entonces la red ha vivido de todo: el contagio de la quiebra de FTX en noviembre de 2022, que arrastró al ecosistema entero; las paradas de red de septiembre de 2021 y febrero de 2022, que dejaron a la cadena sin producir bloques durante horas; y una profesionalización técnica posterior, con Firedancer, el segundo cliente validador que Jump Crypto desarrolla en paralelo al Agave de Anza, como mejor seguro contra nuevos apagones.

Ahí está la contradicción que el inversor debe digerir. El corto plazo mejora; el largo no se ha reparado. La rentabilidad a 52 semanas sigue siendo negativa, un -47,89%, aunque los plazos cortos sonríen: +7,91% en 14 días, +18,32% en 30 y +49,35% en 90. Y quedan riesgos conocidos: la concentración del staking —el SOL delegado a validadores a cambio de recompensas— en un puñado de operadores, la dependencia de las memecoins para sostener picos de actividad y la ausencia de datos de derivados (liquidaciones, interés abierto, tasas de financiación) en la información disponible.

El escenario central que manejan los analistas es lateral, con un rango de entre 115,99 y 124,95 dólares. El escenario alcista exigiría recuperar con volumen la zona de 122,14 a 129,43; el bajista se activaría perdiendo los 119,16 y apuntaría a la franja de 111,51 a 115,99. El ATR —la fluctuación media del precio— está en 4,48 dólares, un 3,7% del valor: cualquier stop demasiado ajustado será barrido por puro movimiento normal.

La cita clave en el calendario la marca la propia industria de fondos: los flujos diarios de los ETF y las decisiones aún pendientes del regulador estadounidense sobre nuevos productos al contado determinarán si el respaldo institucional se convierte en demanda real de tokens. Mientras tanto, el mercado mira dos cifras sencillas: si el volumen vuelve al promedio y si el precio recupera el VWAP. Ahí se sabrá si los 120 dólares eran suelo o solo una parada.

S&P estrena el marco VRA: cuatro factores para medir el riesgo de las bóvedas DeFi

S&P Global Ratings ya tiene su propio sistema para medir el riesgo de las bóvedas de préstamos DeFi. La agencia lo presentó el 4 de octubre de 2026 bajo el nombre de Vault Risk Assessments —VRA, por sus siglas en inglés—, un marco con escala propia y cuatro factores que aterriza en el corazón del lending on-chain, incluido el que se practica en Solana.

La diferencia con una calificación al uso es relevante y la propia firma lo subraya: el VRA estima la probabilidad de que la posición de un inversor se deteriore dentro de una bóveda, no la solvencia general de un emisor de deuda. La escala añade el sufijo ‘v’ a sus categorías —hasta AAA(v), la etiqueta reservada al riesgo mínimo de deterioro— y no debe leerse como una promesa de recuperar el capital.

Qué mide la escala VRA de S&P

El marco analiza cuatro componentes. El primero es la calidad de la cartera: qué activos presta la bóveda y en qué mercados los coloca. El segundo, las presiones de liquidez, es decir, si los depositantes pueden retirar cuando quieren y si existen desajustes entre los plazos de entrada y de salida del capital.

El tercer eje son los riesgos del protocolo y de la infraestructura conectada, porque una estrategia de asignación no se puede analizar de forma aislada del mercado de préstamos sobre el que se despliega. El cuarto es la supervisión del curador, la persona o entidad que decide cómo se reparte el dinero.

En el alcance entran las bóvedas que agrupan activos digitales y activos del mundo real tokenizados —los conocidos como RWA—, pero queda fuera la exposición directa a bonos tokenizados. El marco se aplica tanto a bóvedas con permisos como a las que no los requieren.

Hay un detalle operativo que conviene retener. S&P consideraría los límites de asignación escritos en contratos inteligentes como barreras firmes de riesgo, ya que acotan cuánto capital puede dirigirse a un mercado concreto. La regla automatizada ayuda, pero no convierte por sí sola a una bóveda en un producto seguro.

Una nota AAA(v) no devuelve el capital perdido ni exime al inversor de leer el contrato inteligente que mueve su dinero.

Por qué importa al lending de Solana

Aquí es donde la noticia deja de ser un documento para departamentos de riesgo y toca al usuario de a pie. Solana se ha convertido en una de las plazas más activas del lending on-chain, con protocolos como Kamino en el centro de la escena. Kamino funciona en buena medida como esas bóvedas que el VRA quiere medir: capital depositado, un curador que define la estrategia y varios mercados de préstamo donde se despliega el dinero.

lending Solana

Un vocabulario común como este tiene dos efectos. El primero ordena: cuando una agencia de la talla de S&P pone nombre a los riesgos —cartera, liquidez, protocolo, y supervisión del curador—, los operadores tienen incentivos para adoptar límites codificados y mejorar la supervisión de sus bóvedas si aspiran a una valoración alta. El segundo, disciplinario, tarda más: publicar el marco no demuestra por sí solo que una bóveda concreta haya recibido una evaluación ni que el sector vaya a moverse por decreto.

Para quien deposita en una bóveda de Solana, la utilidad inmediata es otra. El VRA sirve como lista de comprobación. Antes de meter SOL en una estrategia, conviene preguntarse a qué mercados presta ese capital, quién lo gobierna y qué pasaría si todos los depositantes quisieran salir el mismo día. Son las mismas preguntas que el marco traslada ahora a una escala con letras.

Análisis: la bóveda deja de ser una caja negra

Hasta hace poco, evaluar una bóveda DeFi dependía de la reputación del protocolo y de la vista puesta en un panel de TVL —el valor total bloqueado, el termómetro habitual del dinero que vive en un protocolo—. Ese método tiene un punto ciego: mide cuánto entra, no cuánto puede salir en el peor escenario. El VRA apunta justo ahí, a los desajustes de liquidez y a la calidad de quien administra.

No es la primera vez que Solana roza un episodio de este tipo, aunque desde el otro lado. El ecosistema arrastra cicatrices de las paradas de red de 2021 y 2022 y del colapso de FTX en noviembre de 2022, que golpeó con dureza a una parte de su incipiente DeFi. Desde entonces, protocolos como Kamino, Drift o Marginfi han crecido hasta manejar miles de millones en depósitos, y con ese tamaño llega la exigencia de un riesgo legible. Una agencia de calificación no elimina el peligro: lo pone por escrito.

Conviene ser prudente con lo que esto implica. El VRA no es una auditoría de seguridad ni un seguro. Un contrato inteligente con un fallo, un curador que desvía capital a un mercado en problemas o un desajuste de liquidez siguen siendo posibles aunque una bóveda reciba la máxima nota. La propia S&P aclara que el resultado no constituye una calificación crediticia ni una garantía para los inversores.

Queda abierta una pregunta: cómo se aplicará el marco a estructuras concretas y si los operadores de Solana lo convertirán en referencia. Si una nota alta se vuelve condición para atraer capital, el incentivo estará —como casi siempre en este sector— en construir bóvedas donde los contratos, y no las promesas, fijen los límites.

Generalitat Valenciana: cursos de valenciano gratis para el A1 oficial de la JQCV

La Generalitat Valenciana autoriza cursos gratuitos de valenciano para obtener el certificado A1 de la JQCV, exigido en muchas oposiciones. La nueva vía, publicada en el DOGV, permite acreditar el nivel a través de formación organizada por ayuntamientos y universidades públicas.

El texto lo firma la Vicepresidencia Segunda y Conselleria de Presidencia. En él se fijan los criterios para que la Junta Qualificadora de Coneixements de Valencià pueda registrar y expedir el certificado de nivel A1 a quienes superen los cursos autorizados.

Por qué la Generalitat abre esta vía ahora

El objetivo es acercar la formación inicial a más ciudadanos. Hasta ahora, la acreditación del A1 dependía de las convocatorias de la JQCV, con calendarios cerrados y sedes de examen concretas. El nuevo procedimiento se apoya en el ámbito local y universitario.

Podrán organizar los cursos las entidades locales que dispongan de personal técnico de promoción lingüística y las universidades públicas valencianas. Todas necesitan la autorización previa de la Dirección General de Política Lingüística.

El plazo para pedir esa autorización termina el 30 de octubre de 2026 y la tramitación es exclusivamente telemática a través de la sede electrónica de la Generalitat. La resolución completa se publica en el Diari Oficial de la Generalitat Valenciana.

Finalizados los cursos, las entidades autorizadas deberán presentar el acta final, la relación de alumnos aptos y la correspondiente memoria. El plazo para remitir esa documentación y que la JQCV expida los certificados termina el 9 de julio de 2027.

El A1 deja de ser un cuello de botella para los opositores: bastará con superar 60 horas de curso gratuito y autorizado.

Esta opción se suma a la formación que ya ofrecen los centros de Educación de Personas Adultas, que mantienen su propio sistema de organización y reconocimiento.

Requisitos para acceder a los cursos gratuitos

Las condiciones que fija la resolución son mínimas y no se refieren a ninguna titulación académica previa.

  • Edad mínima de 16 años.
  • Sin conocimientos de valenciano o con conocimientos básicos únicamente.
  • Completar un mínimo de 60 horas lectivas.
  • Obtener la calificación de apto en el acta final del curso.
  • La formación es gratuita: la entidad organizadora no puede cobrar al alumnado.

A1 valenciano JQCV

Cómo se evalúa y qué contenidos entran en el curso

La nota final se reparte entre cuatro competencias. La comprensión oral pesa un 30 %, igual que la comprensión escrita; la expresión escrita representa un 10 %, mientras que la expresión y la interacción oral concentran el otro 30 %. Dos tercios de la calificación dependen, por tanto, de entender y de hablar.

Los contenidos abordan situaciones cotidianas: identificación personal, relaciones sociales, actividades diarias, servicios, salud y estado de ánimo. Con el A1, el alumno demuestra que comprende expresiones habituales, se presenta, facilita información personal y se maneja en intercambios sencillos y pausados.

Quién imparte la formación

El profesorado debe acreditar como mínimo el nivel C1 de valenciano de la JQCV o una titulación equivalente. También tiene que adaptar la programación a la realidad sociocultural del alumnado y elaborar una memoria final del curso.
Qué significa este A1 para tus oposiciones en la Comunitat Valenciana

El valenciano no es un adorno en la Administración autonómica. Aparece como requisito o como mérito en buena parte de las convocatorias de la Generalitat, y muchos aspirantes llegan al proceso sin ninguna acreditación oficial. Conseguir el A1 con 60 horas de formación gratuita cambia el cálculo de quien oposita mientras trabaja.

Conviene, eso sí, leer la letra pequeña. El certificado no llega por apuntarse: depende de que una entidad local o una universidad solicite la autorización, organice el curso y emita un acta con alumnos aptos. La ventana para autorizar entidades se cierra el 30 de octubre de 2026, así que los primeros cursos no estarán disponibles en todos los municipios a la vez.

Hay un matiz que muchos opositores pasan por alto: el A1 es el nivel más básico de la escala y no resuelve las convocatorias que exigen un nivel superior de valenciano.

La comparación con la vía privada es directa: aquí la formación no cuesta nada, la imparte personal con C1 acreditado y el certificado lo expide la JQCV en formato electrónico. La contrapartida es la disponibilidad geográfica y un número de plazas que dependerá del tamaño de cada entidad. La recomendación práctica: preguntar en el ayuntamiento y en la universidad pública más cercana por la solicitud de autorización, porque la oferta se decide antes de que acabe octubre.
📨 Cómo presentar la solicitud

Hay dos trámites distintos: la autorización que piden las entidades y la inscripción del alumno en cada curso. La primera es telemática; la segunda depende de cada organizador.
  1. Paso 1: Comprueba si tu ayuntamiento, mancomunidad o universidad pública ha solicitado la autorización antes del 30 de octubre de 2026.
  2. Paso 2: Consulta la resolución en el DOGV y en la sede electrónica de la Generalitat.
  3. Paso 3: Inscríbete en el curso autorizado a través de la entidad organizadora, con la documentación que exija cada convocatoria.
  4. Paso 4: Asiste a las 60 horas lectivas mínimas y supera la evaluación de las cuatro competencias.
  5. Paso 5: Logra el apto en el acta final; la JQCV registrará el certificado y lo remitirá por correo electrónico.

📋 Ficha de la Convocatoria

  • Organismo / País: Generalitat Valenciana. Vicepresidencia Segunda y Conselleria de Presidencia (Dirección General de Política Lingüística y JQCV).
  • Número de plazas: No hay convocatoria de plazas; la oferta depende de cada entidad autorizada.
  • Sueldo estimado: No aplica. La formación es gratuita y no genera retribución.
  • Fecha límite de inscripción: Autorización de entidades hasta el 30 de octubre de 2026; documentación de certificados hasta el 9 de julio de 2027.
  • Dónde inscribirse: Sede electrónica de la Generalitat para las entidades; cada ayuntamiento o universidad pública para el alumnado.

El euríbor de las hipotecas: la banca anticipa freno y hasta 201 euros más al mes con el BCE subiendo tipos

El Euríbor cerró septiembre en el 3,247%, su media más alta desde julio de 2024. La referencia para las hipotecas variables encadena ya tres meses consecutivos de subidas y ha tensado el ánimo de la banca cotizada, que anticipa un freno en la nueva producción de crédito hipotecario y precios más caros para las familias.

Para el bolsillo, el impacto es inmediato. Quien tenga que revisar su hipoteca variable este mes pagará unos 115 euros más al mes por un préstamo de 200.000 euros y 201 euros más por uno de 350.000. Hace apenas un año, el mismo indicador se movía en el 2,175%.

No es un dato aislado. Septiembre supuso el tercer mes consecutivo de avances y, desde el 14 de septiembre, todos los registros diarios superan el 3,3%, con un máximo del 3,379% el día 25. La tendencia apunta a que las revisiones de las hipotecas firmadas hace doce meses seguirán encareciéndose en los próximos meses.

El Euríbor se instala por encima del 3,3% y dispara la cuota mensual

Los datos del INE confirman que el mercado hipotecario ya cambia de marcha. En julio, última cifra disponible, se firmaron 43.372 contratos, un 3,5% menos que un año antes y un 5,5% por debajo del mes previo. La caída del número de operaciones convive, sin embargo, con un aumento del capital prestado —hasta 7.841 millones de euros, un 7% más— y del importe medio, que se disparó un 10,9% hasta los 180.785 euros por hogar.

El tipo medio de los nuevos créditos subió hasta el 3,01%, tras año y medio instalado por debajo del 3%. La traducción es sencilla: menos hipotecas, pero más caras. Las compraventas se sostienen en los compradores con mayor capacidad financiera y en la obra nueva, mientras el comprador medio empieza a quedarse fuera del mercado.

El Euríbor no encarece solo la cuota de quien ya tiene hipoteca: cada décima que sube estrecha el mercado y recorta la base sobre la que la banca construye su margen de intereses.

La banca del IBEX anticipa menos hipotecas y precios más altos

Gonzalo Gortázar, consejero delegado de CaixaBank, la entidad que más crédito hipotecario concede en España, resumió el escenario en un encuentro reciente: ‘En los últimos dos o tres años el mercado ha tenido una dinámica mucho más positiva, pero nos acercamos a un momento de problema de asequibilidad, también por el impacto de los tipos más altos’. Su previsión es un crecimiento ‘algo menor aunque todavía en positivo’.

El resto de primeros ejecutivos del IBEX comparte un escenario de tipos manejable, instalado entre el 3% y el 3,5%. Marc Armengol (Sabadell) cree que un entorno del 3% es ‘razonable para no afectar a la demanda de crédito’. Héctor Grisi (Santander) se confiesa ‘cautelosamente optimista’ y anticipa tipos por encima del 3% durante 2027, con un primer descenso hacia finales de ese mismo año.

subidas tipos BCE

Isidro Rubiales (Unicaja) sitúa la zona de confort del sector entre el 2% y el 3% y advierte de que por encima del 3% ‘el sector financiero siente la incertidumbre’. Peio Belausteguigoitia, responsable de BBVA para España, considera que un entorno de tipos moderados en una economía que crece como la española resulta ‘menos preocupante’ para el crédito.

Análisis: el margen bancario y el precio de la asequibilidad

Hay un matiz que el optimismo bancario tiende a minimizar. El encarecimiento del Euríbor es un arma de doble filo. Por un lado, ensancha el margen de intereses: cada punto que sube el indicador se traduce en más ingresos por los préstamos ya concedidos a tipo variable, que en España siguen pesando mucho en la cartera. Por otro, seca la nueva producción. Una hipoteca que no se firma hoy es una hipoteca que no generará ingresos durante las dos próximas décadas.

La clave está en la elasticidad de la demanda. En julio se firmaron un 3,5% menos de hipotecas, pero el capital prestado creció un 7%. El mercado no se apaga, se estrecha. Los bancos compensan el menor número de operaciones con importes medios más altos —180.785 euros, un 10,9% más— y con unos precios de la vivienda que no ceden: la obra nueva y la segunda mano se encarecieron un 14,7% en el tercer trimestre, según la tasadora Tinsa.

El riesgo aparece si ese equilibrio se rompe. Un Euríbor sostenido por encima del 3,5% durante varios trimestres agravaría el problema de asequibilidad que ya señala Gortázar. Menos compradores podrían asumir la cuota y la demanda se desplazaría hacia el alquiler y la obra nueva, dejando un mercado de segunda mano cada vez menos profundo. En mi lectura, el escenario del 3%-3,5% que dibuja la banca es sostenible a corto plazo, pero deja un margen muy estrecho si el BCE aprieta más de lo previsto.

Cabe recordar que España parte de un stock hipotecario muy concentrado en tipos variables. La banca ha intentado corregir ese sesgo en los últimos años con ofertas a tipo fijo, pero el trasvase es lento y la cartera antigua sigue siendo sensible a cada movimiento del indicador. Esa sensibilidad explica por qué las entidades miran hoy más al BCE que a su propia demanda interna.

Los próximos datos diarios del Euríbor y la evolución de la política monetaria europea marcarán si el 3,3% es un techo temporal o el nuevo suelo del ejercicio. Para las familias con hipoteca variable, el calendario de revisiones ya está en marcha.

Veredicto Merca2

Cotización al cierre o apertura: La noticia no responde a un valor concreto, sino a todo el sector bancario del IBEX. Los propios consejeros delegados descuentan entre dos y tres subidas de tipos que llevarían el Euríbor hacia el 3%, un nivel que las entidades califican de manejable.

Clave técnica: El nivel a vigilar es el 3,5% del Euríbor. Por debajo, el margen de intereses de la banca compensa la caída de la producción hipotecaria; por encima y de forma sostenida, el estrechamiento de la demanda amenaza con recortar el volumen de negocio y tensionar el acceso a la vivienda.

Apunte macro: El stock hipotecario español sigue muy ligado al tipo variable, de modo que cada décima del Euríbor se traslada casi de inmediato a las revisiones anuales. Con el indicador en el 3,247%, la cuota media sube entre 115 y 201 euros al mes, un lastre directo para el consumo de los hogares.

Pablo Gil alerta de la crisis demográfica en Europa: menos trabajadores y una África que crece imparable

Europa necesita inmigrantes. Lo que no tiene es una capacidad ilimitada para absorberlos. Esa es la tesis central del último análisis de Pablo Gil, un vídeo en el que el divulgador económico aparca a propósito el debate sobre fronteras abiertas o cerradas y mira el problema desde otro lugar: los números. Y los números, avisa, cuentan una historia bastante incómoda.

Una Europa que envejece y pierde población activa

La Unión Europea ronda los 450 millones de habitantes, pero para Gil el dato relevante no es cuántos somos sino cuántos años tenemos y cuántos hijos nacerán. La tasa de fecundidad europea se sitúa muy por debajo del umbral de 2,1 hijos por mujer que mantendría estable la población sin inmigración. El resultado es un continente que envejece, con más jubilados y proporcionalmente menos gente en edad de trabajar. Según recuerda el creador del canal, la Comisión Europea calcula que la población europea en edad laboral podría reducirse alrededor de un millón de personas cada año hasta 2050.

De ahí que Gil considere un error de bulto la frase de que Europa no necesita inmigración. La necesita: médicos, enfermeros, cuidadores para una población cada vez mayor, trabajadores agrícolas, personal de hostelería, ingenieros y operarios de la construcción. La mano de obra extranjera ya cubre parte de esas carencias, subraya, pero eso no resuelve la otra mitad de la ecuación.

África: el continente más joven del planeta

Al otro lado del Mediterráneo el fenómeno es el inverso. Gil lo ilustra con una comparación visual: mientras Europa ve menguar su población activa, África es el continente más joven del planeta y su ventaja demográfica no hará más que crecer. Solo en África subsahariana, el Banco Mundial estima que la población en edad de trabajar aumentará en unos 740 millones de personas durante las próximas tres décadas. Es la cifra que, según él, conviene retener para entender todo lo que viene después.

El problema no es solo el volumen, sino el ritmo al que ese volumen busca acomodo. Cada año entran en el mercado laboral africano entre diez y doce millones de jóvenes, mientras la región genera alrededor de tres millones de empleos formales. Muchos de los demás acaban en la agricultura familiar, en pequeños negocios o en la enorme economía informal, pero Gil insiste en que el dato revela la dimensión del desajuste: millones de personas que quieren trabajar y prosperar llegan a economías incapaces de generar puestos productivos al mismo ritmo.

Reforzar una valla no hace desaparecer la presión migratoria, y abrir las puertas sin más ignora las matemáticas. Ninguna de las dos respuestas es, por sí sola, una política migratoria.

— Pablo Gil

Necesitar inmigración no es lo mismo que poder integrarla

Aquí aparece el concepto que vertebra todo el vídeo: la capacidad de absorción. Según Gil, no existe ningún país capaz de incorporar población de forma indefinida sin preguntarse cuántas personas pueden integrarse en su mercado laboral, su sistema educativo, su sanidad, su vivienda y sus servicios públicos.

El creador rechaza además tratar la migración como un bloque homogéneo. No porque unas personas valgan más que otras, matiza, sino porque sus puntos de partida son distintos. Para España, alguien llegado de Latinoamérica comparte idioma, referencias culturales y, a menudo, cualificaciones próximas, lo que facilita su entrada al mercado laboral. Quien llega desde determinadas zonas de África puede enfrentarse a barreras mayores: otro sistema educativo, títulos que exigen homologación, más distancia cultural o religiosa. Abrir una frontera no integra a nadie, sentencia; la integración empieza después.

Marruecos, el espejo incómodo del crecimiento

Gil se detiene en el caso marroquí para demostrar que crecimiento económico y oportunidades individuales no siempre van de la mano. Sobre el papel, Marruecos presenta una fotografía positiva: expansión del PIB, inflación contenida, grandes infraestructuras, turismo, industria del automóvil y exportaciones. Bajo el titular aparecen un desempleo todavía elevado, un paro juvenil muy superior, una parte importante de jóvenes que ni estudia ni trabaja ni se forma y una participación laboral femenina muy baja frente a los estándares europeos. La conclusión del analista es que nadie emigra mirando el PIB: lo que se mira es si hay trabajo, si uno puede independizarse y si dentro de cinco años la vida será mejor.

La inteligencia artificial cambiará cuántos trabajadores hacen falta

Hay una segunda variable que, según Gil, se suele ignorar. La automatización y la robótica están empezando a cubrir tareas que hasta ahora exigían personas: fábricas, atención al cliente, traducción, programación, logística y, previsiblemente, almacenes, agricultura, construcción y transporte. Eso no significa que se deje de necesitar trabajadores, pero sí que podrían hacer falta muchos menos para producir lo mismo, y sobre todo perfiles muy diferentes. Diseñar hoy una política demográfica para treinta años suponiendo que el mercado laboral de 2050 se parecerá al actual sería, en su opinión, un error de cálculo.

La verdadera frontera no está en el Mediterráneo

De todo lo anterior se deduce, según el creador del canal, que una parte esencial de la solución debe producirse en origen. No basta con enviar ayuda: hacen falta electricidad, infraestructuras, educación, formación profesional, acceso a financiación, seguridad jurídica, instituciones que funcionen e inversión privada capaz de crear empleo. El objetivo, dice, no debería ser que alguien sobreviva en su país, sino que tenga razones para construir allí su futuro. Y ahí Europa tiene un interés económico y estratégico evidente: una África próspera significa nuevos mercados, más comercio, más estabilidad y, potencialmente, menos presión migratoria.

Qué significa esto para el lector

Conviene situar el análisis en su contexto. Pablo Gil lleva cuatro décadas dedicado a los mercados financieros y su canal se dirige a inversores, no a responsables políticos: el vídeo está atravesado por la idea de que los grandes cambios demográficos, tecnológicos y geopolíticos terminan afectando a las carteras. Es también el marco de su evento del próximo 17 de octubre en Kinépolis Madrid, donde piensa hablar de geopolítica, mercado inmobiliario, inteligencia artificial, criptoactivos y capital privado. Las cifras que maneja no son suyas: proceden de la Comisión Europea y del Banco Mundial. La interpretación, en cambio, sí lo es.

Para el lector, el mensaje tiene una consecuencia práctica. Si la población activa europea cae en torno a un millón de personas al año y la africana crece en cientos de millones, el desequilibrio no se arregla con gestos políticos ni con eslóganes. Afecta a sectores enteros de la sanidad, los cuidados, la construcción, la agricultura y la hostelería, y tambien a quién sostiene las pensiones y a cómo se diseñan las políticas de formación. Deja, además, una pregunta abierta: cuánta inmigración es capaz de integrar Europa sin tensionar sus servicios públicos, y qué hará con el resto mientras tanto.

Gil cierra su análisis reconociendo que nadie tiene la solución y pidiendo abandonar las lecturas de blanco o negro. Su conclusión más incómoda es que la verdadera frontera no está en Ceuta, Melilla o Lampedusa, sino entre tener futuro y no tenerlo. Mientras millones de jóvenes no encuentren razones para imaginar ese futuro en sus propios países, seguirán mirando hacia Europa.

Puedes ver el análisis completo en el vídeo original de Pablo Gil Trader en YouTube.

Youtube video

Iberdrola, PNV y PP reabren el troceo de Red Eléctrica: golpe al monopolio de Redeia

0

El troceo de Red Eléctrica vuelve al Congreso con Iberdrola, el PNV y el PP empujando en la misma dirección. La eléctrica vasca ha redoblado su ofensiva para arrebatar a Redeia el monopolio del transporte de electricidad. Ya no es solo una presión empresarial. Tiene eco parlamentario.

¿Debe seguir un mismo grupo operando el sistema eléctrico y, a la vez, siendo dueño y planificador de la red de alta tensión? Iberdrola sostiene que no. Redeia defiende que el modelo, vigente desde hace más de cuatro décadas, funciona. El debate arrancó tras el apagón del 28 de abril de 2025 y hoy enfrenta a dos pesos pesados del IBEX 35.

La ofensiva de Iberdrola contra el monopolio de Redeia

El consejero delegado de Iberdrola en España, Mario Ruiz-Tagle, propuso en junio de 2024 abrir la red de alta tensión a la iniciativa privada mediante concesiones a 30 años. Conectaba con un problema real: la lentitud en la construcción de infraestructuras para electrificar la economía. Desde entonces, la compañía no ha soltado la bandera.

El primer ejecutivo del grupo, Ignacio Sánchez Galán, ha criticado abiertamente el monopolio natural de Redeia. En la conferencia de resultados con analistas de julio se declaró convencido de que si ambas funciones no hubieran estado unificadas, ‘la situación que estamos comentando sería muy distinta’. El mensaje ha calado en el arco parlamentario.

El PNV, que suele defender las tesis de Iberdrola, ha ido más lejos. Su diputada Idoia Sagastizábal preguntó a la entonces presidenta de la CNMC, Cani Fernández, si la concentración de funciones ‘sigue siendo el modelo más eficiente’. Meses después fue más dura: Red Eléctrica ‘actúa como juez y parte en un negocio que además está regulado’.

El PP se ha sumado con menos ímpetu. El diputado Juan Diego Requena interrogó al secretario de Estado de Energía, Joan Groizard, sobre por qué no se separa orgánicamente la dirección de Red Eléctrica de la del operador del sistema. Groizard, diplomático, calificó el asunto de ‘debate interesante’ que ‘surge de vez en cuando’.

El debate ya no es si España necesita más red. Es quién la construye, quién la opera y quién cobra por hacerlo.

Redeia, bajo la lupa del regulador y del mercado

La CNMC ha alimentado el fuego. Su Sala de Regulación de Competencia advirtió del conflicto de intereses entre operar el sistema y ser dueño de la red, por los incentivos a inflar la base de activos regulados. Cree que la separación no es completa y pidió que los responsables del operador no cobren en acciones de Redeia.

En paralelo, el Gobierno elevó la inversión en la planificación de la red de alta tensión hasta un récord de más de 17.000 millones de euros hasta 2030. El sector ve ahí la verdadera disputa: el transporte es una actividad retribuida por el BOE, con menor riesgo que la generación o la comercialización. Es, en palabras de la Fundación Renovables, ‘la gallina de los huevos de oro’.

Redeia IBEX 35

Los críticos con el troceo sostienen que la separación no resolvería los cuellos de botella. La Fundación Renovables advierte de que se perdería transparencia sobre los permisos de acceso. Su informe cifra la saturación de los puntos de conexión en la red de distribución en el 94%, mientras el factor de utilización se queda por debajo del 16%. Un atasco que no es físico, sino de gestión.

Un modelo europeo bajo revisión

Lo que pide Iberdrola no es una excentricidad ibérica. España fue pionera hace más de cuatro décadas al crear Red Eléctrica bajo el modelo TSO, que une en un mismo operador la función de sistema y la propiedad de la red. Es la norma en la mayoría de países europeos. Pero empieza a resquebrajarse.

El 10 de septiembre, la Comisión de Industria del Parlamento Europeo aprobó su posición sobre la revisión del reglamento de redes transeuropeas, el Grid Package, y reclamó abrir la puerta a ‘un planificador europeo independiente del propietario de la red’. No es lo que pide Iberdrola. Tampoco sería inmediato. Pero marca una dirección incómoda.

Los precedentes internacionales tampoco ayudan a Redeia. Reino Unido tomó el control estatal de su operador eléctrico en septiembre de 2024 al comprárselo a National Grid. Portugal acaba de adquirir a Amancio Ortega su 13,6% del homólogo luso. Iberdrola opera con soltura en ambos mercados.

Conviene recordar la ironía de fondo. Iberdrola fue una de las compañías obligadas a vender sus activos de transporte —líneas de 220 kV— a Red Eléctrica en el proceso de concentración que culminó en 2007. Hoy pide volver a entrar por la puerta de las concesiones. En 2009, el ministro Miguel Sebastián ya intentó separar los operadores eléctrico y gasista para integrarlos en en un único ente dependiente del Gobierno. El plan no prosperó.

A mi juicio, el consenso infravalora esta variable. Redeia cotiza como una utility defensiva, con dividendo atractivo y un accionista de referencia que es el propio Estado. Ese blindaje explica por qué el valor apenas registra sobresaltos. Pero alimenta la paradoja que denuncia el PNV: si el Estado controla en torno al 20% del capital vía SEPI, el regulador supervisa a una empresa cuyo dueño de referencia es el propio Gobierno.

El siguiente hito será comprobar si el asunto se cuela en los debates parlamentarios del último trimestre y en la futura planificación de redes. Hasta entonces, Iberdrola y Redeia seguirán moviendo ficha. Y el inversor minorista, como casi siempre, se enterará tarde.

Veredicto Merca2

Cotización al cierre o apertura: Redeia no ha remitido ningún Hecho Relevante a la CNMV sobre esta cuestión, por lo que el valor no descuenta aún un escenario de troceo. Mantiene su perfil de refugio defensivo en el IBEX 35, con la SEPI como primer accionista en torno al 20%.

Clave técnica: El soporte de Redeia no es una línea de precio, es político. Mientras la SEPI retenga ese 20%, ningún movimiento corporativo prosperará sin el visto bueno del Gobierno. Las concesiones a 30 años que propone Iberdrola son la amenaza real a medio plazo.

Apunte macro: La actividad de transporte está retribuida por el BOE y concentra el menor riesgo del negocio eléctrico. La saturación del 94% en los puntos de conexión de la red de distribución tensa al sector y refuerza el argumento inversor en redes.

Bill Ackman alerta de burbujas y revela las 3 acciones que acaba de comprar

Bill Ackman vuelve con un mensaje incómodo. En una entrevista reciente para el podcast The Knowledge Project —que ya supera el millón de visualizaciones—, el gestor advierte de que buena parte del mercado está sostenido por una burbuja y de que mucha gente va a perder dinero con ella. El canal Arte de invertir ha diseccionado esa conversación y ha ordenado las claves: cómo se gestan las burbujas, qué puede hacerlas estallar, qué sectores quedarían más expuestos y qué compañías está comprando Ackman mientras tanto.

Un historial que obliga a escucharle

El vídeo arranca recordando por qué su nombre pesa tanto. Un dólar invertido siguiendo sus tesis se habría multiplicado por más de veinte, frente a unas seis veces del mercado general. En General Growth Properties, una inmobiliaria que compró en plena crisis, multiplicó su capital por 27. Durante el Covid de 2020, con derivados que apostaban por el desplome, superó las cien veces. Y en 2022, cuando anticipó la subida de tipos, volvió a multiplicar por siete. Solo en Hilton habla de seis veces. La conclusión del canal es directa: conviene seguirle de cerca, sobre todo cuando habla de riesgo.

Cómo se forma una burbuja, según Ackman

La mecánica que describe es casi siempre la misma. Unas pocas personas empiezan a ganar mucho dinero en un sector, otros temen quedarse fuera y entra capital a mansalva en una oportunidad limitada. Como hay pocas formas de participar, las valoraciones se despegan de cualquier lógica. El detonante puede ser cualquiera: una salida a bolsa fallida, una empresa que no consigue financiación o un directivo que dice en voz alta lo que todos piensan. El episodio de Bill Gates en marzo de 2000, cuando sus dudas sobre las tecnológicas coincidieron con el estallido de la burbuja puntocom, sirve de ejemplo. Ackman insiste en que esto ha pasado con todas las revoluciones tecnológicas: ferrocarriles, automóviles —en Estados Unidos llegó a haber más de 500 fabricantes y hoy sobran dedos de una mano—, ordenadores e internet. La IA será un motor económico durante una o dos décadas, sostiene, pero eso no equivale a pagar cualquier precio.

Señales que ya se ven en el sector de la IA

El vídeo recoge varios ejemplos que al propio Ackman le parecen absurdos. Empresas de inteligencia artificial que duplican su valoración en cuestión de días, cuando ningún negocio real duplica sus ingresos a ese ritmo. O compañías de robots humanoides que pasan de valer prácticamente nada a rondar los 500 millones de dólares sin producto en el mercado y sin ingresos, y que incluso rechazan el dinero de nuevos inversores. La secuencia que él anticipa es conocida: una gran compañía del sector no logra financiación y fracasa, cunde el pánico, el capital se cierra en seco para el resto y muchas empresas se quedan sin oxígeno.

El precio del dinero como detonante

El desencadenante que Ackman vigila es el precio del dinero. Si los tipos siguen subiendo, financiar centros de datos o proyectos de investigación se encarece, y el inversor empieza a comparar el riesgo de una acción con la tranquilidad de un bono. El canal pone cifras: el bono americano a 30 años ronda ya el 5,5% o el 6%, el francés se acerca al 5% cuando hace un año rendia un 3% y hace seis o siete años apenas un 1%, y el bono a diez años de las mayores economías ha triplicado su rentabilidad respecto a los mínimos.

Ackman no cree que la IA sea una moda: dice que será un motor económico durante décadas y que, aun así, muchos inversores van a perder dinero con ella.

— Arte de invertir

Quién sufre y quién resiste

Los más expuestos serían los semiconductores, el hardware, los fabricantes de microchips, las salidas a bolsa recientes y las empresas puramente de IA, incluidos los centros de datos. Los hiperescaladores notarían el golpe de forma limitada porque no necesitan financiarse: tienen publicidad y suscripciones que generan caja y, si la IA no funciona, simplemente dejan de invertir. Electricidad, refrigeración y construcción de data centers quedan en zona de precaución. En el lado más protegido, el canal sitúa empresas de calidad, REITs, suministros básicos, aseguradoras, sector financiero y salud, uno de los pocos que cotiza por debajo de su media histórica en el S&P 500.

Howard Hughes Holdings, la apuesta inmobiliaria

La parte más detallada del análisis es la que dedica a Howard Hughes Holdings. El canal destaca que sus ingresos por venta de propiedades crecen a un ritmo medio del 11% anual y los de alquiler al 8%, y que prácticamente se han doblado desde 2016. La acción cotiza alrededor de 37 dólares mientras la propia compañía sitúa su valor intrínseco cerca de 67, con una proyección de 140 a cinco años. El mercado, sin embargo, la sigue valorando como una constructora cíclica de baja calidad.

El plan que describe Ackman es convertirla en un negocio ligero en capital, con el manual que Warren Buffett aplicó en Berkshire Hathaway: dejar de arriesgar dinero propio en desarrollar comunidades, alquilar el suelo a otros promotores, cobrar comisiones y rentas que suben con la inflación, y reinvertir el exceso de caja. La compra de una aseguradora por más de mil millones de dólares apunta en esa dirección. Si el múltiplo que le aplica el mercado pasa de cinco veces a quince o veinte, y además los beneficios crecen, el efecto para el accionista sería notable. El vídeo compara el modelo con Brookfield, Blackstone, Hilton o McDonald’s, que no poseen los activos que explotan.

Qué lectura saca el canal

Arte de invertir cierra con una recomendación que repite: invertir en compañías de calidad a valoraciones razonables, con cartera diversificada y sentido común, evitando sobre todo las pérdidas permanentes. Una acción volátil que cae y se recupera no es lo mismo que un negocio endeudado y malo que se hunde para siempre. Y añade un matiz importante: las mejores oportunidades suelen aparecer en los peores momentos, como demostró el propio Ackman en 2008 y en 2020. Nada de esto es una recomendación de compra o venta.

Qué significa para el que mira desde fuera

El mensaje llega en un momento en el que la conversación pública sobre la IA mezcla dos cosas distintas: el potencial real de la tecnología y el precio que se paga por ella. El canal insiste en esa separación y evita el titular catastrofista. Que un inversor con su historial avise de una burbuja no implica que la fiesta termine mañana; implica que quien compra a estos precios asume un riesgo que no siempre está bien compensado. Para el ahorrador medio, la lectura práctica tiene menos que ver con adivinar el techo del mercado que con revisar la calidad de lo que tiene en cartera y entender cuánta deuda soportan sus empresas favoritas si el dinero deja de ser barato.

Queda por ver si el escenario que dibuja se cumple y en qué plazo. Mientras tanto, la entrevista merece verse entera: el vídeo dedica buena parte de sus 43 minutos a tesis concretas que un resumen no puede capturar.

Puedes ver el vídeo completo aquí:

Youtube video

Andalucía publica 985 plazas de empleo público fijo sin examen ni oposición

La Junta de Andalucía publica 985 plazas de empleo público fijo en Andalucía resueltas por concurso de méritos, sin examen. La plaza se decide con la puntuación de la experiencia, la antigüedad y la formación de cada aspirante.

Por qué la Junta convoca ahora 985 plazas del Grupo III

El Boletín Oficial de la Junta de Andalucía (BOJA) del 1 de octubre recoge las bases, aprobadas por la Resolución de 25 de septiembre de 2026 de la Dirección General de Recursos Humanos y Función Pública. El proceso agrupa las plazas de las ofertas de empleo público de 2024 y 2025 y abre el acceso a las categorías del Grupo III del personal laboral fijo.

Estas plazas no son de funcionario. El personal laboral fijo de la Junta de Andalucía trabaja con contrato indefinido y su propio convenio colectivo, con condiciones de carrera distintas a las de los cuerpos funcionariales. La cifra más que duplica las 476 plazas que se convocaron en febrero de 2025 para este mismo grupo.

El reparto de plazas entre las tres categorías principales se reparten casi nueve de cada diez vacantes. Monitor Escolar concentra 322 plazas, Personal Técnico en Integración Social suma 313 y Técnico Superior en Educación Infantil alcanza 236. Los monitores escolares multiplican por cuatro las 80 plazas de febrero de 2025.

Las 985 plazas, categoría por categoría

  • Analista de Laboratorio: 17 plazas.
  • Dirección de Cocina: 7 plazas.
  • Encargado de Almacén: 11 plazas.
  • Jefe de Servicios Técnicos y Mantenimiento: 13 plazas.
  • Monitor Escolar: 322 plazas.
  • Oficial Primera Impresión y Manipulado de Artes Gráficas: 1 plaza.
  • Oficial Primera Preimpresión de Artes Gráficas: 2 plazas.
  • Oficial Tractorista de Primera: 7 plazas.
  • Personal de Interpretación e Información: 3 plazas.
  • Personal Operador de Protección Civil y Telecomunicaciones: 3 plazas.
  • Personal Técnico de Servicios en Centros: 7 plazas.
  • Personal Técnico en Integración Social: 313 plazas.
  • Personal Técnico en Integración Sociocultural: 32 plazas.
  • Técnico Superior en Anatomía Patológica: 7 plazas.
  • Técnico Superior en Educación Infantil: 236 plazas.
  • Con una sola plaza: Conductor Mecánico de Primera, Encargado de Artes Gráficas, Personal Administrativo y Personal Técnico en Interpretación de Lengua de Signos.
985 plazas Andalucía

Las 114 plazas restantes se reparten en grupos más pequeños, y varias categorías se quedan con una única vacante. En ocho categorías hay reserva para personas con discapacidad general y en tres se añade otra para enfermedad mental. En Monitor Escolar, el reparto queda en 293 plazas libres, 24 para discapacidad general y cinco para enfermedad mental.

Hay además 195 plazas adicionales, el 20 % que permite la Ley 5/2023 de la Función Pública de Andalucía. Solo se adjudicarán si surgen vacantes en los dos años siguientes y quedan reservadas a los aspirantes situados justo por debajo del corte.

El proceso no evalúa conocimientos: puntúa lo que el aspirante ya ha trabajado y estudiado. Quien acumule años de servicio en la Junta parte con ventaja estructural.

Requisitos para presentarse

Las bases remiten a la titulación propia de cada categoría del Grupo III. Sin prueba de conocimientos, todo el peso recae en la acreditación documental.

  • Titulación académica exigida por la categoría a la que se opte, desde Técnico Superior en Educación Infantil hasta Analista de Laboratorio.
  • Documentación justificativa de méritos: contratos, informe de vida laboral si la experiencia procede de fuera de la Junta y certificados de los cursos.
  • Requisitos generales de acceso al empleo público de la Administración andaluza.
  • Pago de 16,08 euros por cada categoría, con bonificación de 3 euros si se abona por internet.

Cómo se puntúa el concurso de méritos

El baremo reparte un máximo de 89 puntos entre cuatro apartados y la experiencia profesional se lleva la mayor parte del peso.

  • Experiencia profesional: hasta 54 puntos.
  • Antigüedad en las Administraciones Públicas: hasta 15 puntos, a 0,003 puntos por día.
  • Cursos de formación: hasta 19 puntos y un máximo de diez cursos, con 0,08 puntos por hora o 0,09 si el curso incluía prueba de aptitud.
  • Titulación académica adicional relacionada con el puesto: 1 punto.

Cada día trabajado en la misma categoría dentro del convenio de la Junta suma 0,020 puntos; el mismo día en funciones equivalentes de otra administración o de una empresa privada vale la mitad, 0,010. Quien ya ha encadenado contratos temporales en la Junta llega a los 54 puntos con 2.700 días, unos siete años y medio; quien viene de fuera necesita 5.400, casi quince años. El tiempo como funcionario de carrera, interino o eventual no se valora.

La letra pequeña pesa.

Análisis: plaza fija sin examen y un baremo muy sesgado

Una plaza fija sin examen es un bien escaso en el empleo público, y ahí está el gancho real de esta convocatoria. La trampa está en de dónde salen los puntos. Con 54 de los 89 puntos dependiendo de la experiencia, el proceso consolida sobre todo a quien ya lleva años en la Junta: siete años y medio de contratos temporales en la misma categoría bastan para tocar el máximo del apartado, mientras que un candidato externo necesitaría quince. La autobaremación añade otra capa de riesgo. El aspirante calcula su puntuación y esa cifra le vincula: la comisión puede rebajarla, nunca subirla, así que declarar de menos es un error sin vuelta atrás. Con diez días hábiles de margen y una tasa de 16,08 euros por categoría, presentarse a varias especialidades multiplica el coste y también las opciones. El perfil con más probabilidades no es el opositor recién titulado, sino quien encadena sustituciones en escuelas infantiles o servicios sociales andaluces.

📨 Cómo presentar la solicitud

La inscripción es exclusivamente telemática, a través de la Sede Electrónica del Empleo Público de la Junta de Andalucía, y el plazo es de diez días hábiles desde el día siguiente a la publicación en el BOJA.

  1. Paso 1: Accede a la Sede Electrónica del Empleo Público de la Junta de Andalucía y localiza la Resolución de 25 de septiembre de 2026.
  2. Paso 2: Identifícate con certificado digital, DNI electrónico o Cl@ve.
  3. Paso 3: Selecciona la categoría o categorías del Grupo III a las que optas.
  4. Paso 4: Rellena la autobaremación, adjunta la documentación justificativa y abona la tasa por categoría.
  5. Paso 5: Presenta y registra la solicitud antes del 16 de octubre de 2026 y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Junta de Andalucía, Dirección General de Recursos Humanos y Función Pública.
  • Número de plazas: 985, más 195 adicionales condicionadas a futuras vacantes.
  • Sueldo estimado: el fijado por el Convenio Colectivo del Personal Laboral de la Junta para cada categoría del Grupo III; las bases no publican cuantía.
  • Fecha límite de inscripción: 16 de octubre de 2026.
  • Dónde inscribirse: Sede Electrónica del Empleo Público de la Junta de Andalucía.

95.499 jubilados anticipados con 40 años cotizados ya cobran el complemento de la Seguridad Social

0

Casi cien mil personas se jubilaron antes de lo que les correspondía y hoy cobran una compensación que corrige la penalización que se les aplicó de más. El Gobierno ha cifrado en 95.499 los jubilados anticipados con más de 40 años cotizados que ya perciben el complemento de mejora de la Seguridad Social.

El dato aparece en una respuesta parlamentaria del Ejecutivo a una pregunta registrada por la diputada de Podemos Martina Velarde en el Congreso, y refleja la situación a 1 de mayo de 2026. No es una prestación de nueva creación, aunque sigue sumando beneficiarios cuatro años después de su entrada en vigor.

El complemento nace de la disposición adicional primera de la reforma de pensiones de 2021. Su finalidad es corregir la brecha entre las penalizaciones que se aplicaron con la normativa anterior y las que habrían correspondido con los coeficientes reductores vigentes después, más favorables para las carreras de cotización largas.

Por qué existe este complemento de mejora

La medida afecta a quienes accedieron a la pensión contributiva de jubilación de forma anticipada entre el 1 de enero de 2002 y el 31 de diciembre de 2021. Se incluyen tanto las jubilaciones anticipadas involuntarias —hasta cuatro años antes de la edad ordinaria— como las voluntarias, con un máximo de dos años de adelanto.

En ambos casos, el cálculo original se hizo con unos coeficientes reductores que después se suavizaron. Esa diferencia es, precisamente, lo que ahora se devuelve.

El complemento no regala nada nuevo: devuelve a los jubilados anticipados de carrera larga la diferencia que el cambio normativo dejó a su favor.

Requisitos y cuantía del plus

No todos los jubilados anticipados en ese periodo tienen derecho al ajuste. La ley exige acreditar una carrera de cotización amplia y que la pensión inicial reconocida fuera inferior a la que habría resultado con la normativa posterior. Estos son los requisitos:

  • 44 años y 6 meses cotizados, como regla general.
  • 40 años cotizados cuando la cuantía de la pensión era inferior a 900 euros a 1 de enero de 2022.
  • Que el importe inicial reconocido fuera menor que el que habría correspondido aplicando los coeficientes reductores vigentes desde el 1 de enero de 2022.

La cuantía del complemento equivale a esa diferencia. Se abona repartida en 14 pagas al año, tiene la naturaleza jurídica de pensión de jubilación y se integra en ella a todos los efectos legales, incluido el límite máximo de pensiones.

El debate sigue abierto en el Congreso

En paralelo, la Cámara Baja ha admitido a trámite una proposición de ley de Podemos que pide eliminar por completo los coeficientes reductores de la jubilación anticipada cuando se acrediten 40 o más años cotizados. El texto, además, tendría carácter retroactivo: quienes ya se jubilaron podrían reclamar el recálculo de su prestación.

De momento, la iniciativa solo ha superado el trámite de admisión. Por delante tiene todo el procedimiento legislativo habitual y, de culminar, tardaría varios meses.

Qué significa para quien aún no se ha jubilado

La cifra de 95.499 beneficiarios dice menos de lo que parece sobre el sistema y más sobre cómo cambian las reglas a mitad de partida. Quien se jubiló anticipadamente en 2018 con 42 años cotizados asumió una penalización que, pocos años después, se consideró excesiva para carreras largas.

Hay un matiz que el titular no recoge: el ajuste no es automático para todo el mundo. Solo se reconoce si la pensión inicial era inferior a la que habría resultado con la normativa posterior. Quien ya tenía una base reguladora alta puede quedar fuera, aunque sume 44 años y medio de cotización. Conviene revisar la resolución antes de dar por hecho el derecho.

El segundo frente abierto es la proposición de ley admitida a trámite. Si sale adelante, el cambio no afectará solo al pasado: eliminaría los coeficientes reductores para las jubilaciones anticipadas futuras con 40 años cotizados. La jubilación anticipada voluntaria dejaría de castigar al trabajador con carrera larga, un incentivo que hoy pesa mucho en las decisiones de salida.

Para quien aún está en activo, la lectura práctica es otra. Este tipo de complementos se reclaman, no se regalan: exigen revisar la resolución, comparar importes y, si procede, presentar una solicitud de revisión. Conviene tener a mano la vida laboral y la resolución antes de que el procedimiento legislativo avance.

📝 Cómo solicitar el complemento

No existe un formulario único de campaña: el complemento se reconoce previa comprobación y conviene verificar primero si tu caso encaja. Estos pasos te ayudan a hacerlo.

  1. Paso 1: Comprueba si cumples los requisitos: jubilación anticipada entre el 1 de enero de 2002 y el 31 de diciembre de 2021 con 44 años y 6 meses cotizados, o 40 años si la pensión era inferior a 900 euros a 1 de enero de 2022.
  2. Paso 2: Accede a la sede electrónica de la Seguridad Social o al portal del INSS con certificado digital o Cl@ve.
  3. Paso 3: Consulta tu resolución de jubilación y tu informe de vida laboral para comparar el importe reconocido con el que habría resultado con los coeficientes vigentes desde enero de 2022.
  4. Paso 4: Si detectas una diferencia a tu favor, presenta una solicitud de revisión de la prestación.
  5. Paso 5: Guarda el justificante de la solicitud y anota la fecha de registro para hacer seguimiento del expediente.

Plazo: El complemento se reconoce con efectos desde el 1 de marzo de 2022 y no tiene fecha de cierre. Requisito mínimo: haber accedido a la jubilación anticipada en el periodo señalado con la carrera de cotización exigida.

SEPE actualiza su bolsa de ofertas de empleo y autoempleo: vacantes activas por provincia y sector

0

El SEPE ha actualizado su bolsa de ofertas de empleo y autoempleo con vacantes activas por provincia y sector que pueden consultarse sin registro previo. La nueva remesa combina puestos por cuenta ajena con ayudas públicas para quienes prefieren emprender.

El boletín del Servicio Público de Empleo Estatal reúne ofertas de intermediación publicadas por entidades colaboradoras, desde agencias de colocación hasta servicios universitarios de empleo. En esta remesa, el grueso de las vacantes se concentra en Castilla y León, aunque el buscador permite filtrar por cualquier comunidad autónoma.

Por qué el SEPE reactiva ahora su bolsa de ofertas

Octubre es el mes en el que muchas empresas cierran la planificación de otoño-invierno y lanzan sus procesos de selección antes de que acabe el año. En paralelo, las administraciones publican las últimas ayudas al autoempleo con cargo a los presupuestos vigentes.

El boletín funciona como escaparate de esas ofertas. Entidades como FGULEM en León o el Servicio Público de Empleo de Castilla y León (ECYL) vuelcan sus vacantes en la plataforma para que los demandantes accedan con un solo filtro. El recurso completo puede consultarse en el portal del SEPE.

La clave está en el enfoque. No es una única convocatoria, sino una batería de procesos que se actualizan cada pocas semanas. Eso obliga al candidato a revisar la plataforma con frecuencia si no quiere llegar tarde.

El boletín del SEPE no es una sola convocatoria, sino una ventana que se actualiza cada pocas semanas y premia a quien la revisa con constancia.

Vacantes activas por provincia y sector

bolsa de empleo SEPE

El listado cubre perfiles muy dispares, de la construcción a la sanidad, pasando por la hostelería y la educación. Estas son las ofertas más destacadas, ordenadas por provincia:

  • León: técnico de medio ambiente, ingeniero adjunto a jefe de obra, auxiliar administrativo, responsable de proyectos y auxiliar de recepción, vía FGULEM.
  • Salamanca: auxiliar de enfermería, enfermero y fisioterapeuta en Béjar; delineante y encargado de obra civil en Guijuelo; conductor profesional en Peñaranda de Bracamonte.
  • Segovia: auxiliar de farmacia y recepcionista de hotel en la capital; carpintero ebanista en Ayllón; conductor de quitanieves en Santo Tomé del Puerto.
  • Soria: profesor de informática, de sistemas electrotécnicos y de soldadura en Ólvega.
  • Ávila, Palencia y Burgos: albañil y panadero en Ávila; ayudante de cocina en Villada; terapeuta ocupacional en Villarcayo.

La Universidad de Salamanca aporta su propia lista a través del servicio SIPPE-USAL, con ofertas de fisioterapeuta, contable, personal de hotel e ingeniero de mantenimiento. La inscripción se realiza en empleo.usal.es, dentro de los bloques III y IV.

Las ayudas al autoempleo que acompañan a las ofertas

El capítulo del autoempleo merece una lectura aparte. La Junta de Castilla y León mantiene abiertas varias líneas de subvención que superan los 15.000 euros por beneficiario, y alguna, tiene el plazo a punto de expirar. Es el caso de RELEVACYL, con una ayuda base de 10.000 euros para quien asuma la titularidad de un negocio de autónomo ya en marcha.

La cuantía sube hasta 20.000 euros: 4.000 más si el negocio está en un municipio pequeño, otros 4.000 si la persona beneficiaria es mujer y 2.000 si es menor de 35 años. El plazo va del 15 de enero al 15 de octubre de 2026, así que quedan apenas unos días para presentar la documentación en la Sede Electrónica de la Junta.

Hay más. Las ayudas al retorno subvencionan con 5.000 euros cada contratación o alta como autónomo, con permanencia mínima de un año, y están vigentes hasta el 30 de noviembre de 2026. Los programas de Tierra de Campos y del Nordeste de Segovia, con 15.000 euros, admiten solicitudes hasta el 15 de enero de 2027.

Análisis: qué hay detrás de estas ofertas

Conviene mirar más allá del titular de cada vacante. La mayoría de las ofertas no detalla el salario, algo habitual en la intermediación pública, y eso obliga a preguntar antes de dar el paso. En construcción o transporte, el sueldo depende del convenio provincial de cada empresa y esas tablas rara vez aparecen en el anuncio.

El perfil técnico sale mejor parado. Ingenieros, delineantes y profesionales sanitarios encuentran opciones con demanda real, sobre todo en el medio rural, donde la falta de candidatos juega a favor de quien se presenta. Los puestos de auxiliar administrativo, en cambio, acumulan más competencia.

Hay que vigilar un detalle que el boletín no siempre explicita: la disponibilidad geográfica. Muchas ofertas se ubican en municipios pequeños y el desplazamiento diario puede condicionar la rentabilidad del contrato. Antes de inscribirse, conviene calcular el coste real del transporte y confirmar si hay ayuda o alojamiento.

Esta remesa refuerza una tendencia que ya se veía en verano: el empleo público de intermediación gana peso como puerta de entrada a pymes que no publican sus vacantes en los grandes portales. La ventaja para el candidato es el coste cero. El riesgo es la dispersión.

📝 Cómo enviar el currículum

La consulta de las ofertas no requiere registro previo, pero la inscripción en cada proceso sí. Estos son los pasos generales:

  1. Paso 1: Accede al boletín de ofertas y autoempleo en el portal del SEPE.
  2. Paso 2: Filtra las vacantes por provincia y sector según tu perfil.
  3. Paso 3: Contacta con la entidad que publica la oferta (FGULEM, ECYL o SIPPE-USAL) indicando la referencia del puesto.
  4. Paso 4: Adjunta tu CV actualizado y, si lo piden, una carta de presentación breve.
  5. Paso 5: Confirma la inscripción y guarda el correo de respuesta para hacer seguimiento.

Plazo de inscripción: abierto mientras las vacantes permanezcan publicadas; las ayudas al autoempleo tienen fecha límite propia, como el 15 de octubre de 2026 para RELEVACYL. Requisito mínimo: estar inscrito como demandante de empleo para acceder a la intermediación.

El posible adelanto electoral pilla a contrapié a los medios más cercanos al Gobierno

Pedro Sánchez se enfrenta a la posibilidad de un adelanto electoral en un momento especialmente incómodo en el terreno mediático. La eventual convocatoria de elecciones para el 29 de noviembre, que ha cobrado fuerza después de que el Congreso tumbara los dos decretos de vivienda del Gobierno, no solo obligaría al PSOE y a sus socios a acelerar una campaña para la que apenas habría margen: también pillaría a contrapié a buena parte de los medios de comunicación más próximos al Ejecutivo.

El presidente del Gobierno afronta un horizonte electoral con un problema añadido al puramente político: el Gobierno tiene muy pocos grandes medios de comunicación de su lado y, en cambio, mantiene relaciones frías, malas o muy malas con buena parte de los principales propietarios del negocio mediático español.

Los números ayudan a dimensionar el problema. Sánchez no tiene buenas relaciones con Atresmedia ni con Mediaset, los dos principales grupos televisivos privados, que controlan 13 canales que acumulan casi el 50% del ‘share’ televisivo y el pasado año sumaron el 69,3% de la inversión publicitaria en televisión, según InfoAdex. En radio, tampoco cuenta entre sus aliados con los tres grandes operadores privados —Prisa, Atresmedia y COPE—, propietarios de siete de las diez emisoras más escuchadas del país. En prensa escrita, ninguno de los cuatro grandes periódicos nacionales editados en Madrid —El País, El Mundo, ABC y La Razón— forma parte del espacio mediático más próximo al Gobierno. Y en internet el desequilibrio es todavía mayor: 18 de los 20 principales diarios digitales están alejados del Ejecutivo; solo eldiario.es y Público escapan de este mapa.

El Gobierno, en definitiva, no tiene quien le escriba en buena parte de los grandes escaparates mediáticos. Y el problema se agrava durante una campaña electoral, cuando las televisiones privadas, las radios y los diarios se convierten en los principales intermediarios entre los candidatos y los ciudadanos.

El Ejecutivo dispone de RTVE, cuya actual dirección y línea informativa han sido objeto de constantes críticas por parte del PP, pese a la gestión manipuladora que lo de Génova 13 realizan en distintas televisiones autonómicas; de la afinidad de escasos medios digitales; del Grupo Godó, aunque su pragmática posición cambiará si se produce un cambio político, tal y como ocurrirá con dos gigantes afines al Gobierno pero sin medios influyentes en el tablero, Telefónica y Mediapro; y de un proyecto televisivo que todavía ni siquiera ha comenzado sus emisiones: La Séptima, la cadena impulsada por José Miguel Contreras que tiene previsto arrancar el próximo 5 de noviembre.

El eventual adelanto convertiría así la campaña electoral en una carrera contrarreloj para un canal que apenas habría tenido tres semanas de emisiones antes de unos hipotéticos comicios del 29 de noviembre. La Séptima había diseñado su lanzamiento con la perspectiva de disponer de varios meses para consolidar su parrilla, ganar audiencia y convertirse en un actor relevante del nuevo mapa televisivo.

Una campaña electoral prácticamente inmediata alteraría por completo esos planes.

RTVE, también en una posición incómoda

El otro gran damnificado sería RTVE. Un adelanto electoral en noviembre rompería los planes de una corporación que, en el escenario inicialmente previsto, afrontaba un horizonte electoral más próximo al verano. La dirección encabezada por José Pablo López habría preferido disponer de más tiempo para completar la temporada y evitar que una eventual alternancia política coincidiera con el arranque de un nuevo curso televisivo.

Una convocatoria inmediata colocaría bajo presión a la cúpula de RTVE, pero también a buena parte de los profesionales externos y contratos vinculados a la programación. Entre ellos figuran rostros como Jesús Cintora, Silvia Intxaurrondo o Gonzalo Miró, además de producciones y contratos actualmente en vigor como ‘La Revuelta’, o la dirección liderada por su presidente José Pablo López.

RTVE
Sede de RTVE. Foto: EP.

Un adelanto en noviembre, por tanto, podría dejar a RTVE en plena temporada con una dirección cuya continuidad quedaría condicionada por el resultado electoral y con contratos de presentadores y productoras pendientes de un hilo.

La vivienda cambia el tablero

El origen inmediato de la posible convocatoria electoral está, además, en una cuestión que puede resultar especialmente incómoda para los medios que tradicionalmente han servido de altavoz de las posiciones gubernamentales: la vivienda, que al menos ha quitado del foco a otro tema todavía más incómodo para Moncloa, Ceuta.

El Gobierno aprobó la pasada semana dos reales decretos con medidas destinadas a proteger a los inquilinos, entre ellas la prórroga automática de determinados contratos, medidas contra los desahucios y restricciones a la compra de viviendas por fondos de inversión. Las medidas llegaron después de una intensa movilización social impulsada por el Sindicato de Inquilinas y tras el caso de Maricarmen, una mujer de 87 años cuyo desahucio provocó una fuerte reacción social.

El Sindicato de Inquilinas ha conseguido, mediante presión social y movilización, sacar la vivienda del segundo plano y colocarla en el centro de la agenda política. La organización convocó movilizaciones, impulsó el denominado ‘decreto Maricarmen’ y mantuvo la presión en la calle mientras el Ejecutivo negociaba las medidas.

Después, el Congreso rechazó los decretos, abriendo la puerta a la posibilidad de un adelanto electoral. La primera fecha disponible que se maneja es el 29 de noviembre.

Para Sánchez, el fracaso parlamentario puede convertirse en un problema, pero también en un argumento electoral: presentar al Gobierno como defensor de los inquilinos frente a una mayoría parlamentaria incapaz de aprobar las medidas. El problema es que esa estrategia necesita un altavoz. Y ahí aparece de nuevo la debilidad del ecosistema mediático del Ejecutivo.

Mediaset, el gran escenario de Ayuso

El Gobierno sabe que algunos grupos mediáticos pueden convertirse en una pieza especialmente importante durante una campaña. Mediaset aparece como uno de los principales escenarios de exposición política, sea por interés de los Berlusconi de promover un cambio de Gobierno en España o porque la compañía ha encontrado una brecha de negocio que compense con Cuatro, en parte, el drama de Telecinco.

Dentro de ese escenario destaca Isabel Díaz Ayuso, necesitada de visibilidad tras la crisis motivada por la compra del ático con dinero público y por la alarma que ha generado en su equipo el reciente estudio elaborado por DOS30 con datos de Fifty5Blue, que revela que la presidenta madrileña es la segunda política que más tiempo ha pasado en entrevistas televisivas en 2026, con 5,1 horas repartidas en diez apariciones, solo por detrás del ministro José Manuel Albares, con 6,7 horas y, sin embargo, cuando se mide el número de espectadores alcanzados, Ayuso ni siquiera aparece entre los diez primeros.

La explicación está, en buena medida, en dónde se producen esas entrevistas. El 45,1% del tiempo de Ayuso en televisión corresponde a un canal regional con escasa audiencia, Telemadrid, es decir, 2,3 de las 5,1 horas acumuladas.

modelo público-privado
Isabel Díaz Ayuso | Foto de la Comunidad de Madrid

Es precisamente esta fotografía la que habría llevado al equipo de Ayuso a buscar una mayor presencia en las televisiones privadas nacionales. Según fuentes conocedoras de la estrategia, su entorno está ofreciendo a la presidenta madrileña a distintos espacios para aumentar su exposición fuera de Telemadrid y llevar su discurso a audiencias mucho mayores.

Y en esa estrategia aparece Mediaset, con Cuatro como uno de los principales escenarios. El movimiento resulta especialmente significativo en el caso de ‘Horizonte’, porque el programa del polémico Iker Jiménez había mantenido hasta ahora el criterio de no invitar a políticos. La decisión de abrir el plató a Ayuso supone, por tanto, una excepción a una línea que el espacio había mantenido y que su equipo ha aprovechado para colocar a la presidenta madrileña en un programa de ámbito nacional y en horario de máxima audiencia.

A raíz de la visita, Sergio del Molino dice en El País que la entrevista evidencia que «la presidenta de Madrid va a por todas con la porción más demenciada e intratable del electorado, frecuentando programas que hasta ahora se consideraban vulgares para el debate político», y que Iker Jiménez «asume su papel de propagandista al servicio de las variantes ibéricas del trumpismo».

El cambio en el calendario laboral de 2027 que obliga a reordenar las vacaciones de miles de trabajadores

La distribución de los días festivos de cara al año 2027 presentará un escenario atípico que afectará de lleno a la planificación interna de miles de empresas. El diseño del próximo calendario laboral exigirá a los empleados ajustar sus jornadas de descanso con mayor antelación de la habitual.

Esta reestructuración se produce al coincidir varias fechas señaladas en sábado o domingo, lo que reduce las oportunidades naturales para encadenar jornadas no lectivas. Revisar el calendario laboral resulta imprescindible para evitar sorpresas a la hora de solicitar permisos o cuadrar turnos en los equipos de trabajo.

La reordenación de los descansos en el nuevo calendario laboral

La normativa laboral española garantiza un número fijo de jornadas festivas al año, pero su colocación en la semana varía según el almanaque. Durante 2027, la posición de los días no laborables obligará a redefinir la estrategia de descanso de las plantillas para aprovechar al máximo los puentes disponibles.

Cuando las fechas clave caen en fin de semana, el margen de maniobra para los trabajadores se reduce de forma sustancial. Por ello, consultar el calendario laboral oficial permite anticipar qué periodos del año requerirán un mayor consumo de días propios para lograr descansos prolongados.

Cómo afectan las fechas señaladas a los festivos nacionales

Youtube video

La distribución anual depende del cruce entre el marco autonómico y las fiestas de ámbito estatal. La fijación de los festivos nacionales establece la estructura mínima obligatoria que deben respetar las comunidades autónomas al elaborar sus propios boletines oficiales.

El ajuste de estas fechas genera efectos directos sobre el cómputo total de horas trabajadas al cabo del año en el sector privado y público. A continuación se detallan los aspectos clave que condicionarán las vacaciones el próximo ejercicio:

  • Desplazamiento de fiestas claves situadas en domingo hacia los lunes lectivos adyacentes.
  • Menor número de puentes de cuatro días sin gastar jornadas de asuntos propios adicionales.
  • Variaciones en las festividades locales según la decisión de cada corporación municipal.
  • Incremento de la demanda de permisos individuales durante los periodos estivales y navideños.
  • Obligación legal de publicar las cuadrantes anuales antes de que comience el ejercicio.

Marco legal y gestión de los festivos nacionales

El origen de esta organización anual se encuentra recogido en la normativa laboral vigente, donde se estipulan los máximos y mínimos de jornadas de descanso. Las reglas sobre festivos nacionales de España garantizan un suelo de catorce días festivos al año entre estatale, regionales y locales.

Sin embargo, el margen de traslado de fiestas que coinciden con domingo queda bajo la potestad de los gobiernos autonómicos. Esta flexibilidad autonómica provoca que el impacto de la configuración del calendario laboral no sea homogéneo en todo el territorio nacional.

Repercusión en la organización de las plantillas y festivos nacionales

La pérdida de puentes naturales suele trasladar la presión organizativa directamente a los departamentos de recursos humanos. La coincidencia de días no lectivos en fin de semana impulsa a los trabajadores a solicitar permisos individuales en fechas de alta demanda.

Impacto en el sector servicios y hostelería

En la hostelería y el comercio, la reducción de puentes largos suele alterar los patrones habituales de reservas turísticas y consumo interno. Las empresas de estos sectores deben adecuar sus turnos con antelación para cubrir los picos de actividad imprevistos.

Consecuencias en la industria y oficinas

En las actividades de oficina e industria, la falta de festivos intermedios obliga a coordinar las ausencias de forma escalonada. Una revisión previa de la distribución del calendario laboral ayuda a prevenir tensiones operativas en las semanas con mayor acumulación de solicitudes.

Pasos a seguir para adaptar la planificación de tu descanso

Para no perder días de descanso ni ver denegadas las solicitudes de permiso, es conveniente actuar de manera preventiva desde el inicio del año. La anticipación es el factor determinante para maximizar las vacaciones disponibles ante un esquema de fiestas menos favorable.

Comprobar las fechas aprobadas por la comunidad autónoma correspondiente permite diseñar una ruta clara de permisos personales. Integrar esta información con la consulta del calendario laboral oficial evita que las jornadas no lectivas solapadas reduzcan las opciones reales de vacaciones.

Una vez identificados los días clave, se aconseja presentar las solicitudes de descanso formalmente ante la dirección de la empresa. Este paso garantiza la prioridad en la asignación de turnos y facilita la conciliación de la vida personal y laboral.

Resumen de claves fundamentales sobre el calendario laboral de 2027

La configuración del próximo año exigirá una mayor flexibilidad por parte de empleados y coordinadores de equipo a la hora de fijar las vacaciones. Conocer al detalle el calendario laboral resulta esencial para identificar los meses con menor presencia de festivos intermedios y planificar las ausencias de forma eficiente.

Por su parte, la combinación correcta de permisos individuales con los festivos nacionales permitirá compensar la falta de puentes naturales en el calendario. Estar atento a la publicación definitiva en los boletines oficiales garantizará una gestión óptima del tiempo libre a lo largo de todo el año.

Cambio de hora y factura de la luz: cómo ajustar tus hábitos para ahorrar energía este invierno

El atraso del reloj a las tres de la mañana modifica por completo el mapa de consumo doméstico en España y dispara el gasto en luz si no se reaccionas a tiempo. Con el anochecer adelantado a mitad de la tarde, la electricidad consumida en los hogares suele registrar un pico significativo durante los meses fríos.

Adaptar la rutina diaria al nuevo horario resulta decisivo para que los electrodomésticos no encarezcan la factura final. Revisar los hábitos de calefacción, iluminación y cocina permite mitigar la mayor demanda energética sin perder confort dentro de la vivienda durante el periodo invernal.

El impacto directo del cambio de hora en el coste de la luz

Cuando el reloj se retrasa una hora, las actividades cotidianas en España se desplazan hacia franjas donde la luz solar brilla por su ausencia. El encendido temprano de bombillas y el uso prolongado de la calefacción disparan la demanda nacional justo en las horas en que la energía suele cotizar a precios más elevados dentro del mercado regulado PVPC.

Entender cómo influye la oscuridad en el contador es esencial para tomar medidas preventivas. La factura de la luz en miles de hogares experimenta subidas sustanciales no por un incremento de tarifas, sino por concentrar el mayor volumen de consumo en los periodos punta comprendidos entre las seis de la tarde y las diez de la noche.

El papel clave de la discriminación horaria en el periodo invernal

Aprovechar las franjas donde el megavatio hora cotiza más barato es la mejor estrategia financiera para cualquier hogar golpeado por el frío. La discriminación horaria divide la jornada en tramos punta, valle y llano, ofreciendo precios notablemente reducidos durante la noche y los fines de semana.

Youtube video

Organizar la lavadora, el lavavajillas o el termo eléctrico requiere conocer con exactitud la tabla horaria vigente para maximizar el ahorro económico diario sin esfuerzo excesivo.

  • Concentra el uso de grandes electrodomésticos en horario valle para reducir la factura final.
  • Programa la calefacción para mantener una temperatura constante de 21 grados sin sobrecalentar las habitaciones.
  • Sustituye de forma progresiva la iluminación tradicional por luminarias LED de bajo consumo.
  • Revisa la potencia contratada para ajustar la factura de la luz a tus necesidades reales de consumo.
  • Evita el consumo fantasma apagando por completo los equipos en modo de espera o stand-by.

Causas del encarecimiento invernal y picos de demanda eléctrica

El incremento estacional en el recibo responde a una combinación de factores climáticos y patrones sociales consolidados en la península. Al permanecer más tiempo en el interior del hogar debido al frío y a las pocas horas de sol, la actividad familiar se intensifica y la dependencia de los aparatos climatizadores se vuelve prácticamente indispensable.

Asimismo, durante los meses invernales la generación mediante energías renovables como la solar fotovoltaica disminuye sus horas de producción efectiva. Esta coyuntura obliga al sistema eléctrico español a recurrir con mayor frecuencia a centrales de ciclo combinado, encareciendo el coste global del mercado mayorista y elevando la facturación final.

Alternativas de eficiencia energética y soluciones para casos específicos

Afrontar el invierno exige combinar el rigor en la rutina con equipamiento eficiente. Aquellas viviendas equipadas con bomba de calor o placas fotovoltaicas cuentan con ventajas estructurales, aunque el factor humano sigue siendo determinante para controlar la luz consumida cada semana.

Hogares con calefacción eléctrica o termos de agua

Los sistemas de calefacción por resistencia eléctrica representan el mayor desafío económico cuando llega el mal tiempo. Programar los termos para calentar el agua exclusivamente en el periodo valle evita que el sistema entre en funcionamiento durante las horas más caras.

Viviendas con autoconsumo solar en invierno

Las instalaciones solares reducen su rendimiento energético debido a la menor radiación y a la mayor nubosidad. Ajustar los consumos intensivos a las horas centrales del día optimiza los excedentes instalados sin necesidad de recurrir a la red en franjas nocturnas.

Pasos prácticos para reorganizar tus hábitos en casa

Para mantener bajo control la luz consumida tras el ajuste horario, resulta conveniente estructurar un plan de acción semanal accesible para toda la familia. La clave reside en anticiparse a las horas de mayor gasto y automatizar los procesos domésticos siempre que sea posible mediante temporizadores digitales.

Comienza revisando las aplicaciones móviles de tu distribuidora para analizar en qué momento del día registras tus picos de demanda. Reorganizar la colada y el secado de ropa hacia las mañanas de los fines de semana genera una rebaja sustancial en el cómputo global al cierre de mes.

Instalar termostatos programables permite regular la temperatura interior según la ocupación real de la casa, evitando el desperdicio térmico mientras la vivienda permanece vacía. Un pequeño ajuste de dos grados hacia abajo se traduce en una bajada visible en la liquidación mensual del recibo.

Resumen de claves fundamentales para reducir la factura

Ajustar los hábitos al horario invernal constituye la herramienta más eficaz para evitar sobresaltos económicos en la economía doméstica. Aprovechar las franjas más económicas de la tarifa de luz garantiza mantener el nivel de confort adecuado sin pagar un precio desorbitado por la energía utilizada.

La combinación de eficiencia energética, buena elección de tarifas y planificación racional del consumo doméstico marca la diferencia a lo largo del año. Adoptar estas medidas desde el primer día de cambio horario protegerá el presupuesto familiar durante toda la temporada de frío.

Ni sobrecostes por equipaje ni sorpresas: la venta masiva de billetes de tren Iryo y Renfe con descuentos del 50%

Conseguir billetes para cruzar la Península a mitad de precio ya no es una lotería reservada a madrugadores. La nueva ofensiva comercial de Renfe e Iryo ha desatado una auténtica venta masiva con descuentos del 50% que permite planificar escapadas con tarifas reducidas en sus trayectos estrella.

La principal ventaja de este movimiento frente a otros medios de transporte es la total transparencia comercial. A diferencia de las aerolíneas o de ciertas opciones de bajo coste con letra pequeña, viajar con Renfe o Iryo garantiza que el billete incluye la maleta de cabina sin ningún tipo de recargo inesperado al llegar al andén.

La batalla por el pasajero en las líneas clave de Renfe

El sector ferroviario nacional atraviesa una fase de competencia encarnizada que beneficia directamente al usuario final. La compañía pública Renfe ha ajustado sus precios para mantener el liderazgo en corredores estratégicos como Madrid-Barcelona, el eje a Valencia y la conexión andaluza, ofreciendo miles de plazas a precios reducidos.

Esta estrategia responde al incremento sostenido de viajeros que buscan alternativas de movilidad rápidas y sostenibles sin disparar su presupuesto. Durante el último trimestre, la alta demanda en la red de trenes de Renfe ha demostrado que las promociones directas sin costes suplementarios por equipaje son el factor clave para consolidar la fidelidad de los usuarios habituales.

Las ventajas reales de la alta velocidad ferroviaria en España

Youtube video

El desarrollo del sistema de transporte de alta velocidad ferroviaria en España sitúa al país como un referente internacional por infraestructura y variedad de operadores. Contar con distintas alternativas sobre la misma vía impulsa bajadas de precio constantes y mejoras continuas en la experiencia a bordo.

  • Inclusión de equipaje: Dos maletas de cabina y bolso personal sin recargos suplementarios en la reserva.
  • Elección de asiento: Posibilidad de seleccionar plaza sin penalizaciones astronómicas en tarifas promocionales.
  • Política de flexibilidad: Opciones de cambio de fecha o devolución adaptadas a cada tipo de billete.
  • Conectividad a bordo: Red wifi gratuita y tomas de corriente en la mayoría de los vagones comerciales.
  • Puntualidad garantizada: Compromiso de compensación o reembolso ante posibles demoras significativas.

El origen del ajuste tarifario entre los grandes operadores

La llegada de nuevos actores al mercado ferroviario español ha transformado las reglas del juego. La competencia directa impulsada por Iryo y Ouigo obligó a Renfe a reestructurar su política comercial, adaptando las tarifas de sus servicios AVE y Avlo para competir cara a cara en los corredores más concurridos.

Este análisis de fondo revela que el consumidor ya no tolera las sorpresas finales en la pasarela de pago. Cuando un viajero compra un billete promocional en Renfe, valora saber exactamente desde el primer momento cuánto va a pagar sin enfrentarse a tasas ocultas por subir la maleta al maletero del vagón.

Condiciones de equipaje y flexibilidad en la alta velocidad ferroviaria en España

Política de equipaje sin sobrecostes

En los trenes de Renfe e Iryo, la política de equipaje estándar permite llevar hasta tres piezas por viajero siempre que no superen los límites globales de peso. Esto evita las molestas colas de facturación y las sorpresas económicas habituales en las terminales aeroportuarias durante periodos vacacionales.

Asignación de plazas y cambios

Las tarifas promocionales del 50% suelen mantener la asignación gratuita de asiento de forma aleatoria, ofreciendo la opción de personalizar el sitio mediante un pequeño suplemento. Los cambios de billete se gestionan a través de la web o app oficial según las condiciones específicas de cada operador.

Cómo asegurar tus billetes al 50% paso a paso

Youtube video

Para no quedarse sin plaza en esta venta masiva, es imprescindible actuar con cierta organización. Las plazas promocionales que oferta Renfe y su competencia son limitadas por tren y horario, por lo que las primeras horas de puesta en venta concentran la mayor parte de las reservas rebajadas.

El primer paso consiste en registrarse previamente en la plataforma del operador escogido y activar las alertas de viaje. Al tener el perfil configurado con los datos de pago habituales, la compra se realiza en pocos segundos, evitando perder los billetes con descuento del 50% mientras se introducen los datos bancarios.

Próximos pasos recomendados para el viajero

Si planeas viajar durante los próximos meses, la recomendación principal es consultar el calendario de disponibilidad de Renfe con suficiente antelación. Comparar las distintas frecuencias diarias te permitirá identificar las horas con menor ocupación, donde los descuentos son más acusados y fáciles de conseguir.

Asimismo, conviene revisar las condiciones específicas de cada billete antes de confirmar el pago. Aunque la ausencia de gastos ocultos por equipaje está garantizada tanto en Renfe como en Iryo, la política de cambios voluntarios o cancelaciones puede variar significativamente entre las tarifas más básicas y las opciones flexibles.

Resumen de claves fundamentales

La venta masiva de billetes al 50% representa una oportunidad excelente para desplazarse por el país con las mejores tarifas. El modelo consolidado por Renfe demuestra que es posible ofrecer precios altamente competitivos sin recurrir a técnicas de cobro agresivas por el transporte de maletas o bultos mano.

Aprovechar las ventajas de la alta velocidad ferroviaria en España requiere estar atento a los lanzamientos promocionales y reservar con agilidad. La transparencia tarifaria y la comodidad de viajar de centro a centro urbano consolidan al tren como la opción de transporte más ventajosa del momento.

¿Sigue siendo gratis llevar mochila bajo el asiento? Las medidas de la UE que aplican las aerolíneas

Viajar barato en avión se ha convertido en una carrera de obstáculos donde cada centímetro cuenta al embarcar. La clásica mochila gratuita que colocamos bajo el asiento delantero sigue siendo objeto de intensos debates judiciales y regulatorios en toda Europa.

Las aerolíneas de bajo coste han ido ajustando sus medidores metálicos en los aeropuertos españoles con bastante celo. Para los pasajeros resulta vital entender cuáles son las normas vigentes y qué límites no deben sobrepasar bajo ningún concepto.

Regulaciones vigentes para viajar con mochila en vuelos europeos

La legislación sobre el transporte de bultos personales busca estandarizar unas proporciones mínimas para que ningún viajero sufra cobros abusivos. Llevar una mochila de dimensiones reducidas que quepa cabalmente debajo del asiento delantero sigue siendo un derecho garantizado sin coste adicional por la normativa comercial habitual.

Sin embargo, las disputas legales sobre el cobro por maleta pequeña han provocado situaciones encontradas en los tribunales españoles. La resolución sobre el tarifario del equipaje de mano ha generado cierta incertidumbre sobre qué bultos pueden acarrear recargos sorpresa en la puerta de embarque.

Las medidas máximas autorizadas para el equipaje de mano gratuito

Youtube video

Comprobar las etiquetas de volumen en nuestra equipación resulta imperativo antes de acudir al control de seguridad. Cada operador aéreo impone parámetros específicos sobre su personal de tierra para medir el volumen de los accesorios personales.

  • Dimensiones habituales de 40 x 20 x 25 centímetros para los bultos sin coste adicional.
  • Obligación estricta de ubicar el bulto bajo la butaca delantera durante despegue y aterrizaje.
  • Prohibición de ocupar los maleteros superiores sin haber abonado la tarifa prioritaria.
  • Penalizaciones directas en puerta si el volumen excede las guías metálicas de la compañía.
  • Peso máximo recomendado de unos ocho a diez kilos según cada política corporativa.

El origen del conflicto tarifario en el transporte aéreo de pasajeros

La controversia arrancó cuando las compañías de bajo coste desgajaron la tarifa básica para cobrar servicios antes incluidos. El desarrollo del transporte aéreo en España impulsó este modelo operativo comercial, transformando los hábitos de millones de viajeros habituales.

Esta política tarifaria fragmentada persigue maximizar los ingresos auxiliares de las empresas en cada trayecto. Al cobrar por subir bultos a las cabinas superiores, el accesorio bajo el asiento pasó a ser la única opción gratuita real para el viajero.

Normativas de las principales compañías y su impacto en la mochila habitual

La diferencia entre abonar cero euros o pagar una multa sustancial en la puerta radica en pequeños detalles. Cada aerolínea aplica criterios ligeramente distintos en cuanto a la holgura permitida para una mochila en sus vuelos diarios.

El criterio estricto en las aerolíneas de bajo coste

Las firmas ultra low-cost revisan con minuciosidad cualquier bolsa que sobresalga de los compartimentos de prueba. Si las correas o ruedas de tu mochila impiden su encaje perfecto, te exigirán pagar un suplemento por equipaje no facturado.

La tolerancia en las compañías tradicionales

Los operadores históricos suelen mostrar mayor flexibilidad con el tamaño de los bultos personales debajo de la butaca. No obstante, en vuelos regionales con aviones pequeños también supervisan con rigor el espacio disponible en la cabina.

Pasos prácticos para evitar penalizaciones en el aeropuerto

Youtube video

Preparar la bolsa personal con antelación garantiza una experiencia de viaje pacífica y económica. Seguir una rutina de empaquetado eficiente ayuda a exprimir el espacio disponible sin deformar la estructura exterior de tu tejido.

Utilizar prendas de ropa voluminosas puestas durante el embarque ayuda a liberar volumen en el equipaje. Mide siempre la mochila llena en casa para asegurar que cumple holgadamente con los límites estipulados por tu compañía aérea.

Resumen de claves fundamentales para el viajero

Conocer la normativa te protege frente a desembolsos imprevistos al embarcar en cualquier aeropuerto. La mochila continúa siendo el elemento clave para volar sin pagar extra, siempre que respetes de forma escrupulosa las dimensiones marcadas por el operador.

Conserva las evidencias de tu reserva y asegúrate de que tu mochila se amolda sin problemas a los requerimientos normativos. Viajar ligero de equipaje sigue siendo la mejor estrategia para mantener tus billetes aéreos a un precio verdaderamente económico.

5 planes de pensiones individuales y de empleo avalados por el Ministerio de Inclusión y Seguridad Social

Qué significa que un plan esté «avalado» por el Ministerio: registro oficial, no recomendación

Vista superior de un formulario de impuestos con un bolígrafo y unas gafas sobre una superficie de mármol, perfecto para temas financieros.

Que un plan de pensiones esté «avalado» por el Ministerio no es un sello comercial, sino un hecho administrativo: figura inscrito en un registro oficial. Los quince fondos de pensiones de empleo de promoción pública abiertos, por ejemplo, tuvieron que inscribirse en el Registro administrativo especial de fondos de pensiones de la Dirección General de Seguros y Fondos de Pensiones (DGSFP) antes de poder operar e integrar planes. El trámite exige autorización administrativa previa, constitución en escritura pública e inscripción en el Registro Mercantil, y la resolución correspondiente se publica en el BOE. Y no es un marchamo discrecional: el promotor debe acreditar que cumple el Reglamento de Planes y Fondos de Pensiones (Real Decreto 304/2004).

La inscripción no equivale a una recomendación de inversión ni a un aval de rentabilidad. El supervisor no certifica que el producto sea adecuado para un ahorrador concreto ni responde de sus resultados: el riesgo y las posibles pérdidas recaen sobre el partícipe, y la rentabilidad depende de la evolución de los mercados. Lo que aporta el registro es trazabilidad y protección: confirma que la gestora y el fondo están sujetos a supervisión, permite consultar los datos registrales y abre la vía de reclamación ante la DGSFP. En los fondos de promoción pública, además, el reglamento limita la comisión de gestión al 0,30% anual y la de depositaría al 0,10%. Por eso, aparecer en una lista de productos «avalados» no exime de comparar comisiones, política de inversión y horizonte temporal antes de contratar.

Planes de pensiones de empleo simplificados (PPES): la figura creada por la Ley 12/2022 para pymes y autónomos

Acercamiento de documentos fiscales con computadora portátil y teléfono inteligente en un escritorio.

Los planes de pensiones de empleo simplificados (PPES) son la figura central que introdujo la Ley 12/2022, de 30 de junio, de regulación para el impulso de los planes de pensiones de empleo. Su rasgo distintivo es que rompen la barrera de acceso al segundo pilar, el ahorro ocupacional, para quienes hasta entonces quedaban fuera: pymes, microempresas y, sobre todo, trabajadores por cuenta propia. Por primera vez los autónomos pueden incorporarse a un plan de empleo. La norma contempla cuatro modalidades: los sectoriales articulados a través de convenios colectivos, los del sector público, los promovidos por asociaciones de autónomos, colegios profesionales, sindicatos o mutualidades de previsión social, y los de socios trabajadores de cooperativas y sociedades laborales. La clave está en la simplificación: en lugar de que cada empresa tenga que crear su propio plan, el promotor actúa como paraguas y cualquier autónomo puede adherirse, incluso sin ser asociado. Los PPES pueden adscribirse bien a fondos de promoción pública, bien a fondos privados.

El atractivo de los PPES es fiscal y de costes. Para los autónomos, el límite general de aportación y reducción en el IRPF es de 1.500 euros anuales, pero los PPES permiten sumar hasta 4.250 euros adicionales, hasta un máximo de 5.750 euros al año, siempre con el tope del 30% de los rendimientos netos. Entre los trabajadores por cuenta ajena, la aportación puede alcanzar los 10.000 euros si la empresa también contribuye. A cambio, el empleador obtiene una deducción del 10% en la cuota del Impuesto de Sociedades y reducciones en las cuotas a la Seguridad Social. Los PPES pueden integrarse en los fondos de pensiones de empleo de promoción pública que impulsa el Ministerio de Inclusión, Seguridad Social y Migraciones, con gastos de gestión muy contenidos. Los datos apuntan a una implantación creciente: según Inverco, los autónomos partícipes pasaron de 24.505 en 2023 a 76.577 en 2025, y el patrimonio de estos planes creció desde unos 62 hasta 176 millones de euros.

El Fondo de Pensiones de Empleo de Promoción Pública: qué es y cómo se accede a él

Hombre anciano con gafas revisando documentos en un portátil. Entorno interior con luz natural.

El Fondo de Pensiones de Empleo de Promoción Pública nació con la Ley 12/2022, de 30 de junio, para extender el segundo pilar a quienes no tenían plan colectivo: plantillas de pymes, autónomos y empleados públicos. Son fondos abiertos cuya promoción asume el Estado mediante la Comisión Promotora y de Seguimiento, un órgano de nueve altos funcionarios adscrito al Ministerio de Inclusión, Seguridad Social y Migraciones, aunque la gestión es privada: cinco entidades elegidas por concurso público —Caser, Gestión de Previsión y Pensiones, Ibercaja, Santander y VidaCaixa— administran los quince vehículos que quedaron inscritos en el registro administrativo en diciembre de 2023. El diseño persigue ganar escala para abaratar costes, con una comisión de gestión máxima del 0,30% y otra de depósito del 0,10%, y la supervisión corresponde a una única Comisión de Control Especial de trece miembros: cinco los propone el ministerio, cuatro los sindicatos mayoritarios y cuatro las patronales.

El acceso nunca es individual: se llega por el plan de empleo de la empresa o del sector. La vía prevista es el acuerdo de negociación colectiva sectorial, que obliga a las empresas de su ámbito a adherirse al plan simplificado y permite a los autónomos incorporarse al que corresponda a su actividad; las administraciones públicas también pueden integrar sus planes. Aprobado el proyecto, la comisión promotora lo presenta a la Comisión de Control Especial, que acuerda su admisión en uno de los fondos y fija incluso el fondo por defecto si en tres meses nadie lo ha solicitado; la formalización llega con esa admisión y después empresas y trabajadores se suman firmando los anexos, con seguimiento a través de la Plataforma Digital Común. Las aportaciones rebajan hasta 8.500 euros anuales en el IRPF (4.250 si son de un autónomo), frente a los 1.500 de un plan individual. El problema es que, cuatro años después de la ley, ningún plan se ha adscrito a esos quince fondos, todavía vacíos: los cinco vocales del ministerio dimitieron en bloque en mayo de 2025 alegando parálisis y sus sustitutos, nombrados en septiembre, tampoco han logrado ponerlo en marcha.

Individual frente a empleo: aportaciones máximas, comisiones, fiscalidad y liquidez, cara a cara

Una mujer en una entrevista de trabajo frente a dos personas en una mesa de oficina, concentrándose intensamente.

En el plano de las aportaciones, la distancia entre ambos productos es enorme. El plan individual tiene un tope de 1.500 euros anuales de reducción en IRPF (o el 30% de los rendimientos netos, si es menor), ampliables solo en supuestos concretos como las aportaciones al cónyuge o a favor de personas con discapacidad. El de empleo puede alcanzar los 10.000 euros: 1.500 de límite general más hasta 8.500 adicionales que solo computan si proceden de contribuciones de la empresa o de aportaciones del propio trabajador al mismo instrumento, con coeficientes que van de 2,5 veces la contribución empresarial (si es de hasta 500 euros) a una sola vez (si supera los 1.500). Los autónomos adheridos a planes de empleo simplificados suman hasta 4.250 euros extra, con un techo de 5.750. La fiscalidad, en cambio, es idéntica: la aportación rebaja la base imponible general y el rescate tributa como rendimiento del trabajo, entre el 19% y el 47%, con la reducción del 40% reservada a aportaciones anteriores a 2006 cobradas en forma de capital.

Las comisiones son el otro gran argumento a favor del segundo pilar. El reglamento de los fondos de empleo de promoción pública fijó una comisión de gestión máxima del 0,30% y una de depósito del 0,10%; las gestoras adjudicatarias (VidaCaixa, BBVA, Santander, Ibercaja y Caser) ofrecieron entre el 0,10% y el 0,26%, y los mayores fondos de empleo se mueven en torno al 0,3%. En los individuales, el tope legal llega al 1,5% en renta variable, con medias muy superiores a las del sistema de empleo. En cuanto a la liquidez, desde el 1 de enero de 2025 se pueden rescatar las aportaciones con al menos diez años de antigüedad sin acreditar ninguna contingencia: en los planes individuales y asociados de forma automática y sin límite de importe, mientras que en los de empleo depende de que el compromiso y las especificaciones del plan lo contemplen.

Cómo verificar si un plan concreto está inscrito: registro de la DGSFP y comisiones de control

Acercamiento de manos sosteniendo un documento de seguro de hogar en interiores, mostrando la sección de detalles personales.

Todo plan de pensiones, sea individual o de empleo, debe figurar en el registro administrativo especial que gestiona la Dirección General de Seguros y Fondos de Pensiones (DGSFP). La comprobación más directa está en los registros públicos que este organismo publica en su portal y que se actualizan a diario, donde constan gestoras, depositarias, fondos y planes. Para localizar uno concreto hace falta su clave administrativa, el código que identifica de forma inequívoca cada plan, cada fondo (por ejemplo, F0581), cada gestora (G0154) o cada depositaria (D0196). La consulta devuelve si la figura está o no inscrita, su estado (inscripción, activa o autorizada, baja, disolución o revocación), la denominación, el fondo al que está adscrito, la gestora y la depositaria que lo administran, la fecha en que se comunicó a la DGSFP y, en su caso, la de baja. Quien necesite un documento formal puede solicitar en la sede electrónica una certificación de inscripción en el registro administrativo.

En los planes de empleo, la comisión de control es la pieza que garantiza que el plan se gobierna conforme a sus especificaciones: supervisa las cláusulas que afectan a partícipes y beneficiarios, resuelve sus reclamaciones, aprueba la política de inversión y decide la movilización de la cuenta de posición a otro fondo. Es un órgano paritario, con representantes de los promotores y de los partícipes, se reúne al menos dos veces al año, sus cargos son gratuitos y sus actas quedan a disposición de la DGSFP, de modo que su funcionamiento es rastreable; de hecho, su parálisis es causa legal de terminación del plan. Los fondos de empleo de promoción pública impulsados por el Ministerio de Inclusión, Seguridad Social y Migraciones cuentan además con una única Comisión de Control Especial designada por ese departamento y con una Comisión Promotora y de Seguimiento de nueve altos cargos. En los planes individuales no hay comisión de control propia: cuando un fondo integra solo planes individuales de una misma promotora, esas funciones corresponden a la entidad promotora.

La crisis de Irán asfixia a las aerolíneas: el combustible sube un 80% y cae por primera vez la demanda del turismo

El precio del combustible de avión no ha dejado de aumentar empujado por la crisis de Irán. Así lo evidencia el más reciente informe de la IATA, en el que se señala que el aumento interanual, desde agosto del año pasado a este, ha alcanzado un 79,2%. Es un dato que preocupa en el sector, pues, aunque de momento la aviación comercial (al menos en España) y el transporte de mercancías han mantenido datos positivos, ya hay señales de que el aumento continuo puede obligar a las empresas a reducir vuelos y subir los precios.

Ryanair, la más popular de las aerolíneas low cost europeas, ha anunciado una reducción en sus vuelos y sus rutas de este invierno. Pero para otras empresas, como Volotea, el golpe ha sido más complicado de encajar; además, si la crisis se sigue alargando hasta 2027, puede acabar afectando también a las grandes líneas aéreas. En un mundo donde las conexiones aéreas son claves no solo para el turismo, sino para la venta de mercancías, es una realidad especialmente complicada de digerir.

El aumento de precios complica la capacidad del transporte de mercancías

De hecho, el informe de la IATA muestra una situación complicada para el transporte de mercancías. Y es que la demanda no se ha reducido; de hecho, no ha hecho más que crecer: el problema es que la capacidad de la aviación no permite cubrirla con el precio actual del combustible. Según los datos de la asociación, la capacidad del sector, medida en toneladas-kilómetro de carga disponibles (ACTK), disminuyó un 0,1%. Los recortes de capacidad por parte de las aerolíneas norteamericanas y europeas compensaron los aumentos registrados en otras regiones, lo que contribuyó a elevar el factor de ocupación de carga mundial en 2,0 puntos porcentuales, situándose en el 46,0%.

«La producción manufacturera y los nuevos pedidos de exportación siguieron creciendo. Los rendimientos de la carga aumentaron respecto al mes anterior y mantuvieron un margen anual considerable; sin embargo, el precio del combustible para aviones alcanzó los 157,0 dólares por barril, intensificando la presión sobre los márgenes de las aerolíneas», sentencia el documento.

precio billetes de avión

«La demanda de carga aérea aumentó un 4,4% interanual en agosto, registrándose crecimiento en todas las regiones a pesar de que la capacidad se redujo un 0,1%. La fuerte demanda y los mayores factores de ocupación ayudaron a las aerolíneas a recuperar parte de los costes de combustible, excepcionalmente elevados. Los rendimientos aumentaron con respecto al mes anterior por primera vez desde abril, al tiempo que continúa el crecimiento del comercio mundial de mercancías. Ambos son indicadores positivos de cara a la temporada alta de fin de año», señaló Marie Owens Thomsen, vicepresidenta sénior de Sostenibilidad y economista jefa de la IATA.

La demanda de pasajeros ya cae por primera vez en agosto

Pero, aunque la demanda de transporte de mercancías ha sobrevivido al verano, la demanda del transporte de pasajeros cayó en el mes de agosto un 0,8% al compararla con el mismo periodo del mes pasado. Los dos motivos principales son el aumento de los precios por la subida del combustible y el cierre de varias rutas de Oriente Medio, que ha durado más de lo esperado, incluso para los países que participan en la guerra.

«La demanda mundial de transporte aéreo se contrajo un 0,8% en comparación con agosto de 2025, al verse interrumpida la trayectoria de recuperación de las aerolíneas de Oriente Medio. Las compañías aéreas de la región informaron de que la demanda fue un 14,6% inferior en términos interanuales, lo que revirtió la tendencia de mejora observada anteriormente», señaló Marie Owens Thomsen, vicepresidenta sénior de Sostenibilidad y economista jefa de la IATA.

«Si se excluyen las aerolíneas de Oriente Medio, la demanda de viajes aéreos creció un 0,6% interanual en agosto, la mitad del ritmo registrado en julio. Salvo algunas excepciones importantes, como el mercado nacional de China, la conectividad mundial fue, por lo general, más débil en agosto. Los próximos meses revelarán si los viajeros —cuyo poder adquisitivo se ha visto mermado por el aumento de los precios de la energía— están ajustando sus presupuestos de viaje o si podrían desistir de viajar debido a la inestabilidad geopolítica imperante. Entretanto, las programaciones previstas para octubre reflejan un optimismo cauteloso, con un crecimiento del 2,0% en la oferta de asientos», sentenció Owens.

¿Cuánto más puede durar la crisis?

La peor noticia para las aerolíneas, tanto en el transporte de mercancías como en el de pasajeros, es que la crisis que ha generado este aumento del precio del combustible no tiene un final a la vista. La guerra en Irán puede seguir todavía varios meses o años, y aunque ha habido varios coqueteos con un alto el fuego, de momento no hay un acuerdo final.

TRUMP Merca2

Además, la retórica en público no ha cambiado demasiado. Trump insiste en sus amenazas para el país de Oriente Medio y no parece dispuesto a asumir su fracaso en su intento de acercar posiciones y tratar de llegar a un acuerdo que permita resolver los problemas que ha generado el cierre del estrecho de Ormuz.

El miedo a invertir deja más de un billón de euros atrapado en efectivo en Europa

El miedo a perder dinero ha dejado más de un billón de euros atrapados en efectivo en Europa durante la última década, según un estudio de Invesco y el Centre for Economics and Business Research (Cebr).

La investigación, basada en una encuesta a 6.000 ahorradores e inversores de Reino Unido, Alemania e Italia, concluye que el principal obstáculo para que los europeos inviertan ya no es la falta de acceso a productos financieros ni la escasez de capital, sino la falta de confianza y el temor al riesgo.

Fernando Fernández-Bravo, Head of Active Distribution Iberia de Invesco, señala: «Los resultados del estudio de Invesco confirman que el interés por invertir existe en todos los perfiles de ahorrador, pero la confianza, más que el acceso o el conocimiento, es lo que marca la diferencia entre quedarse en el efectivo o dar el primer paso. Ayudar a los ahorradores a entender el riesgo y a sentirse seguros en sus decisiones puede resultar tan importante como cualquier mejora en el acceso a la inversión.

¿Cómo funciona el sistema de pensiones públicas en España en 2026?

El fantasma de la inflación. Imagen generada por IA

Principales conclusiones de Invesco: miedo a invertir

1. Más de un billón de euros atrapados en efectivo

  • Los hogares de Reino Unido, Alemania e Italia podrían haber generado hasta 1,16 billones de euros adicionales de riqueza entre 2015 y 2025 si hubieran invertido la mitad de sus aportaciones anuales en renta variable global en lugar de mantenerlas en efectivo.
  • En un escenario más conservador (25% invertido), la riqueza potencial perdida seguiría alcanzando 580.000 millones de euros.

2. El problema ya no es el acceso, sino la activación

  • La infraestructura para invertir es más accesible que nunca: plataformas digitales, comisiones bajas, ETFs y roboadvisers han reducido las barreras técnicas.
  • Sin embargo, más de dos tercios de los ahorradores dicen estar interesados en invertir y no dan el paso. El reto ha pasado de crear acceso a convertir la intención en acción.

3. El miedo pesa más que la falta de dinero o conocimientos

  • Entre los ahorradores interesados en invertir, el 53% señala el miedo como freno, frente al 40% que menciona la falta de conocimientos y al 23% la falta de capital.
  • El 64% de los ahorradores se siente incómodo con el nivel de riesgo de invertir y el 71% considera que la incertidumbre global hace que invertir parezca demasiado arriesgado.

4. La confianza importa más que la capacidad

  • El informe distingue dos dimensiones: la autoconfianza (creer que uno puede hacerlo) y la confianza financiera (creer que el sistema funcionará).
  • Los ahorradores con baja autoconfianza son 33 puntos porcentuales más propensos a sentirse incómodos con el riesgo; los de baja confianza financiera, 28 puntos más.

¿Qué es y cuánto paga un bono del Estado español en 2026?

Imagen: Billetes de euros. Agencias

5. Cuatro perfiles de ahorradores

  • El escéptico autónomo: alta autoconfianza, baja confianza financiera. Quiere pruebas y transparencia.
  • El empoderado: alta autoconfianza y alta confianza financiera. Busca rentabilidad y objetivos claros.
  • El desconectado: baja autoconfianza y baja confianza financiera. Necesita recorridos guiados y de bajo riesgo.
  • El creyente nervioso: baja autoconfianza, alta confianza financiera. Necesita seguridad y protección frente a pérdidas.

6. Más información no siempre ayuda

  • El 74% de los ahorradores con baja autoconfianza afirma que no sabe lo suficiente para invertir, y el 77% de ese mismo grupo dice sentirse abrumado por la cantidad de información disponible.
  • El informe sugiere que ofrecer más contenidos puede empeorar la parálisis en lugar de resolverla.

7. Aversión al riesgo vs. aversión a la pérdida

  • Los ahorradores son más conservadores cuando pueden obtener una ganancia, pero asumen más riesgo cuando intentan evitar una pérdida segura.
  • Ante una pérdida garantizada del 25% de su fondo de emergencia, el 51% de los ahorradores optó por asumir el riesgo en lugar de aceptar la pérdida.

8. El factor familiar

  • El 15% de los inversores afirma que creció viendo a un familiar invertir en bolsa, frente al 5% de los ahorradores.
  • La exposición temprana a la inversión refuerza la confianza y reduce la sensación de que invertir es algo reservado a otras personas.

9. Cinco conclusiones para la industria

  1. La oportunidad es la activación, no el acceso.
  2. El interés no es el problema; la conversión sí lo es.
  3. La confianza importa más que la capacidad.
  4. Los recorridos únicos para todos dejan activos en las sidelines.
  5. La próxima ventaja competitiva es la activación conductual.

El informe de Invesco dibuja un panorama en el que millones de ahorradores europeos reconocen estar interesados en invertir, pero no dan el paso por barreras psicológicas que van más allá de la información o la facilidad de uso de las plataformas.

La próxima fase de crecimiento del sector financiero dependerá, según los autores, de ayudar a esos ahorradores a sentirse capaces y seguros para dar el primer paso, transformando el interés en acción y evitando que el dinero continúe atrapado en efectivo mientras se erosiona frente a la inflación.

La vivienda se dispara en España: estas son las capitales donde comprar ya supera los 5.000 euros por metro cuadrado

El precio de la vivienda mantiene su escalada en las capitales de provincia españolas. El metro cuadrado alcanza ya un valor medio de 2.327 euros, un 12,1% más que hace un año, según el último Barómetro del Mercado Residencial de Capitales de Provincia elaborado por Gloval. El mercado muestra, además, una brecha cada vez más marcada entre las ciudades con los precios residenciales más elevados y aquellas donde todavía es posible comprar por menos de 1.500 euros el metro cuadrado.

El informe de Gloval Analytics, correspondiente al segundo trimestre de 2026, analiza las 52 capitales de provincia y recoge la evolución anual del valor de la vivienda. Los datos reflejan que el encarecimiento no se limita a los grandes mercados: numerosas capitales de tamaño medio registran también incrementos de dos dígitos.

Madrid se acerca a los 5.500 euros por metro cuadrado

San Sebastián-Donostia encabeza el mercado residencial, con un valor de 5.565 euros por metro cuadrado, tras crecer un 7,58% en un año. Sin embargo, Madrid se sitúa prácticamente a la misma altura y alcanza los 5.429 euros por metro cuadrado, un 11,8% más que en el segundo trimestre de 2025.

La capital española acumula así un incremento de 573 euros por metro cuadrado en apenas un año. El dato resulta especialmente relevante para el mercado inmobiliario madrileño, que mantiene una fuerte presión sobre los precios residenciales. Barcelona ocupa la tercera posición, con 4.786 euros por metro cuadrado, un 10,12% más que un año antes. Le siguen Palma, con 4.351 euros, y Bilbao, con 3.588 euros.

Precio metro cuadrado 4
Fuente: OPEN COMUNICACIÓN

Por detrás aparecen Málaga, con 3.530 euros por metro cuadrado; Valencia, con 3.111 euros; Cádiz, con 3.103 euros; A Coruña, con 2.908 euros, y Pamplona, con 2.829 euros. El mapa de precios deja así un grupo de grandes capitales donde el acceso a la vivienda se sitúa claramente por encima de la media nacional analizada por Gloval.

Las capitales donde el precio crece más rápido

Más allá del valor absoluto del metro cuadrado, algunas capitales destacan por el ritmo de crecimiento registrado durante el último año. Segovia presenta uno de los mayores incrementos, con una subida del 19,51%, hasta alcanzar los 2.211 euros por metro cuadrado. También registran fuertes avances Santa Cruz de Tenerife, con un 18,58%; Pontevedra, con un 18,53%; Salamanca, con un 17,82%; Oviedo, con un 17,90%, y Toledo, con un 16,92%.

Ciudad Real protagoniza otro de los aumentos más destacados: el precio pasa de 1.298 a 1.559 euros por metro cuadrado, lo que supone un incremento anual del 20,11%. El comportamiento de estas ciudades evidencia que la subida de precios está llegando también a mercados donde el coste absoluto de la vivienda todavía se encuentra muy por debajo de Madrid, Barcelona o San Sebastián.

Comprar en Zamora cuesta cuatro veces menos que en San Sebastián

En el extremo contrario se encuentran las capitales con los valores residenciales más bajos. Zamora es la capital más barata del estudio, con un precio de 1.322 euros por metro cuadrado, pese a registrar un crecimiento anual del 13,48%. Le siguen Lugo, con 1.419 euros; Jaén, con 1.456 euros; Palencia, con 1.470 euros, y Huelva, con 1.642 euros por metro cuadrado.

La distancia respecto a los mercados más caros es considerable. El metro cuadrado de San Sebastián alcanza los 5.565 euros, más de cuatro veces el valor registrado en Zamora.

Precio metro cuadrado 3
Fuente: OPEN COMUNICACIÓN

También existen diferencias importantes dentro de este grupo de precios bajos. Huelva, pese a situarse entre las cinco capitales más económicas, registra una subida anual del 16,45%, hasta los 1.642 euros por metro cuadrado. Jaén alcanza el 15,28%, mientras que Palencia aumenta un 13,95%.

La subida ya alcanza a buena parte del mercado

El informe de Gloval dibuja un mercado residencial marcado por el incremento generalizado de los valores, aunque con intensidades diferentes según la ciudad. La compañía señala que el contexto económico mantiene un crecimiento estable, con un PIB que avanzó un 2,7% interanual en el segundo trimestre de 2026.

Al mismo tiempo, el propio análisis de Gloval apunta a un deterioro de la accesibilidad. En marzo de 2026, la relación entre el precio de la vivienda y la renta bruta por hogar alcanzó 8,03 años, frente a los 7,38 años del mismo periodo anterior. El esfuerzo teórico anual para acceder a una vivienda también aumentó del 33,97% al 36,07%.

Este escenario se produce mientras la oferta continúa sin responder completamente a la demanda. En su informe de indicadores de septiembre, Gloval señala que el mercado residencial mantiene la presión al alza sobre los precios, mientras que el aumento de la oferta de nueva vivienda todavía resulta insuficiente para compensar la demanda.

Así, el mercado inmobiliario español afronta el último tramo de 2026 con una fotografía clara: 2.327 euros de media por metro cuadrado en las capitales, un 12,1% más que un año antes, y una brecha de más de 4.200 euros por metro cuadrado entre San Sebastián y Zamora. Las grandes capitales continúan concentrando los valores más elevados, mientras varias ciudades medias registran algunas de las mayores tasas de crecimiento del país.

Arrasa en España la colonia de 9 euros que clona a un perfume de 138 € y dura intacta todo el día

Cuál es exactamente: marca, formato, mililitros y los 9 euros que cuesta

perfume mujer Merca2

La fragancia que protagoniza este fenómeno es Elección, la eau de toilette de mujer que Mercadona comercializa bajo su marca blanca de perfumería, Deliplus. Se vende en un frasco de 100 mililitros por 9 euros, un formato idéntico al del perfume al que imita: el Coco Mademoiselle de Chanel, que en cadenas como Sephora ronda los 138 euros por esos mismos 100 ml. La diferencia de precio se acerca así a los 130 euros por envase. El parecido no es una leyenda de redes: ambos comparten un perfil floral-cítrico con fondo cálido, construido en el caso de la versión de Mercadona sobre notas de bergamota de Sicilia, clementina y pomelo rosa, un corazón de peonía, rosa, violeta y toques frutales —melocotón, pera, frambuesa— y un fondo de almizcles blancos, vainilla de Madagascar, pimienta rosa y musgo de roble.

Lo que la hace merecedora de estar en la lista es la combinación de tres factores que rara vez coinciden en una fragancia de supermercado. El primero es el precio: nueve euros por un frasco de tamaño estándar de 100 ml, una cifra que apenas varía entre los distintos lineales y que la convierte en una de las equivalencias más comentadas de la perfumería low cost española. El segundo es la fidelidad del aroma, repetidamente señalada por quienes la comparan con la fragancia de Chanel. Y el tercero es su comportamiento en piel: es una de las colonias de Deliplus que sus usuarias describen como más duraderas, capaz de mantenerse reconocible a lo largo de la jornada sin necesidad de reaplicarla, algo poco habitual en productos de este rango de precio.

El perfume de 138 € al que imita y hasta qué punto se le parece

Una toma de still life de tres elegantes botellas de perfume sobre una superficie plana bajo una iluminación suave.

Coco Mademoiselle, el perfume de Chanel al que apunta el clon de Mercadona, es mucho más que una referencia de precio. Se lanzó en 2001 firmado por Jacques Polge, el perfumista histórico de la casa, como una relectura joven de Coco (1984), y desde entonces se ha mantenido entre los femeninos más vendidos del mundo. Su estructura es un floral oriental de salida cítrica —naranja, mandarina, bergamota y flor de naranjo—, corazón de rosa turca, jazmín, mimosa e ylang-ylang y fondo cálido de pachulí, vainilla, vetiver, haba tonka, opopónax y almizcle blanco, responsable de esa estela reconocible que la ha hecho tan popular. El frasco de 100 ml de eau de parfum ronda los 138 euros en cadenas como Sephora (algunas referencias lo sitúan incluso en 138,95 euros), y esa cifra es justo lo que convirtió al equivalente de supermercado en fenómeno: mismo formato, casi 130 euros de diferencia.

Hasta qué punto se parece Elección al original es lo que sostiene todo el interés del producto. Ninguna de las dos firmas lo confirma oficialmente: son fragancias de inspiración, no falsificaciones, y las desarrolla para Deliplus el laboratorio valenciano RNB Cosméticos. Sobre el papel, la copia repite el esquema: salida de pera, frambuesa, melocotón, bergamota de Sicilia, clementina y pomelo rosa; peonía y violeta en el corazón; y fondo de musgo de roble, vainilla de Madagascar, almizcles blancos y pimienta rosa. El resultado es floral-cítrico con base cálida en ambos casos, y usuarias y creadoras de contenido llevan tiempo señalando en redes un parecido que califican de sorprendente para su precio. Ahí acaban las equivalencias: la concentración, la calidad de las materias primas y el comportamiento en piel no son equiparables, y las reseñas mezclan elogios por una duración que ronda o supera las seis horas con avisos de que se apaga antes que el Chanel.

Por qué dura intacta todo el día: concentración, notas de fondo y fijación real

PERFUMES 1 Merca2

Que una fragancia de 9 euros siga oliéndose al final de la jornada tiene menos que ver con la casualidad que con la arquitectura de su fórmula. En perfumería, la permanencia se decide en la base: las notas de salida —aquí la pera, la frambuesa, la bergamota de Sicilia, la clementina o el pomelo rosa— son moléculas ligeras y volátiles que se marchan en los primeros minutos, mientras que el fondo reúne compuestos de mayor peso molecular que se evaporan mucho más despacio. Elección cierra con vainilla de Madagascar, almizcles blancos, musgo de roble y pachulí, y ese cuarteto es lo que permanece sobre la piel cuando el resto de la pirámide ya se ha desvanecido. Frente a Coco Mademoiselle, que cuesta 138,95 euros en el mismo frasco de 100 ml, la equivalencia de Mercadona se juega en esos mismos acordes de fondo: el almizcle y el pachulí son dos de los grandes fijadores de la perfumería moderna y sin ellos ninguna fragancia aguanta con dignidad más allá de un par de horas.

Esa base es también la responsable de la fijación real, el otro pilar del asunto. Los almizcles blancos y el musgo de roble actúan como anclajes: retienen las moléculas más ligeras y frenan su fuga, de modo que el aroma no desaparece de golpe, sino que se apaga de forma gradual y reconocible hasta bien entrada la tarde. En las reseñas de usuarias, Elección se describe como una fragancia que se mantiene más de seis horas, un rendimiento poco habitual en el segmento low cost y que en la práctica se estira más si se aplica sobre puntos de pulso —cuello, muñecas, detrás de las orejas—, sobre piel hidratada y sobre la ropa, donde la evaporación es más lenta que en la epidermis. Frotar las muñecas tras el rociado, guardar el frasco al calor o aplicarlo sobre piel seca acortan esa duración, matices de uso que explican por qué a unas personas les acompaña todo el día y a otras apenas unas horas.

Dónde comprarla en España y por qué se está agotando

perfume de ballena olor podrido 675x450 1 Merca2

La ‘Elección’ de Mercadona —también etiquetada como Elección Pour Femme— no se vende en perfumerías ni en tiendas de belleza: solo aparece en la sección de perfumería de los supermercados de la cadena valenciana, bajo el paraguas de su marca Deliplus, en frasco de 100 ml por unos 9 euros. El producto llega de la mano del laboratorio valenciano RNB Cosméticos, el mismo que firma el grueso de las equivalencias que la compañía distribuye (Rose Nude, Ella, Complicity Woman o la línea Como Tú). Esto significa que no existe un canal paralelo oficial: hay que ir a una tienda física o, allí donde esté operativo, al servicio de compra online de Mercadona. Mercadona nunca ha confirmado de forma pública a qué perfume concreto imita cada referencia, y tampoco lo hace con esta, aunque la comunidad perfumista la vincula desde hace años a Coco Mademoiselle.

El motivo de que se agote es la suma de un tirón viral y de un modelo de catálogo rotatorio. El boca a boca en TikTok e Instagram ha convertido esta fragancia en uno de los reclamos más comentados del supermercado, y el cotejo de precios hace el resto: frente a los cerca de 138 euros que cuesta el original de Chanel en formato de 100 ml, la diferencia roza los 130 euros, un argumento que arrastra incluso a quien nunca había comprado perfumería de supermercado. A eso se añade que Mercadona descataloga referencias por fases, de modo que cuando un aroma se vuelve tendencia las existencias de cada tienda se consumen rápido y la reposición no siempre llega con la misma celeridad. Muchas clientas optan por llevarse varias unidades a la vez para no quedarse sin ella, lo que acelera los huecos en las estanterías. Conviene recordar que la concentración y la persistencia en piel son menores que las del perfume de alta perfumería: funciona para el día a día, pero no iguala la estela del original.

Las diferencias que sí existen con el original y el aviso legal sobre los clones

perfume mujer 1 Merca2

Quien paga 9 euros no compra lo mismo que quien desembolsa 138. La equivalencia se sostiene sobre el parecido olfativo, no sobre una fórmula idéntica: frente al frasco de 100 ml de Coco Mademoiselle, la fragancia de marca blanca comparte un perfil floral-cítrico con fondo cálido —melocotón, pera, frambuesa, bergamota, clementina, pomelo rosa, vainilla, almizcles blancos, pimienta rosa, peonías, violetas y musgo de roble—, pero la concentración, las materias primas y la fijación en piel no son comparables. Los expertos en perfumería apuntan que en estas versiones se emplean ingredientes más baratos y en menor proporción, lo que se traduce en una duración más breve y en una evolución del aroma distinta. A eso se suma un envase más sencillo y la ausencia del trabajo de desarrollo y comunicación que sostiene el precio del original.

El aviso legal acompaña a estos clones porque su legalidad no es automática. La imitación de una fragancia es libre en España mientras no reproduzca marcas ni envases registrados, pero se vuelve desleal si genera asociación con el original o se aprovecha de su reputación (artículos 11 y 12 de la Ley de Competencia Desleal). El paso en falso suele estar en el escaparate: elaborar listados de equivalencia que citan marcas renombradas. El Tribunal de Justicia de la UE lo zanjó en 2009 (asunto L’Oréal/Bellure) y la justicia española confirmó la doctrina en la batalla de Puig contra Equivalenza, al declarar ilícitos esos listados como publicidad y parasitismo de marca. De ahí que los supermercados eviten nombrar al original y sean medios, creadores de contenido y clientes quienes hagan la comparación: el consumidor compra una inspiración, no el perfume.

Adidas acelera en running mientras madura el fenómeno Samba: un 28% de crecimiento abre una nueva etapa para la marca

La compañía de artículos deportivos alemana Adidas celebró el pasado 24 de diciembre el Día del Inversor, pero para sorpresa, no arrojó nuevos objetivos financieros, pero sí se centraron los directivos en reafirmar la capacidad del grupo para superar a la competencia. Si bien, desde la firma deportiva han querido ofrecer una visión más convincente de los factores que impulsan la recuperación desde 2023.

En este sentido, en el primer semestre de 2026, las ventas de Adidas crecieron un 14% a tipo de cambio constante. El rendimiento aumentó un 34% a tipo de cambio constante, incluyendo un crecimiento del 63% en fútbol y del 28% en running. El crecimiento también fue generalizado en todas las regiones; por ejemplo, en la Gran China creció un 16% a tipo de cambio constante y en Norteamérica un 15% a tipo de cambio constante.

Sin ir más lejos, tal y como explica el analista de Jefferies, James Grzinic, «el enfoque principal para Adidas sigue siendo el de una marca bien gestionada con un buen impulso a una valoración atractiva de 13 veces PE 2027. Ajustamos ligeramente las estimaciones y el precio objetivo».

Adidas
Fuente: Adidas

El rendimiento y la relevancia local, dos claves para el futuro de Adidas

En este contexto, la marca deportiva alemana ha ganado relevancia para los consumidores locales, ha ganado terreno frente a sus principales competidores y ha continuado invirtiendo en sus raíces deportivas. Por el momento, hay muchas iniciativas de productos en 2027, con la expansión de Hyperboost y la ampliación de la línea de ropa de estilo de vida como factores clave para compensar el aniversario de la Copa Mundial.

Dentro de la innovación, Adidas continúa invirtiendo en su motor de innovación, con avances notables que incluyen tecnologías que ya se vieron el año pasado, y que ahora están desarrollando, así como nuevas innovaciones que se encuentran actualmente en fase de desarrollo en el laboratorio para su futura implementación. Concretamente, el concepto de innovación en Adidas se ha perfeccionado y se articula claramente, haciendo referencia a la velocidad, la resistencia y la refrigeración como pilares fundamentales.

«La desconexión entre la ejecución comercial de Adidas y el precio de las acciones es más evidente»

James Grzinic

Siguiendo esta línea, el éxito de Samba, Gazelle y Spezial impulsó el repunte inicial, pero también generó dudas entre los inversores sobre qué ocurriría una vez que la demanda de Terrace se normalizara. El fútbol se ha beneficiado del Mundial, lo que hace inevitable cierta moderación. El running ofrece una oportunidad potencialmente más duradera. La colaboración entre atletas, diseñadores y equipos técnicos hizo más tangible la profundidad del proceso de desarrollo de productos.

Si bien Jie Zhang, experto de AlphaValue, explica que «esta línea de productos podría ayudar a Adidas a fortalecer su posición en el running durante los próximos dos años, desde productos para la competición de élite hasta una oferta más amplia para corredores aficionados. La prolongada reestructuración empresarial de Nike le brinda a Adidas una oportunidad excepcional para marcar el ritmo de la innovación y ganar cuota de mercado, especialmente en Norteamérica. Esta oportunidad se irá reduciendo a medida que la competencia mejore.

La inversión continua en productos y una buena ejecución será más importante que la actual debilidad de sus rivales

Jie Zhang, AlphaValue

Por otro lado, geográficamente hablando, las colecciones chinas demuestran que la localización va más allá de las campañas y el marketing. Otorgar a los equipos locales mayor influencia sobre el diseño y el surtido permite a Adidas responder a la demanda que un único plan de producto global podría no cubrir. Un enfoque más local en el abastecimiento y la producción podría aportar una ventaja adicional.

No obstante, comenzar con cantidades más pequeñas, evaluar la respuesta del consumidor y escalar los productos exitosos permitiría tomar decisiones de inventario más ágiles y proteger las ventas a precio completo. «Esta lógica se asemeja al modelo de prueba y escalado de Inditex, si bien los ciclos de producción de calzado y la exposición mayorista de Adidas influirán en la rapidez de su aplicación. Vemos potencial para reducir el riesgo de rebajas, pero aún es pronto para cuantificar el beneficio en el margen«, afirman los expertos.

Adidas
Fuente: Agencias

Asimismo, tal y como señalan desde AlphaValue, concretamente Jie Zhang, «el Día del Inversor reforzó nuestra convicción de que Adidas cuenta con una base de crecimiento más sólida de lo que el mercado reconoce actualmente. La continua reestructuración de Nike en materia de productos y distribución ofrece a Adidas una valiosa oportunidad para ganar cuota de mercado. Productos locales más relevantes y una línea de productos Performance más amplia deberían ayudar a la marca a mantener estos avances a medida que la competencia se recupera«.

Los principales impulsores de Adidas en 2027

De cara al futuro de Adidas, los principales impulsores del crecimiento en el primer semestre de 2026, que deberían terminar de confirmarse en el tercer trimestre, ayudarán a los expertos a definir los elementos clave para el ejercicio fiscal de 2027. En cuanto a deportes, fútbol y el running crecieron más del 60% en el primer semestre. Por productos, la madurez de ‘Terrace’ siguió haciéndose notar con ventas de calzado del 2%, pero la ropa compensó en un 33%.

Si bien desde Adidas confirmaron que la ropa de estilo de vida seguirá siendo un área clave de crecimiento, tanto en términos de ampliación de la gama de productos como de expansión en la venta al por mayor. En el running, el resurgimiento de la franquicia ‘Boost’ a través de Hyperboost es un objetivo principal. Pasando al sector del calzado de estilo de vida, desde Adidas confían en poder gestionar la madurez de Samba y Spezial mediante la ampliación de la gama y compensar los descensos adicionales tanto en Campus como en Gazelle.

zapatillas
Fuente: Adidas.

Centrándonos más en el tema financiero, desde Jefferies apuntan a que el margen bruto del tercer y cuarto trimestre presenta un descenso de 30 puntos básicos y un aumento de 28 puntos básicos interanual, mientras que los gastos operativos, excluyendo el tipo de cambio, aumentan un 7,5% y un 0,3%. «Para 2027/2028, proyectamos un margen bruto de +20 puntos básicos y -10 puntos básicos, con gastos operativos que aumentan un 4,5% en el ejercicio fiscal 2027 y un 6,5% en 2028».

El Corte Inglés ajusta el precio del aceite Carbonell mientras intenta recuperar terreno frente a las marcas blancas

El aceite sorprende a los clientes que compran en El Corte Inglés con una bajada de hasta 10 euros el litro si lo comparamos con hace tres años. El precio del aceite de oliva en España ha sido durante los últimos dos años uno de los indicadores económicos más observados; considerado un pilar fundamental de la dieta mediterránea y un elemento indispensable en la cesta de la compra de millones de hogares, el ‘oro líquido’ pasó de ser un bien accesible a convertirse casi en un producto de lujo.

En este contexto, la relación comercial entre El Corte Inglés y firmas históricas como Carbonell funciona como un claro indicador de cómo evoluciona la accesibilidad del consumidor al aceite. Tras periodos de volatilidad en los que el coste por litro llegó a marcar máximos históricos, la plataforma de comercio electrónico y los supermercados del grupo han pasado a articular una clara estrategia de contención mediante promociones continuadas, convirtiendo a los productos de Carbonell en el eje central de sus campañas de dinamización de la categoría de aceites.

Sin ir más lejos, el presidente de Grupo Interóleo, Juan Gadeo, señala que «el sector ha de incorporar el conocimiento sobre el contexto internacional a su estrategia, en un momento en el que cooperativas y almazaras operan en un escenario global cada vez más interconectado y con operadores cada vez más importantes en el tablero mundial.

Carrefour y El Corte Inglés bajan el aceite mientras la nueva campaña apunta a 1,37 millones de toneladas

Fuente: MERCA2

El Corte Inglés tira el precio del aceite Carbonell

En este contexto, con la oferta actual del supermercado de El Corte Inglés, la gama de Carbonell abarca desde el aceite de oliva suave (0,4º) e intenso (1º) hasta sus líneas superiores como la gama Gran Selección (Arbequina, Picual o Hojiblanca) y el Aceite de Oliva Virgen Extra (AOVE). Los precios de venta directos por litro o en formato garrafa reflejan una paulatina moderación respecto a campañas anteriores.

Sin ir más lejos, en El Corte Inglés están llevando a cabo un diseño de promociones donde concentran sus esfuerzos para reactivar el volumen de ventas e incentivar la compra de rotación rápida frente a las marcas blancas. El cliente, tanto si compra en los establecimientos físicos como en el canal online, podrá ver que el precio base del aceite Carbonell oscila entre los 5 y 8 euros el litro, dependiendo de la variedad y categoría del aceite.

El Corte Inglés busca aliviar la presión sobre el presupuesto familiar y conseguir que el cliente siga manteniendo la fidelidad a Carbonell

El pilar fundamental de la estrategia promocional de El Corte Inglés con la marca Carbonell radica en las ofertas por volumen, destacando de manera muy visible la clásica promoción de comprando 2, la 2.ª unidad sale con descuento, con rebajas que alcanzan habitualmente el 70% en el segundo bote o precios fijos reducidos. Por ejemplo, en botellas estándar de un litro de aceite de oliva suave de 0,4º o intenso de 1º de Carbonell con un precio base en torno a los 5,75 euros, la aplicación de la promoción sobre la segunda unidad reduce drásticamente el coste medio final por litro a los 3,70 euros.

Asimismo, a las rebajas en formato botella se suma el papel decisivo de las garrafas de 3 y 5 litros. El Corte Inglés utiliza con frecuencia la reducción directa sobre el PVP en estos formatos de gran volumen. Las garrafas de 3 litros de oliva suave y virgen de Carbonell se comercializan frecuentemente con descuentos directos sobre el precio de lista original, mientras que las de 5 litros se posicionan como el formato de referencia para familias que buscan maximizar el ahorro unitario en el consumo continuo de cocina.

El Corte Inglés, aceite
Fuente: El Corte Inglés

El equilibrio de una colaboración atractiva para el cliente

La alianza promocional entre El Corte Inglés y Carbonell responde a una minuciosa estrategia de segmentación del cliente. A diferencia de los modelos de descuento duro, donde prima el producto de marca blanca a un único precio sin margen de elección, El Corte Inglés sostiene su propuesta de valor en la amplitud de surtido y la presencia destacada de fabricantes líderes. En este entorno, Carbonell ejerce como puente entre la marca propia del supermercado (El Corte Inglés o Aliada) y los aceites de autor o de edición limitada del Club del Gourmet.

Para el consumidor, el atractivo de adquirir Carbonell en El Corte Inglés reside en la combinación de garantías de calidad de marca con ventajas comerciales añadidas del ecosistema del grupo. El uso de la tarjeta de compra de El Corte Inglés, la acumulación de bonificaciones en compras de super y las opciones de entrega rápida a domicilio a través del servicio de compra online incrementan el valor percibido de estas ofertas de aceite.

El Corte Ingles madrid Merca2
Fuente: Agencias

Sin ir más lejos, la promoción se convierte así en un reclamo cruzado. Concretamente, la oferta en una marca de referencia como Carbonell atrae al usuario a la tienda o a la app, propiciando la compra de otros productos de la cesta general. Las dinámicas de promoción sobre la gama de aceites Carbonell en El Corte Inglés demuestran que el factor precio continúa siendo determinante, pero que la respuesta del mercado no pasa únicamente por bajar la calidad.

Mediante mecanismos como el descuento masivo en la segunda unidad, las rebajas temporales en garrafas y la inclusión en campañas institucionales de ahorro, así El Corte Inglés logra ofrecer precios competitivos en el producto estrella de la dieta mediterránea sin sacrificar el posicionamiento ni el prestigio de la marca del fabricante.

Publicidad