El BBVA destina 250 millones a franquicias: ya financia al 80% de las marcas en España

0

Ocho de cada diez marcas de franquicia en España ya trabajan con BBVA: 250 millones movilizados para financiarlas. El dato, adelantado por elDiario.es y El Correo Gallego, sitúa al banco en una posición poco discutible dentro de un segmento al que hasta hace no mucho se miraba de reojo.

La línea no va destinada a las enseñas, sino a quien abre el local. Es decir, al autónomo o a la pyme que firma el contrato, paga el canon de entrada y pone su nombre en el rótulo con el respaldo de una marca que ya conoce el mercado. Ahí está el negocio.

250 millones para pymes y autónomos que abren bajo una enseña

La financiación de franquicias de BBVA cubre el paquete completo de una apertura: el derecho de entrada que cobra el franquiciador, la adecuación del local, el equipamiento y el circulante con el que se sostienen los primeros meses. Son partidas que en los formatos de restauración o retail suelen exigir una inversión inicial de seis cifras, según los baremos que maneja el propio sector.

Cerca del 80% de las marcas del sector trabaja ya con BBVA. Esa red de relaciones le permite ver antes que nadie qué enseñas abren, cuáles cierran y por dónde se mueve la demanda. La banca siempre ha valorado esa posición.

El corte entre franquiciador y franquiciado importa. Financiar al primero es prestar a un negocio que vende marca, formación y soporte; financiar al segundo es dar crédito a un empresario individual con menos margen de error. La entidad ha elegido el segundo tramo, el que genera volumen y vinculación.

Una franquicia no elimina el riesgo del emprendedor: lo reparte entre una marca que ya funciona y un banco que cobra por adelantado su confianza.

Por qué el 80% del sector es una cuota difícil de replicar

La concentración tiene una lógica sencilla: en el negocio de franquicias, la marca actúa como filtro previo. El franquiciador ya ha descartado a los candidatos que no cumplen, les ha formado y les acompaña durante los primeros ejercicios. Para un banco, eso significa una cartera con menos mora que la de un autónomo que empieza solo. La contrapartida es evidente: el préstamo depende de que la red siga expandiéndose.

La clave para el banco no está en el local, sino en la información. Una red de franquicias genera datos homogéneos: mismos proveedores, mismos procesos, mismos márgenes por metro cuadrado. Eso permite al prestamista comparar una unidad con otra y detectar un problema antes de que se convierta en impago. Con un autónomo independiente, esa comparación no existe.

Ahí aparece la competencia. Santander, CaixaBank, Sabadell o Bankinter llevan años peleando por la banca de pymes, y la franquicia es una de las puertas de entrada más naturales: el cliente no pide una hipoteca, pide un plan de negocio con nombre propio. Ir por delante en el 80% de las marcas es una ventaja que se refuerza sola.
BBVA pymes 250 millones

No conviene exagerar el riesgo que evita la marca. La hostelería y el retail concentran buena parte de las aperturas, y también de los cierres, y una franquicia no convierte un mal emplazamiento en un buen negocio. La diferencia, cuando existe, está en la formación y en el soporte operativo, no en el rótulo.

Del ladrillo al negocio pequeño: el giro que explica los 250 millones

El movimiento de BBVA encaja en una tendencia que llevo tiempo observando en la banca española: el crédito a la vivienda y al consumo se ha convertido en un negocio de márgenes estrechos, mientras que el préstamo a pymes y autónomos mantiene una rentabilidad superior y genera vinculación a largo plazo. Cuenta corriente, terminal de punto de venta, seguros, nóminas del pequeño equipo. El préstamo es la puerta; el negocio es lo que hay dentro.

La banca ya intentó algo parecido con otro modelo de garantía. Antes de 2008, el crédito al pequeño negocio se sostenía sobre el valor del inmueble y la corrección de precios se llevó por delante buena parte de esa cartera. Hoy la garantía es el flujo de caja del negocio: más volátil, pero también más honesto.

Los 250 millones son, además, una cifra controlada. No comprometen el balance de la entidad, pero funcionan como declaración de intenciones ante un sector que se reúne cada año en su gran cita ferial y que escucha con atención quién pone dinero encima de la mesa. El modelo de franquicia sigue siendo, en España, una vía de entrada al autoempleo para quien tiene capital pero no quiere inventarse un negocio desde cero.

Y aquí dejo la duda abierta. Si BBVA ya está en ocho de cada diez marcas, el crecimiento no vendrá de captar nuevas enseñas, sino de elevar el porcentaje de franquiciados que financian con él. Es decir, de convertir el acceso privilegiado en cuota de crédito real. La prueba llegará en la próxima presentación de resultados trimestrales y en el número de operaciones que la entidad confirme.

Que un banco haga de las pymes uno de sus ejes, como recuerda su página corporativa, no garantiza nada por sí solo. El crédito se firmará local a local, y ahí no hay atajo posible.
El precio de Bitcoin hoy: BTC se dispara a 85.518 dólares tras el PCE más suave de EEUU

El precio de Bitcoin hoy se ha disparado hasta los 85.518 dólares después de que el dato de inflación de Estados Unidos haya salido mejor de lo que esperaba el mercado. La criptomoneda más grande del mundo cotiza después en torno a los 84.246 dólares, con un movimiento moderado pero suficiente para romper la racha bajista de las últimas jornadas.

Los precios medidos por el PCE, el indicador que la Reserva Federal usa como termómetro preferido, se quedaron en agosto en un 3,4% en su lectura general y un 3% en la subyacente, la que deja fuera alimentos y energía por su volatilidad. Ambas cifras se quedaron por debajo de las estimaciones, según los datos publicados por la oficina estadounidense de estadísticas económicas (BEA).

Qué dice el dato del PCE y por qué mueve el precio de bitcoin

La reacción no fue ni inmediata ni espectacular. Bitcoin marcó su máximo del día en 85.518 dólares a primera hora de la mañana en Nueva York y luego se fue asentando en la zona de los 84.000. En este mercado, movimientos de ese calibre entran dentro de lo normal: un 1,5% en una sola sesión es casi rutina.

Lo relevante es lo que el dato cambia en la cabeza de los inversores. Con una inflación que afloja, la Reserva Federal tiene menos urgencia para encarecer el dinero en su reunión de octubre, y eso suele favorecer a los activos considerados de riesgo, entre ellos bitcoin y el resto del mercado cripto.

El contexto ayuda a entenderlo. El nuevo presidente de la Fed, Kevin Warsh, aseguró en agosto que al banco central le quedaba más trabajo por hacer contra la inflación, y en septiembre el organismo subió los tipos. Ese endurecimiento no impidió que bitcoin firmara una buena semana posterior, señal de que el mercado ya lo daba por descontado.

El mercado llevaba meses buscando una excusa para subir: un dato de inflación tibio y menos presión sobre los tipos le han servido en bandeja.

Tampoco es la primera vez este mes que bitcoin se mueve con fuerza al alza. A comienzos de septiembre llegó a tocar los 87.158 dólares, un nivel que ahora queda un 2% por encima del precio actual. Desde entonces alterna subidas y bajadas sin una dirección clara.

Qué esperan los analistas de la Fed y qué papel juega el Tesoro

Buena parte del mercado sostiene que la Fed no va a encadenar subidas consecutivas y que la de septiembre fue una excepción. En paralelo, el Tesoro de Estados Unidos ha anunciado que más que duplicará el tamaño de sus recompras de deuda y que comprará hasta 6.000 millones de dólares en títulos de largo plazo. Es liquidez que entra al sistema y que, históricamente, ha coincidido con subidas en los activos de riesgo.

A esto se suma un factor político que el mercado sigue con atención. El presidente Donald Trump presiona desde hace meses a la Reserva Federal para que baje los tipos; en 2025 llegó a amenazar con destituir al entonces presidente del banco central, Jerome Powell. La llegada de Warsh y una inflación que se resiste a ceder han mantenido ese pulso en el centro del debate.

bitcoin 85.000

Por qué bitcoin aguanta los 85.000 dólares pese a los tipos altos

Para entender el movimiento conviene recordar que bitcoin no reacciona a la inflación en sí, sino a lo que la inflación obliga a hacer a los bancos centrales. Cuando los tipos suben, el dinero se refugia en la deuda pública, que paga intereses sin sobresaltos. Cuando esa presión se relaja, parte de ese dinero vuelve a buscar rentabilidad en activos más volátiles. Es el mismo patrón que se vio durante 2022 y 2023, cuando cada dato de precios en Estados Unidos movía el mercado cripto más que cualquier noticia propia del sector, incluida la quiebra de FTX.

Dicho esto, hay dos riesgos que conviene no perder de vista. El primero es que un solo dato no cambia una tendencia: si el PCE de los próximos meses vuelve a repuntar, la Fed recupera el argumento para subir tipos y el efecto se deshace en unas horas. El segundo es la dependencia de muy pocos actores. Buena parte de la demanda de bitcoin de los últimos años viene de fondos cotizados, y de un puñado de empresas que acumulan monedas en su balance; si esos compradores frenan, el precio lo nota rápido.

Aun así, que bitcoin aguante por encima de los 85.000 dólares en plena fase de tipos altos dice bastante sobre cómo ha cambiado la composición del mercado. Hace unos años, un endurecimiento monetario provocaba desplomes inmediatos en todo el sector. Hoy la reacción es un encogimiento de hombros y una espera al siguiente dato. El examen llega en octubre, con la reunión de la Fed y un nuevo PCE que dirá si el alivio de esta semana tenía fundamento o era solo un espejismo.

La NASA capta los huracanes Polo y Nolo desde el espacio en una temporada hiperactiva del Pacífico

La NASA ha fotografiado cuatro ciclones tropicales activos al mismo tiempo sobre el Pacífico. La imagen llegó el 27 de septiembre desde la cámara EPIC del satélite DSCOVR, y en ella asoman el huracán Polo frente a la península de Baja California y el huracán Nolo rondando Hawái, con la tormenta tropical Rachel y el ciclón postropical Odalys completando un cuadro poco habitual. Hasta el 28 de septiembre, las cuencas del noreste y el centro del Pacífico sumaban 20 tormentas nombradas, nueve de ellas con fuerza de huracán. La media de 1991 a 2020 para esas mismas fechas es de 13,5 tormentas y 7,4 huracanes.

Esta temporada no solo es intensa: va camino de duplicar lo que se considera normal. El Earth Observatory de la NASA lo resume en una cifra: la energía ciclónica acumulada en el noreste del Pacífico superaba a finales de septiembre el doble de la media, según los datos que recopila la Universidad Estatal de Colorado. Es un número que mide no solo cuántas tormentas hay, sino cuánta fuerza reparten.

Dos impactos en México y un diluvio sobre Hawái

La historia de Polo es la de una intensificación que sorprendió incluso a los pronosticadores. Sobre una superficie oceánica inusualmente cálida, el sistema saltó a categoría 5 el 22 de septiembre, un brinco que el Centro Nacional de Huracanes de Estados Unidos (NHC) califica de intensificación explosiva. Al acercarse a la costa perdió fuerza y tocó tierra en Baja California Sur hacia las 23:00 hora local del 28 de septiembre, probablemente como categoría 2.

No fue el final. Polo cruzó la península, atravesó el golfo de California y volvió a tocar tierra cerca de Guaymas, ya debilitado, hacia el mediodía del 29 de septiembre. El NHC avisó de vientos peligrosos, marejada ciclónica y lluvias capaces de provocar inundaciones y deslizamientos en Baja California Sur y Sonora. Sus restos, mezclados con la humedad de Odalys, apuntaban hacia el suroeste de Estados Unidos, donde podían dejar varios días de aguaceros y riesgo de crecidas.

Nolo, en cambio, no llegó a tocar tierra, pero castigó igual. El huracán descargó más de 30 centímetros de lluvia sobre partes de Maui y de la Isla de Hawái, inundó carreteras, tumbó árboles y provocó deslizamientos, según los informes recogidos por el Observatorio. La isla se libró, eso sí, de lo peor que había traído el huracán Lala a mediados de agosto.

Una temporada se mide menos por el número de tormentas que por la fuerza que reparten mientras avanzan.

Cierran el cuadro la tormenta tropical Rachel, en paralelo a la costa suroeste de México, y Odalys, ya degradada, cuyos restos apuntaban hacia territorio estadounidense. Cuatro sistemas, cuatro amenazas simultáneas sobre la misma franja del planeta.

Qué hay detrás de una temporada que duplica la energía ciclónica

El motor de todo esto tiene nombre. Los científicos esperan un aumento de la actividad ciclónica en esta cuenca durante un episodio de El Niño, que lleva en marcha desde junio. El agua cálida del Pacífico ecuatorial y la baja cizalladura del viento —la diferencia de velocidad entre las capas altas y bajas de la atmósfera— animan a las tormentas a formarse y a fortalecerse en lugar de deshacerse.

Hay una forma sencilla de imaginarlo. Un huracán necesita combustible templado en la superficie y un techo tranquilo que no lo decapite. El Niño calienta el combustible y rebaja el techo, así que a un sistema incipiente le basta para crecer.

La vista que tenemos de todo ello llega desde muy lejos. La cámara EPIC, a bordo del satélite DSCOVR, observa la Tierra entera desde el punto de Lagrange L1, a unos 1,5 millones de kilómetros de nosotros. Para el primer plano, la NASA recurrió al instrumento VIIRS del satélite Suomi NPP, que el 28 de septiembre retrató a Polo mordiendo la costa de Baja California Sur.

También hay sello espacial en la respuesta sobre el terreno: el programa de desastres de la NASA, en coordinación con la agencia federal estadounidense FEMA, apoya la respuesta del estado de Hawái al huracán Nolo y publicará mapas y datos en su portal de acceso abierto a medida que lleguen.

Una temporada extrema en un clima que cambia

Conviene resistir la tentación de leer una sola temporada como una sentencia. Que el Pacífico oriental haya firmado un año casi del doble de lo normal no demuestra por sí mismo una tendencia de fondo; la variabilidad natural de estas cuencas es enorme y El Niño basta para explicar buena parte del exceso. Pero el dato de la energía ciclónica acumulada, más que duplicada, es la clase de señal que los climatólogos observan con lupa.

La pregunta abierta no es si El Niño empuja la actividad —lo hace—, sino qué ocurre cuando ese empujón se suma a un océano más cálido que hace medio siglo. El calor del mar es el combustible de estos sistemas, y no deja de crecer.

Mientras llega esa respuesta, la temporada sigue su curso. La NASA mantiene abierto el seguimiento de la cuenca y su programa de desastres irá publicando los mapas de Nolo conforme se procesen. Para las comunidades del Pacífico mexicano y de Hawái, lo urgente no es el debate climático, sino el agua que todavía tiene que bajar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Imágenes de satélite de la NASA que muestran cuatro ciclones tropicales activos a la vez sobre el Pacífico, con los huracanes Polo y Nolo como protagonistas.
  • Dónde: Cuencas del noreste y el centro del Pacífico; Polo impactó en Baja California Sur y Sonora (México) y Nolo afectó a Hawái.
  • Institución responsable: NASA Earth Observatory, con datos de la cámara EPIC (satélite DSCOVR) y del instrumento VIIRS (satélite Suomi NPP).
  • Cuándo: Imágenes del 27 y 28 de septiembre de 2026; los impactos en tierra se registraron entre el 28 y el 29 de septiembre.
  • Impacto a futuro: El seguimiento por satélite y el apoyo del programa de desastres de la NASA a FEMA mejoran la respuesta ante temporadas ciclónicas extremas.

El congreso de EEUU investiga a Hyperliquid, Crypto.com y PredictIt por insider trading cripto

La investigación sobre insider trading cripto en Estados Unidos apunta ya a tres plataformas: el exchange descentralizado Hyperliquid, Crypto.com y el mercado de predicción PredictIt. El insider trading (operar con información privilegiada antes que el resto del mercado) es la acusación de fondo. El Comité de Supervisión de la Cámara de Representantes, que preside el republicano James Comer, sostiene que una cartera apostó por la caída del mercado justo antes de que Donald Trump anunciara los aranceles que desataron ese desplome.

La apuesta que se colocó un minuto antes del anuncio arancelario

El caso arranca el 10 de octubre de 2025. Ese día, Trump publicó que China afrontaría aranceles del 100% y el precio de las criptomonedas se hundió en cuestión de minutos. Una cartera de Hyperliquid ya tenía abierta una posición bajista —una apuesta a que el precio caería— y, según la carta que Comer envió al consejero delegado de la plataforma, Jeff Yan, esa operación se ejecutó antes de que la noticia fuera pública.

La magnitud de la jugada explica el interés del Congreso. La posición bajista más seguida de Hyperliquid ese día valía cerca de 1.100 millones de dólares en bitcoin y ether, según el análisis recogido por Investing.com. La cartera añadió fondos un minuto antes de la publicación de Trump, obtuvo más de 150 millones de dólares de beneficio y el resto del mercado pagó la factura: 19.000 millones de dólares en liquidaciones, es decir, cierres forzosos de posiciones apalancadas.

¿Quién está detrás? Los análisis on-chain —el rastro público que dejan las operaciones en cadenas de bloques abiertas— vincularon la cartera con una ballena (una cartera lo bastante grande como para mover el mercado por sí sola) identificada como Garrett Jin, ex consejero delegado de BitForex. Jin negó haber operado con información privilegiada y aseguró que lo hizo por cuenta de un cliente. Cuentas de seguimiento del sector sostienen además que esa misma cartera movió más de 4.200 millones de dólares en bitcoin para rotar a ether, un dato que no figura en la documentación oficial del comité.

Ahí aparece la paradoja que el Congreso quiere convertir en norma. En Hyperliquid cada operación queda registrada en una cadena de bloques pública: la cartera se ve, el dinero se sigue, el movimiento queda fechado. Lo que no se ve es el nombre de quien firma la orden. La carta de Comer subraya que la transacción se produjo ‘en el momento de una decisión gubernamental no pública’ y en una plataforma que, a juicio del comité, opera sin verificación de identidad y sin mecanismos para reportar al responsable a las autoridades estadounidenses.

El comité pide ahora a las tres plataformas que detallen sus controles de identificación de clientes (KYC, por sus siglas en inglés) y que expliquen cómo detectan las operaciones sospechosas. No es el primer requerimiento. Kalshi y Polymarket, las dos mayores plataformas de predicción del país, ya entregaron cerca de 1.000 documentos al comité.

La cadena de bloques deja la huella del dinero, pero no el nombre de quien firma la orden. Ese es el hueco que el Congreso quiere cerrar.

Qué pide el Congreso a Hyperliquid, Crypto.com y PredictIt

Crypto.com permite a los usuarios estadounidenses apostar sobre política, deportes y economía a través de una filial de predicción regulada. PredictIt, propiedad de Aristotle Exchange, opera en el mercado político desde 2014. Hyperliquid, en cambio, funciona con contratos automáticos y sin una empresa que valide cada alta de usuario: es un exchange descentralizado. Esa diferencia es la que más incomoda al comité.

La ronda de cartas llega después de una primera tanda dirigida a Kalshi y Polymarket en mayo de 2025. Los antecedentes que cita Comer mezclan lo anecdótico con lo grave. En abril de 2025, un soldado fue acusado de usar información privilegiada para ganar unos 400.000 dólares apostando por la captura de Nicolás Maduro. En otro episodio, Kalshi prohibió a George Santos operar de por vida al descubrir que había apostado sobre su propia aparición en el discurso del Estado de la Unión.

Para el ahorrador español, el caso queda lejos en lo geográfico y cerca en lo normativo. MiCA, el reglamento europeo de criptoactivos, se centra en los proveedores de servicios y no tiene un marco equivalente para los mercados de predicción, un terreno donde se mezclan apuestas deportivas, derivados financieros, y contratos de todo tipo. Si Washington endurece las exigencias de identidad, buena parte del volumen acabará buscando plataformas con menos controles. Es un patrón conocido: cuando un regulador aprieta, la actividad migra antes de desaparecer.

Por qué este caso importa más allá del mercado cripto

Los mercados de predicción han dejado de ser una curiosidad de nicho. Kalshi y Polymarket mueven volúmenes que hace cinco años correspondían a productos financieros convencionales, y las cripto se han metido de lleno en ese negocio: Hyperliquid opera derivados con la misma lógica de apuesta sobre el precio que una casa de futuros. La frontera entre mercado regulado, casino y foro de apuestas se ha vuelto difusa. Ahí es donde el insider trading encuentra hueco.

La parte interesante es cómo se detectan estas operaciones. Todo queda registrado en una cadena de bloques pública, y eso ha permitido que analistas independientes reconstruyeran el rastro de la cartera con precisión de minutos. Hace cinco años, cuando el mercado de derivados cripto apenas movía una fracción de lo que mueve hoy, ese escrutinio era impensable. Ahora cualquiera con paciencia puede fechar una apuesta. Pero el rastro público no siempre da un nombre, y sin verificación de identidad la investigación se queda a medias.

El riesgo de sobrerreacción existe y no es menor. Una norma escrita con prisa puede empujar a estas plataformas hacia jurisdicciones con menos controles, justo lo contrario de lo que busca el comité. También puede ocurrir lo opuesto: que el caso se quede en un intercambio de cartas y documentos, como ha sucedido con otras investigaciones del Congreso que nunca llegaron a convertirse en texto legal.

Lo que está en juego no es solo quién ganó 150 millones de dólares en una noche. Es si los mercados de predicción se integran en el sistema financiero con reglas claras o si siguen creciendo por fuera de ellas. Las respuestas de Hyperliquid, Crypto.com y PredictIt marcarán el ritmo. De momento, no hay plazo público para recibirlas.

Brasil ya prueba el XRP Ledger de Ripple para tokenizar fondos de inversión

Brasil ha dado un paso que hasta hace poco sonaba a experimento de laboratorio: una infraestructura financiera regulada empieza a registrar participaciones de fondos de inversión sobre una blockchain pública. CSD BR, el depositario central de valores del país (la entidad que certifica quién es dueño de cada título en el mercado brasileño), ha arrancado un piloto con el XRP Ledger de Ripple y ya replica participaciones de fondos gestionados por BTG Pactual.

El proyecto no pretende sustituir nada, al menos por ahora. La red funciona como un espejo del registro: lo que aparece en la cadena replica una participación que sigue existiendo, con todas sus garantías legales, en los sistemas tradicionales del depositario. Dicho de otro modo, nadie ha movido todavía el dinero de sitio. Solo se ha levantado una segunda capa para comprobar si aguanta el volumen.

Cómo funciona el piloto con el XRP Ledger

La prueba se apoya en el estándar Multi-Purpose Token, un formato de activo digital dentro de la red de Ripple que sirve para representar desde una participación de fondo hasta un bono. Es, en la práctica, tokenizar: convertir un activo tradicional en una representación digital que vive en una cadena. Todo ocurre en un entorno permisionado y cerrado, es decir, con acceso reservado a nodos y usuarios autorizados. No es una red abierta a cualquiera con un monedero.

CSD BR defiende esa prudencia. Daniel Polano Spreafico, responsable de Productos y Clientes de la entidad, sostiene que replicar registros es la vía más segura y responsable de introducir tecnología nueva en infraestructura crítica. La compañía asegura además que la plataforma puede procesar millones de transacciones en cuestión de minutos.

El acceso está limitado a a clientes corporativos y bancarios brasileños que cumplan con los requisitos de identificación y de prevención de blanqueo de capitales. Es decir, el piloto no está pensado para el inversor particular ni para el ahorrador que sigue el mercado desde el móvil.

Y lo más relevante es lo que no cambia: el registro oficial, los depósitos y la liquidación regulada siguen en manos de los sistemas tradicionales de CSD BR. La cadena, de momento, es una copia consultable, no el libro donde se apunta la propiedad.

Copiar un registro en una blockchain no descentraliza nada por sí solo. Lo relevante es que un depositario regulado haya decidido que la tecnología aguanta el volumen.

Qué gana Brasil y por qué mira el resto de la región

Ripple Brasil

Para Ripple, el mensaje importa tanto como la prueba. Silvio Pegado, director de la compañía para América Latina, califica la iniciativa de hito importante para la industria y subraya el salto desde las pruebas de concepto hasta una infraestructura de registro en vivo dentro de un mercado de capitales nacional. Ripple lo presentó en sus canales oficiales como la primera vez que un depositario central de valores con licencia registra la titularidad de valores en una blockchain pública.

Desde BTG Pactual, Luis Furtado, socio de infraestructura de mercado, coincide en la relevancia del proyecto y sostiene que reflejar las participaciones crea una base concreta para futuros desarrollos, siempre sin tocar el registro oficial. Traducido: el banco gana experiencia y posición antes de que el mercado decida hacia dónde camina.

El mercado, de momento, no se ha emocionado. XRP cotiza cerca de 1,50 dólares, con un descenso del 0,4% en las últimas 24 horas. Tiene su lógica: un piloto de registros no genera demanda directa del token ni obliga a nadie a comprarlo.

La escala de lo que hay detrás ayuda a dimensionar el asunto. CSD BR administra activos registrados por unos 22.000 millones de reales, alrededor de 4.000 millones de dólares al cambio actual. Su hoja de ruta contempla avanzar hacia la emisión y negociación nativa de activos entre participantes autorizados, con los certificados de recibibles inmobiliarios y los del agronegocio como principales candidatos. También se habla de mecanismos de confidencialidad más avanzados, de productos de renta fija y de una posible expansión internacional.

Nada de eso tiene fecha. Y por ahora no se ha anunciado ningún mercado minorista para estos activos, un detalle que conviene retener antes de dejarse llevar por titulares grandilocuentes.

De la prueba al mercado: qué falta y qué puede salir mal

Los registros distribuidos llevan una década anunciándose como la gran reforma de la infraestructura financiera y su historial es desigual. El proyecto más ambicioso de la última década, el reemplazo del sistema de liquidación de la bolsa australiana (ASX), se abandonó en 2022 tras años de retrasos y sobrecostes. El Banco Central de Brasil lleva desde 2023 ensayando su propia infraestructura con el piloto Drex. En ese contexto, lo que hace distinto a este caso no es la tecnología, sino el punto de partida: no es una prueba de concepto en un laboratorio, es un espejo funcionando sobre infraestructura viva y con fondos reales.

Aun así, conviene poner límites a la expectativa. Un espejo de registros no crea liquidez: si los activos no llegan a emitirse y negociarse de forma nativa, el valor del ejercicio será sobre todo reputacional. La red es pública, sí, pero el entorno permisionado deja el control en manos de unos pocos actores, de modo que quien espere descentralización se equivoca de conversación. Y queda la dependencia operativa de una única red y de un único proveedor tecnológico, Ripple, un riesgo clásico en cualquier migración de este tipo.

Tres cosas merecen seguimiento en los próximos meses:

  • Si el piloto pasa de replicar participaciones a emitir y negociar activos de forma nativa entre participantes autorizados.
  • Qué criterios fijan el Banco Central y la Comisión de Valores de Brasil para tratar estas participaciones tokenizadas.
  • Si otros depositarios de la región copian el modelo o prefieren esperar a ver cómo termina.

La película, en todo caso, no se decide solo en Brasil. Si el experimento funciona, la pregunta que se hará el sector es otra: cuántos mercados regulados están dispuestos a admitir que su registro oficial viaje, aunque sea en copia, por una cadena que cualquiera puede consultar. Ahí es donde el XRP Ledger en Brasil se juega algo más que un titular.

BitMine supera 6 millones de ETH: ya controla casi el 5% del suministro de Ethereum

BitMine ha superado los 6 millones de ether en su balance, cerca del 4,9% de todo el suministro en circulación de Ethereum. La compañía, que pasó de minar bitcoin a levantar la mayor tesorería corporativa de ETH del mercado, ve además cómo su acción en el Nasdaq, el ticker BMNR, forma un golden cross.

La cifra sitúa a la compañía en un terreno poco habitual para una empresa cotizada. No es un fondo con clientes ni un vehículo pasivo: compra ether con caja propia y lo trata como reserva de valor. La sociedad está presidida por Tom Lee, una de las voces más reconocibles del sector en los últimos años.

Según los datos que recoge el medio especializado FXStreet, BitMine controla ya el 4,9% del suministro de ether en circulación. Con una emisión cercana a los 122 millones de monedas, esa proporción equivale a más de seis millones de ETH, una cantidad que ningún ETF al contado mantiene hoy en su balance.

Qué significa controlar 6 millones de ETH

Ethereum dejó atrás la minería en septiembre de 2022 y pasó a un sistema de prueba de participación: los validadores bloquean monedas como garantía y, a cambio, aseguran la red y cobran recompensas. Desde entonces el suministro crece a un ritmo muy inferior al de bitcoin y en algunos periodos ha retrocedido, por una emisión más contenida y por las comisiones que se queman con cada transacción.

Que una empresa acumule cerca de un 5% de ese total admite dos lecturas. La primera es la oferta disponible: cada moneda que entra en un balance y no se mueve reduce el float, el ether que circula de verdad en los mercados. La segunda es el peso relativo: quien controla esa cantidad se convierte en un actor al que la red mira de reojo, aunque no tenga ningún poder de decisión sobre el protocolo.

Además, el ether depositado en staking, el mecanismo por el que se bloquean 32 ETH para validar la red, ronda ya más de una cuarta parte del total emitido, y buena parte pasa por un puñado de proveedores. Y a esa concentración se suma ahora la de las tesorerías corporativas, un fenómeno que hace tres años sencillamente no existía.

Cada ether que entra en un balance corporativo deja de estar disponible en el mercado. Con seis millones de monedas, esa resta ya se nota.

El golden cross de BMNR: qué dice el gráfico y qué no

El segundo titular del día es técnico. La acción de BitMine ha formado un golden cross, el cruce de la media móvil de 50 sesiones por encima de la de 200. Es un patrón clásico, y su lectura es sencilla: el precio medio de corto plazo supera al de largo plazo, lo que suele interpretarse como un cambio de impulso al alza. La definición completa está en la entrada sobre medias móviles.

Conviene no exagerar. Las medias móviles son indicadores retardados: describen lo que ya ha ocurrido, no lo que va a ocurrir. El cruce certifica una tendencia en marcha más que anunciar una nueva. En una compañía cuyo balance es, en esencia, ether, ese matiz vale dinero.

tesorería ETH

Una ballena del 5%: los riesgos de la mayor tesorería de ETH

La comparación con Strategy, la antigua MicroStrategy, es inevitable. Aquella empresa convirtió en 2020 un negocio de software en un vehículo de exposición a bitcoin y multiplicó su capitalización y su volatilidad. En 2025, una oleada de cotizadas copió el modelo con ether, BitMine entre ellas. El patrón es el mismo, y también lo son sus costuras.

La primera es el precio de la acción frente al valor de sus ether. Cuando ese múltiplo cotiza con prima, la empresa puede emitir acciones, comprar más ETH y repetir la jugada: la máquina funciona mientras el mercado pague de más por el envoltorio. Cuando la prima se convierte en descuento, el mecanismo se atasca, porque cada acción nueva diluye al accionista en lugar de ampliar su exposición.

La segunda costura es la liquidez. Un ETF puede crear y reembolsar participaciones, y ajustar su tamaño al dinero que entra o sale; una sociedad cotizada no tiene ese resorte. Si necesita caja para sus gastos operativos y el mercado no le compra acciones nuevas a buen precio, la vía natural es vender ether. Con seis millones de monedas, una venta relevante se nota en el libro de órdenes.

Hay un detalle más que el entusiasta suele pasar por alto. La concentración del suministro no es neutral: buena parte del ether en staking está en manos de unos pocos operadores y ahora una empresa privada suma otro 5%. Eso no rompe nada, pero convierte a un grupo reducido de actores en piezas sensibles del mercado. Ni Lido ni BitMine deciden las reglas de Ethereum; sí influyen, en cambio, en el precio de corto plazo.

Lo que toca mirar a partir de ahora tiene fecha. La compañía presentará previsiblemente sus resultados del tercer trimestre en noviembre, y ahí se verá si mantuvo el ritmo de compra en un trimestre que termina precisamente hoy. Los paneles públicos que siguen el suministro, como el explorador Etherscan, permiten comprobar si las monedas siguen saliendo de los exchanges o si el flujo se ha dado la vuelta.

BitMine ha demostrado que una empresa puede levantar miles de millones y comprar ether a discreción. Lo que no está demostrado es lo contrario: que sepa gestionar una corrección severa del activo que sostiene su balance. Ese examen, y no el cruce de medias, definirá su historia.

Abracadabra propone su cierre tras el colapso de MIM: cae a 0,04 $

Abracadabra ha propuesto cerrar sus operaciones de forma ordenada. El protocolo de finanzas descentralizadas reconoce que su stablecoin, Magic Internet Money (MIM), cotiza alrededor de 0,04 dólares y que ya no existe una ruta viable para devolverla al valor de un dólar. La decisión llega después de una cadena de ataques que ha ido vaciando su respaldo desde 2024.

La propuesta, publicada en el foro de gobernanza del proyecto, plantea terminar la actividad sin liquidación inmediata y sin rescate externo. Es el reconocimiento escrito de que el modelo aguantó lo que pudo. Los números que la acompañan son contundentes.

Qué queda en la tesorería: 22 millones de MIM y 900.000 dólares

El documento compara los 22 millones de MIM aún pendientes con apenas 900.000 dólares en respaldo que el equipo considera accionable. Por cada dólar prometido a los tenedores hay menos de cuatro centavos disponibles. Con esa aritmética, cualquier proceso de canje se aleja de la paridad que la stablecoin prometió desde 2021.

La votación tampoco aporta claridad. Al cierre de la información disponible, la propuesta acumulaba solo dos votos: 100 millones de SPELL a favor y 0,5 millones en contra, siendo SPELL el token de gobernanza del ecosistema. El periodo terminaba el miércoles por la tarde, así que el resultado seguía abierto. La concentración de esos sufragios deja una pregunta incómoda sobre quién decide el destino de los fondos.

Para el tenedor medio, un cierre ordenado no equivale a recuperar lo invertido. El plan no garantiza que cada poseedor de MIM pueda canjear sus tokens a un dólar, porque la relación entre pasivos, colateral disponible y fondos bajo control del DAO no termina de cuadrar ni en el propio documento.

Una stablecoin no muere cuando pierde la paridad, sino cuando nadie puede explicar dónde acabaron los fondos que debían sostenerla.

Tres ataques, 21 millones de deuda incobrable y una transición fallida

stablecoin MIM 0,04

La propuesta atribuye al historial de incidentes un total de 21 millones de dólares en deuda incobrable. El primero de los golpes llegó en enero de 2024, con pérdidas de 6,5 millones. Los otros dos se produjeron en marzo y octubre de 2025, y sumaron 13 millones y 1,7 millones respectivamente. Tres eventos distintos con un mismo efecto: menos colchón para sostener MIM.

A esa cuenta hay que añadirle algo anterior. En 2022, DegenBox, la herramienta de apalancamiento en bucle que Abracadabra usaba para amplificar posiciones, quedó vinculada al ecosistema de UST, la stablecoin de Terra que terminó desplomándose. Aquel episodio recortó en unos 1.000 millones de dólares el valor total bloqueado en el protocolo, lo que el sector llama TVL (el dinero depositado en un protocolo DeFi en un momento dado).

Ahí entra la otra mitad del conflicto. El analista de DeFi Mikko Ohtamaa calificó el plan como un posible vaciado de tesorería. Señaló ventas relevantes de MIM en el mercado de Curve los días 8 y 11 de junio, cuando el token ya perdía su anclaje al dólar, y calculó que esas operaciones dejaron a los vendedores cerca de 500.000 dólares. Su lectura no está probada, pero apunta a una pregunta legítima: quién vendió, con qué información y en qué momento.

Hay un segundo movimiento en el punto de mira. El 14 de julio de 2026, bóvedas controladas por Abracadabra habrían transferido unos 8,3 millones de dólares en activos sin explicación pública, según una publicación de Pharos recogida en el reporte. De ese total, 2.142 ETH y WETH salieron hacia una dirección identificada como depósito de Binance, y 4,30 millones en USDC y USDT fueron a una dirección sin etiqueta. La propuesta de cierre no las incorpora al cálculo de redención.

El patrón que se repite desde el colapso de UST

Conviene mirar el episodio con perspectiva, porque Ethereum ya ha vivido este guion. En mayo de 2022, UST intentó mantener su paridad vendiendo el token propio de Terra para recomprar, y el mecanismo se rompió en días. Buena parte del ciclo DeFi de 2020 siguió una lógica parecida: arquitecturas sólidas sobre el papel y nadie revisando qué pasaba cuando el mercado dejaba de subir. MIM no es algorítmica pura, pero arrastra el mismo problema: dependía de que las bóvedas y el colateral aguantaran en pie.

Hay un detalle que no es financiero, pero pesa. En 2022 se reveló que 0xSifu, una figura vinculada a la gobernanza del proyecto, era Michael Patryn, cofundador de QuadrigaCX, el exchange canadiense que colapsó en 2018. No fue un hack, sino un problema de perfiles y control interno. La confianza, una vez se rompe, no se recupera con una votación.

El último elemento a vigilar es la transición que el DAO aprobó en junio, con MIM ya descosido. La gestión de activos pasó a un grupo descrito como liderado por Anubis, con el objetivo declarado de revitalizar el proyecto. La votación sumó más de 5.000 millones de SPELL y salió sin oposición. A comienzos de julio, la cuenta del protocolo prometió una hoja de ruta para restaurar la paridad; no hubo más actualizaciones públicas.

Dicho de otro modo: el cierre no explica qué ocurrió entre junio y septiembre. La mayoría de los tenedores apunta a la misma pregunta y nadie ha puesto encima de la mesa una respuesta con números.

Abracadabra llegó a tener una valoración de 6.000 millones de dólares. Hoy discute cómo repartir 900.000 entre quienes confiaron en su stablecoin. Lo que viene depende de dos cosas: que la comunidad acepte el cierre y que alguien publique la trazabilidad completa de las bóvedas. Mientras eso no ocurra, los tenedores de MIM seguirán mirando el mismo gráfico: una línea plana pegada al cero.

El Banco de España avisa: una cuenta bancaria sin uso puede acabar en deuda reclamable

Si tienes una cuenta bancaria sin uso y con saldo cero, cuidado: el Banco de España avisa de que el contrato sigue vivo, las comisiones también y esa deuda puede acabar reclamada.

Llevo años revisando contratos bancarios y este es uno de los despistes más caros que veo. Nadie cancela porque, total, no hay un euro ahí. Y precisamente por eso no se cancela: lo cómodo es olvidarse y al banco no le interesa recordártelo.

Vamos a los números que importan. Una cuenta a la vista sin movimientos no se extingue por inactividad: el depósito sigue plenamente activo mientras no firmes la cancelación. Y mientras el contrato esté vigente, la entidad mantiene el derecho a cobrar las tarifas que aceptaste al abrirla.

Por qué el banco te sigue cobrando con la cuenta a cero

Aquí está el mecanismo que se lleva por delante a mucha gente. Si el saldo es cero y la entidad aplica la comisión de mantenimiento, el saldo pasa a negativo. Ese descubierto devenga intereses de demora y, si se alarga, termina en un cargo por reclamación de saldo deudor.

El resultado es una deuda silenciosa: no has gastado nada, no has usado el servicio y, aun así, debes dinero. No suele aparecer en tu radar hasta que el banco la reclama o la cruza con otros productos que tienes contratados.

Dejar el saldo a cero no es cerrar la cuenta. Es solo dejar de mirar mientras el contrato sigue generando cargos.

Ojo con un matiz que genera mucha confusión: los seguros vinculados, las tarjetas, las líneas de crédito, o los planes de pensiones tienen contratos independientes. Cancelar uno no cancela los demás. Si tu objetivo es cortar gastos, hay que ir producto por producto.

Qué permite el Banco de España y qué no en una cuenta inactiva

comisiones cuenta bancaria

El supervisor se mueve en dos direcciones. Por un lado, las entidades no pueden cobrar comisiones por servicios que el cliente no ha solicitado ni penalizarle de forma desproporcionada. Por otro, sí pueden aplicar tarifas periódicas siempre que figuren por escrito en el contrato original que firmaste al abrir la cuenta.

Además, la normativa impide que el cobro exclusivo de comisiones deje la cuenta en negativo si el cliente no ha hecho otras operaciones. Es una protección real, pero incompleta: no extingue el contrato ni detiene la acumulación de tarifas hasta que el titular interviene.

La conclusión práctica es incómoda. La única forma de cortar el goteo es pedir la cancelación formal. No sirve la inactividad, ni haber perdido la tarjeta, ni haberse mudado de banco.

Situación de la cuenta¿Contrato activo?Riesgo de comisionesQué conviene hacer
Con movimientos y nómina domiciliadaSíBajo o nuloMantener si no pagas mantenimiento
Sin movimientos pero con saldoSíAlto: las tarifas se descuentan del saldoCancelar o dejar saldo para atender cargos
Sin movimientos y con saldo ceroSíMuy alto: el saldo pasa a negativoCancelación formal cuanto antes
Con descubierto por comisionesSíIntereses de demora y reclamaciónNegociar, pagar y cerrar por escrito
Cancelada con documento firmadoNoNuloGuardar el justificante

Cómo cerrar una cuenta olvidada sin dejar cabos sueltos

El trámite puede hacerse en oficina o, en muchas entidades, desde la banca digital. Antes de firmar nada, revisa esto con calma:

  • Recibos domiciliados: luz, agua, seguros, suscripciones o cuotas que aún carguen en esa cuenta. Si cambias de banco, traslada primero los cargos.
  • Tarjetas y líneas asociadas: devuélvelas o inutilízalas. Una tarjeta activa mantiene viva parte de la relación contractual.
  • Talonarios y cheques: la entidad suele pedir su devolución.
  • Saldo y liquidación: comprueba que queda en cero y que no hay intereses pendientes.
  • Justificante: exige el documento de cancelación firmado por ambas partes. Es la única prueba válida frente a reclamaciones futuras.

Pedir ese papel no es desconfianza, es sentido común. Sin él, dentro de dos años no tendrás forma de demostrar que cerraste nada.

Y si la entidad no te entrega el justificante o te sigue cobrando después del cierre, la vía es reclamar por escrito a su servicio de atención al cliente y, si la respuesta no llega o no te convence, acudir al Portal del Cliente Bancario del Banco de España. Es gratuito y no necesitas abogado.

Mi criterio tras años revisando cuentas olvidadas

Hay un precedente que ayuda a entender todo esto. Cuando los tipos estaban a cero, los bancos competían por captar clientes y muchas comisiones de mantenimiento desaparecieron de las cartillas. Con los tipos más altos volvieron a generalizarse, sobre todo en cuentas sin nómina ni vinculación. La lección: lo que hoy es gratis puede dejar de serlo el año que viene, y solo te enteras si lees el extracto.

Mi criterio es tener pocas cuentas y bien vigiladas: una principal para la nómina y los recibos, una de ahorro y, como mucho, una remunerada si de verdad compensa las condiciones que exige. Cada cuenta extra es un contrato vivo que puede generar cargos.

Y ojo con un detalle que se confunde mucho: el Fondo de Garantía de Depósitos cubre hasta 100.000 euros por titular y entidad, así que abrir tres cuentas en el mismo banco no multiplica la protección.

Después está el cálculo de la rentabilidad real. Pongamos una cuenta remunerada al 2%: deja de ser un buen producto en cuanto la comisión de mantenimiento se lleva por delante buena parte del interés. Con saldos pequeños, dos recibos de comisiones bastan para borrar el rendimiento de todo el año.

Por eso, antes de contratar cualquier cuenta nueva, calcula la rentabilidad neta: intereses menos comisiones y, después, resta la inflación. Si el resultado sale negativo, lo que tienes no es un ahorro: es un gasto con buen marketing.

El daño tampoco es solo el importe. Una reclamación de saldo deudor obliga a negociar, alarga el cierre y complica la relación con la entidad justo cuando de verdad necesites financiación.

Una cuenta que no usas no es un recurso aparcado: es un contrato abierto con una factura que no controlas.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Haz una lista de tus cuentas olvidadas y pide por escrito la cancelación formal de las que no uses. Abrir la app del banco lleva dos minutos.
  • Qué vigilar: Revisa el próximo extracto por si aparece una comisión de mantenimiento. Si el cargo llega después del cierre, tienes derecho a reclamar y a exigir el justificante.
  • El error a evitar: Dar por cerrada una cuenta por dejarla a cero o por tirar la tarjeta. Sin documento firmado de cancelación, el contrato sigue vivo.

Bahía del Duque estrena villas de lujo en Tenerife: piscina privada y producto prime en Costa Adeje

0

Las villas de lujo en Tenerife suman un nuevo activo prime en Costa Adeje. Bahía del Duque estrena un conjunto de villas privadas con piscina propia, recepción independiente y servicio dedicado dentro de su recinto.

El complejo no ha desvelado ni el número de unidades ni una tarifa de referencia. Lo que sí define el producto es su lógica: no es una suite con extras, sino una casa con salón-comedor, cocina discretamente integrada y una terraza abierta al exterior donde se ubica la piscina. Se vende privacidad, no metros.

El conjunto se apoya en la escala del resort, un recinto de casi 100.000 metros cuadrados en el municipio de Adeje, en el sur de la isla. Suma 63.000 metros cuadrados de jardines tropicales, cinco piscinas, acceso directo a la Playa del Duque y helipuerto propio.

Qué son exactamente Las Villas de Bahía del Duque

Las Villas no funcionan como una categoría de habitación al uso. Ocupan una zona apartada del movimiento principal, con recepción propia y traslados en buggy a demanda, y su interior se acerca más a una pequeña casa que a una suite. Nada de pasillos compartidos ni colas en el vestíbulo.

Cada villa reserva su piscina privada en la terraza, con tumbonas, comedor exterior y espacios de sombra pensados para usarse a cualquier hora del día. El baño, revestido en mosaico bajo un gran tragaluz, suma dimensiones más propias de un spa que de un hotel. La arquitectura reinterpreta la estética de las villas canarias tradicionales con plazas, patios y caminos que no repiten recorrido.

El lujo insular ya no compite por metros de playa, sino por privacidad gestionada: un producto que vende aislamiento con la logística de un gran hotel detrás.

El servicio se despliega a lo largo del día: limpieza de mañana, repaso de tarde y cobertura nocturna, con un teléfono directo por villa para cualquier gestión. La zona privada añade cava de cortesía por la tarde, un desayuno propio junto a la piscina y propuestas poco habituales, como el floating brunch, servido en bandejas flotantes dentro del agua.

La oferta gastronómica suma ocho restaurantes, de El Bernegal a mesas con sello propio como Nub, Kensei, Sua, o La Brasserie. El bienestar tiene su propio edificio: el spa ocupa 3.500 metros cuadrados entre vegetación tropical y muros de piedra volcánica, con circuito de talasoterapia al aire libre, sauna finlandesa y hammam.

Villas de hotel y residencias de marca: la tendencia que mira a Canarias

El movimiento de Bahía del Duque se lee en clave de marca. La enseña hotelera funciona como sello de calidad y la villa, como unidad de lujo con servicio completo, el mismo resorte que ha llevado a Marbella, Ibiza y Mallorca a concentrar la oferta de más alto standing del país. El cliente de lujo paga por confiar en una firma conocida. Ahí está la clave.

El sur de Tenerife aspira a colarse en ese mapa. Su baza es un clima estable todo el año, una planta hotelera consolidada en Costa Adeje y una clientela europea que ya no solo busca sol y playa. La regulación canaria de la vivienda vacacional, cada vez más restrictiva en los destinos tensionados, empuja parte de esa demanda hacia fórmulas de hospedaje reguladas. Un resort con licencia y servicio propio parte con ventaja frente al piso turístico suelto.

La Ficha del Inversor

Las cifras que el resort sí publica son las del producto: un recinto de 100.000 metros cuadrados, 63.000 de jardines, un spa de 3.500 y ocho restaurantes. Las que no publica, como el precio por noche, el número de villas y la tarifa de temporada alta, son justo las que el sector usa para medir la pujanza del lujo insular. El hotelero español ya vivió un salto de gama parecido tras la crisis de 2008, cuando los fondos internacionales compraron planta vacacional para reconvertirla.

A seis meses vista, el termómetro apunta a una temporada de invierno fuerte. Canarias juega con la ventaja de su temperatura estable frente al cierre de la campaña mediterránea, y las zonas prime del sur de Tenerife suelen aguantar la ocupación entre noviembre y marzo, cuando Marbella y Baleares bajan el ritmo. El producto encaja con un perfil concreto: parejas y familias de alto poder adquisitivo que priorizan privacidad, no el turista de paquete.

Para el inversor, la lectura es indirecta. Hoy interesan el vehículo hotelero y el suelo prime de Costa Adeje, no la compra de la villa, hoy fuera del mercado. Marbella conserva una marca global difícil de replicar y Baleares, mayor conectividad y un mercado de segunda residencia maduro. El riesgo está en la propia regulación turística: si las autonomías siguen apretando el cerco al uso vacacional, el lujo insular tendrá que defender su licencia a cada renovación. Cada cual juega sus cartas. Bahía del Duque no ha dado fechas ni tarifas, así que la próxima ventana para medir el pulso llegará con los cierres de ocupación del invierno.

Fusionar documentos PDF: cómo las empresas eliminan la fricción en su gestión documental

En la actividad cotidiana de una empresa, los documentos raramente nacen en el lugar donde deben morir. El contrato lo redacta el departamento jurídico y lo firma el director general. La memoria anual la escribe el equipo de comunicación, la revisa el área financiera y la valida el consejo. La propuesta técnica para una licitación la construyen tres departamentos distintos a partir de plantillas diferentes. En cada uno de estos casos, el producto final que sale al mundo, ante el cliente, el inversor o la administración, tiene que ser un documento único, coherente y ordenado. Reunir las piezas dispersas en ese documento final no debería ser un problema técnico, pero con demasiada frecuencia lo sigue siendo.

El coste oculto de la fragmentación documental

Pocas empresas han calculado cuánto tiempo pierden sus equipos en lo que podría llamarse «fricción documental»: la cadena de emails que va adjuntando versiones de un mismo contrato, el PDF parcial que alguien envió sin los anexos, la versión final que nadie sabe cuál es porque hay cuatro archivos con nombres similares en la carpeta compartida. Estas fricciones son invisibles en el balance pero muy visibles en la productividad: interrumpen flujos de trabajo, generan errores de versión y retrasan procesos que ya deberían haberse cerrado.

La fragmentación de documentos es especialmente costosa en los procesos más críticos del negocio. Una propuesta comercial mal estructurada puede costar un cliente. Una documentación de licitación incompleta puede suponer la descalificación automática de una oferta. Un dossier de due diligence desorganizado puede retrasar o enfriar una operación corporativa. El retorno de una mejor gestión documental es, en estos casos, directo y cuantificable.

Cómo funciona la unión de PDFs en la empresa

La herramienta online de Adobe Acrobat para unir pdf online gratis permite combinar hasta cien archivos PDF en un único documento desde el navegador, sin instalar software adicional y sin cuenta obligatoria para el uso básico. El proceso es simple: se cargan los archivos, se ordenan en la secuencia deseada y se descarga el resultado en segundos. El PDF combinado mantiene la calidad y el formato de cada documento original, puede adjuntarse a cualquier plataforma, enviarse por correo o presentarse en un registro electrónico sin pérdida de integridad. Para equipos que gestionan procesos documentales recurrentes, la misma función está disponible a través de API para integrarse directamente en los flujos de trabajo existentes.

Los documentos que más se benefician de la fusión

En el entorno empresarial, la fusión de PDFs añade valor en varios tipos de proceso. Las ofertas y propuestas comerciales que combinan carta de presentación, propuesta técnica, currículos del equipo y referencias de proyectos anteriores ganan en presentación cuando se entregan como un único documento bien estructurado. Los expedientes de compliance y auditoría, que reúnen certificaciones, contratos, extractos bancarios y declaraciones formales de distintos departamentos, son más manejables y verificables como un único archivo. Los dossiers de prensa y comunicación corporativa, que agrupan notas de prensa, cobertura mediática y material gráfico, son más útiles para sus destinatarios cuando llegan integrados.

En el ámbito de las relaciones con inversores, la capacidad de presentar la documentación de manera ordenada tiene un impacto directo en la percepción de la empresa. Un data room bien organizado, con los estados financieros, los contratos clave y la documentación societaria reunidos en expedientes PDF coherentes, comunica solvencia y rigor antes incluso de que el inversor haya leído el primer número. La forma en que una empresa organiza su documentación habla de cómo gestiona su negocio.

El marco institucional del empresario digital

La Cámara Oficial de Comercio de España publica a través de su portal recursos y guías para la digitalización de empresas, incluyendo orientación sobre herramientas de gestión documental y servicios digitales para pymes. La transformación digital del tejido empresarial español pasa en buena medida por adoptar prácticas y herramientas que reduzcan la fricción administrativa, mejoren la trazabilidad de los documentos y faciliten el cumplimiento normativo. La gestión eficiente del PDF es parte de esa infraestructura digital básica que toda empresa, con independencia de su tamaño, necesita tener resuelta.

El archivo como activo empresarial

Un aspecto frecuentemente subestimado de la gestión documental es su dimensión como activo. El historial de contratos, las actas de consejo, los registros de cumplimiento normativo, las comunicaciones con organismos reguladores: todo ese cuerpo de documentación acredita la trayectoria de la empresa, protege sus derechos y le permite responder ante cualquier requerimiento legal o comercial. Un archivo bien organizado, con los documentos agrupados de manera coherente y accesibles de forma inmediata, tiene un valor real en el momento en que hace falta: una due diligence, una inspección de Hacienda, una disputa contractual, una transacción corporativa.

Las empresas que han construido ese archivo de manera sistemática, con documentos fusionados correctamente, versionados con claridad y almacenados en formatos estables, están mejor preparadas para los momentos de tensión que antes o después llegan a cualquier organización activa. La herramienta para hacerlo bien no requiere inversión especial: está en el navegador, funciona sin instalación y el primer uso no cuesta nada. Lo que sí requiere es el hábito de aplicarla consistentemente, porque en la gestión documental, como en muchas otras disciplinas empresariales, la excelencia no es un acto puntual sino el resultado de una práctica sistemática.

La adopción de la IA, la redefinición del valor del abogado y los nuevos modelos de negocio, entre las principales claves de la primera edición de LEGALTECH EXPO

El sector jurídico atraviesa una etapa de profunda transformación. La incorporación de nuevas tecnologías está cambiando la forma de trabajar de despachos, firmas y departamentos legales, al tiempo que crece la necesidad de ganar eficiencia y adaptarse a un entorno profesional cada vez más exigente.

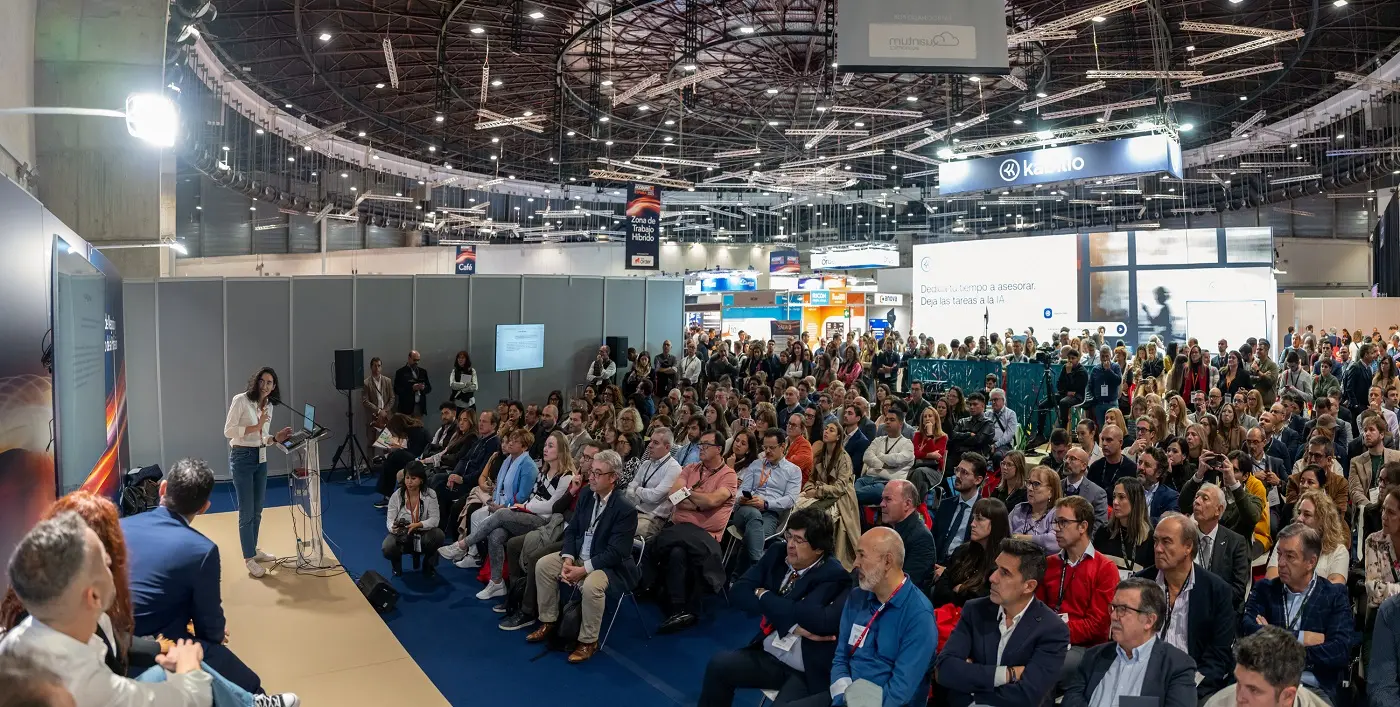
En este contexto, LEGALTECH EXPO, la nueva feria de referencia para los profesionales del sector jurídico en España, celebrará su primera edición los próximos 18 y 19 de noviembre en el Recinto Ferial de IFEMA MADRID, con el objetivo de reunir a los profesionales procedentes de despachos, firmas y departamentos legales de empresa, y acercar al sector las tendencias y soluciones tecnológicas que están redefiniendo la práctica jurídica.

En su primera edición, buena parte de las conversaciones de LEGALTECH EXPO abordarán cómo la tecnología y la inteligencia artificial están cambiando la práctica jurídica y la forma de trabajar de firmas y departamentos legales. El programa de conferencias incluirá sesiones dedicadas a la automatización de tareas y al uso de nuevas herramientas en la gestión legal. También se debatirá sobre cómo estos cambios están modificando los modelos de trabajo del sector y las implicaciones del uso de la IA en los procesos.

Con más de 30 ponencias y mesas redondas, integradas por profesionales del derecho y referentes del ecosistema legaltech, la feria pondrá sobre la mesa los grandes retos a los que se enfrentan hoy en día los despachos y departamentos jurídicos de las empresas y las soluciones que están ayudando a los profesionales del derecho a responder a las nuevas exigencias del mercado.

Entre los principales temas que tratará en profundidad el programa de conferencias de LEGALTECH EXPO destacan las implicaciones éticas y deontológicas del uso de la IA en la práctica jurídica, la ciberseguridad y la protección de la información, la trazabilidad de los procesos, los nuevos modelos de negocio o la necesidad de reducir costes sin comprometer la calidad. Asimismo, se reflexionará sobre cómo la tecnología está modificando la forma de prestar servicios jurídicos, lo que obliga a revisar los modelos de trabajo tradicionales de firmas y departamentos legales y a identificar nuevas formas de añadir valor por parte del profesional jurídico. Entre las sesiones más destacadas figuran:

  • “El impacto de la IA en la abogacía”, mesa coordinada por el Consejo General de la Abogacía Española en la que varios representantes de este colectivo de referencia darán una visión general y completa sobre cómo se está gestionando el cambio que supone la irrupción de la IA en la profesión.
  • “Impacto de la LO 1/2025 en las profesiones jurídicas: un nuevo perfil profesional”, mesa coordinada por REDFEMASC – Federación Española de Resolución Negociada del Conflicto, reflexionará sobre la necesidad de reconocer nuevos modelos en la manera de ejercer el derecho.
  • Lefebvre reunirá a un panel de expertos que debatirá sobre “La paradoja de la IA y cómo cuanta más IA aparece, más importante se vuelve el criterio humano” yreflexionará sobre el papel del criterio, la experiencia y la confianza en un entorno cada vez más automatizado.
  • De la mano del Ilustre Colegio de Abogados de Madrid, la mesa “Retos legaltech, innovación y abogacía” abordará desde distintos ángulos los retos a los que se enfrenta la profesión y aportará una perspectiva crítica y propositiva, con el convencimiento de que la innovación no sustituye al abogado, sino que redefine dónde reside su verdadero valor añadido.

En el área expositiva, los expertos profundizarán en cómo las herramientas están entrando en el trabajo diario de despachos y departamentos legales, desde la gestión de grandes volúmenes de documentación hasta la automatización de determinadas tareas. También habrá espacio para conocer nuevas soluciones orientadas a mejorar la eficiencia de los equipos jurídicos y agilizar sus procesos.

Cristina Claveria, directora ferial de LEGALTECH EXPO, asegura que “queremos que esta primera edición sea un espacio esencial para los profesionales del sector, donde puedan conocer de cerca cómo se están aplicando las nuevas soluciones tecnológicas a la práctica jurídica y compartir experiencias con otros profesionales. LEGALTECH EXPO nace con una vocación muy práctica: acercar al sector herramientas que ya están cambiando la forma de trabajar y ayudar a los profesionales a valorar cuáles pueden aportar realmente a su día a día”.

Por otra parte, ya está abierto el plazo de inscripción para todos aquellos profesionales del sector legal que deseen asistir a LEGALTECH EXPO de forma gratuita. También está disponible el programa de conferencias, que reúne más de 30 horas de contenidos formativos y casos prácticos.

Además, LEGALTECH EXPO se celebrará de forma simultánea a ACCOUNTEX España 2026 y HR EXPO 2026, dos encuentros de referencia nacional en los ámbitos de la gestión empresarial, de despachos profesionales y de los recursos humanos. Esta celebración conjunta entre las tres citas permitirá a los asistentes conocer, durante dos jornadas y en un único recinto, todas las soluciones orientadas a las distintas áreas clave de la gestión, como la función legal, la contabilidad y la gestión del talento.

LEGALTECH EXPO contará con la participación de más de 50 empresas expositoras, entre las que destacan Lefebvre, Tirant lo Blanch, vLex, Conversia, Sepin, Harvey, Iberley y Wolters Kluwer, así como con el apoyo de entidades colaboradoras como el Consejo General de la Abogacía Española, Asociación Madrileña de Mediación, REDFEMASC – Federación Española de Resolución Negociada del Conflicto, Abogacía Joven, FIDE – Fundación para la Investigación sobre el Derecho y la Empresa, CUMPLEN – Asociación de Profesionales de Cumplimiento Normativo, Consejo General de los Colegios de Mediadores de Seguros, Economist & Jurist – grupo editorial jurídico especializado, Inkietos – Think Tank de la abogacía de los negocios y Cámara de Comercio de Madrid.

Además, está previsto que en su primera edición reúna a más de 3.000 profesionales especializados del sector jurídico.

LEGALTECH EXPO es una colaboración entre Diversified Communications, multinacional reconocida internacionalmente como líder en organización de eventos del sector de las ferias profesionales, e IFEMA MADRID, el principal organizador ferial de España y uno de los primeros centros de convenciones de Europa.

Tom Lee sitúa el precio Ethereum 2026 en 10.000 $: el mayor bull run cripto de la historia

El precio de Ethereum en 2026 tiene un nuevo número de referencia: 10.000 dólares. Lo ha puesto ahí Tom Lee, estratega jefe de Fundstrat y presidente de BitMine, que sitúa ese nivel como suelo de su escenario a doce meses y llama ‘conservador’ al objetivo que Arthur Hayes maneja para el cierre del año. En su lectura, lo que se avecina no es un rebote más, sino el arranque del mayor ciclo alcista que ha visto el mercado cripto.

Qué ha dicho exactamente Tom Lee sobre el ether

La predicción, difundida a través de sus intervenciones públicas y recogida por medios como Stocktwits y Yahoo Finance, no se queda en el titular fácil. El objetivo de 10.000 dólares se enmarca en un horizonte de doce meses, lo que sitúa la referencia a lo largo de 2027. No habla, por tanto, de un pico puntual, sino de una zona de precio que, según él, el mercado acabará dando por asumida.

El detalle que más ha circulado es la comparación con Arthur Hayes, el fundador de BitMEX y una de las voces más seguidas del sector. Lee sostiene que el objetivo de Hayes para el cierre de año es ‘conservador’. Traducido al idioma del mercado, viene a decir que se queda corto. Cuando alguien con su historial califica de prudente una proyección ajena, lo que está insinuando es que ve margen por arriba.

La tesis de fondo es que Ethereum pasará de ser el activo que sube de rebote a liderar el tramo final del ciclo. Es una idea ambiciosa. Y también cómoda, porque coloca al ether en el centro de un relato que hasta ahora había protagonizado bitcoin casi en exclusiva.

BitMine, el incentivo que conviene tener presente

Hay una pieza que no se puede pasar por alto. Tom Lee no es un analista independiente: preside BitMine, una compañía cotizada que ha orientado su estrategia a acumular ether en su tesorería, la misma jugada que MicroStrategy popularizó con bitcoin. Eso no invalida su análisis, pero lo condiciona. Cuando el presidente de una empresa que guarda ETH en su balance dice que el precio va a subir, el incentivo forma parte de la ecuación.

Dicho de otro modo: su predicción no es neutral y no pretende serlo. Conviene separar dos cosas. Una es el conflicto de interés, evidente. Otra es si la tesis se sostiene con datos. Y ahí la discusión es bastante más interesante.

Diez mil dólares no se sostienen en una predicción, sino en la liquidez que decide quedarse cuando el titular ya se ha apagado.

El mercado lleva meses mirando los flujos hacia los fondos cotizados de ether, la cantidad de ETH que sale de las plataformas de intercambio y el ritmo de acumulación de las tesorerías corporativas. Son las tres señales que alimentan el relato. La clave no es si Lee acierta con el número exacto, sino si esas tres variables siguen apuntando en la misma dirección que él describe.

Y aquí conviene una dosis de realismo. Los objetivos redondos como el de los 10.000 dólares son potentes como titular, pero frágiles como hoja de ruta. Se cumplen o no se cumplen, sin matices. El mercado, en cambio, rara vez avanza en línea recta.

Tom Lee Ethereum

Qué hay detrás de las predicciones de 10.000 dólares

Tom Lee no es nuevo en esto de poner cifras a un mercado que respira por titular. Ganó notoriedad por acertar el suelo del mercado en 2022 y por sus proyecciones agresivas sobre bitcoin, pero también ha visto cómo algunas de sus previsiones no resistían el paso del tiempo. La lección no está en su historial, sino en cómo funciona este mercado: las palabras de una figura con audiencia mueven flujos a corto plazo, aunque el precio lo terminan decidiendo la liquidez y la regulación.

Merece la pena recordar de dónde viene Ethereum. En septiembre de 2022, la red dejó atrás la minería y empezó a asegurar sus operaciones con prueba de participación, el giro que trajo The Merge. Año y medio después, la actualización Dencun abarató las transacciones en las capas 2, esas segundas capas que procesan operaciones aparte y solo envían un resumen a la red principal, y en julio de 2024 llegaron los primeros ETFs de ether al contado en Estados Unidos.

Ese cóctel —menos emisión, más uso sobre capas 2, y entrada institucional vía fondos cotizados— sostiene las tesis alcistas como la de Lee. El problema es que ninguna de esas piezas avanza en línea recta. El staking, el mecanismo por el que se bloquean ether para validar la red a cambio de recompensas, sigue concentrado en un puñado de proveedores grandes, lo que reabre cada cierto tiempo el debate sobre la descentralización real. Y la actividad de las capas 2, aunque crece, todavía no se traduce en ingresos claros para la red principal.

A eso se suma la macro. El mercado cripto ha dejado de ser un compartimento estanco: cuando la Reserva Federal aprieta o afloja, el ether lo nota igual que la bolsa. Cualquier predicción que ignore ese contexto se queda coja, por mucha audiencia que tenga quien la firma. Eso sí, dónde está el suelo de la próxima corrección nadie lo sabe.

Lo que sí está sobre la mesa es un calendario. Ethereum tiene por delante nuevas actualizaciones de su hoja de ruta, con mejoras orientadas a abaratar costes y a hacer más cómodo el uso desde wallets y aplicaciones. Si esas mejoras llegan a tiempo y los flujos institucionales se mantienen, la tesis de Lee tendrá argumentos. Si la macro se tuerce o el interés institucional se enfría, el número redondo quedará para otra ocasión. El mercado, como siempre, decidirá antes que cualquier analista.

ETFs de Ethereum rompen 7 días de entradas con su primera salida: Bitcoin sigue comprando

Los ETFs spot de Ethereum, fondos cotizados que replican el precio del ether y se compran y venden en bolsa como una acción, han roto una racha de siete días consecutivos de entradas netas con su primera salida diaria en dos semanas. El movimiento ha sido de apenas 2,81 millones de dólares y llega justo mientras los fondos de bitcoin amplían su propia racha a nueve sesiones seguidas.

La cifra es pequeña en términos absolutos y eso, precisamente, es lo que más llama la atención. Después de una semana en la que los productos de ether atrajeron cerca de 850,8 millones de dólares, la salida de ayer se queda casi en anecdótica. La película cambia cuando se mira el detalle y se compara con lo que hacen los fondos de bitcoin.

Qué ha pasado exactamente con los ETFs de Ethereum

Los datos recopilados por SoSoValue, el panel que sigue los flujos diarios de estos productos, sitúan la salida neta del 29 de septiembre en 2,81 millones de dólares. La racha rota había arrancado el 18 de septiembre, después de tres sesiones de salidas entre el 15 y el 17 que retiraron unos 404,8 millones.

El día más fuerte de todo el tramo fue el 21 de septiembre, con 269,98 millones de dólares entrando en una sola sesión. A partir de ahí, los volúmenes diarios se fueron moderando hasta caer a 17,1 millones el 28 de septiembre. El lunes ya se veía venir que la fiesta duraba menos de lo previsto.

En el lado de las salidas, el ETF de BlackRock, conocido por su ticker ETHA, registró el mayor reembolso del día con 8,94 millones de dólares. Lo compensó en parte el Ethereum Mini Trust de Grayscale, que captó 12,83 millones y dejó el saldo negativo final en esa cifra casi simbólica.

Siete días de compras institucionales se apagan con una salida de 2,8 millones: la corrección más suave que podía permitirse el mercado del ether.

El contexto semanal ayuda a calibrar. En la semana cerrada el 25 de septiembre, los fondos sumaron 689,88 millones de dólares, su mejor registro desde finales de agosto. Es decir, la racha fue potente y su final no borra nada de lo construido.

Bitcoin sigue comprando: a quién afecta y por qué importa

La divergencia entre los dos productos es el dato más jugoso del día. Los ETFs de Bitcoin captaron 66,19 millones de dólares el mismo 29 de septiembre y encadenaron nueve sesiones seguidas en positivo. Según los mismos registros, en esa racha acumulan en torno a 3.080 millones.

Que los flujos no acompañen al precio no es novedad en este mercado. Durante la semana en que los fondos de ether sumaban casi 700 millones, ETH cotizaba a 2.673 dólares, con una caída del 3,32% en siete días. Bitcoin, por su parte, retrocedió un 3,78% hasta los 83.359 dólares, mientras sus fondos, siguen absorbiendo capital.

Dicho de otro modo: el dinero institucional entra, pero el precio no responde. Ese desacople tiene varias lecturas. Una es que los flujos de ETF representan una parte pequeña del mercado total y van con retardo. Otra, más incómoda, es que el apetito por estos productos se está normalizando y ya no mueve la aguja como en 2024, cuando su aprobación en Estados Unidos fue el gran catalizador del ciclo.

ETFs Ethereum salidas

Para el inversor medio que tiene ether, la lectura práctica es que la estructura institucional sigue intacta. Los ETFs de Ethereum acumulan 17.790 millones de dólares en activos netos, equivalentes al 5,45% de la capitalización de la red. En los últimos 30 días han atraído 979,69 millones. Y esta semana, pese al susto, abren con 14,29 millones en entradas.

Un tropiezo pequeño en un cambio de fase

Ethereum ha vivido ya varias veces este tipo de espejismo. Cuando se aprobaron los ETFs spot en julio de 2024, el mercado esperaba un impacto inmediato en el precio y el resultado fue una travesía mucho más lenta y llena de bandazos. Algo parecido ocurrió con The Merge de septiembre de 2022, la transición de la red de la minería a la validación por staking —el mecanismo por el que se bloquean 32 ETH para asegurar la red a cambio de recompensas y que la propia fundación explica en su web—: el hito técnico no se tradujo en subida de precio hasta meses después.

Comparar los 2,81 millones de salida de ayer con los 850,8 millones que entraron en una semana deja una conclusión sencilla: no hay un cambio de tendencia, hay un ajuste de ritmo. La propia dinámica de los flujos diarios había ido perdiendo fuerza desde el pico del 21 de septiembre. Que la racha se rompa un lunes, con un solo emisor en rojo y el Mini Trust de Grayscale compensando parte, es más ruido que señal.

El riesgo que sí conviene vigilar es el otro. Si la salida de ETHA deja de ser un caso aislado y se contagia al resto de emisores, la historia cambia. Esa es la pregunta que responderán las próximas sesiones y la razón por la que merece la pena seguir los datos diarios con más atención que el precio del día. La divergencia con bitcoin deja, mientras tanto, una cuestión abierta: puede la segunda mayor cripto atraer capital institucional sin el empuje que sí recibe la primera.

Marc Vidal alerta: el poder mediático se desploma y las noticias digitales toman el mando

Marc Vidal vuelve del Global News Summit de YouTube con dos cifras que, dice, ningún telediario dará. Pasó tres días en Nueva York junto a 135 creadores y la sesión inaugural la abrió el Digital News Report 2026 del Reuters Institute de Oxford. Su conclusión es incómoda: por primera vez, las redes y el vídeo son la fuente de noticias más usada del planeta.

Dos curvas que se cruzaron sin telediario

El punto de partida son dos líneas que llevaban años acercándose. Hace trece años el 72% de la población se informaba por televisión y solo un 28% lo hacía por plataformas de vídeo y redes sociales. Hoy se han cruzado, y según Vidal ese cruce no ha merecido ni un minuto de informativo.

Los datos no son de YouTube ni de un lobby de editores. Es la decimoquinta edición del estudio del Reuters Institute, con 48 mercados y 97.520 encuestados, lo que Vidal describe como lo más parecido a un censo global de cómo se informa la gente. Se presentó ante creadores de contenido, no ante directivos de televisión.

La televisión no perdió a su público, lo dejó marchar

La foto global coloca las redes y el vídeo en el 54%, la televisión en el 52% y las webs y aplicaciones de los medios en el 51%. Los autores piden prudencia y hablan de deriva, no de vuelco, pero la pendiente es la que importa: la televisión ha perdido trece puntos desde 2020 y las webs de los medios, doce, mientras las plataformas apenas se han movido. Su lectura es esa: los medios tradicionales no han sido adelantados, han sido abandonados por un público que ya no quiere informarse con ellos. El vídeo deja de ser un matiz: el 77% de la población mundial consume noticias en vídeo online cada semana y en 45 de los 48 países estudiados hay más gente en plataformas que viendo un informativo.

En España, Vidal baja el asunto a la cuenta de resultados. El mercado publicitario cerró el último ejercicio en 12.700 millones de euros, un 2,6% menos, y la televisión se dejó un 4,4%. Las cuentas de suscripción tampoco invitan al optimismo: el país suma poco más de un millón de abonados, con El País como líder con 451.000. Para un mercado con un 96% de penetración de internet, concluye, eso no es una transición digital, es un club.

La desconfianza no mide que la información sea peor, mide que por primera vez te toca evaluarla a ti.

— Marc Vidal

Del menú del día al buffet informativo

La metáfora que vertebra el vídeo es la del restaurante. Durante setenta años, informarse fue un menú del día: tres o cuatro cocineros decidían qué se servía a una hora concreta y el comensal no elegía. Lo que describe el informe es un buffet informativo con cientos de platos, muchos cocinados por gente que hace una década no existía en el espacio público. Un 27% de la humanidad se informa cada semana a través de creadores centrados en noticias; sumando a quienes tocan la actualidad de vez en cuando, la cifra sube al 46%. Y el dato que más incomoda a las redacciones es otro: quien consume creadores consume más medios tradicionales que la media, no menos.

La desconfianza es la factura de poder elegir

Vidal se detiene en el argumento que se repite cada semana contra el nuevo ecosistema: la caída de la confianza. La confianza en las noticias se sitúa en el 37% a nivel global, el registro más bajo desde que se mide en 2015, y en España baja al 33%, con un 62% de la población preocupada por la desinformación. Su interpretación es distinta a la habitual: si te sirven el mismo plato en una vajilla que no reconoces, desconfías del plato.

En España sin embargo el matiz es otro. La confianza en marcas concretas aguanta mucho mejor que la confianza en el conjunto y la mayoría de cabeceras mejoran su nota este año. El 45% prefiere noticias que no tomen partido, y quienes piden imparcialidad doblan a quienes quieren que les confirmen lo que ya piensan. Pagar, por cierto, paga poca gente: un 17% en los veinte países de referencia y un 9% en España.

El 42% que vuelve a la fuente original

Hay un número que Vidal repite como hilo conductor: el 42% de los usuarios que se informan con un chatbot de inteligencia artificial hace clic hacia la fuente original de forma habitual. En redes sociales ese reflejo baja al 36%; en buscadores sube al 44%. No describe una tecnología, describe una competencia: la de quien sabe llegar al origen de lo que le cuentan y comparar dos versiones antes de quedarse con una. Los usuarios de asistentes conversacionales, añade, no son los distraídos que muchos imaginan.

El creador enlaza ese reflejo con Herbert Simon, que advirtió que la abundancia de información genera escasez de atención, y con el Fedro de Platón, donde la escritura ya fue acusada de producir olvido. Cada tecnología informativa ha sido señalada por destruir la anterior, y la respuesta nunca fue prohibirla sino aprender a usarla.

El lado oscuro y la respuesta regulatoria

No todo es una historia de empoderamiento, y Vidal lo dice con claridad. Un 12% de la población mundial se informa solo a través de redes sociales, el doble que en 2020. Los usuarios ocasionales han pasado del 16% al 25% y un 42% evita las noticias de forma deliberada, cuando en 2017 ese porcentaje era del 29%. Es lo que ocurre, sentencia, cuando alguien entra en el buffet sin que nadie le haya enseñado a comer.

El tramo final del vídeo mira a la regulación. La ley de rectificación española alcanza ya a los creadores con más de 100.000 seguidores, y Vidal lo lee como un reconocimiento involuntario: cuando el Estado te regula, es que ya cuentas para el Estado. Bruselas, Londres y Madrid preparan movimientos en esa dirección. Mientras, en el Global News Summit las delegaciones europeas más numerosas eran las de Francia y Reino Unido, y en países como Kenia o Nigeria los creadores ya cubren buena parte de las necesidades informativas de un tercio de la población conectada.

Conviene situar el documento: el Digital News Report se publica cada año desde 2012 y edición tras edición ha anticipado la misma deriva, con España instalada entre los mercados que menos pagan por informarse. La novedad de 2026 no es la tendencia, es el cruce. Ese umbral llevaba años anunciándose y ahora tiene fecha.

Lo que este desplazamiento significa

La tesis de Vidal tiene una consecuencia práctica que va más allá del negocio audiovisual. Si la información ya no llega empaquetada por unos pocos y el menú lo construye cada usuario, la alfabetización mediática deja de ser una asignatura teórica y se convierte en herramienta de defensa. Sin ella, el buffet no libera: dispersa. El propio informe lo insinúa cuando detecta que el 42% que evita noticias creció trece puntos en siete años o cuando señala que un 12% ha dejado de informarse sin darse cuenta.

Para los medios tradicionales el mensaje es duro: no pierden público por una guerra sucia de las plataformas, sino porque el interés por las noticias ha caído trece puntos desde 2021. Recuperar a esos lectores exige reconquistar la confianza marca por marca, no sector por sector. Y para las administraciones que preparan normas en Bruselas, Londres o Madrid, el aviso es otro: se puede ordenar la carta o colocar el menú propio en la entrada, pero no obligar a nadie a comérselo.

Queda la pregunta que Vidal lanza al final de su análisis y que cada espectador puede responder en diez segundos: ¿cuándo fue la última vez que, tras ver una noticia, fuiste hasta la fuente? Esa distancia entre lo que te cuentan y lo que compruebas es, sostiene, toda la libertad que queda. Setenta años de anestesia, dice, y ahora toca estar despiertos.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

El BOE prorroga desde mañana las ayudas a la gasolina y el diésel y limita la subida del gas en la TUR

0

El Boletín Oficial del Estado publica este miércoles el real decreto que prorroga desde mañana las ayudas a gasolina y diésel hasta el 31 de diciembre. El paquete moviliza más de 12.000 millones de euros en protección a hogares y empresas y recupera los topes al gas de la tarifa regulada y a la bombona de butano que ya se aplicaron durante la crisis energética de 2022.

Sin el decreto, las bonificaciones habrían decaído hoy mismo. El vicepresidente primero y ministro de Economía, Comercio y Empresa, Carlos Cuerpo, defendió ayer su alcance tras el Consejo de Ministros con una cifra sobre la mesa: el esfuerzo total ‘estaría suponiendo más de 12.000 millones de euros a las arcas públicas.

La medida responde a la nueva escalada de precios detonada por la guerra en Irán. El alivio fiscal se articula en varios frentes simultáneos: carburantes, gas, electricidad, transporte y campo.

Bonificaciones de 20, 13 y 6 céntimos por litro de gasolina y diésel

Las ayudas al carburante se desplegarán en tres tramos mensuales. En octubre, la rebaja será de 20 céntimos por litro; en noviembre, de 13 céntimos; y en diciembre, de 6 céntimos. La estructura replica la que el Gobierno ya aplicó en fases anteriores del escudo antiinflación.

El Ejecutivo ha añadido una cláusula de salvaguarda automática. Si el petróleo repunta y los precios superan el umbral del 15%, la bonificación volvería a los 20 céntimos tanto en noviembre como en diciembre. El mecanismo evita que la retirada gradual coincida con un nuevo pico de la materia prima.

La rebaja decreciente solo se sostiene si el crudo se estabiliza: con cláusula de salvaguarda, el alivio se reactiva automáticamente cuando el precio se desborda.

El decreto extiende también el apoyo al transporte profesional por carretera, con una devolución parcial del Impuesto sobre Hidrocarburos de 5 céntimos por litro en octubre, 12 en noviembre, y 19 en diciembre. Se mantiene igualmente el respaldo al transporte marítimo y ferroviario.

El gasóleo agrario conserva una bonificación de 20 céntimos por litro hasta el 31 de diciembre, y la ayuda compensatoria a armadores de pesca sigue vigente. Como novedad, se abre una línea para el ferrocarril de mercancías con 15.000 euros por locomotora diésel, una demanda histórica del sector.

El gas de la TUR subirá un 15%, no un 45%

El punto de mayor impacto para el consumidor doméstico está en la tarifa regulada del gas. La cotización del gas natural superó los 80 euros por MWh en la UE durante la segunda semana de septiembre. Su repercusión sobre la fórmula de la Tarifa de Último Recurso habría empujado la factura de hogares y pymes por encima del 45% tras la revisión de mañana.

Para evitarlo, el MITECO limita el peso de la cotización del gas en la fórmula: solo podrá crecer un 35% respecto al valor vigente, lo que deja el incremento final de la TUR en el entorno del 15%. La actuación tendrá continuidad. En las siguientes revisiones trimestrales, el alza máxima de la materia prima quedará acotada al 15% hasta recuperar el déficit generado y restablecer el equilibrio.

La bombona de butano también queda topada. El precio máximo se fija en 19,55 euros hasta el 30 de junio de 2027, frente a los 18,84 euros actuales. Aunque la fórmula del GLP envasado ya limitaba las variaciones al 2% en cada revisión bimestral, el Gobierno blinda ahora el producto con un techo explícito.

En electricidad se mantiene la salvaguarda para la rebaja del IVA y del impuesto especial. Si el IPC de septiembre de 2026 supera en un 15% al del mismo mes del año anterior, el IVA de la luz y el gas bajará del 21% al 10% y el Impuesto sobre la Electricidad caerá del 5,1% al 0,5%. La rebaja aplicará a potencias contratadas inferiores a 10 kW y a beneficiarios del bono social.

Cabe recordar que el primer decreto aprobado en marzo ya fijó para todo 2026 el escudo social del Ejecutivo, con descuentos extraordinarios del bono social eléctrico —del 42,5% para consumidores vulnerables y del 57,5% para vulnerables severos—, la subida de la ayuda mínima del bono social térmico a 50 euros y la prohibición de cortar los suministros básicos a los hogares vulnerables. El texto publicado hoy se apoya sobre esa base y añade el frente fiscal.

rebaja fiscal carburantes

El decreto refuerza además la seguridad de suministro de cara al invierno. El Plan de Acción Invernal eleva las reservas de GNL disponibles en las plantas de regasificación hasta 21 días distribuidos entre los cinco meses invernales, frente a los 16,5 días del año pasado. El mayor esfuerzo se concentra en noviembre, diciembre y marzo, mientras enero y febrero se mantienen sin cambios.

La norma permite al Gobierno autorizar a CORES a ordenar la localización geográfica de las reservas de seguridad durante los periodos de tensión. También duplica el régimen sancionador de la Ley del sector de hidrocarburos: las infracciones muy graves pasan de 30 a 60 millones de euros. Y encarga a la CNMC dos estudios nuevos, uno sobre la formación de precios en el mercado mayorista y minorista y otro sobre la cadena de valor alimentaria.

Un escudo fiscal que compra tiempo, no resuelve el problema de fondo

La prórroga confirma un patrón que se repite desde 2022: cada vez que el petróleo y el gas se tensan, el Estado recurre a la rebaja fiscal como amortiguador. El coste acumulado de estas medidas se mide ya en decenas de miles de millones de euros. La novedad del decreto es que asume explícitamente que genera déficit: la limitación del 15% en las siguientes revisiones de la TUR solo se aplicará hasta que se haya recuperado el desfase y se restablezca el equilibrio. En la práctica, el Ejecutivo reconoce que adelanta un coste que, de una forma u otra, acabará repercutiendo en el sistema.

El riesgo evidente es la dependencia. Un alivio que se renueva trimestre tras trimestre deja de ser una medida de choque y se convierte en un suelo de facto del precio energético. El consumidor ajusta sus expectativas a la ayuda, las comercializadoras diseñan sus ofertas en torno a ella y desmontarla después resulta mucho más caro políticamente que mantenerla. La medida resuelve el recibo de octubre, no la volatilidad estructural que lo origina.

Tampoco es neutral en el reparto. El tope al butano y la contención de la TUR protegen a los hogares más expuestos, mientras la rebaja al diésel beneficia también al transporte profesional y al campo, dos sectores con capacidad de presión demostrada. La nueva línea para el ferrocarril de mercancías responde a una petición concreta, no a un plan general de descarbonización.

El problema no es el coste puntual del escudo, sino que cada prórroga convierte la excepción en norma y traslada la factura hacia el futuro.

Hay una contradicción que el propio decreto deja al descubierto. El Gobierno presenta el paquete como parte de su impulso a la soberanía energética y la electrificación de la economía, pero el grueso del dinero se destina a abaratar gasolina, diésel y gas natural. Subvencionar el consumo fósil durante sucesivos ejercicios no acelera precisamente el cambio de modelo que se dice perseguir.

El próximo hito de calibración llegará con las revisiones de la TUR de enero y abril de 2027 y con la publicación del IPC de septiembre, que decidirá si la rebaja del IVA de la luz se activa. Hasta entonces, el paquete fiscal aguanta. Queda por ver cuánto tiempo puede sostener el Estado un alivio que nació como excepción y ya acumula varios ejercicios consecutivos.

El precio de la luz en septiembre: el recibo PVPC sube un 28% a 104,31 euros, máximo desde 2022

0

El precio de la luz en septiembre deja el recibo PVPC en 104,31 euros, un 28% más interanual. Es la factura eléctrica más cara para un mes de septiembre desde 2022, cuando la crisis energética desatada por la invasión rusa de Ucrania elevó el importe hasta los 137,93 euros.

Los datos proceden de Facua-Consumidores en Acción, que toma como referencia un usuario medio con una potencia contratada de 4,4 kilovatios —la misma en punta y en valle— y un consumo de 366 kilovatios hora al mes. Sobre ese perfil, el recibo lleva encareciéndose sin pausa desde la primavera: 75,63 euros en mayo, 79,08 en junio, 93,65 en julio, 96,65 en agosto, y 104,31 euros en septiembre. El salto respecto a agosto es del 7,9%.

El recibo PVPC más caro de un septiembre desde 2022

La comparativa interanual dibuja una escalera incómoda. Un mes de septiembre costó 137,93 euros en 2022, 76,37 en 2023, 70,62 en 2024, 81,49 en 2025 y ahora 104,31 euros. El pico de 2022 llegó en pleno shock del gas tras la invasión de Ucrania, cuando el Gobierno desplegó el tope al gas y bajadas fiscales de urgencia. El de 2026 regresa con el mercado mayorista tensionado, el respaldo de ciclo combinado caro y una demanda que aún no recupera los niveles previos.

Por tramos horarios, el kilovatio hora consumido se situó en 30,05 céntimos en punta, 20,52 céntimos en el llano y 23,31 céntimos en el valle. Frente a septiembre de 2025, la energía se ha encarecido un 20,1% en punta, un 31,7% en llano y un 47,8% en valle. El tramo teóricamente más barato es el que más sube.

El reparto horario procede del perfil de usuario medio tradicional sin discriminación horaria que publicó la Comisión Nacional de los Mercados y la Competencia en 2021: un 45% del consumo cae en valle, un 29% en punta y un 26% en llano. Es la referencia que la asociación de consumidores emplea para calcular todos sus importes.

El recibo sube un 28% en un año, pero el tramo valle, el que debía proteger al consumidor, es el que más se encarece: un 47,8%.

El origen del repunte está en el mercado mayorista. El precio medio diario del pool superó en septiembre los 143 euros/MWh, su nivel más alto desde agosto de 2022. En ese pico coincidieron el gas todavía caro, una menor aportación renovable en un mes de transición y una demanda que empieza a repuntar con la vuelta a la actividad industrial.

El pool, gestionado por el operador del mercado OMIE, se fija cada día mediante una subasta en la que un algoritmo ordena las ofertas de las productoras de la más barata a la más cara y casa cada tramo con la demanda prevista. El precio final lo marca la última tecnología necesaria para cubrir el consumo, que suele ser una central de ciclo combinado alimentada con gas. Toda la electricidad, también la que producen el sol y el viento a coste casi nulo, se retribuye a ese precio. De ahí que unas pocas horas caras de gas basten para encarecer el recibo de todo el mes.

El pool supera los 143 euros/MWh y la rebaja fiscal llega en noviembre

recibo de la luz

El precio mayorista no llega íntegro al consumidor regulado. Desde 2024, el PVPC se calcula con una cesta que combina referencias a corto y a largo plazo para amortiguar la volatilidad, sin renunciar a la señal de precio que premia el consumo eficiente. En 2026, los mercados de futuros ya pesan el 55% del cálculo, de modo que la factura tarda en recoger tanto las subidas como las bajadas del pool. Unos ocho millones de hogares siguen acogidos a esta tarifa.

Para los clientes del mercado libre la película es distinta. Su coste depende de lo pactado con la comercializadora, y el traslado del pool no es automático: se reparte entre subidas de tarifas en la renovación del contrato. La escalada del mayorista acabará llegando igual, pero con retraso y sin la transparencia diaria del PVPC. Poco consuelo para el bolsillo.

El Consejo de Ministros aprobó esta semana un real decreto que introduce la rebaja del IVA de la electricidad al 10% —desde el 21%— y del Impuesto Especial de la Electricidad al 0,5% —desde el 5,11%— a partir de noviembre, siempre que el IPC energético de septiembre supere el 15%. La medida llega condicionada y tres meses después de que el recibo empezara a escalar.

Una rebaja fiscal de 13,65 euros no compensa un recibo que se ha encarecido casi 23 euros en un solo año.

Facua cifra el alivio. Si la rebaja se hubiera aplicado ya en septiembre, el recibo del usuario medio habría bajado 13,65 euros, hasta 90,66 euros. La asociación califica la medida de ‘claramente insuficiente’, porque se limita a replicar las bajadas fiscales que el Gobierno ya puso en marcha desde junio de 2021 junto al tope al gas, una herramienta que estuvo vigente entre finales de 2021 y julio de 2024.

La petición va más allá de los impuestos. Facua reclama que la nuclear y la hidráulica salgan de la subasta diaria y se sometan a un precio fijo revisado periódicamente por el Ejecutivo, y pide convertir el IVA reducido en estable y permanente. El argumento de fondo es el de siempre: un mercado marginalista en el que la tecnología más cara fija el precio de todas retribuye igual a plantas nuevas y a instalaciones ya amortizadas.

La factura que no baja: parche fiscal frente a un problema de mercado

El recibo de septiembre devuelve al primer plano una contradicción que la tregua de precios de 2024 y 2025 había disimulado. España presume de un sistema eléctrico cada vez más renovable y, al mismo tiempo, el consumidor regulado paga su factura más alta en cuatro años para un mes de septiembre. Las dos cosas son verdad porque el PVPC se forma con el gas como tecnología marginal, y basta con que ese respaldo se encarezca unas semanas para que la parte variable del recibo se dispare. La rebaja fiscal alivia el golpe, pero no cambia la regla del juego: actúa sobre el impuesto, no sobre la formación del precio.

El precedente de 2022 deja una lección ambigua. Entonces se recurrió al tope al gas y a sucesivas bajadas de IVA para contener un recibo que llegó a 137,93 euros en septiembre. La factura se frenó, pero el mecanismo de fijación de precios apenas se tocó, y los beneficios caídos del cielo que denuncia Facua siguieron ahí. Cuatro años después, el debate vuelve al mismo sitio, con un margen fiscal más estrecho y una condicionalidad atada al IPC energético que añade incertidumbre a millones de hogares que planifican su gasto mes a mes. El hito a seguir será la confirmación de ese IPC energético y la aplicación efectiva de la rebaja en la factura de noviembre. Si el pool no cede antes del invierno, el alivio de 13,65 euros se quedará corto.

Huelga de controladores en Italia: 12 vuelos cancelados entre España e Italia este miércoles

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La huelga de controladores aéreos en Italia deja al menos 12 vuelos cancelados entre España e Italia a media mañana, con ITA Airways y Air Europa como las aerolíneas más afectadas.
  • ¿Quién está detrás? El paro lo convoca el sindicato Uiltrasporti y golpea al personal de ENAV, el proveedor italiano de navegación aérea, y a la filial Techno Sky, encargada del mantenimiento de los sistemas de asistencia al vuelo.
  • ¿Qué impacto tiene? Cuatro horas de huelga entre las 13:00 y las 17:00, en plena franja de mayor tráfico. ITA Airways calcula que ha suprimido cerca del 29% de su programación del día.

La huelga de controladores aéreos en Italia deja al menos 12 vuelos cancelados entre España e Italia a media mañana de este miércoles, con ITA Airways y Air Europa como las compañías más golpeadas por el paro. La cifra es provisional y puede crecer conforme avance la jornada.

ITA Airways concentra la mayor parte del impacto confirmado. La aerolínea italiana ha anulado ocho vuelos entre Roma-Fiumicino y Madrid, Barcelona, Málaga y Valencia, cuatro en cada sentido: los AZ60 y AZ61 con Madrid, los AZ76 y AZ77 con Barcelona, los AZ90 y AZ91 con Málaga y los AZ94 y AZ95 con Valencia. La compañía asegura que el paro le ha obligado a suprimir en torno al 29% de toda su programación prevista para hoy.

De Roma a Madrid, Barcelona, Málaga y Valencia: el mapa de las cancelaciones

Air Europa suma otras cuatro anulaciones. La compañía ha suspendido los UX1041 y UX1042 entre Madrid y Roma, además de los UX1063 y UX1060 entre Madrid y Milán. Con estas cancelaciones, el recuento mínimo confirmado asciende a 12 vuelos, siempre con la advertencia de que las comunicaciones oficiales no ofrecen todavía una cifra consolidada de retrasos.

Iberia también ha activado medidas especiales y reconoce que algunos vuelos con origen o destino Italia pueden verse afectados, aunque no ha publicado un listado de cancelaciones. La flexibilización alcanza a los servicios operados por Iberia, Iberia Express e Iberia Regional Air Nostrum. Su programación comercial mantiene conexiones con Italia durante la jornada, igual que Air Europa, ITA Airways, Vueling y Ryanair.

El paro lo convoca el sindicato Uiltrasporti y afecta al personal de ENAV, el proveedor italiano de servicios de navegación aérea, durante cuatro horas, entre las 13:00 y las 17:00, en plena franja de mayor tráfico. También involucra a la plantilla de Techno Sky, responsable del mantenimiento de los sistemas tecnológicos de asistencia al vuelo.

Doce cancelaciones confirmadas a media mañana y ninguna cifra oficial de retrasos: el coste real del paro italiano se medirá en pasajeros varados, no en vuelos anulados.

Entre los motivos del paro, Uiltrasporti cita el contrato integrativo, la pérdida de poder adquisitivo, la falta de personal y los problemas de organización de turnos. ITA Airways recomienda comprobar el estado del vuelo antes de acudir al aeropuerto, mientras Iberia y Air Europa han habilitado opciones de cambio para determinados pasajeros.

Qué pueden hacer los pasajeros con vuelos a Italia

La huelga es externa a las aerolíneas, pero el viajero conserva derechos. Si la cancelación se comunica con antelación, la compañía debe ofrecer el reembolso íntegro del billete o un transporte alternativo. Cuando el pasajero ya está en el aeropuerto y el vuelo se anula en el mismo día, entra en juego la asistencia: alojamiento y comidas si el retraso obliga a pernoctar. La clave operativa es el canal directo de cada aerolínea, no la web del aeropuerto, que solo refleja el estado del vuelo.

Hoja de Ruta: Claves del Viaje

El impacto es doble. Sobre el bolsillo, la cancelación obliga a rehacer el viaje en plena temporada alta, con tarifas de última hora más caras en rutas como Madrid-Roma o Barcelona-Milán. Sobre la planificación, quien dependa de una escala en Fiumicino puede arrastrar el retraso durante toda la jornada. La zona cero es la red entre Roma-Fiumicino y Milán y los cuatro destinos españoles afectados: Barajas, El Prat, Málaga y Valencia. El dato que resume la noticia es el 29% de programación suprimida por ITA Airways, porque la italiana opera Roma como gran hub.

El pulso entre actores es claro. Uiltrasporti presiona con cuatro horas en la franja de máximo tráfico; ENAV ordena y limita; las aerolíneas cancelan para no arriesgar la operación; e Iberia, sin lista pública, se blinda con la flexibilización. Hay un precedente que España conoce bien: la huelga de controladores de diciembre de 2010 cerró el espacio aéreo español y dejó a miles de pasajeros atrapados. Aquel episodio forzó el decreto de servicios mínimos y una reforma del sistema.

La ventana de paro concluye a las 17:00 de hoy y el balance definitivo no se conocerá hasta el cierre de la jornada. Si el conflicto italiano se prolonga más allá de la convocatoria de este miércoles, las aerolíneas tendrán que reprogramar y los aeropuertos españoles podrían acumular retrasos en cadena durante el puente siguiente.

Plenergy nombra consejero delegado a Álvaro Granada, exdirectivo de BP, para pilotar su giro energético

Plenergy nombra consejero delegado a Álvaro Granada, exdirectivo de BP, para pilotar el giro energético del primer operador de gasolineras de bajo coste de España y Portugal. El relevo se hace efectivo el próximo 1 de octubre.

Qué cambia en la cúpula de Plenergy

El hasta ahora consejero delegado, José Rodríguez de Arellano, fundador de la compañía y responsable de su dirección durante los diez últimos años, abandona la función ejecutiva aunque mantiene su vínculo con la empresa como miembro del Consejo de Administración. El traspaso llega con la compañía en máximos operativos: 412 estaciones operativas en España y Portugal y una previsión de superar los 2.000 millones de litros de combustible vendidos al cierre del ejercicio.

Rodríguez de Arellano ha señalado en el comunicado difundido por la sociedad que Plenergy ‘ha sido el gran proyecto de mi vida’ y que estos diez años han supuesto ‘un viaje maravilloso’ gracias al equipo que le ha acompañado. El presidente del Consejo de Administración, Doug Dossey, ha calificado el liderazgo saliente de ‘extraordinario’ y ha descrito como ‘digna de admiración’ la decisión de anticipar el relevo.

El nombramiento no altera el mapa accionarial. Los principales socios de Plenergy son los fondos Tensile Capital Management y Portobello Capital, que entraron en el capital en enero de 2024 y mantienen su posición desde entonces. Al no tratarse de una sociedad cotizada, la operación no exige comunicación de hecho relevante a la CNMV ni abre un periodo de información pública.

El perfil de Álvaro Granada: catorce años en BP y el salto a Latinoamérica

Álvaro Granada

Álvaro Granada acumula más de veinte años de experiencia en el negocio de las estaciones de servicio. Su trayectoria incluye catorce años en BP, donde ocupó puestos de responsabilidad en Iberia —incluida la dirección del negocio de retail— antes de liderar la entrada de la petrolera británica en México entre 2016 y 2020.

En su etapa latinoamericana impulsó la apertura de más de 1.000 estaciones de servicio, más de 500 de ellas con la marca de BP México y el resto con Primax. En los últimos seis ejercicios ha ejercido como consejero delegado de Primax, uno de los mayores operadores de combustible de la región andina, con una red superior a las 2.200 estaciones, en Perú, Ecuador y Colombia y una plantilla de más de 6.500 empleados.

El relevo no responde a una crisis interna, sino a la necesidad de escalar un modelo que ya es el primero del bajo coste en España y Portugal.

Los números que hereda el nuevo consejero delegado

La etapa de Rodríguez de Arellano se cierra con la facturación multiplicada por doce, desde los 150 millones de euros de 2020 hasta los 1.800 millones del cierre de 2025. Tres hitos jalonan ese recorrido: la entrada de los fondos de inversión en enero de 2024, la exportación del modelo a Portugal y la consolidación como primer operador de bajo coste en España, por delante de sus competidores directos.

El mercado español de carburantes ha vivido una concentración acelerada en los últimos ejercicios. Ballenoil pasó a manos de Moeve, mientras Petroprix ha sostenido un crecimiento agresivo en el segmento desatendido. Plenergy se ha mantenido por delante de ambos en número de estaciones, con un modelo que combina precio bajo y una estructura de costes operativos ajustada.

Por qué el perfil de Granada apunta más allá del litro de combustible

El fichaje de un directivo formado en el retail de BP y en la expansión internacional apunta a un mandato concreto: convertir la red de estaciones en una plataforma de servicios energéticos. El negocio de la gasolina de bajo coste tiene recorrido, pero también un techo de margen evidente. El valor añadido llega por la vía de la tienda, la recarga eléctrica y los servicios asociados al vehículo.

La comparación sectorial es reveladora. Moeve ha integrado Ballenoil para defender cuota en el segmento económico, y Repsol ha apostado por diversificar hacia la movilidad eléctrica y las estaciones con servicios de conveniencia. Granada ha gestionado esa transición en Primax y, antes, en el negocio minorista de BP en Iberia, una escuela que combina carburante y tienda con márgenes muy superiores a los del suministro a granel.

El escrutinio regulatorio del sector corresponde a la Comisión Nacional de los Mercados y la Competencia, que vigila las prácticas comerciales y los procesos de concentración en la distribución minorista de carburantes. Cualquier compra de redes por parte de Plenergy pasaría por su análisis, igual que ocurrió con la operación de Ballenoil. El régimen de las estaciones de servicio desatendidas, además, está condicionado por la normativa autonómica de seguridad y suministro.

El riesgo del nombramiento está en el calendario. Granada asume el 1 de octubre, con el ejercicio prácticamente cerrado y con la obligación de presentar un plan para el próximo año. El respaldo de Tensile y Portobello permite pensar en crecimiento inorgánico, aunque el sector afronta una presión sostenida sobre los márgenes por la volatilidad del crudo y la competencia de los operadores integrados.

📊 Las Claves para el Inversor

  • Qué vigilar: La primera hoja de ruta que presente Granada tras asumir el cargo el 1 de octubre y si llega acompañada de alguna operación corporativa sobre redes de estaciones.
  • Reacción del valor: Plenergy no cotiza, por lo que la referencia es el múltiplo que pagaron Tensile y Portobello en 2024 y la evolución de los comparables cotizados del sector.
  • Precedente sectorial: La integración de Ballenoil en Moeve marca el camino de la concentración en el bajo coste y anticipa el tipo de operaciones que puede intentar Plenergy.

Volotea entra en preconcurso de acreedores y ajusta flota y plantilla: el futuro de sus rutas en España

Volotea entra en preconcurso de acreedores mientras ajusta flota y plantilla. La aerolínea ha comunicado al juzgado el inicio de conversaciones con sus acreedores para evitar el concurso formal, en plena reestructuración de su deuda. El movimiento, adelantado por la prensa vasca, deja en el aire el futuro inmediato de una red que sostiene la conectividad de varios aeropuertos medianos españoles.

No es una quiebra. Tampoco una salida ordenada. Es la antesala de una de las dos cosas, y el reloj para decidir cuál empieza a contar ahora. Volotea opera cinco rutas en Hondarribia, enlaza Pamplona con Sevilla y conecta Foronda, en Vitoria, con Barcelona. En A Coruña mantiene cinco rutas recién estrenadas desde Alvedro que la compañía asegura que seguirá operando pese al proceso.

Qué significa entrar en preconcurso de acreedores

El preconcurso es la herramienta que la ley concursal reserva a la empresa que todavía no está declarada insolvente pero que ya negocia con sus acreedores. Permite comunicar al juzgado que existen conversaciones para refinanciar la deuda y, con ello, paralizar temporalmente embargos y ejecuciones. La compañía gana tiempo. Los acreedores, un marco ordenado para negociar.

Lo que no hace el preconcurso es resolver el problema de fondo. Si las conversaciones no acaban en acuerdo, el paso siguiente es el concurso de acreedores, con administración concursal supervisando cada decisión. En una aerolínea, esa eventualidad tiene una derivada especialmente sensible: los proveedores de combustible, los arrendadores de aeronaves y los gestores aeroportuarios revisan condiciones en cuanto perciben el riesgo de insolvencia.

Ajustar flota y plantilla, como ha anunciado Volotea, es la respuesta habitual a ese tipo de presión. Menos aviones significa menos cuota, pero también menos costes fijos. Menos personal aligera la nómina, aunque la compañía pierde capacidad de reacción si la demanda repunta. El equilibrio entre podar y encoger es el que decide si una reestructuración salva a la empresa o la deja sin músculo para competir después.

El preconcurso no es una salida, sino una prórroga. La pregunta no es si Volotea renegocia su deuda, sino con qué red sale de la mesa.

Las rutas en juego: de Hondarribia a Alvedro

El mapa español de Volotea es un mapa de aeropuertos que no son Madrid ni Barcelona. Hondarribia, Pamplona, Foronda, Alvedro: plazas medianas para las que la aerolínea ha sido, en muchos casos, casi la única puerta directa a destinos sin escala. Cinco rutas en Hondarribia, la conexión Pamplona-Sevilla, el enlace Foronda-Barcelona y las cinco rutas abiertas desde A Coruña dibujan una red que no vive del tráfico masivo, sino de el pasajero de proximidad. Todas ellas operan sobre instalaciones gestionadas por Aena.

Ahí está la paradoja. Volotea construyó su modelo sobre ciudades a las que las grandes low cost no llegaban, y ese hueco le dio aire durante años. Ahora es también su mayor fragilidad: cuando una ruta regional deja de ser rentable, no hay un gran hub que la sostenga con tráfico de conexión. La compañía ha asegurado que mantiene las cinco rutas de Alvedro pese a la reestructuración, un mensaje que busca tranquilizar a los aeropuertos y a las administraciones que las respaldan.

Volotea quiebra

El tablero de las low cost españolas se tensa

No es la primera vez que una aerolínea española llega a este punto. El rescate público de Air Europa y el repliegue de varias compañías regionales dibujan un sector en equilibrio frágil: márgenes estrechos, costes al alza, y una demanda que responde a cualquier titubeo. El combustible, los tipos de interés sobre el leasing y la competencia de la alta velocidad en trayectos de media distancia han estrechado el pasillo por el que camina cualquier operador mediano.

Hay un matiz en la posición de Volotea que conviene no perder de vista. La compañía no compite con las grandes en su terreno, sino en el que las grandes han despreciado. Eso le ha dado un nicho, pero también un techo: cuando el nicho se encoge, no hay colchón. Y la reestructuración de deuda, si sale adelante, no será gratuita. Implica ceder valor, probablemente diluir a los actuales accionistas y aceptar condiciones más duras en los próximos arrendamientos de aviones.

La aviación regional europea lleva años atrapada en una pinza incómoda: los costes suben, los precios no pueden hacerlo al mismo ritmo y el pasajero de proximidad es el primero que renuncia al vuelo cuando aprieta el bolsillo. Cada temporada, las aerolíneas medianas negocian con los aeropuertos qué ruta se sostiene con apoyo público y cuál se abandona. Volotea ha vivido de ese equilibrio. El preconcurso es la prueba de que, al menos por ahora, se ha roto.

El riesgo real no es que Volotea desaparezca de un día para otro. Es que lo haga por partes: primero una ruta, después una base, más tarde un aeropuerto entero. La conectividad de una ciudad mediana no se mide en vuelos diarios, sino en la alternativa que deja de existir cuando el vuelo se cancela. Hondarribia, Pamplona o Foronda saben bien lo que cuesta perder una conexión directa. Recuperarla lleva años.

Conviene, eso sí, no adelantar acontecimientos. Un preconcurso de acreedores es un marco de negociación, no una sentencia. Volotea tiene margen para reordenar su balance, renegociar con los arrendadores y podar la red hasta dejar en pie solo la parte que funciona. La pregunta que responderán los próximos meses es si ese recorte alcanza para sostener el negocio o si únicamente retrasa la siguiente conversación. El hito a vigilar no es una fecha en el calendario, sino el acuerdo de refinanciación: cuando llegue, o cuando deje de llegar, sabremos qué Volotea sobrevive.

Ouigo e Iryo hunden el precio de la alta velocidad: viajar cuesta hasta un 52% menos que en 2019

El precio de la alta velocidad en España ha caído entre un 38% y un 52% desde 2019 por la competencia que Ouigo e Iryo introdujeron tras la liberalización del transporte ferroviario.

La cifra procede de un informe de Trainline, la plataforma de venta de billetes, que sitúa el ahorro agregado de los viajeros de alta velocidad entre 40 y 50 millones de euros al año. El documento, titulado ‘El viajero que decide’, sostiene que las plataformas independientes han empujado la competencia entre operadores y han rebajado el precio medio en 1,44 euros por billete.

El estudio no es neutral en su origen. Lo ha encargado Trainline y lo ha ejecutado la consultora Misura Economics, con datos de la CNMC entre 2022 y 2025 y una encuesta a 1.200 viajeros de alta velocidad, la mitad usuarios de la propia plataforma. Conviene leerlo con esa lente puesta.

Qué dice el estudio y cuánto ahorra el viajero

Los números son contundentes. Frente a los 1,44 euros de ahorro por billete que el informe atribuye al conjunto del mercado, calcula que los usuarios de Trainline se embolsan 7,48 euros por ticket gracias a comparar opciones, lo que equivale a entre 18 y 23 millones de euros al año.

El trabajo introduce además el concepto de ‘bienestar medible’ -comodidad, transparencia, seguridad ante imprevistos- y lo cuantifica en 23,75 euros por billete, más de 90 millones de euros en 2025. El factor mejor valorado es el ahorro de tiempo al evitar búsquedas repetidas, 13,7 euros por billete, por delante de la comodidad de uso (5,1), la gestión post-compra (4) y la claridad de la información (0,9).

La liberalización ferroviaria no ha repartido el ahorro por igual: quien compara billetes gana siete euros por viaje; quien no lo hace apenas nota la rebaja.

El informe también dibuja el retrato del nuevo viajero. Los usuarios de estas plataformas viajan un 50% más que la media, utilizan un 50% más de operadores y planifican con un 38% más de antelación. El 81% compara opciones antes de comprar, el 73% quiere poder cambiar de tren con facilidad y el 68% reclama un asistente de viaje basado en inteligencia artificial.

Quién paga el estudio y por qué conviene leerlo con lupa

Trainline vende billetes, y su tesis -que comparar precios beneficia al consumidor y dinamiza el mercado- encaja con su modelo de negocio. No es un pecado, pero contextualiza las cifras. La compañía reconoce que el informe mide el impacto de cinco años de liberalización y que el ahorro no llega solo a sus usuarios, sino a cualquiera que compre un billete de tren en España.

Lo que sí sostiene el documento con datos de la CNMC es que las plataformas han recortado el tiempo de búsqueda un 15%, tres minutos menos por transacción, más de 180.000 horas al año. Traducido a dinero, entre tres y cuatro millones de euros de valor.

La lectura crítica pasa por otro lado. Que el precio del la alta velocidad ha caído es indiscutible: lo confirman los propios balances de Adif y la evolución de tarifas que Renfe, Ouigo e Iryo publican cada temporada. Lo que está por ver es si ese desplome es sostenible cuando los tres operadores compiten con márgenes cada vez más estrechos.

Hoja de Ruta: Claves del Viaje

El impacto es directo en en el bolsillo del viajero, pero también en la arquitectura del mercado. La zona cero es el corredor Madrid-Barcelona, donde Renfe, Ouigo e Iryo se reparten la demanda y donde los precios han caído con más fuerza. Desde ahí, la competencia se ha extendido a Valencia, Sevilla y Málaga, y el siguiente frente es el corredor Mediterráneo y los enlaces con Galicia y el norte.

El dato que resume todo: 1,44 euros menos por billete de media, 7,48 para quien compara. Detrás hay un pulso entre tres operadores y una plataforma que se ha convertido en árbitro de facto de las tarifas. Ouigo y Iryo presionan a la baja; Renfe responde con AVLO, su marca de bajo coste; el Mitma observa sin intervenir en precios.

El precedente está claro. Hasta 2021, Renfe operaba el la alta velocidad en solitario y fijaba las tarifas sin contrapeso. La entrada de Ouigo primero y de Iryo después rompió ese equilibrio, y el resultado es el que hoy mide Trainline. En Francia e Italia, con procesos parecidos, los precios también cayeron, aunque la española es hoy la experiencia low cost más agresiva de Europa.

La pregunta a cinco años es si el modelo aguanta. Los operadores de bajo coste necesitan volumen para cubrir costes, y las plataformas, comisiones. Si alguna de las dos patas falla, el precio volverá a subir.

Hay, por último, un punto débil en la euforia del informe. El ‘bienestar medible’ de 23,75 euros por billete es una estimación subjetiva, no un euro contante. Nadie la ingresa en el banco.

Calidad de suplementos: cómo leer la etiqueta y elegir dosis que funcionan de verdad

La calidad de suplementos se decide en la etiqueta, no en el envase. En Alemania se registraron más de 30.000 complementos en un solo año sin que ninguna autoridad evaluara antes su composición.

Por qué el registro oficial no equivale a un control de calidad

Un grupo de científicos, especialistas en fitoquímica y asociaciones de consumidores ha escrito a los ministerios alemanes de Agricultura, Alimentación y Economía para exigir el fin de la desregulación en los complementos con ingredientes vegetales, de algas, hongos o líquenes. El argumento central es sencillo: hoy basta con inscribir el producto en el registro del organismo federal de protección del consumidor. El registro es un trámite, no un examen.

El contraste con el entorno europeo es notable. Suiza, Francia y Bélgica ya exigen documentación bastante más estricta para esta categoría de productos. Los firmantes reclaman tres cosas concretas: información correcta y comprensible en el momento de la notificación, análisis continuos de materias primas y producto acabado con métodos reconocidos, y una revisión real de las declaraciones de propiedades que prometen más de lo que sostienen los datos.

Hensel, presidente de la Sociedad de Fitoterapia y responsable de un instituto de fitoquímica en la Universidad de Münster, describe el resultado práctico de ese vacío legal: cuando un laboratorio autonómico detecta una irregularidad, la empresa responde con su propio método analítico y el asunto se eterniza. Cuando cada parte valida con su propia vara de medir, siempre hay margen para escurrir el bulto. Y quien compra se queda con el riesgo, sin forma de reconocerlo.

Cómo leer la etiqueta de un suplemento botánico sin caer en el marketing

La buena noticia es que casi todo lo que necesitas saber está impreso en el envase. Estos son los cuatro filtros que aplicamos al revisar la composición de un complemento de origen vegetal, ordenados por importancia.

Una etiqueta que no declara la parte de la planta, el tipo de extracto y su porcentaje de estandarización no es una etiqueta: es una promesa.

Primero, el nombre botánico completo y la parte utilizada. Que ponga ‘cúrcuma’ no basta: interesa saber si se emplea la raíz, el rizoma o la hoja, porque no concentran lo mismo. Los fabricantes serios escriben el nombre científico de la especie junto a la parte de la planta utilizada. Si ese dato no aparece, la trazabilidad de la materia prima es opaca.

Segundo, el tipo de extracto y su estandarización. Un ‘extracto 10:1’ indica una proporción de planta, no una dosis de compuesto activo; un extracto estandarizado declara qué porcentaje de la molécula de interés contiene cada cápsula. La diferencia práctica es enorme: sin ese porcentaje no sabes qué estás tomando de verdad.

cómo elegir suplementos

Tercero, la dosis por toma. Compara la cantidad de extracto por cápsula con la cantidad que se ha estudiado, no con la ‘dosis diaria recomendada’ de la letra pequeña. Cuarto, el análisis de terceros. Un certificado de análisis por lote, emitido por un laboratorio acreditado e independiente del fabricante, es el mejor indicador de calidad de suplementos al que puede acceder un comprador.

Las promesas de resultados rápidos son el mejor indicador de un producto flojo. Si un envase necesita exagerar, la fórmula no aguanta una lectura honesta. Menos marketing, más etiqueta.

📊 La pauta en cifras

  • Dosis eficaz: la cantidad de extracto estandarizado por toma, nunca la suma de ingredientes de una mezcla propietaria sin desglose.
  • Qué debe declarar la etiqueta: nombre botánico, parte de la planta utilizada, tipo de extracto y porcentaje de compuesto activo.
  • Calidad a buscar: certificado de análisis por lote emitido por un laboratorio externo acreditado bajo la norma ISO 17025.
  • A tener en cuenta: el registro oficial no equivale a evaluación previa; el filtro de calidad lo pones tú.

El precedente europeo que marca la calidad de suplementos

No es la primera vez que el sector queda retratado. La Unión Europea regula las declaraciones de propiedades saludables desde el Reglamento 1924/2006 y obliga a que cada alegación pase el filtro científico de la autoridad europea de seguridad alimentaria. El resultado es un catálogo de afirmaciones autorizadas mucho más corto que el marketing de las estanterías. Fuera de ese catálogo, cualquier promesa es publicidad, no ciencia. En España, el registro y el control recaen en la Agencia Española de Seguridad Alimentaria y Nutrición y en las autoridades autonómicas.

¿Significa esto que todos los complementos botánicos son un problema? No. Significa que la categoría es tan amplia y tan poco evaluada antes de su comercialización que el filtro lo tiene que poner el comprador. La evidencia sólida existe para activos concretos y bien dosificados; el problema es que el mercado mezcla esos activos con fórmulas propietarias imposibles de auditar. Para quien entrena, duerme y come con criterio, un complemento sin dosis declarada y sin análisis externo es dinero que sale del bolsillo sin retorno. La mayoría de los análisis apunta en la misma dirección: transparencia o nada.

Este contenido es divulgativo y de optimización del estilo de vida; no sustituye el criterio de un profesional ante circunstancias personales concretas.

⚡ Rutina de Optimización Diaria

  • Audita tu bote de suplementos: comprueba hoy que declara la parte de la planta, el tipo de extracto y su porcentaje de estandarización. Sin esos tres datos, no repitas compra.
  • Pide el análisis por lote: busca en la web del fabricante el certificado de un laboratorio externo acreditado antes de volver a pagar por el mismo producto.
  • Anota tu dosis eficaz: escribe en el envase la cantidad de compuesto activo por toma y la hora a la que la tomas, para saber si el producto aporta algo real.

Hacienda estudia un impuesto a las energéticas sobre sus beneficios ‘caídos del cielo’

El Gobierno abre la puerta a un nuevo impuesto a las energéticas. El ministro de Hacienda, Arcadi España, prometió este miércoles en el Congreso estudiar la fórmula para gravar los beneficios extraordinarios que las grandes compañías eléctricas han cosechado al calor de la crisis de Oriente Medio, los conocidos como beneficios ‘caídos del cielo’.

La promesa llegó en la sesión de control al Gobierno, a raíz de una interpelación del portavoz económico de EH Bildu, Oskar Matute. El diputado comparó la actual crisis inflacionaria con el estallido de la guerra de Ucrania en 2022, cuando el Ejecutivo impulsó dos impuestos excepcionales —uno a las energéticas y otro a la banca— para financiar el conocido como escudo social.

Matute reclamó recuperar el gravamen energético y ensanchar el del sector financiero. Su tesis es que la protección de las familias frente a las consecuencias de la guerra de Irán no puede recaer solo sobre los hogares. Deben contribuir, dijo el diputado, ‘quien más capacidad económica tiene’.

‘Deben realizar un esfuerzo especial aquellos sectores que en contextos de crisis obtienen unos beneficios extraordinarios’, apostilló el portavoz abertzale, que a renglón seguido urgió a recuperar el tributo a las energéticas y a ampliar el de la banca.

El ministro compartió el principio. Arcadi España admitió que quienes más ganan tienen que contribuir más y reivindicó el papel pionero de España en esta materia. España fue pionera en aplicar impuestos a los beneficios de energéticas o en fijar un tipo mínimo del Impuesto de Sociedades que luego emularon en otros países en Europa‘, recordó ante la Cámara.

España, junto a Alemania, Austria, Italia y Polonia, ya ha pedido a Bruselas gravar los beneficios ‘caídos del cielo’ de las eléctricas. El Gobierno busca ahora la fórmula legal para hacerlo.

Hacienda busca la fórmula para gravar los beneficios que la guerra deja en el balance

No hay todavía un anuncio cerrado. Se trata de un ‘estudiar la fórmula’, un encargo que, según el propio España, ya se ha trasladado a Bruselas. El titular de Hacienda recordó que España, junto a Alemania, Austria, Italia y Polonia —cinco socios—, ha instado a la Comisión Europea a ‘buscar fórmulas para que los beneficios extraordinarios caídos del cielo de las grandes energéticas contribuyan a pagar todo lo que sea necesario para amortiguar el impacto de una guerra de otros países’.

La vía europea no es casual. Un gravamen nacional aislado expondría al sector a una desventaja competitiva frente a sus homólogos del continente, y Bruselas ya tiene recorrido en este terreno. De ahí que el Gobierno prefiera un marco comunitario que reparta el coste político y diluya el riesgo de litigio. En paralelo, el ministerio estudia el encaje técnico de un tributo que no penalice la inversión ni interrumpa el ‘tráfico económico’, en palabras del propio ministro.

Qué energéticas entran en el punto de mira y cómo lo mira el mercado

El foco apunta a las grandes del IBEX 35: Iberdrola, Endesa, Repsol y Naturgy, entre otras, cuyos márgenes se han visto impulsados por la volatilidad de los precios energéticos. La crisis de Oriente Medio ha tensado el crudo y el gas, y ese repunte se traslada, con distinto grado, a los resultados de las compañías integradas. El debate vuelve así al mismo terreno que en 2022.

beneficios caídos del cielo

La diferencia es el contexto. Entonces el detonante fue la invasión de Ucrania y la escalada sin precedentes del gas; hoy el catalizador es la guerra de Irán y su efecto sobre las materias primas. También cambia el tono del Ejecutivo. En 2022 el impuesto se aprobó; ahora solo se promete estudiar la fórmula, lo que deja el proyecto en el aire hasta que Bruselas mueva ficha.

Para el accionista, la clave es la incertidumbre regulatoria. Un debate fiscal abierto sobre el sector energético introduce una prima de riesgo que no depende de los resultados ni del dividendo, sino del calendario político. Y ese tipo de riesgo suele descontarse antes de que la norma exista.

Análisis: un gravamen con precedente y un incentivo que no siempre funciona

A mi juicio, la cuestión de fondo no es si las eléctricas ganan mucho en un año de crisis, sino si un impuesto permanente sobre el beneficio extraordinario acaba distorsionando la señal de inversión que el propio sistema necesita. El sector energético arrastra un plan inversor multimillonario para desplegar renovables, redes y almacenamiento hasta 2030. Un gravamen que muerda los retornos esperados encarece la financiación de esa transición justo cuando Europa la reclama.

El argumento del Gobierno, eso sí, tiene recorrido. Un beneficio caído del cielo es, por definición, ajeno al esfuerzo de la compañía: nace de un shock externo, no de una mejora de eficiencia. Gravar esa renta de origen exógeno es defendible desde la equidad y conecta con el debate europeo sobre los windfall profits. El problema aparece en la implementación.

Aquel impuesto de 2022 a las energéticas, diseñado sobre las ventas y no sobre el beneficio, castigó por igual a ganadores y a perdedores. Penalizó a operadores de márgenes estrechos y a compañías cuya rentabilidad dependía de la comercialización, no del precio del kilovatio. Fue una decisión eficaz en recaudación, discutible en diseño. Repetir ese molde sin corregir la base imponible sería un error que el propio sector se encargará de recordar en los tribunales.

Hay además una contradicción que el discurso oficial evita. España reclama a Bruselas un gravamen comunitario, pero su mercado eléctrico es de los más intervenidos del continente. Conviven el mecanismo de ajuste al gas, las subastas de capacidad y un marco retributivo al que las renovables llevan años poniendo reparos. Añadir una capa fiscal nueva sin revisar las anteriores puede acabar penalizando al mismo actor que debe financiar la descarbonización.

En el lado de la demanda, la historia es más sencilla. Si el objetivo real es amortiguar la factura de las familias, el impuesto solo cumple su función si la recaudación se destina, de forma explícita y verificable, a ese fin. En 2022 el vínculo entre el tributo y el escudo social quedó difuminado entre las cuentas públicas. Repetir la fórmula sin ese candado abriría la puerta a que un gravamen excepcional se consolide como una fuente de ingresos ordinaria.

El siguiente hito será la respuesta de la Comisión Europea a la petición de los cinco países y, después, la eventual tramitación parlamentaria. Ahí se verá si el Ejecutivo habla de un impuesto de verdad o de una declaración de intenciones. La clave estará en la base imponible: si grava el beneficio, el sector puede convivir con ella; si vuelve a gravar las ventas, el conflicto está servido.

Veredicto Merca2

Cotización al cierre o apertura: La reacción es todavía tibia. Las grandes eléctricas del IBEX 35 cerraron la jornada con movimientos inferiores al 1% y sin ventas significativas, señal de que el mercado no da por hecho ningún gravamen mientras la medida siga en fase de estudio.

Clave técnica: Todo depende de la base imponible. Si el futuro tributo grava el beneficio, el impacto estimado para el sector se movería en un dígito medio; si se diseña sobre las ventas, como en 2022, la mordida superaría los 1.000 millones de euros anuales y golpearía también a los operadores de márgenes estrechos.
Apunte macro: La partida se juega en Bruselas. España, Alemania, Austria, Italia y Polonia —cinco socios— ya han pedido a la Comisión un marco común, conscientes de que un gravamen nacional aislado fracturaría el mercado único y expondría a las eléctricas españolas a una desventaja frente a sus competidoras europeas.

Vintage Marc Jacobs se dispara: la nueva generación revaloriza el archivo como inversión

0

Llevo meses siguiendo el vintage Marc Jacobs en el mercado secundario y el patrón ya no admite dudas.

Cuando un diseñador entra en el foco del coleccionismo, lo habitual es valorar una época concreta o un objeto fetiche. Aquí no ocurre eso: se revaloriza el archivo completo, desde la colección grunge que Marc Jacobs firmó en Perry Ellis hasta sus dieciséis años como primer director creativo de prêt-à-porter de Louis Vuitton.

Sarah Jordan Buss, propietaria de The Vintage Project en Beverly Hills, lo observa a diario: el interés no se concentra, se extiende por todo el recorrido profesional del diseñador.

La alfombra roja ha funcionado como catalizador. Bella Hadid rescató en Cannes un conjunto de azafata de la colección primavera/verano 2003 de Louis Vuitton, y Cynthia Erivo eligió un diseño verde de la colección otoño/invierno 2011 de su firma homónima para la promoción de Wicked. Cada aparición reactiva la búsqueda de piezas equivalentes en el mercado secundario.

Debajo opera un mecanismo menos glamuroso y más previsible: la nostalgia. Las generaciones que se formaron viendo Gossip Girl, Gilmore Girls o The O.C. han entrado en su etapa de máxima capacidad de gasto y ahora revisan esas series con sus hijos.

El segundo vector es estético. El lujo silencioso ha agotado su ciclo y el comprador busca lo contrario: color, estampado, siluetas reconocibles al instante y un punto deliberado de descuido. Jacobs siempre fue exactamente eso.

Cuando el lujo silencioso agota su ciclo, el archivo de personalidad recupera prima: la moda empieza a comportarse como el arte, no como el retail.

Un archivo de tres décadas que el mercado secundario no había digerido

La pieza que mejor resume este ciclo es el bolso Murakami de Louis Vuitton. La casa relanzó el modelo hace dos años y el efecto, lejos de canibalizar el original, ha empujado su cotización.

A ese empuje se suman dos factores. El primero es la adquisición de la compañía por WHP Global y G-III Apparel Group, que abre la puerta a una explotación comercial más intensiva. El segundo es la exposición mediática: el documental de Sofia Coppola, estrenado en marzo, y el relanzamiento de la línea de belleza.

Todo ello amplía la base de compradores potenciales de un stock que, por definición, no crece. Ese desequilibrio entre demanda nueva y oferta fija es el único fundamento sólido de cualquier tesis de revalorización en moda de archivo.

Qué mira el inversor: escasez certificada y liquidez escasa

moda vintage coleccionistas

Conviene ser explícito: la moda de archivo no es un activo financiero. No existe un índice homogéneo y auditado para esta categoría, ni los índices del lujo tangible cubren la segunda mano con la granularidad necesaria para tasar una pieza concreta.

Sin índice no hay mark-to-market. Y sin mark-to-market, cada operación es una negociación bilateral entre un comprador y un vendedor. De ahí se derivan tres consecuencias prácticas.

La primera es el diferencial: el margen entre lo que se paga en una tienda especializada y lo que se obtiene revendiendo en un portal generalista depende de encontrar al comprador adecuado. La segunda, el coste de mantenimiento: una prenda usada rara vez se conserva intacta. La tercera, la dispersión: dos piezas idénticas pueden separarse en precio solo por haber pertenecido a alguien conocido.

Cabe recordar que la moda de archivo lleva décadas funcionando como mercado. Lo que ha cambiado es la demanda, que ha pasado del coleccionista formado y paciente al comprador joven informado por redes sociales.

Análisis: la moda de archivo se comporta como el arte, no como el retail

Mi lectura es que estamos al principio de una fase de precios, no al final. Los mercados de archivo siguen un patrón reconocible: primero se revaloriza el diseñador, después la década y, por último, la pieza concreta. En el caso de Jacobs, el nombre ya ha subido y las temporadas están en marcha.

Eso sí, conviene distinguir dos cosas que el mercado confunde. Una pieza puede ser un objeto de colección —ilíquido, difícil de tasar— o un activo de preservación de capital con demanda lo bastante amplia para colocarla en semanas. Los bolsos de Vuitton están en el segundo grupo; los conjuntos de pasarela en tallas extremas, casi siempre en el primero.

El riesgo principal no es la caída de precios, sino la falta de profundidad del mercado. Si el gusto del comprador joven gira —y gira rápido—, el stock no desaparece, pero se queda quieto. Es ahí donde se rompe la tesis de quien llega a la moda desde otras categorías de inversión alternativa.

Un archivo sin comprador no vale cero, pero tampoco vale lo que marcaba su última operación: ahí se hunde el inversor novato.

El hito que conviene seguir no es una subasta, sino la política de precios de las casas de segunda mano especializadas. Cuando una plataforma dedica espacio permanente a un diseñador y eleva de forma sistemática sus referencias, el mercado está madurando.

💎 Veredicto Wealth

El archivo de Marc Jacobs es una posición de diversificación con sesgo cultural, apta para horizontes de cinco años o más. El riesgo a vigilar es la liquidez: en tallas extremas y piezas de pasarela, el tiempo de venta se mide en trimestres.

Indra entra en la ciberseguridad TRC con el 30% y opción de comprar el 100%

Indra ya tiene el 30% de la ciberseguridad de TRC y una opción para comprar el resto. El importe de la operación no ha trascendido. TRC facturó más de 120 millones de euros en 2025 y emplea a 400 expertos en la protección de redes críticas, fronteras y sistemas de Defensa e Interior.

El acuerdo se ha canalizado a través de IndraMind, la filial tecnológica del grupo, e incluye una opción para elevar la participación hasta el 100% del capital de forma progresiva durante los dos próximos años. El importe, sin desvelar. Tampoco hay calendario público para los siguientes tramos de la compra.

La transacción queda sujeta a las condiciones suspensivas habituales, con la autorización de la CNMC entre los trámites determinantes, además del resto de permisos regulatorios aplicables. El grupo no ha fechado ese calendario.

Del 30% al 100%: la estructura de la operación

Con esta entrada en el accionariado, la filial tecnológica de Indra busca complementar su oferta de ciberseguridad, especialmente en el área de protección de sistemas y redes de información. La propuesta conjunta cubrirá tres capas: identificación y prevención de riesgos, servicios de operación —detección, respuesta y recuperación— y un catálogo de soluciones de identidad digital.

TRC aporta lo que el grupo no tenía a esta escala. La compañía desarrolla tecnología aplicada a la protección de datos, fronteras, emergencias y redes críticas, además de ciberseguridad orientada a Defensa e Interior. Opera, por tanto, en en el perímetro que los Estados consideran estratégico. Ese es el punto.

Indra no compra facturación: compra posición en un perímetro donde la nacionalidad del capital pesa tanto como el precio.

El movimiento se apoya en un contexto que la propia compañía destaca en su comunicación: la mayor apuesta europea y nacional por la autonomía estratégica y la soberanía tecnológica. Un marco que beneficia a los grupos capaces de integrar inteligencia artificial, ciberseguridad y ciberdefensa bajo un mismo techo industrial.

El negocio de la ciberseguridad soberana se reparte entre quien domina la tecnología y quien tiene la llave para venderla al Estado.

TRC cerró 2025 con 120 millones de facturación y 400 expertos

Indra compra TRC

Los números de la compañía objeto de la operación son modestos frente al comprador, pero relevantes en su nicho. TRC cerró el ejercicio 2025 con una facturación superior a 120 millones de euros y una plantilla de más de 400 expertos, según los datos facilitados por Indra. Su capital es íntegramente español, un detalle que en licitaciones de Defensa e Interior funciona como requisito de facto.

Indra Group, por su parte, terminó 2025 con ingresos de 5.457 millones de euros, presencia local en 46 países y operaciones comerciales en más de 140 mercados. La escala del comprador multiplica por más de 45 la del objetivo. La escala no es el asunto.

IndraMind agrupa las capacidades de inteligencia artificial soberana, ciberseguridad y ciberdefensa del grupo, orientadas a la protección de ciudadanos, territorios e infraestructuras críticas, tanto físicas como digitales. La compra del 30% encaja en esa arquitectura como una pieza más de un puzle que Indra lleva tiempo ordenando.

Por qué Indra compra el 30% y no el 100% de TRC

La estructura elegida merece una lectura pausada. Indra podría haber ido directamente al 100%, pero ha preferido una entrada minoritaria con opción de compra escalonada. La fórmula tiene ventajas evidentes: limita el desembolso inicial en una operación cuyo importe no se ha hecho público, permite evaluar la integración de equipos y sistemas antes de asumir el control total y deja margen para que el vendedor acompañe la transición. En este sector los activos valiosos son las personas, y una plantilla de 400 especialistas no se integra por decreto.

El riesgo principal no está en el precio desconocido, sino en la dependencia del cliente público. TRC opera en Defensa, Interior, fronteras y emergencias, ámbitos donde el calendario de contratación depende de presupuestos y ciclos políticos. El viento acompaña: Bruselas y los gobiernos nacionales llevan dos años elevando el gasto en defensa y soberanía tecnológica. Eso sí, los ingresos llegan con retardo y los márgenes de la contratación pública rara vez se parecen a los del software comercial puro.

La ausencia de precio también condiciona el análisis. Sin múltiplo conocido, resulta imposible saber si Indra está comprando barato o si la opción a dos años incorpora una prima futura ya pactada. Una participación del 30% no otorga control ni obliga a consolidar por integración global, de modo que el impacto en las cuentas será limitado hasta que se ejecute la opción. Es la letra pequeña de una operación presentada como movimiento estratégico.

Queda una pregunta razonable. ¿Por qué comunicar ahora un movimiento de este calibre sin dar cifras? La compañía ha optado por anunciar la intención y dejar los detalles para cuando el regulador se pronuncie. Habrá que seguir la resolución de la CNMC y el perímetro que el grupo detalle en su próxima cita con el mercado para saber si IndraMind se consolida como la pata de ciberseguridad del grupo o se queda en una cartera de participaciones minoritarias.

Veredicto Merca2

Cotización al cierre o apertura: La compañía no ha comunicado el importe de la transacción, de modo que el mercado no tiene referencia con la que calibrar el impacto en la acción. Con TRC facturando algo más de 120 millones y un grupo que ingresó 5.457 millones en 2025, el objetivo representa en torno al 2,2% de la cifra de negocio del comprador.

Clave técnica: Una entrada del 30% no otorga control y difiere el efecto contable hasta que se ejecute la opción sobre el 100% en los próximos dos años. El hito a vigilar es la autorización de la CNMC: sin ella la operación no se cierra y la opción no arranca.

Apunte macro: La operación no altera la prima de riesgo española, pero se inscribe en el ciclo de gasto europeo en defensa y soberanía tecnológica que sostiene a los integradores industriales. Indra opera en más de 140 mercados con presencia local en 46 países, y TRC aporta 400 especialistas en fronteras, emergencias y redes críticas, segmentos donde la demanda pública marca el ritmo.

Idealista desmonta el mito: los inquilinos son los hogares que más ahorran

Los hogares que viven de alquiler ahorran más que los propietarios sin hipoteca, según un análisis de BBVA Research que desmonta el vínculo entre propiedad y capacidad de guardar dinero.

Qué revela el informe sobre los hogares que ahorran viviendo de alquiler

El estudio ¿Quién ahorra en España? Heterogeneidad en la capacidad de ahorro de los hogares, firmado por las economistas Noelia Cámara y Sirenia Vázquez, cruza microdatos de la Encuesta de Condiciones de Vida y de la Encuesta de Presupuestos Familiares de 2024. La conclusión principal incomoda al relato dominante: quien alquila a precio de mercado registra una tasa de ahorro muy superior a la de quien ya terminó de pagar su vivienda.

Las diferencias son notables. Frente a los propietarios sin hipoteca, los inquilinos que pagan precio de mercado ahorran 23,43 puntos porcentuales más, y quienes alquilan por debajo de mercado amplían la brecha hasta 43,76 puntos. Los propietarios con hipoteca apenas suman 4,2 puntos y quienes ocupan una vivienda de forma gratuita, 6,97.

BBVA Research insiste en que son asociaciones estadísticas y no efectos causales. Maneja tres explicaciones plausibles: la disciplina de quien ahorra para la entrada de una futura hipoteca, el efecto patrimonio —quien ya no debe nada tiene un activo que le resta urgencia para guardar— y el consumo, porque liberar la cuota no siempre se traduce en más ahorro. Aquí conviene un matiz: que el alquiler se asocie a más ahorro no significa que alquilar lo genere por sí mismo.

Por qué el tamaño del hogar y la renta pesan más que la edad

La vivienda no es la única variable. Cada persona adicional en el hogar resta 9,75 puntos porcentuales a la tasa de ahorro, un efecto que explica por qué las familias numerosas guardan menos aunque sus ingresos crezcan. La alimentación, el transporte, y los suministros escalan de forma difícilmente evitable.
La renta también manda, pero de forma no lineal. El ahorro sube con los ingresos y, sin embargo, el impulso se diluye a medida que se escala en la tabla salarial: un euro extra pesa mucho en los tramos bajos y casi nada en los altos. La edad y el desempleo pierden peso cuando se controla la renta, según el informe.

Que los inquilinos ahorren más no prueba que alquilar genere ahorro: prueba que el relato que ata propiedad y solvencia tiene menos base de la que se repite.

El dato más incómodo es que aproximadamente un tercio de los hogares gasta más de lo que ingresa. No son jubilados que desacumulan patrimonio: son, sobre todo, hogares con rentas corrientes bajas, en perfiles laborales y de vivienda muy distintos. Los autores advierten de que no disponen de información completa sobre riqueza y endeudamiento para saber cómo se financia esa brecha.

La Ficha del Inversor

La lectura para quien alquila y aspira a comprar cambia. Si el inquilino ahorra, no parte en desventaja: parte con un colchón que puede financiar la entrada de una hipoteca. La métrica que resume el informe es ese diferencial de ahorro, con una advertencia: la tasa global de los hogares ha caído al 11,3% en el primer trimestre, su nivel más bajo en tres años.

De cara a los próximos meses, el debate sobre la vivienda debería girar del precio de compra a la capacidad real de ahorro. El perfil al que interpela este mapa es doble: el joven inquilino que fija una meta de entrada y automatiza aportaciones, y el propietario que terminó de pagar y descuida el efecto ‘más margen, más consumo’. Como en 2008, cuando el ladrillo parecía garantizar solvencia y no lo hacía, el informe recuerda que la vivienda no equivale por sí sola a salud financiera.

La próxima referencia para comprobar si el patrón se mantiene llegará con cada nueva entrega de la Encuesta de Condiciones de Vida y de la Encuesta de Presupuestos Familiares del INE. Hasta entonces, una certeza: el régimen de tenencia explica menos de lo que el imaginario colectivo da por hecho.

Publicidad