Inversión en diamantes: por qué el diamante de laboratorio amenaza a la piedra natural como valor refugio

He estado siguiendo de cerca la evolución del sector diamantífero en los últimos meses y las señales que llegan desde la minería son inequívocas. De Beers Group recortó los precios de sus diamantes en bruto este verano y redujo su lista de compradores autorizados en aproximadamente un tercio. La caída del precio medio por quilate hasta los 105 dólares —frente a los 155 del año anterior— y la interrupción de la producción en la mina Venetia en Sudáfrica apuntan a un reajuste estructural. Pero, sobre todo, confirman que el diamante natural, considerado durante décadas un valor refugio, está perdiendo fuelle frente a la pujanza de una amenaza creada en laboratorio.

Las cifras que tensan el mercado del diamante natural

Según los datos recopilados por Vogue Business, la producción mundial de diamantes se ha contraído un 20% en la última década: de unos 125 millones de quilates en 2014 a cerca de 99 millones en 2025, según certifica el Proceso de Kimberley. Paralelamente, las sanciones a la minera rusa Alrosa —que controla otro 30% del mercado— han restringido la oferta y elevado la volatilidad de los precios. La oferta menguante, sin embargo, no ha bastado para sostener el valor en un entorno de demanda debilitada tras el auge pospandemia.

El verdadero desafío está en el laboratorio. Un estudio de la plataforma nupcial The Knot, publicado en febrero de 2026, revela que el 61% de 10.000 parejas estadounidenses encuestadas optó por un diamante de laboratorio, un incremento del 239% desde 2020. En una entrevista con el Financial Times el 4 de agosto, Duncan Wanblad, CEO de Anglo American —matriz de De Beers con un 85% de participación—, reconoció que la amenaza del diamante de laboratorio ha sido subestimada. Para el analista de Bernstein Luca Solca, esta amenaza es “muy seria”.

La caída del diamante en bruto no es coyuntural: con la producción minera contrayéndose un 20% en una década, la escasez futura podría ser el motor de revalorización.

De Beers no está sola en este terremoto. En febrero, el gigante acordó ceder más producción de Botsuana a la estatal Okavango Diamond Company, lo que reduce aún más su control sobre el suministro. Anglo American, su matriz, puso a la compañía en venta en 2024. Todo ello configura un panorama de reestructuración forzosa que está redefiniendo el lugar del diamante en la industria del lujo… y en la cartera del inversor.

El giro estratégico: lujo, exclusividad y un nuevo relato de valor

La respuesta del sector se articula en torno a la diferenciación. El Natural Diamond Council (NDC), que agrupa a los grandes mineros y fabricantes, está invirtiendo en una marca de confianza para distinguir las piedras naturales de las de laboratorio y en mejorar su representación en plataformas de inteligencia artificial generativa. “Si la IA se equivoca sobre los diamantes, los consumidores también lo harán”, advierte Amber Pepper, su consejera delegada.

Paralelamente, De Beers ha relanzado su icónico A Diamond Is Forever y ha apostado por los Desert Diamonds, diamantes de colores cálidos —antes considerados imperfectos— que han elevado las ventas en Estados Unidos, India y China entre un 15% y un 19%. La campaña, junto a alianzas con Frieze Art Fair o National Geographic, busca reconquistar a la Generación Z y romper con la dictadura de las 4C (quilate, claridad, color y talla) que durante décadas equiparó los diamantes a materias primas.

El diamante natural solo conservará su valor refugio si el sector logra hacerlo más exclusivo y menos comparable con la gema de laboratorio.

El analista independiente Paul Zimnisky observa que la industria “parece estar en las primeras etapas de reposicionar sus productos como un bien de lujo propiamente dicho, con marcado físico, comercialización elevada y distribución minorista más exclusiva”. Y no le falta razón: la estrategia de De Beers con un grupo reducido de compradores autorizados apunta directamente a una subida de categoría. Sahag Arslanian, de la dinastía diamantífera Arslanian Group, recuerda que el Ocean Blue —un diamante azul verdoso de 5,50 quilates— fue vendido por su familia en 2004 por 2 millones de dólares y alcanzó 17,6 millones en Christie’s este año. La revalorización de las piezas excepcionales sigue intacta.

Horizonte de inversión: ¿dónde situar al diamante en la cartera de activos alternativos?

En mis análisis de activos refugio, el diamante siempre ha ocupado un lugar secundario frente al oro, por su menor liquidez y la ausencia de un mercado estandarizado. No obstante, la combinación de oferta menguante y un reposicionamiento hacia la ultralujo podría devolverle atractivo para el inversor de larga duración. La clave está en la diferenciación: las piedras de color excepcional o los diamantes con certificación de origen y trazabilidad —como el ya mencionado Ocean Blue— ofrecen un perfil de revalorización muy superior al de las gemas blancas de calidad media, que son las que más compiten con el laboratorio.

Los diamantes de laboratorio, mientras tanto, carecen de cualquier mérito inversor. Su producción es técnicamente ilimitada y su precio se desplomará a medida que la tecnología se abarate. Así, el verdadero campo de juego para el inversor se reduce a las piedras naturales de gran formato y color inusual. Para el capital conservador, un diamante natural con un peso superior a 5 quilates y coloración infrecuente puede ser una alternativa interesante de preservación de capital a horizontes superiores a diez años, siempre que se adquiera a través de casas de subastas de primer nivel y se asuma una liquidez restringida.

El sector está en plena metamorfosis y los próximos trimestres serán decisivos. Seguiré de cerca la evolución de la campaña Desert Diamonds y la implantación del sello de confianza del NDC. Si la demanda de los compradores jóvenes se consolida y el diamante recupera su halo de objeto aspiracional, podríamos estar ante un punto de inflexión que devuelva cierto brillo a la piedra más clásica de la cartera de activos alternativos.

💎 Veredicto Wealth

El diamante natural de color excepcional y tamaño considerable mantiene su atractivo como activo de preservación de capital a largo plazo, siempre que se evite la competencia directa con el laboratorio. El inversor debe exigir trazabilidad y apostar por un horizonte de diez años, asumiendo una liquidez reducida y la incertidumbre de una categoría en plena transformación.

La inversión publicitaria en televisión lineal cae un 2,8% en el primer semestre, según InfoAdex

La inversión publicitaria en televisión lineal en España cayó un 2,8% en el primer semestre de 2026, hasta situarse en 759,5 millones de euros, según los datos de InfoAdex publicados este jueves. A pesar de este retroceso, el medio televisivo en su conjunto incrementó su facturación un 2,1%, alcanzando los 916,7 millones de euros, lo que consolida su posición como líder del mercado publicitario.

La televisión en abierto concentra el retroceso

El informe de InfoAdex detalla que el descenso de la inversión se concentró en la televisión en abierto, que registró una caída del 3,1% hasta los 678,7 millones de euros. Este segmento acaparó el 89,4% de la inversión en televisión lineal. Por el contrario, los canales de pago mantuvieron una evolución positiva, con un crecimiento del 2,5% que elevó su facturación a 39,1 millones de euros, consolidando así una cuota del 5,2%.

Dentro de la televisión en abierto, los dos grandes operadores volvieron a marcar la tendencia del mercado. Atresmedia registró unos ingresos publicitarios de 318,9 millones de euros, con una caída del 1,8%, lo que le permite mantener una cuota del 42%, la más alta entre los operadores en abierto. Mediaset España , por su parte, sufrió un descenso más pronunciado, del 4,1%, hasta los 302,8 millones de euros, situando su cuota en el 39,9%. La ventaja de Atresmedia sobre Mediaset se amplía en este semestre, confirmando la tendencia de los últimos ejercicios.

Las televisiones autonómicas también perdieron peso en el mercado, con una inversión de 40,7 millones de euros, un 3,4% menos, y una cuota del 5,4%. Estas cadenas, que tradicionalmente canalizaban inversión publicitaria de anunciantes locales y regionales, sufren la presión de la atomización de audiencias y la competencia de plataformas digitales.

El retroceso de la televisión lineal contrasta con el dinamismo de los formatos publicitarios en televisión conectada (CTV) y en vídeo online, cuyas estimaciones apuntan a crecimientos de doble dígito. Aunque InfoAdex no desglosa esta partida en su informe semestral, el comportamiento de los canales de pago y la creciente oferta de plataformas con publicidad respaldan la hipótesis de que parte de la inversión que abandona la emisión tradicional fluye hacia estas nuevas ventanas. A pesar de estos cambios, la televisión mantiene una cuota cercana al 30% de la inversión publicitaria total en medios controlados, una posición que, no obstante, se ha erosionado ligeramente en los últimos semestres.

Atresmedia y Mediaset: dos velocidades en la inversión publicitaria

El análisis comparado de los dos principales grupos de televisión en abierto revela un distanciamiento en la capacidad de retener inversión. Atresmedia ha logrado contener mejor que Mediaset el retroceso del mercado lineal, algo que se traduce en una ventaja de 16,1 millones de euros en términos absolutos. La diferencia de ritmos no es nueva, pero los datos del primer semestre de 2026 confirman la tendencia.

InfoAdex 2026

Esta divergencia se produce en un contexto de transformación del medio. Mediaset ha apostado por reforzar su oferta digital con Mitele Plus, mientras que Atresmedia impulsa su plataforma atresplayer y su ecosistema digital. La publicidad lineal aún representa más del 80% de los ingresos publicitarios de ambos grupos, por lo que la ralentización del mercado tradicional impacta directamente en sus cuentas. Sin embargo, el peso de la publicidad tradicional sigue siendo determinante en sus cuentas de resultados, por lo que la capacidad de gestionar la transición marcará su evolución futura.

El cambio de ciclo en el mercado publicitario televisivo

La televisión ha liderado la inversión publicitaria en España durante más de tres décadas, pero la irrupción de internet y el vídeo bajo demanda empezó a erosionar su dominio a partir de 2019. En este contexto, los datos de InfoAdex correspondientes al primer semestre de 2026 ilustran un mercado en transición. La televisión en su conjunto mantiene el liderazgo absoluto, con 916,7 millones de euros, pero el retroceso del 2,8% en la inversión lineal evidencia que el modelo tradicional de venta de espacios publicitarios en los canales en abierto cede terreno. El crecimiento de los canales de pago, aunque aún modesto, es un indicio de hacia dónde se dirige el gasto de los anunciantes: formatos más segmentados y dirigidos, propios de un entorno digital.

El fenómeno no afecta por igual a todos los operadores. Atresmedia, con una caída inferior a la media, parece haber sabido gestionar mejor la transición, mientras que Mediaset acusa un desgaste mayor. Las televisiones autonómicas, con su cuota menguante, también sufren la fragmentación. En conjunto, el mercado publicitario televisivo sigue siendo una pieza clave del ecosistema de medios, pero los datos semestrales invitan a acelerar la transformación hacia modelos híbridos de comercialización.

Para los anunciantes, estos datos refuerzan la necesidad de diversificar sus presupuestos audiovisuales. La televisión lineal sigue ofreciendo alcance masivo, pero la creciente fragmentación obliga a combinar formatos tradicionales con campañas en plataformas digitales y dispositivos conectados, en un entorno cada vez más programático. Esta transformación exige a los operadores de televisión replantear su oferta comercial para retener la inversión.

El retroceso de la televisión lineal y el avance de los canales de pago confirman un cambio estructural en el modelo publicitario del medio, que aún mantiene el liderazgo absoluto por volumen de inversión.

📡 El Radar del Sector

  • El vacío que llena: Los datos de InfoAdex confirman la fractura entre el consumo publicitario lineal y las nuevas ventanas de comercialización, acelerando la necesidad de estrategias omnicanal para los anunciantes.
  • El reto por delante: Los operadores de televisión en abierto deben acelerar la monetización de sus plataformas digitales y la televisión conectada para compensar el declive de la venta publicitaria tradicional.
  • El tablero competitivo: Atresmedia amplía su ventaja en inversión publicitaria frente a Mediaset, mientras las televisiones de pago ganan terreno a costa del conjunto de los canales en abierto.

Ralph Lauren: la firma crece y eleva sus previsiones para 2027

Ralph Lauren ha presentado los resultados del primer trimestre de su año fiscal 2027 con un crecimiento de ingresos del 13% a tipos de cambio constantes, hasta los 2.000 millones de dólares. La firma supera así las expectativas del mercado y eleva su previsión de crecimiento anual del 4-5% anterior al 5-6%. La reacción bursátil no se hizo esperar: las acciones se dispararon un 20% en la sesión posterior al anuncio.

Asia y el canal directo como motores del crecimiento

El desempeño por regiones confirma que la expansión internacional es la principal palanca de Ralph Lauren. Asia lideró el avance con un incremento del 25% en ingresos, hasta los 589 millones de dólares, impulsada por un mercado chino que creció un 40% interanual. Esta cifra contrasta con la atonía que arrastra la mayoría de las maisons europeas en el gigante asiático. Norteamérica, por su parte, sumó 740,3 millones, un 13% más, mientras que Europa creció un 5% hasta los 594 millones, con Alemania, Italia y España como mercados más dinámicos.


El canal directo al consumidor (DTC) fue clave: las ventas en tiendas propias y online crecieron un 12%, mientras que la distribución mayorista lo hizo un 13%. En el último trimestre, la marca sumó 1,5 millones de nuevos clientes a través de sus canales DTC y superó los 70 millones de seguidores en redes sociales, con especial éxito en Instagram, Line, Douyin y TikTok.

El crecimiento de Ralph Lauren descansa sobre la capacidad de fijar precios sin perder volumen: un círculo virtuoso que el mercado premia con una revalorización bursátil del 20% en un solo día.

En paralelo, el consejero delegado, Patrice Louvet, destacó el impacto de campañas como la colaboración con el USPS en sellos conmemorativos del 250 aniversario de Estados Unidos y la iniciativa global A Sporting Life, que han elevado la notoriedad de marca entre consumidores más jóvenes.

Estrategia de elevación de marca: más margen a pesar de la presión geopolítica

Los resultados confirman que la estrategia Next Great Chapter: Drive sigue generando valor incluso en un entorno macro complejo. El tráfico en tiendas europeas se vio penalizado por el contexto general, pero tanto la tasa de conversión como el tamaño de la cesta aumentaron gracias al reposicionamiento de la marca y a una mayor conexión con el cliente. El director financiero, Justin Picicci, señaló que los márgenes serán más robustos en el primer semestre fiscal debido al calendario de inversiones en marketing y a las actuales asunciones arancelarias, sujetas a cambios.

La empresa mantiene una actitud ofensiva pese a la incertidumbre geopolítica. Prueba de ello es la apertura de 21 nuevas tiendas en ubicaciones clave como The Grove en Los Ángeles, el Stanford Shopping Center en Palo Alto o Estambul, además del estreno de la primera flagship en Chengdu (China) en abril. La expansión física se combina con un tirón digital que ya representa una parte significativa de los nuevos reclutamientos de consumidores.

La divergencia entre el desempeño de Ralph Lauren en China y el del resto del sector de lujo es la señal más potente de la fortaleza de su modelo de negocio directo al consumidor.

Ralph Lauren como activo de inversión en la cartera del inversor de lujo

Para quien gestiona capital en el universo del lujo cotizado, Ralph Lauren ofrece un perfil poco común. No depende de un único mercado ni de una sola categoría de producto; ha construido un ecosistema que va del polo clásico al vestido de alfombra roja, anclado en un estilo de vida aspiracional americano con atractivo global. La capacidad de aumentar precios sin erosionar la demanda —reflejada en un crecimiento de ingresos de doble dígito sostenido— es el indicador más elocuente de su poder de fijación de precios, una cualidad escasa incluso entre los grandes conglomerados europeos.

A diferencia de otros grupos de lujo que están corrigiendo sus valoraciones bursátiles tras la resaca post-pandemia, Ralph Lauren muestra resiliencia en China precisamente cuando casi todos sus competidores sufren. El dato de crecimiento del 40% en ese mercado no es un espejismo: responde a una apuesta estratégica de largo plazo que incluye tiendas emblemáticas y una fuerte inversión en plataformas digitales locales como Douyin. Para el inversor que busque exposición al consumo aspiracional asiático, esta empresa representa una alternativa más descorrelacionada que las maisons europeas centradas en el ultra-lujo y los segmentos de alta gama más cíclicos.

La pregunta que subyace es si el momentum actual es sostenible. Los próximos catalizadores los encontraremos en la celebración del 60 aniversario de la marca durante la segunda mitad del año fiscal y en la evolución de los aranceles que puedan afectar a la cadena de suministro global. Ambos hitos serán determinantes para comprobar si la mejora de previsiones se consolida o si, por el contrario, la prudencia que aún exhibe la dirección financiera está más justificada de lo que el mercado descuenta hoy.

💎 Veredicto Wealth

Para inversores con horizonte de 3 a 5 años, la acción de Ralph Lauren ofrece potencial de revalorización agresiva sustentada en expansión de márgenes y resiliencia de la demanda aspiracional. El principal riesgo a vigilar es una desaceleración brusca del consumo en Estados Unidos, que aún representa casi el 40% de sus ventas directas.

Megaproyecto de viviendas en Málaga: 7.340 casas, más de la mitad VPO, según Idealista

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ayuntamiento de Málaga ha iniciado la tramitación urbanística del mayor desarrollo residencial de la ciudad en Vega de Campanillas, con 7.340 viviendas, de las que 4.140 serán de protección oficial (VPO).
  • ¿Quién está detrás? El Ayuntamiento de Málaga activa este megaproyecto con un único Plan Parcial de Ordenación y una inversión estimada en obras de urbanización de 134,3 millones de euros.
  • ¿Qué impacto tiene? Supone la mayor reserva de vivienda asequible de Málaga y la creación de un nuevo barrio bajo el modelo de ciudad de proximidad, aunque enfrenta un reto técnico crucial: la inundabilidad del río Campanillas.

Málaga da un paso de gigante para paliar la escasez de vivienda asequible. El Ayuntamiento ha activado este jueves la tramitación urbanística de Vega de Campanillas, un megaproyecto que contempla la construcción de 7.340 nuevas viviendas y se perfila como la mayor expansión residencial de la capital andaluza en décadas.

7.340 viviendas y un 55% de VPO: las cifras del nuevo barrio

La propuesta, recogida por Idealista, detalla que el plan reserva el 55% del suelo edificable a vivienda protegida, cumpliendo así con las exigencias del Plan General de Ordenación Urbana (PGOU). En números absolutos, se traducirá en 4.140 VPO, convirtiendo el distrito en uno de los mayores bolsas de inmuebles asequibles de toda la comunidad andaluza.

El desarrollo se implantará sobre una superficie que supera el millón de metros cuadrados y se articulará mediante un único Plan Parcial de Ordenación, un instrumento que permite agilizar los plazos administrativos y reducir los tiempos de urbanización. Esa tramitación acelerada es clave para que las primeras grúas empiecen a trabajar en un horizonte temporal inferior al que requerirían varias fases independientes.

Ciudad de proximidad, 134,3 millones de inversión y un desafío: el agua

El futuro barrio se ha diseñado conforme al modelo de ciudad de proximidad: manzanas cerradas con actividad comercial en planta baja, edificios de mayor altura en el borde sur, un gran bulevar comercial que atravesará todo el ámbito y un parque periurbano que conectará con el actual núcleo de Campanillas. El corazón del proyecto será una plaza central que albergará un edificio administrativo y dotacionales.

Las obras de urbanización están valoradas en 134,3 millones de euros, incluyendo las conexiones con las infraestructuras generales. Sin embargo, el principal escollo técnico es la inundabilidad del río Campanillas. Los estudios técnicos concluyen que la protección necesaria desborda lo que un promotor privado puede asumir, por lo que el documento de delimitación propone firmar un convenio interadministrativo con la Junta de Andalucía para ejecutar las correspondientes obras hidráulicas.

Con este macrodesarrollo, Málaga incorporará casi 7.340 viviendas a un distrito que hasta ahora había permanecido al margen del crecimiento intensivo de las últimas décadas.

La Ficha del Inversor

Desde el punto de vista inversor, la métrica clave es el 55% de VPO, un porcentaje que reduce el margen de rentabilidad libre del futuro operador privado pero que, a cambio, garantiza demanda cautiva en un mercado tensionado como el malagueño, donde el precio medio del alquiler se ha disparado un 15% interanual según Idealista. La operación ofrece un perfil adecuado para un inversor institucional con vocación de largo plazo y que esté dispuesto a combinar promoción libre con concesiones administrativas.

La tendencia a seis meses en el segmento de gran desarrollo con VPO apunta a una competencia al alza entre los grandes operadores que buscan posicionarse en suelos con carga de protección oficial. Aedas y Metrovacesa ya tienen proyectos similares en Andalucía, y la Junta podría bonificar fiscalmente las licencias que reserven el máximo de vivienda protegida.

Para este megaproyecto, el perfil recomendado es el de un fondo de inversión con músculo para adelantar los 134,3 millones de urbanización y, en paralelo, un socio constructor con experiencia en vivienda asequible. El pequeño ahorrador particular difícilmente participará en la fase de edificación; su oportunidad llegará cuando las VPO se pongan a la venta o en alquiler, cumpliendo los requisitos de ingresos que fije el Ayuntamiento de Málaga. El riesgo inmediato es que el convenio con la Junta sobre la inundabilidad se dilate, retrasando la aprobación del Plan Parcial, que el documento fija en un máximo de dos años. Sin ese paso, el dinero invertido en la fase previa se queda en el aire.

La lectura a diez años apunta a un nuevo polo residencial que descongestionará el centro de Málaga y obligará a recalibrar los precios del alquiler en todo el municipio. En la redacción observamos un precedente claro: grandes desarrollos como Los Ahijones en Madrid o el Plan Vive de la Comunidad de Madrid, donde la mezcla de libre y VPO ha sido exitosa siempre que la Administración ha resuelto los problemas de infraestructuras previas. Si el convenio se firma antes de que acabe 2026, las primeras máquinas podrían comenzar la urbanización a principios de 2027.

El proveedor de quesos de Mercadona invertirá 60 millones para sostener el precio del queso Hacendado

Grupo Entrepinares, el fabricante que produce los quesos de la marca Hacendado, ha anunciado una inversión de más de 60 millones de euros en su planta de Las Arenas (Valladolid) para ampliar capacidad y controlar costes. El movimiento, que culminará en 2027, busca garantizar el suministro y mantener el precio de uno de los productos más sensibles del lineal: el queso.

60 millones para crecer y contener el precio

La compañía quesera ha detallado el reparto de la inversión: 27,5 millones de euros se destinarán a levantar dos cámaras de alta maduración con capacidad para unos 10.000 pallets y un almacén de producto terminado de 2.000 pallets. Otros 18 millones ampliarán la capacidad de envasado en lonchas, adaptarán el centro a nuevos formatos y ganarán flexibilidad para atender picos de demanda. Los 15 millones restantes automatizarán líneas para mejorar la estabilidad del proceso y la regularidad del producto.

“Esta ampliación es una inversión en competitividad y en futuro: nos permitirá reducir tiempos de ciclo, operar con mayor flexibilidad ante picos de demanda y seguir garantizando la excelencia de nuestros productos”, señaló José Manuel García Bejines, CEO del Grupo Entrepinares. El ejecutivo subrayó que la combinación de eficiencia industrial con el saber hacer quesero permite ofrecer más valor a clientes y consumidores.

Cómo se traduce en el lineal: precio estable frente a las marcas de fabricante

El queso es uno de los productos lácteos con más rotación en el supermercado y un termómetro de la sensibilidad al precio. Las marcas de distribuidor han ganado terreno aquí precisamente porque el diferencial de coste con las grandes marcas es abultado. Según los precios habituales en grandes superficies, un paquete de 200 gramos de queso semicurado en lonchas de marca de fabricante ronda los 2,20 euros, mientras que la opción Hacendado se sitúa en torno a 1,50 euros, un ahorro de más del 30%.

Con la inflación de costes de materias primas y energía, ese margen está amenazado. La inversión de Grupo Entrepinares, sin embargo, apunta directamente a absorber parte de esos sobrecostes mediante escala y eficiencia, en lugar de trasladarlos al consumidor final. Más cámaras de maduración significan más producto disponible sin depender de precios spot; más automatización reduce mermas y tiempo operativo, lo que en el lineal se refleja en un etiquetado más estable.

📊 La comparativa de un vistazo

OpciónPrecio orientativo (200 g)Diferencia aproximada
Queso semicurado Hacendado1,50 €Ahorro de 0,70 € por paquete
Marca de fabricante (ej. El Caserío)2,20 €

La comparación no es exhaustiva, pero ilustra la ventaja que Mercadona quiere preservar. Si la inversión logra su objetivo, el queso Hacendado mantendrá ese diferencial, clave para que el consumidor no migre a otras marcas o a categorías más baratas.

marca blanca queso

La inversión en automatización y nuevas líneas no es solo industrial: es la herramienta para que el queso Hacendado no desaparezca del cupón de los consumidores que buscan calidad sin inflar el tique.

El escudo de interproveedores: la receta de Mercadona para no inflar el ticket

Mercadona no fabrica; selecciona un entramado de interproveedores que trabajan en exclusiva o de forma preferente para sus lineales. Este modelo le permite negociar volúmenes, plazos y costes con un control que los distribuidores tradicionales no alcanzan. Grupo Entrepinares es un ejemplo de esa filosofía: una empresa de capital familiar, con plantas en Valladolid, que ha crecido al ritmo de la cadena y que ahora se refuerza con una inversión millonaria para seguir siendo el socio quesero de referencia.

El movimiento llega en un momento en que la cesta de la compra sigue dando respingos. El último dato del IPC de alimentos, del 3,2% interanual según el INE, no da tregua, y productos como los lácteos siguen en el punto de mira. Al blindar la producción de queso, Mercadona **reduce el riesgo de roturas de stock** y, de paso, envía un mensaje a las marcas de fabricante: no va a ceder el pasillo de los lácteos sin pelear.

La apuesta no es nueva. La cadena ha aplicado fórmulas similares con otros proveedores, como Incarlopsa en cárnicos o Sp-Berner en droguería. El resultado es una red industrial que le permite aguantar la presión inflacionista mejor que otros supermercados. En un contexto en que los consumidores miran cada céntimo, **garantizar el precio de un producto tan recurrente como el queso** es una ventaja comercial de primer orden.

La receta de Mercadona se basa en en tejer una red de proveedores que asumen inversiones a largo plazo a cambio de estabilidad de compras. Esa simbiosis industrial no siempre es visible para el comprador, pero está detrás de muchos de los precios que encuentra en el lineal.

🛒 El Veredicto de Compra

  • Compara el precio por kilo: El queso en lonchas se vende a menudo a granel o en paquetes de distinto gramaje. Fíjate en el coste por kilo; la diferencia entre Hacendado y la marca de fabricante ronda los 3,50 €/kg.
  • Vigila la regularidad del lineal: Una de las claves de la inversión es la estabilidad de suministro. Si Hacendado mantiene un precio plano mientras el resto de marcas suben, su atractivo se multiplica.
  • Atento a los nuevos formatos: La inversión incluye líneas para adaptar envasado. Es probable que en el medio plazo surjan formatos más prácticos o familiares que abaraten aún más el coste por ración.

Subida de gasolina en agosto: el depósito cuesta 16 euros más tras cinco semanas de alzas

Llenar el depósito del coche cuesta hoy 16 euros más que a principios de julio. La gasolina encadena su quinta subida semanal consecutiva y acumula un encarecimiento cercano al 20% desde que decayó la ayuda del IVA, según los datos recopilados por El Mundo y otros medios. El diésel no se queda atrás: en provincias como Gipuzkoa, poner un tanque lleno exige 22 euros extra respecto al mismo mes del año pasado.

El goteo de subidas que empezó con el fin del descuento

El 1 de julio expiró la bonificación parcial del IVA que el Gobierno mantenía desde 2022 para amortiguar el impacto de la guerra de Ucrania. A partir de ahí, la gasolina 95 ha pasado de rondar los 1,45 euros por litro a superar los 1,70 euros en algunas estaciones de servicio. El diésel A, que entonces se movía en torno a 1,38 euros, ya cotiza por encima de 1,60 euros. La subida, semana tras semana, ha sido constante.

Los precios actuales se sitúan en máximos no vistos desde el verano de 2023, aunque aún lejos de los picos de 2022, cuando el litro de gasolina rozó los 2 euros. No obstante, la tendencia preocupa: en plena operación salida de agosto, el coste del combustible se come una parte creciente del presupuesto familiar.

El efecto en el bolsillo: cuánto cuesta llenar un depósito

Tomando como referencia un depósito medio de 55 litros, el desembolso ha pasado de unos 80 euros a principios de julio a casi 96 euros en la primera semana de agosto. Los 16 euros adicionales duelen más en rentas ajustadas. Y en el caso del diésel, la factura puede dispararse aún más: en Gipuzkoa, llenar un coche diésel exige 22 euros más que en agosto de 2025, según informa El Diario Vasco. Las diferencias regionales responden a los distintos impuestos autonómicos sobre los carburantes y a la presión competitiva entre estaciones.

Más allá del verano: un mercado petrolero tenso y una fiscalidad en el aire

La escalada no es solo un fenómeno español. El barril de Brent lleva semanas cotizando por encima de los 85 dólares, impulsado por la estrategia de recortes de producción de la OPEP+ y por una demanda estival más fuerte de lo esperado. A eso se suma el efecto amplificador de los márgenes de refino, que en Europa se han mantenido altos durante todo 2026. Pero, en clave doméstica, la retirada del descuento del IVA ha actuado como un acelerador: sin la red fiscal, las subidas internacionales se trasladan limpias al surtidor.

La gasolina ha subido más por factores externos que por la decisión de retirar el descuento, pero sin esa retirada el golpe sería menor.

Creo que el Gobierno se enfrenta ahora a un dilema incómodo. Por un lado, volver a intervenir en los carburantes mediante una nueva bonificación ayudaría a contener el malestar social y a moderar la inflación subyacente, porque los costes del transporte se filtran a toda la cesta de la compra. Por otro, restablecer la ayuda mandaría una señal de debilidad fiscal y pondría en cuestión la senda de consolidación presupuestaria que Bruselas vigila con lupa. El Ministerio de Hacienda ya ha dejado caer que las rebajas generalizadas no volverán. Pero si el precio del petróleo sigue subiendo, la presión política será difícil de ignorar.

Más allá del corto plazo, las familias españolas deberían prepararse para un otoño con los carburantes instalados en torno a 1,75 euros el litro si no hay un giro en el mercado del crudo. La experiencia de los últimos años enseña que las ayudas fiscales son, muchas veces, un parche temporal que al retirarse provoca un rebote. Con la inflación general aún en el entorno del 3%, cada céntimo cuenta.

Champagne, destino de lujo: el enoturismo que revaloriza la cuna del espumoso

He seguido de cerca la evolución de la región de Champagne desde que la UNESCO incluyó sus viñedos, casas y bodegas en la lista de Patrimonio Mundial hace una década. En ese periodo, las pernoctaciones de alto poder adquisitivo se han disparado un 60 %, rozando los 1,8 millones de estancias al año. Una cifra que, más que un dato turístico, es un termómetro de la revalorización silenciosa que está viviendo el activo champán de inversión.

El auge del enoturismo premium: datos de una transformación

La antigua ruta de las crayères, esas canteras de creta convertidas en catedrales subterráneas, ya no es un secreto para el viajero de altísimo patrimonio. Casas como Ruinart y Taittinger han integrado el arte contemporáneo en sus visitas, mientras que el Belmond Coquelicot, una barcaza diseñada como villa flotante, recorre el valle del Marne con paradas en la abadía de Hautvillers. Todo en un radio de treinta minutos en TGV desde el aeropuerto Charles de Gaulle.

La oferta hotelera ha explotado en paralelo. El Royal Champagne Hotel & Spa despliega 47 habitaciones con vistas panorámicas al valle, y el Loisium Wine & Spa Hotel suma 101 suites entre viñedos. La restauración no se queda atrás: la región acumula ya 13 estrellas Michelin repartidas en ocho restaurantes, desde el tres estrellas L’Assiette Champenoise hasta el japonés Racine, pasando por la nueva barra de vinos La Vertu. «El crecimiento del enoturismo ha ido de la mano de una espectacular escalada de la restauración y la hospitalidad», explica Céline Agrain, directora de Hostellerie Briqueterie & Spa, Relais & Châteaux.

Esta mutación de destino de paso a estancia de lujo ha convertido a Reims y Épernay en el nuevo patio de recreo de los ultra-high-net-worth individuals europeos. Y, como suele ocurrir en el mundo de los activos tangibles, la experiencia presencial dispara el deseo de posesión.

De la experiencia al activo: la conexión con el vino de inversión

El enoturismo de élite no solo llena hoteles; está reforzando la percepción de exclusividad de las grandes maisons. Catas en el salón privado de Billecart‑Salmon, recorridos en las bodegas de Ruinart donde se almacenan millones de botellas, o demostraciones de degüelle tradicional en Moët & Chandon construyen un vínculo emocional que se traduce en demanda de sus añadas más escasas.

Según el índice Liv‑ex Champagne 50, que agrupa las referencias de inversión más líquidas, los retornos anualizados de la última década se sitúan en un dígito alto, con una volatilidad inferior a la de la renta variable global. La razón es estructural: las casas centenarias tienen una capacidad de producción limitada y una base de coleccionistas cada vez más global, que no solo bebe la botella sino que la atesora como parte de un estilo de vida. El turismo de lujo es el catalizador que acelera esa dinámica.

El champán de las grandes casas se ha convertido en un activo de preservación de capital: su precio no depende del consumo inmediato, sino del valor que el mercado otorga a la historia y la experiencia que lo rodea.

Eventos como el recién estrenado Pop et Hip Hop de Hautes Côtes, donde el champán convive con la cultura urbana en una abadía del siglo XI, demuestran que la industria está ampliando su público sin diluir el aura de escasez. Las ediciones limitadas de productores como Olivier Horiot o Vincent Charlot, con tiradas inferiores a las mil botellas, ya se cotizan en canales secundarios antes incluso de salir de la bodega.

Efecto riqueza en los activos tangibles: el nuevo mapa de Champagne

La explosión del turismo de lujo está revalorizando el suelo vinícola y las propiedades históricas de la región. Varios family offices europeos han comenzado a posicionarse en proyectos de enoturismo y en viñedos de grand cru, convencidos de que la marca Champagne va a ganar aún más peso como indicador de estatus. Sin embargo, el precio de la hectárea en la Côte des Blancs ya descuenta buena parte de este boom, y la correlación entre el éxito hostelero y la rentabilidad de la botella no es automática.

Mi lectura como analista de activos alternativos es que el enoturismo actúa como una capa adicional de protección del valor de marca. Cuando un inversor visita las crayères de Ruinart o se aloja en el Domaine Les Crayères, asimila que detrás de una botella de champán hay siglos de patrimonio. Esa narrativa intangible sostiene los precios en los tramos bajistas del ciclo económico, siempre que la casa mantenga la coherencia en sus iniciativas experienciales.

La clave para el inversor en champán no está en la botella aislada, sino en la capacidad de las casas para transformar su legado en una experiencia completa que el mercado global esté dispuesto a pagar.

Los riesgos para el inversor son conocidos: cambios climáticos que alteren la calidad de las añadas, una posible saturación de la oferta turística que erosione la exclusividad y, sobre todo, una desaceleración del consumo de lujo en Asia. Para quien busque exposición a este activo, el horizonte razonable se mueve entre los cinco y los siete años, con posiciones escaladas en añadas de prestigio de las grandes casas y en cuvées de growers seleccionados con tiradas minúsculas.

💎 Veredicto Wealth

El champán de inversión se consolida como un activo de preservación de capital para carteras diversificadas, con un horizonte mínimo de cinco años. El riesgo principal a vigilar es la volatilidad de las añadas extremas y el impacto de una contracción del lujo en Asia sobre los precios de las referencias más especulativas.

Cómo Monday.com gestionó sus despidos con IA en empresas: la lección que aplaude Avi Eyal

La presión de la inteligencia artificial sobre el modelo de negocio de las plataformas SaaS ha llevado a Monday.com a despedir al 20% de su plantilla. Su inversor de referencia, Avi Eyal, defiende la decisión como un ejemplo de liderazgo en la era de la IA: «No fue una decisión fácil, pero la manejamos de la mejor manera posible». Aquí la lección para founders que tendrán que tomar medidas similares.

El contexto: una tormenta en Monday.com

Monday.com anunció en abril de 2026 el despido de 620 empleados, 350 de ellos en Israel, mientras solicitaba a sus accionistas duplicar la compensación anual de sus dos co-CEOs hasta 14 millones de dólares. La controversia fue inmediata. La acción de la compañía ya había caído un 40% desde principios de año, y los inversores no terminaban de creer que la empresa hubiera superado la amenaza existencial de la IA sobre su modelo de negocio.

En ese clima, Avi Eyal, cofundador del fondo Entrée Capital (que gestiona 1.500 millones de dólares y tiene en Monday.com su mayor retorno, superior a los 1.000 millones), se convirtió en la voz más clara. Como consejero de la compañía, Eyal no eludió la polémica: «Si Monday no hubiera hecho estos cambios, habría ignorado la nueva realidad».

El criterio de un inversor: necesidad de adaptarse o desaparecer

Para Eyal, la reestructuración no es un ajuste de costes, sino una reinvención forzosa. «Es cierto que esperamos relativamente mucho antes de ejecutar los recortes», explicó en una entrevista con Calcalist, «pero siempre hemos operado con menos empleados en relación con los ingresos que nuestros competidores».

Los despidos no son una estrategia, son el síntoma de una transformación profunda que exige cambiar los perfiles, no solo los números.

El inversor puso un ejemplo demoledor: Airtable, la plataforma de bases de datos colaborativas que llegó a valorarse en 11.000 millones de dólares, acabó siendo adquirida por 1.300 millones al no adaptarse a la velocidad que exigía la IA. «Cuando ves eso, entiendes que Monday está tomando las decisiones correctas», sentenció Eyal.

La compañía no ha dejado de moverse: ha reconstruido su producto con agentes de IA, ha lanzado nuevas funcionalidades y, según Eyal, se encuentra «en una posición óptima para ganar». El mercado, sin embargo, sigue mirando con lupa: las valoraciones de las startups de software se han tensionado, y el inversor reconoce que «si no estás en el radar de OpenAI o Anthropic, la gente asume que eres irrelevante».

📦 Caso de estudio: Monday.com y su reestructuración

  • El reto: La irrupción de la IA generativa amenazaba el núcleo de su modelo de gestión del trabajo y la acción caía un 40%.
  • La jugada: Despedir al 20% de la plantilla mientras se aceleraba la inversión en IA y se redefinían los roles hacia perfiles de ingeniería aplicada al cliente.
  • El resultado: Una fuerza laboral reconfigurada y un producto renovado; la dirección confía en ejecutar la visión pese a la presión bajista de la acción.
  • La lección: Transparencia en la comunicación, reciclaje profesional y agresividad en la transformación definen la supervivencia en ciclos de disrupción tecnológica.
gestión de despidos startup

Eyal insistió en que los recortes no obedecen a un problema de tipo de cambio —pese a la fortaleza del shéquel— sino al cambio de naturaleza del trabajo: «Hoy se demandan más ingenieros de despliegue avanzado (forward deployed engineers) que se sientan con los clientes a implementar la IA. Siguen siendo programadores, pero hacen otras cosas».

Análisis: lo que los founders pueden aprender de esta crisis

El episodio de Monday.com no es un caso aislado. Empresas como Salesforce o Shopify ya habían protagonizado reestructuraciones con argumentos similares. Lo diferencial aquí es la claridad del inversor y la velocidad con la que la compañía pasó del anuncio a la ejecución, algo poco habitual en el ecosistema israelí y, por extensión, en muchas startups españolas que aún ven los despidos como un fracaso y no como una herramienta estratégica.

La lección de fondo es que la comunicación radial —sin edulcorantes— protege la reputación del fundador. Eyal no ocultó que los despidos eran dolorosos («nadie está contento con los despidos»), pero los enmarcó en un plan de transformación concreto. Ese equilibrio entre empatía y determinación es lo que los equipos necesitan escuchar para mantener la confianza.

Además, el caso refuerza la necesidad de anticipar la evolución de los perfiles profesionales. Las startups que solo recortan sin redefinir roles pierden la oportunidad de pivotar hacia el talento que demanda la IA aplicada. El propio Eyal ha redirigido parte de su inversión hacia defense tech, otro sector que está absorbiendo ingenieros con habilidades de integración tecnológica.

🚀 Hoja de Ruta para Emprender

  • Comunica con honestidad y visión: Explica a tu equipo por qué la reestructuración es inevitable y dibuja el plan a medio plazo. La ambigüedad alimenta la desconfianza.
  • Redefine los perfiles, no solo las cifras: Antes de despedir, analiza qué roles necesitas para la nueva etapa. Invierte en reciclaje hacia funciones de integración de IA con clientes.
  • Gestiona el timing con rigor: Retrasar los recortes «para no hacer daño» puede hacerlos más grandes después. Evalúa el runway y actúa con la suficiente antelación.
  • Aprende de los errores ajenos: Casos como el de Airtable muestran que la complacencia tecnológica se paga con valoraciones hundidas. Mantén el foco en la disrupción que viene.

El Riyadh Air Metropolitano, único estadio español reconocido entre los mejores del mundo para disfrutar de conciertos

0

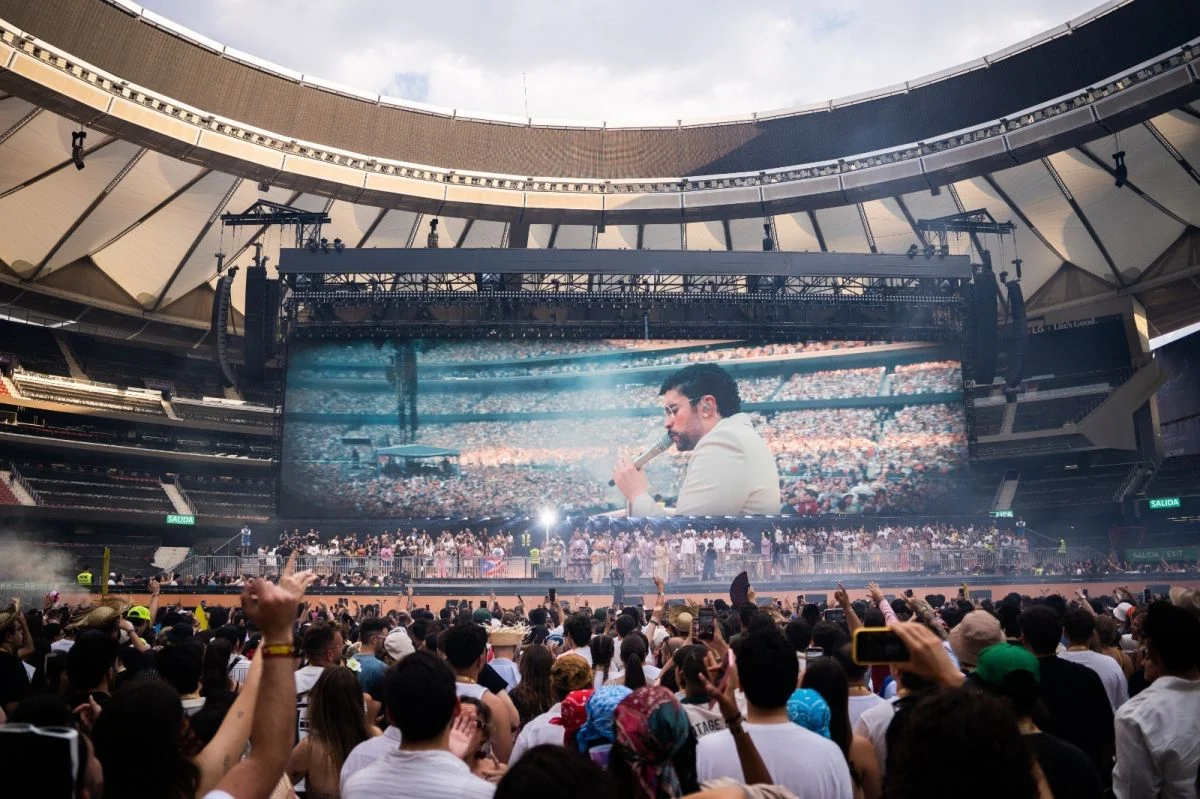
El Riyadh Air Metropolitano ha sido incluido en el ‘Stadium Stars 2026’, una lista que reconoce a los 20 espacios más destacados del mundo para acoger conciertos multitudinarios. El estadio madrileño es el único representante español en esta edición, integrada en el informe anual ‘Global Stadium Report’.

La distinción está elaborada por ‘IQ Magazine’, publicación británica especializada en la industria internacional de la música en directo, a partir de las propuestas y valoraciones de profesionales del sector. Junto al Riyadh Air Metropolitano aparecen escenarios como Wembley y el Tottenham Hotspur Stadium, en Londres; el Stade de France, en París; el Johan Cruijff Arena, en Ámsterdam; o el SoFi Stadium, en California. No se trata de una clasificación por puntuación, sino de una selección de instalaciones especialmente preparadas para recibir las giras de mayor envergadura.

La presencia del recinto madrileño en esta lista refleja su evolución como sede de producciones musicales de gran formato, una actividad que compagina con su uso deportivo. Su capacidad para adaptar los espacios, coordinar dispositivos complejos y atender a decenas de miles de espectadores ha contribuido a reforzar su presencia en el circuito internacional de conciertos.

Esa proyección se hizo especialmente visible con los 10 conciertos de la residencia del artista portorriqueño Bad Bunny celebrados entre finales de mayo y mediados de junio en el Riyadh Air Metropolitano. Más de 630.000 personas asistieron a las actuaciones, cuyo impacto económico se estimó en hasta 212 millones de euros por la actividad generada en el alojamiento, la restauración, el transporte, el comercio, el ocio y la contratación de personal.

La incorporación a ‘Stadium Stars 2026’ supone también un impulso para la posición de Madrid dentro del mapa mundial de las grandes giras de artistas internacionales. Como único estadio español elegido, el Riyadh Air Metropolitano refuerza la capacidad de la capital para atraer espectáculos únicos y consolida su papel como una de las principales infraestructuras destinadas a grandes eventos.

El Cañón del Río Lobos restringe sus accesos por el eclipse y desespera a los excursionistas de Madrid

El Río Lobos vuelve a ser noticia esta semana, pero no por sus buitres ni por su ermita templaria. El Parque Natural soriano ha reforzado el control de aforo en sus tres accesos principales justo cuando faltan solo cinco días para el eclipse solar total del 12 de agosto, y la medida está generando fricción entre quienes planeaban una escapada de última hora desde Madrid.

No es la primera vez que el cañón regula su entrada en pleno verano: ya limita a grupos de más de 20 personas y cobra 4 euros por vehículo en los parkings de mayor afluencia. Pero este agosto la presión es distinta, y los guardas del parque lo notan en cada turno.

Río Lobos, entre la afluencia habitual y el «evento del siglo»

Youtube video

Cualquiera que haya pisado el cañón en pleno agosto sabe que la zona de la ermita de San Bartolomé se satura con facilidad. Los aparcamientos de Fuente Engómez, Cueva Fría y Valdecea tienen plazas limitadas, y cuando se llenan, el acceso se cierra hasta que alguien sale. Es un sistema pensado para un fin de semana normal, no para lo que se avecina.

El problema es que agosto de 2026 no es un mes cualquiera para Soria. La provincia ha sido señalada como uno de los mejores puntos de España para observar el eclipse total del próximo miércoles, y eso ha disparado la demanda de alojamiento y de visitas en toda la comarca, con el cañón como uno de los escenarios más fotogénicos de la región.

El eclipse que lo cambia todo en Soria

El Río Lobos se ha convertido en parada obligada de quienes buscan combinar naturaleza y astronomía, y el mirador de la Galiana, dentro del propio parque, figura entre las ubicaciones recomendadas para seguir el fenómeno. El Eclipse del 12 de agosto será el primero total visible desde la península en más de un siglo, y la franja de totalidad cruzará buena parte de Castilla y León, incluida la provincia de Soria.

Aquí está la clave que explica el enfado madrileño: la ciudad de Madrid queda fuera de la banda de totalidad, ya que esta pasa justo entre la capital y Barcelona sin tocar ninguna de las dos. Quien quiera ver el sol completamente oculto por la luna tiene que desplazarse, y Soria, a poco más de dos horas en coche, es de los destinos más accesibles.

Lo que se puede hacer (y lo que no) estos días en el cañón

Youtube video

Los guardas del Servicio Territorial de Medio Ambiente insisten en que el parque sigue siendo de acceso libre, pero recuerdan que algunas zonas concretas podrán restringirse sin previo aviso si la afluencia se dispara en las horas previas al eclipse. No sería la primera vez que el cañón cierra por seguridad: el pasado febrero, una crecida del río obligó a sellar el acceso principal durante varios días.

Para quienes lleguen desde Madrid sin reserva de parking, la recomendación de los técnicos es clara: llegar muy temprano y tener un plan B fuera de las zonas más concurridas, como el acceso por Hontoria del Pinar. El cañón tiene 25 kilómetros de recorrido, y la saturación se concentra casi siempre en el mismo tramo final, cerca de Ucero.

Entre las medidas que ya están en marcha o se están valorando para estos días:

  • Control reforzado de aforo en los parkings de Valdecea, Fuente Engómez y Cueva Fría
  • Posible cierre puntual de accesos si se supera la capacidad de las zonas más frecuentadas
  • Recomendación de llegar antes de las 9:00 de la mañana para asegurar plaza
  • Rutas alternativas menos conocidas desde Hontoria del Pinar, con mucha menos gente

Soria se prepara para una avalancha sin precedentes

Los datos que maneja el sector turístico soriano hablan de una demanda de alojamiento como no se recordaba en la provincia. Casas rurales y apartamentos de la zona rozan el lleno para el fin de semana del eclipse, y varios ayuntamientos han empezado a organizar autobuses lanzadera hacia los miradores más solicitados, una fórmula que ya se usa en otros puntos de España para descongestionar el tráfico en fechas señaladas.

El propio Ayuntamiento de Soria ha reconocido que el eclipse convertirá a la ciudad y a su provincia en punto de referencia nacional e internacional durante unos días, y ha puesto en marcha un grupo de voluntarios para ayudar a gestionar la avalancha de visitantes que se espera en cada rincón con buena vista al horizonte, incluido el cañón.

Qué esperar a partir de ahora en el Río Lobos

Pasado el eclipse, todo apunta a que el cañón recuperará su ritmo habitual de agosto: mucha gente, pero dentro de los márgenes que el parque ya sabe gestionar desde hace años. Lo interesante es que este pico de interés puede dejar huella más allá de esta semana, porque Soria ha demostrado tener capacidad de acogida y una infraestructura turística que estaba algo infravalorada.

Si algo bueno puede sacarse de esta tensión pasajera es que miles de personas van a descubrir un paraje que muchos españoles tenían pendiente desde hace años. La recomendación de quienes ya conocen bien el parque es sencilla: si no consigues hueco esta semana, vuelve en septiembre u octubre, cuando el cañón recupera la calma y sigue ofreciendo exactamente el mismo espectáculo natural, sin colas ni control de aforo.

Flujos de ETF de bitcoin: 626 millones de dólares en plena ola de pánico por el hack de Coldcard

El pánico tras el hackeo de las carteras Coldcard ha dejado una estampa inusual: mientras los usuarios minoristas se apresuraban a mover sus bitcoins por miedo a perderlos, los grandes fondos de inversión metían otros 626 millones de dólares en los vehículos cotizados. El dato, según Farside Investors, confirma una tendencia que se repite: el miedo de unos es la oportunidad de otros.

Los fondos gestionados por BlackRock, Fidelity, Grayscale y Morgan Stanley, entre otros, recibieron esa cifra de dinero fresco en las horas posteriores a conocerse el ataque, que ya ha drenado más de 130 millones de dólares en bitcoins de las carteras físicas de Coldcard. La cantidad es la mayor entrada diaria en estos productos en varias semanas.

La paradoja es total. El hack, que en teoría debería espantar a los inversores, ha acabado atrayendo dinero hacia los ETF. BlackRock fue el principal beneficiario: su iShares Bitcoin Trust (IBIT) recibió la mayor parte del pastel, según los datos de la firma de análisis especializada.

El fallo que desencadenó la huida

El incidente se originó en un fallo de firmware de las populares carteras Coldcard, fabricadas por la empresa canadiense Coinkite. Una vulnerabilidad que se remonta a un error de compilación en 2021 —que omitió el chip dedicado a generar números aleatorios— permitió a un atacante adivinar claves privadas débiles. Desde finales de la semana pasada, millones de dólares han ido desapareciendo a diario de monederos afectados.

Los usuarios, en estado de alerta, han estado trasladando sus fondos a otras soluciones de almacenamiento, incluidos los exchanges centralizados. La ironía es que esa misma desconfianza en la autocustodia ha reforzado la narrativa de los productos regulados: si no puedes proteger tus monedas tú solo, que lo haga un custodio profesional.

Los inversores institucionales lo vieron claro. Mientras el miedo se propagaba entre los minoristas, los grandes fondos aprovecharon la caída de precios que acompañó a la noticia para comprar el activo subyacente a través de los ETF. El analista de Bloomberg, Eric Balchunas, lo resumió con una pregunta provocadora: ¿a quién prefieres confiar la seguridad de tu bitcoin, a un equipo de cinco personas en Canadá o a un gigante con 25.000 empleados y 15 billones de dólares bajo gestión?

El miedo al robo en autocustodia está redirigiendo el dinero hacia los ETF, y eso no es una anomalía pasajera.

La lección de custodia: del monedero frío al ETF

El episodio deja una enseñanza amarga para los defensores a ultranza de la autocustodia. Las carteras físicas siguen siendo la opción más segura en teoría, pero un solo fallo de diseño puede echar por tierra años de confianza. Los ETF, por su parte, ofrecen comodidad y una capa de responsabilidad que, para muchos, compensa la renuncia a la posesión directa de las claves.

No es casualidad que el producto de BlackRock haya sido el más beneficiado. La gestora estadounidense gestiona un patrimonio que supera los 10 billones de dólares, y su fondo de bitcoin ya había batido récords históricos de captación desde su aprobación por la SEC en 2024. En estos momentos, los ETF de bitcoin al contado en Estados Unidos gestionan en conjunto unos 77.800 millones de dólares, según Coinglass.

El movimiento de esta semana refuerza un patrón que ya se observó en otras crisis de seguridad cripto: cuando los usuarios se sienten vulnerables, el dinero fluye hacia los vehículos que perciben como más protegidos. Y pocas cosas hay más protegidas —al menos en el imaginario colectivo— que una institución financiera regulada.

Eso sí, el debate sigue abierto. La esencia de bitcoin es la descentralización y la soberanía individual, y delegar la custodia en un tercero reintroduce riesgos de contraparte. Lo ocurrido con Coldcard no invalida la autocustodia, pero sí recuerda que exige un conocimiento técnico que no todos los usuarios tienen —ni quieren tener—. Los ETF no son la solución perfecta, pero para un número creciente de inversores son la opción menos imperfecta.

Retrasar cuatro meses la jubilación anticipada puede subir la pensión hasta 200 euros al mes de por vida

He estado revisando la última novedad que ha compartido un funcionario de la Seguridad Social: retrasar la solicitud de la jubilación anticipada apenas cuatro meses puede aumentar la pensión hasta 200 euros al mes de por vida. Suena a oportunidad, pero conviene entender los números y la letra pequeña para saber si en tu caso merece la pena aguantar un poco más. Vamos a ver por qué esos cuatro meses son tan decisivos y cómo puedes calcular lo que te juegas.

El efecto de esperar cuatro meses: qué cambia en tu pensión

La jubilación anticipada voluntaria —la que se pide hasta dos años antes de la edad legal— aplica unos coeficientes reductores que menguan la cuantía de la pensión de forma permanente. A partir de 2026, estos coeficientes se calculan por meses y no por trimestres, una de las novedades de la Ley 21/2021. Cada mes que adelantas tu retiro te descuenta entre un 0,35% y un 0,50% de la base reguladora, dependiendo de los años que lleves cotizados. La lógica es la misma: cuanto más te acerques a la edad ordinaria, menor es el recorte.

Cuatro meses pueden marcar una diferencia de decenas de euros cada mes. Si tu base reguladora ronda los 2.500 euros y tienes más de 38 años y medio cotizados, adelantarte 24 meses te aplicaría un coeficiente del 0,44% por mes, lo que reduce la pensión en unos 264 euros al mes. Si esperas cuatro meses, el adelanto es de 20 meses y la reducción baja a unos 220 euros, así que ya ganas 44 euros al mes. Con una base más alta, cerca de la pensión máxima que en 2026 supera los 3.100 euros, la diferencia puede dispararse hasta 150-200 euros mensuales simplemente por retrasar la solicitud esos cuatro meses.

Las cifras no son un rumor: las tablas oficiales de la Seguridad Social lo confirman. Cada mes que aguantas sin pedir la jubilación anticipada es dinero que aseguras para siempre.

La letra pequeña de los coeficientes reductores en 2026

Vamos a desglosarlo con un ejemplo práctico, para que se entienda en en pocas palabras. La reforma de 2021 introdujo un sistema de coeficientes mensuales progresivos. Cuantos más años hayas cotizado, menor es el porcentaje de reducción por cada mes de adelanto. Así, con menos de 38 años y seis meses de cotización, el recorte por mes ronda el 0,50%; si superas esa cifra, baja al 0,44%; y si llegas a más de 41 años y medio, se queda en torno al 0,38%.

Además, la reducción se aplica sobre la base reguladora, no sobre el complemento por mínimos ni sobre el complemento de brecha de género. Y es vital para siempre: no desaparece cuando cumples la edad legal. Por eso, la decisión de cuándo pides la jubilación anticipada es la más cara de toda tu vida laboral.

Aquí tienes una comparativa orientativa con dos escenarios realistas para una persona que en 2026 puede jubilarse a los 64 años (24 meses antes de la edad legal):

EscenarioMeses de adelantoCoeficiente mensualReducción sobre base de 2.800€Pensión resultante
Jubilación a los 64 años240,44%295 €2.505 €
Jubilación a los 64 años y 4 meses200,44%246 €2.554 €

Como ves, aguardar apenas cuatro meses eleva la pensión en 49 euros al mes. Con una base reguladora de 3.100 euros, la diferencia roza los 80 euros mensuales. Y en los casos más favorables, con máximos de cotización y muchos años, se alcanzan esos 150-200 euros que mencionaba el funcionario.

retrasar jubilación anticipada

¿Merece la pena posponer la jubilación? La mirada a largo plazo

Si proyectamos esa ganancia mensual a lo largo de veinte años de pensión, esperar cuatro meses puede suponer entre 10.000 y 40.000 euros extra a lo largo de la jubilación. Y eso sin contar que, durante esos meses extra trabajados, sigues cotizando, engordas la base reguladora y acumulas más años de cotización, lo que a su vez suaviza aún más el coeficiente reductor.

Cuatro meses extra de trabajo no solo elevan la pensión de por vida, sino que engordan tu cotización y te acercan a una jubilación más holgada.

Ahora bien, la decisión no es solo aritmética. La salud, las ganas de desconectar o disponer de otros ahorros pesan muchísimo. Si tu puesto de trabajo es exigente o incompatible con tu bienestar, esos 200 euros al mes pueden no compensar los meses de desgaste. Pero, desde el punto de vista financiero, posponer la jubilación cuatro meses es casi siempre una jugada ganadora si no tienes una alternativa de inversión que te dé una rentabilidad equivalente al recorte de por vida.

También conviene recordar que la Seguridad Social permite simular la pensión en su sede electrónica con diferentes fechas de solicitud. Es la herramienta más fiable para que cada cual haga sus propios números antes de tomar la decisión.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Entra en la sede electrónica de la Seguridad Social y simula tu jubilación con dos fechas: la que tenías pensada y cuatro meses después. Compara las cuantías resultantes.
  • Qué vigilar: Si se avecinan cambios normativos que endurezcan los coeficientes reductores, podrías tener una ventana temporal para anticiparte sin perder tanto.
  • El error a evitar: Pedir la jubilación anticipada por inercia, sin calcular el coste real. Cada mes de prisa reduce tu pensión para siempre, y el dinero perdido se acumula año tras año.

Smashburger: 12 nuevas aperturas y doble lavado de lechuga contra la ciclospora

Smashburger ha decidido pisar el acelerador de las franquicias. Con un crecimiento del 2,4% en ventas comparables en Norteamérica durante el cuarto trimestre, la cadena de hamburgueserías anunció la apertura de 12 nuevos locales franquiciados a lo largo de este año. Así lo detalló Jim Sullivan, su CEO, en una entrevista concedida a Bloomberg Television, donde desgranó los pilares de su estrategia: expansión vía socios, medidas de seguridad alimentaria y una receta de valor frente a la inflación.

Sullivan respaldó con firmeza las palabras de analistas como Jeff Smith sobre la dificultad de virar hacia el franchising. “Es un reto, pero muy gratificante cuando encuentras al socio adecuado”, afirmó, subrayando que la clave reside en economías unitarias sostenibles y en elegir grupos bien capitalizados. El directivo anunció su intención de convertir Smashburger en una compañía “asset-light” en los próximos 18 meses, intensificando tanto el modelo de franquicia tradicional como el no tradicional.

Un arte y una ciencia para elegir ubicaciones

Para identificar los mejores emplazamientos, Smashburger mezcla big data y olfato humano. Según explicó Sullivan, un algoritmo cruza las características de los restaurantes más rentables y replica ese patrón. Luego, equipos locales analizan la competencia y el rendimiento de cada zona. “Buscamos que los índices de nuestros rivales superen la media nacional; eso indica demanda real de hamburguesas”, añadió.

Lavado doble de lechuga y retirada preventiva de jalapeños

Los recientes brotes de ciclospora han puesto a prueba la cadena de suministro del sector. Sullivan detalló que Smashburger no emplea lechuga iceberg, sino variedad green leaf. Como medida preventiva, han implantado un doble lavado de las cabezas enteras y un enjuague adicional de la lechuga precortada, pese a que los proveedores certifican su seguridad. “No hacía falta, pero lo aplicamos por precaución”, aseguró. Según las autoridades sanitarias, los brotes de ciclospora suelen estar asociados a productos frescos importados, y en 2026 las alertas por vegetales de hoja verde se han intensificado.

En cuanto a los jalapeños —retirados voluntariamente la noche anterior a la entrevista—, Sullivan aclaró que se utilizan de forma marginal como ingrediente personalizable. “No aparecen en nuestras recetas principales, pero decidimos suspenderlos hasta aclarar el impacto”, explicó. Insistió en que se trata de una medida puramente protectora y que no hay riesgo para el negocio.

“Nos hemos comprometido plenamente con el modelo de franquicia; de hecho, planeamos convertirnos en una empresa sin activos en los próximos 18 meses”

— Jim Sullivan, CEO de Smashburger

Tráfico en positivo pese a los titulares

A pesar de las alarmas sanitarias, Smashburger no ha notado merma en el flujo de clientes. “Seguimos impulsando el tráfico y las ventas comparables”, sostuvo Sullivan, restándole dramatismo a lo que calificó de “anomalía” tras varios años sin incidentes consecutivos. El ejecutivo confía en que la confianza del consumidor se mantiene gracias a una reacción rápida y transparente.

El ‘everyday value’ de 9,99 dolares como escudo antiinflación

El encarecimiento de la carne de vacuno presiona los márgenes. Para compensarlo, la cadena ha lanzado un menú de precio fijo de 9,99 dólares, bautizado como “everyday value”. “El valor para nosotros es una ecuación distinta a la del precio; se trata de calidad y experiencia”, puntualizó Sullivan. Al mismo tiempo, están potenciando otras proteínas e innovaciones de producto para diluir la dependencia de la ternera.

La oferta busca equilibrar la presión inflacionista sin ahuyentar a una clientela que, en palabras del CEO, “está muy apretada”. La combinación de tarifa plana e I+D culinaria puede ser la fórmula para sortear los picos del mercado de materias primas.

Implicaciones para un mercado de franquicias en ebullición

El giro hacia un modelo asset-light coloca a Smashburger en la senda de gigantes como McDonald’s o Domino’s, cuyas redes de franquiciados superan el 90% de sus locales. La selección de socios será crítica para replicar la calidad en mercados donde la demanda de hamburguesas esté validada. Los brotes de ciclospora, aunque no han erosionado el tráfico, ponen a prueba la capacidad de reacción de las cadenas y la percepción de seguridad del consumidor. Medidas como el doble lavado de lechuga o la retirada voluntaria de jalapeños son gestos que, si calan, pueden reforzar la reputación de marca responsable.

En un momento en que las franquicias de restauración buscan expandirse sin asumir demasiado riesgo operativo, la experiencia de Smashburger demuestra que el equilibrio entre tecnología, prudencia sanitaria y flexibilidad de precios es posible. Con 12 locales más en el horizonte y un roadmap claro hacia el franchising, la cadena se juega su futuro en la capacidad de mantener la calidad mientras delega la operación. El doble lavado de lechuga quizá sea solo el primer paso de una nueva cultura de prevención que el consumidor acabará exigiendo a todas las cadenas. ¿Está el sector preparado para ese estándar?

Puedes ver la entrevista completa en el vídeo original de Bloomberg Television:

Promoción interna Seguridad Social: solo 27 funcionarios aprueban de casi 1.000 plazas

La Seguridad Social apenas cubrió 27 de las 995 plazas de promoción interna al Cuerpo de Gestión. La resolución, publicada en agosto de 2026, deja un 97% de vacantes y un dato inédito: ni siquiera se presentaron tantos aspirantes como plazas había. La plantilla se queja y UGT denuncia el diseño del proceso.

📊 Un resultado que evidencia el bloqueo de la promoción interna

El colapso de este proceso de ascenso al Cuerpo de Gestión de la Seguridad Social (grupo A2) no es nuevo: en 2025 ya quedaron muchas plazas vacantes. Pero la cifra de 2026 —solo 27 aprobados de 995 plazas, apenas un 2,7% de cobertura— ha encendido todas las alarmas. La Federación de Servicios Públicos de UGT atribuye el fracaso a un sistema que penaliza la experiencia diaria de los funcionarios.

El dato aún más revelador: menos de 700 personas se presentaron a las pruebas. Es decir, no se llegó a cubrir el cupo de aspirantes para una convocatoria que prometía estabilidad y ascenso. Para el coordinador de UGT en la Seguridad Social, Pedro Carrasco, esto refleja el desánimo y la falta de incentivo real que genera el actual modelo.

📋 Requisitos de la convocatoria: por qué tan pocos superaron la prueba

Para optar a estas plazas, los funcionarios debían cumplir condiciones que, en teoría, deberían facilitar la promoción interna, en lugar de vaciarla. Los requisitos esenciales eran:

  • Titulación de Grado o equivalente (exigida para acceder al cuerpo A2).
  • Antigüedad mínima de dos años en la Administración, lo que garantizaba experiencia en el día a día del organismo.
  • Pertenecer al cuerpo C1 (o a otros cuerpos equivalentes) y superar un concurso-oposición que, a pesar de la menor extensión del temario, reproduce el esquema memorístico del turno libre.
  • Un 68 de las plazas reservadas para personas con discapacidad, sumando 995 vacantes totales.

En términos prácticos, tener que estudiar temas teóricos para un ejercicio tipo test, sin que se pondere de manera real el conocimiento adquirido en el puesto, ha hecho que incluso quienes trabajan a diario en la Seguridad Social encuentren la prueba demasiado ajena a sus tareas.

🧪 El examen que penaliza la experiencia: más memorístico que práctico

El proceso es un concurso-oposición, pero con una trampa: para que cuenten los méritos (antigüedad, formación, etc.), primero hay que aprobar la fase de oposición. Y esa oposición es prácticamente igual a la del turno libre. Carrasco lo resume: «Te obligan a saber los mismos temas que alguien que jamás ha pisado la Seguridad Social, aunque tú lleves años tramitando expedientes».

Además, la prueba no evalúa competencias prácticas ni el saber hacer de los empleados públicos. Toda la experiencia acumulada solo se valora una vez superado el filtro memorístico. Esta dinámica explica por qué ni siquiera se apuntó el número mínimo de candidatos sobre 995 plazas: los propios funcionarios perciben que el esfuerzo no merece la pena.

El nivel de exigencia teórica del examen choca de frente con la experiencia diaria que atesoran los trabajadores de la Seguridad Social.

📉 Análisis: subir de cuerpo apenas supone 50 euros más al mes

El diagnóstico de UGT va más allá del diseño de la prueba. Señala que el incentivo económico es casi simbólico: al pasar del cuerpo C1 al A2, el funcionario pierde un complemento específico y, si empieza en el nivel más bajo del nuevo cuerpo, el aumento neto oscila entre 50 y 80 euros al mes, dependiendo de la retención de IRPF. Un ascenso que apenas se nota en la nómina y que, sin embargo, exige meses de estudio intensivo.

Este dato se suma al problema de fondo: el envejecimiento de la plantilla. En las Entidades Gestoras de la Seguridad Social, el 71% de los trabajadores tienen 50 años o más. La renovación generacional se ha frenado y promociones fallidas como ésta agravan el riesgo de pérdida de talento cuando lleguen las jubilaciones masivas.

Desde UGT insisten en que un sistema basado en cursos o módulos relacionados con las tareas reales del puesto, superables con exámenes específicos, sería mucho más eficaz que el actual concurso-oposición. La queja no es nueva, pero los datos de 2026 le dan una fuerza incontestable.

📨 Cómo seguir las próximas convocatorias de promoción interna

El proceso ha finalizado y las plazas no cubiertas probablemente se acumularán a futuras ofertas de empleo público. Si trabajas en la Seguridad Social o en la Administración del Estado y quieres estar al tanto de la próxima oportunidad, estos son los pasos que conviene seguir:

  1. Paso 1: Consulta periódicamente el Boletín Oficial del Estado (BOE) y la Sede Electrónica de la Seguridad Social. Las resoluciones de promoción interna se publican allí con meses de antelación.
  2. Paso 2: Activa alertas personalizadas en la web del Ministerio de Función Pública. Permite filtrar por cuerpo, grupo y tipo de proceso.
  3. Paso 3: Revisa si cumples los requisitos de antigüedad y titulación. La próxima convocatoria puede exigir condiciones similares a la de 2026.
  4. Paso 4: Organiza el estudio del temario con antelación. Incluso con una prueba más corta, la preparación requiere meses para combinar trabajo y estudio.
  5. Paso 5: Valora si la subida salarial real compensa el esfuerzo. En el escenario actual, el ascenso puede traducirse en menos de 100 euros mensuales; tenlo en cuenta antes de comprometerte.

📋 Ficha de la Convocatoria

  • Organismo / País: Seguridad Social (Ministerio de Inclusión, Seguridad Social y Migraciones).
  • Número de plazas: 995 (927 generales y 68 reservadas a discapacidad).
  • Sueldo estimado: Aumento de entre 50 y 80 euros brutos al mes respecto al cuerpo C1, en función del nivel de destino y la retención fiscal.
  • Fecha límite de inscripción: Proceso finalizado. La resolución con los aprobados se publicó en agosto de 2026.
  • Dónde inscribirse: La convocatoria apareció en el BOE y en la Sede Electrónica de la Seguridad Social.

Rusia vende oro en precios máximos para recaudar efectivo: la señal que vigila el mercado

He analizado las últimas cifras del banco central ruso y la señal que emiten es inequívoca: Rusia se ha convertido en uno de los mayores vendedores de oro del mundo en los últimos doce meses. La operación no es especulativa. Responde a la necesidad acuciante de tapar un déficit público que se ensancha por el gasto militar récord, aunque los analistas consultados por Deutsche Welle descartan que Moscú esté al borde de la quiebra.

El desplome de las reservas y el agujero fiscal

Las reservas auríferas rusas cerraron a principios de julio en 73,4 millones de onzas troy, equivalentes a 2.282 toneladas métricas. Eso supone una caída de aproximadamente 43,5 toneladas desde que arrancó 2026, el nivel más bajo desde antes de la invasión de Ucrania en febrero de 2022.

El contexto de precio ayudó al Kremlin. Durante los cuatro primeros meses del año, el oro cotizó en torno a los 4.800 dólares por onza de media, según los datos recogidos por el medio alemán. Aunque ahora ha corregido hasta unos 4.000 dólares, la desinversión habría generado más de 5.000 millones de dólares.

  • Reservas totales de oro: 2.282 toneladas, 43,5 toneladas menos que al cierre de 2025.
  • Ingresos estimados por las ventas: por encima de los 5.000 millones de dólares, aprovechando el rally del oro.
  • Déficit presupuestario proyectado para 2026: 1,6% del PIB, unos 40.000 millones de dólares, que podría ampliarse en al menos 12.850 millones adicionales (1 billón de rublos).

Estas cifras se suman a un gasto en defensa que se ha más que cuadruplicado desde 2021 y que alcanzó los 16 billones de rublos en 2025 (204.000 millones de dólares). Una carta del Ministerio de Finanzas filtrada al Financial Times advertía de que el sobregasto bélico superaría en 2026 los 28.000 millones de dólares, con desviaciones adicionales previstas para 2027 y 2028.

“El hecho de que estén vendiendo oro significa que se están quedando sin otros activos más líquidos”. — Elina Ribakova, economista del Peterson Institute for International Economics, en declaraciones a Deutsche Welle

La visión desde Moscú: Chris Weafer descarta el pánico

Para Chris Weafer, analista de la consultora Macro-Advisory con base en Moscú, la venta de oro “es una situación extraordinaria dentro de una tendencia relativamente normal”. Subraya que no indica que Rusia esté quebrando, sino que el fondo nacional de bienestar (NWF) está utilizando el metal como activo líquido para cubrir necesidades fiscales, una función para la que fue diseñado.

“No representa un elemento de Rusia en quiebra, quedándose sin dinero, sin nada más que vender, vendiendo literalmente la platería de la casa”. — Chris Weafer, analista de Macro-Advisory, a Deutsche Welle

Weafer estima que el NWF cuenta con unos 150.000 millones de dólares en activos, de los cuales alrededor de 50.000 millones son considerados líquidos. El Kremlin quiere que ese buffer no se reduzca para evitar alimentar la especulación sobre una crisis financiera que debilitaría su posición geopolítica.

Además, Rusia es el quinto mayor productor de oro del mundo y puede reponer las reservas vendidas comprando a sus productores domésticos. “Cuando temió las sanciones, asignó parte del dinero a compras de oro que adquiría de los productores internos”, explica Ribakova. Eso le da un colchón adicional.

Entre el corto plazo y el deterioro estructural

Lo que veo aquí es una economía de guerra que sigue encontrando fórmulas para financiarse sin precipitar una crisis aguda. El dato clave, y quizá el más incómodo, es que todo gira alrededor del precio del petróleo. Ribakova lo resume con claridad: “Cuando el precio del crudo es alto, Rusia obtiene ingresos, es más fácil endeudarse y el sistema financiero doméstico está más sano. Si el precio cayera a 60 o 40 dólares, entonces sí tendríamos una crisis inmediata”.

La invasión de Irán ha empujado al alza los precios del crudo en 2026, lo que ha aliviado parcialmente las cuentas públicas. Esa variable es la que explica por qué, a pesar de las sanciones y de un déficit que roza los 40.000 millones de dólares, el Kremlin no ha entrado en colapso. Sin embargo, la venta de oro en máximos históricos de precio no es gratuita: agota un activo de reserva estratégico que el país había acumulado como protección frente a las restricciones occidentales sobre los bonos del Tesoro estadounidense y los bunds alemanes.

Weafer advierte de que la distorsión económica es enorme y está generando divisiones internas entre los responsables del crecimiento y el Kremlin. La pregunta incómoda que deja el episodio es si Rusia está ganando tiempo para alcanzar algún tipo de acuerdo político, o simplemente postergando un ajuste que será más doloroso cuanto más se demore. De momento, Putin puede seguir financiando la guerra durante “años”, coinciden ambos expertos, pero a costa de hipotecar la recuperación futura de la economía.

La próxima prueba de resistencia llegará con la evolución del precio del petróleo en el segundo semestre. Conviene no perder de vista el barril.

🌍 El impacto en España y Europa

El movimiento ruso tiene consecuencias indirectas pero relevantes para España y la eurozona. Por un lado, una venta masiva de oro por parte de un banco central puede presionar a la baja la cotización del metal. De momento, el mercado ha absorbido la oferta sin sobresaltos, pero si Moscú acelera las ventas en un contexto de caída del crudo, el oro podría corregir y arrastrar a otros activos de refugio, lo que incrementaría la volatilidad en los mercados de deuda periférica.

  • Euríbor e hipotecas: de rebote, cualquier episodio de inestabilidad en los bonos soberanos rusos o en las materias primas puede traducirse en mayor aversión al riesgo y repuntes puntuales del Euríbor. Las hipotecas variables españolas seguirán muy expuestas a los movimientos del petróleo y del oro, que actúan como termómetros geopolíticos.
  • Inflación y poder adquisitivo: si el crudo se mantiene alto por tensiones globales, la inflación energética seguirá pesando en la cesta de la compra europea. La estrategia rusa agota uno de los pocos colchones con los que el Kremlin podía estabilizar su economía y, en caso de una crisis repentina, el impacto sobre los suministros de gas y petróleo podría disparar los precios en la eurozona.
  • Empresas españolas: las compañías del IBEX con exposición a materias primas o al mercado ruso a través de terceros países (Turquía, Emiratos) seguirán vigilando el deterioro estructural de la economía rusa. El riesgo de impagos encubiertos o de sanciones secundarias es real y acota el margen de maniobra del sector exterior español.

Mientras el BCE siga atento a la inflación subyacente, cualquier sobresalto en los precios de la energía procedente del frente ruso dificultará la vuelta al objetivo del 2%. La estabilidad del euro y del Euríbor en la segunda mitad de 2026 dependerá, en buena medida, de que el petróleo no escale más y de que las ventas de oro del Kremlin no se conviertan en una señal de agotamiento financiero fuera de control.

Jubilación parcial para empleados públicos: la medida pionera con sustituto que cambia el final de carrera

La Administración General del Estado acaba de activar, por primera vez, el mecanismo que permitirá a sus empleados acogerse a la jubilación parcial con un sustituto que ocupe su puesto. La Oferta de Empleo Público de 2026, aprobada ayer, reserva 853 plazas específicas de relevista para cubrir estas jubilaciones anticipadas, una cifra que podrá ampliarse en función de las solicitudes reales.

Un derecho bloqueado hasta ahora

La reforma de pensiones de diciembre de 2024 abrió la puerta a la jubilación parcial en el sector público, pero introdujo una exigencia difícil de encajar: la necesidad de un relevista con contrato indefinido y a jornada completa. En la Administración, cualquier contratación indefinida debe respetar los principios de igualdad, mérito y capacidad y, por tanto, estar contemplada en una Oferta de Empleo Público.

La situación se desbloqueó con una oferta extraordinaria en 2025, de 1.049 plazas, pero aquella medida fue un parche. Ahora, la OEP ordinaria de 2026 incorpora por primera vez plazas de relevista como categoría diferenciada. El objetivo es que los empleados públicos puedan reducir su jornada y preparar su retiro sin que el servicio se resienta.

Las condiciones para jubilarse parcialmente

El acceso a esta modalidad exige haber cumplido 60 años y haber cotizado un mínimo de 33 años, aunque la edad exacta puede variar en función de la carrera de cotización. La jornada se reduce entre un 25 y un 50 por ciento, y el sueldo se ajusta proporcionalmente. El puesto restante lo ocupa un relevista contratado a tiempo completo, cuyo contrato debe mantenerse al menos dos años después de la jubilación total del trabajador.

La gran novedad en el sector público es que ese relevista procede de una OEP, con lo que se garantiza su estabilidad y se evitan contratos temporales encadenados. Para el empleado que se jubila, la medida supone una transición menos brusca hacia el retiro y, para la Administración, una fórmula para retener conocimiento mientras incorpora savia nueva.

El mapa de las 853 plazas de relevista

El reparto aprobado por el Consejo de Ministros asigna 650 plazas a la Administración General del Estado, 63 a la Agencia Tributaria, 2 al Museo Reina Sofía, 5 al Museo del Prado, 6 al Instituto Cervantes, 120 a Puertos del Estado y 8 a otro personal fuera de convenio. Son cifras que se ajustarán “en función del número real de solicitudes de jubilación parcial”, según fuentes del Ministerio de Función Pública.

Estas plazas no convocan una oposición autónoma, sino que se integran en los procesos selectivos ordinarios de cada organismo. Quien aspire a ser relevista tendrá que superar la oposición correspondiente al cuerpo y escala que se vaya a cubrir. De ahí que la OEP de 2026 sea también un reclamo para los opositores que buscan una vía de entrada rápida a la función pública.

La jubilación parcial permite al empleado público reducir jornada a partir de los 60 años y ceder el resto de su puesto a un sustituto fijo, una modalidad que hasta ahora era imposible en la Administración.

El real decreto-ley que puede agilizarlo todo

En paralelo, el Ministerio de Seguridad Social prepara un real decreto-ley para ensanchar el perfil del relevista. La norma permitirá que “las personas que hayan aprobado oposiciones pero no tengan plaza” y el personal interino vinculado a una OEP puedan cubrir esas jubilaciones parciales. Fuentes sindicales consultadas por este medio confirman que el texto está ultimándose, aunque su convalidación en el Congreso no está garantizada.

De salir adelante, se multiplicarían las posibilidades de cubrir las plazas de relevista sin necesidad de esperar a un proceso selectivo completo, algo clave en colectivos con alta tasa de interinidad o en zonas donde la oferta de empleo público tarda en ejecutarse.

Análisis: lo que cambia de verdad en la carrera de un empleado público

Esta medida altera la planificación del final de carrera de miles de trabajadores públicos. Hasta ahora, jubilarse antes de la edad ordinaria suponía una penalización económica o recurrir a la jubilación anticipada voluntaria, que no exige relevista pero sí un recorte significativo de la pensión. Con la jubilación parcial, el empleado mantiene una parte de su sueldo y de sus cotizaciones, lo que mitiga el castigo en la pensión final.

Para la Administración, el sistema evita la pérdida brusca de conocimiento y permite una renovación ordenada de plantillas. No obstante, la cifra de 853 plazas de relevista es modesta si se compara con una plantilla de más de medio millón de empleados públicos en la AGE. Habrá que observar cuántas solicitudes llegan y si el número finalmente se amplía.

Quien quiera acogerse debe empezar a planificarlo con tiempo: acordar con su administración la reducción de jornada y comprobar que existe o se convocará una plaza de relevista adecuada a su puesto. El real decreto-ley, si se aprueba, abrirá la puerta a que los interinos y los opositores aprobados sin destino cubran esas vacantes, lo que aceleraría el proceso.

jubilación parcial funcionarios

📨 Cómo solicitar la jubilación parcial si eres empleado público

El procedimiento combina trámites ante la Administración y ante la Seguridad Social. Estos son los pasos clave para que un empleado público pueda beneficiarse de la nueva modalidad:

  1. Paso 1: Verifica que cumples los requisitos: edad mínima de 60 años y al menos 33 años cotizados en el momento del hecho causante.
  2. Paso 2: Acuerda con tu unidad de personal la reducción de jornada (entre el 25 y el 50 %) y la necesidad de un relevista. Esa petición debe quedar registrada antes de que se publique la convocatoria de la OEP que contemple la plaza.
  3. Paso 3: La Administración solicitará una plaza de relevista en la Oferta de Empleo Público correspondiente, si no estaba ya incluida. La convocatoria de 2026 ya recoge las primeras 853 plazas para la AGE y organismos dependientes.
  4. Paso 4: Una vez que el relevista haya superado el proceso selectivo y formalizado su contrato indefinido, presenta la solicitud de jubilación parcial ante el Instituto Nacional de la Seguridad Social (INSS), adjuntando el contrato de relevo y el acuerdo de reducción de jornada.
  5. Paso 5: El INSS reconoce la prestación de jubilación parcial y, a partir de ese momento, comienzas a percibir la pensión proporcional a la jornada reducida, mientras el relevista ocupa el resto de tu jornada. El contrato de relevo debe mantenerse como mínimo dos años tras tu jubilación total.

📋 Ficha de la Medida

  • Organismo / País: Administración General del Estado (AGE) y organismos dependientes.
  • Número de plazas de relevista: 853 (ampliables según solicitudes reales).
  • Sueldo estimado: El del cuerpo y escala al que acceda el relevista; no hay un salario uniforme.
  • Fecha límite de inscripción: Las plazas se integrarán en las convocatorias de la OEP de 2026; los plazos se publicarán en el BOE y en las sedes electrónicas de cada organismo.
  • Dónde inscribirse: Sede electrónica de la entidad convocante (AGE, Agencia Tributaria, museos, Puertos del Estado, etc.), cuando se abran los procesos selectivos.

La Comisión Europea estudia flexibilizar el mercado de emisiones UE, que ha recortado un 50% las emisiones industriales

La Comisión Europea ha puesto en revisión la joya de la corona de su política climática. El mercado de emisiones UE (EU ETS), el sistema de comercio de derechos de carbono que ha conseguido un recorte histórico del 50% en las emisiones industriales desde 2005, podría ralentizar su ritmo de descarbonización. Bruselas plantea cambios que, según los críticos, añadirán 2.000 millones de toneladas extra de CO2 a la atmósfera en la próxima década, lo que abre un debate sobre la credibilidad climática de la Unión.

El EU ETS, el patrón oro que ha reducido las emisiones a la mitad

El EU ETS funciona como un sistema de ‘cap and trade’: fija un límite máximo de emisiones para unas 10.000 instalaciones industriales, refinerías y centrales eléctricas, que representan el 40% de la contaminación climática europea. Cada año, la cantidad de derechos de emisión disponibles se reduce, forzando a las empresas a comprar los necesarios para cubrir su actividad. Quien contamina menos puede vender los excedentes; quien supera el límite se enfrenta a fuertes multas.

Desde su puesta en marcha en 2005, este mecanismo ha sido el principal motor de la descarbonización industrial en Europa. Un documento de trabajo reciente lo calificó como la política climática más impactante del mundo. Su influencia se extiende a sistemas similares en California, Corea del Sur o Quebec, que lo han tomado como referencia. Pero ahora, la propuesta que llegó desde el piso 13 del edificio Berlaymont en Bruselas genera, según varias organizaciones, “humo negro y acre”, en palabras de Wijnand Stoefs, responsable de política europea de la ONG Carbon Market Watch.

La Comisión propone ralentizar el ritmo: menos recortes y más derechos gratuitos

El cambio más relevante que está sobre la mesa afecta al factor de reducción lineal, es decir, a la velocidad a la que se retiran derechos de emisión del mercado. Hasta ahora, el sistema se encaminaba a una senda que habría llevado a los sectores cubiertos a la neutralidad climática en 2039, con una reducción anual del 4,4%. La propuesta de la Comisión baja esa tasa al 3,7% entre 2031 y 2035, y al 1,7% a partir de entonces, según detalla Grist.

Además, Bruselas mantiene la asignación gratuita de derechos a determinadas industrias consideradas en riesgo de deslocalización (las llamadas ‘fugas de carbono’). Esta práctica, que ha permitido a gigantes como ArcelorMittal o BASF acumular excedentes millonarios, es ahora más laxa. Los sectores que más presionaron en los despachos comunitarios —las acereras y las químicas— son los que más se benefician de esta generosidad adicional.

📊 Impacto ecológico en cifras

  • CO2 adicional: Aproximadamente 2.000 millones de toneladas extra de dióxido de carbono podrían emitirse hasta 2040 respecto al plan anterior.
  • Ritmo de descarbonización: La reducción anual pasa del 4,4% actual al 3,7% en 2031-2035 y solo al 1,7% a partir de 2035.
  • Empresas afectadas: 10.000 instalaciones industriales, eléctricas y refinerías sujetas al sistema.
  • Equivalencia tangible: El presupuesto mundial de carbono que aún permite limitar el calentamiento a 1,5 °C se sitúa en 80.000 millones de toneladas; 2.000 millones más erosionan aún más ese margen.

La Comisión justifica estos ajustes como una forma de aliviar la presión sobre la industria europea mientras se respeta el objetivo vinculante de reducir las emisiones totales un 90% para 2040. Pero Sven Harmeling, responsable de clima en Climate Action Network Europe, advierte de que “lo que ocurre entre 2030 y 2040 es lo que realmente importa al clima”. La senda elegida permitiría un volumen de emisiones mucho mayor durante esos años, aunque la cifra final de 2040 sea la misma.

precio CO2

La propuesta aún debe negociarse con el Consejo de la UE y el Parlamento Europeo, y varios ministros de Medio Ambiente ya han prometido “luchar con uñas y dientes” contra un debilitamiento del mercado. Se espera que la normativa definitiva esté lista a principios de 2027.

La diferencia entre llegar a 2040 con más o menos emisiones no es un matiz; son opciones climáticas con consecuencias muy distintas.

El efecto dominó: ¿contagiará el frenazo a otros mercados de carbono?

La flexibilización del EU ETS tiene un potencial de contagio internacional. Sistemas como el de California, que ya amplió en mayo los derechos gratuitos a las refinerías, podrían encontrar en el paso atrás europeo la coartada perfecta para replicar concesiones similares. Wijnand Stoefs lo resume con claridad: “Será una cinta de munición para los lobbies industriales de todo el mundo”.

No obstante, expertos como Milan Elkerbout, del think tank Resources for the Future, matizan que las diferencias estructurales entre unos mercados y otros los protegen de una copia exacta. En su opinión, alinear otros sistemas con el europeo podría incluso elevarlos. Aun así, reconoce que la señal que emite la UE es peligrosa: grandes contaminadores de otros continentes presionan por lo mismo —precios del carbono más bajos, más permisos gratuitos y reglas más laxas—, y la nueva posición europea les da argumentos.

Una credibilidad climática en juego: la letra pequeña que diluye el liderazgo verde

El EU ETS no es una herramienta aislada; forma parte del Pacto Verde Europeo y del paquete Fit for 55, que aspira a que la UE reduzca sus emisiones netas un 55% en 2030 respecto a 1990. La ralentización del ritmo de descarbonización industrial traslada, de facto, la factura climática a otros sectores —agricultura, transporte, edificación— y a las próximas décadas. Cuanto más se retrase la reducción en la industria, más drásticos tendrán que ser los recortes posteriores o más caras resultarán las tecnologías de compensación.

Desde la redacción, creemos que la propuesta de Bruselas supone un repliegue innegable en la ambición climática, aunque el sistema siga siendo, con mucha diferencia, el más exigente del planeta. El riesgo no está tanto en el papel final de 2040 como en la acumulación de emisiones durante el camino. Cada año de retraso añade toneladas de CO2 que permanecerán en la atmósfera durante siglos y que estrechan el ya mínimo presupuesto de carbono global. La batalla en el Consejo y en el Parlamento será, por tanto, la prueba de fuego de la resiliencia climática de la Unión.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: El mantenimiento del sistema actual habría permitido alcanzar la neutralidad industrial en 2039; la propuesta retrasa ese hito y añade 2.000 millones de toneladas de CO2.
  • Modelo que cambia: La flexibilización debilita el estatus de ‘patrón oro’ del mercado europeo de emisiones y puede frenar la adopción de sistemas similares en otras regiones.
  • Para las próximas generaciones: Cada tonelada emitida ahora reduce el margen para limitar el calentamiento a 1,5 °C y encarece la adaptación climática que heredarán.

Ciudades más caras del mundo: Islas Salomón y Turkmenistán marcan el nuevo mapa del capital

He analizado más de 200 jurisdicciones para grandes patrimonios en los últimos cinco años y, créanme, pocas sorpresas son tan desconcertantes como las que arroja el informe de mitad de año 2026 de Numbeo. Islas Salomón y Turkmenistán figuran entre los ocho lugares más caros del mundo para vivir, muy por encima de referencias como Nueva York.

El Cost of Living Index, que pondera alquileres, alimentación y servicios frente a la Gran Manzana como base 100, revela que el coste de la vida se ha desplazado hacia economías impensables. Allí donde un índice supera los 120 puntos, los precios son al menos un 20% más altos que en Manhattan.

El índice que redibuja el coste de la vida global

Numbeo actualiza sus datos semestralmente y la edición de mediados de 2026 confirma que el encarecimiento ya no es patrimonio exclusivo de las ciudades clásicas del lujo. Suiza, Bermudas o las Islas Caimán siguen en el podio, pero la aparición de Islas Salomón —un archipiélago del Pacífico con poca oferta inmobiliaria de alto nivel— y de Turkmenistán —una economía cerrada con restricciones cambiarias— trastoca el mapa mental del inversor.

La metodología es transparente: el índice agrupa miles de precios de supermercados, restaurantes, transportes y alquileres. Al fijar Nueva York como referencia, cualquier puntuación superior a 100 indica que la cesta de consumo es más cara que en la ciudad estadounidense. El informe de mitad de año no detalla las puntuaciones exactas de cada país, pero fuentes de Condé Nast Traveler que han accedido a los microdatos confirman que varios de los ocho territorios superan la barrera de 120 puntos, con picos que rozan el 130 en las capitales más remotas.

Por qué Islas Salomón y Turkmenistán desconciertan al inversor patrimonial

Para un family office que gestiona patrimonio global, la pregunta no es baladí: ¿qué hace que un país sin un mercado inmobiliario prime desarrollado registre un coste de vida similar al de Manhattan? La respuesta está en la logística, la moneda y la escasez de bienes importados.

En Islas Salomón, el aislamiento geográfico encarece cualquier producto foráneo, desde materiales de construcción hasta servicios profesionales. No hay un parque de villas de lujo comparable al de Marbella o Miami Beach, pero el gasto corriente —especialmente en energía y alimentos— se dispara. Para un expatriado acostumbrado a estándares occidentales, replicar su nivel de vida exige importar casi todo, lo que multiplica la factura.

El caso de Turkmenistán es aún más peculiar: el control estatal de cambios y el mercado negro de divisas distorsionan los precios reales. Un alquiler en Asjabad, la capital, puede parecer bajo en términos nominales, pero el acceso a dólares o euros está restringido y los bienes de consumo importados —electrodomésticos, automóviles, tecnología— cotizan con primas de entre el 50% y el 100% sobre su valor internacional. Para un inversor que desee fijar residencia fiscal allí, el coste real de la vida, medido en moneda fuerte, supera ampliamente los promedios.

El dato que manejan las consultoras de wealth management es claro: el encarecimiento de estas plazas no obedece a una burbuja de lujo, sino a rigideces estructurales que elevan la inflación de los bienes básicos. La consecuencia inmediata es que el poder adquisitivo de cualquier renta se erosiona más rápido que en los centros financieros tradicionales, un factor que rara vez aparece en los radares de los asesores al uso.

El coste de la vida ya no es exclusivo de Mónaco o Singapur: los grandes patrimonios están redescubriendo que la carestía también anida en los rincones más inesperados del planeta.

Reflexión Wealth: ¿dónde fijar residencia sin erosionar el capital?

He visto ciclos en los que el lujo inmobiliario se concentraba en una docena de capitales y la decisión de residir en una jurisdicción barata era casi automática para quien buscaba optimizar su fiscalidad y su coste de vida. La realidad de 2026 es más compleja: países con marcos regulatorios atractivos, como algunas islas del Pacífico o economías en transición de Asia Central, pueden esconder un nivel de gasto corriente que anula parte de la ventaja fiscal.

Para el inversor patrimonial, la enseñanza es doble. Por un lado, la diversificación geográfica no puede limitarse a comparar tipos impositivos; hay que modelizar el coste total de residencia incluyendo la cesta de consumo real. Por otro, la aparición de plazas como Islas Salomón y Turkmenistán en lo alto del índice recuerda que los precios de ciertos servicios —transporte, energía, alimentos— son extrapolables globalmente, y las distorsiones locales pueden convertir un paraíso fiscal en un sumidero de capital corriente.

La próxima actualización semestral de Numbeo en diciembre de 2026 será clave para verificar si estos dos territorios consolidan su posición o si se trata de un pico coyuntural. Los grandes patrimonios harían bien en seguirla tan de cerca como la evolución de los mercados financieros.

💎 Veredicto Wealth

Fijar residencia principal en plazas con un coste de vida artificialmente alto no es recomendable para perfiles conservadores que buscan preservar capital. Para quienes apuesten por una revalorización agresiva del suelo en mercados aún no descubiertos, el riesgo de liquidez y las barreras de salida deben analizarse con lupa antes de invertir.

Carrefour lanza un descuento directo en la cesta básica para los clientes con tarjeta de fidelización

Carrefour ha dado un paso que muchos jubilados llevaban tiempo esperando: una tarjeta gratuita que descuenta automáticamente el IVA en carne, pescado, fruta y verdura. No hace falta ser un experto en finanzas para entender lo que eso significa en el ticket de cada semana.

La medida llega en un momento en el que la inflación sigue pellizcando las pensiones más de lo que a nadie le gustaría. Y aunque no es la primera vez que una cadena de supermercados lanza ventajas para mayores, esta tiene un atractivo muy concreto: se nota en caja, sin trucos ni letra pequeña.

Qué es la tarjeta 65+ de Carrefour

Se llama Tarjeta 65+ y es la cuarta tarjeta de fidelización que suma Carrefour a su catálogo, después de «Joven <30», «Superfamilias» y «Pass». Su función es sencilla: rebajar el IVA de los productos frescos a quienes tienen 65 años o más.

El ahorro se aplica en el momento de pagar, sin esperas ni acumulación de puntos. Carnicería, pescadería, panadería, pastelería, fruta y verdura o charcutería entran dentro del descuento, que se resta directamente del importe final de la compra.

Cómo funciona el descuento en la práctica

Youtube video

En el terreno de la Carrefour actual, esta tarjeta encaja con una estrategia más amplia de fidelizar clientes en un contexto de competencia feroz con Mercadona y otras cadenas. La compañía busca que el cliente vuelva cada semana, y para el colectivo de jubilados esta rebaja puede suponer una ayuda real en la economía doméstica.

Basta con presentar la Tarjeta 65+ junto a la del Club Carrefour o la Pass en la línea de caja. El sistema calcula automáticamente el porcentaje de IVA correspondiente a cada producto fresco y lo descuenta del total, sin que el cliente tenga que hacer ningún cálculo.

Quién puede solicitarla y qué requisitos pide

No todo el mundo puede pedirla de forma directa. Carrefour ha fijado unos requisitos claros para acceder a esta ventaja, pensados para que el trámite sea rápido y no requiera papeleo adicional en casa.

Los requisitos son mínimos, pero es obligatorio acudir a la tienda física. No existe la opción de solicitarla online ni por teléfono, algo que puede suponer una barrera para quienes tienen movilidad reducida, aunque el proceso en el mostrador es prácticamente inmediato.

  • Tener 65 años o más y DNI en vigor.
  • Ser socio de El Club Carrefour (si no lo eres, te dan de alta en el momento).
  • Firmar el formulario de autorización de tratamiento de datos.
  • Presentar la solicitud en cualquier hipermercado, supermercado Market o tienda Express.

Otras ventajas que trae la tarjeta

Más allá del IVA en frescos, la Tarjeta 65+ no se queda solo en la compra semanal. Incluye un 1% de ahorro en alimentación general y descuentos específicos que se renuevan cada trimestre, pensados para acompañar todo el año.

También suma beneficios fuera del supermercado: hasta un 8% de devolución en las gasolineras Carrefour y descuentos en seguros de coche, hogar o decesos. Son ventajas menores comparadas con el ahorro en frescos, pero que suman al final de mes.

Cómo se usa en la compra online

Quien prefiera comprar desde casa también puede aprovechar el descuento. La tarjeta es compatible con carrefour.es y con la app Mi Carrefour, donde el beneficio se aplica igual que en tienda física, sin necesidad de introducir ningún código adicional.

Frecuencia de renovación de los descuentos extra

Los descuentos trimestrales llegan directamente asociados a la tarjeta y se pueden consultar desde la app. No hace falta imprimir cupones ni estar pendiente de fechas concretas, ya que el sistema los activa de forma automática en caja.

Lo que representa para la economía de un jubilado

Para una pensión ajustada, cada euro cuenta, y el ahorro del IVA en frescos puede notarse especialmente en quienes basan buena parte de su dieta en fruta, verdura, carne y pescado, categorías que suelen concentrar el gasto semanal más alto.

Es una ayuda que no sustituye una subida real del poder adquisitivo, pero sí actúa como un colchón frente a la subida sostenida de precios. Y llega en un momento en el que cualquier alivio en la cesta de la compra se agradece.

Mirando hacia delante, es previsible que más cadenas amplíen este tipo de ventajas dirigidas a mayores, en un mercado donde retener al cliente fiel vale tanto como captar uno nuevo. Si tienes 65 años o más y aún no la has pedido, el consejo es simple: la próxima vez que pases por Carrefour, pregunta en el mostrador de atención al cliente y llévate el DNI. El trámite dura minutos y el ahorro empieza en la siguiente compra.

Alerta de incendios y el eclipse: La AEMET declara riesgo máximo el 12 de agosto

La Agencia Estatal de Meteorología (AEMET) ha elevado al máximo la alerta de incendios para el 12 de agosto, la misma jornada en que un eclipse solar total recorrerá la península Ibérica. El aviso, difundido este jueves por la agencia, advierte de niveles “muy altos o extremos” en amplias zonas del país, coincidiendo con la masiva afluencia de espectadores que se espera para presenciar el fenómeno astronómico.

Según la AEMET, el peligro se concentrará en el norte y el este peninsular, así como en Canarias. La combinación de sequía acumulada y el movimiento de miles de personas hacia espacios naturales convierte cualquier descuido en un potencial foco de llamas. La agencia ha recordado la prohibición de encender fuego y ha recomendado evitar aparcar sobre vegetación seca, mantener libres los accesos para emergencias y no dejar basura.

La Generalitat Valenciana ha dado un paso más: ha cerrado todos sus parques naturales para ese día. La medida, aunque excepcional, refleja la gravedad del escenario. No se trata solo de las llamas; un incendio en una zona agreste abarrotada de visitantes podría convertirse rápidamente en una trampa mortal.

Esta decisión se produce en un clima de creciente preocupación vecinal. Las plataformas locales, como Monte en Pie en la Sierra Norte de Madrid, llevan días reclamando un plan de prevención. Su portavoz, Ignacio Martínez, ha expresado su temor a que los eventos convocados en zonas rurales disparen el peligro.

Sobre el terreno, la ecuación es sencilla: más personas en el monte, más riesgo de incendio.

Vecinos y asociaciones exigen prevención ante las aglomeraciones

Martínez, que ha sido vigilante forestal durante dos décadas, conoce bien la fragilidad del monte. “El hecho de ver cómo se queman las cosas te enseña hasta dónde puede llegar el desastre de un simple conato”, explica. La plataforma convocó una concentración el miércoles para reclamar la presencia de bomberos forestales y agentes que eviten una catástrofe.

La Asociación para la Recuperación del Bosque Autóctono (ARBA) del Valle de Lozoya ha ido más lejos. En una carta dirigida al Ayuntamiento, pregunta si se están adoptando medidas adecuadas de prevención de incendios y seguridad, y denuncia que la llegada de miles de personas —“muchas de las cuales deambularán o acamparán fuera de los sitios establecidos”— agravará la situación en los más de diez pueblos señalados como puntos de visionado del eclipse.

La preocupación no es infundada. Los antecedentes de eclipses totales en otras regiones del mundo demuestran que la mezcla de coches, tiendas de campaña y el abandono temporal de la atención al suelo en favor del cielo es una receta peligrosa en temporada alta de incendios.

aemet 12 agosto

Un cóctel de riesgo que obliga a repensar los grandes eventos astronómicos

El caso español añade una capa de complejidad poco explorada en la gestión de riesgos. Los grandes eclipses suelen planificarse en términos de movilidad y seguridad vial, pero rara vez se pondera el peligro de incendio con tanta anticipación como lo ha hecho ahora la AEMET. La agencia no solo ha emitido la alerta; a partir del viernes publicará un boletín especial diario que incluirá, además del pronóstico de peligro, la predicción de nubosidad para ayudar a elegir los puntos de observación sin comprometer la seguridad.

Sin embargo, el cierre de parques naturales en la Comunidad Valenciana evidencia que las administraciones están calibrando el coste de la visita. El temor no es solo a las chispas de una barbacoa: es el efecto acumulativo de miles de vehículos sobre hierba seca, de colillas mal apagadas y de la saturación de caminos que pueden bloquear el acceso a los equipos de emergencia.

Los expertos en incendios forestales llevan años insistiendo en que la prevención no puede limitarse a campañas institucionales. La presencia de efectivos sobre el terreno y la comunicación en tiempo real son las únicas herramientas que funcionan cuando la multitud se desconcentra del firmamento y vuelve a mirar al suelo.

Este 12 de agosto la ciencia y la naturaleza ofrecerán un espectáculo único, pero también recordarán que la fascinación astronómica no puede desligarse de la responsabilidad sobre el entorno. La pregunta que queda en el aire es si, en un futuro donde los eclipses atraerán aún a más público, se habrán incorporado protocolos permanentes de gestión del fuego en los planes de estos macroeventos.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La AEMET ha declarado riesgo extremo de incendios para el 12 de agosto, coincidiendo con el eclipse solar total.
  • Dónde: Norte, este peninsular y Canarias, con especial incidencia en los parques naturales de la Comunidad Valenciana, ya cerrados.
  • Institución responsable: AEMET y Generalitat Valenciana, en coordinación con ayuntamientos y plataformas vecinales.
  • Cuándo: 12 de agosto de 2026.
  • Impacto a futuro: La combinación de riesgo extremo de incendios y afluencia masiva motivada por un eclipse obliga a integrar protocolos de fuego en la planificación de eventos astronómicos futuros.

Irlanda dedica el 23% de su energía a centros de datos: la IA choca con la red eléctrica europea

Irlanda ha alcanzado un hito que ningún otro país europeo querría emular: los centros de datos ya consumen el 23% de toda su electricidad, según los datos oficiales de la Oficina Estadística irlandesa (CSO) correspondientes a 2025. La cifra, contenida en el último informe de la entidad, sitúa el consumo anual de estas infraestructuras en 7.663 GWh y enciende todas las alarmas sobre el coste energético de la carrera de la inteligencia artificial en el continente.

Claves de la operación

  • El consumo de los centros de datos se ha quintuplicado en una década. Los 1,2 TWh de 2015 se convirtieron en 6,3 TWh en 2023 y alcanzaron los 7.663 GWh en 2025, con un crecimiento interanual del 10% que no muestra signos de desaceleración.
  • La factura energética la pagan los hogares. Un estudio de Amigos de la Tierra sitúa en 360 euros por hogar el sobrecoste acumulado entre 2015 y 2023, derivado de la presión que las instalaciones de IA ejercen sobre la red.
  • Dublín concentra el 80% del consumo metropolitano. La capital irlandesa es el epicentro de una burbuja energética que ya obliga a las grandes tecnológicas a buscar ubicaciones alternativas en el norte y sur de Europa.

El espejismo de una economía digital sin contrapartidas

El Gobierno irlandés defiende el despliegue con argumentos económicos sólidos: 22.000 millones de euros añadidos al al PIB desde 2010, 17.000 empleos creados y una recaudación fiscal de 2.800 millones de euros vinculada directamente a los centros de datos. El ministro de Gastos Públicos, Jack Chambers, los considera «una parte central del futuro económico y digital de Irlanda».

Pero las cifras cuentan una historia paralela menos amable. La demanda eléctrica de los hogares, el comercio y la industria convencional apenas creció un 2% interanual, mientras que el consumo de los centros de datos se disparó un 10%. Las viviendas urbanas consumieron el 18% de la electricidad, las rurales el 9%; la suma de ambas apenas supera el 23% que acaparan los servidores. En apenas una década, el país ha pasado de dedicar un 5% de su energía a estas instalaciones a casi una cuarta parte del total.

La brecha se ensancha cada año que pasa.

Cuando la red dice basta: el dilema regulatorio que persigue a Europa

Irlanda no es un caso aislado, sino la versión extrema de un problema que ya asoma en Frankfurt, Londres, Ámsterdam y París. Los centros de datos de las áreas FLAP-D consumen entre el 33% y el 42% de la electricidad metropolitana. Dublín eleva esa proporción hasta el 80%, lo que ha llevado al regulador energético irlandés a imponer una condición draconiana: cualquier nuevo proyecto debe cubrir el 80% de su demanda con generación renovable de nueva creación en un plazo de seis años o no se conecta a la red.

La medida revela la esquizofrenia regulatoria del continente. Por un lado, la Comisión Europea impulsa la digitalización y la soberanía de la nube; por otro, los objetivos de descarbonización chocan frontalmente con unas infraestructuras que, según diversas estimaciones, ya representan entre el 2,5% y el 4% de las emisiones de gases de efecto invernadero del país. El regulador irlandés ha trazado una línea roja que otros países europeos observan con atención, conscientes de que el crecimiento descontrolado de los centros de datos puede dinamitar sus compromisos climáticos.

No hay almuerzos gratis en la economía digital: la factura energética la acaba pagando siempre el consumidor que no la ha consumido.

España, en la carrera por atraer lo que Irlanda empieza a rechazar

El cuello de botella irlandés ha activado un efecto centrifugador. Las grandes tecnológicas —Microsoft, Amazon, Google, Meta, rastrean el mapa europeo en busca de territorios con abundancia de suelo, acceso a energías renovables y regulaciones más flexibles. España se ha posicionado como uno de los destinos preferentes, con Aragón como punta de lanza tras el anuncio de AWS de invertir 15.700 millones de euros en la región hasta 2032.

La paradoja es evidente: el país que hoy señala a Irlanda como ejemplo de descontrol energético es el mismo que corteja a los mismos actores con exenciones fiscales y suelo barato. El sistema eléctrico español, con una penetración de renovables superior al 50%, dispone de más margen que el irlandés para absorber nueva demanda, pero la experiencia de Dublín demuestra que la planificación debe anticiparse al despliegue, no ir a remolque. Red Eléctrica ya ha advertido en sus informes de planificación que los nodos con mayor concentración de proyectos de centros de datos requerirán refuerzos sustanciales en la red de transporte.

centros de datos Irlanda

En Estados Unidos ya han aprendido la lección. La proximidad de centros de datos a núcleos urbanos ha elevado la factura eléctrica de hogares que no tienen ninguna relación con la industria tecnológica. El sobrecoste medio de 360 euros por hogar irlandés entre 2015 y 2023 es un adelanto de lo que puede ocurrir en cualquier otra región europea si la planificación energética no acompaña al despliegue. La tentación de captar inversiones milmillonarias es comprensible, pero Irlanda está descubriendo que el precio lo pagan quienes ni siquiera se sientan a la mesa de negociación.

El equilibrio entre la ambición digital y la estabilidad de la red es, hoy por hoy, la asignatura pendiente de una Europa que corre hacia la IA sin haber resuelto antes de dónde va a sacar la electricidad para entrenarla.

Coinbase amplía su oferta: casi 4.000 acciones de EE.UU. disponibles para el mercado británico

El exchange de criptomonedas Coinbase ha anunciado este 6 de agosto de 2026 que extiende su oferta en Reino Unido con el acceso a casi 4.000 acciones cotizadas en Estados Unidos. Los usuarios británicos podrán operarlas directamente desde la misma aplicación donde hasta ahora solo gestionaban sus activos digitales, con la ventaja de una operativa sin comisiones y la posibilidad de empezar con fracciones desde una libra.

Más de 4.000 valores y operativa 24/5: así funciona el nuevo servicio

El despliegue se hará por lotes a lo largo de las próximas semanas, según detalló la compañía en un comunicado en X. La funcionalidad estará disponible 24 horas al día, cinco días a la semana, lo que permite operar durante todo el horario europeo sin depender de las sesiones tradicionales de Wall Street. Los clientes podrán financiar sus órdenes tanto en libras esterlinas como en USDC, la stablecoin emitida por Circle y que Coinbase mantiene como un pilar central de su plataforma.

Para hacerlo posible, Coinbase se apoya en Apex Clearing, un bróker y custodio estadounidense que gestiona la ejecución y liquidación de las operaciones. De este modo, el exchange no necesita licencia bursátil propia, sino que actúa como una capa de servicio sobre infraestructura financiera ya regulada.

El plan del ‘Everything Exchange’: una app para todo

Coinbase Reino Unido

Esta expansión no llega de la nada. Coinbase ya había introducido en el mercado británico cuentas de ahorro y productos de préstamo con garantía de criptomonedas, en una hoja de ruta que la compañía bautizó como el Everything Exchange. La premisa es sencilla: una única aplicación donde ahorrar, pedir prestado, invertir en acciones y operar con criptoactivos, todo bajo la misma interfaz.

El papel del USDC en este esquema resulta clave. Circle renovó hace apenas unas semanas su alianza con Coinbase hasta al menos 2029, con posibilidad de prórroga automática. Si los usuarios pueden financiar la compra de acciones con la stablecoin, el USDC se convierte en algo más que un dólar digital: es el puente que conecta las finanzas tradicionales con el ecosistema cripto sin tener que pasar por una cuenta bancaria.

Coinbase está dejando de ser un simple exchange de bitcoin para convertirse en la puerta de entrada a todo tipo de activos financieros, con la criptomoneda estable como pasarela natural.

En paralelo, Coinbase también ha anunciado la suspensión de seis pares de criptomonedas a partir de hoy, como LSETH-ETH y CHZ-USDT, que pasan a modo limit-only. Un ajuste rutinario que la plataforma realiza para eliminar productos con baja liquidez, incluso mientras amplía su oferta hacia otros mercados.

¿El principio de un banco digital global?

La jugada de Coinbase en Reino Unido no es solo una mejora de producto. Es la constatación de que el exchange estadounidense quiere disputarle el terreno a los neobancos y a las plataformas de inversión tradicionales. Revolut y eToro ya ofrecen acciones a clientes europeos, pero Coinbase parte de una base de usuarios acostumbrada al entorno cripto, con una stablecoin integrada que puede acelerar la experiencia de pago y liquidación.

La decisión de operar 24/5 y con fracciones desde una libra elimina las barreras de entrada para el pequeño inversor. Al mismo tiempo, la dependencia de un custodio externo como Apex Clearing introduce un eslabón adicional que los usuarios pueden no percibir, pero que resulta crucial para la seguridad jurídica y la custodia de los valores.

El horizonte temporal del acuerdo con Circle —hasta 2029— da estabilidad al modelo. Si USDC se consolida como moneda de liquidación para acciones, el papel de la stablecoin dentro del ecosistema financiero ganaría un nuevo escalón. Difícil imaginar que los reguladores no se pronuncien antes, sobre todo en un momento en que MiCA ya está en vigor en la Unión Europea.

La evolución de este experimento británico será un termómetro para el resto de mercados. Si la integración de acciones y criptomonedas funciona sin fricciones, no sería extraño ver el mismo movimiento en otros países donde Coinbase ya opera, incluida España, una vez que el marco regulador lo permita.

Baja laboral: qué prestación le corresponde tras 12 años sin poder ponerse enfermo

Javier, un autónomo de 45 años que limpia portales, ha contado en redes sociales algo que muchos callan: lleva 12 años sin un solo día de baja. Sus cuentas no le permiten enfermar. De una facturación mensual bruta de 4.000 euros, después de pagar una cuota de autónomos de 480 euros, 840 euros de IVA adelantado, 600 euros de IRPF y más de 1.000 euros entre gasolina, alquiler de local, seguros y gestoría su beneficio real ronda los 1.200 euros al mes. Con ese margen, perder ingresos durante una baja simplemente no entra en sus números.

Pero ¿qué cobraría realmente si tuviera que parar? La prestación por incapacidad temporal para trabajadores por cuenta propia existe, aunque muchos la desconocen o la evitan. Aquí te contamos cuánto se percibe, desde qué día y cómo solicitar la baja como autónomo.

Así funciona la baja por enfermedad en el RETA

El Régimen Especial de Trabajadores Autónomos (RETA) reconoce el derecho a cobrar una prestación por incapacidad temporal cuando el autónomo no puede desarrollar su actividad por enfermedad o accidente. A grandes rasgos, es el equivalente a la baja laboral de un asalariado, pero con condiciones propias que conviene conocer.

Para acceder a la prestación debes cumplir tres requisitos básicos: estar dado de alta en el RETA, disponer del parte médico correspondiente y encontrarte al corriente de pago con la Seguridad Social. Además, si la baja deriva de una enfermedad común (una gripe, una bronquitis…) necesitas acreditar al menos 180 días cotizados en los últimos cinco años. Ese requisito desaparece cuando el origen es un accidente laboral o una enfermedad profesional.

En cuanto al dinero, la cuantía depende de la base reguladora y del tipo de contingencia. Por enfermedad común o accidente no laboral, cobras el 60 % de la base reguladora desde el cuarto día de baja hasta el vigésimo; a partir del día 21, el porcentaje sube al 75 %. Si la incapacidad deriva de un accidente de trabajo o enfermedad profesional, la prestación alcanza directamente el 75 % desde el primer día.

Un ejemplo práctico: con una base reguladora de 1.000 euros al mes (algo superior a la base mínima actual), el autónomo percibiría 600 euros en los días 4 a 20 y 750 euros a partir de la tercera semana. Las cantidades se alejan bastante de los gastos fijos que Javier mostró en su vídeo, y ese desfase explica por qué tantos profesionales prefieren seguir trabajando incluso estando enfermos.

La baja por enfermedad común cubre menos del ingreso real del autónomo y deja sin compensar los gastos fijos del negocio, que siguen facturándose cada mes.

El caso de Javier: por qué muchos autónomos prefieren no parar

Javier lo dijo con la emoción a flor de piel: «No tengo bajas, no me puedo permitir enfermar». Su nómina real, tras impuestos y costes, apenas llega a 1.200 euros para mantener su hogar y su hipoteca. Con una hipotética baja por enfermedad común, su ingreso rondaría los 720-900 euros durante los primeros 20 días si su base de cotización estuviera en torno a los 1.200-1.500 euros, una cifra insuficiente para cubrir sus obligaciones.

Su testimonio no es aislado. La Seguridad Social reconoce el derecho a la prestación, pero la cuantía siempre va a remolque de la base reguladora. Y muchos autónomos, especialmente quienes llevan años con el negocio justo, optan por las bases más bajas para reducir la cuota mensual. El resultado es una protección mínima cuando más se necesita.

El propio Javier confesó que jamás ha disfrutado de una baja por paternidad ni ha parado por enfermedad, porque «aquí si te pones malo, no cobra nadie en casa». La ausencia de un colchón económico y la presión de los gastos fijos convierten cualquier día de reposo en una amenaza financiera.

Análisis: una cobertura insuficiente para los que más cotizan

Desde la entrada en vigor del Real Decreto-ley 28/2018, el acceso a la prestación por incapacidad temporal se ha normalizado para los autónomos, pero su diseño sigue sin responder a la realidad de los negocios. Un trabajador por cuenta ajena en baja cobra el 60 % de la base reguladora desde el cuarto día y el 75 % a partir del día 21, igual que el autónomo. Sin embargo, el asalariado no tiene que hacer frente a los gastos de su puesto de trabajo: el autónomo sí.

El nuevo sistema de cotización por rendimientos reales, que vincula la cuota a lo que gana de verdad, ha elevado las bases de los autónomos con ingresos más altos, pero la fórmula de la prestación no ha variado. Un autónomo que cotiza por una base de 1.500 euros solo recibe 1.125 euros al mes a partir del día 21 y, durante los primeros 20 días, apenas 900 euros. Si sumas los gastos fijos del negocio, la cifra es claramente insuficiente.

El caso de Javier demuestra que el sistema sigue penalizando a quien más factura sin garantizar una protección proporcional. La próxima reforma del RETA, prevista para 2027, debería revisar esta desconexión y plantear un esquema que permita al autónomo enfermar sin dejar de pagar sus facturas. Mientras tanto, conviene revisar la base de cotización y valorar si compensa subirla voluntariamente para mejorar la futura prestación por incapacidad temporal, aunque eso suponga pagar más cuota cada mes.

Guía rápida del trámite

  • 📅 Plazos: La baja se puede solicitar en cualquier momento en que el médico emita el parte. La prestación empieza a cobrarse a partir del cuarto día en enfermedad común o el primero en accidente laboral.
  • Requisitos clave: Estar de alta en el RETA, presentar el parte médico, estar al corriente de pago con la Seguridad Social y, en enfermedad común, tener al menos 180 días cotizados en los últimos cinco años.
  • 🌐 Dónde solicitarlo: La gestión la inicia el médico de cabecera al emitir el parte; la prestación la tramita y abona la Seguridad Social. Puedes consultar el expediente en la sede electrónica de la Seguridad Social con certificado digital o Cl@ve.
  • 💰 Importe o coste: El 60 % de la base reguladora del día 4 al 20; el 75 % a partir del día 21. En accidente de trabajo o enfermedad profesional, el 75 % desde el primer día.
  • ⚠️ Error a evitar: No comunicar la baja a la Seguridad Social o descuidar el pago de las cuotas del RETA durante el periodo de incapacidad, lo que puede suspender el abono de la prestación.

La convocatoria europea de gigafactorías de IA puede activar una cadena industrial en centros de datos, energía, ‘cloud’ y ciberseguridad

0

La Comisión Europea decidió el pasado 30 de julio abrir la convocatoria para seleccionar hasta siete gigafactorías de inteligencia artificial (IA) en Europa, lo que ha reactivado el interés por el impacto económico de estas infraestructuras estratégicas. Su desarrollo está llamado a reforzar la autonomía tecnológica europea y a generar actividad en sectores como los centros de datos, la energía, las telecomunicaciones, el ‘cloud’ o la ciberseguridad, ya que requieren un ecosistema industrial asociado.

La convocatoria lanzada por Bruselas abre formalmente la competición para albergar estas infraestructuras, concebidas para dotar a Europa de capacidad propia de computación avanzada y reducir su dependencia tecnológica exterior. El plan prevé movilizar más de 30.000 millones de euros de inversión público-privada y adjudicar las instalaciones a principios de 2027.

Esta nueva convocatoria se enmarca en la estrategia InvestAI presentada por la Comisión Europea, con la que Bruselas pretende reforzar la capacidad europea en inteligencia artificial mediante una combinación de financiación pública e inversión privada. Según Bruselas, las futuras gigafactorías permitirán entrenar modelos avanzados de IA y facilitarán el acceso a recursos de computación para empresas, universidades, centros de investigación y administraciones públicas.

El debate trasciende el ámbito estrictamente tecnológico. Diversos análisis apuntan a que una gigafactoría requiere inversiones masivas en centros de datos, sistemas de refrigeración, suministro energético, redes de alta capacidad, almacenamiento y protección de datos, generando actividad económica en numerosos sectores asociados.

La propia Asociación Española de Data Centers (SpainDC) considera que la expansión del ‘cloud’, la digitalización y la inteligencia artificial están impulsando una nueva generación de infraestructuras digitales en España. Según las previsiones de la asociación, el sector de los centros de datos podría movilizar hasta 66.900 millones de euros de inversión directa e indirecta hasta 2030 y superar los 16.000 empleos asociados.

España figura entre los países que han mostrado interés en albergar una de estas infraestructuras europeas. La candidatura impulsada por un consorcio público-privado, que previsiblemente contará con la participación de Telefónica, ACS y Santander, plantea una inversión que podría rondar los 5.000 millones de euros y busca aprovechar activos como la red de fibra, el desarrollo de centros de datos, la disponibilidad energética y el ecosistema tecnológico nacional.

Para los defensores de estos proyectos, el objetivo no es únicamente disponer de más capacidad de computación, sino crear una cadena de valor que permita desarrollar aplicaciones de inteligencia artificial para la industria, la sanidad, la energía, las infraestructuras o los servicios públicos, reforzando al mismo tiempo la autonomía tecnológica europea.

Expira el lockup de SpaceX: las acciones resisten al alza en plena ola de ventas

No es ningún secreto que los periodos de lockup suelen traer ventas masivas. Accionistas que llevan meses —a veces años— sin poder tocar sus títulos aprovechan la primera ventana para hacer caja. Sin embargo, esta mañana, con la expiración del último bloqueo para un grupo relevante de empleados y early investors, las acciones de SpaceX no solo no caen: suben. Y lo hacen con un volumen de negociación moderado, lo que descarta que se trate de un espejismo por falta de liquidez.

La mecánica del lockup: por qué asusta al mercado

Cuando una empresa como SpaceX cierra una ronda de financiación o una operación de liquidez interna, impone a los participantes un periodo durante el cual no pueden vender. Es una práctica habitual para evitar que la cotización se desmorone por un aluvión de órdenes de venta. En los mercados secundarios privados, donde la liquidez es intermitente, el efecto de un lockup puede ser aún más brusco: bastan unas pocas decenas de inversores con prisa para hundir el precio.

El mercado de secundarios privados es opaco y los precios se construyen a base de transacciones puntuales —cada comprador y vendedor negocia directamente—. Cuando un inversor institucional o un empleado con opciones sobre acciones decide liquidar, suele acudir a plataformas como Forge Global o EquityZen, que casan oferta y demanda de títulos de empresas que aún no cotizan en bolsa.

Precisamente esa fragmentación hace que cualquier desequilibrio entre la oferta y la demanda se amplifique. Un lockup que libera acciones de cientos de exempleados podría, en teoría, provocar un descalabro si todos salieran a la vez.

SpaceX desafía la lógica de las ventas

Pero esta vez la marea vendedora no ha aparecido. Los compradores —family offices, fondos de private equity y patrimonios familiares— están pagando con prima de escasez. No hay muchos vendedores dispuestos, y los que lo están no aceptan descuentos. Esa dinámica ha mantenido el precio al alza a pesar de que se han liberado varios tramos de lockup en los últimos doce meses.

Los vendedores no aceptan descuentos y los compradores pagan prima de escasez. Así se explica que un lockup masivo se esté digiriendo sin un solo tropezón.

La historia reciente respalda este optimismo. Starlink, la constelación de satélites de la compañía, ya genera ingresos recurrentes que algunos analistas sitúan por encima de los 6.000 millones de dólares anuales. El programa Starship avanza hacia vuelos operativos y los contratos con la NASA y el Pentágono no dejan de renovarse. Para muchos inversores, el riesgo de esperar a una posible salida a bolsa en 2027 o más allá es asumible.

Las acciones de SpaceX acumulan una revalorización de doble dígito en lo que va de año en el mercado secundario, una tendencia que contrasta con las fuertes correcciones que sufren otras tecnológicas que sí cotizan en el Nasdaq.

Lectura para inversores: escasez y convicción

Lo que vemos hoy no es un simple rebote técnico: es una demostración de que los accionistas actuales no tienen prisa por salir. Eso dice mucho de la confianza en la visión de Elon Musk a largo plazo, pero también del apetito de los inversores institucionales que llevan meses intentando acumular posiciones en las pocas ventanas que abre el secundario.

La pregunta no es si SpaceX superará este lockup —lo está haciendo—, sino si será capaz de mantener este nivel de convicción cuando llegue el próximo. El verdadero termómetro llegará con el cierre del trimestre, cuando algunos fondos podrían ajustar valoraciones y algún accionista con una plusvalía latente superior al 300% decida, al fin, materializar beneficios.

Por ahora, la compañía de Hawthorne ha pasado el examen sin despeinarse. Algo que, francamente, no todos los unicornios pueden decir.

Publicidad