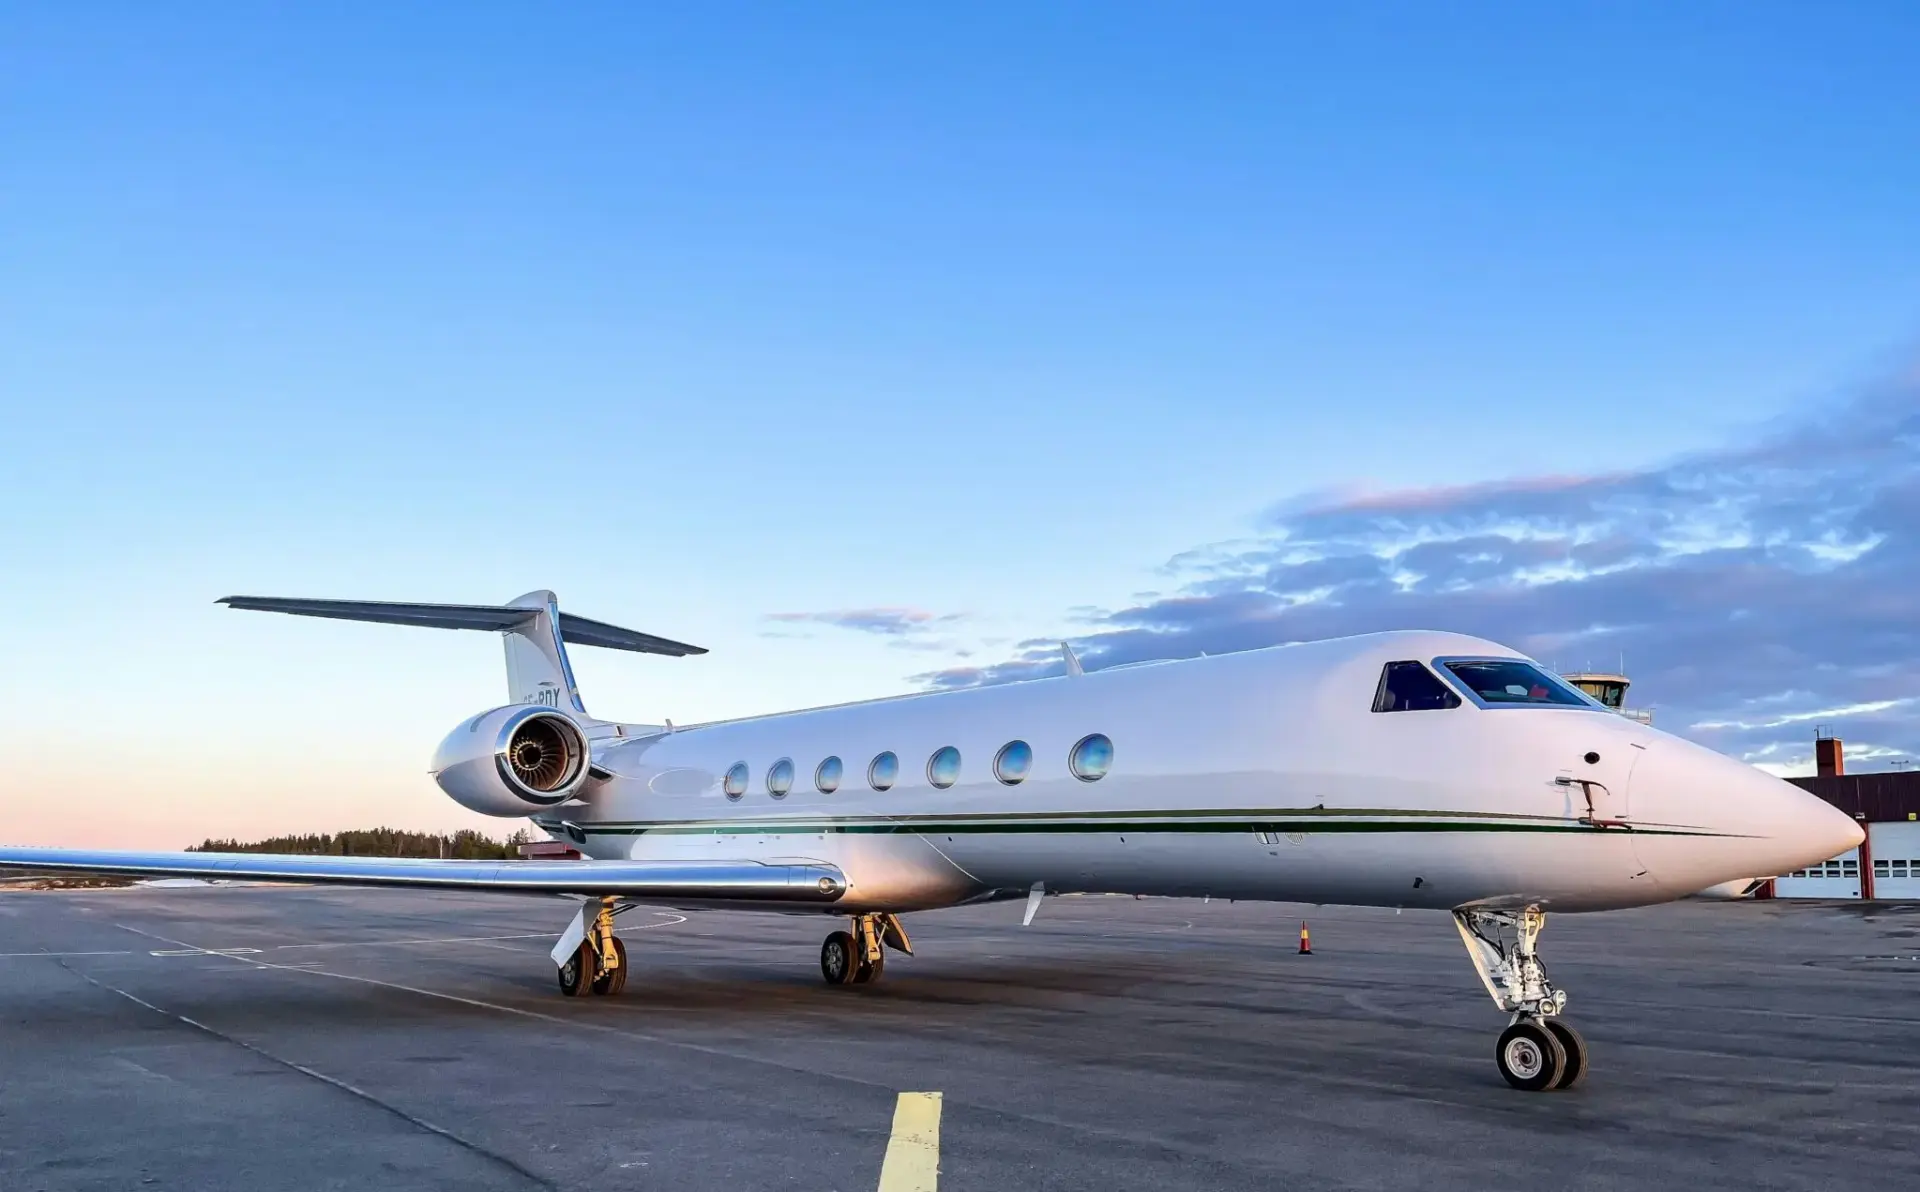
Un viaje en aviación privada de 24 días por diez ciudades cuesta menos de lo que sugiere su logística. He reconstruido la ruta que detalla Monocle —Zúrich, Milán, París, Londres, Austin, Hong Kong, Manila, Fukuoka, Tokio y Bangkok— y la conclusión es menos glamurosa de lo que parece: el coste dominante no es el jet, es el tiempo.
El recorrido encadena el tren de Zúrich a Milán de SBB, un salto aéreo a París, el Eurostar hasta Londres y, desde ahí, avión a Austin, Hong Kong, Manila, de vuelta a Hong Kong y Fukuoka. El tramo japonés se resuelve en shinkansen hasta Kobe, Osaka y Tokio; el cierre, en vuelo a Bangkok, regreso a Hong Kong, París y Zúrich. Cuatro de las 24 noches se duermen a bordo.
El dato relevante para un family office no es la lista de ciudades, sino la ratio. Diez destinos en 24 días implican una media de 2,4 días por plaza y un viaje planteado con equipaje de mano: sin facturación, sin cintas, sin márgenes de conexión. Cada hora ganada en tierra se paga en un activo concreto, el avión, y en un pasivo igual de concreto, la fatiga de quien decide.
En mi lectura, ahí está el verdadero precio del itinerario. La parte ferroviaria es la más eficiente: Zúrich-Milán en algo más de tres horas, puerta a puerta y sin aeropuerto; París-Londres en poco más de dos. El ferrocarril suizo y el shinkansen japonés —alta velocidad operativa desde 1964— hacen lo que ningún jet puede hacer: dejar al pasajero en el centro de la ciudad.
La estructura revela además una jerarquía de usos. El avión resuelve los saltos largos y los cruces de océano, dos veces el Atlántico y dos veces Asia-Pacífico; el tren absorbe la densidad europea y japonesa, donde la infraestructura compite de igual a igual con el vuelo comercial.
El chárter no vende velocidad: vende la eliminación de la espera. Y la espera es lo único que el patrimonio alto no puede comprar en el mercado secundario.
El coste real: chárter, fracción o propiedad completa
Pongamos números con la cautela que exige el sector. Una estimación conservadora de la ruta sitúa el volumen de vuelo por encima de las 70 horas, contando reposicionamientos en vacío. Con tarifas de chárter pesado en el entorno de los 8.000 a 12.000 euros por hora, el capítulo aéreo se mueve entre 600.000 y 900.000 euros, antes de tasas aeroportuarias, handling y catering. El ferrocarril es marginal en comparación.
La propiedad completa cambia la naturaleza del gasto. Un ultralargo nuevo se negocia por encima de los 60 millones de euros, con una depreciación anual que rara vez baja del 5% y costes fijos de tripulación, hangar y mantenimiento que se devengan aunque el avión no despegue. Para 70 u 80 horas al año, la aritmética no sostiene la compra: convierte un gasto puntual en una estructura de costes permanente.
Los programas de fracción y las tarjetas de horas ocupan el espacio intermedio. Aportan disponibilidad garantizada con preaviso corto y trasladan el riesgo residual del activo al operador, a cambio de una prima por hora que en trayectos largos puede superar el 20% sobre el chárter puro. La variable decisiva no es el patrimonio, sino la previsibilidad del calendario.
En un itinerario de 24 días, el coste por ciudad es una métrica engañosa: lo que se compra no son diez destinos, sino 24 días de agenda sin fricción.
La lectura de mercado: el tiempo como activo escaso
Llevo años siguiendo la migración del gasto de alto patrimonio del objeto al calendario, y este itinerario es un buen termómetro. En los dos últimos ciclos de estrés, 2008 y 2020, el chárter privado cayó menos y se recuperó antes que la aviación comercial. Su demanda no es discrecional en el mismo sentido: quien tiene una operación abierta en Austin y una reunión en Hong Kong no cancela, reordena.
La resiliencia, eso sí, tiene techo. El mercado de ultralargos usados se ha vuelto más selectivo, y un avión de diez años y 5.000 horas puede tardar meses en encontrar comprador a precio de tasación. Ahí se separa el turismo de alto patrimonio del inversor paciente: el primero compra horas; el segundo, un activo que envejece.
Mi posición es clara. Por debajo de 100 horas anuales, el chárter preserva capital; la propiedad solo se justifica por encima de 200 horas o cuando la aeronave forma parte de la logística de un grupo industrial. La ruta descrita atraviesa además Milán y París en plena reparación urbana, un recordatorio de que el destino es también una exposición de riesgo que ningún operador cubre.
El siguiente hito para contrastar estas cifras llegará en la próxima edición de EBACE, en Ginebra, en mayo de 2027, donde los operadores publican capacidad y tarifas de referencia para la temporada. Hasta entonces, la comparación entre el precio del vuelo privado y el de un billete de alta velocidad seguirá siendo la forma más honesta de medir el valor del tiempo.
💎 Veredicto Wealth
Para quien no supera las 100 horas de vuelo anuales, este itinerario se resuelve mejor con chárter pesado que con propiedad: preserva capital y evita la depreciación del ultralargo. El riesgo a vigilar es la disponibilidad de cabina en agosto y diciembre.