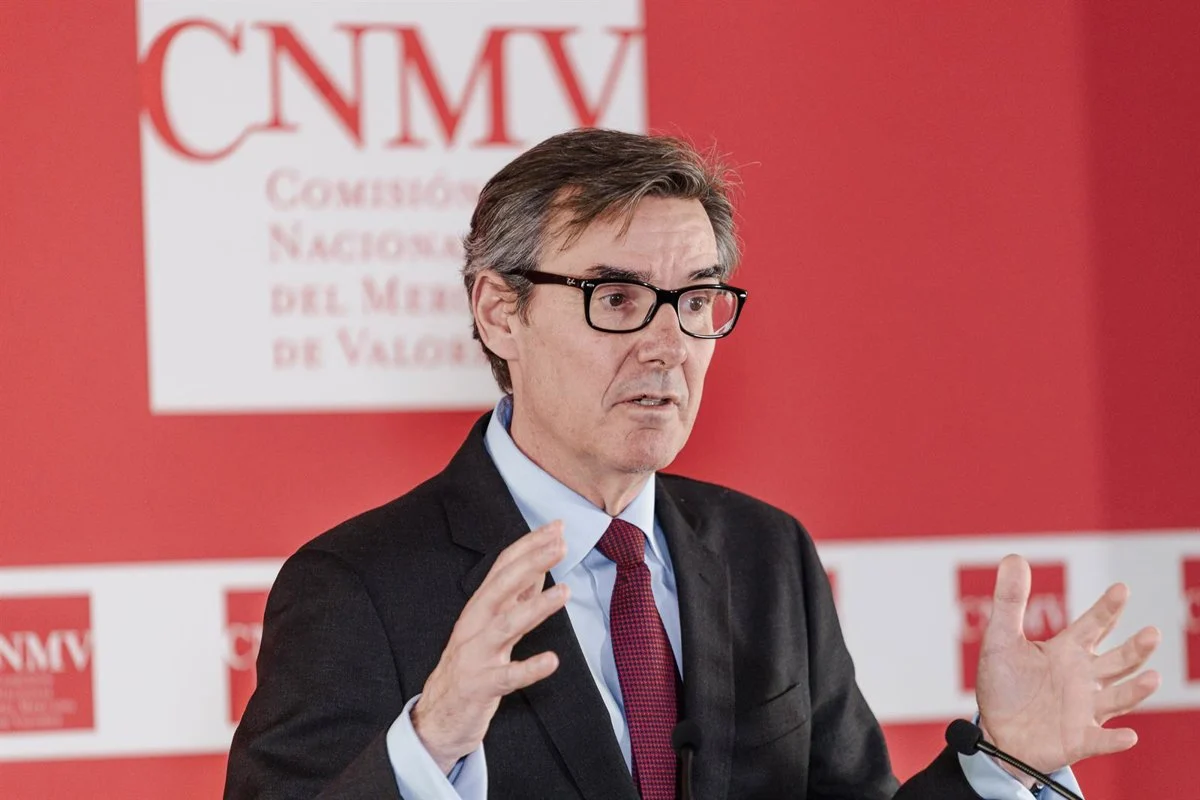
Carlos San Basilio (CNMV) entra en el comité ejecutivo de ESMA en plena reforma del mercado europeo

Carlos San Basilio, presidente de la CNMV, entra en el comité ejecutivo de ESMA, el regulador de los mercados europeos, en plena reforma de la supervisión bursátil comunitaria. Su mandato se extiende hasta septiembre de 2029.

San Basilio aterrizó en la presidencia del supervisor español en diciembre de 2024. Ahora ocupará el asiento que deja vacante Carlo Comporti, que asumirá la presidencia de ESMA a finales de octubre, según ha confirmado el organismo. El mandato en el comité ejecutivo se prolongará hasta finales de septiembre de 2029 y podrá renovarse por otros dos años y medio.

El regulador español trasladó la relevancia de la designación en un momento crítico para el diseño del mercado de capitales europeo. En un comunicado, el organismo subrayó que la presencia de San Basilio ‘es de especial importancia, ya que contribuirá a pilotar la migración al nuevo modelo de gobernanza de la autoridad de supervisión de los mercados europeos’.

No es la primera vez que un presidente de la CNMV se sienta en este órgano. Rodrigo Buenaventura, al frente del supervisor entre 2020 y 2024, ocupó un asiento en el máximo órgano de control del regulador europeo antes que San Basilio.

Qué hace el comité ejecutivo en el que entra San Basilio

El comité ejecutivo es el órgano que garantiza que ESMA cumple la misión y las funciones que le asigna la normativa europea. Entre sus responsabilidades figura preparar el programa de trabajo y el presupuesto del regulador, hacer seguimiento de su ejecución y coordinar los asuntos que se debaten en el Consejo de Gobierno.

La entrada de San Basilio en ESMA llega justo cuando Bruselas rediseña la arquitectura de supervisión que determinará cómo se vigilan las cotizadas europeas.

Este órgano lo integran el presidente de ESMA y seis miembros elegidos entre los representantes de las 27 autoridades nacionales que componen el Consejo de Gobierno. Junto a San Basilio se sentarán Thorsten Pötzsch (BaFin, Alemania), Armi Taipale (Finanssivalvonta, Finlandia), Marie-Anne Barbat-Layani (AFM, Francia), Christopher P. Buttigieg (MFSA, Malta) y Peter Tká (NBS, Eslovaquia).

El nuevo modelo de gobernanza de los mercados europeos
ESMA comité ejecutivo

La designación se produce en un contexto de transformación del marco supervisor europeo. ESMA pilota una transición hacia un modelo de gobernanza que concentra más competencias en el ámbito comunitario, un movimiento vinculado a la unión de los mercados de capitales que la Comisión Europea impulsa para reducir la fragmentación frente a Estados Unidos.

El peso de este órgano es directo para las compañías cotizadas del Ibex 35. ESMA coordina la supervisión de los mercados, la información financiera y el régimen de abuso de mercado, marcos que determinan las obligaciones de compañías como Inditex, Iberdrola o Santander. La armonización de criterios afecta también a gestoras y fondos que operan de forma transfronteriza en la Unión.

Tampoco es casual el calendario. La migración al nuevo modelo de gobernanza se solapa con con la renovación de la cúpula del regulador y con la recta final del mandato de varias autoridades nacionales. La voz de la CNMV en ese proceso pesa en la medida en que España es uno de los mercados con mayor número de sociedades cotizadas y fondos supervisados de la Unión.

A diferencia de otros nombramientos técnicos, este tiene lectura para el inversor institucional. Los grandes fondos internacionales, como BlackRock, Vanguard, Amundi o Norges Bank, operan bajo los marcos que ESMA homogeneíza, y cualquier cambio en los criterios de supervisión modifica sus costes de cumplimiento y su operativa en el mercado español.

El valor real del asiento español en el comité de ESMA

El precedente de Buenaventura marca la pauta. La continuidad de un representante español en el órgano ejecutivo europeo no se había roto desde 2020, lo que refleja el peso que la CNMV ha consolidado en el ecosistema supervisor continental. San Basilio hereda una posición privilegiada para influir en la fase de diseño, la que más margen de maniobra deja a los supervisores nacionales.

Conviene matizar el alcance real del puesto. El comité ejecutivo no legisla: prepara, coordina y ejecuta. Su poder es de agenda, y en un momento en que Bruselas redefine competencias, quien fija la agenda tiene más influencia que quien solo vota. Ahí reside el valor del asiento.

El contraste con otros reguladores europeos también es revelador. Alemania y Francia mantienen representación estable en el órgano, con mandatos largos que garantizan continuidad. España refuerza ahora esa presencia con un presidente que llega con casi dos años de rodaje al frente de la CNMV y un horizonte que se extiende hasta 2029.

📊 Las Claves para el Inversor

  • Qué vigilar: El relevo en la presidencia de ESMA a finales de octubre y la letra pequeña del nuevo modelo de gobernanza, que repartirá competencias entre Bruselas y los supervisores nacionales.
  • Reacción del valor: Impacto indirecto sobre las cotizadas del Ibex: el mercado descuenta más armonización y menos costes de cumplimiento transfronterizo para fondos y emisores.
  • Precedente sectorial: La continuidad de la CNMV en el órgano ejecutivo desde 2020, con Buenaventura primero y San Basilio ahora, marca la pauta de influencia española en ESMA.
Cuánta fibra al día necesitas: cómo cubrir 30 gramos y ganar energía y digestión

Cuánta fibra al día necesitas para tener energía estable y digestiones ligeras tiene respuesta: entre 25 y 30 gramos. La mayoría se queda muy por debajo de esa cifra, día tras día.
Los datos que maneja la dietista australiana Evangeline Mantzioris, directora de Nutrición Humana en la Universidad de Adelaida, son elocuentes: el consumo medio ronda los 21 gramos en hombres y los 18 gramos en mujeres. Casi nadie llega al objetivo, ni siquiera en un país con acceso sobrado a fruta, verdura y legumbres.

La fibra no es solo una cuestión de regularidad. Amortigua los picos de energía después de comer, alarga la saciedad y alimenta a la microbiota intestinal, que fermenta parte de esos compuestos y devuelve ácidos grasos de cadena corta. Es una de las palancas más rentables y menos glamurosas que existen para rendir mejor por la mañana.

Por qué 30 gramos de fibra al día es la cifra que mueve la aguja

Las guías de referencia sitúan la horquilla en 25-30 gramos diarios para la población adulta. No es un número redondo al azar: es el punto en el que la evidencia observa mejores resultados en regularidad intestinal, control del apetito y composición corporal. Subir mucho más allá ofrece rendimientos decrecientes.

Además, no toda la fibra se comporta igual: la fibra alimentaria agrupa compuestos muy distintos y cada familia cumple una función concreta. Conviene mezclar tres para cubrir el objetivo sin depender de un solo alimento.

  • Fibra soluble: avena, cebada y legumbres. Forma un gel que ralentiza el vaciado del estómago y suaviza la llegada de glucosa a la sangre.
  • Fibra insoluble: cereales integrales, piel de la fruta y verduras. Aporta volumen al bolo y acelera el tránsito intestinal.
  • Almidón resistente: patata cocida y enfriada, arroz frío, y plátano poco maduro. Fermenta en el intestino y actúa como prebiótico para las bacterias beneficiosas.

Ese tercer tipo es el gran olvidado. Explica por qué una ensalada de patata fría puede aportar más a tu microbiota que una ración extra de verdura.

La fibra es el nutriente menos glamuroso y más rentable: sacia, regula y alimenta a tu microbiota en el mismo bocado.

El matiz que casi nadie aplica es el agua. Sin líquido suficiente, una dieta rica en fibra aprieta en lugar de facilitar. La propia Mantzioris lo compara con limpiar el baño con una esponja seca o una mojada: la húmeda trabaja mucho mejor.

Y ojo con la velocidad. Pasar de cero a 40 gramos en un día garantiza gases, hinchazón y una semana incómoda. Lo sensato es sumar unos 5 gramos cada semana hasta estabilizarte en el rango objetivo, para que la microbiota se adapte sin protestar.

Cómo cubrir 30 gramos de fibra con comida y no con suplementos

Aquí está la clave: la fibra funciona mejor cuando viaja dentro de su alimento original. Un suplemento aislado suma gramos, pero deja por el camino vitaminas, minerales y polifenoles que acompañan a la fibra en la fruta, la verdura o las legumbres.

A efectos prácticos, la estrategia que mejor funciona es la del fibre-maxxing bien entendido: no cambiar la dieta, sino reforzarla. Semillas de chía en el yogur o en una bebida, un puñado de legumbres añadido al arroz, judías sobre la tostada de aguacate, cereales integrales en el pan casero.

fibra dietética

Importa también la variedad. Cada pigmento vegetal representa un nutriente distinto y la microbiota agradece la diversidad tanto como la cantidad. Legumbres, fruta, verdura, frutos secos y cereales integrales cubren las tres familias sin necesidad de contar nada.

📊 La pauta en cifras

  • Objetivo diario: entre 25 y 30 gramos de fibra, con prioridad para la que llega de alimentos enteros.
  • Progresión segura: sumar unos 5 gramos por semana hasta llegar al rango, nunca de golpe.
  • Agua: acompañar cada comida rica en fibra con líquido; sin agua, la fibra aprieta en lugar de facilitar.
  • Calidad a buscar: mezcla de fibra soluble, insoluble y almidón resistente; los suplementos, solo como último recurso.

Qué hay de sólido en el fibre-maxxing y dónde se cruza la línea

Que una tendencia de redes empuje a comer más legumbres es una buena noticia. Mantzioris la califica como una de las corrientes alimentarias más positivas que han pasado por el algoritmo, y el motivo es sencillo: la mayoría arrastra un déficit crónico de fibra mientras discute sobre proteína.

El problema aparece cuando el mensaje se radicaliza. Algunos creadores hablan de 50 gramos diarios o más, y ahí la evidencia se queda corta: no hay datos sólidos de que niveles tan altos aporten beneficios adicionales, y sí bastantes de que multiplican los gases. Tampoco ayuda sustituir alimentos por suplementos de fibra aislada, porque se pierde justo lo que hace valiosa a la comida real.

Detrás del déficit hay un factor cultural. La fiebre por la proteína desplaza a los hidratos de calidad, y con ellos se va una de las mayores fuentes de fibra de la despensa. Las legumbres son el caso perfecto: proteína vegetal, fibra y antioxidantes en el mismo bocado. También pesa la aversión a los carbohidratos, señalados como el problema cuando son el vehículo de buena parte de la fibra que falta.

Para quien entrena, el orden lógico es claro: primero asegurar la fibra con alimentos y después valorar cualquier suplemento. Si el objetivo son 30 gramos al día, la palanca real está en el desayuno y en la guarnición, no en una pastilla. Este contenido es divulgativo y de optimización del estilo de vida; no sustituye el criterio de un profesional cuando haya circunstancias personales que lo requieran.

⚡ Rutina de Optimización Diaria

  • Refuerza el desayuno: añade dos cucharadas de semillas de chía o de lino molidas al yogur de la mañana; son unos 5 gramos de fibra sin tocar el resto del menú.
  • Sube la guarnición: incorpora media taza de legumbres al arroz, la pasta o la ensalada para sumar fibra, proteína vegetal y saciedad en el mismo plato.
  • Bebe al mismo ritmo: acompaña cada comida alta en fibra con un vaso de agua y sube la dosis semanal poco a poco para evitar gases.

Mercadona vs. Lidl en octubre 2026: hemos comparado sus segundas rebajas del año y estos son los 100 productos básicos donde realmente ahorras

El veredicto: quién gana en la cesta de los 100 básicos y cuánto supone al mes

Mujer embarazada sosteniendo una cesta de compras en un acogedor supermercado.

El veredicto, si hay que mojarse, es que gana Lidl, pero por muy poco. El estudio anual de la OCU, elaborado con 101.520 precios recogidos en 690 establecimientos, deja a las dos cadenas empatadas en su índice de precios (105 puntos), por delante de Carrefour (109) y lejos de Dani, la referencia más barata con 100. Traducido al bolsillo, esa cesta de 244 productos cuesta 6.054,32 euros al año en Lidl y 6.094,12 en Mercadona: apenas 39,80 euros de diferencia en doce meses. En cestas cerradas la ventaja alemana se agranda: 23,21 euros frente a 24,86 en una decena de básicos, y entre un 2% y un 2,3% más barata en una veintena de referencias de marca blanca medidas por kilo. En una compra semanal para dos personas, 78,05 euros frente a 81,51.

Llevado al mes, ese ahorro es modesto: unos 3,3 euros si se reparte el carro anual de la OCU, o alrededor de 14 euros si se toma como referencia la compra semanal de dos personas. La organización cifra en 1.310 euros al año el ahorro medio de quien cambia al establecimiento más barato de su localidad. Mercadona contraataca con su segunda rebaja del año, que toca cientos de referencias con recortes de entre 5 y 40 céntimos: la leche semidesnatada Hacendado queda en 0,83 euros el litro, la docena de huevos medianos en 2,85 y el aceite de oliva virgen extra en 4,45. La cadena de Juan Roig ha rebajado un 5,6% su cesta económica, frente al 4,7% de Lidl, y conserva el liderazgo con el 27,4% de cuota, aunque Lidl ya es la opción más barata en 60 localidades, frente a 18 el año pasado.

Los productos donde la brecha de precio es mayor (y los que salen casi igual)

Primer plano de chiles secos en sacos en un mercado, con etiquetas de precio escritas a mano en colores vivos.

La brecha se concentra en el fresco y en formatos poco comparables, y no siempre cae del mismo lado. En las cestas básicas replicadas este año, la merluza de cabo aparece a 6,31 euros el kilo en Lidl y a 9,80 en Mercadona, más de tres euros y medio de diferencia por kilo; la piña pasa de 1,29 a 2 euros, el arroz de 1,09 a 1,30, y sal, huevos, tomate triturado u orégano apenas se separan unos céntimos. El signo se invierte en la pechuga de pavo (23,90 euros/kilo en Lidl frente a 14,25 en Mercadona) y en los yogures (desde 1,05 euros en Mercadona y 1,19 en Lidl). En pollo las mediciones bailan: 5,89 euros/kilo en Lidl frente a 7,40 en Mercadona en un análisis de septiembre, y 6,40 frente a 6,65 en pechuga entera en otro de mayo. En carne, pescado y fruta no decide la enseña, decide la referencia y el día.

El otro extremo son los básicos que salen casi igual. El litro de leche entera marcaba 0,96 euros en ambas cadenas y la garrafa de cinco litros de agua, 0,67 euros en las dos, con diferencias de uno a cinco céntimos en yogures griegos, huevos, pan de molde o detergente. Llevado al conjunto, el estudio anual de la OCU —publicado en septiembre con trabajo de campo en abril y mayo— asigna a Lidl un índice 105 y 6.054,32 euros al año, y a Mercadona el mismo índice 105 con 6.094,12 euros: unos 40 euros anuales, menos del 1%. En cestas reales, los tickets se han separado entre 3 y 13 euros sobre compras de 36 a 174 euros. Y ojo a octubre: Mercadona ha bajado la leche semidesnatada a 0,83 euros y la desnatada a 0,81, mientras la OCU le atribuye un recorte del 5,6% en su cesta de productos más baratos, frente al 4,7% de Lidl.

Categoría por categoría: frescos, despensa, droguería e higiene personal

Caja abierta de compresas colocada sobre el lavabo del baño, transmitiendo higiene y cuidado.

Frescos y despensa concentran la parte más visible del segundo ajuste del año. Mercadona ha vuelto a tocar la leche en octubre: la semidesnatada Hacendado cuesta 0,83 euros el litro frente a los 0,88 de enero, la desnatada baja a 0,81 y la entera se queda en 0,96. Los huevos acumulan ya tres rebajas en 2026, con la docena de camperos en 3,35 euros (3,70 al arrancar el año), el formato de 24 frescos en 5,25 (5,75 en enero), los grandes en 3,05 y los medianos en 2,85. El aceite de oliva virgen extra de un litro se ha visto esta semana a 4,35 euros y la garrafa de tres litros, a 12,15. En Lidl, 800 referencias siguen por debajo del precio de enero y su cesta global ha caído un 8% según Worldpanel by Numerator, con descensos superiores al 20% en varitas de merluza y lentejas y por encima del 15% en arroz largo, judías verdes y cebolla troceada. La cadena alemana cita expresamente fruta, verdura, carne y pescado entre lo abaratado.

En droguería e higiene personal la comparación se decide por marca propia. Mercadona apoya sus bajadas en Bosque Verde (limpieza) y Deliplus (perfumería e higiene), dos enseñas incluidas en el paquete de 500 productos que la compañía rebajó desde abril y mantiene hasta final de año, con recortes de entre cinco y cuarenta céntimos por unidad en referencias como limpiacristales, multiusos, limpiahogar Oxi Active o el activador quitamanchas. Lidl extiende sus reducciones permanentes a limpieza, higiene y cuidado personal, además de despensa. Los datos de la OCU matizan el titular: en la cesta económica Mercadona baja un 5,6% y Lidl un 4,7%, mientras en la cesta general gana Lidl por muy poco (1,9% frente a 1,8%). En euros, el estudio anual sitúa la Cesta OCU en 6.054,32 euros al año en Lidl y 6.094,12 en Mercadona. El 8% que presume Lidl es el coste global de su cesta, no un descuento equivalente en cada producto del lineal.

La sorpresa: productos donde gana la cadena que pierde en la cesta global

Un carrito de compras de juguete mostrado contra un fondo amarillo vívido, proyectando una sombra.

En la foto general gana Lidl, pero por un margen que se estrecha: en el estudio de supermercados de la OCU de 2026 las dos cadenas comparten índice de precio (105) y la cesta anual de 244 productos cuesta 6.054,32 euros en Lidl frente a 6.094,12 en Mercadona, apenas 40 euros de diferencia al año. La sorpresa aparece al bajar al detalle del lineal, porque hay básicos en los que la cadena que pierde el cómputo global se impone con claridad. Los yogures son el caso más repetido en las comparativas de cesta reducida: desde 1,05 euros en Mercadona frente a 1,19 en Lidl y 1,39 en Aldi. Y la pechuga de pavo invierte por completo el resultado, con 14,25 euros el kilo en Mercadona frente a los 23,90 euros que marcaba Lidl en una comparativa de productos básicos de septiembre de 2026.

Ese puñado de referencias pesa más con las segundas rebajas del año. Mercadona ya había retocado más de 300 artículos en el primer trimestre y en septiembre aplicó una revisión estructural a más de un centenar de productos del día a día, con recortes de entre cinco y 40 céntimos por unidad, del 8% de media y picos del 20%, que la compañía extiende a más de 400 referencias. Ahí entran la leche Hacendado (0,96 euros el litro de entera, 0,84 la semidesnatada y 0,82 la desnatada), el aceite de oliva suave a 3,95 euros el litro, el tomate triturado en el euro redondo o la malla de patatas de cinco kilos, de 6,15 a 5,60 euros. En la cesta económica de 90 básicos que mide la OCU, Mercadona recortó un 5,6% y Lidl un 4,7%, el subconjunto donde la cadena valenciana se mueve con más ventaja.

El matiz importa: esas victorias dependen del formato, de la marca blanca comparada y de la ciudad. La OCU sitúa a Lidl como la opción más barata en 60 de las localidades analizadas, frente a 18 un año antes, y en productos como la merluza o el arroz la diferencia vuelve a caer del lado alemán. Hay incluso básicos donde ambas empatan, como la leche entera o las garrafas de agua, según el informe de cadenas más baratas de la OCU.

Lo que la segunda rebaja no tocó: precios congelados, subidas y cambios de formato

La segunda rebaja del año tiene un perímetro muy concreto: entre cinco y cuarenta céntimos por unidad en lácteos, aceites, conservas, hortalizas empaquetadas, galletas, chocolate y droguería de Bosque Verde, con ejemplos como el aceite de oliva virgen extra (de 4,70 a 4,45 euros) o los packs de seis briks de leche desnatada y semidesnatada. Lo que queda fuera de ese recorte también deja rastro en el tique. Los congelados y platos preparados, más expuestos a costes de insumos importados, siguen su propia senda: los empanados de soja Tivall se han encarecido en los últimos doce meses, según el histórico de precios que monitoriza RadarSuper, que distingue esta subida real de un simple cambio de formato. Y el pescado, uno de los alimentos que más se ha encarecido, con un 8,7% interanual según el INE, apenas se beneficia de las bajadas generalistas de marca blanca.

El otro frente es el formato. La pizza 4 quesos Hacendado pasó de 420 a 410 gramos el 6 de mayo de 2026 sin que se moviera su precio de 2,90 euros: un 2,38% menos de producto que eleva el coste por kilo de 6,90 a 7,07 euros, un 2,46% más. Es reduflación clásica, el ajuste silencioso que evita subidas nominales visibles en el lineal. En paralelo, el despliegue del modelo Tienda 9 sustituye mostradores atendidos por bandejas envasadas, y la OCU cifró en mayo de 2026 un sobrecoste medio en torno al 30% en pescado fileteado, con un 27% en dorada y hasta un 45% en lubina frente a la pieza de mostrador corregida por merma. Mercadona prevé invertir unos 3.700 millones en esa transformación hasta 2033.

Bruselas y Pekín pactan recortar un 50% los aranceles a los coches híbridos chinos: golpe a BYD, MG y Omoda

Bruselas y Pekín han pactado recortar a la mitad en cuatro años las exportaciones de coches híbridos chinos a la UE. El acuerdo rebaja la tensión arancelaria tras años de pulso comercial y golpea de lleno a BYD, MG, Omoda, Jaecoo, Leapmotor y Geely, las marcas que han sostenido su ofensiva europea sobre los híbridos y los enchufables.

Maros Sefcovic, comisario de Comercio de la Comisión Europea, ha anunciado el entendimiento con Pekín tras dos días de negociaciones con su homólogo chino, Wang Wentao. El pacto no cierra el expediente. ‘Se trata de un primer paso crucial, pero solo es un primer paso en el proceso de reequilibrio’, ha señalado el comisario.

El salto que Bruselas quiere frenar: del 2% al 25% en dos años

Los números explican la urgencia europea. Según la patronal europea ACEA, en el primer semestre de 2026 la cuota de las marcas chinas en Europa alcanzó el 14% en los híbridos, frente al 2% de 2024,, y el 25% en los enchufables, también frente al 2% de dos años antes. Un salto de doce a veintitrés puntos que la industria europea no ha digerido.

La patronal atribuye ese avance a prácticas de ‘dumping’ y a ayudas de Estado irregulares, una tesis que la Comisión consideró probada tras su investigación pormenorizada. La respuesta llega por dos vías. China se compromete a moderar sus envíos de híbridos y Bruselas mantiene sin cambios los precios mínimos para los eléctricos puros, aprobados en enero de 2026.

Conviene glosar ese mecanismo. Los precios mínimos funcionan como un suelo: si una marca china vende por debajo del umbral fijado por referencia a los precios europeos, la aduana le impone aranceles severos. Es, en la práctica, un arancel automático con otro nombre.

Para el comprador español, la letra pequeña importa. Omoda, Jaecoo, MG y BYD han construido buena parte de su crecimiento en España a base de híbridos y enchufables por debajo de los 30.000 euros. Si el recorte se cumple, esa oferta se estrechará y los concesionarios tendrán menos unidades que colocar.

El acuerdo no abarata ni encarece nada mañana: fija el marco del mercado europeo de la próxima década y deja a España como fábrica receptora.

El alivio que Bruselas celebra y el nudo que sigue abierto en camiones y autobuses

La valoración de ACEA llegó con matices. ‘El nuevo anuncio puede ayudar a facilitar la transición hacia una nueva era de presencia china en el mercado europeo de manera ordenada’, ha valorado su directora general, Sigrid de Vries. Pero la patronal insta a extender el problema a los autobuses y los camiones, segmentos donde la presión china también aprieta y donde el texto no dice nada. El pulso sigue abierto.

Más allá del automóvil, el pacto incluye una pata que pocos miran y muchos necesitan. Bruselas ha logrado garantías para agilizar las licencias de exportación de tierras raras y minerales críticos, insumos esenciales para la electrónica, la aeronáutica y la fabricación de baterías. Sin ese flujo, la electrificación europea se atasca en la casilla de salida.

El capítulo arancelario se completa con los aranceles de nación más favorecida (MFN), los más bajos que un país puede ofrecer sin firmar un acuerdo de libre comercio ni discriminar a otros socios. La Comisión calcula un ahorro de 225 millones de euros en aranceles sobre exportaciones beneficiadas por valor de 4.000 millones. Sefcovic lo equipara a hasta una cuarta parte del ahorro que generan los acuerdos firmados con Japón o Australia.

Hoja de Ruta: Claves del Viaje

El impacto sobre España es doble y contradictorio. Como mercado, la restricción a los híbridos chinos da aire a las marcas europeas que compiten en el mismo tramo de precio, y ahí SEAT, Cupra, Renault y Stellantis tienen algo que decir. Como país fabricante, la foto es más incómoda: las plantas de Stellantis en Vigo y Zaragoza, SEAT en Martorell y Volkswagen en Pamplona dependen de cadenas globales en las que China no es solo un competidor, sino también proveedor de componentes y socio tecnológico.

La zona cero no está en los concesionarios, sino en las fábricas. Si el recorte se consolida, esas plantas tendrán que decidir si fabrican para un mercado interior europeo protegido o si compiten por plataformas con la mirada puesta en un mercado chino que también presiona. El dato lo resume la asimetría de velocidad: dos años bastaron para pasar del 2% al 25% en enchufables; desandar el camino se mide ahora en cuatro.

El precedente inmediato es la investigación europea que acabó en los precios mínimos de enero de 2026. Entonces el objetivo era blindar los eléctricos puros, y la presión se trasladó al híbrido, la puerta que quedó abierta al cerrarse la primera. El riesgo, ahora, es de calendario: los líderes europeos valorarán el acercamiento en la cumbre del Consejo Europeo del próximo jueves en Bruselas, y Sefcovic y Wentao retomarán las conversaciones en enero de 2027, con una nueva cita en marzo. Hasta entonces, todo sigue en el aire.

Repsol se afianza en la parte alta del Ibex 35 con el crudo en 103 dólares

Repsol se consolida entre los valores más fuertes del Ibex 35 con el crudo en 103 dólares por barril, un nivel que dispara la generación de caja y sostiene la mayor revalorización del selectivo este año.

El valor más alcista del Ibex 35

La petrolera acumula una revalorización cercana al 85% en lo que va de año, prácticamente el doble que ArcelorMittal, el siguiente valor más destacado del Ibex 35. El motor del rally es inequívoco: el encarecimiento del petróleo, que suma un avance del 70% en 2026 en un contexto marcado por la guerra de Irán y las amenazas al suministro energético.

Aquel rally llevó a Repsol a tocar máximos históricos el pasado 24 de septiembre, cuando marcó 31,54 euros por acción. Hoy cotiza un 4,6% por debajo de aquel nivel, señal de que sostener el ritmo tras semejante escalada será cada vez más exigente.

El mercado ya empieza a notar el desgaste. El potencial de revalorización frente al precio objetivo de consenso se ha reducido hasta el 2,2%, incluso después de la revisión al alza de las estimaciones. Repsol es, de hecho, la compañía del selectivo que más ha elevado su precio objetivo en los últimos tres meses, con una mejora del 5%.

La pregunta ahora es cuánto margen queda para nuevas revisiones y si los próximos resultados bastarán para justificar una valoración que ya recoge buena parte de las buenas noticias.

Un rally del 85% apoyado en un crudo un 70% más caro deja poco espacio para sorpresas: la pelota está ahora en el tejado de los resultados.

El refino dispara las expectativas del trimestre

A la espera de esas cifras, el valor encontró nuevos apoyos esta semana, que se tradujeron en una subida del 5% el jueves. El detonante fue el trading statement del tercer trimestre, publicado el martes tras el cierre del mercado.

crudo 103 dólares

El documento confirmó una producción preliminar de 574.000 barriles equivalentes de petróleo diarios, un 4,2% más que un año antes. Pero la cifra más llamativa llegó del margen de refino en España, que alcanzó los 36,2 dólares por barril, cuatro veces el nivel del mismo periodo de 2025 y un 159% superior al del trimestre anterior.

La mayoría de los analistas recibió el dato con división de opiniones. Barclays y Jefferies mejoraron sus expectativas de beneficio entre un 2% y un 5%, mientras que RBC anticipó un deterioro de los márgenes de refino en octubre. En Renta 4, el analista Pablo Fernández de Mosteyrín subrayó que estos márgenes históricos, junto al crudo caro, deberían triplicar el beneficio neto ajustado del trimestre respecto a un año antes.

El experto añadió un elemento adicional: la posibilidad de que Repsol anuncie un nuevo programa de recompra de acciones de unos 900 millones de euros durante la presentación de resultados. Esa expectativa, sostiene, debería mantener sostenida la cotización, que seguirá moviéndose al son del Brent y de los destilados.

Cuánto rally queda por descontar

Conviene mirar el precedente sectorial con cautela. En ciclos anteriores de encarecimiento del crudo, las petroleras integradas han visto cómo el mercado adelantaba el beneficio esperado mucho antes de que llegara a la cuenta de resultados, dejando poco recorrido al alza tras el pico del barril. Repsol no escapa a esa lógica: el consenso ya ha revisado sus estimaciones y ahora busca señales que confirmen que el ciclo energético tiene recorrido.

La sensibilidad del negocio es notable. Según los cálculos de Renta 4, cada subida de 10 dólares por barril eleva el resultado operativo en unos 360 millones de euros y el flujo de caja operativo en 290 millones, manteniendo constantes el resto de factores.

Esa palanca explica tanto el rally como su fragilidad: si el Brent corrige, el efecto se invierte con la misma intensidad. Frente a los comparables, la valoración ya incorpora buena parte del escenario alcista. El resto de las energéticas europeas cotiza con descuentos que reflejan expectativas más moderadas sobre el crudo, y el propio mercado empieza a descontar que las buenas noticias están, en gran medida, en el precio.

Para que Repsol mantenga el liderazgo del Ibex 35 no bastará con que el petróleo aguante por encima de los 100 dólares. Hará falta que el refino y la recompra de acciones aporten el combustible que el barril, por sí solo, ya no puede dar.

Los inversores seguirán con lupa la información que la compañía remita a la CNMV junto a sus resultados, y muy especialmente el detalle del programa de autocartera, la palanca que puede sostener la acción cuando el crudo deje de subir.

📊 Las Claves para el Inversor

  • Qué vigilar: La presentación de resultados del tercer trimestre, el 29 de octubre antes de la apertura, y el posible anuncio de una recompra de 900 millones de euros.
  • Reacción del valor: Repsol cotiza un 4,6% por debajo de su máximo histórico y con un potencial de solo el 2,2% frente al consenso, lo que limita el margen de subida.
  • Precedente sectorial: En anteriores picos del crudo, las petroleras integradas agotaron su recorrido al alza antes de que el beneficio llegara al balance.

Ledger alerta de pérdidas de 86 millones en wallets compradas a CryptoBilis y ordena pausar ventas

Ledger ha pedido a CryptoBilis, su distribuidor en el Sudeste Asiático, que detenga las ventas de carteras físicas mientras investiga los fondos que han desaparecido de las cuentas de varios compradores. La decisión llegó alrededor de una hora después de que investigadores independientes cifraran en más de 86 millones de dólares las pérdidas atribuidas a este episodio, un aviso más de los drenajes que se acumulan este año en el sector cripto. La compañía francesa no ha confirmado ese importe ni ha aclarado si alguna unidad salió manipulada de fábrica.

Para entender el alcance, conviene recordar qué se vende aquí. Una hardware wallet, o cartera física, es un aparato que guarda las claves privadas —las contraseñas que permiten mover las monedas— fuera de internet. Ledger es uno de los fabricantes más conocidos del sector, con millones de dispositivos vendidos en todo el mundo. El aviso, eso sí, no afecta a todos sus clientes: solo a quienes compraron en una tienda concreta y en un periodo concreto.

El soporte de Ledger recomendó a quienes hayan adquirido un dispositivo en ese establecimiento durante los últimos 90 días que no lo configuren. Quien ya lo haya puesto en marcha debería trasladar sus fondos a un aparato nuevo, generado con una frase semilla distinta. Esa frase es el respaldo de 24 palabras que reconstruye una cartera: quien la tiene, tiene las monedas.

Qué ha dicho Ledger y a quién afecta la advertencia

El distribuidor señalado se llama CryptoBilis, una tienda con sede en Malasia fundada en 2020 que vende productos relacionados con criptomonedas y dispositivos de la marca. Además de operar en su país de origen, tiene presencia en Indonesia y Filipinas. Ledger explicó, en un mensaje difundido desde su web oficial, que ha pedido a este socio que pause todas las ventas y los envíos como precaución mientras avanza la investigación.

La empresa no ha dado un número de afectados ni ha detallado qué falló. Tampoco ha dicho si los aparatos salieron alterados de fábrica, si fueron interceptados durante el trayecto o si el problema está en otro punto de la cadena. Su mensaje, en cambio, es inequívoco: no configures el dispositivo; y si ya lo hiciste, mueve tus monedas.

Una cartera puede salir perfecta de fábrica y llegar a casa convertida en una trampa: el eslabón débil casi nunca es el chip, sino el camino que recorre.

De dónde sale la cifra de 86 millones de dólares

La cifra procede de Specter, un investigador on-chain que rastrea información pública en las blockchains. Según su análisis, publicado el viernes 9 de octubre, siguió el rastro de fondos robados desde cientos de carteras de víctimas en Ethereum, TRON, y Bitcoin. La suma de esos movimientos supera los 86 millones de dólares.

Los registros de mempool.space, un explorador público donde se consultan las transacciones pendientes de bitcoin, muestran que las tres direcciones señaladas por el investigador acumulan alrededor de 211 BTC. A las 13:44 UTC del viernes, ninguna de esas monedas se había movido. A esa lista se suma el caso que la firma de análisis Lookonchain ha reportado: un operador que perdió 80 BTC, unos 6,6 millones de dólares, en una sola transferencia.

Ledger no ha respaldado el total de 86 millones. Tampoco ha explicado cómo salieron los fondos de las carteras de los usuarios, un detalle clave para saber si el problema está en un dispositivo comprometido o en otra parte del proceso.

El eslabón débil no es el chip, sino la cadena de distribución

Los aparatos manipulados vendidos fuera de los canales oficiales son un riesgo conocido, y 2026 lo ha demostrado dos veces. En abril, un investigador encontró unidades falsas de Ledger en un mercado online chino que enviaban los PIN y las frases semilla de los compradores directamente a los atacantes. En agosto, un fallo de firmware —el programa interno del aparato— en las carteras de Coldcard, un competidor directo, dejó a varios usuarios de bitcoin sin unos 70 millones de dólares.

La lectura que hacen los analistas es incómoda para todo el sector. Una cartera física es, sobre el papel, la forma más segura de guardar criptomonedas: la clave nunca toca internet y por eso no se puede robar con un clic. Pero esa promesa depende de la integridad de un objeto que pasa por fábricas, almacenes, aduanas y mensajeros antes de llegar al usuario. Cada salto es una oportunidad para que alguien lo abra, lo modifique y lo vuelva a cerrar.

Tras la quiebra del exchange FTX en 2022, que dejó a cientos de miles de clientes sin poder retirar su dinero, se popularizó una idea simple: si las claves no son tuyas, las monedas tampoco. La cartera física fue la respuesta del mercado a esa desconfianza. El episodio de esta semana muestra el otro lado de esa respuesta.

Me parece que la conclusión se sostiene sola: el gran susto de 2026 no ha venido de un fallo criptográfico ni de una brecha en la red de Bitcoin, sino de la logística. Eso no convierte las carteras físicas en un producto inseguro, pero sí deja una lección práctica: comprar en el canal oficial deja de ser un detalle y pasa a ser parte del procedimiento. Queda por saber si Ledger confirmará los 86 millones, si reconocerá alguna manipulación y qué ocurrirá con quienes ya han movido sus fondos sin obtener todavía una explicación.

Reduje mi ropa de otoño a solo 20 prendas durante un mes: lo que aprendí al dejar de comprar ropa por impulso

El recuento que abrió el experimento: cuántas prendas de otoño tenía y cuántas no me había puesto en un año

A person standing in front of a pile of leaves

El experimento no arrancó con una promesa, sino con una cuenta. Antes de imponerse el límite de 20 prendas, la autora vació el armario, apartó lo que consideraba ropa de otoño y anotó dos cifras: cuántas piezas tenía y cuántas no se había puesto en todo un año. Ese inventario sostiene el resto del texto, porque convierte una sensación difusa —esa de «no tengo nada que ponerme»— en un dato difícil de discutir. La investigación sobre armarios respalda ese tipo de hallazgo: un estudio con 156 adultos en Flandes (Bélgica, 2024) cifró en 198 prendas el armario medio, de las que un 22% no se había usado en los últimos doce meses. Y en Alemania, una encuesta de Greenpeace de 2025 calculó que un tercio de la ropa apenas se usa o no se usa nunca.

Lo revelador del recuento no es el total, sino la distancia entre lo que se tiene y lo que se pone. La regla que repiten casi todas las guías de armario —si no te lo has puesto en un año, no lo vas a estrenar— solo funciona si antes has contado, y ahí es donde el experimento gana fuerza: deja de culpar a la falta de ropa y señala el exceso. La firma de estilismo Pareto, que estudió los armarios de cientos de mujeres, habla de una proporción parecida a la del estudio belga: alrededor del 20% del armario concentra el 80% del uso. Con esa lógica, quedarse con 20 prendas de otoño no era un castigo, sino la forma de conservar las que ya llevaba puestas y dejar fuera las que solo ocupaban sitio. El recuento fue el número que hizo inevitable todo lo que vino después.

Las 20 prendas que formaron el armario del mes y el criterio para elegirlas

assorted-color clothes

El armario del mes se armó con una veintena de prendas repartidas por funciones, no por capricho. Cuatro partes de abajo —unos vaqueros que sentaban bien de verdad, unos pantalones de pinzas neutros y una falda o un vestido que dieran juego tanto de día como de noche—; cuatro de arriba —camisa blanca, otra de un tono favorecedor y dos camisetas, una de rayas y otra básica de algodón—; cuatro capas exteriores —americana, cazadora tipo biker o de piel vuelta, gabardina y un punto grueso— y tres pares de calzado: un mocasín formal, una zapatilla casual y un botín con algo de tacón. A ello se sumaban dos bolsos y complementos como cinturones y pañuelos, que quedaban fuera del recuento. La lógica era sencilla: cubrir trabajo, ocio y casa con lo justo, sin hueco para el clásico «por si acaso».

El criterio de selección fue lo que de verdad sostuvo el reto. Cada prenda debía combinarse con al menos otras tres del conjunto, de modo que las 20 pudieran dar más de 200 looks distintos, según los cálculos de consultoras de imagen. La paleta se limitó a unos cuatro colores: una base de neutros —negro, blanco, gris, azul marino— más uno o dos acentos otoñales, porque más variedad generaba ruido visual y no más opciones. Se primó lo atemporal y duradero frente a la tendencia pasajera, y todo se pensó por capas, clave en un otoño que cambia de temperatura en horas: una capa base, una media y una exterior para recomponer el conjunto a lo largo del día. La prueba definitiva antes de guardar algo era preguntarse si me lo pondría puesto ahora mismo, sin excusas.

Los disparadores: las situaciones concretas en las que estuve a punto de comprar por impulso

Cuando el problema no era la ropa, sino el momento. Ese fue el primer hallazgo de los disparadores: casi ninguna de las prendas que estuve a punto de comprar respondía a una necesidad real, sino a una coyuntura muy concreta. Un rato muerto en el metro con el móvil en la mano, la hora de margen antes de una cita, la nómina recién ingresada o el aviso de que la talla quedaba en «últimas unidades». La investigación reciente respalda ese patrón: un estudio publicado en diciembre de 2024 en Tekstilec, con 325 compradores de ropa en Delhi, concluyó que las señales situacionales —tiempo disponible, dinero disponible, comportamiento del vendedor, ofertas promocionales y métodos de pago— influyen de forma significativa en la compra impulsiva de prendas. No hacía falta querer ropa: bastaba con que se alinearan las circunstancias.

El segundo disparador era un estado de ánimo, no un escaparate. Los días malos, el aburrimiento de un domingo y las semanas de estrés eran los momentos en los que la compra se presentaba como recompensa inmediata. Un trabajo coreano publicado también en 2024, con 205 encuestados, encontró que los grupos con más estrés y depresión mostraban niveles más altos de compra impulsiva, y que el estrés se asociaba sobre todo a la compra emocional, mientras que estrés y depresión juntos empujaban la promocional. En la moda online se ha descrito algo parecido: el aburrimiento como desencadenante, la costumbre de llenar un hueco con clics. Identificar estos momentos importó más que cualquier regla de estilo: mientras el disparador siga ahí, una lista de veinte prendas no protege de nada.

Los días en que 20 prendas no bastaron: los límites del método

Prensalink 63032 Unidad 1 Que Merca2

El método aguanta bien de lunes a viernes, pero se resquebraja en cuanto aparece algo que no estaba en la lista. Un cambio brusco de temperatura, un día de lluvia y barro, una cena formal imprevista o una mancha a media mañana bastan para que 20 prendas se queden cortas. Buena parte de quienes han probado armarios de este tamaño coinciden en el mismo punto: el problema no es el número, sino la falta de cobertura. Un calzado empapado sin recambio, una única chaqueta que no sirve para un frío adelantado o la prenda guardada «por si acaso» porque nunca llega la ocasión que la justifica son los fallos más repetidos. A eso se suma la lavadora: si tres piezas clave están secándose, las 20 se comportan como 15 y la sensación de escasez se parece sospechosamente a la de un armario lleno. Veinte prendas permiten del orden de 190 combinaciones de dos piezas, una cifra que suena generosa hasta que la rutina exige una categoría que nadie previó.

El límite de fondo es otro: confundir un experimento útil con una norma de vida. Quienes han pasado por estos retos advierten de que funcionan como filtro de decisiones, no como regla rígida, y que aplicarlos con rigidez puede salir caro. Reducir de golpe obliga a deshacerse de piezas que se echan de menos meses después, y esa sensación desemboca a menudo en compras de compensación: el clásico atracón tras la dieta. Hay además perfiles para los que el sistema no encaja, como climas extremos, trabajos con rotación intensa de ropa, embarazos o cambios de talla, o quien vive el vestir como entretenimiento y no como simple utilidad. Y está el riesgo que señalan algunas voces críticas: usar el minimalismo como remedio a una ansiedad que no tiene nada que ver con la ropa. Al final importa menos el número que el criterio: cada prenda debe cubrir una necesidad real de la semana y combinarse al menos con otras tres. Si no, veinte no bastan y treinta tampoco.

El balance final: dinero gastado y ahorrado, prendas descartadas y las reglas que mantengo

Cuando llegó el momento de echar cuentas, la cifra que más me sorprendió no fue la de prendas retiradas, sino la de euros. Durante el mes entero del experimento no compré ni una sola pieza, así que esa partida se quedó a cero. Para ponerlo en perspectiva: cada residente en España destinó de media 573 euros a ropa y calzado en 2024, según la Encuesta de Presupuestos Familiares del INE, y hasta 921 euros si se atiende al estudio de GfK, muy por encima de los 772 euros de media europea. Vestirse es una de esas fugas silenciosas del presupuesto que apenas se nota hasta que se corta de golpe. El ahorro de verdad, eso sí, no vive en un mes aislado, sino en la inercia: con veinte prendas que combinan entre sí desaparece la excusa de «no tengo nada que ponerme» que tantas veces acaba en una compra por impulso.

Del armario salieron más cosas de las que esperaba: jerséis que solo aguantaron una temporada, camisas que no encajaban con nada, un abrigo sin estrenar. Lo separé en tres montones —lo que uso, lo que dudo y lo que no me pongo— y doné la mayor parte. Las reglas que me he quedado son pocas y muy concretas: la de los 30 días, es decir, esperar un mes antes de decidir si una prenda merece entrar; comprar solo lo que combine con al menos tres piezas que ya tengo; y el criterio de «una entra, una sale». Es la lógica que repiten los métodos de armario cápsula y batch dressing, como el que propone tener 20 prendas y 8 accesorios por temporada: tomar todas las decisiones de una vez y dejar la cabeza libre para lo demás.

Next encuentra una fórmula para ganar margen sin subir precios: automatiza sus almacenes y reduce el coste de cada pedido

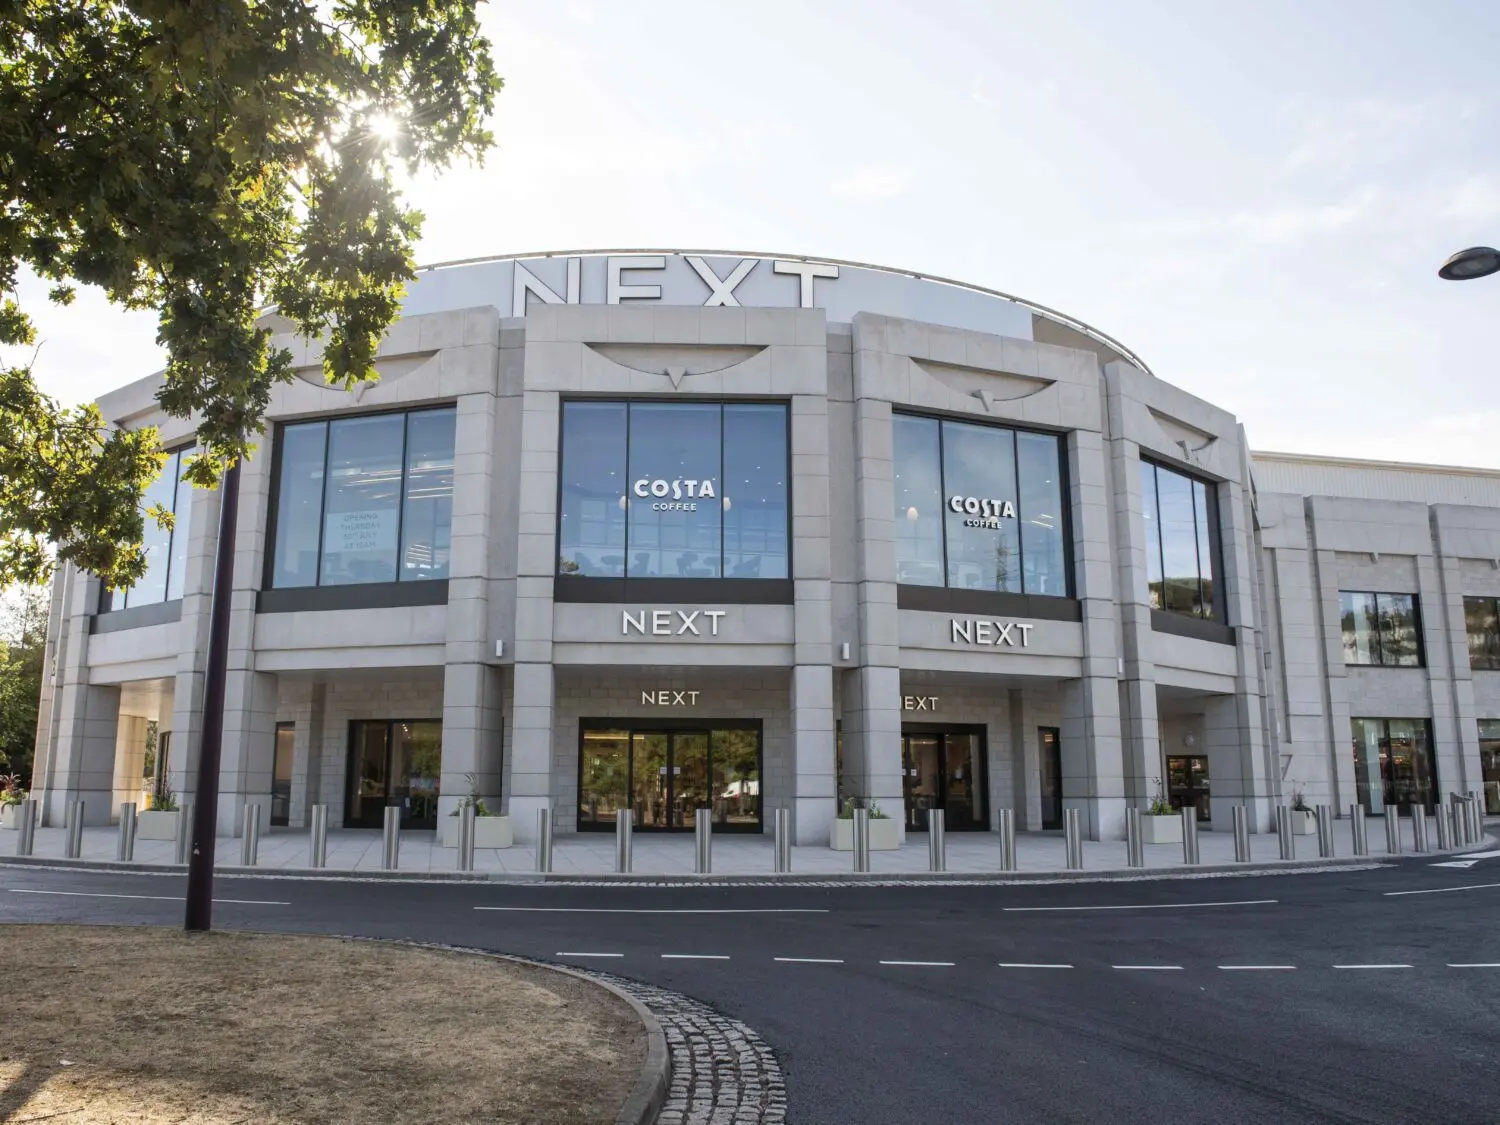
La compañía de retail británica Next presentó unos resultados del primer semestre que reflejan la solidez esperada de un negocio en rápido crecimiento, impulsado aún por la combinación de un modesto progreso en el Reino Unido y una acelerada expansión internacional. No obstante, las perspectivas para el segundo semestre siguen siendo más prudentes, ya que la dirección ha rebajado las previsiones de ventas en el Reino Unido y anticipa una comparación internacional más exigente.

En este sentido, tal y como han explicado desde la compañía, existe una tensión en la fijación de precios de los productos. Concretamente, si los precios son demasiado altos, pierde competitividad, pero si son demasiado bajos, sus márgenes no serán suficientes para alcanzar los objetivos de marketing. Si bien lo que tienen claro desde Next es que no hay una fórmula mágica, el equipo internacional debe equilibrar la rentabilidad con la competitividad de la oferta en cada país.

Sin ir más lejos, la experta de AlphaValue, Jie Zhang, expresa que «mantendremos una visión más cautelosa sobre la demanda en el Reino Unido y el ritmo de crecimiento del segundo semestre, ya que el aumento de los precios de la energía podría avivar aún más la inflación, reducir la renta disponible y debilitar la confianza del consumidor«.

watford 06a Merca2
Fuente: Next

El impulso de Next permanece intacto

En este contexto, las ventas de Next en el primer semestre del ejercicio 2026/2027 aumentaron un 9% interanual hasta alcanzar los 3.540 millones de libras, con un incremento del 7,7% en las ventas a precio completo. Asimismo, el beneficio antes de impuestos de la cadena estadounidense subió un 10,5% hasta los 569 millones de libras, lo que situó el margen en el 16,1%, 30 puntos básicos más.

Sin ir más lejos, la aceleración internacional, impulsada por la recuperación y un marketing más eficaz, generó alrededor de dos tercios del aumento en las ventas de productos a precio completo en el primer semestre. En cuanto al segundo trimestre, Next se benefició de la recuperación en Oriente Medio tras la interrupción del primer trimestre, junto con una mayor demanda en el norte de Europa después de una primavera inusualmente fría.

El dinamismo en el extranjero y la mejora de la eficiencia operativa siguen compensando un entorno de consumo más complejo en el Reino Unido

Jie Zhang

No obstante, el crecimiento online en el Reino Unido continúa impulsado principalmente por la oferta de marca más amplia. Las ventas a precio completo de marcas propias y licencias en el primer semestre aumentaron un 33,5%, mientras que las marcas externas crecieron un 9,5%, en comparación con el 2,1% de la marca Next. El mayor gasto en marketing digital contribuyó con un estimado de 3,8 puntos porcentuales al crecimiento del 7,4% de la división.

El beneficio online en el Reino Unido aumentó un 8,9% hasta los 243 millones de libras, con un margen que subió 10 puntos básicos hasta el 17,7% a pesar del mayor gasto en marketing y una combinación de marcas menos favorable. Si bien las ventas a precio completo en las tiendas disminuyeron un 0,3% en el segundo trimestre, esto incluyó una contribución de 1,9 puntos porcentuales por el nuevo espacio, con ventas comparables aún un 2,2% por debajo.

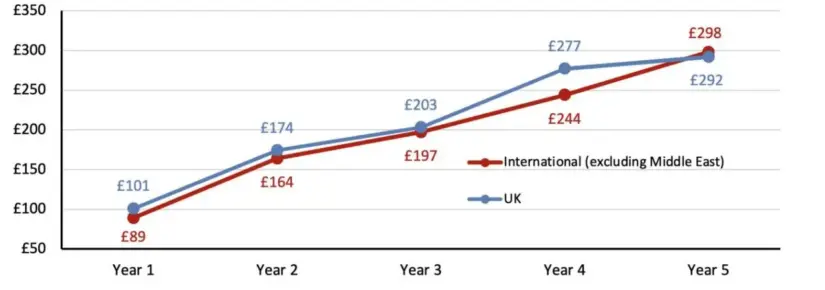
Gasto medio por cliente (IVA incluido) según la antigüedad: Reino Unido frente a otros países

Fuente:Next

Por su parte, las ganancias de los establecimientos en el primer semestre aumentaron un 4%, hasta alcanzar los 83 millones de libras esterlinas y el margen mejoró en 40 puntos básicos hasta el 9,3%, ya que mejores márgenes de compra, productividad y menores incentivos para el personal consiguieron compensar la inflación salarial y los costes adicionales de ocupación. En los canales online y offline, las ventas a precio completo de la marca Next disminuyeron un 0,5%. 

Si bien, una de las grandes tareas que están llevando a cabo desde la compañía y que parecen tener buenos resultados es invertir en almacenes para generar ahorros. Los movimientos de almacén y distribución añadieron 60 puntos básicos netos a los márgenes en línea en el Reino Unido y 80 puntos básicos a nivel internacional. Las ganancias internacionales aumentaron un 23,4% hasta alcanzar los 114 millones de libras esterlinas, aunque su margen disminuyó 40 puntos básicos hasta el 14,8%, debido a un mayor gasto en marketing y a los recargos por entregas en Oriente Medio.

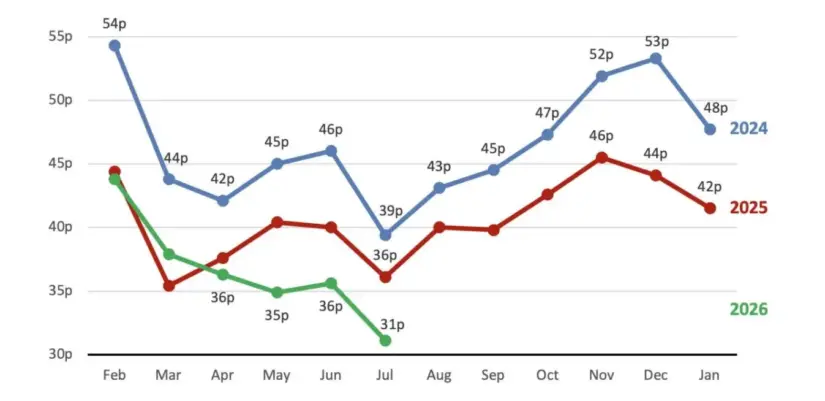
Costo salarial del almacén por unidad enviada al cliente.

Fuente: Next

El principal motor operativo es Elmsall 3. Tras la introducción del almacenamiento, la recuperación y el embalaje automatizados el año pasado, Next está optimizando la capacidad y reduciendo los costes de manipulación por unidad. Un mejor procesamiento de devoluciones, el apalancamiento de los costes fijos y, en el Reino Unido, menores tasas de devolución también contribuyen a ello. «Se prevé que los costes de almacén, incluyendo la depreciación y la ocupación, disminuyan del 6,8% al 6,7% de las ventas este año, a pesar de la inflación. Estas mejoras proporcionan un retorno tangible de la inversión previa en infraestructura», afirman desde AlphaValue.

Cautela para el segundo semestre de 2026

A pesar de un primer semestre mejor de lo esperado, la dirección se mantiene cautelosa, especialmente en lo que respecta al entorno del consumidor británico, dada la creciente inflación, el aumento de los costes hipotecarios, la debilidad del mercado laboral y la posibilidad de nuevas subidas de impuestos. El comercio en el Reino Unido se sitúa ligeramente por debajo de las previsiones anteriores, pero Next espera que el gasto de los consumidores se debilite gradualmente.

«Se prevé que el crecimiento de las ventas online en el Reino Unido se ralentice hasta el 3,4% en el segundo semestre, a medida que la empresa anualiza las incorporaciones anteriores de marcas y categorías de productos. Se espera que las ventas en tienda disminuyan un 0,2%, en línea con el segundo trimestre«, afirma Jie Zhang, analista de AlphaValue. Por el contrario, la dirección de Next mantiene una mayor confianza en el negocio internacional. 

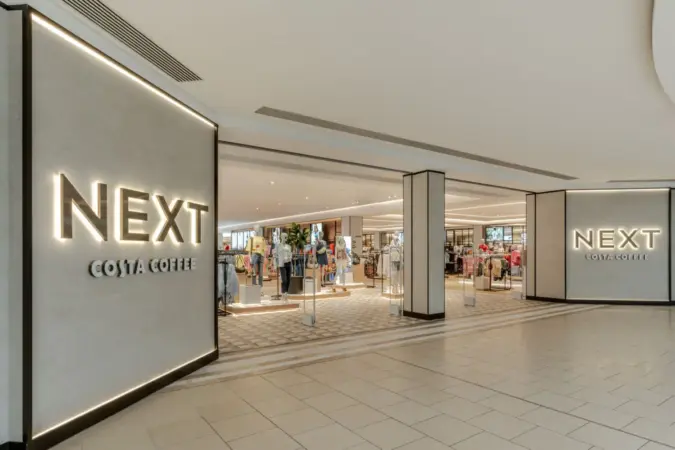
Next
Fuente: Next

A pesar de las comparaciones más desfavorables de agosto, se prevé que el gasto en marketing aumente un 42% en el segundo semestre, lo que respalda la continua expansión de Next. El grupo de retail estadounidense espera que las ventas internacionales mantengan un fuerte impulso, con un crecimiento del 20,5% en el segundo semestre, tras un crecimiento del 23,9% en el primer semestre.

FlixBus cumple 10 años en España en pie de guerra contra Óscar Puente por el monopolio del autobús

FlixBus celebra su décimo aniversario en España en medio de varios debates. La empresa de origen alemán es una de las principales compañías extranjeras que operan en el país, conectando las rutas entre el territorio español y sus vecinos de Portugal y Francia. Aunque por el camino, casi literalmente, también une varias poblaciones del país.

Desde su llegada a España en 2016, al amparo del Reglamento (CE) 1073/2009 que estableció el acceso al mercado internacional de los servicios de autocares y autobuses, FlixBus ha contribuido a ampliar la oferta de transporte internacional de larga distancia a más de 50 destinos españoles, ofreciendo a millones de viajeros una alternativa cómoda, asequible y sostenible para desplazarse entre estos territorios y el resto de Europa. La primera conexión de FlixBus desde España fue la línea 728, que unía Barcelona con las ciudades francesas de Perpiñán, Montpellier, Nîmes, Aix-en-Provence y Marsella.

Pero ahora se encuentra en un duelo directo con el Ministerio de Transportes y Movilidad Sostenible, a cargo de Óscar Puente, debido a la negativa de este último a permitir el cabotaje en las rutas internacionales de la empresa que atraviesan territorio español. Aun así, para Pablo Pastega, vicepresidente de FlixBus para Iberia y Sudamérica, hay motivos para celebrar: «A pesar de solo poder operar servicios internacionales, estamos orgullosos de la evolución de FlixBus en España. Hoy, un pasajero que quiera viajar de Madrid a Lisboa puede hacerlo por menos de 15 euros, menos de un tercio de lo que cuesta un Madrid-Badajoz en España, lo que demuestra que la competencia se traduce en más opciones y mejores precios para los viajeros, sin necesidad de utilizar dinero público que estaría mejor empleado en otras cosas».

«Nuestro modelo de asociación con operadores de autobús locales genera nuevas oportunidades para las pequeñas y medianas empresas nacionales y contribuye a reforzar su competitividad en un mercado que tiende a favorecer a los grandes operadores», subrayó Pastega.

Defienden el cabotaje como una oportunidad de mejorar la conexión

Si bien durante la última década FlixBus defiende que ha desempeñado un papel fundamental en la transformación del transporte internacional de larga distancia en España, impulsando una oferta más competitiva, esta evolución no ha tenido su equivalente en el mercado doméstico. Hoy en día, España mantiene un modelo concesional más que centenario para los servicios regulares de autobús de larga distancia, basado en la adjudicación en exclusiva de cada corredor a un único operador, lo que impide cualquier forma de competencia dentro de esas rutas.

Oscar Puente en el evento Parar a la Extrema Derecha. Fuente: Agencias

El propio directivo sostiene que no hay demasiados motivos para evitar la llegada del cabotaje a estas rutas, pues indica que no «afectaría seriamente a una con obligación de servicio público», insiste. Para él es preocupante que no se permita la llegada de otras formas de transporte de larga distancia a poblaciones que requieren esta conectividad solo para proteger a unas pocas empresas, aunque no se atreve a dar motivos específicos para esta decisión.

Diez años de sostenibilidad

El impulso a la sostenibilidad del sector ha sido otra de las principales contribuciones de FlixBus en España. Este compromiso comienza por la calidad y la eficiencia de la flota de autobuses que opera en su red. Con una edad media de apenas 3 años, los vehículos cumplen con la norma EURO VI, el estándar europeo más exigente en materia de emisiones para este tipo de vehículos, lo que refleja el compromiso de la compañía con la reducción del impacto ambiental del transporte de larga distancia.

Además, la contribución de FlixBus a una movilidad más sostenible se extiende a las decisiones de viaje de sus propios pasajeros. Solo en 2025, se estima que los viajeros de FlixBus en España y Portugal evitaron emitir más de 130.000 toneladas de CO₂ al optar por el autobús frente al coche o al avión. A escala global, se estima que los pasajeros de Flix evitaron unos 1,5 millones de toneladas de CO₂ en 2025.

Para FlixBus, la solución pasa por que el Gobierno de España permita el cabotaje como complemento estratégico al modelo concesional actual. «Una menor conectividad supone un mayor aislamiento para muchos territorios, que podrían beneficiarse social y económicamente de una mayor oferta de transporte de larga distancia. Estamos hablando de que su aplicación en España permitiría aprovechar servicios que ya circulan por el país para crear nuevas conexiones directas entre regiones que hoy carecen de ellas, reforzar la conectividad de los territorios fronterizos y hacer un uso más eficiente de la capacidad disponible en los autobuses, contribuyendo así a reducir las emisiones por pasajero», afirma Pastega.

«Al mismo tiempo, abriría nuevas oportunidades de negocio para las pequeñas y medianas empresas españolas del sector, favorecería un modelo de turismo más sostenible y permitiría ampliar la oferta de movilidad sin recurrir a subvencionar concesiones caducadas», subraya.

De la ambición masiva al lujo de trinchera: Porsche entierra el volumen para reencontrarse con su esencia

Frente a la huida hacia adelante del sector automovilístico europeo y su fallida deriva hacia la producción masiva, Porsche ha decidido dar un volantazo histórico.

En su último Capital Markets Day en Stuttgart, el fabricante alemán ha puesto fin a la obsesión por el volumen para abrazar una estrategia de estricta exclusividad inspirada en el modelo de ultra-lujo, recortando entregas, apostando por la personalización extrema y reanclando su rentabilidad en los márgenes frente a las unidades vendidas.

Tras el CMD de Porsche, hemos recopilado las opiniones de RBC Capital Markets (Tom Narayan), Citigroup (HaraldHendrikse) y AlphaValue y esto es lo que nos han contado.

BMW, Volkswagen y Mercedes-Benz cotizan con descuento frente a otros EuroStoxx 50

Imagen: Logotipo de Porsche. Fuente: Porsche

Ideas de consenso tras el CMD de Porsche

Apuesta clara por el valor sobre el volumen: Las tres fuentes coinciden en que Porsche ha reorientado su estrategia para priorizar la exclusividad y los márgenes elevados en detrimento de la búsqueda de grandes volúmenes de producción.

Reajuste a la baja de las previsiones de entrega: Existe un consenso en que la compañía reduce deliberadamente sus expectativas de volumen a medio plazo (por ejemplo, situándolo en torno a las 220.000 unidades en 2027 o un ritmo menor frente al pasado).

Reconocimiento de la debilidad en el mercado chino: Las fuentes coinciden en que la importancia de China se reduce notablemente en los planes de la compañía (esperando que represente menos del 10% o un 10-15% de los envíos), asumiendo un escenario conservador sin una recuperación rápida en este mercado clave.

Enfoque en precios, mix y personalización: Coinciden en que el crecimiento de los ingresos dependerá fundamentalmente de elevar el precio medio de venta (ATPs), potenciar los modelos de los segmentos D y E más rentables, y escalar de forma agresiva programas de personalización a medida (como Sonderwunsch).

Ejecución a largo plazo y paciencia inversora: Todas apuntan a que, aunque la estrategia industrial y conceptual tiene sentido, los beneficios financieros tangibles y la recuperación del valor tardarán en materializarse de forma clara hacia finales de la década (2028-2029).

Qué opina cada analista

Harald C Hendrikse, de Citigroup, tiene sobre Porsche una recomendación de Comprar en base a un precio objetivo de 56,0 euros. Y explica: “Porsche confirma todos los objetivos de recuperación anteriores, establece ambiciosos objetivos de liquidez y se ha fijado unos objetivos a largo plazo de ensueño. Además, Porsche lo ha hecho partiendo de hipótesis conservadoras y creíbles. Y todo ello en un momento en el que Porsche se enfrenta a amenazas estructurales mucho menores. Así es como se construye una inversión de ensueño”.

Ferrari encuentra un negocio aún más rentable que vender coches: sus clientes pagan una fortuna por personalizarlos

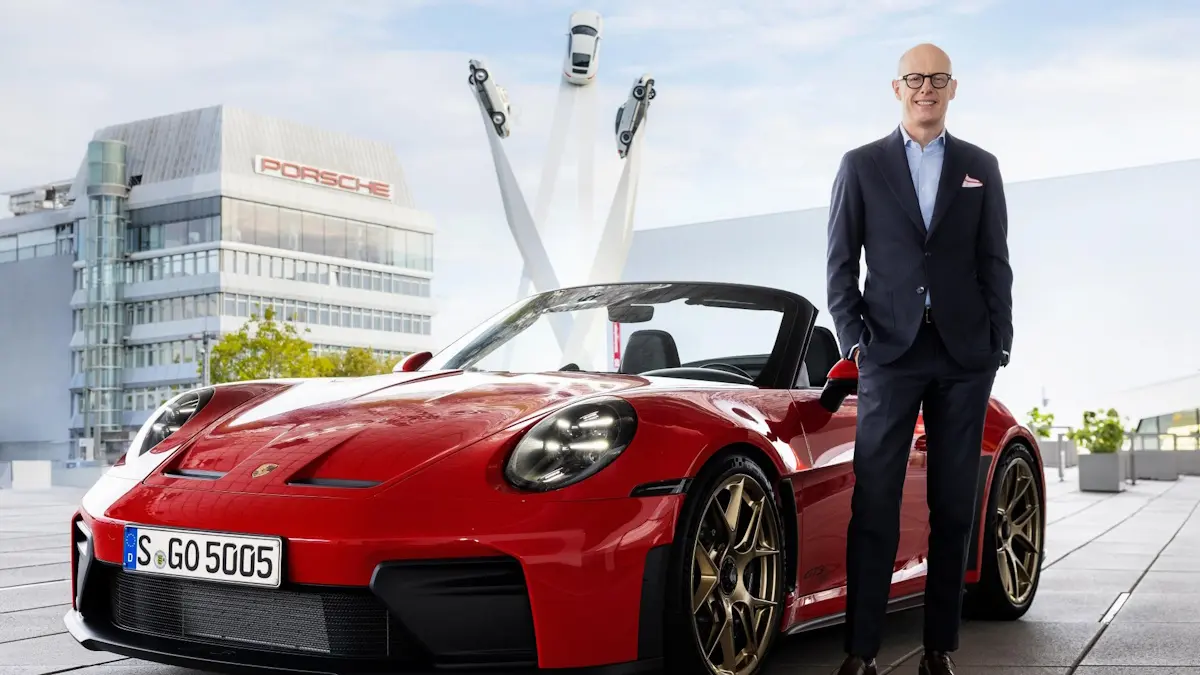
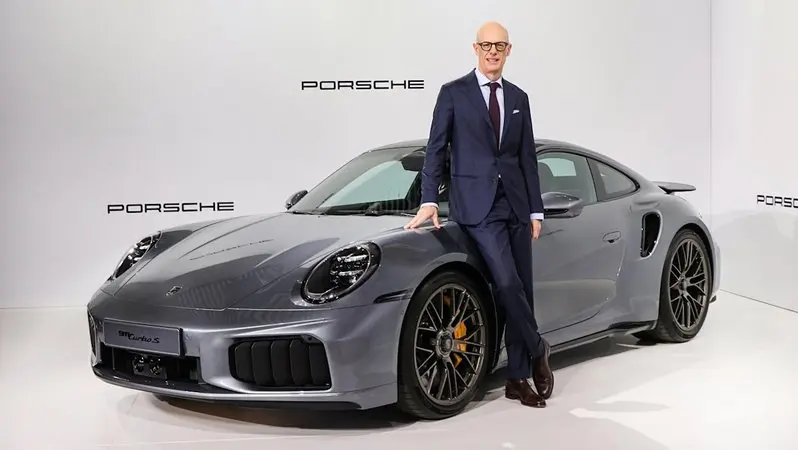
Imagen: Porsche AG. Dr. Michael Leiters, Presidente. 911 Turbo S, 2026,
Imagen: Porsche AG. Dr. Michael Leiters, Presidente, frente a un 911 Turbo S, 2026

Tom Narayan, de RBC Capital Markets, por su parte, recomienda igual peso que al sector en base a un precio objetivo de 40,0 euros. Para él, “Porsche tiene como objetivo recuperar el volumen de ventas, impulsada en gran medida por el regreso del ICE Macan, sin tener en cuenta una recuperación del mercado chino. Sin embargo, el principal motor del crecimiento de la facturación es la estrategia de precios y gama de productos, ya que la empresa pretende aumentar los precios medios por unidad (ATP) de su gama de gama alta. En un contexto difícil para los fabricantes de equipos originales (OEM) de la UE, el P911 podría destacar si logra alcanzar sus objetivos”.

Por último, en AlphaValue afirman que “la estrategia tiene sentido, y las ambiciones anteriores de convertir a Porsche en un fabricante de coches de lujo para el gran público eran demasiado optimistas. Volver a centrar a Porsche en su línea más tradicional tiene sentido, pero la puesta en práctica llevará tiempo. No vemos ninguna razón fundamental para apostar por Porsche a largo plazo en este momento”.

Como conclusión

En definitiva, el reciente Capital Markets Day de Porsche marca un punto de inflexión estratégico en el que la compañía entierra su anterior deriva hacia el volumen para regresar a sus raíces de marca de ultra-lujo.

A pesar de los retos coyunturales y del realismo conservador ante mercados clave como el chino, la firma de Stuttgart apuesta por la exclusividad, la personalización extrema y la protección de los márgenes frente a la producción masiva.

Aunque esto implica una travesía bursátil paciente con resultados financieros que tardarán en consolidarse por completo hacia finales de la década, el diagnóstico compartido de los analistas confirma que se trata de un giro sólido y necesario para asegurar la viabilidad y el prestigio a largo plazo de la marca.

Renta 4 se suma al optimismo de los grandes bancos con el crecimiento de Digi en España

Una vez más, un gran banco de inversión o consultora apuesta por una Digi que sigue mostrando su capacidad de crecer. Esta vez ha sido Renta 4, que en su primera valoración de la plataforma «low cost» se ha sumado a la lista de Berenberg, Banco Santander, Barclays y Citi, que consideran que la empresa de origen rumano sigue siendo la mejor posicionada para crecer en España, tras sumar otro mes como la que genera más portabilidades entre sus competidores directos.

«Digi inició su andadura en la Bolsa española el pasado mes de julio. La gran evolución de la división española desde sus inicios ha permitido a los directivos dotar a esta filial de una mayor independencia para seguir creciendo y desarrollando su negocio. La operadora rumana se ha convertido en la cuarta mayor teleco en España y concentra la gran mayoría del crecimiento del sector en altas netas de líneas, tanto en móviles como en banda ancha (fibra)», sentencia el análisis que firma Iván San Félix Carbajo.

Lo cierto es que no hay grandes cambios en los motivos que dan desde Renta 4 para apostar por la «low cost»: su modelo de precios agresivo, su capacidad de crecimiento y su proceso de inversión para tener su propia red móvil y de fibra óptica, es decir, dejar de depender de Telefónica, cuyas redes todavía contratan en la actualidad. Lo cierto es que el análisis del banco español apuesta también por que los planes de inversión de la «low cost» funcionen en el tiempo.

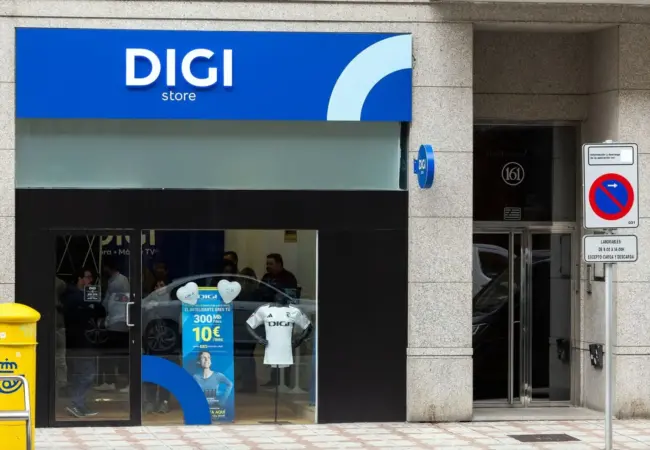
Tienda de Digi en Castilla. Fuente: Agencias

«Digi tiene como objetivo alcanzar 5.000 estaciones móviles en 2028 y 10.000 en 2033 (1.122 en el primer semestre de este año) y elevar la cobertura de fibra hasta 21 millones de unidades inmobiliarias en 2030 (14,8 millones en el primer semestre de 2026), principalmente en zonas urbanas y semiurbanas, con mayor desarrollo de la red propia, que alcanzaría el 75% del total de la huella (52% actual). Esto le permitiría tener un mayor control sobre el negocio y una mejora de los márgenes operativos en el futuro», recuerdan, restando importancia al dato negativo que genera en sus beneficios de momento.

«La ampliación de sus capacidades exigirá un intensivo plan de inversión en los próximos años, para el cual la compañía ha captado en julio 150 millones de euros mediante una ampliación de capital», recuerdan en el análisis.

La capacidad de robar usuarios a sus competidores es el primer arma de Digi

No debería sorprender que en Renta 4 insistan en la capacidad de Digi de atraer usuarios que ya cuentan con un proveedor de internet o de línea móvil. Es una capacidad necesaria en un mercado tan saturado en España como el de las telecomunicaciones y es clave para la capacidad de la empresa de mantener el crecimiento en los próximos meses, así como para que siga mejorando el valor de su acción.

Desde el banco de inversión insisten en que la directiva confía en que Digi mantenga una tendencia de crecimiento muy elevada para los próximos años, en contra de lo previsto para sus tres principales competidoras. De cara al final de 2026, Digi prevé ingresos de entre 1.040 y 1.085 millones de euros (una mejora de entre el 11,9% y el 16,8% en comparación con 2025), un Ebitda (después de alquileres) en la parte algo mayor del 20% (18,9% en 2025) y un gasto de capital total de 400 millones de euros (-14,5% en comparación con 2025). Estos objetivos asumen que el despliegue de la «smart network» continúe según lo previsto y que la tendencia comercial de captación de clientes mantenga el buen tono.

Cartel de Digi en una de sus tiendas. Fuente: Agencias

Es cierto que sus rivales empiezan a reaccionar, con Telefónica y Vodafone recuperando sus marcas «low cost» (O2 y Finetwork, respectivamente) en España y buscando crear un escudo ante este robo de clientes. Aun así, la empresa rumana ya es la tercera en el mercado de la banda ancha y sigue mejorando su cuota de mercado de líneas móviles.

Tanto la empresa como el banco cuentan con que el crecimiento se mantenga

Desde el banco recuerdan que Digi también anunció unos objetivos «a medio plazo» cuyo plazo no especificó. En cualquier caso, la directiva prevé unos objetivos de crecimiento elevados para los próximos años. La compañía descuenta una tasa de crecimiento de ingresos TACC en la parte baja entre el 13% y el 19%, apoyada por la mayor penetración de clientes dentro de una huella más amplia.

Aunque en Renta 4 son algo más conservadores, siguen contando con que el plan de inversión se cumpla y su capacidad de atraer usuarios crezca. De momento sigue quitando usuarios a su competencia y acercándose lentamente al tercer puesto también en la telefonía móvil, pero todavía les queda mucho camino por recorrer.

Santander se abre paso en el negocio de los centros de datos, dominado por la gran banca de Wall Street

Santander gana terreno en el negocio de la financiación de centros de datos, uno de los grandes motores de crecimiento de la banca de inversión en 2026. Aunque todavía está lejos del dominio de gigantes como Morgan Stanley, JPMorgan y Goldman Sachs, la entidad española aumenta su cuota en un mercado impulsado por la expansión de la inteligencia artificial.

Esta es la principal conclusión del informe de RBC Capital Markets firmado por Anke Reingen y su equipo, en el que se analiza la evolución de los grandes bancos de inversión, el negocio de las salidas a bolsa y las fusiones, la financiación de los centros de datos y las perspectivas para 2027.

Para Renken, son clave la financiación de centros de datos, la brecha entre la banca estadounidense y la europea y el frenazo de las operaciones corporativas.

Santander mira a Brasil ante un cambio que puede mover sus beneficios: una bajada de tipos elevaría los ingresos en 70 millones

Imagen: Salidas as Bolsa, generada por IA

Santander y la banca de inversión

– La banca de inversión empieza a perder impulso al cierre del tercer trimestre. El negocio mostró una evolución desigual: la volatilidad de los mercados favoreció determinadas actividades de negociación, pero las operaciones de financiación y asesoramiento se ralentizaron. RBC advierte de que los acontecimientos geopolíticos, las elecciones y la estacionalidad pueden reducir las oportunidades para cerrar operaciones en lo que queda de año.

– Wall Street amplía su ventaja sobre la banca europea. RBC estima que los ingresos de mercados de capitales de los bancos estadounidenses crecerán un 12% interanual en el tercer trimestre, frente al 2% de los europeos. La diferencia refleja una mayor fortaleza del negocio de negociación en Estados Unidos y una evolución más débil de las comisiones europeas de banca de inversión.

– Las comisiones de banca de inversión caen un 6% en el trimestre. Según los datos de Dealogic recogidos en el informe, el retroceso se explica por la debilidad de los préstamos sindicados, las fusiones y adquisiciones y las emisiones de deuda. En concreto, las comisiones de préstamos bajaron un 15%, las de fusiones y adquisiciones un 10% y las de emisiones de deuda un 4%. Las emisiones de acciones fueron la excepción, con un crecimiento del 7%.

– La negociación bursátil compensa parcialmente la caída del negocio corporativo. RBC prevé que los ingresos de negociación de los bancos de su cobertura aumenten un 14% interanual en el tercer trimestre. El principal motor serían las operaciones con acciones, con un crecimiento estimado del 24%, frente al 6% previsto para renta fija, divisas y materias primas. Son estimaciones de RBC, no resultados definitivos publicados por todas las entidades.

– Septiembre rompe la recuperación de las comisiones. Las comisiones globales de banca de inversión cayeron un 16% interanual en septiembre, tras el avance del 8% registrado en agosto. La desaceleración afectó a las emisiones de acciones, la deuda, las fusiones y adquisiciones y los préstamos sindicados. El dato apunta a un deterioro de la actividad al final del trimestre.

Santander vuelve a reinar como el valor favorito del Ibex 35 para el cuarto trimestre

– BNP Paribas y JPMorgan destacan entre los ganadores, mientras UBS y Bank of America sufren los mayores retrocesos. Dealogic recoge un aumento interanual del 8% en las comisiones totales de BNP Paribas y del 2% en las de JPMorgan. En cambio, las de Bank of America descendieron un 25% y las de UBS un 26%. RBC advierte de que estos indicadores pueden diferir de los ingresos que finalmente declaren los bancos.

– La financiación de centros de datos se consolida como uno de los grandes motores del sector. Las comisiones globales vinculadas a emisiones de deuda y préstamos para centros de datos aumentaron un 253% interanual en el acumulado de 2026 analizado por RBC. Este negocio representa una cuarta parte del crecimiento de las comisiones globales de deuda y préstamos, con margen para seguir expandiéndose gracias a los planes de inversión en infraestructuras.

Imagen: Centro de datos de Coreweave

– Santander gana cuota en el negocio de los centros de datos, aunque sigue lejos de los grandes bancos estadounidenses. Su cuota en este segmento aumenta del 1,2% al 2,1%, mientras que las comisiones asociadas crecen un 527%. Morgan Stanley, JPMorgan y Goldman Sachs registran cuotas muy superiores, lo que evidencia la diferencia de escala en un mercado impulsado por las inversiones relacionadas con la inteligencia artificial.

– Europa acusa especialmente la debilidad de las operaciones corporativas. Las comisiones de banca de inversión en la región EMEA cayeron un 20% interanual en el tercer trimestre, frente al descenso del 7% en América. Asia fue la excepción, con un crecimiento del 14%, impulsado por las emisiones de acciones y los préstamos. La evolución regional muestra que la recuperación del negocio no es homogénea.

– La deuda de alto riesgo sufre más que la financiación de empresas solventes. Las comisiones por emisiones de bonos de alto rendimiento (high yield) retrocedieron un 30% interanual en el tercer trimestre, mientras que las vinculadas a deuda corporativa de grado de inversión crecieron un 4%. La divergencia refleja la mayor fragilidad de los segmentos de financiación de riesgo.

– La cartera de salidas a bolsa se reduce y amenaza los ingresos futuros. El volumen de operaciones potenciales de salida a bolsa cayó un 33% interanual en el tercer trimestre, mientras que la cartera de fusiones y adquisiciones disminuyó un 5%. La volatilidad de los tipos de interés y la ampliación de los diferenciales de crédito dificultan el cierre de operaciones y pueden retrasar decisiones empresariales.

– El crecimiento de 2026 podría dar paso a una fuerte desaceleración en 2027. El consenso recogido por RBC prevé que los ingresos de mercados de capitales aumenten un 13% en 2026, pero solo un 2% en 2027. Para el próximo año, se espera que la negociación permanezca prácticamente plana y que las comisiones de banca de inversión crezcan un 5%.

– Las emisiones de acciones lideran la recuperación acumulada del año. Hasta el tercer trimestre, las comisiones globales de banca de inversión aumentaron un 15% interanual, gracias sobre todo al crecimiento del 45% de las vinculadas a emisiones de acciones. Sin embargo, la debilidad observada al cierre del trimestre pone en duda que ese ritmo pueda mantenerse sin una mejora de las condiciones del mercado.

Imagen: Banco Santander. Héctor Grisi Checa, Consejero delegado

Conclusiones sobre la banca de inversión

Para RBC la banca de inversión afronta un cambio de ciclo dentro de los mercados de capitales: la negociación bursátil y la financiación de centros de datos sostienen parte del crecimiento, pero las emisiones de deuda, los préstamos y las operaciones corporativas pierden fuerza.

La banca estadounidense parte con ventaja frente a la europea, mientras que el debilitamiento de la cartera de salidas a bolsa y fusiones plantea dudas sobre la continuidad del crecimiento en 2027.

Mercadona, Carrefour, Lidl y Dia cambian el juego de la marca blanca: más proteína, menos azúcar y opciones vegetales

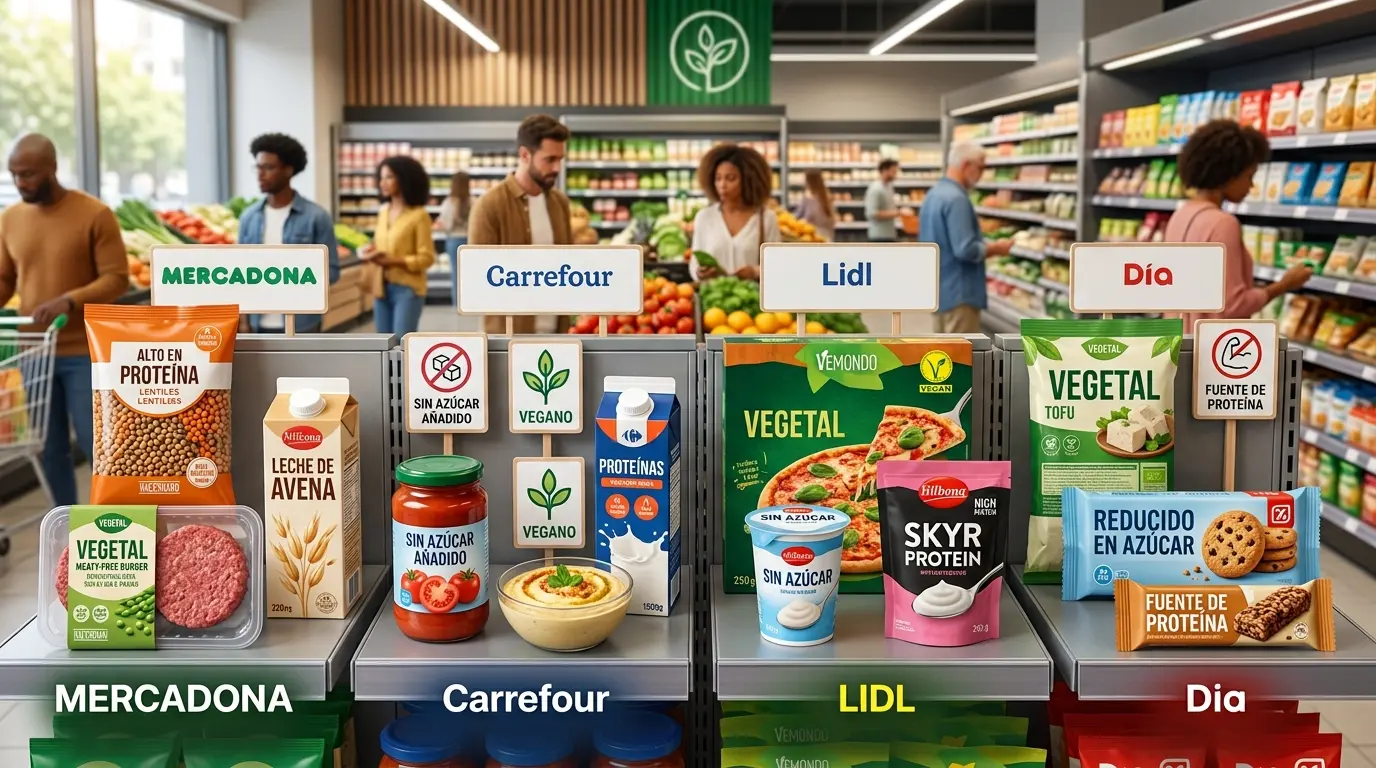
Mercadona, Carrefour, Lidl y Dia son conscientes de un cambio en las tendencias alimentarias en España, donde el cliente apuesta por la salud, la sostenibilidad, la comodidad y la evolución de las expectativas de valor. No hay que olvidarse de que la creciente incertidumbre y un contexto macroeconómico complejo también están teniendo su parte de culpa configurando el mercado español de alimentos y bebidas.

En este sentido, la accesibilidad y la relación calidad-precio son importantes, dado el aumento de la demanda de productos básicos asequibles, donde destaca la marca blanca de las diferentes cadenas de distribución en España, como Mercadona, gracias a Hacendado. La salud y la sostenibilidad también desempeñan un papel fundamental en la configuración de los hábitos de consumo, desde el bienestar personal hasta el impacto ambiental.

«Diversas fuerzas globales y externas influyen en las decisiones de compra de alimentos y bebidas de los consumidores españoles. Entre ellas se encuentran la incertidumbre mundial, la inflación persistente y el impacto del cambio climático. Los consumidores están cada vez más preocupados por sus gastos, lo que impulsa su deseo de adquirir productos básicos asequibles y categorías que reflejen valores«, certifican desde Innova Market Insights.

Mercadona, Carrefour, Dia y Lidl en 2026
Fuente: Agencias

Cómo influyen las tendencias de consumo en Mercadona, Carrefour, Lidl y Dia

En este contexto, hay dos factores clave en las tendencias de consumo, como son la sostenibilidad y la salud, que influyen en los hábitos alimenticios de los consumidores. Al tomar decisiones sobre alimentos y bebidas, consideran tanto el impacto ambiental como su propia salud, y esto lleva a determinar la frecuencia con la que compran los productos y, a consecuencia, se observan los cambios en los lineales de Mercadona, Carrefour, Lidl y Dia.

Los consumidores españoles se inclinan cada vez más por opciones de alimentos y bebidas más sostenibles. Han adoptado comportamientos con conciencia ecológica, y dicha importancia contribuye a aumentar la demanda de productos de origen vegetal en las diferentes cadenas de distribución. Si bien el precio influye notablemente en las compras de alimentos y bebidas, la sostenibilidad puede ser un factor determinante, especialmente entre los consumidores con conciencia ambiental.

«Las tendencias alimentarias en España demuestran que la salud es un factor clave que impulsa a los consumidores hacia productos más saludables que se adapten a su estilo de vida»

Innova Market Insights

No obstante, estamos observando cómo la marca blanca de Mercadona, Dia, Carrefour y Lidl está ganando popularidad con productos beneficiosos que incluyen alto contenido en proteínas y fibra, el enriquecimiento con vitaminas y minerales, probióticos, el bajo contenido en azúcar y grasas, los ingredientes naturales, las opciones de origen vegetal y las etiquetas con información clara y concisa.

Hay que ser conscientes de que los consumidores españoles buscan productos que se adapten a su ritmo de vida ajetreado. Entre los productos prácticos que más les atraen se encuentran las comidas fáciles de preparar y listas para consumir. Las marcas que compiten en este segmento deben recordar que la comodidad solo funciona para el consumidor cuando se combina con nutrición, sabores auténticos y calidad.

seguros Carrefour ChequeAhorro
Fuente: Agencias

Pese a que muchos consumidores aprovechan ofertas promocionales para ajustar su presupuesto, otros son los que están dispuestos a pagar más por una serie de alimentos que aporten un valor añadido en la cesta de la compra. Cuando el cliente habla de valor, identificamos que se incluyen ingredientes de alta calidad, productos premium, experiencias gustativas únicas y beneficios funcionales para la salud.

Los cambios que se observarán en un futuro en los lineales de Mercadona, Lidl, Dia y Carrefour

Los productos más exitosos serán aquellos que sean platos preparados o snacks saludables, que sean prácticos. La asociación con la dieta mediterránea puede ser un fuerte argumento de venta, y un aspecto de esta dieta que podría resultar atractivo para los consumidores es su enfoque en alimentos de origen vegetal.

Si bien tanto Mercadona como el resto de cadenas de distribución apuestan por que su marca blanca destaque, con productos saludables y dietéticos, ofreciendo opciones sin lactosa y sin gluten, entre otras opciones. Asimismo, es importante que Mercadona, Dia, Lidl y Carrefour sean transparentes con respecto a sus ingredientes y que el etiquetado sea claro y conciso para el consumidor, y no pueda llevar a confusión.

dia supermercado 1 Merca2
Fuente: Dia

Los productos para consumir sobre la marcha probablemente serán los preferidos por los consumidores españoles. Sus compras están muy influenciadas por la comodidad. Para el español ocupado, los productos que priorizan la comodidad al estar listos para comer, ser aptos para consumir fuera de casa y listos para cocinar pueden resultar atractivos. Una forma para que las marcas destaquen es ofreciendo una solución práctica para las comidas, con ingredientes frescos y nutritivos y ofreciendo un control de las porciones.

«Las marcas pueden satisfacer la necesidad del consumidor de calidad y asequibilidad creando una cartera equilibrada de productos que ofrezcan sabor, ingredientes de calidad o nutrición en un paquete económico o en colaboración con marcas blancas«, certifican desde Innova. Un secreto para alcanzar el equilibrio entre precio y valor que esperan los consumidores reside en la combinación de calidad, transparencia y asequibilidad.

El entrenamiento eficiente en tiempo: 6 ejercicios para ganar músculo con un 36% menos de gimnasio

El entrenamiento eficiente en tiempo permite ganar músculo con un 36% menos de gimnasio: una investigación publicada en Science & Sports recorta la sesión de 69,1 a 44,4 minutos sin perder hipertrofia ni fuerza.

Qué dice la ciencia: un 36% menos de gimnasio sin perder músculo

La clave no es entrenar menos, sino entrenar con más densidad. Los supersets antagonistas, que emparejan ejercicios de grupos musculares opuestos, comprimen el descanso entre series y eliminan los tiempos muertos de la sala. Vamos a los datos.

El trabajo se titula Less Time, Same Gains y lo firman Ryan Burke junto a Brad Schoenfeld, uno de los investigadores más citados en la ciencia de la hipertrofia. Reclutaron a 50 personas con experiencia en sala, de 18 a 40 años, y las repartieron en dos grupos: series tradicionales o supersets.

Ambos hicieron los mismos seis ejercicios, dos veces por semana, durante ocho semanas. Cuatro series de 8 a 12 repeticiones por movimiento, todas llevadas al fallo muscular. La única variable que cambiaba era el orden y el descanso entre series.

El grupo tradicional completaba las cuatro series de un ejercicio antes de pasar al siguiente, con dos minutos de descanso entre series. El grupo de supersets alternaba dos ejercicios opuestos con descanso mínimo entre ellos y recuperaba esos mismos dos minutos al cerrar el par.

El músculo responde al estímulo, no al cronómetro: la densidad convierte una sesión interminable en una sesión eficiente.

Los resultados fueron casi calcados. El grosor muscular creció entre un 2% y un 7% en los dos grupos. La fuerza en press de banca subió un 9,2% con supersets y un 10,4% con el método tradicional. La resistencia muscular, igual. Donde apareció una diferencia enorme fue en el reloj: 44,4 minutos frente a 69,1 minutos, unos 25 minutos menos por sesión.

Ojo con el matiz. Los participantes del grupo de supersets reportaron un esfuerzo percibido más alto durante las primeras semanas. Cuesta arrancar.

Por qué las superseries antagonistas ahorran 25 minutos por sesión

La lógica fisiológica es sencilla. Mientras un músculo trabaja, su antagonista se recupera de forma pasiva, así que puedes alternarlos sin robarle descanso a ninguno. El estímulo por serie se mantiene intacto.

Ahí está la trampa de copiar mal el método. Si emparejas dos ejercicios del mismo grupo muscular, o dos movimientos pesados que comparten sinergistas, la fatiga local se acumula, la técnica se degrada y las últimas series valen menos. El emparejamiento no es un detalle: es el método.

La parte que no aparece en el titular es el trabajo total. Las dos ramas completaron el mismo volumen semanal y llegaron al fallo; el ahorro salió del descanso, no de recortar series. Ese es el punto que separa un entrenamiento eficiente de un entrenamiento a medias.

El cronómetro no miente.

Las 3 superseries y los 6 ejercicios del protocolo

El programa era de cuerpo completo y encaja en cualquier sala con material básico. Tres bloques, dos ejercicios por bloque y el mismo esquema de series en cada uno.

ganar músculo en menos tiempo

Conviene respetar el orden: primero los movimientos grandes, después los accesorios. Así llegas a los ejercicios de brazos con el sistema nervioso fresco y no al revés.

  • Superserie 1 (espalda + pecho): jalón al pecho y press de banca en máquina Smith.
  • Superserie 2 (isquios + cuádriceps): curl femoral sentado y extensión de cuádriceps.
  • Superserie 3 (bíceps + tríceps): curl de bíceps con mancuernas y extensión de tríceps en polea.

📊 La pauta en cifras

  • Volumen por ejercicio: 4 series de 8 a 12 repeticiones llevadas cerca del fallo muscular.
  • Emparejamiento: dos ejercicios de grupos opuestos, descanso mínimo entre ellos y 2 minutos al cerrar el par.
  • Frecuencia: dos sesiones semanales con los mismos seis movimientos, durante al menos ocho semanas.
  • A tener en cuenta: el ahorro es de tiempo, no de esfuerzo; el esfuerzo percibido sube al principio.

La letra pequeña: dónde encaja el método y dónde no

El trabajo previo de Schoenfeld sobre supersets ya apuntaba a la eficiencia temporal, y la mayoría de los estudios apunta en la misma dirección, pero la evidencia sobre hipertrofia muscular era más fina. Este ensayo añade un dato que importa: con el emparejamiento correcto, el ahorro de tiempo no se paga en músculo perdido.

Ahora, los límites. Eran 50 personas entrenadas y jóvenes, con ocho semanas de intervención, un solo programa y un único protocolo de emparejamiento. Nadie debería extrapolarlo a cualquier rutina. Tampoco esperes más ganancias: las mismas, en menos horas. Para alguien con la agenda apretada, ese intercambio es oro puro.

Para quien está aprendiendo la técnica, el descanso completo sigue siendo la mejor inversión durante las primeras semanas. Y si tu sesión se apoya en levantamientos pesados como sentadilla o peso muerto, la fatiga acumulada pide más cautela con los emparejamientos. Esta información es divulgativa y de optimización del rendimiento; no sustituye la valoración individual de un profesional.

⚡ Rutina de Optimización Diaria

  • Empareja con criterio: une espalda con pecho, isquios con cuádriceps y bíceps con tríceps; nunca dos ejercicios del mismo grupo.
  • Pon el cronómetro: descanso mínimo entre los dos ejercicios del par y 2 minutos al terminarlo; apunta la duración total de cada sesión.
  • Ajusta el volumen: mantén las 4 series de 8 a 12 repeticiones y no recortes series para ganar tiempo; el ahorro está en el descanso.

El cenar tarde altera tu metabolismo: cómo la crononutrición optimiza tu energía diaria

Cenar tarde altera tu metabolismo más de lo que sugiere el contenido del plato, y concentrar las calorías cerca de la hora de dormir reduce la eficiencia con la que tu cuerpo gestiona la energía que recibe.

Qué cambia en tu cuerpo cuando la última comida llega tarde

Un análisis liderado por la Universidad de Ciencias de la Salud de Oregón (OHSU) ha revisado los hábitos declarados de casi 200.000 participantes de tres grandes cohortes estadounidenses y ha observado que quienes comían después de la cena, o ya cerca del descanso, presentaban un peor ajuste de su reloj metabólico a lo largo de los años que quienes cerraban la cocina antes.

La clave está en la crononutrición, la disciplina que estudia cómo la hora a la que comes dialoga con tus ritmos circadianos. El hígado, el páncreas y el músculo no rinden igual a las ocho de la mañana que a las once de la noche. El propio equipo de OHSU lo resume sin rodeos: comer durante la noche, cuando el reloj biológico está promoviendo el sueño, reduce la capacidad de metabolizar los alimentos con eficiencia.

Traducido a tu día, una cena tardía y copiosa llega cuando la maquinaria ya está bajando la persiana. La energía se gestiona peor, el descanso se fragmenta y la recuperación del entrenamiento se resiente. No hay magia: hay biología horaria.

El matiz, y es importante, es que el trabajo es observacional y se apoya en datos autoinformados, tal y como reconocen sus autores. Hablamos de asociación, no de una relación causa-efecto demostrada. Por eso el mismo grupo ha puesto en marcha un ensayo que monitorizará los patrones de alimentación en tiempo real para comprobar si adelantar las comidas se traduce en mejores marcadores metabólicos.

Tu reloj interno no juzga lo que comes: juzga cuándo lo comes y, a partir de ahí, decide cuánta energía te devuelve.

Cómo montar tu ventana de alimentación sin contar calorías

La buena noticia es que este ajuste no exige cambiar el menú, sino el horario. Los autores lo apuntan como principal conclusión práctica: confinar la ingesta a unas horas antes de acostarse puede ser más rentable que rehacer la lista de la compra entera. Y aquí la luz natural juega a tu favor: desayunar con claridad y cenar con las luces bajas ordena las señales que tu cerebro envía al resto del cuerpo.

📊 La pauta en cifras

  • Margen antes de dormir: cerrar la cocina entre 3 y 4 horas antes de acostarte encaja con el descenso natural de la sensibilidad a la insulina al final del día.
  • Ventana de alimentación: concentrar la ingesta en una franja de 10 a 12 horas ordena el reloj metabólico sin necesidad de contar calorías.
  • Reparto de las tomas: reserva las comidas más abundantes para las horas de luz y deja para la noche algo ligero, con unos 25-30 gramos de proteína.
  • A tener en cuenta: si entrenas por la tarde, mantén una toma post-entreno moderada; el objetivo es no llegar a la cama con la digestión aún en marcha.
crononutrición

El ayuno nocturno es la otra cara de la moneda. No hace falta un ayuno de 16 horas para notar el efecto: basta con respetar 12 horas de pausa entre la última comida y el desayuno. Si cenas a las 21:30, tu primera ingesta llega a las 9:30. Eso sí, el café solo no rompe la pausa, aunque conviene no abusar de la cafeína a partir de media tarde: la autoridad europea de seguridad alimentaria sitúa el umbral de referencia en 400 miligramos diarios para un adulto, y una taza doble ya cubre buena parte de ese margen.

Ojo con el consumo inteligente: los ultraprocesados de cena rápida —snacks, bollería, cereales azucarados— son los que más se concentran justo en esa franja horaria. Su etiqueta suele delatarlos: si el azúcar aparece disfrazado de jarabe de glucosa, dextrosa o maltodextrina entre los tres primeros ingredientes, no es una cena, es un postre con envase de cena.

Lo que la evidencia sostiene y lo que aún no

La cronobiología lleva años señalando lo mismo desde ángulos distintos. Los trabajadores a turnos son el mejor experimento natural: cuando su vida diurna y nocturna se desalinea, su composición corporal y su energía lo notan. La mayoría de los análisis sobre turnicidad apunta en esa dirección. Y en modelos animales, el hígado ha resultado ser uno de los órganos más sensibles al desajuste entre el momento de comer y el de dormir. Este trabajo añade una pieza de escala: casi 200.000 personas seguidas durante años apuntan en la misma dirección.

Ahora, la honestidad que exige el tema: la magnitud exacta del efecto está por precisar, la clasificación de ‘comer de noche’ era amplia y los datos eran autoinformados. Nadie debería reorganizar su vida entera por una correlación. Pero sí merece la pena un cambio pequeño y gratuito, y ese es el punto que subraya el propio equipo investigador: modificar cuándo comes puede dar resultados sin tocar qué comes.

¿Para quién encaja mejor? Para quien se acuesta con la sensación de haber hecho una segunda cena, para quien se despierta sin hambre y para quien entrena por la mañana y nota el depósito a medias. Si tu última comida llega dos horas antes de dormir y aun así descansas bien, tienes margen. Si llegas a la cama con el estómago trabajando, prueba a adelantar el cierre de la cocina y observa tu energía durante una semana.

Esta información es divulgativa y de optimización del estilo de vida: no sustituye el criterio de un profesional, que es quien debe valorar tu caso concreto.

⚡ Rutina de Optimización Diaria

  • Cierra la cocina 3 horas antes: fija la hora de tu última comida y respétala como una reunión inaplazable durante siete días.
  • Adelanta el desayuno, no la cena: mantén 12 horas de pausa entre la última y la primera ingesta para ordenar el reloj metabólico.
  • Revisa la etiqueta del picoteo nocturno: si el azúcar figura entre los tres primeros ingredientes, cámbialo por proteína o fruta entera.

Trump alivia las sanciones al diésel ruso y pacta con Putin liberar hasta 4 millones de toneladas

Trump ha decidido aliviar las sanciones al diésel ruso y el mercado ya descuenta un giro inmediato en el precio del combustible. Lo anunció él mismo este viernes en Truth Social, a menos de un mes de las elecciones legislativas, tras una llamada con Vladimir Putin. El pacto permite a Rusia liberar más de 4 millones de toneladas de gasóleo al mercado estadounidense y mundial.

La decisión revierte años de aislamiento financiero de Washington hacia Moscú. También contradice la ley que el propio Trump firmó el mes pasado, impulsada por el difunto senador y consejero Lindsay Graham, que le obligaba a actuar contra los principales importadores de petróleo y gas rusos. Lo que veo es un giro motivado por el calendario electoral más que por una estrategia de política exterior.

El calendario de entregas que Trump detalló en Truth Social

El presidente republicano desglosó las entregas en su propia red social. Los números, tal como él los publicó, son los siguientes:

  • Más de 300.000 toneladas de diésel al mercado estadounidense y mundial de forma inmediata.
  • Otras 500.000 toneladas durante el mes de noviembre.
  • Un millón de toneladas inmediatamente después.
  • Hasta tres millones adicionales en función del estado de las refinerías rusas.

En conjunto, la cifra que maneja la Casa Blanca supera los 4 millones de toneladas. La autorización para operar con diésel ruso se extiende hasta abril de 2027, lo que lleva el alivio más allá del ciclo electoral inmediato. Eso sí, buena parte del efecto depende de que los europeos, que mantienen sus sanciones contra Rusia por la guerra en Ucrania, acepten comprar ese gasóleo.

«Rusia suministrará de inmediato más de 300.000 toneladas de diésel al mercado estadounidense y mundial, otras 500.000 toneladas durante el mes de noviembre y un millón de toneladas inmediatamente después.» — Donald Trump, presidente de Estados Unidos, Truth Social, 9 de octubre de 2026

El contexto interno explica la urgencia. Trump se encuentra en su mínimo histórico de aprobación, un 32% según el centro Ipsos, y el desencanto por el coste de la vida sigue al alza. El precio del diésel está en máximos, en parte como consecuencia directa de la guerra de Irán y del pulso por el control del estrecho de Ormuz. El propio presidente vinculó ambos elementos en su mensaje: entre el control de Ormuz y el anuncio sobre la energía rusa, sostuvo, los precios caerán «a un ritmo récord y rápidamente».

Zelenski lo llama «regalo» a Putin y Bruselas mantiene sus sanciones

La reacción de Kiev llegó de inmediato. El presidente ucraniano considera que el acuerdo es un «regalo» a Putin y una muestra de «debilidad evidente».

«Cualquier flexibilización de las sanciones contra Rusia sin un acuerdo claro y duradero de desescalada con este país constituye una debilidad evidente. Esto le hace el juego a Rusia.» — Volodímir Zelenski, presidente de Ucrania, redes sociales, 9 de octubre de 2026

Zelenski añadió que «los regalos a Putin no traerán la paz» y que permitir a Rusia vender productos petrolíferos equivale a «invertir en una guerra que debe terminarse». La Unión Europea, por ahora, no ha movido ficha. Mantiene el embargo y el régimen de sanciones aprobado tras la invasión de 2022, de modo que el diésel ruso no tiene entrada libre en el mercado comunitario por la vía europea.

Lo que veo detrás del anuncio

Lo que me llama la atención no es el volumen, sino la secuencia. Washington pasó de exigir mano dura contra los ingresos energéticos rusos a habilitar su venta en cuestión de semanas, y lo hizo con una ley recién firmada en la mano que apuntaba justo en la dirección contraria.

Hay además una contradicción que los datos no resuelven. El anuncio busca bajar el precio del diésel dentro de Estados Unidos, pero el grifo depende de Moscú y de sus refinerías, según admite el propio texto del acuerdo. Trasladar esa dependencia a un adversario geopolítico, en plena guerra, es un riesgo que el mercado tardará en digerir. La otra incógnita es Bruselas: sin compradores europeos, el impacto global se diluye.

Vigilaré tres hitos en las próximas semanas: la letra pequeña del marco que autoriza las operaciones hasta abril de 2027, la evolución del precio del gasóleo en el mercado estadounidense y la respuesta formal de la Comisión Europea, que tiene margen para endurecer sus controles y evitar que el crudo ruso maquillado de diésel entre por terceros países.

🌍 El impacto en España y Europa

El aterrizaje para el lector español es indirecto, pero no neutro:

  • Euríbor e hipotecas. Si el diésel ruso enfría la energía global, la inflación europea cede y el BCE gana margen para bajar tipos. Eso presionaría a la baja el Euríbor a 12 meses y aliviaría las hipotecas variables, aunque con retraso de varios meses.
  • Poder adquisitivo. El gasóleo es insumo de transporte y de alimentación. Un precio más bajo contiene la cesta de la compra, aunque el efecto depende de la refinería y del tipo de cambio.
  • Tejido exportador. Los sectores intensivos en transporte (agroalimentario, logística, distribución) se beneficiarían de un menor coste energético, con impacto en las cuentas del IBEX.
  • BCE y diplomacia. Bruselas mantiene sanciones, así que la vía rusa directa está cerrada en la UE. España puede verse afectada por la posición común que fije la Comisión frente a las importaciones indirectas.

Qué hacen distinto los profesionales de alto rendimiento con la IA, según Harvard Business Review

Adoptar IA no garantiza mejores resultados. Harvard Business Review analiza qué hacen distinto los profesionales de alto rendimiento con la IA y por qué su ventaja se amplía en lugar de diluirse. La lección sirve para cualquier equipo.

La publicación plantea dos tesis que compiten por explicar quién gana con estas herramientas. La primera sostiene que estrechan diferencias: entregan plantillas, respuestas y coaching dentro del propio flujo de trabajo a quien antes rendía menos. La segunda defiende lo contrario. Al automatizar el trabajo rutinario pero necesario, la IA libera horas que el profesional de alto rendimiento dedica a actividades de más valor, justo donde ya era mejor.

El debate no se resuelve mirando una tarea aislada. En un puesto real nadie hace una sola cosa: se encadenan actividades distintas a lo largo del día. Por eso la pregunta que importa es qué efecto domina en neto, y esa respuesta condiciona cómo contratas, cómo formas a tu equipo y cómo organizas las funciones.

El error de medir la IA tarea a tarea

adopción IA equipos

Aquí viene el detalle que cambia todo. Si comparas cómo redacta un correo un comercial junior frente a uno sénior, los dos mejoran y la brecha parece cerrarse. Si miras la semana completa, el sénior invierte ese tiempo ganado en abrir cuentas nuevas, y la distancia se agranda. El efecto neto depende del rol entero, no del microcosmos de una tarea concreta.

Las compañías que entienden esto dejan de comprar licencias a granel y empiezan a rediseñar el puesto. Revisan qué actividades se automatizan, cuáles se reasignan y qué se mide después. Sin ese rediseño, la adopción de IA se queda en un ahorro de tiempo que nadie reinvierte en nada productivo.

La IA no reparte el rendimiento por igual: multiplica lo que cada profesional ya hacía con su tiempo.

Los perfiles que más rinden con estas herramientas comparten un patrón. Construyen un sistema alrededor del modelo en lugar de usarlo como consulta puntual: definen qué datos entran, qué revisa una persona y qué se decide con la salida. Ese sistema es lo que convierte una herramienta que cualquiera puede comprar en una ventaja difícil de copiar.

Comprar la herramienta es la parte fácil; la ventaja aparece cuando alguien diseña el proceso que la rodea.

Tres prácticas que separan a un equipo que escala con IA de uno que solo la prueba

  • Proceso antes que licencia: define el flujo de trabajo y el resultado esperado antes de dar acceso masivo a la herramienta.
  • Métrica por rol, no por uso: mide conversión, tiempo de ciclo o margen del puesto completo, no cuántos mensajes se lanzan al modelo.
  • Formación asimétrica: quien ya destaca necesita criterio, datos y casos límite; el tutorial básico no le aporta nada.
  • Reinvierte el tiempo ganado: si las horas ahorradas no se asignan a una tarea de más valor, el beneficio se diluye en la rutina.

Cómo saber si el efecto neto juega a tu favor

Hay una prueba sencilla. Mira si los perfiles medios de tu equipo se han estancado usando el modelo como muleta, mientras los mejores han subido el listón de lo que entregan. Si eso ocurre, el efecto que domina en tu organización es el que amplía la brecha, no el que iguala. Ese diagnóstico lo hace un directivo con datos de rendimiento, no con una encuesta de satisfacción.

La segunda señal llega del mánager. Cuando el equipo produce más borradores, más propuestas y más análisis, la revisión se convierte en el cuello de botella. Lo que ocurre es que una parte importante de los mandos que adopta IA sin criterios de revisión traslada el atasco a la validación, y ahí se pierde la productividad ganada en la ejecución.

El precedente que conviene revisar antes de ampliar el presupuesto de IA

Esto ya pasó con el CRM y con el ERP. Durante años las empresas compraron software de gestión convencidas de que la herramienta, por sí sola, ordenaría el área comercial. No ocurrió. Las que sacaron partido habían redefinido antes los roles y los incentivos. Con la IA el patrón se repite: el liderazgo que espera resultados solo por desplegar licencias acabará con una factura mayor y la misma estructura comercial.

Los programas de aceleración llevan tiempo empujando en esa dirección. En cohortes recientes de Y Combinator o Lanzadera el eje es el mismo: aplicar el modelo a un problema concreto con un cliente que paga, no añadir una capa de IA al pitch. Es la lógica clásica del product-market fit y del Lean Startup, ahora trasladada a la productividad interna. Si la herramienta no mejora tus unit economics, da igual lo bien que redacte.

Para un founder la lectura es directa. Antes de escalar el gasto en IA, comprueba qué pasa con el rendimiento del equipo completo, no con la tarea más vistosa. Fija objetivos medibles con OKR trimestrales, mide el antes y el después por rol y asigna de forma explícita las horas liberadas. Y revisa el criterio de contratación: si el efecto neto amplía la brecha, tu siguiente fichaje sénior vale más que diez licencias baratas.

🚀 Hoja de Ruta para Emprender

  • Audita por rol, no por tarea: elige tres puestos clave y compara una semana completa antes y después de la herramienta.
  • Asigna el tiempo ahorrado: deja por escrito en qué actividad de más valor se reinvierte cada hora liberada.
  • Forma primero a los que ya destacan: necesitan criterio y datos propios, no formación genérica de onboarding.
  • Pon un umbral de corte: si a los 90 días el indicador del rol no se mueve, retira la licencia y reasigna ese presupuesto.

Qué enseña la ronda de TypeSafe AI: 870 M$ de Andreessen Horowitz y 7.500 M$ de valoración

La ronda de TypeSafe AI deja 870 millones de dólares y una valoración de 7.500 millones para un modelo que hace una sola cosa: devolver respuestas estructuradas en lugar de texto. Esa es la lección.

El dato que importa: 870 millones en menos de un mes de vida

Andreessen Horowitz lidera la operación, con Sequoia Capital y DCVC en el sindicato y varios inversores individuales que no han trascendido, según el anuncio de la compañía; la firma californiana acumula más de una década entrando pronto en infraestructura tecnológica. El precio: 7.500 millones de dólares de valoración. Y la ronda se cierra menos de un mes después del lanzamiento de Jev. Vamos a los números.

Sobre esa valoración, los 870 millones de dólares levantados equivalen a una dilución cercana al 11,6% para fundadores y primeros accionistas. Es un porcentaje bajo para una empresa que apenas tiene producto en la calle, y explica el apetito del capital riesgo por la infraestructura de inteligencia artificial. Cuando el comprador tiene prisa, el founder paga menos por el dinero.

El otro dato de la operación no es financiero. TypeSafe asegura que un tercio del Fortune 500 ya usa Jev. Si la cifra se sostiene, el inversor no compra un modelo: compra una posición dentro del flujo de trabajo de miles de equipos de desarrollo. Los fondos irán a ampliar la serie System One y a lanzar funciones empresariales para organizaciones grandes.

Cómo funciona Jev: tres peticiones y ninguna prosa

La mecánica es fácil de explicar y difícil de copiar. Una aplicación envía una tarea a un modelo de lenguaje convencional y recibe texto en lenguaje natural; después tiene que convertirlo a un formato estructurado. La mayoría de los equipos de desarrollo acaba reescribiendo ese paso a mano. Jev se lo salta y devuelve la estructura directamente.

Andreessen Horowitz

Solo acepta tres tipos de petición: responder sí o no, elegir un elemento de una lista o generar una puntuación que define el desarrollador, por ejemplo la gravedad de una alerta de ciberseguridad. Cada respuesta llega con un número de confianza que permite a la aplicación decidir qué hacer con un resultado dudoso.

Reducir el producto a tres preguntas y responder en datos en lugar de en prosa ha valido más que cualquier promesa de inteligencia general.

En lo técnico, TypeSafe dice haber entrenado el modelo con un método propio que llama aprendizaje por refuerzo para decisiones calibradas, una variante del aprendizaje por refuerzo, más una arquitectura nueva. Sus cifras: menos de 700 milisegundos por petición, hasta 200 veces más rápido que algunos modelos frontera y hasta 100 veces más eficiente en coste. Son datos de parte y conviene tratarlos como tales.

📦 Caso de estudio: TypeSafe AI

  • El reto: Entrar en el mercado de los grandes modelos de lenguaje sin competir en capacidad general.
  • La jugada: Recortar el producto a tres tipos de petición y devolver siempre salida estructurada con índice de confianza.
  • El resultado: 870 millones de dólares levantados y una valoración de 7.500 millones menos de un mes después del lanzamiento.
  • La lección: Definir el producto por el problema de quien integra, no por la potencia bruta del modelo.

El detalle que cambia todo está en el comprador. Jev no se vende a alguien que escribe preguntas, se vende a un equipo que necesita que su software funcione sin tropezar con prosa libre. Esa diferencia convierte una herramienta de moda en una pieza de infraestructura, y la infraestructura firma contratos largos. La lógica es la misma que aplica una fábrica de chocolate artesanal que renuncia a veinte referencias para clavar tres: menos catálogo, menos coste de operación y una propuesta que se explica en una frase.

Lo que este caso enseña a un founder que busca inversión

El precedente importa. Andreessen Horowitz ha construido buena parte de su tesis reciente sobre infraestructura de IA, y esta operación sigue el patrón: entrar pronto, liderar el sindicato y ayudar a la compañía a vender a gran empresa. Hay un riesgo que el titular no tapa. Si un proveedor de modelos generalistas añade salida estructurada nativa, el foso de TypeSafe se estrecha y con él la prima de valoración. Su respuesta —más modelos y funciones empresariales— es razonable, pero la empuja a un terreno más poblado y más caro de defender.

Ahí está la parte incómoda. La valoración se sostiene sobre adopción, no sobre facturación: la compañía no ha hecho públicas sus cifras de ingresos recurrentes. En España, donde buena parte del capital temprano pasa por programas públicos y por aceleradoras como Lanzadera o Wayra, la lección es la misma que en Silicon Valley. Elige un problema que un integrador sufra cada semana, porque el dolor operativo se paga mejor que la novedad.

Y mide tu dilución antes de celebrar el titular. Un 11,6% es un buen resultado solo si el dinero compra tiempo suficiente para llegar al siguiente hito. El runway no perdona.

🚀 Hoja de Ruta para Emprender

  • Elige un problema estrecho: Jev no compite en capacidad general; resuelve la conversión a formato estructurado y con eso ya entra en un tercio del Fortune 500.
  • Vende al que integra, no al que pregunta: busca compradores con presupuesto recurrente y un dolor operativo que se repita cada semana.
  • Calcula la dilución antes de firmar: divide el importe entre la valoración post-money y comprueba que el porcentaje cedido compra al menos 18 meses de caja.
  • Anticipa al incumbente: si tu función diferencial se puede añadir con una actualización del proveedor dominante, tu foso es temporal.

Netflix pagó 587 M$ por la startup de Ben Affleck: el nuevo manual de los fundadores famosos

Los fundadores famosos ya no alquilan su imagen: Netflix pagó 587 millones de dólares por InterPositive, la startup de IA de Ben Affleck, y el manual del emprendedor con audiencia cambia de dueño.

La secuencia tiene tres etapas. La celebridad cobraba por anunciar el producto de otro. Después puso dinero en compañías ajenas como inversora. Ahora funda y controla la empresa. CB Insights lo resume en una idea incómoda para quien no tiene seguidores: la fama es un canal de adquisición que ningún equipo de growth replica con presupuesto.

Del famoso inversor al famoso fundador: qué ha cambiado

Vamos a los números. El gigante del streaming, cuyo historial de operaciones puede consultarse en su ficha de Crunchbase, confirmó en julio el pago de 587 millones de dólares en efectivo por InterPositive, una compañía que entrena modelos de IA con el material ya rodado de una producción para arreglar planos que faltan o iluminación defectuosa.

La cifra esconde el dato que importa: 37 millones de dólares por empleado. El dato manda. Es un múltiplo de Silicon Valley aplicado a una plantilla mínima, con un detalle que casi nadie subraya: Netflix se queda con las herramientas para sus propias producciones en lugar de licenciarlas.

El movimiento no está aislado. Unrivaled, la liga de baloncesto 3×3 fundada por las estrellas de la WNBA Napheesa Collier y Breanna Stewart, levantó en agosto a una valoración de 650 millones de dólares, casi el doble de los 340 millones de un año antes. Entre sus inversores figuran Steph Curry, Carmelo Anthony, Giannis Antetokounmpo y Dawn Staley. Las jugadoras tienen una porción relevante del accionariado y su bolsa de equity ronda ya los 200 millones de dólares.

La fama no sustituye a los unit economics: adelanta la audiencia, pero no exime de construir un negocio que aguante sin ella.

Una liga nueva pierde dinero durante años. Los ingresos por taquilla, los contratos de retransmisión, y el merchandising tardan en cubrir los costes; la mayoría de los inversores que entra en ligas nuevas asume plazos largos.

TMRW Sports, la empresa de Tiger Woods y Rory McIlroy detrás de la liga de golf indoor TGL, negocia una ronda por encima de los 1.000 millones de dólares que duplicaría su valoración de 2024. En noviembre lanza una competición femenina y la NFL la ha elegido para operar una nueva liga profesional de flag football.

Baller League, el fútbol indoor de seis contra seis de Mats Hummels y Lukas Podolski, ha levantado 32 millones de dólares con EQT Ventures al frente, y su primera temporada en Estados Unidos, con equipos de Usain Bolt, alcanzó 173.000 espectadores en directo en marzo.

El modelo de negocio detrás del fundador famoso

Cuando el fundador trae la audiencia, el coste de adquisición se desploma y la validación llega antes de la primera ronda. A efectos prácticos, la empresa nace con un activo que su competidor no puede comprar: atención concentrada y gratis.

celebrity founders

El playbook se repite y conviene conocerlo. El fundador aporta distribución, el inversor pone capital riesgo y paciencia, y el talento —jugadores, creadores— recibe equity en lugar de un sueldo fijo. Ese intercambio sostiene las valoraciones altas en negocios que todavía no son rentables.

📦 Caso de estudio: InterPositive

  • El reto: Corregir en postproducción lo que ya se rodó mal, con planos que faltan y presupuestos que se disparan.
  • La jugada: Entrenar los modelos con el material original de cada producción, no con imágenes genéricas, y reservar la herramienta para uso interno.
  • El resultado: 587 millones de dólares en efectivo pagados por Netflix, el equivalente a 37 millones por empleado.
  • La lección: Una herramienta que resuelve un cuello de botella concreto del cliente se paga sola, tenga o no una estrella de Hollywood detrás.

Marcas de consumo: el atajo más rentable y el más frágil

Marcas, snacks y bebidas completan el mapa. W, la marca de cuidado personal masculino que Jake Paul cofundó en 2023, debutó en Walmart con el mejor lanzamiento de su categoría de marcas emergentes. Khloud, el snack de proteína de Khloé Kardashian, salió al mercado en la primavera de 2025 y ya está en Target, Walmart y Starbucks; ha levantado 27 millones de dólares, incluidos 15 millones en una Serie A en mayo, y crece más rápido de lo que lo hizo Poppi, según Fortune.

Detrás de varias de estas marcas hay un mismo operador. Night, la firma que ayudó a construir Feastables de MrBeast y la línea de hidratación de Sprinter, levantó 70 millones de dólares en febrero con Founders Fund, House Capital y K5 Global. Los dos últimos también figuran en el capital de Sprinter y de Khloud. Sprinter Spirits, de Kylie Jenner, nació como vodka soda en lata, ha levantado 17 millones y en abril se expandió a sobres de hidratación sin alcohol.

Aquí está el matiz que separa el negocio del espejismo. Alex Cooper cerró en agosto la línea de bebidas de Unwell apenas unos días después de que su compañía de medios alcanzara una valoración de 500 millones de dólares. Audiencia no es demanda. Los inversores, eso sí, repiten apuesta: Ares Management ha respaldado la Snow League de Shaun White, la Premier Lacrosse League de Paul Rabil y League One Volleyball.

La lista sigue creciendo y no toda vende al consumidor final: Jalen Brunson lanzó Thirty Third Management en septiembre para representar a otros deportistas y Viewstats, de MrBeast, vende herramientas a otros youtubers.

Lo que este giro enseña a un fundador sin audiencia

El espacio ya tiene historial y el mayor exit no es tecnológico: Candle Media compró Hello Sunshine, la productora de Reese Witherspoon, en 2021. En herramientas de IA, Wonder Dynamics, fundada por el actor Tye Sheridan, fue adquirida por Autodesk en 2024 tras levantar 12,5 millones, y su producto sobrevive como Autodesk Flow Studio. Asteria, el estudio de Natasha Lyonne, cuenta con CAA y Comcast Ventures entre sus respaldos.

El criterio que conviene aplicar es doble. Los múltiplos son caros: pagar 37 millones por empleado solo se sostiene si el comprador captura una tecnología que no puede replicar en dos años, y buena parte de esa prima paga el acceso y la exclusividad, no el software. El patrón que de verdad funciona tampoco es el de la celebridad que funda, sino el de la empresa que ordena su modelo antes de escalar: propiedad de la tecnología, contratos largos e ingresos recurrentes.

Para un fundador anónimo la lección es incómoda y útil a la vez. Incómoda, porque competir por atención contra quien arranca con millones de seguidores es una batalla perdida. Útil, porque el mecanismo sí es replicable: ceder equity a quien trae demanda real —jugadores, creadores, distribuidores— en lugar de comprar publicidad, y firmar acuerdos de licencia que conviertan esa visibilidad en ingresos recurrentes.

🚀 Hoja de Ruta para Emprender

  • Audita tu canal antes de escalar: si la captación depende de una sola plataforma o de una cara conocida, tienes un riesgo de concentración, no una ventaja.
  • Reparte equity entre quien trae demanda: Unrivaled ha puesto casi 200 millones en manos de sus jugadoras; esa alineación sostiene el negocio mejor que un patrocinio puntual.
  • Decide qué parte de tu tecnología es propietaria: ceder la licencia y quedarse sin el activo es el error que más se repite en los exits del sector.
  • Valida la demanda antes de sumar audiencia: el cierre de la línea de bebidas de Unwell recuerda que los seguidores compran una vez y los clientes vuelven.

Omega Seamaster Spectre: la edición de cine que dispara su valor en el mercado secundario

0

La nueva edición Omega Seamaster Spectre ha devuelto al primer plano un nombre que el coleccionista llevaba años reclamando. Omega presentó esta semana, en una boutique de Los Ángeles, dos versiones simultáneas del Seamaster 300M: una dedicada a 007 y otra a sus adversarios. La segunda es la que me interesa como activo.

Ambas comparten la misma plataforma técnica: caja de acero inoxidable de 42 milímetros, estanqueidad de 300 metros, calibre automático 8806 y brazalete milanés. La versión Bond recurre a una esfera azul de aluminio con el patrón de olas y el logotipo 007 grabado en el rotor, visible a través del fondo visto. La variante Spectre renuncia al azul y monta una esfera negra de acabado granulado que se prolonga en el bisel. En la tapa trasera, el pulpo de la organización criminal.

El acto de presentación no fue un lanzamiento convencional. Omega montó una exposición con objetos de la carrera cinematográfica del agente: los mini proyectiles que salen del Aston Martin DB5 en No Time to Die, su pasaporte, su credencial del MI6 y, enfrente, el ojo biónico de Blofeld. La puesta en escena no es gratuita: la firma lleva una década vendiendo la narrativa del cine como argumento de producto, y el mercado secundario ha terminado por comprarla.

Qué ha lanzado Omega y por qué la variante Spectre cotiza distinto

La lectura de inversión aparece al comparar esta entrega con la edición de 2015 vinculada a Spectre, agotada en tienda desde hace años y hoy una de las referencias del catálogo histórico de la marca. Aquel reloj convirtió al villano en argumento comercial y funcionó. Esta nueva versión repite la jugada con un matiz relevante: la estética granulada y monocroma la separa de cualquier otro Seamaster de catálogo. En relojería, la diferenciación visual es el primer motor del precio secundario.

El comprador de segunda mano no paga solo por la calidad del calibre. Paga por reconocer el reloj a dos metros de distancia. Una esfera azul con olas la identifica cualquier aficionado; un bisel negro granulado con un pulpo grabado detrás, no. Ese detalle es el que sostiene la prima.

El mercado secundario y el riesgo que nadie está mirando

Omega Bond edición especial

La pregunta que decide todo es otra: cuántas unidades va a fabricar Omega. La firma suiza no ha presentado el Spectre como edición numerada. Cuando una referencia cinematográfica se produce en serie abierta, la prima desaparece en cuanto el stock llega a las boutiques. Cuando la producción se cierra, el reloj entra en la categoría de colección. He visto ambas cosas en el mismo catálogo, y la diferencia de precio a cinco años es abismal.

Un Seamaster con el pulpo grabado cotiza por encima de su hermano de catálogo, pero solo mientras la fábrica decida no inundar el mercado.

Omega convive con esa tensión desde 1995, cuando lanzó su primer Seamaster de cine. Desde entonces, las referencias con guion detrás han generado primas notables sobre la tarifa oficial, mientras los modelos equivalentes de catálogo se han depreciado con normalidad. El diferencial no procede de la mecánica, idéntica en ambos casos, sino de la narrativa.

Conviene recordar el contexto. El mercado secundario relojero lleva dos años reajustando los excesos de 2021 y 2022. Las referencias que mejor han resistido comparten dos rasgos: producción cerrada y una historia identificable. El Spectre cumple el segundo requisito. El primero depende de una decisión industrial que Omega aún no ha comunicado.

Análisis: prima narrativa frente al riesgo de producción abierta

Mi posición es prudente. Una referencia cinematográfica de Omega es un activo de preservación de capital razonable a cinco años si la producción está cerrada y la entrada se produce a tarifa oficial. Comprada con prima en el mercado secundario, la ecuación cambia por completo: se paga por una historia antes de saber si esa historia escaseará. En el ciclo 2021-2023 vimos decenas de referencias cotizando con primas de dos dígitos que hoy operan a la par o por debajo. La liquidez, además, es asimétrica: un reloj de 8.000 euros encuentra comprador en días; uno de 20.000 tarda semanas. Quien asigne capital a esta referencia debería vigilar tres señales. El volumen de unidades que aparezcan en el canal pre-owned durante el primer semestre. El comportamiento de los lotes con temática cinematográfica en las subastas especializadas de Ginebra y Hong Kong. Y cualquier comunicación oficial sobre el límite de fabricación. Si la tirada se cierra, la referencia entra en la categoría de colección. Si no, es un buen reloj de uso diario con una historia detrás.

Pagar prima por una historia antes de saber si esa historia escaseará es, en relojería, la forma más cara de comprar un buen reloj.

El calendario ayuda a decidir. La temporada de subastas relojeras de Ginebra arranca en noviembre y será el primer termómetro real de cómo lee el coleccionista esta referencia. Si los lotes con temática cinematográfica mantienen sus estimaciones, la narrativa aguanta. Hasta entonces, el Spectre es una pieza excelente con un expediente de inversión todavía abierto.

💎 Veredicto Wealth

El Seamaster Spectre es una pieza de preservación de capital a cinco años si la tirada se cierra y la entrada se produce a tarifa oficial. El riesgo principal es comprar con prima antes de conocer el volumen de fabricación y la profundidad del canal pre-owned.

EL Banco de España alerta: España dispara su inflación eléctrica al trasladar más rápido el gas a la luz

La inflación eléctrica en España corre más rápido que en el resto de la eurozona. El Banco de España sitúa el origen del desfase en un mecanismo muy concreto: el sistema con el que se fija el precio de la luz traslada el encarecimiento del gas a la factura doméstica antes y con más intensidad que en el resto de la Unión Económica y Monetaria (UEM).

El diagnóstico figura en las Proyecciones macroeconómicas e Informe trimestral de la economía española del supervisor, que subraya que ‘en el contexto europeo, España se caracteriza por la elevada frecuencia de revisión de los precios pagados por los consumidores’. Esa cadencia, sostiene el documento, ‘propicia una transmisión más directa de las oscilaciones del mercado mayorista a las facturas de las familias’. El diferencial, con datos hasta agosto de 2026, no es una impresión de coyuntura: aparece en el agregado.

Un PVPC que revisa precios casi en tiempo real

El punto de partida es la estructura de la tarifa. Alrededor del 27,5% de los hogares españoles estaban adheridos en 2025 al Precio Voluntario para el Pequeño Consumidor (PVPC), una tarifa regulada con precios dinámicos que el propio Banco de España califica de ‘infrecuente en el resto de los países europeos’. Pocos mercados europeos exponen a una porción tan amplia de sus hogares a la volatilidad del pool con esa frecuencia.

La reforma aprobada en 2024 buscó precisamente amortiguar ese vínculo. Desde el 1 de enero de 2026, el 45% del precio procede del mercado mayorista diario y el 55% restante se calcula mediante mercados a plazo o de futuros, con referencias mensuales, trimestrales y anuales. Sobre el papel, el diseño debía reducir el impacto de un pico puntual del gas. Los datos, de momento, no lo confirman.

El supervisor constata que ‘la inflación de la electricidad en España mantiene una mayor volatilidad que la observada en el promedio de la Unión Económica y Monetaria’. La revisión frecuente de tarifas convierte cada tensión del mercado mayorista en un movimiento casi inmediato del recibo, algo que en Francia o Alemania llega con retardo o se diluye en contratos anuales pactados de antemano.

El PVPC no es solo una tarifa: funciona como un amplificador que convierte cada pico del gas en un movimiento de la inflación general.

Del Mibgas de 30 euros al pico de 78

La materia prima puso el resto. El informe recuerda que la interrupción de rutas marítimas a finales de febrero elevó el precio del gas en el Mercado Ibérico del Gas (Mibgas) desde unos 30 euros por megavatio hora hasta superar los 50 euros/MWh en marzo, antes de alcanzar los 78 euros/MWh en septiembre. La traslación al mercado eléctrico fue, eso sí, ‘desigual a lo largo del año’.

La paradoja española es que el país con más renovables instaladas de su entorno sigue fijando buena parte de su factura con el coste marginal del gas.

En primavera, el peso de la generación renovable amortiguó el golpe. En verano ocurrió lo contrario: la menor aportación fotovoltaica, y el aumento de la demanda obligaron a recurrir en mayor medida a los ciclos combinados. El resultado fue un precio medio mayorista de 143 euros/MWh en septiembre, ‘su nivel mensual más alto desde febrero de 2023’.

La sensibilidad a la materia prima cambia con la estación. Según las estimaciones del organismo, ‘un aumento de 10 euros/MWh en el precio del gas eleva el precio mayorista de la electricidad en unos 15 euros/MWh en verano’, el doble que en primavera. El mecanismo marginalista explica la asimetría: cuando eólica, solar, hidráulica y nuclear cubren la demanda, el gas apenas manda; cuando hay que encender los ciclos, el precio se pega a su coste variable. El mecanismo es conocido.

España solo queda por detrás de Italia

El diferencial se materializa en el dato agregado. ‘El diferencial positivo de la inflación de la electricidad en España respecto al conjunto de la UEM explicó en agosto 2,4 puntos porcentuales (pp) del diferencial de la inflación observado en el conjunto del componente energético, que alcanzó 2,8 pp en dicho mes’, detalla el informe trimestral.

Entre las grandes economías del euro, solo Italia supera a España en tensión del componente eléctrico, porque allí los precios mayoristas subieron con más fuerza. El caso alemán resulta el más revelador: el encarecimiento del gas tiene un impacto mayor sobre su mercado mayorista que sobre el español, pero su inflación eléctrica final es inferior. La diferencia no está en el coste de generar, sino en cuánto y con qué velocidad llega ese coste al bolsillo del consumidor.

El documento compara también con Francia, donde el grado de traslación del gas al precio mayorista es similar al español, pero el aumento del componente eléctrico resulta inferior. De la lectura conjunta se extrae una conclusión incómoda para el relato habitual: la brecha responde más al diseño minorista de cada país que a la exposición técnica del sistema eléctrico correspondiente.

El interés del supervisor no es anecdótico. La electricidad pesa en el índice general y, sobre todo, contamina la percepción de inflación persistente que condiciona las decisiones del Banco Central Europeo. Un diferencial energético que se repite mes tras mes complica la lectura de la inflación subyacente española y afloja el argumento de que el desfase con la UEM es puramente temporal.

El diseño del mercado como prima de inflación permanente

El hallazgo del Banco de España admite una lectura severa. España ha construido en la última década uno de los parques de generación renovable más competitivos de Europa y, al mismo tiempo, mantiene uno de los sistemas de fijación de precios que con mayor velocidad traslada el coste del gas a las familias. Ambas cosas son ciertas y no se compensan solas. Mientras la tecnología limpia no cubra la práctica totalidad de la demanda horaria, el gas seguirá marcando el precio de la última hora necesaria y, con él, el de todas las demás.

El precedente de 2022 resulta útil como referencia. Entonces, el mecanismo ibérico que topó el precio del gas para generación recortó la factura de forma inmediata, aunque dejó un coste fiscal discutido y una salida negociada con Bruselas. La reforma del PVPC aprobada en 2024 siguió otra lógica: diluir la exposición al mercado diario hasta el 45%. Los datos hasta agosto de 2026 sugieren que ese colchón funciona como amortiguador en primavera, pero se queda corto cuando el verano obliga a encender los ciclos combinados y el gas navega por encima de los 70 euros.

El riesgo evidente es que el diferencial de inflación eléctrica se convierta en un rasgo estructural y no en un episodio pasajero. Los mercados de futuros anticipan para el cuarto trimestre precios sostenidos: 141,4 euros/MWh para la electricidad y 74,2 euros/MWh para el gas, según recoge el propio informe. Con esos niveles, la traslación al recibo será rápida y la comparación europea seguirá siendo desfavorable.

Queda abierta una pregunta de política tarifaria. España puede aceptar ese diferencial como el precio de una tarifa con señales horarias —que premia al consumidor flexible y acelera la electrificación— o puede reforzar la parte a plazo del PVPC para separar el recibo doméstico de la volatilidad del pool. La propia reforma de 2024 habilitó elevar el peso de los mercados de futuros sin necesidad de una norma nueva.

El próximo informe trimestral del supervisor, previsiblemente en diciembre, y los datos definitivos del IPC de septiembre que publique el INE a mediados de octubre marcarán la tendencia. Si el diferencial se estrecha con la demanda otoñal, el episodio quedará como un verano caro. Si no se estrecha, el problema ya no será el gas.

La subasta Churchill en Christie’s: el óleo regalado a su hija aspira a 661.000 $ y dispara el arte británico

0

El próximo 21 de octubre, Christie’s pone en el mercado londinense un Churchill poco habitual. Amaryllis Lily (1948), el óleo que el primer ministro británico regaló a su hija, Lady Mary Soames, sale a subasta dentro de la Modern British and Irish Art Evening Sale con una estimación de 300.000 a 500.000 libras, entre 396.000 y 661.000 dólares.

Churchill, Nicholson y una naturaleza muerta de 1948 con procedencia familiar

La obra no es un paisaje de viaje ni una marina mediterránea. Es una naturaleza muerta doméstica: una amaryllis belladonna roja, conocida como lirio de marzo, floreciendo en una maceta sobre una mesa y contra un fondo oscuro. Lady Mary Soames la donó en 1995 a la Churchill Fellowship, y los fondos de la venta se destinarán al programa Making Space for the Arts de la institución.

«Amaryllis Lily es un ejemplo llamativo de la destreza de Winston Churchill como pintor», ha señalado Pippa Jacomb, responsable de la sesión de arte moderno británico e irlandés de la casa. La especialista sitúa la obra bajo la influencia de William Nicholson, «particularmente en su composición contenida y su uso audaz del color», y subraya la confianza que Churchill desarrolló como pintor de bodegones.

La relación con Nicholson no es un detalle de catálogo. Churchill se aficionó a la pintura en la década de 1930 y el propio Nicholson se convirtió en su mentor; en una carta al historiador del arte John Rothenstein, el primer ministro lo describió como la persona que más le había enseñado sobre pintura. Ambos pintaban en Chartwell Manor, la casa familiar de los Churchill en Kent, donde se levantó un estudio en el jardín.

El termómetro del mercado está en otro lugar. En 2021, Christie’s adjudicó Tower of the Koutoubia Mosque (1943) por 8,29 millones de libras, el récord absoluto del artista en subasta. Entre esa cifra y el techo de 500.000 libras de la pieza de octubre hay un factor de dieciséis. El óleo marroquí es un paisaje de viaje; esta es una naturaleza muerta pintada en casa. El mercado paga por lo segundo mucho menos que por lo primero.

Con Churchill, el mercado no compra una firma: compra una procedencia, un tema y, en este caso, un destino benéfico del dinero.

El diferencial de precio: por qué el techo son 500.000 libras y no 8 millones

cuadro Winston Churchill subasta

La estimación es ancha, y eso dice mucho. Un rango que separa el mínimo del máximo un 67% indica que la casa no dispone de comparables directos suficientes para estrecharlo. Cuando el abanico es tan amplio, la puja se resuelve por el número de compradores presentes en sala más que por el estado de conservación. Traducido al inversor: el precio final dependerá de cuántos coleccionistas británicos compitan frente a los internacionales que pagan en dólares.

El tipo de cambio es una variable real en este segmento. Una libra más débil abarata la pieza para el comprador estadounidense y encarece la operación para quien convierte desde el euro. Sobre el precio de martillo se añade la prima del comprador de Christie’s, de modo que el desembolso final superará el techo de la estimación aunque la puja se detenga en el máximo.

Hay un matiz que suele pasarse por alto. El consignante es una institución benéfica y el importe se destina a un programa cultural, una circunstancia que históricamente empuja las pujas por encima del valor estricto de mercado. Quien compre aquí no solo adquiere un Churchill: paga una prima reputacional que no recuperará en una reventa futura.

Qué compra realmente un inversor con 500.000 libras en arte británico

Llevo años siguiendo el arte británico moderno y la conclusión es incómoda para quien busca rentabilidad. Churchill funciona como activo de preservación de capital, no de revalorización agresiva. La oferta es escasa —no aparecen óleos relevantes en cada temporada—, pero la demanda es aún más estrecha: el comprador natural es británico, coleccionista y aficionado a la figura histórica, no un fondo. En el tramo de 100.000 a 500.000 libras, vender exige tiempo.

La comparación con el récord de 8,29 millones de libras engaña. Aquel precio lo fijó una obra de tema exótico en un ciclo de mercado muy distinto, con tipos de interés en mínimos y liquidez abundante. El entorno actual es otro: dinero más caro, compradores más selectivos y menos tolerancia al error de tasación. Visto así, la estimación de Christie’s me parece prudente para una pieza con procedencia directa de la familia Churchill.

Con dinero caro y compradores más selectivos, la prima de procedencia se sigue pagando, pero ya no a cualquier precio.

El horizonte razonable para una pieza así ronda la década, y el riesgo dominante no es la corrección de precio, sino la iliquidez del tramo. La subasta del 21 de octubre en Londres será el mejor indicador disponible sobre si el arte británico moderno recupera el pulso o se mantiene en modo defensivo. Si el lote se adjudica por debajo del mínimo, el segmento enviará una señal negativa; si supera el máximo, tendrá argumento para reclamar posiciones en las carteras de activos tangibles.

💎 Veredicto Wealth

Amaryllis Lily es un activo de preservación de capital para coleccionistas con horizonte superior a diez años. El riesgo a vigilar es la iliquidez del tramo de 100.000 a 500.000 libras, donde la reventa depende de un comprador británico.

EEUU dispara las importaciones de gas de España: 13.461 GWh y primer mes sin GNL ruso

Estados Unidos firma el mayor vuelco del año en las importaciones de gas de España. El boletín estadístico de Enagás correspondiente a septiembre sitúa al gas estadounidense en 13.461 GWh, un 80% por encima de los 7.448 GWh del mismo mes de 2025, y confirma que por primera vez desde la invasión rusa de Ucrania no ha entrado ni un cargamento de GNL ruso en las plantas españolas.

El gestor técnico del sistema gasista publica cada mes el detalle de las entradas al mercado español por origen y por infraestructura. El boletín difundido este viernes confirma una tendencia que se venía apuntando desde el verano: el gas natural licuado estadounidense ha dejado de ser un complemento para convertirse en la columna vertebral del suministro.

El cero ruso ya es un hecho, no un objetivo de Bruselas. Y el país que ocupa ese hueco es el mismo que lleva dos años ganando cuota en el sistema español.

Las importaciones de gas de España cambian de mapa en septiembre

Los números del boletín dibujan un reparto nítido. Estados Unidos concentró el 48,2% del gas importado por España en septiembre, muy por delante de Argelia, con el 29,3%, y, de Nigeria, con el 10,9%. Cambia la bandera del buque, no la dependencia.

El contexto europeo explica por qué septiembre y no otro mes. Tras la invasión de Ucrania, la Comisión Europea concentró los primeros paquetes de sanciones en el gas que llega por gasoducto y dejó el gas natural licuado para una segunda fase. Esa fase ya tiene texto y calendario: un plan progresivo para eliminar las importaciones de GNL ruso con 2027 como horizonte. España se ha adelantado cuatro trimestres sin necesidad de decreto.

El primer mes sin gas ruso no lo ha decidido una prohibición: lo ha decidido la cuenta de resultados de los comercializadores.

En el acumulado anual el liderazgo se invierte. Argelia se mantiene como primer origen del suministro con el 34,2% del total, por delante del 30,7% estadounidense, aunque la distancia se estrecha cada mes. En lo que va de año, España ha recibido gas de 14 países distintos. Argelia sigue siendo el socio más antiguo y el que más volumen ha aportado históricamente, con una capacidad de envío que depende de los gasoductos todavía operativos.

España ha sustituido un proveedor por otro sin mover el porcentaje: casi la mitad del gas de septiembre salió de un único país.

El desplazamiento responde a lógica de mercado antes que a criterio administrativo. El gas que llega de Luisiana o de Texas se contrata con fórmulas flexibles y se descarga en una red de regasificación que, en el caso español, es la más amplia de Europa. Esa capacidad convierte al sistema en el destino natural de los cargamentos que no encuentran comprador en Asia.

Almacenamientos al 75% y menos movimiento en las plantas de regasificación

La demanda interna añade presión al conjunto. El consumo nacional creció un 4,9% en septiembre respecto al mismo mes de 2025, empujado por el sector eléctrico, cuya demanda se disparó un 33% interanual. La demanda convencional, la de hogares e industria, cayó un 9,7%. Un mes no hace tendencia, pero la foto es reveladora: cuando el gas vuelve al despacho eléctrico, es porque el resto del mix no llega.

Los almacenamientos subterráneos cerraron septiembre al 75% de su capacidad, un 13,7% menos que un año antes. La cifra entra dentro de los márgenes de seguridad, aunque deja menos colchón que en el arranque del invierno pasado y obliga a mirar con atención el comportamiento de los próximos dos meses.

La actividad en las plantas de regasificación también se enfrió. La carga de buques cayó un 38,8%, hasta 701 cargas frente a las 1.146 registradas en septiembre de 2025. Menos salidas de camión y de buque significa menos gas moviéndose hacia el consumo final en un mes en el que, sin embargo, la demanda global subió.

La combinación es incómoda. Entra más gas de un solo origen, se mueve menos gas por las plantas y se consume más en el sector eléctrico. El resultado es un sistema con mayor exposición a un mercado, el estadounidense, cuyos precios y cuyas decisiones de exportación no se votan ni en Madrid ni en Bruselas.

De la dependencia rusa a la dependencia estadounidense: el riesgo que esconde el dato

El titular del boletín admite una lectura triunfal y otra más incómoda. La primera subraya que el calendario europeo se cumple antes de plazo y que España ha dejado atrás el gas ruso sin apagones ni racionamiento. La segunda recuerda que concentrar el 48,2% del suministro en un solo país es exactamente el problema que la Unión Europea se propuso resolver en 2022, solo que con otra bandera en el puerto de descarga.

El paralelismo no es retórico. La exposición actual se llama Henry Hub y permisos de exportación del Departamento de Energía de EEUU; la anterior se llamaba Nord Stream y contratos de largo plazo con Gazprom. En los dos casos, el comprador español asume un riesgo que no controla: paradas en las terminales del Golfo de México, huracanes, decisiones políticas en Washington o un diferencial asiático que desvíe los cargamentos hacia Japón y Corea con dos meses de antelación.

El horizonte de 2027 que maneja Bruselas se apoya en una premisa que el boletín de septiembre pone en cuestión: que el sustituto esté disponible a un precio razonable. La Unión Europea ha firmado contratos de largo plazo con Qatar, con Noruega y con operadores estadounidenses, y confía en que el gas natural licuado americano cubra el hueco. La duda no es de volumen, sino de prioridad. En un año de demanda asiática fuerte, los cargamentos se dirigen a quien paga más, y España compite contra Japón y Corea con la misma arma que cualquier otro importador.

Hay un segundo riesgo, menos visible y más doméstico. La demanda eléctrica creció un 33% en septiembre y la convencional cayó cerca de un 10%. Ese cruce indica que el gas está sosteniendo la generación en los huecos que dejan renovables y almacenamiento, no que se esté electrificando el consumo industrial. Si la pauta se consolida en los meses de invierno, el sistema necesitará más gas, no menos, justo cuando los almacenamientos están 13,7 puntos por debajo del nivel del año anterior.

La pregunta abierta no es si España puede vivir sin gas ruso. Acaba de demostrar que sí durante un mes completo. La cuestión es a qué precio y con qué red de seguridad lo hace cuando el proveedor de referencia fija su política energética en función de su propio ciclo electoral. El próximo boletín de Enagás, con los datos de octubre, dirá si el cero ruso era un mes o una tendencia; el invierno dirá si el colchón del 75% basta.

Endesa destapa con IA un fraude eléctrico en 16 restaurantes de Barcelona

Endesa ha cruzado con inteligencia artificial los vídeos promocionales de influencers y la facturación eléctrica de 16 restaurantes de Barcelona. El rastro digital destapó un fraude presuntamente conectado al alumbrado público.

Claves de la operación

  • El fraude eléctrico cuesta 150 millones al año. Es la estimación de la CNMC, un sobrecoste que acaba en la factura de todos los consumidores con contrato.
  • e-distribución acierta en una de cada dos inspecciones. El machine learning y el deep learning dispararon la tasa de detección, el doble que en 2017.
  • El Código Penal solo castiga con multa. El artículo 255 prevé de tres a doce meses de sanción económica, sin prisión salvo para plantaciones de marihuana.

El algoritmo que lee Instagram para cazar enganches ilegales

El razonamiento de la Unidad contra el Fraude de Endesa es casi de sentido común. Un local enorme, lleno a rebosar en cada vídeo, con la cocina industrial, las cámaras frigoríficas y el aire acondicionado a pleno rendimiento no puede registrar el mismo consumo que un piso vacío. Para salir de dudas, los técnicos pasaron el asunto por por su propio algoritmo, que cruzó tamaño y consumo. La conclusión saltó sola: esos restaurantes deberían estar pagando bastante más.

Poco después llegó la inspección. A las pocas semanas se documentó el fraude: los locales andaban presuntamente pinchados al alumbrado público. La propia compañía lo resume con una frase que suena a sentencia: ‘Las redes son hoy lo que fue en el pasado la Guía del Ocio de Barcelona’.

No es la primera vez. En diciembre de 2025, la operación ‘Nihari’ halló a 24 de los 26 supermercados inspeccionados enganchados ilegalmente a la red, con 33 técnicos desplegados sobre el terreno. El patrón se repite: negocios que crecen en volumen pero no en facturación eléctrica.

Los números de e-distribución, la filial de redes de Endesa, dibujan un problema estructural. En 2025 detectó 72.700 fraudes, la cifra más alta del último lustro y 1.700 más que el año anterior. Son unos 200 al día, más de ocho cada hora. Entre 2021 y 2025 se cerraron más de 320.000 expedientes y se recuperaron 3.750 GWh.

El 52% de la energía defraudada corresponde a industrias y grandes consumidores. Solo el 5% se atribuye a pequeños suministros de menos de 3 kW, y cerca del 60% son enganches directos sin contrato. El pícaro doméstico, ese que la imaginación popular coloca al frente del fraude, es una minoría estadística.

Lo que empieza como un truco de marketing termina siempre en la misma cuenta: la paga el consumidor que sí tiene contrato.

Barcelona concentró 5.487 casos en 2025, 891 más que en 2024. Cataluña sumó 24.347, un 7% más que el ejercicio anterior. La comunidad se ha convertido en el epicentro del fenómeno.

150 millones que paga el consumidor con cada enganche

El coste del fraude no desaparece. Se reparte. La CNMC estima que estas prácticas encarecen la factura eléctrica en unos 150 millones de euros anuales. La cifra que abona el cliente honesto por el vecino que pincha la luz.

La parte administrativa tiene su propio recorrido. El artículo 87 del Real Decreto 1955/2000 permite suspender el suministro de forma inmediata ante enganches fuera de contrato. Y si no hay criterio objetivo, factura la potencia que el local debería haber contratado por seis horas de uso diario durante un año.

Hagamos la cuenta. Seis horas por 365 días son 2.190 kWh por cada kilovatio de potencia. Un local de 30 kW arrojaría 65.700 kWh. A 15 céntimos el kWh, unos 9.855 euros antes de la vía penal y de cualquier recargo.

fraude eléctrico restaurantes

La vía penal es más tibia de lo que parece. El artículo 255 del Código Penal castiga la defraudación de fluido eléctrico con multa de tres a doce meses. Si lo defraudado no supera los 400 euros, la sanción baja a uno o tres meses. La reforma de la Ley Orgánica 1/2026 añadió un subtipo agravado con prisión de 6 a 18 meses, pero solo para casos ligados a plantaciones de marihuana. No aplica a un restaurante.

Endesa e Iberdrola: el fraude como arma competitiva en el IBEX 35

Endesa compite en distribución con Iberdrola, su gran rival en el IBEX 35. La antigua empresa pública, privatizada a finales de los noventa y controlada por la italiana Enel desde hace casi dos décadas, mantiene en e-distribución una de sus filiales más rentables y menos visibles. El fraude eléctrico es un problema de doble filo: erosiona ingresos y obliga a invertir en tecnología, pero también refuerza su papel como guardiana de la red.

Iberdrola libra la misma batalla a través de i-DE. En un mercado donde el margen de la distribución está tasado y vigilado por la CNMC, cada kilovatio recuperado suma. Eso sí, la tecnología abre un flanco nuevo.

Ninguna norma europea prohíbe captar imágenes de redes sociales. El Reglamento de IA, sin embargo, prohíbe los sistemas que amplíen bases de datos de reconocimiento facial mediante extracción no selectiva. Estimar la ocupación de un local queda fuera; identificar rostros, no. Los términos de Meta, vigentes desde el 7 de octubre de 2024, exigen permiso expreso y por escrito para rastreadores y bots, con sanciones de cuenta o reclamaciones civiles como castigo.

La Defensoría del Pueblo ya ha advertido de que las distribuidoras usan el artículo 87 como sustituto imperfecto del derecho sancionador. La frontera entre perseguir un fraude y vigilar a los ciudadanos es más fina de lo que la compañía admite. Habrá que ver cómo se resuelven los expedientes que lleguen a los tribunales a lo largo de 2027, cuando la justicia tenga que decidir si un vídeo de Instagram sirve como prueba. Los foodinfluencers, mientras tanto, van a tener que buscarse otra metodología.

China frena la carrera ciega en IA y humanoides por riesgo de sobrecapacidad

China pone coto a la inversión desordenada en inteligencia artificial y robots humanoides. Las directrices publicadas hoy por el Comité Central del Partido Comunista y el Consejo de Estado mantienen la apuesta por la tecnología avanzada, pero ordenan evitar el gasto a ciegas y los proyectos lanzados sin medir las condiciones de cada territorio.

Para el inversor, el matiz importa tanto como la noticia. Pekín no renuncia a la IA ni a la robótica, sino que trata de separar la inversión con fundamento de la que solo persigue una moda. La distinción llega después de años en los que cada región china ha competido por levantar su propio polo tecnológico, en ocasiones sin recursos ni demanda que lo justificaran.

Claves de la operación

  • Más de 150 empresas de humanoides compiten en China. Es el recuento que manejaban las autoridades en noviembre de 2025, con más de la mitad de firmas emergentes o llegadas de otros sectores. La proliferación de modelos casi idénticos reduce el espacio para la investigación y el desarrollo.
  • La iniciativa IA+ mantiene intacto el impulso inversor. El mismo documento que pide prudencia dedica un apartado a ampliar el uso de la inteligencia artificial en industrias tradicionales, en vehículos conectados y, de nuevo, en robots humanoides. Pekín no frena el despliegue: ordena el despliegue.
  • Habrá responsables señalados por pérdidas. Las directrices advierten de que se exigirán cuentas a quienes provoquen pérdidas importantes con inversiones precipitadas. Faltan las sanciones concretas y los mecanismos para aplicarlas, así que el alcance real queda por ver.

El punto incómodo es que una tecnología de moda no obliga a crear una industria en cada ciudad. Ese es justo el comportamiento que el documento cuestiona: administraciones que replican las apuestas de otras regiones, que lanzan proyectos siguiendo la tendencia o que compiten por captar inversión sin valorar sus propios recursos.

La crítica llega desde dentro. No la firma un analista occidental ni un competidor extranjero, sino el propio aparato del Estado chino, que además advierte del riesgo de desatender las industrias tradicionales mientras se persiguen las nuevas.

Hay una cifra que explica la inquietud. En noviembre de 2025, Li Chao, portavoz del organismo de planificación, ya avisó de que la proliferación de modelos demasiado parecidos podía reducir el espacio para la investigación y el desarrollo. Entonces las autoridades reconocían que las aplicaciones prácticas y los modelos de negocio de los humanoides aún no habían alcanzado la madurez. Casi un año después, la advertencia se ha convertido en directriz.

China no quiere repetir con los humanoides el guion que ya vivió con los paneles solares: producir tanto que el precio deje de ser un argumento.

El riesgo de sobrecapacidad que ya inquieta a Pekín

La sobrecapacidad no es una hipótesis lejana en la industria china. Es un patrón conocido: cuando decenas de actores persiguen el mismo mercado, la producción se dispara y los márgenes se hunden, mientras el excedente se exporta. El daño lo notan primero los fabricantes locales y, después, los competidores extranjeros que no pueden igualar los costes.

El documento pone el foco en la raíz. Las administraciones locales han replicado apuestas ajenas, han lanzado proyectos por moda y han competido por captar inversión sin medir sus recursos. Xi Jinping introdujo en 2023 el concepto de ‘nuevas fuerzas productivas’, que abarca la innovación tecnológica y la modernización de la economía. Tres años después, el propio organismo de planificación reconoce problemas en la aplicación de esa estrategia y admite que algunas administraciones promovieron industrias emergentes sin las reformas previstas.

La IA sigue siendo prioridad: la iniciativa IA+ no se toca

Que Pekín pida prudencia no significa que levante el pie del acelerador. El documento dedica un apartado específico a la inteligencia artificial. A través de la iniciativa IA+, el objetivo es acelerar su aplicación en las industrias tradicionales, reforzar la investigación en tecnologías fundamentales y mejorar el suministro de capacidad de cálculo, algoritmos y datos.

La lista de destinos es amplia: vehículos de nueva energía inteligentes y conectados, teléfonos y ordenadores con IA y, otra vez, los robots humanoides. La supervisión también entra en juego, con mecanismos de seguimiento técnico, sistemas de alerta temprana y procedimientos de respuesta ante incidentes. Pekín dice buscar una inteligencia artificial segura, fiable y controlable, una fórmula que conviene leer como objetivo gubernamental antes que como garantía técnica.

El precedente que Europa conoce demasiado bien

Europa ya ha visto esta película. La sobrecapacidad china en paneles solares ahogó a los fabricantes europeos la década pasada, y la del coche eléctrico acabó en aranceles de Bruselas tras concluir que las ayudas estatales distorsionaban la competencia. La robótica humanoide es la siguiente candidata a recorrer ese mismo camino, y por eso las directrices se leen con interés también fuera de China.

España no tiene un fabricante de humanoides puro en el IBEX 35, pero la exposición indirecta es real. Las compañías industriales y de automatización que compiten en el mercado europeo se enfrentan a a una oferta china que llegará con precios difícilmente replicables si el exceso de capacidad se desborda. Ese es el dilema: contener la inversión interna es más fácil de anunciar que de ejecutar.

Queda la duda. Las directrices no detallan las sanciones con las que corregirlo ni ofrecen un balance cuantificado de los costes ya asumidos. Una advertencia sin herramientas concretas corre el riesgo de quedarse en declaración de intenciones. Observamos que Pekín busca un equilibrio frágil: seguir siendo el principal laboratorio mundial de la IA y la robótica sin que la factura de la carrera la paguen los presupuestos locales. El próximo examen llegará con los planes de inversión que presenten las administraciones regionales, donde se verá si la orden modifica decisiones o se queda en el papel.

Publicidad