Murcia convoca 3 millones en ayudas a la contratación de desempleados: requisitos y plazo

Murcia convoca 3 millones en ayudas a la contratación de desempleados para entidades sociales. El plazo cierra el 23 de octubre.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 23 de octubre de 2026.

La Consejería de Empresa, Empleo y Economía Social de la Región de Murcia, a través del Servicio Regional de Empleo y Formación (SEF), ha lanzado una convocatoria dotada con tres millones de euros. Ojo, porque no es una ayuda para cualquier negocio que contrate: el dinero va a entidades sin ánimo de lucro que desarrollen programas de formación y empleo para personas desempleadas.

El objetivo son los programas experienciales, esto es, iniciativas que combinan formación teórica con trabajo efectivo. Así, las personas que encuentran más dificultades para acceder al mercado laboral adquieren competencias y experiencia real. El SEF prevé formar a unas 140 personas a lo largo de estos programas.

Tres millones, 140 plazas y un plazo que cierra el 23 de octubre

Las entidades interesadas tienen hasta el 23 de octubre de 2026 para presentar su solicitud. El trámite se realiza a través de la sede electrónica de la Comunidad, y la convocatoria está financiada por el Servicio Público de Empleo Estatal (SEPE).

Los programas se organizan por proyectos, y cada proyecto cuenta con diez participantes. Serán contratados desde el inicio bajo la modalidad de formación en alternancia, un contrato que combina formación y trabajo, con una duración de entre seis y nueve meses. Durante ese tiempo percibirán el salario mínimo interprofesional, más dos pagas extraordinarias.

Tres millones de euros no premian contratar por contratar: financian programas que mezclan formación y trabajo real para quien más difícil lo tiene.

La convocatoria reparte los tres millones entre los proyectos que resulten beneficiarios. Además, los participantes recibirán formación complementaria en competencias digitales, prevención de riesgos laborales e igualdad de género, a través de talleres, charlas y jornadas.

Cada participante tendrá un orientador de referencia que le ayudará a diseñar un itinerario personalizado de inserción laboral y hará seguimiento de su evolución mientras dure el programa.

Quién puede pedirla y quién se queda fuera

Aquí está el detalle que más se malinterpreta: estas subvenciones no son para autónomos ni para pymes al uso. El solicitante tiene que ser una entidad sin ánimo de lucro: una asociación, una fundación u otro tipo de organización social. Si eres trabajador por cuenta propia con un negocio, esta convocatoria concreta no te corresponde.

Lo que sí puede interesarte, si tu actividad tiene que ver con la formación, la inserción laboral o lo social, es la vía indirecta. Las entidades beneficiarias ejecutan los programas, y para ello muchas subcontratan servicios o cuentan con formadores y monitores externos, que sí pueden ser autónomos.

Una precisión importante: los proyectos seleccionados no reciben el dinero para repartirlo. La subvención cubre los costes del programa, incluidos los salarios de los participantes. Es dinero que no se devuelve, siempre que la entidad justifique bien la ejecución.

Antes de presentar la solicitud, conviene revisar las bases reguladoras y confirmar que la entidad cumple los requisitos: estar legalmente constituida, tener la documentación en regla y presentar un programa que encaje en el modelo experiencial que pide el SEF.

El fallo más habitual, y el más caro, es presentar la solicitud sin haber leído las bases. Cada convocatoria fija qué gastos son elegibles, qué documentación hay que adjuntar y cómo se justifica después. Si la entidad ejecuta el programa pero no presenta la justificación en plazo, la Administración puede reclamar la devolución de lo cobrado.
subvenciones Murcia pymes

Qué revela esta convocatoria del modelo murciano de inserción

Murcia no es la primera comunidad que tira de las entidades sociales para ejecutar programas de inserción, pero sí una de las que más peso da a este modelo. La lógica tiene sentido: las asociaciones llegan a colectivos que el mercado laboral ordinario deja fuera, y el SEF les pone el dinero para que los formen y les paguen mientras trabajan.

Ahora bien, el alcance tiene un techo. 140 participantes en toda la región es una cifra modesta si se compara con el volumen total de personas desempleadas. La convocatoria ayuda, pero no resuelve por sí sola la inserción de un colectivo amplio. El verdadero termómetro será cuántos de esos 140 acaban encontrando un empleo estable después del programa, algo que no se sabrá hasta dentro de un año.

Para un autónomo, la conclusión práctica es clara: esta línea no es la suya. Su vía son otras convocatorias del SEF, de ENISA o del ICO, más orientadas a financiar la actividad por cuenta propia. Y merece la pena seguir la pista a lo que publique el SEF en los próximos meses: en Murcia suelen salir varias líneas a lo largo del año.

Guía rápida del trámite

  • 📅 Plazos: La convocatoria está abierta y el plazo de solicitud termina el 23 de octubre de 2026.
  • ✅ Requisitos clave: Ser una entidad sin ánimo de lucro y presentar un programa experiencial de formación y contratación de personas desempleadas.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la Comunidad de Murcia, dentro del portal del SEF.
  • 💰 Importe o coste: Tres millones de euros en total; subvención condicionada a la justificación del programa.
  • ⚠️ Error a evitar: No leer las bases ni justificar la ejecución en plazo: obliga a devolver la subvención.

Tesoro subasta deuda la próxima semana: Letras el martes 13 y bonos el jueves 15

El Tesoro Público vuelve al mercado la próxima semana con dos subastas de deuda que medirán el apetito inversor. El martes 13 toca Letras a tres y nueve meses; el jueves 15, bonos y obligaciones.

Letras el martes: el 2,783% a nueve meses marca la referencia

La primera cita llega con una referencia clara. En la última subasta de Letras, celebrada el 8 de septiembre, los títulos a nueve meses se adjudicaron a un interés marginal del 2,783%, un nivel que no se registraba desde octubre de 2024. Los de tres meses, en esa misma puja, se quedaron en el 2,464%.

Son dos tipos que el Tesoro querrá comparar con lo que salga el martes. Si el marginal sube, el mensaje es que el inversor exige más por prestar al Estado a corto plazo. Si baja, la demanda ha absorbido sin problemas el volumen ofrecido en el tramo más corto de la curva. El detalle no es menor: no vale lo mismo colocar poco a un tipo alto que mucho a un tipo razonable.

Las Letras del Tesoro cumplen una función doble. Financian a corto y sirven de termómetro del apetito minorista, ese que en los últimos años ha encontrado en el producto del Tesoro una alternativa a los depósitos y a las cuentas remuneradas.

El Tesoro publica el calendario de cada convocatoria y los resultados de las pujas anteriores en su portal de deuda pública, donde también aparecen los tipos marginales de las últimas colocaciones.

El jueves llega, en cambio, la parte que pesa de verdad en el programa de financiación. Los bonos y obligaciones fijan el precio al que el Estado se endeuda a medio y largo plazo, y ahí no compite el ahorrador que aparca la nómina. Compite el inversor institucional, que compara cada emisión con el bono alemán, con el francés y, sobre todo, con el estadounidense.

El coste de la deuda no se decide en una puja aislada, sino en la suma de todas ellas y en el apetito que quede cuando el ciclo gire.

El mercado secundario llega tensionado por las ventas de deuda estadounidense

El contexto exterior no acompaña. En el mercado secundario se están produciendo ventas de bonos empujadas por la política económica de Estados Unidos, por el déficit creciente de su economía, y por la fortaleza del dólar. Cuando el bono americano rinde más y el billete verde se aprecia, el papel europeo paga la factura.

Nadie espera una subasta desierta. España sigue colocando su deuda sin sobresaltos, pero el tramo corto ya se paga a tipos que no se veían desde octubre de 2024. El calendario no da tregua.

Primas, tipos y el coste real de financiarse

Lo que se pone a prueba la semana que viene no es la capacidad del Tesoro para colocar papel, sino el precio al que lo coloca. La diferencia importa. El programa de financiación del Estado se ejecuta durante todo el año y cada décima que sube el tipo marginal se traslada al resto de emisiones de la curva, incluidas las que todavía no se han celebrado.

El precedente más cercano es octubre de 2024, el último momento en el que las Letras a nueve meses se pagaron tan caras. Que la referencia vuelva a esos niveles ahora, con el mercado pendiente del bono estadounidense, habla menos del riesgo español y más del suelo que han encontrado las rentabilidades en el resto del mundo. Y conviene ser honesto con las prioridades: la puja del jueves pesa más que la del martes, aunque las letras se lleven la atención informativa.

El riesgo tiene dos direcciones. Si el jueves los bonos salen con tipos por encima de la última referencia, el encarecimiento no se queda en las cuentas del Tesoro. También toca a la banca, que fija hipotecas y crédito mirando esa misma curva, y al ahorrador que compra letras a través de la web del organismo. Si salen mejor de lo esperado, el alivio será puntual, porque el mercado secundario volverá a mandar al día siguiente.

La respuesta llegará el jueves 15, cuando se conozca el resultado de la subasta de bonos y obligaciones. Esa es la cifra que conviene seguir, más que el titular del martes: cuánto está dispuesto a pagar el mercado por prestarle a España a medio y largo plazo. Habrá que ver, en paralelo, cómo evoluciona la demanda de deuda estadounidense, porque hoy es la variable que manda sobre todas las demás.

Hacienda subasta 40.000 m² de suelo rústico en Lugo: una vía para emprendedores agrarios

El Ministerio de Hacienda ha sacado a subasta 40.123 metros cuadrados de suelo rústico en el sur de Lugo, repartidos en 16 fincas entre Monforte, Bóveda y A Pobra do Brollón.

La puja mayor arranca en 4.032 euros y la más pequeña, en 304. El plazo para presentar ofertas cierra el 6 de noviembre a las 13.30 horas, en el registro de la Delegación de Economía y Hacienda de Lugo, la oficina provincial del Ministerio. La mesa de adjudicación, el órgano que decide a quién se le asigna cada finca, resolverá en un acto público el 16 de noviembre.

Qué sale a la venta y a qué precio de salida

El paquete lo autorizó la Dirección General de Patrimonio del Estado, después de concluir que estos terrenos no son necesarios para el servicio público ni resulta conveniente su explotación. Es el tipo de bien que acaba en manos del Estado por donaciones, embargos o porque con el tiempo desapareció cualquier rastro de su titular.

La mitad de las fincas están en zonas próximas al canal de regadío de esos tres ayuntamientos. Las otras ocho se sitúan en la concentración parcelaria de la parroquia monfortina de Piñeira, el proceso por el que se reagrupan fincas dispersas para hacerlas explotables.

Con 7.200 metros cuadrados, la parcela más grande se reparte entre Monforte y A Pobra do Brollón, en una zona limítrofe atravesada por el canal de regadío cerca de la parroquia de Eixón, y sale con un precio de partida de 4.032 euros. El precio de salida se queda en 0,56 euros el metro cuadrado.

El precio de salida es solo el principio: el negocio se decide después, cuando toca comprobar linderos, accesos y para qué sirve de verdad cada parcela.

En el otro extremo está la parcela más pequeña: 256 metros cuadrados en Piñeira que salen en primera puja por 304 euros, es decir, 1,19 euros por metro cuadrado. En Bóveda, las fincas se reparten por los parajes de Medorra, Rebonza, Burneiras y Teixugo.

La relación se completa con tres terrenos en zonas de regadío limítrofes entre A Pobra do Brollón y Monforte, y otro afectado por el canal en el lugar de A Veiga, ya en Monforte. Los lotes de Piñeira aparecen vinculados a los parajes de Casar, Souteiros, Cruz, Chao, Lama de Gullade, y Lagoa.

Quién puede pujar y qué hay que depositar

La participación es abierta. Solo quedan fuera quienes estén afectados por un concurso de acreedores o hayan sido declarados insolventes. Cada interesado puede presentar una única oferta por lote, y en ella debe indicar el número de lote y en qué subasta quiere participar.

Con cada oferta hay que depositar una cantidad en garantía. La garantía equivale al 5% del precio fijado en cada lote: en el lote mayor, eso son 201,60 euros. Si no resultas adjudicatario, el dinero se te devuelve en la cuenta bancaria que hayas indicado previamente.

Los lotes que queden desiertos se ofrecerán sucesivamente en segunda, tercera y cuarta puja, con un precio de partida que baja en cada ronda. Traducido al bolsillo: una finca que nadie quiera en la primera vuelta vuelve a salir más barata. Eso sí, nadie garantiza que el lote que te interesa llegue a esa ronda.

Y aquí está el detalle que más ofertas tumba. La documentación se entrega en el registro de la Delegación de Economía y Hacienda de Lugo, antes de las 13.30 horas del 6 de noviembre y con todo lo que exige el pliego. Ojo también con los intermediarios: el procedimiento es público y no hay que pagar a nadie por adelantado para ‘reservar’ una parcela ni para acceder a información que ya es pública.

comprar suelo rústico en subasta

Barato no siempre es negocio: lo que conviene mirar antes de pujar

Subastas de suelo rústico como esta se repiten cada año. Las delegaciones de Economía y Hacienda sacan a puja de forma periódica parcelas procedentes de herencias sin titular conocido, embargos o donaciones, y en paralelo la Agencia Tributaria subasta bienes embargados a través del portal público de subastas. El patrón se repite: precios de salida bajos, fincas pequeñas y dispersas y poca competencia.

Eso juega a favor de quien se lo prepara. El precio de salida no cubre lo que cuesta poner la finca en producción: desbroce, cerramiento, accesos o análisis del suelo. Y hay preguntas que el pliego no resuelve solo: si la parcela tiene salida a camino, si linda con otras del mismo dueño, qué cargas registrales arrastra o si estar cerca del canal de regadío implica algún derecho de agua, algo que conviene confirmar con la Confederación Hidrográfica correspondiente antes de pujar.

Para un emprendedor agrario que arranca, la lógica es sencilla: a 0,56 euros el metro cuadrado, 7.200 metros salen por menos de lo que cuesta un remolque nuevo. Pero el terreno solo vale lo que se puede hacer con él. Antes del 6 de noviembre hay margen para pedir el pliego, ir a ver las fincas sobre el terreno y echar cuentas de la inversión posterior. Si el lote se pone caro para lo que ofrece, siempre queda la ronda siguiente.

Guía rápida del trámite

  • 📅 Plazos: Las ofertas se presentan hasta las 13.30 horas del 6 de noviembre de 2026. La adjudicación se resuelve en acto público el 16 de noviembre.
  • ✅ Requisitos clave: Participación abierta: solo quedan fuera los afectados por concurso de acreedores o declarados insolventes.
  • 🌐 Dónde solicitarlo: Registro de la Delegación de Economía y Hacienda de Lugo, con la documentación que recoge el pliego de condiciones.
  • 💰 Importe o coste: Garantía del 5% del precio fijado por lote: 201,60 euros en el mayor. Precios de salida desde 304 hasta 4.032 euros.
  • ⚠️ Error a evitar: Presentar más de una oferta por el mismo lote o no señalar el número de lote y la subasta en la que se participa.

Helicópteros Pegasus de la DGT, en tierra: el preconcurso de la operadora reduce la vigilancia aérea de tráfico

Los helicópteros Pegasus de la DGT se quedan parcialmente en tierra por el preconcurso de acreedores de su operadora. Las bases de Málaga, Sevilla y Santiago de Compostela ya han dejado de volar y la vigilancia aérea del tráfico se reduce en buena parte de España.

Qué ha pasado con los Pegasus y a quién afecta

La compañía que opera las aeronaves, Eliance, ha comunicado a su plantilla de 230 trabajadores la activación del preconcurso de acreedores para intentar garantizar la continuidad del negocio. La decisión llega después de declarar pérdidas de 24 millones de euros en el último ejercicio cerrado.

Eliance está especializada en vuelos de emergencia, servicios sanitarios y extinción de incendios, y también ha operado los helicópteros de la Vuelta Ciclista. Su historial con las administraciones públicas no es limpio: en marzo del año pasado resolvió por incumplimiento su contrato con el 061 en Galicia, y aun así siguió operando aeronaves en Santiago y Ourense.

CCOO llevaba más de un año advirtiendo del riesgo. El sindicato sostiene que la DGT adjudicó el servicio a una empresa con contratos incumplidos a la espalda y que esa decisión pone ahora en peligro un servicio esencial para la Administración.

Un Pegasus en el aire cubre lo que ningún radar fijo alcanza: vigila desde arriba y graba la infracción para denunciarla después.

El contrato se cerró tras un concurso público que estuvo a punto de quedar desierto. La DGT pagó 51 millones de euros por modernizar la flota y garantizar su funcionamiento, con un objetivo declarado: doblar las horas de vuelo anuales, de 2.700 a 5.500.

Qué bases han dejado de volar y cuáles siguen activas

Según el sindicato, la situación ya se nota en el mapa. Tres de las bases principales llevan días sin despegar.

El calendario tampoco ayuda.

  • Málaga: sin actividad aérea tras el anuncio del preconcurso.
  • Sevilla: la base permanece en tierra.
  • Santiago de Compostela: sin vuelos pese a que la empresa mantenía operativa la zona de Galicia y Ourense.
  • Madrid, Zaragoza y Valladolid: sus helicópteros se integrarán en el desfile de las Fuerzas Armadas del 12 de octubre, de modo que tampoco estarán disponibles durante el puente del Pilar.
  • Valencia: la única base que conserva capacidad de vuelo.
pegasus en tierra

El resultado es una cobertura aérea reducida a mínimos en plena operación de tráfico. CCOO ha reclamado una revisión de la adjudicación y advierte de que el preconcurso puede desembocar en un concurso de acreedores con consecuencias todavía peores para el servicio.

Así funciona la vigilancia aérea y qué persigue el Pegasus

Los Pegasus no son radares al uso. Son helicópteros equipados con cámaras de alta definición y sistemas de medición que graban la infracción desde el aire y la tramitan después. Su valor está en lo que no ve ningún cinemómetro fijo: el uso del móvil al volante, el cinturón sin abrochar, los adelantamientos antirreglamentarios, o las maniobras temerarias entre motocicletas.

La multa no llega en el momento. El conductor se entera semanas más tarde, cuando recibe en casa la denuncia con la grabación adjunta. Esa es la razón por la que el Pegasus funciona como elemento disuasorio: nadie sabe cuándo le están grabando. La DGT detalla en su web oficial el funcionamiento de estos aparatos.

Análisis: la vigilancia aérea se apaga en el peor momento

La paradoja es difícil de ignorar. La DGT adjudicó un contrato de 51 millones de euros para doblar las horas de vuelo y ahora se encuentra con parte de la flota en tierra por los problemas financieros de su proveedor. La propia DGT respondió este verano que las aeronaves operaban con normalidad, aunque la actividad registrada fue muy inferior a la habitual.

En clave de servicio público, el agujero es evidente. Los Pegasus cubren tramos donde no hay radares fijos y detectan conductas que ninguna cámara de pórtico puede sancionar por sí sola. Con Málaga, Sevilla y Santiago fuera de juego y el resto de bases comprometidas durante el puente, la vigilancia desde el aire queda reducida a la mínima expresión.

Hay un matiz que conviene no perder de vista. Que menos helicópteros vuelen no significa que haya menos controles. Los radares fijos, los de tramo, los veloláser y las cámaras de semáforo siguen funcionando exactamente igual. El conductor que lea esta noticia como un permiso para pisar más el acelerador se equivoca: la denuncia por exceso de velocidad no entiende de flotas averiadas.

La pelota está ahora en el tejado de la DGT. La administración puede exigir a Eliance el cumplimiento del contrato mientras se sustancia el preconcurso, pero si la compañía acaba en liquidación tendrá que buscar un operador alternativo con urgencia. Mientras tanto, conviene recordar que la ausencia del helicóptero no relaja ninguna otra norma del Reglamento General de Circulación. El exceso de velocidad se sigue midiendo en los mismos puntos de siempre.

🚨 Ficha de la Normativa

  • Infracción / Novedad: La operadora de los helicópteros Pegasus de la DGT entra en preconcurso de acreedores y deja varias bases sin vuelo.
  • Sanción económica: No aplica. Es un problema de servicio, no una multa al conductor.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente. Málaga, Sevilla y Santiago de Compostela dejaron de volar tras el anuncio del preconcurso, en octubre de 2026.

ETF de Ethereum suman nueve días de salidas y pierden 2.000 millones mientras ETH cae a 2.461 dólares

Las salidas de los ETF de Ethereum suman ya nueve jornadas consecutivas, con más de 634 millones de dólares retirados en el mes. El ether (ETH) cotiza en torno a los 2.461 dólares, un nivel que funcionó como resistencia en mayo y que ahora intenta sostener como soporte.

El dato lo recoge el informe de 24/7 Wall St. a partir de las cifras de SoSoValue, la plataforma que monitoriza los flujos diarios de estos productos cotizados. No es un fenómeno exclusivo de Ethereum: los fondos de Bitcoin acumulan unos 388 millones de dólares en reembolsos durante el mismo periodo, y los vinculados a Solana, alrededor de 29,4 millones. La lectura es común — los inversores estadounidenses están reduciendo exposición cripto a través de vehículos tradicionales.

Nueve días de reembolsos: qué dicen los números

Los ETF al contado de Ethereum registraron más de 56 millones de dólares en salidas netas el viernes, la novena sesión consecutiva en negativo. En el conjunto del mes, las retiradas superan los 634 millones; el desgaste acumulado de activos en estos productos ronda ya los 2.000 millones de dólares, siempre según los datos recogidos por el informe.

El cambio de tendencia choca con el comportamiento de los meses previos. En julio, estos productos captaron unos 365 millones de dólares; en agosto, las entradas netas alcanzaron los 1.850 millones; y en septiembre, otros 832 millones. Buena parte de ese dinero entró por los fondos de BlackRock, el mayor emisor de ETF de ether al contado. Ahora el grifo se ha cerrado.

Las salidas llegan después de una recuperación notable. ETH pasó de un mínimo de 1.516 dólares en junio a un máximo reciente de 2.806 dólares, un rebote cercano al 85%. Hoy vuelve a estar cerca del punto de partida de ese tramo y cotiza ligeramente por encima de su media móvil exponencial de 100 días, una referencia que los analistas usan para medir la tendencia de medio plazo.

Las salidas de los ETF miden el apetito del inversor estadounidense más que la salud de la red, que mantiene casi 44 millones de ETH bloqueados.

Por qué los inversores están vendiendo

Hay dos explicaciones que encajan con los datos. La primera es pura toma de ganancias: después de subir cerca de un 85% desde junio, muchos inversores institucionales recogen beneficios. La segunda apunta a los rendimientos de los bonos del Tesoro estadounidense, que han subido en las últimas semanas y compiten directamente por el capital que busca rentabilidad con menos volatilidad.

Cuando el bono a diez años ofrece un cupón atractivo, algunos gestores reducen su posición en activos de mayor riesgo para reequilibrar carteras. Es un mecanismo clásico de rotación. No significa que se hayan roto las tesis sobre Ethereum, pero sí que el dinero institucional manda señales mixtas. Y hay un detalle añadido: según las fuentes consultadas, los traders están cargando posiciones cortas sobre ETH, apostando por más caídas a corto plazo.

Un termómetro institucional, no un veredicto

Conviene mirar estos flujos con perspectiva. Los ETF al contado de ether se aprobaron en julio de 2024, después de un largo pulso con la SEC, y desde entonces se han convertido en el principal canal de entrada institucional a la segunda criptomoneda. Que ahora registren salidas no rompe ese papel, pero recuerda que estos productos amplifican tanto las subidas como las bajadas: sus reembolsos son tan rápidos como sus entradas.

El contrapunto lo ofrece el staking, el mecanismo por el que se bloquean ETH para asegurar la red a cambio de recompensas. Según el informe, alrededor de 43,85 millones de ETH siguen depositados, una cifra prácticamente sin cambios desde el 1 de octubre. Eso equivale al 35,9% del total emitido, con una tasa de recompensa estimada del 2,55%. La estabilidad sugiere que no hay una desbandada de tenedores de largo plazo, solo una retirada táctica del dinero más especulativo. Puedes seguir el detalle en la página oficial que Ethereum dedica al staking.

La película, eso sí, tiene riesgos. La concentración del staking en unos pocos proveedores sigue siendo uno de los puntos débiles del ecosistema, y los rollups — las redes de segunda capa que procesan transacciones fuera de Ethereum para abaratarlas — todavía dependen de que la red principal mantenga su atractivo. Si los rendimientos de los bonos siguen subiendo, la presión vendedora podría mantenerse más de lo que el mercado espera.

El detalle técnico que vigilan los analistas es el soporte de 2.461 dólares. Si ETH lo defiende, el primer objetivo sería recuperar los 2.806 dólares; una ruptura sostenida por encima de ese nivel abriría la puerta a los 3.000 dólares. Si lo pierde, el escenario de corrección se complica. Por ahora, la balanza está equilibrada: los flujos institucionales restan, pero la estructura de medio plazo aún aguanta.

Lidl fija el precio de su bazar: un utensilio de cocina a 16,99 € desde el 12 de octubre

Lidl pone a la venta este 12 de octubre una arrocera de su marca Silvercrest por 16,99 euros: un movimiento con el que refuerza su bazar de no alimentación para elevar el ticket medio sin tocar el precio de la comida.

El modelo se llama SRK 400 D2 y llega tanto a la tienda física como a la web de la cadena alemana. El lanzamiento coincide con el festivo nacional del 12 de octubre, así que la disponibilidad en tienda dependerá del horario de cada establecimiento ese día.

Cómo es la arrocera que Lidl pone a la venta

Conviene separar el producto del folleto. La arrocera declara 400 vatios de potencia y un inserto de cocción de aluminio extraíble con recubrimiento antiadherente. Su capacidad es de 1 litro de arroz sin cocer, lo que la propia cadena traduce en unas 6 raciones.

Incluye un accesorio para cocinar al vapor verduras o pescado y una función automática de mantenimiento del calor cuando acaba la cocción. En la caja viajan además un vaso medidor, una cuchara para el arroz y el manual, con un cable de alimentación extraíble de unos 135 centímetros.

La tapa se abre con un botón y el vapor sale por una válvula con un recipiente que recoge el agua de condensación. Son detalles pequeños que en la práctica evitan que la encimera acabe chorreando. Menos folleto, más etiqueta.

Lo que no conviene tomar al pie de la letra son las reseñas. Las valoraciones que se leen en la propia web de Lidl son de clientes de la propia tienda, un escaparate donde el sesgo positivo es la norma. Sirven para saber qué espera el comprador, no para concluir que el aparato sea mejor que el de la competencia.

Un bazar que rota cada semana no vende utensilios sueltos: vende la excusa para volver a la tienda y llenar el carro de comida.

Por qué Lidl fija precios de bazar

El negocio no está en esta arrocera. Está en el surtido que la acompaña. La cadena alemana lleva años usando la no alimentación como herramienta de tráfico: un cliente entra a por un utensilio de 16,99 euros y sale con la compra de la semana. Es la lógica del bazar rotatorio, con referencias que aparecen y desaparecen cada pocos días.

estrategia Lidl no alimentación

La segunda pieza es el margen. En alimentación, el precio está vigilado por el comprador y por la competencia; en menaje y pequeños electrodomésticos, la marca propia da más aire. Silvercrest es la enseña con la que Lidl firma su bazar de cocina, y ese control de la cadena de producción se traduce en un coste por unidad más bajo: el mismo principio que sostiene el textil o la ferretería de de las cadenas de descuento y que explica qué es una marca de distribuidor.

La tercera pieza es la competencia. En el mismo escaparate conviven los bazares de otras cadenas de descuento y los gigantes del comercio electrónico, que han convertido el pequeño electrodoméstico en una categoría de precios agresivos. Lidl juega ahí con la ventaja de la tienda física: el producto se toca, se paga y se lleva puesto, sin gastos de envío ni espera.

El precio no es casual: 16,99 euros se queda justo por debajo de la barrera psicológica de los 17. Es el tipo de cifra que las cadenas fijan para que el producto se lea como una compra pequeña, de impulso, y no como un electrodoméstico que exige comparar antes de decidir.

📊 Qué incluye el precio de 16,99 euros

ElementoPrecioDato clave
Arrocera Silvercrest SRK 400 D216,99 euros400 vatios y 1 litro sin cocer
Accesorio de vaporIncluidoVerduras, pescado y otras cocciones
Mantenimiento del calorIncluidoFunción automática al terminar
Vaso medidor y cucharaIncluidosDosificación del arroz

Lo que de verdad decide si compensa

Una arrocera no es una novedad. El mercado lleva años lleno de aparatos parecidos, desde modelos básicos hasta equipos de gama alta con programas específicos. Por eso el dato que importa no es el precio de la etiqueta, sino el uso que le vayas a dar en casa.

Si el arroz, la quinoa o la pasta caen dos o tres veces por semana, el coste por tanda se diluye rápido. Si el aparato acaba en el armario, los 16,99 euros siguen ahí y ocupan sitio. Vamos a los números: la potencia de 400 vatios es modesta, así que el gasto eléctrico de cada cocción es bajo frente a otros electrodomésticos de cocina.

Hay tres reglas de consumo que aplican aquí. La primera, comparar por ración y no por envase. La segunda, mirar la garantía: al venderse en España, el producto queda cubierto por la garantía legal de tres años frente a faltas de conformidad. La tercera, si la compra se hace online, tener presente el plazo de 14 días naturales para devolverlo sin dar explicaciones.

El matiz importante es el servicio posventa. En un bazar rotatorio, el modelo desaparece de las estanterías cuando termina la campaña, así que recambios y reparaciones quedan en manos del servicio de atención de la cadena. Guardar el tique no es un detalle menor: es lo que permite ejercer la garantía si el aparato falla al segundo año.

Este análisis es divulgativo y de servicio al comprador. No es un consejo de inversión ni una recomendación de compra: la decisión depende del uso real de cada hogar.

🛒 El Veredicto de Compra

  • Calcula el coste por ración: reparte los 16,99 euros entre las tandas que harás al mes; si no llegan a tres, el utensilio no compensa.
  • Mira la ficha, no el folleto: comparan los 400 vatios y el litro de capacidad con lo que ya tienes en casa antes de decidir.
  • Guarda el tique: la garantía legal de tres años y los 14 días de devolución en la compra online se ejercen con el resguardo en la mano.

Starknet abandona los rollups y se convierte en L1: el token STRK se dispara

Starknet ha confirmado su intención de dejar de ser un rollup —una de las capas 2 que procesan transacciones aparte y solo envían un resumen a Ethereum— para operar como una red principal independiente. El movimiento, adelantado por Decrypt, busca acelerar su hoja de ruta técnica y ganar autonomía. El mercado no ha tardado en reaccionar.

El token STRK se ha convertido en el protagonista de la jornada en la órbita de Ethereum, con un volumen diario que roza el 99% de toda su capitalización. Un dato que describe una rotación excepcional: se negocia casi todo el valor de la red en apenas 24 horas.

Qué hay detrás del subidón de STRK

Los números son llamativos. El precio cotiza en torno a 0,11 dólares, con una capitalización informada de 822 millones de dólares y un volumen diario de 813,6 millones, según el análisis publicado por DiarioBitcoin. Eso sitúa la relación entre volumen y capitalización en el 98,97%, frente a un promedio de 30 días del 13,50%.

Conviene, eso sí, separar la euforia del dato. El avance que circula es del 54,65%, pero el propio análisis reconoce que esa cifra no cuadra con la variación frente al cierre previo, cercana al 4,31%. La apertura que se consigna queda muy por debajo del mínimo del día, lo que apunta a que los campos mezclan ventanas temporales distintas. Sin la serie completa, ese 54,65% debe tomarse como una variación de periodo sin reconciliar, no como una ganancia diaria.

El otro termómetro es la sobrecompra. El RSI de 14 días se coloca en 86,6 y el estocástico en 88, niveles que no son una señal automática de venta, pero sí advierten de un equilibrio riesgo-beneficio deteriorado. El precio se encuentra por encima de todas las medias móviles relevantes, lo que confirma la tendencia alcista, y a la vez se sitúa más de un 7% sobre el VWAP intradía.

Un volumen diario casi igual a toda la capitalización no prueba que entre dinero nuevo: prueba que el token cambia de manos como pocas veces.

El MACD conserva un cruce favorable y el precio supera las SMA de 5, 10, 20, 50, 90 y 200 días. Alineación completa. Lo que no hay es confirmación en el terreno de los derivados: faltan tasas de financiamiento, interés abierto y datos de liquidaciones, por lo que no puede afirmarse que el movimiento venga de apalancamiento o de un cierre masivo de cortos.

Por qué Starknet quiere dejar de ser un rollup

El anuncio de pasar a L1 respira, con dos desarrollos técnicos recientes. Por un lado, Starknet ha reducido a 2,1 GiB el uso de memoria de su provador Stwo, la pieza que genera las pruebas criptográficas que demuestran que cada operación se ha ejecutado bien. Menos recursos para el mismo trabajo es eficiencia pura. Por otro, el proyecto trabaja en un enfoque de defensa cuántica que, según su propio planteamiento, se aceleraría operando como capa 1 en lugar de depender de la infraestructura de Ethereum.

El contexto tecnológico es plausible, pero no está probado que sea la causa del salto. La información disponible advierte de que ninguna de esas noticias demuestra una relación causal con el movimiento de precio. Es la diferencia entre un catalizador y una coincidencia bien contada.

token STRK

Para el ecosistema de Ethereum, la jugada de Starknet abre una pregunta incómoda. Si una de las capas 2 con más recorrido decide que su futuro está fuera de la red que le da seguridad, ¿qué queda de la narrativa de que los rollups son la principal vía de escalado? La respuesta, de momento, es matizada: Starknet seguiría vinculada a Ethereum por comunidad y herencia técnica, pero dejaría de resumir sus operaciones en ella. Es un cambio de relación, no un divorcio total.

La letra pequeña que el precio todavía no ha leído

Aquí conviene bajar el volumen de la fiesta. Hay un aviso sobre negociación posiblemente artificial —operaciones que aparentan actividad sin representar demanda económica real—, lo que en la jerga se conoce como wash trading. No equivale a una verificación independiente, pero encaja con la anomalía cuantitativa de un volumen casi idéntico a la capitalización.

Tampoco hay métricas que permitan valorar el proyecto con fundamento. Faltan oferta circulante, oferta total, valoración totalmente diluida y calendario de desbloqueos de tokens. Sin esos datos no es posible estimar la dilución futura ni comparar múltiplos con otras redes de escalado. Y sin datos de uso —usuarios, aplicaciones, tarifas, valor total bloqueado, lo que el sector llama TVL— la tesis de largo plazo sigue siendo una hipótesis, no un hecho.

Este es un patrón que ya se ha visto en ciclos anteriores. Cada vez que un protocolo anuncia un giro estratégico, el token se mueve primero, y las métricas de adopción llegan después, si llegan. El caso de Starknet recuerda a otros saltos de narrativa: el mercado premia la historia mucho antes de que la red demuestre que esa historia se sostiene. La diferencia, esta vez, es la magnitud del volumen, que multiplica por más de seis el promedio mensual.

La lectura prudente es distinguir tendencia de punto de entrada. La tendencia es alcista mientras el precio respete sus medias. El punto de entrada, después de un salto así, es el peor momento para dejarse llevar. Quien ya tenga exposición puede mantener mientras el soporte aguante; quien esté fuera debería esperar una consolidación confirmada antes de plantearse nada.

El calendario que importa no es el del gráfico, sino el del desarrollo. La conversión a L1 no es un interruptor: exige definiciones de gobernanza, cambios técnicos de calado y probablemente una transición larga. La próxima cita será ver si esa intención se traduce en hitos verificables o queda en un titular que se apaga cuando el volumen vuelve a la normalidad.

Goldman, JPMorgan y Citi llegan a los resultados bancos EE.UU. con la IA como motor

La gran banca estadounidense afronta la temporada de resultados del tercer trimestre con balances saneados, mercados en máximos y una pregunta incómoda colándose en cada llamada con analistas: hacia dónde van los tipos y qué ocurre si el crédito empieza a resquebrajarse. Esa es la fotografía que dibujó Herman Sheen, analista sénior de bancos de Estados Unidos en Bloomberg Intelligence, durante su intervención en Bloomberg Television. Su diagnóstico no es dramático, pero tampoco invita a la complacencia.

Un telón de fondo marcado por los tipos y el crédito

Sheen arranca situando el contexto en el último movimiento de la Reserva Federal. Ese paso, sostiene, ha instalado dudas sobre el rumbo de la economía y, por arrastre, sobre la calidad crediticia de las entidades. La realidad que describe es justo la contraria a la de un ciclo de deterioro: los clientes pagan a tiempo y no hay indicadores de que la morosidad este repuntando.

Por eso lo que el analista quiere escuchar de los equipos directivos no son tanto las cifras del trimestre cerrado como las señales hacia adelante. ¿Aparecen indicios tempranos de que el crédito se afloja? ¿Sigue siendo el crédito privado una fuente de inquietud o esa conversación ya se ha agotado? En su lectura, las alarmas se han apagado casi por completo y los casos que han ido surgiendo responden a fraudes puntuales, no a un problema sistémico. Los malos actores, viene a decir, terminan depurándose solos.

SpaceX y una primera mitad que no se repetirá

El primer semestre tuvo un motor excepcional: la salida a bolsa de SpaceX. Sheen describe un ejercicio partido en dos mitades muy distintas, con una primera etapa marcada por una actividad extraordinaria de colocaciones, un volumen elevado de negociación ligado a esa operación y un empujón inesperado para las áreas de gestión patrimonial, que vieron llegar a nuevos clientes con liquidez recién creada.

Ese impulso se ha ido diluyendo. Los retrasos en el calendario de salidas a bolsa y una mayor fragilidad de los mercados han enfriado el ánimo, incluso con la renta variable en máximos impulsada por la inteligencia artificial mientras otros sectores se quedan rezagados. La nota positiva, apunta el analista, llega con la posible colocación de Anthropic en el cuarto trimestre, un balón de oxígeno para entidades con fuerte peso en banca de inversión como Goldman Sachs y Morgan Stanley.

El crédito está limpio y no hay señales de deterioro, pero todo el mundo mira ya al siguiente paso: si aparecen los primeros indicios de que algo se resquebraja.

— Herman Sheen, Bloomberg Intelligence

La IA: exposición indirecta y riesgo de segunda ronda

En la conversación se bromea con dejar aparcada la palabra burbuja al hablar de inteligencia artificial, pero la pregunta de fondo no desaparece. Sheen rebaja la alarma sobre la exposición directa: los bancos conceden préstamos y los mantienen en su balance, aunque su papel principal es el de facilitadores. Diseñan bonos y valores para canalizar el dinero de los inversores hacia la construcción de centros de datos.

El riesgo, por tanto, es de segundo orden. Si el ritmo de esa inversión se frena, los ingresos asociados a esa actividad también se resentirían. Ese es, según el analista, uno de los motivos por los que títulos ligados a los mercados de capitales como Goldman y Morgan Stanley han perdido algo de impulso en los últimos meses.

La gestión patrimonial, el punto brillante del trimestre

Frente a una banca de inversión y unas mesas de negociación que se esperan irregulares, la gestión patrimonial aparece como la excepción luminosa del tercer trimestre. Con mercados de renta variable volátiles pero todavía atractivos, desde Bloomberg Intelligence anticipan que el dinero nuevo seguirá entrando. Morgan Stanley ha convertido ese negocio en la base de sus retornos y de su rentabilidad, en la parte alta del grupo de comparables. JPMorgan y su unidad de asesoramiento financiero también se sitúan entre las referencias del sector.

La sucesión en Goldman centra las preguntas

Más allá de los números, Sheen señala un tema que dominará los turnos de preguntas: la sucesión. En Goldman Sachs, los inversores quieren saber quién tomará el relevo de David Solomon y en qué plazos. El analista remite a un artículo de Bloomberg sobre John Waldron como posible número dos llamado a asumir el mando en un horizonte de un par de años, un asunto que estará en el centro de la conversación.

La logística de esas jornadas tampoco ayuda. Las llamadas de los grandes bancos se solapan o se encadenan, y el equipo de análisis sigue los resultados y los titulares en tiempo real desde el terminal de Bloomberg.

Contexto: una temporada con el listón alto

Goldman Sachs, JPMorgan y Citigroup figuran entre las entidades que abren el fuego de la temporada de resultados del 3T en Estados Unidos, una cita que funciona como termómetro de la economía por su peso en los índices y por lo que revela sobre el comportamiento de empresas y consumidores. A esto se suma un mercado que cotiza en máximos gracias al ciclo de inversión en inteligencia artificial, con la paradoja de que amplias capas del parqué siguen sin participar de ese entusiasmo. La comparación con la primera mitad del año será inevitablemente exigente.

Qué significa para el inversor

La lectura práctica de este análisis apunta en tres direcciones. La primera es el crédito: cualquier mención a un repunte de impagos o a un endurecimiento de las condiciones cambiará el tono de la temporada más que un trimestre bueno de negociación. La segunda es la calidad de los ingresos, con la gestión patrimonial y las comisiones recurrentes como contrapeso a la volatilidad de la banca de inversión. La tercera es estructural: la financiación de los centros de datos ha convertido a los grandes bancos en pieza clave del ciclo de la inteligencia artificial, y cualquier frenazo en esa inversión se notará antes en sus cuentas que en los titulares.

Para el lector que sigue el sector, la temporada servirá menos para certificar lo bien que ha ido el trimestre que para calibrar la confianza de las cúpulas en el escenario que viene.

Nadie espera ya un trimestre espectacular. La pregunta que planea sobre la temporada es otra: si la banca estadounidense es capaz de sostener la rentabilidad cuando el viento de cola de las colocaciones se apaga y el de la inteligencia artificial depende de decisiones que no controla. La respuesta empezará a llegar en los próximos días.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Trump bendice el acuerdo nuclear de Arabia Saudí: uranio al 20% que Irán no puede tocar

El 22 de julio de 2026, mientras Donald Trump amenazaba con golpear otra instalación nuclear iraní, el ministro de Energía saudí estampaba su firma en Washington en un acuerdo de cooperación nuclear con Estados Unidos. El artículo 7 de ese texto abre la puerta a que Riad enriquezca uranio hasta el 20%, justo lo que Washington lleva cuatro décadas negándole a Teherán entre sanciones y bombas. En su último análisis, VisualPolitik sostiene que el acuerdo no le vende una bomba a Arabia Saudí, pero sí algo parecido de puertas adentro: una opción sobre ella.

Al día siguiente de la firma, Trump escribió en su red social que no habría enriquecimiento de material y que Washington no se opone a las instalaciones civiles. El canal lo dice con retintín: los tuits no anulan acuerdos firmados. Y en Riad, añade VisualPolitik, parecen tener otras intenciones. Mohamed Bin Salman repitió ante las cámaras estadounidenses que si Irán se hacía con la bomba, Arabia Saudí haría lo mismo para equilibrar el poder regional.

Un permiso de la era atómica y dos décadas de negociación

Para vender reactores, componentes o combustible nuclear, una empresa estadounidense necesita un papel concreto: el acuerdo 123, bautizado así por la sección de la ley de energía atómica de 1954 que lo regula. Sin él no hay negocio posible. Washington y Riad llevaban más de una década negociándolo; las conversaciones se cerraron en noviembre de 2025, con Bin Salman en la Casa Blanca, y culminaron con la firma de julio de 2026. El 24 de agosto, la Casa Blanca remitió el texto al Congreso, que tiene 90 días de sesión para tumbarlo. Si no lo hace, entra en vigor con su polémico artículo 7 incluido.

Ese artículo diseña una escalera de tres peldaños. El primero prevé un estudio conjunto de dos años para evaluar si tiene sentido enriquecer uranio en suelo saudí. El segundo permite, si ambas partes lo acuerdan por escrito, construir una planta que enriquezca hasta el 5%. El tercero abre la puerta a subir el techo hasta el 20%.

Del 5% al 20% está casi todo el trabajo

Conviene recordar la física. El uranio que sale de la mina contiene apenas un 0,7% de uranio 235. Para alimentar una central basta con subirlo al 3% o al 5%; para fabricar una bomba hace falta rondar el 90%. Visto así, un 20% parece poca cosa. No lo es. El esfuerzo de enriquecimiento no crece en línea recta: el tramo más duro es el primero, cuando hay que separar el poco material útil de una montaña de uranio, y a partir de ahí cada paso cuesta menos. Del 0,7% al 20% está casi todo el trabajo; del 20% al 90% es el último empujón.

Según The Wall Street Journal, si el estudio del primer peldaño da luz verde, la planta la construirían empresas estadounidenses como una especie de caja negra: los saudíes no verían la tecnología ni operarían las instalaciones. Y si Washington dice que no, Riad se comprometería a no enriquecer por su cuenta ni con otro socio durante diez años. El detalle es que ni la caja negra ni esa década aparecen en el texto público. Estarían en dos cartas anexas que siguen siendo secretas.

Estados Unidos no le ha vendido un arma nuclear a Arabia Saudí, pero sí le ha vendido la opción de fabricarla si algún día la necesita.

— VisualPolitik

El canal lo llama latencia nuclear: tener la capacidad de dar el salto sin darlo, pero pudiendo hacerlo en poco tiempo. Es la opción que, según VisualPolitik, persiguen los saudíes.

Por qué enriquecer en casa es un disparate económico

La versión oficial tiene su lógica: el reino quema cerca de un millón de barriles diarios para generar electricidad, sobre todo en verano, y a 80 dólares el barril son unos 30.000 millones al año que dejan de exportarse. El canal responde que Arabia Saudí tiene alternativas más baratas literalmente encima de su cabeza: en 2021 inauguró una planta solar que vende electricidad a 1,04 céntimos por kilovatio hora, un récord mundial. Sus planes nucleares, mientras tanto, han encogido: de 16 reactores anunciados en 2011 se ha pasado a dos.

El argumento se cae del todo al hablar de enriquecimiento. Dos reactores necesitarían en torno al 0,6% de la capacidad mundial, un servicio que comprado fuera costaría unos 80 millones de dólares al año. Hacerlo en casa sería mucho más caro, porque en este negocio el tamaño lo es todo. Y en todo Oriente Medio no existe una sola fábrica de combustible nuclear: el uranio tendría que cruzar continentes de ida y vuelta. Israel opera cuatro reactores con combustible comprado en el exterior y no le va mal. Para VisualPolitik, ningún estudio serio avalaría una planta así por méritos propios.

Emiratos firmó en 2009; Riad no ha firmado nada parecido

El contraste deja al descubierto la cesión. Emiratos Árabes Unidos firmó su acuerdo 123 en 2009 y tuvo que renunciar por escrito a enriquecer y a reprocesar, además de aceptar el protocolo adicional, la herramienta que permite a los inspectores del OIEA llamar a puertas que el país no les enseña. Con Arabia Saudí no hay nada de eso: en su lugar hay un sistema de inspecciones a medida en el que Riad decide qué se puede ver y cuándo, y el tope del 5% solo se aplica a las plantas con tecnología estadounidense. El texto público no prohíbe a Riad enriquecer con tecnología propia o de terceros.

El canal recuerda lo que ocurrió la última vez que se subestimaron esas puertas. En los años setenta, un ingeniero paquistaní llamado Abdul Qadeer Khan trabajaba en Urenco, el consorcio europeo de enriquecimiento. Los diseños de centrifugadoras que se llevó acabaron en Pakistán, Libia, Irán y Corea del Norte.

Qué gana Washington con esta cesión

VisualPolitik apunta a varios motivos. El primero es el negocio nuclear, con Westinghouse y la surcoreana Kepco como grandes beneficiadas. El segundo es el argumento estrella de la administración: si no lo hacemos nosotros, lo harán China o Rusia. El problema, matiza el canal, es que ni Pekín ni Moscú habían puesto sobre la mesa la exportación de tecnología de enriquecimiento. El tercero apunta a los Acuerdos de Abraham y a Israel, donde el 27 de octubre hay elecciones y la oposición ya ha convertido el asunto en tema de campaña. A eso se suma una evaluación de la inteligencia estadounidense recogida por The Washington Post a finales de septiembre: los saudíes no han descartado desarrollar armas nucleares.

Puestos a ordenar el tablero, caben dos lecturas y ninguna es cómoda. La primera sostiene que Washington ha sustituido el viejo reflejo de la no proliferación por una política de socios privilegiados: mejor un aliado con latencia nuclear vigilada que un rival con capacidad libre. La segunda, menos generosa, apunta a que la administración ha canjeado una línea roja de cuatro décadas por contratos, influencia y un gesto hacia Riad en plena competición con China. En cualquiera de los dos casos conviene retener una idea: el acuerdo todavía puede descarrilar. El Congreso tiene 90 días de sesión para tumbarlo y las elecciones israelíes pueden envenenarlo. Pero si sale adelante quedará fijado un precedente incómodo, porque lo que hoy se presenta como energía civil mañana se lee como un programa a un paso de la bomba.

Queda la pregunta que el propio canal lanza a su audiencia: a santo de qué romper ahora tantas líneas rojas, con el uranio y tambien con los F-35. ¿Qué busca realmente Donald Trump?

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube.

IA y empleo: por qué Google y Microsoft ya invierten en reentrenar a millones de trabajadores

El material que hemos recibido para esta pieza no cuadra. El titular y los metadatos hablan de inteligencia artificial, empleo, Google y Microsoft; el vídeo enlazado pertenece al canal Arte de invertir y se titula como un analisis de cinco acciones; y la transcripción disponible, que debería sostener todo el artículo, abre con la presentación de un bizcocho de limón. Tres fuentes, tres temas distintos, ningún punto de contacto.

No es un detalle menor. Un artículo periodístico se construye sobre una fuente verificable, y aquí la única fuente textual que tenemos no menciona ni una sola vez la automatización, el mercado laboral o el reentrenamiento de trabajadores. Publicar la pieza que piden los metadatos exigiría rellenar ese hueco con datos que nadie nos ha facilitado.

Lo que dice el título y lo que trae la transcripción

El encabezado promete una historia concreta: Google y Microsoft invirtiendo en recualificar a millones de personas ante el avance de la automatización. Es un asunto real, con aristas interesantes y mucha literatura pública detrás. El problema es que el vídeo de Arte de invertir, según su propio título, va de otra cosa: de valores que supuestamente están comprando los grandes inversores.

Y la transcripción que acompaña al enlace no desarrolla ninguna de las dos. Se limita a saludar a la audiencia, anunciar un vídeo especial y presentar una receta que, según el presentador, le han pedido mucho. Ahí termina el texto.

Una transcripción que no sostiene nada

Cuando la fuente principal es un puñado de frases sobre repostería, cualquier desarrollo posterior es invención. Da igual lo bien documentado que esté el debate sobre IA y empleo en otros sitios: este artículo no puede apoyarse en él y presentarlo como si saliera del vídeo.
‘Vamos a preparar una receta que me habéis pedido muchísimo’, dice el presentador. Es la única tesis que el material permite atribuirle.

— Arte de invertir

La regla es sencilla: si el vídeo solo ofrece una opinión, no la convertimos en hecho; si no ofrece nada sobre el tema del titular, no lo rellenamos. Aquí no hay ni opinión ni dato sobre IA y empleo.

Por qué no vamos a improvisar el contenido

Existe la tentación de escribir el artículo igual. Buscar cifras públicas, citar informes conocidos y colocar el vídeo al final como si fuera el respaldo. Funcionaría en apariencia. También sería un fraude editorial: el lector haría clic esperando el análisis de Arte de invertir y encontraría una pieza construida sobre otras fuentes, sin avisar de dónde sale cada cosa.

Hay además un problema práctico. Los metadatos piden mencionar a Google, a Microsoft y al reentrenamiento masivo de trabajadores. Podemos hablar de esos asuntos en abstracto, pero sin el vídeo no hay atribución posible, y sin atribución cualquier afirmación sobre lo que están haciendo esas compañías se queda en el aire.

Qué necesitamos para publicar

Tres cosas, y ninguna es complicada. Primero, la transcripción real del vídeo que corresponde al enlace, o el enlace correcto si lo que falla es la URL. Segundo, confirmar el tema: si la pieza va sobre IA y empleo, el vídeo debería tratarlo; si va sobre las compras de los grandes inversores, el titular tendría que reflejarlo. Tercero, decidir qué enfoque asume el medio, porque ahora mismo compiten tres versiones distintas de la misma pieza.

Con esos mimbres, el artículo se escribe en una tarde. La conversación sobre automatización y recualificación tiene material de sobra: programas corporativos, planes públicos, dudas sindicales y una pregunta de fondo que nadie ha respondido bien, la de quién paga la transición. Y el análisis de Arte de invertir, si finalmente es sobre carteras, tiene su propio interés para quien sigue el mercado.

Lo que sí podemos afirmar hoy

Podemos decir que el vídeo existe, que dura unos veinte minutos y que pertenece al canal Arte de invertir. Podemos decir que su título apunta a cinco valores y que la transcripción recibida no lo confirma. Poco más. Cualquier frase adicional sobre Google, Microsoft o el futuro del empleo sería nuestra, no del vídeo, y así habría que etiquetarla.

Preferimos dejar la pieza en espera que publicarla con un andamio. Cuando llegue el material correcto, la escribimos. Mientras tanto, el enlace queda aquí abajo para quien quiera comprobar por su cuenta qué contiene realmente el vídeo.

Puedes ver el vídeo completo en el canal Arte de invertir en YouTube.

Youtube video

La Palma inaugura el complejo de telescopios rayos gamma más potente del mundo

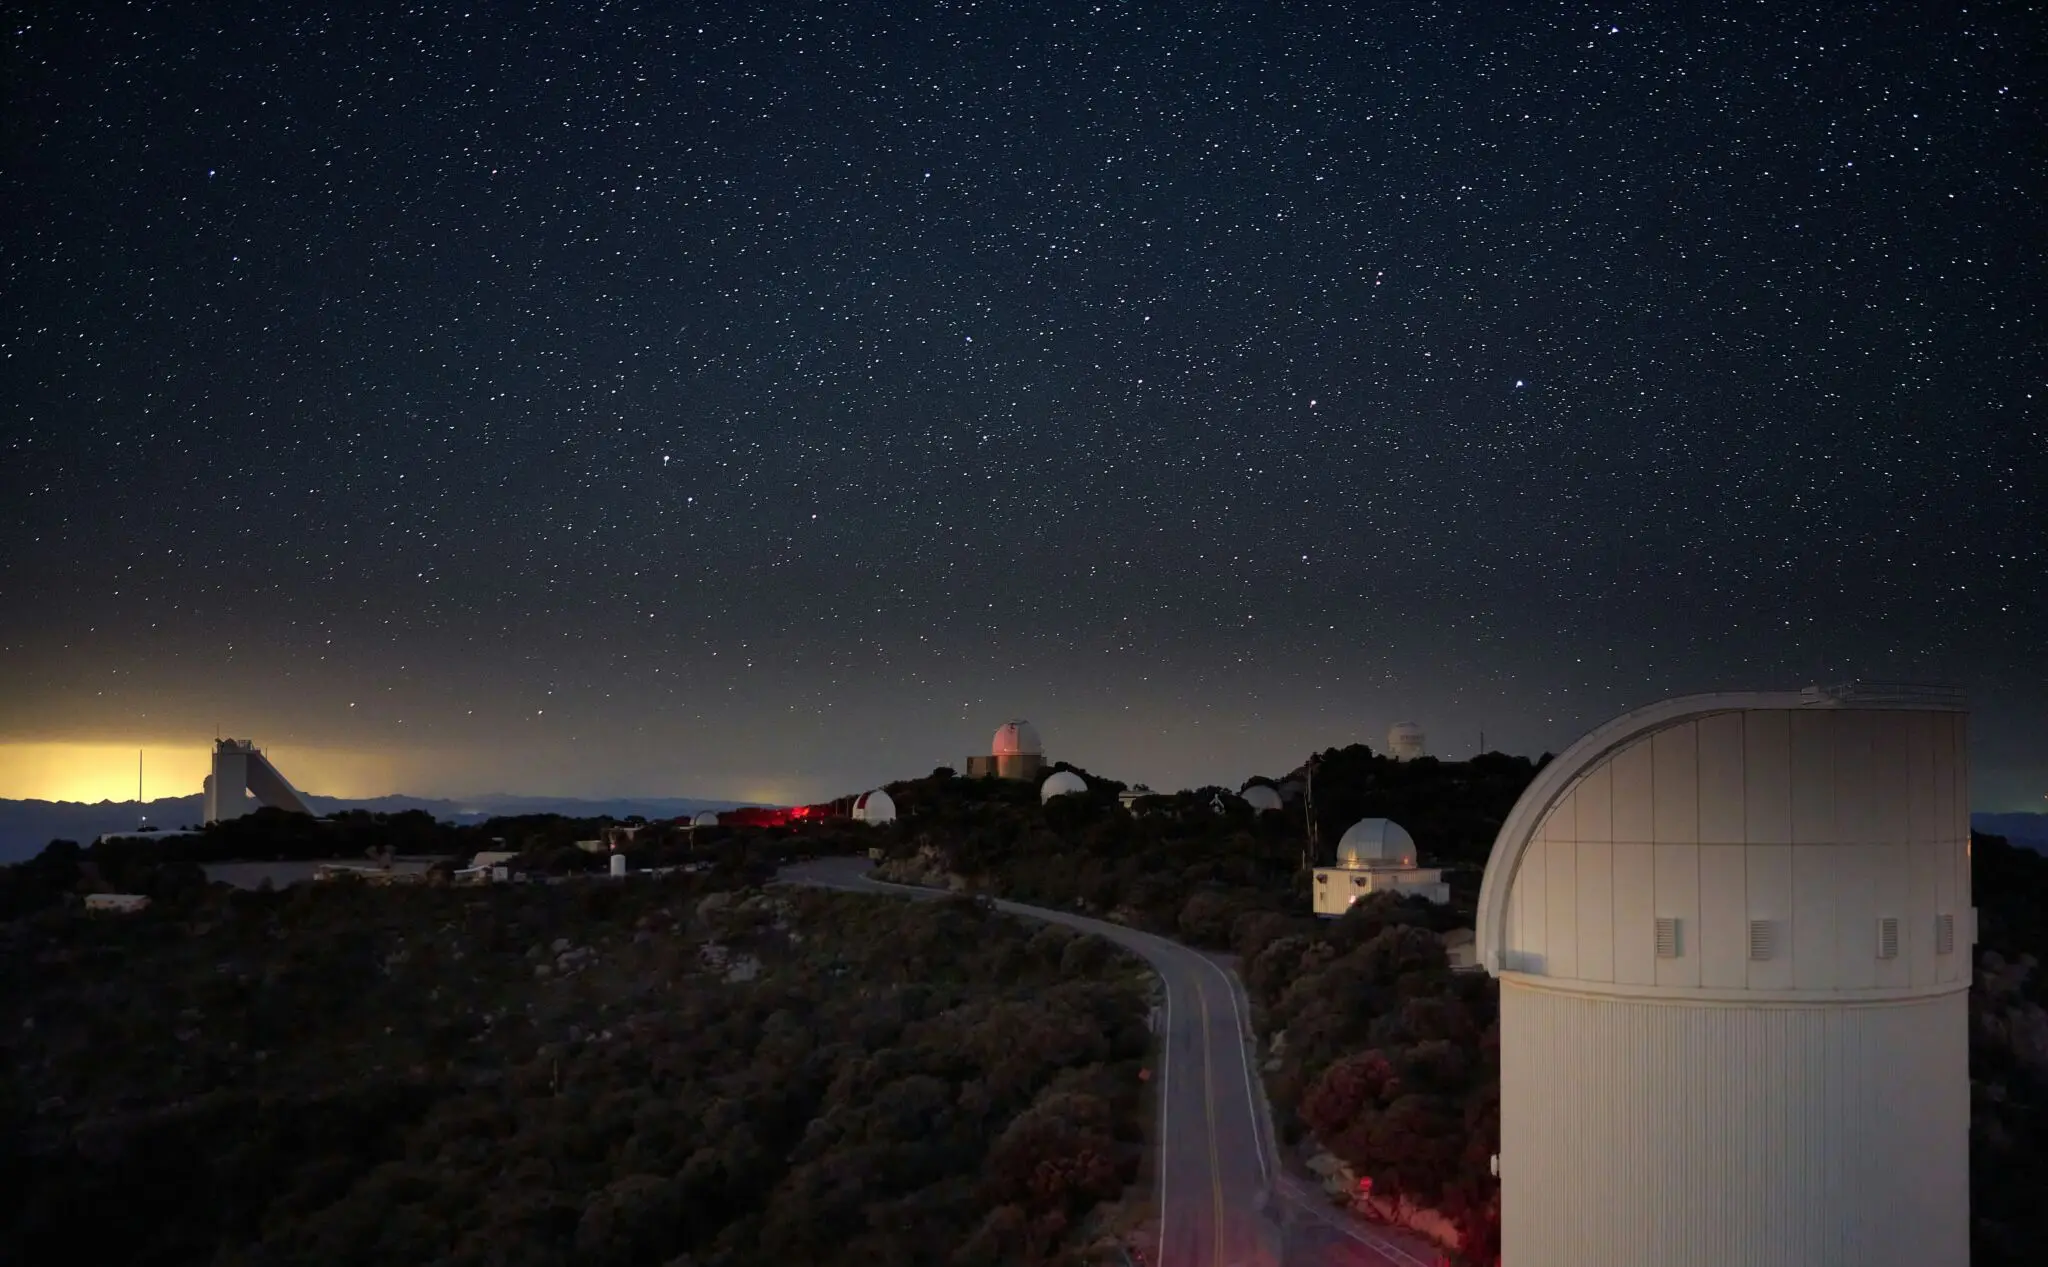
Cuatro telescopios de rayos gamma se estrenan el 15 de octubre en La Palma. El Observatorio del Roque de los Muchachos inaugura el CTAO-Norte, la instalación más potente del mundo para captar la radiación extrema que emiten los agujeros negros y las supernovas, un proyecto internacional con una participación española decisiva.

La puesta en marcha marca el paso de la fase de diseño y construcción a la operativa. Los cuatro LST (Large-Sized Telescope) trabajarán en red para capturar destellos que duran milisegundos y localizar su origen en el firmamento. El consorcio internacional del Cherenkov Telescope Array Observatory eligió el Roque de los Muchachos como sede norte en 2015; el telescopio prototipo se inauguró en 2018. Ahora llega el complejo completo.

Cuatro ojos gigantes para el universo extremo

En el cosmos existen fenómenos capaces de generar emisiones ultraenergéticas en forma de rayos X y gamma. Los agujeros negros y las estrellas de neutrones figuran entre los sospechosos habituales. Óscar Blanch, investigador del IFAE y coordinador técnico de los telescopios LST, lo explicaba así a La Vanguardia: cuando se detecta luz de alta energía ‘sabemos que, en algún lugar, se ha producido un proceso capaz de acelerar partículas a energías extraordinarias’.

El CTAO no es una instalación única, sino una red con dos sedes complementarias. En el desierto de Atacama, en Chile, el CTAO-Sur se especializará en el rango más elevado del espectro y apuntará al centro de nuestra galaxia. En Canarias, el CTAO-Norte cubrirá el sector de menor energía, el idóneo para detectar rayos gamma de acontecimientos lejanos cuya radiación llega más atenuada.

La ventaja de observar desde el suelo es que convierte la propia atmósfera en una pantalla gigantesca de detección. Los satélites en órbita captan de forma directa la banda inicial y menos extrema de los rayos gamma; los instrumentos en superficie aprovechan el aire para detectar indirectamente las emisiones de muy alta energía. Ambos enfoques se integran.

La atmósfera que nos protege de esta radiación se convierte, para los telescopios Cherenkov, en la pantalla más grande jamás construida.

Cómo se caza un destello que dura milisegundos

CTAO La Palma

Cuando los rayos gamma alcanzan el planeta, interaccionan con las moléculas del aire y les transfieren gran parte de su energía. Se desata entonces una cascada de partículas subatómicas que atraviesa la atmósfera y deja tras de sí una iluminación tenue y efímera: la luz Cherenkov. Los LST están diseñados para captar esos fogonazos.

Conviene precisar el detalle que suele confundir a quien lee la expresión ‘más rápido que la luz’. Nada supera la velocidad de la luz en el vacío, pero sí es posible hacerlo en un medio como el aire, donde la luz viaja más despacio. Las partículas de la cascada aprovechan ese margen. De ahí surge el resplandor azulado que los telescopios persiguen.

La otra baza es la reacción. Los LST pueden redirigir su mirada a cualquier punto del firmamento en cuestión de segundos, lo que les permite responder a las alertas que emiten los satélites y perseguir un fenómeno antes de que se apague. Esa coordinación entre órbitas y superficie convierte el cielo nocturno en un único instrumento distribuido.

El tamaño del fenómeno desafía la intuición. La cascada que desata un único rayo gamma ocupa una franja enorme de cielo y se apaga casi al instante: captarla equivale a fotografiar una chispa fugaz sin saber cuándo se encenderá. Cada destello llegó, además, desde un lugar donde la naturaleza acelera partículas a energías que ningún laboratorio terrestre puede alcanzar.

Un laboratorio abierto con sello español

El proyecto CTAO cuenta con una participación destacada de centros de investigación españoles: el Instituto de Astrofísica de Canarias (IAC), el Instituto de Astrofísica de Andalucía (IAA-CSIC), el Institut de Ciències de l’Espai (ICE-CSIC), el Institut de Física d’Altes Energies (IFAE), y el Institut de Ciències del Cosmos de la Universitat de Barcelona (ICCUB). Para Iván Agudo, investigador del CSIC en el IAA, albergar esta instalación supone, en sus palabras a La Vanguardia, ‘una enorme ventaja competitiva para atraer y retener talento científico’.

Con estos cuatro telescopios se abre una ventana que hasta ahora estaba mal iluminada. Buena parte de lo que sabemos sobre los procesos más violentos del universo procede de satélites y de instalaciones Cherenkov anteriores, capaces de ver poco y de reaccionar despacio. La combinación de sensibilidad, cobertura y velocidad de reacción es lo que cambia las reglas. Conviene, eso sí, calibrar las expectativas: la inauguración del 15 de octubre no implica que la ciencia de rutina arranque al día siguiente. Según Blanch, aún quedan tareas de puesta en marcha y validación antes de que los telescopios operen de forma sistemática, y los primeros resultados sólidos no llegarán hasta que el conjunto funcione como un solo instrumento.

La comparación con Chile ayuda a entender la arquitectura. Ninguna de las dos sedes bastaría por sí sola: el sur privilegia la energía extrema y el corazón de la Vía Láctea; el norte, la radiación más atenuada que llega de galaxias lejanas. Juntas cubren un rango que ningún instrumento abarcaba completo. Blanch resumía el momento con una idea sencilla: ahora empieza una etapa en la que el trabajo conjunto de estos telescopios permitirá abrir una nueva ventana al universo. La primera prueba de fuego llegará cuando el sistema responda al primer aviso de un satélite.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la puesta en marcha del CTAO-Norte, el complejo de cuatro telescopios LST para astronomía de rayos gamma más potente del mundo.
  • Dónde: Observatorio del Roque de los Muchachos, en La Palma, Islas Canarias (España).
  • Institución responsable: Cherenkov Telescope Array Observatory (CTAO), con participación del IAC, el IAA-CSIC, el ICE-CSIC, el IFAE y el ICCUB.
  • Cuándo: inauguración el 15 de octubre de 2026; sede norte elegida en 2015 y telescopio prototipo inaugurado en 2018.
  • Impacto a futuro: abre una ventana nueva al universo extremo y coloca a España en la primera línea de la astrofísica de altas energías.

Solana 200 ms slots: mainnet activa SIMD-0525 y promedia 218,3 ms por epoch

Solana ha completado el último tramo de su hoja de ruta sobre la duración de los bloques. Anza, el equipo que mantiene el cliente validador Agave, confirmó el 9 de octubre que la red principal había activado un objetivo de 200 milisegundos por slot. Es el paso final de la propuesta SIMD-0525, una reducción escalonada que ya había bajado el listón de 400 a 250 milisegundos en fases anteriores.

El primer ciclo completo bajo el nuevo ritmo arrojó un promedio de 218,3 milisegundos por slot y se prolongó durante 26,2 horas, según los datos de Solana Compass, el panel que sigue la producción de bloques de la red. La activación se produjo alrededor de las 14:42 UTC del 9 de octubre, al arranque de la época 1053.

Qué ha cambiado exactamente en la red

Para entender la magnitud del cambio conviene recordar qué es un slot. Se trata del intervalo sobre el que giran la producción y validación de bloques: cada cierto número de milisegundos, la red selecciona a un validador (al que llama leader) para que proponga el siguiente bloque y el resto lo confirme. Acortar ese intervalo equivale a apretar el ritmo de toda la cadena.

La cifra de 200 milisegundos es el objetivo configurado, no el resultado medido. La diferencia importa. El protocolo apunta a ese ritmo, pero el primer ciclo real promedió 218,3 milisegundos, unos 18 por encima de la meta. Es una primera lectura de rendimiento, no un veredicto: la red acaba de cambiar de marcha y su comportamiento se estabilizará con las próximas épocas.

El descenso tampoco llegó de golpe. SIMD-0525 se diseñó como una bajada por etapas desde los 400 milisegundos originales, pasando por los 250. El tramo final, activado en la época 1053, deja el objetivo en 200 milisegundos. Según la página de actualizaciones de la Solana Foundation, a esa etapa corresponde la última rebaja.

Cómo afecta a los validadores y a quien usa la red

El cambio tiene una consecuencia operativa inmediata para los validadores. Solana asigna a cada uno una ventana de cuatro slots consecutivos para liderar la producción de bloques. A 400 milisegundos por slot, esa ventana duraba 1,6 segundos; a 200, se queda en 800 milisegundos, justo la mitad. Menos margen para proponer el bloque y más presión sobre la infraestructura de cada operador.

Acortar los slots no es solo un número más pequeño: es exigir a cada validador que decida antes, vote más y falle menos.

En paralelo, los validadores votan aproximadamente el doble de veces por unidad de tiempo. Cada voto confirma el estado de la cadena, y hacerlo con más frecuencia encarece ligeramente el coste técnico. Para el usuario final, en cambio, el efecto es una red que procesa y confirma con mayor agilidad, siempre que la estabilidad se mantenga. Por ponerlo en contexto, 200 milisegundos es la quinta parte de un segundo: menos de lo que dura un parpadeo humano.

Una mejora incremental con deberes pendientes

Conviene mirar este hito con perspectiva. Solana lleva años peleando contra la etiqueta de red frágil que arrastra desde las paradas de septiembre de 2021 y febrero de 2022, dos episodios en los que la producción de bloques se detuvo durante horas. Desde entonces, el ecosistema ha invertido en clientes validadores alternativos, y en mejoras de consenso pensadas para que la red no dependa de un único software. Sin ir más lejos, el cliente Firedancer, desarrollado por Jump Crypto, nació con ese propósito.

En ese contexto, bajar el tiempo de slot es una señal de madurez técnica, pero también un test de estrés autoimpuesto. Cada reducción de milisegundos aumenta la exigencia sobre los validadores y los deja más expuestos a fallos de sincronización. Los 218,3 milisegundos medidos frente a los 200 configurados son precisamente eso: un recordatorio de que el papel aguanta todo y la mainnet, no.

Hay además un riesgo de fondo que no se resuelve con milisegundos. La concentración del staking en un número reducido de validadores sigue siendo uno de los puntos débiles estructurales de la red, y un ritmo más exigente tiende a favorecer a los operadores con mejor hardware y más capital. La descentralización efectiva es la asignatura que ninguna optimización de latencia arregla por sí sola.

Para quien sostiene SOL, delega su token en un validador o simplemente usa aplicaciones construidas sobre Solana, el mensaje es de fondo positivo con matices. La red se vuelve más rápida, y eso alimenta la tesis de que puede sostener aplicaciones de alto rendimiento que otras cadenas no aguantan. Yo lo veo así: la mejora real se medirá en las próximas épocas, cuando el promedio de 218,3 milisegundos se acerque o no al objetivo de 200.

El código de esta actualización está publicado en el repositorio oficial de Agave en GitHub, donde cualquiera puede seguir el detalle técnico de cada release. La próxima pregunta es si las siguientes épocas confirmarán el ritmo o si la red necesitará nuevos ajustes. El tiempo de slot ya es de 200 milisegundos sobre el papel. Llevarlo a la práctica, todos los días, es otra historia.

Antena 3 lidera la audiencia del sábado con récord de ‘A3N 1’ y ‘La ruleta de la suerte Noche’

Antena 3 ha cerrado el sábado como la cadena más vista, con un 10,6% de share medio, y A3N 1 firmó el mejor registro de la temporada en el bloque informativo del grupo.

El dato, difundido por Atresmedia a partir de las mediciones de audiencia de la jornada, sitúa a la cadena principal del grupo 3,1 puntos por delante de su competidora directa. El liderazgo se extiende a las tres franjas de mayor consumo, de la sobremesa al horario estelar.

Un sábado de liderazgo en las tres franjas principales

Antena 3 se impuso en la franja de Sobremesa, con un 17,4% de share medio; en la de Tarde, con un 9,6%; y en el Prime Time, con un 9,8%. En el horario de mayor consumo, ‘La ruleta de la suerte Noche’, el formato presentado por Jorge Fernández y Laura Moure, fue líder y lo más visto de la noche con un 9,9% de cuota de pantalla y una ventaja de 3 y 4,6 puntos sobre sus competidores. Reunió a una media de casi 900.000 espectadores y alcanzó 2,2 millones de espectadores únicos.

El bloque informativo volvió a situar a la cadena en cabeza. ‘Antena 3 Noticias fin de semana 1’, conducido por Matías Prats, firmó un 23% de share medio, el mejor registro del informativo desde agosto, con una ventaja de 14,9 y 9,3 puntos sobre sus competidores. Superó los 1,8 millones de espectadores de media y los 2,9 millones de espectadores únicos. ‘Antena 3 Deportes 1’ completó la relación de emisiones más vistas de la televisión en la jornada.

La edición de prime time, también con Matías Prats al frente, lideró con un 12,1% de cuota, 1,1 millones de espectadores de media y 2 millones de espectadores únicos.

El liderazgo del sábado se apoya en el bloque informativo y en el entretenimiento diario, los dos ejes sobre los que la cadena sostiene su cuota de pantalla.

Por su parte, Atresmedia cerró la jornada como grupo líder, con un 22,9% de cuota, 1,5 puntos por delante de su principal competidor y con un canal menos en emisión. ‘Aruser@s Weekend’ firmó su récord de temporada, con un 8,6% de share y 168.000 espectadores, y se impuso a sus competidores privados por 2,4 y 4,3 puntos.

Las emisiones más vistas de la jornada

El comunicado difundido por el grupo detalla los espacios que encabezaron el consumo televisivo del día. La relación de emisiones líderes queda así:

  • A3N 1: 23% de cuota, más de 1,8 millones de espectadores de media y 2,9 millones de espectadores únicos.
  • La ruleta de la suerte: 18,8% en la sobremesa, el programa más visto de la jornada, 1,2 millones de espectadores de media, minuto de oro y 2,5 millones de únicos.
  • La ruleta de la suerte Noche: 9,9% en prime time, casi 900.000 espectadores de media y 2,2 millones de únicos.
  • Cocina abierta con Karlos Arguiñano: 13% en su segunda emisión de la mañana, 510.000 espectadores de media y 882.000 únicos.

Todas lideran su franja.

La cadena también se impuso en la franja de Tarde con sus Multicines, que firmaron un 10% de cuota de pantalla. El conjunto de datos dibuja una jornada en la que Antena 3 y su grupo mantienen la delantera sobre el resto de operadores comerciales, en un contexto de fragmentación de la audiencia por la multiplicación de canales, plataformas, y ventanas de consumo.

Atresmedia compite en el mercado televisivo español con Mediaset España, RTVE, los operadores de pago y las plataformas digitales, un tablero en el que la cuota se reparte cada vez entre más pantallas. El grupo comunica de forma recurrente el detalle diario de sus audiencias, una práctica extendida entre los grandes operadores; más contexto sobre la compañía en su entrada de Wikipedia.

La jornada deja cifras sólidas.

liderazgo audiencias TV

Qué mide el liderazgo con un canal menos

El elemento comparativo más relevante de la jornada es el 22,9% de cuota del grupo, un registro que Atresmedia alcanza emitiendo con un canal menos que su principal competidor. La lectura de negocio apunta a una parrilla que concentra el rendimiento en menos señales y a un bloque informativo que sostiene el liderazgo de la sobremesa y de la noche.

Un registro que no se alcanzaba desde agosto confirma la estabilidad de la franja informativa a lo largo de la temporada, mientras el entretenimiento diario actúa como antesala del horario estelar. El formato de la noche mantiene su posición de referencia en un prime time del sábado que registra tradicionalmente un consumo inferior al de los días laborables.

El liderazgo se repite.

La distancia sobre el competidor directo se produce, además, con un canal menos en emisión, lo que eleva el peso relativo de cada señal del grupo en el cómputo total del día. Los datos difundidos por la compañía se apoyan en las mediciones de la jornada y no incluyen proyecciones sobre las próximas semanas.

El patrón se mantiene.

📡 El Radar del Sector

  • El vacío que llena: Antena 3 consolida el liderazgo del fin de semana apoyado en el bloque informativo y en el entretenimiento diario de la sobremesa.
  • El reto por delante: Mantener el récord del informativo y la ventaja en prime time en un mercado con más canales y plataformas que reparten la audiencia.
  • El tablero competitivo: Atresmedia supera a su principal competidor en cuota de grupo y en franjas clave, con un canal menos en emisión.

ESMA stablecoins MiCA: Europa corta USDT y PYUSD en Solana el 8 de enero

La ESMA ha dado tres meses a las plataformas europeas para cortar cualquier servicio con stablecoins que no cumplan MiCA. El plazo vence el 8 de enero de 2027 y USDT y PYUSD, dos pilares de la liquidez en Solana, entran de lleno en el ajuste.

La opinión del supervisor europeo, disponible en la web oficial de la ESMA, se publicó el 8 de octubre y tiene un destinatario poco habitual: no va dirigida a las empresas, sino a los reguladores nacionales. MiCA es el reglamento que ordena el mercado de criptoactivos en la Unión Europea desde 2024. Son los supervisores de cada país quienes deben exigir a las firmas autorizadas que liquiden su exposición residual a los tokens referenciados a activos y a los tokens de dinero electrónico que no cumplen la norma, es decir, las stablecoins ancladas a monedas tradicionales que no han pasado por el filtro europeo. Dicho de otro modo: no basta con dejar de listar un activo, hay que dejar de prestarle servicios.

Qué exige la ESMA exactamente y hasta cuándo

El alcance es más amplio de lo que sugiere la palabra ‘listado’. La ESMA incluye negociación, intercambio, transferencias, custodia, y gestión de carteras en su exigencia de retirada. Una plataforma autorizada puede quedar afectada por el simple hecho de guardar USDT en nombre de un cliente, procesar un envío o mantener ese token dentro de una cesta gestionada.

Hay una rendija operativa. Durante la retirada, las firmas podrán ofrecer solo los servicios imprescindibles para liquidar, convertir, retirar, transferir o custodiar los activos afectados. La propia ESMA puntualiza que esa excepción debe ser temporal, basada en riesgo y bajo supervisión estrecha. Se puede cerrar la posición. Lo que no se puede es seguir operando como si nada.

El reloj arranca en la publicación de la opinión, el pasado 8 de octubre, y los supervisores nacionales deben vigilar su cumplimiento hasta enero de 2027. La fecha no se mueve, aunque el texto deja margen a cada regulador para decidir cómo la aplica. En España, ese papel corresponde a la CNMV.

Por qué Solana queda en el centro del ajuste

USDT MiCA

Solana entra en la ecuación porque dos de las monedas estables con más presencia en su ecosistema son exactamente las que quedan fuera del paraguas europeo. USDT, emitida por Tether, es la unidad de cuenta con la que se cotizan buena parte de los pares en los mercados descentralizados de la red, los DEX: plataformas donde los tokens se intercambian sin intermediarios y sin custodia centralizada. PYUSD, la apuesta de PayPal emitida por Paxos, ha ido ganando terreno como riel de pagos y liquidación entre particulares y comercios.

Ninguna de las dos figura entre los emisores autorizados bajo MiCA. Solana es el cruce exacto entre la norma europea y la liquidez que el mercado usa a diario.

El efecto práctico se mide en los pares de negociación. Los agregadores y los pools de liquidez de la red —Jupiter, Raydium u Orca, por citar los tres más usados— cotizan buena parte de su volumen contra USDT. Si las plataformas autorizadas en la UE no pueden custodiar ni transferir ese token a clientes europeos, esa liquidez tendrá que migrar hacia alternativas con licencia, principalmente USDC y las stablecoins en euros.

Ese trasvase no es gratuito ni instantáneo. Mover liquidez entre stablecoins implica rehacer pares, reajustar los bots de arbitraje y asumir horquillas más anchas durante la transición. En una red donde buena parte de la actividad se denomina en dólares digitales, el cambio de raíl se nota antes en el precio que en los titulares.

El precedente de MiCA y el riesgo de concentración

Europa lleva dos años desmontando el USDT a cámara lenta. Las reglas de stablecoins de MiCA empezaron a aplicarse el 30 de junio de 2024, y desde entonces varias plataformas con licencia en el Espacio Económico Europeo fueron limitando el acceso de sus clientes europeos a los tokens no conformes. Lo que cambia ahora es el instrumento: una opinión de la ESMA que empuja a los supervisores nacionales a exigir un cierre ordenado, con fecha y con servicios limitados durante la retirada.

Tether ha venido defendiendo que su token cumple por otras vías y ha respaldado a emisores europeos con licencia MiCA, como la maltesa StablR, en lugar de emitir una versión europea de su propio activo. Circle, la emisora de USDC, obtuvo su licencia de dinero electrónico en Francia en 2024, lo que le permite emitir también EURC para clientes de la Unión. El terreno ya estaba preparado para el relevo.

Ahí está el riesgo que conviene mirar de frente. Si el mercado europeo se concentra en un único emisor autorizado, gana cumplimiento y pierde diversidad. Y si las stablecoins en euros no alcanzan el volumen suficiente, buena parte de la operativa europea terminará denominada en un activo que depende de un solo custodio, con lo que eso implica en riesgo de contraparte.

Queda por ver si Tether solicita la autorización europea, si PayPal mueve ficha con PYUSD y si la ESMA extiende el mismo criterio a otros servicios. El reloj ya corre: los supervisores tienen instrucciones de vigilar el cumplimiento hasta enero de 2027, y cada plataforma decidirá si migra su liquidez o si asume el coste de cerrar el grifo a sus usuarios europeos.

Wall Street Wolverine explica por qué las pensiones en España son insostenibles

Wall Street Wolverine ha vuelto a poner las pensiones en el centro de su canal. En su último vídeo, el creador y su invitado sostienen que el sistema público español es insostenible tal y como está diseñado y defienden una salida ordenada: dejar que los más jóvenes abandonen el sistema de reparto. La conversación, de apenas ocho minutos, mezcla nóminas, demografía y una pregunta incómoda sobre quién paga la fiesta.

Un diagnóstico que empieza por la propia nómina

El punto de partida no es macroeconómico, sino doméstico. El presentador pide al espectador que coja su nómina y mire cuánto de lo que cuesta su trabajo se va a la Seguridad Social, para después preguntarse qué haría con ese dinero si se quedara en su bolsillo. Su tesis es que el sistema de reparto exige un esfuerzo enorme a los cotizantes jóvenes y que, en la práctica, casi todo lo que aportan sirve para pagar las pensiones ya reconocidas. Añade que el sistema es deficitario y que necesita tirar de otras partidas del presupuesto.

El creador insiste en una idea que repite varias veces: su crítica no va contra los pensionistas. Cuenta que su posición cambió hace un par de años y que su reproche se dirige al uso político del voto de los mayores, no a las personas que ya cobran. Nadie, subraya, está proponiendo dejar sin pensión a quienes la tienen reconocida.

La generación puente que cotiza y no cobra

De ahí sale la propuesta central del vídeo. Para desmontar el sistema haría falta una generación puente de unos veinte años: trabajadores que sigan cotizando y financiando las pensiones vigentes sin recibir una propia, a cambio de que las generaciones siguientes puedan salir del reparto. Según el presentador, es un horizonte de quince a veinte años y exige un acuerdo político que hoy no existe.

También rechaza lo que considera un hombre de paja: la idea de que criticar el sistema equivale a dejar a millones de personas sin ingresos. Los recursos que absorben las pensiones, argumenta, tienen un coste de oportunidad; ese dinero no se dedica a otras cosas y, con ahorro privado, cada cual gestionaría su propia jubilación.

No es un ataque a la gente mayor: es pedirle que permita que el joven salga del sistema, porque solo así podremos tener mejores pensiones en el futuro.

— Wall Street Wolverine

Reparto frente a ahorro individual: la escala de riesgo

En el terreno del riesgo, el presentador lleva la comparación a su terreno. Dice que si las pensiones públicas se puntuaran con la escala que se usa para los productos financieros, del uno al seis, habría que ponerles la nota máxima: su cobro depende de decisiones de burócratas que se tomarán dentro de veinte años. Frente a eso, el ahorro privado ofrece algo que el reparto no da; el dinero es tuyo y, si no lo gastas, pasa a tus herederos.

El matiz merece una corrección. En España la pensión no muere con el cotizante: existe la prestación de viudedad, que protege al cónyuge superviviente y es una parte relevante del gasto. La comparación del vídeo es sugerente, pero simplifica el diseño del sistema. Donde el planteamiento es más sólido es en lo esencial: quien ahorra decide y quien cotiza delega la decisión en el político de turno.

Pensiones, natalidad y el precio de formar una familia

Una de las conexiones más interesantes del debate es la que une cotizaciones y natalidad. El presentador sostiene que muchos jóvenes tendrían hijos si la carga sobre su salario fuera menor, porque ganarían margen para planificar su vida. En su opinión, el sistema público de pensiones compite directamente con el proyecto familiar de quien tiene treinta años.

El invitado lleva el argumento más alla del terreno económico. Habla de roles familiares que se han diluido, de madres que ya no tienen cerca a las suyas para cuidar de los hijos, de guarderías que crían a niños cuyos padres trabajan todo el día y de una educación pública que, dice, no transmite la cultura de la que viene el país. También señala a las redes sociales y a las aplicaciones de citas como parte del problema demográfico.

Conviene ser claro con esto: son opiniones, no hallazgos. Ni el presentador ni su invitado aportan un solo dato o estudio que respalde estas afirmaciones, y algunas son abiertamente discutibles. El propio invitado reconoce que su lectura de la juventud es más optimista que la del resto, porque, dice, los jóvenes acceden a la realidad por otras vías.

Qué dice el contexto español de verdad

España tiene una de las tasas de fecundidad más bajas de Europa, por debajo de 1,2 hijos por mujer, y una población que envejece rápido. El gasto en pensiones ronda el 12% del PIB y las proyecciones oficiales apuntan a que seguirá subiendo a medida que se jubilen las cohortes del baby boom. La reforma de 2023 revalorizó las pensiones con el IPC e introdujo el Mecanismo de Equidad Intergeneracional, una cotización extra pensada precisamente para repartir el esfuerzo entre generaciones.

La etiqueta de esquema Ponzi es retórica, no una categoría técnica. Un Ponzi se sostiene sobre el engaño y se derrumba cuando deja de entrar dinero nuevo; un sistema de reparto es un pacto intergeneracional con respaldo legal y presupuestario, y su problema no es la estafa, sino la aritmética: menos nacimientos y más años de cobro por persona.

Qué significa esto para tu bolsillo

Más allá del diagnóstico, el vídeo plantea una pregunta práctica: qué puede hacer un trabajador de treinta años con lo que se dice en él. La respuesta que da el canal no es esperar a una reforma que lleva dos décadas sin llegar, sino asumir que la pensión pública será, como mucho, una parte de la jubilación y construir el resto por fuera: ahorro periódico, productos con ventaja fiscal y una idea clara del riesgo que se está dispuesto a asumir. Eso no valida los argumentos del vídeo ni los descarta; constata que el debate sobre la sostenibilidad no se va a resolver en los próximos años. La política española ha demostrado una capacidad notable para aplazar el problema y una incapacidad parecida para explicarlo. Mientras tanto, la demografía sigue haciendo su trabajo: cada año hay menos cotizantes por pensionista y las prestaciones se revalorizan con el IPC, lo que ata el gasto a una variable que no depende del número de afiliados. Quien tenga cuarenta años debería leer este debate con atención. Y quien tenga veinticinco, con urgencia.

Wall Street Wolverine anuncia que a partir de ahora pondrá una etiqueta de riesgo cada vez que hable de pensiones en el canal, como quien advierte de un producto volátil. La pregunta sigue abierta: si el sistema no aguanta, ¿preferimos cambiarlo con margen o esperar a que lo cambie la demografía por nosotros?

Puedes ver el vídeo completo aquí:

Parc de l’Alba de Cerdanyola proyecta 30.000 empleos como motor económico de Catalunya

0

El Parc de l’Alba de Cerdanyola del Vallès calcula que llegará a los 30.000 puestos de trabajo cuando complete su desarrollo. Hoy trabajan en el ámbito alrededor de 1.300 personas.

La distancia entre ambas cifras explica la magnitud del proyecto: 408 hectáreas entre Cerdanyola y Sant Cugat, junto a la Universitat Autònoma de Barcelona (UAB), reservadas a actividad económica de alto valor añadido. Ciencia, microelectrónica, centros de datos e ingeniería. Ni un metro para grandes operadores logísticos.

Por qué el Parc de l’Alba acelera su crecimiento ahora

El parque arrastra años de avance lento: durante mucho tiempo las parcelas productivas se ocuparon a un ritmo inferior al previsto. Ese ritmo ha cambiado y el ámbito ya suma nuevas inversiones.

Stradivarius desarrolla aquí actividad de diseño y moda. Natura Bissé concentra en Cerdanyola su sede mundial, sus tareas de I+D y su fabricación. Sener instaló en 2014 un centro de 7.500 metros cuadrados dedicado a la ingeniería y a la producción de sistemas electromecánicos y de comunicaciones para el espacio, la ciencia y los laboratorios médicos. A ese núcleo industrial se añade un bloque relevante de infraestructuras digitales, con IBM, T-Systems, SILC/La Caixa y ADAM.
El gran equipamiento científico del ámbito es el Sincrotrón ALBA, plenamente operativo y convertido en el principal imán de actividad investigadora. Sus instalaciones las utilizan más de 120 empresas; aproximadamente la mitad proceden de fuera de España. Farmacéuticas, químicas, cosméticas, alimentarias, textiles, y firmas de nanotecnología recurren a sus instrumentos para investigar y desarrollar producto.

El centro cuenta con cerca de 300 trabajadores propios. El año pasado recibió a más de 3.800 investigadores: un 60% llegados de España, un 35% del resto de Europa y un 5% de otros países.

El parque no vende suelo barato: vende proximidad al Sincrotrón, a la UAB y a un ecosistema que no se replica en cualquier polígono.

Dos proyectos marcan el siguiente salto. El primero es Alba II, la renovación tecnológica del sincrotrón con nuevas líneas de luz y edificios de alta tecnología. El segundo es InnoFab, orientado al desarrollo de tecnologías de semiconductores y a acercar la investigación del laboratorio a la fabricación industrial.

Perfiles que se buscan y condiciones de trabajo

El parque no publica una bolsa única de vacantes. Cada compañía contrata por su cuenta. Los perfiles con más salida responden a este mapa:

  • Ingeniería y sistemas: perfiles de ingeniería electromecánica, de comunicaciones y de sistemas para proyectos espaciales, científicos y médicos.
  • Microelectrónica y semiconductores: técnicos e investigadores ligados a InnoFab y a la fabricación de tecnología para Alba II.
  • Centros de datos: operación, mantenimiento y soporte de instalaciones críticas en los centros de IBM, T-Systems, SILC/La Caixa y ADAM.
  • Investigación: personal científico y técnico del sincrotrón, con contratos vinculados a proyectos y a las nuevas líneas de luz.
  • Servicios y residencia: atención en la residencia de estudiantes, con 600 plazas y 30 reservadas a investigadores, restauración y servicios de proximidad.

Las condiciones dependen de cada empleador. Ninguna de las compañías instaladas ha hecho públicas horquillas salariales para el conjunto del ámbito, así que el candidato debe negociar salario y jornada con cada empresa. Un elemento común, eso sí, es la movilidad: el transporte público hasta el parque sigue siendo su punto débil, y lo señalan tanto la dirección del sincrotrón como las empresas instaladas.

Parc de l'Alba empleo

Análisis: qué hay de real en los 30.000 empleos de Cerdanyola

Conviene leer la cifra con prudencia. Los 30.000 puestos corresponden al escenario de desarrollo completo del ámbito, no a una previsión de contratación inmediata. La foto de hoy son 1.300 trabajadores, y el salto depende de cuántas parcelas se ocupen, de que Alba II e InnoFab se ejecuten y de que el precio del suelo y de la vivienda acompañen.

Hay señales que apuntan en esa dirección. La apuesta del Ayuntamiento por excluir grandes operadores logísticos y reservar el suelo a la economía del conocimiento eleva el valor añadido de cada empleo, aunque también ralentiza la ocupación: una nave logística se instala en meses, un centro de I+D tarda años. En paralelo, el ecosistema científico tira del carro, porque Alba II y los semiconductores generan demanda de perfiles técnicos que escasean en España.
La demanda supera la oferta.

El freno principal no es industrial, es logístico. Desplazarse cada día desde Barcelona hasta el parque sigue siendo complicado, y las empresas lo señalan como el primer obstáculo para atraer talento. La falta de restauración, de servicios y de instalaciones deportivas completa la lista de carencias que reclaman desde Sener y desde la propia dirección del sincrotrón. Si el transporte no mejora, el crecimiento se concentrará en profesionales que ya residen en el Vallès.
Para posicionarse, conviene trabajar el perfil técnico con antelación y revisar las webs de empleo de las compañías del parque. La puerta de entrada razonable no es el gran titular de los 30.000 empleos, sino la vacante concreta que cada empresa abre para su propio proyecto.

📝 Cómo enviar el currículum

El Parc de l’Alba no tiene una convocatoria única ni un formulario de inscripción común: cada compañía gestiona sus propias vacantes y publica las ofertas cuando las necesita.

  1. Paso 1: Identifica las empresas del ámbito relacionadas con tu perfil: ingeniería, microelectrónica, centros de datos, investigación o servicios.
  2. Paso 2: Entra en la sección ‘Trabaja con nosotros’ o en el portal de empleo de la compañía que te interese (Sener, Natura Bissé, Stradivarius o los centros de datos del parque, entre otras).
  3. Paso 3: Busca las vacantes por palabra clave del puesto y filtra por ubicación: Cerdanyola del Vallès o Sant Cugat del Vallès.
  4. Paso 4: Adjunta un currículum actualizado de una página, con la formación técnica y los idiomas visibles. En perfiles científicos, añade publicaciones y proyectos.
  5. Paso 5: Confirma la inscripción y guarda la referencia de cada candidatura para poder hacer seguimiento.

Plazo de inscripción: abierto de forma permanente, sin fecha de cierre, porque cada empresa publica sus vacantes cuando las necesita. Requisito mínimo: formación técnica o científica acorde al puesto, ya que la mayoría de las compañías del ámbito busca perfil especializado.

James Webb detecta el rastro de 21 colisiones entre planetas en sistemas jóvenes

El James Webb ha identificado el rastro de polvo de 21 colisiones entre protoplanetas en sistemas jóvenes. Son los escombros que deja un choque entre mundos en construcción, granos de roca vaporizada que brillan en el infrarrojo. El hallazgo, difundido por la NASA a partir de las observaciones del telescopio, cambia la escala con la que se estaba midiendo el fenómeno.

La cifra importa porque hasta ahora los astrónomos trabajaban con casos sueltos. Uno, dos, a veces tres choques detectados en toda una década de observaciones. Pasar a veintiuno dentro de un mismo análisis convierte la anécdota en población estadística, y eso es lo que permite empezar a preguntar con qué frecuencia ocurre algo así.

Lo que queda después de un choque entre mundos

Cuando dos embriones planetarios se encuentran, lo hacen a velocidades de decenas de kilómetros por segundo. El resultado no es una explosión, sino una vaporización: parte de la roca pasa a gas y otra se fragmenta en granos finos que quedan orbitando alrededor de la estrella. Ese polvo absorbe la luz del astro y la devuelve en longitudes de onda infrarrojas, justo el rango en el que trabaja el James Webb. Para calibrar la energía del golpe basta un cálculo: a 30 kilómetros por segundo, un cuerpo recorre la distancia entre Madrid y Barcelona en veinte segundos.

El proceso no es nuevo. La propia Luna se formó, según la hipótesis del gran impacto, cuando un cuerpo del tamaño de Marte chocó contra la Tierra hace unos 4.500 millones de años. Los escombros de aquel encontronazo se reorganizaron después en nuestro satélite, y el episodio sirve de plantilla para leer lo que ocurre en otros sistemas.

Los 21 casos ahora descritos pertenecen a sistemas mucho más jóvenes, con estrellas de apenas decenas o unos pocos cientos de millones de años. Son, a escala cósmica, recién nacidos: mundos que todavía no han terminado de barrer el material sobrante de su disco.

Cómo se distingue un impacto de un simple cinturón de asteroides

escombros planetarios

El polvo sobrante de la formación planetaria es común. Casi todas las estrellas jóvenes arrastran un disco de escombros, y la mayoría produce un exceso infrarrojo estable durante millones de años. Una colisión es otra cosa: levanta una nube de granos muy finos y muy calientes que se apaga en años o décadas, porque la radiación de la estrella empuja las partículas pequeñas fuera del sistema. Los astrónomos los llaman extreme debris disks.

Un rastro así no dura millones de años: cuando el Webb lo detecta, el impacto ocurrió hace pocos años o décadas.

Ahí está la clave del método. Los instrumentos infrarrojos del Webb, cuyo rango espectral detalla la página oficial de la misión, permiten medir la temperatura del polvo y su composición mineral. Si el exceso de brillo aparece y decae con rapidez, si la temperatura delata granos recién formados y no hay una estrella compañera que explique el calor, la explicación más económica es un choque.

Eso sí, la firma no equivale a una fotografía del impacto. Nadie ha visto dos planetas chocar. Se observa el polvo, y varias historias distintas pueden producir polvo parecido. Por eso conviene hablar de rastros compatibles con colisiones y no de colisiones filmadas.

Lo que estas 21 colisiones dicen sobre la formación de los planetas

El interés del conjunto no está en la espectacularidad de cada caso, sino en lo que permite calcular. Si 21 episodios de este tipo aparecen en una muestra concreta de estrellas jóvenes, se puede estimar cuántos impactos gigantes caben en la historia de un sistema solar medio. La formación de planetas rocosos deja de ser un guion ordenado y empieza a parecerse a un proceso violento con muchos finales posibles.

Hay un debate de fondo que estos datos alimentan. Los modelos clásicos describen la construcción de mundos como una secuencia de acreciones tranquilas; las revisiones más recientes admiten que, en la fase final, los choques entre embriones son la norma. Cada rastro de polvo reciente es una pieza a favor de la segunda lectura, aunque no la cierra.

Conviene ser prudente. Un catálogo de 21 rastros es una foto fija de una población, no una medida de la tasa real de impactos, y arrastra un sesgo evidente: solo vemos el polvo que el Webb puede detectar, en los sistemas que decidimos observar. Los impactos más fríos, más antiguos o más lentos se escapan. Tampoco está descartado que parte de esos 21 casos sean sublimación de hielos en un cinturón cometario y no un choque entre mundos. Los resultados proceden del anuncio de la NASA y del equipo del telescopio; su confirmación independiente con muestras mayores está todavía por llegar.

El siguiente paso es vigilar. Localizar un sistema, medir su exceso infrarrojo y volver a mirarlo un año después permite comprobar si el polvo se apaga al ritmo previsto. Es la diferencia entre detectar un rastro y fechar un impacto. Los datos de las próximas campañas del telescopio deberían decir cuántos de esos 21 casos aguantan la revisión.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el rastro de polvo de 21 colisiones entre protoplanetas en sistemas estelares jóvenes.
  • Dónde: discos de escombros alrededor de estrellas jóvenes de la Vía Láctea, en sistemas situados a distintas distancias.
  • Institución responsable: NASA y el equipo científico del telescopio espacial James Webb.
  • Cuándo: resultados difundidos por la NASA en 2026 a partir de observaciones del James Webb.
  • Impacto a futuro: ayudará a estimar cuántos impactos gigantes jalonan la formación de un sistema planetario rocoso y a afinar los modelos que explican el origen de la Tierra y la Luna.

BOE 10 de octubre: convocatorias de empleo público, oposiciones y bolsas de trabajo 2026

0

El BOE del 10 de octubre reúne una nueva tanda de convocatorias de empleo público. La edición número 252 del Boletín recoge procesos de ayuntamientos, universidades y organismos del Estado, con plazas que van desde una sola vacante hasta varias por convocatoria.

Hay dos avisos que conviene leer con atención si ya estás dentro de un proceso selectivo. El primero afecta a las oposiciones de la Policía Nacional. El segundo, al personal laboral fijo de la Administración General del Estado.

Policía Nacional y personal laboral: los dos avisos que mueven el calendario

La Dirección General de la Policía publica la relación definitiva de personas admitidas y excluidas a la oposición libre para cubrir plazas de alumnos de la Escuela Nacional de Policía. La convocatoria, en la Escala Ejecutiva y categoría de Inspector, se lanzó el 7 de julio de 2026 y entra ahora en su fase decisiva: los aspirantes ya saben si siguen en carrera.

El segundo aviso es un cambio de fecha. La Subsecretaría modifica el día y el lugar de celebración del primer ejercicio de la fase de oposición del proceso selectivo para ingreso como personal laboral fijo en los grupos profesionales M3, M2, M1, E2 y E1, sujetos al IV Convenio Colectivo Único de la AGE. La convocatoria original llevaba fecha de 3 de julio de 2026, y la resolución que ahora la ajusta está firmada el 9 de octubre.

De poco sirve la convocatoria si el examen se mueve. El aviso es serio.

Los aspirantes al IV Convenio Único preparan desde hace meses una fecha que acaba de cambiar: revisar la resolución completa es hoy lo más urgente.

Qué administraciones han publicado plazas este 10 de octubre

oposiciones 2026

El grueso de la edición lo forman convocatorias de ámbito local. Son procesos pequeños, casi siempre de una sola plaza, pero suman una veintena de oportunidades repartidas por toda España. Puedes consultar todas las resoluciones en la edición del BOE del 10 de octubre.

  • Ayuntamientos: Níjar (Almería), Torrent (Valencia), Loja (Granada), Amposta (Tarragona), Almansa (Albacete), Antequera (Málaga), Sant Esteve Sesrovires (Barcelona), Martos y Torredonjimeno (Jaén), Ferrol (A Coruña) Plasencia (Cáceres) y Elx/Elche (Alicante), entre otros.
  • Entidades supramunicipales: el Consejo Insular de Mallorca, a través del Instituto Mallorquín de Asuntos Sociales, y el Cabildo Insular de Lanzarote.
  • Consorcios: el Consorcio para la Gestión de Residuos del Vallés Occidental (Barcelona).
  • Administración General del Estado: la Agencia Espacial Española convoca la provisión de un puesto por libre designación.
  • Universidades: resoluciones de nombramiento de profesores titulares y catedráticos en la Rey Juan Carlos, Carlos III, Alicante, León y Córdoba.

No todo lo que publica el Boletín abre una puerta. La Comarca Cuadrilla de la Llanada Alavesa y el Ayuntamiento de Fornelos de Montes (Pontevedra) dejan sin efecto convocatorias anteriores, y el Ayuntamiento de Lousame (A Coruña) corrige un error de la suya. Conviene leer el texto íntegro antes de presentar una instancia.

Cifras dispares.

Los procesos municipales suelen resolverse con listas de interinos que después se convierten en plazas fijas. Las convocatorias estatales, en cambio, concentran mucha más competencia por cada vacante. La competencia aprieta.

Qué conviene revisar antes de inscribirse

El BOE es la fuente oficial, pero no basta con leer el anuncio. Cada convocatoria remite a unas bases específicas donde figuran la titulación exigida, los méritos que puntúan y el plazo exacto de presentación de instancias. Ese plazo suele ser de veinte días hábiles desde la publicación. Corto, pero suficiente.

En mi lectura de esta edición, la convocatoria de la Policía Nacional es la más madura: ya ha superado el corte de admitidos y excluidos, lo que indica que el proceso avanza según lo previsto. El cambio de fecha del examen del IV Convenio Único es, en cambio, la señal de alerta. Obliga a revisar el calendario y a confirmar el nuevo lugar de celebración.

Hay un riesgo que se repite en las convocatorias locales. La plaza puede ser de turno libre o de promoción interna, y las condiciones cambian por completo. Sin experiencia previa en la Administración, el turno libre es la vía habitual, pero la competencia por una única vacante en un municipio pequeño puede ser tan alta como en una oposición estatal. No hay atajos.

📝 Cómo enviar el currículum

En las convocatorias del BOE no se envía un currículum al uso: se presenta una instancia oficial. Estos son los pasos.

  1. Paso 1: Localiza la convocatoria en la edición del BOE del 10 de octubre.
  2. Paso 2: Consulta las bases específicas; en ellas figuran los requisitos y el plazo de presentación.
  3. Paso 3: Accede a la sede electrónica del organismo convocante (ayuntamiento, universidad o ministerio).
  4. Paso 4: Cumplimenta el modelo de instancia y adjunta la documentación acreditativa.
  5. Paso 5: Presenta la solicitud por el Registro Electrónico General y guarda el justificante con el número de entrada.

Plazo de inscripción: el que determinen las bases de cada convocatoria, con carácter general veinte días hábiles desde la publicación en el BOE. Requisito mínimo: la titulación exigida para el grupo al que pertenezca la plaza.

James Webb localiza la ráfaga de radio más lejana jamás detectada: 10.000 millones de años luz

A 10.000 millones de años luz de casa, el telescopio James Webb ha localizado la galaxia que emitió la ráfaga de radio más lejana conocida. La señal duró milisegundos. Su rastro llevaba desde 2024 esperando a que alguien pudiera mirar lo bastante atrás en el tiempo.

El hallazgo lo firma un equipo internacional liderado por Manisha Caleb, de la Universidad de Sídney, y se publica en la revista Science. El trabajo combina las observaciones del radiotelescopio sudafricano MeerKAT, que detectó el estallido en 2024, con la capacidad del James Webb para medir la luz de galaxias lejanísimas.

Las ráfagas rápidas de radio son destellos de radio procedentes del espacio profundo. Duran una fracción de segundo y liberan tanta energía como la que emite el Sol en tres días. Se conocen desde 2007 y, casi dos décadas después, seguimos sin saber con certeza qué las produce.

Una galaxia enana mil veces más pequeña de lo previsto

Los instrumentos de infrarrojo cercano del Webb encontraron una galaxia justo en el punto del cielo del que había partido la señal. El equipo la vincula a la ráfaga FRB 20240304B, y la luz de su entorno sitúa el estallido apenas 3.000 millones de años después del Big Bang. Es decir, en pleno pico de formación estelar del universo.

Lo desconcertante es el escenario. La galaxia anfitriona es una enana joven, mil veces más pequeña de lo que se esperaba para un estallido de esta potencia. Todas las ráfagas localizadas hasta ahora procedían de galaxias masivas y con alta tasa de formación estelar, mucho más modernas y mucho más grandes. Aquí la proporción se rompe.

Esa diferencia importa. Las ráfagas anteriores llegaron de mundos que vivieron miles de millones de años después, en un universo ya maduro. Esta procede de un objeto todavía en construcción.

Diez mil millones de años de viaje para un destello que duró menos que un parpadeo.

Y ahí está la pista. Si el estallido nació en una galaxia tan joven, el mecanismo que lo produjo tuvo que actuar deprisa, casi de inmediato en términos cósmicos. Cualquier explicación que exija un proceso largo pierde fuerza.

Cómo se rastrea una señal que dura milisegundos

James Webb

Localizar el origen de una ráfaga rápida de radio es un ejercicio de arqueología extrema. MeerKAT registró el destello, pero un radiotelescopio mide la señal, no el objeto que la emite. Para saber de dónde venía había que apuntar con algo capaz de ver galaxias a esa distancia, y ahí entra el Webb, cuyos instrumentos de infrarrojo cercano detectaron la luz de la galaxia anfitriona. La página oficial del telescopio detalla cómo funcionan esas cámaras y espectrógrafos.

El método importa porque será el mismo que se aplique a las próximas ráfagas. Primero se detecta el destello con un radiotelescopio; después se apunta un telescopio espacial al punto exacto. La señal se apaga en milisegundos y no vuelve.

Conviene poner la escala en términos humanos. A 10.000 millones de años luz, esa cifra no describe un trayecto que se pueda recorrer, sino una mirada hacia atrás en el tiempo. La luz que ha captado el Webb partió cuando el universo tenía 3.000 millones de años; el Sol y la Tierra no existían, y aún tardarían más de 5.000 millones de años en formarse. Cada ráfaga lejana es una ventana al pasado, no un mapa del presente.

La energía añade otra vuelta de tuerca. En una fracción de segundo, la ráfaga liberó tanta energía como la que el Sol emite en tres días. Concentrar ese estallido en un objeto del tamaño de una ciudad exige condiciones extremas, y eso es exactamente lo que define a un magnetar.

Magnetar o fusión de estrellas de neutrones: el debate se estrecha

Hay dos grandes hipótesis sobre el origen de estas ráfagas. La primera propone la fusión de dos estrellas de neutrones, los núcleos colapsados de estrellas gigantes. Tiene un problema de reloj: esas parejas tardan miles de millones de años en encontrarse y chocar, así que solo podrían generar ráfagas en galaxias viejas. La segunda apunta a estrellas masivas que estallan como supernovas y dejan atrás un magnetar, una estrella de neutrones con un campo magnético descomunal.

El dato nuevo favorece la segunda vía. Manisha Caleb sostiene que resulta muy improbable que este estallido proceda de una fusión, y el escenario —una galaxia enana y joven, en plena fábrica de estrellas— encaja mejor con la muerte violenta de una estrella masiva.

Eso sí, conviene no correr. Se trata de un único evento localizado con precisión, y la lista de ráfagas con galaxia anfitriona identificada sigue siendo corta. Un caso no cierra un debate. La confirmación llegará, si llega, con decenas de ráfagas tempranas situadas del mismo modo.

La pregunta abierta es si las ráfagas del universo joven se comportan como las cercanas. Si los magnetares recién nacidos son la clave, deberíamos encontrar más destellos en galaxias pequeñas y remotas. El Webb tiene la sensibilidad necesaria para intentarlo.

Mientras tanto, la ráfaga más lejana conocida ya tiene edad, dirección y escenario. Diez mil millones de años después de emitirse, su eco ha colocado una pequeña galaxia en el mapa del universo temprano.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la galaxia de origen de FRB 20240304B, la ráfaga rápida de radio más lejana conocida, a unos 10.000 millones de años luz.
  • Dónde: galaxia enana del universo temprano, situada unos 3.000 millones de años después del Big Bang.
  • Institución responsable: equipo internacional liderado por Manisha Caleb (Universidad de Sídney), publicado en la revista Science.
  • Cuándo: estallido detectado en 2024 por MeerKAT; análisis de seguimiento con los instrumentos de infrarrojo cercano del James Webb.
  • Impacto a futuro: refuerza la hipótesis del magnetar y convierte las ráfagas lejanas en marcadores del universo joven.

Petróleo cruza Ormuz, la gasolina no baja: presión sobre la inflación y las energéticas del Ibex

0

El crudo vuelve a tensarse en el Estrecho de Ormuz y el precio de la gasolina no baja. Esa brecha, que a primera vista parece un detalle de estación de servicio, se ha convertido en una de las presiones más silenciosas sobre la inflación española y sobre las cuentas de las grandes energéticas del Ibex.

El dato que abre la paradoja lo recoge la prensa económica este fin de semana: el tráfico de petroleros por Ormuz equivale al 80% del que había antes de la guerra. La gran arteria por la que transita cerca de una quinta parte del petróleo mundial sigue funcionando. Y sin embargo, el precio que paga el consumidor español en el surtidor apenas se mueve. La cuestión no es si el crudo pasa, sino a qué precio atraviesa el estrecho.

Por qué el crudo cruza Ormuz y la gasolina no se mueve

La primera causa es logística. Los barcos atraviesan el estrecho en convoyes nocturnos y, una vez fuera de la zona de conflicto, transfieren su carga a otros buques que les esperan mar adentro. Ese transbordo, conocido en el sector como ship-to-ship, encarece cada viaje de forma notable. Un petrolero ya no navega solo: lo hace escoltado, a horas pactadas y con una carga que cambia de manos antes de llegar a puerto.

La segunda causa tiene nombre propio. Michelle Brohard, jefa de riesgo político de la firma de datos marítimos Kpler, sospecha que varios países del Golfo están pagando a Teherán el equivalente a entre el 10% y el 20% del valor de la carga de los barcos que cruzan el estrecho. Un peaje informal que encarece el petróleo antes de que salga de la región.

La tercera es puro coste financiero. Los seguros y los fletes de un petrolero que pase por Ormuz se han multiplicado por 40 desde que estalló el conflicto. Cuarenta veces. Ninguna refinería del mundo puede digerir ese salto sin trasladarlo, tarde o temprano, al precio final.

Y la cuarta explica por qué lo que llega a España es crudo y no producto terminado. Las refinerías de la región están dañadas y no pueden procesar gasolina, gasoil, keroseno ni gasóleo de calefacción. Los barcos transportan, sobre todo, materia prima sin refinar. Eso obliga a Europa a refinar más y a competir por el barril en un mercado tensionado.

Las cuatro piezas encajan en una conclusión incómoda. El crudo cruza Ormuz, pero la gasolina no baja porque el coste real de ese tránsito ya no está en en el precio del barril, sino en los peajes, los seguros y los transbordos. El mercado ha dejado de mirar el petróleo para mirar el estrecho.

El mercado ya no paga por el petróleo que se extrae, sino por el petróleo que consigue atravesar un estrecho convertido en aduana de facto.

Gasolina, inflación y el golpe a las energéticas del Ibex

Para el consumidor español, el efecto directo es una inflación más pegajosa de lo que sugieren los titulares. Los carburantes pesan de forma decisiva en la cesta del IPC y, cuando el precio de venta al público se resiste a bajar mientras el crudo se mueve, ese suelo se convierte en un lastre para el poder de compra de las familias y para las previsiones del Banco de España.

El desacople tiene una segunda cara, esta vez en el parqué. Repsol, la gran refinería cotizada del país, vive una situación ambivalente. Por un lado, el crudo caro encarece su materia prima. Por otro, el daño a las refinerías de Oriente Medio reduce la oferta global de productos refinados y ensancha los márgenes de refino en Europa. Es el clásico efecto tijera del sector: lo que sube por el barril puede recuperarse, o incluso superarse, por el crack spread.

A mi juicio, esa ambivalencia es lo que el mercado todavía no ha terminado de leer. Las energéticas del Ibex no forman un bloque homogéneo. Un productor puro de crudo se beneficia del alza; una eléctrica con costes indexados a la energía sufre; y una refinería integrada como Repsol se juega su resultado en el diferencial entre lo que paga por el barril y lo que ingresa por el litro refinado.

Repsol

En paralelo, la presión sobre el precio de la gasolina actúa como un impuesto silencioso sobre el consumo. Cada décima que no baja del surtidor detrae renta disponible de las familias y traslada ese golpe al comercio minorista, a la hostelería y al transporte. Es un canal de transmisión lento, pero real, que conecta una refinería dañada en el Golfo con la caja registradora de cualquier barrio español.

Una refinería averiada a diez mil kilómetros acaba decidiendo cuánto cuesta llenar el depósito en Madrid, Valencia o Sevilla.

El desacople que el mercado aún no descuenta

Llevo años siguiendo el ciclo del refino y este episodio me recuerda demasiado a lo que ocurrió con el Mar Rojo. Cuando los ataques a los buques obligaron a desviar el tráfico por el Cabo de Buena Esperanza, el mercado tardó meses en traducir el mayor coste logístico al precio de los productos. Primero subió el flete, después el seguro y, solo al final, el surtidor. La diferencia es que aquel episodio tenía una salida, una ruta alternativa más larga. Ormuz no la tiene. No hay plan B para un estrecho.

Ese es el terreno donde se mueven las energéticas europeas. Los grandes peers del Eurostoxx —TotalEnergies, Shell, Eni— cotizan con la misma lógica ambivalente: el crudo caro impulsa sus divisiones de exploración mientras complica la vida a sus áreas de refino y a sus clientes industriales. Repsol no escapa de ese patrón. Su exposición al refino español es alta, pero su resultado depende menos del precio absoluto del barril que de la prima que consigue capturar entre el crudo y el producto terminado.

El riesgo que veo, y aquí tomo partido, es que el mercado esté tratando la tensión en Ormuz como un episodio pasajero cuando tiene todos los ingredientes de un problema persistente. Convoyes, peajes y transbordos no desaparecen de un día para otro. Si el tráfico se estabiliza en ese 80%, el coste estructural se queda pegado al precio del combustible y, con él, la presión inflacionaria.

La contradicción es evidente. Un crudo que se encarece debería enfriar la demanda y, con el tiempo, abaratar el producto. Pero en un mercado intervenido por la geopolítica ese mecanismo de relojería falla. El precio deja de ser una señal de oferta y demanda para convertirse en un termómetro del riesgo de tránsito. Y ahí, los modelos clásicos estorban más que ayudan.

Merece la pena seguir dos hitos concretos. El primero, la próxima reunión del consejo de gobierno del BCE, donde la persistencia de los costes energéticos volverá a estar sobre la mesa. El segundo, la presentación de resultados de Repsol, en la que se verá si el margen de refino compensa de verdad el encarecimiento del crudo. Hasta entonces, cada visita al surtidor seguirá siendo el recordatorio más honesto de que la geopolítica se acaba pagando en euros por litro.

Veredicto Merca2

Cotización al cierre o apertura: El desacople no ha generado un movimiento abrupto en Repsol, que sigue mirando más al Brent que al precio del surtidor. La referencia que sí se ha disparado es el coste del flete y del seguro de un petrolero en Ormuz, multiplicado por 40 desde el inicio del conflicto.

Clave técnica: El nivel a vigilar en Repsol es el margen de refino, no el precio del barril. Con el tráfico por Ormuz estabilizado en el 80% del nivel previo a la guerra, la capacidad de la compañía para capturar el crack spread será determinante en su próxima presentación de resultados.

Apunte macro: El peaje que, según Kpler, pagan varios países del Golfo a Teherán —entre el 10% y el 20% del valor de la carga— se traslada al componente energético del IPC español, que publica cada mes el Instituto Nacional de Estadística, y complica la senda de desinflación que persigue el BCE.

RTVE emite en abierto los amistosos de la selección española femenina ante Estados Unidos

RTVE refuerza su apuesta por el fútbol femenino con la emisión en abierto de los dos amistosos de la selección española ante Estados Unidos, disponibles gratis a través de Teledeporte y RTVE Play.

El escaparate en abierto del deporte femenino

El grupo público vuelve a situar el deporte femenino en la ventana gratuita para el espectador. El doble enfrentamiento mide a las dos primeras selecciones del ranking de la FIFA: Estados Unidos, actual campeona olímpica y cuatro veces campeona del mundo, y España, que ostenta el título mundial desde 2023. El rival es de primer nivel.

La primera cita se disputó el sábado 10 de octubre en el Audi Field de Washington, a las 20:30 horas (hora española). El segundo encuentro llega en la madrugada del martes 13 al miércoles 14 de octubre, en Chester, en el área de Filadelfia, a partir de la 01:00 horas.

Las dos citas se emiten por Teledeporte, el canal deportivo del grupo, y por RTVE Play, su plataforma digital. La emisión no incluye coste ni suscripción y queda disponible también en el servicio a la carta de la corporación. El acceso es gratuito.

El doble amistoso mide a la campeona del mundo contra la campeona olímpica y llega sin coste para el espectador.

RTVE enmarca esta ventana en su compromiso con la difusión del deporte femenino y con el acceso gratuito a las citas de las selecciones nacionales, según la información difundida por el propio grupo. La cita llega después de que el equipo sellara su clasificación matemática el pasado mes de junio, con el Mundial de Brasil, que se disputará del 24 de junio al 25 de julio de 2027, como gran objetivo. El calendario apunta al Mundial.

Dos selecciones y un precedente reciente

El historial entre ambas selecciones suma cuatro enfrentamientos previos, con tres victorias estadounidenses y una española. El último duelo se jugó en 2022 en el estadio de El Sadar, en Pamplona, y terminó con triunfo de España por 2-0, con goles de Laia Codina y Esther González. Será la primera vez que se midan desde que España se proclamara campeona del mundo.

Las claves de esta ventana internacional quedan así:

  • Primer amistoso: sábado 10 de octubre, Audi Field (Washington), 20:30 horas.
  • Segundo amistoso: madrugada del 13 al 14 de octubre, Chester (Filadelfia), 01:00 horas.
  • Último precedente: 2022, El Sadar (Pamplona). España 2-0 Estados Unidos.

El conjunto de Sonia Bermúdez afronta estos ensayos con una lista cargada de novedades. La seleccionadora ha citado a Oihane Hernández, Ornella Vignola, Clara Pinedo y Ainhoa Marín, mientras que las bajas por lesión de Aitana Bonmatí y Olga Carmona abren la puerta a Alba Redondo, Natalia Ramos y la debutante Eunate Astralaga.

amistoso España EEUU

En el banquillo rival, Emma Hayes aprovecha la cita como campo de pruebas de cara al torneo. La seleccionadora estadounidense recupera a Mallory Swanson y a Ashley Sánchez, la delantera del North Carolina Courage que suma 20 goles en 26 partidos de la NWSL, además de dar entrada a caras nuevas como Pietra Tordin y Trinity Bayards.

Qué significa para el mercado de derechos en abierto

La emisión en abierto de un doble amistoso de este nivel tiene una lectura de negocio clara para RTVE. La corporación pública no compite por el gran paquete de derechos de pago, sino por ocupar la ventana gratuita con eventos de máxima audiencia potencial. El deporte femenino se ha convertido en uno de los activos más revalorizados del mercado televisivo desde el título mundial de 2023.

El precedente inmediato es el propio historial entre ambas selecciones. El último duelo se jugó en 2022 y sirvió para medir a España ante una potencia antes de un gran torneo, igual que ahora. Cuatro años después, la cita repite el mismo patrón, con la diferencia de que España llega como campeona del mundo. El patrón se repite.

Frente a las plataformas de pago, la ventana en abierto de RTVE mantiene un criterio de servicio público: los eventos de las selecciones nacionales y el deporte femenino tienen cabida sin suscripción. La combinación de Teledeporte y RTVE Play permite, además, cubrir tanto la pantalla lineal, como el consumo digital, cada vez más decisivo para captar audiencia joven.

El reto del grupo pasa por sostener esa apuesta en un calendario con el Mundial de Brasil 2027 en el horizonte, donde la puja por los derechos volverá a tensarse. La posición de RTVE como escaparate gratuito de la selección femenina queda reforzada con esta ventana.

📡 El Radar del Sector

  • El vacío que llena: RTVE consolida la ventana en abierto para el deporte femenino y coloca a la selección ante una potencia sin coste para el espectador.
  • El reto por delante: Sostener la apuesta por el deporte femenino en un calendario con el Mundial de Brasil 2027 y una puja creciente por los derechos.
  • El tablero competitivo: La ventana gratuita de RTVE convive con las plataformas de pago que concentran el gran paquete deportivo, en un mercado que revaloriza el deporte femenino.

RTVE Play incorpora nuevos estrenos de cine gratis en su catálogo del 12 al 18 de octubre

RTVE Play incorpora a su catálogo una nueva tanda de estrenos de cine gratuitos para la semana del 12 al 18 de octubre, en línea con la estrategia de contenidos de la plataforma pública.

Nuevos títulos en el catálogo de RTVE Play

La plataforma de streaming y vídeo bajo demanda de RTVE suma una decena de películas a su catálogo, accesibles sin coste para los usuarios registrados, según detalla RTVE.es. La selección combina cine clásico internacional, producción nacional y wéstern, y acompaña a la emisión lineal que La 1 y La 2 programan a lo largo de la semana.

El acceso gratuito previo registro es la seña de identidad de la plataforma pública. Frente a los modelos de suscripción de pago, RTVE Play apuesta por ampliar su base de usuarios y por rentabilizar un fondo de catálogo que ya forma parte del archivo histórico de la corporación y que se renueva cada semana.

La programación alterna títulos recientes con clásicos de distintas décadas. Entre los nombres propios destacan la dirección de Pilar Miró en El perro del hortelano y de Mario Camus en La cólera del viento, dos referencias del cine español, junto a producciones internacionales como Sonrisas y lágrimas o Mejor… imposible.

El modelo gratuito con registro es la principal diferencia de la plataforma pública respecto a las ofertas de suscripción que compiten en España.

El lote incluye también El faro de las orcas, protagonizada por Maribel Verdú, y el drama francés Matronas, además de varios wéstern de producción estadounidense y española. Todas las cintas llegan precedidas por su emisión en los canales lineales del grupo.

Así queda el calendario de la semana:

  • Lunes 12 de octubre: Les llamaban calamidad (12.05 horas, La 2), Sonrisas y lágrimas (15.55, La 1) y Mejor… imposible (18.50, La 2).
  • Martes 13: Un tiempo para morir (12.10, La 2) y El faro de las orcas (0.35, La 2).
  • Miércoles 14: La cólera del viento (11.50, La 2).
  • Jueves 15: Las siete magníficas (11.50, La 2) y El perro del hortelano (22.35, La 2).
  • Viernes 16: Las pistolas cantaron la muerte y fue tiempo de masacre (12.00, La 2) y Matronas (22.30, La 2).

Diez títulos en total.

La coincidencia entre emisión lineal y disponibilidad bajo demanda es el patrón habitual de la corporación. RTVE aprovecha la parrilla de La 1 y La 2 para alimentar el catálogo digital y ampliar el tiempo de vida de cada título.

El peso del cine en la estrategia digital de RTVE

El cine ocupa un lugar central en la estrategia digital de la corporación. RTVE compite en el mercado español del streaming con Movistar Plus+, Netflix, Prime Video y Disney+, y con las plataformas de los grupos privados, como Atresplayer, Mitele o Filmin. Su propuesta se apoya en el fondo de archivo, en la producción propia y en un modelo de acceso gratuito con registro. Más contexto sobre la corporación en su entrada de Wikipedia.

RTVE Play cine gratis

En el segmento del vídeo financiado con publicidad y patrocinio se sitúa la plataforma pública. El crecimiento de este modelo en España durante los últimos ejercicios ha llevado a los grandes grupos a reforzar sus catálogos gratuitos, mientras el regulador, la CNMC, vigila las condiciones de competencia y los derechos de emisión en el mercado audiovisual.

La gratuidad es el eje.

RTVE no compite por exclusividades de gran presupuesto. Su ventaja se construye sobre el volumen de horas disponibles y sobre la gratuidad, un argumento diferencial en un mercado donde el precio medio de las suscripciones ha ido al alza en los últimos años.

Qué lugar ocupa RTVE Play en el mercado del streaming

El movimiento encaja en una tendencia consolidada entre los radiodifusores públicos europeos. La BBC articula su oferta gratuita en torno a iPlayer y France Télévisions hace lo propio con su plataforma, modelos que combinan el mandato de servicio público con la captación de audiencias digitales. RTVE Play sigue esa misma lógica: catálogo abierto, registro previo y uso intensivo de los derechos de emisión que la corporación ya posee.

En el caso español, la diferencia competitiva pasa por el fondo de archivo y por la producción propia, dos activos que los operadores privados no replican con la misma profundidad. La incorporación semanal de títulos mantiene la frecuencia de visita a la plataforma, un indicador clave para la publicidad digital. El reto, como en el resto del sector, es sostener esa renovación de catálogo sin elevar la inversión en derechos.

El patrón se repite.

La apuesta se apoya en una parrilla estable. La mayoría de los títulos procede del fondo acumulado por la corporación a lo largo de varias décadas, lo que reduce el coste de adquisición y permite programar con antelación. El calendario se recompone cada semana con estrenos que llegan a La 1 y La 2 antes de aterrizar en la plataforma.

📡 El Radar del Sector

  • El vacío que llena: Añade nueva oferta de cine a un catálogo digital que sostiene la estrategia de contenidos de la corporación pública.
  • El reto por delante: Renovar títulos con frecuencia sin elevar la inversión en derechos de emisión.
  • El tablero competitivo: Refuerza el segmento gratuito frente a las plataformas de suscripción y a las ofertas digitales de los grupos privados.

Idealista aclara si es legal que la inmobiliaria cobre honorarios al comprador

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista ha publicado una guía que aclara cuándo es legal que una inmobiliaria cobre honorarios al comprador en una compraventa.
  • ¿Quién está detrás? La respuesta se apoya en los artículos 1.254, 1.255 y 1.257 del Código Civil, la doctrina del Tribunal Supremo y el informe 2026 de la OCU.
  • ¿Qué impacto tiene? El comprador no paga por defecto; solo abona comisión si contrata a la agencia, firma un contrato de mediación o acepta el doble corretaje con transparencia.

Que una inmobiliaria cobre comisión al comprador es legal, pero solo si media un contrato previo firmado y aceptado por escrito. Así lo aclara Idealista en una guía de servicio que repasa qué dice la ley sobre una de las dudas más repetidas en cada compraventa de vivienda.

Qué dice la ley sobre quién paga la comisión inmobiliaria

En España ninguna norma regula los honorarios inmobiliarios en la compraventa. No hay porcentajes fijados ni una parte obligada a pagarlos. El marco lo dan los artículos 1.254 y 1.255 del Código Civil, que dejan en manos de cada agencia decidir cuánto cobra y a quién.

Eso no significa que todo valga. El comprador es un consumidor y puede acogerse a la Ley General para la Defensa de los Consumidores y Usuarios. Esa norma exige que la comisión se informe de antemano y de forma comprensible. Si no ocurre, los tribunales pueden declarar la cláusula abusiva y, por tanto, nula.

La regla general es sencilla: paga quien contrata a la agencia. En la mayoría de los casos es el vendedor, que firma el encargo de venta y asume el honorario. El artículo 1.257 del Código Civil es tajante: los contratos solo producen efectos entre quienes los firman. El comprador, que suele limitarse a responder a un anuncio, no hereda esas obligaciones sin haberlas aceptado. Lo confirmó el Tribunal Supremo en la sentencia 663/1984.

Los tres casos en que el comprador sí paga honorarios

Tres supuestos abren la puerta al pago por parte del comprador. En el primero, el comprador contrata a la agencia para que le busque casa; entonces la agencia trabaja para él, negocia a su favor y le paga él. En el segundo, existe un contrato de mediación con honorarios claros, negociado y firmado antes de la compra y con un servicio real a cambio. Aquí los tribunales obligan a cumplirlo, como recordó la Audiencia Provincial de Córdoba con un comprador que se negó a abonar lo pactado. En el tercero, la agencia aplica el doble corretaje, es decir, cobra a las dos partes. Es legal, pero solo con consentimiento informado y transparencia.

El problema no es que la agencia cobre al comprador, sino que lo haga a escondidas mientras simula una negociación entre las partes.

El límite es la hoja de visita. Ese documento solo acredita que la agencia enseñó un inmueble en una fecha concreta. Cuando incorpora una cláusula que obliga a pagar comisión si el cliente compra, los tribunales la vienen declarando abusiva. Visitar un piso, hacer una oferta o firmar la hoja no crea por sí solo ninguna obligación de pago.

La OCU, en su último informe sobre agencias inmobiliarias de 2026, sigue detectando cobros al comprador en operaciones donde la agencia ya cobra al vendedor. El doble cobro opaco es justo el supuesto donde cabe reclamar. Idealista lo ilustra con un caso real: una pareja ofrece 280.000 euros por una casa anunciada en 290.000. La agencia vuelve con una contraoferta de 283.000 que los compradores aceptan. Al cerrar descubren que 5.000 euros son honorarios de la agencia y que el vendedor recibe 278.000, el precio que figura en la escritura.

La Ficha del Inversor

La métrica que importa al comprador es el coste total. Unos honorarios de 5.000 euros sobre 283.000 suponen un 1,8% extra sobre el precio de escritura. Ese sobrecoste no aparece en la tasación bancaria, lo que puede comprometer el porcentaje que financia la hipoteca. En una operación apalancada al 80% —el LTV, el porcentaje del precio que cubre el préstamo—, pagar de bolsillo ese gasto tensiona el ahorro disponible.

De cara a los próximos seis meses, la tendencia apunta a más transparencia. La presión de las asociaciones de consumidores y la doctrina de las audiencias provinciales empujan a que las agencias documenten por escrito quién paga y cuánto antes de enseñar un inmueble. El perfil más expuesto es el comprador particular de vivienda habitual, acostumbrado a firmar la hoja de visita sin leer la letra pequeña. El inversor patrimonial, en cambio, suele negociar el encargo y el doble corretaje con antelación.

El precedente ayuda a entender el pulso. Desde la burbuja de 1997-2007 la figura del intermediario se profesionalizó, pero su retribución nunca se reguló. Sigue sin estarlo. La banca, en cambio, está sujeta a normas de transparencia desde la Ley 5/2019 de crédito inmobiliario. En la mediación inmobiliaria, la única red de seguridad es el consentimiento informado y, cuando falla, el juzgado.

La lectura práctica es clara: leer antes de firmar. Si la agencia pide honorarios, conviene exigir el contrato, el servicio concreto y el importe por escrito. Si el cobro aparece al final, sin aviso previo, hay base para reclamar. La próxima ventana crítica llegará cuando los juzgados sigan consolidando doctrina sobre el doble corretaje. Hasta entonces, lo que no está escrito no se debe.

Idealista propone el cambio de armario como truco para ordenar la casa y ganar espacio útil

Ordenar el armario al cambio de estación se ha convertido en el truco de moda para ganar espacio útil en una vivienda cada vez más pequeña. El portal Idealista ha reunido esta temporada un decálogo de consejos que, leídos en clave inmobiliaria, dicen menos de costura y más de cómo se aprieta el metro cuadrado en España.

La propuesta no habla de comprar más muebles ni de reformar. Habla de decidir. El punto de partida es sencillo: el armario no se desborda por falta de sitio, sino por exceso de prendas que ya no se usan. Y ahí, en la gestión de lo que sobra, el sector inmobiliario lleva años tomando nota.

El método de Idealista: menos cajas y más decisiones

El primer consejo de la guía rompe con la lógica del almacenamiento masivo. Guardar fuera del armario principal la ropa de la temporada contraria —abrigos en verano, bañadores en invierno— libera la zona central para lo que de verdad se pone cada semana. Cajas con tapa, fundas, cajones bajo la cama y maletas vacías son los contenedores que el portal señala en su guía de organización del hogar.

La segunda recomendación insiste en la organización por sesiones cortas de 15 a 30 minutos y por una sola categoría. Camisetas primero, pantalones después, y calcetines al final. La lógica psicológica es conocida: la tarea completa bloquea, la tarea troceada avanza. Doblar en vertical y usar separadores evita el clásico derrumbe de la pila de camisetas, y aprovechar la altura del armario con una segunda barra recupera litros que en un piso pequeño valen oro.

El portal cierra su decálogo con la llamada regla del contenedor: cada categoría tiene un espacio asignado y, si se agota, no toca comprar otro organizador, sino revisar qué sobra. Es el mismo principio que aplican tasadoras y agentes cuando preparan un piso para venderlo: lo que no cabe en la foto, no suma valor.

El armario ha dejado de ser un mueble para convertirse en el termómetro doméstico de cuántos metros somos capaces de rentabilizar sin tocar el ladrillo.

Cabe recordar que la guía incluye una revisión semestral y una ‘bolsa de salida’ para donar, vender o reciclar. Evitar que el armario vuelva a llenarse es, en el fondo, una lección de disciplina inmobiliaria: el espacio disponible marca el límite de todo lo que entra en casa.

Por qué el armario es el nuevo frente de la vivienda española

Más allá del truco doméstico, la pieza retrata un problema de fondo del mercado español. Los hogares son cada vez más pequeños —el INE confirma el peso creciente de los unipersonales— y el suelo urbano no crece al mismo ritmo que las necesidades de almacenaje. En Madrid y Barcelona, un trastero de pocos metros cuadrados se ha convertido en un activo con lista de espera y precio propio, hasta el punto de cotizar por encima de algunos garajes en barrios tensionados.

La otra lectura es estratégica. Los grandes portales han entendido que el residencial se disputa con contenido de servicio, no solo con anuncios. Idealista, Fotocasa o Habitaclia compiten por retener al usuario más allá del momento de la búsqueda, y para eso publican guías de hogar que fidelizan a quien algún día firmará una hipoteca. Es marketing de fondo con apariencia de consejo de domingo.

La Ficha del Inversor

La métrica que revela esta guía es sencilla: el espacio de almacenaje ha pasado de ser un extra a un argumento de venta. En las zonas tensionadas de Madrid y Barcelona, el metro cuadrado de trastero en alquiler se ha revalorizado por encima del residencial general, y los pisos con armarios empotrados bien resueltos se venden antes y con menos regateo. La tendencia a seis meses apunta a estabilización: no habrá un boom del trastero, pero tampoco una corrección, porque la vivienda nueva sigue llegando más pequeña y más compartida.

El perfil al que interpela este movimiento no es el gran inversor institucional, sino el pequeño propietario que pone en alquiler un piso de dos habitaciones y compite por el mismo inquilino con un armario mal aprovechado. Ahí, un cambio de armario bien ejecutado puede traducirse en semanas menos de vacío entre contratos. La contradicción, eso sí, es que esta solución es de andar por casa: no resuelve el problema estructural de una vivienda española entre las más pequeñas de Europa, solo lo disimula.

Queda por ver el próximo balance de transacciones del INE y cómo las promotoras resuelven el almacenaje en sus nuevas promociones. Mientras tanto, la revisión de temporada sigue siendo la reforma más barata que existe. Y la única que no necesita licencia.

Indra, Telefónica y Navantia: el 29-N decide el control estatal del SEPI sobre el Ibex

El Estado es accionista de diez compañías cotizadas, siete de ellas en el Ibex 35, con participaciones que rondan conjuntamente los 50.000 millones de euros a precios de mercado. Ese mapa, y el control que proyecta sobre las cúpulas, se dirime en las urnas del 29 de noviembre.

El mapa del Estado en el Ibex: 50.000 millones y siete cotizadas

A la presencia en cotizadas se suma la galaxia de sociedades íntegramente públicas que orbitan alrededor de la SEPI, el brazo inversor del Gobierno adscrito al Ministerio de Hacienda. Dos mundos jurídicamente distintos, pero bajo la órbita de influencia de La Moncloa.

En el centro está la Sociedad Estatal de Participaciones Industriales, presidida por Belén Gualda desde marzo de 2021. Su mandato depende directamente del poder político: la nombra el Gobierno mediante real decreto. Su capacidad no termina en las empresas que controla al 100%.

También autoriza, a propuesta de su presidencia, el nombramiento de los consejeros que representan al holding en sus participadas. En Telefónica, Carlos Ocaña ejerce de consejero y vicepresidente; en Redeia, el asiento estatal lo ocupa José Luis Navarro; en Enagás, la voz de la sociedad estatal es Bartolomé Lora.

Telefónica, Indra y el precedente de 2018

Dos episodios explican el mecanismo con nitidez. Telefónica dejó la imagen más gráfica. El viernes 17 de enero de 2025 José María Álvarez-Pallete acudió al complejo gubernamental y, al día siguiente, un consejo extraordinario puso fin a casi nueve años de presidencia para nombrar a Marc Murtra. El relevo llegó después de que el Estado alcanzara el 10% de la operadora y la propia compañía lo vinculó a su nueva estructura accionarial.

Cuando el Estado sostiene una posición accionarial relevante, su influencia sobre las cúpulas va mucho más allá de cobrar dividendos.

En Indra el peso público volvió a aflorar un año después. Ángel Escribano dimitió el 1 de abril tras las presiones recibidas en plena crisis por la eventual integración de su empresa familiar en el gigante de defensa. La SEPI, primer accionista con el 28%, había expresado su preocupación por el conflicto de interés; le sustituyó Ángel Simón. No fue un episodio aislado: en 2021 el holding estatal ya impulsó la salida de Fernando Abril-Martorell de Indra.

participación estatal SEPI

Quién manda en cada cotizada y cuánto pesa el Estado

CompañíaPeso del EstadoRepresentante o hito
Telefónica10% del capital (SEPI)Carlos Ocaña, vicepresidente
Indra28% del capital (SEPI)Primer accionista del grupo
RedeiaAsiento en el consejoJosé Luis Navarro
EnagásAsiento en el consejoBartolomé Lora
Navantia100%Sociedad íntegramente pública

El patrón se repite en el resto del mapa. En Red Eléctrica, Jordi Sevilla dimitió en 2020 alegando restricciones externas sobrevenidas tras meses de fricciones regulatorias. En Aena, Maurici Lucena llegó a la presidencia apenas mes y medio después de la moción de censura de 2018. Desde que la SEPI reforzó su posición en Indra y entró en Telefónica, ambas compañías han acumulado cerca de un centenar de movimientos entre altos cargos y consejeros.

Más elocuente es aún el precedente de 2018. Siete semanas después de la moción de censura contra Mariano Rajoy, el 19 de julio, el consejo de la SEPI aprobó de una tacada el relevo de ocho presidentes de empresas públicas: Correos, Navantia, Tragsa, Hunosa, Enusa, EFE, Saeca y Cetarsa. Varios de los nombrados aquel verano continúan hoy en el puesto.

Los reguladores quedan blindados hasta más allá de 2030

El futuro Ejecutivo no podrá renovar de inmediato las cúpulas de los principales organismos económicos. Sus mandatos se extienden durante años y, en algunos casos, hasta bien entrada la siguiente legislatura. El diseño busca preservar la independencia respecto al ciclo electoral, pero dibuja un mapa de contrapesos con perfiles alineados con la etapa saliente.

La CNMC, con Juan José Ganuza al frente, mantendrá a su consejo hasta 2032. Tendrá sobre la mesa expedientes sensibles: la investigación a seis bancos cotizados por sus políticas de hipotecas a tipo fijo y las piezas por el apagón de 2025. La CNMV, encabezada por Carlos San Basilio hasta 2030, marcará el ritmo de las grandes operaciones de concentración. El Banco de España, dirigido por José Luis Escrivá hasta 2030, será el principal altavoz de supervisión fiscal.

El Consejo de Seguridad Nuclear será clave en el debate sobre la continuidad de las nucleares más allá de 2030, con mandatos hasta 2031. Y la convocatoria electoral deja decisiones estratégicas abiertas: Indra presentará su nueva hoja de ruta el 25 de noviembre, cuatro días antes de las urnas, mientras Telefónica ejecuta su plan Transform & Grow 2026-2030.

El control estatal como activo estratégico del Ibex

La clave no está tanto en quién gane como en cuánto tarda en reordenarse el mapa. En 2018 bastaron siete semanas para relevar ocho presidencias públicas. Hoy la diferencia es la escala: el Estado acumula un peso en el Ibex que no tenía entonces, con el 10% de Telefónica y el 28% de Indra como anclas. Mantener, reducir o reforzar esas participaciones es una decisión industrial antes que política, y condiciona desde el gasto en defensa hasta la política energética.

El inversor haría bien en leer los movimientos de consejeros como termómetro. Un cambio de Gobierno colocaría la propia presidencia de la SEPI entre los puestos más expuestos, con Belén Gualda aún bajo investigación de la Audiencia Nacional, sin que ello implique culpabilidad. La historia reciente invita a pensar que el relevo de cúpulas llegará antes en las sociedades 100% públicas que en las cotizadas, donde las juntas y los consejos actúan de filtro.

📊 Las Claves para el Inversor

  • Qué vigilar: La hoja de ruta de Indra del 25 de noviembre y el resultado del 29-N, que definirá la continuidad de Belén Gualda al frente de la SEPI.
  • Reacción del valor: Telefónica e Indra cotizan con prima de riesgo político; el mercado descuenta estabilidad de las cúpulas, no un relevo inmediato.
  • Precedente sectorial: En 2018 la SEPI relevó ocho presidencias públicas en siete semanas y en 2025 el Estado forzó el cambio en Telefónica.
Publicidad