Polonia investiga un posible atentado contra Tusk y su ministro de Defensa en plena alerta rusa

La policía polaca ha recibido información sobre un posible atentado contra Donald Tusk y su ministro de Defensa. El nombre del titular de esa cartera, Władysław Kosiniak-Kamysz, también aparece en la comunicación, según confirmó este domingo el portavoz del Gobierno. Lo que me interesa no es solo el aviso en sí, sino el momento: Varsovia llega a él tras una semana de apuñalamientos en centros escolares y con la hipótesis de una operación híbrida rusa sobre la mesa.

El Ejecutivo ha convocado una reunión de seguridad de emergencia. La información, en palabras del propio portavoz, se considera «extraordinariamente preocupante» (exceptionally concerning, en la formulación original). No se han hecho públicos ni el origen del aviso ni el estado concreto de las pesquisas.

Conviene mantener la prudencia. Estamos ante una investigación abierta, no ante un atentado consumado, y la distancia entre un aviso creíble y una trama confirmada es, en la mayoría de los casos, enorme. Dicho esto, el contexto en el que llega el aviso explica la reacción institucional.

Qué se sabe, punto por punto

  • Quiénes aparecen mencionados: el primer ministro Donald Tusk y el ministro de Defensa Władysław Kosiniak-Kamysz, ambos citados en la información recibida por la policía.
  • Quién instruye el caso: la policía polaca, que hizo público el aviso este domingo, con los servicios de seguridad reunidos con carácter urgente.
  • Cómo lo califica el Gobierno: como una amenaza «extraordinariamente preocupante», subrayando que el ministro de Defensa también figuraba entre los objetivos.
  • En qué contexto llega: tras varios apuñalamientos en colegios esta misma semana y en plena vigilancia sobre posibles actos de sabotaje atribuidos a Moscú.

La secuencia no es casual desde el punto de vista de la gestión pública. Un aviso de esta naturaleza obliga a cerrar agendas, reforzar escoltas y activar protocolos que rara vez se hacen públicos. Y llega, además, en un país que es el principal corredor logístico de la ayuda occidental a Ucrania.

«Una amenaza extraordinariamente preocupante.» — Portavoz del Gobierno polaco, sobre la información recibida por la policía, 11 de octubre de 2026

La lógica de la hybrid warfare: por qué Polonia está siempre en la lista

Si algo caracteriza a la presión híbrida es que no necesita éxito para funcionar. Un aviso creíble genera coste de seguridad, ruido político y una factura económica difusa pero real: más vigilancia en fronteras, más escoltas, más gasto en ciberdefensa y más tiempo de los gobiernos dedicado a contingencias en lugar de a política industrial.

Polonia reúne varios atributos que la convierten en un objetivo recurrente. Es frontera con Ucrania y con Bielorrusia, canaliza buena parte del material militar que entra en Ucrania por vía terrestre y ha elevado su gasto en defensa por encima de la media de la OTAN. Varios socios del flanco este han denunciado en los últimos años episodios de sabotaje, incendios en instalaciones logísticas y campañas de desinformación.

El objetivo último, según la hipótesis que manejan los servicios europeos, no es un individuo concreto, sino la coalición que sostiene a Kiev. Debilitar la retaguardia política en Varsovia es, desde esa lógica, tan útil como cortar una línea de suministro.

Lo que los datos todavía no resuelven

Aquí hay que ser honesto con el lector: la atribución es la parte más difícil. Sabemos que hay un aviso, sabemos quién lo ha hecho público y sabemos cómo se ha calificado. No sabemos quién está detrás, y ese hueco no se rellena con análisis.

Quedan dos contradicciones sin resolver. La primera es operativa: si la información procede de fuentes humanas, su verificación exige semanas y puede desintegrarse. La segunda es política: cualquier intento de atentado atribuido a Moscú en un país fronterizo entra de inmediato en la discusión sobre el gasto en defensa y sobre el reparto de cargas dentro de la OTAN.

Desde el punto de vista del mercado, los activos polacos están lejos del epicentro de la preocupación global. Pero el spread de la deuda polaca frente al Bund es uno de los termómetros más rápidos para medir cómo digiere Europa un episodio de riesgo geopolítico. El hito a seguir es la investigación: si aparecen detenidos, la conversación cambia de tono.

🌍 El impacto en España y Europa

El impacto directo sobre el Euríbor a 12 meses es, hoy, prácticamente nulo: el mercado no ha trasladado este aviso a los tipos de la eurozona. El escenario importa por otras vías.

  • Euríbor e hipotecas. Si la tensión en el flanco este se cronifica y los gobiernos elevan otra vez el gasto en defensa, el mayor déficit público puede ensanchar las primas de riesgo y retrasar la normalización a la baja del Euríbor: cada décima que no baja se paga en la cuota de una hipoteca variable.
  • Energía e inflación. La inestabilidad en la frontera oriental mantiene la prima del gas europeo. Un gas más caro se traslada con retardo a la factura industrial y a los precios finales, justo cuando el Banco Central Europeo quiere consolidar la desinflación.
  • Empresas españolas. Polonia es un mercado relevante para la exportación española y varias compañías del IBEX mantienen operaciones industriales en el país. Un aumento del riesgo país encarece la financiación de esos proyectos.
  • Encaje europeo. El episodio refuerza el argumento de quienes piden más coordinación en seguridad y un debate explícito sobre financiación conjunta de defensa en la UE.
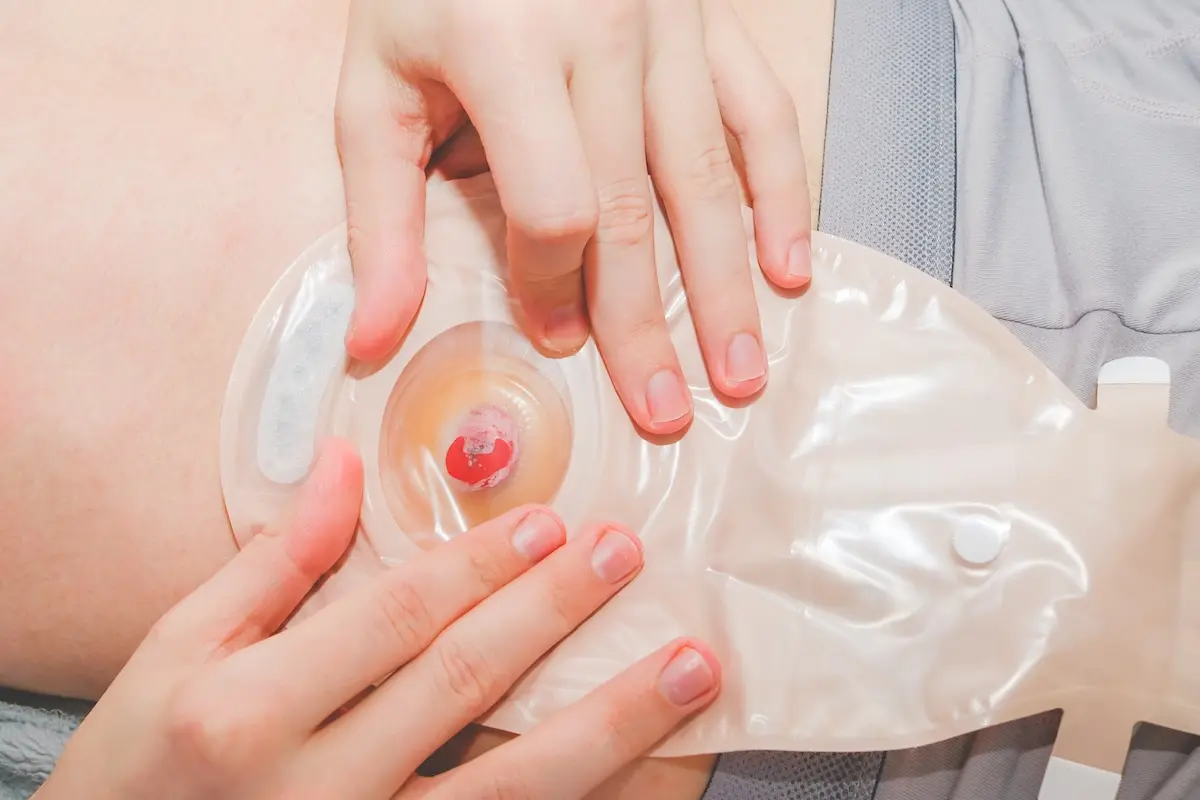
Vivir con una ostomía va mucho más allá de la cirugía y requiere cuidados físicos, nutricionales y emocionales

Especialistas del Hospital Universitario La Luz, del Grupo Quirónsalud, destacan la importancia de un abordaje multidisciplinar que acompañe al paciente desde el tratamiento de la enfermedad hasta el cuidado del estoma, la alimentación y la adaptación psicológica y social.

Una ostomía puede ser necesaria para tratar enfermedades como el cáncer colorrectal o de vejiga, patologías inflamatorias intestinales, obstrucciones, perforaciones y otras alteraciones digestivas o urológicas. Pero la intervención quirúrgica es solo el comienzo de un proceso que puede transformar numerosos aspectos de la vida de una persona.

Aprender a cuidar el estoma, prevenir complicaciones, adaptar la alimentación y recuperar progresivamente la vida cotidiana son algunos de los retos a los que se enfrentan estos pacientes. A ellos se suman aspectos menos visibles, como la aceptación de la nueva imagen corporal, las relaciones sociales, la sexualidad o el impacto emocional.

La necesidad de contemplar todas estas dimensiones ha centrado la V Jornada de Cuidados de la Persona Ostomizada, celebrada en el Hospital Universitario La Luz, del Grupo Quirónsalud, que ha reunido a especialistas en cirugía, urología, aparato digestivo, oncología, enfermería y psicología, además de pacientes y representantes de asociaciones.

La inauguración del encuentro contó con la participación de Elena Fernández Cano, gerente de Cuidados de la Comunidad de Madrid; Patricia Raposo, secretaria de la Asociación de Ostomizados de Madrid (AOMA); y María Jesús Bernarte Sorribas, presidenta de la Sociedad Española de Enfermería Experta en Estomaterapia.

La jornada tiene reconocimiento como evento de interés científico por el Consejo General de Colegios Oficiales de Enfermería de España y la Sociedad Española de Enfermería Experta en Estomaterapia, y ha permitido analizar los avances en el tratamiento de las enfermedades que pueden hacer necesaria una ostomía y, especialmente, cómo mejorar el cuidado y la calidad de vida de quienes conviven con ella.

Una ostomía es una abertura creada quirúrgicamente en la pared abdominal que permite la salida de heces u orina hacia el exterior. Puede ser temporal o definitiva dependiendo de la enfermedad, el tipo de intervención y las características de cada paciente.

En España hay alrededor de 70.000 personas ostomizadas y cada año se realizan aproximadamente 16.000 nuevas ostomías, de las que cerca del 60 % son temporales, según los datos recogidos durante la jornada.

De la cirugía robótica al cuidado del estoma

El cáncer colorrectal constituye una de las principales causas por las que puede ser necesario realizar una ostomía. Los avances quirúrgicos de los últimos años permiten abordar muchos de estos tumores mediante procedimientos cada vez más precisos y menos invasivos.

El Dr. Carlos Durán Escribano, jefe de Servicio de Cirugía General y del Aparato Digestivo del Hospital Universitario La Luz, abordó durante el encuentro la evolución del tratamiento del cáncer de colon, los diferentes tipos de ostomía y las posibilidades que ofrece actualmente la cirugía oncológica robótica.

«La ostomía no debe entenderse de manera aislada, sino dentro del tratamiento global de la enfermedad. Los avances quirúrgicos nos permiten planificar cada vez mejor las intervenciones y adaptar el procedimiento a las características del tumor y de cada paciente», explicó el Dr. Durán.

En el ámbito urológico, el Dr. José Ignacio Iglesias Prieto, del Servicio de Urología del centro, repasó la evolución de la cirugía y los distintos tipos de estomas urinarios que pueden ser necesarios en determinados pacientes, mientras que la Dra. Estíbaliz Álvarez Peña, especialista en Patología Abdominal Compleja, centró su intervención en la microbiota, los diferentes tipos de fibra y su relación con los estomas de alto débito. «No existe una única alimentación válida para todas las personas ostomizadas. Hay que valorar el tipo de estoma, su funcionamiento y la situación clínica de cada paciente para adaptar las recomendaciones nutricionales a sus necesidades», destacó la especialista.

Otra de las posibles complicaciones es la hernia paraestomal, que aparece alrededor de la zona donde se encuentra el estoma y cuyo abordaje requiere también una valoración individualizada.

En este sentido, la Dra. Estíbaliz incidió en su prevención y tratamiento. «La vigilancia y el seguimiento son importantes para identificar las complicaciones de manera precoz y decidir en qué pacientes es necesario intervenir y en cuáles podemos optar por otras medidas», ha subrayado.

Pero el éxito del tratamiento no termina en el quirófano. El cuidado posterior del estoma resulta fundamental para prevenir problemas y facilitar que el paciente recupere progresivamente su autonomía.

«Nuestro objetivo no es únicamente que el paciente aprenda a manejar un dispositivo, sino que comprenda su estoma, sepa reconocer posibles problemas y adquiera la seguridad necesaria para recuperar su vida cotidiana», ha señalado Margarita Poma Villena, enfermera estomaterapeuta y experta en heridas complejas de la Unidad Integral de Heridas Complejas y Estomaterapia del Hospital Universitario La Luz.

Durante su intervención, la especialista abordó especialmente los cuidados de la piel periestomal en pacientes sometidos a tratamiento oncológico, ya que mantener la integridad de la piel que rodea al estoma es uno de los aspectos fundamentales para evitar complicaciones y favorecer una correcta adaptación del dispositivo.

Prevenir el cáncer colorrectal antes de que aparezcan los síntomas

La jornada dedicó también uno de sus bloques a una cuestión fundamental: evitar, siempre que sea posible, llegar a fases avanzadas de las enfermedades que pueden terminar haciendo necesaria una ostomía.

El Dr. José Luis Martínez Porras, especialista del Servicio de Aparato Digestivo, presentó las claves de Prevecolon para la prevención del cáncer colorrectal, poniendo el foco en la importancia de los programas de prevención y detección precoz.

El cáncer colorrectal puede desarrollarse durante años a partir de lesiones precursoras antes de producir síntomas. Por ello, la participación en los programas de cribado correspondientes a cada grupo de edad y riesgo permite detectar lesiones en fases iniciales e incluso actuar sobre algunas de ellas antes de que evolucionen hacia un cáncer.

«La prevención y el diagnóstico precoz cambian por completo el escenario del cáncer colorrectal. Detectar una lesión antes de que produzca síntomas puede permitir tratamientos menos complejos y mejorar el pronóstico del paciente», ha señalado el Dr. Martínez Porras.

Nuevos tratamientos y acompañamiento durante el cáncer

La evolución del tratamiento oncológico ha ampliado también las opciones disponibles para pacientes con tumores de colon, vejiga y otras localizaciones que pueden estar relacionados con la necesidad de una ostomía.

En este sentido, la Dra. Vilma Pacheco Barcia, jefa de Oncología Médica del Hospital Universitario La Luz, puso el foco en el acompañamiento y la orientación que necesita el paciente con cáncer más allá de la administración del propio tratamiento.

«El paciente oncológico necesita entender qué está ocurriendo, qué puede esperar de cada fase del tratamiento y cómo afrontar los cambios que la enfermedad puede introducir en su vida. El acompañamiento forma parte también de la atención oncológica», ha destacado la especialista.

Por su parte, el Dr. Ramón María Pérez Carrión, del Servicio de Oncología Médica del centro hospitalario, analizó el papel de la inmunoterapia y de las nuevas estrategias terapéuticas frente al cáncer.

«Estamos avanzando hacia tratamientos cada vez más personalizados, en los que conocer las características biológicas del tumor nos ayuda a seleccionar las estrategias que pueden resultar más adecuadas para cada paciente», indicó.

El impacto emocional también forma parte del tratamiento

Uno de los aspectos centrales del encuentro fue precisamente recordar que las consecuencias de una ostomía no son exclusivamente físicas.

La modificación de la imagen corporal, el miedo a fugas o malos olores, las dudas sobre la alimentación, las relaciones sociales o laborales y la sexualidad pueden afectar al bienestar emocional y condicionar la recuperación.

La psicóloga general sanitaria del Centro Clínico MI TERAPIA Y YO, Patricia Guerrero López, trató el impacto psicológico asociado tanto al diagnóstico de cáncer como a la ostomía.

Según la experta, adaptarse a una ostomía requiere tiempo: «No hablamos únicamente de aprender unos cuidados, sino de integrar un cambio corporal que puede afectar a la autoestima, a las relaciones personales y a la manera en la que la persona vuelve a desenvolverse en su día a día».

La experiencia de los propios pacientes tuvo también un espacio destacado con la participación de Isabelo Alonso Coca, que compartió su experiencia en primera persona.

La jornada contó además con Patricia Raposo, secretaria de la Asociación de Ostomizados de Madrid (AOMA), quien destacó la importancia de las asociaciones para ofrecer información, apoyo y acompañamiento tanto a las personas ostomizadas como a sus familias.

La V Jornada de Cuidados de la Persona Ostomizada puso así de manifiesto que el abordaje actual de una ostomía debe ir más allá de la intervención quirúrgica. Cirujanos, urólogos, especialistas en aparato digestivo, oncólogos, enfermeras especializadas, psicólogos y asociaciones forman parte de una atención multidisciplinar cuyo objetivo final es que el paciente no solo aprenda a vivir con un estoma, sino que pueda recuperar su autonomía y mantener la mejor calidad de vida posible.

Mercado laboral España: récord histórico de ocupación con la vivienda y los precios como lastre

0

El mercado laboral español suma seis años de récords de ocupación y de creación de empleo, aunque la mejora no aterriza igual en todos los bolsillos. Desde 2018, el PIB ha avanzado un 15,1% y la afiliación a la Seguridad Social ha ganado entre un 18% y un 19% de cotizantes. El paro se ha instalado en mínimos desde 2008. La otra cara de la moneda tiene dos nombres: vivienda y precios.

La economía española salió de la pandemia convertida en la locomotora de la Unión Europea. Alemania apenas ha crecido desde 2020 y sus avances siguen por debajo del 2%. España, en cambio, acumula un 43,6% de crecimiento desde el segundo trimestre de 2020, el peor momento del confinamiento. Los fondos europeos del Plan de Recuperación explican buena parte de ese impulso, junto a una política energética que ha abaratado la factura eléctrica respecto al resto del continente.

Por qué España sigue liderando la creación de empleo

El empleo ha absorbido a una población que no deja de crecer. El número de habitantes ha subido un 6,3% en el periodo y, aun así, el desempleo ha bajado a mínimos desde el estallido de la burbuja inmobiliaria, según la Encuesta de Población Activa. El economista Luis Gómez atribuye el cambio a un modelo productivo que se desplaza hacia sectores de mayor valor añadido. Natalia Arias, del gabinete económico de CCOO, añade otro factor: por primera vez en décadas, el crecimiento llega acompañado de ganancias de productividad por hora trabajada.

Detrás de ese comportamiento hay dos decisiones concretas. El salario mínimo interprofesional se ha elevado un 66% desde 2018 y la reforma laboral ha estabilizado millones de contratos temporales. Para quien busca empleo, el efecto es medible: menos rotación y más peso de la entrevista en la selección final.

Salarios, precios y vivienda: dónde se pierde la mejora

récord de ocupados

Los indicadores macro cierran en verde, pero la estadística también señala dónde se rompe la cadena. La renta disponible por habitante ha avanzado un 9% desde 2018, ya descontadas la inflación y el aumento de población. Es una mejora real. El problema es lo que ha subido el resto.

Cuatro datos explican el desfase entre el récord de ocupación y la sensación de agobio en las familias:

  • Vivienda: el precio del metro cuadrado ha subido un 48,3% desde 2018, frente a la caída del 6,7% de los casi siete años de Mariano Rajoy.
  • Inflación: el IPC acumulado desde el inicio de la legislatura llega al 26,5%. Septiembre cerró con una subida del 4,9%, la mayor desde principios de 2023, empujada por la energía.
  • Alquiler: el endurecimiento del crédito ha expulsado a muchos trabajadores de la compra y los ha desplazado al mercado privado de arrendamiento.
  • Oferta: el Banco de España estima que el déficit de vivienda alcanzará el millón de unidades en 2028.

El precio de la vivienda se ha comido casi cuatro veces la mejora de renta de los hogares: ningún récord de ocupación compensa ese desfase.

Qué significa este récord para quien busca empleo

El dato de ocupación es bueno, pero conviene leerlo con la letra pequeña delante. La tasa de paro todavía no ha bajado del 10%, el umbral que el Gobierno se marcó como pleno empleo, y la estructura productiva española sigue por debajo de la europea en valor añadido por hora. Dicho de otro modo: hay más empleo, pero no todo el empleo nuevo es de calidad homogénea.

Cuatro sectores concentran buena parte de las vacantes que no se cubren: tecnología, sanidad, logística y transporte, y oficios técnicos de la construcción. En esos perfiles el candidato gana capacidad de negociación y el salario de entrada se mueve por encima del convenio. En hostelería, comercio y servicios de proximidad ocurre lo contrario: rotación alta, jornadas partidas, y sueldos que apenas superan el SMI.

El riesgo que conviene vigilar es la temporalidad encubierta. La reforma laboral ha reducido el contrato temporal clásico, pero ha multiplicado las modalidades de duración determinada y el fijo discontinuo. Antes de firmar, revisa la duración real del contrato, la jornada por escrito y si el salario anunciado es bruto anual o mensual.

Para destacar en un proceso de selección, el currículum debe hablar de resultados medibles y no de funciones. Quien trabaje en los sectores con escasez de perfiles tiene hoy el mejor momento de la última década para negociar condiciones.

📝 Cómo enviar el currículum

La vía pública para inscribirse en las ofertas activas es el portal del SEPE y solo exige estar dado de alta como demandante con el currículum actualizado.

  1. Paso 1: Accede a la sede electrónica del SEPE y entra en el área de demanda de empleo.
  2. Paso 2: Inscríbete como demandante si aún no lo estás; necesitarás DNI, número de afiliación y titulación académica.
  3. Paso 3: Busca ofertas filtrando por ocupación y provincia en el buscador público de empleo.
  4. Paso 4: Sube el CV y adapta el perfil a cada oferta antes de enviarla.
  5. Paso 5: Confirma la inscripción y revisa el área personal para seguir el estado de cada candidatura.

Plazo de inscripción: abierto de forma permanente mientras haya vacantes publicadas. Requisito mínimo: estar inscrito como demandante de empleo con el currículum actualizado.

Generalitat convoca 23 plazas fijas de chófer con Bachillerato o FP y carné B

Las oposiciones de chófer de la Generalitat suman 23 plazas fijas con Bachillerato o FP y carné B. La convocatoria busca personal laboral fijo de categoría C2 para los servicios de representación del Departamento de Economía y Finanzas y se resolverá por concurso-oposición.

Por qué se convoca ahora esta oferta de empleo público

La Generalitat de Cataluña ha publicado en el Diari Oficial de la Generalitat de Catalunya (DOGC) una convocatoria de 23 plazas de chófer con destino en los servicios de representación del Departamento de Economía y Finanzas. Trece de los puestos proceden de la oferta de empleo público de 2025 y los diez restantes se vinculan a jubilaciones parciales de trabajadores que hoy ocupan esas mismas plazas.

Una de esas plazas está reservada a personas con una discapacidad reconocida igual o superior al 33%. La convocatoria no incluye plazas de promoción interna: todo el proceso se abre a aspirantes externos, lo que amplía las opciones de quien llega desde fuera de la administración.

Quien supere el proceso selectivo sin lograr una de las 23 plazas no se queda sin nada. Pasará a integrarse en el bloque B de la bolsa de trabajo de chóferes de representación, salvo que indique lo contrario en su solicitud.

Requisitos para presentarse

La barrera académica es moderada y muy concreta. Bachillerato o una titulación de FP de grado superior abren la puerta; también se admiten el título de técnico especialista de FP de segundo grado y otras titulaciones equivalentes.

  • Titulación: Bachillerato, FP de grado superior o técnico especialista de FP de segundo grado.
  • Edad mínima: 16 años cumplidos.
  • Nacionalidad o residencia: cumplir los requisitos de nacionalidad o residencia legal que fijan las bases.
  • Capacidad funcional: disponer de la capacidad necesaria para desempeñar las funciones del puesto.
  • Permiso de conducir B en vigor: imprescindible para el ejercicio práctico de conducción.
  • Idioma: nivel B2 de catalán y, en los supuestos previstos para aspirantes sin nacionalidad española, B2 de castellano.

Quien no disponga de los certificados de idioma puede acreditar sus conocimientos mediante las pruebas que incorpora el propio proceso selectivo. Tampoco pueden presentarse las personas inhabilitadas para trabajar en una administración pública.

Categoría C2, plaza fija y el Bachillerato como único filtro académico: pocas convocatorias públicas reúnen ese equilibrio entre estabilidad y accesibilidad.

Cómo es el proceso de selección

El sistema es de concurso-oposición con una puntuación máxima de 100 puntos. La oposición reparte 35 y la fase de méritos aporta los 65 restantes. La primera parte es eliminatoria y consta de tres ejercicios obligatorios.

  1. Examen tipo test: 30 preguntas más cuatro de reserva sobre temario general, específico y supuestos prácticos del puesto. Las respuestas incorrectas penalizan y hay que alcanzar al menos 10 puntos sobre 20.
  2. Prueba práctica de conducción: evalúa el dominio del vehículo, el manejo de los mandos y el respeto a las normas de circulación. Exige presentar el permiso B en vigor y superar 5 puntos sobre 10.
  3. Entrevista de competencias profesionales: valora la capacidad para desempeñar las funciones de chófer de representación. Se puntúa sobre 5 y se aprueba con 2,5.

Hay un matiz que puede ahorrar un examen. Quien ya aprobó la prueba práctica de conducción en otro proceso de la misma categoría convocado por el Departamento de Economía y Finanzas, sin obtener plaza, queda exento de repetirla, siempre que no hayan transcurrido más de dos años desde la resolución.

La fase de méritos valora la experiencia en puestos iguales o similares (hasta 32,5 puntos), las titulaciones adicionales y la formación (hasta 13 puntos cada una), y los conocimientos de catalán por encima del nivel exigido (hasta 6,5 puntos). Los méritos no compensan un examen suspendido.

Análisis: una plaza accesible con la letra pequeña del idioma y los méritos

El primer dato que conviene subrayar es el reparto de puntos. La oposición aporta 35 sobre 100 y la fase de méritos, los 65 restantes. Dicho de otro modo: la experiencia previa en puestos similares pesa casi el doble que el examen.

El segundo filtro es el idioma. El nivel B2 de catalán es un requisito real para los aspirantes de fuera de Cataluña, aunque existe la vía de superar la prueba de catalán del propio proceso. El tercer elemento a vigilar es el plazo: apenas 10 días hábiles desde la publicación en el DOGC, hasta el 20 de octubre.

Sobre la retribución, la información difundida no concreta el importe exacto, aunque corresponde a la categoría C2 del personal laboral de la Generalitat. El atractivo no está en un sueldo excepcional, sino en la estabilidad y en unos requisitos académicos al alcance de cualquier titulado en Bachillerato o FP. En mi lectura, el perfil que mejor rentabiliza esta convocatoria es el de un conductor con experiencia acreditada y catalán certificado; para quien carece de ambos, el objetivo realista pasa por entrar en la bolsa B y sumar méritos.

📨 Cómo presentar la solicitud

La inscripción se tramita solo por internet en la sede electrónica de la Generalitat de Cataluña y exige identificación electrónica.

  1. Paso 1: Entra en la sede electrónica de la Generalitat y localiza el formulario de la convocatoria L010/26.
  2. Paso 2: Identifícate con idCAT Mòbil o certificado digital y abre el apartado ‘Presenta la solicitud’.
  3. Paso 3: Completa tus datos y selecciona la categoría de chófer de representación.
  4. Paso 4: Abona la tasa con tarjeta, Bizum o carta de pago: 31,70 euros general y 22,20 o 15,85 euros en los supuestos reducidos.
  5. Paso 5: Firma, registra la solicitud y guarda el correo de confirmación antes del 20 de octubre de 2026.

📋 Ficha de la Convocatoria

  • Organismo / País: Generalitat de Cataluña, Departamento de Economía y Finanzas.
  • Número de plazas: 23 plazas de chófer de representación (categoría C2).
  • Sueldo estimado: retribución de personal laboral fijo de categoría C2; importe no detallado en la información publicada.
  • Fecha límite de inscripción: 20 de octubre de 2026.
  • Dónde inscribirse: sede electrónica de la Generalitat de Cataluña, formulario de la convocatoria L010/26.

Juan Ramón Rallo alerta: deuda Francia dispara el riesgo de impago al 6-7%

Paul Krugman sostiene ahora que Francia puede quebrar. El mismo economista que hace una década acusaba a los mercados de conspirar contra el modelo francés. En su último análisis, Juan Ramón Rallo disecciona ese giro y lo sitúa en el peor contexto posible: la deuda pública francesa acaba de vivir su semana más negra en quince años.

La tesis del vídeo es incómoda. Si alguien con el historial de Krugman, premio Nobel y azote de la austeridad europea durante toda la pasada crisis del euro, avisa del riesgo de impago, quizá el problema no sea ideológico. Quizá sea aritmético.

De ‘El complot contra Francia’ al reconocimiento del riesgo

En noviembre de 2013, Standard & Poor’s recortó un escalón la nota de la deuda francesa. Krugman respondió en el New York Times con una columna titulada El complot contra Francia. Su argumento: el país estaba siendo castigado por motivos ideológicos, por haber reducido su déficit subiendo impuestos en lugar de desmantelar su Estado de bienestar. Los regañones fiscales no se lo perdonaban.

Al año siguiente insistió. Buena parte de lo que aquejaba a Francia era hipocondría, escribió: una nación convencida de padecer males que no tenía. Doce años después recupera el mismo título con una respuesta opuesta. La senda fiscal es insostenible, la deuda es muy alta y se sigue engordando con déficits que no justifica ninguna emergencia: ni una guerra, ni una recesión severa, ni una pandemia.

Rallo subraya el dato que resume el desmarque. Francia es el único Estado de la Unión Europea que hoy tiene más deuda pública sobre el PIB que durante la pandemia. Su población envejece, el gasto en pensiones crece más rápido que los ingresos y, a diferencia de Estados Unidos, destaca por su incapacidad persistente para ser realista con sus problemas fiscales.

Lo revelador no es solo el diagnóstico, sino que ahora sea el propio Krugman quien regañe a los mercados por ser demasiado optimistas con la situación fiscal francesa.

— Juan Ramón Rallo

Lo más llamativo del artículo, según este análisis, es que el Nobel considere demasiado baja la probabilidad de impago que descuentan los mercados. Recuerda como se desarrolló la crisis de deuda europea entre 2009 y 2012, con Grecia, Portugal, España e Italia en el punto de mira: al principio parecía improbable y de repente todo se movió a la vez. Tampoco admite haberse equivocado entonces. Sostiene que su posición de 2013 estaba tan justificada como la actual, porque la deuda era del 93% del PIB frente al 120% de hoy y los tipos eran mucho más bajos.

El mercado ya pone precio al impago

Los números que cita Rallo son elocuentes. El bono francés a diez años se acerca a pagar un 5% anual y los CDS a cinco años, los seguros contra un impago del Estado, pasaron de unos 30 puntos básicos a comienzos de septiembre a alrededor de 85 a comienzos de octubre. Traducido a probabilidades bajo los supuestos habituales, el mercado asigna a Francia un 1,4% de probabilidad anual de quiebra.

Parece poco hasta que se acumula: a cinco años, esa probabilidad se dispara hasta el 6 o el 7%. No es una crisis griega, concede el presentador, pero hace dos años nadie se planteaba ponerle precio a algo así. Con un déficit que ronda el 6% del PIB, Francia ya se financia más caro que Italia.

Las calles arden mientras el Estado necesita recortar

El trasfondo social complica cualquier salida. El movimiento estudiantil arrancó a finales de septiembre en la región de París y se ha extendido por el país, con más de 350 institutos bloqueados y casi medio millón de personas en la calle en una de las jornadas. Reclaman más gasto público en educación, justo a un Estado que según este diagnóstico tendría que hacer lo contrario.

Le Pen y el giro hacia la austeridad

En ese clima, Marine Le Pen ha dado un giro programático. El 6 de octubre presentó un plan con un ahorro neto de 140.000 millones de euros en 2032 respecto a 2026, déficit por debajo del 3% en 2030 y del 2,2% en 2032, deuda estabilizada en torno al 120% del PIB y una regla de oro presupuestaria blindada en la Constitución.

Rallo desconfía del aterrizaje. Los 140.000 millones son netos: con 30.000 millones de rebajas fiscales y 15.000 de gasto nuevo, el ajuste real ronda los 185.000 millones, el 6% del PIB. Para comparar, el gobierno actual suda para sacar adelante 43.000 millones en un solo presupuesto. Un 20% del ahorro vendría de limitar el acceso de los extranjeros a las prestaciones, 9.000 millones de recortar la aportación francesa al presupuesto europeo y entre 15.000 y 20.000 de las pensiones, mientras se promete bajar la edad de jubilación a los 62. Las cuentas no cuadran. Tampoco ayuda proyectar un crecimiento cercano al 2% cuando el Banco de Francia estima un 0,5%.

Tres salidas: ajuste, rescate del BCE o reestructuración

El vídeo ordena el futuro en tres escenarios. El primero es el ajuste presupuestario. El segundo, que el Banco Central Europeo intervenga para rebajar la prima de riesgo francesa saltándose sus propios estatutos. El tercero, que no ocurra ninguna de las dos cosas.

Sobre el rescate, Rallo es escéptico a corto plazo. El gobernador del Banco de Francia repitió esta semana que la situación es seria, pero que no se dan las condiciones para intervenir. En 2012 los países rescatados habían aplicado antes recortes y podían reclamar el auxilio; Francia se aleja hoy de esa senda. Habría resistencia de los acreedores, empezando por Alemania, y también de España, Portugal o Grecia, que se ajustaron como condición para recibir ayuda. A eso se suma el tamaño: es la segunda economía de la eurozona.

Aun así, el presentador apuesta por que el BCE terminaría acudiendo si la alternativa fuera dejar caer al país. Puede ser demasiado grande para ser rescatada, sostiene, pero es todavía mayor para dejarla caer. El problema es el precio. Comprar deuda francesa exige crear euros, y esos euros los usan también alemanes, italianos y españoles. Sin demanda equivalente, el resultado es más inflación. Es la tragedia de los comunes aplicada a una moneda compartida.

El tercer escenario es el que dibuja Krugman. Si nadie ajusta y nadie rescata, los tipos suben, el gasto financiero crece, el déficit se agrava y la deuda se engorda hasta resultar impagable. Ahí aparece la reestructuración de la deuda, con consecuencias sistémicas para la banca europea y contagio probable a Italia y quizá a España. No es un pronóstico apocalíptico: es lo que estuvo a punto de ocurrir en 2012, cuando el riesgo no era Francia, sino España e Italia.

El calendario electoral añade presión. Francia vota a su presidente el año próximo, Le Pen aparece en cabeza en los sondeos que menciona el vídeo y el precedente italiano se lee como aviso y como esperanza a la vez. Meloni llegó al Gobierno en 2022 con recelos parecidos y, en lugar del desastre que muchos auguraban, Italia pasó de un déficit superior al 7% del PIB en 2023 a un 3,1% en 2025. Hoy su prima de riesgo es unos 123 puntos básicos inferior a la francesa. Sobre París pesa además un procedimiento europeo por déficit excesivo.

¿Por qué debería importarle esto a un lector español sin un euro invertido en bonos franceses? Por varias razones que el vídeo deja sobre la mesa. La deuda gala es la segunda mayor del eurozona y está repartida por balances bancarios y fondos de medio continente. Si el BCE monetiza el problema, la factura llega en forma de inflación compartida. Si hay reestructuración, llega en forma de quita para quienes confiaban en que un Estado grande nunca incumple. Y si el ajuste se hace por fin, llega en forma de recortes que tensionan la política francesa y, de rebote, la europea. La lección para España no es que estemos peor, porque el análisis nos sitúa en una posición bastante más sólida que la francesa. Es que la solvencia de un vecino grande pesa en el precio que pagamos todos y en la credibilidad del euro como proyecto.

Queda la pregunta que recorre todo el vídeo. Si el agujero fiscal no lo pagan los contribuyentes franceses, ni los receptores del gasto recortado, ni los inversores en deuda gala, lo pagaremos los europeos a través de una inflación más alta. Alguien terminará comiéndose la irresponsabilidad de unos políticos que prometen gasto sin decir de dónde sale el dinero. La duda razonable es si ese alguien seremos también nosotros.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Crisis de renta fija: inflación, déficit e IA disparan las primas de riesgo en España

0

La crisis de renta fija ya tiene tres culpables, y ninguno actúa solo. El activo más abundante de las carteras mundiales vive un año adverso, con un deterioro que se agravó con el verano. Quien compró el bono americano a diez años ha perdido 9 de cada 100 dólares. En Europa, el castigo oscila entre el 5% de los bonos alemanes y el casi 11% de los franceses.

Los analistas llevan semanas buscando a un único culpable. La lista de sospechosos es larga: mayor gasto público estructural, costes salariales al alza, gasto militar, aranceles, ventas de bonos asiáticos para defender divisas, repatriación de capital japonés o el desplazamiento del ahorro hacia el oro. La tentación de señalar a uno solo es fuerte. Y casi siempre equivocada.

Separemos grano de paja. China llegó a atesorar 1,3 billones de dólares en deuda americana y hoy mantiene menos de la mitad. El bono japonés ha pasado de un -0,1% en 2020 a un 3,1% actual, suficiente para atraer de vuelta el ahorro local aparcado en Estados Unidos. El oro, por su parte, ha escalado del 8% de las reservas de los bancos centrales en 2008 al 24% de hoy. Todas son tendencias reales, pero ninguna basta para explicar el desplome.

Las tres causas que resumen la caída

Tres economistas de ING, Garvey, Slijkerman y Rahill, modelizan la deriva de los tipos americanos y reparten la culpa en tres números: la inflación pesa un 50%, los déficits fiscales un 30% y la inteligencia artificial un 20%. La conclusión desmonta buena parte de los titulares. Los factores geopolíticos, siendo ciertos, no alcanzan a justificar la magnitud del movimiento.

La inflación es el primer motor. Desde la primavera ha pasado del 2% a rondar el 4%, y lo preocupante no es el dato de hoy, sino la expectativa. La mayoría de los hogares ya anticipa una inflación media del 4% durante la próxima década. Ese miedo a que los precios se vuelvan crónicos, a medida que el encarecimiento salta de la energía al resto de la cesta de la compra, es el que empuja los tipos al alza, en un contexto que el Banco Central Europeo sigue de cerca.

Si la inflación concentra la mitad del problema, un acuerdo de paz que rebajara la presión sobre los precios podría desactivar de golpe el principal motor de la caída de los bonos.

El segundo motor son los déficits. Los gobiernos gastan más para fabricar lo que dudan que un socio les venda en plena crisis: energía, protección, tecnología. A veces es estrategia; otras, simple inercia política, como en Francia o Estados Unidos. Ese gasto exige deuda, y cuando hay demasiadas manos extendidas, quien presta el dinero se vuelve más exigente.

El gasto público ha dejado de ser un problema presupuestario para convertirse en un problema de mercado: más emisión y menos compradores dispuestos a financiarla a cualquier precio.

La tercera pieza es la inteligencia artificial. Las empresas invierten por encima de lo que generan para no quedarse atrás, y sus enormes beneficios ya no cubren todo el esfuerzo. Los bancos, incómodos tanto con el volumen como con el plazo de los préstamos, no bastan para atender la demanda, así que las compañías acuden al mercado a seducir a los inversores. Existe un ángulo más favorable: la inversión en IA eleva la productividad y apunta a un crecimiento estructuralmente mayor, que a su vez exige tipos más altos. La IA juega a dos bandas.

El impacto sobre las primas de riesgo europeas

El efecto se traslada de inmediato a las primas de riesgo. España se financia en el mismo mercado que Alemania o Francia, de modo que un repunte global de los rendimientos encarece la deuda de todos. El diferencial español se ha movido al compás de la periferia europea, con el bono francés como principal referencia de la tensión: casi un 11% de pérdida para quien lo compró a principios de año.

La lectura para el inversor es incómoda. La renta fija dejó de ser el refugio silencioso de las carteras. Para muchos hogares es, además, el único ahorro más allá de la vivienda, y en este ejercicio ha funcionado como un activo de riesgo encubierto. Los bonos no caen por un solo mal dato, sino por la combinación de tres presiones que se retroalimentan entre sí.

prima de riesgo España

Tres presiones estructurales, no un accidente de verano

Conviene separar el episodio del diagnóstico. Una subida puntual de tipos se corrige sola; una inflación que se enquista en las expectativas de los hogares a diez años, no. A mi juicio, ahí está el nudo del asunto. El mercado ya no discute si la inflación repuntará este trimestre, sino si hemos entrado en un régimen distinto al de la última década.

El componente fiscal agrava el cuadro porque no es coyuntural. La desconfianza geopolítica empuja a los Estados a producir en casa lo que antes importaban, y esa autarquía selectiva se paga con más deuda. El paralelismo con los años ochenta es tentador, aunque engañoso: entonces los bancos centrales tenían margen para subir tipos sin asfixiar el crecimiento; ahora el punto de partida es una deuda pública mucho mayor.

La inteligencia artificial introduce, además, la contradicción más interesante. Es, a la vez, causa del problema y parte de su solución. El mismo gasto que tensiona los bonos eleva la productividad y, con ella, la capacidad de crecimiento. Lo que no está nada claro es el calendario. La inversión en infraestructura de cómputo se ejecuta en meses; su traslado a la productividad agregada suele tardar años. En ese desfase vive el riesgo.

Con esa combinación, el mercado exige prima a todo. Deuda soberana, corporativa y hasta los bonos verdes. La próxima prueba de fuego llegará con las subastas de otoño y con la confirmación de si la inflación subyacente cede o se ancla por encima del 3%. Si se ancla, los tipos altos habrán venido para quedarse más de lo que descuentan hoy las carteras. Nada es gratis.

Veredicto Merca2

Cotización al cierre o apertura: El bono americano a diez años acumula una pérdida del 9% desde el verano, el bund alemán cede un 5% y el bono francés roza el 11%. El castigo se extiende a la periferia europea, España incluida, sin que ningún mercado de deuda soberana haya escapado al repunte de rendimientos.

Clave técnica: La referencia a vigilar es el 4% de inflación futura que ya descuentan los hogares a diez años. Mientras esa expectativa no ceda, cada subasta de deuda se resolverá con primas más exigentes y el rendimiento del bono americano mantendrá su sesgo alcista.

Apunte macro: El diferencial español se mueve al compás de la periferia europea, con Francia como referencia de la tensión tras perder casi un 11% en su bono. La combinación de inflación al 4% y déficits crecientes decide el coste de financiación de un Tesoro que, como los demás, compite por el mismo ahorro global.

Amanda Agati: la temporada de resultados del 3T puede reavivar la bolsa de EE.UU.

La temporada de resultados del tercer trimestre arranca con una idea incómoda para el consenso: los beneficios van a ser mejores de lo que sugiere el precio de las acciones. Esa es, al menos, la tesis que Amanda Agati, directora de inversiones de PNC Asset Management, defendió en su última entrevista en Bloomberg Television, donde describió el momento actual como un mercado poco querido por el inversor y sostuvo que la fortaleza fundamental está siendo infravalorada.

Agati no llega nueva a este argumento. Ella misma recordó que lleva varios trimestres defendiéndolo y que el mercado le ha respondido con más ruido que datos. Lo hizo con una broma, citando al vuelo un clásico del rock para describir la sensación de no obtener satisfacción por ningún lado. Detrás del chiste hay una posición concreta: el 3T tiene munición suficiente para reactivar el rally y para poner contra las cuerdas a los bajistas.

Una temporada de resultados con mucha amplitud esperada

La responsable de inversiones de PNC reconoce que la amplitud de los precios se ha estrechado de forma notable, pero marca una diferencia importante: la amplitud de las expectativas de beneficios no se ha comportado igual. Ahí ve expectativas amplias y consistentes, y espera un resultado fuerte del S&P 500 que actúe como catalizador. Su escenario no es una subida desordenada, sino la reanudación de una tendencia que se había quedado sin combustible.

En ese sentido, insiste en que los fundamentales del trimestre llegan en buen estado y que el pesimismo ambiental no está respaldado por los números. La desconexión entre lo que se comenta en las mesas y lo que muestran las cuentas es, precisamente, el terreno sobre el que construye su posición.

El ocaso relativo de las Magnificent Seven

Preguntada por si el concepto de las Magnificent Seven ha dejado de ser útil, Agati responde con matices. Cree que la etiqueta todavía tiene recorrido, pero que ya no son tan magníficas como antes. Eso no significa que el ciclo de innovación en inteligencia artificial haya terminado ni que su liderazgo vaya a cambiar de forma material. Lo que sí sostiene es que el foco miope en uno o en siete nombres tiene que ampliarse.

Para que la inteligencia artificial impulse de verdad los beneficios y el crecimiento económico necesitamos una expansión real de los casos de uso, y este año eso todavía no ha ocurrido.

— Amanda Agati, en Bloomberg Television

De ahí que su mirada para las próximas semanas no esté puesta en el titular del trimestre, sino en cómo cada compañía está incorporando estas herramientas a su negocio: qué flujos de ingresos genera, qué márgenes mueve y cómo altera el perfil de rentabilidad del conjunto del mercado.

Del gasto en infraestructura al retorno de la inversión

Sobre el dinero que se está volcando en infraestructura de cálculo, Agati describe a un inversor todavía escéptico. La pregunta que flota es cuándo llega el retorno de la inversión. Reconoce que la inquietud no es de un sector concreto, sino transversal, y que se traduce en una espera impaciente por ver la amplitud expandirse más allá de las compañías que lideran el gasto.

No es una preocupación sectorial, dice, sino de seguimiento. La amplitud llegará, añade, aunque ella se define como inversora notoriamente impaciente. Ese es el tono de fondo de toda la conversación: convicción en la dirección, prisa por la velocidad.

El consumidor: datos duros fuertes, sentimiento roto

El otro gran bloque de la entrevista abordó una contradicción que Agati califica como una de las marcas del ciclo. El gasto del consumidor sigue siendo el motor, con ventas minoristas sólidas, una buena campaña de vuelta al colegio y datos semanales que avanzan por encima de la inflación. Mientras tanto, el sentimiento del consumidor se mantiene en niveles muy débiles.

La gestora no encuentra una explicación limpia para esa brecha entre lo que la gente dice y lo que hace. Se limita a constatar que los datos duros resisten y que las encuestas de confianza no acompañan. Un patrón, subraya, muy propio de esta fase del ciclo.

Francia, los tipos y el riesgo fiscal europeo

Cuestionada por el paralelismo entre las protestas en Francia y la situación estadounidense, Agati evita la lectura catastrofista. No cree que lo que ocurre allí sea un anticipo de lo que va a pasar en EE.UU., pero sí lo lee como un recordatorio de los problemas fiscales del Viejo Continente y del efecto que tienen los movimientos rápidos de los tipos de interés.

Su lectura encaja con la posición que mantiene desde hace tiempo: infraponderar la renta variable desarrollada internacional y, muy especialmente, Europa. Cuando los tipos se mueven con esa velocidad, los eslabones débiles se rompen pronto. En un entorno macro tan cambiante, argumenta, Europa no parece el lugar donde conviene tener sobrepeso.

La mejor casa del barrio: sobreponderar Estados Unidos

De ahí su apuesta por mantener sobreponderar Estados Unidos. En la conversación se maneja una cifra de crecimiento de beneficios en torno al 31% para 2026, citada por el entrevistador, y Agati añade que para el ejercicio siguiente espera un rango del 15% al 17%. Con esos números sobre la mesa, descarta la narrativa del pico: es dificil apostar en contra de una base de crecimiento tan fuerte, viene a decir, y por eso prefiere emergentes antes que renta variable desarrollada internacional.

Ni el mal ánimo general ni los desafíos domésticos le mueven de la posición. Sobreponderar renta variable en este entorno, mantener la vista en la amplitud y no en los titulares, es su receta.

Qué significa esto para el inversor

La temporada de resultados que arranca a mediados de octubre con la gran banca estadounidense es, en el fondo, el examen que la narrativa de la inteligencia artificial lleva varios trimestres evitando. La apuesta de Agati no es una apuesta por los líderes, sino por la amplitud: por que el beneficio se ensanche fuera del club de las siete grandes y por que las compañías empiecen a mostrar en la cuenta de resultados lo que llevan tiempo prometiendo en las presentaciones de inversores.

El riesgo de esa tesis es simétrico a su atractivo. Si el crecimiento esperado no aparece, o si el mercado deja de tolerar un gasto de capital cuyo retorno sigue sin fecha, el ajuste puede ser rápido. A eso se suma el contexto de tipos: con la presión al alza sobre las rentabilidades de la deuda y la Reserva Federal como referencia permanente para el precio del dinero, cualquier decepción encuentra menos amortiguadores que en ciclos anteriores.

Para el lector del medio, la lectura práctica es sencilla. Menos titular de beneficio por acción y más guidance sobre márgenes, monetización real de la IA y capacidad de trasladar costes. Y, sobre todo, seguimiento de un solo indicador transversal: si la amplitud de las revisiones de beneficios acompasa la amplitud de las expectativas. Ahí se decide si este rally tiene recorrido o si, como sostienen los bajistas, ya lo ha agotado.

Lo que queda por ver es si el mercado está dispuesto a reconocer lo que Agati considera evidente o si, como ha hecho en los últimos trimestres, seguirá prefiriendo la incertidumbre al dato. La respuesta empezará a escribirse con las primeras publicaciones del trimestre.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Solo el 6% de las empresas españolas usa la inteligencia artificial de verdad: el 60% sigue en pruebas

La inteligencia artificial en las empresas españolas avanza mucho más despacio que la infraestructura que la sostiene. El 60% de las compañías de diez o más empleados que ya la utilizan sigue en fase de experimentación y solo un 6% declara un uso significativo. Son las dos cifras que dejó la conferencia Global Trends 2026, organizada por AmChamSpain el pasado 10 de octubre en Madrid.

El panel reunió a cuatro directivos con peso en el negocio tecnológico del país: Lino Cattaruzzi, de Google Iberia; Inés Bermejo, de HP España y Portugal; Albert Triola, de Oracle España; y Cristina Pitarch, de Anthropic Iberia. Moderó Miguel Sánchez Galindo, director general de DigitalES.

En dotación física, el contraste con el resto de Europa es notable. España tiene cobertura de redes de muy alta capacidad en el 95% de los hogares y en el 86,3% de las zonas rurales, frente al 58,8% de media rural europea. Suma un 55,5% de generación eléctrica renovable y 301 nodos de computación en el borde, el tercer parque de Europa.

España lidera en red y energía, pero suspende en adopción

El problema aparece cuando la estadística deja de medir cables y empieza a medir decisiones. El 20,3% de las empresas españolas de diez o más empleados usaba inteligencia artificial en 2025, casi el doble que el año anterior según Eurostat. La letra pequeña la pone el Banco de España: la mayoría de esas compañías no ha llevado la herramienta a sus procesos reales.

Es una paradoja incómoda. Un país con una de las mejores dotaciones de red y energía de Europa mantiene a buena parte de su tejido productivo en la casilla de salida digital. No es un problema de acceso. Es un problema de uso.

España no falla en la infraestructura que sostiene la inteligencia artificial, falla en la traducción de esa capacidad en decisiones empresariales medibles.

La brecha no es homogénea.

Una pyme que no integra la inteligencia artificial no pierde una herramienta: pierde capacidad de competir por talento y por contratos.

En la Unión Europea la implantación cae del 55% en las grandes corporaciones al 17% en las pymes de 10 a 49 empleados, y España reproduce la misma fractura con un agravante: su tejido productivo se sostiene, en buena medida, sobre empresas pequeñas. La jornada giró en torno a cuatro ejes: convertir la inversión en infraestructuras en actividad económica y de I+D, reducir las fricciones administrativas, impulsar la adopción en la pyme y dar previsibilidad regulatoria a las compañías.

Qué mira el inversor: el coste de la brecha digital

Para quien invierte, el dato relevante no es cuántos modelos de lenguaje se prueban, sino cuánto margen se recupera. Una empresa que mantiene la inteligencia artificial en la fase de pilotaje soporta el coste de la licencia sin capturar el ahorro. La cuenta se lee sola en el resultado: gasto tecnológico al alza y productividad estancada.

adopción IA España

El mercado español no tiene todavía un vehículo cotizado puro de inteligencia artificial. La exposición llega por vías indirectas: compañías de software y servicios, operadores de telecomunicaciones, con negocio empresarial, firmas de ciberseguridad y grupos industriales que reasignan presupuesto interno a automatización. Ahí es donde la brecha del 6% se convierte, a la vez, en oportunidad y en riesgo.

La parte optimista es la velocidad. Casi duplicar la tasa de adopción en un solo año, hasta el 20,3%, es el tipo de curva que suele preceder a una segunda oleada de gasto. La parte incómoda es que esa oleada no llega sola: exige integración de sistemas, datos ordenados y personal formado.

A mi juicio, el error más común al leer estos informes es confundir intención con adopción. Tener una licencia no significa usar la herramienta; usarla en un departamento no significa haber rediseñado el proceso. Esa distancia es exactamente la que mide el 60% de compañías instaladas en la experimentación.

La paradoja española: capacidad de sobra, resultados a medias

Llevo años siguiendo cómo aterrizan las olas tecnológicas en el tejido empresarial español y el patrón se repite. Primero llega la infraestructura, después el discurso institucional y bastante más tarde la integración real en la pyme. Con la inteligencia artificial el guion es idéntico, solo que comprimido en el tiempo.

Lo que distingue esta vez es el punto de partida. España no arrastra el déficit de capacidad que lastró otras revoluciones industriales. Tiene el 95% de los hogares conectados, el 55,5% de su electricidad renovable y 301 nodos de computación en el borde. Si no convierte esa ventaja en adopción efectiva, el problema no será de cables ni de energía, sino de gestión, incentivos y formación.

Hay un riesgo que conviene nombrar. Cuando la adopción se concentra en las compañías grandes, lo que se ensancha no es solo la productividad agregada, también la capacidad de las empresas medianas de defender su posición en la cadena de valor de sus clientes.

La contradicción de fondo es regulatoria. Los participantes reclamaron previsibilidad, no desregulación. Quieren saber a qué reglas atenerse antes de invertir, y ese matiz se interpreta mal desde fuera del sector: la incertidumbre normativa encarece la inversión más que una norma estricta y conocida.

Queda por ver si el próximo ciclo de resultados trae señal de adopción real o si volvemos a encontrar la misma fotografía, con más pilotos y menos procesos. El hito que hay que vigilar no es un anuncio nuevo, es la ratio de uso efectivo. Cuando esa cifra se mueva del 6% hacia el 20%, hablaremos de un cambio de fase.

Veredicto Merca2

Cotización al cierre o apertura: La jornada no tuvo traslación bursátil directa, porque no existe en España una cotizada pura de inteligencia artificial. El dato que queda en el radar del inversor es el 20,3% de adopción empresarial registrado en 2025.

Clave técnica: La fractura entre el 55% de adopción en la gran empresa europea y el 17% en la pyme de 10 a 49 empleados delimita dónde se juega el crecimiento del software corporativo. La oportunidad no está en vender más licencias, sino en integrarlas.

Apunte macro: España llega a esta carrera con el 55,5% de generación eléctrica renovable y 301 nodos de computación en el borde, el tercer parque de Europa. Si esa capacidad no se traduce en actividad económica medida, el coste llegará en forma de competitividad frente a socios con menos dotación y más uso.

Solana prueba soportes clave: SOL cotiza en 109 $ con volumen al 36% de su media

Solana prueba sus soportes clave con SOL cotizando en 109,03 dólares, un retroceso diario del 0,71% y un volumen que apenas alcanza el 36,4% de su promedio de los últimos 30 días. Sobre el papel, la caída es modesta. Bajo la superficie, el mercado opera con la mitad de gasolina de lo habitual, y eso cambia por completo cómo debe leerse la sesión.

El precio llega a esta cita después de ceder un 9,58% en siete días, según el análisis técnico publicado por DiarioBitcoin. La estructura, eso sí, no está rota: SOL sigue por encima de sus medias móviles de 50, 90 y 200 días. La pregunta que se hace cualquier inversor es sencilla. ¿Estamos ante una pausa dentro de una tendencia mayor o ante el primer aviso serio?

Los números de la jornada: 109 dólares con la negociación a medio gas

Desglosemos lo que ha ocurrido. SOL abrió en 109,95 dólares, tocó un máximo intradía de 110,58 y cerró en el mínimo del rango, 109,03. La pérdida diaria, del 0,71%, se queda muy lejos del umbral del 5% que serviría para hablar de un movimiento excepcional. Y el volumen, 1.300 millones de dólares, equivale a apenas el 36,40% del promedio de 30 días, situado en 3.580 millones.

Esa contracción tiene una lectura doble. Por un lado, una caída con poca negociación refleja más ausencia de compradores que venta agresiva. Por otro, impide confirmar cualquier suelo: sin volumen, un rebote es solo un rebote. El RSI de 14 días, el índice de fuerza relativa que mide si un activo está sobrecomprado o sobrevendido, se sitúa en 43,1: por debajo de la zona neutral, pero sin marcar sobreventa extrema.

En el plano de las medias, el cuadro es mixto. SOL cotiza por debajo de todas sus medias de corto plazo, de la SMA-5 a la SMA-30, con la de 7 días en 116,25 dólares. Sin embargo, mantiene la SMA-50 en 108,26, la SMA-90 en 93,86 y la SMA-200 en 86,59. El MACD, el indicador de convergencia y divergencia de medias, sigue bajista, con histograma en -2,05. Y el ATR, que mide el rango medio de movimiento diario, marca 4,39 dólares.

Una caída sin volumen no confirma un suelo, pero tampoco lo rompe: solo deja la decisión en manos de la próxima sesión con participación real.

Qué significa para quien tiene SOL: corrección táctica, no cambio de tendencia

precio Solana hoy

La distinción importa. Con el precio sobre las medias largas, la lectura más razonable es la de una corrección táctica dentro de una estructura que todavía se sostiene. Para quien lleva SOL en cartera, eso se traduce en paciencia; para quien piensa entrar, en exigir confirmación antes de mover ficha.

El mapa de niveles es claro. El soporte inmediato está en 109,03 dólares, el mínimo de la jornada; perderlo debilitaría la estabilidad de la sesión. Después aparecen los 108,50, mínimo de ayer, y sobre todo los 108,26 de la SMA-50, la defensa clave de la estructura intermedia. Al alza, la primera resistencia es el VWAP intradía en 109,93 —el precio medio ponderado por volumen—, seguida de los 110,58 y del nivel Fibonacci del 23,6% en 111,87.

El catalizador de la caída, en cambio, sigue sin confirmarse. La cobertura reciente vincula el enfriamiento del impulso a la pérdida de la racha récord de Solana, en un contexto de salidas de fondos cotizados de ether. Es un contexto plausible, no una causa demostrada. No hay datos de financiamiento, interés abierto ni liquidaciones que permitan atribuir el movimiento a posiciones apalancadas.

Precedentes, riesgos y la letra pequeña que el precio no cuenta

Aislar esta sesión de su contexto sería un error. Solana ha vivido episodios mucho más delicados que una caída del 0,71%. Las paradas de red de septiembre de 2021 y febrero de 2022 dejaron la cadena sin producir bloques durante horas. Y en noviembre de 2022, el colapso de FTX hundió a SOL hasta mínimos cercanos a los 8 dólares. Frente a a esa historia, una jornada plana con poco volumen es casi una anécdota.

Dicho eso, hay dos frentes que merecen seguimiento. El primero es la concentración del staking, el mecanismo por el que los tenedores delegan sus SOL a un validador a cambio de recompensas, en un número reducido de operadores. Es un riesgo estructural que no se mide en el precio del día pero pesa en la salud de la red. El segundo llega del propio roadmap: Solana ha acelerado la producción de bloques hasta los 200 milisegundos, un avance notable que añade carga sobre los validadores.

En el plano fundamental, las señales siguen siendo de ecosistema y no de precio. Jupiter Lend ha superado a Kamino en depósitos de préstamos, y la red ya alberga acciones tokenizadas de Apple, Nvidia y Tesla. Son avances reales de utilidad, pero llegan sin cifras cuantificadas de usuarios, comisiones o valor total bloqueado, de modo que no permiten medir cuánto de ese desarrollo se convierte en demanda sostenible del token.

La conclusión prudente es esperar. Con la capitalización en 64.220 millones de dólares y sin datos de oferta circulante, cualquier valoración relativa frente a otras redes de prueba de participación queda en el aire. Los escenarios manejan rangos de 104,64 a 113,42 dólares en el caso central y de 100,25 a 117,81 si la volatilidad se amplía. La condición que cambiaría el panorama es concreta: recuperar los 110–112 dólares con volumen creciente. Hasta entonces, el mercado decide en silencio.

Circle integra USDC y EURC en SAP Pay: los pagos empresariales llegan a Solana

Circle ha metido USDC y EURC en SAP Pay, el punto de acceso que la firma Tereina abre a los clientes de SAP Cloud ERP. Los pagos de empresa con USDC en SAP dejan de ser una demostración de laboratorio y pasan a tener una ruta formal dentro del software con el que miles de compañías ya pagan facturas a sus proveedores.

El anuncio no es un lanzamiento masivo. Es una vía de integración. Circle y Tereina, la compañía de servicios financieros respaldada por SAP, lo presentaron el 7 de octubre como el arranque de un programa que empieza con pruebas controladas y formación de equipos, no con miles de empresas liquidando en stablecoins, monedas digitales ancladas al valor de una divisa oficial.

Qué podrán hacer ya los clientes con USDC y EURC

La mecánica es fácil de explicar. Las empresas elegibles podrán enviar y recibir pagos en stablecoins desde las mismas aplicaciones que ya usan para gestionar cobros, aprobaciones y tesorería. No hay que salir de SAP, no hay que abrir una cartera aparte y no hay que montar un sistema paralelo. La actividad se incrusta en los procesos existentes: iniciación del pago, aprobación por los responsables, y monitorización de tesorería.

Cada moneda tiene su papel. USDC, emitida por Circle y anclada al dólar, cubre los flujos en dólares. EURC, su equivalente en euros, se reserva para la actividad en la divisa europea. Tiene sentido: una empresa española que paga a un proveedor alemán no quiere convertir dos veces por el camino.

La demostración publicada por SAP muestra el circuito completo con una factura de proveedor pagada en USDC. El pago se inicia y se aprueba dentro de los flujos estándar de SAP, se transfiere en cadena a través de una cartera gestionada por Circle y se concilia con el asiento contable y el extracto CAMT053. Según esos materiales, el proceso puede resolverse en minutos en lugar de días.

La promesa de las stablecoins nunca fue la tecnología, sino el día en que entrarían por la puerta del sistema contable sin obligar a nadie a cambiar de herramienta.

Queda el detalle que el comunicado no subraya y que explica por qué el titular habla de Solana. USDC es hoy la stablecoin dominante en los pagos que se liquidan sobre esta red, donde los costes por transacción se miden en céntimos y los tiempos de confirmación, en segundos. Circle emite la moneda de forma nativa en varias cadenas —la ficha oficial de USDC recoge el listado completo— y Solana se ha consolidado como la favorita para volúmenes altos por su capacidad de aguante.

A quién afecta: clientes elegibles, sin calendario y con pruebas por delante

Aquí llega la letra pequeña. Hablamos de ‘empresas elegibles’, y ni Circle ni Tereina han publicado un calendario para un despliegue amplio. No todos los clientes de SAP tendrán acceso automático. Lo que hay sobre la mesa son programas de prueba de valor —pilotos con clientes reales para medir si el flujo funciona y cuánto ahorra—, formación para especialistas en tesorería y pagos, y trabajo con socios del ecosistema.

Conviene no confundir un flujo demostrado con una adopción real. La demostración describe un proceso de trabajo; no reporta volúmenes de clientes ni una implantación a gran escala ya cerrada. El siguiente indicador relevante no será otro anuncio, sino cuántos de esos pilotos acaban convertidos en pagos recurrentes en dólares y en euros.

Circle USDC

Por qué SAP es la puerta que el sector llevaba años esperando

Durante años el argumento de las stablecoins ha sido siempre el mismo: pagan en segundos, cuestan céntimos y no cierran los fines de semana. El problema nunca fue el argumento, sino la puerta de entrada. Ninguna empresa mediana va a rehacer su tesorería para probar una tecnología que no controla. Ahí es donde SAP cambia las reglas: el software ya está instalado, ya está auditado y ya lo usan quienes firman los pagos.

Solana encaja en esa ecuación por un motivo poco glamuroso y muy práctico: aguanta volumen. La red se diseñó con un enfoque distinto al de sus competidoras —un reloj criptográfico interno, lo que el sector llama Proof of History, que ordena las transacciones antes de votarlas— y eso le permite procesar decenas de miles de operaciones por segundo con comisiones que rondan el céntimo. Para una nómina o una liquidación entre filiales, ese coste es irrelevante frente a los 20 o 30 euros de una transferencia internacional convencional.

No conviene exagerar. Solana arrastra un historial de paradas de red —la más recordada, la de 2022, dejó la red sin producir bloques durante horas— y la concentración del staking, los fondos delegados a un grupo reducido de validadores para asegurar la red, sigue siendo un debate abierto. Nada de eso desaparece porque SAP haya dicho sí a las stablecoins. Lo que cambia es el marco: la apuesta es de infraestructura y de proceso, no de fe ciega en una red concreta.

Tampoco conviene ignorar el contexto regulatorio. En Europa, el reglamento MiCA exige a los emisores de stablecoins reservas auditadas y autorización para operar, lo que hace que los departamentos de cumplimiento miren estas integraciones con menos recelo que hace tres años. Un pago en EURC dentro de SAP es bastante más fácil de justificar ante un auditor que una transferencia a un exchange.

La pregunta abierta es de calendario. Los programas con clientes se ejecutarán en los próximos meses y de su resultado dependerá que SAP Pay pase de ser una vía habilitada a una vía realmente usada. Si funciona, el precedente será enorme: el primer contacto de miles de empresas con las stablecoins no será una aplicación de criptomonedas, sino la pantalla de facturas que abren cada mañana.

Alta joyería Chanel: ‘Signes & Symboles’ consolida la joyería como activo refugio de lujo

0

La alta joyería Chanel vuelve a situar la joyería firmada como activo refugio. La maison ha presentado Signes & Symboles, una colección de 85 piezas únicas que traduce el imaginario de Gabrielle Chanel a piedras de color y formas talismán. Para el inversor de patrimonio elevado, el dato decisivo no es estético: la alta joyería con firma se consolida entre los activos tangibles que mejor resisten los ciclos.

Signes & Symboles: 85 piezas únicas y el regreso de la piedra de color

La colección hunde sus raíces en el apartamento de la Rue Cambon y en la primera incursión joyera de Coco Chanel, la de 1932, la única que diseñó personalmente. Sus cometas y estrellas nacían del cielo de Aubazine y de los mosaicos de la abadía donde se crió. Casi un siglo después regresan, junto a los leones de su signo zodiacal y a las camelias que tomó de La Dame aux Camélias, de Alexandre Dumas de 1848.

El repertorio de piedras marca un giro dentro de la casa. Frente al dominio histórico del diamante blanco, Signes & Symboles incorpora ónix, cornalina, turquesa, crisoprasa y granates espessartita. El collar Talisman Graphique engarza amuletos con zafiros amarillos y una camelia rematada por un diamante talla esmeralda de 3,57 quilates. El Talisman de Symboles, montado sobre cadena tubular, cuelga placas con camelia, estrella, sol y león en oro rosa y zafiros rosas.

La presentación a prensa y clientes se celebró en La Pausa, la finca de diez acres en Roquebrune-Cap-Martin que Coco Chanel compró en 1928 y que la compañía recuperó hace una década, con restauración del arquitecto Peter Marino. No es un detalle menor: la puesta en escena patrimonial forma parte de la propia estrategia de valor de la casa.

El mensaje al mercado es deliberado. Una colección que reúne 85 piezas únicas y las presenta en una finca restaurada por un arquitecto de primer nivel no busca al comprador de escaparate, sino al coleccionista que entiende la pieza como parte de un patrimonio. Chanel recuperó La Pausa hace diez años precisamente para custodiar ese relato.

Por qué la alta joyería firmada funciona como activo refugio

La joyería de autor comparte con el arte contemporáneo y los relojes de colección una característica que el inversor valora por encima del rendimiento: la escasez verificable. Una parure de alta joyería es, por definición, una pieza única o de producción mínima. Chanel no reedita estas creaciones ni las rebaja de precio, lo que sostiene el valor de segunda mano y elimina el riesgo de canibalización comercial que sí afecta al bolso o al prêt-à-porter.

La alta joyería firmada no compite con la bolsa: compite con el oro físico y con el arte, y lo hace con una prima de uso que ningún lingote puede ofrecer.

Esa combinación de uso y reserva de valor explica por qué los family offices europeos han ido incorporando joyería a sus asignaciones en activos tangibles. El perfil de comprador es paciente, con horizontes de diez a veinte años, y trata la pieza como un objeto de patrimonio transmisible más que como una compra de consumo.

Liquidez, escasez y horizonte: la joyería como clase de activo

Llevo años siguiendo el mercado de la joyería de subasta y conviene decir algo incómodo: la alta joyería no es un activo líquido. Vender una pieza de seis cifras exige tiempo, un comprador adecuado y, a menudo, aceptar un descuento sobre el precio de catálogo. La distancia con un reloj de acero de producción industrial es enorme; la distancia con una pintura única, en cambio, es mínima.

Lo que sí ofrece la joyería firmada es protección frente a la inflación y una diversificación real respecto a la renta variable. Una camelia de Chanel con zafiros no cotiza en ningún índice, y precisamente por eso no correlaciona con ellos. En mi lectura, ese es su argumento central para un patrimonio que ya tiene cubierta la liquidez en otros instrumentos.

Cabe recordar que la joyería firmada ha sido históricamente el activo tangible menos volátil del universo del lujo. No sufre los vaivenes de la moda porque no depende de la temporada, sino del metal, la piedra y la autoría. En entornos de inflación persistente, esa combinación ha funcionado como refugio silencioso para quien no quiere añadir riesgo a su balance.

En joyería de autor, la liquidez no llega por cotización sino por deseo: cuanto más singular la pieza, más tarda en encontrar comprador y mejor conserva el valor.

El horizonte razonable de inversión se mide en décadas, no en trimestres. Quien compre esperando plusvalías rápidas se equivoca de mercado; quien busque preservar poder adquisitivo en un activo que además se disfruta, acierta con la lógica patrimonial. La próxima referencia para calibrar el apetito del segmento llegará con la temporada de subastas de alta joyería en Ginebra, ya en noviembre, donde el comportamiento de las piezas firmadas dará la medida real del mercado.

💎 Veredicto Wealth

La colección Signes & Symboles se perfila como activo de preservación de capital a más de diez años, no como vehículo de revalorización rápida. El riesgo principal es la liquidez de las piezas de seis cifras, que exige un comprador paciente.

Por qué el arte coreano acelera en el mercado global: la apuesta del Museo Nacional de Corea

0

El Museo Nacional de Corea cerró el último ejercicio con 6,5 millones de visitantes en su sede de Yongsan, en Seúl, y se convirtió en el tercer museo más visitado del mundo, solo por detrás del Louvre y los Museos Vaticanos. Es la primera cifra que convierte un fenómeno cultural en una señal de mercado.

Si se suman sus sedes regionales, como la de Gyeongju, el dato escala hasta los 14 millones de visitantes, por encima de la asistencia a la liga profesional de béisbol, el deporte más popular del país. No es una curiosidad sociológica: es la base de una demanda.

La muestra del Museo Británico y el coleccionismo asiático

El British Museum acogió Korea, el recorrido cronológico de arte y artesanía coreana más completo que se ha visto en Europa en más de cuatro décadas. La muestra la impulsó el NMK y se organizó junto con el Museo Nacional de Arte Moderno y Contemporáneo de Seúl, una colaboración sin precedentes entre ambas instituciones. Parte relevante del material procede de la colección del difunto presidente de Samsung, Lee Kun-hee.

La elección del museo londinense no es neutral: es la institución que fija el canon para el coleccionista europeo y el punto de entrada natural para una casa de subastas que quiera construir un catálogo coreano. El director del NMK, el historiador del arte Yoo Hong-jun, lo formuló con precisión: los espacios coreanos en los grandes museos internacionales no hacen justicia al conjunto de la producción del país.

El museo ha convertido su programación en una máquina de recurrencia: rotación trimestral obligatoria de obras históricas en la galería de caligrafía y pintura, concursos de cosplay inspirados en piezas de la colección y una embajaduría global en la figura de RM, el líder de BTS, nombrado el pasado mes de junio, que además donó 100 millones de wones —unos 66.000 euros— para adquisiciones.

Qué compra el inversor cuando compra arte coreano

coleccionismo asiático

Conviene separar dos mercados. El primero es el arte coreano histórico y tradicional: cerámica baekja, pintura de la dinastía Joseon, laca y mobiliario. El segundo es el arte contemporáneo coreano, que ya circula en el circuito internacional con precios de mercado global. La exposición del British Museum trabaja sobre el primero, y ahí está la oportunidad: es el segmento donde el canon todavía se está construyendo.

El problema es de precio de referencia y de liquidez. El arte coreano no cuenta con una serie pública de índices tan desarrollada como la de otros mercados asiáticos consolidados, ni con un historial largo de precios de martillo comparables. Cuando no hay índice no hay descuento ni prima: hay negociación caso por caso. Para un family office, la valoración de una pieza depende del criterio de un experto y no de una transacción pública verificable.

La estrategia del NMK ataca ese punto. Una exposición en el British Museum no mueve precios el mismo día, pero construye la categoría: genera catálogo, bibliografía en inglés y un relato museístico que después sostiene la tasación. Yoo Hong-jun busca además un editor europeo para su historia del arte coreano, un gesto que apunta al mismo objetivo: crear la infraestructura documental que hoy sostiene la pintura china.

Sin índice público no hay precio de referencia, y sin precio de referencia el arte coreano se compra por convicción, no por comparables.

El riesgo de llegar tarde a una categoría en construcción

He visto este patrón antes. El arte japonés de posguerra recorrió un camino similar en los años ochenta y noventa: primero la presencia museística, después el catálogo, finalmente el mercado secundario. El arte contemporáneo chino siguió la misma secuencia con un ciclo de euforia y una corrección posterior severa. Quien compra la categoría antes de que el canon se formalice asume riesgo de valoración a cambio de multiplicadores potencialmente altos.

El caso coreano tiene una diferencia relevante: la demanda interna. Con 14 millones de visitas a la red de museos nacionales y una generación joven que consume cultura visual de forma intensiva, el mercado no depende solo del comprador extranjero. Eso da suelo a los precios en la franja media y reduce el riesgo de una corrección abrupta, aunque limita el recorrido especulativo de las piezas más comerciales.

El arte coreano está en fase de construcción de canon, no de burbuja: el momento de entrada es ahora, pero exige horizonte largo.

El museo prepara para 2027 una exposición que trazará las raíces de la cultura coreana, seguida de más giras internacionales. Ese es el calendario que conviene seguir: cada nueva sede que acoja una muestra coreana amplía la base de compradores institucionales y privados capaces de reconocer lo que están viendo.

Buena parte del recorrido no dependerá de las subastas de arte contemporáneo de Londres o Hong Kong, sino de las ventas especializadas en arte asiático que las casas celebran cada temporada. Ahí se verá si la categoría empieza a producir precios comparables y no solo relato expositivo.

💎 Veredicto Wealth

El arte coreano encaja como activo de diversificación y preservación de capital con horizonte superior a siete años, no como apuesta de revalorización agresiva. El riesgo a vigilar es la falta de un índice público de precios, que puede retrasar meses la venta de una pieza relevante.

Super Dakota cierra: por qué las galerías de arte cierran y el mercado del arte se reajusta

0

Las galerías de arte cierran a un ritmo que ya no responde solo a la coyuntura. Super Dakota, el espacio bruselense fundado en septiembre de 2013, bajará la persiana a finales de octubre, y su última muestra —la individual de Adrian Geller, que clausura el 16 de octubre— funciona como epílogo de un modelo que se reajusta a marchas forzadas.

El anuncio llegó por correo electrónico a su lista de suscriptores. Su fundador, Damîen Dakota (Damîen Bertelle-Rogier), explicó que, después de quince años, el modelo de galería comercial ya no encaja con sus ambiciones y que quiere seguir apoyando a los artistas desde otras plataformas. La galería representaba a dieciséis artistas en el momento de su cierre, entre ellos Adrian Geller, Alex Clarke, John Divola, Chris Dorland, Tabor Robak, LaRissa Rogers y Julia Wachtel.

El goteo de cierres que reordena el mercado primario

He seguido la secuencia de los últimos meses y el diagnóstico no admite matices. Super Dakota no cierra sola. En junio, la también bruselense Dépendance anunció el fin de su actividad tras 23 años. En septiembre, el marchante vienés Emanuel Layr decidió reducir su negocio. Y hace apenas unos días, la suiza Eva Presenhuber comunicó el cierre de su sede en Viena.

El patrón se repite en Estados Unidos y en Europa con la misma lógica: galerías medianas que construyeron el mercado primario durante dos décadas y que hoy no encuentran una estructura de costes que aguante. Super Dakota llegó a exponer en ferias como Independent, NADA Miami, Liste Basel, Frieze London y Art Basel Miami Beach. Ese recorrido era, hasta hace poco, la carta de presentación de toda galería solvente.

Dakota no abandona el sector: lo reformula. Super Dakota seguirá operando como espacio de investigación curatorial y, en paralelo, su fundador prepara el lanzamiento de MeatSpace Institute of Arts, un proyecto que describe como institución en la intersección del arte y el videojuego. Es la señal de hacia dónde se mueve el capital cultural cuando la galería tradicional deja de ser rentable.

Cerrar una galería no es un ajuste contable: es el mercado primario perdiendo uno de sus canales de formación de precio.

Qué significa para el inversor: liquidez y selección de activos

Para el inversor en arte contemporáneo, la desaparición de galerías medianas tiene una consecuencia directa. El mercado primario es donde se fija el valor inicial de una carrera y donde el coleccionista construye posición antes de que el artista cotice en subasta. Menos galerías equivalen a menos puntos de entrada y a un embudo más estrecho para los artistas emergentes.

Lo que es más relevante: la liquidez del mercado secundario depende de que exista un relato de carrera previo. Un artista sin galería que lo defienda pierde visibilidad institucional y, con ella, profundidad de compradores en subasta. La contracción del primario no se nota hoy en el precio de martillo; se notará en el catálogo de referencias relevantes dentro de tres o cuatro años.

En mi lectura, esto refuerza una tesis que vengo sosteniendo: el arte como activo refugio solo funciona en el segmento consolidado. Las obras de artistas con historial institucional —Julia Wachtel, con presencia en la edición 2026 de Greater New York, es un buen ejemplo— mantienen demanda. Las carreras intermedias, que dependían de una red de galerías hoy en retirada, afrontan un riesgo de liquidez creciente.

mercado del arte contemporáneo

Análisis: una consolidación que el sector no quería reconocer

Llevo años siguiendo el mercado del arte y pocas veces he visto una divergencia tan marcada entre la cabeza y la base del sector. La cabeza —las subastas de gran formato, los artistas blue chip, los fondos de art lending— sigue funcionando con normalidad e incluso con récords. La base, formada por las galerías que descubren y construyen carreras, se está desmontando pieza a pieza.

En cada corrección cíclica previa del mercado del arte, el guion ha sido el mismo: primero cierran los intermediarios, después se purga el catálogo de artistas y, por último, se reajustan los precios de las carreras intermedias. Ese proceso suele extenderse entre dieciocho meses y tres años. Estamos en la primera fase.

El mercado primario fija el valor y el secundario solo lo confirma. Cuando el primero se apaga, el segundo tarda tres años en reflejarlo.

El arte contemporáneo no es un activo adecuado para todos los perfiles en este entorno. Para preservación de capital, solo funciona en el tramo consolidado y con horizonte superior a siete años. Para revalorización agresiva, la ventana se abre en las carreras que las galerías están dejando huérfanas: quien compre bien ahí, con asesoramiento curatorial serio, capturará el reajuste. El riesgo es de liquidez, no de valor.

💎 Veredicto Wealth

El arte contemporáneo no es un activo líquido: el cierre de galerías medianas estrecha los canales de salida de las carreras intermedias. Solo el segmento institucional mantiene profundidad de comprador para un horizonte superior a siete años.

Entrenar en ayunas hasta las 14h: por qué el combustible previo decide tu rendimiento

Entrenar en ayunas hasta las 14 horas vacía tanto el depósito de glucógeno que el ritmo y el foco se caen antes de la mitad de la carrera. La nutrición deportiva insiste en el mismo punto desde hace décadas: el combustible previo decide tu rendimiento.

El caso que ha reabierto el debate llega desde Australia. Un participante de 44 años que afronta su primer ultramaratón mantiene su rutina de ayuno hasta media tarde, también el día antes de la prueba: pizza a las dos, arroz con atún a media tarde y carne con arroz blanco al anochecer. La nutricionista que revisa su menú lo resume en una frase incómoda: puede llegar a la salida con menos combustible del que cree.

Cómo se vacía el depósito si ayunas hasta media tarde

Dentro del músculo, el glucógeno es la reserva de azúcar para los esfuerzos intensos. Es finita y se agota: en esfuerzos sostenidos puede vaciarse en un par de horas. Con el depósito bajo, el cuerpo tira de grasa, un combustible estupendo para ir suave pero insuficiente para sostener un ritmo alto durante horas.

El resultado tiene nombre en el mundo del fondo: el muro. El ritmo se desploma, la cabeza se nubla y cada kilómetro pesa más que el anterior. No es falta de voluntad. Es falta de sustrato.

Ahí está el problema del menú analizado. Romper el ayuno a las 14 horas deja muy pocas ventanas para comer el carbohidrato que exige un esfuerzo de varias horas. Lo que se ingiere ayuda, pero no compensa una jornada entera comiendo a destiempo.

La confusión de fondo es otra. El ayuno intencionado funciona como herramienta de entrenamiento en sesiones suaves: educa al cuerpo para tirar de grasa y mejora la eficiencia metabólica. Lo que no hace es llenar un depósito que hace falta lleno el día de la competición.

El ayuno intencionado es una herramienta de entrenamiento; el día antes de competir, un error de cálculo.

La pauta que funciona: carbohidratos repartidos y fáciles de digerir

La recomendación de la especialista es tan simple como eficaz: aparta el ayuno uno o dos días antes de la prueba y reparte carbohidratos que ya conoces a lo largo de la jornada. Tostadas, plátanos, arroz, pasta o crumpets. Nada nuevo, nada exótico.

En el menú analizado aparecían también sales de hidratación y un suplemento verde a mediodía. Las sales de hidratación con electrolitos suman cuando el esfuerzo pasa de los 90 minutos, pero no sustituyen al carbohidrato: son dos casillas distintas y hay que marcar las dos.

La clave está en el tipo de hidrato de carbono. En la víspera manda la digestibilidad y no la fibra: cuanto menos residuo quede en el tubo digestivo, menos papeletas de acabar con la digestión a medias en plena carrera. El pan blanco, el arroz y la pasta refinada son mejores aliados que sus versiones integrales justo en ese momento.

Lo que no conviene es improvisar. La víspera no es el día de estrenar un restaurante, una salsa picante ni un batido desconocido. Todo lo que comas debería ser algo que ya hayas tomado antes de entrenar sin sorpresas.

📊 La pauta en cifras

  • Carga previa: Entre 7 y 10 gramos de carbohidrato por kilo de peso corporal al día durante las 24 a 48 horas anteriores a una prueba larga.
  • Reparto: Cuatro o cinco tomas cada 3 o 4 horas, mejor que dos comidas grandes y muy separadas.
  • Calidad a buscar: Alimentos familiares y de digestión rápida (arroz, pasta, plátano, pan blanco) por delante de las versiones integrales en la víspera.
  • A tener en cuenta: La fibra y el patrón vegetal vuelven después de la carrera; no son la prioridad cuando toca llenar el depósito.
combustible antes de competir

Dónde encaja el ayuno y dónde te resta ritmo

La carga de carbohidratos no es una moda de gimnasio. Lleva décadas en los manuales de fisiología del ejercicio y sigue siendo la estrategia con más respaldo en pruebas que superan los 90 minutos. Ningún protocolo de ayuno ha igualado ese nivel de evidencia.

Conviene matizar, además, que no todo el mundo necesita la misma carga: la mayoría de los corredores populares apunta a objetivos muy distintos a los de un ultramaratoniano. Quien sale tres días por semana no maneja los mismos depósitos que alguien que acumula 80 kilómetros semanales, y quien trota 30 minutos no necesita nada de esto.

Lo que sí conviene interiorizar es la lógica del reparto. Dos comidas gigantes cargan el intestino y dejan huecos; cuatro o cinco tomas medianas llenan el depósito sin pasar factura. La cantidad total manda, pero el cómo se administra decide si llegas cómodo a la línea de salida.

Y después, vuelta a la normalidad. Tras la carrera, el patrón de siempre recupera el protagonismo: más fibra, más vegetal, más variedad. Para el día a día, la referencia pública en España es la AESAN. La carga es una excepción con fecha, no una forma de comer para siempre.

Este contenido es divulgativo y de optimización del estilo de vida; no sustituye el consejo de un profesional de la nutrición deportiva.

⚡ Rutina de Optimización Diaria

  • Adelanta la primera comida: Si compites mañana, rompe el ayuno a las 8 o 9 de la mañana y suma una toma extra de carbohidrato antes de mediodía.
  • Reparte, no acumules: Coloca cuatro tomas cada 3 o 4 horas en lugar de dos grandes; el depósito se llena igual y la digestión pesa menos.
  • Elige lo conocido: Tostadas, arroz, plátano o pasta que ya hayas probado entrenando; la víspera no es el día de estrenar alimentos.

Por qué el sueño profundo es la fase que más recupera cuerpo y cerebro

Dormir más horas no siempre basta: el sueño profundo, la fase de ondas lentas, es la que recompone el músculo, consolida la memoria y te deja energía para entrenar al día siguiente.

Vamos a los datos. La ciencia del descanso ha dejado de mirar solo el total de horas dormidas para analizar cómo se reparten las fases dentro de cada noche. Y la conclusión incomoda a quien presume de dormir ocho horas entre pantallas, cafeína y una copa de vino: la arquitectura del sueño pesa tanto como el reloj.

Un análisis de gran escala publicado en PLOS siguió una semana de registros de sueño de más de 95.000 participantes del UK Biobank y los comparó con su estado general casi una década después. Quienes acumulaban más tiempo en las fases de mayor actividad cerebral mostraban un perfil de recuperación más favorable. No es una relación de causa y efecto, sino una señal consistente sobre qué mide un descanso de calidad.

Qué ocurre en tu cuerpo durante la fase de ondas lentas

El sueño profundo se concentra en la primera mitad de la noche. En esa ventana el pulso baja, la temperatura corporal cae y el tono muscular se relaja, lo que deja al organismo espacio para reparar tejido. Es el tramo en el que se libera buena parte de la hormona de crecimiento y en el que el músculo entrenado recibe la orden de reconstruirse. Quien duerme mal tras una sesión de fuerza tarda más en progresar.

Después llega el trabajo cognitivo. Durante las ondas lentas el cerebro reorganiza lo aprendido y consolida tanto la memoria declarativa como la memoria motora, esa que te permite repetir un gesto técnico con precisión. Dormir poco justo después de practicar una habilidad nueva reduce la retención que exhibes al día siguiente.

La fase profunda es la ventana en la que el cuerpo repara y el cerebro archiva: recortarla es recortar tu propia recuperación.

La noche funciona por bloques de entre 90 y 110 minutos, y las primeras horas son las más ricas en ondas lentas. Hacia el amanecer la balanza se inclina hacia la fase REM, la del sueño con ensoñaciones, que según las revisiones de arquitectura del sueño debería ocupar en torno a un 15-20% del total. Dormir entre siete y nueve horas permite encadenar varios ciclos completos y cubrir ambas.

Recortar la última hora de sueño no es restar minutos de descanso: es borrar los ciclos que archivan lo aprendido durante el día.

Cómo ganar minutos de sueño profundo sin cambiar tu vida

Nadie elige la fase en la que duerme, pero sí las condiciones que la favorecen. La palanca más potente es un horario estable: acostarte y levantarte a la misma hora ancla tu ritmo circadiano y hace que la presión de sueño se acumule justo cuando toca. La segunda es la luz. Diez minutos de luz natural por la mañana adelantan el reloj interno y reducen los despertares nocturnos. Una pista de que funciona: despertarte antes de que suene la alarma.

fase de ondas lentas

Los sabotajes, en cambio, son casi siempre los mismos:

  • Alcohol por la noche: acorta el tiempo hasta dormirse, pero fragmenta la segunda mitad de la noche y se lleva por delante las fases reparadoras.
  • Cafeína después de las 14:00: su vida media ronda las cinco horas, así que llega intacta a la hora de acostarse.
  • Cenas copiosas y tardías: digestiones largas que compiten con la bajada de temperatura necesaria para entrar en ondas lentas.
  • Entrenar a alta intensidad hasta la hora de dormir: deja el sistema nervioso activado justo cuando necesita frenar.
  • Habitación demasiado caliente: por encima de los 21 grados el cuerpo tarda más en alcanzar la temperatura que facilita el sueño profundo.

📊 La pauta en cifras

  • Ventana eficaz: entre 7 y 9 horas por noche para encadenar varios ciclos completos y cubrir tanto la fase profunda como la REM.
  • Cuándo y cómo: acuéstate a la misma hora; las ondas lentas se concentran en la primera mitad y la REM se alarga hacia el amanecer.
  • Calidad a buscar: constancia de horario, oscuridad y un dormitorio fresco, más decisivos que cualquier dispositivo de medición.
  • A tener en cuenta: los medidores de muñeca estiman las fases con margen de error; úsalos como tendencia, nunca como una medida exacta.

Qué dice la evidencia y qué conviene matizar

La fisiología clásica del descanso lleva décadas describiendo la fase de ondas lentas como el tramo asociado a la reparación física y a la consolidación de memoria. Esa base es sólida. Lo que exige más cautela es el salto desde ahí a los grandes titulares. El trabajo del UK Biobank es observacional: describe una asociación entre más tiempo en las fases de alta actividad cerebral y un perfil general más favorable, pero no demuestra que dormir más sea la causa. La mayoría de las revisiones apunta en la misma dirección, aunque sin cerrar esa puerta.

Tampoco conviene confiar en exceso en los dispositivos de muñeca. Estiman las fases con márgenes de error notables frente a un registro profesional del sueño y, si te obsesionan, pueden empeorar el descanso. Las señales fiables son de sentido común: despertar con energía, mantener la alerta durante la mañana y recordar algún sueño vívido de forma ocasional. Si ese no es tu caso pese a dormir horas suficientes, la palanca está en la constancia del horario y en reducir los sabotajes, no en comprar otro aparato.

El mensaje práctico es sencillo. Antes de sumar gadgets, ordena lo básico: horario fijo, cuarto fresco, cafeína temprano y alcohol lejos de la cama. Ese paquete es el que de verdad mueve la aguja en la recuperación nocturna.

Este contenido es divulgativo: no es un consejo médico ni sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Fija tu hora de despertar: elige un horario único y respétalo también el fin de semana; la regularidad pesa más que dormir una hora extra el domingo.
  • Corta la cafeína a las 14:00: cambia el último café por descafeinado o infusión y notarás antes los primeros ciclos profundos.
  • Baja la temperatura del dormitorio: deja la habitación entre 18 y 21 grados y ventila veinte minutos antes de acostarte.

Crecimiento global UNCTAD: la rebaja al 2,6% en 2026 pone en jaque al comercio asiático

He tardado dos lecturas en calibrar lo que implica la nueva rebaja de la UNCTAD. El crecimiento global se queda en el 2,6% para 2026 y el ajuste golpea con más fuerza a las economías en desarrollo que sostienen buena parte de la cadena de suministro mundial. La cifra llega dentro del Trade and Development Report 2026 y confirma una tendencia que llevo semanas viendo en los cierres de Tokio: la desaceleración ya no es un riesgo, es el escenario base.

No es un dato aislado. La conferencia de Naciones Unidas para el Comercio y el Desarrollo rebaja sus proyecciones por segundo ejercicio consecutivo y sitúa el crecimiento global en el 2,7% para 2027. Lo relevante, para quien mira Asia desde Europa, es de dónde viene el recorte. Viene de las economías en desarrollo, precisamente las que han absorbido el reshoring y el nearshoring de los últimos años.

Las cifras de la rebaja: del 2,9% al 2,6%

  • Crecimiento global: 2,6% en 2026 y 2,7% en 2027, frente al 2,9% de 2025.
  • Economías en desarrollo: caen al 4%, desde el 4,7% del ejercicio anterior.
  • Comercio mundial: alcanzó un récord de 35 billones de dólares en 2025.
  • Comercio entre China y Estados Unidos: se ha reducido más del 20% desde 2024.
  • Asia: se mantiene como la región exportadora más dinámica, con un comercio intrarregional al alza.

Llama la atención un detalle que el informe subraya: los valores comerciales de 2026 suben, pero lo hacen por precios, no por volúmenes. El shock energético infla las facturas mientras la cantidad física de mercancías intercambiadas se estanca. Es la misma trampa que llevo meses señalando en el SCFI: fletes que parecen recuperarse cuando en realidad solo recogen el encarecimiento del combustible.

La reconfiguración del comercio deja ganadores parciales. Algunas economías en desarrollo pueden emerger como proveedores alternativos o como hubs intermediarios, pero el propio informe advierte de que sostener esas ganancias exige capacidad productiva, regulatoria e institucional que muchas no tienen.

El acceso a los mercados y la capacidad de avanzar hacia actividades de mayor valor dependen ahora más de la tecnología, las finanzas y la geopolítica.» — Trade and Development Report 2026, UNCTAD

El documento es explícito: los gobiernos utilizan cada vez más las políticas industriales, comerciales, financieras y tecnológicas para perseguir objetivos económicos y de seguridad nacional. Los controles de exportación, el escrutinio de inversiones y las condiciones de la cadena de suministro cierran la puerta a los nuevos entrantes en los sectores estratégicos.

La geopolítica como nuevo arancel

Lo que veo aquí es un cambio de régimen, no un bache cíclico. Durante tres décadas el comercio global se organizó por coste: quien producía más barato, vendía más. Ese principio se ha roto. Ahora se organiza por alineamiento tecnológico y geopolítico, y eso deja a Asia en una posición paradójica.

Asia es, al mismo tiempo, la región exportadora más dinámica y el epicentro de la fractura. El comercio entre China y Estados Unidos ha caído más del 20% desde 2024, pero Asia Oriental ha ampliado su intercambio con Pekín y con Norteamérica a la vez. El comercio Sur-Sur se profundiza. La consecuencia es una región que gana cuota global mientras pierde su mercado tradicional.

El riesgo que los datos no resuelven es el de la sobrecapacidad. Si Asia redirige hacia el Sur y hacia Europa los bienes que ya no coloca en Estados Unidos, la presión deflacionaria sobre los precios industriales europeos se intensificará. Es la misma dinámica que llevo meses describiendo con la deflación de fábrica china. El hito a seguir es la próxima actualización de la UNCTAD y los datos de comercio del Aduanas chino de octubre, que confirmarán si el desvío de flujos se consolida.

🌐 El efecto dominó en Occidente

Para el inversor europeo, la rebaja de la UNCTAD no es una abstracción. Un crecimiento global del 2,6% deja menos margen a las exportaciones alemanas y a las ventas europeas de semiconductores y automóviles en Asia, los dos motores que han sostenido al IBEX con exposición a la región. Si Asia importa menos, los fabricantes de maquinaria y de componentes notan el frenazo en los pedidos con dos trimestres de retraso.

  • Mercados: la rebaja refuerza el tono defensivo en la apertura europea, con los cíclicos y el lujo entre los sectores más expuestos.
  • Inflación en España: los bienes importados de Asia seguirán abaratándose, lo que contiene el IPC pero estrecha los márgenes de los productores locales.
  • BCE: menos comercio global y precios más bajos empujan hacia recortes adicionales del tipo de depósito, con efecto directo sobre el euríbor a doce meses.

Proteína añadida en el supermercado: cuánta aporta de verdad cada ración y qué pagas de más

La proteína en el supermercado se ha convertido en el gran reclamo de la estantería: yogures, cereales, galletas y snacks con versión ‘plus’ que cuestan más. La pregunta útil es otra: cuántos gramos reales ganas por ración.

Cuánta proteína real llevan los productos con proteína añadida

Vamos a los datos. Un informe de Euromonitor de 2024 cifró en más de 300 millones de dólares australianos el valor de mercado de las barritas proteicas y energéticas en Australia, un segmento que representa cerca de un tercio de todas las ventas de nutrición deportiva del país. Es la segunda categoría del sector y las previsiones apuntaban a que seguiría creciendo. La ‘proteinificación’ del carrito no es una impresión: es un negocio.

El tamaño del negocio, eso sí, no dice nada sobre lo que hay dentro del envase. Ahí aparecen los números incómodos. Una conocida bollería de desayuno con versión proteica añade apenas seis gramos de proteína respecto a la original y mantiene un perfil alto de azúcares. Un yogur que anuncia doble proteína puede pasar de dos a cuatro gramos por unidad: el doble, sí, pero sobre una base tan pequeña que la cifra final sigue siendo anecdótica.

La nutricionista Jennifer May, fundadora de Sydney City Nutritionist, lo resume con precisión: que un producto lleve proteína añadida no lo convierte automáticamente en mejor opción. La proteína cumple funciones que se notan en el día a día —mantenimiento muscular, recuperación tras el entrenamiento, saciedad y envejecimiento activo—, pero exigen una cantidad mínima por toma. Y muchos de estos productos no llegan ni a la mitad.

La industria tiene su propio argumento, y no es descabellado: si el capricho dulce va a caer de todas formas, mejor que caiga con algo de proteína dentro. Es la lógica del 80/20 aplicada al lineal. El problema aparece cuando ese capricho se convierte en la principal fuente de proteína del día y el sobrecoste se paga como si fuera un suplemento.

El creador de contenido Andrew Fox llevó el experimento al extremo: cien horas alimentándose solo con snacks de reclamo proteico. Terminó con la energía por los suelos, sensación de pesadez y una conclusión muy práctica. La mayoría de compradores no nota nada con tres gramos extra, y saldría más a cuenta pagar el producto normal y cubrir la proteína con un batido.

Pagar el apellido proteico sin mirar los gramos por ración es comprar marketing con envoltorio de macronutriente.

La letra pequeña: cómo leer una etiqueta con reclamo proteico

Aquí está la clave. La cifra que importa no es el porcentaje del valor de referencia que la marca imprime en grande, sino los gramos por ración completa. El reglamento europeo de declaraciones nutricionales permite usar ‘fuente de proteína’ cuando este macronutriente aporta al menos el 12% del valor energético, y ‘alto contenido’ a partir del 20%. Traducido: si el resto del producto es azúcar y grasa, el umbral se alcanza con muy poca proteína real.

productos con proteína añadida

Para poner la cifra en contexto, los valores de referencia de la autoridad europea de seguridad alimentaria sitúan la necesidad de un adulto en torno a 0,83 gramos por kilo de peso al día. En alguien de 70 kilos, hablamos de unos 58 gramos diarios: una barrita con reclamo no resuelve esa cuenta, y menos si el resto del día va flojo.

La segunda operación es aritmética de carrito: divide el precio del envase entre los gramos de proteína que declara y tendrás el coste por gramo. Ese número es el único comparable entre una barrita de supermercado y una ración de proteína de suero, y casi siempre deja mal parado al producto con el reclamo en el envoltorio.

📊 La pauta en cifras

  • Umbral que compensa: busca al menos 20 gramos de proteína por ración si quieres que el producto sustituya a una toma real.
  • Cómo calcularlo: precio del envase entre gramos de proteína; compáralo con el coste por gramo de tu proteína de suero.
  • Qué mirar antes: orden de los ingredientes, azúcares totales y relación entre proteína y energía.
  • A tener en cuenta: la proteína añadida no compensa un perfil alto en azúcar ni justifica pagar el doble.

Lo que dice el mercado: el impuesto invisible de la moda proteica

Hemos visto esta película antes. Primero fue el ‘sin azúcar añadido’ después el ‘con fibra’ y más tarde el ‘sin gluten’ en productos que nunca lo necesitaron. Cada ola dejó un sobrecoste que el comprador asumió como precio de la virtud, y en cada caso el tiempo puso las cosas en su sitio. La proteína añadida sigue ese mismo guion, con un agravante: aquí sí hay un macronutriente con evidencia sólida detrás, y precisamente por eso conviene separar lo que funciona de lo que solo se anuncia como si funcionara.

En el terreno de la suplementación, la proteína de suero y la creatina monohidrato son dos de los pocos productos con respaldo consistente para fuerza y recuperación, y su coste por gramo es bajo. La base sigue estando en el alimento entero: huevo, pescado, legumbres, carne y lácteos cubren la mayor parte de la proteína diaria de quien come con criterio. Los productos con proteína añadida tienen su hueco como herramienta de conveniencia para quien entrena y va justo de tiempo, no como cimiento de la despensa.

Para quien persigue un objetivo alto de proteína, una barrita bien formulada y con veinte gramos reales por unidad puede encajar en la mochila del trabajo. Para el resto, la cuenta es sencilla: si el envase no declara una cifra que mueva la aguja, no estás pagando proteína. Estás pagando etiqueta.

Un apunte honesto para cerrar: este análisis es divulgativo y de optimización del estilo de vida, no un consejo personalizado. Sirve para comprar con criterio; las decisiones sobre tu caso concreto conviene tomarlas con un profesional.

⚡ Rutina de Optimización Diaria

  • Filtra en la estantería: coge el envase y busca la proteína por ración completa; si no llega a 15 gramos, devuélvelo a su sitio.
  • Haz la cuenta del coste: divide el precio entre los gramos de proteína y compáralo con el de una ración de proteína de suero.
  • Caza el azúcar escondido: jarabe de glucosa, dextrosa o sirope en los primeros puestos delatan que el reclamo proteico se paga con azúcar.

EASA recomienda a las aerolíneas evitar el espacio aéreo saudí por los ataques hutíes

La Agencia de la Unión Europea para la Seguridad Aérea (EASA) ha recomendado a las aerolíneas que eviten sobrevolar buena parte del espacio aéreo saudí después de la última oleada de ataques con misiles de los hutíes, la guerrilla yemení respaldada por Irán. La advertencia llega tras tres muertos en aeropuertos de Arabia Saudí a causa de los bombardeos, entre ellos un piloto que se encontraba en el aeropuerto de Riad.

Qué recomienda la EASA y a qué vuelos afecta

Formalmente, la EASA solo aconseja a las compañías que eviten sobrevolar partes importantes del territorio saudí. En la práctica, la recomendación funciona como una orden: volar contra el criterio de la autoridad que supervisa tu certificado abre la puerta a problemas serios con las aseguradoras y a un riesgo de imagen que ninguna aerolínea quiere asumir si finalmente ocurre una desgracia. Nadie firma ese cheque. El detalle técnico de los avisos se publica en la página de boletines de zonas de conflicto de la propia EASA.

A la presión regulatoria se suma la que llega desde dentro del sector. Opsgroup, una entidad que agrupa a unos 10.000 pilotos y que comparte información sobre riesgos operativos, ha emitido un aviso de ‘no volar’ sobre Arabia Saudí. Su argumento no es solo la amenaza de los misiles: también señala los errores graves cometidos por la defensa saudí al responder a los ataques, un peligro añadido para aeronaves civiles que no son el objetivo.

Seguros, rutas y el pulso turístico saudí

El impacto operativo es directo. Un vuelo que no puede cruzar el espacio aéreo saudí tiene que buscar un corredor alternativo, casi siempre más largo. Más kilómetros significan más combustible, más horas de tripulación y, en muchos casos, una escala técnica no prevista. Todo eso acaba antes o después en el precio del billete o en la cuenta de resultados de la aerolínea.

Y el momento no puede ser peor para Riad. Arabia Saudí está construyendo a marchas forzadas su negocio turístico para competir con Emiratos, y una pieza central de ese plan es Riyadh Air, su aerolínea con base en la capital. Los vuelos de la ruta Madrid-Riad, que según distintas fuentes operan con ocupaciones muy bajas, ya anticipaban las dificultades comerciales del proyecto. Una alerta internacional de seguridad aérea sobre el país complica todavía más el relato.

Un aviso de la EASA no cierra el cielo saudí, pero encarece y alarga cada ruta que lo sobrevolaba. El coste lo termina pagando el pasajero.

En la red española, la exposición directa es limitada: ninguna aerolínea nacional depende hoy del sobrevuelo saudí para sus grandes rutas de largo radio. El efecto se nota en el tráfico indirecto. El pasajero español que viaja a Asia central o al sudeste asiático suele volar con compañías europeas o del Golfo, y son esas rutas las que ahora se replantean. Cualquier reajuste del corredor Europa-Asia termina traduciéndose en conexiones, horarios y tarifas distintas.

El precedente está claro. Cuando un espacio aéreo se convierte en zona de riesgo —Ucrania, partes de Oriente Medio, el Sahel—, las rutas se rediseñan durante meses o años. Las aseguradoras endurecen condiciones, los cálculos de combustible se rehacen y las compañías que dependían de un corredor barato pierden competitividad. Arabia Saudí aspira a ser la próxima gran puerta aérea del mundo. Este episodio le recuerda que la seguridad va antes que el marketing.

Hoja de Ruta: Claves del Viaje

El impacto para el viajero se mide en tres frentes: rutas más largas, billetes más caros, y conexiones rediseñadas. La zona cero es el corredor Europa-Asia, donde cada desvío suma cientos de kilómetros y encarece el vuelo. El dato que resume la alerta son los tres muertos en aeropuertos saudíes, uno de ellos un piloto, y el aviso compartido por 10.000 pilotos. Parecen cifras pequeñas y son enormes en su efecto sobre la confianza del sector.

El pulso entre los agentes es elocuente. La EASA elevó la recomendación, Opsgroup se sumó con un ‘no volar’ y las aerolíneas europeas ya estudian desvíos, mientras Arabia Saudí sostiene que su espacio es seguro. En el medio, las aseguradoras, que son quienes acaban decidiendo de verdad cuándo una ruta es viable. La lectura estratégica es otra: cada zona de exclusión encarece el mapa aéreo global y penaliza a los centros de conexión que apostaron por el corredor más corto.

El riesgo a vigilar es doble. Que los ataques hutíes se intensifiquen, o que la respuesta defensiva saudí provoque un incidente con una aeronave civil. Cualquiera de las dos cosas forzaría a la EASA a endurecer la recomendación y a más de una compañía a retirar temporalmente sus vuelos. La próxima revisión de los avisos de zonas de conflicto y el siguiente balance de tráfico de Riyadh Air marcarán si Riad puede sostener su ambición de convertirse en puerta aérea del Golfo.

Cruceros con humanoides: la IA turismo que ya usan 7 de cada 10 viajeros

El 71% de los viajeros ya recurre a la IA turismo para inspirarse y planificar sus vacaciones. El dato, que manejan los grandes operadores del sector, dejaría de ser una anécdota si no viniera acompañado de una segunda señal: los líderes de la industria de cruceros anticipan humanoides a bordo y agentes conversacionales capaces de atender en varios idiomas sin pasar por el mostrador de recepción.

No es una predicción de laboratorio. Es el relato que recorre los foros del sector este otoño, desde los encuentros de Hosteltur hasta la edición de 2026 del Tourism Innovation Summit, donde Google ha mostrado cómo los agentes IA viajes ganan terreno en la búsqueda y en la reserva. La conversación ha dejado de girar en torno a si la tecnología funcionará y ha pasado a centrarse en cuánto margen se lleva por delante.

El viajero ya no busca: pide, y un agente responde

La escena es fácil de describir. Un pasajero detalla lo que quiere —dos semanas, sin escalas, con gimnasio y sin niños— y un asistente le devuelve tres opciones con precio cerrado. Lo hace en segundos y en el idioma que sea. Esa es la promesa de los agentes de IA multilingües que las navieras empiezan a integrar en sus procesos comerciales y de atención al cliente.

A bordo, el mismo principio. El personal de atención compite con un sistema que conoce el inventario de excursiones, los horarios de los espectáculos y el menú de cada restaurante. La pregunta que sobrevuela los despachos es incómoda: si el agente resuelve la mayor parte de las consultas repetitivas, ¿para qué mantener una plantilla de atención en cada escala? Nadie firma despidos todavía, pero el cálculo de costes ya está encima de la mesa.

Hay un tercer uso, menos vistoso y más rentable. La misma tecnología que conversa con el pasajero sirve para fijar precios. Excursiones, bebidas y reservas de restaurante: el sistema ajusta la oferta según la demanda del momento. Es la vieja gestión de ingresos llevada a otra escala, y explica por qué la industria mira la inteligencia artificial con tanto interés comercial como tecnológico.

Los humanoides son otra cosa. Funcionan más como escaparate que como operativa real. Ver a un robot saludar en la cubierta genera fotos, contenido en redes y titulares; cargar equipajes, ordenar una bodega o atender una emergencia queda todavía muy lejos. Como herramienta de marca, eso sí, la cuenta sale.

El 71% de los viajeros ya deja que un algoritmo le diga dónde ir. La industria no discute si conviene: discute quién cobra por esa recomendación.

La reserva agéntica avanza en hoteles y esquiva a las agencias

El segundo frente es más silencioso y más determinante. La reserva agéntica —ese proceso en el que un sistema de inteligencia artificial busca, compara y cierra la compra sin que el usuario visite una web— avanza hacia el sector hotelero. Y lo hace dejando fuera a las agencias, a las comisiones y a los grupos.

Ahí está el nudo del negocio. Si el agente reserva directamente contra el inventario del hotel o de la naviera, desaparece la capa de intermediación que durante décadas ha vivido del margen. El ahorro no se traslada de forma automática al cliente: se reparte entre la plataforma y el proveedor. Los agentes de viajes lo saben. Llevan dos años viendo cómo su función se estrecha, primero en la inspiración —el 71% ya pide ideas a una máquina— y ahora en la transacción.

cruceros inteligencia artificial

Google, que presentó sus avances en el Tourism Innovation Summit, tiene aquí un interés evidente. Su motor fue durante veinte años la puerta de entrada al viaje. Si esa puerta se convierte en un agente que decide y ejecuta, la publicidad de resultados cede el paso a un peaje distinto. El buscador no gana por mostrar más enlaces, sino por convertirse en quien compra.

La contradicción de vender exclusividad con algoritmos

Hay una paradoja que conviene no perder de vista. El turismo de cruceros se vende como experiencia premium, casi artesanal: la escala elegida, el camarote con vistas, y el trato personal. Y a la vez, la industria apuesta por automatizar justo las capas que sostenían esa sensación. Cuando 7 de cada 10 viajeros confiesan que ya no improvisan sin ayuda, lo que se compra no es un viaje, sino una recomendación.

El riesgo no es tecnológico, es de confianza. Un agente que acierta recomienda bien; uno que falla destruye la relación con la marca en un solo clic. Las navieras que más rápido integran estos sistemas son también las que más dependen de que no se equivoquen. Un error en la reserva de un grupo, en una escala o en una tarifa se convierte en un problema de reputación que ningún humanoide sonriente compensa.

Queda el asunto que casi nadie pone por delante: los datos. Un agente que planifica un viaje necesita saber con quién viajas, cuánto gastas y qué te gusta repetir. Esa información vale mucho para la plataforma y exige garantías para el proveedor. La línea entre personalizar y vigilar es fina, y cualquier tropiezo aquí cuesta más caro que un mal precio.

A corto plazo, lo razonable es una convivencia incómoda. Habrá humanoides en los folletos y agentes de IA en el back office mucho antes de que un robot atienda de verdad una queja en cubierta. La parte de experiencia seguirá necesitando personas; la de eficiencia, cada vez menos. La pregunta que debería resolverse antes de la próxima temporada alta no es técnica: es cuánto de ese ahorro vuelve al pasajero y cuánto se queda por el camino.

Habrá quien celebre la eficiencia y quien lamente la pérdida del trato humano. Las dos cosas caben en el mismo balance. Lo que no cabe es vender las dos a la vez sin que el cliente lo note.

Portugal desvela esta semana el comprador de TAP: Air France-KLM y Lufthansa se juegan Iberia

La venta de TAP entra en su semana decisiva. Parpública, la sociedad estatal portuguesa que ha pilotado el proceso, ha elevado al Consejo de Ministros la elección del comprador entre Air France-KLM y Lufthansa, y ambas aerolíneas dan por hecho que habrá resolución en los próximos días.

La ley portuguesa permite al Gobierno tomarse el tiempo que quiera, pero la decisión se ha filtrado a los dos candidatos. Así lo dejó caer Ben Smith, consejero delegado de Air France-KLM, en una reunión de aerolíneas en Bruselas: ‘Estamos esperando una decisión que se debe conocer esta semana entrante’. Su homólogo en el grupo alemán, Carsten Spohr, confirmó el calendario. Ninguno quiso desvelar la cuantía de su oferta final.

El proceso arrancó con ofertas indicativas y ha culminado con pujas en firme. Parpública aspira a superar los 1.200 millones de euros que, según las filtraciones, han puesto encima de la mesa los aspirantes. Portugal no quiere malvender su aerolínea de bandera, cuyo centro de conexiones en el aeropuerto Humberto Delgado de Lisboa es la puerta natural de entrada a Europa desde Brasil y el Atlántico Sur.

De la oferta indicativa a la firme: qué se decide esta semana en Lisboa

Air France-KLM y Lufthansa no pujan solo por una aerolínea. Pujan por el control del flanco occidental del continente. El grupo franco-holandés ha jugado fuerte y ha desplegado la influencia del presidente francés, Emmanuel Macron, en una operación con evidente carga política. Lufthansa no se ha quedado atrás: promete una gran inversión en mantenimiento de aviones en Portugal, un cebo industrial pensado para seducir a Lisboa más allá del precio.

La puja se libra, eso sí, bajo la sombra de una infraestructura al límite. Michael O’Leary, consejero delegado de Ryanair, aprovechó la misma cita para cargar contra la gestión portuguesa: sostiene que el caos del aeropuerto de Lisboa se corrige con pequeñas inversiones, sin necesidad de un recinto nuevo, y recordó que su compañía querría operar más slots —los derechos horarios para despegar y aterrizar— que hoy no están disponibles.

Quien se quede con TAP no compra una aerolínea: compra un hub en Lisboa y una posición de fuerza en el corredor entre Europa y Sudamérica.

Lufthansa parte con ventaja dentro de casa. TAP pertenece a Star Alliance, la misma alianza que el grupo alemán, de modo que la integración sería una consolidación natural. Si vence Air France-KLM, la aerolínea portuguesa tendría que abandonar Star y alinearse con SkyTeam, un movimiento que reorganizaría el mapa de alianzas de toda la península.

Por qué el resultado mueve el tablero ibérico y pone a prueba a IAG

La operación se sigue con lupa desde Madrid. IAG, el holding que agrupa a Iberia, Vueling, British Airways y Aer Lingus, es el actor dominante del mercado español y tiene en Barajas su gran centro de conexiones. Un TAP respaldado por Air France-KLM o por Lufthansa amenaza ese terreno: competiría por los mismos pasajeros del corredor Lisboa-Madrid-Barcelona y, sobre todo, por el tráfico del Atlántico Sur, donde Lisboa ya es una escala formidable para volar a Brasil, Angola, o Mozambique.

A eso se suma el frente del hub. Lisboa lleva años discutiendo la ampliación de su aeropuerto, con el proyecto de Alcochete como solución de largo plazo. El comprador de TAP heredará ese debate y tendrá que decidir cuánta capacidad está dispuesto a financiar para que el centro de conexiones del que se hace cargo compita de tú a tú con Barajas.

Hoja de Ruta: Claves del Viaje

El impacto llegará al bolsillo del viajero con retraso, pero llegará. Una TAP en manos de un nuevo dueño tenderá a coordinar horarios, tarifas y programas de fidelización con su matriz, lo que reordenará las conexiones entre España y Portugal y redefinirá los precios hacia Sudamérica. Quien hoy vuela a São Paulo o a Río con escala en Lisboa notará el efecto a medio plazo.

La zona cero es Lisboa. El aeropuerto Humberto Delgado es el activo que compra el vencedor, y también su mayor problema. Madrid-Barajas es el segundo escenario, porque compite por el mismo tráfico latinoamericano y verá moverse a un rival con músculo financiero renovado. El dato que resume el pulso es el precio: Portugal quiere más de 1.200 millones de euros, una cifra que ningún candidato ha confirmado en público.

Conviene mirar atrás. La privatización de TAP se ha intentado ya otras veces sin éxito: Gobiernos anteriores echaron marcha atrás por presión política y social, y solo tras el rescate de la pandemia el Estado portugués se quedó con casi todo el capital. Que ahora haya dos ofertas en firme demuestra que la venta, esta vez, va en serio.

El desenlace debería conocerse en los próximos días, con el Consejo de Ministros portugués como último filtro. A partir de ahí arrancará la negociación fina de condiciones, garantías de empleo y compromisos en el hub lisboeta. La partida por el control de la aviación ibérica no termina: solo cambia de manos el primer movimiento.

Ciberseguridad IA en bancos: la gran banca española frena ataques creados por IA

La ciberseguridad con IA en la gran banca española ha dejado de ser un experimento de laboratorio. Los principales grupos ultiman sistemas capaces de detectar y bloquear un ciberataque antes de que llegue a ejecutarse, una estrategia que los medios especializados sitúan ya en el centro de su hoja de ruta. El adversario, esta vez, dispara con las mismas armas: también usa inteligencia artificial.

El cambio de paradigma no es cosmético. Durante dos décadas, la defensa bancaria se construyó sobre la reacción: identificar el incidente, contenerlo y repararlo cuanto antes. Ese esquema se agota cuando el atacante automatiza la exploración de la red y puede lanzar decenas de intentos distintos antes de que el equipo de seguridad termine de cerrar el primero. La velocidad dejó de ser una ventaja para convertirse en el campo de batalla.

Invertir el orden es justo lo que propone la defensa proactiva. En lugar de esperar al impacto, los modelos de IA analizan el tráfico, aprenden cuál es el comportamiento normal de cada sistema y bloquean lo que se sale del patrón. La lógica es la de un portero que no espera el disparo, sino que adivina la trayectoria antes de que el delantero levante la cabeza.

De reaccionar a anticipar: el giro que ya recorre la banca

La gran banca española no está sola en ese esfuerzo. Los atacantes también han incorporado la IA a su caja de herramientas, y eso cambia las reglas. Ya no hace falta un equipo enorme ni años de experiencia para diseñar un correo fraudulento convincente o para sondear los puntos débiles de una entidad: basta con acceder a un modelo lo bastante bueno y tener la paciencia de un depredador.

Los expertos en seguridad financiera en España llevan meses advirtiendo de que el salto no está en el volumen de las amenazas, sino en su calidad. Lo que hace tres años se delataba por una redacción torpe hoy llega en un castellano impecable. La ingeniería social ha encontrado en la IA un multiplicador silencioso, y los departamentos de riesgo lo saben.

La banca no parte de cero. Lleva años usando modelos para el antifraude en pagos y tarjetas. La novedad no es la tecnología, sino su alcance: ahora la IA se aplica a toda la cadena del ataque, desde la vigilancia hasta la respuesta automática, sin que un analista tenga que intervenir en cada paso.

Ganar la carrera de la IA no consiste en tener el modelo más grande, sino en anticipar el ataque antes de que el atacante sepa que ha fallado.

El BCE y el plan de contingencia que ultima el sector

El movimiento tiene un destinatario claro: el Banco Central Europeo. Según recoge el sector, la banca ultima el plan de contingencia que remitirá al supervisor para hacer frente a amenazas avanzadas, entre ellas una a la que los medios especializados se refieren como Mythos. No es un detalle menor. Que un plan así suba a Fráncfort significa que la ciberseguridad ha dejado de ser un asunto técnico para convertirse en un riesgo prudencial de primer orden.

El marco regulatorio empuja en la misma dirección. El reglamento europeo conocido como DORA obliga a las entidades financieras a reportar incidentes y a someterse a pruebas de resistencia digital desde su entrada en aplicación, en enero de 2025. La norma no detiene los ataques, pero fija un suelo común: quién decide, a quién se avisa y en cuánto tiempo. El Banco Central Europeo mantiene, por su parte, su propio marco de supervisión sobre la resiliencia cibernética del sector.

ciberataques inteligencia artificial

El arma de doble filo: cuando el atacante también usa IA

Aquí está el nudo del problema. La misma tecnología que permite a un banco anticiparse sirve, en manos del otro lado, para perfeccionar el engaño. Los modelos generativos producen voces clonadas, vídeos falsos y mensajes que suenan a un compañero de trabajo real. La barrera de entrada para el cibercrimen ha caído, y con ella la ventaja que durante años tuvo quien defendía.

Mi lectura es que el sector hace bien en invertir, pero que la inversión, por sí sola, no compra tranquilidad. La IA es un multiplicador, no un escudo. Un banco con el mejor modelo del mercado sigue siendo vulnerable si su proveedor tecnológico arrastra una brecha, si un empleado cae en una estafa bien construida o si un tercero gestiona sus datos con menos rigor. La cadena de suministro digital es hoy el eslabón más frágil, y ahí la IA ayuda menos de lo que promete.

Y hay una dimensión que trasciende a cada entidad. Un ciberataque que paralice la banca no es un problema de una empresa: es un problema de sistema. Un fallo en la liquidación de pagos, en un cajero o en una app puede contagiar la confianza de todo el sector en cuestión de minutos. Por eso el supervisor trata la ciberresiliencia casi como trata el capital: como una condición para seguir operando.

Queda una pregunta abierta que conviene seguir de cerca. La banca española ha pasado de defenderse a anticiparse, pero el BCE quiere ver resultados, no promesas. En los próximos meses, las pruebas de resiliencia y los informes de incidentes bajo DORA dirán si los modelos funcionan cuando el ataque es real y el reloj corre. Ahí se sabrá si esta carrera la gana quien corre más rápido o quien aguanta mejor el sprint.

Tiendas abiertas 12 de octubre: los centros comerciales que sí abren el festivo

Las tiendas abiertas el 12 de octubre dibujan un mapa desigual en España. Las grandes superficies y las cadenas de alimentación levantan la persiana en buena parte del país, mientras el pequeño comercio encadena el cierre.

El festivo del Día de la Hispanidad cae este año en lunes, de manera que el fin de semana se estira hasta los tres días. Esa coincidencia multiplica las búsquedas sobre qué abre el 12 de octubre y coloca la jornada entre las de mayor tráfico comercial del otoño. La explicación está en el calendario: no todas las comunidades autónomas autorizan la apertura en festivo, y la normativa sobre domingos y festivos comerciales cambia según el territorio.

Qué abre el 12 de octubre y qué queda cerrado

El patrón se repite en casi todas las regiones. Los hipermercados, los supermercados de las grandes cadenas y los centros comerciales abren sus puertas, mientras el pequeño comercio de barrio echa la persiana. Los centros comerciales abiertos el 12 de octubre refuerzan además su oferta de ocio —cines, restauración, y ocio infantil—, lo que los convierte en destino familiar durante un puente de tres días.

Las diferencias llegan por territorio. En Málaga, la duda de si abren las tiendas y los centros comerciales el lunes festivo centra las consultas, según recoge Diario Sur. En Canarias, Canarias7 detalla los horarios de Hiperdino, Mercadona, Spar, El Corte Inglés, Aldi, Carrefour, Alcampo y Lidl. En Sevilla, ABC publica el listado de supermercados que abren, y en Asturias El Comercio hace lo propio con los que levantan la persiana el Día de la Hispanidad.

La consecuencia práctica es la misma en toda España: quien quiera comprar el 12 de octubre debe consultar la web o la app de cada cadena antes de salir de casa. Los horarios del festivo rara vez coinciden con los del resto de la semana, y una parte de los establecimientos que abre lo hace con un horario reducido.

Hay un matiz que conviene no perder de vista. Una cosa es que la tienda abra y otra que lo haga con la plantilla completa. En los festivos con apertura autorizada es habitual que los servicios de mostrador —pescadería, charcutería o atención al cliente— funcionen con menos personal o cierren antes de la hora oficial.

El festivo no enfrenta solo al comercio con el calendario: enfrenta a la gran superficie, que abre, con la tienda de barrio, que no puede permitírselo.

Mercadona, Carrefour, Lidl o El Corte Inglés: los horarios que cambian por región

centros comerciales abiertos 12 de octubre

Ninguna cadena nacional aplica ya un horario único para el 12 de octubre. Mercadona, Carrefour, Lidl, Aldi y Alcampo reproducen sus calendarios por comunidad autónoma, y El Corte Inglés abre en los centros donde el calendario autonómico se lo permite. La forma más fiable de salir de dudas pasa por consultar el localizador de tiendas de cada firma antes de desplazarse; el buscador oficial de Mercadona, por ejemplo, indica el horario vigente de cada establecimiento.

Conviene distinguir, en cualquier caso, entre el comercio de alimentación y el resto. Los supermercados son los que más abren en festivo, porque cubren una necesidad básica y aprovechan el tirón de las compras de última hora. El textil, el calzado y el equipamiento del hogar, en cambio, dependen del calendario de cada comunidad y de la ubicación del centro.

El concepto que explica buena parte de las excepciones es la zona de gran afluencia turística. Cuando un municipio declara esa condición en áreas concretas, el comercio ubicado allí puede abrir en festivo al margen del calendario general. Por eso en las zonas costeras y en los centros urbanos más turísticos es más fácil encontrar tiendas abiertas el 12 de octubre que en un barrio residencial.

El dilema de fondo: abrir en festivo, un pulso que no se cierra

La apertura comercial en festivo lleva años instalada en el centro del debate. España cuenta con un marco estatal que fija un mínimo de domingos y festivos de apertura y deja en manos de las comunidades la ampliación del calendario. El resultado es un rompecabezas: dos provincias pueden vivir el mismo 12 de octubre con reglas opuestas para su comercio.

Para las grandes cadenas, cada festivo abierto es una oportunidad de caja en un trimestre flojo. Para el pequeño comercio es una competencia que no puede igualar, porque abrir le cuesta más de lo que ingresa. Y para los trabajadores del sector, el 12 de octubre es una jornada más en un calendario que ya carga con muchos fines de semana partidos.

No hay solución sencilla, y conviene decirlo. Las patronales de la distribución defienden la libertad de horarios como herramienta para responder al turismo y sostener el empleo. Los sindicatos y las asociaciones de comercio de proximidad responden que la liberalización no eleva las ventas totales: solo las reparte entre menos manos.

Mi lectura es que el 12 de octubre funciona como un termómetro del modelo comercial español. Cuanto más se abre, más se concentra la facturación en las grandes cadenas. El pequeño comercio no compite con horarios, compite con cercanía, y la cercanía no siempre paga la factura.

Cabe recordar que el calendario no se decide en tiempo real. Las comunidades aprueban sus domingos y festivos comerciales con meses de antelación, de modo que este lunes abrirá donde estaba previsto y cerrará donde tocaba. La próxima cita para medir el pulso llegará con las compras de Navidad, cuando el sector volverá a poner sobre la mesa la misma pregunta: hasta dónde conviene estirar la apertura en festivo.

BBVA cierra este lunes el plazo para comprar acciones con derecho al dividendo de otoño del 1,6%

BBVA afronta este lunes 12 de octubre su última jornada para comprar acciones con derecho al dividendo de otoño, de 0,37 euros brutos por título y una rentabilidad del 1,6%.

Cuánto paga BBVA y hasta cuándo se puede cobrar

La entidad que preside Carlos Torres Vila desembolsará 0,37 euros brutos por acción, el importe más elevado que ha repartido nunca. El martes 13 de octubre los títulos cotizarán ya sin derecho a la retribución, la fecha ex-dividendo, y el abono efectivo llegará el jueves 15. La Bolsa española opera con normalidad el lunes, festivo por la Fiesta Nacional, de modo que la sesión sigue siendo hábil para tomar posiciones.

El dividendo de este trimestre crece un 16% frente a los 0,32 euros abonados en las mismas fechas de 2025 y eleva la retribución total del ejercicio 2026 a 0,97 euros por acción si el accionista mantiene los títulos. A los precios actuales, esa cifra equivale a una rentabilidad por dividendo del 4,1%, muy por encima del 1,6% que rinde el pago inmediato.

El esquema no varía respecto a ejercicios anteriores. BBVA reparte dos pagos anuales: este dividendo a cuenta de otoño y un complementario en abril del año siguiente. Para abril de 2027, el consenso que recopila Bloomberg espera 0,60 euros, igual que la primavera de 2026. El anuncio llegó tras cerrar el primer semestre con un beneficio neto de 6.051 millones de euros, un 11% más, y activar una nueva recompra de acciones por 2.000 millones, comunicada a la CNMV.

MagnitudEjercicio 2026Ejercicio 2025Variación
Dividendo a cuenta de otoño (bruto)0,37 euros0,32 euros+15,6%
Retribución total prevista del ejercicio0,97 euros0,92 euros+5,4%
Rentabilidad total estimada4,1%——

El calendario del dividendo y las citas del Ibex

La cita de BBVA no llega aislada. El calendario de retribuciones del Ibex, tiene ya otras dos fechas marcadas en rojo. Inditex repartirá 0,88 euros por acción, con una rentabilidad del 1,6%, y Santander abonará 13 céntimos, un retorno cercano al 1,3%. En ambos casos el pago se produce el 2 de noviembre y el último día para comprar con derecho al dividendo es el 28 de octubre.

BBVA dividendo 2026

El telón de fondo es un sector bancario bajo presión. BBVA cotiza en el entorno de los 23,4 euros, tras ceder cerca de un 3,7% en las últimas tres sesiones y más de un 7% desde finales de septiembre, un retroceso que arrastra al conjunto de la banca española —Santander, CaixaBank y Sabadell— y que responde al ajuste de expectativas sobre los tipos del BCE. Pese a ello, el valor acumula una revalorización superior al 16% en lo que va de año, entre las más altas del Ibex 35.

Un dividendo récord con la acción en corrección: el mercado paga hoy menos por BBVA, pero retribuye más que nunca a quien aguanta en el accionariado.

El consenso de analistas que recopila Bloomberg aconseja mayoritariamente mantener el valor, con un precio objetivo medio de 24,86 euros. Esa cifra implica un potencial de revalorización cercano al 6% sobre la cotización actual, un margen que se ha ensanchado precisamente por los últimos descensos bursátiles. Fuera del Ibex, Naturhouse abonará 0,05 euros el 6 de noviembre, con un rendimiento del 2,4%, y está pendiente de confirmar el dividendo de Renta 4, que rondaría el 2,8%.

Qué sostiene un dividendo récord y qué vigilar en el balance

La retribución de BBVA se apoya en un beneficio semestral de 6.051 millones y en una política de capital que combina efectivo y recompras. La comparación con sus pares resulta elocuente: el 4,1% de rentabilidad total prevista para el ejercicio supera con holgura el 1,3% del pago inmediato de Santander y descansa sobre una política de reparto mantenida estable en los últimos ejercicios. La clave está en la generación de caja y en la capacidad de defender el margen si el BCE acelera las bajadas de tipos.

El precedente más cercano invita a la cautela. El dividendo de otoño de 2025, de 0,32 euros, también llegó tras un ejercicio de beneficios récord, pero la acción acumuló vaivenes ligados al ciclo monetario. Además, la remuneración de abril de 2027 está estimada en 0,60 euros, igual que en primavera de 2026, lo que apunta a una estabilización del pago más que a nuevos saltos. Con una recompra de 2.000 millones en marcha y el capital regulatorio como referencia, el próximo examen llegará con las cuentas del tercer trimestre.

Conviene no perder de vista el detalle de calendario. El inversor que compre el lunes cobrará el 15 de octubre, pero quien lo haga el martes ya no tendrá derecho al pago: ese día la acción ajustará su precio a la baja en la cuantía del dividendo. En términos de retorno total, la combinación de dividendo y recompra mantiene a BBVA entre los valores más atractivos del Ibex 35 para una cartera orientada a la renta, aunque el margen de revalorización que otorgan los analistas sea ya estrecho.

📊 Las Claves para el Inversor

  • Qué vigilar: El martes 13 de octubre, fecha ex-dividendo, marcará el corte del derecho al cobro; la siguiente cita relevante es la presentación de resultados del tercer trimestre a finales de mes.
  • Reacción del valor: El mercado descuenta una estabilización del pago en 2026 y mantiene un precio objetivo de 24,86 euros, un 6% por encima de la cotización actual.
  • Precedente sectorial: Los dividendos de Inditex y Santander, con pagos del 2 de noviembre, servirán de referencia para medir el apetito del Ibex por la renta en efectivo.

IAG aguanta el encarecimiento del queroseno mejor que sus rivales mientras el sector aéreo anticipa un golpe en costes

IAG aguanta mejor que sus rivales europeos el encarecimiento del queroseno: UBS recorta solo un 3% su previsión de beneficio por acción para 2026, frente al 6% que aplica a Lufthansa o el 8% de Air France-KLM.

La revisión del banco suizo llega a las puertas de los resultados del tercer trimestre y confirma el escenario que el mercado venía descontando: el combustible vuelve a comerse una parte del beneficio del sector aéreo europeo y la capacidad de cada compañía para trasladar ese sobrecoste al precio del billete marcará la diferencia entre ganar y perder cuota. El grupo que preside Luis Gallego parte con ventaja.

Qué dice el informe de UBS sobre IAG y sus rivales

El documento compara la exposición de las principales aerolíneas del continente al queroseno y ordena la tabla de daños. En IAG, el recorte de beneficio por acción (BPA) es del 3% para 2026 y del 1% para 2027. En Lufthansa sube al 6% y al 5%, respectivamente. En Air France-KLM se dispara hasta el 8% y el 10%.

Ryanair encaja una rebaja del 8% en el BPA estimado para 2027 y del 17% para 2028, mientras easyJet ve recortada su previsión un 7% en 2026 y un 17% en 2027. La lectura es clara: quien tiene menos músculo de tarifa, traslada peor el coste.

La pregunta que el mercado debe resolver en las próximas semanas no es si el queroseno encarece la operación, sino cuánto de ese incremento se puede repercutir al pasajero sin frenar la demanda. Ahí entra en juego la disciplina de capacidad de cada operador.

IAG no está a salvo del queroseno: simplemente dispone de más margen que sus rivales para trasladarlo al billete sin romper la demanda.

UBS calcula que IAG presentará unos ingresos de alrededor de 9.600 millones de euros en el tercer trimestre, un 2% más que un año antes, con un beneficio operativo (ebit) de 1.757 millones frente a los 2.053 millones del mismo periodo de 2025. El beneficio neto caería de 1.402 a unos 1.228 millones y el grupo remitirá el correspondiente hecho relevante a la CNMV.

AerolíneaRecorte del BPA para 2026Recorte del BPA para 2027
IAG-3%-1%
Lufthansa-6%-5%
Air France-KLM-8%-10%
easyJet-7%-17%
Ryanairn.d.-8%

Dentro del Ibex 35, IAG comparte exposición al ciclo aéreo con Aena, aunque con un perfil muy distinto: el gestor aeroportuario cobra por pasajero y no soporta el coste del combustible, de modo que el crudo le afecta de forma indirecta, vía posible moderación de la demanda. En el accionariado, Qatar Airways mantiene una participación superior al 25% del capital.

Por qué el Atlántico amortigua el golpe del queroseno

El factor diferencial de IAG no está solo en las coberturas de combustible, que históricamente ha gestionado con holgura. Está en la composición de su red. UBS subraya que el Atlántico Norte y el Atlántico Sur siguen mostrando un comportamiento sólido y que la dirección mantiene una visión constructiva sobre la demanda de largo radio.

Frente al radio corto europeo, la fotografía es bien distinta: ese segmento afronta más dificultades, mientras el pasajero premium resiste mejor el tirón de las tarifas. Para una compañía con la huella de British Airways, Iberia y Aer Lingus, esa mezcla de negocio juega a favor y explica por qué el ajuste es el recorte más contenido del grupo de comparables.

acciones IAG

No todo son vientos de cola. Los acontecimientos geopolíticos en Oriente Medio han obligado a revisar a la la baja las previsiones de todo el sector, aunque en el caso de IAG el tijeretazo es el más suave. La reestructuración de Aer Lingus sigue siendo una de las carpetas abiertas y uno de los puntos que el mercado quiere ver despejados.

Qué mirar en las cuentas del 6 de noviembre

Los resultados del tercer trimestre se publican el 6 de noviembre y llegan con una cita ineludible para el inversor: comprobar si IAG mantiene el ebit en el entorno de los 1.757 millones que estima UBS. La cifra implica un descenso superior al 14% respecto al mismo trimestre de 2025. El mercado ya descuenta el deterioro; lo que penalizaría sería un desvío mayor o una rebaja del guidance anual.

El precedente sirve de referencia. En ciclos anteriores de crudo alto, las aerolíneas que han defendido mejor el margen han sido aquellas con mayor peso del largo radio y con coberturas cerradas con antelación. IAG repite esa receta y por eso su BPA se ajusta un 3%, mientras easyJet o Air France-KLM asumen recortes de dos dígitos para 2027.

Queda por ver si el sector empieza a mostrar disciplina en los planes de capacidad para 2027, una variable que UBS sitúa entre las claves de la próxima temporada. Si las aerolíneas recortan asientos, el poder de fijación de precios mejora y el queroseno se digiere con menos daño. Si todas crecen a la vez, el sobrecoste se queda en la cuenta de resultados. La pelota está ahora en el precio del billete.

📊 Las Claves para el Inversor

  • Qué vigilar: La presentación de resultados del 6 de noviembre y la evolución de las tarifas y de la disciplina de capacidad de cara a 2027.
  • Reacción del valor: El mercado ya descuenta el deterioro del ebit trimestral; el castigo llegaría solo si IAG se desvía al alza en costes o rebaja su previsión anual.
  • Precedente sectorial: En anteriores ciclos de crudo alto, la cartera de largo radio y las coberturas cerradas con antelación protegieron el margen mejor que cualquier recorte de capacidad.

Emin Gün Sirer alerta: la IA pondrá en jaque la seguridad del XRP Ledger antes que la criptografía

Emin Gün Sirer cree que la IA encontrará fallos en la seguridad del XRP Ledger antes de que se rompa la criptografía. El fundador de Avalanche lo escribió en X el 9 de octubre y su mensaje ha reabierto un debate que el sector llevaba meses esquivando: dónde está de verdad el punto débil de una blockchain.

La advertencia no señala ningún hack concreto. No hay fondos robados, ni un ataque documentado, ni una vulnerabilidad sin parchear puesta sobre la mesa. Es un aviso sobre por dónde cree que llegará el próximo golpe, y toca de lleno la seguridad del XRP Ledger porque aparece justo después de una actualización de emergencia.

Qué ha dicho exactamente el fundador de Avalanche

El mensaje es breve y va en la línea de sus intervenciones habituales. Sirer sostiene que el debate sobre la amenaza de la IA al cripto es mayormente palabrería y que veremos a la inteligencia artificial explotar errores a nivel de sistema mucho antes de que caiga el ECDSA, el sistema de firma digital que usan casi todas las redes para comprobar quién autoriza una transacción.

Ese algoritmo se apoya en la clave privada, la contraseña larga que solo conoce el dueño de una cartera. Reventarlo exigiría una capacidad de cálculo que hoy nadie tiene. El argumento de Sirer apunta a otra puerta: un fallo de programación en una librería (un bloque de código reutilizable que muchos programas incorporan), en el software de un nodo (un ordenador que guarda una copia de la red y valida operaciones) o directamente en la aplicación donde se guardan las monedas.

El fundador de Avalanche calcula que por ahí se robarán miles de millones de dólares antes de que la criptografía ceda. No es una predicción con fecha. Es un cambio de prioridades.

El parche de emergencia que reabrió el debate

IA cripto

El contexto explica por qué el mensaje ha tenido tanto eco. El equipo del XRP Ledger publicó el 25 de septiembre una actualización urgente, la versión 3.4.1, que corrige el sistema de lotes (Batch), añade mejoras de estabilidad y activa una enmienda de red llamada fixBatchV1_2. La operación confirmó que no hubo impacto en la red principal ni pérdida de fondos.

El próximo gran robo cripto no vendrá de un ordenador cuántico, sino de una línea de código que nadie revisó a tiempo.

Lo llamativo fue el método. Los primeros parches se distribuyeron sin el código fuente a la vista, y el equipo se comprometió a publicarlo más adelante junto con una revisión técnica. Ese detalle encaja con la tesis de Sirer: si el problema está en cómo se escribe el software, el calendario de la próxima brecha lo marca la calidad del código, no la potencia de los ordenadores.

Conviene subrayar lo que el propio Sirer no dijo. No identificó ninguna vulnerabilidad abierta en el XRP Ledger ni presentó un ataque ejecutado con IA contra la red. Su texto es una advertencia, no una prueba. Y esa diferencia importa mucho a la hora de leer titulares alarmantes.

Por qué la IA preocupa más que la criptografía rota

La historia reciente del sector da cierto respaldo a ese enfoque. Los grandes robos de los últimos años no han venido de matemáticas rotas, sino de código mal escrito. El asalto al puente Ronin en 2022, cuando un atacante se llevó unos 624 millones de dólares, no rompió ningún algoritmo: aprovechó un fallo en la gestión de claves. Algo parecido ocurrió con Wormhole ese mismo año. Y en 2016, el contrato de The DAO quedó vaciado por un error de programación de apenas unas líneas que forzó la primera gran escisión de Ethereum.

Lo que cambia con la IA generativa es la velocidad. Un modelo capaz de revisar millones de líneas de código en minutos encuentra patrones que a una auditoría humana le llevarían meses. Eso vale tanto para defender como para atacar. La misma herramienta que ayuda a detectar un fallo sirve para localizar el punto exacto por el que entrar.

En el sector hay división. El cofundador de Ethereum, Vitalik Buterin, ha advertido de que los avances matemáticos de la IA podrían poner en peligro la criptografía basada en retículos, la que se prepara para resistir a los ordenadores cuánticos, en menos de dos años. El fundador de Cardano, Charles Hoskinson, responde que eso es especulación sin respaldo. El investigador Justin Drake sí ve riesgo de que la IA acabe atacando el ECDSA. Sirer admite que esa amenaza no debe descartarse, pero insiste en el orden: primero el software, después las matemáticas.

Hay además un ruido de fondo que conviene no perder de vista. Sirer y el consejero delegado de Ripple, Brad Garlinghouse, ya se habían cruzado antes por comentarios sobre la adopción bancaria de Ripple. No es la primera vez que una advertencia técnica de Sirer cae en terreno sensible para la comunidad de XRP. Eso no invalida su argumento, pero explica parte de la reacción.

Qué conviene vigilar a partir de ahora

Para el inversor medio la lectura práctica es sencilla. Si el riesgo real está en el código y no en la criptografía, la pregunta deja de ser cuándo llega el ordenador cuántico y pasa a ser quién revisa el software. Ahí entran tres cosas: que el código se publique, que existan auditorías independientes y que el equipo reaccione rápido cuando aparece un fallo.

El XRP Ledger tiene una prueba pendiente: publicar el código de su parche de septiembre en su repositorio oficial en GitHub y someterlo a revisión pública. Sirer, por su parte, ha lanzado un aviso que no exige respuesta urgente, pero que apunta a un cambio de prioridades en toda la industria. Si algo deja claro este episodio es que el código pesa más que la criptografía.

Publicidad