ITV vehículos más de 10 años pasará a ser cada 6 meses: multa de 200 euros

La DGT actualiza la ITV de vehículos de más de 10 años: furgones camperizados pasan a revisión cada seis meses. No llevar la etiqueta V-19 supone una sanción de 200 euros. La medida ya está publicada.

En este caso, la Dirección General de Tráfico (DGT) ha publicado en su web la Instrucción PROT 2026/04 sobre autocaravanas y furgones vivienda. Sustituye a la versión de 2023 y adapta los plazos de inspección a los criterios del Ministerio de Industria y Turismo. No es una reforma menor. Cambia la carga administrativa de miles de propietarios.

El marco legal lo fija el Real Decreto 920/2017. Distingue entre autocaravanas, catalogadas como vehículos de categoría M, y furgones vivienda o camperizados, de categoría N. Esa distinción es la clave del nuevo calendario.

Los plazos no son idénticos. Por eso conviene no mezclar conceptos: una autocaravana no se trata igual que una furgoneta camperizada.

La revisión semestral no depende del uso del vehículo: un camper de más de diez años tendrá que pasar dos ITV al año aunque apenas se mueva.

Qué cambia en la ITV de autocaravanas y furgones camperizados

La propia instrucción separa las dos realidades.

  • Autocaravanas (categoría M): desde los 4 años, ITV bienal; desde los 10 años, ITV anual.
  • Furgones vivienda o camperizados (categoría N): hasta los 10 años, ITV anual; por encima de los 10 años, ITV semestral.

La medida llega en un momento de auge del caravaning. En el último mes con datos, las matriculaciones de campers nuevas crecieron un 32,4% interanual, hasta 319 unidades. El mercado de ocasión también sube con fuerza.

Frecuencias de ITV y a quién afecta la revisión semestral

La novedad de mayor impacto se concentra en los furgones vivienda con más de diez años. Están obligados a pasar la inspección cada seis meses, no cada año. Eso duplica el coste anual de una ITV que repite los mismos controles de emisiones, frenos, luces y neumáticos.

Las autocaravanas de más de diez años mantienen la periodicidad anual. No cambian.

Conviene precisar el matiz: no se trata de todos los turismos con más de una década, sino de los vehículos de categoría N adaptados como vivienda. La etiqueta V-19 es el justificante visible de haber superado la inspección.

Para este segmento, la segunda revisión del año ya no es una opción. Es una cita obligatoria.

Cómo cumplir la norma y evitar la multa de 200 euros

Circular sin la etiqueta V-19 visible en el parabrisas supone una sanción de 200 euros. La DGT no resta puntos por esta conducta. Eso sí, conviene no confundirla con circular con la ITV caducada.

El procedimiento es sencillo. Después de superar la ITV, la estación entrega la pegatina V-19. Colócala en el ángulo superior derecho del parabrisas. Y recuerda apuntar la próxima cita semestral si tu camper tiene más de diez años.

  1. Acude a la ITV con el vehículo en buen estado.
  2. Supera la inspección y obtén la etiqueta V-19.
  3. Colócala visible en el parabrisas.
  4. Comprueba la antigüedad exacta del vehículo en la ficha técnica.

En vehículos de más de 10 años, una cita semestral no deja margen para olvidos. La siguiente revisión llega seis meses después de la anterior.

Análisis: duplicar la ITV de los camperizados más antiguos

La medida tiene lógica preventiva. Un camper con más de una década acumula kilómetros, peso y reformas de camperización que exigen un control más frecuente. En paralelo, asoma una consecuencia económica incómoda: el coste de la ITV se duplica para este segmento.

¿Es proporcional? En parte. Las autocaravanas de categoría M mantienen el sistema anual, aunque también son vehículos de gran tamaño. Los furgones camperizados soportan instalaciones eléctricas y de gas que pueden degradarse. La revisión semestral puede detectar fallos antes de un incendio o una avería grave.

Conviene vigilar, no obstante, la letra pequeña. La periodicidad se impone por antigüedad, no por uso. Un furgón camperizado de 2015 que apenas circula tendrá que pasar dos inspecciones al año igual que otro que se mueve a diario.

El conductor no debe fiarse de la etiqueta V-19 antigua: una vez vencida la inspección, deja de acreditar el estado del vehículo. Circular con la pegatina caducada expone a la misma sanción de 200 euros.

Para no llevarse la multa, el propietario debe comprobar hoy si su furgón vivienda supera la década. Si es así, la próxima cita semestral ya está en el calendario.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Los furgones vivienda de más de 10 años pasan a revisión semestral.
  • Sanción económica: 200 euros por circular sin la etiqueta V-19 visible.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya está vigente con la Instrucción PROT 2026/04.
SEC tokenización valores: 421 páginas para modernizar las reglas de agentes de transferencia con blockchain

La SEC ha publicado una propuesta de 421 páginas para modernizar las reglas de los agentes de transferencia, intactas desde los años 70. El objetivo: adaptar un marco pensado para el papel a la era de blockchain, los valores tokenizados y la inteligencia artificial. La consulta pública abre un plazo de 60 días para que empresas, abogados e inversores envíen comentarios antes de que la Comisión avance hacia una regla definitiva.

Qué propone la SEC y por qué importa

La propuesta actualiza terminología y disposiciones sobre sistemas electrónicos, según la SEC. No autoriza por sí sola a emitir cualquier activo en una red blockchain ni elimina obligaciones regulatorias. Su alcance se concentra en los agentes de transferencia, entidades que mantienen registros sobre la propiedad de valores y ayudan a procesar cambios de titularidad dentro de los mercados financieros estadounidenses.

Un agente de transferencia actúa un poco como el registro de la propiedad de los mercados: anota quién posee cada valor y tramita los cambios cuando una acción cambia de manos. Además administra actos corporativos, como fusiones o repartos de dividendos, y participa en la compensación y liquidación. Durante décadas, ese trabajo se apoyó en procedimientos casi idénticos a los de finales de los setenta. Ahora la digitalización ha metido en la ecuación plataformas electrónicas, redes distribuidas y contratos que se ejecutan solos.

Para el inversor español que compra valores estadounidenses, estos intermediarios suelen quedar invisibles, pero su trabajo es imprescindible. Cada dividendo, cada ampliación de capital o cada cambio de titularidad pasa por sus registros. Si los datos fallan, el problema no es solo técnico: es una cadena de errores que afecta a cuentas de inversión.

El presidente de la SEC, Paul Atkins, defendió la modernización en un comunicado. La revisión, dijo, agilizaría y modernizaría las reglas de la Comisión para reflejar los procesos y operaciones actuales de los agentes de transferencia. Atkins mencionó de forma expresa el uso de comunicaciones electrónicas y tecnología blockchain en las ofertas de valores y la transferencia de acciones. La intención es cerrar la distancia entre una norma de 1977 y un mercado que ya no depende del papel.

Blockchain, tokenización e IA: los puntos calientes

La propuesta no elimina controles; los refuerza. Los agentes que trabajen con blockchain, valores tokenizados, registros distribuidos o contratos inteligentes deben gestionar riesgos de integridad de datos, proteger los activos y evaluar los modelos operativos de las redes. Una falla técnica podría afectar la información sobre propietarios o transferencias, y eso ya no es un detalle menor.

Actualizar normas de 1977 no consiste en pegarlas a una blockchain, sino en decidir quién responde cuando la tecnología falla.

La inteligencia artificial añade otra capa. Puede automatizar tareas de revisión, clasificación, y gestión de registros, pero también amplificar errores o decisiones difíciles de auditar. La SEC pide que quienes adopten IA establezcan controles adecuados, ofrezcan representaciones precisas sobre las capacidades de sus sistemas y mantengan supervisión eficaz. En otras palabras: la automatización no exime de responsabilidad, la traslada.

Los contratos inteligentes, que ejecutan automáticamente condiciones pactadas, plantean preguntas incómodas. ¿Qué ocurre si el código contiene un error y transfiere valores a la cuenta equivocada? La propuesta pide a los agentes que evalúen sus modelos operativos, no que se fíen de la promesa de inmutabilidad.

regulación cripto eeuu

El proceso de comentarios y qué cambia para los inversores

La comisionada Hester Peirce respaldó la iniciativa antes de su salida prevista para noviembre de 2026. La propuesta permanecerá abierta a comentarios durante 60 días a partir de su publicación en el Registro Federal. En ese periodo, la industria podrá preguntar abiertamente quién responde cuando una red blockchain registra información incorrecta o un contrato inteligente ejecuta una operación inesperada.

Para empresas como Injective, Securitize o tZERO, registradas como agentes de transferencia, unas reglas más claras podrían reducir incertidumbre. También pueden elevar los costes de cumplimiento: documentar la seguridad de los valores tokenizados, la calidad de los datos y la supervisión de herramientas automatizadas exigirá recursos. El registro no convierte automáticamente todos los tokens en valores aprobados, una distinción clave en un sector acostumbrado a confundir tecnología con regulación.

Para las startups que quieren usar blockchain dentro del perímetro regulado, la propuesta puede servir de guía. Conocer qué se espera de un agente registrado reduce la ambigüedad a la hora de diseñar productos. Eso no significa que el camino sea barato ni corto, pero al menos las reglas dejarían de mirar a 1977.

La propuesta llega cuando la tokenización de activos deja de ser una promesa para convertirse en infraestructura. Hace apenas unos años, el debate era si un agente podía mantener registros fuera de los servidores tradicionales; hoy la discusión es cómo supervisar una red donde las reglas se ejecutan por código. La SEC parece optar por un principio: el agente de transferencia sigue siendo responsable, aunque cambie la tecnología. Esa continuidad es razonable, pero el reto estará en la letra pequeña. Si los requisitos para blockchain e IA resultan demasiado vagos, las empresas tendrán que gastar en abogados para interpretar la norma; si son excesivamente rígidos, frenarán la experimentación que la propia agencia dice querer acompañar. Los comentarios de los próximos dos meses serán una ventana para ver cuánto equilibrio consigue.

ARK Invest y Glassnode ponen a Bitcoin por delante de Ethereum: ¿qué implica para la descentralización de Ethereum?

ARK Invest y Glassnode han medido la descentralización de Bitcoin, Ethereum y Solana. Bitcoin sale mejor parada; Ethereum se queda en un punto intermedio con matices.

El estudio conjunto, publicado esta semana, no sentencia que una red sea inviable. Recuerda algo menos llamativo pero más serio: cada blockchain elige un equilibrio distinto entre seguridad, rendimiento y descentralización, es decir, entre operar sin depender de unos pocos actores y ganar velocidad.

Qué mide el estudio y por qué Bitcoin gana

Bitcoin destaca en auditoría, distribución de la propiedad y resiliencia geográfica. El informe calcula que 63% de sus nodos —los ordenadores que guardan una copia del historial de transacciones— opera detrás de la red Tor, y solo un 16% está alojado en centros de datos.

Eso reduce la dependencia de proveedores de nube como Amazon o Google, un punto débil que el estudio sí detecta en Ethereum: 49% de los nodos de ETH corre sobre infraestructura en la nube, y alrededor del 20% lo hace en Amazon Web Services.

El llamado coeficiente Nakamoto mide cuántas entidades tendrían que coludir para controlar una porción decisiva de una red. En Bitcoin, tres grandes pools de minería superan el 51% de la tasa de hash; en Ethereum, el coeficiente también es tres, pero con un umbral de control del 33% del staking (la cantidad de ether bloqueada para validar la red).

Solana se mueve en otro registro: el informe sitúa su coeficiente en 19 entidades. Es una cifra más alta, pero tiene truco: casi toda su infraestructura vive en centros de datos, lo que traslada el riesgo de concentración a otro eslabón.

La descentralización no se reduce a un número bonito: importa quién controla los nodos, quién valida y dónde se aloja cada pieza de la red.

El propio informe matiza el coeficiente de Bitcoin: los pools no siempre son dueños del hardware. Los mineros pueden mover su potencia de hash entre pools, un detalle que hace menos rígido el control, pero no lo anula.

Dónde tropieza la descentralización de Ethereum

Ethereum no sale mal parado, pero el informe señala dos frentes. El primero es la nube: que la mitad de los nodos dependa de pocos proveedores facilita la operación y abarata costes, aunque introduce un riesgo de caída si AWS o un gran proveedor falla. La documentación oficial de Ethereum sobre staking no oculta que la distribución geográfica y de clientes sigue siendo una tarea pendiente.

El segundo es el staking. La transición de Ethereum a proof of stake en 2022 eliminó la minería y puso el peso de la validación en quienes bloquean ether. El informe recuerda que unos pocos proveedores de liquid staking —servicios que bloquean ether y entregan un recibo líquido a cambio— concentran buena parte de ese depósito, una lectura que ya había aparecido en análisis previos.

Eso no significa que Ethereum sea frágil. Significa que su descentralización tiene otra forma: más repartida por contratos y proveedores, pero más expuesta a la capa de infraestructura.

La comparación con Bitcoin no debería leerse como una derrota

Visto con perspectiva, el estudio acierta al evitar un ranking absoluto. Ninguna blockchain lidera todas las métricas. Bitcoin es más robusta en nodos y distribución, pero su seguridad depende de tres grandes pools; Ethereum, con coeficiente similar en staking, compensa con una comunidad amplia de validadores y un ecosistema más programable.

El riesgo para Ethereum no es quedar por detrás de Bitcoin. Es que la comodidad de delegar en grandes proveedores de staking y en la nube acabe erosionando la resiliencia que hizo atractiva a la red en primer lugar. Si un fallo en AWS o una decisión de un proveedor dominante afecta a la mitad de los nodos, la promesa de una red sin puntos únicos de control pierde fuelle.

La lectura para el holder de ether no es binaria. No hay que elegir entre Bitcoin o Ethereum, sino vigilar que la centralización no se cuele por la puerta de atrás de la infraestructura. El siguiente upgrade de Ethereum y las decisiones de sus principales proveedores de staking dirán más que cualquier informe.

Ceuta rompe la tendencia inmobiliaria: un barrio se hunde un 27,9% mientras otras zonas disparan el precio de la vivienda

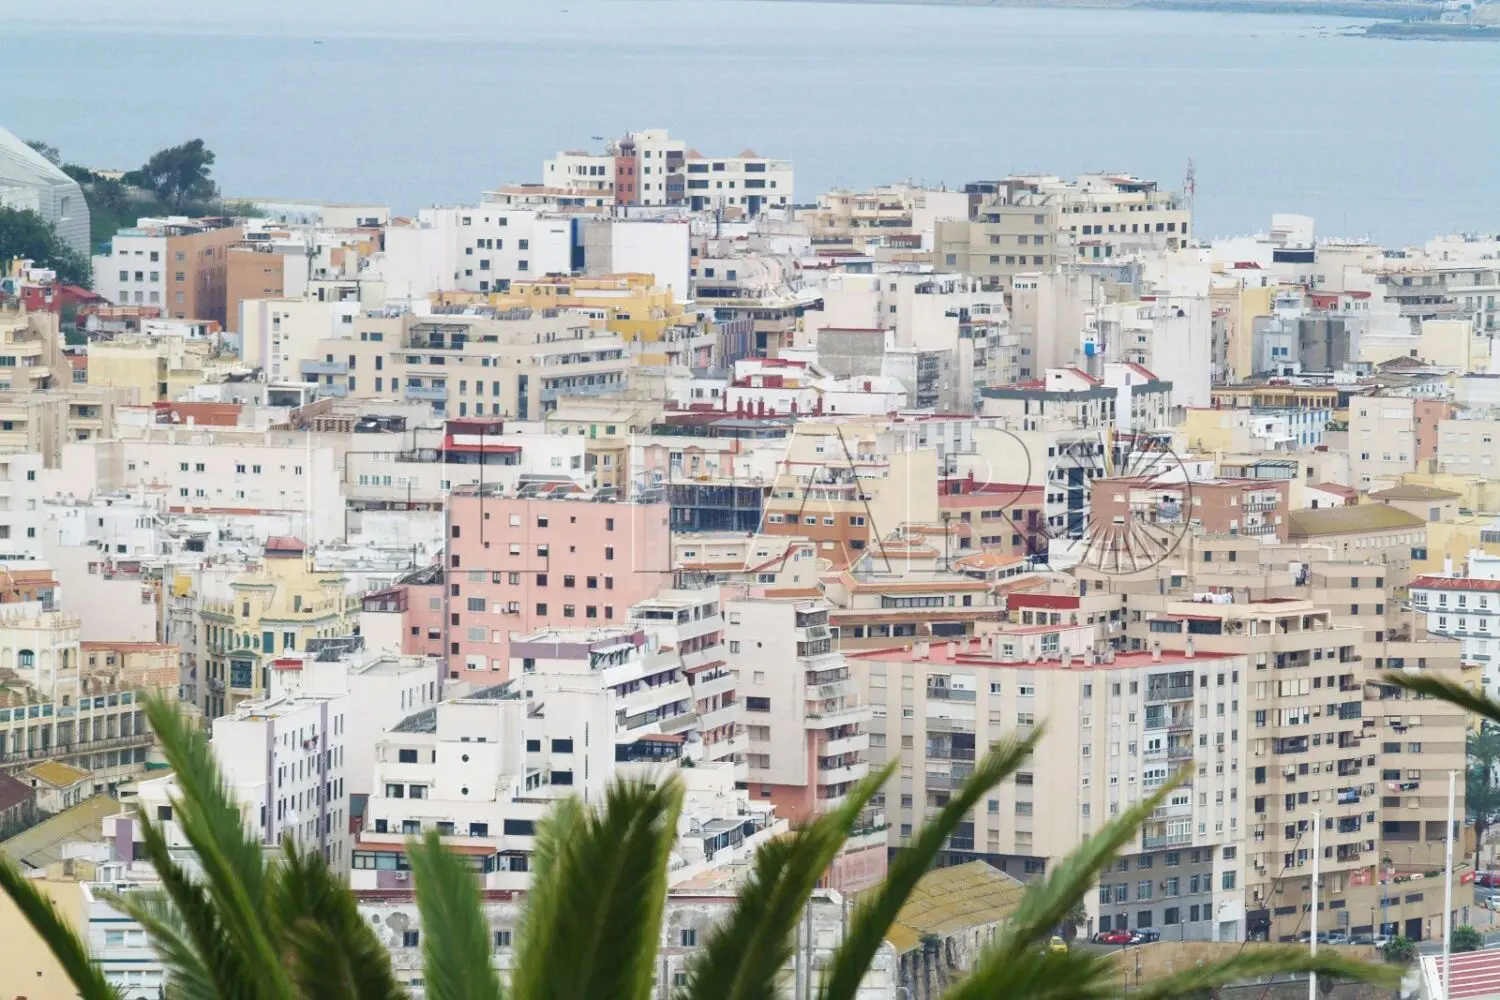
El mercado inmobiliario de Ceuta está viviendo una situación poco habitual. Mientras el precio de la vivienda continúa subiendo con fuerza en buena parte de España, los últimos datos de agosto muestran una evolución completamente desigual dentro de la ciudad autónoma. El distrito de Príncipe ha registrado una caída interanual del 27,9% en el precio de la vivienda ofertada, hasta situarse en 1.688 euros por metro cuadrado, mientras que otras zonas de Ceuta mantienen incrementos significativos. El Muelle, por ejemplo, registra una subida del 22,9% en un año.

Los datos corresponden al Índice Inmobiliario de Fotocasa de agosto de 2026, publicado a finales de agosto y basado en los precios de los anuncios publicados en el portal. Por ello, las cifras reflejan la evolución de los precios de oferta, no necesariamente el importe final por el que se cierran las compraventas.

La fotografía que dejan los últimos datos es especialmente llamativa porque pone de manifiesto que el mercado inmobiliario no se comporta de la misma manera ni siquiera dentro de un territorio tan reducido como Ceuta.

Príncipe encadena fuertes caídas en el precio de la vivienda

El dato más destacado se encuentra en el distrito de Príncipe. En agosto, el precio medio de la vivienda ofertada se situó en 1.688 euros por metro cuadrado, lo que supone una caída mensual del 6,4%, un descenso trimestral del 26,4% y una reducción interanual del 27,9%.

La evolución registrada durante los últimos meses permite comprobar la intensidad del cambio. En marzo de 2026, el precio medio en esta zona alcanzaba los 2.442 euros por metro cuadrado. En abril todavía se encontraba en 2.428 euros, pero desde entonces la tendencia ha sido claramente descendente.

ceuta Merca2
Fuente: Agencias

En mayo, el precio bajó hasta los 2.295 euros por metro cuadrado. En junio descendió hasta 2.047 euros y en julio se situó en 1.803 euros. Finalmente, los datos de agosto han situado el precio medio de oferta en los 1.688 euros por metro cuadrado.

En apenas cinco meses, el precio medio ofertado en Príncipe ha pasado de superar los 2.400 euros por metro cuadrado a situarse por debajo de los 1.700 euros.

Mientras Príncipe cae, el Muelle se dispara

El comportamiento de otros distritos de Ceuta demuestra que no existe una única tendencia inmobiliaria en la ciudad autónoma. El caso más llamativo es el de Muelle, donde el precio medio de la vivienda ofertada alcanzó en agosto los 2.069 euros por metro cuadrado. Aunque el aumento mensual fue moderado, del 0,9%, el crecimiento respecto al mismo mes del año anterior se situó en un destacado 22,9%.

La diferencia con Príncipe resulta significativa. Mientras uno de los distritos registra una caída interanual cercana al 28%, otro experimenta un incremento de casi el 23%. Este contraste refleja una de las características más importantes del mercado inmobiliario actual: las estadísticas generales pueden ocultar comportamientos completamente diferentes según la ubicación concreta del inmueble.

El Centro mantiene precios próximos a los 3.000 euros

La zona de Centro también mantiene una evolución diferente. En agosto, el precio medio de la vivienda ofertada se situó en 2.946 euros por metro cuadrado, con un incremento mensual del 0,7%. Respecto a agosto del año anterior, el precio en esta zona aumentó un 6,1%. Aunque el crecimiento es inferior al registrado en Muelle, la diferencia en el valor por metro cuadrado confirma la existencia de un mercado claramente segmentado dentro de Ceuta.

vivienda playa Merca2
Fuente: Idealista

El precio de la vivienda en Centro es, de hecho, más de 1.200 euros superior por metro cuadrado al registrado en Príncipe, según los últimos datos de Fotocasa. Para un comprador que busque una vivienda de 80 metros cuadrados, esta diferencia en el precio de oferta por metro cuadrado puede traducirse en decenas de miles de euros entre un distrito y otro.

Hacho-San Amaro también mantiene la tendencia positiva

Otra de las zonas que se aleja completamente de la caída registrada en Príncipe es Hacho-San Amaro. En agosto, el precio medio de la vivienda ofertada se situó en 2.701 euros por metro cuadrado, sin variación mensual, pero con un incremento interanual del 6,7%.

La estabilidad mensual contrasta con el comportamiento de otras áreas, pero confirma que la corrección observada en Príncipe no puede trasladarse automáticamente al conjunto de la ciudad autónoma.

El mercado inmobiliario de Ceuta presenta así una realidad muy fragmentada, con zonas donde los precios continúan creciendo y otras en las que se está produciendo una corrección muy intensa.

España sigue subiendo mientras Ceuta muestra fuertes contrastes

La evolución de estos distritos también contrasta con la tendencia general del mercado inmobiliario español. Los últimos datos nacionales de Fotocasa correspondientes a agosto muestran que el precio de la vivienda de segunda mano en España aumentó un 15,6% interanual, hasta alcanzar una media de 3.166 euros por metro cuadrado.

España acumula así una larga etapa de incrementos en el precio de la vivienda ofertada, en un contexto marcado por la escasez de oferta y una demanda que continúa ejerciendo presión sobre el mercado.

Sin embargo, la situación de Ceuta demuestra que la evolución nacional no siempre permite explicar lo que ocurre a escala local. Mientras el precio medio de la vivienda continúa aumentando en España, Príncipe ha registrado una caída del 27,9% en apenas un año. Al mismo tiempo, el Muelle ha experimentado un incremento del 22,9%.

Un mercado inmobiliario dividido por zonas

La principal conclusión de los datos de agosto es que Ceuta no puede analizarse como un único mercado inmobiliario. Las diferencias entre distritos son considerables tanto en los precios como en su evolución. Centro se sitúa cerca de los 3.000 euros por metro cuadrado, Hacho-San Amaro supera los 2.700 euros y Muelle alcanza los 2.069 euros, mientras que Príncipe se ha situado en 1.688 euros tras encadenar varios meses de fuertes descensos.

ceuta pisos Merca2
Fuente. Agencias.

Para compradores, propietarios e inversores, esta diferencia resulta especialmente relevante. La evolución del mercado dependerá cada vez más de factores locales como la ubicación concreta, las características de la vivienda y la demanda existente en cada zona.

Los próximos datos permitirán comprobar si la fuerte caída registrada en Príncipe representa una corrección puntual en los precios de oferta o si se consolida durante los próximos meses. Lo que ya muestran las cifras de agosto es que Ceuta se ha convertido en un ejemplo de cómo, dentro de un mismo territorio, el mercado inmobiliario puede avanzar a varias velocidades al mismo tiempo.

Para combinar con todo: la camiseta floral de Parfois rebajada a 12,99 euros que agota stock

0

Parfois vuelve a marcar el paso en las rebajas de entretiempo con una prenda que ha pasado de ser un básico más del catálogo a convertirse en la comidilla de quienes siguen de cerca sus lanzamientos. La firma portuguesa ha rebajado un 70% una de sus camisetas de la sección Special Prices, que ahora cuesta 5,99 euros frente a los 19,99 originales, y las tallas empiezan a escasear en la web oficial.

No es la primera vez que la marca repite jugada esta temporada. Después de agotar en días un jersey atemporal que también salió a 15,99 euros, Parfois vuelve a sorprender con una prenda pensada para durar en el armario mucho más allá de la campaña que la ha hecho viral.

Por qué la camiseta de Parfois se agota en cuestión de días

Youtube video

La clave está en el patrón. El fruncido delantero no es un simple detalle estético: estiliza la figura, marca la cintura de forma sutil y realza el pecho sin resultar excesivo. Esa estructura hace que la prenda se adapte bien a distintos tipos de cuerpo, lo que amplía enormemente su público objetivo y explica en parte la velocidad con la que desaparece de las estanterías.

A esto se suma un diseño que se aleja del típico print floral de primavera. El estampado multicolor y abstracto aporta dinamismo sin resultar recargado, algo que muchas compradoras destacan como el verdadero gancho de la pieza. Es llamativa, pero no agresiva, lo que la hace tan fácil de combinar como difícil de encontrar en tallas grandes a estas alturas de la rebaja.

Parfois y el fenómeno de la moda accesible que se agota sola

Lo que diferencia a Parfois de otras cadenas de gran consumo es su capacidad para trasladar tendencias de pasarela a precios que cualquiera puede permitirse sin pensarlo dos veces. La firma fundada en Oporto en 1994 lleva más de tres décadas perfeccionando esa fórmula, y este tipo de rebajas relámpago son la prueba de que sigue funcionando igual de bien que el primer día.

Este modelo se enmarca dentro de lo que se conoce como moda pronta, un sistema que permite a las marcas renovar colecciones cada pocas semanas para capturar tendencias al vuelo. La contrapartida de esa rapidez es precisamente lo que estamos viendo ahora: stock limitado y rebajas que no se reponen una vez agotadas.

Cómo lucir la camiseta multicolor: combinaciones que funcionan

Youtube video

El corte sencillo, con cuello redondo y manga corta, permite llevarla prácticamente con cualquier prenda de la parte de abajo. Con vaqueros de talle alto funciona como comodín para el día a día, y con una falda midi o pantalones fluidos gana un aire más sofisticado sin perder la comodidad que la ha hecho tan popular entre quienes ya la tienen.

Para quienes prefieren un look más arriesgado, el estampado multicolor también admite combinarse con prendas lisas en tonos neutros que dejen protagonismo a la camiseta. Es una de esas piezas que funcionan tanto en la oficina como en un plan informal, algo que explica por qué se ha colado en tantos armarios esta temporada.

Tallas disponibles y qué esperar del stock restante

La firma ofrece esta camiseta en un rango que va de la S a la L, un tallaje algo más limitado que el de otras cadenas pero que el propio corte compensa gracias a su elasticidad y al diseño de fruncido lateral. Aunque en la web oficial no se detallan medidas exactas por talla, Parfois cuenta con una guía de tallas estandarizada que ayuda a acertar antes de comprar. Como norma general, si hay dudas entre dos tallas, se recomienda optar por la mayor para lograr una caída más relajada.

Los datos de rebajas recientes de la marca en categorías similares dan una idea de la velocidad a la que se mueve el inventario:

  • Camisetas con estampado multicolor: descuentos de hasta el 70%, desde 5,99 euros.
  • Camisas con detalles de abalorios: rebajadas a 9,99 euros tras un 70% de descuento.
  • Tops básicos de temporada: precios desde 7,99 euros con descuentos del 50%.
  • Prendas Special Prices: reposición nula una vez agotado el stock inicial.

El futuro de las rebajas relámpago en la moda accesible

Este tipo de lanzamientos apunta a una tendencia que va a seguir marcando el paso en los próximos meses: colecciones más cortas, rebajas más agresivas y una demanda que reacciona casi en tiempo real a lo que se viraliza en redes. Parfois ha entendido que el factor sorpresa vende tanto como el propio diseño, y todo indica que seguirá apostando por rotaciones rápidas de stock limitado.

El consejo de quienes siguen de cerca este tipo de rebajas es simple: si una prenda encaja y el precio convence, no conviene esperar a mañana. La combinación de calidad aceptable, diseño reconocible y precio de derribo seguirá siendo, con toda probabilidad, la fórmula que mantenga a Parfois entre las marcas más comentadas de cada temporada de rebajas.

La DGT estrena nueva regulación de semáforos el 1 de octubre: afecta a conductores y peatones

La DGT cambia los semáforos desde el 1 de octubre.

Saltarse la nueva fase roja costará 200 euros y cuatro puntos del carnet. La reforma del Reglamento General de Circulación, recogida en el Real Decreto 518/2026, obliga a reprogramar los cruces para que el ámbar intermitente de los vehículos no coincida con el verde peatonal.

Qué cambia en los semáforos a partir del 1 de octubre

La nueva secuencia es clara: antes de que se active el ámbar intermitente deberá aparecer una fase de luz roja fija para los vehículos. Mientras el peatón tenga verde, el conductor no podrá continuar la marcha con precaución, como ocurría hasta ahora.

El cambio afecta sobre todo a giros, salidas de intersecciones y cruces con visibilidad reducida, donde el conductor debía valorar en décimas de segundo si el peatón iba a cruzar. Con la nueva regulación, la prioridad es inequívoca: o el semáforo está en rojo, o el peatón no tiene paso.

El ámbar intermitente no desaparece, pero ya no podrá coincidir con el verde peatonal: si el peatón cruza, el coche se detiene.

La multa por ignorar la nueva fase roja es idéntica a la de saltarse un semáforo en rojo: 200 euros y cuatro puntos. La DGT insiste en que el ámbar intermitente no desaparece, solo se impide que coincida con el verde peatonal.

Cuándo entra en vigor y qué excepciones contempla

La reforma entra en vigor el 1 de octubre de 2026. No hay un periodo de gracia: desde ese día, los ayuntamientos deben tener reprogramados los semáforos para cumplir la nueva secuencia.

¿Significa que el ámbar intermitente desaparece de todas las calles? No. La norma solo prohíbe su uso simultáneo con el verde peatonal. En cruces sin paso de peatones o con semáforo peatonal en rojo, la señal podrá seguir funcionando como hasta ahora. Tampoco cambia la interpretación del ámbar fijo o del rojo.

Otros cambios de la reforma para patinetes, bicis y motos

El Real Decreto 518/2026 no se limita a los semáforos. La norma también introduce nuevas obligaciones para la movilidad personal y las dos ruedas.

  • Patinetes eléctricos (VMP): edad mínima de 15 años, casco obligatorio y luces encendidas con elementos reflectantes de noche o con poca visibilidad.
  • Ciclistas: casco obligatorio en carretera; al adelantar, el vehículo debe reducir al menos 20 km/h respecto al límite y dejar 1,5 metros de separación lateral.
  • Motocicletas: guantes obligatorios en vías interurbanas y calzado cerrado en cualquier vía.

Las motos podrán circular por el arcén derecho en determinadas situaciones de congestión, siempre que esté permitido y no superen los 30 km/h. También se eliminan las excepciones que permitían a algunos conductores profesionales no usar el cinturón, y se endurecen las reglas para adelantar a vehículos detenidos por accidentes o averías. La reforma añade normas para facilitar el paso de los servicios de emergencia en retenciones o con meteorología adversa.

Análisis: una reforma que ordena la prioridad en los cruces

La modificación ataca un punto ciego real de la seguridad vial urbana. Hasta ahora, el ámbar intermitente permitía continuar con precaución mientras el peatón tenía verde, lo que obligaba al conductor a decidir en décimas de segundo y generaba conflictos en giros, salidas de intersecciones y zonas con poca visibilidad. La DGT ha optado por la solución más simple: eliminar la ambigüedad con una fase roja fija previa.

La sanción de 200 euros y cuatro puntos es coherente con el tratamiento del semáforo rojo, pero puede sorprender a conductores que asocien el ámbar intermitente con una simple advertencia. Por eso, el reto no es solo normativo, sino de comunicación: los ayuntamientos tendrán que reprogramar miles de cruces y, mientras tanto, convivirán programaciones antiguas y nuevas. El conductor prudente hará bien en no asumir que el ámbar implica siempre prioridad del vehículo.

La reforma amplía el foco a patinetes, bicicletas y motos con medidas de protección lógicas y de bajo coste, como el casco o el calzado cerrado. En conjunto, es una actualización necesaria del Reglamento General de Circulación para ordenar la movilidad mixta de 2026. Lo más práctico para el conductor es memorizar la nueva secuencia: rojo fijo antes del ámbar intermitente, y si el peatón tiene verde, el coche se detiene.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Prohibido el ámbar intermitente simultáneo al verde peatonal; antes debe aparecer una fase roja fija para vehículos.
  • Sanción económica: 200 euros
  • Puntos del carnet: 4 puntos
  • Entrada en vigor: 1 de octubre de 2026

La inflación de la eurozona en agosto: se disparo al 3,3% con España a la cabeza y el BCE prepara nuevas subidas de tipos

La inflación de la eurozona se dispara en agosto hasta el 3,3%, el nivel más alto desde 2023. España encabeza el avance entre las grandes economías del euro en un contexto de tensión que complica las decisiones del Banco Central Europeo.

El repunte llega cuando los precios de la energía vuelven a empujar con fuerza. No es un dato aislado: la crisis energética amenaza con trasladarse a los recibos de los hogares y a los costes de las empresas durante los próximos meses.

Un repunte liderado por España y por la energía

La lectura no es unánime dentro del propio indicador. La inflación subyacente, que excluye la energía y los alimentos frescos, habría moderado su avance y deja una señal positiva en medio del sobresalto. Eso da margen al Consejo de Gobierno para debatir si responde con más contundencia o espera a confirmar la tendencia.

España aparece como el gran foco. Entre las economías de mayor tamaño, el repunte de los precios es más intenso en el mercado español que en Alemania, Francia o Italia. Las cifras publicadas por Eurostat sitúan a la economía española por encima de la media del euro, otra vez en el centro del debate.

El mensaje para familias y empresas es directo. Una inflación del 3,3% mantiene la presión sobre el Euríbor y sobre la financiación a corto plazo. Las hipotecas variables, muy presentes en el mercado español, volverán a notar el encarecimiento si Fráncfort confirma una nueva subida de tipos.

El BCE no da por cerrado el ciclo alcista. El repunte de agosto refuerza a los miembros más duros del Consejo, partidarios de actuar antes de que las expectativas de inflación se desanclen. El riesgo no es menor: si salarios y precios entran en una segunda ronda de subidas, el problema puede prolongarse hasta 2027.

El BCE está atrapado entre el miedo a bajar la guardia demasiado pronto y el coste de asfixiar la recuperación.

El BCE y el Euríbor: un otoño de decisiones caras

IPC España agosto 2026

Las próximas decisiones del banco central se tomarán con la energía en el foco. El mercado descuenta desde hace semanas que el precio del dinero puede mantenerse alto durante más tiempo del esperado. Para una pyme que renueva su póliza de crédito, eso significa pagar más por la misma financiación. Para una familia con hipoteca a tipo variable, la cuota vuelve a subir justo cuando la cesta de la compra también lo hace.

La paradoja del momento es que la inflación sube cuando la economía europea no termina de acelerar. No hay recalentamiento clásico. Hay un encarecimiento de costes que resta poder de compra y presiona los márgenes del comercio y de la industria. Subir precios ya no es solo una defensa para muchas compañías: es una amenaza directa sobre el volumen de ingresos.

La estructura del repunte importa tanto como la cifra. Si la energía explica la mayor parte del alza, el BCE puede tolerar un pico temporal. Si la subyacente lo acompaña, la respuesta tiene que ser distinta. En este caso, la deseada moderación del núcleo da algo de aire, pero no resuelve el problema de fondo.

El dilema de Fráncfort entre inflación y enfriamiento

Este episodio vuelve a demostrar una debilidad estructural de la economía española. Cada vez que la energía repunta, España registra una inflación más alta que sus socios y pierde competitividad relativa en costes. No es una sorpresa que aparezca a la cabeza de las grandes economías. Es la consecuencia de una cesta energética dependiente y de márgenes empresariales más sensibles a los costes de transporte y producción.

No hay certeza sobre cuándo bajará la presión. Los analistas coinciden en que la inflación permanecerá por encima del objetivo del 2% durante buena parte de 2026. Algunos apuntan a que la energía mantendrá la tensión al menos hasta el arranque del invierno. Si se confirma, las decisiones de consumo y de inversión se retrasarán varios trimestres.

El riesgo de sobrerreacción existe. Subir tipos con la economía frágil puede enfriar más de la cuenta; no hacerlo cuando los precios se escapan puede obligar a corregir después con más dureza. He visto pocas discusiones con tanto margen para el error de diagnóstico. El Consejo de Gobierno tendrá que elegir entre dos males. Y como siempre, la decisión no afectará por igual a todas las economías: los países del sur, con más deuda a tipo variable y mayor dependencia energética, son los primeros en notarla.

El dato de agosto es un aviso. No cambia todo, pero despeja cualquier complacencia. Ahora la pregunta es si la energía se estabiliza antes de que el encarecimiento se instale en los salarios y en los contratos. Esa es la línea que vigila Fráncfort. Y es, también, la que vigilarán durante los próximos meses empresas y hogares.

La dieta GLP-1 natural: cómo comer para controlar el apetito y estabilizar la energía

Estimular tu propia hormona GLP-1 con proteína, fibra y comidas completas es una vía accesible para controlar el apetito y estabilizar la energía a lo largo del día. La evidencia apunta a que no hace falta comer menos, sino elegir mejor el volumen, la composición y el horario de cada plato.

El péptido similar al glucagón tipo 1 (GLP-1) se libera en el intestino después de comer y reduce el hambre y los antojos. Traducción práctica: cuanto más estable se mantiene esta señal, menos picos de apetito aparecen entre comidas. La dieta GLP-1 natural busca prolongar ese efecto mediante alimentos que activan la hormona, no mediante soluciones externas de efecto temporal.

El investigador Valter Longo, director del Longevity Institute de la Universidad del Sur de California, lo expresa con una idea incómoda para la cultura de la restricción: después de un tiempo comiendo muy poco, el cuerpo entra en un modo de ahorro energético y puede resultar más difícil avanzar en composición corporal. Su propuesta se inspira en los patrones mediterráneo y de Okinawa: abundancia vegetal, proteína moderada y pescado, dentro de una ventana de alimentación de 12 horas.

La saciedad se fabrica en tu intestino, no en la pastilla

La clave no está en llenar el plato con cualquier cosa. Está en combinar tres palancas de saciedad: fibra soluble, proteína de calidad y grasas insaturadas. Las legumbres, los granos completos, los frutos secos y las semillas lideran la lista, mientras que las grasas saturadas y los azúcares simples quedan en un segundo plano. Esta estructura mantiene el nivel de GLP-1 más tiempo y evita el picoteo de media tarde.

El horario también importa. Concentrar todas las comidas en una franja de 12 horas —por ejemplo, de 8:00 a 20:00— refuerza la coherencia metabólica y facilita que las señales de hambre y saciedad se regulen con mayor precisión. No es un protocolo mágico: es una pauta de orden digestivo que, según los datos de longevidad, se alinea con una mejor energía diaria.

Comer más volumen con menos densidad calórica es la forma más directa de entrenar tu saciedad sin renunciar a la comida abundante.

En cuanto a la proteína, la dosis inicial que plantea Longo se sitúa en 0,8 gramos por kilo de peso al día, con una proporción de dos partes vegetales por una animal. Si entrenas fuerza y notas que la masa muscular no responde, el ajuste razonable es subir hasta 1,1 gramos por kilo, muy lejos de los dos gramos que circulan en ciertos entornos de gimnasio.

El plato que dispara la saciedad: volumen, fibra y proteína en cada comida

La composición ideal que propone Longo es un plato de medio kilo de comida real. En la práctica: 250 gramos de verduras, 250 gramos de legumbres y unos 70 gramos de arroz, pasta o patata. Es un plato abundante en volumen, moderado en calorías y capaz de mantener el estómago y el intestino ocupados con fibra, agua y almidón de absorción lenta.

La versión británica, por ejemplo, sustituye la pasta por 70-80 gramos de patata y deja que los granos enteros y el pescado asuman parte del trabajo de las legumbres. El método de prueba y error es legítimo: si entrenas fuerza y la masa muscular no mejora, subes la proteína; si la grasa corporal no cede, revisas los almidones y las grasas de origen animal. Así se ajusta la pauta sin imponer un menú rígido.

La personalización no es opcional. En lugar de copiar un menú mediterráneo rígido, adapta la base a tu despensa: legumbres, granos enteros y pescado según tu zona. La regla es simple: ingredientes que tus abuelos reconocerían, con suficiente proteína y grasa insaturada. Así el estímulo de GLP-1 se sostiene sin depender de un único superalimento.

📊 La pauta en cifras

  • Volumen en el plato: 250 gramos de verduras, 250 gramos de legumbres y 70 gramos de arroz, pasta o patata.
  • Proteína diaria: 0,8 gramos por kilo como punto de partida, con ajuste hasta 1,1 gramos por kilo si haces fuerza.
  • Ventana de alimentación: 12 horas, por ejemplo de 8:00 a 20:00.
  • Matiz honesto: la evidencia viene en parte de modelos animales; los resultados dependen de la adherencia y del contexto de cada persona.

alimentos que estimulan GLP-1

Qué dice la evidencia (y qué no promete este enfoque)

La ciencia detrás de la dieta GLP-1 natural mezcla biología de la saciedad, longevidad y experimentación incipiente. En estudios con ratones, una pauta baja en metionina y rica en vegetales elevó los niveles de GLP-1 y evitó la pérdida de masa muscular que suele asociarse a ciertos atajos. Es una señal prometedora, no una sentencia definitiva.

Aterrizar esto al día a día exige honestidad. La evidencia sobre qué alimentos concretos elevan más el GLP-1 en humanos es limitada, y ningún plato actúa de forma aislada. Lo que sí está bien documentado es que la fibra fermentable, la proteína y el volumen alimentario favorecen la saciedad y una energía más estable. Eso convierte al enfoque en una estrategia sólida para quien busca mejorar su composición corporal sin depender de protocolos de efecto pasajero.

Para profesionales ocupados, la ventaja es operativa: se cocina una vez, se generan platos completos y se evita el picoteo reactivo de media jornada. No se trata de contar cada caloría, sino de construir comidas que llenen lo suficiente y mantengan las señales de apetito bajo control. El resultado es un día con menos hambre al acecho y más foco. Conviene ajustar la pauta con un profesional de la nutrición antes de cambios grandes.

⚡ Rutina de Optimización Diaria

  • Ajusta tu desayuno: añade una fuente de proteína de calidad y una pieza de fruta con fibra para empezar con saciedad.
  • Arma un plato completo: 250 gramos de verduras, 250 gramos de legumbres y 70 gramos de arroz o patata en la comida principal.
  • Respeta tu ventana: cena antes de las 20:00 y deja un ayuno natural de 12 horas sin interrumpir tu rendimiento.

La subida de tipos BCE: la inflación de la eurozona se acelera en agosto y aprieta al Euríbor y a las hipotecas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La inflación de la eurozona sube al 3,3% interanual en agosto, su nivel más alto en tres años, con la energía disparada un 14,3%. España registra un 4,5% armonizado, la tasa más alta entre las grandes economías del euro.
  • ¿Quién está detrás? El Banco Central Europeo (BCE), que se reúne el próximo 10 de septiembre. Los analistas descuentan una subida de 25 puntos básicos que dejaría la tasa rectora en el 2,5%.
  • ¿Qué impacto tiene? El Euríbor aprieta y las hipotecas variables en España se encarecen: una hipoteca media de 140.000 euros a 25 años puede sumar entre 35 y 50 euros al mes si el índice sube 25-30 puntos básicos.

La inflación de la eurozona se acelera al 3,3% interanual en agosto, su nivel más alto en tres años. La subida de la energía, un 14,3%, empuja al BCE a encarecer el precio del dinero.

El dato llega en el peor momento posible: justo antes de la reunión del próximo 10 de septiembre. Los analistas llevan semanas descontando un repunte de tipos de 25 puntos básicos.

Por qué el 3,3% de agosto obliga al BCE a mover ficha

Eurostat, la oficina de estadística comunitaria, confirma que los precios se aceleraron cuatro décimas respecto a julio, muy por encima del objetivo del 2% que persigue el Guardián del euro. La energía es la gran culpable al saltar desde el 10,3% previo hasta el 14,3% interanual, con los ataques en Oriente Próximo y la volatilidad del petróleo como telón de fondo.

Los servicios subieron un 3% frente al 3,3% de julio, los bienes industriales no energéticos escalaron un 1,2% y los alimentos, el alcohol y el tabaco se mantuvieron en el 1,2%. Lituania, Bulgaria y Chipre lideran la inflación europea por encima del 5%, mientras que Estonia y Países Bajos no llegan ni al 2%.

España preocupa más. La tasa armonizada de agosto alcanza el 4,5%, la más alta entre las grandes economías del euro, y el diferencial desfavorable frente a la media europea llega a doce décimas. Francia se sitúa en el 2,7%, Alemania en el 2,9% e Italia en el 3,2%.

No le queda margen a la economía europea: una hipoteca media de 140.000 euros puede encarecer su cuota entre 35 y 50 euros mensuales.

Isabel Schnabel, representante alemana en el BCE, ya ha advertido de que el nivel actual de tipos no basta para frenar los precios. Además, el economista jefe, Philip Lane, ve la inflación rondando el 3% durante todo lo que queda de 2026.

Euríbor e hipotecas: el golpe en la cuota mensual

El Euríbor suele anticipar los movimientos de Fráncfort. Con la reunión del 10 de septiembre a la vista, el índice a doce meses ya incorpora presión alcista, y los mercados de swaps no descartan dos subidas adicionales en otoño, lo que dejaría el precio del dinero en el 2,75% a cierre de año.

Para una hipoteca media nacional de 140.000 euros a 25 años con diferencial del 1%, el encarecimiento ronda entre 35 y 50 euros al mes si el Euríbor sube 25-30 puntos básicos. Quien tenga revisión anual en el último trimestre notará el impacto antes que quienes revisen en verano.

La Ficha del Inversor

La métrica clave es la tasa rectora. Si el BCE sube el 10 de septiembre hasta el 2,5%, el mercado pasa a asumir que el rango neutral se ha agotado y que el siguiente paso puede ser una política restrictiva. No es un contexto de rebajas.

La tendencia a seis meses apunta a Euríbor al alza. Los swaps descuentan el 2,75% para diciembre y el BCE no ha desactivado esa expectativa. La lectura recuerda al ciclo de 2022-2023, cuando Europa sacrificó crecimiento para frenar una inflación que se había escapado de las manos.

El perfil recomendado es claro: quien tenga hipoteca variable y revisión próxima haría bien en buscar ofertas de subrogación o fijación con banco, antes de que los diferenciales suban. El próximo hito es la rueda de prensa posterior al Consejo de Gobierno del 10 de septiembre.

La rentabilidad del bono japonés al 3% tensiona el gasto de Takaichi y empuja las pensiones a los bonos domésticos

He leído el cierre de Tokio del 1 de septiembre con una mezcla de cautela y curiosidad: la referencia del JGB a diez años tocó el 3%, un nivel que Japón no veía desde hace tres décadas. No es una cifra más. Lo que ha cambiado es el suelo de financiación de una economía que ha vivido años con tipos anclados a cero.

El dato central es claro. La rentabilidad del bono japonés a diez años alcanzó el 3% en la sesión del 1 de septiembre, el nivel más alto en 30 años, según Nikkei Asia. A partir de ahí, el mayor coste del dinero empieza a repartirse entre empresas, hogares y administración.

Este movimiento no llega en vacío. La deuda soberana japonesa ha dejado atrás la etapa del yield curve control y los mercados están volviendo a poner precio al riesgo de financiar a Tokio. Ese reajuste, técnicamente, es una normalización; en la práctica, es un examen del presupuesto expansivo de la primera ministra Sanae Takaichi.

«. El contacto del JGB con el 3% altera la referencia con la que bancos, aseguradoras y fondos descuentan sus inversiones. El encarecimiento de la deuda llega en un momento en que las grandes corporaciones japonesas todavía mantienen apetito inversor, según el análisis de Nikkei Asia, pero el margen para financiar proyectos con deuda barata se estrecha.

El Banco de Japón observa la curva sin precipitarse. El riesgo no está en el nivel puntual del 3%, sino en la pendiente con la que los inversores institucionales regresan a la deuda doméstica.

La tensión fiscal del plan de Takaichi

Aquí es donde la política se cruza con la curva de tipos. El programa de gasto público de la primera ministra Sanae Takaichi necesita financiación; si el bono soberano paga un 3%, cada yen de deuda nueva resulta más caro y reduce el espacio para estímulos. Las pensiones corporativas, mientras tanto, tienen un incentivo doble para volver a comprar deuda doméstica: un cupón más alto y menor riesgo de reinversión fuera de Japón. Ese regreso puede estabilizar la parte larga de la curva, pero también expone a los fondos a pérdidas contables si el precio del bono sigue cayendo.

Análisis: lo que el 3% despeja y lo que oculta

Lo que veo en este movimiento es una normalización a medias. El precio del dinero sube, pero la economía japonesa mantiene fragilidades estructurales: población envejecida, dependencia del ahorro doméstico, una deuda pública abultada y una inflación que apenas ha conseguido sostenerse. El 3% puede leerse como éxito de la salida del control de la curva, pero también como advertencia: si los inversores exigen más rentabilidad por financiar a Tokio, el margen fiscal para programas expansivos se reduce justo cuando Takaichi quiere utilizarlos.

El riesgo que los datos no resuelven es la velocidad. Nadie en Tokio quiere un salto brusco de la rentabilidad que convierta la vuelta de los inversores institucionales en un factor de estabilidad solo temporal. El hito a vigilar es la próxima lectura del mercado de deuda soberana y la reacción del Banco de Japón ante un yen que, hasta ahora, no ha frenado la escalada de los rendimientos.

🌐 El efecto dominó en Occidente

El repunte del bono japonés no se queda en Tokio. La deuda nipona es el ancla de liquidez de Asia y una referencia para los inversores que buscan alternativa al dólar. Si Japón paga más, los flujos pueden ralentizarse hacia otros mercados y endurecer las condiciones financieras globales.

  • La apertura europea puede descontar una mayor prima de riesgo en la deuda soberana de la eurozona.
  • Para España, el impacto directo es limitado, pero la subida de rentabilidades japonesas refuerza la presión alcista sobre los tramos largos de la deuda europea.
  • Las empresas del IBEX con financiación en yenes, o con exposición a los tipos japoneses, revisan sus costes de cobertura.
  • El BCE observa: si la rentabilidad japonesa se mantiene en el 3%, el argumento de un suelo bajo para el Euríbor pierde parte de su apoyo externo.

Subida de tipos del Banco de Japón: el gobernador la deja sobre la mesa para septiembre y el yen sacude el carry trade

Las palabras de Kazuo Ueda han llegado desde Asheville, Carolina del Norte, y no desde Tokio. Esa distancia geográfica no ha suavizado el mensaje: el gobernador del Banco de Japón ha confirmado que la subida de tipos se debatirá en cada reunión de política monetaria, incluida la del 17 y 18 de septiembre.

La aclaración, recogida por Nikkei Asia al término de la reunión de ministros de finanzas y banqueros centrales del G20, rompe la idea de una pausa prolongada. Ueda ha evitado prometer un movimiento inmediato, pero tampoco ha ofrecido refugio a las posiciones cortas de yenes.

Qué ha dicho Ueda en Asheville

El banquero central japonés ha optado por una ambigüedad calculada. La próxima reunión del BoJ, prevista para los días 17 y 18 de septiembre, no está fuera de la agenda de endurecimiento. Es más: el gobernador la mencionó de forma explícita.

«El Banco de Japón considerará una subida de tipos en cada reunión de política monetaria, incluida la programada para el 17 y 18 de septiembre.» — Kazuo Ueda, gobernador del Banco de Japón, Asheville, 1 de septiembre de 2026

El segundo mensaje es igual de relevante. El rendimiento del bono japonés a diez años, en máximos de tres décadas, no es para Ueda una anomalía local: refleja la subida global de los tipos. El gobernador normaliza así la presión de los mercados y la convierte en un argumento para continuar la retirada de estímulos.

El yen y el carry trade: reacción en tiempo real

El efecto más inmediato se concentra en el yen. La moneda japonesa es la pieza central del carry trade global: los inversores se financian en yenes a tipos bajos para comprar activos de mayor rentabilidad. Si el BoJ sube tipos y el yen se aprecia, los costes de financiación y las pérdidas cambiarias obligan a deshacer posiciones.

  • Financiación en yenes: el coste de la posición corta sube con cada endurecimiento.
  • Dólar/yen: la reacción cambiaria determina la calma o el colapso del trade.
  • Deuda japonesa: el JGB a diez años en máximos de tres décadas arrastra las valoraciones de bonos.

No se trata de una hipótesis académica. El precedente de 2024 mostró la velocidad con la que el yen puede estrangular posiciones apalancadas en cuestión de horas.

Análisis: un endurecimiento que se exporta

Lo que veo en esta advertencia es un Banco de Japón decidido a no dejarse arrastrar por la lectura más cómoda de la inflación. Ueda traslada al mercado un mensaje de ambigüedad calculada: no promete una subida en septiembre, pero tampoco ofrece refugio. Esa estrategia mantiene al yen bajo tensión sin disparar una liquidación inmediata.

El riesgo que los datos no resuelven es el ritmo. Si la reunión del 17 y 18 de septiembre concluye sin cambios, el mercado interpretará que el BoJ ha vuelto a la cautela. Si sube, la apreciación del yen golpeará a los exportadores japoneses y a las carteras globales financiadas en yenes. La línea entre normalización y choque es muy fina.

El hito concreto para el inversor europeo está marcado: el comunicado del BoJ del 18 de septiembre.

🌐 El efecto dominó en Occidente

Para Europa, el canal principal es la deuda y el mercado de divisas.

  • Los futuros del Euro Stoxx y de Wall Street pueden abrir con volatilidad si el yen se aprecia bruscamente en la sesión asiática.
  • El Euribor no se decide en Tokio, pero una normalización japonesa reduce la liquidez global y presiona al alza las primas de plazo.
  • Los bancos europeos con exposición a financiación en yenes y las empresas con deuda en divisas asiáticas notarán el encarecimiento del crédito.
  • En España, el impacto directo es limitado, aunque refuerza la narrativa de tipos globales más altos durante más tiempo.

España se convierte en refugio para el capital europeo gracias a la energía, las infraestructuras y el inmobiliario

España está ganando peso como destino del capital internacional en plena transformación del mercado europeo. La fortaleza de las renovables, la necesidad de nuevas inversiones en redes e infraestructuras y el creciente atractivo del inmobiliario sitúan al país en una posición privilegiada frente a otros mercados europeos, según el informe Deal drivers EMEA HY 2026 de Datasite.

La clave de los datos es que España está ganando atractivo no tanto por una explosión generalizada del M&A, sino por estar situada en varios de los sectores que van a necesitar más capital durante los próximos años.

Hay tres grandes historias:

  • Energía: España parte con ventaja por su enorme penetración de renovables y menor dependencia del gas para fijar precios.
  • Infraestructuras: la electrificación y las renovables hacen imprescindible una enorme inversión en redes.
  • Inmobiliario: España se encuentra entre los mercados europeos con mayor actividad y continúa atrayendo capital extranjero.

Todo ello contrasta con la situación de otras grandes economías europeas. El informe describe, por ejemplo, una Alemania industrial sometida a una profunda transformación, mientras que España aparece vinculada a algunas de las áreas de crecimiento estructural de la economía europea.

Santander lidera el mercado de asesoramiento en fusiones y adquisiciones en España, mientras Goldman Sachs domina a nivel global

Fusiones y Adquisiciones o M&A. Fuente: Unsplash

M&A en España e Iberia: gran peso del sector inmobiliario

1. España destaca especialmente en inmobiliario

España fue el tercer país de EMEA por número de operaciones inmobiliarias en el primer semestre, con 21 transacciones, solo por detrás de Reino Unido (55) y Estados Unidos (26). Además, se situó en el quinto puesto por valor, con operaciones por 1.943 millones de euros.

Esto encaja con la recuperación progresiva del inmobiliario europeo. El volumen de operaciones todavía está lejos de los máximos de 2013-2014, pero la reducción de las diferencias entre las expectativas de compradores y vendedores está favoreciendo la vuelta del capital. Los segmentos del residencial, living y centros de datos aparecen como los principales focos de interés.

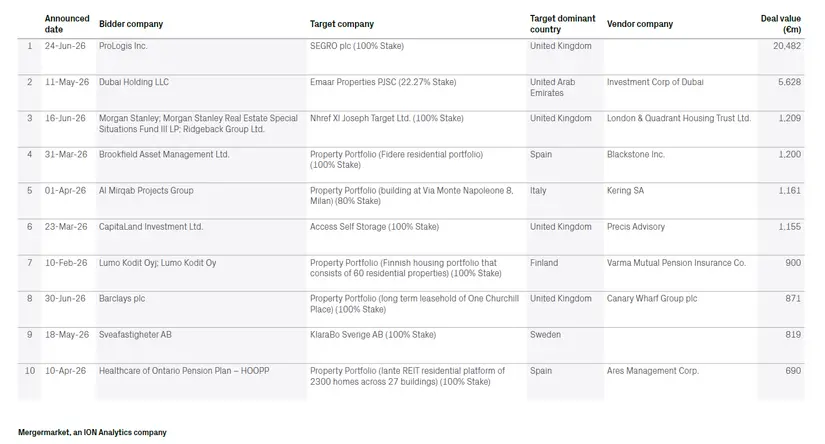
En España hubo además operaciones de tamaño relevante: Blackstone adquirió una cartera residencial de Fidere por 1.200 millones de euros, mientras que Ares protagonizó otra operación sobre una plataforma residencial de 2.300 viviendas por 690 millones.

Las grandes fusiones se desploman en 2026 y las empresas compradoras quedan casi 12 puntos por detrás de la Bolsa

2. España tiene una ventaja clara frente a otros países europeos en energía

Este es probablemente el elemento más interesante del informe para Iberia. La crisis energética provocada por el conflicto en Irán y las tensiones en Ormuz ha tenido un impacto desigual en Europa.

España aparece como uno de los países mejor preparados gracias al peso de las renovables. La eólica y la solar han reducido hasta apenas el 15% las horas en las que el gas fija el precio de la electricidad, frente al 89% en Italia. Por eso, el mercado eléctrico español absorbió la perturbación energética con un impacto relativamente limitado.

Esto proporciona a España una posición particularmente atractiva en la transición energética, aunque el gran cuello de botella sigue siendo la red eléctrica.

La Comisión Europea calcula que Europa necesita 1,2 billones de euros de inversión en redes hasta 2040

3. La inversión se desplaza hacia infraestructuras energéticas

El informe detecta una tendencia general: menos operaciones, pero de mucho mayor tamaño, con las infraestructuras de red capturando buena parte del valor. En energía, minería y utilities se anunciaron 501 operaciones en EMEA por 86.300 millones de euros, un 10,7% menos en volumen, pero con un aumento del 119,5% en valor.

Para España esto es especialmente relevante porque su ventaja en renovables aumenta la necesidad de invertir en redes, almacenamiento, interconexiones y capacidad de gestión de la electricidad. El país está mejor protegido frente a los shocks de gas, pero precisamente esa transformación genera nuevas necesidades de capital.

Mayores operaciones del semestre en Real Estate EMEA, según Datasite

4. El inmobiliario español atrae capital extranjero
La presencia de España entre los principales mercados inmobiliarios de EMEA es una señal de que el país sigue siendo un destino importante para inversores internacionales. El informe muestra además que los fondos de private equity están mucho más contenidos: en EMEA apenas realizaron 20 compras inmobiliarias en el semestre, un 33,3% menos interanual, debido al deterioro de la financiación con la vuelta de las subidas de tipos del BCE.
Esto introduce un matiz importante: España sigue atrayendo operaciones, pero no necesariamente porque el dinero apalancado de private equity esté regresando con fuerza. El capital institucional y estratégico tiene un papel cada vez mayor.

5. España también aparece en grandes operaciones industriales

Entre las grandes operaciones del semestre figura la compra de Urbaser, compañía española, por parte de Platinum Equity, en una operación valorada en 5.559 millones de euros. Es la tercera mayor operación de la lista sectorial citada por el informe.

También aparece Panamar Bakery Group, adquirida por Holding Le Duff/Bridor por unos 1.000 millones de euros, como una de las principales operaciones del sector consumo.

Por último, en cuanto a los líderes en asesoramiento financiero y legal, el mercado español de M&A tiene dos líderes distintos según cómo se mida. Santander domina por valor entre los asesores financieros, EY por número de operaciones; Cuatrecasas lidera el asesoramiento legal por volumen, mientras Uría Menéndez lo hace por valor.

Todo ello refuerza la idea de un mercado con menos operaciones, pero operaciones de mayor tamaño, que es precisamente una de las conclusiones generales del informe de Mergermarket/Datasite.

Guerra abierta por las tasas: Ryanair pierde casi 30 millones en España mientras se fuga a Italia

A Óscar Puente tal vez no le guste la estrategia de Ryanair, pero la realidad es que la empresa cuenta con argumentos económicos para seguir reduciendo su presencia en los aeropuertos españoles donde las tarifas no le resultan competitivas. Sus cifras demuestran que, a pesar de mantener su popularidad, en el primer trimestre del nuevo año fiscal —que abarca de abril a junio de 2026— los datos en España reflejan una reducción importante en la facturación del territorio ibérico.

En la presentación de resultados que cubrió los datos del trimestre se especificó que los ingresos procedentes de salidas desde España disminuyeron a 743,8 millones de euros, frente a los 772,3 millones reportados en el mismo periodo del año anterior. Esto equivale a una reducción del 3,7 % en la facturación del mercado español, un dato negativo tanto para la empresa —que aspira a incrementar sus ingresos en España y Europa— como para el país, que sigue buscando fórmulas para retener las operaciones de la aerolínea irlandesa en sus aeropuertos regionales.

Ryanair sitúa a la España regional (junto con Austria, Alemania y Dublín) en la categoría de mercados con impuestos y costes elevados. Ante este panorama, la compañía avanza que continuará reduciendo su presencia en algunas terminales del país, aunque sin detallar cuáles se verán afectadas. Sin embargo, entre el descenso de los ingresos y las limitaciones de flota, todo apunta a que la tendencia se mantendrá en los próximos meses.

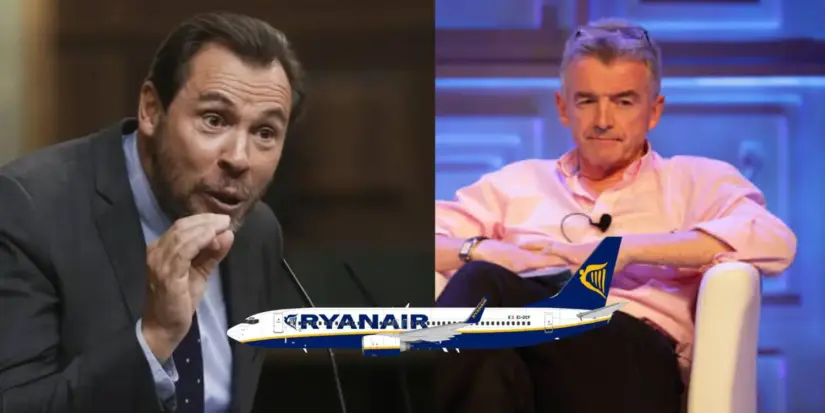
Óscar Puente y Michael O'Leary de Ryanair.
Óscar Puente y Michael O’Leary de Ryanair..

Dado que el crecimiento del tráfico global está limitado al 4% para el año fiscal 2027 (con un objetivo fijado en 216 millones de pasajeros), la aerolínea está redirigiendo su escasa capacidad hacia países y regiones que rebajan sus tasas aeroportuarias e impuestos para captar turismo, destacando los casos de Albania, Italia, Marruecos, Eslovaquia y Suecia. Mientras tanto, sus métricas mejoran de forma notable en otros territorios.

Ryanair crece en Italia mientras recorta en España

La evolución en España contrasta con la tónica general del continente. La empresa experimenta mejoras en la mayor parte de Europa, consolidando además un crecimiento destacado en el que ya se ha convertido en su mercado más importante.

Italia se afianza como el principal feudo de Ryanair. Los ingresos por país de salida crecieron un 2,6%, pasando de 937,8 millones de euros en el trimestre anterior a 962,3 millones en el actual, un avance que la compañía atribuye a los movimientos estratégicos impulsados por el Gobierno de Giorgia Meloni.

Mientras critica la presión tarifaria en España, Ryanair clasifica a Italia entre las regiones que rebajan la fiscalidad aérea y reducen tasas para incentivar el tráfico de pasajeros. En consecuencia, los irlandeses desvían allí su flota disponible, apoyados además en la apertura de una nueva base en Trapani (Sicilia) durante este periodo.

Ni Michael O’Leary ni Óscar Puente cambian su discurso

De momento, no hay indicios de acercamiento entre la compañía y el Ejecutivo español. El consejero delegado de la aerolínea, Michael O’Leary, ha tachado la gestión del ministro de Transportes y Movilidad Sostenible, Óscar Puente, de fracaso; por su parte, el ministro ha defendido las tarifas y los impuestos locales, llegando a invitar a la empresa a que «vuele con sus aviones a otra parte» si no desea cumplir con la normativa nacional.

Michael O'Leary de Ryanair durante una rueda de prensa en Madrid. Fuente: Agencias
Michael O’Leary de Ryanair durante una rueda de prensa en Madrid. Fuente: Agencias

El dilema para Puente radica en que las aerolíneas están ejecutando paulatinamente lo que él mismo sugirió: trasladar sus aeronaves a otros mercados. La falta de flexibilidad en ambas estrategias mantiene la confrontación, provocando que algunas zonas clave de España pierdan conectividad, puesto que ni Vueling ni Volotea han logrado absorber todas las rutas abandonadas por los irlandeses.

¿Seguirá Ryanair reduciendo su presencia en España?

La aerolínea insiste en que el incremento de las tarifas en los aeropuertos españoles erosiona su modelo de negocio, lo que anticipa nuevos recortes en aeropuertos regionales. Más allá del pulso con Ryanair, la verdadera preocupación para el Gobierno debería ser que otras compañías imiten esta estrategia.

Voces de peso en el sector, como la Asociación de Líneas Aéreas (ALA) y la CNMC, ya han advertido de que el récord de visitantes en la red de Aena debería traducirse en un abaratamiento de los cánones operativos, una petición que choca con la postura del gestor aeroportuario de mantener las alzas para financiar su plan de inversiones.

Mientras tanto, condicionada por un crecimiento del tráfico global limitado al 4% para el ejercicio 2027, la compañía gestionará sus aviones de forma muy selectiva. Ante los elevados costes de la España regional, la aerolínea continuará retirando capacidad en estas zonas para volcarla en mercados con incentivos fiscales como Italia, Marruecos o Albania.

ArcelorMittal: Europa quiere proteger al automóvil de China y puede acabar salvando al acero europeo

La posible introducción de aranceles para proteger a los fabricantes europeos frente al exceso de capacidad china tendría un beneficiario indirecto: la siderurgia. El automóvil consume cerca de 25 millones de toneladas de acero al año en Europa y genera más de un tercio de los beneficios del sector, según Citi.

La protección podría sostener durante 10-20 años una demanda superior a la que existiría sin estas medidas, aunque el encarecimiento del acero amenaza con reducir los ya estrechos márgenes de los fabricantes y trasladar más inflación al consumidor, explica Ephrem Ravi.

Nuestros colegas del sector del automóvil parecen cada vez más convencidos de que la UE aplicará aranceles significativos para proteger su industria automovilística. El dato adicional es el informe de Handelsbatt (24 de agosto) según el cual la UE, junto con Corea, Japón y el Reino Unido, está trabajando en un plan para “proteger sus industrias automovilísticas frente al exceso de capacidad china”.

Esto podría suponer un impulso para las acciones siderúrgicas europeas, ya que el sector del automóvil representa una fuente importante y muy rentable de demanda de acero (que alcanzó un máximo de unos 35 millones de toneladas y actualmente se sitúa en unos 25 millones), y supone, según nuestras estimaciones, casi el 20% del consumo y más de un tercio de los beneficios del sector siderúrgico.

ArcelorMittal y Aperam, únicos dividendos de agosto; Sabadell y Telefónica, las más rentables por dividendo

Empresas acereras de Europa. Imagen generada por IA.
Acereras europeas. Imagen generada por IA

Europa: por qué el automóvil es tan rentable para las acereras

La Automoción es la segunda mayor fuente de demanda de acero por volumen (y posiblemente la mayor en términos de beneficios): la demanda de acero por parte de la industria automovilística de la UE ha sido volátil. Alcanzó su máximo en 34,5 millones de toneladas en 2007 (justo antes de la crisis financiera global) y, posteriormente, se recuperó desde un mínimo de 15,8 millones en 2009 hasta alcanzar los 32,4 millones en 2018 (justo antes del “dieselgate”).

Desde entonces, la COVID-19, el conflicto entre Rusia y Ucrania y las presiones de las importaciones procedentes de Asia (especialmente de China) han hecho que la demanda de acero por parte del sector del automóvil se sitúe actualmente en torno a los 25 millones.

Cabe destacar que la industria automovilística representa aproximadamente el 20% de la demanda de acero acabado de la UE, uno de los niveles más altos de la historia (y superior al nivel de alrededor del 17% registrado antes de la crisis financiera global).

Aunque los datos son escasos para demostrar de forma concluyente que el acero para el sector del automóvil sea significativamente más rentable que el de otros sectores de consumo final, estimamos que, en la mayoría de los casos, el acero para automoción es casi el doble de rentable (debido a los elevados requisitos de especificaciones, certificación y homogeneidad) que el producto siderúrgico medio. La construcción (la mayor fuente de demanda de acero) es intrínsecamente local y está más condicionada por los cambios fiscales y monetarios dentro de Europa.

ArcelorMittal, ante una posible cola de viento estructural

Citi continúa diciendo que el descenso de la demanda ha sido una de las principales preocupaciones de los inversores y un motivo de rechazo a la tesis de que “el proteccionismo es bueno para las acciones siderúrgicas de la UE”: Hemos recibido numerosas reacciones por parte de los inversores, algunas de las cuales incluso cuestionaban nuestra comprensión de la economía y el impacto de los aranceles, cuando debatíamos que el proteccionismo de la UE podría ayudar a que la cotización de ArcelorMittal alcanzara los 100 euros.

BMW 5. Imagen: BMW
BMW 5. Fuente: BMW

Es bien sabido que la industria manufacturera del mundo occidental corre el riesgo de perder competitividad debido a los elevados precios de las materias primas y la energía, además de las limitaciones en la productividad laboral (y los aranceles sobre el acero se sumarían a esa elevada base de costes para las industrias manufactureras).

Europa convierte a ArcelorMittal en la gran apuesta del acero: Citi ve el mejor escenario para el sector desde 2008

Aunque reconocemos que, a largo plazo, no existe una alternativa real a una energía más barata (y fiable), a unos costes de materias primas más bajos y a una mayor productividad para revertir las perspectivas de la industria manufacturera del mundo occidental, algunas medidas para proteger sectores clave como el del automóvil podrían mantener una demanda de acero más elevada durante 10-20 años de lo que sería el caso de no aplicarse dichas medidas.

El problema: proteger al fabricante encarece el coche

Podría decirse que los efectos inflacionistas del aumento del precio del acero constituyen uno de los “límites” que marcan hasta dónde pueden subir los precios del acero: el acero suele representar menos del 10% del coste de un coche de gama media (y la automoción es una de las industrias de consumo final que más acero utiliza) y menos del 3-4% del coste de la construcción. Aunque estas cifras son tranquilizadoras, los márgenes en estos sectores son ahora bastante estrechos (márgenes EBIT por debajo del 10%) y, por lo tanto, es muy probable que el aumento de los costes del acero tenga que repercutirse en los consumidores finales. La confianza de los consumidores europeos ya se encuentra mermada debido a los elevados precios de la energía, entre otros factores, y no está claro cuántas presiones inflacionistas adicionales podrá absorber el consumidor final.

La protección del automóvil no garantiza que Europa vuelva a fabricar los coches de hace veinte años, pero sí puede evitar que deje de fabricar los que todavía produce. Para las acereras, como Arcelor Mittal, esa diferencia puede valer mucho dinero.

CaixaBank, Sabadell, BBVA, Santander y Bankinter se lanzan a por tu nómina en septiembre con hasta 2.580 euros

Con el inicio de septiembre, CaixaBank, Banco Sabadell, Santander, BBVA y Bankinter vuelven a rearmarse para ofrecer las mejores cuentas nóminas a los que todavía no son clientes, pero que podrían llegar a serlo gracias a ventajas y regalos tanto tangibles como intangibles. Desde dinero en efectivo hasta regalos tecnológicos o ventajas exclusivas, los bancos buscan diferenciarse en un momento en el que la competencia por atraer ahorro y fidelizar usuarios es más fuerte que nunca.

En este sentido, en septiembre de 2026, el panorama de las cuentas nómina en España sigue estando marcado por una dualidad clara por parte de las distintas entidades bancarias. Concretamente, la batalla entre las entidades que apuestan por la rentabilidad directa sobre el saldo de la cuenta y aquellos bancos que prefieren que su estrategia se base en atraer a nuevos clientes mediante incentivos en efectivo.

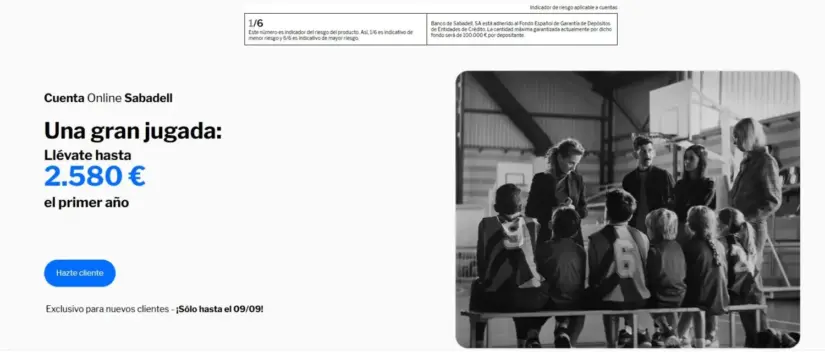
Sin ir más lejos, la promoción más alta que favorece de manera muy competitiva al cliente es la de Banco Sabadell. «Una gran jugada: llévate hasta 2.580 euros el primer año. Exclusivo para nuevos clientes – ¡Sólo hasta el 09/09! Abre tu cuenta online Sabadell sin comisiones ni condiciones«, expresan en la propia página web de la entidad, con la intención de captar el mayor número posible de nóminas durante este septiembre.

Cuenta online Sabadell

Fuente: Banco Sabadell

Bankinter, Sabadell y BBVA: el top 3 de promociones para la nómina en septiembre

En este contexto, las promociones bancarias cambian con mucha rapidez, y no hay que olvidar que algunas tienen condiciones de permanencia, nuevos clientes, importe mínimo de nómina y tributación. No obstante, desde MERCA2 hemos analizado cuáles son las mejores opciones para el mes de septiembre y destacamos a Bankinter, Banco Sabadell y BBVA.

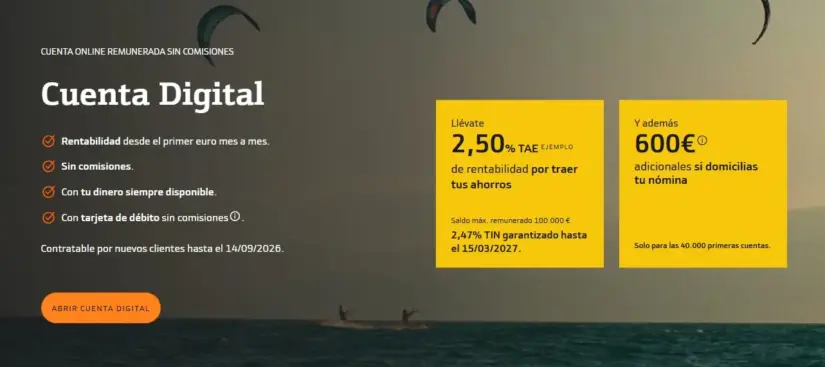
Siguiendo esta línea, la promoción más llamativa es la de Bankinter. La entidad bancaria ofrece al cliente una atractiva rentabilidad del 2,50% TAE para saldos de hasta 100.000 euros con una bonificación directa de 600 euros brutos repartidos, eso sí, en pagos mensuales durante el primer año. La promoción de Bankinter ofrece esta oportunidad exenta de comisiones de mantenimiento y sin necesidad de cumplir estrictas condiciones de vinculación con la entidad.

Bankinter
Fuente: Bankinter

La promoción de Bankinter está limitada temporalmente hasta el próximo 14 de septiembre o hasta alcanzar un cupo máximo de 40.000 nuevas contrataciones. La entidad busca incentivar la domiciliación de nóminas o pensiones superiores a 850 euros mensuales. Mediante esta estrategia, los nuevos usuarios que trasladen sus ingresos periódicos recibirán un abono adicional de 50 euros brutos al mes, consolidando una de las ofertas más competitivas del sector bancario actual para potenciar el ahorro.

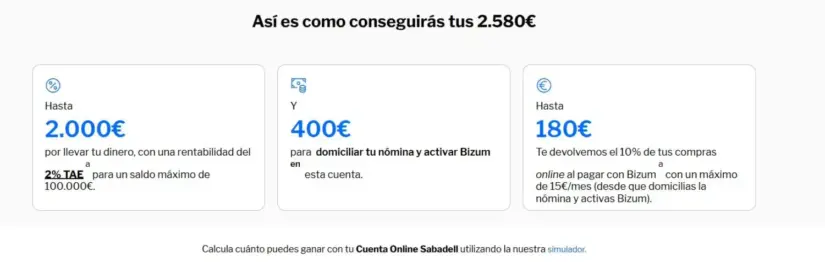
En segundo lugar, nos encontramos con la nueva promoción de septiembre de Banco Sabadell. Concretamente, la cuenta online de Banco Sabadell ofrece un TAE del 2% en el primer año para un saldo máximo de 100.000 euros. Su campaña para nuevos clientes permite un incentivo combinado muy potente: hasta 2.580 euros el primer año sumando rentabilidad, domiciliación de la nómina, uso de Bizum y devoluciones en compras online/cashback.

Lo sorprendente de la nueva promoción de Banco Sabadell –activa hasta el 9 de septiembre- es que no hay ningún tipo de comisiones de administración ni mantenimiento, sin condiciones de saldo mínimo obligatorio, tarjetas de débito y crédito gratuitas, con una devolución del 3% en recibos de luz y gas. Para entender bien cómo la entidad puede dar hasta 2.580 euros, se divide en tres pagos.

Banco Sabadell
Fuente: Banco Sabadell

El primer pago es que la entidad bancaria te proporciona hasta 2.000 euros por llevar tu dinero, con una rentabilidad del 2% TAE para un saldo máximo de 100.000 euros. El segundo punto, 400 euros para domiciliar la nómina y activar Bizum en dicha cuenta. Y por último, hasta 180 euros, ya que Banco Sabadell te devolvería el 10% de las compras online al pagar con Bizum, con un máximo de 15 euros al mes desde que domiciliar la nómina y activas Bizum.

Por último, el top 3 lo cierra BBVA. La promoción vigente de la entidad hasta el 15 de septiembre ofrece a los nuevos clientes introducir un código promocional, ‘PLAN1060’, ofreciendo incentivos en efectivo fraccionados mes a mes durante el primer año. El máximo son 1.060 euros brutos, es decir, 858 euros netos, pero hay que cumplir una serie de objetivos. Entre los objetivos, BBVA ofrece hasta 400 euros por domiciliar la nómina, pensión o cuota de autónomos con un importe superior a 800 euros.

bbva cuenta nomina Merca2
Fuente: BBVA

Al usar la tarjeta de débito Aqua, ofrecen hasta 120 euros, es decir, hasta 10 euros al mes por realizar compras; por utilizar Bizum también se ofrecerán 120 euros, al igual que por domiciliar los recibos de la luz, gas, internet o teléfono. Y por último, por mantener ahorros, BBVA ofrecerá 300 euros extra si se mantiene un saldo medio mensual superior a 10.000 euros durante el primer año.

CaixaBank y Santander no entran en el TOP3, pero también se hacen un hueco en la guerra por la nómina

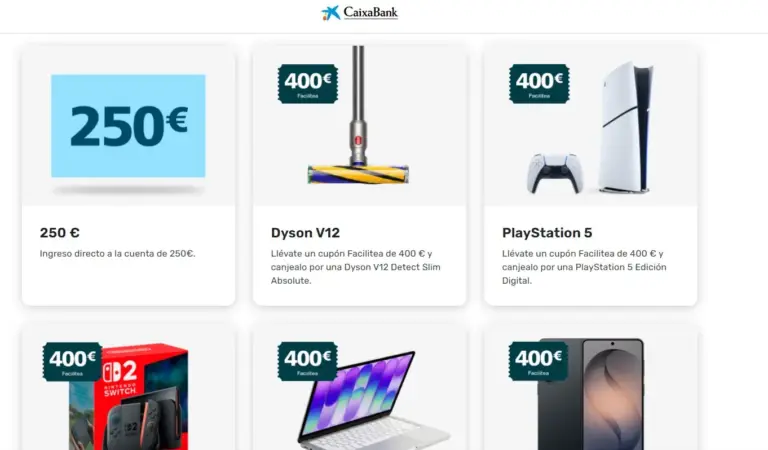
Una vez ya analizadas las entidades que ofrecen mejores condiciones por llevar la nómina en septiembre, también hay que hacer un hueco a CaixaBank y Banco Santander. CaixaBank, actualmente está ofreciendo hasta 250 euros en efectivo en la cuenta por llevar tu nómina o un cupón de hasta 400 euros para canjear en su plataforma Facilitea, donde hay dispositivos como Dyson, PlayStation 5, Nintendo Switch 2, etc.

El servicio también incorpora ventajas asociadas a tarjetas mediante programas de cashback en marcas seleccionadas y la posibilidad de gestionar de forma automatizada el traslado de recibos y cuentas desde entidades bancarias terceras directamente desde la app. No obstante, una de las grandes ventajas de llevar tu nómina a CaixaBank es que no hay comisiones de administración ni mantenimiento en la cuenta.

CaixaBank
Fuente: CaixaBank

Por último, Banco Santander permite acumular hasta 840 euros en dos años; eso sí, fraccionados mes a mes cumpliendo con los requisitos de vinculación. Concretamente, por la nómina, la entidad te puede dar 360 euros en dos años, es decir, 10 euros al mes para nóminas de 800 euros a 1.499 euros, o 15 euros al mes para nóminas de 1.500 euros o más.

Siguiendo esta línea, con Bizum, el nuevo cliente de Banco Santander puede llegar a ganar 240 euros en dos años, a 10 euros al mes por realizar al menos 3 envíos de Bizum mensuales; y por último, por domiciliar dos recibos mensuales, la entidad ofrece 10 euros al mes, que en dos años asciende a 240 euros. Asimismo, se trata de una cuenta 100% online sin comisiones de mantenimiento, tarjeta de débito gratuita y transferencias habituales sin coste.

La SER estrena temporada con más publicidad y menos información económica

La Cadena SER ha estrenado su nueva temporada con una profunda renovación de sus principales voces, nuevas sintonías, y un calculado interés en no rebajar su línea editorial progresista para no enfadar a sus oyentes.

La transformación se ha hecho visible desde primera hora. Aimar Bretos abrió este lunes la temporada número 40 de Hoy por Hoy acompañado por Sara Canals y con una nueva identidad sonora. El periodista quiso presentar su llegada como una continuidad dentro de una historia mucho más larga que los nombres de sus presentadores. «Esta preciosa carrera de relevos que es la historia de Hoy por Hoy», explicó a los oyentes.

El estreno estuvo acompañado además de una pieza audiovisual basada en los sonidos cotidianos que inspiran el nuevo lema de la SER, «El sonido de la vida». Una declaración de intenciones para una emisora que pretende reforzar la conexión emocional con su audiencia en un momento de fuerte competencia por la mañana y de cambios profundos en el consumo radiofónico.

Cadena SER
«El sonido de la vida», nuevo lema de la SER,.

También Hora 25, con más de medio siglo de historia, estrena nueva etapa. José Luis Sastre toma el relevo de Aimar Bretos. El periodista, que durante los últimos años había estado asociado al programa nocturno, se enfrenta ahora a una franja mucho más extensa y con una batalla especialmente dura por la audiencia.

En ese proceso de renovación hay, sin embargo, una decisión que afecta directamente al contenido económico. La SER ha decidido fulminar Hora 25 de los Negocios, el espacio que Javier Ruiz había recuperado en 2019 y que durante años había servido como una de las principales ventanas de la emisora para la información empresarial, financiera y económica.

El programa había comenzado su trayectoria el 3 de marzo de 2002, aunque sus antecedentes se remontaban a Antena de la bolsa, procedente de la desaparecida Antena 3 Radio. Su primer director fue Miguel Ángel Fernández Ordóñez, posteriormente gobernador del Banco de España, y por sus micrófonos pasaron durante años algunas de las principales voces de la información económica española.

La fórmula incluía mercados, empresas, macroeconomía, política económica, información internacional, entrevistas con empresarios y economistas y análisis de los asuntos que marcaban la jornada. Era, además, un espacio perfectamente reconocible dentro de la programación de la SER.

Su primera etapa terminó en enero de 2008, cuando Àngels Barceló asumió Hora 25. El programa regresó en septiembre de 2019 con Pepa Bueno al frente de la franja y Javier Ruiz como responsable de Economía de la emisora. La recuperación de la marca permitía a Ruiz recuperar un formato estrechamente vinculado a su trayectoria profesional. Ahora desaparece precisamente cuando el periodista abandona la SER para centrarse en su labor en La Séptima

La salida de Ruiz se produce además después de una trayectoria de más de tres décadas vinculada a PRISA. El periodista llegó a la Cadena SER en 1995 y pasó por Hoy por Hoy antes de asumir diferentes responsabilidades informativas.

Su salida no ha estado exenta de polémica. Ruiz dejó RTVE este verano para incorporarse a La Séptima, la nueva cadena de TDT impulsada por José Miguel Contreras, donde será director editorial. El movimiento coincidió con su salida de la televisión pública y con la reorganización interna de la SER.

El cierre de Hora 25 de los Negocios deja así una pregunta sobre el espacio que ocupará a partir de ahora la información económica dentro de la emisora. La economía no desaparece de la antena, pero pierde una de sus marcas específicas y reconocibles.

Y el movimiento llega en un momento en el que la radio atraviesa una creciente presión comercial que se ha hecho visible en el Hoy por hoy, más cargado de publicidad en su tramo de tertulia, ahora denominada El Pulso en vez de El Abierto.

Nueva etapa

El estreno de Bretos estuvo marcado por su entrevista a Pedro Sánchez, que convirtió la primera mañana del nuevo Hoy por Hoy en un acontecimiento político y mediático. El presidente del Gobierno acudió al estreno del periodista después de un verano en el que se había especulado con la posibilidad de que la salida de Barceló provocase cambios en la orientación editorial de la emisora.

Mientras tanto, José Luis Sastre inició su nueva etapa en Hora 25 con una apuesta diferente. El periodista salió del estudio para recorrer Barcelona y abordar uno de los grandes problemas sociales del momento: la vivienda. Es otro ejemplo del giro hacia una radio más pegada al territorio y a las historias que afectan directamente a los ciudadanos.

Enfrente, Onda Cero también ha movido sus piezas. Rafa Latorre se ha estrenado al frente de Más de uno después de que Carlos Alsina haya decidido concentrarse en el segundo tramo de la mañana. El relevo supone uno de los movimientos más importantes de la radio española esta temporada.

Latorre comenzó su nueva etapa desde Ceuta, una elección cargada de significado porque mantiene una de las características que Alsina había convertido en una de sus señas de identidad: trasladar el programa allí donde se encuentra la noticia. El nuevo responsable de Más de uno quiere conservar parte de esa filosofía, aunque con su propio tono y personalidad.

Alsina, por su parte, continúa en Onda Cero a partir de las diez de la mañana, en una fórmula que permite a la cadena mantener una de sus voces más reconocibles mientras ofrece a Latorre el espacio para construir su propia etapa.

La batalla de las mañanas queda así más abierta que nunca. Bretos hereda Hoy por Hoy después de la salida de Barceló; Latorre toma Más de uno tras la decisión de Alsina de replegarse al segundo tramo; Carlos Herrera mantiene el liderazgo de COPE, aunque con un protagonismo creciente de Jorge Bustos y de su hijo Alberto; y RNE intenta recuperar terreno con Juan Ramón Lucas, que se ha reforzado por varios excolaboradores de Barceló como Javier Aroca, Aitor Albizua y Bob Pop. El que finalmente no estará en la pública pese a haberse anunciado es Antón Losada, que finalmente se ha quedado en la SER. 

Iberia reanuda el 3 de septiembre sus vuelos a Caracas y completa el regreso de las aerolíneas españolas a Venezuela

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Iberia reanuda este jueves 3 de septiembre los vuelos directos Madrid-Caracas, suspendidos desde los terremotos del 24 de junio en Venezuela.
  • ¿Quién está detrás? Iberia, Air Europa y Plus Ultra completan el regreso de las tres aerolíneas españolas a la capital venezolana, aunque con normalización gradual.
  • ¿Qué impacto tiene? Air Europa ya opera cinco frecuencias semanales y Plus Ultra volverá el 8 de septiembre con una; Iberia no ha concretado aún su número de vuelos.

Iberia reanuda este jueves 3 de septiembre sus vuelos directos Madrid-Caracas, cerrados desde los dos terremotos de magnitudes 7,2 y 7,5 que sacudieron el norte de Venezuela el 24 de junio. La aerolínea ha comunicado a las agencias de viaje que el aeropuerto internacional Simón Bolívar de Maiquetía volverá a estar operativo a partir de esa fecha, aunque la normalización de la operativa será todavía gradual. Con su regreso, las tres compañías españolas recuperan la conexión con Caracas, cada una a un ritmo distinto.

Iberia: regreso sin programación de frecuencias concretas

El primer dato relevante es que Iberia no ha concretado todavía el número de frecuencias que operará en la ruta. La compañía se limita a confirmar a las agencias que irá restableciendo progresivamente su operativa habitual tras los terremotos. Fuentes del sector consultadas por MERCA2.ES atribuyen esta falta de concreción a la complejidad de coordinar slots (los derechos horarios de aterrizaje y despegue) con el aeropuerto venezolano, que sigue en obras tras la catástrofe.

Los viajeros con billetes emitidos hasta el 28 de agosto para volar entre el 25 de junio y el 25 de septiembre mantienen opciones de flexibilidad. Pueden acogerse a cambios, reubicaciones o reembolsos según las condiciones comunicadas a los los viajeros, una red de seguridad relevante en un contexto donde la operativa aérea puede sufrir nuevos ajustes sin previo aviso.

Air Europa y Plus Ultra: dos velocidades en el regreso a Maiquetía

Air Europa ha sido la primera en restablecer plenamente la ruta directa Madrid-Caracas. Desde el 1 de septiembre opera cinco frecuencias semanales, distribuidas los martes, jueves, viernes, sábados y domingos. La aerolínea pone fin así a la operativa provisional que mantuvo durante dos meses a través del aeropuerto Arturo Michelena de Valencia, la alternativa habilitada mientras avanzaban los trabajos de reacondicionamiento en Maiquetía.

Plus Ultra opta por una recuperación más escalonada. Volverá a Maiquetía el 8 de septiembre con una frecuencia semanal entre Madrid y Caracas, la correspondiente a los martes. Hasta el 27 de septiembre mantendrá además tres frecuencias semanales entre Madrid y Valencia y una conexión entre Valencia y Tenerife Norte, a la espera de nuevas indicaciones de las autoridades venezolanas para ampliar su programación en Caracas.

El regreso a Maiquetía es un calendario a tres velocidades: Air Europa ya vuela, Iberia se incorpora mañana y Plus Ultra espera al día 8 para decidir su alcance real.

Hoja de Ruta: Claves del Viaje

El impacto para el viajero tiene dos caras. Por un lado, la conectividad directa Madrid-Caracas queda restituida de forma efectiva. Por otro, las frecuencias aún no alcanzan los niveles previos a la catástrofe. Durante julio y agosto, las tres aerolíneas mantuvieron la conectividad con Venezuela desviando sus vuelos al aeropuerto Arturo Michelena de Valencia. Iberia llegó a operar dos frecuencias semanales hacia esa ciudad, Air Europa cuatro y Plus Ultra cinco, mientras Maiquetía permanecía cerrado al tráfico comercial de pasajeros.

La zona cero es el aeropuerto internacional Simón Bolívar de Maiquetía, el principal del país y el que concentra la mayor parte del tráfico internacional. El 24 de junio, dos terremotos de magnitudes 7,2 y 7,5 con apenas 39 segundos de diferencia provocaron desprendimientos de techos, apagones y daños en accesos e instalaciones próximas. El cierre obligó a inspeccionar pistas, edificios, sistemas de seguridad, energía y comunicaciones antes de plantear una recuperación gradual de la actividad.

La lectura estratégica es clara: la normalización será lenta. Plus Ultra mantiene la alternativa de Valencia hasta finales de septiembre como red de seguridad, y el hecho de que Iberia no detalle su programación sugiere que la capacidad del aeropuerto todavía no está plenamente asegurada. Existe un precedente en otras crisis de infraestructura aeroportuaria: cuando un hub cae por desastre natural, las aerolíneas reabren con menos capacidad de la que anuncian. La próxima ventana crítica será el 27 de septiembre, cuando Plus Ultra deba decidir si cierra o mantiene la operativa alternativa de Valencia.

Puedes consultar el estado de la ruta y las condiciones de flexibilidad en la web oficial de Iberia.

Mercadona lanza empleo para médicos sin MIR en 10 provincias con sueldos de hasta 90.000 euros

0

Mercadona busca médicos sin MIR en 10 provincias con sueldos de hasta 90.115 euros anuales.

La campaña llega con la vuelta al curso y se distribuye por Lugo, Ourense, A Coruña, Cantabria, Zaragoza, Lleida, Castellón, Valencia, Las Palmas y Madrid. Todas las plazas comparten funciones, condiciones salariales y requisitos.

Que la misma oferta esté replicada en diez territorios da una idea del alcance de la red interna de Mercadona. No hay diferencias salariales ni de exigencias entre comunidades.

Por qué Mercadona necesita médicos sin MIR ahora

Mercadona no abre estas vacantes para atender pacientes. Se trata de reforzar su red de salud laboral, orientada a vigilar la salud de una plantilla que supera los 100.000 empleados entre España y Portugal.

La persona seleccionada asumirá tareas administrativas vinculadas a bajas médicas y accidentes de trabajo. También realizará visitas periódicas a centros para dar soporte médico a los trabajadores cuando sea necesario.

Dicho de otro modo: es un puesto de prevención y vigilancia de la salud, no una consulta clínica abierta al público. La compañía lo integra en su red de profesionales sanitarios internos.

Perfiles y condiciones de las vacantes

El requisito académico es la Licenciatura o el Grado en Medicina. Mercadona no exige el título de especialista vía MIR, algo poco habitual en el sector sanitario privado.

A cambio, pide dos condiciones prácticas: disponibilidad para viajar y carné de conducir con vehículo propio. El puesto implica desplazamientos entre distintos centros de trabajo.

La retribución anual bruta oscila entre 59.362 y 90.115 euros. El contrato es fijo a jornada completa, de lunes a viernes en jornada partida y sábados según necesidad.

La empresa asume la colegiación y el seguro de responsabilidad civil: dos gastos que suelen recaer en el médico y que aquí no se facturan aparte.

Otros beneficios incluidos son la formación remunerada y la proyección interna. Mercadona no detalla en la oferta cómo determina la horquilla salarial, pero el tramo superior supera de forma clara el salario medio de un médico de atención primaria en la sanidad pública.

Análisis: un salario alto para una medicina distinta

El gancho es evidente: cobrar cerca de 90.000 euros sin pasar por el MIR. En el mercado laboral, es una retribución competitiva y poco frecuente para perfiles de medicina general.

Ahora bien, la función no es asistencial y eso conviene tenerlo claro antes de inscribirse. Quien busque consulta clínica o continuidad con pacientes puede encontrar un encaje limitado.

El perfil que más encaja es el de una persona con vocación por la salud laboral y tolerancia a los desplazamientos. La estabilidad del contrato fijo y la banda alta de 90.115 euros son los principales contrapesos.

También hay que valorar la jornada partida y la disponibilidad en sábados. Y no es un puesto de teletrabajo: exige coche y desplazamientos frecuentes. Son condiciones duras, pero coherentes con la vigilancia de de la salud sobre el terreno.

Para destacar en el proceso, conviene acreditar experiencia en salud laboral o en gestión de bajas. Si no se tiene, la formación remunerada compensa parcialmente la curva de entrada.

📝 Cómo enviar el currículum

La inscripción se realiza a través del portal de empleo de Mercadona y solo requiere un perfil activo y el currículum actualizado.

  1. Paso 1: Accede al portal de empleo de Mercadona y selecciona España.
  2. Paso 2: Crea una cuenta o inicia sesión si ya tienes perfil de candidato.
  3. Paso 3: Busca la oferta por la palabra ‘médico’ y filtra por provincia.
  4. Paso 4: Adjunta el currículum actualizado y revisa que refleje la Licenciatura o Grado en Medicina.
  5. Paso 5: Confirma la candidatura y conserva el correo de confirmación para futuras comunicaciones.

Plazo de inscripción: Permanente mientras las vacantes sigan publicadas en el portal. Requisito mínimo: Licenciatura o Grado en Medicina, carné de conducir y vehículo propio.

Los clubes formadores podrían recibir una mayor parte de los ingresos UEFA con un mecanismo ya diseñado por la UEC

0

La Union of European Clubs (UEC) ha planteado una política ya elaborada y lista para su aplicación que podría permitir a los clubes formadores europeos recibir una participación más justa en los ingresos generados por las competiciones de clubes de la UEFA.

La propuesta, denominada Player Development Reward (PDR), establece un mecanismo concreto para reservar cada temporada al menos el 5% de esos ingresos y repartirlo entre los clubes que han contribuido a descubrir, formar y desarrollar a los futbolistas que posteriormente compiten en la élite europea.

El mecanismo calcularía las cantidades a partir de dos criterios, la proporción de minutos disputados por cada futbolista en una competición europea y los premios económicos obtenidos por su club en esa misma competición.

La UEC ha lanzado además un simulador que permite estimar el impacto que tendría el sistema a partir de historiales de formación, minutos disputados y datos de premios económicos. Según uno de los ejemplos incluidos en la herramienta, el Hertha 03 Zehlendorf, un club de la quinta categoría alemana que participó en la formación de Antonio Rüdiger, podría haber percibido una media de 178.400 euros anuales durante las últimas cinco temporadas por la participación del jugador en la Champions League con Chelsea y Real Madrid, hasta superar los 892.000 euros en ese periodo.

El presidente de la Union of European Clubs, Ovidiu Costeșin, defendió que el desarrollo de los futbolistas que llegan a la élite es fruto de un proceso que comienza años antes en clubes de distintos niveles de la pirámide. “El talento no aparece sin más en la cúspide del fútbol. Lo detectan, lo entrenan y lo respaldan durante muchos años clubes de toda la pirámide futbolística”, señaló.

La organización sostiene que el PDR permitiría introducir una fuente de ingresos recurrente para los clubes formadores, frente a los actuales mecanismos de compensación por formación y solidaridad, que en determinados casos están vinculados a momentos concretos de la carrera del jugador, como su primer registro profesional o posteriores traspasos.

La iniciativa, apoyada en su innovador simulador, se plantea como un complemento y no como un sustituto de los mecanismos de compensación por formación de la FIFA ni de los actuales pagos de solidaridad de la UEFA. Su objetivo es vincular parte de los ingresos generados por las competiciones europeas con los clubes que realizaron inversiones previas en la formación y desarrollo de los futbolistas.

La UEC considera que el próximo ciclo de reparto de ingresos de la UEFA podría abrir una oportunidad para estudiar la incorporación de un sistema de estas características, una vez concluya el actual marco correspondiente al periodo 2024-2027.

Von der Leyen impulsa la preparación climática de la UE ante desastres simultáneos: los fondos no bastan

La preparación climática de la UE ha dejado de ser una categoría técnica para convertirse en una exigencia política inmediata. He escuchado con atención el mensaje lanzado este lunes por Ursula von der Leyen desde el Centro de Respuesta a Emergencias de la Comisión: Bruselas quiere desplazar el centro de gravedad desde la respuesta hacia la prevención, ante incendios cada vez más tempranos y crisis que estallan al mismo tiempo.

La nueva era de crisis simultáneas

Los datos de este verano dibujan un patrón distinto. El Mecanismo de Protección Civil de la UE se ha activado 10 veces por incendios forestales desde abril, según los registros de la Comisión. Casi 800 bomberos fueron desplegados de forma preventiva en zonas de alto riesgo y equipos de 25 países participaron en las operaciones.

  • Activaciones del mecanismo: 10 por incendios forestales desde abril.
  • Bomberos preposicionados: cerca de 800 en zonas de alto riesgo.
  • Países movilizados: 25 durante el verano.
  • Olas de calor: cuatro registradas desde mayo.
  • Evacuados: unas 300.000 personas, según Hadja Lahbib.

La superficie quemada supera las 600.000 hectáreas en el conjunto de la UE en lo que va de año, más del doble del promedio de las dos últimas décadas. La comisaria de Ayuda Humanitaria, Hadja Lahbib, ha insistido en que Europa es el continente que más rápido se calienta del planeta. Su diagnóstico me parece significativo: el cambio climático ya no llama a la puerta, se ha instalado dentro de Europa.

«Debemos estar preparados para un mundo donde los fenómenos extremos ocurren con más frecuencia, en más lugares y al mismo tiempo.» — Ursula von der Leyen, presidenta de la Comisión Europea, 31 de agosto de 2026

Financiar la adaptación con un margen fiscal limitado

Lo que me parece más revelador no es el diagnóstico, sino el choque con la restricción fiscal. La Comisión admite que los desastres ya no se pueden afrontar solo movilizando recursos cuando estalla un incendio, una inundación o un terremoto. Sin embargo, varios Estados miembros quieren recortar el próximo presupuesto comunitario 2027-2034. Alemania, Austria, Dinamarca, Finlandia, Países Bajos y Suecia presionan por una reducción del marco financiero.

La prevención compite así con otras prioridades. En una entrevista reciente con Euronews, el comisario europeo de Acción Climática, Wopke Hoekstra, defendió que la inversión inicial siempre resulta más barata que pagar después los daños.

«Toda la evidencia muestra que hacer las inversiones iniciales es mucho más barato que sufrir el fuego, sufrir las inundaciones y luego pagar los daños.» — Wopke Hoekstra, comisario europeo de Acción Climática, entrevista con Euronews

En paralelo, la estrategia de protección civil de la Unión ya no planifica incidentes aislados. La Comisión incorpora ciberataques, sabotajes a infraestructuras críticas y a hospitales como amenazas que conviven con los fenómenos meteorológicos extremos. Desde el flanco oriental, varios comisarios han pedido más coordinación ante lo que consideran una creciente amenaza rusa sobre los países bálticos. En marzo de 2025, Lahbib ya había advertido de la necesidad de que los hogares europeos puedan valerse por sí mismos durante al menos 72 horas.

🌍 El impacto en España y Europa

Para España el mensaje tiene una traducción directa. La Península Ibérica es una de las regiones europeas más expuestas a incendios e inundaciones; si el presupuesto 2027-2034 sale con recortes, los fondos de adaptación climática a los que opta España podrían quedar condicionados. Además, el debate europeo coincide con un momento de tensión fiscal en casa: cada euro no invertido en prevención puede convertirse en gasto de reconstrucción asumido por administraciones autonómicas y hogares.

  • Menos presupuesto comunitario implica menos colchón para episodios extremos y para la adaptación preventiva.
  • La Península Ibérica necesita avances concretos en prevención estructural, no solo más despliegue reactivo.
  • El coste de los desastres puede presionar al alza los seguros y los alimentos en la eurozona.

La prueba real del giro preventivo, en mi opinión, será la negociación presupuestaria de otoño. Sin financiación suficiente, la preparación climática de la UE quedará como un discurso sólido con instrumentos débiles.

La vuelta de vacaciones de los autónomos: cinco imprevistos fiscales y de gestión que pueden salir caros

La vuelta de vacaciones de un autónomo trae cinco imprevistos que pueden salir caros si no se revisan en septiembre, según Legálitas.

Septiembre no es solo retomar pedidos: es el mes en que Hacienda mueve ficha si dejaste notificaciones en agosto, tu local puede haber sufrido un robo, tu web un ataque y un empleado puede no volver.

Vamos por partes, con soluciones concretas para que el regreso no se convierta en un agujero.

Primero, revisa las notificaciones de Hacienda sin dejarlas en la bandeja

Si no solicitaste los denominados días de cortesía antes de irte, la Agencia Tributaria no se detiene en verano. Puedes encontrarte con requerimientos de información o notificaciones electrónicas que empezaron a correr durante tu ausencia.

El primer paso es entrar en la sede electrónica de la AEAT, revisar la Dirección Electrónica Habilitada y comprobar qué tienes pendiente. Aunque el plazo haya vencido, no todo está perdido.

La bandeja de notificaciones no cambia por estar de vacaciones: cada día cuenta y el recargo no se congela.

Si Hacienda aún no ha firmado la liquidación definitiva, presentar alegaciones y pruebas extemporáneas puede salvar el expediente. La Administración tiene la obligación de tenerlas en cuenta si llegan antes de la resolución.

El término técnico es alegaciones extemporáneas: se presentan fuera de plazo pero conservan eficacia si el expediente no está cerrado. Revisar la DEH nada más volver es la forma más barata de no regalar un recargo. Ojo, que el plazo no espera.

Robos, ciberataques y empleados que no vuelven: tres frentes prácticos

Si al volver encuentras la persiana forzada o mercancía sustraída, no toques nada y llama primero a la Policía o Guardia Civil. El atestado es tu primera prueba, junto con fotografías, facturas, y las grabaciones de las cámaras antes de que se sobrescriban.

Después avisa al seguro: el plazo para denunciar suele ser de un máximo de siete días desde que se produjo o se descubrió el robo. Un seguro multirriesgo bien comunicado acelera la indemnización y permite reanudar la actividad. A veces basta una llamada al seguro con la copia del atestado para abrir el expediente.

En ciberseguridad, septiembre también muerde. Si detectas un acceso no autorizado a tu web o una filtración de datos de clientes, la notificación a los afectados y a la AEPD puede ser obligatoria. Contén el incidente, analiza el alcance y documenta lo ocurrido; la AEPD y el INCIBE publican guías para empresas.

Si una brecha afecta a datos personales, valora notificar a la autoridad competente y a los clientes afectados en un plazo razonable. Documentar cómo se ha contenido el incidente reduce el riesgo sancionador. No dejes que la documentación vaya por detrás del susto.

Si un trabajador no se reincorpora tras las vacaciones, intenta contactar por teléfono o email. Si no responde, envía un burofax para que justifique la ausencia antes de tomar medidas disciplinarias.

Da un plazo prudencial en el burofax, verifica si hay baja médica y consulta el convenio antes de calificar la falta. Un despido mal documentado es un despido impugnable.

Leer el último cuatrimestre con criterio: la jugada fiscal de septiembre

El final de año se decide en septiembre. Revisar ingresos, gastos e inversiones previstas antes de diciembre permite adelantar compras necesarias, planificar inversiones y colocar gastos estratégicos en el ejercicio correcto.

No se trata de gastar por gastar, sino de decidir con números. La vuelta de vacaciones es el momento de sentarse con el gestor, revisar el resultado provisional y ver qué margen existe. Una compra necesaria adelantada a octubre vale más que una precipitada en diciembre si mejora tu fiscalidad sin dañar la caja.

No se trata de hacer movimientos por impulso: con un vistazo al resultado provisional puedes decidir si conviene adelantar un gasto, sustituir un equipo o posponer una inversión. La planificación de cierre se hace con datos, no con corazonadas.

En la redacción lo vemos cada septiembre: quien revisa en septiembre llega a diciembre con opciones; quien deja todo para el 28 de diciembre firma lo que le toca. La diferencia está en el plazo, no en el deseo. Esa es la rentabilidad de septiembre.

Guía rápida del trámite

  • 📅 Plazos: Revisa ya las notificaciones de Hacienda; el seguro de robo suele exigir denuncia en un máximo de 7 días desde el siniestro.
  • ✅ Requisitos clave: Ser autónomo o empresa con actividad, tener acceso a la sede electrónica de la AEAT y documentar cada incidente (denuncia, burofax, brecha).
  • 🌐 Dónde solicitarlo: Sede electrónica de la AEAT, AEPD e INCIBE para cada caso; presencialmente en comisaría para robos.
  • 💰 Importe o coste: No detallado en la fuente oficial: el coste depende del recargo, la indemnización o la sanción laboral de cada caso.
  • ⚠️ Error a evitar: Ignorar las notificaciones electrónicas o no enviar el burofax al trabajador antes de sancionar.

Nvidia invierte amenaza a Qualcomm e Intel con su última inversión en inteligencia artificial

He leído el comunicado conjunto difundido ayer por Nvidia y MediaTek varias veces: la inversión de 3.500 millones de dólares se estructurará mediante bonos convertibles en acciones, lo que convierte la alianza en una apuesta financiera además de tecnológica.

El movimiento amplía una colaboración que permitirá a MediaTek utilizar NVLink Fusion y la recién anunciada NVHBM como parte de una suite tecnológica de Nvidia. El objetivo es que los componentes se comuniquen sin fricciones dentro de los centros de datos. Para la taiwanesa, es la vía para desafiar a Broadcom y Marvell en el diseño de componentes personalizados.

Para Nvidia, el acuerdo es el último esfuerzo por asegurar que el futuro de la inteligencia artificial se construya alrededor de su plataforma de hardware y sus estándares. La compañía ha ido tejiendo sistemas de interconexión como NVLink Fusion y busca mantener un papel central en toda la cadena, no solo con sus aceleradores de IA de primera línea.

El pacto con MediaTek llega después del anuncio de Amazon: el gigante del comercio electrónico desplegará 2 millones de componentes adicionales de Nvidia y, además, usará su tecnología de conexión con sus propios chips internos. La jugada se repite: integración por encima de mera venta de silicio.

Los números del acuerdo y la expansión en centros de datos

La operación presenta varias cifras paralelas que conviene retener:

  • Inversión de Nvidia en MediaTek: 3.500 millones de dólares, mediante bonos convertibles en acciones.
  • Amazon desplegará 2 millones de componentes de Nvidia adicionales y adoptará su tecnología de interconexión para chips internos.
  • MediaTek prevé ingresos por chips de IA de unos 2.000 millones de dólares este año.
  • La meta de MediaTek es captar hasta el 15% de un segmento del mercado de centros de datos valorado en 80.000 millones de dólares el próximo año.

El valor de mercado de MediaTek se ha triplicado aproximadamente en los últimos meses, impulsado por su alianza con Google, de Alphabet, y por la creciente credibilidad como socio de diseño para grandes tecnológicas que construyen sus propios chips de IA.

«La inversión amplía una asociación entre los dos diseñadores de chips que permitirá a MediaTek usar NVLink Fusion y la nueva tecnología NVHBM como parte de una suite tecnológica de Nvidia para que los componentes se comuniquen de forma más fluida en los centros de datos.» — Comunicado conjunto de Nvidia y MediaTek, 31 de agosto de 2026

Jensen Huang, consejero delegado de Nvidia nacido en Taiwán, estrecha lazos con una empresa que trabaja para reducir su dependencia del mercado de smartphones. MediaTek ya colabora con Nvidia en el incipiente proyecto para portátiles RTX Spark y ha señalado que planea contratar de forma agresiva para captar oportunidades del auge de la IA.

Análisis: circularidad de las inversiones y presión sobre Qualcomm e Intel

Aquí es donde el movimiento me parece más significativo. Nvidia está invirtiendo en clientes, rivales y empresas del sector de la IA para garantizar que su estándar de interconexión —no solo su GPU— se convierta en el eje del centro de datos moderno. Si las empresas despliegan chips diseñados para reemplazar sus aceleradores, Nvidia quiere que esos sustitutos sigan hablando su idioma: NVLink y NVHBM.

La circularidad de estas inversiones ya ha despertado dudas entre inversores, que ven un riesgo de demanda artificial. Nvidia lo niega con rotundidad. La contradicción es real: MediaTek aspira a que los dueños de centros de datos creen sus propios componentes, lo que en teoría resta espacio a los aceleradores de Nvidia; al mismo tiempo, esa autonomía se construye con tecnología de conexión de Nvidia.

El ganador colateral es el ecosistema Arm. Qualcomm e Intel quedan bajo una pinza estratégica: MediaTek gana credibilidad como diseñador independiente y Nvidia refuerza la compatibilidad de sus estándares con silicio ajeno. Habrá que seguir el porcentaje final que MediaTek consiga en el segmento de 80.000 millones de dólares el próximo año; ese dato medirá si la apuesta de Nvidia es solo defensiva o si reordena el mercado.

🌐 El efecto dominó en Occidente

Para Europa y España, el impacto directo es limitado en el corto plazo, pero el movimiento refuerza una tendencia estructural: el diseño de chips de IA se concentra aún más en Taiwán y en el ecosistema Arm. Les explico cómo se traduce.

  • La presión competitiva sobre Qualcomm e Intel puede acelerar la innovación en componentes para centros de datos y contener precios a medio plazo.
  • Para la industria europea de semiconductores, la apuesta de Nvidia por MediaTek refuerza la dependencia de diseñadores asiáticos; no hay un jugador equivalente en Europa en este segmento.
  • Para la inflación en España, el efecto es indirecto: si la competencia reduce el coste de la infraestructura digital, la inversión tecnológica europea puede abaratarse, aunque sin impacto inmediato en el IPC.
  • En la apertura de Wall Street, Nvidia ejerce de barómetro del Nasdaq; fortalecer a MediaTek puede leerse como una señal de que la batalla del silicio de IA se traslada del diseño de GPUs a la integración de sistemas.

El Gobierno negocia el decreto de centros de datos: exigencias ambientales, energéticas y soberanía digital

El Gobierno negocia contrarreloj un real decreto que condicionará las inversiones en centros de datos, según ha avanzado Europa Press.

Las exigencias del borrador: renovable, agua y jurisdicción europea

Fuentes del Ejecutivo confirmaron este lunes que los contactos con el sector, en plena audiencia pública, se centran en cerrar una norma que exigirá a las instalaciones de más de 1 megavatio (MW) respaldar con nueva capacidad renovable, acreditada hora a hora, al menos el 80% de su consumo eléctrico.

El borrador establece que cada nuevo MW de consumo se asocie a un MW de generación renovable adicional instalado en los 18 meses anteriores a la puesta en marcha del centro, mediante autoconsumo o contratos de compraventa de energía a largo plazo (PPA).

La patronal SpainDC, la Asociación Española de Centros de Datos, ha advertido de que el texto supone un riesgo de pérdida de inversiones de hasta el 90% y ha anunciado alegaciones para reclamar cambios sustanciales.

Las previsiones nacionales apuntan a unos 2,5 gigavatios (GW) de potencia de computación en 2030, mientras que desde 2021 se han preconcedido más de 12 GW de derechos de acceso y conexión a la red para centros de datos. El decreto buscará limitar el componente especulativo en la reserva y posible reventa de los derechos de acceso, así como garantizar que los proyectos que avancen generen empleo y actividad con el menor impacto posible.

El Ejecutivo sostiene que actualmente no existe un problema de suministro eléctrico asociado a los centros de datos, aunque cree necesario anticiparse a las tensiones que podrían derivarse de la evolución de la demanda.

El Ministerio cita los casos de Irlanda, donde los centros de datos podrían concentrar hasta el 32% de la demanda eléctrica, y de varios estados de Estados Unidos, donde ese porcentaje supera el 25%; también menciona las restricciones aplicadas en Países Bajos.

Exigir renovable nueva y verificable hora a hora no es un capricho regulatorio: es un filtro contra la especulación sobre derechos de acceso que ya acumula 12 GW preconcedidos.

Impacto en las cotizadas: Merlin y Telefónica, bajo el foco

Merlin Properties, la principal socimi española con exposición a centros de datos, y Telefónica, como operador de infraestructuras digitales, siguen de cerca la redacción final del real decreto.

El Ejecutivo defiende que la regulación no supondrá una moratoria para los nuevos proyectos, que podrán continuar su tramitación si cumplen los estándares establecidos.

Para Merlin Properties, el decreto toca de lleno su estrategia de expansión en centros de datos, un negocio que en los últimos años ha pasado a formar parte del relato de crecimiento de la socimi. Para Telefónica, la soberanía digital europea refuerza su posicionamiento como socio tecnológico de infraestructuras críticas.

España está bien posicionada para captar estas inversiones por su disponibilidad de energía renovable, sus precios eléctricos y su conectividad, si bien el Gobierno insiste en que el crecimiento debe ordenarse antes de que pueda tensionar la red.

El decreto incluye obligaciones de eficiencia energética e hídrica y requisitos de soberanía digital, como que la operación del centro y los datos vinculados a ella permanezcan bajo jurisdicción de la Unión Europea.

No se aprecia una reacción bursátil significativa en preapertura; los operadores esperan el impacto del texto definitivo sobre los proyectos que ya cuentan con derechos de acceso.

Análisis Merca2: el filtro anti-especulación y sus riesgos

La tensión entre atraer inversión y ordenar el crecimiento es legítima. España arrastra una burbuja de permisos: más de 12 GW de derechos preconcedidos frente a una demanda esperada de 2,5 GW en 2030. La propuesta de renovable nueva, acreditada hora a hora, ataca la especulación, no el proyecto industrial.

El aviso de SpainDC, con ese 90% de pérdida de inversiones en juego, puede parecer inflado. Sin embargo, el calendario de 18 meses para instalar nueva capacidad renovable es exigente. En mi lectura, si el Gobierno no flexibiliza plazos, proyectos maduros podrían desviarse a Lisboa o Dublín, donde la regulación es más laxa. Irlanda ya concentra el 32% de la demanda eléctrica, pero sigue atrayendo capital.

Oportunidad: si se implementa bien, España puede crecer con electricidad barata y soberanía digital europea. La condición es un marco de PPAs que permita a los centros acreditar renovable sin frenar su puesta en marcha. El hito a vigilar es la presentación de alegaciones y la aprobación definitiva del texto.

La clave no es si el decreto es restrictivo, sino si el Gobierno facilita la adaptación a los proyectos en curso. Los inversores de Merlin y Telefónica no deberían reaccionar hasta conocer el texto final; la versión actual es el peor escenario, no el definitivo.

Veredicto Merca2

Cotización al cierre o apertura: Sin reacción bursátil significativa en preapertura; la sesión de este martes arranca con el sector de data centers pendiente del texto definitivo, con los 12 GW de derechos preconcedidos como referencia de sobrecapacidad potencial.

Clave técnica: El listón queda en el 80% de consumo renovable para instalaciones de más de 1 MW; si esta exigencia se mantiene sin matices, los proyectos que no puedan acreditar nueva capacidad renovable en 18 meses verán comprometida su viabilidad.

Apunte macro: La prima de riesgo española no es el factor que presiona a los proyectos; el foco está en el acceso a energía renovable, con 2,5 GW de demanda prevista en 2030 frente a 12 GW ya preconcedidos desde 2021.

Precio de la luz: los futuros suben un 16,4% y seguirán disparados hasta finales de 2026

0

El precio de la luz seguirá disparado hasta finales de 2026: los futuros del pool suben un 16,4% para el cuarto trimestre. La escalada del gas natural y la incertidumbre sobre el tránsito marítimo por el Estrecho de Ormuz mantienen el riesgo energético en el centro del mercado, según los datos de la consultora grupo ASE.

El precio diario del pool mayorista promedió 118,25 euros por megavatio hora (MWh) en agosto, un 12,89% más que en julio (104,75 euros/MWh) y un 72,8% por encima del mismo mes de 2025. El registro supone el nivel mensual más elevado desde febrero de 2023 y devuelve al mercado a una tensión que se daba por superada desde la crisis energética de 2022.

El encarecimiento del mercado mayorista se trasladó de forma directa al recibo doméstico. La factura eléctrica de agosto aumentó un 19%, el nivel más caro desde 2022. Los costes del sistema, provisionalmente en 17,53 euros/MWh, elevaron el precio final provisional de la electricidad hasta 135,78 euros/MWh. Un hogar con tarifa regulada ha pagado durante agosto el recibo más alto del año.

La subida no es un episodio aislado. En agosto confluyeron dos factores que llevan meses presionando al alza: el encarecimiento del gas en toda Europa y la menor aportación de la eólica. Las sucesivas olas de calor incrementaron la demanda eléctrica un 9,78% respecto a agosto de 2025. El crecimiento medio de los tres meses de verano alcanzó el 11,5%, impulsado por las necesidades de refrigeración.

Ese aumento del consumo coincidió con una reducción de la generación eólica del 9,6% y de la nuclear del 7%. Para cubrir esa menor aportación y mantener el equilibrio del sistema, los ciclos combinados de gas incrementaron su producción un 29,6%. El resultado es un mercado mayorista cada vez más dependiente del gas en el momento menos oportuno, justo cuando el TTF cotiza en máximos desde enero de 2023.

La referencia europea del gas, el TTF, aumentó un 15,8% en agosto hasta 61,46 euros/MWh, su nivel mensual más alto desde enero de 2023. En España, el mercado Mibgas promedió 61,87 euros/MWh, un 12,7% más que en julio y un 89,6% por encima de agosto de 2025. El gas no da tregua.

La factura de agosto confirma que el riesgo energético ya se paga en el recibo, no solo en los mercados de futuros.

Las reservas europeas de gas se situaron cerca del 65%, trece puntos porcentuales por debajo del nivel de hace un año. El menor ritmo de llenado incrementa la necesidad de importaciones de gas natural licuado (GNL) antes del invierno y mantiene el balance de riesgos inclinado al alza. Ese desfase de llenado convierte el otoño en un periodo crítico: cualquier tensión adicional en los mercados internacionales se transmitiría de inmediato al precio de la luz.

Los futuros anticipan precios tensionados hasta finales de 2026

Los mercados de futuros no descuentan una corrección cercana. Para el cuarto trimestre de 2026, el pool español se encarece un 16,4% hasta 127,25 euros/MWh. El producto anual de 2027 también sube un 15,7%, hasta los 77,85 euros/MWh.

La lectura es doble. El último trimestre del año se mantendrá claramente por encima de los niveles de 2025, impulsado por la demanda invernal y el mayor coste del gas. La previsión para 2027, algo más moderada, sitúa el riesgo persistente en torno a los 78 euros/MWh. Es un nivel menor que el actual, pero todavía incómodo para la industria electrointensiva y para los hogares con tarifa regulada.

El diferencial con Alemania aporta contexto. El mercado de futuros da para Alemania 117,10 euros/MWh, casi 40 euros por encima de la previsión española. España mantiene una ventaja competitiva gracias a la fotovoltaica y a la eólica, pero la brecha no protege contra la tendencia de fondo: el gas marca el precio marginal en todas las grandes economías europeas durante una parte importante del día.

El tránsito por el Estrecho de Ormuz añade otra capa de incertidumbre. Cualquier restricción al paso de GNL por esa ruta crítica encarecería de inmediato los fletes y desviaría suministros hacia Asia. Los analistas de grupo ASE advierten de que la tensión del mercado del gas, las restricciones al tránsito de GNL y el bajo nivel de reservas europeas vuelven a situar el riesgo energético en el centro del mercado.

La fotovoltaica parte el día en dos

Agosto dejó otro dato revelador: la diferencia de precios entre las horas solares y el resto del día se amplió de forma notable. Entre las 10.00 y las 18.00 horas, coincidiendo con una elevada producción fotovoltaica, el precio de la electricidad promedió 26,37 euros/MWh. Fuera de ese periodo, cuando el gas recupera su papel determinante, se disparó hasta 164,19 euros/MWh.

Esa brecha de más de 137 euros/MWh entre el centro del día y las horas nocturnas refleja un mercado cada vez más partido. La fotovoltaica hunde el precio en las horas centrales, pero no resuelve el problema de la noche ni de las primeras horas de la mañana. El gas sigue mandando cuando el sol no alcanza. Para los consumidores con tarifa regulada, la implicación es inmediata: el ahorro se concentra en unas pocas horas del día.

La diferencia también tiene consecuencias para quienes han optado por tarifas fijas. Estos clientes han evitado la volatilidad diaria, pero la renovación de los contratos se producirá con precios de referencia más altos. Las nuevas ofertas comerciales ya recogen el alza y las tarifas fijas que se renueven este otoño incorporarán el nuevo entorno de precios.

futuros pool eléctrico

España no fue la peor parada del continente. Francia promedió 122,80 euros/MWh en agosto, un 125,6% más que hace un año (54,44 euros/MWh en agosto de 2025). Alemania cerró el mes en 126,94 euros/MWh e Italia registró el nivel más alto, con 182,40 euros/MWh. La menor disponibilidad hidráulica, eólica y nuclear agravó la tensión en esos mercados.

El riesgo estructural no se resuelve con sol

El encarecimiento de la factura no es solo un problema de este verano. La dependencia del gas para las horas sin fotovoltaica se ha convertido en el principal factor de riesgo del mercado eléctrico español. Cada caída del viento o de la generación nuclear se compensa con ciclos combinados, y cada ciclo combinado paga el gas al precio que marcan los mercados internacionales.

La industria electrointensiva sufre el golpe con especial crudeza. Los precios finales por encima de 135 euros/MWh dejan poco margen competitivo a los sectores del acero, el cemento o la química, que operan con contratos ligados al mercado mayorista. La sensibilidad de estas industrias al gas convierte cada escalada del TTF en una amenaza directa para sus costes de producción.

Las reservas europeas al 65% en agosto son un aviso significativo. El invierno exigirá un ritmo de importación elevado y sostenido, justo cuando la tensión geopolítica en Ormuz añade fragilidad a la cadena logística. No hay margen para complacencias. La posición de la consultora es clara: el balance de riesgos sigue inclinado al alza.

La fotovoltaica ayuda en las horas centrales, pero no es la solución completa. El reto pasa por el almacenamiento, la gestión activa de la demanda y el refuerzo de la eólica. Hasta que esas piezas maduren, el gas seguirá ejerciendo de fijador de precios durante amplias franjas del día. La brecha entre las horas solares y las horas de gas es la fotografía de ese desequilibrio.

Los futuros no se equivocan: el precio de la luz seguirá tensionado mientras el gas europeo no recupere margen de reservas.

La próxima señal relevante llegará con la evolución de las reservas europeas en septiembre y con los flujos de GNL hacia el norte de Europa. Si el llenado no acelera, el otoño podría consolidar los precios altos. La experiencia de los últimos dos años muestra que el mercado termina por adaptarse, pero la lección de 2026 es clara: la potencia renovable no basta por sí sola.

Vuelos baratos en otoño: Iberia con billetes desde 24 euros y Vueling lanza 110.000 plazas desde 16

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Iberia lanza vuelos baratos para otoño desde 24 euros y Vueling pone a la venta 110.000 plazas desde 16 euros.
  • ¿Quién está detrás? Iberia y Vueling, ambas del grupo IAG.
  • ¿Qué impacto tiene? Billetes nacionales y europeos a precios reducidos, con reservas hasta el 23 de septiembre y viajes hasta junio de 2027.

Iberia lanza vuelos baratos para otoño desde 24 euros y presiona a Air Europa en pleno cambio de temporada. La campaña se mantendrá activa hasta el 23 de septiembre.

Iberia, con precios desde 24 euros y más meses para volar

La aerolínea del grupo IAG, Iberia, permite viajar entre el 1 de octubre y el 10 de junio a destinos de España y Europa. Para largo radio, la ventana va del 1 de noviembre al 31 de mayo de 2027.

En los trayectos nacionales, los precios más agresivos aparecen en Baleares: Palma de Mallorca e Ibiza salen desde 24 euros. Granada, Bilbao, Valencia, Asturias, Santiago de Compostela y Alicante se sitúan desde 25 euros, y Sevilla desde 26.

En Europa, Lisboa y Oporto arrancan en 29 euros; Casablanca desde 30, Toulouse desde 31 y Burdeos desde 32. A Estados Unidos, Washington baja a 170 euros y Nueva York a 180; Toronto parte de 225 y Miami, Chicago, Filadelfia y San Francisco desde 235.

Vueling se suma a la batalla con 110.000 plazas desde 16 euros

Air Europa no se ha quedado quieta. Lanzó el lunes 31 de agosto su campaña Time to Fly, ligada a su 40 aniversario, con tarifas desde 25 euros para destinos peninsulares y europeos. Estará disponible hasta el 13 de septiembre, con viajes por España y Europa hasta el 17 de marzo de 2027 y rutas de largo radio hasta el 10 de junio.

Vueling, también del grupo IAG, mete más presión. Ha puesto a la venta 110.000 plazas desde 16 euros con descuentos de hasta el 20% para viajar hasta enero, según Preferente. La aerolínea refuerza la oferta de corto y medio radio en el arranque de la temporada baja.

Iberia ha ganado la primera comparativa: su tarifa de entrada es un euro más baja y su campaña dura diez días más que la de Air Europa.

Hoja de Ruta: Claves del Viaje

La batalla promocional se concentra en Madrid-Barajas y Barcelona-El Prat, donde las tres aerolíneas pelean por llenar aviones tras el pico estival. El dato más visible es el escalón de precios: 24 euros de Iberia frente a 25 de Air Europa, y 16 euros de Vueling para quien pueda comprometer fechas tempranas.

Nuestro análisis es que la oferta es agresiva en el corto radio y moderada en largo radio. Los 170 euros a Washington son competitivos, pero la comparativa con la campaña de Air Europa en Europa muestra márgenes muy pequeños. El riesgo inmediato sigue siendo la disponibilidad de plazas en fechas de alta demanda, como el puente de diciembre o Semana Santa, que suelen agotarse en las primeras horas de estas promociones.

Próximo hito: la campaña de Air Europa cierra el 13 de septiembre y la de Iberia, el 23. Habrá que mirar si Vueling extiende su plazo más allá de enero o si el ciclo de ofertas se traslada a las rutas de largo radio.

Publicidad