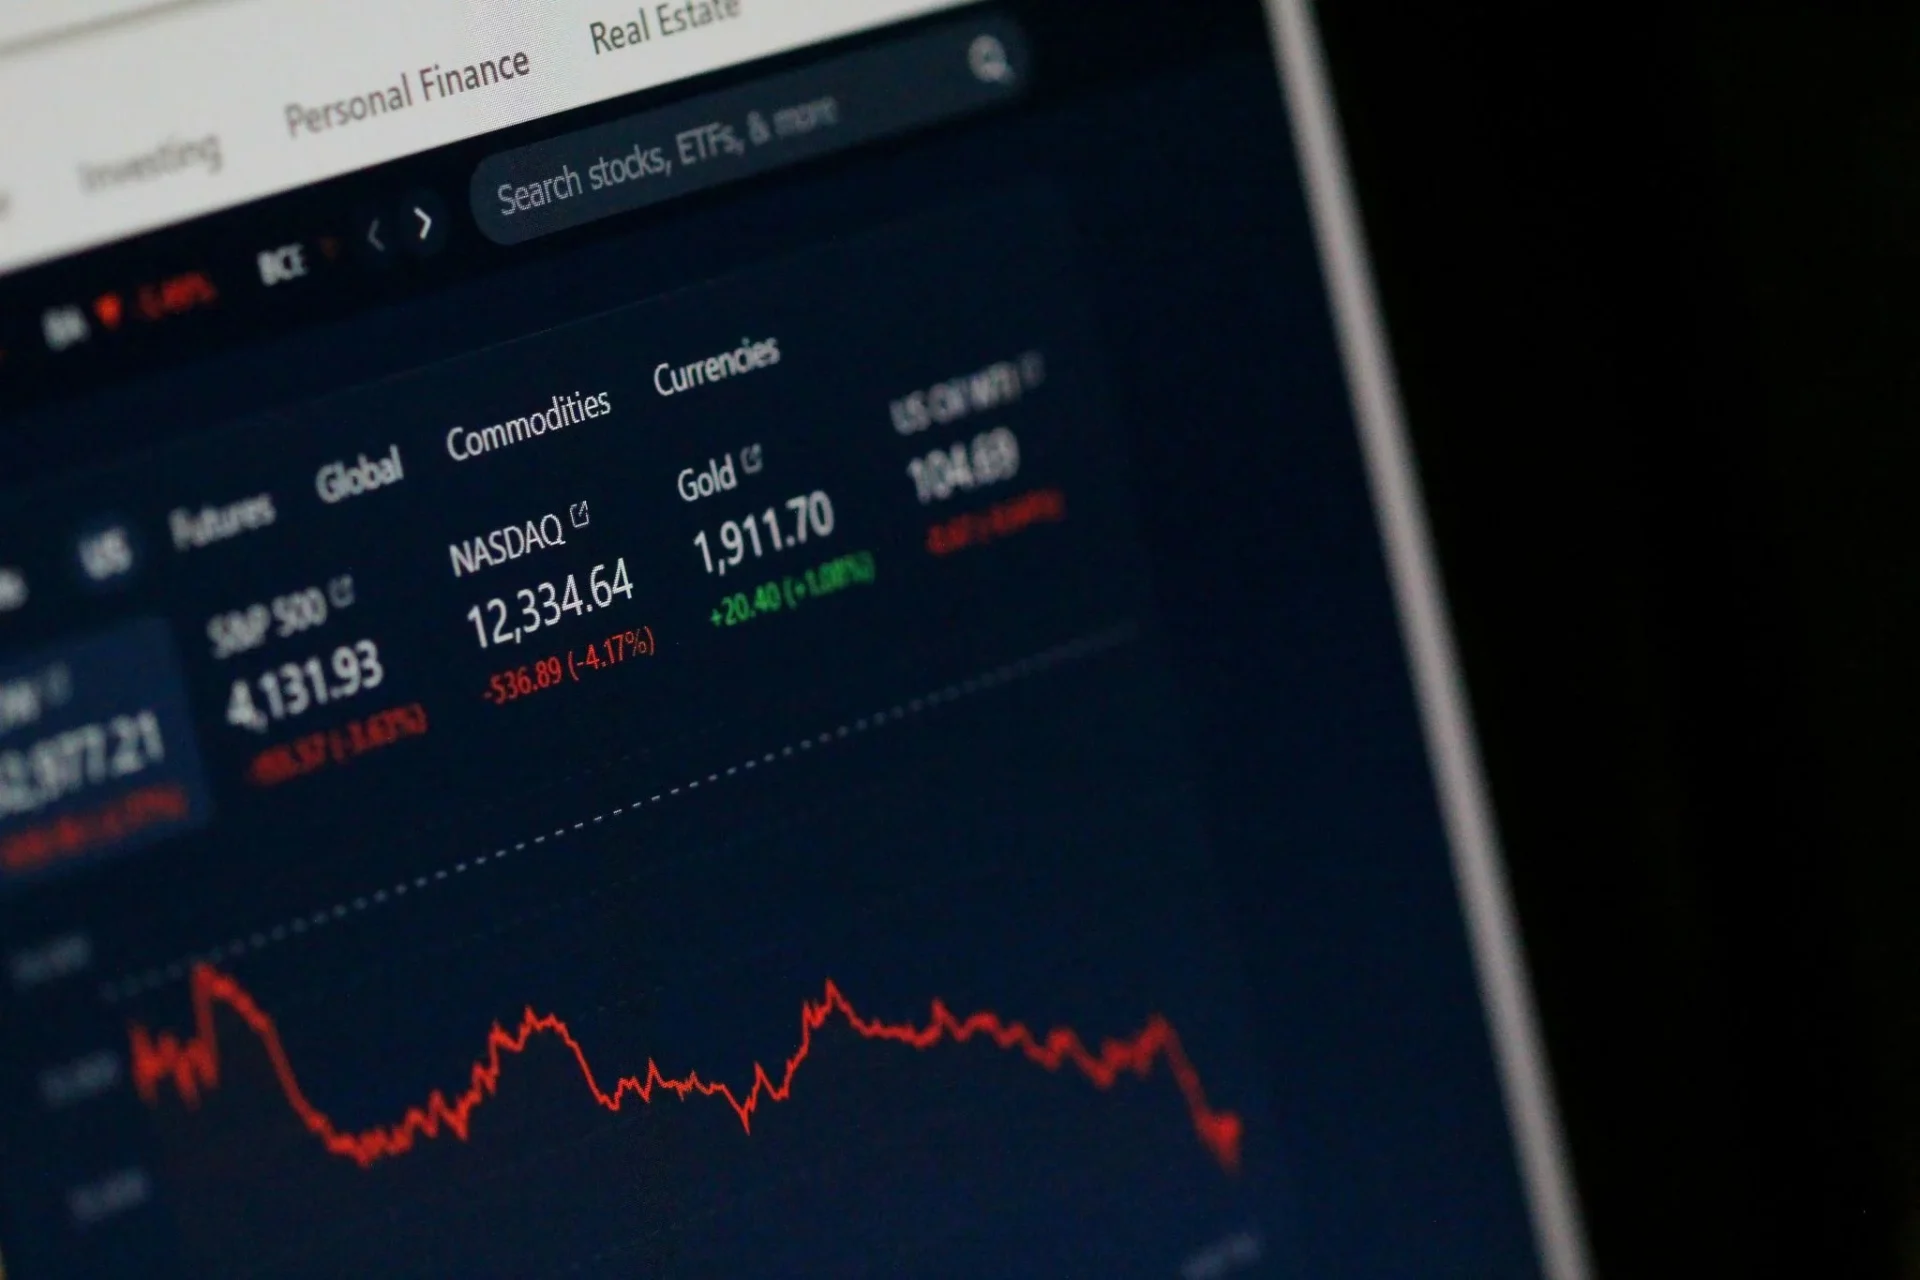
He leído el cierre de Tokio del 1 de septiembre con una mezcla de cautela y curiosidad: la referencia del JGB a diez años tocó el 3%, un nivel que Japón no veía desde hace tres décadas. No es una cifra más. Lo que ha cambiado es el suelo de financiación de una economía que ha vivido años con tipos anclados a cero.
El dato central es claro. La rentabilidad del bono japonés a diez años alcanzó el 3% en la sesión del 1 de septiembre, el nivel más alto en 30 años, según Nikkei Asia. A partir de ahí, el mayor coste del dinero empieza a repartirse entre empresas, hogares y administración.
Este movimiento no llega en vacío. La deuda soberana japonesa ha dejado atrás la etapa del yield curve control y los mercados están volviendo a poner precio al riesgo de financiar a Tokio. Ese reajuste, técnicamente, es una normalización; en la práctica, es un examen del presupuesto expansivo de la primera ministra Sanae Takaichi.
«. El contacto del JGB con el 3% altera la referencia con la que bancos, aseguradoras y fondos descuentan sus inversiones. El encarecimiento de la deuda llega en un momento en que las grandes corporaciones japonesas todavía mantienen apetito inversor, según el análisis de Nikkei Asia, pero el margen para financiar proyectos con deuda barata se estrecha.
El Banco de Japón observa la curva sin precipitarse. El riesgo no está en el nivel puntual del 3%, sino en la pendiente con la que los inversores institucionales regresan a la deuda doméstica.
La tensión fiscal del plan de Takaichi
Aquí es donde la política se cruza con la curva de tipos. El programa de gasto público de la primera ministra Sanae Takaichi necesita financiación; si el bono soberano paga un 3%, cada yen de deuda nueva resulta más caro y reduce el espacio para estímulos. Las pensiones corporativas, mientras tanto, tienen un incentivo doble para volver a comprar deuda doméstica: un cupón más alto y menor riesgo de reinversión fuera de Japón. Ese regreso puede estabilizar la parte larga de la curva, pero también expone a los fondos a pérdidas contables si el precio del bono sigue cayendo.
Análisis: lo que el 3% despeja y lo que oculta
Lo que veo en este movimiento es una normalización a medias. El precio del dinero sube, pero la economía japonesa mantiene fragilidades estructurales: población envejecida, dependencia del ahorro doméstico, una deuda pública abultada y una inflación que apenas ha conseguido sostenerse. El 3% puede leerse como éxito de la salida del control de la curva, pero también como advertencia: si los inversores exigen más rentabilidad por financiar a Tokio, el margen fiscal para programas expansivos se reduce justo cuando Takaichi quiere utilizarlos.
El riesgo que los datos no resuelven es la velocidad. Nadie en Tokio quiere un salto brusco de la rentabilidad que convierta la vuelta de los inversores institucionales en un factor de estabilidad solo temporal. El hito a vigilar es la próxima lectura del mercado de deuda soberana y la reacción del Banco de Japón ante un yen que, hasta ahora, no ha frenado la escalada de los rendimientos.
🌐 El efecto dominó en Occidente
El repunte del bono japonés no se queda en Tokio. La deuda nipona es el ancla de liquidez de Asia y una referencia para los inversores que buscan alternativa al dólar. Si Japón paga más, los flujos pueden ralentizarse hacia otros mercados y endurecer las condiciones financieras globales.
- La apertura europea puede descontar una mayor prima de riesgo en la deuda soberana de la eurozona.
- Para España, el impacto directo es limitado, pero la subida de rentabilidades japonesas refuerza la presión alcista sobre los tramos largos de la deuda europea.
- Las empresas del IBEX con financiación en yenes, o con exposición a los tipos japoneses, revisan sus costes de cobertura.
- El BCE observa: si la rentabilidad japonesa se mantiene en el 3%, el argumento de un suelo bajo para el Euríbor pierde parte de su apoyo externo.