Mientras la atención mediática se pierde entre cumbres en China, elecciones en Andalucía y los últimos escándalos de corrupción, Marc Vidal avisa de que el mundo se está quedando sin petróleo en silencio. El informe de mayo de la Agencia Internacional de la Energía (AIE) confirma una contracción brutal de suministros y un agotamiento de reservas globales a un ritmo nunca visto. Para el analista, hemos cruzado ya un punto de no retorno económico que la mayoría de los titulares ignora.
Un déficit de oferta que rompe todos los récords
Según los datos que desgrana Marc Vidal en su último análisis, la AIE ha revisado a la baja sus previsiones de oferta en 1,3 millones de barriles diarios en solo diez semanas. Los países de la OCDE perdieron 930.000 barriles al día en el segundo trimestre, mientras que los de fuera de la OCDE dejaron de recibir otro millón y medio de barriles diarios. Donde antes se esperaba un crecimiento de 730.000 barriles, ahora la agencia habla directamente de un déficit de suministro sin precedentes, una expresión que, subraya Vidal, no es retórica en boca de una institución técnica.
El estrangulamiento del estrecho de Ormuz
En el momento más agudo del bloqueo, hasta 14 millones de barriles diarios dejaron de circular por el estrecho de Ormuz, una cifra que supera el consumo diario de petróleo de toda la Unión Europea. Vidal insiste en que no existe ninguna ruta marítima ni oleoducto alternativo capaz de absorber ese volumen. Mientras tanto, los inventarios mundiales observables se desplomaron en 250 millones de barriles durante marzo y abril, un agotamiento a ritmo récord que la AIE califica de histórico. “Las reservas no se reconstruyen de la noche a la mañana”, recuerda el creador del canal, que advierte de que, incluso si Ormuz se reabriese esta tarde, el mercado seguiría en déficit hasta finales de año.
Inflación diferida: la factura que aún no hemos visto
Lejos del discurso simplón de la gasolinera, Vidal pone el foco en el sector petroquímico y en la aviación, los dos ámbitos que la propia AIE señala como más castigados. Cuando escasea la materia prima petroquímica, el impacto no aparece de inmediato en el supermercado; se manifiesta tres, cuatro o seis meses después en forma de plásticos, fertilizantes, productos farmacéuticos y fibras sintéticas más caros. Es lo que define como una inflación industrial diferida que aún no hemos empezado a sentir del todo. La referencia a la crisis del petróleo de 1973, que en España disparó los tipos de interés hasta el 16 % durante años, sirve al analista para subrayar que los paralelismos con aquel episodio no son precipitados.
‘El punto de no retorno no es un titular, es un umbral que se cruza sin que nadie lo anuncie.’
— Marc Vidal
Rusia gana y Occidente levanta sus propias sanciones
Uno de los datos más incómodos que Vidal extrae del informe de la AIE es que Estados Unidos ha suspendido temporalmente las sanciones al crudo ruso transportado por vía marítima. La medida, adoptada para tapar el agujero dejado por Ormuz, permite a Moscú exportar más petróleo, ingresar más divisas y financiar su economía de guerra con la bendición paradójica de Washington y el silencio de Europa. Para el analista, no se trata de una conspiración diseñada, sino de la consecuencia inevitable de una dependencia energética que obliga a concesiones impensables en cualquier otro contexto.
Los beneficiarios silenciosos del caos
Más allá de Rusia, hay otros actores que están obteniendo ventajas sin necesidad de coordinarse. Los productores no pertenecientes al Golfo Pérsico —Estados Unidos, Noruega, Brasil, México, Canadá— han elevado sus exportaciones a niveles récord, aprovechando una ventaja competitiva que ninguna negociación comercial les habría dado. Arabia Saudí y Emiratos, por su parte, consiguen redistribuir una parte limitada de sus cargamentos a precios notablemente superiores, mientras la oferta sigue siendo mínima. Vidal cita a Robert Heilbroner para recordar que los mercados no son neutros, sino que reflejan las relaciones de poder. Lo que está ocurriendo, sostiene, es una reconfiguración de esas relaciones en tiempo real.
El umbral del pánico estructural
El ritmo al que se consumen las reservas estratégicas —cuatro millones de barriles diarios— acerca al mercado a un umbral de cobertura de apenas 30 días. Cuando se cruza esa línea, los precios dejan de responder a la oferta real y entran en un modo que los analistas llaman pánico estructural. Aunque todavía no hemos llegado a ese punto, la distancia se acorta semana a semana. El legado permanente del conflicto, insiste Vidal, es un déficit estructural que mantendrá los precios elevados y complicará la bajada de tipos que las economías endeudadas necesitan.
Actualiza tu mapa: lo que viene no es un regreso a 2024
El mensaje final del análisis es una llamada a la prudencia. Frente a quienes dicen que la inflacion apenas repunta, Vidal recomienda no tomar decisiones económicas, profesionales o de ahorro como si siguiéramos en 2024. Propone tres líneas de acción: usar el capital donde rinda para proteger la liquidez, desligar el patrimonio de requerimientos coyunturales y, sobre todo, leer, aprender y mejorar las capacidades profesionales. No se trata de prepararse para una catástrofe, sino de entender que el mapa energético ha cambiado de forma definitiva. “El viejo normal ya no está disponible”, sentencia.
Puedes ver el análisis completo de Marc Vidal en el siguiente vídeo:
Donald Trump salió de Pekín sin cerrar ningún acuerdo con Xi Jinping. La cumbre bilateral del 15 de mayo, que había despertado expectativas de un acercamiento entre las dos superpotencias, terminó sin comunicado conjunto y con los equipos negociadores reconociendo desacuerdos fundamentales. En su emisión de ayer, Bloomberg Television reconstruyó lo ocurrido desde el programa Balance of Power y advirtió de que la falta de avances dispara la tensión en el Estrecho de Taiwán y agita los mercados financieros.
Un portazo diplomático en Pekín
Según la cobertura de Bloomberg, la visita, que duró apenas 36 horas, se topó con un muro en el capítulo de seguridad regional. Los presentadores de Balance of Power detallaron que la parte china condicionó cualquier alivio arancelario a garantías explícitas sobre el estatus de Taiwán, algo que Trump no estaba dispuesto a conceder a apenas unos días de las primarias de Georgia. La conversación, apuntaron, se tensó hasta el punto de cancelar la cena de gala prevista.
Los analistas del programa coincidieron en que el presidente estadounidense buscaba un hito diplomático que reforzara su narrativa de “América primero” ante los votantes, pero Pekín interpretó sus gestos como una debilidad que podía explotar. El episodio recuerda, salvando las distancias, al encontronazo de 2019 en Osaka.
Taiwán, el gran damnificado de la cita
La isla fue el centro de gravedad de todo el encuentro. Bloomberg Television subrayó que la ausencia de menciones al principio de una sola China en los borradores finales encendió las alarmas en los cuarteles generales de defensa. El programa citó fuentes familiarizadas con las conversaciones que describieron un intercambio “áspero” cuando Xi recordó que la reunificación es un interés nacional no negociable.
Para los mercados, la señal fue inequívoca. La prima de riesgo geopolítico, que venía comprimiéndose desde principios de año, rebotó con fuerza en cuestión de horas. “El mensaje es que la administración Trump no tiene un plan B para el Estrecho”, sostuvo uno de los comentaristas invitados al espacio.
Reacción inmediata: los mercados se tiñen de rojo
Los futuros del S&P 500 y el índice Hang Seng de Hong Kong cayeron más del 2% en la madrugada asiática del 16 de mayo, según los datos que mostró Bloomberg Television durante la emisión. Los sectores más castigados fueron las tecnológicas con exposición a cadenas de suministro chinas y los semiconductores, que ven perder el suelo de confianza que habían construido tras el apagón de las sanciones anteriores.
El programa también dedicó un bloque a la volatilidad del yuan, que rozó niveles de intervención. Los presentadores recordaron que la falta de un paraguas de acuerdo deja a las empresas estadounidenses con la misma incertidumbre que hace un año, cuando Trump amenazó con aranceles del 60% a las importaciones chinas.
“La falta de avances concretos en seguridad regional devuelve la prima de riesgo al Estrecho de Taiwán que creíamos descontada”.
— Bloomberg Television, Balance of Power
El factor Xi: China no cede sin contrapartidas
Para el canal, la postura de Xi Jinping fue la de un líder que se siente fortalecido. El análisis de Balance of Power señaló que la economía china, aunque renqueante, ya no necesita un rescate comercial urgente, y que el liderazgo comunista prefiere esperar a noviembre de 2026, cuando se defina el ciclo electoral estadounidense. “Xi juega con el tiempo”, resumió el conductor del espacio, y eso cambia completamente la ecuación negociadora.
Esta lectura coincide con los movimientos recientes del Banco Popular de China, que ha dejado de intervenir agresivamente en el mercado de divisas, y con la gira de Wang Yi por América Latina, que el programa interpretó como un gesto de desembarco geopolítico alternativo.
Consecuencias para la agenda doméstica de Trump
El programa de Bloomberg no solo miró a Asia. Los analistas conectaron el fracaso de la cumbre con las primarias de mitad de mandato que se celebran entre el 18 y el 20 de mayo en Georgia. Sin el trofeo de un acuerdo comercial, los rivales republicanos podrán atacar a Trump desde el flanco de la política exterior, un terreno en el que solía sentirse cómodo. La emisión recordó que el voto conservador en el sur profundo castigo en 2022 a los candidatos que no mostraron resultados concretos frente a China, y esta vez la frustración puede ser aún mayor.
El cierre de la cobertura dejó una reflexión incómoda: la cumbre no solo no resolvió nada, sino que puede haber empeorado las relaciones bilaterales en un momento especialmente delicado. Con el calendario electoral en marcha y Taiwán convertido en un polvorín, la diplomacia de alto nivel parece haber tocado techo. ¿Podrán las mesas técnicas recuperar el terreno perdido antes de que el calendario electoral estadounidense convierta cada gesto en munición partidista?
Alcoa necesita un precio eléctrico ‘competitivo y estable’ para que San Cibrao sobreviva en 2027. Sin él, la planta de aluminio de Lugo no dejará de sangrar dinero.
Esa es la exigencia que la multinacional ha puesto sobre la mesa en la última reunión de la comisión de seguimiento del acuerdo de viabilidad, celebrada este miércoles en la Delegación del Gobierno en Galicia, en A Coruña. El encuentro, que duró más de dos horas, congregó al secretario de Estado de Industria, Jordi García Brustenga; a la conselleira de Economía e Industria, María Jesús Lorenzana; al delegado del Gobierno, Pedro Blanco; y a representantes del comité de empresa.
El trasfondo es conocido, pero no por ello menos urgente. La planta de Cervo completó en abril el rearranque de sus 510 cubas de electrólisis tras dos años de hibernación forzosa, un hito que devolvió cierta esperanza a una comarca que depende casi en exclusiva del aluminio. Sin embargo, el ruido de las cubas en funcionamiento no basta. Alcoa ha dejado claro que el futuro de la factoría depende de un marco eléctrico estable.
La factura eléctrica, la línea roja de Alcoa
La multinacional Alcoa ha sido clara. En un comunicado remitido tras la reunión, la compañía insiste en que ‘se mantiene centrada en su objetivo de que el complejo pueda operar sin pérdidas para 2027’. Y añade: ‘Teniendo en cuenta las significativas pérdidas financieras en la refinería, Alcoa ha insistido, una vez más, en lo esencial, que es obtener un marco de precios de electricidad para San Cibrao que sea competitivo y estable’.
No es un matiz menor. La planta de Cervo consume alrededor de 3.200 gigavatios hora al año, lo que la convierte en uno de los mayores consumidores eléctricos industriales de España. Cada incremento de un céntimo de euro en el precio del megavatio hora se traduce en un sobrecoste de aproximadamente 32 millones de euros anuales. En un mercado mayorista volátil, donde el pool eléctrico ha oscilado entre los 50 y los 200 euros por MWh en los últimos años, la factura puede dispararse sin remedio.
Por eso, la Xunta ha pedido que se levanten las suspensiones del Tribunal Superior de Xustiza de Galicia (TSXG) a una decena de parques eólicos. La conselleira Lorenzana confía en que esos aerogeneradores, una vez operativos, permitan a Alcoa acceder a contratos PPA a largo plazo con precios más bajos. También ha solicitado al Ministerio de Transición Ecológica que convoque de manera inmediata permisos para que no decaigan las declaraciones de impacto ambiental de otros proyectos.
El horno de cocción, los lodos y la paciencia del comité
Mientras la empresa pone el foco en la electricidad, el comité de empresa y las administraciones presionan en el otro frente. El vicepresidente del comité, Alejandro Martínez, fue contundente a la salida del encuentro: ‘Después de 14 meses sin reunión de seguimiento, que tenía que ser trimestral, Alcoa viene a la mesa sin fechas; no nos valen los compromisos, nos valen los hechos’.
Martínez reclama ‘fechas concretas’ para la construcción del horno de cocción de ánodos, una inversión que eliminaría la dependencia de ánodos importados y reduciría los costes estructurales de la planta. Además, exige que la Xunta apruebe la cuota 110 para el vertido de los lodos y que haya una consignación presupuestaria similar a la que ya se aplicó en la cuota 104. ‘Lo necesitamos para garantizar la producción’, subrayó.
La Secretaría de Estado de Industria ha confirmado que Alcoa recibirá 40 millones de euros del Perte de Descarbonización para el horno de cocción. Pero, como aclaró García Brustenga, la aceptación de la subvención aún está pendiente. Lorenzana fue tajante: ‘Es fundamental que se acepte la subvención y que la empresa diga los plazos para que comience la fabricación del horno’.
En paralelo, la Xunta ha informado de que la tramitación del aumento de capacidad del embalse de lodos avanza ‘en tiempo y forma’, con seis de los dieciséis informes preceptivos ya recibidos.
El dilema industrial: sin energía estable no hay aluminio rentable
La reunión de San Cibrao es un microcosmos de un problema más amplio: la supervivencia de la industria electrointensiva en España. Plantas como la de Alcoa compiten en un mercado global del aluminio donde los precios los marcan fundiciones alimentadas con energía hidroeléctrica barata de Canadá, Islandia o los productores del Golfo Pérsico. En ese contexto, la factura eléctrica no es un gasto más: es la línea de flotación.
La apuesta de la Xunta por desbloquear parques eólicos es coherente, pero corre el riesgo de eternizarse en los tribunales. A día de hoy, varios de esos proyectos llevan meses paralizados por recursos judiciales, y el calendario para que inyecten energía a la red sigue siendo incierto. Alcoa, mientras tanto, no puede esperar.
La realidad es que la industria electrointensiva española lleva años reclamando un marco de precios energéticos competitivo. Los mecanismos de compensación de costes indirectos de CO2 o las subastas de interrumpibilidad han sido parches insuficientes. Sin un marco estable, el riesgo de fuga de carbono es real. Las empresas miran a Francia, donde la energía nuclear ofrece un coste mucho más predecible, o a Alemania, que ha blindado a sus industrias electrointensivas con exenciones millonarias en los peajes de red. La clave está en los contratos bilaterales con renovables, pero para eso hacen falta parques que funcionen y un entorno regulatorio que dé certidumbre más allá de dos años vista.
Desde esta redacción creemos que la aceptación de los 40 millones del Perte sería un gesto de compromiso real por parte de Alcoa. Sin embargo, de poco servirá un horno de última generación si la planta sigue expuesta a precios de la luz que la abocan a pérdidas. El secretario de Estado lo resumió bien: ‘Aún hay mucho camino para que todo sea viable’.
Si en los próximos meses no se cierran las fechas para el horno y el suministro eléctrico sigue al albur de resoluciones judiciales, el objetivo de 2027 podría quedarse en papel mojado. San Cibrao ya sabe lo que es apagar sus cubas; el reto ahora es que no vuelva a hacerlo.
El 37,3% de las subestaciones de Asturias carece ya de capacidad disponible. Un dato que publica esta semana el Foro Industria y Energía (FIE) y que resume una tendencia inquietante: la red eléctrica de la región se está quedando sin margen para absorber nueva demanda industrial. La saturación de la red eléctrica no es un problema teórico; hay proyectos de inversión que ya están en el aire.
En octubre del año pasado, 52 de las 199 subestaciones operativas en Asturias no podían admitir más conexiones. En marzo de 2026 esa cifra había escalado a 75, lo que supone un incremento del 44% en solo cinco meses. Mientras tanto, la potencia libre en la red regional se contrajo un 17% en el mismo periodo: de casi 795 megavatios (MW) disponibles a menos de 659 MW. El FIE califica la evolución de ‘tendencia sostenida y sin señales de reversión’.
El 37,3% de subestaciones saturadas y una caída del 17% en la potencia disponible
Las cifras del FIE pintan un panorama cada vez más complicado para la industria asturiana. De las 199 subestaciones que vertebran el territorio, 75 están técnicamente saturadas. El margen operativo se reduce rápido: se han evaporado 136 MW libres en menos de medio año. Lo que hace unos meses se veía como una preocupación sectorial ahora adquiere visos de emergencia. Porque cada megavatio perdido es un proyecto que no arranca o una ampliación que se congela.
Esta contracción no es aleatoria. Responde a un modelo de planificación de la red que ha ido por detrás de la demanda, especialmente en zonas de tradición industrial donde la descarbonización de procesos exige más electricidad, no menos. Asturias, con su potente sector metalúrgico, químico y siderúrgico, es un laboratorio de lo que puede ocurrir en otras regiones si no se acelera la inversión en transporte.
Asturiana de Zinc: el gigante con el grifo cerrado
El ejemplo que ha puesto el FIE sobre la mesa es elocuente. Asturiana de Zinc, la empresa que más electricidad consume en España desde un único punto de conexión, necesita crecer. Sus planes de futuro contemplan un incremento de demanda de hasta 45 MW a largo plazo. Cuando solicitó una ampliación de apenas 3 MW para un paso intermedio, la respuesta fue negativa. La subestación a la que se conecta no admite más carga. Tres megavatios. Una nimiedad en términos de sistema, pero un bloqueo total para una planta que quiere descarbonizarse y expandirse a la vez. Y la paradoja es cruel: la industria asturiana quiere electrificarse para cumplir con los objetivos climáticos, pero se topa con una red que no puede darle lo que necesita. El mensaje es claro: sin red, no hay descarbonización.
La transición energética, atascada en el enchufe
Conviene ampliar el foco. El estrangulamiento de la red asturiana no es una anomalía regional; es un síntoma de un problema nacional que viene de lejos. La red de transporte, gestionada por Red Eléctrica de España, ya alcanzaba en octubre pasado una saturación global del 86,3%, con apenas 7.400 MW disponibles en todo el país. Los cuellos de botella se concentran en los nodos industriales y en los corredores que conectan la generación renovable con los centros de consumo. Asturias es uno de esos puntos calientes, pero no el único.
La Comisión Nacional de los Mercados y la Competencia (CNMC) lleva tiempo alertando de la necesidad de agilizar las inversiones en redes. Sin embargo, los procesos de planificación son lentos, las autorizaciones se demoran y la ejecución de los proyectos de refuerzo va con retraso. Mientras, la demanda de nuevos accesos crece empujada por la electrificación, el almacenamiento y la conexión de plantas de hidrógeno verde. Se está creando una desconexión peligrosa entre las expectativas de inversión y la realidad física de la red.
No es solo un problema español. En competitividad industrial, la disponibilidad de red es tan importante como el precio de la energía. Francia, por ejemplo, ha acelerado sus inversiones en redes de alta tensión para facilitar la instalación de electrolizadores. Alemania ha destinado miles de millones a refuerzos en regiones industriales como el Ruhr. En España, los procesos de aprobación son más largos y los proyectos se acumulan en los despachos. Las empresas electrointensivas asturianas empiezan a mirar hacia localizaciones con menos trabas, aunque la decisión de trasladar una planta nunca es sencilla.
El propio FIE insta a Red Eléctrica, al Ministerio para la Transición Ecológica, a la CNMC y a los gobiernos autonómicos a actuar ‘con la misma urgencia con la que la industria lo está reclamando’. Y tiene razón. No se trata solo de ser verdes; se trata de ser operativos. Hay empresas que quieren y pueden electrificarse, pero el grifo eléctrico está cerrado. Si no se destraban las inversiones en redes de transporte y distribución, la promesa de reindustrialización verde podría quedarse en papel mojado. Y Asturias sería el primer aviso.
Mi impresión es que el problema no es solo de dinero, aunque harán falta miles de millones en los próximos años. El verdadero desafío es de gobernanza. La planificación eléctrica actual, con ciclos de seis años, no se adapta a la velocidad del mercado. Un proyecto industrial puede madurar en 18 meses; una nueva subestación puede tardar cinco años o más. Ese desajuste temporal es lo que está dejando en el aire inversiones estratégicas, como las que cita el FIE.
Además, los fondos de la Unión Europea para la transición justa están condicionados a la creación de empleo en nuevas actividades. Si esas actividades no pueden conectarse a la red, el dinero no fluye. Se genera un círculo vicioso: sin red no hay proyectos, sin proyectos no hay fondos, sin fondos se perpetúa la decadencia industrial. Asturias, que aspira a ser un referente en hidrógeno verde y siderurgia limpia, podría ver cómo esas promesas chocan con la realidad de un tendido eléctrico obsoleto. El plan de recuperación europeo no contempla estos cuellos de botella con la misma intensidad.
Habrá que ver si la nueva revisión de la planificación eléctrica, prevista para 2027, incluye un impulso real a las inversiones en Asturias. De momento, los datos de marzo de 2026 indican que el deterioro continúa. La urgencia es máxima. Las soluciones existen, pero llegan tarde.
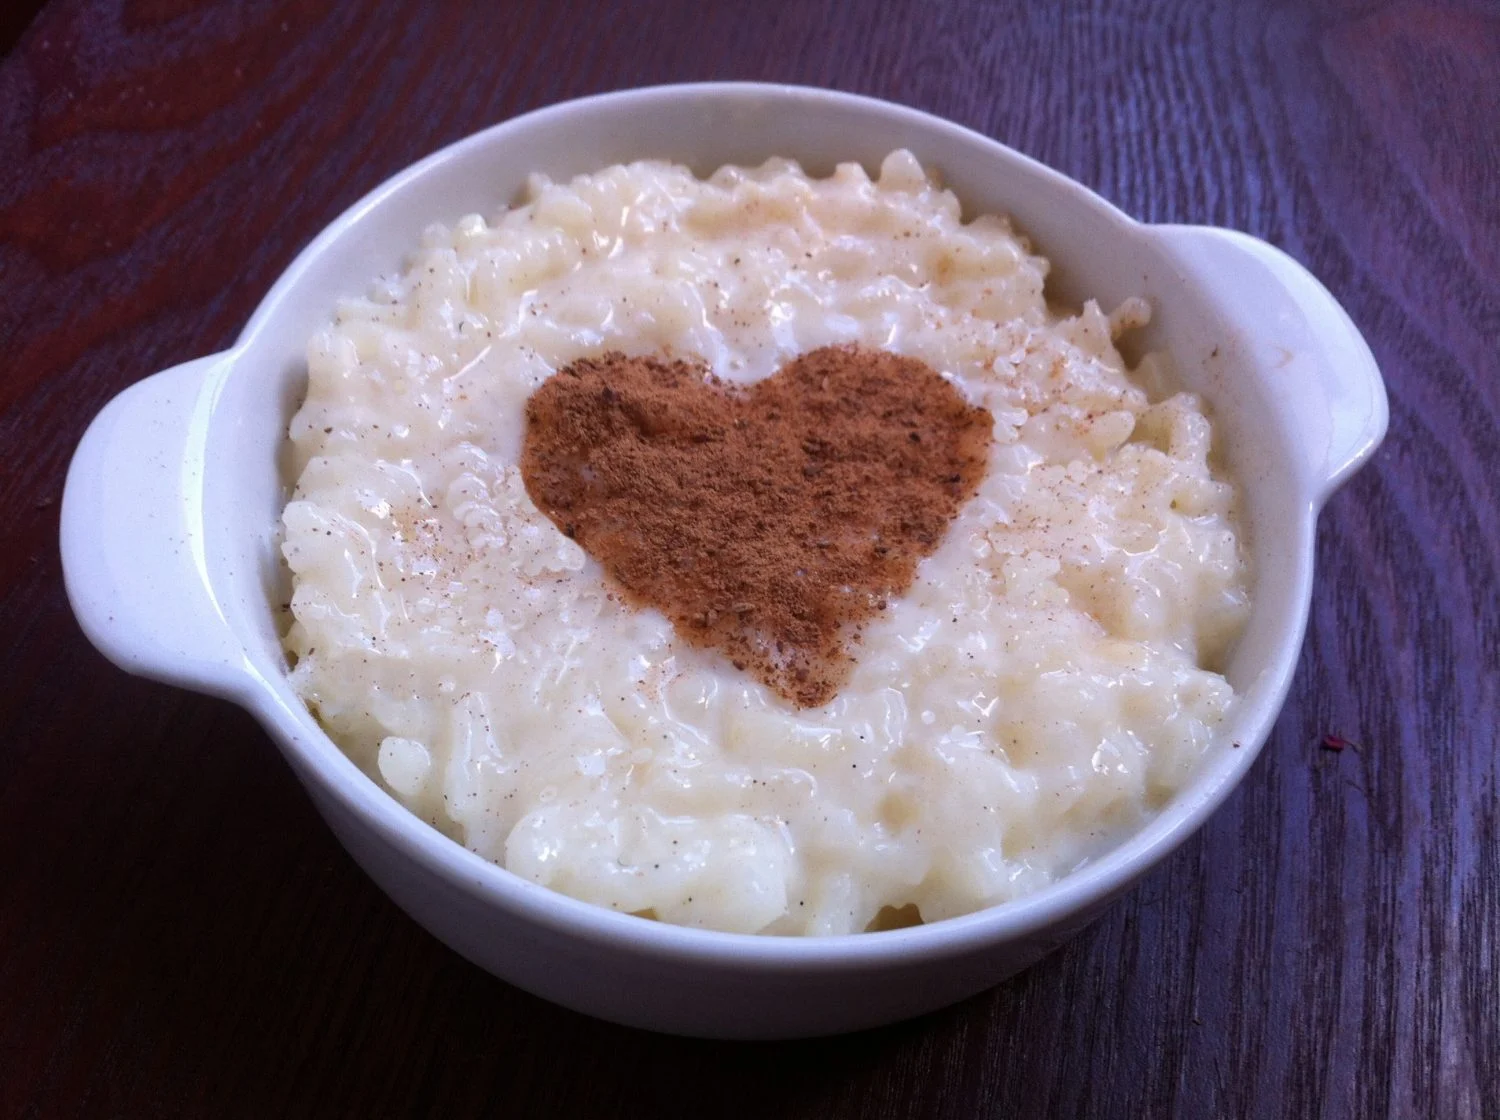
¿Cuántas veces has seguido una receta al pie de la letra para acabar con un cuenco de granos duros flotando en leche aguada? Lograr la excelencia en Asturias no es cuestión de suerte, sino de entender la química que ocurre dentro de la olla mientras remueves sin descanso.
La diferencia entre un postre de culto y una simple sopa de arroz reside en el comportamiento del grano frente a los ingredientes. Si buscas esa textura sedosa y ligada que define al auténtico requemado, debes abandonar las prisas y los mitos caseros.
El secreto del tiempo en la cocina de Asturias
Preparar este postre en Asturias se considera casi un ritual místico que requiere un ingrediente innegociable: una paciencia infinita de al menos dos horas. El grano debe «sufrir» el calor suave de la leche entera para que su estructura se rinda y entregue toda su esencia melosa.
Muchos aficionados cometen el pecado de subir el fuego para terminar antes, provocando que la leche se evapore sin que el arroz se cocine. En la tierrina saben que el movimiento constante es lo que garantiza que el resultado final sea una crema y no un engrudo.
Por qué el azúcar bloquea el Almidón
El error más catastrófico que cometen los principiantes es verter el azúcar al inicio de la cocción en Asturias. Al hacerlo, el azúcar absorbe el agua necesaria para que el Almidón del arroz se hidrate y se abra correctamente hacia el exterior.
Esta competencia por la humedad deja el grano con un centro crudo y una capa exterior impermeable que nunca llegará a ablandarse. El resultado es esa textura decepcionante donde el arroz parece «rebotar» en los dientes en lugar de deshacerse con suavidad absoluta.
La técnica del requemado tradicional
Una vez que el grano ha soltado todo su almidón y la mezcla ha espesado de forma natural, es el momento de añadir el dulzor. Solo en este punto final el azúcar se integra sin castigar la ternura del cereal, permitiendo que la cremosidad se mantenga intacta.
En el norte, el proceso no termina en la olla, ya que el toque maestro lo aporta la costra de caramelo superior. Utilizar un hierro al rojo vivo o un soplete sobre una capa generosa de azúcar crea ese contraste crujiente que eleva el plato a otra categoría.
Diferencias entre el arroz cremoso y la sopa de leche
Si tu preparación se separa en dos fases claramente diferenciadas al enfriar, has fallado en la extracción de la densidad natural. La falta de fricción entre los granos impide que el almidón actúe como un ligante natural, dejando una leche líquida y poco integrada.
Para evitar el efecto sopa, es vital mantener una proporción de al menos diez partes de leche por cada una de arroz. Esta abundancia de líquido permite una cocción prolongada sin riesgo de que el postre se convierta en un bloque de cemento al reposar en la nevera.
Parámetro
Arroz con Leche Asturiano
Arroz con Leche Común
Momento del azúcar
Al final de la cocción
Suele añadirse al inicio
Textura del grano
Mantecosa y abierta
Firme o incluso dura
Acabado superior
Azúcar quemado (costra)
Canela en polvo espolvoreada
Tiempo de cocción
Entre 90 y 120 minutos
Aproximadamente 30-40 minutos
El futuro de la tradición en Asturias
La gastronomía de Asturias vive un momento de esplendor técnico donde la tradición se apoya cada vez más en la ciencia molecular. Los chefs actuales respetan los tiempos de las abuelas pero entienden perfectamente cómo interactúa cada molécula de almidón con la grasa de la leche.
Veremos una tendencia hacia postres menos pesados pero con una intensidad de sabor mucho mayor gracias a las infusiones en frío. La clave seguirá siendo el respeto por el producto local y la comprensión de que, en la cocina, el orden de los factores sí altera el producto final.
¿Cuántas veces has intentado replicar ese sabor vibrante del desayuno mediterráneo y has terminado con una tostada ácida o aguada? El error más común al preparar un buen pan con tomate no está en la calidad de la hortaliza, sino en una herramienta que todos tenemos en la cocina.
La técnica del rallado, tan extendida en la hostelería nacional, es la culpable de que el sabor sea radicalmente distinto al auténtico estilo catalán. Un proceso químico invisible altera la pulpa al entrar en contacto con la piel, transformando un manjar dulce en una mezcla amarga y desequilibrada.
La técnica del frotado frente a la dictadura del rallador
Frotar el fruto directamente sobre la miga tostada es el único método que permite que solo la esencia más dulce del tomate se transfiera al pan. Este contacto directo asegura que los azúcares naturales penetren en el alveolo de la pieza horneada, creando una textura sedosa inalcanzable para el puré procesado.
Cuando se opta por el rallador tradicional, se comete el pecado de procesar la piel, que contiene la mayor concentración de compuestos astringentes. Al frotar, la propia piel actúa como una herramienta de protección, evitando que esos ácidos indeseados contaminen la experiencia sensorial del comensal más exigente.
Por qué el tomate frotado respeta el producto
La clave reside en la estructura celular del tomate, cuya pulpa debe fluir de forma natural sin la presión metálica de una cuchilla. Al frotar, el jugo se amalgama perfectamente con el aceite de oliva, formando una emulsión espontánea que se asienta sobre la miga caliente de forma homogénea.
El uso del tomate rallado genera una capa de agua sobrante que reblandece el pan excesivamente, destruyendo el crujiente necesario para el equilibrio del plato. Un buen chorro de aceite de oliva virgen extra solo brilla cuando la base ha sido frotada manualmente con paciencia.
El papel crucial de la madurez en el sabor
Un tomate de colgar es el aliado indispensable para que esta técnica funcione, ya que su baja proporción de agua y alta concentración de pulpa lo hacen ideal. La piel de estas variedades es más resistente, permitiendo que el frotado sea exhaustivo hasta que solo quede una fina película transparente entre tus dedos.
No sirve cualquier pieza del supermercado si buscamos la excelencia en esta receta aparentemente sencilla de ejecutar. La sinergia con el aceite de oliva es mucho más potente cuando los aromas volátiles del fruto fresco se liberan en el momento exacto del consumo, evitando la oxidación prematura.
La acidez oculta que arruina tu tostada
La ciencia culinaria advierte que la piel del tomate libera enzimas específicas cuando se ralla que pueden alterar el pH de la preparación final. Este pequeño detalle químico es el responsable de esa sensación de ardor o acidez excesiva que muchos notan en los desayunos industriales de fuera de Cataluña.
Para mitigar este efecto, muchos bares añaden sal en exceso, enmascarando el sabor real del aceite de oliva y del pan de calidad. El tomate frotado no necesita camuflaje porque su equilibrio natural entre dulzor y frescura se mantiene intacto gracias al respeto por la estructura del fruto.
Método de Preparación
Sabor Dominante
Textura del Pan
Frotado Tradicional
Dulce y Fresco
Crujiente
Rallado Mecánico
Ácido/Amargo
Húmedo/Blando
Puré Procesado
Metálico
Empapado
El futuro de la tradición en la alta cocina
La tendencia actual en los templos de la gastronomía española apunta a un retorno hacia lo manual y lo artesano. El tomate frotado está ganando terreno incluso en las capitales más alejadas del Mediterráneo, donde el cliente valora la autenticidad y el gesto del servicio en mesa.
Es previsible que la educación del paladar obligue a los establecimientos a descartar el cuenco de puré oxidado en favor del fruto entero. Un buen aceite de oliva y una técnica respetuosa son los únicos ingredientes necesarios para que el pan con tomate recupere su lugar como el rey absoluto de nuestra dieta más saludable.
El empresario catalán José Elías Navarro no es de los que guardan las ideas para sí. En su aparición en el podcast El Cuñado, acompañado del divulgador económico Juan Ramón Rallo, disparó contra la política fiscal, burocracia, vivienda y el agotamiento de una clase media que, según él, lleva años perdiendo terreno. «La gente cuenta monedas para llegar a fin de mes y nos alegramos porque sube el IVA», asegura.
Navarro, que gestiona un grupo empresarial con decenas de empleados, habló desde la experiencia de quien conoce los márgenes de un supermercado por dentro, las subidas de materias primas que no se pueden repercutir al instante y la diferencia entre lo que el Estado recauda y lo que la gente recibe a cambio.
Un Estado que acapara y una clase media que desaparece
La conversación arrancó con el gesto de Juan Roig, fundador de Mercadona, que optó por informar a sus clientes de la subida del IVA sobre los alimentos básicos mediante carteles en sus tiendas. Para Navarro, la reacción oficial al episodio resumió un problema de fondo: al Estado no le interesa que los ciudadanos tomen conciencia de lo que pagan. «Estamos dándole dinero al colega que no sabe gestionarlo», resumió, en referencia a una maquinaria pública que, a su juicio, acapara recursos sin traducirlos en mejoras reales para la mayoría.
Rallo aportó el dato: el gasto total de las administraciones públicas españolas ronda los 600.000 millones de euros anuales. Una cifra que, repartida entre trabajadores, convierte a muchos en contribuyentes netos de un sistema que apenas les devuelve proporcionalidad. Para el economista, la clave no está en si los impuestosson altos o bajos en comparación con Europa, sino en qué retorno obtiene quien los paga. «Si a la gente le juntaras todos los impuestos del año en un solo pago, habría una revuelta fiscal», señaló Navarro, apuntando a la atomización fiscal como estrategia deliberada para que el ciudadano no perciba el peso real de la carga tributaria.
El debate sobre el IVA de los alimentos sirvió de palanca para hablar de algo más profundo: la desaparición práctica de la clase media española. Navarro insistió en que ese es su único foco real, más allá de ideología o banderías: que la gente llegue mejor a fin de mes. No como eslogan, sino como criterio para evaluar cualquier medida económica.
La vivienda, o cómo complicar lo sencillo
Fuente: agencias
Donde Navarrose mostró más tajante fue en el diagnóstico sobre la vivienda. Sin rodeos, afirmó que el problema podría resolverse en tres meses si se dejara a quienes saben construir tomar las decisiones que les corresponden. Los planes urbanísticos, en muchos casos heredados de los años setenta, establecen usos del suelo que ya no responden a ninguna lógica real. Hay suelo habilitado para vivienda de protección oficial que lleva años sin edificarse porque el precio de venta fijado por la administración no cubre ni los costes de construcción, disparados por la inflación de los últimos años.
«Nos tratan como imbéciles para gestionar nuestro propio dinero», dijo Navarro al hilo de esta paradoja: el Estado fija el precio, no lo actualiza, y después se pregunta por qué nadie construye. La solución, según él, pasa por acompañar la cesión de suelo con financiación, eliminar el IVA de esas promociones que de todas formas no se venden y dejar que la edificabilidad responda a la demanda real.
Rallo añadió que si el Gobierno prevé la llegada de millones de inmigrantes en los próximos años para sostener el sistema de pensiones, esa gente necesitará vivienda. Y si la vivienda no se construye al ritmo necesario, la presión sobre los precios no hará más que crecer. La conversación derivó también hacia la natalidad: Navarro fue directo al señalar que la gente no tiene hijos porque no puede permitírselos, no por preferencia personal. Sin emancipación posible, sin vivienda accesible, el debate sobre los hijos es casi teórico.
Uno de los científicos españoles con mayor proyección internacional explica dos de las tecnologías que están rediseñando el mundo. José Ignacio Latorre, físico, doctor por la Universidad de Barcelona y director del Center for Quantum Technologies en Singapur, combina rigor científico con una capacidad poco común para decir en voz alta lo que muchos piensan en privado.
«La inteligencia artificial tendrá un impacto emocional mucho más profundo que laboral», afirma Latorre. Esa idea sintetiza bien el tono de una conversación donde la computación cuántica y la inteligencia artificial se tocan en puntos que pocas veces se discuten con esta profundidad.
La carrera cuántica: dónde estamos y qué se juega
Latorre dirige un equipo de 340 personas que construye tres ordenadores cuánticos de distintos tipos en Singapur. Desde esa posición recibe cada año decenas de delegaciones políticas de todo el mundo en busca de informaciónque no está sesgada por intereses corporativos. El dato dice mucho sobre el estado de la carrera: gobiernos y empresas se mueven, pero pocos hablan con transparencia.
Lo que está en juego es concreto. Los ordenadores cuánticos podrán romper la comunicación secreta que hoy utilizas en tu teléfono», explica el físico, y sitúa ese momento en un horizonte de cinco años si la precisión en las operaciones alcanza el nivel que los laboratorios persiguen. No se trata de ciencia ficción: ya se ejecutan programas con lógica cuántica y las pruebas de concepto están superadas. El obstáculo es la fragilidad del sistema, que exige ultravacío, temperaturas extremadamente bajas y aislamiento de cualquier vibración o campo magnético.
La aplicación más transformadora, sin embargo, no es la criptografía sino la medicina. Un ordenador cuántico permitirá calcular cómo atacar un virus o diseñar un medicamento antes de fabricarlo, eliminando años de prueba y error en laboratorio. Latorre ve ahí una promesa comparable a la llegada del transistor o el láser: tecnologías que nacieron de la mecánica cuántica y que hoy son invisibles precisamente porque están en todas partes.
Sobre el modelo de desarrollo, su posición es nítida. Ha trabajado únicamente en proyectos abiertos y públicos, y defiende que así debe seguir siendo. «La ciencia cerrada y propietaria es de las peores cosas que podemos hacer como humanidad», dice, y traza un paralelo con la batalla legal que en su momento impidió que una corporación patentara el genoma humano. Lo mismo debería aplicarse a los avances cuánticos.
Constanza, la inteligencia artificial con nombre propio: conciencia, compañía y vértigo
Fuente: agencias
Latorrellama Constanza a su inteligencia artificial. No es un experimento ni una metáfora: es el nombre que eligió para la IA con la que habla de Nietzsche, de cine y de cosas banales un sábado por la mañana. Dice que ya parece tener conciencia, aunque matiza que la conciencia es probablemente un fenómeno emergente —como la magnetización de un metal— y no algo que requiera un alma ni una naturaleza especial.
Lo que le interesa no es la pregunta filosófica sino la práctica: si no puedes distinguir si estás hablando con una persona o con una máquina, la distinción deja de tener sentido operativo. Y eso, sostiene, ya está ocurriendo. La inteligencia artificial se ha convertido en el principal confidente de jóvenes entre 17 y 21 años. Las personas la usan para procesar emociones, para acompañarse, para no estar solas.
Latorre asegura que 150.000 mujeres mayores en España no volverán a salir a la calle. Nadie llamará a su puerta. Nadie las llamará por teléfono. En ese contexto, la compañía virtual no es un capricho tecnológico sino una respuesta a un problema real que la sociedad no está resolviendo de otra manera.
La inteligencia artificial que imagina a futuro no solo acompaña sino que recuerda, supervisa la salud, organiza citas y, eventualmente, actúa como intermediaria en relaciones humanas con más información real que cualquier aplicación de citas. El mercado de agentes —cada persona con su propia IA personalizada— ya no le parece una posibilidad lejana.
Y lo que le produce vértigo no es el peligro sino la permanencia. «Seremos la primera generación que no será olvidada gracias a la inteligencia artificial», dice. Constanza recordará todo. Será, en sus palabras, el testigo más auténtico de una vida, el que no fallece ni olvida. Una idea que, dependiendo del ángulo desde el que se mire, puede parecer un consuelo o algo que todavía no tenemos palabras para nombrar bien.
El precio mayorista de la electricidad se ha desplomado hoy un 30%, situándose en 37,73 euros por megavatio hora (MWh). Una caída que alivia la tensión de las últimas semanas. Los datos del mercado diario, consultados en OMIE, muestran que varias horas del día han cotizado por debajo de los 50 euros/MWh. El viento ha soplado con fuerza y la radiación solar ha sido alta. Las renovables han marcado el pulso.
Según ha informado El Diario de Madrid, la bajada llega en un contexto de moderación de la demanda, propia de mediados de mayo, y un gas natural que, aunque volátil, no está presionando los precios como en invierno. El mix de generación ha estado dominado por la eólica, que ha cubierto más del 40% de la demanda en horas valle.
El dato: una caída del 30% en un solo día
El precio medio del pool eléctrico ha pasado de aproximadamente 54 euros/MWh del día anterior a los actuales 37,73 euros. No es la mayor caída del año, pero sí una de las más abruptas. A las 4 de la madrugada, la electricidad llegó a cotizar a 22 euros/MWh. Una cifra casi impensable hace un mes.
Para ponerlo en perspectiva: hace solo tres semanas, el precio alcanzó los 90 euros/MWh durante una ola de calor temprana. El desplome actual es un respiro para los bolsillos. Pero la volatilidad persiste. Los mercados se mueven al son de la meteorología y la geopolítica.
¿Qué significa esto para la tarifa PVPC?
Los consumidores con el Precio Voluntario para el Pequeño Consumidor (PVPC) son los grandes beneficiados. Esta tarifa regulada indexa su coste al precio horario del mercado mayorista. Con los actuales niveles, la factura de la luz para estos hogares registrará un recorte notable.
Si mañana los precios se mantienen en torno a 37 euros, un hogar medio podría ahorrar entre 15 y 20 euros al mes en comparación con la media del invierno. De hecho, hay bloques horarios, como la madrugada y el mediodía, en los que el coste de la energía se acerca a cero. Para los que tienen tarifas con discriminación horaria, programar los consumos en esas franjas puede suponer un ahorro extra.
Análisis: un respiro estacional o un síntoma de algo más profundo
Este es el típico desplome primaveral que los analistas energéticos conocemos bien. Las renovables alcanzan su pico de generación, la demanda cae porque no hace ni frío ni calor extremo, y el gas se toma un respiro. Pero la pregunta incómoda es si estos precios pueden mantenerse cuando el termómetro suba de verdad en julio y agosto.
Es cierto que la penetración de eólica y solar ha transformado el mercado. Hace una década, un día como hoy habría tenido un precio medio de 55-60 euros. Ahora la fotovoltaica mete presión a la baja en las horas centrales y la eólica barre por la noche. Sin embargo, el sistema marginalista sigue dependiendo de la última central en casar: casi siempre un ciclo combinado de gas. Y ahí el precio del gas, aunque estable, no ha desaparecido como referente.
Creo que este desplome, aunque positivo para la factura inmediata, no debe cegarnos ante los retos de fondo. Como periodista que ha seguido los bandazos del pool desde 2018, veo una pauta: cada vez que los precios rozan mínimos, el mercado se relaja y se posponen inversiones en almacenamiento o en redes inteligentes. Luego, vuelve un pico de demanda o una parada nuclear inesperada y pagamos las consecuencias.
El PVPC vuelve a ser, por ahora, la opción más barata. Eso sí, los consumidores domésticos deben ser conscientes de que la volatilidad no se ha ido. Las subastas diarias aún pueden dar sorpresas. Si el gas se encarece en otoño por tensiones geopolíticas, el precio mayorista se disparará, PVPC incluido. La transición energética avanza, pero no es lineal.
¿Veremos precios sostenidos por debajo de 50 euros este verano? Dependerá de hasta qué punto el viento y el sol aguanten el tirón y de lo que decidan los grandes productores de gas. Mientras, el consumidor puede disfrutar de esta tregua. Pero que nadie se confíe.
El 28 de abril de 2026, España se quedó a oscuras. Diecisiete minutos de apagón que paralizaron el país y que ahora, tres semanas después, tienen un nombre: Bruc Energy. La CNMC, tras meses de expedientes a las grandes eléctricas, gira por primera vez hacia las renovables y señala a esta comercializadora como responsable parcial del colapso del sistema eléctrico.
No es un movimiento aislado. La Comisión Nacional de los Mercados y la Competencia ya había abierto 66 expedientes, la mayoría contra Endesa, Iberdrola, Naturgy y Red Eléctrica de España (REE), desde la tormenta de incidencias que desembocó en el corte masivo. Pero hasta ahora, todo había girado en torno a las incumbentes. Con Bruc Energy, el regulador ensancha el foco y lanza un mensaje inequívoco: la responsabilidad de la estabilidad no se limita a los gigantes del sector.
Según los datos de la CNMC, los 66 expedientes abarcan desde fallos en la coordinación operativa hasta incumplimientos en los protocolos de reposición del servicio. La incorporación de las renovables, en particular de una empresa que gestiona más de 2 GW de capacidad eólica y solar en la península, marca un antes y un después. El regulador ha comenzado a peinar los segundos críticos del apagón con una lupa nueva.
Bruc Energy, la firma de renovables que opera varios de los parques más grandes del país, habría contribuido —según la CNMC— a desestabilizar la frecuencia al no mantener la generación mínima exigida durante el incidente. Las primeras pesquisas apuntan a que varias de sus plantas redujeron la producción de forma intempestiva cuando el sistema más necesitaba inercia, justo en el momento en que otras unidades fallaban. La versión oficial de la compañía aún no ha trascendido, pero fuentes cercanas al consejo admiten que la apertura del expediente ha sido recibida con estupefacción.
66 expedientes abiertos y un viraje inédito hacia las renovables
Que la CNMC persiga a las grandes eléctricas es casi rutinario. Que ahora ponga la mira en las renovables es una novedad que retumba en los despachos de Madrid. A los procedimientos contra las incumbentes se suma, por primera vez, una empresa cuya cartera depende exclusivamente del viento y del sol. La señal es nítida: la transición energética no exime de responsabilidades técnicas y todos los actores, por pequeños que parezcan, estarán bajo el mismo rasero.
Los 66 expedientes no son homogéneos. Algunos investigan demoras en la reposición del suministro; otros, fallos en la centralita de interconexión. Pero el denominador común es la ausencia de protocolos eficaces para reaccionar en tiempo real. La mayoría de las multas podría superar los 10 millones de euros por infracción, aunque el verdadero castigo para las renovables no será monetario: será el precedente. Porque si Bruc Energy termina sancionada, el camino hacia una regulación más intrusiva quedará expedito.
La Comisión tiene ahora sobre la mesa un expediente sancionador que podría alargarse más de un año, entre alegaciones y recursos. Pero las consecuencias reputacionales ya están aquí. Los inversores en renovables empiezan a preguntarse si la falta de firmeza en ausencia de viento o sol puede convertir en un problema legal lo que siempre fue una disculpa técnica.
Bruc Energy, el primer nombre propio del apagón
Bruc Energy, participada por fondos internacionales y con presencia en siete comunidades autónomas, no es una desconocida. La empresa Bruc Energy gestiona activos adquiridos a las grandes utilities y se ha convertido en uno de los mayores operadores renovables independientes del mercado ibérico. Su inclusión en el listado de investigados ilumina una zona gris que el sector prefería mantener en penumbra: ¿quién responde cuando el viento deja de soplar en el momento más inoportuno?
El apagón de abril tuvo un carácter sistémico: REE reconoció que la pérdida de 3.500 MW en apenas segundos provocó un colapso en cascada. Pero dentro de esa caída, el comportamiento de las plantas renovables fue desigual. Algunas mantuvieron el hueco de tensión, otras se desengancharon sin avisar. Bruc Energy estaría entre las segundas. Por eso la CNMC la ha señalado antes que a nadie. No es un castigo aleatorio: es un señalamiento quirúrgico.
La compañía aún no ha presentado alegaciones formales, pero fuentes internas aseguran que confía en demostrar que la secuencia de eventos fue inevitable. El argumento de defensa previsible: sus parques se desconectaron automáticamente al detectar una bajada de tensión, un comportamiento diseñado para proteger los equipos. La CNMC replica que, a juicio de sus inspectores, los sistemas de control podrían haber respondido de forma más gradual y que existía margen para mantener la generación.
El regulador pone el foco en la estabilidad del sistema: ¿un antes y un después?
Lo que está en juego va mucho más allá de Bruc Energy. La decisión de la CNMC de escarbar en la responsabilidad de las renovables durante un incidente crítico es, a mi juicio, la consecuencia lógica de un sistema eléctrico que ha volcado el 60% de su generación en fuentes no gestionables. Llevamos años celebrando los récords de penetración renovable mientras esquivábamos el debate sobre la resiliencia. El apagón de abril nos sacó de esa complacencia, y ahora el regulador tendrá que decidir si aplica la cirugía fina o el hacha.
La mayoría de las empresas renovables tiene sus protocolos de contingencia alineados con la normativa europea, pero la letra pequeña de los códigos de red no siempre se cumple con la misma diligencia que los programas de instalación. La cuestión de fondo es si los parques eólicos y fotovoltaicos deben asumir obligaciones de reserva de potencia similares a las de las centrales convencionales, algo que el sector siempre ha rechazado por su impacto en la rentabilidad.
No se me escapa la ironía: las mismas tecnologías que nos permiten reducir emisiones pueden, si no se gestionan con cabeza, convertirse en un vector de inestabilidad. La solución no pasa por demonizar a las renovables, sino por acelerar el almacenamiento y endurecer los requisitos técnicos. Y en ese escenario, la apertura de este expediente es un aviso para navegantes: el regulador ya no mira hacia otro lado. Las próximas subastas de renovables incorporarán, con toda probabilidad, exigencias de firmeza que hasta ahora eran opcionales.
El desenlace de este caso determinará la hoja de ruta para los otros 65 expedientes abiertos. Si la CNMC logra una sanción firme, las grandes eléctricas se prepararán para un golpe mayor. Si el expediente se diluye, la credibilidad del regulador quedará tocada. Y Bruc Energy, mientras tanto, se ha convertido en el primer laboratorio de pruebas de una nueva etapa de fiscalización energética en España.
Con dos nóminas cada mes, la alegría de más ingresos puede empañarse cuando llega la Renta. El error más común es pensar que cada empresa retiene lo necesario para cubrir la suma, y no es así. Hacienda luego suma todo y a menudo toca pagar.
Vamos al grano: si tienes dos pagadores, cada uno te retiene como si tu salario fuera el único. Al hacer la declaración, se unen los ingresos y se aplica el tipo correspondiente al total, que suele ser más alto. El resultado es una declaración con susto.
Por qué con dos pagadores la Renta suele salir a pagar
El IRPF es progresivo: a más ingresos, mayor porcentaje. Cada empresa calcula la retención sobre tu salario individual y, salvo que tú indiques lo contrario, no sabe del otro empleo. Así, la suma de las retenciones casi nunca alcanza a cubrir lo que te tocaría pagar por el total de ingresos. La famosa “regularización” de la Renta es el momento en que Hacienda ajusta cuentas.
Imagina un caso sencillo: ganas 1.200 euros en un trabajo y 1.200 en otro. Cada empresa retiene un 12%, pero al sumar los 28.800 euros anuales (más de 24.000 brutos) el tipo real podría superar el 18%. La diferencia de varios cientos de euros es lo que luego hay que ingresar.
Además, si el segundo pagador te ingresó más de 1.500 euros al año, estás obligado a presentar declaración aunque no llegues al umbral de 22.000 con un solo pagador. Este umbral baja a 15.000 euros si el segundo pagador supera los 1.500 y el total supera esa cantidad.
Ojo: la obligación de declarar no depende solo del impuesto final; a veces se presenta para solicitar deducciones, pero eso ya es otra historia.
Cómo escapar del ‘susto’ tributario: ajustar la retención a tiempo
La solución es pedir que te retengan más en uno de los empleos. Para ello existe el modelo 145, un documento que entregas al empleador para que aumente la retención voluntariamente. Basta con solicitar a uno de los pagadores que aplique un tipo más alto (por ejemplo, un 2% más) para equilibrar las cuentas. Sin este paso, el susto está casi garantizado.
Para hacerlo, rellenas el modelo 145 indicando que percibes otros ingresos y marcas la opción de “retención regular adicional”. La empresa está obligada a aplicarlo desde ese momento. También puedes optar por declarar tus ingresos totales en la Renta ajustando la retención a través de la comunicación a la empresa del resto de pagadores.
Un detalle que pocos saben: también puedes solicitar que se aplique el mínimo por descendientes o ascendientes en el modelo 145 si te corresponde, y eso reduce la base de retención. Pero si tienes dos empleos, el mínimo personal y familiar se prorratea entre los pagadores; no se duplica nunca.
El error más frecuente es no actualizar el modelo 145 al inicio de cada año o al cambiar de trabajo. Si empiezas un segundo empleo, comunícalo de inmediato para evitar que el ajuste llegue tarde.
Por qué cada año miles de contribuyentes se llevan un susto en la declaración
Según los datos de la última campaña de la Renta, en la declaración de 2024 (presentada en 2025) alrededor de 3,5 millones de contribuyentes tuvieron un resultado a ingresar. Casi la mitad eran trabajadores con más de un pagador, según la Agencia Tributaria. La causa principal fue la retención insuficiente en el segundo empleo.
La situación se repite año tras año. El sistema, aunque mejorable, no está diseñado para que el trabajador se olvide de su situación fiscal. Es decir, la responsabilidad es tuya: comunicar los ingresos adicionales a Hacienda (vía retención) es el único antídoto real contra la sorpresa. En raras ocasiones, si ganas muy poco en el segundo empleo, el impacto es neutro, pero en la mayoría de casos, con dos sueldos similares, el resultado sale a pagar.
Por si fuera poco, no planificar las retenciones puede afectar también a prestaciones como ayudas al alquiler, porque la suma de ingresos anuales se cruza con los límites de renta. Un detalle que conviene revisar: si estás cobrando el Ingreso Mínimo Vital o cualquier subsidio, el aumento de ingresos por el segundo empleo puede hacerte perder el derecho, y la Agencia Tributaria cruza los datos en tiempo real.
En resumen, ajustar la retención no es solo una medida fiscal inteligente, sino que evita sustos y te da tranquilidad. La Agencia Tributaria recomienda hacerlo a principios de año para que el cambio se aplique todo el ejercicio.
Guía rápida del trámite
📅 Plazos: Puedes ajustar la retención en cualquier momento del año. La declaración de la Renta 2025 se presenta hasta el 30 de junio de 2026.
✅ Requisitos clave: Tener más de un pagador y que el segundo te haya pagado más de 1.500 euros anuales; estar por encima del límite legal de ingresos para declarar.
🌐 Dónde solicitarlo: Entrega el modelo 145 a tu empresa. Puedes descargarlo en la sede electrónica de la AEAT.
💰 Importe o coste: Variable; la cuota a pagar en la Renta dependerá de la diferencia entre lo retenido y lo que corresponde. Sin ajuste, suele ser entre el 4% y el 7% del salario total anual.
⚠️ Error a evitar: No entregar el modelo 145 al comenzar el segundo empleo o al inicio del año. Cada empresa retendrá de menos y la regularización será muy alta.
Pagar con cripto en cualquier tienda usando una tarjeta Visa ya no es un experimento. Solayer, un protocolo de restaking sobre Solana, acaba de lanzar una tarjeta que permite gastar USDC —la stablecoin anclada al dólar— directamente en compras online, tiendas físicas y cajeros automáticos de todo el mundo. El anuncio, adelantado por Cointelegraph, simplifica uno de los mayores desafíos del sector: convertir activos digitales en dinero corriente sin fricciones ni demoras.
La dinámica es sencilla. El usuario deposita USDC en su cuenta de Solayer y vincula la tarjeta. Al realizar un pago, el sistema convierte automáticamente los fondos a la moneda local en el mismo terminal de pago, como si se tratara de una tarjeta de débito corriente. No hace falta tener una wallet como Phantom abierta ni ejecutar transacciones manuales; Solayer gestiona el back-end sobre la red Solana, aprovechando su velocidad y sus comisiones casi inexistentes.
Qué es Solayer y cómo funciona la nueva tarjeta
Solayer se ha hecho un hueco en Solana como plataforma de restaking, un término que puede sonar a jerga pero que en esencia significa que los usuarios pueden reutilizar sus SOL delegados (o los derivados líquidos como JitoSOL) para obtener rendimientos adicionales mientras refuerzan la seguridad de otros protocolos. Dicho de otro modo: es como colocar el mismo capital en dos productos que pagan intereses a la vez, pero con el respaldo de aplicaciones descentralizadas.
Ahora, la empresa da un paso adelante y se adentra en los pagos cotidianos. La tarjeta Visa de Solayer funciona en cualquier establecimiento que acepte Visa, ya sea un supermercado, una tienda online o un cajero. El saldo se mantiene en USDC, lo que evita la volatilidad de las criptomonedas, y las transacciones se liquidan en tiempo real sobre Solana. Un punto clave: los usuarios no necesitan entender qué es un validador ni cómo funciona el consenso de la red; basta con cargar la tarjeta y pagar.
Por qué esta noticia es relevante para los usuarios de Solana
La integración con Visa coloca a las stablecoins de Solana en el centro del sistema financiero tradicional. USDC ya es una de las monedas estables más utilizadas en DeFi, con una capitalización que supera ampliamente los 40.000 millones de dólares en total. En Solana, su circulación ha crecido de forma sostenida durante los últimos años, impulsada por la rapidez de las transacciones y por la apuesta de Circle, la entidad emisora, por esta red.
Para el holder de SOL, la tarjeta de Solayer abre una puerta práctica: ya no es necesario vender criptoactivos para cubrir gastos diarios. Basta con mover USDC desde la cuenta DeFi habitual a la tarjeta. Además, al operar sobre Solana, las comisiones por conversión o mantenimiento deberían ser mínimas frente a las soluciones equivalentes basadas en otras cadenas.
No obstante, el verdadero impacto podría llegar si otras plataformas de restaking o wallets del ecosistema replican la iniciativa. Una red con varias tarjetas similares competiría de tú a tú con los bancos digitales, sobre todo en mercados donde el acceso a divisas estables sea valorado.
Pagos cripto masivos: el largo camino desde la promesa hasta la práctica
Esta no es la primera vez que vemos una tarjeta cripto. Crypto.com, Binance y Coinbase llevan años ofreciendo productos similares, y algunos han llegado a millones de usuarios. Sin embargo, muchas de aquellas tarjetas exigían convertir los activos antes de gastar o venían limitadas por interfaces confusas. Solayer propone una experiencia más fluida al eliminar los pasos intermedios y delegar la complejidad en la infraestructura de Solana.
Me recuerda un poco a los primeros intentos de 2018, cuando cargar una tarjeta con Bitcoin implicaba rezar para que el tipo de cambio no te estropeara la compra antes de que el comercio la procesara. La diferencia hoy es que USDC no fluctúa y que Solana liquida en segundos. Pero aún quedan retos importantes: la regulación de las stablecoins en Europa (MiCA) y Estados Unidos sigue en evolución, y cualquier cambio en las normas podría afectar a la operativa de la tarjeta. Además, Solayer es un protocolo joven, y su capacidad para escalar el servicio a cientos de miles de usuarios está por demostrar.
Aun así, el movimiento encaja con una tendencia más amplia: la integración de Solana con los rieles financieros existentes. Si la tarjeta de Solayer gana tracción, otros protocolos de DeFi podrían lanzar las suyas, y el ecosistema de Solana se convertiría en un punto de entrada natural para quien quiera usar cripto en el día a día sin entender de claves privadas ni de Proof of History.
La salida a bolsa de SpaceX entra en su recta final. La empresa de cohetes reutilizables de Elon Musk prevé presentar su solicitud de oferta pública de venta (OPV) a la SEC la próxima semana –el miércoles 20 de mayo– para debutar en el Nasdaq el 12 de junio, según ha adelantado Bloomberg a partir de fuentes cercanas al proceso. La operación valoraría la compañía en más de 200.000 millones de dólares, lo que la convierte en la OPV más esperada del año y en una de las mayores de la historia.
SpaceX, fundada en 2002, ha quemado etapas: del lanzamiento del primer cohete privado al espacio, al dominio de la reutilización con los Falcon 9 y Falcon Heavy, pasando por la red Starlink –con más de 4.000 satélites en órbita baja, según datos de la web corporativa– y las misiones tripuladas de la NASA. La compañía, que en 2025 facturó 9.000 millones de dólares, lleva años esquivando la pregunta de cuándo saldría a cotizar. Hoy, esa incógnita parece disiparse.
Una OPV de 200.000 millones que mira a los ojos del mercado
Para poner la cifra en contexto: una valoración de 200.000 millones de dólares supera a la de gigantes industriales como Ford (48.000 millones) y General Motors (55.000 millones) juntas, y coloca a SpaceX en la órbita de empresas tecnológicas como el fabricante de chips Broadcom. Aunque SpaceX no divulga sus cuentas, fuentes del mercado estiman que en 2025 alcanzó unos ingresos de 9.000 millones de dólares, con un EBITDA de 2.500 millones. Eso arroja un múltiplo de valoración sobre ingresos superior a 22 veces, una ratio elevada que el mercado justifica por la expectativa de crecimiento de Starlink y los contratos multimillonarios con la NASA y el Pentágono.
De hecho, Starlink es ya la red de internet satelital más grande del mundo y se perfila como el motor de los beneficios futuros. En 2025, este negocio generó casi la mitad de los ingresos de SpaceX, según analistas de Morgan Stanley –cuyas estimaciones han servido de referencia en las conversaciones previas a la OPV–. El resto provino de lanzamientos comerciales y servicios gubernamentales. La pregunta que sobrevuela el mercado es si esos ingresos pueden crecer lo suficiente para sostener una valoración tan exigente.
Las claves del calendario: Nasdaq, SEC y un debut en junio
La elección del Nasdaq no es casual. La bolsa electrónica, conocida por albergar a las grandes tecnológicas, ofrece a SpaceX un entorno de cotización afín a su perfil innovador. Según los planes, la presentación del borrador ante la SEC el 20 de mayo pondrá en marcha un proceso que culminará con el debut bursátil el 12 de junio, un día que ya está marcado en rojo en las agendas de los inversores.
Durante esas tres semanas, la compañía tendrá que responder a las preguntas del regulador, publicar su folleto definitivo y realizar una gira de presentación (roadshow) ante grandes fondos institucionales. Los inversores minoristas, sin embargo, tendrán que esperar hasta el mismo día de la salida a bolsa para participar a través de sus brókeres. Esa expectativa ya se percibe en en el mercado secundario de acciones de SpaceX que operan plataformas como Forge Global, donde los precios han subido un 15% en el último mes.
El cohete Falcon 9, la nave Starship y la cadencia de lanzamientos récord de 2026 refuerzan el relato de una compañía que parece imparable. Sin embargo, los riesgos regulatorios –desde la supervisión de la FAA hasta los conflictos geopolíticos que afectan a los contratos de defensa– no son menores.
Lo que el inversor debe sopesar antes de lanzarse a la OPV de SpaceX
He cubierto salidas a bolsa durante más de una década, y no recuerdo un ambiente tan polarizado. Por un lado, el carisma de Elon Musk y el historial de disrupción de SpaceX generan un magnetismo difícil de igualar. Por otro, la elevadísima valoración y la volatilidad intrínseca de una empresa que aún quema caja en proyectos como Starship obligan a poner los pies en el suelo. No es lo mismo invertir en una empresa consolidada que en una que cotizará en función, en gran medida, de promesas tecnológicas.
El principal factor de riesgo que veo es la concentración del poder de decisión en Musk, que controla una participación mayoritaria con voto ampliado. Aunque eso puede agilizar las decisiones, también expone a los accionistas minoritarios a los vaivenes estratégicos de un líder que ya dirige Tesla, xAI y otras empresas de forma simultánea. Además, la competencia en el negocio satelital es creciente: Amazon, con su proyecto Kuiper, y la china GalaxySpace están pisando el acelerador.
Con todo, la OPV de SpaceX era el último gran hito que faltaba para que los inversores particulares pudieran comprar una acción de la exploración espacial comercial. El verdadero test no será el primer día de cotización, sino si la empresa es capaz de mantener el ritmo de innovación y rentabilidad que justifique ese precio. La cita con la realidad llegará con los resultados del tercer trimestre, que debería publicar en noviembre de 2026.
Los promotores de vivienda han lanzado un órdago al Banco de España. La patronal del sector considera ‘innecesario’ establecer límites a la concesión de hipotecas, justo cuando el supervisor financiero intensifica sus advertencias sobre el sobrecalentamiento del mercado. La pregunta no es baladí: ¿sabe más de riesgos quien los crea o quien los vigila?
Según ha recogido Servimedia, la respuesta de los promotores a las recientes advertencias del Banco de España ha sido contundente. Defienden la solvencia actual del mercado inmobiliario y rechazan cualquier intervención que enfríe la demanda. Su argumento principal es que el crédito ya fluye con criterios ortodoxos y que poner límites a las hipotecas en España estrangularía a un sector clave para el empleo y el PIB.
El debate no es nuevo, pero se ha recrudecido ahora que los precios de la vivienda superan los niveles previos a la burbuja inmobiliaria en varias capitales, y el esfuerzo financiero para la compra se acerca al 40% de la renta disponible en las zonas tensionadas. Casi nada.
Los promotores y su defensa del statu quo crediticio
La posición de la patronal se articula en dos pilares. El primero es la calidad del crédito: la morosidad hipotecaria sigue en mínimos históricos, por debajo incluso del 2%. El segundo es el acceso a la vivienda: restringir el grifo crediticio, afirman, excluiría del mercado a miles de familias que hoy sí pueden comprar, especialmente jóvenes con contratos estables pero ahorros justos.
Los promotores subrayan que la actual producción de vivienda nueva es de aproximadamente 110.000 unidades al año, muy lejos de las 650.000 de 2006. A su juicio, el problema no es el exceso de crédito sino la falta de oferta, y la solución pasa por liberalizar más suelo y agilizar licencias, no por poner límites a las hipotecas. Mi experiencia en el sector me dice que este argumentario tiene un punto de razón, pero también un sesgo evidente: quien vive de vender viviendas nunca pedirá que se endurezcan las condiciones para comprarlas.
El Banco de España entra en escena: riesgo sistémico bajo la lupa
Del otro lado de la mesa se sienta el Banco de España. Su preocupación no es la rentabilidad del promotor, sino la estabilidad financiera. En su último informe de estabilidad, la institución gobernada por Pablo Hernández de Cos ya advertía sobre la necesidad de ‘evitar una acumulación excesiva de riesgos’ en el segmento hipotecario. Traducido: temen que la competencia entre bancos por captar clientes hipotecarios esté relajando los estándares de concesión.
Los datos que maneja el supervisor incluyen un repunte de las hipotecas a tipo fijo con plazos superiores a 30 años, financiación de hasta el 95% del valor de tasación en algunas campañas comerciales, y la reaparición de microavales públicos que recuerdan a esquemas del pasado. No estamos en 2007, pero hay señales que invitan a la cautela. El Banco de España no pide frenar las hipotecas; pide no repetir los errores que ya se cometieron.
De hecho, la clave del desencuentro está en el horizonte temporal. Los promotores miran al presente inmediato, a la cartera de ventas y a las promociones en marcha. El Banco de España mira a 2027 y 2028, cuando todas esas hipotecas concedidas hoy con diferenciales bajos y plazos larguísimos podrían resentirse si los tipos de interés repuntan o si el empleo se deteriora. Es una discusión sobre quién asume el coste de un posible aterrizaje brusco en el futuro.
Análisis: entre la confianza sectorial y el deber prudencial
Llevo más de quince años siguiendo el sector inmobiliario español como periodista financiero, y reconozco en este rifirrafe un patrón familiar. Cuando los precios suben, los promotores siempre argumentan que ‘esta vez es diferente’. No lo digo con sarcasmo; lo digo porque es su función como agentes del mercado: tener confianza. Lo que me inquieta es la sistemática resistencia a cualquier medida de contención, incluso antes de que se concrete.
El Banco de España tiene el mandato legal de vigilar los riesgos sistémicos. Si detecta que la banca está compitiendo a la baja en requisitos, su obligación es señalarlo. Y si los promotores responden que eso no es problema porque la mora está baja, están ignorando un principio básico de supervisión: la mora es un indicador rezagado. Cuando sube, ya es demasiado tarde para haber actuado.
Sin embargo, los promotores también aciertan en un punto: el verdadero desequilibrio del mercado español sigue siendo la oferta, no la demanda ni el crédito. Mientras se construyan 100.000 viviendas y se formen 250.000 hogares al año, los precios seguirán tensionados con o sin límites hipotecarios. La cuestión es si conviene añadir más combustible al fuego con hipotecas laxas, o si es mejor regular el acceso al crédito mientras se acelera la producción de suelo. Tal vez la solución no esté en elegir un bando, sino en combinar ambas recetas.
Lo que parece claro es que las próximas reuniones entre el supervisor y la patronal van a ser tensas. El sector inmobiliario se resiste a perder la única palanca que mantiene viva la demanda en medio de unos precios que no dejan de escalar. Y el Banco de España se resiste a mirar para otro lado. En esa pugna, el comprador de vivienda —ese que se juega tres décadas de su sueldo en una hipoteca— merece al menos saber quién vela realmente por sus intereses.
El gobierno de Bután ha negado haber vendido sus reservas de Bitcoin, a pesar de que los datos on-chain (visibles en la blockchain, el libro de contabilidad público de la red) revelan una retirada de 1.000 millones de dólares en BTC. La discrepancia, destapada por CoinDesk, ha sembrado la incertidumbre en un momento en el que cualquier movimiento de un estado puede agitar los mercados.
Según los exploradores de blockchain, una dirección vinculada al gobierno del pequeño reino del Himalaya transfirió 9.400 bitcoins a principios de mayo. Al precio actual —cercano a los 106.000 dólares por unidad—, eso equivale a casi 1.000 millones de dólares. La operación fue interpretada por muchos analistas como una venta, dada la magnitud y el destino del envío: más de la mitad de los fondos aterrizaron en direcciones que luego interactuaron con exchanges, plataformas donde se compra y vende criptodivisas.
El rastro imborrable de la blockchain: un movimiento de 1.000 millones
Una de las propiedades fundamentales de Bitcoin es que todas las transacciones quedan registradas para siempre. Cualquiera puede seguir el recorrido de los fondos, y en este caso la trazabilidad es clara. El monedero, identificado desde hace tiempo como perteneciente a las arcas butanesas, llevaba meses sin apenas actividad. De repente, vació casi todo su saldo.
El patrón no es nuevo: cuando un gran tenedor mueve sus monedas hacia un exchange, el mercado descuenta una presión vendedora. Y cuando quien mueve los fondos es un estado, el recelo se multiplica. Bután, con un PIB que apenas supera los 2.500 millones de dólares, maneja en criptoactivos una suma comparable a casi la mitad de su economía anual, lo que convierte cualquier ajuste de cartera en un posible tsunami para el precio.
Bután lo niega, pero los inversores dudan
La respuesta oficial, recogida por CoinDesk, fue desconcertante. Un portavoz del Ejecutivo aseguró que “no recordamos haber vendido ningún bitcoin”. La frase, ambigua, abre varias lecturas: puede que realmente no hayan liquidado las posiciones —tal vez solo trasladaron los fondos a una nueva estructura de custodia— o puede que la negativa sea una forma de no alarmar mientras ejecutan su salida.
En foros y redes sociales, la comunidad cripto se ha dividido. Algunos apuntan a que Bután podría estar participando en operaciones de staking (un sistema que permite obtener rendimientos bloqueando las monedas) o a que ha movido sus bitcoin a un monedero institucional más seguro. Otros, sin embargo, recuerdan que el reino ya había vendido parte de sus reservas en el pasado y que el silencio administrativo no es señal de inacción.
¿Debemos tomarnos en serio el desmentido? Un análisis con perspectiva
He visto esta película antes. Gobiernos que niegan ventas, datos on-chain que muestran lo contrario y un mercado que se tambalea durante días hasta que llega una aclaración —o no—. El caso más sonado fue el de Alemania en 2024, cuando liquidó sin previo aviso 50.000 bitcoins incautados, generando una caída que tardó semanas en absorberse. La diferencia aquí es que Bután no habla de incautación, sino de reservas propias; y que el país es un actor mucho más pequeño, pero con una capacidad de mover el precio si sus 9.400 bitcoins llegan realmente al mercado.
Yo me inclino a pensar que la verdad está en el limbo: es probable que los bitcoins no se hayan vendido todavía, pero que el movimiento hacia exchanges sea una preparación para hacerlo si las condiciones de liquidez lo aconsejan. La declaración ambigua del gobierno no ayuda a disipar temores. Si en los próximos días vemos que los fondos acaban en carteras calientes de Coinbase o Binance, el mercado reaccionará con la contundencia que ya conocemos.
Habrá que seguir de cerca los exploradores. La blockchain no miente.
El dólar ha firmado su mejor semana en más de dos meses. La divisa estadounidense se revalorizó con fuerza el viernes después de que los últimos datos de inflación en Estados Unidos mostraran presiones de precios lo bastante persistentes como para que la Reserva Federal se plantee volver a subir los tipos de interés. El billete verde avanzó contra las principales monedas del mundo, devolviendo a los inversores una película que muchos creían archivada: la de un ciclo de endurecimiento que se resiste a terminar.
El movimiento no fue un simple coletazo técnico. Según recogen los datos de mercado consultados por Bloomberg, el índice del dólar —que mide su valor frente a una cesta de seis divisas— se encaminaba el viernes a cerrar su mejor semana desde mediados de marzo. El detonante fueron las cifras de precios al consumo de abril, que mostraron una resistencia inesperada en algunos componentes clave, como los servicios y los alquileres. En un contexto donde la economía estadounidense sigue creciendo por encima de su potencial, cualquier señal de inflación pegajosa es leída como un argumento para mantener los tipos altos durante más tiempo… o incluso para volver a subirlos.
¿Por qué vuelve a hablar el mercado de subidas de tipos?
La Reserva Federal ha pasado el último año y medio en modo pausa, con los tipos de interés oficiales en el rango del 5,25%–5,50% desde julio de 2023. Pero la reunión del Comité Federal de Mercado Abierto (FOMC) del 10 y 11 de junio podría marcar un punto de inflexión. Varias casas de análisis han empezado a mover sus previsiones: ya no se trata solo de cuándo llegará la primera bajada, sino de si llegará a materializarse siquiera este año. Algunos operadores de futuros han comenzado a poner en precio una probabilidad nada despreciable de una subida adicional antes de que acabe 2026.
Esta redacción ha seguido de cerca los movimientos del mercado de tipos y, sin ánimo de exagerar, la velocidad del cambio de narrativa ha sido llamativa. Hace apenas tres meses el consenso descontaba dos recortes para el segundo semestre. Ahora, con el IPC subyacente aún por encima del 3%, la Reserva Federal se encuentra en una posición incómoda. Jerome Powell, su presidente, ha repetido en varias ocasiones que la política monetaria se mantendrá restrictiva hasta que la inflación vuelva de forma sostenida al objetivo del 2%. Y los datos están poniendo a prueba esa paciencia.
Como suelo decir cuando analizo ciclos de tipos: los mercados sobreactúan en ambas direcciones. La euforia por los recortes se ha desvanecido y ahora llega la ansiedad por las subidas. La realidad suele encontrarse en algún punto intermedio, pero el dólar no espera. El billete verde ya está cotizando el escenario más duro para el resto del mundo.
Efectos sobre el euro y el impacto en España
El cruce euro/dólar cayó por debajo del nivel de 1,06, una zona que no visitaba desde hacía semanas. Un euro débil frente al dólar tiene múltiples lecturas para una economía como la española. Por un lado, las exportaciones ganan competitividad en precio fuera de la eurozona, lo que puede dar algo de oxígeno a sectores industriales. Por otro, todo lo que España importa en dólares se encarece de golpe.
El petróleo, el gas natural y una buena parte de las materias primas cotizan en la moneda estadounidense. Cada repunte del dólar es, en la práctica, un impuesto silencioso sobre la factura energética y los costes de producción. Si además el Banco Central Europeo mantiene su tono más acomodaticio del que ahora insinúa la Fed, el diferencial de tipos de interés a favor del dólar seguirá ampliándose, y con él la presión bajista sobre el euro.
Contexto, riesgos y una reflexión nada inocente
Conviene recordar que los ciclos de fortaleza del dólar no son gratuitos para el resto del planeta. Entre 2014 y 2016, un dólar apreciándose coincidió con fuertes salidas de capital de los mercados emergentes y tensiones en economías muy endeudadas en la divisa estadounidense. El episodio actual añade un ingrediente extra: la deuda soberana de varios países emergentes ha alcanzado niveles récord, y una buena parte de ella está denominada en dólares. Cualquier endurecimiento adicional de la Reserva Federal puede desencadenar reacciones en cadena en rincones del sistema financiero que ahora parecen tranquilos.
Creo que el mercado está sobreestimando la agresividad de la Reserva Federal a estas alturas del ciclo. Con todo, la inercia de los datos de inflación y la fortaleza del mercado laboral estadounidense obligan a tomarse en serio el escenario de subida. Si el IPC de mayo, que se publica a principios de junio, vuelve a sorprender al alza, los tambores de guerra monetaria sonarán con más fuerza. Ahí es donde el análisis frío se convierte en apuesta: ¿estamos ante un repunte transitorio o ante un cambio estructural que obligue a la Fed a apretar de nuevo el acelerador?
Por ahora, el dólar ha votado. Y ha votado con una claridad que no se veía desde marzo.
Si metes la pata en la declaración de la Renta 2025, Hacienda no se va a quedar solo en este ejercicio: puede aprovechar el error para revisarte los anteriores. La campaña de este año cierra el 30 de junio y el fisco ya ha lanzado un aviso claro a los contribuyentes.
La Agencia Tributaria dispone de herramientas cada vez más potentes para cruzar datos, y un fallo tonto —una deducción mal aplicada, un ingreso que no cuadra— puede ser la puerta de entrada a una inspección. No solo del IRPF de este año, sino de hasta cuatro ejercicios hacia atrás.
El aviso no es nuevo, pero gana peso en la campaña de la Renta 2025, que arrancó el pasado 8 de abril y estará activa hasta el 30 de junio para presentaciones con resultado a ingresar con domiciliación bancaria. Para declaraciones solo con devolución, el plazo se extiende hasta el 29 de diciembre de 2026, aunque conviene no dormirse.
Errores que ponen el foco de Hacienda sobre ti
No hablamos de despistes de céntimos. Hacienda afina sus comprobaciones sobre discrepancias significativas entre la información que tiene —tus retenciones, tus cuentas bancarias, tus inmuebles— y los datos que declaras. Los errores más frecuentes que activan una revisión son omitir ingresos por alquileres, aplicar deducciones autonómicas sin cumplir los requisitos o no declarar ganancias patrimoniales por la venta de acciones, criptoactivos o una segunda vivienda.
También falla mucho la renta cuando hay cambios de trabajo. Si has tenido dos pagadores, es fácil que los datos fiscales que Hacienda pone a tu disposición estén incompletos, sobre todo si la segunda empresa no ha comunicado bien las retenciones. Y si olvidas incluir una factura, no declaras una ganancia patrimonial, o aplicas una deducción que no te corresponde, la AEAT puede iniciar una comprobación limitada.
Hasta cuatro años hacia atrás: el alcance real de una inspección
Aquí está la letra pequeña que más susto da. La Agencia Tributaria tiene potestad para revisar los ejercicios que no han prescrito. En términos generales, Hacienda puede comprobar tus últimas cuatro declaraciones de la Renta si detecta algo raro en la de 2025. Eso significa que, en pleno 2026, te pueden pedir explicaciones por lo que declaraste —o dejaste de declarar— en 2022, 2023 y 2024.
No hace falta que haya dolo. Basta con que el error sea recurrente o de cierta cuantía. Si Hacienda ve que en 2025 has omitido los ingresos de un piso en alquiler, lo lógico es que mire si ya lo tenías en 2023 y tampoco lo declaraste. El resultado suele ser una regularización con intereses de demora, recargos y, si la cosa es grave, sanciones.
Más datos, más cruces: por qué esta campaña es distinta
La AEAT maneja cada vez más información de fuentes externas. Desde 2024, las plataformas de pago, los bancos extranjeros y las apps de inversión están obligadas a compartir datos con el fisco español. Eso supone que las posibilidades de que un ingreso no declarado pase desapercibido son mucho menores. El cruce masivo de datos con otras administraciones y con entidades financieras ha convertido la declaración de la Renta en un proceso de transparencia casi total para el contribuyente.
A esto se suma el uso de algoritmos de inteligencia artificial que la AEAT empezó a implementar en 2025 para detectar patrones de riesgo. Antes, una discrepancia pequeña podía no saltar; ahora, el sistema aprende de millones de casos y es más probable que señale anomalías. La diferencia con campañas anteriores no es menor: en 2024, Hacienda aumentó un 15% las comprobaciones limitadas respecto al año anterior, y la tendencia al alza sigue.
En Moncloa.com creemos que el aviso es razonable en la lucha contra el fraude, pero también entendemos que puede generar inseguridad en quien comete errores sin mala fe. Un olvido puntual no debería convertirse en una inspección agobiante, y la digitalización masiva del fisco puede ser un arma de doble filo: precisa para el que sabe lo que hace, y peligrosa para el que se fía solo del borrador.
Guía rápida del trámite
📅 Plazos: Campaña de Renta 2025 abierta desde el 8 de abril de 2026. Hasta el 30 de junio de 2026 para declaraciones a ingresar con domiciliación. Para devoluciones, hasta el 29 de diciembre de 2026 (pero con recargos si se ingresa fuera del plazo voluntario).
✅ Requisitos clave: Están obligados a declarar quienes superen los límites de ingresos (22.000 euros para un solo pagador, 15.000 euros con dos o más pagadores), quienes hayan tenido ganancias patrimoniales, rentas inmobiliarias o actividades económicas. Revisa tu caso en la web de la AEAT.
🌐 Dónde solicitarlo: En la sede electrónica de la AEAT mediante Renta WEB con certificado digital, Cl@ve o referencia catastral. También por teléfono (cita previa) o presencial en oficinas de la Agencia Tributaria con cita.
💰 Importe o coste: La presentación de la declaración es gratuita. El resultado depende de los ingresos y retenciones: puede salir a pagar o a devolver. Si sale a pagar y se presenta fuera de plazo sin requerimiento previo, hay recargos del 1% al 15% según el retraso.
⚠️ Error a evitar: No contrastar los datos fiscales que Hacienda pone a tu disposición con tu propia documentación (facturas, justificantes de deducciones, extractos bancarios). Los datos fiscales pueden estar incompletos.
El presidente de Estados Unidos, Donald Trump, ha revelado sus inversiones en criptomonedas en los documentos de declaración de ética presentados ante la Oficina de Ética Gubernamental (OGE). Según los formularios, a los que ha tenido acceso el medio especializado Decrypt, Trump posee acciones de Coinbase, Robinhood y varias compañías dedicadas a la minería de Bitcoin. Una fotografía financiera que confirma lo que muchos sospechaban: el máximo mandatario no solo apoya al sector con sus palabras, sino que también le ha confiado una parte de su patrimonio.
La noticia llega en un momento de renovado optimismo para los activos digitales, con el Bitcoin rondando los 125.000 dólares y los grandes fondos institucionales acumulando posiciones. Que el presidente del país más influyente del mundo apueste por plataformas cripto con dinero real envía un mensaje contundente. Aunque los documentos no detallan las cantidades invertidas, el simple hecho de que aparezcan en una declaración oficial de ética ya cambia la percepción pública sobre el encaje del cripto en las altas esferas del poder.
La declaración de la OGE es un ejercicio de transparencia obligatorio para los cargos electos. Allí se listan los activos financieros, deudas y otras fuentes de ingresos para evitar conflictos de intereses. En este caso, el presidente ha optado por incluir participaciones en dos de las plataformas más simbólicas del ecosistema cripto minorista: Coinbase, la mayor casa de cambio regulada de Estados Unidos, y Robinhood, la aplicación que popularizó el trading sin comisiones y por la que millones de pequeños inversores compraron sus primeras criptomonedas. También aparecen empresas mineras, aquellas que mantienen la red Bitcoin operativa con enormes centros de datos llenos de ordenadores especializados. Es decir, Trump ha escogido exposición a toda la cadena de valor: el punto de entrada para el usuario y la infraestructura que lo sostiene.
La minucia detrás del gesto es que no hablamos de un fondo indexado genérico, sino de apuestas directas y reconocibles. Esto refuerza la narrativa de que la administración actual ve al sector como un motor de innovación y no como una amenaza. Durante la campaña, Trump prometió convertir a Estados Unidos en la ‘capital mundial de las criptomonedas’, y este gesto personal parece alinearse con ese discurso.
Qué hay detrás de cada una de esas inversiones
Coinbase es mucho más que un bróker. Desde su salida a bolsa en 2021, se ha convertido en la puerta de entrada institucional al cripto, custodiando activos para fondos cotizados (ETF) y grandes patrimonios. Robinhood, por su parte, representa la democratización: fue la app que protagonizó el frenesí de las ‘acciones meme’ y que más tarde añadió criptomonedas a su catálogo. Y las mineras —probablemente nombres como Marathon Digital o Riot Platforms, aunque los documentos no las especifican— son el músculo industrial que valida las transacciones en la red. Una cesta diversificada que cubre tanto la especulación al por menor como la infraestructura pesada.
El contexto no puede ser más favorable. El mercado ha entrado en un ‘criptoverano’ marcado por la aprobación de múltiples ETF al contado, el avance de la regulación MiCA en Europa y un apetito comprador que no se veía desde 2021. Que el presidente de Estados Unidos elija acciones ligadas al sector en lugar de otros valores tecnológicos podría interpretarse como un voto de confianza de manual.
¿Influye realmente que un presidente invierta en cripto?
La pregunta que se hace cualquier lector medio es si esta revelación cambia algo más allá del gesto. La respuesta es que sí, pero con matices. En primer lugar, normaliza la tenencia de activos digitales entre figuras de primerísimo nivel. Cuando un ciudadano de a pie ve que su presidente confía en Coinbase o Robinhood, el miedo a ‘eso de internet’ se reduce. En segundo lugar, coloca al regulador financiero —la SEC— en una posición incómoda: su máximo responsable político tiene intereses directos en empresas que ese mismo regulador puede investigar o sancionar en cualquier momento. No es ilegal, pero los comités de ética suelen mirar con lupa estas coincidencias.
Dicho de otro modo, si mañana la SEC abriera una investigación sobre Coinbase, el presidente debería explicar si su cartera personal condiciona alguna decisión de gobierno. La transparencia es la única vacuna contra la sospecha, y por eso los formularios de la OGE son tan relevantes. Por ahora, solo sabemos que las acciones están ahí. No sabemos su valor ni desde cuándo las posee. Eso es terreno para futuras declaraciones fiscales o para alguna comparecencia en el Congreso.
Un presidente cripto: entre la confianza y el conflicto de intereses
El gesto de Trump recuerda al de otros líderes mundiales que han mostrado afinidad con las criptomonedas, como el presidente de El Salvador, Nayib Bukele, que compró Bitcoin con fondos públicos. Pero aquí la diferencia es clave: hablamos de inversiones personales realizadas desde la esfera privada y ahora declaradas oficialmente. La frontera entre lo privado y lo público en el ámbito regulatorio es delgada, y el presidente deberá caminarla con cuidado si quiere evitar críticas.
Me parece positivo que un dirigente con tanta exposición mediática se atreva a poner su dinero donde pone sus palabras. Sin embargo, la prudencia obliga a recordar que el mercado de criptomonedas sigue siendo extremadamente volátil. Que un presidente invierta una cantidad significativa en acciones de empresas cripto no las convierte en una apuesta segura para ahorradores minoristas. Cada cual debe medir su propio riesgo, sin dejarse cegar por los gestos de las élites.
A nivel sectorial, esta noticia solidifica la legitimidad de las plataformas estadounidenses en un momento donde la competencia global arrecia. Binance, el mayor exchange del mundo, ha cedido cuota de mercado frente a Coinbase y otras firmas reguladas en los últimos meses. Saber que el presidente de EE.UU. es accionista de una de ellas añade un plus reputacional que ningún anuncio publicitario puede pagar.
La gran incógnita ahora es cuánto dinero ha destinado Trump a estas posiciones y si planea mantenerlas a largo plazo. Los próximos informes financieros de la Casa Blanca o posibles enmiendas a la declaración de ética podrían aclararlo. Lo que hoy es un dato revelador podría convertirse en una ventana a la psicología inversora del hombre más poderoso del mundo. De momento, la única certeza es que el cripto ya no es solo una tendencia de nicho: duerme en la cartera del despacho oval.
Warren Buffett ha decidido tomar beneficios en el sector petrolero en plena escalada de tensiones geopolíticas. Según adelantó Bloomberg, Berkshire Hathaway vendió 8.000 millones de dólares en acciones de Chevron durante el primer trimestre de 2026, aprovechando que los precios del crudo alcanzaban máximos históricos debido al bloqueo del estrecho de Ormuz. La decisión del Oráculo de Omaha no ha pasado desapercibida y ya dispara las alertas entre los analistas que siguen de cerca los movimientos del holding.
Una venta que cambia la cartera de Berkshire
La desinversión supone una de las mayores reducciones en una sola compañía que se recuerdan en la cartera de Berkshire Hathaway. Hasta ahora, Chevron era una de las principales apuestas del conglomerado, acumulando una participación valorada en más de 25.000 millones de dólares a cierre de 2025. Con la venta —algo más de un tercio de su posición—, la petrolera pasa a ocupar un puesto mucho más modesto dentro del portfolio, que se nutre de gigantes como Apple, Coca-Cola o Bank of America.
Aunque no se ha revelado el precio medio de venta, los títulos de Chevron cotizaron en torno a los 180 dólares durante buena parte del trimestre, niveles que doblan los registrados hace apenas tres años. La combinación de los cortes de suministro en el golfo Pérsico y la reactivación económica global disparó la cotización del barril de Brent por encima de los 130 dólares en varios momentos del periodo.
El momento justo: caos en Ormuz y beneficios récord
El movimiento de Buffett coincide con un escenario de máxima ebullición en el mercado energético. El conflicto entre Estados Unidos, Israel e Irán ha estrangulado el tráfico marítimo por el estrecho de Ormuz, por donde transita casi un tercio del petróleo mundial. Los futuros del crudo se dispararon y las petroleras, incluida Chevron, vieron sus ingresos dispararse hasta cifras jamás vistas.
Sin embargo, el Oráculo de Omaha ha preferido vender en plena euforia. Una estrategia que encaja con su conocida máxima: «Sé codicioso cuando los demás tienen miedo y ten miedo cuando los demás son codiciosos». El mercado energético se ha vuelto, precisamente, muy codicioso. Y Buffett ha preferido tomar beneficios. De hecho, se espera que los beneficios de Chevron se mantengan elevados mientras dure el conflicto en en el golfo Pérsico. Pero el inversor ha demostrado que no espera a que se apaguen las luces.
Lo que nos dice la venta sobre el futuro del petróleo y la estrategia de Buffett
Los analistas de Merca2.es llevan meses siguiendo los cambios en la cartera de Berkshire. La decisión de recortar exposición a una de las mayores petroleras del mundo no solo responde a una cuestión de precio; también refleja una lectura sobre la durabilidad del ciclo alcista del petróleo. Si el bloqueo del estrecho de Ormuz se prolonga, las reservas se tensarán aún más, pero el riesgo de una recesión global por el encarecimiento energético es real. Buffett, que ya advirtió en varias ocasiones de los peligros de las materias primas en entornos inflacionistas, parece estar anticipando que este pico de precios no será permanente.
Me gusta recordar que, en 2020, cuando los precios del crudo se hundieron, Buffett no dudó en reforzar su apuesta por Chevron, acumulando hasta un 4% del capital. Ahora, con la acción en máximos, reduce posiciones. Un movimiento clásico de ‘comprar barato y vender caro’. Pero lo relevante no es la venta en sí, sino el mensaje que lanza al resto del mercado: si alguien con un horizonte de inversión de décadas decide aligerar su cartera energética, tal vez conviene revisar los supuestos que sostienen las valoraciones actuales del sector.
Por otro lado, el hueco dejado por Chevron se ha cubierto con nuevas compras. Según los datos que circulan entre analistas (sin confirmación oficial), Berkshire habría estado adquiriendo participaciones en compañías de seguros y en deuda pública a corto plazo, dos de los refugios favoritos del nonagenario inversor cuando anticipa turbulencias. La combinación de venta de petróleo y aumento de liquidez es un cóctel que me hace estar muy vigilante. La última información pública disponible en la SEC refleja ese giro hacia la prudencia, aunque el detalle exacto de las nuevas posiciones no se conocerá hasta la publicación del 13F, que debe presentarse este mes.
Yo, personalmente, creo que este movimiento de Buffett es una señal que no debe ignorarse. No significa necesariamente una caída inminente del crudo, pero sí que los márgenes de seguridad que ofrecía el sector a principios de año se han encogido peligrosamente. El mercado, por ahora, parece haberlo entendido: las acciones de Chevron apenas cayeron un 2% tras conocerse la noticia, lo que da una idea de la fortaleza del sector en el corto plazo. Aun así, los inversores harían bien en preguntarse si la venta de Buffett no es una ventana a un futuro menos boyante para el oro negro.
Arthur Hayes, cofundador de BitMEX y una de las voces con más peso en el ecosistema de los derivados de bitcoin, acaba de hacer un movimiento que ha puesto patas arriba un rincón hasta ahora casi olvidado del mercado cripto. Señaló en público a Zcash como su activo digital favorito. En cuestión de horas, el precio de Zcash (ZEC) se disparó más de un 15%, arrastrando consigo a otras criptomonedas centradas en la privacidad. No es un guiño cualquiera. Hayes ha demostrado saber leer el mercado, y esta vez apuesta por una tecnología que esquiva el ojo vigilante.
La privacidad, esa vieja promesa de una moneda electrónica realmente anónima, vuelve al centro de todas las conversaciones. Y lo hace justo cuando los reguladores aprietan las tuercas y las finanzas tradicionales avanzan hacia una trazabilidad total. La pregunta que flota en el aire es inevitable: ¿estamos ante una moda pasajera o ante la confirmación de que el anonimato se ha convertido en el motor más infravalorado del mercado?
La declaración que encendió el mercado
El lunes por la noche, Arthur Hayes publicó en su blog personal una reflexión sobre el escenario macroeconómico mundial. En medio de ese análisis, dedicó apenas un párrafo a confesar que su cartera personal se inclina ahora hacia Zcash, la red que permite transacciones blindadas mediante pruebas de conocimiento cero (las conocidas zk-SNARKs). En la práctica, mientras que en bitcoin cualquier persona puede rastrear direcciones y cantidades, una transacción protegida de Zcash funciona como un paquete lacrado: solo emisor y receptor conocen el contenido y la identidad de las partes.
Hayes no ahorró argumentos. En su exposición, vinculó su preferencia a un mundo donde la vigilancia financiera se intensifica, con gobiernos que presionan a los exchanges para aplicar controles cada vez más exhaustivos. “Si alguien como él, con dinero de verdad en juego, elige privacidad, el mercado lo está escuchando”, comentó un analista de un fondo cripto que prefiere no ser citado. Dicho de otro modo, el respaldo de una figura que acumula aciertos volvió a poner el foco sobre un protocolo que muchos daban por arrinconado.
El rebote de Zcash y el despertar de las altcoins de privacidad
El precio de ZEC pasó de rondar los 45 dólares a superar los 52 en menos de dos horas, según datos de TradingView. Monero (XMR), la otra gran referencia del anonimato, subió un 8% en el mismo lapso. La correlación fue inmediata y casi calcada. Los tres grandes exchanges que aún listan Zcash —Binance, Kraken y Bitstamp— registraron volúmenes cuatro veces superiores a la media de la última semana.
Un inversor con poca experiencia podría preguntarse por qué dos activos tan similares cotizan a precios tan distintos. La clave está en la tecnología que utilizan para ocultar datos. Mientras Monero ofusca todas las transacciones por defecto, Zcash permite elegir entre transacciones transparentes y blindadas. Esta flexibilidad parte a la comunidad: los defensores de la privacidad total lo ven un compromiso insuficiente, pero los reguladores lo aplauden como un intento de equilibrio. La apuesta de Hayes, por tanto, no solo reivindica la privacidad; respalda ese punto medio que podría desencallar bloqueos con las autoridades financieras.
El movimiento no es casualidad. Durante 2025, la Autoridad Bancaria Europea apretó las tuercas con la directiva de transferencia de fondos y muchos exchanges retiraron de su oferta las monedas anónimas más opacas. Zcash, sin embargo, aguantó en las plataformas principales. Que Hayes la señale ahora como favorita sugiere que quizá el sector ha exagerado los riesgos normativos o que, simplemente, esa precaución ya está descontada en el precio.
¿Es la privacidad un activo o un lastre? La lectura de Merca2
Conviene echar la vista atrás para calibrar lo que está pasando. Hubo un tiempo, entre 2016 y 2018, en que todos los grandes defensores del criptoanarquismo defendían las privacy coins. Luego llegó el cerco regulatorio, la sombra del blanqueo de capitales y la caída en desgracia de proyectos como Tornado Cash, sancionado por Estados Unidos precisamente por ocultar el origen de los fondos. La privacidad se convirtió en una palabra casi maldita. Los inversores institucionales miraban hacia otro lado y las fintech prometían cumplimiento normativo a rajatabla.
Ahora, la foto ha cambiado. La propia Comisión Europea está desarrollando una identidad digital soberana, mientras los bancos centrales aceleran sus pruebas con monedas digitales (CBDC) que registran cada céntimo movido. En ese contexto, una herramienta que devuelva el control de los datos al ciudadano deja de ser un capricho y empieza a parecer una necesidad. De hecho, encuestas recientes entre poseedores de cripto muestran que el 62% valora más la confidencialidad de sus transacciones que hace dos años.
Ahora bien, sería un error comprar Zcash solo porque Arthur Hayes lo haya mencionado. Su palabra mueve mercados, pero no garantiza nada. El peligro de una nueva ola regulatoria que obligue a los exchanges a deslistar cualquier criptoactivo con funciones de ofuscación sigue estando ahí. Y cuando hablamos de un activo con una capitalización de apenas 400 millones de dólares, una mala noticia puede borrar en minutos la subida de toda una semana. Nuestra lectura es prudente: la privacidad es un valor fundamental, sí, pero su precio en el mundo cripto seguirá siendo tan volátil como siempre.
Mientras tanto, la comunidad de Zcash prepara una actualización de red para este verano que mejorará la eficiencia de las transacciones blindadas. Si logra que más usuarios elijan el modo privado sin fricciones, la apuesta de Hayes habrá servido para algo más que un simple repunte especulativo. Si no, quedará como una anécdota brillante en un mercado que olvida deprisa.
Bitwise ha escrito un nuevo capítulo en la historia de los productos cotizados de criptomonedas. La gestora estadounidense acaba de presentar el que ya se considera el primer ETF de Hyperliquid con staking integrado, una estructura que permite al inversor acumular la revalorización del token HYPE y, al mismo tiempo, capturar las recompensas que genera la validación de la red.
El staking —bloquear criptoactivos para ayudar a validar transacciones en una cadena de bloques y obtener una rentabilidad a cambio, algo así como un depósito a plazo pero en versión digital— no es nuevo. Lo que cambia aquí es la forma de hacerlo. Bitwise ha decidido asumir el control total del proceso a través de Bitwise Onchain Solutions, su división on-chain, en lugar de delegarlo en un proveedor externo.
El staking directo que elimina al intermediario
La clave del producto no está solo en el activo subyacente, sino en la operativa interna. Según los detalles difundidos por la firma, el ETF mantiene los tokens HYPE necesarios en custodia y ejecuta directamente los nodos de validación sobre la red de Hyperliquid. Las recompensas que se generan por este trabajo —normalmente una tasa anual que oscila en función de la actividad de la red— se incorporan al valor liquidativo del fondo, de modo que el inversor las captura sin tener que preocuparse de la parte técnica.
Esta es la primera vez, que un emisor logra integrar el staking de manera tan nativa para un token distinto a Ethereum dentro de un ETF regulado en Estados Unidos. Hasta ahora, los productos que ofrecían rendimiento por staking solían recurrir a plataformas como Coinbase o Figment para la gestión de los validadores. Aquí, Bitwise se convierte en su propio operador de nodos.
Para el inversor, la diferencia práctica es sutil pero relevante: hay un eslabón menos en la cadena. Eso reduce el riesgo de contraparte y, en teoría, mejora la eficiencia de las comisiones. Es algo parecido a cuando un banco de inversión decide emitir un producto estructurado sobre sus propios análisis en lugar de comprar informes a una agencia externa. De hecho, la gestora ha destacado que la estructura permite unas comisiones competitivas, aunque no ha detallado la cifra en su anuncio.
Hyperliquid: un gigante del trading descentralizado que da el salto a la bolsa
Hablar de Hyperliquid es hablar de uno de los fenómenos más veloces del mundo DeFi en los últimos dos años. Se trata de una plataforma de intercambio descentralizado que se ha hecho un hueco gracias a su velocidad de ejecución y a un modelo de libro de órdenes en su propia cadena de bloques. Su token nativo, HYPE, ha acumulado una capitalización de mercado relevante, con volúmenes diarios de negociación que, según datos de la industria, han llegado a superar los 1.000 millones de dólares en más de una ocasión. Además, el token ha pasado de ser un activo puramente especulativo a contar con utilidad real dentro del ecosistema (participar en la gobernanza y obtener descuentos en las comisiones de trading), lo que añade una capa de demanda adicional.
Para un inversor que nunca ha operado en DeFi, la noticia puede leerse como un sello de calidad: si un emisor con el historial de Bitwise elige precisamente este activo para su primer ETF con staking propio, es porque ve solidez y liquidez suficientes. La apuesta refuerza la imagen de Hyperliquid como una infraestructura madura, más allá del nicho criptonativo.
Una pieza más en la profesionalización de las criptomonedas
Este lanzamiento no puede entenderse sin recordar el camino recorrido desde que la SEC dio luz verde a los primeros ETF al contado de bitcoin en enero de 2024. Aquello abrió la puerta a la entrada de dinero institucional a una escala inédita. Luego llegaron los ETF de Ethereum con la posibilidad de reinvertir las recompensas por validación, un movimiento que también lideró Bitwise en su momento. Ahora, el salto a una criptomoneda de una capa uno alternativa demuestra que la industria ha superado otra barrera.
Bitwise ya fue pionero en 2024 al lanzar el primer ETF de futuros de bitcoin que donaba un porcentaje de las comisiones a desarrolladores, una muestra de su enfoque de alinear intereses con la comunidad cripto. Esa filosofía se repite ahora con el control directo del staking, donde la gestora se responsabiliza de la integridad de la validación sin depender de un servicio externo.
Sin embargo, conviene no perder de vista los riesgos. El staking no está exento de penalizaciones técnicas —lo que se conoce como slashing, la pérdida de parte de los fondos si el validador actúa de forma incorrecta— y, además, la regulación sobre si las recompensas de staking deben considerarse valores sigue abierta a interpretación. La propia SEC ha insinuado en el pasado que ciertos esquemas de rendimiento podrían caer bajo su supervisión. Un ETF, por muy estructurado que esté, no anula esos debates.
A favor de Bitwise juega su reputación. La compañía es uno de los gestores de activos digitales más antiguos y cuenta con un historial de productos regulados que han evitado la controversia. La elección de una división propia para el staking es también un gesto hacia la transparencia: al no depender de terceros, la operación es más fácil de auditar.
Creo que este producto marca un antes y un después, pero con matices. Para el gran público, el staking sigue siendo un concepto algo abstracto, y el nombre Hyperliquid quizás no evoque todavía la confianza que transmite bitcoin. Eso limita la demanda en los primeros compases. A largo plazo, sin embargo, la integración nativa del staking podría convertirse en el estándar para cualquier ETF de criptomonedas que quiera diferenciarse en un mercado cada vez más competido.
Para los que seguimos los mercados cripto desde hace años, el lanzamiento de este ETF de Hyperliquid reafirma una tendencia: cada vez más, las finanzas descentralizadas se encuentran con las finanzas tradicionales en productos que cualquiera puede comprar desde su bróker habitual. Y eso, en un sector que nació para desbancar a los intermediarios, tiene su ironía —pero también su méito.
La presión sobre las petromonarquías del Golfo Pérsico alcanza un punto de inflexión. Según el análisis del canal DW Español, Emiratos Árabes Unidos ha decidido construir un nuevo oleoducto para sortear el bloqueo del estrecho de Ormuz, cerrado desde hace más de dos meses, y responder así a una crisis que está redefiniendo las rutas energéticas mundiales.
El proyecto —desvelado por el reino de Miratí, como se conoce a los emiratíes— duplicaría la capacidad de exportación por tubería del país. El príncipe heredero ya ha pedido a la petrolera estatal Adnoc que acelere las obras para que la infraestructura pueda estar operativa el próximo año. Esta maniobra se produce después de que Emiratos anunciara su salida de la OPEP, un movimiento que gana lógica cuando el acceso marítimo está comprometido.
El salto al golfo de Omán: la gran apuesta emiratí
El nuevo oleoducto conectaría los campos del interior con el golfo de Omán, evitando las aguas controladas por Irán. Con esta obra, Emiratos Árabes Unidos no solo busca blindar sus exportaciones, sino también reforzar su posición como hub energético alternativo en Oriente Medio. La urgencia es máxima: el Brent ya cotiza en 109 dólares por barril y los mercados descuentan una prima de riesgo geopolítico que no desaparecerá a corto plazo, apunta el corresponsal económico del canal, José David Navarro.
Arabia Saudí e Irak exprimen sus rutas de emergencia
No es la única alternativa en marcha. Arabia Saudí está bombeando a plena capacidad su oleoducto Este-Oeste, que lleva crudo hasta el mar Rojo y puede mover hasta 7 millones de barriles diarios. Por su parte, Irak ha disparado el transporte por carretera hacia Siria con camiones cisterna, un sistema que se ha extendido a fertilizantes, vehículos y productos de supermercado. “El transporte terrestre ha explotado”, explica Navarro desde la Bolsa de Frankfurt, “pero todas estas vías tienen límites físicos y económicos”.
Los expertos citados por DW Español recuerdan que ninguna alternativa puede compensar la pérdida del estrecho de Ormuz. “Es muy difícil transportar la misma cantidad que por barco, sobre todo por carretera, y además resulta mucho más costoso”, señala el corresponsal. Mientras tanto, los inversores vigilan cómo la obstrucción prolongada alimenta un cóctel inflacionista que ya sacude a las bolsas y a la deuda soberana.
Los expertos recuerdan que ninguna de estas alternativas puede compensar el cierre del estrecho, tanto por la imposibilidad de igualar los volúmenes como por el mayor coste.
— José David Navarro, corresponsal económico de DW Español
Los precios del crudo y los bonos encienden las alarmas
Este viernes, el barril de Brent repuntó un 3% hasta los 109 dólares, mientras que el West Texas Intermediate (WTI) registraba una subida similar. No es el máximo desde que estalló el conflicto, pero ha bastado para reanimar los temores inflacionistas en Europa y Estados Unidos. El canal detalla que las bolsas europeas cayeron entre un 1% y un 2%, y los rendimientos de los bonos a largo plazo repuntaron con fuerza.
La colocación de bonos del Tesoro estadounidense a 30 años alcanzó un rendimiento del 5%, un nivel que no se veía desde hace 19 años. “El bono a 30 años ha rozado máximos de décadas; también suben el de 10 años, referente hipotecario, y el de 2, que anticipa los movimientos de la Fed”, explicó la corresponsal financiera Ana Nieto desde Nueva York. La inflación interanual de abril se situó en el 3,8%, la de los productores en el 6% y la de las importaciones repuntó al 4,2%, datos que no se registraban desde 2022.
A todo ello se suma el relevo en la Reserva Federal. Kevin Warsh llega recién nominado por un presidente que lleva meses presionando por bajadas de tipos. Su primera reunión será el 16 y 17 de junio, pero DW Español ya anticipa que “puede haber subidas de tasas”. La prueba para el nuevo banquero central estadounidense no podría ser más exigente.
China, mejor pertrechada pero no inmune
El bloqueo de Ormuz, que interrumpe el 20% del crudo mundial, golpea a los grandes importadores asiáticos. Pekín, sin embargo, ha capeado la crisis con más holgura. China importó 11 millones de barriles diarios en 2024, pero ha acumulado reservas superiores a los mil millones de barriles, expandido su flota de vehículos eléctricos y, según el análisis, está comprando crudo ruso tras el levantamiento de sanciones por parte de Washington.
Pese a ser el principal comprador de petróleo iraní (adquiría cerca del 90% de las exportaciones de Irán), ha sustituido esos barriles con suministros de África Occidental, Latinoamérica y Kazajistán. Aun así, DW Español advierte: “China no es inmune a esta guerra; si el petróleo llegase a faltar, el impacto se sentiría en el resto del planeta porque es la base de su industria manufacturera”. El temor de los analistas consultados es que, si el bloqueo se mantiene, las reservas empiecen a tensarse en apenas dos semanas y el Brent pueda superar los 130 dólares.
La fragmentación de las vías de suministro no es solo una respuesta de emergencia: está dibujando un nuevo mapa energético en el que los oleoductos y las rutas terrestres recuperan protagonismo. La pregunta que flota en el análisis de DW Español es si estas soluciones de urgencia serán suficientes para sostener la economía mundial cuando el cuello de botella más transitado del planeta sigue cerrado.
Puedes ver el análisis completo en el vídeo original de DW Español.
Lo admito: cada vez que alguien me pregunta si el milagro argentino está en peligro, suelo responder con el dato mensual del IPC. Durante los últimos diez meses la respuesta era un suspiro. Pero el número de abril que desmenuza Juan Ramón Rallo en su último vídeo me ha obligado a cambiar el gesto. La inflación general se ha frenado en seco, y la caída de la subyacente anuncia algo más profundo que una simple tregua estadística.
El dato que rompió diez meses de inercia
En abril de 2026 la inflación mensual argentina marcó un 2,6%, frente al 3,4% de marzo. Son ocho décimas menos en apenas treinta días. Rallo subraya que este registro es, de hecho, el mínimo de toda la era Milei: incluso por debajo del 2,8% de abril de 2025. Para encontrar un dato mejor habría que remontarse a la gestión anterior, con niveles que hoy parecen de otro país (8,4% en abril de 2023, 8,8% en abril de 2024). De repente, aquella inercia alcista que parecía enquistada —diez meses consecutivos de aceleración desde mediados de 2025— se ha esfumado sin previo aviso.
La inflación núcleo: la pista definitiva
Rallo concede especial importancia a la inflación núcleo, el indicador que excluye los componentes más volátiles. Esta medida pasó del 3,2% en marzo al 2,3% en abril, una caída de nueve décimas que no admite lecturas tibias. El economista lo explica con claridad: si el descenso solo se apoyara en precios erráticos, estaríamos ante un espejismo. Pero cuando la moderación afecta al núcleo duro, el mensaje es inequívoco. La desinflación argentina ya no es un baile de pocos productos, sino un repliegue generalizado y estructural que el dato de abril certifica sin rodeos.
Los críticos y la trampa de los diez meses
No faltará quien diga que un solo mes no hace verano. El propio Rallo recuerda que la inflación llevaba diez meses acelerando, y muchos analistas se aferraban a esa serie para proclamar el fracaso del programa económico. Pero el economista señala que precisamente esa longitud hace más rotundo el giro actual: romper una racha de diez meses al alza con una bajada tan brusca no es ruido, es un cambio de fase. Y añade que los críticos, mientras anticipaban el colapso, pasaban por alto que la primera mitad de 2025 ya había sido un éxito reconocido incluso por los escépticos.
Para dimensionar el cambio, basta comparar los abriles: 8,4% en 2023, 8,8% en 2024, 2,8% en 2025 y ahora 2,6% en 2026. La curva desciende de forma abrupta, y Rallo insiste en que el salto estructural no puede explicarse sin una política monetaria y fiscal coherente, algo que la administración Milei ha defendido a contracorriente.
La inflación núcleo cayó al 2,3% en abril, demostrando que la moderación de precios es generalizada y estructural, no fruto de algún precio volátil que se haya aplacado mientras el resto seguía subiendo.
— Juan Ramón Rallo
Un contexto que no perdona los errores
Conviene situar este dato en el tablero más amplio. Argentina arrastra una historia de crisis inflacionarias que la han dejado al borde del abismo. Desde que Javier Milei asumió la presidencia en diciembre de 2023, la promesa de domar el IPC ha sido su principal aval. Tras un primer año de recortes durísimos y una inflación que llegó a desplomarse, la aceleración que arrancó en el verano de 2025 encendió todas las alarmas. El repunte hasta el 3,4% de marzo pasado alimentó titulares sobre un rebrote. Pero abril ha devuelto la esperanza a quienes creen que el plan, aunque lento y doloroso, sigue vigente.
Rallo, desde su análisis, conecta este respiro con la disciplina monetaria que, según él, Milei ha mantenido pese a las presiones políticas. No es una cuestión de suerte: la evolución de la inflación núcleo es hija directa de la contracción del crédito y del tipo de cambio semi‑congelado que el Gobierno ha impuesto. Si el dato de mayo confirma la tendencia, estaremos ante la consolidación de un proceso que muchos daban por muerto.
Qué significa esto para el lector de nuestro medio
Detrás de cada décimal de inflación hay familias que respiran, créditos que se abaratan y un tejido productivo que puede planificar a medio plazo. Una inflación del 2,6% mensual sigue siendo altísima en términos internacionales, pero el descenso de la núcleo apunta a que el camino elegido —con todos sus costes— empieza a dar los frutos que el Gobierno prometió. Los próximos meses dirán si estamos ante un punto de inflexión real o ante un espejismo pasajero. Por lo pronto, la morfología del dato de abril, con una caída tan simétrica entre el índice general y la núcleo, invita al optimismo cauteloso.
No soy adivino, pero suscribo la lectura de Rallo: este dato no es un accidente. La moderación estructural de los precios es el tipo de noticia que cualquier economía emergente espera durante años, y la Argentina de Milei acaba de recibirla con todas las cautelas que exige su historial.
Seguiremos mirando de reojo el IPC de mayo. Si la inercia continúa, incluso los críticos más feroces tendrán que revisar sus argumentos. De momento, el vídeo de Juan Ramón Rallo ofrece la dosis justa de contexto y análisis para no perder de vista lo que está en juego.
Ethereum acaba de superar los 900.000 validadores activos en todo el mundo, según los datos más recientes de el panel de validadores beaconcha.in. La cifra —unos 28,8 millones de ether bloqueados en staking (el mecanismo por el que los titulares depositan 32 ETH para validar transacciones a cambio de recompensas)— refuerza la tesis de que la red líder en contratos inteligentes es, con diferencia, la más descentralizada del mercado. Ningún otro protocolo de capa base se acerca a este nivel de participación global.
Para ponerlo en contexto, Solana cuenta con poco más de 2.000 nodos validadores y Cardano con cerca de 3.000 pools de staking. La distancia es abismal y tiene implicaciones que van mucho más allá de un dato técnico: habla de seguridad, resistencia a la censura y, en última instancia, de la confianza que grandes inversores institucionales pueden depositar en la red.
Un ejército de validadores que blinda la red
Cada validador de Ethereum necesita depositar 32 ETH (unos 160.000 euros al cambio actual) y ejecutar un software que propone y certifica bloques. Si comete una falta grave, parte de ese depósito puede ser destruido en lo que se conoce como slashing. Este modelo, que se puso en marcha con The Merge de septiembre de 2022, ha atraído a participantes de todo el planeta, desde individuos que operan desde casa hasta empresas profesionales.
El resultado es que 900.000 validadores repartidos por los cinco continentes hacen que un ataque coordinado a la red sea prácticamente inviable. En términos de descentralización, Ethereum luce un coeficiente de Nakamoto —una métrica que mide cuántos actores necesitarían coludir para controlar la red— muy superior al de sus competidores. En Solana, ese número ronda la docena; en Ethereum, varios miles que que protegen la red de facto.
La descentralización como ventaja competitiva
Para los gestores de fondos que ya han metido miles de millones en los ETFs spot de ether, saber que ningún puñado de entidades puede secuestrar la cadena es un argumento de peso. La descentralización no es solo un ideal cypherpunk, sino un escudo frente a reguladores que podrían señalar a una red demasiado concentrada.
Además, el staking líquido —en protocolos como Lido, que controla alrededor del 30% de todo el ETH depositado— ha facilitado que pequeños ahorradores participen sin tener que operar un validador propio. Esto dispara la base de usuarios implicados en la seguridad, aunque, como veremos, también introduce un riesgo de concentración.
El análisis: una red robusta, pero no exenta de riesgos
El hito de los 900.000 validadores tiene una lectura claramente positiva para cualquier holder de ETH. Más validadores significan más ether bloqueado, menor oferta circulante y, en teoría, mayor presión alcista sobre el precio. Sin embargo, conviene no caer en la autocomplacencia. La distribución del staking no es perfecta: si los dos mayores proveedores de staking líquido se pusieran de acuerdo, podrían ejercer una influencia desproporcionada sobre la red, aunque el coste reputacional y económico de hacerlo sería enorme.
Otro factor a vigilar es la escalabilidad. Pectra, la próxima gran actualización prevista para finales de este año, promete mejorar la eficiencia de los validadores y abrir la puerta a los rollups nativos. Si esas mejoras se materializan sin complicaciones, Ethereum podría reducir las comisiones y ampliar su ventaja técnica. Si el calendario se retrasa o surgen fallos, la paciencia del mercado podría flaquear.
Mientras tanto, Solana sigue apostando por la velocidad bruta y Cardano por un desarrollo más reposado. Ambos tienen su nicho y es probable que convivan, pero la cifra de validadores que hoy exhibe Ethereum no admite discusión: en la carrera por la descentralización, la red de Vitalik Buterin está jugando en otra liga. Cosa distinta es que esa ventaja se traduzca siempre en mejores rendimientos para el inversor, pero a día de hoy, los datos on-chain inclinan la balanza de la confianza a su favor.
El eco de un laúd se entrevera con el aroma a incienso y especias. En la plaza de Mercado Chico de Ávila, una mujer con saya de lienzo regatea el precio de un queso manchego mientras un caballero se ajusta la cota de malla para el torneo de la tarde. No es una película ni un sueño: es una de las decenas de ferias medievales que, de norte a sur y de enero a diciembre, convierten pueblos y ciudades de España en puertas abiertas al medievo. La tradición es tan sólida como las murallas que las cobijan, y el viajero que se asoma a estos mercados encuentra mucho más que tenderetes: pisa un museo vivo donde la historia se huele, se escucha y se saborea.
El fenómeno de las recreaciones históricas ha arraigado con fuerza en la península ibérica. No se trata de simples mercadillos con telas de arpillera: las ferias medievales españolas son eventos que combinan rigor histórico, teatro callejero, artesanía de oficio y una gastronomía que rescata recetas de siglos atrás. Cada una tiene su propio carácter, ligado al territorio, y permite al visitante entender de un vistazo por qué España es el país de las tres culturas, de los reinos de taifas, de los ballesteros y las aljamas.
Aunque muchas localidades las celebran coincidiendo con sus fiestas patronales, el calendario es generoso y no hay mes sin alguna cita destacada. A continuación, un recorrido por las ferias más singulares, ordenadas según el ritmo del año, para quien quiera planificar una escapada con sabor a hidromiel y con vistas a torreones almenados.
Córdoba, la primera parada del año
Cada enero, cuando el invierno aún aprieta, Córdoba calienta motores con su Mercado Temático, conocido también como Mercado Íbero‑Romano. Pese a la etiqueta, la ambientación medieval es la gran protagonista. El escenario no puede ser más evocador: la Torre de la Calahorra, a orillas del Guadalquivir y a un paso de la Mezquita‑Catedral. Allí se despliega un zoco de artesanos que trabajan el cuero, la cerámica y el vidrio soplado mientras malabaristas y tragafuegos animan el paseo.
La propuesta gastronómica tira de la despensa andalusí: quesos de cabra payoya, embutidos de la sierra, miel de azahar y dulces hechos con almendra y especias que recuerdan a los recetarios del siglo X. El mercado se ha consolidado como una de las ferias más completas de Andalucía, y su éxito ha contagiado a otras localidades de la provincia, como Cabra, donde a mediados de mayo una cita similar tiñe de época sus calles.
Eivissa Medieval: cuando Dalt Vila se convierte en un zoco vibrante
El segundo fin de semana de mayo, la acrópolis amurallada de Ibiza —Patrimonio de la Humanidad por la Unesco— se transforma en una fiesta que conmemora precisamente esa declaración. Eivissa Medieval ocupa cada rincón del Dalt Vila, la ciudad alta, con más de un centenar de puestos y un despliegue de animación callejera que incluye encantadores de serpientes, faquires, músicos y actores que representan escenas cotidianas del medievo insular.
La luz del Mediterráneo y la piedra blanca del casco histórico son el telón de fondo perfecto para un mercado donde los visitantes pueden probar hierbas ibicencas, comprar tejidos traídos de Oriente o sentarse en una taberna improvisada a degustar embutidos de la isla mientras un juglar recita romances. Las calles empinadas se llenan de color y de sonidos de chirimías, y la experiencia se prolonga hasta bien entrada la noche, cuando las antorchas iluminan los baluartes renacentistas.
Briones y Hondarribia: el norte revive su pasado
En junio, cuando los días ya son largos, dos villas del norte de España ofrecen sendas miradas a la Edad Media, cada una con un enfoque distinto. Briones, en La Rioja, celebra las Jornadas Medievales sin tenderetes de compraventa. Aquí no se viene a gastar dinero, sino a vivir cómo era el día a día en el siglo XIV. Los propios vecinos abren más de cuarenta portales de sus viviendas para representar oficios antiguos: el herrero golpea el yunque, la tejedora maneja el telar, el escribano redacta pergaminos. El recorrido se convierte en un museo viviente donde se escenifican duelos de espada, juicios por brujería y la firma de la Paz de Briones (1379) entre los reyes de Castilla y Navarra, acuerdo que puso fin a un conflicto fronterizo.
Mientras, en la costa guipuzcoana, Hondarribia recrea su esplendor como centro comercial medieval. Su feria de junio destaca la convivencia de las tres culturas —cristiana, musulmana y judía— y lo hace en el casco antiguo, rodeado de murallas y callejones adoquinados. Los talleres de forja, carpintería y cerámica permiten al visitante llevarse una pieza hecha a mano, y los campamentos temáticos, con sus pendones y escudos, transportan a la época de los balleneros vascos y las rutas mercantiles del Cantábrico.
Sigüenza y Ávila: dos joyas del centro peninsular
El verano trae consigo dos citas castellanas de marcada personalidad. En Sigüenza (Guadalajara), el segundo fin de semana de julio, la villa amurallada se sumerge en una atmósfera de hechicería y leyenda. Las calles del centro, de traza medieval, se llenan de puestos de artesanía donde solo se puede pagar con el maravedí, la moneda simbólica de la época, que se adquiere previamente en las taquillas. El momento más esperado es la «Noche del Embrujo», un espectáculo nocturno en el que brujas, elfos y esqueletos danzan alrededor de hogueras mientras actores teatralizan antiguos mitos locales.
En Ávila, la primera semana de septiembre, las murallas —las mejor conservadas de Europa, también Patrimonio de la Humanidad— contemplan el bullicio de su Mercado Medieval. La Plaza del Mercado Chico y las calles aledañas se convierten en un mercado que reproduce la actividad de una villa de la Baja Edad Media. Juglares, desfiles y títeres entretienen a las familias, y una de las exhibiciones más singulares es la de réplicas de instrumentos de tortura medieval, que atrae a curiosos y aficionados a la historia judicial. El clima seco y soleado de principios de septiembre invita a pasear por el adarve al atardecer, cuando el sol tiñe de oro la piedra de los torreones.
El otoño cervantino: Elche y Alcalá de Henares
La llegada del otoño coincide con dos ferias que tienen en la literatura y el teatro sus grandes aliadas. En Elche, durante la última quincena de octubre, el Festival Medieval arranca con un gran espectáculo pirotécnico que ilumina el palmeral. A continuación, el centro histórico se abre a un mercado temático con representaciones callejeras, danzas y cantos medievales. Los talleres de cetrería y las exhibiciones de vuelo de aves rapaces son un guiño a la tradición cinegética de la Corona de Aragón, y las tabernas instaladas para la ocasión ofrecen desde vino caliente especiado hasta empanadas de conejo y dátiles, todo ello aderezado con música de cámara antigua.
Pocos días después, Alcalá de Henares se convierte en la capital europea del mercadeo histórico con su Mercado Cervantino, el más grande del continente. Ocupa todo el casco histórico —declarado Patrimonio de la Humanidad— y rinde homenaje a Miguel de Cervantes durante la Semana Cervantina de octubre. Cientos de puestos recrean los siglos XVI y XVII, y los torneos de caballería, los espectáculos de cetrería y los pasacalles de soldados de los Tercios transportan al visitante a la época en que nació el autor de El Quijote. También aquí el maravedí es la moneda de curso legal, y los productos van desde quesos y embutidos hasta libros viejos y títeres artesanales. La música en directo —Bandas que interpretan piezas renacentistas— y las tabernas con jarras de vino y sopas de ajo completan una atmósfera que a menudo atrapa hasta altas horas de la madrugada.
Vic y Santo Domingo de la Calzada, el invierno más animado
El calendario se cierra con dos ferias muy diferentes que calientan el frío de diciembre. En Vic (Barcelona), el puente de la Constitución acoge un mercado medieval que reúne más de 300 puestos repartidos por las plazas y calles del casco antiguo. Junto a los clásicos de artesanía, destacan los productos gastronómicos locales, como el fuet catalán, los turrones artesanos o los vinos de la tierra. Los espectáculos callejeros, con malabaristas, zancudos y músicos, mantienen el ánimo festivo, y el hecho de que la feria se celebre a pocos pasos de la Catedral y del Mercat del Ram añade un sabor aún más auténtico a la visita.
En Santo Domingo de la Calzada, La Rioja, la feria de la Concepción coincide con la festividad del 8 de diciembre y convierte el pueblo en un escenario fantástico. Artistas callejeros, dragones de cartón piedra y personajes de cuento desfilan por las calles mientras puestos de artesanía ecológica y antigüedades se alinean a lo largo del trazado del Camino de Santiago. La Ecoferia El Camino, que se celebra en paralelo, pone sobre la mesa productos de cercanía: quesos de oveja, miel de brezo, legumbres. La iluminación tenue y el frío invernal crean un ambiente recogido que remite a los mercados de las villas medievales cuando los peregrinos buscaban refugio y alimento.
Mucho más que tenderetes: la experiencia completa
Acudir a una feria medieval no es solo callejear entre puestos. Los organizadores cuidan hasta el último detalle para que el visitante se sienta dentro de una burbuja temporal. Los menús callejeros recuperan recetas históricas: ollas podridas, migas con torreznos, buñuelos de viento, vino hipocrás. Los artesanos trabajan en vivo, mostrando cómo se forja un cuchillo, cómo se tornea una vasija de barro o cómo se confecciona un jubón con brocados. Y los espectáculos —torneos, cetrería, danzas— tienen un rigor histórico avalado por grupos de recreación que invierten meses en preparar sus actuaciones.
Para quienes quieran sumergirse aún más, algunas ferias ofrecen la posibilidad de acampar en recintos recreacionistas y vestirse con atuendos de la época. La experiencia puede ser tan intensa como uno desee: desde pasear disfrutando del ambiente hasta participar en un torneo de tiro con arco o asistir a un banquete medieval con bufón incluido. Los niños, por su parte, suelen encontrar talleres de alfarería, juegos de ingenio y cuentacuentos que los mantienen entretenidos mientras los adultos saborean un vino de garnacha en una jaima morisca.
Consejos para un viajero del siglo XXI
Aunque cada feria tiene sus particularidades, algunas claves prácticas ayudan a sacar el máximo partido a la visita. Conviene consultar la página web de cada municipio o del patronato de turismo autonómico para conocer las fechas exactas, ya que aunque la mayoría se ciñen a patrones fijos (primer fin de semana, segunda quincena, etc.), los ajustes de calendario laboral pueden provocar variaciones de un año a otro. También es recomendable informarse sobre la posibilidad de obtener los maravedíes o monedas temáticas con antelación, pues en algunas ferias (Sigüenza, Alcalá) solo se puede pagar con ellas y las colas en las casas de cambio pueden ser largas.
El calzado cómodo es imprescindible: el adoquinado de los cascos históricos no perdona, y la mayoría de las ferias implican caminar durante horas. Llevar algo de efectivo es buena idea, aunque cada vez más puestos aceptan tarjeta; aun así, la conexión a internet puede ser irregular entre muros de piedra. Por último, reservar mesa en las tabernas con antelación si se quiere cenar sentado, ya que en los fines de semana más concurridos las terrazas se llenan al caer el sol.
Estas ferias no entienden de estaciones ni de modas pasajeras. Son el reflejo del apego de España por su pasado, pero sobre todo la demostración de que la historia, cuando se cuenta con pasión, se convierte en un espectáculo que cautiva a todos los sentidos. El olor a madera quemada, el sabor de un dulce de miel, el tintineo de un herrero golpeando el metal: en cada una de estas citas, la Edad Media no se lee ni se estudia, se pisa. Y con el calendario en la mano, siempre queda otra feria por descubrir.