Enagás cierra el ejercicio 2025 con una nueva caída del beneficio

Enagás cerró el ejercicio 2025 con un nuevo descenso del beneficio, el tercero consecutivo lastrado por la progresiva reducción de la retribución regulada. Con la publicación de los resultados semestrales prevista para este miércoles 22 de julio de 2026, los analistas anticipan que la debilidad se ha prolongado durante el arranque del año y que el foco del inversor seguirá puesto en el nuevo marco regulatorio que entrará en vigor en 2027.

Según los datos recabados por Deutsche Bank y R4 Banco, la gasista presentará unas cuentas marcadas por caídas en las principales magnitudes, tanto en el trimestre estanco como en el acumulado del semestre. La causa hay que buscarla en la menor base de activos regulados (RAB) y en una retribución del sistema (RCS) a la baja, lo que presiona el ebitda y, con más intensidad, el beneficio neto.

Qué dicen las cifras del semestre

Para el segundo trimestre estanco, el banco alemán estima un ebitda de 153 millones de euros, un 8 % menos que en el mismo periodo del año anterior. El beneficio neto trimestral se situaría en 54 millones de euros, lo que supone una contracción del 16 %.

En el conjunto del semestre, las previsiones apuntan a un ebitda de 300 millones de euros (−9 % interanual) y un beneficio neto de 111 millones de euros (−14 %). La deuda neta permanecerá estable en torno a los 2.300 millones de euros. Los analistas de R4 Banco subrayan que los ingresos regulados siguen menguando por la menor base de activos retribuidos, algo que se reflejará de forma mecánica en la cuenta de resultados.

MagnitudH1 2026EH1 2025Variación
EBITDA300 millones330 millones*−9 %
Beneficio neto111 millones129 millones*−14 %
Deuda neta2.300 millones~2.300 millonesEstable

*Cifras calculadas a partir de las variaciones porcentuales comunicadas por Deutsche Bank. Los datos corresponden al primer semestre de 2025.

La regulación, el verdadero catalizador

Más allá del dato puntual, tanto Deutsche Bank como R4 Banco coinciden en que el mercado estará muy pendiente de cualquier comentario que Enagás pueda realizar sobre el nuevo marco retributivo. El periodo actual, que expira a cierre de 2026, es el último del modelo vigente, y las propuestas regulatorias definitivas que se conocieron recientemente han llevado al banco alemán a recortar sus previsiones de beneficio a partir de 2027 en alrededor de un 5 %.

Ese recorte ha motivado una rebaja del precio objetivo de la acción de 17 a 16,5 euros, con recomendación de ‘mantener’. Aún así, la entidad espera un «incremento significativo» del beneficio desde 2027, cuando el nuevo marco entre en vigor y la retribución regulada empiece a recuperarse. Estima que el beneficio neto alcanzará los 297 millones de euros ese año, una cifra alineada con el consenso de Bloomberg.

Deutsche Bank anticipa un incremento significativo del beneficio a partir de 2027, aunque más moderado de lo que esperaba hace tres meses.

R4 Banco enumera, además, otros cuatro puntos que concentrarán la atención de los inversores durante la presentación: el estado del arbitraje de TGP, la regulación definitiva de las redes de gas, la normativa del hidrógeno y la aprobación de la compra de Teréga. Estos factores, aunque periféricos a las cifras del semestre, pueden dar pistas sobre la senda de crecimiento a medio plazo.

Un 2026 de transición con la mirada puesta en 2027

Con los números a la vista, el ejercicio 2026 será un año de transición. La compañía continuará sufriendo el efecto contractivo del marco regulatorio actual mientras los inversores esperan a que las nuevas reglas del juego —que afectan directamente a la retribución de los activos— permitan recuperar la senda de crecimiento.

La evolución en bolsa ya descuenta en parte ese escenario. Las acciones de Enagás cotizan a la espera de un catalizador claro, y los analistas insisten en que hasta que no se conozcan los detalles del nuevo marco —previstos para la publicación de los resultados anuales de 2026— el valor carecerá de un vector de revalorización definido.

El precedente más cercano lo encontramos en el sector eléctrico: hace dos años, Red Eléctrica (ahora Redeia) atravesó un proceso similar con la revisión de la retribución del transporte. La experiencia confirmó que la cotización solo arranca cuando el perímetro regulado se despeja. Enagás se enfrenta ahora al mismo desafío, con el añadido de que la apuesta por el hidrógeno y la expansión internacional —la operación de Teréga es clave— pueden compensar la menor rentabilidad del negocio doméstico de gas natural.

📊 Las Claves para el Inversor

  • Qué vigilar: La presentación del 22 de julio y cualquier mención al calendario y las condiciones económicas del nuevo marco retributivo.
  • Reacción del valor: El mercado ya descuenta un semestre débil; la clave está en si las guías para el segundo semestre y para 2027 sorprenden al alza.
  • Precedente sectorial: La experiencia de Redeia con la revisión retributiva eléctrica sugiere que la acción puede moverse rápido una vez se concrete el nuevo marco.
Goldman Sachs identifica 42 empresas globales beneficiadas por el calor extremo como catalizador de inversión

Goldman Sachs ha identificado 42 empresas cotizadas que se beneficiarán del incremento estructural de la demanda de refrigeración provocado por las olas de calor extremo, según un informe de su equipo global de análisis dirigido por Brian Singer. El documento asegura que bastan 30 días de temperaturas abrasadoras para que la demanda eléctrica destinada a climatización se dispare un 30%, un catalizador que empieza a reconfigurar las carteras de inversión temática.

El disparador inmediato: 30 días de calor elevan un 30% la demanda de refrigeración

El análisis de Goldman Sachs parte de una premisa contundente: Europa carece de una infraestructura de climatización comparable a la de Asia o Norteamérica. Con 15 aparatos de aire acondicionado por cada 1.000 habitantes, España supera ligeramente la media mundial —14 unidades—, pero la penetración en países como Francia (10 por cada 1.000) deja margen de crecimiento. La demanda adicional que se genera durante los episodios de calor persistente tensiona unas redes eléctricas que no se dimensionaron para este consumo estival. De ahí que el banco considere que el valor no reside solo en el aparato que enfría una habitación, sino en toda la cadena que transporta y almacena esa electricidad.

Según los datos recabados por la firma, la Red Europea de Gestores de Redes de Transporte de Electricidad (ENTSO-E) ya refleja picos de demanda en el país galo que alcanzan máximos desde 2022, un indicador adelantado de lo que puede ocurrir en el conjunto de la Europa meridional a medida que los veranos se alargan y se intensifican.

De mantenerse esta tendencia, los analistas estiman que el consumo energético vinculado al aire acondicionado podría duplicarse en la próxima década, un escenario que ya está siendo descontado por los gestores de fondos temáticos.

Solaria, el único valor español entre los 42 elegidos

Goldman Sachs reserva un espacio propio para la utility del Ibex 35. Solaria figura como la única compañía española dentro de las 42 seleccionadas, respaldada por su extensa cartera de parques eólicos y fotovoltaicos. El banco de inversión valora su capacidad para volcar al sistema una generación que, precisamente durante las horas centrales del día —cuando el calor aprieta y el aire acondicionado funciona a pleno rendimiento—, alcanza su pico productivo. La recomendación sobre el valor se mantiene en compra, con una exposición que, a juicio de los analistas, está entre las mejor posicionadas del sector renovable europeo para capitalizar este estrés de demanda.

La inclusión de Solaria en la selección no es casual: la compañía ha cerrado acuerdos de compra de energía (PPA) con grandes consumidores industriales que garantizan visibilidad de ingresos, un atributo que los analistas valoran cuando la volatilidad de los precios mayoristas aumenta durante las olas de calor.

empresas beneficiadas calor

La cadena de suministro gana peso frente al fabricante de climatización

El informe desvela una distribución geográfica que rompe algunos tópicos. Solo el 19% de las compañías identificadas son fabricantes de aire acondicionado. El resto se reparte a lo largo de una cadena de suministro que incluye fabricantes de componentes eléctricos, proveedores de redes de distribución, cableado de alta tensión y sistemas de almacenamiento en baterías. Por regiones, Asia concentra el 38,1% de los nombres, Estados Unidos el 35,7% y Europa se queda con un exiguo 19%.

Entre los valores europeos con más peso en la tesis, Goldman Sachs destaca a la alemana Siemens Energy —fabricante de turbinas de gas y tecnología para redes—, a la que reitera su recomendación de comprar. También incluye a las danesas Vestas y Ørsted, vinculadas a la generación eólica marina, una fuente que aporta estabilidad al mix eléctrico cuando las renovables solares empiezan a decaer al final de la tarde. La elección de valores no se limita a la generación: el banco también recomienda ponderar a fabricantes de cableado, como la italiana Prysmian, y a especialistas en almacenamiento, anticipando que las baterías jugarán un papel crítico para aplanar los picos de demanda vespertina.

En concreto, la firma subraya que los fabricantes de cables y los gestores de redes de distribución serán los primeros en notar el incremento de pedidos durante los próximos trimestres.

El cuello de botella no está en los equipos de frío, sino en la infraestructura eléctrica que debe soportarlos sin interrupciones.

Una tesis de inversión con raíces climáticas y retorno a largo plazo

El planteamiento de Goldman Sachs tiene tanto de diagnóstico meteorológico como de proyección financiera. Los analistas no dibujan un pico puntual de calor, sino un cambio estructural que, a medida que se consolida, trasladará un flujo de ingresos recurrente a las compañías mejor posicionadas en la cadena de valor. Conviene recordar que mercados como el asiático llevan décadas conviviendo con una climatización masiva, lo que otorga una ventaja competitiva a sus fabricantes y diseñadores de redes. Europa, por el contrario, parte de un déficit de infraestructura que ahora se convierte en oportunidad de inversión.

No es la primera vez que un banco de inversión empaqueta el cambio climático como tesis de inversión. En 2021, Morgan Stanley lanzó una cartera de adaptación climática que incluía compañías de gestión de agua y refrigeración. Sin embargo, Goldman Sachs aterriza la idea en un activo muy concreto: la red eléctrica.

El principal riesgo de esta tesis es que las empresas de la lista coticen ya a múltiplos elevados que descuenten el crecimiento esperado. En el caso de Solaria, su valoración a ratios de PER superiores a 25 veces los beneficios estimados para 2026, según recogen varios informes de consenso, implica que el mercado ya descuenta un crecimiento sólido; la clave reside en que el catalizador del calor extremo acelere las revisiones al alza de los contratos de energía.

📊 Las Claves para el Inversor

  • Qué vigilar: la evolución de los precios mayoristas de la electricidad en las horas centrales del día durante los próximos veranos. Un repunte sostenido validaría la hipótesis de Goldman y aceleraría las inversiones en redes.
  • Reacción del valor: Solaria cotiza con un descuento respecto a sus comparables europeos, según varios analistas, lo que podría amplificar el recorrido si el mercado descuenta este catalizador temático.
  • Precedente sectorial: tras el verano de 2022, los valores vinculados a refrigeración y generación renovable en Asia experimentaron revalorizaciones de doble dígito; el patrón podría repetirse en Europa si se confirma la presión de la demanda.

Chainlink y la acumulación de ballenas: LINK despierta tras meses de letargo

Chainlink (LINK) cotiza a 8,33 dólares este 19 de julio y lo hace por encima de sus medias móviles de corto plazo, algo que no sucedía desde hace semanas. El dato más llamativo lo ponen las ballenas: en los últimos 30 días, las direcciones que atesoran más de 100.000 LINK han aumentado su posición un 2,3%. Una señal de acumulación que rompe con el letargo de los últimos meses.

Las ballenas de Chainlink aumentan sus carteras un 2,3% en un mes

Según datos de la firma de análisis on-chain Glassnode, el número de direcciones activas diarias en la red de Chainlink ha crecido un 12% interanual. Pero es el movimiento de los grandes poseedores lo que más llama la atención. Esa subida del 2,3% en las tenencias de ballenas sugiere que los inversores con más capital están aprovechando estos niveles de precio para acumular.

No es una avalancha de compras. El volumen diario de negociación ronda los 178 millones de dólares, un 24% por debajo de la media mensual. Esto apunta más a un agotamiento de los vendedores que a una entrada masiva de compradores. Los expertos lo interpretan como un posible cambio de manos silencioso, de manos débiles a manos fuertes.

La oferta circulante es de unos 748 millones de LINK, con un suministro máximo de 1.000 millones. Esa dilución futura limitada favorece la apreciación si la demanda se mantiene. Además, el incremento de la actividad en segunda capa de Ethereum, donde más contratos consumen los feeds de precios de Chainlink, respalda la utilidad real del token. La actualización del sistema de staking v0.2, que permite a los operadores de nodos obtener recompensas adicionales, también podría incentivar el bloqueo de más LINK y reducir la oferta en circulación.

Señales técnicas y el bajo volumen: ¿despega LINK sin hacer ruido?

LINK precio 8,33 dólares

El análisis técnico pinta un cuadro de estabilización. El RSI (Índice de Fuerza Relativa) se ubica en 58, en territorio neutral-alcista. LINK ha superado la media móvil de 7 días (8,18 dólares) y la de 15 días (8,01 dólares). La media de 200 días, situada en 9,44 dólares, sigue siendo la resistencia que confirmaría un cambio de tendencia. Por ahora, LINK cotiza un 11,7% por debajo de ella.

El interés abierto en los contratos de futuros perpetuos permanece estable, alrededor de los 180-200 millones de dólares. Las tasas de financiación, entre el 0,01% y el 0,02%, no muestran un sobreapalancamiento alcista. Es decir, este movimiento de precio ha sido orgánico, no forzado por liquidaciones. La estructura técnica de corto plazo —mínimos y máximos ascendentes desde el 15 de julio— ha creado un pequeño canal alcista que atrae a los traders algorítmicos.

No hay euforia, pero sí compradores pacientes. LINK está despertando sin hacer ruido.
Hay que recordar que Chainlink sigue siendo el proveedor dominante de oráculos descentralizados, una pieza clave para que los contratos inteligentes puedan interactuar con datos del mundo real. Las expectativas en torno al protocolo de interoperabilidad CCIP (Cross-Chain Interoperability Protocol) mantienen viva la narrativa de crecimiento, aunque todavía no se ha materializado en una ola de nuevos usuarios.

Análisis: una acumulación que hay que poner en contexto

Las métricas on-chain son alentadoras, pero conviene no perder la perspectiva. Chainlink todavía cotiza un 84% por debajo de su máximo histórico de 52,83 dólares alcanzado en mayo de 2021. La tendencia macro sigue siendo bajista mientras no supere los 9,44 dólares de la media de 200 días. Y la correlación con bitcoin, del 0,68, significa que cualquier tropiezo del mercado general arrastraría a LINK.

La acumulación de ballenas que estamos viendo recuerda a la acumulación registrada en 2023, que anticipó un repunte, pero sin catalizadores claros la subida puede ser limitada. El verdadero punto de inflexión llegaría con un aumento consistente del volumen diario por encima de los 250 millones de dólares, algo que no ha ocurrido en semanas.

Los inversores minoristas a menudo interpretan estas señales como un “despertar” definitivo. Sin embargo, la experiencia nos dice que los grandes poseedores pueden tardar meses en construir sus posiciones. Mientras tanto, el mercado puede moverse lateralmente o sufrir correcciones. Esa es la parte menos emocionante pero más realista de la acumulación.

De todos modos, la estructura técnica de corto plazo —con un canal alcista incipiente— ofrece los primeros ladrillos de una base más sólida. Pero quien espere subidas vertiginosas en días o semanas se expone a una probable frustración. Para quienes siguen de cerca el mundo de las criptomonedas, Chainlink sigue siendo un activo de infraestructura fundamental, respaldado por el uso real en DeFi. Ver cómo los grandes aumentan su exposición es un dato valioso, pero saber esperar la confirmación de la tendencia sigue siendo el mejor consejo, aunque no sea el más popular.

MetaMask y Corea del Norte: el desarrollador encubierto que estuvo un mes en el código

Un currículum falso y una cuenta de GitHub fueron suficientes para que un desarrollador norcoreano accediera al código fuente de MetaMask, la wallet de criptomonedas que utilizan más de 30 millones de personas al mes. Ocurrió entre marzo y abril de este año. La empresa detrás de la wallet, Consensys, lo detectó antes de que pudiera robar un solo céntimo. Pero el susto fue mayúsculo.

El intruso se hizo pasar por un consultor llamado Tyler Knapp. Durante aproximadamente un mes, desde el 9 de marzo hasta abril —cuando Consensys le cortó el acceso—, realizó modificaciones en el código que movía fondos entre criptomonedas y moneda fiduciaria. Utilizaba el usuario imyugioh en GitHub. El método, conocido como ‘ingeniería social de contratación’, está en auge.

La firma de inteligencia TRM Labs advierte de que las configuraciones de desarrolladores se han convertido en la vía más rápida para acceder a los sistemas de aprobación de retiros en empresas cripto. De hecho, el propio asesor legal de Consensys, Matt Corva, pidió al personal que detuviera todos los lanzamientos de producto hasta esclarecer el incidente. La empresa ya ha avisado a las autoridades y está revisando sus procesos de verificación de contratistas.

La respuesta oficial de Consensys fue clara: «Descubrimos la amenaza… e iniciamos una investigación completa que confirmó que no hubo apropiación indebida de activos ni datos, no se desplegó código malicioso y no hubo impacto en la seguridad ni en la protección de los usuarios», declaró Corva. Sin embargo, el temor a lo que podría haber sucedido persiste.

Cómo se infiltró el desarrollador norcoreano en MetaMask

El acceso se produjo a través de un contratista externo, no de un empleado fijo de Consensys. Esto permitió al atacante saltarse algunos de los filtros de seguridad habituales en las contrataciones directas. Una vez dentro, tuvo la capacidad de escribir y proponer cambios en el código de MetaMask. Ninguno de esos cambios llegó a implementarse en la versión de producción de la wallet, pero el riesgo era evidente: un desarrollador con intenciones maliciosas podría haber insertado una puerta trasera o una función oculta para robar fondos de los usuarios.

El caso no es aislado. Recientemente, un proyecto financiado por Ethereum encontró a 100 supuestos trabajadores de IT norcoreanos en 53 proyectos cripto distintos. Los métodos son siempre similares: ofertas de empleo falsas, reclutadores inventados y, en ocasiones, cómplices locales. En Estados Unidos ya hay ciudadanos condenados por ayudar a estos trabajadores a fingir que operaban desde el país.

Por qué este caso enciende las alarmas en el sector cripto

La infiltración del desarrollador norcoreano en MetaMask no causó pérdidas económicas, pero es un síntoma preocupante. La cadena de suministro del software es cada vez más compleja y los equipos de desarrollo remotos son la norma. Cuando un programador norcoreano puede integrarse en el flujo de trabajo durante semanas sin levantar sospechas, la pregunta no es si el próximo ataque tendrá éxito, sino cuándo.

En 2025, los hackers norcoreanos robaron 1.500 millones de dólares del exchange Bybit, según el FBI. TRM Labs calcula que Corea del Norte se llevó más de la mitad de los 2.700 millones perdidos en hacks cripto aquel año. Con cifras así, la infiltración de personal ya no es una hipótesis de laboratorio: es una industria.

Un falso consultor y un usuario de GitHub bastaron para rozar el código que maneja millones de monedas.

Las empresas de cripto están reaccionando compartiendo señales de amenaza y patrones de comportamiento sospechoso. La detección temprana por parte de Consensys demuestra que los protocolos de respuesta pueden funcionar. Pero el verdadero reto es impedir que esos falsos trabajadores lleguen a tocar el código en primer lugar.

Qué significa esto para el usuario de a pie

Para el usuario medio de MetaMask, el incidente no tuvo consecuencias directas. Sus fondos nunca estuvieron en peligro. Sin embargo, la noticia es un recordatorio de que la seguridad de una wallet depende tanto del código como de quién lo escribe. El episodio también subraya la importancia de mantener las aplicaciones actualizadas y de verificar siempre la autenticidad de las extensiones del navegador. Las consecuencias de un código malicioso en una wallet tan extendida habrían sido catastróficas.

A nivel de sector, este caso refuerza la necesidad de controles de identidad mucho más estrictos, incluso para contratistas temporales. No basta con una entrevista por videollamada y un perfil de LinkedIn. La guerra cibernética se libra, cada vez más, con currículums envenenados.

Polymarket bloqueado Francia: ANJ fuerza bloqueo por apuestas ilegales antes del Mundial

Francia ha ordenado a los proveedores de internet bloquear el acceso a Polymarket, la mayor plataforma de mercados de predicción basados en criptomonedas. La decisión, impulsada por la Autoridad Nacional de Juegos (ANJ), llega apenas unas horas antes de que la selección de fútbol del país dispute el partido por el tercer puesto del Mundial de la FIFA 2026 contra Inglaterra.

La ANJ ordenó a los proveedores de servicios de internet franceses bloquear el dominio de Polymarket, calificando su oferta como un sistema de apuestas ilegales. La presidenta del organismo afirmó que la plataforma atrae a una audiencia masiva mientras promueve una actividad de juego sin licencia. Además, el regulador advirtió sobre los riesgos de manipulación en algunos contratos activos, coincidiendo con un momento de enorme interés por el encuentro de consolación.

Polymarket defiende que sus contratos no son apuestas, sino instrumentos de formación de precios basados en la sabiduría colectiva. “Nuestros mercados permiten a la gente predecir el resultado de eventos reales, no apostar contra la casa”, es la postura recurrente de la empresa. Sin embargo, la ANJ no comparte esa visión y considera que su actividad encaja dentro del juego de azar regulado.

El bloqueo francés se suma a una lista creciente de fricciones regulatorias. Los Países Bajos ya amenazaron con imponer fuertes multas a la plataforma a principios de año. El fiscal general de Kentucky presentó este año una demanda contra Polymarket y Kalshi por operar como casas de apuestas no autorizadas.

Australia reforzó recientemente las restricciones a la publicidad de apuestas durante las retransmisiones deportivas en directo, en una medida que afecta también a los mercados de predicción. Mientras, Polymarket intenta abrirse camino en jurisdicciones más amigables: ha solicitado autorización para operar en Tokio antes de 2030.

El regulador quiere proteger al consumidor, pero el bloqueo deja a los usuarios sin alternativa legal dentro de Francia.

A pesar del bloqueo, el interés por el partido entre Francia e Inglaterra no ha decaído. En el mercado en vivo de Polymarket, la selección francesa cotiza a 0,67 dólares por contrato, lo que implica una probabilidad de victoria del 67%. Los usuarios franceses más avezados ya buscan alternativas para sortear el bloqueo, algo que los reguladores conocen bien.

¿Apuestas o predicción? El debate regulatorio que trasciende a Francia

Este caso refleja un pulso que va más allá del fútbol. Los mercados de predicción basados en blockchain llevan años reclamando un estatus propio, distinto del de las casas de apuestas tradicionales. La ANJ, sin embargo, ha optado por la vía más restrictiva. “Si operan con dinero y pronostican eventos deportivos, son apuestas”, parece ser el razonamiento.

La Unión Europea no ha cerrado la puerta a una regulación específica, pero el reglamento MiCA no aborda este tipo de plataformas directamente. Mientras tanto, los usuarios que quieran apostar en Polymarket desde Francia se enfrentan a una orden de bloqueo que, según los expertos, es relativamente fácil de eludir con una VPN. Esto plantea la pregunta de si la medida es efectiva o simplemente disuasoria.

Desde esta redacción creemos que la postura de la ANJ es comprensible —proteger al consumidor—, pero el bloqueo total puede resultar contraproducente. En lugar de eliminar el acceso, quizá sería más sensato exigir a Polymarket una licencia de juego o crear un marco regulatorio adaptado a los mercados de predicción. De lo contrario, la actividad se desplaza a zonas grises sin control alguno.

Por ahora, la plataforma sigue operativa para el resto del mundo y el partido por el bronce será su último gran escaparate antes de que los focos se apaguen. Lo que haga Francia en los próximos días —retirar la orden, negociar o mantener el bloqueo— marcará el tono para otros países europeos que observan el caso con atención.

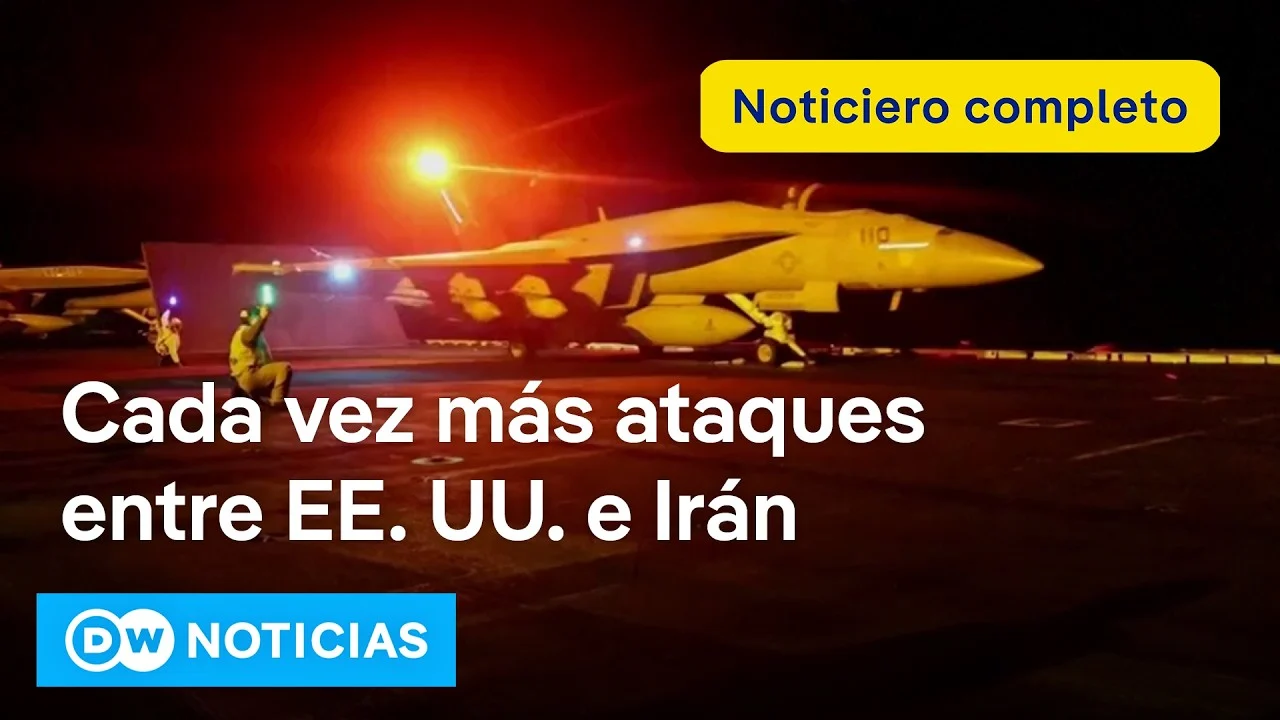
Alerta global: Irán suspende alto el fuego con EE.UU. y amenaza con ofensiva total

La ya frágil tregua entre Irán y Estados Unidos saltó por los aires este sábado. Apenas un mes después de que ambos países firmaran un esperanzador alto el fuego, Teherán lo suspendió y amenazó directamente a Washington con una «ofensiva total». La información, recogida por DW Español, sitúa de nuevo al Golfo Pérsico al borde de un conflicto de consecuencias globales. La excusa oficial iraní fueron las «reiteradas violaciones» del memorando de entendimiento por parte de la administración Trump. El mundo vuelve a contener el aliento.

Jamenei denuncia la ‘maldad’ de Washington

En un mensaje de audio difundido por medios estatales, el líder supremo iraní, el ayatolá Jamenei, calificó los recientes bombardeos estadounidenses como «otra prueba irrefutable del engaño, la irracionalidad, la falta de fiabilidad y la maldad de Estados Unidos». Según DW Español, el tono era tan duro como las amenazas que le siguieron: prometió infligir a Washington «aflicciones inolvidables» si no cesan los ataques. La cadena alemana recordó que la escalada coincide con la campaña de medio término en Estados Unidos, un detalle que para muchos no es casualidad.

Jordania, Kuwait y Baréin apuntan a crímenes de guerra

La suspensión del alto el fuego no solo preocupa a las dos potencias enfrentadas. Durante el informativo, DW Español informó que Jordania, Kuwait y Baréin han acusado formalmente a Irán de crímenes de guerra por atacar sus infraestructuras petrolíferas. Estos países, atrapados entre su dependencia energética de las exportaciones y la presencia militar estadounidense en sus territorios, exigen que Teherán rinda cuentas ante el Consejo de Seguridad de la ONU. Una tormenta diplomática que complica cualquier intento de mediación.

El tablero del petróleo y las elecciones estadounidenses

Para entender el juego de fondo, DW Español recurrió al analista Mariano Aguirre, investigador del CIDOB. Aguirre explicó que los ataques de Irán a los productores de petróleo del Golfo persiguen un doble objetivo: disparar el precio del crudo —afectando también el bolsillo del votante estadounidense— y erosionar las posibilidades de Donald Trump en las elecciones legislativas de noviembre. Pero al mismo tiempo, esos países necesitan del paraguas militar de Washington. «Se encuentran en una situación sumamente complicada», subrayó el experto.

Aguirre añadió un matiz que, a mi juicio, define el momento: aunque las dos partes amenazan con más fuego, ninguna quiere realmente una guerra abierta. Trump, constreñido por un electorado que rechaza enviar tropas a Irán, necesita una salida rápida por la presión inflacionaria. Teherán, por su parte, prefiere mantener el conflicto en una zona de fricción constante que le permita negociar desde una posición de fuerza sin sufrir una destrucción que el régimen difícilmente soportaría.

«Estos ataques son otra prueba irrefutable del engaño, la irracionalidad, la falta de fiabilidad y la maldad de Estados Unidos».

— Líder supremo de Irán, ayatolá Jamenei

¿Por qué debería importarnos la ruptura?

Más allá de los tambores de guerra, lo que está en juego toca directamente a nuestra vida cotidiana. Un barril de petróleo más caro significa gasolina y alimentos más costosos también en Europa y América Latina. DW Español recogió el temor de un efecto dominó: si las refinerías del Golfo siguen bajo la amenaza de misiles, los mercados energéticos globales se desestabilizarán durante meses. La cancillería alemana, de hecho, ya ha pedido calma, pero las declaraciones desde Teherán suenan a todo menos a apaciguamiento.

Creo que estamos en uno de esos momentos en que la diplomacia se juega sus últimas cartas. La ventana para un diálogo serio se estrecha con cada bomba y cada amenaza. Irán ha dejado claro que no retrocederá, y el análisis de Mariano Aguirre deja entrever que la Casa Blanca tampoco tiene margen para escalar ilimitadamente. La clave quizás esté en que los países perjudicados del Golfo, junto con mediadores como Omán o Pakistán, logren tender un puente antes de que la «ofensiva total» deje de ser una amenaza.

Me pregunto si los líderes mundiales serán capaces de leer entrelíneas: la ruptura del alto el fuego no es solo un desplante, es un grito de un régimen que exige ser tomado en serio y de una superpotencia que se siente acosada. La historia nos ha enseñado que, en el tablero de Oriente Medio, las palabras suelen ser el preludio de los misiles. Esperemos que esta vez, por una rara vez, las palabras basten para volver a sentar a las partes en una mesa —aunque esté resquebrajada— antes de que el polvo del desierto se tiña de algo más que petróleo.

Puedes ver el informe completo de DW Español a continuación:

Youtube video

Bitcoin cae a $63.000 por tensiones geopolíticas, ballenas compran 510M en ETFs

Bitcoin ha caído este viernes hasta los 62.800 dólares, un 3,4% por debajo del cierre del jueves, arrastrado por el temor a una escalada bélica tras los ataques de Estados Unidos a Irán y una nueva disputa comercial con China. Sin embargo, los datos on-chain y los flujos de los fondos cotizados (ETFs) cuentan otra historia: las ballenas compraron en la caída y los ETFs al contado registraron entradas netas de 510 millones de dólares esta semana, según la firma de análisis Nansen.

La corrección del bitcoin no fue un hecho aislado. El índice Nikkei 225 de Japón se desplomó un 4% y entró en corrección, mientras que el Hang Seng de Hong Kong perdió un 2% y el Shanghai Composite cayó un 3,1% hasta mínimos de once meses. En Wall Street, los futuros del Nasdaq anticipaban una baja del 1,6%, lastrados por la presión sobre los fabricantes de chips como Nvidia o Broadcom. El temor a que la inteligencia artificial haya agotado su recorrido pesó sobre las tecnológicas, pero el verdadero catalizador estuvo en Oriente Medio y Pekín.

Los ataques aéreos de Estados Unidos alcanzaron cinco puentes en la provincia iraní de Hormozgán y dañaron la torre de control del puerto de Chabahar, según la agencia semioficial Fars. El precio del petróleo WTI se disparó cerca de los 79 dólares por barril, con una subida cercana al 15% en cinco sesiones, lo que reavivó los fantasmas inflacionarios y las dudas sobre la senda de tipos de la Reserva Federal.

A esa tensión se sumó un nuevo frente comercial después de que el presidente Donald Trump desclasificara informes que acusan a China de interferir en las elecciones estadounidenses y de obtener 220 millones de registros de votantes. Pekín negó las acusaciones. Aunque el rifirrafe no tiene por sí mismo peso económico, los inversores temen que deteriore la relación antes del encuentro previsto entre Trump y Xi Jinping en septiembre.

Pero mientras los titulares hablaban de guerra, los datos on-chain emitían un mensaje muy distinto. Nicolai Sondergaard, analista de Nansen, explicó que el mercado está respondiendo más al canal de liquidez e inflación que a la narrativa de cobertura geopolítica. La publicación del IPC de junio —con una inflación general del 3,5% frente al 3,8% esperado y una subyacente del 2,6%— rebajó la probabilidad de una subida de tipos en la reunión de la Fed del 28 y 29 de julio, que ha pasado de superar el 40% a apenas el 13% según la herramienta FedWatch de CME.

Los flujos de los ETFs de bitcoin al contado reflejaron ese cambio de expectativas. En las últimas tres sesiones, estos productos captaron 510 millones de dólares, liderados por el IBIT de BlackRock, poniendo fin a una racha de salidas que había drenado 2.730 millones en las semanas previas. La vuelta del dinero institucional sugiere que, lejos de asustarse, los grandes jugadores aprovecharon la debilidad del precio para aumentar posiciones.

El patrón es recurrente: el shock geopolítico vacía las posiciones apalancadas y, a las pocas horas, los compradores de largo plazo vuelven a acumular.

Ballenas y ETFs: el dinero inteligente no ha huido

bitcoin on-chain ballenas

Los datos de Nansen revelan que las carteras de gran tamaño, las llamadas ballenas (grandes inversores con capacidad de mover el mercado), mantuvieron sus posiciones durante los momentos más tensos. En la hora del ataque, las salidas netas de estos monederos fueron de apenas 18,3 BTC, para luego revertir a un promedio positivo de 0,67 BTC por hora en la misma sesión.

Las métricas de derivados tampoco muestran fragilidad. Las tasas de financiación de los contratos perpetuos se situaban cerca de cero, señal de que las apuestas alcistas apalancadas no están sobrecalentadas. Además, la ratio de posiciones largas/cortas del dinero inteligente se mantenía en 1,58, mientras que los inversores minoristas (doble espacio aquí) alcanzaban un 1,79: ambos en la misma dirección, pero sin excesos.

Lectura en frío: ¿corrección o cambio de tendencia?

Para quienes siguen el mercado desde hace años, la secuencia resulta familiar. El indicador MVRV —que compara la capitalización de mercado con el precio realizado de las monedas y que muchos utilizan para detectar suelos— se sitúa en 1,205. Esto quiere decir que, en promedio, los inversores tienen un 20% de ganancias latentes. Y lo más relevante: el precio realizado ronda los 53.000 dólares y el coste base de los tenedores de largo plazo está en 49.900 dólares, niveles que históricamente definen el suelo estructural en fases correctivas.

El perfil actual no es el de un mercado que cotiza exclusivamente sentimiento geopolítico, sino el de uno atento a la evolución de la liquidez global. Si la Reserva Federal confirma un giro en su discurso tras la cita del 28 y 29 de julio, las condiciones para que los flujos de ETFs se consoliden estarán servidas. Hasta entonces, la combinación de un bitcoin por debajo de los 63.000 dólares y compradores institucionales activos configura un escenario mucho menos sombrío de lo que la portada de los telediarios podría sugerir.

En este entorno, más que el conflicto en sí, lo que moverá el precio serán las decisiones que se tomen en Washington. Y esas, aún están por escribir.

15.000 millones en oro: Francia completa la repatriación desde EE.UU. y agita las reservas globales

Francia ha culminado la repatriación de 15.000 millones de dólares en oro desde las bóvedas de la Reserva Federal en Nueva York, según documentos consultados por Yahoo Finance. La operación, que se ha mantenido bajo el radar durante meses, marca el mayor movimiento de reservas áureas desde territorio estadounidense por parte de un país europeo en las últimas décadas.

Un regreso silencioso con décadas de historia

Los lingotes repatriados formaban parte de las reservas del Banco de Francia, custodiadas en EE.UU. desde los tiempos de Bretton Woods. La decisión responde, según fuentes cercanas, a una revisión estratégica sobre la seguridad de los activos físicos en el extranjero. El banco central galo no ha emitido comunicado oficial, pero la operación, valorada en unos 13.600 millones de euros al cambio actual, se ha completado sin incidentes.

Cabe recordar que el oro físico depositado en Nueva York por bancos centrales extranjeros alcanzó su pico en los años 70 y ha ido menguando desde la crisis financiera de 2008. Alemania, Holanda y Austria ya repatriaron parte de sus reservas entre 2013 y 2017. Pero la magnitud de la maniobra francesa —equivalente a más del 5% del total de sus reservas de oro— la convierte en un punto de inflexión.

El efecto contagio: Roma y Fráncfort miran a París

La noticia ha disparado las especulaciones sobre posibles réplicas en otras capitales europeas. Italia, que mantiene unas 2.452 toneladas de oro en sus reservas —buena parte bajo custodia en Londres y Nueva York—, siempre se ha resistido a mover su metal amarillo por las implicaciones legales. Sin embargo, la presión política para «nacionalizar» los activos de reserva nunca ha sido tan alta.

Alemania completó su programa de repatriación hace años, pero el Bundesbank aún conserva una porción significativa en el extranjero «como medida de liquidez». La decisión francesa podría reabrir el debate en el Consejo de Gobierno del BCE, donde el oro es un activo contable de primer orden.

¿Patrón oro 2.0 o simple protección contra el riesgo geopolítico?

La repatriación coincide con un contexto de desdolarización lento pero constante. Tras la congelación de activos rusos en 2022, los bancos centrales del Sur Global han acelerado sus compras de oro, desconfiando de la moneda estadounidense como refugio seguro. China, India y Polonia son los grandes compradores. Pero que un país del G7 traiga su oro de vuelta a casa añade un nuevo ingrediente.

Francia ha pasado del discurso a la acción: tener el oro en París es tenerlo bajo control directo, sin intermediarios.

El precio del oro cotiza cerca de máximos históricos, superando los 2.400 dólares por onza. En ese escenario, algunos analistas ven la maniobra como una jugada de doble filo: reduce la exposición a un posible bloqueo de activos, pero también elimina la profundidad del mercado neoyorquino y la capacidad de ejecutar operaciones de liquidez con rapidez. No obstante, el Banco de Francia ha demostrado que para él pesa más la soberanía sobre sus reservas que la liquidez inmediata.

El debate está servido. Si otros miembros de la eurozona siguen la estela, el mapa de las reservas globales podría cambiar en los próximos dos años. Y no será un simple cambio de bóveda.

El ventilador de Lidl que promete bajar 5°C: ¿realidad o marketing? Análisis de su eficacia y precio

Un enfriador de sobremesa de Lidl ha corrido como la pólvora por las redes sociales después de que un usuario afirmara que, en solo media hora, había bajado la temperatura de su habitación 5°C. El producto en cuestión es el enfriador de aire de mesa Tronic, que se vende por 12,99 euros. Pero, ¿estamos ante un pequeño tesoro para las olas de calor o es otro caso de percepción engañosa?

Qué es y qué no es el enfriador de Lidl de 12,99 euros

Vamos por partes. El aparato no es un aire acondicionado portátil ni un ventilador convencional. Se trata de un enfriador evaporativo de escala mínima: funciona con agua, tiene una potencia de 10 W y un depósito de 700 ml que, según la ficha técnica de la cadena, proporciona hasta 7 horas de autonomía. Sus dimensiones (17,7 x 16,7 x 17,8 cm) y su conexión USB‑C lo convierten en un compañero de escritorio o mesilla, con el añadido de una luz LED de siete colores.

En la web de Lidl acumula 70 valoraciones y una nota de 4,2 sobre 5. El 61 % de las reseñas le dan la máxima puntuación. Uno de los comentarios que lo ha catapultado es precisamente el que habla de bajar 5°C en media hora.¿Pero qué dice realmente ese testimonio? La frase completa: “Es increíble la potencia que tiene con lo pequeño que es, en media hora ha bajado la temperatura de mi habitación 5°C”.

Aquí está la clave. Un enfriador evaporativo no reduce la temperatura del aire de toda una estancia como lo haría un compresor. Lo que hace es aumentar la humedad en la zona cercana y, mediante la circulación del aire, acelerar la sensación de frescor sobre la piel. La lectura de un termómetro colocado justo delante del chorro de aire puede marcar varios grados menos, pero eso no significa que la temperatura media de la sala haya bajado cinco grados; es un efecto de enfriamiento local que depende mucho de la humedad ambiental de partida.

La física real: ¿5°C de bajada o solo percepción?

Para entender el dato hay que fijarse en el principio psicrométrico. El dispositivo empapa una pequeña lámina o filtro con agua y el ventilador fuerza el paso del aire a través de ella. Al evaporarse el agua, el aire que sale pierde calor sensible y gana calor latente; la temperatura de salida sí puede ser entre 2°C y 5°C inferior a la del ambiente, pero solo en el área de salida directa. A un metro de distancia, el efecto se diluye casi por completo.

Además, en zonas con humedad alta —típica de la costa mediterránea en verano— la capacidad de evaporación se reduce drásticamente. El comentario que habla de “se nota humedad” confirma este problema: si la habitación ya está cargada de vapor, el aparato solo añade más humedad sin apenas refrescar. En el interior seco de la meseta, el rendimiento es bastante mejor.

ventilador barato ola de calor

Otro factor que explica vírgenes así es el efecto psicológico: un chorro de aire a 26°C se siente mucho más fresco que el aire quieto a 30°C, aunque la habitación apenas haya cambiado. El confort térmico tiene tanto de medición como de percepción, y un enfriador de este tamaño está diseñado para mejorar la sensación individual, no para climatizar un dormitorio completo.

Un enfriador de mesa no baja la temperatura ambiente de toda la habitación: solo refresca a quien está justo delante del chorro.

📊 La comparativa de un vistazo

OpciónPrecio aproximadoQué enfría realmente
Enfriador de mesa (Lidl Tronic)12,99 eurosRefresco local directo; sube la humedad
Ventilador de sobremesa básico9 – 15 eurosSolo mueve el aire; sin efecto de evaporación
Ventilador de torre con depósito de agua25 – 50 eurosSimilar al de Lidl, pero con mayor caudal
Aire acondicionado portátil de compresor180 – 350 eurosReduce la temperatura real de la habitación varios grados

La tabla deja clara la posición del enfriador de Lidl: es un producto de entrada que compite en precio, pero cuyo efecto no se parece al de un aire acondicionado, ni siquiera al de un ventilador de torre de gama media. La promesa viral de los 5°C debe leerse, por tanto, con un asterisco generoso.

¿Compensa comprarlo durante la ola de calor?

A 12,99 euros, la relación entre lo que cuesta y lo que ofrece es, en palabras de la mayoría de compradores, “buena calidad‑precio”. Para quien teletrabaja en un escritorio y necesita un alivio puntual en la cara o el pecho, el aparato cumple. También para quien duerme con calor y quiere una corriente suave junto a la mesilla.

Ahora bien, si lo que se busca es dormir en una habitación fresca o combatir una ola de calor de verdad, toca poner los pies en el suelo. Un ventilador de torre sin agua mueve más aire por un precio similar. Y un aire acondicionado portátil de compresor, aunque multiplica por diez el desembolso, es lo único que puede bajar la temperatura real de un dormitorio en los picos de julio.

El dato de la ficha técnica también invita a la precaución. La autonomía de 7 horas es con el depósito lleno y en la velocidad más baja. En la práctica, en velocidad media o alta y en ambientes secos, el agua se evapora en menos de tres o cuatro horas. Así que la autonomía real depende mucho del uso.

El análisis de fondo: cómo leemos las reseñas virales

Este episodio es un ejemplo perfecto de cómo una opinión aislada puede convertirse en promesa universal. Las reseñas en la web de Lidl son mayoritariamente positivas, pero también hay compradores que señalan la humedad acumulada o lo limitado del área de enfriamiento. Ninguna otra opinión habla de una bajada tan drástica, lo que sugiere que el testimonio original pudo estar influido por la posición concreta del termómetro, el tipo de pared, la humedad inicial o, simplemente, el entusiasmo del momento.

La viralidad no otorga calidad, pero sí da pistas sobre el interés real de los compradores: en plena ola de calor, cualquier alternativa barata al aire acondicionado que prometa un alivio llamativo se dispara en redes. Eso es lo que ha pasado con el Tronic de Lidl, que ya está agotado online y solo puede encontrarse en tiendas físicas, con suerte, según disponibilidad.

El valor de un enfriador barato está en para qué escenario concreto lo necesitas, no en la promesa de convertir el salón en una nevera.

🛒 El Veredicto de Compra

  • Compra si buscas un refresco local: para un escritorio o la mesilla de noche, el enfriador de Lidl cumple por 12,99 euros. Pero no esperes que enfríe toda la habitación.
  • Revisa el nivel de humedad de tu casa: el aparato pierde eficacia en zonas costeras o en ambientes ya húmedos. En interior seco, su rendimiento mejora notablemente.
  • Compara con un ventilador de torre: por poco más de 20 euros obtendrás un caudal más alto y sin añadir humedad, aunque no refrigera el aire. Si necesitas una bajada real de grados, el salto al aire acondicionado portátil es inevitable.

Conflicto productivo: 7 frases para desescalar discusiones y generar conversaciones productivas

Gestionar el desacuerdo en un equipo de startup es tan inevitable como tener una iteración de producto que no funciona. La tentación de imponer la propia visión, especialmente cuando el liderazgo está en juego, convierte un simple desencuentro en una trinchera. Pero existe una alternativa a la escalada: el conflicto productivo, un enfoque que transforma la confrontación en curiosidad y que está respaldado por estudios de ciencia cognitiva. Las siete frases que propone la periodista Amanda Ripley, autora de High Conflict, no buscan ganar una discusión, sino generar conversaciones de las que salir con mejores soluciones.

La trampa de la confrontación: por qué discutir para ganar no escala

Cuando un miembro del equipo propone un cambio radical en la arquitectura del producto o un fundador se enfrenta a un inversor que cuestiona la hoja de ruta, el instinto natural es contraatacar con argumentos. El problema, según la investigación recogida en Cognitive Science, es que ese instinto activa en el interlocutor el mismo mecanismo defensivo: se cierra a cualquier evidencia externa y refuerza su postura inicial. Es el modo “yo tengo razón y tú estás equivocado”, que quema puentes de confianza en cuestión de segundos.

El enfoque del conflicto productivo parte de una premisa contraintuitiva: en lugar de intentar convencer, hay que mostrarse genuinamente interesado por lo que el otro piensa. No es un truco de psicología barata; la resolución de conflictos efectiva exige que ambas partes bajen la guardia. Y eso solo ocurre cuando la conversación deja de ser una competición para convertirse en una indagación compartida. Cualquier atisbo de escepticismo o superioridad reactiva la competición.

En la práctica, un líder de equipo que responde a una sugerencia arriesgada con un “explícame por qué eso tiene sentido” puede, sin pretenderlo, hacer que el empleado se sienta examinado. La misma pregunta, formulada como “nunca lo había visto así, ¿me ayudas a entenderlo?”, desplaza el foco de la persona a la idea y convierte la conversación en un espacio de exploración. La diferencia de resultado es abismal.

comunicación asertiva

El conflicto productivo: cambiar el “yo tengo razón” por “ayúdame a entender”

Amanda Ripley denomina conflicto productivo a esa capacidad de reformular el desacuerdo como curiosidad. El concepto no es teórico: surge de analizar disputas enquistadas en comunidades, empresas y familias, y de observar qué pequeñas palancas verbales permitían desbloquearlas. La clave, subraya Ripley, es introducir un grado de incertidumbre deliberada en la propia respuesta. No se trata de fingir humildad, sino de activar un modo mental cooperativo en el interlocutor.

El estudio de Cognitive Science al que alude el artículo de Fast Company lo confirma con cifras: los participantes que se enzarzaban en discusiones cooperativas —aquellas en las que el objetivo era aprender, no vencer— estaban mucho menos inclinados a creer que existía una única verdad objetiva sobre el tema. Dicho de otro modo, al cambiar la meta de la conversación, las personas se volvían más permeables a puntos de vista ajenos.

Discutir para aprender transforma un enfrentamiento en una oportunidad de crecimiento mutuo.

Siete frases que transforman una discusión en una conversación productiva

Las herramientas de desescalada que Ripley recomienda son tan simples como difíciles de pronunciar con naturalidad cuando la adrenalina del desacuerdo sube. Pero, precisamente por eso, conviene tenerlas a mano como un repertorio que se activa antes de que la emoción tome el control. Son frases pensadas para arrancar con curiosidad, nunca con escepticismo, y funcionan tanto con empleados como con inversores, socios o clientes.

  • “Es interesante lo que dices. Yo tenía la seguridad de que…” Introduce un contraste sin invalidar al otro.
  • “Me pregunto si…” Abre una posibilidad sin imponer una certeza.
  • “Puede que me equivoque, pero…” Reconoce la propia falibilidad y baja la tensión.
  • “Qué curioso. Yo tuve una reacción diferente…” Valida la percepción ajena mientras se expresa la propia.
  • “Me da curiosidad. ¿Cómo has llegado a esa conclusión?” Convierte el interrogatorio en una invitación a compartir el razonamiento.
  • “Me da un poco de reparo decirlo, pero…” Señala vulnerabilidad, lo que suele desarmar al interlocutor.
  • “Por un lado, veo lo que dices. Por otro…” Demuestra que se ha entendido la postura contraria antes de matizarla.

La entonación es decisiva. Cada una de estas frases debe pronunciarse con la ligera vacilación de quien realmente quiere aprender algo nuevo, no con el tono de quien ya tiene la respuesta y está esperando a que el otro se dé cuenta. En un entorno de liderazgo de equipos, ese matiz marca la diferencia entre un colaborador que se siente evaluado y uno que se siente escuchado.

Un ejemplo real, aunque a pequeña escala, lo ilustra. Jeff Haden, columnista de Inc.com, relata cómo un inspector municipal le comunicó que la instalación de gas de una de sus propiedades no pasaba el código. En lugar de rebatir —él conocía la normativa—, aplicó la curiosidad: “No me había dado cuenta. ¿Me puedes explicar qué está mal?”. El inspector, al no sentirse atacado, repasó su razonamiento y acabó reconociendo que, si bien su preferencia personal era otra, la instalación sí cumplía. Haden no ganó una discusión; consiguió que la otra persona reconsiderase su posición sin necesidad de perder la cara.

Lo que la ciencia cognitiva dice sobre discutir para aprender

El hallazgo del estudio de Cognitive Science desmonta una creencia muy extendida: que exponer más datos o argumentos más sólidos es la vía para que el otro rectifique. Lo que realmente aumenta la receptividad es el marco mental cooperativo. Cuando dos personas se enzarzan en un debate competitivo, el cerebro tiende a aferrarse a la propia verdad como un mecanismo de coherencia interna. Cuando, por el contrario, se adopta el rol de aprendiz, la verdad se percibe como algo más subjetivo y, por tanto, más negociable.

Esta dinámica tiene implicaciones directas para cualquier fundador o mánager que tenga que alinear a un equipo multidisciplinar. Las discusiones sobre un giro estratégico, el rediseño de una funcionalidad o incluso la asignación de recursos no se resuelven con argumentación enfrascada, sino creando el clima psicológico que permita explorar alternativas sin miedo a represalias. La comunicación asertiva, en este contexto, no consiste en decir las cosas “claras” a cualquier precio, sino en sostener el propio punto de vista sin anular el del otro.

Conviene recordar que el conflicto no es el enemigo: lo es la forma de gestionarlo. Muchas startups de alto rendimiento han institucionalizado el desacuerdo constructivo, a menudo inspirado en metodologías como el pensamiento de diseño o las sesiones de crítica de producto al estilo de Amazon, donde la premisa es “todos juntos para encontrar la mejor solución, no la mía”. Las frases de Ripley son una pieza más de ese engranaje cultural.

El factor sorpresa de la incertidumbre: lecciones para el liderazgo de equipos

Mostrarse incierto ante el equipo puede resultar contraintuitivo para un líder que siente la presión de proyectar seguridad. Sin embargo, los equipos más cohesionados —y los que mejor pivotan— son aquellos en los que la vulnerabilidad selectiva del líder actúa como un permiso para que los demás expresen dudas y opiniones divergentes. Cuando un fundador dice “puede que me equivoque, pero creo que deberíamos cambiar el stack tecnológico”, está modelando la misma conducta que quiere ver en su CTO, su responsable de marketing o su primer empleado.

El error frecuente es confundir autoridad con infalibilidad. La autoridad real en una empresa emergente se construye cuando las decisiones difíciles se argumentan con transparencia y se deja espacio para que la evidencia ajena pueda matizarlas. Las siete frases de Ripley no son un formulario de cortesía; son un sistema de seguridad emocional que evita que las discusiones deriven en una espiral de orgullo y resentimiento.

El caso del inspector de gas, llevado al terreno de una startup, podría ser la negociación con un proveedor que se cierra en banda, la llamada con un cliente que no entiende la factura o la reunión de inversores en la que un business angel cuestiona las proyecciones de crecimiento. En todos esos escenarios, el reflejo de contraargumentar con datos puede ser lo que menos funcione. En cambio, un “ayúdame a verlo desde tu perspectiva” tiene el potencial de desbloquear una conversación que, de otro modo, acabaría en portazo.

Construir una cultura de conflicto productivo requiere práctica deliberada. No se improvisa en mitad de una crisis de confianza. Por eso, los líderes más eficaces ensayan estos giros verbales hasta que se convierten en un hábito. No se trata de manipular, sino de crear las condiciones para que las mejores ideas sobrevivan, independientemente de quién las haya propuesto.

🚀 Hoja de Ruta para Emprender

  • Reformula con curiosidad: Antes de responder a una crítica, sustituye el “no estoy de acuerdo” por una de las siete frases. La entonación insegura es clave.
  • Cambia el objetivo de la conversación: Pregúntate “¿quiero ganar o quiero aprender?”. El segundo camino es el que construye relaciones duraderas con socios, empleados e inversores.
  • Modela la vulnerabilidad: Como líder, reconoce en público que puedes estar equivocado. Ese gesto reduce la reactividad defensiva de todo el equipo.
  • Diseña un ritual de desacuerdo: Incorpora las frases en las retrospectivas o los “post-mortem” de producto para que el equipo se entrene en desescalar antes de que llegue un conflicto real.

Perfumes de nicho: la revalorización de Amouage y las fragancias de colección

He seguido la evolución de los activos alternativos durante más de una década y pocas veces he visto una convergencia tan clara entre el lujo experiencial y el inversor patrimonial como la que está ocurriendo en la perfumería nicho. Las ediciones limitadas de firmas como Amouage ya no solo visten la piel: empiezan a vestir carteras de inversión. Con precios de reventa al alza para los frascos codiciados, el sector atrae a coleccionistas y family offices que buscan diversificar más allá de los relojes, el arte o los vinos finos.

El ecosistema de la perfumería nicho como activo tangible

La perfumería de autor ha experimentado un cambio estructural. Como explica Renaud Salmon, director creativo de Amouage, “cada vez veremos más marcas intentando crear cosas con una firma fuerte pero con muchos matices”. La transparencia sobre ingredientes, concentraciones y envejecimiento ha generado un acceso sin precedentes a la información, y con él un “círculo virtuoso” de demanda informada. Esto no es trivial para el inversor: la autenticidad y la trazabilidad se convierten en los nuevos multiplicadores de valor, al igual que ocurrió con el vino de terroir hace décadas.

A diferencia de los perfumes de gran consumo, que pierden la mayor parte de su valor nada más salir de la tienda, las fragancias nicho limitadas y bien conservadas mantienen o incrementan su precio en el mercado secundario. El secreto radica en la combinación de materias primas raras —como el incienso de Omán que Amouage cultiva en sus propias plantaciones— con concentraciones que van del 20% al 56% de aceite puro, muy por encima de la media industrial. Esa densidad olfativa, sumada a procesos de doble envejecimiento que duran “semanas o meses”, según Salmon, otorga a ciertas ediciones una longevidad comparable a la de un tónico de colección.

El mercado de reventa de perfumes de lujo es aún incipiente, pero crece al calor de plataformas especializadas y grupos de coleccionistas que buscan piezas descatalogadas o lotes con numeración limitada. En términos de asignación de activos, se asemeja más a la photography o al whisky de colección en sus primeras etapas: baja correlación con los mercados financieros y una prima por narrativa y escasez.

Amouage: el caso de estudio de una ‘maison’ coleccionable

Amouage, fundada en Omán en 1983, reúne las condiciones que un inversor en tangibles busca: herencia, control vertical de ingredientes y una propuesta artística diferenciada. La firma posee su propio bosque de incienso en Wadi Dawkah, un lugar Patrimonio de la Humanidad de la UNESCO, donde los cosechadores están entrenados profesionalmente. “Mucha gente usa incienso, pero no muchos hablan de ello porque es difícil tener trazabilidad”, admite Salmon. “Nosotros fabricamos este ingrediente nosotros mismos”. Este dominio de la cadena de suministro crea un foso competitivo difícil de replicar y dota a cada frasco de una autenticidad casi documental.

La línea de creación actual refuerza ese perfil de escasez. La última obra, Love Hibiscus, lanzada en 2026, emplea una nota de hibisco recreada sintéticamente porque “la flor no huele nada por sí sola”, explica Salmon, “pero empieza a oler cuando la pones en agua caliente”. La yuxtaposición de ese acorde amargo y ácido con un fondo gourmand de palmier salado ilustra la complejidad que los coleccionistas premian. No es un perfume masivo; es un ensayo olfativo que invita al acopio.

Las referencias más antiguas, como los icónicos Gold Man y Gold Woman de 1983, ya registran primas en el mercado de segunda mano cuando aparecen en su envase original y sin usar. El envejecimiento químico que experimentan los aceites naturales durante años puede mejorar la profundidad del aroma, añadiendo un argumento adicional para mantener los frascos cerrados, en condiciones controladas, durante largos periodos.

El verdadero valor de una fragancia de colección no está en el líquido, sino en la historia de su elaboración y la escasez de sus ingredientes: eso es lo que el mercado secundario está dispuesto a pagar.

“La vida es demasiado corta como para usar el perfume equivocado”, sentencia Salmon. Para el inversor, la máxima se traduce en que el capital también es demasiado valioso como para ignorar activos que unen placer y preservación.

Riesgos y horizonte temporal para el inversor en fragancias de colección

Ningún activo alternativo está exento de riesgo, y la perfumería nicho no es una excepción. La liquidez sigue siendo reducida: vender un frasco de Amouage de edición limitada puede llevar meses, y el precio variará en función de la reputación del vendedor y el estado de conservación. Además, la amenaza de los dupes —imitaciones baratas que intentan copiar las fórmulas— podría erosionar la percepción de exclusividad en el segmento más bajo, aunque Salmon subraya que “eso no aporta nuevas ideas”. Los compradores de gama alta buscan autenticidad, no réplicas.

En mi lectura, estos perfumes se alinean mejor con estrategias de preservación de capital a largo plazo que con la revalorización agresiva. Un horizonte mínimo de cinco años parece razonable, siempre que el inversor esté dispuesto a asumir la iliquidez inherente. A favor juega la tendencia macro: el crecimiento de la población de high net worth individuals en Oriente Medio y Asia, regiones donde la cultura del perfume de autor tiene un arraigo profundo, amplía la base potencial de compradores.

Comprar una edición limitada de Amouage hoy equivale a adquirir un artefacto olfativo con fecha de caducidad extendida y una base de coleccionistas en expansión.

El próximo hito a vigilar será el lanzamiento de las ediciones especiales de otoño e invierno de la casa, que suelen presentar una tirada más reducida y atraer un interés inmediato en el mercado secundario. Aquellos inversores que sigan de cerca las comunicaciones corporativas y las subastas especializadas podrán detectar oportunidades antes de que el precio refleje plenamente la escasez.

💎 Veredicto Wealth

Para el inversor conservador que busca preservar capital y diversificar más allá de los relojes y el arte, una botella sellada de una edición limitada de Amouage puede ofrecer estabilidad a largo plazo, con retornos previsiblemente superiores a la inflación. El riesgo principal reside en la liquidez: el mercado secundario de perfumes de lujo está aún en fase embrionaria, por lo que la paciencia y el almacenamiento adecuado son claves.

Revisa estos siete signos físicos en tu cuerpo que la Mayo Clinic pide no ignorar

La Mayo Clinic lo deja claro en su propia guía de salud: hay síntomas evidentes, como el dolor de pecho o la pérdida repentina del habla, que exigen ir a urgencias sin pensarlo dos veces. Pero también existen otros más discretos, esos que uno tiende a normalizar durante semanas, que merecen la misma atención.

Adelgazar sin proponértelo, sentir que te falta el aire al subir una escalera que antes subías sin esfuerzo, o notar destellos de luz que aparecen de la nada. Ninguno de ellos grita «emergencia», y ese es exactamente el problema: el cuerpo rara vez avisa a gritos.

Lo que la Mayo Clinic considera una alerta silenciosa

Youtube video

Uno de los signos que más sorprende a los pacientes es la pérdida de peso involuntaria. Si en los últimos seis meses has perdido más del 5% de tu peso corporal sin dieta ni ejercicio de por medio, la recomendación médica es clara: hay que consultarlo.

Detrás de esa pérdida pueden esconderse desde un hipertiroidismo hasta un trastorno digestivo. La clínica estadounidense insiste en que no hay que esperar a sentirse mal para pedir cita; el peso que se va solo, sin explicación, ya es en sí mismo una señal.

Por qué estos avisos corporales no deben ignorarse

Mayo Clinic es una de las instituciones médicas más respetadas del mundo, y su lista de siete signos nace de décadas de observación clínica sobre qué síntomas anticipan problemas mayores. Entre ellos está la aparición de destellos de luz, que en algunos casos puede anunciar un desprendimiento de retina, una urgencia oftalmológica real.

No se trata de alarmismo. Se trata de aprender a distinguir entre lo que el cuerpo hace por rutina y lo que hace por necesidad. Y esa distinción, según los especialistas, suele estar en los detalles que menos atención reciben.

La falta de aire como termómetro de tu salud

Youtube video

Subir un tramo de escaleras y quedarte sin aliento puede parecer normal si llevas semanas sin hacer ejercicio. Pero cuando esa falta de aire aparece de forma repentina y sin causa aparente, la Mayo Clinic recomienda buscar atención médica de urgencia, especialmente si es intensa.

Las causas van desde el asma hasta problemas cardíacos o un coágulo en el pulmón. También puede tratarse de un ataque de pánico, algo que muchas personas no asocian con síntomas físicos tan concretos. La clave está en la aparición súbita, no en el esfuerzo previo.

Cambios que el cuerpo nunca hace porque sí

Los hábitos intestinales alterados durante más de unas semanas —diarrea, estreñimiento persistente o sangre en las heces— entran también en esta lista de siete. La Mayo Clinic los sitúa junto a la confusión mental repentina o los cambios bruscos de personalidad, dos señales que a menudo se atribuyen erróneamente al estrés o al cansancio acumulado.

Ambos tipos de síntomas comparten algo: suelen desarrollarse de forma gradual, lo que facilita que se pasen por alto durante meses antes de que alguien decida consultar.

Señales digestivas que merecen revisión

Cambios de conducta o memoria

Los siete signos, uno por uno

Para tenerlos todos a mano, la Mayo Clinic los resume así:

  • Pérdida de peso inexplicable superior al 5% del peso corporal
  • Falta de aire repentina o inusualmente intensa
  • Cambios persistentes en los hábitos intestinales
  • Confusión, desorientación o cambios de personalidad
  • Destellos de luz o pérdida parcial de visión
  • Fiebre que se mantiene sin causa clara
  • Sensación de saciedad extrema tras comer muy poco

Hacia una medicina más preventiva y menos reactiva

La tendencia médica para los próximos años apunta justamente en esta dirección: menos urgencias evitables y más chequeos a tiempo. Cada vez más sistemas de salud, incluidos algunos centros españoles, están incorporando protocolos de autoevaluación basados en listas como esta.

El consejo de fondo es sencillo y realista: no hace falta convertirse en hipocondríaco, pero sí prestar atención cuando algo se repite o se sale de lo habitual. Como recuerda la propia Mayo Clinic, identificar a tiempo estas señales puede marcar la diferencia entre un tratamiento sencillo y una complicación mayor.

Wall Street: chips en mercado bajista y petróleo disparado por ataques de Irán

La apertura del viernes en Wall Street trajo un cóctel de malas noticias: los principales índices caían con fuerza, lastrados por el desplome de los fabricantes de chips y la escalada del petróleo tras la ampliación de los ataques de Irán en Oriente Medio. Una tormenta perfecta que pone en jaque la calma veraniega de los mercados.

El índice de semiconductores de Filadelfia (SOX) se encamina a cerrar su peor semana desde octubre de 2022. La corrección acumulada desde los máximos de junio ya supera el 20%, el umbral que Wall Street define como mercado bajista. Los valores estrella de la inteligencia artificial —Nvidia, AMD, Broadcom— lideran las pérdidas, en medio de un creciente escepticismo sobre la rentabilidad a corto plazo de las inversiones masivas en centros de datos.

Mientras, en el mercado energético, el crudo Brent se disparaba por encima de los 95 dólares por barril, un nivel que no se veía desde el verano de 2022. El detonante: informaciones de que Irán ha ampliado sus ataques contra objetivos estratégicos en la región, incluyendo amenazas al estrecho de Ormuz, por donde transita una quinta parte del suministro mundial de petróleo.

La geopolítica, que llevaba meses en un segundo plano, ha recuperado el protagonismo. «La geopolítica ya no mueve las Bolsas. Mueve el petróleo… y después todo lo demás», resume el titular de Expansión que refleja el sentir de las mesas de trading.

El Dow Jones cedía más de 400 puntos en los primeros compases, el S&P 500 perdía un 1,8% y el Nasdaq era el más castigado, con una caída superior al 2,5%.

Las bolsas europeas no se libraban del contagio: el Ibex 35 retrocedía un 1,2%, arrastrado por los valores turísticos y las constructoras con exposición a Oriente Medio. El Repsol se desmarcaba con una subida del 2% al calor del crudo, mientras que Inditex, Amadeus e IAG sufrían caídas superiores al 3% por su dependencia del consumo y el turismo en una región convulsa.

La combinación de un crudo por encima de 95 dólares y una corrección en la inteligencia artificial pone en jaque la narrativa de aterrizaje suave que ha sostenido Wall Street.

El petróleo como arma geopolítica

La escalada iraní no es nueva, pero su intensidad ha sorprendido a los mercados. Según adelanta El Confidencial, Estados Unidos evalúa una respuesta militar tras los bombardeos de Teherán sobre posiciones aliadas en el Golfo Pérsico. El temor a un bloqueo del estrecho de Ormuz, escenario que dispararía el crudo hasta los 120 dólares, ha prendido todas las alarmas.

El analista jefe de materias primas de un banco de inversión —que prefiere no ser citado— explica a esta redacción que «el mercado está poniendo en precio un riesgo de disrupción que no se veía desde la invasión de Ucrania. Si el conflicto escala, los 100 dólares serán la nueva normalidad».

Semiconductores: el mercado bajista que anticipa una corrección en la IA

El otro foco de preocupación tiene nombre propio: los chips. El SOX ha pasado de liderar las ganancias del año a entrar en territorio bajista en apenas tres semanas. Los inversores empiezan a cuestionar si el gasto en inteligencia artificial se traducirá en beneficios tangibles antes de que la burbuja estalle.

Las dudas no son nuevas. La constructora de centros de datos DigitalBridge ya advirtió en junio de un exceso de oferta, y los últimos informes sectoriales de Kantar apuntan a que la demanda de semiconductores para consumo minorista se está ralentizando. Aun así, los grandes fabricantes mantienen los planes de inversión: TSMC ha confirmado un capex de 35.000 millones de dólares para 2026, una cifra que algunos analistas consideran insostenible si la demanda no responde.

El dilema de la Reserva Federal

La confluencia de un petróleo caro y un sector tecnológico en retroceso coloca a la Reserva Federal en una posición incómoda. Por un lado, el encarecimiento energético presiona al alza la inflación, lo que aplazaría cualquier recorte de tipos. Por otro, el impacto sobre la confianza empresarial y el consumo podría acelerar una desaceleración que ya asoma en las encuestas manufactureras.

Creo que el mercado está infravalorando este dilema. En las últimas semanas, los futuros de los fondos federales descontaban dos bajadas de tipos antes de fin de año. Ahora, con el Brent rozando los tres dígitos, cualquier recorte sería interpretado como un error por las autoridades monetarias. La historia nos enseña que la Reserva Federal suele inclinarse por combatir la inflación antes que por sostener el crecimiento, incluso a costa de una recesión.

Las implicaciones para España no son menores. Un euro débil frente al dólar —que se ha apreciado al calor de las tensiones geopolíticas— y un petróleo caro encarecen las importaciones energéticas justo cuando el turismo mostraba signos de agotamiento. La factura energética podría restar entre tres y cuatro décimas al crecimiento del PIB en el segundo semestre, según cálculos de Funcas.

La sesión del viernes no es un episodio aislado. Es una señal de que el mercado está descontando una nueva fase de volatilidad, donde la geopolítica y la sobrevaloración tecnológica se retroalimentan. La pregunta ya no es si habrá corrección, sino si las autoridades estarán a la altura.

Telefónica, Mapfre, Iberdrola e IAG: los valores mundiales que ganan con el Mundial de fútbol

El próximo domingo España y Argentina se disputarán la final del Mundial de fútbol de 2026. Mientras la euforia se desborda en las calles, una pregunta circula entre los inversores: ¿puede una victoria deportiva impulsar a las empresas patrocinadoras en bolsa? La historia dice que sí.

Los patrocinios del torneo no son solo gasto de márketing. En ediciones anteriores, cotizadas como Adidas o Visa han convertido la exposición global en revalorizaciones de dos dígitos en los meses siguientes. En esta edición, firmas españolas como Telefónica, Mapfre, Iberdrola e IAG —presentes todas ellas en el selecto grupo de socios oficiales— aspiran a repetir ese guion.

El patrón de Adidas y las marcas de la Roja

Adidas, patrocinador técnico de España y Argentina, ofrece el historial más estudiado. Según análisis de XTB, la firma alemana acumula una revalorización media del 13,8% a los seis meses y del 30,6% al año tras vestir al campeón del mundo. Tras el triunfo de España en 2010, sus acciones subieron un 35,2% en el año siguiente. Aunque no es automático: después del Mundial de 2014, pese al título de Alemania, el valor cayó un 2,1%, frenado por factores corporativos externos.

Para las empresas españolas, el precedente también es favorable. Iberdrola sumó un 15,1% en los doce meses posteriores a la victoria de la Roja en Sudáfrica, recuperando terreno tras una primera reacción de cautela. Telefónica, que en 2010 logró un sólido año en bolsa (subió más del 24% durante el torneo), vuelve a estar posicionada. Ahora, la operadora acumula un potencial alcista del 10,5% según el consenso de analistas, mientras que Mapfre cotiza en máximos históricos ajustados aunque los expertos creen que ya ha agotado su recorrido.

Más allá del patrocinio, el consumo asociado al fútbol activa a otros sectores. Heineken, propietaria de Cruzcampo, subió un 19,6% en los doce meses posteriores al Mundial de 2010, beneficiándose del mayor consumo de cerveza en bares y hogares. Las redes de pago también se enchufan: Visa y Mastercard suben más del 11% desde que arrancó el torneo, un giro frente a sus registros negativos en la primera mitad del año.

El Ibex y la barrera de los 20.000 puntos

Goldman Sachs ha puesto sobre la mesa una cifra simbólica: si España gana, el Ibex 35 podría romper por primera vez la barrera de los 20.000 puntos. En 2010, el índice llegó a subir un 5% durante el campeonato y otro 5% en las tres semanas posteriores, antes de que la crisis del euro lo arrastrara. Esta vez, con una eurozona estable, el impulso anímico podría tener más recorrido. Pero todo depende de que no irrumpa un shock externo, advierten los analistas.

El Mundial es un catalizador cíclico, no un motor estructural. Las ganancias tienden a diluirse cuando termina el partido.

Las estimaciones de AJ Bell muestran que las Bolsas de los países finalistas rinden mejor que las de los anfitriones históricamente. De media, el parqué de la selección ganadora ha ofrecido un 59% de rentabilidad total en los cuatro años posteriores a la Copa del Mundo, aunque España fue una excepción por la crisis de deuda. Hoy las condiciones son muy distintas.

Una mirada más amplia: ¿evento o tendencia?

Conviene no confundir correlación con causalidad. Los analistas de JPMorgan, Morgan Stanley y Bernstein señalan que el patrón de consumo se activa entre tres y seis meses antes del pitido inicial y se concentra en el trimestre del torneo. Después, el efecto se desvanece con rapidez. Es, escriben, “un catalizador cíclico, no un motor estructural de crecimiento”.

Las cotizadas que logran sostener las subidas suelen ser aquellas que ya tenían fundamentales sólidos antes del acontecimiento. El Mundial amplifica tendencias preexistentes, pero no repara balances deteriorados. En 2010, las empresas españolas que mejor capearon el temporal bursátil posterior fueron las que supieron traducir la notoriedad en contratos plurianuales, no solo en picos de ventas de camisetas.

Para el inversor particular, la lección es clara: participar en valores que se benefician del Mundial puede ser rentable si se entra con antelación y se sale antes de que el entusiasmo se apague. Quedarse a largo plazo solo por el efecto fútbol es aventurado. La verdadera tesis de inversión sigue estando en el crecimiento de los pagos digitales, la transición energética o la digitalización, según el caso.

El domingo, los ojos estarán puestos en el MetLife Stadium. Pero en los parqués, la pelota ya está rodando.

Los 9 tipos de procrastinador según la ciencia: cómo identificar el tuyo y recuperar el foco

La procrastinación no es pereza ni falta de organización, sino un patrón de comportamiento que drena energía y foco. Según el investigador de Cambridge Itamar Shatz, clasificar tu perfil es el primer paso para recuperar el control de tu tiempo y reducir la fricción mental diaria.

Los nueve perfiles que definen cómo postergas

El doctor Shatz, tras revisar cientos de estudios de psicología y economía conductual, identifica nueve tipos de procrastinador que explican por qué retrasamos tareas: el preocupado (ansiedad anticipatoria), el pesimista (anticipa un mal resultado), el perfeccionista (exige estándares imposibles), el soñador (vive de ideas sin ejecutar), el errático (salta de foco en foco), el rebelde (resiste las demandas externas), el buscador de emociones fuertes (necesita presión para actuar), el hedonista (prefiere el placer inmediato) y el agotado (le falta energía por sobrecarga previa).

Lo relevante para el rendimiento es que cada perfil responde a mecanismos distintos. Dos ejemplos prácticos: el procrastinador rebelde pospone como acto de resistencia frente a figuras de autoridad; la clave para él es encontrar sus propias razones para actuar y centrarse en sus estándares internos. El procrastinador errático, en cambio, necesita estructura adicional: fijar metas concretas y desglosar cada paso elimina gran parte de su dispersión.

El precio invisible de postergar

La postergación no resuelve la tarea pendiente: la deja activa en la mente, genera estrés de fondo y reduce la claridad mental. Shatz describe este mecanismo con el principio hedónico: el cerebro está programado para buscar placer y evitar dolor, y por eso cambiamos una tarea incómoda por una distracción fugaz basada en dopamina. El problema es que ese alivio dura segundos, mientras la carga cognitiva se acumula.

Varias investigaciones documentan que el impacto va más allá de la productividad individual: el desgaste mental que produce la procrastinación afecta al bienestar, las finanzas y las relaciones personales. En entornos profesionales, mina la confianza del equipo cuando las tareas se acumulan en otros. Y el entorno digital amplifica el conflicto: el torrente de contenido optimizado para captar la atención convierte cualquier pausa en una posible trampa.

Una proyección interesante para los profesionales del conocimiento: a medida que la inteligencia artificial asuma tareas repetitivas, la productividad personal se volverá aún más decisiva. Superar la procrastinación no será solo cuestión de eficiencia, sino de mantener la autonomía sobre el propio tiempo.

La procrastinación no es una cuestión de motivación o de organización, sino un conflicto interno que podemos identificar con patrones concretos.

Además del rebelde y el errático, el resto de perfiles también tiene estrategias específicas: el preocupado se beneficia de planificar tiempos de incertidumbre; el pesimista, de cuestionar sus predicciones negativas; el perfeccionista, de permitirse entregar trabajos “suficientemente buenos” en lugar de perfectos; el soñador, de aterrizar sus ideas en un paso tangible cada día; el buscador de emociones fuertes, de pactar fechas límite con un compañero que le exija cumplir; el hedonista, de asociar la tarea con una recompensa posterior; y el agotado, de proteger su energía básica (sueño, pausas, hidratación) antes de atacar la lista de tareas.

Lo que la ciencia del comportamiento ha documentado

Las clasificaciones de la procrastinación no son un invento reciente. Los trabajos de Piers Steel y otros psicólogos ya mostraron que la dilación voluntaria tiene bases evolutivas y que la tasa de descuento temporal —cuánto valor damos a una recompensa futura frente a una inmediata— es uno de los mejores predictores. Shatz añade una capa práctica al traducir esos mecanismos en perfiles con pautas accionables.

Hay un matiz importante: el objetivo no es exprimir cada minuto de productividad. La evidencia sugiere que la clave está en alinear las tareas con los valores personales y en reducir el coste emocional de empezar. Quien entiende su tipo de procrastinador puede dejar de luchar contra su naturaleza y empezar a diseñar entornos y rutinas que jueguen a su favor.

En el plano laboral, esto se traduce en sesiones de trabajo más fluidas y en una menor carga de estrés residual. Para el día a día, significa elegir cómo se emplea el tiempo sin la sensación de culpa que genera la postergación constante.

⚡ Rutina de Optimización Diaria

  • Identifica tu perfil esta semana: Dedica cinco minutos al final del día a anotar qué tarea has esquivado y por qué motivo crees que lo has hecho. Con tres o cuatro registros verás un patrón claro.
  • Aterriza la tarea más importante: Escribe el primer paso concreto de tu proyecto pendiente (algo que puedas hacer en menos de quince minutos) y prográmalo a primera hora de la mañana siguiente.
  • Bloquea las distracciones digitales: Durante la “hora de foco” silencia notificaciones, utiliza un temporizador visible y retira el móvil de la mesa. El cerebro necesita señales claras de que ahora toca concentrarse.

El enemigo en casa: La Champions League se ha convertido en la peor pesadilla de Warner y Paramount

Aunque han llegado a un acuerdo claro, todavía hay retos evidentes para sacar adelante la fusión de Warner Bros. Discovery y Paramount. Pero uno de ellos ha sido una sorpresa: la importancia que tiene la Champions League para los espectadores y, sobre todo, para los reguladores del Reino Unido. El torneo, hasta ahora, había sido transmitido en el país por servicios de ambas empresas, lo que hace que la fusión reduzca de golpe las opciones para el espectador ante un evento clave, año tras año, en el calendario inglés.

A esto se suma que la empresa que resulte de esta fusión puede tener una de las deudas más grandes del mundo del entretenimiento. Esto hace que vender los derechos del torneo, o al menos llegar a un acuerdo con otros operadores, sea una opción interesante. El valor que puede tener la Champions League en el mercado inglés no es un secreto y no le faltarían compradores interesados, pero es un recordatorio del tamaño de la empresa resultante de la fusión y de la cantidad de negocios paralelos que controlan entre ambas.

Además, el deporte en vivo es uno de los productos más caros de los canales de una Paramount obligada a reducir gastos. La fusión entre las dos empresas puede tener una deuda neta de alrededor de 80 000 millones de euros, lo que obliga a quitarse algún lastre; en este sentido, la venta de los derechos británicos de la Liga de Campeones puede ser un paso clave para reducirla.

Torres de Agua de Paramount y Warner

Lo cierto es que la compra siempre fue un paso llamativo. Como cuenta el analista François Godard, de Enders Analysis: «En noviembre de 2025, menos de tres semanas antes de pujar por Warner, Paramount adquirió los derechos de transmisión de la Champions League para el periodo 2027-2031 en el Reino Unido y Alemania a precios inflados. El enfoque que se adoptaría para el consumidor el próximo año siempre resultó desconcertante, ya que, en Europa, Paramount+ es un servicio de entretenimiento cuyos suscriptores provienen en gran medida de paquetes combinados del servicio de cine de Sky y cuyos precios son una fracción de los de una oferta deportiva premium.

En el Reino Unido, Paramount podría, en teoría, devolver los derechos a TNT (de la que pronto poseerá el 50 %) y operar un servicio de dos niveles. Sin embargo, esta opción no está disponible en Alemania, donde Paramount+ tendrá que colaborar con Eurosport (también adquirido a través de Warner), un canal de televisión en abierto sin la capacidad económica para gestionar los derechos de la Champions League.

¿Cómo lo ven los inversores?

La combinación de problemas en torno al torneo de fútbol, un negocio importante pero lejos de ser el eje de los planes de Paramount o de Warner Bros. Discovery, puede ser determinante para que haya presión por parte de los accionistas para realizar un movimiento. Las dos empresas han apostado todo a la fusión, hasta el punto de que el movimiento ha opacado el crecimiento de sus servicios de streaming o los resultados de sus películas en taquilla. Por tanto, hacer todo lo posible para facilitar la fusión es fundamental.

Champions League coronavirus italia

En cualquier caso, el siguiente paso es buscar un comprador o la estrategia para mantener el torneo. Lo cierto es que la situación es muy diferente en Alemania de como lo es en el Reino Unido, incluso si las propias competiciones deportivas cada vez buscan más a las plataformas de streaming para transmitir los eventos, como se ha visto con LaLiga en Latinoamérica, la NBA en Europa o la NFL.

Otro reto para Warner y Paramount

En cualquier caso, la apuesta por la fusión entre las dos empresas sigue siendo complicada. No solo por los problemas con la deuda y los reguladores europeos, sino porque en Estados Unidos, donde esperaban un proceso más fácil, están siendo demandadas por 14 estados, incluyendo algunos como Nueva York o California, claves para la industria del entretenimiento, lo que puede frenar o, al menos, retrasar el cierre de la fusión. Es una situación compleja para la nueva empresa, que nace ya con problemas.

La realidad es que Warner y Paramount siguen haciendo lo posible por la fusión. Su futuro está diseñado en torno a ella y no parece haber un plan B, lo que quiere decir que es posible ver cómo siguen quitándose de encima apuestas complicadas de cuadrar dentro del acuerdo. El rompecabezas se sigue armando, y es de esperar que sigan produciéndose movimientos hasta el último día.

Menudo viaje: La AEPD sanciona con 150.000 euros por borrar las cámaras de un parking cuando un coche resultó dañado

La historia empieza de la peor manera posible. Un conductor aparca su coche varios días en un parking privado de Madrid, de la empresa Acvil Aparcamientos. Cuando va a recogerlo, encuentra daños importantes en el lateral y en los faros traseros. Alguien le ha dado un golpe y se ha ido sin dejar nota. Lo que hace a continuación es exactamente lo correcto: escribe un correo electrónico en febrero de 2024 pidiendo acceso a las imágenes de videovigilancia del parking para identificar al responsable.

No pide nada descabellado. Es más: es modélicamente razonable en su petición. Dice que si no pueden darle las imágenes completas, que difuminen los rostros de terceros. O que simplemente le den la matrícula del coche que le golpeó. Y añade, con una previsión que resultará profética, que pide expresamente que no eliminen las imágenes porque puede necesitarlas para ejercer acciones legales.

El parking le ignoró. Borró las imágenes. Y acaba de recibir una sanción de 150.000 euros de la Agencia Española de Protección de Datos.

Hay una ironía perfecta al final de esta historia que conviene anticipar: ese dinero va al Estado. El conductor sigue sin saber quién le destrozó el coche.

Lo que hizo el parking y por qué fue un error en cada paso

La empresa Acvil Aparcamientos respondió a la petición inicial con el argumento más común —y más erróneo— del sector: que las imágenes solo se facilitan a la policía o a un juez. Cuando el usuario insistió, la empresa añadió un segundo argumento: que las imágenes ya habían expirado.

Durante el procedimiento sancionador ante la AEPD, la empresa intentó un tercer argumento que en el papel suena razonable y en la práctica se desmonta en segundos: atender la solicitud supondría un esfuerzo desproporcionado, porque el coche había permanecido siete días aparcado, el parking tiene 16 cámaras, eso supone 192 horas de grabación por cámara y un total de 3.072 horas de grabación que habría que revisar.

La AEPD rechazó ese argumento con una lógica que cualquiera puede entender: nadie le pedía que revisara 3.072 horas. El conductor pedía las imágenes del área donde estaba aparcado su coche, en el rango temporal en que se produjeron los daños. Una petición razonable no se convierte en desproporcionada porque el responsable del tratamiento haya diseñado un sistema con más cámaras de las necesarias.

Los dos derechos que el parking vulneró y por qué importan

La AEPD impuso dos sanciones de 75.000 euros cada una, por dos infracciones distintas del Reglamento General de Protección de Datos.

La primera: vulneración del derecho de acceso (artículo 15 del RGPD). El conductor aparece en las imágenes. Su coche también. Eso le convierte en interesado a efectos del RGPD, lo que le da derecho a solicitar acceso a los datos que le conciernen. El responsable del tratamiento —el parking— tenía un mes para responder. No respondió adecuadamente en ese plazo. La política de «solo a policía o a un juez» es simplemente incorrecta: el titular de los datos puede reclamarlos directamente.

La segunda: vulneración del derecho a la limitación del tratamiento (artículo 18 del RGPD). Cuando el afectado pidió expresamente que no se eliminaran las imágenes para poder ejercer acciones legales, la empresa quedaba obligada a conservarlas. No hacerlo —y borrarlas mientras el procedimiento estaba en curso— es una infracción autónoma, independiente de la primera. Destruir las pruebas que el afectado ha pedido que se conserven no es un fallo administrativo. Es una infracción grave del RGPD con su propia sanción.

La Guía sobre el uso de videocámaras de la AEPD es explícita en este punto: cuando un cliente comunica que su vehículo ha sufrido daños y solicita la conservación de las grabaciones, la empresa debe actuar inmediatamente para impedir que el sistema las sobrescriba o elimine, conservándolas de forma separada y restringida hasta que se resuelva la situación.

Por qué esta multa es un precedente que cambia las reglas del sector

El caso no es el primero de su tipo, pero sí el más importante en cuantía. En 2023, la AEPD multó con 10.000 euros a Heron City Valencia Management por negar el derecho de acceso a imágenes de un aparcamiento de centro comercial. Una sanción relevante pero discreta.

150.000 euros es quince veces más. Y la diferencia no es solo de cantidad: es de mensaje. La AEPD está escalando las sanciones en materia de videovigilancia, y este caso combina los dos errores más comunes del sector —negar el acceso y destruir la evidencia— con el agravante de que el afectado había hecho todo lo posible para evitar precisamente eso.

Cualquier empresa que gestione un aparcamiento con cámaras en España tiene ahora un precedente muy claro sobre cuáles son sus obligaciones cuando un cliente solicita acceso a imágenes y pide que no se eliminen. El argumento de «solo a policía o a un juez» ya no tiene ningún respaldo legal ni jurisprudencial. Y el argumento del «esfuerzo desproporcionado» ha quedado igualmente desacreditado.

Lo que debes hacer si te dañan el coche en un parking

La historia de Acvil Aparcamientos es útil más allá de su dimensión sancionadora. Establece exactamente el protocolo que debe seguir cualquier conductor que se encuentre en esa situación.

Primero: documenta los daños en el acto. Fotografías con fecha, hora y metadatos activados. Si hay cámaras visibles en el parking, fotografíalas también para que quede constancia de que existían.

Segundo: envía una comunicación escrita —correo electrónico con acuse de recibo o burofax— solicitando acceso a las imágenes y pidiendo expresamente que no se eliminen. La comunicación escrita es fundamental: la empresa tiene un plazo de un mes para responder y el incumplimiento de ese plazo es en sí mismo una infracción.

Tercero: en esa misma comunicación, ofrece alternativas razonables como hizo el afectado en este caso —difuminar rostros, proporcionar solo la matrícula del vehículo responsable—. Eso elimina cualquier argumento de privacidad de terceros que la empresa pueda usar para negarse.

Cuarto: si la empresa no responde adecuadamente en el plazo de un mes, presenta reclamación ante la AEPD. El formulario está disponible en aepd.es y el proceso es gratuito. La AEPD actúa de oficio una vez recibida la reclamación y, como demuestra este caso, puede sancionar con cifras que hacen que cumplir la ley resulte considerablemente más barato que ignorarla.

La ironía que nadie quiere nombrar

Hay un detalle de esta historia que los foros de aficionados al motor han señalado con una mezcla de satisfacción y frustración. La AEPD ha conseguido que Acvil Aparcamientos pague 150.000 euros. Pero el conductor sigue sin saber quién le dañó el coche y sigue sin haber cobrado los desperfectos.

La sanción administrativa va al Estado, no a la víctima. El RGPD protege los derechos de acceso y de limitación del tratamiento, pero no es un mecanismo de reparación de daños civiles. Para eso, el afectado necesitaría interponer una demanda civil contra el parking —por incumplimiento de sus obligaciones de custodia y por destrucción de pruebas— utilizando la propia resolución de la AEPD como elemento probatorio.

Esa demanda civil es perfectamente posible y la resolución de la AEPD le da una base sólida. Pero requiere abogado, tiempo y dinero adicional. Lo cual no resta mérito a la actuación de la Agencia, pero sí apunta a una limitación estructural del sistema: los organismos reguladores pueden sancionar con severidad a quien vulnera los derechos de los ciudadanos, pero el ciudadano que ha sufrido el perjuicio tiene que recorrer un camino paralelo y separado para obtener reparación real.

El parking ha recibido la multa que merecía. El conductor merece también algo más que una resolución favorable que no le repara el lateral ni los faros.

El crédito privado afronta más riesgos por los tipos altos y el impacto de la IA en el software

Lotfi Karoui, estratega de crédito multiactivo de PIMCO, señala que la inteligencia artificial pone en riesgo miles de millones en préstamos (crédito privado) al sector del software.

«Es probable que aumenten las dificultades financieras en la financiación directa y en los préstamos apalancados, incluso si el ciclo económico sigue mostrando resiliencia. Este tipo de dificultades suele ser de naturaleza cíclica y aparece cuando los beneficios se debilitan y las condiciones financieras se endurecen. Hay tres factores que ayudan a explicar las tensiones de los mercados de crédito: 

Los tipos de interés más elevados siguen trasladándose de forma desigual a lo largo de las estructuras de capital. Los aproximadamente 500 puntos básicos (pb) de endurecimiento de la política monetaria por parte de la Fed entre marzo de 2022 y julio de 2023 han pesado de forma significativa sobre la financiación directa y los préstamos apalancados, donde la exposición a tipos variables ha provocado un fuerte aumento de la carga por intereses. Esto ha erosionado la cobertura de intereses incluso sin una desaceleración del crecimiento.

En cambio, los emisores de high yield, que emiten predominantemente a tipo fijo, han quedado parcialmente protegidos, retrasando la transmisión de unas condiciones financieras más restrictivas.

¿Qué es la teoría de las cucarachas y qué implica para el crédito privado hoy en día?

La financiación directa está afrontando las consecuencias de un exceso de crecimiento. El ciclo de captación de fondos posterior al COVID dejó un enorme volumen de capital comprometido que debía desplegarse en un conjunto limitado de oportunidades de inversión.

El exceso de capital persiguiendo un número limitado de operaciones debilitó, como era previsible, los estándares de concesión de crédito: cláusulas (covenants) más laxas, ajustes agresivos al EBITDA (beneficio antes de intereses, impuestos, depreciaciones y amortizaciones), documentación más permisiva, cupones diferidos, operaciones de mayor tamaño y un mayor solapamiento de carteras entre gestores. En definitiva, la competencia erosionó muchas de las protecciones destinadas a compensar el apalancamiento y la iliquidez.

Imagen: Crédito privado. Dólar débil. Merca2 con Canva

El software probablemente amplificará estas vulnerabilidades. El capital aportado por los patrocinadores financieros (sponsors) en la financiación directa y en los préstamos sindicados ha estado fuertemente concentrado en el sector del software por razones comprensibles: ingresos recurrentes, márgenes elevados y flujos de caja predecibles que respaldaban niveles elevados de apalancamiento y múltiplos de valoración. Sin embargo, la disrupción provocada por la inteligencia artificial ha comenzado a poner en cuestión los fundamentos de muchas adquisiciones apalancadas (leveraged buyouts, LBOs) de empresas de software, planteando dudas sobre el poder de fijación de precios, la retención de clientes y la sostenibilidad de los márgenes. 

El software se ha convertido, por tanto, no solo en el mayor sector tanto en los préstamos apalancados como en la financiación directa (según PitchBook), sino también en un canal clave de transmisión de tensiones.

Posibles rebajas en las calificaciones del crédito privado

Gran parte del universo de préstamos de software tiene calificación B−, lo que lo deja expuesto a rebajas de calificación si el comportamiento operativo sorprende materialmente a la baja. Una migración hacia territorio CCC sería relevante no solo para los préstamos de software, sino también para el ecosistema más amplio de obligaciones garantizadas por préstamos (collateralized loan obligation, CLO), donde las restricciones de calificación podrían amplificar la dispersión.

¿Qué es la inflación y cómo va a afectar a nuestro bolsillo el conflicto de Irán?

Por tanto, una oleada de rebajas de calificación en el sector del software podría generar presión más allá del propio sector, no necesariamente a través de impagos materializados, sino mediante un deterioro de las valoraciones y una reducción de la protección estructural.

A nivel de índice, esto respalda una preferencia continuada por los bonos high yield frente a los préstamos apalancados. Si el ciclo macroeconómico se mantiene intacto, la distinción importante está entre los mercados en los que el exceso de capital ha debilitado los estándares de concesión de crédito y aquellos en los que los fundamentales han mejorado.

En nuestra opinión, el mercado de bonos high yield (HY) destaca: presenta una posición más sólida que la de su propia historia, más sólida que la de los préstamos apalancados y la financiación directa, y está menos expuesto a los desequilibrios entre oferta y demanda que se han acumulado en otras áreas de la financiación apalancada.

Cómo la Serie A de 38 millones de Velocity valida las fintech stablecoins empresariales

La infraestructura de stablecoins para empresas está atrayendo un interés inversor que pocos habrían anticipado hace un año. La reciente Serie A de Velocity, una startup fundada en 2025 que ha levantado 38 millones de dólares, confirma que el venture capital ya ve en los pagos transfronterizos con monedas estables un negocio de escala. Lo que esta ronda enseña a cualquier founder metido en el ecosistema blockchain es que el foco en el cliente enterprise —y no en el consumidor retail— puede abrir la puerta a grandes fondos.

Según los datos recogidos por Cointelegraph, la ronda Serie A de Velocity fue liderada por los fondos Dragonfly y FirstMark, con la participación de Activant Capital, Capital One Ventures, QED Investors, Coinbase Ventures, Wintermute Ventures y Ripple. Con esta inyección, la financiación total de la compañía asciende a casi 50 millones de dólares desde su lanzamiento en 2025, un ritmo de captación espectacular para una startup que aún no ha cumplido dos años de vida.

Una plataforma que une stablecoins, banca y cumplimiento normativo

Velocity desarrolla software que integra redes de stablecoins con sistemas bancarios, de custodia, cumplimiento normativo y liquidación. Sus clientes principales son tesorerías corporativas, empresas de pagos, fintechs e instituciones financieras. Es decir, no vende criptoactivos a inversores minoristas: construye los raíles para que el dinero corporativo se mueva con la misma fluidez que los dólares digitales.

Velocity destinará los 38 millones a expandir sus redes bancarias y de pagos, desarrollar nuevos productos y reforzar sus capacidades de respuesta regulatoria. Es una hoja de ruta que revela dónde están los cuellos de botella: la interoperabilidad bancaria y el compliance son los muros que esta startup está derribando para que las stablecoins salgan del nicho cripto y entren en el día a día de los departamentos financieros.

El contexto no puede ser más favorable. Según varios informes del sector, el uso empresarial de stablecoins se ha disparado, empujado por la necesidad de liquidaciones instantáneas y de un acceso más barato a las divisas. Velocity se posiciona como la capa de software que elimina la fricción entre el mundo blockchain y los sistemas heredados de los bancos, una propuesta de valor que recuerda a las fintech que digitalizaron los pagos hace una década.

La Serie A de Velocity no es solo una validación financiera: es la constatación de que las stablecoins han dejado de ser un experimento para convertirse en la infraestructura de pagos del futuro empresarial.

Por qué los inversores apuestan ahora por la infraestructura empresarial de stablecoins

ronda Serie A

El apetito inversor por este tipo de plataformas no surge de la nada. Después de un ciclo de fuerte especulación con tokens, el capital riesgo ha girado hacia proyectos que resuelven problemas reales en la tesorería de las empresas: costes de transacción, lentitud en los pagos transfronterizos y falta de acceso a divisas. La propuesta de Velocity casa con ese nuevo paradigma, y los nombres de los inversores lo confirman: Dragonfly, FirstMark y Coinbase Ventures no son fondos generalistas, sino especialistas en el espacio cripto y fintech, lo que da una señal de calidad al mercado.

La presencia de corporates como Capital One Ventures también tiene miga: indica que la banca tradicional quiere tener un asiento en primera fila para entender —y quizás integrar— esta tecnología. Para un founder que esté levantando su ronda seed o A, la lección es clara: conseguir que un inversor estratégico con vínculos con la industria objetivo se siente en tu cap table puede acelerar la validación del producto más que cualquier nota de prensa.

Otro dato relevante es el ticket de la ronda. Treinta y ocho millones de dólares para una empresa que apenas tiene un año de vida habla de un alto convencimiento en el product-market fit y en la capacidad del equipo para ejecutar. No es una ronda semilla, ni siquiera una Serie A modesta: es un cheque de growth en fase temprana, lo que sugiere que Velocity ya tiene tracción con clientes reales —algo que los inversores no revelan con detalle, pero que se intuye por el tamaño de la operación.

La clave no está en la tecnología blockchain en sí, sino en el conector que la hace usable para el director financiero de a pie.

El precedente de las fintech B2B y lo que Velocity enseña sobre el timing de mercado

Si miramos atrás, la historia se repite. En la década pasada, startups como Stripe, Adyen o Marqeta no crearon una nueva moneda; simplemente construyeron la infraestructura para que los pagos digitales funcionaran sin fricción. Velocity sigue ese mismo patrón, pero aplicado a las stablecoins. La oportunidad es enorme: el mercado de pagos transfronterizos B2B mueve billones al año, y cualquier reducción de costes o de tiempo de liquidación supone millones de ahorro para las empresas.

Sin embargo, el riesgo regulatorio es el elefante en la habitación. La respuesta de Velocity, según la nota recogida por Cointelegraph, es doble: reforzar sus capacidades de compliance y, al mismo tiempo, expandir las redes bancarias. No es casualidad que una parte de los fondos se destine a esto: cualquier startup que toque dinero, y más en el entorno cripto, necesita un departamento legal que sea casi tan grande como el de producto. La lección para el emprendedor español o latino es que, en sectores regulados, el cumplimiento no es un coste: es una ventaja competitiva si llegas antes que el regulador a estandarizar el mercado.

La operación de Velocity también refleja un cambio de mentalidad en el venture capital. Tras el crash de 2022-2023, los fondos han aprendido a diferenciar entre proyectos de infraestructura y pura especulación. Las startups que ofrecen capas de conectividad financiera —lo que en el argot se conoce como picks and shovels— están recibiendo valoraciones más sensatas que los tokens sin utilidad. Velocity, con una financiación total de casi 50 millones, no es un unicornio, pero va camino de ser una empresa rentable si la adopción corporativa sigue creciendo.

🚀 Hoja de Ruta para Emprender

  • Identifica capas infraestructurales: Si tu startup toca blockchain, pregunta a los directores financieros qué problemas reales les quita el sueño. Las stablecoins no ganan por ser modernas, sino por ahorrar costes de transacción.
  • Construye pensando en el enterprise: El cliente corporativo necesita integración con sistemas legados, cumplimiento normativo y SLAs. Un piloto pagado con una tesorería vale más que mil usuarios retail.
  • Mide tu runway post-Serie A: Con 38 millones, Velocity tiene margen para ejecutar. Asegura que tu próxima ronda te deje al menos 18 meses de pista: el compliance en entornos regulados come tiempo y dinero.
  • Busca inversores estratégicos: La presencia de Capital One Ventures en esta ronda no es anecdótica. Un socio bancario en el accionariado abre puertas que ningún business angel puede ofrecer.

El 40% de empleados cree que es más fácil trabajar fuera: lecciones sobre visibilidad del talento

El 40% de los empleados considera más sencillo encontrar un nuevo empleo fuera que un nuevo rol dentro de su propia empresa. Esa cifra, extraída del informe Skills Visibility de TalentLMS, evidencia un fallo de liderazgo que las startups no pueden permitirse: la falta de visibilidad del talento interno.

El dato que enciende las alarmas: 4 de cada 10 empleados se sienten invisibles

El estudio, que encuestó a 1.500 empleados y managers en Estados Unidos, revela una brecha de percepción demoledora. Mientras el 90% de los managers afirma entender las habilidades de su equipo, solo el 69% de los empleados comparte esa seguridad. Esa diferencia de 21 puntos no es anecdótica: es el síntoma de que las organizaciones operan con datos desactualizados o, peor aún, con suposiciones.

El problema se agrava cuando la falta de visibilidad frena las carreras. El informe señala que el 56% de los trabajadores ha sentido que su progresión se estancó simplemente porque sus competencias pasaron desapercibidas. Y lo que es más grave: el 42% de los jefes solo aborda las carencias de habilidades cuando el desempeño ya ha sufrido un impacto negativo.

Esta dinámica genera un círculo vicioso. El empleado se forma, adquiere nuevas capacidades, pero nadie las registra de forma sistemática. Como resultado, buscar fuera se convierte en la ruta más lógica para crecer. No es deslealtad, es una respuesta racional a un sistema que no ve lo que tiene delante.

No es que el talento escasee, es que el sistema no ve lo que tiene delante.

Esa ceguera tiene un coste directo. La mitad de las empresas encuestadas reconoce que contrata externamente habilidades que ya existen dentro de su plantilla. Las startups, con presupuestos ajustados y equipos pequeños, se llevan la peor parte: cada contratación externa innecesaria dispara el burn rate y alarga el runway sin necesidad, cuando bastaría con activar el talento que ya está en casa.

La trampa de la percepción: cuando el jefe cree que todo va bien

El informe también pone cifras a la desconexión entre lo que los directivos creen ofrecer y lo que los empleados perciben. Un 90% de los managers dice apoyar el desarrollo de nuevas habilidades en su equipo, pero solo el 60% de los colaboradores siente ese respaldo. Treinta puntos de diferencia que explican por qué casi uno de cada tres empleados se plantearía dejar la empresa por falta de oportunidades de crecimiento.

retención de empleados startups

Esta brecha no surge de la mala fe, sino de una carencia estructural: la mayoría de las compañías carece de un sistema transparente para rastrear las habilidades. Solo el 18% utiliza una plataforma dedicada a mapear competencias; el resto se apoya en evaluaciones de desempeño anuales o en la observación subjetiva del mánager. El resultado es que las decisiones sobre promociones o asignación de proyectos se basan más en quién es visible que en quién está realmente preparado.

Cuando un empleado siente que su crecimiento se ha estancado y no ve un camino claro dentro, la rotación es inevitable. En España, donde la guerra por el talento tecnológico es feroz, esta fuga silenciosa puede desestabilizar a una startup en plena fase de escalado. La lección es clara: retener talento no consiste solo en ofrecer salario y café gratis, sino en construir un sistema que haga visibles las habilidades y que las conecte con oportunidades reales de crecimiento.

Tres cambios que las startups deben aplicar para retener el talento interno

El problema tiene solución si los founders y directivos se atreven a cambiar tres dinámicas estructurales:

  • Medir las habilidades de forma continua. Casi la mitad de los encuestados afirma que las evaluaciones regulares de competencias mejorarían la visibilidad. Sacar la medición de la revisión anual y convertirla en un proceso vivo reduce la subjetividad y permite detectar el talento antes de que se frustre.
  • Conectar las habilidades con oportunidades concretas. Los empleados necesitan ver un mapa: qué deben construir, hacia dónde les lleva y cómo llegar desde donde están ahora. Si ese camino está claro, invierten en crecer dentro; si no, invierten en su salida.
  • Dotarse de una infraestructura de mapeo de skills. Hoy, apenas un 18% de las organizaciones usa herramientas dedicadas. Una plataforma de mapeo de habilidades, incluso una ligera basada en IA, crea una fuente única de verdad para managers, RRHH y empleados, y elimina la dependencia de la intuición del jefe directo.

Estos cambios no requieren grandes presupuestos, sino un cambio de mentalidad. Una startup de 15 personas puede empezar con una hoja de cálculo compartida si tiene la disciplina de actualizarla. El verdadero salto está en dejar de tratar la gestión del talento como un trámite de recursos humanos y empezar a verla como una palanca estratégica de supervivencia.

Lo que este caso enseña a los founders españoles

En España, el ecosistema startup ha crecido en financiación pero sigue padeciendo una alta rotación en puestos clave. Muchas veces, la fuga se produce no por falta de dinero, sino porque el empleado no ve futuro. El caso de TalentLMS es extrapolable a cualquier scale-up: si el fundador no sabe qué habilidades tiene realmente su equipo, está tomando decisiones a ciegas.

Es habitual que los founders, absorbidos por la captación de clientes y la próxima ronda, deleguen la gestión del talento en el olvido. Pero perder a un desarrollador sénior o a un líder de producto porque sus habilidades pasaron inadvertidas cuesta, según algunos estudios, hasta el doble de su salario anual en reposición y pérdida de productividad. La inversión en visibilidad, en cambio, se amortiza sola.

La experiencia de empresas como Factorial o Wallbox, que han escalado con éxito desde España, demuestra que los sistemas de desarrollo interno son un multiplicador de fidelidad. Aunque ninguna startup nace con un departamento de talento sofisticado, implantar desde el día uno la costumbre de documentar aprendizajes y habilidades crea un colchón contra la rotación indeseada.

La clave está en entender que la visibilidad del talento no es un lujo de grandes corporaciones, sino una herramienta de gestión que cualquier startup puede activar con poco más que disciplina y un software ligero. En un mercado donde el capital escasea, retener a los buenos es la mejor estrategia de eficiencia.

🚀 Hoja de Ruta para Emprender

  • Audita las habilidades de tu equipo ya. No esperes a la próxima evaluación de desempeño. Sienta a cada persona y levanta un mapa vivo de lo que saben hacer hoy y lo que quieren aprender mañana.
  • Crea un tablón de oportunidades interno. Aunque tu startup tenga solo diez empleados, comunica qué proyectos necesitan qué skills. Haz visible el camino de crecimiento.
  • Desconfía de tu intuición sobre el talento. Apóyate en datos, no en percepciones. Una herramienta sencilla de skills mapping —incluso una hoja de cálculo— reduce el sesgo del «quién es más visible» y evita fugas evitables.
  • Conecta formación y promoción. Si ofreces cursos o mentorías, asegúrate de que luego se traduzcan en responsabilidades reales. La inversión en desarrollo sin salida profesional genera frustración y fuga.

La bonificación del transporte público en Madrid extiende su descuento hasta final de año

Madrid vuelve a dar una tregua a los bolsillos de sus vecinos. El Consejo de Administración del Consorcio Regional de Transportes aprobó a finales de diciembre de 2025 prorrogar las bonificaciones extraordinarias al transporte público durante todo 2026, así que si usas el metro o el autobús cada día, tu recibo mensual no va a cambiar ni un euro.

La noticia llega en un momento en el que muchas familias madrileñas ya daban por hecho una subida. No la habrá. Cerca de seis millones de personas siguen beneficiándose de un sistema de descuentos que combina las aportaciones autonómicas con las del Ministerio de Transportes, y que este año se extiende sin interrupciones hasta el 31 de diciembre.

Madrid mantiene los precios de 2025 sin sorpresas

Youtube video

Lo más llamativo de esta prórroga es que no hay letra pequeña. Madrid repite exactamente las mismas condiciones económicas que llevaban vigentes desde julio de 2025, sin recortes en las bonificaciones ni cambios en los tramos de edad beneficiados. El anuncio lo hizo el consejero de Presidencia, Justicia y Administración Local tras presidir el Consejo de Administración del CRTM el pasado 29 de diciembre.

Para el usuario de a pie, la traducción es sencilla: si en diciembre pagabas un determinado precio por tu abono, en enero seguirás pagando lo mismo, y así hasta que acabe el año. No hace falta hacer ningún trámite ni renovar nada de forma especial para beneficiarte de la medida, salvo la reciente exigencia de estar empadronado en la región para tramitar tarjetas nuevas.

Cuánto cuesta realmente el abono transporte este año

Madrid que arrancó 2026 lo hizo con la misma foto fija que cerró 2025: precios congelados y descuentos que, en algunos títulos, llegan al 50%. El Consorcio Regional de Transportes de Madrid, el organismo autónomo que coordina metro, autobuses urbanos e interurbanos, Metro Ligero y Cercanías desde 1985, es quien gestiona esta subvención tarifaria junto a la Comunidad y el Ministerio.

En cifras concretas: el abono mensual de la zona A, el más usado por quienes viven y trabajan en la capital, se mantiene con un descuento del 40% sobre su precio oficial. El Abono Joven, pensado para menores de 26 años, conserva su rebaja del 50%, lo que deja la cuota mensual en apenas 10 euros para moverse por toda la región.

Quién viaja gratis y quién paga menos

Youtube video

Más allá de los descuentos porcentuales, el sistema mantiene tres colectivos con transporte completamente gratuito. Los menores de 7 años, los jóvenes de hasta 14 y las personas mayores de 65 no pagan nada por usar el metro, el bus o el tren de cercanías dentro de la Comunidad de Madrid.

Esta gratuidad, financiada íntegramente por el Ejecutivo autonómico, convive con las bonificaciones cofinanciadas por el Estado. Es una arquitectura de ayudas que lleva desde 2022 sin interrupción, algo que ninguna otra comunidad autónoma ha logrado sostener con esta continuidad, y que ha terminado convirtiéndose en una pieza estructural de la movilidad regional más que en una medida puntual de emergencia.

Los títulos de 10 viajes también mantienen su rebaja

Los billetes de 10 viajes de Metro, EMT y Metro Ligero conservan igualmente su bonificación del 40%, la misma que rige para el Abono Transporte mensual de usuarios de entre 26 y 64 años y para la Tarjeta Azul. Ningún título integrado del sistema tarifario del CRTM queda fuera de esta prórroga, salvo los billetes sencillos y los turísticos, que nunca han estado incluidos en este paquete de ayudas.

Conviene recordar que estas bonificaciones nacieron en 2022 como respuesta a la crisis energética derivada de la guerra en Ucrania. Lo que empezó como un parche de emergencia se ha ido renovando trimestre tras trimestre hasta convertirse, cuatro años después, en la referencia de precios que ya dan por hecha millones de madrileños.

Entre los títulos que mantienen condiciones especiales durante 2026 destacan:

  • Abono 30 días general (26-64 años): descuento del 40% sobre tarifa oficial.
  • Abono Joven (hasta 26 años): descuento del 50%, con cuota mensual de 10 euros.
  • Billetes de 10 viajes (Metro, EMT, ML1): rebaja del 40%.
  • Tarjeta Azul y colectivos con gratuidad total: menores de 7 años, jóvenes hasta 14 y mayores de 65.

Qué puede pasar cuando acabe 2026

La gran incógnita, como suele ocurrir con este tipo de medidas, es qué pasará a partir de enero de 2027. La continuidad de las bonificaciones depende de que el Ministerio de Transportes y la Comunidad de Madrid vuelvan a ponerse de acuerdo antes de que termine el año, algo que en la última ronda de negociación generó cierta tensión por los plazos ajustados con los que se comunicó la decisión final.

Aun así, el patrón de los últimos cuatro años invita al optimismo moderado: cada vez que ha llegado la fecha límite, ambas administraciones han encontrado la forma de prorrogar el descuento. Si la tendencia se mantiene, lo más probable es que a finales de este año volvamos a hablar de otra prórroga, aunque como siempre conviene estar atento a los anuncios oficiales del Consorcio Regional antes de dar nada por sentado.

UBS lanza una recomendación de compra sobre Ferrovial con potencial alcista adicional

UBS ha emitido un informe en el que mantiene su recomendación de compra sobre Ferrovial y un precio objetivo de 65 euros por acción, una cifra que otorga a la constructora un recorrido alcista significativo en su cotización en el Ibex 35. El banco suizo cree que el mercado aún no valora todo el potencial del negocio más rentable del grupo: las autopistas de peaje estadounidenses.

Por qué UBS ve más valor del que descuenta el mercado

El análisis de UBS se apoya en un estudio propio de los precios reales aplicados en las Managed Lanes de Texas durante los últimos 180 días. Esa radiografía de los peajes dinámicos le lleva a a concluir que los ingresos y el ebitda de estos activos podrían superar las estimaciones del consenso.

En concreto, el banco estima que el ebitda del negocio texano en 2027 y 2028 se situará entre un 3 % y un 7 % por encima de lo previsto por los analistas. La mejora se debe a la combinación de un aumento gradual de las tarifas y la evolución positiva del tráfico.

El peso de estas concesiones en la valoración de Ferrovial es enorme: representan alrededor del 35 % del valor total de la compañía. Cualquier desviación al alza en su rentabilidad, por tanto, tiene un efecto directo sobre el precio de la acción.

La autopista LBJ, el gran catalizador

Dentro de la cartera texana, UBS identifica un activo especialmente prometedor: la autopista LBJ Express, en el área metropolitana de Dallas. Varios tramos de esta infraestructura han empezado a superar los llamados ‘soft caps’, los umbrales de tarifa que, al activarse por la elevada congestión, permiten cobrar peajes más caros para mantener la fluidez del tráfico.

A ese fenómeno se sumará un impulso adicional. El banco espera que la finalización de las obras en la carretera adyacente I635E, prevista para este otoño, incremente el tráfico sobre la LBJ, especialmente en los tramos orientales, y con ello la frecuencia de estos episodios de tarifas superiores.

El consenso del mercado sigue siendo demasiado conservador con el negocio de concesiones de Ferrovial en Estados Unidos, y los datos de peajes lo demuestran.

Como consecuencia, las previsiones de ebitda para la LBJ en 2027 y 2028 de UBS se sitúan entre un 9 % y un 18 % por encima del consenso, un diferencial que podría actuar como revulsivo para la cotización.

rally Ferrovial

Precios con recorrido, pero con un freno en la NTE

Otro dato relevante del informe es que Ferrovial aún dispone de capacidad para subir tarifas en varias de sus autopistas texanas. UBS observa que los precios medios fuera de las horas punta han seguido acelerándose en los últimos meses, pero se mantienen claramente por debajo de los límites máximos permitidos.

Además, algunas vías de peaje de la compañía cobran importes inferiores a los de otras autopistas de referencia en Estados Unidos, lo que evidencia un potencial adicional de fijación de precios que el mercado, según el banco, todavía no ha incorporado.

El informe, sin embargo, introduce una nota de prudencia. La autopista North Tarrant Express (NTE) afrontará catalizadores en contra a partir de 2027. Una vez concluyan las obras de ampliación en curso, la congestión disminuirá y será menos frecuente la activación de los mecanismos que permiten peajes extraordinarios.

El efecto podría reducir el ingreso medio por vehículo, aunque UBS confía en que el mayor tráfico compense parcialmente ese impacto y siga permitiendo el crecimiento del ebitda, aunque por debajo de lo que hoy descuenta el consenso para este activo concreto.

Análisis: El mercado castiga, pero las infraestructuras aguantan

La primera mitad de 2026 no ha sido brillante para Ferrovial en el Ibex 35. La acción apenas suma un 0,18 % en el año, lastrada desde que el estallido de la guerra en Irán y el consiguiente repunte del petróleo amenazaron los ingresos de sus autopistas en Norteamérica. Ese contexto explica por qué un informe como el de UBS puede actuar de contrapeso.

El precedente es sólido. En los últimos trimestres, los analistas de Goldman Sachs y Morgan Stanley también han señalado la resiliencia del negocio de concesiones de Ferrovial, aunque sin llegar al nivel de detalle del estudio de los peajes reales que aporta ahora el banco suizo.

Con un precio objetivo de 65 euros, el recorrido alcista es relevante si se confirma el escenario de mayores ingresos, pero la clave estará en que el mercado empiece a creer en ese potencial. Mientras, la recomendación de compra de UBS se convierte en un espaldarazo para una cotización que lleva meses plana.

📊 Las Claves para el Inversor

  • Qué vigilar: La finalización de las obras de la I635E en otoño y la evolución de los peajes de la LBJ, ya que la activación recurrente de los soft caps sería la señal más clara de que el escenario de UBS se materializa.
  • Reacción del valor: La acción de Ferrovial apenas ha reaccionado al informe, lo que sugiere que el mercado aún descuenta un escenario de prudencia. Un cambio en la percepción podría desencadenar una revalorización rápida hacia los 65 euros.
  • Precedente sectorial: Los informes detallados sobre peajes de Goldman Sachs y Morgan Stanley ya habían apuntado al potencial de las Managed Lanes, pero ninguno había cuantificado una ventaja de ebitda respecto al consenso tan concreta como la que ahora presenta UBS.

Crisis en Volkswagen: 140.000 empleos en riesgo y Seat, la filial española, teme lo peor

La crisis de Volkswagen ha dado un giro que paraliza el sector. La compañía alemana ve en riesgo hasta 140.000 empleos en Europa, una cifra sin precedentes que ha encendido todas las alarmas en España. Seat, su filial española, teme lo peor.

La advertencia del comité: 140.000 empleos en el aire

El comité de empresa de Volkswagen ha citado a la cúpula directiva en asambleas para aclarar el alcance exacto del ajuste, una cifra que la propia dirección no ha desmentido y que podría superar cualquier reestructuración vivida en la historia del grupo. La mayor inquietud se centra en las plantas alemanas, pero el temblor se siente con fuerza en la factoría de Martorell, donde Seat concentra el grueso de su producción europea.

La plantilla española, formada por unos 15.000 trabajadores directos y decenas de miles en la industria auxiliar, asiste con incertidumbre a un debate que, de confirmarse, arrastraría a la filial catalana a un recorte proporcional de miles de puestos. El silencio oficial de la dirección alemana no hace sino alimentar la angustia.

Los sindicatos llevan el miedo a Moncloa

Los representantes de los trabajadores no han esperado a las asambleas para moverse. Han remitido cartas al presidente del Gobierno, Pedro Sánchez, y al presidente de la Generalitat, Salvador Illa, en las que advierten de los riesgos concretos para Seat y reclaman una intervención urgente que blinde la fábrica de Martorell. En los escritos, a los que ha tenido acceso esta redacción, se menciona la necesidad de un plan de choque que garantice la carga de trabajo a medio plazo y la viabilidad de los nuevos modelos eléctricos que la marca prepara para 2027.

El recorte anunciado no es una cifra de negociación, sino un aviso: la transición eléctrica se está comiendo los puestos de trabajo del motor de combustión.

La crisis de la automoción alemana se transfiere a la Península de forma inevitable: el 40% de los vehículos que se matriculan en España llevan el sello del grupo Volkswagen, y la apuesta por el coche eléctrico ha acelerado una transformación industrial que pocos están dispuestos a pagar con su puesto de trabajo. La advertencia sindical es clara: si Volkswagen reduce drásticamente el empleo en Europa, Seat no será una isla.

Análisis: la automoción española frente al espejo alemán

Lo que está en juego en Martorell va más allá de una marca. La fábrica de Seat es uno de los pulmones industriales de Cataluña y, por extensión, de la economía española. Un ajuste de plantilla significativo pondría en cuestión el futuro de los modelos León y Formentor, pero también la capacidad de la Península para competir en la nueva era de la movilidad. La fragmentación de la cadena de suministro, la presión de los fabricantes chinos y la normativa europea de emisiones conforman un cóctel explosivo para un sector acostumbrado a márgenes justos y a planes de producción a largo plazo.

Conviene recordar que Volkswagen no es la única compañía que revisa a la baja sus previsiones laborales. Varios grandes fabricantes europeos han comenzado a reestructurar plantillas ante el coste de la electrificación. La diferencia es que, en este caso, España tiene mucho que perder: más de 200.000 empleos directos y un peso del 10% en el PIB industrial. La pregunta que flota en las asambleas sindicales es si el Gobierno actuará con la determinación suficiente, o si repetirá el guión de otras crisis industriales en las que la intervención llegó tarde.

Este periódico ha defendido en repetidas ocasiones la necesidad de un pacto de país por la automoción que vincule inversiones en puntos de recarga, ayudas a la compra y, sobre todo, un marco laboral que permita absorber la transición sin traumas. La alerta de los 140.000 empleos debería ser el detonante definitivo. De lo contrario, Seat —y con ella una parte importante del motor español— se acercará peligrosamente al punto de no retorno.

La reestructuración de Puma entra en una nueva fase con China como principal motor de crecimiento

La compañía alemana de ropa y calzado deportivo Puma se encuentra en un momento crítico de su hoja de ruta estratégica. Concretamente, tras una reciente actualización de calificación emitida por Citi, que mantiene su recomendación de Comprar con un precio objetivo de 35 euros, los expertos creen que, con el precio de la acción rondando los 27,63 euros, hay una oportunidad de retorno total cercana al 27%.

En este sentido, Puma se encuentra navegando en una etapa de transición donde la disciplina en la gestión del inventario y la apuesta por el mercado asiático parecen ser realmente los pilares de la recuperación de la compañía deportiva alemana. Asimismo, el informe al que ha tenido acceso MERCA2 posiciona a Puma no como un valor de crecimiento explosivo, sino como una apuesta táctica de calidad para quienes confían en la capacidad de la directiva para ejecutar su reestructuración.

«Algunos inversores destacaron los aumentos de capital emprendidos en Amer después de su adquisición por Anta, y cuestionaron si realmente la firma alemana Puma podría tratar de hacer lo mismo. Después de la OPI en febrero de 2024, Amer ha emprendido dos aumentos de capital acumulado, uno el 24 de diciembre y el segundo el 26 de marzo», afirman los expertos de Citi.

NP Reapertura Puma Merca2
Fuente: Puma

Los factores decisivos dentro de la ‘reestructuración’ de Puma

En este contexto, las conversaciones con los directivos de Puma se centraron en tres ejes fundamentales que definen el futuro inmediato de la marca: la viabilidad del crecimiento en el mercado chino, el riesgo asociado a los márgenes brutos debido a las actividades de liquidación y, finalmente, el temor de algunos accionistas a una posible dilución de capital. Uno de los ajustes más significativos en los modelos de Citi ha sido la mejora en el pronóstico del margen bruto para el año fiscal 2026, elevándolo al 48,0%, frente al 46,7% proyectado anteriormente.

Siguiendo esta línea, Citi estima que la gestión estratégica de las devoluciones y la limpieza de inventarios no deseados generará un efecto de «viento de cola» que impulsará la rentabilidad en un año marcado por la necesidad de consolidación de la compañía deportiva alemana. «Mientras que los inversores europeos y estadounidenses muestran una cautela prudente, la base de inversores de APAC, particularmente aquellos familiarizados con el historial de ejecución operativa de Anta en China con marcas como Arc’teryx y Fila, se muestra considerablemente más optimista», añaden desde Citi.

«El potencial de Puma en China es cuestión de tiempo»

Citi

Los expertos confían en que, a medida que la ejecución operativa se alinee con los estándares que han hecho triunfar a otras marcas bajo el ecosistema de Anta, los inversores occidentales comenzarán a valorar positivamente el crecimiento de Puma en esta región. Ante este escenario, Citi mantiene sus previsiones de crecimiento de ventas para APAC muy por encima del consenso del mercado, proyectando un sólido desempeño impulsado por una mayor mezcla de ventas directas al consumidor.

No obstante, la estructura organizativa es clara. Este punto lleva a que los expertos sean positivos y asuman un retorno al crecimiento rentable de Puma en el ejercicio fiscal de 2027, en línea con la guía. Asimismo, se observa una importante oportunidad de crecimiento a medio plazo para el grupo en China, tras el anuncio de Anta de que tiene la intención de adquirir una participación del 29% en el grupo.

Anta y Li Ning exploran opciones para entrar en Puma a través del 29% en venta
Fuente: Puma

La realidad operativa de Puma

Hay que tener en cuenta que, en el ámbito financiero, el miedo a la dilución es un fantasma persistente. La comparación inevitable ha sido Amer Sports, que tras su salida a bolsa realizó dos aumentos de capital. Algunos inversores preguntaron si Puma podría seguir un camino similar. No obstante, hay que aclarar que los datos actuales de Puma parecen ofrecer un refugio de seguridad.

Con una deuda neta, excluyendo arrendamientos, de 1.400 millones de euros y acceso a líneas de crédito no utilizadas por valor de 1.100 millones de euros, la compañía cuenta con suficiente «colchón financiero». En este momento, Citi no prevé ninguna necesidad de capital diluyente, desestimando las preocupaciones que han surgido en los foros de inversores.

Puma zapatillas
Establecimiento Puma
Fuente: Agencias

A pesar del optimismo en los márgenes, Citi ha recortado su previsión de crecimiento para el segundo trimestre de 2026 al -7,8% frente al -4,7% previo. Este ajuste refleja una decisión estratégica consciente: la reducción del negocio considerado «indeseable» en Norteamérica (NAM). Aunque esto impacta en el corto plazo, los analistas lo interpretan como una limpieza necesaria para mejorar la salud operativa de la marca a largo plazo.

En cuanto a la rentabilidad, los cambios son sutiles pero significativos. El EBIT ajustado para el ejercicio 2026 se sitúa ahora en un rango de -37 millones de euros frente a los -58 millones anteriormente proyectados. Aunque las variaciones en las cifras nominales parecen moderadas, el impacto en el beneficio por acción (EPS) es material: un ajuste del 5% para 2026 y un ambicioso 39% para 2027.

Los clientes del lujo se rebelan: ni Hermès consigue justificar ya las subidas de precios

Hermès enfrentará un modesto segundo trimestre de 2026 en crecimiento de los ingresos, limitando así las posibilidades de conseguir un perfil defensivo sin limitar sus ganancias. Asimismo, en el caso de los artículos de cuero, esto se ve compensado en gran medida por ciertas divisiones que no son de cuero y que presentan un crecimiento general en la firma de lujo.

En este sentido, cuando surgieron dudas sobre si el lujo francés perdería su atractivo de exclusividad ante las subidas de precios desorbitadas, Hermès se mantuvo como un referente gracias a su valoración excepcional. No obstante, dieciocho meses después, ese referente ya no sirve de nada, ya que Hermès ha caído un 42% respecto a su máximo de 2025, mientras que Louis Vuitton tan solo ha bajado un 32%.

Si bien, tal y como señalan los analistas de AlphaValue, «no es que Hermès sea barata, con una valoración de 36 veces para las ganancias de 2026 frente a las 20 veces de Louis Vuitton. Esta prima de valoración se justifica por el margen EBIT del 40%, mientras que LVMH se conforma con el 22%, pero el crecimiento de las ganancias por acción es mucho más relevante».

Local Hermès en Madrid
Fuente: MERCA2

Hermès empieza a sentir el cansancio de los consumidores

En este contexto, el sector del lujo, junto con sus dos marcas líderes, Hermès y Louis Vuitton, ha adoptado un patrón de crecimiento lento, al menos por el momento. Si bien, en cuanto a Hermès, se espera que en la actualización de resultados del próximo 29 de julio se confirme una reactivación del dinamismo y de la capacidad de la casa de lujo para mantener márgenes y rentabilidades líderes.

Sin ir más lejos, Hermès representa una quinta parte de las ganancias del sector del lujo, un punto álgido en los últimos 10 años, cuando sus competidores como Louis Vuitton, Richemont o Prada, entre otras casas de lujo, no obtuvieron tan buenos resultados. No obstante, la dinámica de sus ganancias es menos convincente que la de sus competidores, que presumiblemente se encuentran en situaciones de recuperación.

«Hermès tiene relevancia desde un punto de vista estático, no dinámico»

AlphaValue

Asimismo, tal y como añaden los expertos, hablar de crecimiento de las ganancias en el sector del lujo se diría que es casi una contradicción. «El lujo se define como escasez reservada a unos pocos privilegiados, implícitamente no como una historia de crecimiento. La cotización de activos de lujo puede desestabilizar la dinámica de escasez, ya que el crecimiento esperado por los inversores no puede darse sin adquisiciones, lo que se convierte en un problema de gestión y una fuente de decepción», afirman desde AlphaValue.

El peso de Hermès en los ingresos del sector del lujo
Fuente: AlphaValue

Si bien, dentro del panorama actual del lujo europeo, tan solo Hermès cumple con los requisitos para proteger la marca a largo plazo mediante un crecimiento lento y controlado. Si ese valor de referencia es ahora de ‘solo’ 35 veces, el resto del sector no puede aspirar a sobrevivir sin cotizar con un gran descuento respecto a dicho valor. Los analistas apuntan a que la alternativa es seguir el camino de Chanel, privatizar la marca.

China recupera el interés y Estados Unidos impulsa la marca

Concretamente, la proporción de cuotas de Hermès en China está experimentando una sólida recuperación estacional a pesar de la continua pérdida de participación en grandes campañas de marketing muy agresivas, que sí están llevando a cabo sus competidores. Asimismo, las primas de subasta a nivel mundial continúan recuperándose, con la prima promedio de subasta de Birkin de mayo de 2026 en comparación con el punto medio de los precios de reserva mejorando al 44%.

Siguiendo esta línea, la resonancia de la marca en Estados Unidos impresiona. Tal y como señalan los expertos de Jefferies, el interés de búsqueda para Hermès en Google es del 50% interanual, en el segundo trimestre de 2026 hasta la fecha. No obstante, el compromiso global también es impresionante, con un tráfico web del 16% en promedio para el segundo trimestre de 2026.

HERMES BIRKIN Merca2
Fuente: Hermès

«Seguimos creyendo que el grupo es un actor de lujo suave bien posicionado para aprovechar el impulso de la monetización de la inteligencia artificial en Asia. Esto debería respaldar el perfil de ROCE muy superior del grupo y, por extensión, la prima relativa del mercado. Reiteramos la recomendación de compra antes de la publicación de los resultados, lo que debería ayudar a reequilibrar el debate entre inversores, que ha estado muy sesgado negativamente durante los últimos meses», afirman los analistas de Jefferies.

Por su parte, en RBC Capital Markets prevén que los habitantes locales, tanto de Europa como de Japón, seguirán siendo resilientes, con ambas regiones afectadas por la presencia de menos flujo de turistas. En cuanto a China, no anticipan ningún cambio real en las tendencias; los consumidores con aspiraciones siguen estando sometidos a una mayor presión.

Publicidad