El precio de la luz en julio 2026 se dispara un 30% por las olas de calor y el aire acondicionado

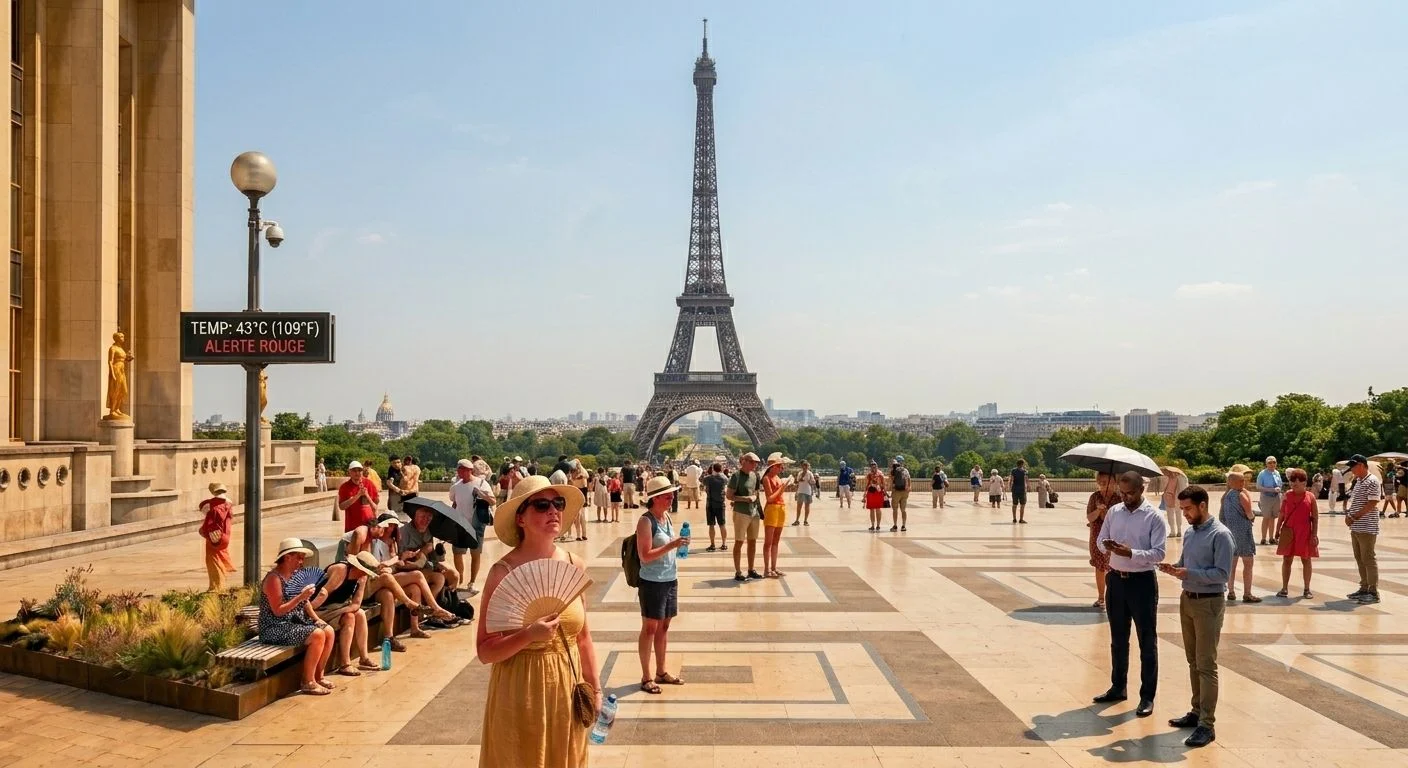
El mercado mayorista de la electricidad ha registrado en lo que va de julio un precio medio de 94 euros por megavatio hora (€/MWh), un 30% más que en el mismo periodo de 2025, coincidiendo con la segunda ola de calor del verano y un consumo disparado por los aparatos de aire acondicionado.

La demanda eléctrica peninsular alcanzó el pasado 8 de julio los 812,6 gigavatios hora (GWh), superando el pico de la temporada estival anterior (809 GWh el 2 de julio de 2025) y quedando a 9,4 GWh del récord histórico de verano, los 822 GWh del 20 de julio de 2006. La potencia máxima instantánea, por su parte, tocó los 39.429 megavatios (MW) el lunes 6 de julio a las 20:58 horas, apenas dos minutos antes del partido de octavos de final del Mundial entre España y Portugal.

Ese registro superó los 37.946 MW del 2 de julio de 2025 a las 14:30 horas, pero se mantuvo por debajo del techo histórico de 41.318 MW del 19 de julio de 2010 a las 13:26 horas, el mayor pico de demanda jamás medido en un día laborable de verano en España.

El encarecimiento del pool se traduce directamente en la factura del consumidor con tarifa regulada (PVPC), cuyo precio depende en un 45% del mercado diario y en un 55% de una cesta de futuros. Aunque los 94 €/MWh medios de julio suavizan el impacto de las puntas, las horas más calurosas han llegado a cotizar este mismo 16 de julio por encima de 186 €/MWh, un valor que los hogares notarán en el recibo de este mes.

El pool se dispara con picos de 186 €/MWh y la demanda roza récords históricos

Los datos de Red Eléctrica muestran que la segunda ola de calor del verano —declarada por la Aemet entre el 5 y el 9 de julio— elevó el precio medio del mercado diario a 100 €/MWh durante esos cinco días, frente a los 72 €/MWh del periodo comparable de 2025. La combinación de temperaturas extremas, baja producción eólica e hidráulica y una demanda que no dejó de crecer convirtió cada hora punta en un episodio de tensión para el sistema.

Menos viento y agua: el mix renovable no contiene los precios
ola de calor electricidad

El comportamiento alcista del precio tiene una explicación adicional: la eólica apenas ha cubierto el 14,5% de la generación en lo que va de julio, muy por debajo de su habitual cuota invernal, y la hidráulica tampoco ha compensado ese vacío. La solar fotovoltaica lidera el mix con un 30,1%, seguida de la nuclear (19,4%) y de los ciclos combinados de gas, que marcan el precio marginal en las horas punta, operan al máximo de su capacidad disponible (17,3%).

El resultado es un sistema mayoritariamente renovable (57,5% del total) que, sin embargo, sigue dependiendo de los ciclos de gas para cubrir los picos de demanda. Tanto es así que Red Eléctrica llegó a recurrir puntualmente al carbón en las últimas noches por falta de generación suficiente, y activó de nuevo el mecanismo de desconexión de la industria para preservar la estabilidad del sistema.

La factura de la luz del PVPC ya recoge el impacto: el precio de la ola de calor se traduce en recibos más elevados en pleno verano.

Este fenómeno no es coyuntural. El hueco que deja la eólica en los meses cálidos —cuando el viento sopla menos— y la escasa contribución hidráulica tras un año hidrológico mediocre convierten al gas en el factor determinante del precio eléctrico. Y con unos derechos de emisión de CO₂ que se mantienen en niveles elevados, el coste de ese gas se traslada completo al pool.

Análisis: el impacto de la ola de calor en el recibo y las perspectivas para agosto

El patrón se repite cada verano, pero la intensidad de las olas de calor que trae el cambio climático está empujando los picos de demanda a niveles que el sistema no veía desde antes de la crisis financiera. Aemet ya ha advertido de que agosto podría traer nuevos episodios de temperaturas extremas. Si se confirman, el precio medio del pool difícilmente bajará de los 90 €/MWh, con puntas que volverán a rozar o superar los 200 €/MWh en las horas centrales del día.

El consumidor doméstico con PVPC notará esos repuntes en la factura de agosto, que se liquidará en septiembre. Un hogar tipo consume entre 250 y 290 kWh al mes; con los precios actuales, el sobrecoste respecto al verano de 2025 puede alcanzar los 15-20 euros mensuales, dependiendo del perfil horario. No es una subida dramática, pero sí lo suficiente para que el debate sobre la fiscalidad de la electricidad —ahora con un IVA reducido— vuelva a la arena política.

Mientras tanto, el mercado de futuros ya cotiza un otoño con precios sostenidos, anticipando que la demanda industrial se recupera y que el gas seguirá siendo necesario para equilibrar el sistema. La gran incógnita es si las nuevas instalaciones fotovoltaicas —que baten récords de generación cada año— podrán, en los próximos veranos, contener los precios en las horas diurnas o si el pico de demanda vespertino, justo cuando el sol declina, mantendrá encendidos los ciclos combinados y las alarmas del recibo.

La pregunta no es si la luz volverá a subir en pleno verano, sino cuánto tendrá que apretar el termostato un consumidor medio para que la factura de agosto no descuadre el presupuesto familiar.
Solo semanas: la AIE advierte que la crisis en el estrecho de Ormuz provocará un shock económico

La Agencia Internacional de la Energía (AIE) ha puesto la cuenta atrás: el mundo tiene apenas semanas para evitar un shock económico de primera magnitud si no se restablece de inmediato el tráfico de petroleros por el estrecho de Ormuz. La reanudación de los ataques iraníes contra buques comerciales y la respuesta militar estadounidense han cerrado de facto la principal arteria del crudo global, y las consecuencias ya se traducen en un barril Brent por encima de los 85 dólares y una subida del 10% en los precios del GNL asiático.

El aviso lo lanzó el director ejecutivo de la AIE, Fatih Birol, en una declaración monitorizada por Oilprice.com y contrastada por los mercados energéticos internacionales. «.

Los números del colapso: del Brent al gas licuado

El cierre efectivo del estrecho de Ormuz interrumpe el flujo diario de unos 20 millones de barriles de petróleo, lo que representa aproximadamente el 20% del consumo mundial. La cotización del Brent, que rondaba los 76 dólares a principios de mes, se ha disparado hasta superar los 85 dólares por barril en pocas sesiones, y los futuros anticipan movimientos todavía más bruscos si la tensión se prolonga.

El terremoto no se limita al crudo. El gas natural licuado (GNL) que circula por la región —casi un tercio del comercio mundial de GNL transita por aguas del golfo Pérsico y el mar Arábigo— ha registrado un incremento inmediato del 10% en los precios asiáticos, el índice de referencia JKM (Japan Korea Marker). Ese repunte encarece todas las referencias vinculadas, incluido el gas que llega a las terminales españolas de Barcelona, Sagunto y Huelva, lo que anticipa una factura energética más cara para industrias y consumidores en pleno verano.

España, séptimo importador mundial de GNL y puerta de entrada del 40% del gas que consume la Unión Europea, siente la onda expansiva con especial crudeza. «La crisis de Ormuz llega en el peor momento para la seguridad de suministro europea, justo cuando los almacenamientos subterráneos de gas están en niveles más bajos de lo habitual para esta época tras un invierno más frío de lo previsto», apuntan fuentes del sector.

El factor España: dependencia exterior y reservas estratégicas

La Península Ibérica cuenta con una ventaja diferencial: sus seis plantas de regasificación abastecen más de un tercio del GNL que entra en Europa. Sin embargo, esa misma dependencia del mercado global de GNL la vuelve extremadamente sensible a cualquier disrupción en los corredores marítimos. El precio medio del gas en el mercado ibérico (MIBGAS) ha registrado esta semana alzas del 7%, y los operadores ya están recalculando primas de riesgo para los contratos de septiembre.

El Gobierno, a través del MITECO, todavía no ha anunciado medidas excepcionales, pero fuentes del Ejecutivo aseguran a esta redacción que el comité de seguimiento energético analiza dos escenarios: un conflicto de corta duración —del que se saldría con una liberación coordinada de reservas— y una crisis prolongada que forzaría reducciones industriales selectivas y una campaña de ahorro entre los consumidores domésticos.

Es un momento que recuerda al pánico energético de 2022. Entonces, el tope al gas y la solidaridad europea permitieron amortiguar el golpe. En 2026, el contexto es distinto: las interconexiones con Francia están al límite de su capacidad, el almacenamiento de gas está un 11% por debajo de la media del último trienio y el margen para que el Gobierno vuelva a intervenir el mercado es más estrecho, tras las múltiples infracciones abiertas por la Comisión Europea contra los mecanismos ibéricos de excepción.

precio petróleo Ormuz

La crisis de Ormuz no es una hipótesis de laboratorio, sino el catalizador de un encarecimiento estructural de la energía que España sufrirá incluso antes de que los petroleros vuelvan a navegar.

Análisis: por qué el aviso de la AIE cambia las reglas del juego

La alerta de la AIE tiene un peso institucional que supera al de cualquier informe coyuntural. El organismo no suele lanzar advertencias tan explícitas con plazos tan cortos —«semanas»— salvo cuando sus modelos internos muestran un riesgo de disrupción prolongada del suministro. La última vez que utilizó un lenguaje similar fue durante las sanciones masivas al crudo ruso en 2022.

Ese precedente no es halagüeño. Aquel shock energético elevó la inflación europea por encima del 10%, obligó a los gobiernos a desplegar ayudas multimillonarias y reseteó el mapa de las alianzas gasísticas del continente. Si Ormuz sigue cerrado, el golpe de 2026 podría ser más concentrado en el corto plazo pero más difícil de gestionar políticamente, porque los márgenes fiscales de los grandes países europeos —España incluida— son ahora más reducidos.

Hay una lectura adicional que incomoda a los mercados. La crisis demuestra que la geopolítica de las rutas marítimas sigue siendo el talón de Aquiles de la transición energética. Europa ha apostado por electrificar, pero mientras el gas natural —y, por tanto, el GNL— siga siendo el respaldo de las renovables, cualquier chispa en Oriente Medio se traduce en facturas más altas y en riesgo de desabastecimiento. Es una paradoja que el propio Birol viene señalando desde hace años: la seguridad energética no se refuerza solo con más capacidad renovable, sino con diversificación de rutas, almacenamiento suficiente y capacidad de respuesta rápida ante crisis de suministro.

En ese sentido, el episodio de Ormuz añade presión al debate sobre la necesidad de acelerar el almacenamiento de hidrógeno verde y las interconexiones eléctricas como alternativa al gas. Pero son proyectos que funcionan con calendarios de una década, no de semanas. A corto plazo, la única baza real que tienen Bruselas y Madrid es la liberación de reservas estratégicas y una moderación concertada de la demanda.

La pregunta que queda en el aire es si el actual choque servirá para impulsar las inversiones necesarias o si, por el contrario, será digerido como un sobresalto más en una serie histórica que ya incluye las crisis del petróleo de 1973 y 1979, la guerra del Golfo de 1991, la invasión de Irak de 2003 y la guerra de Ucrania de 2022. La diferencia, esta vez, es que la ventana de oportunidad que señala Birol se mide en días, no en meses. Y que el consumidor español notará la sacudida en su recibo de la luz y en su factura de gasolina casi en tiempo real.

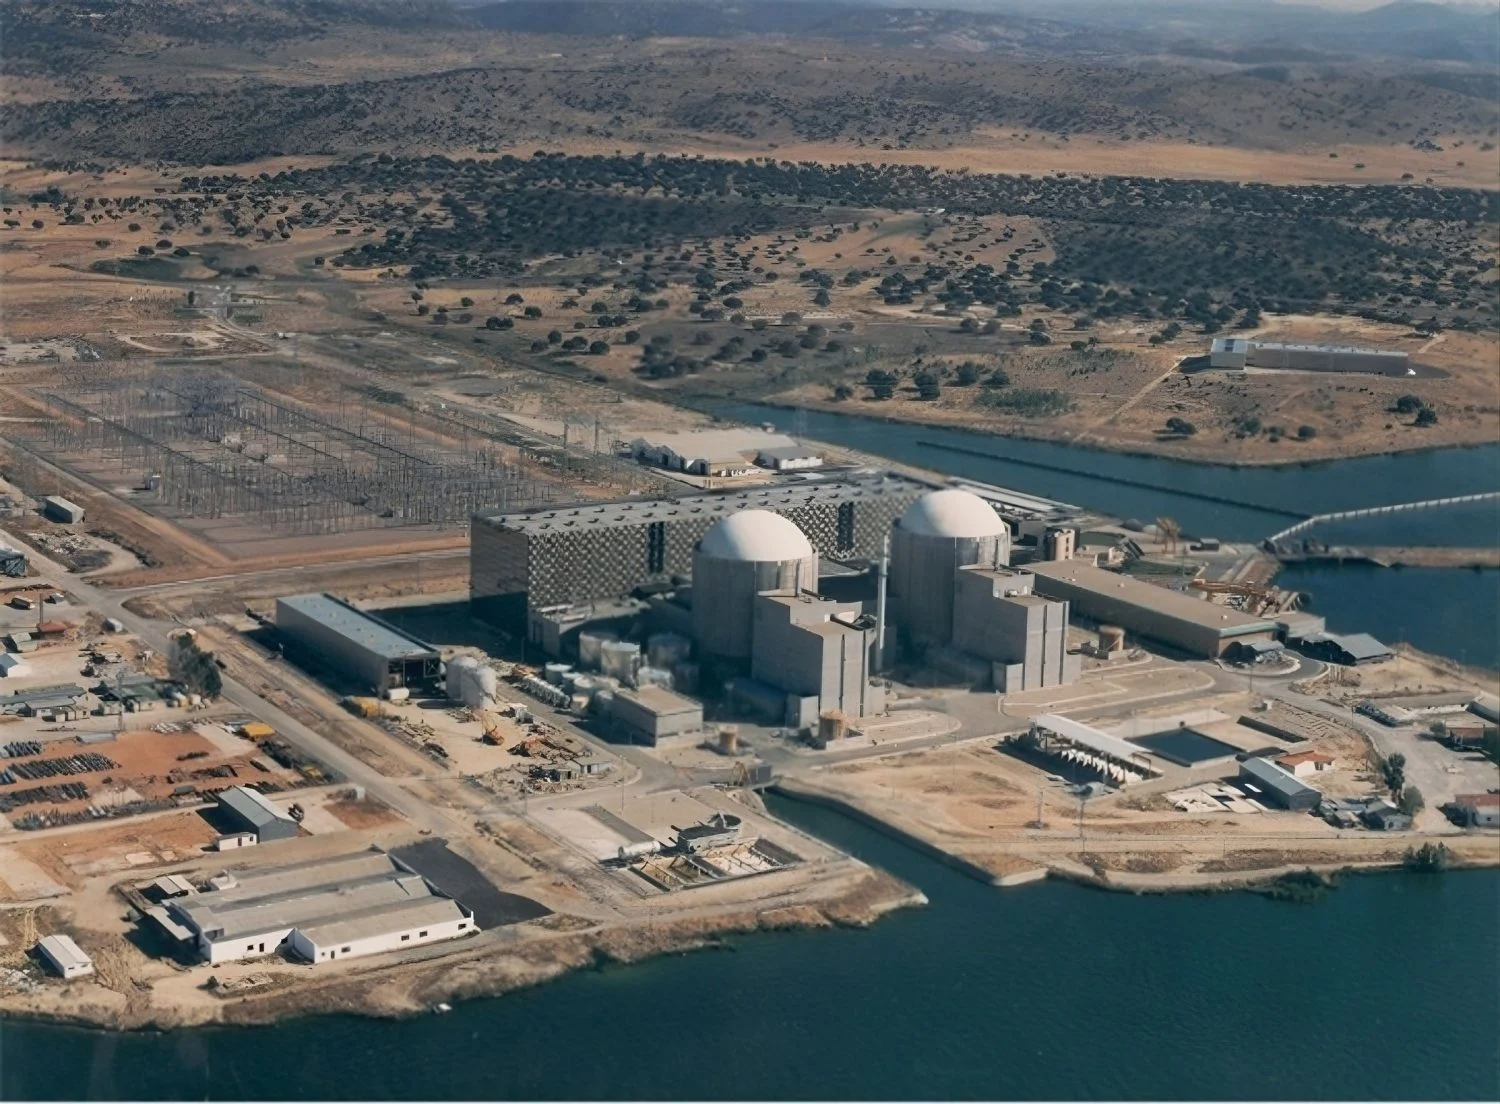
El Consejo de Seguridad Nuclear avala la prórroga de la central de Almaraz hasta 2030

El Consejo de Seguridad Nuclear (CSN) ha emitido este jueves un informe favorable a la prórroga de la autorización de explotación de la central nuclear de Almaraz (Cáceres) hasta 2030. El dictamen, aunque vinculante en lo técnico, deja la decisión definitiva en manos del Gobierno, en un momento clave para las grandes eléctricas españolas —Iberdrola, Endesa y Naturgy, propietarias de la planta— que ven en esta extensión la primera piedra para renegociar el calendario de cierre del parque nuclear.

Un dictamen técnico con 29 informes y dos condiciones excepcionales

El Pleno del CSN ha analizado la solicitud de renovación de los dos reactores de Almaraz apoyándose en 29 documentos elaborados por 16 áreas especialistas del regulador. El informe propone mantener los límites y condiciones actuales, salvo dos modificaciones destinadas a precisar el alcance temporal de la nueva autorización y a actualizar las revisiones de los Documentos Oficiales de Explotación.

Entre los aspectos examinados, el supervisor ha evaluado el envejecimiento de estructuras, sistemas y componentes de seguridad, así como los planes de gestión de vida y la calificación ambiental de los equipos. La conclusión es que ambas unidades mantienen un nivel adecuado de seguridad para operar hasta junio de 2030, fecha solicitada por el titular.

El dictamen se produce tras la anterior renovación concedida en 2020, que limitó el permiso a siete años para la unidad I (con cierre previsto en 2027) y a ocho años para la unidad II (cierre en 2028). En aquel momento, el Gobierno de coalición ya estableció un horizonte progresivo de apagado nuclear que ahora, con la nueva prórroga sobre la mesa, quedaría en entredicho.

El peso de Almaraz en la estrategia de las grandes eléctricas

Con 2.017 megavatios (MW) de potencia neta, Almaraz es la mayor central del parque nuclear español. Según los datos de Red Eléctrica, aporta aproximadamente el 7% de la electricidad que se consume en España y sustenta unos 3.000 empleos directos e indirectos en una comarca con escasa alternativa industrial.

Desde el punto de vista corporativo, su continuidad tiene un impacto directo en las cuentas de sus propietarias. La distribución de la potencia —y, por tanto, de los beneficios de generación— es la siguiente:

PropietarioParticipaciónPotencia neta atribuida (MW)
Iberdrola52,7%1.114
Endesa36%743
Naturgy11,3%233

Con Endesa como el grupo más expuesto, en términos relativos, al negocio nuclear español, la prórroga le asegura un flujo estable de generación no emisora durante los próximos años, en un contexto de precios mayoristas que, aunque han retrocedido desde los picos de 2022, siguen ofreciendo un margen cómodo para la tecnología atómica.

La decisión del Gobierno sobre Almaraz es la primera ficha del dominó que puede redefinir el mapa nuclear español, con paradas o prórrogas adicionales para las otras cuatro centrales.

En su dictamen, el CSN ha analizado el estado de los sistemas de refrigeración y los planes de contingencia ante eventos extremos, descartando riesgos adicionales. A pesar de la solidez técnica del informe, el regulador insiste en que la autorización final no es automática: debe superar el trámite de consulta pública y la firma del Ministerio para la Transición Ecológica.

El escenario político y el riesgo de la fase final del trámite

La resolución del expediente recae ahora sobre un Gobierno que arrastra desde 2019 un calendario oficial de cierre progresivo, pactado con las empresas propietarias y bendecido por Bruselas. Aquel acuerdo preveía el apagado de Almaraz entre 2027 y 2028, pero la crisis energética desatada por la guerra de Ucrania y la necesidad de garantizar suministro a precios razonables han ido erosionando los plazos.

En la actualización del Plan Nacional Integrado de Energía y Clima (PNIEC) se abrió la puerta a que las nucleares pudieran seguir operando más allá de 2030 si lo avalan los informes del CSN y si se garantiza la seguridad del suministro. La decisión sobre Almaraz es la primera prueba de fuego de ese nuevo marco. Si el Ejecutivo concede la prórroga, sentaría un precedente para el resto del parque (Ascó, Vandellós, Cofrentes y Trillo), propiedad del mismo triunvirato eléctrico.

Por el contrario, una denegación, o la imposición de condiciones tan gravosas que hagan inviable económicamente la operación, aceleraría el desmantelamiento y obligaría a las compañías a provisionar costes de cierre antes de lo previsto. Los analistas de Renta 4 ya habían señalado en un informe reciente que el valor de los activos nucleares en los balances de las eléctricas depende en gran medida de que se supere la barrera política de la prórroga.

Un no del Gobierno a Almaraz pondría en jaque hasta 7.000 MW de potencia firme, justo cuando la electrificación de la economía exige más respaldo para las renovables intermitentes.

📊 Las Claves para el Inversor

  • Qué vigilar: El trámite de consulta pública y la firma del Ministerio para la Transición Ecológica. Un retraso en la decisión más allá del tercer trimestre podría interpretarse como un freno político.
  • Reacción del valor: Endesa y Naturgy registraron ligeras subidas en la sesión del jueves, en un movimiento que el mercado interpreta como un descuento parcial de la autorización. La cautela se mantiene mientras no haya visto bueno definitivo.
  • Precedente sectorial: La decisión sobre Almaraz definirá el tono para las otras cuatro centrales. El precedente de la prórroga de la central británica de Sizewell B o del francés Fessenheim muestra que la política, más que la técnica, es la que acaba dictando los plazos de cierre.

La CNMC multa a Energía XXI (Endesa) con 320.000 euros por confusión de marcas

La Comisión Nacional de los Mercados y la Competencia (CNMC) ha sancionado a Energía XXI, la comercializadora de referencia del grupo Endesa, con 320.000 euros por generar confusión entre sus marcas. La sanción, por infracción grave de la Ley del Sector Eléctrico, responde a la falta de diferenciación clara entre esta filial regulada y la comercializadora libre Endesa Energía.

La inspección realizada por el regulador detectó que Energía XXI dificultó su identificación como comercializadora de referencia, un requisito básico para que los consumidores puedan distinguir entre la tarifa regulada y el mercado libre. En la práctica, la compañía utilizó elementos de la marca Endesa y denominaciones que inducían a error, tanto en las llamadas telefónicas como en la documentación contractual.

Los incumplimientos detectados en la inspección

La CNMC detalla en su resolución (SNC/DE/001/25) que Energía XXI empleó denominaciones sociales o nombres comerciales referidos a empresas distintas de la comercializadora de referencia en los contactos con clientes. Además, los documentos contractuales incluían elementos identificativos de la marca del grupo Endesa, que el consumidor asocia de forma inmediata con la comercializadora libre Endesa Energía. Esta mezcla de marcas, según el regulador, generó confusión en el consumidor y puso en riesgo su libertad de elección entre el mercado regulado y el libre.

La inspección reveló que, en algunos casos, Energía XXI utilizó denominaciones de de otras empresas del grupo, lo que contribuía a que el cliente no percibiera la diferencia entre la tarifa regulada y la oferta libre. La normativa eléctrica exige a las comercializadoras de referencia mantener una imagen y una comunicación claramente diferenciada de las comercializadoras del mismo grupo que operan en mercado libre, evitando cualquier elemento que pueda generar confusión.

El incumplimiento se considera grave sin necesidad que se haya producido un perjuicio económico efectivo o una contratación errónea. Basta con que la información o los elementos de marca confundan sobre la identidad de la comercializadora. La CNMC subraya que la obligación de no generar confusión protege directamente al consumidor y la competencia en el mercado eléctrico.

La mezcla de marcas entre la comercializadora regulada y la libre erosiona uno de los pilares de la liberalización: la capacidad del cliente para elegir de forma informada.

El marco normativo que blinda la separación de marcas

La Ley 24/2013 del Sector Eléctrico establece de manera explícita la obligación de las comercializadoras de referencia de separar sus actividades de las de otras sociedades del mismo grupo que compitan en el mercado libre. Esta diferenciación abarca no solo la razón social, sino también los signos distintivos, la imagen de marca y la comunicación con los clientes. La finalidad es evitar el riesgo de confusión que pueda llevar a un consumidor a contratar una tarifa libre creyendo que se acoge al Precio Voluntario para el Pequeño Consumidor (PVPC).

En el caso de Endesa, la convivencia de Energía XXI (regulada) y Endesa Energía (libre) ha sido objeto de escrutinio en repetidas ocasiones. La CNMC ya ha advertido en anteriores informes sobre la necesidad de extremar la transparencia. Esta sanción, aunque modesta en cuantía, supone un aviso para todo el grupo Iberdrola, Repsol y otras grandes energéticas que también operan con doble marca.

sanción CNMC Endesa

La inspección que dio origen al expediente sancionador se enmarca en un plan de supervisión de la CNMC sobre las comercializadoras de referencia, que incluye a las filiales de Iberdrola (Iberdrola Comercialización de Referencia), Naturgy (Gas & Power) y TotalEnergies, entre otras. El foco está puesto en los contactos telefónicos, donde la confusión es más frecuente, y en la calidad de la información contractual.

320.000 euros: una multa simbólica para un gigante

La sanción inicial de 400.000 euros quedó reducida a 320.000 euros tras acogerse Energía XXI al pago voluntario, con la rebaja del 20% prevista en la Ley 39/2015 de Procedimiento Administrativo. La CNMC no acreditó daños cuantificables ni intencionalidad, aunque sí constató que la compañía, integrada en uno de los mayores grupos energéticos del país, disponía de capacidad suficiente para evitar estas deficiencias. El regulador apunta a fallos en los mecanismos de formación y en los procesos de atención al cliente.

Para un grupo como Endesa, que registró un beneficio neto de más de 1.400 millones de euros en el primer trimestre de 2026, la multa de 320.000 euros representa menos del 0,02% de esa ganancia trimestral. Sin embargo, el impacto reputacional y el riesgo de que la CNMC imponga condiciones adicionales en futuras inspecciones pueden ser mucho más gravosos. Además, esta sanción se suma a otras resoluciones del regulador contra prácticas de comercialización en el sector eléctrico, como las multas a Naturgy y Iberdrola por obstaculizar el cambio de comercializador.

Precedentes y el coste real de una sanción leve

No es la primera vez que la CNMC sanciona a una comercializadora por confusión de marcas. En 2024, Repsol Comercializadora de Referencia fue multada con 250.000 euros por prácticas similares. También Iberdrola ha tenido que ajustar sus protocolos tras requerimientos del regulador. El patrón es claro: las grandes energéticas tienden a diluir la frontera entre la marca regulada y la libre para retener clientes en el mercado libre, donde los márgenes son mayores.

La resolución de la CNMC pone de relieve que el incumplimiento no requiere un engaño masivo. Basta con que la confusión sea posible. La carga de la prueba recae sobre la comercializadora, que debe acreditar que sus comunicaciones son inequívocas. Energía XXI no logró demostrarlo en esta inspección.

El mercado eléctrico español cuenta con más de 29 millones de puntos de suministro, de los cuales aproximadamente el 40% está en el mercado regulado. La capacidad de los consumidores para distinguir entre ambas opciones es esencial para el correcto funcionamiento de la competencia. Cada punto de confusión erosiona la transparencia y beneficia a los grandes operadores verticalmente integrados.

📊 Las Claves para el Inversor

  • Qué vigilar: El plan de supervisión de la CNMC sobre las comercializadoras de referencia seguirá activo. Cualquier nuevo expediente sancionador contra Endesa o sus competidores podría endurecer las exigencias de separación de marcas, afectando a la estrategia de captación de clientes.
  • Reacción del valor: La multa no mueve la cotización de Endesa por su escaso importe, pero el riesgo reputacional y la posible imposición de medidas correctoras (como limitaciones en el uso de la marca) pueden impactar en la valoración del negocio de comercialización, que aporta una parte cada vez más relevante del EBITDA del grupo.
  • Precedente sectorial: Las sanciones anteriores a Repsol e Iberdrola demuestran que el regulador no dudará en actuar si persiste la confusión. Las compañías con doble marca deberán invertir en sistemas de compliance más robustos si quieren evitar multas que, aunque pequeñas, se acumulan y generan un historial de incumplimiento.

La Audiencia Nacional confirma el cártel de consultoras con más de 20 firmas implicadas

La Audiencia Nacional ha confirmado la sanción de la Comisión Nacional de los Mercados y la Competencia (CNMC) contra un cártel de 22 consultoras que durante una década se repartieron contratos públicos mediante ofertas de cobertura y el intercambio de información comercial sensible. Las cinco sentencias, dictadas entre el 29 y 30 de junio de 2026, avalan la multa original de 6,3 millones de euros impuesta en mayo de 2021 a firmas como Deloitte, KPMG, PwC e Indra.

La estructura del cártel: dos redes con alcance estatal

La sala de lo Contencioso-Administrativo describe un entramado dividido en dos áreas de influencia. La «red colaboración norte» manipuló licitaciones en País Vasco, Cantabria y Castilla y León, mientras que la «red de colaboración nacional» afectó a adjudicaciones de los Ministerios de Hacienda, Trabajo y Economía, así como de las Comunidad de Madrid, Generalitat Valenciana, Extremadura, Andalucía, Cataluña, Canarias, Baleares y las Diputaciones de Cádiz y Sevilla.

Los contratos, en su mayoría negociados sin publicidad, permitían que la administración invitara a un grupo reducido de empresas. Una de las consultoras contactaba con sus rivales para que presentaran ofertas deliberadamente perdedoras o declinaran la invitación, en ocasiones llegando incluso a elaborar las propuestas de sus supuestos competidores. La CNMC destacó que la la habitualidad con la que esta forma de actuar se producía generaba una red de colaboración estable.

Las relaciones personales y profesionales entre antiguos compañeros de trabajo fueron el pegamento de estas tramas. El patrón de conducta evidencia, según el tribunal, una multilateralidad en la que una misma empresa actuaba a veces como oferente de cobertura y otras como adjudicataria, consolidando un reparto estable del mercado. La investigación se inició en 2019 a raíz de una denuncia anónima y culminó con la resolución sancionadora de 2021, que ahora ve ratificada gran parte de su contenido.

Las multas: Deloitte lidera la sanción con 3,99 millones

Deloitte asumió la sanción más elevada, con 3,99 millones de euros. Le siguieron PwC (670.000 euros), BMASI (153.529 euros), KPMG (50.000 euros) e Indra, que vio reducida su multa a 27.000 euros tras aplicar un descuento del 10% por activar su programa de compliance. La multa total ascendió a 6,3 millones de euros para las 22 firmas y varios directivos.

Las sentencias, no obstante, matizan aspectos puntuales de la resolución de la CNMC. La Audiencia Nacional anula la sanción de 15.000 euros a GAPS al considerar que la simple mención de su nombre en un correo de terceros no desvirtúa la presunción de inocencia. También estima parcialmente el recurso de un responsable de Idom Consulting (multado con 24.000 euros) porque el periodo de imputación era impreciso: se le sancionó desde un mes antes de asumir el cargo.

Por el contrario, los recursos de KPMG, BMASI e Innovisions 21 fueron desestimados. La CNMC había investigado también a Oesía y su matriz Heisenberg, aunque concluyó que no existían pruebas suficientes para acreditar su participación en el cártel.

sanción consultoras

El tribunal subraya que la reciprocidad en el intercambio de ofertas perdedoras —a veces redactadas por la propia empresa que buscaba el contrato— no dejaba lugar a dudas sobre la alteración de la competencia.

Análisis: impacto reputacional y el precedente de otros cárteles

La ratificación judicial del cártel de las consultoras no supone un golpe financiero severo para las grandes firmas —las multas son simbólicas frente a sus ingresos—, pero sí un daño reputacional profundo. Las big four (Deloitte, PwC, KPMG y EY) operan en un sector donde la confianza y la independencia son activos clave, y la confirmación de prácticas colusorias durante una década erosiona la credibilidad de cara a la administración pública y al cliente privado.

Este caso se suma a una cadena de expedientes sancionadores en el ámbito de la consultoría y los servicios profesionales. La CNMC ha castigado anteriormente cárteles en el sector de la construcción, distribución de automóviles y servicios funerarios, entre otros, consolidando una jurisprudencia que refuerza la importancia de los programas de compliance. El descuento aplicado a Indra demuestra, precisamente, que un sistema de cumplimiento normativo efectivo puede ser un atenuante relevante.

El fallo también establece un estándar exigente sobre las pruebas necesarias para vincular a una empresa con la infracción: la mera aparición en un correo no basta, como ha quedado demostrado con la anulación de la multa a GAPS. Esto podría obligar a la CNMC a ser aún más meticulosa en la instrucción de futuros expedientes.

Más allá de las multas, las consultoras sancionadas se enfrentan a la posibilidad de quedar inhabilitadas para contratar con la administración pública durante un periodo determinado, un riesgo que, de materializarse, tendría consecuencias económicas mucho mayores que el importe de la sanción económica. La Ley de Contratos del Sector Público contempla la prohibición de contratar para empresas condenadas por falsear la competencia.

📊 Las Claves para el Inversor

  • Qué vigilar: Las posibles consecuencias sobre los contratos públicos futuros de las firmas sancionadas y si la inhabilitación administrativa se aplica de forma efectiva.
  • Reacción del valor: Las grandes consultoras afectadas, en especial las big four, operan bajo estructuras de socios que no cotizan en bolsa; Indra, en cambio, sí es cotizada y ya rebajó su exposición con el compliance. Su valor ha descontado en gran medida el impacto.
  • Precedente sectorial: El caso sigue la estela del cártel de los coches, donde las sanciones de la CNMC y las posteriores condenas judiciales abrieron la vía a reclamaciones por daños de las administraciones perjudicadas, lo que podría repetirse aquí.

Repsol, Toyota y BMW lanzan un proyecto piloto de gasolina 100% renovable en España

Repsol, Toyota y BMW han arrancado este mismo mes un proyecto piloto de gasolina 100% renovable en España. El consorcio, que incluye a Bosch como socio tecnológico, pondrá a prueba el combustible Nexa 95 en una flota de cerca de 20 vehículos durante seis meses. La apuesta no es menor: busca demostrar que los motores de combustión actuales pueden descarbonizarse sin necesidad de electrificación.

Un piloto con 20 vehículos y combustible Nexa 95

La iniciativa comenzó a principios de julio y se extenderá hasta finales de año. En ese tiempo, Toyota y BMW aportarán modelos tanto de su gama actual como de la del año próximo, todos ellos impulsados exclusivamente por Nexa 95, la gasolina 100% renovable de Repsol. El combustible, que ya se vende en un puñado de estaciones de servicio en España, se produce a partir de materias primas que cumplen con la Directiva Europea de Energías Renovables (RED).

Fuentes de la petrolera confirman que la flota del piloto incluye vehículos Toyota y Lexus cedidos por Toyota España, así como modelos de BMW y MINI. La idea es clara: rodar en condiciones reales, con tráfico urbano e interurbano, para recoger datos que tranquilicen a reguladores y clientes. ‘Los resultados preliminares se compartirán con Bruselas antes de fin de año’, apuntan desde la organización del proyecto.

Trazabilidad digital con el sistema Bosch

El tercer socio tecnológico es Bosch, que ha desarrollado el sistema Digital Fuel Twin. Esta herramienta certifica el origen y el uso de cada litro de combustible renovable en tiempo real, recopilando datos de los vehículos, las estaciones de servicio y las transacciones con tarjetas de combustible. De esta manera, se crea un registro inmutable que garantiza la trazabilidad del Nexa 95 desde que sale de la refinería hasta que entra en el motor.

El Dr. Marko Babic, responsable global del producto en Bosch, destaca que ‘la plataforma sienta las bases de confianza y cumplimiento normativo necesarias para impulsar una mayor aceptación de los combustibles renovables’. Sin ese riguroso seguimiento digital, advierten los ingenieros, cualquier intento de escalar este tipo de carburantes chocaría con el escepticismo regulatorio y la falta de métricas homogéneas a nivel europeo.

El piloto no solo prueba un combustible, sino que demuestra que los vehículos actuales pueden reducir emisiones sin cambiar de tecnología.

Un debate europeo que va más allá del motor

El proyecto llega en un momento delicado para la industria automovilística europea. La prohibición de vender coches de combustión nueva en 2035 —aunque con la cláusula de revisión de los e-fuels— ha generado una fractura entre países y fabricantes. En ese contexto, Repsol, Toyota, BMW y Bosch quieren aportar evidencia sólida antes de que la Comisión reabra el debate.

Pascal Ruch, vicepresidente de Asuntos Corporativos de Toyota Motor Europe, lo formula con crudeza: ‘A medida que avanza la transición, resulta cada vez más evidente el riesgo de que el objetivo de alcanzar un parque de vehículos 100% de cero emisiones en 2035 no llegue a cumplirse plenamente’. La jugada del consorcio es, por tanto, doble: por un lado, validar una solución que aprovecha la infraestructura existente; por otro, crear un hecho consumado de datos que obligue a Bruselas a incluir los combustibles renovables en los futuros marcos regulatorios.

Yo creo que aquí radica la verdadera trascendencia del piloto. No se trata solo de demostrar que Nexa 95 funciona, sino de forzar un giro en la política industrial europea. La electrificación avanza, pero a un ritmo desigual y con tensiones en materias primas críticas. Ignorar de plano los combustibles sintéticos o renovables puede condenar a medio continente a una movilidad inaccesible, sobre todo en zonas rurales o en segmentos de vehículos comerciales ligeros donde las baterías aún no alcanzan.

Ahora bien, la viabilidad económica sigue siendo la gran incógnita. Producir gasolina renovable es hoy considerablemente más caro que refinar petróleo. Repsol no ha querido dar cifras de costes, pero los cálculos de analistas independientes sitúan el sobrecoste entre un 40% y un 70% por litro. Escalar la producción requeriría inversiones multimillonarias y un marco fiscal favorable que todavía no existe. En otras palabras: la tecnología está lista, pero el bolsillo no.

Los próximos meses serán decisivos. Si los datos del piloto confirman una reducción significativa de emisiones netas y el sistema de trazabilidad convence a los inspectores comunitarios, se habrá dado un paso firme hacia una movilidad con varias velocidades tecnológicas. Si el piloto queda en un mero ejercicio de relaciones públicas, la industria habrá perdido una oportunidad de oro para plantar cara a un monólogo eléctrico que empieza a mostrar grietas.

El Banco de España acelera el euro digital con 78 millones de euros en un megacontrato para desarrollarlo

No es un piloto. No es una prueba de concepto. El Banco de España ha sacado a concurso un contrato de hasta 78 millones de euros para desarrollar la infraestructura del euro digital, la moneda de banco central en la que trabaja el Eurosistema. La licitación, publicada en la Plataforma de Contratación del Estado, supone el mayor desembolso comprometido hasta la fecha por el supervisor español en este proyecto.

El contrato, dividido en varios lotes, abarca servicios de consultoría, desarrollo de software, integración de pasarelas de pago y pruebas de usabilidad con usuarios reales. Según la documentación oficial, las empresas adjudicatarias deberán estar en disposición de trabajar con los estándares técnicos que el Banco Central Europeo (BCE) está definiendo en Fráncfort. De hecho, el calendario apunta a que los primeros entregables estén listos antes de que termine 2027.

Las pruebas con consumidores serán uno de los hitos más visibles. Un grupo de empleados del propio Banco de España realizará compras en una selección de comercios colaboradores utilizando una aplicación móvil que emulará la futura cartera digital del euro. El objetivo es detectar fallos en entornos reales antes de una eventual fase piloto a escala nacional, una estrategia que otros bancos centrales ya han ensayado con resultados dispares.

El movimiento del supervisor español no es aislado. El BCE anunció recientemente la selección de 36 empresas de pagos —entre ellas la entidad gallega ABANCA— para un piloto paneuropeo del euro digital que medirá su comportamiento frente a instrumentos como las stablecoins denominadas en dólares. La rapidez con la que el ecosistema privado de pagos digitales está ganando terreno ha sido el principal catalizador de esta aceleración.

Las stablecoins, criptoactivos que replican el valor de monedas fiduciarias como el dólar, han pasado de ser un experimento marginal a mover volúmenes diarios que superan los 150.000 millones de dólares en sus redes principales. La Comisión Europea y el BCE temen que un eurodigital lento en su implantación deje el espacio de los micropagos y las transferencias transfronterizas en manos de emisores privados, en su mayoría estadounidenses.

El sprint por el euro digital ya no es teórico: 78 millones de euros sobre la mesa y la maquinaria de contratación pública girando a pleno rendimiento.

Lo que está en juego no es solo la soberanía monetaria. Para la banca comercial, la irrupción del euro digital podría alterar su principal fuente de financiación: los depósitos a la vista. Un diseño que permita a ciudadanos y empresas mantener saldos directamente en el BCE —aunque limitados, como proponen las autoridades— erosionaría una parte del pasivo bancario y encarecería el crédito. Los equipos de tesorería de las grandes entidades españolas siguen muy de cerca cada detalle de los pliegos técnicos.

El contrato del Banco de España llega, además, en un momento en el que la fragmentación de los sistemas de pago en la UE es evidente. Mientras que en China el yuan digital ya se utiliza en millones de comercios, en Europa las discusiones sobre privacidad, límites de tenencia y modelo de distribución han retrasado el proyecto durante años. Las filtraciones del BCE apuntan a que la versión final del euro digital podría no estar operativa hasta 2029.

Un megacontrato que acorta plazos y marca posición

Los 78 millones de euros licitados por el Banco de España duplican el presupuesto asignado a cualquier otra iniciativa equivalente en el seno del Eurosistema durante la fase de investigación, que formalmente concluye en octubre de 2026. Este adelanto presupuestario indica que Fráncfort ha dado luz verde a que los bancos centrales nacionales empiecen a quemar etapas sin esperar a que todos los flecos políticos estén resueltos.

Las empresas tecnológicas que compiten por el contrato incluyen tanto gigantes europeos como firmas de consultoría estratégica con experiencia en modernización de infraestructuras de pago. Los lotes más jugosos —desarrollo de backend y seguridad— están valorados en conjunto en más de 45 millones, lo que convierte la adjudicación en uno de los procesos de contratación tecnológica más relevantes del sector público español en 2026.

La banca española, entre la oportunidad y el dilema

La participación de ABANCA en el piloto del BCE refleja que las entidades financieras no quieren quedarse fuera de la arquitectura del nuevo dinero público digital. El riesgo de desintermediación es real, pero también lo es la oportunidad de ofrecer servicios de valor añadido sobre esa infraestructura: desde la tokenización de activos hasta los contratos inteligentes vinculados a pagos programables.

Para el consumidor, el euro digital promete pagos instantáneos sin comisiones y una capa de privacidad superior a la que ofrecen las tarjetas actuales, aunque el BCE ha dejado claro que no será anónimo por completo para cumplir con la normativa antiblanqueo. El equilibrio entre trazabilidad y protección de datos personales sigue siendo uno de los puntos más conflictivos del diseño.

Desde la trinchera de las fintech, la lectura es igualmente ambivalente. Un euro digital operado por el Eurosistema podría convertirse en un competidor casi imposible de batir, pero también en una plataforma abierta sobre la que construir servicios innovadores, siempre que las APIs sean lo suficientemente generosas. Mucho dependerá de la letra pequeña que acompaña a cada lote del megacontrato.

El calendario manejado por fuentes del BCE sugiere que en 2029, como muy tarde, la moneda digital europea podría ser una realidad cotidiana. Lo que está haciendo ahora el Banco de España es preparar el terreno para que cuando llegue ese momento, el sistema financiero español no pierda el tren.

Telefónica y Amancio Ortega reactivan la venta de los cables submarinos por 1.200 millones de euros

Telefónica y Pontegadea, el vehículo inversor de Amancio Ortega, han reactivado la venta del negocio de cables submarinos de Telxius, cinco años después de un primer intento que no llegó a cerrarse. La operación, valorada en hasta 1.200 millones de euros, cuenta ya con el mandato de JP Morgan y Guggenheim para buscar comprador, según fuentes financieras.

Los detalles de la operación que Telefónica ha vuelto a poner sobre la mesa

El activo sale al mercado con un ebitda estimado en torno a los 150 millones de euros, lo que implica un múltiplo de unas 6,8 veces. La cifra está lejos de los dos dígitos que el sector paga por otras infraestructuras de telecomunicaciones, pero fuentes del proceso lo atribuyen a la exposición a Latinoamérica, un factor que los inversores penalizan frente a los cables puramente atlánticos. La red de Telxius, que suma unos 100.000 kilómetros de fibra óptica y nueve sistemas de última generación, conecta Europa con América y buena parte de su tráfico discurre por rutas como SAM-1, Brusa o Mistral.

Además, los activos submarinos exigen una inversión constante y se deprecian con rapidez a medida que avanza la tecnología. Mientras tanto, las grandes plataformas de internet han empezado a tender sus propios sistemas para mover el tráfico, lo que reduce el atractivo de las redes de terceros.

Por qué el precio es menor que en el primer intento

En 2020, Telefónica ya sondeó el mercado con un ebitda superior a los 200 millones y la aspiración de lograr entre nueve y diez veces esa cifra, lo que situaba la valoración en el entorno de los 2.000 millones. Aquel proceso, pilotado por Société Générale y Greenhill, recibió ofertas vinculantes de varios fondos, pero no prosperó.

En 2022, la operadora optó por recomprar el 40% que KKR mantenía en Telxius y quedarse el activo junto a Pontegadea. Aquella operación se cerró a comienzos de 2023 por solo 215,7 millones de euros, muy por debajo de los 1.275 millones que KKR había pagado en 2017. La diferencia se explica porque, por el camino, Telxius había vendido su negocio de torres a American Tower en 2021. Hoy, Telefónica controla el 70% y Pontegadea el 30% restante, y lo que ahora sale al mercado es únicamente el cable submarino, sin las torres.

Amancio Ortega cables submarinos
IntentoEbitda estimado (millones €)Valoración buscada (millones €)Múltiplo implícito
2020>200~2.0009-10x
Actual (2026)~150Hasta 1.200~6,8x

El fuerte descuento no solo responde a la maduración del negocio y a la competencia de los gigantes tecnológicos, sino también a la estrategia de desinversión que impulsa Marc Murtra. El presidente de Telefónica ha puesto el foco en desprenderse de los activos no estratégicos y en reducir la exposición a Latinoamérica, una línea que ya se ha traducido en otros movimientos similares.

El múltiplo actual es un reflejo de un mercado de cables submarinos cada vez más exigente, donde los inversores descuentan la rápida depreciación tecnológica y la presión de las plataformas digitales.

La reactivación de la venta coincide con un relevo completo en la cúpula de Telxius. Javier de Paz ha sido nombrado presidente de la sociedad, en sustitución de Guillermo Ansaldo, y Antonio Ledesma asumirá las funciones de consejero delegado. Ambos cambios se hicieron efectivos el 1 de marzo y se enmarcan, según fuentes del sector, en el plan de Murtra para adelgazar la estructura corporativa.

La operación vuelve a contar con la confianza de Pontegadea, que mantiene su apuesta por el activo pese a las dificultades del primer intento. El brazo inversor de Amancio Ortega, que ya participó en la recompra a KKR, no solo mantiene su participación del 30%, sino que apoya activamente el proceso actual.

Análisis E-E-A-T: lo que dice el mercado sobre los activos de infraestructura

El mercado de cables submarinos ha cambiado drásticamente desde 2020. La irrupción de los fondos de infraestructuras como compradores naturales de este tipo de activos se ha visto limitada por el mayor escrutinio sobre la generación de caja y la rápida obsolescencia de la fibra. Los múltiplos han bajado en todo el sector y la exposición a América Latina, donde las divisas y los riesgos regulatorios introducen incertidumbre, sigue pesando en las valoraciones.

En paralelo, las grandes tecnológicas han acelerado sus propios despliegues: sistemas como el Grace Hopper de Google o el 2Africa impulsado por Meta demuestran que el tráfico propio reduce la dependencia de redes de terceros. Eso obliga a Telefónica y a Pontegadea a aceptar un precio inferior al que cabría esperar en un mercado menos maduro. La cifra de 1.200 millones de euros, aunque por debajo del valor de libros en el anterior proceso, supera con creces el importe que el grupo pagó a KKR hace tres años.

La decisión de reactivar la venta en este momento, con un ebitda de 150 millones, puede leerse como un intento de capturar la liquidez disponible de los fondos especializados antes de que los tipos de interés vuelvan a endurecerse. Además, la rotación de equipos directivos en Telxius refuerza la idea de que la operación es prioritaria dentro del nuevo plan estratégico de la compañía.

📊 Las Claves para el Inversor

  • Qué vigilar: La posible entrada de ofertas vinculantes en los próximos meses y si algún fondo logra superar la cota de los 1.200 millones.
  • Reacción del valor: La venta del cable, sin las torres, podría mejorar la percepción de Telefónica como un grupo más ligero, pero el mercado descontará el descuento respecto al anterior intento.
  • Precedente sectorial: La venta de las torres a American Tower en 2021 sirve de referencia para medir la capacidad de Telefónica para cerrar desinversiones de gran tamaño, aunque el entorno actual es menos favorable.

Robinhood Chain supera a Ethereum en volumen DEX en solo dos semanas

Robinhood Chain, la red de capa 2 lanzada por la popular plataforma de trading minorista, ha superado a Ethereum en volumen de intercambios descentralizados (DEX) apenas dos semanas después de su lanzamiento. Según los datos de DefiLlama, el pasado martes movió 811 millones de dólares en DEX, situándose como la tercera blockchain más activa, solo por detrás de Solana (1.210 millones) y BNB Smart Chain (1.050 millones).

El arranque del 1 de julio no podía ser más prometedor. En sus primeros siete días, la red alcanzó 3.100 millones de dólares en volumen acumulado de DEX, según un informe de Bernstein. Una cifra que la catapultó directamente al top 5 de blockchains por este parámetro. Más de 65.000 usuarios ya han depositado unos 13 millones en acciones tokenizadas y 300 millones en stablecoins, según las métricas recogidas por la plataforma de análisis Dune.

Sin embargo, la inercia inicial tiene un claro sabor a memecoins. El token más negociado ha sido Cash Cat (CASHCAT), una creación inspirada en la primera mascota de Robinhood, que registró 299 millones de dólares de volumen a través de más de 300.000 operaciones. La liquidez se profundizó con rapidez en cuanto los operadores nativos del mundo cripto se sumaron a la fiesta, pero el gran interrogante es si esa actividad podrá sostenerse sin la gasolina especulativa.

Bernstein lo tiene claro: el objetivo a largo plazo no es ser un casino de tokens virales, sino orientar el trading hacia acciones tokenizadas, materias primas y futuros perpetuos, aprovechando la infraestructura regulada y la enorme base de clientes de Robinhood. «La adopción temprana y robusta destaca la creciente convergencia entre los activos del mundo real tokenizados y el ecosistema DeFi», señala la nota de los analistas.

El dato: 811 millones diarios y 65.000 usuarios en dos semanas

Robinhood Chain funciona como una capa 2 (una segunda capa que procesa transacciones fuera de Ethereum para luego resumirlas y abaratar costes) y ha mostrado una capacidad de atracción de liquidez que pocos esperaban tan rápido. Los datos de DefiLlama confirman que en la jornada del lunes se colocó por encima de Ethereum mainnet, que movió unos 720 millones de dólares en el mismo periodo. Que una red que no existía hace quince días supere a la blockchain que inventó los contratos inteligentes es, como poco, un aldabonazo para el ecosistema.

La comparativa con Solana y BSC es pertinente: ambas son cadenas más baratas y rápidas que Ethereum, y llevan años compitiendo por captar el volumen de DEX. Robinhood Chain se ha colado en ese podio sin apenas calentamiento previo. ¿El secreto? Una combinación de marca reconocible, cliente minorista y bajas comisiones. El usuario que ya operaba acciones o cripto en la app de Robinhood se encuentra ahora con un universo DeFi integrado y con fricciones mínimas.

Además, la plataforma está expandiendo su herramienta de trading autónomo con inteligencia artificial hacia las criptomonedas, y los contratos de eventos —otro termómetro del apetito especulativo— se dispararon de 300 millones en el primer trimestre de 2025 a 8.800 millones en el primer trimestre de 2026. Todo apunta a que Robinhood quiere convertir el casino en un ecosistema financiero completo, aunque de momento la tracción se apoye en el juego.

En solo dos semanas, Robinhood Chain ha logrado lo que otras redes no consiguieron en años: captar liquidez real, no promesas.

Qué implica para Ethereum y la competencia entre capas 2

Que una capa 2 respaldada por una plataforma regulada estadounidense supere a Ethereum en volumen DEX no es un dato cosmético. Hasta ahora, la narrativa dominante era que los rollups —Optimism, Arbitrum, Base— vivían del tráfico que drenaban de la red principal, pero siempre bajo el paraguas de Ethereum. Robinhood Chain, aunque técnica y probablemente se asiente sobre la misma pila tecnológica, tiene entidad propia suficiente para aspirar a ser algo más: un competidor con músculo minorista que no necesita permiso de la comunidad de desarrolladores de Ethereum para marcar su ritmo.

El precedente más cercano es Base, la red lanzada por Coinbase en 2023. Base tardó meses en alcanzar estas cifras de volumen, y hoy es una de las tres L2 con más TVL. Robinhood Chain ha comprimido ese proceso a semanas, y además lo ha hecho con un catálogo de productos que incluye activos tokenizados regulados, un gancho que ni Base ni otros rollups habían explotado con tanta determinación desde el principio.

El riesgo para Ethereum es doble. Por un lado, una fragmentación acelerada de la liquidez: cuantas más capas 2 compitan, más se reparte el pastel de usuarios y capital, y la red principal puede quedarse con una porción cada vez más fina, relegada a ser solo la capa de liquidación. Por otro, que los grandes actores financieros prefieran construir sus propios jardines amurallados —como parece estar haciendo Robinhood— en lugar de apoyarse en las L2 existentes, diluyendo el efecto red que ha sido la gran ventaja de Ethereum durante una década.

No obstante, hay que mantener la cautela. Los 811 millones diarios se sostienen principalmente sobre memecoins, un combustible volátil que puede evaporarse tan rápido como llegó. Si Robinhood consigue migrar ese volumen hacia acciones tokenizadas y derivados regulados, estaremos ante un punto de inflexión. Si no, la estadística quedará como un espejismo de verano. La propia nota de Bernstein lo reconoce: el verdadero test será ver si el flujo especulativo se transforma en demanda sostenida.

Para los inversores en ether, el mensaje es ambivalente. Por un lado, cada nueva capa 2 que utilice Ethereum como capa de liquidación refuerza su utilidad y la demanda de espacio de bloque, lo que puede traducirse en mayores ingresos por comisiones (y más ETH quemado vía EIP-1559). Por otro, si la capa 1 se percibe como un mero notario de transacciones ajenas, su propuesta de valor podría erosionarse frente a competidores que ofrecen un ecosistema más integrado. La batalla, como tantas otras en este sector, no va de tecnología, sino de quién consigue fidelizar al usuario medio.

Arthur Hayes recompró Ethereum: 3,7 millones de dólares tras vender 6.000 ETH con pérdidas

Arthur Hayes, el conocido cofundador del exchange BitMEX, ha vuelto a comprar ether (ETH) por un valor de 3,7 millones de dólares, pocas semanas después de haberse desprendido de 6.000 ETH con pérdidas. La operación se ha detectado en la blockchain de Ethereum, donde las direcciones asociadas al inversor muestran una acumulación repentina que los analistas interpretan como un voto de confianza en la segunda criptomoneda.

El movimiento ha llamado la atención porque Hayes había vendido esos 6.000 ETH a principios de julio, asumiendo una minusvalía respecto a compras anteriores. Ahora, con el mercado lateralizando, la recompra sugiere un cambio de postura rápido y, para muchos, una señal de que el veterano de las criptomonedas sigue viendo potencial alcista a corto o medio plazo.

Una ballena con historial de apuestas arriesgadas

Arthur Hayes no es un inversor cualquiera. Fundador de BitMEX, uno de los primeros exchanges de derivados cripto, ha sido una figura polémica y seguida de cerca por sus ensayos macroeconómicos y sus movimientos de cartera. A menudo calificado como una ballena —término con el que el ecosistema se refiere a los grandes tenedores capaces de influir en el precio—, sus compras y ventas suelen analizarse como un termómetro del sentimiento entre los inversores más sofisticados.

En esta ocasión, la secuencia de vender con pérdidas para recomprar semanas después desconcierta a algunos observadores. Sin embargo, no es la primera vez que Hayes adopta una estrategia de “cortar pérdidas y volver a entrar”. En ciclos anteriores, ha mostrado predisposición a asumir minusvalías tácticas si su tesis macro cambiaba, algo que encaja con un perfil de trader más que de holder pasivo.

Qué dice esta compra sobre el apetito por Ethereum en julio de 2026

Los datos on-chain muestran que Hayes ha utilizado una combinación de wallets ya conocidas y algunas nuevas para ejecutar la operación. La compra de 3,7 millones de dólares se realizó en varias transacciones durante la madrugada del 15 de julio, lo que apunta a una decisión meditada y no a una reacción impulsiva.

Que un actor de este calibre vuelva a apostar por ETH cuando el mercado lleva semanas lateralizando podría leerse como una señal de acumulación en niveles que él considera atractivos. Sin embargo, el contexto macroeconómico —con los bancos centrales aún gestionando la inflación y la incertidumbre regulatoria en Estados Unidos— invita a la prudencia.

Hayes liquida, asume pérdidas y luego vuelve a comprar: su apuesta no es por el precio de hoy, sino por el Ethereum de 2027.

¿Un espejismo ballena o el comienzo de una tendencia?

Conviene recordar que las ballenas pueden mover el mercado a corto plazo, pero no siempre aciertan. Hayes mismo ha protagonizado tanto predicciones alcistas fallidas como aciertos sonados. En 2024, por ejemplo, defendió que el ether alcanzaría los 10.000 dólares antes de que acabara el año, algo que no se materializó. Sin embargo, su influencia mediática y su capacidad para atraer atención pueden generar un efecto arrastre en otros inversores minoristas e institucionales.

Además, el ecosistema Ethereum sigue sumando hitos: los rollups de capa 2 como Base y Arbitrum mueven cada vez más actividad, el staking líquido supera los 35 millones de ETH bloqueados y los ETFs spot continúan atrayendo flujos netos positivos desde principios de año. En ese paisaje, la compra de Hayes se suma a una narrativa de acumulación que ya se venía observando entre grandes carteras.

Por supuesto, esta operación no es una recomendación de compra, ni mucho menos una garantía de que el precio vaya a subir. La volatilidad sigue siendo la norma en el mercado cripto y no hay que olvidar que Hayes vendió con pérdidas hace apenas dos semanas. Si su nueva posición vuelve a girar en su contra, no sería la primera vez que un titán del sector se quema con una reentrada prematura.

Por primera vez, detectan una molécula de azúcar en el espacio interestelar: un paso hacia el origen de la vida

El espacio entre las estrellas no es un vacío. En las frías nubes moleculares donde nacen los sistemas planetarios, la química es capaz de tejer compuestos sorprendentes. Esta semana, un equipo internacional de astrofísicos ha anunciado la primera detección de una molécula de azúcar —el glicolaldehído— en el medio interestelar. El hallazgo, publicado en una revista científica con revisión por pares, refuerza la hipótesis de que los ladrillos básicos de la vida no necesitan un planeta para ensamblarse.

La firma química apareció en los datos del radiotelescopio ALMA, situado en el desierto de Atacama. Los astrónomos apuntaron hacia una nube densa y helada donde las temperaturas rondan los 10 grados por encima del cero absoluto. Allí, entre granos de polvo cubiertos de hielo, las reacciones fotoquímicas producen moléculas orgánicas. El glicolaldehído, un azúcar simple de apenas dos átomos de carbono, es una de ellas. Su presencia en el espacio ya se había insinuado en meteoritos, pero nunca en el gas difuso entre las estrellas.

El azúcar que viaja en una nube molecular

El equipo internacional responsable del hallazgo llevaba años rastreando compuestos orgánicos en las nubes densas de la Vía Láctea. Utilizando el conjunto de antenas de ALMA (Atacama Large Millimeter/submillimeter Array), los astrónomos pueden sintonizar las frecuencias exactas a las que emiten o absorben energía ciertas moléculas. Cada especie química tiene una huella dactilar única en el espectro de radio, como un código de barras. Y esta vez, la señal coincidió con la del glicolaldehído.

La nube observada, situada a unos 400 años luz de la Tierra, es un criadero de estrellas. Las temperaturas son tan bajas que casi todo el gas se condensa en hielo sobre granos de polvo micrométricos. Sobre esas superficies, la luz ultravioleta de estrellas cercanas desencadena reacciones que construyen moléculas complejas. Como en un laboratorio de química orgánica a escala cósmica.

Hasta ahora, los astrónomos habían encontrado en el espacio moléculas como el metanol, etanol, formaldehído e incluso glicina, un aminoácido. Pero el azúcar, con su estructura de esqueleto carbonado, se resistía. Su detección en fase gaseosa es una pieza clave que faltaba en el rompecabezas.

Cómo se detecta una molécula a 400 años luz

Detectar una molécula en el espacio no es como apuntar una cámara. Se necesita un telescopio que escuche las transiciones rotacionales de la molécula, un fenómeno cuántico que ocurre a longitudes de onda milimétrica. El glicolaldehído gira sobre sí mismo y, cuando cambia de estado de rotación, emite una frecuencia precisa. Con ALMA, los investigadores peinaron la banda de 1,3 milímetros durante horas. La señal apareció justo donde predicen los modelos teóricos.

La confirmación no fue inmediata. El equipo tuvo que descartar interferencias y comprobar que la línea espectral no se confundía con otras moléculas. Tras meses de análisis, la revista —cuyo nombre no se ha revelado aún— aceptó el artículo. Varios medios alemanes de referencia han cubierto la noticia, lo cual refuerza su credibilidad.

Un eslabón en la cadena del origen de la vida

El descubrimiento alimenta una idea poderosa: que los ingredientes necesarios para la vida son ubicuos. Si el azúcar se forma espontáneamente en las nubes que dan origen a estrellas y planetas, entonces los planetas recién formados podrían heredar esos compuestos desde el nacimiento. La Tierra primitiva, bombardeada por cometas y asteroides, quizá recibió sus primeros azúcares de fuera. De hecho, el glicolaldehído ya se había hallado en meteoritos, pero esta detección directa en una nube molecular demuestra que la síntesis ocurre mucho antes, en el medio interestelar.

Eso sí, los autores advierten de una limitación: la señal es débil y se necesita confirmación con otros radiotelescopios. El entorno de una nube molecular es extremadamente complejo y las líneas espectrales pueden solaparse. Pero si se valida, el glicolaldehído se sumaría a la lista creciente de biomoléculas que sobreviven en el cosmos.

El azúcar no es exclusivo de la cocina terrestre: las mismas moléculas que endulzan una taza de café flotan en las fábricas interestelares donde nacen estrellas.

Los astrobiólogos llevan décadas debatiendo si la vida es un accidente improbable o una consecuencia casi inevitable de la química. Cada nueva molécula orgánica encontrada en el espacio inclina la balanza hacia la segunda opción. El azúcar, precisamente, es un eslabón químicamente delicado que conecta el gas frío con los ladrillos del ARN.

El siguiente paso será buscar la misma firma en otras nubes, en otras galaxias, y combinar los datos con observaciones de cometas y planetas en formación. La próxima generación de radiotelescopios, como el SKA (Square Kilometre Array), podría captar azúcares aún más complejos. Mientras tanto, la noticia deja una sensación de asombro contenida: quizá los ingredientes de la vida llevan flotando en el espacio desde mucho antes de que existieran los planetas.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una molécula de azúcar (glicolaldehído) en el espacio interestelar, en una nube molecular.
  • Dónde: En una densa nube molecular de la Vía Láctea, a unos 400 años luz de la Tierra.
  • Institución responsable: Equipo internacional de astrofísicos, con datos del radiotelescopio ALMA. Estudio publicado en revista revisada por pares.
  • Cuándo: Anunciado en julio de 2026.
  • Impacto a futuro: Refuerza la idea de que los bloques químicos de la vida pueden formarse fuera de los planetas, sugiriendo una mayor ubicuidad de la vida en el universo.

El salvavidas de caja que sostiene a los hoteles españoles durante el año

La industria turística española atraviesa un periodo de expansión constante que consolida su posición como el principal motor económico del país. Según los registros oficiales de la Cuenta Satélite del Turismo del Instituto Nacional de Estadística, esta actividad llegó a representar el 12,6% del PIB nacional en 2024, un máximo histórico que logró igualar los niveles previos a la crisis sanitaria.

Las estimaciones manejadas por la patronal Exceltur apuntan a que ese peso específico escaló hasta el 13,0% del PIB durante el ejercicio 2025, lo que se traduce en una aportación directa de 218.459 millones de euros y un crecimiento real del 2,5%. Las previsiones macroeconómicas para el año 2026 mantienen esta misma tendencia alcista y proyectan que el PIB turístico alcance la cifra de 227.157 millones de euros, equivalentes al 12,8% de la economía nacional impulsados por un ritmo de avance estimado entre el 2,5% y el 2,6%.

Esta inercia de crecimiento encuentra gran parte de su explicación en el denominado efecto refugio, derivado directamente de la inestabilidad geopolítica persistente en otros destinos competidores del arco mediterráneo. Como consecuencia de este desvío de flujos de viajeros, el territorio nacional recibió a 96,8 millones de turistas internacionales que dejaron un gasto total de 134.712 millones de euros en 2025, lo que supone un 6,8% más que en el año anterior. En este contexto de máxima afluencia, los cobros en euros del tejido empresarial prácticamente se duplican y registran un incremento cercano al 100% entre el valle y el pico de la temporada, evidenciando la fuerte concentración de la actividad comercial en las semanas previas a la apertura estival.

Antonio Berga, co-CEO de la plataforma tecnológica Embat que ha analizado el comportamiento financiero del sector hotelero, señala que los datos recopilados por su firma muestran que las compañías del sector viven una estacionalidad muy marcada, ya que en los meses de temporada baja como noviembre y diciembre el volumen de transacciones se mantiene en cifras contenidas hasta aumentar más de un 120% y alcanzar su pico máximo de intensidad operativa en mayo y junio.

Tensión operativa en los hoteles

Las cifras del mercado confirman que la época estival concentra una parte determinante de la economía de los alojamientos a escala nacional. El Instituto Nacional de Estadística registró un gasto de los turistas extranjeros en España superior a 32.800 millones de euros únicamente durante los meses de julio y agosto de 2025, encadenando incrementos interanuales que superan el 6% en ambos meses.

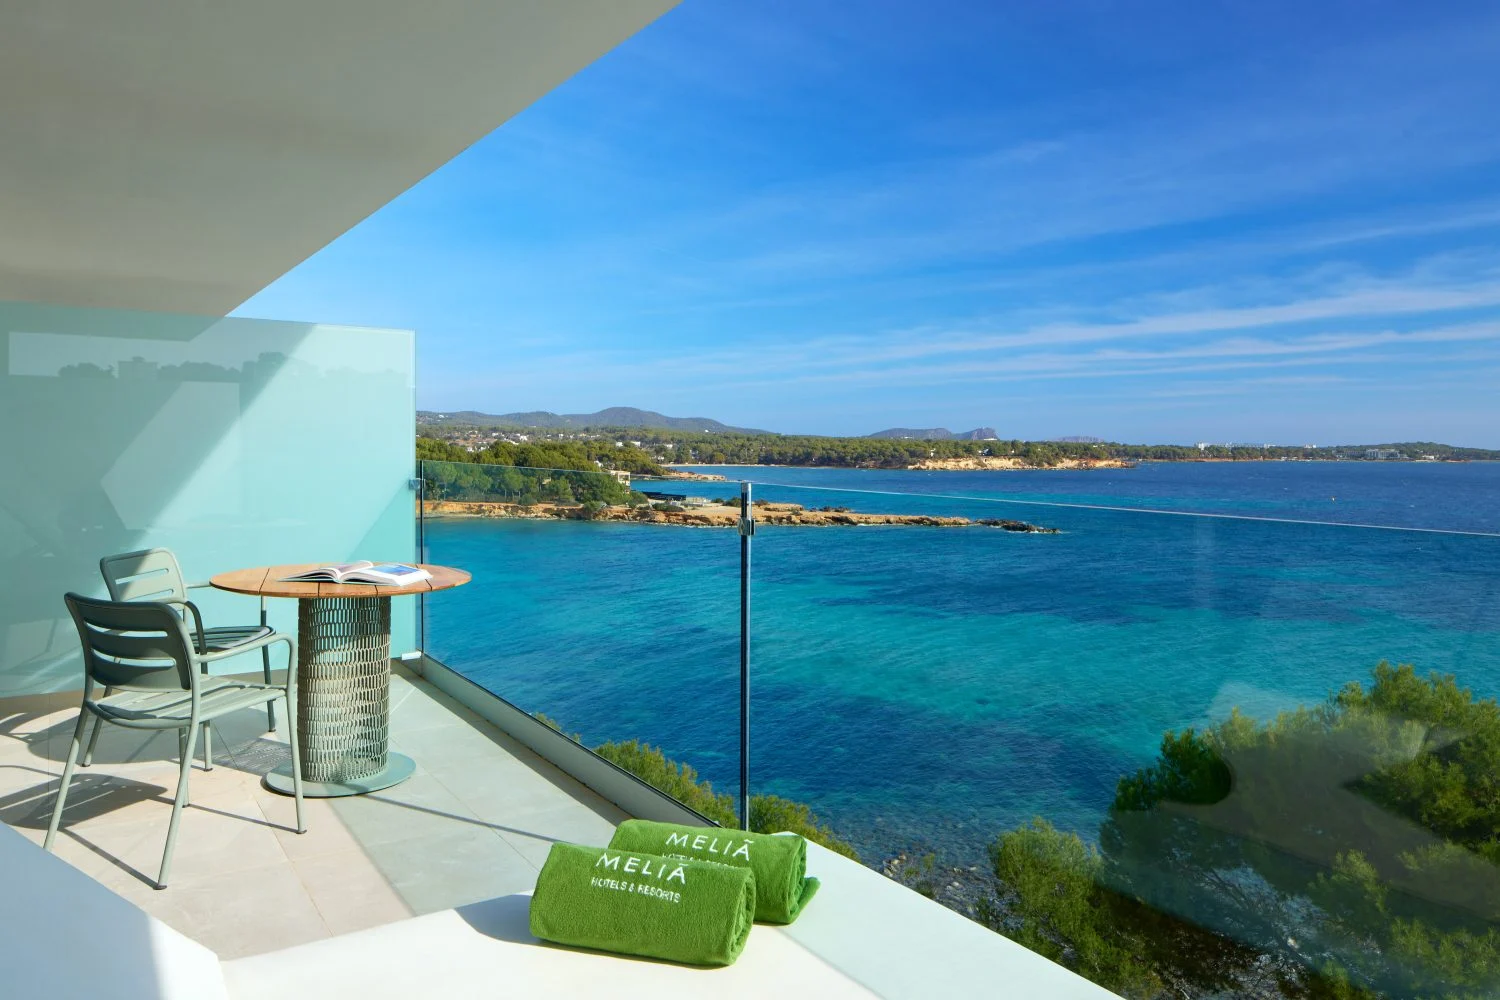
Hotel BBBeach Club
Hotel BBBeach Club | Fuente: BlueBay Hotels

Esta hiperconcentración del negocio explica por qué la gestión de la caja diaria se vuelve un factor absolutamente crítico para la supervivencia empresarial, sumando además una exposición internacional creciente. La actividad multidivisa es especialmente intensa entre los grandes turoperadores, requiriendo operar con cobros en doce monedas distintas que incluyen el dólar estadounidense, el dólar canadiense, la libra esterlina, el yen japonés y el baht tailandés, un escenario global que añade un alto riesgo de tipo de cambio y una enorme complejidad de conciliación bancaria para los limitados equipos financieros del sector.

El dato que ilustra con mayor grado de claridad la enorme tensión del circulante que soporta el mercado es la evolución de los saldos bancarios de los grupos hoteleros vacacionales. Según el análisis de los últimos doce meses llevado a cabo por Embat, el saldo medio de estas firmas sube de forma drástica entre un 69% y un 186% desde su mes valle hasta su mes pico.

En varias de las corporaciones analizadas el saldo medio llega a ser incluso negativo durante la temporada baja invernal, lo que obliga a tener pólizas de crédito siempre dispuestas para poder cubrir de forma urgente esa necesidad de financiación estructural. Los registros de tesorería recogen casos extremos de firmas que contabilizan un saldo negativo de 8 millones de euros en su peor mes frente a los 46 millones de euros positivos tras cerrar la exitosa campaña de verano, o variaciones muy severas de empresas que pasan de 35 millones de euros en negativo a 7 millones a su favor en apenas unos meses.

Carlos Serrano, también co-CEO de Embat, explica que una empresa turística se financia en invierno con la caja que logra generar en verano, advirtiendo de que sin unas previsiones ajustadas al comportamiento real esta delicada situación suele detectarse cuando ya es demasiado tarde para reaccionar.

La compleja balanza entre facturación y rentabilidad

A pesar de esta incuestionable presión operativa y de la volatilidad de sus cuentas corrientes, el tejido empresarial logra mantener una disciplina de pago sumamente sólida ante sus proveedores. El 80,9% de las facturas emitidas se logra abonar en la fecha de vencimiento acordada o incluso antes de la misma, mientras que un 7,7% del total de las obligaciones se asume de forma anticipada por parte de los alojamientos. Esta enorme capacidad de respuesta contable exige irremediablemente una visibilidad total y en tiempo real sobre la posición global de caja de la compañía, un hito técnico que en el mercado actual solo resulta posible mediante la implantación de soluciones de previsión financiera basadas en inteligencia artificial.

Esta constante tensión de la liquidez convive de forma paralela con una presión silenciosa sobre los márgenes de beneficio del sector turístico. El Anuario de la Hostelería 2025 elaborado por Hostelería de España refleja un crecimiento de la facturación global del 4,7% hasta el mes de septiembre de ese mismo año. El subsector concreto del alojamiento ha logrado mejorar su rentabilidad un 2,1% tras registrar un alza continuada de ingresos del 7,6%, marcando una clara distancia frente a la rama de la restauración que vio cómo su rentabilidad caía entre un 0,7% y un 0,9% pese a facturar un 3,1% más.

El factor laboral añade otro nivel de intensidad a las cuentas, superando por primera vez la barrera de los 2 millones de trabajadores en activo durante los meses centrales del verano, sumando unos 40.000 profesionales más que en la campaña anterior.

La patronal Exceltur estima además que el empleo directo cerró el primer tramo de 2026 por encima de los 2,2 millones de afiliados, gozando de un 93,3% de nuevos contratos de carácter indefinido y mejoras salariales medias del 3,4%. Carlos Serrano añade que esta envidiable fortaleza comercial exige lidiar con una operativa financiera cada vez más compleja que involucra a múltiples bancos y monedas extranjeras, donde el margen adicional que aporta la automatización de la tesorería es lo que hoy determina la competitividad real de cualquier empresa turística.

Grupo Albia amplía hasta el 31 de julio el plazo de candidaturas a sus Premios de Sostenibilidad

0

Grupo Albia ha anunciado la ampliación hasta el próximo 31 de julio del plazo de presentación de candidaturas de la tercera edición de sus Premios de Sostenibilidad.

La compañía ha explicado que la decisión responde al interés generado por la convocatoria y a la buena acogida entre profesionales, organizaciones y entidades sociales, tanto nacionales como internacionales.

Youtube video

Como una de las principales novedades de esta edición, los premios amplían su alcance con la incorporación de una nueva categoría internacional, destinada a reconocer y dar visibilidad a proyectos desarrollados fuera de España. La convocatoria distingue iniciativas con impacto positivo en sostenibilidad ambiental, social y de gobernanza, tanto del sector funerario como de otros ámbitos cuyas soluciones puedan aplicarse o servir de inspiración en este campo.

“Con esta ampliación, buscamos seguir impulsando iniciativas que aporten valor, promuevan la sostenibilidad y mejoren la forma en la que acompañamos a las personas, tanto a nivel nacional como internacional. Animamos a todos aquellos que tengan un proyecto en marcha a unirse a esta corriente de impacto positivo”, señaló Carlos Gallego, director de Sostenibilidad, Comunicación y Marketing de Grupo Albia.

Las candidaturas pueden presentarse a través de la web ‘premiosalbiasostenibilidad.com‘, donde están disponibles las bases y toda la información sobre la convocatoria.

LALIGA lidera la representación en la final del Mundial con 24 jugadores

0

España y Argentina disputarán este domingo, a partir de las 21.00 horas, la gran final del Mundial de 2026 en el MetLife Stadium de Nueva Jersey. En el encuentro por el título, LALIGA será la liga con mayor representación, al aportar 24 de los 52 futbolistas convocados por la Roja y la Albiceleste.

La competición española reúne cerca de la mitad de los jugadores que estarán en la final y aventaja en once representantes a la Premier League, segunda con 13. La Ligue 1 contará con cinco futbolistas, mientras que la Serie A, la Bundesliga, la MLS y la Liga Profesional Argentina tendrán dos cada una. La Primeira Liga portuguesa y el Brasileirão completan el listado con un representante por campeonato.

El recuento, elaborado a partir de las plantillas de los clubes para la temporada 2026/27, refleja además un mayor peso de LALIGA respecto a las semifinales. En la pasada ronda, la competición española y la liga inglesa concentraban conjuntamente buena parte de los jugadores que continuaban en el torneo. La clasificación de España y Argentina ha situado ahora a LALIGA en solitario al frente de la clasificación por competiciones nacionales.

La representación de la competición española también quedó reflejada en los onces iniciales de las cuatro selecciones semifinalistas. Dieciséis de los 44 futbolistas alineados de inicio por España, Argentina, Francia e Inglaterra pertenecían a clubes de LALIGA.

Los jugadores del campeonato español también participaron en dos de los cinco goles de la ronda. Mikel Oyarzabal y Anthony Gordon marcaron en los partidos tras los que España y Argentina obtuvieron el billete para la gran final.

A estos datos se añaden los reconocimientos individuales de los cuartos de final, cuando los cuatro premios al mejor jugador del partido recayeron en futbolistas de la competición española. Kylian Mbappé, Lamine Yamal, Jude Bellingham y Julián Álvarez fueron distinguidos en cada uno de los encuentros de aquella ronda.

LALIGA llega de este modo al último partido del Mundial como la competición con más futbolistas entre los dos aspirantes al título, después de haber contado también con una amplia representación en los onces y entre los protagonistas de las rondas decisivas.

DW Español alerta: Alemania necesita reformar sus pensiones por el descontento juvenil

El último reportaje de Enfoque Europa, el espacio de análisis de DW Español, no deja margen para la autocomplacencia. Me ha bastado ver sus ocho minutos para sentir el vértigo de una Alemania que envejece a pasos agigantados y donde la palabra pensión ya solo evoca incertidumbre. La advertencia es tan cruda como compartida: si no hay reformas profundas e inmediatas, el sistema de jubilación alemán chocará contra un muro.

El temor de una generación sin jubilación

Arthur, un estudiante berlinés de 23 años que colabora con una fundación en defensa de los intereses de la juventud, encarna esa ansiedad. Durante la pieza, DW Español nos lo presenta como uno de los activistas que reclaman que las decisiones políticas sobre pensiones no hipotequen su futuro. “Nos afecta a todos, a mi abuela y a mí dentro de 40 años”, afirma con una claridad desarmante. Los jóvenes alemanes, según el reportaje, temen no recibir nada cuando les toque jubilarse, una sensación que describen como paralizante.

Un sistema al borde del colapso demográfico

Los datos que maneja el reportaje son elocuentes: en los años sesenta, seis cotizantes sostenían la pensión de cada jubilado; hoy esa proporción ha caído por debajo de dos.

La sociedad alemana ha envejecido y la carga sobre los trabajadores más jóvenes se ha multiplicado. Por eso, el Gobierno ha impulsado una comisión que ha sugerido más de treinta medidas en busca de un pacto intergeneracional.

“Si seguimos así, acabaremos chocando contra un muro”, advierte DW Español sobre la insostenibilidad del actual modelo de pensiones.

— DW Español

Las claves del paquete de reformas: inversión en bolsa y edad de jubilación flexible

Entre las propuestas destacan tres líneas maestras. La primera, invertir una parte de las cotizaciones en un fondo soberano que opere en los mercados financieros, un giro que rompe con la ortodoxia tradicional del sistema. La segunda, vincular la edad de jubilación a la esperanza de vida, lo que inevitablemente la situaría por encima de los 67 años actuales. La tercera, ampliar la obligación de cotizar a colectivos hoy exentos, como muchos autónomos. El experto en pensiones Petan, entrevistado por DW Español, respalda todas las medidas, aunque lamenta que no se haya logrado reducir más la carga sobre las generaciones más jóvenes. Petan defiende que también se podría haber pedido un esfuerzo extra a los perceptores de las pensiones más altas, una fórmula que, a su juicio, habría contribuido a estabilizar el sistema.

Pobreza en la vejez: cuando la pensión no alcanza

Terés Nida, de 85 años, es el rostro de una realidad que las estadísticas confirman: una de cada cinco personas mayores de 65 años en Alemania está en riesgo de pobreza. El reportaje reconstruye su historia: se jubiló a los 60 tras 46 años cotizados, pero tuvo que seguir trabajando porque la pensión no le llegaba. Crió sola a sus tres hijos durante una década sin cotizar, años que hoy no cuentan para su jubilación. Hoy subsiste con ayuda estatal y no puede permitirse gastos superiores a mil euros. “He trabajado toda la vida y aun así…”, deja caer con una resignación que atraviesa la pantalla.

La alemana, apunta el documental, carece de una pensión mínima que proteja contra la pobreza. La pensión básica introducida en los últimos años ofrece un complemento a quienes han cotizado largos periodos con salarios bajos, pero las nuevas propuestas se quedan cortas y no la amplían. Para los redactores de Enfoque Europa, es una oportunidad perdida para blindar el sistema frente a la exclusión. La situación de Terés, que no puede permitirse gastos superiores a mil euros, esta en el centro de una crisis que el Estado de bienestar aún no ha sabido resolver.

Tres pilares que cojean y la lección de otros países

El modelo alemán se sustenta en tres patas: la estatal, la de empresa y el ahorro privado. Sin embargo, la ciudadanía depende casi en exclusiva de la primera, a diferencia de lo que ocurre en Suecia o Países Bajos, donde los planes complementarios son mucho más amplios. Esta fragilidad estructural, según DW Español, convierte cualquier desequilibrio en una amenaza directa sobre la jubilación de millones de personas. La propia Terés Nida aconseja a los jóvenes que ahorren por su cuenta y no confíen ciegamente en el Estado.

El reportaje también retrata la solidaridad silenciosa de organizaciones como Un corazón para los pensionistas, financiada con donaciones y que asiste a jubilados que literalmente duermen en el suelo porque no pueden reponer una cama rota. Uno de sus responsables denuncia que en un Estado de bienestar como el alemán resultan intolerables estas situaciones, una herida que, a mi juicio, explica la urgencia del debate.

Una reforma que no puede esperar

Este reportaje me ha llevado a reflexionar sobre el precario equilibrio de cualquier sistema de reparto cuando la demografía se vuelve en su contra. Alemania no es una excepción: España, Italia o Francia encaran dilemas parecidos. La propuesta de destinar parte de las cotizaciones a un fondo soberano supone un cambio de paradigma que muchos expertos llevaban años reclamando, pero que choca con temores políticos. Mientras tanto, la juventud alemana —como Arthur— pide voz y voto en un debate que definirá su vejez. ¿Será capaz la coalición de gobierno de adoptar medidas que distribuyan los sacrificios de manera que ninguna generación cargue con todo el peso? La respuesta decidirá si el muro del que habla DW Español se convierte en una metáfora o en una condena.

Arthur lo resume con una madurez que desarma: no quiere quitar la pensión a nadie, solo que el sistema funcione para todos. Ojalá los despachos de Berlín escuchen ese mensaje antes de que el tiempo —y la demografía— terminen de escribirlo con tinta roja.

Puedes ver el reportaje completo de DW Español aquí:

Youtube video

La dependencia de China para las tierras raras de UE: Bruselas crea un equipo de emergencia para evitar cortes

Bruselas ha activado un equipo de emergencia para blindarse ante un posible corte chino de tierras raras, país que concentra el 88% del refinado mundial. La UE adopta esta medida a apenas tres meses de que expire el actual permiso de exportación, el 1 de octubre, y sin garantías de que Pekín lo renueve. La dependencia europea de estos materiales, esenciales para fabricar desde imanes de aerogeneradores hasta chips y baterías eléctricas, alcanza niveles que la Comisión Europea ya no considera asumibles.

Claves de la operación

  • China domina el mercado: extrae el 66% y refina el 88%. Esa ventaja convierte cualquier restricción en una amenaza directa para las fábricas europeas, que carecen de alternativas inmediatas.
  • El equipo de crisis se reunirá por primera vez en septiembre. Bruselas congregará a responsables de industria, comercio, economía y servicios financieros, bajo la supervisión directa de Von der Leyen, para anticipar los cortes y coordinar respuestas conjuntas.
  • La estrategia incluye una ley de diversificación obligatoria. La futura norma forzaría a las empresas más expuestas a reducir su dependencia de un único proveedor, al tiempo que la UE busca nuevos suministradores y fomenta el reciclaje de imanes.

El precedente de Nexperia: cuando la dependencia deja sin margen de maniobra

El episodio más ilustrativo de lo que puede suceder no está en las tierras raras, sino en los semiconductores. En octubre pasado, una disputa entre el Gobierno neerlandés y el propietario chino de Nexperia llevó al borde de la parálisis a varias plantas de chips europeas. La industria del automóvil, que consume millones de microcontroladores, alertó de inminentes paros de producción. Ante la presión, la UE se vio obligada a relajar temporalmente las sanciones contra otro proveedor chino, según recogió el Financial Times.

Esa falta de alternativas se repite ahora con mayor gravedad en el caso de los imanes y las tierras raras. Una decisión de Pekín de restablecer las prohibiciones no solo afectaría a los compradores directos; se propagaría con rapidez por las cadenas de suministro de automoción, electrónica de consumo y energía eólica. Bruselas asume que no puede permitirse el lujo de reaccionar a posteriori, y de ahí el diseño de un equipo con poderes transversales para anticipar escenarios.

La doble vía de Bruselas: nuevos proveedores y más reciclaje

La hoja de ruta que maneja la Comisión combina dos frentes. Por un lado, identificar a países alternativos —como Vietnam, Brasil o Australia— que puedan aumentar su oferta de minerales refinados a corto plazo. Paralelamente, se baraja movilizar fondos europeos para ayudar a los Estados miembros a mantener el abastecimiento si el corte se materializa.

Por otro lado, la futura ley de diversificación obligará a las compañías estratégicas a repartir sus compras entre varios proveedores, una medida que rompe con la libertad empresarial pero que se considera indispensable para la soberanía industrial. La Comisión quiere también gravar la exportación de chatarra de aluminio y acelerar los proyectos de reciclaje de imanes, como los que ya se ensayan en centros tecnológicos de Francia y Alemania, para recuperar una mayor cantidad de material dentro de las fronteras de la UE.

La próxima crisis industrial no la provocará un colapso financiero, sino la incapacidad de acceder a una materia prima que un solo país controla al 88%.

Análisis Merca2: ¿puede España aprovechar la ventana de oportunidad?

España cuenta con reservas de tierras raras en varios enclaves, como el proyecto Matamulas, en Ciudad Real, que lleva años paralizado por trabas burocráticas y oposición local. La reactivación de este tipo de iniciativas podría recibir un impulso si Bruselas flexibiliza los fondos Next Generation para minería estratégica. Sin embargo, los plazos son largos: una mina tarda de media una década en entrar en producción. El verdadero reto no es solo encontrar los recursos, sino ponerlos en el mercado antes de que China mueva ficha.

La dependencia española resulta especialmente delicada para la industria de componentes automovilísticos —que representa más del 10% del PIB— y para los fabricantes de aerogeneradores. Aunque ninguna empresa del Ibex 35 se dedica directamente a la extracción, compañías como ArcelorMittal o Acerinox dependen de aleaciones con tierras raras para sus procesos siderúrgicos, y Siemens Gamesa emplea imanes de neodimio en sus turbinas. Un corte prolongado les obligaría a buscar sustitutos más caros o a ralentizar la producción.

La Comision Europea insiste en que el plan no pretende sustituir por completo a China —algo inviable en el corto plazo— sino diversificar un riesgo que hoy está excesivamente concentrado. La pregunta, a juicio de esta redacción, es si Bruselas será capaz de imponer sus condiciones antes de que Pekín vuelva a tensar la cuerda. La primera reunión del equipo de emergencia, en septiembre, ofrecerá la primera señal de hasta dónde está dispuesta a llegar.

En paralelo, el impuesto a la chatarra de aluminio que propone la Comision podría beneficiar a las fundiciones españolas, que necesitan materia prima para su actividad. Sin embargo, el éxito del plan depende de que los Veintisiete logren un consenso que, a menudo, se diluye en las negociaciones del Consejo.

OnePlus cierra en Europa y Estados Unidos: el adiós del ‘flagship killer’

OnePlus anunció este 16 de julio que abandona definitivamente los mercados de Europa y Estados Unidos. Un portazo que liquida una década de filosofía flagship killer y que deja a millones de usuarios sin nuevos modelos, con el compromiso de Oppo de mantener el soporte hasta el fin de vida de cada dispositivo.

Claves de la operación

  • La retirada afecta a dos grandes mercados. Tras años de caída de ventas, OnePlus deja de lanzar teléfonos en Europa y EE.UU. La matriz china Oppo honrará las garantías y migrará los dispositivos aún activos a su capa ColorOS.
  • Oppo absorbe la marca y unifica el ecosistema. La integración progresiva desde 2022 ha llevado a que los móviles OnePlus compartan cada vez más componentes y software con Oppo. El cierre consolida una estrategia de ahorro de costes.
  • Los usuarios españoles mantienen las actualizaciones. La filial europea asegura que el soporte postventa y los parches de seguridad continuarán hasta el final del ciclo comprometido. Eso sí, ya no habrá nuevos lanzamientos ni incorporaciones de hardware.

El declive anunciado: cómo el ‘flagship killer’ perdió su nicho

La marca que en 2014 irrumpió con el eslogan Never Settle y terminales de alta gama a precios agresivos ha ido diluyendo su identidad a medida que Oppo, su matriz, tomaba las riendas. Los últimos buques insignia de OnePlus apenas se diferenciaban de los Oppo Find, con idénticos procesadores, pantallas y sistemas de cámara. La diferenciación se evaporó.

Según datos de la consultora Counterpoint, la cuota europea de OnePlus cayó por debajo del 1% en 2025, arrastrada por la competencia feroz de Xiaomi, Samsung y la incursión de Google con sus Pixel. La guerra de precios en la gama media-alta ya no dejaba margen para una marca de nicho que, además, había subido sus tarifas hasta acercarse a los mil euros.

En España, la situación refleja la tendencia global. OnePlus llegó en 2016 con un modelo de venta por invitación que generó una comunidad de entusiastas, pero no logró escalar en los canales tradicionales. Xiaomi copó el segmento de los 300 a 500 euros, y Samsung mantuvo el liderazgo absoluto en ventas. El recién llegado Google Pixel arañó también una porción de los usuarios más tecno leales a la marca.

El propio CEO de OnePlus, Pete Lau, había anticipado en 2024 que la integración con Oppo permitiría acelerar los ciclos de innovación. Sin embargo, los frutos no llegaron a los mercados occidentales. La decisión de abandonar Europa y EE.UU. no es una sorpresa para los analistas, que llevan meses señalando el solapamiento de catálogos y la reasignación de recursos hacia Asia e India.

La gran paradoja es que OnePlus ayudó a popularizar los móviles de altas prestaciones a precios contenidos, pero acabó siendo devorada por ese mismo mercado que ayudó a crear.

La sombra de Oppo y el giro de matriz china

Oppo ha ido absorbiendo a OnePlus de forma paulatina desde que en 2021 ambas marcas decidieron fusionar sus equipos de I+D. El resultado ha sido un racionalización de líneas de producto que, en la práctica, convertía los OnePlus en Oppo con otro logo. La decisión de cerrar en Occidente responde a una estrategia corporativa de concentrar inversiones en los mercados donde Oppo ya es fuerte: el sudeste asiático y, sobre todo, la India.

El movimiento tiene lógica financiera. Mantener una marca con costes de estructura propios en países donde la penetración era marginal no era sostenible. Según fuentes cercanas a la compañía, la retirada liberará recursos que se destinarán a fortalecer la gama alta de Oppo en los mercados emergentes y a potenciar la submarca Realme, que también reenfoca sus operaciones en China.

En paralelo, Oppo se compromete a actualizar los dispositivos OnePlus que aún estén en manos de los consumidores europeos y estadounidenses. Eso significa que teléfonos como el OnePlus 12 o el OnePlus 15 —lanzado este mismo año— recibirán las versiones de ColorOS que les correspondan. Ahora bien, la migración forzosa a ColorOS puede generar fricciones con los usuarios más puristas de la experiencia OxygenOS original.

OnePlus abandona Europa

Lo que se juega el consumidor español y el mercado europeo

En el tablero español, la ausencia de OnePlus apenas moverá las cuotas de mercado a corto plazo. Xiaomi y Samsung seguirán repartiéndose el grueso de las ventas, mientras que Google y la propia Oppo (con sus modelos más económicos) intentarán captar a los huérfanos del flagship killer. No obstante, el hueco que deja la marca en el segmento de los 400 a 700 euros podría beneficiar especialmente a los Pixel de Google, que ofrecen una experiencia de software limpia y actualizaciones rápidas.

Históricamente, OnePlus fue un revulsivo en España. Aquellos primeros OnePlus 3 y 3T rompieron el binomio de precio y prestaciones, obligando a Samsung a reforzar su gama media y a Xiaomi a acelerar sus lanzamientos en Europa. Hoy, la realidad es bien distinta: la marca ha perdido su identidad y su salida del mercado occidental es coherente con la lógica de costes de su matriz china.

El gran interrogante es la confianza del consumidor. El soporte está garantizado pero la sensación de abandono ya se palpa en los foros. Los usuarios que hayan invertido en un OnePlus 15 o 12 esperan que las actualizaciones de software no sean un parche y que el servicio técnico responda. Oppo tendrá que ganarse la credibilidad perdida si quiere conservar a esos clientes bajo su propia enseña.

En esta redacción consideramos que la retirada de OnePlus cierra un ciclo que comenzó con el marketing del flagship killer y termina con una absorción silenciosa. Adiós al ‘flagship killer’. La competencia en la gama media y alta tiene ahora un actor menos, pero los consumidores no deben esperar rebajas significativas: la salida de un rival suele traducirse en menos presión sobre los precios.

La Guardia Civil investiga a un conductor cazado por tres radares a 200 km/h: multa de 600 euros y 6 puntos

La Guardia Civil de Málaga investiga a un conductor que fue cazado por tres radares distintos en una misma jornada circulando a más de 200 kilómetros por hora. No se trata de una simple infracción administrativa: al superar en más de 80 km/h los límites de vías interurbanas, el exceso es tan grave que la denuncia ha sido elevada a la vía penal, con penas que pueden incluir prisión y la retirada del permiso de conducir.

Tres radares, tres provincias, un solo día

Según la información facilitada por el instituto armado, la primera detección se produjo en la autovía A-4 a su paso por Despeñaperros (Jaén), donde un radar lo captó a 219 kilómetros por hora en un tramo limitado a 100. Pocas horas después, en la provincia de Zamora, el mismo vehículo fue registrado a 232 km/h en la A-6 a la altura de Benavente, una zona limitada a 120. Ya en Lugo y de nuevo en la A-6, un cinemómetro registró que circulaba a 242 km/h, estando también limitada a 120.

La secuencia deja claro que el conductor recorrió más de 500 kilómetros entre el primer y el segundo punto y otros cientos hasta el tercero, sin que la reiteración de los avisos de radar le hiciera reducir la velocidad. El dato más alarmante: la velocidad punta de 242 km/h supera en 122 km/h el límite de la vía.

Circular a 242 km/h en una autovía limitada a 120 convierte cualquier imprevisto en un accidente con consecuencias potencialmente mortales; los radares de tramo y puntuales existen precisamente para disuadir estas conductas.

De la multa de tráfico al delito penal

La clave no está en las sanciones económicas que suelen acompañar a un exceso de velocidad (multas de entre 100 y 600 euros y pérdida de entre 2 y 6 puntos), sino en que, al superar en más de 80 km/h el límite en vías interurbanas, los hechos encajan en el artículo 379.1 del Código Penal: un delito contra la seguridad vial que, al cometerse de forma continuada en un mismo día, podría calificarse como delito continuado.

Por ello, la Guardia Civil no se ha limitado a tramitar una denuncia administrativa, sino que ha instruido diligencias penales. El conductor se enfrenta a penas de prisión de tres a seis meses, multa de seis a doce meses (cuya cuantía fijará el juez) o trabajos en beneficio de la comunidad de 31 a 90 días. Además, la condena conlleva la retirada del permiso de conducir por un período que oscila entre los doce meses y los cuatro años.

Guardia Civil radar exceso velocidad

Más velocidad, más riesgo: la advertencia de la Guardia Civil

La Comandancia de Málaga ha recordado la relación directa entre velocidad y siniestralidad: a mayor velocidad, no solo aumenta el riesgo de sufrir un accidente, sino que se agravan sus consecuencias. En el caso de los usuarios vulnerables, como motoristas, las lesiones pueden ser especialmente graves.

Los sistemas de radar —tanto fijos como de tramo— son la principal herramienta disuasoria, y este caso demuestra que, aun cuando un conductor ignora tres de ellos en un mismo día, la tecnología permite a las autoridades seguir la pista y acumular pruebas suficientes para una investigación penal.

Análisis: ¿Un caso extremo o una alarma sobre la impunidad al volante?

Que un mismo conductor pueda ser detectado a velocidades tan elevadas en tres puntos distantes del país invita a reflexionar sobre la efectividad real de los radares como elemento disuasorio. La lectura positiva es que el sistema funcionó: las infracciones quedaron registradas y la Guardia Civil actuó con celeridad. La negativa es que, a pesar de la red de cinemómetros, existe un porcentaje pequeño pero peligroso de automovilistas que asumen el riesgo de una multa o, como en este caso, de un proceso penal.

A diferencia de lo que ocurriría con una simple sanción administrativa de 200 o 300 euros, la vía penal sí puede llevar a la cárcel a quien pone en peligro reiterado la seguridad del resto de usuarios. El instructor del caso decidirá si hay delito continuado o si cada uno de los excesos se trata por separado, pero la coletilla es la misma: el que corre puede acabar perdiendo el carné y su libertad.

Más allá de la espectacularidad de las cifras, el mensaje de Tráfico es nítido: el que se salta los límites a sabiendas no solo se juega una multa, se juega su futuro.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Presunto delito continuado contra la seguridad vial (art. 379.1 del Código Penal) por superar en más de 80 km/h los límites de velocidad en vías interurbanas.
  • Sanción económica: La multa penal oscila entre seis y doce meses, y su cuantía será fijada por el juez. No existe una multa administrativa asociada una vez iniciada la vía penal.
  • Puntos del carnet: No aplica en la vía penal. La condena penal lleva aparejada la retirada del permiso de conducir de uno a cuatro años.
  • Entrada en vigor: El procedimiento ya está en fase de instrucción. Cualquier condena surtiría efecto a partir de la sentencia firme.

La DGT multa con hasta 500 euros por ITV caducada a los coches aparcados

La DGT está imponiendo multas de hasta 500 euros a conductores que tienen la ITV caducada simplemente por tener el coche aparcado en la calle. Sin embargo, varios juzgados están anulando estas sanciones al considerar que la ley solo castiga circular sin inspección, no estacionar.

La raíz del problema está en una instrucción técnica que la DGT emitió en 2021 defendiendo que cualquier vehículo en la vía pública debe tener la inspección en vigor, incluso si lleva semanas sin moverse. A partir de ahí, Guardia Civil y policías locales comenzaron a multar con 200 euros –o 500 euros si la ITV era desfavorable– a turismos aparcados con la ITV caducada.

Pero el artículo 76.o de la Ley de Seguridad Vial habla de «circular» con un vehículo que incumpla las condiciones técnicas. No menciona el estacionamiento. Sobre esa diferencia han pivotado los fallos judiciales que están dando la razón al conductor.

El origen de la multa y lo que dice realmente la ley

El Reglamento General de Vehículos obliga a pasar la ITV periódicamente, incluso aunque el coche no salga del garaje. La DGT se apoyó en ese precepto para argumentar que estacionar en la calle sin ITV es sancionable. Sin embargo, la Ley de Seguridad Vial –que tiene rango superior– tipifica la infracción asociada a la circulación, no al mero hecho de aparcar.

Un juzgado de Madrid anuló la primera multa de este tipo en 2021. Después llegó un fallo similar en Pamplona y, en febrero de 2026, otro en Oviedo. Los tres coinciden: sancionar un coche parado carece de cobertura legal. Aunque estas sentencias se dictan en única instancia y no crean jurisprudencia vinculante, ofrecen un respaldo sólido para quien decida recurrir.

La línea entre circular y estacionar define si la multa es legal. Si tu coche no se movió del sitio, tienes un argumento sólido para recurrir.

Cómo recurrir una multa por ITV caducada estando aparcado

Si te ha llegado una denuncia, no pagues de inmediato. Tienes 20 días para alegar o acogerte al pronto pago, pero si abonas la sanción pierdes la posibilidad de recurrir. Estos son los pasos que debes seguir:

  1. Revisa la notificación: comprueba que la infracción aparece como «circular». Si la denuncia se puso con el coche aparcado, tienes base para alegar.
  2. Presenta alegaciones: redacta un escrito argumentando que el vehículo estaba estacionado y que la ley sanciona la circulación, no el estacionamiento. Aporta pruebas: fotos del coche parado, fechas o testigos.
  3. Refuerza con jurisprudencia: cita las sentencias de Madrid, Pamplona u Oviedo como precedentes. No son vinculantes, pero ayudan a que el instructor valore tu caso.

Los letrados especializados insisten en que la DGT tiende a archivar cuando recibe una alegación bien argumentada con respaldo judicial, porque sabe que el pleito puede alargarse y el pronunciamiento final suele ser desfavorable para la Administración. Aun así, no conviene confiarse: si el coche estaba circulando en el momento de la denuncia, la multa es firme y casi imposible de tumbar.

Análisis: sin jurisprudencia firme pero con argumentos sólidos

Que varios juzgados hayan tumbado estas sanciones no significa que todas las idénticas vayan a correr la misma suerte. Al resolverse en única instancia, ningún caso ha llegado a un Tribunal Superior de Justicia ni al Supremo, por lo que no existe doctrina vinculante. Cada juez decide según su criterio.

Sin embargo, la repetición de fallos en la misma línea envía un mensaje claro: la DGT está forzando una interpretación que los tribunales no comparten. En la práctica, esto convierte el recurso en una opción razonable para muchos conductores. Presentar alegaciones con copia de las sentencias y pruebas de estacionamiento puede ahorrar hasta 500 euros.

El riesgo existe, pero es limitado. La Administración sabe que si el expediente sube al juzgado, el fallo probablemente le desaconseje mantener la sanción. Por eso, en un número creciente de casos, opta por archivar cuando recibe una alegación sólida. La clave no está en si tienes la ITV caducada, sino en si estabas circulando cuando te multaron.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Tener la ITV caducada con el vehículo estacionado en la vía pública.
  • Sanción económica: 200 euros (100 euros con pronto pago) o 500 euros si la ITV era desfavorable.
  • Puntos del carnet: No aplica, salvo que la inspección lleve meses caducada y el vehículo suponga un peligro grave.
  • Entrada en vigor: Ya está vigente (aplicación de la instrucción técnica de la DGT de 2021).

La DGT avisa: Las tres excepciones para llevar la sillita infantil en el asiento delantero sin multa de 500 euros y 6 puntos

La DGT lo avisa de forma clara: solo se puede llevar la sillita infantil en el asiento del copiloto si se cumple una de las tres excepciones del artículo 117 del Reglamento General de Circulación. Lo contrario supone una sanción de hasta 500 euros y la pérdida de 6 puntos del carnet, una de las multas más elevadas por infracciones relacionadas con menores.

Qué dice el artículo 117 del Reglamento General de Circulación

El Reglamento General de Circulación establece que todos los menores de estatura igual o inferior a 135 centímetros deben viajar en los asientos traseros del vehículo. Siempre, sin excepción, salvo que se dé uno de los tres supuestos que la propia norma contempla. Además, deben hacerlo con un sistema de retención infantil (SRI) homologado y adaptado a su talla y peso. La DGT ha insistido en que circular sin SRI, o con uno mal instalado, pone en riesgo la vida del menor y por eso las sanciones son proporcionalmente duras.

Las tres excepciones que sí permiten la sillita en el asiento del copiloto

El artículo 117 enumera con precisión los únicos casos en los que la sillita puede ir delante. Cualquier otro supuesto es sancionable, aunque el conductor crea que no había alternativa.

1. El coche no tiene asientos traseros. Es el caso más obvio. Si circulas con un biplaza o un utilitario de dos plazas, el asiento del copiloto es la única opción. No hay que justificar nada: simplemente, no hay dónde ponerla detrás.

2. Todos los asientos traseros están ocupados por menores de 135 cm. Esta es la situación que más dudas genera. Si tienes tres hijos pequeños y el coche solo tiene dos anclajes ISOFIX o los tres SRI no caben en la fila trasera, puedes colocar a uno delante con su sillita homologada. Pero solo podrás hacerlo si el resto de sillas traseras están realmente ocupadas por otros menores de estatura igual o inferior a 135 cm. Si alguna de esas plazas queda libre, la excepción no se aplica y la multa caerá sin remedio.

3. Imposibilidad técnica de instalar el SRI en los asientos traseros. Es más raro, pero se da en coches clásicos que no tienen cinturones de seguridad en las plazas traseras o en vehículos sin ISOFIX y con un diseño que impide fijar correctamente una silla con cinturón. En ese caso, y siempre que el asiento del copiloto sí disponga de cinturón y sea apto, la DGT permite llevarla delante. No es un cheque en blanco: debes comprobar que realmente no hay manera segura de ponerla atrás. La mayoría de las familias invocan la segunda excepción, pero un agente que observe un asiento trasero vacío mientras un niño viaja delante sancionará de inmediato.

El fallo más común es creer que, con dos sillitas atrás, la tercera puede ir delante sin más. Si la plaza trasera está libre, la excepción no existe y la multa es automática.

Airbag frontal desactivado: el requisito que no puedes saltarte

El artículo 117 añade una condición obligatoria cuando la sillita va orientada hacia atrás (a contramarcha): debes desactivar el airbag frontal del copiloto. En caso de colisión, el airbag se despliega con una violencia capaz de golpear directamente el respaldo de la silla y causar lesiones graves al bebé. Antes de enganchar el anclaje, hay que seguir los pasos del manual del coche para desactivarlo, ya sea con la llave o desde el menú de a bordo. Si no se puede desactivar, ese asiento no es válido para un SRI a contramarcha. Circular con el airbag activado y la sillita orientada hacia atrás, incluso cumpliendo una de las excepciones anteriores, es igualmente infracción y conlleva la misma multa de hasta 500 euros y 6 puntos.

Multa de hasta 500 euros y 6 puntos: el precio de la imprudencia

Incumplir cualquiera de las obligaciones sobre el uso de la sillita se considera una infracción grave o muy grave. La sanción económica oscila entre 200 euros y 500 euros, en función del riesgo concreto y de la reincidencia, y se añade la detracción de hasta 6 puntos del carnet. Si se paga en los 20 días siguientes a la notificación, se puede beneficiar del pronto pago con una reducción del 50%, pero se pierde la posibilidad de alegar. Por eso, si te han multado sin tener en cuenta una excepción real, guarda la documentación que demuestre que todos los asientos traseros estaban ocupados por otros niños o que el coche carece de plazas posteriores y presenta la alegación correspondiente.

Por qué la DGT no da margen: seguridad infantil sin excusas

La dureza de las sanciones no es casual. La siniestralidad infantil sigue siendo una de las prioridades de la DGT y los datos de lesiones en menores por un mal uso del SRI o por llevarlos delante sin las debidas precauciones son contundentes. El Reglamento es muy restrictivo precisamente porque, en caso de accidente, la diferencia entre ir en un asiento trasero con retención adecuada o en el delantero sin la desactivación del airbag puede ser la vida. Perder 6 puntos de un carnet que suele tener 12 o 15 coloca al conductor al borde de la pérdida del permiso, lo que refleja el nivel de gravedad que la ley asigna a esta conducta.

En la práctica, muchos conductores piensan que con dos sillitas atrás la tercera cabe “de milagro” entre ellas o ni siquiera se plantean la instalación del SRI delante. La recomendación es revisar el manual del coche y de la silla antes de un viaje largo con niños y, si la única opción es el asiento del copiloto, asegurarse de cumplir alguna de las excepciones y de desactivar el airbag. En caso de duda, lo más seguro es no arriesgarse: un agente no aceptará no sabía que no cabía como excusa.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Transportar a un menor de 135 cm en el asiento delantero sin cumplir alguna de las tres excepciones del artículo 117 del Reglamento General de Circulación.
  • Sanción económica: De 200 a 500 euros (reducible un 50 % por pronto pago).
  • Puntos del carnet: Hasta 6 puntos.
  • Entrada en vigor: Ya está vigente (Reglamento actual).

La industria del reciclaje en EE.UU. genera 184.000 millones de dólares y 603.000 empleos

Earth911 revela que la industria del reciclaje en Estados Unidos factura 184.000 millones de dólares y da trabajo a 603.000 personas, según su último informe. La cifra la sitúa como una política industrial local que no puede deslocalizarse: los materiales pesan y deben recogerse cerca.

Una industria de 184.000 millones que no se puede deslocalizar

El dato lo aporta Earth911 y viene respaldado por la asociación de materiales reciclados: 175.000 estadounidenses trabajan directamente en el sector, con una retribución media que supera los 100.000 dólares anuales, incluyendo beneficios. El impacto económico total asciende a 184.000 millones, y la clave está en que no se trata de proyecciones, sino de puestos reales en instalaciones que procesan material con valor de mercado. A diferencia de otras manufacturas, el reciclaje no puede trasladarse a países con salarios más bajos porque la recogida de residuos es inherentemente local. Cada tonelada de aluminio, vidrio o textil que se recupera genera actividad en la propia comunidad, desde la clasificación hasta la refabricación.

El reciclaje, visto así, no solo es una cuestión de de gestión de residuos, sino el eslabón inicial de un proceso de fabricación que produce materias primas para la industria. Esta visión circular es la que falta en el debate político, que lleva medio siglo tratando el reciclaje como un problema de basura en lugar de como una oportunidad manufacturera.

Diez veces más empleo que el vertedero: los números que la política ignora

El informe Recycling Means Business, del Instituto para la Autosuficiencia Local, compara el empleo generado por tonelada procesada. Clasificar y procesar reciclables crea unas diez veces más puestos de trabajo que enviar los mismos materiales a vertedero o incineradora. Si se añade la refabricación con materiales recuperados, la diferencia se multiplica por treinta. Y un sistema plenamente circular que incluya prevención, reutilización, reparación, reciclaje y compostaje puede generar hasta 200 veces más empleo que la simple eliminación, según un estudio de la Alianza Global contra la Incineración.

📊 Impacto ambiental y económico

  • Empleos frente a vertedero: 10 veces más en clasificación, 30 veces más en refabricación, hasta 200 veces en sistemas circulares completos.
  • Valor del material recuperado: Cada tonelada de aluminio reciclado evita la pérdida de 36 veces más actividad económica que si acaba en vertedero.
  • Inversión pública: El Departamento de Energía de EE.UU. destinó 500 millones de dólares en marzo de 2026 al reciclaje de minerales críticos y baterías.
  • Costes del vertido: La tarifa media de vertedero superó los 62,6 dólares por tonelada en 2024, un 10% más que el año anterior, y en el noreste del país supera los 80 dólares.

Estos números evidencian que cada tonelada de residuo que se entierra es una oportunidad de empleo e inversión que se desperdicia. El coste social del carbono, valorado por la EPA en 190 dólares por tonelada métrica de CO₂-equivalente, se suma a los problemas de salud por la contaminación de las incineradoras y a los 1.200 millones de dólares anuales en daños por incendios causados por baterías de litio mal desechadas. Son facturas que no aparecen en el recibo del vertedero, pero que pagan los hogares a través de seguros más caros, más asma y daños climáticos.

economía circular

De la chatarra a la cadena de suministro: minerales críticos y baterías

El reciclaje ha entrado en la agenda de seguridad nacional. Estados Unidos importa más del 50% de su suministro de 31 minerales críticos —cobalto, litio, níquel y tierras raras— esenciales para los vehículos eléctricos, el almacenamiento en red y la electrónica de defensa. La inversión de 500 millones del DOE en marzo de 2026 no es un programa ambiental convencional, sino una estrategia para recuperar estos materiales de productos al final de su vida útil y reducir la dependencia de cadenas de suministro intercontinentales, expuestas como quedó con el cierre del estrecho de Ormuz por el conflicto con Irán. Los recicladores de baterías están ampliando su capacidad en el país precisamente porque la alternativa era enviar las viejas baterías al extranjero para su procesado y luego recomprar el litio y el cobalto recuperados a precios de mercado.

Este enfoque está cambiando la conversación política. Cuando el reciclaje se percibe como un refuerzo de las cadenas de suministro, atrae apoyos e inversiones que trascienden la normativa ambiental. Las subvenciones del DOE y los 58 millones de la EPA en ayudas SWIFR para infraestructuras de reciclaje son dos fuentes de financiación distintas que, sin embargo, apuntalan los mismos centros regionales.

El modelo Oregón y la nueva política industrial del reciclaje

El programa de responsabilidad ampliada del productor (EPR) de envases de Oregón, vigente desde el 1 de julio de 2025, es el ejemplo práctico para los residuos domésticos. Cuenta con unos 200 millones de dólares anuales de financiación de los productores y prevé abrir 144 nuevos centros de reciclaje en todo el estado. El primer informe anual ya registra nuevos puntos de recogida y empleos en logística y operación que no existían en esas comunidades.

California implantará su propio EPR de envases en 2027, y Colorado, Maine, Minnesota y Washington avanzan en programas similares. Cada uno de estos pasos envía una señal a los recicladores regionales: habrá un suministro estable de materiales recuperados, lo que reduce el riesgo de precio que históricamente ha frenado la inversión privada. Así, la política industrial sustituye la incertidumbre del mercado por reglas claras que facilitan la inversión en capacidad local.

Reciclaje: el empleo industrial que ya está aquí

Mientras otros sectores reclaman miles de millones para recuperar empleos manufactureros, el reciclaje ya los provee sin necesidad de mover las fábricas al otro lado del mundo. No es una proyección de futuro, sino un dato presente. La disyuntiva no es si gastar dinero, sino si seguimos gastando en eliminación o empezamos a invertir en manufactura. Cada vez que una ciudad envía materiales recuperables al vertedero no ahorra: opta por la opción más cara y traslada la factura al contribuyente, al tiempo que renuncia a la actividad económica que generaría su reciclaje.

Una tonelada de aluminio que acaba en vertedero significa perder 36 veces más actividad económica de la que crearía su reciclaje.

A esta ecuación hay que sumarle los empleos que ya se han perdido en los oficios de reparación. En 1990 había 35.000 tapiceros en Estados Unidos; hoy quedan menos de 7.000, un descenso del 80% en tres décadas. La causa no fue la desaparición de la habilidad, sino la fabricación masiva de muebles baratos, pensados para tirar, no para arreglar. Cada año, 12 millones de toneladas de muebles acaban en vertedero; cada tonelada representa una silla que no se reparó, un sofá que no se retapizó y un puesto de trabajo que se esfumó. Una política de economía circular auténtica recuperaría estos oficios con formación, aprendizajes y leyes de derecho a reparar que obliguen a diseñar productos desmontables y reciclables.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 603.000 empleos y 184.000 millones de dólares de actividad económica anual, con salarios medios superiores a 100.000 dólares.
  • Modelo que cambia: La política industrial reconoce el reciclaje como fabricación de materias primas, desplazando la lógica de mera gestión de residuos por una estrategia de seguridad de suministro y empleo local.
  • Para las próximas generaciones: Una economía circular que crea puestos cualificados imposibles de deslocalizar, reduce la dependencia de minerales críticos importados y evita que 12 millones de toneladas anuales de muebles y otros residuos acaben enterrados.

Nestlé invierte 12 millones de euros en agricultura regenerativa en España y reduce un 40% las emisiones de CO2

Nestlé ha destinado cerca de 12 millones de euros desde 2021 a un programa de agricultura regenerativa en España que ya involucra a 500 agricultores y ganaderos. La iniciativa, que busca contribuir a la meta corporativa de cero emisiones netas en 2050, ha logrado reducir un 40% las emisiones de CO2e en los cereales para papillas infantiles y más de 43.600 toneladas en las granjas lecheras de la cornisa cantábrica.

El despliegue: tomate, cereales y leche en tres comunidades autónomas

El proyecto se articula en tres ejes principales. En Extremadura, los campos de tomate que abastecen a la fábrica de Solís en Miajadas (Cáceres) han adoptado técnicas como la rotación de cultivos, la instalación de setos para fauna útil y la cobertura vegetal invernal. La iniciativa ‘Solís Responsable’, certificada con Producción Integrada, ha dado el salto hacia la agricultura regenerativa para asegurar el cultivo local a largo plazo.

En Castilla y León y Navarra, 26 agricultores cultivan cerca de 5.000 hectáreas de cereales —trigo, avena y cebada— destinadas a las papillas infantiles de la fábrica cántabra de La Penilla de Cayón. Desde 2021, Nestlé ha invertido aquí 1,5 millones de euros y prevé alcanzar los 3 millones en 2027. Las prácticas implantadas incluyen mínimo laboreo, siembra directa y rotación de cultivos.

El tercer pilar es la leche. Junto con con los ganaderos —más de 110 granjas en Galicia, Asturias y Cantabria—, la compañía ha puesto en marcha un plan de fertilización individualizada, siembra de leguminosas y mejora del bienestar animal. También se han instalado placas solares y se han cubierto las fosas de purines para reducir las emisiones. La inversión en este segmento supera los 6 millones de euros.

Un 40% de reducción en cereales no es una promesa: es un dato que refleja prácticas de cultivo ya implantadas.

El impacto medible: 40% menos de CO2 en cereales y 43.600 toneladas evitadas en leche

📊 Impacto ecológico en cifras

  • CO2 evitado: 40% menos de emisiones en cereales para papillas y 43.600 toneladas menos en granjas lecheras (datos acumulados hasta 2024).
  • Superficie regenerativa: 5.000 hectáreas de cultivo de cereales bajo prácticas regenerativas, más las fincas de tomate y los cultivos forrajeros de las vacas.
  • Inversión: 12 millones de euros globales (1,5M en cereales, 6M en ganadería y el resto en tomate), dentro de un paquete de 112 millones destinados a sostenibilidad en toda la cadena de valor española.
  • Equivalencia tangible: Las 43.600 toneladas de CO2e ahorradas equivalen a retirar de la circulación más de 10.000 coches durante un año.

El proyecto de cereales ha conseguido que el 100% del grano utilizado para papillas Nestlé comercializadas en España proceda de agricultura regenerativa. La reducción del 40% en las emisiones de CO2e se ha medido desde la línea base de 2021 y se atribuye, sobre todo, a la eliminación del laboreo intensivo y a la mejora de la materia orgánica del suelo.

En las granjas lecheras, el recubrimiento de las balsas de purines y el fomento del bienestar animal han sido determinantes. Además, Nestlé impulsa un programa de agroemprendimiento con más de 40 jóvenes ganaderos formados desde 2021, una apuesta directa por el relevo generacional.

inversión sostenible

La estrategia ESG de Nestlé: del compromiso Net Zero a la acción local

Nestlé arrastra un reto mayúsculo: casi dos tercios de sus emisiones totales provienen de la cadena de suministro agrícola y ganadero. El plan Net Zero 2050, compartido por muchas multinacionales, a menudo se diluye en promesas de largo plazo sin compromisos cuantificados a corto. Sin embargo, el programa español aporta métricas concretas: 12 millones invertidos, 40% de reducción en una línea de producto clave y más de 43.000 toneladas evitadas. No es un brindis al sol.

La compañía sitúa esta inversión dentro de un gasto acumulado de 112 millones en sostenibilidad durante los últimos cinco años en España. La cifra no es menor, pero conviene recordar que el verdadero test de estrés está en la velocidad: si el 40% de reducción en cereales se ha logrado en tres años, el ritmo debería mantenerse —o acelerarse— para llegar al Net Zero en toda la cadena.

Mientras otras empresas anuncian objetivos sin detallar partidas, Nestlé ha vinculado su estrategia a prácticas verificables: certificaciones de producción integrada, proyectos con la Fundación Global Nature y formación ganadera. El efecto dominó es relevante: al exigir estos estándares a sus proveedores, la multinacional empuja a cientos de agricultores y ganaderos hacia un modelo más resiliente y con menor huella de carbono. La agricultura regenerativa ya no es un concepto abstracto: es la base de las salsas Solís y los cereales infantiles que llegan al supermercado.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 43.600 toneladas de CO2e ya ahorradas y una reducción del 40% en las emisiones de los cereales para papillas.
  • Modelo que cambia: La dependencia de insumos intensivos en carbono da paso a un manejo regenerativo del suelo que secuestra carbono y mejora la rentabilidad del agricultor.
  • Para las próximas generaciones: Programas como el de agroemprendimiento aseguran el relevo en el campo y consolidan un sistema alimentario que devuelve salud a la tierra.

Primark instala 12 cajas de autopago en Vitoria para reducir los tiempos de espera

Primark ha equipado su tienda de El Boulevard en Vitoria-Gasteiz con 12 cajas de autopago, una novedad dentro de la profunda renovación que la cadena irlandesa está llevando a cabo en sus locales de España y Portugal con una inversión de 85 millones de euros. La medida busca reducir los tiempos de espera en caja y responde a una estrategia de digitalización del cobro que ya se extiende por el retail de moda de bajo coste.

Una reforma integral para una tienda con más de una década de historia

La tienda del centro comercial El Boulevard, que abrió sus puertas en 2012, ha sido objeto de una remodelación que va mucho más allá de las cajas. Con una superficie de 2.700 metros cuadrados distribuidos en dos plantas, el local ha renovado su decoración, sus escaparates y sus probadores, incorporando una nueva señalización y una distribución interna más intuitiva. La cadena, propiedad de Associated British Foods, ha destinado los 85 millones de euros del plan a modernizar todas sus tiendas en España y Portugal, buscando unificar la experiencia de compra y adaptarse a los hábitos de un consumidor cada vez más digitalizado. La renovación, además, refuerza la presencia de Primark en la capital alavesa, donde opera desde hace más de 14 años.

La tienda, que abrió en 2012 con 2.700 metros cuadrados en dos plantas, ahora luce un diseño renovado, nuevos probadores y una señalización más clara. La inversión se enmarca en un proyecto de mejora continua que la compañía ha impulsado en toda la Península Ibérica para mantener su atractivo frente a otras cadenas de moda asequible.

Autopago: rapidez a cambio de asumir parte del trabajo

Las doce terminales de autopago instaladas en Vitoria ofrecen al cliente la opción de escanear, empaquetar y pagar sus compras sin pasar por una caja tradicional. El objetivo de Primark es claro: agilizar el proceso de pago y reducir las filas, un punto débil crónico en muchas de sus tiendas, especialmente en fines de semana y temporadas de rebajas. Sin embargo, el autopago también traslada al consumidor una parte de la operativa que antes realizaba el personal de caja. Esto no es nuevo en el sector de la alimentación, donde supermercados como Mercadona y Alcampo llevan años incorporando estas máquinas, pero en el textil de bajo coste su implantación masiva es más reciente.

La ventaja principal para el cliente es la reducción de los tiempos de espera: en vez de hacer cola durante varios minutos, el proceso de autopago puede completarse en menos de un minuto si la compra es pequeña. No obstante, la experiencia puede resultar menos fluida cuando se llevan muchas prendas, etiquetas complicadas o productos con sistemas antirrobo, porque requiere que el cliente verifique cada artículo. Primark mantiene cajas atendidas por personal para quienes no quieran usar el autoservicio, combinando así ambas opciones.

Primark Vitoria autopago

📊 La comparativa de un vistazo

CaracterísticaAntes de la renovaciónCon las 12 cajas de autopago
Modalidad de cobroSolo cajas con personalMixta: personal + autopago
Tiempo estimado de pagoVariable, con esperas de hasta 10 min en horas puntaAutopago: menos de 2 min para compras pequeñas
Participación del clienteNingunaEscaneo y empaquetado propios
Impacto en el empleoPlantilla habitual en cajaReasignación de personal a otras tareas de tienda

La digitalización del cobro en el retail de moda no es solo una cuestión de tecnología: cambia el reparto del trabajo entre el cliente y la cadena, y puede influir en la percepción del servicio.

El low cost digitaliza los procesos para mantener la competitividad

La decisión de Primark se alinea con una tendencia global en el sector de la distribución. Cadenas como Inditex, con su enseña Zara, ya han instalado sistemas de autopago en sus tiendas de mayor afluencia. Otras marcas como Levi’s o Mango también han probado con éxito este tipo de soluciones, y grandes superficies como El Corte Inglés han generalizado los terminales de autoservicio en secciones de alimentación. En el segmento low cost, donde los márgenes son muy estrechos y el volumen de clientes es alto, cualquier mejora que acorte el tiempo de espera y optimice la rotación en caja tiene un impacto directo en la cuenta de resultados. La digitalización aquí no es solo comodidad, sino una palanca de eficiencia operativa.

En el caso de Primark, se estima que cada cliente que opta por el autopago libera al personal para tareas de reposición, atención en probadores o resolución de dudas, lo que indirectamente también mejora la experiencia de compra. Sin embargo, esta transición genera un debate sobre la posible reducción de puestos de trabajo, aunque la compañía asegura que no se traducirá en despidos, sino en una reasignación de funciones.

Por qué ahora y qué implica para el futuro del retail textil

El momento elegido para esta renovación no es casual. Con una inflación que ha moderado el consumo en muchas categorías, las cadenas de moda asequible compiten ferozmente por cada cliente. Reducir el tiempo de espera en caja se ha convertido en un factor diferencial: varios estudios de comportamiento del consumidor señalan que más del 60% de los compradores abandonaría una tienda si tiene que esperar más de 7 minutos para pagar. Además, la pandemia aceleró la digitalización de los procesos de pago y el contacto físico en las cajas, y muchos clientes ya están habituados al autoservicio en supermercados o gasolineras.

Para el consumidor alavés, la opción de autopago supone una mejora tangible en la experiencia de compra, sobre todo en días de gran afluencia. Sin embargo, conviene tener en cuenta que la tecnología puede generar algún que otro atasco cuando las máquinas no leen bien los códigos o cuando los sistemas de seguridad requieren asistencia. La combinación de canales (personal y autopago) parece ser la fórmula más extendida para no perder clientes que prefieren la interacción humana.

🛒 El Veredicto de Compra

  • Evalúa el ahorro de tiempo real: en compras pequeñas el autopago recorta la espera considerablemente, pero en días de mucha gente puedes encontrar cola también para estas máquinas.
  • Infórmate sobre las devoluciones: el uso del autopago no altera los derechos de garantía ni los plazos de devolución, que en moda suelen ser los legales o los establecidos por la tienda.
  • Decide según tu comodidad: si no te manejas con el escaneo o prefieres atención personal, Primark mantiene abiertas las cajas tradicionales; no estás obligado a usar el autopago.

Por qué la barra de dominadas se vuelve el equipo más rentable para tu fuerza después de los 40

Colgar una barra de dominadas en una puerta de casa por menos de 20 euros te devuelve la capacidad de mover tu propio peso, uno de los mejores indicadores de fuerza funcional y longevidad activa que puedes entrenar a diario sin pisar un gimnasio. La dominada no es solo un ejercicio de gimnasio: es una habilidad física básica que te permite levantarte, trepar o salir de una situación comprometida, y que la mayoría de los hombres empieza a perder sin darse cuenta justo cuando más la necesita.

Aquí entra la barra. Barata, sencilla y casi invisible, se convierte en el recordatorio constante de que la fuerza de tracción merece un hueco en tu día. Y no, no hace falta que te cuelgues de un árbol ni que te apuntes a un box de calistenia. Basta con instalarla en un marco de puerta y aprovechar cada paso bajo ella para hacer una o dos repeticiones. Esa repetición informal, ese ‘engrasar el surco’ como dicen los entrenadores rusos, mantiene activa una capacidad que se oxida rápido a partir de los 40.

La habilidad que se esfuma sin que te des cuenta

Pongamos cifras sobre la mesa. La dominada es, en esencia, un test de tu ratio fuerza-peso. Puedes mover cargas enormes en un gimnasio, pero si te cuesta levantar tu propio cuerpo hasta la barra, estás cargando con una masa que no responde de forma eficiente. Y no es una cuestión de estética: la capacidad de tracción involucra la espalda, los bíceps y, sobre todo, el agarre de tus manos. La fuerza de prensión se ha asociado en multitud de estudios con un estilo de vida activo y capaz; quienes conservan un buen agarre suelen ser personas que cargan, transportan y se mueven con soltura en el día a día.

Por eso, una barra en casa no solo amplifica tus opciones de entrenamiento. Te permite colgarte, sostenerte unos segundos y, cuando progreses, elevar la barbilla por encima del listón. Pocos gestos resumen tan bien la capacidad funcional como ese. Y lo mejor es que no hace falta una sesión de gimnasio: con un par de intentos al día, el sistema nervioso mantiene el patrón motor y los tendones se adaptan al esfuerzo sin sobrecarga.

De la puerta a la longevidad activa: lo que aportan 30 segundos al día

Cuando instalas una barra extensible en un paso frecuente —el marco de la cocina, el estudio o el dormitorio— conviertes la dominada en un gesto automático. El simple hecho de colgarte durante 20-30 segundos estira las vértebras y activa la musculatura profunda de la espalda, algo que una silla de oficina elimina de raíz. Si además añades una o dos dominadas (aunque sean negativas, bajando despacio desde arriba), pones a trabajar los dorsales, los redondos mayores y el core de forma integrada.

La ciencia del ejercicio respalda este enfoque ‘poco y a menudo’. Las investigaciones sobre frecuencia de entrenamiento muestran que repartir el volumen en pequeños estímulos diarios mejora la fuerza relativa sin acumular fatiga. Y aquí la barra es la herramienta perfecta: siempre lista, sin necesidad de calentamiento previo ni de desplazamiento. Simplemente, saltas, te cuelgas e intentas una repetición. A los pocos días notarás que el agarre se vuelve más firme y que la tracción te resulta menos pesada.

Además, la dominada obliga a coordinar todo el cuerpo: los abdominales se tensan para evitar el balanceo, los glúteos estabilizan y los omóplatos se retraen. Ese reclutamiento completo convierte a la barra en un pequeño laboratorio de control postural. No necesitas más de 30 segundos por intento para notar los efectos en la energía y la sensación de control sobre tu propio cuerpo.

equipamiento calistenia casa

No importa si hoy no puedes completar una dominada estricta. Puedes empezar con un sencillo colgado activo: omóplatos abajo y pecho abierto, sin soltar la barra. Luego introduces las negativas: subes con un salto y bajas en tres o cuatro segundos. En un par de semanas, la dominada completa aparecerá casi sin que te des cuenta. Y ese momento, el de levantar tu propio peso sin ayuda, te conecta con una capacidad que tenías de niño y que nunca deberías haber perdido.

📊 La pauta en cifras

  • Pauta básica: Uno o dos intentos de dominada (o colgado) cada vez que pases bajo la barra, con un total diario de 8-12 repeticiones repartidas.
  • Progresión inicial: Colgado activo de 20-30 segundos → negativa de 3-4 segundos → dominada completa. Respeta la fatiga.
  • Calidad a buscar: Movimiento controlado sin balanceo, tracción desde los dorsales y agarre firme (palmas hacia delante).
  • A tener en cuenta: La dominada estricta exige un ratio fuerza-peso real; no es una competición de repeticiones. Si hoy no sale, mañana sí.

La barra de dominadas es el recordatorio diario de que tu fuerza no depende de cuánto levantas en el gimnasio, sino de cómo mueves tu propio cuerpo.

El espejo que ningún espejo te da

Más allá de los datos fisiológicos, la barra de dominadas funciona como un test de honestidad. No hay máquina que compense, ni polea que suavice el movimiento. O levantas tu peso o no. Y esa transparencia es un regalo para quien entrena con cabeza. Porque te obliga a preguntarte: ¿cómo está mi composición corporal? ¿Estoy comiendo de forma que mi peso juegue a mi favor? ¿Mi rutina de fuerza incluye suficiente tracción o se limita a empujones y piernas?

En un gimnasio comercial, la dominada suele quedar relegada a un rincón. Las máquinas de dorsales y los jalones prometen el mismo trabajo sin el esfuerzo de estabilizar el cuerpo, pero eliminan precisamente lo que hace valiosa a la dominada: la exigencia de control global. Un jalón sentado te aísla los dorsales; una dominada te conecta del agarre hasta los pies. Por eso muchos hombres que mueven pesas respetables son incapaces de hacer cinco dominadas limpias: les falta la integración.

Colocar una barra en casa resuelve esta brecha. Sin presión social ni horarios, te enfrentas a tu propio peso a diario. No necesitas esperar al día de espalda; simplemente, cada vez que pasas por la puerta te cuelgas y pruebas. Esa exposición constante afina el sistema nervioso y mejora la eficiencia neuromuscular más rápido que cualquier programa de dos días por semana.

Además, la barra actúa como un recordatorio visual. La ves al levantarte, al volver del trabajo o antes de ir a dormir. Te susurra que la fuerza de tracción importa, y que mantenerla no exige horas sino constancia. Al cabo de unas semanas, la dominada se convierte en un hábito tan natural como lavarse los dientes, y tu espalda, tus brazos y tu agarre te lo agradecen con creces.

Si todavía dudas, piensa en lo que cuesta: menos de 20 euros. Ningún electrodoméstico, ninguna suscripción digital ni ninguna máquina de gimnasio te ofrece tanto retorno sobre la inversión en términos de autonomía física. Puestas a competir, la mayoría de las membresías de gimnasio palidecen frente a una barra que te permite entrenar la habilidad más práctica que existe: levantar tu propio cuerpo cuando toca.

⚡ Rutina de Optimización Diaria

  • Instala la barra en un paso obligado: Escoge una puerta que cruces varias veces al día (cocina, despacho) y ajusta la barra para que quede firme. Conviértela en parte del paisaje.
  • Cuelga 30 segundos cada vez que pases: No hace falta más. Basta con un colgado activo para descomprimir la columna y activar el agarre. Si puedes, añade una dominada o una negativa.
  • No busques agotarte, sino recordar el movimiento: El objetivo es mantener la habilidad motora viva, no sumar repeticiones. Dos o tres intentos al día, sin fatiga, bastan para progresar a largo plazo.

BlackRock cripto Q2 2026: récord de $15,3 billones pero cartera digital se desploma un 20%

BlackRock, la mayor gestora de activos del mundo, ha cerrado el segundo trimestre de 2026 con una noticia que resume como pocas el momento actual del sector cripto: su negocio total bate récords, pero la división de activos digitales sufre un duro correctivo. La compañía ha reportado un volumen de activos bajo gestión de 15,34 billones de dólares, una cifra sin precedentes, mientras que su cartera de criptomonedas se ha desplomado un 20% en apenas tres meses, quedando en 48.800 millones.

El gigante no para de crecer

Los ETF de iShares, la joya de la corona, atrajeron 177.900 millones de dólares en entradas netas, impulsando los activos totales del gigante estadounidense un 10% en el periodo. Los ingresos trimestrales alcanzaron los 7.080 millones de dólares, un 31% más que hace un año, y el beneficio ajustado por acción fue de 13,91 dólares, muy por encima de las previsiones. El margen operativo ajustado del 45,9% fue el mejor en en casi un lustro.

Larry Fink, presidente y consejero delegado, subrayó en el comunicado de resultados la amplitud de la plataforma: “La calidad y el alcance de nuestro negocio nos diferencian más que nunca. Esto nos permite ganar una mayor cuota de las carteras de los clientes y garantizar rendimientos sólidos para los accionistas”.

Los activos digitales se desinflan

La cara opuesta la muestran los productos de criptoactivos. Al iniciar abril, BlackRock gestionaba 60.700 millones de dólares en criptomonedas. Al cierre de junio, esa cifra se había reducido a 48.800 millones. Los reembolsos netos de los clientes explicaron 3.100 millones de la caída, mientras que la depreciación de los precios destruyó otros 8.700 millones de valor. En términos interanuales, el descenso es aún más pronunciado: hace exactamente un año, los activos digitales bajo gestión alcanzaban los 79.600 millones de dólares; la contracción en doce meses roza el 39%.

Los números del mercado ayudan a entender el golpe. Los fondos cotizados al contado de Bitcoin (los llamados ETF spot) sufrieron en junio su peor mes desde que existen, con salidas por valor de 4.500 millones de dólares. Aunque a principios de julio lograron romper la racha, esta misma semana los ETF de Bitcoin diarios han vuelto a registrar retiradas de hasta 430 millones. Bitcoin, por su parte, cotiza en torno a 64.756 dólares, un 2% más en las últimas 24 horas, pero todavía un 49% por debajo del máximo histórico de 126.080 dólares que tocó en octubre de 2025.

El motor de BlackRock gira a pleno rendimiento; las criptomonedas, sin embargo, siguen siendo un combustible demasiado volátil.

Además, el negocio cripto genera poco en comparación con su tamaño. Las comisiones básicas de esta división durante el trimestre fueron de 40 millones de dólares, menos del 1% de los 5.700 millones que BlackRock ingresó en total por esta vía. Dicho de otro modo: los criptoactivos pesan poco en la cuenta de resultados de la gestora neoyorquina.

Este retroceso revierte la euforia de 2025, cuando el iShares Bitcoin Trust había contribuido a que Fink recibiera el mayor paquete retributivo de su carrera. Ahora, el mercado institucional parece haber pisado el freno.

Lecciones para un inversor en un mercado que madura a golpes

La disparidad entre el récord global de BlackRock y el descalabro de sus tenencias cripto no es una anécdota. Refleja un patrón más amplio: el dinero institucional es volátil y reacciona con rapidez cuando cambia el sentimiento. A diferencia de lo ocurrido en ciclos anteriores, la presencia de grandes gestoras como BlackRock había creado la expectativa de que los flujos serían más estables. Los datos del Q2 2026 desmienten esa presunción.

Cabe recordar que la aprobación de los ETF al contado en Estados Unidos en enero de 2024 abrió una era de optimismo. Los productos de BlackRock fueron de los más beneficiados y, durante año y medio, pareció que el apetito institucional blindaría a Bitcoin frente a caídas profundas. Pero el trimestre recién cerrado muestra que, cuando el activo pierde más de un 20% en un mes, los reembolsos se aceleran y la confianza se resiente.

Para el inversor español medio, lo sucedido tiene varias lecturas. La primera es que las criptomonedas mantienen una correlación relativamente alta con el riesgo, y en momentos de incertidumbre macroeconómica los fondos pueden salir tan rápido como entraron. La segunda, que gigantes como BlackRock no dependen de esta clase de activo para su crecimiento: el 99% de sus comisiones vienen de otras áreas. Y la tercera, que la caída actual borra el exceso de euforia, pero no anula la presencia institucional: casi 50.000 millones de dólares en activos digitales bajo gestión es una cifra muy relevante.

El tercer trimestre dirá si la sangría se detiene o si los activos digitales siguen desconectados del motor de la gestora. De momento, el inversor puede tomar nota: la paciencia sigue siendo la gran asignatura pendiente en el universo cripto.

Publicidad