Decathlon rebaja la tabla de paddle surf hinchable más buscada para estrenar en la playa

Decathlon ha vuelto a mover ficha antes de que el calor apriete en serio. La cadena francesa ha rebajado su tabla de paddle surf hinchable más vendida, la Itiwit 100, hasta los 199,99 euros, un 28% menos que su precio de salida de 279,99 euros.

La oferta llega justo cuando las búsquedas de «tabla de paddle surf» se disparan en toda España. Y no es una rebaja cualquiera: el pack incluye tabla, remo y bomba de hinchado, todo lo necesario para debutar en el agua sin comprar nada más.

Decathlon apuesta fuerte por el verano acuático

Youtube video

La tabla Itiwit 100 mide 10’6″ y está pensada para una o dos personas, con una capacidad de hasta 130 kilos. Es la opción de entrada que Decathlon recomienda a quien nunca ha subido a un SUP, gracias a su anchura generosa y su flotabilidad estable.

Se guarda desinflada en una mochila compacta de unos 30 litros, así que cabe en el maletero de cualquier coche o incluso en el metro camino a la playa. Decathlon la describe como ideal para «disfrutar de salidas en pareja» en aguas tranquilas, sin necesidad de experiencia previa.

Por qué esta rebaja llega en el momento justo

Decathlon ha encadenado varias rebajas fuertes este verano, después de cerrar 2025 con un crecimiento de ventas superior al 8% en España. La estrategia de la marca francesa pasa por tensionar precios en material deportivo justo antes de la temporada alta, algo que ya hizo semanas atrás con relojes deportivos de alta gama.

El paddle surf es, además, uno de los deportes acuáticos que más ha crecido en España en la última década. Su combinación de ejercicio suave, equilibrio y contacto con el mar lo ha convertido en un básico de las vacaciones familiares, y las tablas hinchables han sido claves en esa expansión porque resuelven el problema del transporte y el almacenaje.

Qué incluye exactamente el pack y qué revisar antes de comprar

Youtube video

El kit de 199,99 euros trae la tabla, el remo desmontable y la bomba manual de hinchado, además de una quilla y un leash de seguridad. No hace falta comprar ningún accesorio extra para empezar a remar el mismo día de la compra.

Conviene fijarse en un detalle antes de decidirse: existen varias versiones de la gama Itiwit, y no todas incluyen el pack completo al mismo precio. Algunas tablas de la marca se venden solo con la tabla, dejando el remo y la bomba como accesorios aparte, así que merece la pena confirmar en la ficha del producto que la oferta corresponde al kit completo.

Quién debería plantearse esta tabla y quién no

Esta Itiwit 100 está pensada sobre todo para principiantes y familias que buscan una tabla polivalente para aguas tranquilas: lagos, calas sin oleaje o zonas de playa protegidas. Su ancho y su volumen le dan estabilidad de sobra para quien se sube por primera vez, aunque eso también la hace algo más lenta que las tablas técnicas.

Quien busque surfear olas pequeñas o entrenar para carreras de SUP debería mirar hacia otras gamas de la marca, más estrechas y ligeras. Para esos usos, Decathlon ofrece tablas específicas de wave o de race dentro del mismo catálogo Itiwit.

  • Tabla Itiwit 100, 10’6″, hasta 130 kg, ideal para iniciación en pareja
  • Incluye remo desmontable, bomba manual, quilla y leash de serie
  • Se guarda en una mochila de 30 litros aproximadamente
  • Garantía estándar de Decathlon de tres años en productos de marca propia

Lo que viene para el paddle surf hinchable esta temporada

El mercado de tablas hinchables sigue creciendo cada verano, empujado por marcas propias como Itiwit que compiten en precio con fabricantes especializados. Es previsible que Decathlon repita este tipo de rebajas en las próximas semanas, aprovechando el pico de demanda de julio y agosto.

Para quien esté dudando, el consejo habitual entre los que ya practican este deporte es sencillo: empezar con una tabla ancha y estable antes de dar el salto a modelos más técnicos. La Itiwit 100 cumple exactamente ese papel, y a este precio, es difícil encontrar una entrada más asequible al SUP este verano.

El truco de la caminata de 30 minutos en Cala Pilar, para bañarte solo en Menorca este fin de semana

Si este fin de semana buscas una playa sin toallas pegadas unas a otras, tu próxima escapada a Menorca antes de reservar el hotel. La isla balear en Cala Pilar, esconde un rincón donde el mar sigue siendo territorio de unos pocos privilegiados, y la razón es tan sencilla como física: no hay coche que llegue hasta la orilla.

Se llama Cala Pilar, está en la costa norte, entre Ferreries y Ciutadella, y para pisar su arena rojiza hay que dejar el vehículo en un aparcamiento y caminar. Nada de accesos directos ni chiringuitos. Solo un sendero forestal que actúa como filtro natural contra la masificación veraniega.

Cala Pilar: ruta antes de salir de casa

Youtube video

El trayecto arranca en el kilómetro 34 de la carretera Me-1, en el desvío conocido como Camí del Pilar. Desde ahí, la caminata hasta la playa dura oficialmente unos 30 minutos, aunque casi todas las fuentes locales coinciden en que el tiempo real oscila entre 30 y 45 minutos según el ritmo y las paradas para hacer fotos.

El camino atraviesa uno de los bosques de pinos y encinas mejor conservados de Menorca, con dunas, aves y algún mamífero curioso asomando entre la maleza. No hay sombra en la playa, así que conviene llevar gorra, agua y calzado cerrado para el tramo final, algo más rocoso.

Por qué esta playa sigue siendo un secreto a voces

Antes de meter el bañador en la mochila,tu itinerario con la misma cabeza fría con la que compararías cualquier otra decisión importante: sin coche cerca, sin bares, sin wifi. Cala Pilar forma parte del recorrido del Camí de Cavalls, el antiguo sendero de 185 kilómetros que rodea toda la isla y que durante siglos sirvió para patrullar la costa a caballo.

Esa ruta histórica, hoy convertida en el Camino Natural GR-223, es la que protege indirectamente a la cala del turismo de autobús. Sin aparcamiento junto al mar ni transporte público, solo llega quien está dispuesto a caminar, y eso reduce drásticamente el número de visitantes incluso en pleno agosto.

Cómo es el paisaje que te espera al final del camino

Youtube video

La recompensa tiene nombre propio: arena de tonos dorados y rojizos, aguas transparentes y un pequeño islote, s’Escull, que protege parcialmente la bahía del oleaje. Los acantilados de roca roja enmarcan unos 250 metros de playa virgen, sin urbanizar y sin instalaciones turísticas de ningún tipo.

Eso sí, la Tramontana, el viento del norte tan característico de esta costa, puede complicar el baño en días de mal tiempo. Conviene consultar la previsión antes de emprender la caminata, porque llegar hasta allí con oleaje fuerte y suciedad en la orilla es una decepción que se puede evitar con una simple consulta al móvil.

Consejos prácticos para no fallar en el intento

Los que ya han hecho la ruta coinciden en varios detalles que marcan la diferencia entre disfrutar del día y pasarlo mal bajo el sol de julio. Ir temprano es la recomendación más repetida, sobre todo en temporada alta.

Fuera de julio y agosto, la costa norte recibe mucha menos presión turística que el sur de la isla, así que el horario deja de ser tan determinante. En cualquier caso, conviene llevar lo básico bien pensado:

  • Agua suficiente para ida y vuelta, ya que no hay ningún punto de venta en el trayecto
  • Calzado cerrado y cómodo, porque el tramo final incluye escaleras de madera y zonas irregulares
  • Protección solar y algo de sombra improvisada, ya que la playa carece de arbolado
  • Salir antes de las diez de la mañana en temporada alta para encontrar hueco en el aparcamiento

Qué encontrarás cerca si quieres alargar la excursión

A quien le sepa a poco una sola cala, el propio Camí de Cavalls conecta Cala Pilar con Els Alocs hacia el este, siguiendo la línea de costa unos 30 minutos más a pie. Es una forma de convertir la excursión en una ruta de senderismo completa sin volver sobre tus pasos.

La otra cara de la moneda: el esfuerzo físico

No es una caminata técnica ni peligrosa, pero tampoco apta para quien busca comodidad total. El desnivel es moderado y el terreno, en algunos tramos, exige atención, especialmente en la bajada final hacia la arena.

El paralelismo asturiano que confirma la tendencia

Este tipo de escapadas «a pie o nada» no es exclusivo de Menorca. En Asturias, la Playa de Barayo funciona bajo la misma lógica: reserva natural protegida, acceso restringido a pie y un aforo limitado que obliga a reservar entrada en temporada alta para conservar el entorno.

La coincidencia no es casual: cada vez más viajeros españoles priorizan destinos donde el esfuerzo actúa como filtro natural frente a la masificación. Es una tendencia que probablemente se acentuará en los próximos veranos, a medida que las playas más accesibles saturan su capacidad y los visitantes buscan alternativas menos explotadas. El consejo de cualquier guía experimentado sigue siendo el mismo: cuanto más cuesta llegar, más se disfruta lo que encuentras al final del camino.

El milagro de Nestlé: cómo multiplicar sus ingresos fabricando muchos menos helados

Los textos bíblicos narran cómo la multiplicación de los panes y los peces logró alimentar a una multitud a partir de la escasez. Froneri Iberia, la joint venture entre Nestlé y el fondo PAI Partners, también ha obrado su propio ‘milagro’: disparar sus ventas fabricando menos helados. Aunque, en este caso, el prodigio tiene poco de divino y mucho de estrategia empresarial, basada en subidas de precios y reduflación.

Froneri es el gigante que domina los arcones de helados en España. Nacida en 2016 como una sociedad conjunta entre Nestlé y el fondo de capital riesgo PAI Partners, la compañía comercializa marcas tan icónicas como Maxibon, Pirulo, Extreme, Nuii o las licencias de Milka y Oreo. Este potente catálogo le ha permitido incrementar de forma notable su facturación. En 2021, la empresa ingresó 162,1 millones de euros. Tres años después, al cierre de 2024, su cifra de negocios alcanzó los 250,7 millones de euros, lo que supone un crecimiento del 54,6%.

Sin embargo, este éxito no responde a un aumento del consumo de helados en España. Entre 2021 y 2024, el consumo cayó cerca de un 6%. Tampoco se explica por un incremento del poder de mercado de Nestlé. En realidad, el crecimiento de Froneri durante los últimos años se ha apoyado en una agresiva política de precios y una reducción del tamaño de algunos productos, una combinación que ha convertido a la compañía en una auténtica máquina de generar caja. Gran parte de ese efectivo ha terminado en manos de su matriz británica.

Nestlé y el truco detrás del negocio de los helados

El primer mecanismo es también el más evidente: Nestlé trasladó la inflación al consumidor mediante sucesivas subidas de precios. La propia compañía lo reconocía en su Memoria de 2022, donde afirmaba: «Para compensar el impacto de la inflación de los costes de explotación, la Sociedad ha implementado subidas de precios a clientes».

Para detectar el posible impacto de la reduflación en los helados de Nestlé hay que analizar con más detalle los datos de producción de su fábrica de Araia (Álava). En 2021, la planta consumió 217.200 toneladas de materias primas —leche, nata, azúcar o estabilizantes, entre otros ingredientes— para fabricar sus helados. Sin embargo, en 2024 ese volumen descendió hasta 130.775 toneladas, lo que supone una reducción cercana al 40% en el uso de materias primas.

El contraste resulta llamativo: Nestlé logró aumentar significativamente su facturación mientras reducía de forma drástica el volumen de ingredientes empleados en su producción.

El otro ‘milagro’ de Nestlé: multiplicar los dividendos

El éxito de Nestlé y Froneri también ha tenido una clara consecuencia para sus accionistas: trasladar buena parte del capital generado en España a su matriz, Froneri International Limited, con sede en Reino Unido.

En los últimos tres ejercicios, la compañía ha distribuido más de 128 millones de euros en dividendos. Sin embargo, no todo ese importe procedía de los beneficios obtenidos durante esos años. Para lograrlo, la empresa recurrió a un mecanismo contable habitual en operaciones de private equity: la distribución de fondos procedentes de la prima de emisión.

Esta partida del patrimonio neto, generada cuando los socios aportan capital por encima del valor nominal de las acciones, permite repartir liquidez entre los accionistas sin depender exclusivamente del beneficio anual y, además, con importantes ventajas fiscales.

Las cifras ilustran la magnitud de la operación. En 2022, pese a obtener un beneficio de apenas 6,49 millones de euros, Froneri aprobó un dividendo récord de 94 millones, financiado con 65 millones procedentes de reservas y 29 millones de la prima de emisión. En 2023 volvió a distribuir 6,5 millones de euros, íntegramente con cargo a esta última partida. Finalmente, en 2024 aprobó un nuevo dividendo de 28 millones de euros, de los que 22 millones salieron de la prima de emisión y 6 millones de las reservas.

¿Adiós a los helados de Nestlé?

Detrás de toda esta ingeniería operativa, contable y financiera se encuentra un desenlace inesperado: la salida de Nestlé del negocio de los helados.

La multinacional suiza ha iniciado una profunda transformación estratégica que marca un antes y un después en su modelo de negocio. Nestlé ha decidido abandonar el mercado de los helados y reducir su exposición al negocio del agua embotellada, una reorientación que busca concentrar sus recursos en divisiones con mayor rentabilidad y mejores perspectivas de crecimiento.

Esta decisión llega en un contexto de revisión interna, cambios en la dirección y una creciente presión por simplificar la estructura del grupo tras varios años marcados por ajustes financieros y diversas crisis reputacionales. El objetivo es reforzar aquellas áreas con mayores márgenes y estabilidad, en un momento en el que el sector alimentario afronta cambios profundos en los hábitos de consumo, con una demanda creciente de productos saludables, funcionales y sostenibles.

En definitiva, Nestlé deja atrás una etapa clave en el mercado español de los helados. La compañía ha atravesado episodios de crisis sanitaria y dificultades reputacionales, pero ha conseguido transformar su negocio hasta convertirlo en una importante fuente de generación de caja y dividendos. Aunque la marca Nestlé desaparezca del sector heladero, su estrategia deja una lección clara para la industria: vender menos volumen puede resultar mucho más rentable si se combina con subidas de precios, reduflación y una eficiente gestión financiera.

Marc Murtra y la Telefónica que viene: un año y medio de cirugía sin anestesia

Marc Murtra llegó a la presidencia de Telefónica en enero de 2025 con el mandato implícito más complicado que puede recibir un ejecutivo: transformar una empresa de cien años de historia que factura 35.000 millones de euros, que cotiza en bolsa, que tiene más de cien mil empleados y que lleva una década acumulando decisiones aplazadas. No venía a gestionar la continuidad. Venía a cambiar el rumbo.

Un año y medio después, el balance tiene luces y sombras que merecen ser analizadas con honestidad, porque la historia de Murtra en Telefónica es precisamente la de alguien que ha elegido la honestidad sobre la comodidad en cada encrucijada importante.

Las pérdidas que no lo son: cómo leer las cuentas de 2025

El primer dato que cualquier análisis de la era Murtra tiene que abordar es el más incómodo: Telefónica cerró 2025 con pérdidas declaradas de 4.318 millones de euros. Es el peor resultado de la compañía en décadas. Y es también, paradójicamente, una de las mejores noticias que ha dado Murtra desde que llegó.

Las pérdidas de 2025 no reflejan el negocio de Telefónica. Reflejan el coste de limpiar el balance. Dos partidas extraordinarias concentran prácticamente todo el impacto negativo: el ERE —el expediente de regulación de empleo que la compañía negoció con los sindicatos para reducir su plantilla en España, con un coste de 2.049 millones de euros— y las minusvalías derivadas de las desinversiones en Hispanoamérica, que suman otros 2.384 millones. Sin esos efectos, el beneficio neto del ejercicio habría sido de 2.122 millones de euros, con ingresos orgánicos creciendo al 1,5% hasta los 35.120 millones.

La decisión de asumir esos costes extraordinarios en 2025, en el primer ejercicio completo de Murtra, es deliberada y revela la filosofía de gestión del nuevo presidente: prefiere tener un año de pérdidas contables que mantener indefinidamente una estructura de costes que la compañía no puede sostener en un entorno de competencia creciente. Sus predecesores habían sido reacios durante años a tomar esas decisiones. Murtra las tomó en sus primeros doce meses.

El mercado lo ha entendido así. La acción de Telefónica acumula una revalorización del 10,43% en lo que va de 2026, y ha llegado a repuntar un 18% desde los mínimos de enero. Murtra y su consejero delegado, Emilio Gayo, compraron acciones en noviembre de 2025 —en el momento de mayor turbulencia, cuando el mercado castigó con un desplome del 13% la presentación del plan estratégico— demostrando convicción en el proyecto con su propio dinero. Hoy esas posiciones están en plusvalías.

La salida de Hispanoamérica: disciplina sobre expansión

Uno de los pilares de la transformación de Murtra es la desinversión ordenada en Latinoamérica, un proceso que la compañía venía aplazando durante años por el coste reputacional de reconocer que la expansión regional había generado más riesgo que valor.

Desde enero de 2025, Telefónica ha completado las salidas de Argentina, Perú, Uruguay, Ecuador, Chile y Colombia, y ha anunciado el acuerdo para salir de México. Solo queda pendiente Venezuela. En paralelo, Telefónica ha completado la venta de Colombia y Chile en el primer trimestre de 2026, con un impacto de 411 millones de euros en resultado —asumible y ya descontado por el mercado, que reaccionó con una subida del 5,7% a los resultados trimestrales porque el mensaje de fondo es positivo.

La lógica es clara: menos Hispanoamérica, más Europa y Brasil. Los mercados en los que Telefónica quiere competir son los cuatro donde tiene posición de liderazgo y margen de mejora: España, Alemania, Reino Unido y Brasil. El resto era dispersión de capital y de gestión.

Transform & Grow: el plan y los primeros resultados

El plan estratégico presentado en noviembre de 2025 —bautizado como Transform & Grow y con horizonte hasta 2030— tiene una premisa central que Murtra ha repetido en cada foro donde ha sido preguntado: Telefónica quiere ser la mejor vía de acceso a las tecnologías digitales para ciudadanos, empresas y administraciones en los países donde opera.

Eso no es un ejercicio de comunicación. Es una redefinición del modelo de negocio. Significa que Telefónica deja de verse a sí misma únicamente como una operadora de telecomunicaciones —un proveedor de conectividad con márgenes bajo presión estructural— para posicionarse como un habilitador de la transformación digital de toda la economía. El crecimiento futuro pasa por ciberseguridad, cloud, inteligencia artificial y servicios B2B de alto valor añadido, no solo por las tarifas de banda ancha.

Los primeros datos del plan son alentadores. En el primer trimestre de 2026, Telefónica España creció un 2% tanto en ingresos como en Ebitda. La tasa de abandono —el churn, el indicador más representativo de la calidad de la relación con los clientes— bajó hasta el 0,7%, su mínimo histórico. La compañía superó por primera vez los 16 millones de accesos de contrato móvil en España, con un crecimiento interanual del 3%. Y el ARPU —ingreso medio por cliente— se situó en 91,5 euros, con una mejora de 1,8 euros respecto al trimestre anterior.

En el frente financiero, la deuda neta cerró el primer trimestre de 2026 en 25.342 millones de euros, el nivel más bajo desde 2021. Para 2026 la compañía prevé seguir reduciendo deuda, con un objetivo de flujo de caja libre cercano a los 3.000 millones de euros.

El movimiento europeo: Netomnia y la apuesta por el Reino Unido

Murtra no solo ha vendido activos. También ha comprado. La adquisición de Netomnia en el Reino Unido —en alianza con Liberty Global e Infravia, por cerca de 2.000 millones de libras— es el primer gran movimiento corporativo de esta nueva etapa y envía una señal importante al mercado: Telefónica no está en modo retirada. Está en modo reposicionamiento.

La operación permite a O2 UK —la filial británica— acceder a infraestructura de fibra adicional en un mercado donde la compañía ha estado históricamente más débil que en España o Brasil. Es una apuesta por ganar escala en uno de los cuatro mercados estratégicos del plan.

En paralelo, Murtra lleva meses defendiendo en foros europeos la necesidad de una consolidación del sector telco en Europa. Su argumento es coherente con la estrategia interna: las operadoras europeas están demasiado fragmentadas para competir con las americanas y las asiáticas en términos de capacidad de inversión en tecnología propia. Mientras Amazon, Microsoft o Google invierten cientos de miles de millones en infraestructura de IA, los operadores europeos siguen divididos en mercados nacionales con regulaciones distintas que dificultan las economías de escala. Murtra quiere que Bruselas lo entienda y actúe.

El equipo y el Consejo: una renovación real

Una de las señales más claras de que Murtra llegó para cambiar cosas de fondo, no solo de forma, es la renovación del equipo directivo y del Consejo de Administración.

Los cambios más relevantes en el comité ejecutivo: Emilio Gayo pasó de presidir Telefónica España a ser el consejero delegado del grupo —un movimiento que Murtra ha reforzado públicamente en los últimos meses, dándole más protagonismo e impulsando un modelo de dirección más horizontal—. Juan Azcue asumió la CFO en sustitución de Laura Abasolo. Borja Ochoa tomó el mando de Telefónica España. Santiago Argelich se hizo cargo de la operación alemana. Sebas Muriel lidera la innovación digital y es CEO de Telefónica Innovación Digital. Sofía Collado preside Telefónica Tech, la división de mayor crecimiento y mayor potencial.

El Consejo de Administración ha pasado a tener 10 de sus 15 miembros con perfil independiente —algo poco habitual en el Ibex— y una representación femenina del 47%, con siete mujeres entre sus quince componentes. El proceso de incorporación de nuevos consejeros ha buscado deliberadamente perfiles con experiencia digital y tecnológica, alineados con el futuro que Murtra quiere construir.

Lo que queda por hacer

La honestidad que caracteriza a Murtra obliga a no terminar este análisis sin señalar los frentes pendientes.

Alemania sigue siendo el talón de Aquiles. La operación alemana de Telefónica —O2 Alemania— ha tenido históricamente márgenes inferiores a los de España o Brasil, y la reestructuración pendiente incluye la búsqueda de un acuerdo de compartición de red con Vodafone o la posible adquisición de 1&1, el operador que compró espectro 5G en Alemania pero que no tiene red propia. Las decisiones sobre Alemania definirán en buena medida si el plan Transform & Grow cumple sus objetivos o no.

La salida de Venezuela —el único mercado hispanoamericano que queda por vender— es también un asunto pendiente, especialmente complejo por el entorno político y regulatorio del país.

Y el dividendo reducido —de 0,30 a 0,15 euros para 2026— sigue siendo una decisión que el inversor institucional ha aceptado con la lógica de que primero se reduce deuda y después se remunera más, pero que el accionista particular está vigilando.

La Telefónica que Murtra está construyendo es diferente de la que recibió. Más pequeña en geografía, más enfocada en mercados donde puede ganar, más disciplinada financieramente, con un equipo renovado y con una narrativa de futuro —IA, ciberseguridad, cloud, Europa— que encaja con los grandes vectores de inversión global.

Si el plan se ejecuta como está diseñado, Telefónica puede ser en 2030 una compañía mejor que la que Murtra encontró en 2025. Lo que es seguro es que las decisiones difíciles —el ERE, el recorte del dividendo, la salida de Hispam— ya están tomadas. Lo que queda es demostrar que valieron la pena.

Ese es el examen que Murtra tiene por delante. Y la historia del primer año y medio sugiere que sabe perfectamente lo que está haciendo.

Endesa elevará un 13% su EBITDA en el primer semestre gracias al negocio regulado y un fallo favorable

Endesa presentará el próximo 29 de julio unos resultados semestrales marcados por el crecimiento de la rentabilidad, con un EBITDA previsto de unos 3.070 millones de euros, un 13% más que hace un año.

Los analistas consultados por Merca2 atribuyen esta mejora al aumento de los ingresos por servicios de ajuste del sistema eléctrico, al traslado progresivo de mayores costes a los contratos de suministro y al impacto positivo de un fallo del Tribunal Supremo sobre la generación en los sistemas insulares, factores que incluso podrían abrir la puerta a una revisión al alza de las previsiones para el conjunto del ejercicio.

Endesa publicará sus resultados del segundo trimestre el 29 de julio antes de la apertura del mercado.

Las ideas clave que coinciden entre el informe de Jefferies y la nota de RBC Capital Markets son las siguientes:

Se esperan unos resultados sólidos en el primer semestre. Ambos anticipan un crecimiento de dos dígitos del EBITDA y un beneficio neto en línea o ligeramente por encima del consenso. Jefferies prevé un EBITDA de 3.100 millones de euros (+14%) y un beneficio neto de 1.333 millones (+28%), mientras que RBC estima un EBITDA de 3.070 millones (+13%) y un beneficio de 1.330 millones.

El plan de recompra de acciones de Endesa podría no ser tan rentable como han hecho creer al mercado

Imagen: Endesa. Red eléctrica

Los ingresos extraordinarios impulsarán las cuentas. Las dos firmas destacan que Endesa se beneficiará de la compensación por los mayores costes de generación en los sistemas insulares (Canarias y Baleares) tras una resolución favorable del Tribunal Supremo —valorada en torno a 70-100 millones de euros—, además de unos mayores ingresos por servicios de ajuste o ancillary services.

Existe margen para mejorar las previsiones del ejercicio. Jefferies considera que el beneficio del primer semestre representará alrededor del 55% de su previsión anual, lo que podría justificar una revisión al alza de las guías de Endesa. RBC, aunque no lo afirma de forma explícita, también transmite una visión positiva al situar sus previsiones ligeramente por encima del consenso en EBITDA y prácticamente en línea en beneficio neto.

En concreto, RBC Capital Markets estima para Endesa un EBITDA de 3.070 millones de euros, un 13 % más que el año anterior (consenso: 3.039 millones), y un beneficio neto de 1.330 millones (consenso: 1.340 millones), con una deuda neta de unos 10.200 millones.

La empresa se beneficiará de la renovación gradual de los contratos de suministro, del aumento de los costes de los servicios auxiliares y de la sentencia favorable del Tribunal Supremo sobre las islas, que supondrá unos 70 millones de euros.

Valoración de Jefferies sobre Endesa

Arturo Murua, analista de Jefferies, tiene sobre Endesa una recomendación de Mantener en base a un precio objetivo de 35,0 euros. En su nota a clientes señala que: “prevemos un trimestre sólido, entre cuyos aspectos más destacados se incluyen un buen comportamiento en la división de Generación Convencional, respaldado por un ingreso extraordinario de aproximadamente 0,1 mil millones de euros relacionado con la compensación por el aumento de los costes de combustible incurridos para garantizar el suministro eléctrico en las Islas Canarias y las Islas Baleares, así como por el aumento de los ingresos por servicios auxiliares”.

Enel y Endesa cada vez más parecidas: la italiana apuesta por un perfil más defensivo a costa de su crecimiento operativo

En el ámbito de las energías renovables, esperamos que el EBITDA crezca un 23% interanual, impulsado principalmente por el aumento de los precios al contado, compensado en parte por una hidrología más débil (la empresa no ha publicado datos operativos). En la división de Clientes, prevemos un aumento de aproximadamente un 15% interanual, que refleja principalmente la consolidación de la adquisición de MasOrange.

Imagen: Endesa. Apoyos eléctricos.

En Redes, esperamos que el EBITDA se mantenga prácticamente estable interanualmente en el segundo trimestre de 2026. Excluyendo el beneficio extraordinario de aproximadamente 0,1 mil millones de euros, estimamos un crecimiento del EBITDA subyacente de alrededor del 7,5% interanual, frente al aumento declarado del 15% interanual. En cuanto a la deuda neta, esperamos que la empresa alcance los 11.000 millones de euros, frente a los 10.600 millones de euros registrados en el primer semestre de 2026, debido principalmente al aumento de las inversiones y a la recompra de acciones.

Jefferies eleva su precio objetivo a 35,00 euros, lo que supone un aumento de aproximadamente el 30%, y reitera su recomendación de Mantener

“Este aumento se debe principalmente a una mayor valoración del negocio de Redes, que refleja unas previsiones de crecimiento más sólidas, respaldadas por un aumento del RAB (RAB del ejercicio fiscal 30: +20%, hasta los 15.000 millones)”.

Además, apuntan que “la acción cotiza actualmente a un PER de aproximadamente 17 veces las previsiones para el ejercicio fiscal 2026. Según nuestras estimaciones, esto implica una ratio PEG para el ejercicio fiscal 2027 de 7,6 veces, frente a una media de aproximadamente 4,0 veces para las empresas de servicios públicos integradas”.

La confesión de Digi a la CNMV: el conflicto en el canal de Suez amenaza su despliegue de red en España

Ayer Digi dio la campanada y salió a bolsa, con el 25% de sus acciones en España ahora cotizando en el parqué, aunque en unas condiciones complicadas. El primer día ha pasado, pero lo cierto es que la apuesta a largo plazo de la salida a bolsa de la empresa viene con una serie de riesgos y complicaciones que ha aceptado la teleoperadora y, aunque hay motivos para el optimismo, es clave tenerlos en cuenta para entender cómo fluctúa el valor de sus acciones.

Como admite la empresa en el folleto de emisión registrado por la CNMV, existen varios riesgos inmediatos en una empresa de sus características. El principal, y el que estará presente en los próximos años, es la competitividad del sector; solo en España el documento nombra a empresas consolidadas como Vodafone, Telefónica y MásOrange. La competencia se sigue complicando a medida que siguen surgiendo nuevos servicios en este panorama; aunque la firma de bajo coste (low cost) sigue teniendo la ventaja de contar con la mayor perspectiva de crecimiento del sector este año y, de hecho, es la única con un crecimiento de doble dígito.

Pero mientras se avanza en la instalación de su propia red, la capacidad de Digi para ofrecer servicios comerciales viables depende en gran medida de acuerdos de interconexión, roaming y compartición de red (RAN) con otros operadores, especialmente Telefónica. La terminación o falta de renovación de estos acuerdos en términos aceptables podría obstaculizar significativamente su capacidad para prestar servicios.

Cartel de Digi en una de sus tiendas. Fuente: Agencias

Aun así, sabe que la inversión a corto plazo para mantener esta tensión competitiva puede ser compleja. No solo se trata de la instalación de su red móvil —ya que hasta ahora operaba con las de sus competidores—, sino de la apuesta por la fibra óptica, sumada a cualquier tecnología que aparezca a medio plazo y que requiera una gran inversión, una situación constante dentro del sector. Pero, además, hay una lista de retos generados por la situación geopolítica, marcada en particular por los conflictos en Oriente Medio.

Digi advierte de los riesgos en la cadena de suministro

La empresa ha señalado que los problemas que ha generado la guerra de Irán también han marcado un antes y un después en el mundo de la tecnología. El folleto señala específicamente que los eventos recientes en Oriente Medio han dificultado el acceso al canal de Suez, lo que presiona la capacidad de la compañía para adquirir equipos y componentes. Una escalada del conflicto podría interrumpir aún más las cadenas de suministro globales, especialmente aquellas que involucran a proveedores con sede en Asia.

Aunque Digi no tiene operaciones en Oriente Medio, el folleto advierte de que el negocio podría sufrir interrupciones si la situación evoluciona y otros países implementan más sanciones o medidas de represalia. Esto podría derivar en una mayor volatilidad de los mercados financieros y riesgos para la estabilidad económica en Europa y el mundo, sobre todo sin una respuesta clara que pueda normalizar la situación.

Actualmente, la empresa depende de proveedores críticos como ZTE, Nokia y Ericsson. Las interrupciones en la cadena de suministro o los cambios regulatorios (como la Ley de Ciberseguridad de la UE) que obliguen a reemplazar equipos de proveedores considerados de «alto riesgo» podrían generar gastos de capital no previstos.

¿Qué han dicho los analistas?

Si bien hay riesgos evidentes dentro de la empresa, existen motivos para apostar por ella en las próximas semanas. Su ya mencionada tendencia al crecimiento es la que más usuarios suma en banda ancha día a día en España, y ya ha superado a los suscriptores de Vodafone en este servicio; además, las cifras de la CNMC muestran que ha seguido creciendo en el número de usuarios abonados a sus servicios móviles. No son cifras menores y constituyen la principal justificación de quienes apuestan por Digi a corto plazo.

Por otro lado, se ve con buenos ojos la presencia de la familia Domínguez Maza en el accionariado. Antes de su salida a bolsa, confirmó un compromiso vinculante de 100 millones de euros a través de su firma textil, el grupo Mayoral. Es una buena señal, pero no todo el mundo ha querido realizar una apuesta el primer día.

Tienda de Digi. Fuente Agencias

Bankinter, por ejemplo, ha decidido no emitir una opinión previa. Han decidido esperar a disponer de algo más de información pública cuando la compañía publique sus resultados trimestrales. Igualmente, aseguraron que había dos factores a los que prestar atención a corto plazo: un valor de liquidez reducida, con un free-float o capital flotante que estiman en el rango del 16% al 20% (entre 200 y 250 millones de euros). Asimismo, la entidad estima, preliminarmente, que su salida a cotización se realiza a 27 veces sus beneficios estimados, una cifra similar a la media del sector de las telecomunicaciones europeo ya cotizado, por lo que no parece ofrecer un descuento relevante como atractivo.

El futuro inmediato de Digi

Más allá de lo ocurrido ayer, la salida a bolsa de la empresa es vista como un paso necesario para seguir compitiendo. El crecimiento acelerado que tiene la low cost en España ha obligado a tomar decisiones y ampliar capital, por lo que su entrada en bolsa no debería ser una sorpresa, ni la forma en la que lo están haciendo.

Será interesante seguir de cerca la apuesta, y si la misma se traslada a los servicios a los usuarios. No es un factor secundario; después de todo, esperan recibir unos 150 millones de euros por esta operación, un montante que les servirá para afrontar las inversiones necesarias para absorber un crecimiento que parece imparable a corto plazo.

Contreras arma una ‘Intereconomía de izquierdas’ con Héctor de Miguel y Javier Ruiz

José Miguel Contreras vuelve a mover ficha en el tablero audiovisual español. El histórico impulsor de La Sexta prepara el lanzamiento de un nuevo canal de TDT, La Séptima, que comenzará sus emisiones el próximo 5 de noviembre y que pretende convertirse en la gran referencia del espacio progresista en la televisión privada.

Uno de los fichajes más relevantes será el del periodista Javier Ruiz. Salvo cambios de última hora, el actual comunicador no solo será uno de los rostros principales de la cadena, sino que ejercerá como director editorial del proyecto, convirtiéndose en el número dos de la estructura, únicamente por detrás del fundador y director, José Miguel Contreras.

Junto a Ruiz, otro de los nombres que gana fuerza es el del humorista Héctor de Miguel, cuya incorporación reforzaría una de las apuestas diferenciales del nuevo canal: combinar información política, sátira y entretenimiento en una programación diaria inspirada en formatos que el propio Contreras ha impulsado durante los últimos años.

La fórmula recuerda inevitablemente al modelo de Intereconomía, aunque situado en el arco ideológico opuesto. Si aquella cadena se convirtió durante años en el principal referente televisivo del electorado ultraconservador, el nuevo proyecto aspira a construir un espacio propio para un público verdaderamente progresista que algunos consideran huérfano en la televisión privada.

Fuentes del sector sitúan a Javier Ruiz como uno de los pilares del canal. Su papel irá mucho más allá de presentar programas de actualidad. Será el responsable de coordinar la línea editorial y de supervisar buena parte de la programación informativa.

Ruiz cuenta con una larga trayectoria en medios como Cadena SER, Cuatro y RTVE, además de haberse especializado en información económica. Su perfil encaja con la intención de ofrecer una televisión centrada en el análisis político y económico con un lenguaje accesible para un público amplio.

Otro de los ejes del proyecto será el humor político. Contreras, creador de formatos como El Intermedio y uno de los impulsores de Hora Veintipico de la SER, pretende desarrollar un gran programa diario donde la actualidad conviva con la sátira, el análisis y el entretenimiento.

La posible incorporación de Héctor de Miguel responde precisamente a esa estrategia. El objetivo no es competir únicamente mediante tertulias políticas, sino ofrecer un producto capaz de fidelizar audiencia en el prime time con un tono menos rígido que el de los programas tradicionales.

La programación también incluirá varias tertulias políticas repartidas a lo largo del día para competir directamente con espacios como Horizonte o El Análisis: Diario de la Noche.

La apuesta pretende ocupar un nicho que sus impulsores consideran poco desarrollado dentro de la televisión privada: una programación de actualidad desde una perspectiva progresista combinada con información internacional, humor y entretenimiento.

Una inversión de 30 millones tutelada por Contreras

El proyecto arrancará con una inversión cercana a los 30 millones de euros. La plantilla inicial rondará los 300 trabajadores entre periodistas, técnicos, productores, especialistas digitales y personal administrativo.

Toda la infraestructura técnica estará externalizada a través de Toboggan Group, empresa encargada de proporcionar estudios, realización y equipamiento para las emisiones.

Contreras
José Miguel Contreras.

El nuevo canal nace en un momento especialmente competitivo. RTVE triunfa con programas como La Hora de La 1, Mañaneros o Malas Lenguas, mientras que La Sexta continúa siendo una referencia de la actualidad aunque atraviesa una etapa de debilidad en audiencia.

Por su parte, el Grupo Prisa vive un periodo marcado por tensiones internas y por el debate sobre su posicionamiento editorial bajo la presidencia de Joseph Oughourlian. En ese contexto, Contreras considera que existe margen para una nueva oferta privada dirigida a espectadores progresistas que buscan una programación política permanente.

El proyecto también refleja la distancia creciente entre José Miguel Contreras y algunos de los grupos con los que compartió protagonismo durante las dos últimas décadas como Prisa y Atresmedia.

Contreras fue una figura esencial en el nacimiento de La Sexta antes de su integración en Atresmedia. Ahora vuelve al mercado con una iniciativa propia que competirá precisamente por parte de esa audiencia, aunque si no acierta con la parrilla podría estar más cerca del 2% de share de Trece que del 5% con el que sueña. 

La UE ordena a Google compartir datos de búsqueda y abrir Android a la IA rival: así afectará a las apps en 2027

La Comisión Europea ha dado hoy un paso regulatorio que va a reconfigurar la competencia digital en el continente. Bruselas ha ordenado a Google compartir sus datos de búsqueda con motores rivales y abrir el sistema operativo Android a los asistentes de inteligencia artificial de la competencia. La decisión, adoptada al amparo de la Ley de Mercados Digitales (DMA), obliga al gigante estadounidense a cumplir plazos muy concretos: el intercambio de información de búsqueda comenzará en enero de 2027 y los cambios en Android serán efectivos desde julio de ese mismo año.

Lo que veo en esta decisión no es un mero ajuste técnico, sino una intervención quirúrgica sobre el corazón del modelo de negocio de Alphabet. Por primera vez, la UE fuerza a la compañía a poner sus ingentes volúmenes de datos de consultas a disposición de terceros y a permitir que cualquier asistente de IA —no solo Gemini— responda a comandos de voz en los teléfonos Android. La comisaria europea de Tecnología, Henna Virkkunen, ha sido clara al respecto:

«Gracias a estas medidas esperamos ver alternativas emergentes a Google Search y a los servicios de IA de Google, como Gemini, y que los usuarios de la UE puedan disfrutar de una mayor oferta de servicios».

La respuesta de Google no se ha hecho esperar. Kent Walker, director de Asuntos Globales de la compañía, ha advertido de que la exigencia «introduce riesgos inéditos para la privacidad de los usuarios, la seguridad de los dispositivos y la seguridad nacional». El ejecutivo ha subrayado que exponer las consultas privadas de los europeos a empresas desconocidas, sin anonimización suficiente y sin consentimiento explícito, podría «socavar las salvaguardas de privacidad y seguridad de millones de europeos».

La Comisión asegura haber tenido muy en cuenta la integridad y la seguridad en el diseño de las medidas, y recalca que se garantizará la anonimización de los datos. Pero el pulso entre Bruselas y las grandes tecnológicas estadounidenses no se limita a este expediente. Según fuentes cercanas al proceso citadas por AFP, la UE podría imponer la próxima semana una multa a Google en otra investigación separada bajo la DMA, que podría alcanzar hasta el 10 % de su facturación global. Es importante recordar que entre 2017 y 2019, la compañía ya acumuló sanciones por valor de 8.200 millones de euros por violar las normas de competencia en el Viejo Continente.

El trasfondo geopolítico es inevitable. La Administración Trump ha criticado duramente la DMA, acusando a Bruselas de atacar injustamente a las empresas estadounidenses. Sin embargo, los reguladores europeos insisten en que la norma no apunta a ninguna nacionalidad, sino que busca reequilibrar un terreno de juego que consideran gravemente descompensado.

Analizo ahora el impacto concreto sobre el consumidor español y europeo. A partir de julio de 2027, un usuario de Android en España podrá elegir, por ejemplo, un asistente de IA europeo o de cualquier otro proveedor para ejecutar órdenes de voz en lugar de verse forzado a utilizar Gemini. Además, al compartirse los datos de búsqueda, nuevos motores (o incluso motores verticales especializados en finanzas o salud) podrán entrenar sus propios sistemas de IA con información realista y anonimizada, acelerando una competencia que hoy es prácticamente inexistente. Esto significa que las aplicaciones financieras, los agregadores de ofertas o las apps de productividad podrían integrar funcionalidades de IA mucho más rápidamente y a menor coste, lo que previsiblemente se traducirá en mejores precios y más innovación para el usuario final.

🌍 El impacto en España y Europa

Para los consumidores y empresas españolas, la decisión de Bruselas abre un escenario de más alternativas y, potencialmente, de mayor protección de datos si la anonimización prometida funciona como se anuncia. A corto plazo, los desarrolladores de aplicaciones móviles en España podrán acceder a datos de búsqueda anonimizados para entrenar sus modelos de IA, algo que hasta ahora estaba vedado por el control absoluto que Google ejercía sobre esa información. En el segmento de las finanzas personales, por ejemplo, una fintech española podría utilizar esos datos para detectar tendencias de gasto sin depender de los servicios de pago de Google. Para los hipotecados a tipo variable, la noticia no afecta directamente al Euríbor, pero sí al ecosistema digital que consumen a diario: más competencia en asistentes de voz y en búsquedas puede erosionar la posición dominante de Google, lo que a largo plazo reduce el riesgo de aumentos unilaterales en los costes de los servicios publicitarios que acaban repercutiendo en el precio de productos y servicios financieros. Eso sí, el verdadero test llegará en enero de 2027, cuando el primer envío de datos de búsqueda se materialice y los reguladores de la UE verifiquen si la privacidad queda realmente protegida.

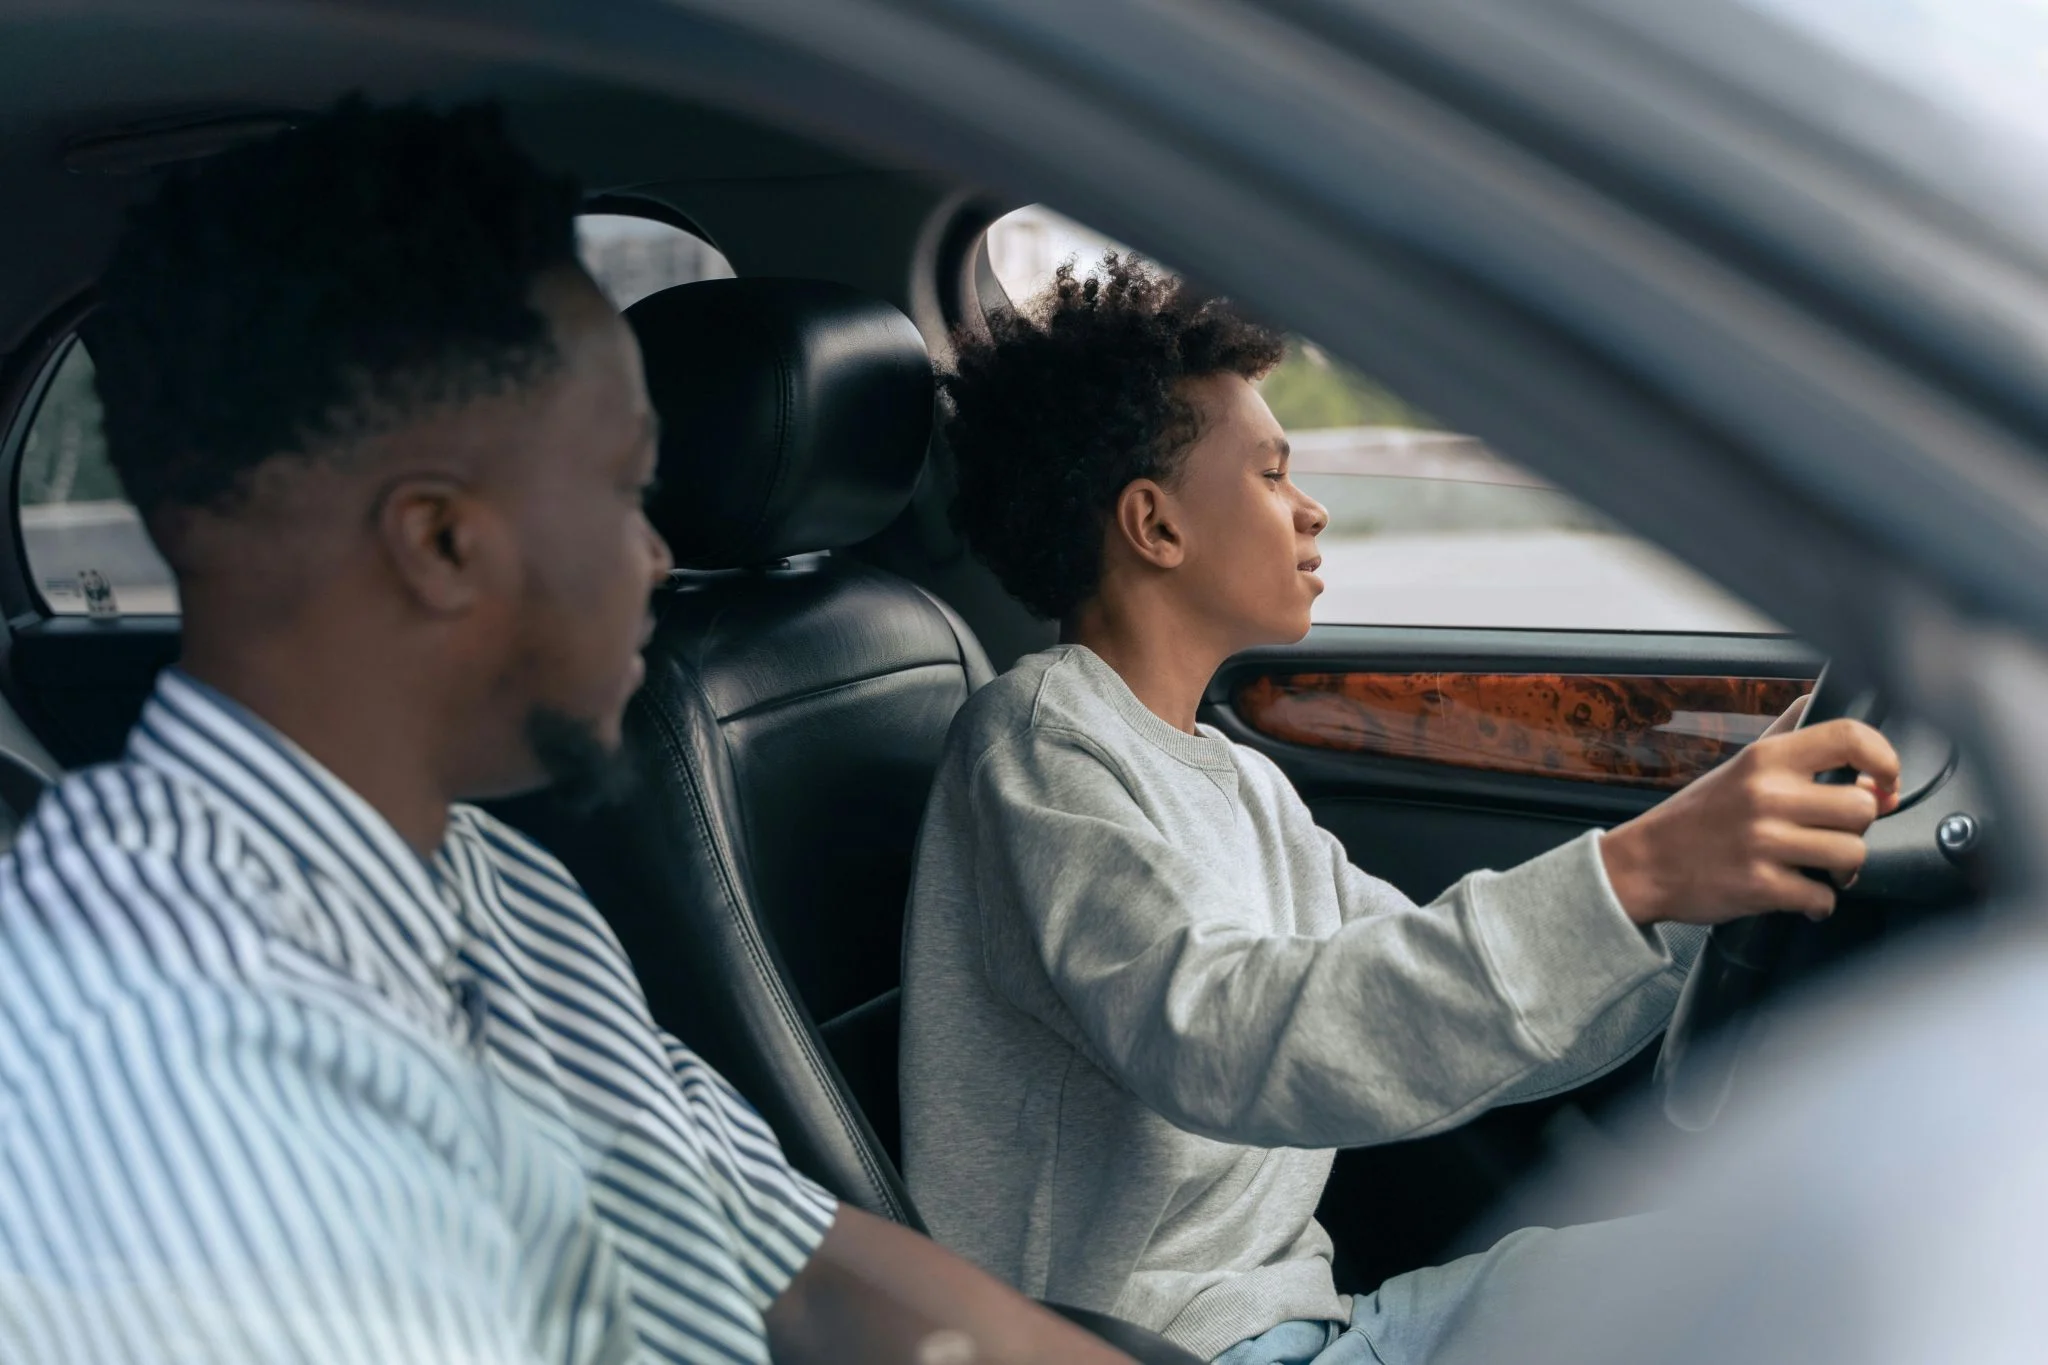
DGT lo confirma: Los jóvenes de 17 años podrán conducir con el carné B acompañado

La Dirección General de Tráfico (DGT) ha confirmado que los jóvenes de 17 años podrán obtener el permiso de conducir B y circular acompañados por un adulto antes de cumplir la mayoría de edad. Una reforma legal que responde a la transposición de la Directiva Europea 2025/2205 y que cambiará las reglas de las autoescuelas en toda España.

La medida se enmarca en el artículo 17 de la citada directiva, que da margen a los Estados miembros para adaptar sus normativas nacionales con fecha límite el 26 de noviembre de 2028. Sin embargo, la DGT ya ha puesto en marcha un grupo de trabajo para que los jóvenes conductores puedan beneficiarse de esta modalidad lo antes posible. La iniciativa afecta directamente a miles de noveles cada año y busca mejorar la seguridad vial permitiendo que acumulen experiencia práctica supervisada antes de circular en solitario.

Cómo será el nuevo carné de conducir para los jóvenes de 17 años

El permiso que recibirán los menores tras superar las pruebas teóricas y prácticas será el carné B estándar, el mismo que habilita para conducir turismos y vehículos de hasta 3.500 kilos de masa máxima autorizada. La diferencia fundamental reside en una marca específica en el reverso del documento.

El carné de conducir de los conductores de 17 años llevará impreso el código 98.02, el distintivo oficial europeo que acredita que su titular se encuentra bajo el régimen de conducción acompañada. Este código y todas las restricciones vinculadas se extinguirán de forma automática cuando el conductor cumpla los 18 años. A partir de ese momento, el permiso B será pleno y sin limitaciones.

El código 98.02 será el sello europeo que marcará la etapa de aprendizaje supervisado. Al alcanzar la mayoría de edad, el carné se convierte en un permiso ordinario sin necesidad de trámite adicional.

Requisitos del acompañante: lo que exige la directiva y lo que definirá la DGT

Para que un menor de 18 años pueda ponerse al volante, la normativa comunitaria impone condiciones muy estrictas al adulto que le acompañe. Estos son los criterios obligatorios:

  • Edad mínima de 24 años: El acompañante debe tener como mínimo 24 años.
  • Experiencia acreditada: Es necesario poseer el permiso de conducir clase B con una antigüedad mínima de cinco años ininterrumpidos.
  • Sin historial de sanciones graves: No puede haber perdido el permiso de conducción por infracciones ni encontrarse bajo los efectos del alcohol o drogas durante el trayecto.
  • Mismo tipo de licencia: El tutor debe ser titular del carné B, el mismo que habilita la conducción del vehículo.

Además, la Directiva permite a cada país añadir requisitos adicionales. La DGT definirá en los próximos meses sobre sobre el perfil del acompañante y el número máximo de tutores, extremos que resultarán clave para garantizar la seguridad de los jóvenes conductores sin que la norma se vuelva inaplicable en la práctica.

Plazos de entrada en vigor: margen hasta 2028, pero España acelerará

La fecha límite que la Unión Europea fija para la implantación definitiva es el 26 de noviembre de 2028. No obstante, el Ministerio del Interior y la propia DGT trabajan para desarrollar el marco normativo nacional con celeridad y hacerlo efectivo mucho antes de que expire ese plazo.

El grupo de trabajo ya constituido por Tráfico se encargará de definir todos los detalles técnicos y administrativos: desde el formato de la prueba práctica adaptada a un acompañante hasta la habilitación de los códigos en los nuevos carnés. La previsión es que la medida pueda estar operativa en España en un horizonte de entre uno y dos años, aunque sin una fecha exacta confirmada.

Exclusión de vehículos pesados: los camiones quedan fuera

Durante el debate de la directiva europea se planteó la posibilidad de extender la conducción acompañada a los permisos de clase C para vehículos de mercancías. Sin embargo, España, junto con otros países comunitarios, se opuso por razones de seguridad vial.

La norma final dejó en manos de cada Estado la decisión voluntaria, y España ha optado por excluir completamente los permisos de tipo C para los menores de 18 años. De este modo, los jóvenes podrán conducir turismos, pero no camiones ni vehículos pesados bajo ningún régimen de acompañamiento.

¿Basta con un acompañante? La seguridad vial en juego

La medida supone un giro notable en la cultura de la formación vial en España, donde cada año se incorporan cientos de miles de conductores noveles. Permitir la conducción acompañada a los 17 años, con un adulto experimentado al lado, tiene un claro objetivo: aumentar los kilómetros de práctica real antes de circular en solitario. La experiencia de otros países europeos, como Alemania o Austria, demuestra que este modelo reduce de forma significativa la siniestralidad en los primeros años de carné.

Ahora bien, el éxito de esta reforma dependerá en gran medida de la calidad de la supervisión. Un acompañante que no corrija los malos hábitos o que no mantenga la atención puede generar una falsa sensación de seguridad en el joven conductor. Por eso, resultará clave que la futura normativa española concrete no solo los requisitos formales del tutor, sino también sus obligaciones activas durante el viaje.

En paralelo, las autoescuelas deberán adaptar sus programas para preparar tanto a los alumnos como, posiblemente, a los propios tutores. La DGT, que ya estudia la puesta en marcha de cursos de sensibilización para acompañantes, tendrá que equilibrar la urgencia de la medida con la solidez técnica y legal. Además, será imprescindible aclarar la cobertura del seguro durante la conducción acompañada, un aspecto que hasta ahora no estaba previsto y que podría generar dudas entre las familias.

En definitiva, el carné B a los 17 años no es un regalo, sino una herramienta de formación progresiva. Bien implementada, puede salvar vidas. Mal diseñada, podría abrir una brecha de riesgo. El tiempo apremia, pero la seguridad exige rigor.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Nuevo permiso de conducción B para jóvenes de 17 años con conducción acompañada.
  • Sanción económica: No aplica.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Antes del 26 de noviembre de 2028, sujeto a desarrollo normativo español.

Adrián Sáenz: Cómo montar un negocio de Shopify dropshipping con IA paso a paso

Hay tutoriales que prometen montañas y se quedan en una colina. El último vídeo de Adrián Sáenz no es de esos. En apenas catorce minutos, este creador desmenuza cómo levantar una tienda de dropshipping en Shopify con la ayuda de la inteligencia artificial, y lo hace sin atajos ni humo. La clave, según él, está en delegar casi todo el trabajo creativo a Cloud, una plataforma que le permite generar desde descripciones hasta imágenes con un nivel de acabado que sorprende.

Seleccionar el producto y darle forma en Shopify

Antes de que la IA entre en escena, toca el trabajo de base. Sáenz recomienda apostar por los llamados productos ganadores, esos que resuelven un problema concreto y tienen margen suficiente. En el vídeo elige un dispositivo de entrenamiento respiratorio que mejora la capacidad pulmonar. Lo primero, dice, es registrarse en Shopify aprovechando la oferta que da tres días gratis y luego un euro al mes durante tres meses.

Una vez dentro del panel de control, elimina la contraseña de la tienda para que las visitas puedan entrar, y agrega el producto desde la sección correspondiente. Adrián Sáenz insiste en un detalle que a muchos se les escapa: al añadir el artículo, hay que marcar la opción de inventario sin seguimiento. Así el sistema no bloquea ventas por falta de stock físico, algo lógico cuando haces dropshipping y no almacenas nada.

El título y la descripción que facilita el proveedor suelen llegar en inglés y con un aspecto poco profesional. Para solucionarlo, Sáenz pasa esos textos por Cloud, que le devuelve un nombre atractivo y una explicación mucho más cuidada. Las imágenes también las sube, aunque sabe que van a ser sustituidas más tarde.

La IA toma el mando: así trabaja Cloud

Aquí llega el giro que diferencia este método de otros tutoriales. Adrián Sáenz no solo usa la IA para pulir textos; le da instrucciones completas a través de una skill personalizada que su equipo ha desarrollado. Esta skill es como un manual de instrucciones que le indica a Cloud qué pasos seguir para construir la tienda entera. Para quien no esté familiarizado, una skill en Cloud equivale a enseñarle a la herramienta una tarea nueva.

Después de descargar la skill desde los recursos del vídeo y cargarla en la sección code de Cloud, el proceso es casi automático. Sáenz crea una carpeta en su ordenador, la conecta con Cloud y ejecuta un comando. A partir de ese momento, la inteligencia artificial empieza a pedir permisos y a conectarse con Shopify. Lo más llamativo es que todo ocurre con transparencia: el creador va aceptando solicitudes mientras Cloud analiza el producto, se descarga las imágenes e incluso lee la descripción para entender qué está vendiendo.

“Enviar un producto a la inteligencia artificial y que ella se ocupe de todo lo demás”.

— Adrián Sáenz

Imágenes por IA o las del proveedor: una decisión estratégica

Uno de los momentos críticos del tutorial llega cuando Cloud ofrece dos caminos: usar las fotos originales del proveedor o generar imágenes nuevas con inteligencia artificial. Adrián Sáenz explica que la segunda opción requiere conectarse a ChatGPT y pagar unos créditos que rondan los dos o tres euros por tienda. La calidad, asegura, es espectacular, pero deja claro que es una elección personal. En el vídeo, él se decanta por las imágenes generadas y el resultado salta a la vista: fondos cuidados, encuadres profesionales y un aspecto que nada tiene que ver con las típicas fotos de catálogo de AliExpress.

Mientras se crean esas imágenes, Cloud monta la estructura completa del sitio: logo, páginas de inicio, producto, contacto, secciones de beneficios y hasta una zona de preguntas frecuentes. Todo se va integrando sin intervención humana más allá de dar algún permiso. Sáenz señala que el proceso entero duró unos cuarenta minutos, y que él solo tuvo que estar pendiente del ordenador para aceptar notificaciones.

Una tienda lista para vender (y casi lista para personalizar)

Cuando Cloud termina, envía un borrador para revisar antes de publicar. La preview que muestra Adrián Sáenz en pantalla es contundente: una página de inicio con animaciones interactivas, deportes como running, ciclismo o natación, testimonios de clientes, garantía de envío y un botón de compra bien visible. La página de producto no se queda atrás, con descripciones detalladas, imágenes en contexto y esas mismas opiniones que aportan confianza.

Lo mejor, según Sáenz, es que todo es modificable desde el editor de temas de Shopify. Cloud ha creado bloques personalizados que permiten cambiar textos, imágenes o añadir nuevas secciones sin tocar código. En el vídeo el creador lo demuestra a tiempo real: pide a la IA que añada un bloque de “antes y después” del uso del producto, y en segundos la herramienta lo inserta y lo maqueta correctamente. Publicar la tienda solo requiere hacer clic en el botón correspondiente dentro del panel de administración.

Con el diseño terminado, Adrián Sáenz cierra el tutorial con una advertencia que me parece imprescindible: tener una tienda bonita es solo la primera parte. El verdadero reto está en atraer tráfico cualificado y convertir visitas en ventas. Para eso remite a su curso gratuito de más de veintisiete horas, disponible en el mismo canal, donde aborda estrategias de marketing para dropshipping.

El resultado final habla por sí solo. Sin apenas inversión de tiempo y con una herramienta que cuesta unos pocos euros en créditos, se obtiene una tienda profesional, estética y lista para recibir clientes. La pregunta que me queda tras ver el vídeo es si este tipo de automatizaciones acabarán por convertir el comercio electrónico en un juego de niños o si, por el contrario, la competencia masiva obligará a buscar nuevos diferenciales. Mientras tanto, el paso a paso de Adrián Sáenz es, sin duda, una de las formas más rápidas que he visto para empezar con el dropshipping en 2026.

Puedes ver el proceso completo en el vídeo original de Adrián Sáenz en YouTube.

Cuidado si te prometen un sueldo extra al mes con esta aplicación de inteligencia artificial

La inteligencia artificial se ha convertido en la excusa perfecta para vaciarte la cuenta bancaria. Cada vez son más las aplicaciones que prometen un sueldo extra al mes solo por dejar que un algoritmo «invierta por ti», y cada vez son más las víctimas que denuncian haberlo perdido todo.

La Asociación de Víctimas de Chiringuitos Financieros (VICTIFIN) lleva meses documentando casos de plataformas que usan la IA como reclamo publicitario. La promesa es siempre la misma: rentabilidades altísimas, sin esfuerzo y sin riesgo aparente.

El auge de las estafas con inteligencia artificial

Youtube video

El patrón se repite en decenas de plataformas con nombres que suenan a startup tecnológica: CFD AI TRADE, IA OPTION o AUROS AI son solo algunos de los ejemplos que ya han sido señalados públicamente. Todas comparten el mismo guion: un bot que «opera solo» y genera beneficios constantes.

En realidad, ninguna tecnología puede garantizar ganancias en los mercados financieros. Ni la inteligencia artificial más avanzada predice el futuro ni elimina el riesgo, por mucho que el marketing lo venda como si fuera magia.

Cómo reconocer un chiringuito financiero disfrazado de app

El primer paso para no caer es entender qué es exactamente lo que te están vendiendo. En inteligencia artificial conviene distinguir entre las herramientas reales que usan bancos y brókers regulados, y los chiringuitos financieros que operan sin ninguna licencia. Este último término, muy usado en España, define a las empresas que prestan servicios de inversión de forma ilegal, sin registro ante la CNMV ni ningún otro regulador.

La clave está en la falta de supervisión. Si una plataforma no aparece en el registro de la CNMV, por muy bonita que sea su web o su app, no tienes ninguna protección legal si algo sale mal. Y casi siempre sale mal.

Testimonios que confirman el patrón

Youtube video

Los relatos de las víctimas se repiten como un calco. Primero, una pequeña inversión inicial que «funciona» y genera beneficios rápidos, casi siempre falsos, simulados en un panel manipulado. Después, la presión para meter más dinero, cada vez con cifras más altas.

Cuando la víctima intenta retirar sus supuestas ganancias, aparece el último obstáculo: una comisión, un impuesto o un depósito adicional que hay que pagar antes de poder cobrar. Ese dinero, claro, nunca vuelve.

Las señales de alarma que no deberías ignorar

Antes de descargar cualquier aplicación que prometa ingresos pasivos gracias a algoritmos de IA, conviene revisar unos cuantos detalles básicos. La mayoría de las estafas comparten rasgos muy reconocibles si sabes dónde mirar.

Estos son los indicios más comunes que señalan las asociaciones de víctimas y los organismos reguladores:

  • Rentabilidad garantizada: ningún producto financiero legítimo asegura ganancias fijas.
  • Presión para invertir más y más rápido, normalmente a través de un «asesor» muy insistente.
  • Ausencia de regulación verificable en la CNMV, la SEC o la FCA.
  • Cambios constantes de nombre, web o número de contacto para evitar ser rastreados.

Qué hacer si crees que has caído en el timo

Si ya has invertido dinero y sospechas que la plataforma no es legítima, lo primero es dejar de aportar fondos de inmediato, por muy convincente que sea el argumento del «asesor» para pedirte más. Guardar capturas de pantalla, contratos y conversaciones será clave si decides denunciar.

El siguiente paso es acudir a la Policía Nacional o la Guardia Civil para presentar una denuncia formal, y contactar con asociaciones especializadas como VICTIFIN, que ayudan a canalizar reclamaciones y a entender qué opciones legales existen para intentar recuperar el dinero.

El futuro: más IA real, pero también más timos sofisticados

La inteligencia artificial seguirá integrándose en el sector financiero de forma legítima, desde la detección de fraude en bancos hasta la gestión automatizada de carteras reguladas. Eso es una buena noticia para quien invierte de forma responsable.

Pero cuanto más se normalice la IA en nuestro día a día, más atractiva será como gancho para los estafadores. La mejor defensa sigue siendo la de siempre: desconfiar de las promesas fáciles y comprobar la regulación antes de mover un solo euro.

Publicis Groupe registra un crecimiento orgánico del 4,7% en el primer semestre de 2026 y eleva previsiones

Publicis Groupe ha registrado un crecimiento orgánico del 4,7% en el primer semestre de 2026, con unos ingresos netos de 7.229 millones de euros. El holding publicitario ha elevado sus previsiones para el ejercicio completo hasta la horquilla del 4,5% al 5%, frente a la anterior estimación del 4%-5%, según el comunicado de resultados publicado este miércoles. Estos resultados confirman la tendencia positiva del grupo, que en los últimos trimestres ha superado las expectativas del mercado.

Cifras del semestre: crecimiento del 4,7% y mejora del margen

En el segundo trimestre del año, la compañía aceleró su crecimiento orgánico hasta el 4,8%, con una facturación neta de 3.769 millones de euros. El margen operativo del periodo se situó en el 17,5%, una décima por encima del 17,4% alcanzado un año antes. A pesar de las crecientes inversiones en inteligencia artificial y plataformas tecnológicas, el resultado operativo se mantuvo sólido. En términos de generación de caja, el EBITDA ascendió a 1.527 millones de euros en el acumulado del semestre, lo que supone un avance del 1,7%.

Por áreas geográficas, los dos grandes motores del grupo, Estados Unidos y Europa, registraron crecimientos orgánicos superiores al 5% durante el trimestre. Por disciplinas de negocio, la división de medios —denominada internamente Connected Media— continuó liderando la expansión, mientras que la unidad de creatividad, Intelligent Creativity, mostró un ritmo de crecimiento más moderado. Otras regiones, como Asia-Pacífico y Latinoamérica, también registraron avances moderados.

El desempeño en los primeros seis meses ha llevado al consejo de administración a elevar la previsión de crecimiento orgánico para todo 2026. La horquilla se estrecha ahora en el 4,5%-5%, frente al 4%-5% anterior, un movimiento que refleja, según la empresa, la buena ejecución comercial y la sólida cartera de nuevos negocios.

La mejora de las expectativas y el avance en márgenes se producen en un entorno de fuerte competencia por los grandes presupuestos publicitarios globales.

Tres adquisiciones estratégicas en 2026 y el foco en los datos

Durante el semestre, Publicis Groupe cerró tres adquisiciones de peso. Adge.AI, especialista en medición publicitaria; 160over90, agencia enfocada en patrocinio y activación deportiva; y LiveRamp, una plataforma de datos que fortalece la capacidad del holding para ofrecer soluciones de identity y segmentación a los anunciantes. Estas operaciones amplían la cartera de servicios del grupo en áreas de alto crecimiento y elevadas barreras de entrada. Las tres operaciones se integran en la estrategia Power of One del grupo, que busca ofrecer a los clientes una solución integrada de medios, datos y creatividad.

El foco en la tecnología se mantiene como eje transversal. La compañía ha continuado destinando recursos a a inteligencia artificial y a su plataforma colaborativa Marcel, en un contexto donde los grandes holdings como WPP u Omnicom también aceleran sus adquisiciones en el ámbito de los datos y el ecosistema digital. La compra de LiveRamp se interpreta como un movimiento para reforzar la medición y la activación en un mercado cada vez más cookieless.

Análisis: Publicis se posiciona al alza en el competitivo mercado publicitario global

La mejora de las previsiones y la positiva evolución del margen operativo sitúan a Publicis Groupe en una posición diferencial dentro del competitivo universo de los grandes holdings publicitarios. Mientras que WPP y Omnicom también han reportado avances en el primer semestre, la capacidad de Publicis para elevar su guidance apunta a una mayor velocidad en la conversión de nuevas cuentas y a un mejor rendimiento de las cuentas existentes. Interpublic, por su parte, también ha mostrado signos de fortaleza, aunque con un crecimiento más contenido.

En un contexto macroeconómico en el que la inversión publicitaria global muestra un crecimiento moderado pero estable, la apuesta del grupo por la integración de creatividad, medios y datos —coronada con operaciones como la de LiveRamp— le permite presentar una propuesta de valor más completa a las grandes marcas. La disciplina financiera, reflejada en el incremento ligero del margen a pesar del gasto en tecnología, también respalda la trayectoria de rentabilidad. Los analistas valoran el esfuerzo en inteligencia artificial, aunque su impacto en la rentabilidad a corto plazo aún está por cuantificar.

Para el segundo semestre, la compañía confía en mantener la inercia positiva, aunque el entorno macro podría incidir en los presupuestos de marketing de algunos sectores. La reciente mejora de las previsiones sugiere que la cartera de pedidos y las campañas ya asignadas para el segundo semestre respaldan el nuevo rango de crecimiento. Las previsiones están ahora por encima de la media del sector, lo que refuerza la confianza de los inversores.

📡 El Radar del Sector

  • El vacío que llena: Las adquisiciones refuerzan la capacidad del grupo en datos y patrocinio, dos áreas en las que la competencia sigue moviéndose.
  • El reto por delante: Mantener el ritmo de crecimiento orgánico en un segundo semestre que podría registrar cierta desaceleración macroeconómica global.
  • El tablero competitivo: Publicis mejora sus previsiones mientras WPP, Omnicom e Interpublic también apuntan al alza; la pugna por las grandes cuentas globales se intensifica.

Ryanair acusa a Aena de monopolio y reclama tarifas más baratas en los aeropuertos regionales

Ryanair ha vuelto a cargar contra Aena y sube la tensión en la guerra abierta por las tarifas aeroportuarias. Su CEO, Eddie Wilson, acusa al gestor de actuar como un monopolio que estrangula el desarrollo de los aeropuertos regionales y reclama una rebaja urgente de precios para infraestructuras que, a su juicio, permanecen infrautilizadas. La aerolínea condiciona su expansión en España a ese giro tarifario.

La crítica al monopolio de Aena y la analogía hotelera

En el foro New Economy, Wilson fue directo: si Aena fuera una empresa totalmente privada, “probablemente habría cerrado buena parte de esos aeropuertos hace tiempo”. El directivo sostiene que el gestor mantiene un planteamiento de monopolio que le impide bajar las tarifas en los aeropuertos menos transitados porque, al hacerlo, competiría consigo mismo contra los grandes hubs de Madrid y Barcelona.

Para ilustrarlo, el CEO recurrió a una comparación con un hotel. Si una semana nadie reserva una habitación, el establecimiento baja el precio en lugar de cerrar pisos. “Lo último que hace es cerrar habitaciones. Lo que intenta es llenarlas”, insistió, para reclamar a Aena que aplique esa misma lógica a la infraestructura vacía y llene las terminales con tarifas competitivas.

Aeropuertos regionales: potencial turístico y promesas de expansión

Wilson puso cifras sobre la mesa: Ryanair mueve cerca de nueve millones de pasajeros en Málaga y ninguno en Granada, o cinco millones en Sevilla y ninguno en Jerez, a apenas una hora en coche. “El problema no es la infraestructura. El problema es la gestión”, subrayó. La low cost irlandesa estaría dispuesta a abrir bases en aeropuertos como Santiago de Compostela, Zaragoza, Granada o Jerez si las condiciones económicas se volviesen más atractivas.

España cuenta, en palabras del directivo, con “la mejor infraestructura aeroportuaria regional de Europa”. A pesar de ello, considera que no se está aprovechando. “Hay problemas de competitividad que hay que resolver. Si no se hace, España perderá el tren”, advirtió, en una referencia al riesgo de que otros destinos del Mediterráneo capten vuelos que podrían operar aquí.
Ryanair necesita que Aena abandone la rigidez tarifaria para transformar terminales casi vacías en puertas de entrada a destinos turísticos secundarios. Mientras eso no ocurra, el crecimiento se concentrará en los grandes aeródromos.

El CEO también se dirigió al Gobierno, propietario del 50% del gestor. Le reprochó que se conforme con recibir un dividendo cercano a los mil millones de euros mientras buena parte de los activos que generan esos beneficios permanecen medio vacíos. “No entiendo cómo, siendo propietario del 50% de Aena, está satisfecho con recibir un dividendo de cerca de mil millones de euros mientras muchos de los activos que generan esos beneficios permanecen medio vacíos. No tiene ningún sentido”, afirmó.

Hoja de Ruta: Claves del Viaje

Las palabras de Wilson reabren un debate regulatorio con tres aristas. La primera es puramente tarifaria: Aena fija sus precios con criterios que, según la CNMC, penalizan a los aeropuertos pequeños; la última supervisión del regulador detectó márgenes excesivos en las tasas y recomendó revisar el modelo hacia un sistema más flexible. La segunda es industrial: Ryanair necesita volumen y predecibilidad para ubicar flota, y la rigidez del gestor hace inviable la apertura de nuevas bases. La tercera, política: el Gobierno obtiene más de 1.000 millones anuales en dividendos de Aena, lo que reduce el incentivo para forzar un cambio tarifario que reduzca ingresos a corto plazo.

El pulso entre la aerolínea y el gestor no es nuevo. En 2020, Ryanair ya cerró bases en Girona y Tenerife Sur por diferencias tarifarias, y desde entonces ha ido concentrando operaciones en aeropuertos como Madrid o Barcelona, donde la demanda compensa los costes. La diferencia ahora es que la low cost está recibiendo cientos de nuevos Boeing 737 MAX y busca destinos donde desplegarlos. Si Aena no mueve ficha, ese crecimiento irá a otros países del arco mediterráneo.

En el ecosistema español de la movilidad, la disputa es un capítulo más de la pugna entre grandes operadores de infraestructura y los nuevos entrantes que presionan por costes más bajos. Aena, con beneficios récord y un modelo de gestión en entredicho, se enfrenta al mismo dilema que Renfe ante Ouigo e Iryo: bajar tarifas para llenar capacidad o defender el margen actual y ver cómo el tráfico migra a otros operadores u otros países. La respuesta que dé el gestor condicionará el mapa aéreo español de la próxima década.

Renfe alerta de nuevas afecciones en C-3, C-4 y C-5 de Cercanías Madrid por obras desde el viernes

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Renfe activa cortes y desvíos en las líneas C-3, C-4 y C-5 de Cercanías Madrid por obras de mejora en la infraestructura de Atocha a partir de este viernes 17 de julio.
  • ¿Quién está detrás? Renfe Cercanías Madrid, operadora del servicio ferroviario metropolitano, en coordinación con Adif.
  • ¿Qué impacto tiene? Los viajeros sufrirán cambios en cabeceras de línea, transbordos obligatorios y servicios lanzadera con menor frecuencia. Las afecciones se prolongarán hasta el 6 de septiembre.

Renfe activa cortes y desvíos en las líneas C-3, C-4 y C-5 de Cercanías Madrid este viernes 17 de julio por obras de mejora en la infraestructura de Atocha, una de las estaciones con mayor tráfico ferroviario de España. Los trabajos, que buscan agilizar el tráfico y mejorar la fiabilidad ante posibles incidencias, se extenderán durante casi dos meses con distintas fases.

Fechas clave y líneas afectadas: así queda el servicio desde este viernes

La primera fase comienza mañana y se desarrolla del 17 al 22 de julio. En la línea C-3 (Aranjuez-Chamartín) los trenes iniciarán y finalizarán su recorrido en Villaverde Bajo, por lo que los viajeros con destino Atocha o Chamartín deberán hacer transbordo a trenes de la C-4. La C-5 (Humanes-Móstoles El Soto) hará lo propio en Atocha: quienes continúen hacia los extremos de Humanes/Fuenlabrada o Móstoles-El Soto tendrán que cambiar de tren en Atocha a otro servicio de la misma línea.

A partir del 23 de julio y hasta el 16 de agosto, la única línea afectada será la C-5, que sufre un corte total entre Villaverde Alto y Embajadores. Durante esas tres semanas, Renfe habilita un servicio lanzadera desde Villaverde Alto hasta Méndez Álvaro, con paradas en Puente Alcocer, Orcasitas y Doce de Octubre y una frecuencia de cada 35 minutos.

Cómo afecta a los viajeros: transbordos, frecuencias y alternativas

Los cambios suponen, en la práctica, que miles de usuarios habituales de estas líneas pierdan la conexión directa con el centro de Madrid. La C-3, que conecta el sur metropolitano con Chamartín, pierde su tramo más demandado; la C-5, que vertebra Fuenlabrada, Móstoles y Alcorcón, obliga a un trasbordo en Atocha o al uso de la lanzadera. Renfe recomienda planificar los viajes con antelación y consultar los horarios actualizados en su web y app, ya que las frecuencias pueden verse alteradas.

Las molestias no acaban en agosto. Entre el 1 y el 28 de agosto, las obras se trasladan al túnel de Sol y afectan a las frecuencias de las líneas C-2, C-7, C-8a, C-8b y C-10. Los fines de semana del 29-30 de agosto y del 5-6 de septiembre, el túnel se cortará completamente entre Atocha y Nuevos Ministerios, estableciendo cabeceras provisionales en Atocha para las líneas C-3 y C-4, y en Nuevos Ministerios para la C-4.

El mes de parches en Cercanías Madrid no es nuevo en verano: Renfe y Adif concentran obras en julio y agosto para aprovechar la menor afluencia, pero el coste en tiempo para los viajeros que sí dependen del tren es alto.

Hoja de Ruta: Claves del Viaje

El epicentro del caos planificado es Atocha, el nodo ferroviario más transitado de España, con más de 200.000 viajeros diarios. Las actuaciones buscan mejorar la capacidad de reacción ante incidencias, una vieja reclamación de los usuarios cansados de retrasos en cadena. En esta redacción entendemos que los cortes son inevitables, pero creemos que la comunicación debería incluir un mapa interactivo con alternativas claras para cada corredor, algo que Renfe no ha detallado por ahora.

La zona cero se extiende desde el sur metropolitano hasta el centro: Villaverde, Atocha, Embajadores, Sol y Nuevos Ministerios. Los trayectos más perjudicados son los que combinan C-3 y C-4, que requieren un transbordo adicional en un sistema ya tensionado en hora punta. La frecuencia lanzadera de 35 minutos parece insuficiente si se compara con los 5-6 minutos habituales de la C-5 en días laborables.

El dato que resume el verano de Cercanías Madrid es cuatro fases de afecciones encadenadas desde mediados de julio hasta principios de septiembre. La lectura a 10 años es que el túnel de Sol y los accesos a Atocha seguirán recibiendo remiendos mientras no haya una inversión estructural de mayor calado. El precedente de 2024, con cortes similares durante semanas, dejó satisfechos a los responsables de infraestructura pero con el usuario final aún escéptico sobre la ganancia real en fiabilidad.

Renfe ha habilitado la sección de avisos en su web y recomienda usar la app para rutas alternativas. El siguiente hito será el 29 de agosto, cuando el túnel de Sol cierre totalmente y el viajero vuelva a sentir que el verano, para Cercanías, es temporada alta de andamios.

El precio de la luz en julio 2026 se dispara un 30% por las olas de calor y el aire acondicionado

El mercado mayorista de la electricidad ha registrado en lo que va de julio un precio medio de 94 euros por megavatio hora (€/MWh), un 30% más que en el mismo periodo de 2025, coincidiendo con la segunda ola de calor del verano y un consumo disparado por los aparatos de aire acondicionado.
La demanda eléctrica peninsular alcanzó el pasado 8 de julio los 812,6 gigavatios hora (GWh), superando el pico de la temporada estival anterior (809 GWh el 2 de julio de 2025) y quedando a 9,4 GWh del récord histórico de verano, los 822 GWh del 20 de julio de 2006. La potencia máxima instantánea, por su parte, tocó los 39.429 megavatios (MW) el lunes 6 de julio a las 20:58 horas, apenas dos minutos antes del partido de octavos de final del Mundial entre España y Portugal.
Ese registro superó los 37.946 MW del 2 de julio de 2025 a las 14:30 horas, pero se mantuvo por debajo del techo histórico de 41.318 MW del 19 de julio de 2010 a las 13:26 horas, el mayor pico de demanda jamás medido en un día laborable de verano en España.

El encarecimiento del pool se traduce directamente en la factura del consumidor con tarifa regulada (PVPC), cuyo precio depende en un 45% del mercado diario y en un 55% de una cesta de futuros. Aunque los 94 €/MWh medios de julio suavizan el impacto de las puntas, las horas más calurosas han llegado a cotizar este mismo 16 de julio por encima de 186 €/MWh, un valor que los hogares notarán en el recibo de este mes.

El pool se dispara con picos de 186 €/MWh y la demanda roza récords históricos

Los datos de Red Eléctrica muestran que la segunda ola de calor del verano —declarada por la Aemet entre el 5 y el 9 de julio— elevó el precio medio del mercado diario a 100 €/MWh durante esos cinco días, frente a los 72 €/MWh del periodo comparable de 2025. La combinación de temperaturas extremas, baja producción eólica e hidráulica y una demanda que no dejó de crecer convirtió cada hora punta en un episodio de tensión para el sistema.

Menos viento y agua: el mix renovable no contiene los precios

ola de calor electricidad

El comportamiento alcista del precio tiene una explicación adicional: la eólica apenas ha cubierto el 14,5% de la generación en lo que va de julio, muy por debajo de su habitual cuota invernal, y la hidráulica tampoco ha compensado ese vacío. La solar fotovoltaica lidera el mix con un 30,1%, seguida de la nuclear (19,4%) y de los ciclos combinados de gas, que marcan el precio marginal en las horas punta, operan al máximo de su capacidad disponible (17,3%).

El resultado es un sistema mayoritariamente renovable (57,5% del total) que, sin embargo, sigue dependiendo de los ciclos de gas para cubrir los picos de demanda. Tanto es así que Red Eléctrica llegó a recurrir puntualmente al carbón en las últimas noches por falta de generación suficiente, y activó de nuevo el mecanismo de desconexión de la industria para preservar la estabilidad del sistema.

La factura de la luz del PVPC ya recoge el impacto: el precio de la ola de calor se traduce en recibos más elevados en pleno verano.

Este fenómeno no es coyuntural. El hueco que deja la eólica en los meses cálidos —cuando el viento sopla menos— y la escasa contribución hidráulica tras un año hidrológico mediocre convierten al gas en el factor determinante del precio eléctrico. Y con unos derechos de emisión de CO₂ que se mantienen en niveles elevados, el coste de ese gas se traslada completo al pool.

Análisis: el impacto de la ola de calor en el recibo y las perspectivas para agosto

El patrón se repite cada verano, pero la intensidad de las olas de calor que trae el cambio climático está empujando los picos de demanda a niveles que el sistema no veía desde antes de la crisis financiera. Aemet ya ha advertido de que agosto podría traer nuevos episodios de temperaturas extremas. Si se confirman, el precio medio del pool difícilmente bajará de los 90 €/MWh, con puntas que volverán a rozar o superar los 200 €/MWh en las horas centrales del día.

El consumidor doméstico con PVPC notará esos repuntes en la factura de agosto, que se liquidará en septiembre. Un hogar tipo consume entre 250 y 290 kWh al mes; con los precios actuales, el sobrecoste respecto al verano de 2025 puede alcanzar los 15-20 euros mensuales, dependiendo del perfil horario. No es una subida dramática, pero sí lo suficiente para que el debate sobre la fiscalidad de la electricidad —ahora con un IVA reducido— vuelva a la arena política.

Mientras tanto, el mercado de futuros ya cotiza un otoño con precios sostenidos, anticipando que la demanda industrial se recupera y que el gas seguirá siendo necesario para equilibrar el sistema. La gran incógnita es si las nuevas instalaciones fotovoltaicas —que baten récords de generación cada año— podrán, en los próximos veranos, contener los precios en las horas diurnas o si el pico de demanda vespertino, justo cuando el sol declina, mantendrá encendidos los ciclos combinados y las alarmas del recibo.

La pregunta no es si la luz volverá a subir en pleno verano, sino cuánto tendrá que apretar el termostato un consumidor medio para que la factura de agosto no descuadre el presupuesto familiar.

Solo semanas: la AIE advierte que la crisis en el estrecho de Ormuz provocará un shock económico

La Agencia Internacional de la Energía (AIE) ha puesto la cuenta atrás: el mundo tiene apenas semanas para evitar un shock económico de primera magnitud si no se restablece de inmediato el tráfico de petroleros por el estrecho de Ormuz. La reanudación de los ataques iraníes contra buques comerciales y la respuesta militar estadounidense han cerrado de facto la principal arteria del crudo global, y las consecuencias ya se traducen en un barril Brent por encima de los 85 dólares y una subida del 10% en los precios del GNL asiático.

El aviso lo lanzó el director ejecutivo de la AIE, Fatih Birol, en una declaración monitorizada por Oilprice.com y contrastada por los mercados energéticos internacionales. «.

Los números del colapso: del Brent al gas licuado

El cierre efectivo del estrecho de Ormuz interrumpe el flujo diario de unos 20 millones de barriles de petróleo, lo que representa aproximadamente el 20% del consumo mundial. La cotización del Brent, que rondaba los 76 dólares a principios de mes, se ha disparado hasta superar los 85 dólares por barril en pocas sesiones, y los futuros anticipan movimientos todavía más bruscos si la tensión se prolonga.

El terremoto no se limita al crudo. El gas natural licuado (GNL) que circula por la región —casi un tercio del comercio mundial de GNL transita por aguas del golfo Pérsico y el mar Arábigo— ha registrado un incremento inmediato del 10% en los precios asiáticos, el índice de referencia JKM (Japan Korea Marker). Ese repunte encarece todas las referencias vinculadas, incluido el gas que llega a las terminales españolas de Barcelona, Sagunto y Huelva, lo que anticipa una factura energética más cara para industrias y consumidores en pleno verano.

España, séptimo importador mundial de GNL y puerta de entrada del 40% del gas que consume la Unión Europea, siente la onda expansiva con especial crudeza. «La crisis de Ormuz llega en el peor momento para la seguridad de suministro europea, justo cuando los almacenamientos subterráneos de gas están en niveles más bajos de lo habitual para esta época tras un invierno más frío de lo previsto», apuntan fuentes del sector.

El factor España: dependencia exterior y reservas estratégicas

La Península Ibérica cuenta con una ventaja diferencial: sus seis plantas de regasificación abastecen más de un tercio del GNL que entra en Europa. Sin embargo, esa misma dependencia del mercado global de GNL la vuelve extremadamente sensible a cualquier disrupción en los corredores marítimos. El precio medio del gas en el mercado ibérico (MIBGAS) ha registrado esta semana alzas del 7%, y los operadores ya están recalculando primas de riesgo para los contratos de septiembre.

El Gobierno, a través del MITECO, todavía no ha anunciado medidas excepcionales, pero fuentes del Ejecutivo aseguran a esta redacción que el comité de seguimiento energético analiza dos escenarios: un conflicto de corta duración —del que se saldría con una liberación coordinada de reservas— y una crisis prolongada que forzaría reducciones industriales selectivas y una campaña de ahorro entre los consumidores domésticos.

Es un momento que recuerda al pánico energético de 2022. Entonces, el tope al gas y la solidaridad europea permitieron amortiguar el golpe. En 2026, el contexto es distinto: las interconexiones con Francia están al límite de su capacidad, el almacenamiento de gas está un 11% por debajo de la media del último trienio y el margen para que el Gobierno vuelva a intervenir el mercado es más estrecho, tras las múltiples infracciones abiertas por la Comisión Europea contra los mecanismos ibéricos de excepción.

precio petróleo Ormuz

La crisis de Ormuz no es una hipótesis de laboratorio, sino el catalizador de un encarecimiento estructural de la energía que España sufrirá incluso antes de que los petroleros vuelvan a navegar.

Análisis: por qué el aviso de la AIE cambia las reglas del juego

La alerta de la AIE tiene un peso institucional que supera al de cualquier informe coyuntural. El organismo no suele lanzar advertencias tan explícitas con plazos tan cortos —«semanas»— salvo cuando sus modelos internos muestran un riesgo de disrupción prolongada del suministro. La última vez que utilizó un lenguaje similar fue durante las sanciones masivas al crudo ruso en 2022.

Ese precedente no es halagüeño. Aquel shock energético elevó la inflación europea por encima del 10%, obligó a los gobiernos a desplegar ayudas multimillonarias y reseteó el mapa de las alianzas gasísticas del continente. Si Ormuz sigue cerrado, el golpe de 2026 podría ser más concentrado en el corto plazo pero más difícil de gestionar políticamente, porque los márgenes fiscales de los grandes países europeos —España incluida— son ahora más reducidos.

Hay una lectura adicional que incomoda a los mercados. La crisis demuestra que la geopolítica de las rutas marítimas sigue siendo el talón de Aquiles de la transición energética. Europa ha apostado por electrificar, pero mientras el gas natural —y, por tanto, el GNL— siga siendo el respaldo de las renovables, cualquier chispa en Oriente Medio se traduce en facturas más altas y en riesgo de desabastecimiento. Es una paradoja que el propio Birol viene señalando desde hace años: la seguridad energética no se refuerza solo con más capacidad renovable, sino con diversificación de rutas, almacenamiento suficiente y capacidad de respuesta rápida ante crisis de suministro.

En ese sentido, el episodio de Ormuz añade presión al debate sobre la necesidad de acelerar el almacenamiento de hidrógeno verde y las interconexiones eléctricas como alternativa al gas. Pero son proyectos que funcionan con calendarios de una década, no de semanas. A corto plazo, la única baza real que tienen Bruselas y Madrid es la liberación de reservas estratégicas y una moderación concertada de la demanda.

La pregunta que queda en el aire es si el actual choque servirá para impulsar las inversiones necesarias o si, por el contrario, será digerido como un sobresalto más en una serie histórica que ya incluye las crisis del petróleo de 1973 y 1979, la guerra del Golfo de 1991, la invasión de Irak de 2003 y la guerra de Ucrania de 2022. La diferencia, esta vez, es que la ventana de oportunidad que señala Birol se mide en días, no en meses. Y que el consumidor español notará la sacudida en su recibo de la luz y en su factura de gasolina casi en tiempo real.

El Consejo de Seguridad Nuclear avala la prórroga de la central de Almaraz hasta 2030

El Consejo de Seguridad Nuclear (CSN) ha emitido este jueves un informe favorable a la prórroga de la autorización de explotación de la central nuclear de Almaraz (Cáceres) hasta 2030. El dictamen, aunque vinculante en lo técnico, deja la decisión definitiva en manos del Gobierno, en un momento clave para las grandes eléctricas españolas —Iberdrola, Endesa y Naturgy, propietarias de la planta— que ven en esta extensión la primera piedra para renegociar el calendario de cierre del parque nuclear.

Un dictamen técnico con 29 informes y dos condiciones excepcionales

El Pleno del CSN ha analizado la solicitud de renovación de los dos reactores de Almaraz apoyándose en 29 documentos elaborados por 16 áreas especialistas del regulador. El informe propone mantener los límites y condiciones actuales, salvo dos modificaciones destinadas a precisar el alcance temporal de la nueva autorización y a actualizar las revisiones de los Documentos Oficiales de Explotación.

Entre los aspectos examinados, el supervisor ha evaluado el envejecimiento de estructuras, sistemas y componentes de seguridad, así como los planes de gestión de vida y la calificación ambiental de los equipos. La conclusión es que ambas unidades mantienen un nivel adecuado de seguridad para operar hasta junio de 2030, fecha solicitada por el titular.

El dictamen se produce tras la anterior renovación concedida en 2020, que limitó el permiso a siete años para la unidad I (con cierre previsto en 2027) y a ocho años para la unidad II (cierre en 2028). En aquel momento, el Gobierno de coalición ya estableció un horizonte progresivo de apagado nuclear que ahora, con la nueva prórroga sobre la mesa, quedaría en entredicho.

El peso de Almaraz en la estrategia de las grandes eléctricas

Con 2.017 megavatios (MW) de potencia neta, Almaraz es la mayor central del parque nuclear español. Según los datos de Red Eléctrica, aporta aproximadamente el 7% de la electricidad que se consume en España y sustenta unos 3.000 empleos directos e indirectos en una comarca con escasa alternativa industrial.

Desde el punto de vista corporativo, su continuidad tiene un impacto directo en las cuentas de sus propietarias. La distribución de la potencia —y, por tanto, de los beneficios de generación— es la siguiente:

PropietarioParticipaciónPotencia neta atribuida (MW)
Iberdrola52,7%1.114
Endesa36%743
Naturgy11,3%233

Con Endesa como el grupo más expuesto, en términos relativos, al negocio nuclear español, la prórroga le asegura un flujo estable de generación no emisora durante los próximos años, en un contexto de precios mayoristas que, aunque han retrocedido desde los picos de 2022, siguen ofreciendo un margen cómodo para la tecnología atómica.

La decisión del Gobierno sobre Almaraz es la primera ficha del dominó que puede redefinir el mapa nuclear español, con paradas o prórrogas adicionales para las otras cuatro centrales.

En su dictamen, el CSN ha analizado el estado de los sistemas de refrigeración y los planes de contingencia ante eventos extremos, descartando riesgos adicionales. A pesar de la solidez técnica del informe, el regulador insiste en que la autorización final no es automática: debe superar el trámite de consulta pública y la firma del Ministerio para la Transición Ecológica.

El escenario político y el riesgo de la fase final del trámite

La resolución del expediente recae ahora sobre un Gobierno que arrastra desde 2019 un calendario oficial de cierre progresivo, pactado con las empresas propietarias y bendecido por Bruselas. Aquel acuerdo preveía el apagado de Almaraz entre 2027 y 2028, pero la crisis energética desatada por la guerra de Ucrania y la necesidad de garantizar suministro a precios razonables han ido erosionando los plazos.

En la actualización del Plan Nacional Integrado de Energía y Clima (PNIEC) se abrió la puerta a que las nucleares pudieran seguir operando más allá de 2030 si lo avalan los informes del CSN y si se garantiza la seguridad del suministro. La decisión sobre Almaraz es la primera prueba de fuego de ese nuevo marco. Si el Ejecutivo concede la prórroga, sentaría un precedente para el resto del parque (Ascó, Vandellós, Cofrentes y Trillo), propiedad del mismo triunvirato eléctrico.

Por el contrario, una denegación, o la imposición de condiciones tan gravosas que hagan inviable económicamente la operación, aceleraría el desmantelamiento y obligaría a las compañías a provisionar costes de cierre antes de lo previsto. Los analistas de Renta 4 ya habían señalado en un informe reciente que el valor de los activos nucleares en los balances de las eléctricas depende en gran medida de que se supere la barrera política de la prórroga.

Un no del Gobierno a Almaraz pondría en jaque hasta 7.000 MW de potencia firme, justo cuando la electrificación de la economía exige más respaldo para las renovables intermitentes.

📊 Las Claves para el Inversor

  • Qué vigilar: El trámite de consulta pública y la firma del Ministerio para la Transición Ecológica. Un retraso en la decisión más allá del tercer trimestre podría interpretarse como un freno político.
  • Reacción del valor: Endesa y Naturgy registraron ligeras subidas en la sesión del jueves, en un movimiento que el mercado interpreta como un descuento parcial de la autorización. La cautela se mantiene mientras no haya visto bueno definitivo.
  • Precedente sectorial: La decisión sobre Almaraz definirá el tono para las otras cuatro centrales. El precedente de la prórroga de la central británica de Sizewell B o del francés Fessenheim muestra que la política, más que la técnica, es la que acaba dictando los plazos de cierre.

La CNMC multa a Energía XXI (Endesa) con 320.000 euros por confusión de marcas

La Comisión Nacional de los Mercados y la Competencia (CNMC) ha sancionado a Energía XXI, la comercializadora de referencia del grupo Endesa, con 320.000 euros por generar confusión entre sus marcas. La sanción, por infracción grave de la Ley del Sector Eléctrico, responde a la falta de diferenciación clara entre esta filial regulada y la comercializadora libre Endesa Energía.

La inspección realizada por el regulador detectó que Energía XXI dificultó su identificación como comercializadora de referencia, un requisito básico para que los consumidores puedan distinguir entre la tarifa regulada y el mercado libre. En la práctica, la compañía utilizó elementos de la marca Endesa y denominaciones que inducían a error, tanto en las llamadas telefónicas como en la documentación contractual.

Los incumplimientos detectados en la inspección

La CNMC detalla en su resolución (SNC/DE/001/25) que Energía XXI empleó denominaciones sociales o nombres comerciales referidos a empresas distintas de la comercializadora de referencia en los contactos con clientes. Además, los documentos contractuales incluían elementos identificativos de la marca del grupo Endesa, que el consumidor asocia de forma inmediata con la comercializadora libre Endesa Energía. Esta mezcla de marcas, según el regulador, generó confusión en el consumidor y puso en riesgo su libertad de elección entre el mercado regulado y el libre.

La inspección reveló que, en algunos casos, Energía XXI utilizó denominaciones de de otras empresas del grupo, lo que contribuía a que el cliente no percibiera la diferencia entre la tarifa regulada y la oferta libre. La normativa eléctrica exige a las comercializadoras de referencia mantener una imagen y una comunicación claramente diferenciada de las comercializadoras del mismo grupo que operan en mercado libre, evitando cualquier elemento que pueda generar confusión.

El incumplimiento se considera grave sin necesidad que se haya producido un perjuicio económico efectivo o una contratación errónea. Basta con que la información o los elementos de marca confundan sobre la identidad de la comercializadora. La CNMC subraya que la obligación de no generar confusión protege directamente al consumidor y la competencia en el mercado eléctrico.

La mezcla de marcas entre la comercializadora regulada y la libre erosiona uno de los pilares de la liberalización: la capacidad del cliente para elegir de forma informada.

El marco normativo que blinda la separación de marcas

La Ley 24/2013 del Sector Eléctrico establece de manera explícita la obligación de las comercializadoras de referencia de separar sus actividades de las de otras sociedades del mismo grupo que compitan en el mercado libre. Esta diferenciación abarca no solo la razón social, sino también los signos distintivos, la imagen de marca y la comunicación con los clientes. La finalidad es evitar el riesgo de confusión que pueda llevar a un consumidor a contratar una tarifa libre creyendo que se acoge al Precio Voluntario para el Pequeño Consumidor (PVPC).

En el caso de Endesa, la convivencia de Energía XXI (regulada) y Endesa Energía (libre) ha sido objeto de escrutinio en repetidas ocasiones. La CNMC ya ha advertido en anteriores informes sobre la necesidad de extremar la transparencia. Esta sanción, aunque modesta en cuantía, supone un aviso para todo el grupo Iberdrola, Repsol y otras grandes energéticas que también operan con doble marca.

sanción CNMC Endesa

La inspección que dio origen al expediente sancionador se enmarca en un plan de supervisión de la CNMC sobre las comercializadoras de referencia, que incluye a las filiales de Iberdrola (Iberdrola Comercialización de Referencia), Naturgy (Gas & Power) y TotalEnergies, entre otras. El foco está puesto en los contactos telefónicos, donde la confusión es más frecuente, y en la calidad de la información contractual.

320.000 euros: una multa simbólica para un gigante

La sanción inicial de 400.000 euros quedó reducida a 320.000 euros tras acogerse Energía XXI al pago voluntario, con la rebaja del 20% prevista en la Ley 39/2015 de Procedimiento Administrativo. La CNMC no acreditó daños cuantificables ni intencionalidad, aunque sí constató que la compañía, integrada en uno de los mayores grupos energéticos del país, disponía de capacidad suficiente para evitar estas deficiencias. El regulador apunta a fallos en los mecanismos de formación y en los procesos de atención al cliente.

Para un grupo como Endesa, que registró un beneficio neto de más de 1.400 millones de euros en el primer trimestre de 2026, la multa de 320.000 euros representa menos del 0,02% de esa ganancia trimestral. Sin embargo, el impacto reputacional y el riesgo de que la CNMC imponga condiciones adicionales en futuras inspecciones pueden ser mucho más gravosos. Además, esta sanción se suma a otras resoluciones del regulador contra prácticas de comercialización en el sector eléctrico, como las multas a Naturgy y Iberdrola por obstaculizar el cambio de comercializador.

Precedentes y el coste real de una sanción leve

No es la primera vez que la CNMC sanciona a una comercializadora por confusión de marcas. En 2024, Repsol Comercializadora de Referencia fue multada con 250.000 euros por prácticas similares. También Iberdrola ha tenido que ajustar sus protocolos tras requerimientos del regulador. El patrón es claro: las grandes energéticas tienden a diluir la frontera entre la marca regulada y la libre para retener clientes en el mercado libre, donde los márgenes son mayores.

La resolución de la CNMC pone de relieve que el incumplimiento no requiere un engaño masivo. Basta con que la confusión sea posible. La carga de la prueba recae sobre la comercializadora, que debe acreditar que sus comunicaciones son inequívocas. Energía XXI no logró demostrarlo en esta inspección.

El mercado eléctrico español cuenta con más de 29 millones de puntos de suministro, de los cuales aproximadamente el 40% está en el mercado regulado. La capacidad de los consumidores para distinguir entre ambas opciones es esencial para el correcto funcionamiento de la competencia. Cada punto de confusión erosiona la transparencia y beneficia a los grandes operadores verticalmente integrados.

📊 Las Claves para el Inversor

  • Qué vigilar: El plan de supervisión de la CNMC sobre las comercializadoras de referencia seguirá activo. Cualquier nuevo expediente sancionador contra Endesa o sus competidores podría endurecer las exigencias de separación de marcas, afectando a la estrategia de captación de clientes.
  • Reacción del valor: La multa no mueve la cotización de Endesa por su escaso importe, pero el riesgo reputacional y la posible imposición de medidas correctoras (como limitaciones en el uso de la marca) pueden impactar en la valoración del negocio de comercialización, que aporta una parte cada vez más relevante del EBITDA del grupo.
  • Precedente sectorial: Las sanciones anteriores a Repsol e Iberdrola demuestran que el regulador no dudará en actuar si persiste la confusión. Las compañías con doble marca deberán invertir en sistemas de compliance más robustos si quieren evitar multas que, aunque pequeñas, se acumulan y generan un historial de incumplimiento.

La Audiencia Nacional confirma el cártel de consultoras con más de 20 firmas implicadas

La Audiencia Nacional ha confirmado la sanción de la Comisión Nacional de los Mercados y la Competencia (CNMC) contra un cártel de 22 consultoras que durante una década se repartieron contratos públicos mediante ofertas de cobertura y el intercambio de información comercial sensible. Las cinco sentencias, dictadas entre el 29 y 30 de junio de 2026, avalan la multa original de 6,3 millones de euros impuesta en mayo de 2021 a firmas como Deloitte, KPMG, PwC e Indra.

La estructura del cártel: dos redes con alcance estatal

La sala de lo Contencioso-Administrativo describe un entramado dividido en dos áreas de influencia. La «red colaboración norte» manipuló licitaciones en País Vasco, Cantabria y Castilla y León, mientras que la «red de colaboración nacional» afectó a adjudicaciones de los Ministerios de Hacienda, Trabajo y Economía, así como de las Comunidad de Madrid, Generalitat Valenciana, Extremadura, Andalucía, Cataluña, Canarias, Baleares y las Diputaciones de Cádiz y Sevilla.

Los contratos, en su mayoría negociados sin publicidad, permitían que la administración invitara a un grupo reducido de empresas. Una de las consultoras contactaba con sus rivales para que presentaran ofertas deliberadamente perdedoras o declinaran la invitación, en ocasiones llegando incluso a elaborar las propuestas de sus supuestos competidores. La CNMC destacó que la la habitualidad con la que esta forma de actuar se producía generaba una red de colaboración estable.

Las relaciones personales y profesionales entre antiguos compañeros de trabajo fueron el pegamento de estas tramas. El patrón de conducta evidencia, según el tribunal, una multilateralidad en la que una misma empresa actuaba a veces como oferente de cobertura y otras como adjudicataria, consolidando un reparto estable del mercado. La investigación se inició en 2019 a raíz de una denuncia anónima y culminó con la resolución sancionadora de 2021, que ahora ve ratificada gran parte de su contenido.

Las multas: Deloitte lidera la sanción con 3,99 millones

Deloitte asumió la sanción más elevada, con 3,99 millones de euros. Le siguieron PwC (670.000 euros), BMASI (153.529 euros), KPMG (50.000 euros) e Indra, que vio reducida su multa a 27.000 euros tras aplicar un descuento del 10% por activar su programa de compliance. La multa total ascendió a 6,3 millones de euros para las 22 firmas y varios directivos.

Las sentencias, no obstante, matizan aspectos puntuales de la resolución de la CNMC. La Audiencia Nacional anula la sanción de 15.000 euros a GAPS al considerar que la simple mención de su nombre en un correo de terceros no desvirtúa la presunción de inocencia. También estima parcialmente el recurso de un responsable de Idom Consulting (multado con 24.000 euros) porque el periodo de imputación era impreciso: se le sancionó desde un mes antes de asumir el cargo.

Por el contrario, los recursos de KPMG, BMASI e Innovisions 21 fueron desestimados. La CNMC había investigado también a Oesía y su matriz Heisenberg, aunque concluyó que no existían pruebas suficientes para acreditar su participación en el cártel.

sanción consultoras

El tribunal subraya que la reciprocidad en el intercambio de ofertas perdedoras —a veces redactadas por la propia empresa que buscaba el contrato— no dejaba lugar a dudas sobre la alteración de la competencia.

Análisis: impacto reputacional y el precedente de otros cárteles

La ratificación judicial del cártel de las consultoras no supone un golpe financiero severo para las grandes firmas —las multas son simbólicas frente a sus ingresos—, pero sí un daño reputacional profundo. Las big four (Deloitte, PwC, KPMG y EY) operan en un sector donde la confianza y la independencia son activos clave, y la confirmación de prácticas colusorias durante una década erosiona la credibilidad de cara a la administración pública y al cliente privado.

Este caso se suma a una cadena de expedientes sancionadores en el ámbito de la consultoría y los servicios profesionales. La CNMC ha castigado anteriormente cárteles en el sector de la construcción, distribución de automóviles y servicios funerarios, entre otros, consolidando una jurisprudencia que refuerza la importancia de los programas de compliance. El descuento aplicado a Indra demuestra, precisamente, que un sistema de cumplimiento normativo efectivo puede ser un atenuante relevante.

El fallo también establece un estándar exigente sobre las pruebas necesarias para vincular a una empresa con la infracción: la mera aparición en un correo no basta, como ha quedado demostrado con la anulación de la multa a GAPS. Esto podría obligar a la CNMC a ser aún más meticulosa en la instrucción de futuros expedientes.

Más allá de las multas, las consultoras sancionadas se enfrentan a la posibilidad de quedar inhabilitadas para contratar con la administración pública durante un periodo determinado, un riesgo que, de materializarse, tendría consecuencias económicas mucho mayores que el importe de la sanción económica. La Ley de Contratos del Sector Público contempla la prohibición de contratar para empresas condenadas por falsear la competencia.

📊 Las Claves para el Inversor

  • Qué vigilar: Las posibles consecuencias sobre los contratos públicos futuros de las firmas sancionadas y si la inhabilitación administrativa se aplica de forma efectiva.
  • Reacción del valor: Las grandes consultoras afectadas, en especial las big four, operan bajo estructuras de socios que no cotizan en bolsa; Indra, en cambio, sí es cotizada y ya rebajó su exposición con el compliance. Su valor ha descontado en gran medida el impacto.
  • Precedente sectorial: El caso sigue la estela del cártel de los coches, donde las sanciones de la CNMC y las posteriores condenas judiciales abrieron la vía a reclamaciones por daños de las administraciones perjudicadas, lo que podría repetirse aquí.

Repsol, Toyota y BMW lanzan un proyecto piloto de gasolina 100% renovable en España

Repsol, Toyota y BMW han arrancado este mismo mes un proyecto piloto de gasolina 100% renovable en España. El consorcio, que incluye a Bosch como socio tecnológico, pondrá a prueba el combustible Nexa 95 en una flota de cerca de 20 vehículos durante seis meses. La apuesta no es menor: busca demostrar que los motores de combustión actuales pueden descarbonizarse sin necesidad de electrificación.

Un piloto con 20 vehículos y combustible Nexa 95

La iniciativa comenzó a principios de julio y se extenderá hasta finales de año. En ese tiempo, Toyota y BMW aportarán modelos tanto de su gama actual como de la del año próximo, todos ellos impulsados exclusivamente por Nexa 95, la gasolina 100% renovable de Repsol. El combustible, que ya se vende en un puñado de estaciones de servicio en España, se produce a partir de materias primas que cumplen con la Directiva Europea de Energías Renovables (RED).

Fuentes de la petrolera confirman que la flota del piloto incluye vehículos Toyota y Lexus cedidos por Toyota España, así como modelos de BMW y MINI. La idea es clara: rodar en condiciones reales, con tráfico urbano e interurbano, para recoger datos que tranquilicen a reguladores y clientes. ‘Los resultados preliminares se compartirán con Bruselas antes de fin de año’, apuntan desde la organización del proyecto.

Trazabilidad digital con el sistema Bosch

El tercer socio tecnológico es Bosch, que ha desarrollado el sistema Digital Fuel Twin. Esta herramienta certifica el origen y el uso de cada litro de combustible renovable en tiempo real, recopilando datos de los vehículos, las estaciones de servicio y las transacciones con tarjetas de combustible. De esta manera, se crea un registro inmutable que garantiza la trazabilidad del Nexa 95 desde que sale de la refinería hasta que entra en el motor.

El Dr. Marko Babic, responsable global del producto en Bosch, destaca que ‘la plataforma sienta las bases de confianza y cumplimiento normativo necesarias para impulsar una mayor aceptación de los combustibles renovables’. Sin ese riguroso seguimiento digital, advierten los ingenieros, cualquier intento de escalar este tipo de carburantes chocaría con el escepticismo regulatorio y la falta de métricas homogéneas a nivel europeo.

El piloto no solo prueba un combustible, sino que demuestra que los vehículos actuales pueden reducir emisiones sin cambiar de tecnología.

Un debate europeo que va más allá del motor

El proyecto llega en un momento delicado para la industria automovilística europea. La prohibición de vender coches de combustión nueva en 2035 —aunque con la cláusula de revisión de los e-fuels— ha generado una fractura entre países y fabricantes. En ese contexto, Repsol, Toyota, BMW y Bosch quieren aportar evidencia sólida antes de que la Comisión reabra el debate.

Pascal Ruch, vicepresidente de Asuntos Corporativos de Toyota Motor Europe, lo formula con crudeza: ‘A medida que avanza la transición, resulta cada vez más evidente el riesgo de que el objetivo de alcanzar un parque de vehículos 100% de cero emisiones en 2035 no llegue a cumplirse plenamente’. La jugada del consorcio es, por tanto, doble: por un lado, validar una solución que aprovecha la infraestructura existente; por otro, crear un hecho consumado de datos que obligue a Bruselas a incluir los combustibles renovables en los futuros marcos regulatorios.

Yo creo que aquí radica la verdadera trascendencia del piloto. No se trata solo de demostrar que Nexa 95 funciona, sino de forzar un giro en la política industrial europea. La electrificación avanza, pero a un ritmo desigual y con tensiones en materias primas críticas. Ignorar de plano los combustibles sintéticos o renovables puede condenar a medio continente a una movilidad inaccesible, sobre todo en zonas rurales o en segmentos de vehículos comerciales ligeros donde las baterías aún no alcanzan.

Ahora bien, la viabilidad económica sigue siendo la gran incógnita. Producir gasolina renovable es hoy considerablemente más caro que refinar petróleo. Repsol no ha querido dar cifras de costes, pero los cálculos de analistas independientes sitúan el sobrecoste entre un 40% y un 70% por litro. Escalar la producción requeriría inversiones multimillonarias y un marco fiscal favorable que todavía no existe. En otras palabras: la tecnología está lista, pero el bolsillo no.

Los próximos meses serán decisivos. Si los datos del piloto confirman una reducción significativa de emisiones netas y el sistema de trazabilidad convence a los inspectores comunitarios, se habrá dado un paso firme hacia una movilidad con varias velocidades tecnológicas. Si el piloto queda en un mero ejercicio de relaciones públicas, la industria habrá perdido una oportunidad de oro para plantar cara a un monólogo eléctrico que empieza a mostrar grietas.

El Banco de España acelera el euro digital con 78 millones de euros en un megacontrato para desarrollarlo

No es un piloto. No es una prueba de concepto. El Banco de España ha sacado a concurso un contrato de hasta 78 millones de euros para desarrollar la infraestructura del euro digital, la moneda de banco central en la que trabaja el Eurosistema. La licitación, publicada en la Plataforma de Contratación del Estado, supone el mayor desembolso comprometido hasta la fecha por el supervisor español en este proyecto.

El contrato, dividido en varios lotes, abarca servicios de consultoría, desarrollo de software, integración de pasarelas de pago y pruebas de usabilidad con usuarios reales. Según la documentación oficial, las empresas adjudicatarias deberán estar en disposición de trabajar con los estándares técnicos que el Banco Central Europeo (BCE) está definiendo en Fráncfort. De hecho, el calendario apunta a que los primeros entregables estén listos antes de que termine 2027.

Las pruebas con consumidores serán uno de los hitos más visibles. Un grupo de empleados del propio Banco de España realizará compras en una selección de comercios colaboradores utilizando una aplicación móvil que emulará la futura cartera digital del euro. El objetivo es detectar fallos en entornos reales antes de una eventual fase piloto a escala nacional, una estrategia que otros bancos centrales ya han ensayado con resultados dispares.

El movimiento del supervisor español no es aislado. El BCE anunció recientemente la selección de 36 empresas de pagos —entre ellas la entidad gallega ABANCA— para un piloto paneuropeo del euro digital que medirá su comportamiento frente a instrumentos como las stablecoins denominadas en dólares. La rapidez con la que el ecosistema privado de pagos digitales está ganando terreno ha sido el principal catalizador de esta aceleración.

Las stablecoins, criptoactivos que replican el valor de monedas fiduciarias como el dólar, han pasado de ser un experimento marginal a mover volúmenes diarios que superan los 150.000 millones de dólares en sus redes principales. La Comisión Europea y el BCE temen que un eurodigital lento en su implantación deje el espacio de los micropagos y las transferencias transfronterizas en manos de emisores privados, en su mayoría estadounidenses.

El sprint por el euro digital ya no es teórico: 78 millones de euros sobre la mesa y la maquinaria de contratación pública girando a pleno rendimiento.

Lo que está en juego no es solo la soberanía monetaria. Para la banca comercial, la irrupción del euro digital podría alterar su principal fuente de financiación: los depósitos a la vista. Un diseño que permita a ciudadanos y empresas mantener saldos directamente en el BCE —aunque limitados, como proponen las autoridades— erosionaría una parte del pasivo bancario y encarecería el crédito. Los equipos de tesorería de las grandes entidades españolas siguen muy de cerca cada detalle de los pliegos técnicos.

El contrato del Banco de España llega, además, en un momento en el que la fragmentación de los sistemas de pago en la UE es evidente. Mientras que en China el yuan digital ya se utiliza en millones de comercios, en Europa las discusiones sobre privacidad, límites de tenencia y modelo de distribución han retrasado el proyecto durante años. Las filtraciones del BCE apuntan a que la versión final del euro digital podría no estar operativa hasta 2029.

Un megacontrato que acorta plazos y marca posición

Los 78 millones de euros licitados por el Banco de España duplican el presupuesto asignado a cualquier otra iniciativa equivalente en el seno del Eurosistema durante la fase de investigación, que formalmente concluye en octubre de 2026. Este adelanto presupuestario indica que Fráncfort ha dado luz verde a que los bancos centrales nacionales empiecen a quemar etapas sin esperar a que todos los flecos políticos estén resueltos.

Las empresas tecnológicas que compiten por el contrato incluyen tanto gigantes europeos como firmas de consultoría estratégica con experiencia en modernización de infraestructuras de pago. Los lotes más jugosos —desarrollo de backend y seguridad— están valorados en conjunto en más de 45 millones, lo que convierte la adjudicación en uno de los procesos de contratación tecnológica más relevantes del sector público español en 2026.

La banca española, entre la oportunidad y el dilema

La participación de ABANCA en el piloto del BCE refleja que las entidades financieras no quieren quedarse fuera de la arquitectura del nuevo dinero público digital. El riesgo de desintermediación es real, pero también lo es la oportunidad de ofrecer servicios de valor añadido sobre esa infraestructura: desde la tokenización de activos hasta los contratos inteligentes vinculados a pagos programables.

Para el consumidor, el euro digital promete pagos instantáneos sin comisiones y una capa de privacidad superior a la que ofrecen las tarjetas actuales, aunque el BCE ha dejado claro que no será anónimo por completo para cumplir con la normativa antiblanqueo. El equilibrio entre trazabilidad y protección de datos personales sigue siendo uno de los puntos más conflictivos del diseño.

Desde la trinchera de las fintech, la lectura es igualmente ambivalente. Un euro digital operado por el Eurosistema podría convertirse en un competidor casi imposible de batir, pero también en una plataforma abierta sobre la que construir servicios innovadores, siempre que las APIs sean lo suficientemente generosas. Mucho dependerá de la letra pequeña que acompaña a cada lote del megacontrato.

El calendario manejado por fuentes del BCE sugiere que en 2029, como muy tarde, la moneda digital europea podría ser una realidad cotidiana. Lo que está haciendo ahora el Banco de España es preparar el terreno para que cuando llegue ese momento, el sistema financiero español no pierda el tren.

Telefónica y Amancio Ortega reactivan la venta de los cables submarinos por 1.200 millones de euros

Telefónica y Pontegadea, el vehículo inversor de Amancio Ortega, han reactivado la venta del negocio de cables submarinos de Telxius, cinco años después de un primer intento que no llegó a cerrarse. La operación, valorada en hasta 1.200 millones de euros, cuenta ya con el mandato de JP Morgan y Guggenheim para buscar comprador, según fuentes financieras.

Los detalles de la operación que Telefónica ha vuelto a poner sobre la mesa

El activo sale al mercado con un ebitda estimado en torno a los 150 millones de euros, lo que implica un múltiplo de unas 6,8 veces. La cifra está lejos de los dos dígitos que el sector paga por otras infraestructuras de telecomunicaciones, pero fuentes del proceso lo atribuyen a la exposición a Latinoamérica, un factor que los inversores penalizan frente a los cables puramente atlánticos. La red de Telxius, que suma unos 100.000 kilómetros de fibra óptica y nueve sistemas de última generación, conecta Europa con América y buena parte de su tráfico discurre por rutas como SAM-1, Brusa o Mistral.

Además, los activos submarinos exigen una inversión constante y se deprecian con rapidez a medida que avanza la tecnología. Mientras tanto, las grandes plataformas de internet han empezado a tender sus propios sistemas para mover el tráfico, lo que reduce el atractivo de las redes de terceros.

Por qué el precio es menor que en el primer intento

En 2020, Telefónica ya sondeó el mercado con un ebitda superior a los 200 millones y la aspiración de lograr entre nueve y diez veces esa cifra, lo que situaba la valoración en el entorno de los 2.000 millones. Aquel proceso, pilotado por Société Générale y Greenhill, recibió ofertas vinculantes de varios fondos, pero no prosperó.

En 2022, la operadora optó por recomprar el 40% que KKR mantenía en Telxius y quedarse el activo junto a Pontegadea. Aquella operación se cerró a comienzos de 2023 por solo 215,7 millones de euros, muy por debajo de los 1.275 millones que KKR había pagado en 2017. La diferencia se explica porque, por el camino, Telxius había vendido su negocio de torres a American Tower en 2021. Hoy, Telefónica controla el 70% y Pontegadea el 30% restante, y lo que ahora sale al mercado es únicamente el cable submarino, sin las torres.

Amancio Ortega cables submarinos
IntentoEbitda estimado (millones €)Valoración buscada (millones €)Múltiplo implícito
2020>200~2.0009-10x
Actual (2026)~150Hasta 1.200~6,8x

El fuerte descuento no solo responde a la maduración del negocio y a la competencia de los gigantes tecnológicos, sino también a la estrategia de desinversión que impulsa Marc Murtra. El presidente de Telefónica ha puesto el foco en desprenderse de los activos no estratégicos y en reducir la exposición a Latinoamérica, una línea que ya se ha traducido en otros movimientos similares.

El múltiplo actual es un reflejo de un mercado de cables submarinos cada vez más exigente, donde los inversores descuentan la rápida depreciación tecnológica y la presión de las plataformas digitales.

La reactivación de la venta coincide con un relevo completo en la cúpula de Telxius. Javier de Paz ha sido nombrado presidente de la sociedad, en sustitución de Guillermo Ansaldo, y Antonio Ledesma asumirá las funciones de consejero delegado. Ambos cambios se hicieron efectivos el 1 de marzo y se enmarcan, según fuentes del sector, en el plan de Murtra para adelgazar la estructura corporativa.

La operación vuelve a contar con la confianza de Pontegadea, que mantiene su apuesta por el activo pese a las dificultades del primer intento. El brazo inversor de Amancio Ortega, que ya participó en la recompra a KKR, no solo mantiene su participación del 30%, sino que apoya activamente el proceso actual.

Análisis E-E-A-T: lo que dice el mercado sobre los activos de infraestructura

El mercado de cables submarinos ha cambiado drásticamente desde 2020. La irrupción de los fondos de infraestructuras como compradores naturales de este tipo de activos se ha visto limitada por el mayor escrutinio sobre la generación de caja y la rápida obsolescencia de la fibra. Los múltiplos han bajado en todo el sector y la exposición a América Latina, donde las divisas y los riesgos regulatorios introducen incertidumbre, sigue pesando en las valoraciones.

En paralelo, las grandes tecnológicas han acelerado sus propios despliegues: sistemas como el Grace Hopper de Google o el 2Africa impulsado por Meta demuestran que el tráfico propio reduce la dependencia de redes de terceros. Eso obliga a Telefónica y a Pontegadea a aceptar un precio inferior al que cabría esperar en un mercado menos maduro. La cifra de 1.200 millones de euros, aunque por debajo del valor de libros en el anterior proceso, supera con creces el importe que el grupo pagó a KKR hace tres años.

La decisión de reactivar la venta en este momento, con un ebitda de 150 millones, puede leerse como un intento de capturar la liquidez disponible de los fondos especializados antes de que los tipos de interés vuelvan a endurecerse. Además, la rotación de equipos directivos en Telxius refuerza la idea de que la operación es prioritaria dentro del nuevo plan estratégico de la compañía.

📊 Las Claves para el Inversor

  • Qué vigilar: La posible entrada de ofertas vinculantes en los próximos meses y si algún fondo logra superar la cota de los 1.200 millones.
  • Reacción del valor: La venta del cable, sin las torres, podría mejorar la percepción de Telefónica como un grupo más ligero, pero el mercado descontará el descuento respecto al anterior intento.
  • Precedente sectorial: La venta de las torres a American Tower en 2021 sirve de referencia para medir la capacidad de Telefónica para cerrar desinversiones de gran tamaño, aunque el entorno actual es menos favorable.

Robinhood Chain supera a Ethereum en volumen DEX en solo dos semanas

Robinhood Chain, la red de capa 2 lanzada por la popular plataforma de trading minorista, ha superado a Ethereum en volumen de intercambios descentralizados (DEX) apenas dos semanas después de su lanzamiento. Según los datos de DefiLlama, el pasado martes movió 811 millones de dólares en DEX, situándose como la tercera blockchain más activa, solo por detrás de Solana (1.210 millones) y BNB Smart Chain (1.050 millones).

El arranque del 1 de julio no podía ser más prometedor. En sus primeros siete días, la red alcanzó 3.100 millones de dólares en volumen acumulado de DEX, según un informe de Bernstein. Una cifra que la catapultó directamente al top 5 de blockchains por este parámetro. Más de 65.000 usuarios ya han depositado unos 13 millones en acciones tokenizadas y 300 millones en stablecoins, según las métricas recogidas por la plataforma de análisis Dune.

Sin embargo, la inercia inicial tiene un claro sabor a memecoins. El token más negociado ha sido Cash Cat (CASHCAT), una creación inspirada en la primera mascota de Robinhood, que registró 299 millones de dólares de volumen a través de más de 300.000 operaciones. La liquidez se profundizó con rapidez en cuanto los operadores nativos del mundo cripto se sumaron a la fiesta, pero el gran interrogante es si esa actividad podrá sostenerse sin la gasolina especulativa.

Bernstein lo tiene claro: el objetivo a largo plazo no es ser un casino de tokens virales, sino orientar el trading hacia acciones tokenizadas, materias primas y futuros perpetuos, aprovechando la infraestructura regulada y la enorme base de clientes de Robinhood. «La adopción temprana y robusta destaca la creciente convergencia entre los activos del mundo real tokenizados y el ecosistema DeFi», señala la nota de los analistas.

El dato: 811 millones diarios y 65.000 usuarios en dos semanas

Robinhood Chain funciona como una capa 2 (una segunda capa que procesa transacciones fuera de Ethereum para luego resumirlas y abaratar costes) y ha mostrado una capacidad de atracción de liquidez que pocos esperaban tan rápido. Los datos de DefiLlama confirman que en la jornada del lunes se colocó por encima de Ethereum mainnet, que movió unos 720 millones de dólares en el mismo periodo. Que una red que no existía hace quince días supere a la blockchain que inventó los contratos inteligentes es, como poco, un aldabonazo para el ecosistema.

La comparativa con Solana y BSC es pertinente: ambas son cadenas más baratas y rápidas que Ethereum, y llevan años compitiendo por captar el volumen de DEX. Robinhood Chain se ha colado en ese podio sin apenas calentamiento previo. ¿El secreto? Una combinación de marca reconocible, cliente minorista y bajas comisiones. El usuario que ya operaba acciones o cripto en la app de Robinhood se encuentra ahora con un universo DeFi integrado y con fricciones mínimas.

Además, la plataforma está expandiendo su herramienta de trading autónomo con inteligencia artificial hacia las criptomonedas, y los contratos de eventos —otro termómetro del apetito especulativo— se dispararon de 300 millones en el primer trimestre de 2025 a 8.800 millones en el primer trimestre de 2026. Todo apunta a que Robinhood quiere convertir el casino en un ecosistema financiero completo, aunque de momento la tracción se apoye en el juego.

En solo dos semanas, Robinhood Chain ha logrado lo que otras redes no consiguieron en años: captar liquidez real, no promesas.

Qué implica para Ethereum y la competencia entre capas 2

Que una capa 2 respaldada por una plataforma regulada estadounidense supere a Ethereum en volumen DEX no es un dato cosmético. Hasta ahora, la narrativa dominante era que los rollups —Optimism, Arbitrum, Base— vivían del tráfico que drenaban de la red principal, pero siempre bajo el paraguas de Ethereum. Robinhood Chain, aunque técnica y probablemente se asiente sobre la misma pila tecnológica, tiene entidad propia suficiente para aspirar a ser algo más: un competidor con músculo minorista que no necesita permiso de la comunidad de desarrolladores de Ethereum para marcar su ritmo.

El precedente más cercano es Base, la red lanzada por Coinbase en 2023. Base tardó meses en alcanzar estas cifras de volumen, y hoy es una de las tres L2 con más TVL. Robinhood Chain ha comprimido ese proceso a semanas, y además lo ha hecho con un catálogo de productos que incluye activos tokenizados regulados, un gancho que ni Base ni otros rollups habían explotado con tanta determinación desde el principio.

El riesgo para Ethereum es doble. Por un lado, una fragmentación acelerada de la liquidez: cuantas más capas 2 compitan, más se reparte el pastel de usuarios y capital, y la red principal puede quedarse con una porción cada vez más fina, relegada a ser solo la capa de liquidación. Por otro, que los grandes actores financieros prefieran construir sus propios jardines amurallados —como parece estar haciendo Robinhood— en lugar de apoyarse en las L2 existentes, diluyendo el efecto red que ha sido la gran ventaja de Ethereum durante una década.

No obstante, hay que mantener la cautela. Los 811 millones diarios se sostienen principalmente sobre memecoins, un combustible volátil que puede evaporarse tan rápido como llegó. Si Robinhood consigue migrar ese volumen hacia acciones tokenizadas y derivados regulados, estaremos ante un punto de inflexión. Si no, la estadística quedará como un espejismo de verano. La propia nota de Bernstein lo reconoce: el verdadero test será ver si el flujo especulativo se transforma en demanda sostenida.

Para los inversores en ether, el mensaje es ambivalente. Por un lado, cada nueva capa 2 que utilice Ethereum como capa de liquidación refuerza su utilidad y la demanda de espacio de bloque, lo que puede traducirse en mayores ingresos por comisiones (y más ETH quemado vía EIP-1559). Por otro, si la capa 1 se percibe como un mero notario de transacciones ajenas, su propuesta de valor podría erosionarse frente a competidores que ofrecen un ecosistema más integrado. La batalla, como tantas otras en este sector, no va de tecnología, sino de quién consigue fidelizar al usuario medio.

Arthur Hayes recompró Ethereum: 3,7 millones de dólares tras vender 6.000 ETH con pérdidas

Arthur Hayes, el conocido cofundador del exchange BitMEX, ha vuelto a comprar ether (ETH) por un valor de 3,7 millones de dólares, pocas semanas después de haberse desprendido de 6.000 ETH con pérdidas. La operación se ha detectado en la blockchain de Ethereum, donde las direcciones asociadas al inversor muestran una acumulación repentina que los analistas interpretan como un voto de confianza en la segunda criptomoneda.

El movimiento ha llamado la atención porque Hayes había vendido esos 6.000 ETH a principios de julio, asumiendo una minusvalía respecto a compras anteriores. Ahora, con el mercado lateralizando, la recompra sugiere un cambio de postura rápido y, para muchos, una señal de que el veterano de las criptomonedas sigue viendo potencial alcista a corto o medio plazo.

Una ballena con historial de apuestas arriesgadas

Arthur Hayes no es un inversor cualquiera. Fundador de BitMEX, uno de los primeros exchanges de derivados cripto, ha sido una figura polémica y seguida de cerca por sus ensayos macroeconómicos y sus movimientos de cartera. A menudo calificado como una ballena —término con el que el ecosistema se refiere a los grandes tenedores capaces de influir en el precio—, sus compras y ventas suelen analizarse como un termómetro del sentimiento entre los inversores más sofisticados.

En esta ocasión, la secuencia de vender con pérdidas para recomprar semanas después desconcierta a algunos observadores. Sin embargo, no es la primera vez que Hayes adopta una estrategia de “cortar pérdidas y volver a entrar”. En ciclos anteriores, ha mostrado predisposición a asumir minusvalías tácticas si su tesis macro cambiaba, algo que encaja con un perfil de trader más que de holder pasivo.

Qué dice esta compra sobre el apetito por Ethereum en julio de 2026

Los datos on-chain muestran que Hayes ha utilizado una combinación de wallets ya conocidas y algunas nuevas para ejecutar la operación. La compra de 3,7 millones de dólares se realizó en varias transacciones durante la madrugada del 15 de julio, lo que apunta a una decisión meditada y no a una reacción impulsiva.

Que un actor de este calibre vuelva a apostar por ETH cuando el mercado lleva semanas lateralizando podría leerse como una señal de acumulación en niveles que él considera atractivos. Sin embargo, el contexto macroeconómico —con los bancos centrales aún gestionando la inflación y la incertidumbre regulatoria en Estados Unidos— invita a la prudencia.

Hayes liquida, asume pérdidas y luego vuelve a comprar: su apuesta no es por el precio de hoy, sino por el Ethereum de 2027.

¿Un espejismo ballena o el comienzo de una tendencia?

Conviene recordar que las ballenas pueden mover el mercado a corto plazo, pero no siempre aciertan. Hayes mismo ha protagonizado tanto predicciones alcistas fallidas como aciertos sonados. En 2024, por ejemplo, defendió que el ether alcanzaría los 10.000 dólares antes de que acabara el año, algo que no se materializó. Sin embargo, su influencia mediática y su capacidad para atraer atención pueden generar un efecto arrastre en otros inversores minoristas e institucionales.

Además, el ecosistema Ethereum sigue sumando hitos: los rollups de capa 2 como Base y Arbitrum mueven cada vez más actividad, el staking líquido supera los 35 millones de ETH bloqueados y los ETFs spot continúan atrayendo flujos netos positivos desde principios de año. En ese paisaje, la compra de Hayes se suma a una narrativa de acumulación que ya se venía observando entre grandes carteras.

Por supuesto, esta operación no es una recomendación de compra, ni mucho menos una garantía de que el precio vaya a subir. La volatilidad sigue siendo la norma en el mercado cripto y no hay que olvidar que Hayes vendió con pérdidas hace apenas dos semanas. Si su nueva posición vuelve a girar en su contra, no sería la primera vez que un titán del sector se quema con una reentrada prematura.

Por primera vez, detectan una molécula de azúcar en el espacio interestelar: un paso hacia el origen de la vida

El espacio entre las estrellas no es un vacío. En las frías nubes moleculares donde nacen los sistemas planetarios, la química es capaz de tejer compuestos sorprendentes. Esta semana, un equipo internacional de astrofísicos ha anunciado la primera detección de una molécula de azúcar —el glicolaldehído— en el medio interestelar. El hallazgo, publicado en una revista científica con revisión por pares, refuerza la hipótesis de que los ladrillos básicos de la vida no necesitan un planeta para ensamblarse.

La firma química apareció en los datos del radiotelescopio ALMA, situado en el desierto de Atacama. Los astrónomos apuntaron hacia una nube densa y helada donde las temperaturas rondan los 10 grados por encima del cero absoluto. Allí, entre granos de polvo cubiertos de hielo, las reacciones fotoquímicas producen moléculas orgánicas. El glicolaldehído, un azúcar simple de apenas dos átomos de carbono, es una de ellas. Su presencia en el espacio ya se había insinuado en meteoritos, pero nunca en el gas difuso entre las estrellas.

El azúcar que viaja en una nube molecular

El equipo internacional responsable del hallazgo llevaba años rastreando compuestos orgánicos en las nubes densas de la Vía Láctea. Utilizando el conjunto de antenas de ALMA (Atacama Large Millimeter/submillimeter Array), los astrónomos pueden sintonizar las frecuencias exactas a las que emiten o absorben energía ciertas moléculas. Cada especie química tiene una huella dactilar única en el espectro de radio, como un código de barras. Y esta vez, la señal coincidió con la del glicolaldehído.

La nube observada, situada a unos 400 años luz de la Tierra, es un criadero de estrellas. Las temperaturas son tan bajas que casi todo el gas se condensa en hielo sobre granos de polvo micrométricos. Sobre esas superficies, la luz ultravioleta de estrellas cercanas desencadena reacciones que construyen moléculas complejas. Como en un laboratorio de química orgánica a escala cósmica.

Hasta ahora, los astrónomos habían encontrado en el espacio moléculas como el metanol, etanol, formaldehído e incluso glicina, un aminoácido. Pero el azúcar, con su estructura de esqueleto carbonado, se resistía. Su detección en fase gaseosa es una pieza clave que faltaba en el rompecabezas.

Cómo se detecta una molécula a 400 años luz

Detectar una molécula en el espacio no es como apuntar una cámara. Se necesita un telescopio que escuche las transiciones rotacionales de la molécula, un fenómeno cuántico que ocurre a longitudes de onda milimétrica. El glicolaldehído gira sobre sí mismo y, cuando cambia de estado de rotación, emite una frecuencia precisa. Con ALMA, los investigadores peinaron la banda de 1,3 milímetros durante horas. La señal apareció justo donde predicen los modelos teóricos.

La confirmación no fue inmediata. El equipo tuvo que descartar interferencias y comprobar que la línea espectral no se confundía con otras moléculas. Tras meses de análisis, la revista —cuyo nombre no se ha revelado aún— aceptó el artículo. Varios medios alemanes de referencia han cubierto la noticia, lo cual refuerza su credibilidad.

Un eslabón en la cadena del origen de la vida

El descubrimiento alimenta una idea poderosa: que los ingredientes necesarios para la vida son ubicuos. Si el azúcar se forma espontáneamente en las nubes que dan origen a estrellas y planetas, entonces los planetas recién formados podrían heredar esos compuestos desde el nacimiento. La Tierra primitiva, bombardeada por cometas y asteroides, quizá recibió sus primeros azúcares de fuera. De hecho, el glicolaldehído ya se había hallado en meteoritos, pero esta detección directa en una nube molecular demuestra que la síntesis ocurre mucho antes, en el medio interestelar.

Eso sí, los autores advierten de una limitación: la señal es débil y se necesita confirmación con otros radiotelescopios. El entorno de una nube molecular es extremadamente complejo y las líneas espectrales pueden solaparse. Pero si se valida, el glicolaldehído se sumaría a la lista creciente de biomoléculas que sobreviven en el cosmos.

El azúcar no es exclusivo de la cocina terrestre: las mismas moléculas que endulzan una taza de café flotan en las fábricas interestelares donde nacen estrellas.

Los astrobiólogos llevan décadas debatiendo si la vida es un accidente improbable o una consecuencia casi inevitable de la química. Cada nueva molécula orgánica encontrada en el espacio inclina la balanza hacia la segunda opción. El azúcar, precisamente, es un eslabón químicamente delicado que conecta el gas frío con los ladrillos del ARN.

El siguiente paso será buscar la misma firma en otras nubes, en otras galaxias, y combinar los datos con observaciones de cometas y planetas en formación. La próxima generación de radiotelescopios, como el SKA (Square Kilometre Array), podría captar azúcares aún más complejos. Mientras tanto, la noticia deja una sensación de asombro contenida: quizá los ingredientes de la vida llevan flotando en el espacio desde mucho antes de que existieran los planetas.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una molécula de azúcar (glicolaldehído) en el espacio interestelar, en una nube molecular.
  • Dónde: En una densa nube molecular de la Vía Láctea, a unos 400 años luz de la Tierra.
  • Institución responsable: Equipo internacional de astrofísicos, con datos del radiotelescopio ALMA. Estudio publicado en revista revisada por pares.
  • Cuándo: Anunciado en julio de 2026.
  • Impacto a futuro: Refuerza la idea de que los bloques químicos de la vida pueden formarse fuera de los planetas, sugiriendo una mayor ubicuidad de la vida en el universo.
Publicidad