La DGT multa a casi 70.000 conductores en una semana: estas son las carreteras donde más multan

La DGT sancionó a 69.231 conductores por exceso de velocidad durante la campaña de vigilancia de agosto. El balance oficial revela las carreteras donde más multan y deja un matiz clave: las vías convencionales castigan a un porcentaje mayor de los vehículos controlados.

El dato vuelve a situar la velocidad como uno de los principales caballos de batalla de la Dirección General de Tráfico en verano. Los desplazamientos largos se multiplican y, con ellos, la tentación de pisar el acelerador.

El despliegue de la campaña: 3.466 puntos de control

Entre el 3 y el 9 de agosto de 2026, la Agrupación de Tráfico de la Guardia Civil desplegó 3.466 puntos de control por toda la red viaria española. Comprobó la velocidad de 1.037.333 vehículos, una cifra que confirma la intensidad del operativo.

De cada cien vehículos vigilados, casi siete terminaron con denuncia por superar los límites establecidos. El porcentaje global quedó en el 6,7%, por encima del 6,2% registrado en la campaña de abril. La tendencia no es favorable: hay más infracciones por cada cien controles.

El matiz importa: las autovías suman más multas en cifras absolutas, pero las convencionales castigan a un porcentaje mayor de conductores controlados.

Las carreteras donde más multan: autovías frente a convencionales

En números absolutos, las autopistas y autovías fueron los escenarios con más sanciones. Acumularon 38.303 denuncias, equivalentes al 55,3% del total. Las carreteras convencionales sumaron 28.599 multas (41,3%) y las travesías cerraron con 2.329 (3,4%).

Sin embargo, al comparar las multas con los vehículos realmente controlados, la fotografía cambia. En las convencionales fueron denunciados el 7,05% de los coches vigilados, casi un punto más que en abril. En autopistas y autovías, el porcentaje fue menor: 6,37%.

La Dirección General de Tráfico no facilitó un listado de tramos concretos en esta ocasión. Agrupa los datos por tipo de vía, lo que permite una lectura de conjunto. Las convencionales, con menos radares fijos, se confirman como el punto que más vigilancia en proporción recibe.

Los casos que terminaron ante la justicia

Dentro del balance hay un dato especialmente grave. 19 conductores fueron puestos a disposición judicial por circular a más de 80 km/h por encima del límite permitido en la vía. La DGT subraya que la cifra casi triplica la registrada hace dos años.

Superar en más de 80 km/h el límite en vías interurbanas puede constituir un delito contra la seguridad vial tipificado en el artículo 379.1 del Código Penal. A las denuncias de la Guardia Civil hay que sumar los controles realizados esos días por policías autonómicas y locales en sus ámbitos de competencia.

Análisis: la letra pequeña del mapa de sanciones

El informe obliga a mirar más allá del dato de portada. Las autovías concentran el mayor volumen de multas porque canalizan el tráfico más denso, pero el comportamiento en las carreteras convencionales debería preocupar más. Son vías de doble sentido, con cruces y adelantamientos de mayor riesgo.

Que el 7,05% de los vehículos controlados en convencionales fuera denunciado, por encima del 6,37% de las autovías, no es un accidente estadístico. Refleja que en en estas carreteras la velocidad se percibe como una tentación constante y, a menudo, se sanciona tarde. El incremento respecto a abril sugiere que el verano no afloja ni los controles ni la prisa de los conductores.

Conviene no cruzar la barrera de los 80 km/h por encima del límite. Más allá de la sanción administrativa, el caso puede abrir un procedimiento penal con consecuencias que exceden la pérdida de puntos. La línea entre una multa y un delito es más fina de lo que parece.

Tres gestos ayudan a evitar este tipo de denuncias:

  • Respetar el límite de cada tramo, especialmente en carretera convencional.
  • Mantener una velocidad constante y no acelerar en rectas largas.
  • Consultar los avisos de radar y control de la DGT antes de viajar.

La forma de no entrar en esta estadística es sencilla: levantar el pie, respetar los límites y recordar que los radares de tramo se colocan en los tramos con mayor siniestralidad. No hay atajos.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Exceso de velocidad detectado en la campaña de vigilancia de agosto de 2026.
  • Sanción económica: No aplica (importe variable según el exceso concreto).
  • Puntos del carnet: No aplica (varían según la gravedad del exceso).
  • Entrada en vigor: Campaña ya finalizada; los expedientes sancionadores siguen en tramitación.
El entrenamiento de fuerza una hora a la semana: el mínimo con beneficio real para tu cuerpo

El entrenamiento de fuerza una hora a la semana, repartido en dos sesiones, basta para ganar músculo, mejorar la energía y sostener la salud metabólica, según la ciencia del ejercicio.

Parece poco, y lo es. Pero la evidencia apunta a que no necesitas más para notar cambios reales.

Qué obtienes con una hora de fuerza a la semana

La idea central es la dosis mínima eficaz: la cantidad de estímulo justa para que el cuerpo responda sin que la agenda se resienta. Brad Schoenfeld, investigador en ciencias del ejercicio y referencia en hipertrofia muscular, ha comprobado en su laboratorio que dos sesiones semanales de 20 a 30 minutos generan mejoras claras de fuerza y masa muscular. No es una fórmula para parecer culturista; es una vía para construir un cuerpo capaz, con más energía y mejor composición corporal.

A efectos prácticos, los beneficios no se limitan al músculo. El entrenamiento de fuerza mejora la capacidad cardiovascular, afina la sensibilidad a la insulina y fortalece huesos, tendones y articulaciones. Esto se traduce en más energía diaria, mejor postura y una mayor autonomía funcional: subir escaleras, cargar la compra o levantar una maleta cuestan menos.

Aquí está la clave: el cuerpo solo cambia si lo desafías. No basta con moverse un rato; la carga debe obligarte a esforzarte de verdad al final de cada serie. Si al concluir podrías hacer diez repeticiones más de sobra, el estímulo es insuficiente.

La dosis mínima no es una rebaja: es la frontera entre moverte sin rumbo y entrenar con una señal clara para el músculo.

Cómo montar tus dos sesiones de 20 a 30 minutos

Primero, entrena dos días no consecutivos a la semana. La consistencia importa más que la intensidad puntual. Segundo, afina la técnica con cargas ligeras y luego busca un nivel que cueste: las últimas repeticiones de cada serie deben ser difíciles. Tercero, en cada sesión toca todos los grupos musculares principales con un esquema de cuerpo completo.

📊 La pauta en cifras

  • Dosis mínima eficaz: 2 sesiones semanales de 20 a 30 minutos, en días no consecutivos.
  • Esfuerzo necesario: acabar cada serie con capacidad para, como mucho, 1 a 4 repeticiones adicionales.
  • Estructura: trabajo de cuerpo completo, con 1 a 2 ejercicios por patrón de movimiento.
  • Material: mancuernas ajustables, bandas elásticas o el propio peso corporal son suficientes.

El miedo a las cargas pesadas frena a mucha gente, pero la evidencia lo matiza: cargas moderadas o ligeras producen beneficios muy similares, siempre que lleves cada serie cerca del fallo muscular. Las cargas máximas no son obligatorias; el esfuerzo sí.

mínimo de ejercicio para ganar músculo

En casa puedes empezar con sentadillas, flexiones, remo con mancuernas, press de hombros y planchas. Si una sentadilla completa no encaja hoy, usa una silla para sentarte y levantarte con apoyo. Si ese movimiento te supone un reto, ya está generando el estímulo adecuado.

En el consumo inteligente de material, no hace falta un gimnasio completo. Una mancuerna ajustable de 12 a 20 kilos, una barra de dominadas de quicio y una banda de resistencia media cubren los patrones básicos por menos de 150 euros. La mejor inversión no es la más cara; es la que usas dos veces por semana.

El análisis: por qué la dosis mínima funciona y sus límites

La ciencia detrás de este enfoque tiene recorrido. Un estudio clásico de 1990 con personas de 90 años o más mostró que ocho semanas de entrenamiento de fuerza bastaron para mejorar la movilidad, la velocidad de marcha y la fuerza de las piernas. Varios participantes pasaron a levantarse de la silla sin ayuda o a caminar con menor dependencia. No era un protocolo complejo; era evidencia de que el músculo responde a casi cualquier edad.

El propio Schoenfeld ha coordinado un metaanálisis sobre entrenamiento de fuerza en mayores de 75 años. La conclusión apunta en la misma dirección: ganancias significativas de fuerza y músculo cuando el trabajo se mantiene en el tiempo. Por supuesto, el dato tiene matices. La mayoría de los estudios apunta a que empezar de joven permite conservar más músculo a lo largo de la vida. A partir de la treintena, una vida sedentaria puede restar alrededor de medio punto porcentual de masa muscular al año; el entrenamiento de fuerza actúa como freno de esa curva.

Con todo, la honestidad manda. Una hora semanal no rivaliza con un programa de fuerza de tres o cuatro días, ni está pensada para rendimiento atlético avanzado. Es, más bien, la estrategia más rentable para agendas apretadas: obtienes lo esencial —más fuerza, más autonomía y mejor composición corporal— sin dejar de lado tu vida profesional. Lo que de verdad mueve la aguja es la regularidad y el esfuerzo, no aspirar a una versión olímpica de ti mismo.

Si nunca has entrenado fuerza, este esquema es ideal para empezar. Si ya entrenas, puede ser tu mantenimiento en semanas caóticas. La información es divulgativa y no sustituye la consulta con un profesional ante cualquier circunstancia personal.

⚡ Rutina de Optimización Diaria

  • Bloquea dos ventanas: Reserva hoy mismo dos huecos de 30 minutos en días no consecutivos para tu entrenamiento de fuerza.
  • Prepara el material: Deja mancuernas o una banda elástica visibles la noche anterior; la fricción baja más que la motivación suba.
  • Entrena con esfuerzo real: En cada serie, detente cuando solo queden 1 a 4 repeticiones en recámara, no antes.

El precio de la gasolina diésel en agosto: llenar el depósito ya cuesta 95 y 100 euros, con alivio en septiembre

Llenar el depósito en agosto cuesta ya 95 euros con gasolina y algo más de 100 euros con diésel, según los datos de COPE. La operación retorno del verano ha mantenido la presión sobre los surtidores durante la segunda quincena del mes. El alivio, si llega, se espera para septiembre.

No es una percepción aislada. España lidera el encarecimiento de los carburantes en Europa y la gasolina ha subido el doble que la media de la Unión Europea en el último tramo del verano. El diésel tampoco da tregua: desde junio acumula un encarecimiento del 21% en las estaciones de servicio.

El detonante no es solo estacional. Tras la relajación de las rebajas fiscales del Gobierno, España se ha situado como el tercer país de la UE en el que más sube la gasolina. A la menor bonificación se ha sumado una demanda estival intensa y un coste del crudo que no termina de estabilizarse. La combinación ha encarecido el repostaje justo cuando más desplazamientos se concentran.

Cuánto cuesta llenar el depósito en la recta final de agosto

Un depósito medio de 55 litros de gasolina ronda ya los 95 euros y el de diésel supera los 100. La barrera psicológica se ha roto con claridad en los surtidores más caros. No se trata, por tanto, de un redondeo: son euros reales que el conductor ve al pagar.

El caso de Ourense lo ilustra. El gasóleo se paga por encima de los dos euros por litro en varias estaciones de la provincia, tal y como recogía La Voz de Galicia. Con ese precio, llenar un tanque de 55 litros puede acercarse a los 110 euros. La dispersión de precios entre provincias, vuelve a ser el factor determinante para el bolsillo. No es lo mismo repostar en una gasolinera de bajo coste que en una estación de marca con menos competencia.

El tren de subidas de agosto también responde al efecto escalón de la fiscalidad. Cuando el Gobierno relajó las rebajas fiscales, el precio final absorbió de golpe una parte del impuesto que antes estaba suspendida. Ese ajuste se ha repartido de forma desigual entre comunidades y tipos de carburante, lo que explica que Ourense marque registros superiores a los dos euros mientras otras provincias aún se mantienen por debajo.

El alivio de septiembre no devolverá el depósito a los precios de junio. Solo suavizará una factura que acumula un 21% de subida en el diésel.

Qué se espera para septiembre

Las gasolineras prevén un respiro en septiembre. La reducción de los desplazamientos vacacionales y una demanda más contenida deberían suavizar los precios una vez cerrado agosto. No se espera una caída brusca, pero sí una corrección que deje atrás los máximos de la operación retorno.

El respiro está condicionado a que el precio del crudo no vuelva a tensarse. Cualquier repunte del Brent se trasladaría con rapidez al surtidor y retrasaría la moderación. La mejora fiscal que algunos consumidores esperan tampoco está confirmada en este tramo del año.

Un alivio que no borra el encarecimiento del trimestre

El desgaste sobre la economía doméstica ya está hecho. Un hogar que llene dos depósitos al mes ha asumido un sobrecoste cercano a los 30 euros mensuales respecto a junio en el caso del diésel. La cesta del transporte no solo afecta al conductor particular: la distribución y la logística trasladan el encarecimiento a otros precios con semanas de retraso.

Me parece razonable esperar un alivio técnico en septiembre, pero no lo confundiría con un cambio de ciclo. Los márgenes de la distribución y la fiscalidad mantienen el suelo de precios en España relativamente alto. Habrá que esperar al cierre de septiembre para saber si la corrección se consolida o si solo es una pausa en un mercado que lleva todo el verano consumiendo renta disponible.

Una abogada sentencia que el 99% de las criptomonedas son puro humo: Ethereum y Bitcoin se salvan

La abogada Paula Pascual, exbanquera de Santander, sentencia que el 99% de las criptomonedas son ‘puro humo’. Solo dos activos se salvan, según su análisis jurídico y técnico: Bitcoin y Ethereum.

Su opinión no viene de una observadora lejana. La zaragozana, de 31 años, pasó más de cinco años en el departamento de cripto del banco y hoy enseña en IE University. Además dirige MERGE, un encuentro Web3 que conecta Europa con Latinoamérica.

En una entrevista con La Vanguardia, Pascual lo resume sin medias tintas: ‘El 99% de las criptomonedas no sirven para nada, son puro humo’. Eso sí, aclara que ‘decir que Bitcoin o Ethereum no tienen nada detrás tampoco es cierto’. Detrás de Ethereum hay tecnología, comunidades, servidores y una infraestructura capaz de mover valor a escala global.

Quién es Paula Pascual y por qué su diagnóstico importa

Pascual estudió Derecho y Administración y Dirección de Empresas en la Universidad de Zaragoza. Entró en el ecosistema cripto antes de terminar la carrera, casi por casualidad, cuando en 2016 o 2017 un contacto que montaba una revista digital le pidió ayuda legal. Con 21 años ya daba charlas sobre blockchain y antes de acabar la universidad fichó por Banco Santander.

Su forma de explicar la tecnología es deliberadamente sencilla. Define blockchain como una base de datos distribuida, ‘un gran libro contable’ mantenido por miles de servidores mediante criptografía y matemáticas. Bitcoin, dice, son apuntes contables: hay carteras y saldos, como en un banco, con la diferencia de que nadie depende de una única entidad.

Tras nueve años de trayectoria, su diagnóstico tiene peso. No habla desde la especulación ni desde el rechazo, sino desde la hibridación entre banca y cripto. Esa posición intermedia es la que vuelve tan contundente su sentencia sobre el 99%.

El 99% del mercado puede ser ruido, pero Ethereum y Bitcoin se asientan sobre infraestructura real: comunidad, servidores y criptografía probada.

Por qué Bitcoin y Ethereum se salvan, según la abogada

Ethereum irrumpió en 2014 con los contratos inteligentes, programas que ejecutan acuerdos de forma automática sin intermediarios. Ese avance hizo que los bancos pasaran del rechazo frontal a estudiar la tecnología en serio. El propio Santander creó su departamento de blockchain en 2016.

El matiz de aquella época lo resume Pascual con una frase muy de pasillo bancario: ‘blockchain como sistema sí, crypto no’. Luego los clientes jóvenes empezaron a mover dinero hacia plataformas de criptomonedas y la banca entendió que no podía quedarse fuera.

La red Ethereum mantiene hoy una infraestructura de cientos de miles de validadores y miles de aplicaciones descentralizadas. Ether cotiza en el entorno de 2.500 dólares, lejos de sus máximos, pero con la tesis de que el activo tiene respaldo tecnológico y no solo narrativa especulativa.

Las stablecoins también salen reforzadas en el relato. Son criptomonedas que mantienen su valor respecto al dólar o al euro. En Latinoamérica, apunta Pascual, ya superan en volumen a Visa y Mastercard para pagos internacionales. El usuario ni siquiera sabe que por debajo hay blockchain, y esa falta de fricción es la madurez.

Esa misma capacidad de programar el dinero abre el debate sobre privacidad. Una moneda digital de banco central puede convertirse en herramienta de control, pero también puede diseñarse con límites al rastreo. La propia Pascual recuerda que en los grupos sobre el euro digital en Santander se estudiaba una franja de operaciones anónimas hasta 3.000 euros.

Al principio, la banca vio a las criptomonedas como una amenaza. Luego, con la regulación y la demanda de los clientes jóvenes, terminó ofreciéndolas. ‘Ya tienes bancos ofreciendo criptomonedas directamente a sus clientes’, constata la abogada, convencida de que las stablecoins y la tokenización de activos serán la gran batalla.

Lectura de fondo: regulación, banca y el valor de Ethereum

La tesis de la abogada coincide con una idea que ha ganado fuerza institucional: no todo el ecosistema es igual. Tras The Merge, la fusión de 2022 con la que Ethereum cambió su mecanismo de validación por uno más eficiente y con menor consumo energético, la red se consolidó como asentamiento de contratos, stablecoins y finanzas descentralizadas.

Eso no elimina los riesgos. Europa ha sido pionera con MiCA, la regulación europea de criptoactivos, pero ha aplicado unas exigencias tan duras que, según Pascual, el 92% del sector ha desaparecido tras las autorizaciones. La mayoría de los usuarios viene de exchanges regulados o de bancos, y la sobrerregulación puede empujar a la actividad hacia vías menos transparentes.

La exclusión de USDT del mercado regulado europeo es el ejemplo de esa tensión. La mayor stablecoin del mundo quedó fuera del perímetro oficial, aunque quien quiera usarla sigue encontrando vías. Para Pascual, una regulación estricta es preferible a ninguna, pero Europa necesita flexibilizarla si no quiere espantar al ecosistema entero.

El siguiente examen para el ecosistema será la edición de MERGE en Madrid, del 27 al 29 de octubre. Si bancos, reguladores y proyectos cripto vuelven a sentarse en la misma mesa, la utilidad de Ethereum tendrá más argumentos que el humo del resto del mercado.

El flash crash de XRP se desploma un 37% en minutos y liquida 1.350 millones en el mercado cripto

XRP ha sufrido un flash crash del 37% en cuestión de minutos este sábado, con alrededor de 500 millones de dólares en posiciones largas liquidadas. El conjunto del mercado cripto ha registrado 1.350 millones de dólares en liquidaciones durante las últimas 24 horas, según datos de Coinglass.

Una liquidación ocurre cuando un exchange cierra de forma forzada una operación apalancada (aquella que permite operar con más dinero del que se tiene depositado) porque el inversor ya no puede cubrir las posibles pérdidas. El cierre automático genera ventas en cadena: cuantos más precios caen, más posiciones se cierran y mayor es la presión bajista.

La caída de XRP fue de aproximadamente 0,60 dólares, una sacudida que en términos porcentuales dejó muy atrás a los grandes. Bitcoin retrocedió un 2,5%, Ethereum perdió un 5% y Solana cedió un 11,5% en el mismo intervalo, según CoinGecko.

En las últimas 24 horas, el mercado cripto en su conjunto registró liquidaciones por 1.350 millones de dólares. De esa cifra, unos 500 millones correspondían a posiciones largas de XRP. Dicho de otro modo, el token representó más de un tercio de todas las liquidaciones del mercado pese a no ser el activo con mayor capitalización.

El desplome sorprende menos si se observa la semana previa. XRP encadenó una subida superior al 60% y rozó los 1,69 dólares. Lo hizo apoyado en entradas de dinero institucional, expectativas de avances regulatorios y un short squeeze: el cierre forzado de posiciones que apostaban por una caída. El rally dejó a miles de operadores comprando en máximos y con apalancamiento elevado.

Cuando el precio giró, no hizo falta una noticia económica. Ni un comunicado de la Reserva Federal ni un incidente de seguridad. El detonante fue, según coinciden los analistas, el propio exceso de apalancamiento. La liquidez de fin de semana es menor, y las órdenes de venta automáticas movieron el precio con mucha más violencia.

Cuando el mercado se mueve en minutos, el apalancamiento no castiga solo a los operadores con margen: arrastra el precio para todos.

XRP recuperó parte del terreno perdido en las horas siguientes y volvió a situarse en torno a los 1,50 dólares, según los datos recogidos por BeInCrypto. Aun así, la factura fue alta: miles de traders minoristas quedaron fuera del juego en una sola sacudida.

Qué ha pasado con XRP en este flash crash

Los datos de CoinGecko muestran el vértigo del movimiento. XRP pasó de cotizar cerca de 1,69 dólares a desplomarse hasta niveles próximos a 1,05 dólares en cuestión de minutos, antes de rebotar. La caída del 37% fue la mayor entre las principales criptomonedas del día, muy por delante del 11,5% de Solana.

El analista CW explicó en X que no hubo un aumento de posiciones cortas durante la bajada. Más bien al contrario: las apuestas bajistas disminuyeron. La lectura que dejó es que el crash fue una purga de posiciones largas excesivamente apalancadas, no un ataque orquestado por inversores bajistas.

Por qué XRP ha caído sin un detonante externo

Un mercado puede corregir con fuerza aunque no haya una noticia concreta. La semana previa, XRP acumuló un rally superior al 60%, y ese tipo de movimientos despierta el apetito por el apalancamiento: operar con más dinero del que realmente se tiene. Si el precio sube, las ganancias se multiplican; si baja, las pérdidas también.

El fin de semana tiene otra particularidad: hay menos liquidez. Los creadores de mercado y las mesas de trading reducen actividad, por lo que una orden de venta relevante impacta más. Esa combinación —mucho apalancamiento y poca liquidez— convierte una corrección normal en un flash crash.

Aunque algunos operadores hablan de manipulación por la simultaneidad de las caídas, no hay pruebas concluyentes. La explicación más prudente es que el mercado estaba saturado de posiciones largas y necesitaba una purga. El término técnico es deleverage: una reducción brusca del apalancamiento agregado.

La lección de apalancamiento que deja este flash crash

En mayo de 2022, la caída de Terra —un proyecto que combinaba una moneda estable algorítmica con un token de gobierno— provocó una cascada de liquidaciones que borró miles de millones en pocos días. Este episodio de XRP tiene una escala bastante menor, pero el mecanismo es parecido: confianza excesiva, apalancamiento alto y un precio que, al girar, no da tiempo a reaccionar.

Conviene no confundir una sacudida de este tipo con un cambio de tendencia. XRP sigue cotizando muy por encima de los niveles de hace un mes, y el interés institucional que alimentó la subida no se esfuma por una liquidación de sábado. Eso sí, el riesgo persiste: si el apalancamiento vuelve a acumularse, la próxima sacudida puede ser similar.

Más que el precio de XRP en las próximas horas, lo relevante será cómo exchanges e inversores gestionan el apalancamiento en los próximos días. Si el mercado absorbe la purga sin otra cascada de ventas, la caída quedará como un susto técnico. Si no, servirá de aviso de que la euforia había ido demasiado lejos.

La recompra de Bessent no calma al mercado: los bonos del Tesoro de EEUU borran ganancias y entran en ‘loop maldito’

Los bonos del Tesoro de EEUU han borrado las ganancias posteriores a la recompra anunciada por Scott Bessent.

El mercado de deuda soberana de 32 billones de dólares sigue sin fiarse del movimiento del Tesoro estadounidense. Según recoge El Economista, la intervención de Bessent no logró calmar a los inversores y el bono a largo plazo devolvió todo lo que había subido tras el anuncio oficial.

La recompra estaba diseñada como un gesto de estabilidad. En la práctica, el mercado la ha leído como una confirmación de que los tipos largos están descontrolados. La curva de rendimientos no solo no se ha normalizado, sino que ha entrado en una dinámica circular que muchos analistas ya llaman ‘bucle maldito’.

Tressis, firma de referencia en el asesoramiento de deuda español, analiza la situación con cautela. Su lectura apunta a un problema de credibilidad: el Tesoro puede recomprar papel, pero no puede recomprar la confianza de un mercado que exige prima por el riesgo fiscal creciente.

Lo que está en juego no es menor. La deuda estadounidense es el activo libre de riesgo global por excelencia. Si el bono a 30 años no es capaz de sostener una recompra sin devolver las ganancias en la misma sesión, el fallo es de fondo, no de forma.

El detalle técnico no se ha traducido en sentimiento alcista. Más bien lo contrario: los operadores han utilizado el rebote inicial para vender con mayor comodidad.

El Tesoro puede comprar bonos, pero no puede comprar la credibilidad que el mercado le está retirando.

La recompra del Tesoro y la reacción del bono a largo plazo

La operación se presentó con la intención de aliviar la presión sobre los vencimientos más largos. Desde Tressis, la firma de análisis de deuda, lo resumen sin adornos: el mercado no reacciona a la oferta, reacciona a la trayectoria fiscal. Mientras la deuda siga creciendo sin un techo creíble, cada compra del Tesoro es una tirita sobre una avería estructural.

El bono a 10 años y el bono a 30 años han vuelto a los niveles previos al anuncio. El rebote duró horas, no días. Ese es el principal dato: la intervención no ha tenido recorrido.

El Economista describe el escenario con una expresión que ya circula en las mesas de renta fija: ‘bucle maldito’. La recompra sube los precios, los precios bajan al día siguiente, el Tesoro ve rendimientos incómodos y se ve tentado a anunciar otra intervención. Cada vuelta erosiona un poco más la confianza.

La reacción es una advertencia para cualquier inversor con cartera de bonos soberanos.

El ‘bucle maldito’ que preocupa a los analistas

El término no es retórico. Describe un fenómeno circular: las recompras reducen temporalmente la oferta en el tramo largo, el mercado celebra la medida, y al cabo de unas horas emergen las dudas sobre el coste fiscal de la operación.

En medio de ese ciclo, los rendimientos no encuentran suelo. Para el Tesoro y para Bessent, el riesgo es quedarse sin herramientas narrativas antes de que el mercado recupere la calma por sí solo.

La intervención ha tenido un efecto colateral incómodo: ha evidenciado que el problema no es de liquidez, sino de solvencia percibida. Y eso no se arregla con una recompra.

Lectura de fondo: por qué la intervención no basta

Desde mi punto de vista, la secuencia confirma un cambio de régimen en la deuda soberana. El Tesoro de EEUU ya no puede dar por hecho que su papel funciona como refugio. En episodios anteriores, una recompra anunciada era suficiente para estabilizar la curva. Ahora se ha convertido en un catalizador de ventas.

La contradicción es evidente: el emisor más poderoso del mundo interviene su propio mercado y los operadores utilizan la oportunidad para deshacer posiciones. La explicación hay que buscarla en la trayectoria fiscal y en la pérdida de anclaje de las expectativas de inflación.

Hay un riesgo adicional que conviene nombrar. Si el Tesoro se acostumbra a intervenir para contener los rendimientos, puede acabar monetizando deuda de forma encubierta. Ese es el camino corto hacia una pérdida de confianza más profunda.

Para el inversor español y europeo, el mensaje es claro: la correlación entre los bonos soberanos sigue siendo alta. Si el Tesoro de EEUU no estabiliza su curva, las carteras conservadoras sufrirán en ambos lados del Atlántico. La diversificación geográfica deja de ser un refugio automático cuando el activo libre de riesgo global tiembla.

La próxima cita relevante será la publicación de los datos de financiación trimestral del Tesoro. Si esa cifra sorprende al alza, el ‘bucle maldito’ dejará de ser una metáfora y se convertirá en una restricción operativa para toda la economía global. Habrá que estar atentos.

Recupera los puntos del carnet: el Supremo anula condenas por notificaciones erróneas de la DGT

El Tribunal Supremo anula una condena por conducir sin puntos y abre la vía para recuperar los puntos del carnet. El fallo se basa en un error en la base de datos de la DGT que hizo constar una pérdida de puntos inexistente.

La sentencia deja sin efecto la condena impuesta a un conductor canario en un juicio rápido celebrado en un juzgado de Granadilla de Abona. El acusado había sido condenado por un supuesto delito contra la seguridad vial al circular sin saldo de puntos suficiente. La condena se emitió conforme al fallo del juzgado y parecía firme.

El Tribunal Supremo califica ese fallo de «inauténtico» una vez que se presentó la acreditación que demuestra la vigencia del permiso de conducir cuando el conductor fue parado para un control de alcoholemia. El documento que demostraba el saldo real de puntos no pudo aportarse antes por un motivo muy concreto: la información errónea siguió constando durante varios meses en los sistemas informáticos de la DGT.

La resolución posterior de la DGT corrige la equivocación de manera oficial y fehaciente. Demuestra que la imputación carecía de fundamento objetivo desde el origen. El fallo de conformidad fue emitido tras un juicio rápido y, según el alto tribunal, no se sostiene.

El Supremo concluye que la nueva prueba introduce «dudas significativas sobre la culpabilidad» y acredita «de forma fehaciente e indubitada que no existe elemento penal, lo que determina necesariamente la absolución». La presunción de inocencia prevalece.

Un error en la base de datos de la DGT no puede costarte el carnet: el Supremo anula la condena cuando la pérdida de puntos nunca existió.

Qué ha sentenciado el Supremo: el fallo que anula la condena

La sentencia establece que la condena carecía de fundamento penal desde el origen. El recurso de revisión extraordinario se presentó seis meses después de que el fallo firme fuera emitido. La defensa demostró que el conductor disponía de saldo suficiente en el momento de la detención.

La clave está en el certificado remitido al Supremo. Ese documento no solo corrige la equivocación de la DGT. La deja sin base penal alguna. Sin error en la base de datos, no hay delito.

El fallo abre la puerta a que otros conductores reclamen si su pérdida de puntos se debió a un error administrativo similar. No es un caso aislado: las bases de datos pueden contener fallos que afectan al saldo del carnet.

Cómo reclamar si tu pérdida de puntos fue por un error de la DGT

Los conductores que sospechen un error en su saldo de puntos deben actuar con rapidez. Puedes consultar el saldo en la sede electrónica de la DGT. Y solicitar un certificado oficial que acredite el saldo real.

Si ya existe una condena, cabe presentar un recurso de revisión extraordinario. El plazo en este caso fue de seis meses desde la firmeza del fallo. Los pasos son claros:

  1. Consulta tu saldo de puntos en la página oficial de la DGT.
  2. Solicita un certificado oficial que acredite el saldo real si detectas un error.
  3. Revisa las notificaciones de pérdida de puntos que hayas recibido.
  4. Presenta el recurso de revisión con el certificado que demuestre el error.

La vía penal no es la única afectada. También conviene revisar las sanciones administrativas que hayan restado puntos por un error de notificación. Una notificación defectuosa puede ser la base para anular la sanción. Sin notificación correcta, la condena cae.

La responsabilidad de la DGT y el precedente que sienta

El fallo del Supremo sitúa la responsabilidad de la exactitud de los datos donde corresponde: en la administración. La DGT debe notificar cualquier pérdida de puntos de forma correcta. Si no lo hace, la condena posterior carece de base.

Esta sentencia llega en un momento delicado. Miles de conductores dependen de que el saldo de puntos refleje la realidad. Un error informático puede acarrear una condena penal injusta. La sentencia lo corrige para este caso y abre una vía de protección para los demás.

La cuestión de fondo es la presunción de inocencia. La condena iba en contra de ese derecho fundamental. El error de la DGT no solo corrige la equivocación. La deja sin base penal alguna.

El precedente es un aviso a la administración. Los errores de la base de datos no se trasladan al conductor. La presunción de inocencia prevalece. Revisa tu saldo de forma periódica.

🚨 Ficha de la Normativa

  • Infracción / Novedad: El Supremo anula una condena por conducir sin puntos al demostrarse un error en la base de datos de la DGT.
  • Sanción económica: No aplica (anula la condena penal).
  • Puntos del carnet: Se recuperan los puntos indebidamente restados.
  • Entrada en vigor: Ya vigente (sentencia firme del Tribunal Supremo).

Rovi y Moderna: la vacuna personalizada contra el melanoma que celebra su éxito con seis hospitales españoles

La vacuna personalizada contra el melanoma que desarrolla Moderna con el respaldo industrial de Rovi ha superado su última fase de ensayo clínico. Seis hospitales españoles han participado en el estudio, que confirma la eficacia de una terapia diseñada para enseñar al sistema inmunitario a reconocer cada tumor.

El resultado no es un avance más. Es la primera vacuna de este tipo que completa con éxito la fase final antes de la revisión regulatoria. Las fuentes consultadas por Expansión y EL PAÍS coinciden: el ensayo se cerró con datos suficientes para sustentar la solicitud de aprobación. En el centro del trabajo está el ARN mensajero, la misma plataforma que consagró a Moderna durante la pandemia.

Rovi, socio de Moderna en Europa, celebra el resultado como una validación de su apuesta industrial. La farmacéutica española fabrica parte del ingrediente activo y participa en el proceso de llenado y acabado de las dosis. Su presencia en la cadena de suministro convierte el éxito clínico en una oportunidad de contrato a largo plazo.

El salto de la vacunación preventiva a la terapéutica personalizada

Hasta ahora, las vacunas se asocian a la prevención de infecciones. En oncología, el concepto es distinto: se extrae el tumor, se secuencia su perfil genético y se diseña una vacuna individual con las mutaciones más relevantes. El sistema inmunitario aprende a atacar esas señales específicas. Seis hospitales españoles han participado en en el ensayo, un dato que subraya la madurez de la investigación clínica del país.

La colaboración entre Moderna y Rovi no es nueva, pero este resultado le da un nuevo suelo. El melanoma es uno de los cánceres de piel más agresivos y su incidencia no ha dejado de crecer en Europa. Una terapia que mejore la supervivencia sin la toxicidad de la quimioterapia tradicional tiene espacio en un mercado donde la innovación paga prima.

Sin embargo, conviene mantener la prudencia. El éxito de la última fase de ensayo no equivale a una aprobación inmediata. La vacuna personalizada obliga a repensar la fabricación: cada dosis es única, los plazos son cortos y los costes todavía no están resueltos. Rovi necesitará adaptar sus líneas a una producción más flexible.

La verdadera barrera no es demostrar que la vacuna funciona, sino fabricarla a tiempo para cada paciente sin que el coste la haga inviable.

Implicaciones para Rovi y para la industria farmacéutica española

Para Rovi, la alianza con Moderna ha sido una de las decisiones estratégicas más rentables de la última década. El acuerdo original para las vacunas COVID le permitió entrar en la cadena global del ARN mensajero. Ahora, el melanoma personalizado abre la puerta a un negocio más estable y menos dependiente de los vaivenes de la pandemia.

Cosas que pasan en 2026.

La planta de Rovi en San Sebastián de los Reyes ha ampliado capacidad de forma progresiva. Aunque la empresa no detalla cifras de inversión para este proyecto concreto, el patrón es claro: Moderna ha elegido a Rovi como socio industrial de referencia en Europa. Eso da visibilidad y reduce el riesgo de concentrar ingresos en un solo cliente.

Análisis: una carrera global con protagonista español

El hito de la vacuna personalizada contra el melanoma no ocurre en un vacío. Moderna compite con BioNTech y otros actores por llevar la tecnología de ARN mensajero a oncología. La diferencia de esta vacuna es que no ataca al cáncer con un fármaco universal, sino que se construye para cada paciente. Es una apuesta radicalmente distinta.

Creo que la participación de seis hospitales españoles es más relevante de lo que parece. Los ensayos clínicos en oncología son caros y exigentes; que España sea elegida como uno de los países clave indica que los centros españoles ofrecen datos fiables y reclutan pacientes a buen ritmo. Eso es un activo intangible para el sistema de salud.

Queda por ver si las agencias reguladoras, la EMA en Europa y la FDA en Estados Unidos, aceptan los datos de esta fase final sin pedir más seguimiento. La próxima señal llegará con la solicitud formal de aprobación, que podría presentarse antes de que termine 2026 o a comienzos de 2027. Esa fecha, no la publicación del ensayo, marcará el verdadero punto de inflexión.

El BOE no aprueba la ITV cada 6 meses en los coches de más de 10 años; sigue siendo anual y la multa es de 200 euros

Circula un bulo que anuncia la ITV cada seis meses para los coches de más de diez años. Es falso: la inspección sigue siendo anual y la multa por circular con la revisión caducada es de 200 euros.

El contenido se difunde estos días con forma de noticia y cita un supuesto BOE que endurecería la periodicidad de la inspección técnica. La afirmación no tiene respaldo oficial: ni la DGT ni el Boletín Oficial del Estado han publicado cambio alguno que reduzca el plazo a medio año.

La confusión se apoya en una lectura deformada del Real Decreto 920/2017, la norma que regula la inspección técnica de los vehículos en España. Ese real decreto es el vigente y no incorpora ninguna obligación de revisar un turismo de más de diez años cada seis meses.

El bulo de la ITV semestral que vuelve a circular

El mensaje juega con el miedo a quedarse sin cobertura legal y anuncia una supuesta inspección bianual para los coches antiguos. Los bulos de este tipo suelen mezclar titulares, fechas, y organismos oficiales para hacerse creíbles, pero no superan una comprobación básica.

No hay rastro de una modificación del reglamento en el BOE. Tampoco lo hay en la sede de la DGT, donde cualquier cambio de periodicidad tendría que publicarse con su correspondiente periodo de entrada en vigor.

No existe ninguna publicación oficial que obligue a pasar la ITV cada seis meses a los coches de más de diez años.

La periodicidad real para un coche de más de diez años

La norma mantiene la revisión anual para los turismos que superan la década de antigüedad. Así lo recoge el Real Decreto 920/2017, que unifica el régimen de inspección tras derogar las normas anteriores que separaban el funcionamiento de las estaciones y las características de la inspección.

  • Turismos de más de diez años: revisión anual, no semestral.
  • Vehículos con ITV caducada: no pueden circular salvo para ir al taller o a la inspección.
  • Fuente fiable: solo el BOE o la DGT confirman cambios de periodicidad.

Multa de 200 euros por circular con la ITV caducada

La sanción económica que tanto se repite en el bulo es, en cambio, real: circular con la ITV caducada se considera infracción grave y se castiga con 200 euros. La conducta no resta puntos del carnet.

Eso sí, la multa no se aplica por tener la revisión al día, sino por mover el coche con la inspección vencida. Un turismo estacionado sin ITV no es sancionable por ese hecho.

Por qué conviene comprobar el BOE antes de compartir la cadena

El bulo de la ITV semestral se extiende porque combina una norma existente con un dato inventado. El conductor reconoce la sanción de 200 euros y asume que el resto del titular es cierto, pero la periodicidad no se toca.

Conviene mirar la tarjeta de inspección del vehículo: ahí figura la fecha exacta de la siguiente cita. Si algo cambia, la DGT lo comunica por sus canales oficiales y el BOE publica la norma con su entrada en vigor. Todo lo demás es ruido.

En la práctica, 200 euros es la cuantía habitual de las infracciones graves en materia de circulación, sin retirada de puntos. Mucha gente comparte una captura que mezcla la multa real con una periodicidad falsa; para no caer hay que leer el texto publicado, no el titular de la cadena.

La recomendación práctica es simple. Verifica tu fecha, paga la tasa si toca revisión y descarta cualquier cadena que cite una supuesta ITV cada seis meses.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular con la ITV caducada sigue siendo una infracción grave; no existe la ITV semestral para coches de más de diez años.
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente, según el Real Decreto 920/2017.

La ola de calor en Europa deja 32.000 muertes adicionales: el coste productivo de un verano extremo

He analizado esta mañana los datos provisionales de EuroMomo y la lectura es contundente: más de 32.000 muertes adicionales provocadas por la ola de calor en Europa entre mediados de junio y mediados de agosto. El verano no ha terminado. La cifra, aún preliminar, se irá afinando en las próximas semanas conforme los institutos nacionales completen sus informes.

La plataforma europea de seguimiento de la sobremortalidad reúne los datos oficiales de 23 países, aunque deja fuera una parte de Europa del Este. No publica el desglose nacional, pero los balances provisionales de ocho Estados permiten una aproximación: un recuento de la AFP eleva a 33.000 los decesos adicionales o directamente relacionados con el calor en Alemania, Francia, España, Bélgica, Inglaterra, Países Bajos, Austria y Portugal.

Los datos provisionales país por país

Me detengo en las cifras comunicadas por las autoridades sanitarias y los institutos nacionales de salud:

  • Alemania: 14.000 muertes por calor hasta el 9 de agosto, un récord desde el inicio de la serie en 2016, según la autoridad sanitaria y el Instituto Robert Koch. Las personas de 75 años o más concentran el exceso.
  • Francia: 7.300 decesos durante los periodos de altas temperaturas registrados entre finales de mayo y el 22 de julio, según Santé publique France.
  • España: cerca de 4.500 muertes atribuibles al calor entre el 1 de junio y el 19 de agosto, la cifra más alta para ese tramo desde 2022, según el Instituto de Salud Carlos III.
  • Reino Unido: 2.877 muertes asociadas a las altas temperaturas en mayo y junio, cerca del récord anual de 2.985 registrado en 2022.
  • Bélgica: 2.570 fallecimientos adicionales entre el 18 de junio y el 17 de julio, según el instituto Sciensano.
  • Países Bajos: 968 decesos en exceso entre el 22 de junio y el 5 de julio, a partir de los datos del RIVM analizados por la AFP.
  • Austria: 395 muertes relacionadas con el calor en junio, la cifra más alta para ese mes desde que hay registros comparables en 2017.
  • Portugal: más de 600 muertes adicionales entre mediados de junio y finales de julio, según la Dirección General de Salud.

Las dos semanas más mortíferas fueron la última de junio, con casi 16.000 decesos adicionales, y la primera de julio, con unos 8.000. Coincidieron con una de las olas de calor más severas del verano, en un contexto de sequía generalizada e incendios. En España, la Agencia Estatal de Meteorología confirmó que julio fue el mes más caluroso jamás registrado, empatado con julio de 2022.

«La Agencia de Seguridad Sanitaria del Reino Unido (UKHSA) calcula que el número de muertes para el conjunto de 2026 podría ser “sustancialmente más elevado”, porque aún no se han contabilizado los episodios de julio.» — Agencia de Seguridad Sanitaria de Reino Unido (UKHSA), agosto de 2026

La factura productiva de un verano extremo

sobremortalidad verano 2026

Lo que veo detrás de estas cifras es un shock estructural que la contabilidad nacional mide mal. El calor extremo no solo mata: reduce las horas efectivas de trabajo, dispara el absentismo y tensiona los sistemas sanitarios cuando más personal necesitan. La sobremortalidad se concentra en los mayores de 75 años, pero el coste productivo se reparte entre generaciones. Hay un segundo problema. Los datos de EuroMomo provienen de 23 países y no cubren toda Europa del Este, por lo que la cifra real probablemente superará la actual.

La adaptación urbana avanza más lenta que el clima. Aun no se han terminado de incorporar las cifras de julio en el Reino Unido, y la propia UKHSA admite que el balance de 2026 será más alto cuando se complete la serie. Los refugios climáticos y los planes de alerta sanitaria mitigan, pero no eliminan el exceso de mortalidad en países con viviendas mal aisladas y una demografía envejecida. A corto plazo, el riesgo no está solo en los hospitales: está en la productividad del sector exterior, en la factura energética y en la inflación de alimentos frescos. El hito que sigo es la actualización de septiembre de Sciensano y la consolidación final de EuroMomo.

🌍 El impacto en España y Europa

El impacto directo de este exceso de mortalidad sobre los mercados financieros es limitado, pero el verano de 2026 refuerza presiones que sí llegan a la economía de los hogares y al Banco Central Europeo:

  • El Euríbor no se mueve por la ola de calor, pero la persistencia de eventos extremos encarece la electricidad y los alimentos frescos, y complica la convergencia de la inflación hacia el 2%.
  • Para el poder adquisitivo español, julio fue el mes más cálido jamás registrado; esto eleva el gasto en climatización y presiona los presupuestos familiares, sobre todo en rentas bajas.
  • El tejido empresarial —agricultura, turismo, construcción y hostelería— sufre mermas de productividad por el calor. Las pymes asumen más costes de refrigeración y absentismo.
  • Para el BCE, estos episodios son un factor de incertidumbre adicional sobre la inflación de servicios y alimentos, aunque no cambian por sí solos el calendario de tipos.

En España, el Instituto de Salud Carlos III contabiliza cerca de 4.500 muertes atribuibles al calor en lo que va de verano: el coste sanitario y productivo de la sobremortalidad térmica ya no es una previsión, es una variable económica del tercer trimestre.

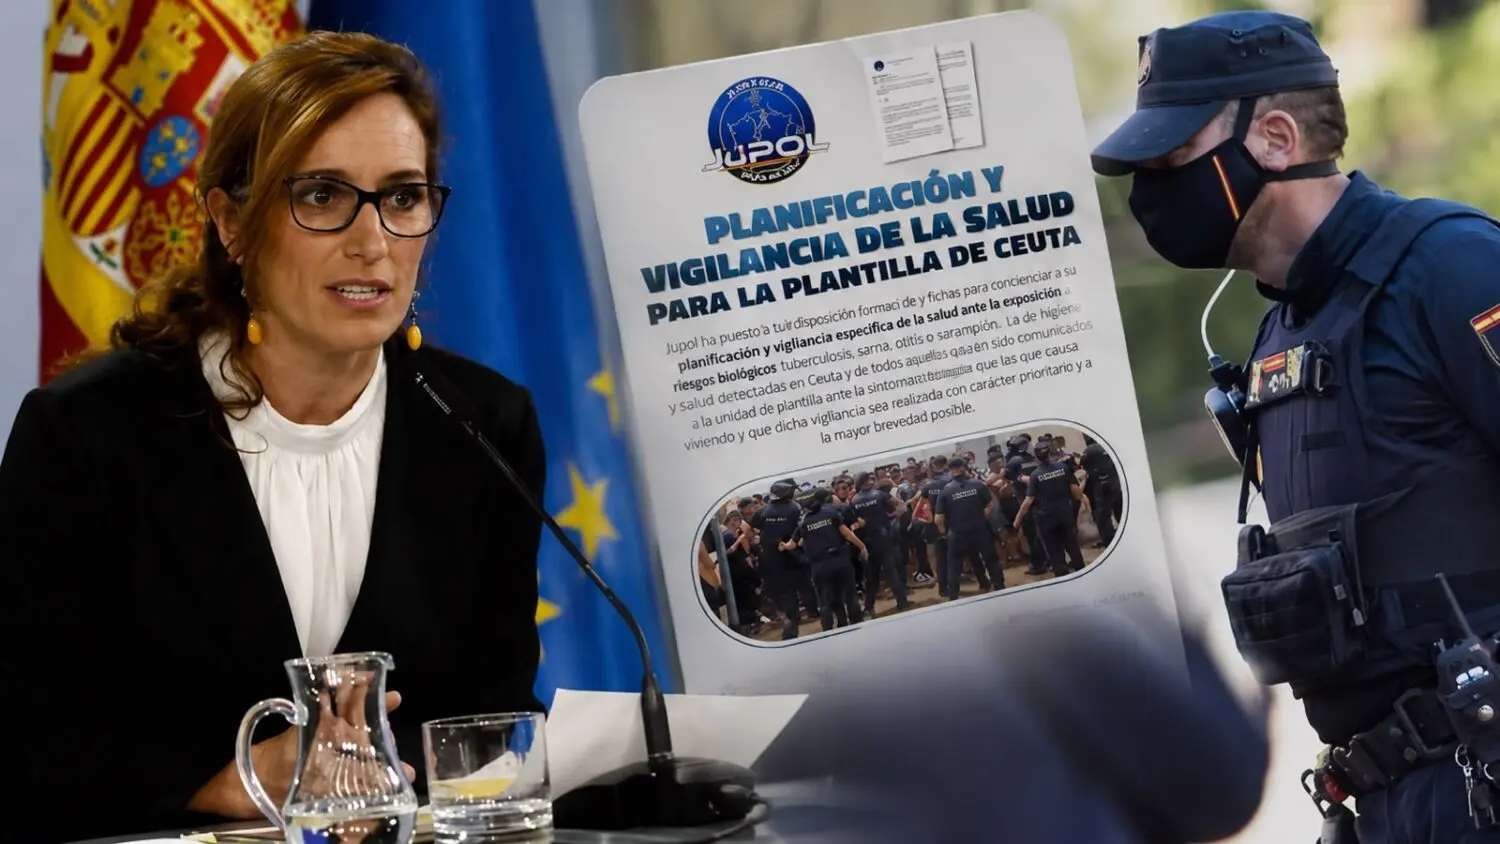
Sanidad llega tarde al frente preventivo de Ceuta: la crisis obliga a revisar vacunaciones y reforzar la vigilancia epidemiológica

La aparición de tuberculosis, sarna y gastroenteritis fuerza a intensificar el control sanitario y revisar el estado vacunal de miles de personas tras semanas de presión asistencial. El Ministerio no ha acreditado que Ceuta se quedara sin reservas de vacunas, pero la emergencia sí ha obligado a reforzar prevención y vigilancia.

La crisis sanitaria de Ceuta ha abierto un nuevo frente para el Ministerio de Sanidad. Después de varias semanas centradas en contener la presión asistencial provocada por la entrada masiva de inmigrantes, las autoridades han tenido que reforzar ahora la prevención, la vigilancia epidemiológica y la revisión del estado vacunal ante la aparición de tuberculosis, sarna, gastroenteritis y otras enfermedades transmisibles.

La actuación llega después de que médicos, enfermeras y sindicatos llevaran días alertando de las dificultades para realizar un seguimiento sanitario adecuado entre miles de personas alojadas en condiciones precarias de higiene y salubridad. CCOO reclamó expresamente revisar la situación vacunal de las personas atendidas y facilitar las inmunizaciones necesarias, dentro de un dispositivo extraordinario de prevención.

El Ministerio disponía además desde junio de 2026 de una estrategia específica de vacunación para migrantes y refugiados llegados irregularmente a España, que contempla la necesidad de comprobar antecedentes vacunales y completar inmunizaciones cuando no existe documentación suficiente.

De la presión asistencial a la prevención epidemiológica

La secuencia muestra cómo la emergencia ha ido ampliando progresivamente su dimensión sanitaria. El 8 de agosto ya se había confirmado un caso de tuberculosis y los profesionales reclamaban reforzar la vigilancia. Una semana después, Ceuta activó un plan extraordinario de salud pública con medidas específicas frente a tuberculosis, enfermedades transmisibles, problemas de saneamiento y prevención de plagas.

Durante su visita a Ceuta, Mónica García reconoció posteriormente la existencia de dos casos de tuberculosis y calificó de moderado el riesgo epidemiológico para las personas migrantes, aunque mantuvo que era bajo para la población general. La ministra señaló además que las condiciones de hacinamiento, higiene y alojamiento constituían el principal factor de riesgo sanitario.

Desde entonces la presión no ha disminuido. Las enfermeras han denunciado alrededor de 200 casos de gastroenteritis, una veintena de sarna y dificultades para mantener la trazabilidad y seguimiento de pacientes con patologías transmisibles.

La reserva de vacunas, todavía sin acreditar

Una de las informaciones que circula estos días apunta a que Ceuta habría necesitado solicitar vacunas adicionales de manera urgente. Por el momento no existe una fuente oficial que permita afirmar que la ciudad se hubiera quedado sin reservas o que el Ministerio hubiera tenido que pedir dosis de emergencia por falta de previsión.

Lo que sí está documentado es que la situación ha obligado a revisar el estado vacunal y reforzar las medidas preventivas, una necesidad previsible en una emergencia en la que miles de personas llegan sin documentación sanitaria completa y posteriormente permanecen concentradas en condiciones de salubridad deficientes.

El propio Ministerio dispone de mecanismos para movilizar vacunas ante emergencias y mantiene una reserva estratégica nacional para determinadas situaciones. La necesidad de activar esos recursos adicionales no significaría necesariamente que hubiera existido desabastecimiento previo, sino que la demanda extraordinaria supera las necesidades habituales de una ciudad de poco más de 80.000 habitantes.

Un frente que se abre después de semanas de crisis

El principal interrogante político es el momento en el que la prevención epidemiológica adquiere protagonismo. Los profesionales sanitarios llevaban días alertando de las dificultades de seguimiento y del riesgo asociado a mantener a miles de personas en playas, calles y asentamientos improvisados.

El Colegio de Médicos ha llegado a advertir de un “riesgo real de epidemia”, mientras enfermeras y sindicatos denuncian sobrecarga, falta de refuerzos y dificultades para garantizar un seguimiento sanitario continuado.

La crisis obliga así al Ministerio a pasar de una respuesta centrada fundamentalmente en absorber miles de asistencias a otra fase en la que la prevención, vacunación y vigilancia epidemiológica resultan determinantes para evitar la aparición de nuevos brotes.

Ceuta continúa, por tanto, bajo una doble presión: atender a miles de personas y evitar que una emergencia asistencial derive en un problema epidemiológico de mayor alcance.

Sanidad sostiene que el riesgo permanece controlado, pero la propia evolución de la crisis ha obligado a reforzar ahora las herramientas preventivas que médicos y enfermeras llevaban días reclamando.

La sequía del Rin lastra la economía alemana: el bajo caudal encarece la logística y la energía hasta octubre

El bajo caudal del Rin encarece la logística alemana y no se normalizará hasta octubre. He revisado los datos del departamento federal de Aguas y Navegación (WSA) y el diagnóstico es claro: la sequía prolongada reduce la carga de las barcazas que transportan carbón, mercancías y derivados energéticos, y añade presión a una economía que apenas crece.

Las primeras lluvias de agosto han aliviado los incendios forestales en Renania del Norte-Westfalia, pero no el canal de navegación. Martin Wolters, ingeniero jefe de distrito del WSA, controla el tramo entre Emmerich, Duisburgo y Colonia, de unos 125 kilómetros. En su lectura, la situación actual se distingue de las sequías de 2018 o de los años veinte y cincuenta del siglo pasado por su frecuencia y duración.

El caudal bajo se prolonga hasta octubre: cifras y restricciones

La fase de estiaje comenzó en junio y julio, y Wolters recuerda que la temporada normal de bajo caudal suele durar hasta octubre. Las lluvias que han caído en las últimas semanas no resuelven el problema, porque el agua debería llegar desde el sur, en concreto desde el lago Constanza.

  • Cargas a la mitad: las barcazas navegan con la mitad o menos de su capacidad para no encallar.
  • Más naves, misma mercancía: el tránsito no puede suspenderse; solo se estrecha el canal y circulan más barcazas que las 600 diarias de promedio.
  • Alerta en Kaub: en el tramo entre Coblenza y Maguncia el caudal quedó en mínimos históricos y se restringió la navegación de mercancías.

No hay una solución técnica a corto plazo. Dragar el lecho de forma generalizada no es factible, y crear un sistema de esclusas y embalses tampoco encaja con el perfil del suelo. El departamento concentra sus esfuerzos en la señalización y el control del canal, además de rebajes puntuales para retirar obstáculos.

«Estamos en agosto. Esto empezó en junio y julio. La temporada normal de bajo caudal se prolonga hasta octubre.» — Martin Wolters, ingeniero jefe de distrito del WSA, 22 de agosto de 2026

El coste industrial y la debilidad del PIB alemán

El Rin es la vía fluvial más transitada de la Unión Europea: 883 de sus 1.230 kilómetros son navegables, desde Basilea hasta la desembocadura en Países Bajos. Conecta el puerto interior de Duisburgo con el puerto marítimo de Rotterdam y atraviesa la región de mayor densidad industrial de Alemania, donde se concentran la industria química y las refinerías.

El Instituto de Economía Alemana (IW) advierte de que en las cuatro primeras semanas de restricciones se multiplicó por cuatro el número de naves que circulan entre Duisburgo y Rotterdam, todas con carga reducida. El resultado es un encarecimiento logístico que acaba trasladándose al producto final y al consumidor.

«Alemania negligió sus infraestructuras en esos años en que su economía funcionó a pleno rendimiento. Lo cierto es que ahora no hay alternativas ni por vía terrestre ni por vía ferroviaria para el transporte de mercancías que circula por el Rin.» — Simon Gerards Iglesias, economista del IW, 22 de agosto de 2026

Sustituir la vía fluvial por carretera exigiría unos 3.000 camiones diarios, según los cálculos de Gerards Iglesias, y tropezaría con puentes y autopistas deteriorados. Tampoco el ferrocarril ofrece salida: el economista define la red alemana como una de las menos eficientes de su entorno.

Lo que veo en los datos es una amenaza de oferta que golpea a una economía estancada. En 2018, pese a la sequía, el PIB alemán creció un 1,1%, 17 décimas menos que en 2017; para 2026 se teme un crecimiento minimalista del 0,5%, estancamiento o incluso contracción. La diferencia es que ahora no hay margen de resiliencia, y el encarecimiento del transporte fluvial se suma a una industria sin alternativa logística.

🌍 El impacto en España y Europa

El impacto directo en España es indirecto, pero relevante. Una industria alemana con costes logísticos al alza puede trasladar precios a las cadenas de suministro europeas y retrasar la convergencia de la inflación hacia el 2%. Para el BCE, este tipo de perturbación de oferta complica la hoja de ruta de recortes de tipos y, por extensión, mantiene la presión sobre el Euríbor y las hipotecas variables españolas. Las empresas españolas exportadoras con clientes industriales alemanes deberían vigilar los costes logísticos de sus proveedores y la debilidad del consumo interno alemán.

La sustituta de True Detective ya está en Max y tiene sello de superhéroes

HBO Max ha puesto toda la carne en el asador con su última apuesta televisiva. La plataforma ha estrenado Linternas, la serie que reimagina a dos de los héroes más queridos del cómic como agentes de una ley cósmica, y los datos de audiencia ya hablan por sí solos. Casi diez millones de espectadores en todo el mundo se han conectado durante los primeros tres días de emisión.

No es un dato menor. La serie ha superado a producciones recientes como It: bienvenidos a Derry o El Pingüino, y se ha convertido en el mayor estreno de una serie de DC Studios en la historia de la plataforma. Un pistoletazo de salida que confirma que el nuevo universo de James Gunn y Peter Safran empieza a dar sus frutos.

HBO Max apuesta por el thriller policial cósmico

Youtube video

Lo primero que sorprende de Linternas es su tono. Lejos de los grandes despliegues de acción cósmica que uno esperaría de una serie sobre superhéroes con anillos de poder, la producción se acerca más al thriller detectivesco que al espectáculo de estreno de verano. La influencia de True Detective es evidente desde el primer episodio, y no es casualidad.

Los propios creadores, Chris Mundy, Damon Lindelof y Tom King, han construido una historia que arranca con un asesinato en un pequeño pueblo de Nebraska. Ese crimen local acaba destapando una trama mucho más profunda, ligada a los orígenes del mal dentro del universo DC, con los temibles Manhunters como telón de fondo.

El regreso de un símbolo del cómic americano

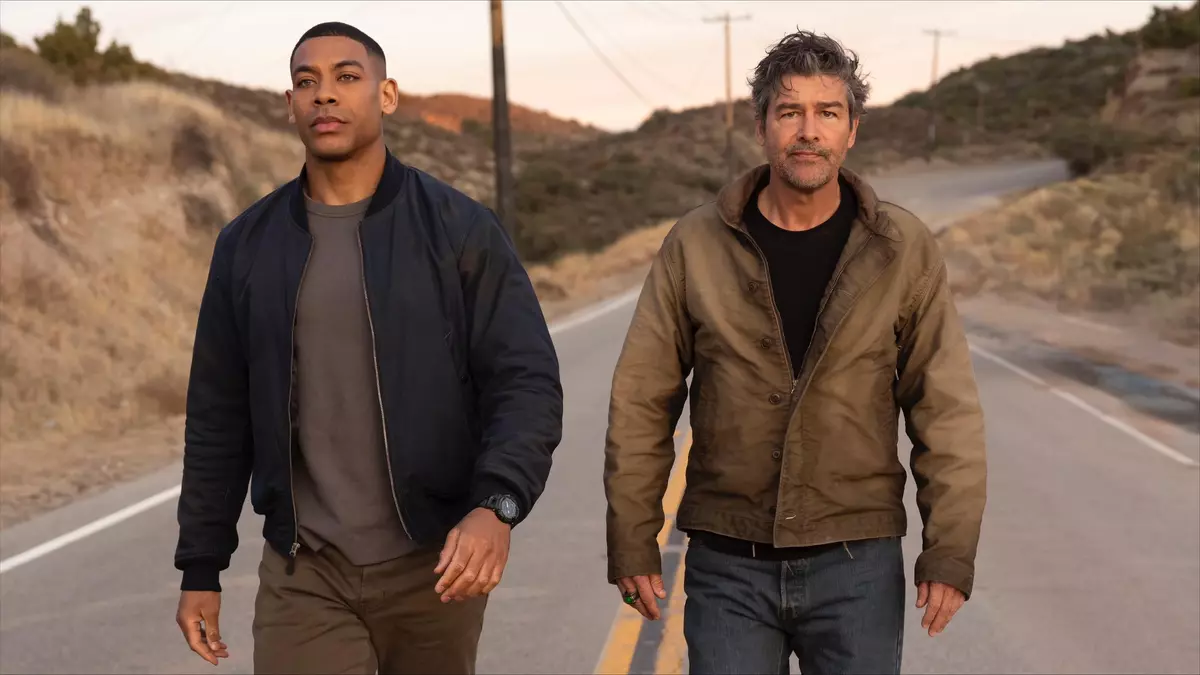
La serie que ha estrenado HBO Max sigue a Hal Jordan y John Stewart, dos generaciones distintas dentro del Cuerpo de Linterna Verde. Kyle Chandler interpreta al veterano curtido en mil batallas, mientras que Aaron Pierre da vida al recluta que todavía no se ha ganado del todo su anillo. Esa fricción generacional es el motor emocional de toda la temporada.

John Stewart no es un personaje cualquiera dentro de la mitología DC. Debutó en los cómics en 1971 y se convirtió en uno de los primeros superhéroes afroamericanos de la editorial, un detalle que la serie no esconde y que aporta una capa adicional de significado a la historia que cuenta.

Un reparto de peso y un calendario pensado para enganchar

Youtube video

Además de Chandler y Pierre, la serie suma nombres como Kelly Macdonald, Garret Dillahunt, Poorna Jagannathan y Nathan Fillion, que repite como Guy Gardner tras su paso por Superman. Esa conexión con la película de James Gunn no es un guiño casual, sino parte de una estrategia narrativa que busca tejer todo el universo desde el minuto uno.

En lugar de liberar la temporada completa de golpe, HBO Max ha optado por un lanzamiento semanal de los ocho episodios, una decisión que recuerda al modelo clásico de la casa y que, a la vista de los datos, está funcionando para mantener la conversación viva semana tras semana.

Por qué esta serie marca un punto de inflexión para DC

Rotten Tomatoes ha certificado el buen recibimiento crítico con un 95% de reseñas positivas, algo poco habitual en adaptaciones de superhéroes recientes. La crítica destaca especialmente las interpretaciones de sus protagonistas y la valentía de apostar por el misterio frente al espectáculo fácil.

Este resultado llega en un momento clave para el llamado Capítulo Uno: Dioses y Monstruos, la fase inicial del nuevo universo DC. Tras el éxito en cines de Superman y Supergirl, Linternas demuestra que la fórmula también funciona en formato serie, algo que no estaba garantizado de antemano.

Entre los aspectos que explican esta buena acogida destacan:

  • Un tono adulto y detectivesco que se aleja del cliché superheroico.
  • Un reparto veterano que aporta credibilidad dramática a la historia.
  • Conexiones directas con el resto del universo cinematográfico de Gunn.
  • Un calendario de estrenos semanales que sostiene el interés del público.

Lo que viene: un DCU cada vez más ambicioso

El buen arranque de Linternas despeja dudas sobre la viabilidad del proyecto a largo plazo. Ya en 2025, parte del equipo creativo apuntaba que la historia podría extenderse más allá de esta primera temporada, aunque insistían en que cada tanda debía funcionar como un relato cerrado en sí mismo.

Para quienes siguen de cerca la evolución del universo DC, el mensaje es claro: la estrategia de Gunn y Safran empieza a consolidarse. Con Clayface previsto para octubre y más proyectos en el horizonte, HBO Max se perfila como la casa natural de un DCU que, por fin, parece tener un rumbo definido y un público dispuesto a acompañarlo.

La burocracia financiera en las empresas: el 89% la ve como un freno, cómo automatizar el control de gastos

La burocracia financiera frena al 89% de las empresas en España: la aprobación manual de gastos limita el crecimiento y la automatización aparece como la salida para los founders. Pleo impulsa una estrategia que convierte la aprobación humana en excepción, no en norma.

Vamos a los números. El informe de Pleo, fintech danesa especializada en gestión de gasto, revela una contradicción que define el momento: el 94% de las empresas españolas planea expandirse este año, pero el 89% de los responsables financieros admite que la burocracia y la dispersión de datos le impiden gestionar ese crecimiento. El control manual ha dejado de ser una salvaguarda y se ha convertido en un impuesto operativo.

Ese ‘impuesto al control’ obliga a los departamentos financieros a priorizar el papeleo frente a la estrategia. Cada factura, cada presupuesto, y cada decisión de gasto espera su firma. Para una startup que quiere escalar, ese cuello de botella se traduce en algo muy concreto: burn rate mal monitorizado, decisiones lentas y talento financiero quemado en tareas repetitivas.

El dato que frena el crecimiento: el 89% se siente bloqueado por la burocracia financiera

En el ecosistema emprendedor español la lección es directa. Aceleradoras como Lanzadera o Wayra piden a sus startups un control financiero impecable para no perder el runway. Sin embargo, muchos founders siguen aprobando gastos a mano en hojas de cálculo. No es falta de rigor: es falta de un sistema que haga el trabajo pesado.

De la aprobación humana como norma a la excepción: el giro de Pleo

automatización financiera

La propuesta de Pleo no es añadir más capas de validación. Es rediseñar el flujo de trabajo con tecnología agéntica: las transacciones rutinarias se aprueban en segundo plano si respetan los límites y reglas que fija la dirección. La intervención humana se reserva para anomalías o desviaciones presupuestarias. La firma deja de ser la norma y se convierte en la excepción.

Según Marija Nakevska, chief product & technology officer de Pleo, el sector financiero ha dependido durante décadas del mismo modelo operativo con firma humana al final de cada decisión. La IA agéntica, explica, permite a los equipos pasar de ejecutar tareas manuales a supervisar resultados, algo que describe como la mayor transformación desde la implantación de los ERP.

Automatizar gastos no elimina el control financiero: lo traslada desde la firma manual hacia reglas diseñadas por la dirección.

Ojo, hay un matiz importante. La automatización no consiste en digitalizar el papeleo de siempre. Consiste en reorganizar los flujos para que las solicitudes de gasto ocurran dentro de las herramientas donde ya trabaja el equipo: Microsoft Teams, Slack, ChatGPT o Claude. El empleado no abre una plataforma contable compleja; el sistema captura la transacción en segundo plano.

📦 Caso de estudio: Pleo y la gobernanza financiera automatizada

  • El reto: Casi nueve de cada diez responsables financieros españoles se sienten bloqueados para crecer por la aprobación manual.
  • La jugada: Fijar políticas y guardarraíles para que las transacciones rutinarias se aprueben solas y solo escalar las anomalías.
  • El resultado: Los equipos financieros liberan tiempo de papeleo y se centran en estrategia y gobernanza, no en validar recibos.
  • La lección: El control no desaparece; se convierte en un sistema de reglas que evita cuellos de botella al escalar.

El detalle que cambia todo es la supervisión por excepción. En lugar de revisar cada gasto, el responsable financiero audita solo lo que se sale de los límites. Eso reduce el volumen de trabajo manual y acelera la toma de decisiones sin renunciar al control. La dirección define el marco; la tecnología ejecuta dentro de él.

Para entendernos, es como pasar de un portero que revisa cada entrada a un sensor que solo avisa cuando alguien salta la valla. El control se mantiene. La fricción desaparece.

A efectos prácticos, la automatización libera a los responsables financieros para que hagan lo que ninguna máquina puede hacer: negociar con proveedores, preparar una ronda, detectar riesgos y diseñar la estructura de costes del siguiente lanzamiento. En una startup, el director financiero no debería estar persiguiendo tickets de taxi ni revisando suscripciones de software una a una.

Lo que este giro enseña a un founder que quiere escalar sin ahogarse en papeleo

La tesis de Pleo conecta con una tensión que conocemos bien en el venture capital: el control financiero no puede ser un freno para la ejecución. En Y Combinator, por ejemplo, se insiste en alargar el runway tanto como sea posible. Un control de gastos ágil y automatizado ayuda exactamente a eso: evita fugas, reduce la carga administrativa y da visibilidad en tiempo real.

Ahora bien, conviene ser crítico. La automatización financiera no es magia ni una excusa para soltar el timón. Si una startup activa aprobaciones automáticas sin definir previamente umbrales por importe, categoría y responsable, puede encontrarse con gastos descontrolados que ni siquiera un portero humano habría visto venir. El sistema es tan bueno como las reglas que lo gobiernan.

La metodología Lean Startup aplica también aquí: hay que validar el proceso con un piloto pequeño antes de automatizar todo el gasto de la empresa. Define tres o cuatro reglas claras, mide cuántas transacciones se aprueban sin fricción y cuántas escalan por anomalía real. Si el 80% de lo que escala es ruido y no riesgo, ajusta los guardarraíles.

Y no es solo cosa de software. Una cadena de cafeterías de especialidad que crece de dos a ocho locales puede aplicar la misma lógica: cada tienda aprueba compras de materia prima hasta 300 euros sin llamar a central, y solo escala si supera el límite o cambia el proveedor. El resultado es más autonomía local y menos cuellos de botella en la oficina.

También hay un aviso para los escépticos. La tecnología agéntica exige gobernanza. Si una empresa pequeña delega en un sistema sin revisar las reglas cada trimestre, el control puede degradarse y los gastos rutinarios pueden desviarse sin que nadie lo note. La auditoría por excepción funciona si los guardarraíles están actualizados. No basta con instalarlo y olvidarse.

La lección es clara. El papeleo no protege a tu startup; la protege un sistema de control bien diseñado. El runway no perdona.

🚀 Hoja de Ruta para Emprender

  • Define guardarraíles antes de automatizar: fija límites por importe, categoría y responsable, y deja fuera de la autorización automática todo lo que supere el umbral.
  • Mapea tu cuello de botella: revisa durante una semana cuántas aprobaciones manuales acumula tu equipo financiero y qué porcentaje son transacciones rutinarias.
  • Integra la aprobación en el flujo de trabajo: elige herramientas que funcionen dentro de Slack, Teams o tu software habitual, no plataformas contables separadas.
  • Supervisa por excepción: reserva la revisión humana para las anomalías y desviaciones presupuestarias; gana tiempo para la estrategia sin perder control.

El Corte Inglés liquida las mochilas de marca más buscadas con rebajas del 50 por ciento antes de septiembre

El Corte Inglés ha vuelto a mover ficha antes de que termine agosto. Mientras miles de familias todavía completan la lista del material escolar, la cadena ha activado su campaña «Vuelta al Cole 2026» con rebajas que en algunos modelos de mochilas llegan hasta el 50% de descuento.

La lógica es la de siempre: cuanto más se acerca septiembre, más sube la demanda y menos margen queda para encontrar precios interesantes. Comprar ahora, en pleno agosto, se ha convertido en la jugada más razonable para quien no quiera pagar de más por lo mismo dentro de unas semanas.

El Corte Inglés adelanta la carrera contra el calendario escolar

Youtube video

La sección de mochilas es, sin duda, la que más ruido está generando este año. El Corte Inglés combina rebajas directas en marcas como Safta, Boomerang o Eastpak con un incentivo adicional: un 10% de regalo en forma de cupón para compras futuras, válido hasta el 6 de septiembre.

No es una promoción aislada. La tendencia de los últimos años es clara: las grandes cadenas adelantan cada vez más sus campañas de vuelta al cole, empujadas por un consumidor que compara precios con antelación y que ya no espera a la última semana de agosto para comprar.

Marcas conocidas, descuentos reales

El Corte Inglés ha adelantado su campaña de Vuelta al Cole con rebajas de hasta el 50% en mochilas, papelería y calzado antes de septiembre, según ha podido confirmarse a través de fuentes económicas. Entre las marcas con mayor presencia en el catálogo rebajado destaca Eastpak, la firma estadounidense fundada en 1952 que se convirtió en un icono generacional en institutos y universidades durante los años noventa.

La promesa comercial es sencilla y, de momento, se sostiene con datos: comprar ahora sale más barato que esperar a última hora. Modelos de marcas como Pepe Jeans, Safta o Boomerang aparecen con rebajas que en algunos casos superan el 40%, una cifra que en años anteriores no solía alcanzarse hasta bien entrado septiembre.

Lo que puedes encontrar en la campaña

Youtube video

Más allá de las mochilas, la campaña Vuelta al Cole 2026 de El Corte Inglés cubre un terreno más amplio de lo que parece a simple vista. Incluye calzado escolar desde 9,99 euros en algunos modelos, papelería general con hasta un 50% de rebaja y un servicio de forrado de libros por 1,50 euros la unidad, con precio especial a partir de seis ejemplares.

La campaña, activa desde el 18 de junio hasta el 6 de septiembre, también incorpora un aliciente poco habitual: un sorteo de un viaje a Disneyland Paris para quienes compren libros de texto, uniformes o mochilas dentro de las fechas señaladas. Un gancho que combina ahorro inmediato con un premio a más largo plazo.

Cómo aprovechar mejor las rebajas antes de septiembre

Elegir bien la mochila no es solo cuestión de diseño. Conviene revisar unos puntos básicos antes de dejarse llevar por el precio más bajo: el tamaño debe adaptarse a la edad y complexión del niño, porque comprarla «para que dure» suele traducirse en una carga excesiva para su espalda. También merece la pena fijarse en los materiales, ya que una mochila de peor calidad puede acabar costando más si hay que reponerla a mitad de curso.

Estos son los puntos que marcan la diferencia a la hora de comprar:

  • Tamaño ajustado a la edad: ni demasiado grande «para que dure» ni tan pequeña que se quede corta a los dos meses.
  • Compartimentos reforzados: especialmente en la zona de la espalda, para repartir mejor el peso de los libros.
  • Materiales resistentes: el nailon de alta densidad aguanta mejor el roce diario que las telas más económicas.
  • Garantía del fabricante: marcas como Eastpak ofrecen hasta 30 años de garantía en costuras y cremalleras, un dato que compensa un precio algo más alto.

Qué esperar de cara a las próximas campañas

Para el año que viene, es previsible que esta lógica se acentúe todavía más, con campañas que arrancan incluso en junio, como ya ha ocurrido en 2026. La recomendación para las familias es sencilla: seguir de cerca las fechas límite de cada promoción y no dejar la compra de mochilas y material para los últimos días.

El consumidor español ha cambiado de hábito, y las cadenas lo saben. Quien compare precios con calma en agosto, en lugar de correr en la primera semana de septiembre, tiene ahora mismo la mejor oportunidad del año para ahorrar sin renunciar a la marca que quiere.

El ETF de Zcash de Grayscale ante la SEC dispara el ZEC un 40% semanal y marca máximos de 8 años

Zcash, la criptomoneda enfocada en la privacidad, ha superado los 800 dólares por primera vez desde enero de 2018, con una subida semanal cercana al 40%. El detonante es la quinta enmienda de Grayscale ante la SEC para lanzar un fondo cotizado (ETF) de ZEC.

El movimiento no responde a un visto bueno del regulador: la Comisión de Bolsa y Valores de Estados Unidos no ha aprobado nada. Sin embargo, el mercado interpreta la actualización del registro como una señal de que el proceso está lo suficientemente maduro como para cotizar en bolsa. Dicho de otro modo, se ha descontado parte de la probabilidad de que el ETF de Zcash llegue a ser una realidad.

Qué incluye la quinta enmienda de Grayscale

El documento presentado el viernes completa dos huecos que Grayscale había dejado abiertos. La comisión anual del trust será del 2,5% sobre el valor neto de los activos y se acumulará a diario. Además, el producto se llamará The Zcash ETF, un nombre más directo que el de un fondo tradicional. Este dato importa porque la cuarta enmienda del martes había dejado en blanco precisamente la comisión y la denominación.

Si la SEC da luz verde, las acciones cotizarían en NYSE Arca con el símbolo ZCSH. La custodia de los ZEC recaerá en Coinbase Custody Trust Company, mientras que Bank of New York Mellon actuará como agente de transferencia y administrador. Es una estructura similar a la de otros productos de gestión pasiva, con un custodio especializado separado del administrador.

Grayscale ha añadido un compromiso llamativo: destinar el 100% de la comisión a labores de marketing y desarrollo durante un máximo de 12 meses. Es un movimiento voluntario, no exigido por el regulador, pero con una lógica clara. Zcash no tiene el tamaño ni la notoriedad de bitcoin; financiar su ecosistema con parte de las tarifas ayudaría a sostener la demanda si el ETF sale adelante.

El mercado está comprando la probabilidad de aprobación, no una aprobación cerrada. La diferencia es enorme a la hora de medir el riesgo.

Por qué ZEC se ha acelerado hasta máximos de 2018

El repunte de ZEC ha sido el más intenso entre las 100 criptomonedas de mayor capitalización. El sábado, el token llegó a tocar un máximo intradía de 857 dólares, aunque después se replegó hasta unos 784 dólares. Es la primera visita de ZEC a la zona de 800 dólares desde enero de 2018, un nivel que durante más de ocho años actuó como techo.

Pese al entusiasmo, conviene poner la cifra en contexto. Zcash debutó en 2016 con un máximo histórico de 3.191 dólares. Aun con el rally actual, ZEC cotiza alrededor de un 75% por debajo de aquella marca. De hecho, la cripto sufrió en junio un episodio duro: un investigador reveló una vulnerabilidad en uno de los denominados pools protegidos de la red, los mecanismos que permiten ocultar montos y destinatarios, y el precio perdió casi la mitad de su valor antes de que una actualización de emergencia corrigiera el fallo.

La recuperación posterior y este nuevo impulso se apoyan en dos patas. La primera es el propio ciclo cripto, que ha devuelto el apetito por activos con menor capitalización. La segunda es específica de Zcash: un posible ETF abre la puerta a que inversores institucionales puedan exponerse sin gestionar directamente las claves privadas. Eso, al menos sobre el papel, reduce una de las fricciones históricas de esta red.

El matiz que conviene guardar ante la euforia

Hay razones para leer este rally con prudencia. El ETF no está aprobado y la SEC no tiene obligación de acelerar su decisión. Además, la comisión del 2,5% es alta si se compara con los productos más líquidos del mercado, que muchas veces cobran por debajo del 1%. Quien entre en este punto no solo asume el riesgo regulatorio; también paga un precio de entrada que ya descuenta buena parte de la noticia.

Tampoco sobra recordar que Zcash es un activo de nicho dentro de la privacidad. Su capitalización y su profundidad de mercado son mucho menores que las de bitcoin o ether. Eso significa que los movimientos pueden ser más violentos en ambas direcciones, como demostró el episodio de junio. Para el inversor español, el gancho comercial es comprensible; el riesgo, también.

Lo que toca seguir ahora es el calendario de la SEC y los próximos movimientos de Grayscale. Si el regulador abre un periodo formal de comentarios o actualiza el expediente, el mercado volverá a reaccionar. Mientras tanto, conviene no confundir una subida del 40% semanal con una validación definitiva del proyecto. Hay motivos para el optimismo, pero todavía no hay sello oficial.

Ray Dalio recomienda el bitcoin y el oro como refugio ante la crisis de deuda

Ray Dalio ha vuelto a poner a bitcoin sobre la mesa. El fundador de Bridgewater Associates, uno de los mayores fondos de cobertura del mundo, defiende en su último ensayo que el oro y bitcoin lo harán ‘relativamente bien’ ante el crecimiento desbocado de la deuda pública mundial. No es una profecía apocalíptica, pero sí una llamada de atención con nombre propio.

La recomendación del inversor llega en un ensayo difundido esta misma semana. ‘Como consejo general, sugiero diversificar bien en clases de activos y países con cuentas de resultados y balances sólidos, infraponderar activos de deuda como los bonos y sobreponderar el oro y algo de bitcoin’, escribió Dalio. Dicho de otro modo, propone refugiarse más en activos que no dependen de la máquina de imprimir dinero.

La deuda global y por qué entran oro y bitcoin

El detonante es el déficit. La deuda nacional de Estados Unidos superó esta semana los 40 billones de dólares, un hito que Dalio considera un punto de inflexión. La mayoría de las grandes economías tiene problemas fiscales muy parecidos, desde Reino Unido y Europa hasta Japón.

Cuando un Estado se endeuda por encima de lo que el mercado puede absorber, los bancos centrales suelen responder imprimiendo moneda para tapar el agujero. Eso diluye el valor de cada dólar o euro en circulación. Los defensores de bitcoin llevan años argumentando que su emisión fija funciona como protección frente a esa dinámica, igual que el oro.

La historia reciente apoya, al menos en parte, esta lógica. Durante los periodos de expansión monetaria agresiva, el bitcoin ha tendido a revalorizarse, aunque con fuertes correcciones. El oro ha hecho lo mismo durante siglos. La diferencia es que el bitcoin sigue siendo joven y su base de compradores es más especulativa. Por eso Dalio habla de ‘un poco’, no de una posición dominante.

La tesis no es que bitcoin sustituya al dólar, sino que una posición pequeña puede reducir la exposición al descontrol de la deuda.

El giro de Dalio: de escéptico a tener un 1% en bitcoin

El posicionamiento de Dalio no ha sido siempre el mismo. En 2020 decía que el bitcoin era demasiado volátil para funcionar como dinero, aunque ya admitía que merecía la pena tener ‘un poco’. El año pasado reconoció que la criptomoneda representaba en torno al 1% de su cartera, un porcentaje que ha vuelto a citar este año.

Su ensayo más reciente tiene además un matiz técnico. Aunque nadie puede imprimir más bitcoin, Dalio advierte de que la computación cuántica podría dañar su seguridad en el futuro. No es una apuesta ciega ni una tesis maximalista: es una cobertura prudente dentro de una cartera muy diversificada.

Un refugio con matices, no una promesa de rentabilidad

La evolución del discurso de Dalio refleja el cambio que ha vivido la inversión profesional. Hace seis años, el bitcoin era un activo marginal para la banca tradicional. Hoy, un inversor con el historial de Bridgewater sugiere sobreponderarlo, aunque sea ligeramente y acompañado del oro. La novedad no es que bitcoin suba o baje una semana concreta, sino que se discuta como una pieza más de una cartera defensiva.

La lógica recuerda a la de los años setenta con el oro, cuando la estanflación disparó el interés por los activos reales. Bitcoin no existía entonces, pero hoy ocupa un lugar parecido en la conversación: un activo que no se puede imprimir, aunque con un historial mucho más corto.

La advertencia sobre la computación cuántica es importante. Demuestra que ni siquiera los defensores más veteranos del bitcoin ignoran los riesgos tecnológicos. También recuerda que la tesis del refugio tiene límites: el comportamiento del bitcoin en una crisis de deuda extrema no está probado y su volatilidad sigue siendo elevada.

En todo caso, la recomendación de Dalio se resume en una idea sencilla: menos exposición a bonos y algo de activos que no dependan de la salud fiscal de un solo Estado. No es asesoramiento de compra, sino la lectura de un inversor con décadas de historial. La dirección la marcan, de momento, los datos de deuda y las decisiones de los bancos centrales.

El subsidio para mayores de 52 años roza el medio millón: así es el puente a la jubilación de los autónomos

El subsidio para mayores de 52 años ya roza el medio millón de beneficiarios: 466.077 personas de media mensual a cierre de junio de 2026, según el SEPE.

Para un autónomo que cierra su negocio a partir de esa edad, esta ayuda esconde una ventaja poco conocida: mientras cobras 480 euros al mes, el SEPE cotiza por ti a la Seguridad Social al 125% del salario mínimo de cara a tu futura pensión. No es una simple renta mensual.

Qué es y cuánto paga el subsidio para mayores de 52 años

La reforma de 2019 cambió dos reglas de golpe. Antes había que tener 55 años para acceder al antiguo subsidio; ahora basta con 52. Además, el cobro se alarga hasta cumplir la edad legal de jubilación, no solo hasta la jubilación anticipada.

La tercera pieza es la que más interesa a quien depende de una pensión futura. El SEPE cotiza por ti a la Seguridad Social al 125% del salario mínimo, cinco puntos porcentuales más que el 100% anterior. Traducido: si vienes de años cotizando por una base baja, el subsidio puede incluso mantener o mejorar tu base de cotización para la jubilación.

Los números confirman el auge. En 2018, cuando el acceso era a los 55 años, el SEPE registraba 265.473 beneficiarios de media. A cierre de 2025, la media anual era de 458.890.

Los últimos datos, de los seis primeros meses de 2026, elevan la cifra a 466.077 de media mensual. El incremento es del 75% respecto al nivel previo a la reforma. Si se compara con 2019, cuando ya regía el acceso a los 52 años, la subida es del 43%.

El subsidio de mayores de 52 años ya actúa como una pasarela de cotización para la pensión futura de cerca de medio millón de personas.

El debate de fondo: ¿puente o freno para volver a trabajar?

El Banco de España ha abierto el melón. Su gobernador, José Luis Escrivá, reconoció en el Congreso que la robustez del sistema de protección del desempleo puede desincentivar la vuelta al empleo. El ejemplo que puso fue este subsidio: 480 euros al mes garantizados hasta la jubilación pueden pesar a la hora de aceptar ciertos trabajos.

El desempleo de larga duración entre mayores de 50 explica parte del problema. De los 892.500 parados que llevan más de un año buscando empleo, el 45% tiene más de 50 años. Entre quienes superan los dos años en paro, el porcentaje sube al 54%.

Y el coste no es menor. Según Fedea, entre 2019 y 2025 el subsidio para mayores de 52 años ha costado a las arcas públicas más de 7.547 millones de euros. Hasta 2030, la cifra de coste estimada ascendería a 15.877 millones, con un sobrecoste de 1.818 millones al año.

El autónomo ante el subsidio: protección para la pensión, no un plan de ahorro

La reforma de 2019 convirtió esta prestación en una figura híbrida, a medio camino entre renta de sustitución, y prestación previsional. Esa doble naturaleza es la que conviene entender antes de tomar decisiones con el negocio.

Para el autónomo, la palanca principal es la cotización. Si cierras a los 52 o más años y cumples los requisitos, no solo cobras 480 euros al mes: la Seguridad Social sigue sumando años y base para tu futura pensión. El detalle del 125% del salario mínimo es, a efectos prácticos, una forma de proteger la jubilación sin pagar cuota de autónomo.

Pero conviene ser claro: 480 euros al mes no sustituyen a un plan de ahorro ni al colchón familiar. La mayoría de los autónomos paga con dificultad sus gastos solo con esta prestación. Su valor real está en el puente que tiende hacia la jubilación, no en la renta mensual.
Por eso, antes de cerrar el negocio, conviene revisar dos cosas: si cumples los requisitos de desempleo y qué efecto tendrá sobre tu base de cotización. El subsidio no resuelve el mes, pero puede decidir cuánto cobras después de jubilarte.
Guía rápida del trámite

  • 📅 Plazos: Sin plazo cerrado de solicitud: se pide cuando se cumplen los requisitos y se cobra hasta la edad legal de jubilación.
  • ✅ Requisitos clave: Tener 52 años o más, estar en situación legal de desempleo y cumplir los requisitos de rentas y cotizaciones que marca el SEPE.
  • 🌐 Dónde solicitarlo: En la web del SEPE o en su sede electrónica, con certificado digital o Cl@ve.
  • 💰 Importe o coste: 480 euros al mes y cotización a la Seguridad Social al 125% del salario mínimo de cara a la pensión.
  • ⚠️ Error a evitar: Asumir que se cobra automáticamente al cerrar el negocio: hay que solicitarlo y acreditar los requisitos.

Las zancadas con mancuernas: fortalece glúteos y piernas y mejora el equilibrio en casa o gimnasio

Las zancadas con mancuernas fortalecen glúteos y piernas y, de paso, afinan el equilibrio en casa o en el gimnasio; la clave está en ejecutarlas con una técnica sólida y una progresión de carga que mantenga el control del movimiento.

Por qué la zancada con mancuernas marca la diferencia en tu tren inferior

La zancada, también conocida como lunge, figura entre los movimientos más habituales de las rutinas de fuerza, las clases de HIIT y disciplinas como pilates o barre. Su presencia en formatos tan distintos responde a algo sencillo: permite trabajar piernas y glúteos con una carga funcional sin depender de máquinas complejas.

El matiz importante llega al añadir mancuernas. El uso de carga externa eleva el estímulo sobre la musculatura del tren inferior y convierte el ejercicio en una herramienta de fortalecimiento muscular que se adapta tanto al salón de casa como a la sala de pesas.

Para empezar, el peso corporal basta para fijar la mecánica. Una vez el equilibrio se mantiene, unas mancuernas ligeras ya suponen un salto de estímulo sin volver torpe el movimiento, una progresión más limpia que intentar cargar demasiado desde el primer día.

Además, se trata de un movimiento unilateral: cada pierna trabaja por separado, lo que ayuda a detectar y corregir desequilibrios de fuerza entre el lado dominante y el lado débil. Esa ventaja se traduce en un cuerpo más equilibrado y eficiente al caminar, subir escaleras o mantener la estabilidad.

Otra ventaja menos comentada es la exigencia de coordinación. Cada repetición obliga a mantener el tronco firme mientras una pierna soporta la mayor parte del trabajo, lo que convierte a la zancada en un ejercicio de fuerza con un componente real de control postural.
La carga acelera la mejora, pero solo si la técnica aguanta: una rodilla que baila hacia dentro convierte la zancada en ruido, no en progreso.

Técnica exacta: cómo ejecutar la zancada sin castigar la rodilla

La ejecución parte de la posición erguida, con una mancuerna en cada mano y los brazos extendidos a los lados. Da un paso al frente y desciende hasta que ambas rodillas se acerquen a los 90 grados: la rodilla trasera baja hacia el suelo sin tocarlo y la delantera permanece alineada con el pie.

El retorno se produce impulsando el talón delantero, no con un rebote del tronco. Según la guía de actividad física del Colegio Americano de Medicina del Deporte (ACSM), el control del tronco y la alineación de la rodilla son determinantes para para que el movimiento resulte eficaz y controlado.

Un fallo habitual es acortar el paso y dejar caer la rodilla hacia delante; otro, mirar al suelo y redondear la espalda. La solución pasa por fijar la mirada al frente, mantener el abdomen activo y elegir una carga que permita completar la serie sin perder la vertical.

Variaciones para multiplicar el estímulo

La zancada inversa, en la que el paso se da hacia atrás, reduce la inercia y facilita el control de la rodilla; la zancada caminando suma demanda de equilibrio; y el déficit, con el pie delantero elevado, amplía el rango de recorrido para quienes ya dominan la base.

Cualquiera de estas variantes respeta la misma regla: el impulso nace del talón o del mediopié, nunca de una extensión brusca de la espalda. Menos carga, más recorrido.

📊 La pauta en cifras

  • Pauta eficaz: 2-3 series de 8-12 repeticiones por pierna, con descanso de 60-90 segundos entre series.
  • Cuándo aplicarla: dos días por semana, como ejercicio principal de fuerza del tren inferior.
  • Calidad a buscar: talón delantero activo, tronco estable y rodilla alineada con el pie.
  • A tener en cuenta: si el equilibrio falla, reduce la carga antes que la amplitud del movimiento.

El criterio que separa un ejercicio funcional de uno mal aprovechado

La evidencia a favor de la zancada no es nueva. Organizaciones como el ACSM y la National Strength and Conditioning Association (NSCA) llevan años subrayando el valor de los movimientos unilaterales para la fuerza funcional y la estabilidad del tren inferior.

De hecho, el trabajo unilateral tiene una lectura práctica inmediata: corrige la tendencia a cargar más peso sobre el lado fuerte y obliga a cada pierna a resolver el movimiento sin ayudas. Eso se nota en la postura, en la velocidad al subir escaleras y en la sensación de piernas más firmes bajo carga.

Nuestra posición es clara: no es magia, es consistencia. Quien busca un estímulo eficiente en poco tiempo encuentra en la zancada con mancuernas un ejercicio de alto retorno; quien la ejecuta sin control convierte un movimiento completo en una repetición vacía. A efectos prácticos, conviene priorizar la calidad de cada repetición antes que sumar discos.

Para la mayoría de profesionales ocupados, encaja mejor como ejercicio principal del entrenamiento de pierna, no como complemento de relleno. Dos días por semana con una progresión medida basta para notar mejoras en el control, la fuerza y la postura.

Este artículo es divulgativo y enfocado a la optimización del entrenamiento; cada persona puede ajustar cargas y amplitud con un preparador físico.

⚡ Rutina de Optimización Diaria

  • Elige tu modalidad: mañana o tarde, dedica 15 minutos a dos series por pierna con mancuernas ligeras o peso corporal.
  • Corrige la alineación: graba una serie de perfil y verifica que la rodilla delantera no se va hacia dentro.
  • Progresa sin prisa: sube el peso solo cuando completes las 12 repeticiones por pierna con técnica sólida.

La nueva fiebre por las fragancias cambia el mercado de belleza: L’Oréal registra un crecimiento del 10,3%

La compañía de cosméticos francesa, L’Oréal, ha mantenido durante mucho tiempo una posición de liderazgo en el mercado chino de belleza selectiva, con una cuota de mercado cercana al 30%, y debería seguir siendo uno de los principales beneficiarios de la recuperación previa en dicho segmento. Si bien el sector está bien posicionado en medio de un cambio demográfico estructural, con actores clave en los mercados que innovan de forma proactiva para seguir apoyando el crecimiento de la categoría.

En este sentido, hay que hacer hincapié en que los resultados del segundo trimestre para L’Oréal fueron alentadores, con un desempeño superior generalizado en casi todas las divisiones y regiones. La estructura del estado de resultados también fue alentadora, con una sólida combinación de productos que impulsó la expansión del margen bruto y un gasto saludable en innovación financiado con ahorros en gastos generales y administrativos.

Sin ir más lejos, tal y como explica el analista de Jefferies, David Hayes, «la sólida cuenta de resultados de L’Oréal sigue dando frutos, impulsada eso sí por los sectores de dermatología y fragancias. La escala es importante, ya que los consumidores optan por productos de mayor o menor precio, y eso también lleva a que los canales de distribución sufran una fragmentación».

L'Oréal
Fuente: L’Oréal

L’Oréal recupera China y mantiene Europa

En este contexto, la recuperación de China se fortalece en el primer semestre, con L’Oréal Luxe creciendo en torno al 10% frente a un mercado de belleza selectivo que se expandió cerca del 7%. La dirección estimó que el mercado chino de belleza en general se mantuvo ligeramente por debajo del 2%, lo que pone de manifiesto una creciente divergencia entre canales y rangos de precios.

Los segmentos de belleza premium y dermatológica se están recuperando, mientras que el de belleza de consumo masivo ha experimentado un ligero descenso. Este cambio en la composición de la cartera de productos favorece a L’Oréal, dada su cuota de mercado de aproximadamente el 30 % en el mercado chino de productos selectivos y su fuerte presencia en el sector del cuidado de la piel de prestigio.

Europa sigue siendo uno de los motores de crecimiento más equilibrados de la cartera, con contribuciones positivas de las cuatro divisiones

Jefferies

Siguiendo esta línea, L’Oréal tuvo un desempeño particularmente bueno en dermocosmética, cuidado de la piel de alta gama y belleza de consumo masivo. «Las ventas comparables ajustadas en el norte de Asia crecieron un 4,6 % en el primer semestre, pero un 6,1 % excluyendo el sector de viajes, lo que confirma que este sector sigue lastrando significativamente la economía. La dirección prevé una normalización gradual durante el segundo semestre», afirma la analista de Alpha Value, Jie Zhang.

Si pasamos a entender cómo le va a L’Oréal en Europa, sigue siendo el mercado más grande del grupo, con una cuota de mercado de alrededor del 20%. El crecimiento se mantuvo generalizado en todos los países y divisiones, con un dinamismo particularmente notable en el sur de Europa, el Reino Unido e Irlanda. El desempeño refleja una exposición favorable en las categorías, especialmente en cuidado del cabello y fragancias, así como un mayor dinamismo en el comercio electrónico y un crecimiento continuo en Amazon.

Amazon: cremas L'Oréal, Sérums, maquillaje ventas
Productos de L’Oréal en Amazon.
Fuente: Amazon

«L’Oréal sigue superando a un mercado de belleza en aceleración. Según el CEO de L’Oréal, creció un 4,5% en el 2T26 vs. 4,0% en 1T26, impulsado por la innovación y el comercio electrónico, donde el grupo francés crece al 18% frente al 9-10% del mercado; apunta a avances en TikTok y buen desempeño en Amazon», apunta desde Renta 4 el experto, David Cabeza Jareño.

El lujo y la integración de Kering dentro del portafolio de L’Oréal

La división más beneficiada dentro del negocio de L’Oréal siguen siendo las fragancias como un motor de crecimiento importante. El sector creció un 10,3%, casi el doble que el mercado, impulsado por Prada, Yves Saint Laurent, Valentino, Armani y Aesop. No obstante, dicha categoría continúa siendo un importante motor de crecimiento para Europa, Norteamérica y L’Oréal Luxe.

Kering
Fuente: Kering

La integración de Kering Beauté ofrece un atractivo potencial a largo plazo. «Creed actualmente crece ligeramente por encima del 10%, mientras que Bottega Veneta y Balenciaga deberían beneficiarse de las capacidades de desarrollo de productos, distribución y marketing de L’Oréal», afirman desde Alpha Value. Gucci representa la mayor oportunidad, especialmente dado el sólido historial de L’Oréal con YSL. Sin embargo, la licencia no se transferirá hasta julio de 2027 y se espera que los primeros productos nuevos se lancen en 2028.

«A medio plazo, la integración de la cartera de Kering Beauté y el futuro lanzamiento de los productos de Gucci Beauty deberían proporcionar catalizadores de crecimiento adicionales»

Alpha Value

A corto plazo, se prevé que Kering Beauté tenga un impacto ligeramente negativo en las ganancias por acción, ya que L’Oréal está invirtiendo en la reconstrucción de la marca, la distribución y la integración. La dirección espera una contribución positiva muy modesta a las ganancias a partir de 2027.

La ‘asignatura pendiente’ del fútbol en televisión: Movistar+ paga la multa de la CNMC y acelera en accesibilidad

Hace solo unos días, Movistar+ se quitaba de encima lo que había sido un pequeño dolor de cabeza en los últimos años. El servicio de televisión de Telefónica ha pagado finalmente 209.250 euros debido a la infracción reportada por la CNMC por incumplir las obligaciones de accesibilidad en su canal de pago M+ LaLiga TV, según ha avanzado Cinco Días. La resolución del regulador se adoptó el pasado 20 de julio.

Pero la empresa confirma que no se ha quedado solo en el pago de la sanción. Telefónica ha asumido abiertamente la responsabilidad de la situación y ha pagado la sanción por adelantado, lo que permitió reducir el importe desde los 348.750 euros planteados inicialmente por la CNMC. Este paso era clave para resolver la situación de forma ordenada, pero además desde la empresa confirman que han ido cumpliendo con los cambios pedidos por la Comisión a medida que han sido logísticamente viables.

Según el informe de la CNMC, durante los 18 meses analizados, M+ LaLiga TV no emitió programas con audiodescripción ni contenidos interpretados en lengua de signos. En el caso del subtitulado, la presencia de este recurso fue nula durante todo el periodo salvo en enero de 2025, cuando el canal registró 68 horas subtituladas, equivalentes al 9,46 % de su programación mensual.

Pero esto no quiere decir que desde Telefónica no hayan hecho lo posible por resolver estas situaciones, incluso antes de que llegara a sus manos la investigación de la Comisión. La empresa ha alegado que, antes de recibir el documento, había remitido periódicamente al regulador sus datos de accesibilidad sin que el organismo hiciese advertencia alguna. A ello se suma que recuerdan que la transmisión de fútbol y otros deportes en vivo complicaba la aplicación de las medidas de accesibilidad, por lo que ha sido necesario el desarrollo y las pruebas de nuevas herramientas que han tomado su tiempo.

Un proceso de varios años

Según explicó en su momento Movistar a la CNMC, la empresa empezó a dar los pasos para aplicar estas medidas desde el momento en que supieron de la apertura del expediente en octubre de 2025. Pero incluso desde antes han señalado que ya habían realizado algunas pruebas técnicas, según señala el portal Palco23 de Mundo Deportivo.

acuerdos de LALIGA con CVC Merca2
Partido de fútbol | Foto de 123RF/againza

Aun así, durante el procedimiento, Telefónica Audiovisual Digital argumentó que el carácter principalmente deportivo del canal hacía especialmente compleja la aplicación de herramientas como el subtitulado o la audiodescripción durante las retransmisiones en directo.

También señaló que los espectadores con discapacidad podían seguir los partidos mediante la propia imagen, la narración incorporada a la señal o las retransmisiones radiofónicas. La CNMC rechazó este argumento y recordó que la accesibilidad debe estar integrada en el propio servicio y permitir que las personas con discapacidad disfruten de los contenidos sin depender de recursos externos.

El organismo añade que LaLiga TV no emite únicamente partidos en directo, sino también encuentros en diferido, programas deportivos y resúmenes, contenidos en los que las dificultades técnicas planteadas para las emisiones en vivo serían menores y donde podrían haberse aplicado estas medidas.

La accesibilidad, entre las claves de Movistar+

Y es que las medidas de accesibilidad se han vuelto una pieza clave del rompecabezas del sector. Ya no es solo para transmisiones deportivas, sino para la nueva programación de las plataformas de streaming, incluyendo la de Movistar. Es un paso que deben tener en cuenta a la hora de ofrecer cualquier nueva producción, y no es casual que cada vez más series y películas en streaming, tanto nacionales como internacionales, sigan sumando opciones para los espectadores.

Aun así, el informe de la CNMC del año pasado mostraba que los prestadores de agregación son plataformas como Movistar, Orange o Vodafone, que reúnen múltiples canales o contenidos bajo una misma interfaz. En 2024, el 40,5 % de los canales incluidos en estas plataformas integraban subtítulos, y un 90 % de las plataformas conservaron esa funcionalidad.

Por otro lado, los servicios a petición permiten al usuario elegir qué ver y cuándo (como RTVE Play, Atresplayer, Mitele, Filmin o Rakuten). En esta categoría, solo Filmin y Rakuten no superaron el 30 % de obras subtituladas. La audiodescripción y la lengua de signos siguen siendo anecdóticas.

Mango usa sus outlets para vender prendas con taras sin avisar a los clientes

Al parecer, la cadena de retail catalana, Mango, no está gestionando con claridad ni transparencia sus outlets. Lo que parece un formato para conseguir vender prendas de colecciones anteriores, la compañía textil lo está utilizando para conseguir deshacerse de las taras, una estrategia que causa indignación entre sus clientes, que si no revisan fijamente la prenda pueden llevarse sorpresas.

En este sentido, y al igual que Inditex u otras compañías que cuentan con outlets, este modelo de negocio sirve para comprar ropa y accesorios de temporadas pasadas a precios mucho más baratos. Ofrecen grandes descuentos, que suelen ir del 30% hasta más del 70%, porque venden excedentes de fábrica y ropa que no se vendió en las tiendas normales y que puede seguir ocupando el armario de los clientes.

«Me probé dos prendas en el outlet de Mango, y ambas contaban con roturas. Un vestido azul con tejido de punto estaba enganchado por detrás; si no llego a fijarme bien, me gasto 11 euros y me lo llevo a casa roto. Al buscar el mismo vestido, pero que no estuviera roto, me di cuenta de que todos contaban con taras y, al comentarlo a las dependientas, me dijeron que lo iban a dejar como taras y devolverlo. Mentira, porque a los 20 minutos ya estaban los vestidos otra vez colgados en sus perchas para ser vendidos«, explica una clienta indignada a MERCA2.

PHOTO 2026 08 17 21 26 19 Merca2
Fuente: MERCA2

La línea que perjudica la confianza del consumidor hacia Mango

En la industria textil, la gestión de prendas con defectos de fabricación es un desafío logístico y económico. Tradicionalmente, estas prendas se retiraban del canal de venta principal, se enviaban a tiendas de descuento específicas con una clara señalización de «producto con tara» o se destinaban a fines sociales o reciclaje. La confusión surge cuando el outlet de una marca prestigiosa, como puede ser Mango, que debería ser la vía natural para el excedente de temporada sin defectos, se convierte en el lugar donde el producto defectuoso se mezcla con el producto impecable sin una distinción clara.

La falta de etiquetado específico o de advertencias visibles de que se trata de una tara o una rotura en la propia prenda crea una trampa para el consumidor desprevenido. No se trata simplemente de vender ropa barata, sino de establecer un pacto de honestidad con el comprador. Si la política interna de la empresa permite que una prenda con un enganche, una costura mal rematada o una rotura vuelva a ser expuesta para la venta inmediatamente después de haber sido denunciada por un cliente, la problemática pasa de ser un error logístico a una decisión estratégica cuestionable.

«La encargada me comentó que la ropa con roturas se lleva a taras. Pero todo era mentira, ya que me fui de la tienda y, por curiosidad, entré 20 minutos más tarde y esas prendas con taras estaban colgadas en sus sitios pertinentes para que otro cliente, si no se fija, compre»

Explica clienta de Mango a MERCA2

Asimismo, parece que en Mango la percepción de que los outlets son un vertedero de productos con taras, en lugar de una oportunidad para adquirir moda de calidad a precios competitivos, es una realidad que complica la relación de la compañía con los clientes. El consumidor se siente engañado y frustrado al darse cuenta de que, si no presta atención, se puede llegar a comprar una ‘ganga’, sí, pero rota.

No es el problema vender ropa con tara; el problema es cómo se hace sin tener transparencia al cien por cien con el consumidor. Un outlet debe ser un espacio de transparencia, un hecho que Mango parece que está olvidando. Si una prenda tiene un defecto, la solución pasa por una señalización clara, un precio todavía más competitivo y, sobre todo, por la honestidad hacia el comprador.

Prenda Outlet Mango
Fuente: MERCA2

No obstante, no hay que olvidar que el modelo de negocio de los outlets ha sido una piedra angular para la expansión de las grandes cadenas textiles españolas. Permite optimizar el ciclo de vida del producto, recuperar parte de la inversión inicial en prendas que no se vendieron durante la temporada y democratizar el acceso a la moda. Pero este modelo no es inmune a la crítica cuando se percibe un deterioro en la calidad de lo que se ofrece, como lo ocurrido con Mango.

El papel de la legislación y los derechos del consumidor

En este contexto, las reclamaciones contra Mango por ropa defectuosa han cobrado relevancia en los últimos años, ya que muchos consumidores han experimentado problemas con la calidad de sus prendas. La compañía catalana ha recibido críticas sobre su política de devoluciones y el proceso que deben seguir los clientes para reclamar productos defectuosos, que provocan una oleada de críticas y mala reputación.

Sin ir más lejos, desde el punto de vista legal, la normativa es clara respecto a los derechos de los consumidores. Cuando se vende un producto con una tara o defecto, el vendedor tiene la obligación de informar al comprador de manera fehaciente y previa a la adquisición. La venta de artículos con defectos estéticos o funcionales es lícita, siempre y cuando se especifique claramente que el precio rebajado se debe, precisamente, a ese desperfecto.

Mango
Fuente: Agencia

La omisión de esta información no solo contraviene el espíritu de protección al consumidor, sino que puede derivar en reclamaciones formales y en una vigilancia más estrecha por parte de las autoridades de consumo. Los clientes que se encuentran con estas sorpresas en los puntos de venta de Mango deberían conocer que tienen derecho a exigir explicaciones, a solicitar la retirada del producto y, en última instancia, a presentar una hoja de reclamaciones si consideran que se les está intentando vender un producto defectuoso como si fuera apto para el uso, ocultando su condición real.

La condición de la VTC en Madrid: canjear autorizaciones actuales para evitar que el robotaxi multiplique los vehículos

El robotaxi se presenta como una realidad inminente. Incluso si el anuncio de Uber todavía espera las aprobaciones de la DGT, todo apunta a que Madrid será la primera comunidad de España, y una de las primeras capitales de la Unión Europea, en recibir esta opción de transporte. La situación obliga a tomar decisiones en el sector, empezando por las plataformas privadas, que dan pasos para desplegar sus propias opciones de vehículo autónomo. Pero también hay reacciones desde la principal patronal de VTC, Unauto VTC, y de las organizaciones del taxi.

Como es de esperar, desde la patronal de VTC se muestran mucho más optimistas con la nueva tecnología que desde el sector del taxi. Para el presidente de Unauto VTC, José Manuel Berzal, la llegada de esta innovación es una gran noticia: «Queremos que la Comunidad de Madrid sea la punta de lanza y ponga, más pronto que tarde, estos proyectos piloto a funcionar. Lógicamente, para que se haga una valoración exhaustiva posterior de los pros y los contras que este nuevo modelo de movilidad va a aportar a las empresas, a los usuarios y a los trabajadores».

Es una posición de confianza ante la innovación, aunque Berzal no oculta los riesgos operativos que deben abordarse: «Nos preocupa, como no podía ser de otra manera, el empleo que en su momento se pueda ver afectado de manera negativa. Tanto la generación de nuevo empleo a través de la profesión de conductor como la posible pérdida, en su caso, de puestos de trabajo», comenta Berzal, quien enfatiza, no obstante, que «el vehículo autónomo también dará lugar a que se pueda generar otro tipo de nuevos puestos de trabajo».

Por otro lado, el presidente de Unauto VTC ha querido recalcar la necesidad de que las autorizaciones de los nuevos vehículos autónomos no hagan crecer de forma artificial el número de coches de plataformas como Uber, Cabify y Bolt en las grandes ciudades: «Queremos que se haga un canje para que el propietario de una autorización de VTC pase a tener la autorización de un vehículo autónomo, de modo que no haya un incremento artificial del parque de VTC, tal como hemos defendido en otras ocasiones», sentencia el directivo.

VTC
VTC de Cabify en Madrid. Fuente: Agencias

«Las inquietudes que hemos puesto encima de la mesa en diferentes conversaciones son aquellas sobre las que vamos a dialogar para buscar puntos de encuentro y una solución. Además, la nueva normativa para el vehículo autónomo afectará, en su caso, a la Ley de Ordenación del Transporte Terrestre», señala Berzal, recordando que tras las pruebas piloto habrá que reevaluar la situación para tomar decisiones regulatorias.

Unauto VTC y el taxi coinciden en la necesidad clara de una regulación

Lo cierto es que el principal argumento de Berzal es la urgencia de contar con un marco normativo claro. Es una postura que coinciden en señalar incluso organizaciones con las que no comparte visión, como la Federación Profesional del Taxi de Madrid (FPTM), cuyo presidente, Julio Sanz, ya ha expresado la necesidad de acordar reglas de juego precisas para la nueva tecnología.

«El colectivo del taxi no puede permanecer ajeno al futuro, a las innovaciones ni a todos los avances que lleguen. Tenemos que participar de ellos si se nos da la oportunidad, pero con determinadas premisas. Esto es muy importante: se puede hacer de forma ordenada, regulada y coordinada con las administraciones y los colectivos o bien, como se ha hecho en otras ocasiones, entrando por la puerta de atrás y pidiendo perdón en lugar de permiso, algo a lo que de ninguna manera podemos acostumbrarnos. Nos preocupa la información y la normativa», expresaba Sanz hace unos meses en Merca2.

Aunque Uber y Bolt han prometido que los vehículos sin conductor estarían operativos en Madrid este mismo año, por el momento el marco regulatorio no está delimitado para este tipo de transporte. Aun así, el proceso avanza y lo previsible es que la capital acoja pruebas piloto en los próximos meses, si bien surgen voces que mantienen la cautela sobre los plazos reales.

Las plataformas aceleran movimientos

En cualquier caso, de forma paralela a este debate, tanto Uber como Bolt aceleran sus alianzas estratégicas. La primera ha confirmado que trabaja con WeRide y la gestora de flotas Avomo (del grupo Moove Cars), mientras que la segunda avanza junto a Stellantis. Ambas confían en poner en marcha sus proyectos piloto este mismo año. Por su parte, Cabify ha expresado interés en la conducción autónoma, aunque no ha detallado fechas ni socios tecnológicos.

A pesar del impulso corporativo, persisten dudas tanto en la regulación como en el impacto reputacional de estas tecnologías. En concreto, el debate normativo debe resolver no solo las condiciones operativas de las plataformas, sino también la atribución de responsabilidad en caso de accidente o el grado real de autonomía permitido a los vehículos.

El riesgo del «rent a car« en los vehículos autónomos

Asimismo, el presidente de Unauto VTC introduce una advertencia que diferencia su discurso del de los operadores: la necesidad de que el futuro reglamento separe claramente a las empresas de rent a car de la explotación comercial de vehículos autónomos. Berzal es tajante al afirmar que las compañías de arrendamiento no deben convertirse en el canal para prestar servicios directos de transporte de pasajeros.

desgravar gastos coche autonomo

Por ello, exige que la futura normativa garantice que el sector del rent a car tradicional no utilice esta tecnología para ofrecer transporte de viajeros de forma encubierta, compitiendo en la práctica como si de una autorización VTC o de un taxi se tratara.

Berzal añade: «Madrid debe ser un referente en movilidad con vehículos autónomos, pero esto exige una normativa adecuada, consensuada con el sector, ( VTC y TAXI ), agentes sociales, y todas las administraciones afectadas, también con los representantes de los usuarios y los de personas con diferentes capacidades, etc., así como supervisión permanente, para de esta manera poder escalar, en su caso, de manera ordenada y progresiva, sin que nadie pueda ser perjudicado, bajo criterios de rigor argumental y jurídico, sin que ello menoscabe la proyección de esta nueva oferta de movilidad».

«Tenemos, por desgracia, experiencias que nos han enseñado a hacer las cosas mejor que como se hicieron en su día a la hora de tomar decisiones por parte de alguna administración, que nos han abocado a espacios de conflictos permanentes. Somos responsables del futuro de la movilidad, lo que nos obliga, como no podría ser de otra manera, a trabajar en conjunto para evitar conflictos innecesarios. En Unauto VTC estamos preparados para asumir ese gran reto» sentencia.

No pagar IRPF por la venta de tu vivienda habitual: reinvierte en 2 años y ahorra miles de euros en la declaración

Vender la vivienda habitual sin pagar IRPF por la ganancia es posible, y Hacienda pone dos vías: reinvertir el dinero en dos años o haber cumplido ya 65 años. Te traduzco los requisitos para no regalar miles de euros.

La Ley 35/2006 del IRPF reconoce una exención poco aprovechada en la venta de la vivienda habitual. Muchos propietarios creen que cualquier transmisión tributa de forma inevitable, pero la Agencia Tributaria deja fuera de la base imponible la ganancia si se cumplen unas condiciones claras. El matiz principal es la edad: por debajo de 65 años, la reinversión manda; a partir de los 65, ni siquiera hace falta comprar otra casa.

Los dos caminos para vender sin pagar IRPF

La primera vía es la exención por reinversión. Si todavía no has cumplido 65 años, Hacienda no te pide que renuncies al dinero, pero sí que lo reinviertas en una nueva vivienda habitual. El plazo es de dos años, y el importe que debes reinvertir es el total obtenido en la venta, no solo la ganancia. Si vendes por 250.000 euros y la ganancia es de 60.000, para dejar exenta toda la plusvalía tienes que destinar 250.000 euros a la nueva casa.

La segunda vía es más potente al llegar a los 65. La exención se aplica sin obligación de reinvertir: puedes mudarte a otra ciudad, vivir de alquiler o dejar el dinero en la cuenta. Eso sí, la edad se mira en la fecha exacta de la firma de la escritura de compraventa ante notario. Un mes antes no sirve.

En ambos casos, la vivienda vendida tiene que ser tu residencia habitual. Hacienda exige que hayas vivido en ella de forma continuada durante al menos tres años. Hay una excepción útil: si te mudas antes de vender, el inmueble conserva la consideración de habitual siempre que la transmisión se formalice dentro de los dos años siguientes al cambio de domicilio. Si te has ido en 2025 y vendes en 2026, sigues dentro del plazo.

La ganancia exenta no desaparece del radar de Hacienda: hay que declararla y justificar por qué no tributa.

Cuánto te puedes ahorrar y la letra pequeña de la exención

Calcular el ahorro exacto depende del valor de compra, del valor de venta y de los gastos que la ley permite restar, como notaría, registro e impuestos. Si la ganancia es de 50.000 euros, la factura del IRPF puede superar los 10.000 euros para la mayoría de tramos. Dejarla exenta no es un tecnicismo: es diferir o eliminar una factura de cinco cifras.

Hay un matiz que conviene no pasar por alto. La exención por reinversión en los menores de 65 años no exige que compres una vivienda más cara, sino que el importe total de la venta se reinvierta. Si solo reinviertes una parte, la exención es proporcional. Esto significa que si vendes por 200.000 euros y reinviertes 150.000, tributará la parte proporcional de la ganancia correspondiente al dinero no reinvertido. Hacienda aplica la regla de tres.

En el caso de vivienda compartida, la exención es individual. Si un matrimonio vende y ambos tienen más de 65 años, toda la ganancia queda libre. Si solo uno ha llegado a esa edad, únicamente su parte se exonera. El otro titular, si es menor de 65, tendrá que reinvertir su mitad o tributar por la ganancia que le corresponda.

Situación del vendedor¿Debe reinvertir?Exención de IRPF
Menor de 65 añosSí, el total de la venta en otra vivienda habitual en dos añosTotal si se reinvierte; proporcional si no
65 años o másNoTotal de la ganancia, sin comprar otra casa
Matrimonio con un titular mayor y otro menor de 65El mayor no; el menor debe reinvertir su parteExenta la mitad del mayor; el resto tributa salvo reinversión

exención reinversión vivienda habitual

La letra pequeña final: la operación debe quedar reflejada en en la declaración de la renta. Aunque la ganancia esté exenta, Hacienda quiere verla. Si no la declaras, la Agencia Tributaria puede abrir una comprobación para justificar el incremento patrimonial. El consejo del asesor: declárala siempre y guarda la escritura, el justificante de la reinversión y los datos de la vivienda anterior.

El análisis del asesor: cuándo compensa reinvertir y cuándo no

En la redacción hemos hecho los números con un ejemplo sencillo: una persona de 58 años vende una vivienda con una ganancia de 45.000 euros. Si no reinvierte, tributa en la base del ahorro y puede perder más de 9.000 euros. Si reinvierte en una casa adecuada, el coste fiscal desaparece. La comparativa cambia por completo al cumplir 65: forzar la compra de otra vivienda solo para ahorrar impuestos puede ser un error de liquidez.

He visto en consulta el error clásico: pensar que la exención por reinversión es automática. No lo es. Hay que cumplir el requisito de vivienda habitual, justificar la reinversión y declarar la operación. La Agencia Tributaria cruza datos del notario y del catastro; no declarar la transmisión dispara la comprobación. Mi criterio: si estás cerca de los 65 y no necesitas comprar, espera a cumplir esa edad antes de firmar. Si eres menor y vas a cambiar de casa, reinvierte el total y guarda el papel.

El precedente normativo es claro: la Ley 35/2006 mantiene la exención por reinversión y la exención para mayores de 65 años desde hace casi dos décadas. No es un incentivo temporal ni una campaña de Hacienda. Es una norma estructural de planificación fiscal personal.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa la fecha en que compraste tu vivienda y cuántos años llevas viviendo en ella; si piensas vender, confirma si cumples los tres años de residencia habitual.
  • Qué vigilar: Que la reinversión quede justificada dentro de los dos años y que la venta se declare expresamente como exenta en la próxima declaración de la renta.
  • El error a evitar: Guardar el dinero en la cuenta sin reinvertir siendo menor de 65 años y descubrir después que Hacienda te imputa la ganancia.

Warren Buffett confirma: el 90% de la herencia de su mujer irá al índice S&P 500

Warren Buffett confirma que el 90% de la herencia de su mujer se invertirá en un único vehículo indexado al S&P 500. El Oráculo de Omaha mantiene su defensa de la inversión pasiva, según Yahoo Finance. La decisión afecta directamente al plan de herencia de su familia.

La noticia no sorprende a quienes siguen de cerca a Berkshire Hathaway. Buffett lleva décadas recomendando los fondos indexados de bajo coste como la alternativa más razonable frente a la gestión activa. Lo ha repetido en cartas anuales, asambleas de accionistas y entrevistas. La novedad radica en que el inversor mantiene esa convicción intacta al diseñar el reparto de su patrimonio.

La estrategia 90/10 de Buffett para su herencia

El reparto es deliberadamente simple. Un 90% en un fondo indexado al S&P 500 y el 10% restante en bonos gubernamentales de corta duración. No hay hedge funds, ni capital riesgo, ni productos estructurados. Solo dos activos transparentes, líquidos y con comisiones mínimas.

Buffett ya describió esta fórmula en su carta a los accionistas de 2013, cuando detalló las instrucciones que dejó al administrador de la herencia de su esposa. El razonamiento era directo: ninguna gestora activa puede garantizar batir al mercado de forma consistente después de comisiones. Si el propio Buffett confía en el S&P 500 para su familia, el mensaje es claro.

No obstante, la gestión activa no desaparece del mapa. Hay gestores con rentabilidades excelentes y nichos donde la selección de valores sí aporta valor. La cuestión, como repite Buffett desde hace años, es identificar a esos gestores ex ante, no ex post. Y eso es precisamente lo difícil.

El respaldo empírico más contundente a esta postura llegó en 2017. Buffett apostó un millón de dólares a que un fondo indexado al S&P 500 superaría a un conjunto de hedge funds seleccionados por Protégé Partners durante una década. El resultado cerró el debate con una diferencia abismal.

Buffett apuesta por el S&P 500 hasta para su propia familia, y eso dice más que cualquier entrevista.

La gran apuesta de un millón de dólares que respalda su tesis

El índice estadounidense acumuló una rentabilidad del 125,8% durante los diez años de la apuesta, mientras que los fondos de cobertura se quedaron en torno al 36%. La diferencia no solo fue cuantitativa: demostró que incluso los inversores sofisticados, con acceso a los mejores gestores, habrían estado mejor con un producto pasivo y barato.

Ese resultado convirtió la posición de Buffett en algo más que una opinión. Se volvió un argumento con datos. Para el inversor particular, la lección es inmediata: no necesitas pagar comisiones elevadas para obtener resultados decentes.

La inversión pasiva ya no es una alternativa, es el estándar

La defensa de Buffett llega cuando la industria ya ha virado hacia lo pasivo. Los fondos indexados y los ETFs captan año tras año más flujos que la gestión activa en Estados Unidos y Europa. En España, la tendencia también es visible, aunque con matices.

Creo que la insistencia de Buffett tiene un valor pedagógico enorme. Cuando alguien de su historial aconseja simplicidad, los intermediarios que venden productos complejos pierden parte de su argumentario. No es casualidad que los grandes bancos y gestoras hayan lanzado sus propios fondos indexados; el cliente los exige.

La mayoría de los inversores tiene más opciones de las que necesita. Sin embargo, conviene leer la recomendación en su justa medida. El S&P 500 concentra una parte significativa de su capitalización en un puñado de tecnológicas. Las rentabilidades pasadas no garantizan resultados futuros, y un inversor español asume riesgo divisa al exponerse al dólar. La pasividad no elimina la volatilidad.

La herencia de la mujer de Buffett no es una alerta de mercado. Es una declaración de principios que recuerda algo obvio y a menudo ignorado: la inversión con éxito no necesita ser complicada, solo constante y barata. Me parece una lección más útil que cualquier recomendación de acciones. Y conviene recordarla cuando el mercado vuelve a ponerse nervioso.

Publicidad