Interinos empleo público: por qué el 30% de temporalidad no remite en España

El 30% del empleo público español está cubierto por interinos, una temporalidad que triplica el 8% que Bruselas considera asumible. El dato evidencia que los procesos de estabilización no están corrigiendo la raíz del problema: la lentitud y la falta de planificación de las administraciones.

Por qué la tasa de interinidad sigue en el 30% pese a los procesos de estabilización

España no ha conseguido bajar su tasa de interinidad. Según el reportaje de referencia, alrededor del 30% de los empleados públicos es temporal, muy lejos del 8% que las instituciones europeas consideran asumible.

La interinidad es un recurso necesario para cubrir bajas, vacaciones o picos de trabajo. El problema surge cuando esa solución temporal se prolonga durante años y termina ocupando plazas estructurales. En la Administración de Justicia, por ejemplo, hay juzgados donde los interinos superan en número a los funcionarios titulares.

Federico Castillo, catedrático de Derecho Administrativo, apunta a la lentitud de los procesos selectivos. “La Administración no gestiona bien los procesos selectivos, son muy lentos”, resume. Su comparación es clara: una empresa privada no esperaría cinco años para cubrir una vacante de ingeniero de sistemas.

No todos los interinos viven una situación de abuso. Hay puestos que deben cubrirse temporalmente porque responden a necesidades imprevisibles, como una baja en un aula o un refuerzo sanitario. La diferencia está en si la plaza temporal se mantiene años sobre una necesidad que en realidad es permanente.

Requisitos y vías de acceso al empleo público para interinos
tasa de interinidad España

Para obtener una plaza fija, un interino debe superar un proceso selectivo abierto. La experiencia acumulada no convierte a un trabajador temporal en fijo, tal y como ha recordado el Tribunal Supremo.

Los requisitos generales dependen del cuerpo y de la administración, pero suelen incluir nacionalidad española o de un Estado miembro de la UE, titulación exigida para cada grupo y el cumplimiento de los plazos oficiales. En las estabilizaciones extraordinarias, el concurso de méritos o el concurso-oposición ha sido la vía más habitual para valorar la experiencia previa.

  • Titulación: varía desde Graduado en ESO para auxiliares hasta grado universitario en cuerpos superiores.
  • Nacionalidad: española o de un país de la UE según el Estatuto Básico del Empleado Público.
  • Experiencia: puntúa en los procesos de estabilización, pero no sustituye al mérito y la capacidad.

Cómo funcionan los procesos selectivos y por qué fallan

El Estatuto Básico del Empleado Público reconoce la posibilidad de cobertura temporal, pero limita la duración de los nombramientos. El abuso aparece cuando se encadenan contratos para cubrir una necesidad permanente.

En educación, los procesos extraordinarios estabilizaron a unas 117.000 personas; aun así, la temporalidad ha vuelto a crecer. La dificultad de prever matrícula y optativas hace que una parte de la interinidad sea inevitable, pero en Justicia la planificación es más sencilla.

Las tasas de reposición han limitado históricamente la creación de plazas. Aunque hoy pueden alcanzar el 120% en algunos sectores, los expertos consideran que no basta para recuperar el déficit acumulado en una sola convocatoria.

La temporalidad estructural es especialmente visible en Justicia. En algunos juzgados, los interinos superan a los titulares. Soraya González, interina en la Justicia asturiana desde hace unos seis años y medio, ha aprobado las últimas cuatro convocatorias de Tramitación Procesal. Su caso muestra que el problema no es la preparación: es la convocatoria insuficiente.

La interinidad no es el problema; lo es mantener durante años una solución temporal sobre puestos estructurales.

Análisis: estabilizar plazas no corrige la planificación

La lectura de fondo va más allá de una cifra. Tras los procesos extraordinarios, se han incorporado miles de interinos como fijos, pero la temporalidad se ha reproducido. Esto indica que el sistema no solo necesita estabilizar bolsas, sino cambiar la forma en que las administraciones calculan y cubren sus plantillas.

El Tribunal Supremo ha sido claro: el abuso de temporalidad no se resuelve con una conversión automática en fijo. El acceso al empleo público debe respetar los principios de igualdad, mérito y capacidad. La experiencia cuenta, pero no puede sustituir una oposición abierta.

¿Es una oportunidad real para quien lleva años como interino? Depende. Las plazas existen y las estabilizaciones han dado resultado, pero el ritmo de convocatoria sigue siendo desigual por comunidades. El riesgo práctico es que una persona apruebe varias veces y aun así no obtenga plaza porque las vacantes no salen con la frecuencia necesaria.

Para preparar mejor una futura convocatoria, conviene revisar la Oferta de Empleo Público y el calendario de los boletines autonómicos. Quien tiene experiencia en un servicio público concreto parte con ventaja en la fase de concurso, pero no debe descuidar el temario de la oposición.

📨 Cómo presentar la solicitud

Este artículo no se refiere a una convocatoria específica, pero el procedimiento para presentarse a un proceso de estabilización se realiza a través de la sede electrónica de cada administración. Los pasos generales son:

  1. Paso 1: Consulta la convocatoria en el Boletín Oficial del Estado o en el boletín autonómico correspondiente.
  2. Paso 2: Revisa los requisitos de titulación, edad y nacionalidad de la plaza.
  3. Paso 3: Identifícate con certificado digital o Cl@ve en la sede electrónica.
  4. Paso 4: Rellena el modelo de solicitud y adjunta la documentación que acredite méritos.
  5. Paso 5: Paga la tasa, si corresponde, y guarda el justificante antes del cierre del plazo.

📋 Ficha de la Convocatoria

  • Organismo / País: Administraciones públicas españolas (AGE, CCAA y entidades locales).
  • Número de plazas: No aplica; se analiza la tasa de interinidad del 30% y las plazas estructurales.
  • Sueldo estimado: Varía según cuerpo y administración; no se fija un importe único.
  • Fecha límite de inscripción: No aplica; depende de cada convocatoria de estabilización.
  • Dónde inscribirse: BOE y portales de empleo público de las comunidades autónomas.
Larry Fink cuenta bancaria: una de las peores decisiones financieras para tu ahorro

Larry Fink dispara contra la cuenta bancaria: considera que mantener ahí el ahorro es una de las peores decisiones financieras. El CEO de BlackRock ha urgido a los inversores a salir del efectivo, según Yahoo Finance.

La frase, directa y sin matices, reabre un debate que afecta a millones de ahorradores. Fink no se refiere al dinero que se necesita para pagar recibos o para afrontar un imprevisto. Apunta al saldo que queda aparcado durante años, a la espera de un momento mejor que, en muchos casos, nunca llega.

No es una postura nueva. El ejecutivo lleva tiempo defendiendo que el gran enemigo del ahorrador no es la volatilidad, sino la falta de participación en los mercados. En sus intervenciones públicas ha repetido que el efectivo parado funciona como un activo cada vez menos productivo.

La advertencia de Fink: el ahorro parado pierde poder de compra

La lógica detrás del mensaje es sencilla. Si la inflación sube por encima de la remuneración que paga el depósito, el saldo de la cuenta pierde poder adquisitivo sin que el titular lo perciba. No hay una caída bursátil, ni una llamada del banco, ni un susto diario. Hay una erosión silenciosa que solo se aprecia al comparar lo que se puede comprar hoy con lo que se podía comprar antes.

Eso no significa que la cuenta bancaria no sirva para nada. Sin liquidez inmediata, cualquier imprevisto acaba empujando a vender inversiones en el peor momento. El fondo de emergencia debe seguir en efectivo o en productos de máxima disponibilidad. El problema no es tener una cuenta bien provisionada; es confundirla con una estrategia de acumulación.

El depósito aporta una seguridad nominal que ningún fondo puede igualar: el titular sabe cuánto hay hoy y cuánto habrá mañana. Esa certeza conviene mantenerla para una parte del patrimonio. La advertencia de Fink va contra la inmovilidad total, no contra la prudencia básica.

El cash no es un enemigo; convertirlo en la única estrategia de ahorro sí condena al inversor a perder poder de compra en silencio.

Qué hay detrás del mensaje de BlackRock

BlackRock no es un actor neutral en este debate. Gestiona fondos cotizados y ETFs, plataformas de inversión y mandatos institucionales. Su negocio se expande cuando los ahorradores aceptan salir del depósito y asumen una mayor exposición a los mercados. Por tanto, el mensaje de Fink debe leerse con el interés comercial que conlleva.

Ese sesgo no lo desactiva. La industria de gestión de activos lleva décadas creciendo gracias a que la renta variable y la renta fija ofrecen retornos que el depósito no puede replicar. Pero conviene no confundir intereses legítimos con neutralidad. BlackRock cobra por gestionar dinero; el banco puede cobrar por custodiarlo.

Un ejemplo doméstico lo deja claro. El ahorrador español mantiene una parte relevante de su patrimonio en depósitos y cuentas a la vista. En los últimos años, con los tipos al alza, algunas entidades han empezado a remunerar el pasivo, pero la inflación suele avanzar a otro ritmo. Esa brecha es el verdadero impuesto silencioso.

Invertir no es lo mismo que asumir riesgos a ciegas

Salir del depósito no equivale a comprar renta variable con todo el capital. La recomendación bien leída apunta a construir una cartera diversificada y a mantener una parte del patrimonio expuesta a los mercados. No existe una única asignación correcta, porque depende de la edad, los ingresos y la capacidad de aguantar caídas. El inversor que invierte todo en bolsa sin horizonte temporal comete un error simétrico al de quien no invierte nada.

En mi opinión, la separación entre fondo de emergencia e inversión a largo plazo sigue siendo la base. La cuenta bancaria resuelve el corto plazo; los activos financieros resuelven la acumulación. Quien confunda ambos espacios termina vendiendo en pánico o renunciando al retorno. La advertencia de Fink, con su dureza, tiene más de aviso contra la inflación que de manual simplificado. Y eso, bien entendido, es lo que la hace útil.

Mejores depósitos 2026: el ahorro conservador supera el 3% de rentabilidad

Los mejores depósitos 2026 superan ya el 3,3% TAE a un año y devuelven atractivo al ahorro conservador. El giro de la política monetaria europea, impulsado por la inflación y el conflicto en Oriente Próximo, ha disparado las rentabilidades de depósitos, cuentas remuneradas, Letras del Tesoro y fondos a corto plazo.

La inflación de julio se situó en el 3,6% interanual por el encarecimiento de la energía. Aun así, la oferta de productos de ahorro ofrece ahora una combinación que no se veía desde hace meses: rentabilidades por encima del 3% en depósitos y liquidez total en cuentas remuneradas.

Depósitos a un año: el techo se sitúa en el 3,3%

El plazo más contratado es el de doce meses. Ahí, BluOrBank (Letonia) lidera con un 3,37% TAE, seguido del 3,3% de SmeBank (Lituania). Ambos están cubiertos por los fondos de garantía de depósitos de sus respectivos países hasta 100.000 euros.

En plazos más cortos, el portugués BiG ofrece el 3,25% a tres meses y BluOr repite con un 3,05% a seis meses. Quienes prefieren el fondo de garantía español tienen que conformarse con menos: Miraltabank paga el 2,75% a un año y EBN Banco se mueve entre el 2,20% y el 2,35%.

Según el Banco de España, el tipo medio de las nuevas operaciones en depósitos cerró junio en el 1,93%, muy por debajo de las mejores ofertas. Esa brecha explica el interés de las entidades europeas por captar ahorro español.

El ahorrador conservador vuelve a tener una rentabilidad superior al 3%, pero solo si está dispuesto a salir de la banca tradicional española.

Cuentas remuneradas y Letras del Tesoro

Openbank ha subido su cuenta al 2,75% TAE, sin límite máximo de saldo y con bonificación de hasta 200 euros por domiciliar recibos hasta el 30 de septiembre. Trade Republic paga el 3,05% a nuevos clientes para los primeros 50.000 euros y el 2,27% a partir de esa cifra.

En cuentas nómina, Bankinter ofrece hasta el 5% el primer año y el 2% el segundo con un máximo de 10.000 euros. Ibercaja llega al 5,09% el primer año y al 2,01% el segundo, con tope de 12.000 euros. BBVA premia la vinculación con hasta 1.060 euros.

Las Letras del Tesoro cotizan entre el 2,38% a tres meses y el 2,66% a doce meses tras las subastas de agosto. Para comprarlas se exige un mínimo de 1.000 euros y la vía directa a través del Banco de España cobra 1,5 euros por cada 1.000 euros invertidos.

El 3% no basta para batir la inflación

Aquí es donde conviene frenar el entusiasmo. La inflación de julio alcanzó el 3,6% interanual, de modo que incluso el mejor depósito a un año, con un 3,37% TAE, pierde poder adquisitivo. El ahorro conservador protege el capital, no lo incrementa en términos reales.

Los fondos monetarios son una alternativa con ventaja fiscal: permiten traspasos sin tributar hasta el reembolso final. Sus rentabilidades a doce meses rondan el 2,1% según Morningstar, aunque los gestores esperan llegar al 2,5% si el BCE sube tipos en septiembre. Renta 4 Renta Fija 6 Meses y Groupama Trésorerie destacan en este grupo.

Frente a un depósito, los monetarios ofrecen liquidez inmediata, pero cargan comisiones y su riesgo, aunque mínimo, no es nulo. La ventaja fiscal del traspaso libre sigue siendo el mejor argumento para combinarlos con una cuenta remunerada.

Creo que el movimiento más inteligente es mezclar plazos. Los depósitos a tres o seis meses permiten captar hoy un 3% y revisar en otoño si el ciclo de tipos continúa. No tiene sentido atarlo todo a doce meses cuando el mercado descuenta una subida en septiembre.

La gran pregunta es cuándo tocará techo el ciclo. Nadie lo sabe con certeza. Lo que sí confirman los datos es que la banca tradicional española sigue pagando por debajo de la media europea, y que la competencia real llega desde fuera.

El inversor conservador tiene hasta el 1 y el 8 de septiembre, fechas de las próximas subastas de Letras, para decidir si se posiciona en deuda pública o espera al movimiento del BCE.

Caída de Solana: SOL pierde un 11,5% en el flash crash que liquida 1.350 millones

Solana sufrió una caída del 11,5% este sábado, un movimiento que en minutos arrastró al mercado cripto a un flash crash. SOL cedió 11,50 dólares y pasó de cotizar cerca de los 100 dólares a mínimos intradía de 88,50 dólares, mientras las liquidaciones en derivados superaron los 1.350 millones de dólares en 24 horas. XRP fue el activo más castigado, con un desplome del 37%.

El episodio no dejó margen para la reacción. Según los datos que reproduce BeInCrypto, unos 500 millones de dólares en posiciones largas apalancadas se esfumaron en cuestión de minutos, con Binance concentrando la mayor parte de la actividad. Bitcoin perdió un 2,5%, Ethereum un 5% y Solana un 11,5% en el mismo intervalo. Una secuencia que recuerda por qué el apalancamiento es un arma de doble filo.

Para entenderlo sin jerga: una posición larga apalancada es una apuesta por la subida del precio financiada en parte con apalancamiento. Si el mercado se da la vuelta, el exchange cierra la posición de forma automática, lo que se conoce como liquidación. Esa venta forzada empuja el precio aún más abajo y genera una cascada que se retroalimenta.

Qué pasó en el flash crash del sábado

Los datos de Coinglass confirman que el mercado cripto liquidó 1.350 millones de dólares en 24 horas, la mayor parte en posiciones largas de inversores minoristas. El analista conocido como CW explicó en X que no hubo un aumento de posiciones bajistas: simplemente, las apuestas alcistas muy apalancadas saltaron por los aires. ‘Incluso en un mercado alcista, una caída de esta magnitud es inevitable’, señaló.

  • Bitcoin: -2,5%, 1.935 dólares menos.
  • Ethereum: -5%, 130 dólares menos.
  • Solana: -11,5%, 11,50 dólares menos.
  • XRP: -37%, 0,60 dólares menos.

XRP detonó el movimiento tras una semana de euforia: había subido más del 60% y tocó los 1,69 dólares. Ese rally dejó el mercado cargado de apalancamiento alcista. Cuando el precio giró, no hizo falta una mala noticia. Bastó la propia fragilidad de un fin de semana con menos liquidez.

Por qué se produjo la cascada de liquidaciones

La explicación más repetida no apunta a un hack, ni a un anuncio de la Reserva Federal. Los analistas consultados coinciden en un desencadenante estructural: alto apalancamiento, baja liquidez de fin de semana y posiciones excesivamente optimistas en XRP. Esa mezcla convierte cualquier recogida de beneficios en un efecto dominó.

El apalancamiento no perdona: en un fin de semana con poca liquidez, 500 millones en largos bastan para tumbar a todo el mercado en minutos.

Algunos traders hablan directamente de manipulación. Otros lo consideran una sacudida necesaria para limpiar el exceso de apalancamiento. Probablemente haya una parte de ambas lecturas. Lo que sí se puede medir es la velocidad: 500 millones de dólares en en largos desaparecieron en minutos, sin dar tiempo a que los inversores minoristas reaccionaran.

Lecciones de este flash crash para el holder de SOL

Este tipo de sacudidas no es nuevo para quien sigue Solana. La red ya vivió caídas del 60% en días durante la implosión de FTX, la plataforma de intercambio cripto que quebró en noviembre de 2022, cuando SOL pasó de 36 a menos de 10 dólares en semanas. Aquello, en cambio, respondió a un colapso de confianza en un actor central. Lo de este sábado es distinto: no hay un proyecto en quiebra, sino un mercado sobreapalancado que se corrige solo.

Para el holder de SOL, la lectura no es el pánico. El activo sigue un 60% por encima de los mínimos del ciclo, y el descenso del 11,5% no borra la tendencia de fondo. Ahora bien, el episodio subraya un riesgo que muchos inversores infravaloran: la concentración de liquidaciones en exchanges centralizados como Binance amplifica los movimientos de fin de semana, cuando la liquidez se reduce.

Me parece una sacudida saludable, pero dolorosa. Si el mercado necesitaba expulsar apalancamiento, lo ha hecho en cuestión de minutos. La parte preocupante es que cientos de millones de dólares en pérdidas recayeron sobre minoristas, no sobre grandes fondos. Es la asimetría de siempre en cripto.

La próxima semana dará pistas: si XRP consolida sobre 1,50 dólares y Solana recupera los 90 dólares, el flash crash será una anécdota técnica. Si, por el contrario, las liquidaciones vuelven a acelerarse en la apertura asiática, habrá que revisar el tono del mercado. Por ahora, toca observar los datos de apalancamiento de Coinglass y no precipitarse.

Cosas que pasan en agosto de 2026.

Trabajar en Suecia sin experiencia: 3.800 euros al mes y alojamiento gratis en un pueblo pequeño

0

Trabajar en Suecia con alojamiento pagado y sueldo cercano a 3.800 euros brutos es la nueva convocatoria de EURES España.

La Red EURES España lanza un proceso para cubrir 20 vacantes de encofrador y responsable de equipo en Boden, una localidad del norte de Suecia. La oferta se publica en el circuito del Ministerio de Trabajo y Economía Social y se difunde desde la Junta de Andalucía.

En redes ha circulado como una oportunidad sin experiencia, pero conviene matizarlo. Sí se exige haber trabajado en construcción, sobre todo en encofrado, hormigón armado, albañilería o carpintería.

Por qué Suecia busca encofradores en Boden

Suecia mantiene una demanda estructural de perfiles de construcción en el norte del país, donde los proyectos industriales, energéticos y de infraestructuras avanzan a buen ritmo. La localidad de Boden, en la región de Norrbotten, concentra obra civil de envergadura y necesita mano de obra especializada para varios proyectos.

La empresa reclutadora es Aldelia, que trabaja para proyectos internacionales de construcción. La convocatoria forma parte del circuito de la red EURES, el portal europeo de movilidad laboral coordinado en España por el SEPE.

Requisitos y sueldo: lo que pide la oferta de EURES

Las tareas incluyen desde la preparación del terreno y el montaje de encofrados tradicionales e industriales hasta la colocación de armaduras y elementos prefabricados. También abarcan el vertido y vibrado del hormigón y las labores de desencofrado, siempre siguiendo los estándares de seguridad y calidad. Los jefes de equipo coordinan al personal, reparten tareas y controlan los objetivos de producción.

Con el alojamiento cubierto y los vuelos pagados, el salario se convierte casi en ahorro neto: un punto a favor para quien quiera regresar con un colchón económico.

El salario se define por horas. Los encofradores perciben 266,85 coronas suecas, equivalentes a 24,10 euros. Los responsables de equipo cobran 286,85 coronas, unos 25,90 euros. En una jornada completa de 40 horas semanales, la estimación mensual ronda los 3.800 euros brutos para operarios y supera los 4.000 euros para coordinadores.

Además del sueldo, la empresa incluye alojamiento, vuelos, tarjeta de identificación ID06 y transporte interno en la zona de trabajo. A ello se suma una dieta diaria según las condiciones aplicables. El contrato es a jornada completa, con una duración inicial de 10 meses y posibilidad de ampliación.

Los requisitos obligatorios son los siguientes:

  • Experiencia previa en construcción, preferiblemente en encofrado, hormigón armado, albañilería o carpintería.
  • Capacidad para trabajar con seguridad en una obra de gran envergadura y seguir instrucciones.
  • Conocimientos básicos de lectura de planos para encofradores.
  • Para jefes de equipo, mínimo 5 años de experiencia en la especialidad y experiencia liderando equipos.

Son méritos deseables la formación profesional en construcción, la experiencia con prefabricados y un nivel básico de inglés o francés.

¿Compensa irse a Boden? Claves para decidir

El sueldo, y las dietas incluidas, son competitivos en términos brutos. Sin embargo, hay que situar la cifra en su contexto: Suecia tiene uno de los costes de vida más altos de Europa, aunque el alojamiento gratuito reduce el principal gasto. La experiencia previa no es negociable y el trabajo se desarrolla en una obra de gran envergadura, con ritmos exigentes y condiciones climáticas duras en invierno.

Boden está situada muy al norte, con una vida social tranquila y un clima extremo en invierno. La oferta es realista para quien busca una temporada en el extranjero, valora el ahorro y está acostumbrado a la obra. No es un destino para perfiles sin experiencia ni para quienes esperan una ciudad cosmopolita. En mi lectura, el candidato con más probabilidades de éxito es un oficial de construcción con hábitos de seguridad, capacidad de adaptación y conocimientos básicos de inglés o francés.

📝 Cómo enviar el currículum

La inscripción se realiza por correo electrónico. No hay portal web habilitado: se valora el currículum y los certificados que acrediten la experiencia.

  1. Paso 1: Prepara tu currículum y los certificados o diplomas de tu experiencia en construcción.
  2. Paso 2: Redacta un correo a stegra-recruitement@aldelia.com.
  3. Paso 3: En el asunto indica el puesto exacto: «Formworkers for construction project in Boden, Sweden» para encofrador o «Team Leaders for construction project in Boden, Sweden» para responsable de equipo.
  4. Paso 4: Adjunta el CV y documentación acreditativa antes del 30 de agosto de 2026.
  5. Paso 5: Envía y conserva una copia del correo. Las candidaturas se valoran de manera continua hasta cubrir las plazas.

Plazo de inscripción: Hasta el 30 de agosto de 2026, siempre que queden vacantes. Requisito mínimo: Experiencia previa en construcción, preferiblemente en encofrado, hormigón armado, albañilería o carpintería.

Crisis universidades EE.UU.: 50 colleges cierran por la caída de natalidad

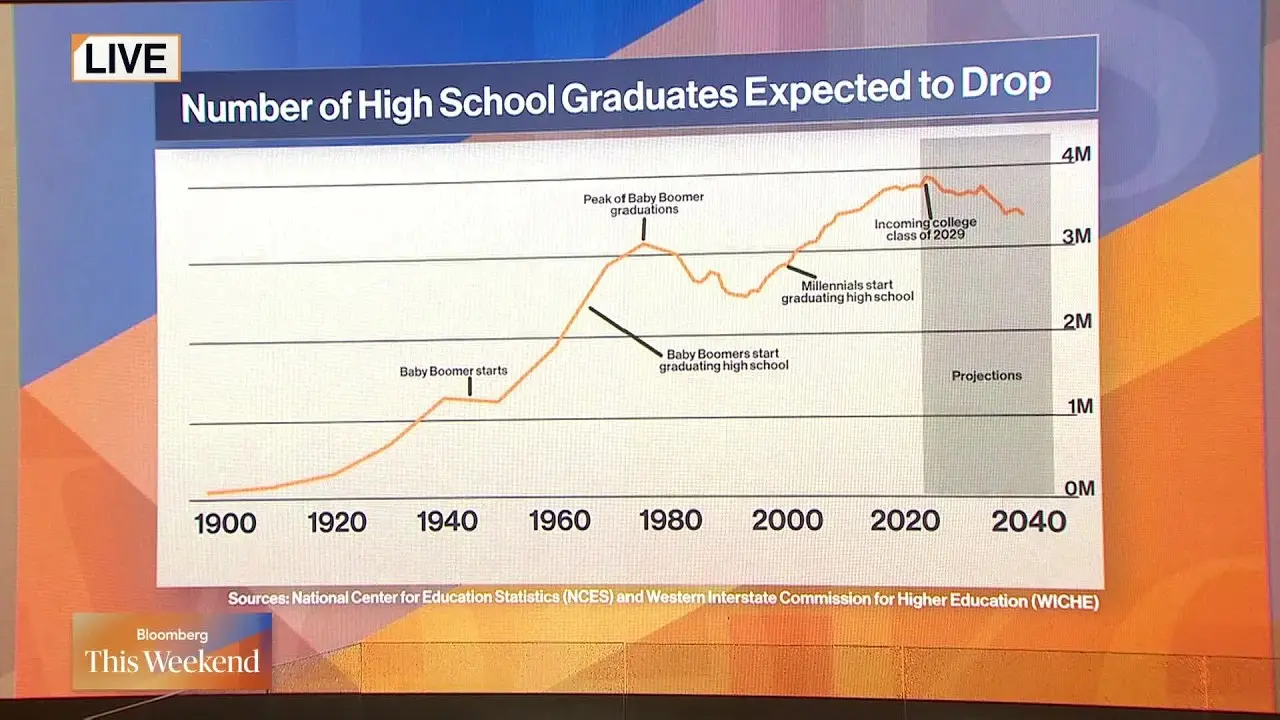
Llevo tiempo escuchando hablar del precipicio demográfico como si fuera un despeñadero inmediato para la crisis de las universidades en EE.UU.. La entrevista que Bloomberg Television publicó este 22 de agosto de 2026 con Nathan Grawe, profesor de Economía en Carleton College y autor de The Agile College, matiza esa imagen: no es un acantilado repentino, sino una contracción lenta y acumulativa que ya está reordenando el mapa universitario.

Una contracción demográfica que se siente año tras año

Grawe explicó durante la conversación que la caída de nacimientos se extiende a lo largo de 15 o 20 años y suma entre un 15% y un 16%. No se trata de un desplome único: hay ejercicios con descensos del 1% y otros más acusados pero el efecto compuesto desestabiliza a instituciones que no tienen grandes dotaciones financieras. La mayoría de los colleges, recuerda, opera con márgenes estrechos.

El experto también apunta a factores superpuestos: la matrícula internacional ha bajado por complicaciones de visados, y esos estudiantes suelen pagar tarifa completa; al mismo tiempo, parte del alumnado opta por formación técnica o directamente por el mercado laboral. No es solo demografía.

El efecto compuesto: menos alumnos, menos ingresos y programas en revisión

Desde la crisis financiera, la proporción de graduados escolares que da el salto a la universidad ha caído alrededor de un 10%, según los datos que menciona Grawe. El golpe ha sido especialmente duro en los centros de dos años, donde la matrícula se redujo más de un tercio. En paralelo, los salarios en la parte baja de la distribución han subido con fuerza, lo que hace que algunos jóvenes prefieran trabajar o cursar certificados antes que completar un grado.

Bloomberg Television ha documentado cierres de instituciones que van más allá de la demografía. El entrevistado sostiene que, incluso entre las universidades que no cierran, los recortes de programas se han vuelto más frecuentes. La búsqueda de eficiencia convive con una competencia más agresiva por captar estudiantes.

No basta con atraer a un estudiante al campus; si se va tras un año, le fallamos a ese estudiante y a las finanzas de la institución.

— Nathan Grawe

Precios a la baja y la pelea por la permanencia

Una de las paradojas del momento es que la crisis no se traduce en facturas más altas. Ajustados por inflación, los precios de catálogo y los precios netos han caído durante la última década. Grawe detalló que, en las universidades públicas de cuatro años, el precio de lista ha bajado un 7% en términos reales. Después de aplicar las becas institucionales, la caída del ingreso neto por estudiante es aún más considerable.

Esa presión de precios obliga a pensar distinto. El economista cree que no existe una solución única: hará falta combinar varios enfoques. El centro, dice, debe ser encontrarse con los estudiantes donde están, hablar su idioma y explicar con claridad el retorno de la inversión. También implica cuidar la retención. Atraer a un alumno para que abandone al año no sirve ni a la misión educativa ni al balance.

Dónde dolerá más: la geografía decide

Preguntado por quién sufrirá más, Grawe reconoce que centros como Carleton están relativamente aislados. Aceptan a una minoría de sus solicitantes y pueden profundizar en su cantera de candidatos. El problema se concentra en las instituciones regionales, públicas y privadas, que admiten a la gran mayoría de quienes postulan y no cuentan con grandes patrimonios. Ahí, cada alumno perdido se nota de inmediato.

Los campus públicos regionales también enfrentarán presión, pero tienen una red de seguridad: el contribuyente. Según el entrevistado, los legisladores deberán decidir si siguen financiando centros con menos estudiantes. Esa palanca no existe para una privada regional sin una dotación abultada.

Una lectura desde las familias y los contribuyentes

Visto desde fuera, el mensaje más incómodo no es el cierre; es la normalización de una oferta más estrecha. Si los colleges recortan programas para sobrevivir, la promesa de una educación amplia se encoge. No me sorprendería ver más especialización en titulaciones con salida laboral directa y menos apuesta por humanidades o formación general allí donde no haya recursos para sostenerlas. Es una decisión que no siempre responde a un proyecto pedagógico, sino a la pura aritmética de la supervivencia.

También hay una implicación fiscal. Si las universidades públicas regionales pierden alumnos, los parlamentos estatales tendrán que decidir si mantienen el gasto. En un año de elecciones de mitad de mandato en Estados Unidos, ese debate puede mezclar eficiencia presupuestaria y acceso territorial a la educación superior. El ajuste no será solo académico.

Cierre, adaptación y una pregunta incómoda

El vídeo de Bloomberg Television no anuncia un cataclismo para mañana, pero describe un sistema que ya se está reconfigurando. La pregunta que me queda es si la urgencia por captar alumnos y recortar gastos terminará mejorando la experiencia universitaria o simplemente reduciendo su alcance. Mientras tanto, los campus que no tienen colchón financiero seguirán tomando decisiones difíciles en silencio.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Cohiba, marca de lujo global: la jugada maestra de Fidel Castro

Hay marcas que nacen del marketing y otras que nacen del misterio. Cohiba, según el análisis de Wall Street Wolverine, consiguió combinar ambas: se convirtió en la reina de los habanos gracias a una estrategia de lujo extremadamente cerrada.

El origen: puros privados para Fidel Castro

En el vídeo, el canal sostiene que Cohiba es la marca más célebre de la historia del tabaco cubano, y que esa fama es obra directa de Fidel Castro. La casa no era anterior a la revolución según subraya el analista; nació con el castrismo ya instalado en el poder, alrededor de 1966. No fue una marca antigua rescatada, sino una creación del nuevo régimen.

Los cubanos, recuerda Wall Street Wolverine, eran muy buenos en propaganda y marketing. Y entendieron pronto que un puro puede funcionar como regalo de protocolo si se administra bien su distribución. Cohiba no se vendía en ningún mercado: había que ser amigo del régimen o formar parte de una visita de Estado para acceder a sus vitolas.

La leyenda que recoge el canal sitúa el origen en el primo del chófer de Fidel Castro. Ese hombre habría organizado un grupo de torcedoras, en su mayoría mujeres, para elaborar los lanceros que fumaba el líder cubano. Eran puros de la mejor tierra, de la mejor zona, seleccionados con un único criterio: satisfacer a Fidel.

Después, según esta versión, el líder pidió ‘puros para mí’ y, más tarde, para sus amigos. El canal menciona que Felipe González recibía los famosos lanceros. Así nació un producto que solo circulaba entre mandatarios, y la escasez deliberada convirtió su rareza en valor.

Una marca que solo llegaba a mandatarios, que no se encontraba en el mercado y que en subastas inglesas alcanzaba precios de oro tenía la narrativa resuelta antes de vender una sola caja al público.

— Wall Street Wolverine

La construcción de la excelencia técnica

El vídeo explica que aquella aura se reforzó con un cuidado extremo del producto. Cohiba acabó siendo la marca más mimada en Cuba, la que recibía la mejor capa y el tabaco más seleccionado. Su fortaleza y su sabor la consolidaron como referencia de lo que el canal llama la elegancia máxima del arte de fumar.

Un detalle técnico ilustra esa obsesión. En ediciones especiales como la del 55 aniversario se utilizó una hoja que antes no se aprovechaba, un tipo de hoja que no aparece en todas las plantas. Según el análisis, lograron tratarla de una forma nueva y entregarla a esos puros: una materia que antes se descartaba.

Davidoff: la otra supermarca del tabaco

Si Cohiba representa la intensidad cubana, Davidoff encarna la elegancia discreta. Wall Street Wolverine sostiene que son las dos supermarcas del sector. El tabaco cubano tiende a ser fuerte, tostado, con notas de café y tierra; Davidoff, en cambio, ofrece una experiencia más fina, con pimientas blancas, acidez elegante, aromas herbáceos y perfiles florales o frutales.

Son dos conceptos distintos de lujo, y el uno se mide por el otro. No es casual, apunta el canal, que Davidoff se haya convertido en el contrapunto natural de la marca habanera.

La revancha de los exiliados: Opus X y Padrón

Fuera de Cuba hay una historia de resiliencia que el vídeo describe con admiración. Arturo Fuente, desde República Dominicana, creó los Opus X, los primeros puros que, según Wall Street Wolverine, hicieron temblar a los habanos. Fue la primera vez que una casa no cubana plantó cara al mito.

Padrón, desde Nicaragua, es otra marca legendaria vinculada a la épica del exilio cubano. El canal recuerda que muchas de estas marcas nacieron de cubanos que lo perdieron todo: fábricas quemadas, propiedades confiscadas y huidas forzadas a otros países.

Hay historias brutales, apunta el analista, de gente que vivía en una habitación con humo, calor y fermentación, con sus hijos durmiendo en el mismo espacio. Hoy muchas de esas familias dirigen grandes factorías. En su lectura, la adversidad fue exactamente lo que les hizo estallar.

Montecristo y la leyenda del lector de tabaquería

El repaso incluye un apunte literario. Durante años hubo dos vitolas que dominaban el mercado: una de Partagás y el Montecristo número 2. Su escasez era terrible, y esa dificultad ayudó a construir su estatus de leyenda.

El canal recuerda además una figura poco conocida: el lector de tabaquería. En las galeras de las fábricas, alguien leía novelas para amenizar un trabajo monótono. El Conde de Montecristo, de Alejandro Dumas, tuvo tanto éxito que a mediados de los años treinta acabó inspirando el nombre de una marca. La literatura se volvió vitola.

Qué enseña la jugada de Cohiba al lujo actual

El relato encaja con hechos documentados. Cohiba nació en 1966 como marca reservada a la diplomacia cubana y no se comercializó internacionalmente hasta 1982. Esa ventana de exclusión, tan infrecuente en el consumo moderno, cimentó un prestigio que el tiempo no ha erosionado.

Mi lectura es sencilla: Cohiba no fue solo un puro, fue un producto de acceso. Mientras el lujo contemporáneo intenta seducir al cliente, aquella marca hizo lo contrario. Cuanto más difícil era conseguirla, más valiosa resultaba.

Para el lector ajeno al tabaco, la historia importa porque explica cómo funciona el deseo. No es necesario fumar un Lancero para entender que la escasez bien administrada puede valer más que la mejor campaña publicitaria.

Quizá por eso, tantos años después, hablar de Cohiba sigue siendo hablar de Fidel Castro y de una idea de exclusividad que nació de la política antes que del mercado.

Puedes ver el análisis completo en el vídeo original de Wall Street Wolverine en YouTube.

Youtube video

Precio Solana hoy: SOL sube un 4,22%, rompe los 99,79 dólares y lidera el rally cripto

El precio de Solana hoy sube un 4,22% y se sitúa en 99,79 dólares, su nivel más alto en meses. El volumen de negociación se dispara hasta los 9.460 millones de dólares, un 410% por encima de su promedio reciente. SOL acumula un 23,4% en los últimos siete días y lidera la recuperación del mercado cripto. La capitalización de mercado ronda los 54.300 millones de dólares.

Qué hay detrás del salto de SOL

El principal catalizador es un apretón de cortos. Los inversores que habían tomado prestado SOL para venderlo esperando una caída se ven forzados a recomprarlo a medida que el precio sube, lo que amplifica el movimiento. En la última sesión el volumen se multiplicó por cuatro, un dato que valida la la presión compradora. La tasa de financiación de los contratos perpetuos, citada por los analistas, confirma que el posicionamiento largo domina.

Las recompras de bonos del Tesoro de EE. UU. han devuelto el apetito por el riesgo a los mercados. Los inversores que huyen de la renta fija buscan rendimiento en activos más volátiles como las criptomonedas, y Solana se ha beneficiado de esa rotación. En paralelo, circula una filtración no confirmada sobre una posible aprobación de un ETF de SOL al contado por parte de la SEC. Ninguna fuente oficial lo ha confirmado, pero la expectativa alimenta la demanda institucional y ha disparado las especulaciones desde hace días.

La simple rumorología sobre un ETF de SOL al contado mueve el mercado porque abriría la puerta a dinero institucional que hoy prefiere vehículos regulados. Un fondo cotizado permitiría comprar exposición a Solana sin necesidad de gestionar wallets ni claves privadas. En ciclos anteriores, la aprobación de ETFs de bitcoin y ether marcó puntos de inflexión de liquidez, y el mercado descuenta que SOL podría seguir ese camino.

El indicador RSI, que mide la velocidad de los movimientos, sugiere una posible sobrecompra tras dos semanas de ganancias. No significa que la subida vaya a frenarse hoy, pero sí que el margen para nuevos avances sin consolidar es más estrecho. Los analistas citados por la fuente recomiendan cautela en el corto plazo: el mercado sigue dentro de una tendencia bajista de más largo plazo, y la distancia sobre el promedio móvil de 90 días empieza a ser excesiva.

Los niveles que vigila el mercado

La resistencia más cercana está en 99,79 dólares. Si SOL cierra por encima con volumen, el siguiente objetivo técnico se sitúa entre 100 y 105 dólares. Por abajo, los 93 dólares actúan como soporte inmediato. Una pérdida de ese nivel abriría la puerta a los 88,99 dólares y, después, a los 85 dólares, un soporte psicológico.

Un volumen cuatro veces superior a la media no es solo compra institucional: también es el rastro de los cortos que cierran posiciones a toda prisa.

El precio se mantiene por encima de las medias móviles de 7, 15, 30 y 50 días, lo que refuerza el sesgo alcista en el corto plazo. La tasa de volumen sobre capitalización alcanza el 17,43%, la más alta entre las grandes criptomonedas. Este dato confirma el elevado interés especulativo, pero también advierte de que el movimiento puede agotarse rápido. La distancia con el promedio de 200 días sigue siendo una incógnita para los inversores de medio plazo.

Lectura de fondo: por qué la cautela sigue sobre la mesa

La fortaleza técnica de Solana no se entiende sin su propuesta de valor. La red de contratos inteligentes Solana destaca por su velocidad y sus bajos costes de transacción, gracias a un mecanismo de timestamps criptográficos llamado Proof of History. Ese diseño le ha permitido captar cuota en el ecosistema de monedas estables y en pagos, como recoge el análisis fundamental de la fuente.

La red de Solana se ha consolidado como una de las más activas en desarrollo de contratos inteligentes. Su capacidad para procesar transacciones a bajo coste la ha convertido en una opción preferida para monedas estables y pagos. Esa base de uso real es la que justifica que haya captado capital incluso en un mercado aún frágil. El ecosistema DeFi y DePIN sobre Solana sigue sumando actividad, un factor que el análisis fundamental considera clave para el valor a largo plazo.

Sin embargo, el repunte actual también expone los riesgos del activo. Solana arrastra un historial de paradas de red y una concentración del staking entre unos pocos validadores, heridas que el mercado ha castigado en el pasado. La subida del 23,4% semanal no borra la caída acumulada de los últimos meses. De hecho, gran parte del avance puede estar descontado: la capitalización de mercado crece más rápido que los fundamentales de usuarios y comisiones.

La pregunta ahora no es si Solana puede superar los 99,79 dólares, sino si lo hará con la demanda suficiente para no agotarse. Un cierre diario por encima de ese nivel con volumen daría una señal clara. Una corrección hacia los 93 dólares ofrecería una segunda lectura. En cualquier caso, el riesgo de perseguir el precio tras una subida vertical es real, sobre todo con el RSI en zona de sobrecompra.

Empleo público en la sanidad valenciana: 3.600 nuevos puestos y 71.400 profesionales

0

El empleo público en la sanidad valenciana suma 3.600 puestos de nueva creación y supera los 71.400 profesionales. La Generalitat Valenciana ha cerrado 2025 con una plantilla de 71.437 profesionales en el sistema sanitario público, frente a las 64.581 plazas de diciembre de 2022. Son cifras que confirman un crecimiento del 10,6% en tres años.

El president Juanfran Pérez Llorca ha calificado el dato de “crecimiento histórico” y lo ha vinculado al esfuerzo del Consell por mejorar la atención sanitaria. En el comunicado de la Generalitat se destaca que el sistema público supera los 71.000 profesionales diarios, motor de la sanidad valenciana.

Por qué crece la plantilla sanitaria valenciana

La principal palanca del aumento es la finalización de las concesiones sanitarias de Dénia y Manises. Al asumir su gestión directa, la Conselleria de Sanidad creó 731 puestos estructurales: 300 en el departamento de Dénia y 431 en Manises. A esas plazas se sumaron 3.213 profesionales subrogados de ambos departamentos.

El incremento real desde 2022 asciende a 6.856 efectivos, según los datos de cierre de 2025. Ese total combina las más de 3.600 plazas de nueva creación con las subrogaciones de Dénia y Manises. La apertura de nuevos centros sanitarios y la puesta en marcha de servicios asistenciales explican, en parte, la mayor dotación de personal.

La Conselleria insiste en que el refuerzo responde a la demanda asistencial actual. No se trata solo de reponer jubilaciones: hay una apuesta por ampliar plantilla en especialidades con mayor presión asistencial.

Un aumento del 10,6% en tres años no es un ajuste menor: consolida a la sanidad pública valenciana como uno de los principales empleadores autonómicos.

Perfiles buscados y distribución de las 3.600 plazas

Del total de plazas de nueva creación, más de 1.000 puestos corresponden a facultativos de distintas especialidades. El resto se reparte entre categorías de enfermería, técnicos en cuidados auxiliares y personal de gestión y servicios, aunque la fuente no detalla el desglose completo.

  • Facultativos especialistas: más de 1.000 puestos de nueva creación.
  • Personal subrogado: 3.213 profesionales de Dénia y Manises se integran en el sistema público.
  • Enfermería y técnicos: puestos vinculados a la apertura de centros y nuevos servicios.

Análisis: una oportunidad estable, pero con exigencias de oposición

El empleo público sanitario valenciano ofrece estabilidad y proyección. Sin embargo, el acceso a estas plazas no es inmediato. La mayoría se convocan mediante ofertas públicas de empleo y bolsas de trabajo en las que la fase de oposición tiene un peso determinante. Conviene preparar pruebas teóricas, no solo acreditar méritos.

Este crecimiento estructural refuerza en en los próximos meses la previsión de nuevas convocatorias sanitarias, pero no equivale a una oferta abierta ahora mismo. El candidato debe seguir el calendario del DOGV y revisar los requisitos de titulación de cada categoría.

La nota positiva: la sanidad pública valenciana ha mostrado una tendencia sostenida de ampliación de plantilla. Quien aspire a una de estas plazas tiene margen para formarse y concurrir en mejores condiciones.

📝 Cómo enviar el currículum

El proceso general de inscripción se canaliza a través del portal de empleo público de la Generalitat Valenciana y del Diari Oficial de la Generalitat Valenciana.

  1. Paso 1: Accede al portal de empleo público de la Generalitat Valenciana.
  2. Paso 2: Consulta en el DOGV las convocatorias de sanidad abiertas y su categoría.
  3. Paso 3: Prepara la titulación habilitante y los méritos baremables de cada especialidad.
  4. Paso 4: Presenta la solicitud telemática con certificado digital o clave permanente.
  5. Paso 5: Guarda el justificante y revisa los listados provisionales y definitivos.

Plazo de inscripción: no hay un plazo único; cada convocatoria publica su calendario en el DOGV. Requisito mínimo: titulación habilitante según categoría y, en profesiones colegiadas, colegiación vigente.

La retirada de Tesla en China alcanza casi 5 millones de vehículos por dos defectos de seguridad

Tesla, dirigida por Elon Musk, ha presentado ante la Administración Estatal para la Regulación del Mercado de China dos campañas de retirada que suman 5,72 millones de vehículos eléctricos por dos defectos de seguridad, según los planes remitidos este viernes. El anuncio agranda la presión regulatoria sobre el fabricante en su mercado más disputado.

La primera campaña afecta a los sistemas de apertura de emergencia de las puertas de determinados Model 3, Model Y, Model X y Model S. La segunda, con efecto inmediato, se centra en el control de la atención al conductor en el Model 3 y Model Y fabricados en China.

Aunque la fuente original habla de «casi 5 millones», el desglose de las dos campañas arroja una suma superior: 2.975.910 unidades en la primera y 2.740.642 en la segunda, es decir, 5.716.552 vehículos. La compañía no ha aclarado cuántos de ellos se solapan en ambos avisos, pero la cifra oficial de la retirada se mantiene en «casi 5 millones» por redondeo.

Dos fallos de seguridad distintos

La campaña de apertura de emergencia comenzará el 25 de septiembre de 2026 y revisará 2.975.910 vehículos. El defecto reside en las manijas mecánicas de emergencia, cuyo color es similar al de los acabados interiores y pueden resultar difíciles de identificar y accionar tras una colisión grave con fallo del sistema de bajo voltaje.

La solución combina la colocación gratuita de etiquetas de advertencia y una actualización inalámbrica (OTA) del software de control de las ventanas para incorporar un descenso automático de los cristales tras un accidente. Del total, 973.156 unidades son Model 3 y 1.956.713 Model Y producidos en Shanghái; el resto corresponde a importados: 35.590 Model 3, 8.328 Model X y 2.123 Model S.

El defecto no penaliza al vehículo en marcha, sino al ocupante que necesita salir deprisa tras un siniestro grave.

Segunda campaña: riesgo de colisión por falta de alerta

recall Tesla 5 millones

La segunda retirada, con efecto inmediato, afecta a 2.740.642 unidades del Model 3 y Model Y fabricados en China. El mecanismo de control de la atención puede no alertar con claridad al conductor para que aparte la vista cuando se activan la dirección asistida o el sistema combinado de asistencia a la conducción, lo que incrementa el riesgo de colisión.

El fabricante actualizará el software mediante OTA para reducir ese riesgo. Además del sistema de monitorización del par de dirección, se incorporará una cámara en el habitáculo que alerta al conductor y favorece una reacción rápida durante el uso de las funciones de asistencia a la conducción. La campaña no requiere taller.

CampañaVehículosModelos afectadosSoluciónInicio
Apertura de emergencia2.975.910Model 3, Y, X, SEtiquetas + OTA ventanas25 septiembre 2026
Control de atención2.740.642Model 3, YActualización OTA + cámaraEfecto inmediato

La notificación oficial ante el regulador chino es un paso administrativo preceptivo, pero no implica sanción. Aun así, el simple hecho de que afecte a todas las versiones de producción nacional del Model 3 y Model Y desde el lanzamiento en Shanghái dibuja un período de control más estricto sobre la planta de Tesla.

La planta de Shanghái, conocida como Gigafactory 3, es la mayor fábrica de vehículos eléctricos del mundo y produce el Model 3 y el Model Y para el mercado local y de exportación. Cualquier retirada masiva en China afecta no sólo a la operación local, sino también a la cadena de suministro y a la reputación del estándar de calidad de Tesla a nivel global.

Qué hay en juego para Tesla y el sector

El mercado chino es el mayor campo de batalla del vehículo eléctrico mundial. Tesla compite allí con BYD, NIO y XPeng por una demanda que ya da señales de saturación. La planta de Shanghái no solo abastece el mercado local, sino que exporta modelos a Europa y Asia, por lo que cualquier descrédito técnico en China tiene eco global.

El precedente más cercano es el recall de 2023 en Estados Unidos, que afectó a 363.000 vehículos por el software de conducción autónoma beta y se resolvió también por OTA. Aquel episodio no impidió que Tesla mantuviera la senda de crecimiento, pero la diferencia ahora es la escala: 5,72 millones de unidades en un solo mercado duplica cualquier campaña anterior del sector.

La lectura financiera es ambivalente. La retirada no implica un coste directo relevante porque la solución es telemática y las etiquetas son de bajo importe, pero el riesgo regulatorio en China es alto. Pekín ha endurecido los estándares de ciberseguridad y datos, y la confianza en la marca es un activo que Tesla no puede dar por descontado.

El contraste con BYD es claro: el fabricante chino lidera el mercado local con una gama más amplia y precios agresivos, mientras Tesla ha cedido cuota en los últimos trimestres. La retirada afecta a la práctica totalidad de los modelos vendidos en los últimos tres años en China, lo que puede erosionar la fidelidad de un comprador cada vez más sensible a las alertas de seguridad.

La retirada no cuestiona el liderazgo tecnológico de Tesla en electrificación, pero sí pone a prueba su capacidad de gestionar crisis en un entorno regulatorio distinto al estadounidense. La Administración Estatal para la Regulación del Mercado vigilará de cerca la ejecución de las campañas y el cumplimiento de los plazos anunciados.

📊 Las Claves para el Inversor

  • Qué vigilar: El inicio de la campaña de apertura de emergencia el 25 de septiembre de 2026 y la ejecución de las actualizaciones OTA de la segunda campaña.
  • Reacción del valor: El mercado descuenta un coste contenido por la solución telemática, pero el riesgo reputacional en China puede presionar la cotización de Tesla en las próximas sesiones.
  • Precedente sectorial: El recall por software de 2023 en Estados Unidos se resolvió sin impacto prolongado; la escala de 5,72 millones en China eleva la apuesta.

Jonathan Andic ejecuta la capitalización de 1,5 millones de deuda en una sociedad patrimonial ante las pérdidas

Jonathan Andic, primogénito del fundador de Mango, ha capitalizado 1,5 millones de euros de deuda en Black-Indigo SL para recomponer su patrimonio neto, según las cuentas depositadas en el Registro Mercantil. El movimiento evidencia tensiones financieras en el vehículo patrimonial de la familia Andic.

Jonathan Andic está imputado como supuesto autor del fallecimiento de su padre, Isak Andic, ocurrido en diciembre de 2024 en la montaña de Montserrat. En mayo de 2026, la jueza de Martorell dictó auto de prisión provisional contra el primogénito, eludido con una fianza de un millón de euros. El frente judicial coincide con la reordenación de sus sociedades personales.

Qué hay detrás de la capitalización de 1,5 millones

La sociedad Black-Indigo SL, dedicada a la inversión financiera e inmobiliaria, cerró 2025 con una pérdida neta de casi 106.000 euros, según las cuentas depositadas en el Registro. En 2024, los números rojos alcanzaron los 90.000 euros. Sumadas, las pérdidas de los dos últimos ejercicios superan los 200.000 euros y dejan una fotografía de deterioro continuo.

Ese deterioro redujo el patrimonio neto hasta prácticamente el mismo nivel que el capital social. La normativa mercantil fija la causa de disolución cuando el patrimonio neto queda por debajo de la mitad del capital. De no haberse actuado, el resultado negativo de 2025 habría situado a Black-Indigo SL en esa posición técnica.

Andic se anticipó. El 6 de febrero de 2025, como socio único, inyectó 1,5 millones de euros mediante ‘aportaciones de socios a cargo de deuda financiera’. La operación consta en el Boletín Oficial del Registro Mercantil (BORME) y fue cerrada antes de la formulación de las cuentas, según reflejan los registros.

El BORME también recoge una pequeña ampliación de capital, una modificación de estatutos y un cambio en el objeto social para incluir la ‘compra, suscripción, tenencia, permuta y venta de toda clase de valores mobiliarios’. Estos movimientos, sin embargo, no aparecen desglosados en la memoria financiera abreviada de Black-Indigo SL.

La capitalización no inyecta caja: convierte deuda del socio único en patrimonio neto y reequilibra el balance al borde de la disolución.

Cómo queda el balance de Black-Indigo SL

La estructura del pasivo de Black-Indigo SL muestra el alcance de la reestructuración. El pasivo a largo plazo se recortó de 3,45 millones de euros en 2024 a algo más de 355.000 euros al cierre de 2025. El efectivo en activo también se redujo en 1,63 millones, consistente con una conversión de deuda del socio único en fondos propios.

Magnitud20242025Variación
Pérdida neta90.000 euros106.000 euros+17,8%
Pasivo a largo plazo3,45 millones355.000 euros-89,7%
Aportación de socios a cargo de deuda—1,5 millonesnueva

La memoria financiera abreviada no detalla los movimientos. La operación no implica una entrada de caja nueva, sino un reequilibrio entre deuda y patrimonio neto: la carga financiera se convierte en fondos propios y evita la disolución legal. Es una salida discreta, pero poco transparente en su desglose.

El impacto en la órbita societaria de Mango

Jonathan Andic controla a su vez Black Indigo AR Corporation. A través de esa sociedad está representado en el consejo de administración de Mango MNG Holding, principal accionista del grupo textil con el 95% del capital. En mayo de 2026 anunció su dimisión provisional como consejero ante su situación procesal.

El saneamiento de Black-Indigo SL es una operación patrimonial clásica en sociedades unipersonales. La Ley de Sociedades de Capital exige recomponer el equilibrio entre patrimonio y capital social o iniciar la liquidación. Convertir deuda del socio en fondos propios evita la disolución y no exige desembolso efectivo. El límite informativo de una memoria abreviada, sin embargo, deja fuera el detalle de la ampliación y de la modificación estatutaria.

Para inversores y sector textil, el episodio no toca la operativa de Mango, que no cotiza en bolsa. La señal relevante es de gobernanza: el perímetro familiar se está reorganizando en plena investigación judicial. Otras sagas familiares han utilizado esquemas similares de capitalización de deuda para sanear vehículos patrimoniales. El precedente es estándar, pero el contexto judicial del heredero añade una capa de atención sobre cada decisión corporativa.

La cuantía de 1,5 millones es modesta frente al balance consolidado del grupo Mango. Aun así, el movimiento confirma que Jonathan Andic está ordenando sus vehículos personales al margen del holding. La gobernanza de MNG Holding y la resolución del frente penal serán las claves para medir la estabilidad del accionariado familiar.

📊 Las Claves para el Inversor

  • Qué vigilar: Si el Registro Mercantil refleja nuevos saneamientos en Black-Indigo SL o en Black Indigo AR Corporation, y si Mango MNG Holding aborda la sucesión formal en el holding.
  • Reacción del valor: Mango no cotiza, por lo que no hay impacto bursátil directo. La señal para el mercado está en la gobernanza del perímetro familiar y en la resolución de la imputación judicial de Jonathan Andic.
  • Precedente sectorial: Las sociedades patrimoniales de sagas textiles han recurrido a la capitalización de deuda para evitar la disolución. El esquema es estándar y no implica liquidez nueva.

La falta de capacidad de la red eléctrica frena la construcción de 80.000 viviendas en Madrid

La red eléctrica frena la construcción de más de 80.000 viviendas previstas en Madrid, según el informe de BBVA Research. El cuello de botella obliga a acelerar inversiones en distribución y transporte y tensiona a promotoras y eléctricas.

El cuello de botella: 88% de los nudos con menos de 1 MW

El estudio de BBVA Research cifra en el 88% la proporción de nudos de distribución con menos de 1 MW de capacidad, una restricción que limita la edificación. En la capital, los grandes desarrollos de Valdecarros, Los Cerros, Los Berrocales y Nueva Centralidad del Este concentran la mayor parte de esas 80.000 viviendas condicionadas por la energía. Según el documento, la vivienda asumible para la red es muy inferior a las decenas de miles de casas proyectadas.

El contraste es claro. En Barcelona, proyectos como La Marina del Prat Vermell o La Sagrera, el nuevo barrio de la estación del AVE, ya cuentan con la capacidad eléctrica necesaria para avanzar. Por el contrario, buena parte de la España central y norte apenas dispone de nodos por encima de 1 MW: Guadalajara, Cuenca, Toledo, Soria, La Rioja, Burgos, Navarra, Zaragoza o Huesca figuran entre las provincias más expuestas. Solo 27 provincias superan los 20 MW disponibles y únicamente 15 rebasan los 200 MW.

Red Eléctrica, presidida por Beatriz Corredor, matiza que las urbanizaciones residenciales no se conectan a su red de transporte, sino a las redes de distribución. Un portavoz de la compañía explica que para enlazar con la alta tensión se requiere un mínimo de 50 MW, hasta diez veces más de lo que necesita una urbanización residencial de gran tamaño. Las necesidades inmediatas del sector inmobiliario dependen, por tanto, del desarrollo de de esas redes de distribución.

BBVA Research calcula que España dispone de capacidad energética para 1,6 millones de viviendas nuevas, pero el problema es la localización. No todos los nodos con capacidad están en las zonas con mayor presión de demanda. La presión irá a más: para 2030, la demanda de electricidad podría incrementarse un 45%, lo que exigiría una inversión adicional en red de entre 4.500 y 6.300 millones de euros.

La capacidad global no es el problema; lo es la distancia entre los nodos disponibles y las zonas donde la vivienda se necesita.

Ese aumento de demanda se apoya en la electrificación de los hogares, con bombas de calor, aerotermia y recarga doméstica del vehículo eléctrico. Pero los grandes consumidores serán los centros de datos. La megarred anunciada por Amazon en 2024, con 15.700 millones de euros en Aragón, es el ejemplo de referencia. Un gran centro de datos consume entre 100 y 300 MW, frente a los 20-100 MW de la industria y los 5 MW de una agrupación de 1.000 viviendas. La llegada de nueva industria puede condicionar el desarrollo residencial.

Por qué la red exige años de planificación e inversión

El cuello de botella aparece en la tercera fase de los desarrollos, cuando se define la infraestructura y se solicita el acceso eléctrico. El planeamiento urbanístico y la reparcelación ya han avanzado para entonces. La red no es flexible: requiere planificación e inversión con años de antelación, y la ampliación en grandes desarrollos puede demorar entre cinco y ocho años. La incertidumbre sobre los plazos de conexión complica la financiación de los proyectos.

Los promotores pueden ejecutar la red local de media y baja tensión, impulsar subestaciones y refuerzos en coordinación con ayuntamientos y distribuidoras, y asumir parte del coste. A Red Eléctrica le corresponde aumentar la capacidad de transporte. El Real Decreto aprobado el 28 de julio moviliza 17.900 millones de euros para redes hasta 2030 y apuesta por inversiones anticipatorias, digitalización y mayor transparencia. BBVA lo considera un paso en la buena dirección, aunque subordina su impacto a la ejecución y a una evaluación ex post sobre cuánto se invierte y qué capacidad de conexión se genera.

MagnitudValor
Nudos de distribución con menos de 1 MW88%
Gran centro de datos100-300 MW
Industria20-100 MW
1.000 viviendas5 MW
Inversión adicional en red hasta 20304.500-6.300 millones
Real Decreto redes hasta 203017.900 millones

80.000 viviendas Madrid

El déficit de red también se nota en la integración de renovables. Entre el 1% y el 2% de la energía renovable no llega a integrarse de forma habitual, con picos del 11% como el registrado en el verano de 2025. El sistema paga cada vez más para corregir las limitaciones físicas: 3,5 millones de euros de media diarios, una cifra que podría escalar hasta los 18 millones por día.

Los servicios de ajuste de la red han pasado de menos del 10% del precio final de la electricidad en la anterior década a picos de entre el 50% y el 60% en 2024 y 2025. No es solo un cambio estructural en la operación del sistema. Según el informe, refleja redes poco preparadas, almacenamiento limitado y retrasos en la inversión anticipatoria.

El impacto empresarial: quién paga la factura de la red

La situación coloca a distribuidoras como Iberdrola, Endesa o Naturgy en el centro de la respuesta inversora, mientras Redeia gestiona la red de transporte y las promotoras asumen parte del coste de las infraestructuras locales. El informe de BBVA Research deja poco espacio para lecturas complacientes: la capacidad existe en el agregado nacional, pero está mal repartida. La nueva regulación intenta corregir ese desajuste.

El precedente es relevante. El cuello de botella energético no es nuevo: afecta a los desarrollos cuando ya han superado el planeamiento y la reparcelación, y encarece la promoción en un momento en el que la demanda de vivienda sigue tensionada. La conexión entre política energética y política de vivienda deja de ser tangencial. Cada megavatio disponible decide qué proyectos avanzan y cuáles quedan en espera.

La clave está en la ejecución. Los 17.900 millones del real decreto son ambiciosos, pero el informe condiciona su éxito a la eficacia de la inversión y a la rendición de cuentas. Si no se corrigen los plazos de conexión, la presión se trasladará a los precios finales de la vivienda y a la viabilidad financiera de los desarrollos. El mercado ya descuenta que la energía es la nueva llave urbanística.

📊 Las Claves para el Inversor

  • Qué vigilar: La ejecución del real decreto del 28 de julio y la aprobación de refuerzos en los nudos de distribución de Madrid antes de 2030.
  • Reacción del valor: Distribuidoras y Redeia cotizan el aumento de inversión regulada, mientras las promotoras descuentan sobrecostes y plazos de ejecución más largos.
  • Precedente sectorial: El reparto desigual de nodos energéticos ya condiciona la rentabilidad de desarrollos como Valdecarros y Los Berrocales.

Precios de la energía en España se disparan este otoño: Brent a 94 dólares, máximos en luz, gasolina y gas

Los precios de la energía en España encaran un otoño al alza. El Brent cotiza por encima de 90 dólares, el gas TTF supera los 60 euros por MWh y el mercado mayorista de la electricidad apenas baja de los 100 euros por MWh en agosto.

El efecto dominó: petróleo, gas y electricidad en máximos

Agosto ya ha sido un mes complicado para el consumidor. La gasolina 95 ha escalado a 1,71 euros el litro, el mayor coste de todo el año, y el gasóleo se sitúa en 1,84 euros, condicionado además por las tensiones de disponibilidad. El gas natural no estaba tan caro desde 2023.

La electricidad tampoco ha dado tregua. En lo que va de agosto, apenas un par de días han bajado de los 100 euros el megavatio hora, un nivel que en un agosto normal solo se explica por olas de calor extremas o averías en el parque nuclear.

Sin embargo, el verdadero problema se concentra en lo que viene. Si no hay un giro de 180 grados en Oriente Próximo, las curvas de futuros que manejan los operadores anticipan un otoño todavía más duro en costes energéticos.

El epicentro está en el estrecho de Ormuz. La administración de Donald Trump no logra desbloquear el conflicto con Irán y prepara nuevas sanciones descritas como una campaña de ‘guerra económica y aislamiento’. El secretario del Tesoro, Scott Bessent, ha señalado que Washington combinará el bloqueo con las sanciones más severas de su historia.

Según la agencia Reuters, Estados Unidos busca además el respaldo de China, principal comprador de petróleo iraní pese a las sanciones existentes. Pekín, sin embargo, rechaza el uso de sanciones como herramienta para resolver conflictos geopolíticos.

La secuencia es mecánica: el gas marca el suelo de la electricidad y el petróleo contagia a los carburantes; juntos dibujan un otoño sin tregua.

Las materias primas se retroalimentan. Los futuros del Brent para septiembre mantienen el crudo por encima de 90 dólares, con una línea superior a 85 dólares hasta final de año. De acuerdo con los datos recogidos por ABC, los consumidores notan el impacto a través de la vía de los combustibles.

Los futuros de BME proyectan más de 113 euros por MWh hasta final de año, un nivel anómalo para un otoño con menos consumo y más generación renovable.

Fuentes del Gobierno consultadas por ABC aseguran que las ayudas actuales no se amplían por ahora. En septiembre se activará el descuento de 20 céntimos sobre el litro de gasóleo, un mecanismo vinculado a los precios de julio. Sobre agosto y el otoño no hay ninguna decisión cerrada.

Ese contagio no es nuevo, pero en esta ocasión se produce sin una respuesta clara de la OPEP ni de los grandes consumidores. El mercado descuenta que la tensión en Oriente Próximo seguirá marcando la prima del crudo durante semanas.

Por qué el otoño amenaza con ser peor que agosto

El gas natural tiene un doble uso: calienta los hogares y sirve de materia prima para generar electricidad. Su precio en el índice de referencia TTF no baja de 60 euros por MWh desde hace un par de semanas, máximos desde 2023. La curva de futuros no prevé una rebaja por debajo de esa cota hasta final de año.

Los clientes con tarifa regulada sufren una revisión trimestral de precios. Por tanto, la subida del gas llegará a sus facturas pase lo que pase, porque los costes mayoristas se trasladan de forma directa al recibo. El mercado mayorista de la electricidad, a su vez, se ve contaminado por la escalada del gas.

En lo que va de agosto, el precio de la electricidad apenas un par de días ha bajado de 100 euros el megavatio hora. Los futuros de BME estiman precios superiores a 113 euros por MWh hasta final de año. Es una proyección negativa si se considera que en otoño se reduce el consumo y aumenta la oferta renovable, lo que normalmente abarataría el mercado.

El diésel, además, arrastra un problema de oferta que puede amplificar cualquier repunte del crudo. Las gasolinas y gasóleos no se comportan igual, pero en ambos casos la prima geopolítica actúa como un impuesto invisible sobre el combustible. La subida del diésel es especialmente sensible para el transporte de mercancías, lo que acaba trasladándose al precio final de los alimentos.

La proyección de 113 euros resulta especialmente llamativa porque en otoño la generación renovable, sobre todo la eólica, suele recuperar protagonismo. Que los futuros sigan en esos niveles indica que el mercado no confía en que la oferta verde compense la presión del gas.

precio de la luz otoño

El margen del Gobierno y las contradicciones del sistema de ayudas

El Gobierno tendrá que valorar si retoma medidas para paliar el golpe. En materia eléctrica, las ayudas actuales solo se activan por la vía de la inflación: cuando el IPC de un producto concreto supera el 15%. El problema es que el IPC interioriza todo tipo de contratos, lo que amortigua los cálculos y retrasa el alivio.

En España hay más de ocho millones de consumidores del mercado regulado. Todos sufrirán la subida de la luz en agosto. El Ejecutivo, sin embargo, no contempla ninguna ayuda directa ni fiscal, y las vigentes no se calculan con los precios de agosto. Si el otoño mantiene esta senda, la factura volverá a subir.

La contradicción de fondo es doble. Por un lado, una parte del encarecimiento responde a un conflicto geopolítico difícil de contener con política energética doméstica. Por otro, el mecanismo de protección al consumidor está diseñado con un retardo que no sirve para responder a choques rápidos de oferta. La prima de riesgo geopolítica se traduce en precios de futuros que ya han descontado el peor escenario, incluso antes de que llegue el otoño.

El recibo de la luz de septiembre será la primera prueba. Si el descuento del gasóleo no se acompaña con un freno al gas, la sensación de alivio será parcial.

El riesgo evidente es que la tensión en Ormuz se prolongue sin solución. Si las sanciones se endurecen y China no colabora, el Brent mantendrá su prima y el gas seguirá presionando la electricidad. La incógnita no es si el otoño será caro, sino si el Gobierno cambiará de estrategia antes de que la tarifa regulada vuelva a pagar el sobrecoste.

Apagón eléctrico España un año después: la ONU pide más inversión en redes tras los cortes en Asia Central

El apagón eléctrico en España sigue marcando el debate energético más de un año después. El colapso simultáneo de Kazajistán, Uzbekistán, Tayikistán y Kirguistán el pasado 14 de agosto ha devuelto a la agenda la fragilidad de las redes y la urgencia de regionalizar infraestructuras.

El episodio asiático dejó sin suministro a millones de personas y reactivó una discusión que en la península Ibérica ya abrió el gran apagón del 28 de abril de 2025. La pregunta no es tanto qué tecnología falló, sino dónde se ha dejado de invertir.

El director de Energía, Vivienda y Gestión de Suelo de la Comisión Económica de la ONU para Europa (UNECE), Dario Liguti, lo resume en una entrevista con EFE: ‘Cada país necesita una mayor integración en sistemas eléctricos y energéticos regionales, pero ello debe ir acompañado de inversiones en tecnologías e infraestructuras y de un marco regulatorio adecuado’. A su juicio, los apagones deberían servir para fomentar la coordinación, no para replegarse a escala nacional.

El doble apagón: sobrecarga y pérdida de generación

En Asia Central, las pesquisas preliminares apuntan a la detención de dos unidades hidroeléctricas en Kirguistán por una emergencia. Aquella pérdida de 600 megavatios sobrecargó uno de los corredores de transmisión y activó los sistemas automáticos de protección, que interrumpieron el suministro para preservar los equipos de generación.

El mecanismo remite al apagón de España y Portugal, aunque con una diferencia clave. En la península Ibérica el origen estuvo en un fenómeno de calidad de la electricidad, con variaciones y oscilaciones. En Asia Central fue un problema clásico de suministro: la generación hidroeléctrica cayó de golpe y arrastró a la red.

La infraestructura envejecida no falla por el tipo de energía que transporta, sino por los años de inversión que no se han ejecutado.

El sistema centroasiático fue diseñado como una red única y muy interconectada durante la etapa soviética. Tras la independencia de las repúblicas, la coordinación regional se debilitó y las inversiones de modernización no acompañaron al envejecimiento de los equipos. El resultado no fue un fallo de una fuente concreta, sino un fallo en cadena.

Liguti precisa que el colapso no está ligado a ninguna tecnología. Kazajistán y Uzbekistán apoyan su parque en combustibles fósiles, mientras que Tayikistán y Kirguistán dependen de la hidroeléctrica. El denominador común es la falta de modernización de un sistema heredado y apenas coordinado.

El mensaje de fondo es que los apagones no se explican mejor por el tipo de energía. ‘Cada una tiene sus ventajas y debilidades, y lo importante es saber incorporar todos estos elementos en la planificación y disponer de las infraestructuras adecuadas’, subraya el director de la UNECE.

España, más de un año después: la regulación como pieza clave

El apagón del 28 de abril de 2025 descubrió una carencia de diseño del sistema español. Las renovables habían alcanzado una cuota muy elevada, pero el marco regulatorio no se había ajustado para que aportaran los mismos servicios auxiliares que las tecnologías tradicionales.

Los servicios auxiliares son imprescindibles para mantener la red en 50 hercios. Incluyen el control de frecuencia, la regulación de tensión, la inercia y la capacidad de recuperación tras un fallo. Las centrales convencionales los prestan de forma inherente; las plantas renovables pueden hacerlo, pero necesitan electrónica de potencia, sistemas de control y una retribución que reconozca esa labor.

Tras el incidente, España adoptó medidas para que las renovables presten servicios auxiliares como la compensación y el control de oscilaciones. ‘Es uno de los países pioneros en energías renovables y, cuando se cambia un sistema a una velocidad tan grande, también se descubren problemas que antes no existían’, recuerda Liguti.

La comparación con Asia Central permite afinar el diagnóstico. En España sobraba generación instantánea de origen solar, pero faltaba capacidad para gobernar la tensión; en Asia Central sobraba estructura centralizada, pero faltaba inversión para mantenerla. Los dos colapsos comparten, en cambio, la debilidad de la red de transporte.

inversión red eléctrica

La integración entre países con distintas fuentes de energía atenúa precisamente esa debilidad. El ejemplo citado por Liguti es contundente: Suiza aporta hidroeléctrica, Francia nuclear y España solar; juntas pueden complementarse. En el actual verano de sequía, el déficit hidroeléctrico se compensa con generación solar récord.

Integrar más solar no genera apagones por sí misma: lo que castiga al sistema es operar sin los servicios de red que exige esa penetración.

La inversión en redes, la gran cuenta pendiente del sistema

El análisis de la UNECE desplaza el foco de la generación a la transmisión. Mientras el debate público discute qué fuente es más fiable, los dos grandes apagones de los últimos dieciséis meses apuntan a una evidencia más incómoda: la red ha recibido menos atención que los nuevos megavatios.

La clave no es elegir entre gas, hidroeléctrica, nuclear o solar. Es planificar de forma conjunta generación, almacenamiento y red. Un sistema muy renovable sin flexibilidad ni interconexión resulta más vulnerable en los momentos de estrés. Y un sistema centralizado sin inversión en corredores estratégicos termina reproduciendo el colapso de Asia Central.

La inversión en redes no produce electricidad ni inaugura parques. No reduce la factura a corto plazo y suele tener rentabilidades reguladas que exigen estabilidad normativa. Es, sin embargo, la condición que permite que el resto del sistema funcione. El retraso en permisos y en retribución ya aparece en el debate español como el principal cuello de botella de la transición.

El riesgo es repetir el error inverso: después de un apagón, la reacción política suele concentrarse en construir más generación y subastar más capacidad. Sin embargo, si la red no puede transportar esa energía ni mantener la estabilidad ante fallos, la nueva oferta no evita el colapso. El apagón de Asia Central lo demuestra: la pérdida de un corredor estratégico dejó a varios países a oscuras por falta de redundancia.

La energía nuclear tampoco debe quedar excluida, sostiene Liguti. ‘Desde un punto de vista estrictamente técnico, no hay ninguna razón por la que la energía nuclear no pueda formar parte de un mix energético diversificado.’ El matiz relevante es que tampoco resuelve por sí sola la fragilidad de una red desconectada.

La reflexión queda abierta de cara al próximo ciclo inversor. Los operadores de red españoles tienen ante sí la actualización de sus planes de desarrollo, y los reguladores deberán decidir qué retribución se reconoce a las infraestructuras críticas. La lección de 2025 no es solo española; es una advertencia para cualquier país que acelere la transición energética sin reforzar al mismo tiempo la maquinaria física que la sostiene.

Carril bici Barcelona: Ronda Guinardó perderá un carril de tráfico para llegar a Vinyals

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Barcelona ha aprobado inicialmente un proyecto para llevar el carril bici de la Ronda del Guinardó hasta Vinyals con 380 metros de trazado nuevo.
  • ¿Quién está detrás? El Ayuntamiento de Barcelona, mediante la gerencia de Urbanismo. La resolución se adoptó el 31 de julio y se publicó en el BOPB el 13 de agosto.
  • ¿Qué impacto tiene? El sentido Llobregat pasará a un único carril compartido entre autobús y coches. Las obras se harán por fases y durarán unos cuatro meses.

Barcelona da un nuevo paso para consolidar la bicicleta en la calzada. El Ayuntamiento ha aprobado inicialmente eliminar un carril de circulación en la Ronda del Guinardó, entre Vinyals y Torre dels Pardals, para prolongar el carril bici existente hasta Vinyals con unos 380 metros de recorrido nuevo, según avanza este sábado El Periódico.

Un carril menos para el coche: así queda el sentido Llobregat

Hoy la Ronda del Guinardó dispone de dos carriles por sentido en el tramo afectado: uno reservado al autobús y otro para el resto de vehículos. La intervención cambiará el reparto y dejará el sentido Llobregat con un único carril compartido para el bus y el transporte privado. El carril bici ganará el espacio abandonado por uno de los carriles de tráfico, en una operación que elimina el trazado que hasta ahora circulaba por la acera.

La reforma supera el simple pintado de un carril. El proyecto contempla renovar aceras, bancos de madera certificada sostenible, aparcabicis, y una intervención sobre el arbolado. Suma 5.100 metros cuadrados de asfalto nuevo seleccionado por su alta capacidad drenante y por su potencial para reducir el ruido en entornos de tráfico intenso. La decisión encaja con la estrategia municipal de bajar la bicicleta de la acera a la calzada, como ya ocurrió en el eje Glòries-Verdaguer de la Diagonal.

Presupuesto y plazos: de la acera a la calzada por 451.697,33 euros

El presupuesto de ejecución asciende a 451.697,33 euros con IVA incluido. De esa cifra, 59.119,47 euros (un 13% del total) se destinarán a actualizar la semaforización: se cambiarán diez semáforos, se instalarán unidades LED específicas para bicicletas, se modificarán soportes y cableado y se colocarán cinco sistemas para personas invidentes accionados mediante mando a distancia.

Las obras se organizarán por fases y mitades para intentar mantener la circulación. Se habilitarán carriles provisionales centrales en la ronda y se cortarán los accesos de las calles transversales, como el pasaje de Llívia, la rambla de la Montaña y las calles del Art y Anna M. Martínez Sagi. El consistorio se compromete a garantizar un itinerario peatonal accesible de al menos 1,80 metros y a mantener operativos los pasos de cebra, salvo momentos puntuales en los que se instalarán pasarelas temporales.

La bicicleta vuelve a comerse un carril al coche en Barcelona, y esta vez lo hace migrando de la acera a la calzada como ya ocurrió en la Diagonal.

La ampliación se suma a una red ciclista que ya alcanza 270 kilómetros y cuyo uso creció un 17% en 2025. El Ayuntamiento tiene en cartera actuaciones en la Via Laietana, la Diagonal y la renovación de la Meridiana entre Felipe II y Fabra y Monte. Para este último proyecto se prevé acabar en otoño de 2026 un carril bici ancho y segregado. En cambio, para la Ronda del Guinardó todavía no hay fecha de inicio asignada.

El proyecto tiene informe técnico favorable, aunque con observaciones y condiciones para la ejecución. La resolución la adoptó el gerente de Urbanismo el pasado 31 de julio y se publicó en el Boletín Oficial de la Provincia de Barcelona el 13 de agosto. Antes de la aprobación definitiva, el expediente permanecerá 30 días hábiles en exposición pública; si no se presentan alegaciones ni llegan informes que obliguen a cambios, quedará aprobado de forma automática.

La Ronda del Guinardó forma parte de la ronda del Mig. Nace como continuación de la Travessera de Dalt, pasa por delante de la plaza Alfons X y del nuevo Hospital de Sant Pau y desemboca en el paseo Maragall. Está dibujada desde hace más de un siglo en el Plan de Enlaces de 1905, obra de Léon Jaussely, concebido para enlazar de forma eficiente el Eixample con los antiguos municipios del llano de Barcelona.

Hoja de Ruta: Claves del Viaje

El impacto más visible será para los conductores habituales del eje Llobregat: perderán un carril propio y lo compartirán con el autobús. Eso sí, la semaforización renovada y el asfalto drenante están pensados para compensar la congestión con una mejor gestión del asfalto en días de lluvia. La zona cero se concentra entre las calles de Vinyals y Torre dels Pardals, un tramo de ronda urbana con tráfico intenso y alto valor de conexión con el nuevo Hospital de Sant Pau y el paseo Maragall. El dato que condensa la operación: 380 metros de carril bici nuevo y 5.100 metros cuadrados de pavimento renovado por un presupuesto de 451.697,33 euros.

Observamos un movimiento que se repite en Barcelona: cada vez que la bicicleta baja de la acera, el coche pierde un carril y el peatón gana espacio seguro. El precedente de la Diagonal entre Glòries y Verdaguer demuestra que este tipo de reformas suelen generar fricción vecinal al principio y, pasado el periodo de adaptación, un uso ciclista al alza. El riesgo está en la capacidad del carril compartido bus-coche para absorber las puntas de demanda en hora punta. De momento, la aprobación inicial abre un periodo de alegaciones de 30 días hábiles; si no se presentan recursos, el proyecto quedará listo para licitar sin una nueva resolución.

Se disparan las listas de espera del carnet de conducir en Barcelona: 63.000 aspirantes hasta seis meses

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Casi 63.000 aspirantes esperan hasta seis meses para empezar las prácticas del carnet en Barcelona, un 34% más que hace cuatro años.
  • ¿Quién está detrás? La DGT, con falta de examinadores y personal administrativo, y la Federación de Autoescuelas de Barcelona (FAB), que denuncia la saturación.
  • ¿Qué impacto tiene? Retraso en la obtención del permiso, pérdida de ingresos para las autoescuelas y cierre de 79 centros en Cataluña en cinco años.

Las listas de espera del carnet de conducir en Barcelona se han disparado hasta los seis meses y afectan a 63.000 aspirantes, según denuncia la Federación de Autoescuelas de Barcelona (FAB). El colapso de los exámenes prácticos de la DGT provoca que miles de alumnos con el teórico aprobado no tengan fecha para la primera clase práctica.

La radiografía del colapso: por qué se acumulan 63.000 aspirantes

La cifra de aspirantes en lista de espera ha crecido un 34% en los últimos cuatro años. Las autoescuelas atribuyen el embudo a la falta de personal administrativo en las oficinas de la DGT de Barcelona. La presidenta de la FAB, Teresa Coll, lo resume: ‘Hay un problema en las oficinas de la DGT, falta personal administrativo’. La situación se agrava porque, en muchos casos, los examinadores asumen tareas de los administrativos para intentar avanzar más rápido.

La DGT propone aumentar el número de plazas de examinador en Cataluña, según la propia Dirección General de Tráfico. Sin embargo, la FAB advierte de que la solución no será tan sencilla. En diciembre de 2025, de los 22 examinadores adjudicados a Barcelona, solo llegaron seis. El motivo, según Coll, es económico: ‘Barcelona es una ciudad demasiado cara para el poco beneficio que obtendrían si vienen aquí; no les resulta atractiva’.

La vía de las oposiciones tampoco despeja el horizonte. Ha terminado un curso con 100 plazas y pronto se conocerán los destinos. La FAB pide que una parte relevante vaya a Barcelona. Pero no es seguro: ‘Habrá que saber cuántos se adjudican y, sobre todo, cuántos acaban viniendo’, insisten.

79 autoescuelas cerradas y alumnos que se van a otra provincia

La crisis ya se nota en las autoescuelas. Asim Razzaq, profesor de la autoescuela Alamgirian Driving School, explica la presión constante: ‘No podemos hacer nada, recibimos quejas de los alumnos y sentimos mucha presión, pero no tenemos remedio’. A eso se suma la caída de de ingresos: ‘La gente no viene porque la lista de espera es larga y, por tanto, tenemos menos ingresos.

En solo cinco años, 79 autoescuelas catalanas han cerrado. La insostenibilidad y la fuga de alumnos hacia otras localidades con listas más cortas golpean al sector. La FAB reclama que los alumnos puedan examinarse en Barcelona sin tener que marcharse. ‘Nos preocupa que tengan que irse para poder examinarse. Deberían poder hacerlo aquí’, denuncian.

La acumulación de 63.000 aspirantes no es un problema de demanda: es un desajuste estructural entre los examinadores disponibles y el trabajo administrativo que la DGT no cubre.

La solución, según la FAB, pasa por repensar el sistema. ‘Como la demanda ha aumentado y el sistema se ha quedado igual, con un desnivel tan alto, el sistema nos ha reventado. Habría que repensar uno nuevo que complemente el actual’, cierra Coll.

Hoja de Ruta: Claves del Viaje

El impacto directo es doble: el bolsillo del aspirante, que paga matrícula y tasas mientras espera, y la planificación vital de quien necesita el carnet para trabajar o para conciliar. En Barcelona, la espera media de seis meses para empezar las prácticas dispara el riesgo de que el teórico caduque sin haber aprobado el práctico: el teórico de la DGT tiene una validez de dos años. El dato clave es 63.000 aspirantes en lista de espera, una cifra que no deja de crecer.

La zona cero es Barcelona ciudad, aunque el problema se extiende a toda la provincia. No se trata de un colapso puntual: en el pasado reciente, las autoescuelas ya habían advertido de la falta de examinadores cuando la DGT convocaba plazas. El antecedente de diciembre de 2025, con solo 6 de 22 examinadores llegando a Barcelona, anticipa la dificultad de cubrir puestos en una ciudad con costes altos. La comparativa con otras zonas de Cataluña refleja que los aspirantes optan por desplazarse a lugares con menor espera.

La lectura de fondo: la DGT necesita ganar capacidad administrativa y retener examinadores en destinos caros. El pulso entre la FAB y la Administración no es nuevo, pero el dato de 79 autoescuelas cerradas en cinco años demuestra que el modelo actual erosiona al sector. A favor de la DGT, la convocatoria de 100 nuevas plazas es un paso real. En contra, la asignación de destinos no garantiza que Barcelona reciba suficientes refuerzos.

El próximo hito es la publicación de los destinos definitivos de los nuevos examinadores. Si Barcelona no incorpora un volumen relevante, la lista de espera seguirá creciendo. La FAB ya ha avisado: sin personal administrativo y examinadores, el embudo persistirá. O se acelera la dotación, o los aspirantes barceloneses seguirán pagando con meses de espera.

Lamborghini descarta el coche eléctrico: los hypercars V12 se revalorizan como inversión

0

Lamborghini ha confirmado que el Lanzador abandona el coche eléctrico puro. La decisión, comunicada durante la Monterey Car Week de este año, devuelve el motor de combustión a un GT que originalmente se presentó como la apuesta eléctrica de la casa de Sant’Agata Bolognese.

El giro tiene más calado de lo que parece. En 2023, el Lanzador apareció como un concept de dos puertas y cuatro plazas pensado para inaugurar la era sin emisiones de la marca. Ahora, la dirección de Lamborghini ha admitido que sus compradores están mucho más cómodos con un esquema híbrido enchufable. El consejero delegado, Stephan Winkelmann, lo confirmó en California: la aceptación del cambio ha sido muy positiva entre los clientes.

De eléctrico puro a híbrido enchufable: la decisión que cambia la lectura de mercado

La transformación del Lanzador no es una simple actualización técnica. Sustituir la plataforma eléctrica por un sistema híbrido obliga a reconfigurar el paquete de baterías, la transmisión y la arquitectura del habitáculo. Lamborghini dispone de margen: el modelo de producción no llegará hasta finales de esta década. Lo relevante es que la marca ha tomado la decisión antes de comprometer la inversión definitiva en una variante puramente eléctrica.

El nuevo planteamiento tendrá, previsiblemente, la misma base tecnológica que el Urus SE Performante, que combina un V8 biturbo de 4,0 litros con un motor eléctrico para rondar los 800 CV. Ese esquema ya se utiliza en el Urus, el Temerario y el Revuelto. No es un giro aislado: la segunda generación del Urus tampoco será eléctrica y se mantendrá como híbrida enchufable.

El mercado de hypercars no evoluciona por directiva: evoluciona por lista de espera, diferenciación y expectativa de escasez futura.

Lo que significa para el inversor en hypercars y coches de colección

La decisión tiene implicaciones directas en la valoración de los motores de combustión de alta cilindrada. El Lanzador pasó de ser un eléctrico que anticipaba el final de ciclo a un híbrido que prolonga la vida comercial de los propulsores tradicionales. En el mercado de los coches de colección, la percepción de fin de ciclo tecnológico actúa como acelerador de demanda para las series más puras.

Los hypercars con motor V12, como el Revuelto, y los V8 biturbo híbridos se posicionan así como activos con una prima de escasez intangible. La decisión de Lamborghini no garantiza rentabilidad a corto plazo, pero refuerza el suelo de valor de las unidades con motor de combustión en un entorno regulatorio que empuja hacia la electrificación total.

V12, electrificación y escasez: una mirada de largo plazo

Llevo tiempo observando cómo los fabricantes de altas prestaciones negocian la transición eléctrica sin romper el vínculo con un cliente que exige permanencia tecnológica. La decisión de Lamborghini es coherente con esa lectura: el comprador de un gran turismo de seis cifras no quiere un coche eléctrico, quiere un motor que pueda mantener o incrementar su atractivo cuando el modelo deje de fabricarse.

Esta dinámica explica por qué los hypercars de combustión se están convirtiendo en una clase de activo singular. No se revalorizan por prestaciones, sino por discontinuidad. Cuando una opción técnica desaparece, el mercado secundario tiende a revalorizar los ejemplares que mejor representan esa tecnología. Ocurrió con los atmosféricos de alta cilindrada, con las cajas manuales y ahora puede repetirse con los últimos V12 y V8 biturbo de Lamborghini.

No obstante, conviene separar el relato del dato. Un hypercar es un activo ilíquido, con costes de mantenimiento elevados y un ciclo de venta más lento que una obra de arte contemporánea. La revalorización solo se materializa si la unidad tiene historial documentado, kilometraje contenido y un servicio oficial impecable. El inversor que busque rentabilidad antes de tres o cinco años probablemente encontrará más fricción de la que anticipa.

La próxima señal llegará con las primeras cotizaciones reales del Revuelto SV y, más adelante, con la confirmación de la producción del Lanzador híbrido. Si los precios de salida superan con constancia la tarifa oficial, la tesis de escasez de la combustión tendrá respaldo cuantitativo; si no, habrá que moderar el optimismo.

💎 Veredicto Wealth

La decisión de Lamborghini favorece la revalorización agresiva de los hypercars con motores V12 y V8 híbridos para quien acceda a ellos a precio de asignación y con horizonte superior a cinco años. El principal riesgo es la liquidez del mercado secundario, especialmente fuera de los canales especializados de subasta y de los concesionarios oficiales.

Restomod Ferrari 550: el Veloce12 Aperta de Touring Superleggera se perfila como activo de colección

0

El restomod Ferrari 550 Veloce12 Aperta combina V12 atmosférico, cambio manual y una tirada limitada que apunta a revalorización. Touring Superleggera presentó el modelo durante la Monterey Car Week, apenas unos días después de cumplir el centenario de una casa fundada en 1926.

El Veloce12 Aperta es la tercera variante de la familia Veloce12, tras el Coupé y la Barchetta, y parte de un Ferrari 550 Maranello donado por el cliente. El modelo original devolvió a Ferrari al gran turismo con motor delantero V12, una arquitectura que sigue definiendo el carácter del encargo. La transformación no incluye el coste del vehículo base y su precio oficial no ha sido revelado, aunque Motor1 cifra la conversión por encima de 428.000 dólares.

Un V12 atmosférico y una caja manual: la escasez mecánica como argumento

Bajo el capó se mantiene el bloque de 5,5 litros del Maranello, con 530 CV entregados a 7.000 rpm. La transmisión es manual de seis velocidades, con una palanca cromada en la consola central. Son especificaciones que el mercado de gran turismo moderno ya no ofrece. En el segmento de los restomod, esa combinación actúa como multiplicador de valor porque une dos bienes escasos: un motor atmosférico de doce cilindros y una caja manual en un automóvil de producción limitada.

La carrocería descapotable no recurre a una capota tradicional, sino a dos paneles desmontables y ligeros que se guardan a bordo. El aro de aluminio tras el habitáculo actúa como una corona visual, y el maletero ofrece 11,5 pies cúbicos (unos 326 litros). Los juegos de equipaje son de Rimowa y los estuches de piel de Giosa Milano; la inscripción Aperta se fabrica en oro macizo de 24 quilates. Cada detalle eleva el coste de reposición y refuerza la percepción de objeto coleccionable.

Las cifras de prestaciones son correctas para un gran turismo: 0 a 100 km/h en 4,4 segundos y 290 km/h de velocidad máxima. La estructura incorpora refuerzos de fibra de carbono y suspensión adaptativa TracTive. No obstante, en esta categoría el valor no se mide por la aceleración, sino por la combinación de mecánica analógica y construcción artesanal. Un comprador de este segmento no pregunta cuánto tarda en llegar a 100; pregunta cuántas unidades se fabricarán.

La ecuación de costes de un encargo de carrocero

El precio de la transformación se sitúa por encima de los 428.000 dólares, una cifra que no incluye el Ferrari 550 donante. Esa ausencia es relevante para el inversor: introduce dispersión de coste total según el estado y el historial del vehículo base. Un donante con mantenimiento completo y kilometraje bajo eleva el coste final de forma sustancial.

El Veloce12 Aperta no se compra por prestaciones: se compra por una caja manual y un V12 atmosférico que el mercado de gran turismo no volverá a producir.

La referencia Alba White mostrada en Monterey se inspira en modelos de Touring de los años sesenta, en particular el Maserati 3500 GT. Esa continuidad estética no es decorativa: los carroceros que capitalizan su archivo histórico suelen conseguir una prima adicional en reventa, porque el comprador no está pagando sólo un coche, sino una firma con pedigrí.

La prima de la carrocería histórica: una lectura de wealth management

He seguido durante años el mercado de los encargos de carrocero y pocas veces una celebración corporativa ha coincidido con un activo tan alineado con la demanda de los grandes patrimonios. El centenario de Touring Superleggera aporta una narrativa de autenticidad que suele traducirse en sobreprecio cuando el constructor cierra el libro de pedidos.

Sin embargo, conviene separar la asignación racional de la emoción. Un restomod Ferrari 550 descapotable no es un activo líquido. Su reventa dependerá de la reputación del carrocero, del número final de unidades y de la aceptación que tenga la configuración elegida por el primer propietario. El horizonte razonable para extraer retorno se sitúa entre cinco y diez años.

No obstante, el momento de entrada importa. Comprar ahora, antes de que se agote la serie, suele capturar la revalorización inicial si el modelo se convierte en referencia dentro del segmento. Esperar al mercado secundario puede implicar pagar una prima de escasez ya consolidada o, en el peor de los casos, no encontrar unidades a la venta.

De cara a los próximos meses, el indicador a vigilar será si Touring Superleggera comunica el número definitivo de la tirada o si aparecen los primeros Veloce12 Aperta en subasta. Ese primer martillo ofrecerá una señal de precio más fiable que cualquier estimación.

💎 Veredicto Wealth

El Veloce12 Aperta favorece la revalorización agresiva a medio plazo para el coleccionista que ya disponga de un Ferrari 550 Maranello donante en buen estado. El riesgo principal es la liquidez: el mercado secundario de restomods de carrocero es estrecho y requiere un horizonte de cinco a diez años.

Cómo se relacionan microbiota y fuerza muscular: qué comer para mantener masa muscular con los años

Las bacterias intestinales pueden influir en la fuerza muscular y en el mantenimiento de masa con los años, y ese vínculo tiene una traducción práctica inmediata en el plato. Un estudio reciente identifica una cepa concreta y señala la fibra prebiótica como la gran palanca diaria.

Para aislar el efecto, los investigadores analizaron la microbiota de dos grupos: 90 adultos jóvenes de 18 a 25 años y 33 adultos mayores de 65 a 75 años. Cruzaron la composición bacteriana con las puntuaciones de fuerza, incluida la medición del agarre, una prueba que resume bastante bien la potencia muscular global.

Qué dice la evidencia sobre tu microbiota y tu fuerza

Una bacteria destacó por encima de las demás: Roseburia inulinivorans. Quienes tenían más cantidad de esta cepa también mostraron mejor rendimiento en las pruebas de fuerza. Ojo con el matiz: asociación no es causalidad. La estadística se portó bien, pero hacía falta un experimento que aislara el efecto.

Para comprobar si la bacteria influía de verdad, el equipo la introdujo en el sistema digestivo de ratones tras reducir su microbiota previa. Los ratones que recibieron la cepa ganaron fuerza de agarre y desarrollaron fibras musculares más grandes, orientadas hacia movimientos potentes.

El análisis posterior apuntó a una mayor activación de las vías de energía dentro del músculo. Además, ciertos aminoácidos disminuían en el intestino y en la sangre, una señal de que el tejido los estaba aprovechando para sostener más fuerza.

La fibra alimenta a las bacterias, y algunas bacterias devuelven el favor con más fuerza; hoy, la pastilla no sustituye al plato.

Los adultos mayores presentaban, de media, menos Roseburia inulinivorans que los jóvenes. Es un reflejo coherente con la pérdida de fuerza que aparece con la edad, aunque en humanos todavía no está claro qué fue primero: la bacteria o el estilo de vida activo.

Aquí entra la parte accionable. El apellido inulinivorans no es casual: esta bacteria se alimenta de inulina, una fibra prebiótica presente en alimentos como la cebolla, el ajo, el puerro, los espárragos y la raíz de achicoria.

El menú que alimenta a la bacteria de la fuerza

bacterias intestinales y músculo

La buena noticia es que no necesitas un probiótico experimental para darle ventaja a tu microbiota. Basta con meter en la rotación semanal vegetales ricos en inulina y otras fibras fermentables. La cebolla en sofritos, el ajo en aliños, los espárragos a la plancha y el puerro en cremas encajan sin esfuerzo en un menú normal.

La fibra actúa como combustible: permite que bacterias como Roseburia se establezcan y se mantengan activas en el intestino. A nivel global, una alimentación rica en fibra se asocia con un mejor perfil metabólico y una mayor energía sostenida. Eso no quiere decir que una sola especie haga el trabajo por sí sola.

📊 La pauta en cifras

  • Fibra prebiótica diaria: incluye a diario ajo, cebolla, puerro, espárragos o achicoria; la variedad importa más que una cantidad aislada.
  • Entrenamiento de fuerza: dos o tres sesiones semanales con ejercicios multiarticulares para estimular la masa muscular.
  • Probióticos: aún sin evidencia en humanos para esta cepa concreta; la fibra gana hoy a la pastilla.
  • A tener en cuenta: el dato humano es observacional y el efecto causal se demostró en ratones, no en personas.

Los probióticos diseñados para el músculo son, por ahora, un horizonte interesante, no una compra urgente. Si se confirma en estudios grandes, Roseburia inulinivorans podría convertirse en un ingrediente dirigido al mantenimiento funcional. La vía más barata y con más avales sigue siendo la fibra variada junto con el entrenamiento de fuerza.

La fibra frente al probiótico: qué eliges tú

El hallazgo conecta con un consenso previo: la alimentación rica en fibra modula la microbiota y mejora la composición corporal y la energía. Pero una bacteria no hace dieta. La mayoría de los estudios publicados hasta hoy apunta en la misma dirección: la suma de distintas fibras y de ejercicio de fuerza es lo que mueve la aguja.

Eso sí, hay que leer el titular con calma. La muestra humana era pequeña, los mayores eran todos varones y el experimento de causalidad se hizo en ratones. Son límites normales en un estudio temprano, no un descarte. Simplemente reducen el entusiasmo con el probiótico hasta que lleguen datos humanos más amplios.

La conclusión práctica es mucho más tangible que pulsar un botón de suplementos. Apoyar la microbiota, mantener la fuerza y cuidar la masa muscular con los años se resume en dos palancas: plato rico en fibra y sesiones de fuerza regulares. Como siempre, ante cambios grandes conviene contar con un profesional de la nutrición o del entrenamiento.

⚡ Rutina de Optimización Diaria

  • Refuerza tu menú: añade una ración diaria de cebolla, ajo, puerro, espárragos o achicoria en comidas o cenas.
  • Reordena tu semana: programa dos o tres sesiones de fuerza con ejercicios como sentadilla o peso muerto.
  • Revisa tu suplementación: prioriza la fibra variada antes que probióticos de moda; evidencia primero, pastilla después.

El beneficio del proveedor de conservas de Mercadona sube un 149% y presiona el precio de la marca blanca

Las cuentas de Jealsa Corporación, dueña de Escurís, revelan un beneficio neto de 26,4 millones de euros en 2025, un 149% más que el año anterior, y vuelven a poner el foco sobre los márgenes que sostienen las conservas de Mercadona.

La corporación gallega cerró 2025 con una cifra de negocio récord de 825,7 millones de euros, un 5,7% más, según las cuentas depositadas en el Registro Mercantil. El 55% de esas ventas, unos 454 millones, procede de su condición de proveedor de Mercadona. Ese vínculo explica por qué sus números interesan de lleno al comprador.

Quién fabrica de verdad el atún y los mejillones de Hacendado

Escurís no es un proveedor más. La conservera gallega suministra a Mercadona parte del atún y los mejillones que se venden bajo la marca Hacendado, y comparte grupo con Rianxeira, Mare Aperto y Robinson Crusoe. La matriz, Jealsa Corporación, se mantiene como el primer grupo conservero gallego por ingresos, por delante de Nauterra —la antigua Grupo Calvo— y de Frinsa, proveedor de Lidl, Carrefour, Alcampo y DIA.

La historia del grupo explica su peso en el lineal. Jealsa se fundó en 1958 por Jesús Alonso Fernández y dio un salto con la compra de Escurís en 2002, justo antes de consolidarse como proveedor de Mercadona. Hoy opera en 49 países y organiza su actividad en tres divisiones: alimentación, circularidad y energías limpias.

Los números que presionan el precio del lineal

Jealsa Escurís récord ventas 2025

El salto del beneficio es lo que más condiciona la lectura de precios. La cifra de negocio creció un 5,7% hasta 825,7 millones de euros; el resultado de explotación subió un 7,5%, hasta 51,8 millones. El beneficio neto pasó de 10,6 millones a 26,4 millones, un 149% más, y deja muy atrás los 2,13 millones de 2023.

El dato importa por lo que dice de la la letra pequeña del lineal: cuando el proveedor dispara su beneficio, el argumento de que la marca blanca solo puede ser barata a costa de calidad pierde fuerza. La empresa ha aprobado además un dividendo de 10 millones de euros, en línea con el ejercicio anterior, y prevé mantener al alza la cifra de negocio y seguir mejorando márgenes.

El precio por kilo, y no la marca ni el folleto, es lo único que decide si una conserva compensa en la cesta de la compra.

📊 La comparativa de un vistazo

Magnitud2025Variación
Cifra de negocio825,7 millones de euros+5,7%
Resultado de explotación51,8 millones de euros+7,5%
Resultado financiero-15,8 millones de eurosReduce pérdidas a la mitad
Beneficio neto26,4 millones de euros+149%
Dividendo10 millones de eurosIgual que 2024

Lo que el comprador debe mirar en el lineal de conservas

El caso de Jealsa sirve para leer mejor una categoría donde la diferencia entre marca de fabricante y marca blanca suele ser, sobre todo, de etiqueta. El grupo vende a Mercadona y, a la vez, controla Rianxeira; el surtido comparte origen, pero no siempre comparte precio. Por eso la clave no es quién fabrica, sino cuánto cuesta el kilo escurrido y qué pescado aparece en la etiqueta.

Tampoco conviene bajar la guardia con los precedentes. Jealsa dejó atrás en 2025 el estancamiento de ventas de 2024 y ha ampliado distancia con Nauterra y Frinsa. El resultado financiero sigue en números rojos, con -15,8 millones de euros, aunque lo redujo a la mitad. Es un recordatorio de que el beneficio no nace solo del lineal: la energía, la flota y la circularidad pesan en el balance.

Para el comprador, el dato importa a la hora de defender su ticket. Si el proveedor gana más sin bajar la calidad aparente, el margen existe, y la pregunta es cuánto de ese margen acaba en promociones del súper o en el precio del lineal. La respuesta no es automática: depende del poder negociador de cada cadena. Pero el precedente de 2022, cuando el grupo ganó 29 veces más por el factor energético, demuestra que los picos de cuenta de resultados no se trasladan de inmediato al estante.

La competencia tampoco es un detalle menor. Frinsa provee a Lidl, Carrefour, Alcampo y DIA, mientras Nauterra mantiene su propia marca. Esa estructura explica por qué el lineal español concentra varias etiquetas que, en origen, pueden compartir barco y apenas diferenciarse en el peso escurrido, el aceite de cobertura o el precio final.

🛒 El Veredicto de Compra

  • Compara el kilo escurrido: en conservas, el dato relevante no es el peso del envase, sino el peso neto escurrido y el precio por kilo.
  • Mira el origen y la especie: atún, mejillones y otras conservas pueden compartir proveedor aunque cambien de etiqueta; revisa la letra pequeña y el tipo de elaboración.
  • No des por hecho que la marca blanca es barata sin margen: los resultados de Jealsa muestran que la cadena gana a ambos lados; el ahorro real se mide en ticket, no en promesa de marca.

Huella de carbono datacentres: el proyecto East Havering de Londres emitirá más de 1 Mt de CO2 y choca con el net zero

El proyecto East Havering Data Centre Campus, a las afueras de Londres, generará más de un millón de toneladas de CO2 al año si obtiene la aprobación: una huella de carbono datacentres equivalente a 8.480 vuelos entre Londres y Nueva York.

La cifra aparece en los documentos de planificación del campus de North Ockendon, a los que ha tenido acceso The Guardian. Digital Reef, el promotor, lo describe como una oportunidad única de crear un campus de centros de datos sostenible del futuro. El dato de emisiones, sin embargo, lo sitúa en colisión directa con el compromiso de cero emisiones netas del Reino Unido.

Una huella equivalente a 8.480 vuelos transatlánticos

El East Havering Data Centre Campus (EHDCC) se convertiría en uno de los mayores centros de datos de Europa si el Ayuntamiento de Havering lo aprueba. El proyecto planea ocupar 218 hectáreas de cinturón verde en North Ockendon para alojar servidores y sistemas de almacenamiento destinados a inteligencia artificial y computación en la nube.

Los documentos de planificación sitúan la huella anual por encima del millón de toneladas de CO2. La comparación utilizada es directa: ese volumen equivale a la huella de 8.480 vuelos entre Londres y Nueva York. No es una proyección accesoria, sino la estimación de emisiones que consta en el expediente del proyecto.

El contraste es relevante. La capacidad de computación para IA y nube crece a ritmo exponencial, y con ella crece la demanda eléctrica y la contabilidad de carbono. En este caso, la cifra pone a prueba la credibilidad del adjetivo sostenible aplicado a la infraestructura digital.

Un campus que se presenta como sostenible y que emite como 8.480 vuelos al año exige la misma contabilidad de carbono que una central fósil.

El dato pesa más que el relato. Que un promotor llame sostenible a un campus que emite como miles de vuelos al año obliga a mirar la planificación, no el folleto.

La letra pequeña del campus sostenible de Digital Reef

emisiones CO2 inteligencia artificial

El desajuste entre el relato y el dato es el centro del debate. Digital Reef ha presentado el proyecto bajo la etiqueta de sostenibilidad, pero la planificación no detalla una trayectoria creíble de descarbonización ni una compensación suficiente para neutralizar más de un millón de toneladas anuales. No hay en los documentos disponibles una hoja de ruta que cuadre con el cero neto.

El Ayuntamiento de Havering deberá decidir si una infraestructura de esta escala encaja con los objetivos climáticos que el propio país ha fijado por ley. El Reino Unido se ha comprometido a alcanzar el net zero en 2050, y el crecimiento de los centros de datos vinculados a la IA está poniendo a prueba esa contabilidad.

Aquí está la letra pequeña. La comparación con los vuelos se refiere a las emisiones anuales directas del proyecto, sin entrar necesariamente en los impactos indirectos del ciclo completo. Solo con la cifra de operación anual, el campus supera con holgura la barrera del millón de toneladas.

📊 Impacto ecológico en cifras

  • CO2 anual estimado: Más de 1 millón de toneladas de CO2 al año.
  • Equivalencia tangible: 8.480 vuelos entre Londres y Nueva York.
  • Superficie ocupada: 218 hectáreas de cinturón verde en North Ockendon.
  • Encaje climático: Colisión con el objetivo de cero emisiones netas del Reino Unido.

El precedente de una digitalización con factura de carbono

No es la primera vez que un gran proyecto digital se topa con la factura de carbono. Los centros de datos han pasado de ser infraestructuras silenciosas a convertirse en protagonistas del debate energético. El caso East Havering fuerza una pregunta incómoda: cuánto CO2 adicional puede asumir un país con objetivos net zero a cambio de capacidad de IA y nube.

La expansión de los campus de datos vinculados a la inteligencia artificial ha puesto en tensión las redes eléctricas de varios países europeos y ha obligado a algunos gobiernos locales a exigir contrapartidas energéticas antes de dar luz verde. En este proyecto no figura por ahora un parque renovable asociado ni una compra de energía limpia que compense la factura.

Qué es el cinturón verde y por qué importa su ocupación

El cinturón verde no es un espacio natural genérico, sino una figura de ordenación territorial que frena la expansión urbana, protege el suelo agrícola, y mantiene separadas las conurbaciones. Ocupar 218 hectáreas para servidores supone, además, una transformación física que va más allá de la huella de carbono.

La decisión de Havering no es local: marca el tono de cómo se regula la huella de la digitalización. Si prospera sin condiciones, envía un mensaje a la industria de los centros de datos y a sus inversores: la etiqueta sostenible basta, aunque la cifra de emisiones diga lo contrario.

Ojo con el dato. El proyecto todavía no está aprobado. La aprobación está en manos del Ayuntamiento de Havering, y el debate sobre su impacto real acaba de empezar. Ahora bien, la planificación ya recoge una cifra de emisiones abiertamente incompatible con el cero neto. Esa tensión no desaparecerá ajustando la comunicación.

La transición digital no puede quedar al margen de la transición energética. Cada nuevo centro de datos que se apruebe bajo una etiqueta verde sin energía limpia real añade presión a los presupuestos de carbono que los países se han comprometido a respetar.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: El análisis deja al descubierto más de un millón de toneladas de CO2 anuales asociadas a un solo campus digital.
  • Modelo que cambia: La etiqueta sostenible sin contabilidad de emisiones real queda cuestionada como práctica de aprobación.
  • Para las próximas generaciones: Obliga a decidir si la expansión de la IA puede crecer sin hipotecar los objetivos net zero del Reino Unido.

Beneficios del sueño en la piel: por qué dormir 7-9 horas mejora elasticidad, brillo y energía

Dormir de 7 a 9 horas reconstruye la barrera de la piel, mejora su elasticidad y devuelve el brillo al rostro, un efecto que varios estudios de sueño vinculan a la fase de reparación nocturna.

Lo que hace tu piel mientras duermes de 7 a 9 horas

El descanso profundo es el turno de noche de la piel. Durante el sueño continuado, el cuerpo activa el pico nocturno de la hormona de crecimiento, que estimula la producción de colágeno y elastina, los dos soportes que dan firmeza y elasticidad al rostro. Es el mejor momento de renovación celular: la piel elimina restos y prepara las células nuevas.

Una sola noche por debajo de las siete horas cambia el aspecto. Sube el cortisol, la hormona del estrés, lo que favorece el exceso de grasa y una tez más apagada. A la mañana siguiente pueden aparecer bolsas, más líneas de expresión por deshidratación y una luminosidad más plana. El drenaje linfático se ralentiza y los vasos sanguíneos se dilatan, lo que intensifica las ojeras.

El efecto no se queda en la superficie. Si el descanso se acorta de forma habitual, la piel pierde hidratación y la barrera cutánea se debilita, dejando el rostro más sensible y con rojeces puntuales. La renovación celular se vuelve más lenta y el colágeno se degrada antes, lo que acelera la aparición de líneas finas. Menos horas de sueño también reducen la claridad mental y la energía: no es solo una cuestión estética.

La clave está en el ritmo circadiano. Dormir y despertar a horas estables sincroniza la liberación de melatonina y cortisol, y prepara a la piel para su ventana de reparación nocturna. No se trata de imitar una rutina perfecta: se trata de respetar la misma franja de sueño la mayoría de los días.

El sueño no es un descanso pasivo: es el turno activo de reparación de la piel y de reset del cortisol.

Cómo minimizar el impacto de una mala noche: activos que funcionan

La herramienta principal sigue siendo dormir bien. Para las noches puntuales en las que el descanso se recorta, el protocolo de recuperación se apoya en dos frentes: devolver la hidratación y reforzar la barrera de la piel.

El ácido hialurónico es el activo imprescindible de ese protocolo. Retiene hasta 1.000 veces su peso en agua, devuelve la hidratación perdida y apoya la reparación de la barrera. Se combina muy bien con niacinamida, que refuerza la función barrera, y con vitamina C, que devuelve luminosidad al rostro.

📊 La pauta en cifras

  • Horas de sueño eficaces: 7 a 9 horas por noche, con una hora de despertar constante.
  • Desconexión digital: 1 a 2 horas antes de dormir; 30 a 40 minutos sin pantalla al despertar.
  • Cafeína: cortarla al mediodía para no retrasar la liberación nocturna de melatonina.
  • Activos de apoyo: ácido hialurónico para hidratar, niacinamida para la barrera, vitamina C para el brillo.

Para las bolsas y la hinchazón tras una mala noche, un contorno de ojos con cafeína ayuda a contraer los vasos sanguíneos y a despejar la mirada. En la limpieza, mejor un limpiador suave que no arrastre más la barrera cutánea, sobre todo si la piel está tirante.

El análisis: por qué la constancia importa más que una noche perfecta

La evidencia del beauty sleep no es nueva: los estudios de cronobiología llevan décadas señalando que el cuerpo concentra en el sueño profundo los procesos de regeneración celular y equilibrio hormonal. Lo que ha cambiado es la atención al impacto visible en la piel y a la búsqueda de soluciones cosméticas para compensar las malas noches.

Nuestra lectura es clara: la constancia de entre siete y nueve horas vale más que cualquier sérum. Aun así, el consumo inteligente manda: si vas a usar un activo, que sea por su concentración y su forma eficaz, no por el envase. El ácido hialurónico funciona cuando está en un producto con base hidratante suficiente; la cafeína tópica, cuando se combina con frío o masaje para potenciar el drenaje.

El matiz honesto: nadie duerme perfecto todas las noches, y perseguir la perfección genera una presión añadida que acaba empeorando el descanso. Mejor dominar los básicos —oscuridad, frescura, constancia horaria y despejar la mente antes de la cama— que obsesionarse con un registrador de sueño. La piel responde a la tendencia, no a una noche aislada.

Recuerda que esta información es divulgativa y de optimización del estilo de vida. No sustituye el consejo de un profesional si necesitas una valoración personalizada.

⚡ Rutina de Optimización Diaria

  • Fija tu ventana de sueño: Elige una hora de despertar constante y respeta entre 7 y 9 horas de descanso la mayoría de los días.
  • Desconecta antes de dormir: Apunta a guardar el móvil una a dos horas antes de acostarte y busca luz natural al despertar.
  • Hidrata la piel tras una mala noche: Usa ácido hialurónico por la mañana y un contorno de ojos con cafeína para despejar la mirada.

Ross Stores se impone como líder del off-price en EE.UU. y presiona la moda low cost en España

El descuento permanente ha colocado a Ross Stores en el centro del tablero internacional: la cadena de off-price registró un crecimiento del 10% en ventas comparables en su segundo trimestre fiscal y arrebata cuota a TJX, mientras su receta de precio bajo todo el año resuena en la moda low cost española.

Las ventas trimestrales crecieron un 13% hasta los 6.300 millones de dólares, y el beneficio neto se disparó un 68% hasta 851,3 millones. El tráfico en tiendas subió más del 16% según datos de Placer.ai. Detrás no hay un golpe de suerte: la combinación de nuevos clientes, clientes recuperados y mayor frecuencia de visita explica ese músculo.

La estrategia de la firma pasa por precios disciplinados, más marcas reconocidas y renovación del parque de tiendas. En un entorno donde cada dólar se mira, la propuesta de valor más simple gana la partida. No hace falta liquidar restos de temporada: el precio bajo forma parte del lineal desde el primer día.

La máquina de descuento que crece al 10% en ventas comparables

Ross encadena dos trimestres consecutivos con comparable de doble dígito. Superó las expectativas de los analistas y elevó su previsión de aperturas para todo 2026 de 110 a 115 tiendas: solo en el segundo trimestre abrió 35 locales de Ross y 12 de DD’s Discounts. La compañía espera que la fortaleza se prolongue en la segunda mitad del año, con avances del 6% al 7% en el tercer trimestre y del 4% al 5% en el cuarto.

El margen operativo es el dato que explica el músculo del negocio. Superó los 1.000 millones de dólares. Buena parte del incremento vino de 253 millones de dólares en reembolsos arancelarios, pero incluso sin esa partida extraordinaria el margen se expandió 205 puntos básicos. Los clientes no pagaron de más; la empresa sí rentabilizó el ajuste.

La lectura para el consumidor español es directa. Aunque Ross no vende en España, su modelo de tienda de descuento (no un outlet de restos de temporada) es el mismo imán que mueve a Primark y la misma lógica que alimenta a Temu y Shein en el canal online. La ampliación de tiendas no es casualidad: Ross ha convertido el descuento disciplinado en palanca de cuota y de margen a la vez.

El precio bajo todos los días, y no el outlet de temporada, es la palanca que está moviendo al consumidor de moda.

Por qué Ross arrebata cuota a TJX: precio conservador frente a subidas

La comparación con TJX lo aclara. La división Marmaxx, dueña de T.J. Maxx y Marshalls, se quedó en un exiguo 1% de ventas comparables. Durante los últimos 18 meses, TJX había sostenido el ritmo con subidas de precio. Ross, en cambio, mantuvo precios más conservadores. El consumidor migra hacia la propuesta de valor más legible.

Los analistas de William Blair lo resumen sin rodeos: en el entorno actual una propuesta de valor superior , está ganando cuota incremental para Ross y es casi imposible pensar que no sea a costa de TJX. El dato del 16% de aumento de visitas frente al 1% comparable de TJX revela un trasvase de compra, no un simple aguante.

El contraste importa por una razón de bolsillo. Un crecimiento de comparables apoyado en clientes que vuelven es más sostenible que uno basado en etiquetas más caras. El primero tiende a durar; el segundo se agota cuando el consumidor detecta el sobreprecio.

El consejero delegado James Conroy lo plantea en términos de cuota. En los últimos cuatro trimestres Ross ha crecido más que los otros dos grandes del off-price, TJX y Burlington. Eso significa matemáticamente más porción de mercado. No obstante, admitió que uno de los rivales sigue siendo mucho más grande. La carrera no está cerrada.

off price ropa

📊 La comparativa en cifras

OperadorVentas comparables Q2Lectura clave
Ross Stores+10%Tráfico +16% y precios disciplinados
TJX (Marmaxx)+1%Subidas de precio que frenan la demanda
Primark / Temu / SheinNo comparablePresión conceptual vía descuento permanente

El matiz importante: la tabla no mezcla datos exactamente intercambiables. Ross y TJX publican comparables del mercado estadounidense; Primark, Temu y Shein no comunican ventas comparables homogéneas. La relación es estratégica: todas pelean por el bolsillo de un cliente que ya no distingue entre rebajas, outlet o low cost, y compara el precio final por prenda.

El efecto dominó en la moda low cost española

La presión llega a España por una vía indirecta. Primark comparte ADN con el off-price: no liquida al final de temporada porque su lineal nace ya descontado. Temu y Shein apuran más todavía al eliminar intermediarios y gastos de tienda física. Los resultados de Ross confirman que el consumidor premia esa constancia de precio, sobre todo con la cesta de la compra aún cara. La lectura es de consumo, no un consejo financiero.

El dato para el comprador español no es qué cadena gana en EE.UU., sino cómo responderá la competencia local. Cuando un actor global rentabiliza el descuento permanente con un margen operativo de más de 1.000 millones, quedan dos caminos para las marcas: bajar aún más la etiqueta u ofrecer más valor por prenda. Ninguna de las dos perjudica al bolsillo.

Para el comprador español, esto se traduce en una ventana de información. Si Primark mantiene el precio bajo estable y los operadores online recortan aún más los gastos de envío, la batalla por la cuota puede comprimir el ticket de las prendas básicas en los próximos meses. Es la versión textil de la guerra del supermercado.

Eso sí, el relato del descuento exige cautela. No es lo mismo un precio bajo de origen que un precio tachado sobre un PVP inflado. La lección de Ross y TJX es clara: el cliente detecta la diferencia. Quien sube precios y lo viste de promoción pierde tracción; quien mantiene la disciplina de precio retiene la visita.

El precedente no es menor. Ross y TJX llevan años ganando terreno a los grandes almacenes; la novedad es que ahora se disputan la cuota entre sí. En España, la expansión de Primark y la entrada de Temu y Shein han replicado ese patrón de robar compra a formatos de temporada, no solo a la competencia low cost.

🛒 El Veredicto de Compra

  • Compara el precio final, no el descuento anunciado: un 40% sobre un precio hinchado puede acabar siendo más caro que una prenda de Primark o Temu a precio constante.
  • Valora la frecuencia de visita: el tráfico es la métrica que separa a Ross (del 16%) de TJX (del 1%); si una cadena pierde visitas, no tardará en mover precios con promociones que conviene leer con lupa.
  • Mira la etiqueta y la reposición: el descuento permanente no obliga a comprar más; la compra inteligente sigue siendo la que compara precio por uso, no la que acumula prendas baratas.

La Xunta tumba en Galicia la ampliación del parque eólico Edreira por las aves

La Xunta de Galicia ha tumbado la ampliación del parque eólico Edreira con una declaración de impacto ambiental negativa: sacrifica 25,2 MW de potencia renovable para proteger las aves y marca un precedente regulatorio en el despliegue eólico gallego.

Las promotoras Puentengasa San Roque I y Puentengasa Oleirón pretendían instalar seis aerogeneradores de 8,2 megavatios cada uno en A Lama, Pontevedra. La resolución de la Dirección Xeral de Patrimonio Natural concluye que la actuación resulta incompatible con la preservación de la fauna local.

La Xunta consultó a una docena de organismos públicos y entidades ambientales antes de resolver. Las conclusiones señalan que la zona ya registra una altísima concentración de infraestructuras energéticas, lo que impide la coexistencia armónica con el el ecosistema.

Los planes de Puentengasa San Roque I y Puentengasa Oleirón aspiraban a sumar 25,2 megavatios a la red gallega. El proyecto incluía un centro de seccionamiento compartido y seis máquinas de 8,2 MW. Sin embargo, el dictamen técnico habla de daños ecológicos irreparables y de un peligro inminente para la biodiversidad.

El dato clave no está exento de letra pequeña. Seis turbinas de 8,2 MW sumarían 49,2 MW, no los 25,2 MW que recoge la resolución. La incoherencia no cambia el fondo del rechazo, pero evidencia que la letra pequeña del expediente merece un análisis más fino.

La transición energética no puede levantarse sobre la saturación territorial de los espacios protegidos.

La Xunta frena una potencia de 25,2 MW en A Lama

El informe negativo descansa sobre tres pilares. Primero, la saturación territorial: la zona ya soporta una alta densidad de infraestructuras energéticas. Segundo, el acorralamiento de la fauna: más molinos reducen el espacio de vuelo de aves de gran tamaño. Tercero, el aumento del riesgo de colisión por la densidad de palas.

declaración impacto ambiental eólica

La decisión administrativa evidencia la necesidad de poner límites a la proliferación indiscriminada de aerogeneradores cuando choca con la biodiversidad local. No todo el territorio puede convertirse en infraestructura energética.

📊 Impacto ecológico en cifras

  • Potencia cancelada: 25,2 MW y seis aerogeneradores de 8,2 MW cada uno.
  • Motivo principal: Riesgo de colisión y pérdida de espacio de campeo para aves rapaces.
  • Organismo decisor: Dirección Xeral de Patrimonio Natural, previa consulta a una docena de entidades.
  • Señal regulatoria: La Xunta prioriza la biodiversidad frente a la saturación eólica.

El precedente regulatorio que marca esta resolución

Esta transición energética encuentra aquí una de sus líneas rojas. Producir electricidad renovable no convierte automáticamente cualquier emplazamiento en ambientalmente aceptable. Galicia ya ha visto cómo otros proyectos eólicos han generado contestación social y recursos judiciales por su impacto paisajístico.

El mensaje para el sector energético es claro: las renovables necesitan territorio, pero la biodiversidad también. La resolución de A Lama demuestra que los organismos de evaluación ambiental han elevado el listón y que la compatibilidad entre aves y palas será un criterio duro en las próximas subastas y autorizaciones.

Para las promotoras, la decisión supone un choque de realidad. Un proyecto eólico no se mide solo en megavatios: también se mide en su capacidad para convivir con el entorno. La saturación eólica en Pontevedra, lejos de ser un argumento abstracto, ha pesado como factor técnico.

Este veto empuja a toda la cadena de suministro eólica. Los fabricantes de turbinas, los promotores y los fondos que financian estos proyectos tendrán que revisar sus mapas de riesgo ambiental. Ya no basta con presentar un análisis genérico: cada emplazamiento deberá demostrar espacio suficiente para la avifauna y justificar por qué no se suma a una saturación ya existente.

El consumidor final también nota el efecto dominó. Menos potencia eólica autorizada puede tensar a corto plazo los precios de la electricidad, pero a medio plazo reduce la conflictividad y acelera la selección de emplazamientos con menor huella ecológica. Esa es la transición ordenada que defiende el marco europeo.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Se protege un área de campeo clave para aves rapaces al evitar seis nuevos aerogeneradores.
  • Modelo que cambia: La autorización eólica deja de ser automática y exige demostrar compatibilidad con la biodiversidad.
  • Para las próximas generaciones: Un territorio con energía limpia y biodiversidad equilibrada, no uno sacrificado por la saturación.

Entrenamiento a los 86: cómo cinco días de fuerza a la semana sostienen una longevidad activa

Entrenar cinco días por semana no es solo cosa de deportistas jóvenes: a los 86 años puede ser la base de una autonomía real. Una patinadora retomó el hielo a los 78 y hoy combina patinaje, trabajo cardiovascular y fuerza con una pauta concreta que sostiene equilibrio, potencia y energía.

La rutina real: cinco días de movimiento que sostienen la autonomía

La protagonista de esta historia no entrena por estética ni por récord: entrena para vivir con autonomía. Su semana se reparte entre sesiones de patinaje, trabajo aeróbico y ejercicios de fuerza, y la clave no está en la intensidad brutal sino en la constancia.

Antes de pisar el hielo, dedica unos minutos a movilidad articular: círculos de cadera, rotaciones de tobillo y balanceos de pierna. Después activa la musculatura con ejercicios pliométricos suaves, como sentadillas con salto y pequeños saltos de conejo, y trota unas vueltas alrededor de la pista para elevar el pulso.

Sobre la pista, el trabajo se divide entre técnica de bordes, saltos y giros. Si un movimiento no sale limpio, vuelve a lo básico: postura, control y progresión por partes. La progresión manda sobre la perfección.

Fuera del hielo, la cinta de correr aparece de tres a cuatro días por semana. Alterna un minuto de carrera con dos minutos de caminata durante cuatro o cinco rondas, un intervalo simple que mantiene la capacidad aeróbica sin castigar las articulaciones.

El trabajo de fuerza es casi diario y se centra en el tren inferior: elevaciones de talones y caminar de puntillas hacia delante y hacia atrás con lastre en los tobillos. Parece poco, pero fortalece tobillos, gemelos y tendones, y es la razón de que cada paso sobre el hielo se sienta estable.

La movilidad no es un adorno: despierta las articulaciones que luego van a soportar el impacto y los cambios de dirección. Los ejercicios de tobillo y cadera son especialmente útiles en el patinaje, donde el control del filo depende de una base estable y reactiva.

La constancia de cinco días no busca un cuerpo de competición: busca que cada gesto cotidiano siga siendo independiente.

Fuerza, equilibrio y capacidad aeróbica: el triángulo de la longevidad activa

El caso encaja con lo que se sabe sobre longevidad activa: la fuerza y el equilibrio son dos predictores de independencia funcional. Entrenarlos a diario, aunque sea con ejercicios sencillos, mantiene la estabilidad y la confianza al moverse.

La rutina también incluye un estímulo aeróbico breve. Los intervalos de un minuto de carrera y dos de caminata mejoran la resistencia sin necesidad de sesiones largas, y permiten recuperar mejor entre entrenamientos.

No hay una dosis mágica: esta persona ajusta cada sesión a cómo se siente. Si está sólida, sube la exigencia; si nota que algo no fluye, baja el ritmo. Escuchar al cuerpo es parte del protocolo, no una concesión.

El principio de especificidad también está presente: entrenar los tobillos y los gemelos fuera de la pista se traduce directamente en mejor control del filo. Es un ejemplo claro de cómo un trabajo sencillo y repetible puede mover la aguja en la práctica real.

📊 La pauta en cifras

  • Frecuencia total: 5 días por semana con patinaje, trabajo cardiovascular y fuerza.
  • Trabajo en pista: 3-4 sesiones con entrenador, con movilidad y pliometría previas.
  • Cardio: intervalos de 1 minuto de carrera cada 2 de caminata, 4-5 rondas, 3-4 días por semana.
  • Fuerza: casi a diario, con elevaciones de talones y caminata de puntillas con lastre.
  • A tener en cuenta: la progresión es individual; si un patrón falla, se vuelve a lo básico.

rutina de fuerza para mayores

Por qué este caso importa más allá del titular

La longevidad activa no depende de un solo marcador. La evidencia de la ciencia del ejercicio lleva años señalando que la fuerza muscular y el equilibrio se relacionan con una mayor autonomía y una mejor calidad de movimiento con los años. Lo que convierte esta historia en un ejemplo útil no es la rareza de patinar a los 86, sino la estructura repetible: un estímulo de fuerza casi diario, trabajo aeróbico intermitente y una práctica técnica con supervisión.

Conviene no idealizar: no todo el mundo necesita lanzarse a una pista de hielo, y el punto de partida importa. La pauta de la protagonista es exigente pero progresiva, y su mérito está en la adherencia, no en la genética. Durante décadas caminó, hizo esquí y trabajó con profesionales del ejercicio; no fue un cambio de la noche a la mañana.

La combinación de patinaje, trabajo cardiovascular y fuerza sostienen la autonomía funcional, y ese es el dato que conviene copiar: no la edad, sino la estructura semanal. Para un profesional ocupado, sumar fuerza y equilibrio en dosis cortas rinde más que perseguir sesiones intensas aisladas.

Como siempre en estas pautas de rendimiento, esta información es divulgativa y no sustituye la valoración individual de un profesional del ejercicio.

⚡ Rutina de Optimización Diaria

  • Suma fuerza al tren inferior: dedica cinco minutos al día a elevaciones de talones y caminata de puntillas; si puedes, usa lastre ligero.
  • Activa la movilidad antes de moverte: círculos de cadera, rotaciones de tobillo y balanceos de pierna durante dos o tres minutos.
  • Incluye intervalos simples: alterna un minuto de carrera o marcha rápida con dos de caminata, de cuatro a cinco rondas, tres días por semana.
Publicidad