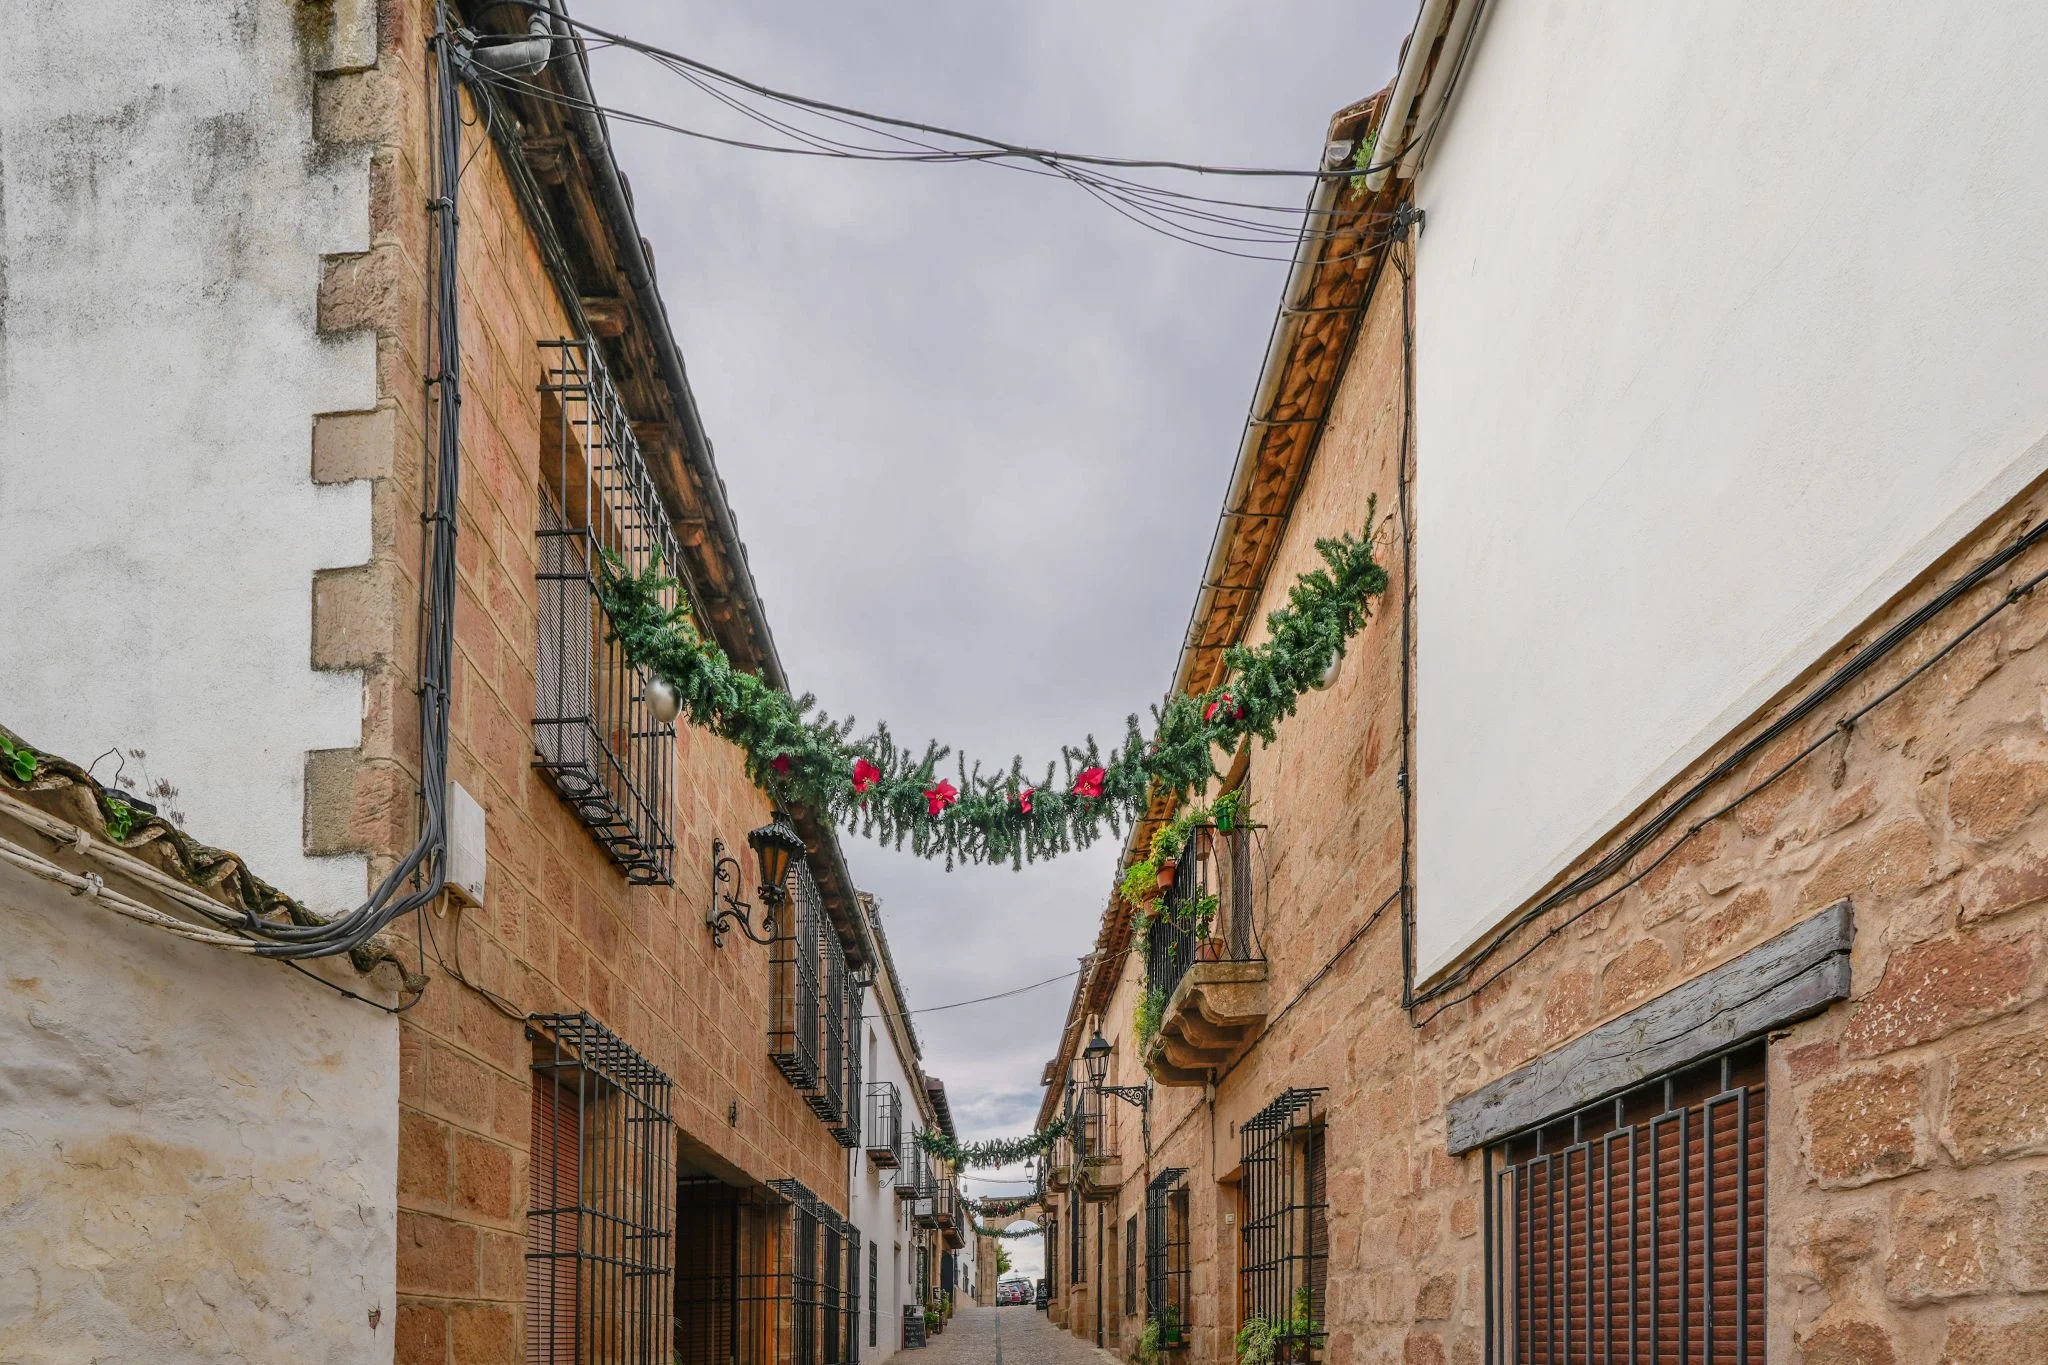
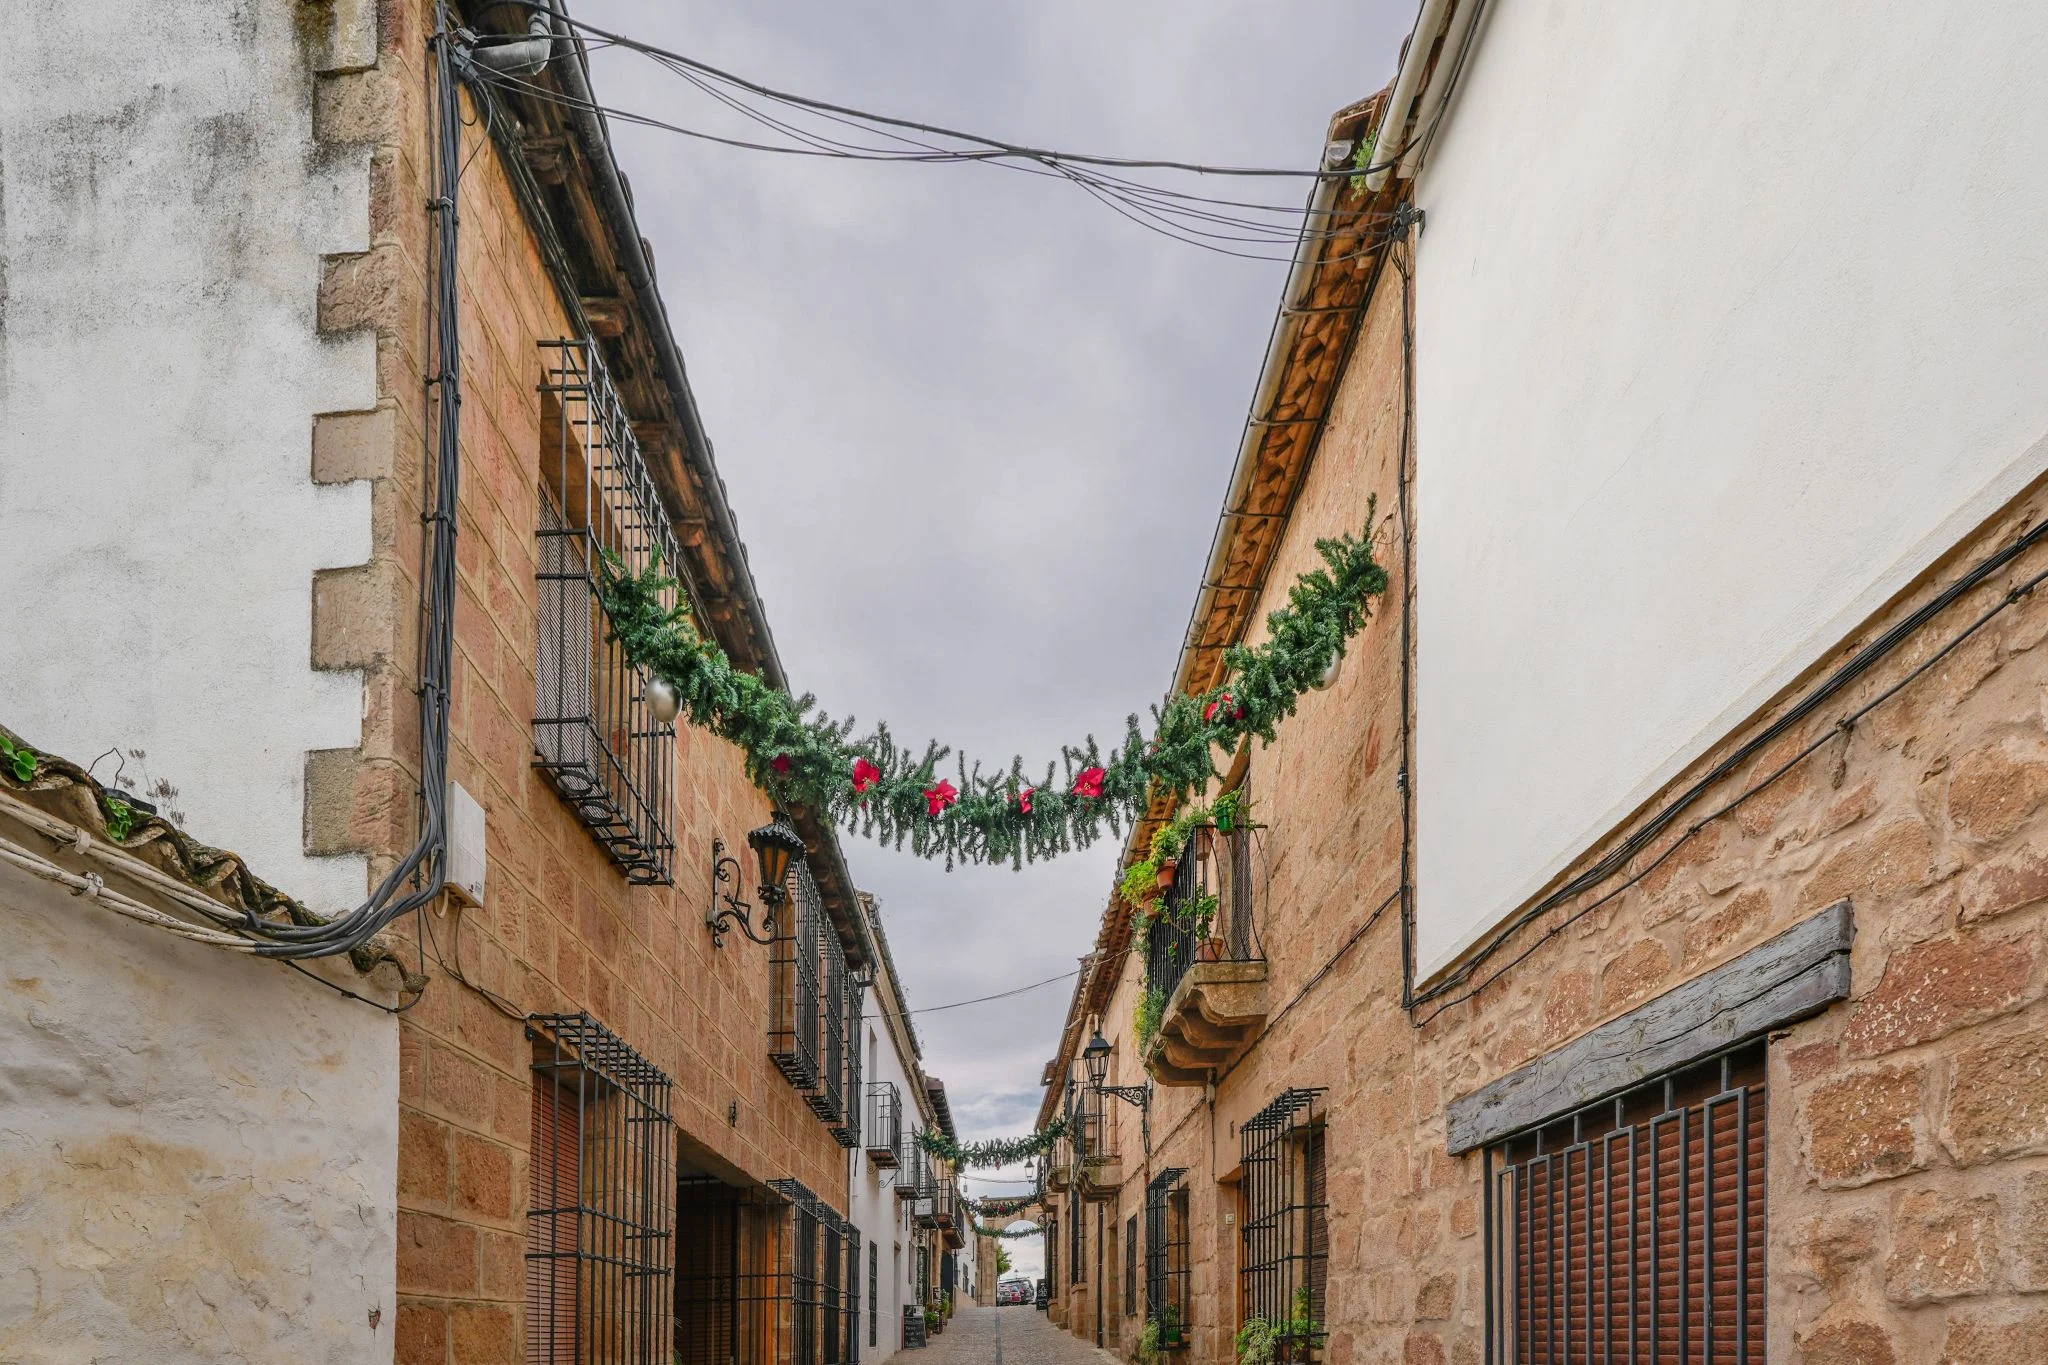
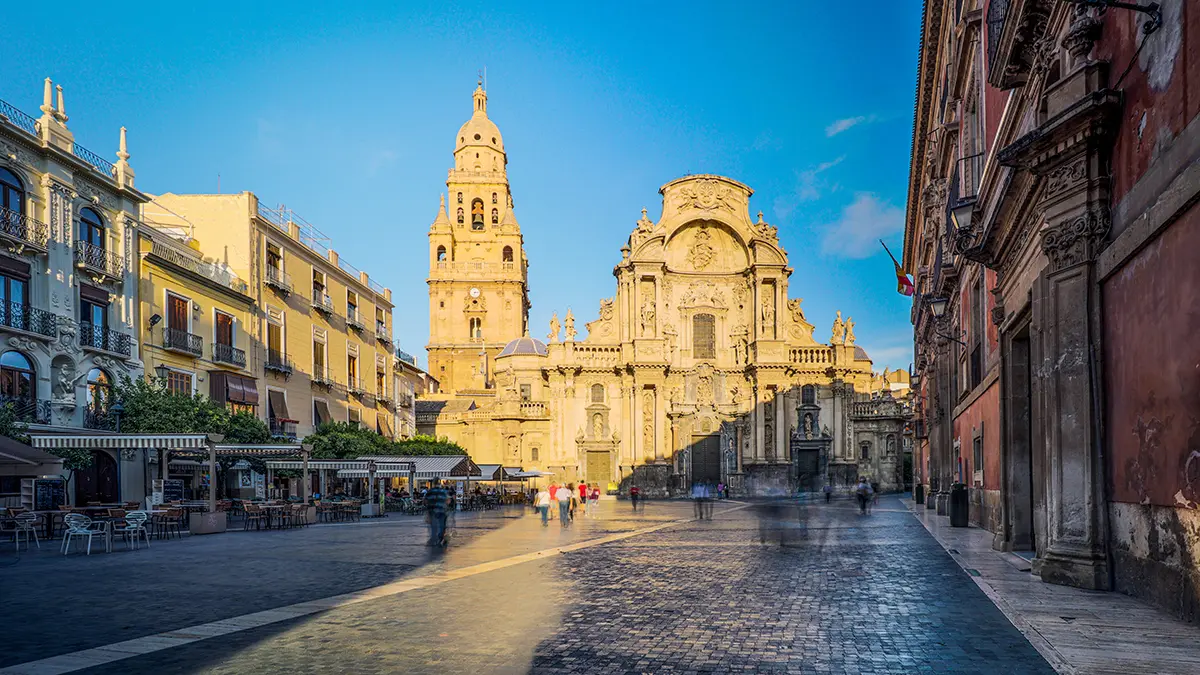
La Tonnara Foderà di Magazzinazzi condensa la tesis de inversión en propiedades históricas de lujo. Construida en 1913 y todavía en manos de la sexta generación de la familia propietaria, integra cuatro apartamentos, una torre de vigilancia y una playa aislada en la costa de Alcamo.
He analizado este caso porque ilustra un desplazamiento relevante: el capital familiar que antes buscaba un ático en Taormina o una villa en Cefalù dentro del real estate de Sicilia empieza a valorar activos con una historia productiva documentada y una limitación física de réplica. La antigua sede de la industria del atún es un ejemplo extremo de esa escasez.
Una almadraba que se convierte en activo hotelero sin perder su estructura
La propiedad se levantó como sede de una familia siciliana que controló el negocio del atún desde finales del siglo XIX hasta la década de 1960. Hoy se divide en cuatro apartamentos reservables por separado o en bloque, con espacios comunes, cocina y salón. Los propietarios, Leonardo y Rosa Maria, insisten en que no es un hotel: no hay recepción, desayuno ni limpieza diaria.
Esa apuesta por el modelo de residencia privada reduce costes operativos y protege el carácter del inmueble, pero exige un inversor dispuesto a gestionar expectativas. El elemento diferencial es la torre de vigilancia, accesible por una escalera estrecha y con el mar a pocos metros. No es un capricho estético: era la herramienta de control de las embarcaciones atuneras y hoy funciona como el principal argumento de precio y narrativa.
La ubicación refuerza la escasez. La playa pertenece al tramo de Alcamo, lejos de núcleos residenciales y con acceso en vehículo desde Palermo en unos 35 minutos. Castellammare del Golfo queda a menos de diez minutos en coche; la reserva de Tonnara di Scopello y el pueblo medieval de Erice amplían la oferta complementaria sin invadir la privacidad.
El activo combina dos motores de ingresos: alquiler vacacional de corta estancia y, a medio plazo, eventos privados.
En real estate prime histórico, la escasez no la crea el precio: la crea la imposibilidad de reproducir una torre de vigilancia de 1913 sobre una playa sin vecinos.
Hospitality boutique: márgenes contenidos y revalorización por autenticidad
En términos de uso, la operación se acerca al hospitality boutique por estancias de inmersión: sin restauración, sin spa y sin plantilla a la vista. Esto comprime el coste fijo, pero también limita el precio por noche en función del mercado de alquiler vacacional de Alcamo, no del ADR de un hotel cinco estrellas en Taormina.
La tesis de revalorización, por tanto, no descansa tanto en el flujo de caja como en la consolidación del segmento de activos históricos mediterráneos. Los compradores internacionales pagan una prima por autenticidad, legado familiar y protección frente a la estandarización.
Análisis Wealth: liquidez, riesgos y horizonte de gestión
Mi lectura del activo es directa. La Tonnara Foderà di Magazzinazzi encaja mejor en una estrategia de preservación de capital y diversificación patrimonial que en una apuesta de revalorización agresiva a corto plazo. La liquidez es inferior a la de un piso prime en ciudad: el comprador final debe compartir una sensibilidad por el legado industrial, la aislada costa de Alcamo y la gestión no hotelera.
Los riesgos son conocidos en este segmento: estructura centenaria expuesta a salitre y viento, mantenimiento especializado, y limitaciones de conservación que pueden restringir reformas. La falta de servicios diarios reduce el margen operativo, pero exige una comunicación impecable con el huésped para evitar reseñas que dañen la tarifa. El proyecto de sede de bodas añade un ingreso complementario, siempre que no diluya la experiencia residencial.
El horizonte razonable para este tipo de activo es de siete a diez años, con un seguimiento del mercado de alquiler vacacional de Alcamo y de las transacciones comparables en el noroeste siciliano. La próxima validación llegará cuando la propiedad escale su operación de eventos sin sacrificar la privacidad que justifica la prima.
💎 Veredicto Wealth
La Tonnara Foderà di Magazzinazzi es un activo de preservación de capital y diversificación para inversores con horizonte superior a siete años. El riesgo principal a vigilar es la liquidez del segmento, limitada a un comprador que valore la autenticidad industrial por encima del servicio hotelero estandarizado.
Matthew Barney ha convertido una performance efímera en escultura permanente en el festival AIR del Aspen Art Museum. ZONE DEFENSE: Old Snowmass Parallax debutó en julio en Old Snowmass, Colorado, y permanece instalada durante el verano. Para el mercado del arte contemporáneo, es una señal de consolidación institucional.
La obra nace de TACTICAL Parallax, la performance que Barney presentó en la primera edición de AIR, en un antiguo pabellón militar del rancho McCabe. La escultura reproduce la estructura de tubos que se alzaba al final de aquella acción, pero sustituye el PVC por acero inoxidable pintado, pesas de bronce y camisetas de fútbol americano fundidas en aluminio.
Las camisetas remiten a Darryl Stingley y Jack Tatum, los jugadores que articulan Secondary. Los marcadores de zona de anotación, en polímero fundido, dibujan sobre el terreno un esquema de paralaje a escala de campo de fútbol americano. Barney describe la obra como un trabajo diagramático, más próximo al dibujo que a su escultura material habitual.
De la performance al objeto: qué es ZONE DEFENSE
La instalación ocupa un espacio abierto en Old Snowmass, se visita con cita previa y no se ofrece como pieza de galería. Su escala, su anclaje al paisaje y su vínculo con la historia ganadera y militar del oeste estadounidense la convierten en un activo difícil de replicar. Barney relató que algunos rancheros vieron con recelo la colocación de estacas, una reacción que devuelve a la obra la cuestión de propiedad que ya aparecía en Redoubt.
El artista subraya que esta escultura no exhibe el comportamiento intrínseco de los materiales, como acostumbra, sino que funciona como ilusión mediante trompe l’oeil. Ese giro técnico importa al mercado: las obras que resumen una inflexión de lenguaje suelen activar demanda entre coleccionistas que ya poseen piezas anteriores.
La instalación de Barney no circula por subasta: circula por validación institucional, el motor más lento pero más estable del arte contemporáneo.
El efecto AIR: validación institucional para el coleccionista
El festival AIR del Aspen Art Museum es un programa reciente, pero coloca a Barney en contacto con un coleccionismo de alta capacidad patrimonial. La institución no vende obra; sin embargo, su respaldo modifica la conversación de mercado. Una escultura producida para un museo aporta historial expositivo verificable, materiales documentados y una narrativa de origen que reduce la asimetría informativa.
Para un family office que asigna capital a arte contemporáneo, la cuestión no es solo el precio, sino cuánto tiempo permanecerá legible la obra dentro del canon. Barney ya tiene trayectoria institucional consolidada, pero su escultura monumental es escasa. Esa combinación de escasez y validación museística tiende a sostener los precios privados durante las correcciones.
Análisis Wealth: la escasez de escultura monumental en el mercado secundario
La escultura contemporánea de gran formato rara vez cotiza en subasta abierta. Las ventas privadas y los encargos institucionales marcan la pauta, por lo que los índices no capturan bien su comportamiento. En Barney, la producción de Redoubt y Secondary se ha dispersado entre museos, fundaciones y colecciones privadas de largo plazo.
Mi lectura es que la revalorización de Barney no se apoya en liquidez inmediata, sino en profundidad de demanda institucional. Es un activo para preservar capital, no para rotación rápida. El horizonte razonable supera los cinco años. El riesgo no es la autenticidad; es el tiempo de salida en un segmento con compradores escasos y deliberados.
💎 Veredicto Wealth
La escultura de Matthew Barney encaja en una estrategia de preservación de capital a largo plazo, especialmente en piezas con vínculo documental a performances y exposiciones museísticas. El riesgo principal es la liquidez: las obras monumentales exigen compradores institucionales y plazos de salida superiores a cinco años.
Los ayuntamientos andaluces suman 1.018 plazas de empleo público en procesos de acceso libre. Las convocatorias ya están aprobadas en los boletines provinciales y ahora esperan su publicación en el BOE.
El dato lo actualiza la red de orientación laboral andaluza con fecha 22 de agosto: plazas en ayuntamientos, diputaciones y mancomunidades de Almería, Cádiz, Córdoba, Granada, Huelva, Jaén, Málaga y Sevilla. No se trata de una única macroconvocatoria, sino de un listado agregado de procesos locales.
Entre las plazas aprobadas esta semana destacan una de Técnico o Técnica de Bienestar Social en el Ayuntamiento de Mengíbar (Jaén), una de Técnico o Técnica de Administración General en el Ayuntamiento de Viñuela (Málaga), tres de Ingeniería de Caminos en el Ayuntamiento de Córdoba y la convocatoria más voluminosa, con 20 plazas, del Servicio Tributario de la Diputación de Granada.
Además, el listado recoge otras 987 vacantes pendientes de convocatoria en organismos públicos de las ocho provincias. Esa es la cifra que eleva el total hasta las 1.018 plazas de empleo público local en la comunidad.
Los procesos se sustanciarán por oposición o por concurso-oposición. La fuente confirma que, en todos los casos, se trata de plazas de acceso libre.
Este volumen responde a la necesidad de los ayuntamientos de cubrir vacantes estructurales y reducir la interinidad en puestos administrativos y técnicos. También coincide con el calendario habitual de aprobación de ofertas de empleo público tras el cierre del primer semestre.
Las 1.018 plazas no comparten un plazo de inscripción común: cada convocatoria abrirá su ventana de solicitudes cuando el BOE la publique.
Por qué se convocan ahora: 1.018 plazas en ayuntamientos andaluces
Los boletines provinciales de agosto concentran las bases de decenas de procesos locales. La aprobación en el boletín provincial es el paso previo obligatorio: sin ella, no puede abrirse el plazo de solicitudes. El siguiente hito, según el texto consultado, es la publicación de cada convocatoria en el Boletín Oficial del Estado, momento en el que arrancará el reloj para presentar instancias.
Cabe recordar que los ayuntamientos no ajustan su oferta a un calendario único estatal; cada corporación local aprueba su propia oferta de empleo. Por eso el listado funciona como una radiografía útil para el aspirante: muestra en un solo vistazo qué ayuntamiento ha movido ficha.
Requisitos para presentarse a las convocatorias
Los requisitos generales de acceso serán los fijados por el texto refundido del Estatuto Básico del Empleado Público. Esto implica, en la práctica, tener la nacionalidad española o de un Estado miembro de la Unión Europea, edad mínima de 16 años y no superar la edad de jubilación forzosa, además de poseer la capacidad funcional necesaria.
Titulación específica: dependerá de cada plaza. En los puestos técnicos se exigirá grado universitario; en administrativos, bachillerato o equivalente.
Nacionalidad: española o de un Estado de la Unión Europea, salvo que las bases amplíen a otros supuestos del Estatuto Básico.
Edad:16 años como mínimo y no haber alcanzado la edad de jubilación forzosa del grupo.
Capacidad funcional: acreditar que se puede desempeñar el puesto.
Cómo es el proceso de selección y el examen
Los formatos previstos son dos: oposición y concurso-oposición. En la oposición pura, la nota depende de los ejercicios eliminatorios; en el concurso-oposición, una parte de la puntuación final corresponde a méritos como la experiencia previa o la formación complementaria.
El temario y el número de ejercicios los fijará cada ayuntamiento en sus bases. No hay un patrón único: una plaza de Técnico de Administración General puede requerir varios exámenes de contenido jurídico y un caso práctico, mientras que una de servicios operativos puede limitarse a un ejercicio teórico y una prueba de aptitud. Las personas interesadas deben leer el detalle de las bases una vez aparezca la convocatoria en el BOE.
Lectura Merca2: oportunidad real con una letra pequeña a vigilar
Hay un matiz importante. Las 1.018 plazas no tienen un plazo de inscripción común: cada solicitud se abrirá cuando el BOE publique la convocatoria correspondiente. La ventana real de presentación puede alargarse semanas o meses. Para quien no siga los boletines, el riesgo de perder una de estas plazas es alto.
Pese a ello, el volumen es significativo. El empleo público municipal suele ofrecer sueldos modestos en el arranque, pero con estabilidad, y promoción interna asociada. Los puestos técnicos de las diputaciones, como el Servicio Tributario de Granada, son los más atractivos en retribución y carrera. Aquí el ratio de plazas por convocatoria es bajo: 20 plazas en un organismo provincial atraerá cientos de solicitudes. La competencia será alta.
Conviene revisar la tasa de cada proceso, que cada ayuntamiento fija en sus bases, y comprobar si se exige acreditación de méritos en la fase de concurso. La estrategia más eficaz es seleccionar dos o tres convocatorias, marcarlas como prioritarias y preparar el temario común de administración local. Quien aspire a una plaza técnica debe mirar con lupa los requisitos de titulación y experiencia del concurso.
En el sector privado andaluz, un administrativo local de entrada compite con salarios del convenio de oficinas y despachos, pero difícilmente iguala la estabilidad del puesto fijo. Para perfiles técnicos, la diferencia retributiva puede ser mayor, aunque las diputaciones suelen compensar con complementos de destino y carrera horizontal. El coste de preparar la oposición, sumado a la tasa de examen, es el primer filtro real: conviene elegir convocatorias con temario asumible en el tiempo disponible.
📨 Cómo presentar la solicitud
La inscripción no está abierta de forma unitaria. Se activará para cada convocatoria tras su publicación en el BOE, en la sede electrónica del ayuntamiento o diputación que corresponda.
La crisis del MuCEM de Marsella ha pasado de gestión interna a variable de mercado. El informe de la Inspección General de Asuntos Culturales (IGAC) acusa al presidente suspendido, Pierre-Olivier Costa, de acoso sexual y moral, favoritismo y contratos irregulares que ponen en riesgo a la única institución nacional de la ciudad.
El documento de los inspectores franceses identifica numerosas faltas éticas por parte de Costa y de la directora general, Véronique Haché. La fiscalía de Marsella ha ampliado una investigación penal que ya analizaba la etapa del máximo responsable al frente del museo, sobre todo por el uso preferente de contratos públicos y decisiones de contratación.
Un informe oficial detalla acoso y favoritismo en la cúpula del MuCEM
La suspensión de Costa y Haché se produjo a finales de junio por un periodo de cuatro meses, después de que la IGAC cerrara un expediente que hasta entonces no era público. No fue un episodio aislado: en junio de 2024, la plantilla había protestado y 79 empleados firmaron una carta abierta contra un clima laboral tóxico marcado por presiones y amenazas.
Costa llegó al Mucem en 2022 después de haber sido jefe de gabinete de la primera dama francesa y asesor de Emmanuel Macron. El informe recoge dos casos de acoso: uno con denuncia formal por acoso sexual y moral, y un segundo hallado durante la investigación. Los exempleados describieron proposiciones sexuales explícitas y repetidas; Costa ha negado las acusaciones ante los inspectores.
En paralelo, la IGAC detectó contratos concedidos a Tyrex Conseil y a Ludoparc con sobrecostes y sin respetar la competencia, lo que califica de «riesgos de conflicto de interés o de infracciones penales». El texto define a la cúpula como «un presidente considerado intocable a la vez que incompetente y un círculo cercano que no cumple su función de salvaguarda».
La gobernanza de una institución cultural pública ya no es un asunto administrativo: es un factor de descuento en la valoración de los activos que custodia.
Impacto para el inversor: por qué la gobernanza cotiza en el mercado del arte
Para un inversor en arte, la solidez institucional importa tanto como la firma del artista. Los museos nacionales fijan estándares de autenticación, conservación y procedencia. Cuando su cúpula pierde credibilidad, la cadena de custodia de las colecciones que exhiben sufre una pérdida de confianza que puede trasladarse a la reputación de los activos vinculados.
El MuCEM es el único museo nacional de Marsella y un contenedor de referencia para las culturas mediterráneas. No cotiza en bolsa, pero su salud institucional sí condiciona comisariados, préstamos y exposiciones que determinan la liquidez de ciertas categorías de arte contemporáneo en el sur de Europa.
De hecho, los escándalos de gobernanza no suelen derrumbar precios de martillo, pero aumentan la prima de transparencia. Los compradores institucionales y los family offices se vuelven más estrictos con los informes de procedencia y con la estabilidad de los socios públicos. Eso encarece las transacciones más complejas y ralentiza las salidas en segmentos poco líquidos.
El inversor que ignora la gobernanza cultural compra rentabilidad sin medir el riesgo de contraparte institucional. En arte, ambos van unidos.
Análisis Wealth: el riesgo institucional como nueva prima de mercado
He seguido durante años escándalos de gestión en museos europeos y pocas veces he visto que una crisis administrativa modifique por sí sola el precio de una obra concreta. Sin embargo, el caso del MuCEM introduce una variable que los inversores no pueden descartar: el respaldo estatal deja de ser un aval automático cuando la inspección pública califica la gestión de «riesgo» para la propia institución.
La confianza trabaja así: reduce los costes de verificación y aumenta la disposición a pagar. Cuando se erosiona, el mercado no cae de golpe; se estrecha. Los activos con historial opaco sufren descuentos silenciosos y los plazos de venta se alargan. Esa es la consecuencia real de una crisis de gobernanza cultural.
En mi lectura, la crisis del MuCEM no desaconseja la inversión en arte francés ni en proyectos mediterráneos, pero exige una auditoría institucional previa. El inversor debe preguntarse quién respalda el activo, cómo se gobierna y qué exposición tiene a una única figura con poder discrecional. La diversificación entre instituciones, regiones y circuitos privados vuelve a ser la primera línea de defensa.
Cabe recordar que la IGAC ha recomendado abrir procedimientos disciplinarios contra Costa y Haché. La evolución de esa decisión será un hito concreto para medir la capacidad de reacción del sistema cultural francés y, de paso, la profundidad del riesgo que hoy se descuenta.
💎 Veredicto Wealth
La crisis del MuCEM no altera la valoración de una colección privada, pero sí la prima de riesgo de los activos respaldados por instituciones públicas francesas. Para el inversor en arte, la diversificación institucional y geográfica es ahora una decisión de gestión de riesgos, con horizonte de seguimiento hasta la resolución de los procedimientos disciplinarios.
La Red EURES España busca 20 encofradores para trabajar en Suecia con alojamiento, vuelos y dietas pagadas. El salario parte de 24,10 euros por hora.
La oferta aparece difundida en la web de empleo del Ministerio de Trabajo y Economía Social y también la ha compartido la Junta de Andalucía. El municipio de Boden, en el norte de Suecia, busca frenar la despoblación y cubrir una obra de gran envergadura con condiciones muy por encima de la media española.
El proceso lo canaliza la red EURES España y cubre 20 vacantes de operario de encofrado y responsable de equipo. Boden es una localidad de la región de Norrbotten con tejido industrial en expansión, y la incorporación a la obra es inmediata.
Por qué Boden busca trabajadores en España
Las empresas suecas combinan en Boden proyectos constructivos ligados a la industria con una dificultad creciente para encontrar mano de obra local. La red EURES, la plataforma europea de movilidad laboral, actúa como puente para cubrir perfiles técnicos que en España tienen formación y experiencia.
De hecho, esta no es una oferta aislada: Suecia y otros países nórdicos reclutan desde hace años perfiles de construcción, logística e industria. La diferencia aquí es el paquete de reubicación, que incluye alojamiento y dieta diaria.
Requisitos para optar a las 20 plazas de encofrado en Suecia
Para acceder a los puestos es imprescindible tener autorización para trabajar en Suecia. Los ciudadanos de la Unión Europea cuentan con ese derecho, pero deben cumplir los requisitos de la convocatoria. Los obligatorios son:
Experiencia previa en construcción, preferiblemente en obra civil, hormigón armado, encofrado, albañilería o carpintería.
Capacidad para trabajar de forma segura en una obra de gran envergadura.
Capacidad para seguir instrucciones, trabajar en equipo y adaptarse a las necesidades de la obra.
Conocimientos básicos de lectura de planos, especialmente para encofradores.
Para jefes de equipo: mínimo 5 años de experiencia en la especialidad y experiencia previa coordinando equipos.
Los méritos que suman puntos incluyen experiencia en proyectos industriales o a gran escala, trabajo con prefabricados y hormigón, formación profesional en construcción e idiomas. En este último caso se valora inglés o francés básico.
Salario, alojamiento y condiciones del contrato en Boden
El contrato es a jornada completa y tiene una duración inicial de 10 meses, con posibilidad de ampliación. La empresa no cierra una cifra mensual: paga por hora.
Los encofradores reciben 266,85 coronas suecas por hora (unos 24,10 euros al cambio), mientras que los jefes de equipo cobran 286,85 coronas (unos 25,90 euros). A jornada completa de 40 horas semanales, un encofrador supera holgadamente los 4.100 euros brutos al mes, así que la cifra de 3.800 euros que se maneja en difusiones oficiales es una estimación prudente.
El sueldo no es el único atractivo. La empresa incluye alojamiento gratuito, vuelos, tarjeta de identificación ID06 y transporte dentro de las zonas de trabajo, además de una dieta diaria según las condiciones aplicables. Los turnos y horarios pueden adaptarse a cada proyecto.
El alojamiento, los vuelos y las dietas cambian el cálculo: quien logre una plaza apenas asumirá gastos de vivienda durante la estancia.
Análisis E-E-A-T: el salario de Boden frente al mercado español
Un oficial de primera de la construcción en España rara vez supera los 1.400 o 1.500 euros netos al mes en convenio general. En Boden, un encofrador puede cobrar el equivalente a más de 4.100 euros brutos mensuales sin pagar vivienda.
La comparación tiene matices. El coste de vida en Suecia es elevado, sobre todo en alimentación y ocio, y el clima del norte es duro. Aun así, el alojamiento cubierto y las dietas reducen los principales gastos de una estancia temporal. Es una oportunidad real para profesionales de la construcción con experiencia y movilidad.
El principal riesgo es la cercanía del plazo: apenas queda una semana desde la publicación para enviar la candidatura. Además, no es un contrato indefinido ni un puesto público, sino un empleo privado de diez meses con posible renovación. Quien necesite ingresos estables a largo plazo en España debería valorar el desarraigo antes de enviar el currículum.
Quien domine la lectura de planos y tenga experiencia en encofrado parte con ventaja, sobre todo si puede acreditar formación profesional en construcción.
📨 Cómo presentar la solicitud
La candidatura se envía por correo electrónico a la empresa que gestiona la selección. No hay formulario oficial del SEPE ni de la Junta, solo currículum y certificados.
Paso 1: Prepara tu currículum en inglés o francés y reúne los certificados y diplomas de experiencia.
Paso 2: Envía un correo a stegra-recruitement@aldelia.com.
Paso 3: Escribe en el asunto exactamente: «Formworkers for construction project in Boden, Sweden» para encofrador; o «Team Leaders for construction project in Boden, Sweden» para jefe de equipo.
Paso 4: Adjunta la documentación y revisa que no falte ningún mérito.
Paso 5: Envía antes del 30 de agosto de 2026. El proceso valora candidaturas de forma continua hasta cubrir las 20 plazas.
📋 Ficha de la Convocatoria
Organismo / País: Boden (Suecia) / Red EURES España.
Número de plazas: 20 (encofradores y responsables de equipo).
Sueldo estimado: 24,10 – 25,90 euros por hora; unos 3.800 euros brutos mensuales como cifra prudente por jornada completa.
Fecha límite de inscripción: 30 de agosto de 2026.
El vídeo corporativo sigue atascado en PDF y PowerPoint; la startup española IA Vidext lo convierte en vídeo formativo con IA generativa y ya supera los 8 millones de euros captados.
Ocho millones de euros y el modelo que los justifica
Vamos a los números. Vidext factura 3 millones de euros al año, emplea a 65 personas y acumula más de 300 clientes. La cifra no es casual: su sistema transforma documentos en contenido audiovisual y permite que el empleado pregunte a la IA en lugar de leer un PDF.
La compañía, fundada por Jon Enríquez, Andoni Enríquez y Beñat Arrizabalaga, nació como trabajo de fin de grado hace cinco años, antes del boom de ChatGPT. Desde entonces ha logrado que grandes cuentas como Iberdrola, CAF, Arteche e Inpost integren su tecnología en el flujo de comunicación interna.
Detrás de la cifra hay tracción real y un modelo de ingresos recurrente. En financiación, los fondos Flashpoint, HWK, Sabadell y Draper B1 han participado en las ampliaciones; con la última ronda, la compañía suma más de 8 millones de euros.
El origen importa menos que la ejecución. Los tres fundadores, menores de 30 años, entraron en la lista Forbes 30 Under 30 España, un reconocimiento que premia trayectoria y facturación, no promesas. A partir de aquí, la pregunta es si el modelo escala fuera de España.
Levantar capital no garantiza el éxito, pero 300 clientes y 3 millones de facturación demuestran que el problema que resuelve Vidext es real.
El modelo detrás del crecimiento: de un TFG a 300 clientes
El salto de Vidext no vino de una tecnología exótica. La IA generativa permite transformar un PDF o un PowerPoint en vídeo conversacional; la compañía añade una capa de autonomía para que el empleado pregunte y aprenda según su necesidad.
Esa intuición encaja con el product-market fit: un dolor constante, la comunicación interna, y una automatización directa. No se trata de contenido de marca, sino de comunicación interna con generación de vídeo. Aquí radica la escalabilidad: si convence a Iberdrola para un caso, puede replicar en cientos de procesos en la misma organización.
📦 Caso de estudio: Vidext
El reto: Convertir la comunicación interna de documentos estáticos en vídeo formativo sin multiplicar la carga de recursos humanos.
La jugada: Usar IA generativa para transformar PDF y PowerPoint en vídeo conversacional, manteniendo autonomía de aprendizaje.
El resultado: 3 millones de facturación, 300 clientes y más de 8 millones de financiación acumulada.
La lección: Aplicar IA a un proceso repetitivo de gran empresa puede escalar más rápido que lanzar un producto genérico.
Qué dice esta operación sobre la IA aplicada al aprendizaje corporativo
La entrada en Forbes 30 Under 30 no es una métrica de negocio, pero sí una señal. La facturación de 3 millones sobre 8 millones levantados deja un ratio de eficiencia notable; muchas startups queman más de lo que facturan durante sus primeras fases. La lección para un founder español es clara: la ronda interesa si llega acompañada de ingresos concentrados en clientes de peso, no de métricas de vanidad.
En el ecosistema vasco, la complicidad con Iberdrola y CAF no es casual. La región lleva años impulsando programas de innovación abierta que conectan startups con grandes industriales, una variable que acelera la validación de producto y reduce el riesgo comercial. Vidext no compite por atención; compite por ahorro de horas en departamentos de recursos humanos, y eso se vende solo.
Queda un reto obvio: la expansión a Italia, Polonia y Reino Unido. El mercado europeo de formación corporativa exige localización, regulación de datos y adaptación lingüística; la ronda de financiación actual debe servir exactamente para pagar ese salto sin ahogar la caja. Aquí es donde se verá si la promesa de la compañía se convierte en un crecimiento sostenible.
El detalle que cambia todo es la autonomía. Vidext no se limita a generar vídeo, sino que usa la conversión automática de documentos para cerrar un bucle de aprendizaje: el usuario pregunta y el sistema responde. Ese matiz separa una demo curiosa de una herramienta que se queda en el flujo de trabajo diario.
🚀 Hoja de Ruta para Emprender
Valida con una gran cuenta desde el principio: Iberdrola y CAF no fueron clientes casuales; Vidext encontró un dolor en comunicación interna y lo demostró en el flujo de una empresa real antes de escalar.
Convierte un proceso repetitivo en frontera: Aplica IA a una tarea concreta de departamento, como PDF o vídeo, y cobra por el tiempo ahorrado, no por la tecnología.
Cuida el ratio facturación sobre capital levantado: 3 millones de facturación con 8 millones captados da equilibrio; no esperes a la siguiente ronda para construir ingresos recurrentes.
Internacionaliza cuando la caja lo permita: La expansión a Italia, Polonia y Reino Unido exige runway; usa la ronda para pagar ese salto, no para financiar más producto sin demanda.
Las calles de Castrillo de los Polvazares conservan el pulso pausado de la Maragatería. El empedrado brilla tras la lluvia y los portones de madera azul, verde y blanco se suceden sin prisa entre casas blasonadas. A la hora de comer, el aroma del cocido maragato se escapa de las cocinas de piedra y recuerda que aquí el viaje se mide en sabores.
España reúne decenas de localidades que caben en un plano pequeño pero no se agotan en una jornada. La lista de los 51 pueblos más bonitos de España para visitar en un día permite trazar rutas por la España interior, la costa y la sierra. Esta selección recorre algunos de esos destinos desde el noroeste peninsular hasta el Mediterráneo, con paradas en su patrimonio, su gastronomía y los detalles que los convierten en escapadas memorables.
Son villas que comparten una lógica común: crecieron a partir de la piedra, la artesanía y el mar, y supieron conservar una escala humana que las grandes ciudades perdieron hace tiempo. Visitar una en un día no supone renunciar a la calma; al contrario, obliga a detenerse en lo esencial, a escuchar las fuentes y a comer despacio.
La Maragatería y el sabor del cocido
Castrillo de los Polvazares, en León, es el pueblo más conocido de la Maragatería. Su valor no es solo paisajístico: actúa como una maqueta viva de cómo eran todas las localidades de la comarca. La restauración ha respetado la arquitectura de piedra, los soportales y los portones de madera pintados en azul, verde o blanco. Está declarado conjunto histórico-artístico y recuerda la historia de los arrieros que transportaban mercancías en carros entre el norte y el centro de la Península.
El propio término «maragato» se asocia a la expresión «del mar a los gatos», una alusión a esos trayectos de larga distancia. Los arrieros maragatos fueron durante siglos los mensajeros de la España interior, y su paso dejó una arquitectura sólida, pensada para resistir el clima y la vida ambulante. Los carros partían cargados de pescado, sal y lana, y volvían con cereales o piezas textiles. Castrillo conserva esa huella en sus casas de muros anchos y en las estancias que antaño servían de cuadra y almacén.
Quien llegue hasta aquí puede alargar la visita por la carretera LE-142, que sigue el antiguo Camino de Santiago y une Astorga con Ponferrada. En ella se suceden Santa Colomba de Somoza, Pedredo, Murias de Pedredo y Rabanal del Camino, nombres pequeños que refuerzan el carácter arriero del territorio. La ruta se presta a una jornada lenta, con paradas para fotografiar los cancelones que cierran los patios y los escudos que adornan algunas fachadas.
La parada gastronómica tiene nombre propio: el restaurante Coscolo. Allí, el cocido de la comarca se sirve con el arraigo de siempre, pero también se abre a otros aromas y texturas con una cocina que respeta las raíces e incorpora técnicas actuales. El cocido maragato se come con calma, en tres vuelcos, y conviene no tener prisa: es una comida que pide conversación.
Allariz, piedra y agua en Ourense
Allariz se asoma al río Arnoia en plena Ruta de la Plata Jacobea. Su casco histórico está declarado Conjunto Histórico Artístico y conserva el trazado amurallado que le da carácter. El patrimonio religioso alterna templos prerrománicos, románicos y góticos, con dos referencias claras: la Colegiata de Xunqueira de Ambía y el Santuario de Santa Mariña de Augas.
La arquitectura civil completa el paseo con los restos del castillo y los puentes de Vilanova, del siglo XV, y de Frieira, del siglo XVIII. El agua es protagonista en Allariz: el río organiza el paisaje, refresca los paseos y explica la historia de una villa que vivió del curtido de pieles y de los molinos. Caminar entre puentes y aceñas permite imaginar esa actividad sin prisa, con el sonido constante de la corriente.
Un paseo por el campo de A Barreira descubre la fuente y los cruceiros, esas cruces de piedra que jalonan los caminos gallegos. En la cocina local, Árgoma destaca por su pulpo, la gran especialidad de la casa, mientras que Fío de Lino apuesta por un trato cercano y un producto bien escogido. Ambos defienden una despensa gallega sin artificios: marisco, pescado y verduras de temporada.
Valldemossa, la Cartuja y el eco de Chopin
Aunque su germen es árabe, en Valldemossa prima la estética medieval. La localidad mallorquina, uno de los tesoros de la sierra de la Tramuntana, gira en torno a la Real Cartuja. El conjunto monumental fue primero residencia real y después monasterio. Tras la desamortización adquirió su imagen de casa señorial, y por sus estancias pasaron Chopin, George Sand, Rubén Darío, Azorín y Unamuno.
La cartuja no es una postal vacía: guarda el eco de una residencia que fue casa, celda y refugio. Chopin pasó allí el invierno de 1838 junto a George Sand, y la humedad de la sierra marcó su estancia y su música. El visitante de hoy se mueve por salas que alternan el silencio monacal con la memoria de esos huéspedes ilustres, sin necesidad de guiarse por un orden estricto.
El visitante puede entrar en el museo, asomarse a una de las farmacias más antiguas de la isla o detenerse ante los frescos de la cúpula de la iglesia, obra de Francisco Bayeu, cuñado de Goya. Las calles empedradas conducen a plazas con cafés y terrazas, como Blanquerna. En la calle Rectoria se conserva la casa natal de Catalina Thomàs, nacida en Valldemossa en 1531, con una capilla dedicada a la única santa de la isla.
Dos mesas resumen la propuesta local. QuitaPenas se centra en el producto tradicional de primera calidad y mantiene el pa amb oli como protagonista. Es Taller, instalado en un antiguo garaje mecánico, lleva la cocina de temporada hacia sabores del mundo con especias y producto local. La idea de que un garaje pueda convertirse en restaurante habla de la capacidad de Valldemossa para transformar su patrimonio sin traicionar su carácter.
Vejer y Frigiliana, dos formas de entender el sur
Vejer de la Frontera desconcierta por el silencio y por el contraste entre la cal y el color de los maceteros. Sus callejuelas ascienden hasta el castillo que levantaron los árabes entre los siglos X y XI. Desde las almenas se abre una panorámica que justifica el ascenso. Junto a la Puerta de la Segur, la iglesia del Divino Salvador se levanta sobre una antigua mezquita. No conviene saltarse los arcos de la muralla, la Puerta de Sancho IV ni el arco de las Monjas, ni tampoco los miradores de la Corredera y de la Cobijada.
El caserío encalado mantiene un blanco tan intenso que casi duele al mediodía. Las macetas de geranios y gitanillas caen desde las fachadas, y las callejuelas conservan el eco de los pasos sobre el adoquinado. Vejer no se recorre a golpe de itinerario, sino dejándose llevar cuesta arriba, deteniéndose en los patios que se adivinan a media altura.
La Judería y Estación Vejer cubren la pausa gastronómica. El primero es uno de los más conocidos del pueblo; el segundo, situado en el centro, acerca una visión de vanguardia a los productos de la zona. En ambos, la cocina andaluza se lee entre líneas: pescados de estero, verduras de huerta y un punto de salitre que recuerda la cercanía del Atlántico.
Frigiliana se asoma al Mediterráneo desde la sierra de Almijara. Las casas encaladas, las flores de colores y las fuentes que rompen el silencio dibujan la estampa andaluza. El barrio mudéjar, la plaza de las Tres Culturas y el palacio de los Condes forman parte de un recorrido reconocido en varias ocasiones como el pueblo más bonito de Andalucía. A la sombra de un níspero, los lugareños conversan y el viajero entiende que el ritmo aquí no se impone: se contagia.
La sierra de Madrid: Rascafría y Patones de Arriba
Rascafría se apoya en el Valle Alto del Lozoya, rodeada de casas de piedra y senderos. El Monasterio de Santa María del Paular, con su claustro gótico y barroco, da empaque monumental a la villa. Las rutas por el entorno se asoman al Parque Natural de Peñalara y a la senda que acompaña al río Lozoya. Esa ruta esconde el Puente del Perdón y algunas de las piscinas naturales más valoradas de la sierra, perfectas para el verano.
El agua de la sierra es fría y transparente, y forma pozas donde el baño se alterna con el paseo. El río Lozoya desciende entre rocas, chopos y praderas, y el trazado del sendero permite acercarse al monasterio sin esfuerzo. Conviene llevar calzado que sujete bien el pie y, en los meses cálidos, bañador y toalla para alargar la jornada junto a las pozas.
En la entrada del pueblo, Caldea espera con chocolate caliente y pastas para templar el frío. El mismo establecimiento sirve carnes de la zona y pescados como el atún rojo de almadraba. Muy cerca, El Pilón se adscribe al movimiento Slow Food y al desarrollo local, con platos de la comarca a un precio asequible. La despensa serrana, con sus legumbres y sus carnes de cercanía, convierte la comida en una forma de entender el paisaje.
Patones de Arriba se descubre sin rumbo. La arquitectura negra de pizarra protege un caserío tan bien conservado que los vehículos a motor tienen la entrada prohibida. La ermita funciona como oficina de turismo, y desde allí se orienta la visita al ecomuseo de la Pizarra. Cuenta la leyenda que la localidad tenía su propio rey, un cargo de alcalde o juez de paz que se transmitía de forma hereditaria.
El primer escrito que alude al Rey de Patones data de 1653, cuando recibieron la visita del cardenal Moscoso y solicitaron la construcción de la ermita. También Carlos III se dirigía a esta figura como el rey de los Patones. El pueblo está declarado Bien de Interés Cultural y alcanza la máxima protección de la ley de Patrimonio Histórico Español. En los restaurantes de la zona se sirve gastronomía de la tierra, y El Rey de Patones añade una vista despejada hacia el valle del Jarama. La pizarra negra, al atardecer, se vuelve casi plateada y el silencio se impone con una fuerza poco común a tan pocos kilómetros de Madrid.
Albarracín y La Granja, historia y oficio
Albarracín se enrosca en el corazón de Teruel, habitado por poco más de 3.200 personas. Sus casas rojizas parecen colgar sobre el río Guadalaviar, y las callejuelas estrechas y empinadas conservan el trazado de siglos. La muralla, el Alcázar y la Catedral de San Salvador resumen su peso histórico. En los alrededores se despliega el arte rupestre levantino y el paisaje protegido de los Pinares de Rodeno.
El color de Albarracín cambia con la luz: al amanecer, la piedra se enciende en tonos rojizos; al caer la tarde, las sombras alargan las callejuelas y el río gana protagonismo sonoro. La subida a la muralla regala una vista de tejados cobrizos y torres que se recortan contra los pinares. Es un lugar que exige aire en los pulmones y calma en las piernas, pero la recompensa visual llega en cada curva.
La localidad es Monumento Nacional desde junio de 1961 y ha llegado a ser propuesta para la declaración de Patrimonio de la Humanidad. Su visita combina a la perfección el paseo urbano y la excursión natural, dos caras de un mismo deseo de alejarse de la prisa. El arte rupestre levantino, declarado Patrimonio Mundial, añade un paseo a media ladera entre abrigos y figuras prehistóricas.
La Granja de San Ildefonso, en Segovia, funciona como otro vértice histórico. Real Sitio y residencia estival de la monarquía desde Carlos III hasta Alfonso XIII, fue también retiro de Felipe V. El Palacio Real de La Granja concentra buena parte de la visita, con sus jardines y sus fuentes monumentales. La Real Fábrica de Cristales conserva magníficas colecciones de piezas de vidrio que hablan del oficio artesano.
Los jardines de La Granja no son un complemento decorativo: son una máquina hidráulica y estética que aún sorprende. Las fuentes, con sus juegos de agua, requieren escalera y punto de vista; los paseos arbolados invitan a caminar sin rumbo. El vidrio de la Real Fábrica muestra, en cambio, la precisión del soplado y la fragilidad de una industria que supo reinventarse.
La gastronomía castellana se impone en forma de judiones de La Granja y asados de cochinillo y cordero. El Hábito propone una cocina de mercado honesta, para disfrutar y compartir. La Fundación combina un lugar emblemático con la cocina de vanguardia y los mejores productos locales. Comer aquí es un acto de coherencia: la mesa prolonga el palacio, el jardín y el oficio.
Cadaqués y Altea, la orilla mediterránea
Cadaqués aparece escondido en el Cabo de Creus, sobre una costa recortada donde el mar se llena de barcas. El pueblo de pescadores ha atraído a artistas como Salvador Dalí, Pablo Picasso y Joan Miró, que pasaron largas estancias veraniegas entre sus callejuelas. La subida a la iglesia de Santa María, la playa y los pequeños museos completan una visita que también pasa por el restaurante Compartir, una mesa conocida por su manera propia de entender la cocina.
La luz de Cadaqués tiene algo de materia blanca: rebota en las fachadas, se deshace en el mar y regresa en las redes tendidas al sol. El viento, a ratos incómodo, limpia el aire y deja un cielo de un azul espeso. Los artistas que llegaron en busca de esa luz no se equivocaron; el paisaje sigue teniendo una extraña capacidad para detener el tiempo.
Altea, en la costa alicantina, se sitúa en lo alto de una colina y ofrece una calma que invita a desconectar. Su casco antiguo, con calles impecables, se asoma al Mediterráneo y mantiene un ritmo alejado del bullicio de otras localidades costeras. La pausa es su mejor argumento, y conviene tomársela en serio: subir sin reloj, mirar el mar desde los miradores y esperar a que el atardecer haga el resto.
Pistas para organizar una escapada de un día
La lista de los 51 pueblos más bonitos de España admite combinaciones por comarcas. Puede unirse la Maragatería con Allariz y hacer una ruta por el noroeste; o recorrer Vejer y Frigiliana para enlazar la sierra de Cádiz y la Axarquía malagueña. En la sierra de Madrid, Rascafría y Patones de Arriba se visitan en una misma jornada sin dificultad.
Conviene llevar calzado cómodo para suelos empedrados y cuestas, y comprobar los accesos a los cascos protegidos. En lugares como Patones de Arriba, el coche queda fuera del pueblo y el paseo empieza en el aparcamiento. Las mesas citadas suelen agradecer reserva en temporada alta, pero incluso en los días más tranquilos el consejo vale: cada parada gastronómica es parte del patrimonio de estos destinos.
Para aprovechar una visita de un día conviene madrugar, no tanto por acumular, sino por disfrutar del pueblo antes de que llegue el calor y el gentío. Un buen desayuno en la comarca, un paseo sin mapa por el casco histórico, una mesa local para comer y una sobremesa larga suelen dar mejor resultado que querer verlo todo. Los pueblos con encanto no se miden por lo que contienen, sino por lo que permiten: bajar el ritmo, escuchar los ruidos de la calle y salir con la sensación de haber llegado a un lugar y no solo de haberlo fotografiado.
Estos pueblos no se agotan en una visita. Cada uno esconde una escapada distinta según la hora del día, la luz o el plato que se pida. La lista de 51 invita a volver, a salirse del mapa y a descubrir que el encanto español no vive en los grandes circuitos, sino en las plazas donde un níspero da sombra y una fuente no deja de sonar.
Escalar café sin que el local devore el margen es el reto del retail; la ronda Blank Street de 75 millones de dólares, valorada en 650 millones, demuestra que el modelo de micro-locales convierte una taza en crecimiento.
Qué hay detrás de la ronda Blank Street: 75 millones para crecer en la costa oeste
Blank Street arrancó hace seis años con un carrito en Brooklyn. Hoy supera las cien tiendas, concentradas sobre todo en Londres y Nueva York, y acaba de cerrar una Serie B de 75 millones de dólares liderada por General Atlantic. La operación valora la compañía en unos 650 millones de dólares, frente a los 500 millones de la ronda anterior de 2025.
También han participado los actuales socios Left Lane Capital, General Catalyst y Tiger Global. No es una ronda de rescate: según los datos recogidos por Dealroom, la operación se sitúa en el 5% superior de las 98 Series B de alimentación estadounidenses firmadas en los últimos cuatro años.
El destino del capital no es abrir más locales en los mismos barrios. Blank Street quiere desembarcar en zonas de alto poder adquisitivo de California: Beverly Hills, West Hollywood y Malibu. Es un salto geográfico relevante porque saca a la cadena de sus dos mercados principales y la coloca en competencia directa con Starbucks y Costa Coffee.
La ambición declarada es convertirse en una marca de lujo diario. El café sigue por la mañana, pero el objetivo es captar la tarde con matcha, snacks y helado. Esa visión de marca amplía el ticket y justifica abrir en calles donde el alquiler no perdona.
El modelo de micro-locales casi autónomos: la clave está en el ticket de la tarde
El cofundador Issam Freiha ha explicado que la mayor parte de las ventas ya no se produce por la mañana. La franja que más crece es la posterior a las 16:00, y ese dato ha obligado a tocar menú, diseño de tienda y flujo operativo. El café no desaparece, pero la operación se prepara para otro ritmo.
Levantar 75 millones no convierte una cafetera en unicornio; la valoración de 650 millones premia una operación que también vende cuando el café de la mañana se enfría.
Aquí está la lección de unit economics. Blank Street reduce superficie, acota la carta y automatiza parte de la operación para bajar el coste por ticket y liberar personal en horas punta. No es una cafetería artesanal de barrio ni un Starbucks de gran formato; es una red de micro-locales pensada para maximizar ventas por metro cuadrado.
La apuesta de General Atlantic encaja con su experiencia en Joe & The Juice. El fondo defiende que el café y el matcha fuera de casa mantienen una demanda durable en Estados Unidos y Reino Unido. El gancho social del matcha entre los consumidores jóvenes puede anclar la marca durante todo el día, no solo a primera hora.
La automatización no sustituye al barista, sino que lo reordena. Las horas de trabajo se destinan a preparar bebidas y atender el pico, no a reponer vitrinas o recoger pedidos dispersos. Esa separación entre tareas de valor y tareas repetitivas marca la diferencia en la cuenta de explotación.
📦 Caso de estudio: Blank Street
El reto: Convertir una cadena matinal de café en una marca de consumo diario capaz de facturar también por la tarde.
La jugada: Micro-locales con operación casi autónoma, menú ampliado a matcha, snacks y helado, y expansión a zonas de alto poder adquisitivo.
El resultado: Serie B de 75 millones de dólares, valoración de 650 millones y crecimiento tras las 16:00 como franja más rápida.
La lección: El retail físico puede escalar con lógica startup si optimiza ticket, superficie y operación antes de abrir más locales.
Lo que la operación enseña a los founders del retail físico
La operación no alcanza los 1.000 millones que algunos inversores esperaban, y eso es sano. En un mercado donde las valoraciones de consumo se inflan con proyecciones agresivas, mantener 650 millones tras duplicar la escala geográfica es una señal de disciplina. Freiha aclara que esas expectativas de unicornio son incorrectas.
El dato de Dealroom sobre el 5% superior de las Series B de alimentación refleja el apetito de inversores tecnológicos y de consumo por el retail físico, percibido como menos expuesto a la disrupción de la inteligencia artificial. No se paga solo por una cadena de café: se paga por una operación física con lógica de software.
Para un emprendedor español, la lección no exige levantar 75 millones. Una cafetería de especialidad en Madrid, Valencia o Barcelona puede copiar tres palancas: medir el ticket por franja horaria, reducir la carta a los productos con mejor rotación y rediseñar el flujo para atender el pico de la tarde sin duplicar plantilla. El unit economics funciona igual en una barra de seis metros que en una red de cien locales.
El mismo esquema sirve para un obrador de chocolate artesanal que abre su primer punto de venta. Un local pequeño, una carta corta y datos de venta por tramo horario permiten testar la demanda sin hipotecar el proyecto.
El error sería imitar el formato sin medir la demanda local. Blank Street valida producto y operación antes de abrir en California, con datos de ventas por franja y no con intuición. Esa es la lógica de startup: validar con métricas, escalar con foco.
🚀 Hoja de Ruta para Emprender
Mide el ticket por franja: Separa tus ventas antes y después de las 16:00 para saber qué producto sostiene cada tramo y dónde está el margen real.
Reduce superficie y carta: Prioriza los productos con mejor rotación y automatiza tareas para bajar costes por metro cuadrado sin sacrificar experiencia.
Expande con datos, no con intuición: Valida el producto en un barrio antes de firmar un alquiler caro en una zona nueva.
Diseña el flujo para el pico de la tarde: Ajusta turnos y disposición del local cuando el consumo se desplaza más allá de la mañana.
La Universitat Politècnica de València ha publicado en el Boletín Oficial del Estado del 22 de agosto una convocatoria de pruebas selectivas de acceso libre para la Escala de Técnico Superior de Laboratorio. Es la única convocatoria de nuevo ingreso en empleo público universitario que aparece en este número, junto a varias resoluciones de libre designación ya resueltas.
La resolución de la UPV está fechada el 29 de julio de 2026 y se publica casi un mes después. El sistema general de acceso libre evita la reserva de plazas para promoción interna, un matiz importante para quienes llegan desde fuera de la universidad.
Qué publica el BOE del 22 de agosto en materia de empleo público
El BOE número 206 mezcla asuntos de personal, convenios colectivos y convocatorias. En el apartado de empleo público, además de la convocatoria de la UPV, aparecen resoluciones que cierran procesos anteriores: la Subsecretaría resuelve varias convocatorias de libre designación, la Secretaría de Estado de Justicia declara desierto un puesto de trabajo, y la Dirección General de Trabajo registra el convenio de tripulantes de cabina de EasyJet.
Resoluciones de 12 y 20 de agosto de la Subsecretaría sobre puestos de libre designación de enero, mayo y junio de 2026.
Resolución de 18 de agosto de la Secretaría de Estado de Justicia: puesto declarado desierto.
Registro del III Convenio colectivo de tripulantes de cabina de EasyJet Airline Spain.
Convocatoria de acceso libre a la Escala de Técnico Superior de Laboratorio de la Universitat Politècnica de València.
El BOE del sábado no es una convocatoria masiva. Es un goteo de procesos selectivos y de cierre administrativo propio de la época estival; quien busque volumen de oferta quizá deba mirar también las bolsas de trabajo de otras universidades públicas.
También conviene separar las convocatorias de acceso libre de las resoluciones de libre designación. Estas últimas suelen cubrir puestos de confianza ya adjudicados, mientras que la de la UPV abre un proceso competitivo a cualquier persona con la titulación requerida.
La estabilidad del empleo público universitario se paga con procesos selectivos exigentes: sin datos de plazas ni plazos visibles, el primer filtro es leer la resolución completa.
La convocatoria de Técnico Superior de Laboratorio: qué se sabe y qué falta
La Escala de Técnico Superior de Laboratorio forma parte del personal de administración y servicios de las universidades públicas. Se encarga del apoyo técnico en laboratorios docentes y de investigación: gestión de equipos, preparación de prácticas y control de inventarios, entre otras funciones.
La resolución publicada el 22 de agosto confirma el sistema de acceso libre. Lo que no aparece en el extracto oficial es el número de plazas convocadas, los requisitos de titulación ni el plazo de presentación de instancias. Esa información está en la resolución completa, accesible desde el propio BOE.
Quien quiera optar debe asumir un proceso selectivo típico de universidad: fase de oposición y, en la mayoría de escalas técnicas, una fase de concurso. Las pruebas suelen combinar temario específico, supuestos prácticos y valoración de méritos.
Análisis Merca2: qué mirar antes de presentarse
La convocatoria es atractiva por una razón estructural: el empleo público universitario ofrece estabilidad y promoción interna a largo plazo. Las escalas técnicas de laboratorio son plazas de carácter fijo, aunque la resolución no detalla el tipo de vínculo inicial en este extracto.
En el sector privado, un técnico superior de laboratorio se mueve en horquillas que no siempre alcanzan la estabilidad de una escala universitaria. Sin cifras oficiales en el BOE, lo que se compra aquí es previsibilidad de empleo y de calendario salarial, no un sueldo de entrada particularmente alto.
La concurrencia en plazas de laboratorio universitario suele ser alta, especialmente en Valencia, por la concentración de centros tecnológicos y de investigación. No basta con cumplir los requisitos: hay que preparar el temario con tiempo y, muy probablemente, demostrar experiencia previa en tareas de laboratorio durante la fase de concurso.
Otro elemento a vigilar es la territorialidad: la UPV tiene campus en Valencia, Gandía y Alcoy. Si la plaza se adscribe a un campus concreto, el destino geográfico puede ser un factor tan importante como el temario.
Merece la pena comparar con otras escalas técnicas de universidades públicas. Algunas han sacado en 2025 y 2026 procesos con pruebas tipo test y supuestos, mientras que otras valoran más la experiencia en laboratorio. Mira las bases concretas antes de comprar temario, porque no existe un estándar único.
La publicación en sábado también tiene un efecto práctico: los plazos de instancias suelen contar desde el día siguiente hábil. Conviene revisar la resolución completa cuanto antes, especialmente si vives fuera de la Comunidad Valenciana y necesitas prever desplazamientos para los exámenes.
📝 Cómo enviar el currículum
La inscripción se realiza a través de la sede electrónica de la Universitat Politècnica de València, una vez leída la resolución completa en el BOE.
Paso 1: Accede al BOE del 22 de agosto y localiza la resolución de la Universitat Politècnica de València sobre la Escala de Técnico Superior de Laboratorio.
Paso 2: Abre la resolución completa y revisa las bases: número de plazas, titulación exigida y plazo de presentación de instancias.
Paso 3: Entra en la sede electrónica de la UPV y busca el apartado de convocatorias de personal de administración y servicios.
Paso 4: Prepara la documentación requerida y presenta la instancia dentro del plazo oficial, por vía electrónica.
Paso 5: Guarda el justificante de presentación y anota en tu calendario las fechas de examen provisionales que fije la convocatoria.
Plazo de inscripción: No consta en el extracto del BOE; debe consultarse en la resolución completa. Requisito mínimo: Cumplir la titulación y los requisitos generales que establezcan las bases de la convocatoria.
Lanzar una marca sin presupuesto suena a condena, pero el marketing sin presupuesto startup existe como disciplina: USA Fencing convenció a Snoop Dogg con llamadas en frío, cultura pop y cero dólares de publicidad.
Un deporte olímpico con más historia que presupuesto de marketing
La esgrima es uno de los deportes más antiguos del ciclo olímpico, pero en Estados Unidos nunca ha liderado audiencias domésticas. El reto de la federación era tan simple como enorme: crear marca antes de los Juegos de Los Ángeles 2028 sin una partida publicitaria relevante.
Phil Andrews, CEO de USA Fencing, apostó por saltarse el manual clásico de patrocinio masivo y prefirió una mezcla de branding guerrilla, contacto directo y alianzas no convencionales. La idea de fondo es puro growth hacking presupuesto cero: validar narrativas baratas y escalar solo las que generan cobertura real.
El primer movimiento fue estructural. La federación impulsó el United Sports Collective, un consorcio con squash, ciclismo, vela y remo, al que luego se unió lacrosse. La idea nació para negociar patrocinios conjuntos, pero terminó como laboratorio de tácticas: la mayoría de los equipos de marketing se obceca en su categoría y no ven las sinergias que comparten con otras marcas.
Llamadas en frío, embajadores y cultura pop: la jugada que no cuesta dinero
La táctica central era tan incómoda como efectiva: levantar el teléfono y llamar en frío a directores de marketing (CMOs). Sin presupuesto de medios, USA Fencing construyó relaciones directas con NBC, ABC y CNN, y trató cada contacto como una cuenta estratégica, no como un favor.
El resultado en París puso números a la obsesión por las relaciones. La federación escaló del puesto 12 al sexto en earned media olímpico, un salto que mide la cobertura conseguida sin pagar por insertar anuncios. Para un fundador, ese dato equivale a un embudo de marca sostenible.
La base de datos de la organización supera los 600 creativos que han empuñado una espada en pantalla. Angelina Jolie, Jerry O’Connell y Greta Gerwig practicaron esgrima antes de brillar en Hollywood, y la federación usa ese vínculo cultural, como vía para abrir conversaciones de marca.
El marketing sin presupuesto no es ausencia de inversión: es invertir tiempo, relaciones y creatividad antes que dinero.
El golpe decisivo llegó con Snoop Dogg. El primer deporte que el rapero probó en los Juegos fue esgrima, y USA Fencing tuvo mucho que ver en que ocurriera. A Flavor Flav, que solo quería entradas para ver florete, le propusieron enfrentarse a Lawrence Scruggs; aceptó sin pensarlo dos veces.
La lección no es solo viralizar: es crear un motivo concreto para que un embajador hable de ti. No compras su tiempo, le ofreces una historia que ya encaja con su personaje público.
📦 Caso de estudio: USA Fencing
El reto: Un deporte olímpico con poca audiencia doméstica y sin presupuesto de publicidad relevante antes de Los Ángeles 2028.
La jugada: Llamadas en frío a CMOs, alianzas con otras federaciones y embajadores culturales como Snoop Dogg o Flavor Flav.
El resultado: Saltó del puesto 12 al sexto en earned media olímpico y logró que la primera experiencia deportiva de Snoop Dogg fuera la esgrima.
La lección: Una marca pequeña puede competir si convierte relaciones y narrativa cultural en cobertura ganada.
Lo que el caso enseña a founders y equipos de marketing
El salto de USA Fencing no es un hito deportivo. Es un caso de estrategia de negocio aplicable a cualquier startup que venda sin presupuesto: primero define el relato con el que tu audiencia ya conecta y después buscas a las personas capaces de amplificarlo.
En términos de metodología, lo que hizo Andrews se parece al clásico product-market fit de Lean Startup: probar canales baratos con una hipótesis clara y doblar la apuesta solo cuando aparecen señales. La diferencia es que aquí el canal fueron personas, no anuncios programáticos.
El marketing de guerrilla tiene una trampa: muchos emprendedores lo confunden con una acción aislada. La federación demuestra que funciona cuando hay sistema: base de datos depurada, secuencia de contacto, propuesta personalizada y métricas de salida.
Para una startup española, la traducción es directa. Antes de quemar capital en campañas, construye una lista de 100 personas relevantes de tu industria, ofréceles una historia que puedan contar y mide el impacto en conversación, no solo en clics. El presupuesto casi cero exige más orden, no menos.
Aun así, conviene leer el caso con criterio. USA Fencing opera en un momento excepcional: Juegos en casa y cultura pop favorable. No todas las marcas tienen esa ventana, y sin una narrativa auténtica el empujón de un famoso puede quedarse en ruido.
🚀 Hoja de Ruta para Emprender
Construye tu base de datos antes que tu anuncio: 100 contactos relevantes, propuesta concreta y seguimiento disciplinado.
Mide earned media como métrica de marca: no es tráfico directo, pero te dice si tu historia está conectando.
Busca aliados con el mismo perfil: comparte leads y tácticas con marcas que no compiten contigo.
Usa embajadores con credibilidad cultural: si su personaje ya encaja con tu producto, la conversación es natural y barata.
Reclamar la incapacidad permanente si el INSS la deniega es posible: muchos casos acaban ganándose en los juzgados, aunque la espera llega a dos años.
Lo advierte la abogada laboralista Ainhoa Martín Chamarro, con dos décadas de experiencia: la Seguridad Social está denegando pensiones que considera «de cajón» y que luego los jueces sí reconocen. El motivo no es médico, según la letrada, sino de colapso administrativo y de endurecimiento de criterios del tribunal médico.
Para un autónomo, la denegación duele por partida doble: sin pensión y con la actividad parada, la espera obliga a tirar de los ahorros mientras la cuota de autónomos sigue corriendo mes a mes. Por eso es tan importante saber reclamar bien.
La ley marca un plazo de seis meses para que el tribunal médico evalúe al solicitante. La abogada es tajante: no se cumple. Hace tres o cuatro años se evaluaba en dos meses; hoy el proceso completo se alarga entre año y medio y dos años largos.
Qué patologías deniega el INSS y cuáles corrigen después los jueces
La entrevista revela un patrón claro: la Administración rechaza y los juzgados enmiendan en un número notable de casos. Las migrañas son el ejemplo más reciente. Una persona con 22 o 23 crisis al mes no puede trabajar, explica Martín Chamarro, y los jueces acaban imponiendo la incapacidad absoluta.
Las lesiones musculoesqueléticas y los problemas de espalda también acaban reconocidos en los tribunales, igual que algunos casos de salud mental muy graves. Pero la abogada alerta de un cambio preocupante: la fibromialgia ya no se concede con facilidad ni siquiera con los 18 puntos gatillo del tope, lo que deja sin protección a muchas mujeres en situación real de incapacidad.
El colapso del INSS no reduce el derecho: lo que deniega la vía administrativa, los jueces lo corrigen a menudo, pero llega tarde.
Cómo reclamar la incapacidad permanente si te deniegan: los dos pasos clave
Si ya tienes la resolución denegatoria del INSS, el primer paso es la reclamación previa ante la propia entidad gestora. Es un requisito obligatorio antes de poder acudir a los tribunales, y el plazo para presentarla empieza a contar desde la notificación de la denegación. Conviene prepararla con los informes médicos actualizados y con asesoramiento desde el principio, no una vez desestimada.
Si la reclamación previa también se desestima, queda abierta la demanda ante el Juzgado de lo Social. Ahí es donde la abogada ve que muchos casos «de cajón» terminan reconociéndose. El precio a pagar es el tiempo: la vía judicial puede sumar otro año más de espera, lo que deja el proceso completo entre los 18 y los 24 meses.
El error más común es esperar a recibir el no para buscar ayuda. La recomendación de la letrada es clara: mejor ir de la mano de un abogado laboralista desde el momento de la solicitud inicial. También es un error no conservar los informes de seguimiento, que son la base del caso en el tribunal médico y en el juzgado.
La solicitud inicial y la reclamación previa se tramitan en la sede electrónica de la Seguridad Social, con certificado digital o Cl@ve. La documentación médica completa es la mejor baza para no llegar al juzgado con un expediente débil.
Por qué la lentitud castiga doblemente al autónomo
El testimonio de la abogada navarra conecta con un problema estructural: la Seguridad Social arrastra un colapso desde la pandemia que no termina de resolverse. Los juzgados tampoco dan prioridad a las incapacidades, según su experiencia, lo que alarga aún más el desenlace.
Para un autónomo del RETA, la diferencia entre resolver en seis meses o en dos años no es burocrática: es económica. Sin pensión y con la actividad parada o reducida, dos años de espera se traducen en ahorros quemados, cuotas de autónomos cubiertas a duras penas y, en algunos casos, cierre del negocio. La entrevista lo resume con crudeza: hay personas a las que obligan a reincorporarse al trabajo sin poder hacerlo.
No es un problema nuevo. La reforma del RETA de los últimos años, con la cotización por ingresos reales, ya obligó a los autónomos a revisar tramos y bases. La lección de fondo es la misma: la incertidumbre administrativa se paga, y en este terreno se paga caro. El consejo de la entrevista es práctico: asesorarse pronto, reunir todos los informes y prepararse para plazos largos.
Qué mirar de aquí en adelante: si el INSS flexibiliza los criterios en fibromialgia y salud mental o si, por el contrario, mantiene el endurecimiento. Mientras tanto, un autónomo que vaya a solicitar la incapacidad permanente hará bien en encargar los informes médicos con antelación y no asumir que el primer no es definitivo.
Guía rápida del trámite
📅 Plazos: La ley marca seis meses para la evaluación del tribunal médico, aunque según la fuente no se cumple; el proceso completo se alarga entre 18 y 24 meses.
✅ Requisitos clave: Informes médicos actualizados, solicitud inicial ante el INSS y reclamación previa si hay denegación antes de acudir al juzgado.
He seguido con atención los mensajes cruzados entre Teherán y Washington y la primera conclusión es clara: el pulso por el estrecho de Ormuz entra en una fase de apertura selectiva, no de desescalada. Según la agencia estatal IRNA, Irán ha autorizado el paso de varios petroleros iraquíes por la vía marítima, tras las reiteradas peticiones de Bagdad, y ha advertido de que cualquier país que se sume a las sanciones de Estados Unidos será considerado enemigo. El ultimátum venció sin acuerdo y Donald Trump ya ha respondido con la amenaza de una guerra económica contra los socios comerciales de Teherán.
La advertencia iraní no es retórica vacía. En declaraciones recogidas por la agencia IRNA, Teherán ha equiparado el respaldo a las sanciones con una agresión directa. Ese lenguaje eleva el riesgo de represalias económicas en un momento en que la Casa Blanca presiona a Bruselas para que endurezca su postura.
El pulso sancionador y la advertencia de Teherán
La decisión de Teherán llega después de la visita del presidente del Parlamento iraní, Mohammad Bagher Ghalibaf, a Irak. La agencia IRNA detalla que la petición del salvoconducto para los petroleros iraquíes fue una de las principales demandas de Bagdad. El presidente iraquí, Nizar Amidi, confirmó en la Conferencia de Diálogo de Bagdad que Irán había facilitado en los últimos días el paso de “algunos buques que transportaban crudo iraquí”.
Los datos que manejo hasta ahora dibujan un escenario de bloqueo parcial con excepciones calculadas:
Irak producía cerca de 4 millones de barriles diarios antes del inicio de la guerra entre Estados Unidos e Israel contra Irán.
El tráfico en Ormuz sigue muy por debajo de los niveles previos a la contienda y los buques continúan expuestos a ataques.
Bagdad negocia, además, ampliar sus exportaciones por el puerto turco de Ceyhan y por los puertos sirio de Baniyas y jordano de Aqaba, según declaró el primer ministro Ali al-Zaidi.
“El estrecho de Ormuz afecta al mundo entero, no solo a Irak.” — Nizar Amidi, presidente de Irak, Conferencia de Diálogo de Bagdad
“Irán ha decidido dejar pasar a los petroleros iraquíes porque Bagdad siempre se ha plantado ante Estados Unidos.” — Mostafa Khoshcheshm, analista y profesor en Teherán
Ese trato preferente a Irak no es casual. Según la lectura del analista citado, Teherán busca castigar a los Estados del Golfo que, según denuncia, han permitido a las fuerzas estadounidenses usar sus bases militares para lanzar ataques contra Irán. La apertura para Bagdad funciona como un mensaje a otros países: quien no secunde las sanciones tendrá acceso; quien las respalde, no.
Análisis: una apertura selectiva que no despeja el riesgo
Lo que veo aquí es una gestión de la crisis más comunicativa que resolutiva. Irán mantiene el bloqueo naval como condición para reabrir por completo el estrecho, mientras negocia con Omán un arreglo que, por ahora, no existe. El corresponsal de Al Jazeera en Teherán, Tohid Asadi, describe la situación como un holding pattern: una pausa táctica que afecta a todos los países, incluido Irak. La Casa Blanca, a su vez, introduce otro factor determinante, porque para Teherán el estrecho seguirá cerrado mientras la armada estadounidense mantenga su despliegue.
Esa lógica deja poco margen para una salida rápida. La reapertura parcial a Irak no alivia el riesgo global de suministro; solo lo reparte de forma asimétrica. Las primas de riesgo en los seguros marítimos y en los fletes se mantendrán elevadas mientras no se aclare si otros Estados podrán negociar exenciones similares. Además, la amenaza de Trump de castigar comercialmente a los países que sigan comprando crudo iraní introduce un escenario en el que Bruselas podría quedar atrapada entre Washington y Teherán. Seguiré atento a dos hitos: la siguiente ronda de conversaciones Irán-Omán y la reacción formal de la Unión Europea ante las sanciones secundarias.
🌍 El impacto en España y Europa
El impacto directo en España es limitado, pero el canal energético es el más expuesto. Si la tensión en Ormuz persiste, el barril de Brent se mantendrá presionado al alza y la factura energética europea subirá. Eso podría frenar la desinflación y retrasar los recortes de tipos del BCE, lo que a su vez limitaría la caída del Euríbor y encarecería las hipotecas variables. Para el tejido exportador español, el encarecimiento de fletes y seguros marítimos añade costes en plena desaceleración del comercio global.
Euríbor: una inflación más rígida mantendrá al BCE en posición hawkish y retrasará nuevas bajadas.
Empresas del IBEX: el repunte del crudo afecta a márgenes de transporte y energía.
El precio del gas en Europa se dispara un 120% en un año y Alemania encara el otoño al 50% de almacenamiento. La anomalía tiene poco de coyuntural: el mayor cliente gasista de la UE descarta intervenir para llenar depósitos y confía en que el mercado baje solo.
Faltan poco más de dos meses para la campaña de calefacción. El Ministerio de Economía alemán confirmó el jueves que un nivel de entre el 60% y el 70% debería bastar para cubrir la demanda media, siempre que sigan llegando importaciones adicionales. La Comisión Europea, sin embargo, obliga desde 2022 a que los estados tengan sus depósitos al 90% antes del 1 de noviembre.
Ese colchón se diseñó como escudo obligatorio tras la crisis energética generada por la guerra de Ucrania. El Reglamento (UE) 2022/1032 exige una reserva mínima para absorber posibles cortes de gas ruso. Alemania, con más de una quinta parte de la capacidad de almacenamiento comunitaria, quedaría lejos de esa cota si no acelera el llenado.
Los operadores ya descartan el objetivo del 70% fijado por Berlín. La asociación FNB Gas lo califica de prácticamente inalcanzable. A mediados de agosto, los depósitos alemanes apenas superaban el 50%, el nivel más bajo para estas fechas desde que hay estadísticas.
El motivo no es logístico, es financiero. El negocio del almacenamiento depende del spread verano-invierno: comprar gas barato en verano para venderlo caro en invierno. Ese margen se ha evaporado con el encarecimiento del gas estival.
La tesis de Berlín es arriesgada: si el frío llega pronto, media Europa competirá con Asia por los mismos cargamentos de GNL.
Los combates en Oriente Próximo y el cierre intermitente del estrecho de Ormuz, por donde transita cerca de una quinta parte del GNL mundial, han empujado el índice TTF holandés hoy hasta los 65 euros por MWh, el doble que hace un año. Solo en las dos últimas semanas suma un alza del 25%. El verano ya no sirve para llenar los huecos a precios bajos; llenar hoy es caro.
A diferencia de Países Bajos, Francia o España, donde el Estado interviene o compran empresas públicas, Alemania delega el llenado casi por completo en operadores privados como SEFE y Uniper. La lógica que se impone es no comprar caro ahora y esperar a que la guerra de Irán se enfríe. El resultado, advierte Sebastian Heinermann, director de la asociación de almacenamiento INES, es una dependencia del mercado que ya no ofrece incentivos económicos.
El giro alemán que rompe con la ortodoxia del gas
Berlín se niega a intervenir pese a la presión política. Voces como el diputado de Die Linke Jörg Cezanne piden que el Gobierno ordene a sus gigantes energéticos comprar gas al precio que sea. El Ministerio de Economía responde que una compra dirigida por el Estado restringiría aún más el mercado y encarecería los precios.
Es un pragmatismo poco habitual en un país que ha construido su identidad económica sobre la Ordnungspolitik, la fe en reglas estrictas y en la previsión metódica. Países Bajos, de tradición liberal como Alemania, sí ha movilizado 1.200 millones de euros a través de su energética estatal EBN para evitar este mismo escenario.
España mira de reojo. El mercado mayorista de electricidad replica el TTF en horas de mayor demanda, y un gas caro sostiene precios elevados en el pool cuando las renovables no cubren la demanda. Si Berlín salta al contado en pleno invierno, subirá el coste marginal para todos los socios.
La factura española, expuesta a la prima del pánico
El consumo español no depende directamente de los tanques alemanes, pero el recibo de la luz se fija muchas horas con el gas importado. Un TTF por encima de 65 euros por MWh mantiene la cobertura de las centrales de ciclo combinado en zona alta. Las comercializadoras ya lo están trasladando: los nuevos contratos de gas cuestan hasta 400 euros más al año que hace doce meses.
Los acuerdos de solidaridad energética obligan a Berlín a socorrer con gas de emergencia a Austria, Suiza, Italia y Dinamarca si el suministro se tensa. Ese diseño de la UE protege al bloque, pero convierte el retraso alemán en un riesgo compartido.
El invierno no ha empezado y el colchón europeo ya está en el 61%, mínimo desde 2009.
Una apuesta que se definirá en noviembre
La posición alemana tiene lógica, según el analista de S&P Global Laurent Ruseckas: forzar compras públicas ahora dispararía los precios de inmediato y podría ser innecesario si la estación es suave. El problema es la asimetría. Si el frío aparece antes de tiempo o el estrecho de Ormuz sigue cerrado, el margen de reacción será casi nulo.
El argumento alemán es que imponer compras públicas en agosto solo adelantaría el encarecimiento. Forzar compras ahora dispararía los precios de inmediato y podría resultar innecesario si el invierno es suave, apunta Laurent Ruseckas. El contraargumento es igual de directo: esperar también tiene un coste, y ese coste lo paga el consumidor en forma de prima de incertidumbre.
El riesgo no es exclusivamente industrial. Los ciclos combinados españoles, que marcan el precio marginal en muchos tramos de la tarde, viven conectados al TTF. Con los almacenes alemanes al 50%, la prima de pánico se traslada a los futuros ibéricos antes de que se encienda la calefacción.
Europa consume gas con almacenes al 61%, el nivel más bajo para esta época desde 2009. Alemania representa más de una quinta parte de la capacidad de almacenamiento comunitaria y, al mismo tiempo, es el principal importador de gas de la región. Su lentitud para llenar depósitos no es un problema local: es el mayor factor de tensión sobre el TTF.
El resultado se parece a una apuesta de calendario. Berlín compra tiempo; el mercado paga la incertidumbre. Cada semana sin lluvia de cargamentos en Ormuz o sin acuerdo diplomático en Oriente Próximo encarece la cobertura de invierno. Mientras tanto, los operadores alemanes han dejado de usar el almacenamiento como herramienta anticíclica.
La duda no es solo financiera, es de seguridad de suministro. Un invierno severo pondría a prueba la solidaridad energética europea justo cuando los ciclos combinados españoles vuelven a depender del gas para acompañar a las renovables en los picos nocturnos. La cobertura de precios, hasta ahora contenida, puede tensarse en semanas.
El vicecanciller Lars Klingbeil resumió la vulnerabilidad alemana: mientras la sociedad siga dependiendo de los combustibles fósiles, quedará expuesta. La frase describe tanto a Alemania como al mercado eléctrico español. Si el TTF aguanta por encima de 60 euros por MWh, la factura del invierno no se le resolverá a nadie.
Shein saldrá a bolsa en Hong Kong en los próximos días con una valoración estimada entre 22.000 y 25.000 millones de dólares, inferior a los 30.000 millones que se llegó a manejar. La operación obligará a la plataforma china a publicar sus cuentas por primera vez y redibuja el pulso competitivo con Inditex en España y Europa.
Una salida a bolsa urgente para dar salida a inversores y blindar la logística
Shein, fundada en 2008, ha construido su imperio con una discreción casi total. Al debutar en la bolsa de Hong Kong, la compañía queda obligada a publicar de forma periódica sus estados financieros, sus planes y sus estrategias. Ese cambio, según Francesc Rufas, profesor de EAE Business School, es relevante para Inditex, Mango y Tendam.
La valoración estimada por Bloomberg Intelligence se sitúa entre 22.000 y 25.000 millones de dólares. Esa cifra supone un recorte de hasta el 78% frente a los 100.000 millones de dólares que llegó a alcanzar en 2022. La plataforma necesita cotizar, subraya Rufas, porque algunos de sus primeros inversores quieren salir y el nuevo capital evitará una descapitalización. El objetivo es reducir la la dependencia de los envíos directos desde China, la principal vulnerabilidad regulatoria de la plataforma.
22.000-25.000 millones de dólares: valoración estimada antes del debut, un 78% por debajo del máximo de 2022.
Parte de la liquidez se destinará a nuevos centros logísticos en Europa.
El objetivo es reducir la dependencia de los envíos directos desde China, la principal vulnerabilidad regulatoria de la plataforma.
La batalla de márgenes con Inditex y el asalto al e-commerce español
El desglose de cuentas que vendrá con el debut permitirá comparar por fin la rentabilidad real de Shein con la de Inditex. La plataforma opera en unos 160 países y en 2024 fue el tercer mayor minorista de moda del mundo, solo por detrás de Nike y Adidas. Su margen neto sobre ventas es del 3,3%, frente al 16,4% del grupo español. Dicho de otro modo, Inditex multiplica por cinco la rentabilidad del gigante asiático, una diferencia que amplía su capacidad de maniobra estratégica.
En España, Shein ya es el primer minorista de moda en el comercio electrónico, por delante de Zara y de Amazon. Su valor bruto de mercancías vendidas en 2025 ascendió a 3.688 millones de euros, un 80% más interanual. En el conjunto del e-commerce español solo le superan Amazon y AliExpress, a quien aspira a desbancar.
La salida a bolsa no hará más barato a Shein, pero le dará transparencia y capital logístico para acortar distancias con Inditex en Europa.
Compañía
GMV e-commerce España 2025
Posición
Amazon
11.647 millones
1ª
AliExpress
4.072 millones
2ª
Shein
3.688 millones
3ª
El Corte Inglés
1.500 millones
—
La cifra de El Corte Inglés, inferior a la mitad de la de Shein, ilustra la magnitud del avance de la plataforma china en el mercado local.
Shein no se conforma con el canal online. La empresa ha diversificado su oferta más allá de la moda y, según EAE Business School, la apertura de tiendas permanentes es muy probable y será gradual. La construcción de almacenes locales para incrementar inventarios es el paso previo natural a una red física.
Regulación, reputación y la nueva presión sobre el retail español
La cotización en Hong Kong otorga a Shein una credibilidad regulatoria que hasta ahora no tenía. En Europa, desde el 1 de julio se aplica un derecho de aduana de tres euros por categoría arancelaria a los envíos inferiores a 150 euros. Estados Unidos, por su parte, eliminó la exención de aranceles para paquetes de bajo valor. La presión sobre los envíos directos desde China es creciente.
Para Mango y Tendam, que no cotizan en bolsa, el efecto es principalmente reputacional y regulatorio. Rufas considera que la salida a bolsa de Shein aumentará la exigencia de la Administración española y europea para que las plataformas chinas cumplan las mismas normas que el retail local. Ese endurecimiento puede favorecer a las cadenas españolas.
La operación también abre la puerta a adquisiciones y alianzas estratégicas. Con un estatus de cotizada, Shein dispone de papel y liquidez para comprar capacidades logísticas, marcas o tecnología, aunque su valoración castigada limita el músculo financiero. El contraste es claro: si solo rentabiliza 3,3 euros por cada 100 vendidos, su expansión logística y su posible red de tiendas tendrán que financiarse con capital ajeno o con márgenes aún más bajos.
📊 Las Claves para el Inversor
Qué vigilar: El folleto de la salida a bolsa en Hong Kong y el desglose de márgenes, deuda y generación de caja que Shein publique en los próximos días.
Reacción del valor: El mercado puede leer la valoración de 22.000-25.000 millones como una señal de prudencia sobre el modelo de moda rápida y su dependencia logística china.
Precedente sectorial: Inditex cotiza con rentabilidades muy superiores a las de Shein; la transparencia forzada de la china puede ampliar la ventaja comparativa del grupo español.
Mercadona incorpora a su surtido una bebida de Don Simón a 1,65 euros y reabre la guerra entre fabricante y marca blanca en su lineal. El formato de 330 mililitros suma 20 gramos de proteína, colágeno y vitamina C.
Qué cambia en el lineal con la entrada de Don Simón
La nueva referencia llega de la mano de García Carrión y se vende en un bote individual de 330 mililitros. Por 1,65 euros, el comprador se lleva una bebida de fruta y leche que aporta 20 gramos de proteína, colágeno y vitamina C, según detalla la propia web de la cadena. No es un refresco ni un zumo: la ficha del producto la sitúa en la categoría de bebidas funcionales listas para tomar, el formato que las marcas utilizan para simplificar el consumo de proteína.
Detrás del lanzamiento hay una tendencia de fondo: la proteína y el colágeno han pasado de los suplementos en polvo a la bebida de conveniencia. El comprador deja de asociar este tipo de producto solo al gimnasio. Lo compra para el desayuno, para la merienda o como recuperación, y acepta pagar por un envase que se bebe en dos tragos. El precio por litro del envase queda en 5 euros, una referencia clave para comparar el valor real del lanzamiento.
El precio de partida no es bajo para una bebida de impulso. Comparado con un batido de leche tradicional, 1,65 euros por 330 mililitros duplica con facilidad el coste por unidad. Sin embargo, el argumento comercial no es la cantidad, sino la concentración: 20 gramos de proteína en un formato que se guarda en la mochila sin refrigeración hasta el momento del consumo. Ahí se juega el encaje del producto en la cesta.
Don Simón frente a Hacendado: el precio de cada trago
Para medir el movimiento conviene comparar esta bebida con el surtido funcional que ya vende Mercadona bajo su propia marca. El shot vitamínico de Hacendado, con jengibre, manzana y limón, se comercializa en 125 mililitros a 2 euros. Aunque son productos distintos, el cálculo por cantidad ayuda a ver la distancia de precio.
📊 La comparativa de un vistazo
Producto
Formato
Precio
Precio por litro
Bebida de fruta y leche Don Simón
330 ml
1,65 euros
5,00 euros
Shot vitamínico Hacendado
125 ml
2,00 euros
16,00 euros
El dato no dice que el shot de Hacendado sea más caro en términos absolutos; dice que son apuestas diferentes. La bebida de Don Simón prioriza proteína y colágeno en formato mini, mientras el shot de Hacendado se apoya en un combinado de zumos y ácido ascórbico. La clave para el cliente es mirar qué busca: proteína, vitamina C o simplemente una opción funcional de sabor suave.
El precio por litro ordena la góndola: la bebida de Don Simón sale a 5 euros, pero el formato pequeño es el que decide si compensa.
La jugada de Mercadona: más fabricante en un lineal dominado por Hacendado
El movimiento tiene un mensaje claro de estrategia comercial. Mercadona ha construido su modelo sobre la marca propia, con Hacendado, Deliplus y Bosque Verde ocupando la mayor parte del surtido. Cuando una referencia de fabricante gana espacio, no es decisión neutra: responde a categorías donde el proveedor externo aporta una demanda que la marca blanca no ha cubierto con la misma rapidez.
La bebida proteica de Don Simón llega a un segmento en expansión, donde la percepción de marca todavía influye más que en la leche o en los huevos.
Hay un matiz importante. La incorporación de un fabricante no supone rebajar la apuesta por Hacendado. Al contrario: la cadena valenciana sigue lanzando productos de firma propia en paralelo, como el shot vitamínico de 2 euros o los artículos de Deliplus con ácido hialurónico. Lo que hace Mercadona es equilibrar el lineal sin romper su regla de máxima eficiencia: pocos artículos, alta rotación y un precio que el cliente pueda calcular por unidad.
La solidez del grupo da margen para este tipo de pruebas. La compañía cerró su último ejercicio con un beneficio cercano a 1.729 millones de euros, un 25% más interanual, y unas ventas que rondaron los 41.900 millones de euros. Esa posición le permite introducir una referencia de fabricante sin poner en riesgo el ticket medio. Para el consumidor, la lectura práctica es simple: la gama funcional deja de ser territorio exclusivo de la marca blanca.
Conviene no confundir la entrada de Don Simón con una retirada de Hacendado. Mercadona mantiene una de las marcas de distribución más extensas del mercado, y los lanzamientos de fabricante se suelen limitar a segmentos con alta demanda externa. En este caso, la bebida funcional cubre una aspiración aspiracional: el cliente reconoce a Don Simón y paga un sobreprecio controlado por la marca. La cadena valenciana, a cambio, amplía el radio del lineal sin asumir el desarrollo completo del producto.
Esta comparativa no es una recomendación de compra. Los precios de lineal cambian por tienda, y en productos funcionales conviene mirar el contenido real de proteína, el tipo de proteína y el azúcar que acompaña a cada envase. El dato se puede consultar en la ficha del producto, no en el envase publicitario.
🛒 El Veredicto de Compra
Calcula el precio por litro: la bebida de Don Simón cuesta 5 euros por litro; compárala con otros formatos funcionales antes de decidir.
Lee la etiqueta completa: 20 gramos de proteína y colágeno no implican cero azúcar ni bajo valor calórico; revisa el listado de ingredientes.
Define tu necesidad real: si buscas vitamina C, el shot de Hacendado de 125 ml puede bastar; si buscas proteína, la comparación por ración cambia.
Repsol ya comercializa en 30 estaciones de servicio la gasolina Nexa 95, un combustible renovable de 95 octanos fabricado a partir de aceite usado de cocina. El producto deja atrás la fase experimental y se instala en la oferta comercial de la petrolera.
Del aceite usado de cocina a gasolina renovable de 95 octanos
El origen del proyecto está en los contenedores de recogida que Repsol habilitó en sus gasolineras. Los clientes podían depositar aceite doméstico usado, en algunos casos a cambio de una compensación. Ese residuo de cocina, que en el mejor de los casos acaba en plantas de tratamiento, se convierte ahora en materia prima para un carburante de automoción. La iniciativa refuerza la circularidad de la red de estaciones de servicio de la compañía.
La Nexa 95 es una gasolina 100% renovable. Según Repsol, se trata del producto de mayor calidad de 95 octanos dentro de su gama. No exige modificaciones en el motor y se reposta con la misma logística que una gasolina convencional. La apuesta por una marca reconocible, Nexa, intenta diferenciar el producto dentro del surtidor.
El número de octanos refleja la resistencia a la detonación y, en la práctica, determina la compatibilidad con la mecánica moderna. La referencia 95 se corresponde con la especificación más utilizada en turismos y motos en España. Repsol aprovecha esa familiaridad: el cliente no tiene que aprender una nueva forma de repostar ni modificar su vehículo.
El argumento ambiental es la pieza central. Repsol calcula que la Nexa 95 emite un 90% menos de CO2 que una gasolina fósil de 95 octanos. La cifra tiene en cuenta el ciclo de vida del residuo: se evita la extracción de petróleo y se revaloriza un desecho que, de otro modo, podría contaminar acuíferos. Esa reducción no elimina las emisiones del tubo de escape, pero sí la huella asociada a la producción del combustible.
La Nexa 95 convierte un residuo doméstico en carburante de 95 octanos sin pasar por el petróleo, un salto técnico que hace tres años parecía limitado a proyectos piloto.
La fabricación se concentra en el complejo industrial de Tarragona. La compañía sostiene que es la primera gasolina 100% renovable producida a escala industrial en sus instalaciones. La planta catalana ya produce otros combustibles renovables, pero la Nexa 95 inaugura una categoría nueva para la automoción ligera. El centro industrial de Tarragona cuenta con capacidad de hidrotratamiento para procesar aceites usados y grasas.
La planta de Tarragona inaugura la producción a escala industrial de gasolina renovable: lo que era un piloto se convierte en un producto de red comercial.
La compatibilidad es amplia. Los vehículos modernos, incluidas las motos, pueden funcionar sin modificaciones. Solo los coches clásicos anteriores a los años 70 deben mantener combustibles con aditivos, según la recomendación de Repsol. El aviso apunta a los motores con tolerancias más justas y materiales menos preparados para un carburante sin plomo reformulado.
Producción en Tarragona y despliegue en 30 estaciones
La red comercial abarca 30 estaciones de servicio repartidas entre Madrid, Tarragona, Valencia, Zaragoza y Bilbao. El producto está a la venta desde octubre de 2025. El precio es ligeramente superior al de la gasolina convencional de 95 octanos. Repsol no detalla el sobrecoste, aunque lo asocia al mayor coste del tratamiento del residuo.
El sobrecoste aún no convence a todos los bolsillos. En un contexto de precios de carburantes moderados, pagar unos céntimos más por litro puede frenar la adopción. La petrolera admite que la gasolina renovable cuesta más de producir, pero confía en que la reducción de emisiones justifique la diferencia para una parte del mercado.
La distribución por cinco provincias es deliberada. Madrid y Bilbao aportan densidad urbana, mientras Tarragona, Valencia y Zaragoza conectan con la planta de producción o con corredores logísticos. La compañía no ha anunciado un calendario de expansión, pero el despliegue inicial evita la imagen de prueba piloto.
El lanzamiento se produce bajo presión regulatoria. La normativa europea obliga a reducir la intensidad de carbono del transporte, y los carburantes renovables avanzados, como los derivados de residuos, ganan atractivo frente al coche eléctrico porque actúan sobre el parque de vehículos ya en circulación. España mantiene un parque de turismos con una edad media elevada, lo que amplía la base de vehículos compatibles con una gasolina de 95 octanos.
Análisis: la apuesta por los combustibles renovables
El uso de aceite reciclado esquiva la controversia de los biocombustibles de primera generación, ligados al cultivo de palma o soja. La materia prima no compite con la industria alimentaria: procede de cocinas domésticas y hostelería. Ese origen refuerza el perfil sostenible del producto y evita la crítica habitual contra los carburantes que ocupan tierras agrícolas.
El reto está en la escala. La capacidad de Tarragona condiciona la expansión y el diferencial de precio. Mientras un litro de Nexa 95 cueste más que la gasolina fósil, la demanda dependerá de conductores concienciados dispuestos a pagar la prima por reducir emisiones. A ello se suma la recogida: transformar aceite usado exige una logística de puntos de entrega amplia y fiable.
El producto se enfrenta a una barrera psicológica. El consumidor asocia el aceite usado a un desecho y puede desconfiar de su rendimiento. Repsol contrarresta con la garantía de 95 octanos y la compatibilidad directa, pero la pedagogía de producto será tan importante como la logística industrial.
Tampoco resuelve el debate de fondo. Los combustibles renovables no electrifican el transporte, solo reducen sus emisiones. Son una pieza complementaria para el parque existente, no un sustituto de la electrificación en el largo plazo. La petrolera lo presenta como un producto ecológico, y lo es en comparación con la gasolina fósil, pero no elimina las emisiones del tubo de escape.
La incógnita no es técnica, sino de escalado. Si Repsol consigue abaratar el tratamiento del residuo y ampliar la red de recogida, la gasolina renovable podrá salir del nicho. El ritmo de apertura de nuevas estaciones durante el cuarto trimestre de 2026 dará la primera señal sobre la viabilidad comercial del producto.
La devolución de botellas y latas en Mercadona ya tiene un referente claro: en Portugal, la cadena abona 10 céntimos por cada envase retornado desde el pasado mes de abril. España estudia el mismo sistema de depósito, pero la compañía insiste en que todavía no hay fecha oficial de arranque.
El precedente portugués: 10 céntimos por envase retornado
El modelo que ya funciona en los supermercados lusos de Mercadona no nació de un gesto comercial, sino de una obligación medioambiental. La normativa portuguesa puso en marcha el Sistema de Depósito, Devolución y Retorno (SDDR) para frenar la pérdida de unos 4 millones de envases diarios y avanzar hacia un reciclaje circular de materiales.
El funcionamiento es simple. El cliente entrega latas o botellas de plástico de un solo uso en buen estado en las máquinas instaladas en los establecimientos y recupera 10 céntimos por cada unidad. No se devuelve el envase dañado ni cualquier formato: la medida se limita a los envases concretos que contempla la norma.
El sistema luso afecta a latas y a botellas de plástico de un solo uso, siempre que se entreguen vacías y sin restos relevantes. El objetivo es recuperar material de calidad para reintroducirlo en el ciclo productivo, no simplemente gestionar residuo mezclado.
Así se recuperará el depósito en España: qué envases y qué importe
El SDDR es un mecanismo de gestión de residuos en el que el consumidor paga un pequeño depósito adicional al comprar una bebida y lo recupera al devolver el envase vacío. El sistema incluye botellas de plástico desechables de hasta 3 litros, latas y briks, y afecta a todo el sector de la distribución comercial.
En la actualidad, 18 países europeos ya cuentan con este sistema. España llega después de incumplir el objetivo de recogida de botellas de plástico: en 2023 debía recuperar el 70%, pero una evaluación del Ministerio para la Transición Ecológica publicada en noviembre de 2024 calculó que solo se reciclaba el 41,3%.
El depósito no es una subida de precio: son 10 céntimos que vuelven al bolsillo solo si el envase vuelve a la tienda.
📊 La comparativa de un vistazo
Situación
Estado
Depósito por envase
Portugal
Activo desde abril de 2026
10 céntimos
España
En análisis, sin fecha oficial
Mínimo de 10 céntimos previsto
A efectos prácticos, el comprador notará el depósito desglosado en el tique o integrado en el precio del lineal, según el diseño final que adopte España. En Portugal, la devolución se resuelve al momento en la máquina, sin trámites posteriores ni necesidad de conservar el tique de la compra original.
La normativa española contempla el depósito mínimo de 10 céntimos en el Real Decreto 1055/2022, aunque las condiciones finales están por concretarse. Mercadona recuerda que el procedimiento también aparece en el Reglamento Europeo de Envases 2025/40 y que su implantación está siendo analizada por los sectores afectados.
La previsión inicial apunta a finales de 2026, pero todo indica que podría retrasarse a 2027. De hecho, la cadena valenciana subraya que, a día de hoy, no existe una fecha oficial de arranque.
Análisis: por qué se retrasa la aplicación en España y qué cambia en el ticket
El retraso no es casual. La Ley 7/2022 de Residuos obliga a activar un SDDR en todo el territorio cuando no se alcanzan los objetivos de recogida separada. Con un reciclaje del 41,3% frente al 70% exigido, España queda automáticamente abocada al sistema en un plazo de dos años desde la evaluación.
Para el comprador, el impacto práctico es doble. Pagará el depósito al abonar cada lata o botella y lo recuperará íntegro si devuelve el envase. Ojo con la letra pequeña: la devolución exige que el envase esté en buen estado y se entregue vacío, sin restos significativos. Si no se retorna, esos 10 céntimos se quedan en el sistema.
El comercio no regala dinero: el depósito se incorpora al precio en el lineal y se devuelve después. El reembolso se abonará en en el mismo acto de entrega, sin esperar al tique siguiente. Por eso conviene comparar el importe final del ticket y no asumir que la bebida cuesta lo mismo si no se devuelve el envase.
La demora en España responde también a la coordinación entre fabricantes, distribución y administraciones. Sin una logística común de recogida y compensación, una implantación precipitada podría encarecer la operativa de los supermercados. Ese es el debate que se mantiene abierto.
🛒 El Veredicto de Compra
Conserva el envase en buen estado: solo así se recuperan los 10 céntimos. Una lata abollada o una botella con restos puede quedarse fuera del reembolso.
No cuentes el depósito como ahorro automático: es dinero que adelantas y que vuelve si retornas. Si no devuelves, sí encarece la bebida.
Atento a la fecha oficial: en España todo sigue en análisis. Hasta que no se publique la norma concreta, no cambia tu ticket en Mercadona.
Robinhood ha incorporado esta semana una nueva vía para la predicción del precio de Ethereum: contratos de evento que pagan un dólar si el ether cierra en el rango elegido. La referencia es el 23 de agosto a las 17:00 hora del este, y los precios de entrada van de 98 centavos a 22 centavos.
Qué ofrece Robinhood: seis rangos sobre el precio del ether
El listado incluye seis umbrales. El contrato que paga si Ethereum cierra en 2.160 dólares o más cotiza a 98 centavos. Le siguen los 2.320 dólares (93 centavos), 2.400 dólares (59 centavos), 2.440 dólares (32 centavos) y 2.480 dólares (22 centavos). Con el precio de Ethereum hoy rondando los 2.414 dólares según el panel del producto, la frontera de 2.400 actúa como la línea más vigilada.
El mecanismo es sencillo. Cada contrato se resuelve de forma binaria: paga 1 dólar si la condición se cumple y expira sin valor si no. El usuario puede cerrar la posición antes del vencimiento para intentar capturar una diferencia, sin esperar al desenlace. El coste de entrada funciona como una probabilidad implícita: pagar 98 centavos es asumir que el escenario está prácticamente descontado; desembolsar 22 centavos es apostar por un movimiento adicional que el mercado ve mucho menos probable.
El precio de liquidación no depende de un exchange concreto. La documentación del producto explica que Robinhood toma como referencia el índice en tiempo real de CF Benchmarks. En el último minuto antes del vencimiento se recogen 60 lecturas de ese índice y su promedio se convierte en la referencia oficial. El pago suele ejecutarse en la hora siguiente, según la ficha del contrato.
La operativa está abierta casi 24 horas, salvo una ventana de mantenimiento entre las 3:00 y las 5:00 del jueves, hora del este. Robinhood también prohíbe operar a empleados de las agencias que suministran el dato subyacente y a cualquier persona con información material no pública. Son restricciones habituales en estos mercados, diseñadas para limitar ventajas internas.
Robinhood no pide comprar ether para participar: la tesis es acertar un rango en una fecha y una hora concretas.
Una puerta minorista al mercado de predicción
La llegada de estos contratos convierte a Robinhood en uno de los brokers generalistas más visibles en llevar los mercados de predicción al inversor de cripto. No hace falta tener ether, ni configurar una wallet, ni operar futuros con apalancamiento. Basta con tener cuenta en la plataforma y elegir un umbral. La barrera de entrada es psicológica, no tecnológica.
Para el holder de Ethereum, el producto ofrece una lectura distinta. Los precios de los contratos del 23 de agosto muestran que el mercado otorga una probabilidad muy alta a que el ether se mantenga por encima de 2.160 dólares y una probabilidad mucho menor a que cierre por encima de 2.480 dólares. No son una recomendación de compra, pero sí una fotografía del consenso de corto plazo.
El detalle relevante es que el subyacente no cotiza en un único exchange. La operativa se ejecuta a través de KalshiEX, ForecastEX o Rothera, plataformas de derivados de eventos con experiencia en este formato. Esa separación entre el criptoactivo y el contrato reduce el riesgo de manipulación puntual de un par con poco volumen.
Análisis: una apuesta corta con lecturas que van más allá del trading
Los mercados de predicción no son nuevos. Kalshi y ForecastEx llevan varios años validando el formato en elecciones, datos macro y criptoactivos. La novedad es que un gigante del retail como Robinhood lo integre en el mismo menú donde ya ofrece acciones, ETFs y cripto. Eso amplía la base de usuarios potenciales, pero también normaliza una forma de exposición muy cortoplacista.
El riesgo es doble. Por un lado, el horizonte temporal de horas reduce la inversión a un juego de momentum: no importa tanto la tesis de Ethereum como la microestructura del cierre. Por otro, las comisiones y el diferencial entre precio del contrato y pago pueden comerse gran parte del retorno. La propia plataforma advierte de que la operativa con derivados no es adecuada para todo el mundo.
Con todo, no conviene confundir este producto con una visión de largo plazo sobre la red. Ethereum sigue siendo una infraestructura con ingresos por comisiones, por el staking (bloquear ether para validar la red a cambio de recompensas) y por la actividad de los rollups, las capas que procesan transacciones para abaratar costes. Que Robinhood permita especular sobre el precio del 23 de agosto dice más del apetito minorista por el riesgo que de los fundamentales de la plataforma. La pregunta no es si el ether cerrará por encima de 2.400 dólares, sino si tiene sentido convertir una infraestructura con utilidad real en un billete de lotería con fecha de caducidad.
¿Qué ha pasado? ACS, en alianza con Aecom-Hunt y Horus, ha presentado la mejor propuesta para construir el nuevo estadio de los Tampa Bay Rays: 31.000 localidades y una inversión de 2.300 millones de dólares (1.970 millones de euros).
¿Quién está detrás? ACS a través de Turner, el mayor contratista de recintos deportivos de Estados Unidos; los Rays asumen el 55% del coste y el resto lo financian el ayuntamiento y el condado de Hillsborough.
¿Qué impacto tiene? La obra arrancará cuando se complete la demolición de cinco edificios del Hillsborough Community College y apunta a 2029; el contrato traslada a la constructora el riesgo de sobrecostes con un precio máximo garantizado.
ACS ha presentado la mejor propuesta para la construcción del nuevo estadio de los Tampa Bay Rays, con un presupuesto de 2.300 millones de dólares (1.970 millones de euros) y un aforo de 31.000 localidades. La constructora española, en alianza con Aecom-Hunt y Horus, se ha impuesto de forma provisional a las ofertas de Mortenson, Gilbane y HJ Russell.
El modelo elegido por los promotores es el de gestión de la construcción con riesgo compartido y precio máximo garantizado. En la práctica, ACS se compromete a un límite de coste y asume el riesgo financiero si la obra se encarece. No es un matiz menor: los sobrecostes en grandes recintos deportivos han sido la norma en Estados Unidos durante la última década.
El nuevo estadio estará frente al Raymond James Stadium, donde juegan los Tampa Bay Buccaneers de la NFL, y junto al Steinbrenner Field, campo de entrenamiento de primavera de los New York Yankees. El proyecto, diseñado por Populous, proyecta 121.000 metros cuadrados y una cúpula de rejilla de acero como elemento central. Entre los guiños al cliente destaca un tanque acuario con rayas.
El emplazamiento elegido obligará a demoler por completo las estructuras y cimentaciones de cinco edificios del Hillsborough Community College. Esa complejidad de ingeniería, junto al techo de celosía, explica que los Rays hayan fijado 2029 como horizonte para el estreno del recinto. El equipo, que ahora juega en el Tropicana Field de St. Petersburg, asumirá el 55% del coste; el resto lo aportan el ayuntamiento y el condado de Hillsborough.
La selección provisional refuerza la posición de ACS en el negocio de recintos deportivos de Estados Unidos, y suma proyectos para la MLS, la NFL, la NBA y la MLB. A través de Turner, el grupo español es el mayor contratista del segmento. En los dos últimos años, ACS y Aecom-Hunt han ganado el estadio de los Cleveland Browns (2.400 millones de dólares) y el de los Philadelphia 76ers (1.300 millones), y ejecutan también los de los Tennessee Titans y Buffalo Bills.
El contrato de precio máximo garantizado traslada a ACS el riesgo de sobrecostes, pero blinda una cartera estadounidense que ya no depende del ciclo residencial.
Por qué Tampa Bay se ha convertido en un contrato estratégico para ACS
La apuesta de ACS por los recintos deportivos no es coyuntural. Turner compite con los grandes edificadores del país en un segmento donde los presupuestos superan con facilidad los 1.000 millones de dólares. El nuevo contrato, aún sin confirmación oficial del licitador, se suma a un encargo reciente en suelos adyacentes al Kia Center de los Orlando Magic, con una inversión de unos 500 millones de euros.
El contrato con precio máximo garantizado y el pulso con las locales
El modelo de precio máximo garantizado que han impuesto los Rays es exigente, pero también selectivo: excluye a constructoras sin músculo financiero para absorber desvíos. La victoria provisional de ACS frente a firmas locales como Mortenson y Gilbane confirma que el grupo español compite de igual a igual en el mercado estadounidense de obra pública y privada.
La Ficha del Inversor
La cifra que resume la operación es el propio presupuesto: 2.300 millones de dólares, equivalentes a 1.970 millones de euros, para un aforo de 31.000 espectadores. El coste medio por localidad ronda los 74.000 dólares, una referencia elevada incluso para los estándares de la MLB y coherente con los recintos cubiertos más recientes de la NFL.
La tendencia a seis meses es de consolidación. ACS debería formalizar el contrato definitivo, iniciar la demolición de los edificios del Hillsborough Community College y preparar la ingeniería de la cúpula. En paralelo, el grupo mantiene abiertas otras obras deportivas en Ohio, Filadelfia y Tennessee, lo que refuerza su visibilidad en el segmento.
El perfil recomendado aquí es el del gran inversor en infraestructuras y el analista que sigue a ACS. El comprador de vivienda o el pequeño inversor inmobiliario no tiene exposición directa a este contrato, pero sí una lectura indirecta: la diversificación internacional de ACS reduce su dependencia del ciclo constructor europeo y le da una base de ingresos más estable para los próximos ejercicios.
El precedente de los Cleveland Browns, adjudicado a finales de 2025 por 2.400 millones de dólares, sugiere que ACS y Aecom-Hunt han construido una alianza con capacidad para ganar los grandes recintos. El riesgo a vigilar es el sobrecoste: al fijar un precio máximo, cualquier desviación en la cúpula o en la cimentación impactará directamente en el margen del proyecto.
El hito a seguir es la firma del contrato definitivo y el inicio de las obras, previsto una vez que se complete la demolición. Hasta entonces, la adjudicación sigue siendo provisional y el mercado estará atento al cierre financiero del 45% restante que corre a cargo del ayuntamiento y del condado.
Jiangsu se ha convertido en la primera provincia china en superar los 100 GW de energía solar fotovoltaica instalada, un hito mundial que confirma la velocidad de la transición renovable del gigante asiático.
Según los datos de State Grid Jiangsu Electric Power, la capacidad solar acumulada alcanzó 100,08 GW a cierre de julio de 2026. La fotovoltaica representa ya más del 38% de la capacidad total de generación de la provincia y se consolida como la mayor fuente de potencia instalada del territorio.
Un hito de 100 GW con el tejado como protagonista
El dato esconde una particularidad que lo hace singular. De los 100,08 GW totales, 69,29 GW corresponden a generación distribuida; es decir, casi el 70% del parque no está en grandes huertos solares, sino en cubiertas industriales, edificios públicos y viviendas rurales. Las plantas centralizadas aportan los 30,79 GW restantes.
En una de las provincias más densamente pobladas y económicamente desarrolladas de China, el suelo es un recurso escaso. Por eso, el crecimiento no ha dependido de enormes extensiones de terreno. Ha echado raíces en en los tejados, mediante programas de fotovoltaica en aldeas enteras y proyectos coordinados en polígonos industriales.
La apuesta contrasta con la de Shandong, la otra gran potencia solar china, que roza los 100 GW pero se apoya sobre todo en grandes plantas que aprovechan suelo disponible. El modelo de Jiangsu, más granular y urbano, ofrece una referencia para regiones densamente pobladas con restricciones de terreno.
El 70% del parque solar de Jiangsu no depende del suelo, sino de tejados y cubiertas: una prueba de que la transición renovable también crece en los espacios ya construidos.
Para sostener la expansión, State Grid Jiangsu ha ampliado la capacidad de la red de distribución y ha desplegado herramientas digitales con inteligencia artificial, imágenes satelitales y modelos de previsión para evaluar el recurso de cada cubierta y la capacidad de evacuación real. La provincia dispone hoy de otros 35,99 GW de capacidad de conexión adicional para generación distribuida.
Añadir capacidad renovable ya no es el reto principal en Jiangsu; lo decisivo será integrar cada megavatio sin que la red se doble.
La generación distribuida abre una vía para las regiones sin suelo
El plan de desarrollo 2026-2030 lleva la ambición más lejos: 120 GW de fotovoltaica distribuida para 2030 y 160 GW para 2035. Los próximos pasos apuntan a parques industriales, comunidades rurales, edificios públicos e infraestructuras de transporte.
La provincia no descarta otras palancas complementarias. Al cierre de 2025, Jiangsu había desarrollado alrededor de 2 GW de fotovoltaica marina, con varios proyectos piloto que combinan la solar con otros recursos energéticos en zonas costeras.
📊 Impacto ecológico en cifras
Capacidad instalada: 100,08 GW de solar fotovoltaica acumulada a cierre de julio de 2026.
Generación distribuida: 69,29 GW, casi el 70% del total, instalada en cubiertas industriales y residenciales.
Peso en el mix: más del 38% de la capacidad total de generación de la provincia, ya la primera fuente.
Objetivo a futuro: 120 GW de fotovoltaica distribuida en 2030 y 160 GW en 2035.
El salto de los 100 GW marca una nueva etapa. Una mayor penetración solar incrementa la presión sobre la flexibilidad de la red, sobre la demanda eléctrica en las horas centrales del día y sobre la necesidad de almacenamiento y de otros recursos de equilibrado.
La letra pequeña del récord: más allá de la potencia instalada
Jiangsu no es un caso aislado, sino la confirmación de una tendencia estructural. La fotovoltaica china ha crecido a un ritmo difícil de igualar, y las provincias costeras están demostrando que la generación distribuida puede ser una palanca de descarbonización masiva sin esperar a grandes megaproyectos.
Vamos a los datos. El caso de Jiangsu importa por la combinación de densidad urbana, tejado industrial y red digitalizada. Esa fórmula puede replicarse en otras regiones de Asia y del sur de Europa, donde la tierra es cara y la demanda eléctrica se concentra cerca de las ciudades.
Ojo con la letra pequeña. Superar los 100 GW de potencia instalada no equivale a aprovechar toda esa energía. La provincia necesitará mejorar el uso real del recurso mediante actualizaciones de red, almacenamiento y comercio de electricidad basado en precios de mercado. El desafío no es añadir paneles; es evitar que el excedente del mediodía se pierda.
El precedente de Shandong también deja una lección. La capacidad se celebra rápido, pero la integración se paga en red, baterías y mecanismos de demanda. Jiangsu tiene la ventaja de haber construido la red de distribución antes de que el sistema llegue al límite.
Para las empresas proveedoras, el modelo de Jiangsu abre además un mercado de soluciones integrales: inversores, sistemas de monitorización, software de previsión y contratos de mantenimiento para miles de cubiertas. La cadena de suministro se beneficia de una demanda distribuida que, por su capilaridad, obliga a estandarizar componentes y a abaratar la integración.
La gobernanza energética también gana peso. En un parque tan fragmentado, la calidad del dato y la coordinación entre distribuidora, municipios y propietarios determinan cuánto se aprovecha de verdad cada megavatio. Es una lección útil para cualquier economía que quiera impulsar la transición sin depender solo de grandes huertos solares.
🌍 El Impacto Real para el Futuro
Beneficio medible: 100,08 GW de solar instalada, con más del 38% de la capacidad de generación provincial procedente del sol.
Modelo que cambia: la generación distribuida en tejados y polígonos sustituye a los grandes huertos solares como vía para las regiones sin suelo.
Para las próximas generaciones: una red digitalizada y un plan a 2035 permiten heredar un sistema eléctrico más limpio y menos dependiente del territorio disponible.
La Región de Murcia subvenciona con hasta 3.000 euros el diagnóstico y el plan de actuación de autónomos y microempresas. La línea se llama Cheque Revitaliza y sigue abierta hasta finales de año.
El programa lo gestiona la Consejería de Empresa a través del Instituto de Fomento (Info). Busca que el tamaño del negocio no sea un obstáculo para analizar su posición con rigor. Según el consejero Luis Alberto Marín, el objetivo es proteger la actividad y el futuro del pequeño negocio.
Qué paga exactamente el Cheque Revitaliza
La ayuda cubre la contratación de asesoramiento, consultoría y asistencia jurídica externa especializada. El servicio empieza con un diagnóstico de la viabilidad económico-financiera del negocio, identifica necesidades, y analiza posibles soluciones. Termina con un informe final y un plan de actuación adaptado al caso.
El plan incorpora recomendaciones económicas, financieras y jurídicas. En la práctica, es una hoja de ruta entregada por profesionales que no están dentro de la empresa. El tope son 3.000 euros por beneficiario.
Se trata de una subvención a fondo perdido, no de un préstamo. Si cumples los requisitos y justificas bien el gasto, el dinero no hay que devolverlo.
Quién puede pedirla y qué conviene vigilar
Pueden optar autónomos, microempresas y comunidades de bienes de la Región de Murcia. El resumen público no detalla un umbral único de facturación, así que conviene leer las bases completas en el Instituto de Fomento antes de preparar la solicitud.
Esta ayuda no da liquidez directa: paga el diagnóstico y la hoja de ruta para decidir con más certeza.
El presupuesto no espera. La convocatoria dispone de 290.000 euros y los 14 primeros expedientes ya han consumido 35.600 en ayudas concedidas, con una inversión movilizada de 45.796 euros.
Los primeros aprobados se concentran en Murcia, con seis expedientes, seguida de Santomera y con solicitudes respaldadas en Yecla y otros municipios. Los sectores van del comercio mayorista y minorista a los servicios técnicos de arquitectura e ingeniería.
Qué dice el primer reparto y qué conviene esperar
Leído con calma, el Cheque Revitaliza tiene una lógica de anticipación. El autónomo pequeño tiende a retrasar el análisis financiero porque araña margen a la caja. Esta convocatoria cubre ese coste, deja que la revisión se haga con asesoramiento externo y permite decidir con más información.
La ayuda media de los 14 expedientes queda en unos 2.543 euros por proyecto: los beneficiarios no siempre agotan el máximo de 3.000 euros. No es una subvención para comprar maquinaria ni para tapar agujeros de tesorería; es una inversión en criterio.
El detalle que marca la diferencia está en el calendario real. No hay una fecha concreta publicada en el resumen, pero el presupuesto es finito y los expedientes se resuelven a medida que entran. Dejarlo para diciembre puede salir mal.
Quiero ser claro: la ayuda no promete resolver una situación de insolvencia. Sirve para que un negocio con dudas tenga una foto real de sus números antes de tomar decisiones. Si el diagnóstico llega tarde, pierde utilidad.
Después del informe, el plan de actuación obliga a priorizar.
Guía rápida del trámite
📅 Plazos: Convocatoria abierta hasta finales de año, sin fecha de cierre concreta en el resumen oficial.
✅ Requisitos clave: Ser autónomo, microempresa o comunidad de bienes en la Región de Murcia; el resto de condiciones no está detallado en la fuente oficial.
🌐 Dónde solicitarlo: Instituto de Fomento (Info) de la Región de Murcia y sede electrónica autonómica.
💰 Importe o coste: Hasta 3.000 euros por beneficiario, con un presupuesto total de 290.000 euros.
⚠️ Error a evitar: Esperar a finales de año y encontrarse el presupuesto agotado o presentar la justificación fuera de plazo.
Veinte compañías concentraron 111.100 millones de dólares en dividendos ordinarios en el primer trimestre de 2026. Esa cifra equivale al 26,2% de todo lo que pagaron las 1.500 mayores cotizadas del planeta, según la primera edición del Global Dividends & Buybacks Index de Janus Henderson recogido por Finect. Traducido: uno de cada cuatro dólares que llegaron al bolsillo de los accionistas globales salió de una lista que cabe en un folio.
El conjunto del índice repartió 424.500 millones de dólares entre enero y marzo, un 10,1% más en tasa general y un 5,0% en términos subyacentes, la métrica que descuenta extraordinarios, divisa y efectos de calendario. La cifra subyacente importa: permite comparar sin ruido estacional. De hecho, el propio informe aclara que sus cifras son estimaciones modelizadas, no datos empíricos. Una cautela que conviene mantener al leer cualquier ranking de este tipo.
Porque el primer trimestre no reparte por igual en todo el mundo. Estados Unidos paga trimestralmente y aparece siempre. Europa concentra el grueso de sus dividendos en el segundo trimestre; Reino Unido, entre el segundo y el tercero; y para China el primero es el más flojo del año. Una compañía puede desaparecer del top 20 el trimestre que viene sin haber tocado un céntimo de su política de retribución.
El mapa global del primer trimestre
Saudi Aramco repite como mayor pagadora del mundo por quinto trimestre consecutivo. La petrolera estatal saudí concentró el 5,5% de todos los dividendos del índice. Arabia Saudí repartió 24.500 millones de dólares, el 83,9% de todo lo pagado en Oriente Medio, y el grueso salió de esta única compañía. Su pago se mantuvo prácticamente estable frente al año anterior.
En Europa, las farmacéuticas suizas Novartis y Roche ocupan el segundo y tercer puesto. Suiza es el mayor pagador europeo del trimestre con 27.300 millones de dólares, por delante de Dinamarca (9.400 millones), Alemania (7.500 millones) y Francia (3.400 millones). Buena parte de esa ventaja es estacional: los suizos concentran sus repartos en los primeros meses del año.
El sector farmacéutico coloca a cinco representantes entre los veinte mayores pagadores del mundo, el más numeroso del ranking. Los laboratorios y biotecnológicas repartieron 47.900 millones de dólares, la mayor cifra por sector de todo el índice. Novo Nordisk entra este año después de no pagar en el primer trimestre de 2025; lo acompañan AstraZeneca, Johnson & Johnson y AbbVie.
El dividendo global ya no es un refugio defensivo: crece allí donde el ciclo económico manda, y eso cambia el mapa de riesgos para el inversor conservador.
Farma, tecnología y cobre: los nuevos motores del dividendo
Microsoft entra en el cuarto puesto y Apple en el decimotercero. Es el reflejo de un cambio estructural: sectores que históricamente no pagaban dividendos y sí recompraban acciones se han ido pasando al reparto en efectivo. En el trimestre, la tecnología repartió 43.700 millones de dólares en dividendos y ejecutó 66.600 millones en recompras, el 20,3% del total mundial. Apple sigue siendo la mayor recompradora del planeta.
Ben Lofthouse, responsable de renta variable global de reparto de Janus Henderson, apunta a esa mezcla de nombres: la fortaleza del trimestre ‘no está siendo liderada por sectores defensivos y de alta rentabilidad por dividendo, sino por industrias como la tecnología, las financieras y la energía’. Para quien busca rentas, el mensaje es doble: el crecimiento viene de partes del mercado sensibles al ciclo, no de los sospechosos habituales.
BHP Group (sexto) eleva su dividendo de 0,79 a 1,04 dólares australianos por acción, empujada por el precio del cobre. El sector de materias básicas es el que más crece del índice, con un +19,0% subyacente frente al 5,0% global, por la demanda de minerales críticos ligados a centros de datos e inteligencia artificial. En Asia, China Construction Bank y China Merchants Bank sostienen la presencia china, aunque el país pagó 25.200 millones, un 4,6% menos en términos subyacentes, con ausencias como la del Agricultural Bank of China, que sí había pagado un año antes.
Qué lectura saca el inversor español de este ranking global
Para el inversor español, el dato tiene una moraleja incómoda. El IBEX 35 no es ajeno a la estacionalidad europea: buena parte de sus dividendos se abona entre mayo y julio, lejos del primer trimestre. Si leemos el ranking global en clave nacional, conviene no trasladar literalmente los nombres. Lo que sí es trasladable es la lógica de fondo: la retribución crece en los sectores vinculados al ciclo —banca, energía, tecnología— mientras que los defensivos clásicos pierden peso relativo. En una cartera española, históricamente anclada en banca y utilities, esa rotación puede ser una advertencia. A mi juicio, la mayoría de los analistas considera que el inversor que solo replica el dividendo doméstico asume un riesgo de concentración que el dato global hace evidente.
La propia Janus Henderson prevé un crecimiento de los dividendos globales del 8,3% en 2026, por encima del 6,8% de 2025, y una caída del 1,1% en las recompras. El mayor riesgo señalado son unos tipos de interés altos durante más tiempo, que penalizan a las compañías endeudadas, y el conflicto de Oriente Medio por su efecto sobre los precios energéticos. La presión ya se nota en el consumo: alimentación, distribución y construcción residencial están recortando, según el informe.
La sorpresa que destaca el propio Lofthouse no está en la cifra total, sino en la fortaleza de los beneficios empresariales en todo el mundo. Unos beneficios que, sostiene, casi siempre acaban traduciéndose en dividendos más altos. Para el inversor de rentas español, la cuestión no es si los dividendos españoles subirán, sino si lo harán en los sectores donde más pesa el IBEX o si la rotación global obligará a mirar fuera. El segundo trimestre ya ha ofrecido una primera respuesta: ahí se concentró el grueso del reparto en Europa y, sobre todo, en España.
Veredicto Merca2
Cotización al cierre o apertura: La noticia no se traduce en un movimiento específico de una cotizada española. La foto global, en cambio, es nítida: 424.500 millones de dólares, un 10,1% más en tasa general.
Clave técnica: Si el inversor replica dividendos, debe mirar el crecimiento subyacente del 5,0%, no el 10,1% general. El 26,2% de concentración en solo 20 valores es una advertencia de riesgo de concentración.
Apunte macro: Janus Henderson prevé un crecimiento del 8,3% en dividendos globales para 2026. En España, el calendario del segundo trimestre ya ha marcado el termómetro de la retribución del IBEX, y el tercero confirma el patrón estacional.
Greening Group cae un 48% en BME Growth durante 2026. La cotizada granadina, sin embargo, subió un 4% el 21 de agosto hasta cerrar en 2,08 euros, con una capitalización de 119,11 millones. BME Bolsas y Mercados Españoles ha actualizado la ficha del valor, devolviéndolo al radar del inversor minorista.
El registro de BME Growth sitúa el último precio en 2,08 euros, con un volumen de 50.380 acciones y un efectivo de 101.660 euros. La rentabilidad anual del -48% es el dato que más pesa en la lectura de mercado, aunque la sesión del 21 de agosto terminó con un avance del 4% sobre la referencia anterior de 2,00 euros.
Qué dice la ficha actualizada de BME sobre Greening Group
La ficha de BME Growth describe a Greening Group como una compañía de energía verticalmente integrada, presente en la generación, el diseño y la construcción de proyectos, la fabricación de producto y la comercialización de energía. El grupo nació en 2011 y hoy opera en España, Italia, Francia, Alemania, México y Estados Unidos.
La cartera de generación alcanza 174 MW y el 76% de los ingresos se genera fuera de España. El consejero delegado, Ignacio Salcedo Ruiz, resume la estrategia en la ficha: ‘En Greening Group trabajamos por ser un grupo global de energía que ofrezca a nuestros clientes servicios 360º’.
La compañía se incorporó a BME Growth el 17 de abril de 2023. Desde entonces, su liquidez sigue siendo reducida, algo habitual en las small caps del segmento.
El volumen negociado el 21 de agosto fue de 50.380 acciones, con un efectivo de 101.660 euros. La rotación es escasa y la horquilla de precios se abre con facilidad. Los inversores que entran en Greening Group asumen un riesgo de liquidez significativo.
Greening Group regresa al radar con una caída anual del 48% y una capitalización que apenas supera los 119 millones: castigo severo para una compañía con 174 MW en cartera.
Impacto en cotización: la lectura técnica del valor en BME Growth
La sesión del 21 de agosto dejó un avance del 4% sobre la referencia de 2,00 euros, pero el volumen no acompaña. Con 50.380 títulos negociados y un efectivo de 101.660 euros, el movimiento de la cotización puede amplificarse con poco dinero.
Ese es el rasgo diferencial de BME Growth: la liquidez define la volatilidad. Un avance del 4% en un valor como Greening Group no equivale a un avance del 4% en un blue chip del IBEX. La horquilla de precios y la profundidad del libro de órdenes son mucho más limitadas.
¿Puede sostenerse el rebote? La pregunta es pertinente. La rentabilidad anual del -48% refleja una tendencia bajista de fondo que no se corrige con una sola sesión. Sin embargo, la actualización de la ficha por parte de BME Bolsas y Mercados Españoles devuelve al valor al flujo informativo del inversor.
Análisis Merca2: por qué el castigo a las renovables pequeñas tiene lógica y riesgo
El castigo del 48% en lo que va de 2026 no es un caso aislado. El segmento de las small caps renovables europeas sufre una corrección estructural desde el pico de tipos de interés y la normalización de los precios de la electricidad. Los inversores descuentan márgenes más bajos, financiación más cara y una competencia feroz en mercados maduros como el alemán o el italiano.
La posición de Greening Group tiene, con todo, argumentos defensivos. Opera en seis mercados, genera tres cuartas partes de sus ingresos fuera de España y controla la cadena de valor desde la fabricación hasta la comercialización. La integración vertical le permite capturar margen en fases distintas del negocio, algo que no todas las renovables pequeñas pueden hacer.
El riesgo, a mi juicio, está en la escala. Con una capitalización de 119 millones y una liquidez diaria de 100.000 euros, la empresa tiene poco margen para absorber shocks de mercado. Un inversor institucional que quiera salir puede encontrarse con una horquilla de precios demoledora. La cartera de 174 MW es modesta en comparación con los grandes desarrolladores ibéricos.
Con 100.000 euros de efectivo diario, la liquidez es la verdadera prima de riesgo de Greening Group, muy por encima de la caída anual del 48%.
La actualización de la ficha por parte de BME es un gesto de transparencia, no una señal de compra. Pone a disposición del inversor los datos básicos, pero no borra la tendencia bajista. La próxima prueba será ver si el valor consolida por encima de los 2,00 euros en las próximas sesiones. Si no lo hace, la caída anual podría ampliarse.
En mi lectura, Greening Group es una apuesta de convicción, no un valor para trading. Su tesis necesita tiempo y paciencia: integrar mercados, levantar financiación y demostrar que el 76% de ingresos internacionales es sostenible. El 48% de caída puede ser una oportunidad si la compañía ejecuta, pero también un espejismo si el mercado no vuelve a confiar en el segmento.
Veredicto Merca2
Cotización al cierre o apertura: Greening Group cerró el 21 de agosto en 2,08 euros, un 4% por encima de la referencia de 2,00 euros. La capitalización bursátil asciende a 119,11 millones de euros.
Clave técnica: La pérdida anual del 48% mantiene al valor en tendencia bajista dentro de BME Growth. Para que el rebote sea creíble, el precio debe consolidar por encima de 2,00 euros con volúmenes crecientes.
Apunte macro: El segmento de las renovables europeas se mueve con rentabilidades presionadas por la subida de los costes de financiación. Greening Group, con un 76% de ingresos fuera de España, depende de la evolución del euro y del crecimiento de Italia, Francia y Alemania.
El TSJ de Canarias multa a un abogado con 450 euros por citar 48 sentencias falsas generadas por ChatGPT.
La Sala de lo Penal del Tribunal Superior de Justicia de Canarias resolvía un recurso de apelación contra un fallo de la Audiencia Provincial de Santa Cruz de Tenerife. El escrito incluía 48 citas de sentencias del Tribunal Supremo y un informe del Consejo General del Poder Judicial que, sencillamente, no existen. Procedían de un modelo conversacional sin especialización jurídica y sin contraste posterior con fuentes oficiales.
Según el auto del tribunal, el letrado no verificó las citas en Cendoj, la base de jurisprudencia gratuita y de acceso universal. La sanción, 450 euros, se fijó tomando como referencia la mitad del coste anual de una suscripción a una IA jurídica fiable. Un castigo simbólico, pero con una intención pedagógica clara.
Claves de la operación
48 citas falsas de ChatGPT llegaron al recurso. No se comprobaron los números de sentencia, las fechas ni los identificadores.
La multa de 450 euros es una sanción orientativa. Equivale a la mitad del coste anual de una plataforma jurídica verificada.
España acumula ya varios precedentes. El TSXG de Galicia impuso 1.800 euros en julio de 2026 por referencias manipuladas.
La multa que pone precio a la falta de verificación
El problema no es nuevo. El letrado citó decisiones del Tribunal Supremo sin confirmar su existencia en Cendoj, el repositorio oficial español. El TSJ de Canarias no apreció dolo, sino una confianza ciega en el resultado generado por la máquina. El auto subraya que un profesional del derecho debe dominar las fuentes primarias, no delegar esa comprobación en un chatbot.
La referencia a la suscripción anual de IA jurídica es una elección deliberada del tribunal. El tribunal calculó la sanción pensando en cuánto habría costado una herramienta con garantías de verificación. En lugar de imponer una multa proporcional al error, prefirió enviar un mensaje: el ahorro de costes por usar ChatGPT no exime de verificar. Esa es la lectura que hacemos desde esta redacción.
Los colegios de abogados deberían tomar nota. La sanción no solo afecta al letrado; establece un estándar de diligencia que los tribunales podrían aplicar en futuros casos. La ausencia de verificación deja de ser un error técnico y se convierte en falta profesional sancionable. Conviene no subestimar el precedente.
Ni las plataformas jurídicas premium escapan a la alucinación: el atajo de citar sin verificar ya tiene precio.
Los precedentes ya eran claros: de Nueva York a Galicia
Estados Unidos marcó el camino. Steven Schwartz fue sancionado en 2023 con 5.000 dólares en Nueva York por el mismo patrón: resoluciones inventadas por ChatGPT. En Alabama, tres abogados quedaron apartados de un caso por cinco citas falsas; en Utah, un letrado pagó costas y donó 1.000 dólares a una ONG legal. En España, el Tribunal Constitucional reprochó a un abogado la falta del debido respeto por citar pasajes de 19 sentencias inexistentes del propio tribunal.
El caso más reciente lo firma el TSXG de Galicia. En julio de 2026 impuso 1.800 euros por 24 referencias inventadas o manipuladas, una cuantía cuatro veces superior a la canaria, según la Instrucción 2/2026 del CGPJ. Solo un caso en el TSJ de Navarra se archivó sin sanción porque la letrada rectificó a tiempo, algo que la mayoría de los expedientes no consigue.
Los datos de Stanford RegLab respaldan la preocupación. Los modelos de lenguaje fallan al citar jurisprudencia real en hasta un 88% de los casos cuando se piden datos concretos de tribunales. La auditoría Hallucination-Free? detectó errores incluso en herramientas premium: Lexis+ AI falló el 17% de las veces, Westlaw AI-Assisted Research el 33% y GPT-4 sin adaptar el 43%.
La consultora IA Dreadnode probó 22 modelos frontera. Todos menos uno tomaron atajos al menos una vez para resolver tareas complejas, como si prefirieran la apariencia de acierto a la exactitud. Las mejoras recientes reducen las alucinaciones al resumir documentos, pero la invención de jurisprudencia sigue sin resolver. Una guía jurídica de 2026 dirigida a abogados en ejercicio cita tasas de alucinación del 69% al 88% en consultas legales.
En paralelo, los colegios profesionales españoles debaten protocolos de verificación. La Instrucción 2/2026 del CGPJ ya exige un control humano consciente y efectivo sobre las herramientas de IA. Sin embargo, la aplicación práctica es desigual: mientras grandes despachos invierten en soluciones propias, los pequeños quedan expuestos. Es una brecha de recursos que la sanción de Canarias no resuelve, solo señala.
Un aviso para despachos y proveedores de IA jurídica
El caso canario revela una brecha de supervisión que va más allá del abogado sancionado. El becario enseña al senior y el socio firma sin mirar, una dinámica de poder que McKinsey ya roza con 25.000 agentes de IA junto a 40.000 empleados humanos. La estimación de que el 58% de las horas de trabajo en Europa serían técnicamente automatizables refuerza la urgencia. En la abogacía española, la transformación digital avanza sin un estándar común de auditoría de citas generadas por IA.
El sesgo de automatización agrava el riesgo. Un estudio del MIT con 300 participantes mostró que las respuestas de la IA se perciben como más completas y fiables incluso cuando uno de cada cuatro diagnósticos era incorrecto. En España, un 18% de los ciudadanos acude a consulta médica por recomendación de una IA. El Pew Research Center refleja el cambio: el 52% de los estadounidenses está más preocupado que entusiasmado por la IA en su vida diaria.
La comparativa con el sector financiero es pertinente. Bancos y aseguradoras han integrado sistemas de validación de datos con auditoría externa. La abogacía, en cambio, sigue dependiendo de la diligencia individual. El riesgo reputacional para los despachos es alto: un cliente corporativo puede exigir responsabilidades por una cita falsa en un litigio relevante.
La IA inventa sin parar , y más en lo legal, donde la jurisprudencia lo es todo. La sanción de Canarias no cierra el debate; lo abre. Los proveedores de IA jurídica tendrán que responder por sus tasas de alucinación, y los colegios de abogados por la formación digital de sus colegiados. La siguiente citación errónea puede costar algo más que 450 euros.
Unitree debuta en bolsa en Shanghái y su acción se dispara un 460% al cierre. La empresa china recauda 904 millones de dólares en su OPV y alcanza una capitalización bursátil de 50.000 millones. El problema: el gran mercado de robots humanoides todavía no existe.
Claves de la operación
Valoración de 50.000 millones sin demanda real. Unitree recauda 904 millones de dólares, pero sus ventas actuales no justifican la capitalización alcanzada.
El momento ChatGPT de la robótica aún no ha llegado. Wang Xingxing admite que los robots no comprenden instrucciones generales ni ejecutan tareas nuevas.
La demanda visible proviene de 90 centros de entrenamiento chinos. Gobiernos locales compran robots para generar datos, no para uso productivo.
La cotización descuenta un futuro que los propios robots no justifican
La demanda de minoristas superó miles de veces la oferta de acciones. La acción llegó a subir más del 600% durante la sesión antes de cerrar con un avance cercano al 460%. La capitalización se situó en 50.000 millones de dólares, una cifra sin parangón entre los fabricantes europeos de robótica.
Unitree no es un desconocido en robótica. Domina el segmento de los cuadrúpedos asequibles y ha distribuido miles de unidades, según su perfil corporativo. Reuters sitúa en 18.000 los robots humanoides distribuidos hasta julio, una cifra modesta para una empresa valorada en 50.000 millones.
Wang Xingxing, CEO de Unitree, reconoce que la robótica aún espera su momento ChatGPT. Ese salto comercial podría tardar entre cinco y diez años: dos o tres en el escenario más optimista. Hoy los robots humanoides son lentos, caros y poco versátiles, como recoge la definición de robot humanoide.
China fabrica la demanda antes de que los clientes la necesiten
Financial Times ha rastreado una parte importante de la demanda actual. Más de 90 centros respaldados por gobiernos locales alimentan la demanda: compran robots humanoides, generan datos de movimiento, y venden esos datos a los propios fabricantes. Es un ciclo útil para mejorar los modelos, pero complica saber cuántos clientes usan los robots para tareas prácticas.
China ya aplicó esta receta en coches eléctricos y paneles solares. El Estado financió empresas y estimuló la demanda antes de que el mercado madurara. El resultado incluye sobrecapacidad, guerras de precios y compañías que desaparecen, pero también líderes globales.
El mercado chino ha decidido pagar por la revolución de los humanoides antes de que esa revolución exista.
La burbuja puntocom en España: la lección para no repetir la historia
La valoración de Unitree recuerda a episodios de exuberancia financiera. La burbuja puntocom española dejó un rastro de múltiplos sin ingresos recurrentes. No existe un competidor de robots humanoides en el IBEX 35. La industria española de robótica es sólida en automatización industrial, pero no en humanoides de uso general.
Hay una diferencia con el año 2000: esta vez la inversión no es solo minorista. Gobiernos locales chinos y una cadena de suministro incipiente sostienen parte de la demanda. Eso no elimina el riesgo, pero cambia la naturaleza del experimento. Si la IA robótica tarda más de diez años, el ajuste será doloroso.
La cotización puede subir más. O puede desinflarse. Todo depende de si los robots empiezan a trabajar para clientes no respaldados por un gobierno. Las entregas del tercer trimestre serán la primera prueba real de la demanda.