Agentes IA bloqueados: las webs cierran la puerta a OpenAI, Meta y xAI

Los agentes de IA bloqueados ya son un problema de negocio para OpenAI, Meta y xAI. Yelp solo admite a los que pagan su licencia de datos y Delta Air Lines les cierra la puerta de la compra de billetes, según la información publicada por The Verge. La promesa del asistente que lo hace todo por ti se estrella contra la primera ley no escrita de la red: el contenido tiene dueño y el dueño cobra.

Claves de la operación

  • El tráfico deja de ser gratuito. Yelp exige un contrato de licencia de datos para dejar pasar a un agente; quien no firma, se queda fuera del circuito.
  • OpenAI, Meta y xAI venden una web que ya no existe. Sus agentes (Dots, Muse y Grok) se han diseñado sobre la premisa de un acceso libre que las webs empiezan a revocar.
  • El mismo muro puede activarse en España sin tocar código. Cualquier comercio electrónico o medio digital puede replicar el bloqueo, y el debate sobre el rastreo llegará antes que cualquier estándar.

El primer muro no lo levanta un regulador, lo levanta Yelp

No hay sanción ni sentencia detrás de los primeros bloqueos. Los ha levantado una plataforma de reseñas. Yelp ha confirmado que solo permite el paso a los agentes de IA que se acogen a su programa de licencia de datos, mientras que Delta Air Lines impide directamente que un asistente autónomo complete una reserva en su web, según la información publicada por The Verge.

El fenómeno no es aislado. Usuarios de Muse, el agente de Meta; de Grok, el modelo de xAI; de Dots, el producto de la compañía dirigida por Sam Altman, y de Instinct han reportado en las últimas semanas bloqueos que les impiden terminar tareas en sitios de primer nivel. Las tareas afectadas son la lista de la compra de cualquier asistente: reservar una cena, comprar unos zapatos,, vaciar la bandeja de entrada.

La web abierta que prometen los agentes era el inventario de otro. OpenAI, Meta, Google e Instinct han construido su discurso comercial sobre la idea de una máquina que recorre la red a tu antojo, sin peajes ni permisos. Esa red nunca fue gratis. Simplemente, hasta ahora nadie había enviado la factura a una máquina.

Cuando el agente llega a la caja, la web pregunta quién paga. Y la respuesta, durante veinte años, fue nadie. Ahí está el agujero del modelo: el asistente promete ejecutar una transacción completa, pero el último centímetro del proceso pertenece a un tercero que decide si abre o cierra la puerta. Sin esa pieza, el agente no es un producto, es una demostración comercial.

El tráfico fue gratis mientras nadie lo midió. En cuanto una máquina empezó a consumirlo a escala industrial, apareció la factura.

El negocio del tráfico web se parte en dos

tráfico web IA

La web lleva dos décadas organizada sobre una regla sencilla: el contenido se regala y se monetiza con la atención que pasa por encima. Los agentes rompen la cadena de la atención sin romper la promesa. No hay ojo humano, no hay impresión publicitaria y, en muchos casos, no hay clic. Hay una transacción que se ejecuta sin que el editor cobre nada y sin que el anunciante pague nada.

La reacción del sector es la misma en todas partes: pasar de bloquear en el código a cobrar en la puerta. Las licencias de datos se convierten en una tarifa de acceso. Lo que hasta hace poco era scraping gratuito pasa a tener cuota, y los mecanismos técnicos llevan años disponibles: el rastreo automatizado se frena con ficheros de exclusión, muros para rastreadores y listas de bloqueo. Faltaba la voluntad comercial de activarlos contra un cliente que, hasta ayer, se presentaba como el futuro de internet.

El problema para OpenAI, Meta y xAI es de posición, no de tecnología. Google está sentado a los dos lados de la mesa: controla el índice por el que se descubre buena parte de la web y, al mismo tiempo, compite con un agente propio. Esa doble condición le da una ventaja que sus rivales no tienen y que ningún regulador ha decidido todavía cómo tratar.

Y hay un tercer perjudicado que casi nunca aparece en el titular: el comercio pequeño. El pequeño comercio se queda sin capacidad de negociar una licencia, de modo que el sector camina hacia dos regímenes distintos: el de las tarifas pactadas con las grandes plataformas y el del bloqueo puro para todos los demás. La asimetría ya existía en la publicidad digital; el rastreo autónomo la traslada al proceso de compra.

Amadeus ya jugó esta partida y sabe cómo termina

Lo que ahora discuten Yelp y Delta Air Lines lo resolvió la distribución de viajes hace tres décadas. Amadeus construyó su negocio cobrando a aerolíneas y agencias por cada consulta que pasaba por su sistema. Las aerolíneas protestaron, empujaron la venta directa y acabaron pagando, porque el agregador tenía lo que ellas necesitaban: acceso. La comparación no es perfecta, pero la lógica sí. Quien controla la puerta cobra peaje y fija la moneda.

En el caso español, el pulso tiene dos frentes previsibles. El primero es el comercio electrónico: cualquier minorista puede bloquear a un agente sin tocar una línea de código y sin esperar a Bruselas. El segundo es el editorial, donde los medios llevan dos años discutiendo cómo se cobra el rastreo de sus contenidos sin perder el descubrimiento en buscadores. Cerrar la puerta al agente puede significar desaparecer del escaparate que antes traía lectores gratis.

En esta redacción entendemos que la economía de los agentes autónomos no se resolverá con un estándar técnico. Se resolverá con contratos, no con protocolos. Y con una pregunta incómoda que ninguna plataforma quiere responder en público: si el agente sustituye al usuario, ¿quién asume el coste de la infraestructura que hace posible la respuesta? Ningún modelo de internet ha sobrevivido mucho tiempo cuando el productor del contenido dejó de ingresar.

El riesgo para OpenAI, Meta y xAI no es que unas cuantas webs les bloqueen. Es que el bloqueo se convierta en la norma por defecto y no en la excepción negociada. Las licencias cerradas, el pago por rastreo y los muros selectivos están sobre la mesa, y ninguna de esas vías sale gratis. Queda el calendario: el termómetro llegará con las cuentas del cuarto trimestre, cuando se pueda medir si la licencia de datos compensa el tráfico que un agente habría entregado sin pagar.
Rebajas del IRPF en Galicia: qué supone para los autónomos y por qué la oposición las tacha de «ridículas»

La rebaja del IRPF autonómico de Galicia para 2027 sigue sin texto en el DOG: ningún autónomo gallego puede calcular todavía cuánto ahorrará.

Qué rebaja la Xunta y qué parte del IRPF puede tocar

Noa Presas, portavoz de Facenda del BNG en el Parlamento gallego, ha tildado de ridícula la rebaja y ha acusado a la Xunta de hacer una política para ricos. Detrás del choque político hay un dato que al autónomo le afecta: los presupuestos de 2027 tocan los cuatro primeros tramos de la escala autonómica del IRPF, la única que la Xunta puede mover.

Ese matiz lo cambia casi todo. El IRPF se calcula con dos escalas superpuestas, la estatal y la autonómica, y la Xunta solo legisla sobre la segunda. La rebaja se queda en el tramo autonómico y no toca el estatal, así que el alivio final es menor de lo que sugiere la expresión rebaja del IRPF.

El BNG cifra el recorte en un 0,25% y sostiene que se lo comerá la inflación. Añade otro dato: sin deflactar la tarifa, la cuota media del IRPF en Galicia pasó de 6.000 a 6.741 euros en un año, un 12,4% más. Son cifras de la oposición, sin desglose publicado, pero describen algo que cualquier autónomo con beneficios planos reconoce: facturar lo mismo y pagar más por el empuje de los precios.

Y aquí aparece el problema práctico. Los presupuestos de 2027 son un proyecto: no hay ley aprobada ni escala publicada en el Diario Oficial de Galicia. Mientras no exista ese texto, nadie sabe en qué tramo cae su rendimiento ni cuánto le rebajan. Cualquier cálculo que circule estas semanas es una estimación.

Sin la escala publicada en el DOG, la rebaja es un titular: nadie puede meterla en la previsión de su negocio.

Conviene separar dos debates que la oposición mezcla. La escala autonómica grava la base general, donde caen los rendimientos de la actividad económica. Las rentas del ahorro tributan en una escala estatal que las comunidades no modifican, así que el dato de las 707 personas con casi el 40% de esas rentas no se corrige con cuatro tramos autonómicos.

Cuánto supone para un autónomo: la horquilla que se puede estimar

Un autónomo en estimación directa tributa por la base general, así que la rebaja le toca. La pregunta es cuánto. Si se confirma la lectura de 0,25 puntos porcentuales menos en cada uno de los cuatro primeros tramos, el cálculo se hace sobre sobre la base liquidable: un autónomo con 20.000 euros de base general ahorraría unos 50 euros al año. Es aritmética simple y sirve para medir el orden de magnitud.

Puestos en perspectiva, esos 50 euros se quedan cortos frente al efecto que el propio BNG atribuye a la falta de deflactación: 741 euros más de cuota media en un año. No son magnitudes comparables, porque una es la media de todos los declarantes y la otra es un caso tipo, pero explican por qué el debate se ha instalado en la inflación.

Hay tres coletazos prácticos. El primero: la rebaja no altera los pagos fraccionados. El modelo 130 se calcula con el 20% del rendimiento neto en estimación directa y no depende de la escala autonómica; el efecto se verá en el modelo 100. El segundo: si el proyecto decae y no hay presupuestos nuevos, se prorroga la escala vigente y la rebaja desaparece. El tercero: la escala aprobada se aplicaría, salvo que la norma diga otra cosa, a las rentas de 2027, que se declaran en 2028.

El error más común estas semanas será meter la rebaja en la previsión de tesorería antes de que exista ley. Nadie se arruina por descontar 50 euros de más, pero quien planifique una inversión sobre un escenario fiscal sin aprobar trabaja con datos que no existen. Y un aviso que no cambia con esta noticia: la rebaja de la escala no toca las deducciones autonómicas de Galicia, que se aplican en el modelo 100 y que muchos autónomos dejan pasar cada año.

IRPF autonómico Galicia

El precedente: sin deflactar, la rebaja se la come la inflación

Galicia llega a este debate con el problema que arrastra desde hace ejercicios: la tarifa no se ha ajustado al ritmo de los precios y cada subida de facturación empuja al contribuyente a un tramo superior sin que haya ganado poder de compra. Es la progresión en frío, y para un autónomo con márgenes ajustados se traduce en una factura fiscal que sube aunque el negocio no mejore.

Frente a eso, una rebaja de 0,25 puntos en los cuatro primeros tramos es poca cosa. Varias comunidades han deflactado su tarifa autonómica en los últimos años, y ese movimiento compensa de verdad el efecto de la inflación porque desplaza los umbrales, no el tipo. La Xunta puede hacerlo con su escala; la estatal depende del Gobierno central. Ahí se decide el ahorro real de un autónomo gallego, y ahí el anuncio de 2027 se queda corto.

El BNG llevará enmiendas en tres direcciones: un fondo extraordinario para la crisis de precios, medidas de estímulo para el sector primario y una reforma fiscal que grave más las rentas altas y los patrimonios. Mientras se discute, al autónomo le conviene retener una idea: la cifra que de verdad le importa no saldrá hasta que el DOG publique la escala.

Guía rápida del trámite

  • 📅 Plazos: Sin fecha de publicación en el DOG. Los presupuestos de 2027 deben aprobarse antes del 31/12/2026; la renta de ese año se declara en 2028.
  • ✅ Requisitos clave: Ser contribuyente del IRPF en Galicia y tributar por la base general, donde entran los rendimientos de la actividad. No hay solicitud.
  • 🌐 Dónde consultarlo: La escala se aplica de oficio y la declaración se presenta en la sede electrónica de la AEAT con certificado o Cl@ve.
  • 💰 Importe o coste: 0,25% menos en los cuatro primeros tramos autonómicos; unos 50 euros al año para una base de 20.000, según estimación propia.
  • ⚠️ Error a evitar: Descontar la rebaja en la tesorería o en el modelo 130 antes de que la escala esté publicada en el DOG.

La inteligencia artificial cambia la gestión de impuestos: más control de datos y menos margen de error

La inteligencia artificial va a cambiar la gestión de los impuestos: Hacienda cruzará aún más datos de los que ya recibe de bancos y clientes.

El marco lo pone Diari ARA. Una parte muy relevante de la recaudación llega hoy de las rentas del trabajo a través del IRPF, un impuesto progresivo en el que quien más gana, más paga. Si la IA reduce empleo, esa fuente de ingresos se resiente y el debate sobre qué gravar se abre de par en par. Ese es el plano de Estado. En el plano del bolsillo, la consecuencia es otra: la contabilidad del autónomo tendrá que resistir un cruce de datos.

Hacienda no necesita inventar nada para vigilar mejor. Ya recibe información de terceros todos los años: lo que tus clientes declaran sobre tus facturas, los rendimientos que te abona un banco, los alquileres que cobras o las operaciones que registran tus proveedores. Ese flujo tiene décadas y no depende de ninguna tecnología nueva.

Qué cambia en el control cuando entra la IA

Lo que aporta la inteligencia artificial no son datos nuevos, sino capacidad de ordenarlos, compararlos y detectar patrones que antes se escapaban en una revisión manual. El cruce ya no espera a que un inspector tenga una corazonada. Pongamos un caso sencillo: un cliente declara haberte pagado 12.000 euros y tú declaras 8.000. El sistema no necesita saber de tu negocio para levantar la mano.

A efectos prácticos, el control se apoya en tres capas: los modelos informativos que presentan terceros, los datos que genera la propia Administración y los análisis automatizados que buscan incoherencias entre ambos. La IA vive en esa tercera capa, y por eso el valor de la herramienta no está en lo que ve, sino en lo que compara.

Hay una cuarta pata que se está cerrando. Los programas de facturación certificados ya no son un archivador: están diseñados para remitir los registros de facturación a Hacienda, que es lo que se conoce como Verifactu. El rastro de una factura deja de depender de que tú decidas incluirla en el trimestre.

La IA no cambia lo que Hacienda puede preguntar; cambia la facilidad con la que se da cuenta de que hay algo que preguntar.

Los tres descuadres que un cruce detecta antes que nadie

Ninguno de estos tres fallos exige mala fe. Son los descuidos de siempre, solo que ahora dejan un rastro que se puede leer en segundos.

  • Facturas emitidas que no cuadran con lo declarado. Una factura emitida en diciembre y contabilizada en el trimestre siguiente, una serie que el programa no volcó o una operación que se quedó fuera del modelo 303.
  • Gastos deducidos sin soporte suficiente. La factura tiene que cumplir los requisitos legales y el gasto tiene que estar afecto a la actividad. Si deduces el IVA de una factura que luego no aparece en tus libros, el descuadre salta por los dos lados.
  • Operaciones con terceros mal cerradas. El modelo 347 obliga a declarar las operaciones con cada cliente o proveedor por encima del umbral legal. Si tus clientes lo presentan y tú no, la diferencia queda documentada por escrito y firmada por un tercero.

El resultado de un descuadre no es una carta amable. Suele empezar con un requerimiento o una propuesta de liquidación, y a partir de ahí el coste se acumula por capas. El recargo por retraso arranca en el 1% y sube hasta el 15%. Y no es lo mismo que la sanción: si regularizas por tu cuenta, sin que Hacienda te haya requerido antes, no hay sanción, solo recargo. Si hay requerimiento de por medio, la multa por dejar de ingresar parte del 50% de la cuota.

gestión fiscal autónomos

Un detalle que se repite en las revisiones: las facturas rectificativas. Si emites una corrección y no la anotas en el trimestre que toca, tu 303 deja de cuadrar con el resto de la contabilidad. Muchos autónomos lo dejan pasar porque la operación parece pequeña. El cruce no entiende de tamaños.

El precedente que ya conoces y lo que viene después

Cualquier asalariado con una única nómina presenta la declaración con un borrador que Hacienda construye sola a partir de datos de terceros. Los autónomos han quedado al margen de esa comodidad porque sus ingresos no están en un único modelo informativo: dependen de lo que ellos mismos declaran. Cada año la AEAT publica además su plan de control tributario, que sirve para saber por dónde va a mirar. El sentido de toda esta maquinaria es cerrar esa brecha.

De ahí sale una conclusión poco épica y muy práctica. La IA no te quita la responsabilidad de firmar la declaración; te quita la excusa. Quien lleva las cuentas en una hoja de cálculo se expone más, y no porque la herramienta sea mala, sino porque el control se apoya en datos que él no está mirando.

Lo que sí gana el autónomo es tiempo para lo contrario: clasificar gastos, conciliar el banco con la facturación y revisar cada trimestre con qué cifras declara. La automatización solo renta si el dato que le das está bien. Y ahí no hay inteligencia artificial que tape un agujero.

Guía rápida del trámite

  • 📅 Plazos: los modelos 303 y 130 se presentan dentro de los 20 primeros días naturales del mes siguiente al cierre de cada trimestre; el cuarto trimestre, hasta el 30 de enero. El 347, durante febrero.
  • ✅ Requisitos clave: estar dado de alta en el censo de empresarios y profesionales; llevar los libros registro de ingresos y gastos; conservar facturas y justificantes de pago.
  • 🌐 Dónde solicitarlo: la sede electrónica de la AEAT permite presentar los modelos con certificado digital o Cl@ve; también con cita previa en la delegación o por teléfono.
  • 💰 Importe o coste: el control no cuesta nada; el error sí. Un gasto sin soporte se convierte en cuota de IRPF y de IVA a pagar, más el recargo del 1% al 15%.
  • ⚠️ Error a evitar: presentar el 303 y el 130 sin comprobar que todas las facturas emitidas y las rectificativas del trimestre están dentro.

Donaciones entre familiares: Hacienda grava las transferencias no declaradas hasta un 150%

Las donaciones entre familiares sin declarar acaban en el Impuesto sobre Sucesiones y Donaciones, con sanciones de hasta el 150% de lo dejado de ingresar.

Hacienda no grava la transferencia. Grava lo que hay detrás. Si el dinero se entrega a fondo perdido, sin obligación de devolverlo, es una donación y hay que autoliquidarla. Da igual que sea una ayuda mensual de los abuelos, la entrada de un piso o el pago de una fianza.

Cuándo una transferencia entre familiares es donación y cuándo no

Donar es entregar algo gratis y sin contrapartida. El artículo 618 del Código Civil habla de un acto de liberalidad por el que una persona dispone gratuitamente de una cosa a favor de otra que la acepta. Si falta alguna de esas piezas no hay donación, y sin donación no se activa el impuesto.

Un préstamo con obligación de devolver no es una donación, aunque sea entre hermanos y sin intereses. Repartir la cuenta de un restaurante o devolver el dinero de unas vacaciones tampoco: eso es un gasto compartido. Y la ayuda de padres a hijos puede responder a la obligación legal de alimentos del Código Civil, que cubre lo necesario para vivir, no el arranque de un negocio.

Ojo con el mito del mínimo exento. Se repite que por debajo de ciertas cifras no hay que declarar y no existe tal barrera en la normativa estatal. Lo que sí hay son bonificaciones autonómicas que pueden dejar la cuota en cero, y eso no siempre exime de presentar el papel.

Si no puedes explicar con un documento por qué ese dinero cambió de manos sin devolución, Hacienda lo va a leer como una donación.

De ahí la recomendación que más veces aparece en una revisión: guarda el justificante de cada envío y, si es un préstamo, firma un contrato con calendario de devolución. Un ‘ya me lo devolverá’ sin nada por escrito no sostiene nada.

Quién declara, con qué modelo y en qué plazo

Paga quien recibe, no quien da. El tributo se regula en la Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones y se autoliquida con el modelo 651: el modelo 651 lo presenta quien recibe el dinero, y el donante no declara nada. La base es el valor real de lo donado; en metálico, lo que llega a la cuenta.

El plazo general son 30 días hábiles desde la donación, no los seis meses de una herencia. Aquí conviene afinar: el impuesto está cedido a las comunidades autónomas y cada una tiene su modelo, su sede electrónica y, en algunos casos, su propio plazo. La información general del tributo está en la sede electrónica de la AEAT, pero la autoliquidación se presenta en la web de de tu Hacienda autonómica.

La cuota no es un porcentaje fijo. Se calcula con una tarifa progresiva según el parentesco, ajustada por el patrimonio que ya tuviera quien recibe, y luego entran las reducciones y bonificaciones de tu comunidad. La misma donación de 20.000 euros puede costar cero en una región y una cantidad relevante en otra.

impuesto de donaciones

El 150% de sanción: qué hay detrás de la cifra

El artículo 191 de la Ley General Tributaria fija sanciones del 50% al 150% de lo dejado de ingresar. El 150% es el techo, no la multa habitual. Ese máximo se reserva a las infracciones muy graves, las que usan medios fraudulentos: ocultación de datos, documentación falsa o simulación.

Y aquí se mezclan tres figuras que no son lo mismo. El recargo del artículo 27 es lo que pagas por declarar tarde por tu cuenta: 1% por cada mes de retraso hasta el 12% y un tramo del 15% a partir del año, más intereses de demora. La sanción del 191 llega cuando ya te han requerido o hay ocultación, y es incompatible con ese recargo por la misma conducta.

Ponle números con la proporción del 191. Si la cuota que dejaste de ingresar son 6.000 euros, la sanción mínima son 3.000 y el techo, 9.000, más intereses. Declarar en plazo casi siempre sale más barato.

Qué cambia si eres autónomo y el dinero llega de tu familia

Para Hacienda, un autónomo y su negocio son la misma persona: no hay personalidad jurídica separada. Una donación a la actividad es una donación a ti. Si tus padres te dan 15.000 euros para abrir la peluquería o comprar la furgoneta, te están donando dinero a ti, entre en la cuenta del negocio o en la personal.

Matiz para no liarla: esa donación no tributa en tu IRPF. La Ley del IRPF deja fuera las rentas sujetas a Sucesiones y Donaciones, así que el tributo que se activa es el de donaciones. Y si recibes un bien, como un coche afecto a la actividad, tampoco lleva IVA cuando quien dona es un particular.

Hay un aviso más serio. Si el dinero entra en tu cuenta y no puedes justificar de dónde viene ni con qué título, el problema deja de ser una donación mal declarada: Hacienda puede tratarlo como renta no justificada en tu IRPF. Ahí no hay bonificación autonómica que valga.

El mapa autonómico decide la factura, no el parentesco

Ningún otro tributo tiene esta anomalía: la misma operación, entre las mismas personas, cuesta cantidades muy distintas según dónde se firme. Madrid ha usado la bonificación autonómica para dejar la cuota prácticamente en cero en donaciones a hijos y cónyuge; otras comunidades mantienen una factura considerable. Ese diferencial lleva años alimentando traslados de residencia fiscal, y también un aviso: Hacienda mira con lupa los cambios que solo existen en el papel.

El segundo precedente incómodo es el mínimo exento. Cada vez que se anuncia una revisión del impuesto se repite que las donaciones pequeñas están a salvo, y la norma estatal no ofrece ese paraguas: lo que hay son reducciones autonómicas que dejan muchas donaciones sin cuota, aunque la autoliquidación siga siendo obligatoria en bastantes supuestos con resultado cero. ¿Qué mirar? La norma de tu comunidad, el título jurídico del dinero y el calendario. Treinta días hábiles pasan rápido y no hay prórroga cómoda.

Guía rápida del trámite

  • 📅 Plazos: 30 días hábiles desde el día siguiente a la donación como regla general; confirma el plazo de tu comunidad autónoma.
  • ✅ Requisitos clave: declara quien recibe; el hecho imponible es la entrega gratuita sin contraprestación; no hay mínimo exento estatal general.
  • 🌐 Dónde solicitarlo: sede electrónica de la Hacienda autonómica, con certificado digital o Cl@ve; la AEAT concentra la información general del impuesto.
  • 💰 Importe o coste: según el valor donado, el parentesco y la bonificación autonómica; puede ir de cero a una cuota relevante.
  • ⚠️ Error a evitar: usar una transferencia como prueba de préstamo sin contrato ni devoluciones; Hacienda lo tratará como donación.

Santander Crea y Emplea: nuevas ayudas para autónomos y pymes que creen empleo

El Ayuntamiento de Santander ha aprobado una nueva convocatoria de Santander Crea y Emplea, con 1.150.000 euros para autónomos y pymes que emprendan o contraten.

Todavía no corre el plazo de solicitud. Hay que esperar a que la convocatoria se publique en el Boletín Oficial de Cantabria (BOC) y, desde ese día, contar el plazo que fijen las bases. La Junta de Gobierno Local ha aprobado el marco de las dos líneas: ‘Santander Crea’, para inversión y puesta en marcha, y ‘Santander Emplea’, para contratación.

La concejala de Empleo, Chabela Gómez-Barreda, ha detallado el reparto. ‘Santander Crea’ empuja la creación de nuevas iniciativas empresariales, con atención especial a los jóvenes y a las mujeres de 45 o más años. ‘Santander Emplea’ se centra en la contratación y en las primeras experiencias laborales.

Cuánto se cobra según la edad y el perfil

El importe cambia según quién firme la solicitud. Los menores de 30 años cobran entre 2.000 y 5.000 euros por la línea de emprendimiento. El umbral se estira hasta los 35 años en el caso de personas con discapacidad.

Para el resto de beneficiarios la regla es otra: se subvenciona hasta el 100% de los gastos de inversión y puesta en marcha, con un techo de 3.000 euros. Eso sí, se exige una inversión mínima de 1.000 euros, así que las compras sueltas de poca cuantía no entran en el cómputo.

Cubre hasta el 100% de la inversión, sí, pero con techo de 3.000 euros: el local reformado por 20.000 no recibe más que esa cifra.

¿Qué se puede pagar con este dinero? La lista de gastos subvencionables mezcla inversión física y gastos de arranque:

  • Adquisición y arrendamiento de inmuebles afectos a la actividad y arrendamiento de local de negocio.
  • Maquinaria, herramientas, utillaje, equipos informáticos y de oficina.
  • Software, páginas web, plataformas de correo electrónico y desarrollo de aplicaciones.
  • Estudios o informes estratégicos, honorarios, proyectos, licencias y autorizaciones.
  • Gastos formales de constitución y puesta en marcha de la actividad.

Santander Emplea: 4.000 euros por contrato y un tope de tres

La segunda línea paga por contratar. Son 4.000 euros por cada contrato formalizado, con un máximo de tres contratos subvencionables por entidad. En el caso de las pymes esa cantidad se eleva a 5.000 euros.

Los destinatarios son tres: jóvenes que buscan su primera experiencia laboral, mujeres de 45 o más años que quieren volver al mercado y jóvenes del municipio que se fueron por motivos de trabajo y quieren regresar a Santander.

El error que deja la ayuda sin cobrar

La convocatoria incluye una novedad que conviene leer dos veces. Los solicitantes tendrán 20 días naturales desde la publicación en el BOC para ejecutar las contrataciones o las inversiones previstas en las bases reguladoras.

Traducido: si compras la maquinaria en septiembre y la convocatoria se publica en noviembre, ese gasto no vale. Y si la compras tres semanas después de la publicación, tampoco. El gasto tiene que caer dentro de esos 20 días naturales, así que la factura, el contrato y el pago deben quedar cerrados en esa ventana.

Otro despiste clásico: mezclar las dos líneas en una sola solicitud. ‘Santander Crea’ financia inversión; ‘Santander Emplea’ financia contratos. Se piden por separado y cada una tiene su importe y su justificación.

Y el tercero, el de siempre: gastos sin factura o con la factura a nombre de otra persona. La subvención se justifica documento a documento, y un ticket sin datos fiscales del negocio tumban el expediente entero.

Lo que se juega de verdad quien solicita

No es la primera edición. ‘Santander Crea y Emplea’ lleva años en el catálogo del Ayuntamiento y su talón de Aquiles ha sido siempre el mismo: el calendario. La ayuda se aprueba en Junta de Gobierno, pero no existe hasta que sale publicada en el BOC, y en ese hueco muchos proyectos se quedan sin margen.

Con 1,15 millones y topes de 3.000 euros por proyecto, el presupuesto, da para centenares de expedientes. El cuello de botella no será el dinero, será el papeleo: 20 días naturales para contratar o invertir es un plazo corto si hay que pedir tres presupuestos, firmar y pagar.
Mi lectura: la línea de empleo es la más rentable por euro solicitado, porque tres contratos a 4.000 euros son 12.000 euros con una justificación sencilla. La de emprendimiento, en cambio, se queda corta para un local: 3.000 euros de tope no cubren ni la fianza y la reforma.

Qué mirar la semana que viene: la publicación en el BOC y, sobre todo, las bases. Ahí se verá cómo se resuelve la convocatoria, qué documentación hace falta y si el pago llega antes o después de justificar el gasto.

Guía rápida del trámite

  • 📅 Plazos: La solicitud abre cuando la convocatoria se publique en el BOC; a 18/10/2026 no hay fecha cerrada.
  • ✅ Requisitos clave: Autónomos y pymes que emprendan o contraten en el municipio; las bases concretarán documentación y criterios de edad.
  • 🌐 Dónde solicitarlo: Sede electrónica del Ayuntamiento de Santander, con certificado digital o Cl@ve; también en el registro municipal.
  • 💰 Importe o coste: De 2.000 a 5.000 euros para menores de 30 años; hasta el 100% con tope de 3.000 euros para el resto; 4.000 euros por contrato (5.000 en pymes). Subvención a fondo perdido.
  • ⚠️ Error a evitar: Ejecutar la inversión o el contrato fuera de los 20 días naturales posteriores al BOC: el gasto deja de ser subvencionable.

Flujos ETF Ethereum aceleran: firman su mejor racha de entradas y un banco duplica el precio de ETH

Los flujos de los ETF de Ethereum han cambiado de signo. Después de doce de las últimas trece sesiones en negativo, con 885 millones de dólares retirados, los fondos al contado del segundo mayor activo cripto encadenan ahora su mejor racha de entradas netas del año, según Startup Fortune. Un banco de primer nivel ha duplicado su objetivo de precio para ETH, y el ether lo celebra con una subida del 5% en 24 horas.

El movimiento admite dos lecturas. La primera es de puro flujo: el dinero vuelve a entrar en productos regulados, la vía que usan los inversores institucionales para exponerse a ether sin custodiar la moneda. La segunda es técnica, y se apoya en un nivel que durante meses actuó como techo y ahora funciona como suelo. Ese nivel son los 2.400 dólares.

ETH rebotó con fuerza en esa zona tras perforarla por un instante, un patrón que los analistas llaman liquidity grab —una sacudida que barre órdenes y despeja el camino a la recuperación—. Cerró por encima de los 2.400. Y el volumen acompaña: 14.000 millones de dólares negociados en 24 horas, casi el 4,6% de la capitalización circulante del token.

De 885 millones en salidas a la mejor racha del año

Conviene ponerlo en contexto. En las semanas previas los ETF de ether acumularon reembolsos por 885 millones de dólares en doce de trece sesiones. No parecía un desplome estructural, sino una recogida de beneficios tras un tramo alcista. Lo relevante es que ese flujo se ha girado justo cuando el precio recupera posiciones, no cuando cae.

Para quien no lo sigue a diario, conviene aclarar qué son esos flujos. Los ETF al contado compran y custodian ether real por cuenta del inversor; cuando hay más suscripciones que reembolsos, el fondo debe adquirir monedas y eso presiona el precio al alza. Cuando ocurre lo contrario, las suelta. Por eso el dato de entradas semanales se ha vuelto un indicador tan seguido por el mercado.

Una racha de entradas vale más cuando llega con el precio rebotando: significa que el dinero grande no persigue el rally, sino que lo anticipa.

Hay que ser honestos con el orden de los hechos. El giro descrito por Startup Fortune es reciente y todavía breve; una semana de entradas no borra un mes de salidas. La prueba de fuego llega en las próximas sesiones, cuando se vea si el interés se sostiene o si fue un simple respiro tras la corrección.

Por qué el rebote se apoya en los 2.400 dólares

entradas ETF ethereum

El soporte de los 2.400 no es casual. Durante semanas ese nivel frenó el precio al alza; cuando una resistencia tan trabajada se rompe y luego aguanta las caídas, el mercado suele leerlo como un cambio de tendencia. Los gráficos contemplan ahora un primer objetivo en los 3.400 dólares si el giro se confirma. Es el nivel técnico que cita el análisis de Yahoo Finance, distinto del objetivo del banco, que es más ambicioso.

La macro ayuda. Los precios de consumo (CPI) y de producción (PPI) de septiembre en EE. UU. superaron las estimaciones, con un dato que inquieta: el PPI subyacente avanzó un 0,7% mensual, señal de que las presiones inflacionistas no terminan de ceder. Aun así, la probabilidad de una subida de tipos en la reunión de la Reserva Federal del 28 de octubre bajó del 22% al 17%. Ese pequeño alivio bastó para que el mercado comprara.

La lectura de fondo: qué cambia para el inversor de ether

Para dimensionarlo, conviene mirar atrás. Desde que la SEC aprobó los ETF al contado de ether en julio de 2024, los flujos institucionales se han convertido en el termómetro más fiable del ánimo del mercado. Antes de eso, el hito que cambió las reglas fue The Merge, en septiembre de 2022, cuando Ethereum pasó a prueba de participación y dejó de depender de la minería. Aquel cambio sentó las bases de un activo con rendimiento por staking —el premio por bloquear ETH y ayudar a validar la red—, el argumento que hoy venden los ETF y que explica por qué el dinero grande lo mira distinto a otras criptomonedas.

Dicho esto, hay un riesgo que no conviene ignorar: la concentración. Buena parte de los flujos depende de un puñado de gestoras, con BlackRock a la cabeza, y de que el apetito por productos cripto regulados no se enfríe. Si el mercado laboral se complica, o la Fed endurece el discurso en el último trimestre, esas entradas pueden evaporarse tan rápido como llegaron.

La pregunta que queda abierta no es si ETH subirá, sino si esta racha se sostiene el tiempo suficiente para consolidar los 2.400 como suelo. El próximo examen llega el 28 de octubre, con la reunión de la Fed, y después con las cifras semanales de flujos. Ahí sabremos si el banco que dobló su objetivo tenía razón o si fue una apuesta prematura.

EEZ Ethereum conecta los rollups aislados: la capa 2 deja de ser un archipiélago

El marco EEZ Ethereum quiere dejar de convertir la capa 2 en un archipiélago de redes. Gnosis, el proyecto de pruebas criptográficas Zisk y la Ethereum Foundation han presentado una propuesta para que los distintos rollups —las redes de segunda capa que procesan transacciones fuera de la cadena principal para abaratarlas— puedan comunicarse entre sí y con la red principal dentro de una sola transacción, sin puentes de por medio.

La presentación se hizo en la conferencia EthCC de Cannes. El nombre oficial es Ethereum Economic Zone, aunque en el sector ya se le conoce por las siglas EEZ. La idea de fondo es fácil de enunciar y complicada de ejecutar: hoy cada red de capa 2 funciona como un país con su propia aduana.

Los números ayudan a ver la escala del problema. Según los datos de L2BEAT, el panel de referencia para medir la actividad de estas redes, hay más de 20 capas 2 activas que en conjunto custodian cerca de 40.000 millones de dólares. Ese dinero está repartido entre Arbitrum, Base, Optimism y una lista que no deja de crecer.

El coste aparece en cada operación. Mover un token de Arbitrum a Base exige hoy un puente: un proceso que puede tardar minutos, cobrar comisiones en dos redes y añadir un riesgo que nadie quiere asumir, el del propio contrato del puente. Para los desarrolladores el peaje es otro: reescribir las mismas herramientas en cada red o renunciar a parte del mercado.

Friederike Ernst, cofundadora de Gnosis, resumió el diagnóstico durante la presentación: Ethereum «no tiene un problema de escalado, sino un problema de fragmentación». Cada nueva capa 2, vino a decir, es un silo que dificulta extender la red y devolver valor a la cadena principal.

La capa 2 resolvió la congestión de Ethereum y, sin querer, repartió su liquidez en veinte cajas fuertes que no se hablan entre sí.

Qué propone el EEZ: contratos que se ejecutan a la vez en varios rollups

Sobre el papel, el EEZ sustituye la lógica del puente por la de la ejecución compartida. Los contratos inteligentes desplegados en rollups distintos podrían ejecutarse de forma síncrona entre redes, es decir, como partes de una misma operación que se confirma o se cae entera. Las aplicaciones compartirían infraestructura entre cadenas y seguirían liquidando el resultado en Ethereum.

Dos detalles importan al lector que solo quiere saber cómo le afecta. El primero: no hay token nuevo. Las comisiones se seguirán pagando en ether y la propuesta no crea una moneda propia ni reparte derechos de gobernanza sobre el marco. El segundo: nace la EEZ Alliance, un grupo de participantes del ecosistema encargado de coordinar estándares y empujar la adopción.

Detrás del diseño hay nombres con recorrido. Gnosis lleva años construyendo infraestructura para Ethereum. Zisk es un proyecto de pruebas de conocimiento cero —la tecnología que permite demostrar que un cálculo es correcto sin repetirlo— liderado por Jordi Baylina, el ingeniero que dirigió Polygon zkEVM. Las especificaciones y las métricas de rendimiento todavía no se han publicado.

interoperabilidad capa 2

Por qué la fragmentación le cuesta dinero al usuario de Ethereum

El debate no es nuevo, pero se ha acelerado. Vitalik Buterin escribió en X que «la visión original de las L2 y su papel en Ethereum ya no tiene sentido y necesitamos un camino nuevo». La frase cayó como un jarro de agua fría entre los equipos que llevan años construyendo bajo el paraguas de esa hoja de ruta.

Las respuestas dibujan dos escuelas. Karl Floersch, cofundador de Optimism, defendió que las capas 2 tienen que evolucionar más allá de su forma actual. Steven Goldfeder, cofundador de Offchain Labs, la desarrolladora de Arbitrum, sostuvo que el escalado sigue siendo la función central y recordó que los rollups procesan volúmenes de transacciones muy superiores a los de la red principal.

Ahí está la tensión real. Ninguna capa 2 va a renunciar a su cuota de actividad para que el conjunto funcione mejor. Coordinar veinte redes es un problema de incentivos, no solo de ingeniería.

Del ‘rollup-centrismo’ a la red conectada: lo que se juega Ethereum

Conviene mirar atrás para medir el tamaño del giro. Ethereum apostó por las capas 2 cuando las comisiones de la red principal se dispararon en 2021 y 2022, y lo formalizó como hoja de ruta: la cadena principal sería el lugar donde se liquida todo y los rollups, las vías donde ocurre el tráfico. El Merge de septiembre de 2022 —el paso a pruebas de participación que dejó atrás la minería— y Dencun en marzo de 2024, que abarató el envío de datos de los rollups, consolidaron ese modelo. Funcionó en capacidad. Falló en cohesión.

El EEZ es la primera respuesta con nombres y apellidos a ese fallo, y también un envite arriesgado. Depende de que la ejecución síncrona entre redes sea segura y rápida, de que competidores directos acepten un estándar común y de que la alianza no acabe convertida en un club de los grandes, con las redes pequeñas mirando desde fuera. Ninguno de esos tres frentes está cerrado.

Hay un cuarto elemento, más de fondo. Si los rollups dejan de ser silos, el valor que captura la red principal cambia de naturaleza: Ethereum pasa de cobrar por liquidar transacciones sueltas a cobrar por ser el árbitro de un mercado interno. Eso puede reforzar al ether como activo de referencia o diluirlo entre redes que pelean por el mismo usuario.

De momento hay más preguntas que respuestas. Las especificaciones técnicas, los primeros aliados y una hoja de ruta con plazos son la prueba de fuego. Sin ellos, el EEZ es una idea bien argumentada y nada más.

Varela prepara su salida de Prisa y refuerza la posición de Oughourlian en el consejo

El accionista de Prisa Andrés Varela Entrecanales prepara su salida del capital del grupo junto al vehículo Global Alconaba, una operación que consolidaría la posición del presidente, Joseph Oughourlian, ante la próxima cita con los accionistas.

La venta del 7% de Global Alconaba

El plan, adelantado por El Español y no confirmado oficialmente por la compañía, consiste en vender la totalidad del 7% que Global Alconaba adquirió a Telefónica en mayo de 2022 por 34 millones de euros. Los empresarios que integran el vehículo quieren abandonar el accionariado de forma ordenada y en cuanto las condiciones del mercado lo permitan, según las fuentes consultadas por el citado medio.

La operación se articularía mediante el reparto de ese porcentaje entre Adolfo Utor, que controla un 5% de Prisa, y Diego Prieto, con un 3%. Si se ejecuta tal y como está planteada, las acciones de Global Alconaba permanecerían en manos del mismo núcleo empresarial, aunque Varela quedaría fuera del perímetro accionarial del grupo editor de El País y la Cadena Ser.

El movimiento está vinculado a la salida de Utor y Prieto del capital de La Séptima, la nueva cadena de TDT en abierto que tiene previsto arrancar sus emisiones el 5 de noviembre. La sociedad se adjudicó en mayo y, tras una reorganización accionarial reciente, Varela y el empresario José Luis Manzano controlan un 45% cada uno, mientras que el 10% restante corresponde a José Miguel Contreras, consejero delegado de la cadena.

La desinversión permitiría a Varela hacer caja y orientar esos recursos a su nuevo proyecto televisivo, después de haber entrado en Prisa con una inversión de 34 millones.

Varela abandonó el consejo de administración el pasado mes de mayo, donde se sentaba desde junio de 2022. Su salida del órgano de gobierno precedió a este repliegue accionarial y dejó el consejo sin uno de los vocales que habían cuestionado la dirección del grupo.

Cronología de una etapa accionarial

Los hitos que explican la situación actual del accionariado son los siguientes:

  • Mayo de 2022: Global Alconaba adquiere a Telefónica un 7% de Prisa por 34 millones de euros.
  • Junio de 2022: Varela Entrecanales se incorpora al consejo de administración del grupo.
  • Mayo de 2025: el presidente ejecuta una ampliación de capital y un canje de bonos para consolidar en torno al 50% del capital afín.
  • Mayo de 2026: Varela deja el consejo de administración.
  • Últimas semanas: reorganización del capital de La Séptima, con un 45% para Varela, un 45% para Manzano y un 10% para Contreras.
  • Octubre: diseño de la venta ordenada del 7% entre Utor y Prieto.

El grupo llega a este punto después de un ciclo de reordenación accionarial que ha marcado su gobierno corporativo. En mayo de 2025, Oughourlian respondió a la ofensiva de Global Alconaba con una ampliación de capital exprés y un canje de bonos que le permitieron asegurar en torno al 50% del capital fiel. El resto del accionariado —el magnate mexicano Carlos Slim, con un 7%, el Santander y la familia Polanco— no logró sumar el 51% necesario para forzar un cambio en la cúpula. Cualquier movimiento relevante en el capital de una sociedad cotizada debe trasladarse a la CNMV en forma de comunicación de participaciones significativas.

Oughourlian Prisa

Qué implica para el gobierno corporativo

La eventual salida de Varela tiene una lectura inmediata de gobierno corporativo: reduce el número de voces críticas en el accionariado y deja al presidente con un perímetro más homogéneo ante la próxima junta. No es un movimiento aislado.

La secuencia que arrancó en mayo de 2025 con la ampliación de capital y el canje de bonos tiene ahora su continuación en la desinversión del 7%, un porcentaje que en su día costó 34 millones de euros y que se repartiría entre dos socios que ya estaban dentro del capital.

La comparación con otros grupos cotizados del sector resulta inevitable. En Atresmedia, Vocento o Mediaset los núcleos de control están definidos desde hace años, lo que reduce la incertidumbre de los inversores sobre la gobernanza. En Prisa, la estructura accionarial ha sido el principal foco de volatilidad, y cada movimiento se lee en el mercado como una pieza de un equilibrio más amplio.

Queda el flanco financiero. Las fuentes consultadas por El Español apuntan a que la deuda sigue lejos de ser sostenible y que la carga de intereses seguirá condicionando ingresos, y beneficio en los próximos ejercicios. Un accionariado más estable ayuda a la hora de negociar refinanciaciones y desinversiones de activos, pero no resuelve por sí solo la ecuación del balance.

El mercado espera confirmación. Ninguna de las partes ha remitido comunicación oficial sobre el calendario de la venta.

📡 El Radar del Sector

  • El vacío que llena: La salida de Varela despeja el accionariado de Prisa y deja al presidente con un núcleo más afín de cara a la próxima junta.
  • El reto por delante: Ordenar la venta del 7% sin tensionar el capital y sostener el balance, con una deuda que sigue condicionando las cuentas.
  • El tablero competitivo: Prisa afronta el mercado audiovisual con un accionariado en reordenación, frente a estructuras de control más estables en Atresmedia, Vocento y Mediaset.

Mediaset activa la campaña de promoción de ‘El Comité’, el nuevo formato de Risto Mejide

Mediaset ha activado la campaña de promoción de ‘El Comité’, el nuevo formato de actualidad que Risto Mejide presentará en Cuatro en horario de máxima audiencia, con una fecha de estreno todavía por determinar.

El desconcierto como eje de la campaña

La promoción arranca solo una semana después de que el grupo anunciara el lanzamiento. El primer vídeo reconoce con humor que el fichaje de Risto Mejide para este nuevo encargo puede haber generado cierta decepción entre una parte de la audiencia, según la información publicada por elDiario.es. Ese reconocimiento funciona como recurso creativo para retener la atención antes de entrar en materia.

A continuación, la pieza enuncia tres características del formato: un análisis semanal de la actualidad, la emisión en horario de máxima audiencia y una única regla de selección de invitados, la de contar con expertos y con gente que sabe de lo que habla. El mensaje sitúa el producto en la franja nocturna de la cadena.

El movimiento se apoya en la maquinaria de comunicación del grupo, que acompaña habitualmente sus lanzamientos de la franja nocturna con campañas de anticipación en televisión, soportes digitales y redes sociales. En este caso, la promoción llega antes de que la cadena confirme la fecha de estreno.

Mediaset convierte el anuncio de un fichaje en el primer mensaje de la campaña: el formato se presenta antes de tener fecha de estreno.

Cómo es ‘El Comité’: editorial, expertos y calle

El programa es una extensión de ‘El comité de los expertos’, la sección de ‘Todo es mentira’ en la que Risto Mejide convoca a varios especialistas para analizar cuestiones complejas. Cada entrega arrancará con un editorial del presentador, que avanzará los principales temas de conversación, planteará preguntas y confrontará posiciones antes de presidir el comité de analistas.

Dentro del comité habrá analistas fijos, aunque se recurrirá a otras voces cuando la actualidad lo requiera. Junto a Risto Mejide, Bea Márquez dará paso a los diferentes contenidos. La periodista llega procedente de ‘Ancha es Castilla-La Mancha’, el programa de Castilla-La Mancha Media, donde desempeñaba labores de reportera.

Ambos coincidirán en plató con políticos, economistas, científicos, diplomáticos, expertos en relaciones internacionales, jueces, militares y periodistas de investigación. A ese plantel se sumará un equipo de reporteros a pie de calle para el relato de las noticias del día.

Los hitos verificables del proyecto son los siguientes:

  • Sello de producción: Vodevil, la compañía audiovisual fundada por Risto Mejide para producir formatos de actualidad.
  • Origen del formato: ‘El comité de los expertos’, sección de ‘Todo es mentira’ que el presentador convirtió en espacio propio.
  • Segunda voz en plató: Bea Márquez, hasta ahora reportera en Castilla-La Mancha Media.
  • Ventana de emisión: horario de máxima audiencia de Cuatro, con fecha de estreno pendiente de confirmación.

En el sector es habitual que las secciones de éxito de un programa diario sirvan de banco de pruebas para un formato propio en la misma cadena. Mediaset España compite en la franja nocturna con Atresmedia y con los operadores de pago, y el coste de arrancar una marca desde cero empuja a los grupos a apoyarse en espacios ya reconocidos por el espectador.

Risto Mejide programa

El encaje del formato en la parrilla de Cuatro

El precedente inmediato del proyecto es la propia sección de ‘Todo es mentira’. La extensión de un espacio de análisis a un programa completo de máxima audiencia exige sostener el ritmo durante toda la franja nocturna, algo que la sección original no necesita porque opera dentro de un contenedor con audiencia ya construida.

En términos de negocio, el movimiento refuerza la posición de Cuatro en la noche con un producto de actualidad cuya estructura se apoya en plató, analistas y equipo de calle, sin los requerimientos de un formato de entretenimiento de gran producción. Mediaset España amplía además su catálogo de marcas reconocibles y lo hace con el sello de Vodevil, la productora del propio presentador.

La comparación con el resto del tablero es inevitable: Atresmedia, a través de La Sexta, y los operadores de pago disputan el mismo espectador de actualidad en la franja de noche. El diferencial que la campaña subraya no es el contenido, sino el método de selección de invitados: especialistas acreditados en cada materia.

El fichaje de Risto Mejide aporta un rostro reconocible al lanzamiento, y su marca personal junto al sello de su productora funciona como aval ante el mercado publicitario en plena configuración de la parrilla de la temporada. La fecha de estreno, aún sin confirmar, deja abierta la estrategia de comunicación de las próximas semanas.

📡 El Radar del Sector

  • El vacío que llena: Cuatro incorpora un formato de actualidad con marca propia en la franja nocturna, un terreno donde competía con espacios de entretenimiento.
  • El reto por delante: Sostener la audiencia de máxima audiencia con una estructura de plató y analistas fijos, y confirmar la fecha de estreno.
  • El tablero competitivo: Mediaset refuerza su parrilla frente a Atresmedia y los operadores de pago en la franja de noche.

TVE cumple 70 años: RTVE conmemora la efeméride con programación especial y un repaso a su archivo histórico

RTVE conmemora los 70 años de TVE, que se cumplen el próximo 28 de octubre, con una programación especial y un repaso a los hitos conservados en su archivo histórico.

Setenta años desde la primera emisión

La efeméride sitúa la fecha fundacional de Televisión Española el 28 de octubre de 1956. Setenta años después, el ente público ha articulado un calendario de contenidos conmemorativos que combina emisiones especiales, piezas de archivo y espacios de divulgación sobre la historia del medio en España.

El primer acto de esa conmemoración se celebró el jueves 15 de octubre con un Telediario Especial emitido desde Robledillo de la Jara, un municipio de la sierra de Madrid ligado a la propia historia del ente. Rodrigo García Melero narró en directo el desarrollo del programa para el digital de RTVE, con la actuación del pianista Pablo López como cierre.

La elección del municipio no es casual. El archivo recoge cómo, en diciembre de 1963 o en los primeros días de enero de 1964, una fiesta vecinal cambió el nombre de la plaza del pueblo por el de La Plaza de TVE. La crónica firmada por Javier Villuendas reconstruye aquella jornada, con los niños vestidos de domingo y una estufa regalada para la escuela.

Siete décadas de emisiones han convertido el fondo de TVE en un registro central de la memoria audiovisual reciente en España.

El calendario conmemorativo no se limita a la parrilla. La corporación ha desplegado piezas en radio, televisión y medios digitales, una estrategia de contenidos cruzada que busca rentabilizar la efeméride en todas sus ventanas. El formato elegido mezcla actualidad y memoria: el especial de Robledillo combinó la información del día con materiales del archivo y un cierre musical.

De la plaza del pueblo al archivo digital

El repaso a los hitos del archivo permite ordenar la historia del ente en varias etapas verificables:

  • 28 de octubre de 1956: fecha fundacional de Televisión Española, que en 2026 cumple 70 años.
  • 1938: nacimiento de RNE, la radio pública del ente, doce años antes que la televisión.
  • 1924: primera emisión de radio en España, dos años posterior a la británica.
  • 18 de octubre de 1922: se funda la British Broadcasting Company, antecedente de la BBC, efeméride que el ente español ha situado junto a la suya.
  • 1963-1964: la plaza de Robledillo de la Jara pasa a denominarse La Plaza de TVE.

La comparación con el mercado británico no es gratuita. La BBC celebró su centenario en 2022 con una programación extraordinaria y contenidos de archivo, y el movimiento sirvió para reposicionar su catálogo en la plataforma digital. En España, el mapa audiovisual ha cambiado por completo desde 1956: hoy conviven el ente público con grupos privados como Atresmedia, Mediaset España y Vocento, además de las plataformas internacionales que compiten por la misma atención.

aniversario TVE

En ese contexto, el fondo documental de RTVE adquiere una función que va más allá de la conmemoración. Los archivos audiovisuales son hoy materia prima para el catálogo de las plataformas: RTVE Play compite por la atención del espectador con atresplayer y Mitele, y el material histórico es uno de los pocos activos diferenciales que un operador no puede replicar con una compra de derechos.

Una efeméride con retorno industrial

Las conmemoraciones dejaron de ser un gesto protocolario hace años. Para un radiodifusor público, un aniversario redondo es una oportunidad de explicar su función ante la ciudadanía, de reforzar la marca en un mercado fragmentado y de colocar su catálogo ante audiencias que ya no consumen televisión lineal.

La normativa acompaña ese movimiento. La ley que regula la radio y la televisión de titularidad estatal, aprobada en 2006, define el servicio público y su financiación, y sitúa la explotación del archivo dentro de un perímetro sometido a control parlamentario. Cualquier estrategia de catálogo se mueve, por tanto, en un terreno con reglas propias.

En la propia casa hay un precedente inmediato. RNE, nacida en 1938, cumplió 85 años en 2023, y la televisión toma ahora el relevo con un calendario que culminará el miércoles 28 de octubre. La estela del centenario de la BBC, celebrado en 2022, permite leer la efeméride como lo que es: una operación de marca y de producto, no solo un homenaje.

El reto es de negocio, no de nostalgia. Medir el impacto real de la conmemoración exige mirar la audiencia de los especiales, el tráfico del archivo en la plataforma, y el rendimiento de las piezas digitales, tres indicadores que el sector seguirá con atención en las próximas semanas.

Setenta años dan para mucho. El calendario ya está en marcha.

📡 El Radar del Sector

  • El vacío que llena: La efeméride refuerza la marca de la televisión pública en un mercado fragmentado y revaloriza un archivo que ninguna plataforma privada puede replicar.
  • El reto por delante: Trasladar el reconocimiento institucional a las audiencias jóvenes y al consumo digital, con un catálogo histórico que compite con el entretenimiento de estreno.
  • El tablero competitivo: Atresmedia, Mediaset España y las plataformas internacionales disputan la misma atención, mientras RTVE juega la baza de la memoria colectiva y el servicio público.

Rallo alerta: la batalla del Senado que decide el Constitucional se libra el 29-N

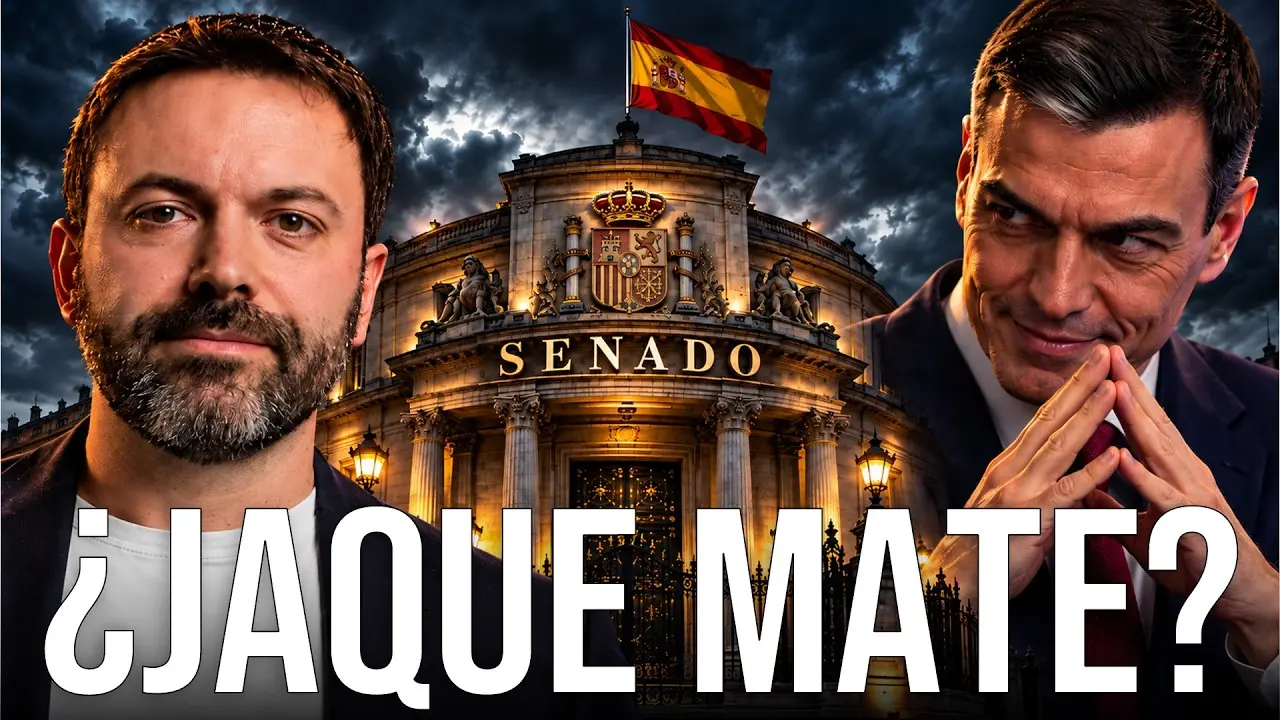
El Senado arrastra media legislatura la etiqueta de cámara decorativa. En su último análisis, Juan Ramón Rallo sostiene que ese juicio caduca el 29 de noviembre: la batalla por el Senado no va de quién aprueba las leyes, sino de quién nombra a los magistrados del Tribunal Constitucional. Y ahí, dice, el PSOE ha movido ficha primero.

Un pacto registrado a última hora del 16 de octubre

El calendario manda. La disolución de las Cortes se publicó en el BOE el 6 de octubre y abrió diez días para registrar coaliciones. El reloj se agotó el viernes 16 a medianoche. En ese margen, las fuerzas a la izquierda del PSOE no cerraron un acuerdo conjunto para el Congreso, pero el Frente Amplio sí firmó con los socialistas una alianza limitada al Senado, según relata Rallo.

La coalición se llama Senado de Progreso e integra al PSOE, Izquierda Unida, Movimiento Sumar, Más Madrid, Compromís, la Chunta Aragonesista y Batzarre, con pactos específicos en Baleares y La Gomera. Competirán juntos en 47 circunscripciones con la misma fórmula en casi todas las provincias: dos candidatos socialistas y un tercero de las fuerzas aliadas, que en la Comunidad Valenciana corresponde a Compromís, Iniciativa del Poble Valencià y Esquerra Unida según la provincia. Quedan fuera Cataluña, Canarias salvo La Gomera y Podemos.

Rallo no cree que el registro de madrugada respondiera a una negociación agónica. Su lectura es otra: la izquierda esperó hasta el final para que la derecha no tuviera tiempo de reaccionar y registrar una coalición propia en el Senado. Sino lo hizo fue por falta de tiempo o, como veremos, porque no lo necesitaba.

Por qué el Senado decide mucho más que las leyes

Porque el sistema de elección premia al ganador. Se eligen 208 senadores en las urnas: cuatro por provincia peninsular, tres por isla grande, uno por isla pequeña y dos en Ceuta y Melilla. Cada elector marca hasta tres nombres, incluso de partidos distintos, y salen los más votados. Con ese voto limitado, quien gana una provincia se lleva tres escaños y el segundo solo uno.

La aritmética que plantea el canal es sencilla. Imagine una provincia donde el PP suma el 35%, el PSOE el 30%, Vox el 15% y la izquierda del PSOE el 10%. Por separado, el PP se queda tres senadores y el PSOE uno. Fundidas en una sola candidatura, esas mismas papeletas darían tres senadores al bloque de izquierdas y uno al PP. Los votos no cambian. El reparto, sí.

La coalición de izquierdas no está pensada para ganar el Senado, sino para impedir que la derecha lo gane por tres quintos.

— Juan Ramón Rallo

De ahí el interés. Un informe interno del PSOE que cita Rallo estimaba hasta 40 senadores más con candidaturas unitarias. La izquierda no aspira a gobernar la Cámara alta: le basta con quitarle a la derecha el umbral que convierte el Senado en algo decisivo.

El premio real: cuatro sillones del Constitucional

El Senado propone cuatro de los doce magistrados del Tribunal Constitucional y para hacerlo necesita mayoría de tres quintos, esto es, 160 senadores. Esas cuatro plazas están caducadas desde el 17 de diciembre de 2025 y las ocupan hoy dos magistrados del bloque progresista, entre ellos el presidente del tribunal, Cándido Conde-Pumpido, y María Luisa Balaguer, y dos del conservador. La próxima legislatura deberá renovarlas.

Con mayoría de tres quintos, la derecha elegiría a esos cuatro nombres y daría la vuelta a la mayoría actual del tribunal. Sin ella, tendría que pactar con el PSOE, aceptar un reparto de dos y dos o asumir que los socialistas bloqueen la renovación y todo siga como está. La coalición no busca nombrar; busca impedir que nombre el adversario.

El mecanismo se repite en 2029 con el Consejo General del Poder Judicial, donde el Senado escoge por tres quintos a diez de sus veinte vocales y que a su vez designa a dos magistrados del Constitucional. Rallo subraya que, sin pasar por el Senado, la mayoría progresista podría enquistarse años: la siguiente tanda llegaría en noviembre de 2028 por el Congreso y otra en junio de 2031.

La consecuencia práctica es incómoda para la derecha. Un Gobierno de PP y Vox podría ganar con holgura y gobernar con el freno puesto: cualquier ley de calado acaba en el Constitucional y para recurrirla bastan 50 diputados, 50 senadores, el Defensor del Pueblo o un gobierno autonómico. Rallo describe un tribunal con siete de doce magistrados en el bloque progresista y afirma que responden a las tesis del PSOE. Política migratoria, educación o política lingüística pasarían por ese filtro.

La derecha todavía puede contraatacar

El plazo de las coaliciones está cerrado, pero el de presentar candidaturas termina el 26 de octubre. Ahí, sostiene Rallo, el PP y Vox no necesitan coaligarse: basta con coordinarse para maximizar el voto del bloque. En las provincias donde la suma de ambos altera el reparto, uno de los dos puede no presentarse, o el PP alinear a dos candidatos y Vox a uno para que el votante de derechas marque los tres nombres sin renunciar a ninguno.

La señal política también es distinta. Sánchez se coaliga porque no le bastan sus votos; la derecha se coordina porque reacciona. Santiago Abascal publicó un mensaje en el que hablaba de tranquilidad, responsabilidad y de hacer lo necesario para que España no dependa de Sánchez ni de sus socios, un gesto que el canal interpreta como antesala de esa coordinación.

Tampoco conviene dar por hecho que sumar siempre suma. Rallo advierte de que un votante socialista moderado puede dejar en blanco el tercer nombre si el candidato es de Izquierda Unida o de Compromís, y de que un votante situado a la izquierda del PSOE puede negarse a marcar las papeletas socialistas. Esos votos que bailan son los que deciden en la mayoría de las provincias.

Y hay un precedente. En el año 2000, el PSOE de Joaquín Almunia y la Izquierda Unida de Francisco Frutos pactaron candidaturas coordinadas al Senado en una treintena de provincias, con dos senadores socialistas y uno de IU. El resultado fue mayoría absoluta de Aznar, 127 senadores del PP y el peor resultado del PSOE en 21 años.

Lo que de verdad se juega el 29-N

Contexto: el PP ejerció su mayoría absoluta en el Senado durante la legislatura que ahora termina y no le sirvió para tumbar la ley de amnistía; el veto decayó en el Congreso y la norma salió adelante. Esa experiencia explica por qué la cámara alta se percibe como irrelevante. Y explica también por qué a la derecha le urge recuperar el control del calendario institucional de los próximos tres años.

La lectura editorial es esta. El 29 de noviembre los ciudadanos no eligen solo a sus representantes: eligen quién nombra a los árbitros. La mayoría de tres quintos en el Senado es un poder de bloqueo que se ejerce una vez y dura una década. Si la izquierda logra que la derecha no llegue a 160 senadores, el coste no aparecerá en las portadas de noviembre sino en las sentencias de 2029 y 2031. Rallo no afirma que la partida esté perdida para el PP y Vox; sostiene que empezó antes de lo que muchos creían y que se juega en los despachos, no en los mítines.

Queda la pregunta de fondo, la que no se responde en una noche electoral: ¿debe una cámara que apenas legisla decidir durante una década quién interpreta la Constitución? El 29-N, sin aspavientos, se vota también eso.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

IceCube gana el Nobel de Física y Nature exige proteger la astrofísica de partículas

El IceCube ya tiene su Nobel. El observatorio de neutrinos enterrado en el hielo del Polo Sur ha ganado el premio de Física de 2026, concedido el 6 de octubre a Francis Halzen, el físico teórico que lo imaginó cuando nadie sabía si aquel experimento llegaría a funcionar.

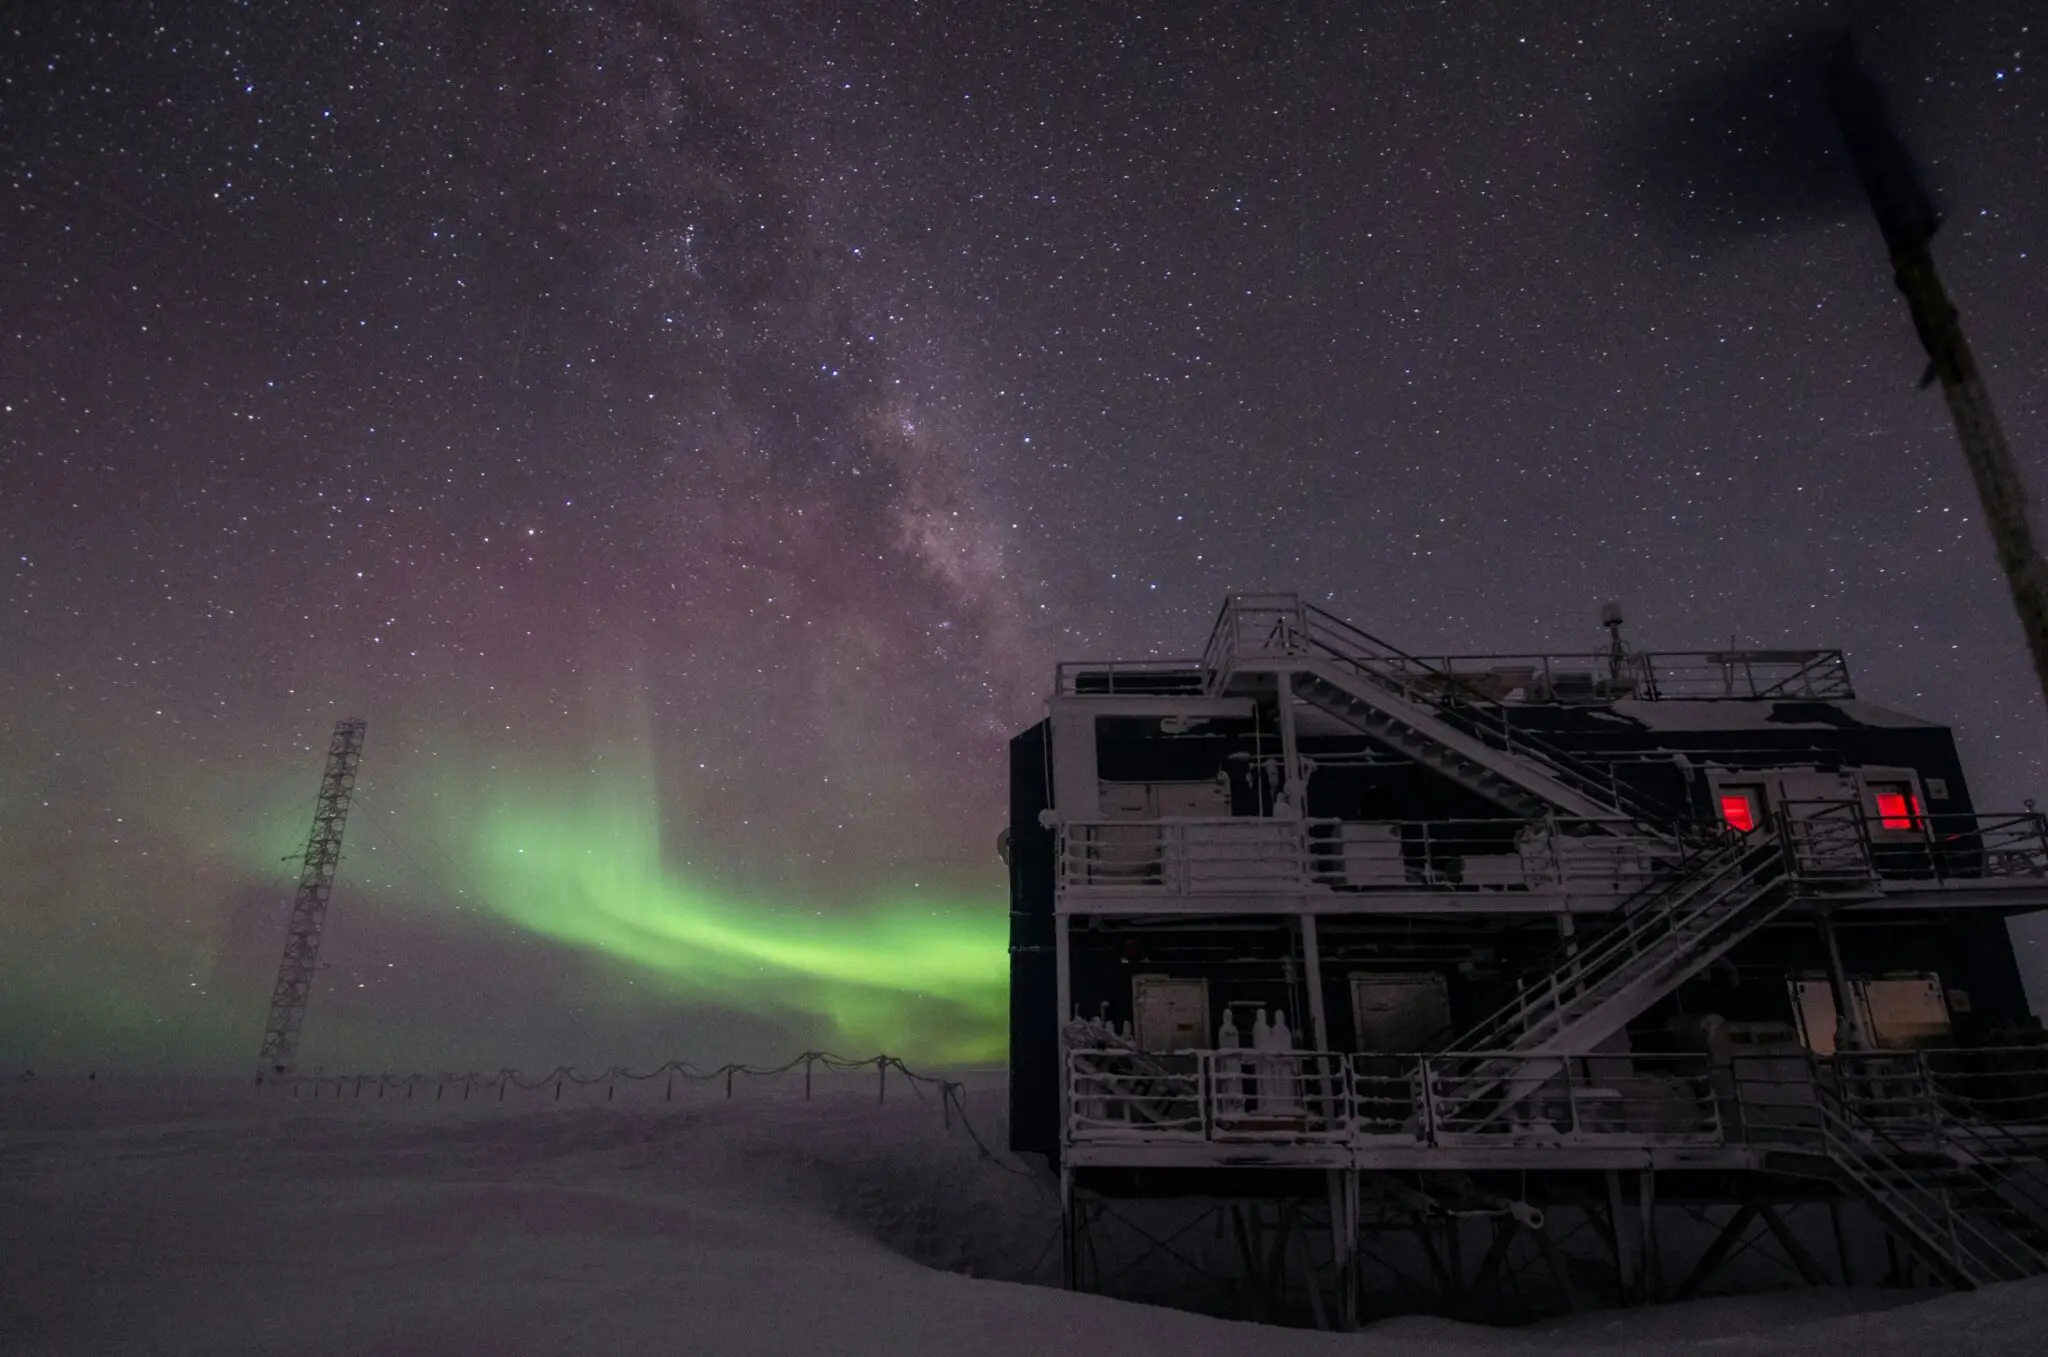
Desde hace más de una década, una red de más de 5.000 sensores ópticos cuelga en la profundidad del hielo antártico, a más de 1.500 metros bajo la superficie. Cuando un neutrino de alta energía choca contra una molécula de hielo, genera una estela de luz tenue —radiación Cherenkov— que esos sensores registran. El volumen instrumentado ronda el kilómetro cúbico. Poco para el universo. Muchísimo para un laboratorio: equivale a un cubo de un kilómetro de lado, capaz de sepultar el centro de una ciudad bajo mil metros de hielo. La colaboración internacional que lo opera detalla su instrumentación en su página oficial.

Los neutrinos, las partículas más esquivas que conocemos, no tienen carga, apenas masa, y atraviesan la materia como si no existiera: cada segundo, unos 65.000 millones de neutrinos procedentes del Sol cruzan cada centímetro cuadrado de nuestra piel sin dejar rastro. Esa misma indiferencia los convierte en mensajeros excepcionales. A diferencia de los fotones, no se desvían en los campos magnéticos ni se dispersan en el polvo galáctico. Si uno llega desde un blazar situado a mil millones de años luz, llega apuntando al blazar.

Del hielo antártico a Estocolmo: una idea que tardó 30 años en probarse

Halzen publicó sus primeros cálculos sobre neutrinos de alta energía a finales de los noventa, cuando IceCube todavía no existía. Los datos aparecieron en The Astrophysical Journal en 1999, con un telescopio anterior como única evidencia: AMANDA, un prototipo mucho más modesto hundido también en la Antártida. Aquel antecesor demostró que el hielo podía usarse como medio de detección. Nada más. Y nada menos. El fallo del premio puede consultarse en la página oficial de los premios Nobel.

La diferencia de precio entre las dos máquinas resume la brecha que hoy preocupa a los astrofísicos. AMANDA costó unos 7 millones de dólares. IceCube, 271 millones. Casi cuarenta veces más, y aun así una cifra modesta frente a los 10.000 millones que consumió el telescopio James Webb. Ese salto, de la prueba de concepto al instrumento capaz de descubrir, es el escalón donde se caen la mayoría de los proyectos científicos.

El Nobel premia un detector que ya funciona; no paga el siguiente, que todavía no existe.

Un comentario publicado en Nature pone el dedo en esa grieta. La revista celebra el reconocimiento a Halzen, pero advierte de que la astrofísica de partículas acumula ideas con el mismo potencial descubridor y muy pocas vías para financiarlas. La tesis del texto es incómoda: el galardón llega cuando el instrumento ya está construido y no resuelve nada del problema que viene después.

P-ONE, XLZD, PandaX: la cartera de experimentos que aún no tiene chequera

El caso más avanzado es P-ONE, el Pacific Ocean Neutrino Experiment, una colaboración entre equipos de Norteamérica y Europa que se construye frente a la costa de la isla de Vancouver, en Canadá. En lugar de hielo, agua marina. En lugar del Polo Sur, el Pacífico norte. La física es la misma —detectar la luz que dejan los neutrinos al atravesar el medio— y la ingeniería, un desafío distinto: fondear cadenas de sensores en un océano con corrientes, tráfico marítimo y biología por todas partes.

En paralelo, varios consorcios persiguen la materia oscura, esa sustancia que no emite ni interactúa con la luz y que solo se detecta por sus efectos gravitatorios. Ahí están XLZD, una alianza europea y norteamericana, y PandaX, el experimento chino instalado en una mina. Ninguno ha encontrado todavía la partícula que busca. Todos necesitan, antes o después, una decisión presupuestaria que rara vez aparece en los titulares.

neutrinos astrofísica

El plan estratégico de física de partículas de Estados Unidos, conocido como P5 y publicado en 2023, recomendó precisamente crear una cartera de experimentos de escala pequeña y media. La recomendación sigue sobre el papel. Por restricciones presupuestarias, no está claro que ese paquete llegue a ejecutarse, según recoge el propio comentario de Nature.

Por qué el Nobel no arregla el problema de la ciencia de escala media

Hay una distinción que la cobertura del premio suele difuminar. IceCube no descubrió un neutrino por casualidad; fue diseñado para detectar una población de ellos, con un presupuesto, un calendario y un equipo de cientos de personas durante dos décadas. Ese tipo de empresa no la sostiene el ingenio individual, sino la infraestructura. Y la infraestructura se decide en oficinas donde no se entregan medallas.

El matiz tiene consecuencias. Los proyectos de escala media compiten mal: son demasiado grandes para un grupo universitario y demasiado pequeños para prometer un descubrimiento seguro. Se les exige, en la práctica, la misma probabilidad de éxito que a una máquina de miles de millones, con una décima parte del dinero. El resultado es un cuello de botella que retrasa una década cualquier campo emergente. Con los neutrinos se resolvió por la vía de la excepción; con la materia oscura, aún no.

Sobre la solidez del diagnóstico, una cautela razonable: el texto de Nature es una pieza de opinión, no un estudio revisado por pares, y las cifras de AMANDA e IceCube proceden de presupuestos públicos que nadie ha auditado aquí línea por línea. Su valor es otro. Documenta una preocupación compartida en el campo y la pone por escrito justo cuando el foco mediático ilumina el tema.

La pregunta abierta no es científica, es de calendario. IceCube-Gen2, la ampliación que multiplicaría por ocho el volumen útil del detector, sigue sin financiación completa. P-ONE avanza por fases. Y el próximo Nobel de Física que dependa de un instrumento de escala media tendrá, si nada cambia, menos candidatos entre los que elegir. La Academia sueca premia lo construido; alguien tiene que decidir qué se construye antes de que exista.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el Nobel de Física de 2026 reconoce a Francis Halzen por idear y llevar a término el observatorio de neutrinos IceCube.
  • Dónde: en el hielo del Polo Sur, en torno a la estación Amundsen-Scott (Antártida).
  • Institución responsable: Real Academia Sueca de Ciencias (fallo del premio) e IceCube Neutrino Observatory, colaboración internacional con sede en la Universidad de Wisconsin-Madison.
  • Cuándo: el premio se anunció el 6 de octubre de 2026; el comentario sobre financiación científica se publicó en Nature ese mismo mes.
  • Impacto a futuro: decide si la próxima generación de telescopios de neutrinos y buscadores de materia oscura llega a construirse.

Tensiones Báltico: OTAN blinda el flanco este ante incursiones aéreas y GPS ruso saboteado

Hay una pregunta que recorre cada pasillo de la base aérea de Ämari, en Estonia, a doscientos kilómetros de la frontera rusa: ¿qué busca Moscú con sus incursiones aéreas y sus sabotajes? Y otra todavía más incómoda: ¿está la OTAN preparada para responder? El último reportaje de VisualPolitik se desplaza hasta ese punto crítico del flanco este para intentar responderlas sobre el terreno, con cazas, radares y antenas de por medio.

El equipo del canal pasó varios días con el Destacamento Ámbar, el contingente español del Ala 15 desplegado en la misión de defensa aérea del Báltico. Allí conversaron con el comandante Antonio Mancebo, jefe de fuerza del destacamento, y comprobaron cómo funciona el mecanismo de alerta: desde que suena la sirena, según explican los propios militares, los aviones están en el aire en menos de quince minutos.

Un 22 de septiembre en el cielo estonio

El reportaje se detiene en un episodio concreto. El pasado 22 de septiembre, dos F-18 Hornet españoles ejecutaron una intercepción rápida —lo que en jerga se llama un alpha scramble— contra una aeronave rusa que volaba con el transpondedor apagado, sin plan de vuelo y sin contactar con el control del tráfico aéreo estonio. El objetivo era identificarla y escoltarla. VisualPolitik subraya que este tipo de situaciones se ha vuelto habitual y que esa rutina, aparentemente menor, tiene implicaciones considerables.

Porque el episodio no flota en el vacío. El canal enumera un rosario de incidentes recientes: drones marítimos rusos acercándose a un centenar de metros de una infraestructura gasística estratégica en Rumanía, ataques cibernéticos, un intento de ataque contra un aeropuerto alemán y sabotajes contra plantas de producción militar en Italia, Bulgaria y Estonia. En Tallin, recuerdan, los rusos lograron prender fuego a una planta de Milrem Robotics, una empresa que fabrica sobre todo drones militares. A eso se suma la amenaza nuclear lanzada por Vladimir Putin contra Occidente y la decisión de la Alianza de aislar Kaliningrado.

Con ese telón de fondo, el canal plantea su tesis central: lo que se libra en el Báltico no es solo una suma de provocaciones aisladas, sino un pulso geopolítico de fondo en el que demostrar que estás preparado se convierte en la mejor herramienta de disuasión disponible.

El enemigo debe saber que si pone un pie en nuestro territorio, contraatacaremos. Ese es el mensaje que sostiene toda la arquitectura defensiva del flanco este.

— VisualPolitik

Esa lógica explica por qué los tres países bálticos llevan años transformando su frontera en algo parecido a un laberinto. No levantan una muralla continua e inexpugnable. Construyen, según describe el reportaje, trincheras, obstáculos antitanque, campos de minas y miles de bloques de hormigón unidos por cables de acero. La idea es canalizar el avance enemigo y obligarlo a pasar exactamente por donde la defensa quiere: puentes, cruces y carreteras ya identificados, minados de antemano y batidos por la artillería.

De policía aérea a defensa aérea

A esa defensa en profundidad se añade vigilancia permanente con cámaras infrarrojas y sensores acústicos, además de planes para desplegar miles de drones, el terreno donde el propio canal reconoce que el avance es más tímido. Y se añade músculo de largo alcance: sistemas HIMARS estadounidenses y los surcoreanos K239 Chunmoo, capaces de lanzar munición de precisión a unos trescientos kilómetros. Estonia, en concreto, ha encargado tres lanzadores HIMARS adicionales a Lockheed Martin.

El problema estructural de estos países es otro: son demasiado pequeños para sostener una fuerza aérea propia. Ahí entra la OTAN. La misión que patrulla estos cielos ya no se llama policía aérea del Báltico, sino defensa aérea. En VisualPolitik atribuyen el cambio de nombre a la evolución de la amenaza: han aumentado las incursiones de drones en espacio de soberanía y ahora pesa más la defensa que la simple monitorización. El resultado práctico es una cadena de mando más corta, con los cazas respondiendo ante un centro de operaciones aéreas combinadas que transmite la orden en segundos. En el flanco sur, ese centro es el de Torrejón.

El contexto que el vídeo no inventa

Conviene separar lo que el reportaje muestra de lo que el espectador ya sabía por otras vías. La interferencia sobre las señales de GPS en el Báltico y el norte de Europa es un fenómeno documentado desde hace años por aerolíneas comerciales y autoridades de aviación, que han tenido que suspender aproximaciones en varios aeropuertos de la región. No es una hipótesis de conspiración: es una perturbación medible que afecta a la navegación civil y que se atribuye a actividades militares rusas en el enclave de Kaliningrado y en el entorno del Báltico.

También es público que España participa en las rotaciones aéreas bálticas desde hace casi dos décadas, y que el despliegue en Ämari se ha repetido en varias ocasiones. Lo nuevo no es la presencia española, sino el marco en el que se produce: una misión que ha pasado de vigilar a disuadir, de identificar tráficos a prepararse para un escenario de fuego real. El propio canal menciona otro movimiento significativo en ese sentido: la oferta británica de extender su paraguas nuclear a los países bálticos, nórdicos y a los Países Bajos.

Qué significa todo esto para el lector

El valor del trabajo de VisualPolitik no está en el dramatismo, sino en la mecánica. Explica con nombres y siglas cómo funciona una disuasión que casi nunca se ve: aviones en quince minutos, órdenes que viajan en segundos, bloques de hormigón colocados donde se supone que el enemigo querrá pasar. La conclusión implícita es que la guerra híbrida —drones, sabotajes, ciberataques, apagones de GPS— está diseñada precisamente para operar por debajo del umbral donde la OTAN respondería en bloque. Cada incidente aislado es negable; la suma, no.

De ahí la apuesta báltica por el castigo convencional: si Rusia intentara una incursión limitada, la respuesta no sería nuclear ni una guerra total, sino operaciones contra infraestructuras críticas rusas —fábricas, refinerías, puertos— con más intensidad y alcance de lo que hace Ucrania. Es una doctrina incómoda, porque desplaza el conflicto al territorio del adversario y asume el riesgo de escalada. Pero, como sostiene el reportaje, la alternativa es que Moscú crea que puede moverse impunemente por debajo de la línea roja.

Queda la pregunta de fondo, la que el vídeo deja abierta: si la disuasión depende de que el adversario te crea, ¿qué ocurre cuando las incursiones se multiplican y ninguna recibe respuesta contundente? El Báltico es hoy el mejor termómetro para averiguarlo. Y los pilotos que despegan de Ämari, muchos de ellos españoles, son la primera lectura de ese termómetro.

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube.

Agenda bursátil del 19 al 23 de octubre: el Ibex 35 afronta el pico de resultados con los PMI como termómetro

El Ibex 35 afronta la semana del 19 al 23 de octubre con el pico de la temporada de resultados: Iberdrola, Enagás y Bankinter rinden cuentas ante el mercado mientras los PMI se erigen en el termómetro macro de referencia.

Cinco sesiones bastan para concentrar buena parte de las publicaciones del trimestre en el selectivo español. La agenda de bolsa y resultados llega con el foco dividido entre las cuentas corporativas y las referencias de actividad que llegan desde Asia y la eurozona.

El analista de XTB Manuel Pinto sitúa el acento, en declaraciones recogidas por EFE, en dos frentes: los datos macroeconómicos de China y Japón y la tanda internacional, con Tesla y Meta como principales referencias al otro lado del Atlántico. En el plano doméstico, la nómina de comparecientes del Ibex se reduce a tres nombres, con peso suficiente para orientar al resto del mercado.

Qué compañías del Ibex rinden cuentas esta semana

La primera cita relevante llega con Iberdrola. La utility que preside Ignacio Sánchez Galán comparece en un contexto de tipos a la baja en la eurozona, un escenario que el mercado lee en clave de coste de la deuda y de valoración de los activos regulados. Los analistas pondrán la lupa en tres apartados: la generación de caja, el ritmo de ejecución del plan de inversión en redes y la política de retribución al accionista.

Enagás afronta su cita con un perfil distinto. El gestor de infraestructuras gasistas cotiza como valor de rentabilidad regulada y su principal palanca sigue siendo la reducción de deuda. Cualquier detalle sobre la senda de desapalancamiento y sobre el marco retributivo del próximo periodo regulatorio pesará más en la cotización que el propio resultado del trimestre.

Bankinter cierra el trío español. El banco que dirige Gloria Ortiz abre el turno de cuentas de la gran banca cotizada en un ejercicio en el que el margen de intereses empieza a notar la normalización de los tipos. El coste del riesgo y la evolución del margen recurrente son los dos datos que el consenso revisará con más atención.

Tres nombres en casa y dos referencias globales: la semana puede moverse más por lo que digan los PMI que por lo que publiquen las compañías.

Fuera del selectivo, el calendario tiene un componente internacional que condiciona la apertura de los mercados europeos. Tesla y Meta publican sus cifras en Estados Unidos, dos termómetros del apetito por riesgo en tecnología que arrastran al Nasdaq y, por simpatía, a los índices del Viejo Continente.

Los PMI y el resto del calendario macro

La lectura preliminar de los PMI de octubre se conocerá en la parte final de la semana y llega con más carga de lo habitual. El índice de gestores de compras, que mide la actividad de servicios y manufacturas, se ha convertido en el indicador de coyuntura más seguido por las mesas de renta variable para calibrar el pulso de la eurozona antes de cada reunión del BCE.

El detalle relevante no será tanto el nivel del índice como su composición. Un PMI sostenido por servicios y con manufacturas en contracción dibuja una economía que resiste pero no acelera, un perfil que beneficia a las utilities y a los valores defensivos del Ibex 35 y que penaliza a los cíclicos.

temporada de resultados

A ello se suman las referencias de China, de Japón, y de la eurozona, mercados que marcan el paso de los sectores exportadores. En el caso chino, cualquier atisbo de estímulo o de debilidad en la actividad industrial traslada de inmediato al precio del cobre, del petróleo y, por extensión, a las cuentas de las compañías del Ibex con exposición a materias primas.

Conviene mirar también al inversor institucional. Los fondos de referencia en el accionariado del selectivo —BlackRock, Vanguard y Norges Bank entre ellos— no mueven ficha por una semana de resultados, pero sus movimientos en el mes condicionan el comportamiento de los valores con menos liquidez.

La lectura de mercado: qué descuenta el Ibex

El punto de partida no invita al optimismo ciego. El selectivo afronta la tanda de cuentas después de un ciclo en el que la banca ha sostenido buena parte del beneficio agregado del índice, mientras las utilities han cargado con el coste de la transición energética y con un marco regulatorio cambiante. Esa dualidad explica por qué Bankinter e Iberdrola cotizan con múltiplos tan distintos pese a compartir índice.

La comparación sectorial ordena las expectativas. En el sector eléctrico, Iberdrola comparte escenario con Endesa, Naturgy y Repsol, pendientes del precio del gas y del diseño del mercado minorista europeo. En banca, el turno de Bankinter anticipa lo que después publicarán Santander, BBVA y CaixaBank, y sus cifras de margen de intereses servirán de referencia para todo el sector.

Hay un factor que el mercado ya descuenta: la normalización de tipos del BCE. Cada recorte del precio del dinero presiona el margen de la banca y, a la vez, alivia el coste de financiación de las utilities. Esa pinza explica buena parte de la rotación de carteras entre sectores del Ibex en los últimos trimestres y anticipa el tipo de reacción esperable esta semana: movimientos de rotación más que grandes rallies o desplomes.

El riesgo está en una cifra por debajo del consenso. Un resultado flojo en Bankinter o un guidance conservador en Iberdrola bastarían para devolver volatilidad a un índice acostumbrado a moverse en rangos estrechos. En el lado opuesto, un PMI mejor de lo esperado daría aire a los cíclicos.

La clave no está en el titular del trimestre, sino en las previsiones que lo acompañan. Con la bajada de tipos ya descontada, la compañía que revise al alza su hoja de ruta valdrá más en bolsa que la que presente un buen resultado sin tocar el guidance. Ese es el filtro que aplicarán las mesas antes de la próxima reunión del BCE.

📊 Las Claves para el Inversor

  • Qué vigilar: Las cuentas de Iberdrola, Enagás y Bankinter y la lectura preliminar de los PMI de octubre, que se publica al final de la semana.
  • Reacción del valor: El mercado descuenta ya la normalización de tipos del BCE, por lo que la respuesta dependerá más del guidance que de la cifra trimestral.
  • Precedente sectorial: La rotación entre banca y utilities de los últimos trimestres sirve de referencia para anticipar el comportamiento del selectivo.

Alemania concentra el mayor número de recomendaciones de compra de Europa y marca el sesgo del consenso analista

Alemania concentra el mayor volumen de recomendaciones de compra de Europa: el 57,5% de los consejos que los analistas emiten sobre el Dax son positivos, frente al 52,5% del Cac francés y el exiguo porcentaje que recibe el Ibex 35. El sesgo del consenso reordena la lectura de flujos y valoraciones relativas en la región.

El dato, recogido por FactSet y publicado por El Economista, dibuja un mapa desigual. El índice Dax lidera en número de recomendaciones y también en recorrido: el consenso le atribuye un potencial al alza del 22,7% a doce meses, solo superado por el Cac 40 francés, al que se le augura cerca de un 23%.

El 57,5% del Dax y la cifra que rompe la tabla

Hay un número que no encaja en la escala. El 0,28% que el consenso asigna al Ibex 35 está tan lejos del resto que apunta más a una ratio de dispersión de estimaciones que a un porcentaje real de consejos de compra; conviene manejarlo con cautela. Lo que sí sostiene el contraste es el comportamiento en el parqué: en lo que va de ejercicio el Dax avanza un 4,5%, el Cac cede un 4% y el Ibex 35 y el FTSE Mib se anotan alrededor de un 11%, según los registros de Bolsas y Mercados Españoles.

SelectivoConsejos de compraPotencial 12 mesesRentabilidad en el año
Dax (Alemania)57,5%22,7%+4,5%
Cac 40 (Francia)52,5%~23,0%-4,0%
Ibex 35 (España)0,28% (dato atípico)No disponible~11,0%
FTSE Mib (Italia)No disponibleNo disponible~11,0%

Deuda pública, defensa e infraestructuras: el argumento del sesgo

El respaldo macro no es retórico. Con el Bund a diez años como referencia de solvencia entre las grandes potencias y una ratio de deuda sobre PIB en torno al 64%, una de las más bajas de Europa, Alemania parte con el balance público más holgado del bloque. A eso se suma la movilización de programas de inversión en defensa e infraestructuras y un sector privado que ha digerido la ruptura con el gas ruso.

consenso analistas

La otra cara es política e industrial. La fragilidad del canciller Friedrich Merz tras el resultado de Sajonia coincide con la contracción del sector manufacturero, y el Dax aparece señalado como el origen del deterioro de las estimaciones de beneficio agregado del EuroStoxx 50. Un selectivo muy industrial y poco bancarizado paga ese perfil cuando el ciclo se gira.

Alemania acumula más consejos de compra que nadie en Europa y, a la vez, es uno de los mercados que peor se comporta en el año.

Scout24, Fresenius y Deutsche Telekom: los nombres con más respaldo

El valor con el consejo más respaldado es Scout24, el portal inmobiliario comparable a Idealista y Fotocasa en España. Deutsche Bank sitúa a la compañía en la parte alta de su rango estimado por la integración del negocio español y la expansión del margen, y le otorga un potencial cercano al 35%. El consenso espera un incremento del beneficio del 15% en 2027 y el múltiplo se comprime de casi 20 veces a 16,5 veces.

La segunda plaza es para Fresenius, que cae un 8% en el año pese al respaldo. La compañía acaba de anunciar la compra del 45% restante de mAbxience por hasta 750 millones de euros, una operación que Barclays lee como un refuerzo del control sobre la capacidad de fabricación en biosimilares. Los analistas le conceden un recorrido del 27% y un alza del beneficio cercana al 10% para 2027.

Deutsche Telekom completa el trío. Con el 57% del negocio en Estados Unidos y solo un 22% en Alemania, el anuncio de SpaceX de convertir Starlink en operador móvil le ha costado cerca de un 10% en el último mes. Esa corrección deja un potencial del 37% y un plan de ahorro que pasa de 800 a 1.100 millones para 2027, de los que 100 millones son menor capex reinvertido en fibra, y 2.500 millones de ahorros brutos para 2030.

  • Scout24: potencial de casi el 35% y beneficio un 15% superior en 2027.
  • Fresenius: 27% de recorrido tras comprar el 45% restante de mAbxience por hasta 750 millones.
  • Deutsche Telekom: 37% de potencial tras ceder un 10% en el último mes por el pulso de Starlink.

Múltiplos comprimidos no significan riesgo bajo

El sesgo del consenso tiene una explicación mecánica. Alemania concentra sectores con alto apalancamiento operativo —industria, salud, software— y eso hace que las revisiones de beneficio amplifiquen el recorrido teórico del precio objetivo. La mayoría de los gestores europeos considera que ese efecto es estructural, aunque la contrapartida pesa: el país encabeza también el deterioro de las estimaciones agregadas del EuroStoxx 50, de modo que parte del potencial se calcula sobre una base de beneficios todavía en revisión a la baja.

El detalle relevante está en los múltiplos. La compresión de Scout24, de casi 20 veces a 16,5 veces, solo se sostiene si el beneficio crece el 15% comprometido y la integración española no se tuerce. En Fresenius, el recorrido del 27% convive con una caída del 8% en el año: el mercado no descuenta el control total de mAbxience hasta ver caja. Y en Deutsche Telekom el debate no es de múltiplo, sino de si Starlink erosiona el negocio móvil antes de que la fibra y el ahorro en inteligencia artificial compensen la presión, en un sector donde Telefónica y Orange libran la misma batalla por el coste.

La lectura para el inversor español es incómoda. El Ibex 35 llega al último trimestre del año con una revalorización de doble dígito y, sin embargo, el consenso no le concede consejos favorables: el mercado español ha subido por revalorización de múltiplos y retorno al accionista, no por revisión al alza de beneficios. Alemania hace lo contrario, con el análisis comprando la tesis antes que el precio.

📊 Las Claves para el Inversor

  • Qué vigilar: La temporada de resultados del tercer trimestre en el Dax y las revisiones de beneficio del EuroStoxx 50, que siguen apuntando a la baja.
  • Reacción del valor: El mercado ya descuenta el potencial del 22,7% del selectivo alemán; el catalizador será la integración española de Scout24 y el control total de mAbxience.
  • Precedente sectorial: La divergencia entre consejo y rentabilidad ya se vio en el Ibex 35, el mercado con menos recomendaciones de compra de Europa y uno de los más alcistas del año.

Puig celebra su Día del Inversor el 28 de octubre con los analistas elevando la recomendación

Puig celebra el 28 de octubre su Día del Inversor con el consenso de analistas mejorando la recomendación y un precio objetivo medio de 19,94 euros por acción, por encima de los 19,33 euros del último cierre.

Qué espera el mercado el 28 de octubre

La cita llega con el valor en la parte alta de su rango de 52 semanas, entre 13,46 y 19,63 euros, y una capitalización de 11.024 millones de euros. El mercado descuenta que la compañía pondrá cifras al plan de medio plazo: crecimiento por línea de negocio —fragancias, moda, maquillaje y dermocosmética—, impacto de la divisa y, sobre todo, el margen que el grupo aspira a sostener cuando el consumo de lujo moderado pierde tracción en Europa.

La mejora de recomendación no es un gesto aislado. Un precio objetivo medio de 19,94 euros implica un recorrido del 3,2% sobre el cierre anterior y traslada la pelota al contenido del plan. Con un beneficio por acción de 1,03 euros, el valor cotiza a 19 veces beneficios, un múltiplo que exige crecimiento sostenido para no comprimirse.

El mercado ya lo descuenta. El volumen es la otra variable a vigilar: la media diaria de 526.802 títulos contrasta con los 478.403 de la última sesión registrada, y con un capital flotante reducido cualquier reacción del 28 de octubre se amplifica. La beta de 0,38, una de las más bajas del Ibex 35, describe un recorrido más estable que el del índice, aunque no protege de un movimiento brusco si el plan defrauda al consenso.

El balance que Puig lleva a la cita

Los números con los que la compañía comparece ante los inversores son los de los últimos doce meses. Ingresos de 5.100 millones de euros, un beneficio neto disponible de 581,5 millones y un margen de beneficio del 11,41%. La rentabilidad sobre recursos propios alcanza el 15,61%, mientras la rentabilidad económica se queda en el 6,54%.

El múltiplo de 19 veces beneficios no es caro ni barato: es el precio que el mercado pone a que el plan del 28 de octubre lleve cifras.

Puig Brands resultados

La caja es el punto que la dirección tendrá que explicar con más detalle. El efectivo asciende a 207,21 millones de euros frente a un endeudamiento sobre patrimonio del 44,47%, y el flujo de caja apalancado se sitúa en 502,58 millones. Con esa foto, cualquier anuncio de inversión en marca o de compras pasará por la prueba del dividendo: 0,42 euros por acción, una rentabilidad del 2,15% cuyo exdividendo se fijó el 15 de junio.

MétricaDatoLectura
Cotización (último cierre)19,33 eurosZona alta del rango anual
Precio objetivo consenso19,94 eurosPotencial del 3,2%
Rango de 52 semanas13,46 – 19,63 eurosMáximo a un 1,5% del cierre
Capitalización11.024 millones de eurosBeta de 0,38
Ingresos últimos doce meses5.100 millones de eurosMargen del 11,41%
Retribución al accionista0,42 euros por acciónRentabilidad del 2,15%

Cómo se lee la mejora de recomendación

Ninguna casa de análisis ha cambiado de golpe por el Día del Inversor. Lo ha hecho porque el valor llega a la cita sin haberse salido de rango y con las cuentas del primer semestre ya publicadas el 30 de julio. La mayoría de los analistas espera algo más que una puesta en escena: objetivos numéricos y un calendario.

En el sector, la comparación es inevitable. L’Oréal, Estée Lauder y Coty compiten por la misma bolsa de consumo premium, y Puig se ha colocado en el segmento de precio medio-alto con una cartera de marcas propias que le da margen de maniobra frente a las licencias. El mercado europeo de perfumería selectiva crece a un ritmo más moderado que el asiático o el americano, y eso explica por qué el plan se mirará con lupa en la parte de expansión geográfica.

Lo que el mercado quiere oír

  • Objetivos de ventas y margen a tres o cinco años, en perímetro homogéneo y comparable.
  • Prioridades de inversión: peso de la dermocosmética y de las marcas con mayor crecimiento.
  • Política de caja: dividendo, reducción de deuda o compras selectivas.
  • Detalle del impacto de la divisa en las cuentas cerradas a 30 de julio.

El precedente que fija el precio

El precedente más útil para leer la cita no está en otra compañía, sino en el propio recorrido del valor. Desde el mínimo anual de 13,46 euros hasta el cierre de 19,33 hay una revalorización del 43,6%, y el máximo de 52 semanas, en 19,63, quedó a un 1,5% del cierre. El mercado ha anticipado parte del plan antes de escucharlo. Queda la incógnita del margen.

La lectura técnica es clara. Un plan que eleve el objetivo de margen por encima del 11,41% actual, o que dibuje una senda de caja capaz de sostener el dividendo sin tensar el balance, justifica el múltiplo de 19 veces. Un plan sin cifras lo deja expuesto. En el sector, L’Oréal, Estée Lauder y Coty libran la misma batalla por el consumidor premium, y Puig compite con una estructura de marcas propias que le evita renegociar licencias, aunque reduce la diversificación de cartera. La cifra habla por sí sola. El margen es la variable que el mercado vigilará con más atención el 28 de octubre, por delante incluso del crecimiento en ventas.

📊 Las Claves para el Inversor

  • Qué vigilar: El contenido del plan que Puig presente el 28 de octubre ante analistas e inversores, y si llega acompañado de objetivos numéricos y calendario.
  • Reacción del valor: Con el precio en la zona alta del rango y el consenso apenas un 3,2% por encima del cierre, el margen de sorpresa es estrecho.
  • Precedente sectorial: Las revisiones al alza de L’Oréal y Coty tras sus días de inversor marcan la vara: el mercado premia cifras y castiga las intenciones.

Creatina y cerebro: la nueva evidencia que refuerza los 3-5 g diarios para fuerza y foco

La creatina y cerebro acaparan ahora la investigación en rendimiento: un estudio en roedores apunta a que el compuesto actúa también sobre el tejido cerebral, más allá del músculo. La dosis que funciona no cambia.

Qué mide de verdad el estudio sobre creatina y cerebro

El trabajo, difundido este mes de octubre, observó que la suplementación con creatina modulaba el tejido cerebral de los animales además del muscular. El efecto resultó más evidente en el tejido cerebral de los machos, un detalle sobre diferencias entre sexos que abre una línea de análisis interesante.

Ojo con el contexto. Son cerebros de rata, no humanos. Cualquier conclusión sobre tu claridad mental de mañana mismo exige prudencia, y la propia divulgación del estudio lo admite sin rodeos.

Para entender por qué se investiga esto, mira el sistema fosfocreatina: funciona como una batería de reserva de energía rápida dentro de la célula, y el cerebro es un órgano con una demanda energética altísima. Si la creatina amplía esa reserva también en el tejido cerebral, la hipótesis de trabajo es razonable: más combustible disponible para tareas de foco sostenido.

Ahí está la clave. La creatina no despierta el cerebro; participa en el reciclaje de energía celular, y ese proceso sí es medible. Para más contexto sobre la molécula, su entrada de Wikipedia repasa su historia y su absorción en el organismo.

Cuánta creatina necesitas para fuerza y para foco

Aquí no hay novedad que valga: la creatina monohidrato funciona a una dosis de 3 a 5 gramos diarios. Sin fases de carga obligatorias y sin ciclos. Es uno de los suplementos con más respaldo de la ciencia del ejercicio para fuerza, potencia y volumen muscular.

La evidencia sobre cognición es más joven y más frágil que la de fuerza, y confundirlas es el error más caro del suplemento de moda.

📊 La pauta en cifras

  • Dosis eficaz: 3 a 5 gramos diarios de creatina monohidrato, sin fase de carga previa.
  • Cuándo y cómo: La hora importa menos que la constancia; con el desayuno o tras entrenar mejora la adherencia.
  • Calidad a buscar: Monohidrato con pureza certificada y análisis de terceros; el envase debe declarar solo creatina monohidrato.
  • A tener en cuenta: En cognición la evidencia es prometedora pero aún limitada; en fuerza y potencia es sólida.

creatina monohidrato dosis

La constancia pesa más que el reloj. Tomarla con el desayuno o justo después de entrenar no cambia el resultado a medio plazo, pero sí reduce el olvido. Y el olvido es el verdadero enemigo de cualquier protocolo.

En cognición los datos son más discretos. Los efectos sobre memoria de trabajo y foco aparecen sobre todo en contextos exigentes —falta de sueño, tareas mentales prolongadas, carga alta de estrés—, no como un aumento general de inteligencia. Traducido: no esperes volverte más listo, sino rendir mejor cuando el cerebro va justo de batería.

Hay un detalle práctico que casi nadie comenta: la creatina se absorbe mejor con una comida que aporte hidratos o proteína, porque la respuesta de insulina favorece su entrada en la célula. Un vaso de agua con creatina en ayunas funciona, pero hacerlo junto al desayuno es más eficiente.

La letra pequeña: cómo comprar creatina sin pagar de más

El mercado está lleno de variantes que cuestan el triple y no aportan nada: creatina HCl, kre-alkalyn y mezclas avanzadas con aromatizantes y azúcar. La forma con más estudios sigue siendo el monohidrato, y su precio por gramo es el más bajo del catálogo.

Qué mirar en la etiqueta:

  • Un solo ingrediente: creatina monohidrato, sin blends propietarios ni edulcorantes que sumen gramos de azúcar.
  • Pureza declarada: analizada por un laboratorio independiente; el sello de terceros vale más que cualquier reclamo de marketing.
  • Precio por gramo: divide el coste del envase entre los gramos totales. Ahí se cae el mito de la marca premium.

Las declaraciones que la Autoridad Europea de Seguridad Alimentaria autoriza para la creatina se refieren al rendimiento físico en esfuerzos breves de alta intensidad, con 3 gramos diarios como referencia. Nada de promesas cognitivas en la etiqueta: eso no está autorizado, y si lo ves, desconfía.

Nota de transparencia: esta información es divulgativa y de optimización del estilo de vida, no un consejo médico. Si tienes circunstancias personales que lo justifiquen, consulta con un profesional.

Lo que la evidencia sostiene y lo que todavía no

La creatina lleva décadas en el punto de mira de la ciencia del ejercicio. Es uno de los pocos suplementos con consenso amplio sobre su eficacia para fuerza y potencia, y su perfil de tolerancia está bien documentado en uso continuado. Ese es el terreno firme.

El terreno movedizo es el cerebro. La mayoría de los estudios en humanos sobre cognición y creatina apunta a efectos pequeños y dependientes del contexto: personas con ingesta baja de creatina dietética, como quienes siguen dietas vegetarianas, o sometidas a privación de sueño responden mejor. Los datos en roedores abren una vía interesante, pero no cierran ninguna pregunta.

Lo honesto es decirlo así: el caso muscular está resuelto y el caso cerebral está abierto. Quien ya entrena fuerza tiene motivos de sobra para tomar 3 a 5 gramos diarios; quien busca un atajo cognitivo sin cuidar sueño, alimentación y entrenamiento está comprando una ilusión carísima. La creatina suma, no sustituye.

⚡ Rutina de Optimización Diaria

  • Ancla la dosis: 3 a 5 gramos de creatina monohidrato junto al desayuno; si entrenas pronto, tómala con la primera comida del día.
  • Revisa el envase: un ingrediente, pureza certificada y precio por gramo calculado; descarta mezclas con azúcar o blends propietarios.
  • Mide el foco: durante cuatro semanas, anota cómo rindes en las tareas mentales exigentes y ajusta según lo que observes.

Precio de la luz rompe los 100 €/MWh a la baja en 54 días: 76,28 € de día y 182 € de noche

0

El precio de la luz baja un 28,81% y rompe los 100 €/MWh por primera vez en 54 días. El mercado mayorista fija este domingo una media de 76,28 euros por megavatio hora, frente a los 107,15 euros del sábado, según los datos que publica el Operador del Mercado Ibérico de la Electricidad (OMIE).

La barrera de los 100 euros llevaba casi dos meses intacta. Desde la última semana de agosto el pool no cerraba un promedio diario tan bajo, y la caída llega justo después de siete días en los que el mercado había vuelto a instalarse por encima de los 120 euros.

Las comparativas dibujan un descenso más profundo de lo que sugiere la cifra del día. El precio es un 46,09% inferior a los 141,49 euros del domingo anterior y un 39,74% más bajo que los 126,59 euros del 18 de septiembre. Frente al mismo domingo de 2025, cuando el pool marcó 80,82 euros, la electricidad cuesta apenas un 5,62% menos.

Ahí aparece la primera contradicción. El desplome mensual es enorme. El anual, casi imperceptible.

La segunda contradicción está dentro del propio día. El promedio de 76,28 euros convive con una franja nocturna que se dispara hasta los 182 euros por MWh, de acuerdo con las informaciones publicadas este domingo por Expansión y La Razón. La misma electricidad que de media cuesta 76 euros se paga más del doble en las horas en que se enciende la calefacción, se carga el coche o se pone la lavadora después de cenar.

El promedio diario no es la factura de nadie. Es la media aritmética de 24 tramos que pueden diferir entre sí en más de cien euros.

Una media de 76 euros y un tramo nocturno de 182 describen dos mercados distintos dentro del mismo día: el de la estadística y el del recibo.

La mecánica del mercado explica el movimiento sin necesidad de recurrir a factores exóticos. En domingo la demanda industrial se apaga, la actividad de oficinas desaparece, y el consumo residencial se concentra en dos picos: la comida y la noche. Cuando la solar cubre el mediodía, el precio de casación se hunde porque la tecnología marginal es barata. Cuando el sol se pone, entra en el sistema la unidad más cara y esa unidad fija el precio de todas las demás. El diseño marginalista del pool traslada el efecto a cada tramo horario sin suavizarlo.

El pool cae un 28,81% y firma el nivel más bajo desde finales de agosto

La subasta diaria que OMIE resuelve cada mediodía fija el precio de la electricidad para las 24 horas siguientes. El resultado de este domingo es el más bajo desde la última semana de agosto y confirma que la tensión acumulada durante septiembre se ha deshecho en apenas tres semanas. No es un récord de precios baratos: es la vuelta a un suelo que el mercado ya había visitado antes del repunte.

La comparativa que mejor mide el movimiento no es la diaria, sino la semanal. El descenso del 46,09% respecto al domingo anterior indica que la semana que ahora termina fue excepcionalmente cara, con el pool por encima de los 100 euros en la mayoría de las sesiones. La caída devuelve el mercado a la zona de 70-80 euros, el umbral que en 2026 ha separado los periodos de calma de las escaladas.

Hay un tercer elemento que conviene no perder de vista: el precio de hace un año. Los 80,82 euros del 18 de octubre de 2025 sitúan la referencia anual prácticamente en el mismo punto que hoy. Doce meses después, la electricidad mayorista cuesta un 5,62% menos. El abaratamiento del último mes es real, pero corrige un exceso reciente, no un problema de fondo.

De 76 a 182 euros: el PVPC paga la volatilidad hora a hora

Para un consumidor con tarifa fija, el dato del domingo es irrelevante: paga lo mismo. Para los hogares acogidos al PVPC, el precio cambia cada hora y el promedio diario solo funciona como referencia informativa. La pregunta que de verdad importa no es cuánto cuesta la luz de media, sino cuánto cuesta a las ocho de la tarde.

La franja nocturna a 182 euros es un 138% más cara que la media del día. En una vivienda con calefacción eléctrica, con un coche enchufable o con una tarifa que concentra el consumo después de las diez de la noche, el recibo del domingo no se parecerá en nada al titular del mercado. La volatilidad intradía se ha convertido en el rasgo dominante del recibo doméstico desde que el PVPC pasó a reflejar el precio horario sin mecanismos de suavizado.

precio luz hoy

El hueco nocturno no es un fenómeno nuevo, pero sí cada vez más pronunciado. La instalación masiva de fotovoltaica ha empujado el precio del mediodía hacia abajo y ha dejado las horas sin sol expuestas al coste de la tecnología de respaldo, que en España sigue siendo el ciclo combinado de gas en la mayoría de las sesiones. Cuanto más barato es el día, más caro resulta comparativamente el precio de la noche.

Los datos de demanda que publica Red Eléctrica permiten seguir esa curva hora a hora, pero no la explican por sí solos. La brecha entre tramos es también el resultado de un parque de generación que ha cambiado su perfil sin que el mercado haya cambiado su diseño.

Un respiro de 24 horas en un otoño que sigue pendiente del gas

La lectura de un solo día es engañosa por definición. El pool ha bajado porque la demanda del domingo es la más baja de la semana y porque la generación renovable ha cubierto buena parte de las horas centrales; ninguno de esos dos factores sobrevive al lunes. La referencia que de verdad ordena el otoño es otra: el coste del gas que marca el precio en las horas sin sol y la meteorología que determine el consumo de calefacción a partir de noviembre.

El riesgo evidente es que la calma dure menos de lo que sugiere el titular. En cuanto el termómetro baje y la demanda repunte en las horas punta, el mismo mecanismo que hoy hunde el precio a 76 euros lo devolverá a la zona de los 120. El mercado no ha cambiado de régimen: sigue pendiente de un combustible fósil que fija el precio marginal en las horas críticas.

La segunda incógnita es política. La barrera de los 100 euros funciona como umbral narrativo, y cada vez que el pool la cruza reaparecen las tentaciones de intervenir sobre la formación de precios. La volatilidad, sin embargo, no se corrige fijando un techo: se corrige con almacenamiento, con interconexiones y con señales de precio que empujen la demanda flexible hacia las horas baratas. Ninguna de esas tres palancas se resuelve en un consejo de ministros.

El descenso del 39,74% en un mes no corrige un problema estructural: devuelve el pool al punto del que salió tras el repunte de septiembre.

Queda una pregunta que el dato del domingo no responde: si la caída responde a una tendencia o a un paréntesis meteorológico. La referencia para comprobarlo llegará con el promedio semanal que se cierre el domingo 25 de octubre. Si el pool se mantiene por debajo de los 100 euros durante varios días consecutivos, el mercado habrá cambiado de nivel. Si vuelve a superarlos el lunes, el respiro habrá durado exactamente 24 horas.

Puig Día del Inversor: los analistas elevan recomendaciones antes del 28 de octubre

0

Puig afronta el 28 de octubre su primer examen serio ante el mercado. Renta 4 Banco ha elevado el precio objetivo hasta 22,6 euros por acción, un recorrido del 15,5% sobre la cotización actual, y ha incluido el valor entre sus apuestas principales del trimestre.

El Día del Inversor llega en un momento delicado. La acción todavía no ha recuperado el terreno perdido desde su salida al parqué y el consenso lleva meses reconstruyendo la tesis de inversión pieza a pieza, sin un documento oficial al que agarrarse. A partir del 28 de octubre tendrá un marco de referencia contra el que medir cada trimestre: las líneas estratégicas de crecimiento y rentabilidad hasta 2032, que la compañía depositará en la CNMV.

Renta 4 abre el recorrido hasta 22,6 euros y arrastra a Andbank y XTB

Renta 4 Banco ha ampliado su precio objetivo hasta los 22,6 euros por acción, lo que equivale a un potencial del 15,5%. La firma incluye el valor entre sus principales apuestas, en línea con Andbank y XTB, que también han mejorado su visión en las últimas semanas. La referencia de partida que implica ese cálculo ronda los 19,6 euros, un nivel que el mercado no da por definitivo.

Los expertos esperan que la cita aporte visibilidad sobre el potencial de los tres negocios del grupo —fragancias y moda, maquillaje y cuidado de la piel—, sobre las sinergias de las adquisiciones ya cerradas y sobre las oportunidades de expansión en nuevos canales y geografías. La estabilización del negocio de fragancias sería el primer paso para disipar las dudas sobre la capacidad del grupo de crecer de forma rentable.

Las lecturas no son idénticas. Varias firmas consideran que maquillaje y cuidado de la piel serán los principales impulsores del crecimiento a medio plazo, mientras que fragancias y moda evolucionarán previsiblemente por debajo de la media del grupo. XTB, en cambio, contempla que en fragancias pueda anunciarse alguna mejora al calor del lujo aspiracional. Ahí está la primera discrepancia que el mercado quiere resolver.

Isdin añade un 3% al beneficio por acción y diluye margen al principio

Puig acciones

La adquisición del 50% de Isdin que Puig no controlaba, comprado a Esteve por 1.200 millones de euros, es la segunda palanca. La operación diluiría inicialmente los márgenes consolidados, pero hay casas que calculan una aportación cercana al 3% adicional al beneficio por acción y subrayan las sinergias de compras y de escala. Además, la incorporación de la firma dermocosmética reduce el peso de las fragancias en el conjunto del grupo.

La documentación completa del encuentro con inversores se publicará en la página corporativa de Puig, y ese documento será el que marque el debate de los próximos meses. Nadie discute ya el perímetro del negocio. Lo que se discute es a qué ritmo se monetiza.

El descuento del 30% frente al sector no es un regalo del mercado: es el precio que Puig paga por demostrar que puede crecer fuera de las fragancias.

La valoración es el tercer argumento y, probablemente, el más sólido. Puig cotiza a 11 veces el resultado operativo estimado para 2027 y a 14 veces beneficios, con descuentos del 30% frente a la media sectorial y del 50% respecto a sus múltiplos históricos. Esa brecha es la que Renta 4 y compañía consideran injustificada para una compañía con la cartera de marcas que tiene y con la integración de Isdin ya encarrilada.

El riesgo está identificado y no es menor: concentración de las ventas en un número reducido de marcas. Los analistas, eso sí, sostienen que la capacidad de crecimiento, la fortaleza del portfolio prémium y la integración de la dermocosmética compensan esa debilidad. Es una tesis razonable, aunque exige una condición: que el plan hasta 2032 llegue con márgenes por división y no solo con objetivos de facturación.

Tres preguntas que Puig debe contestar el 28 de octubre

Hay un detalle que el mercado tiende a olvidar cuando se habla de Puig. La compañía no compite en el mismo terreno que los grandes del lujo europeo, pero cotiza con el descuento de quien sí lo hace. Los 11 veces resultado operativo de 2027 son un múltiplo de empresa de consumo, no de firma prémium. Si la dirección confirma que maquillaje y cuidado de la piel crecen por encima de la media del grupo y detalla el margen de cada división, esa brecha tiene recorrido para cerrarse. Si solo presenta un relato ambicioso sin desglose económico, el descuento se mantendrá, y con razón.

A mi juicio, el punto crítico no es Isdin. La compra del 50% restante a Esteve se entiende perfectamente: 1.200 millones por el control total de una franquicia que ya se conoce, que aporta un 3% al beneficio por acción y que aporta diversificación inmediata. El riesgo real es otro. Un grupo que depende de un puñado de marcas para sostener la facturación tiene menos margen de maniobra si una de ellas pierde tracción en mercados clave fuera de Europa. La dermocosmética ayuda, pero no resuelve el problema de fondo si las fragancias se estancan.

La mayoría de las casas de análisis considera que la cita del 28 de octubre será un catalizador positivo. Puede serlo. También puede ocurrir lo contrario: que el mercado descubra un guidance hasta 2032 menos ambicioso de lo que descuenta el consenso y que el impulso se quede a mitad de camino. En estos años cubriendo salidas a bolsa he visto muchas primeras presentaciones estratégicas que sirvieron para todo menos para fijar expectativas. La referencia a seguir será el comportamiento del valor en la sesión posterior al Día del Inversor y, sobre todo, la primera presentación de resultados que llegue después: ahí se comprobará si el plan se traduce en márgenes o solo en titulares. El listón no es alto. La factura de la confianza, en cambio, se paga cara cuando se defrauda.

Veredicto Merca2

Cotización al cierre o apertura: La acción afronta la cita del 28 de octubre sin una reacción de precio confirmada tras la mejora de Renta 4. El potencial del 15,5% hasta los 22,6 euros fija la referencia de partida implícita en torno a los 19,6 euros por acción.

Clave técnica: El múltiplo de 11 veces el resultado operativo estimado para 2027 actúa como suelo relativo del valor. Por debajo de 10 veces, el descuento del 50% frente a la media histórica del propio grupo empezaría a descontar un problema estructural de crecimiento y no una simple penalización de mercado.

Apunte macro: El descuento del 30% frente a la media del sector cosmético europeo y del 50% frente a los múltiplos históricos resume el momento: Puig paga 14 veces beneficios cuando el consumo discrecional exige crecimiento visible antes de conceder prima alguna.

Hallan 50 tumbas romanas atípicas bajo las obras de la M5 en Gloucestershire

Más de 50 tumbas romanas atípicas han aparecido bajo unos campos de cultivo de Gloucestershire, en el suroeste de Inglaterra. No están solas. A su alrededor, los arqueólogos han recuperado esqueletos de épocas remotas, monedas, broches y ladrillos que dibujan un paisaje funerario reutilizado durante milenios. La excavación, previa a las obras de la M5, deja al equipo con una de esas preguntas que reordenan un capítulo entero de la arqueología británica.

En total han salido a la luz más de cien enterramientos. De ellos, más de la mitad presentan patrones que los especialistas denominan no normativos: cuerpos decapitados, individuos dispuestos en posición flexionada, orientaciones y ajuares que no siguen la pauta canónica del mundo romano-británico. En arqueología funeraria, esa etiqueta no describe un capricho. Señala a quienes fueron enterrados al margen de la costumbre mayoritaria, y a veces al margen de la comunidad de los vivos.

Un cementerio que rompe el manual del rito romano

El dato que ha sorprendido al equipo no es el número absoluto, sino la proporción. En un cementerio romano convencional, los enterramientos que se salen del canon apenas representan unos pocos puntos porcentuales. Aquí superan el 50%. La responsable del proyecto en Archaeological Research Services, Ada Torka-Lis, ha subrayado que ese porcentaje resulta excepcional y que el yacimiento podría aspirar a la consideración de sitio de importancia nacional para el Reino Unido.

El cementerio forma parte de un conjunto mucho mayor. Los sondeos han documentado ocupaciones que van del Paleolítico hasta la Britania romana y la época sajona, superpuestas en el mismo terreno. Distintas comunidades, con ritos y creencias diferentes, eligieron durante siglos el mismo lugar para despedir a sus muertos. Esa continuidad espacial, más que cualquier objeto aislado, es lo que convierte el yacimiento en un archivo de la antigüedad británica.

La imagen de una Britania romana uniforme, con sarcófagos de piedra y tumbas extendidas perfectamente alineadas, se sostiene mal sobre el terreno. Los hallazgos de Gloucestershire apuntan a lo contrario: una sociedad plural, donde grupos distintos practicaron ritos funerarios opuestos a pocos metros unos de otros. Dos mil años después, ese detalle habla de integración, de convivencia y también de jerarquías que no siempre llegan a los museos.

Más de la mitad de los muertos de este cementerio no siguieron la norma. No es una excepción estadística: es una comunidad entera diciendo algo distinto.

Junto a los huesos han aparecido broches metálicos y pulseras decorativas, recuperados directamente de los niveles de enterramiento. También tégulas cerámicas y ladrillos cocidos, indicio de construcciones estables en las inmediaciones, además de monedas que ayudarán a fijar la cronología del conjunto y restos de fauna que informarán sobre dieta, carnicería y recursos del entorno.

La excavación obligatoria que abre paso a la obra

El yacimiento no se buscaba: apareció donde marca la ley. La intervención forma parte de la fase de preservación obligatoria vinculada al proyecto de mejora del enlace 10 de la M5, una obra valorada en 407 millones de libras y coordinada con el Ayuntamiento de Gloucestershire. Archaeological Research Services ejecutó los trabajos en ese marco, antes de que las máquinas entraran en el trazado.

El concejal responsable de infraestructuras del condado, Julian Tooke, ha descrito el descubrimiento como parte de un relato que estaba literalmente bajo los pies de los vecinos. Su lectura es que hace unos dos mil años convivieron en el entorno inmediato personas de tres tradiciones religiosas distintas, una afirmación que la propia excavación aún debe respaldar con la cronología fina de cada tumba.

cementerio romano

Los trabajos de campo son solo el principio. Esqueletos, restos animales, monedas y cerámicas viajan ahora a laboratorios especializados. Los osteólogos examinarán la composición del hueso y los marcadores de salud de cada individuo; los especialistas en materiales harán la tipología del metal para fechar los ajuares. De esos informes saldrá la cronología definitiva del yacimiento.

Lo que los enterramientos dicen y lo que todavía no pueden decir

La arqueología funeraria lleva décadas desmontando la idea de un imperio culturalmente plano. En Britania, la práctica mayoritaria era la inhumación extendida, con el cuerpo alineado y el ajuar medido; sin embargo, los rituales locales nunca desaparecieron del todo. Los enterramientos no normativos, incluidas las decapitaciones posteriores a la muerte, aparecen en yacimientos británicos desde hace décadas, casi siempre en proporciones mínimas. Lo excepcional aquí es la concentración: más de la mitad del centenar de tumbas.

Aun así, conviene frenar. Una decapitación puede ser un gesto ritual, pero también la consecuencia de una ejecución, y el análisis osteológico tendrá que decidir si el corte se practicó antes o después del fallecimiento. Tampoco está cerrada la identificación de esas tres tradiciones religiosas: el yacimiento mezcla siglos y culturas, y atribuir cada cuerpo a un credo concreto exige dataciones individuales por radiocarbono que todavía no se han publicado. La horquilla es enorme, del Paleolítico a los sajones, y eso obliga a ser prudente con cualquier lectura global.

El yacimiento, eso sí, ya ha cambiado la conversación. Si los informes de laboratorio confirman que la mayoría de esos individuos son contemporáneos y comparten barrio, Gloucestershire obligará a revisar cómo se enseña el rito funerario romano en las islas. Mientras tanto, la obra sigue su curso: el proyecto del enlace 10 de la M5 tiene prevista su finalización en 2029, y las primeras conclusiones de laboratorio, según el equipo, llegarán en los próximos meses.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un cementerio con más de cien enterramientos, de los que más de 50 son no normativos (cuerpos decapitados y flexionados), dentro de un yacimiento con ocupaciones desde el Paleolítico hasta la época sajona.
  • Dónde: campos de cultivo junto a Cheltenham, Gloucestershire, en el trazado del enlace 10 de la M5 (Reino Unido).
  • Institución responsable: Archaeological Research Services (ARS), en coordinación con el Ayuntamiento de Gloucestershire.
  • Cuándo: excavación desarrollada en la fase previa a las obras del enlace 10 de la M5; el análisis de laboratorio de los restos está en curso y los informes definitivos aún no tienen fecha de publicación.
  • Impacto a futuro: amplía el mapa ritual de la Britania romana y apunta a que la diversidad funeraria fue la norma, no la excepción, en al menos un cementerio del suroeste de Inglaterra.

Dos fondos de bolsa global de ciberseguridad y ‘value’ superan el 40% de rentabilidad y atraen flujos inversores

Pictet-Security y DIP – Paradigma Value ganan un 41,99% y un 40,72% en lo que va de año, casi el triple que el 13% de media de los fondos activos de bolsa global. Ciberseguridad y valor puro llegan a la misma cifra por vías opuestas.

Dos estrategias antagónicas que convergen en el 40%

El ranking de rentabilidad de la renta variable global, según los datos de Morningstar, lo lideran dos productos que no comparten ni sector, ni estilo, ni cartera. El fondo de la gestora suiza Pictet se apoya en la seguridad informática; el de A&G, en compañías infravaloradas con catalizadores. Ambos superan el 40% cuando la categoría se conforma con un 13%, un diferencial de casi 29 puntos que convierte a estas dos fichas en el argumento comercial de la temporada.

La categoría de renta variable global activa gana un 13% de media. La distancia entre esa cifra y el 42% mide, en realidad, la dispersión de un universo enorme en el que conviven mandatos muy distintos bajo la misma etiqueta.

FondoGestoraRentabilidad en el añoEstrategiaPosiciones destacadas
Pictet-SecurityPictet41,99%Temática: seguridad física e informáticaBroadcom, Cisco, Cloudflare, Kia, CrowdStrike
DIP – Paradigma ValueA&G40,72%Valor con catalizadoresSK Hynix, Zegona, TSMC, Bachem, Golar
Media de la categoría—13,00%Renta variable global activa—

La ciberseguridad como motor: el 60% de la cartera

El producto de Pictet cumple este mes veinte años desde su lanzamiento y lo hace con la seguridad informática como eje. A cierre de agosto, esa actividad concentraba el 60% de la cartera; el resto se repartía entre la protección de personas e instalaciones. La gestora justifica ese peso por el aumento de las amenazas digitales y por el hueco que abre la inteligencia artificial generativa.

El argumento central es la IA. Pictet sostiene que la aparición de agentes capaces de actuar de forma autónoma genera nuevos desafíos de seguridad y refuerza las perspectivas de las compañías que protegen sistemas informáticos. Entre las principales posiciones aparecen Broadcom, Cisco Systems, Cloudflare, Kia Corporation y CrowdStrike Holdings. La presencia de la automovilística coreana recuerda que el mandato del fondo no se limita al software.

fondos ciberseguridad

El ‘value’ de A&G también compra chips

La segunda ficha del ranking responde a otra lógica. DIP – Paradigma Value, de A&G, aplica una disciplina de inversión en valor: busca compañías con valoraciones atractivas, y catalizadores capaces de mover el beneficio. La estrategia la gestiona Andrés Allende y no se limita a los sectores que el manual asocia al value.

El gestor lo explicó en septiembre. Los semiconductores y las memorias rondaban el 15% de la cartera, ante las oportunidades que detecta en el desarrollo de la inteligencia artificial. Su primera posición es SK Hynix, seguida de Zegona, Taiwan Semiconductor, Bachem Holding y Golar. Una cartera que salta de la memoria a la energía sin pasar por los sectores clásicos del valor.

Un 60% en un solo tema y un 15% en memorias explican el 40%: la rentabilidad de ambos fondos es, sobre todo, una apuesta sectorial muy concentrada.

Lo que la cifra del 40% no cuenta al partícipe

El diferencial frente a la media es espectacular, y también engañoso si se lee en solitario. Un 41,99% acumulado en diez meses no describe el comportamiento de un fondo en un ciclo completo. El ranking mide lo que va de año, no la resistencia de la estrategia en un mercado bajista.

La concentración es el factor decisivo. Pictet dedica seis de cada diez euros a un único vertical y el fondo de A&G juega cerca de una séptima parte a la memoria, un segmento históricamente cíclico. Cuando el tema favorito gira, el mismo mecanismo que amplifica la subida amplifica la caída. La cifra habla por sí sola.

El precedente del sector es conocido. Los productos temáticos que lideran un ejercicio por una sola tesis suelen entrar y salir del primer puesto del ranking con la misma velocidad. Pictet acumula dos décadas de historial en este fondo concreto, una referencia de consistencia que la industria valora. Para DIP – Paradigma Value, el aval es el criterio de su gestor.

El efecto comercial también cuenta. Un diferencial de casi 29 puntos sobre la categoría es exactamente el tipo de dato que se cuela en las listas de productos que las redes distribuyen entre sus clientes. Que ese interés se traduzca en entradas de patrimonio sostenidas es otra cosa: depende de la siguiente actualización de Morningstar y de que la tesis de la inteligencia artificial siga ofreciendo catalizadores.

Conviene además distinguir entre rentabilidad y riesgo asumido. La clasificación recoge la ganancia acumulada, no la volatilidad soportada para conseguirla. Dos carteras con el mismo 40% pueden haber recorrido caminos muy distintos en términos de drawdown, y ese dato no aparece en el titular. Los folletos de ambos productos están a disposición del inversor en el registro público de la CNMV.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima actualización de datos de Morningstar y el cierre del ejercicio, que decidirá si el 40% se consolida o se diluye en el cuarto trimestre.
  • Reacción del valor: El mercado ya descuenta que el grueso de la rentabilidad procede de la tesis de inteligencia artificial; una corrección en semiconductores o en software de seguridad golpearía a ambos fondos.
  • Precedente sectorial: Los fondos temáticos que encabezan un ejercicio por una única tesis pierden el primer puesto cuando el tema se agota; las dos décadas de Pictet son la referencia más sólida.

Starlink se convierte en operador móvil: SpaceX se dispara un 19% y amenaza a Telefónica

0

SpaceX se revalorizó un 19% en tres sesiones justo antes de que Starlink confirmara su salto a operador móvil. La secuencia no fue casual: el mercado compró el rumor con antelación y liquidó el sector entero en cuanto el anuncio se hizo oficial. Telefónica cedió un 4,61% en la sesión posterior, Orange un 2,50% y Deutsche Telekom un 7,94%. Al otro lado del Atlántico el castigo fue más severo: AT&T perdió un 9,85%, Verizon un 8,75% y T-Mobile se hundió un 13,27%.

No es un movimiento de ruido. Un operador con la constelación de Starlink y capacidad de conexión directa al dispositivo entra en el negocio móvil sin replicar la infraestructura terrestre que sostiene la valoración de las telecos europeas. Ese es el punto que el mercado empezó a descontar en cuanto el titular se confirmó. Explica también por qué el castigo fue simultáneo en Madrid, París, Bonn, y Nueva York, sin distinción entre incumbentes con red propia y operadores móviles virtuales.

El análisis técnico publicado por Expansión al día siguiente del batacazo sitúa el episodio como un golpe de volatilidad sobre tendencias que ya venían débiles. Ninguna de las seis grandes operadoras afectadas llegaba al anuncio en máximos de medio plazo. La noticia no creó la corrección. La aceleró.

Telefónica: soporte en 3,11 euros y el hueco de los 3,41 como primer test

Telefónica es el caso más incómodo. El valor arrastra máximos y mínimos decrecientes desde los altos de mayo y encadena una secuencia que, en términos técnicos, no admite hablar de rebote sostenible. El soporte relevante está en los mínimos de principios de año, en 3,11 euros. La referencia que ejerció de resistencia fue el hueco bajista de los 3,41 euros, ya anulado tras la subida del 2,71% de la sesión siguiente. Aun así, en medio y largo plazo el precio sigue sin enderezar el rumbo.

SpaceX Starlink

Orange aguanta el envite y el resto del sector busca suelo

Orange es la excepción relativa. La operadora francesa soportó el golpe mejor que el conjunto del sector y llegó a cerrar el hueco bajista. Los mínimos de la primera sesión de octubre, en 13,50 euros, funcionan como soporte de referencia: equivalen a la mitad de todo el recorrido alcista que llevó al valor desde los 8,64 euros hasta los 18,33 de mayo. Mientras aguante ese nivel, queda abierta la posibilidad de un suelo firme desde el que reconstruirse al alza.

El mercado no está descontando cuánto va a ganar Starlink, sino cuánto puede dejar de ingresar cada operadora incumbente.

Deutsche Telekom corrige desde principios de 2025 y se aferra al soporte de 23,54 euros, mínimo de junio. Por encima de ese nivel intenta formar un suelo desde el que construir un rebote duradero; la resistencia del hueco bajista está en 26,86 euros. AT&T, que en marzo había asomado por encima de sus máximos históricos, sostiene en los 21,96 dólares del mínimo de la semana anterior. Si los pierde, el siguiente objetivo técnico son los 19,89 de julio.

Los 3,11 euros de Telefónica son la frontera entre un año plano y un deterioro estructural del múltiplo que paga el accionista.

Verizon, tras el batacazo, ha marcado un mínimo creciente por encima del de principios de julio. Sigue en fase correctiva de corto plazo y con resistencia en el hueco bajista, pero en medio y largo plazo continúa construyendo mínimos y máximos crecientes: es alcista de fondo. T-Mobile, la más castigada del grupo, rebota desde la base de un canal bajista que arranca en los máximos de 2025 y apunta a la parte alta, en las inmediaciones de los 184 dólares.

Un pulso que no va de precios: la conectividad móvil cambia de dueño

Conviene separar dos cosas que el mercado ha mezclado en una sola sesión. La primera es el impacto en la cuenta de resultados del próximo ejercicio, que hoy nadie puede cuantificar con rigor: no hay tarifas publicadas, no hay licencias europeas cerradas y no existe un producto comercial de cobertura masiva. La segunda es el efecto sobre el múltiplo, y esa ya se ha producido. El sector cotizaba con descuento por su crecimiento plano; si además aparece un competidor capaz de presionar precios en el segmento rural y empresarial, el descuento tiene que ser mayor.

En mi lectura, el anuncio no cambia el flujo de caja de Telefónica a corto plazo. Cambia el valor terminal que el mercado está dispuesto a pagar por ese flujo. En un valor que ya cotiza barato y que sostiene buena parte de su atractivo en el dividendo, eso es más serio que un tropiezo trimestral. El hueco de los 3,41 euros se ha cerrado, sí. Cerrar un hueco no es recuperar una tendencia.

Hay una contradicción que el entusiasmo por el anuncio está tapando. El despliegue de una constelación con conectividad directa consume capital a un ritmo que ya ha tensionado el mercado de crédito de SpaceX, donde el riesgo crediticio se ha disparado por el fuerte endeudamiento de la compañía. La amenaza es real, pero no es gratuita para quien la ejecuta. A ello se suma el calendario regulatorio europeo: el espectro y las licencias de conexión directa satélite-móvil no se conceden en un trimestre.

El precedente del sector invita a la prudencia en ambas direcciones. Las telecos europeas llevan una década compitiendo con márgenes decrecientes y ninguna disrupción anunciada ha borrado su capacidad de generar caja de un ejercicio para otro. Lo que sí ha ocurrido, una y otra vez, es que el mercado adelanta dos años un deterioro que luego tarda cinco en llegar. Lo he visto con la fibra, con el 5G y con cada ronda fallida de consolidación.

La condición que hay que vigilar es concreta. Si Telefónica pierde los 3,11 euros, el suelo de principios de año, la lectura deja de ser táctica y pasa a ser estructural. Si los mantiene y las cuentas del tercer trimestre, que se publicarán en las próximas semanas, confirman la senda de caja libre, el castigo del 4,61% habrá sido una oportunidad de entrada para quien mire la rentabilidad por dividendo. Los estados financieros que la compañía remite a la CNMV serán el juez. Entre ambos escenarios no hay término medio elegante.

Veredicto Merca2

Cotización al cierre o apertura: Telefónica rebotó un 2,71% en la sesión posterior al anuncio y anuló el hueco bajista de los 3,41 euros, aunque la recuperación no le devuelve a los altos de mayo. T-Mobile fue el valor más castigado del grupo, con un desplome del 13,27% en una sola jornada.

Clave técnica: El soporte de 3,11 euros, mínimo de principios de año, separa la corrección táctica del deterioro estructural; perderlo activaría la zona de mínimos anuales. Por arriba, la subida del 2,71% permitió cerrar el hueco de los 3,41 euros, pero no altera la tendencia de medio plazo.

Apunte macro: El castigo fue simultáneo en Europa y Estados Unidos, con Deutsche Telekom cediendo un 7,94% y AT&T un 9,85% en la misma sesión. La lectura sectorial pesa más que el dato individual: el mercado descuenta ya una guerra de precios en conectividad que ningún operador ha reconocido en sus cuentas.

Fraude de 61 millones a Endesa, Naturgy y Repsol: las comercializadoras eléctricas se sientan en el banquillo

0

El fraude de las comercializadoras eléctricas vuelve el lunes a la Audiencia Nacional con 61,3 millones de euros en juego.

El desglose del fraude: 19,83 millones a Endesa, 17,29 a Naturgy y 4,84 a Repsol

La cifra global la puso Red Eléctrica al cuantificar el perjuicio: 61,3 millones de euros. De ese total, 19,83 millones corresponden a Endesa Generación, 17,29 a Naturgy y 4,84 a Repsol. Las tres partidas suman 41,96 millones, por debajo del daño global, porque la acusación sostiene que el golpe no se detuvo en las productoras: alcanzó también a las distribuidoras y podía acabar repercutiendo en el precio final de la electricidad.

El escrito de acusación, de 69 páginas y al que ha tenido acceso EFE, describe una estructura organizada de sociedades cuyo fin declarado era obtener beneficios ilícitos y ocultar su destino. La Fiscalía atribuye a transferencias a distintas mercantiles 50,3 millones de euros, fondos que habrían pasado por cuentas bancarias y empresas patrimoniales hasta introducirse en circuitos económicos aparentemente legales.

Hay 17 acusados. Los delitos que les imputa el ministerio público son estafa continuada, organización criminal y blanqueo de capitales. El presunto cabecilla es Esteban Roig Padrosa, para quien se piden 16 años de prisión.

La vista quedó fijada para los días 19, 20, 21 y 22 de octubre. En el arranque del proceso, la Fiscalía adelantó que una parte importante de los procesados había alcanzado acuerdos de conformidad, lo que reduce el margen de debate en sala. La suspensión del 12 de octubre, provocada por una indisposición del fiscal, dejó las cuestiones previas sin abordar.

Las conformidades desactivan la parte más vistosa del juicio: lo decisivo ya no es quién se sienta en el banquillo, sino quién asume el quebranto.

El manual de la trama: precios de captación, compras al 5% y trasvase de clientes

juicio fraude eléctrico

El procedimiento descrito en la acusación tiene una lógica casi industrial. Se constituían o se adquirían sociedades, se depositaban las garantías iniciales necesarias para operar y se generaba una apariencia de legalidad suficiente para entrar en el sistema. Después llegaba la captación: ofertas con precios muy por debajo del mercado, diseñadas para sumar el mayor número posible de consumidores y engordar la facturación en el menor tiempo. La entrada, en la práctica, era barata.

Comprar solo el 5% de la energía que se factura no es un error de previsión: es el núcleo del modelo que describe la Fiscalía.

El siguiente paso era dejar de comprar. Según la acusación, las comercializadoras reducían de forma progresiva sus adquisiciones de electricidad mientras seguían emitiendo facturas a los clientes ya captados. En algunos casos llegaron a adquirir apenas un 5% de las necesidades previstas. El resto del consumo se facturaba sin respaldo de compra.

Cuando una sociedad acumulaba impagos y quedaba inhabilitada, la estructura no se detenía. Los clientes y parte de la actividad se trasladaban a otra compañía del entramado, que reiniciaba el ciclo con papeles nuevos y la misma cartera bajo otro nombre comercial.

Las garantías que debe depositar una comercializadora para operar se calculan con criterios que no siempre acompañan al ritmo al que crece su cartera. En un mercado con libertad de entrada y cambios de suministro casi inmediatos, una sociedad recién creada puede sumar miles de contratos en semanas y responder con un aval pensado para un volumen muy inferior. La acusación describe precisamente ese desfase: apariencia legal, clientes reales y compras menguantes.

El margen de maniobra lo daba el calendario. El retraso de siete u ocho meses en la liquidación definitiva de determinados desvíos eléctricos, recoge el escrito, permitía estirar la actividad lo suficiente para no conocer el alcance real de la deuda antes de saltar a la siguiente sociedad. La trampa no necesitaba prisa. Necesitaba tiempo, y el sistema se lo daba.

Quién paga el agujero: el coste difuso de las comercializadoras fugaces

El caso deja una pregunta incómoda sobre el diseño del mercado. La liquidación de los desvíos eléctricos tarda meses, y ese retraso, que en en condiciones normales es pura burocracia, aquí funcionó como escudo. Una comercializadora podía facturar durante un ejercicio completo con garantías mínimas y desaparecer antes de que el sistema cerrara las cuentas. Cuando el desajuste se hacía visible, la sociedad ya estaba vacía y los clientes, en otra marca.

El reparto del quebranto tampoco es neutral. Los 61,3 millones que la Fiscalía atribuye a la trama no salen solo de las cuentas de Endesa, Naturgy y Repsol: se distribuyen por el sistema eléctrico y pueden acabar repercutiendo en el recibo que paga el conjunto de los consumidores. Es la parte menos visible del fraude. La que no se sienta en el banquillo.

El sector ya atravesó una sacudida parecida entre 2021 y 2022, cuando varias comercializadoras pequeñas cesaron su actividad tras la espiral de precios del mercado mayorista y miles de clientes acabaron adscritos a la comercializadora de referencia. Entonces el problema era la volatilidad. Ahora el supuesto es otro: no un operador que quiebra empujado por el mercado, sino una estructura que, según la acusación, se organizó para no pagar. La diferencia importa, porque el remedio también es distinto.

La vista se prolonga hasta el 22 de octubre y la sentencia dirá si el relato de la acusación se sostiene prueba a prueba. Lo que no resolverá por sí sola es la pregunta de fondo: si una comercializadora nueva puede seguir comprando el 5% de la energía que vende y tardar meses en que alguien lo detecte. La CNMC tiene competencias sobre el registro y la supervisión de estas empresas; el calendario de garantías y liquidaciones se decide en otro ámbito. Hasta que ese punto se mueva, el juicio será un correctivo, no una reforma.

Empleo Mercadona: reactiva la contratación en supermercados con sueldos de hasta 2.346 euros

0

El empleo de Mercadona vuelve a moverse. La cadena valenciana ha reactivado su campaña de contratación en supermercados de toda España, con procesos abiertos en al menos nueve municipios y sueldos de hasta 2.346 euros brutos al mes. No hace falta experiencia previa: la empresa forma a quien entra.

Las vacantes publicadas se reparten entre Altafulla y Creixell (Tarragona), Barbastro y Fraga (Huesca), Sant Andreu de la Barca (Barcelona), Soria, Segovia, Alcoy (Alicante) y Alcobendas (Madrid). El listado no es cerrado. La compañía cuelga nuevas ofertas en su portal a medida que las tiendas necesitan cubrir turnos, así que conviene revisarlo con frecuencia.

Por qué Mercadona vuelve a contratar ahora

La empresa presidida por Juan Roig no ha detallado el volumen total de plazas de esta campaña. Sí ha dejado claro el contexto: en 2025 creó 5.000 nuevos puestos de trabajo, 4.500 en España y 500 en Portugal, y cerró el ejercicio con una plantilla de 115.000 personas, de las que 107.500 trabajan en territorio español.

Ese crecimiento sostenido explica que la firma mantenga una bolsa de vacantes permanente en las provincias donde tiene tiendas. La rotación en la distribución es alta y las plantillas se rehacen cada trimestre. El personal de tienda trabaja en más de una sección: un mismo día puede pasar por descarga, reposición, cajas, horno, pescadería, fruta y verdura, carne, charcutería o limpieza.

Mercadona busca perfiles que encajen con su cultura de empresa —humildad, esfuerzo y confianza, en palabras de sus propios anuncios—, con capacidad de organización y motivación por aprender. La formación corre a cargo de la compañía, y el horario se conoce el día 20 del mes anterior, una condición poco habitual en el comercio minorista.
Perfiles buscados y condiciones: de 15 a 40 horas semanales

La oferta se divide en tres modalidades de jornada, cada una con su retribución. Todas incluyen contrato fijo o temporal según la vacante y formación remunerada desde el primer día.

  • 40 horas semanales repartidas en cinco días, con turnos rotativos de mañana y tarde. Sueldo inicial de 1.734 euros brutos que asciende hasta los 2.346 euros con la progresión salarial.
  • 20 horas semanales en cinco o tres días, con turnos fijos o rotativos. Retribución bruta de 867 euros al mes, con evolución hasta 1.173 euros.
  • 15 horas semanales en dos días. Sueldo de 650 euros que puede llegar a 879 euros.

Los 2.346 euros no son el sueldo de entrada: la horquilla arranca en 1.734 euros brutos y llega a esa cifra con la progresión por antigüedad.

Junto a los puestos de tienda, la compañía mantiene abiertas otras vacantes técnicas y logísticas: técnico de mantenimiento en Getafe, Parla y Pinto (Madrid), repartidor en Sant Andreu de la Barca (Barcelona), frigorista en el almacén de Zaragoza y preparador de pedidos en el de Valencia. Los requisitos cambian en cada caso y no siempre se piden estudios específicos.

Hay un dato que suele pasar desapercibido: la jornada completa exige disponibilidad para trabajar en fines de semana y festivos, porque los supermercados abren de lunes a sábado y algunos también en domingo. Quien busque un horario de oficina no lo encontrará aquí.

ofertas de empleo Mercadona

Análisis: sueldos competitivos, con condiciones que conviene leer dos veces

La comparación con el resto del sector sale favorable. Los salarios se sitúan aproximadamente un 27% por encima del SMI, según los cálculos que maneja la propia compañía con datos de 2025, cuando un trabajador cobraba 1.685 euros brutos al mes en su primer año a jornada completa. La cifra de entrada publicada ahora, 1.734 euros, es superior, aunque llega con dos años de inflación encima y sin que la empresa haya detallado cuánto subirá el salario mínimo en 2026.

El convenio de grandes almacenes sirve como referencia: en la mayoría de las categorías de entrada, el salario base ronda los 1.200 euros brutos mensuales. También pesa la estabilidad. Mercadona convierte un porcentaje alto de sus contratos temporales en fijos tras superar los dos años, y su política de promoción interna permite pasar de reponedor a responsable de sección sin titulación universitaria.

El reverso de la medalla es la exigencia física y la rotación de horarios. La polivalencia se traduce en tareas de carga y descarga, cámaras frigoríficas y atención al público en los momentos de máxima afluencia. La alternancia de turnos complica la conciliación familiar, y la jornada de 15 horas, aunque accesible, rara vez alcanza para vivir de forma independiente: funciona como complemento, no como salario principal.

Con ese escenario, el perfil con más probabilidades de entrar es el que suma disponibilidad amplia, incluidos fines de semana, y experiencia en atención al cliente aunque no sea en alimentación. En la entrevista pesa más la actitud que el currículum.

📝 Cómo enviar el currículum

Las ofertas de empleo de Mercadona solo se tramitan por su portal corporativo. No aceptan candidaturas por teléfono, correo electrónico ni redes sociales.

  1. Paso 1: Entra en el portal de empleo de Mercadona.
  2. Paso 2: Crea un perfil de candidato con tus datos personales, formación y experiencia. Si ya tienes cuenta, inicia sesión.
  3. Paso 3: Filtra las vacantes por puesto y provincia. Puedes inscribirte en varias ofertas a la vez, una por cada supermercado o almacén.
  4. Paso 4: Adjunta tu currículum actualizado y revisa que el teléfono y el correo electrónico sean correctos.
  5. Paso 5: Confirma la inscripción. El equipo de selección contacta por correo o teléfono si tu perfil encaja con la vacante.

Plazo de inscripción: abierto indefinidamente mientras haya vacantes publicadas en cada provincia. Requisito mínimo: disponibilidad horaria para turnos rotativos y, en la mayoría de los puestos, ninguna experiencia previa.

Oposiciones BOE: plazas fijas en Collado Villalba, Andorra, Sevilla y Granada

0

Cinco plazas de auxiliar de televisión local en Andorra (Teruel), con contrato laboral fijo y acceso por concurso. Es el anuncio más concreto de las oposiciones BOE publicadas el 17 de octubre, un paquete que también incluye plazas fijas en Collado Villalba, la Diputación de Sevilla y la Diputación de Granada.

Las bases de este proceso no son nuevas. Se aprobaron en el Boletín Oficial de la Provincia de Teruel el 28 de diciembre de 2022 y se rectificaron el 29 de mayo de 2025. Lo que ahora se publica es el anuncio que abre el plazo de solicitudes.

El plazo es de 20 días hábiles desde el día siguiente al de la publicación en el BOE. Con el calendario en la mano, la ventana se cierra a mediados de noviembre, salvo que aparezca algún festivo local en el cómputo.

Por qué el BOE de octubre concentra plazas fijas de estabilización

La etiqueta que acompaña a estas plazas es ‘turno libre/estabilización’. Traducido al lenguaje del candidato: son puestos que nacen de los procesos de consolidación de empleo temporal que los ayuntamientos arrastran desde hace años, abiertos también a quien nunca ha trabajado en la administración.

En un concurso no hay examen. El tribunal puntúa méritos documentados —experiencia previa, formación, cursos homologados— y ordena a los aspirantes por nota. Quien no acredite nada, no suma.

El perfil de Andorra es singular: cinco puestos de auxiliar de televisión local, un servicio de proximidad donde el auxiliar suele alternar cámara, edición y emisión con el mismo equipo humano.

Un concurso se gana antes de presentar la instancia: la diferencia entre el primer y el décimo aspirante está en los méritos que cada uno documenta.

Plazas, requisitos y condiciones de cada convocatoria

  • Andorra (Teruel): 5 plazas de Auxiliar de Televisión Local, personal laboral fijo, sistema de concurso en turno libre/estabilización. Bases en el BOP de Teruel número 246, de 28 de diciembre de 2022, rectificadas en el número 99, de 29 de mayo de 2025.
  • Collado Villalba (Madrid): convocatoria de plazas fijas recogida en el mismo BOE. El número de puestos, el sistema selectivo y los requisitos figuran en el anuncio y en las bases que publica el Ayuntamiento.
  • Diputación de Sevilla: anuncio de plazas fijas del mismo paquete, con las condiciones de cada puesto en la publicación provincial.
  • Diputación de Granada: misma vía, con bases y plazo fijados en su anuncio específico.

Ninguno de los cuatro anuncios publica la retribución exacta. El sueldo lo determina la relación de puestos de trabajo de cada institución y el convenio colectivo aplicable, así que conviene revisarlo antes de contar con una cifra concreta.

La documentación es estándar: DNI o documento equivalente, titulación que habilite para el puesto, justificantes de los méritos alegados y, cuando las bases lo piden, el pago de la tasa. La instancia se dirige al órgano convocante y no se admite por correo electrónico informal.

empleo público 2026

Análisis: qué hay detrás de una plaza fija por concurso

El detalle que decide estas convocatorias no está en los requisitos, sino en la competencia. En el turno de estabilización concurren personas que llevan años encadenando contratos en el mismo servicio municipal y que suman experiencia en el puesto y formación específica. Para un candidato externo, el margen real está en los cursos y en la acreditación de trayectoria en medios locales o gabinetes de comunicación.

Hay un segundo factor que pesa tanto como el baremo: la plaza es fija, pero la retribución se mueve en las horquillas de la administración local, por debajo de lo que paga una televisión privada o una productora. Lo que se compra aquí es estabilidad, no salario alto.

El riesgo a vigilar es el tiempo. Los procesos de concurso con estabilización se alargan: lista de admitidos, baremación, alegaciones y resolución final pueden superar el año. Quien se presenta como plan B debería saber que la incorporación no es inmediata. Quien se lo toma en serio tiene una ventaja sencilla: pedir hoy los certificados de empresa, porque uno que llega tarde no puntúa.

No es una oposición. Es una carrera de documentación.

📝 Cómo enviar el currículum

La solicitud se presenta por instancia dirigida a la Alcaldía de Andorra (Teruel), no por correo electrónico a la televisión municipal ni a través de portales de empleo.

  1. Paso 1: Localiza el anuncio en el BOE del 17 de octubre (referencia BOE-A-2026-21640) y descarga las bases del Boletín Oficial de la Provincia de Teruel número 246, con la rectificación del número 99.
  2. Paso 2: Entra en la sede electrónica del Ayuntamiento de Andorra y descarga el modelo de instancia y el de autobaremación, si las bases lo incluyen.
  3. Paso 3: Cumplimenta la instancia con tus datos y marca el turno por el que concurres.
  4. Paso 4: Adjunta DNI, titulación y los justificantes de cada mérito que alegues: experiencia acreditada con certificado de empresa o informe de vida laboral, y cursos con diploma y horas.
  5. Paso 5: Registra la solicitud por la sede electrónica o en el registro general del Ayuntamiento y guarda el justificante con número de entrada y fecha.

Plazo de inscripción: 20 días hábiles desde el día siguiente al 17 de octubre de 2026, es decir, hasta mediados de noviembre. Requisito mínimo: presentar la instancia en plazo y acreditar documentalmente los méritos que se puntúan.

Publicidad