La residencia de Tomares aparta al conductor y a la auxiliar del traslado en el que murió un residente de 84 años

La residencia de mayores de Tomares (Sevilla) en cuyo minibús adaptado fue hallado sin vida un residente de 84 años ha apartado temporalmente del servicio al conductor y a la auxiliar sanitaria asignados a ese traslado, según informaron fuentes internas del centro.

Ambos trabajadores no acudirán al centro mientras avance la investigación interna abierta por la dirección, añadieron estas fuentes, que precisaron que la medida es preventiva, adoptada para no interferir en las diligencias, y que no prejuzga responsabilidad alguna. La dirección de la residencia no quiso hacer declaraciones hasta concluir el proceso de investigación.

Esa investigación persigue reconstruir la secuencia completa de lo ocurrido y verificar la aplicación del protocolo de actuación y seguridad del centro para los traslados de residentes, un procedimiento de obligado cumplimiento que contempla el control y recuento de los usuarios trasladados, con el fin de determinar si hubo fallos en su aplicación. Sus conclusiones se pondrán a disposición de la autoridad judicial.

Las fuentes internas consultadas señalaron que el centro mantiene su actividad con normalidad, con los residentes atendidos por el equipo habitual, y que no se tiene constancia de incidencias de seguridad previas.

La investigación oficial está en manos de la Policía Judicial de la Guardia Civil de Mairena del Aljarafe, que trata de determinar si existió negligencia tras constatarse que el hombre pudo permanecer varias horas en el interior del vehículo. El primer aviso al 112 apuntaba a una muerte compatible con un golpe de calor. El cuerpo fue trasladado al Instituto de Medicina Legal para la autopsia, cuyo resultado será determinante.

Este suceso ocurrió en pleno verano con altas temperaturas, el más «letal» desde que hay registros, subrayaron estas fuentes, que recordaron que el Sistema de Monitorización de la Mortalidad Diaria (MoMo) del Instituto de Salud Carlos III contabiliza 4.794 fallecimientos atribuibles al calor hasta el 21 de agosto, una cifra que supera ya el récord histórico de 4.789 muertes de todo el verano de 2022.

El impacto se concentra de forma abrumadora en las personas mayores: 3.004 de los fallecidos superaban los 85 años y otros 1.199 tenían entre 75 y 84, de modo que ocho de cada diez muertes atribuibles al calor corresponden a mayores de 75 años.

En Andalucía, segunda comunidad más afectada del país, el MoMo ha contabilizado 430 defunciones atribuibles al exceso de temperaturas entre mayo y agosto, un 172% más que las 158 del mismo periodo de 2025 y un 42% por encima del conjunto del verano anterior, que se cerró con 303.

T-Systems mejora la eficiencia de su centro de datos de Cerdanyola con un PUE de 1,35 en el primer semestre de 2026

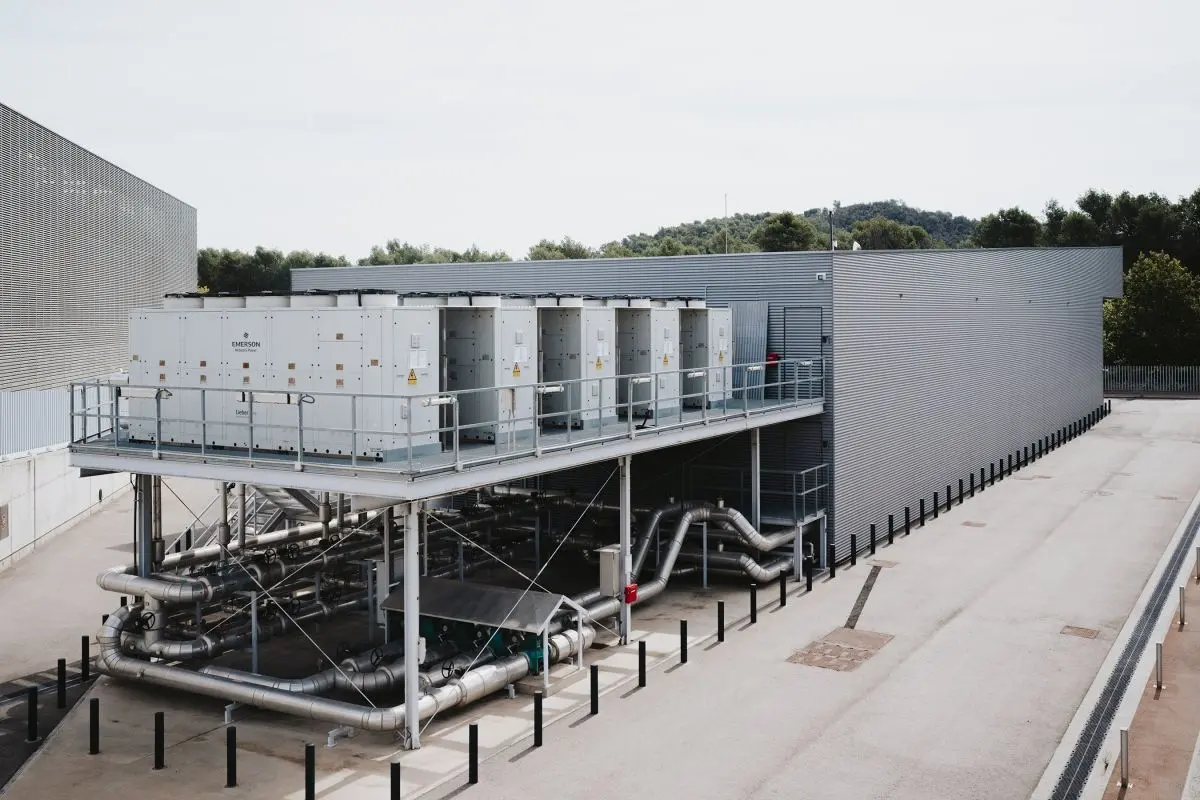
T-Systems, división de servicios de digitalización del Grupo Deutsche Telekom, informó este lunes de que ha llevado a cabo una estrategia de eficiencia energética en su centro de datos de Cerdanyola del Valles (Barcelona) que ha tenido como resultado la reducción de su índice de eficiencia energética (PUE) a 1,35 en el primer trimestre de 2026.

Con este índice, T-Systems convierte su principal centro de datos en España en «una de las infraestructuras más avanzadas y eficientes de España, donde la media del PUE se sitúa en 1,36, y muy por debajo de la media europea que distintos estudios sitúan en 1,58».

La expansión de la inteligencia artificial (IA) y la demanda de servicios digitales como el ‘cloud’ ha destapado la necesidad de contar con infraestructuras eficaces capaces de procesar y almacenar grandes volúmenes de datos, con un consumo energético más eficiente para contener el impacto ambiental de la digitalización, explicó.

La digitalización es hoy uno de los grandes motores de la economía, la innovación y el desarrollo social, pero también implica una responsabilidad: gestionar de forma eficiente el consumo energético que conlleva. En T-Systems trabajamos para que nuestras infraestructuras crezcan sin renunciar a la sostenibilidad, y esta mejora en el PUE de nuestro data center es un paso más en ese compromiso con una digitalización más eficiente en España», afirmó el VP de Cloud y Ciberseguridad de T-Systems, David Mañas.

Además del PUE (eficiencia energética), los equipos de T-Systems monitorizan el WUE (consumo de agua en relación con la energía utilizada). Este valor también registra un descenso del 0,0430 L/kWh de media en 2025 a 0,0143 L/kWh en 2026, mientras que la media en España se sitúa en torno al 0,84 L/kWh. Tanto el PUE como WUE están calculados en base a las normas ISO del sector.

SOSTENIBILIDAD

El plan estratégico para hacer más eficientes sus centros de datos ha tenido en cuenta los sistemas de refrigeración como una de las áreas de mayor impacto.

Entre las medidas implementadas, explicó, están el ajuste de la temperatura de consigna o el uso de sistemas de refrigeración mediante evaporación de agua, que han reducido la demanda energética y mejorado el rendimiento de los enfriadores especialmente en periodos de altas temperaturas, entre otros beneficios.

Asimismo, T-Systems ha integrado el uso de energías renovables mediante la instalación de 305 paneles solares en su data center, que alcanza una producción estimada de 244.000 kWh al año, contribuyendo a reducir las emisiones asociadas a la operación del centro.

T-Systems aseguró que su compromiso con la eficiencia está alineado con las iniciativas europeas que abogan por la disminución del impacto ambiental de los centros de datos. En concreto, desde el 1 de julio de 2023 la compañía está adherida al Pacto de Centros de Datos Climáticamente Neutrales, que busca la neutralidad climática de estas infraestructuras para 2030. Además, desde 2024 el centro de datos de Cerdanyola (CRD) forma parte del Código de Conducta para Data Centers en términos de Eficiencia Energética.

Vuelta al cole en Lidl: cuánto ahorra una familia con zapatillas estilo Skechers y accesorios frente a las marcas

Lidl planta cara a Skechers y Disney en la vuelta al cole con un combo de fiambrera y botella por 5,99 euros, un movimiento con el que busca robarle clientes a las marcas en un gasto familiar que en septiembre se dispara.

La cadena alemana ha tomado una decisión que va más allá del surtido: apostar por productos escolares con licencia Disney y por zapatillas de estilo Skechers. No son imitaciones ilegales ni réplicas exactas, sino piezas que copian la estética funcional de los grandes nombres sin asumir su etiqueta. El resultado, al menos en el combo de cocina, es un precio que se queda en 5,99 euros.

El set incluye una fiambrera y una botella. La botella mide aproximadamente 6,6 x 6,6 x 17,2 centímetros y la fiambrera unos 18 x 13,5 x 5,5 centímetros. Son medidas contenidas: caben en una mochila infantil sin robar espacio. Hay dos acabados, uno de Mickey Mouse y otro de Stitch, ambos con el mismo precio.

¿El gancho? La licencia Disney dentro de un producto de gran consumo. Normalmente el pago de derechos encarece cualquier artículo escolar; aquí se mantiene en un rango bajo. Para una familia que prepara la vuelta al cole 2026, el desembolso por este combo es de 5,99 euros, es decir, menos de 6 euros por una solución completa de almuerzo.

Ahorrar en la vuelta al cole 2026 no depende solo de comprar barato. Depende de comparar qué se lleva por el mismo dinero. Aquí está la clave.

El precio por pieza, y no el precio de góndola, es lo que decide si un set escolar te ahorra dinero o solo te lo parece.

Si se divide el precio por pieza, cada elemento del set sale por unos 3 euros. En cambio, comprar una fiambrera con licencia y una botella térmica por separado suele elevar el ticket, aunque el dato varía según el punto de venta. La comparación deja de ser con el folleto y pasa a ser con lo que cuesta un almuerzo preparado fuera de casa: el ahorro se nota más al preparar el almuerzo en casa que al comprar el set más barato.

Lidl y la batalla por el ticket escolar

La vuelta al cole es uno de los momentos de mayor gasto no planificado del año. Las familias encadenan la compra de material, ropa y calzado en un plazo corto. Por eso las cadenas de distribución intensifican sus lanzamientos en agosto. Lidl no es una excepción: este 2026 ha colocado en el lineal productos pensados para captar esas compras antes de que el cliente entre en una tienda de deporte o en un bazar.

Las zapatillas estilo Skechers siguen la misma lógica. No se venden como una copia ni usan la marca; se apoyan en un diseño cómodo, con suela ancha y aire deportivo. La estrategia de Lidl, igual que la de otras cadenas de distribución, es ofrecer una alternativa visualmente cercana al producto de marca, pero a un precio de supermercado. La etiqueta es el primer ahorro.

El combo de Disney tiene una ventaja adicional: lleva licencia oficial, lo que suele implicar un pago a la propietaria de los derechos. En este caso, Lidl prioriza el tráfico a a la tienda por encima del margen. Es una jugada habitual en la distribución: usar un producto de bajo precio como imán para llenar la cesta de la compra.

La letra pequeña que sí importa al comprar

Antes de añadir estos productos a la cesta, conviene mirar tres puntos: el tamaño, el uso previsto y la percha de venta. Las medidas del combo indican que es apto para el almuerzo de los primeros cursos. Para un adolescente, el volumen se queda corto. Y en el caso de las zapatillas, la compra debe hacerse en mano siempre que sea posible: un calzado escolar que no se prueba puede acabar en devolución.

La estrategia de Lidl se asienta sobre la compra por impulso: el cliente entra por el combo de 5,99 euros y acaba llenando la mochila con otros productos de la vuelta al cole. Por eso conviene hacer una lista cerrada y comparar el precio por unidad. Si la fiambrera y la botella ya estaban en la lista, el set ahorra dinero. Si no estaban, el ahorro es solo aparente.

Un punto débil: la durabilidad. Un producto de bazar no siempre aguanta el mismo ritmo que un modelo específico de marca. Para un uso intensivo diario, la botella de Lidl puede quedarse corta a mitad de curso. Para un uso de refuerzo o de actividades extraescolares, es una opción razonable en precio.

ahorrar vuelta al cole 2026

La comparativa entre la fiambrera y botella de Lidl y los productos de marca no es solo de precios. Es de decisión de compra. Si una familia necesita un set básico para los primeros meses, el combo de 5,99 euros resuelve el almuerzo sin tirones. Si busca un producto para varios cursos, la marca especializada puede justificar su sobreprecio. La clave es saber qué uso se le va a dar antes de pagar.

Análisis: lo que de verdad mueve a Lidl en esta campaña

La vuelta al cole no es un gasto que se mida en euros por artículo, sino en euros por semana. Las familias concentran en pocos días la compra de material, calzado y ropa, y por eso las cadenas de distribución intensifican sus lanzamientos en agosto. El movimiento de Lidl no es filantropía: es control de la conversación del consumidor antes de que empiece el gasto fuerte.

El precedente es claro. Las cadenas de distribución han ido ganando cuota en textil y bazar a costa de las tiendas especializadas durante la última década. La marca blanca en moda deportiva ya no es solo la camiseta básica: son zapatillas, mochilas y accesorios que compiten por la misma ocasión de compra. Este combo de Disney es una extensión de la misma estrategia.

Para el lector, la conclusión es doble. Primera: un set de fiambrera y botella con licencia Disney a 5,99 euros es un precio competitivo para un almuerzo escolar básico, con la salvedad del tamaño y la durabilidad. Segunda: las zapatillas estilo Skechers solo compensan si la talla y la pisada se ajustan al niño; el ahorro en etiqueta no debe ir en contra de la salud del pie. En todo caso, esta información es divulgativa y de análisis de consumo; no es consejo financiero ni de inversión.

🛒 El Veredicto de Compra

  • Compara el precio por pieza: El combo sale a unos 3 euros por elemento. Si las dos piezas estaban en tu lista, el ahorro es real; si no estaban, es una compra por impulso.
  • Mide antes de comprar: La botella mide 6,6 x 6,6 x 17,2 cm y la fiambrera 18 x 13,5 x 5,5 cm. Suficiente para primaria, justa para secundaria.
  • Prueba el calzado: Las zapatillas estilo Skechers compensan si la pisada y la talla son correctas. Compra en mano y guarda el tique por si hay que devolver.

Cruceros de lujo lideran el turismo premium: el segmento que más crece entre los grandes patrimonios en 2026

0

La consolidación de los cruceros de lujo como el segmento de mayor crecimiento del turismo premium no es una casualidad. Entre los grandes patrimonios, la demanda de barcos de capacidad reducida, itinerarios de acceso restringido y servicio personalizado ha sostenido al sector en un ciclo al alza. La clasificación reciente de Luxury Columnist sitúa a Regent Seven Seas a la cabeza y confirma la expansión de operadores como Four Seasons Yachts y Orient Express Sailing Yachts.

El mapa de las navieras premium y sus cifras de capacidad

El primer dato que separa a este segmento del crucero masivo es la escala. Mientras Disney, Carnival o Royal Caribbean mueven miles de pasajeros por barco, las navieras premium se sitúan en la franja de los 100 a los 800 pasajeros. SeaDream Yacht Club opera con un máximo de 112 pasajeros y 95 tripulantes, una proporción que roza el empleado por viajero. Riverside Luxury Cruises supera incluso esa cota en su buque insignia, el antiguo Crystal Mozart.

Regent Seven Seas, la naviera que lidera la clasificación, despliega buques de entre 490 y 750 pasajeros. Sus tarifas todo incluido incorporan vuelos, excursiones en tierra y actividades tan atípicas como talleres de soplado de vidrio. La oferta se complementa con Scenic Eclipse, un yate de descubrimiento con capacidad máxima de 228 pasajeros y 114 suites, pensado para destinos donde el calado del barco es la variable crítica.

En el mismo segmento, Seabourn convierte todas sus cabinas en suites y apuesta por una de las flotas más jóvenes del sector. Silversea incorpora destinos fuera de ruta como África Occidental o Bangladesh y ha desarrollado el programa gastronómico S.A.L.T. en su buque Silver Dawn. Viking Ocean Cruises supera los setenta barcos y opera expediciones al Ártico, la Antártida y los Grandes Lagos, además de un itinerario de 93 días entre Auckland y Vancouver.

Qué significa la expansión del segmento para el inversor

El crecimiento del segmento premium no es solo una cuestión de consumo. Para el inversor patrimonial, la expansión de la flota de lujo es un indicador adelantado de la confianza del gasto discrecional entre los grandes patrimonios. La irrupción de Four Seasons Yachts y Orient Express Sailing Yachts añade capacidad competitiva en un nicho donde la barrera de entrada no es el coste de construcción, sino la entrega de un servicio consistente.

La comparativa de ratios de tripulación por pasajero, la edad de la flota y la exclusividad de los itinerarios definen una propuesta de valor que se traduce en tarifas por pasajero muy superiores a las del crucero convencional. Las navieras con barcos de menos de 800 plazas pueden sostener precios que el turismo masivo no puede replicar.

La verdadera barrera de entrada del crucero de lujo no es el astillero, sino la consistencia del servicio. Ahí se fija la tarifa.

Incluir a los cruceros de lujo en la conversación patrimonial no implica recomendar la compra de acciones de una naviera concreta. Implica reconocer que el gasto en experiencia exclusiva compite con los activos tangibles por la misma porción de capital disponible. En un contexto de volatilidad bursátil, los grandes patrimonios han tendido a aumentar el peso del turismo experiencial dentro de su asignación de estilo de vida.

El lujo experiencial como barómetro del gasto patrimonial

Recurro a los registros históricos: en los ciclos alcistas del patrimonio global, el gasto en viajes de ultra lujo se ha comportado como un indicador de segunda derivada. Cuando los grandes patrimonios consolidan posiciones, el crucero de lujo aparece como primera recompensa de liquidez; cuando la incertidumbre aprieta, es uno de los gastos que tarda más en recortarse, aunque no es inmune.

La diferencia frente a los activos tangibles es la ausencia de mercado secundario: un camarote de lujo no se revende, se consume. Por tanto, su valor como inversión es indirecto, ligado a la señal de demanda que envía a los operadores.

El riesgo principal para el inversor que observa esta industria no es la ocupación, sino la sobrecapacidad. Cada nuevo barco de lujo aumenta la oferta de suites premium y presiona los márgenes de las navieras menos diferenciadas. El inversor debe vigilar los datos de ocupación y tarifa media por pasajero de las principales operadoras, así como los plazos de entrega de los nuevos buques.

Cierro con una reflexión abierta: la temporada 2027 será la primera prueba real para los nuevos entrantes y su capacidad para generar demanda sin canibalizar a los operadores históricos. Los inversores atentos al segmento pueden seguir las cifras de reservas anticipadas de las navieras al cierre de 2026.

💎 Veredicto Wealth

El segmento de cruceros de lujo no es un activo de balance, sino un indicador del gasto discrecional que anticipa la confianza de los grandes patrimonios. Para el inversor, la clave es la capacidad limitada: navieras con menos de 800 pasajeros y ratios de tripulación altos sostienen tarifas con menor presión competitiva.

Hacienda mantiene el mínimo personal en 5.550 euros y así afecta a tu retención de septiembre

Hacienda ha confirmado lo que muchos asalariados temían y otros tantos esperaban: el mínimo personal se queda exactamente igual que el año pasado, en 5.550 euros anuales. Es la cantidad que la Agencia Tributaria considera intocable para cubrir tus necesidades básicas, y por tanto no tributa.

La noticia puede sonar a trámite burocrático, pero tiene un efecto directo sobre tu nómina de septiembre. Si tu situación personal ha cambiado este año —nuevo empleo, cambio de sueldo, un hijo, un ascendiente a cargo—, tu retención podría no coincidir con lo que Hacienda espera de ti, y eso se nota justo quen empieza el último tramo del año fiscal.

Qué significa realmente el mínimo personal de Hacienda

Youtube video

El mínimo personal no es una deducción que tengas que solicitar ni una casilla que rellenar aparte: se aplica automáticamente. Funciona como un escudo fiscal: de todo lo que ganas en un año, los primeros 5.550 euros quedan fuera del cálculo del impuesto, sea cual sea tu nivel de ingresos.

Ese importe sube si tienes más de 65 años (6.700 euros) o más de 75 (8.100 euros), y crece todavía más si tienes hijos, ascendientes a cargo o algún grado de discapacidad reconocido. La cifra general, sin embargo, lleva sin moverse desde hace varios ejercicios, algo que empieza a generar debate entre asesores fiscales por el efecto de la inflación.

Por qué esto afecta a tu nómina de septiembre

Aquí es donde entra en juego la mecánica real del Hacienda: tu empresa calcula la retención de IRPF que te aplica cada mes tomando como referencia tu salario anual previsto y tu situación familiar declarada en el modelo 145. Si algo de eso cambió desde enero, el porcentaje que te descuentan puede quedarse corto.

Septiembre es un mes especialmente sensible para esto. Muchas empresas ajustan las retenciones tras el verano, coincidiendo con la vuelta de vacaciones, revisiones salariales o el cierre de contratos temporales que pasan a indefinidos. Si tu empresa detecta que llevas un desfase acumulado, puede aplicar una regularización que reduzca tu neto en los meses que quedan de año.

Cómo calcula Hacienda tu retención paso a paso

Youtube video

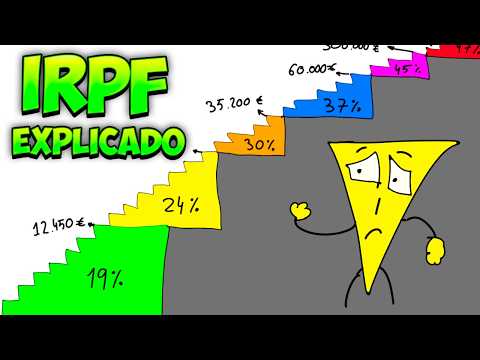
El proceso empieza siempre igual: tu empresa suma tu salario bruto anual previsto, le resta las cotizaciones a la Seguridad Social y aplica el mínimo personal y familiar que te corresponde. Sobre lo que queda, la base liquidable, se aplican los tramos progresivos del IRPF, que van del 19% al 47% combinando la parte estatal y la autonómica.

Lo importante es entender que nunca pagas el mismo porcentaje por todo tu sueldo. Solo la parte que entra en cada tramo tributa al tipo correspondiente, así que subir de tramo no significa que todo tu salario empiece a tributar más caro, solo el exceso.

Quién nota más el impacto de esta retención

Los trabajadores con ingresos medios, entre 22.000 y 35.200 euros, son los que más movimiento están viendo este año en sus nóminas. También los que han tenido dos pagadores en el mismo ejercicio, un perfil que Hacienda vigila de cerca porque suele generar desajustes cuando llega la declaración.

Conviene revisar cuatro situaciones concretas antes de que acabe el año:

  • Si has cambiado de empresa y no has actualizado tu modelo 145.
  • Si has tenido un hijo o un ascendiente a cargo y no lo has comunicado.
  • Si cobras del SEPE además de tu nómina habitual.
  • Si tu contrato temporal ha pasado a indefinido este año.

Qué pasa si tu retención no se ajusta a tiempo

El riesgo de no revisar estos datos no es una sanción inmediata, pero sí un disgusto en la declaración de la renta del año que viene. Si te han retenido de menos durante meses, la diferencia aparece de golpe como cantidad a pagar, y suele coger a la gente desprevenida porque no lo ven venir hasta que abren el borrador.

La buena noticia es que el ajuste es sencillo: basta con actualizar el modelo 145 en tu empresa o pedir una revisión voluntaria de tu retención. Es un trámite de cinco minutos que puede evitarte un susto de varios cientos de euros en primavera.

Lo que viene: hacia una revisión del mínimo personal

El debate sobre si 5.550 euros siguen siendo una cifra realista está sobre la mesa. Con el coste de vida al alza y el salario mínimo interprofesional subiendo cada año, varios colectivos de asesores fiscales llevan tiempo pidiendo que esta cantidad se actualice conforme a la inflación, algo que en otros países europeos ya es habitual.

Por ahora, Hacienda no ha anunciado cambios en el mínimo personal para el próximo ejercicio, pero sí ha reforzado otras vías de alivio fiscal, como la deducción extraordinaria para rentas bajas vinculada a la subida del SMI. Si tu situación fiscal ha cambiado este año, lo más sensato es no esperar a la declaración: revisar tu nómina de septiembre con calma puede ahorrarte más de un disgusto cuando llegue la primavera.

Carrefour adelanta la vuelta al cole con descuentos de hasta el 60 % en estos productos

La cuesta de septiembre ha dejado de ser un problema exclusivo de finales de verano. Cada año, las familias españolas adelantan sus compras escolares con el objetivo de planificar los gastos indispensables del nuevo curso. En este escenario, Carrefour ha tomado la delantera al activar potentes rebajas en categorías clave.

El arranque del periodo lectivo exige una inversión considerable en útiles, vestuario y dispositivos informáticos. Por ello, la cadena de gran distribución aplica recortes de precio que alcanzan hasta el 60 % de descuento, una medida orientada a mitigar la presión financiera de los hogares.

Las claves de la propuesta de Carrefour

Las grandes superficies compiten de forma directa por ofrecer el surtido más completo al menor coste posible. La cadena francesa ha reforzado su catálogo de papelería, mochilas y mobiliario de estudio para cubrir todas las etapas formativas de los estudiantes.

Además del ajuste en los precios de catálogo, los clientes pueden beneficiarse de cuotas sin intereses en artículos de mayor valor. Esta alternativa facilita la adquisición diferida de equipos esenciales, manteniendo el equilibrio presupuestario familiar.

Todo lo que abarca la promoción en el supermercado

Youtube video

Para conocer en detalle cómo evoluciona la estrategia comercial del grupo en España, es posible seguir las novedades del sector en Carrefour. Por su parte, la red comercial del formato Supermercado descentraliza la oferta para asegurar la disponibilidad de stock en tiendas físicas y canales en línea.

La sección de escritura y papelería incluye promociones tipo segunda unidad bonificada y conjuntos cerrados de lápices, cuadernos y carpetas. Igualmente, las prendas textiles básicas de la marca propia registran bajadas de precio sustanciales frente a campañas anteriores.

Ahorro coordinado en tecnología y textil

La renovación de dispositivos portátiles y tabletas representa uno de los desembolsos más cuantiosos de la temporada escolar. Conscientes de esta exigencia, los hipermercados integran facilidades de pago en la compra de portátiles, monitores e impresoras de marcas líderes.

El calzado colegial y la ropa deportiva complementan el abanico de artículos rebajados. La combinación de descuentos directos junto a los programas de fidelización permite acumular porcentajes de saldo para futuras compras de alimentación.

Estrategias para maximizar las rebajas de temporada

  • Planificación previa: Elaborar un inventario detallado de los materiales reutilizables del año anterior antes de acudir al establecimiento.
  • Uso del canal digital: Consultar el catálogo en línea para detectar promociones exclusivas con cupones o envíos sin coste adicional.
  • Financiación responsable: Aprovechar las opciones de tres a seis cuotas sin intereses únicamente en bienes de larga duración como mochilas o informática.
  • Tarjeta de fidelidad: Canjear el saldo acumulado en el ChequeAhorro para reducir el importe global del ticket de compra.

Tendencias de consumo y recomendación final

El comportamiento del comprador en España muestra una clara inclinación hacia el ahorro anticipado y el consumo inteligente. Las cadenas de distribución adaptan sus calendarios comerciales para responder a una demanda que exige calidad garantizada sin comprometer el bolsillo.

Revisar las ofertas con semanas de antelación y comparar las opciones de marca propia permite optimizar el presupuesto global del curso. La flexibilidad en las formas de pago y las promociones combinadas se consolidan como las mejores herramientas para afrontar el regreso a las aulas con total tranquilidad.

Paul Graham revela la métrica de crecimiento startup de Y Combinator: cómo medir tracción

Medir la tracción de una startup sigue siendo el punto ciego de la mayoría de founders, y Paul Graham lo resume con una sola pregunta: ¿cuál es su tasa de crecimiento?

El cofundador de Y Combinator publicó en X una reflexión que conviene guardar. Según Graham, los emprendedores primerizos carecen de un criterio claro para saber si su proyecto despega o se hunde. ‘Es muy común que los founders no sepan lo bien que lo están haciendo’, escribió.

El problema funciona en los dos sentidos. Graham explica que también es sorprendentemente frecuente no ver los errores graves mientras el dinero se quema. La causa, apunta, es que dirigir una startup no se parece a ningún otro trabajo; por eso quien emprende por primera vez no tiene nada con lo que comparar.

La solución que propone es deliberadamente simple. ‘¿Quieres saber mi secreto para medir una startup? Pregunta cuál es su tasa de crecimiento’, resume. Y añade el matiz contable que separa la tracción sana del espejismo: si el crecimiento es bueno —salvo que proceda de regalar dinero—, todo lo demás debe ser suficientemente sólido.

La pregunta que separa a las startups que despegan de las que se estancan

La tasa de crecimiento mide la variación porcentual de una variable clave en un periodo concreto: ingresos recurrentes, usuarios activos, pedidos o MRR en el caso de un SaaS. Graham la describe como ‘el bit alto, y en base 10’: primero mira la pendiente de crecimiento, y solo después revisa el resto.

A efectos prácticos, la métrica se calcula tomando la cifra de hace una semana y comparándola con la actual. Si pasas de 100 clientes a 105, creces un 5% semanal. Si lo haces de forma compuesta, un 5% semanal equivale a multiplicar la base por más de cuatro en un trimestre.

La pregunta no es cuánto dinero has levantado, sino qué pendiente dibuja tu crecimiento semana a semana.

El valor no está en el número suelto, sino en la tendencia. Una startup puede tener buenos comentarios y un pitch impecable; sin una curva de crecimiento ascendente, el product-market fit sigue sin demostrarse.

Cómo aplicar la tasa de crecimiento antes de levantar ronda

Si estás preparando una ronda seed o una Series A, esta métrica cambia la conversación con inversores. Un founder puede llegar con un pitch de ventas, pero el venture capital quiere evidencia de tracción. Y la tasa de crecimiento es la evidencia más difícil de manipular.

El proceso para medirla es simple:

  • Define una métrica principal que capture la demanda real: ingresos, clientes de pago o pedidos recurrentes.
  • Mide la variación semanal o mensual, no en términos absolutos.
  • Descarta el crecimiento artificial: usuarios que no repiten, pruebas gratuitas sin conversión o ventas con márgenes negativos.
  • Presenta la curva de los últimos tres a seis meses, no un pico puntual.

La lección también se aplica a la economía real. Una chocolatería artesanal que vende cajas por suscripción puede medir su crecimiento de suscriptores igual que una startup SaaS mide su MRR. Si la base de clientes repetidores no crece, el local caro no se sostiene.

Paul Graham

El matiz que Paul Graham añade: crecer sin regalar dinero

La frase clave del inversor desmonta una trampa habitual. Graham escribe que si el crecimiento es bueno, salvo que proceda de regalar dinero, todo lo demás debe ser suficientemente bueno. Traducción para founders: la tracción no es válida si se compra con descuentos insostenibles o con clientes que solo llegan cuando no pagan.

Este matiz conecta con los unit economics. Un crecimiento rápido con márgenes negativos no es crecimiento; es una subvención temporal que explota en cuanto se acaba la caja. Por eso el inversor separa la tasa de la calidad del ingreso.

Y también conecta con lo que señala otro inversor citado en el mismo debate: Kevin O’Leary insiste en que los emprendedores deben centrarse en las ventas y en la disciplina de ejecución. Crecer sin vender de verdad no genera tracción, solo ruido.

Lo que la métrica enseña a los founders españoles en 2026

El consejo de Graham no es nuevo, pero llega en un momento en el que la inversión en fases tempranas se ha vuelto más selectiva. Las aceleradoras españolas —Lanzadera, Wayra o los programas respaldados por ENISA— ya preguntan por tracción antes que por el tamaño del mercado total. La tasa de crecimiento es la métrica que resume si hay producto, demanda y ejecución.

Jeff Bezos, también citado en la fuente, aporta otra pieza: la experiencia en empresas consolidadas reduce la ceguera del primer emprendedor. Y Mark Cuban recuerda que quien no tiene capital puede apostar por el ‘sweat equity’ y las herramientas de IA. Ningún consejo sustituye a la métrica; todos apuntan a lo mismo.

La posición de Merca2.es es clara: la tasa de crecimiento no es una métrica de vanidad, pero tampoco es una fórmula mágica. Si no mides el churn y la calidad del ingreso, el indicador solo sirve para maquillar una ronda. Los founders harían bien en calcularla cada lunes, antes de abrir el correo de inversores.

La métrica no sustituye al criterio, pero una curva de crecimiento honesta evita que un equipo brillante se estrelle por falta de foco.

Esto lo puedes aplicar mañana: abre una hoja de cálculo, define tu variable principal y anota la variación de esta semana. El patrón que veas te dirá más que tres reuniones con inversores. Además, compara tu tasa con la de hace un trimestre y con la de tu competencia directa; la velocidad relativa importa más que el número absoluto.

🚀 Hoja de Ruta para Emprender

  • Define tu variable única: elige ingresos, clientes de pago o pedidos recurrentes y mide su variación semanal.
  • Descuenta el crecimiento artificial: elimina usuarios no recurrentes y ventas con márgenes negativos antes de presentar la curva.
  • Calcula la tasa los lunes: conviértela en hábito operativo y compárala con el trimestre anterior.
  • Usa la métrica en tu pitch: sustituye promesas por una pendiente de tracción con 12 semanas de datos.

Arthur Hayes: «Ethereum Foundation, un grupo de payasos», pero se declara alcista en ETH

Arthur Hayes ha vuelto a sacudir el debate cripto. El cofundador del exchange de derivados BitMEX ha llamado ‘un grupo de payasos’ a la Ethereum Foundation, el organismo que coordina el desarrollo de Ethereum, y al mismo tiempo ha insistido en que mantiene una visión alcista sobre ETH. Pocas combinaciones resultan más incómodas para el ecosistema: la crítica apunta al corazón de la gobernanza de la red y, pese a todo, el mensaje de fondo sigue siendo positivo para la criptomoneda.

El dardo llega en pleno rally de Ethereum, un momento en que la red vuelve a captar atención institucional. Hayes no ha desvelado nuevos datos de la red ni un cambio en su modelo de valoración; su mensaje parece más bien una sacudida política dentro del sector. Y en Ethereum, política y desarrollo técnico se cruzan desde hace años.

Una crítica que reabre un debate de fondo

La Ethereum Foundation es una entidad sin ánimo de lucro que apoya investigación, desarrollo y coordinación de Ethereum. Desde su creación, ha financiado equipos de clientes y decisiones clave como la migración a proof of stake (el mecanismo que sustituyó la minería por ether bloqueado para validar la red) en 2022. Sin embargo, también arrastra críticas por su opacidad, su ritmo de gasto y su peso relativo en el ecosistema.

Tildar de payasos a los responsables de la fundación no es un simple insulto: pone en duda su capacidad para ejecutar su hoja de ruta y para vender Ethereum al gran público. En sectores como el cripto, donde la narrativa importa tanto como la tecnología, ese golpe puede doler más que cualquier sanción.

No es la primera vez que un fundador o inversor de peso cuestiona a la Ethereum Foundation. La comunidad lleva años debatiendo si el organismo debería financiar con más fuerza los rollups (las redes de segunda capa que abaratan las transacciones) o concentrarse solo en la capa base. Cada ciclo alcista saca a la luz las mismas dudas sobre el gasto de la tesorería y la centralización en la gobernanza.

La crítica a la fundación no borra la apuesta alcista de Hayes: en realidad, las dos ideas conviven.

Alcista en ETH, con matices

crítica Ethereum Foundation

El otro lado del mensaje es más optimista. Hayes no ha establecido un precio objetivo ni un plazo, al menos en el fragmento recogido por TradingView. Eso convierte su declaración en una reafirmación de tesis, no en una recomendación operativa. Aun así, que una de las voces más incisivas del sector mantenga la apuesta por ETH importa.

La visión alcista se apoya en la idea de que ether funciona como activo monetario digital dentro de la economía del staking (bloquear ether para validar la red a cambio de recompensas). Para Hayes, el valor de Ethereum no reside solo en sus aplicaciones, sino en su capacidad de producir rendimiento y de coordinarse como una máquina financiera descentralizada.

Eso sí, el matiz crítico permanece. Hayes ha reprochado a la fundación que no sepa comunicar el valor de Ethereum con la misma eficacia que otras redes. En su lectura, los avances técnicos existen, pero falla la coordinación institucional que debe empujar la adopción.

Qué significa este choque para el inversor en ETH

La tensión entre fundadores y fundaciones no es nueva en Ethereum. En 2022, The Merge marcó la consolidación de la prueba de participación y apaciguó parte del debate técnico. Aquel cambio retiró la minería, eliminó la necesidad de equipos especializados y reordenó el poder dentro de la red. Lo que no resolvió fue la cuestión de fondo: quién decide en Ethereum cuando los intereses divergen.

Con una mirada de largo plazo, la crítica no determina el precio de ETH en el corto plazo. Sí reabre preguntas relevantes para cualquier inversor: la neutralidad de la fundación para coordinar el desarrollo y la protección del pequeño inversor frente a los grandes operadores. Son cuestiones sin respuesta definitiva.

El riesgo también existe. Si la Ethereum Foundation pierde legitimidad, Ethereum se vuelve más descentralizado en la práctica, pero también más lento para tomar decisiones difíciles. La red no tiene un consejo de administración clásico, sino una mezcla de investigadores, desarrolladores de clientes, validadores y capital dispuesto a sostener la infraestructura. Esa estructura recuerda más a un consorcio de universidades que a una empresa.

La apuesta de Hayes deja una conclusión ambivalente. El protocolo le gusta, pero su gestión, no tanto. Para el inversor de ETH, la lección pasa por distinguir entre el activo y los actores que lo gobiernan. En mercados volátiles, ambas cosas tienden a fundirse en el precio.

Habrá que ver si sus críticas se traducen en propuestas concretas o si acaban como otra polémica de agosto. El debate sobre la fundación no va a cerrarse pronto. Y, mientras el rally mande, muchos inversores aparcarán la gobernanza para mirar el precio.

Reventa de lujo: el mercado secundario se profesionaliza, los bolsos ganan liquidez en 2026

0

El comprador de reventa de lujo ya no busca ‘Prada’: busca ‘Prada 2010 lino’ o ‘Chanel 2013, look 31’. Esa precisión, documentada en el resale report de The RealReal, está transformando la liquidez del mercado secundario de bolsos de lujo en 2026. He revisado las cifras del informe y la conclusión es clara: la demanda de piezas vintage se ha disparado un 432% desde 2020 y el 47% de los compradores evalúa ya el valor de reventa antes de comprar en el mercado primario.

Los datos confirman un cambio de mentalidad, no una moda pasajera. El 58% de los consumidores prefiere la reventa frente al canal de primera mano. No se trata de un mercado de oportunistas; se trata de inversores que calculan el valor futuro de un bolso antes de pagar por él. Esa conducta eleva el listón de la intermediación y obliga a las plataformas a curar el inventario con criterio de gestor de activos, no de outlet digital.

La hiperespecificidad de la búsqueda y el nuevo comprador informado

El informe distingue dos fuerzas detrás de esta profesionalización. Por un lado, la búsqueda de piezas singulares; por otro, la intención explícita de obtener una plusvalía futura. La directora de marca de The RealReal, Kristen Naiman, lo resume con una idea: la gente ha desarrollado una fluidez de estilo que antes era exclusiva de los coleccionistas. Esa fluidez se traduce en búsquedas ultrafiltradas y en una rotación más racional del inventario.

La demanda de piezas con más de quince años se ha multiplicado. Las búsquedas de piezas de los años noventa suben un 63% interanual, pero las de la primera década del 2000 avanzan un 93%. Los diseñadores que definieron esa época concentran los mayores incrementos: ‘Phoebe Philo Céline’ crece un 650%; ‘Nicolas Ghesquière Balenciaga’ sube un 400%; ‘Marc Jacobs Louis Vuitton’ suma un 375%. Son búsquedas propias de un inversor que persigue referencias, no de un consumidor que compra por impulso.

El comprador de reventa ya no compra por descuento: compra por retorno esperado.

Bolsos como activo: revalorización, ciclos y liquidez selectiva

La parte más accionable del informe está en los bolsos. The RealReal ha medido la diferencia entre precio de compra y valor de reventa de una selección de modelos a lo largo de diez años, incluidos el Fendi Baguette y el Louis Vuitton Mini Speedy. Ninguno ha perdido valor nominal; la mayoría se ha revalorizado con fuerza. La propia Naiman equipara estos bolsos a acciones blue-chip: conservan valor y, en los ciclos alcistas, lo incrementan.

El mercado está generando futuras estrellas de reventa. El Chanel Cerf, relanzado por Matthieu Blazy, ocupa el cuarto puesto entre los seis bolsos más buscados, con un interés que sube un 46% interanual y un 176% entre abril y junio de 2026. El Saint Laurent Y tote completa la lista con un avance del 5% interanual. El Celine Halfmoon asciende al tercer puesto, con un incremento del 46% interanual y un 175% en el trimestre.

A la vez, la demanda de marcas emergentes supera con claridad a la oferta. La japonesa Ssstein crece 36 veces más rápido que su inventario; la neoyorquina Colleen Allen avanza 1,73 veces más rápido. Para el inversor, es una señal de escasez: precios al alza, pero también de liquidez limitada cuando se quiere vender.

La liquidez del mercado secundario de bolsos ya no se mide en descuentos: se mide en la distancia entre demanda específica y oferta disponible.

Análisis Wealth: horizonte, riesgo de moda y profundidad de mercado

Desde una perspectiva de asignación de activos, la reventa de bolsos de lujo está entrando en una fase de madurez similar a la que vivió el mercado secundario de relojes hace una década, aunque con menor profundidad institucional. El comprador informado, el dato del 47% que evalúa el valor de reventa antes de comprar, actúa como un mecanismo de fijación de precios: reduce la información asimétrica y, a largo plazo, debería comprimir los descuentos y estabilizar las horquillas.

Eso sí, el activo no es homogéneo. Un Chanel Cerf o un Baguette con historial de reventa ofrecen una liquidez razonable; una pieza de marca emergente con alta demanda puede tardar más en encontrar comprador, sobre todo si la oferta es escasa y el mercado no ha fijado un precio de referencia. El consejo de Naiman es coherente con la lógica de inversión: mantener cinco o seis años y atravesar los ciclos de moda antes de vender.

La próxima publicación del resale report trimestral de The RealReal, prevista para el cierre del tercer trimestre, ofrecerá la primera prueba de si el impulso de la demanda vintage se sostiene. Los inversores harían bien en seguir ese dato, no los titulares de tendencia.

💎 Veredicto Wealth

El mercado secundario de bolsos de lujo es hoy un activo de diversificación con liquidez creciente para inversores con horizonte de cinco a seis años. El riesgo clave es la concentración en modelos de moda sin historial de reventa, por lo que conviene priorizar referencias consolidadas y evitar la exposición excesiva a marcas emergentes.

RTVE logra tres premios en el Festival de Vitoria-Gasteiz y refuerza su posición para la nueva temporada

RTVE ha obtenido un triple galardón en los Premios FesTVal 2026, el certamen de referencia de la televisión española que reconoce cada año a los profesionales, los programas y las cadenas más destacados de la temporada. El reconocimiento llega en plena recta de arranque del nuevo curso audiovisual.

Un triple galardón con nombre propio

El festival de Vitoria-Gasteiz ha premiado a Televisión Española por su 70 aniversario, al periodista Jesús Cintora y a la serie Valle salvaje. Son tres reconocimientos que condensan, en una sola edición, los principales activos del operador público: la historia, la actualidad informativa y la ficción diaria.

La trayectoria reconocida por el jurado se apoya en tres hitos muy definidos:

  • 28 de octubre de 1956: inicio de las emisiones regulares de Televisión Española.
  • 2026: 70 aniversario de la cadena pública.
  • Actualidad: oferta multiplataforma de RTVE Play.

El jurado ha valorado la evolución de la cadena hacia un modelo multiplataforma. Ha destacado, en concreto, la oferta de RTVE Play como uno de los elementos que explican la vigencia del grupo a lo largo de las últimas décadas.

En la categoría de entretenimiento diario, la mención a Valle salvaje tiene un componente estratégico: el festival reconoce que se trata de la primera serie diaria española concebida para su distribución global, un formato que amplía el mercado potencial de la ficción nacional.

El contexto del premio y los frentes de la temporada

La cita de Vitoria-Gasteiz se ha consolidado como referencia anual de la industria televisiva. Sus premios ponen el foco en los profesionales, los programas y las cadenas que han marcado el curso; por eso, el triple galardón a RTVE se interpreta como un respaldo al conjunto de su estrategia.

El triple galardón confirma la apuesta de RTVE por combinar ficción con vocación internacional, información de actualidad y legado de servicio público.

Los reconocimientos se enmarcan en una temporada en la que RTVE busca reforzar su catálogo de ficción y sus formatos informativos. El premio a Malas lenguas valida la apuesta por la actualidad y el análisis, un terreno en el que el grupo quiere mantener su presencia en la nueva programación.

La serie Valle salvaje representa, en cambio, la palanca de la producción con vocación internacional. La distinción del FesTVal llega en un contexto competitivo en el que las cadenas tradicionales y las plataformas digitales pugnan por los contenidos de emisión diaria y por los formatos capaces de viajar a otros mercados.

El arranque del nuevo curso audiovisual suele concentrar buena parte de las novedades de parrilla. Para el grupo público, contar con avales de esta naturaleza aporta visibilidad en un momento decisivo para la retención de audiencias.

RTVE Play ha vertebrado en los últimos años la estrategia digital del grupo, con una oferta que combina directo, series y contenidos de archivo. El jurado menciona expresamente esa transformación al premiar la trayectoria de TVE, una señal de que la modernización digital forma parte del relato de la cadena.

El programa Malas lenguas ha encontrado en la actualidad y el análisis un espacio de audiencia propia. La mención al presentador Jesús Cintora refuerza la decisión de RTVE de mantener una oferta de debate en la parrilla, un movimiento relevante en un escenario informativo muy fragmentado.

El encaje del premio en el proyecto de RTVE

El reconocimiento llega coincidiendo con el 70 aniversario de la televisión pública, un hito que el propio fallo conecta con la trayectoria del servicio público. No es un dato menor: el cumpleaños de la cadena da contexto institucional a un galardón que trasciende la programación anual.

En términos de negocio, los galardones otorgan a RTVE un activo reputacional en el inicio de temporada. La validación externa de un programa de actualidad y de una serie diaria refuerza los dos frentes prioritarios del grupo: la información y la ficción diaria.

La mención especial a la distribución de Valle salvaje como producto global introduce, además, una lectura industrial. La televisión pública busca rentabilizar sus contenidos fuera del mercado doméstico, y el reconocimiento del FesTVal apoya esa orientación sin ambages.

La apuesta por una ficción diaria global no es del todo habitual en la televisión pública europea. El premio subraya que RTVE quiere buscar un lugar propio en ese segmento, a medio camino entre el caudal local y la proyección internacional.

El movimiento se produce, además, en un momento en el que las televisiones públicas europeas revisan su relación con las plataformas digitales. En ese contexto, el premio a la trayectoria de TVE aporta un respaldo simbólico al proyecto de RTVE.

El aval a un programa como Malas lenguas, sustentado en audiencias, completa el mapa: RTVE recibe reconocimiento en información y en entretenimiento justo antes de desplegar la nueva temporada. La lectura es clara para el sector.

📡 El Radar del Sector

  • El vacío que llena: El triple galardón refuerza la posición de RTVE como operador público de referencia en información, ficción y legado institucional.
  • El reto por delante: Convertir los reconocimientos en resultados de temporada, tanto en audiencia lineal como en consumo digital de RTVE Play.
  • El tablero competitivo: RTVE suma avales reputacionales frente a los operadores privados y las plataformas justo en el inicio del curso audiovisual. Los tres galardones no alteran la parrilla, pero sí refuerzan la percepción del operador público ante la industria y la audiencia.

¿Fin del bear market cripto? Bitcoin y Ethereum suben más de un 20%

El mercado debate si el fin del bear market cripto está cerca después de que Ethereum superara los 2.400 dólares y Bitcoin rondara los 79.500. Las subidas, superiores al 20% en pocos días, coinciden con compras institucionales y con un giro en la política de deuda del Tesoro estadounidense.

La chispa: deuda pública, liquidez y compras institucionales

La chispa llegó del mercado de bonos. La rentabilidad del bono del Tesoro estadounidense a 30 años tocó el 5,33%, su nivel más alto en 19 años, hasta que el secretario del Tesoro, Scott Bessent, anunció que el Gobierno recomprará el doble de deuda a largo plazo.

Muchos inversores interpretaron el movimiento como una forma de control de la curva de rendimientos, es decir, una intervención para poner techo a los intereses. Eso alimenta dos ideas poderosas: la liquidez seguirá fluyendo y el dólar tenderá a perder valor frente a activos escasos. Brian Russ, fundador de 1971 Capital, sostiene que el suelo de bitcoin ya está puesto. No es poca cosa.

El repunte desencadenó 4.000 millones de dólares en liquidaciones de posiciones apalancadas, según CoinGlass, la mayor parte en apuestas en corto. La empresa Strategy, la gran tenedora corporativa de bitcoin, volvió a estar en beneficios con sus 840.447 bitcoin: su coste medio ronda los 75.385 dólares y la ganancia latente asciende a 1.400 millones de dólares.

Detrás también asoman los institucionales. VanEck detectó a mediados de agosto ocho de doce señales de capitulación en bitcoin, lo que suele anticipar un final de tramo bajista. Katie Stockton, fundadora de Fairlead Strategies, considera que superar la media móvil de 200 días marca un cambio de tendencia relevante.

Qué cambia para Ethereum: sobrecompra, ETF e inversores

Para Ethereum, el rally llega con señales de vértigo. CoinMarketCap apunta niveles de sobrecompra, es decir, precios que han subido tan rápido que invitan a una pausa. Los inversores también miran a los fondos cotizados de bitcoin: los registros 13F del segundo trimestre muestran a grandes gestores incrementando posiciones en IBIT, el producto de BlackRock. La siguiente prueba será comprobar si ese apetito se traslada al ether.

Este rally no se sostiene solo por unas cuantas compras: responde a un cambio de expectativas sobre la liquidez global y el precio del dinero.

Análisis: por qué el giro depende más de la liquidez que del fin del bear market

Hay precedentes. En marzo de 2023, tras la crisis de varios bancos regionales, Ethereum vivió un rebote parecido: la red había capitulado meses antes y las inyecciones de liquidez de la Reserva Federal reanimaron todo el mercado. No fue el fin inmediato del criptoinvierno, pero sí el principio de su superación. Algo similar ocurrió con la aprobación de los fondos cotizados de ether en julio de 2024, que absorbió presión vendedora y devolvió a ETH a una senda constructiva. El mercado de las altcoins, liderado por ETH, suele amplificar tanto las recuperaciones como las correcciones de bitcoin.

El matiz es la sobrecompra y la propia estructura del mercado. Ethereum arrastra una dependencia de la liquidez global y una concentración relevante en pocos proveedores de staking (el bloqueo de ether para validar la red), dos factores que amplifican tanto las subidas como las caídas. Un recorte de precio sería saludable. El mercado ha hablado.

Habrá que vigilar dos fechas. El simposio de Jackson Hole, entre el 27 y el 29 de agosto, puede confirmar el tono de la Reserva Federal, y la posible votación de la CLARITY Act el 15 de septiembre servirá para medir si la regulación estadounidense acompaña. No creo que haga falta adivinar el techo: lo decisivo es si la liquidez continúa haciendo su trabajo. La narrativa del fin del bear market necesita algo más que un rebote.

Google lanza un botón para que los medios inviten a su audiencia a fijarlos como fuentes preferidas

Google habilita un botón para que los medios inviten a su audiencia a fijarlos como fuentes preferidas en búsquedas y Discover. La función, avanzada por Dircomfidencial, busca recuperar tráfico frente al impacto de la inteligencia artificial y responde a una presión creciente del sector.

La nueva función para fijar fuentes preferidas

El botón permite a los editores ofrecer desde sus propias webs la opción de marcar a una cabecera como fuente preferida en búsquedas y Discover. La funcionalidad es el siguiente hito de un desarrollo que comenzó en junio de 2025 y que se ha ido expandiendo como alternativa para que los medios recuperen parte de la audiencia que pierden por la inteligencia artificial, cuyo impacto se nota sobre todo en búsquedas y en Discover.

El despliegue de los resúmenes automatizados en búsquedas y Discover es cada vez más amplio. Las quejas del sector apuntan al impacto sobre el negocio publicitario, las suscripciones y las comisiones por afiliación; ese escenario explica en gran parte el lanzamiento, junto con la presión regulatoria que rodea al gigante tecnológico. Google está respondiendo con diferentes medidas para hacer frente a lo que ya se está convirtiendo en demandas.

Google no ha ofrecido datos específicos sobre el efecto global de la herramienta. Sí ha señalado que los usuarios son aproximadamente el doble de propensos a hacer clic en una web después de haberla marcado como fuente preferida, una métrica que la compañía enmarca dentro de su estrategia de recuperación de tráfico.

Con esta función, la compañía profundiza en la línea de permitir que los usuarios fijen fuentes preferidas para aumentar su visibilidad en búsquedas o Discover. Es la principal apuesta para congraciarse de nuevo con el sector de los medios.

La función de fuentes preferidas es la principal apuesta de Google para reconectar con el sector de los medios tras el auge de los resúmenes automatizados.

Reader Revenue Manager y el contexto de la IA

Más allá del botón, Google ha empezado a utilizar la condición de suscriptor de un usuario para aflorar ante él más contenidos del medio por el que está pagando. Esa funcionalidad comenzó a incorporarse en mayo y forma parte de un sistema más amplio llamado Reader Revenue Manager.

Con esta herramienta, un editor puede valerse de la infraestructura de Google para instalar un muro de pago, vender suscripciones, aceptar donaciones, captar correos y registros, mostrar boletines, mantener identificado al suscriptor y cobrar mediante Google Pay. La compañía cifra en 650.000 nuevos suscriptores el impacto de la implementación de esas capacidades por parte de sus socios editoriales.

Google cobra una comisión del 5% por cada transacción realizada a través de Reader Revenue Manager. El medio mantiene la relación directa con el usuario, a diferencia de lo que sucede, por ejemplo, con Apple News+.

En paralelo, la compañía se ha comprometido en los últimos meses a incluir más enlaces dentro de las respuestas generadas por inteligencia artificial o a hacerlos más evidentes. El objetivo es devolver a los editores una vía de salida directa desde los propios resúmenes hacia sus contenidos originales. De momento no hay datos sobre la incidencia de la condición de suscriptor en el descubrimiento de contenidos.

Los datos del clic y el tablero de los editores

El lanzamiento se lee en clave de negocio. La herramienta de fuentes preferidas busca devolver a los medios una posición de visibilidad en los espacios de descubrimiento sin alterar el modelo de distribución de Google. La mayoría de los gestores de medios procede con cautela ante esta clase de funciones, pendiente de cómo se traduce en tráfico y en ingresos recurrentes.

El precedente más directo es la combinación entre enlaces más visibles en las respuestas generadas por inteligencia artificial y la activación de señales de suscripción. Reader Revenue Manager aporta la infraestructura comercial, con una comisión notablemente inferior a los repartos que suelen asociarse a las plataformas cerradas de agregación de contenido.

La gran incógnita es si el botón acelera la conversión de lectores en suscriptores o se limita a una mejora en la distribución. La posición de Google como principal fuente de tráfico para la mayoría de las cabeceras convierte cualquier ajuste de su superficie de descubrimiento en un movimiento relevante para la industria.

La apuesta también responde al pulso regulatorio y al malestar de los editores con los productos de inteligencia artificial. A diferencia de un muro de pago convencional, la integración de suscripciones dentro del ecosistema del buscador mantiene la puerta abierta a una relación comercial de bajo coste para los medios, y responde a la presión por demostrar que el tráfico puede ser complementario con la IA.

📡 El Radar del Sector

  • El vacío que llena: Recuperar visibilidad y tráfico para las cabeceras tras el impacto de los resúmenes automatizados en el descubrimiento de contenidos.
  • El reto por delante: Convertir la función de fuentes preferidas en clics, suscripciones e ingresos recurrentes para los editores.
  • El tablero competitivo: Google refuerza su ecosistema frente a plataformas cerradas de agregación y mantiene la relación comercial directa con los medios.

Los datos de audiencia ganan peso en las decisiones de las redacciones europeas

Los datos de audiencia ganan peso en las redacciones europeas: orientan coberturas, titulares y conversión de lectores en suscriptores. El criterio editorial conserva la última decisión, según un análisis de 21 casos reales del proyecto CARL.

Métricas con impacto en coberturas, titulares y suscripciones

El trabajo, difundido por el Laboratorio de Periodismo Luca de Tena, recoge experiencias de grupos regionales, medios locales, proyectos de podcasts y publicaciones con suscripción digital. Las métricas entran en decisiones como qué temas cubrir, recomendar contenidos, probar titulares o distribuir recursos.

La conclusión transversal es que las cifras ayudan a decidir, pero necesitan interpretación, objetivos editoriales claros y mecanismos de control. Algunos casos muestran mejores procesos y resultados; otros, lecturas superficiales o configuraciones deficientes de las métricas, derivaron en conclusiones poco útiles.

De Karjalainen a El Periódico: volumen frente a valor

El caso de Karjalainen, en Finlandia, ilustra esa diferencia entre tráfico y valor. En el verano de 2025, Google Discover llegó a representar el 40,2% del tráfico durante el crecimiento: siete de los ocho contenidos con mejor rendimiento eran páginas de la tira cómica Fingerpori.

Ese aumento apenas generó valor de suscripción: solo entre el 1% y el 2% accedió desde esas páginas a la portada. La experiencia llevó a revisar publicidad y recomendaciones para aprovechar mejor futuras oleadas de tráfico de plataformas.

Los datos de audiencia marcan oportunidades, pero no siempre coinciden con los objetivos periodísticos y comerciales del medio.

El Periódico, del grupo Prensa Ibérica, ofrece una lectura más segmentada. Identificó ocho perfiles de comportamiento, más un grupo que solo visitó la web un día durante los 30 anteriores. El segmento más fiel suponía cerca del 2,5% de la audiencia y generaba alrededor del 30% de las páginas vistas; los visitantes de un único día representaban el 58% y el 17%, respectivamente.

La precisión técnica no basta: los casos de Petit Press y SME

Los casos de Petit Press y SME muestran las dificultades de aplicar sistemas técnicamente bien diseñados. El diario SME implantó tres dimensiones obligatorias para clasificar cada artículo. Dos meses después, más del 90% de los textos etiquetados como «columna habitual» en una sección estaban mal clasificados, pese a que periodistas y editores habían recibido formación.

El análisis atribuye parte del problema a la ausencia de controles durante la edición y de una revisión sistemática por parte del el equipo de analítica. En sus pruebas A/B, el medio dio el 50% de la puntuación al clic y el 50% al tiempo de lectura. Casi el 71% de las pruebas realizadas en las primeras semanas no ofreció un resultado concluyente.

La variabilidad del tiempo de lectura permitía que unas pocas decenas de usuarios con sesiones largas modificaran el resultado. SME.sk comprobó que recibir más métricas no garantiza mejores decisiones sin mecanismos para interpretarlas.

TuLodz.pl combina Google Analytics 4, Search Console, Looker y Marfeel para detectar patrones y anticipar temas. Sus responsables consideran que las sugerencias automatizadas, incluso con inteligencia artificial, suelen ser más genéricas que las propuestas de editores experimentados.

El diario checo E15 convirtió la estrategia en resultados de negocio: concentró su cobertura en mercados, vivienda, criptomonedas, finanzas, tecnología y energía. El documento atribuye a esta estrategia un crecimiento interanual del 19% en tráfico, del 25% en lectura y del 82% en tiempo medio por visita. Los ingresos publicitarios digitales del tercer trimestre crecieron un 84% interanual.

Louie Media, en el ámbito del audio, utilizó el acceso anticipado a miniseries como incentivo para su suscripción Louie+. Las campañas lanzadas desde septiembre de 2025 generaron picos de nuevos suscriptores entre tres y ocho veces superiores al nivel habitual y un alza del 55% en cinco meses. En la campaña del 16 al 30 de marzo de 2026 se registraron 278 suscriptores de pago, 498 pruebas gratuitas y una conversión del 55%.

Qué posición mantiene el criterio editorial en la era de los datos

El conjunto de casos apunta a un modelo donde los datos detectan oportunidades, miden decisiones y corrigen errores, sin sustituir la propuesta periodística. En El Periódico, incorporar controles editoriales redujo el porcentaje de clics, pero evitó recomendaciones sensibles, sensacionalistas o incompatibles con la identidad de las cabeceras.

Una misma señal de audiencia puede llevar a conclusiones opuestas si no se interpreta dentro del contexto del producto. Karjalainen descubrió que un gran volumen de visitas no avanzaba hacia la suscripción; E15 y Louie Media convirtieron segmentación y experimentación en crecimiento de tráfico e ingresos. La diferencia estuvo en integrar los datos en procesos con objetivos editoriales claros.

Para las redacciones europeas, el reto no es abandonar el criterio profesional, sino leer las cifras dentro del flujo habitual de trabajo. La supervisión editorial mantiene la última decisión sobre qué se promueve y cómo se convierte una señal estadística en historia.

📡 El Radar del Sector

  • El vacío que llena: El análisis documenta con 21 casos reales cómo las métricas orientan ya coberturas, titulares y suscripciones en medios europeos.
  • El reto por delante: Dotar a las redacciones de procesos de interpretación y controles editoriales para que los datos no deriven en conclusiones poco útiles.
  • El tablero competitivo: Los medios con segmentación y experimentación vinculadas a decisiones editoriales logran mejor conversión de audiencia en valor para el negocio.

Oposiciones 2026: 37.000 plazas públicas disparan el pico de matriculación en agosto

Las oposiciones de 2026 suman 37.017 plazas y convierten el verano en el pico de matriculación.

El Gobierno tiene ya aprobada una Oferta de Empleo Público (OEP) histórica, publicada en el BOE el 7 de mayo. La cifra, unida a la urgencia del relevo generacional en las instituciones públicas, ha roto el calendario clásico del opositor.

Los datos de Supera Oposiciones, escuela especializada del grupo thePower Education, lo confirman. En julio, las matrículas crecieron un 15,1% respecto a enero de 2026, el mes que tradicionalmente marcaba el pico anual de interés por opositar. En agosto, el incremento interanual alcanzó el 40%.

El adelanto de la OEP permite a los aspirantes crear una rutina de estudio y ganar semanas de ventaja antes de que arranque el curso académico en septiembre.

El perfil del opositor también está cambiando. La edad media de los empleados públicos se sitúa en los 49 años y el sector acumula cuatro ejercicios consecutivos creando empleo neto.

El verano ha dejado de ser un paréntesis: se ha convertido en una ventaja competitiva para llegar antes al temario.

Por qué se convoca ahora y qué supone la OEP de 2026

La publicación anticipada de la Oferta de Empleo Público en el BOE responde a la necesidad de cubrir el relevo generacional y de ejecutar sin demora las plazas ya comprometidas desde 2022.

Según el Estudio ‘Perspectiva y Retos del Empleado Público en España’, elaborado por Supera Oposiciones, el 51% de los funcionarios considera la estabilidad de su plaza como el factor determinante para comprar una vivienda o formar una familia. Un 46,5% percibe la Administración como el único ámbito donde la maternidad o la paternidad no penaliza el desarrollo profesional.

Las convocatorias acumuladas han reducido la edad media de los empleados públicos hasta los 49 años. Cuatro años consecutivos de empleo neto en el sector público consolidan una ventana de entrada que no se repite cada década.

El nuevo perfil del opositor y los requisitos de acceso

El sacrificio veraniego conecta con un opositor más joven y más preparado: el 39% de los matriculados de Supera tiene entre 18 y 30 años; el 28%, entre 30 y 40; y el 23%, entre 40 y 50.

No se trata de un opositor que estudia por resignación, sino de perfiles que eligen conscientemente sacrificar parte de su descanso estival para apostar por por una plaza fija frente a un mercado privado incierto.

Los requisitos generales de acceso al empleo público se mantienen estables en 2026:

  • Nacionalidad española o de un Estado miembro de la Unión Europea.
  • Edad mínima de 16 años y no superar la edad de jubilación forzosa.
  • Titulación según el grupo: Graduado en ESO para el grupo C2, Bachillerato o FP para C1 y grado universitario para A1.
  • Capacidad funcional para el desempeño de las tareas.
  • No haber sido separado del servicio de las Administraciones Públicas.
37.000 plazas empleo público

Cómo se prepara la oposición en 2026: temario, digitalización e IA

La preparación se orienta hacia un modelo de gestión más tecnológico. Un 80,8% de los funcionarios en activo declara utilizar herramientas de IA o automatización en su jornada, y un 83% reclama procesos de acceso basados en competencias digitales y resolución de casos prácticos.

La OEP 2026 contempla un bloque de 27.232 plazas para la Administración General del Estado (AGE), lo que eleva un 42% las convocatorias para cuerpos TIC hasta alcanzar las 1.700 plazas, con pruebas específicas en ciberseguridad, inteligencia artificial y ciencia de datos.

En la práctica, el examen clásico sigue combinando oposición, concurso-oposición o concurso de méritos según el cuerpo. Pero la tendencia es clara: menos memorismo y más resolución de casos.

El destino también importa. Un 31,5% de los empleados públicos ha rechazado o postergado una plaza o ascenso por el precio de la vivienda en las grandes ciudades, y un 56% prioriza plazas en su provincia de origen o fuera de los núcleos urbanos con mayor presión inmobiliaria.

Análisis Merca2: ¿es una oportunidad real o una competición más dura?

La cifra de 37.017 plazas es un motor de atracción potente, pero conviene leerla como un marco agregado, no como una única convocatoria a la que presentarse ya. La OEP debe traducirse en convocatorias por cuerpos, con sus propios plazos y tasas, y la ventaja madrugadora de agosto no elimina la competencia: la anticipa.

El dato de las academias es una señal de alerta para quien planifique su preparación. Si la matriculación en agosto creció un 40% interanual, los grupos de estudio y los temarios compartidos ensanchan la base de aspirantes antes de que abran las instancias. Quien empieza en septiembre no va a llegar tarde, pero sí con menos margen sobre convocatorias que pueden cerrar antes de fin de año.

En términos de estabilidad, el empleo público sigue ofreciendo una ventaja diferencial: el 51% de los funcionarios vincula su plaza a decisiones vitales como comprar vivienda. La contrapartida es la movilidad: el 31,5% ha descartado plazas por el coste de la vivienda en grandes urbes. Elegir destino no es un trámite, es parte de la estrategia.

Los funcionarios en activo aprueban con una nota media de 7,06 sobre 10 la capacidad de las nuevas promociones para modernizar las instituciones. La preparación ya no consiste solo en memorizar; conviene incluir competencias digitales y casos prácticos en el plan de estudio.

La clave es convertir la anticipación estival en un plan sostenible: no basta con empezar antes, hay que elegir bien el cuerpo, el destino y el material.

📨 Cómo presentar la solicitud

La OEP 2026 no abre una instancia única: cada convocatoria derivada se publica en el BOE y se tramita en la sede electrónica del organismo convocante.

  1. Paso 1: Accede al BOE y localiza la convocatoria del cuerpo que te interesa.
  2. Paso 2: Entra en la sede electrónica del organismo y utiliza certificado digital o Cl@ve para identificarte.
  3. Paso 3: Selecciona el proceso, el grupo y la provincia o ámbito de preferencia.
  4. Paso 4: Abona la tasa del modelo 790, si la convocatoria lo exige, y adjunta la documentación requerida.
  5. Paso 5: Presenta la solicitud antes del fin de plazo y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Administración General del Estado y sector público estatal (Gobierno de España).
  • Número de plazas: 37.017 plazas en la OEP 2026 (27.232 para la AGE).
  • Sueldo estimado: Varía por cuerpo y grupo; se fija en cada convocatoria.
  • Fecha límite de inscripción: No existe una fecha única; cada convocatoria abre su propio plazo.
  • Dónde inscribirse: BOE y sedes electrónicas de los organismos convocantes.

El BOE publica este lunes el concurso de traslados de Justicia con plazo abierto y nuevos destinos

El BOE publica este lunes los nuevos destinos de Justicia para los funcionarios de Auxilio Judicial, Tramitación Procesal y Gestión Procesal aprobados en el proceso selectivo extraordinario de 2022. Las resoluciones incluyen nombramientos y adjudicación de plaza en juzgados y tribunales de varias comunidades autónomas.

La edición del Boletín Oficial del Estado recoge decenas de resoluciones firmadas entre el 31 de julio y el 19 de agosto. No es una nueva convocatoria: es la fase final de los procesos de estabilización impulsados para reducir la temporalidad en la Administración de Justicia.

En concreto, se publican los destinos y los nombramientos como personal funcionario de carrera de los cuerpos de Auxilio Judicial, Tramitación Procesal y Administrativa y Gestión Procesal y Administrativa. La mayoría proceden del turno libre del proceso extraordinario convocado por la Orden JUS/1327/2022.

Por qué se publican ahora los destinos de Justicia

Las resoluciones que aparecen en el BOE de este lunes son el cierre administrativo de un proceso selectivo que arrancó hace casi cuatro años. La Orden JUS/1327/2022 convocó miles de plazas de estabilización para tres cuerpos esenciales de la Administración de Justicia. Ahora, una vez superadas las fases de oposición y concurso, el Ministerio y las comunidades otorgan destino a quienes ya tienen plaza.

El objetivo de fondo es reducir la elevada tasa de interinidad en los juzgados. Según los datos de Función Pública, la temporalidad en el sector público ha obligado a ejecutar procesos extraordinarios de estabilización antes de que termine 2026. Esta batería de resoluciones es una pieza más de ese calendario.

No obstante, conviene matizar una cosa. El titular que circula habla de «concurso de traslados con plazo abierto», pero lo que publica hoy el BOE no es un concurso de traslados ordinario. Son adjudicaciones de destino a personal que ya superó un proceso selectivo. El plazo abierto se refiere a la toma de posesión, no a una nueva inscripción.

Requisitos ya superados y cuerpos que reciben destino

Quienes figuran en estas resoluciones ya cumplieron en su día los requisitos de acceso. No se puede presentar ahora una solicitud nueva. Los cuerpos y perfiles son tres:

  • Auxilio Judicial: titulación de Graduado en ESO o equivalente. Tareas de apoyo en juzgados y salas de vistas.
  • Tramitación Procesal y Administrativa: titulación de Bachillerato o equivalente. Gestión de expedientes y notificaciones.
  • Gestión Procesal y Administrativa: diplomatura o grado universitario. Tramitación y dirección de procedimientos.

El proceso fue de concurso-oposición, turno libre, en la mayoría de los casos. También aparecen resoluciones de promoción interna para Tramitación, derivadas de la Orden PJC/150/2024. Eso amplía la lectura: no solo entran nuevos funcionarios, también promocionan quienes ya estaban en el cuerpo de Auxilio.

La edad máxima, la nacionalidad y el resto de requisitos ya no son relevantes para el lector que no participó en 2022. Lo importante ahora es comprobar si el destino asignado figura en el BOE y en qué comunidad.

Cómo queda el mapa de destinos: comunidades y juzgados

El BOE del 24 de agosto reúne resoluciones de al menos diez administraciones con competencias transferidas. Entre ellas están Andalucía, Cataluña, Comunidad Valenciana, Madrid, Galicia y Euskadi. Cada una publica sus propios destinos para los cuerpos de Auxilio, Tramitación y Gestión.

En varias resoluciones se corrigen errores de fechas o de cuerpos publicados previamente. Por ejemplo, una corrección de la Dirección General de Justicia de la Consellería de Presidencia, Justicia y Deportes ajusta destinos de Tramitación del proceso de promoción interna de 2024. Es un aviso útil para quienes ya tenían una adjudicación anterior.

Los destinos son plazas en juzgados, audiencias y registros civiles. La ubicación exacta aparece en los anexos de cada resolución. Para comprobar una plaza concreta, hay que descargar el PDF oficial desde el BOE y buscar el nombre del funcionario.

oposiciones justicia 2026

Análisis E-E-A-T: qué significa para interinos y futuros opositores

Desde el punto de vista del empleo público, esta publicación tiene doble lectura. Para los funcionarios que estaban en interinidad, supone consolidar su puesto con plaza fija y destino definitivo. Para quien prepara oposiciones de Justicia en 2026, es un recordatorio de que el proceso de estabilización está llegando a su fin.

El sueldo base de un funcionario de Auxilio Judicial ronda los 1.300 euros brutos en catorce pagas, según los presupuestos del Ministerio de Justicia. Un funcionario de Gestión Procesal puede superar los 1.800 euros sin contar complementos. La estabilidad y la jornada son el principal atractivo, no tanto el salario inicial.

El punto de fricción es la competencia futura. Buena parte de las plazas de estabilización ya se han adjudicado. Las próximas convocatorias de acceso libre serán más reducidas y probablemente con una ratio de aspirantes por plaza más alta. Quien esté empezando a estudiar debe planificar con esa perspectiva.

Las resoluciones de hoy no abren una inscripción nueva: adjudican destino a quienes ya aprobaron. Para el resto, la batalla es preparar la próxima convocatoria con antelación.

📨 Cómo presentar la solicitud

En esta fase no hay solicitud de participación. El trámite es la toma de posesión del destino adjudicado. Los pasos para los funcionarios que aparecen en las resoluciones son:

  1. Paso 1: Consulta el BOE del 24 de agosto de 2026 y localiza tu resolución de destino.
  2. Paso 2: Descarga el anexo oficial y comprueba la ubicación exacta y el cuerpo.
  3. Paso 3: Reúne la documentación personal: DNI, certificado de aptitud y titulación.
  4. Paso 4: Presenta la documentación en el juzgado o sede del destino asignado dentro del plazo de posesión.
  5. Paso 5: Registra la toma de posesión y guarda el justificante para tu expediente personal.

📋 Ficha de la Convocatoria

  • Organismo / País: Ministerio de Justicia y comunidades autónomas con competencias transferidas.
  • Número de plazas: Sin número único: son destinos y nombramientos de funcionarios ya aprobados en 2022.
  • Sueldo estimado: Desde 1.300 euros brutos en catorce pagas para Auxilio Judicial; superiores en Gestión.
  • Fecha límite de inscripción: No hay inscripción; la toma de posesión debe realizarse en plazo según cada resolución.
  • Dónde inscribirse: Sede judicial o juzgado de destino; la resolución se consulta en el BOE.

Barcelona lidera la demanda de alquiler en su área metropolitana

El área metropolitana de Barcelona concentra la mayor demanda relativa de alquiler de Cataluña en el segundo trimestre, según idealista/data.

Qué dice el ranking de idealista/data

Terrassa, L’Hospitalet de Llobregat y Sabadell encabezan la clasificación trimestral del mercado de alquiler. Acumulan más presión relativa de búsqueda sobre la oferta disponible que cualquier otra localidad catalana. Barcelona ciudad, pese a sus precios altos, queda en el puesto 10.

El informe de idealista/data sitúa a Girona en el puesto 14. Dentro del área metropolitana barcelonesa también destacan Sant Cugat del Vallès, en el puesto 25, y Castelldefels, en el 27.

Por qué la demanda salta de Barcelona a Terrassa y Sabadell

Eva López, consejera delegada de Fincas Eva, interpreta estos datos como la confirmación de una tendencia estructural. La presión de la demanda ha expulsado a los ciudadanos de la capital hacia su área metropolitana.

‘No es casual que Terrassa, L’Hospitalet y Sabadell encabecen el ranking mientras Barcelona cae al puesto 10. Municipios bien conectados por Rodalies y FGC se han convertido en la única alternativa para quienes no pueden asumir los prohibitivos precios de la ciudad’, señala la experta.

Para López, la Ley de Vivienda está agravando el problema. La mayoría de las localidades que ocupan los primeros puestos del ranking coinciden con zonas declaradas tensionadas. Lejos de ampliar el acceso, la calificación ha reducido la oferta, según su análisis.

La regulación no crea viviendas, solo penaliza la oferta, y la presión se traslada a los anillos exteriores del área metropolitana.

La concentración en la periferia no responde a una preferencia natural, sino a un efecto expulsión provocado por la asfixia de los precios en Barcelona ciudad y por una regulación intervencionista que estrangula la oferta. Las localidades bien comunicadas se han convertido en en el refugio lógico para trabajadores y familias jóvenes.

El efecto sobre Barcelona ciudad es doble. Aunque sigue en el top 10, la capital pierde tracción relativa frente a su periferia porque los precios prohibitivos expulsan a los inquilinos hacia municipios con más oferta asequible. La paradoja es que esa demanda desplazada recae sobre mercados con menos viviendas disponibles que la ciudad.

La buena conectividad de estas localidades del entorno metropolitano facilita el desplazamiento, pero la aplicación de la Ley de Vivienda en estas zonas está dinamitando el mercado, apunta López. Lejos de facilitar el acceso, contrae aún más la oferta porque los propietarios buscan vías alternativas ante la inseguridad jurídica.

La declaración de zonas tensionadas en Cataluña, impulsada por la Generalitat, no ha logrado revertir la tendencia. Los datos de idealista/data muestran que la presión se reproduce en las localidades reguladas. Los propietarios, ante la limitación de rentas, optan por retirar inmuebles o cambiar al alquiler temporal.

Para Fincas Eva, la intervención de precios choca frontalmente con la realidad económica básica. Con una demanda estructural desbordada en la que compiten múltiples candidatos por cada piso disponible, el precio de salida se instala automáticamente en el máximo legal permitido. ‘La Ley de Vivienda se limita a poner un parche que disfraza el síntoma, pero ignora la enfermedad’, remarca.

La CEO advierte de que la tendencia no solo se mantendrá, sino que se intensificará de forma agresiva durante este 2026. ‘Estamos ante un claro efecto dominó inmobiliario. La presión que se expulsa de Barcelona salta inevitablemente hacia anillos exteriores’, comenta. Municipios como Badalona, Cornellà, Granollers, o Martorell absorben ya una demanda para la que no hay parque suficiente, lo que los convierte de facto en nuevos mercados tensionados.

La Ficha del Inversor

La métrica clave no es un yield bruto, sino la demanda relativa sobre la oferta: Terrassa, L’Hospitalet y Sabadell aglutinan un volumen de búsquedas por anuncio que anticipa salidas en el máximo legal permitido. Idealista no publica precios en esta serie, pero el patrón de presión sobre los municipios del área metropolitana coincide con la declaración de zonas tensionadas que ha acompañado la caída de la oferta.

La tendencia a seis meses es alcista en los anillos exteriores. La demanda que se escapa de la capital no desaparece por decreto; se desplaza a Badalona, Cornellà, Granollers y Martorell, donde el parque es escaso. El precedente de la Ley de Vivienda de 2023 y la extensión de los topes en Cataluña refuerzan la hipótesis de que la oferta en alquiler tradicional seguirá contenida mientras los propietarios buscan usos alternativos.

El perfil recomendado apunta al comprador que busca acceso real por precio: Terrassa y Sabadell mantienen precios más asumibles que la capital y buena conexión por Rodalies. Para el inversor patrimonial, el riesgo inmediato es asumir una rentabilidad aparente sin calcular el impacto de los topes sobre la rotación de inquilinos y sobre la seguridad jurídica. La próxima actualización trimestral de idealista/data, prevista para otoño, medirá si la presión llega también a Girona y Tarragona.

Los fondos agitan el capital de Neinor Homes mientras la cotizada pierde terreno en bolsa

La acción de Neinor Homes pierde un 17,3% en 2026 y se sitúa en 15,7 euros, mientras los fondos agitan su capital sin que la CNMV haya confirmado aún los movimientos. Puedes consultar los registros públicos de participaciones en la CNMV.

Este castigo bursátil contrasta con la trayectoria de Metrovacesa, su gran competidor cotizado, que avanza más de un 13% en los primeros ocho meses del año. También suben compañías más pequeñas como Inmobiliaria del Sur, Inmocemento o Urbas. Neinor, fuera de foco, ve cómo los grandes fondos mueven ficha, algunos de los menos deseados para una empresa cotizada.

El hedge fund Connor, Clark & Lunn Investment Management ha aflorado este mes de agosto una posición corta del 0,5%, valorada a precios de mercado en 7,7 millones de euros. No había rastro de inversores bajistas en el capital desde junio de 2025, cuando Citadel salió de escena. Es un movimiento puntual y limitado, pero refleja dudas sobre el valor en bolsa.

Nada que ver con 2018, cuando Neinor llegó a ser la tercera compañía española más asediada por los bajistas. Aquellos llegaron a vender a corto alrededor del 11,5% del capital y en febrero de ese año la promotora anunció un profit warning con rebaja de previsiones de ventas. Hoy Neinor es una compañía distinta, con negocio sólido y definido, pero paga la gran subida de febrero que llevó la cotización a máximos históricos cerca de 19 euros. Cosas que pasan en 2026. Lejos quedan los mínimos de 2020, cuando la acción tocó fondo en 4,28 euros y desde entonces se ha llegado a multiplicar por más de cuatro.

En el accionariado, Morgan Stanley ha reducido este mes de agosto su participación,, construida casi en su totalidad con productos derivados, desde el 5% hasta el 4,85%. En julio, Goldman Sachs subió la suya hasta el 4,48%.

Pese a la caída acumulada, los analistas mantienen la confianza. El descenso hace que Neinor tenga un potencial teórico de subida de casi el 30% respecto al precio objetivo medio de las firmas que siguen el valor. Hasta el 30 de junio, la promotora multiplicó casi por cinco su beneficio y aumentó ingresos un 359% tras integrar Aedas Homes. Confirma previsiones para 2026: beneficio neto entre 120 y 140 millones de euros, frente a los 123,4 millones del año pasado excluyendo el impacto de Aedas. Así de claro.

El castigo bursátil a Neinor no responde a sus resultados, sino a la desconfianza de los fondos que vuelven a moverse en el capital.

Morgan Stanley reduce, Goldman Sachs sube: el nuevo tablero accionarial

La métrica clave para el inversor es el precio de 15,7 euros por acción, con un descenso acumulado del 17,3% en 2026. El potencial alcista teórico del 30% situaría el valor cerca de los 20,4 euros, según las firmas que cubren a la promotora. Esa es la referencia si se busca una entrada en la corrección.

La tendencia a seis meses dependerá de dos fuerzas. Por un lado, la integración de Aedas ya ha producido resultados récord: beneficio multiplicado por cinco e ingresos disparados un 359% en el primer semestre. Por otro, la vuelta de los bajistas y los ajustes de Morgan Stanley introducen presión sobre la cotización. Hasta que no se aclare el signo de las próximas comunicaciones a la CNMV, la acción seguirá expuesta a una volatilidad elevada.

El perfil recomendado es el de un inversor patrimonial de medio plazo, tolerante a ver minusvalías latentes y que confíe en la consolidación de Neinor como líder tras absorber Aedas. No es un activo para perfiles conservadores ni para estrategias de corto plazo. La lectura estratégica es que el mercado está descontando un riesgo bajista que, de momento, no se ha materializado en los fundamentales de la compañía. No es para todos.

El precedente de 2018 terminó con un profit warning y una caída profunda, pero hoy la diferencia es clara: los resultados semestrales no muestran deterioro operativo. Aquella vez los bajistas acertaron; ahora las cifras contradicen su tesis. Eso reduce la probabilidad de que la presión actual derive en otro recorte de previsiones. No obstante, la ausencia de confirmación oficial de la CNMV obliga a mantener cautela.

El riesgo principal es que la posición corta de Connor, Clark & Lunn sea solo el primer movimiento de una nueva oleada bajista. Si Morgan Stanley continúa reduciendo su participación o si Goldman Sachs gira a la baja, la corrección podría prolongarse más allá de lo que sugieren los fundamentales. Próximo hito: la revisión de las participaciones significativas en la CNMV y la presentación de los resultados del tercer trimestre serán las citas que validen si el castigo es exagerado, como sostiene Renta 4. Puedes seguir la evolución en la web de Neinor Homes.

Impuesto a las petroleras España: seis países piden a la UE debatirlo en septiembre por la guerra de Irán

España pide a la UE, junto a otros cinco países, debatir en septiembre un impuesto a las petroleras por la guerra de Irán.

Los ministros de Economía y Finanzas de España, Alemania, Austria, Italia, Portugal y Polonia han remitido una carta conjunta a la Presidencia irlandesa del Consejo de la Unión Europea. La misiva reclama abrir un debate a 27 sobre la declaración de un impuesto al beneficio de las petroleras durante la cumbre informal del ECOFIN, prevista para los días 18 y 19 de septiembre en Dublín.

La carta, con fecha del sábado, fue remitida por el Ministerio de Economía. Los firmantes dan un paso más allá de la iniciativa que ya lanzaron en abril de este año, con la incorporación de Polonia al grupo inicial.

El propósito declarado es gravar las ganancias extraordinarias que las energéticas están obteniendo por la subida de los precios de los combustibles que ha provocado el conflicto. Los ministros sostienen que las petroleras disfrutan de una rentabilidad y unos márgenes sobre productos refinados que superan el aumento de los precios del crudo.

A su juicio, las medidas nacionales adoptadas hasta ahora no han bastado para reducir o estabilizar los precios de forma permanente. El descontento por el aumento del coste de vida empuja a buscar un enfoque común.

La presión fiscal europea sobre las petroleras deja de ser coyuntural y se convierte en un elemento estructural del análisis sectorial.

No es la primera vez que Bruselas recurre a esta herramienta. En 2022, la Unión Europea introdujo un impuesto del 33% sobre los beneficios de los combustibles fósiles en forma de contribución de solidaridad temporal por la guerra de Ucrania.

Ahora la propuesta es distinta. Los seis países apuestan por un análisis más específico de cómo las ganancias extranjeras de las multinacionales petroleras pueden incluirse de una manera más selectiva, cumpliendo con el principio de subsidiariedad.

Seis países, incluidos Alemania e Italia, quieren forzar un debate que la Presidencia irlandesa no puede ignorar en Dublín.

Seis países piden a la UE retomar el impuesto a las petroleras en el ECOFIN de Dublín

La petición formal llega con el añadido de Polonia y se dirige a la Presidencia irlandesa. Los firmantes reclaman la inclusión del punto en la agenda del ECOFIN informal del 18 y 19 de septiembre, una cita que hasta ahora se perfilaba como técnica pero que ahora gana carga política.

En la misiva se insiste en que las medidas adoptadas a nivel nacional resultan insuficientes. Los ministros exigen, además, los resultados de la investigación europea sobre los márgenes de beneficio de las refinerías lo antes posible. El objetivo es comprobar si las refinerías están aprovechando la actual situación energética.

La solicitud de un mecanismo europeo común busca proteger el mercado único y respetar, al mismo tiempo, la diversidad de situaciones nacionales. El encaje con el principio de de subsidiariedad aparece de forma explícita en la carta.

Impacto en Repsol y en el sector energético del IBEX

La iniciativa tiene un destinatario evidente en el parqué madrileño: Repsol. La petrolera concentra buena parte de la exposición española a cualquier impuesto europeo sobre el beneficio del refino. Otras cotizadas energéticas del IBEX también vigilan el proceso, aunque su exposición directa al crudo y al refino varía.

El impacto real depende de la tasa que finalmente se discuta. La carta no propone un tipo concreto, pero sí apunta a un mecanismo europeo común. Eso diferencia la propuesta del gravamen lineal aplicado en 2022.

La reacción bursátil está por verse. La noticia se conoce con el mercado español cerrado y la primera referencia será la apertura del lunes. Las petroleras europeas suelen castigar cualquier amenaza fiscal sobre márgenes de refino, pero el recorrido bajista dependerá de si el debate prospera o se queda en una declaración política.

Análisis: un marco común frente al impuesto selectivo

La carta tiene más de gesto político que de diseño fiscal cerrado. No incluye ni tipo efectivo ni base imponible. Sin embargo, su alcance va más allá de 2022: seis países, incluidos Alemania e Italia, fuerzan un debate que puede condicionar la regulación del sector durante los próximos meses.

El cambio de enfoque es relevante. En 2022 la Comisión optó por una contribución temporal y uniforme. Ahora se pide un análisis selectivo de las ganancias extranjeras de las multinacionales petroleras. Para una compañía con negocio internacional, la letra pequeña importa más que el titular político.

A mi juicio, el mercado debe vigilar dos hitos concretos: la publicación de la investigación europea sobre márgenes de refinerías y la cumbre informal de Dublín. Si la Presidencia irlandesa accede a debatirlo, el tema deja de ser una carta y se convierte en agenda. La posibilidad de que surja un impuesto permanente es, hoy, real pero incierta.

La contradicción está servida. La UE busca precios energéticos más bajos para los consumidores, pero un impuesto a las petroleras puede trasladarse al margen o reducir la inversión en capacidad de refino. El impuesto de 2022 fue temporal; la carta actual habla de un marco común, lo que implica otra naturaleza regulatoria.

No hay aún un hecho relevante publicado al respecto en la CNMV. El inversor debe distinguir entre el riesgo político —ya descontado en parte— y el riesgo fiscal efectivo, que dependerá del calendario europeo.

Veredicto Merca2

Cotización al cierre o apertura: La noticia llega con el mercado español cerrado. La primera referencia será la apertura del lunes 24 de agosto, sin variación intradía confirmada para Repsol a esta hora.

Clave técnica: El riesgo fiscal reintroduce el recuerdo de 2022, cuando el impuesto temporal se fijó en el 33% sobre los beneficios de combustibles fósiles. Una mención a un tipo similar en Dublín podría presionar a Repsol.

Apunte macro: Seis países, entre ellos Alemania e Italia, respaldan la propuesta. El avance hacia un mecanismo europeo común dependerá de la Presidencia irlandesa y del ECOFIN informal del 18 y 19 de septiembre.

Neumáticos eficientes: California aprueba su primera norma y ahorrará 1.000 millones

California ha aprobado la primera norma de eficiencia para neumáticos de repuesto de Estados Unidos, con un ahorro de 1.000 millones de dólares al año en combustible y una reducción de dos millones de toneladas de CO2.

La norma que ataca el derroche invisible de combustible

La decisión ataca un derroche invisible para la mayoría de conductores. Cuando un fabricante diseña un vehículo nuevo, los neumáticos de baja resistencia a la rodadura son una de las formas más baratas de mejorar el consumo. Pero llega el recambio y, según los expertos, la eficiencia suele caer. El resultado: los motores de combustión queman más gasolina y los coches eléctricos necesitan más electricidad.

Brian Fadie, responsable estatal del Appliance Standards Awareness Project, lo resume con un dato contundente: ‘Es muy difícil o imposible para los consumidores saber cuán eficientes energéticamente van a ser sus neumáticos. Como resultado, mucha gente compra sin saberlo neumáticos que le cuestan más dinero del necesario.

Para cerrar ese agujero, la Comisión de Energía de California aprobó el lunes por unanimidad la primera regulación estatal de eficiencia para neumáticos de repuesto. La norma garantizará que estos neumáticos sean al menos tan eficientes, en promedio, como los que se montan de serie y creará un sistema de etiquetado con una escala de hoja para orientar la compra.

El impacto va más allá del surtidor. Las proyecciones estatales cifran el ahorro conjunto en 1.000 millones de dólares anuales entre gasolina y electricidad, y prevén recortar 2 millones de toneladas de CO2 al año, el equivalente a retirar unos 400.000 coches de la circulación.

La eficiencia del neumático no se ve a simple vista, pero pesa más que muchos accesorios verdes en la factura del conductor.

David Hochschild, presidente de la comisión, defendió el paso dado: ‘Esta acción ayudará a los californianos a ahorrar aproximadamente 1.000 millones de dólares al año en repostaje, al tiempo que reduce la contaminación y amplía la autonomía de los vehículos en circulación’.

La norma entrará en vigor en dos fases. La primera, en 2029, apunta a los neumáticos más ineficientes; la segunda, más estricta, arranca en 2033. El calendario es más amplio que el propuesto inicialmente para responder a los fabricantes, y deja fuera a los neumáticos de nieve, a los de competición y, de momento, a los all-weather, que quedarán bajo seguimiento.

La letra pequeña: fases, costes y la etiqueta de hoja

📊 Impacto ecológico en cifras

  • CO2 evitado: 2 millones de toneladas anuales, el equivalente a retirar 400.000 coches.
  • Ahorro estimado: 1.000 millones de dólares al año entre gasolina y electricidad.
  • Sobrecoste por juego: entre 6 y 26 dólares, según la comisión, frente a un ahorro neto de 85 a 153 dólares por vida útil.
  • Calendario: primera fase en 2029, segunda y más estricta en 2033.

ahorro combustible neumáticos

El debate económico es la frontera real de la norma. La comisión calcula que un juego de neumáticos más eficientes cuesta entre 6 y 26 dólares más, y que ese sobrecoste se compensa con creces por el menor consumo: el ahorro neto estimado se sitúa entre 85 y 153 dólares a lo largo de la vida útil con la gasolina a 4,60 dólares por galón. Con los picos de precio vistos este año, el ahorro podría ser un 25% mayor.

La Specialty Equipment Market Association (SEMA), que representa a la industria de recambios, eleva el sobrecoste hasta los 365,20 dólares por juego y habla de una carga indebida para las familias trabajadoras. Christian Robinson, su director de asuntos estatales, resume el reproche: ‘Nuestra preocupación es que esto generará cargas indebidas sobre las familias de clase trabajadora’.

No toda la industria se opone. Michelin y ENSO respaldaron al menos parte de la norma. Michelin considera que los umbrales son técnicamente viables en los plazos previstos. Brian Fadie recuerda que reducir la resistencia a la rodadura no es tan complejo: incorporar más sílice, ajustar la química del caucho o rediseñar la banda puede mejorar eficiencia y agarre a la vez.

La etiqueta de hoja funcionará como un medidor de eficiencia: más hojas, mejor rendimiento, con una escala de una a cuatro hojas. Tiene un matiz: los fabricantes podrán decidir si la muestran en el punto de venta o si el consumidor debe consultar la base de datos estatal. La comparación con Energy Star o con el copo de nieve de los neumáticos de invierno es inevitable.

El efecto California: por qué esta norma puede marcar el estándar nacional

La regulación no nace de la nada. En 2003, la legislatura californiana ya pidió una norma así; el proyecto se pausó en 2007 cuando el gobierno federal asumió la causa y quedó dormido hasta que la comisión lo reactivó en torno a 2020. Son dos décadas de espera para el mercado de recambios más grande del país.

California rara vez se queda sola. Diecisiete estados y el Distrito de Columbia siguen ya sus estándares de emisiones por tubo de escape, y las bombillas LED replicaron el patrón. Fadie apunta que Washington y Rhode Island estudian seguir sus pasos en eficiencia de neumáticos. Si la historia se repite, la norma de Sacramento puede rediseñar el neumático que se vende en toda Norteamérica.

La letra pequeña obliga a ser cautos. Retrasar la primera fase a 2029 y la segunda a 2033 da aire a los fabricantes, y la etiqueta voluntaria reduce la transparencia para el consumidor. Karim Marshall, de la Consumer Federation of America, critica el calendario y las exenciones, pero reconoce que incluso esta versión marca avances: ‘No vamos a dejar que lo perfecto sea enemigo de lo bueno’. La norma es un caso de mínimos que desplaza el mercado, no un golpe definitivo.

Para el conductor, el mensaje es directo: el neumático eficiente deja de ser una opción invisible y pasa a competir con datos de ahorro. Para el sector, la estandarización empuja a toda la cadena de suministro, del compuesto de sílice al taller. La transición energética también se juega en los cuatro centímetros de goma que tocan el asfalto.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 2 millones de toneladas de CO2 menos al año y 1.000 millones de dólares de ahorro para los conductores.
  • Modelo que cambia: el neumático de repuesto deja de ser un producto opaco y pasa a competir por eficiencia verificada.
  • Para las próximas generaciones: menos emisiones, menos demanda sobre las redes eléctricas y un parque móvil más eficiente.

Sentadilla trasera: cómo ejecutarla para activar glúteos y ganar masa muscular en piernas

La sentadilla trasera activa glúteos, cuádriceps e isquios en un solo movimiento y permite usar una barra con cargas elevadas, lo que la convierte en una de las mejores opciones para ganar masa muscular en piernas.

A efectos prácticos, la barra se coloca sobre la espalda y el cuerpo baja y sube manteniendo la estabilidad. Eso obliga a implicar a **glúteos** y **cuádriceps** de forma coordinada. También entran en juego la zona media y los músculos estabilizadores del tronco.

La gran ventaja frente a otros ejercicios de pierna es la **sobrecarga progresiva**. Al sostener la barra, puedes añadir pequeños incrementos de peso semana a semana sin comprometer el patrón de movimiento. Para ganar masa muscular, ese estímulo mecánico creciente es lo que de verdad mueve la aguja.

Por qué la sentadilla trasera marca la diferencia para piernas y glúteos

Es un ejercicio compuesto. Trabaja varias articulaciones a la vez, lo que se traduce en más músculo activado por minuto y en una mejor transferencia a gestos cotidianos como sentarte, levantar peso del suelo o subir escaleras. También activa los **isquios** en la cadena posterior.

Otra clave es la estabilidad. A diferencia de máquinas guiadas, aquí mandas tú. El abdomen, la espalda, y los hombros deben trabajar para que la **barra se mantenga sobre la zona central del pie**. Eso mejora el control corporal y fortalece la conexión entre el tren inferior y el tronco.

La técnica empieza antes de bajar. Ajusta el soporte para no elevarte de puntillas al sacar la barra, apoya la carga sobre la parte superior de la espalda y retírala con un paso atrás. Los pies, a la anchura de los hombros, con las puntas ligeramente abiertas.

La técnica, y no la carga, decide si la sentadilla trasera construye músculo o solo acumula fatiga en zonas que no tocan.

Cómo ejecutarla paso a paso sin perder la técnica

El movimiento completo se resume en cinco instantes. Practícalos sin prisa y luego añade carga.

  • Coloca la barra: regula el soporte para apoyar la barra sobre la espalda sin elevarte de puntillas.
  • Pasa por debajo: apoya la carga en la parte alta de la espalda, con hombros y escápulas firmes.
  • Adopta la posición inicial: da uno o dos pasos atrás y coloca los pies a la anchura de los hombros, con las puntas algo abiertas.
  • Desciende: flexiona las rodillas y lleva la cadera hacia atrás, manteniendo la barra sobre el centro del pie.
  • Sube: empuja con los pies contra el suelo y extiende rodillas y cadera hasta volver al punto de partida.
sentadilla para glúteos

📊 La pauta en cifras

  • Pauta eficaz: 3 series de 8 a 12 repeticiones con una carga exigente, dos veces por semana, para ganar masa muscular en piernas y glúteos.
  • Rango de movimiento: baja hasta una profundidad que controles con la espalda estable; las rodillas siguen la dirección de los pies.
  • Criterio de calidad: barra alineada sobre la zona central del pie y caderas atrás antes de flexionar las rodillas.
  • A tener en cuenta: la barra alta prima cuádriceps; la barra baja reparte más trabajo a la cadena posterior.

La carga no es el objetivo. El objetivo es que el patrón se mantenga limpio a medida que sumas peso. Ajusta la carga para controlar la bajada y no rebotar abajo.

Barra alta o barra baja: cómo ajustar el estímulo a tu objetivo

Con la **barra alta** sobre los trapecios, el torso se mantiene más erguido y la flexión de rodilla gana protagonismo. Resultado directo: más trabajo de **cuádriceps**.

Con la **barra baja**, apoyada sobre la zona posterior de los deltoides, el torso se inclina un poco más y la cadera recorre más rango. Reparte el estímulo hacia la cadena posterior, con glúteos e isquios muy implicados.

Ambas variantes activan toda la musculatura de las piernas. La elección depende del objetivo, la experiencia y la comodidad de cada persona.

Lo que dice la evidencia y por qué tu elección importa

La sentadilla trasera no es una moda de gimnasio. Es un clásico de la ciencia del ejercicio y del entrenamiento de fuerza, presente en programas de hipertrofia y rendimiento desde hace décadas. Su precedente es sólido: permite mover cargas altas con un patrón natural y medible.

Aplicado al lector que entrena tres o cuatro días por semana, es una de las mejoras con más retorno. Si priorizas glúteos, una sentadilla con barra baja y profundidad controlada puede ser excelente; si buscas desarrollo de cuádriceps, la barra alta con más flexión de rodilla encaja mejor. El matiz importante es que no hay una variante superior en abstracto.

La clave no está en la variante perfecta, sino en la constancia, la progresión de carga y la recuperación. Con eso, la sentadilla trasera se convierte en un pilar del tren inferior.

⚡ Rutina de Optimización Diaria

  • Ajusta la barra: coloca el soporte a la altura correcta y practica el movimiento con poco peso durante tres series de 8 repeticiones.
  • Reordena el entreno: incluye la sentadilla trasera al inicio de tus sesiones de pierna, dos veces por semana.
  • Revisa la técnica: grábate una serie de perfil y comprueba que la barra no se desplaza hacia delante al bajar.

Deducción IBI de autónomos: cómo calcularla para tu local y por qué varía un 175% según el municipio

El IBI de tu local puede variar hasta un 175% según el municipio. Y si eres autónomo, ese recibo es deducible como gasto si el inmueble está afecto a tu actividad. Vamos al grano con la letra pequeña.

El Impuesto sobre Bienes Inmuebles es el tributo municipal que pagas por ser propietario de un local, una nave, una oficina o cualquier inmueble. Cada ayuntamiento fija su tipo dentro de una horquilla legal que, según los datos que recoge Canal Extremadura, va del 0,4% al 1,10%. Ese margen explica por qué dos negocios situados a 20 kilómetros pueden pagar recibos completamente distintos.

El contraste es muy gráfico. En Logrosán, el ayuntamiento aplica el tipo mínimo del 0,4% y los recibos han bajado alrededor del 30% en tres años. En Berzocana, a solo 20 kilómetros, se aplica el tipo máximo del 1,10%: allí el IBI llega a ser casi el triple. Ambos municipios están dentro de la legalidad, pero la brecha alcanza el 175% en una misma comarca.

Para tu declaración, lo importante no es solo cuánto pagas, sino cómo se calcula el recibo. La base imponible parte del valor catastral del inmueble, se aplica el tipo que haya fijado el ayuntamiento y después entran en juego las bonificaciones y recargos locales. Las ordenanzas fiscales de cada municipio lo detallan, y es ahí donde hay que mirar antes de alquilar o comprar un local.

Qué parte del IBI puedes deducir como autónomo

Si tributas en estimación directa, el IBI del local afecto a tu actividad es un gasto deducible para calcular el rendimiento neto de actividades económicas. No es una deducción en la cuota del IRPF, sino un gasto que reduce tu beneficio y, por tanto, lo que pagas de IRPF. Es una diferencia que conviene no confundir.

La clave es la afectación: si el local se usa exclusivamente para el negocio, puedes deducir el recibo completo. Si hay un uso parcial (por ejemplo, una parte de tu vivienda habitual), solo puedes deducir la proporción que corresponda a los metros cuadrados destinados a la actividad. Y ojo, que el IBI de la vivienda habitual no es deducible por sí solo: solo lo es en la parte que esté claramente afecta.

El IBI se deduce como gasto, no como deducción en cuota: reduce tu beneficio, no devuelve impuestos directamente.

El error más caro: deducir un IBI que no corresponde

El despiste habitual es intentar deducir el recibo completo de un inmueble que solo se usa en parte. Si la Agencia Tributaria revisa la afectación y no hay una justificación sólida de los metros cuadrados dedicados al negocio, puede rechazar el gasto, subir la base imponible y reclamar intereses. Guarda el recibo, el contrato de alquiler o la escritura y deja claro el reparto de superficies.

También conviene vigilar las bonificaciones locales que mencionan las ordenanzas. Algunos ayuntamientos bonifican a favor de actividades económicas, de inicio de actividad o de fomento del empleo. Si no las solicitas, pagas de más sin que afecte a tu derecho a deducción del gasto efectivamente soportado.

La lectura que deja la brecha del 175%

La diferencia entre Logrosán y Berzocana no es un caso aislado: muestra que el IBI es una de las cargas fijas más desiguales para un mismo negocio en función del municipio. En la redacción hemos repasado los datos de la fuente y la conclusión es clara: antes de elegir local, el tipo de IBI que aplica cada ayuntamiento puede suponer cientos de euros anuales de diferencia.

La financiación municipal explica parte del desfase. Logrosán cuenta con más población e ingresos por instalaciones de energía solar; Berzocana, con menos vecinos y sin esas fuentes, aplica el máximo para sostener los servicios. Es una decisión legal de cada ayuntamiento, pero conviene recordarla al negociar un alquiler o al decidir dónde abrir.

Si estás revisando los gastos de tu actividad, confirma en la sede electrónica de la AEAT el tratamiento de los gastos deducibles y contrasta la información con tu gestor si hay usos mixtos. Para un glosario rápido del impuesto, puedes consultar la entrada de Wikipedia sobre el IBI.

Guía rápida del trámite

  • 📅 Plazos: El IBI se devenga el 1 de enero y se abona en el periodo voluntario que fije cada ayuntamiento cada año.
  • Requisitos clave: Ser propietario del local, estar dado de alta en la actividad y tener el inmueble claramente afecto al negocio para poder deducirlo.
  • 🌐 Dónde solicitarlo: La gestión del IBI y de las bonificaciones se realiza en el ayuntamiento o en su oficina virtual, no en la AEAT.
  • 💰 Importe o coste: Depende del valor catastral y del tipo local, entre el 0,4% y el 1,10%, con diferencias de hasta el 175% entre municipios.
  • ⚠️ Error a evitar: Deducir el recibo completo de un inmueble con uso parcial sin calcular la proporción real de afectación a tu actividad.

El ‘momento Netflix’ de Ethereum: analistas proyectan ETH en 10.000 dólares para 2029

La predicción Ethereum 2029 ha vuelto a poner los 10.000 dólares sobre la mesa. El analista Ted Pillows compara el gráfico mensual de la criptomoneda, nativa de Ethereum, con el de Netflix entre 2003 y 2011 y cree que está justo en el punto de ruptura. La idea es ambiciosa: multiplicar por cuatro el precio actual del ether, que ronda los 2.500 dólares tras un repunte del 20%.

La comparación no es casual. Pillows superpuso la evolución mensual de Netflix, desde su larga fase lateral hasta el despegue posterior, con la de Ethereum desde 2019. Su conclusión es que la criptomoneda se sitúa en una coyuntura equivalente a la de Netflix cuando rompió un rango de varios años y recuperó su tendencia alcista. No se trata de una bola de cristal. Sin embargo, el mensaje ha encontrado eco entre los inversores minoristas. En Stocktwits, el sentimiento sobre ETH se mantiene en zona ‘extremadamente alcista’, con una conversación inusualmente alta.

Por qué se habla del ‘momento Netflix’

La tesis de Pillows encaja con una idea sencilla: los mercados maduran por ciclos. Netflix pasó de ser una empresa cuestionada por el alquiler de DVD a convertirse en el gigante del streaming. Ethereum, por su parte, es la red sobre la que se construyen la mayoría de aplicaciones financieras descentralizadas y stablecoins, pero su cotización lleva tiempo lejos de los máximos. La superposición de ambas series mensuales pretende mostrar que la fase de acumulación actual sería similar a la de Netflix antes de su gran expansión.

El matiz importa. Una superposición de gráficos muestra una hipótesis, no una certeza. Los patrones históricos de precios funcionan hasta que dejan de hacerlo, y cada activo tiene sus propios fundamentos. Aun así, la proyección de ETH a 10.000 dólares en 2029 no es nueva en el ecosistema analítico: combina la expectativa de una adopción institucional creciente con una eventual reducción de la oferta disponible en los mercados. Cabe recordar que la aprobación de los ETF spot de ether en julio de 2024 abrió una vía de entrada regulada para inversores tradicionales, un factor que muchos analistas consideran todavía poco maduro.

Las cuentas de bitcoin y el nivel de entrada en ether

Ethereum 10.000 dólares

Michaël van de Poppe, fundador y director de inversiones de MNFund, aporta una lectura táctica al escenario. Según explicó durante el fin de semana, Ethereum ya barrió la zona de mínimos y se recuperó con rapidez, un movimiento similar al de bitcoin. Para el analista, es probable que el ether intente de nuevo atacar los máximos de corto plazo en los próximos días. Si el precio volviera a perder los mínimos, su nivel de entrada se situaría en torno a 2.200 dólares.

Su visión de Ethereum está ligada a la de bitcoin. Van de Poppe maneja dos caminos para la mayor criptomoneda: o bien supera la resistencia inmediata y alcanza 81.000 dólares en los próximos días, o bien corrige primero hacia 74.000 dólares y ataca ese nivel más avanzada la semana. Bitcoin cotiza cerca de 77.285 dólares, con una subida del 0,3% en las últimas 24 horas. El sentimiento minorista sobre BTC también se mantiene en zona extremadamente alcista, según los datos que recoge Stocktwits.

Un gráfico no repite el pasado de Netflix: solo plantea una hipótesis. La pregunta es si los fundamentos de Ethereum podrán sostener ese viaje.

Fuera de las dos grandes criptomonedas, el mercado de altcoins sigue plano. El propio Van de Poppe recordó que activos como Solana apenas han esbozado un cambio de tendencia frente a bitcoin. Solana subía más de un 2% en el último día, pero su par con BTC todavía no confirma una ruptura sostenida. Este detalle refuerza una lectura prudente: el posible impulso de Ethereum no implicaría una fiesta generalizada en todo el sector.

Proyección, gráficos y el riesgo de leer el futuro en un espejo

La comparación con Netflix es atractiva porque simplifica una historia compleja. Si el ether pasara de los 2.500 actuales a 10.000 dólares en 2029, su capitalización se acercaría a niveles que hoy parecen reservados a los grandes valores tecnológicos. No obstante, una proyección de este tipo depende de variables que no aparecen en un gráfico: el ritmo de adopción real de la red, la evolución regulatoria en Estados Unidos y Europa, y la competencia de otras blockchains. También pesa la concentración del staking, la actividad de los rollups y la llegada de nuevas mejoras técnicas al protocolo central.

Dicho de otro modo, la superposición de Pillows ofrece una metáfora poderosa, no una promesa. La historia de Netflix resultó favorecida por un cambio tecnológico profundo, y en Ethereum hay catalizadores similares, como la ampliación de capacidad de las capas 2 o la integración de activos del mundo real. Eso no elimina el riesgo. Años atrás, ciclos de euforia y correcciones violentas han castigado al inversor que confunde una narrativa con un plan de inversión.

La proyección de 10.000 dólares en 2029 funciona como una referencia de largo plazo, no como una hoja de ruta garantizada. Si el ether consolida el soporte actual y supera los máximos, la tesis ganará credibilidad. Si pierde los 2.200 dólares que menciona Van de Poppe, el debate volverá a centrarse en la solidez del nivel de entrada. En cualquier caso, la discusión ya no es si Ethereum puede volver a captar atención institucional, sino si el calendario que proponen los analistas es realista.

El SEPE cotiza por ti 1.780,50 euros aunque tu subsidio por desempleo sea de 480: así protege tu pensión de jubilación

Cobrar un subsidio de desempleo de 480 euros al mes no significa cotizar por 480 euros. El SEPE cotiza por ti a una base de 1.780,50 euros mensuales, y ese detalle puede marcar la diferencia entre una pensión de jubilación digna y una pensión mínima cuando llegue el momento.

Te lo traduzco: mientras cobras el subsidio, tu vida laboral no se frena. La Seguridad Social sigue anotando una base de cotización superior a la de muchos contratos a media jornada. Y eso es lo que de verdad cuenta, porque la pensión de jubilación se calcula con las bases de cotización, no con las cuantías que ingresaste mes a mes.

La base de cotización que no se ve en la nómina del subsidio

El subsidio por desempleo, sobre todo el de mayores de 52 años, funciona como un salvavidas doble: te da un ingreso modesto y, a la vez, el Servicio Público de Empleo Estatal (SEPE) ingresa tus cotizaciones por la contingencia de jubilación. La cuantía que cobras se calcula con el IPREM. La base por la que cotizas, no.

Con un IPREM mensual de 600 euros, el 80% da como resultado 480 euros. Sin embargo, la base de cotización es el 125% de la base mínima vigente: 1.780,50 euros. Hagamos cuentas: es más del triple de lo que recibes en el bolsillo. La diferencia, 1.300,50 euros, es la protección invisible que te acerca a una pensión más alta.

Si divides 1.780,50 entre 1,25, obtienes 1.424,40 euros: esa es la base mínima de cotización de referencia este año. Por eso la cifra del SEPE no es aleatoria. Responde a una regla legal pensada para que el parado de larga duración no derrumbe su historial de cotización y mantenga un derecho de pensión similar al de un trabajador con un salario bruto en torno a 1.780 euros.

Ojo con los matices: esta cotización mejorada aplica mientras el SEPE mantenga el subsidio en vigor. Si terminas percibiéndolo, la cotización se detiene. Conviene, por tanto, vigilar que las bases estén bien consignadas en la Tesorería General de la Seguridad Social. Cualquier mes sin cotizar se convierte en una laguna que resta porcentaje de base reguladora.

La base por la que cotizas, y no los 480 euros que cobras, es la cifra que decidirá el tamaño de tu pensión de jubilación.

Quién cobra 480 euros y por qué le cotizan más del triple

El caso más frecuente es el del subsidio para mayores de 52 años, aunque el mecanismo también protege a quien cotiza por jubilación desde otros subsidios. La cuantía de 480 euros corresponde al 80% del IPREM mensual vigente. Dicho de otro modo: tu bolsillo recibe 480 euros, pero tu futuro derecho de pensión se apoya en una base mucho más alta.

ConceptoImporte mensualQué significa
Cuantía del subsidio480 €Ingreso que recibes
Base de cotización a cargo del SEPE1.780,50 €Base para calcular tu futura pensión
Diferencia1.300,50 €Protección extra que no se ve

La letra pequeña manda. La cotización del SEPE cubre la jubilación, no las demás contingencias. Eso significa que durante el subsidio no sumas periodos de cotización para desempleo ni para incapacidad temporal, pero sí para la pensión de jubilación.

base cotización subsidio SEPE

Qué datos debes revisar hoy mismo

  • Entra en la sede electrónica de la Seguridad Social y descarga tu informe de vida laboral.
  • Revisa que el SEPE figure como cotizante durante los meses de subsidio.
  • Comprueba que la base de cotización sea 1.780,50 euros, no 480.
  • Si detectas un desajuste, pide cita en la Tesorería General de la Seguridad Social.

Para comprobarlo, no hace falta ir a una oficina. La web de la Seguridad Social permite descargar el informe de vida laboral al momento. Ahí verás quién cotiza por ti, en qué periodos y con qué base.

Un parado de 52 años que agota su paro y pasa al subsidio no pierde tanto terreno en su futura pensión como podría temer. La mayoría de los perceptores del subsidio no conoce este detalle, y esa ignorancia puede resultar cara.

Por qué este mecanismo importa más de lo que parece

En los últimos ejercicios, las bases mínimas de cotización han subido con fuerza para acercar las pensiones futuras al coste de la vida. Eso arrastra al alza la base del subsidio. El efecto práctico es que la red de seguridad es más ancha de lo que parece. Compara con la situación de un autónomo que cotiza por base mínima: hoy ronda los 960 euros mensuales. El subsidio para mayores de 52 años, con 1.780,50 euros, cotiza por encima de muchos autónomos y de bastantes asalariados a media jornada.

Dicho esto, conviene no confundir ingresos con derechos: cobrar 480 euros no equivale a una vida laboral de 1.780 euros. El mecanismo es una red de seguridad, no una bicicleta de aceleración. Si estás cobrando el paro contributivo, agotarlo antes de pasar al subsidio suele ser la estrategia correcta, porque ambos periodos suman para la cotización efectiva.

Si tienes más de 52 años y estás en paro, revisar este detalle no es opcional. Una cotización mal registrada puede costarte varios cientos de euros de pensión cada año, de por vida. Y con la reforma de pensiones, cualquier laguna en el historial se mira con lupa.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Descarga tu informe de vida laboral y comprueba que la base de cotización durante el subsidio es 1.780,50 euros.
  • Qué vigilar: La fecha de fin del subsidio y el momento en que deja de cotizarse por jubilación.
  • El error a evitar: Asumir que si cobras 480 euros, la Seguridad Social anota 480. No es así: verifica la base.

Farmacéuticos avisan: este colirio para el ojo rojo que usas en verano puede empeorar la irritación si abusas de él

Sanidad y los farmacéuticos españoles llevan meses repitiendo el mismo mensaje en la trastienda: el colirio que compras sin receta para quitarte el ojo rojo en un minuto no es tan inofensivo como parece si lo conviertes en costumbre. Con el calor, el aire acondicionado, el cloro de la piscina y las horas de pantalla, este verano las farmacias españolas están vendiendo más botes que nunca de estas gotas descongestivas.

El problema no es puntual, es acumulativo. Cuantos más días seguidos te aplicas el colirio, más se acostumbra tu ojo a él, y cuando lo dejas, el enrojecimiento puede volver peor que al principio. Es lo que los farmacéuticos llaman efecto rebote, y este verano se está viendo más que nunca en las consultas de atención primaria y en los mostradores de farmacia.

Sanidad y las gotas que todos tenemos en el bolso

Los colirios descongestivos que se venden sin receta —con nombres comerciales muy populares en cualquier farmacia española— contienen principios activos como la tetrizolina o la nafazolina. Son sustancias vasoconstrictoras: estrechan los vasos sanguíneos de la conjuntiva y, en cuestión de minutos, el ojo pasa de rojo a blanco. El efecto es casi mágico y por eso millones de personas los llevan en el bolso o en la guantera del coche.

El problema llega cuando ese alivio rápido se convierte en rutina diaria. Los propios prospectos de estos medicamentos, avalados por la Agencia Española de Medicamentos y Productos Sanitarios, advierten de que no deben usarse más de tres o cuatro días seguidos. Pasado ese límite, el vaso sanguíneo que se ha contraído una y otra vez reacciona dilatándose con más fuerza cuando el fármaco deja de hacer efecto.

Sanidad ya ha actuado antes por problemas con estos productos

Youtube video

En Sanidad no es la primera vez que un colirio genera preocupación en España. El Efecto rebote que describen los farmacéuticos es el mismo fenómeno que la propia Aemps ha señalado en otros medicamentos de uso tópico, desde descongestivos nasales hasta corticoides oculares: el organismo se adapta al fármaco y, al retirarlo, responde con una reacción más intensa que el síntoma original.

Esta dinámica explica por qué muchas personas acaban atrapadas en un círculo que se retroalimenta solo. Se aplican el colirio, el ojo queda blanco durante unas horas, después vuelve a enrojecer con más intensidad, y la reacción instintiva es echarse otra gota. Así, sin darse cuenta, pasan de usarlo «cuando lo necesito» a usarlo varias veces al día, todos los días.

Por qué el verano dispara este problema concreto

El calor no provoca directamente el efecto rebote, pero sí multiplica los factores que llevan a usar el colirio en exceso. El cloro de las piscinas, la arena en la playa, el polen que sigue circulando hasta bien entrado julio y el aire acondicionado de oficinas y coches resecan e irritan la superficie ocular mucho más que en otras épocas del año.

A eso se suma un detalle que muchos pasan por alto: los colirios descongestivos no tratan la causa del enrojecimiento, solo camuflan el síntoma durante un rato. Si el origen real es sequedad ocular, alergia estacional o una simple irritación por cloro, el vasoconstrictor tapa el problema sin resolverlo, y en cuanto pasa el efecto, el ojo vuelve a estar como antes o peor.

Señales de que has cruzado la línea del uso seguro

Los farmacéuticos consultados por distintos medios coinciden en una serie de señales que indican que el colirio ha dejado de ser un alivio puntual para convertirse en un problema añadido. Reconocerlas a tiempo evita que la situación se cronifique y que haga falta acudir al oftalmólogo para revertirla.

  • Necesitas aplicarte el colirio más de una vez al día de forma habitual
  • El ojo se pone rojo antes de que pase el efecto de la gota anterior
  • Notas el ojo más seco o más irritado que antes de empezar a usarlo
  • Llevas usándolo más de cuatro o cinco días seguidos sin interrupción

Lo que viene: colirios más seguros y menos dependencia

La buena noticia es que la industria farmacéutica ya está reaccionando a este problema tan extendido. En los últimos años han llegado al mercado español fórmulas con brimonidina, un principio activo que actúa de forma distinta a los vasoconstrictores clásicos y que, según los primeros estudios, presenta un riesgo mucho menor de generar ese temido efecto rebote.

Mientras estas alternativas se generalizan y bajan de precio, la recomendación de los farmacéuticos sigue siendo la misma de siempre y probablemente la más sensata: usar el colirio de forma puntual, no como solución de fondo, y si el ojo rojo persiste más de dos o tres días pese al tratamiento, dar el paso de consultar con el farmacéutico o el oftalmólogo antes de seguir echando mano del bote. Es un cambio de hábito pequeño que, a la larga, evita bastantes disgustos.

La crisis de combustible en Rusia se agrava: los ataques ucranianos a refinerías dejan el país sin gasolina

La crisis de combustible en Rusia se agrava: 30 regiones sufren ya restricciones de suministro. He revisado los datos de Reuters y las valoraciones de economistas independientes, y lo que veo es un deterioro que no se limita a un desabastecimiento temporal.

A diferencia de la ola anterior, que comenzó a finales de mayo y duró hasta mediados de julio, la escasez de gasolina en Rusia golpea de lleno a Moscú y su área metropolitana. Las cadenas Gazprom Neft y Tatneft ya racionan la venta de carburante en la capital. En Krasnodar, al sur del país, los conductores esperan horas en las gasolineras.

Las autoridades atribuyen esas colas al aumento estacional de la demanda. Sin embargo, el relato sobre el terreno es muy distinto. El agente inmobiliario Igor Zakharchenko, desde Sochi, lo ha descrito con claridad en redes sociales: no hay gasolina en Sochi. La escasez ya afecta a la vida cotidiana y a la actividad económica.

Desglose: 30 regiones y racionamiento en Moscú

Estos son los indicadores que he compilado a partir del trabajo de Reuters y las declaraciones recogidas por Deutsche Welle:

  • 30 regiones con problemas de suministro, según Reuters.
  • Restricciones a la venta de combustible en Moscú por parte de Gazprom Neft y Tatneft.
  • Caída de la producción rusa de crudo desde 11,5 millones de barriles diarios en 2019 hasta menos de 9 millones en la actualidad.
  • Una necesidad diaria estimada de 200.000 toneladas de gasolina y diésel para abastecer al país.
  • Una red ferroviaria de 6.000 kilómetros que depende del diésel para seguir operando.

El economista Nikolai Korzhenevsky, que abandonó Rusia por su oposición a la guerra, sostiene que la producción podría caer hasta 8 millones de barriles diarios si el deterioro del refino continúa. Ese escenario, en su lectura, abriría la puerta a una crisis económica y sistémica.

El periodista Oleg Grigorenko, director del medio independiente 7×7, declaró a Deutsche Welle que no se puede afirmar que no haya combustible, pero que la crisis es evidente.

“No solo es un problema personal si sales de la ciudad y no sabes si podrás volver; es también un problema económico.” — Oleg Grigorenko, director de 7×7, entrevista con Deutsche Welle, agosto de 2026

Grigorenko añade que taxistas, mensajeros y el sector de la construcción ya pierden negocio en varias regiones. La logística privada depende de la gasolina, y su interrupción se traslada al conjunto de la economía local.

El deterioro estructural del refino ruso

No creo que se trate de una crisis pasajera. Lo que veo es un problema de capacidad instalada y de calidad. Las refinerías dañadas no se reparan con rapidez y, según el economista Igor Lipsits, siguen expuestas a nuevos ataques. Por eso las autoridades ya limitan el consumo y otorgan prioridad a vehículos municipales, sanitarios, policiales y de emergencia.

Ese privilegio visible genera un fuerte malestar social. Lipsits, crítico del Kremlin exiliado en Europa, compara la situación con el colapso de la Unión Soviética.

“Había sistemas especiales de suministro para la élite. Eso enfurecía a los rusos. Ahora estamos en una situación similar.” — Igor Lipsits, economista, entrevista con Deutsche Welle, agosto de 2026

Korzhenevsky introduce otra variable: el empeoramiento de la calidad del combustible. Según relata, conocidos le envían fotografías de vehículos con fallos de motor causados por impurezas en la gasolina. Los talleres, incluso en Moscú, acumulan listas de espera de meses para reparar esos daños.

Rusia ha planteado importar combustible de India o China, pero el periodista económico Vyacheslav Shiryaev lo considera inviable. Garantizar un flujo diario de 200.000 toneladas con el aislamiento internacional actual no es realista. En su opinión, el país avanza hacia una deriva similar a la de Venezuela.

Shiryaev aporta una consecuencia que va más allá de la economía: sin diésel, la red ferroviaria rusa de 6.000 kilómetros se detiene, cientos de fábricas y empresas se paralizan, y decenas de miles de camiones dejan de operar. En ese escenario, la cadena de mando militar también pierde capacidad de ejecución.

🌍 El impacto en España y Europa

El impacto directo en España es limitado a corto plazo, pero no desdeñable para el precio de los carburantes si la crisis se prolonga.

  • Euríbor e hipotecas: una escalada persistente de los precios energéticos globales podría retrasar los recortes del BCE y mantener el Euríbor más alto del previsto.
  • Inflación europea: el encarecimiento del diésel y de los productos refinados elevaría los costes de transporte y de los insumos industriales, con repercusión en la cesta de consumo.
  • Tejido exportador: las empresas españolas con cadenas logísticas dependientes de combustibles fósiles notarían un encarecimiento de los fletes y de la energía.

El BCE seguirá vigilando la transmisión del encarecimiento energético. Si la crisis rusa reduce la oferta global de diésel, el margen para normalizar la política monetaria se estrecha, y eso condiciona el coste de la financiación de familias y empresas en toda la eurozona.

Publicidad