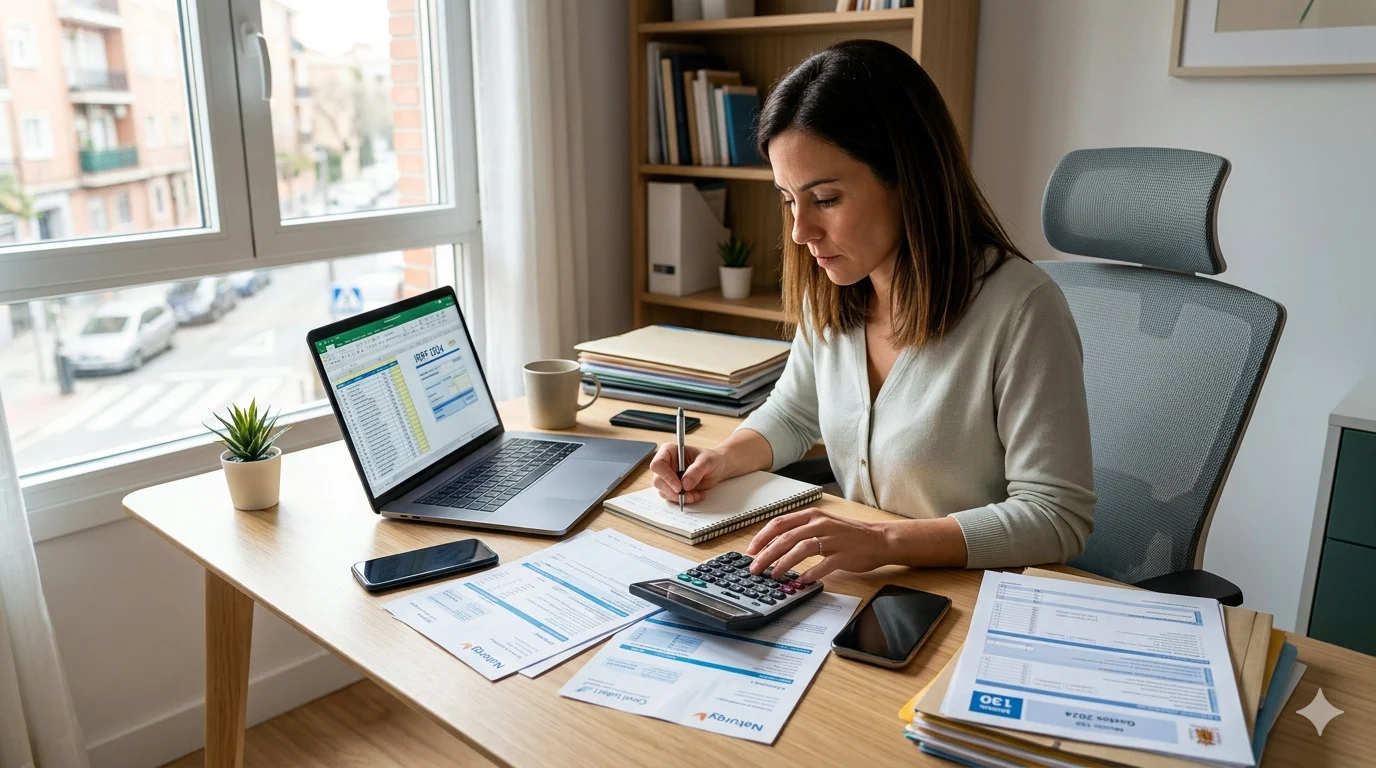
La generación de los 35 a 45 años vuelve a la residencia compartida en Madrid porque el alquiler se ha vuelto imposible

¿Hasta qué edad se puede estirar la adolescencia financiera cuando el mercado te expulsa de tu propia casa? Volver a una residencia compartida a los cuarenta años ya no es una anécdota bohemia de estudiantes rezagados, sino la última línea de defensa para miles de profesionales en Madrid que ven cómo alquilar un piso en solitario absorbe por completo sus ingresos mensuales. La barrera de la emancipación tradicional se ha desplazado tanto que la clase media ha tenido que reescribir sus expectativas de convivencia por pura supervivencia matemática.

Los datos del informe sectorial de este año revelan una realidad incómoda pero incontestable en la capital española. El índice de esfuerzo financiero para acceder a una vivienda unifamiliar ha pulverizado el umbral del cincuenta por ciento del sueldo neto en las rentas medias, consolidando una crisis habitacional estructural. Esta presión económica obliga a replantear el ecosistema inmobiliario, donde compartir zonas comunes empieza a ser la única opción viable para trabajadores cualificados que superan con creces la treintena.

La transformación del mercado del alquiler en Madrid
Youtube video

La presión sobre los precios inmobiliarios ha transformado el mapa de la comunidad y las dinámicas de convivencia de forma radical. Los distritos que antes acogían a familias jóvenes ahora presentan costes por metro cuadrado que resultan prohibitivos para un único sueldo de clase media. Esta coyuntura empuja a perfiles con estabilidad laboral a buscar una residencia compartida como alternativa habitacional prioritaria para no abandonar la almendra central.

El perfil del demandante en estos inmuebles ha cambiado drásticamente en las últimas temporadas dentro de la región. Ya no hablamos exclusivamente de perfiles universitarios que aterrizan en Madrid por primera vez, sino de adultos con carreras consolidadas que necesitan optimizar sus recursos fijos mensuales. La necesidad de mantener la cercanía al puesto de trabajo compite directamente con la capacidad real de ahorro individual.

Los motivos económicos detrás de la residencia compartida

La brecha entre los salarios percibidos y el coste de los arrendamientos tradicionales explica este trasvase demográfico inesperado. Cuando el pago del techo mensual exige más de la mitad de una nómina media, la capacidad de maniobra frente a imprevistos se reduce a cero. Optar por una residencia compartida permite fraccionar los gastos corrientes de suministros, tasas e internet, aliviando la asfixia financiera diaria.

Esta modalidad de convivencia ofrece un colchón económico indispensable para quienes buscan mantener cierta calidad de vida sin salir de Madrid. El mercado se ha adaptado ofreciendo tipologías residenciales que intentan respetar la privacidad de un adulto, lejos del concepto de piso de estudiantes masificado de hace dos décadas. Sin embargo, la motivación subyacente sigue siendo una estricta restricción presupuestaria.

El nuevo perfil del conviviente de mediana edad

Los trabajadores de entre treinta y cinco y cuarenta y cinco años aportan una dinámica completamente distinta a los espacios comunitarios. Se valoran aspectos como el silencio, el orden estricto y la disponibilidad de conectividad de alta velocidad para el teletrabajo diario. La residencia compartida se convierte así en un centro difuso de profesionales que comparten costes pero mantienen dinámicas vitales independientes.

El factor de la juventud retrasada se cruza aquí con una evidente precarización habitacional de la clase media que estudió una carrera universitaria. Muchos de estos inquilinos en Madrid nunca imaginaron que tras años de experiencia laboral compartirían cocina con desconocidos. La adaptación psicológica a este escenario requiere normalizar una situación que la sociedad antes vinculaba solo a los veinte años.

Radiografía del esfuerzo financiero habitacional

Rango de EdadPorcentaje de Sueldo para Alquiler IndividualModalidad Habitacional Mayoritaria
18 a 25 añosSesenta y cinco por cientoHabitación en piso estudiante
26 a 34 añosCincuenta y ocho por cientoColiving profesional
35 a 45 añosCincuenta y dos por cientoResidencia compartida adulta
Más de 46 añosCuarenta y un por cientoArrendamiento tradicional

Evolución habitacional y previsiones de los expertos

Youtube video

Las proyecciones inmobiliarias indican que la tendencia de la residencia compartida no dejará de crecer durante los próximos trimestres en las grandes capitales españolas. La escasez de obra nueva a precios accesibles en Madrid y la alta demanda estructural sostendrán los precios en niveles máximos históricos. Los expertos aconsejan revisar detenidamente los contratos de subarriendo y las normativas comunitarias antes de formalizar el ingreso en estos inmuebles.

La consolidación de operadores profesionales que gestionan estos activos Edificios enteros diseñados para la convivencia de adultos mitigará parte de la informalidad del sector. Para el usuario madrileño de mediana edad, la clave de futuro consistirá en seleccionar espacios que garanticen servicios integrados y un entorno compatible con su realidad laboral. La flexibilidad contractual será el valor más buscado en el mercado corporativo.

El impacto social de una emancipación postergada

La imposibilidad de acceder a una vivienda independiente a los cuarenta años redefine los cimientos demográficos y vitales de toda una generación. El retraso en la creación de nuevos hogares independientes tiene un efecto directo en la natalidad y en el consumo interno dentro de Madrid. La residencia compartida funciona como una solución de emergencia, pero evidencia la necesidad de reformas profundas en la accesibilidad del suelo urbano.

Aceptar que el modelo de vida ha cambiado por imperativo económico es el primer paso para diseñar políticas habitacionales adaptadas a la realidad del siglo veintiuno. Mientras tanto, el asfalto de Madrid sigue albergando historias de madurez compartida entre paredes compartidas, donde el alquiler ya no es el inicio de una vida independiente, sino el mayor desafío financiero de la edad adulta.
Colonial reafirma su estrategia hasta 2028 con oficinas prime y reciclaje de capital, pese al impacto de los tipos

Colonial presentó esta semana (jueves 4) un CMD continuista, centrado en oficinas prime, desarrollo de proyectos y reciclaje de capital. Los analistas coinciden en que la compañía dispone de activos de calidad y de un pipeline capaz de impulsar el crecimiento futuro, pero también reconocen que el aumento de los costes financieros limitará parte de ese potencial.

La principal diferencia entre los informes que ha recogido Merca2 no está en los hechos, sino en la valoración: algunos consideran que la estrategia ofrece visibilidad y creación de valor, mientras que otros creen que las previsiones de crecimiento y valoración siguen siendo demasiado optimistas.

  • La estrategia no cambia y el CMD no aporta grandes novedades
  • Tres pilares estratégicos claramente definidos
  • Fuerte confianza en la calidad de la cartera de oficinas premium
  • El pipeline de proyectos será el principal motor de crecimiento
  • El reciclaje de capital gana protagonismo
  • Los costes financieros serán un viento en contra importante
  • Se mantienen los objetivos financieros y las guías
  • La disciplina de balance sigue siendo una prioridad

Colonial prevé un trimestre sólido: mejora ingresos y mantiene la deuda estable

Por ejemplo, Thomas Rothaeusler, de Deutsche Bank, tiene sobre Colonial un precio objetivo de 5,50 euros. En su nota a clientes, afirma: Colonial ha dado a conocer los aspectos más destacados del CMD, en la que ha confirmado su enfoque en la asignación de capital y su estrategia de reducción de la deuda. Ha anunciado la ampliación de su programa de desinversiones, junto con unas previsiones de beneficios a medio plazo que superan ligeramente las expectativas generales del mercado.

La empresa atribuye su crecimiento a una combinación de ingresos operativos estables, una cartera de proyectos en desarrollo muy prometedora (Alpha X) y un programa de reciclaje de capital que genera valor añadido.

Deutsche Bank

Por su parte, Pierre-Emmanuel Clouard, de Jefferies recomienda Mantener con un precio objetivo de 6,30 euros.

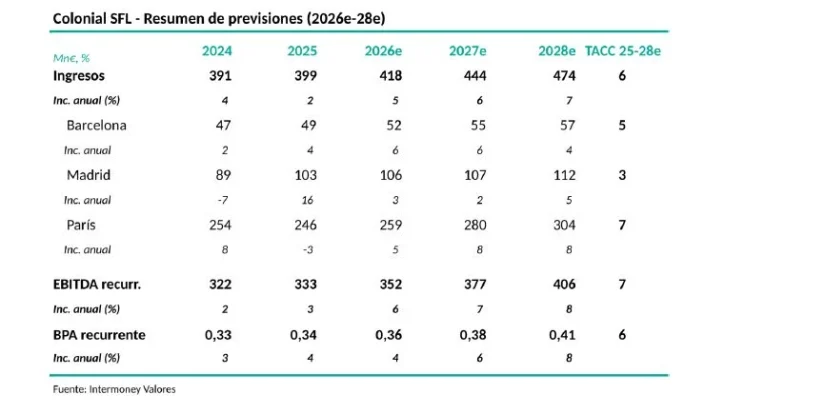
“El CMD no deparó grandes sorpresas: la estrategia de inversión se ajustó en líneas generales a lo esperado y no se anunció ningún nuevo SBB. Aunque el crecimiento del beneficio por acción (BPA) de MT parece sólido sobre el papel (una tasa de crecimiento anual compuesta del 5-7%, hasta 2028, alrededor de 0,40 euros), depende de la ejecución por parte de terceros y de una cobertura no monetaria de 0,02 euros”, señala.

“La expansión a Alemania suscita inquietudes sobre la falta de experiencia local de COL y su limitado atractivo financiero. No observamos un des apalancamiento real y las valoraciones de los activos siguen siendo optimistas. Consideramos que el resultado de la CMD es decepcionante”, concluye.

Colonial: Jefferies aconseja Mantener, pero recorta el precio objetivo a 5,50 euros

Resumen de previsiones. Fuente: Intermoney Valores.

Colonial: valoraciones de los analistas locales

Desde CIMD Intermoney apuntan que el CMD no deparó grandes novedades. Su recomendación es Comprar con un precio objetivo de 8,5 euros.

“La socimi confirmó sus apuestas estratégicas basadas en los siguientes pilares:

  1. Apalancamiento operativo de los activos de oficinas en CBD, un producto que seguirá siendo la prioridad, no descartando entrar en el mercado alemán;
  2. potenciación del Plan X, centrado en la transformación de activos, ya sea su desarrollo desde cero, o la trasformación de uso, como por ejemplo de oficinas a residencias de estudiantes hospitales;
  3. reciclado de capital, mediante la rotación de activos y recompra de acciones”.

Para ellos, ha sido “un CMD sin grandes noticias, aunque el peso del incremento de los costes financieros (0,10 euros entre 25 y 28 según la propia Colonial) nos ha sorprendido por su magnitud, por lo que hemos recortado el EPS en 2028 en unos 4-5 euros,aunque seguimos posicionados en la parte alta de guía”.

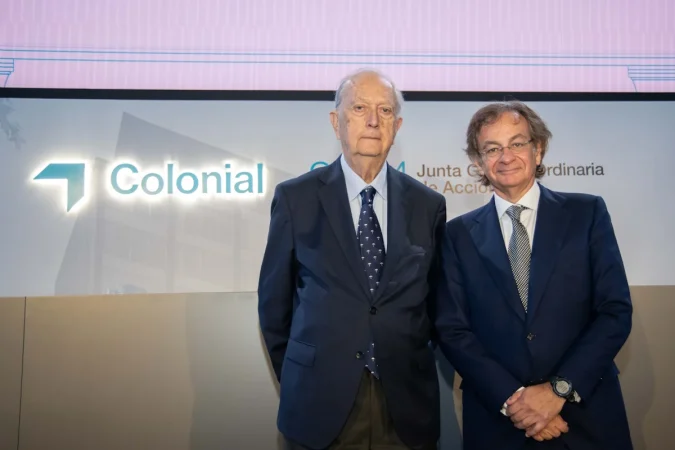
Inmobiliaria Colonial. Presidente Juan José Bruguera y consejero delegado Pere Vinolas. Imagen: Colonial

Por último, para Renta 4, Colonial ha reiterado su estrategia, basada en 3 pilares básicos: 1) Foco prime CBD; 2) Proyectos “Alpha X”, y; 3) Gestión activa de la cartera (capital recycling). 

“La información presentada en el CMD es, en gran medida, una confirmación y profundización de la estrategia y los datos ya conocidos y comunicados en los resultados del primer trimestre y del ejercicio 2025. No hay cambios estratégicos disruptivos ni anuncios de nuevas inversiones, a excepción de los 200 millones de desinversiones adicionales”, indican.

“Con todo ello, consideramos que el CMD debería impactar de forma neutra en la cotización de la compañía, dada la estrategia conocida y continuista, la reiteración de objetivos a corto plazo, y una mayor visibilidad a medio plazo, a pesar de comunicar un objetivo de BPA a 2028 que se sitúa por debajo de nuestras estimaciones (BPA de Colonial para 2028 de 39-41 céntimos/acción frente a 44,5 céntimos/acción Renta 4 estimado; frente a 37,7 céntimos/acción BPA ajustado 2028 de consenso de Bloomberg, y; frente a 46,0 céntimos/acción BPA 2028e de consenso de Factset)”, añaden.

Por ello, en Renta 4 reiteran su recomendación de Sobre ponderar con un precio objetivo de 8,30 euros.

Acciona Energía vende 64MW hidráulicos y revela un problema estructural: «no es sostenible a largo plazo»

Acciona Energía está inmersa desde hace meses en un proceso que busca recuperar su estabilidad financiera a través de la venta o rotación de activos. En este sentido, al energética está continuando con esta estrategia avanzando poco a poco con la reciente venta por un valor de 66 millones de hasta 64MW hidráulicos es España a la gestora de infraestructuras para la transición energética, White Summit Capital.

Una noticia que si bien en el corto plazo supone un buen paso en la buena dirección de la estabilidad de la empresa, algunos analistas como es el caso de los de Citigroup, ven más allá del corto plazo y apuntan a que la estrategia de Acciona Energía para recuperar su balance «no es sostenible a largo plazo». Según sostiene la firma, la venta de activos podrían tener un efecto negativo en el EBITDA futuro de la compañía.

Acciona Energía compra esperanzas en el corto plazo

Tras el conocimiento de esta noticia, múltiples analistas de firmas financieras como RBC, Renta 4 y Citigroup han realizado su valoración y todas coinciden en que esta rotación de activos está favoreciendo al corto plazo de la compañía, ya que quita presión financiera.

Acciona Energía en la cuerda floja: va a pagar su agresiva rotación de activos con su producción

En el caso de los canadienses (RBC) apuntan a que con esta estrategia, Acciona Energía busca comprar el beneplácito de agencias de rating como es el caso de Fitch. Estrategia que podría llegar a suceder, apuntan, si la compañía consigue ejecutar ventas con un valor total de 2.000 millones de euros durante este año, donde la mitad, 1.000 millones ya estarían anunciados.

Acciona 1 Merca2
Sede de Acciona Energía. Fuente: Agencias

En el caso de Renta 4, reiterando su valoración de Mantener con un precio objetivo de 23 euros la acción, se centra más en la valoración real de estos activos vendidos. En este sentido, destaca que el múltiplo implícito de la operación de 1,03 millones de euros por MW es inferior al alcanzado en otras transacciones de activos hidráulicos realizados por la compraría, donde se obtuvieron valoraciones entre los 1,6 y 1,7 millones de euros por cada MW. Por ello, consideran desde la firma de inversión española que esta operación es demasiado pequeña para cambiar la valoración del merado.

Acciona Energía está atrapada en una dinámica que podría ser autodestructiva

Citigroup, por su parte, recomienda Neutral con un precio objetivo de 23 euros la acción y sostiene que la obligación de tener que vender activos para generar caja y aliviar restricciones financieras de Acciona Energía, la pone por detrás de otras renovales europeas como EDP Renováveis y Orsted, que están siendo mejor valoradas por el mercado por su perspectiva futura.

Acciona Energía en la cuerda floja: su agresiva rotación de activos pone en riesgo a su producción
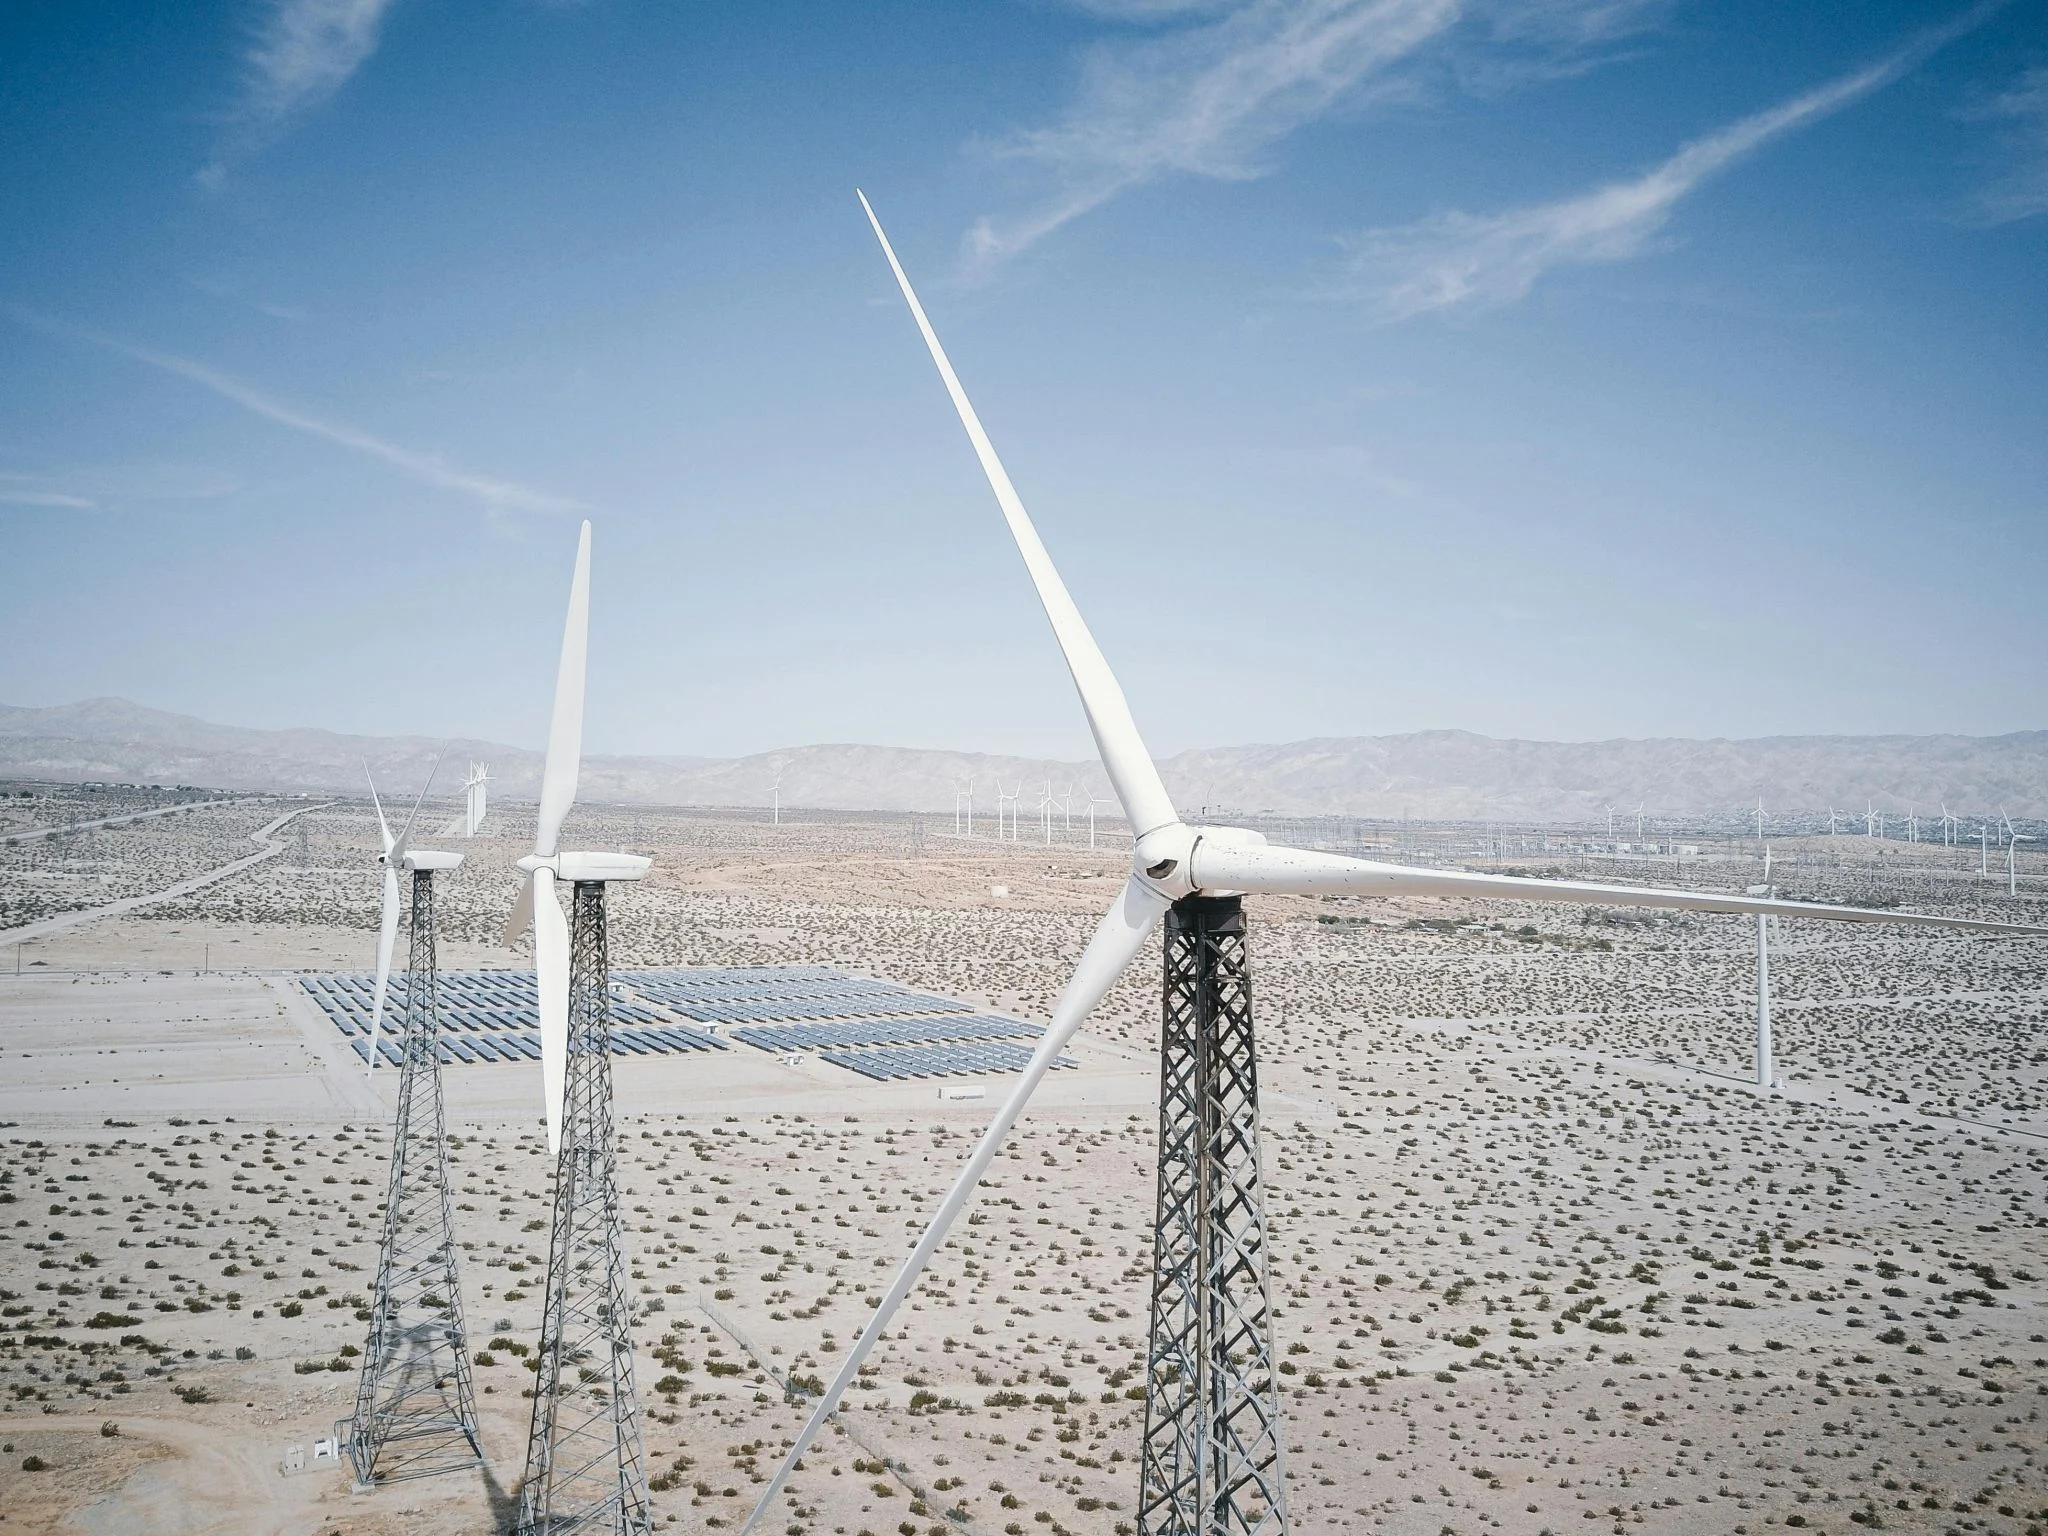
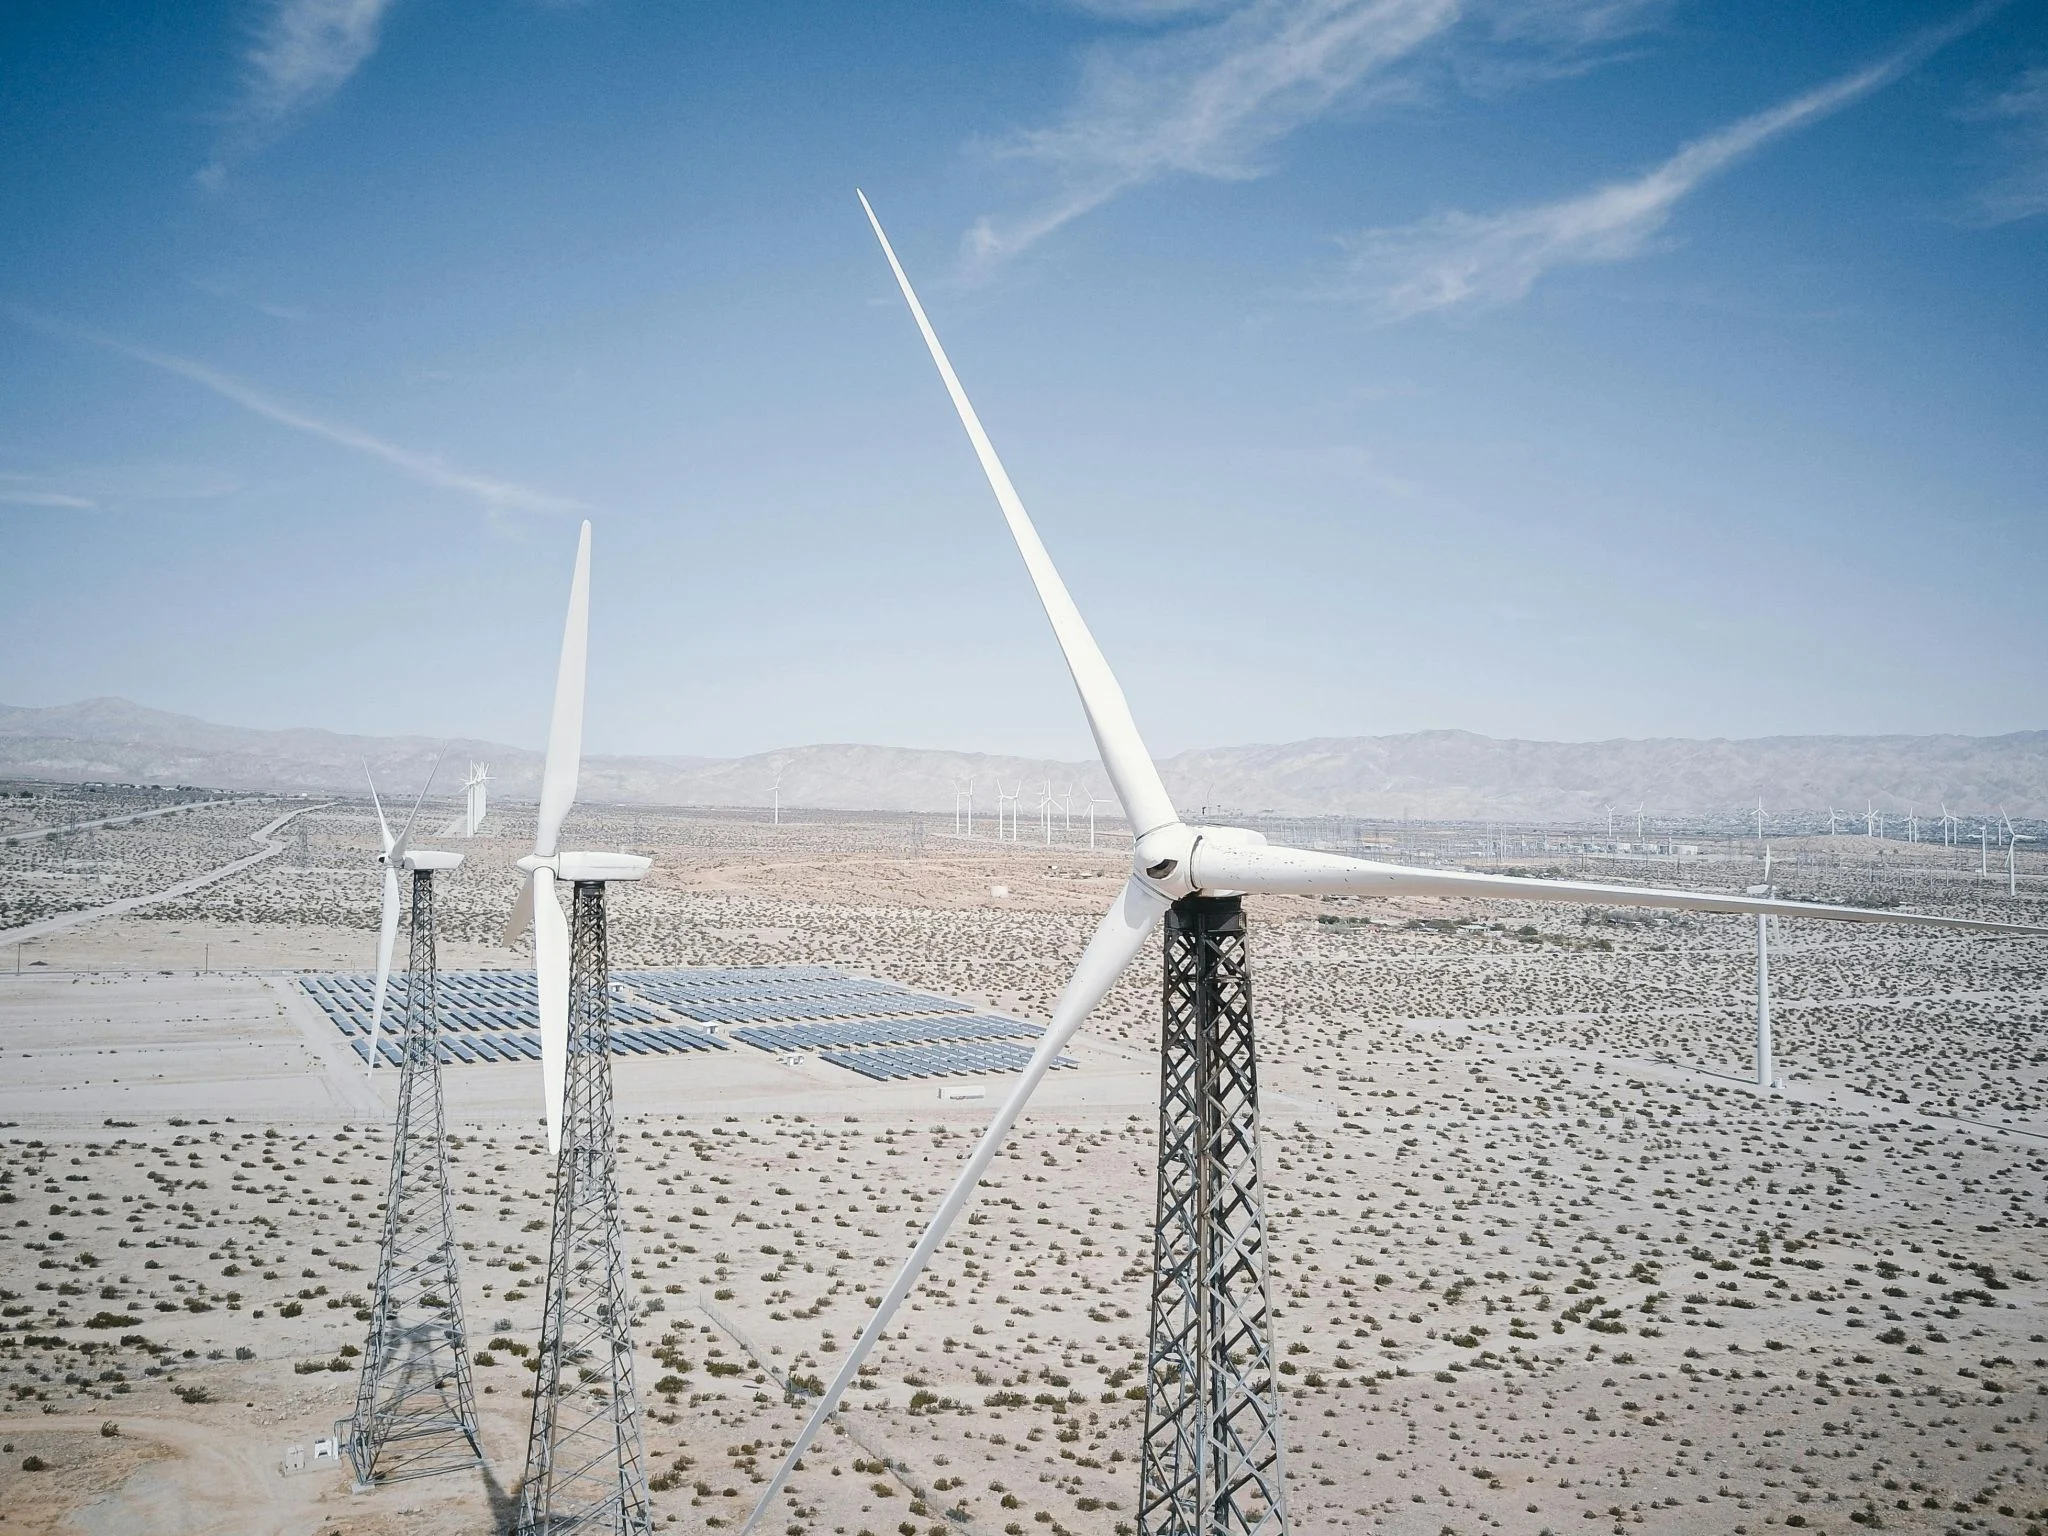
Turbina eólica. Fuente: Acciona Energía

Es decir, según la firma financiera Acciona se encuentra en una situación donde prioriza el desampalancamiento, que reduce la misma base de activos productivos que generan EBITDA futuro. Por ello, desde la firma han bajado sus previsiones de EBITDA y beneficios por acción para los próximos años, concretamente apuntan a que el rendimiento operativo subyacente se sitúe entre el -7y -16% respecto a valores actuales, mientras que el BPA (beneficio por acción) decrezca desde un -45% hasta un -60% en el medio plazo.

En definitiva, la venta de los activos hidráulicos confirma que Acciona Energía está ejecutando con éxito su programa de rotación de activos y mejorando progresivamente su balance. Sin embargo, el verdadero reto no es completar una venta concreta, sino demostrar que puede reducir deuda sin sacrificar de forma permanente su capacidad de crecimiento.

Puntos especiales de recogida y el descuento del metropolitano: Cabify listo para la semana del papa y Bad Bunny

Si la semana actual ha sido complicada para la movilidad en Madrid, la que viene será todavía más delicada. La llegada del papa León XIV, sumada a la segunda semana de la residencia de Bad Bunny y al aumento en el número normal de visitantes de las últimas semanas de la primavera, hará que la ciudad requiera más apoyo en la movilidad de los transeúntes. Esto ha hecho que Cabify y el taxi anuncien medidas para facilitar su uso estos días, con el fin de reducir un poco la presión sobre los usuarios.

«Esta semana y la que viene, con el Papa y Bad Bunny, lo que tenemos nosotros son, varios hubs de pick-up points para centralizar también un poco lo que son las recogidas y que no esté desperdigado todo el mundo por ahí por la calle, sino que sepan dónde hay puntos específicos de recogida. Es decir, tú vas a abrir la aplicación y vas a ver que hay puntos especiales, pues como ocurre en Gran Vía, por ejemplo», han señalado desde Cabify.

No es diferente de la estrategia de los grandes eventos y escenarios, pero es cierto que, en el caso de Bad Bunny, al ser partner de movilidad del Atlético de Madrid y del estadio Metropolitano, provoca que la empresa ofrezca un pequeño descuento para los usuarios que se dirijan al recinto. Además, ya están acostumbrados a tener puntos de recogida especiales en los alrededores del estadio y en varios puntos de acceso al mismo. Es una pieza clave de su estrategia para enfrentar la avalancha de usuarios en estos días de caos.

«Tenemos los puntos de recogida por varios sitios; tenemos algunos por la Nunciatura y en los que va a tener agenda oficial el Papa y ahí, pues lo que hacemos es que se puedan ir concentrando los coches allí para facilitar la movilidad y que no se formen atascos», sentencian.

¿Estallarán las tarifas de Uber? La histórica coincidencia del papa y Bad Bunny pone en jaque el nuevo control de precios
Bad Bunny en su concierto de Barcelona. Fuente: Agencias

Por su lado, el taxi ha reforzado su servicio habitual con el anuncio del Ayuntamiento de Madrid de que se suspenderá el descanso obligatorio de los taxistas desde las 20:00 horas del viernes 5 de junio hasta las 20:00 horas del domingo 7 de junio de 2026, lo que permitirá que los conductores operen de forma ininterrumpida durante ese fin de semana.

CABIFY DA UN PASO ADELANTE

Desde Cabify señalan que el objetivo es que los vehículos de la empresa no estén desordenados ni empeoren la movilidad por el desorden en la que, según se prevé, será la semana con más demanda de movilidad del año en la capital. Si bien es una oportunidad para todo el sector de mejorar su facturación, si no están organizados, es posible que la empresa tenga un problema reputacional.

«El objetivo es facilitar la movilidad, que no estén los coches desperdigados, sobre todo que se pueda ver una movilidad mucho más fluida, porque si tú tienes unos centros de recogida, tú lo tienes todo más controlado y todo mucho más organizado y eso ya te permite el poder centralizar todos los coches en un punto y no estar desperdigados y favorecer atascos», sentencia.

EL TAXI TENDRÁ 36 000 VEHÍCULOS ADICIONALES EL DOMINGO

Según los cálculos municipales, la demanda adicional de desplazamientos en taxi alcanzará los 18.000 viajes el sábado 6 de junio y los 36.000 el domingo 7 de junio, coincidiendo con los principales actos previstos. El sábado tendrá lugar una vigilia de oración con jóvenes en la Plaza de Lima, para la que se esperan alrededor de 600.000 asistentes. Por su parte, el domingo se celebrará la santa misa y la procesión del Corpus Christi en la Plaza de Cibeles, con una previsión de asistencia superior a 1,2 millones de personas.

Barcelona se prepara para la histórica visita del Papa León XIV el 9 y 10 de junio con la bendición de la torre de Jesucristo de la Sagrada Familia
Leon XIV

Además de la llegada masiva de visitantes durante la tarde del viernes y el retorno previsto tras los actos del domingo, el Ayuntamiento destaca que numerosas líneas de autobús sufrirán desvíos y restricciones debido a la ocupación del espacio público, lo que incrementará la necesidad de alternativas de transporte.

EL RETO DE LA TARIFA DINÁMICA

Por otro lado, esta semana pondrá a prueba el límite que la empresa española ha aplicado sobre sus tarifas dinámicas. La empresa ha avisado que tiene las tarifas controladas por debajo del límite impuesto por Madrid, pero esta semana estarán más a prueba que nunca.

Desde Cabify, particularmente, se confirma a este diario que el límite aplicado por la Comunidad en lo que se consideran días de «alta demanda» será de un 75% por encima de la tarifa base. Este porcentaje es menor al que ellos mismos aplicaron después de las críticas recibidas durante el apagón de 2025, cuando los precios de las plataformas se multiplicaron hasta el punto de ser dos o tres veces superiores a lo que habría marcado el taxímetro tradicional por el mismo recorrido.

Ibiza activa el control de acceso en verano: multa de hasta 30.000 euros a vehículos sin autorización

Ibiza activa un control de acceso que multa con hasta 30.000 euros a los vehículos sin autorización este verano. La medida, impulsada por el Consell Insular de Eivissa, impone un sistema de cupos diarios para turismos y autocaravanas que pretende frenar la congestión en temporada alta. Las sanciones más severas se reservan para las autocaravanas, que podrán enfrentarse a 30.000 euros si circulan sin el permiso preceptivo.
Qué cambia y quiénes necesitan autorización para circular en Ibiza

La presión turística de los meses de verano llevaba años provocando atascos crónicos, saturación de aparcamientos y un elevado volumen de tráfico en toda la isla. Para atajar el problema, el Consell ha fijado un límite diario de vehículos autorizados. Una vez cubierto el cupo, no se permite la entrada de nuevos coches hasta que vuelva a haber disponibilidad.

Todos los turismos particulares de no residentes deben verificar antes de embarcar si necesitan autorización. La obligación alcanza de manera especial a quienes viajen con autocaravanas o vehículos vivienda, un segmento bajo vigilancia reforzada debido al incremento de los últimos años. En estos casos, además del permiso, puede exigirse documentación adicional que acredite el alojamiento.

  • Visitantes no residentes con coche propio: necesitan autorización previa.
  • Autocaravanas: control más estricto y multas de hasta 30.000 euros.
  • Coches alquilados en la isla: el trámite lo gestionan las compañías de alquiler, el usuario no tiene que hacer nada.
  • Residentes: quedan exentos del cupo.

Cuándo entra en vigor y qué excepciones contempla la normativa

El control de acceso ya está operativo y se mantendrá durante toda la temporada alta veraniega, que en la práctica abarca desde junio hasta finales de septiembre. Las cámaras de lectura de matrículas y los dispositivos de verificación instalados en los puntos de entrada a la isla comprueban que cada vehículo cumple los requisitos.

La norma incluye algunas excepciones pensadas para fomentar una movilidad más sostenible. Los coches con etiqueta ambiental ECO o Cero Emisiones disfrutan de condiciones ventajosas y, en determinados supuestos, pueden quedar fuera del reparto de cupos. Además, los vehículos que ya se encuentren en la isla con anterioridad al inicio de la restricción y cuenten con autorización de estancia no se ven afectados por el cierre diario del cupo.

El sistema de cupos busca evitar que la isla se colapse en verano, pero exige planificar el viaje con semanas de antelación.

Cómo solicitar la autorización y evitar sanciones de hasta 30.000 euros

La gestión se realiza a través de la plataforma habilitada por el Consell Insular de Eivissa. El solicitante debe indicar los datos del vehículo, el período de estancia y la dirección del alojamiento. El sistema emite un comprobante que conviene conservar durante toda la visita, ya que los controles pueden efectuarse en cualquier momento mediante lectores de matrícula asociados a la base de datos de autorizaciones.

Circular sin permiso o acceder a la isla una vez agotado el cupo diario se considera una infracción grave. Las sanciones económicas pueden ser muy elevadas, llegando a 30.000 euros en el caso de de las autocaravanas —la cuantía exacta depende de la reincidencia y del tipo de vehículo—. No hay pérdida de puntos del carnet, pero sí una multa difícil de digerir.

Una medida necesaria que obliga a cambiar los hábitos del viajero

Desde una perspectiva de utilidad pública, la decisión del Consell de Eivissa responde a un problema real: la red viaria de la isla no está dimensionada para absorber los picos de tráfico de julio y agosto. Sin embargo, la norma introduce un grado de planificación que rompe con la espontaneidad de las escapadas estivales. Quien no tramite su autorización con antelación se arriesga a quedarse en tierra.

La cuantía de las multas, sobre todo en el caso de las autocaravanas, puede resultar desproporcionada si se compara con otras sanciones de tráfico. No obstante, el legislador insular ha optado por una herramienta disuasoria contundente para evitar que los vehículos más invasivos copen los arcenes y las zonas no habilitadas, una práctica que venía siendo habitual y que generaba serios problemas de convivencia.

El mensaje es claro: Ibiza ya no admite cualquier vehículo en cualquier momento. La planificación del viaje pasa a ser tan importante como el propio equipaje, y el desconocimiento de la norma no exime de la sanción. Conviene visitar la web del Consell antes de comprar el billete del ferry.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Acceso de vehículos no autorizados a la isla de Ibiza durante la temporada alta.
  • Sanción económica: Hasta 30.000 euros (la cuantía máxima se aplica a autocaravanas).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente (temporada estival 2026).
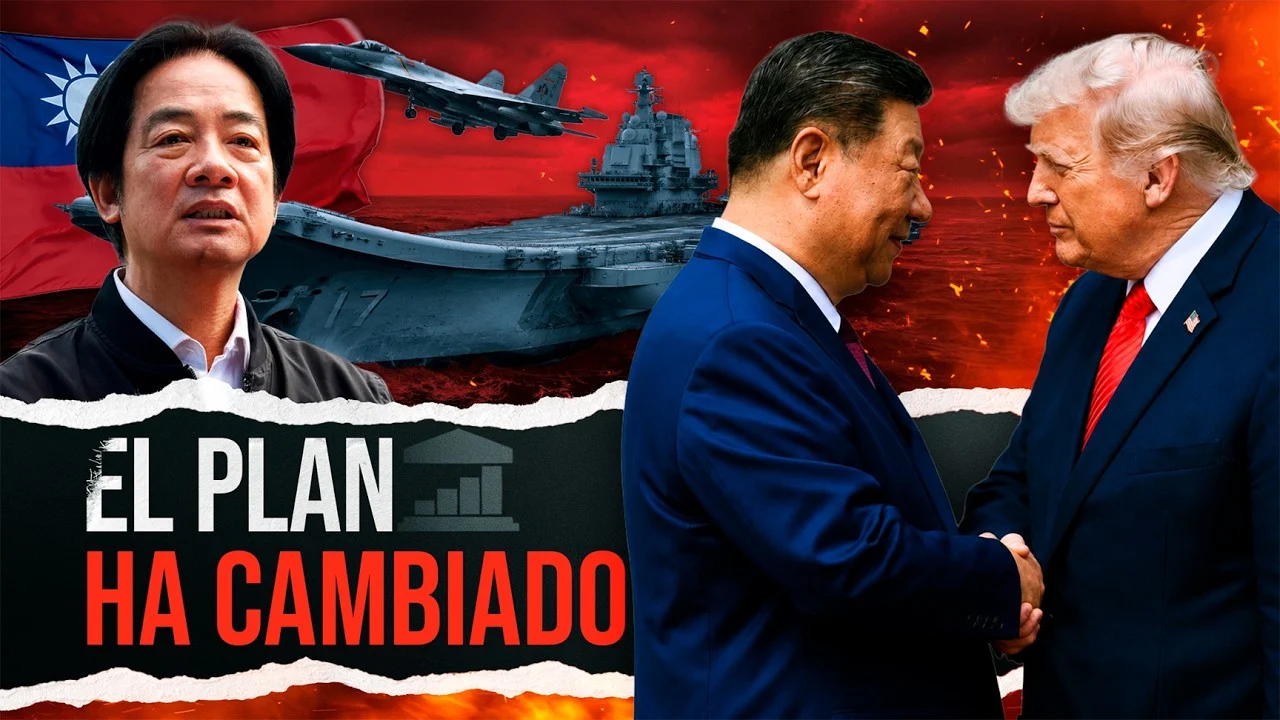
VisualPolitik alerta: la tensión militar China-Taiwán se intensifica con nuevos misiles

VisualPolitik ha lanzado una alerta que debería preocupar a los mercados y a la estabilidad global: la tensión militar en el Estrecho de Taiwán se intensifica a un ritmo inédito. Mientras Estados Unidos se desgasta en otros frentes, China acelera su preparación con ejercicios casi diarios, misiles cada vez más precisos y réplicas a escala real de los edificios gubernamentales taiwaneses en medio del desierto. Sin embargo, la inteligencia estadounidense insiste en que Pekín no invadirá en 2027. ¿Por qué? La respuesta, según el análisis de VisualPolitik, está en las lecciones crudas que están dejando las guerras de Ucrania e Irán.

El gasto militar chino disparado y una flota en expansión

El canal recuerda que el presupuesto de defensa declarado por China casi se ha duplicado desde 2013, y el Pentágono calcula que el gasto militar real podría ser hasta un 63% superior a la cifra oficial, situándose entre 304.000 y 377.000 millones de dólares. Esa inversión se materializa en una armada que hoy cuenta con tres portaaviones y que, según los planes de Pekín, alcanzará nueve en 2035, una proyección que rivaliza con la flota estadounidense concentrada en otros teatros. VisualPolitik subraya que no es un caso aislado: cazas, drones, buques de asalto anfibio y fragatas siguen el mismo patrón de crecimiento exponencial.

Operaciones a diario y el simulacro de bloqueo Joint Sword

Los datos que aporta el vídeo son contundentes. En 2024, los aviones militares chinos cruzaron la línea media del estrecho en más del 60% de sus vuelos, y la Marina del Ejército Popular de Liberación permaneció desplegada alrededor de la isla el 75% de los días. Los ciberataques contra infraestructuras taiwanesas se han disparado un 150%. La operación Joint Sword fue el primer simulacro de bloqueo total de la historia, con fuerzas aéreas, navales, de cohetes y guardia costera rodeando la isla por todos los flancos. Además, VisualPolitik muestra imágenes de barcazas que funcionan como plataformas de desembarco y de la base en Mongolia Interior donde se entrena el asalto a una réplica exacta del Palacio Presidencial de Taiwán desde 2015.

Estados Unidos entre la ambigüedad y la fatiga armamentística

La capacidad de respuesta de Washington está en entredicho. El Departamento de Defensa admite que China podría tener los medios para tomar Taiwán en 2027, pero la guerra contra Irán ha vaciado buena parte de los arsenales norteamericanos. El secretario interino de la Marina confirmó que las ventas de armas a Taiwán están en pausa, un golpe durísimo para el presidente Li, que ha apostado miles de millones a ampliar la disuasión. A esto se suma que los juegos de guerra y los informes clasificados apuntan a que un conflicto costaría decenas de buques, centenares de aviones y varios portaaviones, una factura tan alta que numerosos analistas dudan de que Estados Unidos entre en combate.

Mientras tanto, el presidente Trump mantiene la ambigüedad estratégica clásica y su visita a Pekín se saldó con gestos vacíos y concesiones, como la marcha atrás en amenazas comerciales. VisualPolitik concluye que, desde Pekín, se ve a un gigante cojo.

La guerra asimétrica ha confirmado que un ejército más pequeño con las armas adecuadas puede infringir un daño devastador a una potencia militar superior, y esa lección está reescribiendo los cálculos en el Estrecho.

— VisualPolitik

Las lecciones de Ucrania e Irán que frenan a Pekín

El canal dedica una parte sustancial del vídeo a analizar cómo la disuasión china se ha topado con la realidad del campo de batalla moderno. Ni Estados Unidos ha logrado derribar al régimen iraní pese a su poder abrumador, ni Rusia ha conseguido dominar el Mar Negro frente a una Ucrania que carece de armada de guerra. Los drones baratos han paralizado aeropuertos y hundido buques; los misiles antibuque han expulsado a la flota rusa de su propio lago interior. Pekín ha tomado nota: una Taiwán bien armada con misiles antibuque y defensas asimétricas podría imponer un coste inaceptable a una invasión anfibia, incluso con la enorme superioridad numérica china.

Taiwán se prepara: la doctrina del puercoespín

Taiwán, por su parte, no espera con los brazos cruzados. La estrategia, a la que VisualPolitik denomina «doctrina del puercoespín», consiste en multiplicar las capacidades de castigo. Ya se ha desplegado la primera batería de misiles Hsiung Feng II, con versión marítima capaz de alcanzar puertos de la China continental a 300 kilómetros de distancia. A esto se suman nuevos lotes de artillería de 155 mm tipo HIMARS y un ambicioso programa de drones de producción local. El objetivo, explica el canal, no es ganar una guerra convencional sino hacer cualquier invasión tan cara que Pekín se lo piense dos veces. Aun así, el margen es estrecho y el tiempo corre.

Más allá de los misiles, la isla apuesta por AI aplicada a sistemas defensivos y torpedos inteligentes que complementan una red pensada para saturar los estrechos. VisualPolitik sostiene que estas inversiones, unidas a la lección de que se puede negar el control marítimo sin grandes buques, están cambiando el equilibrio de poder en el tablero.

El contexto global no ayuda. La bolsa de Taiwán vuela gracias a la fiebre de la inteligencia artificial y al dominio de TSMC en los semiconductores, una dependencia que convierte cualquier crisis en un terremoto tecnológico y financiero. Mientras la tensión militar escala, los mercados parecen confiar en que la disuasión asimétrica funcione. Si el cálculo falla, las consecuencias irían mucho más allá del estrecho. Por eso la pregunta final de VisualPolitik es incómoda: China ya puede tomar Taiwán, pero quizá ha descubierto algo mejor que una invasión. Y mientras, la isla se prepara para demostrar que no será una presa fácil.

Loewe 180 aniversario: colección cápsula limitada que bate récords en mercado secundario

He analizado el tráfico de búsquedas en las principales plataformas de reventa de moda de lujo en las últimas 48 horas. Hay un nombre que se repite con una intensidad inhabitual incluso para los lanzamientos más esperados del año: Loewe 180 aniversario. La colección cápsula limitada que la maison española lanza hoy, 5 de junio de 2026, no solo celebra casi dos siglos de historia; está activando una dinámica de mercado que los inversores en activos alternativos conocen bien: escasez programada, narrativa de legado y una legión de compradores dispuestos a pagar una prima por la exclusividad desde el minuto cero.

El león de Loewe, 180 años después: una edición que mira al pasado y al inversor

Fundada en 1846 como un taller de marroquinería colectivo en Madrid, Loewe recibió su nombre en 1872 de un artesano alemán que aportó la palabra “león”. Esa herencia es el eje de la colección del 180 aniversario. El artista británico David Shrigley ha reinterpretado el felino con un trazo pictórico que aparece en bolsos icónicos como el Puzzle, el interior de la tote Amazonia, camisetas, piezas de punto con intarsia y bordados de abalorios.

Lo significativo para el inversor no está solo en el diseño. La campaña, protagonizada por Sissy Spacek, Julia Garner y la artista Kara Walker, subraya el posicionamiento aspiracional de la firma en un momento de transición creativa —Jack McCollough y Lazaro Hernandez han estrenado este año su primera colección como directores creativos—. Ese relevo generacional, combinado con una conmemoración histórica, suele ser el caldo de cultivo de las piezas que mejor se comportan en el mercado secundario.

Según datos agregados de operaciones rastreadas en plataformas como StockX y Vestiaire Collective, las colaboraciones limitadas previas de Loewe —especialmente las de Studio Ghibli y ciertas entregas de Paula’s Ibiza— han alcanzado revalorizaciones medias del 110% sobre su precio de venta original en los doce meses posteriores al lanzamiento. La colección del 180 aniversario parte de una base aún más sólida: la efeméride redonda, la intervención de un artista cotizado en el circuito contemporáneo y una producción deliberadamente ajustada que la casa no ha cuantificado, pero que el mercado ya está interpretando como “agotada en tienda antes de que termine la semana”.

Loewe ha demostrado que sus ediciones limitadas pueden duplicar su valor en el mercado de reventa en cuestión de meses, rivalizando con los activos alternativos más rentables de la última década.

¿Por qué la moda de edición limitada se consolida como activo alternativo?

El inversor de patrimonio elevado ya no ve la moda como un gasto suntuario, sino como una clase de activo que complementa carteras lastradas por la volatilidad bursátil. El índice de bolsos de lujo de Knight Frank, por ejemplo, registra una rentabilidad anualizada del 7% en el último decenio, superando en varios tramos al S&P 500 ajustado por inflación. Dentro de ese universo, las ediciones numeradas con un fuerte componente artístico se comportan como los grabados de tirada corta en el arte contemporáneo: la demanda supera con creces a una oferta que, por definición, no se repite.

La colección del 180 aniversario suma, además, un factor diferencial frente a otros lanzamientos: la cohesión narrativa entre la historia de la casa, el emblema del león y la firma de un creador reconocido. Esa triple validación —herencia, iconografía y autoría— es la misma que impulsó los precios de los bolsos Hermès x artistas o las colaboraciones de Louis Vuitton con Yayoi Kusama. En todos esos casos, la prima de reventa se ha mantenido incluso en ciclos de enfriamiento del consumo de lujo.

edición limitada Loewe

Análisis: Loewe, el activo refugio de la nueva generación de coleccionistas

He seguido la evolución de las piezas de Loewe en el mercado secundario desde que la firma inició su giro hacia el arte bajo la anterior dirección creativa. El patrón es consistente: las colaboraciones con artistas contemporáneos y las ediciones de aniversario no solo preservan capital, sino que ofrecen una ventana óptima de revalorización durante los primeros 18 meses tras el lanzamiento, antes de estabilizarse en un rango de precio que rara vez perfora el valor de venta original. Es un comportamiento similar al de los relojes de acero de alta demanda, pero con una diferencia clave: la moda de edición limitada carece de la profundidad de un mercado secundario reglado como el relojero, por lo que la liquidez es menor y las horquillas de precio entre comprador y vendedor pueden ser amplias.

Para el inversor conservador, la colección del 180 aniversario representa una oportunidad de diversificación que no exige desembolsos de seis cifras. Las piezas de la cápsula, salvo los bolsos más emblemáticos, se moverán en un rango de entrada asequible para un family office que quiera destinar una fracción testimonial de su cartera a activos tangibles con plusvalía emocional. Ahora bien, la paciencia es obligada. Quien compre hoy pensando en realizar beneficios en semanas se topará con un mercado aún en formación. La verdadera plusvalía llegará cuando la casa cierre el ciclo del 180 aniversario y la oferta en el mercado secundario se reduzca al goteo de los coleccionistas que decidan desprenderse de sus piezas.

El siguiente hito a vigilar será la presentación de la colección de otoño de McCollough y Hernandez, prevista para septiembre. Si el mercado recibe bien esa nueva etapa, el efecto arrastre sobre las piezas del aniversario podría acelerar las valoraciones. Mientras tanto, esta colección cápsula funciona como un proxy del valor de marca de Loewe en un momento de cambio generacional.

💎 Veredicto Wealth

La colección del 180 aniversario de Loewe encaja en un perfil de inversor que busca diversificación con un componente emocional y un horizonte de al menos tres años. El principal riesgo es la liquidez: el mercado secundario de moda aún carece de la profundidad de la relojería, por lo que la paciencia es la clave para realizar plusvalías.

Grison asciende a presentador de TVE en ‘El escondite’

Grison (Marcos Martínez), beatboxer y uno de los colaboradores más imprevisibles de La Revuelta, estrena perfil en RTVE. La cadena pública le ha elegido para presentar El escondite, una adaptación televisiva del clásico juego infantil que se grabará en los próximos meses en Países Bajos. La noticia, adelantada por El Economista, confirma la apuesta de la corporación por el talento surgido del programa de David Broncano y refuerza su línea de entretenimiento familiar.

Un concurso de escondite con producción internacional

El escondite es la primera adaptación internacional de The House of Hide and Seek, un formato creado por Talpa Studios y David Grifhorst en colaboración con FOX Entertainment Studios. La versión española es una producción de RTVE en asociación con Warner Bros. ITVP Spain, la misma productora que está detrás de First Dates.

El plato, instalado en Países Bajos, reproduce una mansión de dos plantas con más de 120 escondites: desde escaleras ocultas hasta pasadizos secretos. Cada ronda obliga a los concursantes a encontrar o esconderse en un entorno que cambia constantemente. La cadena busca un espectáculo visual que combine tensión, estrategia y humor familiar.

La propia RTVE ha descrito a Grison como “un adulto que lleva un niño dentro: imprevisible, divertido, competitivo, espontáneo y con una energía imposible de contener”. La noticia, adelantada por El Economista, resalta que el beatboxer “tiene una capacidad natural para conectar con todo tipo de público”.

De ‘La Revuelta’ al estrellato: el ascenso de Grison

Marcos Martínez, Grison, se ha ganado un hueco en la televisión pública gracias a su participación en La Revuelta, el programa de David Broncano. Su mezcla de beatbox en directo, comentarios ácidos y complicidad con el presentador le han convertido en uno de los colaboradores más seguidos. Ahora, TVE le da las riendas de un formato propio.

El fichaje confirma la intención de la cadena de aprovechar el tirón de La Revuelta más allá del access prime time. En lugar de fichar a un presentador clásico, opta por una figura fresca y con gancho entre el público joven, pero reconducible al formato familiar. Es una jugada que recuerda a cuando Mediaset promocionó a colaboradores de Sálvame a presentadores de prime time, aunque con un tono mucho más blanco.

Cuando una cadena pública convierte a un colaborador en maestro de ceremonias, no solo apuesta por el talento: construye una cantera propia de presentadores para la próxima década.

El tablero del entretenimiento: la estrategia de RTVE con el juego familiar

RTVE no es ajena a los formatos de juego en familia. El Grand Prix del verano o Juego de niños han sido éxitos de audiencia en los últimos años. El escondite apunta a un público similar, pero con una producción más sofisticada y alcance internacional. La colaboración con Warner Bros. ITVP aporta un sello de calidad y abre la puerta a que el programa viaje a otros países si funciona.

Sin embargo, hay un riesgo. Grison se ha labrado una imagen de colaborador irreverente, a veces al borde de lo políticamente correcto. Su humor, que en La Revuelta funciona de maravilla, podría necesitar un ajuste para un formato que busca el sello de “para todos los públicos”. TVE confía en que su energía innata y su capacidad de improvisación se adapten sin perder autenticidad.

La grabación en Países Bajos añade otro elemento: la producción se deslocaliza para aprovechar un plato ya construido, lo que abarata costes pero también aleja al presentador y al equipo del entorno habitual. Habrá que ver si ese desarraigo afecta a la química del programa. De momento, la apuesta está hecha.

El éxito de El escondite dependerá, en última instancia, de si Grison logra trasladar su carisma sin diluir la esencia que lo hizo popular. Si la audiencia de La Revuelta le sigue, el programa puede convertirse en un fijo en la parrilla. Si no, TVE habrá aprendido una lección sobre los límites de exportar talento entre formatos.

DGT anula multas del radar de la A-7 y devuelve el dinero: cómo reclamar la devolución

La Dirección General de Tráfico (DGT) ha comenzado a anular las multas impuestas por el radar de tramo de la autovía A-7, entre San Roque y Algeciras (Cádiz), y devolver el dinero a los conductores sancionados por error. La anomalía se debió a que las señales verticales permitían circular a 100 km/h, mientras el sistema estaba configurado para sancionar a partir de 80 km/h.

El fallo salió a la luz gracias a la reclamación de un trabajador de Arreza Seguros, que recibió dos multas tras circular por el tramo los días 22 de septiembre y 15 de octubre. Las sanciones ascendían a 300 euros y 100 euros, respectivamente, y el conductor alegó la evidente contradicción entre la señalización y la velocidad de control.

El límite de velocidad que mostraban las señales era de 100 km/h, pero el radar estaba calibrado para multar a partir de 80 km/h. Un fallo que ha costado cientos de sanciones y que la DGT ya ha reconocido.

La DGT ha confirmado que devolverá las cantidades cobradas a los conductores afectados, incluso si abonaron la multa con la reducción del 50 % por pronto pago. Además, ordenó tapar los indicativos de velocidad del radar para frenar la emisión de nuevas sanciones irregulares.

Un radar mal calibrado que multaba a 80 km/h cuando las señales permitían 100

El radar de tramo, instalado en agosto, se convirtió en una fuente masiva de multas a pesar de que los conductores respetaban las indicaciones de la vía. El sistema calcula la velocidad media entre dos cámaras, pero en este caso estaba programado con un umbral inferior al que percibían los usuarios.

Tras revisar el caso, la DGT dejó sin efecto las multas del reclamante y abrió la puerta a la anulación de todas las sanciones emitidas durante el periodo de discrepancia. La resolución favorable sienta un precedente para el resto de conductores.

¿Qué pasos debes seguir si te han multado en ese tramo de la A-7?

  • Verifica la fecha de la sanción: si te multaron entre la instalación del radar y la corrección del error, puedes reclamar.
  • Presenta una reclamación ante la DGT: alega la contradicción entre la señalización (100 km/h) y la configuración del radar (80 km/h).
  • Solicita la devolución del importe: la DGT devuelve el dinero de las multas ya pagadas, incluidas las bonificadas por pronto pago.

Plazos para reclamar y la clave del pago con descuento por pronto pago

La normativa otorga 20 días naturales desde la notificación para pagar con el 50 % de descuento o presentar alegaciones. Normalmente, abonar con descuento implica renunciar al recurso. Sin embargo, en este caso la DGT reconoce el error y anula la sanción incluso si se pagó con reducción. Si aún no has pagado, no lo hagas y presenta la alegación cuanto antes.

Análisis: un error evitable que pone en cuestión la revisión periódica de los radares

Que un radar de tramo sancione con un límite distinto al que ven los conductores no es un fallo menor: es un error de calibración que atenta contra el principio de confianza legítima. La DGT exige a los ciudadanos un cumplimiento exacto de la velocidad, pero en esta ocasión fueron ellos quienes incumplieron la coherencia del sistema.

La corrección rápida y la devolución del dinero son pasos en la buena dirección, pero el caso demuestra que los radares de tramo necesitan controles periódicos más estrictos. Un simple contraste entre la programación y las señales habría evitado cientos de multas y un desgaste administrativo considerable.

Para quienes circulen por esa vía, el consejo es claro: revisen si tienen alguna sanción pendiente y, si cumple los requisitos, reclamen sin demora. La DGT ya ha abierto la puerta a la anulación generalizada, y las resoluciones previas son un aval sólido para conseguir el reintegro.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Error de configuración del radar de tramo de la A-7 (San Roque-Algeciras): las señales indicaban 100 km/h, pero sancionaba desde 80 km/h.
  • Sanción económica: Devolución de entre 100 y 300 euros por multa ya abonada, incluso con descuento por pronto pago del 50 %.
  • Puntos del carnet: No aplica (las sanciones quedan anuladas y no restan puntos).
  • Entrada en vigor: Proceso de anulación y devolución en curso desde mayo de 2026.

Regulación de los algoritmos de YouTube: Marc Vidal alerta sobre el peligro para creadores independientes

Hay batallas que se libran en silencio, con documentos y reuniones sin cámaras, mientras el campo de juego cambia sin que los principales afectados levanten la mano. Marc Vidal ha puesto el dedo en la llaga: la revisión en curso de la normativa audiovisual europea podría imponer criterios de prominencia que decidan qué contenido aparece primero en tu pantalla, no por lo que te gusta, sino por lo que un funcionario considera «interés general». Y los creadores independientes, los que generan 7.000 millones de euros al año en la economía comunitaria, guardan un silencio que el analista define como «bañado de cobardía y sumisión».

Un reglamento con nombre aburrido y consecuencias enormes

En su último análisis, Marc Vidal —que semanas atrás ya dedicó un vídeo completo al tema tras reunirse con la dirección legal de YouTube para Europa y Reino Unido— relata que la Comisión Europea abrió una consulta formal sobre el futuro de las reglas audiovisuales, que permaneció disponible hasta el 21 de diciembre de 2025. Mientras la Unión Europea de Radiodifusión (UER) y otros lobbies entregaban escritos detallados, el gremio de los creadores de plataformas como YouTube prácticamente no apareció por el expediente. «Ahora mismo en Bruselas se está decidiendo el futuro de todo ese ecosistema sin que casi nadie, ni quienes lo crean ni quienes lo consumen mayoritariamente, haya levantado la mano, y mucho menos la voz», sostiene.

El término técnico es prominencia de los servicios de interés general, pero Vidal lo traduce de forma sencilla: «Es el orden en que aparece el contenido en tu pantalla cuando enciendes la tele, la conectas o entras en una plataforma de vídeo». Ya no es teoría: cuatro Estados miembros —Alemania, Francia, Italia y España— han aprobado reglas propias de prominencia, cada uno con sus criterios, y el Media Board europeo la ha situado entre sus prioridades declaradas.

El espejo británico: cuatro pasos que amenazan el algoritmo

Para entender hacia dónde camina la Unión, Marc Vidal se fija en el Reino Unido, donde la Media Act de 2024 ya es un hecho. El sistema británico opera en cuatro pasos: un regulador elabora una lista de servicios públicos dignos de protección (la BBC, ITV…); determina qué plataformas —por número de usuarios— quedan obligadas; exige que esos servicios aparezcan «prominentes y fáciles de encontrar» no solo en el menú de inicio, sino también en las recomendaciones y resultados de búsqueda; y un código de prácticas, vigilado por el mismo regulador, define el significado de «apropiado». «Es el prototipo de lo que se quiere para el continente», advierte. La propia plataforma YouTube ha sido la única voz fuerte del lado de los creadores, denunciando en su blog que estas reglas obligarían a otorgar un trato especial a grupos seleccionados por el gobierno, mientras el resto del contenido independiente cae hacia atrás.

Citando la experiencia francesa, Vidal subraya el peligroso matiz de esa obligación: «En Francia, la prominencia del servicio público no se exige solo en la página de inicio, sino también en las recomendaciones y en los resultados de búsqueda. Esto no solo es el feed, sino cuando busques algo te saldrán otras cosas que tú no buscas». En otras palabras, el algoritmo que te sugiere qué ver a continuación podría quedar domésticado por una lista de prioridades oficiales.

«La libertad de aparecer no se pierde de golpe. Se pierde en una reunión sin cámaras, en un documento que nadie lee, en un orden de aparición que se decide mientras todos mirábamos otra cosa».

— Marc Vidal

De los televisores al feed: el salto regulatorio de 2026

Aunque hoy la prominencia europea es opcional y se centra en las interfaces de televisores conectados, el horizonte legislativo es mucho más ambicioso. Marc Vidal recuerda que el Consejo de Ministros de Cultura de la UE ya ha fijado posición: «El ámbito de la directiva debe ampliarse para cubrir todo tipo de contenido audiovisual, incluyendo el producido por influencers y creadores profesionales, y las disposiciones sobre plataformas de vídeo como YouTube y TikTok deben reforzarse». La Unión Europea de Radiodifusión lo pide sin disimulo: «reglas obligatorias que garanticen la visibilidad del contenido de confianza en todos los dispositivos».

El resultado es que la definición de «interés general» —lo que un funcionario considera merecedor de estar arriba— podría alcanzar a cualquier creador, y la prominencia pasaría del botón del mando a la caja negra del algoritmo. «El objetivo declarado es que la prominencia salte del menú del televisor al algoritmo de recomendación —explica Vidal—. Eso que te puede aparecer en tu pantalla lo marca un funcionario, no la oferta y la demanda».

Y la fecha clave es el 19 de diciembre de 2026, cuando la Comisión Europea está obligada a presentar la evaluación de la directiva audiovisual. Lo que se escriba en los próximos meses condicionará durante años qué contenido se considera digno de aparecer primero en tu pantalla. «Lo que se decide en ese expediente no es una hipótesis, es un proceso legislativo con fechas, artículos y responsables», insiste.

Creadores ausentes, ciudadanos mudos: un conflicto que no es ideológico

La pregunta que sobrevuela el análisis de Vidal es tan sencilla como incómoda: ¿por qué los más de 200.000 empleos directos del ecosistema de YouTube en Europa guardan silencio? Mientras las cadenas tradicionales redactan alegaciones, contratan lobbies y se sientan en todas las mesas, los creadores independientes apenas han aparecido en el expediente. «La trampa es fácil —sostiene—. Ahora el ataque más ruidoso a las reglas digitales europeas viene de la órbita de Elon Musk y cierta prensa que quiere meter todo en un saco ideológico. Pero esto no va de izquierdas ni de derechas, va de si el orden de tu pantalla lo marca la oferta y la demanda o lo marca un funcionario».

La reflexión final de Marc Vidal no es un discurso apocalíptico, sino una llamada a entender que la visibilidad también se legisla. Defiende que la batalla aún tiene margen —Google y los responsables de asuntos públicos de YouTube están dispuestos a pelear—, pero se precisan «legiones» de creadores y ciudadanos que dejen de tratar esto como un asunto técnico ajeno. «Quien sabe cómo funciona el mecanismo deja de ser materia prima del mecanismo», concluye.

Por eso, mientras la maquinaria sigue su curso en Bruselas, la pregunta no es si la regulación llegará, sino quién decidirá qué merece ser visto y a qué costa. En un mundo donde el contenido que consumimos depende cada vez más de un algoritmo, la tentación de que los Estados metan mano es enorme. Y, como recuerda este analista, la libertad de aparecer no se apaga de golpe: se diluye en despachos que nadie retransmite. Quizá el primer paso sea sencillo: saber que alguien está decidiendo por ti. Y hacer algo al respecto.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

Parfois revienta el mercado de las sandalias con un clon de piel que ya buscan todas en Madrid

La sandalia de toda la vida tiene nueva reina low cost y se llama Parfois. La marca portuguesa acaba de colocar en el mercado español un modelo de piel con hebilla lateral dorada y plantilla acolchada por 22,99 euros que está vaciando lineales en tiendas de Madrid, Barcelona y Sevilla desde que apareció en la web oficial hace apenas semanas. El diseño es tan cercano al icónico modelo de corcho alemán que las clientas lo llaman directamente «el dupe de las Birkenstock» en redes sociales, y no van desencaminadas.

Lo que hace especial esta sandalia de Parfois no es solo el precio, sino la ejecución: punta ovalada, empeine cubierto, correa trasera ajustable y suela de poliuretano termoplástico. En tiempos en que el minimalismo manda y el «quiet luxury» sigue dominando los armarios de verano, dar con un calzado que combine piel real, metal dorado y menos de 25 euros es, sencillamente, difícil.

Las sandalias de Parfois que están conquistando Madrid

Youtube video

El fenómeno comenzó en redes sociales, donde varias creadoras de contenido madrileñas empezaron a publicar comparativas lado a lado con el modelo de corcho alemán. Parfois no tardó en ver el stock online desaparecer en cuestión de horas con cada reposición. La hebilla lateral dorada, uno de los detalles que más se destacan en los comentarios, aporta ese toque de bisutería fina que convierte una sandalia funcional en un accesorio con personalidad propia.

La ref. 245295 —disponible en marrón y caqui— combina un posicionador metálico para el dedo gordo con un empeine que cubre tanto el arco del pie como el talón, lo que la aleja del concepto de chancla y la acerca a una sandalia estructurada de día. Eso, en el vocabulario de las clientas habituales de Parfois, significa exactamente esto: la llevas a la oficina con un lino, al mercado con unos vaqueros blancos y a la cena con vestido midi.

Por qué Parfois ha ganado terreno a Birkenstock este verano

Parfois lleva años afilando su propuesta en calzado, pero este modelo marca un antes y un después. Birkenstock, la firma alemana fundada en 1774, popularizó la sandalia plana de una sola correa y hebilla con su modelo Madrid, hoy con precios de partida que superan los 42 euros en materiales sintéticos y que se disparan fácilmente por encima de los 100 en piel genuina. La diferencia de precio con la propuesta de Parfois es de entre 20 y 80 euros según el acabado que se compare.

Esa brecha ha creado un nicho que la firma portuguesa ha sabido ocupar con precisión quirúrgica. El resultado es un modelo que no intenta engañar a nadie: usa piel real, declara sus materiales en la ficha de producto y se vende sin pretender ser lo que no es. En la era del consumidor informado y del minimalismo como filosofía de compra, eso genera exactamente la confianza que convierte una visita al escaparate en venta.

El dupe que ya llevan las influencers españolas

Youtube video

Las cifras de búsqueda en Google Trends de «sandalias piel Parfois» han escalado de forma sostenida desde principios de abril, y la etiqueta en Instagram acumula miles de publicaciones nuevas cada semana. Parfois ha encontrado en este modelo algo que pocas marcas de su rango consiguen: tracción orgánica. Ninguna campaña pagada explica el volumen de contenido generado; son compradoras reales que comparten una compra que les ha sorprendido.

La paleta cromática del modelo —marrón tostado y caqui— encaja además con la tendencia de tierra y neutros cálidos que domina el streetstyle de 2026. Combinadas con un vestido lino o un pantalón cargo, estas sandalias resuelven ese dilema de verano entre querer ir cómoda y no querer parecer que acabas de llegar de la playa.

Cómo llevar las sandalias de Parfois: tres ideas probadas

El modelo de Parfois funciona en contextos muy distintos, y eso explica gran parte de su éxito. Aquí van las combinaciones que más circulan:

  • Look de oficina informal: sandalia marrón + pantalón de lino beige + camisa blanca holgada.
  • Día de ciudad: sandalia caqui + falda midi satinada + camiseta básica de tirantes.
  • Cena de verano: sandalia marrón + vestido midi floral + bolso de rafia.
  • Fin de semana playero: sandalia caqui + shorts denim + camiseta oversized de algodón.

Cada una de estas combinaciones tiene en común que la hebilla dorada actúa como punto de brillo suficiente para que no necesites más joyería en el pie. Un detalle que parece menor pero que, en la práctica, simplifica mucho el proceso de vestirse.

Calidad y precio: lo que dice la ficha técnica de Parfois

Parfois no esconde nada en la ficha de producto de la ref. 245295. La parte superior es piel, la plantilla tiene acolchado, la suela es de poliuretano termoplástico y el sistema de ajuste combina la hebilla lateral con una correa trasera cerrada. Para un calzado de verano de uso diario a menos de 23 euros, eso es una propuesta honesta.

¿Por qué la plantilla acolchada marca la diferencia?

Una de las críticas históricas a los clones de las sandalias planas de corcho es que sacrifican el confort del talón. Parfois ha resuelto este punto con una plantilla acolchada que, aunque no replica la curvatura anatómica del corcho de Birkenstock, sí ofrece una amortiguación suficiente para un uso de varias horas en pavimento urbano.

¿Resiste varios veranos?

La piel real tiene una ventaja clara sobre materiales sintéticos en este rango de precio: aguanta mejor el sudor y se deforma menos con el calor. Las clientas que ya llevan semanas usando el modelo informan de mínimas rozaduras iniciales y una adaptación rápida al pie, algo habitual en calzado de piel nuevo.

El futuro de las sandalias low cost de piel: tendencia asentada, no moda pasajera

El mercado europeo de calzado de verano femenino ha dejado de premiar el logo visible en favor de la calidad tangible a precio razonable. Parfois lleva varios años ejecutando esa estrategia con bolsos y accesorios, y ahora la traslada con éxito al calzado. La sandalia plana de piel no es una apuesta de temporada: es una confirmación de que la marca entiende qué busca la compradora española en 2026.

La recomendación práctica es clara: si vas a comprar el modelo, hazlo en cuanto encuentres tu talla disponible. Los patrones de venta de las semanas anteriores muestran que cada reposición se agota en menos de 48 horas. Parfois no ha confirmado si habrá nuevos colores para el segundo tramo del verano, pero el comportamiento de ventas hace probable que la marca amplíe la propuesta antes de septiembre.

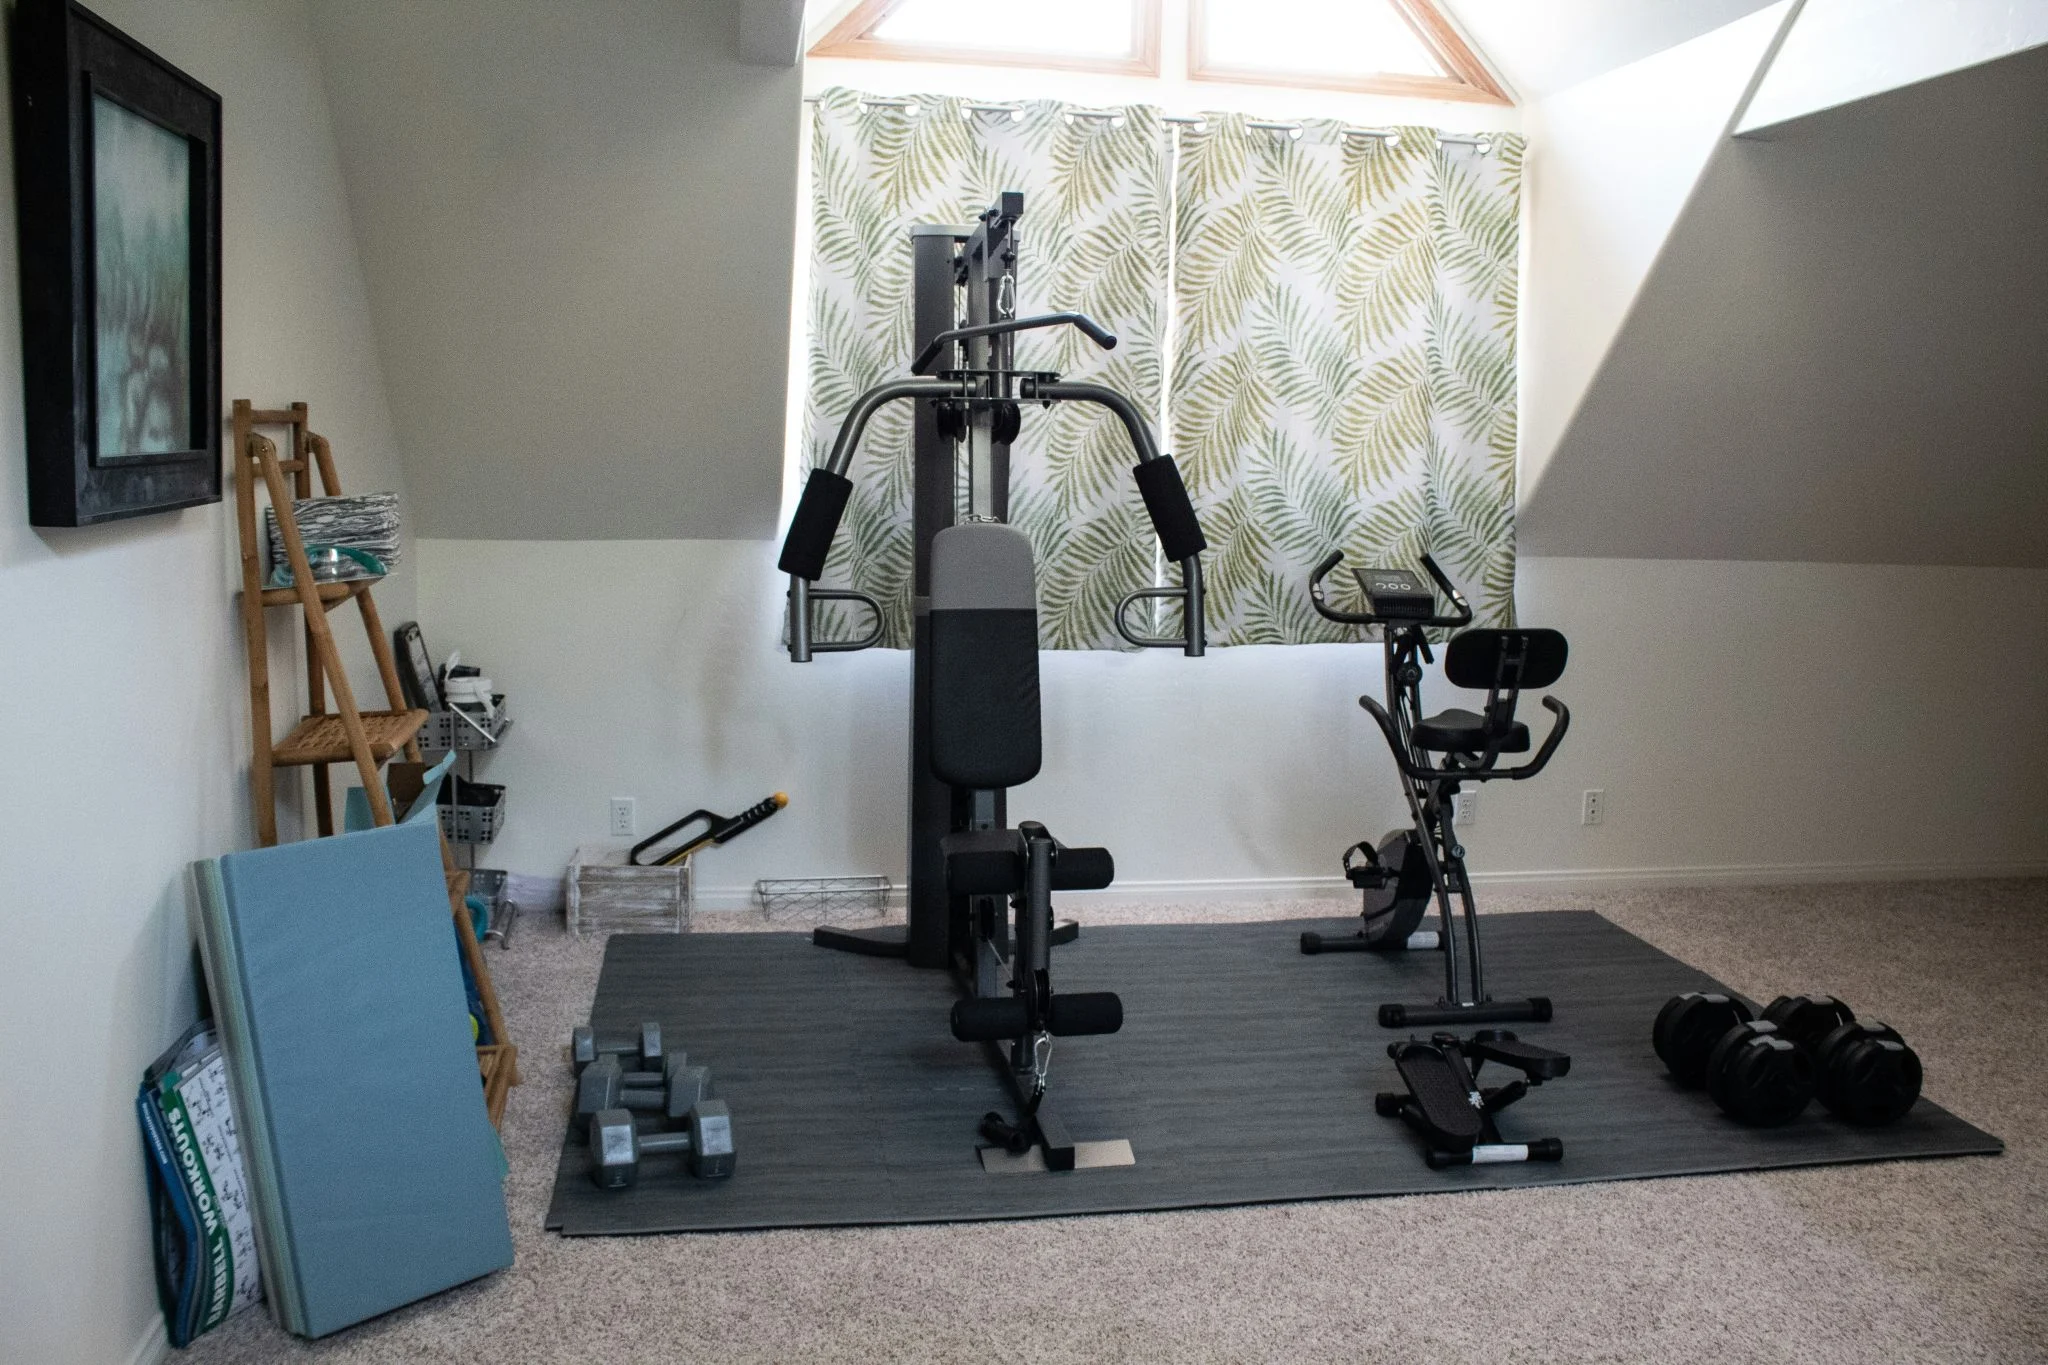
Home gym sin aburrimiento: cómo diseñarlo según el editor de Men’s Health

Montar un gimnasio en casa que no acabe acumulando polvo es el verdadero reto del entrenamiento doméstico. El editor ejecutivo de Men’s Health, Ben Court, lo llama ‘TDAH del fitness’: necesita variedad de estímulos, movimientos con diferentes objetos y circuitos que mantengan la intensidad sin caer en la repetición mecánica. Su solución, guiada por el director de fitness Ebenezer Samuel, es un ejemplo de cómo diseñar un espacio compacto, versátil y preparado para el trabajo metabólico más exigente.

El rack que se pliega y multiplica los ejercicios

La pieza central del garaje de Court es el rack Pivot Strength. Soporta hasta casi 1.000 kilos, pero se pliega para ahorrar espacio e incluso puede hacer las veces de cama. Lo relevante no es la anécdota, sino la funcionalidad: los ganchos en J y los brazos de seguridad se ajustan con facilidad, algo crucial si varias personas comparten el equipo. Incluye estación de dominadas y fondos, lo que abre el abanico a una variedad de ejercicios que va mucho más allá de la sentadilla o el press de banca. Tener un rack sólido que no ocupe todo el día la superficie útil cambia por completo la relación con el espacio.

Para acompañar al rack, un banco ajustable como el Rep Fitness BlackWing suma doce ángulos de respaldo y cuatro de asiento. Permite trabajar desde press plano hasta elevaciones inclinadas y ejercicios abdominales específicos. La clave está en la versatilidad: poder modificar el ángulo de ataque multiplica los estímulos sobre el pectoral, el deltoides o el core sin necesidad de llenar la habitación de máquinas. Además, sus ruedas facilitan moverlo a un lado cuando el circuito pide desplazamientos.

Peso muerto, cardio y piernas sin castigo articular

Tras leer decenas de artículos sobre la importancia de levantar el doble del peso corporal en peso muerto, Court se topó con un límite: las mancuernas y kettlebells le impedían progresar. La barra hexagonal olímpica Titan, con capacidad para 226 kilos, resolvió el problema con un extra inteligente: se puede voltear para usar los agarres elevados o los planos, ajustando el rango de movimiento según el objetivo del ciclo. Ganar fuerza de tracción sin depender de un gimnasio comercial es uno de los saltos de rendimiento más rentables para quien entrena en casa.

En cuanto al cardio, pocos calentamientos activan el sistema cardiovascular tan rápido como dos minutos en una bicicleta de aire Schwinn Airdyne AD7. La pantalla LCD muestra vatios, distancia, revoluciones por minuto y frecuencia cardiaca. Sirve tanto para intervalos de un minuto a máxima intensidad como para rodajes de 45 minutos a ritmo constante. Y sus ruedas permiten retirarla cuando el circuito reclama suelo libre. Para sumar explosividad, los balones medicinales —los XD Kevlar, disponibles desde 1,8 hasta 68 kilos— ofrecen agarre y durabilidad para slams, lanzamientos y giros rusos que rompen la monotonía y elevan la frecuencia cardiaca de inmediato.

gimnasio en casa motivación

📊 La pauta en cifras

  • Equipo esencial para no aburrirse: rack plegable, banco ajustable, barra hexagonal, bicicleta de aire y al menos dos balones medicinales de distinto peso.
  • Distribución recomendada: dedicar 12-15 metros cuadrados del garaje o una habitación, con esterillas de caucho de 2 cm de grosor para absorber impactos sin dañar el suelo.
  • Frecuencia de rotación: cambiar el foco cada 4-6 semanas —un ciclo de fuerza, otro de potencia, otro de acondicionamiento metabólico— para mantener la adherencia y la mejora constante.
  • Optimización del espacio: priorizar herramientas con ruedas o plegables; un temporizador magnético de intervalos (como el GymNext Flex Timer) ayuda a no perder ritmo entre ejercicios.

Cuando Court se lesionó la espalda saltando, necesitó una alternativa de bajo impacto para trabajar las piernas y elevar el pulso. Su entrenador le recomendó el trineo Xebex XT3, con tres ruedas de goma hinchables y siete niveles de resistencia. Se puede cargar con discos, sacos de arena o incluso con una persona sentada encima para forzar la intensidad sin someter las articulaciones a impactos repetidos. Arrastres, marchas y sprints lastrados completan un menú de estímulos que ningún press de piernas puede imitar.

El trineo lastrado y los sacos de arena son las herramientas que menos espacio ocupan y más rendimiento funcional generan en un gimnasio doméstico.

Sacudir el core y el sistema nervioso sin caer en la rutina

Los sacos de arena GoRuck, fabricados en Cordura resistente y con asas acolchadas, pesan entre 9 y 54 kilos. Su punto fuerte es lo incómodos que resultan al levantarlos, un desafío que obliga al cuerpo a reclutar estabilizadores de forma constante. Arrastres a cuatro patas, cargadas y paseos de granjero con saco funcionan como trabajo funcional puro y constituyen el antídoto perfecto contra el aburrimiento de las máquinas guiadas.

Con la misma filosofía, el landmine autoportante Rep x Kleva Built Adroit —un dispositivo que ancla una barra olímpica usando discos como contrapeso— abre decenas de variantes de rotación y empuje. Prensa de hombro en ángulo, sentadillas atléticas y giros de core con un solo brazo convierten un rincón del garaje en una estación de potencia. Es, según Court, una de las piezas que más utiliza semana tras semana, precisamente porque permite un trabajo rotacional que las barras fijas no ofrecen.

Los kettlebells tampoco pueden faltar. Los modelos Powder Coat de Kettlebell Kings están fundidos en una sola pieza de hierro, con garantía de por vida y un rango de pesos de 4 a 92 kilos. Su versatilidad es legendaria: swings, cleans, snatches y Turkish get-ups cubren fuerza, potencia y movilidad sin necesidad de cambiar de herramienta. Complementar con una barra de dominadas Multi-Grip y un TRX Home2 —que viene con app con cientos de ejercicios— redondea el arsenal mínimo para tirar del cuerpo en todos los planos.

Menos marketing, más etiqueta de rendimiento

Ninguna de estas piezas lleva la palabra ‘revolucionario’ en su descripción. Lo que comparten es un diseño centrado en la funcionalidad, la durabilidad y la capacidad de combinarse entre sí para mantener la intensidad alta sin necesidad de dedicar 300 metros cuadrados al entrenamiento. La tendencia del home gym ha madurado: después del auge de la pandemia, los datos de adherencia muestran que la clave no está en comprar la máquina más cara, sino en construir un ecosistema de estímulos que mantenga la motivación cognitiva.

La propuesta de Court y Samuel encaja con lo que la ciencia del ejercicio lleva años defendiendo: periodizar estímulos y variar herramientas mejora la adherencia y el rendimiento a largo plazo. Un metaanálisis reciente sobre entrenamiento concurrente indica que alternar bloques de fuerza máxima con bloques de potencia y acondicionamiento metabólico no solo optimiza las adaptaciones neuromusculares, sino que reduce la percepción de monotonía. La lección para quien diseña su propio espacio es que cada compra debe sumar una opción de movimiento que antes no existía, no duplicar una que ya está cubierta.

La inversión inteligente empieza por el suelo: las esterillas de caucho de establo —las TrafficMaster de Home Depot, de 1,8 por 1 metro y 2 centímetros de grosor— cuestan una fracción de lo que pide el suelo técnico deportivo y absorben impactos de saltos y caídas de pesos libres con la misma eficacia. Sobre esa base, un rack plegable, un banco ajustable y un juego de pesos libres bastan para más del 80 % del trabajo semanal. A partir de ahí, añadir estímulos de inestabilidad (sacos de arena, kettlebells) o de velocidad (bici de aire, trineo) amplía el abanico sin saturar el espacio ni la cuenta bancaria.

⚡ Rutina de Optimización Diaria

  • Define tus tres movimientos base: elige un empuje (press de banca o fondos), una tracción (dominadas o remo con barra) y un trabajo de piernas (sentadilla con rack o peso muerto hexagonal) y constrúyelos como pilares de cada semana.
  • Varía el acabado metabólico: dedica los últimos 10-12 minutos de cada sesión a un circuito con balón medicinal, cuerda de batalla o trineo; cambia la herramienta cada dos semanas para mantener alto el componente de novedad.
  • Programa la revisión del espacio: cada mes y medio, retira una pieza que no uses durante siete días y evalúa si el rendimiento empeora; si no la echas de menos, dale salida y libera metros para el siguiente estímulo realmente útil.

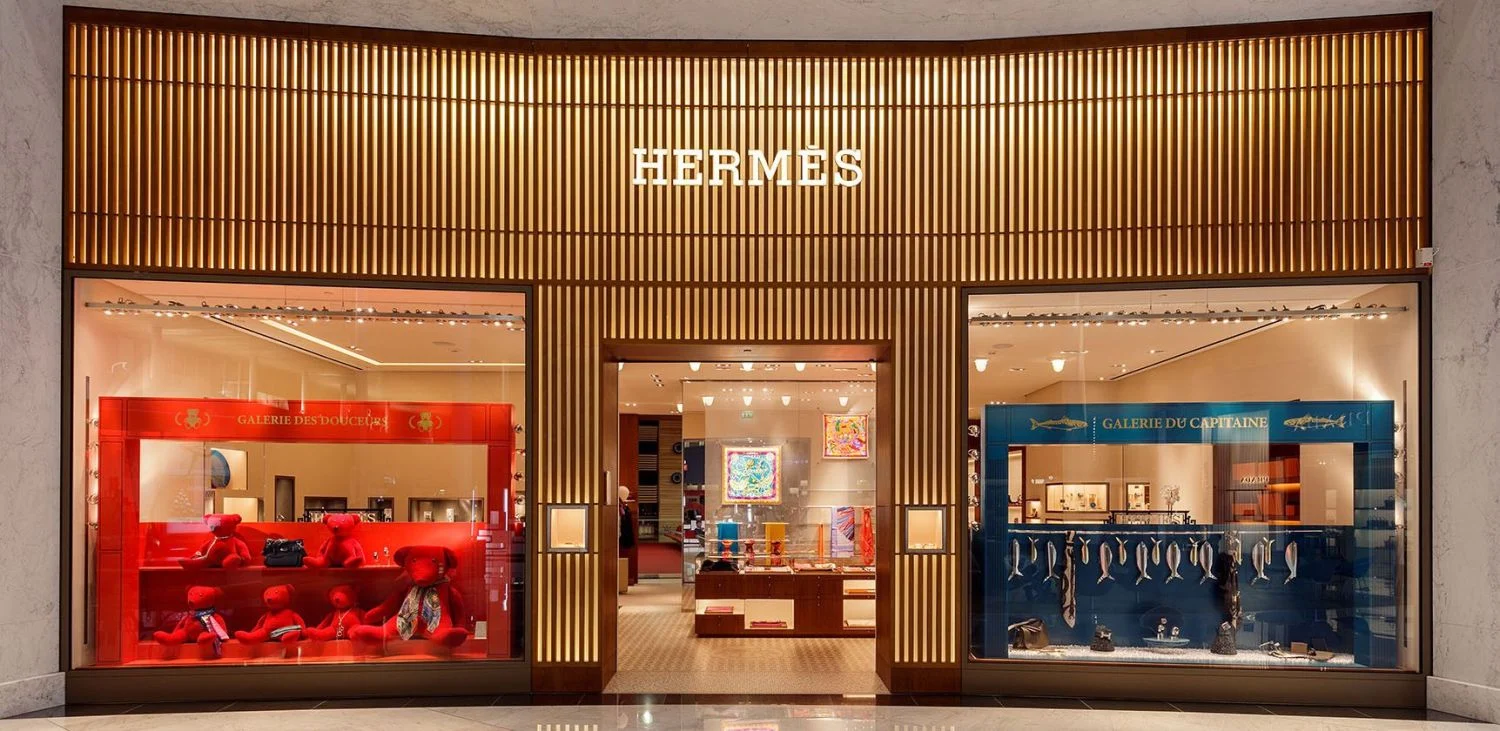
Hermès alta costura llega a Los Ángeles: la expansión que consolida su valor como activo refugio

La directora creativa de Hermès, Nadège Vanhée, ha liderado el desembarco de la casa francesa en la alta costura y el desfile en Los Ángeles este 4 de junio de 2026. Con una capitalización bursátil cercana a los 200.000 millones de dólares, el movimiento refuerza a Hermès como el activo refugio por excelencia del sector del lujo.

El atelier de alta costura: la escasez como motor de valor

Hermès ha anunciado que Vanhée se pondrá al frente de un nuevo atelier de alta costura, el proyecto más ambicioso de la firma en años. La iniciativa se encuentra en fase embrionaria, pero avanza con la logística que exige la Fédération de la Haute Couture et de la Mode: espacio mínimo en el taller, número de artesanos y herramientas homologadas. Cada pieza será única y pertenecerá a un solo cliente, lo que eleva la exclusividad a su máxima expresión artesanal.

Este paso supone una profundización en el modelo de negocio que ha convertido a Hermès en la empresa de lujo más resiliente del mercado: producción limitada, control absoluto de la distribución y rechazo a la masificación. La alta costura añade una capa adicional de rarefaction que puede traducirse en un mayor atractivo para los coleccionistas de moda como clase de activo alternativa. El bolso Birkin ya ha demostrado ser una inversión con rentabilidades superiores al S&P 500 en la última década; la ropa a medida, con trazabilidad artesanal y una sola unidad en circulación, podría replicar esa dinámica en un nuevo segmento.

Los Ángeles y la conquista del cliente ultra premium

El desfile del capítulo dos de la colección otoño 2026 ha convertido a Los Ángeles en el escenario de la tercera gran cita itinerante anual de Hermès, tras los eventos en Shanghái y Nueva York. Vanhée eligió la ciudad por su doble condición de tierra de creatividad y laboratorio de identidades, capturando la dualidad entre lo glamuroso y lo natural que define a las clientas de la costa oeste estadounidense.

La colección explora “la tensión silenciosa entre disciplina y desenvoltura”, con monos en tonos pastel que recuerdan a las zapatillas de ballet, vestidos en rojos y verdes intensos inspirados en glamour cinematográfico y siluetas de piel negra con marquetería que aluden al lado más misterioso de Hollywood. Esta puesta en escena, lejos de ser un simple ejercicio de imagen, permite a la marca captar la atención de los grandes patrimonios californianos —un ecosistema riquísimo en family offices, nuevos millonarios tecnológicos y compradores de arte y moda como inversión— y diversificar geográficamente sus ingresos sin diluir la percepción de exclusividad.

La única vía para mantener el valor refugio en un océano de sobreproducción es reducir aún más la oferta. La alta costura de Hermès es ese movimiento.

El factor refugio de Hermès en la cartera del inversor

He seguido de cerca el comportamiento de los activos del lujo durante los últimos ciclos económicos y pocas compañías han mostrado la capacidad de Hermès para preservar capital en periodos de incertidumbre. Su modelo, basado en la artesanía manual (cada bolso sigue cosido por un único artesano en los talleres de las afueras de París), genera una oferta estructuralmente limitada que actúa como soporte de precios en el mercado secundario. En 2020, durante el shock de la pandemia, la caída de sus ingresos fue mucho menor que la de sus competidores, y la recuperación fue fulgurante. En 2023, un estudio de Knight Frank situaba a los bolsos Hermès como la categoría de lujo con mayor revalorización a 10 años, por delante de relojes, vino y arte.

La entrada en la alta costura eleva el listón de la exclusividad a cotas casi inaccesibles para otras marcas. Si la demanda de un Birkin ya sobrepasa con creces la oferta, una prenda de alta costura con un solo ejemplar en el mundo y un precio que puede superar los 100.000 euros crea un nuevo escalón de activo tangible, registrable y con trazabilidad total. Para una family office que busca diversificar fuera de los mercados financieros, este tipo de bienes ofrece una correlación baja con la renta variable y una protección frente a la inflación que los bienes raíces también proporcionan, pero con mayor liquidez en determinados nichos.

Sin embargo, el riesgo no desaparece: la fidelidad del cliente a la estética de la maison y la evolución del ciclo del lujo global son factores que pueden erosionar el valor de reventa si la percepción de marca se diluye. La ejecución impecable de Vanhée y la política de nunca rebajar precios ni licenciar el nombre son salvaguardas, pero el inversor debe vigilar cualquier señal de sobreproducción. La próxima cita para tomar el pulso a la estrategia será la presentación de los primeros conjuntos del atelier de alta costura, prevista para 2027, que podría marcar un nuevo hito en la valoración de los activos de moda de lujo como clase de inversión.

Comprar un Birkin en 2015 y venderlo hoy ha generado más retorno ajustado al riesgo que la mayoría de los fondos de renta variable europeos.

💎 Veredicto Wealth

Hermès consolida su perfil de preservación de capital para inversores con horizonte superior a cinco años gracias a la estrategia de escasez que la alta costura lleva al extremo. El principal riesgo es un cambio en la percepción de exclusividad si la expansión geográfica no se gestiona con contención; por el momento, la ejecución es impecable.

DEXA confirma: dihidroberberina y B420 reducen la grasa visceral un 10% en 13 semanas

Un hombre de 44 años logró lo que muchos persiguen a partir de cierta edad: recomponer su cuerpo sin perder músculo. En solo 13 semanas y manteniendo las mismas calorías de mantenimiento, una combinación de dihidroberberina (DHB) y el probiótico Bifidobacterium lactis B420 le ayudó a reducir la grasa visceral en torno a un 10% mientras sumaba 0,7 kg de masa magra. El escáner DEXA antes y después, compartido en un foro de biohackers, sitúa este experimento sobre la mesa de la suplementación inteligente, aunque con todas las cautelas de un caso individual.

El protocolo de 13 semanas: DHB + B420 bajo la lupa del DEXA

Los números que arroja el escáner son los que realmente captan la atención. El punto de partida era un 17,8% de grasa corporal, un peso de 81,6 kg y cierta frustración porque los mini-cortes de los últimos 18 meses apenas habían movido la composición corporal. Tras 13 semanas con el protocolo, el porcentaje de grasa bajó al 16,5%, la masa grasa total se redujo en aproximadamente 1,1 kg y la masa magra aumentó en casi 0,7 kg, mientras el peso se mantenía prácticamente estable (81,2 kg). La grasa visceral —el tejido metabólicamente más activo y el que más correlaciona con el rendimiento energético diario— registró un descenso cercano al 9-10%.

El propio usuario aclara que siguió el mismo entrenamiento de fuerza (8 años de trayectoria seria), las mismas macros y el mismo objetivo de sueño. Añadió una sola cápsula al día, tomada con la última comida, que contenía dihidroberberina y aproximadamente 20 mil millones de UFC del probiótico en una mezcla de ocho cepas. No introdujo cambios deliberados en el programa. La recomposición, por tanto, ocurrió en un entorno de calorías de mantenimiento y con la única variable adicional del suplemento.

Qué hacen la dihidroberberina y el B420 y por qué la ciencia les presta atención

La berberina es un alcaloide vegetal conocido por su efecto sobre la enzima AMPK, un interruptor metabólico que el cuerpo usa para regular la energía celular. Cuando AMPK se activa, el músculo tiende a captar mejor la glucosa sin necesidad de picos elevados de insulina, y la oxidación de ácidos grasos gana protagonismo. El problema de la berberina clásica (clorhidrato) es su baja biodisponibilidad y la conocida incomodidad intestinal que genera en muchas personas.

La dihidroberberina (DHB) es una forma más absorbible que esquiva en buena medida esa molestia digestiva. El usuario del experimento, que había oído hablar de la diferencia en un podcast, apostó directamente por DHB para saltarse los efectos secundarios. Y añadió Bifidobacterium lactis B420 porque un ensayo clínico aleatorizado de 2016 ya había mostrado que, durante seis meses de suplementación, este probiótico ayudaba a reducir la masa grasa y el perímetro de la cintura en comparación con el placebo.

La combinación de ambos persigue un enfoque de dos vías. Por un lado, la DHB activa AMPK y favorece que el cuerpo utilice grasa como combustible incluso en reposo. Por otro, el B420 trabaja en el ecosistema intestinal modulando el metabolismo de los ácidos biliares y la señalización de la insulina, dos palancas que condicionan directamente dónde y cómo almacenamos energía. Juntos, apuntan a una recomposición corporal que preserve la masa muscular, justo lo que el DEXA parece reflejar.

DHB grasa visceral

Lo que el experimento no dice: los sesgos de un caso único

Aquí llega el momento de aplicar el criterio. Un solo caso —por muy bien documentado que esté con un escáner— no es una evidencia sólida. El propio autor del experimento enumera con honestidad varios factores que pudieron influir en los resultados y que nada tienen que ver con la suplementación.

La calidad del sueño mejoró notablemente esa primavera, en parte por un estudio de apnea que le obligó a ser más meticuloso con la higiene del descanso. Dormir mejor mejora por sí solo el metabolismo energético y la composición corporal a largo plazo. Además, la llegada del buen tiempo aumentó de forma natural el movimiento incidental (NEAT, la actividad física no planificada), que puede sumar cientos de calorías extra quemadas cada día sin que la persona lo registre.

El propio escáner no está libre de variabilidad. Aunque acudió a la misma clínica, el técnico fue distinto en las dos mediciones, y la estimación de grasa visceral es justo el parámetro que más margen de error acumula entre operadores. Los 10 puntos porcentuales de reducción deben tomarse, por tanto, con la dosis de escepticismo que el propio usuario recomienda. Tampoco disponemos de analíticas completas que confirmen mejoras paralelas en el perfil lipídico o en marcadores inflamatorios, aunque él mismo las espera para dentro de cuatro semanas.

La señal es interesante, pero n=1 nunca es prueba: convierte una anécdota en hipótesis, no en certeza.

Situar el foco en un único caso no resta valor a la hipótesis que plantea. Simplemente la coloca en el lugar correcto: un punto de partida para que la investigación siga explorando, no un atajo para llegar a conclusiones definitivas. La ciencia del rendimiento avanza así, con datos replicables y poblaciones amplias, no con un DEXA de una sola persona.

📊 La pauta en cifras

  • Dosis y fórmula: Una cápsula diaria con la última comida, que aporta ~20 mil millones de UFC de B420 y dihidroberberina en una mezcla de 8 cepas.
  • Duración del protocolo: 13 semanas sin modificar entrenamiento ni calorías de mantenimiento.
  • Resultados reportados: Reducción de grasa corporal del 17,8% al 16,5%; ganancia de aproximadamente 0,7 kg de masa magra; reducción de grasa visceral en torno al 9-10%.
  • A tener en cuenta: Un solo caso, mejora simultánea del sueño, posible aumento del NEAT primaveral y distinto operador en el DEXA introducen sesgos. El margen de error en grasa visceral puede ser considerable.

Por qué la dihidroberberina despierta más interés que la berberina convencional

La clave del salto a la DHB está en la biodisponibilidad. Mientras que la berberina clorhidrato necesita dosis altas y a menudo provoca molestias gastrointestinales porque una parte importante no se absorbe y fermenta en el intestino, la dihidroberberina se absorbe con mucha más facilidad. Al transformarse de nuevo en berberina dentro del organismo, consigue mantener concentraciones plasmáticas más estables con una dosis menor.

Para alguien que entrena fuerte pasado los 40 y quiere evitar el efecto rebote del músculo perdido —el usuario descartó expresamente los fármacos GLP-1 por la posible pérdida de masa magra durante una bajada rápida de peso—, la DHB ofrece una vía metabólica interesante. Activa AMPK de forma constante, lo que podría explicar por qué, incluso en mantenimiento, el cuerpo recurre más a la grasa como sustrato y preserva mejor la proteína muscular durante los periodos de estrés metabólico cotidiano.

El probiótico B420 suma un ángulo distinto pero complementario. Al influir en la microbiota intestinal y en el tránsito de los ácidos biliares, puede mejorar la sensibilidad a la insulina y modular la acumulación de grasa en el tejido adiposo, especialmente a nivel abdominal. La sinergia entre ambos compuestos, aunque no esté validada por grandes ensayos, encaja con lo que la fisiología del ejercicio y la nutrición empiezan a dibujar: el músculo se protege, la grasa se oxida y el peso se mantiene.

⚡ Rutina de Optimización Diaria

  • Fija tu punto de partida: Antes de probar cualquier suplemento, realiza una medición objetiva de tu composición corporal (DEXA, bioimpedancia de calidad o pliegues con un mismo técnico) para tener una referencia cuantificable.
  • Revisa la formulación del producto: Si optas por DHB y B420, elige una presentación que indique claramente la cantidad de UFC del probiótico y la presencia de dihidroberberina, no de berberina HCl. Una cápsula con la última comida basta.
  • Mantén el resto estable y monitoriza a los 3 meses: No cambies entrenamiento ni calorías durante el periodo de prueba. Vuelve a medir en las mismas condiciones y con el mismo operador para aislar la variable del suplemento.

Audi Nuvolari superdeportivo: 987 CV híbridos que redefinen la inversión en hypercars

He analizado el anuncio de la firma de Ingolstadt y la cifra de potencia —987 CV— no es lo que más me ha llamado la atención. Lo decisivo para el inversor es el dato de producción: 499 unidades. El nuevo Audi Nuvolari aterriza en el mercado con un motor V8 biturbo híbrido enchufable y un precio de partida de 600.000 euros en Alemania, según la información oficial del Audi MediaCenter. Las primeras entregas están previstas para el primer semestre de 2027.

Se trata del primer superdeportivo de altas prestaciones que Audi lanza en años y una apuesta que mira directamente al coleccionismo. La carrocería coupé, de marcado diseño monolítico, esconde un sistema de propulsión que lo convierte en el modelo más potente jamás fabricado por la marca. Pero lo que realmente define su potencial como activo alternativo es la escasez controlada y el guiño de la casa a una posible variante descapotable.

Ficha técnica del Audi Nuvolari: potencia, precio y exclusividad

El corazón del Nuvolari es un V8 biturbo asistido por un módulo eléctrico que entrega una potencia combinada de 987 CV. La arquitectura está emparentada con el Lamborghini Temerario, aunque la puesta a punto y la electrónica de gestión son específicas de Audi. A nivel técnico no hay sorpresas: chasis de fibra de carbono, tracción total y un cambio automático de doble embrague.

Pero la clave de la inversión no está bajo el capó. Está en la tirada. Solo 499 ejemplares del coupé verán la luz. Una producción que, en el segmento de los hypercars, sitúa al Nuvolari en un escalón de rareza comparable a modelos que se han revalorizado con fuerza en el mercado secundario. El sticker price de 600.000 euros es solo la entrada: el verdadero valor lo dictará la demanda de coleccionistas una vez agotadas las asignaciones.

La asignación global aún no se ha detallado, pero Audi ha confirmado que el modelo llegará a Estados Unidos, un mercado muy absorbente para este tipo de vehículos. La combinación de una red de distribución limitada y una demanda potencialmente alta en dos continentes suele traducirse en primas inmediatas sobre el precio de fábrica.

El factor descapotable: la pista del CEO que multiplica el interés inversor

En una entrevista con Top Gear, el CEO de Audi, Gernot Döllner, dejó caer que la versión descapotable del Nuvolari ya está en desarrollo. Aunque descartó que se vayan a fabricar otras 499 unidades del Spyder, no negó el proyecto: simplemente señaló que la producción será diferente. Leyendo entre líneas, cabe esperar una tirada aún más reducida y un precio superior al del coupé.

Para el inversor, esta pista es oro. Las variantes descapotables de hypercars de tirada limitada suelen comportarse como activos de escasez extrema: pocas unidades, clientes más seleccionados y una liquidez muy baja pero con primas de revalorización desproporcionadas. Si Audi confirma el Spyder con, por ejemplo, 250 ejemplares, el valor de la propuesta se dispara.

En el mundo del motor de colección, la exclusividad no la da la potencia: la da el número de ejemplares y la posibilidad de que no haya una segunda oportunidad.

De momento, los potenciales compradores ya pueden registrar su interés por el coupé. La marca no ha desvelado cuántas unidades se destinarán a Europa, pero fuentes del sector apuntan a que la demanda institucional —family offices y coleccionistas privados— podría absorber buena parte de la producción antes de que el gran público tenga acceso. Compárese con el Lamborghini Temerario, que también contará con versión Spyder. Aunque comparten plataforma, la identidad de marca y la tirada limitada del Nuvolari le confieren un perfil de riesgo propio.

¿Encaja el Nuvolari en una cartera de inversiones alternativas?

He seguido la evolución de los hypercars como clase de activo durante más de una década y pocas veces he visto un lanzamiento con tantos ingredientes favorables: un fabricante que vuelve al segmento tras años de ausencia, una tirada reducida, un precio de entrada elevado pero no estratosférico, y un spin-off descapotable en el horizonte. El precedente más cercano es el Lamborghini Centenario, cuyas 40 unidades se agotaron antes de su presentación y que hoy cotiza con primas superiores al 50% sobre su precio original.

He repasado los índices de subasta de hypercars de producción limitada y la pauta es clara: modelos con tirada inferior a 500 unidades y un precio de partida entre 500.000 y 800.000 euros tienden a mantener su valor nominal durante los primeros tres años y a revalorizarse a partir del quinto, siempre que el fabricante no diluya la exclusividad con ediciones adicionales. El riesgo de liquidez es real, pero manejable. Un hypercar de 600.000 euros no se vende en semanas. Exige un horizonte de mantenimiento de al menos cinco años y una red de contactos en el mercado secundario de élite. Las subastas de RM Sotheby’s y Gooding & Company son los canales donde este tipo de activos encuentra comprador. La ausencia de un programa de certificación oficial de clásicos por parte de Audi podría ser un freno a largo plazo, pero el propio lanzamiento del Nuvolari sugiere que la marca quiere sentar las bases de una nueva era de coleccionismo.

En mi opinión, el Nuvolari está destinado a convertirse en una pieza de referencia para los inversores que buscan revalorización agresiva en el segmento del motor. La combinación de potencia, diseño rompedor y limitación de unidades lo coloca en una posición privilegiada frente a otros lanzamientos de 2026. La próxima cita clave será la publicación de las asignaciones regionales, prevista para finales de este año: ese momento definirá si la prima de escasez se materializa desde el primer día.

💎 Veredicto Wealth

El Audi Nuvolari es un activo de revalorización agresiva para inversores con horizonte mínimo de cinco años y tolerancia a la iliquidez. La posible versión Spyder añade un factor de escasez que podría generar plusvalías significativas si la producción se mantiene muy por debajo de las 499 unidades del coupé.

eDreams Odigeo entra en el ‘Club del 1%’ de empleadores tecnológicos tras un récord de candidaturas

0

eDreams Odigeo incorporó el último año a 400 profesionales de casi 29.000 candidatos, alcanzando una tasa de aceptación del 1,4%. «Considerando las más de 40.000 solicitudes recibidas, la ratio de selección se sitúa en el 0,98%, comparable a los estándares de Harvard y de las empresas tecnológicas más competitivas», subrayó la compañía.

La compañía considera que destaca por su enfoque pionero en inteligencia artificial, operando desde 2014 como plataforma ‘AI-first’, con infraestructuras capaces de gestionar más de 100 millones de búsquedas diarias y 6.000 millones de predicciones automatizadas. Este ecosistema permite a sus equipos de ingeniería centrarse en proyectos estratégicos, aumentando la productividad en un 47% en el último año.

eDreams Odigeo ha reforzado la formación de sus empleados, duplicando las horas anuales a 99.335, y cuenta con una plantilla joven, en la que el 88% son ‘millennials’ y generaciones posteriores. Sus hubs tecnológicos en Barcelona, Madrid, Oporto y Milán desarrollan tecnologías clave de personalización basada en IA, impulsando la expansión de Prime, la primera gran plataforma de suscripción de viajes, con el objetivo de superar los 13 millones de miembros en 2030.

El compromiso con el bienestar y la progresión profesional se refleja en la reducción del 14% de la rotación voluntaria y un incremento del 6% en la antigüedad media de los empleados. eDO ha sido reconocida en los rankings de LinkedIn y Forbes como una de las mejores empresas para trabajar en España, destacó.

Lindsay Auty, Chief People Officer de eDreams Odigeo, afirmó: “Los últimos datos de atracción de talento reflejan con claridad la evolución de eDO hacia una compañía tecnológica global de primer nivel. Ya no competimos únicamente dentro del sector turístico, sino con las corporaciones tecnológicas más punteras del mundo por el mejor talento. Al incorporar a profesionales de este altísimo nivel a nuestro ecosistema impulsado por inteligencia artificial, aseguramos que la ejecución de nuestra hoja de ruta hacia 2030 para la expansión de Prime cuente con equipos de la máxima capacidad y excelencia”.

Ethereum final dip: Los analistas ven un último desplome antes de la expansión

Los analistas de criptomonedas están siguiendo de cerca lo que podría ser el último tramo bajista de Ethereum antes de una nueva etapa de expansión. El análisis técnico apunta a un soporte clave en los 1.740 dólares, una cota que el activo debe defender para mantener intacto el canal ascendente que ha guiado sus ciclos anteriores.

La lectura se apoya en la comparativa con ciclos anteriores, donde Ethereum experimentó secuencias parecidas: una fase de movimiento lateral, seguida de una corrección brusca y, finalmente, un rebote que llevó el precio a máximos históricos. Ahora, los analistas técnicos, entre ellos el conocido bajo el seudónimo Trader Tardigrade, señalan que el patrón parece repetirse.

Según el gráfico publicado el pasado 2 de junio, Ethereum se encuentra dentro de un canal ascendente que ha contenido su trayectoria alcista durante varios ciclos. La hipótesis no descarta una última corrección —incluso un descenso hasta los 1.740 dólares— siempre que el precio no perfore esa línea de soporte. Si la aguanta, el activo podría consolidar la base necesaria para su siguiente tramo alcista.

Este tipo de lecturas se utiliza con frecuencia en el trading de criptoactivos para interpretar momentos de debilidad aparente. Muchas veces, lo que parece un desplome no es más que una eliminación de posiciones débiles — el clásico shakeout — antes de que el mercado decida su dirección definitiva. El movimiento, de hecho, encaja dentro de la corrección que la mayoría de los observadores ya esperaban tras las subidas recientes.

La envergadura de Ethereum como red — todavía epicentro de las finanzas descentralizadas, la tokenización de activos y las aplicaciones descentralizadas — otorga un peso extra a sus movimientos técnicos. Un cambio de tendencia en ether puede marcar el pulso de todo el mercado cripto. Por eso, incluso pequeños ajustes en el precio atraen rápidamente la atención de analistas e inversores institucionales.

Si el soporte de 1.740 dólares aguanta, los analistas señalan que este tramo bajista sería el último antes de que Ethereum retome su camino al alza.

Un canal alcista con historia: la lectura técnica del último dip

El patrón de canal ascendente que apunta Trader Tardigrade no es nuevo. En ciclos pasados, Ethereum trazó estructuras similares donde los precios subían dentro de un rango inclinado, tocaban la banda superior, corregían hacia la banda inferior y luego rebotaban con fuerza. Lo relevante de la situación actual es que el soporte del canal coincide con la zona de los 1.740 dólares, un nivel que ya actuó como resistencia en el pasado y ahora podría ejercer de suelo.

Corrección, consolidación y rebote: el patrón que se repite en los ciclos de Ethereum

La comparativa con el pasado muestra varios episodios donde Ethereum sufrió caídas severas, se estabilizó en una base y posteriormente se disparó a nuevos máximos. Es el guion que muchos traders buscan en los gráficos de tres días. La secuencia — lateralización, corrección y recuperación — no es una garantía, pero sí un marco de trabajo que ayuda a interpretar los altibajos del activo sin caer en el pánico.

Análisis: la fiabilidad limitada de los patrones técnicos en el mercado cripto

La lectura técnica es útil pero no infalible. Ethereum es un activo joven y volátil, y los patrones de ciclos anteriores, por llamativos que resulten, no pueden predecir con certeza los movimientos futuros. Los cambios en el entorno macroeconómico, las decisiones regulatorias —como una posible clasificación del ether como valor por parte de la SEC— o un giro en la liquidez global tienen la capacidad de romper cualquier estructura técnica. Sin embargo, la confluencia del soporte en 1.740 dólares con un canal histórico y con la actual fase de consolidación sugiere que los próximos días serán determinantes. El mercado, además, no opera solo con patrones: la red sigue concentrando la mayor parte de la actividad DeFi y de tokenización, lo que otorga un piso de demanda estructural que el análisis chartista no siempre captura. Si el soporte cede, los alcistas tendrán que esperar una nueva base; si se mantiene, los analistas recordarán esta corrección como el último vaivén antes del siguiente gran salto. En cualquier caso, la prudencia sigue siendo la mejor compañera en un entorno donde los gráficos ofrecen pistas, pero no certezas.

Vocento.Medios reorganiza su área comercial con tres nombramientos internos

Vocento.Medios ha reorganizado su estructura comercial con tres nombramientos internos que refuerzan las áreas de publicidad nacional, producto digital y gestión del ecosistema del grupo. María Sanz, Marta Herrera e Ignacio Uribe asumen nuevas responsabilidades en la comercializadora, bajo la dirección general de Miguel Fernández Delgado, en una etapa que busca acelerar la transformación digital y la integración comercial de sus cabeceras.

Tres nombramientos para reforzar la comercializadora

María Sanz ha sido nombrada directora comercial nacional de Vocento.Medios. Hasta ahora ocupaba el cargo de directora de publicidad de Grandes Cuentas y Motor, y desde su nueva posición pilotará la estrategia comercial del grupo para toda la prensa regional y nacional. La ejecutiva reporta directamente a Miguel Fernández Delgado y asume el desafío de cohesionar la oferta publicitaria en un momento de fuerte competencia por la inversión digital.

En paralelo, Marta Herrera se incorpora como ejecutiva de publicidad nacional dentro del equipo de Agencias. Gestionará la cuenta del grupo Publicis y la relación con centrales de medios y clientes directos para todo el ecosistema comercial, que abarca prensa impresa, formatos digitales, redes sociales y eventos. Herrera compatibilizará esta función con su labor actual en el área de Delegaciones de ABC.

El tercer movimiento sitúa a Ignacio Uribe al frente del producto digital de la comercializadora. Dependerá directamente de Lydia Torralbo, directora de Desarrollo de Producto y Publicidad Digital, y su misión principal será optimizar el inventario y los formatos publicitarios digitales. Uribe regresa así al primer plano de la publicidad digital del grupo tras haber pasado por Economía Digital entre 2018 y 2022.

Perfiles con amplia trayectoria en el grupo

Los tres nombramientos confirman la política de Vocento de promocionar talento interno para puestos estratégicos. Juan Pedro Díaz Armendáriz, director general comercial del grupo, ha subrayado que “el conocimiento de las marcas y la visión estratégica de los tres profesionales son la mejor garantía para afrontar los retos comerciales”. Su trayectoria, forjada casi por completo dentro del grupo, avala esa confianza.

La trayectoria de los tres profesionales incluye los siguientes hitos:

  • María Sanz: Licenciada en Administración y Dirección de Empresas por la Universidad de Oviedo y con un Programa Superior de Gestión Internacional de Empresas por la EOI. Inició su carrera en Qué!, pasó por ABC como ejecutiva de Grandes Cuentas y se incorporó en 2011 a la entonces CMVocento, donde ha sido jefa de publicidad de Prensa Regional y directora de publicidad del Área de Medios.
  • Marta Herrera: Graduada en Periodismo y Comunicación Audiovisual, acumula más de una década de experiencia en marketing y comunicación. Se unió a Vocento en 2021 en las delegaciones de ABC y asumió en 2025 la coordinación editorial y comercial de ABC Viajar, labor que compagina con su nuevo rol.
  • Ignacio Uribe: Licenciado en Periodismo por la Universidad de Sevilla y máster en Dirección de Marketing y Comunicación Corporativa por EAE Business School. Entró en Vocento en 2017 como trafficker, fue responsable de operaciones de publicidad digital y contenido publicitario antes de su paso por Economía Digital, y en 2025 asumió la jefatura de producto en Publicidad Digital.

Una apuesta por el talento interno en plena transformación digital

La reorganización de Vocento.Medios llega en un contexto en el que los grandes grupos editoriales españoles están redefiniendo sus estructuras comerciales para captar una inversión publicitaria que migra aceleradamente hacia el entorno digital. Competidores como Prisa o Unidad Editorial también han reforzado sus equipos de publicidad programática y producto en los últimos meses, buscando modelos de monetización que vayan más allá del display tradicional.

Los tres nombramientos internos consolidan el músculo comercial digital de Vocento sin necesidad de incorporar perfiles externos.

El movimiento encaja con la estrategia expresa de Juan Pedro Díaz Armendáriz de considerar el talento interno como principal activo del grupo. La promoción de perfiles que ya conocen en profundidad el portfolio de cabeceras —desde ABC hasta la docena de diarios regionales— permite acelerar la integración comercial de formatos y audiencias sin la curva de aprendizaje de un fichaje foráneo. La figura de Lydia Torralbo, al frente del desarrollo de producto digital, proporciona además un marco de innovación para que Ignacio Uribe pueda afinar el inventario y los formatos, un terreno donde la competencia con las plataformas tecnológicas es cada vez más exigente.

La dirección comercial que ahora asume María Sanz refuerza asimismo la apuesta por el negocio regional, una seña de identidad de Vocento. La ejecutiva conoce bien las palancas publicitarias de esas cabeceras, y su mandato se orienta a extraer mayor valor tanto en el ámbito local como en el de las grandes cuentas nacionales. Mientras, Marta Herrera tomará las riendas de una de las cuentas de agencia más relevantes del sector —Publicis—, un movimiento que puede fortalecer el vínculo entre la comercializadora y el mercado de centrales de medios.

📡 El Radar del Sector

  • El vacío que llena: La nueva dirección comercial nacional cubre la necesidad de una visión única sobre publicidad regional y nacional, mientras que el refuerzo en producto digital responde a la urgencia de optimizar los formatos ante la caída del display clásico.
  • El reto por delante: Integrar en una estrategia comercial cohesionada el ecosistema impreso, digital, redes sociales y eventos de todas las cabeceras del grupo, compitiendo a la vez con la oferta segmentada de las grandes plataformas tecnológicas.
  • El tablero competitivo: Vocento opta por el ascenso interno frente a los fichajes de otras editoras como Prisa o Unidad Editorial, en un momento en que la batalla por la inversión publicitaria digital es especialmente intensa.

GAC aterriza en España con dos eléctricos Aion y 29 puntos de venta

EN 30 SEGUNDOS

  • ¿Qué ha pasado? GAC, uno de los cinco mayores fabricantes chinos, ha lanzado hoy en España dos coches 100% eléctricos de la marca Aion y ha abierto 29 concesionarios.
  • ¿Quién está detrás? El grupo chino GAC Motor, de la mano del importador español Grupo Invicta.
  • ¿Qué impacto tiene? Trae dos modelos con precios muy agresivos (desde 22.195 euros) ensamblados en Europa, lo que elude aranceles y presiona a las marcas generalistas establecidas.

GAC aterriza este jueves en España con dos eléctricos Aion y 29 puntos de venta, según anunció la marca china y su socio Grupo Invicta. El desembarco se produce con una red comercial ya operativa y con la ambición de vender 1.800 unidades en lo que queda de 2026 y escalar hasta las 17.000 anuales en un plazo de tres años.

Dos modelos eléctricos ‘made in Europe’ con precios muy ajustados

La oferta inicial de GAC en España se compone del compacto Aion UT y el SUV Aion V, ambos 100% eléctricos. El UT mide 4,2 metros, equipa un motor de 204 CV y una batería de litio ferro-fosfato (LFP) de 60 kWh, que le otorga hasta 430 kilómetros de autonomía en ciclo WLTP (620 km en ciudad). Su precio parte de 22.195 euros, con descuentos, ayudas públicas y una campaña de financiación con Banco Cetelem.

El Aion V, por su parte, es un SUV de 4,6 metros con el mismo motor de 204 CV pero con una batería mayor, de 75,2 kWh, que eleva la autonomía hasta 510 kilómetros WLTP (708 km en ciclo urbano). Se ofrece desde 28.195 euros en condiciones similares.

Un detalle que desactiva la discusión arancelaria: ambos modelos se ensamblan en la planta de Magna Steyr en Graz (Austria), por lo que cumplen con los requisitos ‘made in Europe’ de la Comisión Europea. De esta forma, GAC evita los aranceles del 38,1% que Bruselas aplica a los eléctricos chinos importados directamente, una jugada que otros fabricantes asiáticos llevan meses explorando.

El plan de expansión: 45 concesionarios antes de acabar el año y 17.000 ventas en el horizonte

El despliegue comercial arranca con 29 puntos de venta, pero el objetivo es llegar a 45 a finales de 2026 y alcanzar los 60 en 2027. Para entonces, la gama de Aion —y de la propia GAC— se habrá ampliado hasta los 8 o 10 modelos, sumando híbridos enchufables, híbridos convencionales e incluso versiones de gasolina.

Las previsiones de matriculaciones son ambiciosas: 1.800 unidades en 2026, 5.000 en 2027 y 10.000 en 2028. Pero la auténtica meta del gigante chino es lograr 17.000 ventas anuales en un horizonte de tres años, una cifra que le situaría en la órbita de marcas consolidadas como Kia o Hyundai en el mercado español. El presidente de Grupo Invicta, Julián Alonso, defendió el impulso que los grupos chinos están dando al sector: “Estamos dando una vida tremenda al mercado del automóvil en España, que antes de la pandemia estaba totalmente estancado”.

GAC ha aterrizado con una propuesta que apunta al corazón del segmento generalista europeo, sortea aranceles y planta 29 concesionarios desde el primer día.

Hoja de Ruta: Claves del Viaje

El aterrizaje de GAC con la marca Aion no es un desembarco más de un fabricante chino. Es la constatación de que la estrategia de las marcas asiáticas ha virado hacia la producción dentro de Europa para sortear barreras comerciales y ganar en percepción de calidad. A diferencia de BYD o MG, que importan desde China, GAC utiliza la capacidad industrial de Magna Steyr —el mismo socio que ensambla modelos premium para Mercedes o BMW— para fabricar sus eléctricos. Eso le permite competir con precios que ningún generalista europeo puede replicar hoy.

En España, la red de concesionarios ya está tejida y el socio local, Grupo Invicta, tiene experiencia en la distribución de vehículos. Los 22.195 euros del Aion UT lo sitúan por debajo de un Volkswagen ID.3, un Cupra Born o un Renault Mégane E-Tech, y su autonomía de 430 km WLTP es más que suficiente para el día a día. Si la calidad de ensamblaje responde a lo esperado en una planta austriaca, la propuesta se vuelve muy difícil de ignorar.

El riesgo inmediato está en la capacidad de la red para absorber un volumen creciente y en la respuesta de las marcas europeas, que pueden acelerar recortes de precios o pedir a Bruselas un endurecimiento de las reglas de origen. Por ahora, GAC ha entrado con el pie derecho y la vista puesta en las 17.000 unidades. El mercado español del eléctrico —todavía con una cuota del 11% en abril— tiene espacio, y la llegada de modelos asequibles y bien posicionados puede acelerar la transición incluso más que las ayudas del Plan Moves.

La Comisión Europea admite que la factura del gas no baja pese al desplome mayorista

La Comisión Europea ha roto uno de los consensos tácitos que sostenían la narrativa de la normalización energética: las facturas del gas que pagan los hogares europeos siguen sin reflejar la fuerte caída de los precios mayoristas. El Grupo de Trabajo sobre el Mercado del Gas acaba de publicar un informe que detalla el desfase entre el coste de aprovisionamiento y el recibo doméstico. Y la cifra duele: a pesar de que el índice de referencia europeo TTF se ha estabilizado entre 30 y 40 euros por megavatio hora, los consumidores residenciales apenas han notado el alivio.

El documento —que analiza el periodo 2022-2025— admite que los hogares todavía pagan precios claramente superiores a los niveles previos a la crisis. Es una confesión política delicada para Bruselas, que lleva años insistiendo en que las reformas del mercado están funcionando y que el tope al gas y la diversificación de suministro protegerían al consumidor. La realidad, según sus propios técnicos, es más lenta y menos generosa.

El desfase entre mayorista y minorista: así lo explica Bruselas

El informe subraya que la causa principal no está en una opacidad de las comercializadoras, sino en la arquitectura de los contratos domésticos. Frente a los grandes consumidores industriales, que compran en mercados organizados y trasladan la bajada de forma casi inmediata, los hogares están protegidos —y prisioneros— de tarifas reguladas o de contratos de precio fijo con coberturas a largo plazo. Lo que en 2022 evitó facturas desorbitadas ahora amortigua las rebajas.

En 2024, el componente energético representó solo el 54% de la factura doméstica. El resto se lo llevaban los costes de red (cerca del 20%) y los impuestos y cargas fiscales. Ese tercio regulado no fluctúa con el TTF, así que incluso si el gas se desplomara a cero, la bajada no sería proporcional. Bruselas lo sabe y lo dice con todas las letras.

Además, el informe recuerda que, desde 2021, la dependencia europea del gas ruso ha pasado del 42% al 12% del suministro, gracias a un despliegue masivo de GNL, sobre todo estadounidense. Ese cambio ha dado seguridad pero a costa de exponer a Europa a las tensiones del mercado global de GNL. La crisis del Golfo de 2026 y las interrupciones en Catar han generado picos de volatilidad que, aunque no han provocado cortes, sí mantienen las primas de riesgo incorporadas en en los contratos a plazo.

El resultado es un divorcio entre dos velocidades: la industria ya opera con costes energéticos cercanos a la normalidad, mientras los hogares siguen pagando una prima de seguridad que nadie les explicó.

La protección frente a las subidas también provoca que las bajadas se trasladen con retraso a las facturas finales.

Por qué los hogares tardan más en notar las bajadas

El mecanismo es técnicamente sencillo pero políticamente complejo. Las tarifas de último recurso o los contratos fijos se calculan con medias móviles del mercado mayorista y con horizontes de cobertura que pueden abarcar varios trimestres. Eso significa que las bajadas registradas en el TTF durante 2024 y 2025 se irán reflejando poco a poco en los recibos de 2026 y 2027. Mientras tanto, el consumidor ve cómo la factura no termina de aligerarse.

Bruselas subraya que los grandes consumidores industriales están mucho más expuestos al mercado mayorista, ya que adquieren grandes volúmenes de gas mediante contratos flexibles o indexados al TTF. Esto les ha permitido beneficiarse antes de la caída de los precios, aunque también les expone directamente a repuntes súbitos. La paradoja es que la misma red de seguridad que protegió a las familias en 2022 ahora les retrasa el ahorro.

Otro factor clave es la reducción de la demanda. Europa ha consumido menos gas en los últimos dos años, ayudada por un invierno suave y por el despliegue de bombas de calor, pero esa menor demanda no se ha traducido en una bajada automática del recibo doméstico porque los costes de mantenimiento de las redes se reparten entre menos consumidores. Es la factura de la transición poco contada.

precio gas hogares

Análisis: la factura del gas como termómetro de la seguridad energética europea

Leer este informe es incómodo, pero necesario. La Comisión Europea construyó tras 2022 un andamiaje regulatorio sin precedentes —REPowerEU, compras conjuntas de gas, aceleración de renovables— y ahora sus propios equipos técnicos vienen a decir que, para el consumidor de a pie, el coste de esa seguridad energética se está pagando en diferido. No es un fracaso, pero sí una señal de alerta sobre los límites de la intervención pública.

El gas doméstico se ha convertido en un indicador involuntario de cuánto están dispuestos a pagar los Estados europeos por no repetir la dependencia del gas ruso. La diversificación del suministro ha sido un éxito geopolítico, pero ha encarecido estructuralmente el recibo porque el GNL desplazado desde Estados Unidos o Catar implica costes de licuefacción y transporte que no desaparecen cuando cae el TTF. Esos costes se diluyen en el mercado mayorista, pero terminan filtrándose en los contratos a largo plazo que alimentan la tarifa doméstica.

Y hay otra lectura menos amable: la estrategia de electrificación masiva y bombas de calor como vía para reducir la factura del gas funciona solo para quien puede permitirse la inversión inicial. Quien no puede cambiar su caldera sigue atado a un recibo que tarda en bajar y que, en realidad, incorpora una prima invisible por el riesgo geopolítico. Bruselas confía en que la mejora de la eficiencia energética de los edificios alivie este embudo, pero las reformas profundas en el parque inmobiliario europeo avanzan a una velocidad incompatible con la urgencia que transmite el informe.

Mientras tanto, el TTF se mueve entre los 30 y los 40 euros por megavatio hora y los consumidores industriales ya operan con costes razonables. La gran pregunta es cuánto tardará ese mismo alivio en llegar al recibo medio de un hogar en España, donde la tarifa regulada (TUR) sigue siendo la opción mayoritaria. Si el mecanismo de cobertura no se revisa para acortar los plazos de traslación, el consumidor seguirá pagando por un cisne negro que ya pasó. Y eso no es protección: es inercia.

Un juez condena a José María Dolset a pagar 28 millones por la quiebra fraudulenta de su empresa

El Juzgado de lo Mercantil número 11 de Madrid ha condenado a Javier Pérez Dolset y a otros exadministradores de Zed Worldwide a pagar 28 millones de euros por la quiebra fraudulenta del grupo tecnológico. La sentencia, dictada por el magistrado Manuel Ruiz de Lara, supone un duro varapalo para la responsabilidad de los administradores en España, al acreditar un patrón de desvío de fondos, irregularidades contables y derroche de dinero ajeno para gastos personales.

La insolvencia se declaró en noviembre de 2016, cuando Zed Worldwide se presentó ante ante el juzgado por la incapacidad de hacer frente a un crédito de 140 millones de euros. En su momento, Javier Pérez Dolset atribuyó el impago a supuestas maniobras de Letterone, la sociedad de Mihail Fridman, pero la investigación judicial ha determinado que la causa real fue la mala gestión de los propios responsables de la empresa.

El administrador concursal y la Fiscalía coincidieron en que los gestores actuaron con negligencia o dolo. El juez lo ha ratificado sin ambages. Para Ruiz de Lara, “carece de verosimilitud” que Javier Pérez Dolset y el director financiero, Óscar Aguado, siendo los máximos responsables de la contabilidad, argumentaran que las cuentas anuales habían sido manipuladas por la administración concursal. La realidad que aflora es la opuesta: fueron ellos quienes distorsionaron la fotografía patrimonial del grupo.

El colapso de Zed Worldwide: un crédito impagado de 140 millones

Zed Worldwide, participada en su día por Banco Santander, Planeta y Juan Abelló, se declaró en concurso al no poder afrontar una deuda viva de 140 millones. La sociedad acumulaba un entramado de operaciones con empresas vinculadas que enmascaraban su verdadero estado. Solo en 2013, el saldo neto con las filiales arrojaba una posición negativa de 83,7 millones de euros, el 117% del activo total con compañías del grupo.

El auto detalla que esta forma de mantener “de manera irreal saldos con empresas vinculadas” constituye una irregularidad contable relevante para comprender la verdadera situación patrimonial. La quiebra, por tanto, no fue un accidente externo, sino el resultado previsible de una gestión que infló artificialmente la posición de la sociedad a costa de sus acreedores.

La condena no solo exige la devolución de lo desviado, sino que inhabilita hasta ocho años a los responsables, una medida que pocas veces se ve en la jurisdicción mercantil.

La sentencia: desvío de fondos, gastos personales y condenas económicas

El tribunal ha considerado probado que Javier Pérez Dolset y otros directivos incurrieron en alzamiento de bienes entre las distintas sociedades de Zed, desviando fondos hacia compañías personales relacionadas con actividades como el kitesurf. Además, el magistrado detalla una extensa facturación de gastos no justificados que la empresa costeó sin respaldo: 134.580 euros en vuelos en jet privado, 63.998 euros en viajes a las Maldivas con invitados, 57.755 euros en facturas suntuarias, casi 21.000 euros a una agencia de investigación privada y más de 180.000 euros entre alquileres de fincas y otros inmuebles de lujo.

Como consecuencia, la sentencia impone a Javier Pérez Dolset una pena de inhabilitación de ocho años para administrar bienes ajenos y representar a terceros, más otros seis años adicionales por el alzamiento de bienes y el reparto de prima de emisión a su familia tras una ampliación de capital. La indemnización total a la que debe hacer frente asciende a 28 millones de euros, lejos de los 111 millones que inicialmente se habían solicitado.

Quiénes asumen las indemnizaciones y quiénes quedan exonerados

Junto a Javier Pérez Dolset, la sentencia también condena a otros miembros del consejo de administración: Jorge Calderón y Daniel Maza Dolset, así como al ya mencionado Óscar Aguado, que deberá pagar 8,7 millones de euros. Los directivos Álvaro Pérez y Daniel Arteaga han sido condenados a reintegrar 766.600 y 386.400 euros respectivamente, por detracción de fondos mediante despidos simulados.

Por el contrario, el fallo absuelve a Peter Wakkie, representante de Letterone y último administrador de la sociedad holding holandesa Zed+, así como a las auditoras Deloitte, Financial Audit y Business System Analysis. También se declara inocente a Ignacio Pérez Dolset, hermano del principal condenado, que estaba enfrentado con él y con la trama de las cloacas del PSOE a la que aludía la querella inicial.

Gobierno corporativo bajo la lupa: ¿qué enseña este fallo judicial?

La resolución del Juzgado de lo Mercantil número 11 de Madrid es relevante más allá del caso Zed porque fija un criterio claro sobre la responsabilidad de los administradores cuando la insolvencia se produce por actos conscientes. El magistrado no solo declara la culpa, sino que individualiza las conductas y aplica una sanción económica proporcional al daño causado a los acreedores. En contraste con otros procedimientos concursales donde la calificación suele quedarse en una mera declaración sin consecuencias patrimoniales, aquí el juez desglosa hasta la última factura de jet privado.

Desde la óptica del inversor y del accionista, la sentencia enciende una señal de alerta sobre la importancia de los controles internos en compañías familiares con estructuras societarias opacas. La utilización de la caja empresarial para gastos personales y la manipulación de los saldos con vinculadas se convierten en un pasivo judicial que, tarde o temprano, termina aflorando. Los fondos que participaron en Zed —Santander, Planeta y Juan Abelló— asisten ahora, como acreedores perjudicados, a un fallo que puede servir de precedente para exigir responsabilidades en otras quiebras.

📊 Las Claves para el Inversor

  • Qué vigilar: El desenlace de los recursos que los condenados puedan presentar. Aunque la sentencia es firme en primera instancia, su ejecución patrimonial determinará la capacidad real de cobro de los 28 millones.
  • Reacción del valor: Al tratarse de una empresa ya liquidada, el impacto directo es acotado. Sin embargo, el precedente judicial encarece el riesgo percibido en inversiones donde los administradores tengan amplio control sin contrapesos.
  • Precedente sectorial: La dureza de esta condena se suma a una línea reciente de fallos que elevan la responsabilidad personal de los gestores, lo que debería mejorar las prácticas de gobierno corporativo en compañas no cotizadas y en transacciones con socios minoritarios.

La CNMV registra la OPA sobre Lar España: arranca el proceso de oferta pública

La Comisión Nacional del Mercado de Valores ha registrado este jueves la solicitud de oferta pública de adquisición (OPA) sobre Lar España Real Estate SOCIMI, presentada por Helios RE, S.A., un movimiento que activa oficialmente el proceso de compra de una de las mayores compañías de centros comerciales cotizadas en España y que promete reactivar el apetito inversor en el sector inmobiliario.

Según el registro oficial de la CNMV, la comunicación de la OPA ya figura en los sistemas del supervisor, lo que abre un plazo para que el oferente publique en los próximos días el folleto informativo y el precio de la contraprestación. Hasta ahora, ni la prima ni el número de acciones al que se dirige la oferta se han hecho públicos, por lo que el mercado permanece a la espera de conocer los detalles financieros.

Helios RE es una compañía recién constituida y domiciliada en España, de la que apenas existe información pública. Con esta estructura, habitual en las operaciones de adquisición orquestadas por fondos de inversión o por brazos inmobiliarios de grandes grupos, se preserva la identidad del inversor final hasta que la operación esté más avanzada. El misterio sobre quién está detrás de Helios RE añade incertidumbre, pero también expectación, a un movimiento que podría estar valorando Lar España en torno a los 1.500 millones de euros, según fuentes del mercado consultadas por Merca2.

La cartera de activos de Lar España incluye algunos de los centros comerciales más rentables del país, como Gran Vía de Vigo, Lagoh en Sevilla, Las Huertas en Palencia o el recién renovado Megapark en Barakaldo. Con una superficie bruta alquilable que supera los 500.000 metros cuadrados y una ocupación estable por encima del 95%, la socimi se ha consolidado como un refugio de rentas recurrentes en un momento en el que el retail físico ha sabido resistir la embestida del comercio electrónico.

La cotización de la inmobiliaria ha reaccionado a los rumores con subidas superiores al 8% en las dos últimas semanas, hasta situarse en los 6,35 euros por acción al cierre de este miércoles. Los analistas consultados por Merca2 estiman que cualquier oferta que aspire a tener éxito debería incluir una prima de al menos el 15%-20% sobre ese precio, lo que situaría la operación en una horquilla de entre 1.400 y 1.600 millones de euros, en línea con el valor neto de los activos (NAV) reportado en las últimas cuentas anuales.

La prima que termine ofreciendo Helios RE y la identidad real del oferente serán los dos grandes catalizadores para el valor en las próximas semanas.

Contexto: las SOCIMI españolas en el punto de mira

El movimiento llega en un momento en el que las socimis españolas viven un nuevo ciclo de consolidación. Los bajos tipos de interés, la abundante liquidez en manos de los grandes inversores institucionales y la necesidad de escalar en un sector muy fragmentado han convertido a las inmobiliarias cotizadas en objetivo recurrente de OPAS y fusiones. La operación sobre Lar España recuerda a otras recientes en el universo SOCIMI ibérico.

AñoOferenteObjetivoImporte (M€)Prima
2017Inmobiliaria ColonialAxiare Patrimonio1.32019%
2018Blackstone (Alzette)Hispania Activos Inmobiliarios1.90521%
2022Merlin PropertiesTesta Residencial1.07012%
2026*Helios RELar EspañaPendienteN.D.

*Solicitud registrada; condiciones por determinar.

Lar España SOCIMI

El patrón de estos movimientos es casi siempre el mismo: un vehículo de nueva creación presenta la oferta, se negocia un precio que incluya una prima atractiva sobre la cotización y los accionistas de referencia, a menudo institucionales, apoyan la operación. En el caso de Lar España, el capital está muy atomizado, con un free float cercano al 85%, lo que da mucho poder a los minoritarios y podría obligar al oferente a plantear condiciones muy generosas para alcanzar el umbral del 50%+1 en en el periodo de aceptación.

El análisis: un nuevo capítulo en la consolidación del sector

Más allá de la liturgia regulatoria que ahora arranca con el registro de la CNMV, la operación sobre Lar España plantea varios interrogantes estratégicos. El primero es si el comprador busca realmente poner en valor la cartera de centros comerciales a largo plazo o si, por el contrario, acude a una oportunidad de descuento para después trocear los activos y venderlos por separado a otros propietarios. El retail en España ha demostrado capacidad de recuperación tras la pandemia, pero los valores SOCIMI que cotizan en bolsa acumulan descuentos medios del 30% frente a sus NAV, un gap que muchos inversores consideran insostenible.

El segundo factor crítico es el encaje regulatorio. Al tratarse de una compañía con un valor de activos por debajo de los umbrales que obligan a notificar a la CNMC, es poco probable que la operación encuentre trabas de competencia. Sin embargo, la CNMV sí deberá revisar que el folleto contenga toda la información necesaria para que los accionistas decidan en igualdad de condiciones. La experiencia de OPAS anteriores en el sector muestra que el supervisor suele tardar entre cuatro y seis semanas en dar su visto bueno definitivo al documento de la oferta.

Por último, no hay que olvidar el contexto macro. Con la inflación tendiendo a moderarse y las expectativas de un recorte de tipos en el horizonte de 2027, el apetito por activos inmobiliarios de calidad sigue siendo alto entre los fondos internacionales. Si finalmente Helios RE está respaldada por uno de esos grandes inversores —se especula con nombres como Apollo, KKR o incluso Blackstone, que ya conocen bien el mercado español—, la OPA podría ser solo la primera de una nueva ola de operaciones sobre SOCIMIs medianas que cotizan a descuento, como Árima o Vbare.

📊 Las Claves para el Inversor

  • Qué vigilar: La publicación del folleto de la OPA, prevista para las próximas dos semanas, donde se detallará el precio por acción, la prima y el periodo de aceptación. También, la posible revelación del inversor final tras Helios RE.
  • Reacción del valor: La cotización ya descuenta un movimiento corporativo, con un alza acumulada del 8% en dos semanas. Si la prima se sitúa por debajo del 15%, el valor podría corregir; si supera el 20%, los títulos se dispararían hacia la zona de los 7,60 euros.
  • Precedente sectorial: Las OPAS de Colonial sobre Axiare y de Blackstone sobre Hispania se saldaron con primas de entre el 19% y el 21%, que fueron aceptadas ampliamente. Esa referencia será el suelo psicológico para los accionistas de Lar España.

Reciclaje de palas de aerogeneradores en puentes y soportes solares

Europa se enfrenta a una paradoja incómoda. Mientras la eólica bate récords de potencia instalada, las primeras generaciones de aerogeneradores llegan al final de su vida útil. Las palas, diseñadas para resistir décadas de viento y condiciones extremas, se convierten en un residuo gigante, difícil de reciclar y aún más de eliminar. Sin embargo, una startup francesa ha encontrado una salida que convierte el problema en oportunidad: Turn2Sun y su sistema Blade2Sun reutilizan estas estructuras como soportes para paneles solares y, en paralelo, se exploran aplicaciones en puentes prefabricados.

Actualmente, 22.433 aerogeneradores operan en España (Asociación Empresarial Eólica). A escala europea, cerca de 25.000 máquinas rozan ya el ocaso de sus 25-30 años de servicio, y la previsión es que sea necesario desmantelar unas 5.000 unidades al año durante el resto de la década. Cada pala, con decenas de metros de longitud, ha sido fabricada con materiales compuestos muy resistentes, lo que la convierte en un quebradero de cabeza logístico y ambiental. Hasta ahora, el destino habitual era la trituración y posterior incineración, una solución que casa mal con la narrativa verde del sector.

Frente a esa realidad, Blade2Sun propone un giro radical. En vez de destruir las palas, las convierte en estructuras portantes para paneles solares bifaciales, capaces de captar luz por ambas caras. Se elimina así la necesidad de fabricar soportes metálicos desde cero y se reduce drásticamente el volumen de residuo. La idea es tan simple como potente: la misma pieza que durante décadas capturó viento se transforma en base para generar energía solar, cerrando el círculo de materiales en el mismo sector renovable.

El concepto no se ha quedado en el laboratorio. En colaboración con Armasuisse, se llevó a cabo una prueba en Graubünden (Suiza), a 2.500 metros de altitud, un entorno donde el transporte y el montaje revisten una dificultad extrema. El sistema funcionó con palas reutilizadas, ligeras y basculantes, demostrando que la solución puede ser competitiva incluso en escenarios complicados. Los responsables de Turn2Sun ya trabajan en una evolución que admita palas de mayor tamaño y, por tanto, paneles de más envergadura.

Al mismo tiempo, varios proyectos europeos exploran el uso de palas desmanteladas en la construcción de puentes prefabricados. Su resistencia y rigidez estructural las convierten en candidatas naturales para infraestructuras de bajo tránsito o pasarelas peatonales. El razonamiento es el mismo: si un material ya ha demostrado ser capaz de soportar cargas dinámicas durante treinta años, ¿por qué no darle una segunda vida en lugar de gastar energía en destruirlo?

La economía circular de la eólica no es una opción, es un requisito si de verdad se pretende una transición limpia.

El problema de las palas al final de su vida útil

La eólica marina y terrestre ha crecido sin freno en los últimos veinte años. El parque mundial de aerogeneradores supera ya los 800 GW (World Wind Energy Association) y las proyecciones apuntan a que se duplicará antes de 2030. Este despliegue vertiginoso tiene una contrapartida silenciosa: los primeros parques, instalados a principios de este siglo, están agotando su ciclo operativo. Las palas, compuestas por fibra de vidrio, carbono y resinas termoestables, presentan una reciclabilidad muy baja, y su gran volumen complica el almacenamiento controlado.

Las estimaciones hablan de 500.000 toneladas de palas retiradas en Europa hasta 2035. Sin una infraestructura de reciclaje específica, el riesgo es que una parte significativa acabe en vertedero —una imagen difícil de defender para una industria que se presenta como buque insignia de la sostenibilidad—. La regulación comunitaria, cada vez más estricta con los residuos industriales, empuja a los operadores a buscar alternativas urgentes.

Blade2Sun y los puentes prefabricados: dos vías de reutilización

Turn2Sun ha patentado un método que convierte las palas en vigas estructurales para seguidores solares. Sobre la pala, convenientemente cortada y adaptada, se monta una perfilería ligera que alberga los módulos bifaciales. El conjunto no solo es más barato que fabricar un soporte metálico equivalente, sino que reduce la huella de carbono asociada a la producción de acero. La experiencia suiza ha sido clave para validar la robustez del diseño en condiciones de nieve, viento racheado y radiación intensa.

Por otra parte, el concepto de “puente eólico” avanza en países como Dinamarca y Países Bajos. Tras un tratamiento superficial mínimo, las palas se ensamblan formando tableros de puente que pueden salvar luces de hasta 15-20 metros. Se utilizan principalmente en caminos rurales, parques naturales y espacios donde se prima la integración paisajística sobre las altas cargas de tráfico. La Unión Europea ha cofinanciado varios proyectos piloto a través del programa LIFE, señal inequívoca de que el potencial ha llamado la atención de los reguladores.

Blade2Sun

Economía circular con impacto industrial real

Más allá de la anécdota técnica, lo que está en juego es un cambio de mentalidad industrial. La energía limpia debe serlo en todo su ciclo de vida, incluido el fin de sus equipos. La reutilización de palas evita extraer nuevas materias primas, reduce los costes de desmontaje para los operadores de parques y puede generar una cadena de valor local en zonas que hoy solo ven pasar los residuos. Para una empresa como Turn2Sun, cada pala reutilizada es un argumento de venta para desarrolladores fotovoltaicos que necesitan mejorar sus métricas ESG y reducir el coste nivelado de la energía.

No obstante, la escalabilidad no está garantizada. El volumen de palas retiradas crecerá exponencialmente en la próxima década, y las soluciones de reutilización apenas pueden absorber un pequeño porcentaje. Será imprescindible combinarlas con avances en reciclaje químico —capaz de separar fibras y resinas—, algo en lo que ya trabajan empresas como Siemens Gamesa y Vestas. El puente entre la energía de ayer y la de mañana no se construirá solo con buenas intenciones: necesitará inversión, estandarización y, sobre todo, una regulación que penalice realmente el vertido y premie la circularidad.

Mientras tanto, iniciativas como Blade2Sun demuestran que el camino existe. La eólica nos deja un legado estructural que, bien aprovechado, sostendrá también la generación solar. La pregunta ya no es si podemos reutilizar las palas, sino si sabremos hacerlo a la velocidad que exige la transición energética.

BYD Song Ultra EV vende 61.240 unidades en su primer mes en China

BYD ha cerrado el primer mes de ventas de su Song Ultra EV con una cifra que redefine las expectativas del SUV eléctrico asequible: 61.240 unidades entregadas en China. El dato, conocido esta semana, equivale a más de 2.000 coches al día. Ningún rival directo en el segmento medio —tampoco los modelos tradicionales de combustión— se había acercado a ese ritmo en un arranque.

El fabricante con sede en Shenzhen lleva meses ganando tracción en Europa con modelos como el Dolphin y el Atto 3, y ahora aprieta el acelerador en su mercado local. La recepción del Song Ultra EV refuerza una estrategia que conjuga precio agresivo, gran autonomía y una red de carga ultrarrápida en expansión.

Un SUV eléctrico de 22.000 dólares con 710 km de autonomía

Las cifras de partida son difíciles de igualar. El SUV medio, que mide 4.850 mm de largo y tiene una batalla de 2.840 mm, se asienta sobre la plataforma e-Platform 3.0 Evo de 800 V. Llegó a los concesionarios chinos el pasado 26 de marzo con un precio desde 151.900 yuanes, unos 22.215 dólares al cambio actual.

BYD ofrece dos versiones de batería LFP con tecnología Blade de segunda generación. La de acceso, con 75,6 kWh, declara 620 km de autonomía; la superior, de 82,7 kWh, alcanza los 710 km. Ambos montan un motor trasero que entrega entre 322 y 362 CV y pueden firmar los 210 km/h de velocidad punta.

Pero el dato que más revuelo ha causado entre los analistas es la capacidad de carga. Según las especificaciones oficiales que recoge la prensa especializada, las baterías Blade pasan del 10 % al 97 % en 8 minutos y 47 segundos. El tramo más crítico, del 10 % al 70 %, se completa en apenas 5 minutos y 3 segundos. Para que la promesa sea realista, la compañía ha confirmado que instalará 5.500 cargadores ultrarrápidos en China.

Más de 2.000 entregas diarias: un lanzamiento récord

Los 61.240 Song Ultra EV enviados en treinta días suponen una media de 2.041 unidades al día. El arranque fue fulminante: en las primeras 72 horas cada concesionario registró una media de 15 pedidos, un volumen que BYD no había visto ni siquiera con su berlina Han.

Los datos demográficos que maneja la marca apuntan a un perfil de comprador distinto al que suele asociarse a los eléctricos chinos. El grueso de los clientes tiene entre 35 y 45 años y un 30 % son mujeres, una proporción muy superior a la de otros modelos de la casa. Además, el 45 % de los compradores agregó el sistema de conducción asistida DiPilot 300, basado en LiDAR, lo que eleva el ticket medio y anticipa que el Song Ultra EV no se percibe solo como utilitario barato.

Cuando un SUV eléctrico vende 61.000 coches en un mes con un precio que roza los 22.000 dólares, la pregunta ya no es si rompe el mercado chino, sino cuánto tardará en incomodar a los fabricantes tradicionales en sus propios países.

SUV eléctrico 710 km

BYD aprieta el acelerador en el segmento SUV eléctrico global

El Song Ultra EV llega en un momento en que BYD está pisando todos los segmentos a la vez. Acaba de presentar el Denza Z, un hiperdeportivo descapotable de más de 1.000 CV, estudia su entrada en la Fórmula 1 y escaló varias posiciones en el ranking de fiabilidad español. La firma de Wang Chuanfu no oculta su ambición: quiere ser el primer fabricante mundial de vehículos enchufables, y el camino más corto pasa por un SUV medio que cabe en todas las cocheras.

A 22.215 dólares, el modelo entra en territorio de guerra de precios. Un Tesla Model Y parte en China de unos 35.000 dólares, y el Volkswagen ID.4, de cifras similares. La diferencia de más de 12.000 dólares, unida a la autonomía declarada y la velocidad de carga, hace que la comparación deje de ser una cuestión de marca y se convierta en un ejercicio de aritmética. En un mercado donde el coste por kilómetro empieza a pesar más que el logo, BYD ha acertado con la fórmula.

La gran incógnita es la exportación. Los 5.500 cargadores ultrarrápidos anunciados solo están confirmados para China. En Europa, la red de BYD aún es testimonial y la carga a 800 V depende de operadores externos. El verdadero test, por tanto, no será repetir el ritmo de ventas fuera de casa, sino demostrar que la infraestructura puede seguir el paso del producto.

Mientras los competidores alemanes y japoneses recalibran sus calendarios de electrificación, BYD ya ha demostrado que sabe fabricar un coche eléctrico rentable y deseable. El Song Ultra EV no es una anécdota de ventas: es un aviso. Los 61.240 pedidos del primer mes elevan el listón de lo que un SUV medio debe ofrecer para competir en la gran liga global.

Estrella Galicia factura 950 millones en 2025: la cerveza premium gana terreno en la cesta del consumidor

Estrella Galicia, la cerveza bandera de Corporación Hijos de Rivera, cerró 2025 con una facturación de 950 millones de euros, un 6,7% más que el año anterior. El dato confirma que el consumidor español está dispuesto a pagar más por una cerveza premium, incluso cuando la inflación aprieta el presupuesto de la cesta de la compra.

El avance de la compañía gallega se produjo en un contexto en el que el consumo total de cerveza en España retrocedió un 1,5%, según los datos aportados por Ignacio Rivera, presidente ejecutivo del grupo. Mientras la hostelería tiraba a la baja del volumen, Hijos de Rivera logró crecer un 4,4% en litros vendidos hasta los 569 millones.

La cerveza ‘de autor’ avanza mientras el consumo total de cerveza cae

Ese tirón no es casualidad. Responde a un patrón que ya se ha visto en otras categorías: el consumidor reduce la cantidad total pero elige productos que le aportan una experiencia de calidad superior. La cerveza premium funciona como un ‘capricho asequible’ que permite darse un gusto sin descuadrar las cuentas del mes.

La apuesta de Hijos de Rivera por mantener la esencia artesanal y la denominación de origen gallega le ha permitido diferenciarse en el lineal frente a las grandes marcas industriales. Ignacio Rivera lo explica con claridad: «Crecemos porque el cliente valora el producto, no porque regalemos precio».

Este curso ha sido además el del estreno de la nueva fábrica de Morás (A Coruña), que ya aporta el 20% del negocio y ha supuesto una inversión acumulada de 280 millones de euros. La instalación eleva la capacidad productiva y prepara a la compañía para el asalto a los mercados internacionales, donde hoy factura solo un 15% del total.

Más fábrica, más países y un plan para depender menos de la estrella

Estrella Galicia resultados 2025

Los números de la cuenta de resultados respaldan la estrategia. El ebitda del grupo alcanzó los 240 millones de euros, un 13,7% más, y el beneficio neto se disparó un 15,7% hasta los 110 millones. Márgenes envidiables para una industria en la que muchos rivales han tenido que ajustar precios o reducir formatos para mantener el lineal.

Pero la hoja de ruta de Hijos de Rivera va más allá de vender más litros de su cerveza estrella. El presidente del grupo ha fijado un objetivo ambicioso: que la cerveza pase de representar el 80% de las ventas actuales a situarse entre el 60% y el 70% en 2030. Para ello apuestan por diversificar hacia bebidas sin alcohol, vino, combinados ‘ready to drink’ y destilados de alta graduación.

El consumidor está dispuesto a pagar más por una cerveza que percibe como un pequeño lujo cotidiano, y esa decisión de compra se refleja en los resultados de compañías como Hijos de Rivera.

El crecimiento inorgánico mediante compras podría ser una de las palancas en este 2026, año en el que el grupo confía en superar la barrera de los 1.000 millones de euros de facturación y seguir creando empleo —la plantilla ya supera los 2.168 trabajadores, un 6,1% más—. La internacionalización también acelera: la recién estrenada filial en Italia eleva a 11 las embajadas de la marca, que ya está presente en 82 países. Francia y Alemania figuran en el radar para próximas aperturas con sede propia.

La batalla del ‘capricho asequible’: ¿por qué pagamos más por la cerveza que nos gusta?

El caso de Estrella Galicia no es aislado. En los últimos cinco años, el segmento premium ha ido ganando cuota de mercado a costa de las cervezas ‘mainstream’, incluso en plena escalada de precios de la cesta de la compra. Según distintos paneles de consumo, el precio medio de la cerveza premium en el canal alimentación es entre un 25% y un 35% más alto que el de las marcas estándar, pero el consumidor acepta ese diferencial porque vincula el producto con una ocasión de consumo más gratificante.

Un análisis de este tipo conecta con el auge de las cervezas artesanas y de especialidad que vivió la última década. Muchos consumidores que empezaron probando IPAs o lagers de pequeñas fábricas hoy buscan en la gran distribución opciones con ese mismo espíritu de calidad, y ahí Estrella Galicia ocupa un espacio propio: no es una microbrewer, pero comunica origen, tradición y un proceso cuidado que el comprador reconoce.

La pregunta para el bolsillo es clara: ¿hasta qué punto compensa pagar ese plus? Si el consumo es ocasional o moderado, la diferencia de entre 30 y 50 céntimos por litro apenas se nota en el ticket mensual. Pero cuando la cerveza es parte habitual de la compra, el sobrecoste puede sumar varios euros a la semana. Ahí está el matiz que separa el capricho del hábito.

🛒 El Veredicto de Compra

  • Precio por litro, siempre: Compara el coste por unidad de medida en packs grandes frente a formatos sueltos. A menudo el litro sale más barato en el pack de 12, pero no siempre.
  • El canal importa (y mucho): En hostelería, la diferencia entre una caña estándar y una premium puede superar los 50 céntimos. Si tu consumo es fuera de casa, calcula cuánto se dispara la cuenta.
  • No es solo el sabor: Valora si el plus que pagas se justifica por la experiencia, el origen o la coherencia con tu presupuesto. Si el diferencial de precio compromete otros gastos, la marca blanca de calidad media-alta sigue siendo una alternativa sobria.
Publicidad